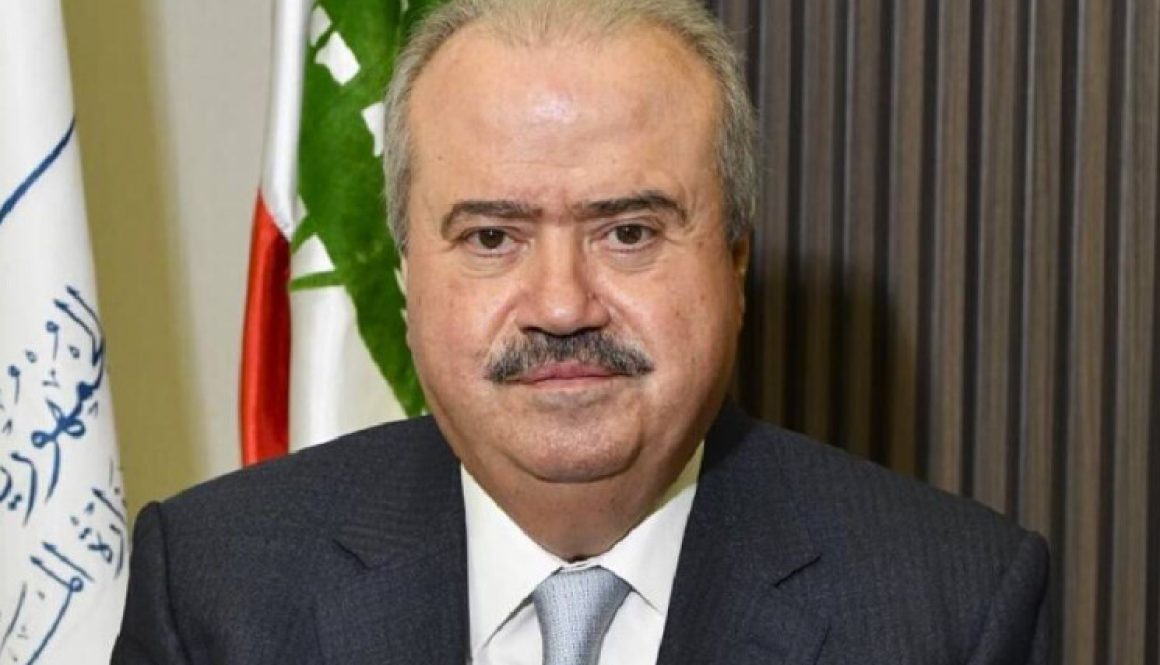
أكد وزير المالية ياسين جابر أن” دعم القطاع الخاص وتعزيز الشراكة بين القطاعين العام والخاص يشكلان ركيزة أساسية لاستعادة النشاط الاقتصادي وتحفيز الاستثمار وخلق فرص العمل”، مشدداً على “أهمية دور مؤسسة التمويل الدولية (IFC) في مواكبة لبنان في هذه المرحلة”.
جاء ذلك خلال استقباله المدير الإقليمي لمؤسسة التمويل الدولية Aftab Ahmad، الذي أنهى مهمته في بيروت، والمدير الإقليمي الجديد Thomas Jacobs، في حضور المدير القطري للبنك الدولي Enrique Armas وكبير الاقتصاديين Eleftheriades ومدير المالية العام جورج معراوي والمستشارة الاقتصادية زينة قاسم.
وتناول البحث في اللقاء في سبل تعزيز دعم مؤسسة التمويل الدولية للقطاع الخاص اللبناني، وتوسيع مجالات الشراكة والاستثمار، ولا سيما في القطاعات الحيوية، مع التركيز على قطاع الكهرباء، حيث يمكن للشراكة مع القطاع الخاص أن تساهم في تطوير القطاع ورفع كفاءته واستدامته، مركزاً على أهمية إعادة انفتاح لبنان على محيطه الإقليمي وتعزيز اندماجه الاقتصادي، خصوصاً من خلال تنشيط الممرات التجارية وتوسيع حركة التجارة والخدمات، والاستفادة من موقع لبنان لإعادة تموضعه كمحور للعبور والتجارة والخدمات في المنطقة.
من جهته جدد أحمد” التزام مؤسسة التمويل الدولية بمواصلة دعم لبنان والقطاع الخاص فيه، والعمل مع الحكومة على تحديد فرص استثمارية وشراكات قابلة للتنفيذ، بما يعزز دور القطاع الخاص في قيادة التعافي الاقتصادي وتحقيق نمو مستدام”.
واتفق الجانبان على مواصلة التعاون وتطوير إطار عملي للشراكة في المرحلة المقبلة، بما ينسجم مع أولويات الحكومة في تحفيز الاستثمار الخاص وتطوير البنية التحتية وتعزيز النمو الاقتصادي.
مع تفاقم الأزمة النقدية في لبنان وتراجع قيمة الليرة بشكل غير مسبوق خلال السنوات الماضية، عاد إلى الواجهة النقاش حول شطب الأصفار من العملة اللبنانية، بالتزامن مع الحديث عن إصدار فئات نقدية أكبر. وبين مَن يرى في هذه الخطوة وسيلة لتبسيط التعاملات وإعادة تنظيم النظام النقدي، ومن يعتبرها مجرّد تغيير شكلي، يبقى السؤال الأساسي: هل تكمن مشكلة الليرة فعلاً في عدد أصفارها، أم في الإقتصاد الذي يقف خلفها؟
العربوشعوب الشرق الأوسط
من الناحية التقنية، لا شك في أنّ شطب الأصفار يُمكن أن يسهّل التعاملات اليومية والمحاسبية والمصرفية. فالأرقام الضخمة أصبحت جزءاً من الحياة الإقتصادية اللبنانية، من الأسعار والفواتير إلى الرواتب والتحويلات والأنظمة المحاسبية. وإذا تمّ، على سبيل المثال، حذف ثلاثة أصفار، يصبح المليون ليرة ألف ليرة جديدة، وتُعدّل الأسعار والرواتب والحسابات بالنسبة نفسها.
لكن هذه العملية لا تجعل المواطن أكثر ثراءً، ولا ترفع القدرة الشرائية لليرة، ولا تعيد بحدّ ذاتها قيمة المدّخرات. إنّها تعيد ترتيب الأرقام، لا ترتيب الإقتصاد.
الأزمة أعمق بكثير من شكل العملة
وهنا تكمن النقطة الجوهرية. تجارب الدول التي لجأت إلى حذف الأصفار تشير إلى أنّ نجاح هذه الخطوة يرتبط بالظروف التي تسبقها وترافقها. فعندما تأتي بعد السيطرة على التضخُّم، واستقرار سعر الصرف، وضبط المالية العامة، واستعادة قدر من الثقة بالإقتصاد والمؤسسات، يمكن أن تكون جزءاً ناجحاً من إصلاح نقدي شامل. أما عندما تُستخدم كبديل عن الإصلاحات، فإنّ خطر عودة التضخم وتراكم الأصفار من جديد يبقى قائماً.
وفي لبنان، الأزمة أعمق بكثير من شكل العملة. فالمشكلة الأساسية هي أزمة ثقة متراكمة: ثقة بالليرة، وبالقطاع المصرفي، وبالسياسات المالية والنقدية، وبقدرة الدولة على إدارة مواردها والتزاماتها. ولذلك فإنّ أيّ تعديل في شكل العملة، من دون معالجة هذه الإختلالات، لن يكون قادراً على تحقيق تحوّل اقتصادي حقيقي.
أما إصدار فئات نقدية أكبر، فيجب التمييز بينه وبين شطب الأصفار. فالفئات الأكبر قد تصبح ضرورة تقنية ولوجستية نتيجة إرتفاع الأسعار والحاجة إلى استخدام أعداد كبيرة من الأوراق النقدية في التعاملات اليومية. وهي قد تخفف كلفة الطباعة والنقل والتخزين وتسهّل بعض المدفوعات النقدية، لكنها لا تمثل إعادة تقييم للعملة ولا تعني استعادة قيمتها.
الأولوية شطب أسباب الانهيار
لذلك، فإنّ الأولوية في لبنان اليوم ليست شطب الأصفار، بل شطب أسباب الانهيار. وهذا يعني أولاً استعادة الإستقرار المالي والنقدي، والمضي في إعادة هيكلة جدّية للقطاع المصرفي، وتحديد الخسائر وتوزيعها بطريقة عادلة وشفافة، ومعالجة الفجوة المالية وحماية حقوق المودعين إلى أقصى حدّ ممكن. كما يتطلّب الأمر إصلاح المالية العامة، وتعزيز إستقلالية ومصداقية السياسة النقدية، وإعادة بناء قطاع مصرفي قادر على تمويل الإقتصاد بدلاً من أن يبقى أسير أزمته.
لكن الإصلاح النقدي والمالي وحده لا يكفي، فالعملة القوية تحتاج إلى اقتصاد قادر على الإنتاج والنمو وجذب الإستثمار وخلق فرص العمل. واستعادة الثقة بالليرة ترتبط، في نهاية المطاف، باستعادة الثقة بلبنان نفسه: بمؤسساته، وقوانينه، وقطاعه الخاص، وبيئته الإستثمارية، وقدرته على تأمين الإستقرار والإستمرارية.
كما أنّ أي إصلاح للعملة يجب أن يترافق مع رؤية واضحة لمستقبل الإقتصاد النقدي في لبنان. فالتوسع الكبير في التعامل بالدولار النقدي خلال الأزمة، إلى جانب تطور وسائل الدفع الإلكترونية، يفرضان إعادة التفكير في دور الليرة ووظائفها داخل الإقتصاد.
المطلوب ليس فقط إصدار أوراق جديدة، بل بناء نظام نقدي ومالي حديث، يقلّل الإعتماد المفرط على النقد ويعيد تدريجياً الثقة بالقطاع المصرفي وبوسائل الدفع الرسمية.
عندما يتحقق قدر كافٍ من الإستقرار، وتنخفض الضغوط التضخمية، ويستقر سعر الصرف ضمن إطار إقتصادي قابل للإستمرار، يُمكن عندها دراسة حذف الأصفار. وفي تلك المرحلة، قد يكون القرار مفيداً لتبسيط المعاملات وإعادة تنظيم النظام المحاسبي والنقدي، وقد يحمل أيضاً بعداً نفسياً مهمّاً من خلال فتح صفحة نقدية جديدة.
لكن التوقيت هو الأساس، فشطب الأصفار يجب أن يكون نتيجة الإصلاح وليس بديلاً عنه.
في المحصّلة، لبنان لا يحتاج اليوم إلى تجميل أرقام الأزمة، بل إلى معالجة جذورها. لذا إنّ إصدار فئات أكبر قد يكون ضرورة عملية في المرحلة الحالية، فيما شطب الأصفار قد يصبح خطوة مفيدة في مرحلة لاحقة، لكن كليهما يبقى ثانوياً أمام المهمّة الأساسية: إعادة بناء الثقة.
فالعملة ليست مجرّد ورقة تحمل رقماً، وقيمتها لا تحدّدها الأصفار المطبوعة عليها، إذ إنّ قيمتها الحقيقية تعكس قوة الإقتصاد، ومصداقية المؤسسات، وصلابة النظام المالي، وثقة المواطنين والمستثمرين بالمستقبل. وعليه، لا يُمكن إعادة بناء قيمة الليرة بتغيير شكل الأرقام، بل بإعادة بناء الإقتصاد الذي يقف خلفها.
يعود البنك الدولي، في تقريره الأخير عن لبنان والاقتصاد اللبناني، إلى رسم صورة تشاؤمية لمسار الاقتصاد خلال عام 2026، متوقعاً انكماشه بنسبة 6.4%، في وقت يضع فيه مستقبل المالية العامة إلى حدّ كبير في مهبّ التطورات الأمنية والسياسية في المنطقة.
في المقابل، منح التقرير وزارة المال جرعة من الإيجابية، من خلال الإشارة إلى نجاحها في تعزيز الجباية وزيادة الإيرادات الضريبية التي دخلت إلى الخزينة. لكن تحسّن الإيرادات لا يلغي التحديات التي تواجه المالية العامة، في ظل ارتفاع النفقات وتداعيات التوترات الأمنية على النشاط الاقتصادي.
وتبقى التطورات في الجنوب والصراع الإقليمي، ولا سيما الحرب بين الولايات المتحدة وإيران واحتمالات توسعها أو احتوائها، عاملاً أساسياً في تحديد المسار الاقتصادي خلال المرحلة المقبلة.
توقعات متوقعة
لم تكن توقعات البنك الدولي مفاجئة، إذ سبق لوزير المال ياسين جابر أن توقع أن تؤدي الحرب إلى انكماش اقتصادي يراوح ما بين 7% و10% في عام 2026، علماً بأن التوقعات كانت تشير إلى استمرار النمو الذي تحقق في عام 2025 خلال عام 2026، إلا أن تجدّد الحرب حوّل مسار الاقتصاد من النمو إلى الركود. ويقدّر مصدر مطلع أن الانكماش حاصل بالتأكيد، لكنه قد يكون بحدود نحو 5%، أي أقلّ من تقديرات البنك الدولي.
الثقة والاستهلاك
يأتي ذلك في وقت تأثر فيه النشاط الاقتصادي بالتوترات الأمنية، فيما تراجع الموسم السياحي عن المستويات التي كانت متوقعة. وعلى الرغم من استمرار حركة الوافدين من الخارج، دفعت التهديدات الأمنية عدداً من الأشخاص إلى مغادرة لبنان، بما انعكس سلباً على النشاط السياحي.
كذلك، يربط جابر بين الوضع النفسي للمستهلك والنشاط الاقتصادي، معتبراً أن البلاد تعيش عموماً حالة من عدم الاطمئنان تنعكس على سلوك المستهلكين ومستويات الإنفاق.
الإيرادات والمالية العامة
على صعيد المالية العامة، يقول جابر إن الإيرادات ارتفعت نتيجة تعزيز الجباية وتشديد الإجراءات الجمركية والضريبية. وكان متوقعاً وجود عجز في موازنة 2025، إلا أنّ تحسّن الإيرادات أدّى – وفق قوله – إلى تحقيق فائض يقارب الـ 1.4 مليار دولار.
بناءً على هذه المعطيات، أعدت موازنة عام 2026 على أساس إنفاق يبلغ نحو 6 مليارات دولار، قبل أن يرتفع حجمها لاحقاً إلى نحو 6.8 مليارات دولار بعد إقرار الزيادات على الرواتب والأجور ورفع المنح المدرسية والجامعية للعسكريين المتقاعدين. أما موازنة عام 2027، فمن المتوقع أن تبلغ النفقات نحو 7 مليارات دولار على الأقل.
في المقابل، كان متوقعاً أن ترتفع الإيرادات في عام 2026 نحو 2 مليار دولار مقارنة بالعام 2025، إلا أنه نتيجة تجدّد الحرب والعدوان فإن الزيادة في الايرادات بحلول نهاية العام ستكون دون المليار دولار. وبعبارة أخرى، كان يفترض أن ترتفع الإيرادات من نحو 6 مليارات في عام 2025 إلى نحو 8 مليارات دولار في عام 2026، لكنها قد تبقى دون مستوى 7 مليارات دولار.
الرواتب والتعويضات: العبء الأكبر
يرتبط ارتفاع النفقات بصورة أساسية بزيادة الرواتب والتعويضات والأعباء الاجتماعية، إذ جرى فتح اعتماد في موازنة عام 2026 لتغطية 10 أشهر من الرواتب بقيمة نحو 630 مليون دولار.
وهذه الأعباء، إلى جانب التعويضات والمخصصات الأخرى، ولا سيما رفع التعويضات العائلية والمنح المدرسية، ترفع النفقات بنحو 90 مليون دولار شهرياً، وتالياً تقدّر الزيادة السنوية في الأعباء الجديدة بنحو مليار دولار.
الجباية في مواجهة التهرّب الضريبي
توازياً، تعمل وزارة المال على تعزيز الجباية من خلال مكافحة التهرب الضريبي وتحسين تحصيل ضريبة القيمة المضافة.
ويشير جابر إلى أن بعض الجهات كانت تحتفظ بهذه الأموال بدل تحويلها إلى الخزينة؛ ولذلك يجري التشدّد في تحصيلها، إضافة إلى متابعة المؤسسات الكبرى التي يشتبه في تهربها من الضرائب. وبدأت الوزارة إحالة حالات من التهرب الضريبي إلى النيابة العامة المالية، ولا سيما الحالات التي يصرح فيها المكلف عن الضريبة المستحقة عليه ثم يمتنع عن تسديدها.
المكننة والدفع الإلكتروني
يربط جابر جزءاً من تحسن الجباية بتطور العمل في مجال المكننة والدفع الإلكتروني. فقد جرى تجميع الإدارات المالية والضريبية والعقارية في مبانٍ موحدة، مع تحسين آليات استقبال المواطنين وإنجاز معاملاتهم.
كذلك، ينتظر إطلاق تطبيق تابع لوزارة المال يتيح للمواطن معرفة الضرائب المستحقة عليه وتسديدها إلكترونياً عبر الهاتف.
ويمكن للمكلف الدخول إلى منصة وزارة المال باستخدام اسمه ورقمه المالي وكلمة المرور، والاطلاع على الضرائب المستحقة عليه، وطباعة المستندات اللازمة، ثم تسديد المبلغ عبر المصارف أو شركات تحويل الأموال أو بوساطة البطاقة المصرفية.
التضخم: عامل مستورد
إلى ذلك، توقع البنك الدولي أن يتسارع معدل التضخم في لبنان إلى نحو 17.5% في السنة الجارية، مقارنة بمعدل بلغ نحو 14.6% في العام الماضي. بيد أن الوزير جابر يشدّد على ضرورة أخذ عامل أساسي في الاعتبار، وهو أن جزءاً كبيراً من التضخم في لبنان مستورد وليس محلياً.
ويوضح جابر ذلك بارتفاع سعر طن المازوت من نحو 650 دولاراً إلى نحو 1300 دولار، ما لم يؤد إلى ارتفاع كلفة المحروقات فحسب، بل انعكس أيضاً على تكاليف النقل والطاقة والإنتاج وأسعار السلع، فضلاً عن زيادة استنزاف العملات الأجنبية من السوق.
تالياً، يرى جابر أن جزءاً كبيراً من التضخم في لبنان يرتبط بارتفاع التكاليف الخارجية وكلفة الاستيراد والنقل والطاقة، وليس بعوامل محلية فقط.
أكد خبراء اقتصاد أن تثبيت وكالة «ستاندرد آند بورز» للتصنيف الائتماني السيادي للأردن عند مستوى (BB-) مع نظرة مستقبلية مستقرة، يشكل مؤشراً مهماً على قدرة الاقتصاد الوطني على الصمود في مواجهة التحديات الإقليمية والدولية، ويحافظ على ثقة المستثمرين والمقرضين بالسياسات الاقتصادية والمالية والنقدية للمملكة. وأضافو في لقاءات مع «الدستور» أن توقيت تثبيت التصنيف يمنحه دلالة إضافية؛ إذ يأتي في مرحلة يشهد فيها الاقتصاد العالمي مستويات مرتفعة للغاية من عدم اليقين والمخاطر الجيوسياسية، ولا سيما مع تصاعد التوترات والصراعات في منطقة الشرق الأوسط. وجاء تثبيت التصنيف الائتماني للأردن للمرة الثانية خلال عام 2026 من قِبل وكالة ستاندرد آند بورز (S&P Global Ratings) عند مستوى «BB-» مع نظرة مستقبلية مستقرة.وكانت الوكالة نفسها قد ثبتت التصنيف عند ذات المستوى ونفس النظرة المستقرة في مراجعتها الدورية الأولى للعام في شهر شباط الماضي، ويأتي هذا التأكيد المزدوج من وكالات التصنيف العالمية (حيث ثبتت وكالتا فيتش وموديز أيضاً تصنيف المملكة خلال العام الحالي ما يؤكد قدرة الأردن على مواصلة النمو الاقتصادي . وأشار الخبير المالي والاقتصادي الدكتور محمد عبدالقادر إلى أن تثبيت وكالة ستاندرد آند بورز (S&P) للتصنيف الائتماني السيادي للأردن عند -BB مع نظرة مستقبلية مستقرة يمثل مؤشراً مهماً على قدرة الاقتصاد الأردني على المحافظة على الاستقرار والمرونة في مواجهة سلسلة من الصدمات الاقتصادية والجيوسياسية المتعاقبة، ويعكس في الوقت ذاته ثقة مؤسسة تصنيف دولية كبرى بقدرة السياسات الاقتصادية والمالية والنقدية في المملكة على التعامل مع بيئة إقليمية ودولية شديدة التعقيد.
وأكد عبدالقادر أن أهمية القرار لا تقتصر على تثبيت الدرجة الائتمانية بحد ذاتها، وإنما تكمن أيضاً في المبررات التي استندت إليها الوكالة، وفي مقدمتها مرونة الاقتصاد الأردني في مواجهة التطورات الإقليمية، والتقدم المحرز في مسار الإصلاحات الاقتصادية والمالية والنقدية، وارتفاع مستويات الاحتياطيات الأجنبية، إلى جانب استمرار الدعم الذي يحظى به الأردن من الشركاء الدوليين.
وبيّن أن التقييم له وزناً مهماً في الأسواق المالية الدولية، باعتباره واحدة من أكبر ثلاث وكالات للتصنيف الائتماني في العالم، وتشكل تصنيفاتها إحدى المرجعيات الرئيسية التي يعتمد عليها المستثمرون والمؤسسات المالية في تقييم المخاطر السيادية وتسعير أدوات الدين.
ولفت إلى أن ارتفاع المخاطر الجيوسياسية يفرض بطبيعته ضغوطاً أكبر على التصنيفات الائتمانية للدول، ولا سيما الدول الأكثر انكشافاً جغرافياً واقتصادياً على مناطق الصراع، وهو ما يجعل المحافظة على التصنيف الائتماني في مثل هذه الظروف نتيجة ذات أهمية، وليست مسألة تلقائية.
وأكد أن النظرة المستقبلية المستقرة للتصنيف الأردني تكتسب أهمية خاصة مع انتقال المملكة إلى مراحل أكثر تقدماً في تنفيذ رؤية التحديث الاقتصادي والمشاريع الاستثمارية الكبرى المنبثقة عنها، إذ يسهم استقرار التصنيف السيادي في تعزيز الصورة الائتمانية للمملكة أمام المستثمرين الدوليين، ويدعم قدرتها على الترويج لمشاريعها واستقطاب الاستثمار الأجنبي المباشر والوصول إلى مصادر التمويل الدولية ضمن مستويات أكثر قبولاً من علاوة المخاطر.
وأشار إلى أن التصنيف الائتماني لا يمثل العامل الوحيد الذي يحدد تكلفة الاقتراض، إلا أنه يشكل أحد المؤشرات الأساسية التي تدخل في تقييم المخاطر السيادية وتحديد العائد الإضافي الذي يطلبه المستثمرون مقابل الاستثمار في السندات الحكومية، ولذلك فإن المحافظة على التصنيف والنظرة المستقرة تحمل انعكاسات مهمة على قدرة الأردن على التعامل مع أسواق الدين الدولية.
وختم عبدالقادر بأن التحدي في المرحلة المقبلة لا ينبغي أن يقتصر على المحافظة على التصنيف الحالي، بل يجب أن يتمثل في البناء عليه من خلال الاستمرار في الإصلاحات الاقتصادية، ورفع معدلات النمو الحقيقي، وتعزيز تنافسية الاقتصاد، وتحسين مؤشرات المالية العامة، ووضع المديونية العامة على مسار أكثر استدامة، بما يمهد تدريجياً للانتقال من مرحلة المحافظة على التصنيف إلى مرحلة تحسين التصنيف والاقتراب من الدرجة الاستثمارية.
بدوره أكد الخبير المالي والاقتصادي الدكتور محمد الحدب أن تثبيت وكالة ستاندرد آند بورز التصنيف الائتماني السيادي للأردن يحمل رسالة مهمة تتجاوز بقاء التصنيف عند مستواه الحالي، وهي أن استقرار السياسات الاقتصادية والمالية والنقدية أصبح أحد عناصر القوة التي يستند إليها تقييم الاقتصاد الأردني، رغم استمرار حالة عدم اليقين في المنطقة وارتفاع كلف الطاقة والنقل والتجارة عالمياً.
وأوضح الحدب أن أحد أهم ما يستحق التوقف عنده في تقرير الوكالة هو توقعها أن تستفيد المملكة خلال السنوات المقبلة من إعادة توجيه جزء من حركة التجارة الإقليمية عبر الأردن، ولا سيما من خلال ميناء العقبة، مشيراً إلى أن هذه الفرصة يمكن أن تشكل أحد محركات النمو الجديدة إذا جرى التعامل معها باعتبارها نشاطاً اقتصادياً متكاملاً وليس مجرد عبور للبضائع.
وأشار إلى أن المؤشرات على الأرض بدأت تعكس هذا التحول، إذ ارتفع عدد حاويات الترانزيت عبر ميناء حاويات العقبة خلال النصف الأول من عام 2026 بنسبة 177%، من نحو 13.1 ألف حاوية نمطية إلى أكثر من 36.4 ألف حاوية. وأكد أن هذه القفزة تضع أمام الأردن فرصة لتعزيز موقعه كمركز للنقل والتوزيع وإعادة التصدير يخدم أسواق المنطقة.
وأضاف أن بيانات التجارة الخارجية تعطي مؤشراً إضافياً على هذه الفرصة، حيث ارتفعت قيمة إعادة التصدير خلال الأشهر الخمسة الأولى من عام 2026 بنسبة 31.3% لتصل إلى نحو 1.39 مليار دينار، بينما ارتفعت الصادرات الوطنية بنسبة 5.8%، لتسجل الصادرات الكلية نمواً بلغ 11.6%. وأوضح أن التفريق بين المؤشرين مهم؛ فارتفاع الصادرات الوطنية يعكس قدرة القاعدة الإنتاجية الأردنية على البيع في الخارج، بينما يعكس النمو القوي في إعادة التصدير توسع الدور التجاري واللوجستي للمملكة.
وأشار الحدب إلى أن هذا الأداء ترافق مع انخفاض عجز الميزان التجاري خلال الفترة ذاتها بنحو 621 مليون دينار، أو ما نسبته 17.1%، وهو تطور مهم لأن تحسين الميزان التجاري لا يعتمد فقط على خفض المستوردات، وإنما يصبح أكثر استدامة عندما يأتي أيضاً من زيادة قدرة الاقتصاد على التصدير وإعادة التصدير وتقديم الخدمات المرتبطة بالتجارة الإقليمية.
وأكد أن المطلوب في المرحلة المقبلة هو الانتقال من مفهوم «ممر الترانزيت» إلى مفهوم «ممر القيمة المضافة»، من خلال جذب مراكز التوزيع الإقليمية، ومستودعات التخزين الحديثة، وأنشطة التجميع والتعبئة، والخدمات اللوجستية الرقمية، والصناعات التي تعتمد على إعادة التصدير.
وأوضح الحدب أن الجانب المالي في تقرير ستاندرد آند بورز لا يقل أهمية، لأن المحافظة على الاستقرار المالي يجب أن تسير بالتوازي مع حماية الإنفاق الذي يرفع القدرة الإنتاجية للاقتصاد.
ولفت إلى أن إشادة الوكالة باستمرار برنامج الإصلاح المدعوم من صندوق النقد الدولي تتزامن مع نجاح الأردن في استكمال المراجعة الخامسة للبرنامج، وتحقيق معايير الأداء الكمية وتنفيذ المعايير الهيكلية المطلوبة للمراجعة، وهو ما يعزز عنصر الاستمرارية والمصداقية في السياسة الاقتصادية.
وأكد الحدب أن الدعم الدولي الذي يتمتع به الأردن يمكن أن يحقق عائداً اقتصادياً أكبر إذا جرى استخدام جزء متزايد منه لتحفيز الاستثمار الخاص في المشاريع الكبرى، من خلال التمويل الميسر والضمانات والشراكات التي تخفض مخاطر المشروع أمام المستثمر. وأوضح أن أحد مؤشرات النجاح التي يمكن اعتمادها مستقبلاً هو قياس حجم التمويل والاستثمار الخاص الذي يتم تحفيزه مقابل كل دينار من الإنفاق أو التمويل التنموي العام.
وأضاف أن المرحلة المقبلة يجب أن تستهدف تحويل موقع الأردن الجغرافي والاستقرار المؤسسي والإصلاحات الاقتصادية إلى ميزة تنافسية قابلة للقياس، بحيث تصبح زيادة حركة التجارة عبر المملكة مدخلاً لاستثمارات جديدة وصادرات أعلى وفرص عمل ودخل أكبر، وهو المعيار الحقيقي لوصول أثر الاستقرار الاقتصادي إلى المواطن.
من جانبه قال الخبير الاقتصادي وجدي مخامره ان تثبيت تصنيف الأردن في هذا التوقيت يحمل دلالة كبيرة لأنه يأتي في بيئة إقليمية شديدة التعقيد، وفي وقت كانت فيه الضغوط على السياحة والطاقة والتجارة والمالية العامة مرتفعة في الأردن . والأهم أنه جاء للمرة الثانية خلال عام 2026؛ إذ سبق أن ثبتت وكالة ستاندرد آند بورز ( S&P) التصنيف عند BB- في شباط الماضي.
كما انني أرى أن التوقيت إيجابي ومهم جداً لثلاثة اسباب أهمها ان الوكالة تختبر قدرة الاقتصاد على الصمود وليس فقط مؤشرات ما قبل الأزمة.
لذلك فان التقييم الجديد يأخذ بعين الاعتبار تداعيات التطورات الإقليمية، وبالتالي فإن تثبيت التصنيف يعني أن S&P ترى أن الضغوط الحالية لم تتحول إلى تراجع ملحوظ في قدرة الأردن على الوفاء بالتزاماته المالية.
بل إن بعض المؤشرات الخارجية أظهرت قدرة الأردن على التكيف؛ فقد أشارت S&P إلى ارتفاع حركة الشحن عبر العقبة بنحو 16% على أساس سنوي، وزيادة تحويلات العاملين 14.3% خلال النصف الأول من 2026.
كما ان التوقيت يرسل رسالة ثقة للأسواق والمستثمرين.
ففي ظروف إقليمية طبيعية، كان يمكن أن يُنظر إلى BB- على أنه مجرد تصنيف ائتماني قائم. أما في الظروف الحالية، فإن عدم خفض التصنيف بحد ذاته يمثل شهادة على متانة الاستقرار النقدي والمالي في الأردن .
اضف إلى ذلك فان التوقيت يؤكد أن الإصلاحات بدأت تتحول إلى عنصر هام في تقييم المخاطر السيادية.
فصندوق النقد الدولي أكد في حزيران أن الأردن حافظ على الاستقرار الاقتصادي الكلي، وأن البرنامج الإصلاحي يسير وفق المسار المخطط، مع تحقيق الأهداف الكمية وتنفيذ الإصلاحات الهيكلية.
أن دلالة التثبيت الثاني يعني أن الوكالة لا ترى أن التطورات التي حدثت خلال الأشهر الماضية تستوجب تغيير نظرتها الأساسية إلى الاقتصاد الأردني . اي ان الأردن دخل عام 2026 بتصنيف BB-، ومرّ بظروف إقليمية وضغوط اقتصادية إضافية، ومع ذلك خرج منها بالتصنيف نفسه والنظرة المستقرة. وهذا يعزز فكرة استمرارية السياسة الاقتصادية، وهي نقطة مهمة جداً بالنسبة للمستثمرين وحملة السندات.
أما الأثر المتوقع لهذا التقييم فيتمثل في خفض مخاطر الاقتراض الخارجي حيث ان التثبيت يساعد الأردن عند الدخول إلى أسواق رأس المال الدولية، لأنه يعطي المستثمرين والمؤسسات المالية مرجعاً مستقراً لمستوى المخاطر السيادية. وهذا ولا يعني ذلك بالضرورة انخفاض تكلفة الاقتراض فوراً، لكن استمرار التصنيف وتثبيت النظرة المستقبلية يساعدان في الحد من علاوة المخاطر مقارنة بسيناريو خفض التصنيف.
كذلك دعم ثقة المستثمر الأجنبي حيث ان المستثمر الأجنبي لا ينظر فقط إلى حجم السوق أو الحوافز؛ بل يهتم بدرجة كبيرة بالاستقرار النقدي، والقدرة على تحويل الأرباح، واستقرار النظام المصرفي، وقدرة الحكومة على خدمة الدين، والدعم الدولي، والاتجاه المستقبلي للسياسات الاقتصادية.
كما اننا نرى عدة مسارات أساسية في هذا السياق أهمها تحويل الاستقرار إلى نمو أعلى حيث تتوقع الوكالة نمواً يبلغ 2.5% في2026 ثم متوسطاً يقارب 3.2% خلال 2027-2029.
أظهرت مؤشرات الأداء المالي لسلطنة عُمان خلال النصف الأول من عام 2026 تحسن في وضع المالية العامة مع ارتفاع الإيرادات العامة بنسبة 13% لتبلغ نحو 6.602 مليار ريال مقابل إنفاق بلغ نحو 6.619 مليار ريال، ما أسهم في تراجع العجز إلى 17 مليون ريال فقط مقارنة بـ259 مليون ريال خلال الفترة نفسها من عام 2025.
ويرى مختصون أن هذه المؤشرات تظهر تحسنا في قدرة المالية العامة على تحقيق قدر أكبر من التوازن بين الإيرادات والإنفاق، خصوصًا أن نمو الإيرادات جاء بوتيرة أعلى من نمو الإنفاق، فيما حافظ الدين العام على استقراره النسبي عند نحو 14.16 مليار ريال، كما أسهم سداد أكثر من 915 مليون ريال من مستحقات القطاع الخاص في تعزيز السيولة لدى الشركات، ودعم النشاط الاقتصادي مؤكدين في استطلاع لـ(عمان) أهمية التركيز على الأولويات المعززة للاستدامة المالية، ودعم مسار التنويع الاقتصادي خلال المرحلة المقبلة.
وقال الدكتور خالد بن سعيد العامري رئيس الجمعية الاقتصادية العمانية أن مستوى الدين العام جاء مستقر نسبيا عند 14.16 مليار ريال عماني بنهاية الربع الثاني للعام الجري (مقارنة بـ 14.12 مليار ريال في الفترة ذاتها من عام 2025م، أي بارتفاع بسيط نسبته 0.3% فقط) يظهر إدارة حذرة ومتوازنة للملف الائتماني لسلطنة عمان؛ إذ يأتي الاستقرار متزامنا مع تحسن ملحوظ في الإيرادات العامة التي بلغت 6602 مليون ريال عماني بزيادة قدرها 13% عن الفترة المماثلة من عام 2025م، مما أدى إلى انضباط العجز المالي وانخفاضه بشكل حاد إلى 17 مليون ريال عماني فقط مقارنة بـ 259 مليون ريال في منتصف عام 2025م مؤكداً أن هذه المؤشرات تعكس قدرة المالية العامة على تغطية التزاماتها؛ إذ بلغت التحويلات لبند مخصص سداد الديون 150 مليون ريال عماني خلال النصف الأول ما يدعم الجدارة الائتمانية لسلطنة عمان، ويعزز من كفاءة إدارة المخاطر المالية، ومواجهة الاستحقاقات القادمة بثبات دون الحاجة للجوء إلى استدانة جديدة مرتفعة الكلفة.
المصروفات الإنمائية
وأوضح العامري أن الناتج المحلي الإجمالي حقق بالأسعار الثابتة نمواً بنسبة 2.6% بنهاية الربع الأول، ولعب الإنفاق الحكومي دوراً محفزاً ومحورياً في هذا النمو، لا سيما مع تسريع وتيرة الصرف على المصروفات الإنمائية التي بلغت 798 مليون ريال عماني (بنسبة إنجاز وصلت إلى 61% من الميزانية المعتمدة للإنمائي والبالغة 1300 مليون ريال عماني). وتسهم السياسة المالية المتبعة ضمن خطة التنمية الخمسية الحادية عشرة (2026-2030م) في إعادة توجيه الإنفاق نحو مشاريع ذات عائد استثماري ملموس؛ حيث تخصص الخطة 400 مليون ريال عماني سنوياً لمشاريع التحول الاقتصادي أُنفق منها 146 مليون ريال عماني خلال النصف الأول من هذا العام مبيناً: إن الالتزام بسداد مستحقات القطاع الخاص التي تجاوزت 915 مليون ريال عماني مع معدل إنجاز زمني يُقدر بـ 5 أيام عمل في المتوسط، يوفر سيولة نقدية مباشرة للشركات والمؤسسات الوطنية، وهو ما ينعكس إيجاباً على الثقة الاستثمارية، وتوسيع قاعدة الأنشطة غير النفطية.
وأكد العامري أن انخفاض أسعار النفط والتذبذبات العالمية يُشكل دائماً ضغطاً هيكلياً، إلا أن أداء النصف الأول أظهر تحسناً كبيراً في صافي إيرادات الغاز بزيادة 32% لتسجل 1164 مليون ريال عماني مع نمو الإيرادات الجارية بنسبة 6% لتصل إلى 2045 مليون ريال عماني، وهو ما يقلل الاعتماد التدريجي على أسعار الخام المباشرة، كما أظهرت الميزانية قدرة عالية على موازنة متطلبات النمو والتنمية الاجتماعية دون إخلال بالاستدامة المباشرة؛ حيث خصصت 2706 ملايين ريال عماني للقطاعات الاجتماعية والأساسية، إضافة إلى استمرار تقديم الدعم لمنظومة الحماية الاجتماعية وقطاع الكهرباء والمنتجات النفطية بقيمة إجمالية تجاوزت 773 مليون ريال عماني. ويكمن المقوم الأساسي للمحافظة على هذا المسار في الاستمرار بحساب أسعار نفط ميزانية مبنية على استراتيجيات تحوطية حذرة مع الاعتماد على الحصيلة الإضافية في تعزيز الاحتياطيات، وتسريع سداد أصول الدين العام.
أولويات الاستدامة
وذكر العامري أن أبرز الأولويات لتعزيز الاستدامة المالية، ودعم النمو الاقتصادي تكمن في الاستمرار في التركيز على ضخ المصروفات الإنمائية نحو مشاريع التنويع الاقتصادي ذات القيمة المضافة والمحفزة للقطاعات الواعدة (كالتطوير العقاري، اللوجستيات، الصناعة، والصحة والتعليم)، ومواصلة كبح نمو المصروفات الجارية والعمل على رفع كفاءتها، وتوجيه أية وفرات مالية نحو دعم المبادرات الاستثمارية أو السداد المباشر للالتزامات بالإضافة إلى تعزيز بيئة الأعمال لتشجيع القطاع الخاص على قيادة المبادرات الاستثمارية، وتخفيف العبء عن الميزانية العامة للدولة، أضف إلى ذلك ضمان وصول الدعم المستهدف لكافة الفئات المستحقة بفعالية للحد من أي آثار تضخمية قد تؤثر على القوة الشرائية بالتوازي مع ضمان التوازن المالي الشامل.
إيرادات النفط والغاز
من جانبه أوضح علي بن عبدالله الريامي خبير اقتصادي بقطاع النفط والغاز أن الأداء المالي لسلطنة عمان خلال الربع الثاني من عام 2026 شهد تحسنا في الإيرادات، وضبطا للعجز بالإضافة إلى استمرار الإنفاق الإنمائي بوتيرة جيدة رغم التحديات التي يشهدها الاقتصاد العالمي والمتمثلة في تباطؤ النمو وارتفاع معدلات التضخم مشيرا إلى أن المؤشرات الصادرة عن الربع الثاني من العام شهدت أداء مالي إيجابي؛ إذ تحقق نمو في الإيرادات بالتزامن مع ضبط العجز واستمرار الإنفاق الإنمائي، إلا أن استمرار الاعتماد على النفط في ظل تباطؤ الاقتصاد العالمي وتوقعات انخفاض أسعار النفط خلال عام 2027 يفرض ضرورة تسريع التنويع الاقتصادي، وتعزيز الإيرادات غير النفطية؛ لضمان استدامة المالية العامة.
وحول ارتفاع صافي إيرادات النفط بنسبة 10% إلى نحو 3.332 مليار ريال رغم انخفاض متوسط سعر النفط المحقق من 75 دولار إلى 74 دولار للبرميل، أوضح الريامي أن العامل الحاسم في هذا النمو تمثل في ارتفاع حجم الإنتاج إلى نحو 1.074 مليون برميل يوميا مبينا أن زيادة الكميات المصدرة عوضت أثر التراجع الطفيف في الأسعار، وهو ما يعكس قدرة سلطنة عمان على الاستفادة من الطاقة الإنتاجية المتاحة لتعزيز الإيرادات النفطية.
وفيما يتعلق بنمو إيرادات الغاز بنسبة 32% أشار إلى أن هذا النمو يعكس تزايد أهمية قطاع الغاز كمصدر داعم للمالية العامة في ظل توسع عقود التصدير وارتفاع الطلب الإقليمي والدولي على الغاز الطبيعي المسال.
ولفت إلى أن الغاز بدأ يشكل أهمية موازية للنفط بما يعزز تنويع الإيرادات، ويقلل من هشاشة الموازنة أمام تقلبات أسعار النفط، وأن عدم وصول الغاز القطري إلى الأسواق بشكل سلس أسهم في وجود طلب على الغاز العماني وارتفاع أسعاره.
وحول التوقعات بانخفاض متوسط سعر خام برنت إلى 64.76 دولار للبرميل في عام 2027 قال الريامي: إن هذا الانخفاض في حال حدوثه قد يفرض مخاطر مباشرة على المالية العامة، من بينها تراجع الإيرادات النفطية، وإمكانية عودة العجز إلى مستويات أعلى، وأن انخفاض أسعار النفط قد يفرض ضغوطا على الإنفاق الإنمائي والاجتماعي إذا لم تتم مواصلة تعزيز الإيرادات غير النفطية إلى جانب احتمالية زيادة الاعتماد على الاقتراض لتمويل العجز الأمر الذي قد يؤدي إلى ارتفاع الدين العام، وزيادة كلفة خدمته.
توسيع قاعدة الإيرادات
وأشار الريامي إلى أهمية توسيع قاعدة الإيرادات غير النفطية من خلال تطوير قطاعات السياحة والخدمات إلى جانب الاستفادة من الضرائب الانتقائية والرسوم لتوفير مصادر دخل أكثر استقرار خلال الفترة المقبلة كما وأشار إلى أهمية تعزيز مساهمة الغاز والطاقة المتجددة في الإيرادات بالتزامن مع ضبط الإنفاق الجاري، ورفع كفاءة الإنفاق الإنمائي لضمان تحقيق أعلى عائد اقتصادي واجتماعي.
ودعا إلى بناء احتياطيات مالية خلال سنوات الفوائض لاستخدامها كأداة تحوط عند انخفاض أسعار النفط إلى جانب تسريع مشاريع التحول الاقتصادي المخصصة في خطة التنمية الخمسية الحادية عشرة والبالغة 400 مليون ريال سنويا بما يسهم في إيجاد مصادر دخل مستدامة، وتعزيز قدرة المالية العامة على مواجهة تقلبات أسواق النفط.
وقال اليقظان بن محمد الشكيلي: إن مؤشرات الأداء المالي تضمنت مؤشرات جيدة في تحسن الإيرادات وضبط للعجز بالتزامن مع استمرار التحسن في الإنفاق الإنمائي بالرغم من التحديات التي يشهدها الاقتصاد العالمي مثل تباطؤ النمو وارتفاع معدلات التضخم مؤكدا أن أهمية هذه النتيجة لا تكمن في الأرقام المطلقة فقط، وإنما في العلاقة بين نمو الإيرادات والإنفاق، إذ نمت الإيرادات بوتيرة أعلى من الإنفاق، كما أن التحسن لم يكن مدفوع فقط بارتفاع أسعار النفط، وإنما جاء أساسا نتيجة ارتفاع إنتاج النفط إلى نحو 1.074 مليون برميل يومي إلى جانب نمو صافي إيرادات الغاز بنسبة 32%، وارتفاع الإيرادات الجارية غير النفطية بنسبة 6%.
وبين أن الاقتراب من التوازن المالي تحقق بالتزامن مع توسع الإنفاق الإنمائي بنسبة 16%، ما يعني أن التحسن لم يأت على حساب الاستثمار العام، وإنما تزامن مع توسع في الإنفاق التنموي.
وأضاف أن هذه المؤشرات تمنح وصف موازنة 2026 بأنها “ميزانية الانطلاقة” باعتبارها نقطة بداية الخطة الخمسية الحادية عشرة مؤكدا أن سلطنة عمان تدخل هذه المرحلة من وضع مالي يسمح بتمويل طموحها التنموي مع المحافظة على الانضباط المالي الذي تحقق خلال سنوات الخطة الخمسية العاشرة.
وحول انخفاض العجز إلى 17 مليون ريال قال الشكيلي: إن الرقم مبشر، لكنه لا يمثل حتى الآن دليل قاطع على تحول بنيوي دائم في المالية العامة، موضح أن النصف الأول استفاد من متوسط سعر نفط بلغ نحو 74 دولار للبرميل مقارنة بالافتراض المتحفظ في ميزانية 2026 والبالغ 60 دولار.
وأشار إلى أن أسعار النفط ستظل مرتبطة بمتغيرات عالمية وجيوسياسية متقلبة ما يعني أن جزءًا من التحسن الحالي يرتبط بظروف سعرية قد لا تستمر بالقوة نفسها.
ولفت إلى أن الإنفاق الإنمائي يمثل عامل آخر ينبغي أخذه في الاعتبار، إذ تم صرف نحو 61% من المخصص السنوي البالغ 1.3 مليار ريال حتى منتصف العام، ما يعني أن جزء من الإنفاق المعتمد سيظهر خلال النصف الثاني، وهو ما قد يفرض ضغوط على جانب الإنفاق خلال الأشهر المقبلة؛ ولذلك يرى أن الحكم النهائي على مسار العجز ينبغي أن ينتظر نتائج نهاية العام، وربما أكثر من سنة مالية مؤكدا أن أهمية التحسن لا ينبغي التقليل منها، خصوصا أنه يأتي ضمن مسار إصلاحي طويل مشيرًا إلى أن وكالات التصنيف الائتماني الثلاث ستاندرد آند بورز وموديز وفيتش منحت عمان درجة الاستثمار خلال السنوات الماضية، وهو ما جاء نتيجة تراكم إصلاحات هيكلية شملت خفض الدين العام، وتحسين حوكمة الشركات الحكومية، وليس نتيجة ربع مالي واحد.
وفيما يتعلق بالإنفاق العام أوضح أن ارتفاع المصروفات الإنمائية بنسبة 16% إلى نحو 798 مليون ريال مقابل نمو المصروفات الجارية بنسبة 6% إلى نحو 4.369 مليار ريال يعكس تحول مهم في تركيبة الإنفاق مشيرا إلى أن الإنفاق الإنمائي هو الذي قاد نمو الإنفاق الإجمالي البالغ 9%، وليس الإنفاق التشغيلي، وهو ما يختلف عن النمط الذي كان سائد خلال سنوات ضبط المالية العامة عندما كان الإنفاق التنموي أكثر عرضة للتقليص، وبين أن نحو 146 مليون ريال من المصروفات الإنمائية وجهت إلى مشاريع التحول الاقتصادي ضمن مخصص سنوي يبلغ 400 مليون ريال بما يعني توجيه جزء من الإنفاق الإضافي نحو قطاعات التنويع الاقتصادي، ومنها الصناعات التحويلية والسياحة والاقتصاد الرقمي، كما أشار إلى انخفاض بند المساهمات والنفقات الأخرى بنسبة 2% ما يعكس أن التوسع في الإنفاق كان موجهًا بصورة أكبر نحو الاستثمار التنموي.
أما حول مؤشرات الدين العام قال الشكيلي: إن استقراره عند نحو 14.16 مليار ريال بنهاية الربع الثاني بارتفاع طفيف نسبته 0.3% مقارنة بالفترة نفسها من 2025 يمثل مؤشرا على اتساق مسار المالية العامة؛ حيث إن استقرار القيمة الاسمية للدين بالتزامن مع نمو الناتج المحلي الإجمالي يعني تحسن نسبة الدين إلى الناتج المحلي بما يشير إلى أن سلطنة عمان باتت تعمل على تخفيف عبء المديونية من خلال النمو، وليس فقط عبر تقليص الإنفاق.
وفيما يتعلق بسداد أكثر من 915 مليون ريال من مستحقات القطاع الخاص أكد أن هذه المدفوعات تمثل ضخ مباشر للسيولة في الاقتصاد المحلي لتدعم قدرة الشركات والمقاولين والموردين على الوفاء بالتزاماتهم تجاه الموظفين والموردين والجهات التمويلية، خصوصا المؤسسات الصغيرة والمتوسطة.
وأضاف أن انتظام دورة السداد إلى جانب الالتزام بسداد المستحقات مكتملة الدورة المستندية خلال خمسة أيام عمل في المتوسط يمكن أن يحول الملف من معالجة متأخرات متراكمة إلى إصلاح إجرائي مستدام يدعم بيئة الأعمال والسيولة خلال الفترة المقبلة.
وأشار إلى أن أهمية هذا الإجراء تزداد في ظل تراجع تدفقات الاستثمار الأجنبي المباشر خلال الربع الأول من 2026 بنسبة 35.7% رغم ارتفاع الرصيد التراكمي للاستثمار الأجنبي بنسبة 8.7%، ما يعني أن الاعتماد على الاستثمار الأجنبي وحده كمحرك للسيولة والنمو لا يضمن تدفقات منتظمة في كل فترة.
وأكد أن انتظام السداد الحكومي يمثل أداة تستطيع الحكومة التحكم بها بصورة مباشرة، ويمكن أن يشكل رافعة مهمة لدعم القطاع الخاص، وتعزيز دوره كمحرك للنمو في قطاعات الصناعة والسياحة والاقتصاد الرقمي بما يتماشى مع مستهدفات التنويع الاقتصادي في الخطة الخمسية الحادية عشرة.
تجاوزت قيمة الصكوك القائمة المقومة بالعملات الصعبة والمصنفة من وكالة «فيتش» 221 مليار دولار في نهاية النصف الأول من عام 2026، بارتفاع نسبته %13 مقارنة بالعام السابق، في ظل استمرار سوق أدوات الدين الإسلامية في إظهار المرونة رغم التقلبات الجيوسياسية والاقتصادية الكلية.
وقالت وكالة «فيتش للتصنيفات الائتمانية»، في تقرير، إن نحو %82 من الصكوك المدرجة والمقومة بالعملات الصعبة والمصنفة من الوكالة، كانت ضمن الدرجة الاستثمارية في نهاية يونيو، فيما كانت التوقعات المستقبلية لمعظم الجهات المصدرة مستقرة، ولم تُسجل أي حالات تعثر خلال الفترة.
تمويل عالمي
وتسلّط الزيادة الضوء على استمرار أهمية الصكوك كأداة تمويل للحكومات والشركات في منطقة الخليج وغيرها من الأسواق الناشئة. ولجأت السعودية وغيرها من الجهات المصدرة الرئيسية بصورة متزايدة إلى المستثمرين الدوليين، من خلال صكوك مقومة بالدولار الأمريكي، ما ساهم في تعميق فئة الأصول وتعزيز دورها في أسواق التمويل الإسلامي العالمية.
وقالت «فيتش» إن توقعات إصدارات الصكوك العالمية تظل حساسة للتطورات الجيوسياسية، محذرة من أن أي تصعيد متجدد في التوترات الإقليمية قد يؤثر سلباً في معنويات المستثمرين والنمو ونشاط الإصدارات.
وأضافت أن سوق الصكوك المدرجة والمقومة بالعملات الصعبة يظل مدعوماً بجودة ائتمانية قوية وإمكانية واسعة للوصول إلى منصات الإدراج الدولية.
سيولة الصكوك
وفي تقرير منفصل، صدر في وقت سابق من الشهر الجاري، قالت «فيتش» إن سيولة معظم الصكوك المصنفة من الوكالة اقتربت من مستويات يناير السابقة للحرب، رغم استمرار التوترات الجيوسياسية في الشرق الأوسط، إذ بلغ متوسط السيولة في أغسطس أعلى مستوياته منذ بدء الصراع.
وحتى 4 أغسطس، كان ما يزيد قليلاً على %75 من الصكوك المصنفة من «فيتش» يتمتع بدرجة سيولة أعلى من 50، مقابل %64 في 23 مارس، لكنه ظل أقل من مستوى %81 المسجل في يناير.
وبلغ متوسط درجة السيولة 64، ارتفاعاً من أدنى مستوى عند 55 في 23 مارس، لكنه بقي دون مستوى ما قبل الحرب البالغ 68.
جودة ائتمانية
وقالت «فيتش» إن أكثر من %30 من الصكوك القائمة والمقومة بالعملات الصعبة كانت مدرجة في بورصتين على الأقل بنهاية النصف الأول، فيما تصنف الوكالة نحو %72 من إجمالي الصكوك العالمية المدرجة والمقومة بالعملات الصعبة.
وظلت بورصة لندن للأوراق المالية المنصة الرائدة للصكوك المدرجة والمقومة بالعملات الصعبة في نهاية النصف الأول، تلتها «يورونكست دبلن»، ثم بورصة فرانكفورت وبورصة شتوتغارت وناسداك دبي.
وفي بورصة لندن، تصنف «فيتش» نحو %80 من الصكوك المدرجة والمقومة بالعملات الصعبة، وكان نحو %84 منها ضمن الدرجة الاستثمارية، فيما كانت التوقعات المستقبلية لنحو %89 منها مستقرة.
وفي ناسداك دبي، بلغت تغطية «فيتش» نحو %80 من الصكوك المدرجة والمقومة بالعملات الصعبة، وكان %91 من الصكوك المدرجة والمصنفة ضمن الدرجة الاستثمارية.
أما في «يورونكست دبلن»، فبلغت التغطية نحو %72، كان %74 منها ضمن الدرجة الاستثمارية، بينما وصلت التغطية في بورصة فرانكفورت إلى %67، كان نحو %78 منها ضمن الدرجة الاستثمارية.
كما ظلت الصكوك المقومة بالعملات الصعبة والمرتبطة بالمعايير البيئية والاجتماعية والحوكمة مركزة في عدد محدود من البورصات، أبرزها بورصة لندن وفرانكفورت وشتوتغارت وناسداك دبي، فيما كان نحو %95 من تلك الصكوك المصنفة من «فيتش» ضمن الدرجة الاستثمارية في نهاية النصف الأول.
هيمنة سعودية
ويعكس المركز الريادي لبورصة لندن قاعدة المستثمرين الدوليين الواسعة، التي تتمتع بها ومنصتها الراسخة للصكوك. وفي نهاية النصف الأول، كان نحو %95 من الصكوك المدرجة في بورصة لندن مصدرها الشرق الأوسط، وبصفة رئيسية دول مجلس التعاون الخليجي، فيما استحوذت السعودية على ما يقارب %60.
ومثلت الجهات السيادية وفوق السيادية %34 من الصكوك المدرجة، تلتها الشركات بنسبة %26، ثم المؤسسات المالية بنسبة %20، كما شكلت الصكوك نحو 11% من إدراجات إصدارات الديون المقومة بالدولار الأمريكي في بورصة لندن خلال النصف الأول، وفقاً لبيانات «بلومبرغ» التي استشهدت بها «فيتش».
أسواق ناشئة
ووفقاً لـ«فيتش»، ظلت الصكوك أداة تمويل مهمة في الأسواق الناشئة خلال النصف الأول، إذ شكلت نحو %9.3 من إجمالي الديون المقومة بالدولار الأمريكي الصادرة في الأسواق الناشئة، باستثناء الصين.
وظلت ماليزيا والسعودية وإندونيسيا وتركيا من بين أكبر مصدري الصكوك عالمياً، فيما أشار التقرير إلى أن البورصات في هذه الأسواق ما تزال تركز بصورة رئيسية على الصكوك المقومة بالعملات المحلية، ولم تنجح حتى الآن في جذب إصدارات كبيرة من الصكوك المقومة بالعملات الصعبة من جهات أجنبية.
شهد الائتمان الخاص خلال السنوات القليلة الماضية واحداً من أسرع معدلات النمو بين قطاعات التمويل غير المصرفي في الشرق الأوسط، ورغم أن التطورات الجيوسياسية أدت إلى تباطؤ الزخم بصورة مؤقتة، يشير تقرير جديد صادر عن «ألفاريز آند مارسال» إلى أن رؤوس الأموال الخاصة تستعد للعودة مع استعادة الاستقرار، وتعزز الأسس التي تقوم عليها السوق.
ويسلط التقرير الضوء على تطور الائتمان الخاص خلال السنوات الأخيرة، ليصبح أحد أهم مصادر التمويل غير المصرفي، التي ظهرت في الشرق الأوسط منذ عقود. وخلال عامي 2024 و2025، سجلت السوق الإقليمية معدلات نمو سنوية مركبة تراوحت بين %15 و%30، لتصبح بذلك من بين أسرع الأسواق نمواً على مستوى العالم.
توسّع دولي
وقال كورت ديفيس، العضو المنتدب ورئيس استشارات الديون ورأس المال في «ألفاريز آند مارسال»، إن المقرضين الدوليين كانوا يعملون على توسيع حضورهم، في الوقت الذي شهدت فيه الأطر المحلية مزيداً من النضج، كما ساهمت الشراكات مع مديري الأصول العالميين في منح مصداقية هيكلية لفئة أصول كانت ما تزال في مراحلها الناشئة.
إلا أن هذا المسار توقف مع الصراع الإقليمي، الذي بدأ مطلع عام 2026. وأوضح ديفيس أنه رغم أن الظروف أصبحت أكثر استقراراً حالياً، فإن بيئة التشغيل ما تزال تتسم بعدم اليقين، مشيراً إلى أنه إلى أن تتضح الصورة بدرجة أكبر، فمن المرجح أن يواصل المستثمرون تسعير الصفقات والاكتتاب فيها وفقاً لهذه الظروف.
عودة مرتقبة
لكن التقرير يرى أن المؤكد هو أن السوق سينتعش مجدداً بمجرد توافر الأسس المناسبة لذلك. وقال ديفيس إن رؤوس الأموال ستعود، مؤكداً أن المقترضين في منطقة الخليج ما يزالون يتمتعون بجاذبية قوية من حيث الأساسيات، كما أصبحوا أكثر تطوراً، في حين لم يتراجع الطلب على التمويل غير المصرفي.
إلا أن تحديد توقيت هذا الانتعاش يبدو أكثر صعوبة، إذ من المرجح أن تتطلب استعادة الثقة أكثر من مجرد إعلان وقف لإطلاق النار. وتعمل لجان الائتمان الخاص على تقييم نطاق أوسع من المخاطر المستقبلية في أعقاب الأحداث الأخيرة، خاصة أن مستثمري الائتمان الخاص عادة ما يقيّمون استثماراتهم على مدى سنوات عدة، ما يعني أن تحسن المعنويات وحده لن يكون كافياً على الأرجح.
تشغيل طبيعي
وتستند هذه الشروط إلى ضرورة عودة العمليات التشغيلية إلى طبيعتها، إذ تعتمد معاملات الائتمان الخاص على إجراءات فعلية للعناية الواجبة، تشمل الزيارات الميدانية والاجتماعات مع فرق الإدارة والإجراءات القانونية المحلية.
لذلك، تظل قدرة المقرضين والمستثمرين والمستشارين على الحفاظ على وجود محلي والسفر بصورة منتظمة إلى المنطقة شرطاً عملياً مسبقاً لإعادة بناء النشاط.
وقال ديفيس إن المستثمرين يحتاجون إلى أدلة تؤكد أن ظروف التشغيل وتسعير السوق والبنية التحتية لتنفيذ الصفقات تعود إلى طبيعتها قبل أن تتمكن رؤوس الأموال من العودة على نطاق واسع.
أفضلية مبكرة
وأضاف خبير «ألفاريز آند مارسال» أن الشركات، التي تراقب تطورات السوق عن كثب وتحافظ على نهج استباقي وتتحرك بسرعة، ستكون في أفضل وضع للاستفادة مبكراً عندما يبدأ السوق في الانتعاش.
وأوضح أن القدرة على الوصول التشغيلي تمثل عاملاً مهماً، نظراً لاعتماد الائتمان الخاص على إمكانية إجراء العناية الواجبة والاجتماع مع فرق الإدارة وتنفيذ الصفقات محلياً.
وأكد أن الشركات، التي تحافظ خلال هذه الفترة على وجودها المحلي وعلاقاتها وقدراتها على تنفيذ الصفقات، ستكون في موقع أفضل للاستفادة من عودة النشاط، مع تهيؤ سوق الائتمان الخاص لاستعادة زخمه بمجرد تحسن الظروف وعودة الثقة بصورة أوسع.
بلغة بسيطة وبعيدة عن تعقيدات المصطلحات الاقتصادية، يتم ترجمة مفهوم «القمع المالي» الرنان والفخم بأنه يشبه توجيه مسدس نحو رأس شخص ما وإرغامه على شراء سنداتك. وبالطبع، ليس من المفترض التعامل مع هذا الوصف حرفياً.
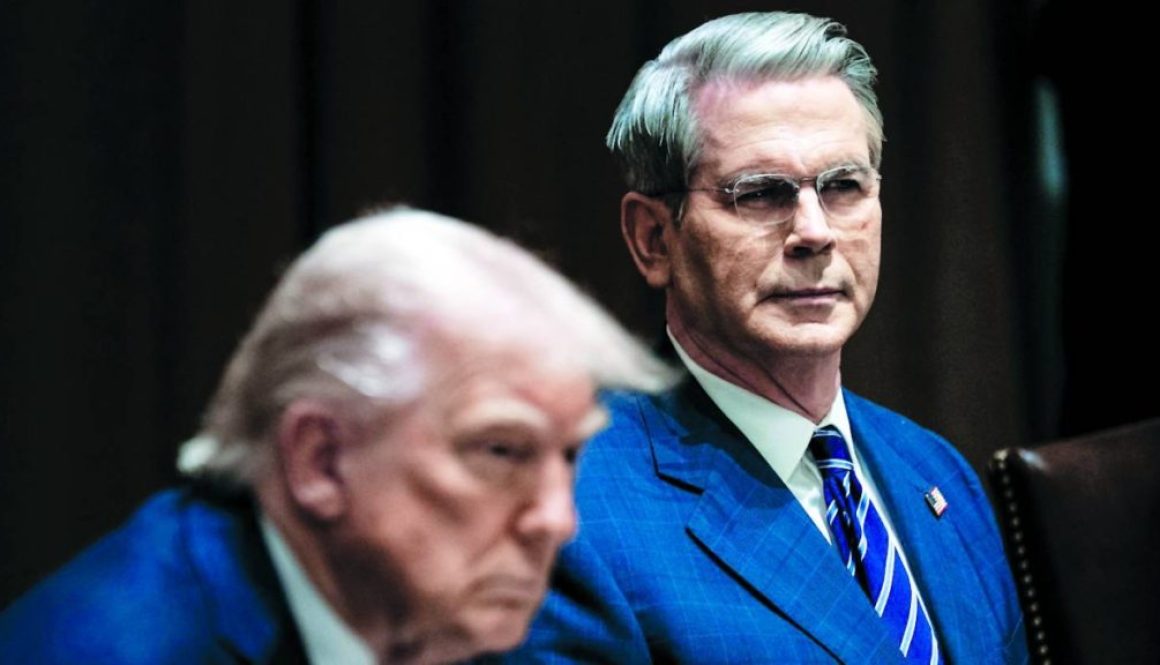
رغم ذلك، ألمح الرئيس الأمريكي دونالد ترامب قبل أسبوع إلى هذا المعنى بدقة، فعندما سئل عن الجهود الأخيرة التي بذلها وزير الخزانة سكوت بيسينت لدعم أسواق السندات الحكومية الأمريكية، قال الرئيس بأسلوب عابر إن توسيع عمليات إعادة شراء السندات التي يقوم بها وزير الخزانة يمثل «نوعاً من التدخل»، مضيفاً أن «التدخل الأقصى هو استخدام قواتنا العسكرية، وإذا اضطررنا لاستخدامها فسنفعل».
ويبدو أن المحللين والمستثمرين كان لديهم استعداد للتغاضي عن هذا التصريح الجامح، وهو أمر لا يمكن تخيله لو صدر عن لسان أي رئيس لأي دولة أخرى في التاريخ.
وتذكروا هذا التصريح في المرة المقبلة عندما يخبركم أحد أن «الميزة المفرطة» التي تتمتع بها أمريكا قد ولت، أو أن دورها كحام لأهم الأصول الآمنة وعملة الاحتياطي العالمية الأولى أصبح عبئاً.
فكما هو الحال مع رئيسها الحالي، تنجح الولايات المتحدة ببساطة في الإفلات بأمور في أسواق المال لا يمكن لأي دولة أخرى أن تفلت بها.
غير أن فكرة إجبار المستثمرين غير الراغبين في ابتلاع السندات الحكومية الأمريكية، سواء عبر الإكراه أم التنظيمات القسرية أم الوسائل الأخرى، أصبحت تؤخذ على محمل الجد بشكل متزايد، إذ تشكل إحدى أساليب فرض الإرادة الحكومية في مواجهة سوق السندات. في المقابل، تواجه التكتيكات الأخرى لخفض تكاليف الاقتراض صعوبات جمة.
ولعل التكتيك الأكثر دهاءً يتلخص في ممارسة نوع من الإيحاء المعنوي والنفوذ النفسي، على غرار ما فعله رئيس البنك المركزي الأوروبي السابق ماريو دراجي عام 2012، عندما تمكن آنذاك من خفض تكاليف الاقتراض في خضم أزمة الديون بمجرد تصريحه الشهير بأنه سيفعل «كل ما يلزم» لإنقاذ اليورو.
وحتى اليوم، تظل تكاليف الاقتراض في فرنسا، على سبيل المثال، أقل بكثير مما قد تكون عليه بفضل التهديد، مجرد التهديد وليس التنفيذ، بالتدخل الحاسم لخفض تكاليف الاقتراض خلال الأزمات. إلا أن هذا الأسلوب يتطلب مصداقية راسخة كالصخر، وهو ما تفتقده الولايات المتحدة حالياً.
لكن تظل الطريقة الأكثر استدامة لكسب المعركة ضد سوق السندات هي معالجة الاختلالات الهيكلية التي أججت الأزمة في المقام الأول. ففي تركيا، على سبيل المثال، اقتضى الأمر السماح للبنك المركزي برفع أسعار الفائدة إلى مستويات قياسية، رغم اعتراضات الرئيس الحادة.
أما بالنسبة للولايات المتحدة، فإن الأمر يتطلب تقليصاً كبيراً في الإنفاق الحكومي، أو زيادة كبيرة في الضرائب، أو كليهما، لمواجهة العاصفة الحقيقية التي تعصف بأسواق الديون العالمية. إذ تعاني كل الدول الكبرى المقترضة من وطأة هذه الأزمة، بدءاً من اليابان وصولاً إلى المملكة المتحدة والولايات المتحدة.
والمستويات الضخمة للاقتراض والفجوات الهائلة بين الإيرادات الضريبية والإنفاق ليست بالظاهرة الجديدة، لكن القاعدة في الأسواق تشير إلى أن الأمور تظل بخير إلى أن تتوقف عن كونها كذلك، والوضع الراهن يبتعد سريعاً عن منطق السلامة. رغم ذلك، يستبعد أن تلتزم أي من الدول الرئيسية المتسببة في الأزمة بإعادة ضبط مسارها المالي بشكل جذري.
وفي الوقت الراهن، تنجو الولايات المتحدة من سيناريو التلويح بالتدخل العسكري في الأسواق بفضل عامل حاسم آخر لخوض معارك السندات: وهو الحظ. فالتضخم، الذي يعد العدو التقليدي لأسواق السندات، لم يكن الشاغل الرئيسي في هذه الجولة. كما أن التراجع الأخير في أسعار النفط يمنح أسواق الديون متنفساً مؤقتاً.
إضافة إلى ذلك، نجح بيسينت في الوقت الحالي، على الأقل، في ردع بعض المضاربين عن الدفع بتكاليف الاقتراض نحو مستويات أعلى، حيث استقرت العوائد عند مستويات مرتفعة منذ أن أعلنت وزارة الخزانة عن عمليات شراء حكومية للديون طويلة الأجل.
غير أن الحظ عادته أن ينفد، وعندما يحدث ذلك، فإن احتمال لجوء الولايات المتحدة إلى خيار «القمع المالي» سينمو بسرعة.
ويعد هذا المصطلح سيئ السمعة في الأوساط المالية، إذ يشمل حزمة إجراءات تفرضها الدول، مثل قيود كفاية رأس المال على البنوك، وفرض ضوابط على حركات رؤوس الأموال، لإجبار مستثمري القطاع الخاص على قبول عوائد منخفضة، ما يتيح للحكومات مواصلة الإنفاق بتكلفة رخيصة.
إنه أسلوب قديم يتنافى كلياً مع النهج الأمريكي التقليدي، إذ يعطل قدرة الأسواق على القيام بدورها الجوهري: تسعير المخاطر.
وحذر ديفيد سكيلينج وجون ليولين من مؤسسة «إندبندنت إيكونوميكس» في مذكرة بحثية نشرت الأسبوع الماضي: «سيكون الشاغل الرئيسي من الآن فصاعداً هو تمويل الإنفاق الحكومي، مع إخضاع السياسة النقدية لخدمة هذه الحاجة.
ومن المرجح أن يتضمن دعم السياسة النقدية ممارسة القمع المالي، مصحوباً بأسعار فائدة حقيقية منخفضة في الولايات المتحدة (وغيرها)، من خلال وضع سقف للعوائد بطرق متعددة، وإلزام المستثمرين بتملك سندات الخزانة أو تحفيزهم على ذلك… وستلجأ الولايات المتحدة إلى الضغوط الاقتصادية والجيوسياسية لجذب رؤوس الأموال بأساليب أكثر شراسة، وهي حروب رؤوس أموال ستكون تداعياتها أشد جسامة بكثير من الحروب التجارية الأخيرة».
إن أي تحرك جاد في هذا الاتجاه سيمثل تحولاً جذرياً في النظام المالي العالمي. ومع ذلك، أصبح هذا الاحتمال قائماً ومطروحاً بقوة لدرجة أن مديري الثروات بدأوا بالفعل في تقديم المشورة لعملائهم حول كيفية التعامل في حال تحققه.
وفي تقييم موجز، أشارت مذكرة صادرة عن قسم إدارة الثروات في بنك «يو بي إس» هذا الأسبوع إلى أن «المبادرات التي تؤدي إلى القمع المالي وخفض العوائد اصطناعياً ستكون في صالح الأسهم، في حين سيكون الذهب مستفيداً آخر».
وإذا كانت السنوات القليلة الماضية قد علمتنا شيئاً، فهو توقع ما لا يمكن تخيله، وهذا الملف هو أحدث نموذج يضاف إلى تلك القائمة.
أعلن بنك الخليج الدولي مؤخرًا حصوله على موافقة مصرف البحرين المركزي لإعادة هيكلة استراتيجيته في الخدمات المصرفية للأفراد، بما يشمل الخروج الكامل من خدمات التجزئة المصرفية التي كان يقدمها عبر «ميم» في البحرين، بعد نحو ثماني سنوات من إطلاقها رسميًّا في المملكة عام 2018.
ولا تشمل هذه الخطوة أعمال «ميم» في المملكة العربية السعودية، التي تظل من أسواق النمو الرئيسية للمجموعة، فيما سيواصل بنك الخليج الدولي عملياته الأساسية الأخرى في البحرين، بما في ذلك الخدمات المصرفية للشركات، والخدمات المصرفية للمعاملات العالمية، والخزينة.
وفي بيان حصلت عليه «أخبار الخليج»، أكد البنك أنه في إطار إعادة الهيكلة؛ سيبدأ عملية انتقال منظّمة لأعماله في قطاع الخدمات المصرفية للأفراد، وذلك ضمن الإستراتيجية الأوسع لبنك الخليج الدولي، الهادفة إلى تعزيز الكفاءة التشغيلية، ودعم النمو المستدام طويل الأجل في مختلف قطاعات المجموعة والمناطق الجغرافية التي تعمل فيها.
وشدد البنك على مكانة البحرين كمحورٍ رئيسي لعمليات بنك الخليج الدولي، في مقابل تأكيد البنك التزامه الراسخ تجاه المملكة، حيث سيواصل خدمة عملائه عبر شبكته الإقليمية، من خلال الخدمات المصرفية للمؤسسات والشركات، والخدمات المصرفية العالمية، وخدمات الخزينة. كما سيحظى عملاء (ميم) في البحرين بالدعم اللازم طوال فترة الانتقال، حيث سيتواصل البنك معهم مباشرةً في حينه لإطلاعهم على الخيارات المتاحة، وتوضيح الخطوات التالية المتعلقة بحساباتهم.
من جانبه، قال الخبير المصرفي علي الطريف إن قرار بنك الخليج الدولي إنهاء خدمات التجزئة المصرفية التي يقدمها عبر منصة «ميم» في البحرين يمثل إعادة تموضع استراتيجياً في نموذج أعمال المجموعة، ولا ينبغي تفسيره على أنه انسحاب من السوق البحرينية أو تراجع عن أهمية المملكة كمركز مالي إقليمي.
وأوضح أن هذه الخطوة تعكس واقعاً أعمق يشهده القطاع المصرفي في المنطقة، في ظل التحول المتسارع نحو الخدمات الرقمية واشتداد المنافسة بين البنوك التقليدية والأذرع المصرفية الرقمية والبنوك الناشئة.
وفي قراءة تحليلية، أشار الطريف إلى أن التطورات الأخيرة تستدعي التمييز بين نماذج الأعمال المختلفة في القطاع المصرفي الحديث، إذ لم يعد العميل يقارن بين بنك وآخر فقط، بل أصبح يقارن بين مؤسسات تعتمد نماذج مصرفية مختلفة كليًّا.
وتنقسم هذه النماذج بصورة عامة إلى البنوك التقليدية التي تعتمد على شبكة من الفروع الفعلية، والبنوك الرقمية التي تقدم خدماتها بالكامل عبر المنصات الإلكترونية لكنها تكون مدعومة عادة بمؤسسة مصرفية كبرى، إضافة إلى البنوك الناشئة التي تُبنى منذ البداية كنماذج رقمية مستقلة في الغالب.
وأوضح أن «ميم» و«بنك إلى» يندرجان ضمن فئة البنوك الرقمية، باعتبارهما ذراعين رقميين لمؤسسات مصرفية تقليدية قائمة، وليسا شركتين ناشئتين مستقلتين.
فقد تأسس بنك الخليج الدولي عام 1975 في البحرين كبنك جملة تقليدي، قبل أن يطلق ذراعه الرقمية للأفراد «ميم» في البحرين عام 2018، بعد إطلاق نموذج مماثل في المملكة العربية السعودية عام 2014.
أما بنك «ABC»، وهو بنك إقليمي تقليدي مقره المنامة، فقد أطلق «بنك إلى» في نوفمبر 2019، باعتباره بنكاً رقمياً بالكامل يعتمد على البنية السحابية، قبل أن يتوسع لاحقاً إلى السوق الأردنية عام 2022.
وقال طريف إن ارتباط البنوك الرقمية بمؤسسات مصرفية تقليدية يمنحها قوة رأسمالية وتنظيمية كبيرة، إلا أنها تبقى في الوقت ذاته جزءاً من استراتيجية أوسع للمجموعة المالكة، ويمكن أن تخضع هذه الاستراتيجية للتغيير وفقاً للأولويات والنتائج والأهداف المستقبلية.
ويرى طريف أن بناء نموذج مصرفي رقمي مربح في قطاع الخدمات المصرفية للأفراد يتطلب قاعدة كبيرة من العملاء وصبراً استثمارياً طويل الأمد قبل الوصول إلى مرحلة التعادل وتحقيق الربحية.
وأضاف أن امتلاك التكنولوجيا المتطورة أو وجود بنك تقليدي داعم لا يعني بالضرورة نجاح التجربة تلقائياً، إذ يتطلب النموذج الرقمي التزاماً استراتيجياً طويل الأجل وقدرة على الاستمرار خلال السنوات الأولى التي قد تشهد استثمارات كبيرة قبل تحقيق العوائد المتوقعة.
وقال إن خروج «ميم» من سوق التجزئة الرقمية في البحرين يجب النظر إليه في هذا الإطار، باعتباره إعادة تموضع استراتيجياً، وليس حكماً على السوق البحرينية أو على مستقبل القطاع المصرفي الرقمي في المملكة.
وفي مقابل خروج «ميم» من سوق التجزئة المصرفية في البحرين، يواصل «بنك إلى»، التابع لبنك «ABC»، تسجيل نمو في أدائه المالي.
فقد أعلن البنك تحقيق صافي ربح بلغ 940 ألف دينار بحريني خلال النصف الأول من عام 2026، بارتفاع نسبته 110% مقارنة بصافي ربح بلغ 443 ألف دينار بحريني خلال الفترة نفسها من عام 2025.
واعتبر طريف أن هذه النتائج تمثل مؤشراً على أن نموذج البنك الرقمي يمكن أن يتحول، مع مرور الوقت واستمرار الاستثمار وبناء قاعدة عملاء، من مركز تكلفة إلى مركز ربح حقيقي.
وأضاف أن التباين بين التجربتين يقدم درساً مهماً لصناع القرار في القطاع المالي، إذ إن نجاح التحول الرقمي لا يرتبط بالتكنولوجيا وحدها، وإنما بالاستمرارية، والالتزام الاستراتيجي، وقدرة المؤسسة على الصمود خلال السنوات التي تسبق تحقيق الربحية.
وأشار طريف إلى أن خروج «ميم» من سوق التجزئة المصرفية في البحرين قد يفتح المجال أمام «بنك إلى» لتعزيز حضوره واستقطاب شريحة جديدة من العملاء الباحثين عن بدائل مصرفية رقمية.
وأوضح أن العملاء الذين اعتادوا استخدام نموذج مصرفي رقمي بالكامل قد يبحثون عن خدمات مشابهة توفر لهم سهولة الاستخدام والقدرة على إنجاز معاملاتهم اليومية عبر الهاتف المحمول، الأمر الذي قد يوفر فرصة للمؤسسات الرقمية الأخرى العاملة في السوق.
وأضاف أن الزخم المالي الذي يظهره «بنك إلى» حالياً قد يمنحه أرضية مناسبة لاستيعاب شريحة إضافية من العملاء وتعزيز قاعدة مستخدميه.
كما أشار إلى إمكانية ظهور ترتيبات تجارية مستقبلية تتعلق بالمحافظ أو الأصول ذات الصلة بعملاء «ميم»، في حال سمحت الاعتبارات التنظيمية والتجارية بذلك.
وأكد الطريف أن الاختبار الأهم في عملية إنهاء الخدمات لن يتمثل في القرار نفسه، وإنما في مدى سلاسة انتقال العملاء وعدم تأثر احتياجاتهم المصرفية اليومية. وقال إن أي عملية انتقال يجب أن تراعي الخدمات الأساسية التي يعتمد عليها العملاء، بما في ذلك التحويلات المالية، والرواتب، والمدفوعات المتكررة، والوصول إلى الأموال والخدمات المصرفية الأخرى.
وكان بنك الخليج الدولي قد أكد التزامه بإدارة المرحلة الانتقالية بصورة منظمة وشفافة وبالتنسيق مع مصرف البحرين المركزي، بما يضمن التعامل مع العملية وفق الأطر التنظيمية المعتمدة.
ويرى طريف أن هذا الجانب يعكس أيضاً نضج البيئة الرقابية في البحرين، والدور الذي يؤديه مصرف البحرين المركزي في حماية مصالح العملاء والحفاظ على استقرار القطاع المالي خلال عمليات إعادة الهيكلة والتحولات الاستراتيجية التي تشهدها المؤسسات المصرفية.
وفي السياق ذاته، أكد أن مكانة البحرين كمركز مالي إقليمي، إلى جانب البيئة التنظيمية التي طورها مصرف البحرين المركزي خلال السنوات الماضية، ساهمت في توفير أرضية مهمة لنمو الخدمات المصرفية الرقمية والتكنولوجيا المالية.
ومن أبرز المبادرات التي عززت هذه البيئة إطلاق البيئة التنظيمية التجريبية، وإطار الخدمات المصرفية المفتوحة، إلى جانب تطوير منصات وأطر تنظيمية تدعم الابتكار المالي والتقنيات الحديثة.
وخلص طريف إلى أن المشهد المصرفي في البحرين يدخل مرحلة جديدة من التطور، حيث لم تعد المنافسة تعتمد على حجم شبكة الفروع أو التاريخ الطويل للمؤسسات المصرفية فحسب، بل أصبحت ترتبط بشكل متزايد بقدرة البنوك على بناء نماذج أعمال رقمية مستدامة وتحقيق التوازن بين الاستثمار والنمو والربحية.
وقال إن تجربة «ميم» و«بنك إلى» تقدم مثالاً عملياً على التحديات والفرص التي تواجه القطاع المصرفي الرقمي، مؤكداً أن مستقبل المنافسة في هذا المجال سيعتمد بدرجة كبيرة على الاستمرارية والقدرة على بناء قاعدة عملاء واسعة وتحويل الاستثمار التقني إلى نموذج أعمال مستدام على المدى الطويل.
ارتفعت موجودات البنك المركزي السعودي “ساما” بنهاية شهر يوليو الماضي بنسبة 1.6% على أساس سنوي، لتبلغ 517.56 مليار دولار (1.941 تريليون ريال)، مقابل 509.43 مليار دولار (1.910 تريليون ريال) في نهاية الشهر ذاته من العام 2025.
وتتكون موجودات البنك المركزي السعودي من الاستثمارات في الأوراق المالية بالخارج، والودائع لدى البنوك بالخارج، وغطاء النقد، وموجودات متنوعة أخرى، والنقد في صندوق النقد.
وبحسب النشرة الشهرية الصادرة عن البنك المركزي السعودي، اليوم الأحد، ارتفعت قيمة الاستثمارات في الأوراق المالية بالخارج بنسبة 17% بنهاية شهر يوليو 2026م على أساس سنوي، لتبلغ 306.55 مليار دولار (1.149 تريليون ريال)، مقابل 262.01 مليار دولار (982.54 مليار دولار) في الشهر المماثل من العام الماضي.
وارتفعت كذلك قيمة الودائع لدى البنوك بالخارج بنسبة 4.36% لتبلغ 103.1 مليار دولار (386.63 مليار ريال) بنهاية يوليو 2026، مقابل 98.79 مليار دولار (370.47 مليار ريال) بنهاية الشهر ذاته من العام 2025م.
وتضم الموجودات كذلك غطاء النقد، وتشمل نقداً أجنبياً بقيمة 73.55 مليار دولار (275.79 مليار ريال) كما في نهاية يوليو الماضي، مقابل 77.43 مليار دولار (290.35 مليار ريال) في الشهر نفسه من العام الماضي، لتنخفض بنسبة 5.01%، فيما استقرت قيمة الذهب النقدي عند 433.07 مليون دولار (1.62 مليار ريال).
فيما انخفضت قيمة النقد في صندوق النقد بنسبة 77.75% بنهاية يوليو 2026 إلى 1.67 مليار دولار (6.27 مليار ريال)، مقابل 7.51 مليار دولار (28.18 مليار ريال) في الشهر ذاته من العام الماضي.
وتوجد موجودات متنوعة أخرى بلغت قيمتها 32.25 مليار دولار (120.96 مليار ريال) بنهاية شهر يوليو الماضي، مقابل 63.25 مليار دولار (237.2 مليار ريال) في الشهر المقارن من العام 2025، لتنخفض بنسبة 49%.
وعلى أساس شهري، تراجعت قيمة موجودات البنك المركزي السعودي بنسبة 1.4% في نهاية يوليو 2026، وبفارق 7.42 مليار دولار (27.82 مليار ريال) عن قيمتها بنهاية يونيو الماضي والبالغة 524.98 مليار دولار (1.968 تريليون ريال).
حققت شركات التكنولوجيا الكبرى مكاسب دفترية تجاوزت 160 مليار دولار خلال الربع الماضي من استثماراتها في شركات الذكاء الاصطناعي، ما عزز أرباحها المعلنة وأثار مخاوف من أن تعكس النتائج زخماً محاسبياً أكثر من كونها تعبيراً عن قوة الطلب الفعلية في القطاع.
وأظهرت نتائج كل من ألفابت وأمازون وإنفيديا ومايكروسوفت زيادات كبيرة في بند “الدخل الآخر”، مدفوعة بصورة أساسية بارتفاع تقييم حصصها في شركات رائدة بمجال الذكاء الاصطناعي، مثل “أوبن إيه آي” و”أنثروبيك” و”سبيس إكس”، وفقاً لما ذكرته صحيفة “فاينانشال تايمز”، واطلعت عليه “العربية Business”.
وأثارت هذه المكاسب غير المتكررة تساؤلات بين المستثمرين الذين يراقبون أرباح شركات التكنولوجيا عن كثب لقياس متانة طفرة الذكاء الاصطناعي، في ظل احتمال أن تؤدي الارتفاعات المحاسبية إلى تشويه الصورة الحقيقية للأداء التشغيلي.
وقال كبير استراتيجيي الأسهم الأميركية في غولدمان ساكس، بن سنايدر، إن المستثمرين كانوا يتساءلون في السابق عن “دائرية” إيرادات شركات التكنولوجيا الكبرى، مضيفاً أن مكاسب الاستثمارات الحالية تثير بدورها تساؤلات حول ما إذا كان النمو المعلن يستند إلى طلب حقيقي أم تعكسه عوامل محاسبية مضللة.
وجاءت هذه المكاسب نتيجة قواعد محاسبية تفرض إدراج التغيرات في قيمة الاستثمارات بالأسهم ضمن الأرباح والخسائر الفصلية. كما تسارعت وتيرة هذه المكاسب هذا العام بعد إدراج شركة SpaceX في البورصة، وهي شركة يمتلك كل من ألفابت وإنفيديا حصصاً فيها، عقب استحواذها على شركة xAI التابعة لإيلون ماسك.
وفاقت مساهمة “الدخل الآخر” في أرباح الشركات خلال الربع الأخير ضعف المكاسب المسجلة في الربع السابق، والتي بلغت نحو 69 مليار دولار. ويرى محللون أن الطروحات العامة المتوقعة لكل من “أنثروبيك” و”أوبن إيه آي” قد تُبقي هذا الاتجاه قائماً خلال العام المقبل.
وسجلت الأرباح قبل الضريبة مستويات قياسية لدى عدد من شركات الحوسبة السحابية العملاقة، إلا أن الجزء الأكبر من الزيادة لدى ألفابت وأمازون جاء من مكاسب استثمارية مرتبطة بـSpaceX وAnthropic، وليس من أنشطة تشغيلية جديدة أو تدفقات نقدية إضافية.
وارتفع بند “الدخل الآخر” لدى ألفابت إلى 97.9 مليار دولار خلال الأشهر الثلاثة المنتهية في يونيو، مقارنة بالربع السابق، فيما قفز لدى أمازون إلى 53.4 مليار دولار.
كما كشفت إنفيديا امتلاكها نحو 123 مليون سهم في SpaceX بنهاية يونيو، وسجلت 7.7 مليار دولار ضمن بند “الدخل الآخر” خلال الأشهر الثلاثة المنتهية في يوليو، رغم أن الرقم جاء أقل من الربع السابق الذي شهد مكاسب كبيرة من استثماراتها في إنتل.
وأكد محللون أن الأرباح التشغيلية الأساسية لقطاع التكنولوجيا الأميركي ما زالت قوية، إلا أن التقلبات الكبيرة الناتجة عن إعادة تقييم الاستثمارات في شركات الذكاء الاصطناعي تجعل قراءة الأداء الحقيقي أكثر تعقيداً.
وقال رئيس استراتيجية الأسهم الأميركية في سوسيتيه جنرال، مانيش كابرا، إن هذه المكاسب أثارت أسئلة بشأن جودة الأرباح، مشيراً إلى أنها ساهمت في خفض مضاعفات الربحية لشركات التكنولوجيا من نحو 25 مرة إلى 20 مرة.
من جانبه، يرى كبير مسؤولي الاستثمار للأسهم والدخل الثابت في “نورديا لإدارة الأصول”، كاسبر إلمغرين، أن أرباح النصف الأول بالغت في تقدير القدرة الربحية المتكررة للشركات، فيما أصبحت المكاسب المتبادلة داخل منظومة الذكاء الاصطناعي نقطة تستحق المتابعة.
وتعيد الشركات تقييم استثماراتها في الشركات الخاصة فقط عند جولات التمويل الجديدة، في حين تُحدَّث قيمة الاستثمارات المدرجة في الأسواق بصورة فصلية، ما قد يمنح المستثمرين انطباعاً مضللاً بشأن وتيرة نمو الأرباح عند النظر إلى المؤشرات المالية الإجمالية.
وحذرت مديرة المحافظ العالمية للأسهم لدى “فيدريتد هيرميس”، لويز دادلي، من أن حجم التعديلات المحاسبية بات من الصعب تجاهله، وأنه يزيد من تعقيد التحليل ويضيف مخاطر جديدة للمستثمرين، رغم إقرارها بأن هذه الشركات تستحق التقدير لاستثماراتها في شركات ناجحة وشراكاتها معها.
ورجح استراتيجي الأسهم الأميركية في سيتي، سكوت كرونرت، أن تتحول هذه المكاسب الاستثنائية إلى مصدر مفاجآت سلبية مستقبلاً، محذراً من أن مساهمتها الحالية في الأرباح قد تجعل الشركات تواجه تباطؤاً أو تراجعاً في نمو الأرباح خلال العام المقبل.
ارتفعت أرباح البنوك العاملة بالسعودية خلال شهر يوليو 2026 بنسبة 3.4% على أساس سنوي، لتبلغ 2.27 مليار دولار (8.52 مليار ريال) قبل الزكاة والضرائب، مقابل 2.198 مليار دولار (8.24 مليار ريال) في الشهر ذاته من العام الماضي، بحسب إحصائية أعدتها “العربية Business” تستند إلى بيانات صادرة عن البنك المركزي السعودي “ساما”.
وعلى أساس شهري، تراجعت أرباح المصارف العاملة في المملكة خلال يوليو بنسبة 15.6% مقارنة مع صافي الأرباح في شهر يونيو 2026 والبالغ 2.69 مليار دولار (10.1 مليار ريال).
وارتفعت أرباح البنوك خلال فترة السبعة أشهر الأولى من عام 2026 بنسبة 5.46% على أساس سنوي، لتبلغ 16.66 مليار دولار (62.48 مليار ريال)، مقابل 15.8 مليار دولار (59.24 مليار ريال) في الفترة المماثلة من العام 2025.
وحققت البنوك العاملة في السعودية أرباحاً قوية خلال عام 2025 بواقع 27.56 مليار دولار (103.36 مليار ريال)، وكانت أعلى أرباح سنوية على الإطلاق، مقابل 23.76 مليار دولار (89.1 مليار ريال) في عام 2024، ومقارنة مع 20.64 مليار دولار (77.4 مليار ريال) في عام 2023م.
وارتفع عدد فروع البنوك السعودية والأجنبية العاملة في المملكة إلى 1930 فرعاً بنهاية شهر يوليو 2026، مقابل 1901 فرع بنهاية الشهر نفسه من العام الماضي، لتزيد بواقع 29 فرعاً وبنسبة 1.5%، فيما زاد عدد الفروع مقارنة مع شهر يونيو الماضي والذي كان يبلغ بنهايته 1929 فرعاً.
ويعمل في المملكة 21 بنكاً أجنبياً بنهاية شهر يوليو 2026، أبرزها بنك الإمارات دبي الوطني بواقع 22 فرعاً، بالإضافة إلى بنك الخليج الدولي الذي يملك 3 فروع في السعودية، فيما سجلت بيانات البنك المركزي أول فرع لبنك مصر داخل المملكة لأول مرة بنهاية يوليو.
احتياطيات البنوك تلامس 80 مليار دولار
وتبلغ رؤوس أموال البنوك في السعودية 81.21 مليار دولار (304.56 مليار ريال) بنهاية شهر يوليو 2026، فيما تبلغ الاحتياطيات 79.98 مليار دولار (299.94 مليار ريال).
وتتوزع الفروع داخل المملكة بواقع 597 فرعاً في منطقة الرياض، و390 فرعاً في منطقة مكة المكرمة، و350 فرعاً في المنطقة الشرقية، و124 فرعاً في منطقة عسير، و117 فرعاً في منطقة القصيم.
ويوجد 101 فرع في منطقة المدينة المنورة، و56 فرعاً في منطقة جازان، و49 فرعاً في منطقة تبوك، و45 فرعاً في منطقة حائل، و28 فرعاً في منطقة الجوف، و27 فرعاً في منطقة الباحة، و26 فرعاً في منطقة نجران، و19 فرعاً في منطقة الحدود الشمالية.
بعد انتهاء ندوة جاكسون هول.. قالت مصادر مطلعة إن محافظي بنوك مركزية أوروبية يغادرون تجمعاً سنوياً مع نظرائهم الأميركيين دون طمأنتهم بشأن بقاء المعايير الراسخة في التعاون العالمي دون مساس، ويخشون من المزيد من الاضطرابات في علاقة متوترة بالفعل مع واشنطن.
وبذل صناع السياسة في مجلس الاحتياطي الفدرالي الأميركي قصارى جهدهم هذا الأسبوع لتهدئة مخاوف نظرائهم، ووعدوا باحترام جميع التزاماتهم، وفق تقرير لرويترز.
لكن أكثر من ستة مسؤولين قالوا إنه بالنظر إلى الفصل بين البنك المركزي والإدارة، لم يكن بإمكان صناع السياسات تقديم ضمانات تحول دون أي تغير مفاجئ في السياسة من قبل الرئيس الأميركي دونالد ترامب، وذلك على هامش ندوة جاكسون هول الاقتصادية السنوية التي ينظمها مجلس الاحتياطي في كانساس سيتي.
وقال المسؤولون، الذين طلبوا عدم ذكر أسمائهم، إن التدخلات في الآونة الأخيرة لوزارة الخزانة الأميركية لدعم الين الياباني وخفض تكاليف الاقتراض الأميركية على الأمد الطويل أثارت القلق على وجه الخصوص لأنها تنذر بمزيد من التدخلات والخروج عن الأعراف.
وبعد صفقة الين التي تمت في الأول من أغسطس/ آب، أكد وزير الخزانة الأميركي سكوت بيسنت أن الوزارة باعت اليورو مقابل العملة اليابانية، وقال إنه طمأن البنوك المركزية في المنطقة بأن هذه الخطوة “مجرد إعادة تخصيص للموارد”. وفي يوم الجمعة، قال إن أصول النقد الأجنبي المستخدمة لشراء الين جاءت من صندوق استقرار الصرف التابع للوزارة.
لكن المصادر قالت إن ما أثار انزعاج المسؤولين الأوروبيين على وجه التحديد هو عدم إبلاغ الولايات المتحدة لهم سلفاً بأن بيع اليورو كان جزءا من الصفقة.
وقال أحدهم “أثار ذلك الغضب… دائما تتصل هاتفيا وتخبرهم مسبقاً… أري أن الرسالة التي وصلت هي أن الولايات المتحدة تفعل ما يحلو لها”.
في حين بدا آخرون أكثر تساهلاً مع الأمر وقالوا إن الصفقة كانت غير معتادة لدرجة أن عدم الإبلاغ بها ربما كان سهوا غير مقصود.
وقال مسؤول أميركي إن التدخل الأميركي الياباني تم لمواجهة تحركات فوضوية في الين ودعم الاستقرار في الأسواق المالية العالمية.
وأضاف “لم يكن الأمر موجهاً إلى أي طرف آخر… تحافظ وزارة الخزانة على تواصل وثيق ومستمر مع نظرائنا الدوليين، لكننا لا نعلق على التفاصيل الفعلية لتلك المناقشات”.
مخاوف بشأن إعادة شراء ديون
من جهة ثانية، قالت المصادر إن خطة بيسنت لزيادة عمليات إعادة شراء السندات طويلة الأجل، وهي معاملات قد تحتاج إلى تمويل عن طريق إصدار المزيد من السندات قصيرة الأجل، تشكل مصدر قلق أيضا لمحافظي البنوك المركزية الأوروبية، لأنها، مثل شراء الين، تشير إلى أن الإدارة على استعداد لاتخاذ تدابير غير عادية للحد من تكاليف الاقتراض.
وذكر مصدر ثان “عادة ما توفر هذه التدخلات حلاً مؤقتاً فقط… لكن من الواضح أنهم قلقون. فماذا بعد؟ هل سيضغطون على مجلس الاحتياطي الفدرالي لبدء شراء السندات من السوق؟”.
ومجلس الاحتياطي الفدرالي هو الهيئة الوحيدة المسؤولة عن وضع السياسة النقدية في الولايات المتحدة، ويحظى بالاستقلالية في هذه المهمة عن الإدارة المنتخبة، لكن المصادر قالت إن ترامب أظهر استعداده لاتخاذ خطوات استثنائية لفرض إرادته.
وما يقلقهم هو أن هذا قد يؤدي إلى اضطرابات في الأسواق تتجاوز حدود الولايات المتحدة بكثير.
ورد المسؤول الأميركي بتكرار تصريحات سابقة مفادها أن زيادة عمليات إعادة شراء السندات طويلة الأجل تهدف إلى توفير سيولة أكبر في الأصول ذات الأجل الأطول حيث تحصل وزارة الخزانة على عروض إعادة شراء عالية الجودة.
وقال “إنها ليست سياسة نقدية أو محاولة لفرض سقف على أسعار الفائدة”.
لكن مسؤولاً في وزارة الخزانة الأميركية صرح للصحفيين يوم الخميس بأن الوزارة “تركز حقاً على خفض عوائد السندات طويلة الأجل” لأنها تجاوزت ما تعتبره الوزارة “قيمة عادلة”.
هل خطوط مبادلة العملات مهددة؟
قالت بعض المصادر إن من بين مخاوف الأوروبيين الأخرى هي احتمال أن يمتد التدخل السياسي في نهاية المطاف إلى شبكات دعم السيولة الدولارية التي يوفرها مجلس الفدرالي الأميركي لأكبر البنوك المركزية في العالم، والتي تعد إحدى الركائز الأساسية للاستقرار المالي العالمي.
وتضمن خطوط مبادلة العملات هذه احتفاظ البنوك التجارية في أنحاء العالم بإمكانية الحصول على الدولار، خاصة في أوقات الضغط المالي.
ويجدد مجلس الاحتياطي الفدرالي الأميركي هذه الآلية عاما بعد عام انطلاقا من قناعته بأنه في الواقع يحمي المصالح والأسواق الأميركية، إذ إن البنوك الأجنبية قد تضطر، في أوقات الاضطرابات الحادة في الأسواق العالمية، إلى بيع السندات الأميركية التي بحوزتها بشكل مكثف إذا لم تكن هذه الآلية متاحة.
وقال مصدر ثالث “لكن العقلانية لا تسود دائما مع هذه الإدارة… فعندما يتبعون سياسات تجارية انتقامية مع أقرب حلفائهم، قد يقول ترامب ببساطة ’إنهم يستغلوننا‘ وقد تختفي خطوط مبادلة العملات بين عشية وضحاها”.
وقالت المصادر إنه لم يظهر مؤشر حتى الآن على أن هذه الضمانات معرضة للخطر، وإنهم ما زالوا يتوقعون استمرارها دون تغيير. وتجيز لجنة السوق المفتوحة الاتحادية نفسها خطوط مبادلة العملات، ويديرها حصريا مجلس الاحتياطي الفدرالي وليس الإدارة الأميركية.
وقال المسؤول في وزارة الخزانة الأميركية “القرارات المتعلقة بما يقدمه مجلس الاحتياطي الاتحادي وترتيبات خطوط مبادلة العملات من اختصاص المجلس… ولا يوجد ما يشير إلى خلاف ذلك في أي من إعلانات وزارة الخزانة بشأن عمليات الين أو عمليات إعادة شراء الديون”.
قالت مجموعة “غولدمان ساكس” إن صادرات النفط من منطقة الخليج العربي تعافت إلى نحو ثلثي مستوياتها قبل اندلاع الحرب، وهو ما ساهم في الحد من تأثير الصراع مع إيران على أسعار الخام العالمية.
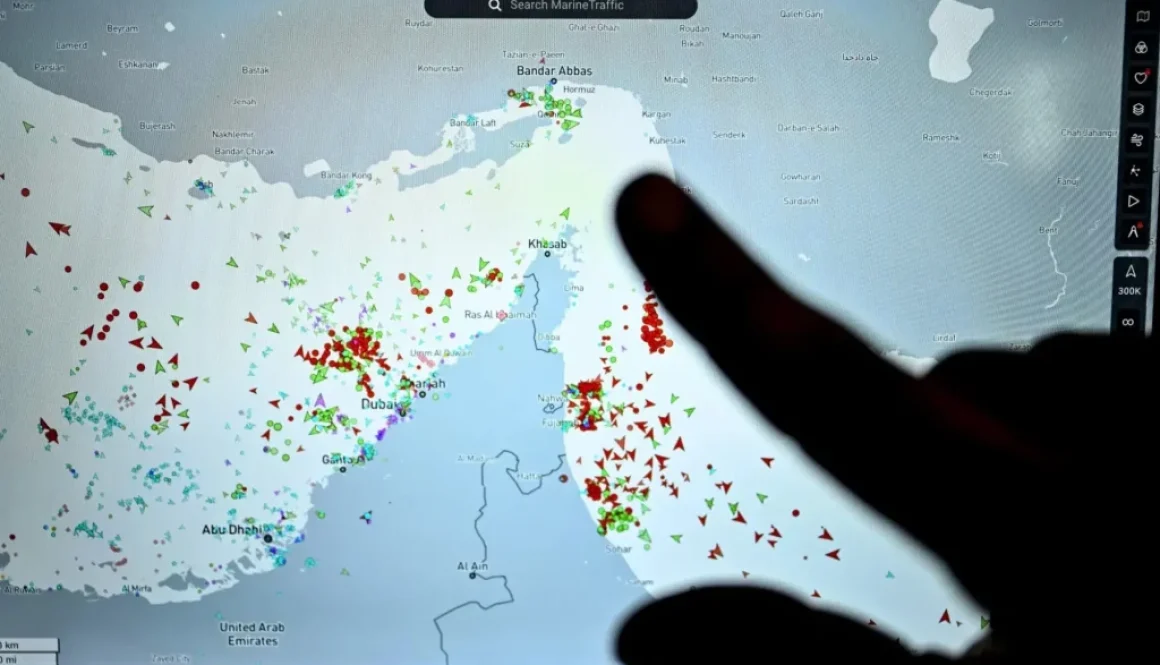
وأوضح محللو البنك، في مذكرة بحثية، أن إجمالي صادرات النفط الخام والمنتجات النفطية من المنطقة ارتفع إلى ما بين 15 و16 مليون برميل يومياً، بدعم من تحسن حركة الشحن عبر مضيق هرمز.
ورغم هذا التعافي، لا تزال التدفقات أقل بنحو 7 إلى 8 ملايين برميل يومياً عن مستويات ما قبل النزاع، لكنها ارتفعت بشكل كبير مقارنة بأدنى مستوى سجلته في مارس الماضي، عندما تراوحت بين 5 و6 ملايين برميل يومياً.
وأشار البنك إلى أن حجم النفط الذي يعبر مضيق هرمز وحده يقترب على الأرجح من تقديرات مسؤولين أمريكيين تتراوح بين 8 و10 ملايين برميل يومياً.
كما أظهرت زيادة عمليات العبور غير المعلنة للناقلات، إلى جانب ارتفاع عمليات نقل الشحنات من سفينة إلى أخرى، قدرة المنتجين وشركات النقل على التكيف مع الاضطرابات المستمرة في المنطقة.
ويرى «غولدمان ساكس» أن استمرار ارتفاع التدفقات النفطية قد يحد من الضغوط الصعودية على أسعار الخام، حتى في حال امتدت الاضطرابات لفترة أطول.
حجم النفط الفعلي المار عبر المضيق
ويظل تحديد حجم النفط الفعلي المار عبر المضيق أمراً صعباً، إذ تقوم بعض الناقلات بإيقاف أجهزة التتبع عبر الأقمار الصناعية لتجنب رصد تحركاتها، فيما يعرف في قطاع الشحن بـ«الإبحار في الظل».
ووفق متعاملين نقلت عنهم «بلومبرغ»، يتراوح حجم النفط الخام الذي يعبر المضيق حالياً بين 6 و8 ملايين برميل يومياً.
وساهمت عودة جزء كبير من الإمدادات في تهدئة أسعار النفط، التي تراجعت إلى نحو 89 دولاراً للبرميل، مقارنة بأكثر من 120 دولاراً في أبريل الماضي.
في المقابل، لا تزال تدفقات الغاز الطبيعي المسال والمنتجات النفطية المكررة أقل من مستوياتها المعتادة، بحسب الاسواق العربية.
ويتوقع البنك أن تكون فرص ارتفاع أسعار الغاز الطبيعي الأوروبي والمنتجات النفطية الآجلة أكبر من ارتفاع أسعار الخام إذا استمرت اضطرابات الإمدادات لفترة طويلة.
أكد بنك مصر أن جميع فروع البنك في دولة الإمارات العربية المتحدة تقوم بمزاولة كل أعمالها بصورة طبيعية.
وقال استمرارًا لمتابعة المقترح الصادر عن وزارة الخزانة الأمريكية بشأن قاعدة تنظيمية تقضى بفرض تدبير خاص يتعلق بفروع بنك مصر في دولة الإمارات العربية المتحدة، وفي ضوء التنسيق والتعاون مع مصرف الإمارات العربية المتحدة المركزي والبنك المركزي المصري، فقد تم التأكيد على أن جميع فروع بنك مصر بدولة الإمارات تقوم بمزاولة كافة أعمالها بصورة طبيعية.
وفي هذا الصدد، يؤكد بنك مصر التزامه الكامل تجاه فروعه العاملة في دولة الإمارات العربية المتحدة الشقيقة والحفاظ التام على حقوق العملاء ومصالحهم، كما يؤكد البنك مواصلة تعاونه الكامل مع كل الجهات الرقابية المعنية.
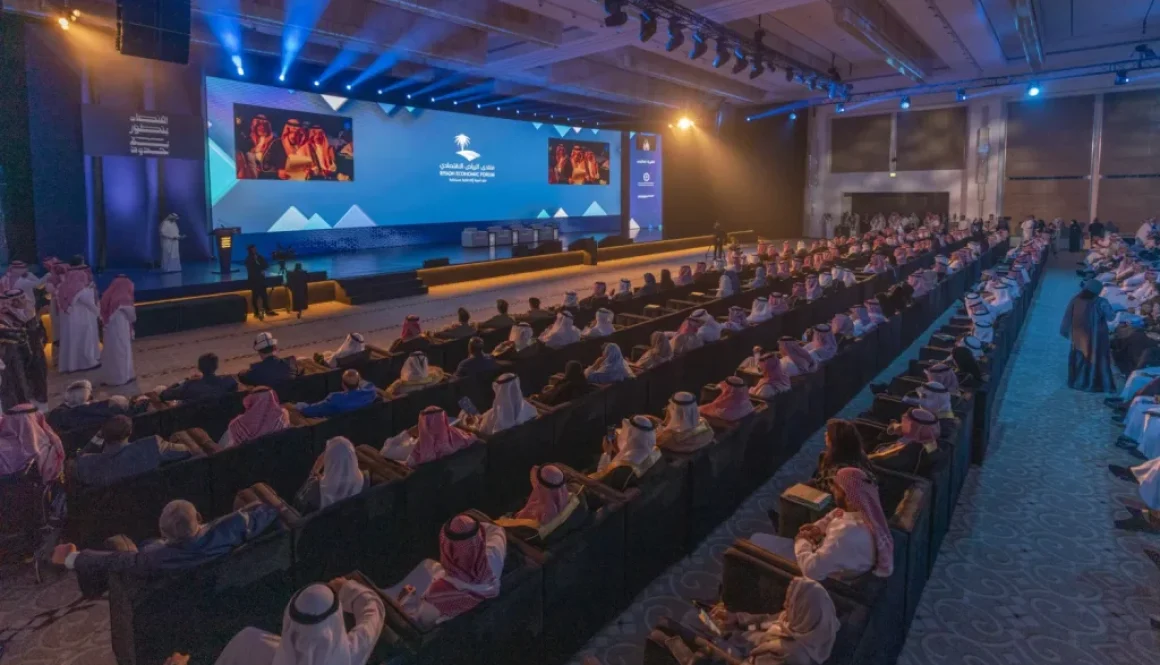
يناقش منتدى الرياض الاقتصادي في دورته الثانية عشرة، المقرر عقدها خلال الفترة من 12 إلى 14 أكتوبر (تشرين الأول) 2026، 5 دراسات متخصصة تتناول قضايا تنموية واقتصادية، بهدف دعم صناع القرار برؤى قائمة على التحليل العلمي والممارسات العالمية.
وتبحث الدراسة الأولى تعزيز استخدام التقنيات الزراعية الذكية، من خلال الاستفادة من الذكاء الاصطناعي والتقنيات المؤثرة الأخرى لتحقيق الأمن المائي والغذائي، مع التركيز على رفع كفاءة استخدام الموارد وتطوير القطاع الزراعي في مواجهة شح المياه والتغيرات المناخية، وتزايد الطلب على الغذاء.
كما يناقش المنتدى دراسة استراتيجيات نقل المعرفة والخبرات وتوطينها، وأثرها على أداء المنظمات التي تستهدف تعزيز اقتصاد المعرفة ورفع كفاءة الكوادر الوطنية وتحويل المعرفة إلى قيمة إنتاجية مستدامة.
وفي محور البنية التحتية، يستعرض المنتدى دراسة تأثير الازدحام المروري في المدن الكبرى داخل المملكة: الأسباب والحلول، التي تتناول الآثار الاقتصادية والاجتماعية والبيئية للازدحام، وتطرح حلولاً لتحسين كفاءة النقل الحضري، ودعم التحول نحو مدن أكثر استدامة.
ويتناول المنتدى كذلك دراسة قياس أثر التشريعات والسياسات العامة، ودورها في تحقيق التنمية المستدامة، بهدف تطوير أدوات تقييم الأثر ورفع كفاءة السياسات وربطها بمستهدفات التنمية الاقتصادية والاجتماعية والبيئية.
وفي محور دعم قطاع الأعمال، يناقش المنتدى دراسة تعظيم العوائد الاقتصادية والاجتماعية من استضافة المملكة لفعاليات «إكسبو 2030» وكأس العالم 2034، والتي تبحث سبل تحويل استضافة الفعاليات الكبرى إلى محركات للتنويع الاقتصادي والاستثمار وتوفير فرص العمل.
ومن المتوقع أن تخرج مناقشات المنتدى بتوصيات ومبادرات تنفيذية تُسهم في تطوير السياسات العامة ورفع كفاءة القطاعات الاقتصادية وتعزيز تنافسية الاقتصاد السعودي إقليمياً وعالمياً.
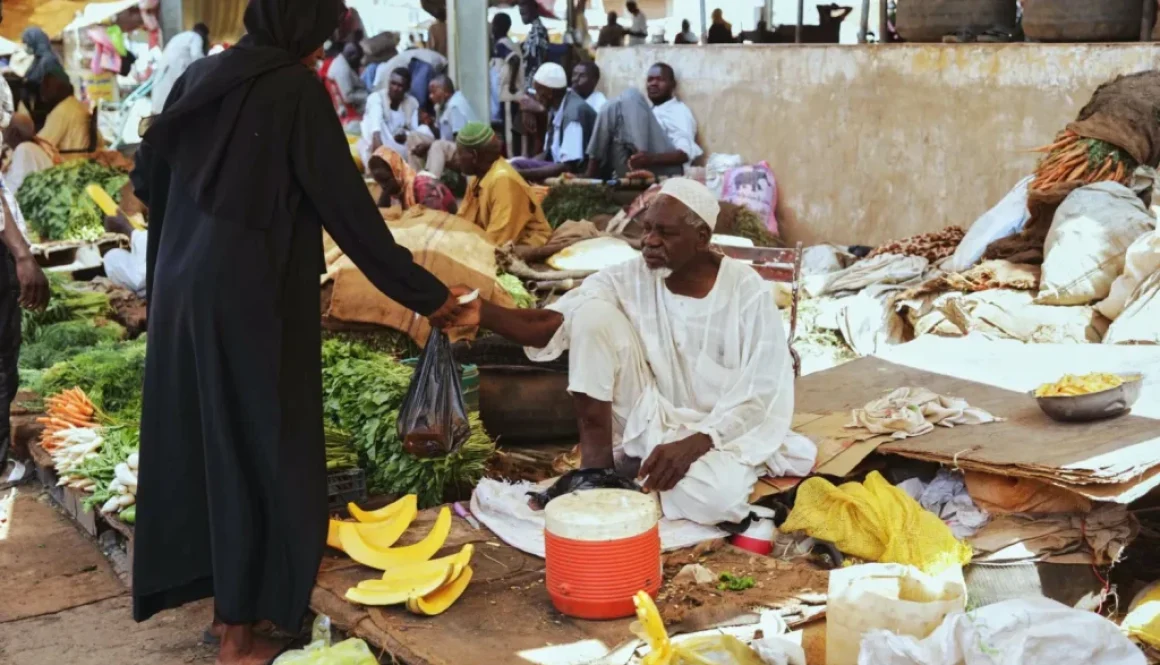
سجل الجنيه السوداني انهياراً جديداً ليعادل نحو 6400 جنيه مقابل الدولار خلال أيام قليلة، ليفقد أكثر من 90 في المائة من قيمته، وهو أدنى مستوى له منذ اندلاع الحرب في البلاد أبريل (نيسان) 2023.
وينذر هذا التراجع الحاد بموجة جديدة من ارتفاع أسعار السلع والخدمات، في وقت يعاني فيه ملايين السودانيين من تداعيات الحرب، وتراجع الدخول، وتعطل النشاط الاقتصادي، بينما يحذر خبراء من أن استمرار انخفاض العملة سيزيد الضغوط التضخمية، ويعمق الأزمة المعيشية والإنسانية.
وأدخلت الحرب نصف سكان البلاد البالغ عددهم 40 مليوناً إلى دائرة الاحتياجات للمساعدات الإنسانية.
ورصدت «الشرق الأوسط» تحركات شبه يومية ومتسارعة للجنيه مقابل الدولار في الخرطوم وبورتسودان، وسط زيادة الطلب على العملة الأميركية في السوق الموازية، مقابل محدودية المعروض، ونقص قدرة النظام المصرفي على توفير النقد الأجنبي.
ويبلغ سعر الصرف الرسمي لدى بنك السودان المركزي نحو 3350 جنيهاً للشراء و3375 جنيهاً للبيع مقابل الدولار، ما يعكس فجوة واسعة مع أسعار السوق الموازية.
وقال متعاملون في سوق الصرف لـ«الشرق الأوسط» إن الأسعار أصبحت شديدة التقلب، وتتغير خلال ساعات، مشيرين إلى أن الدولار تجاوز 6400 جنيه، وهو مستوى غير مسبوق منذ سنوات.
وأضاف أحد المتعاملين، طالباً عدم ذكر اسمه، أن أسعار التحويلات المالية الآتية من الخارج أعلى بكثير من أسعار التداول المحلي، في ظل الطلب الكبير على العملات الأجنبية.
وعادة ما يعزو تجار «السوق السوداء»، انخفاض الجنيه إلى قلة العرض وزيادة الطلب الكبير على شراء الدولار لتسيير حركة الاستيراد من الخارج، لكن في بعض الأوقات يلاحظون عمليات شراء بكميات كبيرة ربما تقف خلفها جهات ذات صلة بالحكومة، ما يؤدى إلى ارتفاع الأسعار بطريقة غير مسبوقة.
وحذّر خبراء اقتصاديون من أن يؤدي تراجع قيمة الجنيه إلى ارتفاع معدلات التضخم التي تجاوزت مستويات قياسية نتيجة لظروف الصراع المستمر في البلاد.
اختلالات مالية وفقدان الثقة
ويعزو الخبير الاقتصادي لؤي عبد المنعم انهيار الجنيه إلى مجموعة من العوامل المتراكمة، بعضها يعود إلى اختلالات بنيوية ومالية سبقت الحرب، وأدت إلى عجز مالي مزمن وتوسع نقدي غير منضبط لتعويض نقص الإيرادات.
وقال لـ«الشرق الأوسط» إن هذه السياسات أسهمت في تفاقم التضخم، وإضعاف الثقة بالعملة المحلية، فيما أدت الحرب إلى تعميق الاختلالات من خلال تعطيل النشاط الاقتصادي وسلاسل الإمداد، واستنزاف موارد النقد الأجنبي في النظام المصرفي.
وأضاف أن الفجوة بين السعر الرسمي والسوق الموازية (السوداء)، ناتجة عن انهيار الثقة، وغياب قدرة البنوك على توفير الدولار، وبالتالي يصبح السعر في «السوداء»، هو القيمة الحقيقية للعملة لأنه يعكس العرض والطلب الفعلي.
وأوضح «أن تعدد أسعار الصرف خلق بيئة مضاربة واسعة، وأضعف دور البنوك في ضبط السوق»، كلها عوامل، حسب رأيه، أدت إلى تدهور قياسي لقيمة الجنيه أمام الدولار.
الذهب يفقد الدولة مورداً رئيسياً
ويرى عبد المنعم أن تراجع موارد النقد الأجنبي لا يرتبط بالحرب وحدها، مشيراً إلى أن الذهب كان يمثل أكثر من 40 في المائة من صادرات السودان، وأن تهريب جزء كبير من إنتاجه حرم الدولة من موارد دولارية كان يمكن أن تدعم احتياطيات النقد الأجنبي.
وقال إن غياب مؤسسات الدولة وظهور أسواق موازية للعملة، إلى جانب المضاربة على الدولار والذهب، عزز دور السوق غير الرسمية في تحديد القيمة الفعلية للجنيه.
وأضاف: «حدّت العقوبات والعزلة المالية، المعلنة وغير المعلنة، أيضاً من تدفقات الاستثمار والتحويلات الخارجية، وأخّرت إعادة ربط النظام المصرفي السوداني بالأسواق المالية العالمية، فضلاً عن صعوبات استخدام العملة السودانية في عدد من دول الجوار».
الاستيراد يفاقم الضغوط
وتنعكس أزمة النقد الأجنبي مباشرة على المستوردين، الذين يعتمدون بدرجة كبيرة على السوق الموازية لتوفير الدولار اللازم لتمويل مشترياتهم من الخارج.
وقال عبد المنعم إن البنوك عاجزة عن توفير العملات الأجنبية بالكميات المطلوبة، ما يدفع المستوردين إلى السوق غير الرسمية، ويزيد الطلب على الدولار، ويضغط بدوره على سعر الجنيه.
وأشار إلى أن تراجع قيمة العملة خلال الأشهر الماضية انعكس سريعاً على أسعار السلع الأساسية، في حين لم تواكب دخول المواطنين الزيادات المتلاحقة في تكاليف المعيشة، ما أدى إلى تراجع قدرتهم الشرائية.
إجراءات مطلوبة
ويرى الخبير الاقتصادي أن احتواء انهيار العملة يتطلب حزمة من الإجراءات، في مقدمتها توحيد سعر الصرف، وضبط الكتلة النقدية، واستعادة دور الجهاز المصرفي في توفير النقد الأجنبي.
كما دعا إلى تعزيز سيطرة بنك السودان المركزي على صادرات الذهب الناتج عن التعدين الأهلي وإنتاج الشركات الصغيرة، بما يضمن دخول حصيلة الصادرات إلى النظام المصرفي الرسمي.
واقترح كذلك الحد من استيراد السلع الكمالية، ودعم الإنتاج الزراعي والصناعي لتقليص الاعتماد على الواردات، مع فرض قيود كمية ونوعية على السلع التي تنافس الإنتاج المحلي.
لكن نجاح هذه الإجراءات، حسب عبد المنعم، يظل مرتبطاً بقدرة الحكومة على استعادة مؤسسات الدولة، وتحسين الثقة بالنظام المصرفي، وتوفير مصادر مستدامة للنقد الأجنبي، وهي تحديات يصعب فصلها عن مسار الحرب ومستقبل الاقتصاد السوداني.
أكد مصرف الإمارات المركزي والبنك المركزي المصري، في بيان مشترك صدر اليوم الأحد، على التعاون والتنسيق بينهما بشأن فروع بنك مصر في الإمارات، وذلك بعد أن أعلنت وزارة الخزانة الأميركية، يوم الجمعة، أنها اتخذت إجراءات لقطع فروع البنك في الدولة الخليجية عن المعاملات بالدولار بسبب تعاملاتها مع إيران.
وورد في البيان أن البنكين يؤكدان على «التعاون والتنسيق التام والدائم بينهما بخصوص قيام فروع بنك مصر بالإمارات العربية المتحدة بمزاولة أعمالها كافة بصورة طبيعية».
وأضاف البيان: «ستقوم فروع بنك مصر بالإمارات العربية المتحدة باتخاذ الإجراءات والتدابير اللازمة كافة خلال الفترة المحددة لذلك».
ارتفعت أسعار النفط بأكثر من 2 في المائة في تعاملات يوم الاثنين، بعد أن شنّت الولايات المتحدة هجوماً على جزيرة لارك الإيرانية في مضيق هرمز، وردّت طهران باستهداف قاعدتين جويتين أميركيتين في الأردن، في وقت يمتد فيه الصراع في الشرق الأوسط إلى شهره السادس.
وصعدت العقود الآجلة لخام برنت 2.51 دولار، أو 2.85 في المائة، إلى 90.61 دولار للبرميل بحلول الساعة 02:41 بتوقيت غرينتش، فيما ارتفع خام غرب تكساس الوسيط الأميركي 2.13 دولار، أو 2.55 في المائة، إلى 85.53 دولار للبرميل.
وقالت الولايات المتحدة إن قواتها استهدفت، يوم الأحد، منصتي إطلاق في جزيرة لارك الإيرانية الواقعة في مضيق هرمز، في أول ضربات أميركية معروفة ضد الجزيرة منذ أواخر يوليو (تموز).
وفي المقابل، هاجمت إيران قاعدتين جويتين أميركيتين في الأردن، وفقاً لما أوردته وسائل إعلام إيرانية، نقلاً عن الحرس الثوري الإيراني.
وقال توني سيكامور، محلل الأسواق لدى «آي جي»، إن التطورات تشير إلى دخول الصراع «مرحلة تصعيد جديدة»، مضيفاً أن من الصعب تحديد المدة التي قد تستمر فيها، سواء كانت أياماً أو أسابيع.
وأظهرت الرسوم البيانية الفنية أنه إذا تصاعد الصراع ودفع خام غرب تكساس الوسيط إلى تجاوز مستوى المقاومة بين 85.80 و85.90 دولار للبرميل، فقد يمهد ذلك الطريق أمام مزيد من المكاسب، تبدأ عند أعلى مستوى سجله الخام الأسبوع الماضي عند 87.69 دولار، قبل أن يستهدف أعلى مستوى له في يوليو عند 93.50 دولار، وفقاً لسيكامور.
وتعثرت المفاوضات الرامية إلى إنهاء الصراع، فيما يعمل الوسطاء على إعادة فتح مضيق هرمز، الذي كانت تمر عبره خُمس إمدادات النفط العالمية قبل اندلاع الحرب في نهاية فبراير.
وقال وزير الخزانة الأميركي سكوت بيسنت لرويترز، يوم الأحد، إن الولايات المتحدة من المرجح أن تفرض عقوبات ثانوية جديدة على إيران أسبوعياً، بهدف عزل الجمهورية الإسلامية بالكامل عن النظام المالي القائم على الدولار.
ومن المتوقع أن يسجل خاما برنت وغرب تكساس الوسيط تراجعاً طفيفاً خلال أغسطس، بعد انخفاضهما بأكثر من 4 في المائة الأسبوع الماضي، في أول خسارة أسبوعية لهما خلال ثلاثة أسابيع.
وقال محللو «إيه إن زد» في مذكرة للعملاء إن الزيادات في تدفقات النفط عبر مضيق هرمز ساعدت في الحد من المخاوف بشأن تعطل الإمدادات، رغم أن التوصل إلى اتفاق لإعادة فتح المضيق لا يزال بعيد المنال.
وأظهرت بيانات الشحن، يوم الاثنين، أن عدد سفن نقل السلع التي يمكن رصدها والتي عبرت مضيق هرمز خلال عطلة نهاية الأسبوع انخفض إلى خمس سفن يومياً، في مؤشر على حذر الشركات التي تخشى تعرض السفن لهجمات.
وقالت عمليات التجارة البحرية في المملكة المتحدة، يوم الأحد، إن ناقلة نفط تعرضت لهجوم بمقذوف أثناء إبحارها باتجاه الداخل عبر المضيق يوم السبت.
وقال الرئيس الأميركي دونالد ترمب، يوم الأحد، إن النفط الناتج عن اتفاق أُبرم مؤخراً مع فنزويلا سيُستخدم لإعادة ملء احتياطي النفط الاستراتيجي الأميركي، الذي اقترب من أدنى مستوى له في 44 عاماً.
استقرت أسعار الذهب، يوم الاثنين، بعد تراجعها بأكثر من 3 في المائة في الجلسة السابقة، عقب خطاب رئيس مجلس الاحتياطي الفيدرالي الأميركي كيفين وارش، الذي أشار إلى أن رفع أسعار الفائدة قد يكون ضرورياً لاحتواء ضغوط الأسعار.
واستقر الذهب الفوري عند 4455.29 دولار للأوقية بحلول الساعة 00:11 بتوقيت غرينتش، بعدما لامس في وقت سابق من الجلسة أدنى مستوى له منذ 19 أغسطس (آب).
وفي المقابل، تراجعت العقود الآجلة للذهب الأميركي تسليم ديسمبر (كانون الأول) 0.6 في المائة إلى 4504.90 دولار للأوقية.
وقال رئيس الاحتياطي الفيدرالي الأميركي، يوم الجمعة، إن البنك المركزي «سيكون أمامه عمل يتعين إنجازه» إذا لم يحصل صنّاع السياسة على الثقة اللازمة في أن التضخم يتجه نحو مستوى 2 في المائة، في تصريحات اقترب فيها أكثر من أي وقت مضى من الإقرار بأن رفع أسعار الفائدة قد يكون ضرورياً لاحتواء ضغوط الأسعار.
وترى الأسواق حالياً احتمالاً يبلغ 57 في المائة لرفع أسعار الفائدة في اجتماع مجلس الاحتياطي الفيدرالي المقبل في سبتمبر (أيلول)، مقارنةً مع 36 في المائة قبل تصريحات وارش، وفق أداة «سي إم إي فيد ووتش». وعادةً ما تضغط أسعار الفائدة المرتفعة على أسعار الذهب، إذ يصبح الاحتفاظ بأصل لا يدر عائداً أقل جاذبية مقارنةً بالأصول التي تحقق عائداً.
وتترقب الأسواق هذا الأسبوع صدور سلسلة من بيانات سوق العمل الأميركي، تشمل الوظائف الشاغرة، وتقرير «إيه دي بي» للتوظيف، وطلبات إعانة البطالة الأسبوعية، وبيانات الوظائف غير الزراعية، والتي قد تقدم مؤشرات إضافية على مسار السياسة النقدية الأميركية خلال الفترة المقبلة.
وفي التطورات الجيوسياسية، أدانت إيران، يوم الجمعة، العقوبات الاقتصادية الأميركية الجديدة، ووصفتها بأنها «إرهاب دولة»، فيما قال المرشد الإيراني إنه يحظر أي أعمال يمكن أن تضر بـ«التماسك الاجتماعي»، وسط مخاوف من أن يؤدي تصاعد الضغوط المالية إلى اندلاع اضطرابات داخل البلاد.
وبالنسبة إلى المعادن النفيسة الأخرى، استقرت الفضة الفورية عند 66.34 دولار للأوقية، وارتفع البلاتين 0.1 في المائة إلى 1822.46 دولار، فيما صعد البلاديوم 0.2 في المائة إلى 1424.89 دولار.
وتصدر الصين اليوم الاثنين مؤشر مديري المشتريات الصناعي الصادر عن المكتب الوطني للإحصاء لشهر أغسطس عند الساعة 01:30 بتوقيت غرينتش، فيما تصدر ألمانيا القراءة الأولية لمؤشر أسعار المستهلك والمؤشر المنسق لأسعار المستهلك على أساس سنوي لشهر أغسطس عند الساعة 12:00 بتوقيت غرينتش.
استقر الدولار قرب أعلى مستوى له في أسبوعين، يوم الاثنين، مع زيادة الأسواق رهاناتها على رفع أسعار الفائدة بعد تصريحات متشددة لرئيس مجلس الاحتياطي الفيدرالي كيفين وارش، فيما تراجع الين مجدداً ليتجاوز مستوى 160 يناً للدولار، الذي يحظى بمتابعة وثيقة من الأسواق.
وقال وارش، يوم الجمعة، إن البنك المركزي «سيكون أمامه عمل يتعين إنجازه» إذا لم يحصل صنّاع السياسة على الثقة اللازمة في أن التضخم يتجه نحو مستوى 2 في المائة، في أوضح إشارة له حتى الآن إلى أن مزيداً من تشديد السياسة النقدية قد يكون ضرورياً لكبح ضغوط الأسعار.
وعززت هذه التصريحات رهانات الأسواق على رفع أسعار الفائدة في سبتمبر (أيلول)، إذ رفعت الأسواق الاحتمال الضمني لزيادة الفائدة الشهر المقبل إلى 57 في المائة، فيما ارتفع عائد سندات الخزانة الأميركية لأجل عامين، الأكثر حساسية لتحركات أسعار الفائدة، إلى أعلى مستوى له في أكثر من شهر عند 4.33 في المائة.
وقال سيم مو سيونغ، محلل استراتيجيات العملات الأجنبية لدى «أو سي بي سي»، إن دفاع وارش عن مستهدف التضخم أدى إلى إزالة «عائق رئيسي» أمام الدولار الأميركي وأعاد التركيز إلى الأساسيات الاقتصادية، مضيفاً أن ذلك ساعد على استعادة مصداقية مجلس الاحتياطي الفيدرالي وخفف المخاوف بشأن تراجع قيمة العملة.
ويتجه المستثمرون الآن إلى التركيز على البيانات الاقتصادية الأميركية المرتقبة، ولا سيما تقرير الوظائف غير الزراعية المقرر صدوره يوم الجمعة، وبيانات التضخم الاستهلاكي المقرر صدورها الأسبوع المقبل، إذ قد تؤثر البيانات على توقعات الأسواق قبل اجتماع مجلس الاحتياطي الفيدرالي في سبتمبر (أيلول).
وارتفع اليورو 0.1 في المائة إلى 1.1591 دولار، فيما لم يطرأ تغير يُذكر على الجنيه الإسترليني عند 1.3539 دولار. ولا تزال العملتان في طريقهما لتسجيل مكاسب للشهر الثاني على التوالي.
وتراجع مؤشر الدولار، الذي يقيس أداء العملة الأميركية أمام سلة من ست عملات رئيسية، قليلاً إلى 99.6 نقطة، بعد ارتفاعه 0.6 في المائة يوم الجمعة إلى أقوى مستوى له منذ 17 أغسطس (آب).
ومع ذلك، لا يزال المؤشر في طريقه لتسجيل تراجع للشهر الثاني على التوالي، بعدما أعادت خطط وزارة الخزانة الأميركية لإعادة شراء السندات، التي أُعلنت في وقت سابق من الشهر، إحياء رهانات المستثمرين على تراجع قيمة الدولار.
كما تلقى الطلب على الدولار دعماً من ارتفاع أسعار النفط اليوم الاثنين، إذ صعد خام برنت نحو 2 في المائة بعد أن استهدفت القوات الأميركية جزيرة لارك الإيرانية يوم الأحد، وفقاً لمسؤول أميركي، في أول ضربات أميركية معروفة ضد إيران منذ أواخر يوليو (تموز).
ضعف الين واجتماع مجموعة العشرين في دائرة الضوء
تتجه الأنظار إلى اجتماع وزراء المالية ومحافظي البنوك المركزية لدول مجموعة العشرين، الذي تستضيفه الولايات المتحدة يومي الاثنين والثلاثاء. وستراقب الأسواق أي مؤشرات على جهود منسقة لقطع العلاقات مع إيران، إلى جانب إجراءات تستهدف تهدئة المخاوف بشأن ارتفاع الدين الأميركي وعوائد السندات.
كما يظل ضعف الين المستمر في دائرة الضوء، إذ أدى تجدد قوة الدولار إلى زيادة الضغوط على العملة اليابانية، بعدما فقدت جانباً كبيراً من المكاسب التي حققتها عقب تدخل السلطات في يوليو.
وتراجع الين قليلاً إلى 160.01 للدولار، بعدما هبط إلى ما دون مستوى 160 يناً للدولار يوم الجمعة، وهو مستوى يُنظر إليه على نطاق واسع باعتباره يزيد مخاطر التدخل الرسمي، ويعيد إلى الواجهة احتمال تدخل طوكيو وواشنطن مجدداً لدعم العملة اليابانية.
وقال وزير الخزانة الأميركي سكوت بيسنت، يوم الأحد، إن التحركات الأخيرة للين كانت «محتواة إلى حد كبير»، مضيفاً أنه يتوقع أن «يفعل محافظ بنك اليابان كازو أويدا الشيء الصحيح» فيما يتعلق بالسياسة النقدية.
وقال كارلوس كازانوفا، كبير الاقتصاديين لمنطقة آسيا لدى «يو بي بي»، إن التدخلات في سوق العملات لم تنجح تاريخياً في الاستمرار إلا عندما تحركت الأساسيات الاقتصادية في الاتجاه نفسه.
وأضاف أن الين لا يزال تحت الضغط بفعل استمرار اتساع فجوة أسعار الفائدة، وسلبية أسعار الفائدة الحقيقية، والوتيرة الحذرة لبنك اليابان في تشديد سياسته النقدية.
وفي أسواق العملات الأخرى، لم يطرأ تغير يُذكر على الدولار النيوزيلندي عند 0.5916 دولار، فيما ارتفع الدولار الأسترالي 0.1 في المائة إلى 0.7163 دولار.
تواجه الدبلوماسية الاقتصادية الأميركية اختباراً صعباً هذا الأسبوع خلال اجتماع وزراء المالية ومحافظي البنوك المركزية لدول مجموعة العشرين، حيث يسعى وزير الخزانة الأميركي سكوت بيسنت إلى دفع المجموعة نحو معالجة اختلالات التجارة العالمية، وزيادة النمو، وتشديد الخناق الاقتصادي على إيران، في وقت تواجه فيه واشنطن نفسها أسئلة متزايدة بشأن الرسوم الجمركية، وتصاعد الدين العام، وارتفاع عوائد سندات الخزانة.
ويحاول بيسنت، خلال الاجتماع المنعقد في مدينة آشفيل بولاية نورث كارولاينا يومي الاثنين والثلاثاء، إعادة تشكيل أجندة مجموعة العشرين تحت القيادة الأميركية، بعد أن ابتعدت واشنطن عن آلية المجموعة العام الماضي. لكن المهمة تبدو معقدة في منتدى يضم اقتصادات متباينة مثل الصين وروسيا والولايات المتحدة والاتحاد الأوروبي، ويواجه أعضاؤه تداعيات مباشرة من الحرب في إيران وارتفاع أسعار الطاقة والتجارة العالمية.
الصين في قلب المواجهة التجارية
ويضع بيسنت الصين في صدارة الملفات الاقتصادية، إذ قال إنه سيشجع أعضاء مجموعة العشرين على إعادة النظر في شروط تجارتهم مع بكين، بهدف تقليص الاختلالات التجارية العالمية ودفع الاقتصاد الصيني إلى التحول من الاعتماد على الصادرات إلى تعزيز الاستهلاك المحلي.
وقال بيسنت إن تدفق الصادرات الصينية بالمستويات الحالية «غير مستدام»، مشيراً إلى أن الصين تسجل فائضاً تجارياً يبلغ نحو 1.2 تريليون دولار، في وقت يعاني فيه اقتصادها ضعف الطلب المحلي.
وتأتي الدعوة الأميركية في وقت تتزايد فيه المخاوف الأوروبية من تدفق السلع الصينية إلى أسواقها، خصوصاً السيارات الكهربائية وأشباه الموصلات، بعدما أدت الرسوم الأميركية المرتفعة والقيود المفروضة على السيارات الصينية إلى إعادة توجيه جزء أكبر من الصادرات الصينية نحو أوروبا وأميركا اللاتينية.
وارتفعت صادرات الصين 23.9 في المائة على أساس سنوي في يوليو (تموز)، وفق البيانات الواردة في التقرير، ما يزيد الضغوط على الحكومات التي تواجه منافسة متصاعدة من المنتجات الصينية.
ويريد بيسنت أن تدفع الدول الأخرى الصين إلى تقليص دعمها الصناعي وتعزيز الطلب المحلي، فيما تسعى الولايات المتحدة إلى إصدار بيان مشترك لمجموعة العشرين بشأن خفض الاختلالات التجارية واختلالات الحساب الجاري.
لكن هذا الطرح يواجه تحديات، إذ يرى اقتصاديون أن معالجة الاختلالات العالمية لا يمكن أن تقتصر على الصين، مشيرين إلى أن الولايات المتحدة تحتاج بدورها إلى خفض عجزها المالي الكبير، الذي يغذي الطلب على الواردات.
«بلازا جديدة» ليست الحل
وفيما يدعو بعض الاقتصاديين والقادة الأوروبيين إلى تنسيق الجهود لتعزيز قيمة اليوان، قلل بيسنت من جدوى هذه الخطوة، رافضاً فكرة التوصل إلى اتفاق جديد على غرار «اتفاق بلازا» لعام 1985، الذي استهدف رفع قيمة عملات رئيسية أمام الدولار.
ويرى وزير الخزانة الأميركي أن التركيز على سعر صرف اليوان قد يصرف الانتباه عن جوهر المشكلة، المتمثل، وفق رؤيته، في الدعم الصناعي الصيني وضعف الطلب المحلي.
وفي المقابل، تستعد واشنطن وبكين لمواصلة محادثاتهما قبل القمة المرتقبة بين الرئيس الأميركي دونالد ترمب والرئيس الصيني شي جينبينغ في أواخر سبتمبر، مع بحث خفض الرسوم الجمركية على سلع غير استراتيجية، إلى جانب وضع ضوابط على الذكاء الاصطناعي لمنع وصول النماذج المتقدمة إلى جهات غير حكومية.
وقال بيسنت إن هناك ما يصل إلى 30 مليار دولار من السلع غير الاستراتيجية وغير الحيوية لدى كل جانب يمكن رفع الرسوم الجمركية عنها.
الدين الأميركي يضع واشنطن في موقف دفاعي
لكن واشنطن تدخل اجتماع مجموعة العشرين وهي تواجه ملفاً آخر يصعب تجاهله، يتمثل في ارتفاع الدين العام الأميركي وعوائد السندات.
وتجاوز إجمالي الدين العام الأميركي مستوى 40 تريليون دولار في 19 أغسطس (آب)، بعدما تضاعف منذ عام 2017. وفي أغسطس، ارتفعت عوائد السندات الأميركية لأجل 30 عاماً إلى أعلى مستوياتها في 19 عاماً، ما أثار قلق المستثمرين بشأن المسار المستقبلي للدين الأميركي.
وفاجأ بيسنت الأسواق بإعلانه مضاعفة عمليات إعادة شراء سندات الخزانة الأميركية الأطول أجلاً إلى 4 مليارات دولار لكل عملية، وهو ما أدى إلى تهدئة العوائد لفترة قصيرة، لكنه أثار في المقابل تساؤلات بشأن مدى استعداد وزارة الخزانة للتدخل بصورة أكبر في سوق السندات.
ويأتي ذلك في وقت تتعرض فيه واشنطن لانتقادات بسبب سياساتها التجارية والمالية، ما يجعل مطالبة الدول الأخرى بإعادة ضبط اقتصاداتها أكثر صعوبة.
إيران والطاقة تضيفان طبقة أخرى من التوتر
ولا تقتصر أجندة بيسنت على التجارة والدين، إذ يسعى أيضاً إلى حشد دعم دول مجموعة العشرين لتشديد الضغوط الاقتصادية على إيران، في وقت أدت فيه الحرب إلى إبقاء مضيق هرمز مغلقاً، ما يضغط على النمو في معظم اقتصادات المجموعة ويرفع أسعار الطاقة والسلع.
وحذّر بيسنت الدول من عقوبات أميركية ثانوية إذا واصلت شراء النفط الإيراني أو تسهيل معاملات أخرى مع طهران، فيما فرضت وزارة الخزانة الأميركية بالفعل قيوداً على بنك في مصر بسبب صلات بإيران عبر فروعه في الإمارات العربية المتحدة.
ويهدد هذا الملف بزيادة الانقسامات داخل المجموعة، إذ إن كثيراً من الاقتصادات الأعضاء تتضرر من ارتفاع أسعار الطاقة، في حين لا تشارك بالضرورة واشنطن موقفها من الحرب أو العقوبات.
ويقول محللون إن بيسنت قد يرغب في جعل إيران محور اجتماع مجموعة العشرين، بينما ستسعى دول أخرى إلى التركيز على الرسوم الجمركية والنمو والتجارة، وهي ملفات تمس اقتصاداتها بصورة مباشرة.
مجموعة العشرين أمام معادلة صعبة
وتكشف أجندة اجتماع آشفيل عن تحول مجموعة العشرين إلى ساحة تتقاطع فيها الضغوط التجارية والمالية والجيوسياسية في وقت واحد. فواشنطن تريد من المجموعة مواجهة فائض الصين التجاري، ودعم النمو، وتشديد العقوبات على إيران، وتهدئة أسواق السندات، بينما تواجه في الوقت نفسه انتقادات بشأن رسومها الجمركية ومسار ديونها.
وبينما بدأت مجموعة العشرين كمنتدى لمواجهة الأزمة المالية العالمية في 2008، وجاءت آخر مبادراتها الجماعية الكبرى خلال أزمة «كوفيد-19» في 2020، عندما اتفقت الدول الأعضاء على ضخ نحو 5 تريليونات دولار في الاقتصاد العالمي، تبدو قدرتها اليوم على إنتاج موقف موحد أكثر محدودية، في ظل اتساع الخلافات التجارية والجيوسياسية بين أعضائها.
ويواجه بيسنت بذلك مهمة تتجاوز إدارة اجتماع مالي تقليدي؛ إذ يحاول إقناع شركاء الولايات المتحدة بتغيير سياساتهم التجارية والاقتصادية، بينما تطالب هذه الدول واشنطن نفسها بتقديم إجابات عن الرسوم الجمركية، والدين، وارتفاع عوائد السندات، وتداعيات الحرب في الشرق الأوسط.
فتحت الإمارات العربية المتحدة، من خلال زيارة الوفد الاقتصادي الرفيع إلى بيروت، قنوات التواصل الاقتصادي مع لبنان. لكن نجاح الزيارة سيتوقف على قدرة لبنان على تحويل هذا الاهتمام إلى مشاريع واستثمارات وفرص عمل ونمو. فإذا ظهرت المشاريع على الأرض، تصبح الزيارة نقطة انطلاق لمسار اقتصادي جديد. أما إذا بقيت النتائج في حدود اللقاءات ومذكرات التفاهم، فستبقى الزيارة رسالة ثقة مهمة من دون أن تتحول إلى استثمار فعلي.
صحيح أن زيارة الوفد فتحت الباب واسعًا أمام الاستثمارات الإماراتية في لبنان، بعد سنوات من الأزمات التي أبعدتها عن السوق اللبنانية. لكن أهمية الزيارة لا تكمن في حجم الوفد واللقاءات فحسب، بل في السؤال الذي يبدأ طرحه الآن: ماذا بعد؟
فالانتقال من استكشاف الفرص إلى تنفيذ المشاريع يتطلب من لبنان توفير البيئة التي يحتاج إليها المستثمر، فيما يفترض أن تتحول المباحثات بشأن اتفاق الشراكة الاقتصادية الشاملة (CEPA)، ومجلس الأعمال اللبناني الإماراتي، والشراكة بين القطاعين العام والخاص، إلى خطوات عملية.
من زيارة ناجحة إلى استثمار ناجح
وإن كان وزير التجارة الخارجية الإماراتي ثاني بن أحمد الزيودي وصف الزيارة بالناجحة، بيد أنها أعطت أولا إشارة إيجابية وأطلقت مسارات عدة، من مجلس الأعمال والمشاريع المشتركة إلى التعاون الحكومي والمفاوضات المحتملة حول CEPA، والبحث في قطاعات البنية التحتية والطاقة والتكنولوجيا واللوجستيات.
أولويات الاستثمار الإماراتي
ركز وزير التجارة الخارجية الإماراتي على ضرورة تحديد مشاريع تحقق نتائج مباشرة وقابلة للتنفيذ والقياس.
وتشمل مجالات الاهتمام التكنولوجيا والذكاء الاصطناعي والحكومة الإلكترونية واللوجستيات والطاقة والنفط والغاز والتصنيع الغذائي والصناعات التي تحتاج إلى التكنولوجيا الحديثة. وهذا يعني أن الاهتمام الإماراتي لا يبدو محصورا بالعقارات والسياحة، بل يمتد إلى قطاعات إنتاجية وبنية تحتية يمكن أن يكون لها أثر مباشر في الاقتصاد اللبناني.
البساط: الاستثمار مسار
أكد وزير الاقتصاد عامر البساط لـ”النهار” أن الاستثمار “مسار”، وأن توقع تدفق مليارات الدولارات فوراً بعد الزيارة غير واقعي. ولكن لبنان سيواصل العمل مع الإمارات على إطار استثماري واقتصادي شامل، ترتبط به CEPA.
وكشف البساط لـ”النهار” أنّ وفداً لبنانيّاً سيزور الإمارات يوم الأحد المقبل، لمتابعة نتائج زيارة الوفد الإماراتي إلى بيروت.
توازياً، تعمل الحكومة على فتح المجال أمام القطاع الخاص في البلدين للبحث عن المشاريع عبر مجلس الأعمال المشترك. فدور الدولة، بحسب البساط، هو توفير الإطار القانوني والمؤسسي وتسهيل الإجراءات وتهيئة البيئة الاستثمارية، بينما يبقى الاستثمار في الأساس مهمة القطاع الخاص.
وقسم البساط الفرص إلى مستويين: الأول مشاريع البنية التحتية، ومنها المرافئ والكهرباء والطرقات والنفق بين بيروت والبقاع وتكنولوجيا المعلومات، وهي مشاريع قد تحتاج إلى الشراكة بين القطاعين العام والخاص PPP. وتبرز هنا أيضا صيغة BOT، التي تتيح الاستفادة من تمويل وخبرة القطاع الخاص في ظل محدودية الموارد الحكومية.
أما المستوى الثاني فهو الشراكات المباشرة بين الشركات Private to Private / Business to Business، وتشمل الضيافة والفنادق والزراعة والصناعة والتكنولوجيا. وقد تبدأ هذه الاستثمارات بأحجام أصغر وتتوسع تدريجيا، بعيدا عن دورة القرار الحكومي الطويلة.
قد تحدث ثورة الذكاء الاصطناعي تحولاً عالمياً، لكن تكلفتها باهظة. إذ يتوقع استثمار 7 تريليونات دولار في مراكز البيانات بحلول 2030.
وهو مبلغ يكفي لإطعام سكان الصين لثلاث سنوات وأمام هذه المبالغ الفلكية، اضطر عمالقة التكنولوجيا للاقتراض لبناء البنية التحتية، ما وضع المقرضين أمام معادلات معقدة لتمويل وتأمين أصول جديدة كلياً.
ويرى قطاع التأمين أن هناك فرصة ذهبية ومخاطر، والتي تتمثل في المدايات الزمنية وحفظ القيمة. إذ يثور تساؤل حول مدى قدرة مراكز البيانات والرقائق على الاحتفاظ بقيمتها طوال فترة التمويل.
وقال كارلوس مينديز، الشريك المؤسس في شركة «كرايهيل كابيتال»، التي رفضت مراراً صفقات دين مضمونة بقيمة رقائق «الأمر أشبه بتمويل شراء جهاز فاكس، عشية اختراع البريد الإلكتروني».
وهناك أيضاً خطر الرفض الشعبي المتزايد لهذه المراكز، لاستهلاكها المفرط للمياه والكهرباء في وقت يحتدم فيه الجدل أصلاً حول الذكاء الاصطناعي.
وقال ويرى إريك كلار، شريك تمويل الديون في مكتب «وايت آند كيس» «طالما أن المطورين يحصلون على التراخيص المطلوبة، يمكنهم الاستمرار في الاقتراض.
لكن المعارضة المحلية أو إلغاء الترخيص قد يوقف المشروع في منتصف مرحلة التشييد». ما الذي سيحدث عندها؟
المطورون يتوقون للتأمين ضد كل شيء، بدءاً من الكوارث الطبيعية إلى تراجع الطلب على قدرات الحوسبة. وشركات التأمين تتحفظ تجاه تغطية بمليارات الدولارات، خشية وقوع مخاطر كارثية وللتركيز العالي للأصول في هذه المواقع العملاقة.
لكن هل ستحقق ثورة الذكاء الاصطناعي وعودها بالفعل؟ وقال لياقت أحمد، الكاتب الحائز جائزة بوليتزر ومؤلف كتاب عن فقاعة السكك الحديدية عام 1873 «الجميع قرروا فجأة العمل في السكك الحديدية» فانهار القطاع. وأضاف أن المشكلة تتلخص في أن «كل شركات التكنولوجيا تفعل الأمر نفسه تماماً» الآن.
ورغم أن ساتيا ناديلا، الرئيس التنفيذي لمايكروسوفت، يعتبر كتاب لياقت أحمد مرجعاً رئيسياً لفهم اللحظة الراهنة، إلا أن مايكروسوفت أعلنت استثمار 175 مليار دولار في مراكز البيانات هذا العام.
ووحدها وقعت الشركات الأربع الكبرى في الحوسبة السحابية، أمازون ومايكروسوفت وألفابت وميتا، عقود إيجار تتجاوز 1.5 تريليون دولار منذ بدء طفرة الذكاء الاصطناعي، متضمنة التزامات لم تدخل حيز التنفيذ بعد.
ويقدر ستين فان نيووربورج، الخبير الاقتصادي في كلية كولومبيا للأعمال، أن مشاريع الذكاء الاصطناعي ستشكل نحو 2.8% من الناتج الاقتصادي في السنوات المقبلة.
وهي حصة من الناتج المحلي الإجمالي الأمريكي تتجاوز حتى تلك التي مثلتها السكك الحديدية في ذروتها خلال القرن التاسع عشر.
وقد كان الإيقاع المحموم عبر أسواق رأس المال مذهلاً. فمنذ أواخر العام الماضي، طرق عمالقة التكنولوجيا باب سوق ديون الشركات الأمريكية، البالغ حجمه 11.7 تريليون دولار، مراراً وتكراراً، لدرجة اضطرتهم للبدء في إصدار الديون بالعملات الأجنبية لتوسيع قاعدة المستثمرين.
وتتحدى متطلبات التمويل للذكاء الاصطناعي قدرات وول ستريت ومواردها. فقد تطلب الأمر تحالف 6 من عمالقة التمويل معاً لتوفير التمويل البالغ نصف تريليون دولار لشركة «نيفيديا» في أغسطس الماضي.
حيث انضمت «بلاك روك» إلى «بلاكستون» و«أبولو جلوبال» و«كي كيه آر» و«بروكفيلد» و«جولدمان ساكس».
وتسعى البنوك الكبرى التي استثمرت بكثافة في مراكز البيانات لإيجاد منافذ للتخلص من هذه المخاطر المركزية.
واختبرت بنوك مثل «جي بي مورجان تشيس» و«مورجان ستانلي» و«إس إم بي سي» استخدام هياكل تمويل جديدة تعتمد على «شركات ذات غرض خاص»، والتي تبقي المشاريع خارج الميزانيات العمومية لشركات التكنولوجيا وتنقل المخاطر إلى مستثمرين خارجيين.
لكن خلال هذا العام، بدأ اهتمام المستثمرين بشراء الديون المرتبطة بمراكز البيانات في التراجع. وسجلت دفاتر الاكتتاب في الصفقات الجديدة، وهو مقياس رئيسي للطلب، انكماشاً ملموساً.
فعندما باعت شركة «QTS» سندات بقيمة 4.6 مليارات دولار لتمويل مركز بياناتها في جورجيا خلال أبريل، جذبت طلبات اكتتاب بلغت ثلاثة أضعاف حجم الصفقة، حيث تسابق المستثمرون على عقدها طويل الأجل مع «مايكروسوفت».
لكن العديد من المستثمرين أغفلوا بنداً جوهرياً وهو أن مركز البيانات سيكون مطالباً بإيجاد مستأجرين جدد، بعد انتهاء عقد الإيجار الأساسي، للبقاء والاستمرار، في وقت ينظر فيه المستثمرون بشك إلى استدامة الطلب طويل الأجل على حوسبة الذكاء الاصطناعي.
وقال إدوين ويلتشيز، الرئيس المشارك لفريق المنتجات المورقة في «PGIM Credit»: «لا نعلم كم ستكون قيمة مركز البيانات هذا بعد 10 سنوات. استيقظ العالم على حقيقة قاسية.. وشعر المستثمرون أن الواقع مختلف عما ظنوه، فبدأوا في إعادة تسعير المخاطر».
نتيجة لذلك، أُصدرت ديون QTS الجديدة في أغسطس بعائد تجاوز 7.2%، وهو مستوى قريب من تكاليف الاقتراض للشركات ذات التصنيف المنخفض (الخردة)، مقارنة بـ5.7% فقط في إصدار السندات السابق في أبريل.
على نحو مماثل، تعتمد قروض مراكز البيانات على فرضية أن تكنولوجيا الرقائق متسارعة التطور لن تفقد قيمتها سريعاً.
إلا أن «نيفيديا» تطرح نسخاً جديدة ومطورة وأعلى سعراً من رقائقها سنوياً، ما قد يجعل السيليكون القديم متهالكاً تقنياً خلال سنوات. لهذا السبب، يطالب العديد من المقرضين الآن بسداد القروض بالكامل قبل انتهاء عقد الإيجار الأساسي.
في هذه الأثناء، بينما يخوض عمال البناء عبر أمريكا سباقاً مع الزمن لتشييد البنية التحتية لثورة الذكاء الاصطناعي، اصطدمت هذه الطفرة بتزايد احتجاجات المجتمعات المحلية.
وبحسب استطلاع أجرته مؤسسة «جالوب» في مارس، يرفض 7 من كل 10 أمريكيين بناء مراكز بيانات في مناطقهم السكنية. وقد أدى هذا الرفض والدعاوى القضائية لإلغاء مشاريع ضخمة، مثل منشأة مدعومة من «بلاكستون» في فرجينيا، بينما فرضت سلطات محلية عديدة حظراً مؤقتاً على التوسع.
ويمتد القلق إلى المستثمرين؛ فقد واجه مجمع «أوراكل» بقدرة 1.4 جيجاوات في ميتشيجان صعوبات تمويلية أواخر العام الماضي بسبب تأخر التراخيص والرفض المحلي. ورغم حصول المشروع على دعم «بلاكستون» في أبريل، طالب المستثمرون بعلاوة مخاطر أعلى وحمايات ائتمانية إضافية.
وفي نيومكسيكو، فرضت هيئة المرافق بويسكونسن ضماناً بـ 7 مليارات دولار على أوراكل لتأمين الطاقة، ما دفع «ستاندرد آند بورز» لخفض تصنيف «أوراكل» الائتماني إلى (BBB-)، أي على بعد درجة واحدة فقط من درجة السندات عالية المخاطر (الخردة).
وهذا الحجم الهائل للمشاريع يختبر قدرات شركات التأمين وميزانياتها. وقال آكي حسين، الرئيس التنفيذي لشركة «هيسكوكس» للتأمين أن الشركة لم تقرر بعد ما إذا كانت ستوسع نشاطها في مراكز البيانات، لأنه «من السهل جداً القفز بكلتا القدمين ثم الندم لاحقاً».
ويهدد هذا الحذر التأميني بكبح طموحات عمالقة التكنولوجيا. وفضل مستثمرون كبار مثل «KKR» و«بلاكستون» التراجع عن قروض مراكز البيانات لعدم كفاية التأمين.
وأخيرا، يلوح في الأفق الخطر الأكبر، وهو أن تتحول مراكز البيانات ومحطات الطاقة المقامة لتغذيتها يوما ما إلى «أصول معطلة».
وحتى لو لم تلغَ المشاريع بشكل جماعي، فإن التحسينات في كفاءة الرقائق وتراجع الطلب قد يتباطأ معهما الزخم الاستثماري. وبحسب أندي ديفريس، الخبير في «كريديت سايتس»، فإن معروض الطاقة الحوسبية سيتجاوز الطلب بعد عام 2029، ما سيحدث تداعيات تتجاوز الفقاعة الحالية لتصل إلى الاقتصاد الحقيقي.
لم تعد دبي مجرد وجهة لاستقطاب رؤوس الأموال والشركات العالمية، بل أصبحت حلماً للشركات الناشئة الطامحة إلى الوصول إلى التقييم السحري البالغ مليار دولار، والدخول إلى نادي «اليونيكورن».
فمن خلال بيئة أعمال مرنة، وتشريعات داعمة للابتكار، وبنية تحتية عالمية المستوى، نجحت الإمارة في ترسيخ مكانتها منصةً تنطلق منها الشركات نحو النمو الإقليمي والعالمي، لتتحول من مركز جاذب للاستثمارات إلى مصنع حقيقي للشركات المليارية.
وتعكس قائمة شركات «اليونيكورن» المرتبطة بدبي قصة تطور اقتصاد الإمارة الرقمي؛ إذ بدأت الرحلة مع شركات التجارة الإلكترونية والنقل والمنصات الرقمية، قبل أن تمتد اليوم إلى التكنولوجيا المالية والبلوك تشين والذكاء الاصطناعي والتكنولوجيا العميقة.
وفي زيارة افتراضية إلى «نادي المليار»، تستعرض «البيان» أبرز الشركات التي انطلقت من دبي أو اتخذتها مقراً لها، ونجحت في بلوغ هذا الإنجاز الاستثنائي.
نبدأ بشركة فاست المتخصصة في التكنولوجيا المالية، ومقرها دبي، أحدث المنضمين إلى نادي الـ«يونيكورن» بعد تقييمها بقيمة مليار دولار،.
لكن يجب أن نعلم أولاً أن قائمة الشركات المليارية لا تعني بالضرورة أن جميع الشركات تحمل التقييم نفسه اليوم؛ إذ تعتمد صفة «يونيكورن» على وصول شركة خاصة إلى تقييم لا يقل عن مليار دولار، بينما تتغير القائمة مع جولات التمويل والاستحواذ والإدراج في أسواق المال وانتقال مقار الشركات.
نعود إلى شركة «فاست» التي جمعت 68 مليون دولار في جولة تمويل من الفئة A بقيادة مجموعة SBI اليابانية، وبلغ ما جمعته خلال العام الجاري نحو 119 مليون دولار، وأكثر من 150 مليون دولار منذ تأسيسها في 2019. وجاءت تلك الجولة بعد نحو ثلاثة أشهر من حصول الشركة على 51 مليون دولار في جولة من الفئة B.
وقد تجاوز حجم المعاملات السنوي للشركة 40 مليار دولار عبر 125 دولة. وهي تخدم أكثر من 3 ملايين محفظة رقمية وأكثر من 1000 مؤسسة وشركة عالمية، وتقدم حلول المدفوعات والخدمات المصرفية الرقمية باستخدام العملات المستقرة وتقنيات الـ«بلوك تشين» لتسهيل التحويلات العابرة للحدود.
ويمثل وصول «فاست» إلى المليار أحدث مؤشر على انتقال موجة الشركات الناشئة في دبي نحو التكنولوجيا المالية المتقدمة، بعدما ارتبط الجيل الأول من الشركات المليارية في الإمارة بصورة أكبر بالتجارة الإلكترونية والنقل والخدمات الاستهلاكية.
«كيتوبي» المليار يخرج من المطبخ
وفي أبريل الماضي سلطت غرفة دبي للاقتصاد الرقمي الضوء بصورة رسمية على «كيتوبي» و«بروبرتي فايندر» و«إكسبانسيو» باعتبارها شركات «يونيكورن» مقرها دبي، مشيرةً إلى دور البيئة التنظيمية والبنية التحتية والقدرة على جذب المواهب في نمو الشركات التكنولوجية من الإمارة نحو الأسواق العالمية.
كيتوبي، التي تأسست في دبي عام 2018، بدأت أعمالها اعتماداً على نموذج المطابخ السحابية والتكنولوجيا المستخدمة في إدارة عمليات المطاعم والتوصيل، قبل أن تتوسع أعمالها وتتحول إلى واحدة من أبرز شركات تكنولوجيا الأغذية في المنطقة.
وقد وصلت إلى «يونيكورن» خلال رحلة توسع مدعومة بجولات استثمارية كبيرة، وتشير بيانات Dealroom الحالية إلى أن مقرها في دبي وأن قيمتها المؤسسية تقدر بنحو 1.6 مليار دولار.
وتعكس تجربة «كيتوبي» قدرة الشركات التي تبدأ من سوق محلية في دبي على بناء نموذج قابل للتوسع إقليمياً، خصوصاً مع الجمع بين التكنولوجيا والعمليات التشغيلية والعلامات التجارية في قطاع الأغذية.
وقد اعتبرت غرفة دبي للاقتصاد الرقمي كيتوبي في 2026 واحداً من نماذج «يونيكورن» التي تعكس قدرة منظومة الإمارة على مساعدة الشركات الرقمية على التوسع عبر الحدود.
بروبرتي فايندر تكنولوجيا العقار
أما شركة «بروبرتي فايندر» فتمثل أحد أبرز نماذج التكنولوجيا العقارية التي خرجت من دبي؛ إذ تطورت من منصة للبحث عن العقارات إلى منظومة رقمية تعتمد بصورة متزايدة على البيانات والتكنولوجيا والذكاء الاصطناعي لخدمة الباحثين عن العقارات والوسطاء والمطورين. وتصنف بيانات Dealroom الشركة، التي تأسست في 2007 وتتخذ من دبي مقراً لها، ضمن فئة الشركات التي يتراوح تقييمها بين مليار و2.5 مليار دولار.
كما تضعها غرفة دبي للاقتصاد الرقمي صراحة ضمن شركات «يونيكورن» القائمة في دبي. وتكتسب تجربة الشركة أهمية إضافية في ظل الحجم الكبير للسوق العقارية في دبي؛ إذ أصبحت التكنولوجيا والبيانات جزءاً أساسياً من المنافسة بين منصات البحث والتسويق العقاري، بالتزامن مع النمو الذي يشهده القطاع.
«إكسبانسيو».. عدسة المستقبل
تقدم «إكسبانسيو» تقدم نموذجاً مختلفاً يقوم على التكنولوجيا العميقة والبحث والتطوير؛ ففي يوليو 2025 أعلنت الشركة التي تتخذ من دبي مقراً لها جمع 250 مليون دولار في جولة من الفئة A عند تقييم بلغ 1.35 مليار دولار، لتدخل رسمياً نادي«يونيكورن».
وتعمل الشركة على تطوير جيل جديد من العدسات اللاصقة الذكية، مع طموح لدمج وظائف الواقع الممتد والذكاء الاصطناعي والاستشعار في عدسة واحدة. وبعد الجولة التمويلية، وسعت الشركة مختبر البحث والتطوير في دبي، ووُصفت الجولة بأنها الأكبر من نوعها في المنطقة في المرحلة A.
ويقول المحللون إن صعود «إكسبانسيو» يمنح خريطة الشركات المليارية في دبي بعداً جديداً؛ إذ لم يعد الوصول إلى تقييمات ضخمة حكراً على منصات المستهلكين، بل أصبح يمتد إلى شركات تقوم قيمتها بصورة أساسية على العلوم والملكية الفكرية والتكنولوجيا المتقدمة.
«دبيزل غروب» العلامات الرقمية
أما «دبيزل غروب» فهي واحدة من أقدم العلامات الرقمية المرتبطة بنمو الإنترنت في دبي. وتطورت الأعمال التي ارتبطت بمنصة الإعلانات المبوبة والعقارات إلى مجموعة أوسع تعمل عبر عدد من الأسواق والمنصات، ومن بينها «دبيزل» و«بيوت».
وقد وصلت المجموعة، التي عُرفت سابقاً باسم EMPG، إلى تقييم مليار دولار في عام 2020 عقب صفقة جمعت أعمالها مع أصول OLX في عدد من الأسواق، لتتحول «دبيزل غروب» بذلك من منصة محلية للإعلانات المبوبة إلى مجموعة تكنولوجية إقليمية، مستفيدةً من النمو السريع للأسواق الرقمية في العقارات والسيارات والإعلانات المبوبة.
«فيستا غلوبال».. سوق الطيران الخاص
وبعيداً عن شركات التطبيقات والمنصات الرقمية، تظهر «فيستا غلوبال» بوصفها نموذجاً مختلفاً لشركة خاصة مقرها دبي؛ فقد استطاعت بناء أعمال عالمية في قطاع الطيران الخاص، وهي تعمل في خدمات طيران رجال الأعمال والرحلات الخاصة.
مستهدفةً شريحة العملاء والشركات ذات الإنفاق المرتفع في أسواق متعددة حول العالم. وإن كانت «فيستا غلوبال» تختلف عن معظم الأسماء الأخرى في القائمة في طبيعة نشاطها، فإنها تعكس في الوقت ذاته قدرة دبي على العمل كمقر عالمي لشركات خاصة كبيرة لا تعتمد أعمالها بالضرورة على السوق المحلية.
أما «أوبن بلات فورم» فقد دخلت نادي «يونيكورن» في يوليو 2025 بعد جولة تمويلية رفعت تقييمها إلى مليار دولار. وهي تعمل في منظومة البلوك تشين المرتبطة بشبكة TON وتطبيقات الاقتصاد الرقمي، وتمثل نموذجاً للشركات التي تستفيد من النمو العالمي في الخدمات القائمة على البلوك تشين والأصول الرقمية.
تضع الشركة قواعد بيانات متخصصة ضمن منظومة الشركات المليارية في دبي، ويمكن إدراجها ضمن القائمة الموسعة للشركات المليارية المرتبطة بمنظومة دبي، مع التمييز بينها وبين الشركات التي يتوافر توثيق رسمي مباشر بشأن مقرها في الإمارة.
«كريم» و«سوق دوت كوم»
لا تكتمل قصة الشركات المليارية في دبي من دون «كريم» رغم أنها لم تعد شركة «يونيكورن» مستقلة بالمعنى التقليدي؛ فالشركة التي تأسست في دبي عام 2012 بنت خلال سنوات قليلة واحدة من كبرى منصات النقل عبر التطبيقات في المنطقة، قبل أن تعلن «أوبر» الاستحواذ عليها في عام 2019 مقابل 3.1 مليارات دولار، لتصبح تلك الصفقة علامة فارقة في تاريخ الشركات الناشئة في الشرق الأوسط، ليس فقط بسبب قيمتها.
وإنما لأنها قدمت نموذجاً عملياً لقدرة شركة تبدأ من دبي على التوسع عبر عشرات المدن والأسواق ثم جذب مشترٍ عالمي. ولكن على الرغم من خروج الشركة عبر الاستحواذ من تعريف «يونيكورن المستقل»، فإنها بقيت واحدة من أهم قصص الشركات المليارية التي أنتجتها منظومة دبي.
وعلى الدرب نفسه نجد «سوق دوت كوم» التي كانت من أوليات الشركات التكنولوجية في المنطقة التي أثبتت إمكانية بناء منصة رقمية ضخمة من دبي؛ حيث وصلت إلى تقييم يقارب مليار دولار في عام 2016، لتصبح واحدة من أوليات شركات «يونيكورن» في الشرق الأوسط، قبل استحواذ «أمازون» عليها في العام التالي.
لكن ما يميز تجربة «سوق دوت كوم» هو أنها سبقت التحول الكبير الذي شهده قطاع الاستثمار الجريء في المنطقة، وأسهم نجاحها في توجيه أنظار المستثمرين العالميين إلى الفرص المتاحة في التجارة الإلكترونية والاقتصاد الرقمي في الخليج والشرق الأوسط.
وما يجمع بين «كريم» و«سوق دوت كوم» هو أنها لا تدخل اليوم في تعداد الشركات الخاصة المليارية القائمة، بعدما أصبحت جزءاً من شركة عالمية، لكنها تظل إحدى أهم حالات التخارج التي خرجت من دبي.
«سويفل» الطريق إلى البورصة
في حين تمثل «سويفل» حالة مختلفة؛ إذ تأسست في القاهرة قبل أن تنتقل إلى دبي وتتخذ منها مقراً لمرحلة مهمة من توسعها الدولي. وفي عام 2021 أعلنت الشركة صفقة اندماج مع شركة استحواذ ذات غرض خاص بتقييم ضمني بلغ نحو 1.5 مليار دولار، قبل إتمام الصفقة والانتقال إلى التداول في بورصة ناسداك.
وبمجرد تحولها إلى شركة عامة، خرجت الشركة من التعريف التقليدي لـ«يونيكورن»، لكن تظل تجربتها جزءاً من تاريخ منظومة دبي التكنولوجية، خصوصاً أن الإمارة شكلت قاعدة رئيسية للشركة خلال مرحلة انتقالها من شركة ناشئة إقليمية إلى شركة مدرجة دولياً.
أما «تابي» فهي شركة تمثل حالة مختلفة عن الشركات السابقة؛ حيث ارتبطت لسنوات بمنظومة التكنولوجيا المالية في دبي، وحققت تقييمات بمليارات الدولارات.
إذا نظرنا إلى رحلة كل شركة من هذه الشركات نجدها تكشف عن تغير أعمق في موقع دبي على خريطة التكنولوجيا الإقليمية؛ ففي المرحلة الأولى برزت شركات تعتمد على نماذج ثبت نجاحها عالمياً وأعادت تطبيقها على أسواق المنطقة، كما حدث في التجارة الإلكترونية والنقل والإعلانات المبوبة.
غير أن الجيل الجديد يتحرك بصورة أكبر نحو التكنولوجيا المالية والذكاء الاصطناعي والبلوك تشين والتكنولوجيا العميقة، وهي قطاعات ترتبط قيمتها بالملكية الفكرية والبيانات والبنية التحتية التكنولوجية بقدر ارتباطها بحجم السوق المحلية.
وكل ذلك يؤكد أن البيئة التنظيمية والبنية التحتية المتقدمة والقدرة على استقطاب المواهب الدولية، المتوافرة في دبي بشكل مثالي، تمثل عوامل رئيسة في جذب وتنمية الشركات الرقمية سريعة النمو في الإمارة.
حددت وزارة الإعمار والإسكان والبلديات العامة في العراق مواعيد المحافظات المتبقية ضمن خطة التقديم الإلكتروني على قروض الإسكان، مشيرة إلى مساعٍ لإطلاق مرحلة جديدة من القروض نهاية العام الجاري.
وقال المتحدث باسم وزارة الإعمار، نبيل الصفار، إن “عملية التقديم الإلكتروني على قروض صندوق الإسكان انطلقت يوم الأحد 23 أغسطس عند الساعة العاشرة صباحاً لمحافظات بغداد، النجف، صلاح الدين، كركوك، الأنبار، ونينوى، تلتها في اليوم التالي محافظات كربلاء، بابل، وذي قار”، مبيناً أن “التقديم استؤنف يوم الأربعاء 26 أغسطس لمحافظات ميسان، المثنى، وواسط، بعد انتهاء عطلة المولد النبوي الشريف، على أن يُختتم اليوم الخميس بمحافظات البصرة، الديوانية، وديالى”.
وأضاف الصفار أن “عدد المقترضين المستهدف لهذا العام يتجاوز 10 آلاف مقترض”، مشيراً إلى أن “تغطية هذه القروض تمت بموجب ما تم استرداده من أموال المقترضين السابقين، لكون الصندوق يعمل بنظام التمويل الذاتي ويعتمد في خطته السنوية على الأموال المستردة”، لافتاً إلى أن “هذه العملية تتطلب وقتاً نظراً لمنح القرض خلال سنة واحدة واسترداده على مدى 15 عاماً”، وفقاً لوكالة الأنباء العراقية “واع”.
وعن أسباب نفاد الحصص واستمرار التقديم لدقائق معدودة في بعض المحافظات، أوضح المتحدث باسم الوزارة أن “هناك زخماً كبيراً وإقبالاً واسعاً من المواطنين لكون القروض تُمنح بدون فوائد، في حين أن حجم المبالغ والسيولة المتوفرة لدى الصندوق لا يغطي حجم الطلب المتزايد، ما يستدعي دعماً حكومياً لتخصيص مبالغ إضافية للصندوق لشمول أوسع شريحة ممكنة”، مؤكداً أن “الصندوق يسعى في حال توفر التخصيصات واستقرار الوضع المالي في البلاد إلى إطلاق مرحلة إقراضية أخرى نهاية العام الحالي”.
وبشأن الشروط والضوابط المعتمدة، أشار الصفار إلى أن “التقديم متاح لجميع المواطنين ممن تتراوح أعمارهم بين 18 إلى 65 عاماً وفقاً لقانون صندوق الإسكان العراقي، شريطة أن يُمنح القرض لغرض البناء لمساحة لا تقل عن 100 متر مربع، أو لإضافة بناء بمساحة لا تقل عن 65 متراً مربعاً”.
بعد أكثر من 83 جلسة مباحثة مع وفد صندوق النقد الدولي، أقرّ لبنان قبل نحو أسبوعين قانون إصلاح وضعية المصارف، في خطوة يقول وزير المال ياسين جابر إنها جاءت منسجمة مع ما جرى التوافق عليه مع الصندوق، وبما يراعي المعايير الدولية المطلوبة ويعزز ثقة المجتمع الدولي بالإصلاحات اللبنانية.
وأوضح جابر في تصريحات لموقع “العربية Business”، أن قانون إصلاح وضعية المصارف يشكل جزءًا من مسار تشريعي متكامل لمعالجة القطاع المصرفي، سبقه إقرار قانون رفع السرية المصرفية، فيما يبقى قانون الفجوة المالية قيد الدراسة أمام لجنة المال والموازنة النيابية.
وأكد أن الهدف من التشريعات الجديدة لا يقتصر على معالجة تداعيات الأزمة المالية والمصرفية التي بدأت عام 2019، بل يتجاوزها إلى إعادة تنظيم العمل المصرفي ووضع الأطر الكفيلة بمنع تكرار ما حدث، بما يرسخ أسسًا أكثر متانة للقطاع المالي في المستقبل.
تنسيق مستمر مع صندوق النقد
وفي تعليقه على ترحيب صندوق النقد الدولي والسفارة الأميركية في بيروت بإقرار قانون إصلاح وضعية المصارف، أشار إلى أن المجتمع الدولي “تواق إلى إجراء الإصلاحات في لبنان”، معتبرًا أن أي خطوة في هذا الاتجاه تلقى ترحيباً.
ولفت جابر في حديثه لموقع “العربية Business” إلى أن وزارة المال كانت على تنسيق مستمر مع صندوق النقد خلال إعداد القانون، بهدف ضمان توافقه مع المعايير الدولية المطلوبة. إلا أن جابر يرى أن الخطوة الأهم تبقى إقرار قانون الفجوة المالية، باعتباره المدخل الأساسي لمعالجة قضية أموال المودعين.
وأعرب عن أمله في إقرار القانون قبل نهاية العام الحالي، مؤكدًا أن التنسيق مع صندوق النقد سيستمر لضمان توافق التشريع مع المعايير الدولية، بما يسمح بوضع ملف الودائع على “السكة الصحيحة”.
فتح باب التصدير إلى السعودية
وفي ملف العلاقات الاقتصادية مع المملكة العربية السعودية، اعتبر جابر أن فتح باب التصدير اللبناني إلى المملكة يعكس الثقة بأداء الحكومة اللبنانية وبالإجراءات التي اتخذتها المؤسسات المعنية، ولا سيما المديرية العامة للجمارك.
وأوضح أن الحكومة عملت على تعزيز المؤسسات وتطبيق أفضل الممارسات في مجال الرقابة، خصوصًا في ما يتعلق بالمسوحات الضوئية وتأمين حمايتها، مشيرًا إلى أن سفير المملكة العربية السعودية في لبنان، فهد الدوسري، اطلع خلال زيارته الأخيرة إلى مصنع في منطقة البقاع على إجراءات الرقابة المعتمدة على الصادرات.
ورأى جابر أن هذه الخطوة تمثل بداية لمسار يمكن أن يتوسع في المرحلة المقبلة، معربًا عن أمله في أن يتحسن الوضع الأمني في لبنان بما يسمح باستئناف استقبال السياح السعوديين والخليجيين.
وأكد أن المملكة العربية السعودية “لطالما احتضنت لبنان على مر التاريخ”، مشيرًا إلى وجود آلاف العائلات اللبنانية العاملة في المملكة، حيث تحظى، بحسب قوله، بأفضل المعاملة.
وشدد على أن عودة الأمن والاستقرار، إلى جانب تعزيز الإصلاحات التشريعية والتطبيقية، تشكل المدخل الأساسي لاستعادة ثقة المجتمع العربي والدولي بلبنان، وتهيئة الظروف لإعادة جذب مواطني دول مجلس التعاون الخليجي الذين لطالما دعموا لبنان وساندوه في مختلف الظروف.
12 مليار دولار حد أدنى لخسائر الحرب
وفي الشق الاقتصادي، علّق جابر على تقرير للبنك الدولي توقّع انكماش الاقتصاد اللبناني بنسبة 6.4%، مشيرًا إلى أنه كان قد توقع منذ اندلاع الحرب أن يتراوح الانكماش خلال العام الحالي بين 7 و10%.
وقال إن لبنان لا يزال يعيش تداعيات الحرب، ولا سيما في المناطق الجنوبية، حيث يستمر القصف والدمار، معتبرًا أن النتائج “كارثية على الأصعدة كافة”.
وأشار إلى أن البنك الدولي قدّر خسائر الحرب التي شهدها لبنان عام 2024 بنحو 7 مليارات دولار، على صعيد الأضرار التي لحقت بالمباني والمنشآت، إلا أن تقديرات الأضرار الحالية تشير إلى أن الخسائر باتت تتجاوز، في حدها الأدنى، 12 مليار دولار، في ظل وجود قرى وبلدات في الجنوب “مُسحت بالكامل”، بحسب تعبيره.
استقرار نقدي رغم قسوة الأزمة
ورغم صعوبة المشهد الاقتصادي والإنساني، رأى جابر أن الحكومة تمكنت من تحقيق عدد من النتائج الإيجابية، بالتنسيق مع مصرف لبنان، ولا سيما في ما يتعلق بالحفاظ على استقرار سعر الصرف وإدارة السيولة في البلاد.
كما أشار إلى نجاح الدولة في تأمين رواتب وأجور العاملين في القطاع العام، والوفاء بجزء من متوجباتها بالعملة الصعبة، إلى جانب استمرار خدمات الاستشفاء ودعم النازحين.
وخلص جابر إلى أن الحكومة نجحت “إلى حد ما” في إدارة عدد من الملفات الأساسية، إلا أن الأزمة لا تزال قائمة، خصوصًا في ظل حجم الدمار الهائل والحاجة إلى إعادة الإعمار، التي وصفها بأنها ستكون مرحلة صعبة تتطلب جهودًا كبيرة لتجاوزها.
وبين الإصلاحات المالية والمصرفية، ومحاولات استعادة الثقة العربية والدولية، والتعامل مع تداعيات الحرب وكلفة إعادة الإعمار، يقف لبنان أمام مرحلة مفصلية سيكون نجاحها مرتبطًا بقدرته على استكمال الإصلاحات، وترسيخ الاستقرار، وفتح الطريق أمام استعادة النشاط الاقتصادي والثقة بالاقتصاد اللبناني.
يشهد قطاع التمويل الإسلامي نمواً متسارعاً تؤكده الأرقام بشكل لا يقبل الجدل، من المتوقع أن تنمو الأصول العالمية بأكثر من 60% بحلول عام 2029، لتصل إلى 9.7 تريليون دولار أمريكي مقارنةً بعام 2025.
وهذا المستوى من النمو يفرض واقعاً جديداً على المؤسسات، حيث تتغير متطلبات السوق وتوقعاته، وتبرز الحاجة إلى تطوير منتجات جديدة، فيما تحولت بعض الوظائف المؤسسية من أدوار داعمة إلى عناصر استراتيجية بعد أن تجاوزت أدوارها التقليدية المحدودة.
وتُعد إدارة الخزينة إحدى هذه الوظائف، وربما الأكثر تأثيراً نظراً لكونها الركيزة الأساسية التي يقوم عليها أي مصرف إسلامي. فهي تقود عملية تطوير المنتجات والخدمات المالية، وتسهم في تنمية أسواق رأس المال، كما ترسخ أفضل الممارسات لإدارة الميزانيات العمومية المتوافقة مع أحكام ومبادئ الشريعة الإسلامية على نطاق واسع.
ويُظهر أحدث تقرير حول تطور التمويل الإسلامي، التحول الكبير الذي شهده القطاع. فبعد أن ارتكز بشكل شبه كامل على الخدمات المصرفية عام 2010، اتسعت منظومته لتضم أدوات ومنتجات مالية متنوعة مثل الصكوك والتأمين التكافلي والصناديق الإسلامية. ومع ذلك، تظل الخدمات المصرفية الإسلامية الركيزة الأساسية للقطاع، حيث تستحوذ على نحو 72% من إجمالي أصول التمويل الإسلامي عالمياً.
وتستحوذ دول مجلس التعاون الخليجي على أكثر من نصف إجمالي سوق التمويل الإسلامي العالمي، الذي تُقدّر قيمته بنحو 1.8 تريليون دولار أمريكي. وتُجسّد دولة الإمارات العربية المتحدة هذا الزخم بوضوح، حيث بات قطاع التمويل الإسلامي يستحوذ على نحو سدس سوق الخدمات المصرفية المحلية.
ويُعزى هذا التطور إلى مجموعة من العوامل الرئيسية، من أبرزها الدعم الحكومي، والزيادة المستمرة في الطلب على المنتجات المالية المتوافقة مع أحكام ومبادئ الشريعة الإسلامية، إلى جانب تنامي اهتمام قاعدة أوسع من المتعاملين بالخدمات المصرفية القائمة على المبادئ والقيم.
كما ساهم في ذلك أيضاً الاستخدام المتزايد للصكوك كإحدى الأدوات الرئيسية لدفع عجلة التنمية الاقتصادية وتعزيز كفاءة أسوق رأس المال. وقد أسفر ذلك عن تشكيل قطاع يختلف بشكل كبير في بنيته وآليات عمله عما كان عليه منذ نشأته، مع الأخذ بعين الاعتبار أنه لا يزال يشهد تغيرات وتحولات متواصلة.
غير أن استدامة النمو لا ترتكز فقط على توافق المنتجات مع احتياجات السوق، وإنما تعتمد كذلك على وجود مؤسسات قادرة على استيعاب وإدارة التعقيدات التشغيلية والمالية التي يفرضها التوسع. وهنا تتجلى القيمة الحقيقية لإدارة الخزينة.
وتضطلع إدارة الخزينة بدور محوري يتجاوز المفهوم التقليدي لإدارة السيولة، حيث تشمل مسؤولياتها ضمان الجاهزية المالية المستمرة، وإدارة المخاطر، وتحقيق الاستخدام الأمثل للفوائض النقدية من خلال استثمارات مدروسة، وذلك ضمن إطار متكامل يضمن الامتثال لأحكام ومبادئ الشريعة الإسلامية.
ولا يعتمد الامتثال لأحكام الشريعة على التقييم الذاتي للمؤسسة، بل يتم الإشراف عليه من قبل لجنة الرقابة الشرعية الداخلية المخولة بمراجعة وإقرار الهياكل والمعاملات والأدوات المستخدمة، بما يضمن توافقها مع مبادئ وأحكام الشريعة الإسلامية.
في الواقع، تُعد هذه الوظيفة من أكثر الوظائف تعقيداً في أي مؤسسة مالية إسلامية؛ إذ يجب أن تكون جميع الأدوات المالية مدعومة بأصول حقيقية، كما يتعين أن تعكس كل معاملة نشاطاً اقتصادياً فعلياً.
مجموعة من الأدوات
وفي الحالات التي تتعرض فيها المؤسسات لنقص في السيولة، تستند الأسواق إلى مجموعة من الأدوات مثل المرابحة السلعية، وعقود الوكالة، وإعادة الشراء المتوافقة مع الشريعة. ويستلزم تطبيق هذه الأدوات هيكلة دقيقة، وأساساً قانونياً واضحاً، ورقابة شرعية سليمة. وكما أن الأدوات المألوفة كالمضاربة والصكوك تتطلب خبرات متخصصة لاستخدامها بفعالية ضمن هذه القيود.
ومن ناحية أخرى، يخضع كل منتج جديد، وكل نوع من أنواع المعاملات، وكل تحرك في السوق، لعملية مراجعة وموافقة دقيقة. وتكتسب هذه الإجراءات أهميتها من دورها في ترسيخ الثقة المؤسسية لدى المتعاملين، وليس فقط من منظور الامتثال للضوابط التنظيمية.
وبدورها أظهرت حكومة دولة الإمارات العربية المتحدة التزاماً واضحاً واستراتيجياً بتطوير سوق مالي يتيح لفرق الخزينة أدوات أكثر كفاءة وفعالية لإدارة أعمالها. وقد شكّل إطلاق برنامج صكوك الخزينة الإسلامية المقومة بالدرهم في عام 2024 خطوة مهمة في هذا الاتجاه، تلتها مبادرة موجهة للأفراد في عام 2025 خفّضت الحد الأدنى للاستثمار إلى 4,000 درهم. وتتم جميع مراحل العملية بشكل رقمي بالكامل، بدءاً من التسجيل ومروراً بالاكتتاب والتسوية، وصولاً إلى حفظ الأوراق المالية عبر منصات مرخصة.
انتشار الصكوك
كما يعد انتشار الصكوك مؤشراً واضحاً على تطور هيكلي في السوق، بما يوفر لإدارات الخزينة خيارات أوسع للتخطيط الاستراتيجي وإدارة الموارد المالية بكفاءة أعلى. فكلما ازدادت فعالية الأدوات التمويلية المتاحة، تحسنت جودة القرارات المالية.
ومما لا شك فيه بعد اليوم في تنامي الحضور الاستراتيجي للخزينة الإسلامية، حيث باتت فرق الخزينة الإسلامية تُشارك بشكل متزايد في ابتكار المنتجات وتطوير الأنظمة، مما يُساعد على سد الفجوة القائمة منذ زمن طويل بين مجموعات المنتجات التقليدية والإسلامية. ويشمل ذلك الآن كامل نطاق الأدوات – من حلول التحوط إلى أدوات إدارة السيولة – مما يجعل الخزينة الإسلامية مُحفزاً حقيقياً لتحقيق التوازن بين الميزانية العمومية وإدارة المخاطر.
إن تطوير المنتجات الجديدة يعتمد على خبرات أفراد قادرين على استيعاب المتطلبات التقنية والتحديات التشغيلية معاً، وهو ما يجعل إدارة الخزينة حلقة وصل أساسية بين الرؤية التقنية والواقع العملي.
وقد أصبحت إدارة المخاطر التي تمثل عنصراً محورياً في العمل المصرفي أكثر أهمية من أي وقت مضى؛ ذلك أن التعامل مع مخاطر السوق والسيولة والميزانية العمومية في إطار الالتزام بأحكام ومبادئ الشريعة الإسلامية يُعد مهمة دقيقة تنطوي على قدر كبير من التعقيد والتحدي. كما أنّ إتقان هذه الإدارة يُعدّ ميزة تنافسية حقيقية، بينما يترتب على إهمالها عواقب وخيمة تتجاوز حدود الميزانية العمومية.
وفي ضوء مسار النمو الذي يشهده القطاع، تشير التوقعات إلى حتمية توسع متطلبات إدارة الخزينة وتعقيد مسؤولياتها. وعليه، فإن المؤسسات التي تعاملت معها كوظيفة داعمة ينبغي عليها إعادة النظر بشأن هذا التوجه.
أما المؤسسات التي بادرت إلى الاستثمار في بناء وظائف الخزينة كإحدى الركائز الاستراتيجية أصبحت أكثر جاهزية للتعامل مع المتغيرات المقبلة، لا سيما في ظل سوق يتسم بالنمو المتسارع واحتدام المنافسة ويفرض تحديات أكبر على المؤسسات غير المجهزة بالقدرات اللازمة للعمل بكفاءة فيه.
*رئيس إدارة الخزينة والأسواق في “الإمارات الإسلامي”
قال الأمين العام للأمم المتحدة أنطونيو غوتيريش، الخميس، إنه يتوقع أن تقدم الولايات المتحدة قريباً مساهمة جديدة بمئات الملايين من الدولارات، لتسديد جزء من مستحقاتها المتأخرة لميزانية المنظمة الدولية.
ونقلت وكالة رويترز عن غوتيريش قوله للصحفيين إن المعلومات التي تلقتها الأمم المتحدة تشير إلى أن الدفعة الأميركية المرتقبة ستصل «قريباً جداً».
أقل من 15% من المستحقات
كانت رويترز قد ذكرت الأسبوع الماضي أن إدارة الرئيس الأميركي دونالد ترامب أبلغت الكونغرس بنيتها سداد 725 مليون دولار من المستحقات المتأخرة للأمم المتحدة.
وقالت وزارة الخارجية الأميركية، في رسالة مؤرخة في الرابع من أغسطس/ آب، إنها تعتزم تخصيص المبلغ للميزانية العادية للمنظمة الدولية.
لكن الدفعة المقترحة تمثل أقل من 15% من أكثر من خمسة مليارات دولار تقول الأمم المتحدة إن واشنطن مدينة بها، في حين تؤكد الولايات المتحدة أن إجمالي التزاماتها المستحقة أقل بكثير من تقديرات المنظمة.
وكانت الأمم المتحدة قد أعلنت في مايو/أيار أن قيمة المتأخرات الأميركية للميزانية العادية وحدها بلغت 2.04 مليار دولار.
أزمة مالية وتخفيضات في الميزانية
حذر غوتيريش خلال العام الجاري من أن الأمم المتحدة تواجه «انهياراً مالياً وشيكاً» نتيجة تأخر الدول الأعضاء في دفع مساهماتها، مشيراً إلى أن الولايات المتحدة مسؤولة عن الجزء الأكبر من المتأخرات.
ودفعت أزمة السيولة المنظمة الدولية بالفعل إلى إجراء تخفيضات كبيرة في ميزانيتها، وسط ضغوط متزايدة على قدرتها على تمويل عملياتها وبرامجها.
وتنتقد إدارة ترامب أداء الأمم المتحدة، معتبرة أنها لم تحقق كامل إمكاناتها، كما خفضت واشنطن التمويل المخصص لعدد من وكالات المنظمة.
وقال مسؤول أميركي لرويترز الأسبوع الماضي إن أي مدفوعات ستظل مشروطة باستمرار إصلاحات الأمم المتحدة، مؤكداً أن واشنطن لم تحول أي أموال حتى يوم الجمعة الماضي.
ولم ترد البعثة الأميركية لدى الأمم المتحدة حتى الآن على طلب للتعليق على أحدث تصريحات جوتيريش.
قررت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، منح 7 شركات وجهات موافقات لمزاولة وتقديم أنشطة مالية غير مصرفية متنوعة، وذلك في إطار جهود الهيئة المستمرة لتطوير الأسواق الخاضعة لرقابتها، وتعزيز تنوع الخدمات والمنتجات المالية، وتهيئة بيئة أكثر جاذبية للاستثمارات، بما يسهم في توسيع قاعدة المستفيدين من الخدمات المالية غير المصرفية.
وشملت الموافقات تأسيس الوكالة المصرية للتصنيف «ماترا» للعمل في مجال تصنيف وترتيب الأوراق المالية.
كما وافقت الهيئة على قيد شركة «إيه إل إف» بسجل شركات تحصيل المستحقات المالية لصالح شركات وجهات التمويل غير المصرفي، لتصبح بذلك رابع شركة يتم قيدها بالسجل الذي أعدته الهيئة لحوكمة أوضاع النشاط، فيما تواصل الهيئة دراسة طلبات القيد المقدمة من أكثر من 30 شركة ترغب في القيد بالسجل.
وشملت الموافقات كذلك تأسيس شركة «إي فاينانس القابضة للخدمات المالية» ويتركز غرضها في الاشتراك في تأسيس الشركات التي تصدر أوراقًا مالية أو في زيادة رؤوس أموالها، بما يدعم توظيف الاستثمارات في الشركات وتعزيز قدرتها على الوصول إلى مصادر تمويل من خلال سوق رأس المال.
وفي قطاع التأمين، وافقت الهيئة على تسجيل الصندوق الحكومي للتأمين ضد الأخطار الناجمة عن الأخطاء الطبية بسجل صناديق التأمين الحكومية لدى الهيئة، في إطار دور الهيئة في تنظيم والإشراف على الكيانات والآليات التأمينية الخاضعة لرقابتها.
كما وافقت الهيئة على تأسيس شركة صندوق «إم إس إس إم كوربوريشن للاستثمار العقاري» بغرض مزاولة نشاط صناديق الاستثمار العقاري، بما يضيف كيانًا جديدًا إلى منظومة الاستثمار العقاري من خلال صناديق الاستثمار المتخصصة.
وفي مجال التمويل، منحت الهيئة شركة «أمان للتمويل الاستهلاكي» موافقة على إضافة نشاط التمويل العقاري إلى أنشطتها، كما منحت شركة «كوربليس للتأجير التمويلي» الترخيص بإضافة نشاط التمويل الاستهلاكي إلى نشاطها الرئيسي.
وتأتي هذه الموافقات في إطار الاختصاص الدستوري والقانوني للهيئة العامة للرقابة المالية في الرقابة والإشراف على الأسواق والأدوات المالية غير المصرفية، والتي تشمل أسواق رأس المال، وبورصات العقود الآجلة، وأنشطة التأمين، والتمويل العقاري، والتأجير التمويلي، والتخصيم، والتوريق، والتمويل الاستهلاكي، وغيرها من الأنشطة، إلى جانب اختصاص الهيئة بالموافقة على تأسيس وترخيص الشركات العاملة في تلك الأسواق.
وتصدر قرارات التأسيس والترخيص والموافقات المرتبطة بمزاولة الأنشطة المختلفة بناءً على توصيات لجنة التأسيس والترخيص للشركات وفروعها، التي تختص بدراسة وإصدار الموافقات المبدئية والنهائية للشركات، وطلبات إضافة الأنشطة والآليات، وفتح وغلق ونقل الفروع، والنظر في تعديل الأنظمة الأساسية، واعتماد أنظمة الإثابة والتحفيز وتعديلاتها، وتغيير مظلة القانون للشركات العاملة في مجال الأوراق المالية والتمويل الاستهلاكي، فضلًا عن فحص طلبات التصفية والوقف المؤقت الاختياري للنشاط.
وتؤكد الهيئة أن تنوع الموافقات الصادرة يعكس استمرارها في تطوير هيكل الأسواق المالية غير المصرفية بما يوازن بين حماية حقوق المتعاملين، وإتاحة أنشطة وحلول مالية متنوعة تلبي احتياجاتهم وتدعم تنافسية السوق وكفاءة الخدمات المالية غير المصرفية.
أظهرت بيانات رسمية أن الاقتصاد البحريني تأثر خلال الربع الأول من عام 2026 بتداعيات القيود على حركة الملاحة عبر مضيق هرمز؛ مما أدى إلى تراجع الناتج المحلي الإجمالي بنسبة 3.8 في المائة على أساس سنوي بالأسعار الثابتة، إلا إن استمرار نمو الأنشطة غير النفطية خفف من حدة التراجع.
ووفق التقرير الاقتصادي الفصلي الصادر عن وزارة المالية والاقتصاد الوطني، مساء الأربعاء، فقد انخفضت الأنشطة النفطية بنسبة 37.2 في المائة خلال الربع الأول؛ نتيجة القيود المفروضة على حركة الملاحة البحرية التي أثرت على القدرة التصديرية، إلى جانب أعمال الصيانة المجدولة، في حين سجل الناتج المحلي الإجمالي غير النفطي نمواً بنسبة 2.2 في المائة.
أظهر الأداء الاقتصادي خلال الفترة ازدياد دور القطاعات غير النفطية في دعم النشاط الاقتصادي، إذ باتت تشكل 90.1 في المائة من الناتج المحلي الإجمالي بالأسعار الثابتة، مع تسجيل 9 أنشطة من أصل 13 نشاطاً غير نفطي نمواً إيجابياً؛ مما يشير إلى استمرار إسهام برامج التنويع الاقتصادي في الحد من تأثير تقلبات القطاع النفطي على الاقتصاد الكلي.
وقالت وزارة المالية والاقتصاد الوطني في التقرير إن «الاقتصاد الوطني شهد أداءً قوياً خلال شهري يناير (كانون الثاني) وفبراير (شباط) 2026، قبل أن يتأثر الأداء الاقتصادي خلال شهر مارس (آذار) 2026 جراء الاعتداءات الإيرانية الآثمة على المملكة».
وعلى مستوى القطاعات، حققت الأنشطة المالية وأنشطة التأمين، أكبر القطاعات إسهاماً في الناتج المحلي الإجمالي، أعلى معدل نمو بين الأنشطة غير النفطية بنسبة 8.6 في المائة على أساس سنوي، وبمساهمة بلغت 19.7 في المائة من الناتج المحلي الإجمالي. كما بلغت مساهمة الصناعة التحويلية 14.6 في المائة، والإدارة العامة 9 في المائة، والتشييد 7 في المائة.
أما بالأسعار الجارية، فقد تراجع الناتج المحلي الإجمالي بنسبة 2.7 في المائة على أساس سنوي، متأثراً بانخفاض الأنشطة النفطية بنسبة 31.1 في المائة، مقابل نمو الأنشطة غير النفطية بنسبة 1.9 في المائة.
وفي مؤشر على استمرار جاذبية المملكة للاستثمارات، فقد ارتفع رصيد الاستثمار الأجنبي المباشر بنسبة 2.6 في المائة على أساس سنوي بنهاية الربع الأول من عام 2026، ليصل إلى 17.6 مليار دينار بحريني (46.7 مليار دولار).
وتشير البيانات إلى أن أداء الاقتصاد البحريني خلال الربع الأول تأثر بعوامل استثنائية مرتبطة بالقطاع النفطي وحركة التجارة الإقليمية، بينما واصلت الأنشطة غير النفطية الحفاظ على مسار نمو إيجابي؛ مما يعزز دورها بوصفها المحرك الرئيس للنشاط الاقتصادي في المملكة.
تتجه أنظار الأسواق العالمية ابتداءً من الخميس إلى منتدى «جاكسون هول» الاقتصادي في وايومنغ، الذي يجمع مسؤولي البنوك المركزية والاقتصاديين لمناقشة آفاق الاقتصاد والسياسة النقدية، في حين تتجه الأنظار بصورة خاصة إلى كلمة رئيس «الاحتياطي الفيدرالي» كيفين وارش، الجمعة، في أول ظهور رئيسي له في المنتدى منذ توليه قيادة البنك المركزي.
وتأتي كلمة وارش في توقيت حساس، بعدما أبقى «الاحتياطي الفيدرالي» أسعار الفائدة من دون تغيير في اجتماعه الأخير، في حين لا يزال التضخم أعلى بكثير من مستهدفه البالغ 2 في المائة، في وقت بدأت فيه الأسواق تعيد تسعير احتمالات رفع الفائدة قبل نهاية العام.
وأظهرت أحدث البيانات أن مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) ارتفع 3.7 في المائة على أساس سنوي في يوليو (تموز)، في حين استقر المؤشر الأساسي، الذي يستبعد أسعار الغذاء والطاقة، عند 3.3 في المائة. وتبقي هذه المستويات ضغوط الأسعار حاضرة بقوة في حسابات «الاحتياطي الفيدرالي»، رغم استمرار حالة عدم اليقين بشأن النمو وسوق العمل.
لكن اختبار وارش في «جاكسون هول» لا يتعلق بمسار الفائدة وحده، بل بقدرته على استعادة ثقة الأسواق في أسلوب التواصل مع المستثمرين. فمنذ توليه رئاسة «الاحتياطي الفيدرالي» في مايو (أيار)، تبنى وارش نهجاً أكثر تحفظاً في تقديم توجيهات مسبقة بشأن قرارات السياسة النقدية المقبلة، وسعى إلى تقليص الإشارات المباشرة إلى المسار المحتمل للفائدة. إلا أن مؤتمره الصحافي عقب اجتماع يوليو (تموز) أثار انتقادات من اقتصاديين ومستثمرين رأوا أنه لم يقدم وضوحاً كافياً بشأن رؤيته للاقتصاد والسياسة النقدية.
وأدى ذلك إلى زيادة الضغوط على رئيس «الاحتياطي الفيدرالي» لتقديم قدر أكبر من الشفافية، من دون التخلي عن توجهه للابتعاد عن توجيه الأسواق مسبقاً بشأن قرارات الفائدة.
بين الشفافية وتجنب التوجيه المسبق
ويمثل ذلك معادلة دقيقة أمام وارش، الجمعة: فهو مطالَب بتوضيح كيفية قراءته للتضخم والنمو وسوق العمل، لكنه لا يريد أن يقيد نفسه بإشارة صريحة إلى قرار الفائدة المقبل.
ويرى مؤيدو نهجه أن رد فعل الأسواق على مؤتمره الصحافي في يوليو كان مبالَغاً فيه، وأن تغيير أسلوب التواصل يحتاج إلى وقت حتى تعتاد الأسواق على نهج أقل اعتماداً على التوجيه المستقبلي.
وقال راندال كروسزنر، أستاذ الاقتصاد في جامعة شيكاغو وعضو سابق في مجلس محافظي «الاحتياطي الفيدرالي»، في تصريحات لـ«بلومبرغ»، إن البنك المركزي لا يزال في بداية عملية إعادة صياغة لأسلوب التواصل، مشيراً إلى أن الأسواق قد تخطئ أحياناً في تفسير رسائل البنك المركزي.
في المقابل، ترى أوساط في «وول ستريت» أن تقليص التوجيه المسبق لا يعني بالضرورة تقليص الشفافية، وأن المستثمرين يريدون على الأقل معرفة كيف ينظر وارش إلى البيانات الاقتصادية الحالية وما الذي يدفعه إلى موقفه بشأن الفائدة.
التضخم يعقّد مهمة وارش
وتزداد صعوبة المهمة مع بقاء التضخم أعلى من هدف «الاحتياطي الفيدرالي». فقد استقر التضخم الأساسي عند 3.3 في المائة في يوليو، في حين بقي التضخم العام عند 3.7 في المائة؛ ما يجعل أي إشارة إلى خفض الفائدة أكثر حساسية.
وفي المقابل، أبقى «الاحتياطي الفيدرالي» سعر الفائدة الأساسي في اجتماعه الأخير عند نطاق 3.50 إلى 3.75 في المائة، بعدما صوّت ثلاثة مسؤولين لصالح رفعه ربع نقطة مئوية، في إشارة إلى انقسام متزايد داخل البنك بشأن مدى الحاجة إلى تشديد السياسة النقدية لمواجهة التضخم.
وتُظهر تسعيرات الأسواق حالياً احتمالاً يبلغ نحو 45 في المائة لرفع الفائدة بحلول اجتماع ديسمبر (كانون الأول)؛ ما يعكس عودة سيناريو التشديد النقدي إلى دائرة الاهتمام بعد أن كانت توقعات خفض الفائدة هي المحرك الرئيسي للأسواق في مراحل سابقة.
سوق السندات تضيف ضغطاً آخر
ولا يأتي وارش إلى «جاكسون هول» في فراغ مالي؛ إذ تتعرض سوق السندات الأميركية لضغوط متزايدة مع ارتفاع احتياجات الاقتراض الحكومي، في وقت أعلنت فيه وزارة الخزانة الأميركية توسيع عمليات إعادة شراء السندات طويلة الأجل في محاولة لدعم السيولة وخفض العوائد طويلة الأجل.
وأثارت هذه الخطوة تساؤلات إضافية حول العلاقة بين السياسة المالية والنقدية، خصوصاً مع وصول الدَّين الحكومي الأميركي إلى مستويات قياسية وارتفاع عوائد السندات إلى مستويات مرتفعة.
ومن هنا، ستراقب الأسواق ما إذا كان وارش سيقدم في كلمته تصوراً أوضح بشأن العلاقة بين التضخم والفائدة وعوائد السندات، أو سيواصل نهجه القائم على ترك القرارات مفتوحة أمام البيانات المقبلة.
الجمعة… كلمة تحت المجهر
وبذلك، لا تبدو كلمة وارش، الجمعة، مجرد خطاب تقليدي لرئيس «الاحتياطي الفيدرالي» في أحد أهم التجمعات الاقتصادية السنوية، بل ستكون اختباراً مبكراً لأسلوب قيادته للبنك المركزي.
فالأسواق تريد إجابات عن اتجاه الفائدة، والتضخم لا يزال أعلى من المستهدف، وعوائد السندات تضغط على الأوضاع المالية، في حين يسعى وارش إلى إثبات أن تقليص التوجيه المسبق لا يعني غياب الرؤية أو ضعف التواصل.
ولهذا؛ قد تكون الرسالة الأهم التي يبحث عنها المستثمرون، الجمعة، ليست قراراً محدداً بشأن سبتمبر (أيلول)، وإنما الطريقة التي سيشرح بها وارش كيف يفكر «الاحتياطي الفيدرالي» في المرحلة المقبلة.
مع صعود الذهب إلى مستويات قياسية خلال 2026، وتزايد دوره كأداة للتحوط وتنويع المحافظ في ظل ارتفاع الدين العالمي واستمرار حالة عدم اليقين الاقتصادي والجيوسياسي، تبرز السعودية كإحدى الأسواق التي تشهد تحولات متسارعة في قطاع الذهب، مدفوعة بنمو الاستثمار والإنفاق الاستهلاكي وتوسع الأنشطة السياحية والمالية. ويرى رئيس شؤون الشرق الأوسط والسياسات العامة في مجلس الذهب العالمي، أندرو نايلور، أن هذه التحولات تدعم مكانة المملكة ضمن أسواق الذهب الرئيسية في المنطقة، وتوفر فرصاً جديدة لنمو القطاع خلال السنوات المقبلة.
وقال نايلور، في حوار مع «الشرق الأوسط»، إن الذهب دخل مرحلة تتجاوز ارتباطه بالأزمات الآنية، مع تنامي دوره كأصل استراتيجي في المحافظ الاستثمارية، في وقت بلغ إجمالي الطلب العالمي على الذهب، بما في ذلك التداول خارج البورصة، نحو 1269 طناً خلال الربع الثاني من 2026، بينما ارتفع الطلب خلال النصف الأول بنسبة 2 في المائة على أساس سنوي إلى 2522 طناً، بينما بلغت قيمة الطلب مستوى قياسياً عند نحو 380 مليار دولار.
وتأتي هذه المستويات في ظل ارتفاعات قوية في أسعار الذهب خلال العام، إذ بلغ متوسط سعر المعدن وفق معيار لندن 4506 دولارات للأوقية خلال الربع الثاني، بزيادة كبيرة على مستواه في الفترة المماثلة من العام الماضي، رغم تراجعه عن المستوى القياسي المسجل في الربع الأول. وتعكس حركة الأسعار استمرار إقبال المستثمرين على الذهب، في وقت تتداخل فيه المخاطر الجيوسياسية مع توقعات أسعار الفائدة وتقلبات العملات ومستويات الدين المرتفعة.
واكتسب الذهب دفعة إضافية في أغسطس (آب) مع تصاعد المخاوف بشأن مستويات الدين الأميركي، خصوصاً بعد إعلان وزارة الخزانة الأميركية مضاعفة عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار على الأقل للعملية. وتزامن الإعلان في 19 أغسطس مع تراجع عوائد سندات الخزانة والدولار، وقفز الذهب بأكثر من 3 في المائة في جلسة واحدة، في إشارة إلى استمرار حساسية المستثمرين تجاه تطورات سوق الدين الأميركي والسياسة المالية.
مخاطر الاقتصاد العالمي
وأوضح نايلور أن أهمية الذهب ازدادت في ظل استمرار حالة عدم اليقين الجيوسياسي والاقتصادي عالمياً، مشيراً إلى أن المستثمرين لا يتفاعلون مع أحداث منفردة فحسب، بل مع بيئة تتسم بتزايد المخاطر واستمرارها، من التوترات الجيوسياسية إلى عدم اليقين بشأن التضخم وأسعار الفائدة وتقلبات أسواق العملات.
وأضاف أن الذهب يواصل أداء دوره كأداة لتنويع المحافظ والحفاظ على القيمة وتعزيز قدرتها على مواجهة التقلبات، لافتاً إلى أن المخاوف المرتبطة بارتفاع مستويات الدين العالمي واستدامتها أصبحت من العوامل التي تدعم الاهتمام بالذهب.
وتأتي هذه العوامل في وقت أظهرت فيه بيانات التضخم الأميركية الأخيرة استمرار ضغوط الأسعار، إذ استقر التضخم السنوي وفق مؤشر نفقات الاستهلاك الشخصي عند 3.7 في المائة في يوليو (تموز)، متجاوزاً قليلاً توقعات الأسواق. ويعزز استمرار التضخم فوق مستهدف مجلس الاحتياطي الفيدرالي البالغ 2 في المائة أهمية مسار أسعار الفائدة والدولار بالنسبة إلى حركة الذهب، في وقت تترقب فيه الأسواق إشارات جديدة بشأن السياسة النقدية الأميركية.
وأشار نايلور إلى أن جاذبية الذهب لا تستند إلى عامل واحد، موضحاً أن التطورات الجيوسياسية تمثل أحد المحركات، لكنها تتفاعل مع مجموعة أوسع من العوامل الاقتصادية والمالية والاستثمارية.
الاستثمار يحافظ على زخمه
وعلى الرغم من بعض التهدئة في الطلب الاستثماري بعد بداية قوية للعام، ظل الطلب العالمي على السبائك والعملات الذهبية عند مستويات مرتفعة، بينما واصل الطلب خارج البورصة، خصوصاً في الأسواق الآسيوية، دعم السوق.
وقال نايلور إن الاستثمار قد يظل أحد المحركات الرئيسية للطلب خلال الفترة المقبلة، في ظل سعي المستثمرين إلى تنويع محافظهم والتحوط من مجموعة أوسع من المخاطر.
وأضاف أن استمرار التوترات الجيوسياسية يمكن أن يوفر دعماً إضافياً للطلب، إلا أن تأثيرها سيعتمد على كيفية تفاعلها مع البيئة الاقتصادية والمالية الأوسع، بما في ذلك اتجاهات التضخم وأسعار الفائدة والعملات.
آسيا تقود الطلب
وعن المناطق الأكثر قدرة على قيادة الطلب العالمي، قال نايلور إن آسيا ستظل محركاً رئيسياً للسوق، مع استمرار الصين والهند، إلى جانب أسواق الشرق الأوسط، في لعب دور مهم في الاستثمار والطلب على المجوهرات.
وبلغ الطلب على السبائك والعملات الذهبية في الصين نحو 107 أطنان خلال الربع الثاني، مقابل 50 طناً في الهند، في مؤشر على استمرار الاهتمام الاستثماري رغم تأثير ارتفاع الأسعار على بعض شرائح المستهلكين.
وأوضح أن ارتفاع الأسعار يمكن أن يغير تركيبة الطلب بين فئاته المختلفة، إذ تميل المنتجات الاستثمارية إلى إظهار قدر أكبر من المرونة مقارنة بالمجوهرات خلال فترات ارتفاع الأسعار.
الخليج يعزز دوره
وعلى مستوى منطقة الشرق الأوسط، قال نايلور إن التطورات الجيوسياسية أسهمت في زيادة الاهتمام بالذهب، إلا أن سلوك المستثمرين في المنطقة يعكس أيضاً اتجاهاً أوسع نحو تنويع المحافظ والتحوط من التقلبات الاقتصادية والمالية ومخاطر العملات.
وأضاف أن السعودية والإمارات تواصلان تعزيز مكانتهما بوصفهما مراكز مالية وإدارة ثروات في المنطقة، بما يدعم الطلب على الذهب على المدى الطويل.
وأكد أن الخليج يؤدي دوراً حيوياً في سوق الذهب العالمية، مستفيداً من موقعه الجغرافي وشبكاته التجارية وبنيته التحتية المتقدمة في مجالات التكرير والخدمات اللوجستية والتجارة.
وأشار إلى أن تطور الأسواق المالية والنمو الاقتصادي في المنطقة يفتحان المجال أمام مزيد من التوسع في هذا الدور خلال السنوات المقبلة، في حين أصبحت المنطقة تتجاوز دورها التقليدي كسوق استهلاكية للذهب إلى دور أكبر في حركة التجارة والتدفقات العالمية.
السعودية… سوق تتسع
وحول السوق السعودية تحديداً، قال نايلور إن المملكة تحظى باهتمام متزايد في ظل التحولات الاقتصادية الجارية وتوسع الأنشطة الاستثمارية وارتفاع مستويات الإنفاق الاستهلاكي والسياحي، وهي عوامل تدعم مكانتها كإحدى الأسواق المهمة للذهب في المنطقة.
وأضاف أن المبادرات المرتبطة بـ«رؤية 2030»، خصوصاً تنمية قطاعات السياحة والتجزئة والترفيه، إلى جانب النمو السكاني وتطور أنماط الإنفاق، توفر بيئة داعمة لتطور قطاع الذهب والمجوهرات على المدى الطويل.
ويرى أن تنامي الأنشطة السياحية والاستهلاكية في المملكة يمكن أن يفتح فرصاً جديدة أمام قطاع المجوهرات، في حين يدعم تطور الأسواق المالية والثروات الخاصة الجانب الاستثماري من الطلب.
البنوك المركزية
وعلى صعيد البنوك المركزية، أشار نايلور إلى أن الطلب الرسمي أصبح أحد العوامل الهيكلية الداعمة للسوق، إذ أضافت البنوك المركزية 289 طناً إلى احتياطاتها خلال الربع الثاني، ليصل إجمالي مشترياتها إلى 345 طناً خلال النصف الأول من العام.
ورغم انخفاض هذه المستويات عن المعدلات الاستثنائية المسجلة في بعض الفترات السابقة، فإنها تظل قوية وفق المعايير التاريخية، وتعكس استمرار توجه البنوك المركزية إلى الذهب كأصل احتياطي استراتيجي.
ويأتي ذلك في وقت تتزايد فيه النقاشات حول تنويع الاحتياطيات العالمية ومخاطر العملات والسياسات النقدية، ما يمنح الطلب الرسمي على الذهب بعداً طويل الأجل يتجاوز تحركات الأسعار قصيرة الأجل.
ويتيح استمرار هذا الطلب، إلى جانب تنامي الطلب الاستثماري والاستهلاكي، للسوق السعودية فرصة للاستفادة من هذه التحولات، خصوصاً مع تنامي السياحة وتطور قطاع التجزئة وتوسع قاعدة المستثمرين.
ولا يعني ذلك أن المملكة تنافس المراكز العالمية الكبرى في تداول الذهب أو تكريره، وإنما أن التحولات الاقتصادية المحلية تتيح لها تعزيز دورها كمركز إقليمي مهم للطلب والاستثمار والخدمات المرتبطة بالذهب.
وبذلك، فإن قصة الذهب في السعودية لا تتعلق فقط بارتفاع الأسعار العالمية، بل بتحول أوسع في طبيعة الطلب، يتقاطع فيه الاستثمار مع السياحة والاستهلاك وتطور الأسواق المالية، في وقت يبحث فيه المستثمرون عالمياً عن أصول قادرة على تنويع المحافظ والحفاظ على القيمة وسط بيئة اقتصادية أكثر تقلباً.
أظهر محضر اجتماع البنك المركزي الأوروبي في يوليو (تموز)، أن صانعي السياسة كانوا يرون أن رفع أسعار الفائدة مجدداً سيكون مرجحاً لاحتواء تداعيات الحرب في إيران، في وقت لا تزال فيه ضغوط الأسعار مرتفعة والاقتصاد في منطقة اليورو يبدي قدرة على الصمود.
وكان البنك المركزي الأوروبي أبقى أسعار الفائدة دون تغيير خلال اجتماعه في 22 و23 يوليو (تموز)، بعدما رفعها في يونيو (حزيران) للمرة الأولى منذ نحو ثلاثة أعوام، في خطوة هدفت إلى إظهار عزمه على احتواء الارتفاع في أسعار الطاقة الناجم عن الحرب ومنع انتقال تداعياته إلى الاقتصاد على نطاق أوسع.
وأظهر محضر الاجتماع أن المسؤولين كانوا يضعون بالفعل احتمال رفع الفائدة مجدداً على الطاولة، وربما في وقت مبكر من سبتمبر (أيلول).
وقال البنك إن قرار رفع الفائدة سيظل مرتبطاً بالبيانات الاقتصادية، لكنّ رفعاً آخر سيكون مرجحاً ما لم تتحسن توقعات التضخم بصورة ملحوظة، مشيراً في الوقت نفسه إلى أن الخطاب الرسمي لم يكن ينبغي أن يتضمن التزاماً مسبقاً برفع الفائدة في سبتمبر تحسباً لتحسن توقعات الأسعار.
رفع مرتقب إلى 2.5 %
وحسب مصادر مطلعة تحدثت إلى «رويترز» في وقت سابق هذا الأسبوع، تبدو هذه التحفظات قد تراجعت منذ اجتماع يوليو، مع بقاء التضخم عند مستويات تقترب من 3 في المائة، واستمرار الحرب في إيران، إلى جانب إظهار اقتصاد منطقة اليورو مؤشرات على قدر أكبر من الصمود.
وقالت المصادر إن مسؤولي البنك المركزي الأوروبي يستعدون لرفع سعر الفائدة مجدداً بمقدار 25 نقطة أساس، إلى 2.50 في المائة من 2.25 في المائة، خلال اجتماع 9 و10 سبتمبر.
وفي محضر الاجتماع، وصف صانعو السياسة قرار الإبقاء على الفائدة في يوليو مرتين بأنه مجرد «توقف مؤقت» في دورة رفع أسعار الفائدة، في إشارة إلى أن البنك لم يعد دورة التشديد النقدي منتهية.
وأكد البنك أنه كان من المهم عدم الإيحاء بأن التوقف عن رفع الفائدة في اجتماع يوليو يعني الوصول إلى نهاية دورة التشديد النقدي.
التضخم والاقتصاد يضغطان على القرار
وتأتي التوقعات برفع الفائدة مجدداً في وقت لا تزال فيه معدلات التضخم أعلى من المستوى الذي يستهدفه البنك المركزي الأوروبي، بينما تشير البيانات الأخيرة إلى أن اقتصاد منطقة اليورو يتحمل تشديد السياسة النقدية بصورة أفضل مما كان متوقعاً.
وقالت عضوة المجلس التنفيذي للبنك المركزي الأوروبي إيزابيل شنابل في وقت سابق هذا الأسبوع إن البيانات الاقتصادية ستحدد مدى الحاجة إلى مواصلة رفع تكاليف الاقتراض.
وأظهرت أحدث بيانات الناتج ومسوح النشاط الاقتصادي أن اقتصاد منطقة اليورو كان أفضل أداءً من المتوقع، بما يشير إلى أن جهود البنك المركزي لكبح ارتفاع الأسعار لم تفرض حتى الآن ضغوطاً مفرطة على النشاط الاقتصادي.
وفي مؤشر إضافي على استمرار متانة الاقتصاد، أظهرت بيانات صدرت الخميس أن البنوك زادت إقراض الشركات بأسرع وتيرة في أكثر من ثلاثة أعوام، إذ نما الإقراض بنسبة 4.4 في المائة على أساس سنوي في يوليو.
توقع أندرو نايلور، رئيس شؤون الشرق الأوسط والسياسات العامة في مجلس الذهب العالمي، أن تظل البنوك المركزية من المشترين الرئيسيين للذهب خلال الفترة المقبلة، وإن كان بوتيرة أقل من المشتريات الاستثنائية المسجلة في الأعوام القليلة الماضية.
رئيس شؤون الشرق الأوسط والسياسات العامة في مجلس الذهب العالمي أبلغ “الاقتصادية” بأن حجم ما تحتفظ به البنوك المركزية من الذهب حاليا يبلغ 38 ألف طن، بقيمة 5 تريليونات دولار، حيث أضافت 863 طناً إلى احتياطياتها خلال العام الماضي وحده.
يعادل حجم هذه الحيازات 26% من إجمالي الاحتياطيات العالمية الموزعة حسب العملة والأصل في 2025.
تنبع مشتريات البنوك المركزية من سياسات لتحقيق أهداف من بينها تنويع الاحتياطيات والتحوط من حالة عدم اليقين الجيوسياسي وتقلبات الأسواق المالية، لكنها ليست بديلاً عن العملات الاحتياطية الرئيسية، بحسب نايلور.
هذه المشتريات من العوامل التي تؤثر في أسعار المعدن الأصفر عالميا.
أسعار الذهب الفورية بلغت اليوم الثلاثاء 4640 دولارا للأونصة، وهو مستوى يزيد بنحو 18% عن أدنى مستوى مسجل في عام، لكنه ما زال بعيدا عن المستوى التاريخي البالغ 5595 دولارا.
كيف كانت وتيرة شراء الذهب خلال السنوات الماضية؟
العام الماضي، أضافت البنوك المركزية والمؤسسات الرسمية الأخرى 863 طناً من الذهب إلى احتياطياتها، بحسب نايلور.
هذا الرقم يقل عن المشتريات السنوية التي تجاوزت 1000 طن بين عامي 2022 و2024.
لكنه ما زال أعلى بكثير من المتوسط السنوي للفترة الممتدة من 2010 إلى 2021، والبالغ 473 طناً.
إلى أين تتجه مشتريات الذهب هذا العام؟
خلال النصف الأول من العام الجاري، أضافت البنوك المركزية 345 طناً أخرى من الذهب.
من بين هذه المشتريات 289 طناً خلال الربع الثاني وحده، وهو أعلى مستوى مسجل على الإطلاق للطلب خلال ربع ثانٍ.
استناداً إلى البيانات المعلنة، تصدّر البنك المركزي البولندي قائمة المشترين خلال 2025، بإضافة 102 طن إلى احتياطياته.
شملت قائمة المشترين الرئيسيين الآخرين كلاً من كازاخستان والبرازيل وأذربيجان وتركيا والصين، فيما أضاف البنك الوطني التشيكي أيضاً 20 طناً.
خلال النصف، تصدرت بولندا المشتريات المعلنة بإضافة 82 طناً، وتلتها الصين بنحو 40 طناً.
برز كل من أوزبكستان وكازاخستان والأردن والتشيك كذلك بين أبرز المشترين خلال الربع الثاني.
هل تستمر موجة شراء البنوك المركزية للذهب في السنوات المقبلة؟
يتوقع نايلور أن تظل البنوك المركزية من المشترين الرئيسيين للذهب.
وقال إن مجلس الذهب أشار في أحدث تقرير عن اتجاهات الطلب على المعدن الأصفر إلى أن طلب البنوك المركزية يتجه نحو تسجيل عام قوي آخر، رغم توقعه انتهاء المشتريات السنوية 2026 عند مستوى يقل عن إجمالي 2025.
لا تزال العوامل الأساسية المحركة لهذا الطلب قائمة دون تغيير، بحسب نايلور.
يتوقع 89% من مديري الاحتياطيات ارتفاع احتياطيات الذهب العالمية لدى البنوك المركزية خلال الـ 12 شهراً المقبلة.
من بين هؤلاء، يتوقع 45% منهم، وهي أعلى نسبة مسجلة حتى الآن، زيادة حيازات مؤسساتهم من الذهب.
نايلور قال إن الوتيرة المستقبلية للمشتريات ستعتمد على عدد من العوامل، من بينها سعر الذهب، وأهداف تنويع الاحتياطيات، واحتياجات السيولة، وإدارة احتياطيات النقد الأجنبي، فضلاً عن البيئة الجيوسياسية الأوسع.
ما اتجاه حصة الذهب في الاحتياطيات العالمية هذا العام
في الاقتصادات المتقدمة، ترتفع حصة الذهب في المتوسط إلى نحو 30% من إجمالي الاحتياطيات.
في المقابل، تبلغ هذه الحصة نحو 15% في الأسواق الناشئة، التي تواصل بدورها زيادة حيازاتها تدريجياً.
بحلول الربع الأول من 2026، أصبح الذهب يمثل 29% من إجمالي الاحتياطيات العالمية الموزعة، وفقاً لبيانات قاعدة إحصاءات تكوين احتياطيات النقد الأجنبي الرسمية “COFER” التابعة لصندوق النقد الدولي.
لم يتفوق عليه من حيث الحصة سوى الدولار الأمريكي.
هل يستفيد الذهب من التطورات الاقتصادية العالمية؟
يرى نايلور أنه في السيناريو الإيجابي، قد يستفيد الذهب من تباطؤ النمو الاقتصادي، وانخفاض العوائد، وضعف الدولار، واستمرار مستويات مرتفعة من عدم اليقين الجيوسياسي أو المرتبط بالسياسات الاقتصادية، إلى جانب استمرار التدفقات إلى صناديق الاستثمار المتداولة المدعومة بالذهب وقوة الطلب من البنوك المركزية.
أما في السيناريو الأكثر توازناً، فإنه يرجح أن يعتمد الذهب على استمرار الطلب الاستثماري بوتيرة داعمة، مقابل الضغوط التي قد تفرضها الأسعار المرتفعة على الطلب الاستهلاكي، ولا سيما في قطاع المجوهرات.
في المقابل، قد يواجه الذهب تحديات في السيناريو السلبي إذا شهد الاقتصاد العالمي نمواً أقوى من المتوقع، واستمرت أسعار الفائدة عند مستويات مرتفعة لفترة أطول، وارتفع الدولار، وتراجعت المخاطر الجيوسياسية، أو ضعفت وتيرة الطلب الاستثماري.
ما وضع الذهب في الاحتياطيات العالمية مقابل العملات؟
عند النظر إلى دور الذهب مقارنة بأصول الاحتياطيات الأخرى، توقع 74% من المشاركين في استطلاع انخفاض حصة الدولار الأمريكي من الاحتياطيات العالمية بصورة معتدلة أو كبيرة خلال الأعوام الخمسة المقبلة.
في المقابل، رأى المشاركون أن حصص العملات الأخرى، مثل اليورو والرنمينبي، إلى جانب الذهب، ستظل مستقرة أو ترتفع خلال الفترة نفسها، بحسب نايلور.
وقال: “عادة ما تستند إدارة الاحتياطيات لدى البنوك المركزية إلى 3 مبادئ رئيسية، هي الأمان والسيولة والعائد، وهو ما يجعل الذهب أصلاً أساسياً ضمن مكونات الاحتياطيات إلى جانب العملات الرئيسية، مثل الدولار الأمريكي واليورو والجنيه الإسترليني والين الياباني، التي غالباً ما يُحتفظ بها من خلال أدوات الدين السيادية.
وأشار إلى أن البنوك المركزية ذكرت 3 أسباب بارزة للاحتفاظ بالذهب ضمن استطلاع احتياطيات الذهب للعام الجاري.
تمثلت هذه الأسباب في أداء الذهب خلال فترات الأزمات (90%) ودوره كمخزن للقيمة على المدى الطويل (84%) ومساهمته في تنويع المحافظ (82%).
تترقب أسواق العملات المشفرة استحقاقًا ضخمًا لعقود خيارات بيتكوين، الجمعة، بقيمة اسمية تبلغ نحو 6.44 مليارات دولار، في وقت شهدت فيه العملة الرقمية ارتفاعًا حادًا من نحو 62 ألف دولار إلى 80 ألف دولار خلال أسبوع واحد.
وبحسب بيانات منصة “Deribit Metrics”، من المقرر أن تنتهي صلاحية نحو 81,700 عقد من خيارات بيتكوين عند الساعة 08:00 بتوقيت غرينتش الجمعة، بواقع عقد واحد لكل بيتكوين، بحسب منصة “كوين ديسك”.
وتشمل العقود نحو 44,639 خيار شراء مقابل 37,061 خيار بيع، بنسبة شراء إلى بيع تبلغ 0.83، ما يعكس ميلًا صعوديًا نسبيًا بين المتداولين.
وتتركز أكبر مراكز الفائدة المفتوحة لعقود الشراء عند سعري 75 ألف دولار و80 ألف دولار، بقيمة اسمية تبلغ نحو 236 مليون دولار و157 مليون دولار على التوالي.
وقال شون فرناندو، كبير مسؤولي المخاطر في “Deribit”، إن الاستحقاق المرتقب “يستحق المتابعة”، مشيرًا إلى أن نحو 20% من إجمالي الفائدة المفتوحة على المنصة ستنتهي صلاحيتها.
وأضاف أن ارتفاع بيتكوين خلال الأسبوع الماضي أدى إلى دخول عدد كبير من عقود الشراء نطاق الربحية، ما زاد حجم التعرض الذي يتعين على صانعي السوق إدارته.
وقفزت بيتكوين من حوالي 62 ألف دولار إلى 80 ألف دولار خلال أسبوع، في ثاني أكبر مكاسب أسبوعية لها منذ سنوات، ما دفع العديد من عقود الشراء ذات أسعار التنفيذ الأقل من 80 ألف دولار إلى نطاق “داخل نطاق الربح”.
سجّل الملتقى الاقتصادي اللبناني–الإماراتي في بيروت اختراقاً لافتاً في مسار التعاون الاقتصادي العربي مع لبنان، بعد سنوات من الجمود بفعل تداخل العوامل السياسية مع الأزمتين المالية والنقدية. وحمل الحضور الإماراتي رسالة ثقة بالمستقبل، لكنه وضع العلاقة في الوقت نفسه أمام اختبار عملي: تحويل الفرص إلى مشاريع واستثمارات قابلة للتنفيذ.
وأشاعت مشاركة نحو 87 شركة إماراتية أجواء تفاؤل، خصوصاً أن الوفد مثّل قطاعات واسعة، بينها التكنولوجيا والذكاء الاصطناعي والحكومة الإلكترونية، والخدمات اللوجستية والأمن الغذائي والزراعة والصناعة والطاقة والصحّة والسياحة والنفط والغاز. وتكتسب المشاركة دلالة إضافية في ظلّ استمرار المخاطر السياسية والأمنية، بما يوحي بأن الإمارات بدأت استكشاف الفرص بدل انتظار اكتمال الاستقرار.
لكن الرسالة الإماراتية لا تبدو وعداً باستثمارات فورية، بل تبدو استعداداً لاختبار مشاريع محددة، شرط الجدوى الاقتصادية وتوافر بيئة قانونية وتنظيمية تحمي المستثمر وتسهّل التنفيذ. وفي المقابل، بدا الجانب اللبناني أكثر إدراكاً لضرورة الانتقال من “أعطونا” إلى “لدينا فرص”، أي تقديم لبنان كشريك تجاري يمتلك أصولاً وكفاءات ومشاريع، لا كاقتصاد ينتظر المساعدة.
الزيودي: المعيار هو التنفيذ
وضع وزير التجارة الخارجية الإماراتي الدكتور ثاني بن أحمد الزيودي المعيار الأوضح للمرحلة المقبلة: نجاح العلاقات لا يقاس باللقاءات والبيانات، بل بالاستثمارات والشراكات والمشاريع التي تتحوّل إلى واقع، مع إعطاء القطاع الخاص الدور الأساسي في النموّ والابتكار وخلق الوظائف.
وتعزز هذه الرؤية أرقام التجارة غير النفطية بين البلدين، التي بلغت 4.2 مليارات دولار عام 2025، بزيادة 35.6%. وتطرح الإمارات نفسها منصّة للشركات اللبنانية للتوسّع إقليمياً وعالمياً، مستفيدة من شبكة تضم 38 اتفاقية شراكة اقتصادية شاملة وتتيح الوصول إلى أكثر من 3.5 مليارات نسمة.
ولا تنظر الإمارات إلى لبنان كسوق لرأس المال فقط، بل كمصدر للكفاءات، خصوصاً في التكنولوجيا والخدمات المالية والصحة والتعليم والسياحة والصناعات الإبداعية والخدمات المهنية. وهنا تقوم المعادلة على تكامل رأس المال الإماراتي مع رأس المال البشري اللبناني، بحيث تتوسع الشركات اللبنانية عبر الإمارات، بالتوازي مع دخول المستثمرين الإماراتيين إلى قطاعات لبنانية واعدة.
أما وكيل دائرة التنمية الاقتصادية في أبوظبي حمد صياح المزروعي فأكد أن “الإمارات مستعدة لاستقبال الشركات والكفاءات اللبنانية كمنصة للتوسع الإقليمي والعالمي، بالتوازي مع فتح المجال أمام المستثمرين الإماراتيين للاستثمار في لبنان، خصوصا في البنية التحتية والطاقة واللوجستيات والتكنولوجيا والأمن الغذائي والسياحة والصحة.”
التكنولوجيا والخدمات كبوابة أولى
وحدد رئيس مجلس الأعمال اللبناني–الإماراتي عن الجانب الإماراتي حمد بو عميم، التكنولوجيا والخدمات كبوابة أولى محتملة، نظراً إلى الكفاءات اللبنانية وإمكان إطلاق هذه القطاعات باستثمارات أقل تعقيداً من المشاريع الصناعية الكبرى.
ويشير ذلك إلى مسار تدريجي يبدأ بالشركات والخدمات والتجارة والمشاريع القائمة، ثم ينتقل إلى الصناعة والبنية التحتية مع تحسّن البيئة القانونية.
وفي هذا السياق، شدد بو عميم على أهمية الاتفاقيات وحماية المستثمر، بما يجعل الأمان القانوني والتنظيمي عاملاً حاسماً في تحديد حجم الاستثمار ونوعه.
الإصلاح شرط لجذب رأس المال
وتعكس مشاركة نحو 80 مستثمراً ورجل أعمال إماراتياً تفاؤلاً بمستقبل لبنان، وسط أمل بأن تتحول الزيارة إلى مشاريع استثمارية فعلية لا إلى زيارة بروتوكولية.
ولكن الملتقى أظهر أن المشكلة ليست في التمويل وحده، بل في قدرة الدولة على استقباله وتحويله إلى مشاريع. فالبيروقراطية وطول التراخيص قد يشكلان عائقا أكبر من نقص رأس المال. لذلك تصبح الرقمنة والحكومة الإلكترونية وتبسيط الإجراءات جزءاً من سياسة جذب الاستثمار، إلى جانب نقل الخبرة الإماراتية في التكنولوجيا والإدارة والتشغيل.
ودعا رئيس الهيئات الاقتصادية محمد شقير إلى تقديم فرص استثمارية ذات جدوى، خصوصاً في الكهرباء والمياه والاتصالات والنقل والمرافئ، مع الاستفادة من الشراكة بين القطاعين العام والخاص والـBOT. فيما ركز رئيس مجلس الأعمال اللبناني–الإماراتي عن الجانب اللبناني وسيم ضاهر على أهمية تطوير القوانين وتسهيل الإجراءات وحماية المستثمر.
ماذا بعد الملتقى؟ ضاهر أكد لـ”النهار” أن ثمة لجان ستعمل على متابعة مشاريع البنى التحتية التي يمكن أن تستثمر فيها الإمارات، مشددا على أهمية دعم الحكومة عبر تعديل القوانين وتسهيل الاستثمارات، ولا سيما عبر الشراكة بين القطاعين العام والخاص ونظام الـBOT. وأوضح أن القطاع الخاص الإماراتي يبدي اهتماماً مبدئياً بمجالات متعددة في لبنان، بينها الموانئ والكهرباء ومشاريع البنى التحتية، خصوصاً مع الأمل بتحقيق الاستقرار الأمني.
من القطاعات إلى سلاسل اقتصادية
لماذا هذا التوقيت بالذات؟ الأمين العام لاتحاد غرف الإمارات حميد محمد بن سالم أكد لـ”النهار” أن اختيار توقيت الملتقى يعكس قناعة بأن الانتظار ليس الخيار الأفضل، وأن استكشاف الفرص يمكن أن يبدأ رغم التحديات. وقال لـ”النهار” زيارة لبنان كانت مقررة منذ نحو عام تقريبا ولكن الظروف أدّت إلى تأجيلها. وحضور هذا العدد من صنّاع القرار وممثلي القطاع الخاص الإماراتي اليوم يشكّل دليلاً على جدية الزيارة ووجود فرص حقيقية للتعاون. وأكد الاستعداد الاماراتي لنقل المعرفة والخبرات ومشاركتها مع شركائنا في لبنان، والعمل معاً على تطوير القطاعات التي نمتلك فيها خبرة، وكذلك الاستفادة من الخبرات اللبنانية. ويمكن أن يشمل هذا التعاون التكنولوجيا والصناعة والزراعة والخدمات اللوجستية وغيرها من المجالات.
أما نائب رئيس اتحاد غرف الإمارات سلطان عبدالله العويس، فاستند إلى متانة العلاقات التاريخية، معتبراً أن الأجواء الإيجابية تشجّع القطاع الخاص الإماراتي على زيادة استثماراته في الصناعة والخدمات اللوجستية والفنادق والصحّة.
وتبرز أهمية النظر إلى الاستثمار كسلسلة متكاملة لا كمشروع منفرد: فالزراعة تحرّك النقل والتوزيع والتسويق، والطاقة تولّد أعمالاً في الهندسة والصيانة، والتكنولوجيا تدعم قطاعات المال والصحة والتعليم.
وتهدف الجولة الإماراتية إلى استكشاف فرص الاستثمار في لبنان، ولا سيما في قطاعات التكنولوجيا والسياحة والإعلام والصناعة والزراعة. كما تشمل مجالات واعدة مثل الحكومة الإلكترونية وتطوير مناطق اقتصادية ناشئة، مع الاستفادة من الخبرة الإماراتية في التحول الرقمي، وفق ما أكد رئيس المؤسسة العامة لتشجيع الاستثمارات “إيدال” الدكتور ماجد منيمنة لـ”النهار”.
وتسعى “إيدال” إلى جذب هذه الاستثمارات عبر الحوافز والتسهيلات، بما يساهم في تحفيز الاقتصاد وخلق فرص عمل للشباب.
الإصلاح والسيادة في صلب المعادلة
وربط وزير الاقتصاد والتجارة عامر البساط تحويل إمكانيات لبنان إلى نموّ فعلي بإصلاح القطاع المصرفي والإطار المالي والخدمات العامة وبيئة الأعمال وترسيخ سيادة الدولة، داعياً إلى استكشاف شراكة اقتصادية خاصة مع الإمارات لتعميق التجارة والاستثمار ونقل المعرفة.
ومثّل نائب رئيس مجلس الوزراء طارق متري رئيس الحكومة نواف سلام، مؤكداً أن الزيارة تعكس استعادة الثقة بلبنان، وأن التعافي يتطلب استعادة السيادة وبسط سلطة الدولة وإعادة الإعمار، بالتوازي مع إصلاح المؤسسات والانتظام المالي وتحسين بيئة الأعمال والبنية التحتية.
أما وزير الدولة لشؤون تكنولوجيا المعلومات كمال شحادة، فدعا إلى شراكة في التكنولوجيا والابتكار والاقتصاد الرقمي وصولاً إلى سوق رقمية مشتركة، فيما طرح وزير الصناعة جو عيسى الخوري زيادة الصادرات اللبنانية إلى الإمارات وبناء تكامل صناعي، ولا سيما في الصناعات التكنولوجية. وشدد على الانتقال من استفادة الإمارات من الكفاءات اللبنانية إلى شراكات واستثمارات متبادلة، مؤكداً أن القطاع الخاص اللبناني لا يطلب مساعدات بل استثمارات مجدية. وأكد لـ”النهار” إمكان تحقيق تكامل صناعي بين لبنان والإمارات في مجال الصناعات التكنولوجية. فلدينا اليوم الكثير من الشركات اللبنانية التي تصمّم وتصنّع وتنتج منتجات تكنولوجية، وتصدّرها إلى كبرى الشركات في الولايات المتحدة وأوروبا وحتى الصين. وهنا يمكن البحث في فرص التكامل مع الجانب الإماراتي، من خلال تشجيع الاستثمارات الإماراتية في هذه الصناعات داخل لبنان، بما في ذلك الاستثمار في إنشاء المصانع وتطوير القدرات الإنتاجية المحلية.
الاختبار يبدأ بعد الملتقى
ترجم الانفتاح إلى 50 لقاء B2B إماراتياً و120 لبنانياً، وإلى اجتماعات للزيودي مع شقير والبساط والخوري ورسامني وشحادة. ووُقّعت خمس مذكّرات تفاهم لتأسيس مجلس أعمال لبناني-إماراتي، وتعزيز التعاون بين غرف بيروت وأبوظبي ورأس الخيمة، والتعاون في الأمن الغذائي والزراعة الجافة والابتكار والبيوت المحميّة. وعقد مجلس الأعمال المشترك اجتماعه الأول برئاسة حمد بو عميم ووسيم ضاهر، فيما ناقشت جلستان فرص البنية التحتية وإعادة الإعمار وانتقال الفرص إلى شراكات استثمارية.
حذّر المنتدى الاقتصادي العالمي من تزايد الضغوط على الاقتصاد العالمي خلال الأشهر المقبلة، في ظل تصاعد المخاطر الجيوسياسية واضطرابات سلاسل الإمداد وارتفاع أسعار الطاقة والغذاء، مشيراً إلى أن 89% من كبيري الاقتصاديين الذين شملهم أحدث استطلاع للمنتدى يتوقعون ضعف النمو العالمي خلال الأشهر الـ12 المقبلة.
وأوضح تقرير «توقعات كبيري الاقتصاديين – أيار 2026» أن النظرة المستقبلية للاقتصاد العالمي تدهورت بصورة ملحوظة مقارنة ببداية العام، مع تصاعد تداعيات الصراع في الشرق الأوسط وإغلاق مضيق هرمز، وما نتج عنه من اضطرابات في تدفقات الطاقة والغذاء والأسمدة وسلاسل التوريد العالمية.
وبيّن التقرير أن 94% من كبيري الاقتصاديين يتوقعون ارتفاع التضخم العالمي خلال العام المقبل، مدفوعاً بصورة رئيسية بارتفاع أسعار الطاقة والغذاء، فيما يتوقع 79% ارتفاع تقلبات أسواق الديون الخاصة، و74% زيادة تقلبات أسواق الدين العام، بينما يرجح 68% ارتفاع تقلبات أسواق الأسهم العالمية.
ورغم تدهور آفاق النمو، لا تشير نتائج المسح إلى ركود عالمي وشيك؛ إذ لا يتوقع غالبية الاقتصاديين حدوث ركود عالمي خلال الأشهر الـ12 المقبلة. وبدلاً من ذلك، تتمثل المخاوف الرئيسية في اقتصاد أبطأ وأكثر تقلباً، مع محدودية التحسن المتوقع في قدرة الاقتصاد العالمي على مواجهة الصدمات على المدى القصير.
وسجلت منطقة الشرق الأوسط وشمال أفريقيا أكبر تراجع في توقعات النمو بين المناطق العالمية، حيث يتوقع 88% من كبيري الاقتصاديين نمواً ضعيفاً أو ضعيفاً جداً في المنطقة خلال العام المقبل، مقارنة بنظرة أكثر تفاؤلاً في بداية العام.
وعزا المنتدى هذا التراجع إلى تداعيات الصراع، وارتفاع تعرض المنطقة لصدمات أسعار الغذاء والطاقة، إضافة إلى الضغوط على فرص العمل والنشاط الاقتصادي. كما توقع أكثر من أربعة أخماس الاقتصاديين ارتفاع أسعار الغذاء أو ارتفاعها بصورة كبيرة في مختلف المناطق، مع تعرض الشرق الأوسط وشمال أفريقيا بشكل خاص لهذه المخاطر.
وفي المقابل، تبدو توقعات النمو أكثر صموداً في الولايات المتحدة والهند، بينما تحسنت التوقعات المتعلقة بالصين بصورة محدودة. أما أوروبا فتواجه مخاطر متزايدة مرتبطة بضعف النمو وارتفاع تكاليف الطاقة واحتمالات التضخم المصحوب بالركود.
وفي جانب آخر، حافظ الذكاء الاصطناعي على مكانته كأحد مصادر التفاؤل للاقتصاد العالمي، إذ يتوقع 92% من كبيري الاقتصاديين زيادة تبني تقنيات الذكاء الاصطناعي خلال العام المقبل.
أعلنت مجموعة QNB، عن إتمام أول معاملة دفع دولية متكاملة عبر بطاقات ماستركارد من خلال QNB سوريا، وهو ما يمثل إنجازًا مهمًا يربط التجار السوريين المشتركين في هذه الخدمة بشبكة المدفوعات العالمية، ويدعم عملية إعادة دمج سوريا في النظام الاقتصادي والمالي الدولي على نطاق واسع. وقد اعتُمدت هذه المعاملة ونُفذت وأُنجزت بنجاح عبر شبكة ماستركارد الدولية، وهو ما يُبرهن على جاهزية البنية التحتية للمدفوعات التي أنشأتها مجموعة QNB وQNB سوريا بالتعاون مع شركة ماستركارد.
وتأتي هذه المعاملة في أعقاب إطلاق مجموعة QNB في وقت سابق لخدمات قبول البطاقات الدولية في سوريا، وتمثل تقدمًا في مسيرة ضمان جاهزية البنية التحتية للمدفوعات وصولاً إلى إنجاز دورة مدفوعات تشغيلية كاملة باستخدام البطاقات الائتمانية الدولية من ماستركارد في نقطة بيع تابعة للمجموعة، حيث اعتُمدت المعاملة ونُفذِّت وأُنجزت بشكل آمن تمامًا، واستلم التاجر أمواله من خلال النظام المصرفي. وتتيح هذه الخدمة الجديدة للتجار المؤهلين في سوريا، بما في ذلك الجهات الحكومية والشركات العاملة في قطاعات الضيافة والسياحة وتجارة التجزئة، إمكانية قبول المدفوعات الدولية باستخدام بطاقات ماستركارد الائتمانية عبر أجهزة نقاط البيع التابعة لمجموعة QNB. كما تتيح هذه الخدمة للزوار الدوليين وحاملي البطاقات الدولية طريقة دفع آمنة ومريحة، وتدعم مشاركة التجار في الاقتصاد الرقمي الرسمي، وتقلل الاعتماد على النقد، وتحسن كفاءة المدفوعات وشفافيتها.
وتعليقًا على هذا الإنجاز، قال السيد يوسف محمود النعمة، المدير العام التنفيذي رئيس قطاع الأعمال لمجموعة QNB: «يمثل الإتمام الناجح لأول معاملة دفع دولية بالبطاقات الائتمانية خطوة مهمة في مسيرة تطوير قطاع المدفوعات في سوريا. وتساعد هذه الخطوة في نقل قبول البطاقات الدولية من مرحلة جاهزية البنية التحتية إلى مرحلة التنفيذ الفعلي، وتربط التجار بشبكة المدفوعات الدولية. وبفضل الانتشار الدولي لمجموعة QNB، وتواجدنا في سوريا، وتعاوننا مع مصرف سوريا المركزي، نساهم في إنشاء منظومة مدفوعات آمنة وحديثة تدعم التجار والزوار الدوليين وتعزز النشاط الاقتصادي العام في البلاد. ويعكس هذا الإنجاز قدرة المجموعة على توظيف خبراتها الدولية وشراكاتها الموثوقة لدعم جهود تحديث القطاع المالي ومسيرة التحول الرقمي في جميع الأسواق التي تعمل فيها.»
ومن جهته، قال آدم جونز، الرئيس الإقليمي لغرب المنطقة العربية لدى ماستركارد: «نلتزم في ماستركارد بالعمل جنباً إلى جنب مع مصرف سوريا المركزي وشركائنا في مختلف أنحاء المنظومة المالية لدعم جهود تحديث البنية التحتية للمدفوعات في البلاد، وتوسيع نطاق الوصول إلى حلول الدفع الرقمية الآمنة. ويعد تنفيذ المعاملة الأولى بنجاح خطوة هامة في تلك المسيرة؛ فمن خلال تعاوننا مع بنك قطر الوطني-سوريا، نساهم في بناء الأسس اللازمة لتوسيع نطاق قبول المدفوعات الدولية في السوق السوري.»
وتمثل هذه المعاملة أول تطبيق عملي متكامل من نوعه في سوريا، وتجسّد التزام QNB بدعم مصرف سوريا المركزي في مسيرة تطوير البنية التحتية للمدفوعات في البلاد.
نجح الاقتصاد القطري في إظهار قوة ومرونة كبيرة خلال الفترة الحالية، حتى في ظل التوترات التي تمر بها منطقة الشرق الأوسط منذ شهر فبراير الماضي، وذلك حسب ما موقع «britannica» الذي أكد أن الأداء الإيجابي للاقتصاد القطري لا يقتصر على الأداء الإيجابي والصمود أمام التحديات، بل يتعداه ليشمل قدرة واضحة على التكيف والاستمرار في تحقيق نمو متوازن أيا كانت الظروف، حيث تؤكد المؤشرات الاقتصادية والمالية الحديثة أن هذا القطاع المالي تمكن من امتصاص الصدمات الخارجية محافظا على مسار نموه المعتاد مدعوما بأسس هيكلية قوية وسياسات اقتصادية فعالة. وأشار التقرير إلى أن قوة القطاع المالي القطري تتجلى في عدة عوامل حاسمة، أولها الفوائض المالية الكبيرة الناتجة عن صادرات الغاز، والتي توفر هامش أمان مالي قويا يمكن الدولة من التعامل مع الأزمات، ثانيها الاحتياطيات السيادية المرتفعة التي تمنح الحكومة قدرة كبيرة على التدخل عند الحاجة لدعم الأسواق أو تعزيز السيولة، ثالثها الخبرة المؤسسية المتراكمة في إدارة الأزمات.
– أداء البنوك
ويعكس الأداء القوي للقطاع المصرفي متانة النظام الاقتصادي للدولة ككل، فقد سجلت موجودات البنوك القطرية نموًا سنويًا بنحو 5.1% بنهاية عام 2025، مع توقعات باستمرار نمو الائتمان بنسبة تتراوح بين 4% و5% خلال العام الحالي، ولا تقتصر أهمية هذه الأرقام على دلالتها الكمية فحسب، بل تعكس أيضًا استمرار الطلب على التمويل من قبل مختلف القطاعات الاقتصادية، وثقة القطاعين العام والخاص في كفاءة الجهاز المصرفي وقدرته على دعم الأنشطة الاقتصادية، كما يشير هذا النمو إلى أن البيئة المصرفية في قطر لا تزال جاذبة للاستثمارات، حتى في ظل حالة عدم اليقين التي تسود الاقتصاد العالمي.
– قاعدة صلبة
وأشار تقرير «britannica» إلى أن استقرار القطاع المالي القطري يرتكز على قاعدة اقتصادية صلبة يقودها قطاع الطاقة، خاصة الغاز الطبيعي المسال، الذي يمثل العمود الفقري للاقتصاد الوطني، حيث تشير أحدث التقديرات إلى أن الاقتصاد القطري مرشح لتحقيق نمو يتراوح بين 5.4% و6.1% خلال العام الحالي، وهو من أعلى المعدلات عالميا، بالرغم من الأحداث التي تعيشها المنطقة الحالية بتضرر منشآت الطاقة في الخليج.
– سيولة عالية
ويتمتع القطاع المصرفي في قطر حسب تقرير بريتانيكا بمستويات مرتفعة من الرسملة والسيولة، وهي من أهم عناصر الصمود في أوقات الأزمات المالية، إذ تحافظ البنوك على نسب كفاية رأس مال تفوق المتطلبات التنظيمية الدولية، ما يمنحها قدرة أكبر على امتصاص الخسائر المحتملة دون التأثير على استقرارها، إلى جانب توفرها على احتياطيات سيولة مريحة تمكنها من الوفاء بالتزاماتها قصيرة وطويلة الأجل بسهولة، دون التعرض لضغوط تمويلية. ويساهم التنويع الاقتصادي المتسارع في تعزيز مرونة القطاع المالي وتقليل درجة تعرضه للمخاطر، فبالرغم من الدور المحوري لقطاع الطاقة، تواصل القطاعات غير النفطية مثل الخدمات المالية، والسياحة، والتكنولوجيا، والصناعة تحقيق نمو ملحوظ، وقد شهدت الاستثمارات في المشاريع الصغيرة والمتوسطة نموًا بنسبة 42% خلال عام 2025، مع ضخ أكثر من 350 مليون ريال قطري في الاقتصاد المحلي. ويساهم هذا التوجه في خلق بيئة اقتصادية أكثر توازنًا، ويعزز من قدرة الدولة على مواجهة الصدمات الخارجية، من خلال تقليل الاعتماد على مصدر دخل واحد، ودعم الابتكار وريادة الأعمال.
– الثبات المالي
ويلعب مصرف قطر المركزي دورًا محوريًا في ترسيخ الاستقرار المالي، من خلال تبني سياسات نقدية حذرة وإطار رقابي متطور يتماشى مع أفضل الممارسات الدولية، حيث يحافظ المركزي على مستويات تضخم منخفضة تتراوح بين 1.5% و1.9%، ما يعكس نجاحه في إدارة الضغوط السعرية، بالإضافة إلى مراقبة مؤشرات السيولة والائتمان بشكل دقيق، ويتدخل عند الحاجة لضمان استقرار الأسواق. ويسهم ربط الريال القطري بالدولار الأمريكي في تعزيز الاستقرار النقدي وتقليل تقلبات سعر الصرف، وهو عامل بالغ الأهمية في أوقات التوترات الدولية، حيث يوفر درجة عالية من اليقين للمستثمرين.
قال سكوت بيسنت الأسبوع الماضي: «الناس لديهم معلومات رديئة، أما أنا فلدي معلومات لا يملكها الآخرون».
ومن كان مرة مستثمراً في صناديق التحوط، يظل كذلك، وإذا كان وزير الخزانة الأمريكي لديه فعلاً شيء ما في جعبته لعلاج الاعتلال الذي أصاب أسواق أسعار الفائدة طويلة الأجل، فالآن هو الوقت المناسب لاستخدامها. أما حالياً، فلا تزال السوق متوترة للغاية.
وبالنسبة للأسواق خلال الصيف، فأنتم تعرفون الوضع. السوق متقلب، ومديرو الصناديق والمتداولون المخضرمون يقضون وقتهم على الشاطئ. لذا قد يحدث بعض الهلع في السوق. ودائماً ما يكون أفضل مسار للعمل هو تجاهل الأمر برمته، وشراء السندات عند انخفاض أسعارها.
لكن من المؤكد أن هذا ليس هو الرأي السائد حول موجة التوتر التي تشهدها سوق سندات الخزانة الأمريكية هذا الصيف. فكما يعلم القراء المنتظمون والمختصون في الاقتصاد الكلي، تفاقمت المشكلة بشكل حاد في نهاية يوليو.
بل يمكن القول إنها بدأت قبل ذلك إذا أخذنا في الاعتبار ردة فعل السوق المتشككة تجاه المؤتمر الصحفي الثاني لكيفن وارش في مجلس الاحتياطي الفيدرالي.
وتدخل بيسنت في سوق الين (باليورو)، والإشارة إلى احتمال مزيد من التدخلات عبر آلية «فيما» التابعة للاحتياطي الفيدرالي، وزيادة عمليات إعادة شراء سندات الخزانة طويلة الأجل.
كلها أمور أوصلت، دون قصد، رسالة مفادها أن الإدارة الأمريكية قلقة للغاية بشأن ارتفاع تكاليف الاقتراض، وأنها لا تملك خطة نقدية أو مالية جادة لمعالجتها.
بالتأكيد، هناك تبريرات منطقية لكل هذا، وهي: أن التدخل لدعم الين كان بمثابة مساعدة صديق وقت الضيق. وأن عمليات إعادة الشراء تهدف إلى تعزيز السيولة.
وأن هناك تشديداً مالياً قادماً. سمعنا جميعاً كل هذا. لكن تبقى الحقيقة أن عمليات إعادة شراء السندات بأعداد كبيرة تعد مؤشراً على وجود مشكلة، وتعد إهداراً للأموال.
لكن النقطة الأساسية هي أن نتساءل لماذا ترتفع أسعار الفائدة طويلة الأجل. الحقيقة هي أن السبب ليس التضخم، وهو السبب المعتاد، فتوقعات التضخم مستقرة إلى حد كبير حالياً، رغم أنها تشهد ارتفاعاً طفيفاً.
المشكلة، بدلاً من ذلك، تعود إلى مزاحمة الإصدارات الضخمة لشركات الحوسبة السحابية العملاقة. لكن الأهم بكثير هو الكم الهائل من السندات التي تصدرها الحكومات لتمويل ديونها.
وقد صرح بيسنت الأسبوع الماضي بأن تجاوز الدين الوطني الأمريكي لحاجز 40 تريليون دولار يعد أمراً غير ذي صلة، فهو مجرد رقم. لكن المستثمرين ليسوا متأكدين من ذلك.
وهناك أيضاً مشكلة مصداقية. فعلى سبيل المثال، فقد أشار وارش إلى أنه لا يمانع في ارتفاع عوائد السندات، فهي تساعد الاحتياطي الفيدرالي وتشكل آلية لفرض الانضباط المالي. رغم ذلك، أشار بيسنت الأسبوع الماضي إلى أن الأسواق مخطئة تماماً، ولا تعكس أساسيات اقتصادية قوية.
فأي الرأيين هو الصحيح؟ ربما يعلم بيسنت شيئاً نجهله حول الحجم الحقيقي لضبط الأوضاع المالية المرتقب، أو حول الطلب المحتمل على سندات الخزانة. هذا احتمال وارد. ولكن إلى أن نحصل على دليل على ذلك، يبدو أن هذه الرسائل، التي يصعب فهمها والمتناقضة أحياناً، تساهم بشكل ملحوظ في ارتفاع العوائد.
كان آخر الأخبار يوم الاثنين تقرير ستيف ليزمان على قناة «سي إن بي سي»، وهو خبير جدير بالمتابعة في شؤون الاحتياطي الفيدرالي ووزارة الخزانة.
والذي ذكر أن «بيسنت قد يستغل ما يقارب تريليون دولار من حساب الخزانة العام لتمويل عمليات إعادة شراء السندات»، بهدف تصحيح الأثر المتواضع لإعلان إعادة شراء السندات الأسبوع الماضي، والذي أعاقته «الشكوك حول حجم الموارد المالية المتاحة لبيسنت للتحرك».
سيفسر بعض المستثمرين هذا على أنه إشارة قوية على حزم وزير الخزانة، وسيختارون عدم معارضته على المدى الطويل. حسناً، لكنني أرسلت تقرير الإخباري ليزمان إلى خبير في سوق أسعار الفائدة أمس فأجاب: إن «هذا جنون… أرجوك قل لي إن هذا ليس حقيقياً». وخلاصة ما قاله أن: المشكلة ليست في حجم عمليات إعادة الشراء، بل في حدوثها من الأساس.
في باركليز، عرض أجاي راجادياكشا أفكاره في مذكرة أمس. وأشار، بحكمة بالغة، إلى أن ارتفاع العوائد ليس حكراً على الولايات المتحدة. انظروا إلى فرنسا (أكثر من 4 % على السندات لأجل 10 سنوات!) واليابان (ما يقارب 3 %!).
وسأوجز أفكاره هنا: في أسواق الدخل الثابت الرئيسية حول العالم، يواجه المستثمرون خسائر فادحة، والسؤال الذي يطرح نفسه دائماً بعد موجة بيع بهذا الحجم: هل حان وقت الشراء؟ كلا، ليس كذلك…
لأن العوامل التي تدفع العوائد للارتفاع لم تنفد بعد. لقد أمضينا عقوداً قلقين بشأن أزمات ديون الأسواق الناشئة، الأرجنتين، تركيا، سريلانكا. لكن يبدو أن المشكلات الآن تكمن في العالم المتقدم. لقد انقلب عالم الدخل الثابت رأساً على عقب.
أربع اقتصادات، الولايات المتحدة، والمملكة المتحدة، وفرنسا، واليابان، جميعها تعاني مستويات ديون تقارب أو تتجاوز 100 % من الناتج المحلي الإجمالي. ولا شيء يتغير. ولا توجد إرادة سياسية لضبط الأوضاع المالية. لا شيء على الإطلاق.
وسوق السندات يعيد تقييم أسعار السندات حالياً لأسباب عدة، وهذه الأسباب تتفاقم. أولها وأهمها أن سعر الفائدة المحايد الحالي أعلى مما كان متوقعاً قبل عام.
وأثبت النمو الاقتصادي مرونته، فيما ظل التضخم عنيداً بحيث لا يسمح بخفض سعر الفائدة. ودورة الإنفاق الرأسمالي على الذكاء الاصطناعي غير دورية، فهي لا تعتمد على الدورة الاقتصادية ولا تظهر أي مؤشرات على التباطؤ.
وهناك ثلاثة من أعضاء لجنة السوق المفتوحة الفيدرالية يرغبون في رفع سعر الفائدة. لذلك يستنتج السوق، وهو استنتاج صائب في رأينا، أن سعر الفائدة المحايد طويل الأجل أعلى من المتوقع، وأن عائد السندات لأجل 10 سنوات يتكيف ببساطة مع هذا الواقع.
من المفترض أن يأتي وقت مناسب لشراء السندات، في وقت يتجاوز فيه البيع مستوياته الطبيعية، ويضعف فيه الاقتصاد بشكل حقيقي، وتتحول فيه معادلة المخاطرة والعائد لصالح الاحتفاظ بالسندات طويلة الأجل. لكن هذا الوقت ليس الآن.
في شركة «بيمكو»، يرى مارك سيدنر وبرامول داوان أن العوائد تبدو جذابة للمستثمرين على المدى الطويل. وقالا: «سنسعى إلى زيادة استثماراتنا إذا استمرت العوائد في الارتفاع». لكن مرة أخرى، تشكل تلك الأساسيات المزعجة مشكلة:
قد توفر تدفقات رؤوس الأموال وتحركات أسعار الصرف متنفساً مؤقتاً، لكن خفض العجز هو، في رأينا، الضمان الوحيد القادر على تثبيت عوائد السندات طويلة الأجل بصورة مستدامة.
ففي الولايات المتحدة، أصبح العجز إلى حد كبير لا يرتبط بالاحتياجات الاقتصادية الفعلية، إذ يواصل الارتفاع الحاد حتى في ظل اقتصاد قوي. وعلى مستوى الاقتصادات المتقدمة، لا نرى رغبة كبيرة في تبني سياسات تقشف مالي.
قالت القائمة بأعمال رئيس بنك إندونيسيا المركزي، ديستري دامايانتي، إنها ستركز على الحفاظ على الاستقرار وستتخذ إجراءات استباقية للحفاظ على ثبات الروبية، بينما كانت تخضع لاختبار من قبل المشرعين لقيادة السلطة النقدية لفترة خمس سنوات كاملة.
وأضافت ديستري، خلال اختبار الملاءمة والكفاءة في البرلمان اليوم الأربعاء: “من منظور نقدي، التركيز الرئيسي لا يزال بشأن الحفاظ على الاستقرار، بينما لا يزال يوفر مجالاً للنمو الاقتصادي”، حسب وكالة بلومبرغ للأنباء اليوم.
وأوضحت أنه “سيتم إدارة سياسة سعر الفائدة لبنك إندونيسيا بطريقة استباقية وتتطلع نحو المستقبل للحفاظ على استقرار الروبية”، مستخدمة عبارات مماثلة لتلك التي استخدمها سلفها بيري وارجيو، الذي استقال فجأة في يوليو الماضي.
وقال رئيس اللجنة المالية في البرلمان الإندونيسي، محمد مسباخون، إن ولاية ديستري ستستمر من عام 2026 حتى عام 2031، بمجرد موافقة المشرعين عليها.
وحال موافقة المشرعين، ستكون ديستري أول امرأة تقود بنك إندونيسيا منذ إنشائه في عام 1953.
سعى الملياردير الأميركي ومؤسس مايكروسوفت بيل غيتس إلى عقد لقاء مع الرئيس الصيني شي جين بينغ خلال زيارته المرتقبة إلى الصين في نوفمبر، بهدف طرح مبادرات دولية للحد من المخاطر المتزايدة المرتبطة بالذكاء الاصطناعي.
وأبدى غيتس في مقابلة مع رويترز اعتقاده بأن الصين قد توافق على فرض قيود على إطلاق نماذج الذكاء الاصطناعي عالية الخطورة إذا بادرت الولايات المتحدة أولاً باتخاذ خطوات مماثلة. وقال إن “العالم بأسره قد ينضم إلى ذلك”.
واقترح غيتس إنشاء آليات دولية لمراقبة قدرة أنظمة الذكاء الاصطناعي على تصميم الجزيئات الكيميائية أو تنفيذ هجمات بيولوجية محتملة، مؤكداً أن مثل هذه الإجراءات لن تعرقل تطور الصناعة التقنية.
وكشف أن فريقه يعمل على وضع اللمسات النهائية لترتيب لقاء مع شي جين بينغ، في وقت يرى فيه أن الحكومات لا تتعامل بالجدية الكافية مع التهديدات المحتملة للذكاء الاصطناعي. وأضاف أن التكنولوجيا الحالية تمثل “مرحلة تطورية مفصلية” تتطلب إدارة سياسية وتنظيمية استثنائية.
وأعرب غيتس عن قلقه المتزايد بعدما أظهرت بعض النماذج المتقدمة التابعة لشركات مثل أوبن إيه آي وأنثروبيك وميتا قدرات على اختراق مواقع إلكترونية حقيقية خلال اختبارات أمنية كان يفترض أن تبقى ضمن بيئات معزولة. وقال إن هذه الحوادث الأمنية “صادمة ويجب أن تهز الرأي العام”.
ودعا في تدوينة حديثة إلى تأسيس هيئة دولية جديدة لإدارة مخاطر الذكاء الاصطناعي، تستلهم بعض عناصرها من أنظمة الرقابة على الأسلحة النووية وقواعد الطيران المدني والاتفاقيات الدولية الخاصة بحماية طبقة الأوزون.
ورغم تركيز أغلب شركات التكنولوجيا على الفوائد الاقتصادية للذكاء الاصطناعي، انضم غيتس إلى قائمة متزايدة من التنفيذيين الذين يحذرون من مخاطره. وأشار إلى أن الولايات المتحدة ينبغي أن تقود الجهود التنظيمية العالمية، لكن بعد الاتفاق أولاً على المعايير التي تستدعي التدخل الرقابي.
ووصف غيتس بناء مستقبل للذكاء الاصطناعي لا يفاقم التفاوت الاجتماعي ولا يضر بالفئات الأكثر هشاشة بأنه “الأولوية الأولى للعالم”، متقدماً بذلك على تحديات مثل التغير المناخي والأزمات الصحية.
وكشف أن مؤسسته الخيرية تخطط لإنفاق نحو 200 مليار دولار بحلول عام 2045 مع تركيز متزايد على تطبيقات الذكاء الاصطناعي، بما يشمل مشروعات صحية بالتعاون مع Anthropic وOpenAI لدعم خدمات الرعاية الصحية في دول مثل رواندا.
وطرح أيضاً أفكاراً للتعامل مع الاضطرابات المحتملة في سوق العمل، من بينها فرض ضرائب على إيرادات الشركات التي تستبدل الموظفين بأنظمة الذكاء الاصطناعي، واستخدام العائدات لتمويل شبكات الحماية الاجتماعية.
وحذر من أن الجدل الدائر حالياً حول مراكز البيانات يغفل التحدي الأكبر المتمثل في تأثير الذكاء الاصطناعي على الوظائف، معتبراً أن المجتمع قد يضطر مستقبلاً إلى الاحتفاظ بما يصل إلى 40% من الوظائف للبشر، حفاظاً على الأدوار التي لا يمكن للآلات أن تحل محلها بالكامل.
من أفضل ما كُتبَ في غرائب الانتظار تلك المسرحية الشهيرة «في انتظار جودو» للكاتب الآيرلندي صمويل بيكيت؛ حيث ينتظر رجلان شخصاً يدعى جودو، ولكنه لا يأتي أبداً. وكل يوم يأتي طفل صغير فيقول: «جودو لن يأتي اليوم، لكنَّه سيأتي غداً». لا يعرف الرجلان من هو جودو ولا لماذا ينتظرانه، ولا متى سيأتي. ومع ذلك يتظاهر الرجلان، الجالسان بجوار شجرة عارية على طريق مهجور بأنَّ للانتظار معنى، فيظلان على حالهما. فالفيلسوف الواقعي الهادئ فلاديمير يحاول أن يجعل للانتظار هدفاً، بقوله: «ما دُمنا انتظرنا جودو فلدينا موعد فنحن مهمون، أو أن أحداً سيهتم بنا». أما استراجون الملول المتعجل، فيردد كلمات تعبر عن ضجره بأن لا أحد يأتي أو يذهب؛ ويريد الرحيل، ولكنه لا يبرح مكانه أيضاً.
أما جاكسون هول فهو منتجع تم اختياره منذ 1982 لانعقاد الاجتماع الأهم للبنوك المركزية في شكل ندوة اقتصادية سنوية لمجلس الاحتياطي الفيدرالي بكانساس سيتي. وتعقد الندوة بانتظام في النصف الثاني من شهر أغسطس (آب) من كل عام بحضور محافظي البنوك المركزية الكبرى، ووزراء للمالية واقتصاديين متخصصين من 70 دولة بدعوة خاصة، وبتغطية إعلامية من خارج القاعات. وتنتظر الأسواق هذا الملتقى كل عام لتستشف منه توجهات السياسات النقدية والمالية.
وقد درج العرف أن يستخدم رؤساء البنك الفيدرالي هذه الندوة لعرض توجهاتهم صراحة، أو ما يمكن أن يستشف من كلماتهم من توجهات. فقد أعلن بن برنانكي من خلال هذه الندوة في عام 2010 عن إجراءاته للتيسير الكمي. وفي 2022 صرح جيروم باول عن إجراءات التشديد النقدي وما سيصاحب ذلك من ألم، وهو ما خفض البورصات بمقدار 3.5 في المائة في يوم واحد. ثم في 2024 صدرت إشارات باول بتخفيض الفائدة، وبعدها تبين له في عام 2025 أن الخوف من البطالة والركود أصبح أكبر من الخشية من التضخم بإنهاء – جاء متأخراً – لدورة التشديد.
وقد تم اختيار موضوع «الابتكار المالي وآثاره على نظم المدفوعات وسياساتها»، وهي أول مرة يحتل هذا الأمر اهتماماً يجعله في صدارة النقاش. والدافع لذلك هو تنامي دور الرقمنة والمشفرات في المعاملات النقدية والمالية، بما في ذلك تطور دور العملات المستقرة والأصول المالية المشفرة وما ينتظر منها خاصة بعد تفعيل «قانون جينيوس» الأميركي الذي صدر في عام 2025، ليبدأ العمل به في يناير (كانون الثاني) 2027، بما يمنح لأول مرة الإطار القانوني للعملات المستقرة والمشفرات إصداراً وتعاملاً. وفي يوم الجمعة المقبل، سيلقي الرئيس الجديد كيفين وارش كلمته بعد أسابيع من توليه منصبه واجتماعين برئاسته للبنك الأكبر تأثيراً على الصعيد العالمي.
ولكن ما حدث في الأيام السابقة من تطورات في الأسواق المالية وتقلبات حادة في سوق السندات مصاحبة بمحاولات لم تحقق أهدافها بعد، يجعل الأسواق في حالة ترقب، مع تواتر حديث عن أزمة هيكلية، وفي الأساس لن تعالجها إجراءات مقصورة على الأدوات النقدية. فمن المحاولات ما كان لتسكين سوق الصرف للين الياباني بتدخل السلطات الأميركية لمساندة الين ببيع اليورو، حتى لا تلجأ اليابان لبيع سندات أميركية فيزيد سعرها انخفاضاً، فيطالب الدائنون بأسعار أعلى للفائدة لشرائها؛ ولم تسفر هذه المحاولة إلا في شراء بعض الوقت فهي لم تصلح مسببات الاختلالات، وأهمها ارتفاع الديون وممارسات تجارة الديون.
فضلاً عن محاولات أخرى مفاجئة من قبل الخزانة الأميركية لمساندة سوق السندات طويلة الأجل بإعادة شرائها مباشرة حتى لا تزداد مطالبات المستثمرين، أو بالأحرى الدائنين، لرفع أسعار الفائدة، على غير رغبة الإدارة الأميركية في تخفيض أسعار الفائدة سعياً لترويج الطلب ومساندة القطاع العقاري. وهذا الإجراء أيضاً يمكن وصفه في إطار محاولات بدت متعجلة إرجاء الأزمة وليس حلها بالتصدي لمسبباتها؛ من ارتفاع لعجز الموازنة، وتحليق الدين العام الأميركي لنحو 40 تريليون دولار، بتكلفة هي الأعلى منذ 19 عاماً.
ويأتي ملتقى «جاكسون هول» في أجواء حرب أثرت سلباً على أسعار الطاقة وسلع رئيسية، وحرب أخرى تجارية بسبب التعريفة الجمركية كانت آخر معاركها مع كندا، مع ترقب لانتخابات نصفية للكونغرس. كما يأتي الملتقى، وهدفه الأساسي هو الحوار وتوضيح السياسات وعلاقتها بالأسواق، مع انزعاج المستثمرين من فاعلية تواصل الإدارة الاقتصادية الممثلة في البنك الفيدرالي ووزارة الخزانة ومصداقيتها، خاصة بشأن قدرتها على السيطرة على التضخم الذي بلغ 3.4 في المائة متجاوزاً هدفه المعلن بمقدار 2 في المائة، مع توقعات في مسح أجرته صحيفة «فايننشال تايمز» من خلال جامعة شيكاغو، بأن الفيدرالي سيستغرق وقتاً أطول لاحتواء التضخم تحت إدارة وارش. ويبدو أنه يحتاج لإقناع الأسواق والاقتصاديين برأيه عن أثر الذكاء الاصطناعي الإيجابي على التضخم والنمو، والأهم: كيف سيتحقق هدف التضخم مع التدهور في أوضاع الديون والمالية العامة؟
دفاعاً عن تثبيته لسعر الفائدة، يرفض وارش وصف القرار بأنه مجرد توقف عند وضع، ويطلق على هذه الفترة بأنها «فترة تفكير يقظ وليست فترة انتظار متمعن». وسواء كانت فترة تفكير أو مجرد انتظار فالأسواق تختبر مصداقية الإدارة وتسعر السندات على أساسها، وهي تفتقد ما اعتادت عليه من قبل من إشارات التوجيه المبكر للفيدرالي؛ إذ لا يوجد ما يعوض الإشارات بإطار مقنع للسياسات الاقتصادية يتجاوز تسويف الأزمات.
وعودة لانتظار جودو؛ إذ قال استراجون المتعجل: «لا يمكن الاستمرار هكذا!»، فرد عليه فلاديمير الهادئ بقوله: «هذا ما تظن!».
نفى البنك المركزي العراقي، اليوم الأربعاء، طباعة كميات من العملة العراقية الجديدة محذوفة الأصفار، مؤكداً أن أي مشروع مستقبلي يتعلق بإعادة هيكلة فئات العملة أو حذف الأصفار سيخضع لمراحل قانونية وتنظيمية وفنية متعددة.
وقال البنك المركزي، في بيان، إن “البنك المركزي العراقي تابع ما تداولته بعض وسائل الإعلام من أخبار وتصريحات بشأن قيام البنك بطباعة كميات من العملة العراقية الجديدة محذوفة الأصفار، تمهيداً لطرحها للتداول”، مشدداً أن “هذه الأخبار لا تستند إلى أي مصدر رسمي، وننفي قيام البنك بطباعة عملة عراقية جديدة محذوفة الأصفار”.
وأضاف أن “أي مشروع مستقبلي يتعلق بإعادة هيكلة فئات العملة أو حذف الأصفار – في حال اتخاذ قرار رسمي بهذا الشأن – سيخضع لمراحل قانونية وتنظيمية وفنية متعددة، وسيعلن عنها في حال إقرارها عبر القنوات الرسمية للبنك ووسائل الإعلام المختلفة”، وفقاً لوكالة الأنباء العراقية “واع”.
وتابع أنه “سيتم تحديد الفترة الانتقالية المناسبة التي تتيح للمواطنين والمصارف والمؤسسات استبدال العملة بصورة آمنة ومنظمة؛ لضمان الحفاظ الكامل على الحقوق والالتزامات المالية للجميع”.
وأوضح البيان أن “البنك المركزي العراقي يدعو المواطنين ووسائل الإعلام إلى اعتماد بياناته وقنواته الرسمية حصراً للحصول على المعلومات المتعلقة بالسياسة النقدية، وعدم الاعتماد على الأخبار أو الأرقام والمعلومات غير الموثقة، لما قد يترتب على تداولها من إرباك أو إضرار بالمصالح المالية للمواطنين”.
طرح البنك المركزي السعودي “ساما” مشروع “مسودة قواعد ممارسة تمويل سلاسل الإمداد” لطلب مرئيات العموم من المهتمين والمختصين، وذلك عبر منصة “استطلاع” التابعة للمركز السعودي للتنافسية والأعمال.
ويأتي هذا المشروع انطلاقًا من دور البنك المركزي السعودي الإشرافي والرقابي على قطاع التمويل كأحد القطاعات الأساسية التي يشرف عليها البنك المركزي، وجهوده المستمرة في تطوير القطاع المالي، وضمان استقراره واستدامته، إلى جانب رفع مستوى فاعلية ومرونة التعاملات المالية في القطاعات التجارية، وتشجيع الابتكار في الخدمات المالية.
وتهدف القواعد إلى وضع المعايير والإجراءات المنظمة لممارسة نشاط تمويل سلاسل الإمداد، ونشاط وساطة تمويل سلاسل الإمداد، بما يعزز تمكين نمو قطاع تمويل سلاسل الإمداد في المملكة، وفق وكالة الأنباء السعودية (واس).
وستُستقبل المرئيات والملاحظات على مشروع “مسودة قواعد ممارسة تمويل سلاسل الإمداد” على مدى 30 يومًا، ودراستها بعد انتهاء المهلة المحددة؛ لاعتماد الصيغة النهائية له.
تراجعت أسعار النفط اليوم الخميس وواصلت الاتجاه الهبوطي المستمر منذ أيام وسط توقعات بأن المحادثات المرتقبة بين إيران وقطر ربما تفضي لفتح مضيق هرمز الاستراتيجي وتقليل اضطرابات الإمدادات الناجمة عن حرب الشرق الأوسط.
وهبطت العقود الآجلة لخام برنت 40 سنتا أو 0.46% إلى 87.44 دولار للبرميل بحلول الساعة 04:03 بتوقيت غرينتش وواصلت النزول لليوم الرابع على التوالي. كما انخفضت العقود الآجلة لخام غرب تكساس الوسيط 43 سنتا أو 0.52% إلى 81.80 دولار وواصلت التراجع لليوم الخامس على التوالي، نقلاً عن وكالة “رويترز”.
وقال مصدر إيراني كبير أمس الأربعاء إن إيران وعمان تعملان على وضع اللمسات الأخيرة على تفاصيل اتفاق بشأن مضيق هرمز، وذلك بعد أن أعلن الحرس الثوري الإيراني أن البلدين اتفقا على كيفية تقاسم الممر المائي الذي يربط كبار منتجي النفط في الخليج بالأسواق.
وقبل اندلاع الحرب الأميركية الإسرائيلية على إيران في 28 فبراير/شباط كان الممر يشهد عبور شحنات من النفط والغاز الطبيعي تعادل نحو خُمس الاستهلاك العالمي منهما. وتظهر بيانات لتتبع السفن أن التدفقات انخفضت إلى نحو ربع مستواها قبل الحرب.
وسيتوجه رئيس وزراء قطر إلى إيران اليوم الخميس في مسعى لإعادة إطلاق المحادثات الدبلوماسية لإنهاء الصراع الذي بدأ قبل ستة أشهر.
وأوقفت الولايات المتحدة هجماتها على إيران منذ نحو شهر، وتتجه لفرض ضغوط اقتصادية أكبر على إيران.
ولا تزال المواقف بين البلدين متباعدة بشأن مطالبهما لإنهاء الحرب.
ويقول مسؤولون إيرانيون إن المضيق لن يُفتح ما لم تلب الولايات المتحدة شروط طهران المنصوص عليها في اتفاق وقف إطلاق النار المؤقت الذي تم التوصل إليه في يونيو/حزيران وانهار لاحقا.
لعل المفارقة الأكبر في الحرب الأميركية ـ الإسرائيلية على إيران أن الحرب التي شُنت أساساً لمنع طهران من امتلاك السلاح النووي أو تأخير برنامجها النووي، انتهت إلى كشف ورقة قوة ربما يتعدى تأثيرها، في الحسابات الاستراتيجية، تأثير القنبلة النووية نفسها؛ إنها ورقة مضيق هرمز.
قد اكتشفت طهران خلال الحرب أنها قادرة على خنق الاقتصاد العالمي عبر إغلاق المضيق بمسيّرات انقضاضية لا يتعدى ثمن الواحدة منها 500 دولار، وتعطيل إمدادات نحو 20% من استهلاك السوائل النفطية العالمي، ومثلها من تجارة الغاز الطبيعي المسال، و25% من تجارة النفط المنقولة بحراً.
فإذا كانت القنبلة النووية تمنح طهران، نظرياً، قدرة على الردع، فقد اكتشفت أن هرمز يمنحها قدرة فورية على رفع تكلفة الحرب على الجميع. على اعتبار أن المضيق لا يعني فقط حرمان إيران من تصدير جزء كبير من طاقتها، بل يعني، في المقابل، تعريض الأسواق العالمية لصدمة في النفط والغاز والشحن، والتأمين والصناعة والنقل.
تشير الأرقام إلى تراجع حركة النفط عبر المضيق من نحو 18 مليون برميل يومياً إلى قرابة مليوني برميل فقط خلال الحرب، أي انخفاض يقارب 89%. وفي الوقت نفسه، تراوح متوسط أسعار النفط خلال فترة النزاع حول 90 دولاراً للبرميل، فيما ارتفعت تكاليف الشحن والتأمين بشكل قياسي، مع اضطرار الناقلات والسفن إلى البحث عن مسارات بديلة.
خلال الحرب اكتشفت إيران أيضاً أن العالم لا يملك بدائل سريعة لتعويض تلك الكميات المفقودة. فالطاقات المتاحة لخطوط الأنابيب التي يمكنها تجاوز المضيق في السعودية والإمارات تُقدَّر بنحو 4.7 مليون برميل يومياً فقط، مقابل أكثر من 20 مليون برميل كانت تمر يومياً عبر هرمز قبل الحرب. أي أن البدائل تستطيع، نظرياً، تعويض نحو 22% فقط من التدفقات التي كان يستوعبها المضيق، بينما تبقى صادرات قطر والبحرين والكويت شبه صفرية لاعتماد تجارتها بالكامل على المضيق.
إيران، التي ما تزال تمارس لعبة عضّ الأصابع مع إدارة ترامب، تدرك أنها لا تحتاج إلى امتلاك كل النفط الذي يمر عبر هرمز حتى تستخدمه كورقة ضغط. بل يكفي أن تمتلك القدرة على تعطيل الممر الذي يعتمد عليه المنتجون الخليجيون للوصول إلى الأسواق الدولية عموماً والآسيوية على وجه الخصوص، وأن تجعل شركات النقل والتأمين والتخزين تعيد حساباتها يومياً، خاصة أن نحو 89% من النفط والمشتقات التي تمر عبر هرمز تتجه إلى الأسواق الآسيوية، ما يعني أن ورقة إيران لا تضغط على الغرب وحده؛ بل تمتد إلى الصين والهند واليابان وكوريا الجنوبية، التي تحيا اقتصاداتها على إكسير الطاقة الخليجي.
في الحسابات العسكرية، يبقى السلاح النووي سلاح ردع، يصعب استخدامه عملياً وأخلاقياً، لأن مجرد اللجوء إليه يعني فتح باب لمواجهة لا يمكن التنبؤ بمآلاتها. أما تهديد الملاحة في مضيق هرمز، فيمكن أن يتحول إلى ضريبة يومية على الاقتصاد العالمي؛ فكل يوم من تعطّل الملاحة يعني ناقلات تنتظر، وشحنات تتأخر، وكلفة تأمين ترتفع، ومصافي تبحث عن بدائل، وأسواق مالية تعيد تسعير المخاطر.
بعد نحو ستة أشهر من عمر الحرب، يبدو أن إيران اكتشفت معادلة ردع أكثر تعقيداً ، مفادها : ليس بالضرورة أن تمتلك السلاح النووي كي تفرض كلفة على خصومك؛ يكفي أن تمتلك القدرة على جعلهم يدفعون أثماناً باهظة لأي محاولة لكسر الإرادة .
ومن هنا يمكننا فهم احتمال تحوّل هرمز إلى جزء من أي تسوية قادمة. فالمفاوضات – إن استؤنفت – لن تكون فقط حول نسبة تخصيب اليورانيوم وعدد أجهزة الطرد المركزي والرقابة الدولية، بل ستكون حول سؤال أكبر وأخطر: من يملك الكلمة الأخيرة في أهم ممر للطاقة في العالم؟
أعتقد أن طهران قد تقبل بترحيل الملف النووي، أو تقديم تنازلات بشأنه، وربما حتى التخلي عن طموحاتها العسكرية، شرط حصولها على ترتيبات وضمانات دولية تكفل لها دوراً رئيسياً في أمن المضيق وحرية الملاحة فيه؛ وهو ما قد يمنحها مصدر ردع أكثر قابلية للاستخدام، وأوسع تأثيراً من الردع النووي، لأنه لا يهدد خصماً واحداً فحسب، بل يرفع كلفة المواجهة على الاقتصاد العالمي بأكمله.
وتلك هي المفارقة الاستراتيجية التي صنعتها الحرب؛ أرادت واشنطن وتل أبيب منع إيران من امتلاك سلاح يصنع لها ردعاً، فإذا بالحرب نفسها تكشف لطهران أن لديها سلاحاً جغرافياً واقتصادياً، يتمتع بقوة تأثير وقابلية للاستخدام، وقدرة كبيرة على تغيير حسابات العالم، تفوق ما يمكن أن يمنحه لها السلاح النووي.
حذّر بيل غيتس Bill Gates المؤسس المشارك لشركة مايكروسوفت Microsoft من أن العالم يفتقر إلى خطة واضحة لمواجهة “الاضطراب الاجتماعي والسياسي والاقتصادي” الذي سيحدثه الذكاء الاصطناعي، مؤكداً أن المرحلة المقبلة ستكون من أكثر الفترات اضطراباً في تاريخ البشرية.
تحذيرات من غياب الاستعداد
وقال غيتس في مقال نُشر الأربعاء إن الذكاء الاصطناعي قد يصبح “أعظم أداة لتحقيق المساواة أو أسوأ مصدر للظلم”، مشيراً إلى أنه لا يرى دليلاً على أن القادة والخبراء والمجتمعات يستعدون بشكل كافٍ لهذه المرحلة.
وأوضح أن التقنية قد تؤدي إلى إزاحة العمالة في مختلف القطاعات، وتضغط على فرص التوظيف للمبتدئين، وتجبر صانعي السياسات على إعادة التفكير في التعليم وشبكات الأمان الاجتماعي.
تأثيرات على سوق العمل
كما أشار غيتس إلى أن الوظائف المكتبية بالفعل بدأت تتأثر، مثل المبيعات وخدمة العملاء والهندسة البرمجية والأعمال القانونية المساعدة، بينما يمكن أن يتوسع دور الذكاء الاصطناعي ليشمل تقييم القروض وتحليل البيانات وفرز المرضى.
وأضاف أن العمالة اليدوية ستواجه ضغوطاً أيضاً مع انخفاض تكلفة الروبوتات وزيادة قدراتها، ما يهدد الشباب بدخول سوق عمل محدود الفرص.
دورة “شريرة”
وأكد غيتس أن المنافسة بين الشركات ستسرّع من تبني الذكاء الاصطناعي والروبوتات لخفض التكاليف، ما سيجبر المنافسين على اتباع النهج نفسه، محذراً من أن ذلك قد يخلق “دورة شريرة” تزيد من فقدان الوظائف وتفاقم الاضطرابات الاجتماعية.
دعوة لإنشاء هيئات جديدة
ورأى غيتس أن إدارة هذه المرحلة تتطلب إنشاء هيئات وطنية جديدة لتنسيق السياسات في مجالات مثل التوظيف والضرائب والطاقة والصحة العامة والأمن القومي، إلى جانب منظمة دولية موازية لمواجهة المخاطر العابرة للحدود.
وأوضح أن هذه المنظمة يمكن أن تستلهم نماذج من أنظمة التفتيش النووي واللوائح الدولية للطيران والاتفاقيات الخاصة بحماية طبقة الأوزون.