
Accès au crédit: défis et opportunités pour les femmes entrepreneurs
Accès au crédit: défis et opportunités
pour les femmes entrepreneurs
 Nicola Ehlermann, Conseillère en matière de développement économique durable et d’égalité des sexes, ancienne responsable du programme de compétitivité MENA-OCDE, chargée de cours à Sciences Politiques, Paris, France
Au cours des 50 dernières années, le revenu moyen par habitant au Moyen-Orient et en Afrique du Nord (MENA) a été faible1 , n’augmentant que de 62 %. De nombreuses études soulignent depuis le début du siècle la nécessité d’améliorer le climat des affaires dans la région, y compris l’accès au financement. Cela afin de tirer parti de l’important potentiel inexploité et d’élargir la diversification économique, de stimuler l’innovation et de soutenir la croissance. Il s’agit notamment de réduire les écarts entre les hommes et les femmes. Malgré des progrès indéniables en matière d’éducation, l’écart global entre les hommes et les femmes restent important dans leurs aspirations et leurs opportunités mais également en termes de résultats.
La présence des femmes est en effet limitée dans les domaines économique et scientifique, ainsi que dans l’entrepreneuriat. La région MENA affiche les taux les plus bas de femmes occupant des postes de direction2 dans le monde entier, avec seulement 5 % de femmes à la tête d’entreprises. Pourtant, comme l’ont montré de nombreuses études, lorsque les femmes sont représentées dans des rôles de direction, leur propre situation socio-économique s’améliore et leur communauté en bénéficie dans son ensemble.
La région MENA se situe également à l’avant-dernier rang mondial pour ce qui est de la participation des femmes à la propriété3 des entreprises (moins de 3 %) et présente l’écart le plus important au monde entre les hommes et les femmes en matière d’entrepreneuriat : 12 % des femmes sont chefs d’entreprise, contre 31 % des hommes4.
Le retard des femmes en matière d’entrepreneuriat s’explique pour partie par des difficultés spécifiques qu’elles rencontrent lors de la création, de la gestion ou du développement d’une entreprise. Bien que d’un point de vue juridique les hommes et les femmes soient soumis aux mêmes exigences pour l’enregistrement d’une entreprise, dans la pratique les femmes rencontrent des obstacles spécifiques résultant de dispositions juridiques et socio-économiques ancrées dans le droit de la famille ou le droit du travail.
Notons que l’expérience professionnelle et les contacts professionnels sont essentiels à la réussite d’une entreprise. Or, ces deux éléments sont limités pour de nombreuses femmes de la région MENA en raison de leur moindre accès au marché du travail notamment. En effet, bien que l’écart entre les sexes ait diminué en termes de niveau d’éducation, la participation des femmes au marché du travail, à seulement 16 %, demeure la plus faible au monde5.
L’accès au financement, si essentiel pour créer et développer une entreprise, est en principe le même pour les hommes et les femmes. Toutefois, les femmes sont moins nombreuses que les hommes à détenir un compte dans une institution financière ou une carte de crédit à leur nom. En outre, divers facteurs – tels que les limites imposées aux droits de propriété et aux actifs des femmes, l’inégalité des lois sur l’héritage et le fait que les banques exigent des maris qu’ils cosignent les prêts – contribuent à ce que les femmes disposent de moins de garanties que les hommes pour obtenir un financement externe.
Le financement bancaire reste une pierre d’achoppement. Les femmes entrepreneurs considèrent le manque d’accès au financement comme un obstacle majeur et souvent primordial à la création et au développement de leurs entreprises. Cela est dû à des facteurs tels que les exigences en matière de garanties qui ne peuvent être satisfaites par les jeunes entreprises en phase de démarrage. Des systèmes plus avancés d’octroi de fonds aux femmes entrepreneurs, tels que l’investissement en actions et la participation aux bénéfices, semblent insuffisamment pratiqués. Les témoignages des femmes entrepreneurs de la région suggèrent que de nombreux projets peinent à obtenir le financement nécessaire à leur croissance et à leur efficacité opérationnelle. Par ailleurs, il reste difficile d’obtenir des subventions ou des investissements adaptés aux projets à petite échelle, en particulier dans les zones rurales.
Les femmes se tournent donc généralement vers d’autres options telles que l’emprunt auprès de la famille et des amis ou le microcrédit, qui présentent toutes des limites et empêchent les entreprises féminines d’innover, de se développer et de passer à l’échelle supérieure. Il est nécessaire que les micro, petites et moyennes entreprises détenues et gérées par des femmes puissent être accompagnées par des bailleurs de fonds afin de se développer au-delà de la microfinance. Comme toutes les entreprises, celles détenues par des femmes, auraient souvent besoin de services et de produits plus variés, ainsi que de prêts plus importants que ceux que les institutions de microfinance peuvent fournir.
Afin que les femmes puissent s’engager dans l’entreprenariat certains gouvernements arabes ont adopté des progammes de soutien tel le «Programme Kafalat» au Liban (garanties de prêts). Certaines banques arabes offrent des produits financiers dédiés6 , avec des programmes d’accompagnement7 et des partenariats stratégiques8 9.
 Ces initiatives témoignent de prises de consciences heureuses de la part des banques et des gouvernements, et sont certainement une voie pour encourager l’entreprenariat féminin. Plus d’actions de ce type ainsi que la mise en place d’une veille concernant les bonnes pratiques seraient souhaitables. D’après certains témoignages, les programmes publics visant à soutenir l’esprit d’entreprise des femmes restent insuffisant et ceux qui existent semblent rester excessivement prudents et bureaucratiques dans le versement des fonds.
Les banques pourtant si essentielles, semblent encore trop réticentes à financer les petites entreprises et les jeunes pousses et ce même en cas de programmes dédiés. Les femmes mentionnent le manque d’intérêt des représentants bancaires pour les projets menés par les femmes et ceci quand bien même de tels projets sont spécifiquement promus par leur banque. Les femmes entrepreneurs signalent en outre qu’on leur pose des questions que l’on ne poserait pas aux hommes, par exemple si elles ont l’intention d’avoir un enfant, ce qui a une incidence sur leur accès à un prêt. Le manque de soutiens financiers est d’autant plus regrettable que les femmes font généralement preuve d’une grande fiabilité en matière de remboursement d’emprunts.
Pour développer la quatrième révolution industrielle, il est nécessaire d’augmenter la représentation des femmes dans l’économie et il est essentiel qu’un plus grand nombre d’institutions financières comprennent – le cas échéant avec le soutien des gouvernements ou les instances gouvernementales ou financières internationales – l’importance des entreprises détenues par des femmes sur leurs marchés.
Ensemble, ces acteurs publics et privés pourraient réfléchir à la manière de soutenir l’engagement économique des femmes et de faire de l’entrepreneuriat féminin un pilier de l’économie régionale. Les pistes d’action comprennent le renforcement des partenariats public-privé et la mise en commun des ressources. Le développement de formations et une meilleure compréhension par le secteur bancaire des besoins des femmes et de leur contribution à l’économie. La mise en place de programmes de formation du personnel banccaire pour prévenir les discriminations et garantir l’égalité de traitement entre les femmes et les hommes dans l’attribution des crédits. Le développement d’applications mobiles numérisées à faible coût pour favoriser l’accès au financement des micro-entrepreneurs. Enfin, l’adoption de l’intelligence artificielle (IA) pour la due diligence10 dans le secteur du crédit et particulièrement le microcrédit pourrait résoudre des problèmes de subjectivité, de coûts et de lenteur et constituer un moyen d’accroître l’accès des femmes au financement, de renforcer l’équité dans le traitement des dossiers et, in fine, de soutenir l’essor économique et social porté par l’entrepreneuriat féminin.
En effet, l’IA offre des solutions pour remédier à certains dysfonctionnements et donner accès à un plus grand nombre de femmes, auparavant écartées faute de moyens ou de compétences suffisantes pour évaluer leurs dossiers. L’accès des femmes à des financements entrepreneuriaux demeurent entravés par des processus de due diligence qui, dans la pratique, se révèlent subjectifs, coûteux et longs. L’application de grilles d’évaluations standards existe mais sont encore largement dépendante de la rigueur et de l’expertise de l’analyste, qui par l’introduction de biais cognitifs susceptibles d’exclure certaines entrepreneuses. Par ailleurs, la mobilisation d’experts allonge considérablement les délais et renchérit les coûts, ce qui limite le nombre de dossiers examinés et pénalise les candidates qui ne rentrent pas dans des « cases » prédéfinies. L’IA permet de standardiser et de faire respecter une grille d’analyse précise, réduisant la place de la subjectivité tout en traitant un volume plus important de dossiers et en maintenant une cohérence et une uniformité dans l’évaluation. Aussi, l’automatisation d’une grande partie du travail d’analyse libère du temps pour les experts humains, qui peuvent alors se concentrer sur les cas spécifiques ou complexes, assurant un arbitrage plus fin. L’intégration de l’IA favorise également une meilleure gouvernance au travers de la traçabilité des décisions et peut contribuer à identifier de nouveaux critères (comportementaux, transactionnels, etc.) qui offrent des perspectives de scoring plus inclusives, mieux adaptées aux réalités de l’entrepreneuriat féminin dans la région MENA.
[1]European Investment Bank, European Bank for Reconstruction and Development, World Bank (2°22): Unlocking Sustainable Private Sector Growth in the Middle East and North Africa: Evidence from the Enterprise Survey.
[2] European Bank for Reconstruction and Development, European Investment Bank and World Bank (2022) Unlocking Sustainable Private Sector Growth in the Middle East and North Africa: Evidence from the Enterprise Survey.
[3] World Bank Blogs (2019) Where in the world do women still face legal barriers to own and administer assets?
[4] Ibid.
[5] Vers une région MENA dynamique : réduire le déficit d’emplois, 30 janvier 2025 https://blogs.worldbank.org/fr/arabvoices/mena-is-open-to-work–tackling-the-jobs-deficit.
[6] tel Banque Al Amal (Maroc) qui accorde des crédits à taux préférentiels pour les projets dirigés par des femmes.
[7] Emirates NBD aux Emirats Arabes Unis : Programme « Women’s Edge » offre des prêts sans garantie jusqu’à 500 000 AED (environ 136 000 $) et des services de mentorat.
[8] Arab Bank (Jordanie) collabore avec l’ONU Femmes pour financer les PME féminines dans les zones rurales.
[9] La Banque Islamique de Développement (BID) a alloué 500 millions $ en 2021 à des projets inclusifs, dont 40 % ciblent les femmes.
[10] Des solutions IA du marché qui pourrait être adaptés au besoins spécifiques :
-
PWC Risk intelligent Monitoring : Analyse en temps réel des risques financiers et opérationnels pour aider les prêteurs à évaluer la solvabilité et détecter les alertes
https://www.pwc.com/sk/en/digital-solutions/pwc-intelligent-risk-monitoring.html
-
Kira : utilise l›IA pour automatiser l›examen des contrats, accélérant l’analyse et réduisant les erreurs humaines (Solution qui domine le marché) https://kirasystems.com/how-kira-works/due-diligence/
-
Diligent Due Diligence AI : utilise l›IA pour analyser les risques financiers et juridiques, automatisant l’évaluation des emprunteurs https://www.diligent.com/products/due-diligence




 تو






 كشفت لجنة الأمم المتحدة الاقتصادية والاجتماعية لغربي آسيا ، (الإسكوا) في تقرير، لمناسبة اليوم العالمي للعدالة الإجتماعية، عن واقع قاتم في المنطقة العربية، وعن تفاوتات عميقة في الوصول إلى الفرص والإحتياجات الأساسية، حيث يجد 187 مليون شخص أنفسهم مهمّشين في مجالات الصحة والتعليم والأمن الغذائي والتكنولوجيا والحماية الإجتماعية والفرص الإقتصادية، في حين يفتقر حوالي 292 مليون شخص إلى التغطية بإستحقاق واحد على الأقل من إستحقاقات الحماية الإجتماعية.
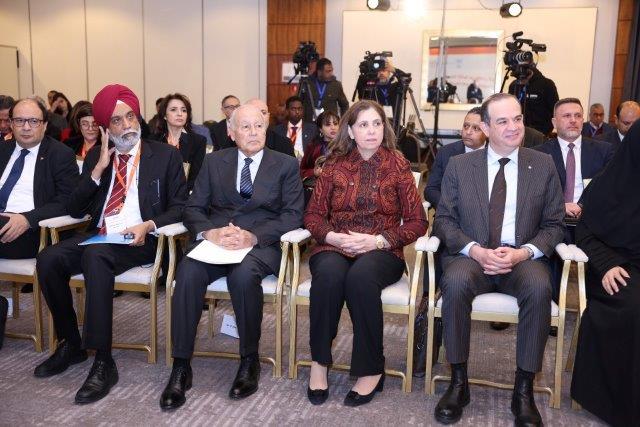
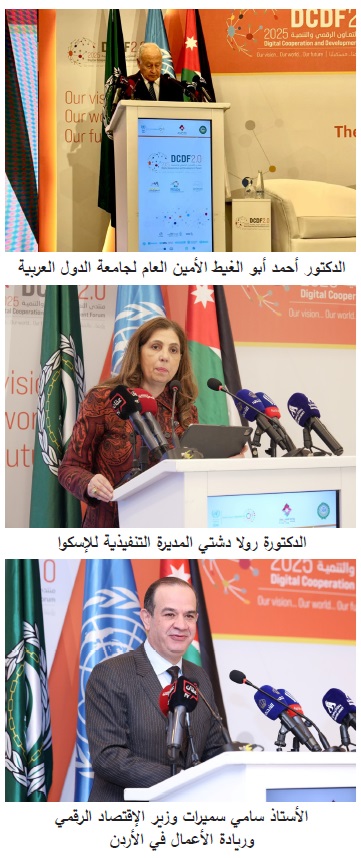 ورأى سميرات «أنّ المنتدى يعكس الرؤية الطموحة التي تتبنّاها الإسكوا وجامعة الدول العربية لتعزيز التعاون الرقمي وتمكين المجتمعات من الإستفادة القصوى من التكنولوجيا والإبتكار لتحقيق التنمية الإقتصادية والإجتماعية المستدامة»، موضحاً «أنّ الأردن يعمل بشكل وثيق مع الإسكوا على تطوير بيئة الإبتكار، وتطوير السياسات الرقمية، وبناء القدرات الوطنية التي تمكّن الأفراد والشركات من الإستفادة من الثورة الرقمية».
 أكد الدكتور محمود محيي الدين، المبعوث الخاص للأمم المتحدة لتمويل أجندة 2030 للتنمية المستدامة والمكلّف من الأمين العام للأمم المتحدة بقيادة مجموعة الخبراء رفيعة المستوى حيال التقدم في حلول لأزمة الدين، «أهمية إيجاد مشروعات تنموية في الدول النامية تكون قابلة للإستثمار وجذب التمويل»، لكنه أوضح «أن تمويل مثل هذه المشروعات لا يزال يواجه الكثير من التحدّيات التي يجب معالجتها».
 أشار الأمين العام لجمعية مصارف لبنان فادي خلف، في إفتتاحية التقرير الشهري للجمعية، إلى أنّه «مع دخول لبنان مرحلة جديدة من التغيير السياسي والإقتصادي، تبرز مسألة معالجة الفجوة المالية كأحد أهم التحدّيات التي تواجه الحكومة، وقد نتجت هذه الفجوة عن تراكم سنوات من السياسات الإقتصادية غير المستدامة وسوء إدارة الموارد من قبل الدولة ومصرف لبنان»
 التمويل الأخضـر ضـرورة إستراتيجية للمستقبل المصـرفي
 طموحات الرئيس الأميركي دونالد ترامب لم تنته فصولاً بعد، وفترة حكمه الثانية من أربع سنوات ستكون حُبلى بالمفاجآت.
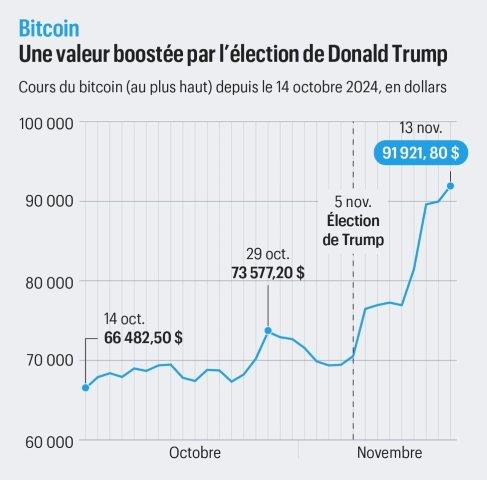
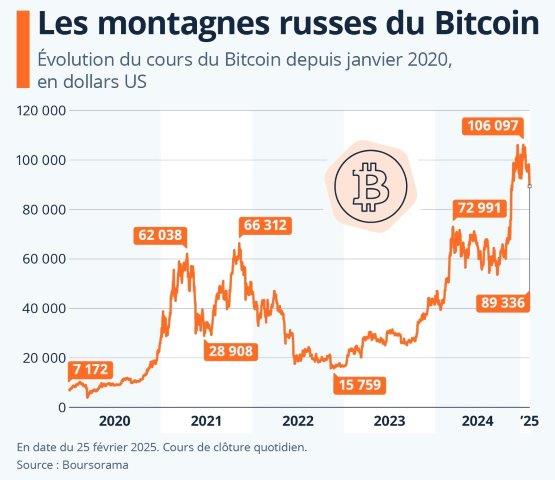
 باتت قدرة الدول على جذب الإستثمارات الأجنبية إليها، إحدى المفاتيح الأساسية لتعزيز مكانتها الإقليمية والدولية، ليس فقط من الناحية الإقتصادية بل أيضاً من الناحية السياسية والحضارية. ولعلّ أبرز الأمثلة على ما تقدّم في وطننا العربي، المشاريعُ الإستثمارية التي تُطلقها كل من المملكة العربية السعودية والامارات العربية المتحدة ودولة قطر ومصر. فالقاعدة الأساسية التي ينطلق منها أصحاب رؤوس الأموال المغامرة، الرغبةُ في الإستثمار في الشركات التي يُمكنها توسيع نطاق إستثماراتها وتحقيق عوائد كبيرة عليها. لذلك تُقدم هذه الدول في الرؤى الإستثمارية التي تُطلقها، نماذج عمل واضحة وقابلة للتطوير بما يُمكّن المستثمر من تحقيق إيرادات وأرباح بمرور الوقت.
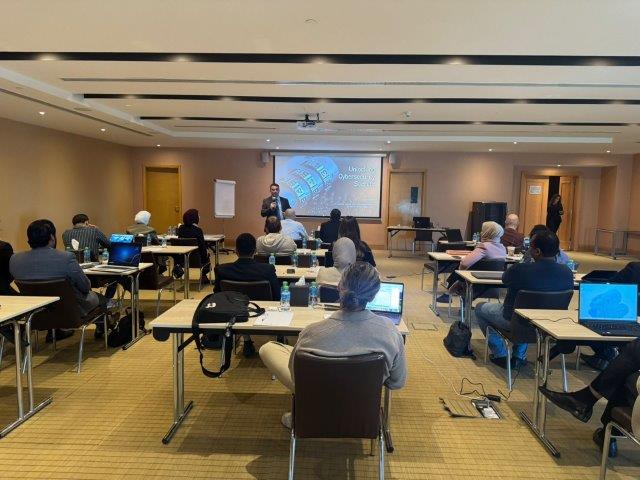
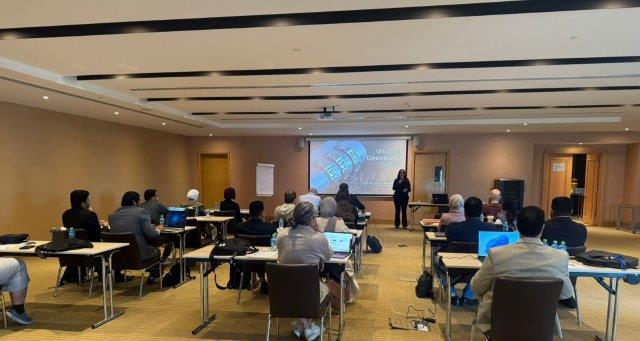 وقد إختار إتحاد المصارف العربية موضوع الأمن السيبراني عنواناً للورشة نظراً إلى ما له من أهمية في الوقت الراهن، حيث يشهد العالم مزيداً من التعقيد والتشعُّب في الأعمال المصرفية والمالية، ولا سيما في ظل تزايد إستخدام حلول الذكاء الإصطناعي والتحوُّل الرقمي لتنفيذ عمليات تحويل الأموال عبر العالم، حيث إن القراصنة يلجأون إلى إستخدام الذكاء الإصطناعي في تنفيذ عملياتهم الاجرامية، مما يستوجب التصدّي لهذه الجرائم، وإبتكار الحلول التقنية الحديثة لإحباطها والحماية منها وتقليص الفجوة المتنامية بين القراصنة والمهنيين.

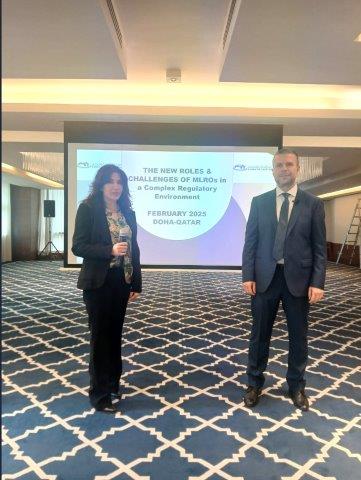
 كما نظّم الإتحاد ورشة عمل تدريبية لمدة ثلاثة أيام (ما بين 24 شباط/ فبراير و26 منه 2025)، في العاصمة الأردنية عمّان – المملكة الأردنية الهاشمية، بعنوان: «قياس مخاطر الإئتمان: التوجُّه في أطر مخاطر الإئتمان وفق بازل – 3»، في حضور 25 مشاركاً من الأردن، فلسطين، مصر والعراق. وقد حاضر في هذه الورشة كل من رنا غانم، رئيس قسم المخاطر المالية، بيبلوس بنك، والمحاضر فادي الفقيه، (خبير مصرفي).
 شهد العالم في السنوات الأخيرة تطوُّراً هائلاً في التكنولوجيا الرقمية، مما أدّى إلى ظهور أنظمة تشفير متقدمة قائمة على مبادئ الرياضيات وهندسة الكومبيوتر. وقد مكّنت هذه «البروتوكولات التشفيرية» المعقّدة من إنشاء العملات المشفّرة، التي تعتمد على أنظمة تكويد متطوّرة لتأمين عمليات تبادلها وإخفاء هوية مستخدميها، مما يُعزّز من مبدأ الخصوصية في التعاملات المالية.
 مع تزايد التعقيدات الاقتصادية والمالية العالمية، أصبحت إدارة المخاطر مسألة حيوية ليس فقط للمصارف الكبرى ولكن أيضاً للمؤسسات المالية الأصغر، وتلعب الإدارة الجيدة للمخاطر دوراً كبيراً في تعزيز استقرار النظام المالي وتوجيه القرارات الإستثمارية بشكل صحيح، وأصبحت جزءاً لا يتجزأ من إستراتيجية أي مؤسسة مالية لضمان إستدامتها وحمايتها من الخسائر المالية المفاجئة، كما أنها عملية تحديد وتقييم المخاطر التي قد تؤثر على الأداء المالي للمؤسسة المالية، ثم إتخاذ القرارات المناسبة للتقليل من هذه المخاطر أو السيطرة عليها.

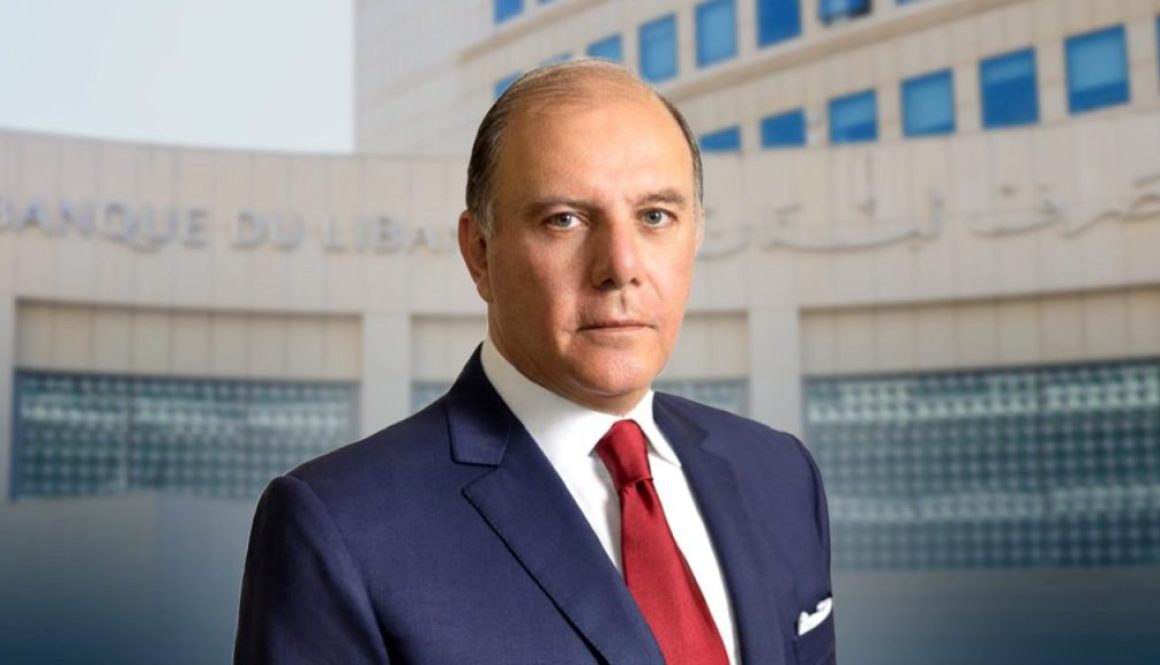
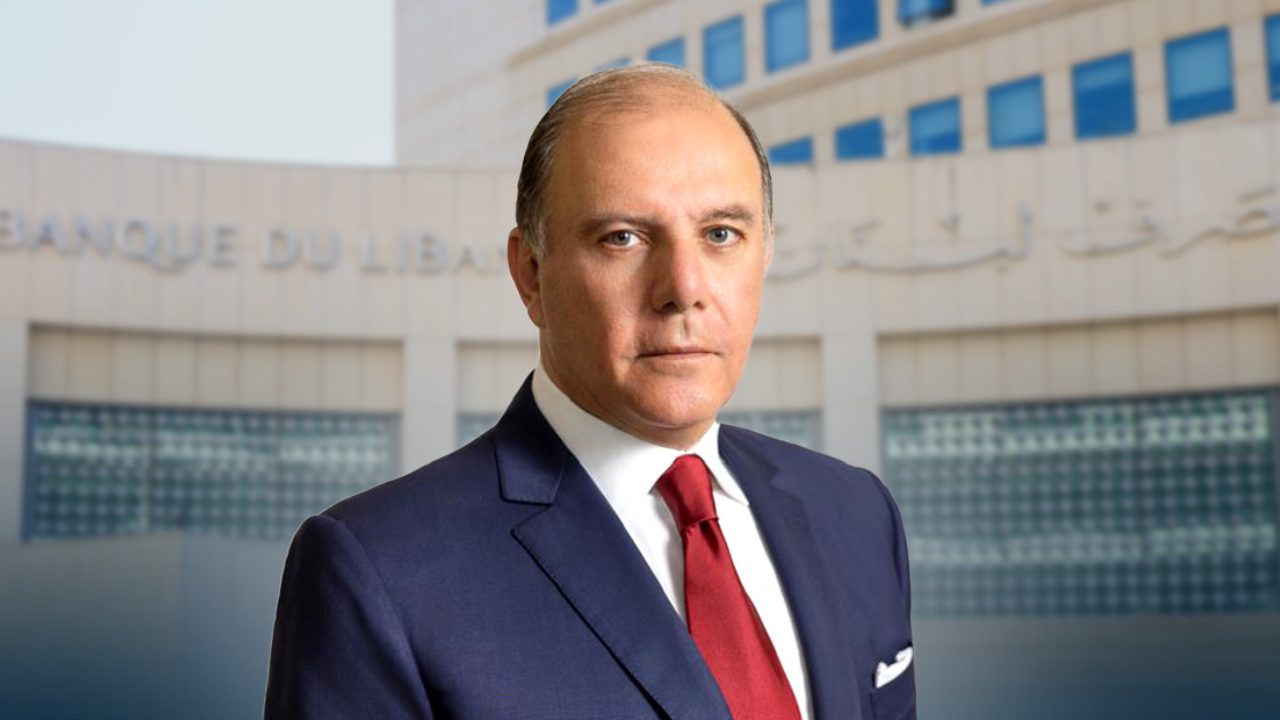 عيّن لبنان كريم سعيد حاكماً جديداً لمصرف لبنان المركزي، في خطوة مهمة لإعادة بناء الإقتصاد المدمّر. ويُتوقع أن يعيد سعيد، الخبير في مجال إدارة الثروات، هيكلة القطاع المصرفي، وأن يعمل على توزيع الخسائر المقدرة الناجمة عن الإنهيار المالي في لبنان في العام 2019، الذي قضى على مدّخرات اللبنانيين ودمّر العملة المحلية وأثار أزمة إقتصادية لا تزال آثارها قائمة حتى اليوم.
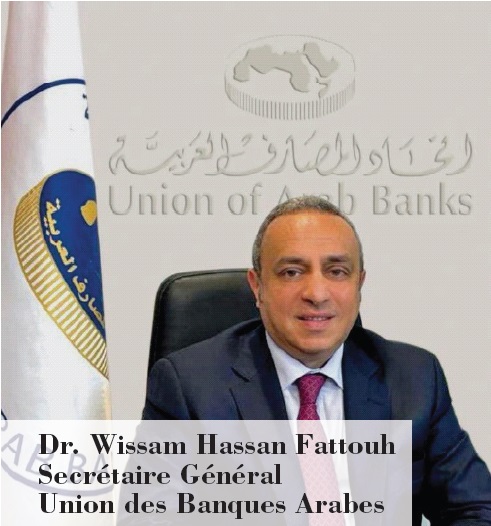
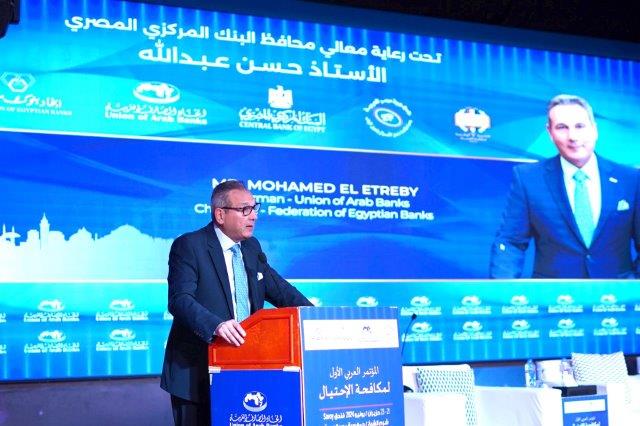
 شدّد الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح على «أن القطاع المصرفي الأردني يُدرك أهمية العوامل البيئية والإجتماعية والحوكمة»، موضحاً «أن هذه العوامل إلى جانب إعتبارات المخاطر المناخية، قد أصبحت ركيزة أساسية في صناعة الخدمات المصرفية الأردنية، وتؤثر على قرارات الإستثمار وإدارة المخاطر والإمتثال التنظيمي».
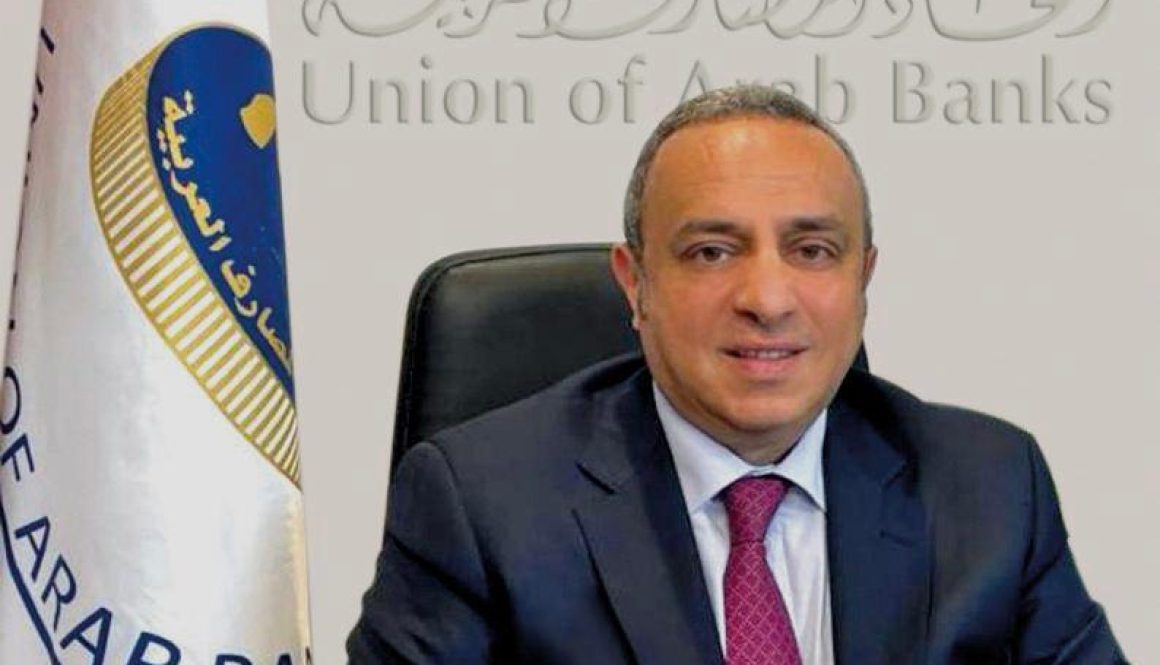
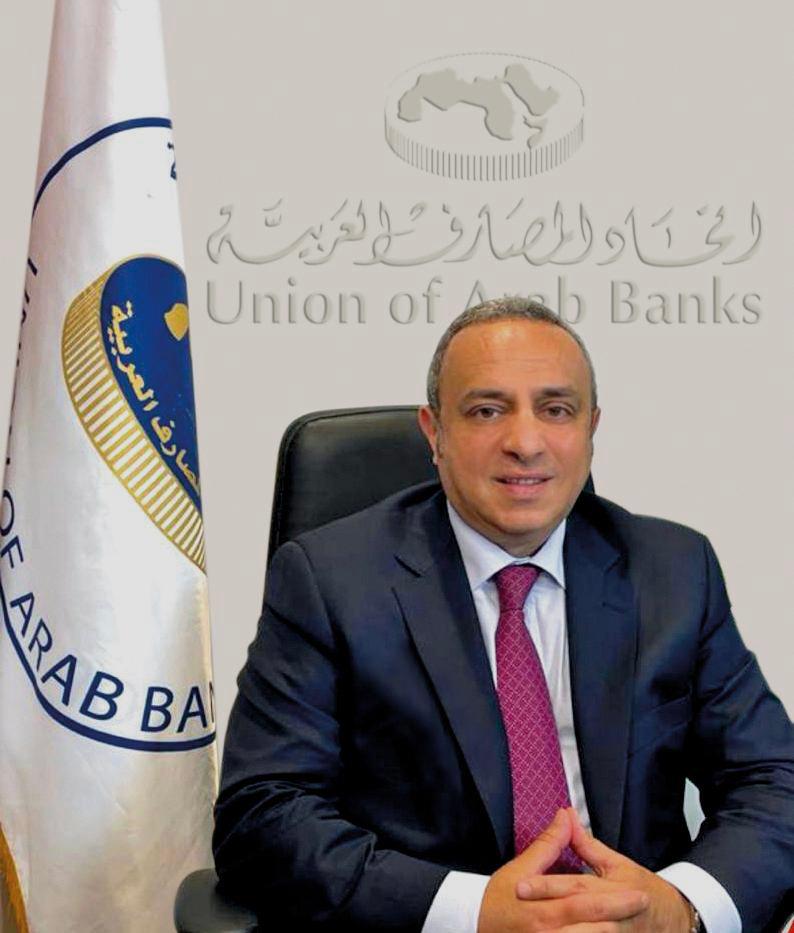 Dr. Wissam Hassan Fattouh

 ترفض المصارف والمؤسسات المالية تقديم الخدمات المصرفية بالعملات المشفّرة، ويُمكن أن يشمل ذلك إغلاق حسابات أو رفض معالجة المدفوعات أو منع الوصول إلى الخدمات المصرفية، وقد أثارت هذه القضية إهتمامات الهيئات التنظيمية، معتبرة أنها تستهدف بشكل غير عادل صناعة العملات المشفّرة وتعوّق نمو وتطوّر صناعة العملات المشفّرة، وهي، بحسب رأي هذه الهيئات، شكل من أشكال التمييز ويجب معالجتها بعناية من قبل المصارف والسلطات المالية، لأنها تفرض مخاطر وتخلّف تأثيراً خطيراً على المستثمرين وصناعة العملات المشفّرة.
 ا