الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية
ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والاستدامة
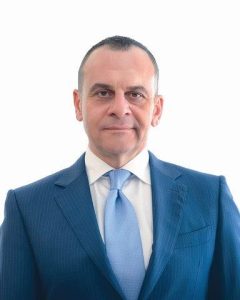
رأى الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده أن دور البنك يكمن في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء، مشيراً إلى أن التمويل المستدام يلتقي مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءاً من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها.
في ما يلي الحوار مع الرئيس التنفيذي/ المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
* كيف يُقيّم البنك الأهلي الأردني موقعه التنافسي في السوق؟ وكيف يرى دوره في القطاع المصرفي في ظلّ التحوُّلات التي يشهدها الإقتصاد الأردني؟ وما أبرز محاور إستراتيجيته لتعزيز النمو المستدام وتوسيع قاعدة عملائه في المرحلة المقبلة؟
– نقيّم موقعنا التنافسي من خلال قدرتنا على بناء قيمة مستدامة وعلاقات طويلة الأجل مع عملائنا ومختلف أصحاب المصلحة، وليس من خلال مؤشّرات الحجم وحدها. فالقطاع المصرفي يشهد تغيُّراً مستمراً في توقعات العملاء، وتسارعاً في تبنّي القنوات الرقمية، وتزايداً في الحاجة إلى حلول أكثر تخصُّصاً ومرونة. وفي هذا السياق، ترتبط التنافسية بالنسبة إلينا بمدى قدرتنا على فهم هذه المتغيّرات والإستجابة لها بصورة عملية، مع الحفاظ على الثقة والكفاءة وجودة التجربة.
ويشكّل مفهوم «الإزدهار المشترك» إطاراً أساسياً ضمن هذا التوجُّه؛ إذ ينظر البنك إلى العملاء والموظفين والمساهمين والشركاء والجهات الرقابية والمجتمع بإعتبارهم أطرافاً مترابطة في عملية خلق القيمة. ومن هنا، نركّز على تعميق التواصل مع أصحاب المصلحة وفهم أولوياتهم، بحيث تنعكس هذه المعرفة على قراراتنا وتطوير خدماتنا وعلاقاتنا معهم. وينطلق هذا النهج من قناعة بأنّ تحقيق قيمة مستدامة للعملاء وأصحاب المصلحة يدعم بدوره قدرة البنك على النمو وتحقيق عوائد مستدامة على المدى الطويل1.
وفي المرحلة المقبلة، نرى أن النمو سيعتمد على الجمع بين توسيع قاعدة العملاء وتعميق علاقتنا بالعملاء الحاليين. ويشمل ذلك مواصلة تطوير الخدمات الرقمية وتجربة العميل، وتقديم حلول مالية وغير مالية أكثر ارتباطًا باحتياجات الأفراد والشركات، إلى جانب توسيع الوصول إلى الخدمات المالية وبناء شراكات تتيح لنا الوصول إلى شرائح وفرص جديدة. وقد حدّد البنك ضمن توجُّهاته المعلنة مواصلة دعم الشركات بمختلف أحجامها، وتطوير منصّاته الرقمية، وتوسيع قاعدة عملائه من الأفراد، بما يعزّز قدرته على النمو بصورة متوازنة ومستدامة2.
ونرى أنّ دور البنك في المرحلة المقبلة يتجاوز توفير التمويل والخدمات المصرفية التقليدية إلى بناء علاقات أعمق مع العملاء، ومساندتهم في تحقيق أهدافهم المالية والنمو في أعمالهم، وتطوير تجربة مصرفية تتسم بالمرونة والإبتكار. وهذا هو الأساس الذي نرى أنه يحافظ على قدرتنا التنافسية ويتيح لنا الإستفادة من الفرص التي يخلقها تطوّر الإقتصاد الأردني والقطاع المالي.
* في ظل تصاعد الإهتمام بالتمويل المستدام والممارسات البيئية والإجتماعية والحوكمة (ESG)، كيف يدمج البنك الأهلي الأردني مبادئ الإستدامة في استراتيجيته وأعماله المصرفية؟ وما الدور الذي يُمكن أن يسهم به في تمويل التحوُّل نحو إقتصاد أكثر إستدامة وشمولاً؟
– في البنك الأهلي الأردني، ننظر إلى الإستدامة بإعتبارها جزءاً من صميم العمل المصرفي وطريقة إدارة الأعمال، وليست مساراً منفصلاً يرتبط بالإفصاح أو الإمتثال فقط. وهذا يعني أن الإعتبارات البيئية والإجتماعية والحوكمة تدخل في كيفية توجيه رأس المال، وتقييم الفرص والمخاطر، وإتخاذ القرارات الإئتمانية والإستثمارية، وتطوير الحلول التي نقدمها لعملائنا. وقد عمل البنك على ترسيخ هذا النهج ضمن هياكله وآليات إتخاذ القرار، بما في ذلك دمج مبادئ البيئة والمجتمع والحوكمة (ESG) في الممارسات الداخلية وإدارة المخاطر3.
وقد ترجمنا هذا التوجُّه عملياً من خلال إطار التمويل المستدام، الذي يُحدّد آليات توجيه التمويل إلى المشاريع الخضراء والإجتماعية والمستدامة، ويُغطي مجالات من بينها الطاقة المتجدّدة، وكفاءة الطاقة، والنقل النظيف، وإدارة المياه ومياه الصرف، والمباني الخضراء، والإدارة المستدامة للموارد الطبيعية. كما يشمل التمويل الاجتماعي مجالات مرتبطة بالتمكين والوصول إلى الخدمات ودعم الشرائح المستهدفة4.
وفي العام 2024، أصدر البنك بالتعاون مع مؤسسة التمويل الدولية أول سند إستدامة محلي في الأردن بقيمة 50 مليون دولار أميركي، بهدف توجيه التمويل إلى مشاريع ذات أثر بيئي وإجتماعي، بما يشمل المنشآت الصغيرة والمتوسطة الخضراء، والمنشآت التي تمتلكها أو تقودها نساء. ويعكس هذا الإصدار كيف يُمكن للتمويل المستدام أن ينتقل من إطار وسياسات إلى أدوات مالية قادرة على تعبئة رأس المال وتوجيهه نحو قطاعات ذات أثر إقتصادي وإجتماعي وبيئي.
وعلى المستوى الوطني، نرى أن البنوك تؤدي دوراً محورياً في تمويل التحوُّل الإقتصادي، ولا سيما مع تطور الإطار التنظيمي للتمويل الأخضر في الأردن. ويتقاطع توجُّهنا مع إستراتيجية التمويل الأخضر 2023-2028 التي أطلقها البنك المركزي الأردني، ومع الإستراتيجية الوطنية للإشتمال المالي 2023-2028 والتصنيف الوطني الأخضر للأردن، وهي أطر تساعد القطاع المالي على توجيه التمويل بصورة أكثر وضوحاً نحو الأنشطة الداعمة للإستدامة والنمو الشامل6 7 8.
ونرى فرصاً متزايدة لتمويل الإستثمار في كفاءة الطاقة والمياه، والطاقة المتجدّدة، والنقل المستدام، والإدارة المستدامة للموارد والزراعة، إلى جانب دعم نماذج الإقتصاد الدائري والتحوّل في القطاعات التي تحتاج إلى إستثمارات تجعلها أكثر كفاءة وقدرة على الصمود والمنافسة. وبالنسبة إلى المنشآت الصغيرة والمتوسطة تحديداً، لا يقتصر الدور على إتاحة التمويل، وإنما يشمل مساعدتها على الإنتقال إلى نماذج أعمال أكثر كفاءة وإستعداداً للمتطلّبات المستقبلية.
وهنا يلتقي التمويل المستدام مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءًا من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها9.
ومن هذا المنطلق، نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء.
1. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
2. Jordan Ahli Bank, “Jordan Ahli Bank Celebrates Its 70th Anniversary”: https://ahli.com/jordan-ahli-bank-celebrates-its-70th-anniversary/
3. Jordan Ahli Bank, “Sustainable Finance”: https://ahli.com/our-pathway-to-responsible-banking/
4. Jordan Ahli Bank, Sustainable Finance Framework 2024: https://ahli.com/wp-content/uploads/2024/08/Sustainable-Finance-Framework-2024.pdf
5. International Finance Corporation (IFC), “IFC and Jordan Ahli Bank Launch First Locally Issued Sustainability Bond in Jordan”: https://www.ifc.org/en/pressroom/2024/ifc-and-jordan-ahli-bank-launch-first-locally-issued-sustainability-bond-in-jordan
6. Central Bank of Jordan, Jordan National Green Taxonomy: https://www.cbj.gov.jo/EN/Pages/Jordan_National_Green_Taxonomy
7. Central Bank of Jordan, National Financial Inclusion Strategy (2023-2028): https://www.cbj.gov.jo/EN/List/National_Financial_Inclusion_Strategy_20232028
8. البنك المركزي الأردني – استراتيجية التمويل الأخضر (2023-2028): https://www.cbj.gov.jo/EN/Pages/Green_Finance_Strategy
9. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar