ÀAmman, l’Union des Banques Arabes mobilise la coopération bancaire et l’investissement pour reconstruire la confiance et financer le renouveau syrien
Réunis les 21 et 22 septembre 2026 à Amman, responsables monétaires, dirigeants bancaires et acteurs économiques ont examiné les conditions d’une relance durable de la Syrie. Au centre des échanges, une exigence commune : restaurer la confiance dans les institutions financières et donner aux partenariats arabes les moyens de soutenir des projets productifs.
Inviter l’assistance officielle à se lever pour l’hymne national jordanien lors de l’ouverture de la conférence
La reconstruction syrienne engage bien davantage que la remise en état des infrastructures. Elle suppose de rétablir les circuits qui permettent à une économie de fonctionner : financer une entreprise, régler une transaction, importer des équipements, mobiliser l’épargne et investir dans la durée. C’est autour de cette articulation entre réforme bancaire et développement que l’Union des Banques Arabes a organisé sa conférence régionale consacrée au partenariat économique et bancaire arabe en faveur du développement et de l’investissement en Syrie.
Tenue à l’hôtel InterContinental d’Amman, en coopération avec l’Association des banques en Jordanie et l’Association des hommes d’affaires jordaniens, la rencontre s’est déroulée sous le patronage et en présence du Dr Adel Al-Sharkas, gouverneur de la Banque centrale de Jordanie, avec la participation de Mohamed Safwat Reslan, gouverneur de la Banque centrale de Syrie. Elle a rapproché les perspectives des autorités de régulation, des banques commerciales, des investisseurs et des institutions de développement.
Une responsabilité arabe et un intérêt économique partagé
Les Discours d’ouverture ont placé le redressement syrien au cœur d’une dynamique de coopération régionale. Dr. Adel Al-Sharkas, gouverneur de la Banque centrale de Jordanie, a souligné les intérêts économiques communs aux deux pays, notamment dans le commerce, le transport, le transit et les chaînes d’approvisionnement. La relance de l’économie syrienne pourrait ainsi favoriser le rétablissement de flux commerciaux bénéfiques à l’ensemble de la région. Dans cette perspective, l’expertise du secteur bancaire jordanien constitue un appui précieux pour le financement des échanges et le partage d’expériences en matière de supervision bancaire et de gestion des risques.
Dans son discours, Dr Wissam H. Fattouh, Secrétaire Général de l’Union des Banques Arabes, a placé la réforme bancaire au cœur du redressement syrien. Il a appelé à une coopération arabe fondée sur des projets concrets, finançables et durables. Renforcer la gouvernance, moderniser les paiements et rétablir les relations avec les banques correspondantes constituent des priorités essentielles. Il a affirmé la disponibilité de l’Union pour accompagner ces efforts et soutenir la stratégie de la Banque centrale de Syrie. Cette mobilisation se prolongera lors du dialogue États-Unis–MENA à New York, avec une session consacrée au secteur bancaire syrien.
M.Mohamed Safwat Reslan, gouverneur de la banque centrale de Syrie, a présenté les priorités de la Banque centrale: stabilité monétaire, amélioration des instruments de gestion de la liquidité, modernisation de la réglementation et de la supervision, développement des paiements électroniques et renforcement de la conformité.
Les interventions de M.Bassem Al-Salem, président de l’Association des banques en Jordanie, et de M.Ayman Al-Alawneh, président de l’Association des hommes d’affaires jordaniens, ont complété cette approche en soulignant le rôle des banques et du secteur privé dans la création d’activités et d’emplois.
Une orientation se dégage de ces échanges: les opportunités de reconstruction doivent pouvoir s’appuyer sur des règles claires et des relations financières fiables. La coopération régionale trouve ici une fonction concrète, en rapprochant les besoins syriens des compétences bancaires et des ressources d’investissement disponibles dans le monde arabe.
Le rétablissement des liens bancaires comme préalable à la relance
La première journée a consacré une session au développement du secteur bancaire et à la stabilité financière, sous la présidence d’Osama Bukhari, représentant de la Chambre de commerce internationale en Arabie saoudite. Les échanges ont porté sur la modernisation des textes, la gouvernance, la transparence et la conformité aux exigences de lutte contre le blanchiment de capitaux et le financement du terrorisme. Ils ont aussi abordé la reconstitution des relations avec les banques arabes et internationales et l’adaptation des infrastructures de paiement.
Dans son intervention principale, M.Yahya Shunnar, gouverneur de l’Autorité monétaire palestinienne, a présenté les enseignements d’une expérience confrontée à de fortes contraintes. Le renforcement de la supervision et des dispositifs de conformité doit aller de pair avec des systèmes de paiement sûrs et la préservation des relations de correspondance bancaire. L’expérience palestinienne offre ainsi des pistes de coopération technique, notamment pour l’évaluation nationale des risques et la modernisation des services financiers.
La présence de représentants des banques centrales jordanienne et syrienne, de banques commerciales et d’un opérateur de paiements a permis de relier les enjeux réglementaires aux difficultés opérationnelles. Pour les établissements syriens, retrouver des correspondants et des lignes de crédit exige de pouvoir documenter les risques, échanger des informations fiables et appliquer des procédures de vigilance effectives. Le rétablissement de ces relations conditionne la fluidité des règlements internationaux et la capacité des entreprises à financer leurs échanges.
M.Howard Chang, représentant d’EssentaTor, a présenté un mécanisme envisagé dans le cadre du fonds EAC pour soutenir la liquidité des investissements et mieux circonscrire les risques propres aux projets. La proposition vise notamment à faciliter le passage de financements de deux à cinq ans à des investissements de plus de dix ans. Selon la présentation d’EssentaTor, l’objectif est de mieux distinguer les risques propres à la construction et à chaque investissement des perspectives de croissance de l’économie. Cette proposition illustre la recherche d’instruments adaptés à la durée des besoins de reconstruction.
Une reprise économique confrontée aux contraintes du terrain
La session consacrée à l’économie syrienne a réuni notamment Norbert Fiess, économiste principal pour le Moyen-Orient à la Banque mondiale, Leila Samaan, vice-présidente de la Chambre de commerce de Damas et présidente du Conseil d’affaires syro-libanais, ainsi que Fares Al-Hadidi, du Jordan Kuwait Bank. Les échanges, animés par la journaliste Joséphine Dib, ont mis en regard les perspectives de reprise et les conditions nécessaires pour relancer durablement la production.
L’analyse économique transmise par la Banque mondiale décrit un redressement encore inégal selon les entreprises, les secteurs et les territoires. Les attentes des acteurs économiques témoignent d’un intérêt renouvelé pour l’activité, mais leurs possibilités d’expansion restent limitées par l’instabilité, les difficultés d’approvisionnement énergétique et le coût des services essentiels. L’accès au financement demeure contraint, tandis que les procédures commerciales et douanières compliquent les opérations. Ces obstacles affectent directement la compétitivité des entreprises et leur capacité à investir.
Le parcours de redressement proposé associe des mesures immédiates à des réformes de plus longue durée. Il s’agit de restaurer la transparence et la soutenabilité des finances publiques, de renforcer les institutions financières et de remettre en état les services essentiels. La simplification des procédures de création et d’exploitation des entreprises, la réhabilitation des activités productives et l’amélioration du cadre d’investissement doivent accompagner ces efforts. Pour les investisseurs, la prévisibilité des règles et la continuité des services constituent des conditions déterminantes de l’engagement financier.
Transformer les besoins de reconstruction en projets finançables
La deuxième journée, ouverte par une intervention principale de Mazen Soueid, président de la Commission de contrôle des banques du Liban, a prolongé la réflexion sur l’investissement et les partenariats économiques. Les sessions ont examiné les possibilités offertes par l’industrie, l’énergie, l’agriculture et le tourisme, ainsi que par les infrastructures et la logistique. Elles ont également abordé la contribution des fonds et des institutions financières arabes et régionales et le recours aux partenariats public-privé.
Une session présidée par Adnan Naji, directeur général de la Jordan Loan Guarantee Corporation, a réuni Mahmoud Basha, de la Banque centrale de Syrie, Muhannad Al-Manaseer, du groupe Watad, et Issa Al-Shami, d’Alpha Capital. Le programme a ensuite consacré un échange spécifique au rôle du secteur privé arabe dans le soutien à l’économie syrienne, avec les banques opérant dans le pays. Ce rapprochement entre autorités, entrepreneurs et financeurs répond à un besoin essentiel : traduire l’intérêt pour la Syrie en projets dont la faisabilité et les modalités de financement peuvent être examinées.
L’enjeu consiste à préparer des investissements qui répondent à une demande réelle et disposent d’un cadre d’exécution crédible. Une étude de faisabilité, une répartition explicite des risques et des mécanismes de suivi sont indispensables pour mobiliser des capitaux. La participation des entreprises locales compte également : les grands projets dépendent de fournisseurs, de sous-traitants et de compétences présents sur le terrain. Leur contribution permet de relier les investissements aux emplois et aux revenus des populations.
Les compétences et les institutions au cœur de l’exécution
La dernière session a consacré une place centrale au renforcement des capacités et à la coopération économique et bancaire arabe. Elle a associé des représentants de la Banque centrale de Syrie, du Programme des Nations unies pour le développement (PNUD), de Data Gear et de Vidia Insight. La présentation du PNUD développe une approche qui lie les besoins de formation à la capacité des institutions à conduire les réformes et à exécuter les projets de redressement.
Dans le secteur financier, cette approche privilégie des parcours professionnels structurés, des certifications spécialisées et l’apprentissage entre pairs. Les besoins couvrent la supervision fondée sur les risques, la gestion du crédit et de la trésorerie, l’audit interne, les paiements et la protection des consommateurs. Ils concernent aussi l’évaluation des projets, leur montage financier et les compétences nécessaires à la préparation de partenariats avec des investisseurs.
Le PNUD souligne également que la lutte contre le blanchiment de capitaux et le financement du terrorisme doit mobiliser l’ensemble de l’écosystème national. Les banques et les autorités de supervision ont besoin de travailler avec les administrations, les autorités judiciaires, les acteurs des transferts de fonds et les professions concernées par les obligations de vigilance. L’évaluation des risques, l’identification des bénéficiaires effectifs et la qualité des contrôles participent à la reconstruction de la confiance internationale.
Donner une suite opérationnelle à la coopération
La conférence d’Amman a rapproché deux dimensions indissociables du renouveau syrien : la solidité des institutions financières et la capacité de l’économie à accueillir des investissements productifs. Elle a aussi mis en évidence la valeur du partage d’expériences arabes, à condition d’adapter les solutions au contexte syrien et aux priorités nationales. L’UAB dispose, dans ce cadre, d’un rôle de mise en relation et d’accompagnement technique pour soutenir le dialogue entre les autorités, les banques et les partenaires du développement.
La portée de cette rencontre se mesurera aux prolongements qu’elle permettra : des coopérations techniques ciblées, des relations bancaires progressivement rétablies et des projets mieux préparés. Pour la Syrie, reconstruire la confiance donne aux capitaux une perspective d’engagement durable. Pour le secteur bancaire arabe, accompagner ce mouvement représente une contribution au redressement d’une économie et au rétablissement des échanges régionaux.
de leur programme spécialisé en arbitrage international
Une formation de haut niveau entre Casablanca et Paris dédiée aux litiges bancaires, financiers et commerciaux
Dans le cadre de son engagement en faveur du renforcement des compétences juridiques au sein du secteur bancaire arabe, l’Union des Banques Arabes (UBA) organise, en partenariat avec la Chambre de Commerce Internationale (CCI) et sous l’égide du Groupement Professionnel des Banques du Maroc (GPBM), la deuxième édition de son programme spécialisé en arbitrage commercial et bancaire international.
Destinée principalement aux directeurs des services juridiques des banques et institutions financières ainsi qu’à leurs principaux collaborateurs, cette formation vise à approfondir la maîtrise des mécanismes de l’arbitrage international et des meilleures pratiques applicables au règlement des litiges bancaires, financiers et commerciaux.
Le programme a été élaboré à partir de la formation PIDA de l’Institut de droit commercial international de la CCI, puis spécifiquement adapté aux besoins des professionnels du droit exerçant au sein des banques et institutions financières. Son approche privilégie la pratique et l’interactivité, notamment à travers des études de cas, des simulations et l’analyse des différentes étapes d’une procédure d’arbitrage selon le Règlement d’arbitrage de la CCI.
Un parcours en deux étapes: Casablanca et Paris
La formation se déroulera en deux parties complémentaires, permettant aux participants de passer progressivement des fondamentaux de l’arbitrage à leur mise en application pratique.
La première partie, organisée du 27 au 29 octobre 2026 à Casablanca, au Sofitel Casablanca Tour Blanche, sera consacrée aux principes fondamentaux de l’arbitrage international, aux spécificités de l’arbitrage selon le Règlement de la CCI, à l’introduction d’une procédure d’arbitrage, à la rédaction d’une demande et de sa réponse, ainsi qu’à la sélection des arbitres et à la constitution du tribunal arbitral. Une attention particulière sera également accordée aux spécificités de l’arbitrage et aux modes alternatifs de règlement des différends dans les secteurs bancaire et financier.
La deuxième partie, prévue les 8 et 9 décembre 2026 à Paris, au siège de la Chambre de Commerce Internationale, placera les participants au cœur de la pratique arbitrale. Elle comprendra notamment la simulation d’une audience portant sur un cas d’arbitrage, ainsi que l’étude des modes alternatifs de règlement des différends et des mécanismes relatifs à l’examen et à l’exécution des sentences arbitrales.
Cette articulation entre Casablanca et Paris constitue l’un des principaux atouts du programme: elle permet de conjuguer acquisition des connaissances, analyse de situations concrètes et immersion dans l’environnement international de l’arbitrage.
Renforcer l’expertise juridique du secteur bancaire
À travers cette initiative, l’Union des Banques Arabes poursuit ses efforts visant à développer les compétences spécialisées au sein des banques et institutions financières et à accompagner leurs directions juridiques face à la complexité croissante des transactions et des différends internationaux.
La formation permettra ainsi aux participants d’acquérir une compréhension approfondie de la pratique de l’arbitrage selon le Règlement de la CCI, tout en abordant les problématiques propres aux litiges bancaires et financiers.
À l’issue du programme, les participants ayant suivi la formation avec succès recevront une attestation délivrée conjointement par la Chambre de Commerce Internationale et l’Union des Banques Arabes, consacrant leur participation à ce parcours spécialisé.
Cette deuxième édition s’inscrit dans la continuité de la coopération entre l’UBA et la CCI et illustre leur volonté commune de promouvoir une culture de l’arbitrage international et de renforcer les capacités des professionnels juridiques du secteur bancaire et financier.
ÀBeyrouth, l’UBA mobilise les acteurs arabes autour de la lutte contre le blanchiment et du rétablissement de la confiance
Conférence arabe régionale sur la lutte contre le blanchiment d’argent et le financement du terrorisme Beyrouth, 11 août 2026
Présentateur des participants officiels et bancaires lors de l’ouverture de la conference
L’Union des Banques Arabes (UBA) a organisé, le 11 août 2026 à l’hôtel Phoenicia InterContinental de Beyrouth, la Conférence arabe régionale sur la lutte contre le blanchiment d’argent et le financement du terrorisme, en coopération avec l’Union Internationale des Banquiers Arabes et le Groupe des responsables de conformité.
Placée sous le patronage du Président du Conseil des ministres libanais, Dr Nawaf Salam, représenté par le ministre de l’Économie et du Commerce, Dr Amer Bisat, la conférence a réuni un large éventail de responsables, dirigeants bancaires, représentants des autorités de contrôle et de régulation, magistrats et experts venus du Liban et de plusieurs pays arabes.
Dans un contexte marqué par l’évolution rapide des risques financiers, le développement des actifs numériques, l’intelligence artificielle, les cybermenaces et la sophistication croissante de la criminalité financière transfrontalière, cette rencontre a constitué une plateforme de dialogue autour d’un enjeu devenu central: renforcer l’efficacité des dispositifs de lutte contre le blanchiment d’argent et le financement du terrorisme tout en préservant la confiance, l’innovation et la capacité du secteur bancaire à financer l’économie.
L’UBA: faire de la conformité un levier de confiance
Dans son intervention, le Secrétaire général de l’Union des Banques Arabes, Dr Wissam H. Fattouh, a insisté sur la nécessité de dépasser la seule dimension technique de la conformité pour inscrire la réforme dans une volonté institutionnelle et politique durable.
Il a souligné que les normes internationales, les compétences et les solutions techniques sont aujourd’hui largement connues et disponibles. L’enjeu déterminant réside désormais dans la capacité à transformer ces acquis en réformes concrètes et efficaces.
Pour Dr Fattouh, la mobilisation de responsables issus des sphères bancaire, judiciaire, sécuritaire et institutionnelle autour de la conférence traduit précisément la nécessité d’une responsabilité collective dans la lutte contre les crimes financiers et dans le rétablissement de la confiance.
Il a également rappelé l’action menée depuis plusieurs années par l’UBA en matière de renforcement des capacités, de diffusion d’une culture de conformité et de promotion de la gouvernance, réaffirmant l’engagement de l’Union à demeurer un partenaire actif du Liban et de l’ensemble des pays arabes dans leurs efforts de réforme et de consolidation de leurs systèmes financiers.
Vers une culture arabe de la conformité et de l’anticipation
Le Président du Conseil d’administration de l’UBA, Mohamed El-Etreby, a pour sa part replacé les débats dans le contexte des transformations profondes qui redessinent aujourd’hui l’industrie bancaire.
Aux risques traditionnels liés au crédit, à la liquidité ou aux marchés viennent désormais s’ajouter la criminalité financière transfrontalière, la fraude numérique, les cyberattaques, les risques liés aux données ainsi que les nouveaux défis associés aux actifs virtuels et à l’intelligence artificielle.
Face à ces évolutions, l’enjeu consiste à trouver un équilibre entre innovation et contrôle, afin que l’accélération de la transformation numérique ne se traduise pas par une augmentation des vulnérabilités.
Dans cette perspective, la conformité ne doit plus être considérée comme une simple contrainte réglementaire ou un coût opérationnel. Elle constitue un investissement dans la confiance, la réputation et la pérennité des institutions financières. De même, la gouvernance et la gestion des risques doivent progressivement s’intégrer à la culture globale de l’institution, depuis les conseils d’administration et les directions générales jusqu’aux décisions opérationnelles quotidiennes.
Mohamed El-Etreby a également appelé à renforcer la coopération et l’échange d’expertise entre les institutions arabes afin de passer d’une logique de réaction aux risques à une logique d’anticipation, tout en maintenant la capacité des banques à soutenir l’investissement, l’inclusion financière et le développement économique.
Beyrouth au cœur du dialogue sur la confiance financière
La tenue de cette conférence à Beyrouth revêtait une importance particulière compte tenu des efforts entrepris par le Liban pour renforcer son dispositif de lutte contre le blanchiment d’argent et le financement du terrorisme et répondre aux exigences du Groupe d’action financière (FATF).
Les interventions du Président de l’Union Internationale des Banquiers Arabes, Dr Joseph Torbey, du Président de l’Association des banques du Liban, Dr Salim Sfeir, du Gouverneur de la Banque du Liban, Karim Souaid, ainsi que du ministre de l’Économie et du Commerce, Dr Amer Bisat, ont convergé autour d’un même constat: la confiance demeure le principal capital d’un système financier.
Les débats ont notamment porté sur la nécessité de renforcer l’efficacité de la supervision, la transparence du bénéficiaire effectif, la qualité des dispositifs de connaissance du client, la coopération entre autorités judiciaires, sécuritaires et financières, ainsi que les relations avec les banques correspondantes internationales.
Le Gouverneur de la Banque du Liban a notamment présenté l’approche adoptée par la Banque centrale pour renforcer les différents niveaux de protection du système financier, depuis l’accès aux services financiers et le suivi continu des opérations jusqu’à la sécurisation des relations avec les banques correspondantes. Il a également évoqué les travaux engagés pour adapter le cadre réglementaire aux évolutions de la FinTech et des actifs numériques.
De son côté, le ministre de l’Économie et du Commerce a rappelé que le renforcement de la transparence et de l’intégrité financière constitue un élément essentiel du processus de réforme économique et institutionnelle du Liban, soulignant le lien direct entre intégrité financière, confiance des investisseurs et reprise économique.
Une coopération régionale devenue indispensable
La première session de travail, consacrée à la feuille de route pour renforcer la conformité et sortir de la liste grise, a examiné les réformes législatives et institutionnelles liées aux standards du FATF, la mise en œuvre du plan d’action national ainsi que le rôle respectif des autorités de contrôle, des banques et des unités de renseignement financier.
Les participants ont également insisté sur l’importance du partage des expériences arabes et de la coopération transfrontalière. À l’heure où les flux financiers et les risques dépassent largement les frontières nationales, aucune juridiction ne peut, à elle seule, construire une réponse pleinement efficace aux nouvelles formes de criminalité financière.
À travers cette conférence, l’Union des Banques Arabes réaffirme ainsi sa vocation de plateforme régionale de dialogue, de coopération et de renforcement des capacités, rapprochant les banques, les banques centrales, les autorités de supervision et les experts autour des grands défis qui déterminent l’avenir de l’industrie bancaire arabe.
Le message de Beyrouth est clair: la solidité du secteur bancaire arabe reposera autant sur sa capacité à innover que sur sa capacité à préserver l’intégrité, la gouvernance et, surtout, la confiance.
Le secrétaire général de l’Union des Banques Arabes, le Dr Wissam Fattouh,
entouréde hauts responsables lors de l’ouverture de la conférence
Mohand Bourai prend les commandes de la Banque d’Algérie
Nommé Gouverneur le 3 septembre 2026, Mohand Bourai succède à Mohammed Lamine Lebbou, devenu ministre des Finances. Ancien dirigeant de la BADR et ex-président de l’ABEF, il accompagnera la modernisation et la stabilité du secteur bancaire algérien
Yasemin Bedir nommée Présidente de Mastercard EEMEA
À compter du 1er septembre 2026, Yasemin Bedir dirigera les activités de Mastercard dans 81 pays d’Europe de l’Est, du Moyen-Orient et d’Afrique. Forte de près de vingt ans au sein du groupe, elle rejoint également son Comité de direction.
Bashar Al-Qunaibit nommé Directeur général de Bank Albilad
Fort de plus de 25 ans d’expérience dans la banque et la finance, Bashar Al-Qunaibit prend la direction de Bank Albilad. Il y occupait récemment le poste de Premier Vice-Président exécutif chargé des activités de la banque.
Gulf Bank renforce son équipe dirigeante
Gulf Bank nomme Faisal Al-Adsani Directeur général adjoint et Faisal Al-Gharabally Directeur général de la Banque d’Entreprises et des Activités bancaires internationales. Ces nominations soutiennent la stratégie 2030 de la banque et la promotion des compétences nationales.
Hanan Hamadeh prend la tête de l’Audit interne de Warba Bank
Warba Bank confie la responsabilité du Groupe d’Audit interne à Hanan Ghanem Hamadeh. Forte de plus de vingt ans d’expérience, elle contribuera au renforcement de la gouvernance, du contrôle interne et de la gestion des risques.
Khaled Al-Shamlan distingué par Forbes
Le Directeur général du Groupe Kuwait Finance House a été désigné par Forbes comme le dirigeant bancaire le plus puissant au Koweït en 2026. Cette distinction souligne son leadership et les performances financières et opérationnelles du Groupe.
Razi Al-Murbati nommé Directeur général de Khaleeji Bank
Khaleeji Bank confie sa direction générale à Razi Al-Murbati, qui conserve son siège au Conseil d’administration. Son parcours de plus de 21 ans couvre la finance islamique, la banque privée, la gestion de patrimoine et le private equity.
NOMINATIONS ET DISTINCTIONS
Les principaux mouvements de dirigeants dans le secteur bancaire
Une partie des personnalités officielles présentes lors de la cérémonie
L’Union Mondiale des Banquiers Arabes a célébré à Istanbul vingt années consacrées au rapprochement des dirigeants et des professionnels de la finance arabe. Le 11 septembre 2026, au Peninsula Istanbul, la cérémonie des Arab Banks Awards & Commendations of Excellence 2026 a réuni des personnalités de premier plan des milieux bancaires et financiers arabes et turcs. Cette édition anniversaire a distingué des parcours et des institutions dont les réalisations contribuent à faire progresser le secteur, tout en ouvrant la réflexion sur ses prochaines transformations.
Créée en 2006, l’Union Mondiale des Banquiers Arabes (WUAB) accompagne une communauté de dirigeants, de professionnels et de décideurs, en complément du rôle institutionnel de l’Union des Banques Arabes (UBA). Au fil de ces deux décennies, elle a développé les échanges d’expertise, renforcé les liens professionnels et fait de la reconnaissance des réussites un levier de rayonnement pour la banque arabe.
Istanbul au cœur du rapprochement bancaire arabo turc
Accueillant ce rendez-vous pour la troisième année consécutive, Istanbul a confirmé sa vocation de passerelle entre l’Orient et l’Occident. La rencontre a mis en lumière les perspectives qu’offre une coopération plus étroite entre les institutions financières de Türkiye et du monde arabe, dans les domaines de l’investissement, du financement du commerce et du développement.
La présence de S.E. Mehmet Şimşek, ministre du Trésor et des Finances de la République de Türkiye, a donné un relief particulier à la soirée. Saluant les dirigeants et les délégations arabes, le ministre a évoqué l’économie turque et les perspectives d’élargissement des relations économiques et financières avec les pays arabes. Son intervention a souligné l’intérêt d’un dialogue suivi entre les pouvoirs publics et les acteurs financiers pour approfondir les liens institutionnels et les investissements mutuellement bénéfiques.
Dr Wissam Fattouh ouvre la perspective des vingt prochaines années
Dans son discours, Dr Wissam Fattouh, secrétaire général de l’Union des Banques Arabes et de l’Union Mondiale des Banquiers Arabes, a inscrit cette 12ᵉ édition du gala annuel dans une ambition de partenariat durable. Il a salué la participation de S.E. Mehmet Şimşek et de M. Alpaslan Çakar, président de l’Association des banques de Türkiye, ainsi que leur engagement en faveur du rapprochement avec le secteur bancaire arabe. Il a réaffirmé la disponibilité de l’UBA à mobiliser son réseau régional et ses capacités institutionnelles au service de nouvelles initiatives bancaires, commerciales et d’investissement.
Le vingtième anniversaire a également été l’occasion de rappeler la complémentarité des deux unions. L’UBA porte la voix des institutions bancaires arabes et développe les relations du secteur à l’échelle régionale et internationale ; l’Union mondiale rassemble les femmes et les hommes qui le font vivre, en favorisant les échanges, le renforcement des compétences et la reconnaissance des réalisations.
Dr Fattouh a rendu hommage à plusieurs personnalités distinguées : S.E. Ahmed Osman Ali, gouverneur de la Banque centrale de Djibouti ; M. Abdelrazak Mohamed El Housh, président de l’Union des Banques Libyennes et directeur général de First Gulf Libyan Bank ; M. Antoine Habib, président-directeur général de la Banque de l’Habitat au Liban ; ainsi que M. Hanna Ayoub, dont le parcours illustre la capacité d’une nouvelle génération à prolonger un héritage institutionnel tout en traçant sa propre voie.
Au-delà de la célébration, son message s’est tourné vers les vingt prochaines années : construire un secteur plus innovant, attaché à la gouvernance, à la transparence et aux normes internationales, et mieux à même de financer le développement, l’investissement et l’emploi. Les banques, a-t-il souligné, sont désormais des partenaires essentiels de la confiance, de la stabilité et du développement durable. Le renforcement des passerelles avec la Türkiye et les autres partenaires internationaux participe de cette ambition.
Dr Emad Boukhemsi appelle à conjuguer innovation et confiance
Dr Emad Boukhemsi, vice-président de l’Union Mondiale des Banquiers Arabes, a replacé les réussites célébrées dans un environnement économique mondial de plus en plus complexe. Remerciant la Türkiye pour son accueil, ainsi que le ministre Mehmet Şimşek et l’Association des banques de Türkiye pour leur coopération, il a plaidé pour un approfondissement des partenariats dans l’investissement, le financement du commerce, les projets de développement et le partage d’expertise.
Face à l’essor de l’intelligence artificielle, des fintechs et de la banque numérique, mais aussi à l’évolution des exigences de conformité et de gestion des risques, il a appelé les institutions arabes à poursuivre leurs investissements dans les compétences et la technologie. Leur capacité d’adaptation doit rester ancrée dans les valeurs qui fondent la profession : la confiance, l’intégrité et la responsabilité. En félicitant les lauréats, il a exprimé le souhait de voir ces réussites nourrir une dynamique de progrès pour l’ensemble du secteur.
Une conception élargie de l’excellence bancaire
Les distinctions remises à Istanbul témoignent d’une conception de l’excellence qui dépasse la seule performance financière. La qualité de la gouvernance, le développement du capital humain, l’innovation et la maîtrise des risques façonnent désormais la capacité des banques à répondre aux mutations économiques. En mettant en lumière des expériences et des parcours exemplaires, l’Union mondiale encourage une culture professionnelle qui reconnaît les résultats et favorise l’apprentissage à partir des réussites.
Cette édition 2026 a ainsi relié l’héritage des vingt premières années aux exigences de l’avenir. Pour les institutions bancaires arabes, le prochain chapitre se jouera dans leur capacité à associer progrès technologique et expertise humaine, solidité financière et contribution au développement. À Istanbul, la célébration des réalisations accomplies a porté cette ambition collective : faire de l’excellence bancaire une force durable au service des économies et des sociétés
L’Union Mondiale des Banquiers Arabes en repères
Fondée à Casablanca en 2006, l’Union Mondiale des Banquiers Arabes rassemble plus de 500 membres du secteur bancaire arabe. Ses rencontres et ses distinctions favorisent le partage des connaissances, valorisent les réussites et contribuent à la réflexion sur l’avenir de la profession. Sa publication anglophone, The Banking Executive, accompagne cette mission depuis plus d’une décennie, en mettant en lumière les avancées du secteur et les dirigeants qui en portent les transformations.
L’intelligence artificielle ouvre de nouvelles perspectives pour faciliter l’accès au financement des très petites, petites et moyennes entreprises (TPME) en Tunisie. Le 22 juin 2026, le projet Rawafed+ a réuni les institutions financières partenaires de la ligne de financement de la Banque européenne d’investissement (BEI) à l’occasion d’un atelier consacré aux applications de l’IA dans le financement des entreprises.
Organisée à Dar Zaghouan, cette rencontre a permis aux représentants des institutions financières participantes d’examiner les possibilités offertes par l’intelligence artificielle pour mieux accompagner les TPME et répondre à leurs besoins de financement. L’objectif était notamment d’explorer la manière dont les nouveaux outils technologiques peuvent contribuer à améliorer l’analyse des entreprises et à faciliter les processus de décision financière.
L’accès au financement demeure en effet un enjeu majeur pour les TPME, qui constituent une composante essentielle du tissu économique tunisien. Les institutions financières doivent souvent évaluer des entreprises disposant de données financières limitées ou présentant des profils différents de ceux des grandes sociétés. Dans ce contexte, une meilleure exploitation des données et l’utilisation d’outils analytiques avancés peuvent contribuer à enrichir les méthodes traditionnelles d’évaluation.
L’intelligence artificielle pourrait notamment permettre aux établissements financiers de traiter plus efficacement de grandes quantités d’informations, de mieux identifier les caractéristiques des entreprises et d’améliorer certains processus d’analyse liés au financement. Son utilisation pourrait également contribuer à développer des approches plus adaptées aux besoins spécifiques des petites structures.
L’atelier s’inscrit dans le cadre de Rawafed+, projet soutenant l’accès des TPME tunisiennes au financement et accompagnant notamment les investissements verts et à impact social ainsi que les entreprises dirigées par des femmes et des jeunes.
Pour les banques et institutions financières, l’utilisation de l’IA dans le financement des TPME représente cependant un enjeu qui dépasse la seule performance technologique. La qualité des données, la transparence des modèles, la protection des informations et le maintien d’une supervision humaine demeurent déterminants pour garantir des décisions financières fiables et responsables.
Cette initiative tunisienne illustre ainsi l’évolution progressive du rôle de l’intelligence artificielle dans le secteur financier. Au-delà de l’automatisation des opérations, l’IA apparaît désormais comme un outil susceptible de contribuer à une meilleure compréhension des entreprises et, à terme, à un accès plus efficace et plus inclusif au financement.
Source: Rawafed+, «L’Intelligence Artificielle au service du financement des TPME: retour sur l’atelier thématique du 22 juin », juin 2026.
Mashreq s’est vu décerner le titre de « Most Innovative Bank in Middle East » par le magazine international Global Finance, dans le cadre de son classement The Innovators 2026: Middle East. Une distinction qui souligne l’accélération de la transformation numérique de la banque et son recours croissant à l’intelligence artificielle pour repenser les services bancaires.
Cette reconnaissance intervient dans un contexte de forte accélération de l’innovation financière au Moyen-Orient, portée notamment par l’intelligence artificielle, la digitalisation des paiements et l’émergence de nouveaux écosystèmes financiers intégrés.
Selon Global Finance, Mashreq s’est particulièrement distinguée par plusieurs initiatives numériques lancées fin 2025 et début 2026, visant à améliorer l’expérience client, automatiser les processus bancaires et renforcer l’efficacité opérationnelle. La banque développe notamment des solutions permettant une fourniture quasi instantanée de certains services, ainsi que des applications avancées de l’intelligence artificielle destinées à orchestrer des opérations financières complexes.
L’une des orientations majeures de sa stratégie concerne désormais l’IA agentique (Agentic AI). L’ambition affichée par Mashreq pour 2026 consiste à industrialiser cette technologie à travers une véritable «agent factory» à l’échelle de l’entreprise, permettant de déployer des agents d’intelligence artificielle dans différents métiers de la banque. L’objectif est d’améliorer l’expérience client et la productivité, tout en renforçant la gestion des risques et l’automatisation des processus dans un cadre de gouvernance et de supervision rigoureux.
Parmi les innovations distinguées figure également la Digital Mortgage Platform de Mashreq, qui a introduit aux Émirats arabes unis un parcours entièrement numérique de préapprobation des prêts immobiliers. Grâce à l’automatisation de l’évaluation de l’éligibilité et à la vérification accélérée des informations, le délai de décision peut ainsi passer de plusieurs jours à quelques minutes.
Global Finance souligne par ailleurs le développement de l’Automated Customer Engagement Engine (ACEE), un dispositif fondé sur l’IA agentique couvrant les activités de banque de détail, de banque privée et de banque d’entreprise. Cette architecture permet d’aller au-delà des usages traditionnels des chatbots en automatisant et en orchestrant des interactions et opérations bancaires plus complexes.
Mashreq poursuit également l’intégration de l’intelligence artificielle dans la gestion de patrimoine. Sa plateforme Mobile Wealth a évolué vers un modèle davantage fondé sur la donnée et les analyses prédictives, tout en conservant une approche hybride permettant au client de solliciter un conseiller pour les opérations nécessitant une expertise humaine.
À travers ces développements, la distinction accordée à Mashreq illustre une tendance plus large: l’innovation bancaire au Moyen-Orient entre progressivement dans une nouvelle phase, où l’intelligence artificielle ne constitue plus uniquement un outil d’assistance, mais devient une composante structurante des modèles opérationnels, de l’expérience client et de la gestion des risques.
Source: Global Finance, « The Innovators 2026: Middle East
Emirates NBD et Techstars s’allient pour accélérer
l’innovation en IA et FinTech dans la région MENAT
Emirates NBD et Techstars ont annoncé un partenariat stratégique visant à accélérer le développement et l’intégration de solutions d’intelligence artificielle et de FinTech à l’échelle de la région Moyen-Orient, Afrique du Nord et Türkiye (MENAT). Une initiative qui illustre l’évolution des relations entre banques et startups technologiques, désormais davantage orientées vers le déploiement de solutions à l’échelle bancaire.
Annoncée à Dubaï en juillet 2026, cette collaboration repose sur un modèle baptisé « Acceleration-to-Enterprise », qui entend dépasser le cadre traditionnel des programmes d’accélération. L’objectif est d’identifier des solutions à fort potentiel et de faciliter leur intégration au sein de l’écosystème bancaire d’Emirates NBD sur plusieurs marchés.
Le partenariat associera le réseau international de Techstars, qui rassemble plus de 11 000 fondateurs, aux capacités technologiques et analytiques d’Emirates NBD. Le groupe bancaire indique gérer actuellement plus de 50 cas d’usage actifs de l’intelligence artificielle.
Les solutions recherchées concerneront notamment la conformité, la gestion de patrimoine, les services bancaires destinés aux PME et les marchés de capitaux, avec une attention particulière portée aux nouvelles applications de l’IA agentique dans les services financiers.
De l’accélération à l’intégration bancaire
L’un des principaux enjeux du partenariat réside dans la capacité à transformer les innovations développées par les startups en solutions pouvant être testées puis déployées dans un environnement bancaire réel.
Les entreprises sélectionnées pourront ainsi accéder à l’infrastructure technologique cloud-native d’Emirates NBD afin d’expérimenter des cas d’usage répondant aux besoins du marché régional. L’amélioration de l’expérience client, la personnalisation des services, la sécurité et la résilience figurent parmi les priorités annoncées.
Cette approche traduit une évolution plus large de la relation entre banques et FinTech: au-delà de l’accompagnement des startups, les établissements cherchent désormais à transformer l’innovation externe en solutions commerciales capables de produire un impact opérationnel mesurable.
L’IA au cœur de la stratégie d’Emirates NBD
Ce partenariat intervient alors qu’Emirates NBD poursuit ses investissements dans l’intelligence artificielle, l’IA générative et la modernisation de son infrastructure technologique.
Le groupe s’est notamment classé premier du premier Evident AI Index for Banks – Middle East and Africa, selon les informations communiquées par la banque, avec des performances particulièrement élevées dans les domaines des talents, de l’innovation et du leadership.
L’initiative s’inscrit également dans le cadre de la Dubai Economic Agenda (D33), qui ambitionne notamment de positionner Dubaï parmi les quatre principaux centres financiers mondiaux à l’horizon 2033.
À travers cette alliance avec Techstars, Emirates NBD entend ainsi renforcer les passerelles entre banque, intelligence artificielle et entrepreneuriat FinTech, tout en accélérant le passage de l’expérimentation technologique à des applications concrètes au sein des services financiers.
Source: Emirates NBD, communiqué officiel, 6 juillet 2026
la BCE appelle les banques à renforcer leur resilience
Face à l’accélération des capacités de l’intelligence artificielle, la Banque centrale européenne (BCE) appelle les grandes banques européennes à renforcer leurs dispositifs de cybersécurité et à se préparer à une nouvelle génération de menaces numériques.
Selon le superviseur européen, l’émergence de modèles d’IA toujours plus sophistiqués pourrait profondément modifier le paysage du cyberrisque, notamment en facilitant l’identification de vulnérabilités et en accélérant certaines formes d’attaques.
Claudia Buch, présidente du Conseil de surveillance prudentielle de la BCE, a ainsi appelé les banques à évaluer rapidement leur exposition à ces nouvelles menaces et à élaborer des plans d’action concrets pour renforcer leur niveau de protection.
Renforcer la résilience opérationnelle
Parmi les priorités mises en avant figurent l’accélération des mises à jour et correctifs de sécurité, le renforcement des capacités de cyberdéfense utilisant elles-mêmes l’IA, ainsi qu’une surveillance accrue des prestataires technologiques externes.
À plus long terme, la BCE insiste sur la nécessité de moderniser les infrastructures informatiques des banques. Les systèmes anciens et la dépendance croissante à l’égard de prestataires externes peuvent en effet accroître les vulnérabilités.
La cybersécurité dépasse ainsi la seule sphère informatique pour devenir un enjeu stratégique de gouvernance, de résilience opérationnelle et de gestion des risques.
La BCE avait déjà placé la cyberrésilience au cœur de ses priorités. En 2024, elle avait soumis 109 banques à un exercice destiné à évaluer leur capacité à répondre à une cyberattaque majeure et à rétablir leurs opérations. L’évolution rapide de l’IA ajoute désormais une nouvelle dimension à ces risques.
L’IA: une menace, mais aussi un outil de défense
Si l’intelligence artificielle peut renforcer les capacités des cyberattaquants, elle constitue également un puissant outil de défense. Elle permet notamment de détecter plus rapidement les comportements inhabituels, d’analyser d’importants volumes de données de sécurité et d’identifier des anomalies.
Pour les banques, l’enjeu consiste donc à faire progresser simultanément innovation technologique et cyberrésilience, en intégrant la sécurité au cœur de leurs stratégies d’IA et de transformation numérique.
Quels enseignements pour les banques arabes?
Bien que les recommandations de la BCE concernent directement les établissements sous sa supervision, elles constituent également un signal important pour le secteur bancaire arabe.
Alors que les banques de la région accélèrent leurs investissements dans l’IA, le cloud, les paiements numériques et l’automatisation, trois priorités se dégagent: moderniser les infrastructures informatiques, renforcer la gouvernance des risques liés à l’IA et aux prestataires technologiques, et investir dans des capacités avancées de prévention et de réponse aux cyberattaques.
L’intelligence artificielle ouvre ainsi une nouvelle phase de la transformation bancaire, porteuse d’innovation mais aussi de nouveaux risques. Dans la banque de demain, maîtrise de l’IA et cyberrésilience seront indissociables.
Sources:
Banque centrale européenne (BCE) – Supervision bancaire, déclarations et communications de Claudia Buch, présidente du Conseil de surveillance prudentielle, sur l’évolution des cybermenaces liées à l’intelligence artificielle, 2026.
Banque centrale européenne (BCE) – Cyber resilience stress test 2024, résultats de l’exercice mené auprès de 109 banques sous supervision directe, juillet 2024.
Banque centrale européenne (BCE) – Publications et communications relatives à la cyberrésilience, aux risques technologiques et à l’intelligence artificielle dans le secteur bancaire, 2024–2026.
l’intelligence artificielle au cœur de l’expérience bancaire
Credit Libanais franchit une nouvelleétape dans sa transformation numérique avec le lancement de MIRA (My Intelligent Responsive AI Assistant), un assistant bancaire de nouvelle génération basésur l’intelligence artificielle. Une innovation qui ambitionne de rendre les services bancaires plus simples, plus personnaliséset plus accessibles
À l’heure où l’intelligence artificielle transforme progressivement les modèles bancaires et la relation avec la clientèle, Credit Libanais Group mise sur une nouvelle génération d’interactions digitales avec le lancement de MIRA – My Intelligent Responsive AI Assistant.
Conçu comme un véritable assistant bancaire conversationnel, MIRA permet aux clients d’interagir avec leur banque en langage naturel, sans avoir à naviguer entre différents menus ou à recourir systématiquement aux canaux traditionnels. L’objectif: proposer une expérience plus intuitive, rapide et personnalisée.
Une banque qui «connaît, se souvient et agit»
La particularité de MIRA repose sur trois capacités mises en avant par Credit Libanais: connaître, se souvenir et agir.
Grâce à l’intelligence artificielle et au traitement automatique du langage naturel (NLP), l’assistant est capable de comprendre l’intention du client et d’interpréter des demandes complexes. Disponible en arabe, français et anglais, il peut accompagner les utilisateurs dans l’accès à l’information, la gestion de certains services et différentes opérations bancaires.
MIRA va ainsi au-delà du rôle traditionnel d’un chatbot. L’assistant conserve le contexte des interactions afin d’assurer une continuité dans l’expérience client et peut, après autorisation, effectuer différentes actions: consultation des informations du compte et de l’historique des transactions, gestion des cartes, initiation de virements ou de demandes de services, ainsi que suivi des programmes de récompenses.
Une expérience omnicanale et sécurisée
MIRA est désormais disponible sur plusieurs plateformes numériques du groupe, notamment l’application mobile C, le portefeuille numérique Wink Neo, ainsi que WhatsApp pour les utilisateurs autorisés.
La sécurité demeure parallèlement au cœur du dispositif. Les opérations sensibles, telles que les virements ou certaines demandes liées aux cartes, sont protégées par une authentification OTP. L’assistant peut également adopter une approche proactive en alertant les clients, par exemple, en cas de solde faible, d’expiration ou de renouvellement d’une carte, ou encore lorsque des points de fidélité arrivent à échéance.
L’innovation n’entend toutefois pas supprimer la dimension humaine de la relation bancaire. Lorsqu’une expertise ou une intervention humaine est nécessaire, la conversation peut être transférée à un représentant de Credit Libanais tout en conservant le contexte des échanges précédents.
Vers une nouvelle génération de relation bancaire
Pour Randa Bdeir, Deputy General Manager et Head of Electronic Payment Solutions and Card Technology à Credit Libanais, le lancement de MIRA répond aux nouvelles attentes d’une clientèle qui recherche désormais des services bancaires à la fois simples, intelligents et personnalisés.
Cette approche traduit une évolution plus large du rôle de l’intelligence artificielle dans le secteur financier. Au-delà de l’automatisation, l’IA devient progressivement un outil permettant de repenser la relation entre la banque et son client: comprendre davantage ses besoins, anticiper certaines demandes et lui proposer une interaction plus fluide, tout en maintenant les exigences de sécurité et la possibilité d’une intervention humaine.
À travers MIRA, Credit Libanais entend ainsi conjuguer technologie, personnalisation, accessibilité et service centré sur le client, tout en poursuivant son engagement en faveur de l’innovation et de l’inclusion financière au Liban et dans la région.
Une initiative qui illustre concrètement la manière dont l’intelligence artificielle commence à redessiner l’expérience bancaire et à ouvrir la voie à une banque plus conversationnelle, proactive et personnalisée.
Vivre jusqu’à 100 ans: la révolution de la longévité
Comment les avancées scientifiques, médicales et technologiques transforment notre manière de vieillir
Il y a un siècle, atteindre l’âge de 100 ans relevait de l’exception statistique. Aujourd’hui, vivre jusqu’à cet âge est devenu un enjeu majeur sur les plans économique, sanitaire et sociétal.
Partout dans le monde, les gouvernements réévaluent l’équilibre financier de leurs systèmes de retraite, les assureurs repensent leurs modèles d’évaluation des risques et les fonds d’investissement consacrent des milliards de dollars aux biotechnologies. Leur ambition ne consiste plus seulement à traiter une maladie particulière, mais à agir sur le mécanisme biologique commun qui les sous-tend toutes: le vieillissement lui-même.
Le principe à l’origine de cette révolution est à la fois simple et, jusqu’à récemment, largement considéré comme hérétique par la médecine conventionnelle: le vieillissement ne serait pas une fatalité qu’il faudrait simplement accompagner, mais un processus biologique susceptible d’être mesuré, ralenti et, dans certaines limites, inversé.
Du traitement des maladies à celui du vieillissement
Pendant des décennies, la médecine a appréhendé les maladies liées à l’âge comme autant d’affections distinctes. Les maladies cardiovasculaires, les cancers, les démences ou encore l’ostéoporose étaient ainsi traités séparément, comme s’ils relevaient de mécanismes biologiques indépendants.
La médecine de la longévité bouleverse aujourd’hui cette conception. Près des trois quarts des décès dans le monde sont imputables à des maladies associées au vieillissement. Plutôt que de s’attacher à combattre chacune d’elles isolément, les chercheurs s’efforcent désormais d’agir sur leur origine commune: les processus cellulaires et moléculaires qui sous-tendent le vieillissement de l’organisme.
Ce changement de paradigme ouvre la voie à des approches qui relevaient encore récemment de la science-fiction.
Les premiers essais cliniques évaluant les médicaments sénolytiques, conçus pour éliminer de manière sélective les cellules sénescentes, souvent qualifiées de « ellules zombies en raison de leur persistance dans les tissus et de leur contribution à l’inflammation chronique, ont fait état de résultats encourageants, notamment une amélioration de la mobilité ainsi qu’une réduction de plusieurs marqueurs inflammatoires chez des patients âgés.
En outre, la reprogrammation cellulaire partielle, qui consiste à ramener des cellules vieillissantes vers un état plus juvénile grâce aux facteurs de Yamanaka, a permis, dans des modèles animaux, d’inverser plusieurs marqueurs du vieillissement, sans entraîner de risque de cancérisation qui constituait la principale préoccupation lors des premières expérimentations.
Par ailleurs, les essais cliniques de longue durée évaluant l’administration de faibles doses de rapamycine — un ancien immunosuppresseur désormais réorienté vers la médecine de la longévité — continuent de produire des résultats prometteurs. Quant aux agonistes du GLP-1, initialement développés pour le traitement du diabète et de l’obésité, ils sont désormais considérés comme des candidats sérieux pour prévenir ou atténuer les dysfonctionnements métaboliques qui accélèrent le vieillissement.
«Le vieillissement pourrait bientôt être considéré comme une maladie à traiter plutôt que comme une étape inévitable de la vie», déclarait le généticien de Harvard David Sinclair lors du World Governments Summit, en février 2026, comparant cette évolution aux grandes révolutions médicales qu’ont représentées la vaccination ou l’accès à l’eau potable.
L’essor de l’âge biologique
L’une des avancées les plus prometteuses ne réside peut-être pas dans un nouveau traitement, mais dans une nouvelle manière de mesurer le vieillissement.
Grâce aux horloges épigénétiques et à d’autres biomarqueurs, les chercheurs sont désormais en mesure d’estimer l’âge biologique d’une personne, c’est-à-dire le degré réel de vieillissement de son organisme, indépendamment de son âge chronologique.
Cette distinction est essentielle. Elle transforme le vieillissement, longtemps perçu comme une simple conséquence du temps qui passe, en une variable biologique sur laquelle il devient possible d’agir. L’alimentation, la qualité du sommeil, l’activité physique ou encore certains traitements médicamenteux pourraient ainsi modifier cet âge biologique de manière mesurable. À terme, ces indicateurs pourraient également être intégrés par les autorités de santé et les compagnies d’assurance dans leurs modèles d’évaluation des risques.
Le GESDA Science Breakthrough Radar 2026, qui s’appuie sur les travaux de près de 2 400 chercheurs issus de 89 pays, considère d’ailleurs la validation de ces biomarqueurs comme l’un des principaux défis scientifiques des prochaines années. Selon ce rapport, l’avenir de la médecine de la longévité dépendra moins de la découverte d’un médicament révolutionnaire que de la capacité à mesurer avec précision le vieillissement biologique. Une telle mesure est indispensable pour évaluer rigoureusement l’efficacité des interventions thérapeutiques et permettre leur déploiement à grande échelle.
Parallèlement aux progrès de la biologie moléculaire, tout un écosystème de services spécialisés s’est développé autour de la conservation et de la préparation des cellules souches. Le principe consiste à prélever ces cellules lorsqu’elles sont encore jeunes afin de les conserver pour de futures thérapies régénératives. L’objectif est de lutter contre l’inflammation chronique, impliquée dans de nombreuses maladies liées à l’âge, notamment les pathologies cardiovasculaires et neurodégénératives.
Reste une interrogation majeure: ces technologies sont-elles appelées à devenir un pilier de la médecine de demain ou resteront-elles des traitements de pointe réservés à une clientèle privilégiée?
Pourquoi les économistes s’intéressent-ils à la longévité ?
L’intérêt des économistes repose sur une logique simple: le vieillissement de la population constitue désormais un moteur majeur de l’activité économique.
Aux États-Unis, les personnes âgées de 50 ans et plus ont généré environ 12 500 milliards de dollars d’activité économique en 2024, soit 43% du PIB. Selon les projections de l’AARP, cette contribution pourrait atteindre 24 000 milliards de dollars d’ici à 2060, à mesure que cette tranche de la population représentera près de 41% des Américains.
À l’échelle mondiale, les chiffres sont encore plus impressionnants. En 2020, les personnes âgées de plus de 50 ans auraient contribué à hauteur d’environ 45 000 milliards de dollars au produit intérieur brut mondial, soit près d’un tiers de l’économie mondiale. Certaines estimations évaluent par ailleurs la valeur de l’économie de la longévité à 27 000 milliards de dollars.
L’argument macroéconomique en faveur de la recherche sur le vieillissement est plus convaincant encore. Une étude largement citée, publiée dans Nature Aging, estime qu’un allongement d’une seule année de l’espérance de vie moyenne mondiale pourrait générer près de 38 000 milliards de dollars de valeur économique. Cette création de richesse résulterait principalement d’une diminution des dépenses de santé et d’un prolongement de la participation au marché du travail. Dix années supplémentaires de vie en bonne santé pourraient, quant à elles, représenter jusqu’à 367 000 milliards de dollars.
Selon une estimation publiée dans Nature Aging, une seule année supplémentaire d’espérance de vie à l’échelle mondiale représenterait près de 38 000 milliards de dollars de valeur économique. Dix années supplémentaires de vie en bonne santé pourraient porter ce gain à près de 367 000 milliards de dollars.
Pour les ministères des Finances confrontés au vieillissement démographique, au déséquilibre des régimes de retraite et à la diminution de la population active, cette perspective change profondément la donne. La médecine de la longévité n’apparaît plus comme une simple tendance en matière de bien-être, mais comme un véritable levier de politique économique.
Les limites de la révolution de la longévité
Ces avancées scientifiques suscitent un enthousiasme légitime, mais elles soulèvent également des défis majeurs.
Aujourd’hui encore, les protocoles de longévité les plus sophistiqués coûtent entre quelques centaines et plusieurs milliers de dollars par mois. Quant aux thérapies régénératives les plus innovantes, elles demeurent largement réservées aux patients les plus fortunés. Cette réalité soulève une question fondamentale: l’allongement de la vie deviendra-t-il un progrès partagé ou un nouveau facteur d’inégalités?
Lors du World Congress on Targeting Longevity, organisé à Berlin en 2026, les spécialistes ont mis en lumière une difficulté plus profonde encore. Selon eux, le vieillissement ne résulte probablement pas d’un dysfonctionnement biologique unique qu’il suffirait de corriger. Il s’apparente davantage à une perte progressive de coordination entre les différents systèmes de l’organisme. Dans cette perspective, aucune molécule, aussi prometteuse soit-elle, ne saurait constituer à elle seule une solution universelle.
Le GESDA Science Breakthrough Radar 2026 adopte une position tout aussi prudente. Le rapport souligne que le passage des découvertes scientifiques à leur application clinique à grande échelle soulève des questions essentielles de gouvernance: accès aux traitements, cadre réglementaire, modalités de financement, remboursement, répartition équitable des innovations et coopération internationale.
L’espérance de vie centenaire ne résultera vraisemblablement ni d’un traitement miracle ni d’une découverte spectaculaire. Elle sera plutôt le fruit d’une accumulation progressive d’innovations: des outils toujours plus performants pour mesurer le vieillissement biologique, des interventions capables d’en ralentir les mécanismes et un consensus économique dont l’importance devient de plus en plus difficile à ignorer, tant pour les marchés que pour les pouvoirs publics.
Au fond, la véritable question n’est peut-être plus de savoir si la révolution de la longévité aura lieu, mais dans quelles conditions elle se déploiera. Profitera-t-elle à l’ensemble de la population ou restera-t-elle le privilège d’une minorité disposant des ressources nécessaires pour accéder aux technologies les plus avancées?
C’est probablement sur ce terrain — celui de l’équité, de la gouvernance et de l’accès aux innovations — que se jouera l’un des principaux enjeux sanitaires, économiques et sociaux des prochaines décennies.
REFERENCES
GESDA (Geneva Science and Diplomacy Anticipator), “Radar Spotlight: Longevity Science Crosses the Clinical Threshold,” 2026 Science Breakthrough Radar, December 2025.
World Governments Summit, “‘Ageing could soon be reversible,’ says Harvard Scientist at WGS 2026,” remarks by Prof. David Sinclair, Dubai, February 5, 2026.
World Mitochondria Society & International Society of Microbiota, 2nd World Congress on Targeting Longevity, Berlin, April 8–9, 2026 (via EurekAlert!).
Forever Labs, “2026: The Year of Longevity and Owning Your Biology,” January 23, 2026.
Bolds Media, “Latest Longevity Research 2026: Major Scientific Breakthroughs in Anti-Aging and Lifespan Extension,” May 22, 2026.
Harutyunyan, A. and Alexander, S., The Longevity Economy® Outlook 2026, AARP Thought Leadership, June 2026.
AARP, “AARP Report: Older Americans Are Boosting the Economy,” June 2, 2026.
Fengler, W., Kharas, H., Caballero, J., and Simoes, L., “The Age of the Longevity Economy,” Brookings Institution, February 9, 2024.
Antoun, J., “How the Longevity Economy Could Reshape Work and Growth,” Forbes, March 24, 2026 (citing Nature Aging estimates).
The Week, “The Longevity Economy Booms as People Live Longer,” December 11, 2025.
stablecoins en dollar, actifs numériques et intelligence artificielle:
de nouvelles perspectives pour les banques centrales arabes
La vision du Fonds EAC d’EssentaTor pour l’avenir des systèmes financiers dans le monde arabe
L’essor des stablecoins en dollar, des actifs numériques et de l’intelligence artificielle redessine les contours du système financier mondial.
Pour les banques centrales arabes, ces évolutions ouvrent de nouvelles perspectives en matière de liquidité et de services financiers, tout en soulevant des enjeux de souveraineté monétaire et de stabilité.
À travers l’approche proposée par son fonds EAC, EssentaTor explore les moyens d’articuler les capacités de ces institutions avec les infrastructures financières de nouvelle génération.
L’essor des stablecoins en dollar, des actifs numériques et des comptes intégrant l’intelligence artificielle ouvre de nouvelles perspectives pour les banques centrales arabes. Comment mobiliser ces innovations pour renforcer leurs capacités, tout en préservant la souveraineté monétaire et la stabilité financière ? C’est dans cette perspective qu’EssentaTor Inc., fournisseur d’infrastructures macrofinancières établi à New York, inscrit son EssentaTor Arab Capital Strategic Liquidity Fund (« EAC Fund »), présenté à Money20/20 Middle East, à Riyad, du 14 au 16 septembre 2026.
Doté d’une structure distinctive, l’EAC Fund vise à proposer des solutions stratégiques adaptées aux exigences des banques centrales et un soutien en liquidité répondant aux standards institutionnels. Son champ d’action couvre les stablecoins en dollar américain, les actifs numériques et les comptes intégrant l’intelligence artificielle, ainsi que le développement d’infrastructures financières de nouvelle génération.
Dans l’architecture de l’EAC Fund, chaque banque centrale participante intervient en qualité de partenaire indépendant. En coopération avec ces institutions, le fonds entend bâtir un réseau institutionnel de flux de capitaux et de services financiers reliant les actifs financiers traditionnels, notamment les monnaies locales, les réserves de change et les titres du Trésor américain, aux stablecoins en dollar américain, aux actifs numériques et aux comptes intégrant l’intelligence artificielle.
À travers ce dispositif, l’EAC Fund vise à accompagner les banques centrales dans l’extension de leurs missions de circulation monétaire, de développement économique et de supervision financière à ces nouveaux domaines. Il entend également renforcer leur capacité à s’intégrer aux circuits de capitaux correspondants et à gérer les flux, les services financiers et les nouvelles infrastructures qui leur sont associés.
Stablecoins en dollar, actifs numériques et comptes intégrant l’IA: de nouvelles perspectives pour élargir les missions des banques centrales
Depuis plusieurs années, les banques centrales appréhendent les stablecoins en dollar américain principalement sous l’angle de la stabilité financière, de la souveraineté monétaire et de la réglementation financière. Le développement de ce marché a, quant à lui, été largement porté par des acteurs privés tels que Circle et Tether.
Le 18 juillet 2025, les États-Unis ont promulgué le GENIUS Act, instaurant leur premier cadre réglementaire fédéral applicable aux stablecoins de paiement. Selon le gouvernement américain, cette loi pourrait renforcer le statut du dollar comme monnaie de réserve mondiale et susciter une demande supplémentaire de dollars et de titres du Trésor américain, par le biais des réserves constituées en couverture des stablecoins. Les stablecoins en dollar américain passent ainsi d’une phase portée principalement par l’innovation du secteur privé à une nouvelle étape, de plus en plus structurée par les orientations de la politique nationale et les cadres institutionnels1.
Selon la vision du fonfs EAC, les stablecoins en dollar américain s’imposent progressivement comme un vecteur majeur du « dollar de nouvelle génération ». Leur portée dépasse celle d’un simple instrument de paiement: ils relient de plus en plus étroitement la circulation du dollar, les règlements transfrontaliers et les actifs de réserve à un éventail élargi de produits et de services financiers.
Selon la Banque des règlements internationaux (BRI), la capitalisation mondiale du marché des stablecoins s’établissait à environ 320 milliards de dollars à la fin de mai 2026. Une autre étude de la BRI estime que près de 98 % de la valeur totale des stablecoins est libellée en dollars américains2,3. D’après les chiffres publiés séparément par Tether et Circle pour la fin du deuxième trimestre 2026, l’encours d’USDT émis atteignait environ 184,6 milliards de dollars, tandis que celui de l’USDC en circulation s’élevait à environ 73,3 milliards de dollars. Ces deux stablecoins demeurent les principaux piliers du marché mondial des stablecoins en dollar américain4,5.
La place du dollar dans le système financier mondial dépasse largement le marché actuel des stablecoins, dont la taille se chiffre en centaines de milliards de dollars. Selon les données de la BRI, à la fin du premier trimestre 2026, le seul encours des crédits libellés en dollars américains accordés aux emprunteurs non bancaires établis hors des États-Unis atteignait environ 14 700 milliards de dollars. Ce montant ne représente qu’une composante du système financier mondial en dollar: il ne couvre pas l’ensemble des actifs et des passifs bancaires, des opérations de règlement transfrontalier, des produits dérivés de change ni des autres activités financières libellées en dollars6.
Les stablecoins en dollar américain n’en sont encore qu’aux prémices de leur développement comme vecteur
de circulation numérique du dollar. Leur potentiel d’expansion reste considérable, qu’il s’agisse des paiements transfrontaliers, de la gestion d’actifs ou, plus largement, des produits et services financiers.
Le marché demeure toutefois concentré entre les mains d’un nombre restreint d’émetteurs privés. Les banques centrales disposent, pour leur part, d’atouts que les institutions privées peuvent difficilement réunir: des réserves de change, des actifs en dollars, des systèmes bancaires, des infrastructures de paiement et de règlement, des prérogatives réglementaires et une capacité de gestion de la liquidité à l’échelle macroéconomique. Pour les banques centrales dotées de réserves substantielles et d’infrastructures financières éprouvées, une participation au sein d’un dispositif dûment réglementé pourrait ouvrir la voie à un rôle de premier plan sur le marché mondial des stablecoins en dollar américain.
C’est sur cette perspective stratégique que se concentre l’EAC Fund: permettre aux banques centrales de convertir leurs atouts en matière d’actifs de réserve, de liquidité et d’infrastructures financières en capacités compétitives dans les domaines des stablecoins en dollar américain, des actifs numériques et des comptes intégrant l’intelligence artificielle.
À l’avenir, la position des acteurs sur ce marché ne se mesurera pas au seul volume de stablecoins émis. Elle dépendra également des actifs de réserve sous-jacents, d’une liquidité répondant aux exigences institutionnelles, des réseaux de règlement, ainsi que des produits financiers et des capacités de prestation de services.
Parallèlement, les actifs numériques et les comptes intégrant l’intelligence artificielle transforment la manière dont les entreprises et les particuliers gèrent leurs fonds, répartissent leurs actifs et accèdent aux services financiers. Dans la région arabe, l’absence d’infrastructures financières numériques, de produits et de dispositifs réglementaires compétitifs pourrait inciter les entreprises et les particuliers actifs à l’international et utilisant l’IA à transférer une part croissante de leurs comptes, de leurs capitaux et de leurs activités financières vers d’autres places financières internationales.
Les stablecoins en dollar américain, les actifs numériques et les comptes intégrant l’intelligence artificielle exercent ainsi une pression concurrentielle tout en ouvrant de nouvelles perspectives stratégiques pour l’élargissement des fonctions monétaires des banques centrales. Celles-ci disposent des atouts nécessaires pour étendre à ces domaines émergents leurs missions de circulation monétaire, de développement économique et de supervision financière.
Stablecoins en dollar, actifs numériques et comptes intégrant l’IA: pourquoi les banques centrales peuvent structurer les maillons clés de la chaîne de valeur
Une idée répandue, mais erronée, consiste à croire que le modèle de couverture à parité de 1 pour 1 des stablecoins en dollar américain impose de maintenir les réserves figées.
Le projet de réglementation présenté en 2026 par l’Office of the Comptroller of the Currency (OCC) pour la mise en œuvre du GENIUS Act prévoit qu’un émetteur autorisé puisse émettre et rembourser des stablecoins de paiement. Il décrit la gestion des réserves en ces termes: « Gérer les réserves liées à l’émission ou au remboursement de stablecoins de paiement, notamment par l’achat, la vente et la détention d’actifs de réserve, ou par la fourniture de services de conservation de ces actifs. » Le projet inclut également, parmi les actifs de réserve admissibles, les titres du Trésor américain à court terme ainsi que les opérations de mise en pension et de prise en pension répondant aux critères d’admissibilité7.
L’exigence d’une couverture à parité de 1 pour 1 ne signifie donc pas que les fonds doivent être détenus de manière passive. Dans le respect des exigences de couverture intégrale, de remboursement et de gestion des risques, les actifs de réserve peuvent faire l’objet d’une gestion active et être convertis en liquidités pour répondre aux besoins. Lorsqu’ils sont autorisés, les mécanismes institutionnels tels que les opérations de pension peuvent améliorer l’efficacité de l’utilisation du capital, renforcer la capacité à mobiliser les actifs de réserve et favoriser une gestion plus efficace de la liquidité nécessaire aux remboursements.
Il en résulte une création de valeur à deux niveaux.
Premièrement, les activités financières en amont de la chaîne de valeur des stablecoins en dollar américain, des actifs numériques et des comptes intégrant l’intelligence artificielle comprennent la détention, la négociation et la gestion des actifs de réserve. En s’appuyant sur leurs atouts en matière de systèmes monétaires nationaux, de réserves de change et de réglementation financière, les banques centrales sont en mesure de structurer les maillons financiers clés de cette chaîne de valeur.
Deuxièmement, une structure de réserves bien conçue pour les stablecoins en dollar américain peut offrir aux banques centrales une plus grande latitude pour améliorer la liquidité et la souplesse d’utilisation des monnaies et des actifs de réserve existants, notamment les monnaies locales, les réserves de change en dollars américains et les titres du Trésor américain.
Cette démarche constitue l’un des axes majeurs de l’EAC Fund: s’appuyer sur des structures d’actifs de réserve et des dispositifs de liquidité répondant aux exigences institutionnelles pour étendre les capacités actuelles des banques centrales en matière monétaire et de gestion des réserves à l’écosystème des stablecoins en dollar américain, des actifs numériques et des comptes intégrant l’intelligence artificielle.
Les banques centrales doivent-elles émettre des stablecoins en monnaie locale ou en dollar américain?
De nombreuses banques centrales s’interrogent sur l’opportunité de privilégier les stablecoins en monnaie locale, compte tenu de leur potentiel accru de circulation transfrontalière.
Toutefois, comme pour une monnaie, la compétitivité d’un stablecoin ne tient pas à la seule identité de son émetteur. Elle dépend des circuits qu’empruntent les flux financiers, des pôles où se concentrent les actifs et des lieux où se crée la valeur. Les facteurs déterminants sont l’usage international déjà établi de la monnaie, ainsi que les dispositifs réglementaires, les produits et les services financiers développés autour d’elle.
C’est là le défi concret auquel se heurtent les stablecoins en monnaie locale: la faisabilité technique et un dispositif opérationnel complet ne suffisent pas, à eux seuls, à assurer une circulation mondiale. Hong Kong, par exemple, s’est doté d’un cadre réglementaire pour l’émission de stablecoins. Le dollar de Hong Kong ne bénéficie toutefois ni d’un usage international aussi étendu, ni d’une demande transfrontalière aussi forte, ni d’effets de réseau comparables à ceux du dollar américain. Le Fonds monétaire international (FMI) souligne également que les effets de réseau associés aux stablecoins en dollar peuvent compliquer la concurrence pour les solutions locales, notamment les stablecoins en monnaie locale8.
De nombreuses banques centrales demeurent prudentes à l’égard des stablecoins en dollar américain, en raison de leurs implications potentielles pour la souveraineté monétaire, l’autonomie des politiques économiques et la maîtrise de l’activité financière nationale. Toutefois, pour les économies qui détiennent déjà des réserves de change en dollars, recourent largement à cette monnaie pour leurs règlements transfrontaliers et accueillent des investissements en dollars ainsi que des capitaux internationaux, l’enjeu majeur consiste à développer les capacités de gestion de la liquidité et les services financiers associés à ces stablecoins, tout en préservant la souveraineté de la monnaie nationale et la stabilité financière.
Selon l’EAC Fund, les stablecoins en dollar américain deviennent un vecteur majeur du « dollar de nouvelle génération » et seront de plus en plus étroitement liés aux actifs numériques et aux comptes intégrant l’intelligence artificielle. Pour les banques centrales, la question dépasse donc celle de l’émission d’un stablecoin en monnaie locale. Elle porte sur leur capacité à mettre en place les dispositifs réglementaires, une liquidité répondant aux exigences institutionnelles, les produits financiers et les capacités de prestation de services nécessaires à cet écosystème émergent.
Les places financières internationales telles que Hong Kong, Singapour et Dubaï bénéficient depuis longtemps des flux mondiaux en dollars. Celles qui sauront anticiper la prochaine vague de flux de capitaux et de création de valeur liée aux stablecoins en dollar américain, aux actifs numériques et aux comptes intégrant l’intelligence artificielle, et se préparer à l’accueillir, seront mieux placées pour renforcer leur compétitivité régionale et mondiale.
Que propose le fonds EAC d’EssentaTor aux banques centrales du monde arabe?
EssentaTor Inc., fournisseur d’infrastructures macrofinancières, propose aux banques centrales et aux institutions financières des solutions stratégiques adaptées aux exigences des banques centrales, ainsi qu’un soutien en liquidité répondant aux standards institutionnels.
À travers l’EssentaTor Arab Capital Strategic Liquidity Fund, EssentaTor collabore avec les banques centrales et les banques commerciales de grande et moyenne taille de la région arabe. Son action se concentre sur la création d’un réseau institutionnel de flux de capitaux et de services financiers reliant les monnaies locales, les réserves de change, les titres du Trésor américain, les stablecoins en dollar américain, les actifs numériques et les comptes intégrant l’intelligence artificielle.
L’EAC Fund repose sur l’articulation entre les capacités existantes des banques centrales en matière monétaire, de gestion des réserves, de réglementation et de liquidité, et les infrastructures financières numériques de nouvelle génération. Il vise à accompagner ces institutions dans l’extension de leurs missions de circulation monétaire, de développement économique et de supervision financière aux domaines des stablecoins en dollar américain, des actifs numériques et des comptes intégrant l’intelligence artificielle.
Par ce dispositif, l’EAC Fund entend favoriser une participation plus active des banques centrales de la région arabe au système financier mondial de nouvelle génération. Tout en préservant la souveraineté des monnaies nationales et la stabilité financière, il vise à renforcer leur capacité à accueillir et à gérer les capitaux transfrontaliers, la liquidité répondant aux exigences institutionnelles et les nouveaux services financiers.
Références
The White House, Fact Sheet: President Donald J. Trump Signs GENIUS Act into Law, 18 juillet 2025.
BRI, Annual Economic Report 2026, chapitre III, juin 2026.
BRI, The Impact of Stablecoins on the International Monetary and Financial System, BIS Paper n° 170, mai 2026.
Tether, Q2 2026 Financial Figures and Reserves Report, juillet 2026.
Circle, Second Quarter 2026 Results, août 2026.
BRI, International Banking Statistics and Global Liquidity Indicators at End-March 2026, juillet 2026.
OCC, GENIUS Act Implementing Regulations: Notice of Proposed Rulemaking, 2 mars 2026.
FMI, Understanding Stablecoins, Departmental Paper n° 25/09, décembre 2025.
nouveau front de la lutte contre la fraude financière
Mme. Mariam Hasan
responsable de la conception
des produits chez Idenfo
L’intelligence artificielle (IA) renforce simultanément les capacités des fraudeurs et celles des dispositifs de conformité bancaire. Cet article examine comment les banques du monde arabe peuvent mobiliser ces outils contre la criminalité financière sans affaiblir la responsabilité humaine qu’exige la réglementation. Il soutient que l’IA générative ne crée pas de typologies nouvelles, mais accélère des schémas connus à trois moments du cycle de vie du client : l’entrée en relation, la relation d’affaires et la circulation des fonds. Sur cette base, l’article distingue les tâches de reconnaissance de formes à grande échelle, où l’automatisation apporte un avantage net, des décisions ambiguës, qui relèvent de l’analyste. L’analyse s’appuie sur les textes publiés par les banques centrales des Émirats arabes unis, de Jordanie et d’Égypte, sur les travaux du GAFI et du GAFIMOAN, ainsi que sur l’expérience d’un éditeur de solutions de conformité. Elle met en évidence une convergence régionale vers une supervision humaine proportionnée au risque, malgré des niveaux de maturité hétérogènes. L’article en conclut que l’enjeu relève moins de la technologie que de la gouvernance, et formule cinq recommandations, dont la mutualisation régionale des typologies.
Pendant longtemps, la criminalité financière dans les systèmes bancaires arabes a suivi un cycle identifiable : durcissement de la réglementation, adaptation des fraudeurs, puis rattrapage des établissements. La diffusion de l’IA générative rompt ce rythme, car elle profite au même moment aux attaquants et aux défenseurs. Les fonctions de conformité, dont la charge s’est fortement alourdie ces dernières années, y voient souvent un levier de réduction des coûts. Le GAFI (2021) relevait déjà que les nouvelles technologies peuvent accroître l’efficacité de la lutte contre le blanchiment et le financement du terrorisme (LBC/FT), à condition d’en maîtriser les risques.
Les pays du Conseil de coopération du Golfe (CCG) illustrent cette tension. Leur positionnement comme pôles de services financiers numériques repose sur l’ouverture rapide de comptes et sur d’importants flux transfrontaliers. Or ce sont précisément les conditions qu’exploitent les fraudes assistées par l’IA. En août 2026, la société de cybersécurité Group-IB a ainsi averti que des escroqueries à l’investissement fondées sur des hypertrucages, observées aux États-Unis et en Australie, pourraient s’étendre aux marchés du Golfe (Biometric Update, 2026).
Une question se pose dès lors : à quels maillons de la chaîne de contrôle l’IA doit-elle intervenir, et où le jugement humain doit-il demeurer décisif ? Nombre de travaux décrivent principalement les usages de l’intelligence artificielle dans la conformité bancaire. À leur différence, cet article propose une grille d’analyse pour répartir les responsabilités entre les systèmes automatisés et les analystes humains des établissements financiers du monde arabe.
L’article défend la thèse suivante. Les banques les plus performantes ne seront pas celles qui automatisent le plus, mais celles qui sauront répartir les responsabilités entre les modèles d’IA et les analystes humains, conformément aux attentes des superviseurs. L’enjeu relève donc moins de la technologie que de la gouvernance.
L’analyse, de nature qualitative, croise les textes réglementaires régionaux, les publications du GAFI et du GAFIMOAN, des données sectorielles sur la fraude à l’identité et l’expérience opérationnelle d’un éditeur de solutions de conformité. La section 2 cartographie les vulnérabilités, la section 3 propose une répartition des tâches, la section 4 dresse un état des cadres régionaux et la section 5 en dégage les implications pour les banques.
Des typologies anciennes, une vitesse nouvelle
Il serait tentant de présenter la fraude assistée par l’IA comme une catégorie criminelle inédite. Il est plus exact d’y voir des typologies établies qui évoluent désormais à une autre vitesse et à une autre échelle. Usurpation d’identité, identités synthétiques, faux documents, blanchiment, contournement des sanctions et dissimulation des bénéficiaires effectifs n’ont pas changé de nature. Ce qui se modifie, c’est la localisation des points de faiblesse et la rapidité avec laquelle ils cèdent.
Les outils génératifs à la disposition des fraudeurs
Trois familles d’outils dominent les tentatives dirigées contre les établissements financiers :
– la génération d’images et de documents, qui permet de fabriquer ou d’altérer des pièces jusqu’à tromper un contrôle visuel ;
– la synthèse vocale et vidéo, employée pour contourner les contrôles de vivacité (liveness) et usurper une identité en temps réel ;
– les grands modèles de langage, qui produisent l’environnement documentaire d’un dossier frauduleux : courrier d’employeur, récit transactionnel cohérent, voire réponses lors d’un échange d’ouverture de compte en ligne.
Aucun de ces outils n’a été conçu à des fins criminelles. Leur accessibilité fait toutefois que la sophistication technique ne constitue plus une barrière à l’entrée. Les réseaux criminels en tirent même une agilité supérieure à celle des banques, puisqu’ils ne sont soumis à aucune exigence de transparence ni de responsabilité.
L’entrée en relation
C’est à ce stade que la fraude assistée par l’IA est la plus visible, et aussi la mieux combattue. Le rapport d’Entrust (2025), fondé sur plus d’un milliard de vérifications d’identité effectuées dans 195 pays entre septembre 2024 et septembre 2025, en donne la mesure. Les hypertrucages y sont associés à une tentative de fraude biométrique sur cinq. Les selfies falsifiés par ce procédé ont progressé de 58% en 2025.
Les attaques par injection, qui introduisent un flux vidéo fabriqué directement dans le processus de vérification, ont augmenté de 40% sur un an. Les faux numériques représentent désormais 35% des fraudes documentaires, contre 29% en moyenne sur la période 2022-2024. Ces données sont de portée mondiale et ne permettent pas d’isoler la situation propre aux pays arabes.
L’identité synthétique — l’assemblage de données réelles, souvent volées, et d’éléments fictifs — pose un problème plus insidieux encore. Aucune victime identifiable ne vient en effet la signaler, de sorte que le schéma peut perdurer longtemps sans alerte.
La relation d’affaires
Une fraude qui franchit l’entrée en relation ne se signale pas d’elle-même. Une identité synthétique ou usurpée sert fréquemment à constituer un historique d’opérations d’apparence normale avant d’être exploitée. Ce schéma met en échec, par construction, toute vérification ponctuelle.
C’est aussi à ce stade que se logent les fraudes liées aux commerçants et aux bénéficiaires effectifs. Des personnes morales entrent en relation comme commerçants ou clients professionnels, tandis que des structures de détention en cascade masquent le véritable centre de contrôle. La connaissance des entreprises clientes (KYB) ne peut donc reposer sur un contrôle unique, puisque l’actionnariat peut évoluer après l’ouverture du compte.
Le GAFIMOAN (2025) confirme l’ampleur du phénomène à l’échelle régionale. Son rapport identifie la dissimulation des bénéficiaires effectifs comme la principale vulnérabilité des personnes morales, les sociétés écrans étant le véhicule le plus souvent détourné. Plus de la moitié des cas étudiés combinent plusieurs procédés d’opacification, tels que les prête-noms, les actions au porteur ou les montages impliquant plusieurs juridictions. Six des dix pays de la région évalués doivent encore améliorer substantiellement leurs dispositifs dans ce domaine
La circulation des fonds
Une fois les fonds introduits dans le système, l’objectif devient leur blanchiment ou le contournement du filtrage, souvent entre juridictions de maturité réglementaire inégale. Ce trait ancien de la criminalité financière pourrait être amplifié par l’IA, qui aide les réseaux à structurer leurs opérations et à repérer plus vite les failles du filtrage. Cette hypothèse est plausible au regard des capacités décrites plus haut. Elle reste toutefois peu documentée empiriquement dans la région.
Vues sous cet angle, les différentes formes de fraude ne constituent pas des risques séparés. Elles correspondent à trois points de rupture dans le cycle de vie du client. Les défenses actuelles protègent surtout le premier, alors que les deux suivants ne peuvent rester exposés.
Répartir les tâches entre la machine et l’analyste
La question n’est pas de savoir si l’IA peut remplacer le jugement humain, mais de déterminer à quel endroit ce jugement doit s’exercer. Parasuraman et al. (2000) ont montré que l’automatisation ne se décide pas en bloc. Elle se module fonction par fonction, de l’acquisition de l’information jusqu’à la décision et à l’action. Appliquée à la conformité bancaire, cette grille conduit à distinguer quatre situations.
La reconnaissance de formes à grande échelle
La solution de référence consiste à vérifier l’identité auprès de sources externes faisant autorité. Lorsque ces connexions font défaut, l’IA offre un avantage net sur l’examen manuel pour plusieurs tâches. Elle peut détecter les artefacts qu’un outil génératif laisse au niveau du pixel, ou analyser les signaux de vivacité sur une séquence d’images plutôt que sur un cliché isolé. Elle permet aussi de filtrer des noms à un volume qu’aucune équipe ne pourrait absorber.
Ces tâches relèvent de la reconnaissance de formes, pour laquelle l’apprentissage automatique est adapté. Comme le soulignaient déjà Bolton et Hand (2002), les méthodes statistiques de détection produisent des scores de suspicion et non des preuves. Leur fonction est de hiérarchiser les dossiers à examiner, non de conclure à la fraude.
La surveillance continue
Le même raisonnement vaut pour la relation d’affaires. Un modèle peut relever qu’un volume d’opérations s’écarte progressivement du profil d’activité déclaré, ou que des modifications d’actionnariat suivent un schéma inhabituel. Ces problèmes de détection d’anomalies se prêtent à une surveillance permanente plutôt qu’à un contrôle ponctuel.
Reste à décider si l’anomalie constitue un manquement. Cette qualification appartient à un responsable de la conformité capable de la justifier. Elle ne peut être déléguée à un tableau de bord dont il se contenterait d’accepter le verdict.
La résolution de l’ambiguïté
L’IA ne devrait pas trancher les situations ambiguës. Une correspondance approximative avec une liste de sanctions, une personne politiquement exposée (PPE) aux opérations atypiques ou une structure de détention inhabituelle, mais pas nécessairement illicite, appellent un raisonnement contextuel. Celui-ci relève d’analystes formés. L’outil doit alors rendre l’analyste plus rapide et mieux informé, en restituant l’historique pertinent, en signalant les anomalies et en structurant les éléments de preuve.
Cette exigence suppose que le raisonnement du modèle soit lisible. Burrell (2016) distingue à cet égard trois sources d’opacité des algorithmes d’apprentissage : le secret industriel, la technicité du code et la complexité propre aux modèles de grande dimension. Un responsable incapable de reconstituer la logique d’une alerte ne peut ni la défendre devant le superviseur ni la contester.
Vérifier plutôt que valider
Une dernière distinction mérite d’être posée. La validation consiste à juger de la vraisemblance d’une pièce à partir de ses caractéristiques visuelles ou statistiques. La vérification consiste à la confronter à une source faisant autorité. La première engage une course sans fin avec les outils génératifs, tandis que la seconde change la nature de l’obstacle.
La lecture de la puce sans contact des passeports électroniques, normalisée par l’Organisation de l’aviation civile internationale (OACI, 2021), en offre un exemple. Les données qu’elle contient sont signées électroniquement par l’État émetteur, ce qu’une image générée ne peut reproduire. Dans la même logique, le GAFI (2020) invite à apprécier les systèmes d’identité numérique selon leur niveau de garantie (assurance level).
Un cadre réglementaire régional en voie de convergence
Une partie du débat oppose adoption de l’IA et conformité, comme s’il fallait sacrifier l’une à l’autre. Les évolutions récentes du monde arabe invitent à une lecture différente. Ce qui relevait hier des bonnes pratiques devient progressivement une attente des superviseurs.
Les textes examinés dans cette section relèvent de trois logiques distinctes. Les Émirats arabes unis et la Jordanie ont adopté des cadres propres à l’IA : une note d’orientation de la CBUAE publiée le 11 février 2026 et un cadre de la Banque centrale de Jordanie publié en août 2025. L’Égypte aborde l’IA principalement sous l’angle de l’inclusion financière, à travers un modèle de notation développé avec I-Score.
L’Irak et le Liban, enfin, sont engagés dans la réforme de leur dispositif de LBC/FT. Tous deux figurent sur la liste de surveillance renforcée du GAFI, depuis juin 2026 pour le premier et octobre 2024 pour le second. Les sous-sections qui suivent examinent successivement ces trois situations.
Les Émirats arabes unis : une supervision humaine graduée
Le 11 février 2026, la Banque centrale des Émirats arabes unis (CBUAE) a publié une note d’orientation sur la protection du consommateur et l’usage responsable de l’IA et de l’apprentissage automatique (CBUAE, 2026a). Ce texte non contraignant formalise des attentes précises et distingue trois modèles de supervision humaine :
– human-in-the-loop : l’IA formule des recommandations, mais un décideur humain conserve l’entière autorité pour les approuver ou les rejeter ;
– human-on-the-loop : l’IA traite de façon autonome les tâches courantes, sous la surveillance d’un humain habilité à intervenir ;
– human-out-of-the-loop : l’IA opère sans intervention humaine directe, ce mode étant réservé aux processus à faible risque et non significatifs.
Le niveau d’intervention humaine doit être proportionné aux risques que le système fait peser sur le consommateur. La note invite en outre les établissements à recourir à l’IA, lorsque c’est possible, pour détecter la fraude, les activités criminelles et les opérations suspectes. Elle attend enfin des établissements qu’ils soient en mesure d’expliquer le fonctionnement de leurs systèmes et mentionne, à titre d’exemple, des méthodes d’interprétabilité telles que SHAP.
Cette note s’inscrit dans un durcissement plus large du cadre de LBC/FT. Le décret-loi fédéral n° 10 de 2025, entré en vigueur le 14 octobre 2025, a remplacé la loi fédérale n° 20 de 2018 (Émirats arabes unis, 2025 ; White & Case, 2025). Il porte les amendes applicables aux personnes morales à un montant compris entre 5 et 100 millions de dirhams. Il étend aussi la responsabilité pénale des dirigeants et vise expressément les systèmes numériques, les actifs virtuels et les technologies de chiffrement.
Le 16 avril 2026, la CBUAE a complété ce dispositif par un ensemble de lignes directrices portant notamment sur la vigilance à l’égard de la clientèle et sur l’approche fondée sur les risques (CBUAE, 2026b). Pour le responsable de la déclaration des opérations suspectes (MLRO), le calcul change sensiblement. Une lacune dans le raisonnement d’un modèle n’est plus seulement un risque technologique. Elle devient un risque de conformité pour celui qui en valide les conclusions.
La Jordanie et l’Égypte : gouvernance et inclusion
En août 2025, la Banque centrale de Jordanie a publié un cadre réglementaire pour l’usage de l’IA dans le secteur bancaire (Central Bank of Jordan, 2025 ; Jordan Times, 2025). Celui-ci couvre la gouvernance, la gestion des risques, la protection des données et l’adoption responsable des technologies. Un comité de pilotage consacré à l’IA et aux technologies financières émergentes accompagne sa mise en œuvre.
La Banque centrale d’Égypte suit une trajectoire parallèle, davantage orientée vers l’infrastructure et l’inclusion financière. Elle a développé avec le bureau de crédit I-Score un modèle comportemental de notation fondé sur des données alternatives et sur l’apprentissage automatique (Zawya, 2025). Selon la même source, le taux d’inclusion financière des particuliers atteignait 76,3% en juin 2025, contre 27,4% en 2016.
La priorité égyptienne porte donc moins, à ce stade, sur une gouvernance propre à la fraude. L’orientation d’ensemble reste néanmoins commune aux trois pays : l’IA devient un domaine formalisé, doté de sa propre supervision.
Les juridictions en réforme
D’autres systèmes bancaires de la région se trouvent à un stade différent. Le 19 juin 2026, le GAFI a replacé l’Irak sous surveillance renforcée, statut qu’il avait déjà connu de 2013 à 2018 (GAFI, 2026 ; ComplyAdvantage, 2026). La liste comprend aussi le Liban, inscrit depuis octobre 2024, ainsi que le Koweït, la Syrie et le Yémen. L’Irak et le Liban se sont tous deux engagés sur des plans d’action destinés à corriger leurs déficiences stratégiques.
Les priorités fixées à l’Irak portent notamment sur la détection des services informels de transfert de fonds, l’application des sanctions financières ciblées et la qualité des déclarations de soupçon. Parallèlement, la Banque centrale d’Irak conduit une réforme du secteur (Prasad, 2026). Celle-ci comprend le relèvement du capital minimum des banques à 400 milliards de dinars et la restructuration des grandes banques publiques. Elle vise aussi l’alignement des dispositifs de LBC/FT sur les normes du GAFI.
On peut s’attendre à ce que ces pays intègrent à terme l’IA dans leurs référentiels prudentiels. Cette évolution demeure toutefois une hypothèse, que les textes disponibles ne permettent pas encore de confirmer.
Le niveau régional : un espace de mutualisation
Le GAFIMOAN, organisme régional de type GAFI pour le Moyen-Orient et l’Afrique du Nord, fournit une infrastructure commune. Son rapport de 2025 sur les personnes morales recoupe étroitement les schémas décrits à la section 2.3. L’hétérogénéité des situations nationales n’a rien d’accessoire : elle détermine l’échelle à laquelle le problème doit être traité.
Les réseaux criminels franchissent les frontières plus vite qu’un régulateur national ne peut les suivre. Il existe donc de solides arguments pour traiter la conformité assistée par l’IA comme une priorité régionale partagée, plutôt que comme une juxtaposition d’efforts nationaux. Des enceintes telles que le GAFIMOAN ou l’Union des Banques Arabes se prêtent à ce partage de renseignements entre établissements. Aucune approche nationale isolée, même bien conçue, ne peut en reproduire les effets.
Implications opérationnelles : principes de conception et gouvernance
Les principes exposés plus haut n’ont de portée que s’ils se traduisent dans l’organisation des contrôles. Idenfo, éditeur de solutions de vérification d’identité, de filtrage et d’évaluation des risques auquel l’auteure est affiliée, en offre une illustration à travers trois outils, décrits ici d’après la documentation de l’éditeur et sans évaluation indépendante de leurs performances. Son moteur Intelligent Search fait remonter les correspondances avec les bases de PPE et de presse défavorable en motivant chacune d’elles, tandis que son agent de vigilance renforcée, Vera, assemble les éléments d’un dossier et formule une recommandation soumise à un circuit humain de validation. Sa solution de vérification lit en outre la puce sans contact des passeports et en confronte les données à une base mondiale de référence.
Trois principes de conception
Le premier principe consiste à séparer la détection de la qualification. Un moteur de filtrage peut confronter des profils aux bases de presse défavorable et de PPE, faire remonter les correspondances potentielles et en exposer les motifs. La qualification finale du profil doit toutefois revenir à l’analyste. Ce partage correspond au modèle human-in-the-loop décrit par la CBUAE.
Le deuxième principe consiste à adapter le degré de supervision à chaque phase du dossier. La collecte et le rapprochement des informations peuvent être confiés à des traitements autonomes, suivis en temps réel par le responsable de la conformité (human-on-the-loop). La décision relève en revanche d’un circuit humain à trois intervenants distincts : un préparateur, un contrôleur et un approbateur. La recommandation du système n’y est recevable que si chacune de ses étapes est motivée et vérifiable.
Le troisième principe consiste à privilégier la vérification chaque fois qu’elle est possible. La lecture de la puce des passeports, complétée par l’interrogation de bases externes, substitue une preuve cryptographique à une appréciation visuelle. De telles connexions sont plus faciles à établir dans les espaces où les cadres réglementaires sont harmonisés. Elles opposent aux fraudeurs un obstacle que les outils génératifs ne suffisent pas à franchir.
Gouvernance et gestion du risque de modèle
Le recours à un fournisseur ne transfère pas la responsabilité de l’établissement. La note de la CBUAE (2026a) attend des établissements qu’ils se dotent de cadres de gouvernance de l’IA documentés et proportionnés à leur taille, à leur nature et à leur complexité. Elle préconise une gestion des risques associant la conformité, l’audit et les fonctions informatiques. Elle place en outre la responsabilité des systèmes d’IA et de leurs résultats au niveau de la direction générale et du conseil d’administration.
Le même texte recommande de soumettre les systèmes à des tests de résistance afin d’identifier les biais et les effets non désirés. Il appelle aussi une diligence appropriée à l’égard des solutions fournies par des tiers. À l’égard de la clientèle, les établissements sont invités à fournir des informations claires, en arabe et en anglais, sur la logique des systèmes, et à prévoir des voies de clarification, de contestation et de recours.
Il en résulte une conséquence pratique. La documentation du raisonnement d’un modèle devient une pièce du dossier de conformité, au même titre que les justificatifs d’identité. Un circuit préparateur-contrôleur-approbateur n’a de valeur que si chacun de ses maillons peut effectivement inspecter ce raisonnement.
Conclusion
Principaux enseignements
Trois enseignements se dégagent de l’analyse. En premier lieu, l’IA générative accélère des typologies de fraude connues plus qu’elle n’en crée de nouvelles. En deuxième lieu, les vulnérabilités se répartissent en trois points du cycle de vie du client, dont seul le premier est aujourd’hui correctement défendu. En troisième lieu, les superviseurs de la région convergent vers une supervision humaine graduée selon le risque, malgré des niveaux de maturité très inégaux.
Recommandations
Cinq recommandations en découlent, à l’intention des établissements comme des autorités de supervision:
Concentrer l’IA sur la reconnaissance de formes à grande échelle et à la surveillance continue de la relation d’affaires, là où elle apporte un avantage net sur l’examen manuel.
Maintenir un décideur humain pour les cas ambigus ou complexes, et refuser que l’automatisation s’étende aux arbitrages pour lesquels elle n’est pas conçue.
Documenter systématiquement le raisonnement des modèles, afin que chaque maillon du circuit de décision puisse l’inspecter et le défendre devant le superviseur.
Mutualiser les typologies de fraude au niveau régional, au sein d’enceintes telles que le GAFIMOAN ou l’Union des Banques Arabes.
Doter les modèles d’IA d’une gouvernance spécifique, fondée sur la responsabilité du conseil d’administration, les tests de résistance et la diligence envers les fournisseurs.
Ces recommandations convergent vers une même idée. L’efficacité d’un dispositif de lutte contre la fraude dépend moins de la puissance des modèles que de la clarté avec laquelle les responsabilités sont réparties. Les proximités linguistiques et institutionnelles du monde arabe constituent à cet égard un atout, car elles permettent de comparer les méthodes avant qu’elles ne se figent dans des cadres nationaux cloisonnés.
Limites de l’analyse
Cette contribution présente plusieurs limites. Elle adopte le point de vue d’un praticien, dont l’entreprise commercialise certains des dispositifs décrits, ce qui appelle une lecture critique de la section 5. Les données chiffrées sur la fraude à l’identité sont mondiales et ne permettent pas de mesurer la situation propre aux pays arabes. Le rôle de l’IA dans la circulation des fonds relève encore de l’hypothèse. Enfin, les cadres réglementaires décrits évoluent rapidement et reflètent l’état des textes en septembre 2026. Une étude empirique comparant les taux de détection et de faux positifs selon le degré d’automatisation permettrait de prolonger ce travail.
Traduction et adaptation française:
M.Jad Chamas, Économiste senior et doctorant en économie
À propos d’Idenfo:
Idenfo accompagne les banques, les institutions financières et les entreprises réglementées au Moyen-Orient dans la lutte contre la criminalité financière. Sa plateforme de conformité couvre notamment la vérification d’identité, la connaissance du client (KYC), le filtrage des sanctions et des personnes politiquement exposées, la surveillance continue et la gestion des alertes. L’entreprise propose également des services de conseil en lutte contre le blanchiment de capitaux
Bolton, R. J., & Hand, D. J. (2002). Statistical fraud detection: A review. Statistical Science, 17(3), 235–255. https://doi.org/10.1214/ss/1042727940
Burrell, J. (2016). How the machine “thinks”: Understanding opacity in machine learning algorithms. Big Data & Society, 3(1). https://doi.org/10.1177/2053951715622512
CBUAE [Central Bank of the United Arab Emirates]. (2026a, 11 février). Guidance note on the consumer protection and responsible adoption and use of artificial intelligence and machine learning by licensed financial institutions in the U.A.E. https://rulebook.centralbank.ae/en/rulebook/guidance-note-consumer-protection-and-responsible-adoption-and-use-artificial-intelligence
CBUAE [Central Bank of the United Arab Emirates]. (2026b, 16 avril). CBUAE updates AML/CFT/CPF guidance for licensed financial institutions [Communiqué de presse]. https://www.centralbank.ae/media/njvnahyo/cbuae-updates-amlcftcpf-guidance-for-licensed-financial-institutions-en.pdf
Central Bank of Jordan. (2025). Artificial intelligence framework for banking sector in Jordan. https://www.cbj.gov.jo/EBV4.0/Root_Storage/AR/FinCert/Ai-Framework_English_Version.pdf
ComplyAdvantage. (2026). FATF plenary June 2026: Grey list changes, a payment transparency consultation, and the incoming UK Presidency. https://complyadvantage.com/insights/fatf-plenary-june-2026-outcomes/
Émirats arabes unis. (2025). Federal Decree by Law No. (10) of 2025 regarding anti-money laundering, and combating the financing of terrorism and proliferation financing. https://uaelegislation.gov.ae/en/legislations/3314/download
Entrust. (2025, 18 novembre). Deepfakes, social engineering, and injection attacks on the rise: Entrust 2026 Identity Fraud Report reveals surging attacks and diversifying tactics [Communiqué de presse]. https://www.entrust.com/company/newsroom/deepfakes-social-engineering-and-injection-attacks-on-the-rise
GAFI [Groupe d’action financière]. (2020). Guidance on digital identity. FATF. https://www.fatf-gafi.org/content/dam/fatf-gafi/guidance/Guidance-on-Digital-Identity.pdf
GAFI [Groupe d’action financière]. (2021). Opportunities and challenges of new technologies for AML/CFT. FATF. https://www.fatf-gafi.org/content/dam/fatf-gafi/guidance/Opportunities-Challenges-of-New-Technologies-for-AML-CFT.pdf.coredownload.pdf
GAFI [Groupe d’action financière]. (2026, 19 juin). Jurisdictions under increased monitoring – 19 June 2026. FATF. https://www.fatf-gafi.org/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-june-2026.html
GAFIMOAN [Groupe d’action financière du Moyen-Orient et de l’Afrique du Nord]. (2025). Typologies report on ML/TF through legal persons and legal arrangements in MENA region. MENAFATF. https://www.menafatf.org/index.php/information-center/menafatf-publications/typologies-report-mltf-through-legal-persons-and-legal
Jordan Times. (2025, 5 août). CBJ issues “regulatory” framework for use of AI in banking sector. https://jordantimes.com/news/business/cbj-issues-regulatory-framework-for-use-of-ai-in-banking-sector
Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics – Part A: Systems and Humans, 30(3), 286–297. https://doi.org/10.1109/3468.844354
Prasad, V. (2026, 3 janvier). Iraq banking reform: CBI modernization & what businesses need to know. HHL. https://hhl-iq.com/iraq-banking-sector-reform-cbi-modernization-business-guide/
White & Case. (2025). The UAE enacts a new AML law: What are the key changes and what does this mean for your business? https://www.whitecase.com/insight-alert/uae-enacts-new-aml-law-what-are-key-changes-and-what-does-mean-your-business
Zawya. (2025). Central Bank of Egypt’s digital transformation push lifts financial inclusion to 76.3% in June 2025. https://www.zawya.com/en/business/banking-and-insurance/central-bank-of-egypts-digital-transformation-push-lifts-financial-inclusion-to-763-in-june-2025-o9ytdkh8
la vision d’une banqueplus intelligente et plus humaine
Mme Randa Bdeir
Directrice générale adjointe, responsable des solutions de
paiement électronique et des technologies monétiques au Crédit Libanais
À l’heure où l’intelligence artificielle redéfinit la banque, Mme Randa Bdeir, directrice générale adjointe du Crédit Libanais, défend une vision de l’innovation ancrée dans les besoins des clients.
De Wink Neo à MIRA, elle dévoile les choix stratégiques qui façonnent une banque plus accessible, intelligente et proactive.
Un entretien sur le courage de transformer, la capacité d’anticiper et une conviction essentielle: l’humain doit rester au cœur du progrès technologique.
Votre parcours professionnel est étroitement lié à l’innovation dans les paiements électroniques et la banque numérique. À la lumière de votre expérience à la tête de Crédit Libanais durant cette période de transformation, quelles leçons majeures avez-vous tirées en matière de leadership, de résilience et de conduite du changement?
Rétrospectivement, je dirais que ce parcours m’a enseigné trois leçons essentielles en matière de leadership.
Le premier: toute transformation repose avant tout sur les personnes qui la portent. Si la technologie ouvre le champ des possibles, c’est le leadership qui donne au changement un cap et le traduit en réalisations concrètes. Le rôle d’un dirigeant est de faire naître la conviction, de fédérer les énergies et de donner à chacun les moyens de devenir acteur de la transformation.
Le deuxième: il n’y a pas d’innovation sans courage. J’ai toujours eu cette conviction: la nécessité est mère de l’invention. Nombre des innovations que j’ai portées au cours de ma carrière sont nées de la volonté de bousculer l’ordre établi, de déceler les besoins restés sans réponse et d’oser franchir un cap en mesurant les risques, parfois alors même que la voie à suivre n’était pas encore clairement tracée.
Le troisième: la résilience consiste à poursuivre sa marche et à s’adapter, surtout lorsque le contexte devient difficile. Au Liban, nous avons affronté de multiples défis et de nombreuses incertitudes. J’ai appris à agir sans attendre que les conditions soient idéales. Il faut s’adapter, trouver des solutions et continuer à avancer, tout en gardant le cap sur sa vision.
Dans les paiements et la transformation numérique, le changement ne connaît aucun répit. Ce qui fonctionne aujourd’hui peut ne plus être pertinent demain. Pour moi, exercer son leadership, c’est cultiver sa curiosité, anticiper les évolutions à venir et être prête à se réinventer chaque fois que cela s’impose.
Je n’ai jamais envisagé le changement comme une réalité à gérer. Je l’ai toujours considéré comme un mouvement à conduire.
Toute transformation réussie repose sur une succession de décisions stratégiques. À la lumière du chemin parcouru, quel a été, selon vous, le tournant le plus décisif de la transformation numérique du Crédit Libanais, et comment a-t-il façonné la stratégie d’innovation de la banque?
Si je devais retenir un tournant décisif dans la transformation numérique du Crédit Libanais, ce serait la décision stratégique que nous avons prise à la suite de la crise financière au Liban.
Cette crise a profondément bouleversé les comportements des clients. La confiance dans le secteur bancaire a été ébranlée, et de nombreuses personnes se sont détournées des services bancaires traditionnels pour se tourner vers les fintechs et les portefeuilles numériques pour leurs paiements quotidiens.
Au Crédit Libanais, nous avons compris que nous ne pouvions ignorer cette évolution. Notre vision était simple: si nous ne pouvons pas rivaliser avec les portefeuilles numériques, nous devons nous associer à eux.
Cette conviction nous a conduits à créer Wink Neo, que nous avons conçu, dès l’origine, pour remplir trois fonctions stratégiques.
Premièrement, Wink Neo est notre propre portefeuille numérique, destiné aux particuliers, y compris aux personnes non bancarisées et à celles qui se sont détournées des services bancaires traditionnels. Il nous permet de renouer le lien avec ces publics grâce à une expérience numérique simple et de leur donner accès aux paiements, aux cartes, aux transferts de fonds et à d’autres services financiers.
Deuxièmement, et c’est un aspect stratégique majeur, Wink Neo a été conçu comme une plateforme de back-office pour d’autres portefeuilles numériques et fintechs. Plutôt que de les considérer uniquement comme des concurrents, nous pouvons leur fournir l’infrastructure et les services qui soutiennent leurs opérations. Ainsi, leur croissance devient aussi un moteur de la nôtre.
Troisièmement, Wink Neo propose une solution en marque blanche, permettant aux entreprises, aux grands magasins, aux universités, aux syndicats et à d’autres institutions de lancer un portefeuille numérique à leur propre marque, en s’appuyant sur notre plateforme et notre infrastructure.
Wink Neo allait donc bien au-delà du lancement d’un portefeuille supplémentaire. Il marquait une transformation de notre modèle économique: nous passions d’une logique centrée sur la seule conquête de clients à la construction d’un écosystème capable de servir les particuliers, de soutenir le développement des fintechs et de fournir à d’autres entreprises les moyens de déployer leurs propres services.
Pour moi, c’est là que se situe le véritable tournant de la transformation numérique du Crédit Libanais.
Le Crédit Libanais a constamment investi dans les technologies de paiement et les services numériques. Quelle vision stratégique a conduit la banque à innover plutôt qu’à simplement suivre les tendances du marché?
« L’innovation a toujours fait partie de notre ADN. Notre philosophie n’a jamais été d’attendre que le marché nous indique la voie à suivre. Nous avons toujours eu pour ambition d’anticiper les évolutions à venir et, chaque fois que possible, de figurer parmi les premiers à les introduire au Liban.
Tout au long de ma carrière, j’ai été animée par une conviction forte: lorsqu’une nouvelle technologie peut véritablement améliorer l’expérience client ou ouvrir de nouvelles perspectives, nous ne devons pas attendre qu’elle s’impose comme une tendance du marché. Nous devons en comprendre très tôt le potentiel, la tester et avoir le courage de la mettre sur le marché. »
Aujourd’hui, l’intelligence artificielle en est une parfaite illustration. Au-delà des discours, nous sommes rapidement passés à la pratique avec MIRA, notre assistante fondée sur l’IA. Conçue pour dépasser le rôle d’un chatbot traditionnel, MIRA évolue vers une assistante numérique personnalisée, capable de comprendre le client, d’interagir naturellement avec lui et de l’aider à effectuer des opérations.
Nous préparons déjà la prochaine étape: permettre à MIRA d’accompagner les clients dans leurs achats et de les réaliser pour leur compte.
Nous expérimentons ainsi actuellement le commerce agentique («Agentic Commerce») avec Visa International, dans lequel MIRA agira au nom du client, au sein d’un environnement sécurisé et contrôlé.
Pour moi, c’est là tout le sens de l’innovation: aller au-delà des réalités actuelles du marché pour se préparer aux attentes des clients et aux évolutions du secteur de demain.
Notre démarche a toujours été guidée par un principe simple: l’innovation doit répondre à un besoin réel.
Mon objectif a toujours été d’anticiper le changement plutôt que de suivre les tendances, et de faire de l’innovation un moteur pour rendre les services bancaires plus accessibles, plus intelligents et mieux adaptés à la vie quotidienne de chacun.
L’intelligence artificielle redéfinit toutes les dimensions de l’activité bancaire. Au-delà de l’automatisation, où se situera, selon vous, son plus fort potentiel de création de valeur stratégique pour les banques au cours des cinq prochaines années, notamment dans les paiements, l’expérience client et l’efficacité opérationnelle?
Je suis convaincue que la plus grande valeur de l’IA ne résidera pas dans la seule automatisation, mais dans l’intelligence: la capacité à comprendre, à analyser, à anticiper et à agir.
Au cours des cinq prochaines années, chaque banque devra, selon moi, se doter d’une véritable stratégie d’IA, au-delà de quelques applications isolées. L’intelligence artificielle devra s’inscrire dans le fonctionnement de l’ensemble de l’organisation, aussi bien dans ses relations avec les clients que dans ses activités internes.
Du côté des clients, les services bancaires deviendront beaucoup plus personnalisés et proactifs. Plutôt que de laisser les clients naviguer entre applications et menus, l’IA comprendra leurs comportements, leurs préférences et leurs besoins, anticipera leurs attentes et les aidera à agir. L’expérience client passera ainsi d’une banque simplement numérique à une banque véritablement intelligente.
Dans les paiements, la prochaine évolution majeure sera le commerce agentique. L’IA accompagnera de plus en plus le client tout au long de son parcours: identifier un besoin, rechercher et comparer les options, formuler des recommandations et, avec son autorisation et dans un cadre de sécurité clairement défini, mener à terme l’achat et le paiement.
Mais je suis convaincue que son impact au sein même de la banque sera tout aussi déterminant. L’IA peut simplifier et fluidifier les opérations, automatiser les processus répétitifs et permettre aux banques de tirer bien davantage parti des volumes considérables de données dont elles disposent déjà.
Le lancement de MIRA constitue un tournant majeur pour le Crédit Libanais. Qu’est-ce qui vous a convaincue que le moment était venu d’introduire une assistante bancaire fondée sur l’intelligence artificielle ? Quel rôle est-elle appelée à jouer pour redéfinir l’expérience client et façonner les interactions bancaires quotidiennes de demain?
Lorsque nous avons créé MIRA, mon ambition n’était pas de lancer un chatbot supplémentaire. Je voulais en faire une véritable alliée de confiance, présente au quotidien dans la vie financière du client.
Aujourd’hui, le téléphone mobile accompagne le client presque en permanence. Ma vision tient donc en une idée simple: si son téléphone est toujours dans sa poche, pourquoi sa banque n’y serait-elle pas aussi?C’est dans cet esprit que MIRA est accessible sur WhatsApp, 24 heures sur 24, 7 jours sur 7. À tout moment, les clients peuvent la solliciter pour consulter les informations de leur compte et l’historique de leurs transactions, gérer leurs cartes, effectuer des virements, consulter leurs points de fidélité, analyser leurs dépenses à travers des graphiques, et accéder à bien d’autres services.
MIRA ne se limite pas à répondre: elle peut agir et exécuter des opérations. Le client ne devrait plus avoir à rechercher un numéro, à appeler un centre de contact et à attendre qu’on lui réponde, ni à naviguer entre une succession de menus et d’applications. Quelle que soit la situation, son premier réflexe devrait progressivement s’imposer: «Je vais demander à MIRA».
Imaginons un client dont la carte est retenue par un distributeur automatique. Plutôt que de se demander qui appeler, il écrit simplement à MIRA: «Le distributeur a retenu ma carte.» MIRA comprend immédiatement le problème, lui indique la marche à suivre et, lorsqu’une intervention humaine est nécessaire, transmet le dossier à la personne compétente.
Mais cette relation va bien au-delà de la résolution des problèmes. Lorsqu’un client reçoit une offre de produit financier, il peut interroger MIRA à ce sujet. Elle peut lui présenter l’offre du Crédit Libanais, comparer les caractéristiques pertinentes et l’aider à comprendre ce qui répond le mieux à ses besoins. S’il découvre un nouveau service, comme notre programme de fidélité Spectrum, MIRA peut lui en expliquer le fonctionnement, les avantages proposés et la manière d’en bénéficier.
C’est pourquoi je résume toujours MIRA en trois mots: connaître, mémoriser, agir.
MIRA connaît le client, se souvient et agit. Elle connaît le client et la relation qu’il entretient avec notre banque. Elle garde en mémoire les échanges précédents et inscrit cette relation dans la continuité. Et elle agit, soit en fournissant directement un service, soit en mettant le client en relation avec une personne lorsque le discernement ou l’intervention humaine s’impose.
Avec le développement du commerce agentique, cette relation pourra prendre une dimension encore plus forte. Avec l’autorisation du client, MIRA pourrait, à terme, l’aider à rechercher, à sélectionner, à acheter et à payer des produits et des services.
Ma vision est donc de faire progressivement de MIRA une alliée financière de confiance: la banque dans la poche du client, accessible chaque fois qu’il en a besoin.
Plutôt que d’obliger le client à aller vers la banque, MIRA fait venir la banque à lui, 24 heures sur 24, où qu’il soit.
À mesure que l’intelligence artificielle s’intègre aux services bancaires, comment veillez-vous à ce qu’elle renforce, sans s’y substituer, la relation humaine, la confiance et le discernement que les clients attendent de leur banque?
Je suis convaincue que le meilleur usage de l’IA dans la banque consiste à renforcer les capacités des personnes, et non à les remplacer.
L’IA peut apporter aux clients des réponses rapides à toute heure, sans attente ni navigation à travers une succession de menus. C’est ce que MIRA nous permet d’offrir. Mais lorsqu’un client a besoin de conseils, d’être rassuré ou d’une décision qui exige du discernement, le rôle de l’humain demeure essentiel.
L’IA a elle-même besoin d’une intelligence humaine pour l’accompagner: une personne capable de poser les bonnes questions, de comprendre les réponses, de les examiner avec un regard critique et d’exercer son propre jugement avant de décider. Parallèlement, les personnes guident l’IA en permanence et l’enrichissent de connaissances et d’expériences pertinentes.
Je considère l’IA comme un complément à l’intelligence humaine, et non comme un substitut. Elle doit être à notre service. Elle peut lire et synthétiser des documents volumineux, examiner de longs accords, analyser l’information et en dégager l’essentiel: autant de tâches qui mobilisent habituellement de nombreuses heures de travail. L’humain peut alors croiser cette analyse avec son expérience, ses connaissances et son discernement pour prendre la bonne décision.
C’est dans cet esprit que nous avons conçu MIRA. Lorsqu’un échange nécessite un accompagnement humain, il peut être transmis à un représentant du Crédit Libanais avec l’ensemble de son contexte, afin que le client n’ait pas à reprendre ses explications depuis le début.
L’IA doit ainsi prendre en charge la complexité et les tâches chronophages, tandis que les personnes restent responsables du jugement, de la relation et de la confiance.
MIRA nous permet d’aller plus loin grâce à la technologie, tout en gardant l’humain au cœur de notre démarche.
quand l’assurance maritime redessine la guerre économique
Jad Chamas
Économiste senior et doctorant en économie
La fermeture du détroit d’Ormuz, consécutive aux frappes américano-israéliennes du 28 février 2026 contre l’Iran, constitue le choc énergétique le plus important depuis la première crise pétrolière de 1973. Cet article montre que cette crise dépasse largement le cadre d’une perturbation des approvisionnements pétroliers. Elle révèle l’émergence de l’assurance maritime comme un nouveau levier de guerre économique, capable d’affecter simultanément les chaînes logistiques, les marchés de l’énergie et le financement du commerce international. À partir de rapports d’organisations internationales, d’études de centres de recherche spécialisés et de publications économiques reconnues, l’analyse évalue l’ampleur macroéconomique du choc, examine le rôle des primes d’assurance de guerre dans la contraction des flux maritimes, puis analyse les stratégies de contournement mises en œuvre par l’Arabie saoudite et les Émirats arabes unis ainsi que les conséquences du retrait de ces derniers de l’Organisation des pays exportateurs de pétrole. L’étude montre que les marchés de l’assurance son=t désormais des acteurs majeurs de la transmission des risques géopolitiques vers la finance du commerce international. Elle conclut que la résilience du commerce mondial dépend aujourd’hui autant des infrastructures financières et assurantielles que des infrastructures physiques.
Le 28 février 2026, les États-Unis et Israël lancent une opération militaire conjointe contre l’Iran à la suite de l’échec des négociations nucléaires de Genève. Cette intervention entraîne la mort du guide suprême iranien, Ali Khamenei (France 24, 2026). En représailles, l’Iran ferme le détroit d’Ormuz le 4 mars, interrompant un corridor maritime par lequel transite habituellement près d’un tiers du commerce mondial de pétrole (Institut de relations internationales et stratégiques [IRIS], 2026a). Bien au-delà d’un simple choc énergétique, cette décision illustre le rôle stratégique que peuvent jouer les points d’étranglement géographiques dans les rapports de puissance contemporains. Comme le souligne Kaplan (2012), la géographie continue de structurer durablement les rivalités internationales en conditionnant le contrôle des flux commerciaux, énergétiques et financiers. Dans le cas d’Ormuz, cette réalité se traduit par une reconfiguration rapide des marchés de l’assurance maritime, du transport international et du financement des échanges.
Cette crise soulève une question centrale: comment un point d’étranglement géographique de quelques dizaines de kilomètres peut-il produire des effets systémiques sur l’économie mondiale et le système financier international ? Plus précisément, par quels mécanismes les tensions géopolitiques se transmettent-elles aux marchés de l’assurance, au financement du commerce international et aux chaînes logistiques mondiales ?
La thèse défendue est que la crise d’Ormuz dépasse le cadre d’un choc pétrolier classique. Elle révèle l’émergence de l’assurance maritime comme un levier de guerre économique dont les effets s’étendent bien au-delà du secteur énergétique. En renchérissant brutalement le coût de la couverture des risques, les marchés de l’assurance influencent directement les décisions des armateurs, des banques finançant le commerce international et des entreprises dépendantes des routes maritimes stratégiques.
L’analyse repose sur des rapports d’organisations internationales, des études de centres de recherche spécialisés et des publications économiques reconnues. Elle tient compte du caractère évolutif de la situation tout en privilégiant les données les plus robustes disponibles. L’article examine successivement l’importance économique du détroit d’Ormuz, l’ampleur macroéconomique du choc, le rôle de l’assurance maritime dans la restriction des flux commerciaux, les stratégies de contournement développées par les producteurs du Golfe, puis les conséquences géopolitiques du retrait des Émirats arabes unis de l’Organisation des pays exportateurs de pétrole (OPEP).
Anatomie d’un point d’étranglement mondial
Le détroit d’Ormuz relie le golfe Persique à l’océan Indien par un chenal dont la largeur varie d’environ 33 à 55 kilomètres selon les secteurs. Malgré cette faible largeur, il constitue l’un des points de passage les plus stratégiques du commerce maritime mondial. La CNUCED (2024) le classe parmi les principaux points d’étranglement maritimes mondiaux, aux côtés notamment des canaux de Suez et de Panama, du Bab el-Mandeb et du détroit de Malacca. Entre 2023 et 2025, il a assuré en moyenne le transit d’environ un tiers du commerce mondial de pétrole, de 20% du gaz naturel liquéfié, de 30% du gaz de pétrole liquéfié et d’une part importante des exportations d’engrais azotés (IRIS, 2026a). Cette concentration exceptionnelle des flux énergétiques confère au détroit une importance qui dépasse largement sa dimension géographique: toute perturbation de la navigation se répercute immédiatement sur les marchés de l’énergie, les coûts du transport maritime et les anticipations des acteurs financiers.
La dépendance au détroit demeure toutefois très inégale selon les pays riverains. Les exportations du Koweït et du Qatar transitent presque intégralement par Ormuz, tandis que celles de l’Irak et de l’Iran y sont exposées à hauteur d’environ 95%. L’Arabie saoudite demeure également fortement dépendante du détroit, malgré l’existence de capacités de contournement terrestres. Les Émirats arabes unis disposent, en revanche, d’une marge de manœuvre plus importante grâce à leur accès à l’océan Indien et au développement d’infrastructures reliant leurs champs pétroliers au port de Fujaïrah. Cette hétérogénéité explique les stratégies différenciées observées pendant la crise, certains États cherchant à sécuriser leurs exportations par des itinéraires alternatifs tandis que d’autres restent tributaires du maintien de la libre circulation maritime.
La destination des flux constitue un second facteur déterminant. Près de 44% du pétrole transitant par Ormuz est destiné aux économies asiatiques, contre environ 4% seulement aux marchés européens (Connaissance des Énergies, 2026a). Cette orientation explique pourquoi la Chine, l’Inde, le Japon et la Corée du Sud figurent parmi les économies les plus exposées à une interruption durable du trafic. Les effets d’un blocage ne se limitent donc pas à une hausse des prix du pétrole: ils se diffusent rapidement aux chaînes d’approvisionnement industrielles, au coût du fret maritime, aux marchés de l’assurance et au financement du commerce international. La géographie du détroit constitue ainsi le premier maillon d’une chaîne de transmission des risques reliant les infrastructures physiques aux infrastructures financières.
De la fermeture au choc macroéconomique mondial
L’ampleur du choc d’offre provoqué par la fermeture du détroit d’Ormuz distingue nettement cette crise des précédents épisodes de tensions pétrolières. Selon une analyse de la Réserve fédérale de Dallas, la perturbation observée en 2026 serait trois à cinq fois supérieure à celles enregistrées lors des grands chocs historiques. À titre de comparaison, la guerre du Kippour de 1973 avait entraîné une contraction d’environ 6% de l’offre mondiale de pétrole, tandis que la révolution iranienne de 1979 s’était traduite par une baisse de l’ordre de 4% (Federal Reserve Bank of Dallas, 2026). Pour sa part, la Banque mondiale estime que la fermeture du détroit a provoqué une diminution de 10,1 millions de barils par jour de l’offre mondiale au seul mois de mars 2026, soit la plus forte baisse mensuelle jamais observée (Banque mondiale, 2026).
Face à cette pénurie, les principales institutions internationales ont rapidement mobilisé leurs instruments de stabilisation. L’Agence internationale de l’énergie a coordonné un déstockage exceptionnel de 400 millions de barils tout en soulignant que les réserves stratégiques ne permettraient pas de compenser durablement une interruption prolongée du trafic maritime (AIE, 2026). Dans le même temps, les réserves stratégiques américaines sont tombées à leur niveau le plus faible depuis 1983 (EIA, 2026). Le renchérissement du pétrole a parallèlement entraîné une contraction de la demande, la consommation mondiale reculant d’environ 0,8 million de barils par jour dès le mois de mars (Banque mondiale, 2026). Cette combinaison d’un choc d’offre, d’un recours massif aux stocks stratégiques et d’un ajustement rapide de la demande illustre le caractère exceptionnel de la crise.
Au-delà des marchés énergétiques, les effets du choc se sont rapidement diffusés à l’ensemble de l’économie mondiale. Le Fonds monétaire international souligne que les conséquences demeurent profondément asymétriques: les pays importateurs d’énergie sont davantage exposés que les exportateurs, les économies à faible revenu plus vulnérables que les pays avancés, et les États disposant de marges budgétaires limitées rencontrent davantage de difficultés pour absorber la hausse des coûts énergétiques (FMI, 2026). L’institution rappelle également que les pays du Golfe occupent une position dominante dans l’approvisionnement mondial en hélium, ressource indispensable à la fabrication des semi-conducteurs, aux équipements médicaux et à plusieurs industries de haute technologie. Les perturbations d’Ormuz dépassent ainsi le seul marché pétrolier et affectent des chaînes de valeur stratégiques pour l’économie mondiale.
Cette propagation du choc ne s’est toutefois pas limitée aux marchés des matières premières. L’augmentation de la volatilité des prix de l’énergie, l’alourdissement des coûts logistiques et l’incertitude sur la continuité des échanges ont également renforcé les risques supportés par les banques finançant le commerce international. Les établissements spécialisés dans le trade finance ont dû réévaluer le risque des opérations, tandis que les assureurs et les banques correspondantes adaptaient leurs conditions d’intervention face à une montée rapide du risque géopolitique. Le choc énergétique s’est ainsi progressivement transformé en choc financier, préparant le rôle central que jouera ensuite l’assurance maritime dans la restriction des échanges internationaux.
L’assurance maritime, nouveau front de la guerre économique
La restriction des flux maritimes n’a pas résulté uniquement de la fermeture physique du détroit d’Ormuz. Elle s’est également jouée sur un terrain moins visible mais tout aussi déterminant: celui de l’assurance maritime de guerre. Avant la crise, les primes appliquées aux navires transitant par le détroit représentaient entre 0,15% et 0,25% de la valeur assurée de la coque (Insurance Business, 2026). Dans les jours ayant suivi les frappes du 28 février, le Joint War Committee de la Lloyd’s Market Association a étendu, par la désignation JWLA-033, la zone considérée comme présentant un risque de guerre à l’ensemble du golfe Persique (Lloyd’s Market Association, 2026). Cette décision a entraîné l’expiration des couvertures existantes à compter du 5 mars, obligeant les armateurs à renégocier leurs contrats dans un contexte de forte incertitude.
Cette reclassification a provoqué une envolée spectaculaire des primes, portées à environ 1% de la valeur de la coque pour une couverture renouvelable tous les sept jours. Selon le courtier Marsh, elles ont même atteint ponctuellement 10% lors des périodes de tension maximale (Insurance Business, 2026 ; Caixin Global, 2026). Pour un très grand pétrolier évalué à 100 millions de dollars, le coût additionnel pouvait ainsi atteindre 10 millions de dollars pour un seul transit. Face au retrait progressif des assureurs privés, les autorités américaines ont mis en place un dispositif exceptionnel de réassurance publique. L’U.S. International Development Finance Corporation (DFC), en partenariat avec Chubb, a lancé au début du mois de mars un mécanisme de réassurance maritime porté à 40 milliards de dollars dès le mois d’avril, avec la participation de plusieurs grands assureurs américains (DFC, 2026).
L’économie maritime repose sur une articulation étroite entre coûts de transport, assurance et financement des échanges. Comme le montre Stopford (2009), les coûts assurantiels constituent une composante du coût généralisé du transport maritime et influencent les décisions d’affrètement ainsi que la rentabilité des opérations commerciales. Dans le cas d’Ormuz, les conséquences de la hausse des primes ont largement dépassé le secteur de l’assurance. Les banques spécialisées dans le financement du commerce international ont dû intégrer ces nouveaux coûts dans l’évaluation du risque des opérations financées. Les crédits documentaires, les garanties bancaires et les confirmations de lettres de crédit sont devenus plus coûteux à mesure que les assureurs réduisaient leurs capacités de couverture. Les banques correspondantes ont également renforcé leurs procédures de conformité et leurs dispositifs de gestion des risques afin de limiter leur exposition aux sanctions internationales et aux perturbations des chaînes logistiques. La hausse des primes d’assurance s’est ainsi transmise au système financier par l’intermédiaire du trade finance, transformant un choc géopolitique en risque bancaire.
Les effets sur le trafic maritime ont été immédiats. Selon les données de suivi des pétroliers citées par l’Agence américaine d’information sur l’énergie, le nombre de navires franchissant quotidiennement le détroit est tombé entre six et huit, contre environ 120 à 178 avant la crise, soit une diminution comprise entre 90% et 95% (EIA, 2026 ; Insurance Business, 2026). Cette contraction du trafic est toutefois demeurée évolutive, le détroit ayant connu plusieurs phases de fermeture et de réouverture partielle au cours de l’année 2026.
Face à leur dépendance aux assureurs occidentaux, les autorités iraniennes ont cherché à mettre en place des mécanismes alternatifs de couverture des risques. Elles ont notamment annoncé une plateforme d’assurance maritime libellée en cryptomonnaies destinée aux navires acceptant de transiter malgré le retrait des assureurs traditionnels (Transport Logistique 360, 2026). Au-delà de son impact opérationnel, cette initiative traduit une tentative de contourner les mécanismes traditionnels de financement et d’assurance dominés par les institutions occidentales.
Les conséquences économiques de cette hausse des coûts assurantiels se sont rapidement répercutées sur les marchés pétroliers. Le Brent, qui évoluait autour de 72 dollars le baril avant la fermeture du détroit, a atteint près de 120 dollars en mars 2026 avant de revenir à environ 92 dollars au cours du même mois (AIE, 2026). Après la signature, en juin, d’un protocole entre les États-Unis et l’Iran, le prix est redescendu autour de 69 dollars début juillet, avant de repartir à la hausse à la suite de nouvelles attaques contre des pétroliers (EIA, 2026). En conséquence, l’EIA a relevé sa prévision de prix moyen du Brent pour l’ensemble de l’année à 87 dollars le baril.
À ces tensions s’est ajouté l’allongement des itinéraires maritimes. Le contournement du détroit par le cap de Bonne-Espérance augmente les temps de navigation de dix à quatorze jours et engendre, selon une analyse sectorielle, un surcoût compris entre 1 et 2,5 millions de dollars par pétrolier et par voyage (AGBI, 2026). Cette évolution confirme que, dans une économie mondialisée, la continuité des échanges dépend autant de la disponibilité des capacités d’assurance et de financement que de la liberté de circulation sur les grandes routes maritimes. L’assurance maritime apparaît ainsi comme un vecteur essentiel de transmission des risques géopolitiques vers les marchés financiers et le commerce international, bien au-delà de sa fonction traditionnelle de couverture des risques.
Les stratégies de contournement terrestre
Face à l’incertitude pesant sur le détroit d’Ormuz, les principaux producteurs du Golfe ont mobilisé leurs infrastructures de contournement afin de préserver la continuité de leurs exportations. L’oléoduc saoudien Est–Ouest (Petroline) relie les champs pétroliers d’Abqaiq au terminal de Yanbu, sur la mer Rouge. Sa capacité théorique atteint environ 7 millions de barils par jour, même si les capacités d’exportation du port de Yanbu limitent les volumes effectivement acheminés à près de 4,5 millions de barils quotidiens (Transitions & Énergies, 2026). Construit pendant la guerre Iran-Irak, cet oléoduc constitue depuis plusieurs décennies un élément central de la stratégie saoudienne de diversification des voies d’exportation.
Les Émirats arabes unis disposent d’une capacité de contournement plus limitée mais en rapide développement. Avant la crise, l’oléoduc Habshan–Fujaïrah permettait d’acheminer environ 1,8 million de barils par jour vers la côte orientale des Émirats, évitant ainsi le passage par le détroit (Connaissance des Énergies, 2026b). Face à la persistance des tensions, les autorités émiriennes ont accéléré un projet d’extension destiné à porter cette capacité à environ 3,6 millions de barils par jour d’ici 2027 (Coin Edition, 2026).
Ensemble, les infrastructures saoudiennes et émiriennes offrent une capacité de contournement comprise entre 8 et 10 millions de barils par jour. Ce volume demeure toutefois inférieur à la moitié des flux qui transitent habituellement par le détroit d’Ormuz (Coin Edition, 2026). Ces oléoducs constituent donc des capacités de résilience logistique, mais non une solution de substitution complète. Ils réduisent le risque d’une interruption totale des exportations sans remettre en cause le rôle central du détroit dans les échanges énergétiques mondiaux. La crise de 2026 confirme ainsi qu’aucune infrastructure terrestre ne permet, à court terme, de remplacer intégralement un corridor maritime concentrant une telle part des flux énergétiques internationaux.
Au-delà de leurs limites techniques, ces infrastructures révèlent également une fragilité institutionnelle. Les capacités de contournement relèvent de décisions nationales et demeurent placées sous le contrôle exclusif de chaque État, sans mécanisme régional de coordination ni gouvernance commune (Les Clés du Moyen-Orient, s.d.). Cette fragmentation réduit la capacité collective des producteurs du Golfe à répondre aux crises majeures et limite les bénéfices d’une stratégie régionale de sécurisation des exportations.
Ces contraintes ont également des conséquences pour le financement du commerce international. Tant que les itinéraires alternatifs demeurent partiels, les opérateurs économiques restent exposés à une forte volatilité des coûts de transport et d’assurance. Les banques finançant les échanges doivent alors intégrer cette incertitude dans leurs analyses de risque, leurs exigences de garanties et leurs conditions de financement. La résilience des infrastructures physiques apparaît ainsi indissociable de celle des infrastructures financières, les deux constituant désormais des composantes complémentaires de la sécurité économique.
La rupture géopolitique de l’OPEP: le retrait des Émirats arabes unis
Le 28 avril 2026, les Émirats arabes unis annoncent leur retrait de l’Organisation des pays exportateurs de pétrole (OPEP) et de l’alliance élargie OPEP+, avec effet au 1er mai. Cette décision met fin à cinquante-neuf années d’appartenance au cartel, depuis l’adhésion d’Abou Dhabi en 1967 (IRIS, 2026b ; Telos, 2026). Les autorités émiriennes justifient ce choix par leur volonté de retrouver une pleine autonomie dans la définition de leur stratégie énergétique de long terme (IRIS, 2026b). Au-delà de sa portée symbolique, cette décision marque une inflexion importante de la gouvernance pétrolière internationale, en privilégiant la flexibilité nationale au détriment de la discipline collective.
Cette rupture prolonge des divergences anciennes entre Abou Dhabi et Riyad. Depuis 2022, la Compagnie nationale pétrolière d’Abou Dhabi a engagé d’importants investissements afin de porter sa capacité de production de 4,2 à près de 4,85 millions de barils par jour à la mi-2025, tout en dépassant régulièrement les quotas qui lui étaient attribués au sein de l’OPEP+ (Telos, 2026). Lorsque l’organisation accepte, en juin 2024, un relèvement limité de ces quotas, cette décision apparaît déjà insuffisante au regard des capacités de production effectivement installées (Telos, 2026). Les Émirats visent désormais une capacité d’environ 5 millions de barils par jour à l’horizon 2027, contre près de 3,2 millions avant leur retrait (IRIS, 2026b ; Telos, 2026).
Le calendrier de cette annonce revêt une importance particulière. Elle intervient alors que le trafic dans le détroit d’Ormuz demeure fortement perturbé et que les tensions régionales fragilisent déjà la cohésion de l’OPEP+ (Telos, 2026). Plusieurs analyses considèrent ce retrait comme un pari stratégique. Les capacités supplémentaires de production ne peuvent être pleinement valorisées tant que les contraintes logistiques et les goulets d’étranglement à l’exportation limitent les volumes effectivement commercialisables (IRIS, 2026b ; Telos, 2026). En d’autres termes, la liberté retrouvée de produire ne garantit pas, à elle seule, une augmentation immédiate des exportations.
Au-delà du cas émirien, cette décision soulève une interrogation plus fondamentale sur l’avenir de la gouvernance des marchés pétroliers. Créée en 1960 afin de renforcer le pouvoir de négociation des pays producteurs, l’OPEP apparaît aujourd’hui confrontée à des intérêts nationaux de plus en plus divergents. Dans un contexte marqué par les incertitudes géopolitiques, la montée des investissements nationaux et les perspectives de transition énergétique, chaque producteur est incité à maximiser ses revenus avant que la demande mondiale ne ralentisse durablement (Connaissance des Énergies, 2026c).
Cette évolution accroît également l’incertitude pour les marchés financiers et les établissements bancaires. Une moindre capacité de coordination entre les principaux producteurs renforce la volatilité anticipée des prix de l’énergie, complique l’évaluation des risques liés au financement des projets énergétiques et accroît les exigences de couverture des opérateurs. Pour les banques engagées dans le financement du commerce international ou du secteur énergétique, cette fragmentation institutionnelle constitue désormais un facteur de risque à part entière. Elle confirme que la stabilité financière dépend non seulement des infrastructures physiques et des marchés de l’assurance, mais aussi de la solidité des mécanismes de gouvernance internationale.
Conclusion
L’analyse montre que la crise du détroit d’Ormuz en 2026 dépasse largement le cadre d’une simple perturbation des approvisionnements énergétiques. Elle met en évidence une transformation plus profonde des mécanismes de la guerre économique, dans laquelle la maîtrise des infrastructures financières et assurantielles devient aussi stratégique que le contrôle des routes maritimes.
Trois enseignements principaux se dégagent.
Premièrement, la vulnérabilité de l’économie mondiale aux points d’étranglement maritimes demeure structurelle malgré les investissements réalisés dans la diversification des approvisionnements énergétiques. Les capacités de contournement terrestre améliorent la résilience des producteurs sans pouvoir se substituer aux grands corridors maritimes.
Deuxièmement, l’assurance maritime de guerre apparaît désormais comme un puissant mécanisme de transmission des risques géopolitiques. En renchérissant le coût de la couverture des navires, elle influence directement les décisions des armateurs, des assureurs, des banques finançant le commerce international et des entreprises engagées dans les chaînes logistiques mondiales. Les marchés de l’assurance deviennent ainsi un levier de coercition économique dont les effets peuvent être comparables à ceux d’une interruption physique des échanges.
Troisièmement, la crise d’Ormuz a davantage accéléré des recompositions géopolitiques déjà engagées qu’elle n’en a constitué l’origine. Le retrait des Émirats arabes unis de l’OPEP illustre la montée en puissance des stratégies nationales au détriment des mécanismes traditionnels de coordination entre producteurs, dans un contexte marqué par la transition énergétique et l’évolution des rapports de force régionaux.
Ces constats appellent plusieurs implications de politique économique et financière. Les pays importateurs d’énergie doivent poursuivre la diversification de leurs routes d’approvisionnement tout en renforçant leurs capacités de stockage stratégique. Les autorités de régulation gagneraient à améliorer la transparence des marchés de l’assurance maritime, dont les mécanismes de formation des primes influencent désormais directement la continuité du commerce international. Les banques, enfin, sont conduites à intégrer plus systématiquement les risques géopolitiques dans leurs politiques de financement du commerce, leurs dispositifs de gestion des risques et leurs scénarios de résistance. Dans un environnement où les perturbations des chaînes logistiques peuvent rapidement se transformer en risques financiers, la coopération entre assureurs, établissements bancaires et autorités publiques devient un facteur essentiel de résilience.
Cette étude présente néanmoins plusieurs limites. Les événements analysés demeurent récents et certaines données restent susceptibles d’être révisées à mesure que de nouvelles informations deviennent disponibles. Les chiffres retenus privilégient les sources institutionnelles et les organismes spécialisés les plus reconnus, mais certaines estimations relatives aux coûts logistiques ou aux effets de second tour reposent encore sur des évaluations sectorielles. Des recherches complémentaires pourraient approfondir les conséquences de cette crise sur la stabilité financière régionale, le financement du commerce international et l’évolution des pratiques de gestion des risques dans le secteur bancaire.
Au-delà du cas du détroit d’Ormuz, cette crise constitue peut-être le premier révélateur d’une mutation plus profonde de la géoéconomie mondiale. La puissance ne se mesure plus uniquement à la capacité de contrôler un territoire ou une route maritime. Elle dépend également de la maîtrise des infrastructures financières, des marchés de l’assurance et des mécanismes qui permettent, ou empêchent, la circulation des échanges internationaux.
institutions, spécialisation et reconstructionéconomique
Face aux investissements massifs consentis par les pays du Conseil de coopération du Golfe (CCG) pour s’imposer comme des pôles mondiaux de l’intelligence artificielle (IA), le Liban, engagé depuis 2019 dans une crise économique, financière et institutionnelle prolongée, cherche à définir sa propre trajectoire dans cette transformation technologique. S’appuyant sur les théories de la spécialisation économique et des infrastructures numériques publiques, cet article examine les conditions dans lesquelles l’IA pourrait contribuer au redressement économique du pays. Il montre que l’enjeu prioritaire n’est pas le volume des investissements consacrés à l’IA, mais la consolidation des fondations numériques et institutionnelles sur lesquelles cette technologie peut s’appuyer. Plutôt que de rivaliser avec les économies du Golfe sur le terrain du capital et des infrastructures, le Liban dispose d’un espace de spécialisation réaliste dans les segments à forte intensité de capital humain de la chaîne de valeur de l’IA, formation, développement logiciel, services régionaux, appuyé sur sa diaspora. L’article identifie enfin les risques structurels susceptibles de compromettre cette trajectoire, fuite des cerveaux, dépendance technologique, fragilité des données publiques, vulnérabilité cybernétique, et en tire des implications pour la politique économique.
Les pays du Conseil de coopération du Golfe investissent massivement dans l’intelligence artificielle (IA) pour s’imposer comme des pôles technologiques de premier plan. Une question plus modeste, mais tout aussi structurante, se pose pour une petite économie de crise comme le Liban: celle de sa capacité à se positionner, ne serait-ce que marginalement, dans cette nouvelle économie numérique. Submergé depuis 2019 par une succession de crises économique, financière, politique et sécuritaire, le Liban a longtemps semblé éloigné de ces priorités. La conférence « AI and Lebanon », tenue à Beyrouth du 21 au 26 juillet 2025 sous le patronage du ministre d’État chargé des Technologies de l’information et de l’Intelligence artificielle, Kamal Chehade, révèle pourtant un intérêt croissant des autorités et du secteur privé libanais pour cette technologie. Elle a même attiré l’attention de plusieurs pays du Golfe (Ici Beyrouth, 2025).
Cet article pose la question suivante: dans quelle mesure l’intelligence artificielle peut-elle constituer un levier de redressement et de repositionnement économique pour une économie de la taille et dans la situation du Liban ? Il défend une thèse à contre-courant du débat public: la question pertinente n’est pas de savoir si le pays doit « investir dans l’IA », mais sur quelles fondations numériques, institutionnelles et humaines cette technologie peut s’appuyer, et quelle fonction économique spécifique le Liban peut occuper dans un environnement régional dominé par les économies du Golfe. L’analyse s’appuie sur des sources institutionnelles (Banque mondiale, OCDE), sur la presse économique libanaise et internationale, ainsi que sur des déclarations officielles publiées entre 2023 et 2026. L’article s’organise en six temps: une économie de survie à l’épreuve de l’IA (section 2), les conditions macroéconomiques et institutionnelles du redressement (section 3), le positionnement dans la chaîne de valeur mondiale de l’IA (section 4), le secteur bancaire comme test de la confiance institutionnelle (section 5), la mobilisation de la diaspora (section 6) et les risques susceptibles de fragiliser cette trajectoire (section 7), avant que la conclusion n’en tire des implications de politique économique.
Une économie de survie à l’épreuve de l’intelligence artificielle
Le Liban est habituellement associé à ses crises politiques, financières et sécuritaires plutôt qu’à l’innovation technologique. Le pays surprend pourtant par l’intérêt croissant qu’il manifeste, depuis 2025, pour l’intelligence artificielle. La conférence « AI and Lebanon » en constitue l’illustration la plus visible: organisée dans un contexte de reprise progressive des échanges diplomatiques entre le Liban et les monarchies du Golfe, elle a suscité une vague d’inscriptions en provenance des Émirats arabes unis, de l’Arabie saoudite et du Koweït (Ici Beyrouth, 2025). Lors du discours d’ouverture, le PDG de Future 10X, Hikmat Beaini, a affirmé que le Liban entrait selon lui dans une nouvelle ère, où l’intelligence artificielle pourrait contribuer à résoudre des défis persistants et à révéler un potentiel jusque-là inexploité (cité par Libnanews, 2025). Au-delà de cette déclaration programmatique, la conférence témoigne d’une volonté de faire de l’IA un instrument de développement national, en mobilisant les compétences de la diaspora, en favorisant les collaborations internationales et en cherchant à soutenir l’écosystème des jeunes entreprises technologiques.
Cet intérêt s’appuie sur des usages déjà répandus dans l’économie réelle: de nombreux commerçants et indépendants recourent quotidiennement à des outils d’IA générative pour rédiger, traduire, coder ou concevoir des supports de communication, tandis que les start-ups libanaises gagnent en visibilité dans les salons internationaux. Cette dynamique gagne également le secteur public, avec le lancement, à l’été 2026, de la plateforme numérique « Dawlati », un portail unifié de services administratifs qui permet aux citoyens d’accéder directement à certaines démarches et paiements en ligne, sans passer par des intermédiaires (Hajj, 2026).
Cette adoption spontanée de l’IA ne doit cependant pas masquer un enjeu plus structurel, au cœur du cadre conceptuel exposé plus haut: l’intelligence artificielle ne constitue pas une technologie que l’on peut simplement « ajouter » à une économie sans disposer, au préalable, d’une base numérique suffisamment solide. Son déploiement suppose un ensemble de conditions interdépendantes, connectivité, infrastructures, gouvernance des données, que la Banque mondiale et l’OCDE identifient comme les conditions nécessaires de tout service numérique à grande échelle (Banque mondiale, s. d. ; OCDE, 2025). Le principal défi du Liban est ainsi moins technologique qu’institutionnel: une administration fragmentée, où les données restent dispersées entre systèmes qui communiquent difficilement entre eux, ne devient pas automatiquement plus efficace parce qu’elle se dote d’outils d’IA. Dans un tel contexte, la technologie risque davantage de se superposer aux dysfonctionnements existants que de les résoudre.
Consolider les fondations avant d’investir dans les algorithmes
Le ministre Kamal Chehade défend l’idée que la priorité immédiate consiste à simplifier et à accélérer les démarches administratives du secteur public, en s’inspirant des modèles éprouvés des pays du Golfe, plutôt que d’attendre la résolution complète des problèmes de connectivité. Cette approche graduelle trouve un appui dans l’amélioration conjoncturelle de l’économie libanaise. Selon le Lebanon Economic Monitor de la Banque mondiale publié en janvier 2026, le PIB réel du pays a progressé de 3,5% en 2025, après une contraction cumulée proche de 40% depuis 2019. Ce rebond tient à l’effet conjugué du redressement du tourisme, de la consommation privée soutenue par les transferts de la diaspora et d’une dollarisation croissante des salaires (Banque mondiale, 2026). Ce rebond demeure toutefois qualifié de « fragile » par l’institution elle-même: la reprise du tourisme, moteur principal de la croissance, a notamment été freinée par la persistance des tensions régionales et par l’escalade militaire qui a marqué une partie de l’année (Sarradin et al., 2026).
Cette amélioration macroéconomique ne doit pas masquer la nature essentiellement défensive des transferts de la diaspora, qui financent avant tout la consommation courante des ménages plutôt que l’investissement, l’innovation ou les exportations. L’enjeu consiste donc à transformer une partie de ces flux, ainsi que l’intelligence artificielle elle-même, en instruments de production susceptibles d’améliorer la productivité des entreprises libanaises, de réduire les coûts d’accès aux marchés étrangers et de développer des services exportables. Il serait toutefois inexact de présenter le Liban comme un désert numérique: si la crise a durablement affaibli ses institutions et ses capacités d’investissement, elle n’a pas fait disparaître un capital humain, universitaire et entrepreneurial encore significatif. Le problème central réside moins dans l’absence de ressources que dans la difficulté à les convertir en un système d’innovation stable. Cette lecture institutionnaliste, dans la lignée des travaux de North (1990), invite à la prudence: une administration fragmentée ne devient pas automatiquement plus efficace parce qu’elle se dote d’outils d’IA.
Cette difficulté est d’abord institutionnelle. Le déficit numérique du Liban ne se mesure pas seulement en kilomètres de fibre optique ou en capacité de calcul: il se manifeste dans la fragmentation des systèmes administratifs et la faiblesse de la gouvernance des données. Une architecture institutionnelle fragile ne permet pas à l’intelligence artificielle de fonctionner efficacement ; l’interopérabilité des systèmes d’administration constitue, à cet égard, une condition préalable à tout déploiement large de l’IA dans les services publics. Le Liban dispose pourtant, sur ce terrain précis, d’un acquis significatif qu’il gagnerait à consolider plutôt qu’à sous-estimer: le registre social numérique DAEM. Mis en place dans le cadre du programme d’aide d’urgence financé par la Banque mondiale, ce registre a permis d’enregistrer près de la moitié de la population libanaise en l’espace de deux mois et de verser des transferts monétaires à plusieurs dizaines de milliers de ménages vulnérables, avec un dispositif de contrôle tiers destiné à limiter les risques de fraude (Banque mondiale, 2023 ; Banque mondiale, 2025). Ce succès, obtenu dans un contexte de crise aiguë, montre qu’un dispositif numérique intégré peut produire des résultats significatifs dès lors qu’il repose sur un objectif clair, des données organisées et une architecture de mise en œuvre bien définie. Il pourrait, à ce titre, servir de point d’appui à l’élargissement de l’interopérabilité administrative plutôt que de rester circonscrit à sa fonction sociale initiale. Le Liban peut également, sur le plan méthodologique, s’inspirer d’expériences comparables menées par des États aux moyens plus limités que ceux du Golfe, à l’image du programme jordanien Takaful, qui repose sur un registre national unifié pour le versement de transferts monétaires numérisés (Banque mondiale, 2023).
Se positionner dans la chaîne de valeur mondiale de l’IA plutôt que rivaliser avec le Golfe
Les pays du CCG disposent d’un avantage difficilement reproductible, fondé sur une combinaison de ressources financières, d’accès à l’énergie, d’infrastructures et de stratégies nationales cohérentes. Cette asymétrie renvoie à la théorie ricardienne de l’avantage comparatif (Ricardo, 1817): plutôt que de chercher à égaler le montant des investissements golfiques, le Liban a intérêt à définir les fonctions économiques qu’il est réaliste d’occuper. Alors que les pays du Golfe cherchent à devenir des pôles de calcul, de recherche et d’hébergement technologique, le Liban pourrait se concentrer sur d’autres segments de la chaîne de valeur: la formation, le développement de logiciels, l’intégration d’outils d’IA dans les entreprises et la fourniture de services régionaux.
Cette stratégie de spécialisation trouve un fondement empirique dans le positionnement relatif du Liban en matière de préparation numérique. Le pays occupe une position modeste dans les classements internationaux, il se situait au 96ᵉ rang mondial et au 12ᵉ rang régional du Network Readiness Index en 2023 (Credit Libanais, 2023) —, ce qui invite à la prudence quant aux comparaisons parfois plus favorables mais anciennes qui continuent de circuler sur son potentiel technologique. Il conserve néanmoins des atouts spécifiques: une population connectée, un niveau de compétences numériques relativement élevé pour la région, et un vivier de start-up déjà positionnées sur des marchés de niche tels que la fintech et la regtech. Confrontées à la contraction du capital-risque local, ces jeunes entreprises se tournent vers des sources de financement alternatives, diaspora, fonds internationaux, programmes de soutien d’organisations multilatérales, et orientent, de ce fait, leur stratégie moins vers la conquête d’un marché national restreint que vers le développement de solutions destinées aux marchés internationaux.
Le capital humain demeure l’un des principaux atouts du Liban. La difficulté ne réside pas tant dans la formation des talents que dans leur rétention, les difficultés économiques poussant une part importante des Libanais qualifiés vers l’étranger. L’enjeu n’est donc pas seulement d’empêcher cette fuite des cerveaux, mais de transformer la mobilité en avantage économique. Il s’agit de créer les conditions permettant à des professionnels libanais de travailler depuis le pays pour des entreprises internationales, ou de rester connectés à l’écosystème national par le biais de la diaspora. Hayek (2026) qualifie les infrastructures du XXIᵉ siècle d’« infrastructures transporteuses d’intelligence », soulignant qu’elles doivent permettre la circulation des données et des algorithmes autant que celle des personnes ou des marchandises.
Dans cette perspective, le rôle de l’État consiste moins à piloter directement l’innovation qu’à créer un environnement favorable à son développement, par l’élaboration d’une stratégie nationale cohérente et le développement de partenariats public-privé permettant de mobiliser les capitaux et les capacités opérationnelles du secteur privé. La compétitivité du Liban dans la chaîne de valeur mondiale de l’IA reposerait ainsi moins sur le volume de ses investissements que sur la production de solutions à forte valeur ajoutée, appuyée sur son capital humain qualifié, sa capacité d’adaptation et une diaspora déjà largement intégrée aux marchés internationaux.
Le secteur bancaire comme test de la confiance numérique
La crise bancaire libanaise est avant tout une crise de gouvernance, entretenue par une supervision financière fragmentée, des institutions affaiblies et un déficit de transparence. Selon la lecture institutionnaliste proposée par North (1990), la technologie ne comble pas un déficit de confiance: elle le révèle. Dans son rapport d’octobre 2025 sur la gouvernance et la corruption au Liban, le FMI souligne que la confiance ne reviendra pas uniquement grâce à la croissance économique, mais grâce à des réformes institutionnelles et à une meilleure gouvernance (cité dans L’Orient-Le Jour, 2026). Dans ce contexte, la transformation numérique du secteur bancaire ne peut être pensée d’abord comme un levier commercial: elle doit d’abord servir à renforcer la conformité réglementaire et la sécurisation des opérations. Les usages de l’IA pour automatiser les procédures de connaissance du client, renforcer les dispositifs de lutte contre le blanchiment d’argent et détecter les fraudes en temps réel pourraient ainsi revêtir une importance particulière. Numériser une institution opaque ne la rend cependant pas automatiquement transparente.
La vérification de l’identité constitue la base de la plupart des usages bancaires de l’IA. Le Liban n’est pas contraint de se doter d’emblée d’un système complexe: il peut procéder graduellement, en mettant en place un service national d’authentification à partir de vérifications électroniques des cartes d’identité existantes. Il n’est par ailleurs pas économiquement rationnel que chaque établissement bancaire développe séparément un système d’IA coûteux ; une infrastructure commune et supervisée réduirait les coûts et renforcerait la cohérence des contrôles. L’IA devrait servir à repérer les anomalies et à orienter le travail des responsables de conformité, sans jamais se substituer à la supervision humaine. La confiance ne reviendra pas lorsque les banques deviendront plus « modernes » en apparence, mais lorsque des résultats concrets seront observés. Une transformation nationale immédiate serait coûteuse et risquée ; le Liban gagnerait donc à sélectionner quelques établissements restructurés pour y conduire des projets pilotes, selon une logique d’expérimentation contrôlée avant généralisation.
Au-delà de la vérification de l’identité, la gestion des risques constitue un second terrain d’application prioritaire. Les banques libanaises pourraient recourir à des modèles d’IA pour affiner l’évaluation du risque de crédit, renforcer la détection des transactions suspectes dans le cadre de la lutte contre le blanchiment d’argent et automatiser une partie des tests de résistance imposés par les régulateurs. Ces usages revêtent une importance particulière dans le contexte libanais: la perte progressive de relations de correspondance bancaire avec des établissements internationaux, consécutive aux doutes sur la robustesse des dispositifs de conformité, a considérablement restreint l’accès du secteur aux marchés financiers mondiaux. Un alignement crédible sur les standards internationaux de conformité, ceux du Groupe d’action financière en matière de lutte contre le blanchiment, ou les principes de supervision prudentielle du Comité de Bâle, pourrait contribuer à restaurer ces relations, à condition que les outils d’IA s’accompagnent d’une gouvernance rigoureuse des données et d’une supervision humaine effective. À défaut, le risque est que la modernisation technologique masque, sans les résoudre, les failles de gouvernance à l’origine de la crise.
La diaspora, capital stratégique de la spécialisation libanaise
Les transferts de la diaspora jouent un rôle macroéconomique majeur au Liban, sans pour autant financer systématiquement des actifs productifs ou des entreprises innovantes. Ils permettent d’équilibrer la balance des paiements et de soutenir la consommation, mais financent encore insuffisamment l’investissement productif: ils atténuent les effets de la crise sans renforcer durablement la compétitivité de l’économie libanaise. L’enjeu consiste donc à mobiliser davantage ces ressources au service du développement économique, non pas dans une logique de simple « retour des cerveaux », mais selon une logique de circulation des compétences.
Il s’agit de construire un écosystème permettant aux Libanais de contribuer au développement économique du pays, où qu’ils résident: investir dans des infrastructures nationales, financer de jeunes entreprises, transférer une expertise ou accompagner de jeunes entrepreneurs. Des initiatives telles que le Lebanese Angel Investor Network, lancé en 2026 avec cinq millions de dollars destinés à soutenir des fondateurs libanais du monde entier, ou LebNet s’inscrivent déjà dans cette logique, mais gagneraient à être renforcées par des mécanismes de plus grande ampleur (Beirut Digital District, 2026).
Risques et limites structurels de la trajectoire
Cette trajectoire n’est pas exempte de risques, que l’on peut hiérarchiser en cinq catégories. Le premier tient à la qualité des données: les algorithmes apprennent à partir des données disponibles, et des bases de données publiques incomplètes ou biaisées conduiraient l’IA à reproduire ces défauts en leur conférant une apparence trompeuse d’objectivité. L’OCDE rappelle que les risques liés aux biais et au manque de transparence concernent l’ensemble de la chaîne de valeur de l’IA et doivent être anticipés dès la conception des systèmes (OCDE, 2025).
Le deuxième risque est celui de la fuite des cerveaux. Si le Liban ne parvient ni à mobiliser durablement sa diaspora ni à retenir les talents émergents, la pénurie de main-d’œuvre qualifiée pourrait rapidement devenir un frein majeur au développement de l’IA, dans un pays dont la compétitivité repose avant tout sur ses compétences.
Le troisième risque tient à la dépendance technologique croissante du pays. En l’absence de centres de données nationaux et d’industrie locale des semi-conducteurs, le Liban demeure largement tributaire d’infrastructures numériques étrangères, ce qui soulève des enjeux de souveraineté numérique et de protection des données. Malgré les efforts engagés par le gouvernement pour élaborer un cadre juridique relatif à la protection des données et à la gouvernance de l’IA, les informations sensibles des citoyens et des institutions demeurent exposées à des législations étrangères et à des cyberattaques, dans un contexte d’incertitude géopolitique persistante et de hausse continue des coûts liés aux infrastructures numériques.
Un quatrième risque concerne le marché du travail: l’automatisation de tâches administratives et répétitives pourrait accélérer la disparition de certains emplois. Faute de politiques ambitieuses de formation et de protection sociale, cette transition pourrait accentuer le chômage et creuser les inégalités.
Enfin, à mesure que les banques, les administrations et les entreprises deviennent plus dépendantes de l’IA, une cyberattaque visant des services critiques pourrait entraîner des conséquences importantes, dans un pays où les capacités de cybersécurité demeurent limitées.
Conclusion et implications de politique économique
La priorité, pour le Liban, n’est donc pas de choisir entre adopter ou refuser l’intelligence artificielle, mais de construire un cadre institutionnel capable d’en maximiser les bénéfices tout en limitant les risques. Dans une économie mondiale où la valeur repose de plus en plus sur la connaissance, les données et l’innovation, la compétitivité ne se mesure plus uniquement à la taille des investissements consentis, mais à la capacité d’un pays à mobiliser ses talents et à créer un environnement favorable à leur développement. Sans chercher à concurrencer les économies du Golfe sur le terrain des infrastructures et des capitaux, le Liban dispose d’un espace de spécialisation réaliste, fondé sur la formation, les services numériques et la mobilisation de sa diaspora.
Cette analyse débouche sur trois implications de politique économique. Premièrement, la priorité budgétaire et réglementaire devrait aller à l’interopérabilité des systèmes administratifs et à la gouvernance des données, en s’appuyant sur des acquis existants tels que le registre DAEM, plutôt qu’à l’acquisition de capacités de calcul dont le Liban ne pourra rivaliser avec le Golfe. Deuxièmement, la politique de mobilisation de la diaspora gagnerait à privilégier des mécanismes de circulation des compétences, télétravail transnational, co-investissement, transfert d’expertise, plutôt que des politiques de « retour des cerveaux » aux résultats historiquement limités. Troisièmement, la transformation numérique du secteur bancaire devrait être séquencée, en commençant par des projets pilotes dans des établissements restructurés, avant toute généralisation. La pérennité de cette trajectoire dépendra en définitive moins de la taille des annonces d’investissement que de la capacité du pays à consolider ses fondations institutionnelles, à retenir et à faire circuler ses compétences, et à se prémunir contre une dépendance technologique et cybernétique croissante.
Bibliographie
Banque mondiale. (2023, 13 décembre). Implementing Digital G2P Payments in Jordan, A G2P Digitization in Practice Series. World Bank. https://www.worldbank.org/en/events/2023/12/11/implementing-digital-g2p-payments-in-jordan-a-g2p-digitization-in-practice-series
Banque mondiale. (2023, 25 mai). US$300 million to Scale-Up Support to Poor and Vulnerable Lebanese Households and Strengthen Social Safety Net Delivery System [Communiqué de presse]. World Bank. https://www.worldbank.org/en/news/press-release/2023/05/25/us-300-million-to-scale-up-support-to-poor-and-vulnerable-lebanese-households-and-strengthen-social-safety-net-delivery
Banque mondiale. (2025, 19 novembre). Social Registries as Digital Platforms for Inclusive Service Delivery. World Bank. https://www.worldbank.org/en/results/2025/11/19/social-registries-digital-platforms-inclusive-service-delivery
Banque mondiale. (2026, 22 janvier). Lebanon: Economic Rebound Marks Cautious Recovery amidst Progress on Reforms [Communiqué de presse]. World Bank. https://www.worldbank.org/en/news/press-release/2026/01/22/lebanon-economic-rebound-marks-cautious-recovery-amidst-progress-on-reforms
Banque mondiale. (s. d.). Digital public infrastructure and services. World Bank Group. Consulté en août 2026. https://www.worldbank.org/ext/en/topic/digital-and-ai/digital-public-infrastructure-and-services
Beirut Digital District. (2026, 13 mai). LAIN launches as Lebanon’s first curated angel network. https://beirutdigitaldistrict.com/blog-article/lain-launches-as-lebanons-first-curated-angel-network-with-5m-ready-to-back-lebanese-founders-worldwide/
Credit Libanais. (2023). Lebanon ranks 96th in the world and 12th in the MENA region in the 2023 Network Readiness Index. https://economics.creditlibanais.com/Article/211925
Hajj, L. (2026, 16 juillet). Lebanon launches “Dawlati,” a digital platform for government services. Beirut.com. https://www.beirut.com/en/779230/lebanon-launches-dawlati-a-digital-platform-for-government-services/
Hayek, Z. (2026, 4 mars). IA et transition numérique du Liban. Executive Magazine. https://www.executive-magazine.com/fr/economie-et-politique/ia-et-transition-numerique-du-liban
Ici Beyrouth. (2025). Le Liban séduit le Golfe avec sa conférence sur l’intelligence artificielle. https://icibeyrouth.com/articles/1316811/le-liban-seduit-le-golfe-avec-sa-conference-sur-lintelligence-artificielle
L’Orient-Le Jour. (2026, 2 juin). Le ministère des Finances réagit aux critiques du FMI. https://www.lorientlejour.com/article/1508707/le-ministere-des-finances-reagit-aux-critiques-du-fmi.html
LebNet. (s. d.). Connect. Network. Nurture. Consulté en juillet 2026. https://lebnet.us/
Libnanews, le Média Citoyen du Liban. (2025, mars). L’intelligence artificielle au Liban: un moteur de transformation numérique en plein essor. https://libnanews.com/lintelligence-artificielle-au-liban-un-moteur-de-transformation-numerique-en-plein-essor/
North, D. C. (1990). Institutions, Institutional Change and Economic Performance. Cambridge University Press.
OCDE. (2025, septembre). Governing with Artificial Intelligence: The State of Play and Way Forward in Core Government Functions. OECD Publishing. https://www.oecd.org/en/publications/governing-with-artificial-intelligence_795de142-en.html
OECD.AI. (s. d.). AI Principles overview. Consulté en juillet 2026. https://oecd.ai/en/ai-principles
Ricardo, D. (1817). On the Principles of Political Economy and Taxation. John Murray.
Sarradin, A., Chouin, A., Bennetot, C., & Chaverou, É. (2026, 2 juillet). Au Liban, la guerre ruine l’espoir d’une reprise économique. France Culture. https://www.radiofrance.fr/franceculture/podcasts/le-journal-de-l-eco/au-liban-la-guerre-ruine-l-espoir-d-une-reprise-economique-2864950
Les banques du Golfe à l’avant-garde de la transformation bancaire par l’intelligence artificielle:
dynamiques nationales, mutation opérationnelle et perspectives de leadership régional
L’intelligence artificielle (IA) constitue désormais l’un des principaux vecteurs de transformation du secteur bancaire mondial. Cet article examine la manière dont les banques des pays du Conseil de coopération du Golfe (CCG) se sont positionnées à l’avant-garde de cette mutation, en s’appuyant sur une combinaison de stratégies nationales de diversification économique, d’investissements substantiels dans les infrastructures numériques et d’un cadre réglementaire en construction. À partir d’une analyse comparative des principales économies du Golfe (Émirats arabes unis, Arabie saoudite, Qatar, Bahreïn) et d’un examen des usages bancaires de l’IA — gestion de patrimoine, octroi de crédit, lutte contre le blanchiment de capitaux, cybersécurité —, l’étude met en évidence une trajectoire singulière, portée par une articulation étroite entre politique industrielle et stratégie bancaire. Elle situe ensuite cette dynamique dans une perspective internationale, en la confrontant aux modèles américain, européen et chinois de gouvernance de l’IA. Enfin, elle identifie les principaux facteurs susceptibles de fragiliser la pérennité de ce leadership — pénurie de compétences, dépendance technologique, empreinte énergétique et hydrique — et discute des conditions dans lesquelles cette dynamique pourrait bénéficier à l’ensemble de l’écosystème bancaire arabe.
Mots-clés: intelligence artificielle, secteur bancaire, Conseil de coopération du Golfe, gouvernance de l’IA, diversification économique, régulation financière, souveraineté numérique.
Cet article examine la manière dont les banques du Golfe se sont positionnées à l’avant-garde de la transformation du secteur bancaire par l’intelligence artificielle. S’appuyant sur une analyse comparative des principales économies du Conseil de coopération du Golfe (CCG) et des usages bancaires de l’IA, gestion de patrimoine, octroi de crédit, lutte contre le blanchiment de capitaux, cybersécurité, il met en évidence une trajectoire singulière, portée par une articulation étroite entre politique industrielle et stratégie bancaire. L’article situe ensuite cette dynamique dans une perspective comparative internationale, en la confrontant aux modèles américain, européen et chinois de gouvernance de l’intelligence artificielle, avant d’en examiner les conditions de pérennité.
Vers un nouveau modèle de croissance: l’intelligence artificielle comme catalyseur de la transformation économique
Les stratégies de diversification actuellement mises en œuvre par les pays du Golfe se distinguent de leurs devancières par un caractère plus structurel: la croissance régionale s’appuie désormais sur l’expansion des secteurs non pétroliers plutôt que sur le seul réinvestissement de la rente. Selon les projections de la Banque mondiale et d’Oxford Economics, le PIB régional du CCG devrait croître d’environ 4,5% en 2026,
porté par la diversification sectorielle (GCC Business Watch, 2026). L’intelligence artificielle est explicitement mobilisée comme un instrument de cette transition: les annonces d’investissement dans les capacités de calcul et les centres de données dédiés à l’IA dans la région dépassent 30 milliards de dollars jusqu’en 2030 (Analysys Mason, 2025). Ces montants, bien qu’appréciables à l’échelle régionale, restent d’un ordre de grandeur inférieur à ceux observés aux États-Unis ou en Chine, ce qui invite à situer la spécificité du modèle du Golfe non dans le volume des capitaux engagés, mais dans le degré de coordination entre État, banques centrales et secteur bancaire.
Les Émirats arabes unis ont figuré parmi les premiers pays à se doter d’une politique nationale d’intelligence artificielle, matérialisée notamment par la création de la Mohamed bin Zayed University of Artificial Intelligence (MBZUAI), premier établissement d’enseignement supérieur au monde entièrement consacré à cette discipline (MBZUAI, 2026). Cette ambition trouve une traduction empirique dans le classement 2026 de l’Evident AI Index for Banks – Middle East and Africa, qui positionne trois banques émiraties, Emirates NBD, First Abu Dhabi Bank et Mashreq, parmi les dix établissements les plus matures de la région, Emirates NBD occupant la première place devant vingt-quatre autres banques (Abbas, 2026: Evident Insights, 2026).
L’Arabie saoudite poursuit une trajectoire comparable, avec des investissements orientés vers l’informatique en nuage, les semi-conducteurs et les biotechnologies, dans le cadre de la Vision 2030, dont les objectifs déclarés incluent la formation de 20 000 spécialistes en IA et en science des données, le soutien à au moins 300 start-ups, ainsi qu’un positionnement parmi les quinze premiers pays mondiaux en matière d’IA à l’horizon 2030 (Naftalin, 2026: The Vanderbilt Portfolio, 2026). Le lancement de l’entreprise HUMAIN illustre cette ambition et repose sur trois piliers: une approche « intégrée » visant à maîtriser l’ensemble de la chaîne de valeur de l’IA dans un objectif de souveraineté numérique, le développement de grands modèles de langage adaptés à l’arabe pour réduire la dépendance aux modèles étrangers, et une stratégie de partenariats internationaux, HUMAIN ayant ainsi conclu des accords avec Amazon Web Services, Qualcomm, AMD ou Cohere (HUMAIN, s. d.).
Le Qatar adopte une stratégie plus ciblée, reposant sur six axes, éducation, accès aux données, emploi, développement des entreprises, recherche et éthique. La Qatar Central Bank a ainsi lancé, dès 2023, une stratégie FinTech quinquennale mettant l’accent sur l’open banking, les plateformes API et la modernisation de l’infrastructure du marché financier, une approche moins spectaculaire que celle de l’Arabie saoudite, mais qui traduit une volonté similaire d’ancrage de long terme.
Ces trajectoires nationales présentent un point commun: dans les trois cas, l’État n’agit pas comme un simple régulateur a posteriori, mais comme un acteur de la production de l’innovation, via la création d’infrastructures de recherche, le financement d’entreprises nationales ou la définition d’objectifs de formation. Cette configuration distingue le modèle du Golfe des trajectoires où l’IA s’est diffusée principalement par l’initiative privée.
Cette dynamique n’est cependant pas homogène à l’échelle du CCG: les économies aux marges budgétaires plus limitées, telles qu’Oman ou le Koweït, demeurent en retrait par rapport aux Émirats et à l’Arabie saoudite. Il s’agit donc moins d’un modèle unique que d’une pluralité de trajectoires convergentes dans leurs objectifs mais différenciées dans leur intensité, dont Bahreïn illustre une variante fondée sur l’expérimentation réglementaire, comme précisé dans la troisième section.
Ces trajectoires partagent un même postulat: l’intelligence artificielle n’est pas seulement un outil d’optimisation opérationnelle, mais un instrument de transformation structurelle de l’économie, dont le secteur bancaire constitue l’un des principaux relais.
Les banques du Golfe au cœur de la transformation par l’intelligence artificielle
Les actifs cumulés des banques commerciales du CCG ont atteint environ 3 900 milliards de dollars en 2025, en progression de près de 12% (Economy Middle East, 2026). Cette assise financière confère aux établissements de la région une capacité d’investissement significative dans l’IA, l’informatique en nuage, la cybersécurité et les technologies financières, et les place, associée à une volonté étatique de diversification post-pétrolière, dans une position favorable pour expérimenter l’IA à grande échelle. Le volume et la diversité des données de paiement, de crédit et de risque qu’elles traitent quotidiennement constituent un terrain empirique propice au déploiement de solutions d’apprentissage automatique.
Les usages les plus visibles concernent la relation client. Plusieurs établissements de premier plan, à l’image d’Emirates NBD, recourent à des assistants virtuels fondés sur l’IA générative pour automatiser la gestion de patrimoine, personnaliser les recommandations d’investissement selon le profil de risque, et accélérer l’instruction des demandes de crédit (Abbas, 2026). Ce mouvement s’accompagne de partenariats destinés à diffuser ces capacités au-delà du seul périmètre bancaire, à l’image de l’accord conclu en 2026 entre Techstars et Emirates NBD au bénéfice des entreprises de la région MENAT (PR Newswire, 2026).
Au-delà de la relation client, l’IA transforme progressivement l’ensemble de la chaîne de valeur bancaire. Dans les fonctions de trésorerie et de gestion actif-passif, les modèles prédictifs permettent d’anticiper les flux de liquidité et d’affiner la gestion des risques de taux et de change. Des systèmes fondés sur le traitement du langage naturel analysent désormais automatiquement les évolutions normatives pour assister la conformité, tandis que des algorithmes d’apprentissage automatique traitent des volumes considérables de transactions pour la lutte contre le blanchiment de capitaux, avec une exhaustivité qu’un contrôle humain seul ne pourrait atteindre. De même, les modèles de notation du risque de crédit intègrent un ensemble plus large de variables comportementales que les approches traditionnelles, ce qui contribue, sous réserve d’une supervision rigoureuse des biais, à réduire les délais de traitement et à élargir l’accès au financement des particuliers et des PME. Enfin, les fonctions de back-office bénéficient de l’automatisation rendue possible par la reconnaissance documentaire et le traitement des données non structurées.
Si Emirates NBD occupe une position particulièrement documentée, elle ne constitue pas un cas isolé: le classement 2026 de l’Evident AI Index recense également plusieurs banques saoudiennes et qatariennes, dont Al Rajhi Bank, Qatar National Bank, la Saudi National Bank et Saudi Awwal Bank, aux côtés d’établissements sud-africains comme Standard Bank Group et Nedbank (Evident Insights, 2026). Cette pluralité suggère une dynamique sectorielle plus large, alimentée par l’émulation entre grandes banques et la pression des nouveaux entrants technologiques. Elle invite néanmoins à la prudence quant à la généralisation de ces résultats à l’ensemble du secteur, notamment les banques de plus petite taille ou les établissements islamiques, dont les contraintes de conformité à la charia peuvent complexifier l’intégration de certains modèles algorithmiques.
L’allocation du capital par les banques du Golfe vers ces usages contribue à la diffusion des technologies dans l’ensemble de l’économie, tandis que la richesse de leurs données transactionnelles constitue un cadre propice à l’entraînement continu des modèles d’IA. Sur le plan de la sécurité, les modèles de langage de nouvelle génération permettent une détection plus précoce des intrusions, tout en constituant une nouvelle surface de vulnérabilité, ces mêmes technologies pouvant être détournées à des fins malveillantes, une ambivalence qui renforce l’importance stratégique de l’IA pour le secteur bancaire, à la fois outil de défense et source de risque.
Cette intégration croissante de l’IA dans les processus décisionnels des banques soulève des enjeux de gouvernance qui ne doivent pas être sous-estimés: l’automatisation de la notation de crédit ou de la détection des transactions suspectes déplace une partie de la responsabilité décisionnelle vers des systèmes dont l’interprétabilité demeure limitée. La littérature prudentielle recommande le maintien d’une supervision humaine sur les décisions à fort impact pour le client, ainsi qu’un contrôle des biais susceptibles d’affecter les populations les moins bancarisées, un enjeu d’autant plus sensible dans une région où la diversité des profils de clientèle, entre résidents nationaux et population expatriée majoritaire, complique l’homogénéité des données d’entraînement. Cette exigence rejoint les principes promus à l’échelle internationale (OECD.AI, s. d.: NIST, 2026), et trouve un prolongement réglementaire spécifique dans le cas émirati, examiné plus loin.
Cette dynamique n’est pas nécessairement circonscrite aux frontières du CCG. Les investissements dans les infrastructures numériques et le développement de grands modèles de langage arabes confèrent aux établissements du Golfe un savoir-faire potentiellement transférable à d’autres banques de la région arabe, notamment en Égypte, en Jordanie, au Liban et en Tunisie. Une telle diffusion permettrait à des établissements ne disposant pas des capacités financières nécessaires au développement de plateformes propriétaires d’accéder à des solutions mutualisées, conformes aux exigences du Groupe d’action financière (GAFI), sans supporter l’intégralité des coûts de conception. Cette hypothèse reste toutefois largement prospective, dans l’attente de conditions de gouvernance des données et de confiance mutuelle entre juridictions qui ne sont pas encore réunies.
Gouvernance, compétitivité et perspectives de leadership régional
Le déploiement de l’intelligence artificielle générative dans le secteur bancaire soulève des enjeux de confiance et de protection des données qui appellent un encadrement réglementaire spécifique: pour un nombre croissant d’établissements, le défi ne réside plus dans l’accès à la technologie, mais dans la capacité à la gouverner de manière responsable. L’un des facteurs distinctifs du positionnement des banques du Golfe tient ainsi à la mise en place progressive d’un cadre régional de gouvernance de l’IA. En février 2026, la banque centrale des Émirats arabes unis a publié une note d’orientation qui impose aux établissements financiers une gouvernance renforcée, une exigence de transparence des modèles, une supervision humaine et des garanties de cybersécurité (Nivetha Dayanand, 2026: Regulations.Ai, 2026), dans la continuité des principes promus par l’OCDE (OECD.AI, s. d.) et le NIST (2026).
La gouvernance bahreïnienne suit une logique complémentaire, davantage orientée vers l’expérimentation contrôlée: dès 2017, la banque centrale de Bahreïn a mis en place un bac à sable réglementaire (regulatory sandbox), permettant aux banques et fintechs de tester de nouvelles solutions d’IA dans un environnement sécurisé avant commercialisation. Cette diversité des approches au sein du CCG traduit une recherche commune d’équilibre entre innovation, protection du consommateur et stabilité financière, telle que promue par le Conseil de stabilité financière (Financial Stability Board, s. d.).
L’analyse comparative avec les grandes places financières internationales éclaire la spécificité du modèle du Golfe. Aux États-Unis, les investissements en IA procèdent principalement de stratégies propres à chaque établissement, dans une logique de compétitivité commerciale portée par le secteur privé. Le modèle du CCG s’en distingue par son inscription dans une politique industrielle nationale explicite, où États, banques centrales et fonds souverains jouent un rôle moteur, souvent en appui de partenariats internationaux. Alors que l’IA constitue, pour les banques américaines, un levier de compétitivité dans un marché déjà mature, elle représente, pour les banques du Golfe, un instrument de diversification économique et de construction d’une économie post-pétrolière.
L’Union européenne, quant à elle, a pris une avance normative avec l’adoption du règlement sur l’intelligence artificielle (AI Act) en 2024, premier cadre horizontal contraignant consacré à cette technologie (Règlement UE 2024/1689, s. d.), centré sur la gestion des risques et la protection des droits fondamentaux, y compris la protection des données personnelles établie par le RGPD (2024). Les pays du Golfe ajustent en comparaison leur cadre de manière plus itérative, ce qui autorise un déploiement plus rapide sans traduire, à ce stade, un niveau d’exigence inférieur en matière de protection des consommateurs, un arbitrage différent entre rapidité d’innovation et prudence réglementaire, dont les effets restent à documenter.
La comparaison avec la Chine fait apparaître une similitude plus marquée: dans les deux cas, l’État joue un rôle moteur, l’IA étant considérée comme un secteur stratégique ne pouvant être laissé aux seules forces du marché. Les mécanismes diffèrent néanmoins: la Chine privilégie des champions technologiques nationaux au sein d’un écosystème autonome, tandis que les pays du Golfe recherchent activement des partenariats internationaux, à l’image des accords conclus par HUMAIN.
Cette hybridation entre logique industrielle et ouverture internationale place les banques du Golfe en concurrence directe avec d’autres centres financiers ayant fait de l’IA un axe de leur stratégie d’attractivité, à l’image de Singapour ou de Londres, dont les autorités ont aussi développé des dispositifs d’expérimentation comparables au bac à sable bahreïnien. L’avantage du Golfe réside moins dans l’antériorité de son expertise technique, plus récente que celle de ces centres établis, que dans la disponibilité de capitaux publics patients et la rapidité de la décision politique, qui permettent de compenser un déficit initial de compétences locales par l’attraction de talents internationaux, comme l’illustrent les partenariats noués par HUMAIN et les principales banques émiraties.
Cette position favorable n’est cependant pas exempte de vulnérabilités susceptibles d’en conditionner la pérennité. Le Forum économique mondial souligne que la demande en spécialistes de la donnée, en ingénieurs IA et en experts cybersécurité excède largement l’offre disponible mondialement (World Economic Forum, 2025), une tension qui touche particulièrement des marchés du travail de taille réduite comme ceux du Golfe. La région demeure par ailleurs fortement dépendante de fournisseurs internationaux pour les composants critiques de l’écosystème de l’IA, notamment les semi-conducteurs de haute performance, une dépendance accrue par le contexte géopolitique régional et les restrictions croissantes sur les exportations de technologies avancées (Graham & Nicol-Schwarz, 2026: Besbes, 2026). La numérisation croissante des activités bancaires élargit en outre la surface d’exposition aux cybermenaces et impose des arbitrages entre cloud international et solutions souveraines (Elashi, 2026).
L’empreinte environnementale de l’IA constitue un dernier facteur de vulnérabilité, particulièrement sensible dans des économies désertiques déjà engagées dans une transition énergétique: une requête adressée à un système d’IA générative mobilise, selon certaines estimations, un ordre de grandeur d’énergie sensiblement supérieur à celui d’une requête sur un moteur de recherche classique (Obono, 2026: Bayol, 2026). Le refroidissement des centres de données requiert des volumes d’eau importants, tandis que l’extraction des terres rares et métaux nécessaires aux semi-conducteurs engendre des externalités environnementales non négligeables (Ramdani et al., 2025), en tension avec les objectifs climatiques des pays du Golfe.
Ces vulnérabilités ne sont pas propres au Golfe, mais leur combinaison, pénurie de compétences, dépendance matérielle, exposition cyber et contrainte environnementale, y est particulièrement concentrée du fait de la vitesse à laquelle la région ambitionne de rattraper, voire de dépasser, les places financières plus anciennes. Cette concentration de risques appelle une lecture prudente des annonces d’investissement: la capacité financière des banques du Golfe est une condition nécessaire, mais non suffisante, d’un avantage compétitif durable, qui dépend aussi de la disponibilité de compétences locales, de la résilience des chaînes d’approvisionnement et de choix énergétiques compatibles avec les engagements climatiques de ces mêmes États.
Sous réserve de la gestion de ces vulnérabilités, les investissements engagés suggèrent que les banques du Golfe ambitionnent de positionner la région comme un pôle significatif de l’innovation financière fondée sur l’IA, le développement de grands modèles de langage arabes pouvant constituer un vecteur de diffusion vers d’autres marchés bancaires arabes, une trajectoire conditionnée par la capacité des acteurs régionaux à transformer ces annonces en capacités effectivement opérationnelles.
L’analyse conduite dans cet article montre que les banques du Golfe occupent une position distinctive dans la transformation du secteur bancaire mondial par l’intelligence artificielle. Cette position résulte moins du volume absolu des capitaux engagés, comparable à celui observé ailleurs, que d’une articulation étroite entre stratégies nationales de diversification, capacités financières des banques et adaptation progressive du cadre prudentiel. Les usages observés, gestion de patrimoine, octroi de crédit, lutte contre le blanchiment de capitaux, cybersécurité, traduisent une intégration de l’IA dans l’ensemble de la chaîne de valeur bancaire, et non plus seulement dans ses fonctions les plus visibles.
La comparaison avec les modèles américain, européen et chinois fait apparaître une hybridation propre au Golfe, combinant l’ambition industrielle observée en Chine avec une recherche de partenariats internationaux plus proche des pratiques occidentales. Cette hybridation ne garantit cependant pas, à elle seule, la pérennité du leadership régional, dont la solidité dépendra de la capacité des acteurs concernés à résorber le déficit de compétences, à réduire la dépendance technologique, et à concilier l’expansion de l’infrastructure de calcul avec les objectifs de transition énergétique de la région. Le développement de grands modèles de langage arabes ouvre, par ailleurs, une perspective de diffusion des innovations bancaires du Golfe vers l’ensemble du secteur bancaire arabe, dont la matérialisation empirique reste à documenter. Des travaux ultérieurs, fondés sur des données bancaires désagrégées, permettraient d’apprécier plus précisément l’incidence de ces usages sur la performance et la stabilité des établissements concernés.
Bibliographie
Abbas, W. (2026, 2 juin). Emirates NBD, FAB and Mashreq among GCC’s most AI-advanced banks. Khaleej Times. https://www.khaleejtimes.com/business/tech/emirates-nbd-fab-and-mashreq-among-gccs-most-ai-advanced-banks
Analysys Mason. (2025, 8 décembre). Accelerated investment in AI data centres in the GCC region will reach USD5–7 billion in 2026. https://www.analysysmason.com/about-us/news/predictions-2026/prediction-ai-investment-gcc/
Bayol, R. (2026, 10 juillet). Une hausse de 25% chez Microsoft, 18% chez Google: comment la course à l’IA fait exploser le bilan carbone des géants de la tech. BFM TV. https://www.bfmtv.com/tech/intelligence-artificielle/une-hausse-de-25-chez-microsoft-18-chez-google-comment-la-course-a-l-ia-fait-exploser-le-bilan-carbone-des-geants-de-la-tech-et-condamne-leurs-promesses-de-neutralite-carbone_AV-202607100513.html
Besbes, D. (2026, 10 juin). Le Golfe mise sur l’IA: ambition souveraine ou dépendance nouvelle? Le Nouvel Économiste. https://www.lenouveleconomiste.fr/le-golfe-mise-sur-lia-ambition-souveraine-ou-dependance-nouvelle-134929/
Deloitte. (2026, 3 juillet). Banking & capital markets. https://www.deloitte.com/global/en/industries/banking-capital-markets.html
Economy Middle East. (2026, 25 mai). GCC GDP reaches $2.4 trillion as non-oil sector contribution exceeds 78 percent. https://economymiddleeast.com/news/gcc-gdp-reaches-2-4-trillion-as-non-oil-sector-contribution-exceeds-78-percent/
Elashi, M. (2026, 29 juin). Les banques du Golfe veulent l’IA, mais peuvent-elles garder la main sur les données clients? Yahoo Finance. https://fr.finance.yahoo.com/actualites/banques-golfe-veulent-l-ia-102912727.html
Evident Insights. (2026). Evident AI Index for Banks – MEA. https://evidentinsights.com/banking-ai-index-mea
Financial Stability Board. (s. d.). Financial Stability Board – Promoting global financial stability through strong financial sector policies. Consulté en juillet 2026. https://www.fsb.org/
GCC Business Watch. (2026, 21 décembre). GCC economic growth outlook 2026 driven by non-oil expansion and AI investment. https://gccbusinesswatch.com/news/gcc-economies-set-for-resilient-growth-in-2026-driven-by-domestic-demand-diversification-and-ai-investment/
Graham, E., & Nicol-Schwarz, K. (2026, 24 mai). The Middle East war is testing the Gulf’s ambitions to become an AI hub. CNBC. https://www.cnbc.com/2026/05/24/middle-east-war-testing-gulfs-ambitions-to-become-ai-hub.html
HUMAIN. (s. d.). HUMAIN – The end of limits. Consulté en juillet 2026. https://www.humain.com/
Ifri. (2008, 11 octobre). La rente pétrolière et le développement économique des pays exportateurs. https://www.ifri.org/fr/publications-exterieures/la-rente-petroliere-et-le-developpement-economique-des-pays-exportateurs
MBZUAI. (2026, 1 février). MBZUAI – Mohamed bin Zayed University of Artificial Intelligence. https://mbzuai.ac.ae/
Naftalin, B. (2026, 30 juin). What is Saudi Vision 2030 and how will it impact procurement? Ivalua. https://www.ivalua.com/blog/what-is-saudi-vision-2030-and-how-will-it-impact-procurement/
NIST. (2026, 10 juin). AI Risk Management Framework. National Institute of Standards and Technology. https://www.nist.gov/itl/ai-risk-management-framework
Nivetha Dayanand. (2026, 23 février). UAE Central Bank issues new rules on AI use to protect banking customers. Gulf News. https://gulfnews.com/business/banking/uae-central-bank-issues-new-rules-on-ai-use-to-protect-banking-customers-1.500452382
Obono, D. (2026). Le coût environnemental de l’intelligence artificielle. Assemblée nationale. https://www.assemblee-nationale.fr/dyn/dyn/contenu/visualisation/1106564/file/Co%C3%BBt%20carbone%20de%20l%27IA%20-%20Communication.pdf
OECD.AI. (s. d.). AI principles overview. Consulté en juillet 2026. https://oecd.ai/en/ai-principles
PR Newswire. (2026, 6 juillet). Techstars et Emirates NBD s’associent pour accélérer le développement de solutions d’IA et de FinTech destinées aux entreprises dans toute la région MENAT. Yahoo Finance. https://fr.finance.yahoo.com/actualites/techstars-emirates-nbd-sassocient-acc%C3%A9l%C3%A9rer-073600606.html
Ramdani, S., Hache, E., Cassini, Jeannin, F., Stonor, A., Amsellem, D., Roussel, A., Ferrazza, B., Cattin, T., & Roche, C. (2025). Les stratégies énergétiques et minières des États du Golfe et leurs répercussions sur la sécurité des approvisionnements en France. IRIS. https://www.iris-france.org/wp-content/uploads/2025/05/OSFME_2025_04_21_strategies_energie_Etats_golfe_Rapport_VF.pdf
Regulations.Ai. (2026, 6 janvier). Central Bank AI guidelines. https://regulations.ai/regulations/RAI-QA-DO-CBAGXXX-2024
Règlement (UE) 2024/1689 du Parlement européen et du Conseil établissant des règles harmonisées concernant l’intelligence artificielle. (s. d.). EUR-Lex. https://eur-lex.europa.eu/eli/reg/2024/1689/oj?locale=fr
Règlement général sur la protection des données. (2024, 22 avril). https://gdpr-info.eu/
The Vanderbilt Portfolio. (2026, 31 mai). Saudi Vision 2030 Intelligence Platform. https://vision2030.ai/
World Economic Forum. (2025, 25 août). The Future of Jobs Report 2025.
L’IA dans les Banques Arabesle discours à l’épreuve des chiffres
Ce que révèlent dix ans de rapports annuels
Dr. Ahmet Faruk Aysan
Professeur et vice-doyen chargé de la recherche à l’Université Hamad Bin Khalifa
Dr. Hassnian Ali
Chercheur à l’Université Hamad Bin Khalifa,
à Doha
Les banques des six États du Conseil de coopération du Golfe (CCG) consacrent une place croissante à l’intelligence artificielle (IA) dans leur communication financière. Cet article examine si cette évolution du discours s’accompagne d’une amélioration de leur rentabilité. L’analyse repose sur 692 rapports annuels publiés entre 2016 et 2025 par des banques conventionnelles et islamiques, dont les passages consacrés à l’IA sont rapprochés des résultats financiers. La part des rapports des banques conventionnelles évoquant l’IA passe d’environ un sur dix à sept sur dix. Pourtant, l’intensité du discours ne distingue pas les banques les plus rentables, que l’on mesure la performance par le rendement des actifs ou des fonds propres. La qualité du portefeuille de crédit demeure le principal déterminant de la rentabilité. L’article interprète ce décalage entre discours et performance comme un effet de calendrier plutôt que comme un verdict sur la technologie. Il identifie les domaines où l’IA est la plus susceptible de créer de la valeur, ainsi que les obstacles propres à la région. Le rendement de l’IA dépend moins de la technologie elle-même que des choix de gestion et de gouvernance qui accompagnent son déploiement. Cette analyse conduit à cinq recommandations destinées aux conseils d’administration.
Une formule revient désormais, sous une forme ou une autre, dans la plupart des rapports annuels des banques du Golfe : l’intelligence artificielle serait au cœur de leur stratégie. Il y a dix ans, elle n’apparaissait que dans un rapport sur dix environ. Elle figure aujourd’hui dans la lettre du directeur général, structure la présentation stratégique et justifie parfois la création d’un comité dédié au sein du conseil d’administration. En moins d’une décennie, un secteur encore prudent face à l’informatique en nuage a fait de l’intelligence artificielle un axe majeur de sa transformation. Les stratégies nationales de la région lui ont fourni à la fois un mandat et une légitimité politique. Cette convergence du discours soulève une question essentielle : les banques qui parlent le plus d’IA sont-elles celles qui en tirent le plus de bénéfices ? La réponse n’a rien d’évident. Un rapport annuel décrit autant les intentions d’une banque que ses réalisations, et les gains d’une technologie générique se matérialisent souvent avec retard.
Cet article défend une thèse simple : à ce stade, l’intensité du discours consacré à l’intelligence artificielle ne constitue pas un indicateur fiable de la performance des banques du Golfe. Ce décalage entre le discours et les résultats ne remet pas en cause l’intérêt de la technologie. Il suggère plutôt que la création de valeur par l’IA dépend moins des outils acquis que des choix de gestion et de gouvernance, des choix que les conseils d’administration ont encore le temps d’opérer.
L’analyse repose sur une étude menée à partir de 692 rapports annuels publiés entre 2016 et 2025. Elle est complétée par les textes des régulateurs de la région ainsi que par la littérature consacrée à la communication financière. La section 2 explique pourquoi le discours peut précéder les résultats. La section 3 présente les données et la méthode. La section 4 expose les résultats empiriques. La section 5 en propose une interprétation, tandis que la section 6 identifie les leviers de création de valeur ainsi que les obstacles à l’adoption de l’intelligence artificielle. La conclusion en dégage les principaux enseignements et formule des recommandations destinées aux conseils d’administration.
Pourquoi le discours peut précéder les résultats
Deux raisons expliquent qu’un discours sur l’IA puisse s’éloigner des résultats qu’il annonce. La première tient à sa nature. Une déclaration stratégique coûte peu à rédiger et se vérifie difficilement. Or, comme l’ont montré Crawford et Sobel (1982), un message peu coûteux transmet peu d’information lorsque les intérêts de celui qui l’émet et de celui qui le lit divergent.
La seconde tient au rythme propre aux technologies génériques. Leurs gains supposent des investissements complémentaires, données, compétences, réorganisation des processus, qui pèsent d’abord sur la productivité mesurée. Brynjolfsson et al. (2021) décrivent ainsi une « courbe en J » : les bénéfices n’apparaissent qu’après une phase d’investissement peu visible dans les comptes.
Les travaux empiriques sur ce lien restent rares. Mesurer le discours suppose des outils adaptés au vocabulaire financier (Loughran et McDonald, 2011). Ali et Aysan (2025) ont appliqué cette démarche à 71 banques islamiques de 16 pays. Un ton plus positif sur l’IA y est associé à une meilleure rentabilité des fonds propres, avec un effet maximal après un an. Le présent article examine cette relation sur les seules banques du Golfe.
Données et méthode
Le corpus comprend 692 rapports annuels publiés entre 2016 et 2025 par des banques conventionnelles et islamiques établies à Bahreïn, aux Émirats arabes unis, au Koweït, à Oman, au Qatar et en Arabie saoudite. Chaque passage consacré à l’IA a été extrait puis rapproché des résultats financiers de la banque concernée.
Deux indicateurs de discours sont retenus. L’étendue correspond à la part des rapports qui abordent l’IA de manière substantielle. La profondeur mesure, parmi ces seuls rapports, le nombre médian de phrases consacrées à l’IA pour mille phrases de texte. La performance est appréciée par le rendement des actifs et par le rendement des fonds propres.
Les estimations tiennent compte de la taille de la banque, de la qualité de ses actifs et de la conjoncture de son marché. Elles combinent deux approches. La comparaison entre banques examine si les établissements les plus prolixes sont aussi les plus rentables. Le suivi de chaque banque dans le temps examine si ses meilleures années coïncident avec un discours plus affirmé.
Résultats
Une diffusion rapide du discours
La première observation porte sur la vitesse de l’évolution (figure 1). En 2016, environ 10 % des rapports des banques conventionnelles du Golfe abordaient l’IA de façon substantielle, contre 5 % pour les banques islamiques. En 2025, ces proportions atteignent respectivement 70 % et 50 %. La progression n’est pas linéaire : les deux courbes se rejoignent entre 2020 et 2022, avant que l’écart ne se creuse de nouveau à partir de 2023. Peu de thèmes stratégiques ont connu une diffusion aussi rapide dans l’histoire récente du secteur.
Figure 1. Part des rapports annuels des banques du Golfe abordant l’intelligence artificielle, 2016-2025
Source : Analyse d’Ahmet Faruk Aysan et de Hassnian Ali à partir de 692 rapports annuels publiés par des banques de Bahreïn, des Émirats arabes unis, du Koweït, d’Oman, du Qatar et d’Arabie saoudite (2016-2025).
Un lien avec la rentabilité quasi inexistant
La performance n’a pas suivi le même rythme. Lorsqu’on compare deux banques du Golfe, celle qui consacre davantage de place à l’IA n’est pas plus rentable de façon systématique. Ce résultat vaut pour le rendement des actifs comme pour celui des fonds propres. Il se maintient après prise en compte de la taille, de la qualité des actifs et de l’environnement macroéconomique. À l’échelle du secteur, la relation entre discours et rentabilité est pratiquement nulle.
Le suivi de chaque banque dans le temps fait apparaître un signal positif ténu. Les établissements tendent à obtenir des résultats légèrement meilleurs les années où ils décrivent leurs projets d’IA avec davantage d’assurance. Cet effet reste toutefois faible et à la limite de la significativité statistique. Il s’affaiblit nettement lorsque le marché le plus avancé de la région est retiré de l’échantillon. Il s’agit donc d’un indice, et non d’un résultat établi.
Ce constat nuance celui d’Ali et Aysan (2025) sur un échantillon mondial de banques islamiques. Trois différences peuvent expliquer cette divergence : la mesure retenue (le ton du discours plutôt que son volume), la période couverte et la composition géographique de l’échantillon.
Le principal déterminant de la rentabilité demeure, en revanche, l’un des fondamentaux du métier bancaire : la qualité du portefeuille de crédit. Elle explique mieux les résultats que toute mesure technologique, que la croissance ou que la conjoncture.
Des écarts marqués entre marchés
La moyenne régionale masque une forte dispersion (tableau 1). Sur les trois derniers exercices (2023-2025), en ne comptant qu’une fois chaque groupe bancaire, la part des rapports abordant l’IA varie de 31 % à Bahreïn à 77 % au Koweït et en Arabie saoudite. Le Qatar (72 %) et les Émirats arabes unis (64 %) occupent une position intermédiaire, tandis qu’Oman (35 %) rejoint Bahreïn en fin de classement.
Tableau 1. L’IA dans les rapports annuels des banques du Golfe, par marché, 2023-2025
Source: Analyse d’Ahmet Faruk Aysan et de Hassnian Ali à partir des rapports annuels des banques du CCG. La profondeur est le nombre médian de phrases consacrées à l’IA pour mille phrases de texte, calculé sur les seuls rapports qui l’abordent. Chaque groupe bancaire est compté une fois. Le tableau mesure la communication, non le déploiement.
L’indicateur de profondeur modifie sensiblement ce classement. Parmi les rapports qui abordent le sujet, les Émirats arabes unis arrivent en tête avec une médiane de 1,98 phrase pour mille, soit plus du double du Koweït (0,87). Le Qatar suit avec 1,58. Les banques émiriennes et qatariennes abordent donc l’IA dans moins de rapports, mais la développent plus longuement lorsqu’elles le font. La longueur des rapports étant comparable d’un marché à l’autre, cette différence traduit un véritable choix d’accent.
Deux précautions s’imposent. Ces chiffres mesurent ce que les banques publient, non ce qu’elles ont déployé. Par ailleurs, les marchés ne sont pas composés de la même manière. Les banques cotées de Bahreïn comprennent plusieurs établissements de banque de gros et d’investissement, dont les rapports traitent peu des technologies destinées à la clientèle de détail, ce qui abaisse mécaniquement le score du pays.
Une correspondance mérite enfin d’être relevée. Le Qatar et les Émirats arabes unis, dont les banques développent le plus longuement le sujet, sont aussi les deux États du CCG dont la banque centrale a publié des lignes directrices consacrées à l’IA. La Banque centrale du Qatar a diffusé son Artificial Intelligence Guideline le 4 septembre 2024 (Qatar News Agency, 2024). La Banque centrale des Émirats arabes unis a suivi le 11 février 2026 avec une note d’orientation sur l’usage responsable de l’IA (CBUAE, 2026). Ces textes étant intervenus en fin de période, voire après, ils ne peuvent expliquer le profil observé. Ils indiquent néanmoins que l’attention des superviseurs et la communication des banques évoluent de concert sur ces marchés.
Le cas des banques islamiques
Les banques islamiques représentent une part substantielle du secteur bancaire arabe, et leur situation appelle deux remarques. La première est favorable : dans le Golfe, elles ne sont pas moins rentables que les banques conventionnelles. Elles y opèrent en effet à grande échelle, sur des marchés développés et avec les mêmes infrastructures que leurs concurrents. La littérature internationale aboutit à des conclusions plus contrastées : Beck et al. (2013) observent notamment une moindre efficacité en matière de coûts des banques islamiques, compensée par une meilleure qualité d’actifs et une capitalisation plus élevée.
La seconde remarque est moins favorable. Les banques islamiques abordent l’IA nettement moins souvent : environ cinq rapports sur dix en 2025, contre sept sur dix pour les banques conventionnelles. Après s’être brièvement résorbé entre 2020 et 2022, l’écart s’est de nouveau creusé. Deux interprétations sont possibles. Ou bien ces établissements investissent moins que leurs concurrents conventionnels et prennent du retard dans une technologie pourtant bien adaptée à leur modèle. Ou bien ils investissent autant mais le font moins savoir : ils en supportent alors le coût sans en retirer le bénéfice en matière de réputation. Les deux situations peuvent être corrigées, mais aucune ne se corrigera d’elle-même.
Interprétation : pourquoi les résultats ne suivent pas le discours
Trois facteurs peuvent expliquer le décalage entre le récit et le compte de résultat. Aucun d’eux ne justifie le pessimisme.
Le premier tient à la nature du document. Un rapport annuel n’est pas un manuel opérationnel. Une banque peut exploiter des modèles sophistiqués et ne leur consacrer qu’un paragraphe, tandis qu’une autre décrit une ambition qu’elle n’a pas encore concrétisée. Le rapport reflète la fonction communication autant que la fonction technologique. Les résultats établissent donc un point précis, conforme à l’analyse de Crawford et Sobel (1982) : le volume du discours n’est pas un signal fiable des capacités d’une banque. Un investisseur, une contrepartie ou un conseil d’administration qui s’y fierait se tromperait de document.
Le deuxième facteur est temporel. Les transformations des systèmes bancaires mettent des années à se traduire dans les coûts. Leurs bénéfices, délais raccourcis, erreurs évitées, personnel redéployé, pertes qui ne surviennent pas, ne se lisent pas aisément dans le rendement des fonds propres d’un exercice donné. À en juger par le moment où le discours s’est intensifié, le cycle de déploiement ne s’est accéléré qu’autour de 2020. Dans la logique de la courbe en J décrite par Brynjolfsson et al. (2021), attendre un effet net sur la rentabilité dès 2025 relevait de l’optimisme.
Le troisième facteur concerne la nature des applications déployées. Il s’agit surtout des usages les plus accessibles : agents conversationnels, capture documentaire, personnalisation marketing et alertes de fraude.
Ces outils sont utiles et peu coûteux, mais tous les concurrents peuvent les acquérir au même prix. C’est précisément pour cette raison qu’ils ne différencient pas les banques dans leurs résultats. Les applications susceptibles de le faire se situent plus profondément dans l’organisation et sont nettement plus difficiles à construire.
Leviers de création de valeur et obstacles
Quatre domaines de création de valeur
Si les applications tournées vers la clientèle se banalisent, la valeur durable doit être recherchée ailleurs. Quatre domaines se distinguent pour les banques arabes.
Le crédit vient en premier. Puisque la qualité des actifs détermine la rentabilité dans la région, une meilleure prévision des défauts peut valoir davantage que l’ensemble des gains d’efficacité. Des modèles exploitant les flux de transactions, les relations entre fournisseurs et clients et les expositions sectorielles peuvent détecter une dégradation plusieurs mois avant un incident de paiement. Pour les banques dont le portefeuille d’entreprises est concentré, cas fréquent dans le Golfe, quelques mois d’alerte précoce sur une grande exposition peuvent justifier à eux seuls le budget technologique annuel.
La lutte contre la criminalité financière constitue le deuxième domaine. Les spécialistes interrogés par Oztas et al. (2024) situent le taux de fausses alertes des dispositifs de surveillance fondés sur des règles entre 90 % et 95 %. Chacune de ces alertes mobilise du temps d’analyste. L’apprentissage automatique appliqué aux mêmes flux peut réduire ce bruit tout en repérant des schémas que des règles statiques ignorent. Les banques arabes, souvent très engagées dans les relations de correspondance bancaire et les transferts de fonds transfrontaliers, ont sans doute plus à y gagner que la plupart de leurs homologues internationaux.
Les fonctions de support forment le troisième domaine. Documentation du financement du commerce international, mise à jour des dossiers de connaissance client, vérification des sûretés, rapprochements et déclarations réglementaires sont des tâches documentaires, normées et répétitives. Elles mobilisent aussi une part importante des effectifs. Les modèles de langage sont particulièrement adaptés à ce travail, qui peut être automatisé sans aucun effet visible pour la clientèle.
Le quatrième domaine concerne la gestion des risques et de la trésorerie. L’analyse de scénarios, la prévision de liquidité et les tests de résistance ont toujours été limités par le volume de calculs qu’une équipe pouvait mener dans le temps imparti. Cette contrainte est largement levée. Les banques qui utiliseront cette capacité pour mieux comprendre leur propre bilan, plutôt que pour multiplier les rapports, seront mieux préparées au prochain choc.
Un point commun relie ces quatre domaines. La valeur y provient des données propres à la banque, appliquées à ses propres décisions. Elle ne peut donc être achetée clés en main, ce qui la rend difficile à imiter.
Des obstacles largement partagés
Les obstacles sont en grande partie communs à l’ensemble du secteur, mais deux d’entre eux présentent une dimension régionale.
Les données constituent le véritable goulet d’étranglement. Nombre de banques qui ont lancé un programme d’IA ambitieux ont découvert que la difficulté tient moins au modèle qu’à l’état des données. Les fichiers clients sont dispersés entre des systèmes qui se contredisent, les clauses contractuelles dorment dans des documents numérisés non structurés et l’historique n’a jamais été conservé en vue de l’analyse. Remédier à cette situation prend des années sans produire de résultat visible. C’est pourtant la condition de tout le reste, et c’est aussi le chantier le plus souvent reporté au profit d’un projet pilote plus facile à présenter.
Les compétences ne s’achètent pas si facilement. Les banques recrutent des spécialistes de l’apprentissage automatique en concurrence avec des entreprises technologiques capables de leur offrir une participation au capital. En outre, un spécialiste qui ne comprend ni le crédit ni la conformité produit des modèles auxquels les métiers ne font pas confiance. Les établissements qui progressent forment plutôt leurs équipes de risque, d’opérations et d’audit à des rôles hybrides, aux côtés des spécialistes recrutés. Cette voie est plus lente au départ, mais plus durable.
La concentration des fournisseurs devient une vulnérabilité, et c’est la première dimension régionale. Le Conseil de stabilité financière (FSB, 2024) souligne que les marchés des puces de calcul et des services en nuage sont dominés par un petit nombre d’acteurs. Il rappelle que le recours à l’IA ne dispense pas les établissements des exigences de gestion des risques applicables. Le problème est plus aigu dans le monde arabe, où la plupart des banques achètent leurs solutions plutôt que de les développer. Plusieurs concurrents d’un même marché peuvent ainsi reposer sur le même fournisseur, avec les mêmes angles morts.
La gouvernance, enfin, n’a pas suivi le rythme, et les régulateurs l’ont remarqué. Beaucoup de conseils d’administration ont approuvé une stratégie d’IA avant de disposer d’un cadre de supervision du risque de modèle. La note de la Banque centrale des Émirats arabes unis précise les attentes (CBUAE, 2026) :
un cadre de gouvernance documenté et proportionné à la taille, à la nature et à la complexité de l’établissement ;
un inventaire tenu à jour de l’ensemble des systèmes d’IA utilisés ;
des tests périodiques de détection des biais, au moins annuels ou à chaque modification substantielle d’un modèle ;
une supervision humaine proportionnée aux risques que chaque décision fait peser sur le client ;
une information claire, en arabe et en anglais, à l’intention de la clientèle ;
une responsabilité qui demeure celle de l’établissement lorsque la fonction est externalisée ;
la capacité de mettre fin à tout moment, par une intervention humaine, à l’utilisation d’un modèle.
Les banques établies hors des Émirats gagneraient à lire ce texte comme une préfiguration des exigences de leur propre superviseur.
ENCADRÉ — LES QUESTIONS DU CONSEIL D’ADMINISTRATION
Cinq questions auxquelles tout conseil d’une banque arabe devrait pouvoir répondre
Quelle part des opérations aboutit désormais sans intervention manuelle, et comment cette part a-t-elle évolué en douze mois ?
Lesquels de nos déploiements d’IA reposent sur des données qu’un concurrent ne pourrait obtenir, et lesquels n’importe quelle banque pourrait-elle acheter demain ?
Qui valide nos modèles, et qui répond de leurs erreurs ?
Si un client veut savoir pourquoi sa demande a été refusée, pouvons-nous lui répondre en une phrase qu’il jugerait recevable ?
Quelle part de notre infrastructure technologique dépend d’un seul fournisseur, et quelle serait notre situation en cas de défaillance de celui-ci ?
Les banques islamiques : une opportunité et une contrainte
La seconde dimension régionale concerne la finance islamique. Celle-ci se prête particulièrement bien à ce que la technologie fait de mieux, ce qui rend d’autant plus paradoxale la discrétion de ses établissements sur le sujet. Ses contrats sont, par construction, riches en documents et encadrés par des règles, avec des exigences d’ordonnancement des opérations qui ont une portée juridique réelle. L’audit de conformité à la charia repose aujourd’hui largement sur des sondages, faute de pouvoir examiner chaque contrat. La lecture automatisée rend possible, pour la première fois, un contrôle exhaustif du portefeuille.
La gouvernance joue ici en sens inverse. Les principes de l’IFSB (2009) confient au comité de supervision charia une responsabilité dans la conformité de l’établissement aux préceptes islamiques. Il ne saurait l’exercer sur un processus dont la logique lui échappe. L’explicabilité des modèles constitue donc, pour les banques islamiques, une exigence de gouvernance et non une simple préférence prudentielle. Les établissements qui traiteront l’examen charia comme une étape d’approbation finale, plutôt que comme une contrainte de conception, devront reconstruire leurs systèmes.
Conclusion
Principaux enseignements
Trois enseignements se dégagent. D’abord, le discours des banques du Golfe sur l’IA s’est diffusé en une décennie à une vitesse rare. Ensuite, son intensité ne permet pas, à ce stade, de distinguer les banques les plus rentables, la qualité du crédit demeurant le premier déterminant de la performance. Enfin, ce décalage tient davantage au calendrier et à la nature des applications déployées qu’à une limite intrinsèque de la technologie.
Recommandations
Il en découle cinq recommandations à l’intention des conseils d’administration :
Cesser de tenir le discours pour un progrès, et exiger des indicateurs opérationnels vérifiables : part des opérations traitées sans intervention manuelle, taux de fausses alertes, délai de décision de crédit, heures restituées aux métiers.
Financer la remise en ordre des données comme une infrastructure, sur un programme pluriannuel protégé du cycle budgétaire et jugé sur son achèvement.
Construire des capacités internes là où les données propres de la banque créent un avantage, et n’acheter que les fonctions banalisées.
Mettre en place la gouvernance des modèles avant leur généralisation : validation, responsabilité, tests de biais et voies de recours sont bien moins coûteux à concevoir qu’à rétablir.
Mutualiser ce qui peut l’être — typologies de fraude, normes de validation, conventions de publication, formats de déclaration — au sein d’instances sectorielles telles que l’Union des Banques Arabes.
Les cinq questions de l’encadré figurant à la section 6.2 permettent à chaque conseil de vérifier où en est son établissement au regard de ces orientations.
Limites de l’analyse
Cette étude présente plusieurs limites. La principale tient à son objet : elle mesure la communication des banques, et non leurs déploiements effectifs. Les relations observées sont des corrélations et ne permettent pas d’établir de causalité. La composition des échantillons nationaux diffère, notamment à Bahreïn, et la période se termine avant que les nouvelles lignes directrices des régulateurs ne produisent leurs effets. Enfin, les résultats détaillés n’ont pas encore fait l’objet d’une publication évaluée par les pairs. Des données sur les investissements technologiques réels permettraient de prolonger ce travail.
Le secteur bancaire arabe est bien en cours de transformation, mais à un stade plus précoce que ne le suggère l’abondance du discours. Les banques qui créeront demain le plus de valeur ne seront pas celles qui parlent aujourd’hui le plus d’intelligence artificielle, mais celles qui sauront transformer leurs données, leurs compétences et leur gouvernance en décisions de meilleure qualité.
Bibliographie
Ali, H., & Aysan, A. F. (2025). Decoding digital signals: AI sentiment and financial performance at Islamic banks. Borsa Istanbul Review, 25(5), 953–971. https://doi.org/10.1016/j.bir.2025.05.011
Beck, T., Demirgüç-Kunt, A., & Merrouche, O. (2013). Islamic vs. conventional banking: Business model, efficiency and stability. Journal of Banking & Finance, 37(2), 433–447. https://doi.org/10.1016/j.jbankfin.2012.09.016
Brynjolfsson, E., Rock, D., & Syverson, C. (2021). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 13(1), 333–372. https://doi.org/10.1257/mac.20180386
CBUAE [Central Bank of the United Arab Emirates]. (2026, 11 février). Guidance note on the consumer protection and responsible adoption and use of artificial intelligence and machine learning by licensed financial institutions in the U.A.E. https://rulebook.centralbank.ae/en/rulebook/guidance-note-consumer-protection-and-responsible-adoption-and-use-artificial-intelligence
Crawford, V. P., & Sobel, J. (1982). Strategic information transmission. Econometrica, 50(6), 1431–1451. https://doi.org/10.2307/1913390
FSB [Financial Stability Board]. (2024, 14 novembre). The financial stability implications of artificial intelligence.
IFSB [Islamic Financial Services Board]. (2009). Guiding principles on Shari’ah governance systems for institutions offering Islamic financial services (IFSB-10).https://www.ifsb.org/wp-content/uploads/2023/10/IFSB-10-December-2009_En.pdf
Loughran, T., & McDonald, B. (2011). When is a liability not a liability? Textual analysis, dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35–65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
Oztas, B., Cetinkaya, D., Adedoyin, F., Budka, M., Aksu, G., & Dogan, H. (2024). Transaction monitoring in anti-money laundering: A qualitative analysis and points of view from industry. Future Generation Computer Systems, 159, 161–171. https://doi.org/10.1016/j.future.2024.05.027
Qatar News Agency. (2024, 4 septembre). Qatar Central Bank issues Artificial Intelligence Guideline. https://www.qna.org.qa/en/News-Area/News/2024-09/04/0048-qatar-central-bank-issues-artificial-intelligence-guideline
ce que les dirigeants doivent réellement comprendre
Dr. Luc Julia
Expert international en intelligence artificielle |
Co-créateur de Siri
À l’heure où l’intelligence artificielle s’impose comme un levier majeur de transformation du secteur bancaire, il devient essentiel de dépasser les effets d’annonce pour en comprendre les véritables enjeux. Dans cette contribution, Dr Luc Julia, expert mondialement reconnu en intelligence artificielle et co-créateur de Siri, propose un regard lucide et pragmatique sur les possibilités, les limites et les risques de l’IA. Il invite notamment les dirigeants bancaires à privilégier une approche fondée sur la gouvernance, la qualité des données, la supervision humaine et la création de valeur durable. Une réflexion particulièrement éclairante pour accompagner les banques dans leurs choix stratégiques à l’ère de l’IA.
Aujourd’hui, la promesse d’une intelligence artificielle omnisciente et autonome flotte au-dessus des organisations comme une étoile polaire. Pourtant, pour les dirigeants, l’enjeu n’est pas d’adorer une chimère technologique, mais de comprendre ce que l’IA peut réellement apporter, ce qu’elle ne peut pas faire, et comment elle s’insère de manière pragmatique dans les choix stratégiques, opérationnels et éthiques d’une banque moderne. L’analyse ne doit pas être fondée sur des attentes irréalistes ou sur des miracles techniques, mais sur une compréhension claire des systèmes, des données, des risques et des occasions de création de valeur durable. Cette réflexion s’inspire d’un esprit de prudence et de vision pratique que les décideurs doivent adopter pour naviguer dans l’ère de l’IA.
L’évolution réelle de l’IA: de la curiosité à l’intégration
Depuis les premiers systèmes experts jusqu’aux grands modèles de langage et aux architectures multimodales, l’IA a connu une progression rapide, mais surtout une maturation dans la manière dont elle s’intègre dans des chaînes de valeur réelle. Les progrès les plus tangibles ne sont pas des miracles d’un jour, mais des améliorations progressives des capacités à traiter des volumes de données, à déduire des motifs pertinents et à soutenir des décisions dans des environnements complexes et incertains. Dans le secteur bancaire, cela se traduit par des opportunités concrètes pour l’automatisation des processus, la détection de risques, l’amélioration de l’expérience client et l’optimisation opérationnelle. Cependant, ces avancées reposent sur des fondations solides: des données propres, des contraintes métier, une gouvernance active et des mécanismes de surveillance continue. L’IA avancée n’est pas une baguette magique qui remplace le savoir-faire humain, c’est un outil puissant qui, bien cadré, peut augmenter la performance et l’agilité des organisations.
Ce que l’IA peut faire aujourd’hui pour les banques
– Amélioration de l’expérience client: assistants virtuels et systèmes de support qui comprennent le contexte et guident les clients à travers des parcours plus fluides, tout en collectant des signaux utiles pour l’amélioration continue des produits et services.
– Détection et gestion des risques: modèles de scoring, détection de fraudes et surveillance des comportements anormaux qui fonctionnent mieux lorsqu’ils s’appuient sur des données historiques nettes et une supervision humaine pour éviter les biais et les erreurs coûteuses.
– Automatisation des processus et efficacité opérationnelle: robotisation des tâches répétitives, traitement automatisé des documents, réduction du cycle de traitement des crédits et des contrôles de conformité, avec des gains de temps et de précision.
– Analyse et pilotage des décisions: capacités d’analyse rapide et d’anticipation qui soutiennent les décisions stratégiques et opérationnelles, tout en restant transparentes sur les hypothèses et les limites des modèles.
– Innovation produit et personnalisation: déploiement de capacités d’IA pour proposer des offres adaptées, des conseils financiers plus personnalisés et des parcours clients plus pertinents, sans pour autant banaliser l’acte décisionnel humain.
Les limites et les risques: quand les promesses dévient de la réalité
– Hallucinations et biais: les modèles peuvent générer des résultats convaincants mais erronés, et les biais présents dans les données historiques peuvent être amplifiés s’ils ne sont pas contrôlés par une supervision robuste et des tests rigoureux.
– Manque de sens commun et de raisonnement à long terme: même les systèmes les plus performants peuvent manquer de compréhension du contexte complexe, des enjeux éthiques et des conséquences à plus long terme, ce qui peut conduire à des décisions inadaptées dans des situations nouvelles.
– Problèmes de gouvernance et de traçabilité: sans cadre clair, les décisions assistées par l’IA risquent d’être opaques, non reproductibles et difficiles à auditer, ce qui peut fragiliser la confiance des clients et des régulateurs.
– Dépendance à la donnée et coût: les performances dépendent fortement de la qualité, de la quantité et de la pertinence des données, les coûts de collecte, de stockage et de recalibration peuvent être significatifs, surtout dans les environnements financiers hautement réglementés.
– Cybersécurité et confidentialité: les systèmes d’IA traitent des données sensibles, leur sécurité est primordiale et nécessite des architectures résilientes et des contrôles stricts sur l’accès et le traitement des informations.
Idées reçues et clarifications essentielles
– “L’IA va tout faire tout seul”: faux. L’IA doit être conçue, déployée et surveillée en collaboration avec des experts métier, des équipes conformité et des responsables risques, elle s’inscrit dans des processus existants, pas en dehors.
– “Les modèles savent tout”: faux. Les modèles apprennent à partir de données historiques et opérationnelles ; leur performance est limitée par la qualité des données et par les hypothèses sous-jacentes. Ils ne remplacent pas le jugement humain dans des domaines sensibles.
– “Plus de données = mieux”: partiellement vrai. La qualité, la représentativité et la gouvernance des données comptent autant que leur volume, des données mal gérées peuvent dégrader les résultats et accroître les risques.
– “Tout est transparent et explicable”: en pratique, l’explicabilité varie selon les cas, certaines décisions peuvent être interprétables, d’autres dépendent de mécanismes internes sophistiqués. Il faut concevoir des garanties d’explicabilité adaptées au contexte et aux exigences réglementaires.
– “L’IA est neutre”: faux. Les systèmes reflètent et peuvent amplifier des biais présents dans les données ou les choix de conception, la neutralité exige une démarche active de réduction des biais et de vérification continue.
Un cadre pratique pour les décideurs: ce que les dirigeants doivent comprendre et mettre en œuvre
– Définir des objectifs clairs et mesurables: l’IA doit servir des résultats concrets et évaluables (amélioration de la satisfaction client, réduction du coût total, anticipation des risques, etc.). Sans objectifs mesurables, les projets IA restent des prototypes coûteux sans retour clair.
– Concevoir une architecture de données robuste: garantir l’accès à des données pertinentes, propres, gouvernées et traçables, établir des standards de qualité et des mécanismes de confidentialité et de sécurité.
– Mettre en place une gouvernance de l’IA: nommer des responsables IA, définir des processus d’évaluation des risques, de conformité et d’éthique, instaurer des contrôles qualité et des mécanismes d’audit régulier des modèles et de leurs résultats.
– Définir des cas d’usage avec patience et pragmatisme: prioriser des scénarios à fort impact et à faible risque, puis étendre progressivement, afin d’apprendre et d’ajuster sans compromettre la stabilité opérationnelle.
– Assurer une supervision humaine et une montée en compétence: l’IA doit compléter le travail humain, pas le remplacer. Développer des compétences internes, favoriser “l’humain au cœur” des décisions et créer une culture d’apprentissage continu.
– Gérer les risques et la sécurité: évaluer les risques opérationnels, juridiques et de réputation liés à l’IA, déployer des contrôles de sécurité, des plans de continuité et des mécanismes de détection des erreurs et des abus.
– Penser à l’éthique et à la conformité au cadre régulatoire: anticiper les cadres comme l’UE AI Act et les cadres nationaux, concevoir des interfaces utilisateur transparentes, des politiques de consentement et des mécanismes de redressement en cas d’erreurs.
– L’IA n’est pas gratuite. Planifier le coût total de possession et le ROI: évaluer les coûts d’acquisition, d’intégration, de maintenance et de formation, mais aussi les économies réalisables et les gains en efficacité, tout en restant réaliste sur les horizons temporels.
– Choisir entre build, buy ou coopérer: la décision dépend de la maturité interne, des ressources et des exigences spécifiques, aller vite peut nécessiter des partenariats, mais il faut garder le contrôle des exigences métier et des risques.
– Mettre en place une expérimentation responsable et mesurée: lancer des pilotes avec des mécanismes d’observabilité, des métriques claires et des critères d’arrêt, puis étendre progressivement en tirant les enseignements.
Un regard sur la banque et l’écosystème: comment articuler IA et stratégie bancaire Dans le domaine bancaire, l’IA peut agir comme un levier d’amélioration opérationnelle et d’innovation client, mais elle doit être encadrée par une compréhension fine des risques et des contraintes propres au secteur: réglementation, protection des données, exigences de transparence et de traçabilité. L’intégration réussie passe par un lien étroit entre les métiers, les équipes risques et les équipes techniques, afin de traduire les capacités techniques en résultats business mesurables. Par ailleurs, les banques peuvent tirer profit de l’IA pour renforcer la résilience: détection proactive des anomalies, supervision des opérations et des flux de paiements, et amélioration de la conformité grâce à l’analyse des patterns de transactions et à la surveillance des activités suspectes. L’IA n’est pas qu’un outil d’efficacité: c’est aussi un levier de transparence et de confiance si elle est déployée avec des garde-fous éthiques et une communication claire avec les clients.
Ce que les dirigeants devraient garder en tête aujourd’hui
– L’IA est une extension de l’intelligence humaine, pas un substitut, son vrai pouvoir réside dans la combinaison d’analyses rapides, de contextualisation métier et de supervision humaine adaptée.
– La réussite dépend de la qualité et de la gouvernance des données, sans données fiables et une gestion rigoureuse, même les meilleurs algorithmes échouent.
– La sécurité, la confidentialité et la conformité ne peuvent être des options, elles doivent être intégrées dès la conception, et les contrôles doivent être continus.
– L’éthique et la traçabilité ne sont pas des obstacles, mais des fonctions critiques de la confiance, les clients et les régulateurs exigent des garanties sur l’usage de l’IA.
– Le cours de l’investissement en IA doit être pensé comme un voyage maîtrisé: définir des jalons, apprendre des pilotes, et étendre avec prudence, en mesurant chaque étape.
Un air de lucidité pour conclure
L’IA ne remplacera pas le rôle des dirigeants, mais elle peut redistribuer les cartes: elle pousse à clarifier les objectifs, à optimiser les choix et à renforcer la gouvernance des risques. Pour les banques et les institutions financières, l’enjeu est de construire des systèmes d’IA qui parlent le même langage que l’entreprise: un langage de performance, de sécurité, d’éthique et de service client. Une IA bien conçue et bien gérée peut devenir un vrai amplificateur de valeur, mais elle exige une vision claire, des équipes mixtes compétence-technologie et un cadre de travail où l’erreur est vue comme une occasion d’apprendre plutôt que comme une faiblesse à dissimuler.
En somme, ce que les dirigeants doivent comprendre aujourd’hui, c’est que l’IA n’est pas une fin en soi, mais un moyen de renforcer la capacité de l’organisation à apprendre, à s’adapter et à servir mieux ses clients, tout en respectant les règles du jeu économique et social qui encadrent le secteur bancaire. Pour agir avec discernement, il faut être capable d’articuler une vision stratégique, un cadre de données et de gouvernance solides, et une culture qui place l’éthique et la confiance au cœur du développement de l’intelligence artificielle. C’est ainsi que l’IA peut devenir, non pas une promesse lointaine, mais un compagnon fiable de la performance durable des institutions financières.
المصرف الأهلي العراقي يُطلق النسخة الرابعة من برنامج Banking Ready 2026
أطلق المصرف الأهلي العراقي النسخة الرابعة من برنامج Banking Ready 2026، بالتعاون مع مركز التميُّز للإبداع والتطوير والجامعة الأميركية في بغداد – العراق، في إطار جهوده المتواصلة لتمكين الشباب وتطوير مهاراتهم وتأهيلهم لدخول سوق العمل والقطاع المصرفي بكفاءة وثقة.
ويُعد برنامج Banking Ready الأول من نوعه في العراق، في التدريب المصرفي ويُقدَّم للطلبة والخريجين بشكل مجاني ومموّل بالكامل من المصرف الأهلي العراقي، ليمنح المشاركين فرصة خوض تجربة تعليمية متكاملة تجمع بين المعرفة والخبرة العملية.
ويتضمّن البرنامج مجموعة متنوّعة من المحاضرات والجلسات التدريبية التي تجمع بين المعرفة المصرفية وتطوير المهارات المهنية والشخصية، بما في ذلك تدريبات متخصّصة في اللغة الإنكليزية وExcel، إلى جانب تطوير مهارات القيادة والتواصل، وكتابة السيرة الذاتية، والإستعداد لمقابلات العمل. كما يتعرّف المشاركون على مختلف جوانب العمل المصرفي، من خلال محاضرات يقدّمها عدد من مدراء وقيادات المصرف الأهلي العراقي، تتناول موضوعات مثل خدمة العملاء، ومكافحة غسل الاموال وغيرها.
وفي إطار إهتمام المصرف بتعزيز الشمول وتكافؤ الفرص، شهدت النسخة الرابعة من البرنامج قبول أحد المشاركين من الأشخاص ذوي الهمم، تأكيداً على إلتزام المصرف بتوفير فرص متساوية للتعلّم والتطوير، وإتاحة المجال أمام مختلف الطاقات الشبابية للمشاركة والاستفادة من هذه التجربة.
ويأتي إطلاق النسخة الرابعة من البرنامج استمراراً لالتزام المصرف الأهلي العراقي بالإستثمار في الشباب وتنمية قدراتهم، وإيماناً بأهمية توفير فرص تعليمية وتدريبية تُسهم في إعداد جيل يمتلك المعرفة والمهارات اللازمة لبناء مستقبل مهني واعد.
عدنان أحمد يوسف القيادي المصرفي والسفير الدولي للمسؤولية المجتمعية في مملكة البحرين
مكرّماً بـ «جائزة الإنجاز مدى الحياة في المسؤولية المجتمعية»
قام وفد رسمي من الشبكة الإقليمية للمسؤولية الإجتماعية برئاسة سعادة رئيس مجلس إدارتها البروفيسور يوسف عبدالغفار العباسي، بإتمام مراسم تكريم سعادة الوجيه عدنان أحمد يوسف القيادي المصرفي والسفير الدولي للمسؤولية المجتمعية من مملكة البحرين، ومنحه «جائزة الإنجاز مدى الحياة في المسؤولية المجتمعية» – Lifetime Achievement Award in Social Responsibility، والذي يُعدُّ أعلى وسام تكريمي تمنحه في تاريخها، لمناسبة ذكرى مرور 20 عاماً على تأسيس الشبكة الإقليمية للمسؤولية الإجتماعية، حيث يتم تكريم عدد من الشخصيات القيادية ممن لهم بصمات إستثنائية في مسيرة المسؤولية المجتمعية وطنياً ودولياً، كذلك ممن ساهم في تعظيم أثر مبادرات الشبكة الإقليمية للمسؤولية الإجتماعية، خلال هذه المسيرة المشرقة لها، والممتدة على مدار 20 عاماً.
إستعداد مملكة البحرين لإستضافة أعمال النسخة الأولى من منتدى ومعرض «صُنع في الخليج 2026»
أكد وزير الصناعة والتجارة، عبدالله بن عادل فخرو، إستعداد مملكة البحرين لإستضافة أعمال النسخة الأولى من منتدى ومعرض «صنع في الخليج 2026» في الفترة من 6 إلى 8 أكتوبر/تشرين الأول 2026 في مركز البحرين العالمي للمعارض، وذلك تحت رعاية الملك حمد بن عيسى آل خليفة، عاهل البلاد.
وأوضح وزير الصناعة والتجارة «أن هذا الحدث الذي يتزامن مع ترؤس مملكة البحرين لإجتماعات لجنة التعاون الصناعي ولجنة التعاون التجاري لدول مجلس التعاون، يُمثل خطوة فعلية لتحويل التكامل الصناعي الخليجي من النطاق النظري إلى التطبيق العملي، وترسيخ علامة صناعية موحّدة تعزّز تنافسية المنتجات الخليجية عالمياً، حيث إنه يُعتبر الحدث الأول من نوعه المخصّص للصناعات الخليجية تحت شعار: «صنع في الخليج» ليعبّر عن روح الوحدة والتكامل بين الأشقاء في دول مجلس التعاون الخليجي».
وذكر الوزير فخرو، «أن المعرض سيشهد مشاركة واسعة من قبل مختلف الشركات الصناعية في دول مجلس التعاون الخليجي حيث سيشغل ثلاث صالات متكاملة، مع مشاركة الأمانة العامة لمجلس التعاون الخليجي بجناح خاص، إلى جانب أجنحة لكل دولة من دول مجلس التعاون الخليجي».
جائزة «أكثر نافذة مصرفية إسلامية واعدة لعام 2026» في لندن
تُوّج مصرف الجمهورية – دولة ليبيا، بجائزة «أكثر نافذة مصرفية إسلامية واعدة لعام 2026» Most Promising Islamic Banking Window Award 2026، ضمن جوائز التمويل الإسلامي العالمية «GIFA»، خلال حفل الدورة السادسة عشرة الذي أُقيم في العاصمة البريطانية لندن، في حضور قيادات مصرفية وممثلي مؤسسات مالية من مختلف دول العالم.
وتسلّم الجائزة الدكتور علي أبوصلاح أمريغة، رئيس مجلس إدارة مصرف الجمهورية، نيابة عن المصرف، في تكريم دولي يُبرز جهود المؤسسة في تطوير خدمات ومنتجات مصرفية متوافقة مع مبادئ الصيرفة الإسلامية، وتعزيز كفاءة أدائها المؤسسي.
ويُشكّل هذا التتويج محطة مهمة في مسيرة المصرف، ويعكس ما يبذله من جهود لتطوير أعمال الصيرفة الإسلامية وتقديم حلول مالية تستجيب لإحتياجات الزبائن، إلى جانب تعزيز حضوره في المحافل المالية والمصرفية الدولية.
كما يجسّد التكريم حصيلة العمل المشترك لمجلس الإدارة والإدارة التنفيذية وكافة العاملين في المصرف، في دعم برامج التطوير والتحديث، والإرتقاء بجودة الخدمات، وترسيخ الممارسات المؤسسية الحديثة.
وتحتفي جوائز التمويل الإسلامي العالمية «Global Islamic Finance Awards» بالمؤسسات والقيادات والمبادرات التي تُسهم في تطوير صناعة التمويل الإسلامي، وتعزيز التميُّز والإبتكار في خدماتها ومنتجاتها.
وصول شحنات جديدة من السيولة النقدية
من جهة`أخرى، أعلن مصرف الجمهورية – دولة ليبيا – عن وصول شحنات جديدة من السيولة النقدية المقدمة من مصرف ليبيا المركزي، في خطوة تستهدف دعم توفر النقد وتعزيز قدرة فروع المصرف على تلبية إحتياجات العملاء.
وأوضح المصرف، في تنويه موجّه إلى زبائنه، أن العمل جارٍ حالياً على توزيع السيولة النقدية الواردة على مختلف الفروع، بما يضمن إستمرار تقديم الخدمات المصرفية بصورة منتظمة.
وأكد مصرف الجمهورية أن توزيع السيولة يهدف إلى تسهيل حصول الزبائن على إحتياجاتهم النقدية، وتعزيز إنسيابية الخدمات المقدّمة لهم عبر الفروع خلال الفترة المقبلة.
البنك العربي يدعم حملة «العودة إلى المدارس» بالتعاون مع مؤسسة ولي العهد
قدّم البنك العربي مؤخراً دعمه لحملة «العودة إلى المدارس» للعام الدراسي 2026/2027، التي تنفذها مؤسسة ولي العهد بالتعاون مع القطاع الخاص في مختلف محافظات المملكة الأردنية، ضمن برنامج الحملات والإستجابات الإنسانية، حيث تهدف الحملة الى التخفيف من الأعباء المالية التي تواجهها الأسر في تأمين مستلزمات أبنائهم مع بداية العام الدراسي.
ويأتي هذا الدعم تأكيداً على إلتزام البنك العربي مسؤوليته المجتمعية وحرصه على إحداث أثر إيجابي ومستدام في حياة الطلبة، حيث قام البنك بالتبرُّع بحقائب مدرسية تحتوي على المستلزمات المدرسية والقرطاسية الأساسية من دفاتر وأقلام وأدوات أخرى تم توزيعها على الطلبة في مناطق عدة شملت غرب عمّان والعبدلي والجامعة والجبيهة وقصبة الزرقاء، بما يُسهم في توفير الموارد التي تعزز فرصهم التعليمية وفي بناء بيئة مدرسية محفّزة تشجع على التعلم وتنمي مهارات الطلبة وقدراتهم وتعزز ثقتهم بأنفسهم.
كما شارك فريق من موظفي البنك العربي في توزيع هذه الحقائب على الطلبة، تعزيزاً لروح التضامن المجتمعي وتجسيداً لثقافة العمل التطوعي التي يحرص البنك على ترسيخها بين موظفيه.
وقد إمتدت الحملة لتشمل جميع محافظات المملكة، واستفاد منها أكثر من 5,000 طالب وطالبة حصلوا على حقائب مدرسية مجهزة بالمستلزمات الأساسية.
يُشار إلى أن البنك العربي يتبنّى إستراتيجية متكاملة على صعيد الإستدامة والمسؤولية المجتمعية، تعكس حرصه على تعزيز أثره الإقتصادي والإجتماعي والبيئي، من خلال العمل مع مختلف الجهات المعنية وصولاً لتحقيق التنمية المستدامة. ويأتي برنامج البنك العربي للمسؤولية الاجتماعية «معاً» كأحد ثمار هذا التوجه، حيث يرتكز على محاور أساسية عدة تشمل: الصحة، والتعليم، ومكافحة الفقر، وحماية البيئة، ودعم الأيتام، وتمكين المرأة.
بنك قطر الوطني (QNB): الحكومة البريطانية أمام تحدّي الموازنة
بين النمو الإقتصادي وإحتواء التضخُّم
رجّح بنك قطر الوطني (QNB) أن يحافظ بنك إنكلترا على موقف حذر قائم على البيانات، مع إبقاء السياسة النقدية مقيّدة بالقدر الكافي لإعادة التضخُّم إلى المعدل المستهدف دون خنق التعافي الهش بصورة غير ضرورية، مشيراً إلى أن الحكومة البريطانية تواجه تحدّياً في الموازنة بين النمو الإقتصادي وإحتواء التضخُّم.
وأوضح QNB، في تقرير، أن القرارات المقبلة للحكومة البريطانية خلال سبتمبر/أيلول 2026 ستحظى بمتابعة دقيقة لمعرفة كيفية موازنتها بين هذه المخاطر المتشابكة، وسيعتمد إحتواء ضغوط الركود التضخمي ليس فقط على قرارات بنك إنكلترا، بل أيضاً على مدى إتساق إطار السياسات الأوسع الذي سيعتمده آندي برنهام رئيس الوزراء البريطاني وجون هيلي وزير الخزانة، حيث ستكون قدرة الحكومة الجديدة على طمأنة الأسواق حيال إنضباطها المالي، مع مواصلة السعي لتحقيق طموحاتها المتعلقة بالنمو والنموذج الاقتصادي الجديد، عاملاً حاسماً.
وأشار التقرير إلى الأوضاع الصعبة التي يواجهها آندي برنهام، الذي يشغل المنصب منذ يوليو/تموز 2026، في ظل أوضاع إقتصادية صعبة، فقد ظلت المملكة المتحدة تتعامل خلال النصف الثاني من العام 2026 مع مزيج معقد من ضعف النمو وإرتفاع التضخُّم فوق المستوى المستهدف، وهي سمات تميّز بيئة الركود التضخمي.
وقد تعهد رئيس الوزراء ووزير الخزانة بتبني «نموذج إقتصادي جديد» يركز على الإستثمار والتجديد الصناعي.
وناقش التقرير ضغوط التضخُّم والنمو التي تواجه رئيس الوزراء الجديد ووزير خزانته، وما إذا كان التفاعل بين السياستين النقدية والمالية سيؤدي إلى إحتواء مخاطر الركود التضخُّمي مستنداً إلى عوامل رئيسية عدة، منها أن إقتصاد المملكة المتحدة يشهد مخاطر واضحة مرتبطة بالركود التضخُّمي، فالنمو الإقتصادي يعتبر بالكاد في المنطقة الإيجابية، فيما يظل تضخُّم أسعار المستهلك أعلى من النسبة المستهدفة من قبل بنك إنكلترا البالغة 2 %.
ولفت التقرير إلى مواجهة الإقتصاد البريطاني صعوبة في اكتساب الزخم، حيث نما بنحو 1 % في كل من العامين الماضيين، مع توقع وتيرة مماثلة أو أضعف في العام 2026. ويُعزى هذا التباطؤ إلى تقييد الإنفاق الإستهلاكي بفعل إرتفاع الضرائب وتجميد حدود الشرائح الضريبية، وإرتفاع تكاليف الطاقة العالمية، وضعف إستثمارات الشركات، وإستمرار الآثار المتأخرة لزيادات أسعار الفائدة السابقة.
وإعتبر بنك قطر الوطني (QNB) أن مؤشّرات سوق العمل بدأت تفقد بعض زخمها، مع تزايد الحذر في عمليات التوظيف، كما بلغ التضخُّم الكلي في أسعار المستهلك ذروته في وقت سابق من العام، حين دفعت صدمة أسعار الطاقة العالمية التكاليف إلى الارتفاع، غير أنه حتى مع تراجع ضغوط أسعار الطاقة، لا يزال التضخُّم المحلي يتسم بدرجة كبيرة من الثبات، في وقت يشير فيه مكتب الإحصاءات الوطنية إلى إستمرار المخاطر الناجمة عن نمو الأجور المحلية واستراتيجيات تسعير الشركات التي تتكيّف مع موجات إرتفاع التكاليف السابقة.
وتناول البنك، في تقريره، السياسة النقدية في المملكة المتحدة التي تدار بصورة مستقلة عن الحكومة، مشيراً إلى أن بنك إنكلترا يتمتع بتفويض يقتضي تحقيق إستقرار الأسعار مع دعم الإقتصاد الأوسع نطاقاً، ويجد بنك إنكلترا نفسه حالياً وسط معضلة ركود تضخُّمي محتملة، فخفض أسعار الفائدة بسرعة مفرطة قد يعيد إشعال ضغوط الأسعار والتضخُّم، في حين أن إبقاءها مرتفعة لفترة طويلة قد يعمّق حالة الركود وربما يدفع الإقتصاد نحو الإنكماش.
وأشار التقرير إلى إتباع بنك إنكلترا نهجاً «تدريجياً وحذراً»، مع إبقاء السياسة النقدية مقيّدة بدرجة محدودة عند 3.75 % ، وموازنة المخاطر المتداخلة المرتبطة بالأسعار والنشاط الإقتصادي، وعدم التحرّك إلاّ عندما تصبح الأدلة المتعلقة بالتضخُّم الأساسي أكثر وضوحاً، وهو ما يفسّر سبب مقاومة لجنة السياسة النقدية للدعوات المطالبة بخفض أسعار الفائدة، وسبب دعوة أقلية متشددة من أعضائها إلى مزيد من التشديد، خشية أن يؤدي التيسير المبكر إلى ترسخ توقعات التضخُّم.
من الصكوك ذات الأولوية غير المضمونة بمبلغ 500 مليون دولار ولأجل خمس سنوات
أعلن بنك الكويت الدولي (KIB) عن نجاحه في تسعير أول إصدار له لصكوك ذات الأولوية غير المضمونة بقيمة 500 مليون دولار ولأجل خمس سنوات، وذلك ضمن برنامج إصدار الصكوك البالغة قيمته 1.5 مليار دولار. ويمثل الإصدار خطوة إستراتيجية في تنويع مصادر التمويل وتعزيز قاعدة التمويل طويل الأجل للبنك، كما يعكس ثقة المستثمرين في متانة مركزه المالي وحضوره في أسواق رأس المال الإقليمية والدولية.
وجاء نجاح الإصدار في ظل بيئة سوقية عالمية متغيّرة، حيث أسهم الطلب القوي في تضييق هامش التسعير بمقدار 30 نقطة أساس مقارنة بالمؤشرات السعرية الأولية ليصل الهامش النهائي إلى 95 نقطة أساس فوق عائد سندات الخزانة الأمريكية لأجل خمس سنوات، وبمعدل ربح سنوي يبلغ 5.502 %.
وحظي الإصدار بطلب قوي من المستثمرين منذ انطلاقه، حيث بلغ حجم الطلبات نحو 1.2 مليار دولار بما يعادل 2.4 مرة حجم الإصدار، مما يعكس عمق الطلب على الإصدار.
ثقة المستثمرين والمكانة الإستراتيجية
وقال رئيس مجلس إدارة KIB، الشيخ محمد الجراح الصباح: «يعكس نجاح هذا الإصدار ثقة المستثمرين الإقليميين والدوليين في متانة المركز المالي ووضوح التوجه الإستراتيجي لمجموعة KIB»، مشيراً إلى «أن هذا الإصدار يمثل محطة مهمة في تعزيز حضور KIB في أسواق رأس المال الدولية وتوسيع قاعدة المستثمرين، بإعتباره أول إصدار لصكوك ذات الأولوية غير المضمونة من جانب البنك، وذلك ضمن برنامج إصدار الصكوك البالغة قيمته 1.5 مليار دولار».
وحصل الإصدار على تصنيف إئتماني نهائي بدرجة «A» من وكالة فيتش للتصنيف الإئتماني، بما يتماشى مع التصنيف طويل الأجل للبنك عند «A» مع نظرة مستقبلية مستقرة.
من جانبه، قال نائب رئيس مجلس الإدارة والرئيس التنفيذي في KIB، السيد رائد جواد بوخمسين: «يُمثّل الإصدار خطوة إستراتيجية في تنويع مصادر التمويل وتعزيز قاعدة التمويل طويل الأجل للبنك بما يدعم خطط النمو المستدام ويحافظ على مركز قوي ومتوازن للسيولة وإدارة فعّالة للإلتزامات وفق أفضل الممارسات المصرفية».
وأضاف بوخمسين: «جاء الإصدار وفق هيكل يجمع بين الوكالة/المرابحة، لأجل خمس سنوات، حيث تكتسب فيه أدوات التمويل (الصكوك) المتوافقة مع الشريعة الإسلامية أهمية متزايدة لدى المؤسسات المالية والمستثمرين. وستتم تسوية الإصدار بتاريخ 10 سبتمبر/أيلول 2026 وإدراج الصكوك في السوق الدولية للأوراق المالية التابعة لبورصة لندن، على أن تستحق الصكوك في 10 سبتمبر/أيلول 2031».
وأشاد بوخمسين بالدور الحيوي للشركاء الذين ساهموا في إنجاح هذا الإصدار، حيث تولى كل من سيتي غروب غلوبال ماركتس ليمتد، وستاندرد تشارترد مهام المنسقين العالميين، بينما عمل كل من أي أس بي كابيتال، وبنك بوبيان، وسيتي بنك، والإمارات دبي الوطني كابيتال، وبيتك كابيتال، والدولي إنفست، وبنك الشارقة الإسلامي، وبنك ستاندرد تشارترد، وبنك وربة، والمؤسسة العربية المصرفية، والبنك العربي، وكيو أن بي كابيتال، مهمة مديري إصدار رئيسيين مشتركين ومديري سجل الإكتتاب.
تقييم بنك القاهرة يرتفع إلى 1.58 مليار دولار بعد تحديث البيانات المالية
رفع التقييم بنحو 2 % بعد تحديثه ببيانات حتى نهاية حزيران/يونيو 2026، في وقت تستعد فيه مصر لطرح حصة من البنك في البورصة.
رفع المستشار المالي المستقل بيكر تيلي (Baker Tilly) القيمة العادلة لبنك القاهرة (Banque du Caire) إلى ما بين 80 و80.5 مليار جنيه (نحو 1.57 إلى 1.58 مليار دولار)، مقارنة بنحو 78 مليار جنيه (1.53 مليار دولار) في التقييم السابق، بحسب مسؤول حكومي نقلت عنه «الشرق – بلومبرغ». ويعادل ذلك زيادة تقارب 2 % قبل الطرح المرتقب لحصة من أسهم البنك في البورصة المصرية.
وجاء التقييم المحدث بعد إدراج البيانات المالية حتى نهاية حزيران/يونيو 2026، بدلاً من الإعتماد على القوائم المالية لعام 2025. وتعمل إي إف جي القابضة (EFG Holding) وسي آي كابيتال (CI Capital) مستشارين لإدارة الطرح، بينما تتولى بيكر تيلي دور المستشار المالي المستقل لتحديد القيمة العادلة للبنك.
ويُحدّد هذا التقييم نقطة إنطلاق التسعير لواحد من الطروحات الحكومية الأكثر إنتظاراً في السوق المصرية، بعد سنوات من التأجيل. لكن نجاح الصفقة لن يقاس بإرتفاع القيمة العادلة وحده؛ فالمستثمرون سيراقبون حجم الطلب المؤسسي، والخصم الذي قد يطلبونه مقارنة بالتقييم المعلن، ووضوح الأساس الذي بُنيت عليه الأرقام النهائية في نشرة الإكتتاب – خصوصاً في ظل التباين القائم حالياً بين بيانات التقييم والنتائج المالية المنشورة للبنك. فالحكومة تستهدف طرح ما بين 30 % و40 % من الأسهم، بعائد متوقع يُراوح ما بين 23 و32 مليار جنيه (نحو 452 إلى 629 مليون دولار).
نجاح طرح بنك القاهرة سيكون مقياساً أوسع لشهية المستثمرين تجاه برنامج الطروحات الحكومية المصري ككل، بعد سنوات من التأجيل والتعثُّر. فإذا إجتذب الطرح طلباً مؤسسياً قوياً بالسعر المعلن أو قريباً منه، فذلك سيدعم إستمرار خطط بيع حصص في شركات حكومية أخرى؛ أما إذا إضطرت الحكومة لتقديم خصم كبير أو تأجيل الطرح مجدداً، فسيُنظر إليه كمؤشر على حذر المستثمرين حيال الأصول المصرية رغم تحسُّن المؤشّرات الكلية.
التباين بين أرقام التقييم والنتائج المالية المنشورة يبقى نقطة يجب حسمها قبل أن تتشكل الثقة الكاملة في نشرة الاكتتاب.
أداء تشغيلي يدعم التقييم
تزامن تحديث التقييم مع تحسُّن مؤشرات بنك القاهرة المالية خلال النصف الأول من العام 2026. وبحسب بيانات مرتبطة بالتقييم المحدث، تجاوزت محفظة ودائع البنك 443 مليار جنيه (نحو 8.7 مليارات دولار)، وإرتفعت أرباحه المجمعة بنحو 22 % على أساس سنوي إلى 8.941 مليار جنيه أي ما يعادل 176 مليون دولار. كما بلغ عدد فروعه ومكاتبه 244 فرعاً ومكتباً، ويعمل لديه 8238 موظفاً.
لكن البيانات المنشورة عن نتائج البنك للنصف الأول من العام 2026 تُظهر أرقاماً مختلفة؛ إذ سجّل صافي ربح بعد الضرائب قدره 8.587 مليار جنيه (نحو 169 مليون دولار)، بزيادة 15 % على أساس سنوي، فيما بلغت ودائع العملاء 440.4 مليار جنيه (نحو 8.65 مليار دولار) ، مرتفعة 10 % مقارنة بنهاية العام 2025. ويعكس الإختلاف على الأرجح تبايناً في نطاق البيانات أو تاريخ إعدادها، ما يجعل من الضروري أن يُوضح البنك أو الجهات المنظمة أساس الأرقام النهائية الواردة في نشرة الطرح.
قام البنك الأهلي المصري بتسليم الجوائز للعملاء الفائزين ضمن الحملة الترويجية للأوعية الإدخارية «فرصة من دهب»، وشملت الجوائز سبائك ذهبية تبدأ من وزن 10 غرامات، 100 غرام حتى تصل إلى كيلوغرام ذهب.
وأشار كريم سوس رئيس التجزئة المصرفية التنفيذي في البنك الأهلي المصري إلى «أن الحملة الترويجية تأتي تأكيداً على حرص البنك على دعم عملائه وتحفيزهم على مواصلة الإدخار، بما يُساهم في تعزيز الإستقرار المالي المستدام وسعياً من البنك في تقديم منتجات وخدمات لتلبية كافة إحتياجات شرائح العملاء المختلفة وتحسين تجربة العميل وتبسيط الحصول على الخدمات مثل حجز الدور بالفروع من خلال موقع البنك الالكتروني وإختيار الفرع والتوقيت المناسب للحصول على الخدمة، إضافة إلى الإستفادة من تطبيقات الأهلي نت / الأهلي موبايل التي يمكن للعملاء من خلالها ربط الشهادات والودائع وإجراء التحويلات بسهولة ويسر، بالإضافة إلى خدمة الكشف الإلكتروني للحسابات الذي يقوم البنك بتقديمه مجاناً لكافة العملاء للإطلاع على كافة معاملاتهم من خلال خدمة الأهلي نت / خدمة الأهلي موبايل والإستغناء عن الكشوف الورقية».
من جهة أخرى، أعلن البنك الأهلي المصري عن توقيع بروتوكول تعاون مع شركة «ساي شيلد» لتطوير مركز الإستجابة وإدارة حوادث الأمن السيبراني وتوظيف الذكاء الإصطناعي في منظومة الأمن المعلوماتي، بهدف تعزيز منظومة الأمن السيبراني وتأمين البنية التحتية الرقمية للبنك.
وقال محمد الاتربي الرئيس التنفيذي للبنك الأهلي المصري «إن هذا البروتوكول يأتي في إطار إستراتيجية البنك المتكاملة لتطوير منظومة أمن المعلومات والإرتقاء بقدراته في مواجهة التهديدات السيبرانية المتطورة محلياً وعالمياً، بما يُواكب أحدث الإتجاهات العالمية في مجال الأمن السيبراني والذكاء الإصطناعي، ويدعم قدرة البنك على الإستباق في رصد وتحليل المخاطر والتعامل مع الحوادث الأمنية بكفاءة وسرعة»، مؤكداً «أن التحوّل الرقمي والتطور التكنولوجي المتسارع يفرضان مواصلة الإستثمار في البنية التحتية الرقمية ومنظومات الأمن السيبراني للقطاع المصرفي»، مشيراً إلى «أن البنك الأهلي المصري يضع تأمين بيانات العملاء والمعاملات المصرفية والبنية التحتية التكنولوجية على رأس أولوياته، إذ يعكس هذا البروتوكول حرص البنك على الإستفادة من أحدث التقنيات العالمية، لا سيما تطبيقات الذكاء الإصطناعي، بما يُسهم في تعزيز قدرات البنك على مواجهة المخاطر السيبرانية ورفع كفاءة منظومة الحماية والإستجابة»، مؤكداً «أن الأمن السيبراني أصبح أحد المكوّنات الأساسية لإستدامة القطاع المصرفي ودعم الثقة في منظومة التحوُّل الرقمي».
… ويُطلق «دليل أكسفورد للاقتصاد المصري» بالتعاون مع بنك مصر والجامعة الأميركية في القاهرة
على صعيد آخر، أعلن البنك الأهلي المصري، بالتعاون مع بنك مصر والجامعة الأميركية في القاهرة، عن الإطلاق الرسمي لـ «دليل أكسفورد للاقتصاد المصري» (The Oxford Handbook of the Egyptian Economy)، وذلك في إطار الشراكة الممتدة بين المؤسسات الثلاث لدعم البحث العلمي وإثراء المعرفة الإقتصادية وتعزيز جهود التنمية في مصر.
وكانت إستضافت الجامعة الأميركية في القاهرة، فاعلية الإطلاق الرسمي للدليل، بمشاركة نخبة من الإقتصاديين وصنّاع السياسات والأكاديميين والخبراء، إلى جانب ممثلين عن الحكومة والبنك المركزي المصري والبنوك والقطاع المالي والمؤسسات الدولية.
وقد ساهم كل من البنك الأهلي المصري وبنك مصر في تقديم منحة لكلية الشؤون الدولية والسياسات العامة في الجامعة الأميركية في القاهرة بقيمة 200 ألف دولار أمريكي، موزّعة بالتساوي بين البنكين، دعماً لهذا المشروع البحثي المتخصّص حول التنمية الإقتصادية والسياسات في مصر، والذي بدأ منذ العام 2022.
وفي كلمة ألقاها الدكتور إيهاب عبد الرحمن، وكيل الشؤون الأكاديمية في الجامعة الأميركية في القاهرة، نيابة عن الدكتور أحمد دلال، رئيس الجامعة، أشاد بالمشروع وفكرته وأهميته الأكاديمية، وبالتعاون البنّاء الذي صاحب المشروع منذ بداياته، وما أتاحه من مساحة للنقاش والتعاون الأكاديمي وتبادل المعرفة والخبرات.
بدوره، عرض الدكتور محمود محيي الدين، أستاذ الإقتصاد في كلية الإقتصاد والعلوم السياسية في جامعة القاهرة ورئيس الجمعية الإقتصادية المصرية، رحلة إعداد «دليل أكسفورد للإقتصاد المصري»، موضحاً «أن فكرة المشروع بدأت من خلال مشاركته في أعمال الجمعية الإقتصادية الأميركية وجمعية الشرق الأوسط الإقتصادية، وإطلاعه على أدلّة إقتصادية صادرة عن دار نشر جامعة أكسفورد عن إقتصادات الصين والهند والبرازيل، وهو ما أثار التساؤل حول إمكانية وجود مرجع شامل مماثل للإقتصاد المصري».
يُشار إلى أنه من هذه الفكرة إنطلقت فكرة المشروع بالتعاون مع دار نشر جامعة أكسفورد Oxford University Press، لتتطور إلى مشروع بحثي ضخم إستند إلى جهود نحو 140 باحثاً ومراجعاً.
بنك مصر و«الأهلي المصري» يعلنان عن صدور موافقة مبدئية من «المركزي الإماراتي» على طلب
«الأهلي المصري» الإستحواذ على فروع بنك مصر في دولة الامارات
في إطار السعي نحو مواكبة حركة التطور التي تشهدها الأسواق المصرفية الخارجية حالياّ وما يستتبعه ذلك من متطلّبات خلال المرحلة المقبلة، أعلن بنك مصر والبنك الأهلي المصري عن التوافق المبدئي في شأن إعادة ترتيب تواجدهما المصرفي في دولة الامارات العربية المتحدة، وذلك وفق المتطلّبات القانونية والإجرائية المعمول بها في دولة الامارات العربية المتحدة.
ويأتي هذا التوجُّه في إطار حرص البنكين على بناء رؤية مشتركة تهدف إلى تكامل التواجد المصرفي الخارجي لهما وذلك على نحو يكفل إنتقالاً منظماً وسلساً للأعمال مع ضمان إستمرارية الخدمات المقدمة للعملاء والحفاظ على مصالحهم وحقوقهم في دولة الامارات العربية المتحدة.
وقد أعرب بنك مصر عن خالص شكره وتقديره لمصرف الإمارات العربية المتحدة المركزي والجهات المختصة في دولة الإمارات العربية المتحدة على ما قدموه من تعاون ودعم طوال فترة تواجد البنك في الدولة، فيما يتطلّع البنك الأهلي المصري إلى بناء علاقة مصرفية ومؤسسية طويلة الأمد مع دولة الإمارات العربية المتحدة ومؤسساتها الرقابية والمصرفية، ويؤكد البنكان أن إستكمال عملية الإنتقال سيتم بصورة منظّمة مع مراعاة متطلّبات مصرف الامارات العربية المتحدة المركز ي وبالتنسيق مع كافة الجهات المختصة مع الإلتزام التام بالحفاظ على حقوق العملاء وكافة الأطراف المتعاملة مع البنكين.
أسعار الفائدة على حسابات التوفير خلال سبتمبر 2026
من جهة أخرى، تبحث شريحة كبيرة من العملاء عن أوعية إدّخارية تجمع بين العائد الدوري والمرونة في السحب والإيداع، وهو ما توفره حسابات التوفير مقارنة بالشهادات الإدّخارية التقليدية، من خلال دوريات صرف متنوعة وأسعار عائد تنافسية تلائم إحتياجات مختلف العملاء.
وفي هذا الإطار، يقدم بنك مصر مجموعة متنوّعة من حسابات التوفير التي تمنح العملاء عائدًا تنافسياً يصل إلى 17.50 %، إلى جانب إتاحة الحسابات في حدود دنيا مناسبة لفتح الحساب واحتساب العائد.
السادة: محمد شعبان، شريف عقل، الدكتور أنيس عويدات وهاني علي عبدالله
نظم إتحاد المصارف العربية ورشة تدريبية تتعلّق بفاعليات «البرنامج التدريبي المتخصّص حول التحكيم الدولي في النزاعات المصرفية والتجارية» في العاصمة المصرية القاهرة، بالتعاون مع محكمة التحكيم الدولية لدى غرفة التجارة الدولية ICC باريس، وتحت رعاية البنك المركزي المصري، في مرحلته الأولى خلال الفترة من 1 إلى 3 سبتمبر/أيلول 2026، لمدة ثلاثة أيام، تلاه إنعقاد المرحلة الثانية في 8 و9 ديسمبر/أيلول 2026، في المقر الرئيسي لغرفة التجارة الدولية (ICC) باريس، وبمشاركة 45 مشاركاً من رؤساء إدارات الشؤون القانونية في القطاعين المصرفيين المصري والليبي.
إفتتح أعمال البرنامج الأستاذ محمد شعبان، وكيل المحافظ للشؤون القانونية في البنك المركزي المصري، والأستاذ شريف عقل، المدير الاقليمي لمنطقة الشرق الاوسط لغرفة التجارة الدولية ICC باريس، والدكتور أنيس عويدات، مدير إدارة الشؤون القانونية في إتحاد المصارف العربية، والاستاذ هاني علي عبدالله، المدير الاقليمي لمصر وليبيا والسودان في الإتحاد.
ويستند هذا التدريب على برنامج PIDA Training التابع لمعهد قانون الأعمال العالمي في غرفة التجارة الدولية (ICC)، مع تعديله خصّيصاً ليتناسب مع إحتياجات المهنيين العاملين في البنوك والمؤسسات المالية.
كما يهدف البرنامج إلى تمكين المشاركين من فهم إجراءات التحكيم الخاصة بغرفة التجارة الدولية من خلال جلسات عملية وتفاعلية تُقدَّم من منظور المستشار القانوني.
ويتناول البرنامج دراسة شاملة لإجراءات التحكيم عبر محاكاة قضية تحكيم نموذجية، مع التطرُّق إلى بعض الجوانب ذات الصلة بالنزاعات المصرفية والمالية والتجارية.
ورشة متخصّصة حول «تحديات ومتطلبات التطبيق العملي للمعيار الدولي للتقارير المالية IFRS9»
السادة: هاني علي عبدالله، علي الزائدي، عبدالرزاق الهوش والدكتور أحمد نبيل
من جهة أخرى، نظم الإتحاد ورشة تدريبية متخصّصة في العاصمة الليبية طرابلس، بعنوان «تحدّيات ومتطلّبات التطبيق العملي للمعيار الدولي للتقارير المالية IFRS 9»، وذلك بالتعاون مع إتحاد المصارف الليبية، وبرعاية مصرف الخليج الأول الليبي، وذلك خلال الفترة من 6 إلى 10 سبتمبر/أيلول 2026، ولمدة خمسة أيام.
وإفتتح أعمال الورشة كلٌّ من الأستاذ عبدالرزاق الهوش، عضو مجلس إدارة إتحاد المصارف العربية ورئيس اتحاد المصارف الليبية؛ والأستاذ هاني علي عبدالله، المدير الإقليمي لمصر وليبيا والسودان في الإتحاد؛ والأستاذ علي الزائدي، المدير العام لإتحاد المصارف الليبية؛ والدكتور أحمد نبيل، الرئيس التنفيذي المالي وعضو لجنة الإدارة العليا في بنك قطر الوطني، مصر، ومحاضر ورشة العمل.
وتهدف ورشة العمل إلى تعريف المشاركين وإكسابهم مستوى عالياً من المعارف والمهارات المتعلقة بمتطلّبات إعداد وعرض القوائم المالية للمصارف، وأسس التقييم، كذلك أسس الإعتراف والقياس لبنود الأصول والإلتزامات المالية، بالإضافة إلى متطلبات الإفصاح والعرض.
كما سعت الورشة إلى تدريب المشاركين على المهارات الفنية والأسس العلمية اللازمة لتطبيق المعيار الدولي للتقارير المالية رقم 9 (IFRS 9)، وتعزيز قدراتهم على مواجهة تحديات التطبيق.
أبرز مهامه تحديث النظام المصرفي وتطوير وسائل الدفع ورقمنة الخدمات المالية
محند بوراي محافظاً للبنك المركزي الجزائري
عيّنت السلطات الجزائرية محند بوراي محافظاً جديداً للبنك المركزي الجزائري. وقد أشرف وزير المالية محمد لمين لبو على إجراءات التعيين.
وقد باشر محند بوراي مهامه رسمياً محافظًا لمصرف الجزائر في 3 سبتمبر/أيلول 2026، بعد تعيينه من قبل رئيس الجمهورية، عبد المجيد تبون. وقد خلف بوراي، السيد محمد لمين لبو، الذي عُيّن مؤخرًا وزيراً للمالية. وأقيم حفل التنصيب في مقر مصرف الجزائر في الجزائر العاصمة، في حضور نواب المحافظ ومسؤولين آخرين في المؤسسة.
يُعدّ محند بوراي مصرفياً مخضرماً وشخصية بارزة في القطاع المالي الجزائري، ويُضيف إلى البنك المركزي خبرة واسعة في الإدارة المصرفية والحوكمة المؤسسية.
وقبل تعيينه، ترأس بنك الزراعة والتنمية الريفية (BADR) منذ العام 2020. كما عمل سابقاً في البنك الوطني الجزائري للإقتصاد (CNEP-Banque)، ولا سيما كنائب المدير العام المسؤول عن الشؤون المالية والمحاسبية.
ويتميّز المسار المهني لبوراي بمشاركته في تمثيل القطاع المصرفي الجزائري، إذ ترأس الجمعية المهنية للبنوك والمؤسسات المالية (ABEF)، التي تضم البنوك والمؤسسات المالية العاملة في الجزائر. هذه الخبرة المزدوجة، المتمثلة في قيادة بنك حكومي كبير وتمثيل القطاع بشكل إحترافي، منحته معرفة معمّقة بالتحدّيات التي تواجه المؤسسات المالية الجزائرية.
ويأتي تعيين بوراي في وقت بالغ الأهمية لتحديث النظام المصرفي الجزائري، والذي يتميّز بشكل خاص بتطوير وسائل الدفع، ورقمنة الخدمات المالية، وتعزيز الشمول المالي. وبمجرّد تولّيه مهامه، أكد المحافظ الجديد إلتزامه العمل مع جميع الأطراف المعنية في القطاع المصرفي والمالي لدعم النمو الإقتصادي للبلاد، وتالياً، سيتحمّل بوراي، على رأس مصرف الجزائر، مسؤولية دعم هذه التحوُّلات مع ضمان الإستقرار النقدي والمالي، وتعزيز حوكمة القطاع المصرفي، وتكييفه مع المتطلّبات الإقتصادية والتكنولوجية الجديدة.
«ديلويت الشرق الأوسط» تتعاون مع بنك الغذاء اللبناني عبر برنامجها D-CARES
كشفت «ديلويت الشرق الأوسط» عن تعاونها مع بنك الغذاء اللبناني عبر برنامجها D-CARES، الذي يعمل على تمكين المنظمات من الإستفادة الفاعلة من مواردها ودعم قدرتها على تحقيق أثر مستدام، بهدف تعزيز القدرات التشغيلية للبنك ودعم جهوده الرامية إلى خدمة الفئات الأكثر احتياجًا في مختلف أنحاء لبنان.
وتوفّر هذه الخطوة الموارد التقنيّة اللازمة للبنك لتحسين عملياته اليومية وقدراته التنظيمية. ويسلّط هذا التعاون الضوء على مقاربة أوسع للتأثير المجتمعي، تركّز على دعم المؤسسات الأكثر إرتباطًا باحتياجات المجتمع، وتمكينها من توسيع نطاق عملها وتعزيز فاعليّته.
وأُقيمت فعّالية التسليم في مكاتب ديلويت في لبنان، في حضور كلّ من رنا غندور سلحب، الشريكة الإقليمية لإدارة المواهب والهدف المؤسسي وعضو مجلس الإدارة في ديلويت الشرق الأوسط، ووسام سنو، رئيس مجلس إدارة بنك الغذاء اللبناني، إلى جانب عدد من الأعضاء الرئيسيين في الجانبين.
كما يركّز برنامج D-CARES على التمكين التقني للمؤسسات غير الحكومية، من خلال تزويدها بموارد عملية تساعد على تعزيز قدراتها ومرونتها في مواجهة التحدّيات. وتندرج المبادرة أيضاً ضمن برنامج ديلويت الشرق الأوسط للتأثير المجتمعي، والذي يهدف إلى دعم المجتمعات المتأثرة بالنزاعات والإضطرابات والنزوح في مختلف أنحاء الشرق الأوسط.
البطالة تلتهم مستقبل الأجيال وتُبطىء عجلة الإقتصاد العالمي
إن تسارع عجلة النمو التكنولوجي والمعرفي/الرقمي بشكل متصاعد، تضع المجتمع الدولي أمام تحدّي هيكلي بات يؤرق الدول والمجتمعات، ألا وهو البطالة التي باتت تُشكل في العصر الراهن أحد أخطر التحدّيات الهيكلية التي تواجه الإقتصاد العالمي، وقنبلة موقوتة تُهدد مستقبل أجيال الشباب. فلم تعد هذه الظاهرة مجرّد مشكلة إقتصادية عابرة تقتصر على فقدان الدخل، بل تحوّلت إلى أزمة تنموية وإجتماعية مُعقّدة تعطل طاقات بشرية هائلة كان يمكن أن تقود قاطرة الإبتكار والنمو قدماً.
وفي ظل المتغيّرات المتسارعة التي يشهدها سوق العمل العالمي، بدءاً من الثورة الرقمية وتطبيقات الذكاء الإصطناعي، وصولاً إلى الأزمات الإقتصادية والسياسية والأمنية المتلاحقة، يجد ملايين الخرّيجين أنفسهم أمام أبواب مغلقة وفجوة متسعة بين مهاراتهم ومتطلبات السوق الفعلية. إن هذا الهدر في رأس المال البشري لا يتسبّب فقط في إبطاء عجلة الإنتاج وضخامة الأعباء الماليّة على الحكومات، بل يمتد لينهش في النسيج الإجتماعي عبر نشر الإحباط، وهجرة العقول، وتعميق الفجوات الطبقية، مما يجعل من مواجهة البطالة ضرورة قصوى لإنقاذ مستقبل الأجيال وتأمين إستقرار الإقتصاد العالمي. وتبيّن التقارير والإحصاءات الدولية المعدّلات المرتفعة للبطالة التي باتت تهدّد عملية النمو إذا لم يتم إيجاد حلول سريعة لها.
وفي هذا الصدد أصدرت منظمة العمل الدولية تقريراً في11 آب/أغسطس 2026، خلص إلى إرتفاع معدّل البطالة بين الشباب عالمياً، مع تسجيل بعض أكبر الزيادات في الإقتصادات مرتفعة الدخل، وإزدياد أعداد الشباب غير الملتحقين بالعمل أو التعليم أو التدريب.
ويُبيّن تقرير «الإتجاهات العالمية لتشغيل الشباب 2026: العودة إلى المستقبل»، أن المعدّل العالمي لبطالة الشباب إرتفع إلى 12.4 % في العام 2025 ، بما يعادل 67 مليون شخص عاطل عن العمل تُراوح أعمارهم بين 15 و24 سنة. وفي الوقت نفسه، إرتفعت نسبة الشباب غير الملتحقين بالعمل أو التعليم أو التدريب إرتفاعاً طفيفاً إلى 20 % ، لتشمل أكثر من 257 مليون شخص. وقد سُجّلت بعض أكبر الزيادات في بطالة الشباب في الإقتصادات مرتفعة الدخل، مما يحبط تطلّعات ملايين الشباب الباحثين عن فرص عمل لائقة.
كما أورد التقرير أنه بين عامي 2023 و2025، إرتفعت معدّلات البطالة في ثمانية من الأقاليم الفرعية الأحد عشر في العالم، إذ يدفع تباطؤ النمو الإقتصادي وضعف خلق فرص عمل والتوترات الجيوسياسية والتغيّر التكنولوجي السريع البلدان نحو أزمة جديدة في توفير فرص عمل للشباب.
على الصعيد العالمي، سُجّل تراجع كبير في توفير فرص عمل للشباب في الدول ذات الإقتصادات مرتفعة الدخل، ففي أميركا الشمالية، إرتفعت البطالة بشكل حاد، من 8.3 % في العام 2023 إلى 9.8 % في العام 2025. وفي أوروبا (الشمالية والجنوبية والغربية)، ظل معدّل بطالة الشباب مرتفعاً عند حدود 15 % في العام 2025، حيث أفاد 20 بلداً من أصل 29 بلداً بتراجع فرص العمل للشباب. ويعود هذا التراجع حسب التقرير، إلى تراجع في أعداد الوظائف التي كانت توفر مداخل إلى سوق العمل للعمال الشباب، بما في ذلك الوظائف الكتابية والإدارية، ومهن الخدمات والمبيعات المرتبطة بالتصنيع وبعض المهن التقنية.
أما في إقتصادات الدول النامية، لا يزال التحدّي يتمثل في توفير فرص عمل لائقة لإستيعاب أعداد الشباب المتزايدة، مما يدفع الشباب للالتحاق بأعمال أو وظائف غير مستقرة.
على صعيد المنطقة العربية، لا تزال الدول العربية وشمال أفريقيا تسجل أعلى معدّلات بطالة الشباب في العالم. ففي العام 2025، بلغ معدّل البطالة في الدول العربية 26.2 % ، و22.6 % في شمال أفريقيا. وفي كلا الإقليمين الفرعيين، كان شاب واحد من كل ثلاثة شباب غير ملتحق بالعمل أو التعليم أو التدريب. وتبيّن الأرقام الإحصائية تفاوتاً حاداً في نسبة البطالة في الدول العربية، فبينما تسجل دول الخليج معدلات منخفضة جداً (أقل من 3.2 % )، تعاني بقية الدول العربية من معدّلات مرتفعة تتجاوز 21 %.
تتعدّد أبعاد تحدّيات أزمة البطالة على المجتمعات والدول، ويُمكن إيجازها بالتالي:
أسباب أزمة البطالة في العصر الحديث
تتعدّد أسباب البطالة الهيكيلية في عصر التكنولوجيا الحديثة، نذكر أهمها:
– الفجوة التعليمية: أي عدم توافق مناهج التعليم التقليدية مع المتطلّبات المتسارعة لسوق العمل.
– الثورة التكنولوجية: أثر الأتمتة (إستخدام التكنولوجيا والبرمجات من دون تدخل بشري)، والربوتات، والذكاء الإصطناعي في إزاحة الوظائف التقليدية.
– الأزمات الجيوسياسية والإقتصادية: دور التضخم العالمي، والنزاعات والحروب والأزمات الصحية والتغيُّر المناخي.
تداعيات البطالة على مستقبل الشباب والأجيال القادمة
إن إرتفاع معدل البطالة على مستوى العالم سيؤدي دون شك إلى حرمان جيل كامل من بناء مستقبله بثقة وأمان، مما ينعكس سلباً على الإنتاجية العامة والتماسك الاجتماعي خصوصاً في الدول التي تُسجل إرتفاعاً حاداً في معدّل البطالة التي بدورها توصل الشباب إلى الشعور بالإحباط والقلق وأزمات نفسية، كما تساهم في زيادة إحتمالات تورط الشباب في شبكات الإجرام والوقوع في أوضاع هشّة.
أما تداعيات البطالة على المستوى الإقتصادي والإجتماعي، يتمثل في خسارة البلدان للطاقات الإنتاجية لدى الفئات الشابة، وإستنزاف العقول عبر هجرة الأدمغة من الدول النامية إلى الدول المتقدمة، وإتساع فجوة عدم المساواة في الأجور، والضغط على شبكات الأمن الإجتماعي الذي يضع الحكومات أمام أعباء مالية ضخمة لتوفير إعانات البطالة وبرامج الدعم في ظل تراجع العائدات الضريبية، كما تسبّب في إنكماش القوة الشرائية، أي تراجع الإستهلاك مما يؤدي إلى ركود في الأسواق.
خارطة طريق وحلول عملية لمواجهة أزمة البطالة
تعتمد معالجة أزمة البطالة على تكامل السياسات التعليمية والإقتصادية لتوليد فرص عمل مستدامة وتأهيل جيل الشباب لمتغيّرات السوق المعاصر، وآليات الحلول عديدة أهمها:
1 – إصلاح المنظومة التعليمية والتدريبية عبر:
– تعزيز التعليم المهني، عبر توجيه الطلاب نحو التخصُّصات التقنية التي تطلبها الأسواق.
– تعزيز المهارات الرقمية، عبر دمج مهارات الذكاء الإصطناعي والبرمجة وتحليل البيانات الدراسية لرفع جاهزية الخرّيجين.
– التدريب المتواصل، عبر تصميم برامج إعادة تأهيل (Reskilling) سريعة ومكثفة لربط الخريجين بالوظائف المُتاحة.
2 – دعم ريادة الأعمال والمشاريع الصغيرة التي تقوم على:
– التمويل المُيسّر، عبر توفير قروض بفوائد منخفضة، أو مُنح للمشاريع الناشئة التي يديرها الشباب.
– مراكز استشارات (حاضنات الأعمال)، عبر إنشاء مراكز تقدم الدعم الإستشاري والقانوني واللوجستي للمبتدئين في سوق العمل.
– تسهيلات الإجراءات، عبر تقليص النمط البيروقراطي وتسريع إستخراج التراخيص التجارية للشركات الصغيرة.
3 – تحفيز الإستثمار والقطاع الخاص:
– الإعفاءات الضريبية، أي تقديم حوافز مالية وضريبية للشركات التي تلتزم نسب محدّدة من العمالة الشابة.
– الشراكة بين القطاعين، أي إشراك القطاع الخاص في تصميم المناهج التعليمية لضمان تطابق المخرجات مع الإحتياجات الفعلية.
– جذب الإستثمار الاجنبي، عبر تحفيز جذب الاستثمارات الدولية نحو القطاعات الكثيفة العمالة مثل التصنيع، الزراعة، الطاقة المتجددة والسياحة.
4. تطوير سوق العمل والتشريعات
– منصّات التوظيف الرقمية، التي تتيح بناء قواعد بيانات وطنية متطورة تربط الباحثين عن عمل بأصحاب الشركات.
– العمل عن بُعد، الذي يتطلّب صوغ قوانين تدعم أنماط العمل الحديثة لتمكين الشباب من العمل مع شركات عالمية أونلاين Online.
– العمل على حلّ النزاعات وبناء بيئات تشريعية مستقرّة تحمي الإقتصاد المحرك للوظائف.
– القيام بتعديلات على المناهج الدراسية، أي الإنتقال من «التعليم بالتلقين» إلى «التعليم بالمهارات»، على سبيل المثال لا الحصر، الهندسة البرمجية، تحليل البيانات، الأمن السيبراني وغيرها….
في المحصّلة، يُمكن القول إن البطالة باتت آفة تلتهم مستقبل الأجيال وتُبطىء عجلة الإقتصاد العالمي، وتُشكل تحدّياً يُهدد إستقرار المجتمعات. وإن مواجهة هذا التحدّي لم تعد رفاهية ولا خياراً مؤجلاً، بل ضرورة قصوى تتطلّب ثورة في نظم التعليم، وتوسيعاً لآفاق الإستثمار، وشراكة حقيقية بين القطاعين العام والخاص، والأهم أن تتحرّك القوى الدولية لإطفاء نيران الحروب التي تلتهم العقول والطاقات الإنتاجية أكثر مما تلتهم من الحجر، وتوجيه طفرة الذكاء الإصطناعي لخدمة البشرية وتوليد وظائف جديدة، وإلاّ سنشهد عصراً تُصبح فيه البطالة هي القاعدة، والإستقرار هو الإستثناء!!
نعمت بيان – مستشارة المرأة والطفل في المنظمة العربية لحقوق الإنسان في الدول الإسكندنافية
شطب الأصفار من الليرة اللبنانية: إصلاح نقدي أم تغيير في شكل الأزمة؟
البروفسور فؤاد زمكحل
رئيس الإتحاد الدولي لرجال وسيدات الأعمال اللبنانيين MIDEL
وعميد كلية إدارة الأعمال في جامعة القديس يوسف USJ
مع تفاقم الأزمة النقدية في لبنان وتراجع قيمة الليرة بشكل غير مسبوق خلال السنوات الماضية، عاد إلى الواجهة النقاش حول شطب الأصفار من العملة اللبنانية، بالتزامن مع الحديث عن إصدار فئات نقدية أكبر. وبين مَن يرى في هذه الخطوة وسيلة لتبسيط التعاملات وإعادة تنظيم النظام النقدي، ومَن يعتبرها مجرّد تغيير شكلي، يبقى السؤال الأساسي: هل تكمن مشكلة الليرة فعلاً في عدد أصفارها، أم في الإقتصاد الذي يقف خلفها؟
من الناحية التقنية، لا شك في أن شطب الأصفار يُمكن أن يسهّل التعاملات اليومية والمحاسبية والمصرفية. فالأرقام الضخمة أصبحت جزءاً من الحياة الإقتصادية اللبنانية، من الأسعار والفواتير إلى الرواتب والتحويلات والأنظمة المحاسبية. وإذا تم، على سبيل المثال، حذف ثلاثة أصفار، يصبح المليون ليرة ألف ليرة جديدة، وتُعدّل الأسعار والرواتب والحسابات بالنسبة نفسها.
لكن هذه العملية لا تجعل المواطن أكثر ثراءً، ولا ترفع القدرة الشرائية لليرة، ولا تعيد بحد ذاتها قيمة المدّخرات. إنها تعيد ترتيب الأرقام، لا ترتيب الإقتصاد.
وهنا تكمن النقطة الجوهرية، تجارب الدول التي لجأت إلى حذف الأصفار تشير إلى أن نجاح هذه الخطوة يرتبط بالظروف التي تسبقها وترافقها. فعندما تأتي بعد السيطرة على التضخُّم، وإستقرار سعر الصرف، وضبط المالية العامة، وإستعادة قدر من الثقة بالإقتصاد والمؤسسات، يمكن أن تكون جزءاً ناجحاً من إصلاح نقدي شامل. أما عندما تستخدم كبديل عن الإصلاحات، فإن خطر عودة التضخم وتراكم الأصفار من جديد يبقى قائماً.
وفي لبنان، الأزمة أعمق بكثير من شكل العملة. فالمشكلة الأساسية هي أزمة ثقة متراكمة: ثقة بالليرة، وبالقطاع المصرفي، وبالسياسات المالية والنقدية، وبقدرة الدولة على إدارة مواردها وإلتزاماتها. ولذلك فإن أيّ تعديل في شكل العملة، من دون معالجة هذه الإختلالات، لن يكون قادراً على تحقيق تحوّل إقتصادي حقيقي.
أما إصدار فئات نقدية أكبر، فيجب التمييز بينه وبين شطب الأصفار. فالفئات الأكبر قد تصبح ضرورة تقنية ولوجستية نتيجة إرتفاع الأسعار والحاجة إلى إستخدام أعداد كبيرة من الأوراق النقدية في التعاملات اليومية، وهي قد تخفف كلفة الطباعة والنقل والتخزين وتسهل بعض المدفوعات النقدية، لكنها لا تمثل إعادة تقييم للعملة ولا تعني استعادة قيمتها.
لذلك، فإن الأولوية في لبنان اليوم ليست شطب الأصفار، بل شطب أسباب الانهيار، وهذا يعني أولاً إستعادة الإستقرار المالي والنقدي، والمضي في إعادة هيكلة جدية للقطاع المصرفي، وتحديد الخسائر وتوزيعها بطريقة عادلة وشفافة، ومعالجة الفجوة المالية وحماية حقوق المودعين إلى أقصى حد ممكن. كما يتطلّب الأمر إصلاح المالية العامة، وتعزيز إستقلالية ومصداقية السياسة النقدية، وإعادة بناء قطاع مصرفي قادر على تمويل الإقتصاد بدلاً من أن يبقى أسير أزمته.
لكن الإصلاح النقدي والمالي وحده لا يكفي، فالعملة القوية تحتاج إلى إقتصاد قادر على الإنتاج والنمو وجذب الإستثمار وخلق فرص العمل، وإستعادة الثقة بالليرة ترتبط، في نهاية المطاف، بإستعادة الثقة بلبنان نفسه: بمؤسساته، وقوانينه، وقطاعه الخاص، وبيئته الإستثمارية، وقدرته على تأمين الإستقرار والإستمرارية.
كما أن أي إصلاح للعملة يجب أن يترافق مع رؤية واضحة لمستقبل الإقتصاد النقدي في لبنان. فالتوسع الكبير في التعامل بالدولار النقدي خلال الأزمة، إلى جانب تطور وسائل الدفع الإلكترونية، يفرض إعادة التفكير في دور الليرة ووظائفها داخل الإقتصاد. المطلوب ليس فقط إصدار أوراق جديدة، بل بناء نظام نقدي ومالي حديث يقلّل الإعتماد المفرط على النقد ويعيد تدريجياً الثقة بالقطاع المصرفي وبوسائل الدفع الرسمية.
عندما يتحقق قدر كافٍ من الإستقرار، وتنخفض الضغوط التضخمية، ويستقر سعر الصرف ضمن إطار إقتصادي قابل للإستمرار، يُمكن عندها دراسة حذف الأصفار. وفي تلك المرحلة، قد يكون القرار مفيداً لتبسيط المعاملات وإعادة تنظيم النظام المحاسبي والنقدي، وقد يحمل أيضاً بعداً نفسياً مهماً من خلال فتح صفحة نقدية جديدة.
لكن التوقيت هو الأساس، فشطب الأصفار يجب أن يكون نتيجة الإصلاح وليس بديلاً عنه.
في المحصّلة، لبنان لا يحتاج اليوم إلى تجميل أرقام الأزمة، بل إلى معالجة جذورها. لذا فإن إصدار فئات أكبر قد يكون ضرورة عملية في المرحلة الحالية، فيما شطب الأصفار قد يصبح خطوة مفيدة في مرحلة لاحقة، لكن كليهما يبقى ثانوياً أمام المهمة الأساسية: إعادة بناء الثقة.
فالعملة ليست مجرّد ورقة تحمل رقماً، وقيمتها لا تحدّدها الأصفار المطبوعة عليها، بل إن قيمتها الحقيقية تعكس قوة الإقتصاد، ومصداقية المؤسسات، وصلابة النظام المالي، وثقة المواطنين والمستثمرين بالمستقبل. وعليه، لا يُمكن إعادة بناء قيمة الليرة بتغيير شكل الأرقام، بل بإعادة بناء الإقتصاد الذي يقف خلفها.
تتزايد أهمية العملات المستقرة عالمياً مدفوعةً بالإبتكار وإحتياجات السوق، ومستقبلها واعد. فبينما ظهرت العملات المستقرة لمعالجة تقلبات الأسعار الحادة المرتبطة بالعملات المشفّرة مثل بيتكوين وإيثيريوم، أصبحت راهناً ركناً أساسياً في الأسواق المالية العالمية.
لقد تم إطلاق أول عملة مستقرة، بيت يو أس دي BitUSD، في العام 2014 كأصل رقمي مدعوم بعملات مشفّرة، مصمم للحفاظ على تكافؤ قيمته مع الدولار الأميركي. وفي وقت لاحق من العام نفسه، قدّمت عملات مستقرة مدعومة بالعملات الورقية، مثل تيزير Tether، نموذجاً جديداً لدعم الرموز الرقمية بأصول إحتياطية خارج نظام البلوك تشين.
تعتمد تقنية العملات المستقرّة على البلوك تشين، وتتألف من آليات تحافظ على إستقرار قيمتها، عادةً بربط العملة الرقمية بأصل مرجعي كالدولار. تجمع هذه التقنية بين شبكات السجلاّت الموزّعة، والعقود الذكية، وأنظمة إدارة الإحتياطات، وأطر إصدار العملات الرقمية، لإنشاء أصل رقمي قابل للتداول عالمياً مع تقليل تقلبات الأسعار. وبحسب التصميم، يُمكن تحقيق الإستقرار من خلال إحتياطات العملات الورقية المودعة في البنوك أو ضمانات العملات المشفّرة المحجوزة في العقود الذكية أو آليات تعديل العروض القائمة على الخوارزميات.
وشهدت قوانين تنظيم العملات المستقرّة تطوراً سريعاً مع سعي الحكومات لتحقيق التوازن بين الإبتكار والإستقرار المالي وحماية المستهلك ومتطلبات مكافحة غسل الأموال. في ظل النمو السريع للعملات المستقرة وإنهيار العديد من مشاريع الأصول الرقمية، ينظر المنظمون بشكل متزايد إلى العملات المستقرة بإعتبارها أداة لتسوية الدفع، مما يستلزم رقابة مماثلة لتلك المطبقة على المؤسسات المالية التقليدية. ونتيجة ذلك، تركز معظم السلطات القضائية حالياً على متطلبات ضمان الإحتياطات وحقوق الإسترداد والشفّافية والحوكمة وإدارة المخاطر لجهات إصدار العملات المستقرة.
في الاتحاد الأوروبي، تخضع العملات المستقرّة للوائح تنظيم أسواق الأصول المشفّرة ميكا (MiCA)، التي تُرسّخ إطاراً قانونياً موحّداً في جميع الدول الأعضاء.
في الولايات المتحدة، شهد تنظيم العملات المستقرّة تقدُّماً ملحوظاً مع صدور قانون جينيوس GENIUS الذي تم إقراره في يوليو/تموز 2025.
في آسيا، تبنّت العديد من السلطات القضائية أطراً تنظيمية خاصة بالعملات المستقرة. وقد وضعت هيئة النقد في سنغافورة إطاراً تنظيمياً للعملات المستقرة، يتضمن متطلّبات تتعلق بالأصول الإحتياطية، وكفاية رأس المال، والإسترداد بالقيمة الإسمية، وعمليات التدقيق، والإفصاحات.
وأصدرت هونغ كونغ قانون العملات المستقرة، الذي دخل حيّز التنفيذ في 1 أغسطس/آب 2025. ويشترط هذا القانون الحصول على ترخيص لإصدار العملات المستقرّة المرتبطة بالعملات الورقية، ويُخضع أنشطة العملات المستقرة لإشراف سلطة النقد في هونغ كونغ.
يتجه تنظيم العملات المستقرّة عالمياً نحو نموذج موحّد يركّز على التغطية الكاملة بالإحتياطات، والإفصاحات الشفّافة، وحقوق الإسترداد، والحوكمة الرشيدة، وحماية الأمن السيبراني، والامتثال لمتطلبات مكافحة غسل الأموال وتمويل الإرهاب.
رغم تزايد إستخدامها، تواجه العملات المستقرّة العديد من التحدّيات التقنية والمالية والتنظيمية. يتمثل أحد أبرز هذه التحدّيات في الحفاظ على قيمة ثابتة، إذ يجب على هذه العملات ضمان كفاية إحتياطاتها وآليات التثبيت للحفاظ على إستقرار الأسعار خلال فترات اضطراب السوق. وقد أظهرت إخفاقات بعض نماذج العملات المستقرة صعوبة الحفاظ على قيمة ثابتة في ظل الظروف المعاكسة.
يمكن التغلُّب على هذه التحدّيات من خلال تعزيز التعاون بين البنوك المركزية والتجارية والهيئات التنظيمية وشركات التكنولوجيا المالية.
وهناك أنواع رئيسية عدة من العملات المستقرّة وهي العملات المستقرّة المدعومة بالعملات الورقية والعملات المستقرّة المدعومة بالعملات المشفّرة والعملات المستقرّة المدعومة بأصول، بما في ذلك العملات المستقرّة المدعومة بالذهب والعملات المستقرّة الخوارزمية.
تُعتبر العملات المستقرّة المدعومة بالعملات الورقية الخيار الأمثل عموماً، نظراً إلى ما توفّره من أعلى مستويات الإستقرار والسيولة والقبول التنظيمي والإنتشار في السوق. أما بالنسبة إلى المستخدمين الذين يسعون إلى الحفاظ على ثرواتهم على المدى الطويل وحمايتها من التضخُّم، فإن العملات المستقرّة المدعومة بالذهب تُشكل بديلاً مجدياً. تُعدّ العملات المستقرّة والعملات الرقمية الصادرة عن البنوك المركزية (CBDCs) شكلين من أشكال النقود الرقمية، لكنهما يختلفان إختلافاً جوهرياً في جهة الإصدار، والضمان، والحوكمة، والغرض. فالعملة المستقرّة هي رمز رقمي صادر عن جهة خاصة، وهي مصمّمة للحفاظ على قيمة ثابتة من خلال ربطها بعملة ورقية، مثل الدولار، وعادةً ما تكون مدعومة بإحتياطات أو آليات إستقرار أخرى.
ومن الأمثلة على ذلك عملة تيثر (USDT) وعملة الدولار (USDC).
في المقابل، تُعدّ العملة الرقمية الصادرة عن البنوك المركزية شكلاً رقمياً من أشكال النقود السيادية، تصدرها مباشرةً البنوك المركزية، وتمثل التزاماً مباشراً على البنوك المركزية.
وقد شهدت العملات المستقرّة إنتشاراً عالمياً سريعاً في أسواق العملات المشفّرة، وأنظمة الدفع، وشبكات التحويلات المالية، ومنصّات التمويل اللامركزي. وتُستخدم بكثافة في أميركا الشمالية، وأوروبا، وآسيا، والإقتصادات الناشئة حيث قد يكون الوصول إلى العملات الأجنبية المستقرة محدوداً.
وتُدرك المؤسسات المالية، وشركات التكنولوجيا المالية، ومنصّات التجارة الإلكترونية بشكل متزايد أن العملات المستقرّة أدوات فعّالة للمعاملات الدولية والتسوية الفورية. ويستمر إندماجها في الخدمات المالية السائدة في التوسع مع نضوج الأطر التنظيمية.
ويشهد تبنّي العملات المستقرة نمواً سريعاً في العالم العربي، لا سيما في دول مجلس التعاون الخليجي، حيث تشجع الحكومات التمويل الرقمي وإبتكارات تقنية البلوك تشين. وقد تفوّقت كل من الإمارات العربية المتحدة والبحرين والمملكة العربية السعودية وقطر في تنظيم الأصول الرقمية، وبادرت الإمارات والبحرين بخطوات ملموسة نحو وضع أطر تنظيمية خاصة بالعملات المستقرة.
لا يوجد حالياً في لبنان إطاراً قانونياً مخصّصاً للعملات المستقرّة، كما لا توجد جهة محلية مرخصة لإصدار العملات المستقرّة. ورغم غياب التنظيم، شهد إستخدام العملات المستقرّة في لبنان نمواً ملحوظاً في أعقاب الأزمة المالية والمصرفية التي عصفت بالبلاد. وقد شجّع الإنخفاض الحاد في قيمة الليرة اللبنانية، والقيود المصرفية، ومحدودية الوصول إلى الدولار، العديد من الأفراد والشركات على إستخدام العملات المستقرة المرتبطة بالدولار، ولا سيما عملة تيثرUSDT، كوسيلة لحفظ الأصول، وإستلام الحوالات المالية، وإجراء المعاملات الدولية. وتشير تقارير عدة إلى أن عملة تيثر USDT تعمل بشكل غير رسمي كدولار رقمي في بعض قطاعات الإقتصاد اللبناني.
وبذلك تُمثل العملات المستقرّة إبتكاراً مالياً هاماً، إذ تجمع بين إستقرار أسعار العملات التقليدية وكفاءة تقنية البلوك تشين وقابليتها للبرمجة وسهولة الوصول إليها عالمياً. ويُتيح تطوير العملات المستقرّة إمكانية إجراء مدفوعات عابرة للحدود شبه فورية، وخفض تكاليف المعاملات، وتسوية مستمرة على مدار الساعة، وتعزيز الشمول المالي للأفراد والشركات التي تعاني من وصول محدود إلى الخدمات المصرفية التقليدية.
وتدعم مراكز التكنولوجيا المالية الإبتكار في مجال العملات المستقرّة وترخيص الأصول الرقمية، والشراكات بين القطاعين العام والخاص. وقد وضعت دول مثل الإمارات العربية المتحدة وسنغافورة والبحرين سياسات لتشجيع الإبتكار في مجال العملات المستقرّة مع ضمان حماية المستهلك والإستقرار المالي والإمتثال التنظيمي. وبذلك تتطور العملات المستقرّة لتصبح جسراً يربط بين التمويل التقليدي والاقتصاد الرقمي الناشئ.
إن المصارف العربية والهيئات التنظيمية في العالم العربي لها دور محوري في توسيع نطاق إستخدام العملات المستقرّة من خلال وضع أطر قانونية واضحة، وضمان الإستقرار المالي، وبناء الثقة بين المستخدمين والمستثمرين. وعلى البنوك المركزية تحديد متطلّبات الترخيص، ومعايير الإحتياطي، وقواعد الإسترداد، وإرشادات الأمن السيبراني لضمان إستخدام العملات المستقرة بأمان وشفافية.
وعلى البنوك التجارية دعم نشر العملات المستقرة من خلال العمل كجهات حافظة للأصول الإحتياطية، وتسهيل إصدارها واستردادها، ودمجها في أنظمة الدفع، وتقديم خدمات قائمة عليها للأفراد والشركات. إن مشاركة المصارف العربية في نشر العملات المستقرة يعزّز المصداقية ويشجع على إستخدام العملات المستقرّة على نطاق أوسع في التجارة والتحويلات المالية والمدفوعات الرقمية.
وعلى السلطات المالية في العالم العربي تعزيز تبنّي العملات المستقرة من خلال دعم بيئات تجريبية تنظيمية، ومراكز إبتكار التكنولوجيا المالية، والشراكات بين القطاعين العام والخاص، والتعاون التنظيمي عبر الحدود. إن هذه المبادرات تساعد المؤسسات المالية على تعزيز إنتشار العملات المستقرة مع ضمان الإمتثال لمتطلبات مكافحة غسل الأموال وحماية المستهلك. كما وأن التعاون بين البنوك والهيئات التنظيمية وشركات التكنولوجيا المالية من شأنه أن يجعل العملات المستقرّة أداة فعّالة للمدفوعات الرقمية، والشمول المالي، والتكامل الاقتصادي الإقليمي في العالم العربي.
في الخلاصة، إن مستقبل العملات المستقرة واعد، إذ إن العملات المستقرّة تجمع بين إستقرار العملات التقليدية وكفاءة التقنيات الرقمية. وتدعم العملات المستقرّة المدفوعات العابرة للحدود بشكل أسرع، وتكاليف معاملات أقل، وتسوية فورية، وتعزيز الشمول المالي، مما يزيد من إقبال الأفراد والشركات والمؤسسات المالية على إستخدام العملات المستقرة. إن وضع أطر تنظيمية قانونية أكثر وضوحاً، يساعد في دمج العملات المستقرّة بشكل أكبر في الخدمات المالية. وبذلك من المرجّح أن يتوسّع إستخدام العملات المستقرّة في التجارة الدولية، والتحويلات المالية، والتجارة الإلكترونية، والخدمات المصرفية الرقمية، والتمويل اللامركزي، لا سيما في المناطق التي تسعى إلى تطوير أنظمة دفع أكثر كفاءة ووصول أوسع إلى الخدمات المالية الرقمية. في العالم العربي، تفتح العملات المستقرّة الباب لإمكانات هائلة لتيسير التجارة الإقليمية، وتذليل عقبات الدفع، ودعم مبادرات التحوُّل الرقمي. ومع تزايد الدعم التنظيمي تُصبح العملات المستقرة جسراً يربط بين الأنظمة المصرفية التقليدية والإقتصاد الرقمي الناشئ في العلم العربي. إنّ الجمع بين الإبتكار التكنولوجي، والتقدم التنظيمي، والطلب المتزايد على المدفوعات الرقمية، سيجعل من العملات المستقرّة عنصراً أساسياً في النظام المالي العالمي والعربي في المستقبل.
الشراكات العربية والدولية في تمويل البنية التحتية والتنمية المستدامة في سوريا
سوريا أمام فرصة حقيقية لإعادة بناء قطاع مالي قادر
على دعم التعافي والتحوُّل نحو إقتصاد أكثر إستدامة وإنفتاحاً
تمثِّل إعادة تأهيل البنية التحتية في سوريا أحد المرتكزات الأساسية للتعافي الإقتصادي وإستعادة النشاط الإنتاجي وتحسين مستوى الخدمات العامة، إذ أدّت سنوات النزاع إلى تراجع كفاءة العديد من المرافق الأساسية، ولا سيما في قطاعات الكهرباء والمياه والنقل والإتصالات والإسكان والصحة والتعليم، مما يفرض إحتياجات تمويلية واسعة تتجاوز قدرة الموازنة العامة والموارد المحلية على تلبيتها بصورة منفردة.
وفي ظل محدودية الموارد المتاحة، تبرز أهمية بناء شراكات عربية ودولية قادرة على الجمع بين التمويل والخبرة الفنية والقدرة المؤسسية. ويُمكن للصناديق العربية ومؤسسات التمويل التنموي والمصارف وبنوك التنمية الإقليمية والدولية أن تساهم في توفير القروض الميسّرة والضمانات والإستثمارات طويلة الأجل، إلى جانب دعم إعداد المشروعات وتقييم جدواها وتحسين آليات تنفيذها. كما تشكل الشراكة بين القطاعين العام والخاص أداة مهمة لتعبئة رؤوس الأموال والخبرات، وتوزيع المخاطر، ورفع كفاءة إدارة المرافق والمشروعات.
غير أن جذب التمويل والإستثمار إلى مشروعات البنية التحتية يرتبط بتوفير بيئة تشريعية ومؤسسية واضحة، وضمان الشفافية وتكافؤ الفرص، وحماية حقوق المستثمرين، ووضع آليات عادلة لتوزيع المخاطر والعوائد. كما يتطلّب تحديد المشروعات ذات الأولوية وفق أثرها الإقتصادي والإجتماعي وقدرتها على تحفيز الإنتاج والتجارة وتوفير فرص العمل، مع مراعاة الإستدامة المالية والبيئية والإجتماعية.
دور القطاع المصرفي في إستعادة النشاط الإستثماري وبناء الثقة المالية
الإقتصاد السوري يشهد بداية تحوّل تدريجي في بيئة التمويل
يُمثّل القطاع المصرفي أحد المرتكزات الأساسية لإستعادة النشاط الإقتصادي وتحفيز الإستثمار، نظراً إلى دوره في تعبئة المدّخرات، وتوجيه الموارد المالية نحو القطاعات الإنتاجية وتوفير أدوات الدفع والائتمان اللازمة لدعم حركة الأعمال والتجارة. وفي الحالة السورية، تزداد أهمية هذا الدور في ظل الحاجة إلى تمويل التعافي الإقتصادي، وتنشيط مؤسسات القطاع الخاص، وإعادة تأهيل المشروعات المتضرّرة، وتهيئة بيئة مالية قادرة على إستقطاب الإستثمارات المحلية والعربية والدولية. غير أن قدرة المصارف السورية على أداء هذا الدور ترتبط بمعالجة مجموعة من التحدّيات الهيكلية، أبرزها محدودية الوساطة المالية، وضعف القدرة على منح التمويل طويل الأجل، والاعتماد الواسع على التعاملات النقدية، إلى جانب الحاجة إلى تحديث البنية التكنولوجية وأنظمة المدفوعات وتعزيز مستويات الحوكمة والإمتثال وإدارة المخاطر. كما يتطلّب إستعادة الثقة بالقطاع المصرفي تطوير الأطر التشريعية والرقابية، وتحسين جودة الخدمات والمنتجات المصرفية، وتوسيع قاعدة المتعاملين مع المصارف، بما يُساهم في إعادة توجيه الأموال المتداولة خارج الجهاز المصرفي نحو الإستثمار المنظم والمنتج.
واقع التمويل والتحوُّل نحو إستعادة النشاط الإستثماري
يشهد الإقتصاد السوري بداية تحوّل تدريجي في بيئة التمويل، مدفوعاً بإستعادة التواصل مع المؤسسات المالية الإقليمية والدولية، وظهور مبادرات استثمارية جديدة في عدد من القطاعات الأساسية. ووفق أحدث عرض للبنك الدولي، تشير التقديرات إلى أن معدّل نمو الناتج المحلي الإجمالي الحقيقي خلال العام 2025 تُراوح بين 2.0% و4.0%، في ظل محدودية البيانات الرسمية وتفاوت درجة موثوقيتها. كما يتوقع البنك إستمرار التحسُّن المتواضع في النشاط الإقتصادي خلال العام 2026، مع بقاء التوقعات محاطة بدرجة مرتفعة من عدم اليقين نتيجة التطورات الإقليمية وتأثيرها المحتمل في التجارة والإستثمار وإمدادات الطاقة.
وقد شكّلت تسوية المتأخرات المستحقة على سوريا للمؤسسة الدولية للتنمية، والبالغة نحو 15.5 مليون دولار، خطوة أساسية في إعادة فتح قنوات التمويل التنموي. وقد تمت التسوية إعتباراً من 12 أيار/مايو 2025 بتمويل من المملكة العربية السعودية ودولة قطر، ما أعاد أهلية سوريا للإستفادة من عمليات جديدة لدى البنك الدولي، مع خضوع أي تمويل لاحق لسياسات البنك وإجراءاته التشغيلية.
وقد تُرجمت عودة التعاون مع البنك الدولي بالموافقة على منحة بقيمة 146 مليون دولار من المؤسسة الدولية للتنمية لتمويل مشروع طوارئ الكهرباء في سوريا. ويستهدف المشروع إعادة تأهيل خطوط نقل الكهرباء ومحطات التحويل المتضررة، بما في ذلك خطّي ربط بجهد 400 كيلوفولت مع الأردن وتركيا، إلى جانب تقديم المساعدة الفنية ودعم القدرات المؤسسية لقطاع الكهرباء. وتمثّل هذه المنحة أول مشروع للبنك الدولي في سوريا منذ نحو أربعة عقود.
وفي موازاة التمويل التنموي، أُعلن في أيار/مايو 2025 عن مذكرة تفاهم مع تحالف تقوده شركة UCC Holding القطرية لتطوير مشروعات كهرباء باستثمارات تقديرية تبلغ نحو 7 مليارات دولار. وتشمل المبادرة أربع محطات غازية ذات دورة مركبة بقدرة إجمالية تبلغ 4,000 ميغاواط، إضافة إلى محطة للطاقة الشمسية بقدرة 1,000 ميغاواط. ومع ذلك، يجب تصنيف القيمة المذكورة ضمن الإستثمارات المعلنة، وليس ضمن التمويل المنفذ، إلى حين إستكمال العقود النهائية والإغلاق المالي وبدء التنفيذ الفعلي. ويشير ذلك إلى أن التحدّي الأساسي لا يقتصر على إستقطاب التمويل، بل يشمل بناء منظومة وطنية لإعداد المشروعات القابلة للتمويل وإجراء دراسات الجدوى وتحديد التدفقات النقدية والضمانات، وتوزيع المخاطر وإختيار أدوات التمويل المناسبة. ومن شأن هذه المنظومة أن تتيح الجمع بين الموازنة العامة، والتمويل المصرفي، والمنح والقروض التنموية، والإستثمار الخاص، والشراكات بين القطاعين العام والخاص.
دور المصارف في تعبئة المدّخرات وتمويل الإستثمار والقطاعات الإنتاجية
تشكل تعبئة المدخرات وإعادة توجيهها نحو الاستثمار المنتج إحدى الوظائف الأساسية للقطاع المصرفي، ولا سيما في الإقتصادات التي تحتاج إلى إستعادة النشاط الإقتصادي وتوسيع قاعدة الإنتاج. وفي سوريا، يتطلّب تعزيز هذا الدور إعادة بناء الثقة بالمصارف وتشجيع الأفراد والمؤسسات على إيداع أموالهم ضمن القنوات الرسمية، من خلال توفير منتجات إدّخارية مرنة، وحماية حقوق المودعين وتحسين جودة الخدمات وتوسيع إستخدام الحسابات المصرفية ووسائل الدفع الإلكتروني. ويساهم ذلك في تقليص الإعتماد على النقد، وزيادة الموارد المتاحة للإقراض، وتحويل المدخرات غير الموظفة إلى مصادر تمويل تدعم الاقتصاد الحقيقي.
وتكتسب عملية توجيه التمويل أهمية مماثلة لحجم الموارد المتاحة، إذ ينبغي إعطاء الأولوية للقطاعات القادرة على تحقيق قيمة مضافة وتوفير فرص العمل وتعزيز الأمن الإقتصادي، وفي مقدّمها الزراعة والصناعات الغذائية والتحويلية والطاقة والنقل والإسكان والسياحة والمشروعات الصغيرة والمتوسطة. ويتطلّب ذلك الإنتقال من التمويل قصير الأجل المتركز في الأنشطة التجارية إلى تمويل إستثماري أطول أجلاً، يرتبط بدراسات الجدوى والتدفقات النقدية المتوقعة والقدرة الفعلية للمشروع على الإنتاج والسداد. كما يمكن للمصارف تطوير أدوات تمويل تتناسب مع طبيعة المرحلة، مثل القروض الميسرة وخطوط الإئتمان المخصّصة للقطاعات ذات الأولوية، وتمويل سلاسل الإنتاج والتوريد والتأجير التمويلي والتمويل المشترك للمشروعات الكبرى. ويُمكن للمصارف الإسلامية توسيع إستخدام صيغ المشاركة والمضاربة والمرابحة والإجارة والإستصناع، بما يوفر بدائل تمويلية مرتبطة بأصول ومشروعات حقيقية. ويتطلّب تمويل المشروعات الصغيرة والمتوسطة إنشاء برامج لضمان القروض، وتوفير قواعد معلومات إئتمانية أكثر كفاءة، وتقديم خدمات استشارية تساعد هذه المشروعات على إعداد ملفات مالية قابلة للتمويل.
ويُمكن كذلك توظيف التحويلات الخارجية ومدخرات السوريين في الداخل والخارج في دعم الإستثمار، من خلال طرح حسابات ومنتجات إدّخارية وإستثمارية موثوقة، وربط جزء من هذه التدفقات بتمويل المشروعات الإنتاجية والتنموية. ويظل نجاح هذه الآليات مرتبطاً بإستقرار البيئة النقدية والتشريعية وتحسين الشفافية وتعزيز قدرة المصارف على تقييم المخاطر ووجود تعاون فعال بين المصرف المركزي والمصارف ومؤسسات ضمان الائتمان والصناديق التنموية.
وبذلك، لا يقتصر دور المصارف على منح القروض، بل يمتد إلى تحديد الأولويات التمويلية، وتقييم جدوى المشروعات، وتوزيع المخاطر، ومتابعة إستخدام الأموال، وربط المدّخرات بالفرص الاستثمارية.
ومن شأن تطوير هذا الدور أن يحوّل القطاع المصرفي من وسيط محدود النشاط إلى شريك أساسي في إستعادة الإنتاج، وتحفيز الإستثمار الخاص، وتوسيع فرص العمل، ودعم مسار التعافي والنمو المستدام.
الإمتثال والحوكمة وإدارة المخاطر: مدخل بناء الثقة
يمثل بناء الثقة في القطاع المصرفي السوري شرطاً أساسياً لتحويل الإنفتاح المالي الخارجي إلى تدفقات تمويل وإستثمار فعلية. فعودةُ التحويلات الدولية لا تعتمد فقط على تخفيف القيود الخارجية، بل تتطلّب أيضاً قدرة المصارف السورية على إثبات سلامة أوضاعها المالية وشفافية هياكل الملكية وكفاءة الرقابة والالتزام بالمعايير الدولية لمكافحة غسل الأموال وتمويل الإرهاب. وقد ظهرت مؤشّرات عملية إلى بدء إستعادة الإتصال المالي الدولي، إذ نُفذت في حزيران/يونيو 2025 أول معاملة مصرفية تجارية مباشرة عبر نظام SWIFT بين مصرف سوري ومصرف إيطالي منذ بداية النزاع. وفي آب/أغسطس 2026 بدأت شركتا Visa وMasterCard تنفيذ معاملات دولية في سوريا بالتعاون مع مؤسسات مصرفية ومالية محلية وإقليمية. وتمثل هذه التطورات تقدماً مهماً، لكنها لا تعني إكتمال عودة علاقات المراسلة المصرفية، إذ تبقى المصارف الدولية بحاجة إلى تقييم مستوى المخاطر والامتثال في كل مصرف سوري على حدة.
وتبدأ عملية الإصلاح بإجراء تقييم شامل لجودة أصول المصارف، ولا سيما محافظ الإئتمان والضمانات والقروض المتعثّرة والإنكشافات الكبيرة والأطراف المرتبطة. ويساعد هذا التقييم على تحديد الخسائر المتراكمة والإحتياجات الفعلية لرأس المال والسيولة، تمهيداً لوضع خطط قابلة للتنفيذ لإعادة الهيكلة أو زيادة رأس المال أو الدمج، مع حماية حقوق المودعين والحفاظ على الإستقرار المالي. كما يتطلّب تعزيز الحوكمة الفصل الواضح بين مهام مجالس الإدارة والإدارات التنفيذية، وتفعيل لجان التدقيق والمخاطر والإمتثال، ووضع معايير للكفاءة والإستقلالية وتعارض المصالح.
كما ينبغي إلزام المصارف بالإفصاح المنتظم عن هياكل الملكية والمستفيد الحقيقي، والإنكشافات على الأطراف ذات العلاقة، وجودة الأصول، وكفاية رأس المال والسيولة، وفق نماذج رقابية موحدة وقابلة للمقارنة. وفي مجال الإمتثال، تتركّز الأولويات في تحديث إجراءات التعرُّف إلى العملاء والمستفيد الحقيقي، وإعتماد منهج قائم على المخاطر، وتطوير أنظمة مراقبة المعاملات والإبلاغ عن العمليات المشبوهة، وتعزيز فحص العقوبات والقوائم الدولية. ويجب أن يصاحب ذلك تطوير وحدة المعلومات المالية، وتبادل المعلومات بين الجهات الرقابية والقضائية، وتأهيل العاملين، واستخدام حلول رقمية تقلل الاعتماد على الإجراءات اليدوية.
وأكد صندوق النقد الدولي، عقب زيارته إلى دمشق في تشرين الثاني/نوفمبر 2025، أن دعمه الفني يشمل تطوير تنظيم القطاع المالي، وإعادة تأهيل أنظمة المدفوعات والمصارف، وبناء قدرة المصرف المركزي على تنفيذ السياسة النقدية والإشراف المصرفي. ويشير ذلك إلى أن الأولوية العملية تتمثل في وضع برنامج إصلاح متدرج يبدأ بتشخيص أوضاع المصارف، ثم معالجة الإختلالات، وتحديث الإطار الرقابي، وصولاً إلى استعادة علاقات المراسلة المصرفية وتوسيع القدرة على تمويل التجارة والاستثمار.
الإندماج في النظام المالي العربي والدولي والفرص الجديدة للتمويل والإستثمار
يمثل الإندماج التدريجي في النظام المالي العربي والدولي شرطاً أساسياً لإستعادة القطاع المصرفي السوري قدرته على تمويل التجارة والاستثمار وربط الإقتصاد المحلي بالأسواق الخارجية. وقد وفّرت التطورات التي شهدها ملف العقوبات منذ العام 2025 بيئة أكثر ملاءمة لبدء هذا المسار، إذ ألغت الولايات المتحدة برنامج العقوبات الشامل على سوريا، مع إستمرار العقوبات المستهدفة المرتبطة بأفراد وجهات وأنشطة محددة. كما رفع الإتحاد الأوروبي العقوبات الإقتصادية العامة، بإستثناء التدابير القائمة على اعتبارات أمنية، وأزال عدداً من المؤسسات، بينها مصرف سوريا المركزي، من قوائم تجميد الأموال.
وفي أيار/مايو 2026، أعاد الإتحاد الأوروبي التطبيق الكامل لاتفاقية التعاون مع سوريا، بما يعزّز إطار العلاقات الإقتصادية والتجارية بين الجانبين. وتفتح هذه التحوُّلات المجال أمام المصارف السورية لاستعادة علاقات المراسلة المصرفية، وتنفيذ الحوالات والمدفوعات عبر الحدود وتمويل التجارة الخارجية وإصدار خطابات الضمان والاعتمادات المستندية اللازمة للاستيراد والتصدير. كما يُمكن أن تساهم في خفض تكاليف التحويلات وتشجيع إنتقالها من القنوات غير الرسمية إلى الجهاز المصرفي، إضافة إلى تسهيل دخول الاستثمارات العربية والأجنبية وتمويل المشروعات الإنتاجية والتنموية.
ويُمكن للمصارف العربية أن تؤدي دوراً محورياً في هذه المرحلة، بوصفها حلقة وصل بين القطاع المصرفي السوري والأسواق المالية الإقليمية والدولية. ويشمل ذلك فتح حسابات مراسلة وفق ضوابط مدروسة، وتوفير خطوط ائتمان لتمويل التجارة، والمشاركة في القروض المشتركة، وتقديم المساعدة الفنية في مجالات الامتثال والتحول الرقمي وإدارة المخاطر. كما تتيح الشراكات مع الصناديق العربية ومؤسسات التمويل التنموي فرصاً لإنشاء برامج مشتركة لتمويل المشروعات الصغيرة والمتوسطة والقطاعات الإنتاجية، وتوفير الضمانات التي تحدّ من مخاطر التمويل والإستثمار.
غير أن رفع القيود القانونية لا يعني عودة العلاقات المصرفية بصورة تلقائية، إذ قد تستمر المصارف الخارجية في إتباع سياسات حذرة نتيجة مخاطر الإمتثال والسمعة، ووجود عقوبات مستهدفة، والحاجة إلى معلومات مالية وائتمانية أكثر وضوحاً. لذلك، يتطلّب الإندماج الفعلي تطوير تشريعات مكافحة غسل الأموال وتمويل الإرهاب، والتحقُّق من المستفيد الحقيقي، وتعزيز إستقلالية الرقابة المصرفية، وتحسين جودة البيانات والإفصاح المالي، وإعتماد معايير محاسبية ورقابية تتوافق مع الممارسات الدولية.
وعليه، ينبغي أن تتم العودة إلى النظام المالي العربي والدولي وفق مسار تدريجي يبدأ بتقييم جاهزية المصارف السورية، ثم بناء شراكات مع مصارف عربية مختارة وتوسيع قنوات تمويل التجارة والتحويلات، وصولاً إلى إستعادة علاقات المراسلة والتمويل الدولي على نطاق أوسع. ومن شأن نجاح هذا المسار أن يوفّر مصادر جديدة للسيولة ورأس المال ويخفض تكلفة المعاملات، ويُعزّز ثقة المستثمرين ويُهيئ القطاع المصرفي ليكون قناة آمنة وفعالة لتمويل التعافي الإقتصادي والإستثمار والنمو المستدام.
نحو قطاع مصرفي أكثر كفاءة وقدرة على تمويل التعافي والنمو المستدام
يمثل تطوير القطاع المصرفي السوري أحد الشروط الأساسية لاستعادة النشاط الاقتصادي ودعم الانتقال من مرحلة التعافي إلى النمو المستدام. فالمصارف لا تقتصر وظيفتها على حفظ الأموال وتنفيذ المدفوعات، بل تؤدي دوراً محورياً في تعبئة المدّخرات وتوجيه الموارد نحو القطاعات الإنتاجية، وتمويل المشروعات وتشجيع الإستثمار، بما يساهم في توسيع قاعدة الإنتاج وتوفير فرص العمل وتحسين مستويات الدخل.
ويتطلّب تعزيز هذا الدور تنفيذ إصلاحات متكاملة تشمل تحديث التشريعات والأنظمة الرقابية، وتطوير البنية التكنولوجية وأنظمة الدفع، وتعزيز الحوكمة والامتثال وإدارة المخاطر، وتحسين جودة البيانات والإفصاح المالي. كما ينبغي توسيع نطاق التمويل ليشمل المشروعات الصغيرة والمتوسطة والقطاعات الزراعية والصناعية والخدمية، وتطوير أدوات تمويل طويلة الأجل وبرامج لضمان الإئتمان، بما يحقّق توازناً بين دعم النشاط الإقتصادي والمحافظة على الإستقرار والسلامة المصرفية.
وفي موازاة الإصلاح الداخلي، تشكل إستعادة العلاقات المصرفية العربية والدولية فرصة لتوفير مصادر جديدة للتمويل، وتسهيل التحويلات والتجارة الخارجية وإستقطاب الإستثمارات والخبرات الفنية. ويتطلّب ذلك مساراً تدريجياً يستند إلى الثقة والشفافية والإلتزام بالمعايير الدولية، مع منح المصارف العربية دوراً أساسياً في إعادة ربط المصارف السورية بالأسواق الإقليمية والعالمية.
وعليه، فإن بناء قطاع مصرفي أكثر كفاءة يتطلّب رؤية وطنية واضحة تحدّد أولويات الإصلاح والتمويل، وتوزّع الأدوار بين مصرف سوريا المركزي والمصارف العامة والخاصة والجهات الحكومية ومؤسسات التمويل العربية والدولية. ومن شأن تحويل هذه الرؤية إلى برامج قابلة للتنفيذ أن يجعل القطاع المصرفي شريكاً رئيسياً في تمويل التعافي، وتحفيز الإستثمار ودعم القطاعات الإنتاجية، ووضع الإقتصاد السوري على مسار نمو أكثر إستدامة وشمولاً.
من التعافي إلى النمو المستدام وبروز دور الشراكات والإستثمارات العربية
يدخل الإقتصاد السوري مرحلة تحوّل دقيقة تفرض الإنتقال من معالجة الآثار المتراكمة للأزمات إلى تأسيس مسار إقتصادي جديد يقوم على التعافي والإنتاج والإستثمار، إذ أدّت سنوات الصراع والعقوبات والإضطرابات الإقتصادية إلى تراجع القدرات الإنتاجية وتضرّر البنية التحتية وإنخفاض مستويات الإستثمار وإتساع الإختلالات المالية والنقدية، إلى جانب إرتفاع معدّلات التضخم والبطالة والفقر. وقد أصبحت إستعادة الإستقرار الإقتصادي وتحسين الظروف المعيشية مرتبطتين بقدرة الدولة على إعادة تحريك عجلة الإنتاج وتأهيل القطاعات الأساسية وبناء بيئة مؤسساتية وتشريعية أكثر كفاءة وجاذبية لرأس المال. ولا يقتصر التعافي الإقتصادي على إعادة بناء ما تضرّر، بل يتطلّب صياغة نموذج تنموي أكثر تنوُّعاً وإستدامة، يستند إلى إمكانات سوريا البشرية والطبيعية وموقعها الجغرافي، ويمنح دوراً أكبر للقطاع الخاص والإستثمارات الإنتاجية. كما يشمل هذا التحوّل تطوير القطاع المالي والمصرفي، وتحسين البنية التحتية، ودعم المشروعات الصغيرة والمتوسطة، وتعزيز الصادرات، وتوجيه الموارد نحو القطاعات القادرة على خلق فرص العمل وتحقيق قيمة مضافة حقيقية.
واقع الإقتصاد السوري
بحسب صندوق النقد الدولي، تُعد محدودية البيانات الاقتصادية الحديثة والمنتظمة من أبرز التحديات التي تواجه عملية تقييم الإقتصاد السوري، نتيجة تراجع القدرات الإحصائية وتعدُّد أسعار الصرف واتساع النشاط الاقتصادي غير الرسمي خلال السنوات الماضية.
وأكد الصندوق أن البيانات الموثوقة عن الإقتصاد السوري لا تزال محدودة، وأن تطوير إحصاءات الحسابات القومية والأسعار والمالية العامة وميزان المدفوعات يمثل شرطاً أساسياً لصوغ السياسات الاقتصادية وقياس نتائجها بصورة دقيقة. وفي ظل ذلك، تشير أحدث تقديرات البنك الدولي إلى ظهور مؤشّرات أولية على تحسن النشاط الإقتصادي، إذ تراوح معدّل النمو الحقيقي المقدّر خلال العام 2025 بين 2 % و4 % ، مدفوعاً بتحسن الإنفتاح الخارجي، وعودة أعداد ملحوظة من السوريين، وإرتفاع حركة التجارة وتسجيل الأعمال. كما تراجع معدّل التضخُّم المقدّر من 72.1 % في العام 2024 إلى 11.5 % في العام 2025، بما يعكس تحسُّناً نسبياً في الظروف النقدية وسعر الصرف، مع إستمرار الضغوط على القوة الشرائية ومستويات المعيشة.
كما شهد قطاع الطاقة تطوراً مهماً خلال العام 2026، حيث إرتفعت حصة الحكومة من إنتاج النفط والغاز المحلي من نحو 20 % إلى 88 % في شباط/فبراير 2026، بعد إستعادة السيطرة على مناطق إنتاج رئيسية. ومن شأن زيادة الإنتاج المحلي وتحسين إمدادات الطاقة أن يساهما في تخفيض تكاليف التشغيل وإعادة تنشيط القطاعات الصناعية والزراعية والخدمية، إلاّ أن تحقيق هذا الأثر يتطلّب إعادة تأهيل واسعة للمنشآت والشبكات المتضرّرة.
وتظهر ضخامة التحدّي الإستثماري في تقدير البنك الدولي لتكلفة إعادة إعمار الأصول والبنية التحتية المتضرّرة، والتي بلغ نحو 216 مليار دولار، وهو ما يُعادل أضعاف حجم الإقتصاد السوري. وفي خطوة أولية لدعم التعافي، وافق البنك الدولي في يونيو/حزيران 2025 على منحة بقيمة 146 مليون دولار لتمويل مشروع طارئ لإعادة تأهيل قطاع الكهرباء وتحسين موثوقية الإمدادات.
الشمول المالي ركيزة أساسية لتحقيق النمو المستدام وتعزيز الإستقرار
د. وســام حســن فـتــوح
الأميـــــن العــــام
لا شك في أن الإنتقال من الشمول المالي إلى النمو الشامل يتطلّب سياسات متكاملة وتكاملاً مؤسسياً عربياً، إذ إن المرحلة الحالية التي تمر في المنطقة العربية تفرض على المؤسسات المالية وصنّاع القرار تبنّي رؤى أكثر تكاملًا ومرونة، من أجل تحقيق إنتقال حقيقي من الشمول المالي إلى النمو الشامل، بما يعزّز الإستقرار الإقتصادي والإجتماعي ويدعم مسارات التنمية المستدامة.
في هذا الوقت، تتشابك التحدّيات الإقتصادية مع التحوُّلات الإقليمية والدولية المتسارعة، مما يتطلّب تبنّي مقاربات أكثر تكاملًا وفاعلية قادرة على التعامل مع هذه المتغيّرات، لذلك فإن هذه المرحلة تفرض على الجميع إعادة تقييم الأدوات والسياسات الإقتصادية بما يتماشى مع طبيعة التحدّيات الراهنة.
والجهود التي تبذلها البلدان العربية عموماً في إدارة التحدّيات الإقتصادية وتعزيز الإستقرار، رغم ما تشهده المنطقة من توترات جيوسياسية وإقتصادية، يعكس كفاءة مؤسسية ورؤية إستراتيجية رصينة، رغم الضغوط السياسية والأمنية التي يشهدها العديد من هذه البلدان.
والحق أن الشمول المالي أصبح اليوم ركيزة أساسية لتحقيق النمو المستدام وتعزيز الإستقرار الإقتصادي والإجتماعي، وخصوصاً وبحسب تقارير للبنك وصندوق النقد الدوليين، أن العديد من الدول العربية قد حقّقت تقدُّماً ملحوظاً في توسيع نطاق الخدمات المالية، إلاّ أن التحدّي الحقيقي لم يعد يقتصر على إتاحة هذه الخدمات، بل يمتد إلى ضمان الإستخدام الفعلي والمستدام لها، بما يُعزّز جودة الخدمات المالية ويحافظ على متانة النظام المصرفي.
لذا، إن الإنتقال من الشمول المالي إلى النمو الشامل يتطلّب العمل على مجموعة من المرتكزات الأساسية، في مقدّمها تطوير سياسات نوعية تستهدف الفئات الأكثر إحتياجاً، وتعزيز توظيف التكنولوجيا والبيانات في توسيع فرص التمويل، وتسريع التحوُّل الرقمي داخل القطاع المالي، إلى جانب الإستثمار في نشر الثقافة المالية بإعتبارها عنصراً محورياً في تحقيق الإستدامة. علماً أن تحقيق هذه الأهداف يتطلّب تكاملاً وثيقاً بين السياسات الإقتصادية، إلى جانب تعزيز التعاون بين البنوك المركزية والمؤسسات المالية والقطاع الخاص، في إطار أطر تنظيمية مرنة تواكب الإبتكار وتحافظ على الإستقرار المالي، خصوصاً أن هذا التكامل يمثل حجر الأساس لتحقيق نمو إقتصادي شامل ومستدام.
إن العالم يشهد راهناً مرحلة جديدة في ملف الشمول المالي، لم يعد فيها الهدف مجرّد إتاحة الخدمات المصرفية، بل تحقيق تمكين إقتصادي فعلي ينعكس على حياة الأفراد ويدعم بناء إقتصادات أكثر إستدامة، فمفهوم الشمول المالي تطوّر ليشمل خلق فرص إقتصادية حقيقية وتمكين الفئات الأقل حظاً.
في المحصّلة، إن المرحلة المقبلة تتطلّب الإنتقال من التركيز على الكمية إلى قياس التأثير الحقيقي على جودة حياة الأفراد، مع ضرورة تعزيز التعاون بين البنوك المركزية والمؤسسات المالية والجهات التنموية، ومواصلة تطوير منظومة شمول مالي أكثر كفاءة وإبتكاراً، تعتمد على التحوُّل الرقمي وتدعم تحقيق التنمية المستدامة والنمو الشامل في المنطقة، ولا سيما أن هناك نحو 70 % من المواطنين العرب لا يزالون خارج النظام المالي الرسمي، وهو ما يعوّق قدرة الحكومات والمصارف على تحقيق معدّلات نمو مستدامة وإستقرار إقتصادي وإجتماعي كامل في المنطقة. علماً أن المرحلة الحالية تمثل نقطة مفصلية؛ حيث لم يعد التحدّي مجرد إتاحة الخدمات المالية وتوفير حسابات بنكية، بل يكمن في كيفية تحويل هذا الوصول إلى تمكين إقتصادي حقيقي ينعكس إيجاباً على المجتمعات العربية.
نبيل فهمي يبحث مع محمد الأتربي ووسام فتوح تعزيز التعاون العربي المصرفي والاقتصادي
عقد الأمين العام لجامعة الدول العربية، معالي السيد نبيل فهمي، لقاءً مع رئيس اتحاد المصارف العربية، السيد محمد محمود الأتربي، والأمين العام للاتحاد، الدكتور وسام فتوح، جرى خلاله بحث آفاق التعاون بين الجانبين، وفرص تطوير مشاريع ومبادرات مشتركة تعزّز العمل العربي المشترك في المجالين المصرفي والاقتصادي.
وتناول اللقاء سبل تعزيز التنسيق بين جامعة الدول العربية واتحاد المصارف العربية، بما يدعم توحيد الجهود العربية في مواجهة التحديات الاقتصادية، ويعزّز دور القطاع المصرفي في دعم مسارات التنمية والتكامل الاقتصادي بين الدول العربية.
ويأتي هذا اللقاء في إطار الحرص على توطيد العلاقات المؤسسية بين الجانبين، وتوسيع مجالات التعاون بما يخدم المصالح الاقتصادية العربية المشتركة، ويفتح المجال أمام إطلاق مبادرات نوعية تسهم في تطوير العمل المصرفي العربي، وتعزيز مساهمته في تحقيق التنمية المستدامة ودعم فرص الاستثمار في المنطقة العربية.
القطاع المصرفي السوري: الواقع الراهن وتحدّيات الإصلاح
التعافي المصرفي رافعة للتعافي الإقتصادي والإجتماعي في سوريا
البيانات المالية الأساسية للمصارف الخاصة السورية
تعكس البيانات المالية الأساسية للمصارف الخاصة السورية تفاوتاً واضحاً في أحجام المصارف ومستويات نشاطها، إذ بلغ إجمالي موجودات المصارف المشمولة نحو 4.08 مليارات دولار، وودائعها نحو 2.37 مليار دولار، وقروضها وتمويلاتها قرابة 455.3 مليون دولار، فيما بلغت حقوق الملكية نحو 772.1 مليون دولار.
وتشير محدودية القروض مقارنةً بالودائع، إذ تبلغ النسبة التقريبية نحو 19 % ، إلى إنخفاض مستوى توظيف الودائع في النشاط الإئتماني، وإحتفاظ المصارف بجزء كبير من مواردها في صورة سيولة وأرصدة وتوظيفات مصرفية أخرى.
كما تكشف النتائج عن تفاوت في الربحية، حيث حقّقت بعض المصارف أرباحاً جيدة، في حين سجلت مصارف أخرى خسائر أدت إلى تراجع صافي الأرباح المجمعة إلى نحو6 ملايين دولار فقط.
ويضم قطاع المصارف الخاصة المدرجة في سوق دمشق للأوراق المالية 15 مصرفاً، منها أربعة مصارف إسلامية. يعمل هذا القطاع ضمن بيئة تتسم بتقلبات بإرتفاع المخاطر التشغيلية والإئتمانية، مما ينعكس سلباً على حجم التمويل والربحية وتقييم الموجودات وحقوق الملكية. علماً أن الأرقام تمثل أحدث فترة متاحة لكل مصرف، كما أنها لا تشمل المصارف الحكومية. يتضمّن الجدول رقم 2 البيانات المالية الأساسية للمصارف السورية الخاصة.
أبرز التحديات التي تواجه القطاع المصرفي السوري
يُواجه القطاع المصرفي السوري تحدّيات هيكلية تحدّ من قدرته على تعبئة المدّخرات وتمويل النشاط الإقتصادي، إذ أشار البنك الدولي، في آب/أغسطس 2026، إلى أن القطاع المالي لا يزال صغير الحجم وشديد الإعتماد على النقد ومحدود الوساطة المالية، مع تقادم البنية التحتية للمدفوعات ووجود ثغرات في أنظمة الرقابة والإستقرار المالي. وتؤدي هذه العوامل إلى إرتفاع تكاليف المعاملات وضعف الوصول إلى التمويل، ما يجعل إستعادة الدور الأساسي للمصارف في تحويل الودائع إلى إئتمان منتج أحد أبرز متطلّبات التعافي.
وعلى صعيد السلامة المالية، تبرز جودة الأصول وتحديد الخسائر المتراكمة ضمن التحدّيات الأساسية، إذ شدّدت بعثة صندوق النقد الدولي في آب/أغسطس 2026 على ضرورة إجراء تقييم شامل للصحة المالية للمصارف وفق أفضل الممارسات الدولية.
وتكمن أهمية هذا التقييم في تحديد مواطن الضعف والاحتياجات الإصلاحية، بما يُمهّد لتعزيز قدرة المصارف على إستئناف دورها في التمويل. وإلى جانب التحدّيات المرتبطة بالأوضاع المالية للمصارف، يشكّل تحقيق الإستقرار النقدي عاملاً أساسياً في تحسين بيئة عملها، إذ أفادت بعثة صندوق النقد الدولي بأن التضخُّم تسارع مجدداً خلال العام 2026، فيما بقيت السياسة النقدية مقيّدة بضعف أداء النظام المصرفي ونقص أدواتها. ومن الناحية التحليلية، تزيد هذه الظروف صعوبة تسعير القروض وتقدير مخاطرها، وتؤكد أن إرتفاع الموجودات أو الأرباح بالقيمة الإسمية لا يكفي وحده للحكم على تحسّن الأداء، ما لم يُؤخذ أثر التضخُّم وتغيّر سعر الصرف في الإعتبار.
أما على الصعيد التشغيلي، فيبرز تحدّي تحديث البنية التقنية، بما يشمل أنظمة الدفع والمعلومات الإئتمانية والأمن السيبراني. وفي إطار معالجة هذه التحديات، وافق البنك الدولي في آب/أغسطس 2026 على منحة بقيمة 100 مليون دولار لمشروع تحديث القطاع المالي السوري، تشمل تطوير البنية المالية الأساسية ودعم مراجعات مستقلة لجودة أصول المصارف العامة والخاصة. وبذلك، يجمع المشروع بين تحديث الأنظمة التقنية ودعم تقييم الأوضاع المالية للمصارف، باعتبارهما مسارين متكاملين لتأهيل القطاع.
وبالتوازي مع التحديث التقني، تظلّ تقوية الرقابة والإمتثال وتحسين الإفصاح شروطاً أساسية لاستعادة الثقة وتوسيع العلاقات المالية الخارجية. وقد أكّدت بعثة صندوق النقد الدولي أهمية تحديث التشريعات المصرفية وتعزيز أطر مكافحة غسل الأموال وتمويل الإرهاب، مشيرةً أيضاً إلى استمرار فجوات في توافر البيانات الإقتصادية وجودتها. وتحدّ هذه الفجوات من إمكان إجراء تقييم دقيق وشامل لمتانة القطاع، ما يبرز ضرورة تطوير الإحصاءات النقدية والمالية وتوحيد الإفصاحات المصرفية.
وتزداد أهمية معالجة هذه التحدّيات في ضوء ضخامة الاحتياجات التمويلية لإعادة الإعمار، إذ قدّر البنك الدولي، في تشرين الأول/أكتوبر 2025، كلفة إعادة بناء الأصول المادية المتضرّرة خلال الفترة 2011-2024 بنحو 216 مليار دولار، ضمن نطاق تقديري يُراوح بين 140 و345 مليار دولار. ويُستنتج من حجم هذه الإحتياجات ومحدودية الوساطة المالية أن تأهيل المصارف المحلية يجب أن يترافق مع تمويل دولي وشراكات إستثمارية، وألّا يقتصر تمويل التعافي على موارد القطاع المصرفي وحدها.
إعادة إندماج المصارف السورية في النظام المالي والمصرفي الدولي
تُعدّ إعادة الإندماج في النظام المالي الدولي مساراً مكمّلاً لتأهيل القطاع المصرفي السوري، لما تُتيحه من فرص لإستعادة العلاقات مع المصارف المراسلة وتسهيل التحويلات وتمويل التجارة والإستثمار. وقد شهد هذا المسار تطورات مهمة، أبرزها قرار الإتحاد الأوروبي في أيار/مايو 2025 رفع العقوبات الإقتصادية، بإستثناء التدابير القائمة على إعتبارات أمنية، وإزالة 24 كياناً من قائمة تجميد الأموال والموارد الاقتصادية، من بينها مصرف سورية المركزي. وعلى الجانب الأميركي، تؤكد الإرشادات الرسمية المحدّثة في آب/أغسطس 2026 إنتهاء العقوبات الشاملة على سوريا، وإلغاء تصنيفها «دولة راعية للإرهاب» في 24 آب/أغسطس 2026، مع إستمرار عقوبات محدّدة على أفراد وكيانات مدرجة في القوائم الأميركية.
وبالتوازي مع تخفيف القيود، أُعيد تفعيل التعاون مع المؤسسات المالية الدولية، فقد أعلن البنك الدولي في أيار/مايو 2025 تسوية متأخّرات سوريا المستحقة للمؤسسة الدولية للتنمية، والبالغة نحو 15.5 مليون دولار، بتمويل من المملكة العربية السعودية ودولة قطر. وأعادت هذه التسوية أهلية سوريا للإستفادة من عمليات جديدة لدى البنك الدولي، وفق سياساته التشغيلية، ما مهّد لإستئناف الدعم التنموي والمؤسسي.
وعلى المستوى العملي، بدأت تظهر مؤشّرات على إعادة الاتصال بشبكات المدفوعات الدولية، إذ في آب/أغسطس 2026، أعلنت «ماستركارد» ومجموعة بنك قطر الوطني تنفيذ معاملة دفع في سوريا ببطاقة صادرة دولياً عبر نقطة بيع لدى تاجر محلي معتمد. وتمثّل هذه الخطوات بداية لتوسيع قبول البطاقات الدولية، ولا تعني في حدّ ذاتها تعميم الخدمات على جميع المصارف والتجار أو إكتمال إستعادة العلاقات المصرفية الخارجية.
ومع ذلك، فإن رفع العقوبات وتطوير الربط التقني لا يغنيان عن إستيفاء متطلّبات النزاهة المالية، فقد بقيت سوريا ضمن قائمة الدول الخاضعة للمتابعة المعزّزة لدى مجموعة العمل المالي، وفق القائمة المنشورة في حزيران/يونيو 2026. ويوضح البيان الخاص بسوريا أنها أتمّت خطة العمل المتفق عليها، لكن المجموعة لم تتمكّن – لأسباب أمنية – من إجراء زيارة ميدانية للتحقُّق من تنفيذ الإصلاحات وإستدامتها. ومن المهم التمييز بين هذا المسار الرقابي ومسار رفع العقوبات، فالإدراج في القائمة لا يشكّل حظراً شاملاً على التعامل، وتؤكد مجموعة العمل المالي «فاتف» ضرورة تطبيق نهج قائم على المخاطر بدلاً من قطع العلاقات بصورة جماعية.
وبناءً على ذلك، يُمكن النظر إلى إعادة الإندماج بوصفها عملية تدريجية تجمع بين إزالة القيود القانونية وإستعادة الثقة المؤسسية وتوسيع الخدمات المصرفية الفعلية. ويُقاس نجاحها بقدرة المصارف على تنفيذ التحويلات بصورة منتظمة، وتوفير أدوات تمويل التجارة، وإستقطاب التدفقات المالية عبر قنوات رسمية آمنة وشفّافة، وليس بمجرّد الإعلان عن إتفاقيات أو تنفيذ معاملات تجريبية.
التحوّل الرقمي وتعزيز الشمول المالي
يمثّل التحوّل الرقمي أحد المسارات الأساسية لتوسيع الوصول إلى الخدمات المالية في سوريا، ولا سيما في ظل تضرّر شبكة الخدمات المصرفية التقليدية، إذ أشار برنامج الأمم المتحدة الإنمائي، في آذار/مارس 2026، إلى أن تدهور البنية التحتية المالية العامة جعل أكثر من 40 % من فروع المصارف العامة غير عاملة. ويبرز ذلك أهمية تطوير قنوات رقمية تتيح للأفراد والمؤسسات إجراء معاملاتهم. بالتوازي مع إعادة تأهيل الفروع، بما يساعد على تجاوز بعض العوائق الجغرافية والتشغيلية أمام الوصول إلى الخدمات. وفي هذا السياق، يتضمّن مشروع تحديث القطاع المالي السوري، الذي أقرّه البنك الدولي في آب/أغسطس 2026، أهدافاً كمية لتوسيع إستخدام المدفوعات الرقمية، إذ يستهدف المشروع، خلال فترة تنفيذه، تطوير أنظمة تتيح إجراء ما لا يقل عن 15 مليون عملية من مدفوعات التجزئة الإلكترونية سنوياً، ودعم الإستخدام الفعلي للمدفوعات الرقمية لدى ما لا يقل عن 500 ألف من الأفراد والمنشآت، بمن فيهم 150 ألف امرأة. وتمثّل هذه الأرقام أهدافاً مستقبلية للمشروع، وليست نتائج محقّقة أو تقديراً للمستوى الراهن للشمول المالي في سوريا.
غير أن توسيع الشمول المالي لا يتحقّق بمجرد إطلاق تطبيقات أو زيادة عدد الحسابات، بل يتطلّب خدمات ميسّرة الكلفة وسهلة الاستخدام وتلبّي الاحتياجات اليومية للمستفيدين. ويشير البنك الدولي إلى أن ضعف الثقافة المالية والرقمية يشكّل عائقاً أمام الاستفادة من الخدمات، وأن التحوّل الرقمي قد يصاحبه تفاوت في الوصول إلى التكنولوجيا ومخاطر تتعلّق بخصوصية البيانات والأمن السيبراني. وإنطلاقاً من ذلك، ينبغي أن تترافق الرقمنة في سوريا مع التثقيف المالي وحماية المستهلك ووضوح الرسوم وتوفير قنوات للمساعدة والشكاوى، مع مراعاة احتياجات الفئات الأقل قدرة على استخدام الوسائل الرقمية.
ومن الناحية التطبيقية، يُمكن إعطاء الأولوية للخدمات واسعة الإستخدام، مثل دفع الرواتب والمعاشات والمساعدات، وتسديد الفواتير والمشتريات، والتحويلات المحلية، بما يمنح الأفراد والتجار حوافز عملية لاستخدام القنوات الرسمية. ويتّسق هذا التوجّه مع تأكيد البنك الدولي أهمية تطوير النظام المالي لتسهيل المدفوعات الحكومية والمعاملات التجارية وإيصال المساعدات بصورة آمنة وشفافة. ويُمكن أن يشكّل الإستخدام المنتظم لهذه الخدمات مدخلاً لتوسيع التعامل لاحقاً مع منتجات الإدخار والتمويل الملائمة.
دور المصارف في تمويل التعافي الاقتصادي وإعادة الإعمار
تتجاوز مساهمة المصارف في التعافي الاقتصادي توفير القروض، لتشمل تعبئة المدّخرات وتسهيل المدفوعات وتمويل التجارة وربط المشروعات بمصادر التمويل المحلية والخارجية. وتتّضح أهمية هذه الوظائف في ضوء تنوع احتياجات إعادة الإعمار، إذ قدّر البنك الدولي، في تشرين الأول/أكتوبر 2025، كلفة إعادة بناء الأصول المادية المتضرّرة خلال الفترة 2011 -2024 بنحو 216 مليار دولار، موزّعة على 82 مليار دولار للبنية التحتية، و75 مليار دولار للمباني السكنية، و59 مليار دولار للمباني غير السكنية. ويشير هذا التوزيع إلى الحاجة إلى مصادر وأدوات تمويل متنوّعة، تتناسب مع طبيعة المشروعات وآجال تنفيذها.
ومن ضمن ترتيب الأولويات، يُمكن أن تركّز المصارف – بحسب أوضاعها المالية – على تمويل إستئناف الأنشطة الإنتاجية القابلة للإستمرار، ولا سيما توفير رأس المال العامل للمشروعات الصغيرة والمتوسطة وشراء المواد الأولية والمعدّات وتمويل التجارة وسلاسل التوريد. ويُقترح أن يستند اختيار المشروعات إلى جدواها الاقتصادية وقدرتها على توليد تدفقات نقدية تسمح بالسداد، إلى جانب مساهمتها في التشغيل والإنتاج المحلي، بما يربط التوسّع الائتماني بالتعافي الفعلي للنشاط الإقتصادي.
أما المشروعات الأكبر والأطول أجلاً، فيمكن بحث تمويلها من خلال شراكات مع المصارف العربية ومؤسسات التمويل التنموي، بدلاً من تحميل المصارف المحلية كامل إحتياجاتها ومخاطرها. وتوفّر الخبرات الدولية نماذج يُمكن الاستفادة منها، منها القروض المشتركة التي تتيح مشاركة جهات تمويل متعددة، وآليات ضمان محافظ القروض وتقاسم المخاطر التي تدعم توسيع تمويل المؤسسات الصغيرة والمتوسطة. وتستخدم مؤسسة التمويل الدولية هذه الأدوات في أسواق مختلفة، ويُطرح توظيفها في سوريا هنا بوصفه مساراً محتملاً يستلزم اتفاقيات وتقييماً للأهلية والمخاطر، وليس برنامجاً قائماً أو تمويلاً معتمداً بالفعل.
غير أن توسيع الدور التمويلي للمصارف يبقى مرتبطاً بتأهيلها المالي والمؤسسي. فقد أكّدت بعثة صندوق النقد الدولي في آب/أغسطس 2026 ضرورة تسريع إصلاح النظام المصرفي ليستعيد دوره في الوساطة المالية، وإجراء تقييم شامل للصحة المالية للمصارف، بالتوازي مع إستمرار الدعم المالي الدولي لتلبية الاحتياجات الإنسانية والتنموية. ويُستنتج من ذلك أن زيادة الإقراض ينبغي أن تتدرّج وفق قدرة كل مصرف على تحمّل المخاطر، وأن تترافق مع معالجة الخسائر وتحديد الاحتياجات الرأسمالية وتحسين إدارة الإئتمان.
وعليه، يتمثّل الدور الواقعي للمصارف السورية في أن تكون شريكاً في منظومة تمويل التعافي، من خلال تمويل الأنشطة القابلة للإستمرار وتسهيل تدفّق الإستثمارات والمساعدات، مع توزيع الأعباء بين الموارد المصرفية والتمويل التنموي ورؤوس الأموال الإستثمارية. ويتيح هذا النهج دعم إعادة الإعمار مع الحدّ من مخاطر التوسّع الائتماني الذي يتجاوز قدرة المصارف على التمويل وتحمّل الخسائر.
آفاق القطاع المصرفي السوري وأولويات الإصلاح
تُظهر المعطيات أن إستعادة الدور التنموي للقطاع المصرفي السوري ترتبط بقدرته على تحويل فرص الإنفتاح المالي والدعم الدولي إلى تحسّن ملموس في أدائه وخدماته. فلا يكفي نمو المؤشرات المالية بالقيم الإسمية أو الإعلان عن شراكات جديدة، ما لم ينعكس ذلك على إستعادة ثقة المودعين، وتعزيز متانة المصارف، وتوسيع التمويل المنتج، وتيسير الوصول إلى الخدمات المالية. وتتمثّل الأولوية في بناء قاعدة موثوقة للإصلاح، تبدأ بتقييم جودة الأصول وتحديد الخسائر والإحتياجات الرأسمالية، بالتوازي مع تحديث التشريعات وتعزيز الرقابة والحوكمة والإمتثال، وأن تترافق هذه الإجراءات مع تحسين الإفصاح وتوفير بيانات دورية قابلة للمقارنة، بما يسمح بقياس التقدّم وتوجيه القرارات على أسس واضحة. وعلى هذه القاعدة، يُمكن التوسّع تدريجياً في الخدمات الرقمية والعلاقات المصرفية الخارجية وتمويل المشروعات، وفق قدرة المصارف على إدارة المخاطر وحماية أموال المودعين.
بناءً على ما سبق، يتطلّب نجاح الإصلاح المصرفي تنسيقاً بين السلطات النقدية والمالية والمصارف والشركاء العرب والدوليين، ضمن أولويات محدّدة ومسؤوليات واضحة ومؤشّرات قابلة للقياس. وتبقى الغاية بناء قطاع مصرفي موثوق وقادر على الإستمرار، يساهم في تعبئة الموارد وتوجيهها نحو الإنتاج والتشغيل وإعادة الإعمار، بحيث يصبح التعافي المصرفي رافعةً للتعافي الإقتصادي والإجتماعي في سوريا.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
البنك الإسلامي الأردني يحصد جائزة «أقوى مؤسسة مالية إسلامية في الأردن لعام 2026»
الدكتور حسين سعيد يتسلم الجائزة من الدكتور وسام فتوح في حضور محافظ البنك المركزي الأردني الدكتور عادل شركس
حصل البنك الإسلامي الأردني على جائزة «أقوى مؤسسة مالية إسلامية في الأردن لعام 2026» التي تمنحها مجلة الإتحاد الدولي للمصرفيين العرب (The Banking Executive Magazine)، وذلك ضمن فعّاليات حفل توزيع جوائز التميُّز والإنجاز المصرفي للمجلة لعام 2026، والذي اُقيم في إسطنبول مؤخراً، في حضور نخبة من قيادات المصارف العربية وشخصيات مصرفية دولية ومؤسسات إقليمية.
وسلّم الدكتور وسام فتوح الأمين العام للإتحاد الدولي للمصرفيين العرب وإتحاد المصارف العربية، وفي حضور معالي الدكتور عادل شركس محافظ البنك المركزي الأردني، الجائزة للدكتور حسين سعيد الرئيس التنفيذي للبنك الإسلامي الأردني، على هامش إنعقاد فعّاليات المؤتمر العربي الإقليمي في العاصمة الأردنية عمّان.
وقال الدكتور حسين سعيد الرئيس التنفيذي للبنك الإسلامي الأردني «يأتي حصول مصرفنا على هذه الجائزة تتويجاً لمسيرته الممتدة لأكثر من أربعة عقود، وما حقّقه من إنجازات رسّخت مكانته الريادية في القطاع المصرفي الأردني وجسّدت إلتزامه بمواصلة تطوير خدماته ومنتجاته المصرفية، وتعزيز قدرته التنافسية والإرتقاء بتجربة المتعاملين، كما تعكس الجائزة جهود البنك في ترسيخ ممارسات الحوكمة المؤسسية، وتعزيز كفاءة الأداء والإدارة، الى جانب دوره في تطوير الصناعة المصرفية الإسلامية وتقديم حلول مبتكرة ومتوافقة مع أحكام ومبادئ الشريعة الإسلامية، وبما يلبّي إحتياجات المتعاملين ويدعم النمو المستدام».
ويأتي هذا التكريم ضمن جوائز التميُّز والانجاز المصرفي العربي التي يطلقها الإتحاد الدولي للمصرفيين العرب سنوياً تأكيداً على مكانة البنك وإنجازاته المتميّزة في القطاع المصرفي الإسلامي ودوره في تطور الأسواق والخدمات المالية وتعزيز مسيرة التنمية الإقتصادية.
… و يواصل رعايته الذهبية لمنتدى التمويل الأخضر لعام 2026
من جهة أخرى، واصل البنك الإسلامي الأردني تقديم الرعاية الذهبية للنسخة الرابعة من منتدى التمويل الأخضر لعام 2026 بعنوان «الحوار الأخضر بين القطاعين العام والخاص: أداة إستراتيجية لتأطير الإستدامة» والذي نظّمته جمعية البنوك في الأردن، وتحت رعاية معالي مندوب الدكتور عادل شركس محافظ البنك المركزي الأردني، السيد زياد غنما نائب محافظ البنك المركزي، وفي حضور معالي المهندس وليد المصري نائب رئيس الوزراء وزير الإدارة المحلية، وبمشاركة كبيرة من قادة القطاع المصرفي وصُنّاع القرار من المؤسسات المالية الدولية، بهدف إجراء حوار وطني حول متطلّبات التحوُّل الأخضر في المملكة الأردنية، وتعزيز دور التمويل المستدام في دعم النمو الاقتصادي، وبناء اقتصاد أكثر مرونة وإستدامة.
وقال الدكتور حسين سعيد، الرئيس التنفيذي للبنك الإسلامي الأردني: «إن إستمرارية رعاية ومشاركة البنك الإسلامي الأردني في المنتدى، يأتي إنطلاقاً من حرصه على تنفيذ إستراتيجيته بالتوجُّه نحو الإقتصاد الأخضر وإستناداً إلى رؤية التحديث الإقتصادي، والإستراتيجيات الوطنية، والسياسات التي يقودها البنك المركزي الأردني، لدعم التحوُّل الأخضر والإستدامة وتوجيه الإستثمارات نحو مشاريع ذات أثر إقتصادي وبيئي مستدام».
وأشاد الدكتور حسين سعيد بـ «الجهود والمبادرات التي يتبنّاها البنك المركزي الأردني وجمعية البنوك في الأردن، ومنها هذا المنتدى وذلك لمواجهة التحوُّلات المتسارعة في السياسات الإقتصادية والمالية، والتأكيد على دور القطاع المصرفي كشريك رئيسي في تعزيز مسيرة التحوُّل نحو إقتصاد أخضر وأكثر إستدامة»، مؤكداً «أن التمويل الأخضر يمثل أولوية إستراتيجية في عمل البنك وإلتزامه مسؤولياته الإجتماعية تجاه المجتمع والبيئة، مع سعيه المستمر في تطوير أدوات تمويل ومنتجات مبتكرة ومستدامة وداعمة للإقتصاد الأخضر، وتُسهم في توفير الطاقة وتحد من المخاطر البيئية».
وخلال حفل الإفتتاح، سلّم السيد زياد غنما ومعالي السيد باسم السالم رئيس مجلس إدارة جمعية البنوك في الأردن درعاً تكريمياً للبنك الإسلامي الأردني، تقديراً لرعايته للمؤتمر، حيث تسلّمه السيد أحمد عبد الكريم مدير الإتصال المؤسسي في البنك.
ومن أبرز محاور جلسات المنتدى، واقع وأهمية الإستدامة في الأردن، ودور التصنيف الأخضر الوطني في توجيه الإستثمارات، وآليات تعبئة التمويل اللازم للتحوُّل الأخضر، وتعزيز الشراكة بين القطاعين العام والخاص بما يُسهم في دعم التحوُّل المستدام.
بنك الأردن راعياً ذهبياً للمؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
إنطلاقاً من حضوره الإقليمي ورؤيته الهادفة إلى تعزيز الشراكات الإقتصادية والمصرفية ودعم قنوات التعاون بين أسواق المنطقة، شارك بنك الأردن بصفته راعياً ذهبياً في المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا، والذي عُقد تحت عنوان «الشراكة الاقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا»، وذلك في العاصمة الأردنية عمّان على مدار يومي 21 و22 أيلول/سبتمبر 2026، برعاية معالي محافظ البنك المركزي الأردني الدكتور عادل شركس، وفي حضور حاكم مصرف سورية المركزي الأستاذ محمد صفوت رسلان، وبمشاركة واسعة من صنّاع القرار والقيادات المصرفية والمالية الأردنية والسورية والعربية، إلى جانب المستثمرين ورجال الأعمال وممثلي القطاع الخاص.
وجاءت رعاية بنك الأردن للمؤتمر إمتداداً لدوره في دعم الحوار الإقتصادي والمصرفي على مستوى المنطقة، وتعزيز الشراكات التي تجمع المؤسسات المالية ومجتمعات الأعمال والمستثمرين، بما يُسهم في توسيع مجالات التعاون والإستفادة من الفرص الإقتصادية والإستثمارية التي تشهدها الأسواق العربية.
وتعكس مشاركة بنك الأردن في المؤتمر توجّه مجموعة بنك الأردن نحو توظيف خبرتها وحضورها الإقليمي في مواكبة التحوُّلات التي تمرّ بها الأسواق التي تعمل فيها، وفي مقدّمها السوق السورية، التي تمثل إحدى الأسواق المهمة ضمن حضور المجموعة الإقليمي، والتي تتواجد فيها منذ العام 2008 من خلال بنك الأردن – سورية، إحدى الشركات التابعة للمجموعة، عبر شبكة تضم 11 فرعاً موزّعة على عدد من المدن الرئيسية.
وتكتسب هذه المشاركة أهمية خاصة في ضوء المرحلة الإقتصادية التي تشهدها سوريا وما تتيحه من آفاق متجدّدة للتعاون والإستثمار وتعزيز العلاقات الإقتصادية والتجارية مع أسواق المنطقة. وفي هذا الإطار، يؤمن بنك الأردن بأهمية الدور الذي تضطلع به المؤسسات المصرفية في مواكبة حركة الأعمال والإستثمار وتعزيز قنوات التواصل والتعاون بين مختلف الأطراف الإقتصادية، بما يُسهم في بناء بيئة أكثر قدرة على الإستفادة من فرص النمو والإستثمار خلال المرحلة المقبلة.
وشهد إفتتاح المؤتمر حضور المدير العام لمجموعة بنك الأردن، السيد صالح رجب حمّاد، ومدير عام بنك الأردن–سورية، السيد رائف أبو داهود، إلى جانب عدد من أعضاء الإدارة التنفيذية، بما يؤكد أهمية المؤتمر وما يطرحه من محاور تتعلق بمستقبل التعاون الإقتصادي والمصرفي وفرص الإستثمار في السوق السورية. وقد شارك عدد من موظفي بنك الأردن وبنك الأردن–سورية في أعمال المؤتمر على مدار يومين، بما أتاح تعزيز التواصل مع ممثلي القطاعين المصرفي والخاص، وتبادل الرؤى حول إحتياجات قطاع الأعمال والفرص التي يُمكن أن تتيحها المرحلة المقبلة.
وشكّل المؤتمر منصّة للحوار بين المؤسسات المصرفية والمالية ومجتمعات الأعمال والمستثمرين من مختلف الأسواق، ومناقشة سبل تعزيز التعاون الإقتصادي والمصرفي وفتح قنوات جديدة للتواصل بين الأطراف المعنية، بما يدعم بناء شراكات أكثر إستدامة ويواكب تطلُّعات الشركات والمستثمرين نحو النمو والتوسُّع والإستفادة من الفرص المتاحة في الأسواق.
وفي هذا السياق، قال المدير العام لمجموعة بنك الأردن، صالح رجب حمّاد: «نواصل بناء حضور إقليمي أكثر تكاملاً، إنطلاقاً من رؤية تنظر إلى التوسُّع كوسيلة لتطوير قدرات المجموعة وتعميق خبرتها في الأسواق، وليس مجرّد توسع جغرافي. ومع تنامي الروابط الإقتصادية بين دول المنطقة، تزداد أهمية قدرة المؤسسات المصرفية على العمل عبر الأسواق، وفهم إحتياجات الشركات والمستثمرين ومواكبة خطط نموهم وتوسُّعهم، بما يترجم حضورنا الإقليمي إلى قيمة حقيقية ومستدامة لعملائنا وشركائنا».
على فهم طبيعة أعمالها وأهدافها والتحدّيات التي تواجهها، ومواكبة إحتياجاتها وتطلُّعاتها في مختلف مراحل النمو والتوسع، بما يعزّز قدرته على مساندتها والإستفادة من الفرص المتاحة محلياً وإقليمياً.
وتحظى مجموعة بنك الأردن بحضورٍ إقليمي يعكس استراتيجيتها في النمو والتوسُّع المدروس، من خلال شبكة فروعها في المملكة الأردنية الهاشمية، إلى جانب شركاتها التابعة، وهي شركة تفوق للإستثمارات المالية وشركة الأردن للتأجير التمويلي، إضافةً إلى فروعها في فلسطين وسورية ومملكة البحرين والعراق. ويأتي إفتتاح فرعها في المملكة العربية السعودية إمتداداً لهذه الإستراتيجية، بما يعزّز قدرتها على خدمة عملائها وتلبية إحتياجاتهم عبر أسواق متعددة.
ومن خلال هذا الحضور الإقليمي، تواصل مجموعة بنك الأردن تعزيز دورها في ربط الأسواق ودعم حركة التجارة والإستثمار، ومواكبة إحتياجات الأفراد والشركات عبر الأسواق التي تعمل فيها، بما يُسهم في دعم التنمية الإقتصادية وتعزيز التكامل الإقتصادي على المستويين الإقليمي والدولي.
وتعكس رعاية بنك الأردن للمؤتمر هذا التوجُّه، وتؤكد حرص المجموعة على مواصلة دورها في دعم الحوار الإقتصادي والمصرفي وتعزيز قنوات التعاون بين المؤسسات المالية ومجتمعات الأعمال والمستثمرين، والإستفادة من حضورها وخبراتها الإقليمية في بناء شراكات مستدامة ومواكبة الفرص الإقتصادية والإستثمارية التي تشهدها المنطقة.
الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية
ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والاستدامة
رأى الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده أن دور البنك يكمن في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء، مشيراً إلى أن التمويل المستدام يلتقي مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءاً من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها.
في ما يلي الحوار مع الرئيس التنفيذي/ المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
* كيف يُقيّم البنك الأهلي الأردني موقعه التنافسي في السوق؟ وكيف يرى دوره في القطاع المصرفي في ظلّ التحوُّلات التي يشهدها الإقتصاد الأردني؟ وما أبرز محاور إستراتيجيته لتعزيز النمو المستدام وتوسيع قاعدة عملائه في المرحلة المقبلة؟
– نقيّم موقعنا التنافسي من خلال قدرتنا على بناء قيمة مستدامة وعلاقات طويلة الأجل مع عملائنا ومختلف أصحاب المصلحة، وليس من خلال مؤشّرات الحجم وحدها. فالقطاع المصرفي يشهد تغيُّراً مستمراً في توقعات العملاء، وتسارعاً في تبنّي القنوات الرقمية، وتزايداً في الحاجة إلى حلول أكثر تخصُّصاً ومرونة. وفي هذا السياق، ترتبط التنافسية بالنسبة إلينا بمدى قدرتنا على فهم هذه المتغيّرات والإستجابة لها بصورة عملية، مع الحفاظ على الثقة والكفاءة وجودة التجربة.
ويشكّل مفهوم «الإزدهار المشترك» إطاراً أساسياً ضمن هذا التوجُّه؛ إذ ينظر البنك إلى العملاء والموظفين والمساهمين والشركاء والجهات الرقابية والمجتمع بإعتبارهم أطرافاً مترابطة في عملية خلق القيمة. ومن هنا، نركّز على تعميق التواصل مع أصحاب المصلحة وفهم أولوياتهم، بحيث تنعكس هذه المعرفة على قراراتنا وتطوير خدماتنا وعلاقاتنا معهم. وينطلق هذا النهج من قناعة بأنّ تحقيق قيمة مستدامة للعملاء وأصحاب المصلحة يدعم بدوره قدرة البنك على النمو وتحقيق عوائد مستدامة على المدى الطويل1.
وفي المرحلة المقبلة، نرى أن النمو سيعتمد على الجمع بين توسيع قاعدة العملاء وتعميق علاقتنا بالعملاء الحاليين. ويشمل ذلك مواصلة تطوير الخدمات الرقمية وتجربة العميل، وتقديم حلول مالية وغير مالية أكثر ارتباطًا باحتياجات الأفراد والشركات، إلى جانب توسيع الوصول إلى الخدمات المالية وبناء شراكات تتيح لنا الوصول إلى شرائح وفرص جديدة. وقد حدّد البنك ضمن توجُّهاته المعلنة مواصلة دعم الشركات بمختلف أحجامها، وتطوير منصّاته الرقمية، وتوسيع قاعدة عملائه من الأفراد، بما يعزّز قدرته على النمو بصورة متوازنة ومستدامة2.
ونرى أنّ دور البنك في المرحلة المقبلة يتجاوز توفير التمويل والخدمات المصرفية التقليدية إلى بناء علاقات أعمق مع العملاء، ومساندتهم في تحقيق أهدافهم المالية والنمو في أعمالهم، وتطوير تجربة مصرفية تتسم بالمرونة والإبتكار. وهذا هو الأساس الذي نرى أنه يحافظ على قدرتنا التنافسية ويتيح لنا الإستفادة من الفرص التي يخلقها تطوّر الإقتصاد الأردني والقطاع المالي.
* في ظل تصاعد الإهتمام بالتمويل المستدام والممارسات البيئية والإجتماعية والحوكمة (ESG)، كيف يدمج البنك الأهلي الأردني مبادئ الإستدامة في استراتيجيته وأعماله المصرفية؟ وما الدور الذي يُمكن أن يسهم به في تمويل التحوُّل نحو إقتصاد أكثر إستدامة وشمولاً؟
– في البنك الأهلي الأردني، ننظر إلى الإستدامة بإعتبارها جزءاً من صميم العمل المصرفي وطريقة إدارة الأعمال، وليست مساراً منفصلاً يرتبط بالإفصاح أو الإمتثال فقط. وهذا يعني أن الإعتبارات البيئية والإجتماعية والحوكمة تدخل في كيفية توجيه رأس المال، وتقييم الفرص والمخاطر، وإتخاذ القرارات الإئتمانية والإستثمارية، وتطوير الحلول التي نقدمها لعملائنا. وقد عمل البنك على ترسيخ هذا النهج ضمن هياكله وآليات إتخاذ القرار، بما في ذلك دمج مبادئ البيئة والمجتمع والحوكمة (ESG) في الممارسات الداخلية وإدارة المخاطر3.
وقد ترجمنا هذا التوجُّه عملياً من خلال إطار التمويل المستدام، الذي يُحدّد آليات توجيه التمويل إلى المشاريع الخضراء والإجتماعية والمستدامة، ويُغطي مجالات من بينها الطاقة المتجدّدة، وكفاءة الطاقة، والنقل النظيف، وإدارة المياه ومياه الصرف، والمباني الخضراء، والإدارة المستدامة للموارد الطبيعية. كما يشمل التمويل الاجتماعي مجالات مرتبطة بالتمكين والوصول إلى الخدمات ودعم الشرائح المستهدفة4.
وفي العام 2024، أصدر البنك بالتعاون مع مؤسسة التمويل الدولية أول سند إستدامة محلي في الأردن بقيمة 50 مليون دولار أميركي، بهدف توجيه التمويل إلى مشاريع ذات أثر بيئي وإجتماعي، بما يشمل المنشآت الصغيرة والمتوسطة الخضراء، والمنشآت التي تمتلكها أو تقودها نساء. ويعكس هذا الإصدار كيف يُمكن للتمويل المستدام أن ينتقل من إطار وسياسات إلى أدوات مالية قادرة على تعبئة رأس المال وتوجيهه نحو قطاعات ذات أثر إقتصادي وإجتماعي وبيئي.
وعلى المستوى الوطني، نرى أن البنوك تؤدي دوراً محورياً في تمويل التحوُّل الإقتصادي، ولا سيما مع تطور الإطار التنظيمي للتمويل الأخضر في الأردن. ويتقاطع توجُّهنا مع إستراتيجية التمويل الأخضر 2023-2028 التي أطلقها البنك المركزي الأردني، ومع الإستراتيجية الوطنية للإشتمال المالي 2023-2028 والتصنيف الوطني الأخضر للأردن، وهي أطر تساعد القطاع المالي على توجيه التمويل بصورة أكثر وضوحاً نحو الأنشطة الداعمة للإستدامة والنمو الشامل6 7 8.
ونرى فرصاً متزايدة لتمويل الإستثمار في كفاءة الطاقة والمياه، والطاقة المتجدّدة، والنقل المستدام، والإدارة المستدامة للموارد والزراعة، إلى جانب دعم نماذج الإقتصاد الدائري والتحوّل في القطاعات التي تحتاج إلى إستثمارات تجعلها أكثر كفاءة وقدرة على الصمود والمنافسة. وبالنسبة إلى المنشآت الصغيرة والمتوسطة تحديداً، لا يقتصر الدور على إتاحة التمويل، وإنما يشمل مساعدتها على الإنتقال إلى نماذج أعمال أكثر كفاءة وإستعداداً للمتطلّبات المستقبلية.
وهنا يلتقي التمويل المستدام مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءًا من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها9.
ومن هذا المنطلق، نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء.
1. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
2. Jordan Ahli Bank, “Jordan Ahli Bank Celebrates Its 70th Anniversary”: https://ahli.com/jordan-ahli-bank-celebrates-its-70th-anniversary/
3. Jordan Ahli Bank, “Sustainable Finance”: https://ahli.com/our-pathway-to-responsible-banking/
4. Jordan Ahli Bank, Sustainable Finance Framework 2024: https://ahli.com/wp-content/uploads/2024/08/Sustainable-Finance-Framework-2024.pdf
5. International Finance Corporation (IFC), “IFC and Jordan Ahli Bank Launch First Locally Issued Sustainability Bond in Jordan”: https://www.ifc.org/en/pressroom/2024/ifc-and-jordan-ahli-bank-launch-first-locally-issued-sustainability-bond-in-jordan
6. Central Bank of Jordan, Jordan National Green Taxonomy: https://www.cbj.gov.jo/EN/Pages/Jordan_National_Green_Taxonomy
7. Central Bank of Jordan, National Financial Inclusion Strategy (2023-2028): https://www.cbj.gov.jo/EN/List/National_Financial_Inclusion_Strategy_20232028
8. البنك المركزي الأردني – استراتيجية التمويل الأخضر (2023-2028): https://www.cbj.gov.jo/EN/Pages/Green_Finance_Strategy
9. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
ساهم في ترسيخ الإستقرار النقدي والمالي ومتانة القطاع المصرفي في المملكة
مجلس الوزراء الأردني يجدّد للدكتور عادل الشركس محافظاً للبنك المركزي لمدة خمس سنوات
قرّر مجلس الوزراء الأردني تجديد تعيين الدكتور عادل الشركس محافظاً للبنك المركزي الأردني لمدة خمس سنوات جديدة. ويعكس هذا القرار الثقة بالبنك المركزي في ضوء الإنجازات النوعية التي حقّقها البنك تحت قيادة الشركس خلال فترة ولايته الأولى والتي أسهمت في ترسيخ الإستقرار النقدي والمالي في المملكة وتعزيز متانة القطاع المصرفي ومنعة الإقتصاد الوطني وقدرته على تحقيق النمو الإقتصادي المستدام.
ورغم الظروف الإقتصادية والجيوسياسية الإستثنائية التي شهدها العالم والمنطقة خلال السنوات الماضية، نجح البنك في المحافظة على سعر صرف الدينار وقوته الشرائية مدعوماً بإرتفاع إحتياطات البنك المركزي من العملات الأجنبية إلى مستوى تاريخي غير مسبوق بلغ 28.4 مليار دولار في نهاية آب/أغسطس 2026 مقارنة مع 18 مليار دولار في نهاية العام 2021، بالتزامن مع بقاء معدّلات التضخُّم عند مستويات منخفضة ومستقرة بلغت بالمتوسط 2 % خلال الفترة عينها وهي من بين الأدنى في دول المنطقة.
هذا في الوقت الذي إتخذ فيه البنك المركزي الأردني حزمة من الإجراءات الإستباقية خلال العام 2026 بقيمة إجمالية بلغت 760 مليون دينار، للحدّ من تداعيات التطورات الإقليمية ودعم القطاعات الإقتصادية المتأثرة، بما عزّز من مرونة الإقتصاد الوطني وقدرته على التعامل مع الظروف الإستثنائية. كما عكست مؤشّرات المتانة المالية سلامة أداء البنوك ومنعتها عبر المحافظة على مستويات مرتفعة من كفاية رأس المال والسيولة القانونية والعائد على الموجودات وحقوق المساهمين، وإستمر في توفير التمويل للقطاعات الإقتصادية المختلفة، مستنداً إلى أطر رقابية وإحترازية متطوّرة أسهمت في ترسيخ سلامته وقدرته على مواجهة المخاطر.
وشهدت الولاية الأولى للدكتور الشركس خروج الأردن من القائمة الرمادية لمجموعة العمل المالي الدولية (FATF) في تشرين الأول/أوكتوبر 2023، بعد إستكمال متطلّبات خطة العمل الخاصة بتطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب، مما عزّز مكانة وسمعة النظام المالي الأردني دولياً.
وعلى صعيد تحديث القطاع المالي، حقق البنك المركزي تقدماً ملموساً في منظومة التكنولوجيا المالية والإبتكار والمدفوعات الرقمية، من خلال إطلاق الإستراتيجية الوطنية للمدفوعات الإلكترونية في الأردن للسنوات 2023-2025، كذلك إطلاق المركز الأردني للتكنولوجيا المالية والإبتكار، وإطلاق أكاديمية التكنولوجيا المالية الاردنية، وإطلاق المختبر التنظيمي الرقمي، وتطوير منظومة الخدمات والمدفوعات المالية الرقمية، والتوسُّع في خدمات التحويل والدفع الإلكتروني، مع قيام البنك المركزي بتعزيز جاهزيته لمواجهة المخاطر الرقمية المتصاعدة، بما يعكس نجاح البنك المركزي في الموازنة بين الإستقرار والتطوير والحماية الرقمية إنسجاماً مع مستهدفات رؤية التحديث الإقتصادي 2023-2033.
في حديث صحافي لوكالة «سانا» السورية الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
نثمّن عالياً إستراتيجيته «المركزي السوري» 2026 – 2030 ولا إصلاح إقتصادياً ولا إستثمارات من دون إصلاح مصرفي شامل
مصرف سورية المركزي سيكون مشاركاً للمرة الأولى في المؤتمر الدولي
في مقرّ «الإحتياطي الفيدرالي» في نيويورك
على هامش المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا، تحدث الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح إلى وكالة «سانا» السورية قائلاً: «لا شك في أنه لا إصلاح إقتصادياً ولا إستثمارات في سوريا من دون إصلاح مصرفي شامل، وخصوصاً أن المصارف هي عصب الإقتصاد، وهي التي تموّله، وعليه، نتفهّم في هذه المرحلة بأنه لا بد من تلقي تمويلات إستثمارية على نحو أكبر في سوريا، ولا سيما أن فرص الإستثمار في هذا البلد كبيرة، وخصوصاً في قطاعات الإتصالات، الزراعة، النقل وسائر الخدمات المالية»، مشيراً إلى أهمية لقائه مع حاكم مصرف سورية المركزي محمد صفوت رسلان، حيث تناول البحث موضوع أهمية الإستثمار في القطاعات المشار إليها.
وأكد د. فتوح: «أن إتحاد المصارف العربية يتمتع بعلاقات قوية جداً ولا سيما مع منظمة «سويفت» (SWIFT) العالمية، حيث تتركز هذه الشراكة في محاور أساسية عدّة تهدف إلى تطوير القطاع المالي والمصرفي في المنطقة، كذلك لدينا علاقات متينة جداً مع وزارة الخزانة الأميركية، والبنك الفدرالي الأميركي في نيويورك، فضلاً عن جهات رقابية عدة».
أضاف د. فتوح: «في هذا الإطار سيُعقد قريباً المؤتمر الدولي الذي يستضيفه «الإحتياطي الفدرالي» في مقره الرئيسي في نيويورك، وقد تمت دعوة سوريا للمرة الأولى في تاريخها إلى هذا المؤتمر، إذ عرضنا مع سعادة الحاكم رسلان ضرورة حضوره هذا المؤتمر، وإلقاء كلمة مصرف سورية المركزي خلال حفل إفتتاحه»، مشيراً إلى «جلسة خاصة ستُعقد خلال المؤتمر المذكور عن القطاع المصرفي السوري، هدفها الرئيسي تقوية علاقات القطاع المصرفي، مع الجهات الدولية، من بينها «سويفت» وجهات رقابية أخرى. علماً أن على المصارف السورية أن تكون جاهزة لهذه الإتصالات الدولية، من خلال تجهيز البنى التحتية، والإمكانات التقنية، والتدريب والتأهيل والإمتثال. ومن هنا يأتي دور إتحاد المصارف العربية للوقوف إلى جانب دعم سياسة مصرف سورية المركزي لتدريب وتأهيل القطاع المصرفي السوري».
وعبّر د. فتوح عن فخر إتحاد المصارف العربية بإنعقاد المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا بعنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا» تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس، في العاصمة الأردنية عمّان، «حيث سلّط الأضواء على الجهود التي يقوم بها مصرف سورية المركزي ضمن إستراتيجيته التي أطلقها 2026 – 2030»، مثمّناً عالياً هذه الإستراتيجية «وما تضمّنته من إصلاحات مصرفية ولا سيما حيال الرقابة، وتطوير الدفع، والقوانين والتشريعات، وترسيخ مبادئ الإلتزام، ومكافحة غسل الأموال وتمويل الإرهاب»، مؤكداً بإسم إتحاد المصارف العربية «الوقوف جنباً إلى جنب مع مصرف سورية المركزي في هذه الجهود ومسار التعافي».
وقال د. فتوح «إن الإتحاد منظمة عربية إقليمية تأسس في العام 1974، ويعمل تحت مظلة جامعة الدول العربية، وقد إتخذ العاصمة اللبنانية بيروت مقرّاً رئيسياً له، لكن لديه مقرّات إقليمية أخرى، أبرزها وأهمها في الرياض، عاصمة المملكة العربية السعودية، كما في القاهرة/ مصر، وفي عمّان/الأردن، ويجمع الإتحاد 350 مصرفاً عربياً، تعمل في 20 دولة عربية، ويتمتع بعضوية معظم البنوك المركزية العربية وجمعيات المصارف المحلية بصفتها أعضاء مراقبين».
من قنوات مصرفية جديدة إلى شبكة دولية … مؤتمر عمّان يبحث في توسيع فرص التمويل لسوريا
حاكم مصرف سوريا المركزي محمد صفوت رسلان:
وجود القطاع المصرفي السوري في المؤتمر العربي الإقليمي في عمّان جزء أساسي من جهود التنمية
ترتبط قدرة سوريا على جذب الإستثمارات بحجم الفرص المتاحة في قطاعات إقتصادها، وبقدرة القطاع المصرفي في الوقت نفسه على توفير القنوات التي تحوّل هذه الفرص إلى مشاريع وتدفقات مالية فعلية، وهو ما وضعه المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا، والذي إنعقد في العاصمة الأردنية عمّان، في صلب نقاشاته.
ويأتي ذلك في وقت يعمل فيه مصرف سوريا المركزي على توسيع شبكة علاقاته المصرفية وإعادة تفعيل قنوات المراسلة، بالتوازي مع مسار إصلاحي يستهدف تطوير أنظمة الدفع والتشريعات والرقابة والإلتزام، بما يعزّز قدرة القطاع المصرفي على مواكبة إحتياجات الإقتصاد والإستثمار.
قنوات مصرفية لتمويل الإقتصاد
وأكد حاكم مصرف سوريا المركزي محمد صفوت رسلان، أهمية وجود القطاع المصرفي السوري في المؤتمر، باعتباره جزءاً أساسياً من جهود التنمية وجذب الاستثمارات، وقال لـ «سانا»: «لا تنمية ولا إستثمار من دون قنوات مصرفية، ولا قنوات مصرفية من دون علاقات مبنية على أسس صحيحة».
وأوضح رسلان «أن مشاركة مصرف سوريا المركزي إلى جانب مجموعة من المصارف السورية تستهدف فتح قنوات جديدة مع المصارف الأردنية بالدرجة الأولى، والمصارف العربية والإقليمية»، مشيراً إلى «أن بناء هذه العلاقات يحتاج إلى لقاءات وإجتماعات متعدّدة، وهو ما شكَّل أحد محاور النقاشات الثنائية التي شهدها المؤتمر».
وتتقاطع هذه الخطوة مع ما أكدته مديرة العمليات المصرفية في مصرف سوريا المركزي خلود شيخو، حول إعادة تفعيل العلاقات مع عدد من المصارف المراسلة، مع توقعات بتوسيع هذه الشبكة خلال المرحلة المقبلة، مما يزيد حجم المعاملات المالية ويُعزّز تدفق الإستثمارات إلى سوريا.
إهتمام بتأسيس مصارف جديدة
ولا يقتصر الحراك المصرفي على إعادة تفعيل العلاقات، إذ أظهرت إجتماعات المؤتمر إهتماماً بتأسيس مصارف جديدة في سوريا، وفق معاون مدير مديرية المفوضية في مصرف سوريا المركزي محمود باشا.
وأوضح باشا «أن سبعة وفود أبدت رغبتها في تأسيس مصارف في سوريا»، موضحاً «أن العمل معها سيبدأ خلال المرحلة المقبلة لإستكمال الإجراءات وفق التشريعات والقوانين السورية الناظمة لهذا المجال».
وتعكس هذه الرغبة، وفق المعطيات التي برزت خلال المؤتمر، إنتقال النقاش من البحث في فرص الإستثمار إلى بحث الأدوات المالية والمصرفية اللازمة لمواكبة هذه الفرص، ولا سيما أن دخول مصارف جديدة يمكن أن يوسع قاعدة التمويل والخدمات المصرفية المتاحة أمام الشركات والمستثمرين.
الإصلاح المصرفي بوابة الإستثمار
وقال الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح: «إن الإتحاد ينظر إلى المؤتمر بإعتباره منصّة لدعم إستراتيجية مصرف سوريا المركزي 2026-2030، وما تتضمّنه من إصلاحات مصرفية في مجالات الرقابة وتطوير أنظمة الدفع والقوانين والتشريعات وترسيخ مبادئ الإلتزام ومكافحة غسل الأموال وتمويل الإرهاب».
وأكد د. فتوح أن «لا إصلاح إقتصادياً ولا إستثمار من دون إصلاح مصرفي شامل»، مشيراً إلى «أن المصارف تمثل عصب الإقتصاد وأداة أساسية لتمويله، ولا سيما في مرحلة تحتاج فيها سوريا إلى إستثمارات وتمويلات أكبر لإستثمار الفرص المتاحة في قطاعات الإتصالات والزراعة والنقل والخدمات المالية وغيرها».
وأضاف د. فتوح: «أن إتحاد المصارف العربية مستعد لمواكبة مصرف سوريا المركزي في مسار التعافي، بما يشمل التدريب والتأهيل وتطوير البنية التحتية والإمكانات التقنية اللازمة للانفتاح على المؤسسات المالية الدولية».
أول دعوة لسوريا إلى مؤتمر مصرفي في نيويورك
وأشار د. فتوح إلى «أن مسار الإنفتاح المصرفي على سوريا لا يقتصر على الدول العربية، إذ إن سوريا مدعوّة للمرة الأولى للمشاركة في مؤتمر دولي سيعقد في نيويورك ويستضيفه بنك الإحتياطي الفيدرالي، وسيتضمن جلسة خاصة حول القطاع المصرفي السوري، بهدف بحث سبل تقريب هذا القطاع من المؤسسات والشبكات المالية الدولية، وفي مقدّمها «سويفت» وغيرها».
ويربط د. فتوح نجاح هذا الإنفتاح بمدى جاهزية القطاع المصرفي السوري للإتصالات الدولية، من حيث البنية التحتية والتأهيل والتدريب والإمكانات التقنية، وهو ما يجعل الإصلاح المصرفي جزءاً من عملية أوسع تتجاوز تطوير القطاع نفسه إلى تهيئة الإقتصاد السوري لإستقبال التمويل والإستثمار.
وبذلك، يفتح مؤتمر عمّان مساراً يتدرّج من إعادة بناء العلاقات المصرفية العربية وتوسيع شبكة المصارف المراسلة، إلى إستقطاب مصارف جديدة والإستعداد للتواصل مع المؤسسات المالية الدولية، بما يضع القطاع المصرفي في موقع أساسي لتحويل فرص الإستثمار المتاحة في سوريا إلى حركة إقتصادية وتمويلية فعلية.
على هامش المؤتمر العربي الإقليمي حول دعم التنمية والاستثمار في سوريا
حاكم مصرف سورية المركزي محمد صفوت رسلان يلتقي
الأمين العام لإتحاد المصارف العربية د. وسام فتوح: إمكانية إنشاء جمعية للمصارف في سوريا
حاكم مصرف سورية المركزي محمد صفوت رسلان مجتمعاً بالأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح في حضور فريقي عمل الجانبين
إلتقى حاكم مصرف سوريا المركزي محمد صفوت رسلان، الأمينَ العام لإتحاد المصارف العربية د. وسام فتوح، وذلك على هامش المؤتمر العربي الإقليمي حول دعم التنمية والاستثمار في سوريا، وكان بحث «في ما يُمكن أن يقدّمه الإتحاد من إستشارات لما يتمتع به من خبرة واسعة في صوغ القوانين والتشريعات».
كما ناقش الجانبان إمكانية إنشاء جمعية للمصارف في سوريا، تكون إطاراً جامعاً للعمل المصرفي، وتنسق الجهود بين المصارف العاملة في البلاد.
وفي وقت سابق، كان الحاكم رسلان، قد عقد سلسلة لقاءات ثنائية مع ممثلي عدد من المصارف العربية في عمّان، وقد شملت ممثلي البنك الأهلي وبنك الإتحاد والبنك التجاري وبنك لبنان والمهجر، في حضور ممثلي عدد من المصارف السورية الخاصة.
حفل إستقبال كبار الشخصيات الرسمية والمصرفية والدبلوماسية
في المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
جرى على هامش إفتتاح المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا تحت عنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والاستثمار في سوريا»، والذي نظّمه إتحاد المصارف العربية تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس على مدار يومين في العاصمة الأردنية عمّان، حفل إستقبال كبار الشخصيات الرسمية والمصرفية والدبلوماسية العربية والأجنبية، وبمشاركة مسؤولين ومصرفيين ومستثمرين وشركات وصناديق ومؤسسات مالية وتنموية عربية مهتمة بالأسواق ولا سيما في السوق السورية.
تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس في عمّان
المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
«الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا»
مقدم الحضور الرسمي وقوفاً للسلام الملكي الأردني في افتتاح المؤتمر
من بوابة عمّان، المملكة الأردنية الهاشمية، دخل الإقتصاد السوري مرحلة جديدة من البحث عن التمويل والشراكات العربية، لكن هذه المرّة من خلال القطاع المصرفي كأحد المفاتيح الأساسية لإعادة تحريك التجارة والإستثمار وتمويل التعافي، وذلك تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس. وقد جاء إفتتاح المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا تحت عنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والاستثمار في سوريا»، ونظّمه إتحاد المصارف العربية على مدار يومين في العاصمة الأردنية عمّان، بمشاركة مسؤولين ومصرفيين ومستثمرين وشركات وصناديق ومؤسسات مالية وتنموية عربية مهتمة بالسوق السورية.
وقد وضع المؤتمر العربي الإقليمي الذي نظّمه الإتحاد بالتعاون مع البنك المركزي الأردني، وجمعية البنوك في الاردن وجمعية رجال الأعمال الأردنيين، ثلاثة ملفات مترابطة في صدارة النقاش: تعافي الإقتصاد السوري، إعادة تطوير القطاع المصرفي وتحويل فرص الإستثمار إلى شراكات قابلة للتنفيذ.
وتحدّث في الإفتتاح كل من محافظ البنك المركزي الأردني الدكتور عادل شركس، وحاكم مصرف سورية المركزي محمد صفوت رسلان، والأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، ورئيس جمعية البنوك في الأردن المهندس باسم السالم ورئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة.
محافظ البنك المركزي الأردني الدكتور عادل شركس:
الأردن وسوريا يرتبطان بمصالح إقتصادية متبادلة وإستعادة نشاط الإقتصاد السوري أولوية تحظى بإهتمام مشترك
بداية، أكد محافظ البنك المركزي الأردني، الدكتور عادل شركس، «أن تعافي الإقتصاد السوري وإزدهاره يحظى بإهتمام مباشر من الأردن، إنطلاقاً من المصالح الإقتصادية المشتركة والروابط الوثيقة التي تجمع البلدين»، مشيراً إلى «أن نجاح مسار التعافي في سوريا يُسهم في إعادة تنشيط حركة التجارة والنقل والعبور، وتعزيز ترابط الأسواق وسلاسل الإمداد، بما ينعكس إيجاباً على سوريا ومحيطها العربي».
وقال د. شركس: «إن الأردن وسوريا يرتبطان بمصالح إقتصادية متبادلة تجعل من دعم تعافي الإقتصاد السوري وتعزيز قدرته على إستعادة نشاطه الإقتصادي، أولوية تحظى بإهتمام مشترك»، مؤكداً «أن دعم تعافي سوريا الشقيقة يُمثل مسؤولية عربية مشتركة، وفي الوقت ذاته مصلحة إقتصادية متبادلة، لما يُمكن أن يترتب عليه من آثار إيجابية على التجارة والإستثمار والنقل والروابط الإقتصادية بين سوريا والدول العربية».
وأشار د. شركس إلى «أن دعم الإقتصاد السوري لا يقتصر على إطار العلاقات الثنائية، بل يرتبط بمصلحة عربية أوسع، في ظل المتغيّرات الإقتصادية والجيوسياسية التي تستدعي تعزيز التعاون بين الدول العربية وتوسيع الإستفادة من الموارد والخبرات والفرص المتاحة في المنطقة»، موضحاً «أن القطاع المصرفي الأردني يمتلك خبرات فنية ومؤسسية وعلاقات مصرفية واسعة يُمكن الإستفادة منها في تطوير التعاون مع سوريا، خصوصاً في تمويل التجارة، وقنوات المدفوعات والتحويلات، والرقابة والحوكمة وإدارة المخاطر، والخدمات المالية الرقمية».
ورأى محافظ البنك المركزي الأردني د. عادل شركس «أن فاعلية الشراكة الإقتصادية والمصرفية في هذه المرحلة تتطلّب العمل على ثلاثة عناصر مترابطة: أول هذه العناصر، «ترسيخ الثقة والاستقرار»، إذ لا يُمكن للقطاع المصرفي أن يؤدي دوره في تعبئة المدّخرات وتوجيه الإئتمان بكفاءة ما لم يستند إلى بيئة تتسم بالاستقرار النقدي والمالي، وأطر تشريعية ورقابية حديثة، وممارسات راسخة في الحوكمة والشفافية وإدارة المخاطر. وفي هذا الإطار، يكتسب الإمتثال لمتطلّبات مكافحة غسل الأموال وتمويل الإرهاب أهمية خاصة، ليس فقط لضمان سلامة التعاملات المصرفية، وإنما أيضاً لبناء علاقات مصرفية موثوقة مع المؤسسات العربية والدولية.
أما العنصر الثاني، فيتمثل بتحويل الإحتياجات إلى مشروعات منتجة وقابلة للتمويل: هنا تبرز أهمية أن تتكامل مساهمات المصارف والقطاع الخاص والمؤسسات التمويلية والتنموية العربية والدولية، بحيث تتناسب مصادر التمويل وآجاله مع طبيعة المشروعات ومخاطرها، فتمويل التجارة ورأس المال العامل يختلف، بطبيعته، عن تمويل البنية التحتية طويلة الأجل، وهو ما يستدعي تنويع أدوات التمويل وتطوير التمويل المشترك، إلى جانب دراسة أدوات الضمان وتقاسم المخاطر، وتفعيل الشراكة بين القطاعين العام والخاص، على أسس واضحة من الجدوى والحوكمة والمسؤولية المالية.
أما العنصر الثالث والأخير، فيتمثل في تطوير القنوات التي تصل التمويل بالنشاط الإقتصادي: فلا شك أن التجارة والإستثمارات تحتاج إلى قنوات مصرفية ومالية موثوقة ومدفوعات وتحويلات آمنة وكفوءة، وعلاقات مراسلة مصرفية تستند إلى الوضوح والإمتثال وإدارة المخاطر. لذلك، فإن تطوير البنية التحتية المالية والخدمات الرقمية وبناء القدرات البشرية ينبغي أن يسير بالتوازي مع توسيع التمويل. فنجاح هذه القنوات ييسّر أعمال المنشآت، ويعزّز الشمول المالي، ويزيد قدرة القطاع المصرفي على خدمة الإقتصاد».
حاكم مصرف سورية المركزي محمد صفوت رسلان:
المرحلة المقبلة تتطلّب الإنتقال من الحديث عن الفرص إلى بناء مشاريع وشراكات حقيقية
بدوره، تحدث حاكم مصرف سوريا المركزي محمد صفوت رسلان عن أهمية المؤتمر في تعزيز التعاون المصرفي العربي ودعم جهود التنمية وإعادة الإعمار، كذلك أهمية تعزيز الشراكات الإقتصادية والمصرفية العربية ودور القطاع المصرفي والنقدي في دعم مسار التنمية والإستثمار في سوريا.
وقال رسلان: «إن المرحلة المقبلة تتطلّب الإنتقال من الحديث عن الفرص إلى بناء مشاريع وشراكات حقيقية تجمع رأس المال بالخبرة والقدرة على التنفيذ وتدعم الإنتاج وفرص العمل وإعادة الإعمار والنمو الإقتصادي المستدام»، مشيراً إلى «أهمية العلاقات المصرفية والتجارية السورية الأردنية في توسيع التعاون العربي وتعزيز إندماج سوريا تدريجياً في محيطها العربي والمنظومة الاقتصادية والمالية الدولية».
وأكد رسلان «أهمية مشاركة القطاع المصرفي السوري في المؤتمر»، مشيراً إلى «أن وجود القطاع المصرفي يمثل جانباً مهماً في تحقيق التنمية وجذب الإستثمارات»، موضحاً «أن مشاركة مصرف سوريا المركزي إلى جانب مجموعة من المصارف السورية، جاءت تلبية للدعوة، والعمل على فتح قنوات مصرفية جديدة مع المصارف الأردنية بالدرجة الأولى، والمصارف العربية والإقليمية بشكل عام».
وقال الحاكم رسلان: «سورية تدخل اليوم مرحلة جديدة، والرهان فيها ليس على إستعادة ما كان، بل على بناء إقتصاد أكثر إنتاجاً وكفاءة، وأكثر قدرة على الإستثمار والتكامل مع محيطه العربي والإنفتاح على الإقتصاد العالمي، وهذا يتطلب قبل كل شيء بيئة اقتصادية ومصرفية ونقدية موثوقة، قادرة على إستيعاب الإستثمار، وتمويل النشاط الإقتصادي، وتسهيل التجارة، وحماية الاستقرار. ومن هنا يأتي دور مصرف سورية المركزي في هذه المرحلة، حيث نعمل على ترسيخ الإستقرار النقدي، وتطوير أدوات السياسة النقدية وإدارة السيولة، وتعزيز الحوكمة وإدارة المخاطر والامتثال، وتحديث الأطر التنظيمية والرقابية للقطاع المصرفي والنقدي.
كما نعمل على تحديث منظومة الدفع والتحويل الإلكتروني، وتوسيع خيارات الدفع، وتطوير البنية التحتية للمدفوعات، بما يرفع كفاءة حركة الأموال ويتيح للمصارف والمؤسسات المالية تطوير خدمات أكثر قدرة على تلبية إحتياجات الإقتصاد. وفي الوقت نفسه، نواصل تطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب، وتعزيز جاهزيتها، لأن سلامة النظام المالي والثقة به تشكلان أساساً لأي إنفتاح مصرفي وإقتصادي مستدام».
وأضاف رسلان: «سورية تمتلك إحتياجات كبيرة، لكنها تمتلك في المقابل فرصاً كبيرة في الطاقة والبنية التحتية والصناعة والزراعة والسياحة والرعاية الصحية والتكنولوجيا والخدمات، وتحويل تلك الفرص إلى مشاريع يحتاج إلى رأس مال، وخبرة، وتمويل، وبنية تحتية، وبيئة تنظيمية واضحة، وعلاقات مصرفية قادرة على خدمة حركة التجارة والإستثمار.
ولهذا، فإن ما نطمح إليه ليس مجرّد تدفق للإستثمارات إلى سورية، وإنما بناء شراكات عربية حقيقية تُنشئ إنتاجاً وفرص عمل وأسواقاً جديدة، وتدعم إعادة الإعمار، وتكون جزءاً من نمو إقتصادي مستدام.
والقطاع المصرفي سيكون أحد العناصر الأساسية في هذا المسار، من خلال قدرته على تمويل الاقتصاد، وتطوير الخدمات، وبناء العلاقات المصرفية، وربط حركة الإستثمار والتجارة بالنظام المالي. والأردن، بما يجمعه بسورية من جغرافيا وتاريخ وعلاقات إقتصادية وإجتماعية، يمثل شريكاً مهماً في هذه المرحلة، ويُمكن للعلاقات المصرفية والتجارية بين البلدين أن تكون منصة عملية لتوسيع التعاون العربي، وتسهيل حركة التجارة والاستثمار والخدمات».
الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
سوريا تمتلك مقوّمات حقيقية للنهوض وفرصاً إستثمارية واعدة تجعلها محطّ إهتمام متزايد في المنطقة
من جانبه، أكد الأمين العام لإتحاد المصارف العربية، الدكتور وسام فتوح، «أن سوريا تمتلك مقوّمات حقيقية للنهوض وفرصاً إستثمارية واعدة تجعلها محط إهتمام متزايد في المنطقة»، مشيراً إلى «أن سوريا تقف اليوم أمام مرحلة مفصلية تنتقل فيها من إدارة الأزمات إلى بناء الدولة، ودمج إقتصادها في محيطه العربي والدولي».
وعن متطلّبات البناء الجديد، شدّد د. فتوح على «أن بناء سوريا الجديدة يحتاج إلى مؤسسات قوية تعمل وفق أحكام القانون، وسياسات إقتصادية واضحة ومستقرّة، وقضاء عادل يحمي الحقوق، وقطاع خاص متين، ونظام مالي ومصرفي موثوق يقوم على معايير الحوكمة والشفافية والمعايير الدولية».
وعن حجم الفرص والأضرار، لفت د. فتوح الإنتباه إلى «أن حجم الأضرار التي لحقت بالبنية التحتية والمباني (بحسب تقييمات البنك الدولي) يعكس في المقابل حجماً هائلاً من الإحتياجات والفرص الإستثمارية الكبرى في قطاعات: الطاقة، النقل، الخدمات اللوجستية، الإسكان، الزراعة، الصناعة، الإتصالات والخدمات المالية».
وحول القطاع المصرفي السوري والعقوبات، أوضح د. فتوح «أن إتحاد المصارف العربية يعمل على خطة إصلاحية لتطوير القطاع المصرفي في سوريا الذي يضم 21 مصرفاً (بينها 15 بنكاً خاصاً)»، مؤكداً «أن إزالة العقوبات المفروضة على المصارف السورية تظل الخطوة الأولى والأساسية لتنشيط هذا القطاع وعودته للإندماج عالمياً».
وقال د. فتوح: «وفق تقديرات البنك الدولي، بلغ الناتج المحلي لسوريا نحو 21.4 مليار دولار في العام 2024، ولكن الرئيس السوري أحمد الشرع أشار إلى توقعات بمضاعفة حجم الإقتصاد السوري خلال المرحلة المقبلة، بما يعكس الطموح نحو تسريع وتيرة التعافي وتحقيق نمو إقتصادي مستدام. وتبرز هذه التوقعات حجم الفرص الواعدة التي يتمتع بها الإقتصاد السوري، لكنها تؤكد في الوقت عينه، ضرورة دعم مسار التعافي بإصلاح شامل للقطاع المصرفي والمالي والإمتثال الكامل للمعايير الدولية».
وتحدث د. فتوح عن المؤتمر الدولي في نيويورك والذي سيُعقد قريباً، وما يميّزه مشاركة القطاع المصرفي السوري فيه للمرة الأولى، ضمن برنامج عمل المؤتمر.
وقال د. فتوح: «لقد خلّفت السنوات الماضية إرثاً ثقيلاً من العزلة، لكن سورية اليوم تقف أمام لحظة إنتقال من إدارة الأزمات إلى بناء الدولة، ومن الإقتصاد المعزول Isolated Economy إلى الإقتصاد الفاعل والمندمج في محيطه العربي والدولي».
أضاف د. فتوح: «إن سوريا الجديدة هي سوريا الدولة القوية بمؤسساتها، والقادرة بقانونها، والمنفتحة على محيطها العربي، والتي تجعل من الإدارة الرشيدة والشفافية والمساءلة ركائز أساسية للحكم الرشيد. وما نراه من تركيز على إعادة بناء المؤسسات، وتنظيم عملية إتخاذ القرار، والإنفتاح على الاشقاء العرب والمجتمع الدولي، يُشكل أساساً مهماً لتعزيز الثقة.
فالدول لا تُبنى بالشعارات، بل بمؤسسات تعمل وفق القانون، وسياسات واضحة ومستقرّة، وقضاء يحمي الحقوق، وقطاع خاص فعّال، ونظام مالي ومصرفي متين وموثوق يقوم على الحوكمة والشفافية، ويُواكب المعايير الدولية ويفتح أمام سوريا آفاقاً أوسع للتعاون والإستثمار عربياً ودولياً».
رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم:
نحرص على تعزيز التواصل والتعاون بين القطاعين المصرفيين الأردني والسوري
شدّد رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم على «أهمية توسيع مساحات الحوار والتعاون بين مختلف الجهات الإقتصادية والمصرفية، وبناء شراكات فاعلة تُسهم في دعم النشاط الإقتصادي وتحفيز الإستثمار وتعزيز دور القطاعين الخاص والمصرفي في مسارات التنمية»، مؤكداً «أن الأردن يُولي أهمية خاصة لعلاقاته مع سوريا»، لافتاً إلى حرص جمعية البنوك في الأردن على «تعزيز التواصل والتعاون بين القطاعين المصرفيين الأردني والسوري وفتح آفاق أوسع للتعاون خلال المرحلة المقبلة».
وركز السالم في كلمته على المصالح الإقتصادية المشتركة، إذ شدّد على عمق العلاقات والروابط الوثيقة والترابط بين الأسواق وسلاسل الإمداد التي تجمع الأردن وسوريا، مشيراً إلى أن دعم تعافي الإقتصاد السوري يمثل مصلحة عربية متبادلة وأولوية ذات إهتمام مشترك، داعياً إلى تفعيل دور القطاع المصرفي العربي والمؤسسات المالية لفتح قنوات تعاون جديدة تسهم في تعزيز تدفق الإستثمارات وإعادة الإعمار، مؤكداً أهمية الإنتقال من مرحلة الحديث عن الفرص إلى بناء مشاريع إستثمارية وشراكات حقيقية على أرض الواقع تدعم الإنتاج وتوفّر فرص العمل وتحقق النمو الإقتصادي المستدام.
رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة:
المرحلة المقبلة تتطلّب توسيع مجالات التعاون الإقتصادي العربي
أكد رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة، «أن المرحلة المقبلة تتطلّب توسيع مجالات التعاون الإقتصادي العربي وتعزيز دور القطاع الخاص في دعم الإقتصاد السوري، وتهيئة بيئة مناسبة أمام المستثمرين العرب لإطلاق مشروعات إستثمارية وتنموية تُسهم في إعادة الإعمار وتحقيق التنمية المستدامة».
وقال العلاونة: «نشدد في هذا الإطار على أهمية تعزيز الشراكة الإقتصادية والمصرفية بين الأردن وسوريا، والإستفادة من الخبرات المتراكمة للقطاع المصرفي الأردني إلى جانب تطوير أدوات التمويل المصرفية التي تدعم التجارة والإستثمار بين البلدين».
وأضاف العلاونة: «كما أن المرحلة المقبلة تتطلّب تكامل الأدوار بين الحكومات والقطاع الخاص والمصارف والمؤسسات المالية العربية، لتوجيه الإستثمارات نحو القطاعات القادرة على خلق فرص العمل وتحقيق قيمة مضافة وتعزيز النمو الإقتصادي. ونحن في جمعية رجال الأعمال الأردنيين نؤكد إستعدادنا للمساهمة في بناء جسور التعاون والشراكة، وتبادل الخبرات، وفتح المجال أمام مزيد من الإستثمارات والشراكات بين رجال الأعمال في الأردن وسوريا وكافة الدول العربية».
Réinventer la banque à l’ère de l’intelligence artificielle
Dr. Wissam Hassan Fattouh
Secrétaire Général Union des Banques Arabes
L’intelligence artificielle n’est plus une promesse lointaine. Elle s’installe aujourd’hui au cœur des économies, transforme les entreprises, bouleverse les métiers et redéfinit progressivement les contours de l’industrie financière mondiale. Le secteur bancaire arabe n’échappe pas à cette mutation. Bien au contraire, de nombreuses institutions de notre région accélèrent déjà l’intégration de l’intelligence artificielle dans leurs modèles opérationnels, la relation client, la gestion des risques, la conformité, la lutte contre la fraude et les processus de décision. C’est à cette transformation majeure que l’Union des Banques Arabes a choisi de consacrer cette 13e édition de Revue UBA, sous le thème: «La Banque Réinventée – Comment l’intelligence artificielle redessine l’avenir du secteur bancaire arabe». À travers les études, analyses, entretiens et contributions réunis dans ce numéro, nous avons souhaité explorer les opportunités offertes par l’IA, mais également les défis qu’elle soulève. De la banque islamique à la lutte contre la fraude financière, de la cybersécurité aux nouvelles expériences bancaires, cette édition met en lumière les transformations déjà à l’œuvre dans notre région et les choix stratégiques auxquels les banques seront confrontées. Cette édition marque également le lancement d’une nouvelle rubrique, « Le Monde Autrement », conçue comme une ouverture sur les grandes mutations qui, au-delà de la banque, façonneront nos économies et nos sociétés. Pour l’inaugurer, nous avons choisi d’explorer «Vivre jusqu’à 100 ans: la révolution de la longévité», un phénomène qui soulève déjà de profondes questions économiques, financières et sociales.
À l’Union des Banques Arabes, notre ambition est d’accompagner nos banques membres dans ces transformations et de contribuer, par le dialogue, la connaissance et la coopération, à bâtir un secteur bancaire arabe plus innovant, plus résilient et au service des personnes et des économies de notre région.
Je remercie chaleureusement tous les experts, dirigeants, institutions et partenaires qui ont contribué à enrichir cette édition et souhaite à nos lecteurs une excellente lecture.
الإمتثال المصرفي: خط الدفاع الأول في مواجهة غسل الأموال وتمويل الإرهاب
د. وســام حســن فـتــوح
الأميـــــن العــــام
يُعتبر الإمتثال المصرفي خط الدفاع الأول والركيزة الأساسية لحماية القطاع المالي عبر تطبيق سياسات صارمة لكشف ومنع الجرائم المالية. ويكمن الإمتثال في مكافحة غسل الأموال وتمويل الإرهاب في العناية الواجبة عبر تحقُّق البنك من هوية العملاء بدقة ومراقبة المعاملات المشبوهة بناءً على مستوى المخاطر، والسياسات الداخلية. ويرتكز ذلك على وضع المصرف ضوابط وقائية وقواعد بيانات دقيقة لمتابعة حركة الأموال والحدّ من الثغرات، والإلتزام الرقابي، من حيث إلتزام المؤسسات المالية تعليمات المصرف المركزي والمعايير الدولية لتفادي المخاطر القانونية والمالية.
وتقوم منظومة الإمتثال المصرفي على مجموعة من الآليات، حيث تتتّبع العمليات المالية غير العادية والإبلاغ عنها فوراً للجهات المختصّة، وإدارة المخاطر عبر تقييم المخاطر المستجدّة وتحديث أنظمة الرقابة الآلية، وتدريب الكوادر البشرية بإستمرار، والتنسيق المشترك عبر تبادل المعلومات وتعزيز التعاون بين المصارف ووحدات التحرّي المالي.
مهنياً، الإمتثال المصرفي أوسع من مكافحة غسل الأموال وتمويل الإرهاب، فهو يشمل الإمتثال للقوانين والانظمة والعقوبات والحوكمة وحماية العملاء، بينما تمثل مكافحة غسل الاموال وتمويل الإرهاب أحد أبرز محاور حماية النظام المالي، بغية تعزيز نزاهة وشفافية القطاع المصرفي ضد الإستغلال في العمليات غير المشروعة، وإستعادة الثقة ومواجهة الإقتصاد النقدي.
وهنا يجدر بنا التحذير من مخاطر التوسُّع في التعاملات النقدية الورقية التي تسهّل التهرُّب الضريبي والفساد وتبييض الأموال، مما يجعل صرامة الإمتثال ضرورة ملحّة، فضلاً عن أهمية تحقيق الإصلاح والتعاون، حيث تتطلب المواجهة الفعّالة الإنتقال الجذري نحو تطبيق أعلى معايير العناية الواجبة والتعاون المستمر مع الهيئات الرقابية الدولية.
في هذا السياق، إن إتحاد المصارف العربية شارك خلال السنوات الماضية في مئات الإجتماعات مع المصارف المركزية والهيئات الرقابية والجهات الحكومية والمؤسسات المالية الدولية. وقد خلصت هذه اللقاءات إلى وجود قناعة مشتركة بأن المشكلة لا تكمن في نقص الخبرات، بل بالإرادة الجدّية بتحقيق الإصلاح وإلتزام المعايير الدولية، لا سيما وأن هذه المعايير واضحة والحلول الفنية متاحة في معظم الدول العربية.
في هذا الإطار، لم يعد السؤال الأهم في المرحلة الراهنة: «هل نعرف ما يجب فعله؟»، وإنما: «هل نملك الإرادة السياسية لفعل ما يجب فعله؟». علماً أن الإلتزام السياسي يمثل الأساس لأي إستجابة وطنية فعّالة لمواجهة الجرائم المالية.
في المحصّلة، إن مكافحة غسل الأموال وتمويل الإرهاب تعتمد على الإرادة السياسية الفاعلة وتحويل المعايير الدولية إلى تطبيقات عملية وليست مجرّد نصوص على الورق. فالبنوك خط دفاع أول، حيث تُعد المصارف والمؤسسات المالية خط الدفاع الأساسي لحماية النظام المالي، شريطة تزويدها بالخبرات والمعرفة والموارد الكافية، إضافة إلى أهمية توافر الإرادة السياسية من خلال التحدّي الرئيسي والذي لم يعد محصوراً في نقص الخبرات أو غياب القوانين، بل عبر توافر قرار سياسي جاد يجعل الإصلاح أولوية وطنية لإستعادة الثقة الدولية. مع التحذير من توسُّع التعاملات النقدية «الكاش» كونها تشكل بيئة خصبة للتهرُّب الضريبي وتسهيل الجرائم المالية، مع ضرورة إستمرار الحوار البنّاء مع الجهات الرقابية الدولية (الإحتياطي الفيدرالي الأميركي ووزارة الخزانة الأميركية) لرفع معايير الإمتثال في القطاع المصرفي العربي.
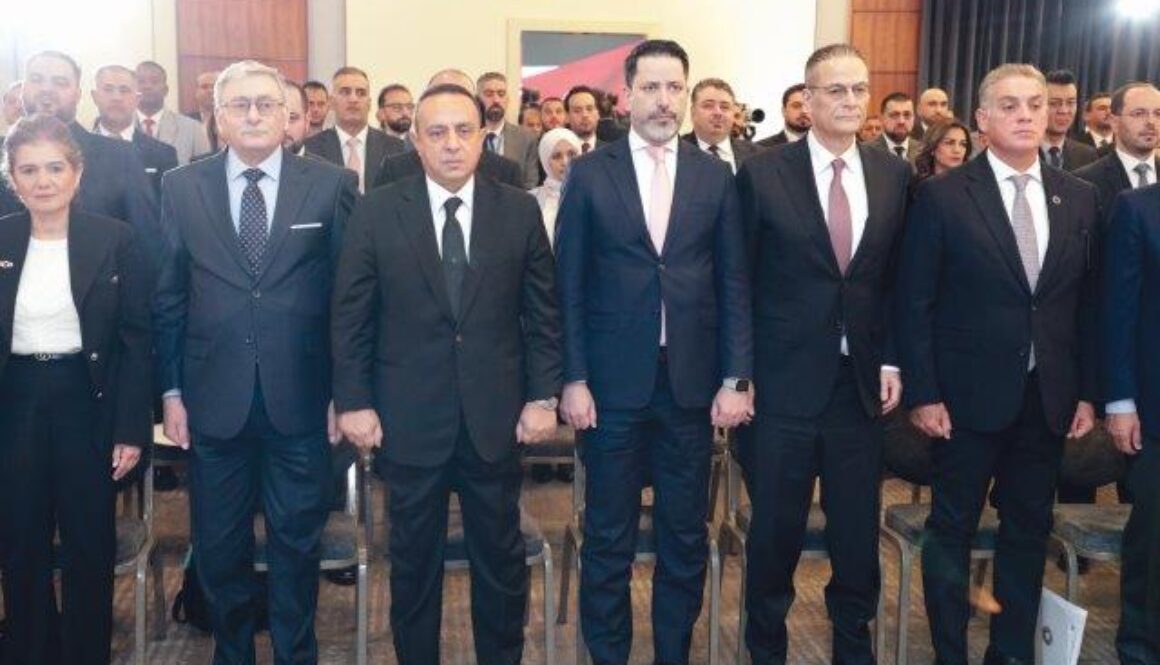
 Les Discours d’ouverture ont placé le redressement syrien au cœur d’une dynamique de coopération régionale. Dr. Adel Al-Sharkas, gouverneur de la Banque centrale de Jordanie, a souligné les intérêts économiques communs aux deux pays, notamment dans le commerce, le transport, le transit et les chaînes d’approvisionnement. La relance de l’économie syrienne pourrait ainsi favoriser le rétablissement de flux commerciaux bénéfiques à l’ensemble de la région. Dans cette perspective, l’expertise du secteur bancaire jordanien constitue un appui précieux pour le financement des échanges et le partage d’expériences en matière de supervision bancaire et de gestion des risques.
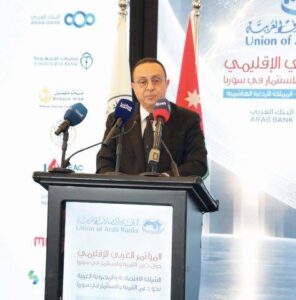 Dans son discours, Dr Wissam H. Fattouh, Secrétaire Général de l’Union des Banques Arabes, a placé la réforme bancaire au cœur du redressement syrien. Il a appelé à une coopération arabe fondée sur des projets concrets, finançables et durables. Renforcer la gouvernance, moderniser les paiements et rétablir les relations avec les banques correspondantes constituent des priorités essentielles. Il a affirmé la disponibilité de l’Union pour accompagner ces efforts et soutenir la stratégie de la Banque centrale de Syrie. Cette mobilisation se prolongera lors du dialogue États-Unis–MENA à New York, avec une session consacrée au secteur bancaire syrien.
 M.Mohamed Safwat Reslan, gouverneur de la banque centrale de Syrie, a présenté les priorités de la Banque centrale: stabilité monétaire, amélioration des instruments de gestion de la liquidité, modernisation de la réglementation et de la supervision, développement des paiements électroniques et renforcement de la conformité.
 Les interventions de M.Bassem Al-Salem, président de l’Association des banques en Jordanie, et de M.Ayman Al-Alawneh, président de l’Association des hommes d’affaires jordaniens, ont complété cette approche en soulignant le rôle des banques et du secteur privé dans la création d’activités et d’emplois.
 Dans son intervention principale, M.Yahya Shunnar, gouverneur de l’Autorité monétaire palestinienne, a présenté les enseignements d’une expérience confrontée à de fortes contraintes. Le renforcement de la supervision et des dispositifs de conformité doit aller de pair avec des systèmes de paiement sûrs et la préservation des relations de correspondance bancaire. L’expérience palestinienne offre ainsi des pistes de coopération technique, notamment pour l’évaluation nationale des risques et la modernisation des services financiers.
 La session consacrée à l’économie syrienne a réuni notamment Norbert Fiess, économiste principal pour le Moyen-Orient à la Banque mondiale, Leila Samaan, vice-présidente de la Chambre de commerce de Damas et présidente du Conseil d’affaires syro-libanais, ainsi que Fares Al-Hadidi, du Jordan Kuwait Bank. Les échanges, animés par la journaliste Joséphine Dib, ont mis en regard les perspectives de reprise et les conditions nécessaires pour relancer durablement la production.


 Le Président du Conseil d’administration de l’UBA, Mohamed El-Etreby, a pour sa part replacé les débats dans le contexte des transformations profondes qui redessinent aujourd’hui l’industrie bancaire.
 La tenue de cette conférence à Beyrouth revêtait une importance particulière compte tenu des efforts entrepris par le Liban pour renforcer son dispositif de lutte contre le blanchiment d’argent et le financement du terrorisme et répondre aux exigences du Groupe d’action financière (FATF).
 Les interventions du Président de l’Union Internationale des Banquiers Arabes, Dr Joseph Torbey, du Président de l’Association des banques du Liban, Dr Salim Sfeir, du Gouverneur de la Banque du Liban, Karim Souaid, ainsi que du ministre de l’Économie et du Commerce, Dr Amer Bisat, ont convergé autour d’un même constat: la confiance demeure le principal capital d’un système financier.
 Les débats ont notamment porté sur la nécessité de renforcer l’efficacité de la supervision, la transparence du bénéficiaire effectif, la qualité des dispositifs de connaissance du client, la coopération entre autorités judiciaires, sécuritaires et financières, ainsi que les relations avec les banques correspondantes internationales.
 De son côté, le ministre de l’Économie et du Commerce a rappelé que le renforcement de la transparence et de l’intégrité financière constitue un élément essentiel du processus de réforme économique et institutionnelle du Liban, soulignant le lien direct entre intégrité financière, confiance des investisseurs et reprise économique.
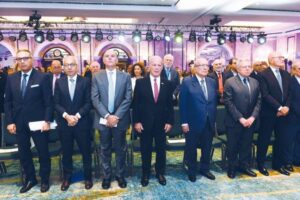


 Dr Wissam Fattouh ouvre la perspective des vingt prochaines années
 Dr Emad Boukhemsi appelle à conjuguer innovation et confiance







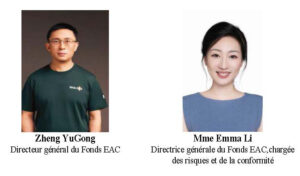

 À propos d’Idenfo:

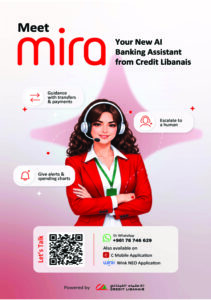 Lorsque nous avons créé MIRA, mon ambition n’était pas de lancer un chatbot supplémentaire. Je voulais en faire une véritable alliée de confiance, présente au quotidien dans la vie financière du client.





 Les limites et les risques: quand les promesses dévient de la réalité

 أطلق المصرف الأهلي العراقي النسخة الرابعة من برنامج Banking Ready 2026، بالتعاون مع مركز التميُّز للإبداع والتطوير والجامعة الأميركية في بغداد – العراق، في إطار جهوده المتواصلة لتمكين الشباب وتطوير مهاراتهم وتأهيلهم لدخول سوق العمل والقطاع المصرفي بكفاءة وثقة.







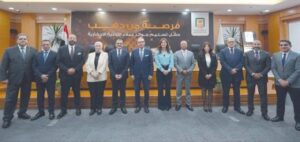

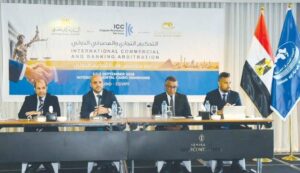
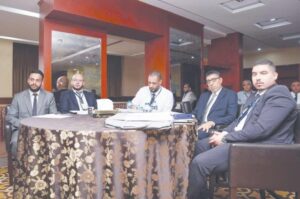

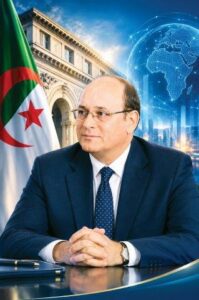 محند بوراي محافظاً للبنك المركزي الجزائري

 كشفت «ديلويت الشرق الأوسط» عن تعاونها مع بنك الغذاء اللبناني عبر برنامجها D-CARES، الذي يعمل على تمكين المنظمات من الإستفادة الفاعلة من مواردها ودعم قدرتها على تحقيق أثر مستدام، بهدف تعزيز القدرات التشغيلية للبنك ودعم جهوده الرامية إلى خدمة الفئات الأكثر احتياجًا في مختلف أنحاء لبنان.






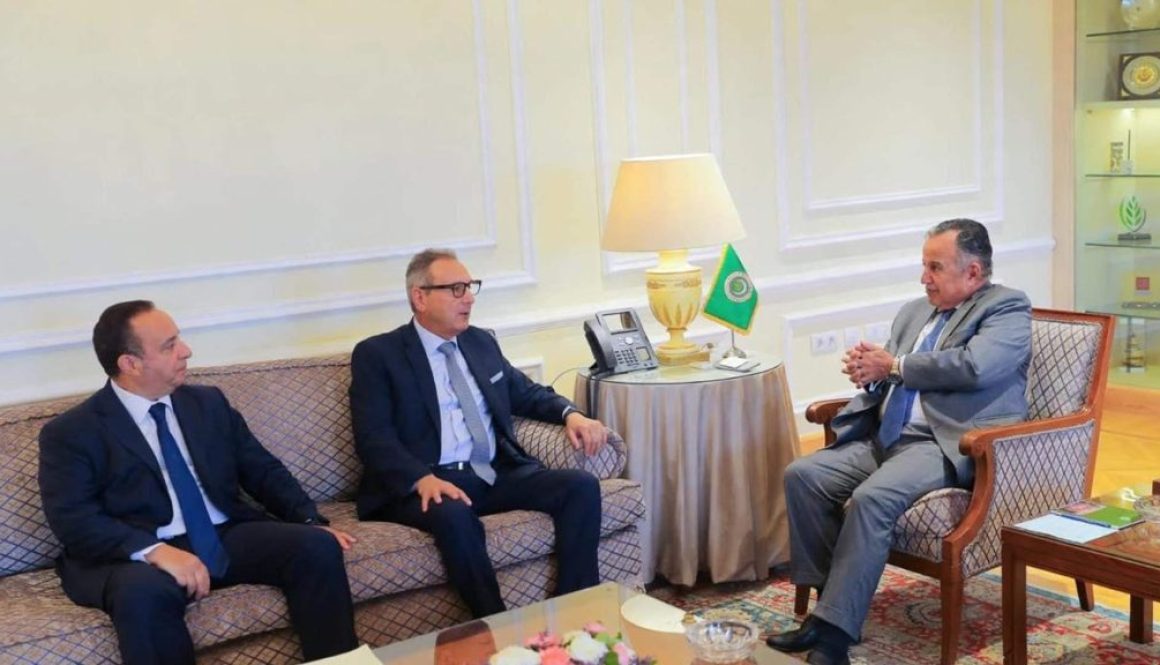
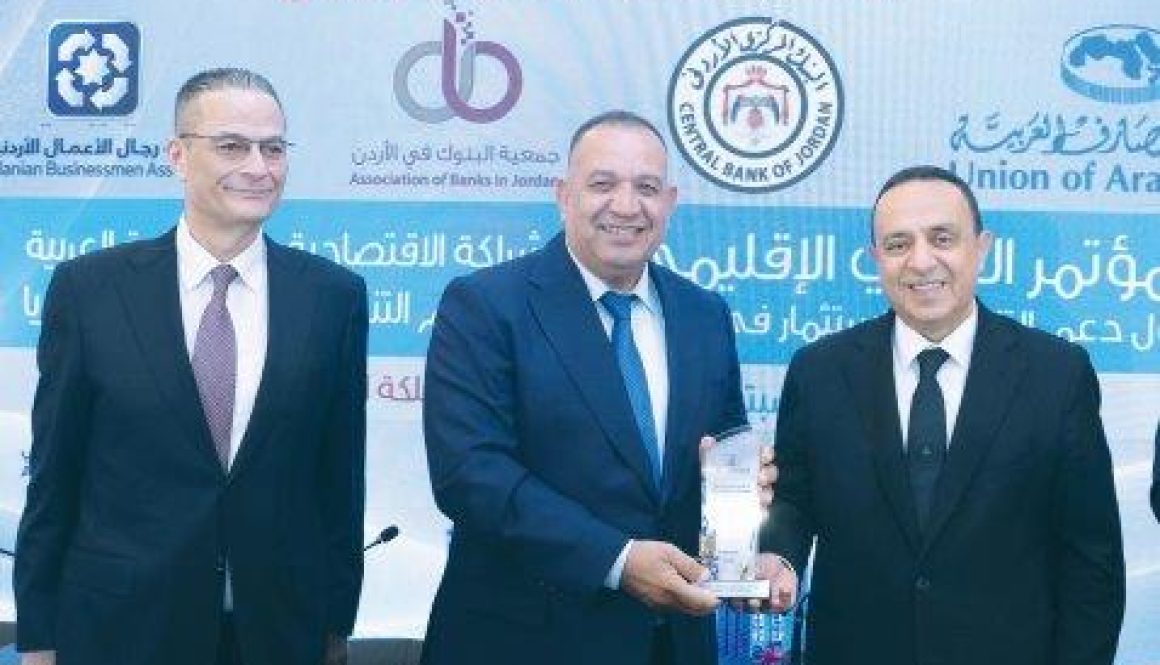
 … و يواصل رعايته الذهبية لمنتدى التمويل الأخضر لعام 2026
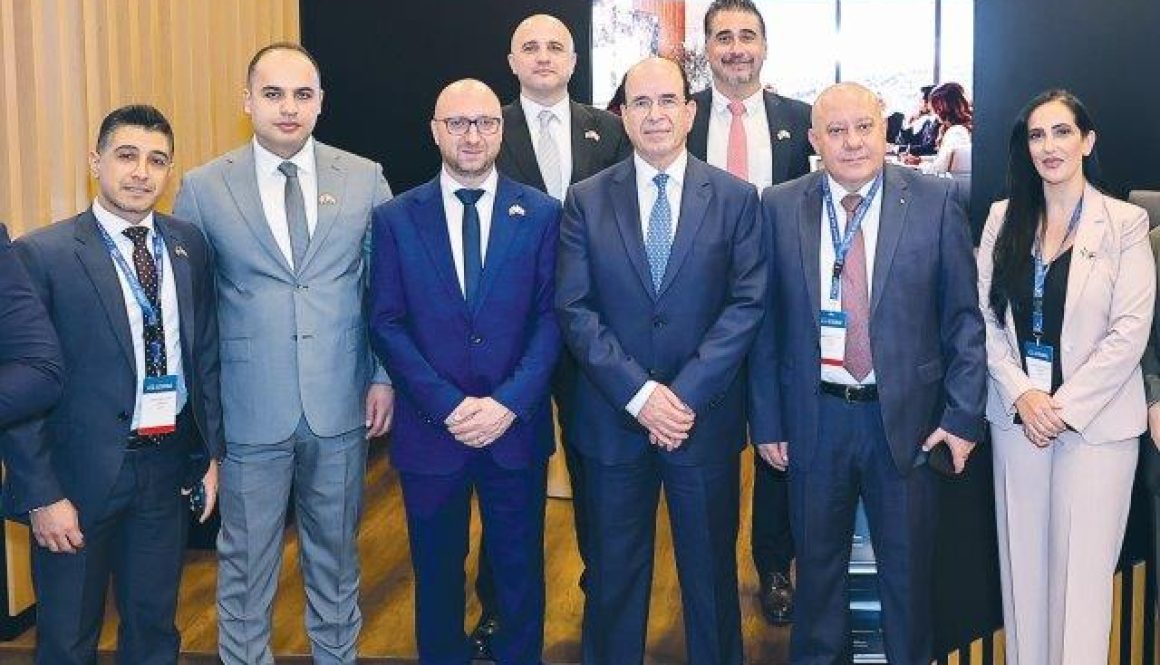
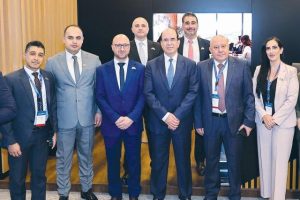


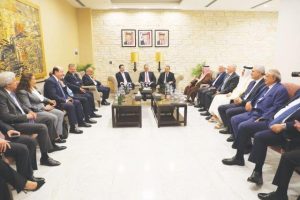

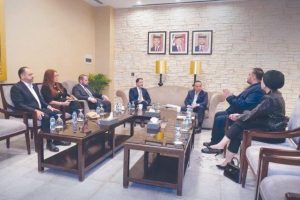

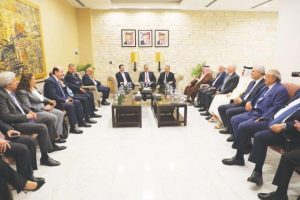

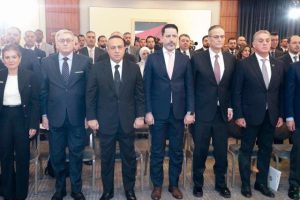
 محافظ البنك المركزي الأردني الدكتور عادل شركس:
 حاكم مصرف سورية المركزي محمد صفوت رسلان:
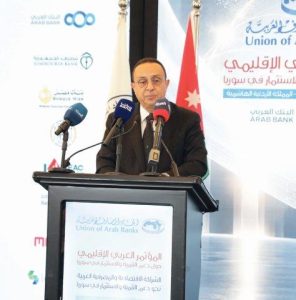 الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
 رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم:
 رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة: