الأصول الإفتراضية والعملات الرقمية: المخاطر التنظيمية
ومتطلّبات الإمتثال لمكافحة غسل الأموال وتمويل الإرهاب
 شهد النظام المالي العالمي خلال العقد الأخير تحولاً جوهرياً مع ظهور الأصول الإفتراضية والعملات الرقمية، التي إنتقلت من كونها ظاهرة تكنولوجية محدودة إلى مكوّن متزايد الأهمية في الأسواق المالية العالمية. ولم يعد التعامل مع العملات المشفرة، مثل Bitcoin وEthereum، مقتصراً على المستثمرين الأفراد أو شركات التكنولوجيا الناشئة، بل أصبحت الأصول الرقمية تدخل بصورة متزايدة في المدفوعات العابرة للحدود والتحويلات والإستثمار والتمويل اللامركزي وترميز الأصول وإصدار العملات المستقرة. إلاّ أن هذا التطوُّر حمل معه تحدّياً موازياً للسلطات الرقابية والمصارف ووحدات المعلومات المالية. فخصائص الأصول الإفتراضية (السرعة، الطابع العالمي، إمكانية التحويل المباشر بين الأفراد، عدم وجود حدود جغرافية واضحة، استخدام المحافظ غير المستضافة، وبعض أدوات تعزيز الخصوصية) يمكن أن توفر مزايا إقتصادية كبيرة، لكنها في الوقت نفسه قد تُستغل لغسل الأموال وتمويل الإرهاب وتمويل إنتشار أسلحة الدمار الشامل والإحتيال والتهرّب من العقوبات وتمويل الجرائم الإلكترونية.
وتكتسب هذه المخاطر أهمية أكبر في ضوء التطورات الحديثة، حيث أفادت Chainalysis بأن العناوين المرتبطة بنشاط غير مشروع تلقت ما لا يقل عن 154 مليار دولار من العملات المشفّرة خلال العام 2025، بزيادة بلغت نحو 162 % عن العام 2024. ورغم ضخامة الرقم، فإن هذه التدفقات بقيت أقل من 1 % من إجمالي حجم معاملات العملات المشفرة المنسوبة، وهو أمر مهم لأنه يوضح أن المشكلة ليست أن العملات المشفّرة «أداة إجرامية» في حد ذاتها، بل إن حجم الإقتصاد المشروع أصبح كبيراً إلى درجة تجعل حتى نسبة صغيرة من الاستخدام غير المشروع ذات قيمة مالية هائلة. والأكثر لفتاً للنظر أن العملات المستقرة Stablecoins شكلت 84 % من حجم المعاملات غير المشروعة في العام 2025. وعليه، لم يعد السؤال المطروح أمام السلطات هو ما إذا كان ينبغي تنظيم الأصول الإفتراضية، بل كيفية تنظيمها بطريقة تحقق التوازن بين الإبتكار المالي من جهة، وحماية النظام المالي ومكافحة غسل الأموال وتمويل الإرهاب من جهة أخرى.
تعريف الأصول الإفتراضية والعملات الرقمية
من المهم في البداية التمييز بين عدد من المفاهيم التي غالباً ما تستخدم بصورة مترادفة رغم إختلافها من الناحية التنظيمية. الأصل الإفتراضي (Virtual Asset) هو، وفق النهج الذي إعتمدته مجموعة العمل المالي (FATF)، تمثيل رقمي للقيمة يُمكن تداوله أو نقله رقمياً ويمكن إستخدامه لأغراض الدفع أو الإستثمار، مع إستبعاد الأشكال الرقمية للقيمة التي تخضع أصلاً لتنظيم مالي آخر. وقد وسّعت مجموعة العمل المالي نطاق توصيتها رقم 15 بحيث أصبحت الأصول الإفتراضية ومقدّمو خدمات الأصول الإفتراضية خاضعين لإجراءات مكافحة غسل الأموال وتمويل الإرهاب. أما العملات المشفّرة (Cryptocurrencies) فهي فئة من الأصول الرقمية تعتمد عادة على تقنيات التشفير ودفاتر الأستاذ الموزعة، وأبرز أمثلتها Bitcoin وEthereum. وهناك أيضاً العملات المستقرّة (Stablecoins)، وهي أصول رقمية مصمّمة للحفاظ على قيمة أكثر إستقراراً مقارنة بالعملات المشفرة التقليدية، وغالباً ما تكون مرتبطة بالدولار أو بأصل آخر.
وهذه الفئة أصبحت ذات أهمية إستثنائية في مجال مكافحة الجرائم المالية. وفي حلول منتصف العام 2025، كان هناك أكثر من 250 عملة مستقرّة متداولة، بقيمة سوقية إجمالية تجاوزت 300 مليار دولار، كما تجاوزت أحجام تداولها اليومية أحجام تداول Bitcoin. وتشير مجموعة العمل المالي إلى أن خصائصها جعلتها جذابة للإستخدام المشروع وغير المشروع في الوقت نفسه. ولا بد كذلك من التمييز بين هذه الأصول وبين العملات الرقمية للبنوك المركزية (Central Bank Digital Currencies)، والتي تصدرها جهة نقدية رسمية وتخضع لنظام قانوني ومؤسسي مختلف تماماً عن Bitcoin أو العملات المستقرة الخاصة. لذلك فإن وضعها ضمن مفهوم «العملات المشفرة» بصورة عامة قد يؤدي إلى أخطاء تحليلية وتنظيمية.
لماذا تمثل الأصول الإفتراضية تحدّياً خاصاً لمكافحة غسل الأموال وتمويل الإرهاب؟
تتمثل المشكلة الأساسية في أن الأصول الإفتراضية تجمع بين خصائص كانت، في الماضي، موزّعة بين أدوات مالية مختلفة. فهي عالمية بطبيعتها، ويُمكن أن تنتقل القيمة من دولة إلى أخرى خلال ثوانٍ دون الحاجة إلى المرور بالنظام المصرفي التقليدي. كما أن المعاملة قد تتم بصورة مباشرة بين محفظتين رقميتين دون وجود بنك أو مؤسسة مالية وسيطة، وهو ما يخلق ما يمكن تسميته بـ «فجوة الوسيط المالي». ففي النظام المصرفي التقليدي، عندما يحوّل العميل مبلغاً من حساب مصرفي إلى حساب آخر، توجد عادة مجموعة من نقاط الرقابة: المصرف المرسل، والمصرف المستقبل، ونظام المدفوعات، وربما مصرف مراسل، إضافة إلى قواعد إعرف عميلك ومكافحة غسل الاموال والعقوبات.
أما في معاملة (Peer-to-Peer – P2P) على شبكة Blockchain، فقد ينتقل الأصل مباشرة من محفظة الى محفظة دون وجود مؤسسة مالية مرخصة في المنتصف. وتزداد المشكلة عندما تكون المحافظ غير مُستضافة (Unhosted/Self-hosted Wallets)، أي المحافظ التي يسيطر عليها المستخدم مباشرة ولا يديرها مزود خدمة أصول افتراضية. وقد ركّزت مجموعة العمل المالي بصورة خاصة على هذه المشكلة في تقريرها الصادر في مارس/آذار 2026، مشيرة إلى أن معاملات P2P من خلال المحافظ غير المستضافة يُمكن أن تتم مباشرة بين الأفراد أو الكيانات من دون وجود موفّر خدمة الأصول الإفتراضية (Virtual Asset Service Provider) أو مؤسسة مالية خاضعة للرقابة.
المخاطر الرئيسية للأصول الافتراضية واستخدامها في الجرائم المالية
تتميّز الأصول الإفتراضية بخصائص تجعلها جذابة للإستخدام المشروع، لكنها في الوقت نفسه تخلق تحدّيات إستثنائية أمام أنظمة مكافحة غسل الأموال وتمويل الإرهاب. ومن أبرز هذه الخصائص السرعة، الطابع العابر للحدود، إمكانية التحويل المباشر بين الأفراد، وإستخدام المحافظ غير المستضافة، وصعوبة تحديد الهوية الحقيقية لبعض الأطراف. ومن المهم تصحيح الإعتقاد الشائع بأن العملات المشفرة، مثل Bitcoin، توفّر إخفاءً كاملاً للهوية. فمعاملات Blockchain تكون في كثير من الحالات علنية وقابلة للتتبع، لكنها لا تكشف بالضرورة هوية الشخص الذي يقف وراء العنوان الرقمي. لذلك فإن التحدّي الحقيقي لا يكمن دائماً في معرفة مسار الأموال، وإنما في ربط العنوان الرقمي بالهوية الحقيقية لصاحبه. وهنا تبرز أهمية أدوات Blockchain Analytics التي تستطيع تحليل أنماط المعاملات وربط المحافظ والمنصّات والخدمات ذات المخاطر المرتفعة.
وتزداد المخاطر مع المحافظ غير المستضافة (Unhosted Self-hosted Wallets)، حيث يسيطر المستخدم مباشرة على أصوله دون وجود مزود خدمة مالي خاضع للرقابة. فإذا قام عميل لدى منصّة مرخصة بتحويل 50 ألف دولار من العملات الرقمية إلى محفظته الشخصية، ثم أعاد تحويلها إلى عنوان آخر، فقد يصبح تحديد المستفيد النهائي ومصدر الأموال أكثر تعقيداً. ولهذا تفرض بعض الأطر التنظيمية، مثل الإطار الأوروبي، إجراءات إضافية للتحقق من ملكية أو سيطرة العميل على العنوان الذاتي الإستضافة عندما تتجاوز المعاملة مبلغ ألف يورو.
وتتمثل إحدى أخطر التطورات الحديثة في الاستخدام المتزايد للعملات المستقرّة في الأنشطة غير المشروعة. فهذه العملات تجمع بين سهولة التحويل التي توفرها الأصول الرقمية والإستقرار النسبي للقيمة، لذلك أصبحت جذابة بصورة متزايدة لتحويل الأموال عبر الحدود. ووفق Chainalysis، شكلّت العملات المستقرّة نحو 84 % من حجم المعاملات المرتبطة بعناوين غير مشروعة في العام 2025. كما أشارت مجموعة العمل المالي في تقريرها لعام 2026 إلى أن العملات المستقرّة، ولا سيما عندما تستخدم من خلال المحافظ غير المستضافة ومعاملات P2P، أصبحت جزءاً مهماً من بعض أنماط غسل الأموال وتمويل الإرهاب وتمويل الإنتشار.
وتتمثل إحدى أكثر طرق غسل الأموال شيوعاً في إستخدام الأصول الافتراضية لنقل الأموال عبر سلسلة معقدة من المحافظ والمنصّات والشبكات، بحيث تصبح عملية تحديد المصدر الأصلي للأموال أكثر صعوبة. ويُمكن أن تبدأ العملية بإدخال الأموال غير المشروعة إلى منصّة أو محفظة، ثم تحويلها إلى عملات مستقرة، ونقلها بين عدة محافظ أو شبكات Blockchain، ثم تمريرها عبر خدمات تهدف إلى إخفاء العلاقة بين المصدر والوجهة، قبل إعادة تحويلها إلى عملة تقليدية وإدخالها إلى النظام المالي.
وتزداد هذه المشكلة عند استخدام Crypto Mixers أو Tumblers، والتي تهدف إلى زيادة صعوبة تتبع العلاقة بين العملات الداخلة والخارجة. ومن أبرز الأمثلة قضية Tornado Cash، حيث أعلنت وزارة الخزانة الأميركية في العام 2022 أن الخدمة إستُخدمت لغسل أكثر من 7 مليارات دولار من العملات الإفتراضية منذ إطلاقها في العام 2019. كما كشفت قضية Binance عن حجم المخاطر التي يُمكن أن تنتج عن ضعف أنظمة الإمتثال داخل المنصّات الكبرى. ففي العام 2023 وافقت Binance على دفع نحو4.3 مليارات دولار في إطار التسويات والعقوبات الأميركية المرتبطة، من بين أمور أخرى، بمخالفات تتعلق بقواعد مكافحة غسل الأموال والعقوبات. وتوضح هذه القضية أن حجم المنصّة لا يقلل بالضرورة من المخاطر؛ بل إن ضعف الرقابة في منصة ذات حجم عالمي يمكن أن يؤدي إلى آثار مالية وتنظيمية هائلة.
ولا تقتصر المخاطر على غسل الأموال، بل تمتد إلى تمويل الإرهاب وتمويل الإنتشار والجرائم الإلكترونية والإحتيال وعمليات الفدية الإلكترونية (Ransomware). ففي العام 2025 تجاوزت قيمة الأصول المشفرة المسروقة 3.4 مليار دولار، بينما تجاوزت مدفوعات Ransomware نحو820 مليون دولار. كما قدّرت Chainalysis خسائر الإحتيال والـScams في العملات المشفرة بنحو 17 مليار دولار خلال العام نفسه.
وهكذا، فإن الخطر التنظيمي لا يكمن في وجود العملات الرقمية في حد ذاته، وإنما في إمكانية إستخدامها لتحويل الأموال بسرعة، وإخفاء مصدرها أو وجهتها، وتجاوز الحدود والوسطاء التقليديين، والإنتقال بين منصّات وشبكات متعدّدة قبل أن تصل إلى النظام المالي الرسمي. لذلك أصبح من الضروري أن تتطوّر أنظمة مكافحة غسل الاموال وتمويل الارهاب من مجرد التعرف على هوية العميل إلى فهم هوية المحفظة ومسار الأموال وشبكة العلاقات بين العناوين والمعاملات.
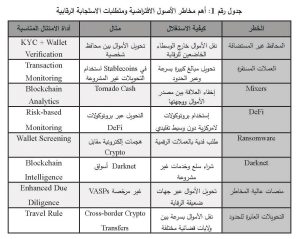 يوضح الجدول رقم 1 أن المخاطر المرتبطة بالأصول الإفتراضية لا تقتصر على طبيعة الأصول نفسها، وإنما تمتد إلى كيفية تداولها ونقلها وتخزينها، وهو ما يتطلب أدوات رقابية وتقنية متخصصة تتجاوز آليات الإمتثال التقليدية. ومن هنا تبرز أهمية الإنتقال إلى إطار تنظيمي متكامل يجمع بين متطلبات مكافحة غسل الأموال وتمويل الإرهاب والتحليل التقني للمعاملات الرقمية.
الإطار التنظيمي ومتطلّبات الإمتثال لمكافحة غسل الأموال وتمويل الإرهاب
أدّى التطور السريع في سوق الأصول الإفتراضية إلى إنتقال الجهات الرقابية من مرحلة مراقبة الظاهرة إلى بناء أطر تنظيمية متكاملة. وكان التحوُّل الأهم على المستوى الدولي هو إدخال الأصول الإفتراضية ومقدّمي خدماتها ضمن معايير مجموعة العمل المالي، ولا سيما من خلال توسيع نطاق التوصية 15. وأصبح مقدّمو خدمات الأصول الإفتراضية مطالبين، وفق نهج قائم على المخاطر، بتطبيق متطلّبات مماثلة إلى حد كبير لتلك المفروضة على المؤسسات المالية التقليدية، بما في ذلك التعرُّف على العملاء والتحقق من المستفيد الحقيقي وتقييم المخاطر وحفظ السجلات والإبلاغ عن المعاملات المشبوهة وتطبيق العقوبات المالية المستهدفة.
ومن أبرز المتطلّبات التي اكتسبت أهمية خاصة قاعدة السفر (Travel Rule)، التي تهدف إلى ضمان إنتقال المعلومات الأساسية المتعلقة بالمرسل والمستفيد مع تحويل الأصول الإفتراضية، على غرار المعلومات المصاحبة للتحويلات المصرفية. وقد أصبحت هذه القاعدة جزءاً أساسياً من الإطار التنظيمي الدولي، بينما تبنّتها أوروبا بصورة واضحة من خلال التشريع Regulation (EU) 2023/1113، الذي بدأ تطبيقه في ديسمبر/كانون الاول 2024. كما فرض الإطار الأوروبي متطلّبات إضافية عند التعامل مع المحافظ ذاتية الإستضافة، بما في ذلك التحقق من ملكية أو سيطرة العميل على العنوان في حالات معينة تتجاوز فيها المعاملة ألف يورو كما أسلفنا.
وتتّجه الأنظمة الحديثة أيضاً نحو تنظيم العملات المستقرّة بصورة أكثر صرامة، نظراً إلى توسُّع إستخدامها في المدفوعات والتحويلات والنشاط غير المشروع. وقد أصبح هذا واضحاً في الإتحاد الأوروبي من خلال إطار Markets in Crypto-Assets Regulation (MiCA)، الذي دخل حيز التطبيق الكامل في نهاية العام 2024، مع تطبيق الأحكام المتعلّقة بالعملات المستقرة منذ يونيو/حزيران من العام نفسه. ويعكس هذا التطور انتقال التنظيم من التركيز على العملات المشفرة كأصول إستثمارية فقط إلى التعامل معها بإعتبارها جزءاً من البنية المالية والمدفوعات العالمية.
وعلى مستوى المؤسسات المالية، لا ينبغي أن يقتصر برنامج مكافحة غسل الأموال وتمويل الإرهاب على إجراءات إعرف عميلك التقليدية. فالبيئة الرقمية تتطلّب توسيع مفهوم معرفة العميل ليشمل ما يمكن تسميته «إعرف محفظتك» (Know Your Wallet). ويتعيّن على المؤسسة، خصوصاً المصرف أو مزوّد خدمات الأصول الإفتراضية، أن يعرف ليس فقط هوية العميل ومصدر أمواله، وإنما أيضاً المحافظ التي يتعامل معها، والمنصّات التي يستخدمها، والدول المرتبطة بنشاطه، وطبيعة الأصول الرقمية التي يتداولها، والمسار الذي تسلكه الأموال قبل دخولها إلى المؤسسة أو بعد خروجها منها. ولهذا ينبغي أن يقوم تقييم مخاطر العميل على مجموعة متكاملة من العناصر، تشمل مخاطر: العميل، المخاطر الجغرافية، مخاطر المُنتَج، مخاطر المعاملة، ومخاطر المحفظة. فعميل معروف الهوية وله نشاط إقتصادي واضح ويتعامل بمبالغ تتناسب مع دخله لا يمثل بالضرورة المستوى نفسه من المخاطر الذي يمثله عميل جديد يحوّل مبالغ كبيرة من عدة محافظ، ويتعامل مع منصات عالية المخاطر أو خدمات Mixing، أو يحرّك الأموال بسرعة بين عدة شبكات Blockchain.
كما أصبح فحص المحافظ الرقمية وتحليل Blockchain من أهم أدوات الإمتثال الحديثة. فالمؤسسة لا ينبغي أن تكتفي بالسؤال عن هوية العميل، بل يجب أن تكون قادرة – عند إرتفاع مستوى المخاطر – على تحديد ما إذا كانت المحفظة مرتبطة بخدمات أو عناوين ذات مخاطر مرتفعة، مثل أسواق الـ Darknet، أو هجمات Ransomware، أو الأموال المسروقة، أو الجهات الخاضعة للعقوبات، أو خدمات إخفاء مصدر الأموال.
وهنا تتغيّر طبيعة مراقبة العمليات (Transaction Monitoring) بصورة جوهرية. ففي النظام المصرفي التقليدي قد يكون التركيز على حجم المعاملة وتكرارها، بينما تحتاج البيئة الرقمية إلى تحليل السلوك والشبكات. ومن مؤشرات الاشتباه، على سبيل المثال، تحويل مبالغ كبيرة فور فتح الحساب، أو تقسيم مبلغ كبير إلى عشرات المعاملات الصغيرة، أو نقل الأموال بسرعة بين عدة محافظ وشبكات، أو استخدام Mixers، أو التعامل مع محافظ مرتبطة بأنشطة غير مشروعة، أو وجود حركة أموال لا تتناسب مع طبيعة النشاط الاقتصادي للعميل.
وتتجه الصناعة بصورة متزايدة إلى استخدام الذكاء الاصطناعي والتعلم الآلي وتحليل الشبكات في هذا المجال. فبدلاً من البحث عن معاملة منفردة، تستطيع الأنظمة الحديثة تحليل شبكة كاملة من المعاملات، وربط المحافظ والمنصات والعناوين، ومقارنة الأنماط السلوكية مع أنماط معروفة لغسل الأموال أو الإحتيال أو تمويل الإرهاب، وتالياً ينتقل الإمتثال من نموذج الإمتثال القائم على القواعد(Rule-based Compliance) إلى نموذج أكثر تطوراً يقوم على الذكاء المالي القائم على الشبكة (Network-based Financial Intelligence). وتزداد صعوبة الرقابة في حالة التمويل اللامركزي (Decentralized Finance – DeFi)، حيث قد لا توجد مؤسسة مركزية واضحة يُمكن إخضاعها لمتطلبات إعرف عميلك وقواعد مكافحة غسل الأموال بالطريقة التقليدية. فبعض البروتوكولات تعتمد على العقود الذكية والحوكمة اللامركزية والمستخدمين المنتشرين عالمياً، مما يطرح أسئلة قانونية وتنظيمية معقدة حول تحديد الجهة المسؤولة عن الامتثال.
ولذلك أصبح التمويل اللامركزي والمحافظ غير المستضافة والعملات المستقرة ومعاملات P2P من أهم الملفات التي تركز عليها مجموعة العمل المالي في تطوير معاييرها.
وتبرز التجربة الأوروبية كنموذج متقدم للإنتقال نحو تنظيم متكامل يجمع بين الترخيص، وحماية المستثمرين، ونزاهة السوق، ومكافحة غسل الاموال وتمويل الإرهاب، وTravel Rule، والمرونة التشغيلية. إلاّ أن التطورات السريعة في التكنولوجيا تجعل التنظيم عملية مستمرة وليست نهائية. فقد بدأت المفوضية الأوروبية في العام 2026 مراجعة مستهدفة لإطار MiCA، بما يعكس الحاجة إلى تحديث القواعد باستمرار لمواكبة تطورات السوق.
أما بالنسبة إلى المصارف، فإن عدم تعاملها المباشر مع العملات الرقمية لا يعني أنها خارج نطاق المخاطر، فقد تكون المصارف نقطة الدخول أو الخروج بين النظام المالي التقليدي وإقتصاد الأصول الافتراضية، من خلال التحويلات إلى منصات التداول أو استقبال أموال من هذه المنصّات. لذلك تحتاج المصارف إلى سياسات واضحة للتعامل مع العملاء ذوي النشاط المرتبط بالأصول الرقمية، مع تجنب سياسة المنع الشامل أو ما يعرف بتجنب المخاطر (De-risking)، وإعتماد نهج قائم على المخاطر يسمح بتمييز النشاط المشروع عن النشاط المشبوه.
وبصورة عامة، إن الإمتثال الفعال في الإقتصاد الرقمي لا يعتمد على الوثائق التي يقدمها العميل فقط، وإنما على القدرة على تحليل السلوك المالي الكامل وربط البيانات التقليدية ببيانات Blockchain.
الأصول الافتراضية والعملات الرقمية جزء متزايد الأهمية من النظام المالي العالمي
في المحصّلة، أصبحت الأصول الإفتراضية والعملات الرقمية جزءاً متزايد الأهمية من النظام المالي العالمي، ولم يعد التعامل معها مسألة تقنية بحتة، بل أصبح قضية تنظيمية ومالية وأمنية ذات أبعاد دولية. وقد أظهرت التطورات الأخيرة أن سرعة إنتقال الأصول، وطبيعتها العابرة للحدود، وإستخدام المحافظ غير المستضافة، والعملات المستقرة، والمنصّات اللامركزية، يُمكن أن توفّر فرصاً جديدة لغسل الأموال وتمويل الإرهاب والجرائم الإلكترونية، رغم أن غالبية النشاط في سوق الأصول الرقمية تظل مشروعة.
وعليه، فإن التحدّي لا يتمثل في منع التكنولوجيا، وإنما في منع إساءة استخدامها. ويتطلب ذلك الإنتقال من الإمتثال التقليدي القائم على معرفة هوية العميل فقط إلى نموذج أكثر تطوراً يقوم على معرفة العميل، ومعرفة محفظته، وفهم مسار أمواله. وفي ضوء التطوّرات المتسارعة في سوق الأصول الإفتراضية، تبرز الحاجة إلى إطار تنظيمي واضح وقائم على المخاطر يتوافق مع معايير مجموعة العمل المالي، ويحدد بصورة دقيقة متطلبات الترخيص والحوكمة وإدارة المخاطر لمقدمي خدمات الأصول الإفتراضية. كما ينبغي تعزيز متطلبات مكافحة غسل الأموال وتمويل الإرهاب من خلال إلزام هذه الجهات والمؤسسات المالية بتطبيق إجراءات فعّالة للتعرف على العملاء والتحقق من المستفيد الحقيقي، والعناية الواجبة، والإبلاغ عن المعاملات المشبوهة، وتطبيق العقوبات المالية المستهدفة. وفي هذا الإطار، يكتسب التطبيق الفعّال لـTravel Rule أهمية خاصة، إلى جانب تطوير آليات مناسبة للتعامل مع المحافظ غير المستضافة والتحقق من ملكيتها أو السيطرة عليها عندما تستدعي درجة المخاطر ذلك.
كذلك، يتعين على المصارف والجهات الرقابية الإستثمار في تقنيات تحليل Blockchain والذكاء الإصطناعي لتعزيز القدرة على تتبع مسارات الأموال وفحص المحافظ الرقمية وإكتشاف الإرتباطات المحتملة بالـ Darknet أو برامج الفدية أو خدمات إخفاء مصدر الأموال أو الأموال المسروقة والجهات الخاضعة للعقوبات. كما ينبغي تطوير أنظمة مراقبة المعاملات بحيث تنتقل من الإعتما-د على القواعد التقليدية إلى تحليل السلوك والشبكات، بما يسمح بإكتشاف الأنماط المعقدة لغسل الأموال وتمويل الإرهاب بصورة أكثر فعّالية. وفي الوقت نفسه، تبرز الحاجة إلى وضع أطر تنظيمية متخصصة للعملات المستقرة والتمويل اللامركزي، نظراً إلى سرعة نموهما وما يطرحانه من تحديات رقابية جديدة. وعلى المستوى المؤسسي، ينبغي تعزيز التعاون بين المصارف المركزية والجهات الرقابية ووحدات المعلومات المالية وأجهزة إنفاذ القانون، إلى جانب توسيع التعاون الإقليمي والدولي وتبادل المعلومات والخبرات، نظراً إلى الطبيعة العابرة للحدود للأصول الافتراضية. كما يتعيّن الإستثمار في بناء القدرات البشرية المتخصّصة في الأصول الرقمية والتحليل المالي وتقنيات Blockchain.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية