le courage d’innover:
la vision d’une banque plus intelligente et plus humaine
Mme Randa Bdeir
Directrice générale adjointe, responsable des solutions de
paiement électronique et des technologies monétiques au Crédit Libanais
À l’heure où l’intelligence artificielle redéfinit la banque, Mme Randa Bdeir, directrice générale adjointe du Crédit Libanais, défend une vision de l’innovation ancrée dans les besoins des clients.
De Wink Neo à MIRA, elle dévoile les choix stratégiques qui façonnent une banque plus accessible, intelligente et proactive.
Un entretien sur le courage de transformer, la capacité d’anticiper et une conviction essentielle: l’humain doit rester au cœur du progrès technologique.
Votre parcours professionnel est étroitement lié à l’innovation dans les paiements électroniques et la banque numérique. À la lumière de votre expérience à la tête de Crédit Libanais durant cette période de transformation, quelles leçons majeures avez-vous tirées en matière de leadership, de résilience et de conduite du changement?
Rétrospectivement, je dirais que ce parcours m’a enseigné trois leçons essentielles en matière de leadership.
Le premier: toute transformation repose avant tout sur les personnes qui la portent. Si la technologie ouvre le champ des possibles, c’est le leadership qui donne au changement un cap et le traduit en réalisations concrètes. Le rôle d’un dirigeant est de faire naître la conviction, de fédérer les énergies et de donner à chacun les moyens de devenir acteur de la transformation.
Le deuxième: il n’y a pas d’innovation sans courage. J’ai toujours eu cette conviction: la nécessité est mère de l’invention. Nombre des innovations que j’ai portées au cours de ma carrière sont nées de la volonté de bousculer l’ordre établi, de déceler les besoins restés sans réponse et d’oser franchir un cap en mesurant les risques, parfois alors même que la voie à suivre n’était pas encore clairement tracée.
Le troisième: la résilience consiste à poursuivre sa marche et à s’adapter, surtout lorsque le contexte devient difficile. Au Liban, nous avons affronté de multiples défis et de nombreuses incertitudes. J’ai appris à agir sans attendre que les conditions soient idéales. Il faut s’adapter, trouver des solutions et continuer à avancer, tout en gardant le cap sur sa vision.
Dans les paiements et la transformation numérique, le changement ne connaît aucun répit. Ce qui fonctionne aujourd’hui peut ne plus être pertinent demain. Pour moi, exercer son leadership, c’est cultiver sa curiosité, anticiper les évolutions à venir et être prête à se réinventer chaque fois que cela s’impose.
Je n’ai jamais envisagé le changement comme une réalité à gérer. Je l’ai toujours considéré comme un mouvement à conduire.
Toute transformation réussie repose sur une succession de décisions stratégiques. À la lumière du chemin parcouru, quel a été, selon vous, le tournant le plus décisif de la transformation numérique du Crédit Libanais, et comment a-t-il façonné la stratégie d’innovation de la banque?
Si je devais retenir un tournant décisif dans la transformation numérique du Crédit Libanais, ce serait la décision stratégique que nous avons prise à la suite de la crise financière au Liban.
Cette crise a profondément bouleversé les comportements des clients. La confiance dans le secteur bancaire a été ébranlée, et de nombreuses personnes se sont détournées des services bancaires traditionnels pour se tourner vers les fintechs et les portefeuilles numériques pour leurs paiements quotidiens.
Au Crédit Libanais, nous avons compris que nous ne pouvions ignorer cette évolution. Notre vision était simple: si nous ne pouvons pas rivaliser avec les portefeuilles numériques, nous devons nous associer à eux.
Cette conviction nous a conduits à créer Wink Neo, que nous avons conçu, dès l’origine, pour remplir trois fonctions stratégiques.
Premièrement, Wink Neo est notre propre portefeuille numérique, destiné aux particuliers, y compris aux personnes non bancarisées et à celles qui se sont détournées des services bancaires traditionnels. Il nous permet de renouer le lien avec ces publics grâce à une expérience numérique simple et de leur donner accès aux paiements, aux cartes, aux transferts de fonds et à d’autres services financiers.
Deuxièmement, et c’est un aspect stratégique majeur, Wink Neo a été conçu comme une plateforme de back-office pour d’autres portefeuilles numériques et fintechs. Plutôt que de les considérer uniquement comme des concurrents, nous pouvons leur fournir l’infrastructure et les services qui soutiennent leurs opérations. Ainsi, leur croissance devient aussi un moteur de la nôtre.
Troisièmement, Wink Neo propose une solution en marque blanche, permettant aux entreprises, aux grands magasins, aux universités, aux syndicats et à d’autres institutions de lancer un portefeuille numérique à leur propre marque, en s’appuyant sur notre plateforme et notre infrastructure.
Wink Neo allait donc bien au-delà du lancement d’un portefeuille supplémentaire. Il marquait une transformation de notre modèle économique: nous passions d’une logique centrée sur la seule conquête de clients à la construction d’un écosystème capable de servir les particuliers, de soutenir le développement des fintechs et de fournir à d’autres entreprises les moyens de déployer leurs propres services.
Pour moi, c’est là que se situe le véritable tournant de la transformation numérique du Crédit Libanais.
Le Crédit Libanais a constamment investi dans les technologies de paiement et les services numériques. Quelle vision stratégique a conduit la banque à innover plutôt qu’à simplement suivre les tendances du marché?
« L’innovation a toujours fait partie de notre ADN. Notre philosophie n’a jamais été d’attendre que le marché nous indique la voie à suivre. Nous avons toujours eu pour ambition d’anticiper les évolutions à venir et, chaque fois que possible, de figurer parmi les premiers à les introduire au Liban.
Tout au long de ma carrière, j’ai été animée par une conviction forte: lorsqu’une nouvelle technologie peut véritablement améliorer l’expérience client ou ouvrir de nouvelles perspectives, nous ne devons pas attendre qu’elle s’impose comme une tendance du marché. Nous devons en comprendre très tôt le potentiel, la tester et avoir le courage de la mettre sur le marché. »
Aujourd’hui, l’intelligence artificielle en est une parfaite illustration. Au-delà des discours, nous sommes rapidement passés à la pratique avec MIRA, notre assistante fondée sur l’IA. Conçue pour dépasser le rôle d’un chatbot traditionnel, MIRA évolue vers une assistante numérique personnalisée, capable de comprendre le client, d’interagir naturellement avec lui et de l’aider à effectuer des opérations.
Nous préparons déjà la prochaine étape: permettre à MIRA d’accompagner les clients dans leurs achats et de les réaliser pour leur compte.
Nous expérimentons ainsi actuellement le commerce agentique («Agentic Commerce») avec Visa International, dans lequel MIRA agira au nom du client, au sein d’un environnement sécurisé et contrôlé.
Pour moi, c’est là tout le sens de l’innovation: aller au-delà des réalités actuelles du marché pour se préparer aux attentes des clients et aux évolutions du secteur de demain.
Notre démarche a toujours été guidée par un principe simple: l’innovation doit répondre à un besoin réel.
Mon objectif a toujours été d’anticiper le changement plutôt que de suivre les tendances, et de faire de l’innovation un moteur pour rendre les services bancaires plus accessibles, plus intelligents et mieux adaptés à la vie quotidienne de chacun.
L’intelligence artificielle redéfinit toutes les dimensions de l’activité bancaire. Au-delà de l’automatisation, où se situera, selon vous, son plus fort potentiel de création de valeur stratégique pour les banques au cours des cinq prochaines années, notamment dans les paiements, l’expérience client et l’efficacité opérationnelle?
Je suis convaincue que la plus grande valeur de l’IA ne résidera pas dans la seule automatisation, mais dans l’intelligence: la capacité à comprendre, à analyser, à anticiper et à agir.
Au cours des cinq prochaines années, chaque banque devra, selon moi, se doter d’une véritable stratégie d’IA, au-delà de quelques applications isolées. L’intelligence artificielle devra s’inscrire dans le fonctionnement de l’ensemble de l’organisation, aussi bien dans ses relations avec les clients que dans ses activités internes.
Du côté des clients, les services bancaires deviendront beaucoup plus personnalisés et proactifs. Plutôt que de laisser les clients naviguer entre applications et menus, l’IA comprendra leurs comportements, leurs préférences et leurs besoins, anticipera leurs attentes et les aidera à agir. L’expérience client passera ainsi d’une banque simplement numérique à une banque véritablement intelligente.
Dans les paiements, la prochaine évolution majeure sera le commerce agentique. L’IA accompagnera de plus en plus le client tout au long de son parcours: identifier un besoin, rechercher et comparer les options, formuler des recommandations et, avec son autorisation et dans un cadre de sécurité clairement défini, mener à terme l’achat et le paiement.
Mais je suis convaincue que son impact au sein même de la banque sera tout aussi déterminant. L’IA peut simplifier et fluidifier les opérations, automatiser les processus répétitifs et permettre aux banques de tirer bien davantage parti des volumes considérables de données dont elles disposent déjà.
Le lancement de MIRA constitue un tournant majeur pour le Crédit Libanais. Qu’est-ce qui vous a convaincue que le moment était venu d’introduire une assistante bancaire fondée sur l’intelligence artificielle ? Quel rôle est-elle appelée à jouer pour redéfinir l’expérience client et façonner les interactions bancaires quotidiennes de demain?
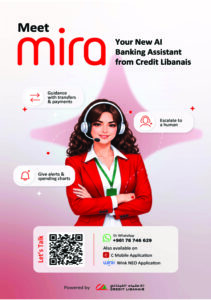 Lorsque nous avons créé MIRA, mon ambition n’était pas de lancer un chatbot supplémentaire. Je voulais en faire une véritable alliée de confiance, présente au quotidien dans la vie financière du client.
Aujourd’hui, le téléphone mobile accompagne le client presque en permanence. Ma vision tient donc en une idée simple: si son téléphone est toujours dans sa poche, pourquoi sa banque n’y serait-elle pas aussi?C’est dans cet esprit que MIRA est accessible sur WhatsApp, 24 heures sur 24, 7 jours sur 7. À tout moment, les clients peuvent la solliciter pour consulter les informations de leur compte et l’historique de leurs transactions, gérer leurs cartes, effectuer des virements, consulter leurs points de fidélité, analyser leurs dépenses à travers des graphiques, et accéder à bien d’autres services.
MIRA ne se limite pas à répondre: elle peut agir et exécuter des opérations. Le client ne devrait plus avoir à rechercher un numéro, à appeler un centre de contact et à attendre qu’on lui réponde, ni à naviguer entre une succession de menus et d’applications. Quelle que soit la situation, son premier réflexe devrait progressivement s’imposer: «Je vais demander à MIRA».
Imaginons un client dont la carte est retenue par un distributeur automatique. Plutôt que de se demander qui appeler, il écrit simplement à MIRA: «Le distributeur a retenu ma carte.» MIRA comprend immédiatement le problème, lui indique la marche à suivre et, lorsqu’une intervention humaine est nécessaire, transmet le dossier à la personne compétente.
Mais cette relation va bien au-delà de la résolution des problèmes. Lorsqu’un client reçoit une offre de produit financier, il peut interroger MIRA à ce sujet. Elle peut lui présenter l’offre du Crédit Libanais, comparer les caractéristiques pertinentes et l’aider à comprendre ce qui répond le mieux à ses besoins. S’il découvre un nouveau service, comme notre programme de fidélité Spectrum, MIRA peut lui en expliquer le fonctionnement, les avantages proposés et la manière d’en bénéficier.
C’est pourquoi je résume toujours MIRA en trois mots: connaître, mémoriser, agir.
MIRA connaît le client, se souvient et agit. Elle connaît le client et la relation qu’il entretient avec notre banque. Elle garde en mémoire les échanges précédents et inscrit cette relation dans la continuité. Et elle agit, soit en fournissant directement un service, soit en mettant le client en relation avec une personne lorsque le discernement ou l’intervention humaine s’impose.
Avec le développement du commerce agentique, cette relation pourra prendre une dimension encore plus forte. Avec l’autorisation du client, MIRA pourrait, à terme, l’aider à rechercher, à sélectionner, à acheter et à payer des produits et des services.
Ma vision est donc de faire progressivement de MIRA une alliée financière de confiance: la banque dans la poche du client, accessible chaque fois qu’il en a besoin.
Plutôt que d’obliger le client à aller vers la banque, MIRA fait venir la banque à lui, 24 heures sur 24, où qu’il soit.
À mesure que l’intelligence artificielle s’intègre aux services bancaires, comment veillez-vous à ce qu’elle renforce, sans s’y substituer, la relation humaine, la confiance et le discernement que les clients attendent de leur banque?
Je suis convaincue que le meilleur usage de l’IA dans la banque consiste à renforcer les capacités des personnes, et non à les remplacer.
L’IA peut apporter aux clients des réponses rapides à toute heure, sans attente ni navigation à travers une succession de menus. C’est ce que MIRA nous permet d’offrir. Mais lorsqu’un client a besoin de conseils, d’être rassuré ou d’une décision qui exige du discernement, le rôle de l’humain demeure essentiel.
L’IA a elle-même besoin d’une intelligence humaine pour l’accompagner: une personne capable de poser les bonnes questions, de comprendre les réponses, de les examiner avec un regard critique et d’exercer son propre jugement avant de décider. Parallèlement, les personnes guident l’IA en permanence et l’enrichissent de connaissances et d’expériences pertinentes.
Je considère l’IA comme un complément à l’intelligence humaine, et non comme un substitut. Elle doit être à notre service. Elle peut lire et synthétiser des documents volumineux, examiner de longs accords, analyser l’information et en dégager l’essentiel: autant de tâches qui mobilisent habituellement de nombreuses heures de travail. L’humain peut alors croiser cette analyse avec son expérience, ses connaissances et son discernement pour prendre la bonne décision.
C’est dans cet esprit que nous avons conçu MIRA. Lorsqu’un échange nécessite un accompagnement humain, il peut être transmis à un représentant du Crédit Libanais avec l’ensemble de son contexte, afin que le client n’ait pas à reprendre ses explications depuis le début.
L’IA doit ainsi prendre en charge la complexité et les tâches chronophages, tandis que les personnes restent responsables du jugement, de la relation et de la confiance.
MIRA nous permet d’aller plus loin grâce à la technologie, tout en gardant l’humain au cœur de notre démarche.