L’IA dans les Banques Arabes le discours à l’épreuve des chiffres
Ce que révèlent dix ans de rapports annuels
Dr. Ahmet Faruk Aysan
Professeur et vice-doyen chargé de la recherche à l’Université Hamad Bin Khalifa
Dr. Hassnian Ali
Chercheur à l’Université Hamad Bin Khalifa,
à Doha
Les banques des six États du Conseil de coopération du Golfe (CCG) consacrent une place croissante à l’intelligence artificielle (IA) dans leur communication financière. Cet article examine si cette évolution du discours s’accompagne d’une amélioration de leur rentabilité. L’analyse repose sur 692 rapports annuels publiés entre 2016 et 2025 par des banques conventionnelles et islamiques, dont les passages consacrés à l’IA sont rapprochés des résultats financiers. La part des rapports des banques conventionnelles évoquant l’IA passe d’environ un sur dix à sept sur dix. Pourtant, l’intensité du discours ne distingue pas les banques les plus rentables, que l’on mesure la performance par le rendement des actifs ou des fonds propres. La qualité du portefeuille de crédit demeure le principal déterminant de la rentabilité. L’article interprète ce décalage entre discours et performance comme un effet de calendrier plutôt que comme un verdict sur la technologie. Il identifie les domaines où l’IA est la plus susceptible de créer de la valeur, ainsi que les obstacles propres à la région. Le rendement de l’IA dépend moins de la technologie elle-même que des choix de gestion et de gouvernance qui accompagnent son déploiement. Cette analyse conduit à cinq recommandations destinées aux conseils d’administration.
Une formule revient désormais, sous une forme ou une autre, dans la plupart des rapports annuels des banques du Golfe : l’intelligence artificielle serait au cœur de leur stratégie. Il y a dix ans, elle n’apparaissait que dans un rapport sur dix environ. Elle figure aujourd’hui dans la lettre du directeur général, structure la présentation stratégique et justifie parfois la création d’un comité dédié au sein du conseil d’administration. En moins d’une décennie, un secteur encore prudent face à l’informatique en nuage a fait de l’intelligence artificielle un axe majeur de sa transformation. Les stratégies nationales de la région lui ont fourni à la fois un mandat et une légitimité politique. Cette convergence du discours soulève une question essentielle : les banques qui parlent le plus d’IA sont-elles celles qui en tirent le plus de bénéfices ? La réponse n’a rien d’évident. Un rapport annuel décrit autant les intentions d’une banque que ses réalisations, et les gains d’une technologie générique se matérialisent souvent avec retard.
Cet article défend une thèse simple : à ce stade, l’intensité du discours consacré à l’intelligence artificielle ne constitue pas un indicateur fiable de la performance des banques du Golfe. Ce décalage entre le discours et les résultats ne remet pas en cause l’intérêt de la technologie. Il suggère plutôt que la création de valeur par l’IA dépend moins des outils acquis que des choix de gestion et de gouvernance, des choix que les conseils d’administration ont encore le temps d’opérer.
L’analyse repose sur une étude menée à partir de 692 rapports annuels publiés entre 2016 et 2025. Elle est complétée par les textes des régulateurs de la région ainsi que par la littérature consacrée à la communication financière. La section 2 explique pourquoi le discours peut précéder les résultats. La section 3 présente les données et la méthode. La section 4 expose les résultats empiriques. La section 5 en propose une interprétation, tandis que la section 6 identifie les leviers de création de valeur ainsi que les obstacles à l’adoption de l’intelligence artificielle. La conclusion en dégage les principaux enseignements et formule des recommandations destinées aux conseils d’administration.
Pourquoi le discours peut précéder les résultats
Deux raisons expliquent qu’un discours sur l’IA puisse s’éloigner des résultats qu’il annonce. La première tient à sa nature. Une déclaration stratégique coûte peu à rédiger et se vérifie difficilement. Or, comme l’ont montré Crawford et Sobel (1982), un message peu coûteux transmet peu d’information lorsque les intérêts de celui qui l’émet et de celui qui le lit divergent.
La seconde tient au rythme propre aux technologies génériques. Leurs gains supposent des investissements complémentaires, données, compétences, réorganisation des processus, qui pèsent d’abord sur la productivité mesurée. Brynjolfsson et al. (2021) décrivent ainsi une « courbe en J » : les bénéfices n’apparaissent qu’après une phase d’investissement peu visible dans les comptes.
Les travaux empiriques sur ce lien restent rares. Mesurer le discours suppose des outils adaptés au vocabulaire financier (Loughran et McDonald, 2011). Ali et Aysan (2025) ont appliqué cette démarche à 71 banques islamiques de 16 pays. Un ton plus positif sur l’IA y est associé à une meilleure rentabilité des fonds propres, avec un effet maximal après un an. Le présent article examine cette relation sur les seules banques du Golfe.
Données et méthode
Le corpus comprend 692 rapports annuels publiés entre 2016 et 2025 par des banques conventionnelles et islamiques établies à Bahreïn, aux Émirats arabes unis, au Koweït, à Oman, au Qatar et en Arabie saoudite. Chaque passage consacré à l’IA a été extrait puis rapproché des résultats financiers de la banque concernée.
Deux indicateurs de discours sont retenus. L’étendue correspond à la part des rapports qui abordent l’IA de manière substantielle. La profondeur mesure, parmi ces seuls rapports, le nombre médian de phrases consacrées à l’IA pour mille phrases de texte. La performance est appréciée par le rendement des actifs et par le rendement des fonds propres.
Les estimations tiennent compte de la taille de la banque, de la qualité de ses actifs et de la conjoncture de son marché. Elles combinent deux approches. La comparaison entre banques examine si les établissements les plus prolixes sont aussi les plus rentables. Le suivi de chaque banque dans le temps examine si ses meilleures années coïncident avec un discours plus affirmé.
Résultats
Une diffusion rapide du discours
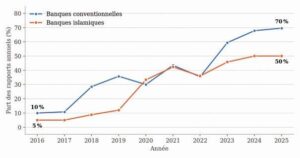
La première observation porte sur la vitesse de l’évolution (figure 1). En 2016, environ 10 % des rapports des banques conventionnelles du Golfe abordaient l’IA de façon substantielle, contre 5 % pour les banques islamiques. En 2025, ces proportions atteignent respectivement 70 % et 50 %. La progression n’est pas linéaire : les deux courbes se rejoignent entre 2020 et 2022, avant que l’écart ne se creuse de nouveau à partir de 2023. Peu de thèmes stratégiques ont connu une diffusion aussi rapide dans l’histoire récente du secteur.
Figure 1. Part des rapports annuels des banques du Golfe abordant l’intelligence artificielle, 2016-2025
Source : Analyse d’Ahmet Faruk Aysan et de Hassnian Ali à partir de 692 rapports annuels publiés par des banques de Bahreïn, des Émirats arabes unis, du Koweït, d’Oman, du Qatar et d’Arabie saoudite (2016-2025).
Un lien avec la rentabilité quasi inexistant
La performance n’a pas suivi le même rythme. Lorsqu’on compare deux banques du Golfe, celle qui consacre davantage de place à l’IA n’est pas plus rentable de façon systématique. Ce résultat vaut pour le rendement des actifs comme pour celui des fonds propres. Il se maintient après prise en compte de la taille, de la qualité des actifs et de l’environnement macroéconomique. À l’échelle du secteur, la relation entre discours et rentabilité est pratiquement nulle.
Le suivi de chaque banque dans le temps fait apparaître un signal positif ténu. Les établissements tendent à obtenir des résultats légèrement meilleurs les années où ils décrivent leurs projets d’IA avec davantage d’assurance. Cet effet reste toutefois faible et à la limite de la significativité statistique. Il s’affaiblit nettement lorsque le marché le plus avancé de la région est retiré de l’échantillon. Il s’agit donc d’un indice, et non d’un résultat établi.
Ce constat nuance celui d’Ali et Aysan (2025) sur un échantillon mondial de banques islamiques. Trois différences peuvent expliquer cette divergence : la mesure retenue (le ton du discours plutôt que son volume), la période couverte et la composition géographique de l’échantillon.
Le principal déterminant de la rentabilité demeure, en revanche, l’un des fondamentaux du métier bancaire : la qualité du portefeuille de crédit. Elle explique mieux les résultats que toute mesure technologique, que la croissance ou que la conjoncture.
Des écarts marqués entre marchés
La moyenne régionale masque une forte dispersion (tableau 1). Sur les trois derniers exercices (2023-2025), en ne comptant qu’une fois chaque groupe bancaire, la part des rapports abordant l’IA varie de 31 % à Bahreïn à 77 % au Koweït et en Arabie saoudite. Le Qatar (72 %) et les Émirats arabes unis (64 %) occupent une position intermédiaire, tandis qu’Oman (35 %) rejoint Bahreïn en fin de classement.
Tableau 1. L’IA dans les rapports annuels des banques du Golfe, par marché, 2023-2025
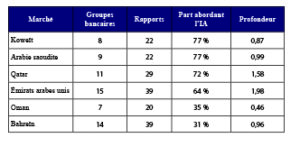
Source: Analyse d’Ahmet Faruk Aysan et de Hassnian Ali à partir des rapports annuels des banques du CCG. La profondeur est le nombre médian de phrases consacrées à l’IA pour mille phrases de texte, calculé sur les seuls rapports qui l’abordent. Chaque groupe bancaire est compté une fois. Le tableau mesure la communication, non le déploiement.
L’indicateur de profondeur modifie sensiblement ce classement. Parmi les rapports qui abordent le sujet, les Émirats arabes unis arrivent en tête avec une médiane de 1,98 phrase pour mille, soit plus du double du Koweït (0,87). Le Qatar suit avec 1,58. Les banques émiriennes et qatariennes abordent donc l’IA dans moins de rapports, mais la développent plus longuement lorsqu’elles le font. La longueur des rapports étant comparable d’un marché à l’autre, cette différence traduit un véritable choix d’accent.
Deux précautions s’imposent. Ces chiffres mesurent ce que les banques publient, non ce qu’elles ont déployé. Par ailleurs, les marchés ne sont pas composés de la même manière. Les banques cotées de Bahreïn comprennent plusieurs établissements de banque de gros et d’investissement, dont les rapports traitent peu des technologies destinées à la clientèle de détail, ce qui abaisse mécaniquement le score du pays.
Une correspondance mérite enfin d’être relevée. Le Qatar et les Émirats arabes unis, dont les banques développent le plus longuement le sujet, sont aussi les deux États du CCG dont la banque centrale a publié des lignes directrices consacrées à l’IA. La Banque centrale du Qatar a diffusé son Artificial Intelligence Guideline le 4 septembre 2024 (Qatar News Agency, 2024). La Banque centrale des Émirats arabes unis a suivi le 11 février 2026 avec une note d’orientation sur l’usage responsable de l’IA (CBUAE, 2026). Ces textes étant intervenus en fin de période, voire après, ils ne peuvent expliquer le profil observé. Ils indiquent néanmoins que l’attention des superviseurs et la communication des banques évoluent de concert sur ces marchés.
Le cas des banques islamiques
Les banques islamiques représentent une part substantielle du secteur bancaire arabe, et leur situation appelle deux remarques. La première est favorable : dans le Golfe, elles ne sont pas moins rentables que les banques conventionnelles. Elles y opèrent en effet à grande échelle, sur des marchés développés et avec les mêmes infrastructures que leurs concurrents. La littérature internationale aboutit à des conclusions plus contrastées : Beck et al. (2013) observent notamment une moindre efficacité en matière de coûts des banques islamiques, compensée par une meilleure qualité d’actifs et une capitalisation plus élevée.
La seconde remarque est moins favorable. Les banques islamiques abordent l’IA nettement moins souvent : environ cinq rapports sur dix en 2025, contre sept sur dix pour les banques conventionnelles. Après s’être brièvement résorbé entre 2020 et 2022, l’écart s’est de nouveau creusé. Deux interprétations sont possibles. Ou bien ces établissements investissent moins que leurs concurrents conventionnels et prennent du retard dans une technologie pourtant bien adaptée à leur modèle. Ou bien ils investissent autant mais le font moins savoir : ils en supportent alors le coût sans en retirer le bénéfice en matière de réputation. Les deux situations peuvent être corrigées, mais aucune ne se corrigera d’elle-même.
Interprétation : pourquoi les résultats ne suivent pas le discours
Trois facteurs peuvent expliquer le décalage entre le récit et le compte de résultat. Aucun d’eux ne justifie le pessimisme.
Le premier tient à la nature du document. Un rapport annuel n’est pas un manuel opérationnel. Une banque peut exploiter des modèles sophistiqués et ne leur consacrer qu’un paragraphe, tandis qu’une autre décrit une ambition qu’elle n’a pas encore concrétisée. Le rapport reflète la fonction communication autant que la fonction technologique. Les résultats établissent donc un point précis, conforme à l’analyse de Crawford et Sobel (1982) : le volume du discours n’est pas un signal fiable des capacités d’une banque. Un investisseur, une contrepartie ou un conseil d’administration qui s’y fierait se tromperait de document.
Le deuxième facteur est temporel. Les transformations des systèmes bancaires mettent des années à se traduire dans les coûts. Leurs bénéfices, délais raccourcis, erreurs évitées, personnel redéployé, pertes qui ne surviennent pas, ne se lisent pas aisément dans le rendement des fonds propres d’un exercice donné. À en juger par le moment où le discours s’est intensifié, le cycle de déploiement ne s’est accéléré qu’autour de 2020. Dans la logique de la courbe en J décrite par Brynjolfsson et al. (2021), attendre un effet net sur la rentabilité dès 2025 relevait de l’optimisme.
Le troisième facteur concerne la nature des applications déployées. Il s’agit surtout des usages les plus accessibles : agents conversationnels, capture documentaire, personnalisation marketing et alertes de fraude.
Ces outils sont utiles et peu coûteux, mais tous les concurrents peuvent les acquérir au même prix. C’est précisément pour cette raison qu’ils ne différencient pas les banques dans leurs résultats. Les applications susceptibles de le faire se situent plus profondément dans l’organisation et sont nettement plus difficiles à construire.
Leviers de création de valeur et obstacles
Quatre domaines de création de valeur
Si les applications tournées vers la clientèle se banalisent, la valeur durable doit être recherchée ailleurs. Quatre domaines se distinguent pour les banques arabes.
Le crédit vient en premier. Puisque la qualité des actifs détermine la rentabilité dans la région, une meilleure prévision des défauts peut valoir davantage que l’ensemble des gains d’efficacité. Des modèles exploitant les flux de transactions, les relations entre fournisseurs et clients et les expositions sectorielles peuvent détecter une dégradation plusieurs mois avant un incident de paiement. Pour les banques dont le portefeuille d’entreprises est concentré, cas fréquent dans le Golfe, quelques mois d’alerte précoce sur une grande exposition peuvent justifier à eux seuls le budget technologique annuel.
La lutte contre la criminalité financière constitue le deuxième domaine. Les spécialistes interrogés par Oztas et al. (2024) situent le taux de fausses alertes des dispositifs de surveillance fondés sur des règles entre 90 % et 95 %. Chacune de ces alertes mobilise du temps d’analyste. L’apprentissage automatique appliqué aux mêmes flux peut réduire ce bruit tout en repérant des schémas que des règles statiques ignorent. Les banques arabes, souvent très engagées dans les relations de correspondance bancaire et les transferts de fonds transfrontaliers, ont sans doute plus à y gagner que la plupart de leurs homologues internationaux.
Les fonctions de support forment le troisième domaine. Documentation du financement du commerce international, mise à jour des dossiers de connaissance client, vérification des sûretés, rapprochements et déclarations réglementaires sont des tâches documentaires, normées et répétitives. Elles mobilisent aussi une part importante des effectifs. Les modèles de langage sont particulièrement adaptés à ce travail, qui peut être automatisé sans aucun effet visible pour la clientèle.
Le quatrième domaine concerne la gestion des risques et de la trésorerie. L’analyse de scénarios, la prévision de liquidité et les tests de résistance ont toujours été limités par le volume de calculs qu’une équipe pouvait mener dans le temps imparti. Cette contrainte est largement levée. Les banques qui utiliseront cette capacité pour mieux comprendre leur propre bilan, plutôt que pour multiplier les rapports, seront mieux préparées au prochain choc.
Un point commun relie ces quatre domaines. La valeur y provient des données propres à la banque, appliquées à ses propres décisions. Elle ne peut donc être achetée clés en main, ce qui la rend difficile à imiter.
Des obstacles largement partagés
Les obstacles sont en grande partie communs à l’ensemble du secteur, mais deux d’entre eux présentent une dimension régionale.
Les données constituent le véritable goulet d’étranglement. Nombre de banques qui ont lancé un programme d’IA ambitieux ont découvert que la difficulté tient moins au modèle qu’à l’état des données. Les fichiers clients sont dispersés entre des systèmes qui se contredisent, les clauses contractuelles dorment dans des documents numérisés non structurés et l’historique n’a jamais été conservé en vue de l’analyse. Remédier à cette situation prend des années sans produire de résultat visible. C’est pourtant la condition de tout le reste, et c’est aussi le chantier le plus souvent reporté au profit d’un projet pilote plus facile à présenter.
Les compétences ne s’achètent pas si facilement. Les banques recrutent des spécialistes de l’apprentissage automatique en concurrence avec des entreprises technologiques capables de leur offrir une participation au capital. En outre, un spécialiste qui ne comprend ni le crédit ni la conformité produit des modèles auxquels les métiers ne font pas confiance. Les établissements qui progressent forment plutôt leurs équipes de risque, d’opérations et d’audit à des rôles hybrides, aux côtés des spécialistes recrutés. Cette voie est plus lente au départ, mais plus durable.
La concentration des fournisseurs devient une vulnérabilité, et c’est la première dimension régionale. Le Conseil de stabilité financière (FSB, 2024) souligne que les marchés des puces de calcul et des services en nuage sont dominés par un petit nombre d’acteurs. Il rappelle que le recours à l’IA ne dispense pas les établissements des exigences de gestion des risques applicables. Le problème est plus aigu dans le monde arabe, où la plupart des banques achètent leurs solutions plutôt que de les développer. Plusieurs concurrents d’un même marché peuvent ainsi reposer sur le même fournisseur, avec les mêmes angles morts.
La gouvernance, enfin, n’a pas suivi le rythme, et les régulateurs l’ont remarqué. Beaucoup de conseils d’administration ont approuvé une stratégie d’IA avant de disposer d’un cadre de supervision du risque de modèle. La note de la Banque centrale des Émirats arabes unis précise les attentes (CBUAE, 2026) :
un cadre de gouvernance documenté et proportionné à la taille, à la nature et à la complexité de l’établissement ;
un inventaire tenu à jour de l’ensemble des systèmes d’IA utilisés ;
des tests périodiques de détection des biais, au moins annuels ou à chaque modification substantielle d’un modèle ;
une supervision humaine proportionnée aux risques que chaque décision fait peser sur le client ;
une information claire, en arabe et en anglais, à l’intention de la clientèle ;
une responsabilité qui demeure celle de l’établissement lorsque la fonction est externalisée ;
la capacité de mettre fin à tout moment, par une intervention humaine, à l’utilisation d’un modèle.
Les banques établies hors des Émirats gagneraient à lire ce texte comme une préfiguration des exigences de leur propre superviseur.
ENCADRÉ — LES QUESTIONS DU CONSEIL D’ADMINISTRATION
Cinq questions auxquelles tout conseil d’une banque arabe devrait pouvoir répondre
- Quelle part des opérations aboutit désormais sans intervention manuelle, et comment cette part a-t-elle évolué en douze mois ?
- Lesquels de nos déploiements d’IA reposent sur des données qu’un concurrent ne pourrait obtenir, et lesquels n’importe quelle banque pourrait-elle acheter demain ?
- Qui valide nos modèles, et qui répond de leurs erreurs ?
- Si un client veut savoir pourquoi sa demande a été refusée, pouvons-nous lui répondre en une phrase qu’il jugerait recevable ?
- Quelle part de notre infrastructure technologique dépend d’un seul fournisseur, et quelle serait notre situation en cas de défaillance de celui-ci ?
Les banques islamiques : une opportunité et une contrainte
La seconde dimension régionale concerne la finance islamique. Celle-ci se prête particulièrement bien à ce que la technologie fait de mieux, ce qui rend d’autant plus paradoxale la discrétion de ses établissements sur le sujet. Ses contrats sont, par construction, riches en documents et encadrés par des règles, avec des exigences d’ordonnancement des opérations qui ont une portée juridique réelle. L’audit de conformité à la charia repose aujourd’hui largement sur des sondages, faute de pouvoir examiner chaque contrat. La lecture automatisée rend possible, pour la première fois, un contrôle exhaustif du portefeuille.
La gouvernance joue ici en sens inverse. Les principes de l’IFSB (2009) confient au comité de supervision charia une responsabilité dans la conformité de l’établissement aux préceptes islamiques. Il ne saurait l’exercer sur un processus dont la logique lui échappe. L’explicabilité des modèles constitue donc, pour les banques islamiques, une exigence de gouvernance et non une simple préférence prudentielle. Les établissements qui traiteront l’examen charia comme une étape d’approbation finale, plutôt que comme une contrainte de conception, devront reconstruire leurs systèmes.
Conclusion
Principaux enseignements
Trois enseignements se dégagent. D’abord, le discours des banques du Golfe sur l’IA s’est diffusé en une décennie à une vitesse rare. Ensuite, son intensité ne permet pas, à ce stade, de distinguer les banques les plus rentables, la qualité du crédit demeurant le premier déterminant de la performance. Enfin, ce décalage tient davantage au calendrier et à la nature des applications déployées qu’à une limite intrinsèque de la technologie.
Recommandations
Il en découle cinq recommandations à l’intention des conseils d’administration :
- Cesser de tenir le discours pour un progrès, et exiger des indicateurs opérationnels vérifiables : part des opérations traitées sans intervention manuelle, taux de fausses alertes, délai de décision de crédit, heures restituées aux métiers.
- Financer la remise en ordre des données comme une infrastructure, sur un programme pluriannuel protégé du cycle budgétaire et jugé sur son achèvement.
- Construire des capacités internes là où les données propres de la banque créent un avantage, et n’acheter que les fonctions banalisées.
- Mettre en place la gouvernance des modèles avant leur généralisation : validation, responsabilité, tests de biais et voies de recours sont bien moins coûteux à concevoir qu’à rétablir.
- Mutualiser ce qui peut l’être — typologies de fraude, normes de validation, conventions de publication, formats de déclaration — au sein d’instances sectorielles telles que l’Union des Banques Arabes.
Les cinq questions de l’encadré figurant à la section 6.2 permettent à chaque conseil de vérifier où en est son établissement au regard de ces orientations.
Limites de l’analyse
Cette étude présente plusieurs limites. La principale tient à son objet : elle mesure la communication des banques, et non leurs déploiements effectifs. Les relations observées sont des corrélations et ne permettent pas d’établir de causalité. La composition des échantillons nationaux diffère, notamment à Bahreïn, et la période se termine avant que les nouvelles lignes directrices des régulateurs ne produisent leurs effets. Enfin, les résultats détaillés n’ont pas encore fait l’objet d’une publication évaluée par les pairs. Des données sur les investissements technologiques réels permettraient de prolonger ce travail.
Le secteur bancaire arabe est bien en cours de transformation, mais à un stade plus précoce que ne le suggère l’abondance du discours. Les banques qui créeront demain le plus de valeur ne seront pas celles qui parlent aujourd’hui le plus d’intelligence artificielle, mais celles qui sauront transformer leurs données, leurs compétences et leur gouvernance en décisions de meilleure qualité.
Bibliographie