أظهرت بيانات البنك المركزي ارتفاع السيولة المحلية (M2) إلى 49.647 مليار دينار مع نهاية شهر أيار الماضي، مقارنة مع 47.751 مليار دينار في نهاية عام 2025، بزيادة بلغت 1.896 مليار دينار وبنسبة نمو 4.0%، في مؤشر يعكس استمرار نمو السيولة في الاقتصاد الوطني.
وبحسب التقرير الشهري للبنك المركزي، ارتفع حجم الودائع ضمن مفهوم السيولة إلى 42.398 مليار دينار، مقابل 41.342 مليار دينار في نهاية العام الماضي، فيما ارتفع النقد المتداول إلى 7.249 مليار دينار مقارنة مع 6.410 مليار دينار في نهاية عام 2025.
وأشار التقرير إلى أن هيكل السيولة المحلية يتوزع بواقع 63.7% للودائع الأخرى، و21.7% للودائع القابلة للتحويل، و14.6% للنقد المتداول، ما يؤكد استمرار هيمنة الودائع على مكونات السيولة.
وعزا البنك المركزي نمو السيولة المحلية إلى ارتفاع صافي الموجودات المحلية للجهاز المصرفي إلى 35.4 مليار دينار، مقارنة مع 33.8 مليار دينار في نهاية عام 2025، إلى جانب ارتفاع صافي الموجودات الأجنبية إلى 14.3 مليار دينار مقابل 13.9 مليار دينار خلال الفترة نفسها، وهو ما أسهم في تعزيز مستويات السيولة داخل الاقتصاد.
أكدء خبراء ان ا تفاقسة الجديدة بين الأردن والولايات المتحدة الأمريكية ة تمثل تطويراً نوعياً للعلاقات الاقتصادية بين البلدين بعد نحو 25 عاماً من دخول اتفاقية التجارة الحرة حيز التنفيذ عام 2001، خاصة وانها تشكل إضافة إلى جانب فتح السوق الأمريكية أمام المنتجات الأردنية
رفع كفاءة التجارة نفسها من خلال الاقتصاد الرقمي، والخدمات، والاستثمار، وسلاسل التوريد، بما يتوافق مع التحولات التي يشهدها الاقتصاد العالمي.
وقال الخبراء في لقاءت مع «الدستور» ان توقيع الأردن والولايات المتحدة الأمريكية اتفاقية التجارة الحرة تعد أحد أهم المنجزات الاقتصادية الاستراتيجية التي عززت مكانة المملكة على خريطة التجارة العالمية، ورسخت أسس الأمن الاقتصادي المستدام، وأسهمت في رفع تنافسية الاقتصاد الأردني وزيادة جاذبيته للاستثمارات الأجنبية.
تعزيز انسياب الصادرات الأردنية إلى السوق الأمريكي
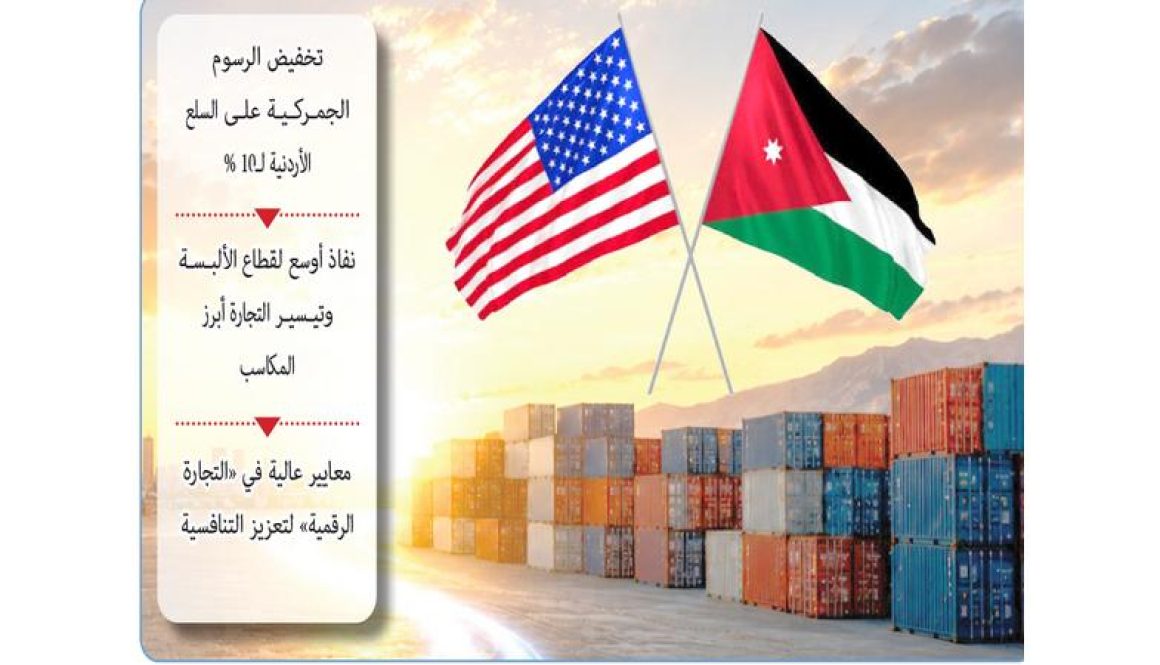
من جانبه أكد رئيس جمعية المصدرين الأردنيين، العين أحمد الخضري، أن الاتفاقية الأخيرة بين الأردن والولايات المتحدة الأمريكية تمثل خطوة مهمة لتعزيز انسياب الصادرات الأردنية إلى السوق الأمريكي، الذي يعد من أهم الأسواق الاستراتيجية للمنتجات الوطنية، مشيرا إلى أن تخفيض الرسوم الجمركية إلى 10% يعزز الميزة التنافسية للصادرات الأردنية مقارنة بالعديد من الدول التي لا تزال تخضع لرسوم أعلى.
وقال الخضري في تصريح خاص لـ»الدستور» إن الأردن بات من بين الدول التي تتمتع بأقل نسبة رسوم جمركية على صادراتها إلى الولايات المتحدة، الأمر الذي سيسهم في زيادة القدرة التنافسية للمنتجات الأردنية، ولا سيما في قطاعات الألبسة والمنسوجات، إضافة إلى الصناعات الغذائية والمستلزمات الطبية.
وأوضح أن إعفاء قطاع الملبوسات من الرسوم الجمركية يمنحه أفضلية كبيرة في السوق الأمريكي، متوقعا أن تشهد صادرات هذا القطاع نموا ملحوظا خلال المرحلة المقبلة، إلى جانب ارتفاع صادرات الصناعات الغذائية والمستلزمات الطبية، لافتاً إلى أن جمعية المصدرين الأردنيين تدرس تنظيم مشاركات جديدة في معارض متخصصة بالدواء والمستلزمات الطبية داخل الولايات المتحدة لتعزيز حضور المنتج الأردني.
وأشار الخضري إلى أن الجمعية، ومنذ أكثر من عشرين عاما، تولي السوق الأمريكي اهتماما خاصا، من خلال تنظيم مشاركات سنوية في أبرز المعارض التجارية في مدن نيويورك ولاس فيغاس وسان دييغو، إيمانا بأهمية هذا السوق في تنمية الصادرات الوطنية. وثمن الخضري الجهود التي بذلتها الحكومة، وخصوصاً وزير الصناعة والتجارة والتموين، في التوصل إلى هذه النتائج، مؤكدا أن الاتفاقية تمثل فرصة حقيقية لزيادة الصادرات الأردنية واستقطاب مزيد من الطلب على المنتجات الاردنية.
وفي المقابل، شدد على ضرورة معالجة تحديات قطاع الشحن البحري، مبينا أن إلغاء بعض الرحلات البحرية المجدولة إلى ميناء العقبة، إلى جانب الازدحام، أصبح يشكل عائقا أمام استفادة المصدرين من المزايا التي توفرها الاتفاقية.
وأضاف أن العديد من المصانع تعاني حاليا من تكدس الحاويات الجاهزة للتصدير بسبب نقص الحجوزات وتأجيل مواعيد الشحن، الأمر الذي يؤدي إلى تأخير وصول البضائع إلى الأسواق الأمريكية، خاصة المنتجات الغذائية التي ترتبط بفترات صلاحية محددة، ما يقلل من عمرها التسويقي ويؤثر في فرص بيعها للمستهلك الأمريكي.
وأكد الخضري أن نجاح الاتفاقية لا يقتصر على تخفيض الرسوم الجمركية، بل يتطلب أيضاً ضمان انسيابية عمليات الشحن والنقل، بما يمكن المصدرين الأردنيين من إيصال منتجاتهم إلى الأسواق العالمية في الوقت المناسب والاستفادة الكاملة من المزايا التنافسية التي توفرها الاتفاقية.
الاتفاقية تسهم بتحسين بيئة الأعمال
بدوره أكد رئيس غرفة صناعة إربد، هاني أبو حسان، أن الاتفاقية التي وقعتها المملكة الأردنية الهاشمية والولايات المتحدة الأمريكية امس تمثل خطوة استراتيجية مهمة لتعزيز الشراكة الاقتصادية بين البلدين، وتفتح آفاقًا أوسع أمام القطاع الصناعي الأردني لزيادة الصادرات وجذب المزيد من الاستثمارات النوعية.
وقال أبو حسان، في تصريح خاص لـ»الدستور»، إن الاتفاقية تعكس عمق العلاقات الأردنية الأمريكية والثقة بالاقتصاد الوطني، مشيرًا إلى أنها ستسهم في تحسين بيئة الأعمال، وتوسيع فرص التعاون في قطاعات الصناعة والتكنولوجيا والاستثمار، و الألبسة والمحيكات بما ينعكس إيجابا على النمو الاقتصادي وتوفير فرص العمل. وأضاف أن القطاع الصناعي الأردني يمتلك قدرات تنافسية عالية تؤهله للاستفادة من مخرجات الاتفاقية، خاصة في ظل ما تتمتع به المنتجات الأردنية من جودة وقدرتها على الوصول إلى الأسواق العالمية، مؤكدا أن تعزيز التعاون الاقتصادي مع الولايات المتحدة يدعم جهود المملكة في تنويع الأسواق التصديرية وزيادة حجم التبادل التجاري. وبين ابو حسان ان50 ? من صادرات الألبسة الكلي يأتي من مدينة الحسن الصناعية باربد.
وأوضح أن الاتفاقية تأتي في توقيت مهم يشهد تحولات اقتصادية إقليمية ودولية، الأمر الذي يستدعي البناء على هذه الشراكة من خلال تشجيع الاستثمارات المشتركة، ونقل التكنولوجيا، وتعزيز الابتكار، بما يخدم أهداف رؤية التحديث الاقتصادي ويرفع من تنافسية الصناعة الوطنية. وشدد أبو حسان على أهمية استمرار التنسيق بين القطاعين العام والخاص للاستفادة القصوى من الفرص التي تتيحها الاتفاقية، بما يعزز مكانة الأردن كمركز إقليمي للصناعة والاستثمار والتجارة.
تحويل الفرص إلى مكاسب اقتصادية حقيقية
وأكد الخبير الاقتصادي موسى الساكت من الضروري الفصل بين الأهمية السياسية لاتفاقيات التجارة الحرة وبين أثرها الاقتصادي الفعلي، مشيرًا إلى أن الاتفاقيات تمثل إطارًا يتيح الفرص، لكنها لا تضمن تحقيق نتائج اقتصادية ما لم تُترجم إلى سياسات تنفيذية وبرامج داعمة للإنتاج والتصدير.
وأضاف أن اتفاقية التجارة الحرة بين الأردن والولايات المتحدة، الموقعة منذ عام 2001، تُعد إنجازًا استراتيجيًا مهمًا .
وأوضح أن السؤال الحقيقي اليوم لا يتعلق بوجود الاتفاقية، وإنما بمدى قدرة الاقتصاد الأردني على الاستفادة منها، قائلاً: «هل أصبحنا أكثر قدرة على التصدير وتنويع منتجاتنا والوصول إلى السوق الأمريكية بمنتجات ذات قيمة مضافة أعلى؟»
وأشار إلى أن تحقيق نمو مستدام في الصادرات يتطلب خطة تنفيذية متكاملة تشمل دعم المصدرين، وتمكين الشركات الأردنية من استيفاء المواصفات والمعايير الفنية المطلوبة في السوق الأمريكية، وفتح قنوات تسويقية مباشرة، إلى جانب جذب استثمارات صناعية تستهدف الإنتاج في الأردن والتصدير إلى الولايات المتحدة.
وختم بالقول: «الاتفاقيات التجارية تفتح الأبواب أمام الفرص، لكن المنتجات القادرة على المنافسة، والمصانع المنتجة، والاستثمارات النوعية، هي وحدها القادرة على العبور من تلك الأبواب وتحويل الفرص إلى مكاسب اقتصادية حقيقية.»
تطور نوعي للعلاقات الاقتصادية وترفع الاحتياطيات الأجنبية
وأكد الخبير المالي والاقتصادي الدكتور محمد الحدب أن الاتفاقية الجديدة للتجارة المتبادلة بين الأردن والولايات المتحدة تمثل تطويراً نوعياً للعلاقات الاقتصادية بين البلدين بعد نحو 25 عاماً من دخول اتفاقية التجارة الحرة حيز التنفيذ عام 2001، موضحا أن الاتفاقية الأولى نجحت في فتح السوق الأمريكية أمام الصادرات الأردنية، أما الاتفاقية الجديدة فتستهدف رفع كفاءة التجارة نفسها من خلال الاقتصاد الرقمي، والخدمات، والاستثمار، وسلاسل التوريد، بما يتوافق مع التحولات التي يشهدها الاقتصاد العالمي. وأشار الحدب إلى أن الولايات المتحدة أصبحت أكبر سوق منفرد للصادرات الأردنية، إذ بلغت قيمة الصادرات إليها 595 مليون دينار خلال الثلث الأول من عام 2026، بنمو يقارب 11%. وإذا استمرت هذه الوتيرة، فمن المتوقع أن تتجاوز الصادرات الأردنية 1.8 مليار دينار مع نهاية العام، وهو ما يعزز مساهمة الصادرات في النمو الاقتصادي وزيادة احتياطيات العملات الأجنبية.
وأضاف أن البيانات التجارية تشير إلى أن الأردن يحقق منذ سنوات فائضاً تجارياً مع الولايات المتحدة، وهي حالة نادرة مقارنة بعدد كبير من الشركاء التجاريين. ويعني ذلك أن السوق الأمريكية لا تمثل مجرد منفذ للتصدير، بل أحد أهم مصادر تدفق العملات الأجنبية إلى الاقتصاد الأردني، وهو ما ينعكس إيجاباً على ميزان المدفوعات واستقرار سعر صرف الدينار.
وأوضح الحدب أن قطاع الألبسة والمحيكات ما يزال يشكل النسبة الأكبر من الصادرات الأردنية إلى الولايات المتحدة، ويوفر عشرات الآلاف من فرص العمل بصورة مباشرة وغير مباشرة، إلا أن الاتفاقية الجديدة تفتح المجال أمام تنويع قاعدة الصادرات لتشمل صادرات جديدة. وأكد أن أهم ما يميز الاتفاقية هو انتقالها إلى ما يعرف اقتصادياً بـ «الجيل الثاني من الاتفاقيات التجارية»، إذ لم تعد الرسوم الجمركية هي المحور الرئيس، بل أصبحت التجارة الرقمية، وحماية الملكية الفكرية، وأمن الاستثمار، ومرونة سلاسل التوريد، والخدمات، عناصر رئيسة في الاتفاقية.
ويمتلك الأردن فرصة لتعزيز مكانته كمركز إقليمي للإنتاج وإعادة التصدير، مستفيداً من استقراره السياسي، وموقعه الجغرافي، واتفاقياته التجارية مع أكثر من 1.5 مليار مستهلك في الأسواق العربية والأوروبية والأمريكية.
ترسخ الأمن الاقتصادي ورفع تنافسية المنتج الوطني
وقال الخبير الاقتصادي عفيف سليمان توقيع الأردن والولايات المتحدة الأمريكية اتفاقية التجارة الحرة تعد أحد أهم المنجزات الاقتصادية الاستراتيجية التي عززت مكانة المملكة على خريطة التجارة العالمية، ورسخت أسس الأمن الاقتصادي المستدام، وأسهمت في رفع تنافسية الاقتصاد الأردني وزيادة جاذبيته للاستثمارات الأجنبية. وتتنوع الصادرات الأردنية إلى السوق الأمريكية لتشمل منتجات الصناعات التحويلية، وعلى رأسها الألبسة والمحيكات، التي توفر فرص عمل لأكثر من 30 ألف أردني، إضافة إلى الحلي والمجوهرات، والمعدات الكهربائية، وأنظمة التكييف. كما حققت الصناعات التعدينية والكيماوية حضورًا قويًا في السوق الأمريكية. وتعد السوق الأمريكية من أكثر الأسواق الواعدة أمام الصادرات الأردنية، لما تتمتع به من حجم استهلاكي كبير وقوة شرائية مرتفعة، الأمر الذي يوفر فرصًا مستمرة للتوسع في الصادرات الوطنية واستقطاب المزيد من الاستثمارات.
كما أن تثبيت التعرفة الجمركية عند مستويات مناسبة، ومنح العديد من السلع الأردنية دخولًا تفضيليًا إلى السوق الأمريكية، أسهما في تعزيز تنافسية المنتجات الوطنية، ولا سيما في قطاع الألبسة والمحيكات. ولا تقتصر أهمية الاتفاقية على جانب التصدير فقط، بل تشمل أيضًا تسهيل وصول البضائع الأمريكية إلى السوق الأردنية، وتطوير الإجراءات الجمركية، وتعزيز الشفافية، وحماية حقوق العمال، بما يتوافق مع أفضل الممارسات التجارية الدولية، وهو ما أسهم في تحسين بيئة الأعمال ورفع مستوى الثقة بالاقتصاد الأردني. كما ترتبط العلاقات الاقتصادية بين البلدين بمجالات استراتيجية أخرى أبرزها قطاع الطاقة. وقال مستشار مالي واقتصادي الدكتور رامي كمال النسور، تؤكد هذه الاتفاقية عمق العلاقات الاستراتيجية بين الأردن والولايات المتحدة، وتمثل إضافة نوعية لمسيرة التعاون الاقتصادي الممتدة بين البلدين. ومن المتوقع أن تنعكس آثارها إيجابًا على الاقتصاد الأردني من خلال تعزيز تنافسية الصادرات الوطنية، وتوسيع فرص وصولها إلى الأسواق الأمريكية، واستقطاب المزيد من الاستثمارات، وخلق فرص عمل، ودعم الابتكار والاقتصاد الرقمي. كما أنها ترسل رسالة ثقة للمستثمرين بأن الأردن شريك تجاري مستقر وملتزم بأفضل الممارسات الدولية، بما يعزز النمو الاقتصادي المستدام ويخدم مصالح البلدين على المدى الطويل.
أفاد تقرير حديث صادر عن ستاندرد آند بورز غلوبل للتصنيفات الائتمانية بأن البنوك الإسلامية في الكويت استحوذت على نحو %51 من إجمالي أصول الجهاز المصرفي حتى 31 مايو 2026، بما يعادل نحو 53 مليار دينار (172 مليار دولار)، لتصبح الكويت من بين الدول القليلة التي تنافس فيها البنوك الإسلامية نظيراتها التقليدية على قدم المساواة.
حصة متنامية
وأوضح التقرير أن القطاع الإسلامي واصل نموه بوتيرة أسرع من البنوك التقليدية خلال السنوات الست الماضية، ما انعكس على زيادة حصته السوقية في مختلف مؤشرات الميزانية العمومية.
وارتفعت حصة البنوك الإسلامية من إجمالي أصول القطاع المصرفي إلى %51 مقارنة مع %46 في عام 2020، كما ارتفعت حصتها من الائتمان المحلي إلى %53 مقابل %48 قبل ست سنوات، في مؤشر على استمرار التحول الهيكلي داخل السوق المصرفية الكويتية.
ويضم القطاع أربعة بنوك إسلامية هي بيت التمويل الكويتي وبنك بوبيان وبنك الكويت الدولي وبنك وربة، والتي تشكل مجتمعة أكثر من نصف أصول القطاع المصرفي في البلاد.
ربحية أعلى
وأشار التقرير إلى أن جودة الأصول لدى البنوك الإسلامية تبقى متقاربة مع نظيراتها التقليدية، نظراً لعملها ضمن البيئة الاقتصادية نفسها وخضوعها للأنظمة الرقابية ومتطلبات المخصصات ذاتها التي يفرضها بنك الكويت المركزي، إضافة إلى تشابه معايير منح الائتمان وتصنيف المخاطر.
ورغم أن البنوك الإسلامية تمتلك انكشافاً أكبر على تمويل القطاع العقاري، فإن الوكالة لا تعتبر ذلك مصدراً إضافياً لمخاطر الائتمان، إذ إن البنوك التقليدية تتمتع أيضاً بانكشاف كبير على القطاع نفسه، كما أن جزءاً من التمويلات الإسلامية يعتمد على العقار كأصل داعم للامتثال لأحكام الشريعة وليس كمصدر رئيسي للمخاطر.
ولفت التقرير إلى أن التمويل الموجه إلى قطاعي العقار والإنشاءات شكل نحو %28 من محافظ التمويل لدى البنوك الإسلامية بنهاية 2025، مقابل نحو %21 لدى البنوك التقليدية.
تمويل مستقر
وأكدت الوكالة أن البنوك الإسلامية تحقق مستويات ربحية ومدعومة بارتفاع هوامش التمويل، والانضباط في إدارة المصروفات، والنمو المستمر في الميزانيات العمومية.
وأضاف أن البنوك الإسلامية تعتمد بدرجة كبيرة على تمويل العملاء مقارنة بالبنوك التقليدية التي تخصص جزءاً أكبر من أصولها للاستثمارات في الأوراق المالية والإيداعات بين البنوك وتمويل الشركات، وهي أنشطة تحقق عادة عوائد أقل.
آفاق إيجابية
وبيّن التقرير أن البنوك الإسلامية تعتمد بصورة رئيسية على ودائع العملاء كمصدر تمويل مستقر ومنخفض التكلفة، حيث مثلت ودائع المقيمين نحو %67 من إجمالي المطلوبات حتى نهاية مايو 2026، مقابل %62 لدى البنوك التقليدية، فيما بلغت المطلوبات الأجنبية نحو %14 للبنوك الإسلامية مقارنة مع %26 للبنوك التقليدية.
وأشار التقرير إلى أن الإطار الرقابي الذي يطبقه بنك الكويت المركزي متقارب بين البنوك الإسلامية والتقليدية، سواء في ما يتعلق بمتطلبات رأس المال والسيولة والحوكمة وإدارة المخاطر، مع خضوع البنوك الإسلامية أيضاً لتشريعات خاصة بالرقابة الشرعية وهيئات الرقابة الداخلية، وهو ما يعزز متانة القطاع.
وتوقعت ستاندرد آند بورز أن يشهد نمو البنوك الإسلامية تباطؤاً خلال عام 2026 نتيجة التطورات الإقليمية، على أن يستعيد زخمه خلال عام 2027، مع استمرار المنافسة القوية ، وهو ما سيدفع البنوك الإسلامية الأصغر إلى التركيز على التكنولوجيا، وتحسين تجربة العملاء، والتوسع في مجالات التمويل المتخصصة للحفاظ على حصصها السوقية.
وأضاف التقرير أن القطاع لا يزال يواجه تحديات مرتبطة بارتفاع تركّز التمويل جغرافياً وقطاعياً، إلا أن قوة الرسملة، واستقرار مصادر التمويل، وجودة الأصول، توفر جميعها دعماً قوياً لقدرة البنوك الإسلامية الكويتية على مواجهة المخاطر والحفاظ على متانة أدائها خلال السنوات المقبلة.
برز البنك الاستثماري في وول ستريت «مورغان ستانلي» بوصفه المهندس الرئيسي في وول ستريت لهياكل التمويل التي تدعم طفرة الذكاء الاصطناعي، بعدما ابتكر نماذج جديدة للدين والأسهم تضخ عشرات المليارات من الدولارات في التوسع الضخم لبناء مراكز البيانات.
وبحسب مسؤولين في القطاع وفق تقرير لفانيننشال تايمز، أصبح البنك المستشار المهيمن في ترتيب أكبر صفقات تمويل البنية التحتية للذكاء الاصطناعي وأكثرها ابتكاراً منذ العام الماضي.
وشمل ذلك إصدار سندات بقيمة 3.2 مليارات دولار لمطور مراكز البيانات «تيرا وولف»، مدعومة من «غوغل»، وحزمة ديون بقيمة 27 مليار دولار لمشروع مركز بيانات «هايبرين» التابع لـ«ميتا» بالشراكة مع «بلو أول»، إضافة إلى تقديم المشورة مؤخراً لشركة «برودكوم» بشأن صفقة لتمويل الرقائق بقيمة 35 مليار دولار.
وساعد الارتفاع الكبير في صفقات الذكاء الاصطناعي «مورغان ستانلي» على تجاوز منافسه التاريخي «غولدمان ساكس» خلال النصف الأول من العام في رسوم أسواق رأس المال المرتبطة بالدين والأسهم، التي ارتفعت إلى 2.3 مليار دولار، مقابل 1.4 مليار دولار قبل عام، وفق بيانات «إل إس إي جي».
ووضع ذلك «مورغان ستانلي» في المرتبة الثانية عالمياً من حيث رسوم أسواق رأس المال، بعد «جيه بي مورغان تشيس»، صعوداً من المرتبة الرابعة قبل عام.
وتوضح هذه الصفقات كيف يعيد الذكاء الاصطناعي تشكيل أسواق رأس المال، إلى جانب التكنولوجيا. فبدلاً من الاعتماد حصراً على تمويل المشاريع التقليدي أو اقتراض الشركات، يصمم المصرفيون على نحو متزايد هياكل تجمع عقود الحوسبة طويلة الأجل والميزانيات القوية لشركات التكنولوجيا الكبرى في أوراق مالية يمكن بيعها للمستثمرين التقليديين.
وكانت النتيجة توسعاً كبيراً في حجم رؤوس الأموال المتاحة لتمويل البنية التحتية للذكاء الاصطناعي، مع ربط أجزاء أكبر من النظام المالي باستمرار الطلب على قدرات الحوسبة الخاصة بالذكاء الاصطناعي.
وقال مو أسومول، الرئيس المشارك للخدمات المصرفية الاستثمارية في «مورغان ستانلي»: «المبالغ التي كانت تبلغ سابقاً ملياراً أو ملياري دولار أو 5 مليارات، أصبحت الآن 10 أو 20 مليار دولار وأكثر».
وقالت شركات التكنولوجيا العملاقة في وادي السيليكون إنها لا تستطيع تلبية طلبات العملاء، وواصلت زيادة إنفاقها. ويتوقع «مورغان ستانلي» نفسه أن يستهلك بناء البنية التحتية للذكاء الاصطناعي إنفاقاً بقيمة 10 تريليونات دولار خلال السنوات المقبلة.
وكان ربط الصفقات بمشغلي الحوسبة السحابية العملاقة، مثل «غوغل» و«أمازون» و«ميتا» و«مايكروسوفت»، عاملاً أساسياً في تأمين معدلات فائدة منخفضة ومليارات الدولارات من رأس المال، إذ دخلت هذه الشركات طفرة الذكاء الاصطناعي بميزانيات شديدة القوة.
وعندما تضمن إحدى هذه الشركات عقود الإيجار الخاصة بمركز بيانات، تنخفض تكلفة التمويل إلى النصف تقريباً.
وقال أسومول: «أين تفضل جمع الأموال؟ بفائدة في خانة الآحاد المتوسطة إلى المرتفعة، أم بضعف ذلك؟».
وكان ويليام غراهام، الرئيس المشارك لتمويل الاستحواذات في «مورغان ستانلي»، وراء الصفقة التي أصبحت نموذجاً لتمويل البنية التحتية للذكاء الاصطناعي.
وصمم فريقه سنداً لمطور مراكز البيانات «تيرا وولف»، يمكن بيعه على نطاق واسع. لكنه أضاف إليه بعض ضمانات قروض المشاريع، ما أوجد أداة هجينة «مغلفة» أو مدعومة من «غوغل». وقال أشخاص مطلعون على الأمر إن معظم طاقة مركز البيانات ستُخصص لشركة «أنثروبيك».
وأدخل هذا الهيكل شريحة جديدة من مستثمري الائتمان، مثل شركات التأمين ومديري الأصول وصناديق التقاعد، إلى تمويل بناء مراكز البيانات، ما أتاح لـ«تيرا وولف» جمع 3.2 مليارات دولار بعائد قدره 7.75%.
وقال باتريك فلوري، المدير المالي لشركة «تيرا وولف»، إن سندات الإنشاء المبتكرة أتاحت للشركة تجاوز مراجعات المقرضين البطيئة التي تتم مرحلة بمرحلة عند سحب قروض تمويل المشاريع التقليدية من البنوك، وهي البديل الرئيسي المتاح أمامها، مع الاقتراض بتكلفة منخفضة بما يكفي لجعل نموذج أعمالها مجدياً اقتصادياً.
وأضاف فلوري: «تمكنا فعلياً من الاقتراض بالاستناد إلى قوة ميزانية غوغل».
ولطمأنة المستثمرين بدرجة أكبر، تبنى «مورغان ستانلي» خصائص مستخدمة في تمويل المشاريع، مثل «الحسابات المقفلة» التي تعزل مدفوعات الإيجار وتوجهها مباشرة إلى حاملي السندات، إلى جانب إضافة ضمانات أخرى.
ومنذ صفقة «تيرا وولف»، باع «مورغان ستانلي» منتجات من سندات الإنشاء تتجاوز قيمتها 40 مليار دولار، ويعمل على نقل هذا الهيكل إلى أسواق جديدة في آسيا وأوروبا.
وتوقع غراهام أن «نصل إلى مرحلة تصبح فيها سندات البنية التحتية للذكاء الاصطناعي الحصة الأكبر من الإصدارات السنوية الجديدة للديون غير المصنفة ضمن الدرجة الاستثمارية».
وأضاف: «إنها أسرع شرائح السوق نمواً، وهذه أول مرة تظهر فيها شريحة جديدة في السوق خلال العشرين عاماً الماضية».
وقال بعض المصرفيين المنافسين إنهم يترددون في الظهور بوصفهم اللاعب الأول في هذا المجال، بسبب عدم شعبية مراكز البيانات داخل مجتمعات عديدة في أنحاء الولايات المتحدة.
كما حذر جيريمي بارنوم، المدير المالي لـ«جيه بي مورغان»، هذا الأسبوع، من أن البنك اطلع على شروط إقراض في بعض صفقات تمويل مراكز البيانات جعلته يقول: «نعم، لن ندخل في ذلك».
وساعد «مورغان ستانلي» على توسيع النموذج إلى ما هو أبعد من تمويل مراكز البيانات نفسها.
ففي مايو، رتب البنك، إلى جانب «إم يو إف جي»، قرضاً بقيمة 3.1 مليارات دولار لشركة الحوسبة السحابية الجديدة «كور ويف» من أجل شراء وتركيب وحدات معالجة الرسوميات من «إنفيديا»، وهي الرقائق اللازمة لتشغيل أنظمة الذكاء الاصطناعي المتقدمة.
وكان ذلك أول تمويل لوحدات معالجة الرسوميات يُنفذ في صورة قرض لأجل موزع على نطاق واسع، ما أدخل شريحة أوسع من رؤوس الأموال إلى السوق، وهذه المرة لتمويل الرقائق نفسها.
وقال غراهام إن القرض جذب طلباً من المستثمرين اقترب من 20 مليار دولار، ما يبرز الإقبال على نموذج تمويلي يعتمد بدرجة أقل على قيمة الرقائق نفسها، وبدرجة أكبر على العقود المبرمة لاستخدامها.
وبموجب هذا الهيكل، تُموّل وحدات معالجة الرسوميات ومركز البيانات بصورة منفصلة؛ إذ يكون المبنى مدعوماً بعقد إيجار، بينما تُموّل الرقائق بضمان اتفاقات طويلة الأجل من نوع «الشراء أو الدفع».
وقال غراهام: «قد تكون لديك دفعة سيارة وفاتورة مرآب. الرقاقة هي سيارة فيراري، لكنها تحتاج إلى مكان تُركن فيه، ولذلك تحتاج إلى مركز بيانات لوضع تلك الرقاقة».
وعلى الرغم من أن الرقائق تشكل ضمانات إضافية، قال غراهام إن مستثمري الائتمان يركزون بدرجة أكبر على هوية الجهات التي وقعت عقود استئجار الرقائق.
وساعد «مورغان ستانلي» في مارس شركة «كور ويف» على تسعير قرض لتمويل الرقائق بقيمة 8.5 مليارات دولار، ومدعوم بعقد مع إحدى شركات الحوسبة السحابية العملاقة، بفائدة تزيد 2.25 نقطة مئوية على السعر المرجعي.
أما قرض الرقائق الذي أُبرم في مايو، فكان مدعوماً بجهات ذات جودة ائتمانية أضعف، هما مختبران للذكاء الاصطناعي، وسُعّر بفائدة تزيد 4.5 نقاط مئوية على السعر المرجعي.
ويكشف الفارق الأوسع أيضاً أحد المخاطر الرئيسية الكامنة وراء طفرة تمويل الذكاء الاصطناعي. فكلما ابتعد الإقراض عن الميزانيات القوية لشركات الحوسبة السحابية العملاقة، واتجه نحو مختبرات الذكاء الاصطناعي التي تستهلك الجزء الأكبر من قدرات الحوسبة، أصبحت الجدارة الائتمانية الأساسية أكثر هشاشة.
وقال راج جوشي، نائب الرئيس الأول في وكالة «موديز للتصنيفات الائتمانية»، إن الوضع المالي لشركتي «أنثروبيك» و«أوبن إيه آي» يمثل خطراً يراقبه عن كثب.
وأضاف جوشي: «هذه دورة استثمارات رأسمالية ضخمة، ولا توجد لها سوابق تاريخية. لا يوجد دليل إرشادي يوضح كيفية التعامل معها».
تستعد الولايات المتحدة الأمريكية للإعلان عن حزمة جديدة من الرسوم الجمركية تستهدف نحو 60 اقتصاداً، وفق ما كشفه ممثل البيت الأبيض للتجارة جيمسون غرير، مشيراً إلى أن الإعلان قد يتم «قريباً» عقب انتهاء تحقيقات تجارية يجريها مكتبه بشأن عدد من الممارسات، من بينها قضايا مرتبطة بالعمل القسري.
وقال غرير في مقابلة مع قناة «سي إن بي سي» إن نتائج التحقيقات متوقعة بحلول نهاية الأسبوع، موضحاً أن هناك «تحركاً وشيكاً» دون تحديد موعد نهائي للإعلان عن الرسوم الجديدة.
ومن المتوقع أن تحل هذه الإجراءات محل رسوم مؤقتة بنسبة 10% فرضها الرئيس الأمريكي دونالد ترامب، بعدما أبطلت المحكمة العليا الأمريكية جزءاً كبيراً من الرسوم التي كانت مفروضة العام الماضي، معتبرة أن الإدارة أساءت تفسير القانون المستخدم لتبريرها.
ولا تشمل قرارات الإلغاء الرسوم القطاعية المفروضة على بعض المنتجات، بما في ذلك السيارات والصلب والألومنيوم والنحاس، والتي ما زالت سارية.
وكانت إدارة ترامب قد لجأت إلى قانون تجاري مختلف لفرض رسوم إضافية لفترة مؤقتة تصل إلى 150 يوماً، فيما بدأ مكتب الممثل التجاري الأمريكي تحقيقات قد تمهد لتطبيق رسوم دائمة على بعض الشركاء التجاريين.
توقفت المسيرة المتواصلة لأسهم شركات أشباه الموصلات فجأة مع بدء المستثمرين في مناقشة خطر قديم، وهو إمكانية حدوث فائض في المعروض داخل صناعة شرائح الذاكرة المعروفة بتقلباتها الدورية الحادة.
فقد انخفض سهم شركة «سامسونغ إلكترونيكس» بنحو الثلث مقارنة بقمة يونيو الماضي، رغم التوقعات الفصلية التي جاءت أقوى من المتوقع.
ورغم أن شركة «إس كيه هاينكس» أتمت طرحاً ناجحاً لأسهمها في أمريكا، إلا أن أسهمها في كوريا الجنوبية تراجعت بنحو 40%، بينما هبط سهم «مايكرون» بأكثر من 30%.
هذا التذبذب في أسعار الأسهم يعكس سباقاً محفوفاً بالمخاطر بين الطلب على شرائح الذاكرة من مراكز بيانات الذكاء الاصطناعي من جهة، والاستثمارات الضخمة التي يتم ضخها لزيادة المعروض من جهة أخرى.
ومع صعود شركات أشباه الموصلات إلى مصاف أكبر الشركات في العالم من حيث القيمة السوقية، وتسجيلها أفضل أداء في الأسواق خلال العام الماضي، فإن نتيجة هذا السباق ستنعكس على عوائد ملايين المستثمرين.
وتعهد مسؤولون في «إس كيه هاينكس» بمضاعفة الطاقة الإنتاجية 3 مرات بحلول عام 2034. وأعلنت الشركة خططاً استثمارية بقيمة ألف ومئة تريليون وون (نحو 739 مليار دولار)، تشمل ستمئة تريليون وون لبناء 4 مصانع لذاكرة «دي رام» في يونغين بحلول عام 2033، ومئة تريليون وون لمصنع الذاكرة الوميضية في تشيونغجو، وأربعمئة تريليون وون لتطوير مجمع جديد لأشباه الموصلات في المنطقة الجنوبية الغربية من كوريا الجنوبية.
ووضع صانعو الشرائح هذه الخطط بناءً على افتراض استمرار قوة الطلب من مراكز بيانات الذكاء الاصطناعي خلال السنوات السبع المقبلة. إلا أن هناك مخاوف مشروعة من هبوط الطلب على الذاكرة إذا فشلت عوائد استثمارات الذكاء الاصطناعي في تلبية التوقعات.
وذاكرة الوصول العشوائي الديناميكية «دي رام» هي ذاكرة قصيرة المدى تستخدمها أجهزة الكمبيوتر لتخزين المعلومات خلال العمليات الحسابية.
وتشكل شرائح الذاكرة نقطة اختناق رئيسية في مراكز بيانات الذكاء الاصطناعي، حيث يتجاوز الطلب المعروض، ما يحقق أرباحاً قياسية قصيرة المدى للمنتجين الرئيسيين.
وفي إعلان حديث، ذكرت «سامسونغ إلكترونيكس» أنها ستستثمر ألفين ومئة تريليون وون (نحو تريليون وأربعمئة مليار دولار) في عمليات أشباه الموصلات بكوريا الجنوبية حتى عام 2040، دون أن تفصل بين أعمال الذاكرة وتصنيع الشرائح لحساب الغير.
لكن صناعة ذاكرة «دي رام» تتسم بتقلبات حادة، حيث يعود وجود الموردين الثلاثة المهيمنين اليوم لنجاحهم في البقاء من بين نحو 20 منافساً في تسعينيات القرن الماضي، بعد سقوط معظمهم نتيجة ضخامة الاستثمارات.
وخلال الأسابيع الأخيرة، أعلنت الشركات الثلاث عن استثمارات تعد الأكبر في تاريخ القطاع، بما في ذلك ما وصفته حكومة كوريا الجنوبية بـ «القفزة الكبرى»، وهي استثمارات مشتركة بين «سامسونغ» و«إس كيه هاينكس» تهدف لمضاعفة إنتاج البلاد من ذاكرة «دي رام» خلال 5 سنوات.
ورغم أن غالبية المنشآت الجديدة لن تدخل الخدمة قبل عام 2030، فإن التوسع يتطلب استثمارات تتجاوز ألفي تريليون وون (نحو 1.5 تريليون دولار) على مدار السنوات المقبلة، ما يثير المخاوف من دورة جديدة من الطفرة والانهيار.
وبينما يتساءل المستثمرون عما إذا كان بمقدور شركات الحوسبة السحابية العملاقة مواصلة إنفاقها المتزايد على الذكاء الاصطناعي، قررت شركة «ميتا» بيع فائض طاقتها الحوسبية، ما غذى مخاوف من إمكانية تباطؤ الطلب بمجرد اكتمال الموجة الأولى من البنية التحتية للذكاء الاصطناعي.
في الوقت نفسه، وعدت «مايكرون» باستثمار أكثر من 250 مليار دولار في أمريكا حتى عام 2035، بما في ذلك مصانع جديدة في أيداهو ونيويورك وفيرجينيا، فضلاً عن الاستثمار في مصنع «دي رام» بمدينة هيروشيما اليابانية ومشروعات أخرى حول العالم، منها الهند.
في المقابل، يرى بعض المحللين أن الدورة الحالية تختلف عن سابقاتها، وأن الخبرات السابقة قد تكون مضللة، لأن لكل دورة خصائصها الفريدة. فتصنيع الذاكرة عالية النطاق الترددي، المطلوبة بكثرة للذكاء الاصطناعي يستهلك عدداً أكبر من رقائق السيليكون، ما يحد قدرة الشركات على إغراق السوق، كما أن زيادة كفاءة ذاكرة «دي رام» أصبحت أكثر صعوبة من الناحية التقنية.
وبلغ النقص في ذاكرة «دي رام» مستويات دفعت العملاء لتوقيع عقود توريد لسنوات عدة مع «سامسونغ» و«إس كيه هاينكس» و«مايكرون»، لضمان الإمدادات. وهذه العقود الجديدة، التي تتضمن دفعات مقدمة وحدوداً دنيا للأسعار، تعكس رغبة مشتركة في تجنب تقلبات السوق وتفادي فترات الفائض أو النقص الحاد في المعروض.
وبناء المصانع الجديدة يستغرق سنوات، فمشروع «إس كيه هاينكس» في يونغين تم الإعلان عنه عام 2019. ومن المتوقع أن يبدأ الإنتاج بشكل محدود فقط في نهاية عام 2027. وحسب توقعات مؤسسة «نومورا» فإن أي تسريع لخطط البناء الحالية سيستغرق 5 سنوات على الأقل ليؤثر بشكل ملموس على المعروض.
بالتالي فإن احتمال حدوث فائض في المعروض يقل في حالة الذاكرة عالية النطاق الترددي لأنها شرائح مخصصة بامتياز، إلا أن ذاكرة «دي رام» التقليدية قد تواجه فائضاً في الطاقة الإنتاجية اعتباراً من عام 2029.
أما على صعيد المنافسة، فتشغل شركة «تشانغ شين لتقنيات الذاكرة» الصينية ثلاثة مصانع لإنتاج رقائق ذاكرة «دي رام» مقاس 12 بوصة، وتؤكد التزامها بتوسيع الطاقة الإنتاجية وزيادة حصتها من السوق العالمي.
وتتوقع شركة البحث «سيمي أناليسيس» أن تمتلك الشركة الصينية طاقة لإنتاج 350 ألف رقاقة جديدة شهرياً بنهاية العام الجاري، وهو رقم يقترب من الطاقة الإنتاجية لشركة «مايكرون» البالغة 385 ألفاً، لتصل إلى 500 ألف رقاقة بنهاية عام 2028.
وتظل الصين هي العامل الأكبر في حالة عدم اليقين، حيث تستعد شركة «تشانغ شين» لإدراج مالي بقيمة تسعة مليارات وثمانين مليون دولار قد يستخدم في تمويل المزيد من التوسعات ويساعدها على كسر الهيمنة الطويلة للشركات الثلاث الكبرى.
وتتوقع «مورجان ستانلي» أن تستحوذ الصين على نحو 30% من صافي الإضافات لرقائق ذاكرة «دي رام» حتى عام 2028، لتحل ثانياً بعد كوريا الجنوبية.
بالتالي ستكون الصين المتغير الحاسم، لذلك قد لا يتوقف مستقبل سوق ذاكرة «دي رام» على قرارات الشركات الكورية وحدها، بل على مدى سرعة واتساع التوسع الصيني. فكلما زادت استثمارات «تشانغ شين» بوتيرة أسرع من المتوقع، ازدادت صعوبة الحفاظ على التوازن بين العرض والطلب.
بحث وزير المالية السوري، محمد يسر برنية، مع بعثة المشاورات لصندوق النقد الدولي، التي تزور دمشق هذا الأسبوع، التطورات الاقتصادية والمالية في سوريا، وأولويات المرحلة المقبلة، في إطار دعم التعافي الاقتصادي وتعزيز التعاون الفني بين الجانبين.
وأوضحت وزارة المالية أن الاجتماع ركز على تطوير إطار الاقتصاد الكلي والمالي متوسط الأجل، وتحسين جودة البيانات الاقتصادية والمالية، وتعزيز التنسيق بين الجهات الحكومية، بما يدعم بناء سياسات مالية أكثر كفاءة ودقة.
كما ناقش الجانبان استدامة الدين العام، وإصلاح القطاع المالي، وتطوير الإدارة الضريبية، إلى جانب جهود وزارة المالية في تطوير أدوات التمويل الحديثة، بما فيها الصكوك السيادية، ودعم دور الأسواق المالية في المرحلة المقبلة، وفقاً لوكالة الأنباء السورية “سانا”.
وتم التأكيد خلال اللقاء على أهمية مواصلة التعاون في مجالات بناء القدرات وتطوير المؤسسات المالية، بما يسهم في تعزيز الاستقرار الاقتصادي وتهيئة بيئة أكثر دعماً للاستثمار والنمو.
وكانت وزارة المالية بحثت في الثاني من الشهر الجاري مع بعثة صندوق النقد الدولي، بناء إطار متوسط المدى للمالية العامة، ودعم التخطيط المالي الذي يخدم التحضير لموازنة عام 2027 وما بعدها.
تشكل موجات الحر التي تجتاح أوروبا عبئاً اقتصادياً كبيراً وخطيراً، وذلك في الوقت الذي أصبحت فيه القارة الأوروبية أسرع قارات العالم احتراراً، وأكثرها تأثراً بالتغير المناخي، وهو ما يشكل عبئاً خطيراً على آفاقها الاقتصادية.
ولم تعد المنطقة، التي ترتفع فيها درجات الحرارة بوتيرة تعادل تقريباً ضعف المعدل العالمي، قادرة على تجاهل التداعيات الاقتصادية للاحتباس الحراري، وذلك وفقاً لخبراء اقتصاديين قرعوا أجراس الإنذار من خطورة الأوضاع البيئية.
وتواجه أوروبا منذ أسابيع موجات حر متتالية أدت إلى تسجيل عدد كبير من الوفيات في مختلف دول أوروبا، فيما سجلت العديد من الدول الأوروبية أرقاماً قياسية جديدة لم يسبق أن سجلتها، وذلك بعد أن تجاوزت درجات الحرارة مستويات 40 درجة مئوية في أكثر من بلد وأكثر من يوم خلال الصيف الحالي.
ونقل تقرير نشرته وكالة “بلومبرغ” واطلعت عليه “العربية Business” عن خبراء اقتصاديين قولهم إن الحكومات ستحتاج إلى استثمار مليارات اليورو في السنوات المقبلة لحماية المواطنين من موجات الحر متزايدة الخطورة، والتي بدأت بالفعل في خفض الإنتاجية والإضرار بالقطاع الصناعي والتسبب في أعداد كبيرة من الوفيات.
وفي هذا السياق، قال كارستن برزيسكي، الرئيس العالمي للاقتصاد الكلي في مجموعة “آي إن جي” إن موجات الحر التي شهدتها أوروبا هذا الصيف يجب أن تكون “جرس إنذار لجميع صناع السياسات في أوروبا”؛ إذ أن درجات الحرارة المتطرفة قد “اجتاحت أوروبا بأكملها”.
ويرى هذا الخبير الاقتصادي – الذي يقضي معظم وقته في توقع مؤشرات الاقتصاد الكلي الرئيسية مثل التضخم والناتج المحلي الإجمالي – أن درجات الحرارة أصبحت الآن “مؤشراً استباقياً” يتعين على أمثاله متابعته ورصده.
إنفاق 70 مليار يورو سنوياً حتى 2050
وقد قدرت المفوضية الأوروبية هذا العام أن الدول الأعضاء في الاتحاد الأوروبي ستحتاج إلى إنفاق ما يقرب من 70 مليار يورو “80 مليار دولار” سنوياً حتى عام 2050 للتكيف مع تداعيات ارتفاع درجات الحرارة.
وفي الآونة الأخيرة، نشرت شركة “أليانز”، وهي أكبر شركة تأمين مباشر في أوروبا، نماذج محاكاة لتأثيرات الحرارة، أظهرت أن ألمانيا “أكبر اقتصاد في الاتحاد الأوروبي” تواجه خسائر اقتصادية قد تصل إلى نحو 130 مليار دولار بحلول عام 2030، في حين تبلغ هذه التقديرات بالنسبة لفرنسا 240 مليار دولار.
ويقول حازم كريشن، كبير الاقتصاديين المتخصصين في شؤون المناخ لدى “أليانز”، إن أرقام الشركة – التي تستند إلى تقديرات تكلفة موجات الحر في الفترة ما بين 2014 و2024 – قد فاجأت فريق الخبراء الاقتصاديين القائمين على التحليل؛ فعلى الرغم من إدراكهم لوجود تأثير اقتصادي، إلا أن كريشن وفريقه “لم يتوقعوا أن يكون بهذا الحجم الهائل”.
الحماية من آثار الطقس البارد
ومن المعروف أن معظم المباني والبنية التحتية في أوروبا شُيدت لتوفير الحماية من آثار الطقس البارد، غير أن هذه البنية التحتية باتت بحاجة متزايدة، ولفترة تمتد لعدة أشهر كل عام، إلى القدرة على تحمل درجات الحرارة المرتفعة للغاية أيضاً.
وقال كريشن: “نحن نشهد تحولاً سريعاً للغاية في درجات الحرارة سيحدث خلال عقدين أو ثلاثة عقود”، “وفي النهاية، تصبح لديك بنية تحتية حضرية غير مهيأة بشكل جيد لمواجهة الحرارة”.
وقد أظهرت أبحاث شركة “أليانز” أن الحرارة تخلق حلقة تغذية راجعة تنخفض فيها العوائد المتوقعة على رأس المال وتتراجع الاستثمارات وتقل القدرة الإنتاجية. ويؤدي ذلك إلى بيئة تتسم بالركود التضخمي، وهو وضع قد يتحول سريعاً إلى كابوس لصناع السياسات الساعين للحفاظ على الاستقرار في أكبر الاقتصادات الأوروبية.
وقال كريشين: “ما يظهره تحليلنا هو أن عدم اتخاذ أي إجراء سيترتب عليه تكلفة مالية.. الوعي موجود، لكن كيفية تحويل ذلك إلى إجراءات ملموسة هو ما سنشهده في الأشهر المقبلة”.
وتتمثل إحدى جوانب التحدي في أوروبا في أن دول الشمال ذات المناخات الباردة ستواجه مسارات اقتصادية أكثر اعتدالاً مع ارتفاع درجات الحرارة، في حين تواجه أكبر اقتصادات المنطقة – ألمانيا وفرنسا وإيطاليا وإسبانيا – خطر التعرض لانتكاسات اقتصادية كبيرة، وذلك وفقاً للتحليل الذي أجرته مجموعة “أليانز”.
البنك المركزي الأوروبي
وأشار التحليل إلى أن هذا الوضع يفرض معضلة “حادة” على البنك المركزي الأوروبي داخل منطقة اليورو، التي تمتد من فنلندا إلى اليونان.
وفي المملكة المتحدة، كشفت موجات الحر الأخيرة عن أوجه قصور كبيرة في البنية التحتية للبلاد، حيث صرح عمدة لندن، صادق خان، في شهر يونيو الماضي بأن المدينة ستحتاج إلى اللجوء لمستثمرين من القطاع الخاص للمساعدة في تمويل تكاليف مواجهة ارتفاع درجات الحرارة.
وأوضح خان أن مجرد حماية منازل سكان لندن الأكثر عرضة للمخاطر من الحرارة الشديدة سيتكلف ما بين 9 مليارات و45 مليار جنيه إسترليني.
وقد بلغت تكلفة موجة الحر التي شهدتها المملكة المتحدة في يونيو ما يقدر بنحو 2.36 مليار جنيه إسترليني، وفقاً لمركز الأبحاث اللندني “فيردانت”.
انخفاض الإنتاجية
وتأخذ حسابات المركز في الاعتبار انخفاض الإنتاجية، حيث تجعل درجات الحرارة المرتفعة العمل أكثر صعوبة وتؤدي إلى أعطال في البنية التحتية والمعدات ناجمة عن الحرارة.
وفي العام الماضي، أنفقت فرنسا 1.7 مليار يورو على تدابير التكيف مع المناخ، وذلك وفقاً لتحليل أجراه “معهد اقتصاديات المناخ” في باريس، ولا يشمل هذا الرقم عشرات المليارات من اليورو التي أُنفقت على تحديث البنية التحتية للنقل وأنظمة الطاقة لتلائم درجات الحرارة المرتفعة، فضلاً عن سياسات الصحة العامة وموارد الحماية المدنية.
ويؤكد فيفيان ديبوي، رئيس قسم الأبحاث المعني بالتكيف مع تغير المناخ في المعهد، أن الموارد اللازمة لمواجهة التحديات المستقبلية متوفرة بالفعل، وقال: “نمتلك كافة الأدوات والمعرفة التقنية اللازمة للقيام بذلك”، مشيراً إلى أن الأمر “يتعلق في المقام الأول بكيفية ترتيب أولوياتنا”.
قال نائب رئيس مجلس الإدارة والرئيس التنفيذي لمجموعة بنك الكويت الوطني (NBK)، عصام جاسم الصقر، إن التصعيد الجيوسياسي الأخير في المنطقة أعاد رفع مستويات عدم اليقين بشأن آفاق النمو الاقتصادي إقليمياً وعالمياً، مشيراً إلى أن المشهد الحالي يمثل عامل ضغط على نمو اقتصادات دول مجلس التعاون الخليجي وقد يسرّع من وتيرة العجز المالي.
وأضاف الصقر، في مقابلة مع “العربية Business”، أن الكويت كانت قد استفادت خلال الفترة الماضية من تراجع حدة التوترات الجيوسياسية، ما انعكس إيجاباً على النشاط الاقتصادي، إلا أن التصعيد الحالي قد يؤدي إلى تباطؤ مؤقت في وتيرة التعافي.
وأوضح أن التجارب السابقة أظهرت قدرة الاقتصاد الكويتي على استعادة زخمه سريعاً عند استقرار الأوضاع السياسية وتراجع حالة عدم اليقين، متوقعاً أن تواصل الاستثمارات الحكومية ومشاريع البنية التحتية والإصلاحات المرتبطة برؤية الكويت 2035 دعم النمو الاقتصادي فور عودة الاستقرار إلى المنطقة.
إجراءات بنك الكويت المركزي
وفيما يتعلق بالإجراءات التي اتخذها بنك الكويت المركزي لدعم القطاع المصرفي وتعزيز السيولة خلال فترة التوترات، أكد الصقر أن البنك يثمن الخطوات الاستباقية التي اتخذها “المركزي” لتعزيز متانة النظام المصرفي، وتمكين البنوك من مواصلة تمويل الاقتصاد في ظل التحديات الراهنة.
وأضاف أن بنك الكويت الوطني يتمتع بمستويات سيولة قوية تتجاوز المتطلبات الرقابية ومعايير “بازل 3” حتى قبل الإجراءات الأخيرة التي أعلنها البنك المركزي، مشيراً إلى أن البنك لم يحتج حتى الآن إلى الاستفادة من أي تسهيلات إضافية وفرها المركزي ضمن هذه الإجراءات.
وأشار إلى أن البنك واصل تحسين جودة أصوله خلال النصف الأول من العام، حيث تراجعت نسبة القروض المتعثرة إلى 1.22% بنهاية النصف الأول من العام الجاري، مقارنة مع 1.36% في بداية العام، ما يعكس قوة المحفظة الائتمانية واستمرار التحسن في مستويات المخاطر.
وحول قيام البنك بعكس مخصصات خلال الربع الثاني بدلاً من زيادتها، أوضح الصقر أن تحرير المخصصات يعد جزءاً طبيعياً من العمل المصرفي نتيجة التغيرات المستمرة في الجدارة الائتمانية للعملاء ومستويات المخاطر المرتبطة بهم.
وأضاف أن البنك شهد خلال الربع الثاني تحسناً في الأوضاع الائتمانية لبعض العملاء الذين كانت قد جرى تكوين مخصصات مقابل انكشافاتهم الائتمانية في فترات سابقة، ما أتاح المجال لتحرير جزء من تلك المخصصات التي لم تعد هناك حاجة للاحتفاظ بها في الوقت الراهن.
وأعرب الصقر عن تفاؤله باستمرار مستويات القروض المتعثرة عند مستوياتها المنخفضة الحالية، لافتاً إلى أن تحسن تقديرات الخسائر الائتمانية المتوقعة (ECL) والافتراضات الاقتصادية المرتبطة بها، إلى جانب تطبيقات معيار التقارير المالية الدولي IFRS 9، ساهمت في تعزيز جودة المحفظة الائتمانية وتحسين نتائج البنك خلال الربع الثاني مقارنة بالربع الأول من العام.
قال وزير النفط العراقي باسم محمد إن قيمة الاتفاقات الموقعة بين الوزارة وشركات أميركية خلال زيارة رئيس الوزراء العراقي علي الزيدي إلى الولايات المتحدة تقدر بنحو 200 مليار دولار.
وفي مقابلة مع التلفزيون العراقي الرسمي، ذكر الوزير أن هذه الاتفاقات ستضيف طاقة إنتاجية كبيرة للنفط وستزيد الاستثمارات في مشروعات الغاز المصاحب.
وأضاف أن الطاقة الإنتاجية للنفط في العراق تبلغ حالياً 4.8 مليون برميل يومياً.
ويواجه العراق التحدي الذي تواجهه دول كثيرة منتجة للنفط، وهو جذب الاستثمارات وزيادة الإنتاج في الوقت الذي لا يزال فيه مقيداً بحدود الإنتاج التي يفرضها تحالف منتجي النفط (أوبك+).
وعلى الرغم من امتلاك العراق بعضاً من أكبر احتياطيات النفط الخام في العالم، فإن القيود المفروضة على الإنتاج منذ فترة طويلة تعقّد طموحاته في زيادة الإيرادات لدعم سكانه الذين يتزايد عددهم بسرعة.
أظهر مسح الإقراض الفصلي الذي يجريه البنك المركزي الأوروبي أن بنوك منطقة اليورو شددت شروط منح الائتمان خلال الربع الثاني من العام، مدفوعة بالمخاوف المرتبطة بالتوترات الجيوسياسية، كما تتوقع مواصلة تشديد معايير الإقراض خلال الربع الحالي.
وأشار المسح، الذي يُعد أحد المؤشرات الرئيسية التي يعتمد عليها البنك المركزي الأوروبي في رسم السياسة النقدية، إلى أن الطلب على قروض الشركات ارتفع، إلا أن البنوك رفضت نسبة أكبر من طلبات التمويل، وشددت معايير الإقراض بصورة أكبر في قطاعات مثل صناعة السيارات والصناعات كثيفة الاستهلاك للطاقة.
وقال البنك المركزي الأوروبي إن نتائج المسح تتماشى إلى حد كبير مع تقديراته السابقة بأن الحرب مع إيران سيكون لها تأثير محدود في النمو الاقتصادي بمنطقة اليورو، نظراً إلى أن التكتل، الذي يضم 21 دولة، يُعد مصدراً صافياً للطاقة، رغم أن ارتفاع أسعار النفط يضغط على الاستهلاك ويقلص هوامش أرباح قطاع التصنيع.
وأضاف البنك، في بيان: «لا تزال المخاطر التي تهدد التوقعات الاقتصادية، إلى جانب انخفاض شهية البنوك لتحمل المخاطر، العاملَين الرئيسيين وراء تشديد شروط الائتمان، في ظل استمرار التركيز على المخاطر المرتبطة بالتطورات الجيوسياسية وأسواق الطاقة».
وأوضح أن 159 بنكاً، تمثّل أكبر المؤسسات المصرفية في منطقة اليورو، تتوقع تشديداً إضافياً في معايير الإقراض خلال الربع الثالث من عام 2026 عبر جميع فئات القروض.
ومن المنتظر على نطاق واسع أن يبقي البنك المركزي الأوروبي أسعار الفائدة دون تغيير خلال اجتماعه هذا الأسبوع، في ظل ضعف النمو الاقتصادي، إلا أن غالبية المحللين لا تزال تتوقع رفع الفائدة في سبتمبر (أيلول)، بعدما أدى ارتفاع أسعار الطاقة الناجم عن الحرب على إيران إلى صعود التضخم إلى نحو 3 في المائة، وهو مستوى يتجاوز بكثير مستهدف البنك البالغ 2 في المائة.
وفي سوق التمويل العقاري، أظهر المسح تراجعاً حاداً في الطلب على قروض الإسكان خلال الربع الثاني، مع توقع البنوك استمرار انخفاض الطلب خلال الربع الثالث.
أظهرت أحدث البيانات الرسمية الصادرة عن إدارة الإحصاء المركزي في لبنان تباطؤاً في معدل التضخم السنوي، ليصل إلى 17.25 في المائة خلال شهر يونيو (حزيران) من عام 2026 مقارنة بالشهر نفسه من العام السابق. ويأتي هذا التراجع ليواصل مسار الانحسار التدريجي مقارنة بنسبة 19.04 في المائة في شهر مايو (أيار)، و20.0 في المائة المسجلة في أبريل (نيسان) من العام نفسه.
وتعبر هذه التهدئة في تسارع الأسعار عن تحول ملموس عند المقارنة بفتور ذروة التضخم المفرط التي تجاوزت 221 في المائة خلال عام 2023، وهو ما يرتبط باستقرار نسبي خيّم على سعر الصرف، وبدعم من توسع اتجاه دولرة التعاملات التجارية والخدمية في مختلف القطاعات.
ومع ذلك، فإن هذا التباطؤ على المستويين السنوي والشهري لا يعكس بالضرورة تعافياً هيكلياً؛ إذ أدّى تجدد التوترات العسكرية واحتدام الحرب في المنطقة إلى وضع الاقتصاد اللبناني مجدداً تحت ضغوط استثنائية.
وتتصل التغيرات في أسعار المستهلكين بحالة الاضطراب الشديد التي أربكت سلاسل التوريد وشحنات الإمداد، ناهيك بالمخاطر اللوجستية الضاغطة على الحركة الاقتصادية. وتتجلى هذه الضغوط بشكل واضح في تكاليف قطاعات حيوية لم تستطع التكيف بسرعة مع التطورات الميدانية؛ حيث تصدرت قطاعات مثل الاستجمام والثقافة والتعليم والنقل قائمة الارتفاعات السنوية الحادة نتيجة ارتفاع تكاليف التشغيل وتكاليف التأمين والمخاطر.
وعلى المستويين الجغرافي والشهري، يتضرر المشهد الاقتصادي بتداعيات الحرب والظروف الميدانية الراهنة بصورة تفاوتت بين منطقة وأخرى. ففي الوقت الذي سجل فيه الرقم القياسي العام انخفاضاً شهرياً قدره 0.75 في المائة في يونيو مقارنة بمايو، أدت العمليات العسكرية المباشرة إلى الأثر الأكبر على الآليات الإحصائية والميدانية في المناطق الأكثر سخونة. فقد برزت صعوبات بالغة في عملية جمع الأسعار الفعلية، ولا سيما في محافظة النبطية التي تعرضت لقصف إسرائيلي متواصل، مما اضطر الجهات الإحصائية الرسمية إلى اللجوء لاحتساب المؤشرات، اعتماداً على تقنيات الأسعار المقدرة لتعذر الوصول الميداني المستمر للأسواق.
وفي سياق القراءة المستقبليّة للتحديات الشاملة، تحذّر المؤسسات المالية الدولية من قسوة الأوضاع التراكمية على لبنان. ويتوقع صندوق النقد الدولي انكماش الاقتصاد اللبناني خلال عام 2026 متأثراً باستمرار وتصاعد العمليات العسكرية وتداعيات الحرب، مشيراً إلى أن البلاد تقف أمام واقع إنساني واجتماعي واقتصادي في غاية الصعوبة والتعقيد.
تراجعت مستويات الجوع في العالم للعام الثالث على التوالي خلال 2025، في مؤشر إيجابي على إمكان تحقيق تقدم في مكافحة انعدام الأمن الغذائي، غير أن التحسن ظل هشاً وغير متوازن بين المناطق، وبعيداً عن المسار المطلوب لتحقيق أهداف التنمية المستدامة بحلول عام 2030.
ووفق تقرير «حالة الأمن الغذائي والتغذية في العالم 2026»، الذي أصدرته خمس وكالات تابعة للأمم المتحدة، انخفضت نسبة من عانوا من الجوع إلى 7.8 في المائة من سكان العالم في 2025، مقارنة بـ8.1 في المائة في 2024 و8.6 في المائة في 2022.
ويعني ذلك أن نحو 645 مليون شخص واجهوا الجوع العام الماضي، بانخفاض قدره 14 مليوناً عن 2024، و43 مليوناً عن 2022.
لكن الصورة العالمية تخفي تفاوتات إقليمية حادة؛ فقد واصلت آسيا وأميركا اللاتينية والبحر الكاريبي تسجيل تحسن تدريجي، بينما أصبحت أفريقيا تضم العدد الأكبر من الجوعى في العالم، بنحو 309 ملايين شخص، مقابل 292 مليوناً في آسيا.
ورغم تراجع نسبة الجوع في القارة الأفريقية بصورة طفيفة إلى 20 في المائة، فإن النمو السكاني السريع أبقى العدد الإجمالي للمتضررين عند مستويات مرتفعة.
وتبدو الفجوة أكثر وضوحاً عند النظر إلى انعدام الأمن الغذائي المعتدل أو الشديد؛ فقد عانى منه نحو 2.1 مليار شخص، أي 25.8 في المائة من سكان العالم، في 2025، مقارنة بـ27.1 في المائة في العام السابق. إلا أن أكثر من نصف سكان أفريقيا، أو 56.6 في المائة، واجهوا هذه الأزمة، مقابل 20.3 في المائة في آسيا و22.9 في المائة في أميركا اللاتينية والبحر الكاريبي.
عرقلة التقدم
وحذر التقرير من أن النزاع في الشرق الأوسط وارتفاع أسعار الطاقة والأسمدة قد يعرقلان التقدم خلال السنوات المقبلة.
ووفق التقديرات، قد يبقى ما بين 510 و520 مليون شخص يعانون من الجوع في 2030، مقارنة بتوقعات أقل تبلغ 503 ملايين في سيناريو ما قبل النزاع.
كما قد تؤدي الظواهر الجوية المتطرفة، بما فيها احتمالات عودة «النينيو»، إلى زيادة الضغوط على إنتاج الغذاء وأسعاره. ولا تقتصر المشكلة على توافر الغذاء، بل تمتد إلى قدرته على توفير تغذية صحية؛ فقد ارتفعت الكلفة العالمية الدنيا للنمط الغذائي الصحي إلى 4.28 دولار للفرد يومياً في 2025، مقارنة بـ3.44 دولار في 2021.
ورغم انخفاض عدد غير القادرين على تحمل هذه الكلفة إلى 2.69 مليار شخص، فإن واحداً من كل ثلاثة أشخاص تقريباً لا يزال عاجزاً عن الحصول على غذاء صحي.
ثلثا سكان أفريقيا يعانون
وفي أفريقيا، لم يتمكن 66.6 في المائة من السكان من تحمل كلفة نمط غذائي متوازن، وهي نسبة تعادل أكثر من ضعف المستويات المسجلة في آسيا وأميركا اللاتينية.
ويرجع ارتفاع الكلفة إلى عوامل تشمل ضعف البنية التحتية، وارتفاع تكاليف النقل والتخزين والمعالجة؛ إذ تستحوذ أنشطة ما بعد المزرعة على ما بين 70 و75 في المائة من السعر الذي يدفعه المستهلك.
وفي الوقت نفسه، لا يزال التقدم في تغذية الأمهات والأطفال بطيئاً. ويعاني نحو 150 مليون طفل دون الخامسة من التقزم، بينما يحصل 30.8 في المائة فقط من الأطفال بين 6 و23 شهراً على الحد الأدنى من التنوع الغذائي.
كما تواصل السمنة بين البالغين ارتفاعها، في وقت تتفاقم فيه معدلات فقر الدم بين النساء.
ويخلص التقرير إلى أن خفض الجوع يتطلب أكثر من زيادة إنتاج الغذاء؛ إذ يحتاج العالم إلى استثمارات في الري وسلاسل التبريد والنقل والبحث الزراعي، إلى جانب إصلاح الدعم وتحسين التجارة والحماية الاجتماعية. فالتقدم تحقق، لكنه يظل معرضاً للتراجع ما لم تتحول التعهدات الدولية إلى سياسات وتمويلات قادرة على جعل الغذاء الصحي متاحاً وميسور الكلفة للجميع.
تواصل السعودية تطوير إدارة دينها العام عبر إعادة هيكلة استحقاقات الصكوك الحكومية، في خطوة يرى خبراء أنها تعزز استدامة المالية العامة وترفع كفاءة محفظة الدين.
ويقول محمد الفراج، رئيس أول لإدارة الأصول في «أرباح كابيتال» لـ«الشرق الأوسط»، إن عملية الشراء المبكر وإصدار صكوك جديدة بآجال أطول تمثل تطبيقاً لأفضل الممارسات العالمية في إدارة الدين السيادي؛ إذ تستهدف تقليل مخاطر إعادة التمويل وبناء هيكل دين أكثر توازناً.
وكان المركز الوطني لإدارة الدين أعلن اكتمال عملية شراء مبكر لجزء من استحقاقات وزارة المالية القائمة للأعوام 2026 و2027 و2028 و2029 و2030، بقيمة إجمالية بلغت نحو 17.1 مليار ريال (4.6 مليار دولار)، بالتزامن مع إصدار صكوك جديدة بقيمة نحو 17.2 مليار ريال (4.6 مليار دولار).
وقال المركز إن المبادرة تأتي ضمن جهوده لتعزيز السوق المحلية، وتفعيل دوره في إدارة التزامات الدين الحكومية والاستحقاقات المستقبلية، بما يدعم تكامل الجهود الرامية إلى تعزيز المالية العامة للدولة على المدى المتوسط والطويل.
وأوضح المركز أن إصدار الصكوك الجديدة جرى تقسيمه إلى 5 شرائح؛ بلغت قيمة الشريحة الأولى نحو 1.45 مليار ريال (387 مليون دولار) بأجل استحقاق في عام 2031، بينما بلغت الشريحة الثانية 1.62 مليار ريال (432 مليون دولار) بأجل استحقاق في عام 2033.
وأضاف أن الشريحة الثالثة بلغت قيمتها نحو 10.55 مليار ريال (2.8 مليار دولار) بأجل استحقاق في عام 2036، بينما بلغت الشريحة الرابعة 1.74 مليار ريال (464 مليون دولار) بأجل استحقاق في عام 2039، والشريحة الخامسة 1.80 مليار ريال (480 مليون دولار) بأجل استحقاق في عام 2041.
تعليقاً على هذا الإجراء، أوضح الفراج أن الشراء المبكر للاستحقاقات يسهم في تقليل مخاطر إعادة التمويل عبر تخفيف تركز الالتزامات في سنوات محددة، وتوزيعها على آجال زمنية أطول، وهو ما يمنح وزارة المالية مرونة أكبر في إدارة التدفقات النقدية والاحتياجات التمويلية، ويحد من مخاطر اللجوء إلى إعادة تمويل مبالغ كبيرة في توقيت واحد، خصوصاً في حال ارتفاع تكاليف الاقتراض مستقبلاً.
وأضاف أن استبدال الصكوك قصيرة الأجل بإصدارات تمتد حتى عام 2041 يرفع متوسط عمر الدين الحكومي، ويعكس نهجاً استباقياً في إدارة الالتزامات، الأمر الذي يعزز ثقة المستثمرين ووكالات التصنيف الائتماني بقدرة المملكة على إدارة دينها بكفاءة.
وأشار إلى أن أهمية العملية لا تقتصر على إدارة الدين، بل تمتد إلى تطوير سوق الدين المحلية؛ إذ إن الإصدارات الجديدة تسهم في استكمال منحنى العائد على الصكوك الحكومية لآجال طويلة، وهو ما يعد مرجعاً أساسياً لتسعير إصدارات الشركات والجهات الحكومية الأخرى، ويعزز كفاءة سوق أدوات الدين في المملكة.
ولفت الفراج إلى أن طرح صكوك بآجال تمتد لأكثر من 15 عاماً يوفر أدوات استثمارية تتناسب مع احتياجات المستثمرين المؤسسيين، مثل صناديق التقاعد وشركات التأمين، التي تبحث عن استثمارات طويلة الأجل تتوافق مع التزاماتها المستقبلية، وهو ما يدعم عمق السوق وسيولتها.
وأكد أن هذه الخطوة تندرج ضمن جهود المملكة لترسيخ مكانة سوق الصكوك المحلية بوصفها إحدى أكبر أسواق الدين في المنطقة، وتدعم مستهدفات برنامج تطوير القطاع المالي و«رؤية المملكة 2030»، من خلال بناء سوق دين أكثر عمقاً وكفاءة.
وخلاصة الأمر، يصف الفراج العملية بأنها «إعادة هندسة» لمحفظة الدين الحكومي؛ إذ تجمع بين تحسين هيكل الاستحقاقات، وخفض مخاطر إعادة التمويل، وتعزيز استدامة المالية العامة، وفي الوقت نفسه تطوير سوق الصكوك المحلية بما يخدم الحكومة والقطاع الخاص والمستثمرين على المدى الطويل.
تدخل إدارة الرئيس الأميركي دونالد ترمب مرحلة جديدة من الحرب التجارية، بعد فرض رسوم جمركية بنسبة 50 في المائة على واردات كندية بقيمة 20 مليار دولار، بالتزامن مع استعدادها لفرض رسوم تتراوح بين 10 و12.5 في المائة على واردات من نحو 60 دولة عبر مسار قانوني مختلف.
وعَدّ رئيس الوزراء الكندي مارك كارني الخطوة انتهاكاً لاتفاق التجارة بين الولايات المتحدة والمكسيك وكندا، مؤكداً مواصلة التفاوض مع التلويح بإجراءات مضادة إذا دخلت الرسوم حيز التنفيذ.
في المقابل، تحاول واشنطن الحد من التداعيات الاقتصادية عبر استثناء بعض السلع والإبقاء على التفاوض في بعض الملفات، وسط مخاوف من أن يؤدي اتساع الرسوم إلى زيادة الضغوط التضخمية وارتفاع تكاليف المعيشة، مع اقتراب انتخابات التجديد النصفي للكونغرس، فضلاً عن تعميق حالة عدم اليقين في التجارة العالمية.
أطلقت وزارة الشؤون الاجتماعية استراتيجية الإدماج الاقتصادي، بدعم تقني من منظمة العمل الدولية وتمويل من الاتحاد الأوروبي، خلال فعالية وطنية أُقيمت في مقر المجلس الاقتصادي والاجتماعي والبيئي.
وشارك في الافتتاح إلى جانب وزيرة الشؤون الاجتماعية حنين السيد ورئيس المجلس الإقتصادي والإجتماعي والبيئي شارل عربيد، وزيرا الإقتصاد عامر البساط والعمل محمد حيدر، عدد من النواب، رئيس مجلس إدارة و مدير عام مصرف الإسكان أنطوان حبيب ورئيس الإتحاد العمالي العام بشارة الأسمر، وسفيرة الاتحاد الأوروبي لدى لبنان السيدة ساندرا دي وال وممثلون عن الاتحاد الأوروبي، ووكالات الأمم المتحدة، والقطاعين العام والخاص.
وتمثل الاستراتيجية إطاراً وطنياً متكاملاً لتعزيز الإدماج الاقتصادي للفئات الأكثر هشاشة، من خلال اعتماد نهج يربط بين الحماية الاجتماعية، وتنمية المهارات، وخدمات التوظيف، وفرص العمل، وسبل كسب العيش، بما يسهم في تمكين الأفراد من تحقيق الاعتماد على الذات، وتعزيز مشاركتهم في النشاط الاقتصادي، ودعم التنمية الشاملة والمستدامة في لبنان.
وكانت كلمة لعربيد حيث قال: “إنه لمن المثير للاهتمام، وأكثر منه للأمل، أن نلتقي اليوم في كنف المجلس الاقتصادي والاجتماعي والبيئي حول موضوع يحاكي التكامل بين الاقتصاد والمجتمع”.
وقال متوجها إلى الوزيرة السيد: “إن هذا الجهد الكبير الذي يتبلور بعد فترة قصيرة من توليكم مسؤولية هذه الوزارة يؤكد وجود رؤية متجددة للتنمية الاجتماعية. رؤية تنطلق من تسليح المجتمع بالمهارات المفيدة، وبزرع فرص العمل، وإنبات مصادر الدخل. كما أنه جهد يشيد فوق أكتافه التزاماً من المسؤولين تجاه الأفراد الأكثر هشاشة، بتمكينهم من تأمين سبل عيش مستدامة”.
وختم عربيد: “لا بد لي أن أعود لأؤكد باسمي وباسم المجلس الاقتصادي والاجتماعي، تكامل عمل وزاراتكم الثلاث، واستعداد المجلس للمساهمة بصورة دائمة ومستمرة في إجراء الحوارات التشاركية والمفيدة لتزخيم جهودكم في تحويل الحماية الاجتماعية إلى استثمار حقيقي في الاستقرار الاقتصادي والاجتماعي طويل الأمد في لبنان”.
ثم تحدثت الوزيرة السيد، وقالت متوجهة الى الحضور: “منذ اليوم الأول لتسلمي مسؤولية وزارة الشؤون الاجتماعية، كنت أطرح على نفسي سؤالاً بسيطاً: ما الذي ينتظره الناس من وزارة الشؤون الاجتماعية؟
وفي كل زيارة إلى أحد مراكز الخدمات الإنمائية، وفي كل لقاء مع الأسر المستفيدة من برامج الوزارة، كنت أسمع الجواب نفسه. لم يقل لي أحد يوما: أريد أن أبقى معتمدا على المساعدة.
كان الناس يطلبون فرصة. فرصة للعمل، وفرصة لدخل مستدام، وفرصة ليعيشوا بكرامة ويؤمنوا مستقبل أولادهم بأنفسهم”.
أضافت: “وهنا يأتي دورنا. ليس في خلق الوظائف، فهذه مهمة الاقتصاد والقطاع الخاص، بل في وضع السياسات والبرامج التي تمكن الناس من الوصول إلى فرص العمل، والاستثمار في رأس المال البشري، وبناء الشراكات التي تجعل تلك الفرص متاحة أمام الجميع.ولهذا السبب، عندما وضعنا استراتيجية وزارة الشؤون الاجتماعية للأعوام 2026–2030، جعلنا الإدماج الاقتصادي الركيزة الثالثة إلى جانب المساعدات الاجتماعية والخدمات الاجتماعية.
فالحماية الاجتماعية لا تكتمل عندما تقتصر على التخفيف من آثار الفقر، بل عندما تساعد الناس على الخروج منه. والإدماج الاقتصادي هو الجسر الذي يربط الحماية الاجتماعية بالتنمية الاجتماعية، ويمنح الأسر فرصة الانتقال التدريجي من الحاجة إلى الاعتماد على الذات”.
تابعت السيد: “كان من المفترض أن نطلق هذه الاستراتيجية قبل أشهر، لكن الحرب فرضت علينا أن نكرس كل جهودنا للاستجابة الإنسانية ودعم الأسر المتضررة. واليوم، وبعد ما خلفه النزاع من خسائر في المؤسسات الصغيرة، وسلاسل القيمة المحلية، ومصادر رزق آلاف العائلات، أصبحت هذه الاستراتيجية أكثر أهمية من أي وقت مضى. فإذا كانت إعادة الإعمار تعني إعادة بناء الحجر، فإن التعافي الحقيقي يبدأ بإعادة بناء الإنسان”.
وأعلنت الوزيرة السيد “أن نجاح هذه الاستراتيجية لن يتحقق بجهد وزارة الشؤون الاجتماعية وحدها، وقالت :”فالإدماج الاقتصادي هو مشروع دولة، يقوم على تكامل الأدوار بين مختلف المؤسسات.ولهذا، فإن شراكتنا مع وزارة العمل تشكل حجر الأساس في هذا المسار، لما لها من دور محوري في سياسات التشغيل وتنظيم سوق العمل. كما أن التعاون مع وزارة الاقتصاد والتجارة أساسي لتعزيز بيئة الأعمال، وتوسيع فرص التمويل، ودعم المؤسسات الصغيرة والمتوسطة”.
تابعت: “كما نعول كذلك على البلديات، ومراكز الخدمات الإنمائية، ومؤسسات التمويل الأصغر، وشركائنا الدوليين. أما القطاع الخاص، فهو شريك لا غنى عنه.فهو الذي يخلق فرص العمل، ويحدد المهارات التي يحتاجها الاقتصاد، وهو شريك أساسي في التدريب والتشغيل والاستثمار”.
أضافت “وأتوجه بالشكر إلى منظمة العمل الدولية، والاتحاد الأوروبي، والبنك الدولي، وإلى جميع شركائنا في الوزارات والإدارات الرسمية، والقطاع الخاص، والمجتمع المدني، والجهات المانحة، وفريق وزارة الشؤون الاجتماعية الذي عمل بإخلاص على إعداد هذه الاستراتيجية وإخراجها إلى النور”.
بدوره، تحدث الوزير حيدر حيث قال: “يسرني أن أشارككم اليوم في إطلاق استراتيجية الإدماج الاقتصادي، وهي مبادرة وطنية تعكس فهما متقدما للتنمية الاجتماعية، وتؤكد أن الاستثمار الحقيقي يبدأ بالإنسان، وأن بناء مجتمع أكثر عدالة لا يتحقق بالمساعدات وحدها، بل بإيجاد الفرص، وتمكين الأفراد، وفتح الأبواب أمامهم للمشاركة الفاعلة في الحياة الاقتصادية”.
تابع حيدر: “إن العلاقة بين وزارة الشؤون الاجتماعية ووزارة العمل ليست علاقة تقاطع عابر، بل علاقة تكامل عضوي. فإذا كانت وزارة الشؤون الاجتماعية ترافق الفئات الأكثر هشاشة وتؤمن لها الحماية والدعم، فإن وزارة العمل تتولى استكمال هذا المسار عبر تهيئة البيئة التي تمكن هذه الفئات من الاندماج في سوق العمل، والحصول على فرص عمل لائقة تحفظ كرامتها وتؤمن لها الاستقرار”.
وأردف: “إن نجاح هذه الاستراتيجية سيكون بقدر قدرتنا على توحيد السياسات العامة، وربطها ضمن رؤية وطنية واحدة، تجعل من التشغيل هدفا مشتركا، ومن التنمية مسؤولية جماعية”.
أضاف :”إن وزارة العمل لا تنظر إلى نفسها كجهة تنظيمية فحسب، بل كشريك أساسي في صياغة السياسات الاقتصادية والاجتماعية للدولة، لأن سوق العمل هو المرآة التي تنعكس عليها نتائج كل السياسات العامة.
كما كانت كلمة للوزير البساط، استهلها بتهنئة وزارة الشؤون الاجتماعية على إطلاق الاستراتيجية الوطنية للإدماج الاقتصادي”. وقال: “تكمن أهمية هذه الاستراتيجية في أنها تنطلق من فكرة أساسية: الانتقال من الحماية الاجتماعية إلى الإدماج الاقتصادي لا يمكن أن ينجح إلا ضمن رؤية وطنية متكاملة، تتقاطع فيها السياسات الاجتماعية مع السياسات الاقتصادية”.
وفي هذا الإطار، رأى البساط أن مسؤولية وزارة الاقتصاد والتجارة تتركز في ثلاثة محاور.
أولاً، التمويل. نريد أن تتجه الموارد إلى مشاريع قابلة للاستمرار، وأن يكون التمويل محفزا لرأس المال الخاص لا بديلا عنه. ولهذا سنعمل مع وزارة الشؤون الاجتماعية على تطوير أدوات تمويل للمؤسسات الصغيرة والمتوسطة، ودراسة إنشاء صندوق استثماري يركز على الإدماج الاقتصادي وخلق فرص العمل، على أسس فنية واضحة ومستدامة.
ثانياً، الانتقال إلى الاقتصاد الرسمي. نجاح هذه الاستراتيجية لا يقاس فقط بعدد المستفيدين، بل أيضا بعدد المشاريع التي تنتقل من الاقتصاد غير المنظم إلى الاقتصاد الرسمي. وهذا يتطلب إطارا واضحا يسهل التسجيل، والوصول إلى التمويل، والاستفادة من المشتريات العامة، والحصول على الحماية القانونية.
ثالثاً، الشراكة مع القطاع الخاص. فالقطاع الخاص هو الجهة التي ستخلق فرص العمل، وتمول المشاريع، وتوسع النشاط الاقتصادي. ومن مسؤوليتنا أيضا أن نربط برامج التدريب باحتياجات سوق العمل، حتى تقود المهارات إلى التوظيف، لا إلى شهادات إضافية”.
واختُتمت الفعالية بمؤتمر صحفي شدّد خلاله المشاركون على أهمية مواصلة الشراكة بين المؤسسات الوطنية والدولية، لضمان التنفيذ الفعّال للاستراتيجية وتحويل أهدافها إلى نتائج ملموسة تسهم في تحسين فرص العمل وتعزيز سبل العيش للفئات الأكثر هشاشة في لبنان.
تشير البيانات الأولية الصادرة عن البنك المركزي إلى ارتفاع إجمالي حوالات العاملين الواردة إلى المملكة بنسبة 14.5 بالمئة خلال الخمسة أشهر الأولى من العام الحالي، ليبلغ 2,062.1 مليون دولار، أما الحوالات الصادرة من المملكة فارتفعت بنسبة 15.0 بالمئة لتبلغ 806.7 مليون دولار.
وتظهر البيانات أن الحوالات الواردة من الإمارات العربية المتحدة قد احتلت المرتبة الأولى من إجمالي الحوالات الواردة إلى المملكة بنسبة 21.9 بالمئة، تلتها الولايات المتحدة الأميركية بنسبة (19.9 بالمئة)، ثم المملكة العربية السعودية (17.9 بالمئة)، ثم دولة قطر (9.5 بالمئة)، ودولة الكويت (5.4 بالمئة)، أما الدول الأخرى فقد شكلت (25.4 بالمئة) من إجمالي الحوالات الواردة.أما الحوالات الصادرة، فتبين أن جمهورية مصر العربية تمثل الوجهة الرئيسة للحوالات الصادرة من المملكة لتشكل ما نسبته 41.1 بالمئة، تليها جمهورية بنغلادش الشعبية (11.8 بالمئة)، ثم جمهورية الفلبين (4.9 بالمئة)، ثم دولة فلسطين (4.1 بالمئة)، أما الدول الأخرى فقد شكلت (38.1 بالمئة) من إجمالي الحوالات الصادرة.
على صعيد آخر أظهرت البيانات الأولية للبنك المركزي الأردني، ارتفاع الدخل السياحي خلال شهر حزيران من عام 2026 بنسبة 7.0 بالمئة ليبلغ 685.0 مليون دولار، وانخفاض الدخل السياحي بنسبة 5.3 بالمئة خلال النصف الأول من عام 2026 ليبلغ 3.5 مليار دولار.
وقال البنك المركزي إن الدخل السياحي انخفض خلال النصف الأول من عام 2026 من الأردنيين المغتربين بنسبة 12.1بالمئة، ومن الجنسية الأميركية (25.6 بالمئة )، والأوروبية (28.2 بالمئة)، والجنسيات الآسيوية (3.5 بالمئة )، والجنسيات الأخرى (40.6 بالمئة )، في حين أظهرت البيانات ارتفاع الدخل السياحي من العرب بنسبة 6.5 بالمئة .
كما أظهرت البيانات انخفاضا في الإنفاق السياحي للأردنيين والمقيمين خلال شهر حزيران من عام 2026 بنسبة 6.7 بالمئة ليصل إلى 182.4 مليون دولار، فيما أظهرت البيانات خلال النصف الأول من عام 2026 انخفاضه بنسبة 9.4 بالمئة ليبلغ 906.1 مليون دولار.
توقعت شركة «إس آند بي جلوبال»، وهي شركة أمريكية عالمية للخدمات المالية والتجارية، أن تظل حصة البنوك الإسلامية في القطاع المصرفي القطري مستقرة ما بين 25% – 27% خلال العامين أو الثلاثة أعوام القادمة. وتوقعت الشركة أن تسهم الرسملة القوية ودعم المساهمين في استيعاب الخسائر المحتملة بسبب الحرب في الشرق الأوسط. وبحسب الشركة يبقى اعتماد هذه البنوك على التمويل الخارجي محدودًا نسبيًا مقارنةً بمتوسط النظام، وسيبقى تركيز ميزانياتها العمومية في القطاع العام. وجاءت توقعات الشركة ضمن تقرير أصدرته بعنوان: قطاع الصيرفة الإسلامية في منطقة الخليج سيظل قادرًا على الصمود بالرغم من التحديات».
أكد روبرتو هورنويغ، الرئيس التنفيذي للخدمات المصرفية للشركات والاستثمار، والرئيس التنفيذي لمنطقة أوروبا والأمريكتين والشرق الأوسط وأفريقيا في «ستاندرد تشارترد»، أن الإمارات لطالما رسخت مكانتها بوصفها بوابةً عالمية لتدفقات رؤوس الأموال؛ إلا أن التحولات المتسارعة في نماذج توزيعها أعادت توجيه الاهتمام من حركة التدفقات إلى البنية التحتية التي تدعمها وتُمكّنها.
وبالنسبة لشركات الاستثمار، لم يعد السؤال يقتصر على وجهة توظيف رؤوس الأموال، بل أصبح يشمل أيضاً المكان الذي يتم هيكلتها فيه، وإدارتها من خلاله، لتقدم الخدمات المرتبطة بها. وباتت هذه القرارات تضاهي في أهميتها قرارات الاستثمار نفسها.
وأضاف: يعيد هذا التحول رسم ملامح نماذج التشغيل التي تعتمدها المؤسسات المالية. فقرارات اختيار مواقع منصات الاستثمار، ومراكز حجز العمليات، وهياكل الصناديق، باتت تُتخذ اليوم بالقدر نفسه من الدقة التي كانت تُخصص سابقاً لقرارات توظيف رؤوس الأموال، إدراكاً للدور المحوري الذي تؤديه هذه الخيارات في تعزيز الكفاءة والمرونة ودعم النمو على المدى الطويل.
وتابع: تجني دولة الإمارات بالفعل ثمار هذا التحول في توجهات المستثمرين. فقد عكست الإعلانات الأخيرة الصادرة عن مؤسسات تنشط في مجالات إدارة الأصول، وصناديق التحوط، والاستثمارات الخاصة.
والخدمات المصرفية الرقمية، من بينها كابيتال جروب، ومان جروب، وروكوس كابيتال، وبين كابيتال، ونوبانك، اهتماماً متزايداً بتأسيس حضور لها أو توسيع عملياتها في الدولة. ويعكس هذا التوجه ثقة متنامية، ليس فقط في الآفاق الاقتصادية لدولة الإمارات، بل أيضاً في مكانتها المتنامية كمركز يمكن من خلاله إدارة رؤوس الأموال، وتقديم الخدمات المرتبطة بها، وتوجيهها إلى أسواق متعددة.
وقال: يستند هذا الزخم إلى مزيج متكامل من الترابط، والموثوقية، والقدرة على التكيف. فمن خلال موقعها الاستراتيجي الذي يتوسط أبرز مراكز تجمع رؤوس الأموال في أوروبا وآسيا والشرق الأوسط، تتيح دولة الإمارات العربية المتحدة للمؤسسات القدرة على الوصول إلى المستثمرين والأسواق، والاستفادة من فرص النمو القوية، انطلاقاً من مركز واحد.
كما رسخ إطارها التنظيمي ثقة المؤسسات الدولية، مع الحفاظ في الوقت ذاته على المرونة اللازمة لمواكبة الاحتياجات المتغيرة للمستثمرين العالميين.
وأكد أن تحقيق الاستفادة الكاملة من هذه المزايا يتطلب ما هو أكثر من مجرد استمرار تدفق رؤوس الأموال. فهو يستلزم توفير البنية التحتية، والمؤسسات، والقدرات التي تدعم أنشطة الاستثمار العالمية، إلى جانب تبني نهجٍ مدروس يهدف إلى استقطاب حصة أكبر من القيمة التي تولدها هذه الأنشطة.
وأوضح أن هذا تحديداً ما يميز المراكز المالية الرائدة عالمياً. فمكانتها لا تُقاس بحجم رؤوس الأموال التي تستقطبها فحسب، بل أيضاً بالمنظومة المتكاملة التي تبنيها حول تلك التدفقات. ويُعد توطين الصناديق الاستثمارية، وتسجيل المعاملات، وتقديم خدمات الأصول، الركائز الأساسية لهذه المنظومة، إذ تسهم في ترسيخ الأنشطة الاستثمارية، واستقطاب الخبرات، وتعزيز القيمة الاقتصادية محلياً.
وقال: تزداد أهمية هذه المقومات يوماً بعد يوم. ففي ظل إدارة المؤسسات لاستثماراتها عبر عدد متزايد من الولايات القضائية والأنظمة القانونية والأطر التنظيمية، يولي المستثمرون اهتماماً أكبر لليقين القانوني، وكفاءة هيكلة الاستثمارات، وقوة أطر حماية المستثمرين؛ وهي عوامل رئيسية تلعب دوراً محورياً في عملية اتخاذ قرار تحديد الموقع الذي تُدار وتُسجل فيه الأنشطة الاستثمارية، وليس فقط الوجهة التي تُوظف فيها رؤوس الأموال. وبالفعل تؤدي دولة الإمارات العربية المتحدة دوراً مهماً ضمن هذه المنظومة.
وأضاف: تتمثل الفرصة اليوم في البناء على هذه الأسس من خلال استقطاب نطاق أوسع من أنشطة الاستثمار، وإدارة الصناديق، وخدمات الأصول. ويتوقف اغتنام هذه الفرصة على عدد من العوامل، غير أن هناك عاملين رئيسيين يبرزان بوصفهما الأكثر أهمية. أولهما، تيسير حركة رؤوس الأموال بين مختلف الولايات القضائية داخل الدولة.
وذلك من خلال مواصلة مواءمة الأطر التنظيمية وتعزيز قابلية التشغيل البيني بين الأنظمة القانونية. أما العامل الثاني، فهو يتمثل في توسيع نطاق هياكل الصناديق المتاحة لمديري الأصول العالميين، والحد من التعقيدات المرتبطة بتطبيق نماذج التشغيل العالمية محلياً، بما يمنح المؤسسات الثقة اللازمة لتأسيس منصاتها الإقليمية والعالمية أو توسيعها أو إعادة توطينها انطلاقاً من دولة الإمارات.
وقال إنه رغم أن هذه الإجراءات قد تبدو ذات طابع تشغيلي، فإن أثرها يتجاوز القطاع المالي بكثير. فاستقطاب حصة أكبر من القيمة التي تولدها رؤوس الأموال العالمية يعتمد على قوة المنظومة التي تدعمها. وعندما تترسخ هذه البنية داخل الدولة، فإنها تُسهم في خلق وظائف عالية القيمة، وتعميق الخبرات الوطنية، ودعم القطاعات الاقتصادية المساندة، بالإضافة إلى توليد نشاط اقتصادي مستدام.
ويأتي تطوير هذه المقومات في مرحلة بالغة الأهمية. فالمشهد الاقتصادي الكلي والجيوسياسي الراهن يدفع نحو إعادة توزيع لرؤوس الأموال العالمية، في ظل سعي المستثمرين إلى أسواق تتمتع بالاستقرار والمرونة التشغيلية. وبالنسبة للمراكز المالية القادرة على الجمع بين قوة مؤسساتها، واستمرار الابتكار، وسهولة الوصول إلى خدماتها، فإن الظروف الحالية تهيئ فرصاً واعدة لتعزيز مكانتها.
ولا تقل أهمية هذه الاعتبارات على مستوى المؤسسات الاستثمارية. فبالنسبة لمديري الصناديق العالميين، لم يعد قرار توطين الأصول يعتمد على الأطر التنظيمية وحدها، بل بات يشمل أيضاً عوامل حاسمة مثل خدمات الحفظ، والإدارة، والتقييم، وأطر الحوكمة، عند تحديد موقع إنشاء منصات استثمارية طويلة الأجل. وتشكل هذه المقومات العمود الفقري التشغيلي لأسواق الاستثمار العالمية، وهي المجالات التي يمكن لالتزام دولة الإمارات العربية المتحدة المستمر بتطوير الأطر التنظيمية، والبنية التحتية، والسياسات، أن يرسخ فيها ميزة تنافسية مستدامة.
وقد أثبتت دولة الإمارات مراراً وتكراراً قدرتها على استشراف التحولات والتكيف معها قبل حدوثها. وهذه القدرة، إلى جانب ترابطها الوثيق مع الأسواق العالمية وعمق مؤسساتها، هي ما يميز هذه المرحلة الجديدة عن المراحل السابقة في تطور المراكز المالية.
فالهدف لم يعد يقتصر على استقطاب المزيد من رؤوس الأموال، بل يمتد إلى الاحتفاظ بحصة أكبر من القيمة المتولدة عنها، بما يعزز مكانة دولة الإمارات العربية المتحدة كأحد المراكز العالمية الراسخة لاحتضان رؤوس الأموال الدولية، إلى جانب نيويورك، ولندن، وهونغ كونغ، وسنغافورة.
يمر التطور الرقمي العالمي اليوم بنمو متسارع تجاوز حدود الأتمتة التقليدية (Classic Automation) نحو ما يمكن وصفه ب”الانفجار الرقمي الشامل” (The Comprehensive Digital Explosion).
وفي قلب هذا التحول، تقدّم المملكة العربية السعودية نموذجاً سيادياً لافتاً؛ إذ نجحت الأجهزة الحكومية والهيئات والشركات الوطنية في تسجيل قفزات نوعية في تبني الحلول الرقمية الشاملة، تماشياً مع مستهدفات رؤية 2030.
إن تدفق المعاملات الرقمية عبر قنوات مشيدة بأحدث البرمجيات وأنظمة تخطيط الموارد المؤسسية (ERP) ذات الكلفة المرتفعة، يعكس متانة البنية التحتية لقطاع التقنية في المملكة وكفاءة الكوادر الوطنية التي تدير هذه المنظومات.
غير أن تغلغل لاعب استراتيجي جديد – الذكاء الاصطناعي – يفرض واقعاً هيكلياً مغايراً. فالاعتقاد بأن مخرجات الأنظمة الرقمية وسجلاتها محمية تلقائياً ومعصومة من الخطأ بشكل كامل لم يعد افتراضاً واقعياً من المنظور الفني المعاصر.
والقضية هنا لا تمسّ نزاهة الجهود أو جودة الأنظمة ومراكز البيانات القائمة، بل تكمن في أن حجم البيانات والمعاملات الرقمية قد تجاوز في تدفقه وفوريته طاقة الرقابة البشرية والآليات التقليدية، وهو ما يخلق فجوة هيكلية: غياب قدرة قائمة حالياً على تأكيد سلامة وموثوقية هذه السجلات الرقمية بشكل كمي ومستمر.
تشريح أزمة الثقة: وهم “أمن البيانات” وجزر الحوكمة المعزولة
حققت الجهات السيادية الرقابية في المملكة – كالهيئة الوطنية للأمن السيبراني، وسدايا، وهيئة الحكومة الرقمية، ووزارة الاتصالات وتقنية المعلومات، وهيئة الاتصالات والفضاء والتقنية – نجاحات مشهودة في ضبط الفضاء الرقمي، إلا أن طبيعة عمل هذه المنظومات موجهة بالدرجة الأولى لحماية “محيط البيانات”، أي تأمين الشبكات ومراكز البيانات وحوكمة البيئة الخارجية ومنع الاختراقات السيبرانية التقليدية.
وهنا تبرز فجوة تتعلق بـ”عمق البيانات” ومخاطرها؛ إذ إن هذه الجهات، بحكم اختصاصها التشريعي، لا تدخل بشكل روتيني في التحقق البرمجي المستقل من عمق المحتوى الداخلي للسجلات الرقمية للمنشآت الحكومية والخاصة لتأكيد دقتها وصحتها الذاتية على نحو مستمر.
يضاف إلى ذلك عدم وجود جهة مركزية تحتفظ بنسخ مستقلة من البيانات الرقمية التاريخية المغلقة والمعتمدة للقطاعات الحكومية والخاصة، يجري التحقق من موثوقية منطقها المالي والتشغيلي كمياً وبشكل دائم قبل حفظها.
فجدران الحماية التقليدية تبقى قاصرة عن رصد التغييرات البرمجية التي تطرأ على السجلات الرقمية التاريخية المغلقة متى ما تمت هذه التغييرات بصلاحيات تبدو نظامية، وهو ما يضع المنشآت أمام تحدٍ في إثبات سلامة سجلاتها بأدلة كمية مستقلة أمام الجهات الرقابية العليا.
ويتضاعف هذا التحدي مع تنامي قدرة الذكاء الاصطناعي على صياغة وتعديل وتوليد المخرجات من داخل الأنظمة نفسها. فمن الناحية النظرية، يمكن لأنماط خوارزمية معقدة أن تُحدث انحرافات في السجلات وحركات الخزينة والمدفوعات والإيرادات والمصروفات والقيود والأدلة المرجعية دون كسر جدار الحماية الخارجي أو إطلاق إنذار أمني – وهو سيناريو مخاطرة ناشئ يستحق دراسة استباقية أكثر منه واقعاً موثقاً حتى اللحظة، لكنه كافٍ لتحويل الامتثال من “عمليات تشغيلية ناجحة” إلى تحدٍ محتمل في “الثقة التشغيلية” يمس قدرة المنشآت على بناء تحالفات استراتيجية (B2B) كبرى.
عيوب التدقيق التقليدي.. مفارقة العينة المحدودة
عندما توضع أصول واقتصادات الوطن في الميزان، تبرز أهمية إيجاد آلية تؤكد كمياً وتقنياً سلامة السجلات الرقمية لقطاعات حيوية كالإيرادات والنفقات الرأسمالية والمصروفات والرسوم والضرائب والزكاة والجمارك والاستثمارات الحكومية.
وهنا تبرز المفارقة التي تكشف حدود الوسائل التقليدية: تعتمد عمليات المراجعة والتدقيق الحكومي والخارجي، بحكم طبيعتها، على أسلوب المراجعة بالعينة – (Sample based Auditing) بدلاً من الفحص الشامل لكامل البيانات – وهي منهجية معتمدة عالمياً في معايير التدقيق، لكنها تعني بالضرورة أن نسبة معتبرة من السجلات لا تخضع لفحص مباشر ومستقل خلال كل دورة مراجعة.
ومع ذلك، فإن قدرة هذه العينات المحدودة على كشف انحرافات أو ملحوظات جوهرية رغم اعتمادها على جزء يسير من البيانات الكلية، تطرح سؤالاً مشروعاً أمام أصحاب القرار: ما هو الحجم المحتمل للمخالفات أو الأخطاء التي قد تبقى كامنة في الجزء الأكبر من السجلات الرقمية التي لا يشملها الفحص المباشر ضمن كل دورة تدقيق؟.
فالاعتماد الإحصائي على العينات الدورية، أمام الحجم المتنامي للسجلات الرقمية والمعاملات المالية والتشغيلية، يخلق بالضرورة مساحات لا تخضع للفحص المباشر يمكن أن يتسلل من خلالها الخطأ البرمجي غير المقصود أو الانحراف التشغيلي أو الاحتيال المحتمل، نتيجة الفارق الزمني والحجمي بين وتيرة المراجعة ووتيرة توليد البيانات.
فالرقابة اللاحقة وتقارير المراجعة البشرية، التي تصدر عادة بعد إغلاق السجلات بفترة، تواجه تحدياً بنيوياً في ملاحقة سرعة وتدفق العمليات الرقمية الفورية.
وفي اقتصاد وطني بلغ ناتجه المحلي الإجمالي نحو 4.8 تريليون ريال بالأسعار الجارية في عام 2025 وفق بيانات الهيئة العامة للإحصاء، مع حجم أكبر بكثير عند احتساب مجمل دورة المعاملات المالية والمصرفية والتجارية المترابطة، فإن الكلفة السيادية المحتملة لأي هامش غير مفحوص – حتى لو مثّل نسبة ضئيلة من هذا الحجم الكلي – تستحق تقديراً كمياً دقيقاً بدلاً من تركها تقديرات مفتوحة، نظراً لما قد تمثله من أثر مالي مؤثر على المستوى الوطني دون أن ترصده جدران الحماية الخارجية بالضرورة.
الفراغ المعياري واستحالة “حكم الخصم“
تؤكد مبادئ الحوكمة الدولية والمحلية على شرط الاستقلالية: ألا يكون الحكم على صحة مخرجات النظام الرقمي وسجلاته صادراً عن الجهة ذاتها التي أنشأت هذا النظام وشغّلته وأدارت قنواته.
والواقع الحالي يشير إلى أن أدوات التقييم والتدقيق الداخلي في المنشآت (حكومية وخاصة وغير ربحية) تخضع غالباً لسلطة وإدارة الجهة المشغّلة نفسها، وهو ما يحدّ من اكتمال شرط الحياد التقني الكامل.
ويكشف هذا الواقع عن فراغ تنظيمي قائم محلياً وعالمياً، يتمثل في محدودية وجود كيانات مستقلة أو برامج محايدة تمتلك القدرة على قياس مؤشرات الثقة كمياً لكامل السجلات الرقمية، ومنح درجة موثوقية (Trust Score) معتمدة على مستوى السجل وعلى مستوى المنشأة.
كما أن الحلول الاستشارية التي تقدّمها شركات المراجعة الكبرى، وإن كانت تستثمر بشكل متزايد في أدوات التحليل البرمجي والمراجعة المستمرة (Continuous Auditing)، لا تزال تعتمد في جوهرها على مراجعات دورية ذات طابع بشري غالب، وهو ما يترك مساحة لتطوير حلول تقنية وطنية متخصصة في المراقبة المستمرة والديناميكية لمحتوى السجلات الرقمية.
حتمية الابتكار والتحرك الاستراتيجي قبل فوات الفرصة
إن الوضع الراهن يستدعي طرح هذا الملف كقضية رأي عام تقني واستراتيجي، ونقله إلى طاولة صناع القرار لدراسته واتخاذ خطوات تشريعية تضمن الحصانة التقنية للاقتصاد الرقمي الجديد.
ومن هنا وتبرز الحاجة إلى أمور من بينها صياغة معيار وطني ملزم يفرض قياس مؤشرات الثقة كمياً في التعاملات والسجلات الرقمية المالية وغير المالية بعد الإغلاق وقبل الحفظ، بآلية مستمرة ومستقلة ومحايدة عن الجهة المشغّلة للنظام.
كما يجب توجيه ودعم الابتكار النوعي، حث برامج التمويل والدعم الوطنية المختصة (كالبرنامج الوطني لتنمية قطاع تقنية المعلومات NTDP ومسرعات الأعمال) على تبني وتمويل الابتكارات المحلية المتخصصة في تقنيات التحقق من موثوقية السجلات الرقمية.
ومن بين الأمور الهامة التأسيس الهندسي الصارم للأنظمة عبر فرض بيئات الحفظ والتنفيذ المعزولة (Isolated Execution) وقنوات البيانات غير التفاعلية كبنية تحتية إجبارية لحماية السجلات من مخاطر التغلغل عبر ثغرات محتملة مرتبطة بالذكاء الاصطناعي.
ويجب اعتماد أوعية التخزين غير القابلة للمحو (WORM Storage) كمتطلب ملزم لإقفال السجلات التاريخية للعمليات المالية ومنع تعديلها أو تغيير بياناتها دون قيود موثقة.
إن المنشآت التي لن تمتلك مستقبلاً القدرة على إخضاع سجلاتها الرقمية لقياس كمي مستقل يؤكد سلامتها قبل الحفظ، قد تجد نفسها في موقع أضعف تنافسياً ضمن اقتصاد مستقبلي يقوم على الموثوقية الرقمية كعامل أساسي للثقة والشراكة.
أعاد وزير الخزانة الأميركي، سكوت بيسنت، تسليط الضوء على العلاقة المعقدة بين الذهب والدولار، مؤكداً أن احتياطيات الذهب الأميركية لا تزال موجودة بالكامل في “فورت نوكس”، لكنه شدد في الوقت نفسه على أن امتلاك الذهب وارتباط العملة به أمران مختلفان تماماً منذ تخلي الولايات المتحدة عن معيار الذهب قبل أكثر من نصف قرن.
وأكد بيسنت خلال مقابلة تلفزيونية أن جميع احتياطيات الذهب المخزنة في فورت نوكس “موجودة ومسجلة بالكامل”، في رد على تكهنات رافقت المنشأة الأشهر في الولايات المتحدة لعقود. ويحتفظ مجمع فورت نوكس في ولاية كنتاكي بنحو 147.3 مليون أونصة من الذهب، ما يمثل قرابة 59% من إجمالي الاحتياطي الأميركي، فيما تخزن الكميات المتبقية في مستودعات ويست بوينت ودار سك العملة في دنفر وبنك الاحتياطي الفيدرالي في نيويورك.
وأثار التصريح اهتماماً واسعاً بسبب المكانة الرمزية لفورت نوكس، الذي ظل بعيداً عن أعين الجمهور منذ تأسيسه عام 1936، مع اقتصار الوصول إليه على عمليات التدقيق واختبارات نقاء محدودة، ما غذى على مدى سنوات تساؤلات بشأن وجود الذهب فعلياً داخل خزائنه.
من الذهب والفضة إلى “عملة الثقة“
وأوضح بيسنت أن الدولار الأميركي لم يكن دائماً بالشكل الذي نعرفه اليوم، مشيراً إلى أن الولايات المتحدة اعتمدت سابقاً شهادات مدعومة بالفضة وأحياناً بالذهب قبل الانتقال إلى نظام العملة الورقية أو ما يعرف بـ”العملة الإلزامية” (Fiat Currency) خلال سبعينيات القرن الماضي.
وأشار إلى أن هذا التحول جعل الدولار يستند إلى الثقة والقدرة الائتمانية للحكومة الأميركية بدلاً من ارتباطه بكمية محددة من الذهب أو الفضة المحتفظ بها في الخزائن.
ولفت كذلك إلى استمرار تدفق الذهب إلى الولايات المتحدة من فنزويلا، مؤكداً أن واشنطن لا تزال تستقبل كميات من المعدن النفيس، فيما قدر القيمة السوقية الحالية للاحتياطات الأميركية بأكثر من تريليون دولار، ما يجعلها الأكبر عالمياً.
قرار نيكسون الذي غير النظام المالي العالمي
وجاءت تصريحات بيسنت لتعيد إلى الواجهة القرار التاريخي الذي اتخذه الرئيس الأميركي الأسبق ريتشارد نيكسون في أغسطس 1971 عندما أغلق ما عرف بـ”نافذة الذهب”، منهياً عملياً نظام بريتون وودز الذي أتاح للحكومات الأجنبية استبدال الدولار بالذهب بسعر ثابت بلغ 35 دولاراً للأونصة.
ودفع التوسع الكبير في طباعة الدولار آنذاك الولايات المتحدة إلى التخلي عن هذا الالتزام بعد تراجع قدرتها على تغطية العملة المتداولة باحتياطيات الذهب. ومنذ ذلك الحين أصبح الدولار عملة ورقية قائمة على الثقة في الحكومة الأميركية بدلاً من دعم مباشر بالمعدن الأصفر.
وأظهرت بيانات الاحتياطي الفيدرالي في مينيابوليس أن القوة الشرائية لـ100 دولار في عام 2026 تعادل تقريباً ما كانت تشتريه 12.25 دولار فقط في عام 1971، في دلالة على تأثير التضخم عبر العقود. وبحسب مراقبين، فإن الذهب بقي على حاله تقريباً بينما تراجعت القوة الشرائية للدولار بصورة تدريجية.
لماذا تشتري البنوك المركزية الذهب بوتيرة قياسية؟
وسلطت تصريحات بيسنت الضوء على أحد أبرز التحولات الجارية في الأسواق العالمية، إذ واصلت البنوك المركزية حول العالم زيادة مشترياتها من الذهب بوتيرة غير مسبوقة خلال السنوات الأخيرة.
وأفاد مجلس الذهب العالمي بأن متوسط مشتريات البنوك المركزية بلغ نحو ألف طن سنوياً خلال الأعوام الأربعة الماضية، أي ما يقارب ضعف متوسط العقد السابق البالغ نحو 500 طن سنوياً.
وعكست هذه الموجة المتسارعة رغبة العديد من الدول في تعزيز احتياطياتها بأصول لا يمكن طباعتها أو تجميدها رقمياً، خصوصاً بعد تجميد الاحتياطيات الدولارية الروسية عام 2022، وهو ما دفع عدداً من الحكومات إلى إعادة تقييم اعتمادها على الدولار والأصول الأميركية.
وبرزت الصين والهند وتركيا وبولندا بين أكثر المشترين نشاطاً، في رهان متزايد على أن الذهب يوفر قدراً أكبر من الاستقلال المالي مقارنة بحيازة سندات الخزانة الأميركية.
ارتفاعات قياسية وتوقعات أكثر جرأة
وسجل الذهب مكاسب تقارب 120% خلال السنوات الخمس الماضية، ليتداول قرب 4010 دولارات للأونصة في 18 يوليو، بعدما بلغ مستوى قياسياً عند 5589 دولاراً في يناير 2026.
وأعادت هذه القفزة جذب كبار المستثمرين ومديري الأصول إلى المعدن النفيس. فقد أكد مؤسس “بريدج ووتر” راي داليو أن معظم المستثمرين لا يحتفظون بالنسبة الكافية من الذهب داخل محافظهم الاستثمارية، معتبراً أنه يمثل أداة فعالة للتنويع خلال فترات الاضطرابات الاقتصادية والنقدية.
واقترح داليو تخصيص ما بين 5% و15% من المحافظ الاستثمارية للذهب أو ما يصفه بـ”الأموال البديلة”، ليس بهدف تحقيق أعلى عائد ممكن، بل لحماية الثروة في أوقات عدم الاستقرار.
وفي المقابل، رفع بنك جي بي مورغان سقف توقعاته لسعر الذهب إلى 6300 دولار للأونصة بنهاية 2026، بينما ذهب الرئيس التنفيذي للمصرف جيمي ديمون إلى أبعد من ذلك عندما قال إن المعدن الأصفر قد يصل “بسهولة” إلى مستوى 10 آلاف دولار للأونصة في البيئة الحالية.
الجدل مستمر
وأبرزت تصريحات بيسنت حقيقة غالباً ما تغيب عن النقاشات الدائرة حول الذهب والدولار، وهي أن امتلاك أكبر احتياطي ذهب في العالم لا يعني بالضرورة أن العملة الوطنية مدعومة به.
واختارت الولايات المتحدة منذ عام 1971 فصل الدولار عن الذهب، لكنها احتفظت في الوقت ذاته بأكبر مخزون عالمي من المعدن النفيس. وبينما يرى البعض أن الذهب لم يعد سوى أداة لتنويع المحافظ الاستثمارية، يعتبره آخرون ملاذاً أساسياً في مواجهة الضغوط التي تتعرض لها العملات الورقية.
وفي ظل تنامي مشتريات البنوك المركزية وعودة الذهب إلى واجهة النقاش المالي العالمي، يبدو أن السؤال القديم حول قيمة الذهب ودوره في النظام النقدي الدولي لا يزال مطروحاً بقوة، حتى بعد أكثر من خمسة عقود على نهاية معيار الذهب.
أظهر عملاء غولدمان ساكس من المؤسسات ثباتاً لافتاً في تفاؤلهم تجاه الذهب، إذ تبنى نحو ثلاثة أرباع المشاركين، ممن أبدوا رأياً محدداً بشأن الاتجاه في استطلاع البنك الشهري، موقفاً إيجابياً، ومتفائلاً بارتفاع السعر، تجاه هذا المعدن النفيس، وهي الرؤية التي ثبت أيضاً أنها الأكثر دقة في توقعاتهم للسوق.
وعند مراجعة بيانات الاستطلاع التي تغطي فترة عشر سنوات وصولاً إلى شهر يونيو 2026، وجد غولدمان ساكس أنه، باستثناء الردود المحايدة أو تلك التي تفتقر إلى قناعة راسخة، فإن 75.5% من المستثمرين الذين كانت لديهم وجهة نظر بشأن الذهب تبنوا موقفاً إيجابياً، وهي النسبة الأعلى من نوعها مقارنةً بفئات الأصول الرئيسية الأخرى التي شملها الرصد.
كما أثبتت تلك الآراء أنها الأكثر صواباً وبُعداً للنظر، إذ نجحت في توقع اتجاه المعدن للشهر التالي بدقة بلغت نسبتها قرابة 69%، وهي نسبة تفوق بكثير معدلات النجاح المسجلة في توقعات فئات أخرى مثل الائتمان، والعملات الأجنبية، والأسهم، والسلع، وأسعار الفائدة.
يستند التحليل إلى استطلاع “Marquee QuickPoll” الذي يجريه بنك غولدمان، والذي شمل في المتوسط ما بين 600 و900 مشارك شهرياً على مدار العقد الماضي، حيث يمثل العملاء المؤسسيون الغالبية العظمى من المشاركين، إلى جانب عدد قليل من موظفي البنك.
وعادة ما يعتبر الذهب وسيلة للتحوط ضد التضخم، لكن ارتفاع الفائدة يزيد من تكلفة الفرصة البديلة للاحتفاظ بهذا الأصل غير المدر للعائد.
وأظهرت بيانات أداة فيد ووتش التابعة لمجموعة CME أن الأسواق تسعّر احتمالاً بنسبة 82% لإبقاء مجلس الاحتياطي الفدرالي الأميركي أسعار الفائدة دون تغيير حتى كانون الأول/ديسمبر، مقارنة مع 73% قبل أسبوع.
مجلس الذهب العالمي يتوقع أن تحافظ الأونصة على مستوى 4100 دولار حتى نهاية عام 2026، في حين تشير توقعات مؤسسات كبرى مثل جيه بي مورغان وبنك أوف أميركا إلى إمكانية تخطي الأسعار حاجز 6000 دولار للأونصة على المدى الطويل.
قالت وكالة «ستاندرد آند بورز غلوبال» للتصنيفات الائتمانية إن قطاع البنوك الإسلامية في السعودية يواصل النمو بدعم من مستهدفات «رؤية 2030» وإصلاحات أسواق رأس المال، مشيرةً إلى أن التمويل الإسلامي يمثل نحو 76 في المائة من إجمالي أصول القطاع المصرفي في المملكة.
وأوضحت الوكالة في تقرير أن البنوك الإسلامية السعودية توسعت خلال السنوات الماضية من نموذج يعتمد بشكل رئيسي على قطاع الأفراد إلى تمويل الشركات والمشروعات الكبرى والمنشآت الصغيرة والمتوسطة، مع ارتفاع الحاجة إلى التمويل لدعم برامج التنويع الاقتصادي والمشاريع المرتبطة بـ«رؤية 2030».
وأشار التقرير إلى أن إجمالي أصول أكبر أربعة بنوك إسلامية في المملكة تضاعف بأكثر من مرتين خلال السنوات الخمس الماضية، مسجلاً نمواً بلغ 2.1 مرة، متجاوزاً نمو أكبر ستة بنوك تقليدية الذي بلغ 1.8 مرة خلال الفترة نفسها.
وحسب «ستاندرد آند بورز»، جاء النمو مدفوعاً بشكل رئيسي بالتوسع في التمويل العقاري السكني المتوافق مع الشريعة، إلى جانب زيادة تمويل القطاعات غير النفطية والمشاريع الحكومية والبنية التحتية. كما ارتفع تمويل المنشآت الصغيرة والمتوسطة، التي تمثل حالياً أكثر من 11 في المائة من إجمالي الائتمان.
وبيّن التقرير أن محافظ تمويل البنوك الإسلامية السعودية تتركز بشكل أكبر في قطاع الأفراد بنسبة تقارب 53 في المائة، يليه قطاع الشركات بنسبة 38 في المائة بنهاية عام 2025.
ولفتت الوكالة إلى أن البنوك الإسلامية تستفيد من قاعدة ودائع قوية، إذ شكلت ودائع العملاء نحو 87 في المائة من مصادر تمويلها حتى نهاية مارس (آذار) 2026، مقارنةً مع 82 في المائة لدى البنوك التقليدية، في حين بقي الاعتماد على التمويل بالجملة محدوداً عند نحو 14 في المائة.
وأضافت أن ربحية البنوك الإسلامية بقيت متقاربة مع نظيراتها التقليدية، حيث بلغ العائد على متوسط الأصول نحو 1.8 في المائة حتى نهاية مارس 2026، فيما سجل هامش صافي التمويل نحو 2.8 في المائة بنهاية 2025.
وفيما يتعلق بجودة الأصول، ذكرت الوكالة أن متوسط نسبة التمويلات المتعثرة لدى البنوك الإسلامية والتقليدية بلغ نحو 0.95 في المائة بنهاية 2025، مشيرةً إلى أن التعرض المباشر لقطاعي العقارات والإنشاءات لدى البنوك الإسلامية يقل عن 10 في المائة من القروض.
وتوقعت «ستاندرد آند بورز» استمرار توسع قطاع الصيرفة الإسلامية في السعودية خلال الفترة المقبلة، بدعم من نمو إصدارات الصكوك وتطور أسواق رأس المال والتمويل الإسلامي والتقنيات المالية، مع حاجة البنوك إلى تحقيق توازن بين النمو ومتطلبات رأس المال في ظل تحديات السيولة.
توقعت الهيئة السامية للتخطيط، يوم الاثنين، تباطؤ النمو الاقتصادي في المغرب إلى 3 في المائة خلال عام 2027، مقارنةً بنسبة 4.8 في المائة المتوقعة خلال العام الحالي، رغم توقعات بانخفاض العجز المالي.
واستندت التوقعات إلى فرضية عودة محصول الحبوب إلى مستواه المتوسط في عام 2027، بعد الانتعاش القوي الذي شهده القطاع الزراعي هذا العام بفضل الأمطار الغزيرة، وفقاً لتقرير الهيئة.
كما توقعت الهيئة اتساع عجز الحساب الجاري إلى 3.9 في المائة من الناتج المحلي الإجمالي في عام 2026، مقارنةً بـ2.4 في المائة في العام الماضي، قبل أن يتراجع بشكل طفيف إلى 3.6 في المائة في عام 2027، نتيجة ضعف الطلب الخارجي على السلع المغربية في ظل تباطؤ نمو التجارة العالمية.
وفي المقابل، رجحت الهيئة انخفاض العجز المالي إلى 3.2 في المائة من الناتج المحلي الإجمالي في عام 2027، مقارنةً بـ3.4 في المائة في عام 2026، مدعوماً بارتفاع الإيرادات الضريبية التي يُتوقع أن تعوّض زيادة الإنفاق الحكومي.
كذلك، توقعت الهيئة تراجع الدين العام بشكل طفيف إلى 76.1 في المائة من الناتج المحلي الإجمالي في عام 2027، مقابل 76.5 في المائة في عام 2026.
ارتقت السعودية في موقعها على خريطة الاستثمار العالمي بعد أن تقدمت إلى المرتبة الـ13 عالمياً في جذب الاستثمار الأجنبي المباشر خلال العام الماضي، بعد أن كانت في المركز الـ17 في عام 2024، وفق تقرير الاستثمار العالمي 2026 الصادر عن مؤتمر الأمم المتحدة للتجارة والتنمية (أونكتاد)، مدفوعة بارتفاع صافي التدفقات بنسبة 53 في المائة إلى 32.6 مليار دولار.
ويعكس هذا التقدم المتواصل نجاح الإصلاحات الاقتصادية و«رؤية 2030» في تحويل المملكة إلى وجهة أكثر تنافسية لرؤوس الأموال العالمية، في وقت يشهد فيه الاقتصاد الدولي تباطؤاً وتزايداً في المنافسة على استقطاب الاستثمارات.
وتأتي هذه القفزة الاستثمارية للمملكة في وقت يواجه فيه الاقتصاد العالمي حالة من عدم اليقين وتشديد السياسات النقدية، مما أدى إلى تباطؤ التدفقات الاستثمارية الأجنبية في كثير من الأسواق الناشئة والمتقدمة. وتستهدف السعودية في إطار «استراتيجيتها الوطنية للاستثمار» الوصول إلى تدفقات استثمار أجنبي مباشر تتجاوز 100 مليار دولار سنوياً بحلول عام 2030، مسنودةً بحزمة إصلاحات شملت إطلاق نظام الاستثمار الجديد، وتوسيع نطاق المناطق الاقتصادية الخاصة، وتسهيل الإجراءات التنظيمية لتملك الأجانب.
ويبرز تقرير الاستثمار العالمي تنامي الفرص الاستثمارية التي توفرها المملكة في قطاعي التقنية والذكاء الاصطناعي، في ظل ما تتمتع به من بنية رقمية متقدمة، وبيئة جاذبة لقطاعات المستقبل، إلى جانب مواصلة البلاد بناء منظومة صناعية وتعدينية متكاملة، تفتح فرصاً استثمارية واعدة عبر سلاسل القيمة المستقبلية.
ثقة المستثمرين
في هذا الإطار، أفاد عضو مجلس الشورى السابق، المختص في الشأن الاقتصادي، الدكتور فهد بن جمعة، بأن ما تحقق في جذب الاستثمارات الأجنبية خلال السنوات الأخيرة ليس نتيجة الحوافز المالية وحدها، بل جاء نتيجة تحول عميق في فلسفة إدارة الاقتصاد السعودي، مؤكداً أن المستثمر الأجنبي يبحث أولاً عن بيئة تنظيمية وتشريعية تعمل بكفاءة عالية وإجراءات سريعة فاعلة تنسجم مع حجم السوق، وهو ما عملت المملكة على تطويره بصورة متسارعة.
وأكد بن جمعة لـ«الشرق الأوسط»، أن القفزة في تدفقات الاستثمار تعكس تزايد الثقة في البيئة الاستثمارية السعودية بقدر ما تعكس قوة الاقتصاد نفسه.
كما أن الإصلاحات التنظيمية مثل تحديث نظام الاستثمار، وتسهيل ممارسة الأعمال، وتعزيز حماية حقوق المستثمر، وتوسيع الشراكة مع القطاع الخاص، وربط الاستثمارات بقطاعات واعدة كالصناعة والتعدين والتقنية والسياحة والخدمات اللوجستية، أسهمت في تحويل المملكة من سوق تستقطب رؤوس الأموال لفرص محدودة إلى منصة استثمارية طويلة الأجل، وفق عضو مجلس الشورى السابق.
وأضاف أن التحدي في المرحلة المقبلة لم يعد يقتصر على جذب استثمارات جديدة؛ بل يتمثل في المحافظة على المستثمر الحالي، وتوسيع أعماله، بما يرسخ مكانة السعودية بين كبرى الوجهات الاستثمارية العالمية.
تنويع مصادر الدخل
من ناحيته، أوضح المستشار وأستاذ القانون التجاري الدكتور أسامة بن غانم العبيدي لـ«الشرق الأوسط»، أن هذا التقدم في المراتب الاستثمارية التي حققتها المملكة، يدل على نجاح السياسة الاستثمارية للمملكة وفق «رؤية 2030»، التي تهدف إلى تنويع مصادر الدخل وتقليل الاعتماد على النفط.
وتهدف المملكة إلى استقطاب رؤوس الأموال الأجنبية، وأقرت العديد من التشريعات التي تسهم في زيادة تدفق الاستثمارات الأجنبية إلى المملكة، وتحفيز رؤوس الأموال الأجنبية على دخول المملكة عبر سن تشريعات تتيح للمستثمر الأجنبي التملك بنسبة تصل إلى 100 في المائة في قطاعات عديدة، بحسب المستشار وأستاذ القانون التجاري.
وأكمل العبيدي أن نظام الاستثمار الجديد أسهم بشكل كبير في جذب الاستثمارات الأجنبية من ناحية حيادية المعاملة بين المستثمرين سواء كانوا مواطنين أو أجانب، ومن ناحية كفالة حقوق الملكية وتسوية النزاعات أمام المحاكم وهيئات التحكيم.
وتابع أن النظام الجديد تقدم من خلاله المملكة العديد من الحوافز للمستثمرين الأجانب عبر برامج مميزة؛ مثل برنامج «المقرات الإقليمية» الذي يمنح الشركات العالمية التي تنقل مقراتها إلى الرياض حوافز تشمل إعفاءات ضريبية على الدخل والاستقطاع تصل إلى 30 عاماً، بالإضافة إلى برنامج «الإقامة المميزة» الذي يوفر، وفق شروط محددة، امتيازات الإقامة والتنقل وتملك العقارات في البلاد.
التقنية والصناعة والتعدين
تواصل المملكة تطوير بنية رقمية متقدمة تدعم نمو الاستثمارات في التقنية والذكاء الاصطناعي، وتعزز جاهزية السوق للقطاعات عالية النمو، حيث إن وضوح السياسات، وتطور البيئة التنظيمية، وتكامل الممكنات، تسهم في جذب رؤوس الأموال إلى القطاعات التقنية.
وترسخ المملكة مكانتها بوصفها منصة استثمارية تدعم الابتكار، وتمكن الشركات من التوسع وتربطها بالأسواق والفرص المستقبلية. كما تستمر الرياض في بناء منظومة صناعية متكاملة تربط الموارد المعدنية بالتصنيع المتقدم، بما يعزز القيمة المضافة ويدعم تنويع الاقتصاد، في حين تسهم الحوافز والبنية التحتية وتطور البيئة الاستثمارية في تعزيز جاذبية المملكة للمستثمرين في الصناعة والتعدين.
وتمتد الفرص الاستثمارية من استخراج الموارد ومعالجتها إلى الصناعات التحويلية والمكونات والتصنيع النهائي، وتدعم الصناعة والتعدين مكانة المملكة في القطاعات الاستراتيجية، وتفتح آفاقاً لنمو طويل الأجل قائم على الإنتاج والابتكار.
ارتفعت أسعار الذهب، الثلاثاء، مع تراجع أسعار النفط وسط مؤشرات على جهود دبلوماسية لاحتواء الصراع بين الولايات المتحدة وإيران، في وقت واصل المستثمرون تقييم مخاطر ارتفاع جديد في أسعار الخام بعد تهديد جماعة الحوثي اليمنية بفرض حصار بحري على السعودية.
وصعد الذهب في المعاملات الفورية 0.5 في المائة إلى 4023.56 دولار للأوقية (الأونصة) بحلول الساعة 01:46 بتوقيت غرينتش، بعدما لامس في وقت سابق 4044.09 دولار للأوقية، مرتفعاً بنحو 1 في المائة. كما زادت العقود الأميركية الآجلة للذهب تسليم أغسطس (آب) 0.3 في المائة إلى 4028 دولاراً للأوقية.
وكانت أسعار النفط قد تراجعت، الثلاثاء، مع موازنة الأسواق بين تقارير عن جهود وساطة بين الولايات المتحدة وإيران، وبين تبادل الطرفين ضربات جديدة، إلى جانب تهديد الحوثيين بفرض حصار بحري على السعودية.
وأشار محللون إلى أن نجاح الحوثيين في إغلاق مضيق باب المندب سيؤثر في أحد أهم ممرات شحن النفط في العالم، ما قد يؤدي إلى موجة جديدة من ارتفاع أسعار الخام، وتعطيل إمدادات الوقود، وزيادة الضغوط على الاقتصاد العالمي.
وجاء إعلان الحوثيين رغم مؤشرات على رغبة طهران وواشنطن في استئناف المسار الدبلوماسي لوقف دوامة التصعيد العسكري التي كادت تقضي على الاتفاق المؤقت الهش الموقع الشهر الماضي.
وقالت وزارة الخارجية الإيرانية إن الوسطاء قدموا «مقترحات» إلى طهران، في إشارة إلى استمرار الاتصالات الدبلوماسية، لكنها لم تكشف عن تفاصيلها.
وكان التصعيد الأخير في الشرق الأوسط قد دفع أسعار النفط، الاثنين، إلى أعلى مستوياتها في أكثر من شهر، في وقت تتزايد فيه دعوات مسؤولين وصناع سياسات نقدية إلى رفع أسعار الفائدة لمواجهة التضخم المستمر، ما يمهد لنقاش محتدم خلال الاجتماع المقبل لمجلس الاحتياطي الفيدرالي الأميركي.
ويؤدي ارتفاع أسعار الفائدة عادة إلى زيادة تكلفة الفرصة البديلة لحيازة الذهب الذي لا يدر عائداً.
وفي روسيا، أظهرت بيانات البنك المركزي، الاثنين، أن احتياطيات البلاد من الذهب بلغت 73.4 مليون أوقية تروي، أو 2282 طناً مترياً، في بداية يوليو (تموز)، بانخفاض قدره 1.4 مليون أوقية، أو 43.5 طن متري، مقارنة ببداية العام.
وفي المعادن النفيسة الأخرى، ارتفعت الفضة في المعاملات الفورية 0.9 في المائة إلى 56.93 دولار للأوقية، بينما تراجع البلاتين 0.2 في المائة إلى 1591.22 دولار، وصعد البلاديوم 0.3 في المائة إلى 1256.68 دولار للأوقية.
قال بنك «غولدمان ساكس» إن سعر خام برنت قد يرتفع إلى أكثر من 120 دولاراً للبرميل بحلول الربع الرابع من العام إذا استمرت الاضطرابات في مضيق هرمز، لكنه أكد أن هذا السيناريو لا يمثل توقعه الأساسي.
وأوضح محللو البنك في مذكرة صدرت في 20 يوليو (تموز)، أن «تصاعد التوترات في الشرق الأوسط، وتراجع تدفقات النفط من الخليج العربي إلى أقل من 45 في المائة من مستوياتها قبل الحرب، أعادا أسعار النفط إلى الارتفاع».
ورغم ذلك، لا يزال البنك يتوقع في السيناريو الأساسي أن يبلغ متوسط سعر خام برنت 80 دولاراً للبرميل خلال الربع الرابع من العام، قبل أن يتراجع إلى 75 دولاراً في العام المقبل، على افتراض انحسار التوترات في الشرق الأوسط.
لكن البنك أشار إلى أن المخاطر التي تحيط بهذه التوقعات «تميل إلى الارتفاع»، في ظل استمرار اضطرابات الملاحة في مضيق هرمز، واحتمال امتدادها أيضاً إلى البحر الأحمر.
وشهدت أسواق الطاقة العالمية تقلبات حادة خلال الشهر الجاري، إذ تجاوز خام برنت مستوى 91 دولاراً للبرميل مع تجدد المواجهة بين الولايات المتحدة وإيران، إلى جانب تهديد الحوثيين، المدعومين من طهران، بفرض حصار على الشحنات القادمة من السعودية.
وأشار البنك إلى أن مسارات الشحن عبر البحر الأحمر لعبت دوراً محورياً في إيصال شحنات النفط الخليجية إلى المشترين، بعدما تعرضت حركة صادرات النفط عبر الخليج للاضطراب.
وأضاف أن انخفاض المخزونات العالمية خلال الربع الثاني جعل سوق النفط أكثر عرضة لصدمات الإمدادات، إلا أن تراجع واردات الصين من النفط، إلى جانب زيادة مرونة الطلب العالمي، قد يحدان من حجم الارتفاع المتوقع في الأسعار.
لا يقتصر نهائي كأس العالم 2026، الذي يجمع منتخبي إسبانيا والأرجنتين على ملعب ميتلايف في نيويورك ونيوجيرسي، على تحديد بطل العالم، بل يمثل أحد أكبر الأحداث الاقتصادية والتجارية عالميًا، في ظل ما يرافقه من عوائد ضخمة لقطاعات البث والإعلان والسياحة والضيافة والتجزئة.
ويأتي النهائي مسك ختام أكبر نسخة في تاريخ كأس العالم، بمشاركة 48 منتخبًا وإقامة 104 مباريات، وهي توسعة رفعت القيمة التجارية للبطولة عبر زيادة عدد المباريات والجماهير، وتعظيم إيرادات حقوق البث والرعاية والتذاكر، لترسخ مكانة البطولة باعتبارها واحدة من أكبر المنصات الاقتصادية في صناعة الرياضة.
ووفقًا لبيانات الاتحاد الدولي لكرة القدم (فيفا) وملعب ميتلايف، من المتوقع أن تمتلئ مدرجات الملعب بالجماهير، فيما سيتابع المباراة مئات الملايين من المشاهدين عبر القنوات التلفزيونية والمنصات الرقمية حول العالم، الأمر الذي يعزز القيمة الإعلانية للنهائي ويرفع العوائد التجارية للاتحاد الدولي لكرة القدم وشركائه.
وتعد المباراة ذروة الموسم التسويقي للعلامات التجارية العالمية الراعية، التي تعتمد على الحدث للوصول إلى جمهور عالمي، فيما تواصل حقوق البث التلفزيوني تصدرها لمصادر إيرادات البطولة، إلى جانب عقود الرعاية والضيافة وبيع التذاكر.
دفعة اقتصادية لنيويورك ونيوجيرسي
ويمثل النهائي مكسبًا اقتصاديًا مباشرًا لمدينة نيويورك ومنطقة نيوجيرسي، إذ تستفيد الفنادق والمطاعم وشركات النقل وقطاع التجزئة والأنشطة السياحية من تدفق عشرات الآلاف من المشجعين، وسط توقعات بارتفاع معدلات الإشغال الفندقي وزيادة الإنفاق على الإقامة والمواصلات والتسوق.
كما تسهم الفعاليات المصاحبة للمباراة في تنشيط الحركة التجارية، سواء من خلال مناطق المشجعين أو الأنشطة الترفيهية والتسويقية التي تنظمها الشركات الراعية والجهات المحلية بالتزامن مع الحدث.
كرة القدم صناعة اقتصادية متكاملة
وعلى الصعيد الرياضي، بلغ المنتخبان النهائي بعد مشوار حافل في البطولة، ليقدما مواجهة تجمع بين اثنتين من أبرز المدارس الكروية في العالم، وهو ما يعزز الاهتمام الجماهيري والإعلامي ويرفع القيمة التسويقية للمباراة.
ويعكس نهائي كأس العالم 2026 التحول المتسارع لكرة القدم إلى صناعة اقتصادية متكاملة تتداخل فيها قطاعات الاستثمار والإعلام والسياحة والتكنولوجيا، إذ أصبحت البطولات الكبرى قادرة على تحفيز النشاط الاقتصادي في الدول والمدن المستضيفة، إلى جانب تحقيق عوائد ضخمة للاتحادات الرياضية والشركات التجارية.
ومع اقتراب صافرة البداية، لا يترقب العالم فقط هوية بطل النسخة الأكبر في تاريخ المونديال، بل أيضًا حجم المكاسب الاقتصادية التي سيحققها الحدث، في بطولة مرشحة لتسجيل أرقام قياسية على مستوى الإيرادات التجارية، والحضور الجماهيري، والانتشار الإعلامي العالمي.
في ظلّ الأزمات الاقتصادية والمالية التي تمرّ في لبنان، يعتقد كثيرون أنّ الاستثمار بات حكراً على أصحاب رؤوس الأموال الكبيرة. إلّا أنّ الواقع يشير إلى أنّ المرحلة الحالية تفتح الباب أمام فرص استثمارية جديدة تعتمد على الابتكار والمرونة، ورأس المال المحدود، أكثر ممّا تعتمد على الاستثمارات الضخمة. فالاستثمار الذكي اليوم لا يُقاس بحجم الأموال المستثمرة، بل بقدرته على تلبية حاجة حقيقية في السوق، وتحقيق تدفقات نقدية سريعة، وإمكانية التوسُّع محلياً وخارجياً.
ومن أبرز القطاعات الواعدة: خدمة الذكاء الإصطناعي والتحوّل الرقمي: تتّجه الشركات الصغيرة والمتوسطة إلى اعتماد تقنيات الذكاء الإصطناعي لتحسين الإنتاجية وخفض التكاليف، ما يخلق طلباً متزايداً على الإستثمارات والحلول الرقمية، وهي مشاريع لا تحتاج إلى استثمارات كبيرة بقدر ما تحتاج إلى الخبرة والكفاءات والمهارات التقنية.
الصناعات الغذائية الموجّهة للتصدير: يتمتع المنتج اللبناني بسمعة ممتازة في الأسواق الخارجية، خصوصاً المنتجات المصنّعة من أساس زيت الزيتون، الزعتر، المونة، العسل والأعشاب الطبية. ويُمكن لهذه المشاريع أن تبدأ برأس مال محدود مع إمكانية التوسُّع تدريجياً نحو الأسواق العالمية.
خدمات الطاقة الشمسية والمتجدّدة: لا يقتصر القطاع على بيع الألواح الشمسية، بل يشمل التركيب والصيانة والتنظيف وإدارة الأنظمة، وهي خدمات لا تزال تشهد طلباً متزايداً نتيجة أزمة الكهرباء، مع ارتفاع أسعار الطاقة داخلياً ودولياً.
التدريب والتعليم المهني: يشهد السوق طلباً متنامياً على برامج التدريب في الذكاء الاصطناعي، والقيادة، والحَوكمة، والامتثال، والأمن السيبراني وخدمة العملاء، وهي مشاريع تعتمد على رأس المال البشري أكثر من اعتمادها على البُنية التحتية.
التجارة الإلكترونية: إطلاق متجر إلكتروني متخصِّص، أصبح أقل كلفة بكثير من افتتاح متجر تقليدي، مع إمكانية الوصول إلى أسواق محلية وخارجية من دون استثمارات كبيرة. فمن الهاتف الذكي أو الكومبيوتر البسيط مع إرسال الإنترنت، يُمكن لأي عميل أن يبيع منتجه إلى كل الأسواق والعالم أجمع.
الرعاية الصحية المنزلية: مع تزايد الحاجة إلى خدمات التمريض والعلاج الفيزيائي ورعاية كبار السن في المنازل وزيادة أسعار الاستشفاء والتأمين، يُوفّر هذا القطاع فرصاً كبيرة وقابلة للنمو.
الزراعة الذكية: تشكّل الزراعة المائية، وإنتاج الفطر، وتربية النحل، وزراعة الأعشاب الطبية والعطرية فرصاً استثمارية واعدة ذات كلفة معقولة وقيمة مضافة مرتفعة، مع فرص للإنماء والتصدير.
الأمن السيبراني والخدمات التقنية: تزايد اعتماد المؤسسات على الحلول الرقمية، يجعل حماية البيانات والأنظمة أولوية، ما يفتح المجال أمام شركات متخصِّصة تقدِّم خدمات دورية ومستدامة.
السياحة المتخصِّصة: بدلاً من الاستثمار في الفنادق الضخمة والفخمة، يُمكن تطوير تجارب سياحية متخصِّصة مثل السياحة البيئية، سياحة النبيذ والسياحة الثقافية والدينية، فهي تستهدف المقيمين والمغتربين والسياح الذين يبحثون عن هذا النوع من السياحة التقليدية والعائلية والخضراء.
خدمات الاستشارات: تحتاج آلاف الشركات إلى خدمات الاستشارات في كل المجالات الإنتاجية من التكنولوجيا إلى المحاسبة والتدقيق وإدارة الموارد البشرية والتسويق والتطوير والتنويع، والحوكمة الرشيدة والامتثال والاستدامة، وهي أنشطة تعتمد أساساً على الخبرة والرؤية وليس على رأس المال.
في المحصّلة، هذه القطاعات والاستثمارات المطروحة تتميّز بانخفاض حجم الاستثمار الأولي وتحقق إيرادات سريعة مع إمكانية توسيع الأسواق والتصدير الإقليمي والدولي. وتتميّز أيضاً هذه الأفكار البنّاءة بمرونة عالية وقدرة على الصمود في ظل التقلُّبات والمخاوف والمخاطر الراهنة.
لا شك في أنّ الاستثمار الحقيقي يكمن خصوصاً في الإنسان نفسه وفي الموارد البشرية، وقد أثبت لبنان عبر العقود، أنّ ثروته الحقيقية ليست في الموارد والأوهام المطمورة تحت البحار، لكن بالطاقات البشرية على هذه الأرض المثمرة. إنّ الفرص الاستثمارية المطروحة اليوم قائمة على المعرفة والابتكار والريادة والتكنولوجيا والخدمات ذات القيمة المضافة.
مراجع جغرافية
كذلك، إنّ مستقبل الاقتصاد اللبناني لن يُبنى فقط على الاستثمارات الكبرى، بل خصوصاً على المبادرات الصغيرة والمتوسطة التي ستخلق فرص عمل وإنماء، وتعزيز الصادرات، واستقطاب الاستثمارات الخارجية. إنّ المرحلة المقبلة، ستكون للرياديّين والمبتكرين الذين يملكون الأفكار المبدعة والرؤية والتآزر والنفَس للمثابرة المستدامة، من دون استسلام ويأس في قاموسهم.
أفادت وكالة “بلومبرغ” بأن العراق كثّف استخدام أسطول كبير من الشاحنات لنقل النفط عبر الأراضي السورية، في خطوة تهدف إلى ضمان استمرار صادراته وسط التوترات المحيطة بمضيق هرمز، ما يعزز مكانة سوريا كممر رئيسي لصادرات النفط في المنطقة.
وكتبت الوكالة: “يستخدم العراق أسطولا كبيرا من الشاحنات لنقل المنتجات النفطية عبر سوريا وتغيير مسارات النقل بعيدا عن مضيق هرمز، مما يحول جارتها بسرعة إلى مركز تصدير رئيسي في الشرق الأوسط”.
وأضافت: “يتم نقل الشحنة بواسطة آلاف الشاحنات، الطريق الذي يستغرق ما يصل إلى 4 أيام للوصول إلى موانئ سوريا المطلة على البحر الأبيض المتوسط”.
ووقعت سوريا والعراق أمس مذكرتي تفاهم في واشنطن لإحياء خط أنابيب كركوك بانياس النفطي، وإعادة ضخ مليوني برميل يوميا وتعزيز مكانة سوريا كممر إقليمي للطاقة.
كتب نائب رئيس دولة الإمارات رئيس مجلس الوزراء حاكم دبي، الشيخ محمد بن راشد آل مكتوم، عبر منصة “إكس”، أن التجارة الخارجية غير النفطية للإمارات سجلت نتائج تاريخية خلال النصف الأول من عام 2026، مؤكداً أنها تعكس قوة الاقتصاد الإماراتي وثقة العالم بالدولة.
وجاء في المنشور: “اطلعنا اليوم على نتائج التجارة الخارجية غير النفطية لدولة الإمارات للنصف الأول من 2026 والنتائج تاريخية. تجارتنا الخارجية غير النفطية اقتربت لأول مرة من حاجز تريليوني درهم خلال ستة أشهر فقط، مسجلة 1.937 تريليون درهم بنمو سنوي 13.1%، فيما حققت صادراتنا غير النفطية رقماً قياسياً جديداً بلغ 452.8 مليار درهم.
هذه الأرقام ليست بيانات تجارة فقط، بل أرقام تعكس قوة اقتصادنا وفعالية خياراتنا التنموية وثقة العالم بالإمارات”.
أصدرت QNBFS تحديثها الشهري لقطاع البنوك لشهر مايو 2026، ووفقا للتقرير فقد تراجع إجمالي أصول القطاع المصرفي القطري بنسبة 0.7% على أساس شهري (+1.8% مقارنة بنهاية عام 2025) خلال مايو 2026، ليصل إلى 2,191.0 مليار ريال قطري. وارتفعت محفظة القروض في القطاع المصرفي القطري بنسبة 0.7% على أساس شهري (+2.5% مقارنة بنهاية عام 2025)، في حين استقرّت الودائع عند 1,103.0 مليار ريال قطري (+5.6% مقارنة بنهاية عام 2025) خلال مايو 2026، مما أبقى معدل القروض إلى الودائع مستقراً عند 133% مقارنةً بأبريل (137% في ديسمبر 2025). ومع ذلك، ووفقاً لتعليمات مصرف قطر المركزي في احتساب معدل القروض إلى الودائع، بما يشمل مصادر التمويل المستقرة، لا يزال المعدل دون الحد الأقصى البالغ 100 %.
وارتفعت ودائع القطاع العام بنسبة 1.7% على أساس شهري (+6.8% مقارنة بنهاية عام 2025) خلال مايو 2026. وبالنظر إلى تفاصيل القطاعات، تراجعت ودائع قطاع الحكومة (يمثل نحو 29% من ودائع القطاع العام) بنسبة 3.0% على أساس شهري (-4.5% مقارنة بنهاية عام 2025). في المقابل، ارتفعت ودائع المؤسسات الحكومية (تمثل نحو 56% من ودائع القطاع العام) بنسبة 4.1% على أساس شهري (+11.9% مقارنة بنهاية عام 2025)، كما ارتفعت ودائع المؤسسات شبه الحكومية (تمثل نحو 15% من ودائع القطاع العام) بنسبة 2.7% على أساس شهري (+13.4% مقارنة بنهاية عام 2025) خلال مايو 2026. وتراجعت ودائع غير المقيمين بنسبة 2.1% على أساس شهري (+4.5% مقارنة بنهاية عام 2025) خلال مايو 2026، فيما استقرت حصتها من إجمالي الودائع عند 18.6 %.
واستقرّت ودائع القطاع الخاص دون تغيير على أساس شهري (+5.1% مقارنة بنهاية عام 2025) خلال مايو 2026. وعلى مستوى التفاصيل، استقرّت ودائع الشركات والمؤسسات دون تغيير (+4.8% مقارنة بنهاية عام 2025)، كما استقرّت ودائع قطاع الأفراد (+5.4% مقارنة بنهاية عام 2025 ( وارتفعت محفظة القروض الإجمالية بنسبة 0.7% على أساس شهري خلال مايو 2026، مدعومة بالأداء الجيد لقروض القطاع الخاص، والذي عوّض ضعف أداء القروض الدولية. كما ارتفعت قروض القطاع العام بنسبة 0.6% على أساس شهري (-5.9% مقارنة بنهاية عام 2025). واستقرّت قروض قطاع الحكومة (يمثل نحو 40% من قروض القطاع العام) دون تغيير على أساس شهري (+14.6% مقارنة بنهاية عام 2025)، كما استقرّت قروض المؤسسات الحكومية (تمثل نحو 50% من إجمالي قروض القطاع العام) دون تغيير (-20.0% مقارنة بنهاية عام 2025). في المقابل، ارتفعت قروض المؤسسات شبه الحكومية (تمثل نحو 9% من إجمالي قروض القطاع العام) بنسبة 3.1% على أساس شهري (+14.8% مقارنة بنهاية عام 2025) خلال مايو 2026.
وارتفعت قروض القطاع الخاص بنسبة 0.7% على أساس شهري (+1.6% مقارنة بنهاية عام 2025) خلال مايو 2026، مدعومة بارتفاع قروض قطاع الصناعة بنسبة 7.7% على أساس شهري، إلى جانب نمو القروض الشخصية بنسبة 1.9%، فيما استقرت بقية القطاعات دون تغيير يُذكر. وارتفعت القروض خارج قطر بنسبة 0.9% على أساس شهري خلال مايو 2026 (+50.6% مقارنة بنهاية عام 2025) واستقرّت مخصصات القروض إلى إجمالي القروض في القطاع المصرفي القطري عند 4.1% خلال مايو 2026، مقارنةً بـ4.0% بنهاية عام 2025. كما استقرّت مخصصات خسائر القروض على أساس شهري (+5.0% مقارنة بنهاية عام 2025). ولا تزال قروض المرحلة الثالثة مستقرة، في حين تواصل البنوك تكوين مخصصات احترازية لقروض المرحلتين الأولى والثانية. وبلغت نسبة الأصول السائلة إلى إجمالي الأصول 30% خلال مايو 2026، بما يتماشى مع مستويات الأشهر السابقة، مما يعكس استمرار تمتع القطاع المصرفي بمستويات سيولة قوية.
قال بنك الكويت المركزي انه في إطار متابعته المستمرة لما يُتداول في وسائل الإعلام والمنصات المختلفة بشأن الاقتصاد الكويتي، ولاسيما ما أُثير حول تقرير الاستثمار العالمي 2026 الصادر في 7 يوليو 2026 عن مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد)، وما تضمنه من بيانات بشأن تدفقات وأرصدة الاستثمار الأجنبي المباشر في الكويت، فان البيانات الواردة في تقرير الاستثمار العالمي 2026 الصادر عن مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد) بشأن الاستثمار الأجنبي المباشر في الكويت لعام 2025 تمثل تقديرات أولية، ولا تعكس البيانات الرسمية النهائية لدولة الكويت، موضحًا أن البيانات الفعلية المستندة إلى إحصاءات ميزان المدفوعات والصادرة عن بنك الكويت المركزي تُقدم صورة أكثر دقة لواقع تدفقات الاستثمار الأجنبي المباشر خلال عام 2025.
وأشار بنك الكويت المركزي إلى أن البيانات الفعلية المنشورة على موقعه الإلكتروني، تُبين أن قيمة الاستثمارات المباشرة لدولة الكويت في الخارج (التدفقات الخارجة) بلغت نحو 915 مليون دينار في عام 2025، بما يُعادل نحو 3 مليارات دولار، وتعكس هذه التدفقات توسع مؤسسات القطاع الخاص، ولاسيما البنوك، في استثماراتها الخارجية ضمن استراتيجيات إدارة الأصول والتواجد الخارجي وتنويع الاستثمارات، وذلك في إطار النشاط الاستثماري الخارجي لتلك الجهات.
التدفقات الداخلة
وعلى صعيد التدفقات الداخلة للاستثمارات الأجنبية المباشرة في الكويت، أشار البنك المركزي إلى أنها سجلت نحو 126.4 مليون دينار في عام 2025، أي ما يعادل نحو 412.4 مليون دولار.
وعلى صعيد الأرصدة، تُشير البيانات إلى استمرار ارتفاع رصيد الاستثمار الأجنبي المباشر في الكويت خلال السنوات الماضية ليبلغ نحو 5.4 مليارات دينار في نهاية عام 2025، أي بما يعادل نحو 17.6 مليار دولار، بما يعكس تراكم الاستثمارات الأجنبية المباشرة القائمة في الاقتصاد الكويتي واستمرار جاذبيته كوجهة استثمارية. هذا، وتشتمل تدفقات الاستثمارات الأجنبية المباشرة على الاستثمارات التي تمنح المستثمر الأجنبي حصة مؤثرة (%10 أو أكثر) في منشأة داخل أو خارج الدولة، ولا تشتمل على الأوراق المالية (الأسهم والسندات أقل من %10)، والمشتقات المالية، والودائع والقروض وغيرها من الأدوات المالية. وفي حال توسيع النطاق لتشتمل على كل الأدوات المالية السالفة الذكر ترتفع التدفقات الداخلة إلى نحو 11.8 مليار دينار، أي بما يعادل نحو 38.5 مليار دولار.
أظهرت مؤشرات القطاع المصرفي بالإمارات منذ العام الجاري حصانة ملحوظة ضد التوترات الاقتصادية ليواصل معدلات نموه الملحوظة منذ بداية العام الجاري 2026.
حيث استطاعت البنوك العاملة بالدولة رفع محفظة ممتلكاتها متخطية كل التقلبات مضيفة لها قرابة التريليون درهم خلال عام واحد حتى أبريل الماضي ليناهز رصيدها الإجمالي 6.5 تريليونات درهم.
ووفق خبراء في القطاع المالي والمصرفي فإن عدداً من المؤشرات الرئيسية تحدد بشكل واضح مواطن قوة ومتانة القطاع المصرفي المحلي منها قوة الأصول المملوكة للمصارف العاملة بالدولة إلى جانب معدلات السيولة النقدية المرتفعة التي تتيح قدراً كبيراً من المرونة للتعامل الفوري مع المتغيرات ومدى الاحتياطيات المالية التي يستند إليها القطاع المصرفي والعوامل التي تعزز النظرة الإيجابية وثقة المؤسسات العالمية والمستثمرين إلى جانب البنوك الأجنبية في القطاع المصرفي بالدولة .
بالإضافة إلى جاذبية القطاع المصرفي المحلي كملاذ أمن يوفر قنوات مربحة للمدخرات ورؤوس الأموال مع ما يوفره في المقابل من مساحة واسعة للتمويلات بما يضمن استقرار وتوسع بيئة الأعمال والاقتصاد المحلي، كما انخفضت نسبة القروض المتعثرة لتستقر عند مستويات منخفضة تعزز من ثقة المستثمرين والمودعين في استقرار البنوك.
وأضافوا أن النموذج المصرفي الإماراتي قد حد من تأثيرات التوترات الجيوسياسية الإقليمية قد ألقت بظلالها على معنويات السوق عالمياً بل يعد صمام أمان واضح لمواصلة نشاط القطاعات غير النفطية مثل التجارة والخدمات اللوجستية والخدمات المالية والتصنيع والسياحة بما يسهم في دفع عجلة النمو ولا تزال التوقعات الرسمية تشير إلى نمو مستمر في الناتج المحلي الإجمالي خلال عام 2026.
بما يتماشى إلى حد كبير مع توقعات ما قبل الأزمة، فيما تستفيد الإمارات من الميزانيات العمومية الحكومية القوية والمرونة في السياسات المصرفية نحو استمرار زخم النمو حتى في فترات التقلبات.
زخم السيولة
وتلعب السيولة الحرة دوراً كبيراً في تقليص التقلبات الائتمانية وتوفير بيئة تمويلية محفزة ومنخفضة المخاطر بما يحقق ملاءة تدعم القطاعات غير النفطية، ولا سيما مشاريع البنية التحتية والعقارات المستدامة والتكنولوجيا المتقدمة إلى جانب منح المستثمرين ورجال الأعمال في الداخل والخارج رسالة طمأنينة واضحة بأن الاقتصاد يرتكز على قاعدة مالية صلبة تضمن استمرارية الزخم والفرص السوقية.
وتكشف معدلات السيولة في القطاع المصرفي حتى شهر أبريل الماضي عن مدى كفاءة الخطط التشغيلية في إدارة السوق ونجاعة سياسات الحذر التي تطبقها البنوك المحلية بما يضمن لها التحرك المرن والفوري في مواجهة الضغوط المالية استناداً إلى الملاءة المالية المرتفعة التي تتمتع بها مع كفاءة أدوات السياسة النقدية في إدارة المعروض النقدي بالدولة لتوفير بيئة مالية مستقرة وجاذبة للاستثمارات.
وبخلاف الاحتياط الإلزامي بلغ حجم السيولة المتاح تحت التصرف الفوري للبنوك متوسط 160 مليار درهم بما يمثل أداة تمنحها خيارات لدعم قنوات الاقتصاد المختلفة عبر القروض أو الاستثمارات قصيرة الأجل.
وأكد الخبير المصرفي أمجد نصر أن معدلات السيولة المرتفعة تعكس امتلاك القطاع المصرفي صمامات أمان متينة قادرة على امتصاص الصدمات المالية الخارجية، وتحفظ استمرارية دورها الفعال في حركة النمو عبر تمويل المشاريع الاستراتيجية الكبرى دون مواجهة أي ضغوط استناداً لملاءتها النقدية.
كما أن السياسات الناجعة للحفاظ على مستويات سيولة متوقعة بأدنى هامش للتغير يحقق رؤية مستقرة طويلة الأجل تمكن البنوك في رسم سياسات الائتمان بدقة كبيرة مع الحفاظ على مستويات فائدة وتسعير لرسوم القروض تنافسية بما يحقق كلفة تمويل ملائمة لقطاع الأعمال بما يتلاءم مع توجهات السوق.
تراكم الأصول
وتابع، إن النمو الواضح الذي تشهده محفظة الأصول والاستثمارات الخاصة بالبنوك في الوقت الذي تتعرض فيها الاقتصادات المالية الدولية لانعكاسات واضحة نتيجة التوترات السياسية ليس علامة على متانة القطاع الإماراتي كأحد أكبر الأجهزة المالية في منطقة الشرق الأوسط وشمال أفريقيا فحسب بل يشير لأمور أساسية عدة، فهو يعكس النمو الاقتصادي القوي للدولة وزيادة تدفق الاستثمارات الأجنبية.
وتوسع الأعمال التجارية والمشاريع الكبرى كما يزيد من زيادة ثقة العملاء، حيث يعبر ارتفاع حجم الودائع عن زيادة ثقة الأفراد والشركات في كفاءة وسلامة الجهاز المصرفي الإماراتي.
فيما يدلل على مدى توسع المصادر التمويلية وزيادة الإقبال على التمويل لتمويل الأنشطة الاستهلاكية والاستثمارية ودعم مشاريع البنية التحتية. وقفزت أصول بنوك الإمارات بحوالي 850 مليار درهم على مدار عام، حيث تخطت أصول المصارف العاملة في الدولة شاملة شهادات القبول المصرفية 5.57 تريليونات درهم نهاية أبريل من العام الجاري.
حيث واصلت البنوك العاملة بالدولة وعددها 63 بنكاً رؤيتها نحو تعزيز قاعدة ممتلكاتها وأضافت 350 ملياراً كأصول خلال الشهور الأربعة الأولى من العام الجاري بمفردها، فيما تجاوز رصيد استثمارات البنوك الوطنية والأجنبية العاملة في الدولة 921 مليار درهم نهاية أبريل مقارنة برصيد 774 بنهاية أبريل من العام الماضي.
ثقة عالمية
ومقابل تلك المتانة والملاءة المالية الواسعة يحظى القطاع المالي والمصرفي بالإمارات بثقة عالمية واضحة تظهرها النظرة الإيجابية للمؤسسات الائتمانية الدولية نحو تصنيف البنوك الإماراتية.
ويحدد خبير القطاع المالي وضاح الطه عوامل عدة تستند إليها تلك المؤسسات في التصنيف العالي الذي منحته للبنوك الإماراتية على رأسها مدى احتياطيات النقد الأجنبي والاحتياطيات المالية الأخرى.
ونمت الاحتياطيات الدولية الأجنبية لدى المصرف المركزي من 952 ملياراً لتتخطى التريليون درهم حتى نهاية أبريل الماضي، معبرة بشكل واضح عن قوة الأصول الخارجية.
فيما يحافظ المركزي على مستوى مرتفع من رصيده الاحتياطي من الذهب عند ما قيمته 44.9 مليار درهم في شهر أبريل من العام الجاري بنمو ظل فوق 8.7 مليارات درهم مقارنة برصيده بالفترة نفسها من العام الماضي.
كما تشمل العوامل أيضاً انخفاض مستويات الدين الحكومي ومعدل حصة الفرد من الناتج المحلي، ولعل الملاءة المالية للأفراد تظهر قوتها في حجم التحويلات المالية التي تتم من خلال النظام الإماراتي المصرفي.
حيث سجلت قيمة ناهزت 3.7 تريليونات درهم بحصة 39% من إجمالي التحويلات خلال الشهور الأربعة الأولى عبر نظام تحويل الأموال الإماراتي التابع للمصرف المركزي، والتي بلغت 9.4 تريليونات درهم بنمو تخطى 25% بأكثر من 1.9 تريليون درهم إضافية مقارنة بحجم التحويلات التي تمت بالفترة نفسها من العام الماضي.
وكانت التحويلات ما بين البنوك صاحبة الحصة الأكبر من إجمالي التحويلات في الشهور الثلاثة الأولى من 2026 بنسبة 61% بقيمة تخطت 5.7 تريليونات درهم.
أنشطة مستقرة
من جانبه أشار الخبير المالي أحمد الدرمكي إلى أن القطاع المصرفي في الإمارات ذو متانة مالية ملائمة تستطيع تحمل أي ضغوط ناجمة عن الصراع في الشرق الأوسط.
وهو ما عكسه انتظام واستقرار العمليات المصرفية في الإمارات وأنظمة الدفع والبنية التحتية المالية الوطنية منذ بدء التوترات الإقليمية، كما أن كفاية رأس المال والسيولة تدعم ذلك، حيث إن نسبة تغطية السيولة التي تلامس 110% والتمويل والسيولة نقطة قوة تصنيفية للبنوك السحوبات الكثيفة وضغوط التمويل.
وأوضحت البيانات بأن الرصيد التراكمي للائتمان المصرفي وصل إلى ما يتجاوز 2.72 تريليون درهم بنهاية أبريل الماضي بنمو شهري قدره 0.9% مدفوعاً بنمو الائتمان المحلي بقيمة 18.5 مليار درهم.
في المقابل أثبتت مصارف الدولة جاذبية واضحة كملاذ آمن للمدخرات والثروات، وهو ما تعكسه استمرارية حركة الودائع بالنمو رغم التوترات الإقليمية.
وظلت القنوات المصرفية أحد أهم الأدوات الربحية واستثمار المدخرات ورؤوس الأموال في السوق المحلي سواء بالدرهم الإماراتي التي عززت مستوياتها الثقة الواضحة في العملة الوطنية، أو بالعملة الأجنبية التي تقدم مرونة مضافة ومباشرة للشركات لتغطية التزاماتها وأنشطتها الدولية وتجاوز رصيد الودائع المصرفية بالإمارات 3.46 تريليونات درهم بنهاية أبريل.
وذلك مدفوعة بنمو رصيد ودائع المقيمين لتتخطى 3.16 تريليونات درهم مع ثبات رصيد ودائع غير المقيمين عند 307 مليارات درهم لتعكس المؤشرات ثقة كبيرة في القطاع المصرفي.
وقفز رصيد الودائع بالعملة الأجنبية في البنوك الإماراتية لما يوازي 874 مليار درهم بنهاية أبريل 2026، ويعكس زيادة الودائع بالعملات الأجنبية قوة القنوات الادخارية والاستثمارية المربوطة بالعملات العالمية التي تحمي الأصول وتوفر عوائد مستقرة ضد التقلبات الاقتصادية.
كما تحافظ على سيولة واضحة من العملة الأجنبية داخل البنوك الوطنية تعزز الثقة في المقابل في مستويات الأمان والملاءة المالية العالية وقدرتها على توفير بيئة تشغيلية مستقرة بعيدة عن التقلبات الجيوسياسية والاقتصادية العالمية.
متانة القطاع
من جانبه تحدث الخبير المالي أحمد علي عن أحد أهم مؤشرات متانة القطاع هو نسبة انخفاض القروض المتعثرة والذي يعد انعكاساً حقيقياً لقوة ومتانة المصارف الإماراتية من خلال إيضاح جودة الأصول المصرفية وزيادة قدرة البنوك على إدارة المخاطر، ما ينعكس إيجاباً على أدائها العام وطبقاً لبيانات المصرف المركزي فقد انخفض رصيد القروض المتعثرة خلال العام الماضي بنسبة 16%، بينما انخفضت نسبة القروض المتعثرة بشكل عام بنسبة 3.3%.
بنوك أجنبية
في المقابل ساهمت متانة القطاع المصرفي الإماراتي بتعزيز قدرة 38 بنكاً أجنبياً تعمل بالدولة على الاحتفاظ بحجم أصولها عند رصيد تراكمي بلغ 571 مليار درهم بنهاية شهر أبريل من العام الجاري وبحصة تتجاوز 10% من إجمالي الأصول المصرفية.
كما وصل الرصيد التراكمي لاستثمارات البنوك الأجنبية العاملة بالدولة بنهاية أبريل عند 65 مليار درهم، وتركزت تلك الاستثمارات وفق أنماط الاستثمار في كل من سندات الدين ثم أنشطة السندات المحفوظة.
فيما استقر حجم الودائع المصرفية في البنوك الأجنبية عند رصيد تراكمي 358 مليار درهم، حيث إن البنوك الأجنبية محتفظة نسبياً بجاذبيتها بالسوق المحلي كقناة استثمارية فعالة لودائع المستفيدين، حيث ظلت على نمو 8% على أساس سنوي مقارنة بالفترة نفسها من عام 2025 والبالغ 331 مليار درهم.
بينما أوضحت بيانات المركزي نشاطاً تدريجياً في حركة منح التمويلات والتسهيلات الائتمانية من البنوك الأجنبية لشرائح المستفيدين، ووصل الرصيد التراكمي للتمويلات من جانب تلك البنوك إلى 200 مليار درهم مستحوذة على حوالي 7.3% من إجمالي الرصيد التراكمي للائتمان المصرفي الممنوح بالدولة بنمو 12.2% على أساس ربع سنوي.
حيث منحت البنوك الأجنبية حوالي 12 مليار درهم خلال الأشهر الأربعة الأولى من العام الجاري كتمويلات جديدة للمستفيدين من قطاعي الأعمال والأفراد، وزادت التمويلات الجديدة قبلها خلال تلك الفترة الجارية ما يقارب 50% نمواً عن التمويلات التي منحتها على مدار العام الماضي كاملاً، والذي بلغ حوالي 8.3 مليارات درهم.
وساهمت تلك المتانة في تعزيز خطط البنوك في اعتماد حزم من التسهيلات الائتمانية للأفراد ولقطاع الأعمال وأصحاب المشاريع ضمت بمقدمتها تأجيل الاستحقاق الزمني للقروض وخفض الفوائد وإعفاءات الرسوم.
وذلك لتسهيل إنسانية الحياة وتعزيز قدرة الأعمال المرنة على تخطي متغيرات السوق والأوضاع الاقتصادية في ظل قوة ملاءة البنوك استناداً للسياسات المرنة التي لا يقتصر تأثيرها على الضخ المباشر للسيولة بل أسهمت أيضاً في إعادة توجيه الموارد داخل البنوك وتقليل القيود على استخدام رأس المال.
التحول للمستقبل
على صعيد آخر يتمتع القطاع المصرفي بمؤشرات عالمية في سلاسة وتطور الخدمات، فوفق مؤشرات اتحاد المصارف ما زالت الإمارات تحتفظ بصدارتها عالمياً في جاذبية الخدمات المصرفية، حيث تظهر مؤشرات مبدئية وجود فارق ملحوظ بين السوق المحلي وبين أقرب الأسواق تطوراً على صعيد تطور وانتشار الخدمات المصرفية.
كما أن معدلات استخدام الخدمات المصرفية الإلكترونية عال جداً في السوق المحلي، وهو ما سيسهم في تعزيز الاعتماد على الذكاء الاصطناعي، والذي بات تطوراً يفرض نفسه أمام عملاء القطاع.
ومن المنتظر أن يسهم الذكاء الاصطناعي عبر منظومات البنوك في تعزيز تجارب العملاء، حيث سيضع معايير موحدة للتعامل مع العملاء دون عوامل شخصية قد تؤثر على القرارات.
مشيراً إلى أن التشريعات المنظمة والتوجيهات الخاصة وبمقدمتها الصادرة عن المصرف المركزي تزيد من جاذبية الاستخدام بما يعزز من الفاعلية والانتشار. كما يقدم القطاع المصرفي بالإمارات تجربة تحولية واضحة نحو مستقبل البنوك.
حيث يضم 4 بنوك رقمية في السوق المتطور الذي يحفز على قيام تلك النوعية من البنوك ويوفر لها الكثير من التسهيلات، كما أن البنوك التقليدية قادرة على التحول لبنوك رقمية عبر مراحل تدريجية من هيكلة الأنظمة الداخلية والربط بين التقنيات والعمليات المصرفية الاعتيادية.
أمجد نصر:
معدلات السيولة تعكس امتلاك القطاع صمامات أمان متينة
وضاح الطه:
القطاع يحظى بثقة المؤسسات العالمية بدعم الاحتياطيات المالية والأجنبية
أحمد الدرمكي:
انتظام واستقرار العمليات المصرفية وأنظمة الدفع تؤكد المتانة المالية
رغم تباطؤ التضخم في الولايات المتحدة خلال يونيو، يحذر خبراء الاستثمار من أن المخاطر لم تختف بعد، خصوصاً مع ارتفاع أسعار النفط وتجدد التوترات الجيوسياسية، ما يدفع المستثمرين إلى البحث عن أدوات قادرة على حماية القوة الشرائية لأموالهم.
أظهرت بيانات مؤشر أسعار المستهلكين الأميركي تباطؤ التضخم خلال يونيو، بعدما تراجع المؤشر 0.4% على أساس شهري، بينما سجل معدل التضخم السنوي 3.5% مقابل 4.2% في مايو. ورغم هذا التحسن، لا يزال المستوى أعلى من مستهدف الاحتياطي الفيدرالي البالغ 2%.
وزادت الضربات الأميركية ضد إيران من المخاوف التضخمية بعد أن دفعت أسعار النفط مجدداً فوق 80 دولاراً للبرميل. كما ارتفع الخام الأميركي بنحو 23% منذ اندلاع الحرب في أواخر فبراير، فيما صعد خام برنت بأكثر من 20%، وفقاً لما ذكرته شبكة “CNBC”، واطلعت عليه “العربية Business”.
الرئيسة العالمية للاستثمار في الدخل الثابت وإدارة السيولة لدى “غولدمان ساكس لإدارة الأصول”، كاي هيغ، ترى أن بيانات التضخم الأخيرة قد تخفف الضغوط على الاحتياطي الفيدرالي لرفع الفائدة قريباً، إلا أن تصاعد التوترات مع إيران يعني أن احتمالات تشديد السياسة النقدية لم تتراجع بالكامل.
سندات الخزانة المحمية من التضخم
فيما اعتبر عدد من المستشارين الماليين أن سندات الخزانة الأميركية المحمية من التضخم (TIPS) تمثل الوسيلة الأكثر مباشرة للتحوط ضد ارتفاع الأسعار.
وتتميز هذه السندات بأن قيمتها الاسمية ترتفع تلقائياً مع التضخم، بينما يحصل المستثمر على فائدة ثابتة كل ستة أشهر حتى موعد الاستحقاق. وعند الاستحقاق يسترد المستثمر القيمة الأصلية أو القيمة المعدلة حسب التضخم، أيهما أعلى.
لكن هذه السندات ليست خالية من المخاطر، إذ تتأثر بأسعار الفائدة، خاصة الإصدارات طويلة الأجل التي تشهد تقلبات أكبر في أسعارها.
أسهم توزيعات الأرباح
ويرى خبراء الاستثمار أن الأسهم تبقى من أفضل أدوات التحوط ضد التضخم على المدى الطويل، خصوصاً الشركات القادرة على زيادة توزيعاتها النقدية بمرور الوقت.
وأظهر تحليل أجرته WisdomTree أن توزيعات أرباح شركات مؤشر S&P 500 نمت بمتوسط سنوي بلغ 5.78% بين عامي 1957 و2019، متجاوزة معدل التضخم بأكثر من نقطتين مئويتين. كما تتوقع S&P Global زيادة توزيعات المؤشر بنسبة 6.4% خلال عام 2026.
وقالت الرئيسة التنفيذية لشركة “جيلمان هيل” لإدارة الأصول، جيني هارينغتون، إن نمو التوزيعات بمعدل يفوق التضخم يعني ببساطة الحفاظ على القوة الشرائية للمستثمرين، على عكس بعض السندات التي قد تتآكل قيمتها الحقيقية مع ارتفاع الأسعار.
كما تضم محافظ الدخل لدى Allworth Financial أسهماً مثل بنك أوف أميركا وجي بي مورغان وكوكاكولا.
صناديق الاستثمار العقاري
قدمت صناديق الاستثمار العقاري (REITs) خياراً آخر للتحوط من التضخم، إذ تتيح للمستثمرين امتلاك حصص في محافظ عقارية مدرة للدخل مع الحصول على توزيعات دورية.
ويبلغ عائد توزيعات صندوق المؤشرات “فانغارد ريال ستيت” نحو 3.48%، بينما تبلغ نسبة المصروفات 0.13%.
ودفعت المخاوف التضخمية شركة Northwestern Mutual إلى رفع وزنها الاستثماري في القطاع العقاري وخفض انكشافها على أدوات الدخل الثابت.
ويراهن المستثمرون على قدرة ملاك العقارات على رفع الإيجارات تدريجياً، ما يسمح للدخل العقاري بمواكبة التضخم.
وتبرز قطاعات الرعاية الصحية ومراكز البيانات والبنية التحتية للاتصالات بين أكثر المجالات جاذبية داخل هذا القطاع، إلى جانب شركات مثل “Welltower” و”Ventas” و”American Healthcare REIT” و”Simon Property Group”.
السلع الأولية
استفادت السلع من عودة الضغوط التضخمية وارتفاع أسعار الطاقة خلال العام الحالي.
وسجل صندوق VanEck Commodity Strategy ETF مكاسب بلغت 37% منذ بداية 2026، فيما ارتفع صندوق abrdn Bloomberg All Commodity Strategy K-1 Free ETF بنسبة 22%.
ورغم ذلك، يحذر المستشارون الماليون من الإفراط في الاستثمار بالسلع بسبب تقلباتها الحادة، ويوصي بعضهم بألا تتجاوز نسبتها بين 2% و3% من إجمالي المحفظة الاستثمارية.
كما تواجه بعض صناديق السلع تعقيدات ضريبية، إذ تُهيكل كشراكات استثمارية وتستثمر في العقود الآجلة، ما يلزم المستثمرين باستلام نماذج ضريبية إضافية سنوياً قبل إتمام إقراراتهم الضريبية.
يرى خبراء الاستثمار أن المزج بين سندات الخزانة المحمية من التضخم، وأسهم التوزيعات، والعقارات، والسلع الأولية قد يمنح المحافظ الاستثمارية حماية أفضل ضد تآكل القوة الشرائية في السنوات المقبلة.
شريحة واسعة من أبناء “الجيل زد”، الذين تتراوح أعمارهم بين 18 و29 عاماً، تختار الادخار لقضاء عطلة بدلاً من الإعداد لمرحلة التقاعد.
فوفقاً لتقرير جديد صادر عن شركة جيه بي مورغان لإدارة الأصول JPMorgan Asset Management، يضع ما يقرب من نصف أفراد هذا الجيل العطلات على رأس أولوياتهم مقارنةً بمدخرات التقاعد، وهي النسبة الأعلى مقارنة بأي فئة عمرية أخرى.
كما أن سداد القروض الطلابية وتكوين مدخرات للطوارئ يُعدان بالنسبة لهم أكثر أهمية بكثير من الادخار لمرحلة التقاعد، أو ما يُعرف بـ “السنوات الذهبية”.
صرحت أليسون فروست، رئيسة قسم رؤى التقاعد في شركة جيه بي مورغان لإدارة الأصول، لموقع ياهو فاينانس قائلة: “قد يعزى ذلك إلى محدودية الفهم لفوائد البدء المبكر (ولا سيما ميزة العوائد التراكمية) وإلى الضغوط المالية الملحّة؛ إذ تبدو الديون أمراً عاجلاً يتطلب اهتماماً فورياً، بينما يبدو التقاعد بعيد المنال، مما يسهّل قرار تأجيل الادخار”.
وفي شهر يناير، أجرت الشركة استطلاعات رأي عبر الإنترنت شملت أكثر من 2000 شخص ممن يساهمون في خطط التقاعد ذات المساهمات المحددة التي يوفرها أصحاب العمل.
ولكن قبل توجيه اللوم لهؤلاء العمال الأصغر سناً، تجدر الإشارة إلى أن هذه المشكلة متجذرة وتطال الأشخاص من مختلف الفئات العمرية.
وتشير نتائج البحث إلى أن غالبية المشاركين في الاستطلاع لا يساهمون بالمبالغ الكافية في خطط التقاعد التي يوفرها أصحاب العمل، رغم إدراكهم التام بضرورة زيادة مساهماتهم.
وعندما يضطر العمال، من مختلف الأعمار، إلى الاختيار والمفاضلة بين ادخار أموال للتقاعد وأهداف مالية أخرى، فإن أكثر من نصفهم يمنحون الأولوية لتكوين مدخرات للطوارئ على حساب الادخار للتقاعد.
كما وجد الباحثون أن ما يقرب من 3 من كل 10 أشخاص يضعون سداد ديون التعليم أو الديون العامة على رأس أولوياتهم، في حين تخصص نسبة مماثلة مدخراتها لقضاء العطلات بدلاً من الادخار لمرحلة التقاعد السنوات الذهبية.
كما يشير واحد من كل عشرة أشخاص إلى أن ارتفاع تكاليف المعيشة قد أدى إلى خفض مساهماتهم في خطط التقاعد، أو حتى التوقف عنها تماماً.
من وجهة نظر فروست: “يعكس هذا الأمر فجوةً بين النوايا وقيود الواقع؛ إذ يبدو أن ارتفاع الأسعار والتضخم يتسببان في ’ضغط حقيقي على الميزانية‘، وهي حالة تمتد آثارها من نفقات الحياة اليومية لتلقي بظلالها على سلوكيات التخطيط للتقاعد”.
معدلات سحب الأموال من حسابات التقاعد لا تزال مرتفعة
قد يكون عدم الاستثمار في حساب التقاعد الخاص بك أمر مقلق، لكن سحب الأموال منه قد يكون أسوأ من ذلك.
تشرح فروست: “لا تزال معدلات سحب الأموال من خطط التقاعد مرتفعة؛ إذ أقدم واحد من كل أربعة مشاركين على الحصول على قرض و/أو إجراء سحب مبكر، في حين يخطط 19% آخرون للقيام بذلك”.
وتضيف: “يشير استمرار اللجوء إلى القروض أو عمليات السحب المبكر إلى أن العديد من المشاركين يستخدمون خطة التقاعد كمصدر للسيولة قصيرة الأجل، وهو ما قد يؤدي إلى تآكل النتائج والمكاسب طويلة الأجل”.
يتمثل السبب الرئيسي الذي يدفع الأفراد إلى السحب من مدخراتهم التقاعدية في تغطية النفقات غير المتوقعة، وتليه أسباب أخرى مثل شراء منزل، وسداد ديون بطاقات الائتمان، ومساعدة أحد أفراد الأسرة، وتغطية تكاليف الرعاية الصحية.
معادلة “المليون دولار”
عند سؤال أي شخص عن حجم المدخرات التي يعتقد أنه بحاجة إليها للتقاعد في وضع مريح، فإنه غالباً ما يقدّر المبلغ -بشكل تلقائي- بما لا يقل عن مليون دولار.
لذا، ليس من المستغرب أن يكتشف الباحثون نقصاً ملحوظاً في المعرفة المتعلقة بآليات الادخار.
إذ لا يعرف أكثر من نصف هؤلاء الأفراد مقدار المبلغ الذي يحتاجون إلى ادخاره سنوياً لضمان تقاعد آمن، أو كيفية تقدير القيمة المستقبلية لمدخراتهم التقاعدية بناءً على معدلات المساهمة الحالية.
وعلاوة على ذلك، فإن ما يقرب من ثلثي المدخرين، وهي نسبة ارتفعت عما كانت عليه قبل نحو خمس سنوات، يتمنون لو كان بإمكانهم “الضغط على زر بسيط” لتفويض مهام التخطيط والاستثمار بالكامل إلى خبير مالي متخصص.
إذن، كيف يحدد هؤلاء المدخرون قيمة المساهمات في خططهم التقاعدية؟ يقول ربعهم إنهم يساهمون بأقصى مبلغ تسمح به إمكانياتهم المادية، بينما يساهم 22% منهم بمبلغ يوازي ما يساهم به صاحب العمل (نظام المساهمة المطابقة). وهناك 17% آخرون يعتقدون أنهم يساهمون بالحد الأقصى الذي يسمح به القانون.
تعتمد نسبة ضئيلة فقط، تبلغ 11%، من المشاركين مساهماتهم على تقديرهم للمبلغ الذي يحتاجون إلى ادخاره، بينما يعتمد 10% منهم على معدل المساهمة الأولي مضافاً إليه أي زيادات تلقائية قد تكون طرأت عليه.
يقول فروست: “في ظل عدم معرفة الكثير من المشاركين بحجم المدخرات المطلوبة، وقيام البعض بخفض المساهمات أو إيقافها بسبب ارتفاع الأسعار، يتضح كيف يمكن لحالة عدم اليقين والضغوط التي تواجه ميزانيات الأسر أن تعرقل بشكل مباشر مسار الاستعداد للتقاعد”.
إرشادات حول ادخار أموال التقاعد
إليك مقترح للتعامل مع تساؤل “ما هو المبلغ الذي أحتاجه؟”: ضع خطة لادخار ما يعادل راتبك مرة واحدة على الأقل بحلول سن الثلاثين، وثلاثة أضعاف الراتب عند سن الأربعين، وستة أضعاف عند سن الخمسين، وثمانية أضعاف عند سن الستين، وعشرة أضعاف عند سن السابعة والستين.
بطبيعة الحال، تُعد مسألة التقاعد أمراً شخصياً، وسيعتمد المبلغ الذي ستحتاج إليه في النهاية على مجموعة من العوامل، بدءاً من عمرك عند التقاعد وحالتك الصحية ووصولاً إلى معدلات التضخم.
فيما يتعلق بحجم المدخرات السنوية الموصى بها، ينبغي لمعظم الناس استهداف معدل مساهمة إجمالي يتراوح بين 12% و15%، شاملاً مساهمات كل من الموظف وصاحب العمل.
قد يكون تقبّل هذه الأرقام أسهل لو أدرك الناس عدد السنوات التي ستغطي فيها صناديق التقاعد الخاصة بهم نفقات معيشتهم اليومية.
ووفقاً للتقرير، عند سؤالهم عن الموعد المتوقع لترك وظائفهم الأساسية، أفاد ما يقرب من 3 من كل 10 أشخاص بأنهم يخططون للتقاعد قبل سن الخامسة والستين، بينما يخطط نحو الربع لترك سوق العمل عند بلوغ هذا السن، ويتوقع 33% الاستمرار في العمل حتى سن السادسة والستين أو أكثر.
وفي المقابل، يأمل أكثر من 40% من أبناء الجيل زدGen Z في التقاعد قبل سن الخامسة والستين، بينما يتوقع ثلثاهم التقاعد قبل سن الستين.
وتتناقض هذه التوقعات المستقبلية بشكل صارخ مع الواقع الحالي؛ إذ تشير الأبحاث إلى أن ما يقرب من 7 من كل 10 متقاعدين حاليين قد تقاعدوا قبل سن الخامسة والستين، بينما تقاعد 3 من كل 10 قبل سن الستين.
وقد لاحظ خبراء التقاعد، منذ فترة، أن الناس غالباً ما يتوقفون عن العمل في وقت أبكر مما كانوا يتوقعون؛ فحتى أفضل الخطط والنوايا قد تعترضها ظروف خارجة عن السيطرة، بدءاً من المشاكل الصحية وفقدان الوظيفة، ووصولاً إلى الحاجة لرعاية قريب مسن بدوام كامل.
توصل البنك المركزي العراقي إلى اتفاق مع وزارة الخزانة الأميركية، على تأهيل سبعة مصارف عراقية للعودة إلى قنوات المراسلة المصرفية الخارجية بالعملات الأخرى.
وقال رئيس الحكومة العراقية علي فالح الزيدي، السبت، في منشور على حسابه بمنصة «إكس»: «نرحب بالتفاهم الذي توصل إليه البنك المركزي العراقي مع وزارة الخزانة الأميركية، والذي يمثّل خطوة مهمة في مسار إصلاح القطاع المصرفي وتعزيز اندماجه بالنظام المالي العالمي».
وذكر أن تأهيل سبعة مصارف عراقية للعودة إلى قنوات المراسلة المصرفية الخارجية بالعملات الأخرى، تمهيداً لاستعادة أهليتها للتعامل بالدولار الأميركي بعد استكمال متطلبات الامتثال والحوكمة، يؤكّد نجاح نهج الإصلاح المالي الذي تتبنّاه الحكومة، ويعزّز الثقة بالقطاع المصرفي العراقي ويفتح آفاقاً أوسع أمام الاقتصاد الوطني والاستثمار.
وأكد مواصلة دعم الإصلاحات المالية والمصرفية، وترسيخ مبادئ الشفافية والحوكمة، بما يخدم مصالح العراق ويعزّز مكانته الاقتصادية إقليمياً ودولياً.
كما اتفق الزيدي مع ممثلي مصرف «جي بي مورغان»، خلال اجتماع في واشنطن، على فتح فرع للمصرف في العراق، لتمويل المشروعات التي تنفذها الشركات الأميركية.
أظهر استطلاع لـ«رويترز» أن توقعات النمو الاقتصادي في مصر ظلت مستقرة بشكل عام خلال الأشهر الثلاثة الماضية، في حين تم تعديل توقعات التضخم بالزيادة؛ إذ أثبت الاقتصاد أنه أكثر متانة في مواجهة حرب الشرق الأوسط مما كان يُخشى في البداية.
ووفقاً لمتوسط توقعات 15 خبيراً اقتصادياً استطلعت «رويترز» آراءهم، في الفترة من السابع إلى السادس عشر من يوليو (تموز)، فقد نما الاقتصاد المصري 4.8 في المائة في السنة المالية المنتهية في يونيو (حزيران)، وهو ما يمثل ارتفاعاً طفيفاً عن توقعات في أبريل (نيسان)، عند 4.6 في المائة.
وتوقع الخبراء أن يتباطأ النمو إلى 4.5 في المائة، في السنة المالية 2026 – 2027، قبل أن يتسارع إلى 5.3 في المائة في 2027 – 2028، مقارنة مع توقعات عند 4.6 في المائة و5.5 في المائة على الترتيب في الاستطلاع السابق. وأشارت التوقعات إلى تسجيل نمو 5.5 في المائة أيضاً في السنة المالية 2028 – 2029.
وأظهرت البيانات الرسمية أن الاقتصاد تجاوز التوقعات في الربع الممتد من يناير (كانون الثاني) إلى مارس (آذار)؛ إذ أشارت التقديرات الأولى إلى نمو الناتج المحلي الإجمالي 5 في المائة، متجاوزاً التوقعات السابقة، على الرغم من اضطرابات سلاسل التوريد وارتفاع أسعار النفط نتيجة الحرب الأميركية الإسرائيلية على إيران.
وتوقع البنك المركزي، في مايو (أيار)، بلوغ متوسط نمو الناتج المحلي الإجمالي الحقيقي نحو 5 في المائة للسنة المالية المنتهية في يونيو، بزيادة عن 4.9 في المائة المتوقعة قبل ذلك بشهر.
ولم تتراجع مصادر العملة الصعبة مع زيادة التحويلات المالية من المصريين في الخارج 31.2 في المائة، لتصل إلى 43.1 مليار دولار تقريباً، في الفترة من يوليو إلى مايو من السنة المالية 2025 – 2026، ارتفاعاً من نحو 32.8 مليار دولار في السنة السابقة، في حين تعافت عوائد السياحة وإيرادات قناة السويس أيضاً.
وارتفعت احتياطيات النقد الأجنبي إلى 55 مليار دولار، بحلول نهاية يونيو.
وقال صندوق النقد الدولي، في يونيو، إنه توصل إلى اتفاق على مستوى الخبراء مع مصر، بشأن مراجعتين، مما قد يتيح لها تمويلاً يبلغ 1.6 مليار دولار، ووصف تأثير الحرب على اقتصاد الدولة بأنه «تحت السيطرة نسبياً».
ومع ذلك، توقع الاستطلاع بلوغ متوسط التضخم 13.5 في المائة، في 2026 – 2027، في تعديل بالزيادة عن توقعات أبريل، عند 12 في المائة، قبل انخفاضه إلى 10.4 في المائة في 2027 – 2028، و8.6 في المائة في 2028 – 2029.
وانخفض معدل التضخم السنوي في المدن المصرية إلى 14.3 في المائة، في يونيو.
وتوقع المحللون الذين شملهم الاستطلاع أن يصل سعر العائد على الإقراض لليلة واحدة إلى 16 في المائة بنهاية السنة المالية 2026 – 2027، وهو ما يقل عن التوقعات السابقة عند 17 في المائة قبل ثلاثة أشهر، وذلك مقابل السعر الحالي البالغ 20 في المائة.
وتوقع الخبراء أن يصل سعر صرف الجنيه إلى 49 مقابل الدولار بحلول نهاية عام 2026 – 2027، مقابل 51.5 في التوقعات السابقة. لكن ثلاثة محللين توقعوا أن يهبط إلى 49.68 جنيه للدولار في المتوسط، بحلول نهاية يونيو 2028، وإلى 50.49 جنيه للدولار بحلول نهاية يونيو 2029.
وقال دومينيك بارتوس الخبير الاقتصادي المساعد في مؤسسة «موديز أناليتكس»: «لا يزال اقتصاد مصر في مرحلة توسعية من الدورة الاقتصادية، وقد تجاوز الصدمة الخارجية بأفضل مما كان يُخشى في مارس»، لكنه حذر من أن الضبابية ستظل تؤثر على الصادرات والاستثمار.
ارتفعت أسعار النفط بأكثر من اثنين في المائة يوم الاثنين، ليتجاوز خام برنت مستوى 90 دولاراً للبرميل، مع تصاعد المواجهة العسكرية بين الولايات المتحدة وإيران في الشرق الأوسط، الأمر الذي أدى إلى تقييد شحنات النفط عبر مضيق هرمز.
وصعدت العقود الآجلة لخام برنت بمقدار 2.09 دولار، أو 2.37 في المائة، إلى 90.19 دولار للبرميل بحلول الساعة 02:41 بتوقيت غرينتش، بعدما لامست أعلى مستوياتها منذ 11 يونيو (حزيران). وكان الخام قد أنهى الأسبوع الماضي على مكاسب بلغت 15.9 في المائة، وهي الأكبر منذ أبريل (نيسان).
كما ارتفع خام غرب تكساس الوسيط الأميركي بمقدار 1.71 دولار، أو 2.07 في المائة، إلى 84.20 دولار للبرميل، مسجلاً أعلى مستوياته منذ 12 يونيو. وكان قد حقق الأسبوع الماضي مكاسب بلغت 15.5 في المائة، وهي الأكبر منذ أوائل مارس (آذار).
وتصاعدت حدة الصراع في الشرق الأوسط خلال عطلة نهاية الأسبوع، مع تنفيذ الولايات المتحدة ليلة تاسعة متتالية من الضربات ضد إيران، في حين أعلنت كل من الكويت والبحرين تعرضهما لمزيد من الهجمات الإيرانية.
وقال محللو بنك «آي إن جي» في مذكرة: «اخترق خام برنت مستوى 90 دولاراً للبرميل صباح اليوم، في ظل عدم وجود أي مؤشرات على انحسار التصعيد في منطقة الخليج».
وأضافوا: «تواصل الولايات المتحدة وإيران تبادل الضربات، التي تثبت أنها مميتة للطرفين. وإذا استمر هذا التصعيد دون احتواء، فقد نعود إلى بيئة تشهد هجمات واسعة النطاق في أنحاء الخليج.»
وأعلن «الحرس الثوري» الإيراني، يوم الاثنين، أن ناقلتي نفط تعرضتا لانفجار وأصبحتا غير قادرتين على الحركة أثناء محاولتهما العبور عبر ما وصفه بـ«المسار الجنوبي غير الآمن» في مضيق هرمز، متهماً الجيش الأميركي بتشجيعهما على استخدام ذلك الممر.
وقال محلل «باركليز»، أماربريت سينغ، في مذكرة: «ستوفر الأيام والأسابيع المقبلة صورة أوضح عن المستوى المستدام لصادرات النفط من المنطقة في ظل الحصارين المتجددين».
وأضاف: «في الوقت الراهن، نرى أن أسواق النفط لا تزال تقلل من حجم التداعيات المحتملة على المخزونات، التي أصبحت، خلافاً لما كانت عليه في بداية الحرب، عند أكثر مستوياتها شحاً خلال السنوات الخمس الماضية».
وأظهرت بيانات مجموعة بورصة لندن أن أربع سفن فقط عبرت مضيق هرمز يوم الأحد، مقارنة مع ثماني سفن في اليوم السابق، في حين دخلت منذ يوم الجمعة ثلاث ناقلات لمنتجات النفط وناقلة نفط عملاقة جداً إلى المضيق لتحميل النفط.
تراجعت أسعار الذهب يوم الاثنين، مع تصاعد الحرب في الشرق الأوسط ودفع أسعار النفط خام برنت إلى ما فوق 90 دولاراً للبرميل، مما عزز المخاوف من عودة الضغوط التضخمية، بعدما أشار عدد متزايد من مسؤولي مجلس الاحتياطي الفيدرالي إلى احتمال الحاجة لرفع أسعار الفائدة لكبح ارتفاع الأسعار.
وانخفض الذهب في المعاملات الفورية 0.1 في المائة إلى 4014.53 دولار للأوقية بحلول الساعة 02:42 بتوقيت غرينتش، في حين استقرت العقود الآجلة للذهب الأميركي، تسليم أغسطس (آب)، عند 4019.80 دولار للأوقية.
وأعلنت الولايات المتحدة أنها استكملت ليلة تاسعة متتالية من الضربات ضد إيران، بعدما كانت قد أعلنت في وقت سابق مقتل اثنين على الأقل من أفراد الجيش الأميركي في الأردن، فيما أفاد حلفاء واشنطن في المنطقة بتعرضهم لمزيد من الهجمات الإيرانية يوم الأحد.
وقال كلفن وونغ، كبير محللي الأسواق لدى «أواندا»: «يزيد التصعيد الذي شهدته عطلة نهاية الأسبوع من خطر تحول المواجهة إلى هجوم واسع النطاق من الجانبين، وهو ما قد يشكل ضغطاً على أسعار الذهب إذا ترسخت مخاوف الركود التضخمي، إذ ترتفع حينها تكلفة الفرصة البديلة للاحتفاظ بالمعدن.»
وارتفعت أسعار النفط بنحو 3 في المائة، متجاوزة 90 دولاراً للبرميل لخام برنت، مع تراجع شحنات الطاقة عبر مضيق هرمز.
ومن شأن استمرار ارتفاع أسعار النفط أن يغذي المخاوف من التضخم ويعزز التوقعات ببقاء أسعار الفائدة مرتفعة لفترة أطول. وبينما يُنظر إلى الذهب تقليدياً على أنه أداة للتحوط من التضخم، فإن ارتفاع أسعار الفائدة يزيد من تكلفة الاحتفاظ بالأصول التي لا تدر عائداً، مثل الذهب.
وانضمت رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، بيث هاماك، إلى عدد متزايد من مسؤولي البنك المركزي الأميركي الذين يرون أن أسعار الفائدة قد تحتاج إلى الارتفاع لمواجهة التضخم المستمر، مما يمهد لنقاش محتدم في الاجتماع المقبل للمجلس، مع احتمال ظهور آراء معارضة خلال ثاني اجتماع يرأسه رئيس المجلس كيفن وورش.
وبات المتعاملون يسعرون احتمالاً يبلغ 82 في المائة لرفع أسعار الفائدة في ديسمبر (كانون الأول)، مقارنة مع 73 في المائة قبل أسبوع، وفقاً لأداة «فيد ووتش» التابعة لمجموعة «سي إم إي».
وأضاف وونغ: «على المدى الطويل، أميل إلى الحذر بشأن الذهب، وأراقب مستوى 3886 دولاراً، إذ إن كسره هبوطاً قد يفتح المجال أمام مزيد من التراجع نحو 3500 دولار.»
وفي المعادن النفيسة الأخرى، ارتفعت الفضة في المعاملات الفورية 1.9 في المائة إلى 56.95 دولار للأوقية، وصعد البلاتين 0.5 في المائة إلى 1599.97 دولار، بينما تراجع البلاديوم 0.2 في المائة إلى 1244.50 دولار للأوقية.
Les principales personnalitéslors de l’ouverture du sommet bancaire se tiennent debout pour
l’hymne national français (La Marseillaise)
Organisé par l’Union des Banques Arabes (UBA), le Sommet Économique et Bancaire Euro-Arabe s’est tenu à Paris les 4 et 5 juin 2026, réunissant plus de 150 décideurs et experts issus de plus de 20 pays. Dans un contexte marqué par les recompositions géopolitiques, les défis énergétiques et les mutations technologiques, cette rencontre a constitué une plateforme de dialogue visant à renforcer le partenariat euro-arabe et à contribuer à l’émergence d’un nouvel équilibre économique et financier mondial.
Présentépar des représentants officiels et des représentants des secteurs bancaire arabe
et européen lors de la cérémonie d’ouverture du sommet bancaire
Sous le Haut Patronage de Son Excellence Monsieur Emmanuel Macron, Président de la République française, l’Union des Banques Arabes (UBA), en partenariat avec la Fédération Bancaire Française (FBF), la Fédération Bancaire Européenne (EBF), l’Union pour la Méditerranée (UpM), l’Union Bancaire Francophone (UBF) et la Chambre de Commerce Franco-Arabe (CCFA), a organisé les 4 et 5 juin 2026 à Paris le Sommet Économique et Bancaire Euro-Arabe 2026 sous le thème : «Vers un nouvel équilibre économique et financier mondial». Plus de 150 hauts responsables issus de plus de 20 pays arabes et européens ont participé à cette rencontre de haut niveau, qui a réuni ministres, gouverneurs de banques centrales, dirigeants d’institutions financières, représentants d’organisations internationales, régulateurs, investisseurs et experts économiques.
Organisé dans un contexte marqué par les recompositions géopolitiques, les défis énergétiques, les mutations technologiques et les transformations profondes de l’économie mondiale, le Sommet a constitué une plateforme privilégiée de dialogue et de coopération entre l’Europe et le monde arabe. Les échanges ont porté sur les perspectives de croissance, les investissements croisés, la résilience des systèmes financiers, la transition énergétique, l’intelligence artificielle et la cybersécurité.
L’ouverture officielle a été marquée par les interventions de nombreuses personnalités de premier plan, notamment M. Mohamed El-Etreby, Président de l’Union des Banques Arabes, Mme Maya Atig, Directrice Générale de la Fédération Bancaire Française, M. Raoul Delamare, Président de la Chambre de Commerce Franco-Arabe, M. Gérard Mestrallet, Envoyé spécial du Président de la République française pour le Corridor économique Inde–Moyen-Orient–Europe (IMEC), S.E. M. Yassine Jaber, Ministre des Finances de la République libanaise, S.E. Dr. Mohamed Maait, Directeur Exécutif au Fonds Monétaire International, S.E. M. Nasser Kamel, Secrétaire Général de l’Union pour la Méditerranée, ainsi que plusieurs responsables gouvernementaux, financiers et économiques de premier plan.
Les débats ont souligné l’importance de renforcer les partenariats euro-arabes afin de faire face aux défis du nouvel ordre économique mondial, de soutenir les investissements stratégiques, d’accélérer les transitions numérique et énergétique et de promouvoir des mécanismes de coopération capables de renforcer la stabilité économique et financière régionale et internationale.
Le Sommet a également été marqué par la remise du Prix du Leadership & Vision 2026 à Son Excellence M. Ali bin Ahmed Al Kuwari, Ministre des Finances de l’État du Qatar, ainsi que du Prix du Gouverneur de l’Année 2026 à Son Excellence M. Naji Mohamed Issa Belgacem, Gouverneur de la Banque Centrale de Libye, en reconnaissance de leurs contributions remarquables au développement économique et à la stabilité financière.
Pour plus d’informations, veuillez suivre le lien ci-joint :
une dynamique renouvelée de coopération et de modernisation bancaire
Dans le cadre de sa mission visant à consolider les partenariats bancaires arabes et à accompagner les dynamiques de modernisation du secteur financier régional, le Secrétaire Général de l’Union des Banques Arabes (UBA), Dr. Wissam Fattouh, a effectué une série de rencontres de haut niveau en Libye avec plusieurs institutions bancaires majeures du pays
Banque Al Joumhouria: cap sur la formation et le développement des compétences
Au siège de la Banque Al Joumhouria, Dr Fattouh, accompagné de M. Hani Abdallah, Directeur régional de l’UBA pour l’Égypte, la Libye et le Soudan, a rencontré le Directeur Général de la banque, M. Nouri Abouflija, ainsi que plusieurs responsables des ressources humaines et directeurs de départements.
Les discussions ont porté sur le renforcement de la coopération institutionnelle, le développement des capacités professionnelles et l’accompagnement des programmes de transformation et de modernisation engagés par la banque. Les deux parties ont également évoqué les défis opérationnels rencontrés par les différentes directions ainsi que les moyens d’améliorer la qualité des services bancaires proposés à la clientèle.
À l’issue de cette réunion, un accord a été conclu autour d’un vaste programme de formation s’étendant sur une année complète, en coordination avec le département formation de l’UBA et plusieurs autres directions de l’Union, notamment les relations publiques, les affaires juridiques et les deux magazines officiels de l’Union des Banques Arabes, publiés en arabe et en français.
Pour plus d’informations, veuillez suivre le lien ci-joint :
Dans le secteur des services d’information et de notation de crédit, la société Egyptian Credit Bureau (ISEC) a également annoncé plusieurs évolutions au sein de son management.
Parmi les nominations marquantes du secteur bancaire égyptien figure également celle de M. Ahmed Issa au poste de Président Exécutif d’Abu Dhabi First Bank Egypt. Cette nomination confirme l’orientation stratégique de la banque visant à consolider sa présence en Égypte et à renforcer ses activités dans les domaines de la banque de financement, de l’investissement et des services aux entreprises.
Banque Misr a, de son côté, annoncé la nomination de M. Amr El Nekhely au poste de Vice-Président Exécutif. Cette nomination intervient dans le cadre des efforts continus de la banque visant à renforcer son équipe dirigeante et à soutenir ses projets de développement.
Banque Misr poursuit actuellement une stratégie axée sur l’innovation bancaire, l’inclusion financière, la transformation digitale et le soutien aux grands projets de développement économique en Égypte.
M. Mohamed Karim a été nommé Président Exécutif de l’institution, avec pour mission de poursuivre le développement des solutions d’analyse de données et des services de renseignement de crédit destinés au secteur financier égyptien.
Par ailleurs, Mme Souinara El Asmar a été nommée Vice-Présidente Exécutive de l’ISEC. Cette nomination s’inscrit dans le cadre des efforts visant à renforcer les capacités opérationnelles et stratégiques de l’institution dans un environnement financier de plus en plus orienté vers la donnée et les technologies financières.
Le secteur bancaire et financier égyptien poursuit sa dynamique de modernisation et de consolidation de ses équipes dirigeantes à travers une série de nominations et de renouvellements de mandats approuvés récemment par les assemblées générales de plusieurs banques et institutions financières majeures du pays. Ces décisions traduisent la volonté des établissements concernés de renforcer leur gouvernance, d’accompagner leurs stratégies de croissance et de poursuivre les efforts de transformation du secteur financier égyptien.
Abdelhamid Abou Moussa reconduitàla têtede la Banque Faisal Islamique d’Égypte
Les instances compétentes de la Banque Faisal Islamique d’Égypte ont approuvé le renouvellement du mandat de M. Abdelhamid Abou Moussa en qualité de Gouverneur de la banque. Cette reconduction témoigne de la confiance accordée à son leadership ainsi qu’à son expérience de longue date dans le secteur bancaire islamique.
Sous sa direction, la banque a poursuivi le développement de ses activités et renforcé sa présence au sein du marché bancaire égyptien, notamment dans les domaines de la finance islamique, de l’inclusion financière et des services numériques.
Tarek Fayad renouveléau poste de Chief Executive Officer d’Al-Masraf Al-Mottahed
M. Tarek Fayad a également été reconduit dans ses fonctions de Président Exécutif (Chief Executive Officer) d’Al-Masraf Al-Mottahed (United Bank). Cette décision reflète les résultats positifs enregistrés par la banque au cours des dernières années ainsi que les avancées réalisées en matière de transformation digitale et d’expansion des services financiers.
Le renouvellement de son mandat intervient dans un contexte marqué par l’évolution rapide du secteur bancaire égyptien et la nécessité pour les banques de renforcer leur compétitivité et leur capacité d’innovation.
Hazem Hegazy confirméàla direction exécutive d’Al Baraka Bank Egypt
Les actionnaires d’Al Baraka Bank Egypt ont validé le renouvellement du mandat de M. Hazem Hegazy au poste de Président Exécutif.
Figure reconnue du secteur bancaire régional, M. Hegazy poursuit ainsi sa mission visant à consolider la position de la banque sur le marché égyptien.
La banque continue de développer ses services bancaires islamiques, tout en mettant l’accent sur la digitalisation, l’expérience client et le financement des petites et moyennes entreprises.
Najib Fakhoury nomméVice-présidentrégional de la Sociétéfinancière internationale pour le Moyen-Orient et l’Asie centrale
La Société financière internationale (IFC), branche du Groupe de la Banque mondiale dédiée au développement du secteur privé, a annoncé la nomination de Najib Fakhoury au poste de Vice-président régional pour le Moyen-Orient et l’Asie centrale.
Basé au bureau régional de l’IFC à Dubaï, il sera chargé de piloter les activités de l’institution dans une région couvrant 21 pays et près de 700 millions d’habitants. À ce titre, il supervisera un portefeuille d’investissements de plus de 11 milliards de dollars, avec pour mission de renforcer la mobilisation des capitaux privés, de favoriser la création d’emplois et d’accompagner le développement d’un secteur privé plus dynamique et inclusif.
À l’occasion de sa nomination, Najib Fakhoury a souligné l’importance de mettre à profit l’expertise mondiale du Groupe de la Banque mondiale afin d’attirer davantage d’investissements privés, de soutenir les économies en transition et de répondre aux principaux défis auxquels la région est confrontée, notamment en matière de développement économique, d’infrastructures, de sécurité alimentaire, d’eau, d’énergie et de financement.
Membre du Groupe de la Banque mondiale depuis 2019, Najib Fakhoury bénéficie d’une solide expérience dans les secteurs public et privé. Il a notamment occupé les fonctions de ministre du Plan et de la Coopération internationale, ministre d’État chargé du Développement du secteur public et des Grands projets en Jordanie, ainsi que Directeur du Cabinet de Sa Majesté le Roi Abdullah II. Il est également reconnu pour son rôle dans le développement de la Zone économique spéciale d’Aqaba et dans la promotion des partenariats public-privé.
Khaleeji Bank, l’un des principaux établissements bancaires islamiques au Royaume de Bahreïn, a annoncé la nomination de M. Abdulkarim Mohammed Alzakari en qualité de Président-directeur général par intérim, succédant à M. Al Qassibi.
Cette nomination traduit la confiance du Conseil d’administration dans les compétences de M. Alzakari ainsi que dans son expérience ap profondie du secteur bancaire islamique, notamment dans les domaines de la gestion des risques, de la finance et du crédit.
Fort de près de 20 ans d’expérience dans le secteur bancaire, M. Alzakari rejoint Khaleeji Bank en 2020, où il a occupé plusieurs postes de direction, dont celui de Directeur financier. À ce titre, il a contribué à renforcer la gestion des ressources financières de la banque, à soutenir sa rentabilité et à préserver la solidité de sa situation financière.
Son parcours au sein de la banque a également été marqué par son rôle dans le renforcement de la gouvernance, de la gestion des risques et de l’efficacité opérationnelle. Il a, par ailleurs, supervisé plusieurs fonctions stratégiques, notamment les ressources humaines, le développement des affaires et la stratégie.
Alzakari est titulaire d’un MBA de la London Business School et d’une licence en gestion des risques financiers et d’investissement de Bayes Business School, anciennement Cass Business School, City, University of London. Il détient également la certification Chartered Financial Analyst (CFA), la certification Professional Risk Manager (PRM), ainsi que plusieurs qualifications avancées en finance quantitative et en gestion des risques.
À cette occasion, M. Yousif Abdullah Taqi, Président du Conseil d’administration de Khaleeji Bank, a salué les compétences de M. Alzakari, soulignant que son expérience, sa vision stratégique et son parcours au sein de la banque contribueront à poursuivre la dynamique de croissance et à consolider la position de Khaleeji Bank dans le secteur bancaire.
Pour sa part, M. Abdulkarim Mohammed Alzakari a exprimé sa reconnaissance au Conseil d’administration pour la confiance accordée, affirmant sa volonté de travailler avec les équipes de la banque afin de poursuivre les acquis réalisés, de renforcer l’efficacité opérationnelle et de développer des services et produits répondant aux attentes de la clientèle.
Cette nomination s’inscrit dans la stratégie de Khaleeji Bank visant à assurer la continuité de sa performance institutionnelle, à renforcer sa stabilité et à soutenir son développement futur en tant qu’acteur majeur de la finance islamique au Royaume de Bahreïn.
Photo: avec l’aimable autorisation de Khaleeji Bank.
Walid El-Nohas nomméVice-Président du Conseil d’administration de Banque Nasser Social
Le Conseil d’administration de Banque Nasser Social, présidé par Mme Maya Morsi, Ministre égyptienne de la Solidarité sociale, a annoncé la nomination de M. Walid El-Nohas au poste de Vice-Président du Conseil d’administration de la banque.
Cette nomination s’inscrit dans le cadre de la stratégie de développement et de modernisation de la banque, visant à renforcer son rôle social et son positionnement en tant qu’institution financière engagée au service du développement communautaire et de l’inclusion économique.
Lors de la réunion du Conseil d’administration tenue au siège principal de la banque, Mme Maya Morsi a salué les efforts de l’ancien Vice-Président, M. Osama El-Sayed, pour sa contribution au développement de l’institution, tout en exprimant sa confiance dans la capacité de M. Walid El-Nohas à poursuivre la dynamique de croissance et à accompagner les projets d’expansion de la banque.
Le Conseil a également passé en revue les principaux indicateurs financiers de l’établissement pour la période allant du 1er juillet au 31 décembre 2025. Les résultats ont confirmé la poursuite d’une croissance soutenue des activités de la banque, avec un total de bilan atteignant 61,4 milliards de livres égyptiennes, tandis que les financements et facilités accordés à la clientèle se sont élevés à 39 milliards de livres, en hausse de 9 %. Les dépôts ont, quant à eux, atteint 25 milliards de livres, traduisant la confiance croissante des clients envers la banque et la solidité de sa gestion.
La banque a également enregistré un bénéfice net de 3,87 milliards de livres égyptiennes à fin décembre 2025, contre 3,23 milliards durant la même période de l’exercice précédent, soit une progression de 20 %.
Dans le domaine de la responsabilité sociétale, M. Walid El-Nohas a souligné la poursuite des initiatives de la banque en faveur de l’autonomisation économique et du soutien aux catégories les plus vulnérables, notamment à travers des financements à conditions préférentielles, des prêts sociaux sans intérêts ainsi que des contributions au soutien du secteur de la santé et des programmes d’assistance sociale.
Samer Alabed au poste de nouveau Directeur Général
(Chief Executive Officer) de la banque
M. Alabed a rejoint United Gulf Bank le 11 mai 2026, fort de plus de 25 années d’expérience internationale dans les secteurs bancaire et des services financiers à travers les pays du Golfe et les marchés financiers internationaux.
Avant de rejoindre UGB, M. Alabed occupait le poste de Chief Executive Officer de HSBC Bank Middle East Limited au Koweït, où il supervisait les activités de banque de financement et d’investissement (Wholesale Banking) et contribuait au renforcement de la position de HSBC en tant que première banque étrangère du pays.
Son parcours comprend également la direction des ventes institutionnelles pour les marchés mondiaux de HSBC dans la région MENA, couvrant des produits de trésorerie tels que les titres à revenu fixe, les opérations de change ainsi que les marchés actions. Auparavant, il a travaillé au sein de Morgan Stanley à Londres, dans l’équipe Central Bank and Structured Sales dédiée à la région CEEMEA.
M. Alabed est diplômé en gestion économique et détient la certification CFA depuis 2001
Bank ABC nomme Paul Jennings au poste de Directeur Général
(Chief Executuve Officer) du Groupe
Bank ABC a annoncé la nomination de M. Paul Jennings au poste de Chief Executive Officer du Groupe, à compter du 5 août 2026, à la suite de l’approbation du Conseil d’administration et de la Banque centrale de Bahreïn. Cette nomination s’inscrit dans la volonté du Groupe de consolider sa trajectoire de croissance et de renforcer la continuité de son leadership à l’échelle internationale.
Fort d’une carrière bancaire internationale de près de quatre décennies, Paul Jennings a occupé plusieurs fonctions de direction au Royaume-Uni et en Europe, tout en développant une connaissance approfondie du Groupe Bank ABC et de ses différents marchés d’activité. Il avait notamment exercé les fonctions de Managing Director et Chief Executive Officer de ABC International Bank plc à Londres, où il a piloté une phase de croissance durable, renforcé les relations avec les autorités de régulation et contribué au développement des dispositifs de gouvernance, de gestion des risques et des activités commerciales. Il occupe actuellement le poste de Chief Executive Officer de la banque British Arab Commercial Bank à Londres.
Dans le cadre de cette transition, M. Brandon Hopkins, qui assurait les fonctions de CEO par intérim depuis le 1er février 2026, continuera d’accompagner le Groupe à titre consultatif durant une période transitoire afin d’assurer la continuité des opérations et la fluidité du processus de passation. Le Groupe a salué son engagement et son rôle dans la conduite de la banque au cours d’une période marquée par un contexte régional particulièrement complexe.
Commentant cette nomination, M. Naji Belkhadem, Président du Conseil d’administration du Groupe Bank ABC, a souligné que le retour de Paul Jennings au sein du Groupe constitue un atout stratégique, mettant en avant son expérience internationale, ses qualités de leadership ainsi que sa parfaite connaissance du modèle opérationnel et des marchés du Groupe. Il a également affirmé que, dans un environnement mondial en mutation rapide, le Conseil d’administration est convaincu que Paul Jennings dispose, aux côtés de l’équipe dirigeante, des compétences nécessaires pour conduire Bank ABC vers une nouvelle phase de développement et de création de valeur durable.
De son côté, Paul Jennings s’est déclaré honoré de la confiance accordée par le Conseil d’administration, affirmant son ambition de travailler étroitement avec les équipes du Groupe afin de consolider les acquis de Bank ABC, poursuivre ses priorités stratégiques et renforcer la valeur apportée aux clients et aux parties prenantes.
À travers cette nomination, Bank ABC réaffirme sa volonté de poursuivre l’exécution de sa stratégie, de renforcer ses standards de gouvernance et de maintenir une performance cohérente à travers l’ensemble de son réseau international.
Directrice de la région Moyen-Orientàla Banque mondiale
La Banque mondiale a annoncé la nomination de Dalia Khalifa au poste de Directrice de la région Moyen-Orient, couvrant l’Iran, l’Irak, la Jordanie, le Liban et la Syrie. Basée à Amman, elle succède à Jean-Christophe Carret, qui occupait cette fonction depuis quatre ans.
À ce titre, Dalia Khalifa dirigera les stratégies et les opérations de la Banque mondiale dans les cinq pays de la région, en étroite collaboration avec les gouvernements, les partenaires au développement, le secteur privé et les autres parties prenantes. Elle aura pour mission d’accompagner les priorités nationales en matière de développement, de promouvoir une croissance durable et inclusive, de renforcer les infrastructures, de soutenir le développement du capital humain et d’encourager la création d’emplois, tout en contribuant aux réformes économiques et à l’amélioration de la gouvernance.
Entrée au sein du Groupe de la Banque mondiale en 2004, Dalia Khalifa possède plus de vingt ans d’expérience dans les domaines du développement, du financement, de l’investissement et du développement du secteur privé. Avant cette nomination, elle occupait le poste de Directrice régionale de la Société financière internationale (IFC) pour l’Afrique centrale et l’Afrique de l’Ouest anglophone, basée à Lagos, où elle supervisait les opérations d’investissement et les services de conseil.
Au cours de sa carrière, elle a également exercé plusieurs fonctions de direction au sein du Groupe de la Banque mondiale dans les domaines de l’investissement, du climat des affaires, du commerce, de la compétitivité, de la macroéconomie et de l’emploi des jeunes.