تعزيز أطر الحوكمة والإمتثال لمكافحة غسل الأموال وتمويل الإرهاب:
أفضل الممارسات والتحدّيات المستقبلية
أصبحت مكافحة غسل الأموال وتمويل الإرهاب من أهم متطلّبات حماية سلامة القطاع المصرفي وإستقراره، في ظل توسُّع المعاملات العابرة للحدود وتسارع الخدمات المالية الرقمية وإنتشار الأصول الإفتراضية وتزايد قدرة الشبكات الإجرامية على إستخدام هياكل قانونية وتقنية معقّدة لإخفاء مصادر الأموال والمستفيدين الحقيقيين منها. ولا تعتمد فعّالية المكافحة على وجود التشريعات وأنظمة المراقبة فقط، بل ترتبط بوجود حوكمة مؤسسية واضحة تحدّد مسؤوليات مجلس الإدارة والإدارة التنفيذية ووظائف الإمتثال وإدارة المخاطر والتدقيق الداخلي. فضعف الرقابة أو غياب المساءلة أو نقص استقلالية وظيفة الامتثال قد يُحوّل السياسات المعتمدة إلى إجراءات شكلية غير قادرة على اكتشاف المخاطر أو منعها.
وضمن هذا الإطار، تطوّر مفهوم الإمتثال من مجرّد الإلتزام بالتعليمات والإبلاغ عن العمليات المشبوهة إلى وظيفة إستراتيجية تشارك في تقييم المخاطر وإتخاذ القرارات وحماية سمعة المصرف. ويتطلّب ذلك توفير الموارد والكوادر المتخصصة، وتعزيز جودة البيانات، وإستخدام التكنولوجيا الرقابية، وترسيخ ثقافة مؤسسية تضع النزاهة وإدارة المخاطر ضمن أولويات العمل المصرفي.
تكامل الحوكمة والإمتثال وتوزيع المسؤوليات
تبدأ فعّالية مكافحة غسل الأموال وتمويل الإرهاب من مستوى الحوكمة العليا، إذ ينبغي إدماج هذه المخاطر ضمن الإطار العام لإدارة المخاطر في المصرف، وعدم حصرها في إدارة الإمتثال. وتؤكد لجنة بازل أنه يتوجّب على المصارف التعامل مع مخاطر غسل الأموال وتمويل الإرهاب بإعتبارها جزءاً من المخاطر المصرفية الكلية، لما قد تسبّبه من خسائر قانونية وتشغيلية وأضرار بالسمعة. ويتولّى مجلس الإدارة إعتماد إستراتيجية المكافحة ومستوى المخاطر المقبول، ومتابعة التقارير المتعلقة بالعملاء والمعاملات مرتفعة المخاطر، وضمان إستقلالية وظيفة الإمتثال وتوفير الموارد اللازمة لها. وتتولّى الإدارة التنفيذية ترجمة هذه التوجُّهات إلى سياسات وإجراءات عملية، فيما تراقب إدارة الإمتثال مدى الإلتزام وتحدّد أوجه القصور، ويقدم التدقيق الداخلي تقييماً مستقلاً لفعّالية الضوابط.
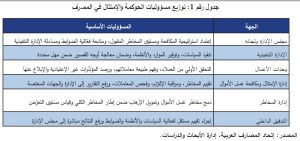 ويستند هذا التوزيع إلى نموذج خطوط المسؤولية الثلاثة، الذي يجعل وحدات الأعمال مسؤولة مباشرة عن المخاطر الناتجة عن أنشطتها، ويمنح وظائف المخاطر والإمتثال دور الرقابة والتوجيه، بينما يوفّر التدقيق الداخلي ضماناً مستقلاً لمجلس الإدارة. كما يتوافق ذلك مع منهج مجموعة العمل المالي القائم على توجيه الموارد والإجراءات المعزّزة نحو العملاء والمنتجات والدول الأعلى خطراً.
أفضل الممارسات في تعزيز الحوكمة والإمتثال
رغم التقدُّم في بناء الأطر التشريعية، لا تزال الفجوة قائمة بين الإلتزام بالمتطلّبات وتحقيق نتائج فعلية. وتشير مجموعة العمل المالي إلى أن 76 % من الدول طبّقت توصياتها الأربعين بصورة مُرضية من الناحية التشريعية والتنظيمية، مقارنة بنحو 36 % في العام 2012، إلاّ أن دولاً عديدة لا تزال تُواجه صعوبات في التحقيق في القضايا المعقّدة العابرة للحدود ومنع إستخدام الشركات الوهمية في إخفاء الأموال. ويؤكد ذلك أن وجود السياسات لا يكفي ما لم يقترن بالتنفيذ والرقابة والمساءلة.
وتبدأ أفضل الممارسات بإجراء تقييم شامل ودوري لمخاطر غسل الأموال وتمويل الإرهاب، يغطي العملاء والدول والمنتجات وقنوات تقديم الخدمات. وينبغي تحديث هذا التقييم عند دخول أسواق جديدة أو طرح منتجات رقمية أو حدوث تغيُّرات جوهرية في أنماط المعاملات، ثم إستخدام نتائجه في تحديد مستوى الرقابة وتوزيع الموارد. كما يجب أن تمتد إجراءات العناية الواجبة طوال مدة العلاقة مع العميل، وألاّ تقتصر على مرحلة فتح الحساب. ويشمل ذلك التحقق المستمر من المستفيد الحقيقي، ومصدر الأموال والثروة في الحالات مرتفعة المخاطر، ومقارنة المعاملات بالنشاط المتوقع للعميل، وتحديث البيانات عند ظهور تغيّرات غير إعتيادية.
وتتطلب الحوكمة الفعّالة إستقلالية إدارة الإمتثال وقدرتها على الوصول إلى المعلومات ورفع التقارير مباشرة إلى مجلس الإدارة أو لجانه المختصة، من دون تأثر قراراتها بالأهداف التجارية. كما ينبغي منحها صلاحية تصعيد المخالفات وطلب وقف العمليات أو العلاقات التي لا يُمكن إدارة مخاطرها، مع متابعة معالجة أوجه القصور ضمن مهل واضحة. وتكتمل هذه الممارسات بترسيخ ثقافة مؤسسية تجعل مكافحة غسل الأموال مسؤولية مشتركة، من خلال التدريب المستمر، وحماية قنوات الإبلاغ الداخلي، وعدم مكافأة الأداء التجاري الذي يتحقق على حساب الضوابط. ففعّالية الإمتثال تُقاس بقدرته على منع المخاطر واكتشافها ومعالجتها، وليس بعدد السياسات والتقارير التي يصدرها المصرف.
دور التكنولوجيا والبيانات في تطوير الإمتثال
أصبحت التكنولوجيا الرقابية عنصراً أساسياً في تطوير أنظمة مكافحة غسل الأموال وتمويل الإرهاب، إذ تسمح بأتمتة التحقق من هوية العملاء وفحص قوائم العقوبات ومراقبة المعاملات وربط الحسابات والأطراف المرتبطة. ويساعد ذلك المصارف على الإنتقال من مراقبة العمليات المنفردة وفق قواعد ثابتة إلى تحليل الأنماط والعلاقات المالية المعقّدة. ويُعزّز الذكاء الإصطناعي قدرة المصارف على اكتشاف السلوك غير الإعتيادي وتقليل التنبيهات غير الدقيقة. فقد أظهر مشروع Aurora التابع لبنك التسويات الدولية، أن إستخدام التعلم الآلي وتحليل الشبكات أدّى إلى زيادة إكتشاف عمليات غسل الأموال بمعدّل تراوح بين ضعفين وثلاثة أضعاف، مع خفض التنبيهات الإيجابية الكاذبة بنحو 80 % .
غير أن إستخدام هذه التقنيات يتطلّب حوكمة واضحة للنماذج والبيانات، تشمل التحقُّق من جودة المعلومات وإختبار دقة النتائج ومراجعة إحتمالات التحيُّز أو الخطأ، وحماية خصوصية العملاء. كما ينبغي ألاّ تُتخذ القرارات المتعلقة بتجميد الحسابات أو إنهاء العلاقات المصرفية بصورة آلية بالكامل، بل يجب أن تخضع لمراجعة بشرية موثقة.
وتتحقق الفعّالية الأكبر عندما تُدمج بيانات العملاء والتحويلات والعقوبات والمستفيدين الحقيقيين ضمن منصّة موحّدة، بدلاً من بقائها موزعة بين أنظمة منفصلة. فالتكنولوجيا لا تعوّض ضعف الحوكمة أو نقص الخبرة، وإنما تصبح أكثر فاعلية عندما تقترن بمساءلة واضحة وكوادر متخصصة وإشراف مستمر من الإدارة ومجلس الإدارة.
التحدّيات المستقبلية
تتمثل أبرز التحدّيات في إتساع الخدمات المصرفية الرقمية والمدفوعات الفورية وفتح الحسابات عن بُعد، إذ تقل الفترة المتاحة أمام المصرف لإكتشاف العملية وإيقافها قبل إنتقال الأموال إلى جهات أخرى. كما يؤدّي تعدُّد شركات التكنولوجيا المالية ومقدّمي خدمات الدفع إلى توزيع بيانات العميل والمعاملة بين مؤسسات مختلفة، ما يحدّ من قدرة كل جهة على تكوين صورة متكاملة عن المخاطر. وتبرز الأصول الإفتراضية بوصفها أحد أكبر التحديات التنظيمية، فحتى أبريل/نيسان 2026، كانت دولة واحدة فقط من أصل 149 دولة خضعت للتقييم ممتثلة بالكامل للتوصية رقم 15 الخاصة بالأصول الإفتراضية، مقابل 34 % ممتثلة إلى حد كبير، و43 % ممتثلة جزئياً، و22 % غير ممتثلة. كما أن 40 % فقط من الدول الخاضعة للتقييم كانت تطبق بصورة مُرضية متطلّبات ترخيص مقدّمي خدمات الأصول الإفتراضية أو تسجيلهم.
ويضيف الذكاء الإصطناعي مستوى جديداً من التعقيد، مع إستخدامه في إنتحال الهوية وإنشاء المستندات والصور والأصوات المزيّفة وتنفيذ عمليات احتيال واسعة النطاق. وقد حذرت الإنتربول في العام 2026 من تزايد عدد مراكز الإحتيال وإتساع نطاقها، ومن إستخدام الوسطاء والشركات الوهمية لإخفاء القائمين عليها. وفي المقابل، يفرض إعتماد المصارف على الذكاء الإصطناعي تحدّيات تتعلّق بدقة النماذج وقابلية تفسيرها وحماية البيانات من الإختراق أو التلاعب. ويتمثل التحدّي الأهم في قدرة أطر الحوكمة والإمتثال على مواكبة سرعة هذه التحوُّلات.
ويتطلّب ذلك تحديث تقييمات المخاطر بصورة مستمرة وتطوير خبرات مجالس الإدارات والكوادر المتخصّصة وتعزيز تبادل المعلومات بين المصارف والسلطات، مع تحقيق التوازن بين فعّالية الرقابة وخصوصية البيانات والشمول المالي.
تعزيز مسؤولية مجالس الإدارات
في الخلاصة، لا تُقاس فعّالية مكافحة غسل الأموال وتمويل الإرهاب بعدد السياسات والتقارير، بل بقدرة المصرف على تحويلها إلى قرارات وضوابط تمنع إستغلاله في الأنشطة غير المشروعة. وتبدأ هذه الفعّالية من مجلس الإدارة، وتمتد إلى الإدارة التنفيذية ووحدات الأعمال ووظائف المخاطر والإمتثال والتدقيق الداخلي، ضمن إطار واضح للمساءلة وتوزيع المسؤوليات. كما تفرض الأصول الإفتراضية والمدفوعات الفورية والذكاء الإصطناعي والهويات الرقمية تحدّيات تتجاوز قدرة الأنظمة التقليدية القائمة على القواعد الثابتة. ورغم ما تُوفّره التكنولوجيا من إمكانات لتحسين إكتشاف المخاطر وتقليل التنبيهات غير الدقيقة، فإن إستخدامها يتطلّب حوكمة للبيانات والنماذج، وحماية للخصوصية، ومراجعة بشرية للقرارات الحساسة.
ومن هنا، يتعيّن على المصارف العربية تعزيز مسؤولية مجالس الإدارات، وضمان إستقلالية وظيفة الإمتثال، وتطبيق تقييم شامل ومستمر للمخاطر، وتطوير جودة البيانات وإستخدام التحليلات المتقدّمة. كما ينبغي تشديد الرقابة على المستفيدين الحقيقيين والأصول الإفتراضية، وتوسيع تبادل المعلومات والتدريب والتعاون الإقليمي. فتعزيز الحوكمة والإمتثال ليس مجرّد إستجابة للمتطلّبات الرقابية، بل إستثمار في حماية الثقة والسمعة وعلاقات البنوك المراسلة وإستمرار إندماج القطاع المصرفي العربي في النظام المالي العالمي.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية