تعزيز التعاون بين القطاعين العام والخاص في مكافحة الجرائم المالية:
نحو منظومة أكثر كفاءة وفعّالية
 أصبحت الجرائم المالية خلال السنوات الأخيرة واحدة من أكثر المخاطر تعقيداَ التي تواجه الأنظمة المالية والإقتصادات حول العالم. ولم يعد غسل الأموال والإحتيال وتمويل الأنشطة غير المشروعة يتم من خلال عمليات منفردة يمكن إكتشافها بسهولة، بل أصبحت هذه الجرائم تعتمد على شبكات معقدة تمتد عبر مؤسسات مالية ودول وقنوات دفع مختلفة، مستفيدة من السرعة الكبيرة في حركة الأموال وإنتشار الخدمات المالية الرقمية وتطور التكنولوجيا المالية والأصول الافتراضية والمنصات العابرة للحدود.
وفي الوقت نفسه، أتاحت التطورات التكنولوجية للمجرمين أدوات أكثر تطوراً لإخفاء هوياتهم ومصادر أموالهم ومسارات انتقالها. كما أدى إنتشار الخدمات المصرفية الرقمية والمدفوعات الفورية إلى تقليص الفترة الزمنية المتاحة للمؤسسات المالية والسلطات المختصة لإكتشاف المعاملات المشبوهة والتدخل في شأنها. وهذا يعني أن مكافحة الجرائم المالية أصبحت، بصورة متزايدة، سباقاً بين سرعة حركة الأموال وقدرة المؤسسات والسلطات على اكتشاف المخاطر والإستجابة لها.
وتعكس بعض التقديرات الدولية حجم المشكلة. فالأموال التي يتم غسلها سنوياً تعادل ما بين 2 % – 5 % من الناتج المحلي الإجمالي العالمي، رغم الصعوبة الكبيرة في قياس التدفقات غير المشروعة بدقة. كما قدّر تقريرGlobal Financial Crime Report 2024 الخسائر العالمية الناجمة عن الإحتيال وعمليات النصب والاحتيال المصرفي بنحو 486 مليار دولار، وهو رقم يعكس جانباً فقط من التكلفة الإقتصادية والإجتماعية الأوسع للجرائم المالية.
الشراكة بين القطاعين العام والخاص: تغيير في فلسفة مكافحة الجريمة المالية
رغم الإستثمارات الكبيرة التي تقوم بها المصارف والحكومات في أنظمة مكافحة غسل الأموال وتمويل الإرهاب ومراقبة المعاملات، تبقى إحدى أبرز نقاط الضعف في المنظومة التقليدية هي تجزؤ المعلومات بين الجهات المختلفة. فالمصرف يرى العمليات التي تمر عبر حسابات عملائه، لكنه لا يرى بالضرورة ما يحدث للحساب نفسه أو للأطراف المرتبطة به لدى المؤسسات الأخرى. وقد يمتلك مصرف آخر جزءاً مختلفاً من الصورة، بينما تمتلك وحدة المعلومات المالية معلومات إضافية ناتجة عن تقارير معاملات مشبوهة سابقة، وتتوافر لدى أجهزة إنفاذ القانون معلومات إستخباراتية أو تحقيقية لا يمكن للمؤسسات المالية الوصول إليها. وبالتالي، قد تبدو مجموعة من العمليات طبيعية عند فحصها بصورة منفردة، لكنها تصبح مثيرة للشك بمجرد جمع المعلومات وربط العلاقات بين الحسابات والأطراف المختلفة. وهذه الفجوة هي تحديداً ما تستفيد منه الشبكات الإجرامية، من خلال توزيع عملياتها على مؤسسات وقنوات ودول متعدّدة.
وتشير مجموعة العمل المالي (FATF) إلى أن المؤسسة المالية الواحدة لا ترى عادة إلاّ جزءاً من شبكة معاملات قد تكون كبيرة ومعقّدة، وهو ما يجعل التعاون وتبادل المعلومات عنصراُ مهماُ في بناء صورة أكثر شمولاُ للمخاطر. وهنا تظهر مفارقة جوهرية في النظام الحالي: المجرمون يعملون ضمن شبكات مترابطة، بينما تعمل الجهات التي تكافحهم، في كثير من الأحيان، ضمن جزر منفصلة من المعلومات.
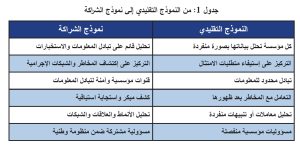
من هنا تبرز أهمية الشراكة بين القطاعين العام والخاص باعتبارها أكثر من مجرد آلية لتبادل البيانات. فهي تمثل تحولاً في “فلسفة” مكافحة الجرائم المالية من نظام يعتمد بدرجة كبيرة على امتثال كل مؤسسة بصورة منفردة إلى منظومة تعتمد على التعاون والاستخبارات المالية المشتركة. ولا يعني ذلك نقل مسؤوليات السلطات العامة إلى المصارف، كما لا يعني منح المؤسسات المالية وصولاً مفتوحاً إلى المعلومات الحكومية الحساسة. وإنما المقصود إنشاء إطار قانوني ومؤسسي واضح يسمح بتبادل معلومات محددة مرتبطة بالمخاطر والتهديدات، وفق قواعد دقيقة للسرية والخصوصية وحماية البيانات.
ويمتلك كل طرف في هذه الشراكة قيمة لا يمتلكها الطرف الآخر. فالقطاع الخاص، وخصوصاً المصارف وشركات الدفع والتكنولوجيا المالية، يمتلك كميات ضخمة من البيانات المتعلقة بحركة الأموال وسلوك العملاء وأنماط المعاملات. أما وحدات المعلومات المالية وأجهزة إنفاذ القانون والسلطات الرقابية فتمتلك رؤية أوسع للمخاطر، إلى جانب المعلومات الاستخباراتية والتحقيقية. وعندما يتم الربط بين الجانبين، تتحول البيانات المتفرقة إلى استخبارات مالية قابلة للاستخدام. وهذا التحول مهم أيضاً من ناحية الكفاءة. فزيادة عدد التنبيهات أو تقارير المعاملات المشبوهة لا تعني بالضرورة زيادة فعّالية النظام. إنما الأهم هو تحسين جودة المعلومات وقدرة الجهات المختصة على تحديد الحالات ذات المخاطر المرتفعة وتركيز الموارد عليها.
من الشراكة إلى منظومة متكاملة: ماذا تقول التجارب الدولية؟
يتطلّب نجاح هذا النموذج مجموعة من الشروط الأساسية. أولها وجود أساس قانوني واضح يسمح بتبادل المعلومات ويحدد الأطراف المخولة بذلك ونطاق المعلومات التي يمكن مشاركتها. وثانيها بناء حوكمة قوية للبيانات تضمن السرية والخصوصية والأمن السيبراني. أما الشرط الثالث فهو الإستثمار في البنية التكنولوجية والقدرات التحليلية، لأن تبادل كميات أكبر من البيانات لن يحقق قيمة إذا لم تتوافر القدرة على تحليلها وتحويلها إلى معرفة قابلة للإستخدام. ويتمثل الشرط الرابع في بناء الثقة. فالمؤسسات المالية تحتاج إلى الثقة بأن المعلومات التي تشاركها ستستخدم للأغراض المحددة لها، بينما تحتاج السلطات إلى الثقة بجودة البيانات المقدمة وسرعة الاستجابة من القطاع الخاص.
وقد أظهرت عدة تجارب دولية أن التعاون المنظم بين السلطات العامة والمؤسسات المالية يمكن أن يحقق نتائج تتجاوز قدرة أي طرف منفرد. ومن أبرز هذه التجارب JMLIT-Joint Money Laundering Intelligence Taskforce في المملكة المتحدة، التي تأسست في العام 2015 بهدف تعزيز تبادل المعلومات بين القطاع المالي وأجهزة إنفاذ القانون. وقد تطورت المبادرة من 12 شريكاً عند انطلاقها إلى أكثر من 200 منظمة تشمل مصارف ومؤسسات مالية وشركات تكنولوجيا وإتصالات ومقدمي خدمات دفع وأصول افتراضية، إلى جانب الجهات الرقابية وإنفاذ القانون.
أما على المستوى الأوروبي، فتقدم EFIPPP – Europol Financial Intelligence Public Private Partnership نموذجاً آخر للتعاون بين المؤسسات المالية ووحدات المعلومات المالية وأجهزة إنفاذ القانون. ويسمح هذا النوع من الشراكات بتبادل المعرفة حول أنماط الجرائم الجديدة، ومؤشّرات المخاطر، والتهديدات المستجدة، إضافة إلى تعزيز التعاون التشغيلي ضمن الأطر القانونية المتاحة.
والدرس الأساسي من هذه التجارب ليس ضرورة إستنساخ نموذج معين، بل أهمية وجود منصّة مؤسسية دائمة للتعاون. فالتعاون الفعّال لا ينبغي أن يبدأ فقط عند وقوع جريمة أو ظهور حالة محددة، وإنما يجب أن يصبح جزءاً من البنية الأساسية لمنظومة مكافحة الجرائم المالية.
الإستفادة من التكنولوجيا في الإنتقال من مراقبة المعاملة إلى فهم الشبكة
يُمكن للتكنولوجيا أن تضاعف القيمة الناتجة عن التعاون بين القطاعين العام والخاص. فالأساليب التقليدية لمراقبة المعاملات تعتمد بدرجة كبيرة على قواعد وتنبيهات محددة مسبقاً، بينما تتيح تقنيات الذكاء الإصطناعي والتعلم الآلي وتحليل الشبكات اكتشاف العلاقات والأنماط التي يصعب ملاحظتها من خلال فحص المعاملات منفردة. فعلى سبيل المثال، قد لا يكون تحويل مبلغ معين بين حسابين مثيراً للشك في حد ذاته، ولكن تحليل شبكة من عشرات الحسابات التي تقوم بتحويلات صغيرة ومتكررة ثم تجمع الأموال في حساب واحد قد يكشف نمطاً مختلفاً تماماً. كما يمكن استخدام الذكاء الاصطناعي في ترتيب التنبيهات بحسب درجة المخاطر، وإكتشاف الأنماط غير الاعتيادية، وربط الأطراف والحسابات، وتحسين إستخدام الموارد البشرية المتخصصة. وهذا يسمح بالانتقال تدريجيًا من مراقبة المعاملات إلى فهم الشبكات المالية التي تقف خلفها.
لكن الإستفادة من التكنولوجيا يجب ألاّ تكون على حساب الخصوصية. فالتوسُّع في مشاركة المعلومات يفرض في المقابل تعزيز حوكمة البيانات والأمن السيبراني وضوابط الوصول إلى المعلومات وتحديد أغراض إستخدامها وفترات الإحتفاظ بها. ولذلك فإن نجاح الشراكات يرتبط بقدرتها على تحقيق التوازن بين فعّالية مكافحة الجريمة وحماية الحقوق والبيانات.
وفي هذا السياق، تفتح التطورات المتسارعة في مجال الذكاء الإصطناعي التوليدي (Generative AI) وتقنياتRegTech وSupTech آفاقاً إضافية لتعزيز التعاون بين المؤسسات المالية والجهات الرقابية، إذ يُمكن لهذه الأدوات أن تساعد في تحليل كميات ضخمة من البيانات وإستخلاص الأنماط والمؤشرات من مصادر متعددة وتسريع عمليات الفرز والتحليل وإعداد التقارير، بما يدعم قدرة المؤسسات والسلطات على الإستجابة بصورة أكثر سرعة ودقة للمخاطر المستجدة. كما يُمكن للجهات الرقابية الاستفادة من تقنيات SupTech في تحليل البيانات الرقابية وتحديد مواطن الخطر على مستوى النظام المالي، في حين تساعد حلول RegTech المؤسسات المالية على تحسين إجراءات الإمتثال ومراقبة المعاملات. ومع ذلك، فإن القيمة الحقيقية لهذه التقنيات لا تكمن في إستبدال العنصر البشري، بل في تعزيز قدرته على التحليل واتخاذ القرار وتوجيه الموارد نحو الحالات الأعلى مخاطر.
المجرمون والتكنولوجيا
يفرض التطور المستمر في طبيعة الجرائم المالية إعادة التفكير في الأدوات المستخدمة لمواجهتها، فالمجرمون أصبحوا أكثر قدرة على إستخدام التكنولوجيا والعمل عبر مؤسسات ودول متعدّدة، بينما لا تزال المعلومات اللازمة لمكافحتهم موزعة بين عدد كبير من الجهات العامة والخاصة. وقد يرى مصرف معاملة واحدة، ويرى مصرف آخر جزءاً ثانياً، وتمتلك وحدة المعلومات المالية معلومة ثالثة، بينما تمتلك أجهزة إنفاذ القانون جزءاً رابعاً من الصورة. ولا تظهر الصورة الكاملة إلاّ عندما تجتمع هذه الأجزاء. لذلك، فإن مستقبل مكافحة الجرائم المالية لا يكمن فقط في إضافة المزيد من قواعد الامتثال أو زيادة حجم التقارير، وإنما في تحسين جودة المعلومات، وسرعة تبادلها، وتعزيز القدرة على تحليلها بصورة مشتركة وتحويلها إلى إجراءات عملية.
وتكتسب هذه القضية أهمية خاصة بالنسبة للمنطقة العربية، في ظل التطور السريع في الخدمات المالية الرقمية، ونمو التكنولوجيا المالية والمدفوعات الإلكترونية، وإرتفاع الترابط بين الأسواق والمصارف، إلى جانب الحجم الكبير للتحويلات والتدفقات المالية عبر الحدود.
ومن هنا، يُمكن للدول العربية تطوير شراكات وطنية دائمة تضم المصارف المركزية والجهات الرقابية، ووحدات المعلومات المالية، وأجهزة إنفاذ القانون، والمصارف والمؤسسات المالية، وشركات التكنولوجيا المالية ومقدمي خدمات الأصول الافتراضية حيثما كان ذلك مناسباً. ويُقترح أن تكون في قلب هذه المنظومة منصة وطنية آمنة لتبادل المعلومات والتحليل المشترك، بحيث لا تقتصر وظيفتها على إستقبال وإرسال المعلومات، بل تتحوّل إلى مركز لإنتاج المعرفة حول التهديدات المالية. ومن خلال هذه المنصّة يمكن إصدار إنذارات مبكرة، ومشاركة مؤشّرات المخاطر، وتحديد أساليب الإحتيال الجديدة، وتحليل الشبكات المالية، وتطوير مؤشرات مشتركة تساعد المؤسسات على تحسين أنظمة المراقبة لديها. ولا ينبغي أن يتوقف الطموح عند المستوى الوطني. فالجرائم المالية لا تعترف بالحدود، وتالياً فإن تطوير آليات عربية للتعاون وتبادل أنماط المخاطر والتهديدات بين الجهات المختصة يمكن أن يشكل خطوة مهمة نحو تعزيز قدرة المنطقة على مواجهة الشبكات العابرة للحدود.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية