الخليج يُعيد كتابة العقد الاقتصادي
(سي ان بي سي)-06/10/2026
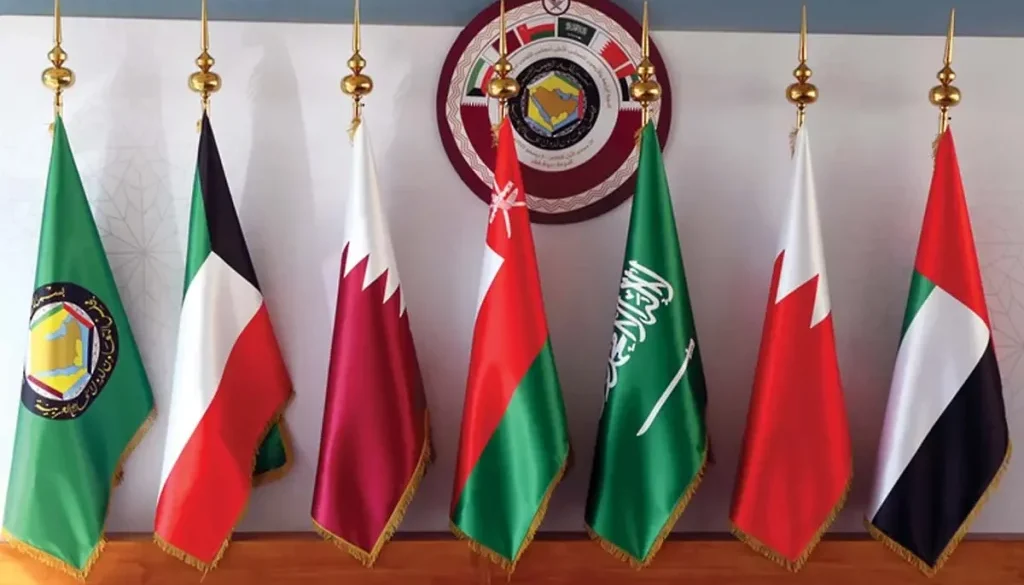
لم يعد في وسع دول الخليج أن تطمئن إلى أن عائدات النفط والغاز وحدها قادرة على تمويل موازناتها العامة. فالتقلبات الجيوسياسية المتلاحقة، واضطراب سلاسل إمداد الطاقة والسلع، وتحوّل طبيعة الأسواق العالمية، أخذت تدفع الاقتصادات الخليجية إلى التعامل مع معطيات الواقع الجديد، وتبنّي استراتيجيات وطنية أكثر صرامة في ضبط الإنفاق، ضمن مرحلة تُعاد فيها صياغة العلاقة بين الدولة والاقتصاد والمواطن.
لقد عاشت المنطقة الخليجية عقوداً على نموذج الدولة الريعية، التي يحصل فيها المواطن على وظيفة حكومية ومزايا واسعة وخدمات مدعومة أو شبه مجانية، مقابل الاستقرار الاجتماعي والسياسي. غير أن المتغيرات الجيوسياسية والتحولات الاقتصادية الكبرى جعلت عائدات الطاقة تفقد صفة «الشيك المفتوح» الذي اعتاد عليه المواطن وبنيت عليه الموازنات لتمويل هذا النموذج ، و ذلك بضغط من تقلبات الأسعار وتراجع الإيرادات النفطية وما نتج عنه من دخول الموازنات في دائرة العجز، واضطرار بعض الحكومات إلى السحب من الاحتياطيات وتسييل جزء من الأصول السيادية لدعم الإنفاق.
التحول المالي في الخليج لم يكن وليد “أزمة هرمز ” بل بدأ قبل سنوات من الأزمة ، لكنه اكتسب زخماً مع كل صدمة اقتصادية وجيوسياسية. فضريبة القيمة المضافة والرسوم وإعادة تسعير بعض الخدمات وترشيد دعم الوقود والطاقة وضريبة الشركات ليست إجراءات متفرقة، بل كانت أجزاء من صورة أكبر تتشكل أمام المواطن الخليجي، في إطار رؤى واستراتيجيات وطنية تقوم على تنويع مصادر الدخل بعيداً عن عائدات النفط و الغاز .
وتتجلى تلك الصورة في أرقام ملموسة. فقد رفعت السعودية ضريبة القيمة المضافة إلى 15% عام 2020، والبحرين إلى 10% عام 2022، وطبّقتها عُمان بنسبة 5% عام 2021، فيما فرضت الإمارات ضريبة على أرباح الشركات بنسبة 9% اعتباراً من 2023. وأضافت دول المجلس، ابتداءً من 2025، حداً أدنى بنسبة 15% على الشركات متعددة الجنسيات الكبرى. وبالتوازي أُعيد ترتيب ملكية الأصول الحكومية عبر إدراج حصص من شركات كبرى في الأسواق المالية، من «أرامكو السعودية» إلى شركات مرتبطة بـ«أدنوك» الإماراتية. وفي ذلك رسالة مفادها أن الدولة لا تريد أن تبقى المالك والممول والمشغّل لكل شيء، بل تستهدف تحويل جزء من أصولها إلى أدوات للتمويل والنمو والاستثمار.
غير أن التحدي لا يكمن في القدرة على الإنفاق، بل في الاعتماد التاريخي عليه لشراء الاستقرار الاقتصادي والاجتماعي، وهنا تكمن حساسية المرحلة. فالقدرة على التحمل تتباين بين دول المجلس تبايناً كبيراً ، إذ يتراوح سعر التعادل المالي للنفط من نحو 44 دولاراً في قطر إلى نحو 137 دولاراً في البحرين، ويقارب دين البحرين العام 152% من الناتج، بينما يقل الدين في السعودية والكويت عن 35%. وعلى مستوى الإقليم، فقد خفّض صندوق النقد في أبريل/ نيسان الماضي توقعه لنمو اقتصادات المجلس في 2026 إلى 1.8% من 4.4%، لكن العجز المجمّع المتوقع نحو 1.4% من الناتج، وهو أقل من 2.6% التي سُجلت في 2025، بافتراض سعر للنفط عند 80 دولاراً.
المواطن الخليجي ظل لعقود طويلة في قلب منظومة الرفاه، من دون أن يكون بالقدر نفسه في قلب العملية الإنتاجية. فقد تحولت الوظيفة الحكومية من فرصة عمل إلى ركن في العقد الاجتماعي مع الدولة ، بما توفره من راتب مستقر وأمان وظيفي يصعب على القطاع الخاص مجاراته، فيما وجد القطاع الخاص نفسه أمام ضغوط الربحية والإنتاجية والمنافسة من جهة، ومزاحمة الدولة له المشاريع و على الكفاءات الوطنية من جهة أخرى. فنشأ سوق عمل غير متوازن، تستقطب فيه الدولة المواطنين، ويعتمد فيه القطاع الخاص بدرجة كبيرة على العمالة الوافدة.
وتعكس الأرقام عمق هذا الاختلال ، حيث يعمل نحو 80% من العاملين الكويتيين في الحكومة ولا يشكل الكويتيون سوى 3.7% من عمال القطاع الخاص، فيما يعمل 82% من القطريين في القطاع العام. وبحسب صندوق النقد الدولي، يشكّل الوافدون ما بين 75 إلى 99% من وظائف القطاع الخاص في دول مجلس التعاون الخليجي.
لم يعد التوطين شعاراً اجتماعياً في الخليج، بل صار أداة اقتصادية وسياسة لسوق العمل. فقد شددت الإمارات، عبر برنامج «نافس»، التزامات الشركات في توظيف المواطنين، وفرضت السعودية حداً أدنى للتوطين بنسبة 30% في مهن هندسية محددة مع حد أدنى للأجر، وحظرت عُمان في يناير 2026 عمل الوافدين في أكثر من 200 مهنة، بينما تتجه الكويت وقطر والبحرين إلى سياسات أكثر تحفيزاً لانتقال المواطنين إلى القطاع الخاص.
لكن التوطين المفروض لا يصنع الإنتاجية تلقائياً. فالقرارات التنظيمية تُلزم الشركات بالتوظيف، لكنها لا تُلزم الاقتصاد بخلق قيمة مضافة ما دامت فجوات المهارات والأجور والحوافز قائمة، وما قد ينتج عنها من توظيف شكلي لمواطنين يتقاضون رواتب من دون إنتاجية تحت عنوان التوطين .
على الطرف الآخر من المعادلة، يقف ملايين الوافدين الذين يشكلون العمود الفقري لقطاعات واسعة في اقتصادات الخليج. وهم ليسوا مجرد أرقام في سوق العمل، بل جزء أساسي من النموذج الذي مكّن المنطقة من تنفيذ مشاريعها العملاقة وتشغيل قطاعاتها الخدمية والإنتاجية.
غير أن إعادة ترتيب الأولويات المالية، وترشيد بعض المشاريع، وارتفاع كلفة التشغيل، وتشديد سياسات التوطين، كلها مؤشرات إلى أن سوق العمل لن يبقى على حاله. ولن يتوزع الضغط بالتساوي ، فالعمالة منخفضة المهارة ستكون الأكثر تأثراً بتغيرات الطلب، فيما ستتواصل المنافسة على أصحاب الكفاءات المتخصصة والمستثمرين وذوي الخبرات. وتبدو المنطقة أقرب إلى إعادة فرز للوافدين منها إلى التخلي عنهم، بتركيز الاهتمام على الكفاءات التي تخدم اقتصاد المعرفة والتكنولوجيا والخدمات المتقدمة، وهو ما يفسّر ظهور الإقامات طويلة الأجل والإقامات الذهبية وتسهيلات استقطاب المستثمرين والمواهب.
قصارى القول : إن المنطقة تدخل هذا التحول من موقع قوة مالية، وإن اختلفت درجتها من دولة إلى أخرى. فأصول الصناديق السيادية الخليجية تتجاوز 5 تريليونات دولار، وقد التزمت تلك الصناديق بنحو 53.9 مليار دولار في 108 صفقات في النصف الأول من 2026، في أنشط نصف أول على الإطلاق، ما يمنحها قدرة استثنائية على امتصاص الصدمات وتمويل الاستثمار في المستقبل. لكن هذه القوة نفسها قد تتحول إلى ذريعة لتأجيل الإصلاحات الجوهرية.
فالإنفاق يخفف الألم ولا يعالج أسبابه، والصندوق السيادي يمكن أن يموّل التنويع لكنه لا يحل محل القطاع الخاص، والمشاريع العملاقة قد تغيّر ملامح المدن لكنها لا تضمن بالضرورة رفع إنتاجية الاقتصاد.
الأكيد أن العلاقة الاقتصادية القديمة بين الدولة والمواطن تتبدل. وستبقى الدولة سخية، لكنها لن تكون مجانية كما كانت. سيحصل المواطن على خدمات أفضل وبنية تحتية أكثر تطوراً واقتصاد أكثر انفتاحاً، لكنه سيُطالَب في المقابل بمساهمة أكبر وإنتاجية أعلى وقدرة أكبر على المنافسة، أي الانتقال من مستفيد من الريع إلى شريك في صناعة الإنتاج.
العقد الجديد لن يُكتب بالحبر النفطي القديم، ولن ينجح بتغيير العناوين والشعارات. إنه يحتاج إلى مواطن أكثر مشاركة، وقطاع خاص أقل اتكالاً على الدولة، ودولة أقل اعتماداً على النفط. وإلا فقد تنجح المنطقة في تنويع مصادر دخلها، من دون أن تنجح فعلاً في تنويع اقتصادها .