Le détroit d’Ormuz en 2026:
quand l’assurance maritime redessine la guerre économique
Jad Chamas
Économiste senior et doctorant en économie
La fermeture du détroit d’Ormuz, consécutive aux frappes américano-israéliennes du 28 février 2026 contre l’Iran, constitue le choc énergétique le plus important depuis la première crise pétrolière de 1973. Cet article montre que cette crise dépasse largement le cadre d’une perturbation des approvisionnements pétroliers. Elle révèle l’émergence de l’assurance maritime comme un nouveau levier de guerre économique, capable d’affecter simultanément les chaînes logistiques, les marchés de l’énergie et le financement du commerce international. À partir de rapports d’organisations internationales, d’études de centres de recherche spécialisés et de publications économiques reconnues, l’analyse évalue l’ampleur macroéconomique du choc, examine le rôle des primes d’assurance de guerre dans la contraction des flux maritimes, puis analyse les stratégies de contournement mises en œuvre par l’Arabie saoudite et les Émirats arabes unis ainsi que les conséquences du retrait de ces derniers de l’Organisation des pays exportateurs de pétrole. L’étude montre que les marchés de l’assurance son=t désormais des acteurs majeurs de la transmission des risques géopolitiques vers la finance du commerce international. Elle conclut que la résilience du commerce mondial dépend aujourd’hui autant des infrastructures financières et assurantielles que des infrastructures physiques.
Le 28 février 2026, les États-Unis et Israël lancent une opération militaire conjointe contre l’Iran à la suite de l’échec des négociations nucléaires de Genève. Cette intervention entraîne la mort du guide suprême iranien, Ali Khamenei (France 24, 2026). En représailles, l’Iran ferme le détroit d’Ormuz le 4 mars, interrompant un corridor maritime par lequel transite habituellement près d’un tiers du commerce mondial de pétrole (Institut de relations internationales et stratégiques [IRIS], 2026a). Bien au-delà d’un simple choc énergétique, cette décision illustre le rôle stratégique que peuvent jouer les points d’étranglement géographiques dans les rapports de puissance contemporains. Comme le souligne Kaplan (2012), la géographie continue de structurer durablement les rivalités internationales en conditionnant le contrôle des flux commerciaux, énergétiques et financiers. Dans le cas d’Ormuz, cette réalité se traduit par une reconfiguration rapide des marchés de l’assurance maritime, du transport international et du financement des échanges.
Cette crise soulève une question centrale: comment un point d’étranglement géographique de quelques dizaines de kilomètres peut-il produire des effets systémiques sur l’économie mondiale et le système financier international ? Plus précisément, par quels mécanismes les tensions géopolitiques se transmettent-elles aux marchés de l’assurance, au financement du commerce international et aux chaînes logistiques mondiales ?
La thèse défendue est que la crise d’Ormuz dépasse le cadre d’un choc pétrolier classique. Elle révèle l’émergence de l’assurance maritime comme un levier de guerre économique dont les effets s’étendent bien au-delà du secteur énergétique. En renchérissant brutalement le coût de la couverture des risques, les marchés de l’assurance influencent directement les décisions des armateurs, des banques finançant le commerce international et des entreprises dépendantes des routes maritimes stratégiques.
L’analyse repose sur des rapports d’organisations internationales, des études de centres de recherche spécialisés et des publications économiques reconnues. Elle tient compte du caractère évolutif de la situation tout en privilégiant les données les plus robustes disponibles. L’article examine successivement l’importance économique du détroit d’Ormuz, l’ampleur macroéconomique du choc, le rôle de l’assurance maritime dans la restriction des flux commerciaux, les stratégies de contournement développées par les producteurs du Golfe, puis les conséquences géopolitiques du retrait des Émirats arabes unis de l’Organisation des pays exportateurs de pétrole (OPEP).
Anatomie d’un point d’étranglement mondial
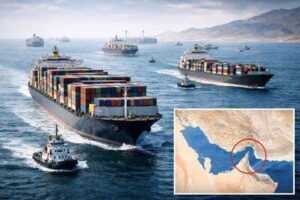
Le détroit d’Ormuz relie le golfe Persique à l’océan Indien par un chenal dont la largeur varie d’environ 33 à 55 kilomètres selon les secteurs. Malgré cette faible largeur, il constitue l’un des points de passage les plus stratégiques du commerce maritime mondial. La CNUCED (2024) le classe parmi les principaux points d’étranglement maritimes mondiaux, aux côtés notamment des canaux de Suez et de Panama, du Bab el-Mandeb et du détroit de Malacca. Entre 2023 et 2025, il a assuré en moyenne le transit d’environ un tiers du commerce mondial de pétrole, de 20% du gaz naturel liquéfié, de 30% du gaz de pétrole liquéfié et d’une part importante des exportations d’engrais azotés (IRIS, 2026a). Cette concentration exceptionnelle des flux énergétiques confère au détroit une importance qui dépasse largement sa dimension géographique: toute perturbation de la navigation se répercute immédiatement sur les marchés de l’énergie, les coûts du transport maritime et les anticipations des acteurs financiers.
La dépendance au détroit demeure toutefois très inégale selon les pays riverains. Les exportations du Koweït et du Qatar transitent presque intégralement par Ormuz, tandis que celles de l’Irak et de l’Iran y sont exposées à hauteur d’environ 95%. L’Arabie saoudite demeure également fortement dépendante du détroit, malgré l’existence de capacités de contournement terrestres. Les Émirats arabes unis disposent, en revanche, d’une marge de manœuvre plus importante grâce à leur accès à l’océan Indien et au développement d’infrastructures reliant leurs champs pétroliers au port de Fujaïrah. Cette hétérogénéité explique les stratégies différenciées observées pendant la crise, certains États cherchant à sécuriser leurs exportations par des itinéraires alternatifs tandis que d’autres restent tributaires du maintien de la libre circulation maritime.
La destination des flux constitue un second facteur déterminant. Près de 44% du pétrole transitant par Ormuz est destiné aux économies asiatiques, contre environ 4% seulement aux marchés européens (Connaissance des Énergies, 2026a). Cette orientation explique pourquoi la Chine, l’Inde, le Japon et la Corée du Sud figurent parmi les économies les plus exposées à une interruption durable du trafic. Les effets d’un blocage ne se limitent donc pas à une hausse des prix du pétrole: ils se diffusent rapidement aux chaînes d’approvisionnement industrielles, au coût du fret maritime, aux marchés de l’assurance et au financement du commerce international. La géographie du détroit constitue ainsi le premier maillon d’une chaîne de transmission des risques reliant les infrastructures physiques aux infrastructures financières.
De la fermeture au choc macroéconomique mondial
L’ampleur du choc d’offre provoqué par la fermeture du détroit d’Ormuz distingue nettement cette crise des précédents épisodes de tensions pétrolières. Selon une analyse de la Réserve fédérale de Dallas, la perturbation observée en 2026 serait trois à cinq fois supérieure à celles enregistrées lors des grands chocs historiques. À titre de comparaison, la guerre du Kippour de 1973 avait entraîné une contraction d’environ 6% de l’offre mondiale de pétrole, tandis que la révolution iranienne de 1979 s’était traduite par une baisse de l’ordre de 4% (Federal Reserve Bank of Dallas, 2026). Pour sa part, la Banque mondiale estime que la fermeture du détroit a provoqué une diminution de 10,1 millions de barils par jour de l’offre mondiale au seul mois de mars 2026, soit la plus forte baisse mensuelle jamais observée (Banque mondiale, 2026).
Face à cette pénurie, les principales institutions internationales ont rapidement mobilisé leurs instruments de stabilisation. L’Agence internationale de l’énergie a coordonné un déstockage exceptionnel de 400 millions de barils tout en soulignant que les réserves stratégiques ne permettraient pas de compenser durablement une interruption prolongée du trafic maritime (AIE, 2026). Dans le même temps, les réserves stratégiques américaines sont tombées à leur niveau le plus faible depuis 1983 (EIA, 2026). Le renchérissement du pétrole a parallèlement entraîné une contraction de la demande, la consommation mondiale reculant d’environ 0,8 million de barils par jour dès le mois de mars (Banque mondiale, 2026). Cette combinaison d’un choc d’offre, d’un recours massif aux stocks stratégiques et d’un ajustement rapide de la demande illustre le caractère exceptionnel de la crise.
Au-delà des marchés énergétiques, les effets du choc se sont rapidement diffusés à l’ensemble de l’économie mondiale. Le Fonds monétaire international souligne que les conséquences demeurent profondément asymétriques: les pays importateurs d’énergie sont davantage exposés que les exportateurs, les économies à faible revenu plus vulnérables que les pays avancés, et les États disposant de marges budgétaires limitées rencontrent davantage de difficultés pour absorber la hausse des coûts énergétiques (FMI, 2026). L’institution rappelle également que les pays du Golfe occupent une position dominante dans l’approvisionnement mondial en hélium, ressource indispensable à la fabrication des semi-conducteurs, aux équipements médicaux et à plusieurs industries de haute technologie. Les perturbations d’Ormuz dépassent ainsi le seul marché pétrolier et affectent des chaînes de valeur stratégiques pour l’économie mondiale.
Cette propagation du choc ne s’est toutefois pas limitée aux marchés des matières premières. L’augmentation de la volatilité des prix de l’énergie, l’alourdissement des coûts logistiques et l’incertitude sur la continuité des échanges ont également renforcé les risques supportés par les banques finançant le commerce international. Les établissements spécialisés dans le trade finance ont dû réévaluer le risque des opérations, tandis que les assureurs et les banques correspondantes adaptaient leurs conditions d’intervention face à une montée rapide du risque géopolitique. Le choc énergétique s’est ainsi progressivement transformé en choc financier, préparant le rôle central que jouera ensuite l’assurance maritime dans la restriction des échanges internationaux.
L’assurance maritime, nouveau front de la guerre économique
La restriction des flux maritimes n’a pas résulté uniquement de la fermeture physique du détroit d’Ormuz. Elle s’est également jouée sur un terrain moins visible mais tout aussi déterminant: celui de l’assurance maritime de guerre. Avant la crise, les primes appliquées aux navires transitant par le détroit représentaient entre 0,15% et 0,25% de la valeur assurée de la coque (Insurance Business, 2026). Dans les jours ayant suivi les frappes du 28 février, le Joint War Committee de la Lloyd’s Market Association a étendu, par la désignation JWLA-033, la zone considérée comme présentant un risque de guerre à l’ensemble du golfe Persique (Lloyd’s Market Association, 2026). Cette décision a entraîné l’expiration des couvertures existantes à compter du 5 mars, obligeant les armateurs à renégocier leurs contrats dans un contexte de forte incertitude.
Cette reclassification a provoqué une envolée spectaculaire des primes, portées à environ 1% de la valeur de la coque pour une couverture renouvelable tous les sept jours. Selon le courtier Marsh, elles ont même atteint ponctuellement 10% lors des périodes de tension maximale (Insurance Business, 2026 ; Caixin Global, 2026). Pour un très grand pétrolier évalué à 100 millions de dollars, le coût additionnel pouvait ainsi atteindre 10 millions de dollars pour un seul transit. Face au retrait progressif des assureurs privés, les autorités américaines ont mis en place un dispositif exceptionnel de réassurance publique. L’U.S. International Development Finance Corporation (DFC), en partenariat avec Chubb, a lancé au début du mois de mars un mécanisme de réassurance maritime porté à 40 milliards de dollars dès le mois d’avril, avec la participation de plusieurs grands assureurs américains (DFC, 2026).
L’économie maritime repose sur une articulation étroite entre coûts de transport, assurance et financement des échanges. Comme le montre Stopford (2009), les coûts assurantiels constituent une composante du coût généralisé du transport maritime et influencent les décisions d’affrètement ainsi que la rentabilité des opérations commerciales. Dans le cas d’Ormuz, les conséquences de la hausse des primes ont largement dépassé le secteur de l’assurance. Les banques spécialisées dans le financement du commerce international ont dû intégrer ces nouveaux coûts dans l’évaluation du risque des opérations financées. Les crédits documentaires, les garanties bancaires et les confirmations de lettres de crédit sont devenus plus coûteux à mesure que les assureurs réduisaient leurs capacités de couverture. Les banques correspondantes ont également renforcé leurs procédures de conformité et leurs dispositifs de gestion des risques afin de limiter leur exposition aux sanctions internationales et aux perturbations des chaînes logistiques. La hausse des primes d’assurance s’est ainsi transmise au système financier par l’intermédiaire du trade finance, transformant un choc géopolitique en risque bancaire.
Les effets sur le trafic maritime ont été immédiats. Selon les données de suivi des pétroliers citées par l’Agence américaine d’information sur l’énergie, le nombre de navires franchissant quotidiennement le détroit est tombé entre six et huit, contre environ 120 à 178 avant la crise, soit une diminution comprise entre 90% et 95% (EIA, 2026 ; Insurance Business, 2026). Cette contraction du trafic est toutefois demeurée évolutive, le détroit ayant connu plusieurs phases de fermeture et de réouverture partielle au cours de l’année 2026.
Face à leur dépendance aux assureurs occidentaux, les autorités iraniennes ont cherché à mettre en place des mécanismes alternatifs de couverture des risques. Elles ont notamment annoncé une plateforme d’assurance maritime libellée en cryptomonnaies destinée aux navires acceptant de transiter malgré le retrait des assureurs traditionnels (Transport Logistique 360, 2026). Au-delà de son impact opérationnel, cette initiative traduit une tentative de contourner les mécanismes traditionnels de financement et d’assurance dominés par les institutions occidentales.
Les conséquences économiques de cette hausse des coûts assurantiels se sont rapidement répercutées sur les marchés pétroliers. Le Brent, qui évoluait autour de 72 dollars le baril avant la fermeture du détroit, a atteint près de 120 dollars en mars 2026 avant de revenir à environ 92 dollars au cours du même mois (AIE, 2026). Après la signature, en juin, d’un protocole entre les États-Unis et l’Iran, le prix est redescendu autour de 69 dollars début juillet, avant de repartir à la hausse à la suite de nouvelles attaques contre des pétroliers (EIA, 2026). En conséquence, l’EIA a relevé sa prévision de prix moyen du Brent pour l’ensemble de l’année à 87 dollars le baril.
À ces tensions s’est ajouté l’allongement des itinéraires maritimes. Le contournement du détroit par le cap de Bonne-Espérance augmente les temps de navigation de dix à quatorze jours et engendre, selon une analyse sectorielle, un surcoût compris entre 1 et 2,5 millions de dollars par pétrolier et par voyage (AGBI, 2026). Cette évolution confirme que, dans une économie mondialisée, la continuité des échanges dépend autant de la disponibilité des capacités d’assurance et de financement que de la liberté de circulation sur les grandes routes maritimes. L’assurance maritime apparaît ainsi comme un vecteur essentiel de transmission des risques géopolitiques vers les marchés financiers et le commerce international, bien au-delà de sa fonction traditionnelle de couverture des risques.
Les stratégies de contournement terrestre
Face à l’incertitude pesant sur le détroit d’Ormuz, les principaux producteurs du Golfe ont mobilisé leurs infrastructures de contournement afin de préserver la continuité de leurs exportations. L’oléoduc saoudien Est–Ouest (Petroline) relie les champs pétroliers d’Abqaiq au terminal de Yanbu, sur la mer Rouge. Sa capacité théorique atteint environ 7 millions de barils par jour, même si les capacités d’exportation du port de Yanbu limitent les volumes effectivement acheminés à près de 4,5 millions de barils quotidiens (Transitions & Énergies, 2026). Construit pendant la guerre Iran-Irak, cet oléoduc constitue depuis plusieurs décennies un élément central de la stratégie saoudienne de diversification des voies d’exportation.
Les Émirats arabes unis disposent d’une capacité de contournement plus limitée mais en rapide développement. Avant la crise, l’oléoduc Habshan–Fujaïrah permettait d’acheminer environ 1,8 million de barils par jour vers la côte orientale des Émirats, évitant ainsi le passage par le détroit (Connaissance des Énergies, 2026b). Face à la persistance des tensions, les autorités émiriennes ont accéléré un projet d’extension destiné à porter cette capacité à environ 3,6 millions de barils par jour d’ici 2027 (Coin Edition, 2026).
Ensemble, les infrastructures saoudiennes et émiriennes offrent une capacité de contournement comprise entre 8 et 10 millions de barils par jour. Ce volume demeure toutefois inférieur à la moitié des flux qui transitent habituellement par le détroit d’Ormuz (Coin Edition, 2026). Ces oléoducs constituent donc des capacités de résilience logistique, mais non une solution de substitution complète. Ils réduisent le risque d’une interruption totale des exportations sans remettre en cause le rôle central du détroit dans les échanges énergétiques mondiaux. La crise de 2026 confirme ainsi qu’aucune infrastructure terrestre ne permet, à court terme, de remplacer intégralement un corridor maritime concentrant une telle part des flux énergétiques internationaux.
Au-delà de leurs limites techniques, ces infrastructures révèlent également une fragilité institutionnelle. Les capacités de contournement relèvent de décisions nationales et demeurent placées sous le contrôle exclusif de chaque État, sans mécanisme régional de coordination ni gouvernance commune (Les Clés du Moyen-Orient, s.d.). Cette fragmentation réduit la capacité collective des producteurs du Golfe à répondre aux crises majeures et limite les bénéfices d’une stratégie régionale de sécurisation des exportations.
Ces contraintes ont également des conséquences pour le financement du commerce international. Tant que les itinéraires alternatifs demeurent partiels, les opérateurs économiques restent exposés à une forte volatilité des coûts de transport et d’assurance. Les banques finançant les échanges doivent alors intégrer cette incertitude dans leurs analyses de risque, leurs exigences de garanties et leurs conditions de financement. La résilience des infrastructures physiques apparaît ainsi indissociable de celle des infrastructures financières, les deux constituant désormais des composantes complémentaires de la sécurité économique.
La rupture géopolitique de l’OPEP: le retrait des Émirats arabes unis
Le 28 avril 2026, les Émirats arabes unis annoncent leur retrait de l’Organisation des pays exportateurs de pétrole (OPEP) et de l’alliance élargie OPEP+, avec effet au 1er mai. Cette décision met fin à cinquante-neuf années d’appartenance au cartel, depuis l’adhésion d’Abou Dhabi en 1967 (IRIS, 2026b ; Telos, 2026). Les autorités émiriennes justifient ce choix par leur volonté de retrouver une pleine autonomie dans la définition de leur stratégie énergétique de long terme (IRIS, 2026b). Au-delà de sa portée symbolique, cette décision marque une inflexion importante de la gouvernance pétrolière internationale, en privilégiant la flexibilité nationale au détriment de la discipline collective.
Cette rupture prolonge des divergences anciennes entre Abou Dhabi et Riyad. Depuis 2022, la Compagnie nationale pétrolière d’Abou Dhabi a engagé d’importants investissements afin de porter sa capacité de production de 4,2 à près de 4,85 millions de barils par jour à la mi-2025, tout en dépassant régulièrement les quotas qui lui étaient attribués au sein de l’OPEP+ (Telos, 2026). Lorsque l’organisation accepte, en juin 2024, un relèvement limité de ces quotas, cette décision apparaît déjà insuffisante au regard des capacités de production effectivement installées (Telos, 2026). Les Émirats visent désormais une capacité d’environ 5 millions de barils par jour à l’horizon 2027, contre près de 3,2 millions avant leur retrait (IRIS, 2026b ; Telos, 2026).
Le calendrier de cette annonce revêt une importance particulière. Elle intervient alors que le trafic dans le détroit d’Ormuz demeure fortement perturbé et que les tensions régionales fragilisent déjà la cohésion de l’OPEP+ (Telos, 2026). Plusieurs analyses considèrent ce retrait comme un pari stratégique. Les capacités supplémentaires de production ne peuvent être pleinement valorisées tant que les contraintes logistiques et les goulets d’étranglement à l’exportation limitent les volumes effectivement commercialisables (IRIS, 2026b ; Telos, 2026). En d’autres termes, la liberté retrouvée de produire ne garantit pas, à elle seule, une augmentation immédiate des exportations.
Au-delà du cas émirien, cette décision soulève une interrogation plus fondamentale sur l’avenir de la gouvernance des marchés pétroliers. Créée en 1960 afin de renforcer le pouvoir de négociation des pays producteurs, l’OPEP apparaît aujourd’hui confrontée à des intérêts nationaux de plus en plus divergents. Dans un contexte marqué par les incertitudes géopolitiques, la montée des investissements nationaux et les perspectives de transition énergétique, chaque producteur est incité à maximiser ses revenus avant que la demande mondiale ne ralentisse durablement (Connaissance des Énergies, 2026c).
Cette évolution accroît également l’incertitude pour les marchés financiers et les établissements bancaires. Une moindre capacité de coordination entre les principaux producteurs renforce la volatilité anticipée des prix de l’énergie, complique l’évaluation des risques liés au financement des projets énergétiques et accroît les exigences de couverture des opérateurs. Pour les banques engagées dans le financement du commerce international ou du secteur énergétique, cette fragmentation institutionnelle constitue désormais un facteur de risque à part entière. Elle confirme que la stabilité financière dépend non seulement des infrastructures physiques et des marchés de l’assurance, mais aussi de la solidité des mécanismes de gouvernance internationale.
Conclusion
L’analyse montre que la crise du détroit d’Ormuz en 2026 dépasse largement le cadre d’une simple perturbation des approvisionnements énergétiques. Elle met en évidence une transformation plus profonde des mécanismes de la guerre économique, dans laquelle la maîtrise des infrastructures financières et assurantielles devient aussi stratégique que le contrôle des routes maritimes.
Trois enseignements principaux se dégagent.
Premièrement, la vulnérabilité de l’économie mondiale aux points d’étranglement maritimes demeure structurelle malgré les investissements réalisés dans la diversification des approvisionnements énergétiques. Les capacités de contournement terrestre améliorent la résilience des producteurs sans pouvoir se substituer aux grands corridors maritimes.
Deuxièmement, l’assurance maritime de guerre apparaît désormais comme un puissant mécanisme de transmission des risques géopolitiques. En renchérissant le coût de la couverture des navires, elle influence directement les décisions des armateurs, des assureurs, des banques finançant le commerce international et des entreprises engagées dans les chaînes logistiques mondiales. Les marchés de l’assurance deviennent ainsi un levier de coercition économique dont les effets peuvent être comparables à ceux d’une interruption physique des échanges.
Troisièmement, la crise d’Ormuz a davantage accéléré des recompositions géopolitiques déjà engagées qu’elle n’en a constitué l’origine. Le retrait des Émirats arabes unis de l’OPEP illustre la montée en puissance des stratégies nationales au détriment des mécanismes traditionnels de coordination entre producteurs, dans un contexte marqué par la transition énergétique et l’évolution des rapports de force régionaux.
Ces constats appellent plusieurs implications de politique économique et financière. Les pays importateurs d’énergie doivent poursuivre la diversification de leurs routes d’approvisionnement tout en renforçant leurs capacités de stockage stratégique. Les autorités de régulation gagneraient à améliorer la transparence des marchés de l’assurance maritime, dont les mécanismes de formation des primes influencent désormais directement la continuité du commerce international. Les banques, enfin, sont conduites à intégrer plus systématiquement les risques géopolitiques dans leurs politiques de financement du commerce, leurs dispositifs de gestion des risques et leurs scénarios de résistance. Dans un environnement où les perturbations des chaînes logistiques peuvent rapidement se transformer en risques financiers, la coopération entre assureurs, établissements bancaires et autorités publiques devient un facteur essentiel de résilience.
Cette étude présente néanmoins plusieurs limites. Les événements analysés demeurent récents et certaines données restent susceptibles d’être révisées à mesure que de nouvelles informations deviennent disponibles. Les chiffres retenus privilégient les sources institutionnelles et les organismes spécialisés les plus reconnus, mais certaines estimations relatives aux coûts logistiques ou aux effets de second tour reposent encore sur des évaluations sectorielles. Des recherches complémentaires pourraient approfondir les conséquences de cette crise sur la stabilité financière régionale, le financement du commerce international et l’évolution des pratiques de gestion des risques dans le secteur bancaire.
Au-delà du cas du détroit d’Ormuz, cette crise constitue peut-être le premier révélateur d’une mutation plus profonde de la géoéconomie mondiale. La puissance ne se mesure plus uniquement à la capacité de contrôler un territoire ou une route maritime. Elle dépend également de la maîtrise des infrastructures financières, des marchés de l’assurance et des mécanismes qui permettent, ou empêchent, la circulation des échanges internationaux.