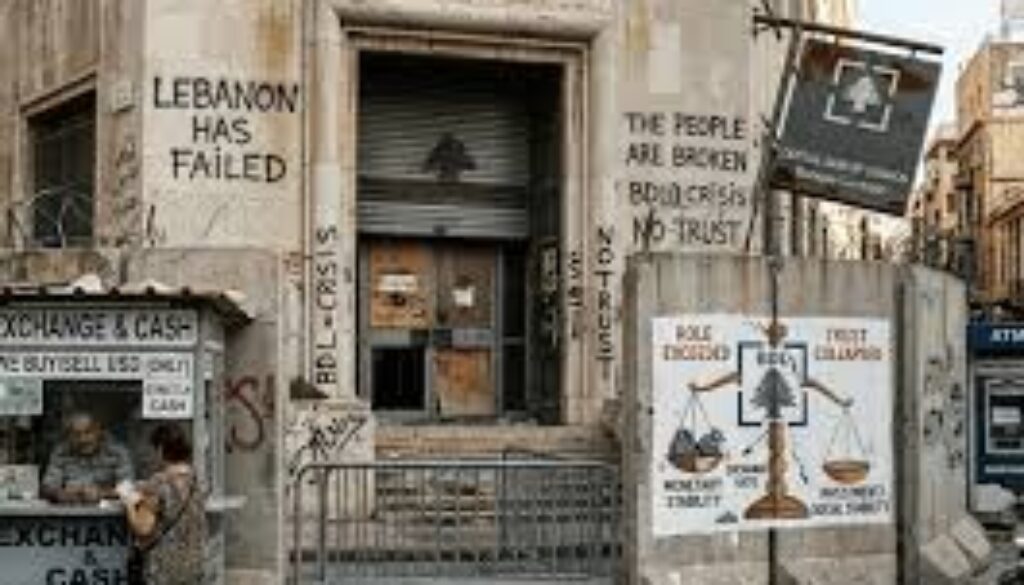
ديناميات خفض الدولرة المالية: دور العوامل الاقتصادية الكلية وبرامج صندوق النقد الدولي
(الجمهورية)-02/11/2026
تُعدّ الدولرة المالية من أبرز التحدّيات التي تواجه الاقتصادات الناشئة، ولا سيما تلك التي عانت فترات طويلة من التضخم المرتفع، والتقلّبات الحادة في أسعار الصرف، وعدم الاستقرار النقدي والمالي. ولا تقتصر هذه الظاهرة على مجرّد استخدام العملات الأجنبية في العمليات المصرفية أو الاحتفاظ بالودائع بها، بل تعكس تحوُّلات أعمق في سلوك الأفراد والمؤسسات الاقتصادية، وفي طبيعة العلاقة بين المجتمع والعملة الوطنية، فضلاً عن مدى الثقة بقدرة السلطات بشكل عام النقدية على المحافظة على القوة الشرائية للعملة المحلية وضمان استقرارها.
فالدولرة ليست مجرّد ظاهرة نقدية، بل هي أيضاً تعبير عن اختلالات اقتصادية ومؤسسية متراكمة، وعن تراجع الثقة بالسياسات العامة وبقدرة النظام النقدي الوطني على أداء وظائفه الأساسية بوصفه أداة للادخار، ووحدة للحساب، ووسيلة للتبادل. ومن هذا المنطلق، لا يمكن النظر إلى خفض الدولرة باعتباره عملية تقنية تقوم على تعديل بعض الأنظمة المصرفية أو فرض قيود إدارية على التعامل بالعملات الأجنبية، وإنما ينبغي فهمه ضمن إطار أوسع، يتصل من ناحية بتحسين الاستقرار الاقتصادي والمؤسسي، ومن ناحية أخرى بإعادة بناء الثقة بالعملة الوطنية، وتعزيز مصداقية السياسة النقدية، وتطوير الأسواق المالية المحلية.
وفي هذا السياق، قمنا بدراسة تفصيلية تهدف إلى تحليل محدّدات خفض الدولرة المالية، عن طريق معاينة 12 دولة ناشئة منها البيرو، بولندا، وكزاخستان… اتّسم اقتصادها بمستويات مرتفعة من الدولرة المالية خلال الفترة الممتدة بين عامَي 1980 و2023. وتتيح هذه الدراسة تحليل تطوُّر الدولرة عبر الزمن بالمقارنة بين تجارب اقتصادية مختلفة. ويركّز التحليل بصورة أساسية على دولرة الودائع المصرفية، باعتبارها أحد المؤشرات الأساسية لقياس مدى اعتماد النظام المالي المحلي على العملات الأجنبية، ومدى قدرة العملة الوطنية على الاحتفاظ بوظيفتها كأداة للادخار.
وتنبع أهمية هذه الدراسة من أنّها لا تكتفي بتحليل العوامل التقليدية المرتبطة بالدولرة، بل تسعى إلى تقييم مدى ارتباط السياسات الاقتصادية والبرامج الإصلاحية المختلفة بقدرة الاقتصادات الناشئة على تحقيق خفض مستدام في الدولرة، مع التمييز بين التدابير القائمة على آليات السوق (Market-based Measures)، وتلك التي تعتمد على التدخّلات الإدارية المباشرة (Administrative-based Measures)، فضلاً عن أثر البرامج المدعومة من صندوق النقد الدولي في مسار التحوّل التدريجي نحو استخدام العملة المحلّية في الودائع المصرفية.
أولاً: العوامل الاقتصادية الكلية والسياسات المؤثرة في خفض الدولرة
إنّ فهم ديناميات خفض الدولرة يستوجب تجاوز التفسير التقليدي الذي يربط هذه الظاهرة حصراً بمعدّلات التضخّم أو بتقلّبات أسعار الصرف. فعلى الرغم من أهمية هذه المتغيّرات في تفسير تفضيلات الأفراد والمؤسسات بين العملة المحلية والعملات الأجنبية، فإنّ استمرار الدولرة يرتبط أيضاً بمدى تطوُّر النظام المالي، وعمق الأسواق المحلية، وتوافر أدوات ادّخار واستثمار موثوقة بالعملة الوطنية.
وفي هذا الإطار، تبرز أهمية تطوير سوق السندات المحلية المقوّمة بالعملة الوطنية، باعتباره أحد المكوّنات الأساسية لاستراتيجية خفض الدولرة. فوجود سوق محلية أكثر عمقاً وسيولة، توفّر أدوات مالية متنوّعة وعوائد قابلة للتوقع، يتيح للمودعين والمستثمرين بدائل حقيقية للاحتفاظ بأصولهم بالعملات الأجنبية. وبذلك، لا يعود التحوُّل نحو العملة المحلية قائماً على مجرّد فرض استخدامها، بل يصبح نتيجة لتوافر حوافز اقتصادية ومالية تجعل الاحتفاظ بها خياراً أكثر جاذبية.
وتكشف نتائج الدراسة، أنّ التدابير القائمة على آليات السوق، ولا سيما تطوير أسواق السندات المحلية، ترتبط بصورة أكثر انتظاماً بعمليات خفض الدولرة مقارنةً بالتدابير الإدارية. وتكتسب هذه النتيجة أهمية خاصة لأنّها تشير إلى أنّ بناء أسواق مالية محلية قادرة على توفير أدوات ادّخار واستثمار بالعملة الوطنية، قد يكون أكثر فعالية في تحقيق نتائج مستدامة من الاعتماد المفرط على القيود التنظيمية.
ولا يعني ذلك أنّ التدابير الإدارية تفتقر إلى الفعالية بصورة مطلقة، وإنما أثرها يختلف باختلاف طبيعتها، وبحسب الأفق الزمني الذي تُقيَّم خلاله. فقد أظهرت النتائج، أنّ بعض الأدوات الاحترازية المحدّدة ترتبط بانخفاض الدولرة، ولا سيما زيادة متطلبات الاحتياطي الإلزامي على الإقراض بالعملات الأجنبية، وإلزام استخدام العملة المحلية في المعاملات الداخلية. غير أنّ هذه العلاقة تظهر بصورة أوضح على المدى الأطول، ما يشير إلى أنّ تأثير هذه التدابير يحتاج إلى وقت حتى ينعكس على سلوك المؤسسات المالية والمودعين.
ومن هنا، تبرز ضرورة التمييز بين السياسات التي تؤدّي إلى تغيير موقت في توزيع الودائع بين العملات، والسياسات التي تساهم في إحداث تحوُّل هيكلي في تفضيلات المتعاملين. فخفض الدولرة بصورة مستدامة لا يتحقق بمجرّد زيادة تكلفة الاحتفاظ بالعملات الأجنبية، بل يتطلّب توفير بيئة اقتصادية تجعل العملة المحلية قادرة على أداء وظائفها النقدية والمالية بكفاءة.
ثانياً: برامج صندوق النقد الدولي ودورها في ديناميات خفض الدولرة
يشكّل تقييم دور البرامج المدعومة من صندوق النقد الدولي أحد المحاور الأساسية للدراسة، انطلاقاً من أنّ هذه البرامج لا تقتصر على توفير التمويل الخارجي، بل ترتبط عادةً بحزمة من السياسات والإصلاحات الاقتصادية والمالية التي تستهدف معالجة الاختلالات الهيكلية وتعزيز الاستقرار الكلي.
وتكتسب هذه العلاقة أهمية خاصة في الاقتصادات التي تعاني مستويات مرتفعة من الدولرة، حيث تتداخل مشكلة ضعف الثقة بالعملة الوطنية مع الاختلالات المالية والخارجية، ومحدودية قدرة السلطات النقدية على التأثير في الظروف التمويلية المحلية.
وتشير نتائج الدراسة، إلى وجود ارتباط متين بين اعتماد البرامج المدعومة من صندوق النقد الدولي وانخفاض مستويات دولرة الودائع. كما أنّ نجاح هذه البرامج يبقى مرتبطاً بمجموعة أوسع من العوامل والسياسات العامة التي تساهم في تحسين الظروف الاقتصادية والمؤسسية التي تساعد على استعادة الاستقرار، وتسمح بتعزيز مصداقية المؤسسات النقدية والمالية وخفض الاعتماد على العملات الأجنبية. وتظهر الدراسة أهمية اعتماد إصلاحات أكثر شمولاً لخفض الدولرة وتغيُّر ملموس في سلوك المودعين.
ثالثاً: من التدابير الإدارية إلى بناء الثقة بالعملة الوطنية
تتمثل إحدى الإسهامات الأساسية للدراسة في إعادة النظر في طبيعة السياسات التي يمكن اعتمادها لمواجهة الدولرة. فالتجارب الاقتصادية المختلفة تشير إلى أنّ فرض استخدام العملة المحلية أو تقييد التعامل بالعملات الأجنبية لا يكفي، في حدّ ذاته، لتغيير التفضيلات النقدية للمتعاملين، خصوصاً عندما تستمر العوامل التي أدّت أصلاً إلى فقدان الثقة بالعملة الوطنية.
وفي المقابل، فإنّ تطوير الأسواق المالية المحلية يوفّر بديلاً أكثر استدامة، لأنّه يسمح بتعزيز الطلب على الأصول المقوّمة بالعملة المحلية من خلال آليات اقتصادية طوعية، بدلاً من الاعتماد الحصري على القيود الإدارية.
ويقتضي ذلك العمل على تطوير سوق السندات الحكومية بالعملة الوطنية، وتحسين سيولتها وشفافيتها، وتوفير أدوات مالية متنوعة، وتعزيز قدرة المؤسسات المصرفية على تقديم منتجات إدخارية وتمويلية بالعملة المحلية. كما يستوجب اعتماد سياسات اقتصادية، مالية، ونقدية متناسقة، بما يحدّ من التقلّبات الاقتصادية ويعزّز القدرة على توقع المسار المستقبلي للسياسات العامة.
كذلك، لا يمكن فصل خفض الدولرة عن مصداقية المؤسسات النقدية واستقلالية قراراتها. فالعملة الوطنية لا تستعيد دورها بمجرّد إصدار التشريعات أو تغيير الأنظمة المصرفية، وإنما من خلال بناء سجل من الاستقرار والالتزام بالسياسات الاقتصادية، بما يعزز ثقة الأفراد والمؤسسات بقدرة السلطات على حماية القوّة الشرائية لمدخراتهم.
ومن هذا المنطلق، فإنّ استعادة الثقة عملية تراكمية، تتطلّب اتساق السياسات المعتمدة، وتطوير المؤسسات، وتعزيز الشفافية والمساءلة. فالسياسة المستدامة لا تفرض الثقة، بل تبنيها من خلال النتائج الاقتصادية والمؤسسية التي يلمسها المتعاملون.
رابعاً: الدلالات الاقتصادية والسياسات المقترحة
تسمح النتائج التي توصلت إليها الدراسة باستخلاص مجموعة من الدلالات المهمّة بالنسبة إلى الاقتصادات الناشئة التي تسعى إلى تقليص اعتمادها على العملات الأجنبية.
أولاً، لا ينبغي اختزال استراتيجية خفض الدولرة في سياسة نقدية أو إجراء إداري منفرد، بل يجب أن تندرج ضمن برنامج متكامل للإصلاح الاقتصادي والمالي، يأخذ في الاعتبار طبيعة الاختلالات التي أدّت إلى نشوء الدولرة واستمرارها.
ثانياً، يتطلّب تحقيق خفض مستدام للدولرة إعطاء أولوية لتطوير الأسواق المالية المحلية، ولا سيما أسواق السندات المقومة بالعملة الوطنية، بما يتيح توفير أدوات ادخار واستثمار وتمويل بديلة عن الأصول المقوّمة بالعملات الأجنبية.
ثالثاً، يمكن للتدابير الاحترازية والإدارية أن تؤدّي دوراً مكملاً، شرط أن تكون محدّدة الأهداف ومتناسقة مع بقية السياسات الاقتصادية. وتؤكّد النتائج، أهمية عدم التعامل مع جميع التدابير الإدارية باعتبارها متساوية في الفعالية، إذ تختلف آثارها باختلاف طبيعتها وآفاقها الزمنية.
رابعاً، تشير النتائج المتعلقة ببرامج صندوق النقد الدولي إلى أهمية الإطار الإصلاحي والمؤسسي المصاحب لهذه البرامج، وليس فقط إلى التمويل الذي توفّره. فخفض الدولرة يتطلّب معالجة الاختلالات الاقتصادية التي تضعف الطلب على العملة الوطنية، وتعزيز مصداقية السياسات النقدية والمالية، وتحسين قدرة المؤسسات على تنفيذ التزاماتها.
وأخيراً، ينبغي أن تكون استدامة خفض الدولرة معياراً أساسياً لتقييم نجاح السياسات المعتمدة، بدلاً من الاكتفاء بقياس التراجع الموقت في حصة الودائع بالعملات الأجنبية. فالهدف لا يتمثل في تغيير التركيبة النقدية للودائع بصورة شكلية، وإنما في إحداث تحوُّل حقيقي في تفضيلات المتعاملين، يستند إلى تحسن الثقة بالعملة الوطنية وبالاقتصاد الذي تصدر عنه.
مسار اقتصادي ومؤسسي متعدِّد الأبعاد
تؤكّد هذه الدراسة، أنّ خفض الدولرة المالية يمثل مساراً اقتصادياً ومؤسسياً متعدد الأبعاد، لا يمكن تحقيقه بالاعتماد على القيود الإدارية أو التدخّلات النقدية وحدها. فالتحوُّل نحو العملة الوطنية يرتبط بقدرة الاقتصاد على توفير بيئة مستقرة، ونظام مالي متطوّر، وأسواق محلية قادرة على تقديم أدوات ادّخار واستثمار موثوقة، إلى جانب مؤسسات نقدية ومالية تتمتع بالمصداقية والقدرة على تنفيذ سياساتها.
وتبرز أهمية النتائج التي توصّل إليها البحث في إظهار الدور الأكثر انتظاماً للآليات القائمة على السوق، ولا سيما تطوير أسواق السندات المحلية، مقارنةً بالتدابير الإدارية التي يقتصر أثر بعضها على أدوات محدّدة وآفاق زمنية أطول. كما تبرز العلاقة الإيجابية بين البرامج المدعومة من صندوق النقد الدولي وخفض دولرة الودائع، مع تسجيل ارتباط أقوى للبرامج المعتمدة بعد وقوع الأزمات مقارنة بالبرامج السابقة لها.
وتعيد هذه النتائج التأكيد على أنّ الدولرة ليست مجرّد نتيجة للاختلالات النقدية الآنية، بل قد تتحوَّل، بفعل استمرارها، إلى قيد هيكلي يحدّ من فعالية السياسة النقدية ويضعف قدرة السلطات على التأثير في القرارات المالية والاقتصادية. ولذلك، فإنّ مواجهتها تتطلّب الانتقال من منطق إدارة الدولرة إلى منطق معالجة أسبابها، ومن فرض استخدام العملة المحلية إلى جعلها خياراً اقتصادياً موثوقاً.
وفي المحصلة، لا تُقاس فعالية سياسة خفض الدولرة بمجرّد انخفاض حصة الودائع بالعملات الأجنبية، بل بمدى قدرة الاقتصاد على بناء منظومة اقتصادية مالية ونقدية تستعيد فيها العملة الوطنية وظائفها الأساسية، وتصبح فيها الثقة نتيجة للاستقرار والمصداقية والتنمية المؤسسية، لا مجرد هدف معلن للسياسة الاقتصادية.