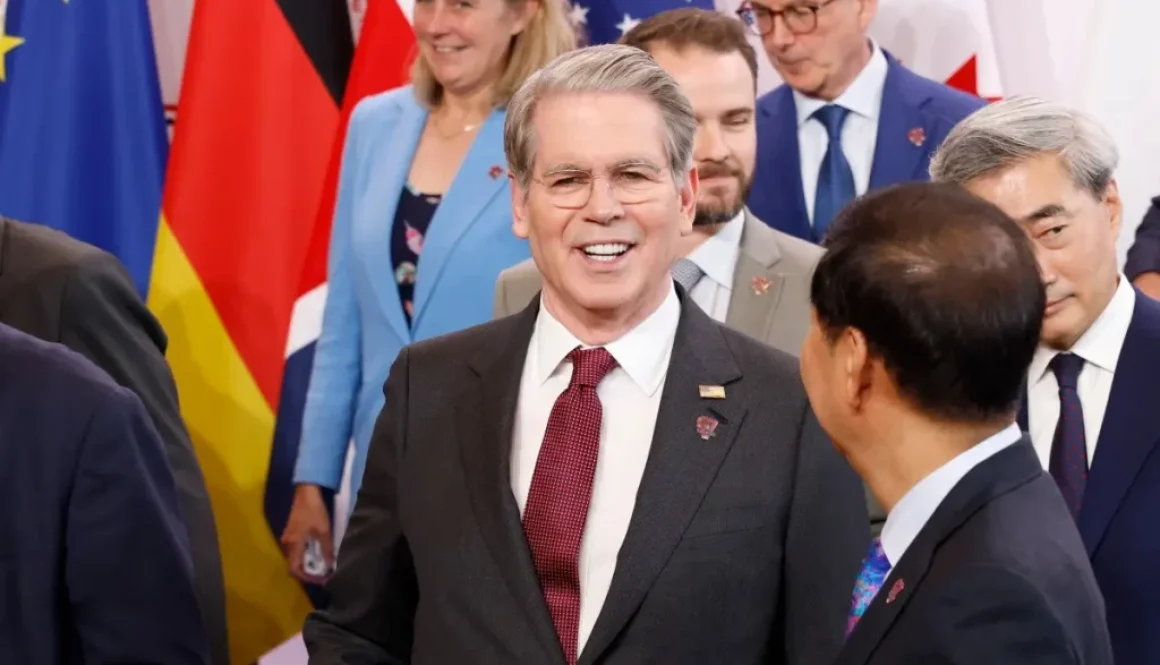
حث وزير الخزانة الأميركي سكوت بيسنت قادة العالم خلال مؤتمر مجموعة السبع على مساعدة أميركا في مكافحة الإرهاب الإيراني عبر “اقتلاع التمويل الذي يغذيه”، مؤكداً أن العقوبات يجب أن تكون “شرسة ومحددة” بزمن واضح لتحقيق أثر مباشر، وفق شبكة CNBC الثلاثاء 19 مايو/أيار.
وقال وزير الخزانة الأميركي سكوت بيسنت في مقابلة مع رويترز إن مناقشات وزراء مالية مجموعة السبع بشأن الحد من الاختلالات العالمية ركزت بشكل كبير على مواجهة الصين باستخدام بيانات صندوق النقد الدولي التي تُظهر الأثر السلبي لحملة التصدير الضخمة التي تنفذها بكين.
مجموعة السبع تتفق على ضرورة معالجة الاختلالات الاقتصادية
ووافق وزراء مالية ومحافظو البنوك المركزية في دول مجموعة السبع اليوم الثلاثاء على ضرورة التحرك لمعالجة الاختلالات التجارية في الاقتصاد العالمي، مؤكدين أن الوضع الحالي لن يدوم، لكنهم لم يطرحوا خططًا ملموسة بعد.
واجتمع الوزراء في باريس لليوم الثاني لمناقشة تداعيات الصراع في الشرق الأوسط وتقلبات أسواق السندات العالمية.
دعوات لإعادة فتح مضيق هرمز
ودعا الوزراء إلى إعادة فتح مضيق هرمز فورًا وتخفيف الضغوط على سلاسل إمدادات الطاقة والغذاء والأسمدة، كما شددوا على ضرورة مواصلة الضغط على روسيا بشأن أوكرانيا.
وقال وزير المالية الفرنسي رولان ليسكور، الذي استضاف المحادثات، إن المشاركين ناقشوا أيضًا تنويع إمدادات المعادن الأرضية النادرة والمعادن الاستراتيجية، ومعالجة الاختلالات الاقتصادية العالمية التي تؤجج الاحتكاكات التجارية وتهدد الأسواق المالية.
اختلالات اقتصادية عالمية
وأوضح ليسكور أن هذه الاختلالات تتمثل في انخفاض الاستهلاك في الصين، وإفراط الاستهلاك في الولايات المتحدة، وقلة الاستثمار في أوروبا.
وأضاف أن وزراء مجموعة السبع اتفقوا على أن جداول أعمالهم المحلية يجب أن تتضمن خططًا لزيادة الاستثمارات وتحسين الإنتاجية والحد من السياسات التي تشوه الأسواق. ودعا صندوق النقد الدولي إلى تحسين مراقبته وتحليلاته، متعهدًا بمواصلة المناقشات.
خلافات حول إيران وروسيا
وقال الوزراء في بيان مشترك إن من “الضروري” ضمان العودة إلى العبور الحر والآمن من مضيق هرمز.
وأوضح الرئيس الأميركي دونالد ترامب أنه أوقف هجومًا مزمعًا على إيران بعد تلقي مقترح سلام من طهران، معتبرًا أن هناك “فرصة جيدة جدًا” للتوصل إلى اتفاق بشأن برنامجها النووي.
لكن بعض دول المجموعة عبرت عن استيائها من الهجمات الأميركية والإسرائيلية على إيران دون مراعاة التأثير الاقتصادي.
دعم أوكرانيا
وأكد البيان المشترك وحدة دول مجموعة السبع في تنديدها بروسيا ودعمها الثابت لأوكرانيا، لكن قرار الولايات المتحدة بتمديد الإعفاء من العقوبات للسماح بشراء النفط الروسي المنقول بحرا لمدة 30 يومًا إضافية أثار توترًا داخل المجموعة.
وقال ليسكور إن الأمر متروك لوزير الخزانة الأميركي سكوت بيسنت لتوضيح الموقف، فيما أشار فالديس دومبروفسكيس من المفوضية الأوروبية إلى أن القضية تظهر أن دول المجموعة لا تتفق دائمًا.
المعادن الاستراتيجية
وسعت حكومات مجموعة السبع إلى تنسيق الجهود للحد من الاعتماد على الصين في المعادن الحيوية لتكنولوجيات مثل السيارات الكهربائية والطاقة المتجددة وأنظمة الدفاع.
وتعهد الوزراء بتعميق التعاون في هذا المجال، فيما أوضح بيسنت أن المجموعة تعمل على بناء مخزونات احتياطية وآليات تسعير وحد أدنى للأسعار لمنع الصين من تقويض جهود الإمداد البديلة.
تصريحات بيسنت
وأوضح وزير الخزانة الأميركي سكوت بيسنت أنه سبق أن حذر الحلفاء الغربيين من أنهم سيواجهون، في ظل غياب الحماية التجارية، سيلاً من الصادرات الصينية، بما في ذلك السيارات الكهربائية، وهو ما سيضر باقتصاداتهم.
وأضاف: “حذرت الأوروبيين والأستراليين والبريطانيين والكنديين واليابانيين من أن الولايات المتحدة ستقيم حاجزًا جمركيًا، وأن هذه البضائع الصينية الراقية لا يمكن أن يستوعبها جنوب الكرة الأرضية، وستتجه إلى مكان ما. ولسوء الحظ، كنت على حق”.
دعوة لتشديد العقوبات على إيران
وتطرق بيسنت إلى ملف العقوبات على إيران، مشددًا على ضرورة أن تتخذ الدول الأوروبية إجراءات أقوى لإغلاق فروع البنوك الإيرانية، وأن تعمل الدول الآسيوية على مراقبة أسطول ناقلات النفط الإيرانية بشكل أفضل لمنع نقل الخام إلى سفن غير خاضعة للعقوبات.
ألقى بيسنت كلمته في مؤتمر “لا مال للإرهاب” المنعقد في باريس، مشدداً على أن أميركا كثيراً ما تخوض هذه المعركة منفردة، داعياً الدول الأخرى إلى الانضمام لجهودها.
عملية “الغضب الاقتصادي”
أكد الوزير أن إيران كانت أكثر خصم تضرر من “حرفية أميركا الاقتصادية”، مشيراً إلى بنية عقوبات حديثة أطلق عليها اسم “عملية الغضب الاقتصادي”.
وأوضح أن وزارته تراجع التصنيفات القديمة لمساعدة المؤسسات المالية على مواجهة أكثر أساليب تمويل الإرهاب تطوراً.
خنق موارد إيران
أوضح بيسنت أن الإجراءات الأميركية نجحت في خنق إيرادات برامج الأسلحة والأنشطة النووية والميليشيات التابعة لطهران، إضافة إلى تعطيل “عشرات المليارات من عائدات النفط المتوقعة”.
كما شدد على أن واشنطن كثفت حملتها ضد شبكات المصارف الموازية في إيران وجمدت تدفقات مالية غير مشروعة مرتبطة بالعملات المشفرة.
دعوة للشركاء الأوروبيين
كرر وزير الخزانة أن أميركا تريد مشاركة أوسع في أجندة العقوبات، مطالباً شركاءها الأوروبيين بتصنيف ممولي إيران وكشف شركاتها الوهمية وإغلاق فروعها المصرفية وتفكيك وكلائها.
تحذير من تهديدات متعددة
قال بيسنت: “إذا كنتم تشاركون غضبنا من أجندة إيران المزعزعة للاستقرار، ومن الإرهابيين الذين يسعون لاحتجاز الاقتصاد العالمي رهينة، ومن عصابات المخدرات التي تسمم مجتمعاتنا، ومن التهديدات لأرواح الأبرياء، فإن الوقت قد حان للانضمام إلى أميركا في التحرك بقوة”.
انطلقت بالعاصمة المغربية الرباط اليوم، أعمال نسخة 2026 من مؤتمر النمو العالمي (Global Growth Conference)، تحت عنوان “هيكلة النمو.. تحويل اللايقين إلى فرصة”، بمشاركة حوالي 1000 مشارك يمثلون أكثر من 50 بلدًا، من ضمنهم وزراء ومسؤولين مؤسساتيون، وقادة مؤسسات مالية وصناديق سيادية.
وأكد المشاركون خلال الجلسة الافتتاحية انه لم يعد بالإمكان تصور النمو في عالم اليوم وفق النماذج الكلاسيكية، بل بالانتقال من التفكير في أدوات التمويل إلى مقاربة أكثر شمولية لهياكل النمو تجمع بين السيادة الاقتصادية، والاستثمار المنتج، والبنى التحتية، والطاقة، والابتكار، والجاذبية، والاستقرار، والاندماج الإقليمي والدولي.
ويناقش المشاركون في هذا اللقاء الذي يستمر يومين، موضوعات “السيادة الاقتصادية والقواعد الجديدة العالمية”، و”الانتقال من التمويل إلى منصات الاستثمار”، و”الإنتاج وسلاسل القيمة وإعادة التصنيع”، و”الطاقة والموارد والنمو الإستراتيجي”.
حذرت منظمة الأمم المتحدة للأغذية والزراعة (الفاو)، اليوم الأربعاء، من أن إغلاق مضيق هرمز قد يشكل بداية صدمة عامة في قطاع الأغذية الزراعية، قد تتطور لتصبح أزمة عالمية حادة في أسعار المواد الغذائية خلال فترة تتراوح بين ستة أشهر وسنة.
وأكدت المنظمة أن هذه الاضطرابات ليست مجرد مشكلة مؤقتة تتعلق بالشحن البحري، محذرة من أن “نافذة الإجراءات الاحترازية ستغلق بسرعة”، ما يستدعي اتخاذ خطوات عاجلة لتقليل الآثار المحتملة على الأمن الغذائي العالمي.
ودعت الفاو الحكومات والمنظمات المالية الدولية والقطاع الخاص إلى اتخاذ قرارات سريعة بشأن تفعيل طرق تجارية بديلة، والحد من فرض قيود على التصدير، وحماية تدفقات المساعدات الغذائية، ووضع آليات للتكيف مع ارتفاع تكاليف النقل.
وقال ماكسيمو توريرو، كبير الاقتصاديين بالفاو، إن الوقت قد حان “لبدء التفكير بجدية في كيفية تعزيز قدرة الدول على الصمود أمام هذا الاختناق، والعمل على تقليل الآثار المحتملة إلى أدنى حد ممكن”.
وأظهرت البيانات ارتفاع مؤشر الفاو لأسعار الغذاء، الذي يتابع التغيرات الشهرية في أسعار سلة من السلع الغذائية الأساسية المتداولة عالمياً، في أبريل/نيسان للشهر الثالث على التوالي، مدفوعاً بشكل رئيسي بزيادة تكاليف الطاقة والاضطرابات المرتبطة بالصراع في الشرق الأوسط.
إعفاء تدفقات المساعدات الغذائية من أي قيود تجارية
وعلى المدى القصير، أوصت المنظمة بتحويل التجارة إلى طرق برية وبحرية بديلة، والامتناع عن فرض قيود على تصدير سلع حيوية مثل الطاقة والأسمدة والمدخلات الزراعية، وضمان إعفاء تدفقات المساعدات الغذائية من أي قيود تجارية.
أما على المدى المتوسط، فقد دعت الفاو إلى توفير خطوط ائتمان طارئة للمزارعين بالتوافق مع مواسم الحصاد، وتوسيع نطاق استخدام السجلات الرقمية للمزارعين لصرف المساعدات بسرعة، وإعادة تفعيل آلية تمويل الأزمات الغذائية التي أنشئت في 2022.
وحذرت المنظمة أيضاً من احتمالية تفاقم الأزمة بسبب ظاهرة النينيو المناخية، والتي من المتوقع أن تؤدي إلى جفاف وتعطل أنماط هطول الأمطار في مناطق عدة، ما قد يزيد الضغوط على الإنتاج الزراعي ويؤثر على الإمدادات الغذائية العالمية.
حذر صندوق النقد الدولي من أن الحرب الدائرة في الشرق الأوسط تضيف ضغوطاً جديدة على الاقتصاد العالمي، من خلال ارتفاع أسعار الطاقة والغذاء وزيادة مخاطر التضخم، داعياً الحكومات إلى تبني سياسات دقيقة ومتوازنة للتعامل مع تداعيات هذه الصدمة العالمية.
وأشار الصندوق، في تقريره الأخير حول صدمات الطاقة والغذاء، إلى أن الحكومات تواجه تحدياً مزدوجاً: كيفية حماية المواطنين والشركات من الارتفاع المفاجئ في الأسعار، دون الإضرار باستقرار المالية العامة أو تفاقم الضغوط التضخمية.
وأكد التقرير أن ارتفاع أسعار الطاقة والغذاء يثقل كاهل الأسر منخفضة الدخل والشركات الصغيرة والمتوسطة، إلا أن الاستجابة المثلى يجب أن تكون عبر إجراءات مؤقتة وموجهة بدقة، بدلاً من اللجوء إلى برامج الدعم الشامل للطاقة، التي قد تؤدي إلى زيادة التضخم واستنزاف ميزانيات الدول.
وأوضح الصندوق أن الحل الأمثل يكمن في تقديم مساعدات نقدية مباشرة ومحددة للفئات الأكثر تضرراً، مع تجنب فرض سقوف عامة للأسعار أو استمرار برامج الدعم الشامل.
كما شدد على أهمية أن تعكس الأسعار المحلية التطورات في الأسواق العالمية للحفاظ على فعالية الأسواق ومنع أي تشوهات اقتصادية.
وعلى صعيد الشركات، أوصى صندوق النقد باستخدام أدوات تمويلية مؤقتة مثل القروض المضمونة حكومياً وخطوط الائتمان لتغطية فترات ارتفاع التكاليف، بدلاً من تقديم دعم مباشر واسع النطاق قد يؤثر على استقرار المالية العامة.
الدول الناشئة والنامية تواجه تحديات أكبر في التعامل مع هذه الصدمات
وأشار التقرير إلى أن الدول الناشئة والنامية تواجه تحديات أكبر في التعامل مع هذه الصدمات، نتيجة ضعف شبكات الحماية الاجتماعية وارتفاع تكاليف الاقتراض، في حين تمتلك الاقتصادات المتقدمة قدرة أكبر على تنفيذ برامج الدعم الموجهة والاستفادة من أنظمة الحماية الاجتماعية القائمة.
واختتم الصندوق بالإشارة إلى أن نجاح السياسات الاقتصادية في هذه المرحلة يتطلب تحقيق توازن دقيق بين حماية الفئات الأكثر تأثراً من ارتفاع الأسعار والحفاظ على استقرار المالية العامة وكبح الضغوط التضخمية، مؤكداً أن الإجراءات المؤقتة والمستهدفة تمثل أفضل الحلول لمواجهة هذه التحديات الاقتصادية.
وافق البرلمان الفرنسي، يوم الأربعاء، على تعيين إيمانويل مولان، الرئيس السابق لديوان الرئيس إيمانويل ماكرون، لإدارة البنك المركزي، حيث حصد مولان الأصوات الكافية لتأمين المنصب.
ويقول منتقدو ماكرون إن الرئيس الوسطي يسعى إلى تعيين حلفائه في مناصب عليا لحماية المؤسسات الحكومية الرئيسية من اليمين المتطرف قبل انتهاء ولايته التي تمتد لخمس سنوات العام المقبل.
وأفادت مصادر برلمانية لـ«وكالة الصحافة الفرنسية» بأن اللجان المالية في مجلسي البرلمان، الجمعية الوطنية ومجلس الشيوخ، لم تعارض تعيين مولان. وكان مولان هو خيار ماكرون لهذا المنصب.
وصوّتت أغلبية النواب في كلا المجلسين ضد ترشيحه، ولكن وفقاً للوائح، كان يجب أن يصوّت ثلاثة أخماس الأصوات ضد التعيين لمنعه.
يستعد حزب مارين لوبان اليميني المتطرف المناهض للهجرة لما يعدّه أقوى فرصة له حتى الآن للوصول إلى السلطة في الانتخابات الرئاسية لعام 2027.
تراجعت أسعار النفط بنحو 3 في المائة، الأربعاء، بعد أن أكد الرئيس الأميركي دونالد ترمب مجدداً أن الحرب مع إيران ستنتهي «بسرعة كبيرة»، على الرغم من أن المستثمرين ما زالوا متخوفين بشأن نتائج محادثات السلام في ظل استمرار اضطراب الإمدادات من الشرق الأوسط.
وانخفضت العقود الآجلة لخام برنت 3.6 في المائة، لتصل إلى 107.21 دولار للبرميل بحلول الساعة 03:44 بتوقيت غرينتش، وانخفضت العقود الآجلة لخام غرب تكساس الوسيط الأميركي 6.6 في المائة، لتصل إلى 100.65. وكان كلا العقدين يتجه نحو أكبر انخفاض يومي له، سواء من حيث النسبة المئوية أو القيمة المطلقة، خلال أسبوعين.
وقال إمريل جميل، محلل الأبحاث في مجموعة بورصة لندن: «من المرجح أن تُظهر الأسعار بعض إمكانية الارتفاع حتى في حال التوصل إلى اتفاق، نظراً لأن العرض لن يعود على الأرجح إلى مستويات ما قبل الحرب فوراً».
وانخفض كلا المؤشرين القياسيين بنحو 5 دولارات يوم الثلاثاء بعد أن صرّح نائب الرئيس الأميركي، جي دي فانس، بأن الولايات المتحدة وإيران قد أحرزتا تقدماً في المحادثات، لكن ترمب قال أيضاً إن الولايات المتحدة قد تحتاج إلى توجيه ضربة أخرى لإيران، وإنها كانت على بعد ساعة واحدة من إصدار أمر بالهجوم قبل تأجيله.
حذر صندوق النقد الدولي من لجوء الحكومات إلى تبني سياسات مالية واسعة وغير مدروسة لمواجهة الارتفاع الحاد في أسعار الطاقة والغذاء الناتج عن الحرب في الشرق الأوسط، مؤكداً أن مثل هذه الإجراءات قد تتحول إلى «أخطاء مكلفة» تزيد الضغوط التضخمية وتستنزف المالية العامة على المدى الطويل. ودعا الصندوق، في تقرير نشره الأربعاء، إلى اعتماد دعم مؤقت وموجّه للفئات الأكثر تضرراً، مع تجنب كبح إشارات الأسعار أو اللجوء إلى الدعم الشامل الذي قد يفاقم اختلالات الأسواق ويعمّق أزمة الإمدادات العالمية.
وأكد الصندوق أن الارتفاعات الحادة والمستمرة في أسعار الطاقة تؤدي إلى تآكل القوة الشرائية للأسر بشكل حاد، لا سيما العائلات الأكثر فقراً التي تنفق ما بين مرتين وثلاث مرات من دخلها على الغذاء والطاقة مقارنة بالأسر الغنية، فضلاً عن الضغوط الكبيرة التي تواجهها قطاعات الأعمال. وأشار التقرير الذي أعده كبار الخبراء الاقتصاديين في الصندوق، وعلى رأسهم بيير أوليفيه غورينشاس، إلى أن صدمة الطاقة الحالية تمثل صدمة عرض سلبية كلاسيكية تدفع الأسعار نحو الأعلى وتضغط على النشاط الاقتصادي وتضع البنوك المركزية في موقف بالغ التعقيد.
ووفقاً للتقرير المشترك، فإن الاستجابات الحكومية غير المدروسة بعناية يمكن أن تكون مكلفة للغاية من الناحية المالية، وصعبة التفكيك أو التراجع عنها مستقبلاً، كما أنها قد تسهم في تغذية معدلات التضخم وتعميق الهشاشة المالية العامة.
4 ركائز مالية
وحدد الصندوق 4 ركائز أساسية يجب أن تحكم التدابير المالية، مبيناً ضرورة أن تسمح الحكومات للأسعار المحلية بكسر الجمود لتعكس التكاليف الدولية الحقيقية. كما دعا إلى قصر الدعم على الفئات الضعيفة من خلال آليات مؤقتة ومستهدفة مثل التحويلات النقدية المباشرة عبر أنظمة الحماية الاجتماعية القائمة، لكونها تحافظ على إشارات الأسعار في السوق وتحد من التكلفة الاستيعابية للميزانيات. وفي المقابل، شدّد الصندوق على تقديم الدعم للشركات الصغيرة القابلة للاستمرار عبر ضخ السيولة وتوفير القروض المضمونة حكومياً وتأجيل المدفوعات الضريبية وتأمينات الضمان الاجتماعي، بدلاً من اللجوء إلى فرض قيود على الأسعار.
وفي تحليل مفصل للأدوات المالية الواسعة والمشوهة لحركة السوق، أوضح خبراء الصندوق أن خفض ضرائب الطاقة ووضع سقوف للأسعار أو تقديم الدعم العام كإجراءات شاملة تعد آليات غير مجدية على المدى الطويل، نظراً لأنها تحجب إشارات الأسعار المهمة وتفيد الأسر ذات الدخل المرتفع بشكل أكبر، فضلاً عن تسريعها وتيرة استنزاف الموازنات الحكومية وزيادة مخاطر نقص الإمدادات.
ودعا الصندوق إلى تجنب التجميد الكامل للأسعار كقاعدة عامة. ومع ذلك، يرى أن اللجوء الاستثنائي والمؤقت للأدوات السعرية الواسعة قد يكون مبرراً فقط في حال توفر 5 شروط متزامنة تشمل كون الصدمة السعرية مؤقتة بوضوح، والانتقال السريع لأسعار الطاقة إلى التضخم العام، والمخاطر العالية لخروج توقعات التضخم عن السيطرة، ومحدودية حدوث الفوران الاقتصادي، إلى جانب توفر المساحة المالية الكافية لاستيعاب التكاليف.
وأشار الصندوق إلى التباين الصارخ في الهوامش المالية بين الدول، حيث تواجه الأسواق الناشئة والاقتصادات النامية مقايضات سياسية أكثر حدة مقارنة بالاقتصادات المتقدمة نتيجة لضعف شبكات الأمان الاجتماعي لديها وارتفاع نسبة إنفاق المستهلكين على الأساسيات وتراجع الحيز المالي وسط تكاليف اقتراض باهظة.
ونبّه الصندوق إلى خطورة قيام الدول الكبرى والثرية بكبت إشارات الأسعار المحلية، مؤكداً أن هذا السلوك يدفع الطلب العالمي نحو الارتفاع ويزيد من الأسعار الدولية ويفاقم النقص في المعروض، وهو ما يلحق الضرر الأكبر بالدول الفقيرة المستوردة للطاقة والغذاء. ودعا الصندوق الحكومات إلى اتباع نهج منضبط ومتسلسل يبدأ بالتدابير المؤقتة والمستهدفة ويتصاعد تدريجياً وبحذر عند الحاجة، لتمكين الاقتصادات من التكيف مع الصدمات الحالية دون الوقوع في أخطاء تكتيكية مكلفة.
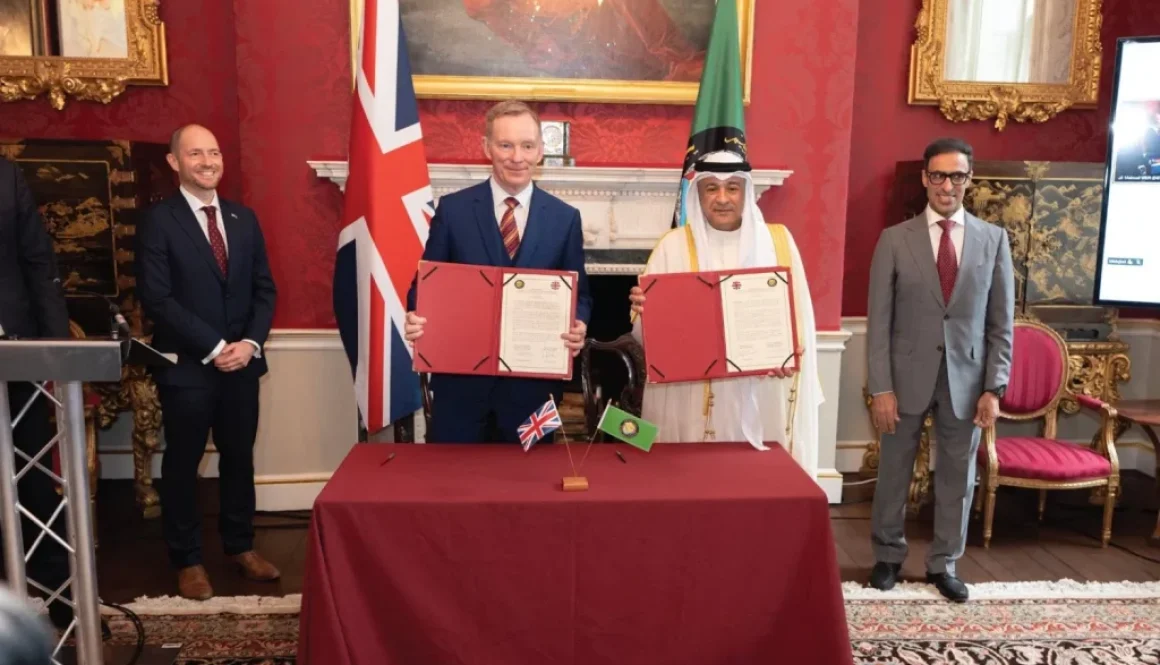
أعلنت دول مجلس التعاون الخليجي وبريطانيا، أمس، إبرام اتفاق تجارة حرة تاريخياً وضخماً بينهما بقيمة نحو 5 مليارات دولار، لتصبح بريطانيا بذلك أول دولة من «مجموعة السبع» توقع اتفاقاً من هذا النوع مع التكتل الخليجي.
وكان هذا الاتفاق قد نوقش للمرة الأولى عام 2017 عقب تصويت بريطانيا على الخروج من الاتحاد الأوروبي، لتبدأ المفاوضات الرسمية في يونيو (حزيران) 2022.
وأعلنت الحكومة البريطانية أن قيمة الاتفاق ستبلغ 3.7 مليار جنيه إسترليني (4.96 مليار دولار) سنوياً على المدى الطويل.
وسيزيل الاتفاق 93 في المائة من الرسوم الجمركية لدول مجلس التعاون على السلع البريطانية، أي ما يعادل إلغاء رسوم قيمتها 580 مليون جنيه إسترليني بحلول السنة العاشرة من سريان الاتفاق. وفي المقابل، تُخفّض بريطانيا الرسوم الجمركية على دول مجلس التعاون.
كما يضع الاتفاق أطراً للاعتراف بالمؤهلات المهنية، فيما يخص السفر من دولة أحد الجانبين للعمل في دولة الجانب الآخر.
في تأكيد جديد لاستمرار الثقة العربية بالدور اللبناني وبالخبرات التي يقدّمها في مجالات المال والنقد والحوكمة المالية، انتُخب حاكم مصرف لبنان كريم سعيد رئيساً لمجلس محافظي صندوق النقد العربي للعام المقبل، خلال الاجتماع السنوي التاسع والأربعين للمجلس.
وشهد الاجتماع مشاركة وزراء المالية ومحافظي المصارف المركزية العربية، بينهم ممثلون عن السعودية والإمارات والكويت وسوريا والمغرب وسلطنة عُمان والأردن، فيما يُنظر إلى انتخاب لبنان لرئاسة المجلس على أنه مؤشر إلى استمرار حضوره ودوره في المؤسسات المالية العربية المشتركة، رغم التحديات الاقتصادية والمالية التي يمر بها.
وترأس الاجتماع وزير المالية الكويتي د. يعقوب السيد هاشم الرفاعي، فيما شارك لبنان ممثلاً بنائب حاكم مصرف لبنان وعضو مجلس إدارة صندوق النقد العربي د. مكرم بو نصار.
وبحث المشاركون سبل تعزيز التعاون المالي والنقدي العربي، وتطوير دور صندوق النقد العربي في دعم الاقتصادات العربية، إلى جانب تعزيز التكامل والتنسيق بين الدول الأعضاء لمواجهة المتغيرات الاقتصادية الإقليمية والدولية.
كما استعرض المجلس التقرير السنوي والبيانات المالية لعام 2025، وناقش عدداً من البنود التنظيمية والإدارية، أبرزها تعزيز الحوكمة، وتعيين مدققي الحسابات لعام 2026، إضافة إلى متابعة أعمال لجان الرقابة والمراجعة والمخاطر في الصندوق.
بو نصار: التنسيق العربي ضرورة
وأكد د. بو نصار، في مداخلته، أهمية استمرار التنسيق العربي المشترك لمواجهة التحديات الاقتصادية والمالية، مشدداً على الدور المحوري الذي يؤديه صندوق النقد العربي كمنصة داعمة للاستقرار المالي والتنمية في العالم العربي، وعلى أهمية عمل لجنة المراجعة والمخاطر بما يعزز الشفافية والحوكمة داخل الصندوق.
تتسارع وتيرة نمو الأنشطة المالية غير المصرفية في مصر بصورة لافتة، مدفوعة بتوسع أدوات التمويل والاستثمار وزيادة إقبال المتعاملين على البدائل ذات العوائد المرتفعة، وهو ما يفتح الباب أمام مرحلة جديدة من المنافسة مع القطاع المصرفي التقليدي.
ومع اتساع حجم التمويلات والأنشطة الخاضعة لرقابة الهيئة العامة للرقابة المالية، تتزايد التساؤلات حول تأثير هذا التحول على البنوك المصرية، واحتمالات اتجاهها إلى إعادة النظر في سياسات العائد للحفاظ على السيولة والعملاء.
وتعكس المؤشرات الرسمية اتساع هذا التحول بصورة لافتة، إذ أظهر أحدث بيانات الهيئة العامة للرقابة المالية أن قيمة التمويلات الممنوحة من الجهات الخاضعة لرقابتها بلغت بنهاية عام 2025 نحو 1.4 تريليون جنيه، بما يعادل نحو 54% من إجمالي التمويلات الممنوحة من القطاع المالي المصري للقطاع الخاص والعائلي والأفراد الطبيعيين.
ويأتي ذلك بالتوازي مع النمو الكبير في قاعدة المؤسسات العاملة بالقطاع المالي غير المصرفي، الذي يضم حالياً نحو 2532 شركة وجهة خاضعة لرقابة الهيئة، تخدم أكثر من 64 مليون عميل، كما بلغ حجم محافظ أنشطة التمويل غير المصرفي نحو 417 مليار جنيه، مع تجاوز عدد العقود التمويلية 9.8 ملايين عقد، فيما ظلت نسب التعثر دون 3%، بما يعكس اتساع النشاط واستقرار مستويات المخاطر في السوق.
تحولات في السيولة ومخاوف مصرفية
وفي تعليق خاص لـ”النهار”، تؤكد الخبيرة الاقتصادية حنان رمسيس أن ارتفاع معدلات التضخم دفع شريحة من المتعاملين إلى توجيه أموالهم نحو بدائل استثمارية تحقق عوائد أعلى، ما أدى إلى خروج جزء من السيولة من القطاع المصرفي إلى صناديق الاستثمار والأنشطة المالية غير المصرفية.
وتوضح أن هذا التحول خلق حالة من القلق لدى البنوك المصرية، إلا أنها تستبعد حالياً اتجاه البنوك إلى رفع أسعار الفائدة بصورة كبيرة، باعتبار أن الأمر يرتبط بسياسات البنك المركزي المصري، كما أن أي زيادة كبيرة في الفائدة ستنعكس على تكلفة أدوات الدين الحكومية بصورة مباشرة.
وتضيف أن السوق قد تشهد خلال الفترة المقبلة حالة من الشد والجذب بين التمويل المصرفي وغير المصرفي، خصوصاً مع استمرار بحث المدخرين عن أدوات تحقق عائداً أعلى من معدلات التضخم.
قفزات قوية
وتعكس مؤشرات السوق تسارع نمو التمويل غير المصرفي خلال العام الماضي، إذ ارتفعت التمويلات العقارية إلى 42.7 مليار جنيه بنهاية 2025 بنمو 67.5%، فيما صعدت عقود التأجير التمويلي إلى 179.2 مليار جنيه بزيادة 50.8%، كما تجاوزت تمويلات التمويل الاستهلاكي 96.3 مليار جنيه بنمو 57%، مع استفادة أكثر من 10.8 ملايين عميل، بينما بلغت تمويلات المشروعات المتوسطة والصغيرة والمتناهية الصغر نحو 106.9 مليارات جنيه بزيادة 24%.
وامتد الزخم إلى صناديق الاستثمار، بعدما حققت صناديق المعادن النفيسة عائداً ربع سنوي بلغ 20.37% خلال الربع الأول من 2026، بالتزامن مع تضاعف أعداد المكودين الجدد في البورصة المصرية إلى 228 ألف مكود خلال الأشهر الأربعة الأولى من العام الجاري، في مقابل نحو 83 ألفاً خلال المدة نفسها من العام الماضي.
سيناريوات المنافسة المقبلة
وفي ضوء هذا التوسع المتسارع، تتزايد التساؤلات بشأن شكل المنافسة المرتقبة بين القطاعين المصرفي وغير المصرفي، ومدى قدرة البنوك على الحفاظ على جاذبية أدواتها الادخارية أمام تنامي البدائل الاستثمارية.
من جانبه، يؤكد سامي شاوش، العضو المنتدب لشركة “جوست فاير” للاستشارات المالية، في تصريحات خاصة لـ”النهار”، أن الأنشطة غير المصرفية أصبحت لاعباً رئيسياً في منظومة التمويل داخل مصر، مدعومة بجهود تنظيمية ورقابية ساهمت في رفع الوعي بأهمية هذه الأدوات.
ويشير إلى أن استمرار النمو الحالي للأنشطة غير المصرفية، قد يدفع البنوك إلى إعادة صياغة استراتيجياتها التنافسية، سواء عبر طرح أوعية ادخارية وشهادات بعوائد أكثر جاذبية، أو التوسع في الخدمات الرقمية والمنتجات الاستثمارية، مع بقاء هذه التحركات مرتبطةً بمعدلات التضخم وسياسات الفائدة الرسمية.
ويضيف أن السيناريوات المحتملة قد تشمل أيضاً اتجاه بعض البنوك إلى تعزيز الشراكات مع شركات التمويل غير المصرفي والتكنولوجيا المالية، إلى جانب التوسع في صناديق الاستثمار والمنتجات المرتبطة بالذهب وأدوات الدخل المتنوع، بالتوازي مع تسريع التحول الرقمي وتبسيط إجراءات التمويل لاستقطاب شرائح جديدة من العملاء.
وبين اتساع الأنشطة غير المصرفية وتمسك البنوك بالحفاظ على السيولة، تبدو السوق المصرية مقبلةً على مرحلةٍ أكثر تنافسية، قد تعيد رسم خريطة توزيع المدخرات والاستثمارات داخل القطاع المالي خلال الفترة المقبلة.
تستحوذ دولة الإمارات العربية المتحدة على أكبر صندوق ثروة سيادي عربي لعام 2026، وتهيمن على 6 مراكز في قائمة أكبر 10 صناديق ثروة سيادية عربية، وقُدّرت أصول أكبر ثلاثة صناديق إماراتية وهي جهاز أبوظبي للاستثمار، مؤسسة دبي للاستثمارات الحكومية، ومبادلة، بنحو 1.974 تريليون دولار في عام 2025، مع توقعات بارتفاعها إلى 2.767 تريليون دولار بحلول 2030، بحسب تقرير (Global SWF)، فكيف تصدّرت الإمارات قائمة أكبر صناديق الاستثمار السيادية، وكم عدد هذه الصناديق، وكيف تستثمر الإمارات الفوائض المالية عبر هذه الصناديق؟
وبحسب تقديرات (Global SWF) المنقولة عن تقرير حديث، تسيطر أكبر سبع مؤسسات استثمارية مملوكة للدولة في الإمارات على ما يقارب 2.5 تريليون دولار من الأصول بنهاية 2025، ما يجعل الدولة أكبر مركز لرأس المال السيادي في الشرق الأوسط وشمال أفريقيا، متقدمة على السعودية والكويت وقطر في تعدد المنصات وحجم الأصول الإجمالي.
أكبر 10 صناديق سيادية عربية في 2026
تتصدر الإمارات قائمة أكبر 10 صناديق سيادية عربية وفق تصنيف (Global SWF) لعام 2026، ويترأس جهاز أبوظبي للاستثمار القائمة (ADIA) بإجمالي أصول مُدارة 1,187 مليار دولار، وفي المركز الثاني يأتي صندوق الاستثمارات العامة السعودي (PIF) بإجمالي أصول مُدارة 1,151 مليار دولار، وثالثاً الهيئة العامة للاستثمار الكويتية (KIA) بإجمالي أصول 1,002 مليار دولار، ورابعاً هيئة قطر للاستثمار (QIA) بإجمالي أصول 580 مليار دولار.
وفي المرتبة السادسة تحل مؤسسة دبي للاستثمار (ICD) بأصول 429 مليار دولار، وسابعاً مُبادلة الإماراتية بإجمالي أصول 385 مليار دولار، وثامناً شركة العماد القابضة بإجمالي أصول 300 مليار دولار، وتاسعاً دبي القابضة بأصول مُدارة 136 مليار دولار، وعاشراً هيئة الإمارات للاستثمار (EIA) بأصول 116 مليار دولار.
ويقول خبير الاستثمار الدولي ياسر غريب لـ”النهار” إن ميزة الإمارات لا تعتمد على صندوق واحد ضخم فقط، بل على شبكة من الصناديق والمنصّات الحكومية المتخصّصة، إذ تمتلك أبوظبي جهاز أبوظبي للاستثمار (ADIA)، أحد أقدم الصناديق السيادية وأكبرها عالمياً، ومبادلة، والشركة القابضة “إيه دي كيو” (ADQ) التي أعيد ترتيب جزء من أصولها ضمن منصّة «لِعماد» الجديدة، بينما تدير دبي مؤسسة دبي للاستثمارات الحكومية ICD ودبي القابضة، فيما توجد هيئة الإمارات للاستثمار كذراع اتحادية.
ويضيف أن هذه البنية تمنح الإمارات ما لا يملكه كثير من منافسيها، مثل توزيع وظيفي بين صندوق ادخار طويل الأجل، وصناديق تنمية صناعية، وأذرع قابضة لإدارة الشركات المحلية، ومنصات صفقات عالمية.
لماذا تتفوّق الإمارات؟
يقول غريب إن تفوّق الإمارات في تدشين الصناديق السيادية وإدارتها يرجع إلى أسباب عدة: السبب الأول هو الزمن، فجهاز أبوظبي للاستثمار تأسس عام 1976، أي قبل معظم الموجة الحديثة للصناديق الخليجية، وبنى محفظة عالمية شديدة التنويع عبر الجغرافيا وفئات الأصول، بهدف خلق قيمة طويلة الأجل نيابة عن حكومة أبوظبي.
والسبب الثاني هو تعدّد الأذرع أي لامركزية الصندوق الواحد، فبالنظر إلى السعودية نجد أنها تعتمد بدرجة كبيرة على صندوق الاستثمارات العامة كقاطرة واحدة للتحوّل، أمّا الإمارات فتستخدم أكثر من منصّة مثل جهاز أبوظبي للاستثمار (ADIA) للثروة الطويلة الأجل، ومبادلة للتكنولوجيا والطاقة والصناعة والاستثمارات الخاصة، ومؤسسة دبي للاستثمارات الحكومية (ICD) لإدارة أصول دبي الاستراتيجية مثل الطيران والبنوك والخدمات، والقابضة (ADQ) “لِعماد” للبنية التحتية وسلاسل الإمداد والأمن الاقتصادي.
والسبب الثالث هو الربط بين الاستثمار الخارجي والتحوّل الداخلي، فنجد مبادلة، على سبيل المثال، رفعت أصولها المدارة 17% في 2025 إلى 385 مليار دولار، مع عوائد سنوية تتجاوز 10% على مدى خمس وعشر سنوات، كما خصصت نحو ربع استثماراتها داخل الإمارات، بينما شكلت الأصول الأميركية 44% من محفظتها، مع توجه واضح نحو الذكاء الاصطناعي والروبوتات وأشباه الموصلات ومراكز البيانات.
والسبب الرابع هو استخدام الصناديق أداة سياسة صناعية، إذ لم تعد الإمارات تستثمر فقط في الأسهم والسندات والعقارات، بل تستخدم الصناديق لبناء سلاسل قيمة في الطاقة المتجددة، الألومنيوم، الطيران، الموانئ، الخدمات اللوجستية، الذكاء الاصطناعي، التكنولوجيا الصحية، والعقارات. هذا يجعل رأس المال السيادي أداة لإعادة تشكيل الاقتصاد المحلي، لا مجرد محفظة ادخار للأجيال.
كيف تستغل الإمارات هذه الصناديق؟
يقول الخبير غريب إن الإمارات تستخدم صناديقها في أربعة اتجاهات رئيسية، أولاً، تأمين الدخل بعد النفط، فالفوائض النفطية لا تبقى في الموازنة فقط، بل تُحوّل إلى أصول عالمية قادرة على توليد عوائد طويلة الأجل، وثانياً، بناء نفوذ دولي، فعندما تدخل صناديق أبوظبي ودبي في صفقات مع بلاك روك، غولدمان ساكس، شركات الذكاء الاصطناعي، البنية التحتية أو العقارات العالمية، فهي لا تشتري أصولاً فقط؛ بل تشتري مقعداً على طاولة القرار في قطاعات المستقبل.
والاستخدام الثالث هو تمويل التحوّل المحلي، فالصناديق تضخ رأس المال في شركات وطنية تقود قطاعات مثل الطيران، الموانئ، الطاقة النظيفة، المصارف، العقار، والأمن الغذائي، ورابعاً، إدارة المخاطر الجيوسياسية والاقتصادية، إذ إن تعدد الصناديق وتوزيع أصولها بين أميركا وأوروبا وآسيا والداخل يمنح الإمارات مرونة في مواجهة صدمات النفط، أسعار الفائدة، اضطرابات التجارة، أو التوترات الإقليمية.
أطلقت اليوم الحكومة اللبنانية والاتحاد الأوروبي والدنمارك وفرنسا، من خلال الوكالة الفرنسية للتنمية، برنامجاً بقيمة 32 مليون يورو يهدف إلى دعم المناطق المتضررة من الحرب في جنوب لبنان والبقاع.
ووُضع البرنامج في الأصل عقب وقف إطلاق النار في تشرين الثاني 2024.
أُقيم حفل الإطلاق في السرايا الحكومية بحضور رئيس مجلس الوزراء نواف سلام، ووزير المال ياسين جابر، والمدير العام بالإنابة لمنطقة الشرق الأوسط وشمال إفريقيا والخليج في المفوضية الأوروبية مايكل كارنيتشنيغ، وسفيرة الاتحاد الأوروبي في لبنان ساندرا دو وال، والسفير الفرنسي في لبنان هيرفيه ماغرو، والسفير الدنماركي في لبنان كريستوفر فيفيك، إلى جانب ممثلين عن المؤسسات اللبنانية، والوكالة الفرنسية للتنمية، والمنظمات الشريكة.
وقال جابر: “باسم الحكومة اللبنانية، أتقدّم بجزيل الشكر إلى الاتحاد الأوروبي وفرنسا والدنمارك على هذه الهبة السخية البالغة 32 مليون يورو، دعماً للمناطق المتضرّرة من الحرب، والمؤسسات الصغيرة والمتوسطة، والحوكمة المحلية. يأتي هذا الدعم في لحظة حرجة بالنسبة إلى لبنان، فيما نواجه مجدداً أعمالاً عدائية متجددة، ودماراً واسعاً، ونزوحاً كبيراً. إن مساهمتكم ليست في توقيتها المناسب فحسب، بل تشكّل أيضاً مثالاً قوياً على التضامن الدولي المنسّق، بما ينسجم مع الأولويات الوطنية والحاجات المحلية الملحّة”.
واعتبر أن تحديات اليوم تتطلب أكثر من المساعدة التقليدية؛ فهي تتطلب المرونة والسرعة والشراكة. قائلاً “لبنان يحتاج إلى وقف للأعمال العدائية والعودة إلى استقرار دائم، لا إلى هدن هشة لا ترقى إلى تحقيق استقرار مستدام”.
وأشار إلى أن “رسالتنا اليوم واضحة: لبنان يحتاج إلى دعم قوي ومنسّق ومرن، دعم يساعد على الحفاظ على التماسك الاجتماعي، والاستجابة للحاجات الإنسانية الملحّة، ووضع الأسس لتعافٍ موثوق ونمو شامل”.
وأكد أن قدرة لبنان على الصمود ما زالت موضع اختبار، لكن الصمود وحده لم يعد كافياً. وبفضل دعم دولي منسّق وفي الوقت المناسب، يمكننا الانتقال من إدارة الأزمات إلى التعافي والإصلاح وتجديد الأمل.
بدوره، قال كارنيتشنيغ إنّ “الاتحاد الأوروبي يقف إلى جانب لبنان، مقدماً المساعدات الإنسانية والدعم الملموس للتعافي الاقتصادي. ونحن نعتبر أن التعافي الحقيقي يتطلب تعاوناً بين القطاعين العام والخاص. والاتحاد الأوروبي على استعداد لحشد أموال إضافية لاستعادة سبل العيش وإعادة بناء الثقة في الاقتصاد اللبناني، مما يؤكد الحاجة الملحة لإعطاء السلطات الأولوية لتنفيذ إصلاحات جوهرية”.
من ناحيته، قال فيفيك إنّه “بفضل القيادة والتنسيق اللبناني القويين، أعتقد أنه يمكننا معاً ضمان أن يحقق هذا المشروع، وهو الأول من نوعه، كامل إمكاناته ويصبح نموذجاً مهماً لجهود التعافي والاستقرار في المستقبل.”
ولفت ماغرو إلى أنّ “فرنسا طالما اختارت الوقوف إلى جانب لبنان في المدى الطويل، بما في ذلك خلال أصعب الفترات. ومن خلال هذا البرنامج، نستثمر في الأراضي المحلية والمؤسسات العامة والزراعة والشباب، انطلاقاً من إيمان راسخ بأن تعافي جنوب لبنان والبقاع سيعتمد أيضاً على إنعاش الاقتصادات المحلية وإيجاد فرص ملموسة للمجتمعات المتضررة”.
خفضت الأمم المتحدة توقعاتها للنمو الاقتصادي العالمي، مشيرة إلى أن أزمة الشرق الأوسط أعادت إشعال الضغوط التضخمية وفاقمت الضبابية.
وجاء في بيان صحفي للأمم المتحدة الثلاثاء يلخص التحديث نصف السنوي لتقرير المنظمة عن “الوضع الاقتصادي العالمي وآفاقه” أن من المتوقع أن يبلغ نمو الناتج المحلي الإجمالي العالمي 2.5% في عام 2026، مقارنة مع ما يقدر 3% في عام 2025، أي أقل بواقع 0.2 نقطة مئوية عن توقعات كانون الثاني وأقل بكثير من معدلات النمو قبل الجائحة.
وأضاف البيان أنه من المتوقع حدوث انتعاش بسيط ليبلغ النمو 2.8% في عام 2027.
ومن المتوقع أنه توفر أسواق العمل القوية والطلب الاستهلاكي المرن والتجارة والاستثمار المدفوعان بالذكاء الاصطناعي دعما.
وأدى الارتفاع الحاد في أسعار الطاقة إلى تحقيق شركات الطاقة مكاسب غير متوقعة، ولكنه زاد من ضغوط التكاليف على الأسر والشركات.
وذكر البيان أن من المتوقع ارتفاع التضخم في الاقتصادات المتقدمة من 2.6% في 2025 إلى 2.9% في 2026، وفي الاقتصادات النامية من 4.2% إلى 5.2%.
وأضاف أن إمدادات الأسمدة تعرضت لاضطرابات أدت لارتفاع التكاليف، وهو ما قد يقلل من غلة المحاصيل ويؤدي إلى ضغوط على أسعار المواد الغذائية تدفعها للصعود.
ومن المتوقع أن تظل الولايات المتحدة صامدة نسبيا، مع توقع أن يبلغ النمو هناك 2% في عام 2026، ليظل مستقرا بشكل عام من 2025 بفضل الطلب القوي من الأسر والاستثمار في التكنولوجيا.
أما أوروبا فهي معرضة بشدة للتأثر السلبي، إذ يؤدي اعتمادها على الطاقة المستوردة إلى ضغوط على الأسر والشركات. ومن المتوقع أن يتباطأ النمو في الاتحاد الأوروبي من 1.5% إلى 1.1%، وفي بريطانيا من 1.4% إلى 0.7%.
أما الصين، فأشار البيان إلى إن مزيج الطاقة المتنوع واحتياطاتها الاستراتيجية الضخمة وسياسات الدعم توفر حاجزا واقيا، مع توقع تباطؤ نموها من 5% إلى 4.6%.
وفي إفريقيا، من المتوقع أن يتباطأ متوسط النمو بشكل طفيف، من 4.2%إلى 3.9%.
أكدت مؤسسات استثمارية عالمية وصناديق تحوط استمرار خططها للتوسع في منطقة الشرق الأوسط، رغم تداعيات الحرب الدائرة مع إيران، معتبرة أن الاضطرابات الحالية مؤقتة ولا تقلل من جاذبية المنطقة الاستثمارية على المدى الطويل، بحسب تقرير نشرته صحيفة فايننشال تايمز.
وأوضحت الصحيفة أن شركة «ستيت ستريت»، التي تدير أصولاً بقيمة 5.6 تريليونات دولار، أعلنت في يناير الماضي عن خطط لافتتاح مركز تشغيلي جديد في مدينة العين بإمارة أبوظبي. وفي السياق ذاته، افتتحت شركة «بارتنرز كابيتال» البريطانية، المتخصصة في إدارة أصول الوقفيات والمكاتب العائلية، والبالغة أصولها نحو 75 مليار دولار، أول مكتب لها في أبوظبي مطلع الأسبوع الجاري.
فرص استثمارية
وذكرت صحيفة فايننشال تايمز أن عدداً من شركات إدارة الأصول العالمية أكدوا التزامهم بخطط التوسع في المنطقة، معتبرين أن المستثمرين الدوليين قادرون على تجاوز التوترات الجيوسياسية الحالية، كما ترى بعض المؤسسات أن تراجع المنافسين أو تأجيلهم لخطط الدخول إلى المنطقة يخلق فرصاً إضافية للنمو والتوسع.
ويأتي هذا التفاؤل في وقت دخلت فيه الحرب الأمريكية – كيان الاحتلال مع إيران شهرها الثالث، وسط اتساع نطاق التوترات ليشمل دولاً مجاورة، بالتزامن مع تصاعد المخاوف من أزمة طاقة عالمية جديدة وتأثيراتها المحتملة على التضخم والنمو الاقتصادي العالمي، كما ألقى الرئيس الأمريكي دونالد ترامب بظلال إضافية من القلق، بعدما قال الأسبوع الماضي إن اتفاق وقف إطلاق النار مع إيران أصبح «على أجهزة الإنعاش».
رهان طويل
ورغم هذه الأجواء، أكد المؤسس المشارك والرئيس التنفيذي للاستثمار في صندوق التحوط «سينكتيف كابيتال»، ريتشارد شيميل، أن شركته استأجرت مكتباً في أبوظبي منذ مارس الماضي، ولديها خطة توسع تمتد لسنوات عدة داخل المنطقة. وقال إن هناك مستثمرين ينسحبون في أوقات الأزمات، وآخرين يفضلون التوسع واقتناص الفرص، مؤكداً أنه ينتمي إلى الفئة الثانية، ولم يفكر مطلقاً في التراجع عن خططه.
وأشار التقرير إلى أن الشرق الأوسط تحول خلال السنوات الأخيرة إلى مركز رئيسي لجذب الأموال والاستثمارات، خصوصاً مع تضخم حجم صناديق الثروة السيادية الخليجية. وكانت شركة «ديلويت» قد توقعت العام الماضي ارتفاع أصول هذه الصناديق إلى نحو 18 تريليون دولار بحلول عام 2030، وهو ما يدفع العديد من شركات الاستثمار العالمية إلى تأسيس مكاتب إقليمية، بهدف تعزيز حضورها واستقطاب رؤوس الأموال الخليجية الضخمة.
تحول إقليمي
وأضاف رئيس خدمات الاستثمار في شركة «ستيت ستريت»، يورغ أمبروسيوس، في حديثه لصحيفة فايننشال تايمز، أن المستثمرين في الشرق الأوسط كانوا تاريخياً يركزون على ضخ استثماراتهم في الخارج، إلا أن الصورة بدأت تتغير بصورة واضحة، إذ باتت الجهات الاستثمارية في المنطقة تسعى بشكل متزايد إلى جذب المستثمرين العالميين للاستثمار داخل الأسواق المحلية والإقليمية نفسها، خصوصاً في السعودية التي كانت، لفترة طويلة، مصدّراً رئيسياً لرؤوس الأموال.
مخاوف أمنية
ورغم هذا التفاؤل، أشار التقرير إلى أن الحرب دفعت بعض المؤسسات المالية إلى إعادة تقييم خططها التوسعية في الشرق الأوسط. وكشف أحد مديري الأصول للصحيفة أن شركته علّقت مناقشات أولية كانت تجريها بشأن دخول المنطقة، فيما أوضح مدير صندوق تحوط اقتصادي كلي أنه كان يدرس سابقاً افتتاح مكتب في دبي، لكنه تراجع عن الفكرة حتى قبل اندلاع الحرب.
وقال المدير إن المخاوف الأمنية المتزايدة، خصوصاً مع امتلاك إيران طائرات مسيّرة منخفضة التكلفة، وقادرة على إحداث أضرار كبيرة، دفعت العديد من المستثمرين إلى الشعور بالقلق تجاه المنطقة، كما أشار مسؤول تنفيذي في شركة إدارة أصول كبرى إلى أن بعض المؤسسات ستعيد التفكير في خططها بسبب الاعتبارات الأمنية الإضافية.
ومع ذلك، شدد المسؤول ذاته على أن الوضع الأمني الحالي لا يدفعه إلى تغيير خطط شركته، مؤكداً أنه لا يزال متفائلاً تجاه مستقبل الشرق الأوسط، بل يرى إمكانية توسيع حضور المؤسسة في المنطقة خلال الفترة المقبلة.
فهم أعمق لأسواق الشرق الأوسط
نقلت صحيفة فايننشال تايمز عن أوليفر بيرغر، الرئيس المؤقت لأعمال «ستيت ستريت» في أوروبا والشرق الأوسط وأفريقيا، قوله إنه اضطر مؤخراً إلى السفر جواً، ثم القيادة لخمس ساعات للوصول إلى الكويت بسبب تعقيدات السفر الحالية، لكنه أشار إلى أن العملاء استقبلوا هذه الزيارة بإيجابية كبيرة، لافتين إلى أنهم لم يشاهدوا زواراً دوليين منذ أسابيع. وأضاف أن تراجع بعض المنافسين عن زيارة المنطقة يخلق فرصاً إضافية لشركته، التي ترى أنها تمتلك فهماً أعمق لأسواق الشرق الأوسط.
أعادت قمة بكين بين الصين والولايات المتحدة إحياء الحديث عن «الشفق الإمبراطوري» الذي يُفترض فيه أن أمريكا تتنازل عن عرشها كقوة عظمى للصين. لكن في مجال واحد على الأقل، وهو المنافسة المالية، فإن العكس هو الصحيح.
إن الصين تعاني بوضوح من الركود في هذه الساحة الواسعة، مما يسمح لأمريكا بتعزيز هيمنتها، إذ لم يسبق أن اتسعت الفجوة في القوة المالية بين أكبر اقتصادين في العالم إلى هذا الحد، وذلك عند تتبع قائمة الإمبراطوريات من الولايات المتحدة مروراً ببريطانيا وفرنسا وهولندا وصولاً إلى القرن الخامس عشر.
وعادةً ما يبني المنافس الصاعد نقاط قوة واسعة النطاق من المجال العسكري إلى التجاري. وبالفعل تعد الصين نموذجية في كل شيء باستثناء المجال المالي. على عكس العملات المنافسة في الماضي والحاضر، فإن الرنمينبي بعيد كل البعد عن أن يكون قابلاً للتحويل بالكامل، كما أنه لم يكتسب زخماً يُذكر كعملة دولية.
وعادةً، بعد أن تكتسب إمبراطورية ما قوة اقتصادية، تستحوذ عملتها على حصة متزايدة من الاحتياطيات التي تحتفظ بها البنوك المركزية. وفي ظل حصة تبلغ 17% من الناتج المحلي الإجمالي العالمي، لكن باحتياطيات لا تتجاوز 2% من إجمالي احتياطيات البنوك المركزية، تتخلف الصين عن القوى العظمى السابقة التي كانت في مرحلة مماثلة من صعودها بما يتراوح بين 30 و40 عاماً.
وبالمثل في التجارة، فإنه مع اكتساب قوة صاعدة مزيداً من النفوذ، يقبل العالم المزيد من المدفوعات بعملتها، حتى وإن لم تكن هذه القوة الجديدة مشاركة بشكل مباشر في المعاملة. وعندما بلغت بريطانيا أوج قوتها كانت تستحوذ على 40% من التجارة العالمية. كما أن 60% من مدفوعاتها التجارية كانت بالجنيه الإسترليني. وفي المقابل، تمتلك الصين حصة تصل إلى 15% من التجارة العالمية، لكن 2% فقط من فواتير التجارة تُصدر بالرنمينبي. ويُظهر مؤشر للاحتياطي الفيدرالي الأمريكي مدى اعتماد العالم على العملات الرئيسية في التجارة والعملات والديون وغيرها من المعاملات الكبيرة. لكن منذ عام 2000، ارتفعت حصة الرنمينبي على هذا المؤشر من صفر إلى 2.5% فقط.
ويأتي ذلك في عصر يشهد فيه العالم تزايداً غير مسبوق في الاعتماد على التمويل. فقد شهدت أسواق الأسهم والقروض المصرفية ومستويات الديون نمواً هائلاً كنسبة من الاقتصاد العالمي. وخلال نصف القرن الماضي، تضاعفت قيمة الأصول المالية أربع مرات لتتجاوز 400% من الناتج المحلي الإجمالي العالمي.
وتمكن الهيمنة الواضحة للدولار الولايات المتحدة من السيطرة على المشهد المالي العالمي بأكثر من طريقة، فالطلب المرتفع على الدولار يُخفّض تكاليف الاقتراض الأمريكية، ويُتيح لها المضي قدماً رغم تسجيل عجز مزدوج كبير. ولا تتمتع أي دولة أخرى بمثل هذا «الامتياز الإمبراطوري» أو النفوذ الجيوسياسي الذي يُحققه. وبما أن الولايات المتحدة تُسيطر على النظام المالي الذي يهيمن عليه الدولار، فإنها تستطيع، بل كثيراً ما مارست الضغط على الدول بقطع وصولها إلى الشبكة المالية العالمية. وهكذا، أصبحت العملة الأمريكية سلاحاً.
وهكذا، ستبقى الصين قوة عظمى غير مكتملة حتى تتمكن من مُضاهاة هذه القوة المالية. وقد حافظت الصين على نظامها المالي منغلقاً أكثر من أي دولة كبرى أخرى لعقود. وهي حتى الآن تبقى ضمن الخمس الأدنى من الدول من حيث وضع الاستثمار الدولي، والذي يظهر مستوى الملكية الأجنبية في السوق المحلية. ويمتلك الأجانب بالفعل أقل من 5% من الأسهم والسندات في الصين، أي خُمس النسبة المسجلة في الولايات المتحدة.
لقد حققت بكين نمواً اقتصادياً كبيراً لكن ذلك جاء بفضل ضخ الحكومة مبالغ طائلة من الأموال، التي ظلت محصورة في الداخل عبر ضوابط رأس المال. وقد تضاعف المعروض النقدي ست مرات منذ عام 1980 ليصل إلى 230% من الناتج المحلي الإجمالي، وهو من أعلى المعدلات في العالم. وتتدفق هذه السيولة داخل اقتصاد يبقى مُغلقاً رغم كل التغييرات، ومعظمها في سوق الدين المحلي، الذي تضرر مؤخراً من انهيار سوق العقارات. وتخشى بكين من تخفيف القيود، خشية أن يؤدي ذلك إلى هروب رؤوس الأموال.
ومع وجود هذه القيود، يضطر الصينيون إلى إيجاد طرق بديلة، غالباً ما تكون مشبوهة، لإخراج الأموال من بلادهم، مما يُشوه صورتها كمركز مالي. ولا ينظر المستثمرون إلى الصين كخيار ثانٍ آمن، ولن ينظروا إليها كذلك حتى تُصبح عملتها قابلة للتداول بحرية. وهذا الوضع يتيح لأمريكا فرصة فرض تعريفات جمركية وشن حروب، مع الحفاظ على مكانتها كسوق مفضلة عالمياً.
وقد اتخذ القادة الصينيون خطواتٍ صغيرة نحو تدويل اليوان، ووصف أحدهم مؤخراً هذه اللحظة بأنها «ذهبية» لمزيد من الانفتاح. ويبدو أن المستثمرين المحليين أقل رغبةً في تحويل أموالهم إلى الخارج مما كانوا عليه قبل عقدٍ من الزمن. كما أن الصين تحقق فائضاً تجارياً كبيراً بما يكفي لمواجهة آثار هروب رؤوس الأموال.
ويُقدم الماضي سبباً للتساؤل عما إذا كان فتح حسابات رأس المال سيؤدي إلى تدفقاتٍ كبيرة إلى الخارج، فالأسواق المفتوحة عادةً ما تُعزز الثقة. وتُشير الدراسات إلى أن تخفيف القيود يُمكن أن يزيد التدفقات الداخلة أكثر من التدفقات الخارجة، مما يُعزز النمو الاقتصادي وعوائد سوق الأسهم. ويُعد وضع الصين فريداً من نوعه، نظراً لمستويات الديون والسيولة السائدة في البلاد.
ومع ذلك، فإنه بدون انفتاحٍ أكبر، لن تتمكن الصين أبداً من تحدي الهيمنة المالية الأمريكية وتحقيق كامل طموحها بأن تُصبح قوةً عظمى.
لم يعد الطريق إلى الطبقة الوسطى في الولايات المتحدة يمر بالضرورة عبر الجامعة. فمع صعود الذكاء الاصطناعي، بدأت المعادلة التقليدية بالاهتزاز، بينما يزداد الطلب على العمالة الفنية التي تعاني الشركات من نقص حاد فيها.
من ضواحي أوهايو إلى مكاتب الشركات الكبرى في دالاس، يكشف واقع سوق العمل الأميركي تحوّلاً لافتاً، بعدما أصبح الطلب على خريجي الجامعات باهتاً، ومالت كفة الطلب أكثر إلى عمال مهرة قادرين على تنفيذ المهام الميدانية المرتبطة بالبنية التحتية الرقمية.
تضرب شركة “AT&T” نموذجاً واضحاً لهذا التحول. فالرئيس التنفيذي جون ستانكي يؤكد أن الشركة تواجه صعوبة في العثور على فنيين في مجالات مثل الكهرباء والاتصالات والألياف الضوئية، ما يدفعها للاستثمار في تدريبهم وجذبهم، في ظل نقص مزمن داخل الولايات المتحدة.
يأتي هذا التحدي في وقت قياسي من حيث أعداد خريجي الجامعات، لكنه يعكس أزمة أعمق تضرب سوق العمل مع دخول الذكاء الاصطناعي. فالمهام التي كانت تمثل نقطة البداية للخريجين، خصوصاً في مجالات مثل التسويق والمحاسبة والقانون، أصبحت الآن تنجز بواسطة الأدوات الذكية.
ورغم أن الذكاء الاصطناعي لم يتسبب بعد في موجة تسريحات واسعة، إلا أنه بدأ يبطئ التوظيف، خصوصاً في الوظائف ذات الخبرة المحدودة. وتظهر البيانات ارتفاع بطالة الخريجين الجدد إلى نحو 5.4% في 2025 مقارنة بمتوسط تاريخي عند 4.5%.
في المقابل، يشهد سوق العمل طلباً متزايداً على الوظائف الفنية المرتبطة ببناء البنية التحتية للذكاء الاصطناعي، مثل مراكز البيانات وشبكات الاتصالات. ويصف جينسن هوانغ، الرئيس التنفيذي لشركة “إنفيديا”، هذه المرحلة بأنها “أكبر توسع في البنية التحتية في تاريخ البشرية”، مع توقعات بخلق وظائف برواتب مرتفعة.
لكن هذا التحول يحمل مفارقة لافتة، الوظائف الجديدة الناتجة عن الذكاء الاصطناعي لا تتطلب غالباً شهادات جامعية، بل مهارات تقنية ومهنية. وهو ما يعيد الاعتبار للعمالة الزرقاء التي لطالما تراجعت مكانتها أمام الوظائف المكتبية.
في الوقت نفسه، تواجه الجامعات ضغوطاً متزايدة لإعادة تصميم مناهجها، إذ لم يعد كافياً تخريج طلاب يمتلكون معرفة نظرية فقط. بل بات مطلوباً أن يمتلك الخريجون مهارات عملية وقدرة على استخدام الذكاء الاصطناعي بكفاءة، لا مجرد الاعتماد عليه.
ورغم استمرار تفوق خريجي الجامعات من حيث الأجور وفرص العمل على المدى الطويل، إلا أن الفجوة بين التعليم وسوق العمل بدأت تتسع، خاصة مع ارتفاع تكاليف الدراسة وثبات عوائدها نسبياً.
على الأرض، تعكس قصة الشاب كايسون كوك هذا التحول. فبعد تركه الجامعة والعمل كفني في AT&T، تمكن خلال فترة قصيرة من امتلاك منزل وتحقيق استقرار مالي، مؤكداً أن عمله اليدوي يمنحه دخلاً وحياة لا يعتقد أنه كان سيحققها عبر المسار التقليدي.
ومع استمرار نقص العمالة الفنية، الذي قد يصل إلى أكثر من مليوني وظيفة غير مشغولة بحلول 2030، تبدو الولايات المتحدة أمام إعادة تشكيل جذرية لسوق العمل، حيث قد يصبح “الحلم الأميركي” أقرب لمن يحمل أدوات العمل بيده، لا الشهادة في جيبه.
قفزت ديون القطاع العائلي حول العالم إلى مستويات قياسية، بلغت نحو 65.3 تريليون دولار، في ظاهرة تعكس اعتماداً متزايداً على الاقتراض لتمويل الاستهلاك والسكن. إلا أن اللافت في هذه القفزة ليس حجم الديون فقط، بل تركزها في عدد محدود من الاقتصادات الكبرى، يتصدرها كل من الولايات المتحدة والصين، ما يسلط الضوء على تفاوتات حادة في هيكل الدين العالمي ومخاطره.
استحوذت الولايات المتحدة وحدها على 21.2 تريليون دولار من الإجمالي العالمي، تليها الصين بنحو 12.3 تريليون دولار، وفق بيانات معهد التمويل الدولي.
ويعكس هذا التركز حجم الاعتماد على الائتمان في أكبر اقتصادين في العالم، سواء عبر القروض العقارية أو بطاقات الائتمان أو قروض السيارات في الولايات المتحدة، أو عبر التوسع الائتماني المرتبط بطفرة العقارات في الصين.
أميركا.. ثقل مالي يفوق حجمها السكاني
رغم أن الولايات المتحدة تمثل نحو 4% فقط من سكان العالم، فإنها تتحمل ما يقارب ثلث ديون الأسر عالمياً، وهو ما يعكس الدور المحوري لسوق الإسكان في الاقتصاد الأميركي، حيث تشكل القروض العقارية الجزء الأكبر من مديونية الأسر، مدفوعة بارتفاع أسعار المنازل.
ولا تقتصر مصادر الدين على الرهن العقاري، إذ تلعب بطاقات الائتمان وقروض السيارات والديون الطلابية دوراً كبيراً في تضخم ميزانيات الأسر. ففي عام 2025، سجلت ديون بطاقات الائتمان الأميركية مستوى قياسياً بلغ نحو 1.3 تريليون دولار.
ورغم أن ارتفاع مستويات الدين قد يدعم الاستهلاك والنمو الاقتصادي، فإنه في المقابل يزيد من هشاشة الأسر في مواجهة ارتفاع أسعار الفائدة أو أي تباطؤ في سوق العقارات، ما يجعل الدين مؤشراً رئيسياً على المخاطر المالية.
وعلى النقيض من الاقتصادات الغربية، تعد قصة ديون الأسر في الصين حديثة نسبياً، لكنها سريعة النمو. فمنذ عام 2006، قفزت ديون الأسر من 277 مليار دولار فقط إلى 12.3 تريليون دولار، فيما ارتفعت نسبتها إلى الناتج المحلي الإجمالي من 11% إلى نحو 60%.
وخلال العقد الذي سبق عام 2019، شهدت البلاد توسعاً ائتمانياً واسعاً، مدفوعاً بشكل رئيسي بطفرة العقارات، ما أدى إلى تضخم ميزانيات الأسر، حيث بلغت القروض العقارية نحو ثلث الناتج المحلي الإجمالي بحلول 2023.
ومع دخول سوق العقارات في حالة ركود ممتد، تضاعف عدد حالات التعثر خلال السنوات الخمس الماضية، ما يثير مخاوف بشأن استدامة هذا النمو في الديون.
ورغم هذه التحديات، تتمتع الصين بميزة نسبية تتمثل في ارتفاع معدلات الادخار، إذ تمثل مدخرات الأسر نحو 35% من الدخل المتاح في المناطق الحضرية، ما يوفر هامش أمان مالي يخفف من حدة المخاطر.
فوارق إقليمية لافتة
تكشف البيانات أيضاً عن تباينات حادة بين الدول، حيث تحمل كندا ديوناً للأسر تقارب مستويات ألمانيا، رغم أن عدد سكانها يقل إلى أقل من النصف، في حين تبرز اقتصادات آسيا والمحيط الهادئ بين الأكثر اعتماداً على الرافعة المالية.
في المجمل، تتركز أكثر من نصف ديون الأسر العالمية في الولايات المتحدة والصين، ما يجعل اقتصادهما في قلب أي مخاطر مالية محتملة على المستوى العالمي.
ومع استمرار اعتماد النمو الاقتصادي على الائتمان العقاري والاستهلاكي، تتحول مستويات ديون الأسر إلى أحد أبرز المؤشرات على الهشاشة المالية، خاصة في ظل بيئة تتسم بارتفاع تكلفة الاقتراض وتقلبات أسواق الأصول.
كان بإمكان بيل غيتس أن يصبح أول تريليونير في العالم متفوقاً على الرئيس التنفيذي لشركة “تسلا” إيلون ماسك، وصديقه القديم وارن بافيت.
خلال العقود الماضية قرر غيتس توجيه نعمة الثروة لخلق فرص حياتية أفضل لملايين الأشخاص حول العالم، بعدما قرر التبرع بأسهم من حصته في شركة “مايكروسوفت” ضمن ما يعرف بـ”تعهد العطاء” والذي ينص على عدم الموت ثرياً بهذا القدر الهائل من الثروة.
وبحسب تقرير لمجلة “Benzinga”، و”فوربس”، كانت ثروة غيتس لتتجاوز 1.2 تريليون دولار اليوم، بزيادة تتجاوز ثروة إيلون ماسك 50%، ونحو 3 أضعاف قيمتها قبل عام، لو أنه لم يبع سهماً واحداً أو يتبرع بدولار واحد.
وقدرت “فوربس” ثروته هو وميليندا فرينش غيتس مجتمعة بأكثر من 1.5 تريليون دولار، مما كان سيجعلهما أغنى زوجين في التاريخ الحديث بفارق كبير. اليوم تبلغ ثروة غيتس نحو 103 مليار دولار، وفقاً لمؤشر “بلومبرغ للمليارديرات”.
منذ طرح أسهم “مايكروسوفت” للاكتتاب العام عام 1986 – وقتما كان بيل غيتس يمتلك 49% من الشركة – قام بتقليص حصته تدريجياً على مر السنين، بينما كان يؤسس في الوقت نفسه أحد أضخم الثروات الخيرية في التاريخ. اليوم، يمتلك أقل من 1% من أسهم مايكروسوفت، بقيمة تقارب 28 مليار دولار، بينما تمتلك طليقته ميليندا، بحسب التقارير، 380 ألف سهم بقيمة تقارب 170 مليون دولار.
ومع ذلك، يبقى السيناريو الافتراضي مذهلاً: فلو لم يبيع آل غيتس أسهمهم وأعادوا استثمار الأرباح، لكانوا يمتلكون أكثر من 3.2 مليار سهم بعد تقسيم الأسهم، مسيطرين على حوالي 43% من مايكروسوفت – وهي حصة تقدر قيمتها بـ 1.3 تريليون دولار بسعر اليوم. أضف إلى ذلك 100 مليار دولار أخرى من الأرباح بعد خصم الضرائب، وستتجاوز هذه الثروة النقدية وحدها ثروات معظم المليارديرات.
تعود جذور هذا الواقع البديل إلى أواخر التسعينيات، عندما تنبأت مجلة “Wired” بجرأة بأن يصبح بيل غيتس أول تريليونير في العالم بحلول عام 2005. في ذلك الوقت، لم يكن الأمر يبدو بعيد المنال. فبحلول يونيو 1999، ارتفعت ثروة غيتس الصافية إلى 72.2 مليار دولار، بنمو سنوي مذهل بلغ 58.2% منذ طرح أسهم مايكروسوفت للاكتتاب العام. ولكن بدلاً من التمسك بأسهم مايكروسوفت، نوع غيتس استثماراته، وباع بعضاً منها، وضاعف جهوده في العطاء.
في تدوينة نشرها في وقت سابق من هذا الشهر، أكد مجدداً التزامه بالعمل الخيري، مستشهداً بكتاب أندرو كارنيغي “إنجيل الثروة”. كتب كارنيغي: “من يموت غنياً يموت مخزياً”. وأضاف غيتس: “سيقول الناس الكثير عني عندما أموت، لكني مصمم على ألا تكون عبارة ‘مات غنياً’ من بينها”.
من خلال مؤسسة غيتس – التي شارك في تأسيسها مع ميليندا عام 2000 – التزم بذلك، حيث تبرع بأكثر من 100 مليار دولار، وهو مبلغ يشير إلى أنه “مستمد جزئياً من سخاء وارن بافيت”.
كان بإمكان غيتس أن يكون أول تريليونير في العالم. لكنه اختار أن يكون أكثر المتبرعين تأثيراً في العالم. غني بالمال؟ بلا شك. لكن يبدو أنه أغنى في الغاية.
توصل ممثلو دول الاتحاد الأوروبي والبرلمان الأوروبي إلى اتفاق مبدئي الأربعاء بشأن تشريع يهدف إلى إزالة الرسوم الجمركية على الواردات الأميركية، في خطوة تمثل جزءاً أساسياً من الاتفاق التجاري الذي تم التوصل إليه مع واشنطن في يوليو الماضي، ومن المرجح أن تساعد في تفادي فرض رسوم أميركية أعلى على المنتجات الأوروبية.
وبموجب الاتفاق الذي تم التوصل إليه في منتجع تيرنبيري للغولف في اسكتلندا، والمملوك للرئيس الأميركي دونالد ترامب، وافق الاتحاد الأوروبي على إلغاء الرسوم الجمركية على السلع الصناعية الأميركية ومنح المنتجات الزراعية والبحرية الأميركية وصولاً تفضيلياً إلى الأسواق الأوروبية، مقابل فرض الولايات المتحدة رسوماً بنسبة 15% على معظم السلع الأوروبية.
وبعد نحو 10 أشهر من الاتفاق الإطاري، توصل البرلمان الأوروبي ومجلس الاتحاد الأوروبي، الذي يمثل حكومات الدول الأعضاء، إلى صيغة تشريعية تمهد لدخول تخفيضات الرسوم الأوروبية حيز التنفيذ، مع تضمين ضمانات في حال تراجعت واشنطن عن التزاماتها.
وقالت زيلجانا زوفكو، كبيرة مفاوضي التجارة في كتلة حزب الشعب الأوروبي بشأن الاتفاق مع الولايات المتحدة، إن أوروبا نجحت في تجنب “تصعيد ضار” للتوترات التجارية عبر الأطلسي، وحماية الشركات الأوروبية والاستثمارات وملايين الوظائف على جانبي الأطلسي.
وأضاف حزب الشعب الأوروبي أن الاتفاق من المتوقع أن يوفر إطاراً أكثر استقراراً للعلاقات التجارية بين الاتحاد الأوروبي والولايات المتحدة، مع الإبقاء على المجال مفتوحاً لمزيد من المناقشات بشأن الملفات العالقة، خاصة في قطاعي الصلب والألومنيوم.
ترامب يلوح برسوم أعلى قبل 4 يوليو
وكان ترامب قد هدد بفرض رسوم جمركية “أعلى بكثير” على السلع الأوروبية، بما في ذلك السيارات، إذا لم ينفذ الاتحاد الأوروبي التزاماته التجارية بحلول الرابع من يوليو/تموز، بعدما كان قد لوّح سابقاً برفع الرسوم على واردات السيارات الأوروبية إلى 25% بدلاً من 15% الحالية.
وقام مشرعون أوروبيون مرتين بتأجيل التشريع المطلوب، بعد تهديدات ترامب بفرض رسوم جديدة على الحلفاء الأوروبيين الذين لم يدعموا مقترحه بشأن الاستحواذ على غرينلاند، إضافة إلى قرار المحكمة العليا الأميركية بإلغاء الرسوم الجمركية العالمية التي فرضها.
ومن المتوقع أن يتمكن الاتحاد الأوروبي الآن من الالتزام بالمهلة التي حددها ترامب، مع ترقب تصويت نهائي في البرلمان الأوروبي منتصف يونيو/حزيران المقبل.
مطالب بضمانات أوروبية أقوى
وكان مشرعون أوروبيون قد طالبوا بضمانات أكثر صرامة، من بينها “بند بدء التنفيذ” الذي يقضي بعدم خفض الرسوم الأوروبية إلا بعد تنفيذ الولايات المتحدة التزاماتها، إضافة إلى إمكانية تعليق الاتفاق إذا أخلت واشنطن بشروطه.
كما طالب بعض النواب بما يُعرف بـ”بند الانقضاء”، الذي ينهي التنازلات الجمركية الأوروبية بحلول 31 مارس/آذار 2028.
في المقابل، أبدت حكومات أوروبية تحفظاً تجاه إدراج مثل هذه البنود، خشية إثارة توتر مع إدارة ترامب أو خلق حالة من عدم اليقين للشركات الأوروبية.
حذرت وزيرة خارجية بريطانيا من أن استمرار إغلاق مضيق هرمز قد يؤدي إلى أزمة غذاء عالمية، مشيرة إلى أن عشرات الملايين حول العالم يواجهون خطر المجاعة نتيجة تعطل حركة الشحن والتجارة عبر هذا الممر البحري الحيوي.
وأكدت الوزيرة أن إيران تفرض قيوداً ورسومًا على الملاحة في المضيق، واصفة ذلك بأنه بمثابة “اختطاف” للممر، ومشددة على ضرورة إعادة فتحه أمام حركة الشحن الدولية “من دون رسوم أو قيود”.
وفي سياق متصل، أعلنت القيادة المركزية الأمريكية “سنتكوم” أن نحو 88 سفينة اضطرت إلى تغيير مساراتها نتيجة الحصار البحري المفروض على إيران.
ويأتي ذلك بينما أعلن الرئيس الأمريكي دونالد ترامب تعليق هجوم كان مقرراً على إيران، لمنح فرصة لإجراء مفاوضات تهدف إلى إنهاء الأزمة، مع الإشارة إلى أن هناك “فرصة جيدة جداً” للتوصل إلى اتفاق يمنع إيران من الحصول على سلاح نووي.
وكانت إيران قد أغلقت مضيق هرمز فعلياً أمام معظم حركة الملاحة البحرية رداً على الهجمات الأمريكية والإسرائيلية التي بدأت في 28 فبراير، ما تسبب في اضطراب غير مسبوق في إمدادات الطاقة العالمية.
وبينما أوقفت الولايات المتحدة هجماتها المباشرة على إيران الشهر الماضي، واصلت فرض حصار على موانئ البلاد، مؤكدة أن طهران لن تفتح المضيق قبل رفع هذا الحصار، مع تهديدات من ترامب بمهاجمة إيران مرة أخرى في حال عدم التوصل إلى اتفاق.
إغلاق شبه كامل لمضيق هرمز
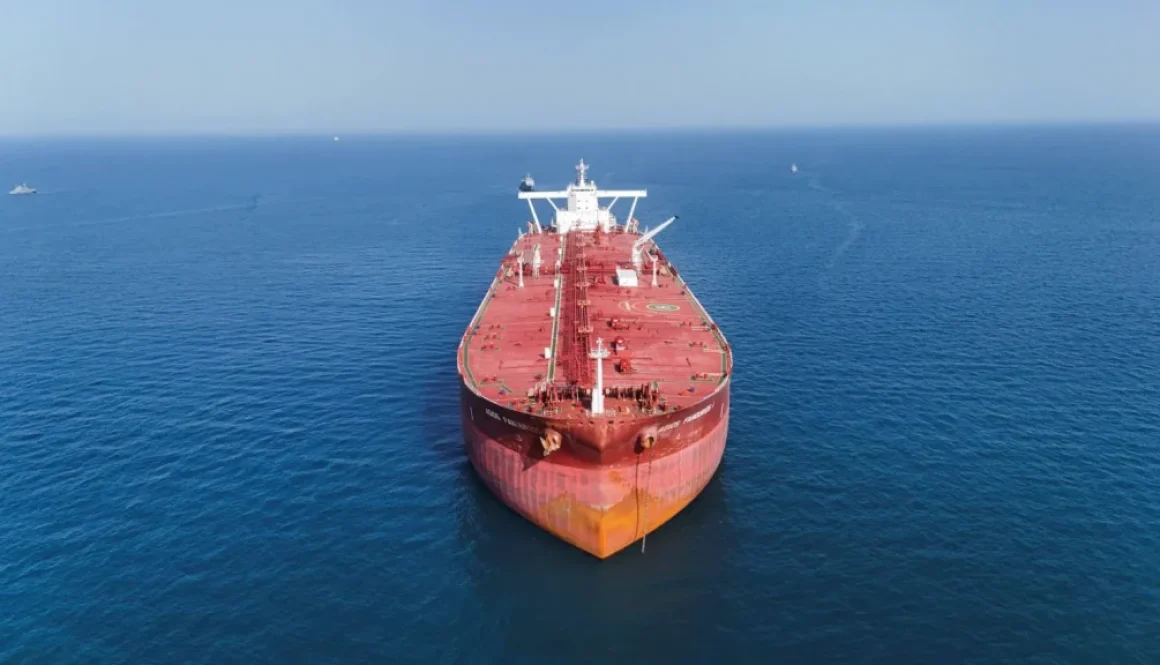
وأثار الصراع إغلاق شبه كامل لمضيق هرمز، الذي يعبره نحو خمس إمدادات النفط العالمية، ما زاد المخاوف الدولية بشأن انقطاع الإمدادات.
من جانبه، أكد المتحدث باسم وزارة الخارجية الإيرانية، إسماعيل بقائي، أن موقف طهران نُقل إلى الولايات المتحدة عبر باكستان، دون الكشف عن تفاصيل، فيما قال مسؤول باكستاني إن الاقتراح الجديد بين الجانبين أُرسل، لكنه أشار إلى بطء تقدم المحادثات.
وفي الوقت نفسه، ذكرت وكالة تسنيم شبه الرسمية أن واشنطن وافقت على رفع العقوبات عن صادرات النفط الإيرانية خلال المفاوضات، لكن مسؤولاً أمريكياً نفى هذه التقارير.
عقد اليوم الثلاثاء الموافق 19 مايو 2026 اجتماع موسع جمع السيد المدير العام مصطفى السائح مع السيد وسام فتوح الأمين العام لـ اتحاد المصارف العربية والسيد هاني عبدالله المدير الإقليمي للاتحاد بحضور الوفد المرافق لهم وذلك في إطار تعزيز أواصر التعاون المشترك وتطوير الشراكات المؤسسية في القطاع المصرفي.
وشهد الاجتماع مناقشة عدد من الملفات ذات الاهتمام المشترك إلى جانب استعراض آليات دعم التعاون الفني والمؤسسي بين الجانبين بما يسهم في رفع كفاءة الأداء المصرفي وتعزيز التكامل مع المؤسسات واللجان التابعة لـ اتحاد المصارف العربية.
كما تناولت المباحثات سبل توسيع مجالات التعاون في برامج التطوير المؤسسي والتحول الرقمي وفق أحدث المعايير والممارسات المصرفية المعتمدة على المستويين العربي والدولي بما يعكس توجهات مصرف النوران نحو بناء منظومة مصرفية حديثة ترتكز على الابتكار والريادة والتحول التقني المستدام.
ويأتي هذا اللقاء في سياق الجهود المتواصلة التي يبذلها مصرف النوران لتعزيز حضوره المؤسسي وتوسيع شبكة علاقاته الإقليمية والدولية بما يدعم رؤيته الاستراتيجية الرامية إلى تقديم خدمات مصرفية متطورة تواكب المتغيرات المتسارعة في القطاع المالي وترسخ مكانته كمؤسسة مصرفية تسير بخطى ثابتة نحو الريادة والتميّز.
وجَّه الرئيس المصري، عبد الفتاح السيسي، بتسريع مسار الاستدامة المالية في البلاد، وتعزيز الانضباط المالي وتحسين هيكل المديونية، بما يضمن توجيه موارد أكبر للقطاعات الخدمية ولجهود تعزيز التنمية البشرية.
وأكد السيسي، خلال استقباله محافظ البنك المركزي المصري حسن عبد الله، الثلاثاء، ضرورة حرص البنك المركزي على نمو الاحتياطات الدولية واحتواء التضخم.
وصرَّح المُتحدث الرسمي باسم رئاسة الجمهورية، السفير محمد الشناوي، بأنَّ اجتماع الرئيس مع عبد الله، تناول عدداً من المحاور المُتعلقة بأداء الاقتصاد المصري، والجهود المبذولة في إطار خفض التضخم، وزيادة التدفقات الدولارية، وتأمين الاحتياطي النقدي الأجنبي، بالإضافة إلى ما يتعلق بتداعيات الصراعات الإقليمية والتوترات الجيوسياسية الراهنة على معدلات التضخم والميزان الخارجي.
وأوضح السفير محمد الشناوي، أنَّ الرئيس تابع، في هذا الصدد، أحدث تطورات الأوضاع الاقتصادية في مصر، والتقدم المُحرز في برنامج الإصلاح الاقتصادي، والتي كان من أبرز نتائجها خفض معدل التضخم من ذروته البالغة 38 في المائة إلى 11 في المائة، قبل الأزمة الراهنة بالمنطقة، بينما بلغ صافي الاحتياطات الدولية لمصر مستوى تاريخيّاً قدره نحو 53 مليار دولار في إبريل (نيسان) الماضي، بما يغطي احتياجات الاستيراد لمدة 6.3 شهر، ويعادل نحو 158 في المائة من الديون الخارجية قصيرة الأجل.
وأضاف المُتحدث الرسمي أنَّ محافظ البنك المركزي تطرَّق خلال الاجتماع كذلك إلى تداعيات الصراعات الإقليمية والتوترات الجيوسياسية الراهنة على معدلات التضخم، والميزان الخارجي، وتدفقات رؤوس الأموال، مؤكداً التزام البنك المركزي المصري بمواصلة سياسة سعر الصرف المرن، بما يسمح للعملة بامتصاص الصدمات الخارجية.
وأشار المُتحدث الرسمي إلى أنَّ محافظ البنك المركزي استعرض خلال الاجتماع أيضاً تفاصيل الاستعدادات الخاصة باستضافة مصر الاجتماعات السنوية الـ33 للبنك الأفريقي للتصدير والاستيراد (أفريكسيم بنك)، التي تُعقد تحت رعاية الرئيس بمدينة العلمين في شهر يونيو (حزيران) المقبل.
وفي هذا السياق؛ شدَّد عبد الله على أنَّ استضافة مصر لهذا الحدث تعكس التزامها الثابت بدعم التكامل الاقتصادي الأفريقي، وتوسيع نطاق التجارة، وتحقيق التنمية المستدامة، وذلك في إطار الشراكة الاستراتيجية مع البنك الأفريقي للتصدير والاستيراد.
أعلن الأمين العام لمجلس التعاون لدول الخليج العربية، جاسم البديوي، أنه سيتم يوم غدٍ، الأربعاء، التوقيع على البيان المشترك لختام مفاوضات اتفاقية التجارة الحرة بين دول مجلس التعاون والمملكة المتحدة، في مدينة لندن.
وأوضح في بيان أن التوقيع يأتي بعد سلسلة من جولات المفاوضات، والاجتماعات المكثفة بين الجانبين، والتي عكست حرصهما المشترك على تعزيز الشراكة الاستراتيجية الخليجية-البريطانية، والارتقاء بالعلاقات الاقتصادية، والتجارية، والاستثمارية إلى آفاق أرحب، بما يحقق المصالح المشتركة للجانبين.
وأشار الأمين العام إلى أن الاتفاقية تجسد المكانة الاقتصادية المتقدمة لدول مجلس التعاون، وتعكس حرص المجلس على بناء شراكات دولية فاعلة تقوم على المصالح المتبادلة، والتنمية المستدامة، وضمن الجهود الأخرى التي تبذلها دول مجلس التعاون، لفتح الأسواق العالمية لمنتجاتها المتعددة، وتنويع مصادر الدخل فيها.
اتجهت الأنظار إلى القمة المرتقبة بين الرئيس الروسي فلاديمير بوتين ونظيره الصيني شي جينبينغ في بكين، ليس فقط بسبب أبعادها السياسية والجيوسياسية؛ بل أيضاً لما تحمله من رسائل اقتصادية عميقة في لحظة تشهد إعادة تشكيل للتوازنات العالمية بين الصين وروسيا والولايات المتحدة.
وتأتي زيارة بوتين إلى الصين بعد أقل من أسبوع على انتهاء زيارة الرئيس الأميركي دونالد ترمب إلى بكين، في مشهد يعكس محاولة الصين السير على خط دقيق بين الحفاظ على شراكتها الاستراتيجية مع موسكو، وتثبيت علاقاتها الاقتصادية الحساسة مع واشنطن.
وحسب الكرملين، سيركز بوتين وشي خلال القمة على ملفات التعاون الاقتصادي والطاقة والتجارة، إضافة إلى القضايا الدولية والإقليمية الكبرى، بينما تتزامن الزيارة مع الذكرى الخامسة والعشرين لمعاهدة الصداقة الصينية الروسية الموقعة عام 2001.
وقال بوتين قبيل الزيارة إن العلاقات بين البلدين وصلت إلى «مستوى غير مسبوق»، مضيفاً أن التعاون بين موسكو وبكين يشكل «عامل توازن واستقرار» في النظام العالمي.
الصين… شريان الاقتصاد الروسي
ومنذ اندلاع الحرب في أوكرانيا عام 2022، تحولت الصين عملياً إلى الرئة الاقتصادية الأهم لروسيا، بعدما قطعت العقوبات الغربية جزءاً كبيراً من علاقات موسكو التجارية والمالية مع أوروبا والولايات المتحدة.
وباتت بكين الشريك التجاري الأول لروسيا، والمستورد الأكبر للنفط والغاز الروسيين، بينما ارتفعت التجارة الثنائية إلى مستويات قياسية خلال العامين الماضيين.
وحسب بيانات روسية رسمية، ارتفع حجم التجارة الثنائية بين البلدين إلى أكثر من 320 مليار دولار خلال 2025، مقارنة بنحو 147 مليار دولار فقط قبل الحرب في 2021.
وقال مساعد الرئيس الروسي يوري أوشاكوف، إن صادرات النفط الروسية إلى الصين ارتفعت بنسبة 35 في المائة خلال الربع الأول من 2026، بينما أصبحت موسكو واحدة من أكبر مورِّدي الغاز الطبيعي لبكين.
وتكتسب هذه الأرقام أهمية إضافية مع استمرار الحرب في الشرق الأوسط، والتوترات في مضيق هرمز، ما يدفع الصين إلى تعزيز الاعتماد على الإمدادات الروسية، بوصفها أكثر استقراراً وأقل عرضة للمخاطر الجيوسياسية.
كما أشار أوشاكوف إلى أن موسكو ترى في الصين «مستهلكاً مسؤولاً للطاقة»، بينما تعتبر بكين روسيا مورداً موثوقاً وسط اضطرابات أسواق النفط العالمية.
النفط والغاز… قلب القمة
ويُتوقع أن يكون ملف الطاقة المحور الاقتصادي الأبرز في لقاء بوتين وشي؛ خصوصاً مع اقتراب الجانبين من إنهاء تفاهمات واسعة تتعلق بمشاريع النفط والغاز وخطوط الإمداد المستقبلية.
وقال بوتين مؤخراً إن موسكو وبكين حققتا «تقدماً كبيراً جداً» في التعاون بقطاع النفط والغاز، مؤكداً أن «جميع القضايا الرئيسية تقريباً تم الاتفاق عليها».
ويبرز ضمن ملفات الطاقة الكبرى بين موسكو وبكين مشروع خط أنابيب الغاز «قوة سيبيريا 2»، الذي يُنظر إليه بوصفه أحد أهم المشاريع الاستراتيجية لإعادة توجيه صادرات الغاز الروسية من أوروبا إلى آسيا.
ويهدف المشروع إلى نقل نحو 50 مليار متر مكعب من الغاز سنوياً من حقول غرب سيبيريا إلى الصين عبر منغوليا، وهو حجم يقترب من الكميات التي كانت روسيا تضخها إلى أوروبا قبل الحرب الأوكرانية. ورغم أن المشروع لم يحصل بعد على الموافقة النهائية، فإن بوتين أكد أخيراً أن الجانبين أحرزا «تقدماً كبيراً» في المفاوضات المتعلقة بالطاقة. وتسعى موسكو للإسراع في تنفيذ المشروع لتعويض خسائر السوق الأوروبية، بينما تستخدم بكين المفاوضات للحصول على أسعار وشروط أكثر ملاءمة، مستفيدة من حاجة روسيا المتزايدة إلى السوق الصينية.
ويرى خبراء أن روسيا تسعى عبر هذه المشاريع إلى تعويض خسائر السوق الأوروبية، بينما تحاول الصين تنويع مصادر الطاقة وتقليل اعتمادها على الإمدادات البحرية التي تمر عبر مناطق متوترة، مثل الخليج العربي وبحر الصين الجنوبي.
كما يتوقع أن تشمل المباحثات توسيع استخدام العملات المحلية في التجارة الثنائية، في إطار جهود البلدين لتقليل الاعتماد على الدولار الأميركي. فالتبادل التجاري بين البلدين باليوان والروبل ارتفع بشكل كبير منذ 2022، كما توسع استخدام أنظمة دفع بديلة عن النظام المالي الغربي.
توازن صيني
ورغم تعمق التعاون مع روسيا، تحرص الصين في الوقت نفسه على تجنب مواجهة اقتصادية مفتوحة مع الولايات المتحدة؛ خصوصاً بعد القمة الأخيرة بين ترمب وشي في بكين.
وخلال زيارة ترمب، وصف شي العلاقات الأميركية الصينية بأنها «الأهم في العالم»، بينما اتفق الجانبان على العمل على إطار جديد لإدارة علاقة «مستقرة وبنَّاءة».
ويرى محللون أن بكين تحاول الحفاظ على مسارين متوازيين، بين شراكة استراتيجية مع موسكو، وعلاقة اقتصادية مستقرة مع واشنطن، باعتبار أن الاقتصاد الصيني لا يزال مرتبطاً بشكل كبير بالأسواق الغربية.
وقال وانغ زيتشن، نائب الأمين العام لمركز الصين والعولمة في بكين، إن «زيارة ترمب هدفت إلى استقرار أهم علاقة ثنائية في العالم، بينما تهدف زيارة بوتين إلى طمأنة شريك استراتيجي طويل الأمد». وأضاف أن الصين لا ترى تعارضاً بين المسارين.
التكنولوجيا والعقوبات… وتعدد الأقطاب
وفي خلفية القمة، يبرز ملف التكنولوجيا كأحد أبرز مصادر القلق الغربي من التعاون الروسي الصيني.
فبينما تؤكد بكين أنها محايدة في الحرب الأوكرانية، تتهمها واشنطن وحلفاؤها بتزويد روسيا بمكونات وتقنيات تساعد صناعاتها العسكرية على تجاوز العقوبات الغربية. كما تجاهلت الصين مطالب غربية بوقف تصدير بعض المكونات الإلكترونية والتقنيات المتقدمة التي تستخدمها الصناعات الدفاعية الروسية.
وفي المقابل، تستفيد الشركات الصينية من السوق الروسية الضخمة بعد انسحاب عدد كبير من الشركات الغربية من روسيا منذ بدء الحرب.
وتحمل القمة أيضاً بعداً أوسع يتعلق بإعادة تشكيل النظام الاقتصادي العالمي. فكل من موسكو وبكين تدفعان باتجاه نظام عالمي أقل اعتماداً على الغرب والمؤسسات المالية التقليدية، مع توسيع دور تكتلات مثل «بريكس» ومنظمة شنغهاي للتعاون.
كما يعمل البلدان على تعزيز أنظمة الدفع البديلة، وتقوية التبادل التجاري باليوان والروبل، في محاولة لتقليل تأثير العقوبات الأميركية.
ويرى مراقبون أن قمة بوتين وشي تعكس بوضوح التحولات الجارية في الاقتصاد العالمي؛ إذ تسعى الصين إلى تثبيت نفسها كقوة قادرة على التعامل مع جميع الأطراف، بينما تعتمد روسيا بشكل متزايد على الشرق لتعويض خسائرها في الغرب.
وفي ظل استمرار الحرب في أوكرانيا والتوترات في الشرق الأوسط والتنافس الأميركي الصيني، تبدو القمة أكثر من مجرد لقاء ثنائي؛ بل محطة جديدة في سباق إعادة رسم موازين الاقتصاد والسياسة في العالم.
لامس عائد سندات الخزانة الأميركية لأجل 30 عاماً أعلى مستوياته منذ عام 2007 خلال تعاملات يوم الثلاثاء، في مؤشر واضح على تصاعد مخاوف المستثمرين من تداعيات تضخمية حادة ومستمرة تغذيها الحرب المستعرة في الشرق الأوسط.
وسجل العائد مستوى 5.17 في المائة بحلول الساعة 14:00 بتوقيت غرينتش، بعد أن قفز في وقت سابق من التداولات إلى 5.18 في المائة، مقارنة بمستوى 4.61 في المائة المسجل قبل بدء التحالف الأميركي الإسرائيلي موجة ضرباته الجوية على إيران في أواخر فبراير (شباط) الماضي.
ويعني هذا الارتفاع الحاد أن واشنطن باتت ملزمة بدفع مبالغ أعلى لتمويل واستدعاء ديونها، مما يعكس تصاعد تقييمات المخاطر بخصوص استدامة الضغوط التضخمية في الاقتصاد الأميركي.
وتأتي هذه الاضطرابات في أسواق الدين بالتوازي مع قفزة قياسية في أسعار النفط، والتي ارتفعت بنحو 60 في المائة منذ اندلاع حرب الشرق الأوسط، نتيجة إغلاق إيران الفعلي لمضيق هرمز الحيوي أمام معظم حركة ناقلات النفط العالمية. في حين حذر خبراء ومطلعون في قطاع الطاقة من أن أسعار الخام مرشحة لمزيد من الصعود ما لم يتم التوصل إلى اتفاق سريع بين واشنطن وطهران لإعادة تسيير الشحنات البحرية، وسط أجواء جيوسياسية مشحونة.
إذ حذر الجيش الإيراني يوم الثلاثاء من أنه سيقوم بـ«فتح جبهات جديدة» ضد الولايات المتحدة في حال استأنفت هجماتها، وذلك بعد تصريحات للرئيس الأميركي دونالد ترمب أشار فيها إلى أنه أرجأ شن هجوم جديد لعل وعسى ينجح في إبرام صفقة.
ولم تقتصر شظايا الارتفاع في عوائد السندات على الأسواق الأميركية فحسب، بل تحولت إلى مصدر قلق متزايد في أوروبا؛ حيث يقترب عائد السندات الألمانية لأجل 10 سنوات من مستوى 3.2 في المائة، وهو مستوى تاريخي لم تشهده القارة العجوز منذ عام 2011.
مصرف المشرق العربي الإسلامي للإستثمار يُساهم في إنطلاق
فعّاليات «اليوم الأول من أسبوع الشمول المالي» في جامعة بغداد
في إطار فعّاليات أسبوع الشمول المالي 2026، شارك مصرف المشرق العربي الإسلامي للإستثمار في العاصمة العراقية بغداد، في إنطلاق فعّاليات اليوم الأول من أسبوع الشمول المالي، وذلك في جامعة بغداد، تأكيداً لدوره الفاعل في نشر الثقافة المالية وتعزيز الوعي المصرفي لدى مختلف فئات المجتمع.
وقد تضمّنت المشاركة التعريف بالخدمات المصرفية التي يقدّمها المصرف، إضافة إلى فتح الحسابات المصرفية وإصدار بطاقات الدفع الإلكتروني، بما يُسهم في تسهيل وصول الأفراد إلى الخدمات المالية وتعزيز الشمول المالي.
أسبوع الشمول المالي 2026
من جهة أخرى، وفي سياق الفعّاليات عينها، شارك مصرف المشرق العربي الإسلامي للإستثمار ميدانياً، من خلال تواجده في جامعة النهرين – كلية إقتصادات الأعمال، بهدف تعزيز الثقافة المالية لدى الطلبة، وربط المفاهيم الأكاديمية بالتطبيقات المصرفية العملية.
وقد تضمّنت الفعّالية تقديم شرح واف حول الخدمات والمنتجات المصرفية، مع إتاحة فتح الحسابات المصرفية وإصدار بطاقات الدفع الإلكتروني، بما يُسهم في تمكين الطلبة من الإستفادة من الحلول المالية الحديثة.
وفي السياق عينه، شارك مصرف المشرق العربي الإسلامي للإستثمار في محافظة الأنبار الرمادي – جامعة الهدى، في الفعّاليات المذكورة، والتي أُقيمت بتنظيم من منظمة «وعينا لثقافة الدفع الإلكتروني»، بهدف نشر الثقافة المالية وتعزيز الوعي بأهمية الخدمات المصرفية الحديثة لدى الطلبة.
أخيراً، شارك مصرف المشرق العربي الإسلامي للاستثمار في الجامعة العراقية – كلية القانون، ضمن أنشطة أسبوع الشمول المالي بهدف نشر الثقافة المالية وتعزيز الوعي المصرفي لدى الطلبة.
وقد تضمّنت الفعّالية تقديم شرح مبسّط حول الخدمات المصرفية وآليات الإستفادة منها، مع إتاحة فتح الحسابات المصرفية وإصدار بطاقات الدفع الإلكتروني للطلبة والكوادر التدريسية.
وفي هذا المجال، يؤكد المصرف إلتزامه دعم فئة الشباب وتعزيز دورهم في بناء مستقبل مالي أكثر إستقراراً وإستدامة، مواصلاً حضوره في مختلف المحافظات والمؤسسات التعليمية، تأكيداً لدوره في دعم التوعية المالية وتعزيز التواصل مع فئة الشباب.
تحت رعاية حسن عبد الله، محافظ البنك المركزي المصري، عقد اتحاد المصارف العربية، بالتعاون مع البنك المركزي المصري واتحاد بنوك مصر، الملتقى السنوي لرؤساء إدارات المخاطر في المصارف العربية لعام 2026 في دورته الثامنة، وذلك خلال الفترة من 15 إلى 17 مايو 2026، بمشاركة أكثر من 270 مشاركًا يمثلون 12 دولة عربية وأجنبية، تشمل مصر، الأردن، لبنان، ليبيا، السودان، اليمن، قطر، الإمارات، العراق، سويسرا، إنجلترا، وأستراليا.
وشهد الملتقى مشاركة موسعة من قيادات القطاع المصرفي العربي ورؤساء إدارات المخاطر بالبنوك والمؤسسات المالية، في إطار حرص اتحاد المصارف العربية على تعزيز تبادل الخبرات ومناقشة أحدث التطورات العالمية المتعلقة بإدارة المخاطر والحوكمة والاستدامة والامتثال.
لم يعد أمن الطاقة العالمي مجرد ملف اقتصادي مرتبط بأسعار النفط والغاز، بل تحول إلى ملف جيوسياسي وأمني معقد تتحكم فيه الحروب، والتحالفات العسكرية، والممرات البحرية، وحتى الصراعات التقنية والرقمية. وما نشهده اليوم من تصاعد في التوتر بين الولايات المتحدة وإيران يؤكد أن العالم لا يزال هشاً أمام أي اضطراب في منطقة الخليج العربي، التي تمثل القلب الحقيقي لمنظومة الطاقة العالمية.
في رأيي، أخطر ما في الأزمة الحالية ليس فقط احتمالية المواجهة العسكرية المباشرة، بل حالة الضبابية وعدم اليقين التي تضرب الأسواق العالمية. فمجرد التلويح بإغلاق مضيق هرمز أو استهداف البنية التحتية النفطية كان كفيلاً بدفع خام برنت إلى مستويات تجاوزت 110 دولارات للبرميل خلال الأيام الماضية، بينما ارتفع خام غرب تكساس فوق 100 دولار، وسط مخاوف من تعطل الإمدادات العالمية.
الجدير بالتنويه أن مضيق هرمز وحده يمر عبره نحو 20% من تجارة النفط العالمية المنقولة بحراً، إضافة إلى كميات ضخمة من الغاز الطبيعي المسال، خصوصاً من قطر. وتشير تقديرات حديثة إلى أن أي تعطّل واسع في المضيق قد يؤدي إلى فقدان أكثر من 14 مليون برميل يومياً من الأسواق العالمية، وهو رقم كفيل بإحداث صدمة تضخمية عالمية جديدة.
الأزمة الحالية كشفت أيضاً هشاشة مفهوم “تنويع مصادر الطاقة” الذي لطالما تحدثت عنه الاقتصادات الكبرى. فحتى مع توسع مشاريع الطاقة المتجددة، لا يزال العالم يعتمد بشكل عميق على النفط والغاز القادم من الشرق الأوسط. ولذلك نرى اليوم أن دولاً كبرى مثل الصين والهند واليابان وكوريا الجنوبية تتحرك بشكل متسارع لإعادة ترتيب تحالفاتها واتفاقياتها النفطية لتأمين احتياجاتها المستقبلية. وتشير تقارير الطاقة إلى أن آسيا تستحوذ وحدها على أكثر من 80% من تدفقات النفط والغاز العابرة عبر هرمز.
أما في حال نجحت الجهود السياسية وتم احتواء التصعيد العسكري أو الوصول إلى تهدئة شاملة، فإن التحديات لن تنتهي فوراً. فأسواق الطاقة لا تتعافى بالسرعة التي تبدأ بها الأزمات. شركات الشحن والتأمين البحري تحتاج عادة إلى أشهر لإعادة تقييم المخاطر، كما أن عودة سلاسل الإمداد إلى طبيعتها تتطلب استقراراً سياسياً وأمنياً مستداماً، وليس مجرد هدنة مؤقتة.
أعتقد أن العالم قد يحتاج من 6 إلى 18 شهراً حتى تعود تدفقات الطاقة وأسعار الشحن والتأمين إلى مستويات ما قبل الأزمة، خصوصاً إذا استمرت التهديدات المتقطعة أو العمليات العسكرية المحدودة في الخليج. كما أن المستثمرين سيبقون يضيفون ما يسمى بـ“العلاوة الجيوسياسية” على أسعار النفط لفترة طويلة، حتى بعد انتهاء أي حرب رسمياً.
ومن المهم أيضاً إدراك أن الأزمة الحالية دفعت العالم لإعادة التفكير في مفهوم أمن الطاقة نفسه. فالمعادلة لم تعد مرتبطة فقط بالإنتاج، بل بالقدرة على حماية الممرات البحرية، وتأمين البنية التحتية، وتنويع مصادر الاستيراد، وتطوير المخزون الإستراتيجي، والاستثمار في الطاقة البديلة والتقنيات النووية والمتجددة.
ختاماً، أرى أن العالم الآن أيقن أن استقرار منظومة الطاقة العالمية لا يتحقق بالشعارات الرنانة، ولا بإقصاء الوقود الأحفوري أو محاولة شيطتنه أو تهميشه من معادلة مصادر الطاقة. أثبتت الأحداث المتوالية والمتسارعة أن مزيج الطاقة هو الحل الأجدى، وأن العلاقة بين مصادر الطاقة يجب أن تكون علاقة تكاملية لا علاقة “صفرية”.
الدكتور ماهر المحروق: جمعية البنوك في الأردن أصبحت منصّة
إستراتيجية لإستشراف المخاطر ودعم جاهزية القطاع المصرفي
قال مدير عام جمعية البنوك في الأردن، الدكتور ماهر المحروق، إن الجمعية عملت، في ظل التحدّيات المتسارعة التي تشهدها المنطقة، على تطوير دورها من مجرّد جهة تنسيقية إلى منصّة إستراتيجية فاعلة لإدارة الحوار وإستشراف المخاطر ودعم جاهزية القطاع المصرفي.
وأكد د. المحروق أن القمة المصرفية السنوية شكّلت إحدى أبرز الأدوات التي إعتمدتها الجمعية لتعزيز هذا الدور، حيث أصبحت القمة منصة سنوية راسخة للحوار الإستراتيجي تجمع قيادات القطاع المصرفي وصنّاع السياسات وخبراء دوليين لمناقشة مستقبل الصناعة المصرفية.
وأوضح المحروق أن الجمعية حوّلت القمّة لتكون أكثر إرتباطاً بأولويات الاقتصاد الوطني وتحوُّلات الصناعة المالية عالمياً؛ حيث ركّزت نقاشات 2026 على التحوُّل الرقمي والتكنولوجيا المالية والذكاء الإصطناعي، إلى جانب الأمن السيبراني وإدارة المخاطر واستمرارية الأعمال، بما يحقّق التوازن بين الإبتكار والمحافظة على الإستقرار المالي، مؤكداً حرص الجمعية على إستقطاب خبرات دولية وإقليمية لعرض السيناريوهات المحتملة للإقتصادين العالمي والإقليمي، بما يعزّز قدرة البنوك على إتخاذ قرارات مبنيّة على تحليل أعمق للمتغيّرات.
وفي ما يلي نص المقابلة:
* جمعية البنوك وحسب رؤيتها، تعمل على تقديم الخدمات للبنوك الأعضاء بكل كفاءة وتمكينها من تعظيم مساهمتها في تحقيق التنمية المستدامة، ما هي أبرز الخدمات التي تقدمها الجمعية للبنوك الاعضاء؟
– في ضوء رؤية جمعية البنوك في الأردن، لا يقتصر دورها على كونها جهة تمثيلية، بل تتطوّر لتكون منصّة مؤسسية متكاملة تقدم حزمة واسعة من الخدمات النوعية التي تستهدف دعم البنوك الأعضاء وتعزيز كفاءتها التشغيلية وقدرتها على مواكبة التحوُّلات الاقتصادية والتكنولوجية.
ويمكن تصنيف أبرز هذه الخدمات ضمن المحاور الرئيسية التالية:
أولاً: التمثيل المؤسسي والدفاع عن مصالح القطاع: تقوم الجمعية بنقل وجهات نظر البنوك الأعضاء بشكل منظم إلى الجهات الحكومية والبنك المركزي الأردني، والمشاركة في مناقشة التشريعات والسياسات ذات العلاقة، بما يضمن تحقيق التوازن بين متطلبات الاستقرار المالي واحتياجات النمو والتنافسية. وقد شهد العام 2025 متابعة ومناقشة عدد كبير من القضايا المصرفية، حيث قامت الجمعية برفع ملاحظات البنوك للجهات المعنية، وتم الأخذ بعدد كبير منها، ما يعكس قوة الدور التمثيلي للجمعية.
ثانياً: إدارة الحوار القطاعي والتنسيق بين البنوك: تُعد الجمعية منصّة رئيسية للحوار بين البنوك والجهات ذات العلاقة، وقد تجسّد ذلك بوضوح من خلال النشاط المكثف خلال العام 2025، حيث عقدت الجمعية نحو 55 فعّالية وإجتماعاً ولقاءً متخصّصاً، بمشاركة نحو 2000 مشارك من البنوك والجهات ذات العلاقة. ومن أبرز هذه الأنشطة القمة المصرفية الأردنية 2025، جلسات حول الجرائم الإلكترونية والأمن السيبراني، لقاءات مع البنك الدولي ووزارة التخطيط والتعاون الدولي، جلسات متخصّصة حول الذكاء الإصطناعي وتحليل المخاطر، وورش حول التمويل الأخضر والإستدامة، ومنتديات حول الإمتثال ومكافحة غسل الأموال. وهذا يعكس دور الجمعية كمنصّة تنسيق إستراتيجية للقطاع المصرفي.
ثالثاً: تفعيل اللجان الإستشارية المتخصّصة: تلعب اللجان الإستشارية دوراً محورياً في تعميق العمل الفني داخل القطاع، حيث عقدت الجمعية 22 إجتماعاً للجان خلال العام 2025، بمشاركة نحو 150 عضواً من الخبراء المصرفيين. ومن هذه اللجان لجنة الإمتثال، واللجنة القانونية، ولجنة التمويل الأخضر، ولجنة الموارد البشرية والتدريب، ولجنة الخدمات المصرفية للأفراد، ولجنة المسؤولية الإجتماعية والإستدامة، ولجنة الشركات الصغيرة والمتوسطة. وقد ساهمت هذه اللجان في دراسة القضايا الفنية المتخصّصة، وتطوير التوصيات القطاعية، ومتابعة تنفيذ مخرجات الإجتماعات.
رابعاً: بناء القدرات والتدريب: تُولي الجمعية إهتماماً كبيراً بتطوير الكوادر البشرية في القطاع المصرفي، حيث نفّذت خلال العام 2025 حوالي 44 برنامجاً تدريبياً متخصّصاً، شارك فيها نحو 524 موظفاً من البنوك الأعضاء، بالإضافة إلى تنظيم ورش عمل متخصّصة. وقد شملت البرامج مواضيع متنوّعة ومتقدّمة منها إدارة المخاطر وتحليلها بإستخدام الذكاء الإصطناعي، والأمن السيبراني، والتمويل الأخضر والمستدام، والإمتثال ومكافحة الجرائم المالية. كما عملت الجمعية بالتعاون مع معهد الدراسات المصرفية على إعداد دليل الكفايات الوظيفية للعاملين في القطاع.
خامساً: الدراسات والتقارير: تضطلع جمعية البنوك بدور معرفي محوري في دعم القطاع المصرفي وصنّاع القرار، حيث قامت خلال العام 2025 بإصدار مجموعة كبيرة من الدراسات والتقارير المتخصّصة وأوراق العمل وأوراق السياسات والتي تناولت التطورات المصرفية والاقتصادية والتحدّيات القطاعية. ومن أبرز الإصدارات الدورية سلسلة المشهد المالي والاقتصادي ABJ Panorama، والنشرة المصرفية الشهرية، إلى جانب إعداد التقرير السنوي للجمعية، ودراسة الأداء المقارن للبنوك، وتقرير أبرز التطوُّرات المصرفية والذي يتضمّن تحليلاً شاملاً للتطورات الاقتصادية والنقدية وأداء القطاع المصرفي. كما أطلقت الجمعية مؤشّر التأثير المصرفي (ABJ Influence Index) كأحد الأدوات الحديثة لقياس حضور وتأثير البنوك، وأطلقت النسخة الإلكترونية من مجلة البنوك الشهرية كمنصة معرفية رقمية تعزز نشر الوعي المصرفي وتواكب التطور في القطاع.
سادساً: بناء الشراكات الإستراتيجية: شهد العام 2025 توسُّعاً كبيراً في الشراكات، حيث وقّعت الجمعية 8 مذكرات تفاهم مع جهات محلية ودولية، منها المركز الدولي للنمو (IGC)، وشركة كريف الأردن، ومعهد الدراسات المصرفية، إضافة إلى عدد من الجامعات الأردنية. وهذه الشراكات تعكس تحوُّل الجمعية إلى منصّة ربط بين القطاع المصرفي والجهات الدولية والأكاديمية.
سابعاً: دعم التحوُّل الرقمي والإبتكار: تعمل الجمعية على دعم الإبتكار المالي من خلال تنظيم فعّاليات حول التكنولوجيا المالية (FinTech)، والتوعية بمخاطر الأمن السيبراني، ومناقشة حلول رقمية متطوّرة حديثة حول المصادقة والتوقيع الإلكتروني والقنوات الرقمية.
ثامناً: دعم الإستدامة: تُسهم الجمعية في تعزيز الدور التنموي للبنوك من خلال دعم التمويل الأخضر والإستدامة وخصوصاً في مجالات دمج معايير ESG في العمل المصرفي، ودعم الإبتكار في المنتجات المالية المستدامة، حيث شكلت الجمعية لجنة التمويل الأخضر كلجنة دائمة ضمن لجان الجمعية، كما تنظم منتدى سنوياً للتمويل الأخضر GREEFIN Forum.
تاسعاً: تعزيز الشمول المالي: تولي الجمعية إهتماماً متزايداً بتعزيز الشمول المالي لمختلف فئات المجتمع بما فيها الشركات الصغيرة والمتوسطة، والشباب والمرأة. ففي مجال تعزيز تمويل المشاريع الصغيرة والمتوسطة، شكّلت الجمعية لجنة متخصّصة دائمة للتمويل المصرفي للشركات الصغيرة والمتوسطة والتي تتولى بحث ومناقشة المواضيع ذات العلاقة بهذا القطاع الحيوي. كما تلعب الجمعية دوراً كبيراً في مجال نشر الثقافة المالية من خلال إطلاق منصة ترويج الوعي المالي FINAPP.JO والتي تُعد مرجعاً رئيساً لنشر الوعي المالي المجتمعي ويتم تحديثها وتطويرها بشكل مستمر. وقد أطلقت الجمعية منصّة كلنا في المجلس AllonBoard.JO والتي تستهدف زيادة التنوع الجندري في مجالس الإدارة وزيادة وصول المرأة للمواقع القيادية.
عاشراً: تعزيز العلاقات الدولية وتبادل الخبرات: تُعزّز جمعية البنوك حضورها الإقليمي والدولي عبر بناء شراكات مع الاتحادات المصرفية والمنظمات الدولية، والمشاركة في المنتديات المتخصصة، بما يتيح نقل أفضل الممارسات العالمية إلى القطاع المصرفي الأردني. كما تسهم هذه العلاقات في تمكين البنوك من مواكبة التطوّرات في مجالات التنظيم وإدارة المخاطر والتحوُّل الرقمي والإستدامة، وتعزيز فرص التعاون وتبادل الخبرات، بما يدعم ترسيخ مكانة القطاع المصرفي الأردني في المنظومة المالية العالمية.
وبناءً على ما سبق، يُمكن القول إن جمعية البنوك في الأردن تقدم نموذجاً متكاملاً للخدمات المؤسسية التي تجمع بين التمثيل الفعّال، والتنسيق القطاعي، وبناء القدرات، وإنتاج المعرفة، وبناء الشراكات، ودعم التحوُّل الرقمي والإستدامة والشمول المالي، وهو ما مكّنها من التحوُّل من جهة تنسيقية تقليدية إلى مؤسسة قيادية تدعم تطور القطاع المصرفي وتعزّز دوره في الاقتصاد الوطني.
* نظمت جمعية البنوك العديد من النشاطات والمؤتمرات التي تؤكد الدور الفاعل للبنوك في التنمية الاقتصادية، وأهمّها القمة المصرفية في العامين 2025 و2026، ما الجديد لدى الجمعية خصوصاً في ظل التحدّيات التي فرضتها تطوّرات الأحداث في المنطقة؟
– في ظل التحدّيات المتسارعة التي تشهدها المنطقة، سواء على صعيد التقلُّبات الجيوسياسية أو التحوُّلات الاقتصادية والتكنولوجية، عملت جمعية البنوك في الأردن على تطوير دورها من مجرد جهة تنسيقية إلى منصّة إستراتيجية فاعلة لإدارة الحوار وإستشراف المخاطر ودعم جاهزية القطاع المصرفي.
وفي هذا الإطار، شكّلت القمة المصرفية السنوية إحدى أبرز الأدوات التي إعتمدتها الجمعية لتعزيز هذا الدور، حيث أصبحت القمّة منصّة سنوية راسخة للحوار الإستراتيجي تجمع قيادات القطاع المصرفي وصنّاع السياسات وخبراء دوليين لمناقشة مستقبل الصناعة المصرفية.
والجديد لدى الجمعية يتمثل في توسيع نطاق القمة لتكون أكثر إرتباطاً بأولويات الاقتصاد الوطني وتحوّلات الصناعة المالية عالمياً؛ حيث ركّزت نقاشات 2026 على التحوُّل الرقمي والتكنولوجيا المالية والذكاء الإصطناعي، إلى جانب الأمن السيبراني وإدارة المخاطر واستمرارية الأعمال، بما يحقّق التوازن بين الإبتكار والمحافظة على الإستقرار المالي. كما حرصت الجمعية على إستقطاب خبرات دولية وإقليمية لعرض السيناريوهات المحتملة للإقتصادين العالمي والإقليمي، بما يعزّز قدرة البنوك على إتخاذ قرارات مبنية على تحليل أعمق للمتغيّرات.
إلاّ أن الجديد لدى الجمعية لا يقتصر على القمّة في حد ذاتها، حيث لا تُعد القمة حدثاً سنوياً معزولاً، بل أصبحت جزءاً من منظومة متكاملة من الفعّاليات، والتي تشمل جلسات حوارية مع جهات دولية، ومنتديات متخصّصة، ولقاءات حول حماية المستهلك المالي، وجلسات حول البيانات والتشريعات المصرفية، ما يعكس إنتقال الجمعية إلى نموذج الحوار المستمر بدل الفعّاليات الموسمية.
وفي ظل التحدّيات الإقليمية، ركّزت الجمعية على إدخال قضايا نوعية جديدة ضمن أجندتها، مثل الذكاء الإصطناعي في تحليل المخاطر وإتخاذ القرار، والأمن السيبراني، والجرائم المالية والإحتيال الإلكتروني، وإدارة المخاطر في بيئة عدم اليقين. كذلك تقوم الجمعية بتنظيم منتدى التمويل الأخضر السنوي GREEFIN والذي يركّز في كل عام على مواضيع مستجدة وحديثة تعكس آخر التطوّرات في هذا المجال المتسارع. وهذا يعكس إدماج الإستدامة كأولوية إستراتيجية وليس موضوعاً جانبياً.
وكقراءة إستراتيجية في التطوّرات المحلية والإقليمية والعالمية، تستمر الجمعية بإصدار أوراق سياسات وأوراق إستراتيجية تستهدف متابعة المستجدات المختلفة والتطوّرات المتسارعة لوضعها على أجندة صنّاع القرار في البنوك، وكان آخرها ورقة تحليلية حول أثر رفع الحماية الجزائية عن الشيكات في الأردن، ودراسة إستشرافية عن الاقتصاد الأردني تحت صدمة الطاقة وسيناريوهات التصعيد الإقليمي الأخير وتداعياتها.
* جمعية البنوك، إهتمت كثيراً في التمويل الأخضر؛ ما هو حجم التمويل الذي يقع ضمن مفهوم التمويل الأخضر؟ وهل جميع البنوك تتفاعل بجدّية مع التمويل الأخضر؟
– في السنوات الأخيرة، شهد القطاع المصرفي الأردني تطوُّراً ملحوظاً في مجال التمويل الأخضر، مدفوعاً بإطلاق البنك المركزي الأردني لإستراتيجية التمويل الأخضر (2023–2028)، والتي وضعت إطاراً واضحاً لتوجيه التمويل نحو المشاريع ذات الأثر البيئي والاجتماعي الإيجابي.
وفي هذا السياق، لعبت جمعية البنوك في الأردن دوراً داعماً ومكمّلاً لهذا التوجُّه، من خلال العمل على رفع جاهزية القطاع وتعزيز الوعي والتطبيق العملي للتمويل الأخضر، حيث أطلقت الجمعية لجنة التمويل الأخضر، كإحدى اللجان المتخصّصة التي تُعنى بدعم التحوُّل نحو الاقتصاد الأخضر داخل القطاع المصرفي. كما قامت الجمعية خلال العام 2025 بدور مهم في مجال التمويل الأخضر من خلال تنظيم منتدى التمويل الأخضر GREEFIN للمرة الثالثة لعام 2025، حيث عقد في العامين 2023 و 2024، وعقد ورش عمل حول معايير الإستدامة العالمية، والتمويل الإنتقالي (Just Transition Finance)، والأبنية الخضراء وشهادات الكفاءة، إضافة إلى بناء القدرات الفنية داخل البنوك من خلال تنفيذ برامج تدريبية متخصّصة في مخاطر المناخ وتطوير المنتجات المالية الخضراء، وتأهيل الكوادر المصرفية للتعامل مع متطلّبات ESG، وحرص الجمعية على بناء شراكات دولية لدعم التمويل الأخضر.
وفي ما يتعلق بحجم التمويل الأخضر، فإن هذا النوع من التمويل يتخذ نهجاً متسارعاً في القطاع المصرفي الأردني، حيث تشير التقديرات الواردة ضمن إستراتيجية التمويل الأخضر إلى أن التمويل الأخضر يُتوقع أن يصل إلى حوالي 30% من المحافظ الإئتمانية للبنوك في حلول العام 2028، وهو ما يعكس حجم التحوُّل المتوقّع في هيكل التمويل المصرفي في الأردن.
وفي ما يخص مدى جدّية البنوك، يُمكن القول إن هناك إلتزاماً واضحاً ومتزايداً من قبل القطاع المصرفي في التفاعل مع التمويل الأخضر، حيث بدأت البنوك بإدراج التمويل الأخضر ضمن إستراتيجياتها، وتطوير منتجات تمويلية خضراء، وتخصيص خطوط إئتمان للمشاريع المستدامة، ودمج مخاطر المناخ ضمن سياسات الإئتمان. كما ساهم إطلاق التصنيف الوطني للأنشطة الخضراء وتعليمات الإفصاح عن مخاطر المناخ في تعزيز هذا التوجه ودفع البنوك نحو التبني الجاد. ويُتوقع أن يشهد هذا المجال زخماً أكبر خلال المرحلة المقبلة، ليصبح أحد المحركات الرئيسة للنمو الاقتصادي المستدام في المملكة.
* تتولى جمعية البنوك توضيح القرارات التي يتم إتخاذها من قبل القطاع المصرفي، لا سيما المتصلة بتعديل أسعار الفائدة أو المطالب بتأجيل أقساط القروض.
1 – كيف تتعامل جمعية البنوك مع مطالب المواطنين بتأجيل القروض، لا سيما في اوقات الأعياد أو موسم العودة إلى المدارس؟
2 – كثيراً ما تتصدّى أصوات عندما يتم رفع أسعار الفائدة على أدوات الدينار ويتم إتهام البنوك بالمسارعة إلى رفع الفائدة على القروض، ما دوركم في توضيح مبرّرات رفع الفوائد وتوضيح تعليمات التعامل بعدالة وشفافية مع العملاء؟
– تتعامل جمعية البنوك مع مطالب تأجيل أقساط القروض من منطلق مهني ومسؤول، يأخذ في الاعتبار مصلحة العملاء وإستقرار القطاع المصرفي في آنٍ واحد. وفي هذا الإطار، من المهم التأكيد بأن تأجيل الأقساط ليس إجراءً إعتيادياً يُمكن تطبيقه بشكل مستمر أو موسمي، بل هو قرار إستثنائي يتم اللجوء إليه في ظروف غير إعتيادية وذات طابع شامل، كما حدث خلال جائحة كورونا، حيث جاءت هذه الإجراءات ضمن حزم وطنية متكاملة لدعم الاقتصاد والتخفيف من آثار الأزمة.
أما في الظروف الطبيعية، فإن تأجيل الأقساط لا يُعد خياراً مناسباً للتطبيق العام، لما يترتب عليه من آثار مالية مباشرة على المقترضين أنفسهم، حيث يؤدي إلى زيادة تكلفة القرض الإجمالية نتيجة تراكم الفوائد أو تمديد فترة السداد، وهو ما قد يشكل عبئاً إضافياً على العميل بدلاً من تخفيفه. وبالتالي، فإن طرح هذا الخيار بشكل متكرّر قد لا يكون في مصلحة المقترض على المدى المتوسط والطويل.
وفي هذا السياق، تؤكد الجمعية أن البنوك تتعامل مع عملائها وفق نهج مرن وعلى أساس كل حالة على حدة، حيث يُمكن النظر في إعادة جدولة الإلتزامات أو تقديم حلول مناسبة للحالات التي تواجه صعوبات فعلية، وذلك ضمن الأطر التنظيمية والتعليمات الصادرة عن البنك المركزي الأردني، وحسب السياسات المتبعة لدى البنوك.
أما في ما يتعلق بأسعار الفائدة، تؤكد الجمعية أن تعديلها يتم وفق آليات واضحة ترتبط بتغيُّرات أسعار الفائدة المرجعية التي يحددها البنك المركزي، وبما ينسجم مع شروط العقود المبرمة مع العملاء. وبالتالي، فإن عكس إرتفاع أسعار الفائدة على القروض يأتي إنعكاساً مباشراً لإرتفاع أسعار الفائدة العالمية والمحلية، ويتم في موعد دورية تعديل الفائدة، كما أن الإنخفاض يتم بالآلية ذاتها عند إنخفاض أسعار الفائدة المرجعية، وفي موعد دورية تعديل الفائدة.
ويتم تعديل أسعار الفائدة إرتفاعاً أو إنخفاضاً وفق تعليمات حماية المستهلك الصادرة عن البنك المركزي الأردني، والتي تضمن الإفصاح الكامل عن الشروط والرسوم، ودورية تعديل الفائدة المتغيّرة، وإبلاغ العملاء بأي تغييرات بشكل واضح ومسبق، إلى جانب توفير قنوات فعّالة لتقديم الشكاوى ومعالجتها ضمن مدد زمنية محددة، بما يعزّز الثقة ويحمي حقوق المتعاملين.
وفي هذا السياق، لم يقتصر دور الجمعية على الجانب التوضيحي العام، بل قامت بعدد من الإجراءات العملية لتعزيز الوعي المالي لدى المواطنين، حيث عملت على إطلاق وتنفيذ حملات توعوية متخصصة عبر منصّاتها المختلفة، وفي مقدّمها منصّة FINAPP، لتبسيط مفاهيم أسعار الفائدة وآليات إحتسابها، وشرح أثر التغيُّرات في السياسة النقدية على كلفة التمويل. كما نظّمت الجمعية ورش عمل وجلسات حوارية بمشاركة مختصّين من القطاع المصرفي، هدفت إلى تعزيز فهم المتعاملين بحقوقهم وإلتزاماتهم، وتوضيح الخيارات المتاحة أمامهم في إدارة إلتزاماتهم المالية. وبالتوازي، حرصت الجمعية على إصدار فيديوهات توضيحية ومقابلات وإصدار بيانات وتوضيحات دورية للرأي العام لشرح تطورات أسعار الفائدة وإنعكاساتها، بما يُسهم في تعزيز الشفافية وبناء الثقة، وتمكين الأفراد من إتخاذ قرارات مالية أكثر وعياً وإستنارة، بالإضافة إلى العديد من ورش العمل والتوعية بالتعاون مع العديد من المؤسسات الجامعية والأكاديمية.
كما لا بد من التأكيد على كفاءة السياسة النقدية التي ينتهجها البنك المركزي الأردني، والتي أثبتت قدرتها على الحفاظ على الإستقرار النقدي والمالي، وضبط معدّلات التضخُّم، وتعزيز الثقة بالاقتصاد الوطني رغم التحدّيات الإقليمية والدولية.
* هل تتلقى جمعية البنوك الشكاوى من المواطنين أو المقترضين بشكل عام؟ وما هي الإجراءات المتخذة من الجمعية حيال هذه الشكاوى؟
في ما يتعلق بالشكاوى، تجدر الإشارة إلى أن الجهة المختصّة بإستقبال ومعالجة شكاوى العملاء هي البنوك نفسها والبنك المركزي الأردني، وذلك وفق تعليمات حماية المستهلك المالي، والتي تُلزم البنوك بتوفير قنوات واضحة وفعّالة لإستقبال الشكاوى، ودراستها، والرد عليها ضمن أطر زمنية محددة، بما يضمن حماية حقوق العملاء وتعزيز الثقة بالقطاع المصرفي.
وبناءً عليه، فإن جمعية البنوك لا تتلقى الشكاوى من المواطنين أو المقترضين بشكل مباشر، لكونها ليست جهة رقابية أو تنفيذية، وإنما جهة تمثيلية وتنسيقية للقطاع المصرفي.
إلاّ أن دور الجمعية في هذا المجال يظل دوراً محورياً وغير مباشر، حيث تعمل الجمعية كحلقة وصل بين البنوك والبنك المركزي، من خلال نقل التحدّيات أو القضايا المتكرّرة ذات الطابع العام، والمساهمة في مناقشة الملاحظات المرتبطة بتجربة العملاء، ودعم تطوير السياسات والإجراءات بما يعزز حماية المستهلك المالي.
وفي حال وجود ملاحظات أو إشكاليات عامة تتكرر على مستوى القطاع، تقوم الجمعية بتجميع هذه الملاحظات من البنوك ومناقشتها ضمن اللجان الإستشارية المتخصّصة ورفعها للجهات المعنية ضمن رؤية موحدة. وقد شهد العام 2025 العديد من اللقاءات والجلسات التي ناقشت قضايا مرتبطة بحماية العملاء والخدمات المصرفية.
كما تلعب الجمعية دوراً مهماً في توعية المواطنين بحقوقهم وواجباتهم، وشرح آليات تقديم الشكاوى والإجراءات المتبعة، وتعزيز الثقافة المالية من خلال الفعّاليات والورش التوعوية، ومنصّة FINAPP، واللقاءات مع الجهات ذات العلاقة بما فيها البنك المركزي.
* جمعية البنوك تولي المسؤولية المجتمعية إهتماماً كبيراً، ما هي البرامج التي تنفذها الجمعية في هذا المجال؟
– أصبحت المسؤولية المجتمعية إحدى الركائز الأساسية لدور القطاع المصرفي في الأردن، حيث لم يعد دور البنوك يقتصر على تقديم الخدمات المالية، بل يمتد ليشمل الإسهام الفاعل في دعم التنمية الاقتصادية والاجتماعية.
وتشير بيانات الجمعية إلى أن إنفاق البنوك على المسؤولية المجتمعية بلغ نحو 150 مليون دينار خلال السنوات الخمس الأخيرة، بمتوسط سنوي يقارب 30 مليون دينار، أي ما نسبته 5% إلى 6% من صافي أرباح البنوك، ما يعكس إلتزاماً حقيقياً ومستداماً من القطاع تجاه المجتمع.
وتجدر الإشارة إلى أن جهود المسؤولية المجتمعية في القطاع المصرفي تأخذ مسارين متكاملين؛ الأول يتمثل في المبادرات الفردية التي ينفذها كل بنك وفق أولوياته وإستراتيجيته الخاصة، والثاني يتمثل في المبادرات الجماعية التي تُنفذ بشكل مشترك من خلال جمعية البنوك، بما يعزّز توحيد الجهود وتحقيق أثر تنموي أوسع وأكثر إستدامة، خاصة في القضايا الوطنية ذات الأولوية.
وفي هذا الإطار، تضطلع جمعية البنوك في الأردن بدور محوري في تنظيم وتوجيه وتعزيز جهود المسؤولية المجتمعية على مستوى القطاع. وتعمل الجمعية ضمن هذا المجال من خلال محاور عدة أبرزها إطلاق لجنة متخصصة للمسؤولية الإجتماعية والإستدامة والتي تُعنى ببحث وتطوير السياسات المشتركة لمبادرات المسؤولية المجتمعية في البنوك، إضافة إلى إطلاق وتنسيق المبادرات الجماعية للقطاع المصرفي، حيث تحرص الجمعية على توحيد جهود البنوك ضمن مبادرات وطنية ذات أثر واسع، ومن أبرزها مبادرة البنوك الكبرى التي خصّصت 90 مليون دينار لدعم قطاعي الصحة والتعليم.
كذلك تقوم الجمعية ببناء الشراكات مع المؤسسات الحكومية والمجتمعية، حيث تلعب دور حلقة الوصل بين القطاع المصرفي والجهات الرسمية ومؤسسات المجتمع المدني، مثل التعاون مع وزارة التنمية الاجتماعية لتنفيذ برامج دعم الفئات الأكثر إحتياجاً، والتي شملت تطوير وتجهيز مراكز الرعاية الاجتماعية، ودعم مشاريع إنتاجية للأسر، وتعزيز خدمات الرعاية للأطفال.
وتؤكد الجمعية أن برامج المسؤولية المجتمعية في القطاع المصرفي تستند إلى منهج مؤسسي قائم على الحوكمة الرشيدة، يضمن الشفافية والمساءلة وقياس الأثر، حيث تعتمد البنوك سياسات واضحة ولجاناً متخصّصة لمتابعة التنفيذ والتقييم، مع الإفصاح عن نتائج المبادرات في تقاريرها السنوية. ويُعزّز هذا النهج ثقة المجتمع، ويضمن توجيه الموارد نحو أولويات تنموية حقيقية، بما يرسّخ دور القطاع المصرفي كشريك رئيس في تحقيق التنمية المستدامة في المملكة.
اعتبرت مجلة “ذي إيكونوميست” أن سياسات الرئيس الأميركي دونالد ترامب قد تكون خفّضت النمو الاقتصادي الأميركي بنحو 0.8 نقطة مئوية، في ما وصفته المجلة بـ”ضريبة MAGA” على أكبر اقتصاد في العالم، رغم استمرار الولايات المتحدة في تحقيق أداء أقوى من معظم الاقتصادات المتقدمة.
وبحسب التقرير، كان يمكن للاقتصاد الأميركي أن يحقق نمواً يقارب 2.7% في عام 2025، مقارنة بنمو فعلي بلغ نحو 2.1%، مستفيداً من طفرة استثمارات الذكاء الاصطناعي وارتفاع أسواق الأسهم والتخفيضات الضريبية.
وأشار التقرير إلى أن الإنفاق الرأسمالي لشركات التكنولوجيا الكبرى مثل “أمازون” و”مايكروسوفت” و”ميتا” و”ألفابت” تجاوز 350 مليار دولار في 2025، مع توقعات بارتفاعه إلى نحو 700 مليار دولار في 2026، ما دعم الاستثمار في مراكز البيانات والرقائق والبرمجيات.
وقدّرت المجلة مساهمة طفرة الذكاء الاصطناعي بنحو 0.2 نقطة مئوية في النمو الاقتصادي.
كما ساهم ارتفاع مؤشر “إس آند بي 500” بنحو 15% بعد فوز ترامب في الانتخابات بإضافة قرابة 5 تريليونات دولار إلى ثروات الأسر الأميركية، ما عزّز الاستهلاك وساهم في دعم النمو.
في المقابل، نقل التقرير عن تقديرات اقتصادية أن الرسوم الجمركية التي فرضها ترامب ربما خفّضت النمو بنحو 0.2 نقطة مئوية عبر تقليص القدرة الشرائية للأسر والضغط على أرباح الشركات، فيما أدت سياسات الترحيل الجماعي وتشديد الهجرة إلى تقليص اليد العاملة وخفض الطلب الاستهلاكي، ما قد يكون اقتطع نحو 0.2 نقطة إضافية من النمو.
وأضاف التقرير أن حالة عدم اليقين الناتجة عن تغيّر السياسات التجارية والهجرة دفعت شركات إلى تأجيل استثماراتها، ما أدى إلى انكماش الاستثمارات غير المرتبطة بالذكاء الاصطناعي بنحو 3% على أساس سنوي، بينما تراجع بناء المصانع بنسبة 20% خلال العام الماضي.
ولفتت المجلة إلى أن التوترات المرتبطة بالحرب في إيران وإغلاق مضيق هرمز قد تزيد الضغوط الاقتصادية عبر صدمة في أسعار الطاقة، ما قد ينعكس سلباً على الاستثمارات والأرباح.
ورغم هذه الضغوط، أكدت “ذي إيكونوميست” أن الاقتصاد الأميركي لا يزال يُظهر قوة كبيرة، مشيرة إلى أنه كان يمكن أن يقترب من نمو سنوي يبلغ 5% لولا تأثير هذه السياسات.
منحت مجلة غلوبال فاينانس (Global Finance) العالمية ومقرها نيويورك، البنك العربي مؤخراً جائزة «أفضل بنك في الشرق الأوسط للعام 2026» وذلك تقديراً للمكانة الريادية التي يحظى بها البنك على صعيد الساحة المصرفية في المنطقة.
وجاء حصول البنك على هذه الجائزة بعد تقييم شامل تمّ من قبل محرري المجلة المتخصصين واستناداً إلى آراء مجموعة مختصة من المدراء الماليين التنفيذيين والمصرفيين والمستشارين المصرفيين ونخبة من المحلّلين من حول العالم.
واستندت المجلة في اختيارها إلى مجموعة من المعايير الموضوعية شملت: نمو الموجودات والربحية والانتشار الجغرافي ومتانة العلاقات الاستراتيجية والريادة في تطوير الأعمال والابتكار في المنتجات، بالإضافة إلى مجموعة أخرى من المعايير المبنية على آراء أبرز محللي الأسهم ووكالات التصنيف الائتماني والمستشارين المصرفيين وغيرهم من الخبراء في القطاع المصرفي.
ويغطي نطاق جوائز مجلة غلوبال فاينانس (Global Finance) العالمية ما يقارب 150 دولة ومنطقة حول العالم تشمل مناطق افريقيا وآسيا والمحيط الهادي ودول الكاريبي وأمريكا الوسطى ووسط وشرق أوروبا وأمريكا اللاتينية والشرق الأوسط وشمال أمريكا وأوروبا الغربية.
وقالت المدير العام التنفيذي للبنك العربي رندة الصادق: «يعد هذا التقدير العالمي إضافة مميزة إلى سجل البنك العربي الحافل بالإنجازات، وانعكاساً لتفاني كوادرنا وثقة عملائنا وشركائنا والمجتمعات التي نعمل بها. وهو يؤكد على المكانة المتميزة التي يحتلّها البنك على المستويين المحلي والإقليمي والتي يعززها قوة أدائه وقدرته على التكيف مع المستجدات بكفاءة في عالم يتسم بالتطور المتسارع.» وأضافت الصادق: «يجسد هذا التكريم التزامنا المتواصل بالتركيز على تلبية احتياجات وتطلعات عملائنا ومجتمعاتنا عبر مختلف الأسواق والقطاعات والسعي لتطوير منظومة أعمالنا وخدماتنا وتعزيز الاستثمار في الابتكار الرقمي وتوظيف تقنيات الذكاء الاصطناعي لتقديم حلول مصرفية رائدة ذات قيمة مستدامة.»
كشف جهاز الاستثمار العُماني خلال لقائه الإعلامي السنوي اليوم عن نتائجه المالية لعام 2025، محققا أداء استثنائيا يعكس كفاءة سياساته الاستثمارية وقوة إدارة أصوله، حيث سجل أرباحا بلغت 2.9 مليار ريال عماني، فيما بلغ العائد على الاستثمار خلال العام 14.6%، وارتفع متوسط العائد على الاستثمار خلال السنوات الخمس الماضية إلى 10.4% ليحصد الجهاز المركز الثالث عالميا بين صناديق الثروة السيادية وفق تقرير مؤسسة “جلوبال SWF”، ويجسد هذا الإنجاز استدامة النمو وتعزيز ثقة الأسواق بأدائه، إلى جانب تصدره عالميا في العائد على استثمارات الأسواق العامة خلال عام 2025 مقارنة بصناديق الثروة السيادية الأخرى.
واستعرض الجهاز خلال اللقاء أبرز مؤشرات أدائه خلال العام الماضي الذي أوضح النمو البارز بمختلف المؤشرات، حيث ارتفعت قيمة الأصول إلى نحو 23 مليار ريال عُماني، مع تجاوز المستهدفات المعتمدة لمؤشرات الأداء السنوية بنسبة 105% خلال عام 2025، وأسهم الجهاز في رفد الموازنة العامة للدولة بمبلغ 800 مليون ريال عماني، خصص نصفه لصندوق عُمان المستقبل، إلى جانب ضخ استثمارات رأسمالية في المشروعات المحلية بقيمة 2.4 مليار ريال عُماني لتشكل رافد للنمو الاقتصادي وتحفيز للقطاعات الحيوية، وأما في جانب تنمية رأس المال البشري واصل الجهاز وشركاته التابعة الجهود نحو تعزيز فرص التوظيف وتمكين الكفاءات الوطنية، حيث بلغ عدد موظفي الجهاز 438 موظفًا بنسبة تعمين وصلت إلى 91%، فيما تجاوز عدد موظفي الشركات التابعة 41 ألف موظف بنسبة تعمين بلغت 79.4%. كما تم خلال عام 2025 استحداث 1146 وظيفة جديدة متجاوزة المستهدف المحدد بـ800 وظيفة، فضلًا عن توجيه 287 مليون ريال عُماني للمؤسسات الصغيرة والمتوسطة دعمًا للمحتوى المحلي.
وقال معالي سلطان بن سالم الحبسي، وزير المالية رئيس مجلس إدارة جهاز الاستثمار العُماني، إن الجهاز واصل خلال عام 2025 أداء دوره في دعم الاقتصاد الوطني بكفاءة واستدامة، مع الاستمرار في تعزيز مستهدفات التنويع الاقتصادي وتوسيع الشراكة مع القطاع الخاص عبر صندوق عُمان المستقبل والمشروعات النوعية المرتبطة به، وأضاف إن الجهاز عمل كذلك على تنظيم أداء الشركات التابعة ورفع كفاءتها، وتحقيق التوازن بين الأهداف الاقتصادية والإستراتيجية، إلى جانب ترسيخ أفضل الممارسات في إدارة الموارد البشرية والمالية، بما يعزز إسهامه في تحقيق مستهدفات رؤية “عُمان 2040”.
من جانب آخر أكد معالي عبدالسلام بن محمد المرشدي، رئيس جهاز الاستثمار العُماني، أن الإنجازات الاستثنائية التي تحققت خلال عام 2025 تعكس مستوى التميز المؤسسي للجهاز وشركاته، وكفاءة الكوادر الوطنية ودورها الفاعل في ترسيخ الأداء المتميز وتعزيز التكامل مع التوجهات الوطنية. وأشار إلى أن الجهاز وشركاته يواصلون العمل بوتيرة متسارعة لتعظيم العوائد الاستثمارية بما يدعم التنمية الاقتصادية، ويسهم في تحقيق المستهدفات الوطنية، وبناء مستقبل مستدام للأجيال القادمة.
وواصل جهاز الاستثمار العُماني تنويع استثماراته جغرافيا وقطاعيا، حيث تتوزع استثماراته على 52 دولة حول العالم، بما يعزز من قدرته على إدارة المخاطر وتعظيم العوائد، وتستحوذ سلطنة عُمان على النسبة الأعلى من استثمارات الجهاز لتقارب الثلثين، وتتوزع النسب المتبقية على أمريكا الشمالية بنسبة 19%، ثم أوروبا بنسبة 9%، وعدد من الأسواق العالمية في آسيا والدول المطلة على المحيط الهادئ بنسبة 4%، وبقية دول العالم بنسبة 7%، ويأتي هذا التنوع الجغرافي في إطار إستراتيجية الجهاز الهادفة إلى تقليل المخاطر، وبناء احتياطيات مالية مستدامة، ونقل المعرفة والتقنيات الحديثة إلى سلطنة عُمان.
– ذراع الدبلوماسية الاقتصادية
وبوصفه ذراعا تنفيذيا للدبلوماسية الاقتصادية العمانية قام الجهاز خلال العام بهذا الدور بالتعاون مع العديد من الجهات ذات العلاقة ومن أبرزها وزارة الخارجية، وذلك بهدف الإسهام في جذب الاستثمارات الأجنبية إلى القطاعات المحلية، وتحقيق مستهدفات “رؤية عُمان 2040″، وتمثل ذلك من خلال المشاركة في الزيارات السامية لحضرة صاحب الجلالة السلطان هيثم بن طارق المعظّم-حفظه الله ورعاه- الخارجية إلى هولندا التي شهدت توقيع ثلاث اتفاقيات إستراتيجية نوعية، أبرزها اتفاقية التطوير المشترك بين 11 شركة رائدة، من بينها اتفاقية لتطوير مرافق التخزين والبنية الأساسية في منطقة الدقم، وإلى الجزائر التي تضمنت الإعلان عن إنشاء “الصندوق الجزائري العُماني للاستثمار، وإلى روسيا التي بحثت إقامة استثمارات مشتركة، حيث بدأ جهاز الاستثمار العُماني التواصل مع عدة جهات روسية لتعزيز فرص التعاون الاقتصادي. وكذلك المشاركة في زيارة جلالته إلى إسبانيا التي جرى فيها توقيع أربع مذكرات تفاهم في الميثانول الأخضر، والغاز الطبيعي المسال، وإدارة المياه والصرف الصحي، إضافة إلى الزيارة السامية إلى جمهورية بيلاروس، التي أسفرت عن توقيع مذكرة تعاون لإنشاء وتشغيل مشروع لإنتاج اللب الورقي. كما كُلِّف رئيس جهاز الاستثمار العماني خلال العام 2025م بعدد من الزيارات الخارجية، منها ترؤسه وفدًا عمانيًا إلى جمهورية الجزائر ولقاؤه بفخامة الرئيس الجزائري عبدالمجيد تبون، بحث فيها آفاق التعاون الاقتصادي والاستثماري بين البلدين، وزيارة إلى بوركينا فاسو التقى فيها بفخامة الرئيس إبراهيم تراوري، وجرى فيها توقيع ثلاث اتفاقيات تعاون استثماري شملت تأسيس مشروع مشترك لتعدين الذهب، إلى جانب التعاون في الاستثمار الزراعي والمحاصيل الإستراتيجية، وكذلك زيارة إلى جمهورية بوتسوانا شهدت توقيع أربع اتفاقيات اقتصادية واستثمارية في مجالات الطاقة والطاقة المتجددة والتعدين، تضمنت تطوير مشروعات للطاقة الشمسية وطاقة الرياح، إضافة إلى شراكات في استكشاف المعادن وتبادل الخبرات الفنية، وخلال العام أجرى معالي رئيس الجهاز بالتعاون مع وزارة الخارجية زيارات شملت زيارة إلى منغوليا بهدف استكشاف فرص التعاون في قطاعات التعدين والطاقة والزراعة والصناعات الغذائية، وتطوير المشروعات المشتركة وتعزيز التبادل التجاري والاستثمارات طويلة الأمد، وزيارة إلى هونغ كونغ لبحث فرص التعاون الاقتصادي والتجاري والاستثماري.
أداء المحافظ الاستثمارية
أما على مستوى المحافظ الاستثمارية، فقد واصل جهاز الاستثمار العُماني تنويع استثماراته عبر ثلاث محافظ رئيسية، حيث يبلغ إجمالي الأصول نحو 23 مليار ريال عُماني، وفيما يتعلق بالمحفظة المحلية “محفظة التنمية الوطنية”، فهي تُعنى باستثمارات الجهاز في الشركات المملوكة للدولة، وتشمل مختلف الأصول والشركات المحلية التي يتجاوز عددها أكثر من 160 شركة، وتهدف إلى الإسهام في نمو الاقتصاد الوطني وتطويره، إلى جانب رفد الموازنة العامة للدولة عبر توزيعات الأرباح. وقد بلغت أصول المحفظة نحو 13.09 مليار ريال عُماني بنهاية عام 2025، محققة أرباحًا بلغت 1.8 مليار ريال عُماني، بعائد نسبته 15.87% متجاوزة المستهدف المحدد. كما واصلت المحفظة ضخ استثمارات رأسمالية في المشروعات المرتبطة برؤية عُمان 2040 بلغت 2.4 مليار ريال عُماني حتى الربع الثالث من العام، وأسهمت في تنفيذ 14 مشروعًا وطنيًا في قطاعات متعددة، باستثمارات تجاوزت 450 مليون ريال عُماني، ستوفر أكثر من 1300 فرصة عمل عند اكتمال مراحلها التشغيلية، إضافة إلى إسهاماتها في رفد الموازنة العامة للدولة بمبلغ 800 مليون ريال عُماني.
أما المحفظة الخارجية “محفظة الأجيال”، فتشمل استثمارات الجهاز خارج سلطنة عُمان، وتركز على تحقيق عوائد مالية مستدامة وتنويع المخاطر عبر استثمارات طويلة الأمد في الأسواق العالمية. وقد بلغت قيمة المحفظة 8.57 مليار ريال عُماني، وسجلت أرباحًا بلغت 1.041 مليار ريال عُماني خلال عام 2025. كما واصلت المحفظة التوسع في استثماراتها عبر إضافة صناديق جديدة في قطاعات متنوعة، ليصل إجمالي عدد الصناديق إلى 210 صناديق استثمارية، وحققت استثمارات الأسواق العامة للمحفظة المركز الأول عالميا متفوقة بنسبة 17.1% مقارنة بأداء الأسواق العامة لصناديق الثروة السيادية العالمية.
وفيما يخص “صندوق عُمان المستقبل”، فإنه يُعد أحد المحركات الرئيسية لتحفيز الاقتصاد الوطني، من خلال تمويل المشروعات ودعم الاستثمار الجريء في سلطنة عُمان، برأسمال يبلغ 2 مليار ريال عُماني. وقد اعتمد الصندوق منذ إطلاقه 186 مشروعًا، بقيمة إجمالية تُقدّر بنحو 1.7 مليار ريال عُماني، منها مشروعات كبرى واستثمارات مباشرة، إلى جانب مشروعات موجهة للمؤسسات الصغيرة والمتوسطة والشركات الناشئة، وبلغت قيمة استثمارات الصندوق في المشروعات المعتمدة نحو 640 مليون ريال عُماني، مع مساهمة في جذب استثمارات أجنبية تُقدّر بنحو 743 مليون ريال عُماني، فيما استقبل الصندوق منذ تأسيسه 986 طلبًا استثماريًا.
– التحول إلى الربحية والاستدامة
واستعرض الجهاز في لقائه الإعلامي بالأرقام نتائج تحويل الشركات المملوكة للدولة نحو مسار الربحية والاستدامة في مختلف القطاعات، وذلك بعد تشخيص التحديات التي كانت تحيط بأعمالها وأنشطتها عند أيلولة ملكيتها إلى الجهاز في عام 2020، ثم العمل على إيجاد الحلول المناسبة لها، وتنفيذ البرامج والمبادرات التي أسهمت في تحوّل بعضها إلى مسار الربحية لأول مرة منذ 20 عامًا؛ وهو ما يؤكد الجهود التي يبذلها الجهاز من أجل تعزيز إسهامات هذه الشركات في الاقتصاد الوطني، وتصحيح الصورة السائدة عنها في المجتمع، مع استعراض تفاصيل أخرى عامة مثل أبرز التحديات في البداية، وآلية التعامل معها، والنتائج العامة المتحققة.
– برنامج التخارج وتعظيم العوائد
واصل جهاز الاستثمار العُماني تنفيذ برنامج التخارج الذي أطلقه في عام 2022م، في إطار استراتيجيته الرامية إلى إعادة تدوير رأس المال وتعظيم العوائد وجذب الاستثمارات، حيث نجح حتى نهاية عام 2025م في تنفيذ 24 عملية تخارج، محققًا عوائد إجمالية تجاوزت 2.8 مليار ريال عُماني تم إعادة ضخها في استثمارات جديدة. وخلال عام 2025، واصل الجهاز تحقيق تقدم ملحوظ في هذا المسار، إذ تم التخارج من 6 أصول، متجاوزًا المستهدف المحدد عند 5 أصول، بما يعكس كفاءة التنفيذ ومرونة إدارة المحفظة الاستثمارية.
وتنوعت عمليات التخارج المنفذة خلال العام بين الطرح العام الأولي والتخارجات المباشرة والشراكات الإستراتيجية، حيث شملت الطرح العام الأولي لجزء من حصة شركة أسياد للنقل البحري بنسبة 20%، في خطوة تهدف إلى توسيع قاعدة المستثمرين وتعزيز سيولة السوق. كما نفذ الجهاز تخارجًا مباشرًا كليًا بنسبة 10% من الشركة العمانية للأبراج، إلى جانب التخارج المباشر بنسبة 69% من شركة صحار للسماد الكبريتي، بما يعكس توجه الجهاز نحو إعادة توجيه الاستثمارات إلى قطاعات وفرص أكثر جدوى.
وشملت عمليات التخارج كذلك التخارج الجزئي من شركة المطاحن العُمانية بنسبة 20% من إجمالي حصة الشركة العُمانية لاستثمارات الغذاء البالغة 51%، إضافة إلى التخارج الجزئي بنسبة 11.4% من محطة أسياد للحاويات، ضمن جهود تعزيز كفاءة الأصول وتوسيع الشراكات مع القطاع الخاص. كما أبرم الجهاز شراكة إستراتيجية في مشروع الشويمية، تضمنت تخارجًا جزئيًا بنسبة 49% في المحجر و51% في الميناء، في خطوة تهدف إلى جذب استثمارات نوعية وتعزيز القيمة المضافة للمشروعات. ويعكس هذا الأداء نجاح برنامج التخارج في تحقيق مستهدفاته من خلال تمكين القطاع الخاص، وجذب رؤوس الأموال الأجنبية، بما يسهم في دعم التنويع الاقتصادي وتحقيق الاستدامة المالية.
– التعمين والمحتوى المحلي
وفي جانب رأس المال البشري، واصل جهاز الاستثمار العُماني تعزيز حضور كوادره الوطنية كأكبر نسبة توطين في الصناديق السيادية بالمنطقة، حيث بلغت نسبة التعمين 91% في الجهاز و79.4% في الشركات التابعة. كما واصل الجهاز تنفيذ برامج تدريب وتأهيل نوعية تهدف إلى تطوير الكفاءات الوطنية ورفع جاهزيتها لسوق العمل، من أبرزها برنامج “معتمد” للشهادات المهنية الذي شهد إطلاق نسخته الثالثة مع إضافة مسار متخصص في الأمن السيبراني بمشاركة أكثر من 130 مشاركا، إضافة إلى برنامج تطوير الخريجين “نمو” الذي استقطب 38 متدربًا من مختلف التخصصات. وتواصل منصة “جدارة” دورها في دعم التشغيل والتأهيل، حيث تجاوز عدد الشركات المسجلة فيها 80 شركة، فيما تخطى عدد المسجلين 120 ألف مستخدم، مع طرح أكثر من 2500 فرصة وظيفية منذ إطلاق المنصة، بما يعكس إسهام الجهاز في تمكين الكفاءات الوطنية وتعزيز فرص التوظيف.
وواصل الجهاز جهوده في دعم المؤسسات الصغيرة والمتوسطة وتعزيز دورها في الاقتصاد الوطني، حيث بلغ إجمالي الإنفاق عليها نحو 278 مليون ريال عُماني خلال عام 2025، منها 186.4 مليون ريال عُماني موجهة لحاملي بطاقة ريادة، في حين ارتفعت حصة المؤسسات الصغيرة والمتوسطة من إجمالي مصروفات سلسلة التوريد إلى 19.9%.
التميز المؤسسي
وفي إطار التميز المؤسسي، واصل جهاز الاستثمار العُماني حضوره البارز على مستوى الجوائز والتصنيفات المحلية، حيث صُنّف ضمن أفضل الجهات الحكومية أداءً في مجال الإجادة المؤسسية بعد فوزه بجائزتين في فئتي التحسّن المستمر والنمو المستدام. كما حصد الجهاز جائزة حداثة للأمن السيبراني، وتُوّج بجائزة الإجادة الرقمية في القطاع الحكومي لعام 2025م عن فئة أفضل مؤسسة محققة لأعلى أداء في التحول الرقمي للمؤسسات غير الخدمية، في تأكيد على التزامه بتبنّي أفضل الممارسات المؤسسية والرقمية بما يعزز مكانته كأحد أبرز صناديق الثروة السيادية على المستويين الإقليمي والدولي.
الشراكة في تنمية المحافظات
وشهد اللقاء نقاشات حول دور الجهاز في دعم التنمية المحلية وتعزيز حضوره الاستثماري الخارجي، حيث أكد رئيس الجهاز أن المرحلة المقبلة تتطلب الانتقال نحو اقتصاديات محلية أكثر فاعلية في المحافظات لدور اللامركزية في تقديم حلول لمعالجة تحديات الباحثين عن عمل وتحفيز النشاط الاقتصادي خارج المركز التقليدي، وأوضح معاليه أن صندوق “عُمان المستقبل” يعمل على الوصول إلى مختلف المحافظات عبر برامج تمويلية وزيارات ميدانية وخدمات رقمية تتيح للمستثمرين ورواد الأعمال التقدم من مختلف ولايات سلطنة عمان، مشيرا إلى أن الجهاز يدرس مبادرات جديدة لتعزيز حضوره بالمحافظات وضمان عدم تعثر أي مشروع مجد بسبب نقص التمويل، كما شدد على أن قرارات الاستثمار لا تستند إلى العائد المالي فقط، بل تراعي كذلك حجم الأثر الاقتصادي والاجتماعي، بما يشمل توفير فرص العمل وتعزيز المحتوى المحلي ودعم المؤسسات الصغيرة والمتوسطة.
كما تناولت المداخلات أهمية تعزيز الابتكار والتقنيات المتقدمة، حيث استعرض الجهاز توجهاته في دعم مشاريع التكنولوجيا والاقتصاد الرقمي، والاستثمار في صناديق وتقنيات الجيل الجديد داخل سلطنة عمان وخارجها، وأيضاً دعم مشاريع مرتبطة بالفضاء والأقمار الصناعية والطائرات المسيرة بمشاركة كوادر عمانية، وشهد اللقاء إشادات من قبل الإعلاميين بالتحول المؤسسي الذي شهده الجهاز خلال السنوات الماضية، لا سيما في جانب الحوكمة والشفافية والإفصاح عن المؤشرات المالية والأرباح والخسائر، حيث أكد رئيس الجهاز أن الشفافية أصبحت جزءا أساسيا من نهج العمل المؤسسي باعتباره حق للمجتمع وكذلك كعامل مهم في تعزيز ثقة المستثمرين ورفع كفاءة الأداء الاقتصادي.
– الاستثمار في أفريقيا
وأوضح رئيس الجهاز أن التوجه نحو أفريقيا يأتي ضمن رؤية استراتيجية طويلة المدى ترتكز على ما تمتلكه القارة السمراء من فرص واعدة في قطاعات المعادن والغذاء والسياحة والمواد الخام، مؤكدا أن الاستثمار العماني في أفريقيا يمثل امتدادا لمسار استثماري قائم وليس توجها جديدا، وأشار إلى أن الجهاز يتعامل مع تحديات بعض الأسواق الإفريقية من خلال دراسة بيئة الأعمال واختيار الدول الأكثر استقرارا وتجاوبا مع المستثمرين، مؤكدا أن التجربة العمانية في عدد من الدول الإفريقية أثبتت نجاحها وشهدت ترحيبا بالتواجد العماني، كما تناولت النقاشات أهمية الاستفادة من الموقع الجغرافي لسلطنة عمان في تعزيز دورها اللوجستي والإقليمي، خصوصا في ظل التحولات الاقتصادية التي فرضتها الأزمات الإقليمية، فضلاً عن التأكيد على أهمية الشفافية والحوكمة وفتح المجال أمام الإعلام الاقتصادي لمواكبة التحولات التي يشهدها الجهاز خلال السنوات الأخيرة.
كما تطرقت إلى عدد من الملفات الاقتصادية والاستثمارية المرتبطة بأداء الشركات التابعة للجهاز وآليات التخارج والاستثمار طويل المدى، حيث أوضح رئيس الجهاز أن التخارج من بعض الشركات يتم بعد إعادة هيكلتها وتحويلها إلى كيانات قادرة على تحقيق قيمة مضافة وعوائد مستدامة، مؤكدا أن المستثمر بطبيعته يبحث عن الشركات القادرة على النمو وليس الشركات المتعثرة، كما شهد اللقاء نقاشا حول دور الجهاز في دعم القطاعات الاستراتيجية مثل اللوجستيات والطاقة والتعدين والتكنولوجيا، حيث تم التأكيد على أهمية الاستفادة من الموقع الجغرافي لسلطنة عمان كمركز إقليمي للتخزين والشحن والخدمات اللوجستية، وكذلك الإشارة إلى وجود مشاريع وخطط مرتبطة بخزانات النفط والبنية الأساسية في الدقم، وما وفرته التحولات الإقليمية الأخيرة من فرص اقتصادية للموانئ العمانية التي سجل بعضها ارتفاع ملحوظًا في حركة المناولة.
عقد قادة دول مجموعة السبع الصناعية الكبرى اجتماعًا لمناقشة الآثار السلبية المستمرة للحرب الحالية على الاقتصاد العالمي، وأسواق الطاقة، والإمدادات الغذائية، مؤكدين أهمية التعاون الدولي والتنسيق لتخفيف الأضرار المحتملة على الدول الأكثر تأثرًا.
وأوضحت المصادر أن النقاش تناول ارتفاع أسعار السلع الأساسية والوقود بسبب الاضطرابات في سلاسل الإمداد، مع التركيز على كيفية دعم الأسواق والحفاظ على استقرار الأسعار. كما بحث المجتمعون الآليات الممكنة لتأمين الإمدادات الغذائية للدول المتضررة، خصوصًا في إفريقيا وآسيا، حيث تعاني بعض الدول من أزمات غذائية حادة نتيجة توقف صادرات الحبوب أو ارتفاع تكاليف النقل.
وأشار القادة إلى أن الأمن الطاقي يمثل أحد أكبر التحديات في الوقت الحالي، في ظل الاعتماد العالمي على مصادر محددة للطاقة وتأثر الإنتاج الصناعي بالنزاعات. وبناءً عليه، شددوا على ضرورة تنويع مصادر الطاقة وزيادة الاستثمارات في الطاقة المتجددة لتقليل المخاطر المستقبلية.
كما تطرق النقاش إلى الأبعاد الإنسانية للحرب، مؤكدين أن الحفاظ على استقرار المجتمعات الضعيفة ومساندة اللاجئين والمهجرين يعد جزءًا لا يتجزأ من الاستجابة الدولية. وأكد القادة أن مجموعة السبع ستواصل متابعة التطورات عن كثب، وستضع خططًا لتقديم الدعم المالي والسياسي عند الحاجة، لضمان عدم تفاقم الأزمات الاقتصادية والإنسانية الناجمة عن الحرب.
وتأتي هذه الاجتماعات ضمن سلسلة جهود دولية تسعى لتوحيد الرؤى حول كيفية التعامل مع الأزمات المتشابكة بين الاقتصاد والسياسة والأمن الغذائي والطاقة، وضمان استجابة فعالة ومستدامة من المجتمع الدولي.
على مدى العقود الماضية، انتقلت دولة الإمارات العربية المتحدة من كونها محطة مؤقتة للكفاءات الباحثة عن فرص سريعة، إلى واحدة من أبرز الوجهات العالمية لاستقطاب المواهب، حيث باتت تُنظر إليها اليوم كوجهة دائمة للعمل والاستقرار وبناء المستقبل، وليس مجرد نقطة عبور نحو أسواق أخرى.
ويعكس هذا التحول الكبير تطور بيئة الأعمال في الدولة، التي باتت تتميز ببنية تحتية عالمية المستوى، واقتصاد متنوع وقوي، واتصال مباشر مع أكثر من 250 وجهة حول العالم، إلى جانب جودة حياة عالية وبيئة تنظيمية مرنة عززت من جاذبيتها للمواهب من مختلف القطاعات.
وخلال العقود الأربعة الماضية، رسخت الإمارات نموذجاً متقدماً في إدارة الأزمات والتحديات، بدءاً من الأزمات الإقليمية وحرب الخليج، مروراً بالأزمة المالية العالمية، ووصولاً إلى جائحة «كوفيد19» والتوترات الجيوسياسية الأخيرة، وهو ما عزز ثقة المقيمين وشعورهم بالأمان والاستقرار، وساهم في ترسيخ مفهوم الانتماء للدولة لدى مختلف الجنسيات.
ويستند هذا التحول إلى قوة اقتصادية كبرى، إذ يتجاوز الناتج المحلي الإجمالي للدولة 2.08 تريليون درهم (569 مليار دولار)، فيما تصل قيمة التجارة الخارجية إلى نحو 6 تريليونات درهم (1.63 تريليون دولار)، وتبلغ الأصول المصرفية 5.4 تريليونات درهم (1.5 تريليون دولار)، ما يجعل الإمارات مركزاً اقتصادياً عالمياً جاذباً للكفاءات والاستثمارات من أكثر من 193 دولة.
كما أظهرت التطورات الأخيرة في المنطقة مدى مرونة النموذج الإماراتي، حيث عززت الأوضاع الاستثنائية الشعور بالتماسك الاجتماعي بين سكان الدولة الذين يتجاوز عددهم 11 مليون نسمة، ودفعت العديد من المقيمين إلى اعتبار الإمارات المكان الذي يرغبون في العيش والعمل والاستثمار وحتى التقاعد فيه.
وفي هذا السياق، تبرز قصص نجاح فردية تعكس عمق هذا التحول، من بينها قصة الدكتور هارميك سينغ، مؤسس ورئيس مجلس إدارة مجموعة «Plan B»، الذي وصل إلى دبي بتأشيرة زيارة قبل أن يتمكن من تأسيس أعمال ناجحة وبناء حضور مؤثر في المجتمع، ليجسد نموذجاً عملياً لما توفره الدولة من فرص للنمو وتحقيق الطموحات.
ولم تقتصر إسهاماته على الجانب الاقتصادي، بل امتدت إلى المبادرات المجتمعية، حيث أطلق فعاليات بارزة مثل «She Runs» التي دخلت موسوعة غينيس كأكبر سباق نسائي، إضافة إلى مبادرة «Cancer Run» التي تهدف إلى التوعية الصحية والكشف المبكر عن السرطان.
وفي ظل هذا المشهد، أصبحت الإمارات مثالاً عالمياً على قدرة الدول على تحويل التنوع إلى قوة، والطموح إلى إنجاز، والفرص إلى انتماء، لتبقى واحدة من أبرز الوجهات التي تجمع بين الاستقرار الاقتصادي والإنساني في آن واحد.
أعلنت شركة الخدمات المالية العربية (AFS)، المزود الرائد لحلول الدفع الرقمية وأداة تمكين التكنولوجيا المالية في الشرق الأوسط وإفريقيا، شراكة استراتيجية مع المصرف الإسلامي الليبي (LIB) بهدف تسريع تحديث منظومة المدفوعات في ليبيا من خلال حلول متقدمة لإصدار ومعالجة البطاقات وتطوير البنية التحتية الرقمية.
ومن خلال هذا التعاون، سيستفيد المصرف الإسلامي الليبي من خدمات شركة AFS المتقدمة في إصدار ومعالجة بطاقات فيزا، مما يتيح تقديم تجربة تسجيل أسرع وأكثر سلاسة وتحسين تجربة العملاء. كما تتضمن الشراكة اعتماد إطار الحماية المطوَّر من شركة AFS، والذي يشمل تقنيات الترميز والتشفير لضمان أمن المعاملات وحماية بيانات العملاء عبر جميع القنوات الرقمية. إضافة إلى ذلك، ستدعم شركة AFS المصرف الإسلامي الليبي في بناء بنية تحتية قابلة للتوسع، مصممة لدعم الابتكار والمرونة والنمو المستقبلي، بما يمهّد الطريق لإطلاق حلول دفع من الجيل القادم في السوق الليبي.
وقال الدكتور سامر سليمان، الرئيس التنفيذي لمجموعة AFS: «إن رؤية هذه الاستراتيجية تتحول من خطط إلى واقع ملموس تُعد لحظة فخر لشراكتنا. ومن خلال الاستفادة من الإطار الرقمي المتطور لـشركة AFS، سيعمل المصرف الإسلامي الليبي على تحسين عملياته لتقديم تجارب سريعة وسلسة تلبي تطلعات عملائه. ويمثل هذا الإنجاز خطوة بارزة في مستقبل القطاع المالي الليبي، وتفخر شركة AFS بدعم هذه المسيرة».
كثفت البنوك المصرية خلال الأيام الماضية تحركاتها لطرح حزمة متنوعة من المنتجات الادخارية، في محاولة لجذب سيولة جديدة والحفاظ على قاعدة المدخرات داخل القطاع المصرفي، وسط تصاعد المنافسة على استقطاب ودائع العملاء.
ولم تعد المنافسة تقتصر على شهادات الادخار متوسطة الأجل، بل امتدت إلى الودائع قصيرة الأجل، عبر طرح منتجات أكثر مرونة وجاذبية من حيث المدة ودورية صرف العائد.
ويأتي ذلك في وقت أظهرت فيه بيانات البنك المركزي المصري تباطؤ نمو مدخرات الأفراد في شهادات الادخار والودائع لأجل خلال الربع الأول من العام الجاري، إذ ارتفعت بنحو 107.7 مليار جنيه فقط لتصل 6.8 تريليون جنيه، مقارنة بزيادة بلغت 444.2 مليار جنيه خلال الفترة المماثلة من العام الماضي.
وقال مصرفيون لـ”العربية Business” إن هذا التباطؤ كان متوقعاً، في ظل التراجع الملحوظ في أسعار الفائدة على المنتجات الادخارية، والتي انخفضت بنسب تراوحت بين 5% و8% خلال الأشهر الماضية، بالتزامن مع انحسار معدلات التضخم مقارنة بمستوياتها القياسية السابقة.
وأضافت المصادر أن بدء استحقاق الشهادات مرتفعة العائد، خاصة شهادات 27% و23.5% منذ يناير الماضي، أدى إلى خروج جزء من السيولة نحو أدوات استثمارية ومالية أخرى، مثل الذهب وصناديق الاستثمار وأذون الخزانة، ما دفع البنوك إلى تكثيف المنافسة للحفاظ على السيولة واستقطاب مدخرات جديدة.
سباق على الودائع
وأجرت “العربية Business” مسحاً على البنوك التي توسعت مؤخراً في طرح منتجات ادخارية قصيرة ومتوسطة الأجل، وجاء بنك مصر في المقدمة، بعدما أطلق الأسبوع الماضي مجموعة ودائع “فليكس بلس” لأجل 6 أشهر بعائد ثابت 17% سنوياً يُصرف بنهاية المدة، وبحد أدنى للإصدار يبدأ من 50 ألف جنيه.
كما طرح البنك وديعة لأجل 6 أشهر بعائد ثابت 16.5% سنوياً مع صرف العائد شهرياً وبحد أدنى للإصدار 100 ألف جنيه، إلى جانب وديعة أخرى لأجل 9 أشهر بعائد ثابت 16% سنوياً بدورية صرف شهرية، وبحد أدنى مماثل يبلغ 100 ألف جنيه.
وأصدر البنك أيضاً ودائع بعائد مدفوع مقدماً لآجال 6 و9 أشهر، بعائد يصل إلى 15.5% و15% على التوالي، وبحد أدنى يبدأ من 10 آلاف جنيه.
وطرح بنك Saib شهادتي ادخار جديدتين لأجل 3 سنوات، الأولى “Excellence” بعائد ثابت يصل إلى 17.25% يصرف شهرياً، أو 17.5% يصرف نصف سنوي، بحد أدنى للشراء يبلغ 1.5 مليون جنيه.
كما أطلق شهادة “Prime” بعائد سنوي ثابت 17% شهرياً، أو 17.25% يصرف نصف سنوي، وبحد أدني 1000 جنيه ومضاعفاتها.
أما بنك القاهرة، فطرح شهادة “البريمو” ذات العائد المتدرج لمدة 3 سنوات، بعائد 18% في السنة الأولى، و16% في الثانية، و14% في الثالثة، وبحد أدنى للإصدار 50 ألف جنيه.
كما يتيح البنك شهادة “بريمو Affluent” الثلاثية بعائد ثابت 17.25% سنوياً، وبحد أدنى للإصدار يبلغ مليون جنيه.
بينما رفع بنك قناة السويس العائد على بعض أوعيته الادخارية خلال الشهر الجاري، لتصل الفائدة على شهادة “إنفينيتي” إلى 19% بعائد متغير يُصرف يومياً، وبحد أدنى يبدأ من 5 ملايين جنيه.
كما يقدم البنك شهادة “جاري بلس” بعائد متغير يصل إلى 18.75% يصرف يومياً، بحد أدنى ألف جنيه، إلى جانب شهادة “إيليت” بعائد 17.25% شهرياً وبحد أدنى مليون جنيه.
سباق الحفاظ على السيولة
وقال محلل أسواق المال، مصطفى شفيع، إن المنافسة الحالية بين البنوك تعكس صراعاً للحفاظ على السيولة، خاصة في ظل هيمنة البنك الأهلي المصري وبنك مصر على الحصة الأكبر من سوق المدخرات، باعتبارهما الأكثر قدرة على جذب العملاء عبر منتجات ادخارية مرتفعة العائد وواسعة الانتشار.
وأشار شفيع لـ”العربية Business” أن بعض البنوك الخاصة باتت تلجأ إلى تقديم مزايا إضافية بجانب أسعار الفائدة، بهدف جذب شرائح جديدة من العملاء والحفاظ على حصتها السوقية.
“التحدي الأكبر أمام البنوك حالياً يتمثل في قدرتها على الاحتفاظ بالسيولة داخل الجهاز المصرفي، ومنع انتقالها إلى أدوات مالية واستثمارية بديلة، خاصة مع عودة الضغوط التضخمية نسبياً خلال الفترة الأخيرة”، وفقا لشفيع.
ومن جانبه قال مسؤول تجزئة مصرفية بأحد البنوك إن التنوع والتوسع في طرح منتجات ادخارية جديدة يعكس اختلاف احتياجات البنوك من السيولة، وفقاً للخطط الائتمانية والاستثمارية لكل بنك، إلى جانب السياسات التي تضعها لجان إدارة الأصول والخصوم “الألكو” لتحقيق التوازن بين تكلفة الأموال والعائد على التوظيفات.
استعداد مبكر لتحركات الفائدة
وأشار المسؤول إلى أن التوسع في طرح ودائع وأوعية قصيرة الأجل بعوائد مرتفعة، قد يكون استباقاً لأي تحركات محتملة في أسعار الفائدة خلال الفترة المقبلة، وفي الوقت نفسه يحد من تحمل البنوك تكلفة تثبيت عوائد مرتفعة لفترات زمنية طويلة.
وأضاف أن البنوك تسعى من خلال هذه المنتجات إلى تحقيق توازن بين جذب السيولة والحفاظ على مرونة إدارة التكلفة، خاصة في ظل حالة عدم اليقين المتعلقة بمسار أسعار الفائدة خلال النصف الثاني من العام.
وذكر شفيع أن استمرار حالة عدم اليقين العالمية المدفوعة بالتوترات الجيوسياسية قد تدفع البنك المركزي لتحريك أسعار الفائدة خلال الربع الثالث من العام الحالي، خاصة مع توقعات استمرار تسارع التضخم خلال العام الجاري.
وأبقى البنك المركزي المصري أسعار الفائدة دون تغيير، خلال ثاني اجتماع للجنة السياسة النقدية في 2026، لتستقر عند 19% للإيداع و20% للإقراض، مُعلناً بذلك تعليق دورة التيسير النقدي وتبنّي نهج الترقب وانتظار تطورات الأسواق، في ظل تداعيات الحرب الأميركية الإسرائيلية على إيران.
ارتفاع تقديرات التضخم
وقبل أيام رفع البنك المركزي المصري تقديراته لمعدلات التضخم خلال العامين الحالي والمقبل بسبب الحرب الإيرانية وتوترات المنطقة، وتوقع ارتفاع متوسط معدلات التضخم في عام 2026 إلى ما بين 16% و17%، مقابل 11% في توقعاته السابقة.
كما توقع البنك أن يصل معدل التضخم في مصر إلى ما بين 12% و13% في عام 2027، بدلاً من 8% في توقعاته السابقة.
ورجح البنك أن يستأنف التضخم مساره النزولي في الربع الأول من عام 2027، وأن ينخفض دون 10% في الربع الثاني منه.
وحذر البنك من أن مسار التضخم عرضة لمخاطر صعودية، منها احتمالية استمرار الحرب في إيران لفترة أطول وتجاوز أثر إجراءات ضبط أوضاع المالية العامة للتوقعات.
وخفض “المركزي” المصري توقعاته لنمو الاقتصاد إلى 4.9% خلال العام المالي الحالي مقارنة مع 5.1% في توقعاته السابقة، وكذلك خفضها إلى 4.8% في العام المالي المقبل مقابل 5.5% في توقعاته السابقة.
ووفقاً لبيانات البنك المركزي المصري، تأتي هذه المراجعة انعكاساً لتداعيات الصراع بين إيران والولايات المتحدة على النشاط الاقتصادي، مع افتراض استمرار تلك التداعيات حتى نهاية عام 2026.
تلقى بنك الإمارات دبي الوطني موافقة حكومة الهند على صفقة الاستحواذ على حصة الأغلبية في بنك RBL، ووفق بيان لسوق دبي قال البنك إنه بذلك يكون قد حصل على جميع الموافقات التنظيمية والحكومية اللازمة لإتمام الصفقة.
يذكر أن بنك الإمارات دبي الوطني كان قد أعلن في أكتوبر تشرين الأول الماضي استثماراً بقيمة 3 مليارات دولار في البنك الهندي عبر الاستحواذ على حصة 60% في أكبر استثمار أجنبي مباشر على الإطلاق في قطاع الخدمات المالية الهندية.
وسيقوم بنك الإمارات دبي الوطني بالاكتتاب في 959 مليون سهم عادي مدفوع القيمة بالكامل في بنك “RBL” بسعر 280 روبية هندية للسهم، وذلك من خلال طرح إصدار تفضيلي، بما يمثل نحو %60 من رأس المال المصدر والمدفوع للبنك بعد الإصدار.
ومن المتوقع أن تتراوح الحصة النهائية لبنك الإمارات دبي الوطني بين %51 و%74 من إجمالي رأس المال المدفوع، على أن يتم الامتثال لحدود الملكية الأجنبية المعمول بها واستكمال إجراءات عرض الشراء الملزم.
وتنص الصفقة كذلك على الدمج المستقبلي لعمليات فروع بنك الإمارات دبي الوطني في الهند ضمن بنك “RBL”
وعند إتمام الصفقة، سيتم تصنيف بنك الإمارات دبي الوطني كمروج لبنك RBL، الذي سيعمل كشركة تابعة لبنك أجنبي وفقًا إطار عمل البنك المركزي الهندي.
تترقب الأسواق المصرية اجتماع لجنة السياسة النقدية بـ البنك المركزي المصري يوم الخميس 21 مايو 2026، وسط توقعات واسعة بالإبقاء على أسعار الفائدة دون تغيير، في ظل استمرار الضغوط التضخمية واستقرار نسبي في مؤشرات السوق المصرفية خلال الفترة الحالية.
ويأتي الاجتماع المرتقب في وقت تتنافس فيه البنوك العاملة في السوق المحلية على تقديم أعلى عائد على شهادات الادخار، بهدف جذب السيولة من العملاء، خصوصًا بعد انتهاء آجال بعض الشهادات مرتفعة العائد التي طُرحت خلال العام الماضي.
شهادات بعوائد مرتفعة في أكبر البنوك المصرية:
تواصل بنوك الأهلي المصري ومصر والقاهرة طرح شهادات ادخار بعائد ثابت يصل إلى 17.25% سنويًا، لمدة 3 سنوات، مع صرف العائد بشكل شهري، وهي من أبرز الأوعية الادخارية التي يقبل عليها العملاء الباحثون عن دخل ثابت ومنتظم.
كما يتيح البنك الأهلي المصري مجموعة متنوعة من الشهادات بالعملات الأجنبية، تشمل الدولار الأمريكي واليورو، بمدد تبدأ من 3 سنوات وتصل إلى 7 سنوات، مع عوائد تصل إلى 4.90% على بعض الشهادات الدولارية طويلة الأجل.
ويبلغ العائد على الشهادة الدولارية لأجل 3 سنوات نحو 4.75%، بينما يصل إلى 4.85% لمدة 5 سنوات، و4.90% لمدة 7 سنوات، ما يجعلها من بين أعلى الشهادات الدولارية المتاحة حاليًا في السوق المصرفية المصرية.
البنك التجاري الدولي يطرح أعلى عائد متغير:
من جانبه، أعلن البنك التجاري الدولي CIB عن طرح شهادات ادخار جديدة بعائد متغير يصل إلى 19.5% سنويًا يصرف شهريًا، لتتصدر قائمة أعلى العوائد المطروحة حاليًا داخل القطاع المصرفي.
وأوضح البنك أن الشهادة الجديدة مدتها 3 سنوات، ويمكن شراؤها بحد أدنى يبدأ من 1000 جنيه، ويرتبط العائد فيها بسعر الإيداع لدى البنك المركزي، مع إضافة هامش 0.50% فوق سعر الكوريدور.
كما طرح البنك شهادة أخرى تحت اسم “Everyday” بعائد متغير يبلغ 19.25% سنويًا يصرف يوميًا، مع ربط العائد أيضًا بتحركات أسعار الفائدة لدى البنك المركزي، وهو ما يمنح العملاء فرصة الاستفادة من أي زيادات مستقبلية في الفائدة.
تعديل عائد الشهادة البلاتينية:
وأكد محمد الأتربي، الرئيس التنفيذي لـلبنك الأهلي المصري، أن لجنة الألكو بالبنك قررت رفع العائد على الشهادة البلاتينية ذات العائد الشهري لمدة 3 سنوات إلى 17.25% بدلًا من 16% سابقًا، في خطوة تستهدف الحفاظ على تنافسية الشهادات داخل السوق.
كما يطرح البنك شهادة ادخار لمدة سنة بعائد ثابت يبلغ 14% سنويًا يصرف شهريًا، لتناسب العملاء الراغبين في الاستثمار قصير الأجل.
بنك القاهرة يوسع خيارات الادخار:
بدوره، أعلن بنك القاهرة عن توفير شهادة ادخار جديدة لمدة 3 سنوات بعائد شهري تنافسي، إلى جانب وديعة ادخارية لمدة 18 شهرًا بعائد يصل إلى 22% يصرف في نهاية المدة.
وتبدأ قيمة الشهادة من مليون جنيه، بعائد شهري 17.25%، فيما تستهدف الوديعة العملاء الباحثين عن تحقيق أعلى عائد ممكن خلال فترة متوسطة.
لماذا تكتسب شهادات الادخار أهمية كبيرة؟:
وتحظى شهادات الادخار باهتمام واسع من المواطنين، باعتبارها من أكثر أدوات الاستثمار أمانًا واستقرارًا، خصوصًا في فترات ارتفاع معدلات التضخم وتقلبات الأسواق.
وتتنوع الشهادات المطروحة بين عائد ثابت ومتغير ومتدرج، كما تختلف مددها من سنة وحتى 7 سنوات، بما يتيح للعملاء اختيار الأداة المناسبة وفق احتياجاتهم المالية.
وكان البنك المركزي المصري قرر في اجتماعه الأخير تثبيت أسعار الفائدة عند 19% للإيداع و20% للإقراض لليلة واحدة، في إطار سياسة تستهدف السيطرة على معدلات التضخم والحفاظ على استقرار الأسواق النقدية.
بلغ إجمالي واردات دول مجلس التعاون الخليجي من الاتحاد الأوروبي 123.6 مليار دولار خلال عام 2025، في حين سجلت صادرات دول المجلس إلى الاتحاد الأوروبي 65.4 مليار دولار، بما يعكس استمرار النشاط التجاري بين الجانبين.
وأوضح «المركز الإحصائي الخليجي» أن استثمارات دول مجلس التعاون في الاتحاد الأوروبي بلغت نحو 199.5 مليار دولار خلال عام 2024، مقابل استثمارات أوروبية في دول المجلس بقيمة 185.6 مليار دولار.
وتعكس مؤشرات حجم التعاون الاقتصادي بين دول مجلس التعاون والاتحاد الأوروبي عمق الشراكة الاقتصادية بين الجانبين، في مجالات الاستثمار والتبادل التجاري.
أبرمت السعودية وصندوق النقد الدولي حزمة تدابير شاملة لدعم تنمية القدرات الاقتصادية على المستويين الإقليمي والدولي، مستهدفة تعزيز مرونة الدول الأعضاء ومواجهة التحديات الناشئة عن حالة عدم اليقين الجيوسياسي والاقتصادي.
جاء هذا الاتفاق في ختام الحوار الاستراتيجي رفيع المستوى الثاني، الذي عُقد في العاصمة الرياض، برئاسة مشتركة من نائب وزير المالية السعودي عبد المحسن الخلف، وكبار مسؤولي الصندوق؛ يتقدمهم مدير إدارة الشرق الأوسط وآسيا الوسطى، جهاد أزعور، ومديرة معهد تنمية القدرات، كاترينا بورفيل.
وناقش الجانبان آليات استغلال الشراكة السعودية الدولية لتعزيز الإصلاحات الهيكلية والاقتصادية، والاستجابة للطلب المتنامي على تنمية القدرات من قِبل الدول الأعضاء، لا سيما في ظل أوقات تشهد ضغوطاً متزايدة وحالة عدم يقين إقليمية ودولية فرضتها الحرب في الشرق الأوسط.
كما تبادل المسؤولون الرؤى حول الاستراتيجيات المثلى لتحقيق النمو المستدام وتحسين المرونة المالية للدول داخل المنطقة وخارجها.
الرياض ثالث أكبر شريك عالمي لصندوق النقد
تأتي هذه التحركات امتداداً للشراكة الاستراتيجية التي انطلقت بين السعودية والصندوق في عام 2024، بإجمالي تخصيصات تبلغ 279 مليون دولار تمتد على مدى 10 سنوات، مما يضع المملكة في المرتبة الثالثة عالمياً بين أكبر شركاء الصندوق في تمويل وتنمية القدرات.
وتتوزع الشراكة على 3 ركائز أساسية تدعمها وزارة المالية السعودية؛ تشمل الركيزة الأولى منطقة الشرق الأوسط وشمال أفريقيا عبر المكتب الإقليمي بالرياض، وبرامج تنمية القدرات ذاتية التمويل للمملكة، ومركز المساعدة الفنية الإقليمي «ميتاك»، وصندوق الصومال الاستئماني.
وتغطي الركيزة الثانية منطقة أفريقيا جنوب الصحراء عبر شبكة مراكز تنمية القدرات الإقليمية الأفريقية، في حين تدعم الركيزة الثالثة الأولويات الدولية عبر الصناديق المواضيعية التابعة للصندوق.
تكامل الأدوار الإقليمية للمكاتب الفنية
أوضح البيان أن تأسيس المكتب الإقليمي لصندوق النقد الدولي في الرياض، جاء بهدف تعزيز حوار السياسات، وتحسين التنسيق الإقليمي المشترك، والمساعدة في تلبية الطلب المتزايد على تنمية القدرات، ليكون ممثلاً ومكملاً لعمل مركز صندوق النقد الدولي للاقتصاد والتمويل في الشرق الأوسط الموجود في الكويت، ومركز «ميتاك» في لبنان.
وقد انعكست هذه الشراكة إيجاباً على الدول الأعضاء من خلال تنفيذ المكتب الإقليمي في الرياض لـ31 نشاطاً تدريبياً وفنياً في منطقة الشرق الأوسط وشمال أفريقيا وخارجها، استهدفت ما يزيد على 800 مشارك ومسؤول مالي خلال السنة المالية 2026.
ويعكس هذا النجاح المستمر أهمية الشراكات الاستراتيجية في قيادة التحول الاقتصادي ودعم الاستقرار المالي الإقليمي والعالمي.
حضور رفيع المستوى من الجانبين
يُذكر أن الحوار الاستراتيجي حظي برئاسة مشتركة من عبد المحسن الخلف، نائب وزير المالية السعودي، وحضور عبد الله بن زاره مساعد الوزير، وتركي أبالعلا مساعد وكيل الوزارة، ومحمد الراشد المدير التنفيذي للمملكة لدى صندوق النقد الدولي.
ومن جانب صندوق النقد الدولي، شارك في الحوار كبار المسؤولين؛ ومنهم بيرت كروس رئيس الإحصائيين ومسؤول البيانات ومدير إدارة الإحصاء، ومونتفورت ملاشيلا نائب مدير الإدارة الأفريقية، وفرنك بوسكيه نائب مدير معهد تنمية القدرات، وعبد العزيز واني مدير المكتب الإقليمي في الرياض، ومونيك نيواك مديرة مركز المساعدة الفنية الإقليمي للشرق الأوسط (ميتاك).
دخلت أسواق المال العالمية في موجة عاتية من الهبوط والارتباك المتبادل، إثر موجة بيع جماعية وعنيفة ضربت أسواق السندات السيادية من نيويورك وطوكيو إلى لندن، دافعة بكلفة الاقتراض الدولي إلى مستويات قياسية غير مسبوقة منذ عقود.
وتفجرت هذه الصدمة العنيفة عقب هجمات بطائرات مُسيَّرة في منطقة الخليج استهدفت منشأة للطاقة في الإمارات، وتم اعتراض أخرى في الأجواء السعودية، مما رسخ فرضية استمرار الإغلاق شبه الكامل لمضيق هرمز الاستراتيجي، منذ اندلاع حرب الرئيس دونالد ترمب في إيران قبل نحو 3 أشهر.
وقفزت أسعار خام برنت لتتجاوز حاجز 111 دولاراً للبرميل، وسط ذعر حقيقي يجتاح ردهات البورصات من تحول مخاوف التضخم المؤقت إلى نظام تضخمي دائم، يعيد رسم تكلفة المال عالمياً، ويهدد الاقتصادات الكبرى بالركود، مما دفع عوائد السندات الأميركية لأجل 30 عاماً للقفز إلى أعلى مستوياتها منذ عام 2023 عند 5.16 في المائة، بينما سجلت السندات اليابانية المماثلة قفزة تاريخية هي الأعلى في تاريخها الممتد لـ7 أعوام بتجاوزها 4.1 في المائة، في حين قفزت العوائد البريطانية إلى قمة غير مسبوقة منذ عام 1998 عند 4.63 في المائة.
ولا تقف هذه الأرقام الجافة عند حدود شاشات التداول المعقدة؛ بل إنها تترجم مباشرة إلى ضغوط يومية خانقة تمس القوة الشرائية للمواطن العادي وكلفة معيشته وقروضه الشخصية؛ إذ كشفت دراسة حديثة أعدها معهد «واتسون» بجامعة «براون» أن حرب ترمب في إيران كبَّدت الأسر الأميركية وحدها فاتورة وقود إضافية باهظة تخطت 41.5 مليار دولار (بمعدل 316 دولاراً لكل أسرة)، وهو ما يتجاوز الميزانية الكاملة المخصصة لإصلاح الجسور المتهالكة في الولايات المتحدة.
هذه التكلفة الباهظة في محطات الوقود؛ حيث قفز البنزين الأميركي بنسبة 51 في المائة ليصل إلى 4.51 دولار للغالون، تسربت سريعاً إلى أسعار الأغذية والشحن، مما دفع التضخم لأعلى مستوياته في 3 سنوات، وأجبر المستثمرين على إعادة هيكلة محافظهم عبر التخلص من السندات القديمة ذات العوائد المنخفضة، وتكبد خسائر دفترية فادحة، مدفوعين بمعادلة «المستثمر الحالي ضد المشتري الجديد»؛ فالسيولة الآن تبحث عن العوائد الجديدة المضمونة حكومياً والتي تخطت حاجز الـ5 في المائة، وهو ما سحب السيولة مباشرة من أسواق الأسهم التي باتت تقييماتها ومكرراتها متضخمة، وتنتظر هذا الأسبوع اختباراً حاسماً مع صدور النتائج المالية لعملاق أشباه الموصلات «إنفيديا»، في وقت يواجه فيه قطاع التكنولوجيا ضغطاً موازياً يُعرف بـ«تضخم الرقائق»، الناتج عن الإنفاق الملياري الهائل على البنية التحتية للذكاء الاصطناعي ومراكز البيانات، وضغطها الهائل على شبكات الطاقة العالمية ومواردها.
من تراجع البنوك المركزية إلى الديون المليارية
وإلى جانب صدمة الطاقة والذكاء الاصطناعي، يبرز التراكم التاريخي للديون السيادية كمحرك رئيسي وراء تمرد المستثمرين؛ إذ يشير صندوق النقد الدولي إلى أن الدَّين العام العالمي في طريقه للمس مائة في المائة من الناتج المحلي الإجمالي بحلول عام 2029، بينما يتوقع مكتب الموازنة في الكونغرس أن تدفع التخفيضات الضريبية لترمب بالدين الأميركي إلى 120 في المائة خلال عقد، متجاوزاً مستويات الحرب العالمية الثانية.
هذا الإسراف المالي، مضافاً إليه إعلان رئيسة الوزراء اليابانية ساناي تاكايتشي عن موازنة إضافية لمواجهة الغلاء، يدفع ما يُعرف بـ«حرَّاس السندات» إلى المطالبة بعلاوة مخاطر تضخمية أعلى، مجبرين الحكومات على دفع كلفة تمويل باهظة؛ خصوصاً في ظل المؤشرات السياسية المتوترة التي تواجه رئيس الوزراء البريطاني كير ستارمر، وتلمح نحو تيسير مالي غير مدروس.
كذلك، بدت البنوك المركزية كأنها تفقد السيطرة على كبح التضخم؛ فبعد أن كانت الأسواق تتوقع في فبراير (شباط) الماضي خفضين للفائدة، باتت الرهانات الآن تسعِّر رفعاً إلزامياً للفائدة الأميركية بحلول مارس (آذار) 2027، وسط ضغوط متزايدة على حاكم «الفيدرالي» القادم كيفين وارش، وتوقعات برفع وشيك للفائدة من بنك اليابان، و«المركزي الأوروبي» في يونيو (حزيران) المقبل لصد التضخم المستورد، مما أفقد السندات القديمة جاذبيتها تماماً؛ خصوصاً مع انسحاب البنوك المركزية من برامج التيسير الكمي ووقف شراء الديون الحكومية.
ويقفز الزخم غير المتوقع للاقتصاد الأميركي في نمو الوظائف ليعزز الضغوط التضخمية، مدفوعاً بـعوامل بنيوية طويلة الأجل تلخصها بحوث «أليانز» في التغير الديموغرافي لشيخوخة السكان، وتراجع العولمة لصالح سلاسل التوريد المحلية، وتكلفة التحول نحو الطاقة الخضراء.
وتأسيساً على هذا المشهد المعقد، يلتئم شمل وزراء مالية ومحافظي البنوك المركزية لمجموعة السبع في العاصمة الفرنسية باريس، في محاولة صعبة لتنسيق المواقف، واحتواء تقلبات أسواق الدين، وتأمين سلاسل التوريد للمعادن النادرة بعيداً عن الهيمنة الصينية، وذلك في أعقاب قمة بكين بين ترمب وشي جينبينغ، والتي لم تسفر عن اختراقات اقتصادية حقيقية.
ورغم محاولات وزير المالية الفرنسي رولان ليسكور لتلطيف الأجواء، بوصف ما يحدث بأنه «تصحيح حاد وليس انهياراً»، فإن رئيسة البنك المركزي الأوروبي كريستين لاغارد اعترفت بصراحة بقلقها المستمر، في حين دعت مديرة صندوق النقد الدولي كريستالينا غورغييفا الحكومات لعدم اتخاذ إجراءات تزيد الوضع سوءاً.
وتكشف الكواليس التحضيرية في باريس عن انقسامات حادة وتلاوم بين الحلفاء حول «الاختلالات الهيكلية غير المستدامة» للنظام الدولي؛ حيث يرى الجانب الأوروبي أن الأزمة تكمن في نمط ممتد منذ 10 سنوات يستهلك فيه العالم بشكل مشوه، تقوده الولايات المتحدة بالإفراط في الاستهلاك والديون، والصين بالإفراط في الإنتاج وضعف الاستهلاك المحلي، وأوروبا بضعف الاستثمار، وهو الواقع الهيكلي المعقد الذي أثبتت أسواق السندات اليوم أنه لم يعد قابلاً للاستمرار دون دفع ثمن باهظ يتجلى في قفزة سريعة لأسعار الفائدة التجارية، وبطاقات الائتمان، والرهون العقارية التي باتت تهدد النمو العالمي بأسره.
في المحصلة، يبعث الارتجاج العنيف في أسواق الدين العالمية برسالة بالغة الوضوح تتجاوز مجرد التذبذبات اليومية لشاشات التداول؛ ومفادها أن عصر الأموال الرخيصة والفائدة الصفرية الذي غذَّى الأسواق لسنوات قد ولَّى إلى غير رجعة. واليوم، تقف القوى الاقتصادية الكبرى، ومعها المستثمر والمستهلك العادي، أمام واقع مالي جديد يُعاد فيه تسعير المخاطر وكلفة الائتمان بناءً على معادلات جيوسياسية ملتهبة وخزان عام مثقل بالديون.
وبينما يترقب العالم ما ستُسفر عنه اجتماعات باريس وقرارات البنوك المركزية المرتقبة، تظل حقيقة واحدة ثابتة: أن ضبط إيقاع التضخم وتأمين سلاسل الإمداد سيكلِّف الاقتصاد العالمي ثمناً باهظاً، وأن شفرة السندات المشتعلة باتت هي المحدد الأول لمعالم المعيشة والاستثمار في المرحلة المقبلة.
وجد الدولار الأميركي الدعم مع بداية التعاملات الآسيوية، يوم الثلاثاء، بعد أن أعلن الرئيس الأميركي دونالد ترمب تعليق هجوم عسكري كان مخططاً له ضد إيران لإتاحة الفرصة للمفاوضات، في وقت استقرت فيه أسواق السندات العالمية بعد موجة بيع عنيفة استمرت يومين.
وتماسك مؤشر الدولار الأميركي، الذي يقيس أداء العملة الخضراء مقابل سلة من ست عملات رئيسية، ليحوم حول مستوى 99.026 نقطة، مستقطباً طلبات الشراء بعد أن أدى تراجع المخاوف من تصعيد عسكري واسع النطاق إلى انخفاض المؤشر بنسبة 0.3 في المائة، يوم الاثنين، ما أنهى سلسلة مكاسب استمرت خمسة أيام متتالية.
وفي هذا الصدد، أوضح محللو بنك «ويستباك» في مذكرة بحثية أن المعنويات في الأسواق استقرت عقب تقارير أفادت بأن الرئيس الأميركي ألغى ضربة مخططة على إيران استجابة لطلب من قادة دول الخليج العربي.
وفي أسواق الدين، تراجع العائد على سندات الخزانة الأميركية لأجل 10 سنوات بمقدار 3 نقاط أساس ليصل إلى 4.591 في المائة، متراجعاً من أعلى مستوياته في عام، وذلك مع انحسار المخاوف من قفزة تضخمية مستدامة، بالتزامن مع هبوط العقود الآجلة لخام برنت بنسبة 2.4 في المائة لتستقر عند 109.43 دولار للبرميل.
كان الدولار قد اكتسب قوة ملحوظة خلال الأسبوع الماضي كملاذ آمن في ظل تصاعد حدة الحرب في الشرق الأوسط وموجة البيع التي اجتاحت أسواق السندات العالمية، حيث أعاد المستثمرون تسعير المخاطر التي قد تجبر البنوك المركزية على اتخاذ إجراءات صارمة لاحتواء التضخم مع استمرار إغلاق مضيق هرمز واضطراب أسواق الطاقة.
رهانات الفائدة
وأظهرت أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» أن العقود الآجلة لأموال الفيدرالي تسعر الآن احتمالية تبلغ 36.2 في المائة لقيام البنك المركزي الأميركي برفع أسعار الفائدة بمقدار 25 نقطة أساس في اجتماعه المقرر في 9 ديسمبر (كانون الأول) المقبل، مقارنة باحتمالية ضئيلة لم تتجاوز 0.5 في المائة قبل شهر واحد فقط.
وعلى صعيد العملات المقابلة، استقر الدولار أمام الين الياباني عند مستوى 158.895 ين، وذلك بعد أن أظهرت البيانات الحكومية، يوم الثلاثاء، نمو الاقتصاد الياباني بنسبة سنوية بلغت 2.1 في المائة في الربع الأول، متجاوزة متوسط التوقعات.
كان وزير المالية الياباني ساتسوكي كاتاياما، قد صرح للصحافيين، يوم الاثنين، بأن اليابان مستعدة للتدخل في أي وقت لمواجهة التقلبات المفرطة في أسعار الصرف، مع ضمان تنفيذ أي تدخل لدعم الين وبيع الدولار بطريقة تتجنب دفع عوائد سندات الخزانة الأميركية للارتفاع.
وتترقب الأسواق عن كثب أي مؤشرات جديدة على تدخل طوكيو لدعم عملتها المحلية، والتي لا تزال عند مستويات قريبة من ضعفها الذي كانت عليه قبل بدء المسؤولين اليابانيين حملة التدخل الشهر الماضي، وهي الأولى من نوعها منذ نحو عامين.
وتشير بيانات البنك المركزي إلى أن طوكيو ربما أنفقت ما يقرب من 10 تريليونات ين (نحو 63 مليار دولار) منذ إطلاق جولتها الأخيرة من التدخل لشراء الين في 30 أبريل (نيسان) الماضي، بهدف كبح الضغوط التضخمية الناتجة عن ارتفاع تكاليف الاستيراد.
وفي بقية أسواق العملات، استقر اليورو دون تغيير يذكر عند 1.1650 دولار، في حين تراجع الجنيه الإسترليني بنسبة 0.1 في المائة ليصل إلى 1.3427 دولار. كما انخفض الدولار الأسترالي بنسبة 0.1 في المائة إلى 0.7164 دولار، وتراجع نظيره النيوزيلندي بالنسبة ذاتها ليسجل 0.5868 دولار. وأمام اليوان الصيني، حافظ الدولار على استقراره عند 6.798 يوان في التعاملات الخارجية (الأوفشور).
وفي سوق العملات المشفرة، ارتفعت عملة البتكوين بنسبة طفيفة بلغت 0.2 في المائة لتصل إلى 77005.69 دولار، في حين صعدت عملة الإيثريوم بنسبة 0.8 في المائة لتستقر عند 2131.91 دولار.
يحيى الشنار يطالب بدفاع عربي عن المصارف الفلسطينية
والاقتصاد المثقل بإجراءات قوات الإحتلال
طالب محافظ سلطة النقد الفلسطينية معالي يحيى الشنار اتحاد المصارف العربية بالدفاع عن القطاع المصرفي الفلسطيني والضغط على المؤسسات المالية الدولية والإقليمية والجهات المعنية لإزالة القيود الإسرائيلية عنه، خصوصاً تلك التي تتعلق بطبيعة العلاقة المصرفية مع البنوك المراسلة الإسرائيلية، والمساعدة في إيجاد حلول جذرية لمشكلة فائض الشيكل.
كما طالب الشنار في مقابلة مع مجلة «اتحاد المصارف العربية»، بضرورة العمل على تشكيل غطاء لحماية البنوك الفلسطينية من الإقتحامات الاسرائيلية وحجز ومصادرة الأموال، وتشكيل مظلّة مالية لمساندة المصارف الفلسطينية نتيجة تعرُّضها للخسائر الناتجة عن الإعتداءات الإسرائيلية خصوصاً في قطاع غزة، إلى جانب حشد الدعم الدولي من أجل تعويض المصارف الفلسطينية والاقتصاد الفلسطيني عن تلك الخسائر التي عمد الإحتلال على تنفيذها طوال عامين من الحرب والدمار.
وأكد الشنار أهمية توفير الدعم الفني والمؤسسي وبناء القدرات للبنوك الفلسطينية للتعامل مع التحديات والبيئة عالية المخاطر في ظل حالة عدم اليقين والتقلُّبات الجيوسياسية المرتفعة، فضلاً عن أهمية تشجيع المصارف العربية على توسيع علاقاتها مع المصارف الفلسطينية من أجل تعزيز صمودها وتقليل اعتمادها على البنوك المراسلة الإسرائيلية.
وفي ما يلي نص المقابلة:
1- ما هو تقييمكم للأداء الاقتصادي، خصوصاً النقدي، في فلسطين في ظل الظروف التي تمر بها فلسطين وفي ظل التصعيد الأخير في المنطقة؟
– بشكل عام، يشهد الاقتصاد الفلسطيني تراجعاً ملحوظاً خلال الفترة الأخيرة (بعد العدوان الاسرائيلي على قطاع غزة في العام 2023)، ويمر بأحد أصعب وأخطر المراحل، إذ تراجع أداء الأنشطة الاقتصادية كافة، حيث تم تدمير البنية التحتية في قطاع غزة بشكل شبه تام، وتقطيع أوصال الضفة الغربية من خلال البوابات الحديدية والحواجز الإسرائيلية، بالإضافة إلى التوغل الإستيطاني والرعوي الذي سيطر بشكل كبير على معظم مناطق (ج) في الضفة الغربية والتي تتواجد فيها معظم الموارد الطبيعية والزراعية للفلسطينيين.
ولا يختلف الحال كثيراً عند الحديث عن الأداء النقدي، إذ تعاني الحكومة الفلسطينية عجزاً مالياً بشكل كبير نتيجة وقف تحويل إيرادات المقاصة المصدر الرئيس والأكبر لتمويل الإنفاق الحكومي، بالإضافة إلى تراجع المنح والمساعدات الخارجية المقدمة للإقتصاد الفلسطيني. وقد أدى ذلك إلى عدم قدرة الحكومة على دفع الإلتزامات المترتبة عليها لا سيما فاتورة الأجور والرواتب.
أما في ما يتعلق بالقطاع المصرفي الفلسطيني، فقد أظهر مرونة نسبية في التعامل مع هذه الصدمات، وذلك رغم الظروف الاقتصادية والأمنية السائدة وحالة عدم اليقين غير المسبوقة. وقد ساهمت إجراءات سلطة النقد في المحافظة على الإستقرار المالي والمصرفي من خلال تعزيز الرقابة المصرفية وإدارة السيولة، والدفع في إتجاه التحول الرقمي والدفع الإلكتروني. إلاّ أن استمرار المخاطر الحالية وتصاعد حدّة التوترات السياسية والقيود المفروضة على الاقتصاد الفلسطيني بشكل عام، قد يكون لها تبعات سلبية على المناحي الاقتصادية والإجتماعية والسياسية وغيرها. كما يعاني القطاع المصرفي الفلسطيني بشكل خاص من مشكلة العلاقة المصرفية المراسلة مع البنوك الإسرائيلية، إلاّ أنه وفق الإجراءات الإسرائيلية الجديدة فقد أصبح تجديد هذه العلاقة يتم لفترات قصيرة قد تمتد لشهور وفي أحيان أخرى لأسابيع وهو ما يفاقم حالة عدم اليقين ويزيد من المخاطر. علماً أن العلاقة المصرفية المراسلة بين البنوك الفلسطينية والإسرائيلية تُعد مسألة حيوية لعمل النظام المصرفي الفلسطيني، خصوصاً في ظلّ الاعتماد الكبير على الإستيراد من إسرائيل، تحديداً المواد الأولية والأساسية.
2- كيف ترون وضع البنوك العاملة في فلسطين في ظل القيود التي تفرضها سلطات الإحتلال على مجمل النشاطات الاقتصادية ومن ضمنها النظام المصرفي الفلسطيني؟
– لا يزال القطاع المصرفي الفلسطيني يتمتع بمرونة نسبية في التعامل مع القيود التي تفرضها سلطات الإحتلال على الإقتصاد الفلسطيني بمكوّناته كافة. فلا يزال القطاع المصرفي يتمتع بمستويات ملاءة وسيولة جيدة تسمح له بالتعامل مع التحدّيات الحالية. كما أسهمت إجراءات سلطة النقد الرامية إلى تعزيز الرقابة المصرفية وإدارة السيولة، وإستخدام التكنولوجيا المالية في إتمام المعاملات اليومية، إضافة إلى تبنّي إستراتيجية التحوُّل الرقمي والدفع الإلكتروني، وإطلاق مجموعة من البرامج التمويلية التي تستهدف القطاعات الإقتصادية الإنتاجية.
وقد حافظت البنوك على مستويات مريحة من الرسملة والسيولة، حيث بلغت أصول الجهاز المصرفي نحو 26.6 مليار دولار في نهاية العام 2025 مرتفعة بنحو 22.6% مقارنة بالعام 2023، فيما وصلت ودائع العملاء إلى نحو 21.9 مليار دولار مقارنة بحوالي 17.6 مليار دولار لسنتي المقارنة، وإرتفع إجمالي محفظة التسهيلات إلى12.7 مليار دولار. كما تبنّت البنوك سياسة تحوُّط إئتماني متحفظة، رفعت من نسب المخصّصات لتغطية الديون المتعثّرة بشكل يفوق 144%، كما بلغت نسبة كفاية رأس مال القطاع المصرفي حوالي 17.4% وهي متوافقة مع النسب الرقابية.
في المقابل، تتعرّض البنوك لجملة من المخاطر الخارجية المرتبطة مباشرة بإجراءات الإحتلال، والتي تشكّل تحدّياً حقيقياً لإستمرار الإستقرار المالي، ومن أبرزها:
* مخاطر المقاصة والعلاقات المصرفية المراسلة: حيث لا يزال غياب تجديد طويل الأجل للترتيبات مع الجانب الإسرائيلي يشكل تهديداً مباشراً لحركة المدفوعات والتجارة.
* أزمة السيولة بالشيكل الناتجة عن القيود المفروضة على تحويل الفوائض النقدية، ما يخلق ضغوطاً على البنوك ويؤثر على تكلفة الإقتراض وتمويل التجارة.
* حجز أموال المقاصة وتراكم الاقتطاعات الأحادية الجانب، مما يفاقم الضائقة المالية لدى الحكومة وهو ما ينعكس على قدرة البنوك في إدارة مخاطر الإئتمان والسيولة.
* محفظة التسهيلات في قطاع غزة التي تُواجه مخاطر عالية نتيجة الأوضاع الإنسانية والاقتصادية، بما يتطلّب حلولاً إستثنائية كإنشاء صندوق لإدارة ومعالجة الديون الفردية.
وعليه، يمكن القول إن القطاع المصرفي يتمتع اليوم بصلابة مالية جيدة وقدرة عالية على إمتصاص الصدمات، لكنه في الوقت ذاته يُواجه تراكماً في الضغوط الخارجية المرتبطة بالبيئة السياسية والاقتصادية المفروضة قسراً. وهذه الضغوط – إن إستمرت من دون حلول – قد تترجم إلى تحدّيات في السيولة وإستدامة التمويل، وتتطلّب معالجة فورية من خلال: ضمان ترتيبات مستقرّة للمصرفية المراسلة، زيادة سقف تحويلات الشيكل، حل ملف المقاصة بصورة منتظمة ودعم معالجة محفظة غزة.
3- إلى أيّ مدى تستطيع سلطة النقد الفلسطينية أن تناور لتحقيق مكاسب لصالح الإستقرار النقدي في الاقتصاد الفلسطيني؟
– يعاني الاقتصاد الفلسطيني من تشوّهات هيكلية مزمنة، إذ يعاني من معدلات بطالة مرتفعة وقد تكون الأعلى في المنطقة، كما تعاني الحكومة من عجز مزمن وعدم قدرة على التحكُّم بمواردها المالية، بالإضافة إلى أن معدّلات التضخُّم الحاصلة في فلسطين هي في معظمها تضخُّم مستورد من الخارج وتحديداً إسرائيل وذلك في ظل بروتوكول باريس والعلاقة القسرية التي تجبر الاقتصاد الفلسطيني على إستيراد معظم المواد الأولية والأساسية من إسرائيل. كما أن غياب عملة وطنية يمثل تحديداً أساسياً في تنفيذ السياسة النقدية وتفعيل الأدوات التقليدية لهذه السياسة.
تعمل سلطة النقد في ظل هذه البيئة عالية المخاطر والتحدّيات، ورغم ذلك فقد نجحت في السنوات السابقة في التأقلم مع التحدّيات الجديدة، وإدارة الأزمات بإختلاف أنواعها بنجاح واقتدار. ورغم إجراءات سلطة النقد الهادفة إلى المحافظة على الإستقرار المالي والنقدي، إلاّ أنها تبقى محدودة في ظل غياب أدوات السياسة النقدية اللازمة، بالإضافة إلى أن جزءاً كبيراً من التضخُّم في الاقتصاد الفلسطيني هو تضخُّم مستورد ومن الصعب التحكُّم به. ونظراً لذلك فان قدرة سلطة النقد على المناورة تبقى محدودة في ظل هذه الظروف الصعبة والمعقّدة، مقارنة بالبنوك المركزية الأخرى ذات الصلاحيات الكاملة.
4- مع دخول قانون خفض إستخدام النقد حيّز التنفيذ؟
a. هل هناك كفاءة في التعامل مع هذا القانون؟
b. هل بدأت سلطة النقد تلمس آثاره في تعزيز أدوات الدفع غير النقدي؟
c. وكيف يتوقع أن ينعكس على الاقتصاد الفلسطيني بشكل عام؟
– جاء القرار بقانون خفض إستخدام النقد في فلسطين للحدّ من التعامل النقدي ومعالجة مشكلة فائض الشيكل وعدم قبول إسرائيل تحويل هذا الفائض إلى البنوك المراسلة الإسرائيلية، وقد حدّد سقف المعاملات المالية التي تخضع له بـ 30000 شيكل أو ما يعادلها بالعملات الأخرى، وقد دخل هذا القانون حيّز التنفيذ بتاريخ 25/2/2026.
إن الهدف الأساسي لهذا القانون هو تعزيز إستخدام وسائل الدفع غير النقدي وتخفيض إستخدام النقد في المعاملات وإدارة المخاطر ذات العلاقة وتطوير بيئة مالية رقمية آمنة لمعالجة مشاكل السيولة النقدية التي تُواجه القطاع المصرفي الفلسطيني، وبالتالي يُتوقع أن تكون له تبعات إقتصادية إيجابية على الاقتصاد الفلسطيني بشكل عام والقطاع المصرفي بشكل خاص. كما يُسهم هذا القانون في الحدّ من التهرُّب الضريبي والاقتصاد غير الرسمي، بالإضافة إلى تعزيز الشمول المالي. إلاّ أن بعض التحدّيات قد تظهر، في المدى القصير، عند تطبيق هذا القانون لا سيما تأثر الأنشطة الاقتصادية والمنشآت الصغيرة التي تعتمد بشكل شبه كلي على التعاملات النقدية.
في المحصّلة، يُتوقع أن تواجه بعض الأنشطة الاقتصادية مجموعة من التحدّيات والصعوبات في المدى القصير عند تطبيق هذا القانون، إلاّ أن الأثر المتوقع للقانون على المدى المتوسط والطويل سيكون إيجابياً ويُسهم في تعزيز الشفافية والحدّ من التهرب الضريبي ومكافحة غسل الأموال، وهو ما يُسهم في دعم الإستقرار المالي والنقدي ويعزّز من قدرة سلطة النقد على متابعة مشكلة السيولة وفائض الشيكل.
5- في ظل الثنائية التي تعيشها البنوك في فلسطين، التأثر بالقرارات التي تتخذها سلطات الإحتلال والإمتثال للمعايير والقواعد المصرفية؟
a. ما هي الصعوبات التي تواجه سلطة النقد في إدارة السياسة النقدية؟
b. ما هي المنهجية في قياس المؤشرات التي ترصدها الهيئة في خصوص النمو المتحقق والتضخُّم؟
– في خصوص الصعوبات والتحدّيات التي تواجه سلطة النقد في إدارة السياسة النقدية، فإنها تتمثل بشكل أساسي في غياب عملة وطنية وبالتالي عدم القدرة على إستخدام أدوات السياسة النقدية التقليدية. كما تمثل التقلّبات السياسية والإجراءات الإسرائيلية، تحدّياً أساسياً وكبيراً لسلطة النقد وتحدّ من قدرتها على إدارة السياسة النقدية، إذ تسيطر إسرائيل على المعابر والمنافذ الحدودية، كما أنها تسيطر على الموارد الطبيعية والمالية للحكومة الفلسطينية، بالإضافة إلى تحكُّمها في التعاملات المالية في ما بين القطاع المصرفي الفلسطيني والبنوك الإسرائيلية المراسلة، وهو ما يُحد من قدرة الاقتصاد على التعافي والنمو ويُحد من القدرة على التحكّم بمعدّلات التضخُّم والبطالة.
أما في خصوص منهجية قياس معدّل النمو المتحقّق في فلسطين، فهو يتم من خلال قياس التغيُّر الحاصل في حجم الناتج المحلي الإجمالي في فلسطين. ويتم قياس الناتج المحلي الإجمالي، إما بطريقة الإنفاق والتي تعتمد على حجم الإستهلاك والإستثمار والإنفاق الحكومي بالإضافة إلى صافي التصدير، أو عن طريق القيمة المضافة المتحقّقة من الأنشطة الاقتصادية كافة. علماً أنه يتم قياس الناتج المحلي الإجمالي بشكل ربعي وسنوي، بالأسعار الجارية والأسعار الثابتة، وهو ما يُمكن خلاله حساب معدّل النمو الحقيقي ومعدّل النمو الإسمي.
أما معدّل التضخُّم فيتم قياسه من خلال إحتساب معدّل التغيُّر الحاصل في مؤشّر أسعار المستهلك في فلسطين، ويتم إحتساب هذا المؤشّر بحسب المنطقة الجغرافية (الضفة الغربية، قطاع غزة، القدس)، وبحسب الأنشطة الاقتصادية وبشكل شهري.
6- كيف تقيّم التواجد المصرفي الأردني في فلسطين؟
– يُمثل التواجد المصرفي الأردني في فلسطين عاملاً مهماً ومساهماً أساسياً في المحافظة على الإستقرار المالي وتعزيز دور القطاع المصرفي في دعم صمود الاقتصاد الفلسطيني بشكل عام والمواطن الفلسطيني بشكل خاص، كما أن التواجد المصرفي الأردني في فلسطين ساهم في نقل وتعزيز ورفع مستوى المعرفة والتكنولوجيا المالية والخبرات المصرفية في القطاع المصرفي الفلسطيني المحلي. كما تُساهم المصارف الأردنية العاملة في فلسطين في توفير مظلة حماية للحكومة الفلسطينية في ظل التحدّيات التي تواجهها، يُضاف إلى ذلك توفير التمويل اللازم لمختلف القطاعات الاقتصادية وللمستثمرين والمواطنين على حد سواء. كما تُسهم هذه البنوك في رفع كفاءة الخدمات المالية والمصرفية المقدمة، وتُساعد في تحسين جودة هذه الخدمات وتنوعها.
وبشكل عام، فقد ساهمت المصارف الأردنية الوافدة في تعزيز صمود القطاع المصرفي الفلسطيني بشكل عام، إذ شكلت أصول هذه المصارف حوالي 35 % من إجمالي حجم القطاع المصرفي في فلسطين في العام 2025.
ما هو المطلوب من اتحاد المصارف العربية حيال البنوك في فلسطين، كون البنوك الفلسطينية لها خصوصية في إرتباطها بالنظام المصرفي لدولة الإحتلال الاسرائيلية؟
– نظراً إلى العلاقة القسرية في ما بين المصارف الفلسطينية والنظام المصرفي الإسرائيلي وتحكُّم الإحتلال الإسرائيلي بطبيعة هذه العلاقة وبقدرة المصارف الفلسطينية على تقديم الخدمات المصرفية اللازمة للمواطنين، تبرز الحاجة هنا إلى مساندة ودعم اتحاد المصارف العربية للقطاع المصرفي الفلسطيني وتعزيز دوره في دعم الاقتصاد الفلسطيني، وذلك من خلال مجموعة من الإجراءات التي تُعزّز الصمود:
– الدفاع عن القطاع المصرفي الفلسطيني والضغط على المؤسسات المالية الدولية والإقليمية والجهات المعنية لإزالة القيود الإسرائيلية عنه خصوصاً تلك التي تتعلق بطبيعة العلاقة المصرفية مع البنوك المراسلة الإسرائيلية، والمساعدة في إيجاد حلول جذرية لمشكلة فائض الشيكل.
– العمل على تشكيل غطاء لحماية البنوك الفلسطينية من الإقتحامات الإسرائيلية وحجز ومصادرة الأموال، وتشكيل مظلّة مالية لمساندة المصارف الفلسطينية نتيجة تعرُّضها للخسائر الناتجة عن الإعتداءات الإسرائيلية خصوصاً في قطاع غزة.
– حشد الدعم الدولي من أجل تعويض المصارف الفلسطينية والاقتصاد الفلسطيني عن تلك الخسائر التي عمد الإحتلال على تنفيذها طوال عامين من الحرب والدمار.
– توفير الدعم الفني والمؤسسي وبناء القدرات للتعامل مع التحدّيات والبيئة عالية المخاطر في ظل حالة عدم اليقين والتقلبات الجيوسياسية المرتفعة.
– تشجيع المصارف العربية على توسيع علاقاتها مع المصارف الفلسطينية من أجل تعزيز صمودها وتقليل اعتمادها على البنوك المراسلة الإسرائيلية.
الإقتصاد الوطني يملك هوامش أمان تمكّنه من التعامل مع الصدمات بكفاءة وبأثر أقل
قال محافظ البنك المركزي الاردني، الدكتور عادل الشركس: إن تصاعد التوترات الجيوسياسية في المنطقة وما حمله من إنعكاسات على أسعار الطاقة وسلاسل الإمداد والأسواق المالية الدولية، شكل إختباراً جديداً للإقتصاد الوطني في العام الحالي 2026.
وأضاف د. الشركس في مقابلة مع مجلة اتحاد المصارف العربية «تقييمنا في ظل المعطيات الراهنة، والذي يتماشى مع تقييم صندوق النقد الدولي، يشير إلى أن أثر تصاعد الأوضاع الجيوسياسية في المنطقة سيبقى، محدوداً ومؤقتاً دون أن يغيّر المسار الأساسي للإقتصاد الوطني».
وقال د. الشركس: «إن هذه التوقعات مدعومة بما يتمتع به الإقتصاد الوطني من هوامش أمان وقائية وعوامل مرونة ومنعة، تمكنه من إمتصاص أثر الصدمات والتعامل معها بكفاءة وبأقل أثر ممكن».
وأكد د. الشركس في المقابلة أن رؤية التحديث الإقتصادي 2023-2033، والتي تم إطلاقها برعاية ملكية سامية في العام 2022، تُشكل خارطة طريق عابرة للحكومات، تهدف إلى إطلاق كامل الإمكانات الاقتصادية وتحقيق نمو شامل ومستدام، وتسعى إلى مضاعفة فرص العمل المتاحة، ورفع مستوى المعيشة بما يضمن تحسين نوعية حياة المواطنين.
وأشار د. الشركس إلى أن الأردن قطع شوطاً مهماً في تنفيذ أجندة الرؤية عبر البرنامج التنفيذي الأول 2023-2025، وكانت مُخرجات هذا البرنامج واضحة في تعزيز زخم النمو الإقتصادي الذي نشهده اليوم، إلى جانب تشجيع الإستثمار وتعميق الشراكة مع القطاع الخاص، ما ساهم في تعزيز مرونة الإقتصاد وقدرته على مواجهة التحدّيات.
وفي ما يلي نص المقابلة:
* كيف تقيّمون أداء الاقتصاد الوطني، وما هي المبادرات التي ينفذها البنك المركزي في إطار خطة التحديث الإقتصادي؟
– كما يعلم الجميع، شهد العالم والمنطقة في العام 2025 تطوّرات متسارعة على أصعدة عدة، لعلّ أبرزها ما يتعلق بالسياسات التجارية، إلى جانب استمرار وتعمّق الأوضاع الجيوسياسية، والتي تمثلت بالحرب في غزة وما رافقها من إنعكاسات، آنذاك، على صعيد إغلاق مضيق باب المندب وتأثر سلاسل الإمداد، بالإضافة إلى تداعيات حرب الـ 12 يوماً بين إيران وإسرائيل في حزيران/يونيو 2025. وفي خضم هذه التطورات، برهن الإقتصاد الوطني على تمتعه بدرجة عالية من المرونة والقدرة على امتصاص الصدمات، إذ تمكن من تحقيق مسار تصاعدي في معدّلات النمو الاقتصادي، على أساس ربعي، حيث ارتفع معدل النمو من 2.6 % في الربع الأخير من العام 2024 إلى 2.7 % في الربع الأول من العام 2025، ثم إلى 2.8 % في الربعين الثاني والثالث، وليصل إلى 3 % في الربع الأخير من العام 2025. وبذلك، بلغ معدّل النمو الاقتصادي ما نسبته 2.8 % لعام 2025 كاملاً، بالمقارنة مع نمو نسبته 2.6 % في العام 2024، متجاوزاً بذلك التوقعات، بما في ذلك توقعات صندوق النقد الدولي البالغة 2.7 % للعام ذاته، الأمر الذي يعكس متانة الأسس الاقتصادية وقدرة الاقتصاد على تحقيق نمو تدريجي ومستدام رغم الضغوط الخارجية.
وقد جاء النمو الاقتصادي في العام 2025 مدفوعاً بحزمة إجراءات تحفيزية من قبل الحكومة ساهمت في تمكين القطاعات الاقتصادية من النمو، بالإضافة إلى تحقيق جملة من المؤشرات الاقتصادية الإيجابية، التي تؤكد سلامة وقوة الأسس المالية والنقدية، وفي مقدّمها مؤشّرات القطاع الخارجي. فقد تمكن الأردن من استقطاب إستثمارات أجنبية مباشرة تجاوزت قيمتها 2 مليار دولار، محققةً نمواً نسبته 25.1 % في العام 2025، مما يعكس مستوى الثقة بالاقتصاد الوطني وجاذبية بيئته الاستثمارية. كما حقّقت الصادرات الوطنية نمواً قوياً بنسبة 9.9 % ، لتبلغ قيمتها 13.6 مليار دولار، مدفوعةً بارتفاع الصادرات غير التقليدية بنسبة 9.1 % ، والتي تُشكل 87.8 % من الصادرات الوطنية، إضافة إلى نمو الصادرات التقليدية (البوتاس والفوسفات) بنسبة 15.9 % . وفي السياق ذاته، إرتفعت حوالات العاملين في الخارج بنسبة 4.5 % لتصل إلى 4.5 مليار دولار خلال العام 2025. ورغم التأثر المحدود لقطاع السياحة بالأوضاع الجيوسياسية في المنطقة، واصل الدخل السياحي مسار تعافيه، مسجلاً نمواً بنسبة 7.6 % خلال العام 2025 ليصل إلى نحو 7.8 مليار دولار.
أما في ما يتعلق بالأداء الاقتصادي في العام 2026، فلا شك في أن تصاعد التوترات الجيوسياسية في المنطقة، بما يحمله من إنعكاسات على أسعار الطاقة وسلاسل الإمداد والأسواق المالية الدولية، يُشكل اختباراً جديداً للاقتصاد الوطني، ولكن تقييمنا في ظل المعطيات الراهنة، والذي يتماشى مع تقييم صندوق النقد الدولي، يشير إلى أن أثر تصاعد الأوضاع الجيوسياسية في المنطقة سيبقى محدوداً ومؤقتاً دون أن يغيّر المسار الأساسي للاقتصاد الوطني، وذلك في ضوء ما يتمتع به الاقتصاد الوطني من هوامش أمان وقائية وعوامل مرونة ومنعة، والتي تمكنه من امتصاص أثر الصدمات والتعامل معها بكفاءة وبأقل أثر ممكن.
أما في خصوص الشق الثاني من السؤال حول المبادرات التي ينفذها البنك المركزي في إطار رؤية التحديث الاقتصادي، فلا بد من الاشارة بدايةً إلى رؤية التحديث الاقتصادي 2023-2033، والتي تم إطلاقها برعاية ملكية سامية في العام 2022، تُشكل خارطة طريق عابرة للحكومات، تهدف إلى إطلاق كامل الإمكانات الاقتصادية وتحقيق نمو شامل ومستدام، وتسعى إلى مضاعفة فرص العمل المتاحة، ورفع مستوى المعيشة بما يضمن تحسين نوعية حياة المواطنين. وفي السنوات الثلاث الماضية قطع الأردن شوطاً مهماً في تنفيذ أجندة الرؤية عبر البرنامج التنفيذي الأول 2023-2025، وكانت مُخرجات هذا البرنامج واضحة في تعزيز زخم النمو الاقتصادي الذي نشهده اليوم، إلى جانب تشجيع الاستثمار وتعميق الشراكة مع القطاع الخاص، ما ساهم في تعزيز مرونة الاقتصاد وقدرته على مواجهة التحدّيات.
وقد شارك البنك المركزي في البرنامج الأول 2023-2025 بالعديد من المبادرات، لا سيما على صعيد تعزيز الاشتمال المالي في المملكة، وتنظيم وتطوير قطاع التأمين، وتعزيز وصول المنشآت متناهية الصغر والصغيرة والمتوسطة للتمويل، وتوفير بيئة ملائمة للنهوض بالتقنيات المالية وابتكاراتها، وتعزيز التحول الرقمي في القطاع المالي، هذا إلى جانب تطوير قدرة القطاع الصيرفي على تقديم خدمات رقمية مميزة، وتطوير التشريعات الناظمة للقطاع المالي. وتم ضمن هذا الإطار إقرار وتعديل العديد من التشريعات لتنسجم مع اهداف استراتيجية الاشتمال المالي 2023-2028، إضافة إلى إطلاق الاستراتيجية الوطنية للاشتمال المالي 2023-2028، ورؤية الأردن للتكنولوجيا المالية والابتكار، واستراتيجية الاتصال والعلامة التجارية لمنظومة التكنولوجيا المالية والابتكار، وأكاديمية الفنتك الأردنية بالتعاون مع معهد الدراسات المصرفية، والاستراتيجية الوطنية للمدفوعات الإلكترونية 2023-2025.
كما يواصل البنك المركزي حالياً دوره الريادي في تحقيق أهداف رؤية التحديث الاقتصادي من خلال المشاركة في البرنامج التنفيذي الثاني للرؤية للأعوام 2026-2029، الذي تم اطلاقه بداية العام الحالي، من خلال التركيز على تعزيز التحوُّل الرقمي، والأمن السيبراني، والتمويل الأخضر، والذكاء الاصطناعي، والابتكار المالي، وتنمية المهارات المستقبلية، تمثل هذه المجالات نقلة نوعية في القطاع المالي الأردني، وبشكل يساهم في دفع وتيرة النمو الاقتصادي المستدام.
* السياسة النقدية تتصدّر قائمة الانجازات على المستوى الاقتصادي، وهذه شهادة الجهات الدولية، خصوصاً صندوق النقد الدولي، وشهادة وكالات التصنيف الدولية، ما العوامل التي تساعد في أن تبقى السياسة النقدية في نجاح مستمر؟
– لا شك في أن البنك المركزي الأردني نجح على مدى العقود الثلاثة الماضية في إرساء أسس قوية للاستقرار النقدي والمالي في المملكة، بفضل إدارته الحصيفة للسياسة النقدية، على الرغم من كل التحدّيات غير المواتية التي شهدتها المنطقة والعالم خلال هذه الفترة، بما في ذلك الاضطرابات الجيوسياسية والأزمات الاقتصادية المختلفة. وهذا ما أجمعت عليه كل تقييمات المؤسسات المالية الدولية ووكالات التصنيف الائتماني، والتي كان آخرها تقرير وكالة ستاندرد آند بورز، الصادر في شهر آذار/مارس من العام الحالي، والذي أبرز بوضوح فعّالية السياسة النقدية التي يتبعها البنك المركزي وقدرتها على المحافظة على الاستقرار النقدي والمالي في المملكة.
في الحقيقة، هذا النجاح في إدارة السياسة النقدية لم يأتِ من فراغ، بل هو ثمرة تضافر عوامل عديدة، يأتي في مقدّمها الاستقلالية والمهنية العالية التي يتمتع بها البنك المركزي الأردني، والتي تمكّنه من اتخاذ قراراته النقدية بشكل موضوعي وحكيم، بعيداً عن أي ضغوط خارجية، بما يضمن الالتزام بتحقيق هدفه الرئيس المنصوص عليه في القانون، والمتمثل في المحافظة على الاستقرار النقدي والمالي في المملكة. كما لعبت المصداقية والثقة العالية التي يتمتع بها البنك المركزي الأردني على المستويين المحلي والدولي، والتي تشكّلت وترسّخت عبر التاريخ، دوراً أساسياً في تماسك قوة السياسة النقدية وضمان نجاحها المُستمر، وتعزيز الثقة في الاقتصاد الكلي بشكل عام. فوضوح بوصلة البنك المركزي في المحافظة على الاستقرار النقدي والمالي في المملكة، والتزامه بسياسة سعر الصرف الثابت للدينار الأردني مقابل الدولار الأميركي، مكّنته من اكتساب هذه الثقة وتعزيز استقرار العملة الوطنية على المدى الطويل، مدعوماً بمستوى مرتفع من الاحتياطيات الأجنبية، والتي تجاوزت 28 مليار دولار في مطلع العام الحالي، وهو ما يُغطي مستوردات المملكة من السلع والخدمات لأكثر من ثلاثة أضعاف المدة المُتعارف عليها دولياً، والتي تُقدّر بنحو ثلاثة أشهر. ويُعدُّ الاتجاه النزولي لمعدل الدولرة إلى 17.6 % في نهاية العام 2025، مقارنة بمعدّلات فاقت 20 % قبل العام 2020، مؤشّراً مهماً على تنامي هذه الثقة وعلى فعّالية السياسة النقدية بشكل عام. كما بقي معدل التضخُّم عند مستويات مقبولة لم تتجاوز 3 % بالمتوسط في العقود الثلاثة الماضية، ما حافظ على القوة الشرائية للدينار وعزز تنافسية الاقتصاد الوطني بشكل عام.
ولا شك في أن المصداقية والثقة العالية التي يتمتع بها البنك المركزي الأردني لا تنفصل عن عامل آخر جوهري في نجاح السياسة النقدية، وهو الشفافية. فالتواصل الواضح والدوري للبنك مع الجمهور والأسواق حول قراراته وأدواته النقدية، ونشر البيانات والتقارير الدورية، وشرح أهدافه ومسوّغات قراراته، يُعزّز فهم التوجُّهات الاقتصادية ويحد من حالة عدم اليقين، ما يرسّخ ثقة المستثمرين والمواطنين ويجعل السياسة النقدية أكثر فاعلية في الحفاظ على الاستقرار النقدي والمالي.
كما ساهم في هذا النجاح أيضاً مرونة السياسة النقدية، وقدرة البنك المركزي على تطوير أدواته بما يتلاءم مع طبيعة الظروف الاقتصادية، الأمر الذي مكّنه من احتواء آثار العديد من الأزمات والحفاظ على الاستقرار النقدي والمالي. وفي هذا الإطار، إستخدم البنك المركزي عدداً من الأدوات غير التقليدية خلال الفترات الماضية لدعم النشاط الاقتصادي وتعزيز قدرة القطاعات الإنتاجية على مواجهة التحدّيات، من بينها إطلاق برامج التمويل الميسر لدعم مختلف القطاعات الاقتصادية الحيوية، الذي لا يزال معمولاً به حتى الآن، وتوفير خطوط ائتمان موجهة للمشاريع الصغيرة والمتوسطة، إلى جانب اتخاذ إجراءات داعمة أثناء جائحة كورونا، مثل السماح للبنوك بتأجيل أقساط القروض للأفراد والشركات، بما ساهم في تخفيف الأعباء المالية على المقترضين والحفاظ على استمرارية النشاط الاقتصادي اثناء تلك المرحلة الاستثنائية.
ولا شك في أن هناك العديد من العوامل الأخرى التي لا يُمكن إغفالها عند الحديث عن العوامل الداعمة لنجاح السياسة النقدية، من أبرزها مرونة الاقتصاد الأردني وقدرته على التكيف مع مختلف المتغيّرات والصدمات، إلى جانب التزام الحكومة في تنفيذ برامج الإصلاح الاقتصادي والهيكلي، فضلًا عن التنسيق والتكامل بين السياسات المالية والنقدية، وغيرها العديد من العوامل التي قد لا يتسع المجال لذكرها بالتفصيل.
* ذكر التقرير التصنيف الائتماني لوكالة ستاندرد أند بورز أن رصيد الاحتياطيات من العملات الأجنبية وصل 28.6 مليار دولار في مطلع العام 2026، في ظل الارتفاعات التي شهدتها أسعار الطاقة مع التوتر الأخير في المنطقة بسبب الحرب الغربية – الإيرانية:
أ – هل تتوقعون المحافظة على هذا المستوى من الاحتياطيات، في ظل ارتفاع تكلفة المستوردات الطاقة؟
– تُعد الاحتياطيات الأجنبية ركيزة أساسية في تعزيز الاستقرار النقدي في الأردن، حيث شكّلت على الدوام دعامة حقيقية لسياسة سعر الصرف الثابت للدينار الأردني مقابل الدولار الأميركي، والتي تمثل الركيزة الاسمية للسياسة النقدية منذ العام 1995. وقد أسهمت هذه الاحتياطيات في ترسيخ الثقة بالاقتصاد الوطني، وتعزيز مصداقية السياسة النقدية، إلى جانب دورها المحوري كخط دفاع أول في مواجهة الصدمات والتقلبات الخارجية، سواء على صعيد تدفقات رؤوس الأموال أو تقلبات الأسواق العالمية. وفي هذا السياق، حرص البنك المركزي على المحافظة على مستويات مريحة من الاحتياطيات الأجنبية، تتجاوز بكفاية مؤشرات الأمان الدولية، بما يضمن القدرة على تلبية الاحتياجات التمويلية للمملكة، ويُعزّز منعة الاقتصاد الوطني في مواجهة مختلف التحديات. ولا يُخفى على أحد أن الاقتصاد الأردني قد واجه، على مدى العقود الماضية، سلسلة من التحدّيات والصدمات الخارجية المتعاقبة، سواء ذات طابع اقتصادي أو جيوسياسي، إلاّ أنه استطاع في كل مرة أن يتجاوزها بثبات، مستنداً إلى قاعدة صلبة من الاحتياطيات الأجنبية المريحة، والتي جرى المحافظة عليها بل وتعزيزها حتى في خضم تلك الأزمات، ليتجاوز رصيدها في بداية العام الحالي 28 مليار دولار، وهو ما يُغطّي مستوردات المملكة من السلع والخدمات لأكثر من ثلاثة أضعاف المدة المُتعارف عليها دولياً، والتي تُقدر بنحو ثلاثة أشهر، كما أشرت سابقاً.
ومن المتوقع أن تبقى الاحتياطيات الأجنبية ضمن نطاق مريح نسبياً في الفترة المقبلة، رغم التحدّيات المرتبطة بارتفاع أسعار الطاقة في ظل التوترات الجيوسياسية الأخيرة في المنطقة. ويُعزى ذلك إلى جملة من العوامل الداعمة، في مقدمتها الثقة الراسخة بالسياسة النقدية ومصداقية البنك المركزي الأردني، إلى جانب قوة الدينار واستقرار سعر صرفه، فضلًا عن تنوع واستدامة مصادر تدفقات العملات الأجنبية إلى الاقتصاد الوطني، بما في ذلك حوالات العاملين في الخارج، والدخل السياحي، والاستثمار الأجنبي المباشر، إلى جانب المنح والمساعدات الخارجية، الأمر الذي يعزّز من قدرة المملكة على المحافظة على مستويات قوية ومريحة من الاحتياطيات الأجنبية.
ب – هل مسؤولية بناء احتياطيات أجنبية تقع على عاتق البنك المركزي أم جميع النشاطات الاقتصادية؟
– أود في البداية التأكيد على أن الهدف الرئيس للبنك المركزي يتمثل في المحافظة على الاستقرار النقدي والمالي في المملكة، من خلال ترسيخ استقرار سعر الصرف الثابت للدينار الأردني مقابل الدولار الأميركي، باعتباره الركيزة الاسمية للسياسة النقدية، والمدعوم بمستويات مريحة من الاحتياطيات الأجنبية. ولا شك في أن مصداقية البنك المركزي وكفاءة سياساته تُسهمان في تعزيز الثقة بالدينار الأردني، كما أن إدارته الحصيفة والفعالة للاحتياطيات الأجنبية تُعد عاملاً محورياً في المحافظة على مستوياتها وتعزيزها.
لكن بكل تأكيد أن بناء الاحتياطيات الأجنبية لا يقتصر على دور البنك المركزي، بل يعتمد على مجموعة واسعة من العوامل المرتبطة بأداء الاقتصاد الكلي، وفي مقدّمها قدرة الاقتصاد الوطني على توليد العملات الأجنبية من خلال الصادرات السلعية والخدمية، وقطاع السياحة، وتحويلات العاملين في الخارج، إلى جانب الاستثمارات الأجنبية والتدفقات المالية الخارجية، والتي تشكّل مجتمعةً المصادر الأساسية لدعم وتعزيز الاحتياطيات. وعليه، فإن المحافظة على مستويات مريحة ومستدامة من الاحتياطيات الأجنبية يتطلّب تكاملاً وثيقاً بين السياسات النقدية والمالية والاقتصادية، إلى جانب مواصلة تعزيز القدرة التنافسية للاقتصاد الوطني وتنويع مصادر الدخل من العملات الأجنبية.
* إتسم أداء البنوك في الأردن، في العام 2025 بـ«التميُّز» كيف ترون الدور الذي تلعبة البنوك بشكل خاص والقطاع المصرفي بشكل عام، في خدمة الاقتصاد الوطني؟
– لا شك في أن القطاع المصرفي في الأردن اليوم يُعد ركيزة أساسية لدعم الاقتصاد الوطني، من خلال دوره المحوري في تعبئة المدّخرات وتوجيهها نحو الاستثمار المنتج، وتوفير التمويل اللازم لمختلف القطاعات الاقتصادية، بما يُسهم في تحفيز النمو وتوفير فرص العمل. كما تضطلع البنوك بدور مهم في تعزيز الاستقرار المالي وكفاءة الوساطة المالية، إلى جانب مساهمتها في تمويل احتياجات الحكومة وتنفيذ برامجها التنموية، الأمر الذي يعزز توظيف الموارد المحلية ويحد من الاعتماد على التمويل الخارجي. وإذا ما نظرنا إلى حجم التسهيلات الائتمانية الممنوحة من البنوك في نهاية عام 2025، نجد أنها بلغت نحو 36.1 مليار دينار، أي ما يشكل حوالي 83 % من الناتج المحلي الإجمالي، وهو ما يعكس الدور الحيوي للقطاع المصرفي في الاقتصاد، ويؤكد أن سلامة هذا القطاع تعني سلامة الاقتصاد ككل. ولطالما أثبت القطاع المصرفي الأردني قدرته على الصمود وتحقيق أداء إيجابي في ظل الظروف العالمية المحيطة، بما يعكس مرونة مؤسساته وكفاءة إداراته المهنية، مدعومة بمؤشّرات مالية قوية، تجلت في نمو الموجودات بنسبة 6.1 % لتصل إلى 74.1 مليار دينار، وارتفاع الودائع بنحو 7.1 % لتبلغ 50.0 مليار دينار، إضافة إلى زيادة التسهيلات الائتمانية بنسبة 3.7 %.
ويزداد دور القطاع المصرفي في الاقتصاد مع التطور التقني، إذ يواصل الريادة في تبني الحلول الرقمية والتكنولوجيا المالية، وأنظمة الدفع الحديثة. فقد تجاوزت قيمة العمليات المنفذة عبر أنظمة الدفع الوطنية (eFWATEERCOM، CliQ ، ـJoMoPay)
42 دولار، أي ما يفوق 100 % من الناتج المحلي الإجمالي، ما يعكس حجم التحوُّل الرقمي الكبير الذي يشهده القطاع. كما نفخر بأن نحو 84 % من الخدمات البنكية تُنفذ عن بُعد دون الحاجة لمراجعة الفروع، ما يبرهن على قدرة البنوك على تحويل التقنية إلى فرص للابتكار والريادة، بما يتماشى مع أفضل الممارسات الدولية. ويُسهم هذا التوجه الاستراتيجي في تعزيز دور القطاع المصرفي كمحرك رئيس للنمو الاقتصادي وداعم أساسي لتحقيق التنمية المستدامة.
* مؤشرات المتانة المالية للبنوك تظهر بوضوح قوة وثبات النمو والتطور في الأداء، ماهي أبرز مؤشرات التي ترى أنها تعكس قوة القطاع المصرفي؟ وما التطورات التي شهدتها في العام 2025 ومطلع العام 2026؟
لا شك في أن القطاع المصرفي الأردني يتمتع بسمعة رفيعة على مستوى المنطقة، ويظهر ذلك جلياً من خلال النسبة المرتفعة لإستثمارات الأجانب في رؤوس أموال البنوك، والتي تُعد من بين الأعلى في دول الشرق الأوسط وشمال إفريقيا. وتعكس المؤشّرات المالية المتقدمة للبنوك العاملة في المملكة سلامة ومتانة القطاع المصرفي، ما يُعزّز قدرته على امتصاص الصدمات وتحمل المخاطر بكفاءة. ويأتي ذلك نتيجة مستويات مرتفعة من رأس المال، تُعد من الأعلى في المنطقة، إضافة إلى مستويات مريحة من السيولة، وهو ما يدعم التوقعات بأداء مستقبلي واعد ومستدام. وبالأرقام، بلغت نسبة كفاية رأس المال نحو 17.8 % في نهاية العام 2025، متجاوزة الحد الأدنى المحدّد من قبل البنك المركزي البالغ 12 % ، كذلك أعلى من الحد الأدنى وفق متطلّبات لجنة بازل III البالغ 10.5 % . كما حافظت البنوك على مستويات مرتفعة من السيولة القانونية، حيث بلغت حوالي 148.4 %، ما يعكس القدرة على مواجهة أي احتياجات مفاجئة للسيولة. وعلى صعيد جودة الأصول، فقد سجلت نسبة الديون غير العاملة 5.5 % في نهاية عام 2025، وهي نسبة منخفضة نسبياً ضمن مستويات يمكن إدارتها، بينما بلغت نسبة تغطية المخصّصات لهذه الديون نحو 75.7 % ، ما يعكس قدرة البنوك على حماية حقوق المساهمين وتعزيز الاستقرار المالي.
وتُعدُّ مؤشرات الربحية مثل العائد على حقوق المساهمين (ROE) والعائد على الأصول (ROA) من أهم المقاييس التي تعكس متانة الأداء المالي، حيث بلغ العائد 8.6 % و1.0 % على التوالي في نهاية العام 2025، ما يدل على كفاءة إدارة رأس المال وقدرة البنوك على توليد عوائد مجزية ومستدامة للمساهمين. وفي السياق ذاته، تؤكد نتائج اختبارات الأوضاع الضاغطة (Stress Tests) مدى صلابة القطاع المصرفي الأردني، وقدرته العالية على مواجهة الصدمات، مدعوماً بمستويات قوية من رأس المال والسيولة، إلى جانب ربحية مستمرة تعزّز من متانة واستدامة الجهاز المصرفي.
* إتسع نطاق الرقابة والإشراف لدى البنك المركزي بدءاً من أعمال الصرافة مروراً بشركات التمويل الاصغر وأخيراً أعمال شركات التأمين، ما الذي تغيّر بعد دخول جميع هذه النشاطات لتكون تحت مظلة البنك المركزي؟
– إن وضع هذه القطاعات المالية لتكون تحت مظلّة رقابية واحدة يحقّق نظرة رقابية شاملة وموحّدة تضمن تناسق السياسات والأدوات الرقابية وانسجامها، كما تعزّز البيئة التنافسية بما يحقق رؤية البنك المركزي في الاستمرار بالمحافظة على الاستقرار النقدي والمساهمة في تحقيق الاستقرار المصرفي والمالي بما يُساهم في تحقيق التنمية المستدامة في المملكة. وقد عمل البنك المركزي على استثمار الخبرة التي يتمتع بها من تجربته العميقة في تحقيق رقابة حصيفة على أكبر القطاعات المالية وهو الجهاز المصرفي، إلى جانب أن له باعاً طويلة في الرقابة على المؤسسات المالية الأخرى، بما يملكه من الأدوات التحليلية والفرق الرقابية المتخصصة. وفي ما يتعلق بانتقال الرقابة على أعمال التأمين للبنك المركزي في النصف الأول من العام 2021، تم إصدار قانون تنظيم أعمال التأمين رقم (12) لسنة 2021، والذي جاء بهدف إيجاد إطار تشريعي منسجم مع أفضل الممارسات والمعايير الدولية وذلك بما يكفل النهوض بقطاع التأمين ورفع سويته. وخلال هذه الفترة التي خضعت فيها شركات التأمين لرقابة البنك المركزي، حققت الأقساط المكتتبة نمواً يقدر بحوالي 43 % خلال الفترة من العام 2020 وحتى نهاية العام 2025، كما نمت موجودات قطاع التأمين بحوالي 11 % عن الفترة نفسها.
وفي جانب قطاع التمويل الأصغر، فيعد أحد المنافذ الرئيسة لتوفير التمويل للأفراد والمنشآت متناهية الصغر والصغيرة والمتوسطة، وبما يعزّز الشمول المالي ويساعد في إيجاد فرص، ومن هنا برزت الحاجة لوجود إطار تشريعي متكامل لجميع الجهات التي تمارس نشاط التمويل وشموله بمظلة رقابية تهدف إلى تحقيق الاستقرار والشفافية بين المتعاملين في هذا النشاط والتقليل ما أمكن من المراجحة التنظيمية والتي يكون مبعثها عدم خضوع الجهات التي تمارس نفس النشاط لنفس المستوى من المتطلبات الرقابية مما يخل بالتنافسية، الأمر الذي سينعكس وبلا شك على حماية النظام المالي وعدالة التعاملات وحماية العملاء وتعزيز القدرة التنافسية، حيث يلعب هذا القطاع دوراً أساسياً في الاقتصاد والمتمثل بتوفير السيولة والاحتياجات التمويلية لتمويل مختلف الأنشطة الاقتصادية بما يُعزز النمو الاقتصادي.
واستكمالاً لجهود البنك المركزي في توسيع مظلته الرقابية، والتي كانت قد بدأت في العام 2015 بإخضاع شركات التمويل الأصغر لرقابته وإشرافه، فقد تم إخضاع كافة شركات التمويل بهدف ادماجها في القطاع المالي لضمان التزامها بالمعايير الدولية سعيا لتعزيز منظومة حماية العملاء وتوفير إطار مؤسسي لهذه الشركات وبما يدعم النمو الاقتصادي والاستقرار المالي وسعياً لتحقيق أهدافه الاستراتيجية، وذلك بإصدار نظام شركات التمويل رقم (107) لسنة 2021، حيث شكّل هذا النظام مرجعية قانونية لترخيص شركات التمويل كافة والرقابة عليها من قبل البنك المركزي. وقد ساهم هذا النظام في تعزيز قواعد الحوكمة وإدارة المخاطر والامتثال، ورفع مستويات الشفافية والانضباط في السوق، كما أدّى إلى تنظيم ممارسات الإقراض والحد من المخاطر التشغيلية والائتمانية، وتعزيز ثقة المستثمرين والعملاء في القطاع، بما يدعم دوره في توسيع الوصول إلى التمويل وتعزيز الشمول المالي بالإضافة إلى النمو المتوازن للقطاع.
* في مجال التأمين، شهدنا في الأعوام القليلة الماضية عمليات استحواذ بين البنوك المحلية وأخرى محلية وعربية وأجنبية، نتج عنها كيانات مصرفية كبيرة، هل هناك اهتمام لدى البنك المركزي الأردني لتشجيع شركات التأمين على الاندماج لتشكيل كيانات تأمين كبرى؟
– في الحقيقة هناك توجّه استراتيجي لدى البنك المركزي لتشجيع شركات التأمين على الاندماج لتصبح أكثر قدرة على مواجهة الأزمات المالية والتحدّيات والمخاطر المختلفة، حيث ثَبُت، ومن خلال التجارب السابقة، أن هذا التطبيق يسهم بشكل فعّال في خلق كيانات مالية تتمتع بقاعدة رأسمالية قوية، وبما يعزّز قدرتها على مواجهة المخاطر لتمكينها من تقديم خدمات متنوعة ومستدامة بما يكفل الحماية للمواطن والاقتصاد، وتمّت محاكاة هذا المشروع من خلال تجربة حقيقية ناجحة لاندماج إحدى كبرى شركات التأمين مع شركة أخرى أواخر العام 2021، كما أن هناك عمليات اندماج قائمة لبعض شركات التأمين، حيث يتم منح (بموجب قرارات مجلس الوزراء) شركات التأمين التي تندمج إعفاءات ضريبية ورسوم تحفيزية، أبرزها الإعفاء من ضريبة الدخل لمدة ثلاث سنوات، بالإضافة إلى الإعفاء من رسوم نقل الملكية، ورسوم رفع رأس المال، والرسوم السنوية المفروضة بموجب قانون تنظيم أعمال التأمين رقم (12) لسنة 2021.
إجتماع إداري في مصرف الجمهورية – ليبيا بمشاركة الدكتور وسام فتوح:
برامج تدريبية لإتحاد المصارف العربية لمدة عام تعزيزاً للحضور الإقليمي لـ «الجمهورية»
في إطار حرص الادارة العليا لمصرف الجمهورية – دولة ليبيا، على تنفيذ إستراتيجية التطوير والتحديث المعتمدة من مجلس إدارة المصرف، وبناء على توجيهات رئيس مجلس الادارة في مواكبة التطورات الحاصلة في الصناعة المصرفية الإقليمية والدولية، ومتابعة سير العمل في شبكة الفروع التابعة للمصرف، والوقوف على أبرز التحدّيات والصعوبات التي تُواجه مهمّات مدراء الإدارات، أثناء تأدية مهامهم اليومية، بما يُسهم في دعم الأداء وتعزيز جودة الخدمات المقدّمة للزبائن، إنعقد إجتماع في مقر المصرف، شارك فيه الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، والسيد هاني عبدالله المدير الإقليمي للإتحاد، والمدير العام للمصرف، نوري أبوفليجة، ومساعد المدير العام لشؤون الموارد البشرية وعدد من مدراء الأدارات، وذلك لتعزيز آفاق التعاون المشترك وتطوير الشراكات المؤسسية في المجالات المصرفية والتدريبية.
وتناول المجتمعون عدداً من الملفات ذات الإهتمام المشترك، وفي مقدّمها دعم برامج التأهيل والتطوير المهني التخصّصي، وتعزيز الإستفادة من الخبرات والتجارب المصرفية الحديثة، بما يُواكب التحوُّلات المتسارعة التي يشهدها القطاع المصرفي، ويُسهم في رفع كفاءة الموارد البشرية في المصرف وتطوير القدرات المؤسسية.
كما ناقش الجانبان، آليات توسيع مجالات التعاون مع المؤسسات واللجان التابعة لإتحاد المصارف العربية، بما يدعم خطط مصرف الجمهورية، ليبيا، في التطوير المؤسسي والتحوُّل الرقمي، وفق أفضل المعايير والممارسات المعتمدة على المستويين العربي والدولي.
وقد خلص المجتمعون إلى تقييم إيجابي للغاية لهذا الإجتماع، متوقعين منه نتائج عدة ستظهر في المستقبل القريب، حيث تم الإتفاق على برامج تدريبية تمتد لمدة عام كامل، على أن تتم متابعة ما إتفق عليه بشكل رئيسي مع السيد هاني عبدالله وإدارة التدريب في إتحاد المصارف العربية، إضافة إلى بقية الإدارات المعنية في الإتحاد، لا سيما العلاقات العامة، المجلة والشؤون القانونية.
ويأتي هذا اللقاء في إطار حرص مصرف الجمهورية الليبي على تعزيز حضوره الإقليمي، والإنفتاح على التجارب المصرفية الرائدة، بما يُعزّز من مسيرة التطوير والتحديث التي يشهدها المصرف خلال المرحلة الحالية.
لم يمرّ لبنان بأزمة مالية واقتصادية فحسب، إنما يمرّ بشيء أخطر بكثير: تدمير تدريجي للثقة وللرؤية الجماعية للمستقبل. فالدول تستطيع أن تتجاوز الحروب، والركود الإقتصادي وحتى الإنهيارات المالية يمكن احتواؤها مع الوقت. لكن عندما يفقد الشعب ثقته بدولته وبمؤسساته، واقتصاده، ومستقبله، وأحياناً بنفسه، يصبح إعادة البناء أصعب بكثير لا بل مستحيلة.
على مدى عقود، كان لبنان يعيش على رأس مال غير مرئي، لكنّه بالِغ الأهمّية: إنّه عامل الثقة. الثقة بالنظام المصرفي، الثقة بقدرة البلد على جذب الاستثمارات، الثقة بإعادة البناء، الثقة بالمرونة وإدارة الأزمات، الثقة بالتعليم وبالقطاع الخاص وبالسياحة، وبقدرة اللبنانيِّين الدائمة على النهوض مهما اشتدّت الأزمات.
هذه الثقة كانت الثروة الحقيقية للبنان، وعندما فَقَد المودعون إمكانية الوصول إلى أموالهم، لم تختفِ فقط الودائع، بل انهار الرابط الأساسي بين المواطن والنظام المالي ونظام الدولة. وعندما بدأ الشباب اللبناني يهاجر بأعداد كبيرة، لم تكن مجرَّد هجرة أدمغة، بل كانت هجرة أمل، ورؤية، ومستقبل.
اليوم، قد لا تكون أكبر أزمة في لبنان مالية أو سياسية فقط، بل هي أزمة نفسية ومؤسساتية واستراتيجية. فالمستثمر أصبح متردِّداً قبل الاستثمار، والشباب اللبنانيّون باتوا متردِّدين قبل البقاء، كما أنّ المغتربين يتردَّدون قبل العودة، وحتى المجتمع بأكمله بات يعيش في منطق المدى القصير، من دون أي وضوح للمستقبل.
ولا يمكن لأي اقتصاد أن ينهض من جديد من دون الثقة، فالثقة هي أساس: الاستثمار، الاستهلاك، النمو، الاستقرار، وحتى التماسك الإجتماعي. لكن هناك عنصراً آخر خسره لبنان تدريجياً: الرؤية، فمنذ سنوات عدة، يعيش البلد في إدارة الأزمات بدل بناء مشروع وطني واضح، إذ تتمّ معالجة النتائج بدل معالجة الأسباب، وتُطرح حلول موقتة بدل وضع خطة طويلة الأمد تُعيد الإستقرار والثقة.
في المقابل، فإنّ الدول التي تنجح في النهوض هي تلك التي تعيد إعطاء شعبها رؤية مشتركة: رؤية اقتصادية، رؤية تعليمية، رؤية اجتماعية، ورؤية واضحة للاستقرار والنمو.
وعلى رغم من كل شيء، لا يزال لبنان يمتلك نقاط قوّة كبيرة: جالية لبنانية منتشرة وناجحة حول العالم، وطاقات بشرية مميّزة، وروح ريادية عالية، وقطاع خاص صامد، وقدرة استثنائية على التكيُّف والإبداع. لكنّ هذه العناصر وحدها لم تعُد كافية. فالتحدّي الحقيقي اليوم ليس فقط إعادة هيكلة الاقتصاد أو القطاع المصرفي، بل في إعادة بناء الثقة الجماعية.
وهذا يتطلّب: مؤسسات ذات مصداقية، قضاءً عادلاً وواضحاً، إصلاحات شفافة، خطاباً صادقاً مع الناس، وليس شعارات وهمية وانتخابية، ورؤية واقعية تُعيد الأمل للمواطنين. فالاستثمارات قد تعود، ورؤوس الأموال قد تعود، وحتى النمو الاقتصادي قد يعود. لكن من دون ثقة ومن دون رؤية، لن تكون أي نهضة مستدامة.
في المحصّلة، لبنان لا يفتقر إلى الكفاءات، ولا إلى الطاقات، ولا إلى الإمكانات البشرية، إنّ ما ينقصه اليوم أكثر من أي وقت مضى، هو سبب جماعي، يجعل اللبنانيّين يؤمنون من جديد بمستقبل هذا البلد. فلا يتذمّرون منه، ولا يتركونه للمجهول، بل يعاندون من أجل البقاء في أرضهم، وبناء ما دمّرته الحروب المتتالية التي لم ترحم البشر ولا الحجر.
يقول منطق الصدمة إن على النفط أن يصعد إلى مستوياتٍ تاريخية: حرب في الخليج، إغلاق فعلي لمضيق هرمز، تراجع في صادرات دول خليجية، ارتفاع تكلفة التأمين والشحن، وتعطّل جزء من البنية التحتية للطاقة. بل إن سيناريو 200 دولار لم يكن تهويلاً، إذ نقلت “رويترز” في آذار/مارس الماضي أن تهديد إيران بدفع النفط إلى 200 دولار “لم يعد بعيد الاحتمال”، خصوصاً أن نحو خُمس الإمدادات العالمية، أو ما يقارب 20 مليون برميل يومياً، كان عالقاً بفعل الإغلاق الفعلي لهرمز.
مع ذلك، ظل خام برنت بعيداً عن 200 دولار. بلغ ذروة يومية عند نحو 138 دولاراً في 7 نيسان/أبريل، وتتوقع إدارة معلومات الطاقة الأميركية أن يدور في فلك 106 دولارات في أيار/مايو الجاري وحزيران/يونيو الآتي، قبل أن يتراجع إلى نحو 89 دولاراً في الربع الأخير من 2026.
في قراءةٍ أولى، السوق النفطية لم تنكر خطورة حرب إيران، لكنها لم تسعّر “نهاية الإمدادات”، إنما آثرت تسعير أزمة كبيرة قابلة للاحتواء جزئياً. فلم يصل النفط إلى 200 دولار لـ 8 أسباب:
1- السعر ارتفع لكنه لم يدخل منطقة “الذعر الكامل“
خطأ القول إن السوق بقيت هادئة، فالأرقام تؤكد أن صدمة الطاقة ضخمة: يصف البنك الدولي ما يحدث حتى الساعة بأنه “أكبر صدمة في أسواق السلع منذ غزو روسيا لأوكرانيا”، متوقعاً ارتفاع أسعار الطاقة 24% في 2026، ومشيراً إلى أن مضيق هرمز يتعامل عادةً مع نحو 35% من تجارة النفط الخام المنقولة بحراً، وأن الصدمة الأولية خفّضت الإمدادات العالمية بنحو 10 ملايين برميل يومياً. لكن، رغم ذلك، لم يضع البنك الدولي سيناريو أساسياً عند 200 دولار، إنما توقع وصول برميل خام برنت إلى عتبة 86 دولاراً في 2026، مع سيناريو تصاعدي يصل إلى 115 دولاراً إن تجددت الحرب، وطاولت الصواريخ الإيرانية منشآت خليجية وعطلتها. كذلك، لم تتعامل المؤسسات الكبرى مع سعر 200 دولار للبرميل بوصفه سيناريو مركزياً، بل بوصفه “سيناريو ذيل المخاطر”، أي نتيجة محتملة فقط إذا اجتمع الإغلاق الطويل واستمرار الحرب وتدمير أعمق للبنية التحتية وفشل كامل في المخزونات والبدائل.
2- “تراجع الطلب” بدأ قبل أن وصول السعر إلى 200 دولار
أهم سبب منع سعر برميل النفط من الارتفاع إلى 200 دولار هو أن الأسعار المرتفعة نفسها بدأت تقتل جزءاً من الطلب. خفّضت وكالة الطاقة الدولية توقعاتها للطلب العالمي في 2026 بنحو 420 ألف برميل يومياً، بعدما كانت تتوقع قبل الحرب طلباً أقوى بـ1,3 مليون برميل يومياً. كما توقعت انخفاض الطلب في الربع الثاني وحده بنحو 2,4 مليون برميل يومياً على أساس سنوي، مع تضرر واضح في البتروكيماويات والطيران والاستهلاك النهائي. هذا أيضاً رأي إدارة معلومات الطاقة الأميركية، إذ خفّضت توقع نمو الطلب العالمي في 2026 من 600 ألف برميل يومياً إلى 200 ألف فقط، وذكرت أن الأسعار الأعلى ستقود إلى خفض الطلب وتساعد السوق على التحرك نحو التوازن. بمعنى آخر، كلما اقترب السعر من مستويات خانقة، بدأ المستهلكون والمصانع وشركات الطيران والحكومات والمصافي بتقنين الاستهلاك. وهنا تكمن المفارقة: كي يصل سعر برميل النفط إلى 200 دولار، على الطلب أن يستمر قوياً رغم ارتفاع السعر. إلا أن استمرار الحرب وارتفاع السعر أضعفا الطلب.
3- المصافي خفّضت الشراء، فخفّ الضغط على الخام
لا يرتفع سعر برميل النفط الخام بسبب نقص المعروض فحسب، بل لأن المصافي تريد شراء النفط فوراً. لكن في هذه الأزمة، جزء من المصافي خفّض التشغيل لأنه لم يعد قادراً على الحصول على النفط الخام، أو لأن هوامش المنتجات والقيود اللوجستية جعلت التشغيل أصعب. تقول وكالة الطاقة الدولية إن تشغيل المصافي سيتراجع بنحو 4,5 ملايين برميل يومياً في الربع الثاني من 2026، وبنحو 1,6 مليون برميل يومياً للعام كله، نتيجة للأضرار التي أصابت البنية التحتية النفطية في دول الخليج، بسبب الصواريخ والمسيرات الإيرانية، ونتيجة لقيود التصدير ونقص المواد الأولية. إلى ذلك، تراجعت واردات الصين البحرية من الخام بنحو 3,6 ملايين برميل يومياً، واليابان بنحو 1,9 مليون، وكوريا بمليون، والهند بـ760 ألف برميل يومياً. وهذا يعني أن الطلب الفوري تراجع، فخفف جزئياً من اندفاع السعر إلى مستويات كارثية.
4- المخزونات الاستراتيجية تؤدي دور “الجسر“
في أزمات النفط الكبرى، يكون السؤال الأساس: كم برميلاً يمكن تعويضه موقتاً؟ وقد أوضحت إدارة معلومات الطاقة الأميركية أن توقعاتها تشمل الإفراج الأميركي من الاحتياطي البترولي الاستراتيجي المعلن في 11 آذار/مارس، وكذلك السحب الجماعي من المخزونات الاستراتيجية الذي أعلنته وكالة الطاقة الدولية. لكن، هذا لا يحل المشكلة بنيوياً. فالمخزونات الاستراتيجية تشبه جهاز تنفس اصطناعياً: لا تشفي المريض، لكنها تمنحه وقتاً. لذلك، بقي السعر مرتفعاً جداً لكنه لم ينهَر، ولم نصل إلى منطق “كل النفط بأي ثمن”.
5- إمدادات سريعة من خارج الخليج
في أزمة السبعينات، كانت قدرة العالم على التعويض أضعف كثيراً. اليوم، السوق أوسع وأكثر تنوعاً. وكالة الطاقة الدولية قالت إن المنتجين خارج الشرق الأوسط رفعوا الإنتاج والصادرات إلى مستوياتٍ قياسية استجابة للأزمة؛ وتوقعت ارتفاع إمدادات الأميركتين بـ1,5 مليون برميل يومياً في 2026، أي أكثر بـ600 ألف برميل يومياً من توقعات بداية العام. كما زادت صادرات حوض الأطلسي من الخام بنحو 3,5 ملايين برميل يومياً منذ شباط/فبراير، خصوصاً من الولايات المتحدة والبرازيل وكندا وكازاخستان وفنزويلا، متجهة إلى أسواق شرق السويس المتضررة. صحيح أن نفط الخليج لا يُستبدل بسهولة، خصوصاً من حيث النوعية والمسافة والتكلفة، لكن وجود نفط بديل منع السوق من التصرف كما لو أن كل النقص دائم وغير قابل للتعويض.
6- السوق راهنت على فتح مضيق هرمز تدريجاً
معروف أن الأسعار لا تعكس توقعات اليوم فقط، بل تعكس أيضاً توقعات الأشهر المقبلة. إدارة معلومات الطاقة افترضت أن يعود عبور هرمز تدريجاً في حزيران/يونيو، وأن يعود بعض الإنتاجات المتوقفة، ولذلك توقعت هبوط سعر برميل برنت من نحو 106 دولارات في أيار/مايو وحزيران/يونيو إلى 89 دولاراً في الربع الرابع. كما قالت إن بقاء المضيق مغلقاً شهراً إضافياً، حتى أواخر حزيران/يونيو، قد يضيف أكثر من 20 دولاراً الى سعر البرميل مقارنةً بتوقعاتها الحالية. وهذا يشرح لماذا لم يصل السعر إلى 200 دولار. فالسوق لم تسعّر إغلاقاً دائماً، بل إغلاقاً مؤلماً لكنه قابل للتراجع. و”رويترز” أشارت في آذار/مارس إلى أن المتعاملين كانوا يمنحون إدارة ترامب “فائدة الشك”، ويراهنون على أن الأزمة ستُفك سريعاً وأن هرمز سيعاد فتحه.
7- وجود طرق بديلة، ولو محدودة، خفّف الذعر
ليست كل صادرات الخليج محكومة بالمضيق بالدرجة نفسها. السعودية مثلاً تستطيع استخدام خط شرق-غرب إلى البحر الأحمر، وإن كان ذلك لا يعوض صادرات المنطقة كاملة. تقارير عن “أرامكو السعودية” أشارت إلى أنها استخدمت خط الأنابيب إلى ينبع لتجاوز هرمز، وساعدها ذلك في الحفاظ على جزءٍ كبير من صادراتها، بينما حذر الرئيس التنفيذي أمين الناصر من أن استمرار التعطل قد يؤخر عودة السوق إلى التوازن حتى 2027. رأت السوق “ثغرات نجاة”، ليست كافية لإلغاء الأزمة، لكنها كافية لمنع تسعير “سيناريو الفناء الكامل”.
8- السوق فرّقت بين نقص الخام ونقص المنتجات
أحد أسباب عدم وصول الخام إلى 200 دولار أن الأزمة انتقلت جزئياً إلى سوق المنتجات: الديزل، وقود الطائرات، النافثا، والغاز المسال. وكالة الطاقة الدولية قالت إن هوامش التكرير بقيت مرتفعة تاريخياً، وأن ضغوط المنتجات بدأت تظهر بقوة، خصوصاً مع تراجع صادرات الخليج من المنتجات. بكلام أبسط، توزعت تداعيات الأزمة على أسعار الوقود وتكلفة الشحن والتأمين والغاز والأسمدة والمعادن. لذلك، قد لا نرى 200 دولار على شاشة برنت، لكننا سنرى الصدمة في تضخم الغذاء وتذاكر السفر والديزل والأسمدة وتكلفة الإنتاج. وبحسب البنك الدولي، قد ترتفع أسعار الأسمدة 31% في 2026، مع قفزة 60% في اليوريا، وقد يصل التضخم في الاقتصادات النامية إلى 5.1%، أي أعلى بنقطة مئوية كاملة مما كان متوقعاً قبل اندلاع حرب إيران.
ارتفعت الاحتياطات الأجنبية لدى البنك المركزي الأردني إلى 27.051 مليار دولار حتى نهاية شهر نيسان الماضي، في مؤشر يعكس متانة المركز النقدي للمملكة واستمرار قدرة الاقتصاد الأردني على الحفاظ على الاستقرار المالي والنقدي.
وأظهرت البيانات ارتفاع موجودات الذهب لدى البنك المركزي إلى نحو 11 مليار دولار بحجم احتياطي مقداره 2.397 مليون أونصة، مستفيداً من الارتفاعات العالمية بأسعار المعدن الأصفر وزيادة الاعتماد عليه كأحد أهم الأصول الآمنة عالمياً.
وتعزز هذه المستويات المرتفعة من الاحتياطات الأجنبية قدرة البنك المركزي على دعم استقرار سعر صرف الدينار الأردني، وتوفير غطاء مريح للمستوردات، إضافة إلى تعزيز الثقة بالاقتصاد الوطني والقطاع المصرفي.
كما تعكس زيادة موجودات الذهب توجهاً لدى البنك المركزي نحو تنويع أدوات الاحتياطيات وتقوية الأصول الآمنة في ظل استمرار التقلبات الاقتصادية العالمية وارتفاع مستويات عدم اليقين في الأسواق الدولية.
وتعد الاحتياطات الأجنبية مؤشراً رئيساً على قوة الاقتصاد وقدرته على مواجهة الصدمات الخارجية، خصوصاً في ظل التحديات المرتبطة بأسعار الفائدة العالمية والتوترات الجيوسياسية وتباطؤ النمو في عدد من الاقتصادات العالمية.
ارتفعت قيمة الأصول الإجمالية لمصرف قطر المركزي في ختام شهر أبريل بنحو 0.37% سنوياً، و0.84% على أساس شهري، فيما انخفضت 0.87% منذ بداية العام الحالي، وفق مسح حديث. وسجل المركزي أصولاً إجمالية بلغت قيمتها 322.07 مليار ريال، مقابل 320.87 مليار ريال في الشهر ذاته من عام 2025، و321.23 مليار ريال بختام مارس السابق. أظهر مسح «المركزي» دعم 5 عوامل للنمو الإجمالي للأصول سنوياً، على رأسها الأرصدة لدى البنوك الأجنبية التي ارتفعت 45.06% في ختام أبريل السابق عند 23.66 مليار ريال، كما قفزت 51.09% على أساس شهري، ويتبعها احتياطي الذهب بنمو سنوي 37.14% وآخر شهري بـ0.82% لتصل إلى 61.33 مليار ريال. كما ارتفعت الأرصدة لدى البنوك المحلية 3.29% سنوياً إلى 63.46 مليار ريال، ونمت ودائع وحقوق السحب الخاصة وحصة قطر لدى صندوق النقد العربي بـ1.82% عند 5.04 مليار ريال، و1.17% إلى 344.6 مليون ريال على التوالي.
فرض «الذهب الرقمي» نفسه منافساً قوياً للذهب المادي في أسواق دولة الإمارات، مستفيداً من مرونة التداول وسهولة الاستثمار الذي بات متاحاً بمبالغ ضئيلة، تبدأ من «دولار واحد ونقرة زر». هذا التحول الرقمي قدّم أداة مرونة مالية استثنائية، تتيح للجيل الجديد من المستهلكين التحوط ضد التقلبات الاقتصادية بتكاليف تشغيلية منخفضة، بعيداً عن أعباء التخزين التقليدية أو رسوم المصنعية. ورغم هذا الزحف التكنولوجي، لا يزال الذهب العيني يحتفظ بمكانته كـ«ملاذ آمن»، وخيار مفضل بنسبة تصل إلى 70 % من حجم الطلب. هذه هي حال الذهب في الإمارات، كما يوجزها خبراء السوق، الذين التقتهم «البيان» في هذا التحقيق.
منصات رقمية
جوش جيلبرت (محلل الأسواق لدى «إيتورو»)، يعقب على ما سبق ذكره بأن سهولة الوصول إلى الذهب الرقمي، وإمكانية شراء أجزاء صغيرة منه من دون الحاجة للتخزين، تسهم في جذب شريحة جديدة من المستثمرين، ما يعني أن الفجوة بين الذهب الرقمي والتقليدي بدأت تضيق تدريجياً، مشيراً إلى أن الذهب المتداول عبر المنصات الرقمية، يكون عادة في شكل أدوات مالية، مثل الصناديق المتداولة (ETFs)، والتي تكون مدعومة بذهب فعلي عالي النقاء، ومخزن في خزائن مؤمّنة، وفق المعايير العالمية. ويختلف هذا عن الذهب التقليدي مثل المجوهرات، حيث يوفّر تعرضاً مباشراً لسعر الذهب من دون تكاليف التصنيع أو التخزين، ما يجعله خياراً أكثر كفاءة للمستثمرين الذين يركزون على العائد المالي، بخاصة مع إشارة 53 % من المستثمرين إلى توقعهم ارتفاع الأسعار كدافع رئيس.
أيهما أفضل؟
وعن الفرق بين الذهب الرقمي والتقليدي، وأيهما يُعتبر الأفضل للاستثمار، قال جيلبرت: يعتمد ذلك على هدف المستثمر، فالذهب العيني (سبائك، عملات، مجوهرات)، يوفر ملكية فعلية ملموسة، وهو أمر يفضّله الكثيرون في الإمارات، نظراً إلى الثقة بالأصل المادي وأبعاده الثقافية. وفي المقابل، يتميز الذهب الرقمي بانخفاض التكاليف، وسهولة التداول، وإمكانية الشراء الجزئي، والتوافر على مدار الساعة. ومع توقع 84 % من المستثمرين في الإمارات ارتفاع أسعار الذهب خلال الأشهر الستة المقبلة، يبرز الذهب الرقمي خياراً أكثر كفاءة لمن يسعى إلى الاستفادة من تحركات الأسعار. لذلك، قد يكون النهج الأمثل هو الجمع بين النوعين، عبر الاحتفاظ بالذهب التقليدي للقيمة طويلة الأجل، واستخدام الذهب الرقمي لتحقيق مرونة الاستثمار وسهولة التداول.
سهولة الاستثمار المجزأ
في حين يرى فيجاي فاليشا الرئيس التنفيذي للاستثمار في «سنشري فاينانشال»، أن الناس في الإمارات يقبلون على شراء الذهب العيني أو التقليدي، مشيراً إلى أنه في عام 2025، انخفضت أحجام الطلب على المجوهرات في الشرق الأوسط، مع قفزة الذهب إلى أسعار قياسية، في حين ارتفع الطلب على السبائك والعملات المعدنية في المنطقة بنسبة 24 % على أساس سنوي، ليصل إلى 14.8 طناً، ومع ذلك يشهد الذهب الرقمي نمواً ملحوظاً في الطلب والاعتماد، حيث وصلت الأسعار مؤخراً إلى ذروة بلغت 5600 دولار، وبات بإمكان المستثمرين الآن حيازة كميات ضئيلة تصل إلى 0.1 جرام من الذهب، وذلك بفضل سهولة الاستثمار المجزأ في الأصول الرقمية. وفي الإمارات، بدأت العديد من البنوك ومنصات التكنولوجيا المالية، تقديم استثمارات الذهب الرقمي ضمن خدماتها الأساسية، وأسهم ذلك في خفض «عتبة الدخول» للاستثمار في الذهب الرقمي بشكل كبير، بعد أن كان يتطلب في السابق رأسمال كبيراً. وتتمثل الأسباب الرئيسة لهذا الاعتماد المتزايد، في القدرة على تحمل التكاليف، والسيولة العالية، وتلاشي المخاوف المتعلقة بالتخزين. علاوة على ذلك، يدرك المستثمرون الجدد والشباب المواكبون للتكنولوجيا هذه المزايا جيداً.
ويضيف فاليشا: يعد الذهب الرقمي المجزأ المدعوم بذهب عيني من عيار 24 قيراط (نقاوة 999.9)، هو الشكل الأكثر رواجاً في الإمارات عبر المنصات الرقمية، حيث يشتري المستخدمون الذهب بكسور الجرام عبر تطبيقات الهواتف، ويكون مخزناً في خزائن مؤمنة بالكامل، مع ضمان نقاوة عيار 24، وتسعير مباشر مرتبط بالسوق، ما يجعله المنتج المهيمن مقارنةً بالبدائل الأخرى، مثل صناديق المؤشرات المتداولة والمشتقات المالية للذهب. وتعتبر فئة 700 درهم هي حجم الاستثمار الأكثر شيوعاً، حيث يشتري 64 % من المستثمرين ذهباً بقيمة تقل عن 500 درهم، ما يعكس تحولاً هيكلياً من عمليات الشراء الكبيرة لمرة واحدة نحو التراكم التدريجي والمستمر. ويدعم هذا التوجه نظام ضريبي محفز للغاية، حيث نجد ضريبة الأرباح الرأسمالية في الإمارات صفراً، كما يُعفى المشترون بنسبة
100 % من ضريبة القيمة المضافة عند شراء ذهب استثماري بنسبة نقاوة 99 % أو أكثر.
صناديق الاستثمار
ويشير فاليشا إلى أن القيمة الإجمالية للذهب المتداول عبر الإمارات بلغت في 2024 نحو 186 مليار دولار، ارتفاعاً من 129 مليار دولار في 2023، وهو العام الذي تجاوزت فيه الإمارات رسمياً المملكة المتحدة، لتصبح ثاني أكبر مركز لتجارة الذهب في العالم، مسجلةً نمواً بنسبة 36 % على أساس سنوي. وبالنسبة إلى صناديق الاستثمار ذات الانكشاف الإقليمي، فإن استمرار تراكم الذهب من عيار 24 قيراطاً، المدعوم عينياً عبر منصات خاضعة لرقابة مركز دبي للسلع المتعددة، وبعهدة حكومية، يمثل تدفقاً إيجابياً ومستداماً، يدعم الطلب على الذهب العيني في الخليج.
وعن الفروق بين الذهب الرقمي والتقليدي من حيث الاستثمار، قال فاليشا: تفرض المجوهرات مصنعية تتراوح عادةً بين 5 % و8 % من سعر الذهب. كما تخضع السبائك والعملات لرسوم مصنعية أو معالجة، وإن كانت أقل. بينما يتحمل الذهب الرقمي رسوم معاملات ضئيلة جداً، خاصة بالمنصة. أما من حيث الحد الأدنى للاستثمار، فإن الطريقة التقليدية تتطلب استثماراً بحد أدنى قدره 1 جرام، بينما في الطريقة الرقمية، يمكن أن يبدأ الاستثمار من دولار واحد فقط. ومن حيث التخزين، فإن الطريقة التقليدية تتطلب وجود خزنة منزلية، أو استئجار صندوق أمانات لدى البنك، في حين لا يتطلب الذهب الرقمي تخزيناً شخصياً، ولكن تُطبق عليه في هذه الحالة نسبة مصاريف معينة.
التقليدي يكسب
ويتفق مع ما سبق أحمد عنيزان، خبير بالأسواق المالية ومختص بالذهب والمعادن النفيسة، قائلاً: يشهد سوق الذهب بالإمارات تحولاً متسارعاً في أنماط الاستثمار، مع تنامي الإقبال على الذهب الرقمي، عبر منصات موثوق بها ومعتمدة ومرخصة من الجهات التنظيمية المختصة والمصرف المركزي. ولكن رغم هذا التوسع، لا يزال الذهب التقليدي يحتفظ بمكانته الراسخة في السوق المحلي، سواء كأداة ادخار، أو كجزء من الثقافة الاجتماعية المرتبطة بالمناسبات والعادات الأسرية.
وتشير التقديرات إلى أن ما بين 70 % و80 % من حجم الطلب في الإمارات، لا يزال موجهاً نحو الذهب التقليدي، مقابل ما بين 20 % و30 % للذهب الرقمي. ويستدرك عنيزان: ولكن هذه النسب لا تعكس ضعفاً في جاذبية الذهب الرقمي، بقدر ما تعكس طبيعة السوق الإماراتي والخليجي عموماً، ويُعزى استمرار تفوق الذهب التقليدي إلى عدة عوامل رئيسة، أبرزها البعد الثقافي والاجتماعي، إذ يمثل الذهب جزءاً من الهوية المجتمعية في الخليج. كما يفضل شريحة من المستثمرين الأصول الملموسة التي يمكن الاحتفاظ بها فعلياً، إلى جانب الاستخدام المزدوج للذهب التقليدي، كأداة استثمار وزينة في الوقت ذاته. في المقابل، يلقى الذهب الرقمي اهتماماً متزايداً من الجيل الجديد من المستثمرين، مدفوعاً بعدة مزايا، من أبرزها سهولة الوصول، وإمكانية الشراء بمبالغ صغيرة، تبدأ من أجزاء الجرام، ما يتيح الاستثمار لشريحة أوسع من الأفراد. كما توفر المنصات الرقمية مرونة في البيع والشراء الفوري، وإمكانية التسييل السريع، أو استبدال ذهب فعلي بالرصيد الرقمي عند الطلب. كذلك من العوامل الداعمة انخفاض التكاليف التشغيلية، حيث لا يحتاج المستثمر إلى تحمل نفقات التخزين أو النقل أو التأمين، فضلاً عن تقليل مخاطر السرقة. ويتركز الطلب عبر هذه المنصات غالباً على السبائك والذهب النقي عيار 24. كما دخلت بعض البنوك في الإمارات على خط هذه الخدمات، من خلال تقديم حلول مرتبطة بتداول الذهب الرقمي، أو الاستثمار المرتبط بالمعدن النفيس، ما يعزز ثقة المستثمرين، ويوسع قاعدة المستخدمين.
ويضيف عنيزان: يُتوقع أن ترتفع حصة الذهب الرقمي في السوق الإماراتي إلى ما بين 30 % و50 % خلال السنوات الثلاث المقبلة، مدفوعة باستراتيجية الدولة في التحول الرقمي، وتبنّي التكنولوجيا المالية، وزيادة مستويات الوعي المالي لدى الأفراد، ما يجعل الإمارات واحدة من أبرز الأسواق الإقليمية المرشحة لقيادة هذا النوع من الاستثمارات.
خيارات متكاملة
الختام مع أندرو نايلور، رئيس شؤون الشرق الأوسط والسياسات العامة في مجلس الذهب العالمي، الذي أكد وجود اهتمام عالمي بالذهب الرقمي، خصوصاً بين المستثمرين الشباب الذين نشؤوا في بيئة رقمية، ويبحثون عن سهولة الوصول والمرونة، حيث يمتلك الذهب الرقمي القدرة على توسيع قاعدة المستثمرين، من خلال إزالة العوائق أمام الدخول إلى السوق، وتمكين الملكية الجزئية. وتسهِّل مبادرات مثل «الذهب كخدمة»، التابعة لمجلس الذهب العالمي دمج الذهب في الأنظمة المالية الرقمية بطريقة سلسة وقابلة للتوسع. وقد صُممت حلول الذهب الرقمي عالمياً لتمكين الاستثمار في الذهب المادي بطريقة مريحة وسهلة الوصول، مع ضمان وجود احتياطيات ذهبية فعلية، تدعم هذه الأصول. وتختلف المنتجات المتاحة من منصة إلى أخرى، إلا أن معظم المصدّرين يركزون على الشفافية والأمان والالتزام بأفضل الممارسات العالمية، لضمان ثقة المستثمرين.
ويضيف نايلور: بدلاً من اعتبار أحدهما أفضل من الآخر، يمكن النظر إلى الذهب التقليدي والذهب الرقمي، باعتبارهما خيارات متكاملة. وبصفتنا جهة تعمل على تطوير السوق، فإننا لا نقدم استشارات استثمارية، لكننا ندرك أن أشكال الذهب المختلفة يمكن أن تلعب أدواراً متنوعة داخل محفظة استثمارية متوازنة، وفقاً لأهداف وتفضيلات كل مستثمر.