استثمارات دول الخليج تعزز التمويل الإسلامي في مصر
(الدستور)-22/09/2026
ذكرت وكالة «فيتش» للتصنيف الائتماني أن استثمارات دول مجلس التعاون الخليجي، واحتياجات التمويل السيادي والتنويع الاقتصادي، والإصلاحات التنظيمية المستمرة، من المرجح أن تدعم نمو قطاع التمويل الإسلامي في مصر خلال النصف الثاني من عام 2026 وعام 2027.
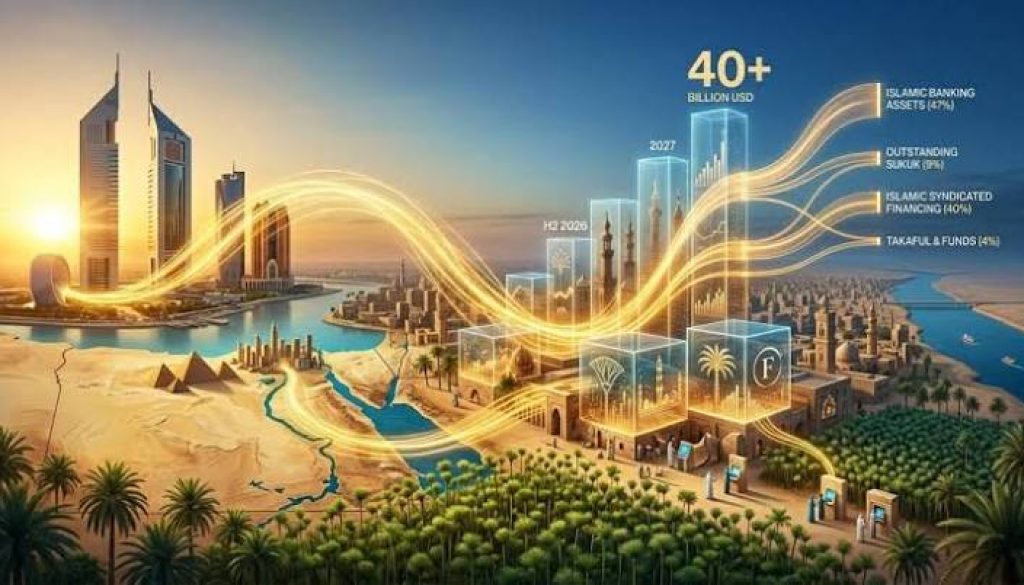
وتلعب مؤسسات دول مجلس التعاون الخليجي دوراً بارزاً كمستثمرين في الصكوك، وكذلك من خلال عمليات التمويل المشترك الإسلامي والبنوك الإسلامية. وتقدر «فيتش» قيمة قطاع التمويل الإسلامي في مصر بأكثر من 40 مليار دولار بنهاية النصف الأول من عام 2026. كما تتعزز آفاق نمو البنوك الإسلامية بفضل الكثافة السكانية الكبيرة للمسلمين في مصر -التي تُعد واحدة من أكبر الدول من حيث عدد السكان المسلمين عالمياً- ووجود نسبة كبيرة من هؤلاء السكان لا تتمتع بفرص كافية للحصول على الخدمات المصرفية. ومع ذلك، لا يزال نظام التمويل الإسلامي يواجه عوائق هيكلية.
وتحمل جميع الصكوك القائمة لمصر والمقومة بالدولار تصنيفاً ائتمانياً عند الدرجة «B»، مع نظرة مستقبلية مستقرة للجهة المُصدرة. وتُعد مصر أكبر سوق للصكوك في أفريقيا وثالث أكبر سوق للتمويل المشترك الإسلامي على مستوى العالم، حيث يقود مستثمرو دول مجلس التعاون الخليجي الطلب في هذا المجال؛ فعلى سبيل المثال، اكتتب بيت التمويل الكويتي بالكامل في صكوك سيادية مصرية مقومة بالدولار بقيمة مليار دولار في عام 2025. وتواصل البنوك الإسلامية في مصر توسعها، علماً بأن جميعها تحظى بملكية كبيرة لمؤسسات من دول مجلس التعاون الخليجي.
وبلغ إجمالي التمويل المشترك الإسلامي القائم في مصر 16 مليار دولار بنهاية النصف الأول من عام 2026، وهو ما يمثل 7% من الحصة العالمية، لتأتي بذلك بعد المملكة العربية السعودية والإمارات العربية المتحدة. وشكلت عمليات التمويل المشترك الإسلامي 25% من إجمالي القروض المشتركة القائمة في مصر. كما بلغ حجم التمويل المقدم لمصر من البنك الإسلامي للتنمية -الذي يتخذ من المملكة العربية السعودية مقراً له- حوالي 30 مليار دولار.
ووصل حجم الصكوك المصرية القائمة إلى 3.5 مليار دولار بنهاية النصف الأول من عام 2026، بزيادة سنوية بلغت حوالي 40%. وتتحول مصر تدريجياً إلى جهة مُصدرة منتظمة للصكوك، رغم أنها دخلت السوق حديثاً نسبياً؛ إذ أصدرت أول صكوك سيادية لها في عام 2023 وأول صكوك للشركات في عام 2020. وأصدرت مصر أول صكوك سيادية مقومة بالعملة المحلية في عام 2025 وواصلت عمليات الإصدار خلال النصف الأول من عام 2026، مما ساعد في تلبية الطلب من جانب البنوك الإسلامية المصرية التي تواجه محدودية في أدوات الاستثمار المتوافقة مع الشريعة الإسلامية.
وتخطط مصر لإصدار أول صكوك ضريبية توفر عوائد معفاة من الضرائب، وهو ما قد يساهم في توسيع قاعدة المستثمرين. ومع ذلك، ستعتمد التسعير والآثار الائتمانية والتبعات المالية على الهيكلية النهائية للصكوك ومدى تقبل السوق لها. تمتلك مصر ثاني أكبر سوق لرأس مال الدين في أفريقيا، حيث يبلغ حجم الديون القائمة حوالي 300 مليار دولار (وفقاً لتقديرات شهر أغسطس 2026)، إلا أن الصكوك لا تشكل سوى 1% منها، في حين تتألف النسبة المتبقية من السندات. وتتوقع وكالة «فيتش» انخفاض إجمالي ديون الحكومة المصرية إلى 77% من الناتج المحلي الإجمالي بحلول نهاية السنة المالية المنتهية في يونيو 2027 (مقارنة بـ 81% في نهاية السنة المالية 2025)، وهو ما قد يؤدي إلى تباطؤ وتيرة إصدار الصكوك وعمليات التمويل الإسلامي المشترك.
وتضم مصر أربعة بنوك إسلامية متكاملة، تتجاوز إجمالي أصولها 18.6 مليار دولار بنهاية الربع الأول من عام 2026. كما يقدم نحو 11 بنكاً تقليدياً خدمات مصرفية إسلامية. وقد ساهم تحول «البنك الأهلي المتحد – مصر» إلى «بيت التمويل الكويتي – مصر» -وهو بنك إسلامي- في عام 2024 في تعزيز المنافسة. ومع ذلك، لا تزال الخدمات المصرفية الإسلامية تمثل قطاعاً متخصصاً ومحدود النطاق، حيث شكلت حوالي 5% من أصول القطاع المصرفي في عام 2025 (مقارنة بـ 4% في عام 2021). وتتمثل أبرز التحديات في انخفاض مستوى الوعي العام بالتمويل الإسلامي والثقة فيه، فضلاً عن محدودية الاهتمام بالضوابط الشرعية في المعاملات المالية، وذلك على الرغم من ريادة مصر المبكرة في مجال الصيرفة الإسلامية منذ ستينيات القرن الماضي. كما يفتقر القطاع إلى استراتيجية حكومية واضحة لتطويره.
وتشمل المعوقات الأخرى وجود فجوات تنظيمية، ومجموعة منتجات أقل تنوعاً مقارنة بالبنوك التقليدية، وشبكات فروع وقنوات رقمية أقل تطوراً، ومحدودية أدوات إدارة السيولة المتوافقة مع الشريعة. وفي المقابل، يمثل انخفاض معدل الشمول المالي في مصر فرصة واعدة للنمو؛ إذ لم تتجاوز نسبة الأفراد (الذين تبلغ أعمارهم 15 عاماً فما فوق) الذين يمتلكون حساباً لدى مؤسسة مالية أو مزود لخدمات الأموال عبر الهاتف المحمول 43.1% في عام 2024 (وفقاً لبيانات البنك الدولي).
ويشغل قطاع التأمين التكافلي حيزاً كبيراً، حيث استحوذ على 53% من إجمالي أقساط التأمين المحصلة في القطاع خلال عام 2025 (مقارنة بـ 13.2% في عام 2024؛ وفقاً لبيانات الهيئة العامة للرقابة المالية)، وهي نسبة تفوق الحصص المسجلة في كل من قطر والبحرين والأردن والإمارات العربية المتحدة. كما بلغت قيمة الأصول المدارة من قبل صناديق الاستثمار المتوافقة مع الشريعة 11.5 مليار جنيه مصري (228 مليون دولار) بنهاية الأشهر التسعة الأولى من عام 2025.
ويتكون قطاع التمويل الإسلامي في مصر بشكل رئيسي من الأصول المصرفية الإسلامية (47%)، تليها القروض المشتركة الإسلامية القائمة (40%)، والصكوك القائمة (9%)، بينما تتوزع النسبة المتبقية على التأمين التكافلي وصناديق الاستثمار الإسلامية.