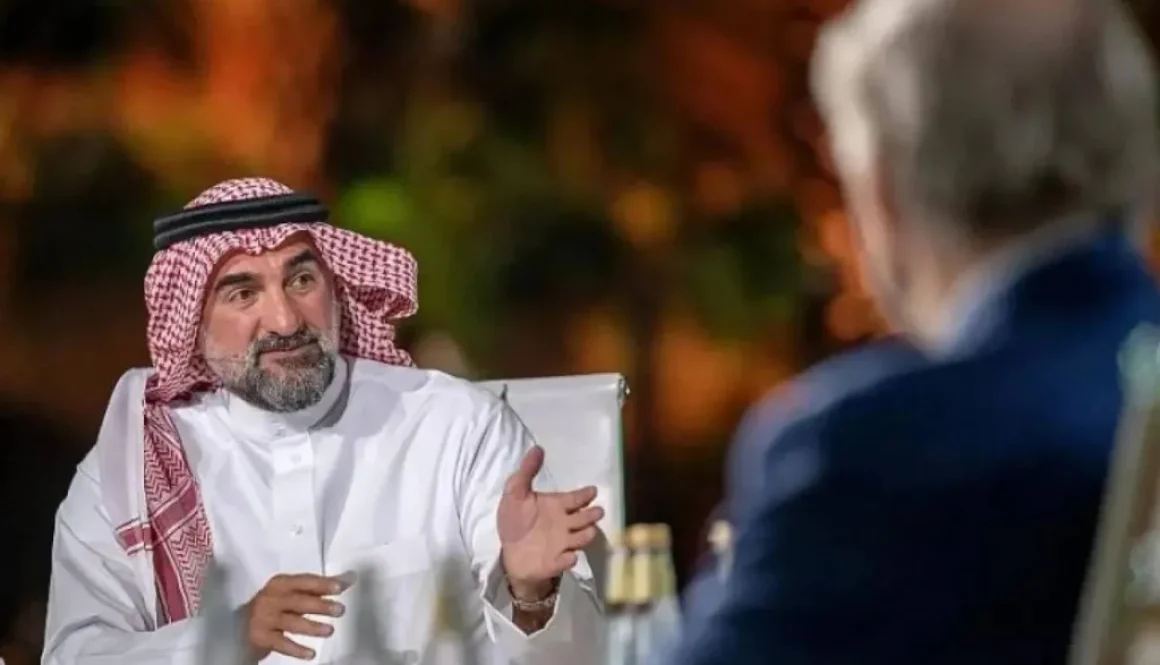
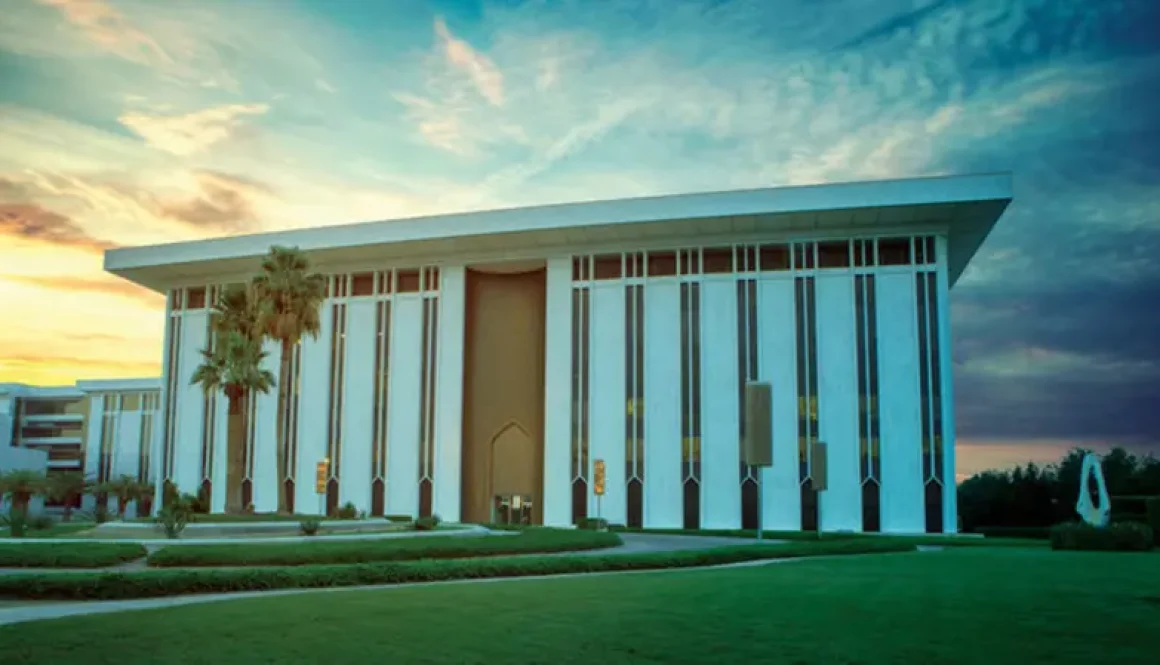
أكد محافظ صندوق الاستثمارات العامة السعودي، ياسر الرميان، أن المستثمرين لا ينظرون إلى الأداء المالي فحسب، بل كذلك إلى جودة الحوكمة واتخاذ القرار، مبيناً أن الحوكمة القوية تبني الثقة وتدعم، بشكل مباشر، طموح «السيادي» في جذب رؤوس الأموال الخاصة وتعزيز استدامة الشركات وجاذبيتها الاستثمارية، لذلك فإن جودة الحوكمة ليست منفصلة عن جاذبية الاستثمار، وهي جزء منها.
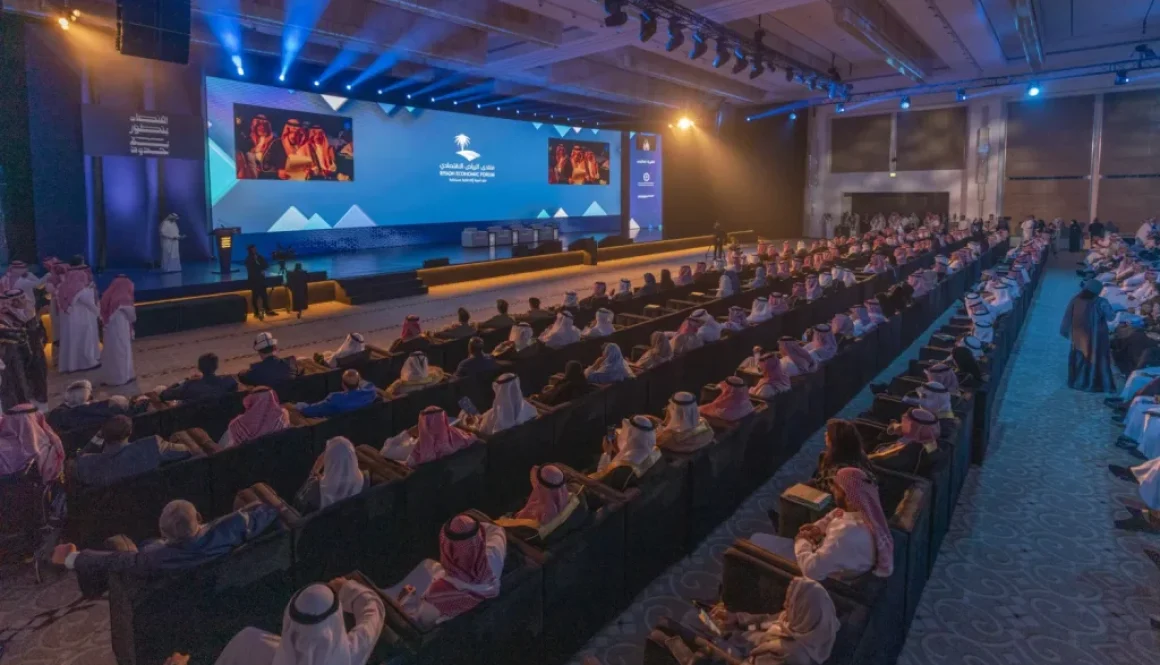
جاء ذلك في ملتقى صندوق الاستثمارات العامة لأعضاء مجلس الإدارة، والذي افتتحه الرميان، بحضور القادة من «السيادي» السعودي وشركات محفظته؛ لتعزيز التعاون ومناقشة أفضل ممارسات الحوكمة.
وقال المحافظ إن هناك 3 مزايا من الممكن أن تسهم في تمكين شركات «السيادي» حال استُخدمت بصورة أكثر منهجية: قوة شراكات الصندوق، والرؤى التي توفرها بياناتها، وقدرة الحوكمة التي بنتها.
واستطرد الرميان: «يظهر التزامنا بالحوكمة الجيدة من خلال (مركز الحوكمة) ودوره الداعم للقدرات المؤسسية، وقد أنشأ صندوق الاستثمارات العامة هذا المركز لتحويل طموحاتنا الخاصة بالحوكمة إلى أثر ملموس داخل مجالس الإدارة. ومنذ تأسيسه في 2020، تطور المركز ليصبح منصة للمملكة والمنطقة في مجال المعرفة بالحوكمة، وبناء القدرات، والريادة الفكرية».
وفي جلسة حوارية على هامش الملتقى، ناقش وزير السياحة، أحمد الخطيب، أبرز الدروس المستفادة من تجربة التحول السياحي في المملكة، ومسيرة نمو المنظومة وتطور أثرها.
وشارك مدير إدارة الاستثمارات المباشرة في الشرق الأوسط وشمال أفريقيا ومدير إدارة تعزيز الأداء التشغيلي في الصندوق، رائد إسماعيل، في جلسة حوارية، ناقشت كيفية توجيه مجالس الإدارة للمؤسسات نحو تحقيق مرونة مستدامة على المدى الطويل.
تملك دول الخليج هامشاً واسعاً لمواصلة الإنفاق والاستثمار، رغم دخول أسواق الدين العالمية مرحلة ترتفع فيها تكلفة الأموال والعوائد طويلة الأجل. ويعزز هذا الهامش ما تتمتع به المنطقة من إيرادات نفطية واحتياطيات مالية وأصول سيادية كبيرة تمنحها قدرة كبرى على استيعاب جانب من الضغوط المالية العالمية، وفقاً لما قاله الرئيس التنفيذي لـ«نومورا لإدارة الأصول» في الشرق الأوسط، طارق فضل الله، لـ«الشرق الأوسط».
وأوضح فضل الله أن ارتباط عملات دول الخليج بالدولار يجعلها تتأثر بارتفاع العوائد الأميركية وانتقالها إلى تكلفة التمويل المحلية، إلا أن متانة مراكزها المالية تتيح لها مساحة للتحرك ومواصلة تمويل الاستثمارات وتنفيذ خطط التنويع الاقتصادي، حتى في بيئة تتسم بارتفاع تكلفة رأس المال. وقال إن ارتفاع تكلفة التمويل «سيجعل كفاءة تخصيص رأس المال والعائد الاقتصادي للمشروعات أكبر أهمية».
وتأتي هذه التطورات في وقت تعيد فيه أسواق السندات العالمية تسعير تكلفة الاقتراض، مدفوعةً باتساع العجز المالي واحتياجات الحكومات المتزايدة للتمويل، إلى جانب مخاطر التضخم المرتبطة بأسعار الطاقة.
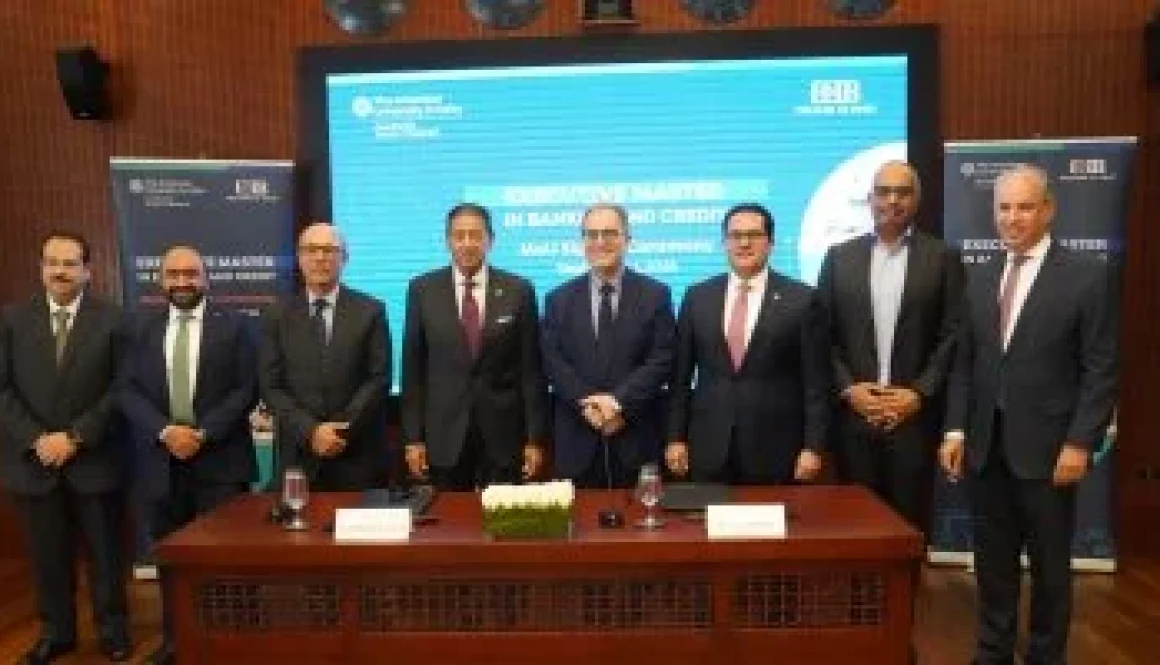
أعلن البنك التجاري الدولي – مصر (CIB)، أكبر بنك قطاع الخاص في مصر، عن توقيع مذكرة تفاهم استراتيجية مع الجامعة الأمريكية بالقاهرة (AUC)، لإطلاق أوّل برنامج ماجستير تنفيذي في الأعمال المصرفية والائتمان، بالتعاون مع كلية أنسي ساويرس لإدارة الأعمال بالجامعة الأمريكية بالقاهرة، وذلك في إطار شراكة استراتيجية تهدف إلى تطوير وتأهيل القيادات المصرفية.
وتهدف مذكرة التفاهم إلى تعزيز أواصر التعاون المشترك بين المؤسستين، والارتقاء بمستوى الكوادر والقيادات المصرفية من خلال الاستفادة من أحدث أدوات ومناهج التعليم التنفيذي، بما يسهم في صقل المهارات القيادية والإدارية والمهنية للمشاركين في برنامج الماجستير، وفقًا لأحدث المعايير والممارسات العالمية. ويُعَدُّ البرنامج الأوّل من نوعه في جمهورية مصر العربية الذي تقدّمه مؤسسة مصرفية رائدة بالتعاون المباشر مع مؤسسة أكاديمية عالمية مرموقة.
ويأتي هذا التعاون امتدادًا للنجاحات التي حقّقها البنك التجاري الدولي في إطلاق برامجه الرائدة لتأهيل وتطوير الكوادر المتخصصة في مجال الائتمان، ليؤكّد مجددًا التزام البنك بالاستثمار في رأس المال البشري باعتباره أحد الركائز الأساسية لتعزيز مكانته الريادية في القطاع المصرفي المصري والإقليمي. كما يعكس هذا التعاون الدور الفاعل والمستدام للجامعة الأمريكية بالقاهرة في الربط بين المؤسسات المصرفية والتعليم التنفيذي المتقدّم، بما يتيح تبادل المعرفة والخبرات والاستفادة من أفضل الممارسات العالمية.
إطلاق برنامج الماجستير التنفيذي
وشَهِدَ مراسمَ توقيع الاتفاقية كلٌّ من هشام عز العرب، الرئيس التنفيذي وعضو مجلس إدارة البنك التجاري الدولي – مصر (CIB)، والدكتور/ أحمد دلّال، رئيس الجامعة الأمريكية بالقاهرة، بحضور نخبة من كبار القيادات والمسؤولين من الجانبين، من بينهم إسلام ذكري، الرئيس المالي للمجموعة وعضو مجلس الإدارة، ومحمد السناري، رئيس قطاع الموارد البشرية، والدكتور إيهاب عبد الرحمن، وكيل الجامعة للشؤون الأكاديمية، والدكتور/ شريف كامل، عميد كلية أنسي ساويرس لإدارة الأعمال، والدكتور سامر عطا الله، العميد المشارك للدراسات العليا والبحوث كلية أنسي ساويرس لإدارة الأعمال،
وقد صرّح هشام عز العرب، الرئيس التنفيذي وعضو مجلس إدارة البنك التجاري الدولي – مصر (CIB) ” يُمثّل إطلاق برنامج الماجستير التنفيذي في الأعمال المصرفية والائتمان خطوةً محوريةً تعكس التزام CIB الراسخ بالاستثمار في رأس المال البشري، باعتباره أحد أهم أصول البنك، وأحد الركائز الرئيسية لتحقيق النمو المستدام وتعزيز قدراتنا التنافسية.
ونفخر بكوننا البنك الأوّل في مصر الذي يتيح لخبرائه في مجال الائتمان فرصة الالتحاق ببرنامج أكاديمي بهذا المستوى الرفيع، بما يسهم في تطوير قدراتهم القيادية والمهنية، وتعزيز خبراتهم المتخصصة، وترسيخ دعائم النمو المؤسسي المستدام.”
ومن جانبه، قال الدكتور شريف كامل، عميد كلية أنسي ساويرس لإدارة الأعمال بالجامعة الأمريكية بالقاهرة: “نؤمن إيماناً راسخاً في كلية أنسي ساويرس لإدارة الأعمال، بأن التعاون الفعّال بين الجامعات وقطاع الصناعة لا يقتصر فقط على تلبية الاحتياجات الحالية لسوق العمل، بل يمتد إلى استشراف احتياجات المستقبل والاستعداد لها.
وانطلاقًا من شراكتنا الممتدة مع البنك التجاري الدولي (CIB)، يسعدنا توسيع نطاق هذا التعاون ليشمل القطاع المصرفي للمرة الأولى، من خلال برنامج يقدم نموذجًا متميزًا للسوق.
فمن خلال الدمج بين التميز الأكاديمي الذي تتمتع به الجامعة الأمريكية بالقاهرة والخبرة المتخصصة التي يتمتع بها البنك التجاري الدولي في القطاع المصرفي، سيسهم برنامج الماجستير التنفيذي في الأعمال المصرفية والائتمان في تطوير نموذج جديد لإعداد الكفاءات المصرفية المتخصصة، بما يعزز التكامل بين المعرفة المتقدمة والمهارات والقدرات العملية التي يحتاج إليها القطاع لمواصلة التطور وتعزيز قدرته على المنافسة.”
كبر حجم القطاع المصرفي في السعودية خلال تموز/يوليو، مع استمرار البنوك في إقراض الأفراد والشركات.
وبلغت أصول القطاع المصرفي 5.75 تريليون ريال (1.53 تريليون دولار) بنهاية الشهر، بزيادة 6.71% مقارنة بالشهر نفسه من العام السابق، بحسب النشرة الشهرية للبنك المركزي السعودي “ساما”.
وأصول البنك تشمل الأموال والممتلكات والاستثمارات التي تديرها، وأكبر جزء منها هو القروض التي تمنحها للعملاء.
ووصل رصيد القروض التي قدمتها البنوك للعملاء من أفراد وشركات إلى 3.266 تريليون ريال (871.1 مليار دولار). وهذا الرقم يشمل القروض القائمة في نهاية تموز/يوليو، ويعكس استمرار اعتماد الأسر والشركات على البنوك في تمويل احتياجات مثل شراء المساكن والسيارات وتوسيع الأعمال والمشاريع.
وبحسب بيانات البنك المركزي السعودي “ساما”، سجل قطاعا الصناعات التحويلية والكهرباء والمياه أكبر زيادة شهرية في أرصدة القروض. وفي المقابل، انخفضت أرصدة القروض الموجهة إلى العقارات والخدمات المالية مقارنة بحزيران/يونيو، رغم استمرار نموها على أساس سنوي. ويعني ذلك أن التمويل لهذين القطاعين بقي أعلى من مستواه قبل عام، حتى لو تراجع رصيده خلال شهر واحد.
كما أظهرت البيانات نقطة أخرى تستحق المتابعة إذ انخفضت ودائع الجهات الحكومية لدى البنوك خلال شهر يوليو إلى 330.5 مليار ريال (88.1 مليار دولار)، من نحو 386.4 مليار ريال (103 مليارات دولار) في حزيران/يونيو. أي أن رصيد هذه الودائع تراجع بنحو 55.8 مليار ريال (14.9 مليار دولار). ولا تشرح البيانات المنشورة السبب، لذلك لا يمكن الجزم بما وراء الانخفاض وقد يكون الأمر مرتبطاً بمدفوعات حكومية أو استثمارات أو تحويل أموال بين جهات مختلفة.
ماذا يعني ذلك؟
عندما تزيد البنوك قروضها، فهذا يعني عادة أن الأموال تتحرك أكثر داخل الاقتصاد. فقد تستخدمها شركة لفتح مصنع أو شراء معدات، أو يستخدمها شخص لتمويل منزل أو سيارة.
لكن قدرة البنوك على الاستمرار في الإقراض تعتمد أيضاً على الأموال المتاحة لديها، ومنها ودائع العملاء وودائع الجهات الحكومية. لذلك سيبقى انخفاض الودائع الحكومية رقماً مهماً للمراقبة في الأشهر المقبلة.
أين يضع المودعون أموالهم؟
تشير الأرقام إلى انتقال جزء من الأموال من الحسابات اليومية إلى حسابات تُترك فيها الأموال لفترة أطول. إذ ارتفعت الودائع الادخارية والزمنية إلى 1.40 تريليون ريال (373.1 مليار دولار) في تموز/يوليو، بزيادة 1.73% عن الشهر السابق. وفي الوقت نفسه، انخفضت الودائع تحت الطلب، وهي الأموال التي يستطيع العميل سحبها واستخدامها فوراً من حسابه، بنسبة 0.45%.
ماذا عن البنك المركزي؟
تراجعت أصول البنك المركزي السعودي إلى 1.94 تريليون ريال (517.6 مليار دولار) في تموز/يوليو، بانخفاض 1.41% عن الشهر السابق. ويقيس هذا الرقم ما يديره البنك المركزي من احتياطيات واستثمارات وأصول مالية، وهو مختلف عن أصول البنوك التجارية التي يتعامل معها الأفراد والشركات يومياً.
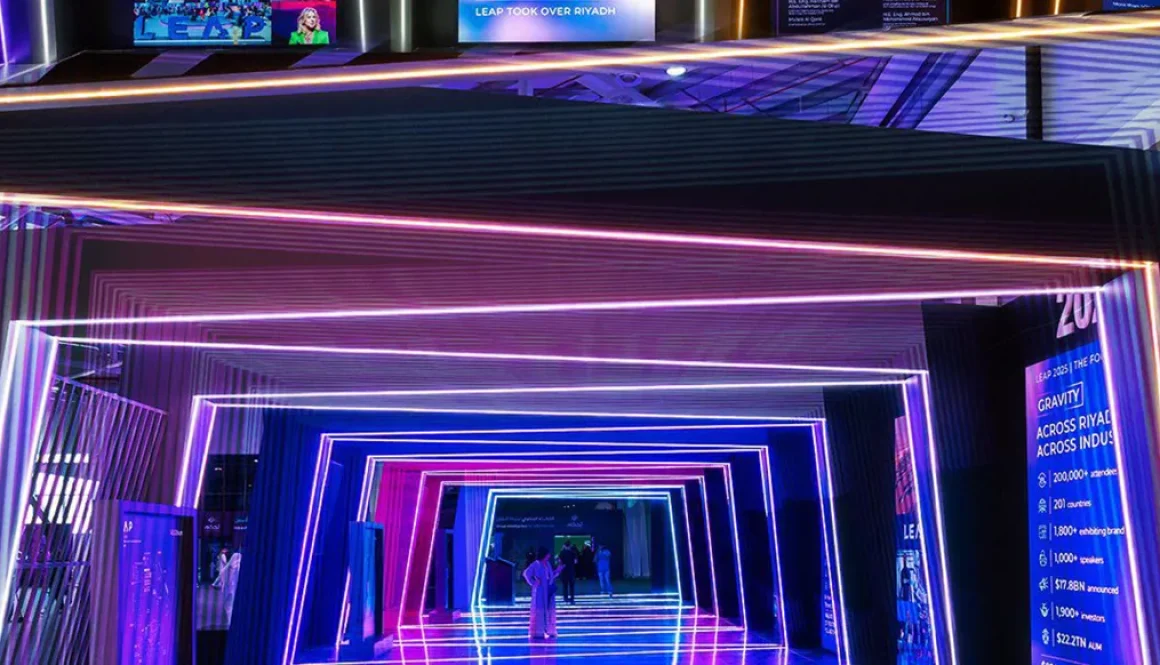
شهد اليوم الثاني من مؤتمر “ليب 2026” الإعلان عن استثمارات وإطلاقات تقنية تتجاوز قيمتها الإجمالية 2.5 مليار دولار، في مراكز البيانات والخدمات السحابية والبحث والتطوير وتوطين الحلول التقنية، في خطوة تعكس تسارع توسع البنية التحتية الرقمية في السعودية مع تنامي الطلب على قدرات الحوسبة والذكاء الاصطناعي.
وتصدرت شركة المعمر لأنظمة المعلومات “MIS” إعلانات اليوم باستثمار تبلغ قيمته 1.2 مليار دولار، يهدف إلى التوسع في مراكز البيانات داخل المملكة ورفع قدراتها التشغيلية إلى سعة إجمالية تصل إلى 192 ميجاوات، بما يدعم الطلب المتزايد على خدمات الحوسبة والبنية التحتية اللازمة لتشغيل تطبيقات الذكاء الاصطناعي.
وفي قطاع مراكز البيانات أيضاَ، أعلنت “NHC Innovation” تطوير مراكز بيانات في وادي خزام الرقمي باستثمارات تبلغ 880 مليون دولار، لتوفير بنية تحتية رقمية متكاملة بسعات قابلة للتوسع، مع استهداف الوصول إلى قدرة إجمالية تبلغ 65 ميجاوات بحلول عام 2033.
توسع محلي وامتداد للاستثمارات إلى أفريقيا
وامتدت الاستثمارات المعلنة خلال اليوم الثاني من “ليب 2026” إلى الأسواق الخارجية، إذ تقود شركة “Vision Invest” السعودية ومؤسسة التمويل الأفريقية “Africa Finance Corporation” استثماراَ إستراتيجياَ بقيمة 300 مليون دولار في شركة “WIOCC”، بهدف دعم توسع البنية التحتية الرقمية في أفريقيا وتعزيز الربط والخدمات الرقمية في أسواق القارة.
وفي مجال الخدمات السحابية، أعلنت “موبايلي” و”BytePlus” استثماراً مشتركاً يتجاوز 150 مليون دولار لإطلاق خدمات “BytePlus” السحابية في المملكة، وتوسيع إتاحة الحلول التقنية المتقدمة للشركات والمنشآت، في وقت يشهد فيه سوق الحوسبة السحابية نموًا متسارعاً مدفوعاً بتحول الشركات والجهات الحكومية نحو الخدمات الرقمية والذكاء الاصطناعي.
وعلى صعيد توطين التقنيات، أعلنت شركة “HPE” توسيع برنامج “صنع في السعودية” لينتقل من توطين الأجهزة إلى توطين الحلول التقنية المتكاملة، إلى جانب إطلاق مركز الابتكار السعودي بالتعاون مع “Intel”، بهدف دعم الشركات الناشئة وتمكين المواهب الوطنية في مجالات الذكاء الاصطناعي والتقنيات المتقدمة.
كما أعلنت “Nokia” افتتاح أول مركز للأبحاث والتطوير تابع لها في المملكة، لتسريع تطوير تقنيات أتمتة الشبكات المدعومة بالذكاء الاصطناعي، وتعزيز قدرات البحث والابتكار وتطوير حلول الاتصالات المتقدمة انطلاقاَ من السوق السعودية.
وتبرز إعلانات اليوم الثاني اتساع نطاق الاستثمارات التقنية المرتبطة بالمملكة، إذ لم تعد تقتصر على زيادة قدرات مراكز البيانات، بل تمتد إلى الخدمات السحابية والبحث والتطوير وتوطين الحلول التقنية، إلى جانب توجيه رؤوس أموال سعودية نحو البنية التحتية الرقمية في الأسواق العالمية.
أصدرت وزارة الاقتصاد العُمانية النشرة الشهرية «إيجاز الاقتصاد» لشهر آب 2026م، والتي سلطت الضوء على أداء أبرز المؤشرات الاقتصادية والتجارة الخارجية لسلطنة عُمان؛ إذ سجل الناتج المحلي الإجمالي بالأسعار الثابتة نمواً بنسبة 2.6% ليصل إلى 9.69 مليار ريال بنهاية الربع الأول من العام الجاري.
وأظهرت النشرة قفزة قوية في الميزان التجاري بنسبة 51.0% ليبلغ 4.68 مليار ريال بنهاية حزيران 2026م، مدعوماً بارتفاع الصادرات العُمانية غير النفطية بنسبة 11.4% لتسجل 3.64 مليار ريال، في حين بلغ إجمالي حجم الاستثمار الأجنبي المباشر 32.20 مليار ريال بنمو قدره 8.7%. كما سجل متوسط سعر برميل النفط العُماني ارتفاعاً بنسبة 15.7% ليصل إلى 83.9 دولار للبرميل بنهاية حزيران 2026م، بينما شهدت الأنشطة النفطية نمواً بنسبة 4.6% والأنشطة غير النفطية بنسبة 2.4% خلال الربع الأول، مع استقرار متوسط معدل التضخم عند 2.85% للفترة من كانون الثاني إلى تموز.
بمشاركة 45 من رؤساء إدارات الشؤون القانونية بالقطاع المصرفي المصري والليبي
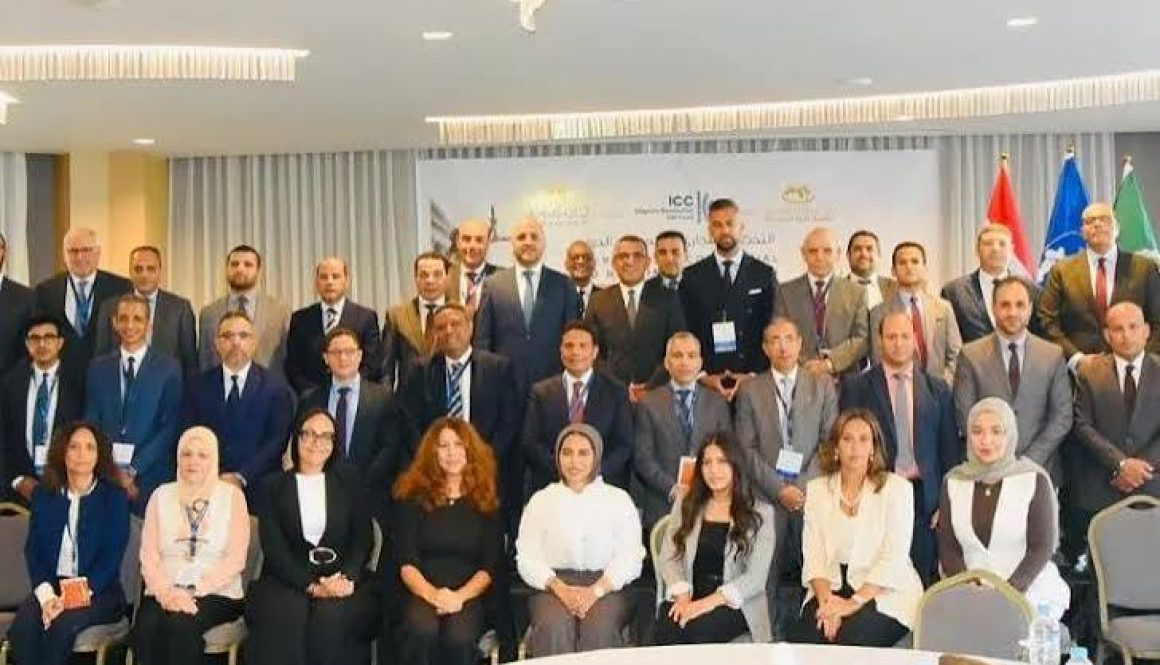
انطلقت فعاليات البرنامج التدريبي المتخصص حول التحكيم الدولي في النزاعات المصرفية والتجارية، والذي يعقده اتحاد المصارف العربية بالتعاون مع محكمة التحكيم الدولية لدى غرفة التجارة الدولية ICC باريس برعاية البنك المركزي المصري بمرحلته الأولى خلال الفترة من 1 إلى 3 سبتمبر 2026.
افتتح أعمال البرنامج محمد شعبان، وكيل المحافظ للشؤون القانونية البنك المركزي المصري وشريف عقل، المدير الإقليمي لمنطقة الشرق الأوسط لغرفة التجارة الدولية ICC باريس والدكتور أنيس عويدات، مدير إدارة الشؤون القانونية في اتحاد المصارف العربية وهاني علي عبدالله، المدير الإقليمي لمصر وليبيا والسودان في اتحاد المصارف العربية، وبمشاركة 45 مشارك من رؤساء إدارات الشؤون القانونية في القطاع المصرفي المصري والليبي.
ويستند هذا التدريب على برنامج PIDA Training التابع لمعهد قانون الأعمال العالمي في غرفة التجارة الدولية (ICC)، مع تعديله خصيصًا ليتناسب مع احتياجات المهنيين العاملين في البنوك والمؤسسات المالية.
كما يهدف هذا البرنامج إلى تمكين المشاركين من فهم إجراءات التحكيم الخاصة بغرفة التجارة الدولية من خلال جلسات عملية وتفاعلية تُقدَّم من منظور المستشار القانوني.
وسيتناول البرنامج دراسة شاملة لإجراءات التحكيم عبر محاكاة قضية تحكيم نموذجية، مع التطرق إلى بعض الجوانب ذات الصلة بالنزاعات المصرفية والمالية والتجارية.
ومن المقرر أن يعقب هذه المرحلة من التدريب عقد المرحلة الثانية: يومي 8 و9 ديسمبر 2026، في المقر الرئيسي.
حذرت شركة Strategy& Middle East، التابعة لشبكة PwC، من أن دول الخليج تواجه تحدياً اقتصادياً وإستراتيجياً متزايداً لتأمين نقاط الاختناق الحيوية في منظومة الذكاء الاصطناعي العالمية، في ظل اعتماد المنطقة على عدد محدود من المزودين الدوليين للرقائق والحوسبة السحابية والنماذج المتقدمة.
وأكد تقرير جديد للشركة أن ضمان الوصول المستمر إلى هذه التقنيات والبنية التحتية والقدرات، سيكون عاملاً حاسماً في قدرة دول الخليج على اقتناص فرصة اقتصادية ضخمة مرتبطة بالذكاء الاصطناعي، تقدر بنحو 260 مليار دولار بحلول عام 2030.
وأوضح أن الصعود السريع لدول مجلس التعاون كلاعب بارز في سباق الذكاء الاصطناعي العالمي، أوجد تحدياً يتمثل في حماية الوصول إلى التقنيات والقدرات، التي ستعتمد عليها الاستفادة من هذه المكاسب الاقتصادية.
وأشار إلى أن سلسلة القيمة العالمية للذكاء الاصطناعي تتضمن نقاط اختناق تمتد من أشباه الموصلات المتقدمة والبنية التحتية المادية إلى المنصات السحابية والنماذج المتطورة والمواهب المتخصصة، فيما يتركز جانب كبير من هذه القدرات لدى عدد محدود من المزودين العالميين.
سيادة اقتصادية
وترى Strategy& أن مواجهة هذه المخاطر لا تعني أن تسعى دول الخليج إلى امتلاك وتشغيل جميع حلقات سلسلة قيمة الذكاء الاصطناعي بصورة مستقلة، إذ يمكن أن يؤدي الإفراط في توطين مكونات المنظومة إلى خلق نقاط ضعف جديدة وزيادة هشاشة بعض القدرات.
ودعا إلى تبنّي مفهوم «السيادة البراغماتية للذكاء الاصطناعي»، القائم على تحقيق التوازن بين السيطرة الإستراتيجية على القدرات الحيوية وضمان استمرار الوصول إلى بقية مكونات سلسلة القيمة خلال الأزمات والاضطرابات.
ويعني ذلك تأمين الوصول إلى التكنولوجيا، حيث يكون ضرورياً، والسيطرة المباشرة عندما تكون المصالح الإستراتيجية معرضة للخطر، مع الاستثمار في المجالات، التي تستطيع الاقتصادات الخليجية من خلالها الاحتفاظ بحصة أكبر من القيمة، التي يولدها الذكاء الاصطناعي.
تركّز استثماري
وأكد التقرير أن التركيز العالمي على تأمين الرقائق المتقدمة ووحدات معالجة الرسومات GPU، لا يعكس بمفرده الحجم الحقيقي للتحدي، إذ تتطلب الريادة في الذكاء الاصطناعي ضمان الوصول عبر 5 طبقات مترابطة.
وتشمل هذه الطبقات أشباه الموصلات والأجهزة، والبنية التحتية والاتصالات، والمنصات السحابية، والنماذج والذكاء، وأنظمة الذكاء الاصطناعي وتطبيقاتها القطاعية.
وتعتمد بدورها على 3 عوامل تمكين رئيسية، هي المواهب ورأس المال البشري، والأمن السيبراني والمرونة الرقمية، وسيادة البيانات والخصوصية.
وتظهر المخاطر بوضوح في درجة التركز العالمي، إذ يوجد نحو %75 من تصنيع أشباه الموصلات في شرق آسيا، ما يجعل استمرارية الإمدادات عرضة للمخاطر الجغرافية والاقتصادية.
وفي سوق الحوسبة السحابية، تستحوذ أكبر 3 شركات فائقة النطاق على نحو %65 من سوق البنية التحتية السحابية العالمية، فيما يتركز تطوير نماذج الذكاء الاصطناعي المتقدمة لدى عدد محدود من مختبرات الشركات الكبرى.
تسرّب القيمة
ولا تقتصر تداعيات تعطّل الوصول إلى هذه القدرات على الجانب التكنولوجي، إذ حذّر التقرير من تسرب جزء من القيمة الاقتصادية، التي يولدها الذكاء الاصطناعي إلى مزودي الرقائق وشركات الحوسبة السحابية ومطوري النماذج ومالكي المنصات خارج المنطقة.
وتضاف إلى ذلك مخاطر القيود الخارجية المحتملة على الرقائق والنماذج والخدمات السحابية، والتعرّض للولايات القضائية الأجنبية، فضلاً عن التغيّر المستمر في القواعد واللوائح المنظمة للتكنولوجيا.
ومن ثم يتحول ضمان الوصول إلى قدرات الذكاء الاصطناعي من قضية تكنولوجية إلى عنصر، يرتبط بصورة مباشرة بالأمن الاقتصادي، وقدرة الاقتصادات الخليجية على حماية استثماراتها وعوائدها المستقبلية.
عوائد محلية
وشدّد التقرير على أن السيادة البراغماتية يجب ألا تقتصر على التحوط ضد اضطرابات الإمدادات، وإنما ينبغي أن تساعد دول الخليج في الاحتفاظ بحصة أكبر من القيمة الاقتصادية، التي يخلقها الذكاء الاصطناعي.
وتمتلك دول مجلس التعاون فرصة للانتقال من استهلاك التكنولوجيا إلى إنتاج حلول ذكاء اصطناعي قابلة للتطبيق التجاري، إلى جانب الخدمات المدارة والمنصات المتخصصة.
ويمكن للطلب الحكومي والشركات المملوكة للدولة أن يؤديا دوراً رئيسياً في توسيع نطاق الحلول ذات الأولوية، وتوفير سوق لاختبار التقنيات وإثبات جدواها، ثم تحويل الحلول الناجحة محلياً إلى منتجات وخدمات قابلة للتصدير.
أسواق واعدة
حدّد التقرير 6 قطاعات رئيسية تستطيع المنطقة تطوير قدرات متخصصة للذكاء الاصطناعي فيها، تشمل الحكومة والطاقة والتمويل والصحة والخدمات اللوجستية والدفاع.
ويتطلب اقتناص هذه الفرص بناء خبرات محلية في تكييف النماذج وتقييمها، وتطوير حلول تضع اللغة العربية في صميم تصميمها، بما يمنح دول الخليج فرصة لبناء ميزة تنافسية تتجاوز السوق المحلية.
وبذلك، يمكن أن تتحول إستراتيجية تأمين الذكاء الاصطناعي إلى رافعة للنمو والاستثمار، تساعد دول الخليج في حماية فرصة الـ260 مليار دولار، وبناء صناعات محلية جديدة، وزيادة القيمة المضافة، والتحول تدريجياً من استيراد حلول الذكاء الاصطناعي إلى إنتاجها وتصديرها.
حصد بنك ABC، أحد البنوك الدولية الرائدة في منطقة الشرق الأوسط وشمال إفريقيا، أربع جوائز مرموقة ضمن جوائز مجلة جلوبال فاينانس لأفضل البنوك في إدارة الخزينة والنقد في العالم لعام 2026، ما يؤكد مكانة البنك كأحد أبرز مزودي الحلول المبتكرة في مجال العمليات المصرفية المدعومة بالتقنيات الرقمية والمصممة خصيصًا لتلبية تطلعات عملائه عبر شبكته الدولية.
وتشمل الجوائز الأربع التي حصدها البنك جائزة «أفضل بنك لإدارة النقد في الشرق الأوسط لعام 2026»، و«أفضل بنك لإدارة السيولة طويلة الأجل في الشرق الأوسط لعام 2026»، و «أفضل حلول للمدفوعات عبر الحدود لقطاع الشركات في الشرق الأوسط لعام 2026»، و«أفضل بنك لإدارة النقد في البحرين لعام 2026».
تبرز هذه الجوائز قوة بنك ABC ومكانته في مجال العمليات المصرفية عبر شبكته الدولية، إلى جانب استثماراته في الابتكار الذي يركز على احتياجات العملاء. ومن خلال المنصة الرقمية التي طورها البنك للمعاملات المصرفية، والمنتشرة عبر 15 دولة في الشرق الأوسط وشمال إفريقيا وأوروبا وأمريكا الشمالية والشرق الأقصى، يوفر بنك ABC لعملائه تجربة مصرفية سلسة ومتكاملة حول العالم. يمكّن البنك الشركات من الاستفادة من حلول تمويل التجارة التقليدية والإسلامية، وتمويل سلاسل الإمداد وإدارة النقد، بما يسهم في تحسين إدارة رأس المال العامل، ورفع الكفاءة التشغيلية ودعم طموحات نمو الأعمال.
وفي معرض تعليقه على هذه الإنجازات، صرح كريم اللبدي رئيس المعاملات المصرفية للمجموعة قائلًا: «يُشرفنا الحصول على هذه الجوائز المرموقة من مجلة جلوبال فاينانس، إذ تؤكد نهجنا الإستراتيجي القائم على الابتكار والتحول الرقمي والتركيز على احتياجات العملاء. في ظل تعامل الشركات مع بيئة اقتصادية تتسم بالتعقيد والتشابك، نواصل التزامنا بتوفير حلول معاملات مصرفية تواكب المستقبل وتساعدها على تحقيق نمو مستدام، والتوسع دوليًا، والعمل بكفاءة ومرونة أكبر». واختتم حديثه بالقول: «أود أن أتوجه بخالص الشكر والتقدير لعملائنا على ثقتهم في بنك ABC، ولزملائنا على تفانيهم والتزامهم المستمر بتقديم تجربة مصرفية استثنائية للعملاء، كما أشكر أعضاء مجلس الإدارة والإدارة التنفيذية على توجيههم ودعمهم المستمر». ومن خلال حلوله المتكاملة لإدارة النقد، يساعد بنك ABC الشركات والمؤسسات المالية على تحسين إدارة رأس المال العامل، وتبسيط عمليات التحصيل والتسويات، وإدارة المدفوعات والسيولة مركزيًا لتحسين الأرباح وخفض التكاليف، وتحسين التنبؤات بالتدفقات النقدية، إلى جانب توفير متابعة فورية لمراكز النقد على مستوى مؤسساتهم. تتضمن الحلول التي يقدمها البنك التحصيل الرقمي، والمعالجة الآلية المباشرة للمدفوعات، وهياكل تجميع السيولة، والحسابات الافتراضية، وخدمة سويفت جي بي آي، والربط المباشر بين الأنظمة، وإمكانيات متقدمة لإعداد التقارير، بما يمكّن العملاء من إدارة عمليات الخزينة بكفاءة أكبر واتخاذ قرارات مالية مدروسة.
تكرّم الجوائز السنوية لمجلة جلوبال فاينانس لأفضل البنوك في إدارة الخزينة والنقد في العالم المؤسسات المالية التي تتميز بالابتكار وخدمة العملاء والقدرات الرقمية والريادة في السوق وتطوير المنتجات. ويعتمد التقييم الصارم الذي تجريه المجلة لاختيار الفائزين على المعلومات المقدمة من المؤسسات المالية، إلى جانب آراء محللي القطاع المالي والمسؤولين التنفيذيين وخبراء التكنولوجيا ونتائج الأبحاث المستقلة. يُضاف هذا التكريم إلى سجل بنك ABC الحافل بالجوائز الدولية، ويرسخ مكانته كشريك موثوق في مجال المعاملات المصرفية للشركات في المنطقة وخارجها. يأتي هذا الإنجاز عقب سلسلة من النجاحات حققها البنك مؤخرًا، من بينها حصوله على جائزة «أفضل بنك لتمويل التجارة في الشرق الأوسط لعام 2026» من مجلة جلوبال فاينانس، وجائزة «أفضل بنك للمعاملات المصرفية للعام في الشرق الأوسط» من مجلة ذا بانكر لعام 2025، بما يؤكد التزام البنك بمواكبة المستقبل ومواصلة تقديم قيمة أكبر للعملاء.
تستهدف مصر جذب استثمارات صينية جديدة بقيمة 5.5 مليار دولار حتى نهاية عام 2027، بواقع 1.5 مليار دولار خلال الأشهر الأربعة المتبقية من العام الحالي، و4 مليارات دولار خلال عام 2027 بالكامل، بحسب ما قاله نائب رئيس مجلس الأعمال المصري الصيني مصطفى إبراهيم لـ”العربية Business”.
وأضاف إبراهيم أن الاستثمارات الصينية في مصر شهدت نمواً ملحوظاً خلال الفترة الماضية، مدعومة بزيادة اهتمام الشركات الصينية بالسوق المصرية وتشجيع الحكومة الصينية للشركات على الاستثمار في مصر.
“بشكل عام مصر تستهدف جذب استثمارات صينية بقيمة تناهز 4 مليارات دولار بنهاية العام الحالي، تم استقطاب نحو 2.5 مليار دولار حتى الآن”، وفق إبراهيم.
وعزا نائب رئيس مجلس الأعمال تزايد الاهتمام الصيني بالاستثمار في مصر إلى ما تتمتع به الأخيرة من مزايا جاذبة، مثل حجم السوق المحلية واتفاقيات التجارة التي تربط القاهرة بجميع دول العالم، والتي تتيح للمنتجات المصنعة داخلها النفاذ إلى أسواق تضم نحو 3 مليارات مستهلك، فضلاً عن توجه الصين إلى نقل بعض الصناعات خارج أراضيها في إطار جهود خفض الانبعاثات.
“التحولات في خريطة التجارة العالمية تدعم أيضاً توسع الشركات الصينية في مصر”، بحسب إبراهيم، والذي قال إن زيادة الطلب على المنتجات الصينية تدفع شركاتها إلى زيادة طاقاتها الإنتاجية في مصر والاستفادة من اتفاقيات التجارة.
وفد صيني كبير يزور القاهرة
أشار إبراهيم إلى استعداد مصر لاستقبال وفد صيني يضم 50 شركة خلال شهر أكتوبر المقبل، لبحث فرص الاستثمار والتعاون في عدد من القطاعات.
وأوضح إبراهيم أن الشركات المشاركة في الوفد تتطلع للتوسع استثمارياً في مصر بقطاعات التكنولوجيا وتحلية المياه والطاقة المتجددة والبنية التحتية والبتروكيماويات.
ومن المقرر أن تنظم جمعية رجال الأعمال المصريين لقاءات ثنائية بين الشركات الصينية المشاركة في الوفد ونظيراتها المصرية وفقاً لمجالات اهتمامها، بحسب إبراهيم.
وفيما يتعلق بالتبادل التجاري، توقع نائب رئيس مجلس الأعمال وصول الصادرات المصرية إلى الصين إلى نحو 1.5 مليار دولار بنهاية العام الحالي، كما رجّح ارتفاع الواردات المصرية من الصين إلى ما يتجاوز 20 مليار دولار خلال نفس الفترة.
وخلال النصف الأول من العام الحالي ارتفعت صادرات مصر إلى الصين بنسبة 200% لتسجل 840 مليون دولار، بحسب بيانات صادرة عن الجهاز المركزي للتعبئة العامة والإحصاء، والتي أظهرت أن القيمة المحققة خلال نصف عام أعلى من إجمالي صادرات مصر إلى الصين خلال العام الماضي بالكامل.
سجل سعر الدولار في مصر ارتفاعاً جديداً خلال تعاملات، اليوم الأربعاء، لتستكمل العملة الأميركية مكاسبها المسجلة منذ بداية تعاملات الأسبوع الحالي، حيث تجاوز الدولار مستوى 51 جنيهاً في معظم البنوك المصرية.
ووفق إحصاء أعدته “العربية Business”، فقد جاء أعلى سعر لصرف الدولار الأميركي في بنك أبوظبي الإسلامي عند مستوى 51.33 جنيه للشراء مقابل 51.43 جنيه للبيع.
فيما جاء أقل سعر لصرف الدولار الأميركي لدى “ميد بنك” عند مستوى 50.17 جنيه للشراء مقابل 50.27 جنيه للبيع.
وفي بنوك الأهلي المصري ومصر والمصرف العربي و”نكست” والمصري الخليجي والتعمير والإسكان وقناة السويس والمصرف المتحد و”إتش إس بي سي” بلغ سعر الدولار 51.05 جنيه للشراء مقابل 51.15 جنيه للبيع.
ولدى البنك المركزي المصري، سجل سعر صرف الدولار الأميركي مستوى 51.04 جنيه للشراء مقابل 51.18 جنيه للبيع.
الأموال الساخنة في مصر
سجلت تعاملات العرب والأجانب في السوق الثانوية للدين الحكومي المصري صافي بيع بقيمة 287.6 مليون دولار خلال تعاملات أمس الثلاثاء، وفقاً لبيانات البورصة المصرية.
وعادت تخارجات الأموال الساخنة من مصر بعد تدفقات إيجابية يوم الاثنين الماضي عندما سجلت تعاملات العرب والأجانب في السوق الثانوية للدين الحكومي صافي شراء قدره 422 مليون دولار.
وسجلت تعاملات الأموال الساخنة صافي بيع بقيمة 577 مليون دولار خلال الأسبوع الماضي، كما سجلت التعاملات صافي بيع قدره 578 مليون دولار خلال شهر يوليو الماضي.
لكن منذ بداية العام وحتى نهاية يوليو، سجلت تدفقات الأموال الساخنة في أدوات الدين المصرية صافي شراء قدره 11 مليار دولار، وفقاً لحسابات “العربية Business”.
احتياطي النقد الأجنبي في مصر
أعلن البنك المركزي المصري ارتفاع صافي احتياطيات مصر من النقد الأجنبي إلى قرابة 56.3 مليار دولار في شهر يوليو الماضي، مقارنة بنحو 55.07 مليار دولار بنهاية يونيو، بزيادة بلغت نحو 1.23 مليار دولار.
ووصل احتياطي النقد الأجنبي في مصر بنهاية يوليو 2026 إلى مستوى قياسي جديد، حيث أصبح الأعلى في تاريخ البلاد.
ويأتي النمو المطرد في صافي الاحتياطيات الدولية لمصر مدعوماً بتحسن مصادر إيرادات البلاد من العملة الأجنبية، حيث شهدت الصادرات ارتفاعاً متصاعداً منذ بداية 2025، وارتفاع تدفقات الدخل من السياحة وتحويلات المصريين العاملين بالخارج.
تحويلات المصريين بالخارج
ارتفعت تحويلات المصريين العاملين بالخارج لتصل إلى 47.3 مليار دولار في العام المالي الماضي 2025-2026، مقارنة مع 36.5 مليار دولار في المالي 2024-2025 بنمو 29.6%، وفقاً لبيانات البنك المركزي المصري.
وعلى أساس شهري وصلت قيمة تحويلات المصريين العاملين بالخارج خلال يونيو 2026 إلى نحو 4.2 مليار دولار بنمو 15.6%.
وسجلت تحويلات المصريين بالخارج خلال عام 2025 تدفقات قياسية تعد الأعلى على الإطلاق، حيث ارتفعت بمعدل 40.5% لتصل إلى نحو 41.5 مليار دولار، مقابل نحو 29.6 مليار دولار خلال عام 2024.
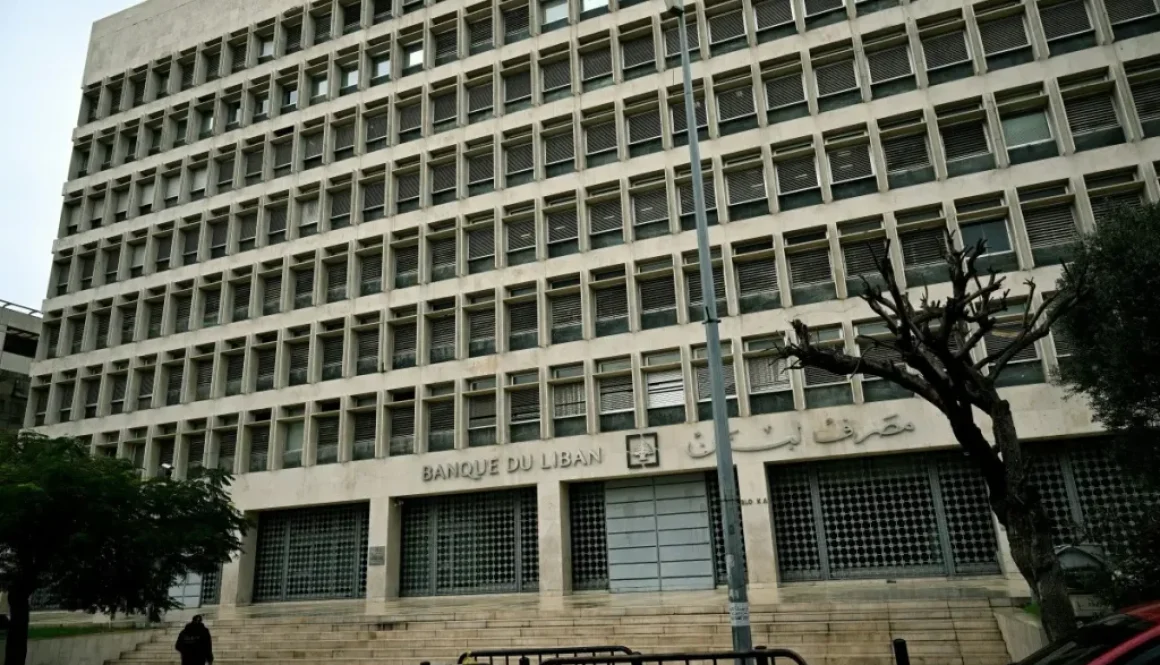
أعلن مصرف لبنان المركزي أنه اختار شركة الاستشارات ألفاريز آند مارسال Alvarez & Marsal لإجراء مراجعة جديدة لمعاملاته المالية خلال أكثر من أربع سنوات، تشمل الفترة التي أعقبت الانهيار المالي في البلاد.
نطاق التدقيق
أوضح البيان أن المراجعة ستغطي الفترة من أكتوبر 2019 حتى ديسمبر 2023، وتشمل معاملات الأصول الأجنبية للمصرف، برنامج الدعم الحكومي للسلع الأساسية، التحويلات المالية إلى القطاع العام، وخطابات الاعتماد الخاصة باستيراد الوقود، وفق رويترز.
خلفية الأزمة
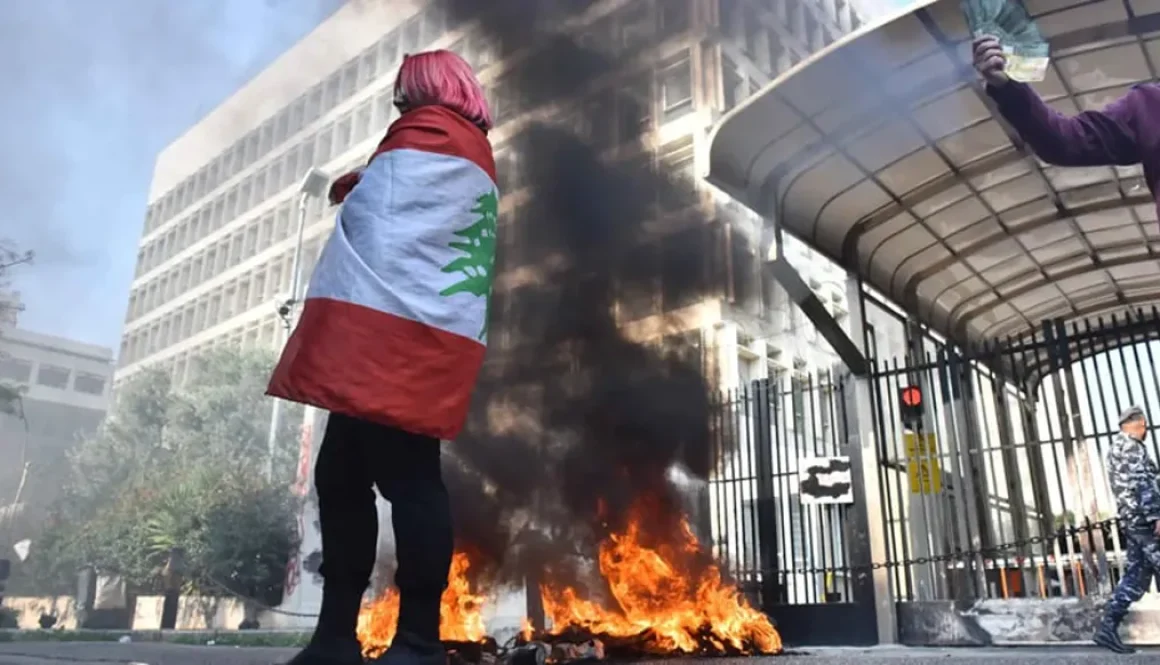
ودخل النظام المالي اللبناني في أزمة حادة منذ أكتوبر 2019 بعد عقود من الإنفاق المفرط، حيث فرضت البنوك قيوداً غير رسمية على حركة رؤوس الأموال، وأوقفت منح القروض، ومنعت المودعين من الوصول إلى مدخراتهم.
مراجعات سابقة
كانت الشركة نفسها قد أنهت في 2023 تدقيقاً منفصلاً للفترة بين 2015 و2020، وأشارت إلى وجود “سوء سلوك” في عهد المحافظ السابق رياض سلامة، الذي يخضع لتحقيقات محلية ودولية بتهم فساد وإثراء غير مشروع، وهو ينفي الاتهامات.
برنامج الدعم
ورغم استنزاف احتياطيات العملات الأجنبية، وسّعت الحكومة برنامج الدعم ليشمل سلعاً غير أساسية مثل الكاكاو والكاجو، ما أثار انتقادات واسعة.
وكانت كلفة الوقود الأكبر ضمن البرنامج، إذ قاربت ثلاثة مليارات دولار سنوياً، قبل أن يُلغى الدعم فعلياً في أغسطس 2021.
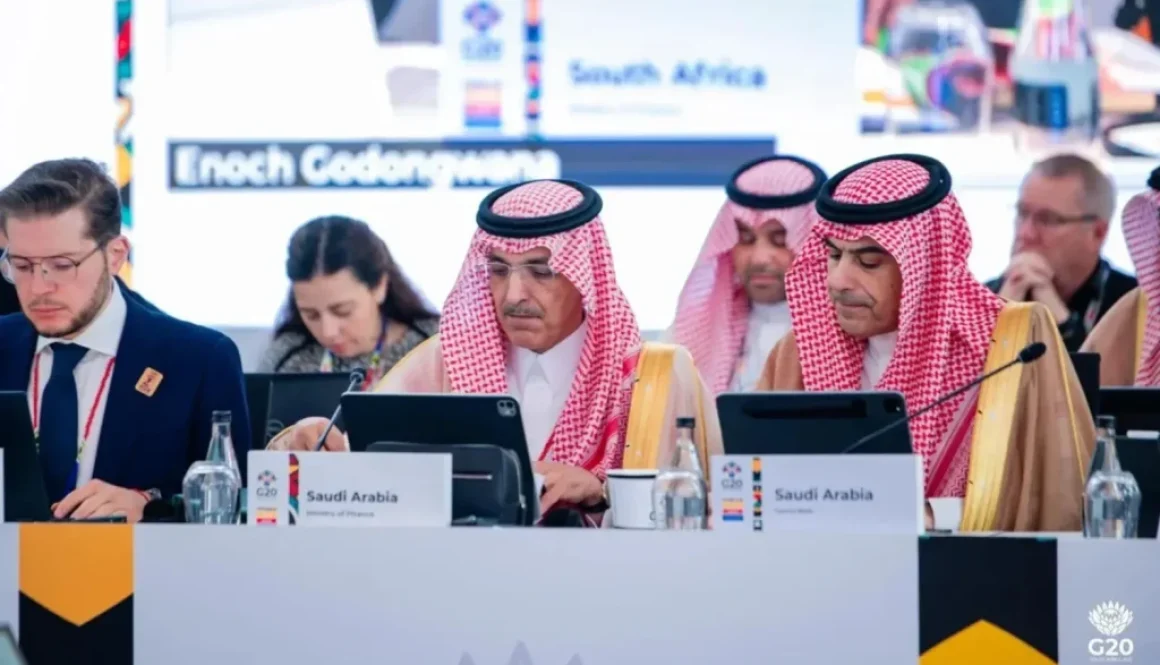
شارك وزير المالية السعودي محمد الجدعان في الاجتماع الثاني لوزراء المالية ومحافظي البنوك المركزية لمجموعة العشرين، الذي عُقد تحت رئاسة الولايات المتحدة للمجموعة في مدينة آشفيل بولاية كارولاينا الشمالية يومي 31 أغسطس (آب) و1 سبتمبر (أيلول) 2026، بمشاركة وزراء المالية ومحافظي البنوك المركزية لدول المجموعة وممثلي الدول المدعوة ورؤساء المؤسسات المالية الدولية.
وخلال جلسة تناولت التطورات الاقتصادية الراهنة، قال الجدعان إن الاقتصاد العالمي أظهر قدرة على الصمود في مواجهة الصدمات، لكنه أصبح في الوقت نفسه أكثر عرضة للمخاطر.
وأكد أهمية تعزيز المرونة الاقتصادية عبر تنويع بدائل الإنتاج، وضمان توافر المخزونات، والحفاظ على بنية تحتية تتمتع بطاقة استيعابية احتياطية، معتبراً أن هذه العوامل تمثّل خط الدفاع الاقتصادي الأول في مواجهة الصدمات.
وفي جلسة حول النمو الاقتصادي، شدد الجدعان على ضرورة تعزيز قدرة الاقتصادات على تحقيق نمو قوي ومستدام على المدى الطويل، موضحاً أن القيود التي تحد من النمو تختلف بين الاقتصادات وتتغير مع مراحل تطورها.
وأشار إلى أن رفع إمكانات النمو يتطلّب تحديد القيود الأكثر تأثيراً في كل مرحلة، ثم تكييف السياسات والإصلاحات بما يتناسب مع طبيعة تلك التحديات وتطورها.
وفي مناقشات حول الاختلالات العالمية، أوضح الجدعان أن الفوائض والعجوزات الخارجية قد تعكس اختلاف الظروف والهياكل الاقتصادية بين الدول، ولا تمثّل بالضرورة اختلالاً في حد ذاتها.
وأضاف أن معالجة الاختلالات العالمية بفاعلية تتطلّب النظر إلى ما هو أبعد من التدفقات التجارية، لتشمل الأوضاع المالية والاقتصادية المحلية والعوامل الهيكلية التي تقف وراءها.
وفي جلسة الديون السيادية، أكد الجدعان أن بناء منظومة دولية أكثر متانة لمعالجة تحديات الديون لا يقتصر على التعامل بكفاءة أكبر مع أزمات الديون في الدول الهشة، بل يشمل أيضاً الحد من تراكم الديون التي لا تُسهم في تحقيق عوائد اقتصادية وتنموية مستدامة.
وشدد على أن تعزيز قدرة الدول على تقييم احتياجاتها التمويلية وإدارة استدامة ديونها يمثّل ركيزة أساسية للوقاية من تحول ضغوط السيولة إلى أزمات ديون أعمق.
كما شارك الجدعان في جلسة حوارية مغلقة مع وزراء المالية ومحافظي البنوك المركزية وقيادات من القطاع الخاص في مجال الذكاء الاصطناعي، تناولت دور التقنية في دفع الابتكار ورفع الإنتاجية وتعزيز النمو الاقتصادي.
وعلى هامش الاجتماع، عقد وزير المالية السعودي عدداً من اللقاءات الثنائية مع نظرائه من الدول المشاركة وكبار مسؤولي المؤسسات المالية الدولية، بحث خلالها التطورات الاقتصادية العالمية والقضايا المالية ذات الاهتمام المشترك، إلى جانب فرص تعزيز التعاون وتبادل الخبرات في المجالات الاقتصادية والمالية.
لا يزال النقاش في مشروع قانون الانتظام المالي واسترداد الودائع المعروف بـ”قانون الفجوة المالية” يراوح مكانه، وتتزايد الاعتراضات عليه، ما يهدّد بإعادته إلى المربع الأول. فبعض مندرجات المشروع سقطت في لجّة المزايدات والحسابات الضيّقة بين القطاع المصرفي من جهة، والدولة اللبنانية من جهة أخرى، في وقت ينقسم فيه مجلس النواب بين متبنٍّ لتوجّهات المصارف ومطالبها، ومؤيّد لتوجّهات الدولة وطرحها.
فالعقدة المثيرة للجدل التي يواجهها المشروع حالياً تتمثل في “شريحة الـ100 ألف دولار” التي تطال جميع المودعين. فهل سيُحسم ما تقاضاه المودع سابقاً عبر التعميمين 158 و166 من أصل هذا المبلغ، أم ستُعتبر تلك السحوبات خارج الحسبة، ويسدّد للمودع كامل مبلغ الـ100 ألف دولار المقرّر؟
إضافة إلى ذلك، يحاول بعض النواب والوزراء والسياسيين ورجال الأعمال النافذين عرقلة مقترح يطالهم مباشرة، يقضي بفرض ضريبة نسبية قد تصل إلى 20% على من سدّد قروضه بالدولار الأميركي عبر شراء شيكات من السوق، وليس من وديعته، بما أتاح له تحقيق أرباح على حساب المودعين، ولا سيما أن غالبية هذه القروض تتجاوز المليون دولار، فيما يبلغ بعضها عشرات الملايين.
وتكمن إحدى نقاط الجدل في أن مشروع القانون، الذي سيبدأ مجلس النواب ولجانه بدراسته، تناول بصورة أساسية القروض التي سُدّدت بالليرة على أساس سعر 1500 ليرة للدولار، فيما أغفل، عمداً أو عن غير قصد، الأرباح التي تحققت من شراء شيكات مصرفية بأسعار متدنية واستخدامها لتسديد القروض بالدولار. وهنا يكمن دور مجلس النواب في تعديل هذا الخلل الفاضح.
صندوق النقد يراقب
هذا الخلاف يهدّد إمّا بتأخير إقرار قانون الفجوة المالية في المجلس النيابي، أو بإسقاط صيغة الـ100 ألف دولار وإعادة المودعين إلى نقطة الصفر. وفيما يجمع المحللون والخبراء على خطورة هذا التعثر وتشرذم الموقف الرسمي، يقف صندوق النقد الدولي مراقباً ما ستقرره الدولة والبرلمان، فيما باتت التحذيرات من تداعيات تأخير الحلّ على علاقة لبنان بالصندوق وعلى فرص التعافي معروفة.
ويقترح مشروع القانون المطروح ضمان استرداد أول 100 ألف دولار لكل مودع، من دون حسم المبالغ التي سبق أن حصل عليها المودعون بموجب التعميمين 158 و166. غير أن تطبيق هذا البند، وفق المعطيات المتوافرة، يصطدم بفجوة تمويلية كبيرة، إذ إن إعادة 100 ألف دولار لكل مودع تحتاج إلى نحو 16 مليار دولار، بينما لا تتوافر حالياً الموارد الكافية لتغطية هذا المبلغ.
وتبلغ موجودات مصرف لبنان القابلة للاستخدام نحو 11.5 مليار دولار، منها نحو ملياري دولار تعود للدولة، فيما يُفترض الإبقاء على نحو 4 مليارات دولار في الحد الأدنى من الاحتياطي. وبذلك، لا يستطيع مصرف لبنان تخصيص أكثر من نحو 6 مليارات دولار للمودعين خلال السنوات الأربع المقبلة. أما المصارف، فتقدّر قدرتها القصوى على المساهمة بنحو 4.5 مليارات دولار، ما يرفع إجمالي الموارد المتاحة إلى نحو 10.5 مليارات دولار. ومع مساهمة الدولة بنحو ملياري دولار، يصل المجموع إلى نحو 12.5 مليار دولار، وهو أقل من الكلفة المطلوبة لضمان 100 ألف دولار لكل مودع بنحو 4 مليارات دولار.
وتبرز كذلك مشكلة تتعلق بالعدالة بين المودعين. فعدم احتساب ما حصل عليه بعض المودعين بموجب التعميمين 158 و166 ضمن مبلغ الـ100 ألف دولار يعني أن مودعاً استفاد سابقاً من هذه الآليات سيفيد بأكثر من 100 ألف دولار، فيما يحصل مودع آخر لم يفد من التعاميم على 100 ألف دولار فقط.
3 حلول في التداول
تُطرح 3 حلول عملية: تمديد فترة سداد الـ100 ألف دولار من 4 إلى نحو 6 سنوات في الحد الأدنى، أو خفض المبلغ المضمون إلى نحو 75 ألف دولار لجميع المودعين، أو زيادة مساهمة الدولة إلى نحو 5 مليارات دولار خلال 4 سنوات، وهو خيار يبدو صعباً في ظل الوضع المالي للدولة والتزاماتها المستقبلية.
أما بالنسبة إلى الودائع التي تتجاوز 100 ألف دولار، فيُفترض أن يحصل صاحب الوديعة على المبلغ المضمون أولاً، أي 100 ألف دولار حسب مشروع القانون، فيما يعاد الجزء الباقي على المدى الطويل من خلال سندات معززة بموجودات مصرف لبنان، وتستحق هذه السندات خلال 10 أو 15 أو 20 سنة، بحسب قيمة الوديعة. ويقوم مشروع القانون على مبدأ أن يضمن مصرف لبنان نحو 80% من الودائع الباقية، فيما تتحمّل المصارف النسبة الباقية، أي 20%.
ومن بين المقترحات التي يمكن أن تسهم في تأمين الموارد اللازمة لرفع سقف الودائع المضمونة، فرض ضريبة تصاعدية على الأرباح التي تحققت من تسديد قروض كبيرة عبر شراء شيكات مصرفية بأسعار تقل كثيراً عن قيمتها الفعلية.
عقدة تسديد القروض بالشيكات
وفي التفاصيل، يتضمّن أحد الاقتراحات فرض ضريبة بنسبة 10% على من سدّد قرضه في عام 2020، و15% على من سدّده في عام 2021، و20% على من سدّده اعتباراً من عام 2022، باعتبار أن الانخفاض الأكبر في قيمة الشيكات حصل لاحقاً، ما أتاح تحقيق أرباح أكبر للمستفيدين من هذه العمليات. وبالطبع، تحوَّل عائدات هذه الضريبة إلى صندوق استرداد الودائع.
وبحسب التقديرات المطروحة، يمكن أن تؤمّن هذه الضريبة ما بين ملياري دولار و3 مليارات دولار، بما يسهم في سدّ جزء كبير من الفجوة التمويلية، ورفع إمكانية ضمان الـ100 ألف دولار للمودعين.
حقق الناتج المحلي الإجمالي غير الهيدروكربوني في دولة قطر نمواً بنسبة 3.5 % على أساس سنوي في الربع الأول من عام 2026، وتعكس هذه النتائج صمود دولة قطر واستقرارها الاقتصادي رغم الظروف والتحديات الإقليمية التي أثرت على طرق التجارة وارتفاع تكاليف النقل والتأمين وزادت من الضغوط على سلاسل الإمداد العالمية.
وفي تعليقه على الأداء الاقتصادي، أفاد سعادة الدكتور عبد العزيز بن ناصر بن مبارك آل خليفة، الأمين العام للمجلس الوطني للتخطيط: «تُظهر المؤشرات الحديثة صمود الاقتصاد القطري ومدى فاعلية التخطيط طويل الأمد للدولة، ورغم التصعيد الجيوسياسي الذي فرض ضغوطاً خارجية، إلا أن قوة المؤسسات القطرية، ودقة الإدارة المالية، والاستثمارات الإستراتيجية قد مكنتنا من الحفاظ على الاستقرار وحماية المستهلكين والشركات ومواصلة تحقيق أهدافنا التنموية». ورغم الأداء الإيجابي للقطاعات غير الهيدروكربونية، أدت القيود التي طالت حركة الشحن والصادرات في المنطقة مؤخراً إلى انخفاض الناتج المحلي الإجمالي الهيدروكربوني في دولة قطر بنسبة 25.8 %، مما أدى إلى تراجع إجمالي الاقتصاد في الربع الأول من عام 2026 بنسبة 7.0 % على أساس سنوي.
وواصل القطاع غير الهيدروكربوني أداءه الإيجابي خلال الربع الأول من عام 2026، مسجلاً نمواً بنسبة 3.5 % على أساس سنوي. وجاء هذا الأداء مدعوماً بعدة قطاعات رئيسية، في مقدمتها قطاع التشييد والبناء بنمو بلغت قيمته 6.2 % ليساهم بـ 1,374 مليون ريال قطري (1.2 %) في نمو الناتج المحلي الإجمالي الحقيقي غير الهيدروكربوني. كما ساهم قطاع تجارة الجملة والتجزئة بشكل ملموس عبر تحقيق نمو بنسبة 9.0 % مضيفاً 1.314 مليون ريال قطري (1.1 %) للناتج المحلي الحقيقي غير الهيدروكربوني، تليها الأنشطة العقارية بنمو قدره 6.1 % وبإضافة بلغت 814 مليون ريال قطري أي 0.7 % إلى نمو الناتج المحلي الحقيقي غير الهيدروكربوني. وفي السياق ذاته، سجلت الأنشطة المالية وأنشطة التأمين نمواً بنسبة 4.8 %، بمساهمه قدرها 774 مليون ريال قطري (0.7 %) إلى نمو الناتج المحلي الإجمالي الحقيقي غير الهيدروكربوني. في حين حققت أنشطة الإدارة العامة نمواً بنسبة 4.0 %، مضيفةً 580 مليون ريال قطري (0.5 %) إلى إجمالي النمو.
سجلت الودائع بالعملات الأجنبية، وعلى رأسها الدولار الأمريكي، لدى البنوك العاملة في دولة الإمارات نمواً سنوياً قوياً تجاوز 20% حتى منتصف العام الجاري، مع استقطاب القطاع المصرفي ودائع إضافية بنحو 40 مليار دولار، في مؤشر يعكس جاذبية القنوات الادخارية المحلية لرؤوس الأموال الأجنبية وأصحاب الملاءة المالية المرتفعة، إلى جانب تنامي ثقة المستثمرين غير المقيمين بمتانة الاقتصاد الإماراتي والقطاع المصرفي.
وارتفع إجمالي الرصيد التراكمي للودائع الدولارية إلى نحو 238.5 مليار دولار (877.6 مليار درهم) بنهاية يونيو، مقارنة مع 198.5 مليار دولار (730.5 مليار درهم) في الفترة ذاتها من العام السابق.
واستحوذت الودائع الآجلة على الحصة الأكبر من إجمالي الودائع الدولارية بنسبة 53%، لتصل إلى 126.5 مليار دولار (464 مليار درهم). كما حققت هذه الفئة أعلى معدلات النمو بين أنواع الودائع، مرتفعة بنسبة 23.5% على أساس سنوي، مع إضافة نحو 24 مليار دولار مقارنة برصيد بلغ 102.5 مليار دولار في يونيو 2025، ما يعكس إقبال المودعين على الاستفادة من العوائد المتاحة على الودائع طويلة الأجل.
في المقابل، شكلت الودائع الجارية نحو 40% من إجمالي الودائع الدولارية، برصيد تجاوز 95.5 مليار دولار (351.5 مليار درهم)، مسجلة نمواً سنوياً بأكثر من 18.2% مقارنة بمنتصف العام الماضي، الأمر الذي يشير إلى استمرار تدفق السيولة الأجنبية وتفضيل الاحتفاظ بجزء كبير منها في حسابات ذات مرونة عالية.
أما الودائع الادخارية فاستحوذت على نحو 7% من إجمالي الودائع الدولارية، لتبلغ 16.5 مليار دولار (62.6 مليار درهم)، محققة زيادة سنوية بنسبة 8.5% مقارنة بمستوياتها المسجلة في منتصف عام 2025.
وتؤكد هذه المؤشرات استمرار قوة القطاع المصرفي الإماراتي وقدرته على جذب السيولة الأجنبية، مدعوماً ببيئة اقتصادية مستقرة، وارتفاع مستويات الثقة الاستثمارية، وتنافسية المنتجات الادخارية والمصرفية المقدمة للمقيمين وغير المقيمين على حد سواء.
سجل سعر الدولار في مصر ارتفاعاً جديداً خلال تعاملات، اليوم الاثنين، لتستكمل العملة الأميركية المكاسب التي بدأتها في تعاملات أمس، وتعوض الخسائر التي تكبدتها في تعاملات الأسبوع الماضي.
وعاد الدولار للتداول أعلى مستوى 51 جنيهاً في تعاملات عدد من البنوك المصرية بعد فترة من الاستقرار حول مستوى 50 جنيهاً.
ووفق إحصاء أعدته “العربية Business”، فقد جاء أعلى سعر لصرف الدولار الأميركي في بنك أبوظبي الإسلامي عند مستوى 51.04 جنيه للشراء مقابل 51.14 جنيه للبيع.
فيما جاء أقل سعر لصرف الدولار الأميركي لدى “ميد بنك” عند مستوى 50.17 جنيه للشراء مقابل 50.27 جنيه للبيع.
وفي بنوك الأهلي المصري ومصر والمصري الخليجي والتعمير والإسكان والتنمية الصناعية وقناة السويس والمصرف المتحد والعربي الأفريقي و”سايب” بلغ سعر الدولار 50.87 جنيه للشراء مقابل 50.97 جنيه للبيع.
ولدى البنك المركزي المصري، سجل سعر صرف الدولار الأميركي مستوى 50.86 جنيه للشراء مقابل 50.99 جنيه للبيع.
توقعات سعر الدولار في مصر
قال بنك “مورغان ستانلي” إن الوضع الخارجي لمصر أظهر مرونة أكبر من المتوقع، وإن الضغوط الخارجية على مصر جراء ارتفاع أسعار النفط جاءت أقل من المتوقع.
وأوضح البنك في تقرير حديث، أنه رغم عجز الطاقة الحساس لأسعار النفط، لكن تدفق التحويلات واستمرار مرونة سعر الصرف حسنا قدرة الاقتصاد على امتصاص الصدمات، مشيراً إلى 3 سيناريوهات لسعر الدولار في مصر.
وتوقع البنك أن يسجل الدولار ما بين 46 و48 جنيهاً في السيناريو الأول الذي تنخفض فيه التوترات وأسعار النفط، بدعم من الفائدة المرتفعة البالغة 20%، بما يعزز الطلب على الدين المحلي وكذلك العقود الآجلة للجنيه.
وقال إن تراجع التحويلات حال انخفاض النفط سيقابله زيادة في الأموال الساخنة التي يستفيد المستثمرون فيها أيضاً من ارتفاع الجنيه بجانب الفائدة.
وفي ذلك السيناريو سيسجل النفط 65 دولاراً للبرميل وعجز الحساب الجاري سيسجل 13 مليار دولار واحتياطيات النقد الأجنبي ستستقر عند 56 مليار دولار، وسيسجل عجز الميزان التجاري للطاقة 18 مليار دولار.
مرونة سعر الصرف
وتوقع البنك في السيناريو الثاني أن يدور الدولار حول مستوى 48 إلى 50 جنيهاً، ما يجعل مرونة سعر الصرف عاملاً لامتصاص صدمة ارتفاع أسعار النفط.
وفي هذا السيناريو سيسجل النفط 75 دولاراً للبرميل وعجز الحساب الجاري سيبلغ 14 مليار دولار واحتياطيات النقد الأجنبي ستنخفض إلى 55 مليار دولار، وصافي الاستثمار الأجنبي المباشر سيبلغ 14 مليار دولار.
وتوقع البنك أن يتراوح الدولار في السيناريو الثالث بين 50 و52 جنيهاً، في ظل أن تجارة الفائدة ستظل جاذبة ما لم تحدث صدمات تحفز خروجها.
وقدر وفق هذا السيناريو أن النفط سيسجل 88 دولاراً للبرميل وعجز الحساب الجاري سيبلغ 17 مليار دولار واحتياطيات النقد الأجنبي ستنخفض إلى 52 مليار دولار، وسيصل عجز الميزان التجاري للطاقة إلى 23 مليار دولار، والاستثمارات الأجنبية المباشرة إلى 13 مليار دولار.
الأموال الساخنة في مصر
سجلت تعاملات العرب والأجانب في السوق الثانوية للدين الحكومي المصري صافي بيع بقيمة 577 مليون دولار خلال الأسبوع الماضي، وفقاً لبيانات البورصة المصرية.
وجاءت تخارجات الأموال الساخنة من أدوات الدين المصرية مع استمرار انحسار شهية المخاطرة في ظل تزايد التوترات بالمنطقة.
وسجلت تعاملات العرب والأجانب في السوق الثانوية للدين الحكومي صافي بيع قدره 578 مليون دولار خلال شهر يوليو الماضي.
لكن منذ بداية العام وحتى نهاية يوليو، سجلت تدفقات الأموال الساخنة في أدوات الدين المصرية صافي شراء قدره 11 مليار دولار، وفقاً لحسابات “العربية Business”.
احتياطي النقد الأجنبي في مصر
أعلن البنك المركزي المصري ارتفاع صافي احتياطيات مصر من النقد الأجنبي إلى قرابة 56.3 مليار دولار في شهر يوليو الماضي، مقارنة بنحو 55.07 مليار دولار بنهاية يونيو، بزيادة بلغت نحو 1.23 مليار دولار.
ووصل احتياطي النقد الأجنبي في مصر بنهاية يوليو 2026 إلى مستوى قياسي جديد، حيث أصبح الأعلى في تاريخ البلاد.
ويأتي النمو المطرد في صافي الاحتياطيات الدولية لمصر مدعوماً بتحسن مصادر إيرادات البلاد من العملة الأجنبية، حيث شهدت الصادرات ارتفاعاً متصاعداً منذ بداية 2025، وارتفاع تدفقات الدخل من السياحة وتحويلات المصريين العاملين بالخارج.
تحويلات المصريين بالخارج
ارتفعت تحويلات المصريين العاملين بالخارج لتصل إلى 47.3 مليار دولار في العام المالي الماضي 2025-2026، مقارنة مع 36.5 مليار دولار في المالي 2024-2025 بنمو 29.6%، وفقاً لبيانات البنك المركزي المصري.
وعلى أساس شهري وصلت قيمة تحويلات المصريين العاملين بالخارج خلال يونيو 2026 إلى نحو 4.2 مليار دولار بنمو 15.6%.
وسجلت تحويلات المصريين بالخارج خلال عام 2025 تدفقات قياسية تعد الأعلى على الإطلاق، حيث ارتفعت بمعدل 40.5% لتصل إلى نحو 41.5 مليار دولار، مقابل نحو 29.6 مليار دولار خلال عام 2024.
قد تقف أمام شباك أحد البنوك في مصر وفي يدك ورقة نقدية محلية قديمة، أو حتى بها كتابة أو ملصق، دون أن يكون هذا عائقاً أمام إتمام معاملتك، لكن الأمر قد يختلف تماماً عندما تكون الورقة بالدولار، فنقطة حبر صغيرة، أو ختم، أو كتابة بالقلم، أو حتى قطع محدود يحتاج إلى تدقيق لرؤيته، قد يجعل الورقة تخضع لفحص إضافي، وربما تحول دون قبولها في بعض الحالات.
فالدولار لا يكفي أن يكون أصلياً وسارياً حتى يحظى بالقبول بسهولة في السوق المصرية، إذ تلعب حالة الورقة دوراً مهماً في تحديد مدى إمكانية تداولها مجدداً.
وقال مديرو عدد من فروع البنوك في مصر إن فحص فئات النقد الدولارية يمثل إجراءً طبيعياً ومن أساسيات عمل موظفي التيلر ومسؤولي التعامل مع العملاء، للتأكد من صحة الورقة النقدية وخلوها من أي شبهة تزوير، إلى جانب مراجعة علامات الحماية وتاريخ الإصدار وحالة الورقة ومدى إمكانية إعادة تداولها.
وأوضحوا أن الأوراق التي تكون في حالة جيدة، ولا تعاني من تهالك أو التواءات شديدة أو آثار أحبار وكتابات أو علامات غير معتادة، تكون أكثر سهولة في الفحص والقبول، بينما تستدعي الأوراق التي تحمل علامات أو كتابات أو أختاماً متعددة مزيداً من التدقيق.
وأضافوا أن بعض هذه الحالات قد تتطلب مراجعة الإدارات المختصة داخل البنك قبل قبول الورقة، للتأكد من سلامتها وإمكانية إعادة تداولها، بينما قد يتم رفض الورقة إذا كان بها قطع أو تلف يؤثر في سلامتها ويجعل إعادة تداولها غير ممكنة.
ما موقف الدولار القديم؟
ومن جانبه قال مسؤول بإحدى كبرى شركات الصرافة في مصر إن قِدم إصدار الدولار لا يعني بالضرورة رفضه، طالما أن الورقة سارية وغير مزورة، موضحاً أن قبولها يعتمد بدرجة كبيرة على حالتها وإمكانية إعادة تداولها.
وأضاف أن بعض شركات الصرافة قد تتحفظ على الأوراق التي تحمل كتابات أو أختاماً أو علامات واضحة، أو التي بها قطع أو تلف، إلا أن وجود عيب بسيط لا يعني تلقائياً رفض الورقة، مشيراً إلى أن الأمر يختلف بحسب درجة التلف وقدرة الشركة على التصرف فيها لاحقاً.
“بعض الجهات قد تقبل الورقة بينما تواجه جهات أخرى صعوبة في إعادة تداولها، وهو ما يفسر اختلاف درجة التدقيق والقبول من بنك أو شركة صرافة إلى أخرى”، بحسب المسؤول.
وأكد عدم وجود ما يمنع قبول الفئات الصغيرة من الدولار، مثل الدولار الواحد والخمسة والعشرة دولارات، موضحاً أن تفضيل الفئات الكبيرة لدى بعض الجهات يرتبط بسهولة إعادة تداولها، وليس عدم صلاحية الفئات الصغيرة.
ماذا يحدث للدولار المرفوض؟
وأوضح مسؤول شركة الصرافة أن الأوراق التي بها قطع محدود أو عيب بسيط قد تقبلها بعض شركات الصرافة، بينما يصعب التعامل مع الأوراق التي تعرضت لتلف كبير، لافتاً إلى أن بعض العملات التي يتعذر تداولها محلياً يمكن إعادة تصريفها في بلد إصدارها طالما ظلت سارية.
ومن جانبه، قال مسؤول بأحد البنوك إن التعامل مع الورقة التي بها تلف أو قطع بسيط يرتبط بمدى قدرة البنك أو شركة الصرافة على إعادة تصريفها لدى الجهات المتعاملة معها، وبعض الأوراق التي يصعب تداولها محلياً يمكن التعامل عليها خارج مصر أو في بلد الإصدار.
وأضاف المسؤول أن البنك المركزي المصري لا يتولى، وفق الإجراءات المتبعة، استبدال العملات الأجنبية التالفة أو غير القابلة للتداول، باعتبار أن الدولار ليس عملة محلية، في حين يتيح البنك المركزي آليات لاستبدال واسترداد بعض فئات العملة المحلية وفق القواعد المنظمة لذلك.
أفادت وكالة “بلومبرغ” أن السعودية تجري محادثات أولية لجمع ما لا يقل عن 8 مليارات دولار عبر قرض جديد، في خطوة تعكس سعي المملكة إلى تنويع مصادر التمويل.
وبدأ المركز الوطني لإدارة الدين التابع لوزارة المالية استطلاع آراء البنوك بشأن صفقة تمويل محتملة، بحسب المصادر، مشيرين إلى أن المباحثات لا تزال في مراحلها المبكرة وقد لا تترجم إلى اتفاق نهائي.
وأجرت شركة أرامكو السعودية بدورها مناقشات مماثلة مع عدد من البنوك بشأن تمويل محتمل، بحسب المصادر ذاتها، في إطار توجه أوسع للاستفادة من قنوات تمويل متنوعة بعيداً عن الأسواق التقليدية.
ووسط تداعيات حرب إيران؛ وفرت أسعار النفط المرتفعة دعماً جزئياً للمالية العامة السعودية، إذ بلغ متوسط خام برنت نحو 87 دولاراً للبرميل هذا العام. ورغم ذلك، سجلت المملكة عجزاً قدره 34.3 مليار ريال (9.1 مليار دولار) خلال الربع الثاني.
وكان المركز الوطني لإدارة الدين قد أعلن في مايو استكمال خطة الاقتراض السنوية، بعد تأمين نحو 90% من الاحتياجات التمويلية للمملكة، مؤكداً أن أي متطلبات إضافية سيتم تلبيتها بصورة أساسية عبر القنوات الخاصة والأسواق المحلية.
وجمعت السعودية نحو 6 مليارات دولار من إصدارات الدين المحلية والدولية هذا العام، بينما حصلت أرامكو على تمويلات إضافية بنحو 4 مليارات دولار. كما جمع صندوق الاستثمارات العامة 7 مليارات دولار في مايو عبر واحدة من أولى الصفقات العامة منذ اندلاع الحرب.
وكان المركز الوطني لإدارة الدين قد حصل أواخر العام الماضي على قرض مجمع بقيمة 13 مليار دولار لأجل سبع سنوات، في خطوة نادرة عكست توجه المملكة إلى الاستفادة من مصادر رأسمال خارج الأسواق لتمويل برامج التنويع الاقتصادي للمملكة.
أكد بنك مصر، احترامه الكامل للأطر التنظيمية والقانونية ذات الصلة، والتزامه بكافة القوانين واللوائح والتعليمات والضوابط الرقابية المعمول بها، وتعاونه الكامل والبنّاء مع الجهات المعنية.
وقال البنك، بالإشارة إلى إعلان وزارة الخزانة الأمريكية اتخاذ إجراء تنظيمى يتعلق بتقييد خدمات المراسلة المصرفية لدى المؤسسات المالية الأمريكية بالدولار الأمريكى لفرع بنك مصر فى دولة الإمارات العربية المتحدة، فإنه يؤكد وفى إطار احترام بنك مصر الكامل للمسار التنظيمى المعمول به، أوضح البنك أن ما تم الإعلان عنه من إجراءات تنظيمية يخضع لفترة رسمية لتلقى التعليقات ودراستها قبل اتخاذ القرار النهائى بشأنه.
وأضاف البنك أنه يتعامل مع تلك الإجراءات وما تتضمنه من بيانات وتقديرات بمنتهى الجدية والاهتمام، ويعكف على دراستها بصورة دقيقة، كما سيتم التواصل مع وزارة الخزانة الأمريكية لمزيد من المعلومات، مع استمرار التعاون معها، تمهيدًا لاتخاذ الإجراءات القانونية والتنظيمية اللازمة وتقديم رده إلى الجهات المعنية خلال المدة المحددة.
وأكد البنك أن الإجراء التنظيمى، وفقًا لما ورد فى الإعلان، يقتصر على فرع بنك مصر فى دولة الإمارات، ولا يمتد إلى أعمال بنك مصر فى جمهورية مصر العربية أو أى دولة أخرى يوجد له تواجد بها.
كما يواصل فرع بنك مصر فى دولة الإمارات تقديم خدماته المصرفية لعملائه وفقًا للقواعد والإجراءات السارية، ويؤكد بنك مصر قوة وصلابة مركزه المالى، والتزام فرعه فى دولة الإمارات العربية المتحدة التام بالوفاء بكافة حقوق العملاء، وكذلك جميع الأطراف ذات العلاقة.
ومن جانبه قال البنك المركزى المصرى، بالإشارة إلى ما تم تداوله من أخبار عن وضع فرع بنك مصر المتواجد فى الإمارات العربية المتحدة تحت طائلة بعض الإجراءات الأمريكية الصادرة فى إطار قرارات التضييق الاقتصادى على دولة إيران، إن البنك المركزى المصرى ووزارة الخارجية على اتصال بالجانب الأمريكى فيما يخص تلك الإجراءات.
وأضاف أن هذا الإجراء يقتصر على معاملات فرع بنك مصر فى الإمارات العربية المتحدة مع المراسلين بعملة الدولار الأمريكى فقط، ولا يمتد أثر أى من تلك الإجراءات إلى أى من بنوك القطاع المصرفى المصرى، بما فيها بنك مصر فى جمهورية مصر العربية، أو أى من فروعه الخارجية الأخرى. كما أكد البنك المركزى المصرى قوة وصلابة كافة البنوك العاملة فى جمهورية مصر العربية.
وكانت وزارة الخزانة الأمريكية، قد أعلنت فى بيان الجمعة 28 أغسطس 2026، أن الحكومة تعتزم قطع عمليات مصرف مصرى كبير فى الإمارات العربية المتحدة عن النظام المالى الأمريكى، فى إطار تشديد الضغوط الاقتصادية على إيران. وتشمل هذه الخطوة فرع بنك مصر، فى دولة الإمارات، وسيتم تقييد وصولها إلى المؤسسات المالية الأمريكية.
ويُتوقع أن يمنع هذا القرار فرع بنك مصر فى الإمارات من استخدام الدولار الأمريكى فى تعاملاته اليومية. وتأتى الخطوة بعد اتهام البنك المصرى فى الإمارات بإجراء تعاملات مالية مع إيران، وفقًا لبيان أصدرته وزارة الخزانة الأمريكية الجمعة. وكان وزير الخزانة الأمريكى «سكوت بيسنت» قد كشف عن خطط لـ «خنق إيران اقتصاديًا»، بعد ستة أشهر من بدء الحرب عليها. وقال: «لقد حذرنا من أن من يُسهّل التعاملات لصالح إيران لن يتمكن من الاستمرار فى الاستفادة من الوصول إلى الدولار والنظام المالى العالمى». وأضاف فى بيان نقلته صحيفة «فايننشال تايمز»: «قرر بنك مصر-الإمارات أن يختار الطريق الصعب، واليوم نتخذ أول قرار لمحاسبته على دعمه المستمر للنظام الإيرانى».
ولن يدخل الإجراء الذى اتخذته وزارة الخزانة الأمريكية حيز التنفيذ إلا بعد انتهاء فترة تمتد شهرًا لتلقى التعليقات والملاحظات العامة.
وقالت وزارة الخزانة الأمريكية الجمعة إنها فرضت أيضًا عقوبات على مدير فرع «بنك ملى» الإيرانى فى دبى، إلى جانب شركة واجهة مقرها هونج كونج ساعدت فى غسل الأموال لصالح دار صرافة إيرانية خاضعة للعقوبات.
يذكر أن الحرب اندلعت فى الشرق الأوسط بهجوم أمريكى إسرائيلى على إيران فى 28 فبراير 2026، ردت عليه طهران بإغلاق مضيق هرمز الحيوى لإمدادات الطاقة العالمية والتجارة البحرية، ما دفع أسعار الطاقة عالميًا إلى الارتفاع.
حصل البنك التجارى الدولى – مصر (CIB) على موافقة مبدئية من البنك المركزى المصرى لاتخاذ إجراءات تأسيس بنك «يومو» الرقمى، وذلك بما يتماشى مع الإطار التنظيمى للبنوك الرقمية فى مصر الذى تم إقراره عام 2023. وتمثل هذه الموافقة خطوة مهمة فى مسيرة تطوير الخدمات المصرفية الرقمية فى السوق المصرية، وتمهّد الطريق أمام «يومو» لاستكمال المراحل والمتطلبات اللازمة لإطلاق نموذج مصرفى رقمى جديد يهدف إلى تقديم خدمات أكثر بساطة وسهولة فى الاستخدام والوصول، بما يلبى احتياجات شرائح واسعة من العملاء، سواء فى إدارة شئونهم المالية اليومية، أو الادخار للمستقبل، أو دعم أصحاب المشروعات فى تنمية أعمالهم والمساهمة فى دفع عجلة النمو الاقتصادى فى مختلف أنحاء مصر.
وقال البنك إن «يومو» مدعومة بخبرة البنك التجارى الدولى (CIB)، ومنظومة الحوكمة الراسخة لديه، ومسيرته المصرفية الممتدة لنحو خمسة عقود، وتسعى «يومو» إلى الجمع بين الثقة التى يتمتع بها البنك الرائد فى القطاع الخاص المصرى، وبين المرونة والسرعة وسهولة الوصول التى تميز الخدمات المصرفية الرقمية الحديثة، مع تطوير حلول مصممة لتلبية الاحتياجات المتنوعة للعملاء.
وتمكّن هذه الموافقة «يومو» من الانتقال إلى المرحلة التالية من الاستعداد التشغيلى والتقنى وتجهيز تجربة العملاء، تمهيداً لإطلاق خدماتها، وذلك بعد استكمال المتطلبات والحصول على الموافقات الرقابية اللازمة.
قال هشام عز العرب، الرئيس التنفيذى لمجموعة البنك التجارى الدولى (CIB): «نؤمن بقوة بالفرصة التجارية التى يمثلها إطلاق منصة «يومو» لمساهمى البنك، فى إطار استراتيجيتنا الخمسية المعلنة. ومن خلال دعمنا لإطلاق «يومو»، نطمح إلى تمكين المصريين أينما كانوا من الوصول إلى تجربة مصرفية رقمية متكاملة وسهلة الاستخدام. ويشهد القطاع المصرفى المصرى فرصًا متنامية للنمو، لا سيما فى قطاع الخدمات المصرفية للأفراد، إلى جانب المشروعات الصغيرة ومتناهية الصغر، بما يعكس احتياجات شرائح واسعة ومتنوعة من العملاء. ومن هذا المنطلق، تضع منصة «يومو» المصرفية الرقمية البنك التجارى الدولى فى موقع متميز للاستفادة من هذه الفرص والمساهمة فى صياغة المرحلة المقبلة من تطور الخدمات المصرفية فى مصر.
تأتى «يومو» فى وقت يشهد فيه القطاع المصرفى العالمى تحولًا متسارعًا نحو نماذج رقمية أكثر ذكاءً، مدفوعة بتقنيات الذكاء الاصطناعى التى تسهم فى تبسيط الخدمات، وتوسيع نطاق الوصول إليها، ومنح العملاء قدرة أكبر على إدارة شئونهم المالية بمرونة وسهولة. ومع تزايد توقعات العملاء بالحصول على خدمات مصرفية بسيطة وذكية ومتاحة أينما كانوا، صُممت «يومو» منذ البداية كبنك رقمى قائم على الذكاء الاصطناعى، وليس كنموذج مصرفى تقليدى جرى نقله إلى تطبيق على الهاتف المحمول. وقد تم تطوير المنصة من الأساس بما يتوافق مع الأطر واللوائح المصرفية المعمول بها فى مصر، لتلبية الاحتياجات المتغيرة للعملاء وأنماط حياتهم وطموحاتهم، وتقديم تجربة مصرفية أكثر توافقاً مع الطريقة التى يعيشون ويديرون بها شئونهم المالية اليوم.
ومن جانبه، قال رشوان حمادى، المعين حديثا رئيسا تنفيذيا لـ«يومو»: «يمثل الحصول على الترخيص المبدئى محطة مهمة فى مسيرتنا، لكنه فى الوقت ذاته يشكل بداية الرحلة وليس نهايتها. فنحن نعمل على بناء بنك يقدّر وقت العملاء، ويفهم احتياجاتهم، ويتواصل معهم بلغة قريبة منهم، بما يمكّنهم من إدارة شئونهم المالية بثقة وتحكم أكبر. ويكمن طموحنا فى وضع معيار جديد للخدمات المصرفية الرقمية فى مصر، من خلال الجمع بين تجربة مصرفية بسيطة وسلسة وحلول ذكية تساعد العملاء على اتخاذ قرارات مالية أكثر وعياً. ونتطلع إلى مشاركة المزيد من التفاصيل حول علامة «يومو» التجارية والتجربة التى نعمل على تطويرها فى وقت لاحق من هذا العام».
يمثل إعلان اليوم بداية مرحلة جديدة فى مسيرة «يومو» وطموحها للمساهمة فى رسم مستقبل الخدمات المصرفية فى مصر، بالاستفادة من الابتكار والتكنولوجيا ضمن إطار يقوم على الثقة، وبما يجعل التجربة المصرفية أكثر سهولة وملاءمة وقدرة على تلبية تطلعات الجيل الجديد من العملاء. ومع الحصول على الترخيص المبدئى، ستواصل «يومو» استكمال متطلبات الجاهزية التشغيلية والتقنية، بما يشمل التحقق من كفاءة الأنظمة، واختبارات الأمن السيبرانى، واستيفاء المتطلبات التنظيمية، وتحسين رحلة العميل، وتعزيز المرونة التشغيلية، تمهيدًا لاستكمال المراحل اللازمة قبل الإطلاق الرسمى.
أظهرت بيانات وزارة المالية السورية أن الموازنة العامة دخلت مرحلة جديدة من الضغوط المالية خلال النصف الأول من عام 2026، إذ تحولت من فائض إلى عجز تجاوز مليار دولار، رغم القفزة الكبيرة في الإيرادات العامة، في ظل ارتفاع حاد في الإنفاق مدفوعاً بزيادة الرواتب والأجور والنفقات الإدارية والاستثمارية، إلى جانب ارتفاع تكاليف الواردات وتأثر سلاسل الإمداد بالتوترات الجيوسياسية والإقليمية.
وسجَّلت الموازنة السورية عجزاً مالياً بنحو 1.005 مليار دولار خلال الأشهر الستة الأولى من العام، بما يعادل 56 في المائة من إجمالي العجز المقدَّر للموازنة لعام 2026 والبالغ نحو 1.8 مليار دولار، مقارنةً بفائض قدره 422 مليون دولار خلال الفترة نفسها من العام الماضي.
وقالت وزارة المالية إن العجز جرى تمويله من خلال تمويل استثماري قصير الأجل يستحق السداد خلال عام، بما يحد، وفق تقديراتها، من أثره المتوقع على الاقتصاد.
الإيرادات تقفز… لكن الإنفاق يتجاوزها
وارتفعت الإيرادات العامة في الموازنة 111 في المائة على أساس سنوي خلال النصف الأول، لتصل إلى نحو 2.695 مليار دولار، مقارنةً بـ1.280 مليار دولار في الفترة نفسها من عام 2025. وتمثل الإيرادات المحققة خلال الأشهر الستة الأولى نحو 31 في المائة من إجمالي الإيرادات المقدرة للموازنة السنوية، والبالغة 8.716 مليار دولار.
وجاءت الرسوم الجمركية في صدارة مصادر الإيرادات، بقيمة بلغت نحو 1.079 مليار دولار، تمثل نحو 40 في المائة من إجمالي الإيرادات المحصلة، تلتها عوائد استثمارات الدولة بنحو 763 مليون دولار، أو 28 في المائة، ثم إيرادات النفط والغاز بنحو 601 مليون دولار، أو 22 في المائة، وإيرادات الضرائب والرسوم بنحو 252 مليون دولار، أو 9 في المائة.
ويكتسب تدفق إيرادات النفط والغاز أهمية خاصة في الحسابات المالية السورية، إذ أوضحت وزارة المالية أن توريد هذه الإيرادات فعلياً إلى الخزينة العامة بدأ اعتباراً من مايو (أيار) 2026، وللمرة الأولى بكاملها.
كما أن أرقام النصف الأول لم تتضمن حصيلة بيع الرخصة الثانية للهاتف المحمول، والتي من المقرر توريدها إلى الوزارة خلال النصف الثاني من العام. وتعتزم الحكومة توجيه هذه الحصيلة لدعم الإنفاق الاستثماري في المناطق المتضررة، إلى جانب دعم ريادة الأعمال والشركات الناشئة في قطاع التقنية.
وتتوقع وزارة المالية أن ترتفع الإيرادات خلال النصف الثاني من العام، مدفوعة باستمرار توريد عائدات النفط والغاز، وتحسن التحصيل الضريبي والجمركي، إلى جانب حصيلة رخصة الهاتف المحمول ورسوم عبور الوقود.
الإنفاق يقفز بأكثر من ثلاثة أمثال
في المقابل، ارتفع الإنفاق العام بوتيرة أسرع بكثير، إذ قفز 331 في المائة على أساس سنوي خلال النصف الأول إلى نحو 3.7 مليار دولار، مقارنةً مع 858 مليون دولار في الفترة نفسها من العام الماضي. وتمثل النفقات المحققة نحو 35 في المائة من إجمالي النفقات المعتمدة في الموازنة، والبالغة 10.5 مليار دولار.
واستحوذت الرواتب والأجور والتعويضات والمزايا على النصيب الأكبر من الإنفاق، بقيمة بلغت 1.339 مليار دولار، أو 36 في المائة من إجمالي الإنفاق، متأثرة بالزيادات التي بدأ تطبيقها اعتباراً من مايو.
وبلغت النفقات الإدارية نحو 1.025 مليار دولار، أو 28 في المائة من إجمالي الإنفاق، فيما وصلت النفقات الاستثمارية إلى 1.021 مليار دولار، أو 28 في المائة، مع تنفيذ 35 في المائة من مخصصاتها السنوية. وبلغ الإنفاق على الدعم والضمان الاجتماعي نحو 315 مليون دولار، أو 9 في المائة.
وأرجعت وزارة المالية الارتفاع الكبير في الإنفاق، بصورة مباشرة، إلى التوترات الجيوسياسية والإقليمية التي أثرت في سلاسل الإمداد ورفعت أسعار الواردات، خصوصاً الوقود ومواد البناء والمواد الغذائية، مما انعكس على تكلفة السلع والخدمات والمدخلات التي تستخدمها الجهات الحكومية.
ويتوقع وزير المالية السوري محمد يسر برنية تسارع وتيرة الصرف خلال الأشهر المقبلة مع اكتمال تطبيق زيادة الرواتب وتكثيف التمويل الموجَّه إلى المشروعات الاستثمارية والتنموية، مؤكداً التزام السلطات المالية بمعايير الإفصاح والشفافية وإطلاع المواطنين بصورة دورية على تفاصيل الإيرادات وأوجه الإنفاق.
الاقتصاد بين التعافي وضغوط المالية العامة
وتأتي هذه التطورات المالية في وقت تحاول فيه سوريا إعادة بناء اقتصادها واستعادة النشاط الإنتاجي والاستثماري بعد سنوات من الاضطرابات. ويضع ذلك السياسة المالية أمام معادلة صعبة تتمثل في تمويل احتياجات إعادة الإعمار والخدمات العامة والحماية الاجتماعية، بالتوازي مع احتواء العجز وتوسيع قاعدة الإيرادات.
وتكتسب تقديرات صندوق النقد الدولي أهمية في تقييم المسار الاقتصادي الأوسع، إذ يتوقَّع الصندوق أن يعود الاقتصاد السوري إلى النمو خلال عام 2026، ليحقق نمواً بواقع 10 في المائة بعد سنوات من الانكماش والاضطرابات، مع تحسُّن النشاط الاقتصادي بدعم من استعادة التجارة والاستثمار وعودة قطاعات إنتاجية إلى العمل.
ومن المتوقع أن يشهد النصف الثاني زيادة في الإنفاق على قطاعات الصحة والتعليم والإسكان والحماية الاجتماعية، بحسب وزارة المالية، وهو ما يعني أن الضغوط على الموازنة ستظل قائمة، حتى مع توقُّع ارتفاع الإيرادات.
انكمش الناتج المحلي الإجمالي لدولة قطر بنسبة 7 في المائة على أساس سنوي، خلال الربع الأول من عام 2026، متأثراً بانخفاض الناتج المحلي الإجمالي الهيدروكربوني بنسبة 25.8 في المائة، في حين واصل الاقتصاد غير الهيدروكربوني تسجيل نمو بلغ 3.5 في المائة.
وقال المجلس الوطني للتخطيط، الاثنين، إن تراجع النشاط الهيدروكربوني جاء في ظل القيود التي طالت حركة الشحن والصادرات بالمنطقة، في وقتٍ واجهت فيه اقتصادات المنطقة ضغوطاً إضافية نتيجة ارتفاع تكاليف النقل والتأمين واضطرابات سلاسل الإمداد.
في المقابل، أظهر القطاع غير الهيدروكربوني قدرة على الحفاظ على مسار النمو، مدعوماً بأداء قطاعات التشييد والتجارة والعقارات والأنشطة المالية والإدارة العامة، مما قلّل حدة الانكماش في الناتج المحلي الإجمالي.
وقال الأمين العام للمجلس الوطني للتخطيط عبد العزيز بن ناصر آل خليفة، إن «المؤشرات الحديثة تُظهر صمود الاقتصاد القطري ومدى فاعلية التخطيط طويل الأمد للدولة»، مضيفاً أن قوة المؤسسات والإدارة المالية والاستثمارات الاستراتيجية أسهمت في الحفاظ على الاستقرار وحماية المستهلكين والشركات، ومواصلة تحقيق الأهداف التنموية.
وسجل قطاع التشييد والبناء نمواً بنسبة 6.2 في المائة، مضيفاً 1.374 مليار ريال (377.5 مليون دولار)، بما يعادل 1.2 في المائة من نمو الناتج المحلي الإجمالي الحقيقي غير الهيدروكربوني.
وحقق قطاع تجارة الجملة والتجزئة نمواً بلغ 9 في المائة، ليسهم بنحو 1.314 مليار ريال (361.0 مليون دولار)، أو 1.1 في المائة، في حين نمَت الأنشطة العقارية بنسبة 6.1 في المائة، مضيفة 814 مليون ريال (223.6 مليون دولار)، بما يعادل 0.7 في المائة.
كما ارتفعت الأنشطة المالية وأنشطة التأمين بنسبة 4.8 في المائة، وأسهمت بنحو 774 مليون ريال (212.6 مليون دولار)، أو 0.7 في المائة، في نمو الناتج المحلي غير الهيدروكربوني، بينما سجلت أنشطة الإدارة العامة نمواً بنسبة 4 في المائة، وأضافت نحو 580 مليون ريال (159.3 مليون دولار)، بما يعادل 0.5 في المائة.
وتشير هذه البيانات إلى أن قوة القطاعات غير الهيدروكربونية لم تكن كافية لتعويض الانكماش الحاد في النشاط الهيدروكربوني، لكنها وفرت للاقتصاد القطري قاعدة نمو أكثر تنوعاً في مواجهة الصدمات الخارجية المرتبطة بالتجارة وسلاسل الإمداد.
وقال المجلس إن استمرار نمو الأنشطة غير الهيدروكربونية يعكس تنوع القاعدة الاقتصادية في قطر، ويتماشى مع أهداف «رؤية قطر الوطنية 2030» الرامية إلى بناء اقتصاد متنوع ومستدام.
وفي مواجهة الضغوط الإقليمية، قالت الجهات الحكومية إنها كثّفت التنسيق لمراقبة الأسواق وضمان استمرار سلاسل الإمداد ودعم الأنشطة الاقتصادية، مع اتخاذ تدابير تستهدف الحد من أثر انقطاع الإمدادات الخارجية على المواطنين والمقيمين وقطاع الأعمال.
ويُبرز أداء الربع الأول تفاوتاً واضحاً بين مكونات الاقتصاد القطري؛ ففي حين تعرّض النشاط الهيدروكربوني لضربة كبيرة بفعل اضطرابات حركة الشحن والصادرات، واصلت القطاعات المحلية المرتبطة بالطلب الداخلي، خصوصاً التجارة والتشييد والعقارات، تحقيق معدلات نمو قوية.
أكد وزير المالية ياسين جابر أن” دعم القطاع الخاص وتعزيز الشراكة بين القطاعين العام والخاص يشكلان ركيزة أساسية لاستعادة النشاط الاقتصادي وتحفيز الاستثمار وخلق فرص العمل”، مشدداً على “أهمية دور مؤسسة التمويل الدولية (IFC) في مواكبة لبنان في هذه المرحلة”.
جاء ذلك خلال استقباله المدير الإقليمي لمؤسسة التمويل الدولية Aftab Ahmad، الذي أنهى مهمته في بيروت، والمدير الإقليمي الجديد Thomas Jacobs، في حضور المدير القطري للبنك الدولي Enrique Armas وكبير الاقتصاديين Eleftheriades ومدير المالية العام جورج معراوي والمستشارة الاقتصادية زينة قاسم.
وتناول البحث في اللقاء في سبل تعزيز دعم مؤسسة التمويل الدولية للقطاع الخاص اللبناني، وتوسيع مجالات الشراكة والاستثمار، ولا سيما في القطاعات الحيوية، مع التركيز على قطاع الكهرباء، حيث يمكن للشراكة مع القطاع الخاص أن تساهم في تطوير القطاع ورفع كفاءته واستدامته، مركزاً على أهمية إعادة انفتاح لبنان على محيطه الإقليمي وتعزيز اندماجه الاقتصادي، خصوصاً من خلال تنشيط الممرات التجارية وتوسيع حركة التجارة والخدمات، والاستفادة من موقع لبنان لإعادة تموضعه كمحور للعبور والتجارة والخدمات في المنطقة.
من جهته جدد أحمد” التزام مؤسسة التمويل الدولية بمواصلة دعم لبنان والقطاع الخاص فيه، والعمل مع الحكومة على تحديد فرص استثمارية وشراكات قابلة للتنفيذ، بما يعزز دور القطاع الخاص في قيادة التعافي الاقتصادي وتحقيق نمو مستدام”.
واتفق الجانبان على مواصلة التعاون وتطوير إطار عملي للشراكة في المرحلة المقبلة، بما ينسجم مع أولويات الحكومة في تحفيز الاستثمار الخاص وتطوير البنية التحتية وتعزيز النمو الاقتصادي.
مع تفاقم الأزمة النقدية في لبنان وتراجع قيمة الليرة بشكل غير مسبوق خلال السنوات الماضية، عاد إلى الواجهة النقاش حول شطب الأصفار من العملة اللبنانية، بالتزامن مع الحديث عن إصدار فئات نقدية أكبر. وبين مَن يرى في هذه الخطوة وسيلة لتبسيط التعاملات وإعادة تنظيم النظام النقدي، ومن يعتبرها مجرّد تغيير شكلي، يبقى السؤال الأساسي: هل تكمن مشكلة الليرة فعلاً في عدد أصفارها، أم في الإقتصاد الذي يقف خلفها؟
العربوشعوب الشرق الأوسط
من الناحية التقنية، لا شك في أنّ شطب الأصفار يُمكن أن يسهّل التعاملات اليومية والمحاسبية والمصرفية. فالأرقام الضخمة أصبحت جزءاً من الحياة الإقتصادية اللبنانية، من الأسعار والفواتير إلى الرواتب والتحويلات والأنظمة المحاسبية. وإذا تمّ، على سبيل المثال، حذف ثلاثة أصفار، يصبح المليون ليرة ألف ليرة جديدة، وتُعدّل الأسعار والرواتب والحسابات بالنسبة نفسها.
لكن هذه العملية لا تجعل المواطن أكثر ثراءً، ولا ترفع القدرة الشرائية لليرة، ولا تعيد بحدّ ذاتها قيمة المدّخرات. إنّها تعيد ترتيب الأرقام، لا ترتيب الإقتصاد.
الأزمة أعمق بكثير من شكل العملة
وهنا تكمن النقطة الجوهرية. تجارب الدول التي لجأت إلى حذف الأصفار تشير إلى أنّ نجاح هذه الخطوة يرتبط بالظروف التي تسبقها وترافقها. فعندما تأتي بعد السيطرة على التضخُّم، واستقرار سعر الصرف، وضبط المالية العامة، واستعادة قدر من الثقة بالإقتصاد والمؤسسات، يمكن أن تكون جزءاً ناجحاً من إصلاح نقدي شامل. أما عندما تُستخدم كبديل عن الإصلاحات، فإنّ خطر عودة التضخم وتراكم الأصفار من جديد يبقى قائماً.
وفي لبنان، الأزمة أعمق بكثير من شكل العملة. فالمشكلة الأساسية هي أزمة ثقة متراكمة: ثقة بالليرة، وبالقطاع المصرفي، وبالسياسات المالية والنقدية، وبقدرة الدولة على إدارة مواردها والتزاماتها. ولذلك فإنّ أيّ تعديل في شكل العملة، من دون معالجة هذه الإختلالات، لن يكون قادراً على تحقيق تحوّل اقتصادي حقيقي.
أما إصدار فئات نقدية أكبر، فيجب التمييز بينه وبين شطب الأصفار. فالفئات الأكبر قد تصبح ضرورة تقنية ولوجستية نتيجة إرتفاع الأسعار والحاجة إلى استخدام أعداد كبيرة من الأوراق النقدية في التعاملات اليومية. وهي قد تخفف كلفة الطباعة والنقل والتخزين وتسهّل بعض المدفوعات النقدية، لكنها لا تمثل إعادة تقييم للعملة ولا تعني استعادة قيمتها.
الأولوية شطب أسباب الانهيار
لذلك، فإنّ الأولوية في لبنان اليوم ليست شطب الأصفار، بل شطب أسباب الانهيار. وهذا يعني أولاً استعادة الإستقرار المالي والنقدي، والمضي في إعادة هيكلة جدّية للقطاع المصرفي، وتحديد الخسائر وتوزيعها بطريقة عادلة وشفافة، ومعالجة الفجوة المالية وحماية حقوق المودعين إلى أقصى حدّ ممكن. كما يتطلّب الأمر إصلاح المالية العامة، وتعزيز إستقلالية ومصداقية السياسة النقدية، وإعادة بناء قطاع مصرفي قادر على تمويل الإقتصاد بدلاً من أن يبقى أسير أزمته.
لكن الإصلاح النقدي والمالي وحده لا يكفي، فالعملة القوية تحتاج إلى اقتصاد قادر على الإنتاج والنمو وجذب الإستثمار وخلق فرص العمل. واستعادة الثقة بالليرة ترتبط، في نهاية المطاف، باستعادة الثقة بلبنان نفسه: بمؤسساته، وقوانينه، وقطاعه الخاص، وبيئته الإستثمارية، وقدرته على تأمين الإستقرار والإستمرارية.
كما أنّ أي إصلاح للعملة يجب أن يترافق مع رؤية واضحة لمستقبل الإقتصاد النقدي في لبنان. فالتوسع الكبير في التعامل بالدولار النقدي خلال الأزمة، إلى جانب تطور وسائل الدفع الإلكترونية، يفرضان إعادة التفكير في دور الليرة ووظائفها داخل الإقتصاد.
المطلوب ليس فقط إصدار أوراق جديدة، بل بناء نظام نقدي ومالي حديث، يقلّل الإعتماد المفرط على النقد ويعيد تدريجياً الثقة بالقطاع المصرفي وبوسائل الدفع الرسمية.
عندما يتحقق قدر كافٍ من الإستقرار، وتنخفض الضغوط التضخمية، ويستقر سعر الصرف ضمن إطار إقتصادي قابل للإستمرار، يُمكن عندها دراسة حذف الأصفار. وفي تلك المرحلة، قد يكون القرار مفيداً لتبسيط المعاملات وإعادة تنظيم النظام المحاسبي والنقدي، وقد يحمل أيضاً بعداً نفسياً مهمّاً من خلال فتح صفحة نقدية جديدة.
لكن التوقيت هو الأساس، فشطب الأصفار يجب أن يكون نتيجة الإصلاح وليس بديلاً عنه.
في المحصّلة، لبنان لا يحتاج اليوم إلى تجميل أرقام الأزمة، بل إلى معالجة جذورها. لذا إنّ إصدار فئات أكبر قد يكون ضرورة عملية في المرحلة الحالية، فيما شطب الأصفار قد يصبح خطوة مفيدة في مرحلة لاحقة، لكن كليهما يبقى ثانوياً أمام المهمّة الأساسية: إعادة بناء الثقة.
فالعملة ليست مجرّد ورقة تحمل رقماً، وقيمتها لا تحدّدها الأصفار المطبوعة عليها، إذ إنّ قيمتها الحقيقية تعكس قوة الإقتصاد، ومصداقية المؤسسات، وصلابة النظام المالي، وثقة المواطنين والمستثمرين بالمستقبل. وعليه، لا يُمكن إعادة بناء قيمة الليرة بتغيير شكل الأرقام، بل بإعادة بناء الإقتصاد الذي يقف خلفها.
يعود البنك الدولي، في تقريره الأخير عن لبنان والاقتصاد اللبناني، إلى رسم صورة تشاؤمية لمسار الاقتصاد خلال عام 2026، متوقعاً انكماشه بنسبة 6.4%، في وقت يضع فيه مستقبل المالية العامة إلى حدّ كبير في مهبّ التطورات الأمنية والسياسية في المنطقة.
في المقابل، منح التقرير وزارة المال جرعة من الإيجابية، من خلال الإشارة إلى نجاحها في تعزيز الجباية وزيادة الإيرادات الضريبية التي دخلت إلى الخزينة. لكن تحسّن الإيرادات لا يلغي التحديات التي تواجه المالية العامة، في ظل ارتفاع النفقات وتداعيات التوترات الأمنية على النشاط الاقتصادي.
وتبقى التطورات في الجنوب والصراع الإقليمي، ولا سيما الحرب بين الولايات المتحدة وإيران واحتمالات توسعها أو احتوائها، عاملاً أساسياً في تحديد المسار الاقتصادي خلال المرحلة المقبلة.
توقعات متوقعة
لم تكن توقعات البنك الدولي مفاجئة، إذ سبق لوزير المال ياسين جابر أن توقع أن تؤدي الحرب إلى انكماش اقتصادي يراوح ما بين 7% و10% في عام 2026، علماً بأن التوقعات كانت تشير إلى استمرار النمو الذي تحقق في عام 2025 خلال عام 2026، إلا أن تجدّد الحرب حوّل مسار الاقتصاد من النمو إلى الركود. ويقدّر مصدر مطلع أن الانكماش حاصل بالتأكيد، لكنه قد يكون بحدود نحو 5%، أي أقلّ من تقديرات البنك الدولي.
الثقة والاستهلاك
يأتي ذلك في وقت تأثر فيه النشاط الاقتصادي بالتوترات الأمنية، فيما تراجع الموسم السياحي عن المستويات التي كانت متوقعة. وعلى الرغم من استمرار حركة الوافدين من الخارج، دفعت التهديدات الأمنية عدداً من الأشخاص إلى مغادرة لبنان، بما انعكس سلباً على النشاط السياحي.
كذلك، يربط جابر بين الوضع النفسي للمستهلك والنشاط الاقتصادي، معتبراً أن البلاد تعيش عموماً حالة من عدم الاطمئنان تنعكس على سلوك المستهلكين ومستويات الإنفاق.
الإيرادات والمالية العامة
على صعيد المالية العامة، يقول جابر إن الإيرادات ارتفعت نتيجة تعزيز الجباية وتشديد الإجراءات الجمركية والضريبية. وكان متوقعاً وجود عجز في موازنة 2025، إلا أنّ تحسّن الإيرادات أدّى – وفق قوله – إلى تحقيق فائض يقارب الـ 1.4 مليار دولار.
بناءً على هذه المعطيات، أعدت موازنة عام 2026 على أساس إنفاق يبلغ نحو 6 مليارات دولار، قبل أن يرتفع حجمها لاحقاً إلى نحو 6.8 مليارات دولار بعد إقرار الزيادات على الرواتب والأجور ورفع المنح المدرسية والجامعية للعسكريين المتقاعدين. أما موازنة عام 2027، فمن المتوقع أن تبلغ النفقات نحو 7 مليارات دولار على الأقل.
في المقابل، كان متوقعاً أن ترتفع الإيرادات في عام 2026 نحو 2 مليار دولار مقارنة بالعام 2025، إلا أنه نتيجة تجدّد الحرب والعدوان فإن الزيادة في الايرادات بحلول نهاية العام ستكون دون المليار دولار. وبعبارة أخرى، كان يفترض أن ترتفع الإيرادات من نحو 6 مليارات في عام 2025 إلى نحو 8 مليارات دولار في عام 2026، لكنها قد تبقى دون مستوى 7 مليارات دولار.
الرواتب والتعويضات: العبء الأكبر
يرتبط ارتفاع النفقات بصورة أساسية بزيادة الرواتب والتعويضات والأعباء الاجتماعية، إذ جرى فتح اعتماد في موازنة عام 2026 لتغطية 10 أشهر من الرواتب بقيمة نحو 630 مليون دولار.
وهذه الأعباء، إلى جانب التعويضات والمخصصات الأخرى، ولا سيما رفع التعويضات العائلية والمنح المدرسية، ترفع النفقات بنحو 90 مليون دولار شهرياً، وتالياً تقدّر الزيادة السنوية في الأعباء الجديدة بنحو مليار دولار.
الجباية في مواجهة التهرّب الضريبي
توازياً، تعمل وزارة المال على تعزيز الجباية من خلال مكافحة التهرب الضريبي وتحسين تحصيل ضريبة القيمة المضافة.
ويشير جابر إلى أن بعض الجهات كانت تحتفظ بهذه الأموال بدل تحويلها إلى الخزينة؛ ولذلك يجري التشدّد في تحصيلها، إضافة إلى متابعة المؤسسات الكبرى التي يشتبه في تهربها من الضرائب. وبدأت الوزارة إحالة حالات من التهرب الضريبي إلى النيابة العامة المالية، ولا سيما الحالات التي يصرح فيها المكلف عن الضريبة المستحقة عليه ثم يمتنع عن تسديدها.
المكننة والدفع الإلكتروني
يربط جابر جزءاً من تحسن الجباية بتطور العمل في مجال المكننة والدفع الإلكتروني. فقد جرى تجميع الإدارات المالية والضريبية والعقارية في مبانٍ موحدة، مع تحسين آليات استقبال المواطنين وإنجاز معاملاتهم.
كذلك، ينتظر إطلاق تطبيق تابع لوزارة المال يتيح للمواطن معرفة الضرائب المستحقة عليه وتسديدها إلكترونياً عبر الهاتف.
ويمكن للمكلف الدخول إلى منصة وزارة المال باستخدام اسمه ورقمه المالي وكلمة المرور، والاطلاع على الضرائب المستحقة عليه، وطباعة المستندات اللازمة، ثم تسديد المبلغ عبر المصارف أو شركات تحويل الأموال أو بوساطة البطاقة المصرفية.
التضخم: عامل مستورد
إلى ذلك، توقع البنك الدولي أن يتسارع معدل التضخم في لبنان إلى نحو 17.5% في السنة الجارية، مقارنة بمعدل بلغ نحو 14.6% في العام الماضي. بيد أن الوزير جابر يشدّد على ضرورة أخذ عامل أساسي في الاعتبار، وهو أن جزءاً كبيراً من التضخم في لبنان مستورد وليس محلياً.
ويوضح جابر ذلك بارتفاع سعر طن المازوت من نحو 650 دولاراً إلى نحو 1300 دولار، ما لم يؤد إلى ارتفاع كلفة المحروقات فحسب، بل انعكس أيضاً على تكاليف النقل والطاقة والإنتاج وأسعار السلع، فضلاً عن زيادة استنزاف العملات الأجنبية من السوق.
تالياً، يرى جابر أن جزءاً كبيراً من التضخم في لبنان يرتبط بارتفاع التكاليف الخارجية وكلفة الاستيراد والنقل والطاقة، وليس بعوامل محلية فقط.
أكد خبراء اقتصاد أن تثبيت وكالة «ستاندرد آند بورز» للتصنيف الائتماني السيادي للأردن عند مستوى (BB-) مع نظرة مستقبلية مستقرة، يشكل مؤشراً مهماً على قدرة الاقتصاد الوطني على الصمود في مواجهة التحديات الإقليمية والدولية، ويحافظ على ثقة المستثمرين والمقرضين بالسياسات الاقتصادية والمالية والنقدية للمملكة. وأضافو في لقاءات مع «الدستور» أن توقيت تثبيت التصنيف يمنحه دلالة إضافية؛ إذ يأتي في مرحلة يشهد فيها الاقتصاد العالمي مستويات مرتفعة للغاية من عدم اليقين والمخاطر الجيوسياسية، ولا سيما مع تصاعد التوترات والصراعات في منطقة الشرق الأوسط. وجاء تثبيت التصنيف الائتماني للأردن للمرة الثانية خلال عام 2026 من قِبل وكالة ستاندرد آند بورز (S&P Global Ratings) عند مستوى «BB-» مع نظرة مستقبلية مستقرة.وكانت الوكالة نفسها قد ثبتت التصنيف عند ذات المستوى ونفس النظرة المستقرة في مراجعتها الدورية الأولى للعام في شهر شباط الماضي، ويأتي هذا التأكيد المزدوج من وكالات التصنيف العالمية (حيث ثبتت وكالتا فيتش وموديز أيضاً تصنيف المملكة خلال العام الحالي ما يؤكد قدرة الأردن على مواصلة النمو الاقتصادي . وأشار الخبير المالي والاقتصادي الدكتور محمد عبدالقادر إلى أن تثبيت وكالة ستاندرد آند بورز (S&P) للتصنيف الائتماني السيادي للأردن عند -BB مع نظرة مستقبلية مستقرة يمثل مؤشراً مهماً على قدرة الاقتصاد الأردني على المحافظة على الاستقرار والمرونة في مواجهة سلسلة من الصدمات الاقتصادية والجيوسياسية المتعاقبة، ويعكس في الوقت ذاته ثقة مؤسسة تصنيف دولية كبرى بقدرة السياسات الاقتصادية والمالية والنقدية في المملكة على التعامل مع بيئة إقليمية ودولية شديدة التعقيد.
وأكد عبدالقادر أن أهمية القرار لا تقتصر على تثبيت الدرجة الائتمانية بحد ذاتها، وإنما تكمن أيضاً في المبررات التي استندت إليها الوكالة، وفي مقدمتها مرونة الاقتصاد الأردني في مواجهة التطورات الإقليمية، والتقدم المحرز في مسار الإصلاحات الاقتصادية والمالية والنقدية، وارتفاع مستويات الاحتياطيات الأجنبية، إلى جانب استمرار الدعم الذي يحظى به الأردن من الشركاء الدوليين.
وبيّن أن التقييم له وزناً مهماً في الأسواق المالية الدولية، باعتباره واحدة من أكبر ثلاث وكالات للتصنيف الائتماني في العالم، وتشكل تصنيفاتها إحدى المرجعيات الرئيسية التي يعتمد عليها المستثمرون والمؤسسات المالية في تقييم المخاطر السيادية وتسعير أدوات الدين.
ولفت إلى أن ارتفاع المخاطر الجيوسياسية يفرض بطبيعته ضغوطاً أكبر على التصنيفات الائتمانية للدول، ولا سيما الدول الأكثر انكشافاً جغرافياً واقتصادياً على مناطق الصراع، وهو ما يجعل المحافظة على التصنيف الائتماني في مثل هذه الظروف نتيجة ذات أهمية، وليست مسألة تلقائية.
وأكد أن النظرة المستقبلية المستقرة للتصنيف الأردني تكتسب أهمية خاصة مع انتقال المملكة إلى مراحل أكثر تقدماً في تنفيذ رؤية التحديث الاقتصادي والمشاريع الاستثمارية الكبرى المنبثقة عنها، إذ يسهم استقرار التصنيف السيادي في تعزيز الصورة الائتمانية للمملكة أمام المستثمرين الدوليين، ويدعم قدرتها على الترويج لمشاريعها واستقطاب الاستثمار الأجنبي المباشر والوصول إلى مصادر التمويل الدولية ضمن مستويات أكثر قبولاً من علاوة المخاطر.
وأشار إلى أن التصنيف الائتماني لا يمثل العامل الوحيد الذي يحدد تكلفة الاقتراض، إلا أنه يشكل أحد المؤشرات الأساسية التي تدخل في تقييم المخاطر السيادية وتحديد العائد الإضافي الذي يطلبه المستثمرون مقابل الاستثمار في السندات الحكومية، ولذلك فإن المحافظة على التصنيف والنظرة المستقرة تحمل انعكاسات مهمة على قدرة الأردن على التعامل مع أسواق الدين الدولية.
وختم عبدالقادر بأن التحدي في المرحلة المقبلة لا ينبغي أن يقتصر على المحافظة على التصنيف الحالي، بل يجب أن يتمثل في البناء عليه من خلال الاستمرار في الإصلاحات الاقتصادية، ورفع معدلات النمو الحقيقي، وتعزيز تنافسية الاقتصاد، وتحسين مؤشرات المالية العامة، ووضع المديونية العامة على مسار أكثر استدامة، بما يمهد تدريجياً للانتقال من مرحلة المحافظة على التصنيف إلى مرحلة تحسين التصنيف والاقتراب من الدرجة الاستثمارية.
بدوره أكد الخبير المالي والاقتصادي الدكتور محمد الحدب أن تثبيت وكالة ستاندرد آند بورز التصنيف الائتماني السيادي للأردن يحمل رسالة مهمة تتجاوز بقاء التصنيف عند مستواه الحالي، وهي أن استقرار السياسات الاقتصادية والمالية والنقدية أصبح أحد عناصر القوة التي يستند إليها تقييم الاقتصاد الأردني، رغم استمرار حالة عدم اليقين في المنطقة وارتفاع كلف الطاقة والنقل والتجارة عالمياً.
وأوضح الحدب أن أحد أهم ما يستحق التوقف عنده في تقرير الوكالة هو توقعها أن تستفيد المملكة خلال السنوات المقبلة من إعادة توجيه جزء من حركة التجارة الإقليمية عبر الأردن، ولا سيما من خلال ميناء العقبة، مشيراً إلى أن هذه الفرصة يمكن أن تشكل أحد محركات النمو الجديدة إذا جرى التعامل معها باعتبارها نشاطاً اقتصادياً متكاملاً وليس مجرد عبور للبضائع.
وأشار إلى أن المؤشرات على الأرض بدأت تعكس هذا التحول، إذ ارتفع عدد حاويات الترانزيت عبر ميناء حاويات العقبة خلال النصف الأول من عام 2026 بنسبة 177%، من نحو 13.1 ألف حاوية نمطية إلى أكثر من 36.4 ألف حاوية. وأكد أن هذه القفزة تضع أمام الأردن فرصة لتعزيز موقعه كمركز للنقل والتوزيع وإعادة التصدير يخدم أسواق المنطقة.
وأضاف أن بيانات التجارة الخارجية تعطي مؤشراً إضافياً على هذه الفرصة، حيث ارتفعت قيمة إعادة التصدير خلال الأشهر الخمسة الأولى من عام 2026 بنسبة 31.3% لتصل إلى نحو 1.39 مليار دينار، بينما ارتفعت الصادرات الوطنية بنسبة 5.8%، لتسجل الصادرات الكلية نمواً بلغ 11.6%. وأوضح أن التفريق بين المؤشرين مهم؛ فارتفاع الصادرات الوطنية يعكس قدرة القاعدة الإنتاجية الأردنية على البيع في الخارج، بينما يعكس النمو القوي في إعادة التصدير توسع الدور التجاري واللوجستي للمملكة.
وأشار الحدب إلى أن هذا الأداء ترافق مع انخفاض عجز الميزان التجاري خلال الفترة ذاتها بنحو 621 مليون دينار، أو ما نسبته 17.1%، وهو تطور مهم لأن تحسين الميزان التجاري لا يعتمد فقط على خفض المستوردات، وإنما يصبح أكثر استدامة عندما يأتي أيضاً من زيادة قدرة الاقتصاد على التصدير وإعادة التصدير وتقديم الخدمات المرتبطة بالتجارة الإقليمية.
وأكد أن المطلوب في المرحلة المقبلة هو الانتقال من مفهوم «ممر الترانزيت» إلى مفهوم «ممر القيمة المضافة»، من خلال جذب مراكز التوزيع الإقليمية، ومستودعات التخزين الحديثة، وأنشطة التجميع والتعبئة، والخدمات اللوجستية الرقمية، والصناعات التي تعتمد على إعادة التصدير.
وأوضح الحدب أن الجانب المالي في تقرير ستاندرد آند بورز لا يقل أهمية، لأن المحافظة على الاستقرار المالي يجب أن تسير بالتوازي مع حماية الإنفاق الذي يرفع القدرة الإنتاجية للاقتصاد.
ولفت إلى أن إشادة الوكالة باستمرار برنامج الإصلاح المدعوم من صندوق النقد الدولي تتزامن مع نجاح الأردن في استكمال المراجعة الخامسة للبرنامج، وتحقيق معايير الأداء الكمية وتنفيذ المعايير الهيكلية المطلوبة للمراجعة، وهو ما يعزز عنصر الاستمرارية والمصداقية في السياسة الاقتصادية.
وأكد الحدب أن الدعم الدولي الذي يتمتع به الأردن يمكن أن يحقق عائداً اقتصادياً أكبر إذا جرى استخدام جزء متزايد منه لتحفيز الاستثمار الخاص في المشاريع الكبرى، من خلال التمويل الميسر والضمانات والشراكات التي تخفض مخاطر المشروع أمام المستثمر. وأوضح أن أحد مؤشرات النجاح التي يمكن اعتمادها مستقبلاً هو قياس حجم التمويل والاستثمار الخاص الذي يتم تحفيزه مقابل كل دينار من الإنفاق أو التمويل التنموي العام.
وأضاف أن المرحلة المقبلة يجب أن تستهدف تحويل موقع الأردن الجغرافي والاستقرار المؤسسي والإصلاحات الاقتصادية إلى ميزة تنافسية قابلة للقياس، بحيث تصبح زيادة حركة التجارة عبر المملكة مدخلاً لاستثمارات جديدة وصادرات أعلى وفرص عمل ودخل أكبر، وهو المعيار الحقيقي لوصول أثر الاستقرار الاقتصادي إلى المواطن.
من جانبه قال الخبير الاقتصادي وجدي مخامره ان تثبيت تصنيف الأردن في هذا التوقيت يحمل دلالة كبيرة لأنه يأتي في بيئة إقليمية شديدة التعقيد، وفي وقت كانت فيه الضغوط على السياحة والطاقة والتجارة والمالية العامة مرتفعة في الأردن . والأهم أنه جاء للمرة الثانية خلال عام 2026؛ إذ سبق أن ثبتت وكالة ستاندرد آند بورز ( S&P) التصنيف عند BB- في شباط الماضي.
كما انني أرى أن التوقيت إيجابي ومهم جداً لثلاثة اسباب أهمها ان الوكالة تختبر قدرة الاقتصاد على الصمود وليس فقط مؤشرات ما قبل الأزمة.
لذلك فان التقييم الجديد يأخذ بعين الاعتبار تداعيات التطورات الإقليمية، وبالتالي فإن تثبيت التصنيف يعني أن S&P ترى أن الضغوط الحالية لم تتحول إلى تراجع ملحوظ في قدرة الأردن على الوفاء بالتزاماته المالية.
بل إن بعض المؤشرات الخارجية أظهرت قدرة الأردن على التكيف؛ فقد أشارت S&P إلى ارتفاع حركة الشحن عبر العقبة بنحو 16% على أساس سنوي، وزيادة تحويلات العاملين 14.3% خلال النصف الأول من 2026.
كما ان التوقيت يرسل رسالة ثقة للأسواق والمستثمرين.
ففي ظروف إقليمية طبيعية، كان يمكن أن يُنظر إلى BB- على أنه مجرد تصنيف ائتماني قائم. أما في الظروف الحالية، فإن عدم خفض التصنيف بحد ذاته يمثل شهادة على متانة الاستقرار النقدي والمالي في الأردن .
اضف إلى ذلك فان التوقيت يؤكد أن الإصلاحات بدأت تتحول إلى عنصر هام في تقييم المخاطر السيادية.
فصندوق النقد الدولي أكد في حزيران أن الأردن حافظ على الاستقرار الاقتصادي الكلي، وأن البرنامج الإصلاحي يسير وفق المسار المخطط، مع تحقيق الأهداف الكمية وتنفيذ الإصلاحات الهيكلية.
أن دلالة التثبيت الثاني يعني أن الوكالة لا ترى أن التطورات التي حدثت خلال الأشهر الماضية تستوجب تغيير نظرتها الأساسية إلى الاقتصاد الأردني . اي ان الأردن دخل عام 2026 بتصنيف BB-، ومرّ بظروف إقليمية وضغوط اقتصادية إضافية، ومع ذلك خرج منها بالتصنيف نفسه والنظرة المستقرة. وهذا يعزز فكرة استمرارية السياسة الاقتصادية، وهي نقطة مهمة جداً بالنسبة للمستثمرين وحملة السندات.
أما الأثر المتوقع لهذا التقييم فيتمثل في خفض مخاطر الاقتراض الخارجي حيث ان التثبيت يساعد الأردن عند الدخول إلى أسواق رأس المال الدولية، لأنه يعطي المستثمرين والمؤسسات المالية مرجعاً مستقراً لمستوى المخاطر السيادية. وهذا ولا يعني ذلك بالضرورة انخفاض تكلفة الاقتراض فوراً، لكن استمرار التصنيف وتثبيت النظرة المستقبلية يساعدان في الحد من علاوة المخاطر مقارنة بسيناريو خفض التصنيف.
كذلك دعم ثقة المستثمر الأجنبي حيث ان المستثمر الأجنبي لا ينظر فقط إلى حجم السوق أو الحوافز؛ بل يهتم بدرجة كبيرة بالاستقرار النقدي، والقدرة على تحويل الأرباح، واستقرار النظام المصرفي، وقدرة الحكومة على خدمة الدين، والدعم الدولي، والاتجاه المستقبلي للسياسات الاقتصادية.
كما اننا نرى عدة مسارات أساسية في هذا السياق أهمها تحويل الاستقرار إلى نمو أعلى حيث تتوقع الوكالة نمواً يبلغ 2.5% في2026 ثم متوسطاً يقارب 3.2% خلال 2027-2029.
أظهرت مؤشرات الأداء المالي لسلطنة عُمان خلال النصف الأول من عام 2026 تحسن في وضع المالية العامة مع ارتفاع الإيرادات العامة بنسبة 13% لتبلغ نحو 6.602 مليار ريال مقابل إنفاق بلغ نحو 6.619 مليار ريال، ما أسهم في تراجع العجز إلى 17 مليون ريال فقط مقارنة بـ259 مليون ريال خلال الفترة نفسها من عام 2025.
ويرى مختصون أن هذه المؤشرات تظهر تحسنا في قدرة المالية العامة على تحقيق قدر أكبر من التوازن بين الإيرادات والإنفاق، خصوصًا أن نمو الإيرادات جاء بوتيرة أعلى من نمو الإنفاق، فيما حافظ الدين العام على استقراره النسبي عند نحو 14.16 مليار ريال، كما أسهم سداد أكثر من 915 مليون ريال من مستحقات القطاع الخاص في تعزيز السيولة لدى الشركات، ودعم النشاط الاقتصادي مؤكدين في استطلاع لـ(عمان) أهمية التركيز على الأولويات المعززة للاستدامة المالية، ودعم مسار التنويع الاقتصادي خلال المرحلة المقبلة.
وقال الدكتور خالد بن سعيد العامري رئيس الجمعية الاقتصادية العمانية أن مستوى الدين العام جاء مستقر نسبيا عند 14.16 مليار ريال عماني بنهاية الربع الثاني للعام الجري (مقارنة بـ 14.12 مليار ريال في الفترة ذاتها من عام 2025م، أي بارتفاع بسيط نسبته 0.3% فقط) يظهر إدارة حذرة ومتوازنة للملف الائتماني لسلطنة عمان؛ إذ يأتي الاستقرار متزامنا مع تحسن ملحوظ في الإيرادات العامة التي بلغت 6602 مليون ريال عماني بزيادة قدرها 13% عن الفترة المماثلة من عام 2025م، مما أدى إلى انضباط العجز المالي وانخفاضه بشكل حاد إلى 17 مليون ريال عماني فقط مقارنة بـ 259 مليون ريال في منتصف عام 2025م مؤكداً أن هذه المؤشرات تعكس قدرة المالية العامة على تغطية التزاماتها؛ إذ بلغت التحويلات لبند مخصص سداد الديون 150 مليون ريال عماني خلال النصف الأول ما يدعم الجدارة الائتمانية لسلطنة عمان، ويعزز من كفاءة إدارة المخاطر المالية، ومواجهة الاستحقاقات القادمة بثبات دون الحاجة للجوء إلى استدانة جديدة مرتفعة الكلفة.
المصروفات الإنمائية
وأوضح العامري أن الناتج المحلي الإجمالي حقق بالأسعار الثابتة نمواً بنسبة 2.6% بنهاية الربع الأول، ولعب الإنفاق الحكومي دوراً محفزاً ومحورياً في هذا النمو، لا سيما مع تسريع وتيرة الصرف على المصروفات الإنمائية التي بلغت 798 مليون ريال عماني (بنسبة إنجاز وصلت إلى 61% من الميزانية المعتمدة للإنمائي والبالغة 1300 مليون ريال عماني). وتسهم السياسة المالية المتبعة ضمن خطة التنمية الخمسية الحادية عشرة (2026-2030م) في إعادة توجيه الإنفاق نحو مشاريع ذات عائد استثماري ملموس؛ حيث تخصص الخطة 400 مليون ريال عماني سنوياً لمشاريع التحول الاقتصادي أُنفق منها 146 مليون ريال عماني خلال النصف الأول من هذا العام مبيناً: إن الالتزام بسداد مستحقات القطاع الخاص التي تجاوزت 915 مليون ريال عماني مع معدل إنجاز زمني يُقدر بـ 5 أيام عمل في المتوسط، يوفر سيولة نقدية مباشرة للشركات والمؤسسات الوطنية، وهو ما ينعكس إيجاباً على الثقة الاستثمارية، وتوسيع قاعدة الأنشطة غير النفطية.
وأكد العامري أن انخفاض أسعار النفط والتذبذبات العالمية يُشكل دائماً ضغطاً هيكلياً، إلا أن أداء النصف الأول أظهر تحسناً كبيراً في صافي إيرادات الغاز بزيادة 32% لتسجل 1164 مليون ريال عماني مع نمو الإيرادات الجارية بنسبة 6% لتصل إلى 2045 مليون ريال عماني، وهو ما يقلل الاعتماد التدريجي على أسعار الخام المباشرة، كما أظهرت الميزانية قدرة عالية على موازنة متطلبات النمو والتنمية الاجتماعية دون إخلال بالاستدامة المباشرة؛ حيث خصصت 2706 ملايين ريال عماني للقطاعات الاجتماعية والأساسية، إضافة إلى استمرار تقديم الدعم لمنظومة الحماية الاجتماعية وقطاع الكهرباء والمنتجات النفطية بقيمة إجمالية تجاوزت 773 مليون ريال عماني. ويكمن المقوم الأساسي للمحافظة على هذا المسار في الاستمرار بحساب أسعار نفط ميزانية مبنية على استراتيجيات تحوطية حذرة مع الاعتماد على الحصيلة الإضافية في تعزيز الاحتياطيات، وتسريع سداد أصول الدين العام.
أولويات الاستدامة
وذكر العامري أن أبرز الأولويات لتعزيز الاستدامة المالية، ودعم النمو الاقتصادي تكمن في الاستمرار في التركيز على ضخ المصروفات الإنمائية نحو مشاريع التنويع الاقتصادي ذات القيمة المضافة والمحفزة للقطاعات الواعدة (كالتطوير العقاري، اللوجستيات، الصناعة، والصحة والتعليم)، ومواصلة كبح نمو المصروفات الجارية والعمل على رفع كفاءتها، وتوجيه أية وفرات مالية نحو دعم المبادرات الاستثمارية أو السداد المباشر للالتزامات بالإضافة إلى تعزيز بيئة الأعمال لتشجيع القطاع الخاص على قيادة المبادرات الاستثمارية، وتخفيف العبء عن الميزانية العامة للدولة، أضف إلى ذلك ضمان وصول الدعم المستهدف لكافة الفئات المستحقة بفعالية للحد من أي آثار تضخمية قد تؤثر على القوة الشرائية بالتوازي مع ضمان التوازن المالي الشامل.
إيرادات النفط والغاز
من جانبه أوضح علي بن عبدالله الريامي خبير اقتصادي بقطاع النفط والغاز أن الأداء المالي لسلطنة عمان خلال الربع الثاني من عام 2026 شهد تحسنا في الإيرادات، وضبطا للعجز بالإضافة إلى استمرار الإنفاق الإنمائي بوتيرة جيدة رغم التحديات التي يشهدها الاقتصاد العالمي والمتمثلة في تباطؤ النمو وارتفاع معدلات التضخم مشيرا إلى أن المؤشرات الصادرة عن الربع الثاني من العام شهدت أداء مالي إيجابي؛ إذ تحقق نمو في الإيرادات بالتزامن مع ضبط العجز واستمرار الإنفاق الإنمائي، إلا أن استمرار الاعتماد على النفط في ظل تباطؤ الاقتصاد العالمي وتوقعات انخفاض أسعار النفط خلال عام 2027 يفرض ضرورة تسريع التنويع الاقتصادي، وتعزيز الإيرادات غير النفطية؛ لضمان استدامة المالية العامة.
وحول ارتفاع صافي إيرادات النفط بنسبة 10% إلى نحو 3.332 مليار ريال رغم انخفاض متوسط سعر النفط المحقق من 75 دولار إلى 74 دولار للبرميل، أوضح الريامي أن العامل الحاسم في هذا النمو تمثل في ارتفاع حجم الإنتاج إلى نحو 1.074 مليون برميل يوميا مبينا أن زيادة الكميات المصدرة عوضت أثر التراجع الطفيف في الأسعار، وهو ما يعكس قدرة سلطنة عمان على الاستفادة من الطاقة الإنتاجية المتاحة لتعزيز الإيرادات النفطية.
وفيما يتعلق بنمو إيرادات الغاز بنسبة 32% أشار إلى أن هذا النمو يعكس تزايد أهمية قطاع الغاز كمصدر داعم للمالية العامة في ظل توسع عقود التصدير وارتفاع الطلب الإقليمي والدولي على الغاز الطبيعي المسال.
ولفت إلى أن الغاز بدأ يشكل أهمية موازية للنفط بما يعزز تنويع الإيرادات، ويقلل من هشاشة الموازنة أمام تقلبات أسعار النفط، وأن عدم وصول الغاز القطري إلى الأسواق بشكل سلس أسهم في وجود طلب على الغاز العماني وارتفاع أسعاره.
وحول التوقعات بانخفاض متوسط سعر خام برنت إلى 64.76 دولار للبرميل في عام 2027 قال الريامي: إن هذا الانخفاض في حال حدوثه قد يفرض مخاطر مباشرة على المالية العامة، من بينها تراجع الإيرادات النفطية، وإمكانية عودة العجز إلى مستويات أعلى، وأن انخفاض أسعار النفط قد يفرض ضغوطا على الإنفاق الإنمائي والاجتماعي إذا لم تتم مواصلة تعزيز الإيرادات غير النفطية إلى جانب احتمالية زيادة الاعتماد على الاقتراض لتمويل العجز الأمر الذي قد يؤدي إلى ارتفاع الدين العام، وزيادة كلفة خدمته.
توسيع قاعدة الإيرادات
وأشار الريامي إلى أهمية توسيع قاعدة الإيرادات غير النفطية من خلال تطوير قطاعات السياحة والخدمات إلى جانب الاستفادة من الضرائب الانتقائية والرسوم لتوفير مصادر دخل أكثر استقرار خلال الفترة المقبلة كما وأشار إلى أهمية تعزيز مساهمة الغاز والطاقة المتجددة في الإيرادات بالتزامن مع ضبط الإنفاق الجاري، ورفع كفاءة الإنفاق الإنمائي لضمان تحقيق أعلى عائد اقتصادي واجتماعي.
ودعا إلى بناء احتياطيات مالية خلال سنوات الفوائض لاستخدامها كأداة تحوط عند انخفاض أسعار النفط إلى جانب تسريع مشاريع التحول الاقتصادي المخصصة في خطة التنمية الخمسية الحادية عشرة والبالغة 400 مليون ريال سنويا بما يسهم في إيجاد مصادر دخل مستدامة، وتعزيز قدرة المالية العامة على مواجهة تقلبات أسواق النفط.
وقال اليقظان بن محمد الشكيلي: إن مؤشرات الأداء المالي تضمنت مؤشرات جيدة في تحسن الإيرادات وضبط للعجز بالتزامن مع استمرار التحسن في الإنفاق الإنمائي بالرغم من التحديات التي يشهدها الاقتصاد العالمي مثل تباطؤ النمو وارتفاع معدلات التضخم مؤكدا أن أهمية هذه النتيجة لا تكمن في الأرقام المطلقة فقط، وإنما في العلاقة بين نمو الإيرادات والإنفاق، إذ نمت الإيرادات بوتيرة أعلى من الإنفاق، كما أن التحسن لم يكن مدفوع فقط بارتفاع أسعار النفط، وإنما جاء أساسا نتيجة ارتفاع إنتاج النفط إلى نحو 1.074 مليون برميل يومي إلى جانب نمو صافي إيرادات الغاز بنسبة 32%، وارتفاع الإيرادات الجارية غير النفطية بنسبة 6%.
وبين أن الاقتراب من التوازن المالي تحقق بالتزامن مع توسع الإنفاق الإنمائي بنسبة 16%، ما يعني أن التحسن لم يأت على حساب الاستثمار العام، وإنما تزامن مع توسع في الإنفاق التنموي.
وأضاف أن هذه المؤشرات تمنح وصف موازنة 2026 بأنها “ميزانية الانطلاقة” باعتبارها نقطة بداية الخطة الخمسية الحادية عشرة مؤكدا أن سلطنة عمان تدخل هذه المرحلة من وضع مالي يسمح بتمويل طموحها التنموي مع المحافظة على الانضباط المالي الذي تحقق خلال سنوات الخطة الخمسية العاشرة.
وحول انخفاض العجز إلى 17 مليون ريال قال الشكيلي: إن الرقم مبشر، لكنه لا يمثل حتى الآن دليل قاطع على تحول بنيوي دائم في المالية العامة، موضح أن النصف الأول استفاد من متوسط سعر نفط بلغ نحو 74 دولار للبرميل مقارنة بالافتراض المتحفظ في ميزانية 2026 والبالغ 60 دولار.
وأشار إلى أن أسعار النفط ستظل مرتبطة بمتغيرات عالمية وجيوسياسية متقلبة ما يعني أن جزءًا من التحسن الحالي يرتبط بظروف سعرية قد لا تستمر بالقوة نفسها.
ولفت إلى أن الإنفاق الإنمائي يمثل عامل آخر ينبغي أخذه في الاعتبار، إذ تم صرف نحو 61% من المخصص السنوي البالغ 1.3 مليار ريال حتى منتصف العام، ما يعني أن جزء من الإنفاق المعتمد سيظهر خلال النصف الثاني، وهو ما قد يفرض ضغوط على جانب الإنفاق خلال الأشهر المقبلة؛ ولذلك يرى أن الحكم النهائي على مسار العجز ينبغي أن ينتظر نتائج نهاية العام، وربما أكثر من سنة مالية مؤكدا أن أهمية التحسن لا ينبغي التقليل منها، خصوصا أنه يأتي ضمن مسار إصلاحي طويل مشيرًا إلى أن وكالات التصنيف الائتماني الثلاث ستاندرد آند بورز وموديز وفيتش منحت عمان درجة الاستثمار خلال السنوات الماضية، وهو ما جاء نتيجة تراكم إصلاحات هيكلية شملت خفض الدين العام، وتحسين حوكمة الشركات الحكومية، وليس نتيجة ربع مالي واحد.
وفيما يتعلق بالإنفاق العام أوضح أن ارتفاع المصروفات الإنمائية بنسبة 16% إلى نحو 798 مليون ريال مقابل نمو المصروفات الجارية بنسبة 6% إلى نحو 4.369 مليار ريال يعكس تحول مهم في تركيبة الإنفاق مشيرا إلى أن الإنفاق الإنمائي هو الذي قاد نمو الإنفاق الإجمالي البالغ 9%، وليس الإنفاق التشغيلي، وهو ما يختلف عن النمط الذي كان سائد خلال سنوات ضبط المالية العامة عندما كان الإنفاق التنموي أكثر عرضة للتقليص، وبين أن نحو 146 مليون ريال من المصروفات الإنمائية وجهت إلى مشاريع التحول الاقتصادي ضمن مخصص سنوي يبلغ 400 مليون ريال بما يعني توجيه جزء من الإنفاق الإضافي نحو قطاعات التنويع الاقتصادي، ومنها الصناعات التحويلية والسياحة والاقتصاد الرقمي، كما أشار إلى انخفاض بند المساهمات والنفقات الأخرى بنسبة 2% ما يعكس أن التوسع في الإنفاق كان موجهًا بصورة أكبر نحو الاستثمار التنموي.
أما حول مؤشرات الدين العام قال الشكيلي: إن استقراره عند نحو 14.16 مليار ريال بنهاية الربع الثاني بارتفاع طفيف نسبته 0.3% مقارنة بالفترة نفسها من 2025 يمثل مؤشرا على اتساق مسار المالية العامة؛ حيث إن استقرار القيمة الاسمية للدين بالتزامن مع نمو الناتج المحلي الإجمالي يعني تحسن نسبة الدين إلى الناتج المحلي بما يشير إلى أن سلطنة عمان باتت تعمل على تخفيف عبء المديونية من خلال النمو، وليس فقط عبر تقليص الإنفاق.
وفيما يتعلق بسداد أكثر من 915 مليون ريال من مستحقات القطاع الخاص أكد أن هذه المدفوعات تمثل ضخ مباشر للسيولة في الاقتصاد المحلي لتدعم قدرة الشركات والمقاولين والموردين على الوفاء بالتزاماتهم تجاه الموظفين والموردين والجهات التمويلية، خصوصا المؤسسات الصغيرة والمتوسطة.
وأضاف أن انتظام دورة السداد إلى جانب الالتزام بسداد المستحقات مكتملة الدورة المستندية خلال خمسة أيام عمل في المتوسط يمكن أن يحول الملف من معالجة متأخرات متراكمة إلى إصلاح إجرائي مستدام يدعم بيئة الأعمال والسيولة خلال الفترة المقبلة.
وأشار إلى أن أهمية هذا الإجراء تزداد في ظل تراجع تدفقات الاستثمار الأجنبي المباشر خلال الربع الأول من 2026 بنسبة 35.7% رغم ارتفاع الرصيد التراكمي للاستثمار الأجنبي بنسبة 8.7%، ما يعني أن الاعتماد على الاستثمار الأجنبي وحده كمحرك للسيولة والنمو لا يضمن تدفقات منتظمة في كل فترة.
وأكد أن انتظام السداد الحكومي يمثل أداة تستطيع الحكومة التحكم بها بصورة مباشرة، ويمكن أن يشكل رافعة مهمة لدعم القطاع الخاص، وتعزيز دوره كمحرك للنمو في قطاعات الصناعة والسياحة والاقتصاد الرقمي بما يتماشى مع مستهدفات التنويع الاقتصادي في الخطة الخمسية الحادية عشرة.
شهد الائتمان الخاص خلال السنوات القليلة الماضية واحداً من أسرع معدلات النمو بين قطاعات التمويل غير المصرفي في الشرق الأوسط، ورغم أن التطورات الجيوسياسية أدت إلى تباطؤ الزخم بصورة مؤقتة، يشير تقرير جديد صادر عن «ألفاريز آند مارسال» إلى أن رؤوس الأموال الخاصة تستعد للعودة مع استعادة الاستقرار، وتعزز الأسس التي تقوم عليها السوق.
ويسلط التقرير الضوء على تطور الائتمان الخاص خلال السنوات الأخيرة، ليصبح أحد أهم مصادر التمويل غير المصرفي، التي ظهرت في الشرق الأوسط منذ عقود. وخلال عامي 2024 و2025، سجلت السوق الإقليمية معدلات نمو سنوية مركبة تراوحت بين %15 و%30، لتصبح بذلك من بين أسرع الأسواق نمواً على مستوى العالم.
توسّع دولي
وقال كورت ديفيس، العضو المنتدب ورئيس استشارات الديون ورأس المال في «ألفاريز آند مارسال»، إن المقرضين الدوليين كانوا يعملون على توسيع حضورهم، في الوقت الذي شهدت فيه الأطر المحلية مزيداً من النضج، كما ساهمت الشراكات مع مديري الأصول العالميين في منح مصداقية هيكلية لفئة أصول كانت ما تزال في مراحلها الناشئة.
إلا أن هذا المسار توقف مع الصراع الإقليمي، الذي بدأ مطلع عام 2026. وأوضح ديفيس أنه رغم أن الظروف أصبحت أكثر استقراراً حالياً، فإن بيئة التشغيل ما تزال تتسم بعدم اليقين، مشيراً إلى أنه إلى أن تتضح الصورة بدرجة أكبر، فمن المرجح أن يواصل المستثمرون تسعير الصفقات والاكتتاب فيها وفقاً لهذه الظروف.
عودة مرتقبة
لكن التقرير يرى أن المؤكد هو أن السوق سينتعش مجدداً بمجرد توافر الأسس المناسبة لذلك. وقال ديفيس إن رؤوس الأموال ستعود، مؤكداً أن المقترضين في منطقة الخليج ما يزالون يتمتعون بجاذبية قوية من حيث الأساسيات، كما أصبحوا أكثر تطوراً، في حين لم يتراجع الطلب على التمويل غير المصرفي.
إلا أن تحديد توقيت هذا الانتعاش يبدو أكثر صعوبة، إذ من المرجح أن تتطلب استعادة الثقة أكثر من مجرد إعلان وقف لإطلاق النار. وتعمل لجان الائتمان الخاص على تقييم نطاق أوسع من المخاطر المستقبلية في أعقاب الأحداث الأخيرة، خاصة أن مستثمري الائتمان الخاص عادة ما يقيّمون استثماراتهم على مدى سنوات عدة، ما يعني أن تحسن المعنويات وحده لن يكون كافياً على الأرجح.
تشغيل طبيعي
وتستند هذه الشروط إلى ضرورة عودة العمليات التشغيلية إلى طبيعتها، إذ تعتمد معاملات الائتمان الخاص على إجراءات فعلية للعناية الواجبة، تشمل الزيارات الميدانية والاجتماعات مع فرق الإدارة والإجراءات القانونية المحلية.
لذلك، تظل قدرة المقرضين والمستثمرين والمستشارين على الحفاظ على وجود محلي والسفر بصورة منتظمة إلى المنطقة شرطاً عملياً مسبقاً لإعادة بناء النشاط.
وقال ديفيس إن المستثمرين يحتاجون إلى أدلة تؤكد أن ظروف التشغيل وتسعير السوق والبنية التحتية لتنفيذ الصفقات تعود إلى طبيعتها قبل أن تتمكن رؤوس الأموال من العودة على نطاق واسع.
أفضلية مبكرة
وأضاف خبير «ألفاريز آند مارسال» أن الشركات، التي تراقب تطورات السوق عن كثب وتحافظ على نهج استباقي وتتحرك بسرعة، ستكون في أفضل وضع للاستفادة مبكراً عندما يبدأ السوق في الانتعاش.
وأوضح أن القدرة على الوصول التشغيلي تمثل عاملاً مهماً، نظراً لاعتماد الائتمان الخاص على إمكانية إجراء العناية الواجبة والاجتماع مع فرق الإدارة وتنفيذ الصفقات محلياً.
وأكد أن الشركات، التي تحافظ خلال هذه الفترة على وجودها المحلي وعلاقاتها وقدراتها على تنفيذ الصفقات، ستكون في موقع أفضل للاستفادة من عودة النشاط، مع تهيؤ سوق الائتمان الخاص لاستعادة زخمه بمجرد تحسن الظروف وعودة الثقة بصورة أوسع.
أعلن بنك الخليج الدولي مؤخرًا حصوله على موافقة مصرف البحرين المركزي لإعادة هيكلة استراتيجيته في الخدمات المصرفية للأفراد، بما يشمل الخروج الكامل من خدمات التجزئة المصرفية التي كان يقدمها عبر «ميم» في البحرين، بعد نحو ثماني سنوات من إطلاقها رسميًّا في المملكة عام 2018.
ولا تشمل هذه الخطوة أعمال «ميم» في المملكة العربية السعودية، التي تظل من أسواق النمو الرئيسية للمجموعة، فيما سيواصل بنك الخليج الدولي عملياته الأساسية الأخرى في البحرين، بما في ذلك الخدمات المصرفية للشركات، والخدمات المصرفية للمعاملات العالمية، والخزينة.
وفي بيان حصلت عليه «أخبار الخليج»، أكد البنك أنه في إطار إعادة الهيكلة؛ سيبدأ عملية انتقال منظّمة لأعماله في قطاع الخدمات المصرفية للأفراد، وذلك ضمن الإستراتيجية الأوسع لبنك الخليج الدولي، الهادفة إلى تعزيز الكفاءة التشغيلية، ودعم النمو المستدام طويل الأجل في مختلف قطاعات المجموعة والمناطق الجغرافية التي تعمل فيها.
وشدد البنك على مكانة البحرين كمحورٍ رئيسي لعمليات بنك الخليج الدولي، في مقابل تأكيد البنك التزامه الراسخ تجاه المملكة، حيث سيواصل خدمة عملائه عبر شبكته الإقليمية، من خلال الخدمات المصرفية للمؤسسات والشركات، والخدمات المصرفية العالمية، وخدمات الخزينة. كما سيحظى عملاء (ميم) في البحرين بالدعم اللازم طوال فترة الانتقال، حيث سيتواصل البنك معهم مباشرةً في حينه لإطلاعهم على الخيارات المتاحة، وتوضيح الخطوات التالية المتعلقة بحساباتهم.
من جانبه، قال الخبير المصرفي علي الطريف إن قرار بنك الخليج الدولي إنهاء خدمات التجزئة المصرفية التي يقدمها عبر منصة «ميم» في البحرين يمثل إعادة تموضع استراتيجياً في نموذج أعمال المجموعة، ولا ينبغي تفسيره على أنه انسحاب من السوق البحرينية أو تراجع عن أهمية المملكة كمركز مالي إقليمي.
وأوضح أن هذه الخطوة تعكس واقعاً أعمق يشهده القطاع المصرفي في المنطقة، في ظل التحول المتسارع نحو الخدمات الرقمية واشتداد المنافسة بين البنوك التقليدية والأذرع المصرفية الرقمية والبنوك الناشئة.
وفي قراءة تحليلية، أشار الطريف إلى أن التطورات الأخيرة تستدعي التمييز بين نماذج الأعمال المختلفة في القطاع المصرفي الحديث، إذ لم يعد العميل يقارن بين بنك وآخر فقط، بل أصبح يقارن بين مؤسسات تعتمد نماذج مصرفية مختلفة كليًّا.
وتنقسم هذه النماذج بصورة عامة إلى البنوك التقليدية التي تعتمد على شبكة من الفروع الفعلية، والبنوك الرقمية التي تقدم خدماتها بالكامل عبر المنصات الإلكترونية لكنها تكون مدعومة عادة بمؤسسة مصرفية كبرى، إضافة إلى البنوك الناشئة التي تُبنى منذ البداية كنماذج رقمية مستقلة في الغالب.
وأوضح أن «ميم» و«بنك إلى» يندرجان ضمن فئة البنوك الرقمية، باعتبارهما ذراعين رقميين لمؤسسات مصرفية تقليدية قائمة، وليسا شركتين ناشئتين مستقلتين.
فقد تأسس بنك الخليج الدولي عام 1975 في البحرين كبنك جملة تقليدي، قبل أن يطلق ذراعه الرقمية للأفراد «ميم» في البحرين عام 2018، بعد إطلاق نموذج مماثل في المملكة العربية السعودية عام 2014.
أما بنك «ABC»، وهو بنك إقليمي تقليدي مقره المنامة، فقد أطلق «بنك إلى» في نوفمبر 2019، باعتباره بنكاً رقمياً بالكامل يعتمد على البنية السحابية، قبل أن يتوسع لاحقاً إلى السوق الأردنية عام 2022.
وقال طريف إن ارتباط البنوك الرقمية بمؤسسات مصرفية تقليدية يمنحها قوة رأسمالية وتنظيمية كبيرة، إلا أنها تبقى في الوقت ذاته جزءاً من استراتيجية أوسع للمجموعة المالكة، ويمكن أن تخضع هذه الاستراتيجية للتغيير وفقاً للأولويات والنتائج والأهداف المستقبلية.
ويرى طريف أن بناء نموذج مصرفي رقمي مربح في قطاع الخدمات المصرفية للأفراد يتطلب قاعدة كبيرة من العملاء وصبراً استثمارياً طويل الأمد قبل الوصول إلى مرحلة التعادل وتحقيق الربحية.
وأضاف أن امتلاك التكنولوجيا المتطورة أو وجود بنك تقليدي داعم لا يعني بالضرورة نجاح التجربة تلقائياً، إذ يتطلب النموذج الرقمي التزاماً استراتيجياً طويل الأجل وقدرة على الاستمرار خلال السنوات الأولى التي قد تشهد استثمارات كبيرة قبل تحقيق العوائد المتوقعة.
وقال إن خروج «ميم» من سوق التجزئة الرقمية في البحرين يجب النظر إليه في هذا الإطار، باعتباره إعادة تموضع استراتيجياً، وليس حكماً على السوق البحرينية أو على مستقبل القطاع المصرفي الرقمي في المملكة.
وفي مقابل خروج «ميم» من سوق التجزئة المصرفية في البحرين، يواصل «بنك إلى»، التابع لبنك «ABC»، تسجيل نمو في أدائه المالي.
فقد أعلن البنك تحقيق صافي ربح بلغ 940 ألف دينار بحريني خلال النصف الأول من عام 2026، بارتفاع نسبته 110% مقارنة بصافي ربح بلغ 443 ألف دينار بحريني خلال الفترة نفسها من عام 2025.
واعتبر طريف أن هذه النتائج تمثل مؤشراً على أن نموذج البنك الرقمي يمكن أن يتحول، مع مرور الوقت واستمرار الاستثمار وبناء قاعدة عملاء، من مركز تكلفة إلى مركز ربح حقيقي.
وأضاف أن التباين بين التجربتين يقدم درساً مهماً لصناع القرار في القطاع المالي، إذ إن نجاح التحول الرقمي لا يرتبط بالتكنولوجيا وحدها، وإنما بالاستمرارية، والالتزام الاستراتيجي، وقدرة المؤسسة على الصمود خلال السنوات التي تسبق تحقيق الربحية.
وأشار طريف إلى أن خروج «ميم» من سوق التجزئة المصرفية في البحرين قد يفتح المجال أمام «بنك إلى» لتعزيز حضوره واستقطاب شريحة جديدة من العملاء الباحثين عن بدائل مصرفية رقمية.
وأوضح أن العملاء الذين اعتادوا استخدام نموذج مصرفي رقمي بالكامل قد يبحثون عن خدمات مشابهة توفر لهم سهولة الاستخدام والقدرة على إنجاز معاملاتهم اليومية عبر الهاتف المحمول، الأمر الذي قد يوفر فرصة للمؤسسات الرقمية الأخرى العاملة في السوق.
وأضاف أن الزخم المالي الذي يظهره «بنك إلى» حالياً قد يمنحه أرضية مناسبة لاستيعاب شريحة إضافية من العملاء وتعزيز قاعدة مستخدميه.
كما أشار إلى إمكانية ظهور ترتيبات تجارية مستقبلية تتعلق بالمحافظ أو الأصول ذات الصلة بعملاء «ميم»، في حال سمحت الاعتبارات التنظيمية والتجارية بذلك.
وأكد الطريف أن الاختبار الأهم في عملية إنهاء الخدمات لن يتمثل في القرار نفسه، وإنما في مدى سلاسة انتقال العملاء وعدم تأثر احتياجاتهم المصرفية اليومية. وقال إن أي عملية انتقال يجب أن تراعي الخدمات الأساسية التي يعتمد عليها العملاء، بما في ذلك التحويلات المالية، والرواتب، والمدفوعات المتكررة، والوصول إلى الأموال والخدمات المصرفية الأخرى.
وكان بنك الخليج الدولي قد أكد التزامه بإدارة المرحلة الانتقالية بصورة منظمة وشفافة وبالتنسيق مع مصرف البحرين المركزي، بما يضمن التعامل مع العملية وفق الأطر التنظيمية المعتمدة.
ويرى طريف أن هذا الجانب يعكس أيضاً نضج البيئة الرقابية في البحرين، والدور الذي يؤديه مصرف البحرين المركزي في حماية مصالح العملاء والحفاظ على استقرار القطاع المالي خلال عمليات إعادة الهيكلة والتحولات الاستراتيجية التي تشهدها المؤسسات المصرفية.
وفي السياق ذاته، أكد أن مكانة البحرين كمركز مالي إقليمي، إلى جانب البيئة التنظيمية التي طورها مصرف البحرين المركزي خلال السنوات الماضية، ساهمت في توفير أرضية مهمة لنمو الخدمات المصرفية الرقمية والتكنولوجيا المالية.
ومن أبرز المبادرات التي عززت هذه البيئة إطلاق البيئة التنظيمية التجريبية، وإطار الخدمات المصرفية المفتوحة، إلى جانب تطوير منصات وأطر تنظيمية تدعم الابتكار المالي والتقنيات الحديثة.
وخلص طريف إلى أن المشهد المصرفي في البحرين يدخل مرحلة جديدة من التطور، حيث لم تعد المنافسة تعتمد على حجم شبكة الفروع أو التاريخ الطويل للمؤسسات المصرفية فحسب، بل أصبحت ترتبط بشكل متزايد بقدرة البنوك على بناء نماذج أعمال رقمية مستدامة وتحقيق التوازن بين الاستثمار والنمو والربحية.
وقال إن تجربة «ميم» و«بنك إلى» تقدم مثالاً عملياً على التحديات والفرص التي تواجه القطاع المصرفي الرقمي، مؤكداً أن مستقبل المنافسة في هذا المجال سيعتمد بدرجة كبيرة على الاستمرارية والقدرة على بناء قاعدة عملاء واسعة وتحويل الاستثمار التقني إلى نموذج أعمال مستدام على المدى الطويل.
ارتفعت موجودات البنك المركزي السعودي “ساما” بنهاية شهر يوليو الماضي بنسبة 1.6% على أساس سنوي، لتبلغ 517.56 مليار دولار (1.941 تريليون ريال)، مقابل 509.43 مليار دولار (1.910 تريليون ريال) في نهاية الشهر ذاته من العام 2025.
وتتكون موجودات البنك المركزي السعودي من الاستثمارات في الأوراق المالية بالخارج، والودائع لدى البنوك بالخارج، وغطاء النقد، وموجودات متنوعة أخرى، والنقد في صندوق النقد.
وبحسب النشرة الشهرية الصادرة عن البنك المركزي السعودي، اليوم الأحد، ارتفعت قيمة الاستثمارات في الأوراق المالية بالخارج بنسبة 17% بنهاية شهر يوليو 2026م على أساس سنوي، لتبلغ 306.55 مليار دولار (1.149 تريليون ريال)، مقابل 262.01 مليار دولار (982.54 مليار دولار) في الشهر المماثل من العام الماضي.
وارتفعت كذلك قيمة الودائع لدى البنوك بالخارج بنسبة 4.36% لتبلغ 103.1 مليار دولار (386.63 مليار ريال) بنهاية يوليو 2026، مقابل 98.79 مليار دولار (370.47 مليار ريال) بنهاية الشهر ذاته من العام 2025م.
وتضم الموجودات كذلك غطاء النقد، وتشمل نقداً أجنبياً بقيمة 73.55 مليار دولار (275.79 مليار ريال) كما في نهاية يوليو الماضي، مقابل 77.43 مليار دولار (290.35 مليار ريال) في الشهر نفسه من العام الماضي، لتنخفض بنسبة 5.01%، فيما استقرت قيمة الذهب النقدي عند 433.07 مليون دولار (1.62 مليار ريال).
فيما انخفضت قيمة النقد في صندوق النقد بنسبة 77.75% بنهاية يوليو 2026 إلى 1.67 مليار دولار (6.27 مليار ريال)، مقابل 7.51 مليار دولار (28.18 مليار ريال) في الشهر ذاته من العام الماضي.
وتوجد موجودات متنوعة أخرى بلغت قيمتها 32.25 مليار دولار (120.96 مليار ريال) بنهاية شهر يوليو الماضي، مقابل 63.25 مليار دولار (237.2 مليار ريال) في الشهر المقارن من العام 2025، لتنخفض بنسبة 49%.
وعلى أساس شهري، تراجعت قيمة موجودات البنك المركزي السعودي بنسبة 1.4% في نهاية يوليو 2026، وبفارق 7.42 مليار دولار (27.82 مليار ريال) عن قيمتها بنهاية يونيو الماضي والبالغة 524.98 مليار دولار (1.968 تريليون ريال).
ارتفعت أرباح البنوك العاملة بالسعودية خلال شهر يوليو 2026 بنسبة 3.4% على أساس سنوي، لتبلغ 2.27 مليار دولار (8.52 مليار ريال) قبل الزكاة والضرائب، مقابل 2.198 مليار دولار (8.24 مليار ريال) في الشهر ذاته من العام الماضي، بحسب إحصائية أعدتها “العربية Business” تستند إلى بيانات صادرة عن البنك المركزي السعودي “ساما”.
وعلى أساس شهري، تراجعت أرباح المصارف العاملة في المملكة خلال يوليو بنسبة 15.6% مقارنة مع صافي الأرباح في شهر يونيو 2026 والبالغ 2.69 مليار دولار (10.1 مليار ريال).
وارتفعت أرباح البنوك خلال فترة السبعة أشهر الأولى من عام 2026 بنسبة 5.46% على أساس سنوي، لتبلغ 16.66 مليار دولار (62.48 مليار ريال)، مقابل 15.8 مليار دولار (59.24 مليار ريال) في الفترة المماثلة من العام 2025.
وحققت البنوك العاملة في السعودية أرباحاً قوية خلال عام 2025 بواقع 27.56 مليار دولار (103.36 مليار ريال)، وكانت أعلى أرباح سنوية على الإطلاق، مقابل 23.76 مليار دولار (89.1 مليار ريال) في عام 2024، ومقارنة مع 20.64 مليار دولار (77.4 مليار ريال) في عام 2023م.
وارتفع عدد فروع البنوك السعودية والأجنبية العاملة في المملكة إلى 1930 فرعاً بنهاية شهر يوليو 2026، مقابل 1901 فرع بنهاية الشهر نفسه من العام الماضي، لتزيد بواقع 29 فرعاً وبنسبة 1.5%، فيما زاد عدد الفروع مقارنة مع شهر يونيو الماضي والذي كان يبلغ بنهايته 1929 فرعاً.
ويعمل في المملكة 21 بنكاً أجنبياً بنهاية شهر يوليو 2026، أبرزها بنك الإمارات دبي الوطني بواقع 22 فرعاً، بالإضافة إلى بنك الخليج الدولي الذي يملك 3 فروع في السعودية، فيما سجلت بيانات البنك المركزي أول فرع لبنك مصر داخل المملكة لأول مرة بنهاية يوليو.
احتياطيات البنوك تلامس 80 مليار دولار
وتبلغ رؤوس أموال البنوك في السعودية 81.21 مليار دولار (304.56 مليار ريال) بنهاية شهر يوليو 2026، فيما تبلغ الاحتياطيات 79.98 مليار دولار (299.94 مليار ريال).
وتتوزع الفروع داخل المملكة بواقع 597 فرعاً في منطقة الرياض، و390 فرعاً في منطقة مكة المكرمة، و350 فرعاً في المنطقة الشرقية، و124 فرعاً في منطقة عسير، و117 فرعاً في منطقة القصيم.
ويوجد 101 فرع في منطقة المدينة المنورة، و56 فرعاً في منطقة جازان، و49 فرعاً في منطقة تبوك، و45 فرعاً في منطقة حائل، و28 فرعاً في منطقة الجوف، و27 فرعاً في منطقة الباحة، و26 فرعاً في منطقة نجران، و19 فرعاً في منطقة الحدود الشمالية.
قالت مجموعة “غولدمان ساكس” إن صادرات النفط من منطقة الخليج العربي تعافت إلى نحو ثلثي مستوياتها قبل اندلاع الحرب، وهو ما ساهم في الحد من تأثير الصراع مع إيران على أسعار الخام العالمية.
وأوضح محللو البنك، في مذكرة بحثية، أن إجمالي صادرات النفط الخام والمنتجات النفطية من المنطقة ارتفع إلى ما بين 15 و16 مليون برميل يومياً، بدعم من تحسن حركة الشحن عبر مضيق هرمز.
ورغم هذا التعافي، لا تزال التدفقات أقل بنحو 7 إلى 8 ملايين برميل يومياً عن مستويات ما قبل النزاع، لكنها ارتفعت بشكل كبير مقارنة بأدنى مستوى سجلته في مارس الماضي، عندما تراوحت بين 5 و6 ملايين برميل يومياً.
وأشار البنك إلى أن حجم النفط الذي يعبر مضيق هرمز وحده يقترب على الأرجح من تقديرات مسؤولين أمريكيين تتراوح بين 8 و10 ملايين برميل يومياً.
كما أظهرت زيادة عمليات العبور غير المعلنة للناقلات، إلى جانب ارتفاع عمليات نقل الشحنات من سفينة إلى أخرى، قدرة المنتجين وشركات النقل على التكيف مع الاضطرابات المستمرة في المنطقة.
ويرى «غولدمان ساكس» أن استمرار ارتفاع التدفقات النفطية قد يحد من الضغوط الصعودية على أسعار الخام، حتى في حال امتدت الاضطرابات لفترة أطول.
حجم النفط الفعلي المار عبر المضيق
ويظل تحديد حجم النفط الفعلي المار عبر المضيق أمراً صعباً، إذ تقوم بعض الناقلات بإيقاف أجهزة التتبع عبر الأقمار الصناعية لتجنب رصد تحركاتها، فيما يعرف في قطاع الشحن بـ«الإبحار في الظل».
ووفق متعاملين نقلت عنهم «بلومبرغ»، يتراوح حجم النفط الخام الذي يعبر المضيق حالياً بين 6 و8 ملايين برميل يومياً.
وساهمت عودة جزء كبير من الإمدادات في تهدئة أسعار النفط، التي تراجعت إلى نحو 89 دولاراً للبرميل، مقارنة بأكثر من 120 دولاراً في أبريل الماضي.
في المقابل، لا تزال تدفقات الغاز الطبيعي المسال والمنتجات النفطية المكررة أقل من مستوياتها المعتادة، بحسب الاسواق العربية.
ويتوقع البنك أن تكون فرص ارتفاع أسعار الغاز الطبيعي الأوروبي والمنتجات النفطية الآجلة أكبر من ارتفاع أسعار الخام إذا استمرت اضطرابات الإمدادات لفترة طويلة.
أكد بنك مصر أن جميع فروع البنك في دولة الإمارات العربية المتحدة تقوم بمزاولة كل أعمالها بصورة طبيعية.
وقال استمرارًا لمتابعة المقترح الصادر عن وزارة الخزانة الأمريكية بشأن قاعدة تنظيمية تقضى بفرض تدبير خاص يتعلق بفروع بنك مصر في دولة الإمارات العربية المتحدة، وفي ضوء التنسيق والتعاون مع مصرف الإمارات العربية المتحدة المركزي والبنك المركزي المصري، فقد تم التأكيد على أن جميع فروع بنك مصر بدولة الإمارات تقوم بمزاولة كافة أعمالها بصورة طبيعية.
وفي هذا الصدد، يؤكد بنك مصر التزامه الكامل تجاه فروعه العاملة في دولة الإمارات العربية المتحدة الشقيقة والحفاظ التام على حقوق العملاء ومصالحهم، كما يؤكد البنك مواصلة تعاونه الكامل مع كل الجهات الرقابية المعنية.
يناقش منتدى الرياض الاقتصادي في دورته الثانية عشرة، المقرر عقدها خلال الفترة من 12 إلى 14 أكتوبر (تشرين الأول) 2026، 5 دراسات متخصصة تتناول قضايا تنموية واقتصادية، بهدف دعم صناع القرار برؤى قائمة على التحليل العلمي والممارسات العالمية.
وتبحث الدراسة الأولى تعزيز استخدام التقنيات الزراعية الذكية، من خلال الاستفادة من الذكاء الاصطناعي والتقنيات المؤثرة الأخرى لتحقيق الأمن المائي والغذائي، مع التركيز على رفع كفاءة استخدام الموارد وتطوير القطاع الزراعي في مواجهة شح المياه والتغيرات المناخية، وتزايد الطلب على الغذاء.
كما يناقش المنتدى دراسة استراتيجيات نقل المعرفة والخبرات وتوطينها، وأثرها على أداء المنظمات التي تستهدف تعزيز اقتصاد المعرفة ورفع كفاءة الكوادر الوطنية وتحويل المعرفة إلى قيمة إنتاجية مستدامة.
وفي محور البنية التحتية، يستعرض المنتدى دراسة تأثير الازدحام المروري في المدن الكبرى داخل المملكة: الأسباب والحلول، التي تتناول الآثار الاقتصادية والاجتماعية والبيئية للازدحام، وتطرح حلولاً لتحسين كفاءة النقل الحضري، ودعم التحول نحو مدن أكثر استدامة.
ويتناول المنتدى كذلك دراسة قياس أثر التشريعات والسياسات العامة، ودورها في تحقيق التنمية المستدامة، بهدف تطوير أدوات تقييم الأثر ورفع كفاءة السياسات وربطها بمستهدفات التنمية الاقتصادية والاجتماعية والبيئية.
وفي محور دعم قطاع الأعمال، يناقش المنتدى دراسة تعظيم العوائد الاقتصادية والاجتماعية من استضافة المملكة لفعاليات «إكسبو 2030» وكأس العالم 2034، والتي تبحث سبل تحويل استضافة الفعاليات الكبرى إلى محركات للتنويع الاقتصادي والاستثمار وتوفير فرص العمل.
ومن المتوقع أن تخرج مناقشات المنتدى بتوصيات ومبادرات تنفيذية تُسهم في تطوير السياسات العامة ورفع كفاءة القطاعات الاقتصادية وتعزيز تنافسية الاقتصاد السعودي إقليمياً وعالمياً.
سجل الجنيه السوداني انهياراً جديداً ليعادل نحو 6400 جنيه مقابل الدولار خلال أيام قليلة، ليفقد أكثر من 90 في المائة من قيمته، وهو أدنى مستوى له منذ اندلاع الحرب في البلاد أبريل (نيسان) 2023.
وينذر هذا التراجع الحاد بموجة جديدة من ارتفاع أسعار السلع والخدمات، في وقت يعاني فيه ملايين السودانيين من تداعيات الحرب، وتراجع الدخول، وتعطل النشاط الاقتصادي، بينما يحذر خبراء من أن استمرار انخفاض العملة سيزيد الضغوط التضخمية، ويعمق الأزمة المعيشية والإنسانية.
وأدخلت الحرب نصف سكان البلاد البالغ عددهم 40 مليوناً إلى دائرة الاحتياجات للمساعدات الإنسانية.
ورصدت «الشرق الأوسط» تحركات شبه يومية ومتسارعة للجنيه مقابل الدولار في الخرطوم وبورتسودان، وسط زيادة الطلب على العملة الأميركية في السوق الموازية، مقابل محدودية المعروض، ونقص قدرة النظام المصرفي على توفير النقد الأجنبي.
ويبلغ سعر الصرف الرسمي لدى بنك السودان المركزي نحو 3350 جنيهاً للشراء و3375 جنيهاً للبيع مقابل الدولار، ما يعكس فجوة واسعة مع أسعار السوق الموازية.
وقال متعاملون في سوق الصرف لـ«الشرق الأوسط» إن الأسعار أصبحت شديدة التقلب، وتتغير خلال ساعات، مشيرين إلى أن الدولار تجاوز 6400 جنيه، وهو مستوى غير مسبوق منذ سنوات.
وأضاف أحد المتعاملين، طالباً عدم ذكر اسمه، أن أسعار التحويلات المالية الآتية من الخارج أعلى بكثير من أسعار التداول المحلي، في ظل الطلب الكبير على العملات الأجنبية.
وعادة ما يعزو تجار «السوق السوداء»، انخفاض الجنيه إلى قلة العرض وزيادة الطلب الكبير على شراء الدولار لتسيير حركة الاستيراد من الخارج، لكن في بعض الأوقات يلاحظون عمليات شراء بكميات كبيرة ربما تقف خلفها جهات ذات صلة بالحكومة، ما يؤدى إلى ارتفاع الأسعار بطريقة غير مسبوقة.
وحذّر خبراء اقتصاديون من أن يؤدي تراجع قيمة الجنيه إلى ارتفاع معدلات التضخم التي تجاوزت مستويات قياسية نتيجة لظروف الصراع المستمر في البلاد.
اختلالات مالية وفقدان الثقة
ويعزو الخبير الاقتصادي لؤي عبد المنعم انهيار الجنيه إلى مجموعة من العوامل المتراكمة، بعضها يعود إلى اختلالات بنيوية ومالية سبقت الحرب، وأدت إلى عجز مالي مزمن وتوسع نقدي غير منضبط لتعويض نقص الإيرادات.
وقال لـ«الشرق الأوسط» إن هذه السياسات أسهمت في تفاقم التضخم، وإضعاف الثقة بالعملة المحلية، فيما أدت الحرب إلى تعميق الاختلالات من خلال تعطيل النشاط الاقتصادي وسلاسل الإمداد، واستنزاف موارد النقد الأجنبي في النظام المصرفي.
وأضاف أن الفجوة بين السعر الرسمي والسوق الموازية (السوداء)، ناتجة عن انهيار الثقة، وغياب قدرة البنوك على توفير الدولار، وبالتالي يصبح السعر في «السوداء»، هو القيمة الحقيقية للعملة لأنه يعكس العرض والطلب الفعلي.
وأوضح «أن تعدد أسعار الصرف خلق بيئة مضاربة واسعة، وأضعف دور البنوك في ضبط السوق»، كلها عوامل، حسب رأيه، أدت إلى تدهور قياسي لقيمة الجنيه أمام الدولار.
الذهب يفقد الدولة مورداً رئيسياً
ويرى عبد المنعم أن تراجع موارد النقد الأجنبي لا يرتبط بالحرب وحدها، مشيراً إلى أن الذهب كان يمثل أكثر من 40 في المائة من صادرات السودان، وأن تهريب جزء كبير من إنتاجه حرم الدولة من موارد دولارية كان يمكن أن تدعم احتياطيات النقد الأجنبي.
وقال إن غياب مؤسسات الدولة وظهور أسواق موازية للعملة، إلى جانب المضاربة على الدولار والذهب، عزز دور السوق غير الرسمية في تحديد القيمة الفعلية للجنيه.
وأضاف: «حدّت العقوبات والعزلة المالية، المعلنة وغير المعلنة، أيضاً من تدفقات الاستثمار والتحويلات الخارجية، وأخّرت إعادة ربط النظام المصرفي السوداني بالأسواق المالية العالمية، فضلاً عن صعوبات استخدام العملة السودانية في عدد من دول الجوار».
الاستيراد يفاقم الضغوط
وتنعكس أزمة النقد الأجنبي مباشرة على المستوردين، الذين يعتمدون بدرجة كبيرة على السوق الموازية لتوفير الدولار اللازم لتمويل مشترياتهم من الخارج.
وقال عبد المنعم إن البنوك عاجزة عن توفير العملات الأجنبية بالكميات المطلوبة، ما يدفع المستوردين إلى السوق غير الرسمية، ويزيد الطلب على الدولار، ويضغط بدوره على سعر الجنيه.
وأشار إلى أن تراجع قيمة العملة خلال الأشهر الماضية انعكس سريعاً على أسعار السلع الأساسية، في حين لم تواكب دخول المواطنين الزيادات المتلاحقة في تكاليف المعيشة، ما أدى إلى تراجع قدرتهم الشرائية.
إجراءات مطلوبة
ويرى الخبير الاقتصادي أن احتواء انهيار العملة يتطلب حزمة من الإجراءات، في مقدمتها توحيد سعر الصرف، وضبط الكتلة النقدية، واستعادة دور الجهاز المصرفي في توفير النقد الأجنبي.
كما دعا إلى تعزيز سيطرة بنك السودان المركزي على صادرات الذهب الناتج عن التعدين الأهلي وإنتاج الشركات الصغيرة، بما يضمن دخول حصيلة الصادرات إلى النظام المصرفي الرسمي.
واقترح كذلك الحد من استيراد السلع الكمالية، ودعم الإنتاج الزراعي والصناعي لتقليص الاعتماد على الواردات، مع فرض قيود كمية ونوعية على السلع التي تنافس الإنتاج المحلي.
لكن نجاح هذه الإجراءات، حسب عبد المنعم، يظل مرتبطاً بقدرة الحكومة على استعادة مؤسسات الدولة، وتحسين الثقة بالنظام المصرفي، وتوفير مصادر مستدامة للنقد الأجنبي، وهي تحديات يصعب فصلها عن مسار الحرب ومستقبل الاقتصاد السوداني.
أكد مصرف الإمارات المركزي والبنك المركزي المصري، في بيان مشترك صدر اليوم الأحد، على التعاون والتنسيق بينهما بشأن فروع بنك مصر في الإمارات، وذلك بعد أن أعلنت وزارة الخزانة الأميركية، يوم الجمعة، أنها اتخذت إجراءات لقطع فروع البنك في الدولة الخليجية عن المعاملات بالدولار بسبب تعاملاتها مع إيران.
وورد في البيان أن البنكين يؤكدان على «التعاون والتنسيق التام والدائم بينهما بخصوص قيام فروع بنك مصر بالإمارات العربية المتحدة بمزاولة أعمالها كافة بصورة طبيعية».
وأضاف البيان: «ستقوم فروع بنك مصر بالإمارات العربية المتحدة باتخاذ الإجراءات والتدابير اللازمة كافة خلال الفترة المحددة لذلك».
فتحت الإمارات العربية المتحدة، من خلال زيارة الوفد الاقتصادي الرفيع إلى بيروت، قنوات التواصل الاقتصادي مع لبنان. لكن نجاح الزيارة سيتوقف على قدرة لبنان على تحويل هذا الاهتمام إلى مشاريع واستثمارات وفرص عمل ونمو. فإذا ظهرت المشاريع على الأرض، تصبح الزيارة نقطة انطلاق لمسار اقتصادي جديد. أما إذا بقيت النتائج في حدود اللقاءات ومذكرات التفاهم، فستبقى الزيارة رسالة ثقة مهمة من دون أن تتحول إلى استثمار فعلي.
صحيح أن زيارة الوفد فتحت الباب واسعًا أمام الاستثمارات الإماراتية في لبنان، بعد سنوات من الأزمات التي أبعدتها عن السوق اللبنانية. لكن أهمية الزيارة لا تكمن في حجم الوفد واللقاءات فحسب، بل في السؤال الذي يبدأ طرحه الآن: ماذا بعد؟
فالانتقال من استكشاف الفرص إلى تنفيذ المشاريع يتطلب من لبنان توفير البيئة التي يحتاج إليها المستثمر، فيما يفترض أن تتحول المباحثات بشأن اتفاق الشراكة الاقتصادية الشاملة (CEPA)، ومجلس الأعمال اللبناني الإماراتي، والشراكة بين القطاعين العام والخاص، إلى خطوات عملية.
من زيارة ناجحة إلى استثمار ناجح
وإن كان وزير التجارة الخارجية الإماراتي ثاني بن أحمد الزيودي وصف الزيارة بالناجحة، بيد أنها أعطت أولا إشارة إيجابية وأطلقت مسارات عدة، من مجلس الأعمال والمشاريع المشتركة إلى التعاون الحكومي والمفاوضات المحتملة حول CEPA، والبحث في قطاعات البنية التحتية والطاقة والتكنولوجيا واللوجستيات.
أولويات الاستثمار الإماراتي
ركز وزير التجارة الخارجية الإماراتي على ضرورة تحديد مشاريع تحقق نتائج مباشرة وقابلة للتنفيذ والقياس.
وتشمل مجالات الاهتمام التكنولوجيا والذكاء الاصطناعي والحكومة الإلكترونية واللوجستيات والطاقة والنفط والغاز والتصنيع الغذائي والصناعات التي تحتاج إلى التكنولوجيا الحديثة. وهذا يعني أن الاهتمام الإماراتي لا يبدو محصورا بالعقارات والسياحة، بل يمتد إلى قطاعات إنتاجية وبنية تحتية يمكن أن يكون لها أثر مباشر في الاقتصاد اللبناني.
البساط: الاستثمار مسار
أكد وزير الاقتصاد عامر البساط لـ”النهار” أن الاستثمار “مسار”، وأن توقع تدفق مليارات الدولارات فوراً بعد الزيارة غير واقعي. ولكن لبنان سيواصل العمل مع الإمارات على إطار استثماري واقتصادي شامل، ترتبط به CEPA.
وكشف البساط لـ”النهار” أنّ وفداً لبنانيّاً سيزور الإمارات يوم الأحد المقبل، لمتابعة نتائج زيارة الوفد الإماراتي إلى بيروت.
توازياً، تعمل الحكومة على فتح المجال أمام القطاع الخاص في البلدين للبحث عن المشاريع عبر مجلس الأعمال المشترك. فدور الدولة، بحسب البساط، هو توفير الإطار القانوني والمؤسسي وتسهيل الإجراءات وتهيئة البيئة الاستثمارية، بينما يبقى الاستثمار في الأساس مهمة القطاع الخاص.
وقسم البساط الفرص إلى مستويين: الأول مشاريع البنية التحتية، ومنها المرافئ والكهرباء والطرقات والنفق بين بيروت والبقاع وتكنولوجيا المعلومات، وهي مشاريع قد تحتاج إلى الشراكة بين القطاعين العام والخاص PPP. وتبرز هنا أيضا صيغة BOT، التي تتيح الاستفادة من تمويل وخبرة القطاع الخاص في ظل محدودية الموارد الحكومية.
أما المستوى الثاني فهو الشراكات المباشرة بين الشركات Private to Private / Business to Business، وتشمل الضيافة والفنادق والزراعة والصناعة والتكنولوجيا. وقد تبدأ هذه الاستثمارات بأحجام أصغر وتتوسع تدريجيا، بعيدا عن دورة القرار الحكومي الطويلة.
لم تعد دبي مجرد وجهة لاستقطاب رؤوس الأموال والشركات العالمية، بل أصبحت حلماً للشركات الناشئة الطامحة إلى الوصول إلى التقييم السحري البالغ مليار دولار، والدخول إلى نادي «اليونيكورن».
فمن خلال بيئة أعمال مرنة، وتشريعات داعمة للابتكار، وبنية تحتية عالمية المستوى، نجحت الإمارة في ترسيخ مكانتها منصةً تنطلق منها الشركات نحو النمو الإقليمي والعالمي، لتتحول من مركز جاذب للاستثمارات إلى مصنع حقيقي للشركات المليارية.
وتعكس قائمة شركات «اليونيكورن» المرتبطة بدبي قصة تطور اقتصاد الإمارة الرقمي؛ إذ بدأت الرحلة مع شركات التجارة الإلكترونية والنقل والمنصات الرقمية، قبل أن تمتد اليوم إلى التكنولوجيا المالية والبلوك تشين والذكاء الاصطناعي والتكنولوجيا العميقة.
وفي زيارة افتراضية إلى «نادي المليار»، تستعرض «البيان» أبرز الشركات التي انطلقت من دبي أو اتخذتها مقراً لها، ونجحت في بلوغ هذا الإنجاز الاستثنائي.
نبدأ بشركة فاست المتخصصة في التكنولوجيا المالية، ومقرها دبي، أحدث المنضمين إلى نادي الـ«يونيكورن» بعد تقييمها بقيمة مليار دولار،.
لكن يجب أن نعلم أولاً أن قائمة الشركات المليارية لا تعني بالضرورة أن جميع الشركات تحمل التقييم نفسه اليوم؛ إذ تعتمد صفة «يونيكورن» على وصول شركة خاصة إلى تقييم لا يقل عن مليار دولار، بينما تتغير القائمة مع جولات التمويل والاستحواذ والإدراج في أسواق المال وانتقال مقار الشركات.
نعود إلى شركة «فاست» التي جمعت 68 مليون دولار في جولة تمويل من الفئة A بقيادة مجموعة SBI اليابانية، وبلغ ما جمعته خلال العام الجاري نحو 119 مليون دولار، وأكثر من 150 مليون دولار منذ تأسيسها في 2019. وجاءت تلك الجولة بعد نحو ثلاثة أشهر من حصول الشركة على 51 مليون دولار في جولة من الفئة B.
وقد تجاوز حجم المعاملات السنوي للشركة 40 مليار دولار عبر 125 دولة. وهي تخدم أكثر من 3 ملايين محفظة رقمية وأكثر من 1000 مؤسسة وشركة عالمية، وتقدم حلول المدفوعات والخدمات المصرفية الرقمية باستخدام العملات المستقرة وتقنيات الـ«بلوك تشين» لتسهيل التحويلات العابرة للحدود.
ويمثل وصول «فاست» إلى المليار أحدث مؤشر على انتقال موجة الشركات الناشئة في دبي نحو التكنولوجيا المالية المتقدمة، بعدما ارتبط الجيل الأول من الشركات المليارية في الإمارة بصورة أكبر بالتجارة الإلكترونية والنقل والخدمات الاستهلاكية.
«كيتوبي» المليار يخرج من المطبخ
وفي أبريل الماضي سلطت غرفة دبي للاقتصاد الرقمي الضوء بصورة رسمية على «كيتوبي» و«بروبرتي فايندر» و«إكسبانسيو» باعتبارها شركات «يونيكورن» مقرها دبي، مشيرةً إلى دور البيئة التنظيمية والبنية التحتية والقدرة على جذب المواهب في نمو الشركات التكنولوجية من الإمارة نحو الأسواق العالمية.
كيتوبي، التي تأسست في دبي عام 2018، بدأت أعمالها اعتماداً على نموذج المطابخ السحابية والتكنولوجيا المستخدمة في إدارة عمليات المطاعم والتوصيل، قبل أن تتوسع أعمالها وتتحول إلى واحدة من أبرز شركات تكنولوجيا الأغذية في المنطقة.
وقد وصلت إلى «يونيكورن» خلال رحلة توسع مدعومة بجولات استثمارية كبيرة، وتشير بيانات Dealroom الحالية إلى أن مقرها في دبي وأن قيمتها المؤسسية تقدر بنحو 1.6 مليار دولار.
وتعكس تجربة «كيتوبي» قدرة الشركات التي تبدأ من سوق محلية في دبي على بناء نموذج قابل للتوسع إقليمياً، خصوصاً مع الجمع بين التكنولوجيا والعمليات التشغيلية والعلامات التجارية في قطاع الأغذية.
وقد اعتبرت غرفة دبي للاقتصاد الرقمي كيتوبي في 2026 واحداً من نماذج «يونيكورن» التي تعكس قدرة منظومة الإمارة على مساعدة الشركات الرقمية على التوسع عبر الحدود.
بروبرتي فايندر تكنولوجيا العقار
أما شركة «بروبرتي فايندر» فتمثل أحد أبرز نماذج التكنولوجيا العقارية التي خرجت من دبي؛ إذ تطورت من منصة للبحث عن العقارات إلى منظومة رقمية تعتمد بصورة متزايدة على البيانات والتكنولوجيا والذكاء الاصطناعي لخدمة الباحثين عن العقارات والوسطاء والمطورين. وتصنف بيانات Dealroom الشركة، التي تأسست في 2007 وتتخذ من دبي مقراً لها، ضمن فئة الشركات التي يتراوح تقييمها بين مليار و2.5 مليار دولار.
كما تضعها غرفة دبي للاقتصاد الرقمي صراحة ضمن شركات «يونيكورن» القائمة في دبي. وتكتسب تجربة الشركة أهمية إضافية في ظل الحجم الكبير للسوق العقارية في دبي؛ إذ أصبحت التكنولوجيا والبيانات جزءاً أساسياً من المنافسة بين منصات البحث والتسويق العقاري، بالتزامن مع النمو الذي يشهده القطاع.
«إكسبانسيو».. عدسة المستقبل
تقدم «إكسبانسيو» تقدم نموذجاً مختلفاً يقوم على التكنولوجيا العميقة والبحث والتطوير؛ ففي يوليو 2025 أعلنت الشركة التي تتخذ من دبي مقراً لها جمع 250 مليون دولار في جولة من الفئة A عند تقييم بلغ 1.35 مليار دولار، لتدخل رسمياً نادي«يونيكورن».
وتعمل الشركة على تطوير جيل جديد من العدسات اللاصقة الذكية، مع طموح لدمج وظائف الواقع الممتد والذكاء الاصطناعي والاستشعار في عدسة واحدة. وبعد الجولة التمويلية، وسعت الشركة مختبر البحث والتطوير في دبي، ووُصفت الجولة بأنها الأكبر من نوعها في المنطقة في المرحلة A.
ويقول المحللون إن صعود «إكسبانسيو» يمنح خريطة الشركات المليارية في دبي بعداً جديداً؛ إذ لم يعد الوصول إلى تقييمات ضخمة حكراً على منصات المستهلكين، بل أصبح يمتد إلى شركات تقوم قيمتها بصورة أساسية على العلوم والملكية الفكرية والتكنولوجيا المتقدمة.
«دبيزل غروب» العلامات الرقمية
أما «دبيزل غروب» فهي واحدة من أقدم العلامات الرقمية المرتبطة بنمو الإنترنت في دبي. وتطورت الأعمال التي ارتبطت بمنصة الإعلانات المبوبة والعقارات إلى مجموعة أوسع تعمل عبر عدد من الأسواق والمنصات، ومن بينها «دبيزل» و«بيوت».
وقد وصلت المجموعة، التي عُرفت سابقاً باسم EMPG، إلى تقييم مليار دولار في عام 2020 عقب صفقة جمعت أعمالها مع أصول OLX في عدد من الأسواق، لتتحول «دبيزل غروب» بذلك من منصة محلية للإعلانات المبوبة إلى مجموعة تكنولوجية إقليمية، مستفيدةً من النمو السريع للأسواق الرقمية في العقارات والسيارات والإعلانات المبوبة.
«فيستا غلوبال».. سوق الطيران الخاص
وبعيداً عن شركات التطبيقات والمنصات الرقمية، تظهر «فيستا غلوبال» بوصفها نموذجاً مختلفاً لشركة خاصة مقرها دبي؛ فقد استطاعت بناء أعمال عالمية في قطاع الطيران الخاص، وهي تعمل في خدمات طيران رجال الأعمال والرحلات الخاصة.
مستهدفةً شريحة العملاء والشركات ذات الإنفاق المرتفع في أسواق متعددة حول العالم. وإن كانت «فيستا غلوبال» تختلف عن معظم الأسماء الأخرى في القائمة في طبيعة نشاطها، فإنها تعكس في الوقت ذاته قدرة دبي على العمل كمقر عالمي لشركات خاصة كبيرة لا تعتمد أعمالها بالضرورة على السوق المحلية.
أما «أوبن بلات فورم» فقد دخلت نادي «يونيكورن» في يوليو 2025 بعد جولة تمويلية رفعت تقييمها إلى مليار دولار. وهي تعمل في منظومة البلوك تشين المرتبطة بشبكة TON وتطبيقات الاقتصاد الرقمي، وتمثل نموذجاً للشركات التي تستفيد من النمو العالمي في الخدمات القائمة على البلوك تشين والأصول الرقمية.
تضع الشركة قواعد بيانات متخصصة ضمن منظومة الشركات المليارية في دبي، ويمكن إدراجها ضمن القائمة الموسعة للشركات المليارية المرتبطة بمنظومة دبي، مع التمييز بينها وبين الشركات التي يتوافر توثيق رسمي مباشر بشأن مقرها في الإمارة.
«كريم» و«سوق دوت كوم»
لا تكتمل قصة الشركات المليارية في دبي من دون «كريم» رغم أنها لم تعد شركة «يونيكورن» مستقلة بالمعنى التقليدي؛ فالشركة التي تأسست في دبي عام 2012 بنت خلال سنوات قليلة واحدة من كبرى منصات النقل عبر التطبيقات في المنطقة، قبل أن تعلن «أوبر» الاستحواذ عليها في عام 2019 مقابل 3.1 مليارات دولار، لتصبح تلك الصفقة علامة فارقة في تاريخ الشركات الناشئة في الشرق الأوسط، ليس فقط بسبب قيمتها.
وإنما لأنها قدمت نموذجاً عملياً لقدرة شركة تبدأ من دبي على التوسع عبر عشرات المدن والأسواق ثم جذب مشترٍ عالمي. ولكن على الرغم من خروج الشركة عبر الاستحواذ من تعريف «يونيكورن المستقل»، فإنها بقيت واحدة من أهم قصص الشركات المليارية التي أنتجتها منظومة دبي.
وعلى الدرب نفسه نجد «سوق دوت كوم» التي كانت من أوليات الشركات التكنولوجية في المنطقة التي أثبتت إمكانية بناء منصة رقمية ضخمة من دبي؛ حيث وصلت إلى تقييم يقارب مليار دولار في عام 2016، لتصبح واحدة من أوليات شركات «يونيكورن» في الشرق الأوسط، قبل استحواذ «أمازون» عليها في العام التالي.
لكن ما يميز تجربة «سوق دوت كوم» هو أنها سبقت التحول الكبير الذي شهده قطاع الاستثمار الجريء في المنطقة، وأسهم نجاحها في توجيه أنظار المستثمرين العالميين إلى الفرص المتاحة في التجارة الإلكترونية والاقتصاد الرقمي في الخليج والشرق الأوسط.
وما يجمع بين «كريم» و«سوق دوت كوم» هو أنها لا تدخل اليوم في تعداد الشركات الخاصة المليارية القائمة، بعدما أصبحت جزءاً من شركة عالمية، لكنها تظل إحدى أهم حالات التخارج التي خرجت من دبي.
«سويفل» الطريق إلى البورصة
في حين تمثل «سويفل» حالة مختلفة؛ إذ تأسست في القاهرة قبل أن تنتقل إلى دبي وتتخذ منها مقراً لمرحلة مهمة من توسعها الدولي. وفي عام 2021 أعلنت الشركة صفقة اندماج مع شركة استحواذ ذات غرض خاص بتقييم ضمني بلغ نحو 1.5 مليار دولار، قبل إتمام الصفقة والانتقال إلى التداول في بورصة ناسداك.
وبمجرد تحولها إلى شركة عامة، خرجت الشركة من التعريف التقليدي لـ«يونيكورن»، لكن تظل تجربتها جزءاً من تاريخ منظومة دبي التكنولوجية، خصوصاً أن الإمارة شكلت قاعدة رئيسية للشركة خلال مرحلة انتقالها من شركة ناشئة إقليمية إلى شركة مدرجة دولياً.
أما «تابي» فهي شركة تمثل حالة مختلفة عن الشركات السابقة؛ حيث ارتبطت لسنوات بمنظومة التكنولوجيا المالية في دبي، وحققت تقييمات بمليارات الدولارات.
إذا نظرنا إلى رحلة كل شركة من هذه الشركات نجدها تكشف عن تغير أعمق في موقع دبي على خريطة التكنولوجيا الإقليمية؛ ففي المرحلة الأولى برزت شركات تعتمد على نماذج ثبت نجاحها عالمياً وأعادت تطبيقها على أسواق المنطقة، كما حدث في التجارة الإلكترونية والنقل والإعلانات المبوبة.
غير أن الجيل الجديد يتحرك بصورة أكبر نحو التكنولوجيا المالية والذكاء الاصطناعي والبلوك تشين والتكنولوجيا العميقة، وهي قطاعات ترتبط قيمتها بالملكية الفكرية والبيانات والبنية التحتية التكنولوجية بقدر ارتباطها بحجم السوق المحلية.
وكل ذلك يؤكد أن البيئة التنظيمية والبنية التحتية المتقدمة والقدرة على استقطاب المواهب الدولية، المتوافرة في دبي بشكل مثالي، تمثل عوامل رئيسة في جذب وتنمية الشركات الرقمية سريعة النمو في الإمارة.
حددت وزارة الإعمار والإسكان والبلديات العامة في العراق مواعيد المحافظات المتبقية ضمن خطة التقديم الإلكتروني على قروض الإسكان، مشيرة إلى مساعٍ لإطلاق مرحلة جديدة من القروض نهاية العام الجاري.
وقال المتحدث باسم وزارة الإعمار، نبيل الصفار، إن “عملية التقديم الإلكتروني على قروض صندوق الإسكان انطلقت يوم الأحد 23 أغسطس عند الساعة العاشرة صباحاً لمحافظات بغداد، النجف، صلاح الدين، كركوك، الأنبار، ونينوى، تلتها في اليوم التالي محافظات كربلاء، بابل، وذي قار”، مبيناً أن “التقديم استؤنف يوم الأربعاء 26 أغسطس لمحافظات ميسان، المثنى، وواسط، بعد انتهاء عطلة المولد النبوي الشريف، على أن يُختتم اليوم الخميس بمحافظات البصرة، الديوانية، وديالى”.
وأضاف الصفار أن “عدد المقترضين المستهدف لهذا العام يتجاوز 10 آلاف مقترض”، مشيراً إلى أن “تغطية هذه القروض تمت بموجب ما تم استرداده من أموال المقترضين السابقين، لكون الصندوق يعمل بنظام التمويل الذاتي ويعتمد في خطته السنوية على الأموال المستردة”، لافتاً إلى أن “هذه العملية تتطلب وقتاً نظراً لمنح القرض خلال سنة واحدة واسترداده على مدى 15 عاماً”، وفقاً لوكالة الأنباء العراقية “واع”.
وعن أسباب نفاد الحصص واستمرار التقديم لدقائق معدودة في بعض المحافظات، أوضح المتحدث باسم الوزارة أن “هناك زخماً كبيراً وإقبالاً واسعاً من المواطنين لكون القروض تُمنح بدون فوائد، في حين أن حجم المبالغ والسيولة المتوفرة لدى الصندوق لا يغطي حجم الطلب المتزايد، ما يستدعي دعماً حكومياً لتخصيص مبالغ إضافية للصندوق لشمول أوسع شريحة ممكنة”، مؤكداً أن “الصندوق يسعى في حال توفر التخصيصات واستقرار الوضع المالي في البلاد إلى إطلاق مرحلة إقراضية أخرى نهاية العام الحالي”.
وبشأن الشروط والضوابط المعتمدة، أشار الصفار إلى أن “التقديم متاح لجميع المواطنين ممن تتراوح أعمارهم بين 18 إلى 65 عاماً وفقاً لقانون صندوق الإسكان العراقي، شريطة أن يُمنح القرض لغرض البناء لمساحة لا تقل عن 100 متر مربع، أو لإضافة بناء بمساحة لا تقل عن 65 متراً مربعاً”.
بعد أكثر من 83 جلسة مباحثة مع وفد صندوق النقد الدولي، أقرّ لبنان قبل نحو أسبوعين قانون إصلاح وضعية المصارف، في خطوة يقول وزير المال ياسين جابر إنها جاءت منسجمة مع ما جرى التوافق عليه مع الصندوق، وبما يراعي المعايير الدولية المطلوبة ويعزز ثقة المجتمع الدولي بالإصلاحات اللبنانية.
وأوضح جابر في تصريحات لموقع “العربية Business”، أن قانون إصلاح وضعية المصارف يشكل جزءًا من مسار تشريعي متكامل لمعالجة القطاع المصرفي، سبقه إقرار قانون رفع السرية المصرفية، فيما يبقى قانون الفجوة المالية قيد الدراسة أمام لجنة المال والموازنة النيابية.
وأكد أن الهدف من التشريعات الجديدة لا يقتصر على معالجة تداعيات الأزمة المالية والمصرفية التي بدأت عام 2019، بل يتجاوزها إلى إعادة تنظيم العمل المصرفي ووضع الأطر الكفيلة بمنع تكرار ما حدث، بما يرسخ أسسًا أكثر متانة للقطاع المالي في المستقبل.
تنسيق مستمر مع صندوق النقد
وفي تعليقه على ترحيب صندوق النقد الدولي والسفارة الأميركية في بيروت بإقرار قانون إصلاح وضعية المصارف، أشار إلى أن المجتمع الدولي “تواق إلى إجراء الإصلاحات في لبنان”، معتبرًا أن أي خطوة في هذا الاتجاه تلقى ترحيباً.
ولفت جابر في حديثه لموقع “العربية Business” إلى أن وزارة المال كانت على تنسيق مستمر مع صندوق النقد خلال إعداد القانون، بهدف ضمان توافقه مع المعايير الدولية المطلوبة. إلا أن جابر يرى أن الخطوة الأهم تبقى إقرار قانون الفجوة المالية، باعتباره المدخل الأساسي لمعالجة قضية أموال المودعين.
وأعرب عن أمله في إقرار القانون قبل نهاية العام الحالي، مؤكدًا أن التنسيق مع صندوق النقد سيستمر لضمان توافق التشريع مع المعايير الدولية، بما يسمح بوضع ملف الودائع على “السكة الصحيحة”.
فتح باب التصدير إلى السعودية
وفي ملف العلاقات الاقتصادية مع المملكة العربية السعودية، اعتبر جابر أن فتح باب التصدير اللبناني إلى المملكة يعكس الثقة بأداء الحكومة اللبنانية وبالإجراءات التي اتخذتها المؤسسات المعنية، ولا سيما المديرية العامة للجمارك.
وأوضح أن الحكومة عملت على تعزيز المؤسسات وتطبيق أفضل الممارسات في مجال الرقابة، خصوصًا في ما يتعلق بالمسوحات الضوئية وتأمين حمايتها، مشيرًا إلى أن سفير المملكة العربية السعودية في لبنان، فهد الدوسري، اطلع خلال زيارته الأخيرة إلى مصنع في منطقة البقاع على إجراءات الرقابة المعتمدة على الصادرات.
ورأى جابر أن هذه الخطوة تمثل بداية لمسار يمكن أن يتوسع في المرحلة المقبلة، معربًا عن أمله في أن يتحسن الوضع الأمني في لبنان بما يسمح باستئناف استقبال السياح السعوديين والخليجيين.
وأكد أن المملكة العربية السعودية “لطالما احتضنت لبنان على مر التاريخ”، مشيرًا إلى وجود آلاف العائلات اللبنانية العاملة في المملكة، حيث تحظى، بحسب قوله، بأفضل المعاملة.
وشدد على أن عودة الأمن والاستقرار، إلى جانب تعزيز الإصلاحات التشريعية والتطبيقية، تشكل المدخل الأساسي لاستعادة ثقة المجتمع العربي والدولي بلبنان، وتهيئة الظروف لإعادة جذب مواطني دول مجلس التعاون الخليجي الذين لطالما دعموا لبنان وساندوه في مختلف الظروف.
12 مليار دولار حد أدنى لخسائر الحرب
وفي الشق الاقتصادي، علّق جابر على تقرير للبنك الدولي توقّع انكماش الاقتصاد اللبناني بنسبة 6.4%، مشيرًا إلى أنه كان قد توقع منذ اندلاع الحرب أن يتراوح الانكماش خلال العام الحالي بين 7 و10%.
وقال إن لبنان لا يزال يعيش تداعيات الحرب، ولا سيما في المناطق الجنوبية، حيث يستمر القصف والدمار، معتبرًا أن النتائج “كارثية على الأصعدة كافة”.
وأشار إلى أن البنك الدولي قدّر خسائر الحرب التي شهدها لبنان عام 2024 بنحو 7 مليارات دولار، على صعيد الأضرار التي لحقت بالمباني والمنشآت، إلا أن تقديرات الأضرار الحالية تشير إلى أن الخسائر باتت تتجاوز، في حدها الأدنى، 12 مليار دولار، في ظل وجود قرى وبلدات في الجنوب “مُسحت بالكامل”، بحسب تعبيره.
استقرار نقدي رغم قسوة الأزمة
ورغم صعوبة المشهد الاقتصادي والإنساني، رأى جابر أن الحكومة تمكنت من تحقيق عدد من النتائج الإيجابية، بالتنسيق مع مصرف لبنان، ولا سيما في ما يتعلق بالحفاظ على استقرار سعر الصرف وإدارة السيولة في البلاد.
كما أشار إلى نجاح الدولة في تأمين رواتب وأجور العاملين في القطاع العام، والوفاء بجزء من متوجباتها بالعملة الصعبة، إلى جانب استمرار خدمات الاستشفاء ودعم النازحين.
وخلص جابر إلى أن الحكومة نجحت “إلى حد ما” في إدارة عدد من الملفات الأساسية، إلا أن الأزمة لا تزال قائمة، خصوصًا في ظل حجم الدمار الهائل والحاجة إلى إعادة الإعمار، التي وصفها بأنها ستكون مرحلة صعبة تتطلب جهودًا كبيرة لتجاوزها.
وبين الإصلاحات المالية والمصرفية، ومحاولات استعادة الثقة العربية والدولية، والتعامل مع تداعيات الحرب وكلفة إعادة الإعمار، يقف لبنان أمام مرحلة مفصلية سيكون نجاحها مرتبطًا بقدرته على استكمال الإصلاحات، وترسيخ الاستقرار، وفتح الطريق أمام استعادة النشاط الاقتصادي والثقة بالاقتصاد اللبناني.
قررت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، منح 7 شركات وجهات موافقات لمزاولة وتقديم أنشطة مالية غير مصرفية متنوعة، وذلك في إطار جهود الهيئة المستمرة لتطوير الأسواق الخاضعة لرقابتها، وتعزيز تنوع الخدمات والمنتجات المالية، وتهيئة بيئة أكثر جاذبية للاستثمارات، بما يسهم في توسيع قاعدة المستفيدين من الخدمات المالية غير المصرفية.
وشملت الموافقات تأسيس الوكالة المصرية للتصنيف «ماترا» للعمل في مجال تصنيف وترتيب الأوراق المالية.
كما وافقت الهيئة على قيد شركة «إيه إل إف» بسجل شركات تحصيل المستحقات المالية لصالح شركات وجهات التمويل غير المصرفي، لتصبح بذلك رابع شركة يتم قيدها بالسجل الذي أعدته الهيئة لحوكمة أوضاع النشاط، فيما تواصل الهيئة دراسة طلبات القيد المقدمة من أكثر من 30 شركة ترغب في القيد بالسجل.
وشملت الموافقات كذلك تأسيس شركة «إي فاينانس القابضة للخدمات المالية» ويتركز غرضها في الاشتراك في تأسيس الشركات التي تصدر أوراقًا مالية أو في زيادة رؤوس أموالها، بما يدعم توظيف الاستثمارات في الشركات وتعزيز قدرتها على الوصول إلى مصادر تمويل من خلال سوق رأس المال.
وفي قطاع التأمين، وافقت الهيئة على تسجيل الصندوق الحكومي للتأمين ضد الأخطار الناجمة عن الأخطاء الطبية بسجل صناديق التأمين الحكومية لدى الهيئة، في إطار دور الهيئة في تنظيم والإشراف على الكيانات والآليات التأمينية الخاضعة لرقابتها.
كما وافقت الهيئة على تأسيس شركة صندوق «إم إس إس إم كوربوريشن للاستثمار العقاري» بغرض مزاولة نشاط صناديق الاستثمار العقاري، بما يضيف كيانًا جديدًا إلى منظومة الاستثمار العقاري من خلال صناديق الاستثمار المتخصصة.
وفي مجال التمويل، منحت الهيئة شركة «أمان للتمويل الاستهلاكي» موافقة على إضافة نشاط التمويل العقاري إلى أنشطتها، كما منحت شركة «كوربليس للتأجير التمويلي» الترخيص بإضافة نشاط التمويل الاستهلاكي إلى نشاطها الرئيسي.
وتأتي هذه الموافقات في إطار الاختصاص الدستوري والقانوني للهيئة العامة للرقابة المالية في الرقابة والإشراف على الأسواق والأدوات المالية غير المصرفية، والتي تشمل أسواق رأس المال، وبورصات العقود الآجلة، وأنشطة التأمين، والتمويل العقاري، والتأجير التمويلي، والتخصيم، والتوريق، والتمويل الاستهلاكي، وغيرها من الأنشطة، إلى جانب اختصاص الهيئة بالموافقة على تأسيس وترخيص الشركات العاملة في تلك الأسواق.
وتصدر قرارات التأسيس والترخيص والموافقات المرتبطة بمزاولة الأنشطة المختلفة بناءً على توصيات لجنة التأسيس والترخيص للشركات وفروعها، التي تختص بدراسة وإصدار الموافقات المبدئية والنهائية للشركات، وطلبات إضافة الأنشطة والآليات، وفتح وغلق ونقل الفروع، والنظر في تعديل الأنظمة الأساسية، واعتماد أنظمة الإثابة والتحفيز وتعديلاتها، وتغيير مظلة القانون للشركات العاملة في مجال الأوراق المالية والتمويل الاستهلاكي، فضلًا عن فحص طلبات التصفية والوقف المؤقت الاختياري للنشاط.
وتؤكد الهيئة أن تنوع الموافقات الصادرة يعكس استمرارها في تطوير هيكل الأسواق المالية غير المصرفية بما يوازن بين حماية حقوق المتعاملين، وإتاحة أنشطة وحلول مالية متنوعة تلبي احتياجاتهم وتدعم تنافسية السوق وكفاءة الخدمات المالية غير المصرفية.
أظهرت بيانات رسمية أن الاقتصاد البحريني تأثر خلال الربع الأول من عام 2026 بتداعيات القيود على حركة الملاحة عبر مضيق هرمز؛ مما أدى إلى تراجع الناتج المحلي الإجمالي بنسبة 3.8 في المائة على أساس سنوي بالأسعار الثابتة، إلا إن استمرار نمو الأنشطة غير النفطية خفف من حدة التراجع.
ووفق التقرير الاقتصادي الفصلي الصادر عن وزارة المالية والاقتصاد الوطني، مساء الأربعاء، فقد انخفضت الأنشطة النفطية بنسبة 37.2 في المائة خلال الربع الأول؛ نتيجة القيود المفروضة على حركة الملاحة البحرية التي أثرت على القدرة التصديرية، إلى جانب أعمال الصيانة المجدولة، في حين سجل الناتج المحلي الإجمالي غير النفطي نمواً بنسبة 2.2 في المائة.
أظهر الأداء الاقتصادي خلال الفترة ازدياد دور القطاعات غير النفطية في دعم النشاط الاقتصادي، إذ باتت تشكل 90.1 في المائة من الناتج المحلي الإجمالي بالأسعار الثابتة، مع تسجيل 9 أنشطة من أصل 13 نشاطاً غير نفطي نمواً إيجابياً؛ مما يشير إلى استمرار إسهام برامج التنويع الاقتصادي في الحد من تأثير تقلبات القطاع النفطي على الاقتصاد الكلي.
وقالت وزارة المالية والاقتصاد الوطني في التقرير إن «الاقتصاد الوطني شهد أداءً قوياً خلال شهري يناير (كانون الثاني) وفبراير (شباط) 2026، قبل أن يتأثر الأداء الاقتصادي خلال شهر مارس (آذار) 2026 جراء الاعتداءات الإيرانية الآثمة على المملكة».
وعلى مستوى القطاعات، حققت الأنشطة المالية وأنشطة التأمين، أكبر القطاعات إسهاماً في الناتج المحلي الإجمالي، أعلى معدل نمو بين الأنشطة غير النفطية بنسبة 8.6 في المائة على أساس سنوي، وبمساهمة بلغت 19.7 في المائة من الناتج المحلي الإجمالي. كما بلغت مساهمة الصناعة التحويلية 14.6 في المائة، والإدارة العامة 9 في المائة، والتشييد 7 في المائة.
أما بالأسعار الجارية، فقد تراجع الناتج المحلي الإجمالي بنسبة 2.7 في المائة على أساس سنوي، متأثراً بانخفاض الأنشطة النفطية بنسبة 31.1 في المائة، مقابل نمو الأنشطة غير النفطية بنسبة 1.9 في المائة.
وفي مؤشر على استمرار جاذبية المملكة للاستثمارات، فقد ارتفع رصيد الاستثمار الأجنبي المباشر بنسبة 2.6 في المائة على أساس سنوي بنهاية الربع الأول من عام 2026، ليصل إلى 17.6 مليار دينار بحريني (46.7 مليار دولار).
وتشير البيانات إلى أن أداء الاقتصاد البحريني خلال الربع الأول تأثر بعوامل استثنائية مرتبطة بالقطاع النفطي وحركة التجارة الإقليمية، بينما واصلت الأنشطة غير النفطية الحفاظ على مسار نمو إيجابي؛ مما يعزز دورها بوصفها المحرك الرئيس للنشاط الاقتصادي في المملكة.
مع صعود الذهب إلى مستويات قياسية خلال 2026، وتزايد دوره كأداة للتحوط وتنويع المحافظ في ظل ارتفاع الدين العالمي واستمرار حالة عدم اليقين الاقتصادي والجيوسياسي، تبرز السعودية كإحدى الأسواق التي تشهد تحولات متسارعة في قطاع الذهب، مدفوعة بنمو الاستثمار والإنفاق الاستهلاكي وتوسع الأنشطة السياحية والمالية. ويرى رئيس شؤون الشرق الأوسط والسياسات العامة في مجلس الذهب العالمي، أندرو نايلور، أن هذه التحولات تدعم مكانة المملكة ضمن أسواق الذهب الرئيسية في المنطقة، وتوفر فرصاً جديدة لنمو القطاع خلال السنوات المقبلة.
وقال نايلور، في حوار مع «الشرق الأوسط»، إن الذهب دخل مرحلة تتجاوز ارتباطه بالأزمات الآنية، مع تنامي دوره كأصل استراتيجي في المحافظ الاستثمارية، في وقت بلغ إجمالي الطلب العالمي على الذهب، بما في ذلك التداول خارج البورصة، نحو 1269 طناً خلال الربع الثاني من 2026، بينما ارتفع الطلب خلال النصف الأول بنسبة 2 في المائة على أساس سنوي إلى 2522 طناً، بينما بلغت قيمة الطلب مستوى قياسياً عند نحو 380 مليار دولار.
وتأتي هذه المستويات في ظل ارتفاعات قوية في أسعار الذهب خلال العام، إذ بلغ متوسط سعر المعدن وفق معيار لندن 4506 دولارات للأوقية خلال الربع الثاني، بزيادة كبيرة على مستواه في الفترة المماثلة من العام الماضي، رغم تراجعه عن المستوى القياسي المسجل في الربع الأول. وتعكس حركة الأسعار استمرار إقبال المستثمرين على الذهب، في وقت تتداخل فيه المخاطر الجيوسياسية مع توقعات أسعار الفائدة وتقلبات العملات ومستويات الدين المرتفعة.
واكتسب الذهب دفعة إضافية في أغسطس (آب) مع تصاعد المخاوف بشأن مستويات الدين الأميركي، خصوصاً بعد إعلان وزارة الخزانة الأميركية مضاعفة عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار على الأقل للعملية. وتزامن الإعلان في 19 أغسطس مع تراجع عوائد سندات الخزانة والدولار، وقفز الذهب بأكثر من 3 في المائة في جلسة واحدة، في إشارة إلى استمرار حساسية المستثمرين تجاه تطورات سوق الدين الأميركي والسياسة المالية.
مخاطر الاقتصاد العالمي
وأوضح نايلور أن أهمية الذهب ازدادت في ظل استمرار حالة عدم اليقين الجيوسياسي والاقتصادي عالمياً، مشيراً إلى أن المستثمرين لا يتفاعلون مع أحداث منفردة فحسب، بل مع بيئة تتسم بتزايد المخاطر واستمرارها، من التوترات الجيوسياسية إلى عدم اليقين بشأن التضخم وأسعار الفائدة وتقلبات أسواق العملات.
وأضاف أن الذهب يواصل أداء دوره كأداة لتنويع المحافظ والحفاظ على القيمة وتعزيز قدرتها على مواجهة التقلبات، لافتاً إلى أن المخاوف المرتبطة بارتفاع مستويات الدين العالمي واستدامتها أصبحت من العوامل التي تدعم الاهتمام بالذهب.
وتأتي هذه العوامل في وقت أظهرت فيه بيانات التضخم الأميركية الأخيرة استمرار ضغوط الأسعار، إذ استقر التضخم السنوي وفق مؤشر نفقات الاستهلاك الشخصي عند 3.7 في المائة في يوليو (تموز)، متجاوزاً قليلاً توقعات الأسواق. ويعزز استمرار التضخم فوق مستهدف مجلس الاحتياطي الفيدرالي البالغ 2 في المائة أهمية مسار أسعار الفائدة والدولار بالنسبة إلى حركة الذهب، في وقت تترقب فيه الأسواق إشارات جديدة بشأن السياسة النقدية الأميركية.
وأشار نايلور إلى أن جاذبية الذهب لا تستند إلى عامل واحد، موضحاً أن التطورات الجيوسياسية تمثل أحد المحركات، لكنها تتفاعل مع مجموعة أوسع من العوامل الاقتصادية والمالية والاستثمارية.
الاستثمار يحافظ على زخمه
وعلى الرغم من بعض التهدئة في الطلب الاستثماري بعد بداية قوية للعام، ظل الطلب العالمي على السبائك والعملات الذهبية عند مستويات مرتفعة، بينما واصل الطلب خارج البورصة، خصوصاً في الأسواق الآسيوية، دعم السوق.
وقال نايلور إن الاستثمار قد يظل أحد المحركات الرئيسية للطلب خلال الفترة المقبلة، في ظل سعي المستثمرين إلى تنويع محافظهم والتحوط من مجموعة أوسع من المخاطر.
وأضاف أن استمرار التوترات الجيوسياسية يمكن أن يوفر دعماً إضافياً للطلب، إلا أن تأثيرها سيعتمد على كيفية تفاعلها مع البيئة الاقتصادية والمالية الأوسع، بما في ذلك اتجاهات التضخم وأسعار الفائدة والعملات.
آسيا تقود الطلب
وعن المناطق الأكثر قدرة على قيادة الطلب العالمي، قال نايلور إن آسيا ستظل محركاً رئيسياً للسوق، مع استمرار الصين والهند، إلى جانب أسواق الشرق الأوسط، في لعب دور مهم في الاستثمار والطلب على المجوهرات.
وبلغ الطلب على السبائك والعملات الذهبية في الصين نحو 107 أطنان خلال الربع الثاني، مقابل 50 طناً في الهند، في مؤشر على استمرار الاهتمام الاستثماري رغم تأثير ارتفاع الأسعار على بعض شرائح المستهلكين.
وأوضح أن ارتفاع الأسعار يمكن أن يغير تركيبة الطلب بين فئاته المختلفة، إذ تميل المنتجات الاستثمارية إلى إظهار قدر أكبر من المرونة مقارنة بالمجوهرات خلال فترات ارتفاع الأسعار.
الخليج يعزز دوره
وعلى مستوى منطقة الشرق الأوسط، قال نايلور إن التطورات الجيوسياسية أسهمت في زيادة الاهتمام بالذهب، إلا أن سلوك المستثمرين في المنطقة يعكس أيضاً اتجاهاً أوسع نحو تنويع المحافظ والتحوط من التقلبات الاقتصادية والمالية ومخاطر العملات.
وأضاف أن السعودية والإمارات تواصلان تعزيز مكانتهما بوصفهما مراكز مالية وإدارة ثروات في المنطقة، بما يدعم الطلب على الذهب على المدى الطويل.
وأكد أن الخليج يؤدي دوراً حيوياً في سوق الذهب العالمية، مستفيداً من موقعه الجغرافي وشبكاته التجارية وبنيته التحتية المتقدمة في مجالات التكرير والخدمات اللوجستية والتجارة.
وأشار إلى أن تطور الأسواق المالية والنمو الاقتصادي في المنطقة يفتحان المجال أمام مزيد من التوسع في هذا الدور خلال السنوات المقبلة، في حين أصبحت المنطقة تتجاوز دورها التقليدي كسوق استهلاكية للذهب إلى دور أكبر في حركة التجارة والتدفقات العالمية.
السعودية… سوق تتسع
وحول السوق السعودية تحديداً، قال نايلور إن المملكة تحظى باهتمام متزايد في ظل التحولات الاقتصادية الجارية وتوسع الأنشطة الاستثمارية وارتفاع مستويات الإنفاق الاستهلاكي والسياحي، وهي عوامل تدعم مكانتها كإحدى الأسواق المهمة للذهب في المنطقة.
وأضاف أن المبادرات المرتبطة بـ«رؤية 2030»، خصوصاً تنمية قطاعات السياحة والتجزئة والترفيه، إلى جانب النمو السكاني وتطور أنماط الإنفاق، توفر بيئة داعمة لتطور قطاع الذهب والمجوهرات على المدى الطويل.
ويرى أن تنامي الأنشطة السياحية والاستهلاكية في المملكة يمكن أن يفتح فرصاً جديدة أمام قطاع المجوهرات، في حين يدعم تطور الأسواق المالية والثروات الخاصة الجانب الاستثماري من الطلب.
البنوك المركزية
وعلى صعيد البنوك المركزية، أشار نايلور إلى أن الطلب الرسمي أصبح أحد العوامل الهيكلية الداعمة للسوق، إذ أضافت البنوك المركزية 289 طناً إلى احتياطاتها خلال الربع الثاني، ليصل إجمالي مشترياتها إلى 345 طناً خلال النصف الأول من العام.
ورغم انخفاض هذه المستويات عن المعدلات الاستثنائية المسجلة في بعض الفترات السابقة، فإنها تظل قوية وفق المعايير التاريخية، وتعكس استمرار توجه البنوك المركزية إلى الذهب كأصل احتياطي استراتيجي.
ويأتي ذلك في وقت تتزايد فيه النقاشات حول تنويع الاحتياطيات العالمية ومخاطر العملات والسياسات النقدية، ما يمنح الطلب الرسمي على الذهب بعداً طويل الأجل يتجاوز تحركات الأسعار قصيرة الأجل.
ويتيح استمرار هذا الطلب، إلى جانب تنامي الطلب الاستثماري والاستهلاكي، للسوق السعودية فرصة للاستفادة من هذه التحولات، خصوصاً مع تنامي السياحة وتطور قطاع التجزئة وتوسع قاعدة المستثمرين.
ولا يعني ذلك أن المملكة تنافس المراكز العالمية الكبرى في تداول الذهب أو تكريره، وإنما أن التحولات الاقتصادية المحلية تتيح لها تعزيز دورها كمركز إقليمي مهم للطلب والاستثمار والخدمات المرتبطة بالذهب.
وبذلك، فإن قصة الذهب في السعودية لا تتعلق فقط بارتفاع الأسعار العالمية، بل بتحول أوسع في طبيعة الطلب، يتقاطع فيه الاستثمار مع السياحة والاستهلاك وتطور الأسواق المالية، في وقت يبحث فيه المستثمرون عالمياً عن أصول قادرة على تنويع المحافظ والحفاظ على القيمة وسط بيئة اقتصادية أكثر تقلباً.
سجّل الملتقى الاقتصادي اللبناني–الإماراتي في بيروت اختراقاً لافتاً في مسار التعاون الاقتصادي العربي مع لبنان، بعد سنوات من الجمود بفعل تداخل العوامل السياسية مع الأزمتين المالية والنقدية. وحمل الحضور الإماراتي رسالة ثقة بالمستقبل، لكنه وضع العلاقة في الوقت نفسه أمام اختبار عملي: تحويل الفرص إلى مشاريع واستثمارات قابلة للتنفيذ.
وأشاعت مشاركة نحو 87 شركة إماراتية أجواء تفاؤل، خصوصاً أن الوفد مثّل قطاعات واسعة، بينها التكنولوجيا والذكاء الاصطناعي والحكومة الإلكترونية، والخدمات اللوجستية والأمن الغذائي والزراعة والصناعة والطاقة والصحّة والسياحة والنفط والغاز. وتكتسب المشاركة دلالة إضافية في ظلّ استمرار المخاطر السياسية والأمنية، بما يوحي بأن الإمارات بدأت استكشاف الفرص بدل انتظار اكتمال الاستقرار.
لكن الرسالة الإماراتية لا تبدو وعداً باستثمارات فورية، بل تبدو استعداداً لاختبار مشاريع محددة، شرط الجدوى الاقتصادية وتوافر بيئة قانونية وتنظيمية تحمي المستثمر وتسهّل التنفيذ. وفي المقابل، بدا الجانب اللبناني أكثر إدراكاً لضرورة الانتقال من “أعطونا” إلى “لدينا فرص”، أي تقديم لبنان كشريك تجاري يمتلك أصولاً وكفاءات ومشاريع، لا كاقتصاد ينتظر المساعدة.
الزيودي: المعيار هو التنفيذ
وضع وزير التجارة الخارجية الإماراتي الدكتور ثاني بن أحمد الزيودي المعيار الأوضح للمرحلة المقبلة: نجاح العلاقات لا يقاس باللقاءات والبيانات، بل بالاستثمارات والشراكات والمشاريع التي تتحوّل إلى واقع، مع إعطاء القطاع الخاص الدور الأساسي في النموّ والابتكار وخلق الوظائف.
وتعزز هذه الرؤية أرقام التجارة غير النفطية بين البلدين، التي بلغت 4.2 مليارات دولار عام 2025، بزيادة 35.6%. وتطرح الإمارات نفسها منصّة للشركات اللبنانية للتوسّع إقليمياً وعالمياً، مستفيدة من شبكة تضم 38 اتفاقية شراكة اقتصادية شاملة وتتيح الوصول إلى أكثر من 3.5 مليارات نسمة.
ولا تنظر الإمارات إلى لبنان كسوق لرأس المال فقط، بل كمصدر للكفاءات، خصوصاً في التكنولوجيا والخدمات المالية والصحة والتعليم والسياحة والصناعات الإبداعية والخدمات المهنية. وهنا تقوم المعادلة على تكامل رأس المال الإماراتي مع رأس المال البشري اللبناني، بحيث تتوسع الشركات اللبنانية عبر الإمارات، بالتوازي مع دخول المستثمرين الإماراتيين إلى قطاعات لبنانية واعدة.
أما وكيل دائرة التنمية الاقتصادية في أبوظبي حمد صياح المزروعي فأكد أن “الإمارات مستعدة لاستقبال الشركات والكفاءات اللبنانية كمنصة للتوسع الإقليمي والعالمي، بالتوازي مع فتح المجال أمام المستثمرين الإماراتيين للاستثمار في لبنان، خصوصا في البنية التحتية والطاقة واللوجستيات والتكنولوجيا والأمن الغذائي والسياحة والصحة.”
التكنولوجيا والخدمات كبوابة أولى
وحدد رئيس مجلس الأعمال اللبناني–الإماراتي عن الجانب الإماراتي حمد بو عميم، التكنولوجيا والخدمات كبوابة أولى محتملة، نظراً إلى الكفاءات اللبنانية وإمكان إطلاق هذه القطاعات باستثمارات أقل تعقيداً من المشاريع الصناعية الكبرى.
ويشير ذلك إلى مسار تدريجي يبدأ بالشركات والخدمات والتجارة والمشاريع القائمة، ثم ينتقل إلى الصناعة والبنية التحتية مع تحسّن البيئة القانونية.
وفي هذا السياق، شدد بو عميم على أهمية الاتفاقيات وحماية المستثمر، بما يجعل الأمان القانوني والتنظيمي عاملاً حاسماً في تحديد حجم الاستثمار ونوعه.
الإصلاح شرط لجذب رأس المال
وتعكس مشاركة نحو 80 مستثمراً ورجل أعمال إماراتياً تفاؤلاً بمستقبل لبنان، وسط أمل بأن تتحول الزيارة إلى مشاريع استثمارية فعلية لا إلى زيارة بروتوكولية.
ولكن الملتقى أظهر أن المشكلة ليست في التمويل وحده، بل في قدرة الدولة على استقباله وتحويله إلى مشاريع. فالبيروقراطية وطول التراخيص قد يشكلان عائقا أكبر من نقص رأس المال. لذلك تصبح الرقمنة والحكومة الإلكترونية وتبسيط الإجراءات جزءاً من سياسة جذب الاستثمار، إلى جانب نقل الخبرة الإماراتية في التكنولوجيا والإدارة والتشغيل.
ودعا رئيس الهيئات الاقتصادية محمد شقير إلى تقديم فرص استثمارية ذات جدوى، خصوصاً في الكهرباء والمياه والاتصالات والنقل والمرافئ، مع الاستفادة من الشراكة بين القطاعين العام والخاص والـBOT. فيما ركز رئيس مجلس الأعمال اللبناني–الإماراتي عن الجانب اللبناني وسيم ضاهر على أهمية تطوير القوانين وتسهيل الإجراءات وحماية المستثمر.
ماذا بعد الملتقى؟ ضاهر أكد لـ”النهار” أن ثمة لجان ستعمل على متابعة مشاريع البنى التحتية التي يمكن أن تستثمر فيها الإمارات، مشددا على أهمية دعم الحكومة عبر تعديل القوانين وتسهيل الاستثمارات، ولا سيما عبر الشراكة بين القطاعين العام والخاص ونظام الـBOT. وأوضح أن القطاع الخاص الإماراتي يبدي اهتماماً مبدئياً بمجالات متعددة في لبنان، بينها الموانئ والكهرباء ومشاريع البنى التحتية، خصوصاً مع الأمل بتحقيق الاستقرار الأمني.
من القطاعات إلى سلاسل اقتصادية
لماذا هذا التوقيت بالذات؟ الأمين العام لاتحاد غرف الإمارات حميد محمد بن سالم أكد لـ”النهار” أن اختيار توقيت الملتقى يعكس قناعة بأن الانتظار ليس الخيار الأفضل، وأن استكشاف الفرص يمكن أن يبدأ رغم التحديات. وقال لـ”النهار” زيارة لبنان كانت مقررة منذ نحو عام تقريبا ولكن الظروف أدّت إلى تأجيلها. وحضور هذا العدد من صنّاع القرار وممثلي القطاع الخاص الإماراتي اليوم يشكّل دليلاً على جدية الزيارة ووجود فرص حقيقية للتعاون. وأكد الاستعداد الاماراتي لنقل المعرفة والخبرات ومشاركتها مع شركائنا في لبنان، والعمل معاً على تطوير القطاعات التي نمتلك فيها خبرة، وكذلك الاستفادة من الخبرات اللبنانية. ويمكن أن يشمل هذا التعاون التكنولوجيا والصناعة والزراعة والخدمات اللوجستية وغيرها من المجالات.
أما نائب رئيس اتحاد غرف الإمارات سلطان عبدالله العويس، فاستند إلى متانة العلاقات التاريخية، معتبراً أن الأجواء الإيجابية تشجّع القطاع الخاص الإماراتي على زيادة استثماراته في الصناعة والخدمات اللوجستية والفنادق والصحّة.
وتبرز أهمية النظر إلى الاستثمار كسلسلة متكاملة لا كمشروع منفرد: فالزراعة تحرّك النقل والتوزيع والتسويق، والطاقة تولّد أعمالاً في الهندسة والصيانة، والتكنولوجيا تدعم قطاعات المال والصحة والتعليم.
وتهدف الجولة الإماراتية إلى استكشاف فرص الاستثمار في لبنان، ولا سيما في قطاعات التكنولوجيا والسياحة والإعلام والصناعة والزراعة. كما تشمل مجالات واعدة مثل الحكومة الإلكترونية وتطوير مناطق اقتصادية ناشئة، مع الاستفادة من الخبرة الإماراتية في التحول الرقمي، وفق ما أكد رئيس المؤسسة العامة لتشجيع الاستثمارات “إيدال” الدكتور ماجد منيمنة لـ”النهار”.
وتسعى “إيدال” إلى جذب هذه الاستثمارات عبر الحوافز والتسهيلات، بما يساهم في تحفيز الاقتصاد وخلق فرص عمل للشباب.
الإصلاح والسيادة في صلب المعادلة
وربط وزير الاقتصاد والتجارة عامر البساط تحويل إمكانيات لبنان إلى نموّ فعلي بإصلاح القطاع المصرفي والإطار المالي والخدمات العامة وبيئة الأعمال وترسيخ سيادة الدولة، داعياً إلى استكشاف شراكة اقتصادية خاصة مع الإمارات لتعميق التجارة والاستثمار ونقل المعرفة.
ومثّل نائب رئيس مجلس الوزراء طارق متري رئيس الحكومة نواف سلام، مؤكداً أن الزيارة تعكس استعادة الثقة بلبنان، وأن التعافي يتطلب استعادة السيادة وبسط سلطة الدولة وإعادة الإعمار، بالتوازي مع إصلاح المؤسسات والانتظام المالي وتحسين بيئة الأعمال والبنية التحتية.
أما وزير الدولة لشؤون تكنولوجيا المعلومات كمال شحادة، فدعا إلى شراكة في التكنولوجيا والابتكار والاقتصاد الرقمي وصولاً إلى سوق رقمية مشتركة، فيما طرح وزير الصناعة جو عيسى الخوري زيادة الصادرات اللبنانية إلى الإمارات وبناء تكامل صناعي، ولا سيما في الصناعات التكنولوجية. وشدد على الانتقال من استفادة الإمارات من الكفاءات اللبنانية إلى شراكات واستثمارات متبادلة، مؤكداً أن القطاع الخاص اللبناني لا يطلب مساعدات بل استثمارات مجدية. وأكد لـ”النهار” إمكان تحقيق تكامل صناعي بين لبنان والإمارات في مجال الصناعات التكنولوجية. فلدينا اليوم الكثير من الشركات اللبنانية التي تصمّم وتصنّع وتنتج منتجات تكنولوجية، وتصدّرها إلى كبرى الشركات في الولايات المتحدة وأوروبا وحتى الصين. وهنا يمكن البحث في فرص التكامل مع الجانب الإماراتي، من خلال تشجيع الاستثمارات الإماراتية في هذه الصناعات داخل لبنان، بما في ذلك الاستثمار في إنشاء المصانع وتطوير القدرات الإنتاجية المحلية.
الاختبار يبدأ بعد الملتقى
ترجم الانفتاح إلى 50 لقاء B2B إماراتياً و120 لبنانياً، وإلى اجتماعات للزيودي مع شقير والبساط والخوري ورسامني وشحادة. ووُقّعت خمس مذكّرات تفاهم لتأسيس مجلس أعمال لبناني-إماراتي، وتعزيز التعاون بين غرف بيروت وأبوظبي ورأس الخيمة، والتعاون في الأمن الغذائي والزراعة الجافة والابتكار والبيوت المحميّة. وعقد مجلس الأعمال المشترك اجتماعه الأول برئاسة حمد بو عميم ووسيم ضاهر، فيما ناقشت جلستان فرص البنية التحتية وإعادة الإعمار وانتقال الفرص إلى شراكات استثمارية.
أعلنت مجموعة QNB، عن إتمام أول معاملة دفع دولية متكاملة عبر بطاقات ماستركارد من خلال QNB سوريا، وهو ما يمثل إنجازًا مهمًا يربط التجار السوريين المشتركين في هذه الخدمة بشبكة المدفوعات العالمية، ويدعم عملية إعادة دمج سوريا في النظام الاقتصادي والمالي الدولي على نطاق واسع. وقد اعتُمدت هذه المعاملة ونُفذت وأُنجزت بنجاح عبر شبكة ماستركارد الدولية، وهو ما يُبرهن على جاهزية البنية التحتية للمدفوعات التي أنشأتها مجموعة QNB وQNB سوريا بالتعاون مع شركة ماستركارد.
وتأتي هذه المعاملة في أعقاب إطلاق مجموعة QNB في وقت سابق لخدمات قبول البطاقات الدولية في سوريا، وتمثل تقدمًا في مسيرة ضمان جاهزية البنية التحتية للمدفوعات وصولاً إلى إنجاز دورة مدفوعات تشغيلية كاملة باستخدام البطاقات الائتمانية الدولية من ماستركارد في نقطة بيع تابعة للمجموعة، حيث اعتُمدت المعاملة ونُفذِّت وأُنجزت بشكل آمن تمامًا، واستلم التاجر أمواله من خلال النظام المصرفي. وتتيح هذه الخدمة الجديدة للتجار المؤهلين في سوريا، بما في ذلك الجهات الحكومية والشركات العاملة في قطاعات الضيافة والسياحة وتجارة التجزئة، إمكانية قبول المدفوعات الدولية باستخدام بطاقات ماستركارد الائتمانية عبر أجهزة نقاط البيع التابعة لمجموعة QNB. كما تتيح هذه الخدمة للزوار الدوليين وحاملي البطاقات الدولية طريقة دفع آمنة ومريحة، وتدعم مشاركة التجار في الاقتصاد الرقمي الرسمي، وتقلل الاعتماد على النقد، وتحسن كفاءة المدفوعات وشفافيتها.
وتعليقًا على هذا الإنجاز، قال السيد يوسف محمود النعمة، المدير العام التنفيذي رئيس قطاع الأعمال لمجموعة QNB: «يمثل الإتمام الناجح لأول معاملة دفع دولية بالبطاقات الائتمانية خطوة مهمة في مسيرة تطوير قطاع المدفوعات في سوريا. وتساعد هذه الخطوة في نقل قبول البطاقات الدولية من مرحلة جاهزية البنية التحتية إلى مرحلة التنفيذ الفعلي، وتربط التجار بشبكة المدفوعات الدولية. وبفضل الانتشار الدولي لمجموعة QNB، وتواجدنا في سوريا، وتعاوننا مع مصرف سوريا المركزي، نساهم في إنشاء منظومة مدفوعات آمنة وحديثة تدعم التجار والزوار الدوليين وتعزز النشاط الاقتصادي العام في البلاد. ويعكس هذا الإنجاز قدرة المجموعة على توظيف خبراتها الدولية وشراكاتها الموثوقة لدعم جهود تحديث القطاع المالي ومسيرة التحول الرقمي في جميع الأسواق التي تعمل فيها.»
ومن جهته، قال آدم جونز، الرئيس الإقليمي لغرب المنطقة العربية لدى ماستركارد: «نلتزم في ماستركارد بالعمل جنباً إلى جنب مع مصرف سوريا المركزي وشركائنا في مختلف أنحاء المنظومة المالية لدعم جهود تحديث البنية التحتية للمدفوعات في البلاد، وتوسيع نطاق الوصول إلى حلول الدفع الرقمية الآمنة. ويعد تنفيذ المعاملة الأولى بنجاح خطوة هامة في تلك المسيرة؛ فمن خلال تعاوننا مع بنك قطر الوطني-سوريا، نساهم في بناء الأسس اللازمة لتوسيع نطاق قبول المدفوعات الدولية في السوق السوري.»
وتمثل هذه المعاملة أول تطبيق عملي متكامل من نوعه في سوريا، وتجسّد التزام QNB بدعم مصرف سوريا المركزي في مسيرة تطوير البنية التحتية للمدفوعات في البلاد.
نجح الاقتصاد القطري في إظهار قوة ومرونة كبيرة خلال الفترة الحالية، حتى في ظل التوترات التي تمر بها منطقة الشرق الأوسط منذ شهر فبراير الماضي، وذلك حسب ما موقع «britannica» الذي أكد أن الأداء الإيجابي للاقتصاد القطري لا يقتصر على الأداء الإيجابي والصمود أمام التحديات، بل يتعداه ليشمل قدرة واضحة على التكيف والاستمرار في تحقيق نمو متوازن أيا كانت الظروف، حيث تؤكد المؤشرات الاقتصادية والمالية الحديثة أن هذا القطاع المالي تمكن من امتصاص الصدمات الخارجية محافظا على مسار نموه المعتاد مدعوما بأسس هيكلية قوية وسياسات اقتصادية فعالة. وأشار التقرير إلى أن قوة القطاع المالي القطري تتجلى في عدة عوامل حاسمة، أولها الفوائض المالية الكبيرة الناتجة عن صادرات الغاز، والتي توفر هامش أمان مالي قويا يمكن الدولة من التعامل مع الأزمات، ثانيها الاحتياطيات السيادية المرتفعة التي تمنح الحكومة قدرة كبيرة على التدخل عند الحاجة لدعم الأسواق أو تعزيز السيولة، ثالثها الخبرة المؤسسية المتراكمة في إدارة الأزمات.
– أداء البنوك
ويعكس الأداء القوي للقطاع المصرفي متانة النظام الاقتصادي للدولة ككل، فقد سجلت موجودات البنوك القطرية نموًا سنويًا بنحو 5.1% بنهاية عام 2025، مع توقعات باستمرار نمو الائتمان بنسبة تتراوح بين 4% و5% خلال العام الحالي، ولا تقتصر أهمية هذه الأرقام على دلالتها الكمية فحسب، بل تعكس أيضًا استمرار الطلب على التمويل من قبل مختلف القطاعات الاقتصادية، وثقة القطاعين العام والخاص في كفاءة الجهاز المصرفي وقدرته على دعم الأنشطة الاقتصادية، كما يشير هذا النمو إلى أن البيئة المصرفية في قطر لا تزال جاذبة للاستثمارات، حتى في ظل حالة عدم اليقين التي تسود الاقتصاد العالمي.
– قاعدة صلبة
وأشار تقرير «britannica» إلى أن استقرار القطاع المالي القطري يرتكز على قاعدة اقتصادية صلبة يقودها قطاع الطاقة، خاصة الغاز الطبيعي المسال، الذي يمثل العمود الفقري للاقتصاد الوطني، حيث تشير أحدث التقديرات إلى أن الاقتصاد القطري مرشح لتحقيق نمو يتراوح بين 5.4% و6.1% خلال العام الحالي، وهو من أعلى المعدلات عالميا، بالرغم من الأحداث التي تعيشها المنطقة الحالية بتضرر منشآت الطاقة في الخليج.
– سيولة عالية
ويتمتع القطاع المصرفي في قطر حسب تقرير بريتانيكا بمستويات مرتفعة من الرسملة والسيولة، وهي من أهم عناصر الصمود في أوقات الأزمات المالية، إذ تحافظ البنوك على نسب كفاية رأس مال تفوق المتطلبات التنظيمية الدولية، ما يمنحها قدرة أكبر على امتصاص الخسائر المحتملة دون التأثير على استقرارها، إلى جانب توفرها على احتياطيات سيولة مريحة تمكنها من الوفاء بالتزاماتها قصيرة وطويلة الأجل بسهولة، دون التعرض لضغوط تمويلية. ويساهم التنويع الاقتصادي المتسارع في تعزيز مرونة القطاع المالي وتقليل درجة تعرضه للمخاطر، فبالرغم من الدور المحوري لقطاع الطاقة، تواصل القطاعات غير النفطية مثل الخدمات المالية، والسياحة، والتكنولوجيا، والصناعة تحقيق نمو ملحوظ، وقد شهدت الاستثمارات في المشاريع الصغيرة والمتوسطة نموًا بنسبة 42% خلال عام 2025، مع ضخ أكثر من 350 مليون ريال قطري في الاقتصاد المحلي. ويساهم هذا التوجه في خلق بيئة اقتصادية أكثر توازنًا، ويعزز من قدرة الدولة على مواجهة الصدمات الخارجية، من خلال تقليل الاعتماد على مصدر دخل واحد، ودعم الابتكار وريادة الأعمال.
– الثبات المالي
ويلعب مصرف قطر المركزي دورًا محوريًا في ترسيخ الاستقرار المالي، من خلال تبني سياسات نقدية حذرة وإطار رقابي متطور يتماشى مع أفضل الممارسات الدولية، حيث يحافظ المركزي على مستويات تضخم منخفضة تتراوح بين 1.5% و1.9%، ما يعكس نجاحه في إدارة الضغوط السعرية، بالإضافة إلى مراقبة مؤشرات السيولة والائتمان بشكل دقيق، ويتدخل عند الحاجة لضمان استقرار الأسواق. ويسهم ربط الريال القطري بالدولار الأمريكي في تعزيز الاستقرار النقدي وتقليل تقلبات سعر الصرف، وهو عامل بالغ الأهمية في أوقات التوترات الدولية، حيث يوفر درجة عالية من اليقين للمستثمرين.
نفى البنك المركزي العراقي، اليوم الأربعاء، طباعة كميات من العملة العراقية الجديدة محذوفة الأصفار، مؤكداً أن أي مشروع مستقبلي يتعلق بإعادة هيكلة فئات العملة أو حذف الأصفار سيخضع لمراحل قانونية وتنظيمية وفنية متعددة.
وقال البنك المركزي، في بيان، إن “البنك المركزي العراقي تابع ما تداولته بعض وسائل الإعلام من أخبار وتصريحات بشأن قيام البنك بطباعة كميات من العملة العراقية الجديدة محذوفة الأصفار، تمهيداً لطرحها للتداول”، مشدداً أن “هذه الأخبار لا تستند إلى أي مصدر رسمي، وننفي قيام البنك بطباعة عملة عراقية جديدة محذوفة الأصفار”.
وأضاف أن “أي مشروع مستقبلي يتعلق بإعادة هيكلة فئات العملة أو حذف الأصفار – في حال اتخاذ قرار رسمي بهذا الشأن – سيخضع لمراحل قانونية وتنظيمية وفنية متعددة، وسيعلن عنها في حال إقرارها عبر القنوات الرسمية للبنك ووسائل الإعلام المختلفة”، وفقاً لوكالة الأنباء العراقية “واع”.
وتابع أنه “سيتم تحديد الفترة الانتقالية المناسبة التي تتيح للمواطنين والمصارف والمؤسسات استبدال العملة بصورة آمنة ومنظمة؛ لضمان الحفاظ الكامل على الحقوق والالتزامات المالية للجميع”.
وأوضح البيان أن “البنك المركزي العراقي يدعو المواطنين ووسائل الإعلام إلى اعتماد بياناته وقنواته الرسمية حصراً للحصول على المعلومات المتعلقة بالسياسة النقدية، وعدم الاعتماد على الأخبار أو الأرقام والمعلومات غير الموثقة، لما قد يترتب على تداولها من إرباك أو إضرار بالمصالح المالية للمواطنين”.
طرح البنك المركزي السعودي “ساما” مشروع “مسودة قواعد ممارسة تمويل سلاسل الإمداد” لطلب مرئيات العموم من المهتمين والمختصين، وذلك عبر منصة “استطلاع” التابعة للمركز السعودي للتنافسية والأعمال.
ويأتي هذا المشروع انطلاقًا من دور البنك المركزي السعودي الإشرافي والرقابي على قطاع التمويل كأحد القطاعات الأساسية التي يشرف عليها البنك المركزي، وجهوده المستمرة في تطوير القطاع المالي، وضمان استقراره واستدامته، إلى جانب رفع مستوى فاعلية ومرونة التعاملات المالية في القطاعات التجارية، وتشجيع الابتكار في الخدمات المالية.
وتهدف القواعد إلى وضع المعايير والإجراءات المنظمة لممارسة نشاط تمويل سلاسل الإمداد، ونشاط وساطة تمويل سلاسل الإمداد، بما يعزز تمكين نمو قطاع تمويل سلاسل الإمداد في المملكة، وفق وكالة الأنباء السعودية (واس).
وستُستقبل المرئيات والملاحظات على مشروع “مسودة قواعد ممارسة تمويل سلاسل الإمداد” على مدى 30 يومًا، ودراستها بعد انتهاء المهلة المحددة؛ لاعتماد الصيغة النهائية له.