تسعى السعودية إلى نقل سوق المشتقات المالية من مرحلة إطلاق المنتجات إلى مرحلة أكثر نضجاً، عبر خفض تكلفة التداول، وتعزيز دور صنّاع السوق، وتحسين كفاءة استخدام رأس المال.
فقد أعلنت «تداول السعودية» وشركة «مركز مقاصة الأوراق المالية (مقاصة)» عن حزمة من التحسينات الهيكلية في سوق المشتقات المالية السعودية، في خطوة تستهدف تعزيز السيولة، ورفع كفاءة السوق، وتوسيع قاعدة مشاركة المستثمرين المؤسسيين والأفراد.
ما سوق المشتقات؟
المشتقات هي أدوات مالية تستمد قيمتها من أصل آخر، مثل سهم أو مؤشر، وتستخدم بصورة رئيسية في التحوط وإدارة المخاطر، كما تتيح للمستثمرين تنفيذ استراتيجيات تداول أكثر تنوعاً.
ما المنتجات التي تشملها التحديثات؟
1- العقود المستقبلية على مؤشر «إم تي 30»: تتيح للمستثمر التعرض لأداء أكبر 30 شركة وأكثرها نشاطاً في السوق السعودية، ومن ثم استخدامها للتحوط من مخاطر محفظة واسعة أو من حركة السوق عموماً.
2- العقود المستقبلية للأسهم المفردة: ترتبط بسهم شركة محددة، وتمنح المستثمر إمكانية التحوط من مخاطر سهم بعينه أو بناء استراتيجيات استثمار مرتبطة بحركته.
لماذا تحتاج السوق إلى صنّاع سوق؟
صانع السوق يوفر بصورة مستمرة أسعاراً للشراء والبيع، ما يساعد على وجود طرف مقابل للمستثمر عند الدخول في الصفقة أو الخروج منها، وكلما زاد عدد صناع السوق ونشاطهم، تحسنت السيولة، وضاق الفارق بين سعري الشراء والبيع، وأصبح التداول أكثر سهولة.
ماذا يعني خفض الرسوم؟
خفض الرسوم، إلى جانب الإعفاء من رسوم التداول ورسوم التسوية النهائية للعقود المستقبلية لمدة عام، يُقلل تكلفة دخول المستثمرين إلى السوق وتجربة هذه المنتجات، بما قد يساعد على زيادة النشاط.
وما أهمية تحسين احتساب الهامش؟
الهامش هو الضمان الذي يقدمه المستثمر مقابل مركزه في المشتقات. وتحسين آلية احتسابه يمكن أن يرفع كفاءة استخدام رأس المال، بحيث لا يكون جزء كبير من أموال المستثمر محجوزاً كضمان دون حاجة.
ما الهدف النهائي؟
الهدف ليس فقط زيادة عدد العقود المتاحة، وإنما بناء سوق مشتقات أكثر سيولة وعمقاً وكفاءة، يوفر للمستثمرين أدوات أفضل للتحوط وإدارة المخاطر، ويعزز جاذبية السوق السعودية أمام المؤسسات والمستثمرين المحليين والأجانب.
لم تعد شركات التقنية السعودية تكتفي بمواكبة التحول الرقمي، بل بدأت تستفيد من موجة جديدة يقودها الإنفاق على الذكاء الاصطناعي ومراكز البيانات والبنية التحتية الرقمية، وهو ما انعكس على نتائج الشركات المدرجة خلال النصف الأول من 2026.
فقد حققت شركات قطاع التطبيقات وخدمات التقنية المدرجة في السوق المالية السعودية إيرادات بلغت 12.99 مليار ريال (3.46 مليار دولار) خلال النصف الأول، بزيادة 14.7 في المائة عن الفترة المماثلة من العام الماضي، بينما ارتفع صافي أرباحها 4.73 في المائة إلى 2.14 مليار ريال (570 مليون دولار).
ويضم القطاع 7 شركات مدرجة، 6 منها تنتهي سنتها المالية في ديسمبر (كانون الأول)، بينما تنتهي السنة المالية لشركة «عزم السعودية» في 30 يونيو (حزيران)، ونجحت 5 من شركات القطاع في تحقيق صافي أرباح خلال النصف الأول من 2026، وهي: «علم»، و«سلوشنز»، و«توبي»، و«المعمر»، «دي بي إس»، في حين سجلت شركة «بحر العرب» خسائر فصلية مع نهاية النصف الأول من 2026.
وسجلت شركة «سلوشنز» أعلى الإيرادات بين شركات القطاع، محققةً إيرادات بنحو 6.24 مليار ريال خلال النصف الأول من 2026 وبنمو 9 في المائة، عن الفترة المماثلة من العام السابق، كما حققت صافي أرباح خلال النصف الأول من 2026 بـ824 مليون ريال بنمو بلغ 2.1 في المائة عن العام السابق.
وحلَّت شركة «علم» في المرتبة الثانية من حيث أعلى إيرادات، إذ بلغت إيراداتها 4.99 مليار ريال، محققةً نمواً سنوياً وصل إلى 21.1 في المائة، كما تجاوزت أرباحها 1.17 مليار ريال، بنمو قدره 7.7 في المائة، مقارنةً بالنصف الأول من العام الماضي.
كما جاءت شركة «المعمر»، ثالثاً في أعلى إيرادات بين شركات القطاع، وبنسبة نمو 28.2 في المائة، لتصعد إيراداتها إلى 910 ملايين ريال، مقابل إيرادات بلغت 709 مليون ريال، كما وصلت أرباحها خلال النصف الأول من 2026 إلى 55.6 مليون ريال، رغم انخفاضها بنسبة 15.85 في المائة عن الفترة المماثلة من العام الماضي، والذي تجاوزت أرباحها 66.13 مليون ريال.
وعلى مستوى نتائج الربع الثاني، انخفضت صافي الأرباح الفصلية لشركات للقطاع بنسبة 4.77 في المائة، لتبلغ 1.058 مليار ريال، مقابل تحقيقها لأرباح بلغت 1.112 مليار ريال في الربع الثاني من 2025، في حين حققت ارتفاعاً بالإيرادات خلال الربع الثاني من 2026 بنسبة 15.98 في المائة، لتصل أرباحها إلى 6.77 مليار ريال، مقابل 5.84 مليار ريال بالربع نفسه من العام الماضي.
استمرار التحول الهيكلي
وفي تعليق على النتائج المالية لشركات القطاع، قال الرئيس التنفيذي لشركة «جي وورلد»، محمد حمدي عمر، لـ«الشرق الأوسط»، إن نمو الإيرادات بنسبة 14.7 في المائة يؤكد استمرار التحول الهيكلي في الاقتصاد السعودي نحو نموذج أكثر اعتماداً على التقنية والبيانات والخدمات الرقمية.
وأوضح أن هذه النتائج تعكس أداء 6 شركات مدرجة ذات سنوات مالية منتظمة، ولا تمثل قياساً لكامل سوق التقنية السعودية، لكنها تظل مؤشراً مهماً إلى اتجاهات القطاع. ويتسق ذلك مع الصورة الأوسع للسوق، إذ بلغ حجم قطاع الاتصالات وتقنية المعلومات في المملكة نحو 199 مليار ريال بنهاية 2025، مسجلاً معدل نمو سنوياً مركباً قدره 8 في المائة خلال السنوات الخمس الماضية، وفق تقارير هيئة الاتصالات والفضاء والتقنية.
وأضاف عمر أن نمو إيرادات القطاع يستند إلى ثلاثة محركات رئيسية، يأتي في مقدمتها استمرار توسع الإنفاق الحكومي والمؤسسي على التحول الرقمي، وما يرتبط به من مشروعات البنية التحتية التقنية، والخدمات المدارة، والحوسبة السحابية، والأمن السيبراني، وتطوير المنصات الرقمية وتشغيلها. ويظهر هذا الاتجاه بوضوح في نتائج الشركات؛ إذ ارتفعت إيرادات الخدمات الأساسية للاتصالات وتقنية المعلومات لدى «سلوشنز» بنسبة 19.6 في المائة خلال النصف الأول، وقد نمت إيرادات الأعمال الرقمية لدى «علم» بنسبة 22.31 في المائة.
بينما المحرك الثاني هو اتساع الاعتماد على الخدمات والمنصات الرقمية داخل الاقتصاد السعودي، سواء من الجهات الحكومية أو الشركات أو الأفراد، بما يرفع الطلب على الأنظمة الرقمية والخدمات التشغيلية المستمرة ويعزز نماذج الإيرادات المتكررة، وتدعم البنية الرقمية السعودية هذا الاتجاه، مع وصول انتشار الإنترنت إلى مستويات شبه شاملة، وارتفاع استهلاك البيانات، وتسارع تبني أدوات الذكاء الاصطناعي والخدمات السحابية.
أما المحرك الثالث، والذي سيصبح أكثر تأثيراً خلال المرحلة المقبلة، فهو الاستثمار في البنية التحتية للبيانات والذكاء الاصطناعي ومراكز البيانات، فالسوق تتحرك تدريجياً من مجرد شراء البرمجيات والحلول التقنية إلى الاستثمار في قدرات الحوسبة والاستضافة ومعالجة البيانات والبنية التحتية اللازمة لتطبيقات الذكاء الاصطناعي، وهو ما يفتح طبقة جديدة من الطلب أمام شركات التقنية المحلية.
وأضاف عمر أن أداء الشركات يكشف عن تباين واضح في نماذج النمو داخل القطاع، حيث تظل شركتا «سلوشنز» و«علم» القوتين الأكبر من حيث الإيرادات والأرباح، وتوفران قاعدة قوية ومستقرة للقطاع. وفي المقابل، تقدم الشركات الأصغر صورة مختلفة؛ فـ«المعمر» سجَّلت نمواً قوياً في الإيرادات خلال النصف الأول بلغ 28.2 في المائة، لكن أرباحها انخفضت 15.85 في المائة، وهو ما يعكس أهمية ضبط الهوامش أثناء النمو. أما «توبي»، فقد سجَّلت نمواً في الأرباح، بينما نجحت «بحر العرب» في التحول إلى الربحية خلال الربع الثاني، رغم استمرارها في تسجيل خسارة محدودة على مستوى النصف الأول.
وشرح أنه من التطورات المهمة، ترسية شركة «المعمر» عقد خدمات استضافة مراكز بيانات مع شركة المستقبل للذكاء الاصطناعي «هيوماين»، بقيمة تزيد على 30 في المائة من إجمالي إيرادات المعمر لعام 2025 شاملة ضريبة القيمة المضافة، وهذه الترسية تحمل أهمية تتجاوز الشركة نفسها؛ لأنها تعكس حجم الطلب الذي بدأت تخلقه استثمارات الذكاء الاصطناعي ومراكز البيانات على الشركات المحلية القادرة على بناء وتشغيل البنية التحتية الرقمية، وقد يكون ذلك عامل جذب لاستثمارات إضافية ودخول لاعبين جدد أو توسع لاعبين قائمين خلال السنوات المقبلة.
ويتوقع عمر أن يستمر زخم الإيرادات في قطاع التطبيقات وخدمات التقنية، خلال النصف الثاني من 2026، مدعوماً باستمرار الإنفاق على التحول الرقمي ومراكز البيانات والذكاء الاصطناعي والحوسبة السحابية والخدمات المدارة، غير أن التحدي الحقيقي أمام الشركات لن يكون الحصول على الإيرادات فقط، وإنما جودة هذه الإيرادات وقدرتها على التحول إلى تدفقات نقدية وهوامش ربحية مستدامة.
أضاف أن إدارة تكاليف المشروعات، والمحافظة على الكفاءات التقنية، وضبط المصروفات التشغيلية، وإدارة رأس المال العامل وتكاليف التمويل، والقدرة على تنفيذ العقود الكبرى بكفاءة، ستكون من أهم العوامل التي ستفصل بين الشركات التي تحقق نمواً في الإيرادات وتلك التي تستطيع تحويل هذا النمو إلى قيمة مستدامة للمساهمين.
كما يتوقع أن تشهد الفترة القادمة، مزيداً من الاستحواذات وعمليات الاندماج داخل القطاع، مستشهداً باستحواذ عِلم الكامل على شركة ثقة لخدمات الأعمال في أبريل (نيسان) 2025 مقابل صفقة بلغت قيمتها نحو 3.4 مليار ريال، حيث يرى أن ذلك يمثل نموذجاً واضحاً للتوجه نحو النمو غير العضوي وتوسيع نطاق القدرات والخدمات الرقمية، بالإضافة إلى ما أشارت إليه شركة عِلم في استهداف أن تسهم الاستحواذات على نحو 20 في المائة من دخل الشركة خلال السنوات الخمس المقبلة، وهو ما يعزز احتمالية استمرار نشاط الاستحواذات داخل القطاع.
بلغت حصيلة الاتفاقيات ومذكرات التفاهم الموقعة بين السعودية وفرنسا خلال زيارة ولي العهد الأمير محمد بن سلمان 21 اتفاقية ومذكرة تفاهم في عدد من القطاعات، جرى الإعلان عنها ضمن أعمال اجتماع الطاولة المستديرة الفرنسي-السعودي للاستثمار، الذي شارك فيه مسؤولون حكوميون ورؤساء تنفيذيون وقادة أعمال من الجانبين.
الاتفاقيات غطت كثيرا من القطاعات الحيويةـ بما في ذلك الطاقة، والصناعة، والخدمات المالية، والنقل والخدمات اللوجستية، والصحة، والثقافة، والسياحة، والذكاء الاصطناعي، وتجاوزت قيمتها 20 مليار دولار وفقا لحسابات “الاقتصادية” التي استندت إلى الأرقام المعلنة.
اللافت كان الظهور البارز للتمويل في هذه الاتفاقيات عبر خطوط ائتمانية وحلول لتمويل مشروعات.
اتفق الجانبان على إنشاء إطار مالي مخصص وفعّال لدعم المشاريع التي تنفذها الشركات الفرنسية في السعودية، وتعزيز التعاون في مجالات الذكاء الاصطناعي، والحوسبة الكمية، والتقنيات الناشئة، وبناء القدرات. وتجسيدًا لمتانة هذه الشراكة.
فيما يلي ترصد الاقتصادية أبرز الاتفاقيات، وأثرها في العلاقات بين البلدين.
6 مليارات يورو لتطوير 3 متنزهات ترفيهية
وقع الجانبان مذكرة تفاهم لاستكشاف فرص تطوير وجهة عالمية كبرى متعددة الاستخدامات والمتنزهات في منطقة “سيرجي بونتواز” (Cergy-Pontoise) ضمن إقليم “إيل دو فرانس” (Ile-de-France).
المشروع المرتبط بشركة “القديّة” السعودية تصل قيمة مذكرة التفاهم الموقعة بشأنه إلى 6 مليارات يورو (نحو 26 مليار ريال)، ويتضمن تطوير 3 متنزهات ترفيهية في سيرجي-بونتواز
يجمع المشروع ضمن وجهة متكاملة جديدة بين الترفيه والتجارب الترويحية والضيافة والثقافة والرياضة.
تتضمن التصورات الأولية للمشروع إلى جانب المرافق الترفيهية فنادق وتجارب ترويحية متكاملة.
5 مليارات دولار لخط ائتماني
وقعت وزارة المالية السعودية بيانا مشتركا مع “بي بي آي فرانس لضمان الصادرات” لاستكمال الترتيبات التشغيلية لإنشاء خط ائتماني بقيمة أولية تصل إلى 5 مليارات دولار .
سيُستخدم خط الائتمان هذا لتمويل عقود قائمة ومستقبلية تنفذها شركات فرنسية في السعودية، مع تركيز على قطاعات البنية التحتية والتنمية العمرانية والنقل والرعاية الصحية.
3.7 مليار دولار قيمة الاتفاقات بين “أرامكو” وشركات فرنسية
بلغت قيمة الاتفاقيات الموقعة بين “أرامكو” وشركات فرنسية في مشاريع نفطية ورقمية 3.7 مليار دولار (نحو 14 مليار ريال).
شملت الصفقات اتفاقيات شراء مع “SLB” و”Vallourec” الفرنسيتين لتوريد مواد حفر آبار النفط والغاز والأنابيب الفولاذية المستخدمة في الحقول.
“أرامكو الرقمية” وقعت كذلك مذكرة تفاهم مع “داسو سيستيمز” (Dassault Systèmes) الفرنسية للتعاون في الذكاء الاصطناعي وتقنيات التوأم الافتراضي الرقمي.
3 مليارات دولار تمويل مضمون
شملت الاتفاقيات ومذكرات التقاهم الموقعة تمويلا مضمونا عبر “بي بي آي فرانس” (Bpifrance) ضمن تعاون في الذكاء الاصطناعي، لبحث فرص التمويل والاستثمار المشترك وتبادل الخبرات في التمويل التنموي وتطوير القدرات المؤسسية والبشرية.
وقّعت “السعودية للطاقة” كذلك اتفاقية تعاون مع “البنك الاستثماري العام الفرنسي”، في مجال تمويل مشروعات الشركة في تطوير الشبكة الكهربائية وتوسعها.
تهدف الاتفاقية إلى تقديم حلول تمويلية تنافسية للمشتريات والمشروعات التي تنفذها الشركة، امتدادا لمذكرة التفاهم الموقعة بين الجانبين في نوفمبر الماضي، التي وضعت إطارًا لتسهيلاتٍ تمويلية للشراء، تساعد الشركة في برنامج مشتريات “السعودية للطاقة”.
تتضمن آلية التعاون ترتيب العلاقة مع مصرفي “بي إن بي باريبا” (BNP Paribas) و”إتش إس بي سي” (HSBC)، بصفتهما منسقين لعملية التمويل، مع العمل على توسيع قاعدة المقرضين الدوليين.
500 مليون يورو لتوريد قطارات المترو
وقّعت السعودية عقوداً في النقل العام والنقل البحري مع مجموعتي “ألستوم” (Alstom) و(CMA CGM) الفرنسيتين.
بلغت القيمة الإجمالية للعقود نحو مليار يورو، منها 500 مليون يورو مع “ألستوم” لتوريد قطارات للخطين 3 و6 من مترو الرياض.
تشارك مجموعة “CMA CGM” في تطوير محطة جديدة داخل ميناء جدة، ضمن تعاون بقيمة 434 مليون يورو، يشمل تطوير المحطة 4 في ميناء جدة وإنشاء محطة جديدة بطاقة 2.6 مليون حاوية.
400 مليون ريال قيمة اتفاقية بين “الدرعية” و”إيجيس” الفرنسية
اتفاقية شركة الدرعية مع “إيجيس” الفرنسية
الرئيس التنفيذي لمجموعة شركة “الدرعية” السعودية جيري إنزيريلو كان قد قال أمس إن المجموعة أرست عقودا بـ 6 مليارات ريال على 27 شركة فرنسية.
وفقا لما ذكره الرئيس التنفيذي جيري إنزيريلو اليوم الإثنين في حديث لقناة “الإخبارية” السعودية.
إنزيريلو أكد أن السعودية وفرنسا تربطهما واحدة من أقوى العلاقات على الصعيد الاقتصادي والثقافي والمجتمعي، مشيرا إلى أن العلاقات تمتد إلى مجالات التصميم والهندسة المعمارية والثقافة والتقنية والعديد من القطاعات الأخرى، بما في ذلك التكنولوجيا.
150 مليون دولار لإنشاء محطتي معالجة مياه اصرف
شملت الاتفاقيات الموقعة مشروعا مشتركا لدخول مناقصة لإنشاء محطتين لمعالجة مياه الصرف الصحي بقيمة 2150 مليون دولار (نحو 564 مليون ريال).
تتطلب المناقصة إتأسيس تحالف قانوني رسمي يجمع بين الكفاءة الفنية والملاءة المالية للشركات الشريكة لضمان قبول العرض.
يقع المشروع ضمن مشروع ترفيهي ضخم وكبير في السعودية.
رفعت أكبر خمسة بنوك في دولة الإمارات أرباحها 7.8 في المئة
خلال النصف الأول من عام 2026 مقارنة بالمدة نفسها من العام الماضي، لتصل إلى 38.1 مليار درهم إماراتي (10.4 مليارات دولار)، بحسب تقرير صادر عن وكالة “موديز” للتصنيفات الائتمانية (Moody’s Ratings). جاء النمو مدفوعاً بتوسع الإقراض وارتفاع دخل الرسوم والعمولات وقوة إيرادات الخزينة والتداول.
وتضم القائمة: بنك أبوظبي الأول، وبنك الإمارات دبي الوطني، وبنك أبوظبي التجاري، وبنك دبي الإسلامي، وبنك المشرق، وتستحوذ مجتمعة على نحو 79 في المئة من أصول القطاع المصرفي في البلاد. ووسّعت هذه البنوك أصولها بنسبة 14 في المئة على أساس سنوي لتبلغ 4.35 تريليونات درهم (1.18 تريليون دولار)، مدفوعة باستمرار فرص الإقراض المرتبطة بمشاريع الاستثمار الاستراتيجي الحكومية. وتوقعت “موديز” أن تبقى ربحية القطاع سليمة خلال بقية عام 2026.
نمو مدفوع بتوسع الميزانيات
وبلغ صافي دخل الفوائد لدى البنوك الخمسة 46.8 مليار درهم (12.7 مليار دولار)، بزيادة 11 في المئة على أساس سنوي، مدفوعاً بارتفاع متوسط الأصول المدرّة للفائدة 18 في المئة. غير أن هذا النمو جاء رغم تراجع عائد الأصول إلى 6.1 في المئة من 6.8 في المئة، إثر خفض المصرف المركزي الإماراتي أسعار الفائدة في النصف الثاني من عام 2025، ما أدى إلى تراجع هامش الفائدة الصافي المجمّع إلى 2.6 في المئة من 2.8 في المئة قبل سنة. وخفّف تراجع تكلفة التمويل إلى 3.5 في المئة من 3.9 في المئة من حدة هذا الضغط جزئياً.
واستفادت البنوك أيضاً من مصادر دخل متنوعة، إذ سجّل الدخل غير المرتبط بالفوائد 26 مليار درهم (7.1 مليارات دولار)، بنمو 12 في المئة، مدفوعاً بارتفاع دخل الرسوم والعمولات 18 في المئة نتيجة زيادة أنشطة تمويل التجارة والبطاقات وإدارة الثروات. واستفادت إيرادات الخزينة والتداول من ارتفاع تقلبات الأسواق المرتبط بالتوترات الجيوسياسية وزيادة نشاط التحوط لدى العملاء. شكّل هذا الدخل أكثر من 35 في المئة من إجمالي إيرادات التشغيل، بحسب “موديز”.
كفاءة تشغيلية عالية
وحافظت البنوك الخمسة على مستويات مرتفعة من الكفاءة على رغم ارتفاع المصروفات التشغيلية 11 في المئة إلى 19.9 مليار درهم (5.4 مليارات دولار)، إذ استقرت نسبة التكلفة إلى الدخل عند 27.4 في المئة، مراوحةً بين 22 في المئة و31 في المئة بين البنوك، وهي مستويات تصفها “موديز” بأنها تقارن إيجابياً مع معظم البنوك حول العالم.
وتعزو “موديز” غالبية هذا الارتفاع إلى مخصصات احترازية إضافية بموجب معيار المحاسبة الدولي IFRS 9. ومع ذلك، تحسّنت جودة الأصول الظاهرية، إذ انخفضت نسبة القروض المتعثرة الإجمالية 71 نقطة أساس (النقطة الأساس تعادل 0.01 نقطة مئوية) مقارنة بالنصف الأول من عام 2025، لتراوح بين 0.9 في المئة لدى بنك المشرق و2.4 في المئة لدى بنك دبي الإسلامي، مروراً بـ1.9 في المئة لدى بنك أبوظبي التجاري و2.1 في المئة لدى بنك الإمارات دبي الوطني و2.3 في المئة لدى بنك أبوظبي الأول.
تعكس ميزانية مصرف لبنان في منتصف آب تحولاً لافتاً في اتجاهاتها، بعدما خرجت تدريجياً من تأثيرات الضغوط النقدية الاستثنائية التي رافقت الحرب. فاحتياطات العملات الأجنبية تواصل الارتفاع وإن بوتيرة محدودة، فيما شكل ارتفاع أسعار الذهب العامل الأبرز في زيادة قيمة موجودات المصرف المركزي. وفي المقابل، حافظت الكتلة النقدية بالليرة على استقرارها، وواصلت حسابات القطاع العام الارتفاع، بينما انخفضت حسابات المصارف لدى مصرف لبنان بصورة طفيفة.
وتشير هذه المؤشرات مجتمعة إلى تحسن قدرة مصرف لبنان على إدارة السيولة وسعر الصرف. إلا أن هذا الاستقرار يبقى مرتبطاً باستمرار الانضباط المالي وعدم تحويل الزيادة في الإنفاق العام إلى ضغط إضافي على السوق النقدية.
الذهب يعوض جزءاً من خسائره
كان التطور الأبرز في ميزانية مصرف لبنان خلال النصف الأول من آب ارتفاع قيمة احتياطات الذهب من 37.4 مليار دولار في نهاية تموز إلى أكثر من 40 مليار دولار في منتصف آب، أي بزيادة تقارب 2.64 ملياري دولار، أو نحو 7 %خلال نصف شهر.
وجاءت هذه القفزة نتيجة الارتفاع الكبير في أسعار الذهب عالمياً، التي ارتفعت من نحو 4030 دولاراً للأونصة في بداية آب إلى نحو 4380 دولاراً في منتصفه، بزيادة تقارب 9%. وبما أن مصرف لبنان يعيد تقييم موجوداته من الذهب دورياً وفق الأسعار العالمية، انعكس هذا الارتفاع مباشرة على القيمة الدفترية للاحتياطات.
وتوضح مصادر مصرف لبنان أن موجوداته الذهبية تحتسب على أساس نحو 9 ملايين و222 ألف أونصة مضروبة بسعر الأونصة في السوق العالمي، وتالياً فإن أي ارتفاع في السعر العالمي للذهب يؤدي تلقائياً إلى زيادة قيمة هذا البند في ميزانية المصرف.
ورغم هذا الارتفاع تبقى قيمة احتياطات الذهب دون مستواها المسجل في نهاية شباط الماضي، عندما تجاوزت 47.75 مليار دولار، قبل أن تتراجع مع انخفاض أسعار الذهب نتيجة التطورات المرتبطة بالحرب الإقليمية.
الاحتياطات الأجنبية: زيادة لا استنزاف
في موازاة الذهب، ارتفعت احتياطات العملات الأجنبية من 11.53 مليار دولار في نهاية تموز إلى نحو 11.615 مليار دولار في منتصف آب، أي بزيادة تتخطى 85 مليون دولار وفق أرقام الميزانية.
وتكتسب هذه الزيادة أهمية مختلفة عن ارتفاع قيمة الذهب، لأنها تعكس تحسناً فعلياً في رصيد السيولة الأجنبية لدى مصرف لبنان. وهذا ناتج عن إدارة السيولة بطريقة علمية وحكيمة من قبل مصرف لبنان وبالتعاون الجدي مع وزارة المالية.
إلا أن المصادر تدعو إلى عدم قراءة هذه الزيادة بمعزل عن حركة المالية العامة خلال النصف الثاني من الشهر. فالمدفوعات الأساسية للدولة، بما فيها الرواتب والأجور وزياداتها وجزء من المدفوعات المرتبطة بالتعاميم، يتم دفعها بين 15 آب ونهاية الشهر. لذلك فإن الزيادة المسجلة في منتصف الشهر قد تتراجع مع تنفيذ هذه المدفوعات.
الكتلة النقدية تحت السيطرة
أما من جهة المطلوبات، فقد حافظت الكتلة النقدية المتداولة بالليرة على استقرارها، وبلغت قيمتها، عند احتسابها بالدولار، نحو 56 ألف مليار ليرة أي ما يوازي 628 مليون دولار في منتصف آب. ويشكل هذا الاستقرار أحد العناصر الأساسية في قدرة مصرف لبنان على المحافظة على استقرار سعر الصرف، إذ إن ضبط السيولة بالليرة يحد من الأموال المتاحة للانتقال إلى سوق الدولار.
في المقابل، تراجعت حسابات القطاع المالي، ولا سيما المصارف، لدى مصرف لبنان من 80.41 مليار دولار في نهاية تموز إلى 80.3 مليار دولار في منتصف آب، بانخفاض يقارب 111.24 مليون دولار. ويرجح أن يرتبط جزء من هذا التراجع بالسحوبات الشهرية للمودعين، التي يجري تمويل جزء منها من خلال خفض ودائع المصارف لدى مصرف لبنان.
أما حسابات القطاع العام، فواصلت مسارها التصاعدي، مرتفعة من 10.13 مليارات دولار في نهاية تموز إلى نحو 10.28 مليارات دولار في منتصف آب، أي بزيادة تقارب 150 مليون دولار. وكانت هذه الحسابات قد بلغت نحو 8.63 مليارات دولار في بداية السنة، ما يعكس تراكم السيولة العامة لدى مصرف لبنان خلال الأشهر الماضية, علماً أن الجزء الأكير من هذه السيولة هو بالليرة اللبنانية، وجزء آخر يقع ضمن تصنيف الدولار “المحلي”.
وتربط مصادر مصرف لبنان هذا المسار الإيجابي في هذه الظروف المعقدة والصعبة بسياسة مالية ونقدية مدروسة منسقة بين وزارة المالية والمصرف المركزي.
الاستقرار مشروط بالانضباط المالي
ولكن هذا الاستقرار لا يعني أن هامش المناورة أصبح مفتوحاً أمام الدولة. فبحسب المصادر عينها، توقف المصرف ومنذ فترة طويلة عن استخدام أموال المودعين للدعم أو لتمويل القطاع العام والكهرباء. وأصبحت الدولة تعتمد على إيراداتها لتمويل نفقاتها. وترى المصادر أن هذه الإيرادات، ورغم أنها أدنى من التوقعات، لا تزال كافية لتأمين التمويل المطلوب، مع وجود فائض محدود في المرحلة الأخيرة، علماً أن الجباية تسجل تحسناً، لكنه لا يزال بطيئاً.
ارتفعت الإيرادات العامة لسلطنة عمان بنسبة 13% في الربع الثاني من العام 2026 مسجلة نحو 6 مليارات و602 مليون ريال عماني، مقارنة بنحو 5 مليارات و839 مليون ريال خلال الفترة ذاتها من العام الماضي.
وبلغ الانفاق العام وفق نشرة الأداء المالي الصادرة عن وزارة المالية العمانية اليوم نحو 6 مليارات و619 مليون ريال، مرتفعا بمقدار 521 مليون ريال، أي بنسبة 9 بالمئة عن الإنفاق في الفترة ذاتها من عام 2025 والبالغ نحو 6 مليارات و98 مليون ريال؛ نتيجة ارتفاع المصروفات الإنمائية والجارية.
وأظهرت البيانات ارتفاع صافي إيرادات النفط بنسبة 10 بالمئة، مسجلاً نحو 3 مليارات و332 مليون ريال، مقارنة بتحصيل نحو 3 مليارات و18 مليون ريال عماني حتى نهاية الربع الثاني من العام الماضي.
وحقق صافي إيرادات الغاز نحو مليار و164 مليون ريال عماني، بزيادة نسبتها 32 بالمئة عن مستواه خلال الفترة ذاتها من عام 2025، البالغ نحو 884 مليون ريال عماني.
وبلغ حجم الدين العام 14.16 مليار ريال بنهاية الربع الثاني من العام الحالي، مقارنة بـ 14.12 مليار ريال عماني بنهاية الفترة ذاتها من عام 2025، مسجلا ارتفاعا نسيبا يبلغ نحو 0.3 بالمئة.
لا تقتصر جهود الدولة المصرية على القطاع العقاري لجذب استثمارات المصريين في الخارج، إذ أطلقت القاهرة – مؤخراً، مبادرة «مزرعتك في مصر»، التي تستهدف إتاحة أراضٍ زراعية مجهزة للمصريين بالخارج ضمن مشروع تنمية الـ1.5 مليون فدان، بما يوفر فرصًا استثمارية في القطاع الزراعي، ويعزز الأمن الغذائي، ويضيف مسارًا جديدًا لجذب النقد الأجنبي.
ويعكس تنوع المبادرات توجهًا حكوميًا نحو توفير بدائل استثمارية متعددة للمصريين بالخارج، تشمل العقارات، والأراضي السكنية، والاستثمار الزراعي، بما يتيح لكل مستثمر اختيار المجال الذي يتناسب مع أهدافه وقدرته المالية.
وتأتي الطروحات الجديدة في وقت تسعى فيه الحكومة إلى تنويع مصادر بنكنوت العملة الصعبة، وزيادة الاستثمارات المباشرة، مستفيدة من الزخم الذي يشهده القطاع العقاري المصري، ومن اهتمام المصريين بالخارج بالحفاظ على مدخراتهم من خلال الاستثمار في أصول حقيقية.
ويرى استثماريون أن نجاح الطروحات الجديدة سيعتمد على سرعة تنفيذ إجراءات الحجز والتخصيص، واستمرار تقديم أسعار تنافسية وأنظمة سداد مرنة، بما يعزز ثقة المستثمرين ويضمن استدامة التدفقات الدولارية إلى السوق المصرية.
مزايا وأسعار مبادرة مزرعتك في مصر
تقدم المبادرة مجموعة من المزايا الحصرية للمصريين بالخارج، حيث يشمل سعر الفدان كافة أعمال البنية التحتية المتكاملة، مثل حفر الآبار بأعماق متوسطة تتراوح بين 380 و390 مترًا، وتجهيز الآبار بالمولدات وطلمبات السحب والغاطس، وخزانات المياه، وتنفيذ أعمال الاستصلاح، وبناء الاستراحات، وتوفير التجهيزات اللازمة للأنشطة المصاحبة مثل الإنتاج الحيواني والداجني.
كما توفر شركة تنمية الريف المصري الجديد دعمًا متكاملاً للمستثمرين، يشمل الدعم الفني (استشارات زراعية، اختيار المحاصيل، إدارة المزارع)، والدعم الإداري (تسهيل الإجراءات، المتابعة الدورية)، والدعم القانوني (توثيق العقود، حماية حقوق الملكية).
ومن الممكن زراعة الأرض لحساب المالك خلال السنوات الخمس الأولى، وسداد جزء من الأقساط من عائد الزراعة والاستثمار.
ويبلغ سعر الفدان في المرحلة الأولى 1700 دولار أمريكي، أي ما يعادل نحو 68 ألف دولار لأصغر مساحة متاحة (40 فدانًا)، مع تنفيذ أعمال الاستصلاح وحفر الآبار وبناء الاستراحات، بالإضافة إلى توفير التجهيزات اللازمة للأنشطة المصاحبة. أما في المرحلة الثانية، فيبلغ سعر الفدان 2450 دولارًا أمريكيًا.
الطروحات الاستثمارية للمغتربين في أرقام
أراضي «بيت الوطن»: نحو 15.5 ألف قطعة
حصيلة مشروع «بيت الوطن»: أكثر من 10 مليارات دولار
المبادرات الحالية: بيتك في مصر – بيت الوطن – مزرعتك في مصر
العملة المستخدمة في السداد: الدولار الأمريكي (وفق شروط كل مبادرة)
المستهدفات: جذب استثمارات المصريين بالخارج وتعزيز موارد النقد الأجنبي.
ارتفع الذهب إلى أعلى مستوى له في أكثر من ثلاثة أشهر، يوم الثلاثاء، مواصلاً موجة صعود غذّاها إعلان وزارة الخزانة الأميركية أخيراً عن زيادة عمليات إعادة شراء السندات، بينما تحوّل تركيز المستثمرين إلى بيانات التضخم المهمة وكلمة رئيس مجلس الاحتياطي الفيدرالي كيفن وورش المرتقبة في وقت لاحق من هذا الأسبوع.
وارتفع الذهب الفوري 0.4 في المائة إلى 4668.19 دولار للأوقية بحلول الساعة 01:46 بتوقيت غرينتش، بعدما لامس في وقت سابق من الجلسة أعلى مستوى له منذ 14 مايو. كما ارتفعت العقود الآجلة للذهب الأميركي 0.6 في المائة إلى 4724.50 دولار للأوقية.
وقال توني سيكامور، محلل الأسواق لدى «آي جي»، إن الذهب «واصل الارتفاع، مع عودة التداولات المرتبطة بمخاوف تراجع قيمة العملات الأسبوع الماضي، وهو ما غذّى أحدث موجة من المكاسب».
وأضاف: «نتوقع في الفترة المقبلة أن تحظى أي تراجعات في الذهب بدعم قوي من المشترين، مع سعي المعدن للوصول إلى مستوى المقاومة الصاعد التالي عند 4,900 إلى 5000 دولار».
وارتفعت الأسعار بقوة الأسبوع الماضي بعدما أعلنت وزارة الخزانة الأميركية أنها ستضاعف حجم عمليات إعادة شراء السندات والأوراق المالية الأطول أجلاً لتوفير السيولة، وهو ما أثار مخاوف بشأن تراجع قيمة الدولار.
وقالت «تي دي سيكيوريتيز» في مذكرة: «من شأن هذه المخاوف بشأن تراجع قيمة الدولار الأميركي أن تدعم الذهب بقوة خلال الأسابيع المقبلة، في ظل عدم إرسال الاحتياطي الفيدرالي إشارة واضحة إلى استعداده لمواجهة ارتفاع التضخم».
وعلى الرغم من أن الذهب يُنظر إليه على نطاق واسع باعتباره أداة للتحوط من التضخم، فإن ارتفاع أسعار الفائدة قد يحد من الطلب على المعدن، من خلال زيادة تكلفة الفرصة البديلة للاحتفاظ بأصل لا يدر عائداً.
وتكتسب الكلمة الأولى لرئيس الاحتياطي الفيدرالي كيفين وارش في مؤتمر «جاكسون هول» السنوي هذا الأسبوع أهمية إضافية، إذ يبحث المتعاملون والمحللون عن مؤشرات بشأن الارتفاع الأخير في عوائد السندات، وكذلك تطمينات إلى استقلالية وورش عن إدارة الرئيس الأميركي دونالد ترمب.
ومن المقرر صدور تقرير نفقات الاستهلاك الشخصي الأميركي، وهو مقياس التضخم المفضل لدى الاحتياطي الفيدرالي، يوم الأربعاء.
وعلى الصعيد الجيوسياسي، تعهدت إيران بالرد على توسيع العقوبات الاقتصادية الأميركية، التي قالت واشنطن إنها ستقطع شريان الحياة الاقتصادي لطهران. وأعربت طهران عن ثقتها بأن شركاءها التجاريين الرئيسيين سيقاومون حملة الضغوط الأميركية.
ومن بين المعادن النفيسة الأخرى، ارتفعت الفضة الفورية 0.3 في المائة إلى 69.16 دولار للأوقية، وصعد البلاتين 0.4 في المائة إلى 1883.93 دولار، فيما ارتفع البلاديوم 0.2 في المائة إلى 1359.00 دولار.
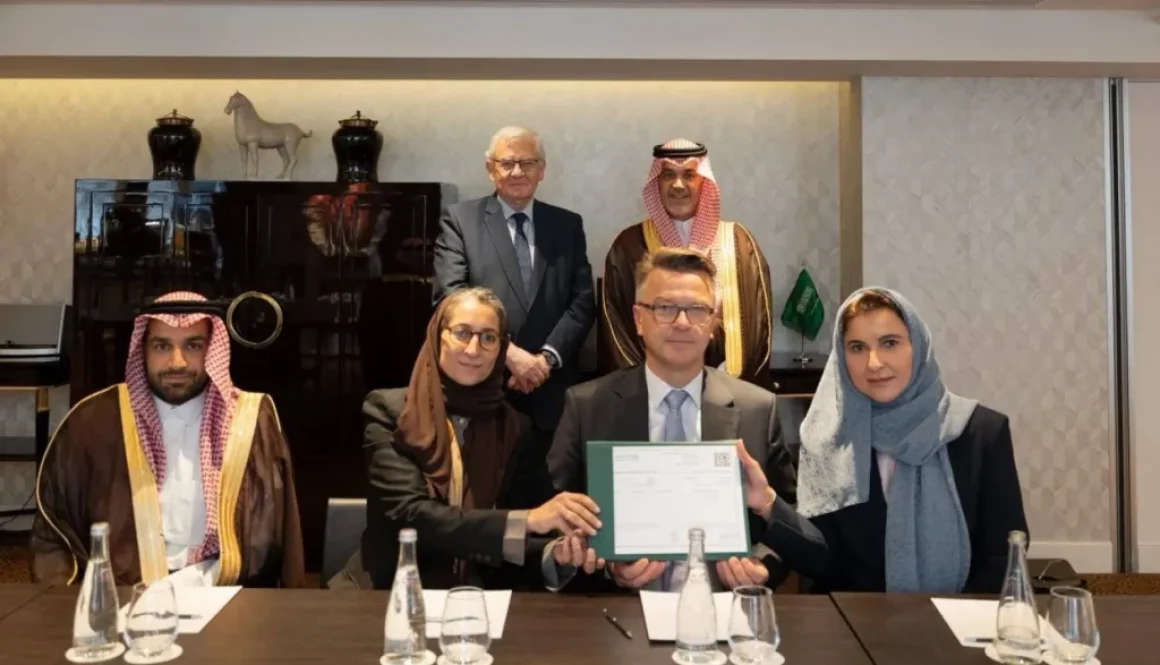
حصل بنك «بي إن بي باريبا»، أكبر بنك في فرنسا، على ترخيص لإنشاء مقر إقليمي في السعودية، في خطوة تعزز حضوره في المملكة وتأتي في وقت تتسع فيه العلاقات الاقتصادية والاستثمارية بين الرياض وباريس، مع زيارة ولي العهد السعودي الأمير محمد بن سلمان إلى فرنسا، والتي شهدت توقيع عدد من الاتفاقات والصفقات بين البلدين.
وأفادت وكالة الأنباء السعودية «واس»، الثلاثاء، بأن الترخيص أُعلن خلال لقاء جمع وزير الاستثمار السعودي فهد السيف برئيس مجلس إدارة «بي إن بي باريبا» جان لوميير في باريس.
وقالت «واس» إن الاجتماع بحث فرص تعزيز التعاون والاستثمار في القطاع المالي، ودعم توسع أعمال المجموعة في المملكة والمنطقة، في ظل ما تشهده السوق السعودية من نمو وتطور في بيئة الأعمال والخدمات المالية.
وشهد الاجتماع استلام المجموعة التسجيل الاستثماري لمقرها الإقليمي في المملكة، في خطوة تعزز حضور «بي إن بي باريبا»، بوصفها إحدى أبرز المؤسسات المالية والمصرفية العالمية، وتدعم توسع أعمالها انطلاقاً من المملكة وخدمة أسواق المنطقة، بما يعكس جاذبية البيئة الاستثمارية السعودية للشركات والمؤسسات العالمية الكبرى.
ويأتي انضمام «بي إن بي باريبا» إلى برنامج المقرات الإقليمية، الذي أطلقته المملكة عام 2021، في ظل النمو المتواصل للبرنامج، الذي تجاوز مستهدفه البالغ 500 شركة بحلول عام 2030، بانضمام أكثر من 750 شركة حتى الآن، بما يعكس ثقة الشركات العالمية الكبرى بالاقتصاد السعودي، وجاذبية بيئته الاستثمارية، ويعزز مكانة المملكة، مركزاً إقليمياً للأعمال والاستثمار، وفق مستهدفات رؤية السعودية 2030.
كما يأتي حصول البنك الفرنسي على الترخيص في وقت تتسارع فيه جهود السعودية لاستقطاب الشركات العالمية إلى المملكة، وتحويل الرياض إلى مركز مالي واستثماري إقليمي ينافس المراكز الرئيسية في المنطقة، وفي مقدمتها دبي وأبوظبي.
ويمتلك «بي إن بي باريبا» حضوراً في عدد من أسواق الشرق الأوسط، تشمل السعودية والإمارات وقطر والكويت والبحرين، ويتيح له المقر الإقليمي في الرياض توسيع نطاق عملياته في أكبر اقتصاد عربي وتعزيز ارتباطه بالفرص الاستثمارية التي يوفرها الاقتصاد السعودي.
وينضم البنك الفرنسي إلى مجموعة من المؤسسات المالية العالمية التي حصلت على تراخيص للمقرات الإقليمية في السعودية، من بينها «غولدمان ساكس» و«مورغان ستانلي» و«دويتشه بنك».
وتعكس هذه الخطوات اهتمام المؤسسات المالية الدولية بالنمو المتسارع في السوق السعودية، سواء في مجالات الخدمات المصرفية الاستثمارية وتمويل الشركات أو إدارة الثروات والاستثمارات المرتبطة بالمشروعات الكبرى والتحول الاقتصادي.
ويأتي توسع البنوك العالمية في السعودية في ظل تحول المملكة إلى واحدة من أكثر الأسواق نشاطاً في المنطقة في مجالات الاستثمار والتمويل والمشروعات العملاقة.
وتوفر السوق السعودية فرصاً متزايدة للمؤسسات المالية العالمية في مجالات تمويل المشروعات، والخدمات المصرفية الاستثمارية، وإدارة الأصول والثروات، والاندماجات والاستحواذات، إلى جانب تمويل الشركات والمشروعات المرتبطة بالتحول الاقتصادي.
كما يجذب الاقتصاد السعودي شريحة متنامية من المستثمرين وأصحاب الثروات، ما يزيد الطلب على الخدمات المالية المتخصصة ويعزز جاذبية الرياض كمركز إقليمي لإدارة الأعمال والاستثمارات.
دفعة جديدة للعلاقات السعودية ــ الفرنسية
ويأتي الترخيص في سياق أوسع من تنامي العلاقات الاقتصادية بين السعودية وفرنسا، ولا سيما مع توسع التعاون بين البلدين في قطاعات تشمل الذكاء الاصطناعي والخدمات اللوجستية والترفيه والدفاع والاستثمار.
وتمنح هذه التطورات البنوك والمؤسسات المالية الفرنسية مساحة أكبر للاستفادة من تدفق الاستثمارات والمشروعات الجديدة في المملكة، في وقت تسعى فيه الشركات الفرنسية إلى تعزيز وجودها في قطاعات الاقتصاد السعودي الجديدة.
تدخل العلاقات السعودية الفرنسية عامها المئة في 2026، بالتزامن مع زيارة ولي العهد رئيس مجلس الوزراء الأمير محمد بن سلمان إلى فرنسا، في وقت تظهر فيه المؤشرات الاقتصادية توسعا ملحوظا في الشراكة بين البلدين، سواء عبر حركة التجارة أو نمو الاستثمارات الفرنسية في السعودية.
تعود بدايات العلاقات بين البلدين إلى 1926، بتعيين قنصل فرنسي لدى السعودية، وبعد توحيد المملكة عام 1932 كانت فرنسا من أوائل الدول التي أقامت علاقات دبلوماسية معها، قبل أن تتطور العلاقات على مدى العقود التالية لتشمل مجالات السياسة والاقتصاد والاستثمار والثقافة والدفاع.
بحسب تحليل وحدة التحليل المالي في “الاقتصادية”، ارتفع حجم التبادل التجاري بين السعودية وفرنسا 90% خلال 5 أعوام، ليصل إلى 44.2 مليار ريال في 2025، مقارنة بنحو 23.3 مليار ريال في 2020.
شهدت التجارة بين البلدين مسارا صاعدا خلال السنوات الأخيرة، إذ ارتفعت من 23.3 مليار ريال في 2020 إلى 30.8 مليار في 2021، قبل أن تقفز إلى 45.1 مليار ريال في 2022.
تراجعت إلى 40.3 مليار ريال في 2023، ثم عادت للنمو إلى 41.2 مليار في 2024 و44.2 مليار ريال في 2025.
تكشف تركيبة التجارة بين البلدين عن اختلاف واضح في طبيعة السلع المتبادلة خلال 2025، إذ تصدرت المنتجات المعدنية صادرات السعودية إلى فرنسا بقيمة 14.4 مليار ريال، بفارق كبير عن بقية السلع، كما برزت حركة إعادة التصدير، وفي مقدمتها الآلات والأدوات الآلية بقيمة تجاوزت ملياري ريال.
فيما تركزت الواردات السعودية من فرنسا في الآلات والأدوات الآلية وأجزائها بقيمة 9.6 مليار ريال، تلتها المنتجات الصيدلانية بنحو 2.8 مليار ريال، ثم الزيوت العطرية ومستحضرات التجميل بـ1.9 مليار ريال. ما يعكس تنوع حركة السلع بين البلدين إلى جانب الصادرات المباشرة.
يعكس المسار نموا في الروابط التجارية بين الاقتصادين، بالتوازي مع دفع البلدين نحو توسيع التعاون الاقتصادي والاستثماري.
كانت السعودية وفرنسا قد وقعتا خلال زيارة الرئيس إيمانويل ماكرون للمملكة في ديسمبر 2024 مذكرة تفاهم بشأن تشكيل مجلس للشراكة الاستراتيجية، بهدف تعزيز التعاون بين البلدين في مختلف المجالات.
الاستثمارات الفرنسية تقفز 170%
وعلى جانب الاستثمار، كان النمو أكثر وضوحا، إذ ارتفع رصيد الاستثمارات الفرنسية في السعودية إلى 69.5 مليار ريال في 2024، مقابل 25.7 مليار ريال في 2020، بزيادة تقارب 170% خلال 4 أعوام.
كان رصيد الاستثمارات عند 28.1 مليار ريال في 2015، قبل أن يتذبذب خلال الأعوام التالية، وصولًا إلى 25 مليارا في 2019، ثم بدأ مسارا تصاعديا من 2020.
سجل الرصيد 34.7 مليار ريال في 2021، ثم 43.6 مليار في 2022، قبل أن يقفز إلى 65.2 مليار ريال في 2023 ويواصل الارتفاع إلى 69.5 مليار ريال في العام التالي.
اللافت هنا أن 43.8 مليار ريال أضيفت إلى رصيد الاستثمارات الفرنسية بين 2020 و2024 وحدها، وهو ما يمثل أكثر من الزيادة التي تحققت خلال السنوات الخمس السابقة مجتمعة.
من التجارة إلى شراكة أوسع
لا تقتصر العلاقات الاقتصادية بين الرياض وباريس على حركة السلع ورؤوس الأموال، إذ توسعت خلال السنوات الأخيرة إلى قطاعات جديدة مرتبطة بمستهدفات رؤية السعودية 2030، فيما عمل البلدان على تعزيز التعاون الاقتصادي والتجاري والثقافي والاستثماري ضمن العلاقة الاستراتيجية بينهما.
كما تمثل العلا أحد أبرز نماذج الشراكة السعودية الفرنسية، إذ امتد التعاون فيها إلى السياحة والثقافة والتراث والتخطيط العمراني والتعليم والتدريب والفنون، بما يعكس انتقال العلاقة من التجارة والاستثمار التقليديين إلى مشروعات تنموية طويلة الأجل.
تأتي زيارة ولي العهد الحالية إلى فرنسا في مرحلة جديدة من العلاقات بين البلدين، بالتزامن مع مرور قرن على انطلاقها في 1926، وسط توجه لتعزيز الشراكة والتعاون في المجالات الاقتصادية والاستثمارية والاستراتيجية.
أكد أحمد كجوك وزير المالية، أن «اقتصادنا بدأ يتحسن.. والقطاع الخاص ينمو.. ويستحوذ على ٦٠٪ من الاستثمارات».
قال، فى حوار مفتوح مع رؤساء البعثات الدبلوماسية بالخارج حضره د. بدر عبدالعاطى وزير الخارجية: «المستثمرون الدوليون جددوا ثقتهم فى مسار الاقتصاد المصرى، ونتطلع إلى جهودكم فى دفع التدفقات الاستثمارية»، موضحًا أن المستثمرين الدوليين تجاوبوا مع الإصلاحات الاقتصادية.. وخفضوا تقييمهم لدرجة مخاطر الاستثمار فى مصر لأقل مستوى منذ ٢٠١٤
أضاف أن قطاعات الصناعة والاتصالات وتكنولوجيا المعلومات والسياحة شهدت نشاطًا قويًا.. «ما حدش بيجامل بفلوسه»، لافتًا إلى أننا «شغالين على ٤ أولويات» لبناء الثقة مع القطاع الخاص والممولين، وتحفيز النشاط الاقتصادى، وخفض الدين، وزيادة الإنفاق على الصحة والتعليم والحماية الاجتماعية، حيث نؤمن بأننا شركاء مع المستثمرين، وهدفنا أن يتوسعوا ويكبروا بمزيد من التسهيلات الضريبية والجمركية.
أوضح أننا نعمل بكل جهد على توسيع القاعدة الإنتاجية والصناعية والتصديرية لتعزيز تنافسية الاقتصاد المصرى، قائلاً: «عندنا فرص كبيرة لزيادة الصادرات الخدمية.. وشبابنا قادر على المنافسة فى الأسواق العالمية».
أشار الوزير، إلى أن حجم الإيرادات الضريبية المستحقة بشكل مبدئى عن عام ٢٠٢٤ بعد تطبيق «قانون الحياد التنافسي» بلغ ٦٧,٤ مليار جنيه.
كان د. بدر عبد العاطي، وزير الخارجية والتعاون الدولي والمصريين بالخارج، قد استقبل أحمد كجوك، وزير المالية، في إطار الحرص المتبادل على تعزيز التنسيق والتكامل بين مؤسسات الدولة، وبحثا سبل دعم التحرك المصري على الصعيدين الاقتصادي والمالي، من خلال البعثات الدبلوماسية المصرية بالخارج؛ لخدمة الأولويات الاقتصادية للدولة.
وكان وزير المالية، قد عقد لقاءً مع السفراء المصريين المنقولين للخارج لرئاسة البعثات الدبلوماسية، بحضور وزير الخارجية؛ وذلك لاستعراض أولويات السياسة المالية والاقتصادية للدولة، والتعريف بجهود الإصلاح الاقتصادي والفرص المتاحة لتعزيز التعاون والاستثمار.
تناول اللقاء سبل دعم السفارات المصرية لجهود الترويج للاقتصاد المصري، والتعريف بالفرص الاستثمارية والتجارية، وتعزيز التواصل مع المؤسسات المالية الدولية ومجتمعات الأعمال في دول الاعتماد، بما يعزز من دور الدبلوماسية الاقتصادية ويدعم جهود الدولة لجذب الاستثمارات، وزيادة الصادرات، وفتح أسواق جديدة أمام المنتجات المصرية.
توقع البنك الدولي انكماش الناتج المحلي الحقيقي بنسبة 6.4 في المئة في 2026، بعدما كان لبنان قد سجل نمواً بنسبة 4.2 في المئة في 2025، وهو الاسرع منذ اندلاع الازمة المالية عام 2019.
وقال البنك الدولي، في أحدث إصدار من تقرير “المرصد الاقتصادي للبنان” بعنوان “اقتصاد مزقته الصراعات” (A Conflict-Torn Economy)، إن التصعيد الذي بدأ في آذار 2026 أوقف بصورة حادة زخم الاستقرار والتعافي الهش الذي ظهر خلال العام الماضي.
وكان انتعاش 2025 مدفوعاً بتحسن الاستهلاك والاستثمار والسياحة وعدد من المؤشرات الاقتصادية، إلا أن تجدد الصراع تسبب بمزيد من الأضرار في المساكن والبنية التحتية ونزوح السكان وتعطيل سلاسل الإمداد، وضغط بشدة على السياحة والطلب المحلي.
وقالت مديرة البنك الدولي لمنطقة الشرق الأوسط داليا خليفة إن التعافي الهش للبنان تعرض “لانتكاسة حادة” بفعل تجدد الصراع، ما زاد من حدة الأزمة الاجتماعية والاقتصادية القائمة أصلاً.
وشددت على أن المضي في الإصلاحات، ولا سيما إعادة هيكلة القطاع المصرفي وإدارة المالية العامة، سيكون حاسماً لاستعادة الثقة وحماية الاستقرار وتأمين التمويل اللازم لإعادة الإعمار والتعافي.
ويكشف التقرير عن تقدير لافت لحجم الأثر الاقتصادي للحرب، إذ خلص إلى أن نمو الناتج المحلي سيكون أقل بـ10.4 نقاط مئوية مقارنة بالسيناريو الافتراضي الذي لم يكن الصراع ليتجدد فيه.
وركز البنك في تقدير التأثير المباشر على قناتين أساسيتين هما إيرادات السياحة والاستهلاك الخاص، وهما من أبرز المحركات التي ساعدت الاقتصاد على التعافي في 2025.
ولا تقتصر المخاطر، وفق البنك الدولي، على الخسائر الآنية. فاستمرار النزوح وتدمير رأس المال المادي وتعطل التعليم والرعاية الصحية واحتمال مغادرة أصحاب المهارات والكفاءات يمكن أن يترك آثاراً طويلة الأمد على القدرة الإنتاجية للبنان وآفاق النمو في المدى المتوسط.
وفي موازاة الانكماش، يتوقع البنك الدولي ارتفاع التضخم إلى 17.5 في المئة خلال 2026، نتيجة اضطراب الإمدادات وارتفاع تكاليف الشحن وأسعار النفط، ما يؤدي إلى مزيد من التراجع في القدرة الشرائية للسكان.
أما سعر الصرف، فبقي مستقراً بدعم من استخدام الاحتياطات وتشديد السيولة بالليرة اللبنانية، إلا أن البنك حذر من احتمال تعرضه لضغوط إذا تراجعت التدفقات المالية من الخارج أو استمرت الصدمات المرتبطة بالصراع.
وأشار التقرير إلى أن المالية العامة حافظت على أداء قوي خلال النصف الأول من 2026، امتداداً للتحسن المسجل في العام السابق. وكانت الحكومة قد حققت فائضاً إجمالياً يعادل 3.9 في المئة من الناتج المحلي في 2025، مدعوماً بتحسن الامتثال الضريبي وزيادة تحصيل الجمارك وضريبة القيمة المضافة.
لكن هذه الصورة قد تتغير خلال النصف الثاني من العام مع ارتفاع الاحتياجات الإنسانية وكلفة إعادة الإعمار والضغوط لزيادة أجور القطاع العام وتباطؤ نمو الإيرادات.
وحذر البنك الدولي من أن الدين العام اللبناني لا يزال غير مستدام، في وقت لم تبدأ بعد مفاوضات إعادة هيكلته.
كما وصف القطاع المصرفي بأنه لا يزال يعاني ضعفاً عميقاً، على الرغم من إحراز بعض التقدم في أجزاء من أجندة إعادة الهيكلة.
ويرى البنك أن احتياجات لبنان الملحة للإغاثة وإعادة الإعمار تجعل تنفيذ الإصلاحات أكثر إلحاحاً، ليس فقط لاستعادة النمو، وإنما أيضاً لإعادة بناء الثقة وحشد التمويل الخارجي.
وبذلك، يرسم التقرير مساراً اقتصادياً معاكساً تماماً لما بدأ به لبنان عام 2026: من نمو 4.2 في المئة في العام السابق وآمال بتثبيت التعافي، إلى انكماش متوقع بـ6.4 في المئة، مع تحذير أكثر عمقاً من أن آثار الصراع قد تتجاوز أرقام العام الحالي إلى إضعاف قدرة الاقتصاد على النمو لسنوات مقبلة.
أكدت مجلة «The Business Year» في أحدث تقاريرها تركيز دول الخليج الكبير بما فيها قطر على التوجه نحو الاعتماد على المدفوعات دون نقد، متوجهة نحو التكنولوجيا التي تعيد تشكيل منظومة المال في الخليج التي تتميز بمبتكرين مثل البنوك المفتوحة، والتمويل المدمج عبر التطبيقات، مشيرة إلى أنه ومع هذه الوتيرة السريعة للتحول الرقمي، باتت أنظمة البنوك التقليدية معرضة لترك البيانات المالية القابلة للاستخدام دون استغلال. وأرجعت المجلة التوجه الخليجي والقطري إلى هذا القطاع لإسهاماته المتوقعة في النهوض وتعزيز مختلف القطاعات الأساسية في تقوية بلدان هذه المنطقة، والسير به نحو جميع الرؤى التي تستهدفها، متوقعة استمرار دول المنطقة في السير على ذات النهج في المستقبل، الذي سيشهد دون أدنى شك دخولها في العديد من المشاريع المرتبطة بالتكنولوجيا، بالأخص في بريطانيا التي تعد واحدة من بين الدول الأكثر توفرا على هذا النوع من المشاريع، وذلك في إطار التماشي وخطط الدوحة للفترة المقبلة، والتي ترمي عن طريقها إلى التوسع في كل القارات واغتنام الفرص الموجودة، من أجل التقليل من الاعتماد على الموارد المالية الناتجة عن صادرات الغاز الطبيعي المسال، والتأسيس لموارد دخل جديدة أبرز المشاريع الخارجية.
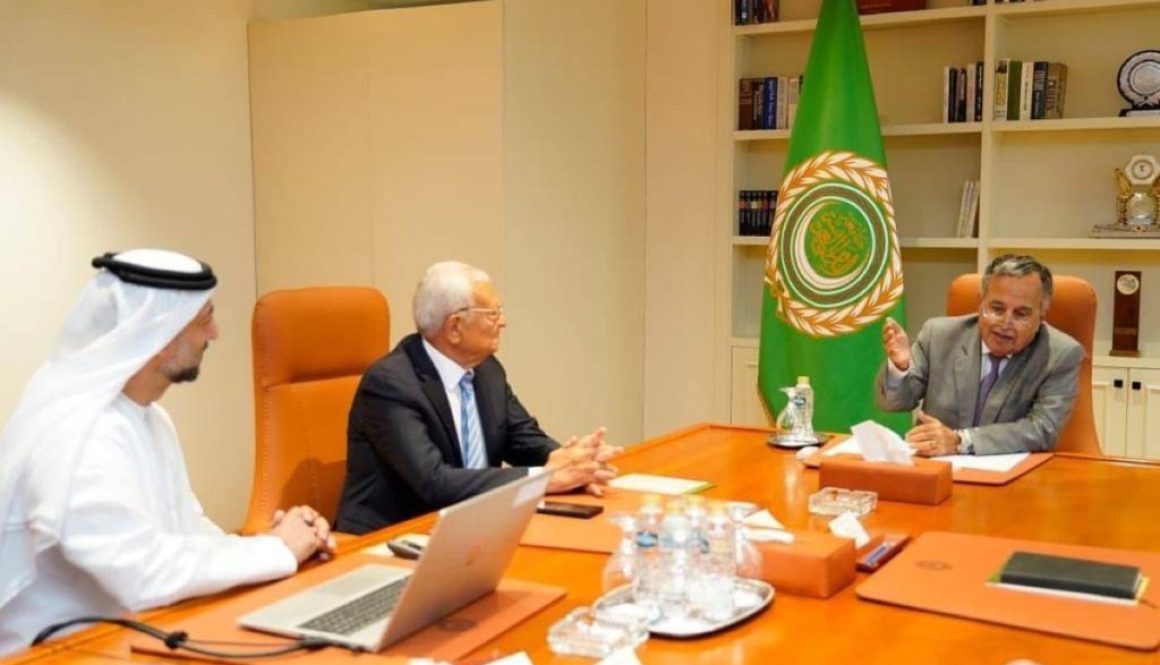
بحث معالي نبيل فهمي، الأمين العام لجامعة الدول العربية، مع قيادات الاتحاد العربي للاقتصاد الرقمي، مستقبل الاقتصاد العربي في ظل التحولات المتسارعة التي يقودها الذكاء الاصطناعي والتقنيات الحديثة، وما تفرضه من متطلبات جديدة على الدول العربية في مجالات النمو والاستثمار وإنتاج التكنولوجيا واقتصاد البيانات وتنمية القدرات البشرية.
جاء ذلك خلال اجتماع عقد بمقر الأمانة العامة لجامعة الدول العربية في القاهرة، تناول التحديات والفرص التي تواجه الاقتصادات العربية خلال المرحلة المقبلة، ودور مؤسسات العمل العربي المشترك في دعم قدرة الدول على الاستفادة من التحولات التكنولوجية، إلى جانب عدد من المبادرات والمشروعات التي يعمل عليها الاتحاد العربي للاقتصاد الرقمي.
وتناول الاجتماع أهمية تطوير نماذج أكثر فاعلية للعمل العربي المشترك، تجمع بين الرؤية والسياسات والمشروعات والاستثمار والشراكات الدولية، وتتيح تحويل الاحتياجات التي تحددها الدول إلى مبادرات عملية قابلة للتنفيذ والقياس.
واستعرض سعادة الدكتور علي محمد الخوري، رئيس مجلس إدارة الاتحاد العربي للاقتصاد الرقمي، خلال الاجتماع مسيرة الاتحاد وأبرز المبادرات والمشروعات التي طورها في مجالات الاقتصاد الرقمي والاستثمار والأمن الغذائي والتعليم والتعاون الدولي، وتناول الرؤية العربية للاقتصاد الرقمي ومراحل تطورها منذ إطلاقها بدعم من دولة الإمارات العربية المتحدة، وما تضمنته من توجهات إستراتيجية لبناء اقتصاد عربي أكثر قدرة على الاستفادة من التحول الرقمي والتكنولوجيا والبيانات، وصولا إلى اعتمادها على مستوى القمة العربية.
كما استعرض المؤشر العربي للاقتصاد الرقمي، الذي طوره الاتحاد لقياس أداء الدول العربية في مجالات الاقتصاد الرقمي وتحديد الفجوات والأولويات، وتوفير قاعدة معرفية تساعد الحكومات وصناع القرار على توجيه السياسات والاستثمارات نحو المجالات الأكثر تأثيرا في النمو والتنافسية.
وتضمن العرض الإشارة إلى عدد من المشروعات التي يعمل عليها الاتحاد، من بينها سوق الغذاء العربي ومشروع “محاصيل” في مجالات التجارة الزراعية وسلاسل القيمة والأمن الغذائي، إلى جانب مبادرات التعليم والتدريب الرقمي الرامية إلى تطوير المهارات وربطها باحتياجات أسواق العمل والاقتصاد الجديد.
وجرى استعراض مبادرة “مدار” – بوابة المشروعات العربية، التي تستهدف توفير منصة لعرض المشروعات والفرص الاستثمارية للدول العربية وربطها بالشركات والمستثمرين والمؤسسات الدولية، بما يساعد على استقطاب رؤوس الأموال والتكنولوجيا والخبرات العالمية إلى المشروعات ذات الأولوية.
وأوضح الخوري أن الاتحاد يعمل على توظيف شبكة علاقاته وشراكاته الدولية لفتح قنوات جديدة أمام الدول العربية للوصول إلى المستثمرين والأسواق والشركات العالمية، وتطوير نماذج للشراكة والتمويل تتيح زيادة مساهمة القطاع الخاص والاستثمار الخارجي في المشروعات التنموية، مؤكدا أن الأولوية خلال المرحلة المقبلة تتمثل في الانتقال من الرؤى والمبادرات إلى مشروعات وشراكات قابلة للتنفيذ والقياس، بما يربط الاقتصاد الرقمي بصورة أوثق بأهداف النمو والتنمية وخلق القيمة الاقتصادية في الدول العربية.
وشهد الاجتماع، الذي حضره الدكتور أيمن غنيم، الأمين العام المساعد للاتحاد، نقاشات موسعة حول التحولات التي سيحدثها الذكاء الاصطناعي في الاقتصاد والمجتمع خلال العقود المقبلة، وما تتطلبه من استعداد عربي مبكر للتغيرات المتوقعة في أسواق العمل والتعليم والإنتاج والخدمات والتجارة والاستثمار.
وتم التطرق إلى أهمية تطوير التشغيل البيني بين الأنظمة والمنصات الرقمية العربية، بما يتيح تبادل البيانات والخدمات والعمل بصورة أكثر تكاملا عبر الحدود، ويدعم التجارة والخدمات الرقمية والتكامل الاقتصادي بين الدول العربية.
وأشار معالي المهندس عاطف حلمي، رئيس الجمعية العمومية للاتحاد العربي للاقتصاد الرقمي، إلى أهمية الاستفادة من الخبرات والمبادرات والشراكات التي طورها الاتحاد خلال السنوات الماضية، وتوظيفها بصورة أوسع لخدمة أولويات الدول العربية ضمن منظومة العمل العربي المشترك، وقال إن التكامل بين المؤسسات العربية يمثل عاملا مهما في تسريع تنفيذ المشروعات والاستفادة من الموارد والخبرات المتاحة، ولا سيما في ظل التحولات الاقتصادية والتكنولوجية التي تتطلب مستويات أعلى من التنسيق والعمل المؤسسي المشترك.
وفي هذا الإطار، أكد سعادة الدكتور أحمد الشربيني، الأمين العام للاتحاد العربي للاقتصاد الرقمي، أن المرحلة المقبلة ستركز على تطوير مشروعات الاتحاد إلى برامج قابلة للتوسع عربيا، وربط المبادرات بصورة أكبر باحتياجات الدول وأولوياتها الاقتصادية والتنموية، بالتنسيق مع الإدارات المختصة في جامعة الدول العربية والمؤسسات الشريكة، مشيرا إلى أن نجاح المبادرات الرقمية يرتبط بقدرتها على تحقيق نتائج اقتصادية واجتماعية قابلة للقياس، وإيجاد مسارات عملية تجمع الحكومات والقطاع الخاص والمؤسسات الدولية حول مشروعات تخدم أهداف التنمية في المنطقة.
اجتمع وزير المالية السوداني، الدكتور جبريل إبراهيم، ومحافظ بنك السودان المركزي، الأستاذة آمنة ميرغني، بمقر الصندوق العربي للإنماء الاقتصادي والاجتماعي بالكويت، مع المدير العام ورئيس مجلس إدارة الصندوق، الدكتور فوزي يوسف الحنيف.
وأكد الوزير حرص الحكومة السودانية على تعزيز الشراكة مع الصندوق, واتفق الجانبان -بحسب بيان صادر عن وزارة المالية السودانية- على خطوات عملية لتعزيز التعاون والاستفادة بصورة أوسع من برامج الصندوق، خاصة في تمويل المشروعات التنموية ودعم القطاع الخاص والبرامج الموجهة للفئات المحدودة الدخل، مع مواصلة التنسيق والمتابعة بما يسهم في تحويل التفاهمات إلى مشروعات وبرامج تدعم التعافي وإعادة الإعمار والتنمية في السودان.
أعلن البنك المركزي المصري، الأحد، أنه اعتمد القواعد المنظمة لخدمات منظومة الهوية المالية الرقمية، للتعرف على عملاء البنوك والتحقق من هوياتهم إلكترونياً (eKYC).
وقال حسن عبد الله، محافظ البنك المركزي المصري، إن هذه المنظومة تمثل نقلة نوعية في إتاحة الخدمات المصرفية الرقمية للمواطنين، حيث ستمكنهم من فتح الحسابات البنكية والحصول على مختلف المنتجات والخدمات المصرفية عبر القنوات الرقمية، دون الحاجة إلى زيارة فروع البنوك، كما تتيح المنظومة الموافقة الإلكترونية على الشروط والأحكام، واعتماد المصادقة الإلكترونية بديلاً للتوقيع اليدوي، فضلاً عن تحديث البيانات بسهولة ويسر، بما يوفر الوقت والجهد، ويُسهّل الحصول على الخدمات المالية بصورة أكثر سرعة وأماناً، ويسهم في تعزيز الشمول المالي والارتقاء بتجربة العملاء.
وأضاف عبد الله، وفقاً لبيان صحافي صادر عن البنك المركزي، أن «القواعد تضع إطاراً تنظيمياً متكاملاً لخدمات منظومة الهوية المالية الرقمية، يتضمن حوكمة المنظومة، وتحديد أدوار ومسؤوليات جميع الأطراف المشاركة، إلى جانب المتطلبات الفنية والتشغيلية، وضوابط حماية البيانات والأمن السيبراني، بما يضمن تقديم الخدمات وفقاً لأعلى معايير الأمان والكفاءة وأفضل الممارسات الدولية».
ويمثل إصدار هذه القواعد خطوة محورية في تطوير البنية التحتية الرقمية للقطاع المصرفي، وتهيئة البيئة التنظيمية الداعمة للابتكار، بما يعزز قدرة البنوك على تقديم خدمات مالية رقمية متطورة، ويدعم جهود الدولة في تحقيق الشمول المالي، والتحول إلى اقتصاد رقمي، وترسيخ مكانة مصر مركزاً إقليمياً رائداً في مجال التكنولوجيا المالية والخدمات المالية الرقمية.
ارتفعت الإيرادات العامة لسلطنة عُمان بنسبة 13 في المائة خلال النصف الأول من 2026، لتبلغ نحو 6.6 مليار ريال عُماني (17.2 مليار دولار)، مقارنة بنحو 5.84 مليار ريال (15.2 مليار دولار) في الفترة نفسها من العام الماضي، مدفوعة بشكل رئيس بارتفاع الإيرادات النفطية والغازية.
وأظهرت نشرة الأداء المالي الصادرة عن وزارة المالية، أن صافي الإيرادات النفطية ارتفع بنسبة 10 في المائة إلى نحو 3.33 مليار ريال (8.7 مليار دولار)، مقابل 3.02 مليار ريال (7.8 مليار دولار) قبل عام، بينما قفز صافي إيرادات الغاز 32 في المائة إلى 1.16 مليار ريال (3.0 مليار دولار)، مقارنة بـ884 مليون ريال (2.3 مليار دولار).
وبلغ متوسط سعر النفط المحقق 74 دولاراً للبرميل خلال الفترة، بينما بلغ متوسط إنتاج السلطنة نحو 1.074 مليون برميل يومياً.
في المقابل، ارتفع الإنفاق العام 9 في المائة إلى نحو 6.62 مليار ريال (17.2 مليار دولار)، بزيادة قدرها 521 مليون ريال (1.36 مليار دولار) عن الفترة نفسها من 2025، نتيجة ارتفاع المصروفات الجارية والإنمائية.
وصعدت النفقات الجارية بنحو 251 مليون ريال إلى 4.37 مليار ريال (11.4 مليار دولار)، مقارنة بـ4.12 مليار ريال (10.7 مليار دولار) في الفترة نفسها من العام الماضي.
وبلغت النفقات الإنمائية للوزارات والوحدات المدنية 798 مليون ريال (2.1 مليار دولار)، منها 146 مليون ريال (379 مليون دولار) لمشروعات التحول الاقتصادي، بما يعادل نحو 61 في المائة من إجمالي الاعتمادات الإنمائية المخصصة لعام 2026، والبالغة 1.3 مليار ريال (3.4 مليار دولار).
وبلغت المساهمات والنفقات الأخرى 1.13 مليار ريال (2.94 مليار دولار)، بانخفاض 2 في المائة عن الفترة نفسها من العام الماضي.
وشملت أبرز بنود الدعم 323 مليون ريال (840 مليون دولار) لمنظومة الحماية الاجتماعية، و288 مليون ريال (749 مليون دولار) لقطاع الكهرباء، و162 مليون ريال (421 مليون دولار) للمنتجات النفطية، إضافة إلى 150 مليون ريال (390 مليون دولار) مخصصة لسداد الديون.
وفي الوقت نفسه، ارتفعت النفقات قيد التسوية إلى 320 مليون ريال (832 مليون دولار)، مقابل 130 مليون ريال (338 مليون دولار) في الفترة نفسها من العام الماضي.
وبلغ الدين العام 14.16 مليار ريال عُماني (36.8 مليار دولار) بنهاية الربع الثاني من 2026، مقارنة بـ14.12 مليار ريال (36.7 مليار دولار) قبل عام، بزيادة هامشية بلغت نحو 0.3 في المائة.
بحث محافظ البنك المركزي السعودي (ساما) أيمن السياري، يوم الأحد، في الرياض، مع رئيس مجلس هيئة السوق المالية، مازن بن تركي بن عبد الله السديري، سبل تعزيز التعاون والتكامل بين الجهتين.
وكان قد صدر أمر ملكي في السعودية، في 13 أغسطس (آب) الحالي بتعيين السديري رئيساً لمجلس هيئة السوق المالية بمرتبة وزير، بعد إعفاء محمد القويز من المنصب، في تغيير قيادي على رأس الجهة التنظيمية لأكبر الأسواق المالية في العالم العربي.
وتناول اللقاء بين السياري والسديري عدداً من الموضوعات ذات الاهتمام المشترك، إلى جانب استعراض آفاق التعاون في مجالات تطوير القطاع المالي والتقنية المالية، وبحث سبل تعزيز التكامل بين الجهازين، بما يسهم في الحفاظ على الاستقرار المالي وتعزيز الثقة فيه، وفق بيان صادر عن البنك المركزي السعودي.
سجلت منطقة الشرق الأوسط وشمال أفريقيا 390 صفقة اندماج واستحواذ بقيمة 46.7 مليار دولار خلال النصف الأول من عام 2026، بحسب تقرير حديث صادر عن شركة إرنست ويونغ حول نشاط الاندماج والاستحواذ في المنطقة. يمثل هذا الرقم تراجعاً عن النصف الأول من عام 2025، حين سجلت المنطقة 434 صفقة بقيمة 58.8 مليار دولار.
عزا التقرير هذا التراجع إلى تطورات جيوسياسية أثّرت في وتيرة الاستثمار الوافد إلى المنطقة. غير أن الربع الثاني من العام شهد زخماً متسارعاً، إذ بلغت قيمة الصفقات فيه 25 مليار دولار، أي أكثر من الضعف مقارنة بـ12.2 مليار دولار في الربع نفسه من عام 2025. تركّز معظم هذا التسارع في شهري أيار/مايو وحزيران/يونيو، اللذين استحوذا على 61% من عدد صفقات الربع الثاني و79% من قيمتها الإجمالية. كذلك ساهمت الصفقات التي تتجاوز قيمتها 500 مليون دولار بقرابة ثلاثة أرباع القيمة الإجمالية للصفقات المسجلة بين آذار/مارس وحزيران/يونيو.
يشير التسارع خلال الربع الثاني إلى أن مستثمري المنطقة، لا سيما الجهات الحكومية والصناديق السيادية، ما زالوا يوظفون رؤوس أموال ضخمة في مشاريع طويلة الأمد رغم حالة الحذر التي طبعت بداية العام. المستفيد الأول من هذا النشاط هو القطاعات التي تتقدم أجندات التنويع الاقتصادي في الخليج، من العقارات إلى الطاقة والتكنولوجيا، فيما يبقى التحدي الأكبر مرتبطاً بمدى استمرار هذا الزخم في ظل بيئة استثمارية عالمية أكثر حذراً.
الاستثمار المحلي والصادر يقودان النشاط
مثّلت الصفقات المحلية والصادرة القاطرة الرئيسية للنشاط خلال النصف الأول من العام. وبحسب التقرير، تسارعت قيمة الصفقات المحلية بشكل ملحوظ بين آذار/مارس وحزيران/يونيو، لتتجاوز 16 مليار دولار، أي أكثر من أربعة أضعاف قيمتها في الفترة نفسها من العام الماضي، مدفوعة بصفقات كبرى في قطاعات العقارات والكهرباء والمرافق والتكنولوجيا. ولفت التقرير إلى استمرار الجهات الحكومية في لعب دور محوري في هذه الصفقات، بما يعكس استمرار الاستثمار في البنية التحتية وبرامج التحول الوطني.
أما الاستثمار الصادر، فقد أظهر بدوره مرونة لافتة، بتسجيل 119 صفقة بقيمة 25.5 مليار دولار خلال النصف الأول من العام. وتوجه المستثمرون الإقليميون في هذا المجال نحو قطاعات التكنولوجيا والنقل والخدمات المالية والطاقة.
تصدّرت الإمارات قائمة الجهات الأكثر نشاطاً في الاستثمار الصادر خلال هذه الفترة. ومن أبرز صفقاتها استحواذ مؤسسة دبي للطيران على “ماكواري إير فايننس” بقيمة 7 مليارات دولار.
من جهة أخرى، سجّلت المنطقة نشاطاً لافتاً آخر في هذا المجال، تمثّل أبرزه في استحواذ الشركة السعودية القابضة للألعاب الإلكترونية على شركة شنغهاي مونتون للتكنولوجيا بقيمة 6 مليارات دولار.
وقال براد واطسون، رئيس قسم “بارثينون” التابع لإرنست ويونغ في الشرق الأوسط وشمال أفريقيا: “أظهر النصف الأول من عام 2026 قوة سوق الاندماج والاستحواذ في المنطقة ومرونتها، مع استمرار المستثمرين الاستراتيجيين في السعي وراء فرص نمو طويلة الأمد رغم بيئة استثمارية عالمية أكثر حذراً. ساعد النشر القوي لرأس المال المحلي، إلى جانب الصناديق السيادية النشطة وتركيز المنطقة المستمر على التنويع الاقتصادي، في الحفاظ على وتيرة الصفقات”.
التكنولوجيا ورأس المال السيادي في الواجهة
بقيت التكنولوجيا القطاع الأكثر جذباً لهذا النوع من الاستثمار، إذ استحوذت على الحصة الأكبر من قيمة الصفقات الوافدة بين آذار/مارس وحزيران/يونيو. تركز اهتمام المستثمرين على الحلول القائمة على الذكاء الاصطناعي والتحول الرقمي للشركات ومنصات البرمجيات والخدمات التجارية المعتمدة على التكنولوجيا. وبقيت الإمارات الوجهة المفضلة للاستثمار الوافد في المنطقة، مدعومة باقتصادها المتنوع وبيئتها التنظيمية.
من جهته، أشار التقرير إلى استمرار الصناديق السيادية والجهات المرتبطة بالحكومة في لعب دور محوري في صفقات المنطقة طوال النصف الأول من العام، من خلال توظيف رأس المال في قطاعات استراتيجية تنسجم مع أجندات التنويع الاقتصادي طويلة الأمد. وذكر التقرير تحديداً استمرار جهاز أبوظبي للاستثمار، وشركة مبادلة للاستثمار، وصندوق الاستثمارات العامة، في تشكيل ملامح نشاط الاندماج والاستحواذ في المنطقة.
وقال أنيل مينون، رئيس قسم الاندماج والاستحواذ وأسواق رأس المال في “بارثينون” التابع لإرنست ويونغ بالمنطقة: “يعكس النصف الأول من عام 2026 بيئة استثمارية منضبطة، مع استمرار المستثمرين في إعطاء الأولوية للصفقات التي تخدم أهدافاً استراتيجية طويلة الأمد. فيما أثّرت التطورات الجيوسياسية في وتيرة النشاط الوافد، حافظ الاستثمار المحلي والصادر على مرونته، مدعوماً بميزانيات الشركات القوية ورأس المال السيادي والاستثمار المستمر في القطاعات ذات الأولوية”.
خمس حقائق رئيسية
سجلت المنطقة 390 صفقة اندماج واستحواذ بقيمة 46.7 مليار دولار خلال النصف الأول من 2026، مقابل 434 صفقة بقيمة 58.8 مليار دولار في النصف الأول من 2025.
بلغت قيمة صفقات الربع الثاني من 2026 وحده 25 مليار دولار، مقارنة بـ12.2 مليار دولار في الربع نفسه من العام السابق.
تجاوزت قيمة الصفقات المحلية بين آذار/مارس وحزيران/يونيو 16 مليار دولار، أي أكثر من أربعة أضعاف مستواها في الفترة نفسها من العام الماضي.
سجل الاستثمار الصادر من المنطقة 119 صفقة بقيمة 25.5 مليار دولار خلال النصف الأول من 2026، أبرزها استحواذ مؤسسة دبي للطيران على “ماكواري إير فايننس” بـ7 مليارات دولار.
استحوذت التكنولوجيا على الحصة الأكبر من قيمة الصفقات الوافدة بين آذار/مارس وحزيران/يونيو، فيما بقيت الإمارات الوجهة المفضلة لهذا النوع من الاستثمار في المنطقة.
في كانون الثاني/يناير 2021، أطلق صندوق الاستثمارات العامة “برنامج تحقيق الرؤية” لمدة خمس سنوات (2021-2025). وحدد له ستة مستهدفات رئيسة، أبرزها رفع الأصول المُدارة إلى أربعة تريليونات ريال (نحو 1.07 تريليون دولار) بحلول نهاية 2025، انطلاقاً من قاعدة بلغت نحو 1.5 تريليون ريال (400 مليار دولار) في 2020. اليوم، بعد صدور تقرير 2025، بات ممكناً مقارنة أهداف تلك الخطة بالنتائج الفعلية، ومعرفة ماذا حقق الصندوق منها، وماذا لم يحقق.
تكشف مقارنة التقريرين نمطاً واضحاً: تفوّق الصندوق على أهدافه في كل ما يتعلق بإعادة تشكيل بنيته الداخلية، من نوع القطاعات التي يستثمر فيها، إلى حجم ضخّه في الاقتصاد المحلي، وحجم قوته العاملة وشركاته. لكنه لم يحقق الهدف الأكثر رمزية بين كل مستهدفاته، وهو حجم أصوله المُدارة وإجمالي أصوله، وهو الرقم الذي طالما اعتُبر المقياس الأهم للحكم على نجاح الخطة الخمسية. بعبارة أخرى، نجح الصندوق في أن يصبح مؤسسة مختلفة نوعياً عمّا كان عليه في 2021، لكنه لم يكبر بالحجم الذي كان يخطط له.
الأصول المُدارة: نمو كبير دون بلوغ الهدف
أنهى الصندوق عام 2021 بأصول مُدارة بلغت 1.98 تريليون ريال (528 مليار دولار)، بنمو 28.2% عن العام السابق. جاء ذلك استمراراً لمسار تصاعدي: من 971 مليار ريال (258.9 مليار دولار) في 2018، إلى 1.208 تريليون ريال (322.1 مليار دولار) في 2019، ثم 1.544 تريليون ريال (411.7 مليار دولار) في 2020.
بحلول نهاية 2025، بلغت الأصول المُدارة 3.396 تريليون ريال (905.6 مليار دولار). أي زيادة قدرها نحو 1.42 تريليون ريال (377.6 مليار دولار)، أو 71.5%، مقارنة بمستوى 2021. لكن هذا النمو الكبير لم يكفِ لبلوغ هدف الأربعة تريليونات ريال، وتوقف عند فجوة قدرها 604 مليارات ريال (161 مليار دولار) عن الرقم المعلن أصلاً.
يقرّ الصندوق بذلك صراحة في تقرير 2025، ويعزو الفارق إلى “الظروف السائدة في الأسواق، وتغيرات تقييم الأصول، وتوقيت تنفيذ بعض الصفقات… والتقلبات الاقتصادية العالمية وأثر الرسوم الجمركية الأميركية.
والأهم أن 2025 هو العام الذي سجّل فيه الصندوق أول تراجع سنوي في أصوله المُدارة، بعد سنوات من النمو المتواصل، بانخفاض نحو 38 مليار ريال (10.1 مليار دولار) عن 2024. بعبارة أخرى: كبر الصندوق بأكثر من 70% خلال خمس سنوات، لكنه لم يصل إلى الهدف الذي حدده لنفسه.
القطاعات الدولية والجديدة: هدفان تحققا معاً، بنتائج متفاوتة الحدة
يورد تقرير 2025، في قسم مخصص لمقارنة الأداء بالمستهدفات الاستراتيجية، مؤشرين محددين بدقة يمكن مطابقتهما مباشرة بأهداف تقرير 2021:
نسبة الأصول في القطاعات الدولية: حدد تقرير 2021 مستهدفاً بخفض هذه النسبة إلى 24% أو أقل، من قاعدة أساس بلغت 30% في 2020 — أي أن الصندوق كان يخطط أصلاً لتقليص هذه الحصة لا زيادتها. تحقق هذا الهدف وتجاوز: بلغ الأداء الفعلي في 2025 نحو 20%، أي أقل من المستهدف نفسه.
نسبة الأصول في القطاعات الجديدة: حدد تقرير 2021 مستهدفاً برفع هذه النسبة إلى 21% أو أكثر، من قاعدة أساس بلغت 15% في 2020. تحقق هذا الهدف وتجاوز بفارق كبير: بلغ الأداء الفعلي في 2025 نحو 45%، أي أكثر من ضعف المستهدف الأصلي.
منفصلاً عن هذين المؤشرين، يقسّم الصندوق محفظته أيضاً إلى ست “برك استثمارية” جغرافية-وظيفية، من بينها بركة للاستثمارات الدولية المتنوعة وأخرى للاستثمارات الدولية الاستراتيجية. وبحسب هذا التصنيف المختلف، كانت الاستثمارات الدولية تمثل 29% من إجمالي المحفظة في 2021 (نحو 574 مليار ريال أو 153.1 مليار دولار)، مقابل 71% للاستثمارات المحلية. بحلول 2025، تراجعت هذه الحصة إلى نحو 20% أيضاً (663 مليار ريال أو 176.8 مليار دولار)، رغم نموها بالقيمة المطلقة بنسبة 12% خلال العام الأخير وحده.
بعبارة أخرى: مؤشرا “القطاعات الدولية” (الرسمي، ذو الهدف المعلن) و”الاستثمارات الدولية” (الجغرافي، ضمن البرك الست) وصلا إلى الرقم نفسه تقريباً (نحو 20%) في 2025، لكنهما مؤشران مختلفان في تعريفهما، تصادف تقاربهما الرقمي دون أن يكونا المؤشر ذاته.
الاستثمار المحلي: الهدف الذي تحقق وتجاوز
حدد تقرير 2021 مستهدفاً لضخ 150 مليار ريال (40 مليار دولار) سنوياً كحد أدنى من استثمارات محلية جديدة. وبحسب تقرير 2025، بلغت الاستثمارات المحلية الجديدة خلال العام 171.1 مليار ريال (45.6 مليار دولار)، أي تجاوز الهدف بنسبة تقارب 14%.
كذلك تحقق مستهدف “الأثر الاقتصادي” الأوسع. حدد تقرير 2021 المساهمة التراكمية المستهدفة في الناتج المحلي الإجمالي غير النفطي عند 1.2 تريليون ريال (320 مليار دولار) بحلول 2025. وبحسب تقرير 2025، بلغت هذه المساهمة فعلياً 1.286 تريليون ريال (342.9 مليار دولار) تراكمياً منذ 2021، بما يمثل نسبة مساهمة سنوية بلغت 11% من الناتج المحلي الإجمالي غير النفطي في 2025 وحده.
أما مستهدفا “خلق الوظائف” (1.8 مليون وظيفة تراكمية بحلول 2025) و”المحتوى المحلي” (60% بحلول 2025)، اللذان وردا في تقرير 2021، فلم يرد ذكرهما بالتحديد كمستهدف مقارَن في تقرير 2025، وإن ذكر التقرير الأخير نسبة محتوى محلي فعلية بلغت 57% خلال عام 2024.
الموظفون وعدد الشركات: نمو مضاعف
بلغ إجمالي موظفي الصندوق 1,457 موظفاً في 2021، وارتفع هذا العدد بحلول 2025 إلى 3,321 موظفاً، أي أكثر من الضعف، بنمو 128%. ويكشف تقرير 2025 تفاصيل إضافية لم تكن متوفرة في تقرير 2021: 549 تعييناً جديداً خلال العام وحده، ونسبة سعودة بلغت 85.9%، ونسبة موظفات بلغت 34.93%، وتمثيل لـ62 جنسية مختلفة ضمن الكادر.
كما وصف تقرير 2021 محفظة الصندوق بأنها تضم “أكثر من 130 شركة عالمية المستوى”، بينما يذكر تقرير 2025 أن عدد الشركات في المحفظة بلغ 211 شركة بنهاية العام. وبافتراض أن قاعدة 2021 كانت عند الحد الأدنى المذكور (130 شركة)، فهذا يعني نمواً بنسبة 62% على الأقل خلال خمس سنوات.
الربحية وكلفة التمويل: أرقام تحمل تحفظات
على صعيد الربحية، تصعب المقارنة المباشرة بين التقريرين. أظهر تقرير 2021 “ربحاً للسنة” على مستوى المجموعة الموحّدة (وشمل حينها البنك الأهلي السعودي بعد اندماجه مع سامبا) بلغ 85.7 مليار ريال (22.9 مليار دولار)، متراجعاً 61% عن 2020 بسبب أرباح استثنائية من بيع حصة “سابك” في ذلك العام. أما الرقم المقابل لعام 2025 فمصدره القوائم المالية المدققة المرفقة لا نص التقرير السردي نفسه، وبلغ 65.2 مليار ريال (17.4 مليار دولار)، بارتفاع 152% عن 2024.
بسبب هذا الاختلاف في المصدر، ولأن المعلومات المتاحة لا تؤكد أن نطاق التوحيد المحاسبي للرقمين متطابق، لا يمكن اعتماد هذين الرقمين كمقارنة رئيسية موثوقة، من دون توضيح رسمي من الصندوق حول نطاق التوحيد في كل تقرير.
أما كلفة التمويل، فالمؤشر هنا أوضح اتجاهاً: بلغت “تكاليف التمويل الأخرى” في 2021 نحو 2.5 مليار ريال (678 مليون دولار)، لترتفع إلى 7.4 مليار ريال (1.97 مليار دولار) في 2025 (بحسب القوائم المالية للعامين). أي أن كلفة التمويل تضاعفت نحو ثلاث مرات خلال خمس سنوات، بالتوازي مع توسع حجم القروض والتسهيلات.
ويذكر تقرير 2025 أن الصندوق جمع، منذ تأسيس برنامجه الدولي للسندات وحتى نهاية 2025، تمويلاً تراكمياً قدره 31 مليار دولار (116.25 مليار ريال) من الأسواق العامة، وهو رقم تراكمي منذ انطلاق البرنامج، لا رقماً مقارَناً بقاعدة 2021 تحديداً. كما رفعت وكالات التصنيف تصنيف الصندوق في 2025 إلى Aa3 من “موديز” وA+ من “فيتش”، بعد حصوله على أول تصنيف ائتماني له عند A-1 من “موديز” وA من “فيتش”. لا يذكر تقرير 2021 أي تصنيف ائتماني، فهذا معطى جديد كلياً.
أما مقاييس العائد، فتظهر معياريْن مختلفيْن لا يصح خلطهما: سجّل الصندوق عائداً إجمالياً لحملة الأسهم بلغ 25% خلال عام 2021 وحده، مقارنة بمتوسط عائد سنوي معلن عند 5.8% للمحفظة منذ انطلاق البرنامج في 2017 وحتى 2025، وهذا الأخير مؤشر تراكمي طويل الأمد لا مؤشر سنة واحدة.
صفقتا نيانتك وMBC
يذكر تقرير 2025، ضمن قسم “نماذج من استثمارات الصندوق”، أن شركة سكوبلي (Scopely) التابعة لمجموعة سافي (Savvy) أتمت الاستحواذ على أعمال الألعاب التابعة لشركة نيانتك (Niantic) بقيمة 13.15 مليار ريال (نحو 3.51 مليار دولار)، فيما تذكر القوائم المالية المدققة المرفقة قيمة مختلفة لصفقة استحواذ منفصلة باسم “Niantic, Inc” بلغت 12.84 مليار ريال.
كذلك استحوذ الصندوق على حصة قدرها 54% في مجموعة إم بي سي (MBC) بقيمة 7.47 مليار ريال (نحو 1.99 مليار دولار) — وهذا الرقم متطابق بين التقرير السنوي والقوائم المالية المدققة.
من “القطاعات” إلى “المنظومات”: إعادة تسمية أم هيكلة؟
يحتفظ الصندوق، في كلا التقريرين، ببنية أساسية من ست “برك استثمارية”: الاستثمارات الدولية المتنوعة، والاستثمارات الدولية الاستراتيجية، ومشاريع عملاقة سعودية، وتطوير العقارات والبنية التحتية السعودية، وتطوير القطاعات السعودية، والاستثمارات في الشركات السعودية المدرجة، إلى جانب برنامج أسواق رأس المال العالمية وبركة الخزينة.
غير أن “استراتيجية 2026-2030″، التي أُعلنت مع صدور تقرير 2025، تنقل الصندوق من “برنامج تحقيق الرؤية” القائم على ثماني ركائز استراتيجية، إلى استراتيجية جديدة قائمة على أربع ركائز: بناء منظومات تنافسية، وإطلاق الإمكانات الكاملة للأصول، وتعظيم العوائد طويلة الأجل، وتعزيز التميز التشغيلي. كما تعيد هذه الاستراتيجية تصنيف المحفظة ضمن ثلاث فئات أوسع (محفظة الرؤية، والمحفظة الاستراتيجية، والمحفظة المالية) بدل البرك الست السابقة. وتضم محفظة الرؤية وحدها ست “منظومات اقتصادية متكاملة” من بينها نيوم، في مقابل مصطلح “القطاعات الاستراتيجية” الذي كان يضم 13 قطاعاً في وثيقة 2021.
لا تسمح المعلومات المتاحة بالجزم بأن هذا تحول جوهري في طريقة إدارة الأصول، لا مجرد إعادة تسمية تسويقية للهيكل القائم نفسه.
الخلاصة: بين 2021 و2025
على مستوى الحجم، ارتفعت الأصول المُدارة من 528 مليار دولار في 2021 إلى 905.6 مليار دولار في 2025، بنمو تراكمي بلغ 71.5%، لكن هذا النمو لم يكفِ لبلوغ الهدف المعلن عند 1.07 تريليون دولار.
في المقابل، تحقق هدفا “القطاعات الدولية” (خفض الحصة إلى 24% أو أقل، تحقق عند 20%) و”القطاعات الجديدة” (رفع الحصة إلى 21% أو أكثر، تحقق عند 45% — أي بفارق كبير يقارب ضعفي المستهدف) بوضوح تام. كذلك تجاوز الاستثمار المحلي الجديد سنوياً هدفه البالغ 40 مليار دولار ليبلغ فعلياً 45.6 مليار دولار، وتجاوزت المساهمة التراكمية في الناتج المحلي غير النفطي هدفها البالغ 320 مليار دولار لتصل إلى 342.9 مليار دولار. كما تضاعف عدد الموظفين من 1,457 إلى 3,321 موظفاً (نمو 128%)، وارتفع عدد شركات المحفظة من أكثر من 130 إلى 211 شركة على الأقل (نمو 62%).
أما صافي الربح السنوي وكلفة التمويل، فتحمل مقارنتهما بين العامين تحفظات منهجية تحول دون اعتمادهما كمقارنة رئيسية موثوقة، لاختلاف مصدر الأرقام ونطاق التوحيد المحاسبي المحتمل بينها.
أعلنت مجموعة QNB (شركة مساهمة عامة قطرية) مشاركتها في منتدى قطر الاقتصادي: النسخة الخاصة للجمعية العامة للأمم المتحدة، المقرر عقده في مدينة نيويورك الأمريكية يوم 20 سبتمبر المقبل، بالتعاون مع بلومبرغ، بالتزامن مع انعقاد الاجتماعات السنوية للجمعية العامة للأمم المتحدة.
وعن هذه المشاركة، أبرز السيد عبدالله مبارك آل خليفة الرئيس التنفيذي للمجموعة، في بيان، أن “مكانة مجموعة QNB وانتشارها الدولي الواسع يساهمان في منحها قدرة كبيرة على دعم الأنشطة التجارية والاستثمارية في مختلف الأسواق”، مبينا أن النسخة الخاصة للجمعية العامة للأمم المتحدة تتيح للمجموعة فرصةً للتواصل المباشر مع صناع القرار حول العالم، وفهم الأولويات الجديدة.
وسيشارك كبار مسؤولي مجموعة QNB في حوارات مع نخبة من الشركاء الدوليين حول التوجهات الاقتصادية والاستثمارية التي تُشكِّل ملامح مستقبل الأسواق العالمية.
بلغت موجودات صناديق الاستثمار الإسلامية في العام 2025 مايقارب 908 ملايين ريال، ووفقا لتقرير التمويل الإسلامي 2025 الصادر عن بيت المشورة للاستشارات المالية، فقد ارتفع صافي قيمة الموجودات المنسوبة لحاملي الوحدات في صندوق البيت المالي بنسبة 2.8% وبلغ 56.8 مليون ريال، في حين انخفض صافي قيمة الموجودات المنسوبة لحاملي الوحدات في صندوق الريان قطر المتداول بنسبة (0.9%) وبلغ 458.9 مليون ريال، وانخفض في الريان الخليجي بنسبة (7.2%) بصافي موجودات بلغ 392.7 مليون ريال. وخلال السنوات الماضية (2025-2021) كان معدل النمو السنوي المركب لهذه الصناديق إيجابيًا وهامشيًا بمعدل 0.1%، وبلغ معدل النمو المركب خلال الفترة لصندوق الريان الخليجي 6% وفي البيت المالي بمعدل 0.3%، في حين كان معدل النمو في صندوق الريان قطر المتداول سالبًا بنسبة (%3.7) وبالنسبة لاداء صناديق الاستثمار الإسلامية في العام 2025 فقد كان أداء صندوق البيت المالي إيجابيًا بمعدل أداء 2.8%، وسلبيًا في الريان الخليجي بمعدل (7.9%)، وفي الريان قطر المتداول بمعدل (%0.4).
ورخص مصرف قطر المركزي لعدد من صناديق الاستثمار الإسلامية، وخلال العام 2025 مارست ثلاثة صناديق استثمار إسلامية نشاطها في دولة قطر وهي: صندوق البيت المالي، وصندوق الريان لدول مجلس التعاون الخليجي، وصندوق الريان قطر المتداول. وتم تأسيس صندوق البيت المالي من قبل شركة بيت الاستثمار في عام 2006 كصندوق استثمار مفتوح بتصريح من قبل مصرف قطر المركزي برأس مال يتراوح بين 500 – 50 مليون ريال قطري، وأدار الصندوق في حينها شركة أموال، في حين تولى بنك قطر الوطني في قطر أمانة الاستثمار، ويستثمر الصندوق بشكل أساس في الأوراق المالية المدرجة في بورصة قطر، كما يستثمر في صناديق الشركات الأخرى من خلال الاستثمار في موجودات عالية الجودة وفقًا لأحكام الشريعة الإسلامية، والصندوق متاح للقطريين فقط، وفي مارس 2019 تم تعيين بنك قطر الوطني (سويسرا) مديرًا للصندوق.
وفي عام 2009 رخص مصرف قطر المركزي لصندوق الريان الخليجي، وتم إطلاقه في مايو 2010 كصندوق استثمار إسلامي مقوّم بالريال القطري مفتوح للقطريين فقط، من أفراد وشركات، برأس مال يتراوح بين 50 مليون إلى 1.5 مليار ريال قطري، يستثمر داخل وخارج دولة قطر، ويركز الصندوق على الاستثمار في الأسهم المدرجة في دول مجلس التعاون الخليجي، بالإضافة إلى الاستثمار في أدوات الدخل الثابت، وسوق رأس المال المتوافقة مع الشريعة الإسلامية، وهذا الصندوق أسسه بنك الريان وتديره شركة الريان للاستثمار، ويقوم بنك اتش اس بي سي (HSBC) فرع قطر بأمانة الاستثمار فيه.
حققت بنوك دبي خلال عام وحتى منتصف العام الجاري أعلى وتيرة نمو سنوية في قيمة أرصدتها التراكمية على مدار السنوات الخمس الماضية بما يعكس المتانة المالية وصلابة البنوك واحتفاظها باستمرارية وتيرة أعمالها متخطية أي انعكاسات أو ركود نتيجة التوترات الإقليمية التي صاحبت الشهور المنقضية منذ بداية 2026.
ووفق بيانات حديثة لمصرف الإمارات المركزي، فإن بنوك الإمارة قد أضافت 1.1 تريليون درهم لمحفظة ممتلكاتها ما بين منتصف 2021 ومنتصف 2026.
حيث نمت الأصول بمفردها بنسبة 60% عن إجمالي تلك السنوات لتضيف 924 مليار درهم إلى الرصيد التراكمي للأصول، فيما أضافت 152 مليار درهم إلى محفظة الاستثمارات بنسبة نمو 67% على مدار تلك الفترة.
كما منحت أكثر من 367 مليار درهم كتمويلات إضافية بتلك الفترة، ليرتفع الرصيد التراكمي للائتمان خلال السنوات الخمس بنسبة نمو 42%، فيما اجتذبت قرابة 700 مليار درهم كودائع جديدة في تلك الفترة ليرتفع الرصيد التراكمي للودائع بنسبة 76% منذ منتصف 2021.
أرصدة تراكمية
وتظهر البيانات التفصيلية على أساس سنوي تحقيق الأرصدة التراكمية لبنوك الإمارة المعدلات التنافسية الأكبر التي حققتها بنوك الإمارة ما بين منتصف العام الجاري ونفس الفترة من 2025 مقارنة بنفس الفترات منذ منتصف 2021.
حيث ارتفع الرصيد التراكمي للأصول إلى قرابة 2.450 تريليون درهم بنسبة نمو هي الأكبر سنوياً 12% مع إضافة 262 مليار درهم خلال العام المنقضي.
فيما كان الرصيد التراكمي لاستثمارات بنوك الإمارة قد ارتفع على أساس سنوي أيضاً بنسبة قياسية 18.4% إلى 380 مليار درهم نهاية يونيو الماضي وبإضافة استثمارات جديدة بلغت 76 مليار درهم منذ منتصف العام الماضي.
كما ارتفع رصيد الائتمان الممنوح من بنوك الإمارة على أساس سنوي أيضاً بأكبر نسبة نمو 21% وبقيمة إضافية 214 مليار درهم إلى رصيد تراكمي 1.244 تريليون درهم منتصف العام الجاري.
وشكل القطاع الخاص أكبر مستفيدي الحصول على تمويلات من بنوك الإمارة بحصة إجمالية 57% من إجمالي الائتمان من بنوكها، فيما حقق أيضاً أكبر نسبة نمو 12.1% على أساس سنوي.
وارتفع الرصيد التراكمي للودائع التي استقطبتها بنوك دبي أيضاً بنسبة غير مسبوقة بما يوازي 3.4% على أساس سنوي إلى رصيد تراكمي بلغ 1.614 تريليون درهم نهاية يونيو الماضي مع إضافة 191 مليار درهم كودائع جديدة خلال عام واحد، لتحتفظ بنوك الإمارة بحصة الأغلبية بحوالي 65% من قاعدة ودائع العملاء في مصارف الدولة بمنتصف العام الجاري مواصلة التصدر في حجم الودائع المصرفية وذلك للشهر الـ 18 على التوالي، لتظهر جاذبية عالية نحو استقطاب مدخرات العملاء والمستثمرين.
أعلن مصرف سوريا المركزي اعتماد نظام الدفع والتحول الإلكتروني في البلاد، بهدف تطوير منظومة دفع وطنية حديثة، وتوسيع خيارات الدفع والتحويل للمواطنين وقطاع الأعمال، دون إلغاء التعامل النقدي أو فرض وسيلة دفع محددة.
وذكر مصرف سوريا المركزي، في بيان له اليوم، أن النظام يضع إطارًا تنظيميًا لترخيص مقدمي خدمات الدفع والنقود الإلكترونية، ومشغلي أنظمة الدفع، مع إتاحة اختبار الحلول المالية المبتكرة ضمن مختبر تنظيمي خاضع للرقابة.
ويعزز النظام متطلبات الحوكمة وإدارة المخاطر والأمن السيبراني وحماية المستخدمين، ويمهد مستقبلًا للتكامل مع منظومات الدفع الإقليمية والدولية وفق المتطلبات المعتمدة، دون إتاحة الربط الدولي فورًا.
يعد قطاع الغذاء في مصر يعد أحد أكبر القطاعات الاقتصادية وأكثرها تأثيرًا، ويقدر حجم سوق الغذاء المصري بنحو 180 مليار دولار، فيما تمثل الصناعات الغذائية والزراعية نحو 17% من إجمالي السوق، بما يعادل نحو 30 مليار دولار، مع توقعات بنمو السوق بنسبة 9% بحلول عام 2030.
وتشهد السوق المصرية نموًا متواصلًا مدفوعًا بالزيادة السكانية والتغيرات المتسارعة في أنماط الاستهلاك، مع تجاوز عدد سكان مصر حاجز 110 ملايين نسمة، وهو ما يفرض تحديات وفرصًا جديدة أمام منظومة سلامة الغذاء، ويستلزم تطوير آليات الرقابة والتنظيم بما يتواكب مع هذا النمو.
أما احتياجات المستهلك المصري فقد تغيرت بصورة كبيرة خلال السنوات الأخيرة، ولم يعد الطلب يقتصر على المنتجات التقليدية، بل امتد ليشمل المنتجات النباتية (Vegan)، والأغذية البديلة، والعديد من المنتجات المبتكرة، وهو ما يتطلب وجود تشريعات مرنة ورقابة استباقية قادرة على استيعاب هذه المتغيرات، وذلك حسبما أكد الدكتور طارق الهوبي، رئيس الهيئة القومية لسلامة الغذاء.
توظيف الذكاء الاصطناعي في سوق الغذاء
وفيما يتعلق بالتكنولوجيا الحديثة، فإن توظيف تقنيات الذكاء الاصطناعي يمثل أحد أهم محاور تطوير منظومة الرقابة، حيث يسهم في تحسين كفاءة متابعة المنتجات المتداولة داخل السوق، وتسريع إجراءات الفحص والإفراج، وتحليل البيانات الضخمة، والتنبؤ بالمخاطر المحتملة، بما يسمح بتوجيه الموارد الرقابية إلى المنتجات والقطاعات الأكثر احتياجًا للمتابعة.
كما أن التحول نحو الرقابة الذكية يهدف إلى الانتقال من النموذج التقليدي الذي يعتمد بصورة أساسية على التفتيش الميداني، إلى نموذج أكثر تطورًا يعتمد على تحليل المخاطر والأدلة العلمية والاستجابة السريعة للمتغيرات، وهو ما يسهم في رفع كفاءة المنظومة الرقابية وتحسين جودة الخدمات المقدمة للمتعاملين.
وتشهد السوق المصرية تغيرًا ملحوظًا في تفضيلات المستهلكين، مع زيادة الطلب على المنتجات الصحية، والمنتجات النباتية، والبدائل الغذائية، وغيرها من الفئات المستحدثة، وهو ما يفرض على الجهات التنظيمية التحرك بصورة استباقية، وعدم الانتظار حتى تنتشر تلك المنتجات قبل وضع الأطر المنظمة لها.
وتتمتع السوق المصرية، بقاعدة استهلاكية كبيرة وتنوع في أنشطة الإنتاج والتصنيع والاستيراد والتصدير، تحتاج إلى منظومة رقابية متكاملة تشمل جميع حلقات سلسلة القيمة، بدءًا من الإنتاج الزراعي والتصنيع، مرورًا بالنقل والتخزين والتوزيع، وصولًا إلى المستهلك النهائي.
تترقب السوق المالية السعودية (تداول) قرارات تنظيمية حاسمة بشأن تعديل قواعد ملكية الأجانب في الشركات المدرجة، وسط تفاؤل الأوساط الاستثمارية، عقب صدور الأمر الملكي بتعيين مازن بن تركي السديري رئيساً لمجلس هيئة السوق المالية، وهو ما يُنتظر أن يعطي دفعة قوية لتسريع الإصلاحات والهيكلة التنظيمية الجارية.
ووفقاً لمذكرة بحثية حديثة أصدرها بنك الاستثمار العالمي «مورغان ستانلي»، وأعدَّها المحلل الاستراتيجي ماثيو نغان، فإن إعادة إحياء النقاش حول رفع أو إلغاء السقف المحدد لملكية المستثمرين الأجانب، تتزامن مع هذا التحول القيادي، مما يمهد الطريق لضخ مليارات الدولارات من رؤوس الأموال الخاملة نحو السوق السعودية.
وأوضح التقرير أن الجدول الزمني لإقرار التعديلات المرتقبة لعام 2026 بات يتسم بالضغوط الزمنية؛ لضمان شمولها في المراجعة الدورية القادمة لمؤشر «مورغان ستانلي للأسواق الناشئة» (MSCI) المقرر إعلانها في نوفمبر (تشرين الثاني) المقبل.
سيناريوهات التدفقات النقدية المتوقعة
وضع «مورغان ستانلي» مسارين رئيسيين لحجم التدفقات الاستثمارية الأجنبية المتوقعة، بناءً على حجم التسهيلات التنظيمية:
السيناريو الأول يفترض رفع سقف الملكية إلى 75 في المائة: يتوقع أن يجذب تدفقات استثمارية غير مباشرة تصل إلى 4.3 مليار دولار.
السيناريو الثاني يفترض إلغاء قيود الملكية بالكامل: قد يرفع حجم التدفقات الوافدة إلى نحو 7.4 مليار دولار.
وأشار التقرير إلى أن «مصرف الراجحي» يقف في مقدمة الأسهم السعودية المرشحة لاستقطاب الجزء الأكبر من هذه الاستثمارات؛ بفضل وزنه النسبي المرتفع وسيولته القوية. وتوقع البنك أن يستحوذ المصرف وحده على تدفقات تتراوح بين 2.1 مليار و4.6 مليار دولار، بناءً على طبيعة القرار النهائي بشأن نسب الملكية.
يتواصل تدفق المؤشرات الاقتصادية السلبية في لبنان على منواله الحاد، مع تمدّد حال «عدم اليقين»، واستمرار تراكم الخسائر المالية والإعمارية الناجمة عن المناوشات والعمليات العسكرية في الجنوب، ووسط تصاعد القلق من احتمالات التصعيد الحربي، ربطاً باستحقاقات انتخابية خارجية، وبتعقيدات جولات المفاوضات المباشرة، وتأثيرات المواجهات في المنطقة.
وحفل التقرير المحدث الصادر عن وكالة «ستاندرد آند بورز» الدولية، بإشارات لافتة لإعادة هيكلة الترقبات لدى المؤسسات المالية الدولية، على المديين القريب والمتوسط، بنتيجة رصد المؤشرات الاقتصادية والمالية المرتبطة بمنحى التحديات الشائكة ذات الصلة بالسياسات الكبرى، مثل المخاطر الأمنية، وضعف النمو الاقتصادي، وقلّة الموارد الماليّة العامّة، واحتياجات إعادة الإعمار الكبيرة.
وبرز في تحديثات المؤسسة الدولية، ترقب انكماش الاقتصاد اللبناني بنسبة 8 إلى 9 في المائة خلال العام الحالي، بخلاف الجدول السابق الذي توقع تحقيق نموّ بنسبة 3 في المائة للناتج المحلي البالغ نحو 35.8 مليار دولار بنهاية العام السابق، ومعززاً بالمعطيات المحلية التي تظهر خفض سقوف التطلعات بنجاح الموسم السياحي الصيفي، والمترجم رقمياً بتراجع حركة المطار والوافدين خلال شهر يوليو (تموز) الماضي، وبالتالي ضعف مساهمته في تقليص أرقام انحدار الاقتصاد.
وجاء التعديل في تقدير النموّ، من الإيجابي المعتدل إلى السلبي الحاد، بنتيجة تحليل تداعيات الصراع الحربي الأخير، وتأثيراته المتفاقمة على قطاعي البناء والسياحة وعلى ثقة المستثمرين، وحيث تقدّر الحكومة تكاليف إعادة إعمار البنى التحتية العامّة والمنازل المتضرّرة بحوالي 5 مليارات دولار، أيّ ما يعادل 13 في المائة من الناتج المحلي الإجمالي التقديري للعام الحالي.
بالمقابل، توقّعت وكالة التصنيف أن تسهم إعادة الإعمار بدعم نمو الناتج المحلي الإجمالي الحقيقي بنسبة تتراوح بين 2 و3 في المائة خلال السنوات الثلاث التالية، في حال انخفضت حدّة الأعمال العدائيّة الواسعة النطاق، فيما يتكفل تصحيح مسار الاقتصاد بتسريع عجلة النموّ، من خلال مساهمة الإعمار في انتعاش قطاعات الخدمات المتنوّعة، وزيادة الاستهلاك، وتحسّن مستويات السيولة، وتدفقات التحويلات الماليّة. بالتوازي مع ترقب انخفاض في متوسّط التضخّم إلى 14 في المائة في العام المقبل، و10 في المائة لعام 2028، جراء ارتفاع نسبة الدولرة في الاقتصاد بشكل كبير واستقرار سعر الصرف.
تقدم إصلاحي
ومع حجب التوقعات بإمكانية إحراز أي تقدّم ملموس على المدى القصير بشأن إعادة هيكلة الدين العامّ الذي يتطلّب إنجاز إصلاحات في السياسات الماليّة ودعم المانحين واستقرار الوضع الأمني، فقد أحرزت الحكومة تقدماً ملحوظاً في مجموعة من الإصلاحات التي يشترطها صندوق النقد الدولي للموافقة المحتملة على برنامج التسهيلات المالية الموسّعة. بينما برز تنويه الوكالة الدولية بتعثّر الانتهاء من مشروع قانون الاستقرار المالي (الفجوة)، وتوقع مزيد من التأخير نتيجة تغير الوضع الأمني والتحول المحتمل في أولويّات السياسة العامّة.
ومن المتوقع، حسب الترقبات المحدثة، تحقيق فوائض في موازنة الحكومة بنحو 3 في المائة من الناتج المحلي الإجمالي في العام الحالي، و1 في المائة للعام المقبل، بعدما حققت 5 في المائة خلال العام الماضي، لكن ذلك لن يمنع تحوّل أرصدة الميزانيّة إلى عجز بنسبة 1 إلى 2 في المائة من الناتج المحلي الإجمالي لعامي 2028 و2029 ، في ظل قيود تمويلية مستمرة، وضغوط الإنفاق مع ارتفاع فاتورة الأجور في القطاع العامّ، التي تشكّل أكثر من نصف إجمالي الإنفاق الحكومي، والزيادة في الإنفاق على الأمن ودعم السكان المتضرّرين من العدوان الأخير على لبنان.
تراجع متوقع في العجز
كما يتوقع تحقيق انخفاض نسبي في متوسّط العجز في الحساب الجاري، ليبلغ 17 في المائة من الناتج المحلّي الإجمالي خلال الفترة الممتدّة بين عامي 2026 و2029، مقابل نسبة 22 في المائة للفترة الممتدّة بين عامي 2023 و2025. وبذلك يظل هذا العجز مرتفعاً رغم إمكانية تمويله من تحويلات المغتربين الوافدة إلى لبنان، ومن ادخارات القطاع الخاصّ المقيم بالعملة الأجنبيّة.
تجدر الإشارة إلى أن وكالة«ستاندرد آند بورز»، أبقت تصنيف لبنان بالعملة المحليّة على المدى الطويل عند درجة «سي سي سي +» (CCC+) مع نظرة مستقبليّة مستقرّة. كما حافظت على التصنيف الطويل والقصير الأمد للديون السياديّة بالعملات الأجنبيّة عند مستوى «التخلّف الانتقائي عن الدفع»، وتصنيف العملة المحليّة على المدى القصير عند الدرجة «سي». علماً بأن الحكومة السابقة، برئاسة حسان دياب، أعلنت في ربيع عام 2020، قرار الامتناع عن دفع مستحقات سندات الدين الدولية، بإجمالي يقارب 31.5 مليار دولار.
وحذرت من إمكان خفّض تصنيف الدين بالعملة المحليّة، في حال زيادة احتمال إدراج الدين بالعملة المحليّة من ضمن عمليّة إعادة الهيكلة، بينما ستعمل على تحسين التصنيف في حال تحقيق تقدّم إضافي في الإصلاحات التي من شأنها أن تؤدي في نهاية المطاف إلى نتائج أفضل للماليّة العامّة، وتحسين أفضل في النموّ الاقتصادي، وتفتح الباب أمام تمويل خارجي بشروط ميسّرة.
وقد نشرت الحكومة إحصاءات الدين عن نهاية عام 2024 بعد تأخير طويل. حيث بلغ الدين العامّ حوالي 152 في المائة من الناتج المحلي الإجمالي ، أي ما يعادل حينها 46.3 مليار دولار، منه حوالي 43 مليار دولار، تمثل أصول سندات «اليوروبوندز» والفوائد المتأخّرة والمستحقّة. علماً بأن الأسعار السوقية لهذه السندات «المعلّقة» الدفع، من الأصول والفوائد، تبلغ حالياً نحو 30 في المائة من قيمتها الاسمية، بعدما انحدرت إلى أدنى مستوياتها لتسجل 6 في المائة فقط من قيمتها، بُعيد اندلاع حرب غزة وإسنادها اللبناني في خريف عام 2023.
يتجه السودان إلى إعادة تنظيم قطاع التعدين، وفي مقدمته الذهب، مع إعلان وزارة المعادن عزمها على إنهاء التعدين العشوائي والأهلي خلال السنوات الثلاث المقبلة، في محاولة للحد من آثاره البيئية والصحية وتعظيم العائد الاقتصادي للدولة.
ويأتي التحرك في وقت يعتمد فيه السودان بصورة متزايدة على الذهب لتعويض جانب كبير من عائدات النفط التي فقدها بعد انفصال جنوب السودان، بينما لا تزال عمليات التهريب تحرم الخزينة العامة من جزء كبير من الإنتاج. وتقول الحكومة إن إنتاج الذهب بلغ 199 طناً العام الماضي، فيما يعمل نحو 6 ملايين سوداني في قطاع التعدين، وسط مساعٍ للاستفادة من تجارب دول منتجة للذهب وتطوير أكثر من 25 معدناً استراتيجياً تزخر بها البلاد.
وقال وزير المعادن، نور الدائم طه، في مخاطبة لورشة المسؤولية المجتمعية وتضم قيادات وأعيان ولاية جنوب كردفان في الخرطوم، إن التعدين في السودان نشأ بصورة عشوائية لأنه سبق الدولة، وأشار إلى وجود أكثر من 25 معدناً استراتيجياً في البلاد، وضعت وزارته خططاً واستراتيجيات لإدارتها بصورة علمية بما يتيح للدولة الاستفادة منها.
وأوضح أن بعض الولايات، من بينها نهر النيل، طلبت من الوزارة إجراء مسوحات جيولوجية، في خطوة اعتبرها دليلاً على تنامي وعي المجتمعات بمخاطر التعدين العشوائي.
وأشار الوزير إلى أن السودان يسعى إلى نقل التجارب والخبرات الناجحة من دول، من بينها غانا وجنوب أفريقيا، في مجالي الذهب والمسؤولية المجتمعية، بما يحقق الفائدة للمواطن والدولة، وأكد أن المعدن النفيس يمكن أن ينقل السودان إلى مرتبة الدول الغنية.
من جانبه، قال المدير العام للشركة السودانية للموارد المعدنية محمد طاهر عمر، إن عدد العاملين في مجال التعدين في السودان بلغ 6 ملايين مواطن، مشيراً إلى أن ولاية جنوب كردفان أصبحت ضمن الولايات المنتجة للذهب.
وأوضح عمر أن عدد الشركات العاملة في مجال التعدين بالولاية تجاوز 60 شركة، دخلت 50 في المائة منها مرحلة الإنتاج الفعلي، فيما يتوقع أن تدخل بقية الشركات دائرة الإنتاج خلال الفترة المقبلة.
ولفت المسؤول البارز إلى أن الشركات التي كانت تعمل في التنقيب بالولاية قبل اندلاع الحرب جنوب كردفان كان عددها 10 شركات تعدين، وكانت جميعها متعثرة.
يذكر أن وزير المالية جبريل إبراهيم قد أشار، في وقت سابق، إلى أن إنتاج السودان من الذهب بلغ 199 طناً خلال العام الماضي، لكن جزءاً كبيراً من هذه الكمية تعرض للتهريب، وهي مشكلة يعاني منها السودان منذ سنوات.
وتشير تقديرات غير رسمية إلى تهريب أكثر الكميات المنتجة، وهي مشكلة ظلت تؤرق المسؤولين في قطاع التعدين دون أن يجدوا لها حلاً حتى الآن.
والشهر الماضي، فرض الاتحاد الأوروبي عقوبات على الذهب السوداني بزعم أنه يمول الحرب في السودان، وبموجب القرار حظر شراء أو استيراد أو نقل الذهب ذي المنشأ السوداني.
ويعتمد السودان على تصدير الذهب لرفد الخزينة العامة، عقب فقدانه للحصة العظمى من عائدات النفط عقب انفصال دولة جنوب السودان.
قال الرئيس الجديد لـ«مايكروسوفت العربية»، أيمن الغامدي، إن السعودية تدخل مرحلة جديدة في مسار الذكاء الاصطناعي، عنوانها الانتقال من التجارب إلى الاستخدام الفعلي داخل المؤسسات وتحقيق أثر قابل للقياس.
وفي أول مقابلة إعلامية له منذ توليه منصبه في يوليو (تموز) الماضي، حدد الغامدي ثلاث أولويات للمرحلة المقبلة، تتمثل في بناء «قاعدة سحابية موثوقة»، وتوسيع تطبيقات الذكاء الاصطناعي في العمليات والخدمات، وتنمية المهارات والقدرات المحلية.
وتأتي هذه الأولويات بالتزامن مع الاستعداد لإتاحة منطقة «أزور» السحابية في المنطقة الشرقية، بما يدعم أعباء العمل الحساسة واستضافة البيانات والحلول داخل المملكة.
ويرى الغامدي أن التحدي لم يعد في الوصول إلى نماذج الذكاء الاصطناعي، بل في قدرة المؤسسات على دمجها بأمان في أعمالها، محذراً من أن ضعف البيانات والحوكمة قد يحد من العوائد. كما يستهدف دفع السعودية من استهلاك التكنولوجيا إلى صناعتها، عبر تطوير حلول وملكية فكرية محلية، وتعزيز مهارات المطورين والشركات الناشئة، بما يتيح بناء تقنيات قادرة على المنافسة والنمو إقليمياً وعالمياً.
يدرس البنك الأوروبي لإعادة الإعمار والتنمية (EBRD) ومؤسسة التمويل الدولية (IFC) الاستحواذ على حصة مجمّعة تصل إلى 10% من الطرح العام المرتقب لبنك القاهرة، ثالث أكبر بنك حكومي في مصر، بحسب تقرير لوكالة “بلومبرغ” نقلته منصتا “الشرق للأعمال” و”إنتربرايز”، استناداً إلى مصادر مطلعة لم تكشف “بلومبرغ” عن هويتها.
وبحسب التقرير، يُنتظر أن تبلغ حصة “البنك الأوروبي” وحده نحو 5%، على أن تستكمل “مؤسسة التمويل الدولية” النسبة المتبقية إذا انضمت رسمياً للصفقة. لم تؤكد أي من المؤسستين هذه المعلومة على منصاتها الرسمية حتى الآن، ما يبقيها في خانة “الاعتزام” لا “التنفيذ”، إلى حين نشر نشرة الطرح النهائية وتأكيد أسماء المستثمرين المؤسساتيين.
بنك القاهرة مملوك بنسبة تناهز الكامل (99.99%) لبنك مصر، ويستعد لطرح ما بين 30% و40% من رأس ماله في البورصة المصرية بحلول تشرين الثاني/نوفمبر 2026، بحسب مسؤولين مصريين مطلعين على ملف الطروحات الحكومية.
يُقدَّر أن يجري الطرح بقيمة عادلة تناهز 78 مليار جنيه (نحو 1.5 مليار دولار)، بحصيلة متوقعة تتراوح بين 23 و32 مليار جنيه (460 إلى 650 مليون دولار). ويتولى “إي.إف.جي القابضة” (EFG Holding) و”سي آي كابيتال” (CI Capital) ترتيب الصفقة وإدارة سجل الطلبات، بينما تعمل “بيكر تيلي” (Baker Tilly) مستشاراً مالياً مستقلاً لتقييم البنك. وقال هشام السيد، رئيس وحدة الشركات المملوكة للدولة في مجلس الوزراء المصري، إن الحصة المطروحة قد تُغطى في غضون أسبوع من انطلاقها، في إشارة إلى توقعات بطلب قوي من المستثمرين.
ما الذي تغيّر؟
الجديد هذه المرة ليس مجرد تحديد موعد آخر للطرح – فقد تكرر ذلك أكثر من مرة منذ 2020 – بل دخول مؤسستين تمويليتين دوليتين بثقل “البنك الأوروبي” و”مؤسسة التمويل الدولية” على خط التفاوض في مرحلة متقدمة. وهو ما يمنح الصفقة طابعاً مؤسساتياً يصعب توفيره من مستثمرين أفراد أو صناديق إقليمية وحدها؛ فكلتا المؤسستين تخضعان لعمليات تقييم ائتماني وحوكمي صارمة قبل اتخاذ قرار الاستثمار، وموافقتهما، إن تأكدت، تُعد بمثابة “شهادة ثقة” تُسهّل على مستثمرين آخرين المشاركة في الطرح العام.
رحلة بنك القاهرة إلى البورصة
بدأت القصة رسمياً عام 2017، حين أعلنت الحكومة المصرية برنامج طروحات لإعادة هيكلة الشركات والبنوك المملوكة للدولة، وتصدّر بنك القاهرة قائمة هذه الطروحات باستهداف بيع حصة تصل إلى 45% من أسهمه بين مستثمر استراتيجي وطرح في البورصة.
خلال عامي 2018 و2019 خضع البنك لعمليات إعادة هيكلة تشغيلية تمهيداً لدخول المستثمرين، واستهدفت الخطة الأصلية إتمام الطرح مطلع 2020 بحصيلة متوقعة بين 300 و400 مليون دولار. لكن تفشي جائحة كوفيد-19 مطلع 2020 وما تبعه من اضطراب في الأسواق العالمية دفع الحكومة والبنك المركزي المصري إلى تأجيل الطرح تجنباً لبيع البنك دون قيمته العادلة.
بين عامي 2021 و2022 جرت محاولات لإحياء الملف عبر بيع مباشر لمستثمر استراتيجي بدل الطرح العام. وفي 28 نيسان/أبريل 2022، رفع بنك مصر حصته في بنك القاهرة من 57.14% إلى نحو 99.99%، بعد أن باعت “مصر كابيتال” (الذراع الاستثمارية لبنك مصر) كامل حصتها البالغة 42.8% في صفقة داخلية عبر البورصة المصرية بقيمة 6.97 مليار جنيه (نحو 377 مليون دولار وفق سعر الصرف حينذاك)، في خطوة لترتيب الملكية قبل عملية البيع الأجنبي المرتقبة.
في 2023، وبعد أزمة شح الدولار في مصر وتحرير سعر الصرف، أُدرج بنك القاهرة ضمن قائمة 32 شركة وبنكاً في “وثيقة سياسة ملكية الدولة” المخصصة للتخارج لصالح القطاع الخاص. وبدأت مؤسسات دولية وصناديق سيادية خليجية دراسة الملف، لكن فجوة التقييم بين توقعات البائع والوضع الاقتصادي حالت دون اتفاق نهائي مع مستثمر استراتيجي.
توقيت مرتبط بالصندوق
جاءت الانفراطة الحالية مع تأكيد الحكومة تفعيل خطة الطرح في النصف الثاني من 2026، مستفيدة من استقرار نسبي في سعر الصرف وتحسن تدفقات النقد الأجنبي، بعد تأجيلين سابقين في آذار/مارس وحزيران/يونيو 2026 بسبب التوترات الإقليمية المرتبطة بالصراع بين إيران وإسرائيل والولايات المتحدة.
ويتزامن توقيت الطرح مع اشتراطات برنامج صندوق النقد الدولي مع مصر، الذي يركّز على تسريع تقليص ملكية الدولة في القطاع المصرفي وتعزيز الاحتياطيات الأجنبية عبر تدفقات رؤوس أموال حقيقية ومستدامة، في وقت أشار الصندوق إلى احتياجات التمويل الخارجي لمصر كأحد أبرز المخاطر التي تواجه استمرار البرنامج.
ارتفع حجم الصناعة المالية الإسلامية في السوق المصرية إلى نحو 1.711 تريليون جنيه بنهاية حزيران/ يونيو 2026، بمعدل نمو بلغ 29% مقابل مستوياتها في حزيران / يونيو 2025، وفقاً لتقرير صادر عن الجمعية المصرية للتمويل الإسلامي.
وتشمل الصناعة المالية الإسلامية أنشطة البنوك والتمويل والاستثمار والتأمين التكافلي، إلى جانب إصدارات الصكوك للشركات والصكوك السيادية، وفقاً للبيانات الواردة بالتقرير.
وأشار التقرير إلى وصول عدد المؤسسات المالية التي تقدم منتجات متوافقة مع أحكام الشريعة الإسلامية في السوق المصرية إلى 47 مؤسسة مالية، بالإضافة إلى نحو 27 صندوقاً استثمارياً تعمل وفق الضوابط الشرعية.
وتضم السوق 15 بنكاً تقدم منتجات مصرفية إسلامية، و12 شركة تمويل، و10 شركات تأمين تكافلي، إلى جانب 10 شركات عاملة في مجال الصكوك.
وبلغ حجم إصدارات الصكوك في السوق المصرية نحو 237 مليار جنيه في مارس 2026، متضمناً الصكوك السيادية وصكوك الشركات، فيما بلغ عدد الشركات العاملة في مجال الصكوك نحو 10 شركات.
ويعود الإطار التشريعي لصكوك الشركات إلى إصدار القانون ولائحته التنفيذية في نهاية 2018، ومنذ ذلك الحين جرى إصدار 9 صكوك حتى نهاية ديسمبر 2025 بقيمة إجمالية بلغت نحو 33.6 مليار جنيه.
وأشار التقرير إلى وجود أكثر من 5 إصدارات جديدة للصكوك قيد الدراسة حالياً، إلى جانب الاستعداد لعدد من الإصدارات الجديدة لصالح شركات كبرى في قطاعات الصناعة والتمويل.
وشهد سوق الصكوك السيادية المصرية إصدار أول صك سيادي في 21 فبراير 2023 بقيمة 1.5 مليار دولار، بما يعادل نحو 75 مليار جنيه وقتها، وفق عقد إجارة المنافع.
كما أصدرت الدولة صكاً سيادياً بقيمة مليار دولار في أبريل 2025، إلى جانب إصدار آخر بقيمة 1.5 مليار دولار، بما يعادل نحو 200 مليار جنيه.
وشهد السوق كذلك إصدار صك سيادي بالعملة المحلية بقيمة 3 مليارات جنيه من جانب البنك المركزي لصالح وزارة المالية، ضمن برامج تمويل مشروعات الموازنة العامة للدولة وفق عقد إجارة المنافع.
وأوضح التقرير أن السوق المصرية تضم نحو 27 صندوقاً استثمارياً تعمل وفق الضوابط الشرعية، بإجمالي حجم أصول يبلغ نحو 34.7 مليار جنيه.
كما تضم السوق 10 شركات تأمين تكافلي تعمل وفق أحكام الشريعة الإسلامية، إلى جانب شركتين للتمويل العقاري تقدمان منتجات متوافقة مع الضوابط الشرعية.
وتضم أنشطة التمويل متناهي الصغر والتمويل الاستهلاكي والتمويل المتوسط نحو 12 شركة تقدم منتجات متوافقة مع أحكام الشريعة الإسلامية.
وبلغ حجم العمليات المالية غير المصرفية المتوافقة مع الشريعة الإسلامية، بخلاف الصكوك، نحو 33 مليار جنيه، وفقاً للتقرير، مع الإشارة إلى أن هذا الرقم لا يزال قيد التدقيق والمراجعة.
وتعكس الزيادة في حجم الصناعة المالية الإسلامية استمرار توسع المنتجات المتوافقة مع أحكام الشريعة في السوق المصرية، سواء من خلال القطاع المصرفي أو أنشطة التمويل والاستثمار والتأمين التكافلي والصكوك.
في السياق ذاته كشف تقرير الجمعية المصرية للتمويل الإسلامي عن أن حجم الصناعة المصرفية الإسلامية علي مستوي العالم بلغ حوالي 6.4 تريليون دولار بنهاية حزيران /يونيو 2026 ، وفق التقارير الدولية الصادرة في هذا الشأن بمعدل نمو 21% سنويا ، متوقعة أن تصل لنحو9,7 تريليون دولار بنهاية عام 2029.
وبلغ عدد المؤسسات المالية الإسلامية علي مستوي العالم 2253 مؤسسة مالية تعمل وفق الضوابط الشرعية.
كشف تقرير التمويل الإسلامي في دولة قطر الصادر عن شركة بيت المشورة للاستشارات المالية عن نمو أصول (موجودات) البنوك الإسلامية في دولة قطر في عام 2025 بنسبة 5.3%، إلى 616.5 مليار ريال مقارنة بــ 585.5 مليار ريال في العام 2024 وفقا لبيانات مصرف قطر المركزي، مقابل نمو أصول البنوك التجارية التقليدية بنسبة 5%، وقد ارتفعت الموجودات المحلية للبنوك الإسلامية في عام 2025 بنسبة 4.6% لتصل إلى 554.3 مليار ريال، وزادت احتياطياتها بنسبة 3.7% إلى 21.3 مليار ريال، وبلغت موجوداتها الأجنبية 41 مليار ريال بنمو 16.3% على أساس سنوي قياساً بعام 2024.
وبحسب التقرير شكلت أصول البنوك الإسلامية 28% من إجمالي أصول القطاع المصرفي في دولة قطر، وخلال الفترة بين 2021 و2025 بلغ معدل النمو السنوي المركب لموجودات البنوك الإسلامية 4% مقابل 3% في البنوك التجارية التقليدية، وتصدر مصرف قطر الإسلامي «المصرف» البنوك الإسلامية القطرية في معدل نمو الموجودات في العام 2025 حيث بلغت نسبة نمو موجوداته 10.1%، كما ارتفعت موجودات بنك الريان بنسبة 5.9%، وكانت نسبة النمو في بنك دخان 5%، وفي الدولي الإسلامي 4.4%. ووفقا للتقرير لا يزال مصرف قطر الإسلامي يحتل المرتبة الأولى بين البنوك الإسلامية من حيث حجم الموجودات إذ بلغت 221.1 مليار ريال في نهاية العام 2025، يليه بنك الريان بموجودات بلغت 181.3 مليار ريال، وبنك دخان 123.8 مليار ريال، ثم الدولي الإسلامي حيث بلغت موجوداته 62.6 مليار ريال.
ولفت التقرير إلى أنه بالنظر لحجم مساهمة البنوك الإسلامية مع القطاع المصرفي في قطر في تمويل القطاعات المختلفة في العام 2025 مثّل القطاع الاستهلاكي أكبر القطاعات الذي ساهمت البنوك الإسلامية في تمويله فاستحوذت البنوك الإسلامية على نسبة 63% من إجمالي تمويلات البنوك التجارية (الإسلامية والتقليدية)، ثم قطاع العقارات بنسبة 44% وقطاع المقاولات 42%، وقطاع الصناعة بنسبة 34%. وتوجهت أغلب تمويلات البنوك الإسلامية نحو السوق المحلي بنسبة 96% من إجمالي تمويلاتها، مقابل توجه 93% من تمويلات البنوك التجارية التقليدية نحو السوق المحلي.
وبمقارنة صافي التمويلات في البنوك الإسلامية الأربعة في العام 2025، وحسب البيانات المالية لتلك البنوك نجد ارتفاع صافي التمويلات في البنوك الإسلامية بنسبة 7.7%، وقد تصدر مصرف قطر الإسلامي «المصرف» في نمو التمويلات بنسبة 10.5%، كما ارتفعت التمويلات في بنك الريان بنسبة 7.4%، وفي «الدولي الإسلامي» بنسبة 6.7%، وفي بنك دخان بنسبة 4.4% مقارنة بالعام 2024، وخلال فترة السنوات الخمس (2021-2025) بلغ معدل النمو السنوي المركب لصافي التمويلات في البنوك الإسلامية في دولة قطر خلال الفترة 1.5%، وكان أعلى معدل نمو مركب لبنك دخان بمعدل 3.7%، يليه الدولي الإسلامي بمعدل 2.5%، ثم مصرف قطر الإسلامي «المصرف» بنسبة 1.5%.
ووفقا للتقرير فإن أغلب تمويلات البنوك الإسلامية في قطر خلال عام 2025 توجهت نحو القطاع الحكومي وشبه الحكومي بنسبة 23%، ثم القطاع العقاري بنسبة 21%، وبلغت نسبة التمويلات الشخصية 19%. ويلاحظ تركّز التمويلات في مصرف قطر الإسلامي على التمويلات الشخصية والعقارية بنسبة 26% و24% لكل قطاع على التوالي، وتركّز تمويلات الدولي الإسلامي على التمويلات الشخصية بنسبة 43% والتجارية بنسبة 21%، أما بنك الريان فقد تركّزت تمويلاته بنسبة 49% في القطاع الحكومي ثم القطاع العقاري بنسبة 18%، وفي بنك دخان تركّزت تمويلاته على القطاع العقاري بنسبة 24% ثم الحكومي بنسبة 20%.
أصدر مصرف الإمارات العربية المتحدة المركزي، تقرير الاستقرار المالي لعام 2025، الذي أكد متانة النظام المالي في دولة الإمارات، مدعوماً بالأداء القوي للقطاع المصرفي، ومستويات كافية من رأس المال والسيولة، وتحسن جودة الأصول، واستمرار نمو الائتمان والودائع والربحية، في ظل الأداء الإيجابي للاقتصاد الوطني.
وأظهر التقرير أن إجمالي أصول القطاع المصرفي ارتفع بنسبة 17.1 % ليصل إلى 5.3 تريليون درهم بنهاية عام 2025، فيما سجل الائتمان المصرفي نمواً بنسبة 17.8%، مدفوعاً بزيادة الإقراض المحلي، ولا سيما لقطاعي الأفراد والشركات الخاصة.
كما واصلت مؤشرات جودة الأصول تحسنها، حيث انخفضت نسبة القروض المتعثرة إلى 3.3% في عام 2025، مقارنة بـ4.7% في عام 2024، و8.2% في عام 2020، فيما حافظ القطاع المصرفي على مستويات قوية من رأس المال، مع بلوغ نسبة كفاية رأس المال17.0% بنهاية عام 2025، بما يفوق المتطلبات الرقابية.
وسجل القطاع المصرفي أداءً قوياً على صعيد الربحية، إذ ارتفع صافي الأرباح بنسبة 11.7% ليصل إلى 90.8 مليار درهم خلال عام 2025، مدفوعاً بالنمو في إجمالي الدخل التشغيلي، كما ظلت أوضاع السيولة والتمويل قوية، مدعومة بالنمو المستمر في الودائع.
وأكدت نتائج اختبارات الضغط الرقابية لعام 2025 قدرة القطاع المصرفي على مواجهة الصدمات الاقتصادية والمالية الكلية الشديدة، والمحافظة على مستويات رأس مال تفوق الحد الأدنى للمتطلبات الرقابية.
وأظهرت النتائج، في ظل السيناريو المعاكس، انخفاض متوسط نسبة رأس المال الأساسي من الشريحة الأولى من 14.1% إلى 11.1% عند أدنى مستوى خلال فترة الاختبار، مع بقائها أعلى من الحدود الرقابية الدنيا.
كما أشار التقرير إلى استمرار الأداء القوي للقطاعات المالية الأخرى، بما في ذلك قطاعا التأمين والصيرفة الإسلامية، إلى جانب مواصلة تطوير البنية التحتية المالية وأنظمة الدفع في دولة الإمارات ضمن برنامج تحول البنية التحتية المالية، بما يسهم في تعزيز كفاءة ومرونة النظام المالي ودعم التحول الرقمي.
وسلط التقرير الضوء على التطورات في أنظمة الدفع، ومن بينها منصة الدفع الفوري “آني” ومنظومة بطاقات الدفع الوطنية “جيوَن”، إلى جانب التطورات في مجال المدفوعات عبر الحدود، بما يعزز كفاءة البنية التحتية المالية ويرسخ مكانة دولة الإمارات كمركز مالي عالمي رائد.
وقال معالي خالد محمد بالعمى، محافظ مصرف الإمارات المركزي، إن نتائج تقرير الاستقرار المالي لعام 2025، تؤكد متانة ومرونة النظام المالي في دولة الإمارات، وقدرته على مواصلة دعم الاقتصاد الوطني بكفاءة، مستنداً إلى مستويات قوية من رأس المال والسيولة، وتحسن جودة الأصول، واستمرار النمو في الائتمان والودائع والربحية ، فيما سيواصل المصرف المركزي تطوير أطره الرقابية والاحترازية وتعزيز جاهزية النظام المالي لمواجهة المخاطر والتحديات المستقبلية، بما يسهم في ترسيخ الاستقرار المالي ودعم النمو الاقتصادي المستدام.
بلغ مخزون تونس من النقد الأجنبي أكثر من 8.6 مليار دولار حتى يوم الجمعة الماضي، وفقاً لبيانات نشرها اليوم الاثنين البنك المركزي التونسي.
ويغطي مخزون النقد الأجنبي في تونس 98 يوماً من عمليات التوريد، مقابل 104 أيام في نفس الفترة من عام 2025.
ويأتي هذا التراجع في ظل ارتفاع تكلفة الواردات من قطاع الطاقة والمواد الغذائية بالخصوص، ما يشكل ضغطاً على احتياطيات الصرف، وفقاً لوكالة الأنباء الألمانية “د ب أ”.
وسجل الميزان التجاري لتونس عجزاً بلغ حوالي خمسة مليارات دولار حتى شهر يوليو الماضي، بزيادة تقدر بأكثر من 25% مقارنة بنفس الفترة من عام 2025، حسب بيانات المعهد الوطني للإحصاء.
من ناحية أخرى، فاقت عائدات قطاع السياحة في تونس منذ بداية 2026 وحتى العاشر من شهر أغسطس الجاري 1.6 مليار دولار، وحققت عائدات القطاع نمواً يقدر بنسبة 4.82% مقارنة بنفس الفترة من عام 2025.
وحتى نهاية يوليو الماضي استقطبت تونس حوالي 6 ملايين سائح، وهي تتطلع إلى تخطي عتبة 12 مليون سائح لأول مرة في كامل 2026.
حذف الأصفار، صداع جديد، من ضمن ترندات تعودنا على طرحها بشكل متوالي كأنها أصبحت من ضمن سياق طبيعة مجتمع يبحث عن كلمة أو رأي ليتحول إلى أزمة فكرية يستغلها من يفقه أو لا يفقه شيئاً في علم عظيم كعلم الاقتصاد.
تُثار اليوم نقاشات عديدة في أوساط المتداولين عن وضع سوق العراق للأوراق المالية وأسهم الشركات وعن تأثير هذا (الترند) الذي يحتاج تحقيقه لشروط اقتصادية لا تنطبق حالياً على وضعنا الاقتصادي بشكل عام، ولا هو وقت مثالي لهذا التحول الثوري في قيمة العملة.
ولكن كي نعطي إيجازاً وأفضل طريقة ممكن أن يتبعها السوق بدون أن يخالف التشريع ويواكب هذا الامتثال في ما لو طُبق مستقبلاً بصورة قانونية وتكون الشركات كرؤوس أموال والمستثمر كحجم وقيمة أسهم في نفس الموازنة والحقوق فستكون عملية التحول بما يسمى (الدمج) وليس التسعير.
مشروع البنك المركزي لحذف ثلاثة أصفار من الدينار، يبرز تساؤلاً جوهرياً ومحورياً يخص مصير سوق العراق للأوراق المالية، كيف سيتعامل السوق مع هذا التغيير النقدي الكبير؟ وما هو المصير الحسابي والتشغيلي لأسعار الأسهم ورؤوس أموال الشركات المدرجة، خصوصاً تلك الأسهم التي تتداول اليوم بأسعار متدنية للغاية تقع تحت حاجز قيمتها الاسمية البالغة 1 دينار، كالأسهم التي تباع بـ 50 فلساً؟
إن الإجابة عن هذه المعضلة تحيلنا مباشرة إلى استحضار التجارب الدولية الرائدة في هذا المضمار، وتحديداً التجربة التركية المتميزة في مطلع عام 2005، حين أقدمت تركيا على حذف 6 أصفار دفعة واحدة من عملتها.
في تلك التجربة، لم يقتصر الأمر على استبدال أوراق النقد في الشارع، بل قامت هيئة أسواق المال وبورصة إسطنبول بإعادة هيكلة شاملة لمنظومة التداول، حيث اتجهت البورصة التركية إلى تطبيق مبدأ الدمج العكسي للأسهم بنسبة مماثلة تماماً لنسبة حذف الأصفار، أي دمج كل مليون سهم قديم في سهم واحد جديد، وهو ما أنقذ السوق حينها من فوضى الحسابات والكسور العشرية المجهرية. في الحالة العراقية، تكمن خطورة التفكير غير المدروس في افتراض أن العملية تقتصر فقط على قسمة السعر السوقي للسهم على ألف مع الإبقاء على عدد الأسهم كما هو.
هذا الطرح النظري البسيط الذي يتداوله الكثير اليوم والذي سوف يولد كارثة فنية على أرض الواقع، فإذا كان لدينا سهم يتداول اليوم بسعر 50 فلساً، أي ما يعادل 0.050 من الدينار الحالي، فإن قسمة هذا السعر على ألف تعني أن السعر الجديد سيصبح 0.00005 من الدينار الجديد، وهو كسر عشري لا تستطيع شاشات التداول ولا أنظمة المقاصة ولا الحسابات المصرفية التعامل معه إطلاقاً.
هنا يبرز الحل الفني والتشريعي الصحيح، وهو تطبيق آلية الدمج العكسي للأسهم بنسبة 1000 إلى 1 بالتوازي مع عملية الحذف النقدي، وهو ما ينسجم تماماً مع روح المادة السادسة والعشرين من قانون الشركات العراقي رقم 21 لسنة 1997 المعدل، والتي تنص على أن القيمة الاسمية للسهم الواحد هي دينار واحد.
بموجب هذا الحل، يُدمج كل 1000 سهم قديم ليتحول إلى سهم واحد جديد بقيمة اسمية قدرها دينار واحد جديد، وتتعدل بالتالي رؤوس أموال الشركات المصدرة تلقائياً، فالشركة التي يبلغ رأس مالها حالياً 250 مليار دينار ومقسمة إلى 250 مليار سهم، سيصبح رأس مالها 250 مليون دينار جديد مقسماً على 250 مليون سهم جديد، وتبقى القيمة الاسمية ثابتة عند دينار واحد دون الحاجة لأي تعديل تشريعي معقد للقانون.
أما على مستوى التداول والأسعار اللحظية، فإن السهم المتداول بـ 50 فلساً قديماً، سيعاد تجميعه عبر دمج 1000 سهم لتكون قيمتها المجتمعة 50 ديناراً من العملة الحالية، وعند تحويل هذا الرقم إلى الدينار الجديد بحذف ثلاثة أصفار، يصبح سعر السهم المدمج 50 فلساً جديداً أو ما يعادل 0.050 من الدينار الجديد.
بهذه الخطوة الذكية يتخلص السوق من مشكلة الكسور غير القابلة للتداول، ويعود السعر ليتحرك ضمن وحدات المزايدة الطبيعية على شاشات التداول. ولا يترتب على هذا الإجراء أي مساس بثروة المستثمر أو نسبة ملكيته في الشركة، فالمتداول الذي يمتلك اليوم مليون سهم بقيمة إجمالية قدرها 50 ألف دينار قديم، ستصبح محفظته بعد التعديل محتوية على 1000 سهم بسعر 50 فلساً جديداً للسهم الواحد، لتكون القيمة الإجمالية للمحفظة 50 ديناراً جديداً، وهي تمثل نفس القوة الشرائية ونفس الوزن النسبي داخل الهيئة العامة للشركة.
إن اللجوء إلى خيار الدمج العكسي للأسهم بالتزامن مع المشروع النقدي ليس مجرد خيار ترفيهي، بل هو ضرورة حتمية لإعادة الانضباط الهيكلي إلى سوق العراق للأوراق المالية. إنها الخطوة التي ستخلص المؤشرات المالية للشركات من فوضى الأرقام التريليونية والمليارية المضخمة، وتعيد مؤشرات ربحية السهم والقيمة الدفترية ومكررات الأرباح إلى نطاقاتها المعيارية السليمة، مما يمهد الطريق لجذب السيولة الاستثمارية المحلية والمؤسساتية الأجنبية ضمن بيئة تداول واضحة وشفافة. وبالتالي قد يحقق السوق بشكل عام مكاسب سعرية ملحوظة كما حققته بورصة إسطنبول بنسبة فاقت الـ 50% بسبب تهافت رؤوس الأموال الداخلية والخارجية (الأموال الساخنة).
صدر قرار بتكليف داليا مصطفى كامل بمهام نائب رئيس مجلس الإدارة والعضو المنتدب لبنك الاستثمار القومي، وذلك في إطار تعزيز قيادات البنك بالخبرات والكفاءات المصرفية ذات التاريخ العريق في إدارة الملفات الاستراتيجية والمالية.
وتعد داليا مصطفى إحدى القيادات البارزة داخل بنك الاستثمار القومي، حيث تتمتع برصيد ممتد من الخبرة المصرفية والمالية المميزة التي تمتد لنحو ٤٠ عامًا بالبنك، تدرجت خلالها في العديد من المناصب والمسؤوليات القيادية حتى شغلها منصب مساعد العضو المنتدب للاستثمار والموارد منذ عام ۲۰۲۰ ، ثم مستشار رئيس مجلس إدارة البنك للاستثمار والموارد والشؤون المالية والحسابات الختامية.
مسيرة ممتدة من الإنجازات والخبرة العملية:
داليا مصطفى حاصلة على بكالوريوس الاقتصاد والعلوم السياسية في جامعة القاهرة عام ۱۹۸۷ بتقدير عام جيد جدًا مع مرتبة الشرف، ومشهود لها بالكفاءة والتفاني وصنع القرار الرشيد، إلى جانب العلاقات المميزة التي تجمعها بجميع العاملين والمتعاملين مع البنك من الداخل والخارج وتم اختيارها ضمن أكثر ٥٠ امرأة تأثيرًا عام ۲۰۲۱.
وقد ساهمت بفعالية خلال مسيرتها في إنجاز العديد من الملفات والمشروعات المحورية بالبنك، ومن أبرزها:
إدارة المساهمات والاستثمارات الإشراف على إدارة محفظة مساهمات البنك وعمليات اكتتاب البنك في زيادة رأس مال الشركات والبنوك، وتنفيذ سياسات التخارج الاستثماري وفق الضوابط المعتمدة.
إدارة السيولة والمحافظ المالية: المشاركة في استثمار فائض السيولة بالبنك في أفضل الأوعية الادخارية الاستثمارية، بالإضافة إلى الإشراف على تنفيذ استراتيجية محافظ الأوراق المالية المملوكة للبنك وإدارتها عبر شركات متخصصة.
إعادة الهيكلة والتطوير المشاركة في إعداد خطة إعادة هيكلة البنك بالتعاون مع كبرى المؤسسات الاستشارية العالمية.
الإدارة المالية والموازنات الإشراف الكامل على قطاع الشؤون المالية والحسابات الختامية وأعمال مراجعة القوائم المالية والموازنة السنوية للبنك.
تنمية الموارد متابعة توفير الموارد اللازمة لتغطية نشاط البنك وتعظيم الإيرادات، بما يضمن الوفاء بالتزامات البنك وسدادها بكفاءة.
تسوية المديونيات: المشاركة في التوصل إلى إطار متكامل لتسوية مديونية مصرفنا للبنك الأهلي المصري المتعلقة بشهادات الاستثمار والتوصل لتوقيع بروتوكول مع الهيئة القومية للبريد لتسوية مديونياتها.
كما شغلت الأستاذة داليا مصطفى عضوية مجالس إدارات العديد من البنوك والشركات الكبرى، من بينها البنك المصري لتنمية الصادرات، بنك نكست التجاري (NXT Bank)، شركة إي فاينانس (e-finance)، شركة فجر المصرية للغاز، شركة مصر لإنتاج الأسمدة (موبكو)، شركة سمارات للطيران.
حذر محمد الاتربي الرئيس التنفيذي للبنك الأهلي المصري ورئيس اتحاد بنوك مصر من انتشار صفحات وهمية وإعلانات ورسائل مزيفة خلال الفترة الأخيرة تعرض تقديم جوائز وهمية.
واكد الاتربي على ضرورة توخي الحذر من تلك الصفحات و عدم الضغط على أي لينكات تدعى اسم البنك وعدم مشاركة أية بيانات بنكية او شخصية او رمز التحقق OTP) ) مع أي شخص.
وطالب رئيس البنك الأهلي المصري بضرورة التواصل مع البنك للإبلاغ عن أية محاولات للاحتيال او صفحات وهمية، حيث يؤكد البنك على انه لا يطلب نهائيا أية بيانات من العملاء عبر أي وسيلة تواصل.
توقع مسؤول كبير في الصندوق السيادي السعودي أن تبقى أسواق الدين الدولية «المصدر الأكبر للتمويل» في المرحلة المقبلة، وذلك ترامناً مع توجه متزايد نحو تنويع مصادر الدخل والتمويل عبر قنوات تتضمن طرح شركات تابعة في أسواق الأسهم.
وقال ياسر بن عبد الله السلمان، رئيس الإدارة العامة للمالية في صندوق الاستثمارات العامة السعودي، في مقابلة مع «الشرق بلومبرغ» بمناسبة صدور تقرير الصندوق عن 2025، إن العودة لأسواق الدين قد تكون مع بداية العام المقبل، وهو ما يشير ضمناً إلى استبعاد اقتراض جديد من الأسواق العامة خلال ما تبقى من 2026، بعد إصدار 7 مليارات دولار في شهر مايو (أيار) على ثلاث شرائح وسط طلب قوي من المستثمرين.
السلمان، الذي يشغل أيضاً منصب رئيس الإدارة العامة للتمويل والاستثمار العام المكلف في الصندوق، أوضح أن إصدارات «الأسواق العالمية هي المصدر الأكبر للتمويل، وتعتمد دائماً على قدرة السوق وطبيعته» في وقت الإصدار.
المزيد من الطروحات
لكن السلمان توقع أيضاً أن يطرح الصندوق، الذي يدير أصولاً بقيمة تزيد عن 900 مليار دولار، مزيداً من الشركات التابعة عبر أسواق الأسهم، مستبعداً أن تؤثر التوترات الجيوسياسية الحالية على جاذبية البورصة السعودية للمستثمرين.
ولا يعتمد الصندوق على الاقتراض وحده، إذ حدد السلمان أربع قنوات للتمويل؛ تشمل: التخارج من بعض الاستثمارات، والتمويل من الأسواق، والبنوك، وإعادة استثمار العوائد، مضيفاً أنه «خلال الفترات الماضية عملنا على تخارجات لبعض الاستثمارات، وأخذنا تمويل من أسواق عالمية، وعملنا مع البنوك العالمية، كذلك أعدنا استثمار عوائد استثماراتنا».
«التكامل» بين الصندوق والقطاع الخاص
تأتي تصريحات السلمان بعد أقل من أسبوع على صدور الوثيقة التفصيلية لاستراتيجية الصندوق الجديدة خلال الأعوام الخمس المقبلة، والتي أطلقها المحافظ ياسر الرميان في شهر أبريل (نيسان).
ونصّت الوثيقة على تقييم استثمارات الصندوق ومشاريعه بصورة مستمرة، من خلال معايير تتضمن قدرتها بمرور الوقت على جذب شراكات ورؤوس أموال من أطراف أخرى، في ربطٍ واضح بين قرارات تخصيص رأس المال وتنويع مصادر التمويل.
كان الرميّان أعلن أن مشاريع وشركات مرتبطة بالصندوق قد جذبت استثمارات خاصة بقيمة 26 مليار دولار في أقل من ثلاث سنوات حتى مطلع 2024، فيما عرضت منصة القطاع الخاص التابعة له أكثر من 200 فرصة استثمارية بقيمة تتجاوز 5.3 مليار دولار.
وأكد السلمان: «نحن شركاء مع القطاع الخاص منذ زمن طويل، وما زلنا، وسنستمر»، مشيراً إلى أن الاستراتيجية الجديدة تركز بصورة أوضح على «التكامل بيننا وبين القطاع الخاص».
سند التصنيف الائتماني
يتجسد هذا النهج من الشراكة مع القطاع الخاص في قطاع السيارات، حيث أشار السلمان إلى استثمارات الصندوق في «لوسيد» و«سير» و«هيونداي»، إلى جانب الصناعات التكميلية مثل الإطارات والبطاريات، مُنوّهاً بأن القطاع استقطب بالفعل مستثمرين آخرين إلى المملكة.
كما نوّه بأن هدف محفظة الصندوق المالية يتمثل في تعظيم العوائد وتنويع الدخل «لتكون هي السند للتصنيف الائتماني في المستقبل»، في حين تسعى المحفظة الاستراتيجية إلى «تعظيم العائد والأثر الاقتصادي في المملكة». أما محفظة «الرؤية» فتشمل ست منظومات اقتصادية من بينها السياحة والصناعة والخدمات اللوجستية، وتستهدف «بناء القطاعات وبناء مستقبل البلد»، بحسب السلمان.
وبيّن أنه خلال الأعوام الخمسة الماضية، ضخ الصندوق نحو 750 مليار ريال (200 مليار دولار) في الاقتصاد السعودي، فيما بلغت مساهمته التراكمية في الناتج المحلي الحقيقي غير النفطي 1.286 تريليون ريال بين الأعوام الخمسة الأخيرة.
تضاعف الأرباح 152 في المائة
يدخل الصندوق المرحلة الجديدة من قاعدة مالية أوسع، بعدما قفز صافي أرباحه بنحو 152 في المائة إلى 65.1 مليار ريال (17.4 مليار دولار) خلال 2025، وارتفعت الإيرادات بنحو 9 في المائة إلى نحو 449 مليار ريال (119.7 مليار دولار).
وبلغ إجمالي الأصول نحو 4.54 تريليون ريال (1.21 تريليون دولار) بنهاية 2025، فيما وصلت الأصول المدارة إلى قرابة 3.4 تريليون ريال (906.7 مليار دولار)، مقارنة بنحو 500 مليار ريال (133.3 مليار دولار) في 2015. ولفت السلمان إلى أن متوسط العائد السنوي منذ 2017 بلغ 5.8 في المائة.
كما توقع زيادة إدراج شركات المحفظة خلال السنوات المقبلة، قائلاً: «أي شركة جاهزة للطرح، نعمل مع هيئة سوق المال ونجهز ملف الطرح»، مضيفاً: «نتوقع في السنوات المقبلة طرح مزيد من الشركات» التابعة للصندوق.
غير أن السلمان تحفّظ على وصف الطرح بأنه «تخارج»، معتبراً إياه مرحلة في دورة حياة الشركة، ومستشهداً بشركاتٍ سبق للصندوق طرحها، من بينها «علم».
كما أكد أن تقييم أداء شركات المحفظة ليس نهجاً جديداً، إذ يعمل الصندوق منذ 2017 وفق نظام يحدد لكل شركة خطة عمل ومستهدفات تخضع للمتابعة والتقييم دورياً.
غير أن استراتيجية 2026 – 2030 توسع هذا النهج عبر جمع الشركات والمشاريع في منظومات اقتصادية مترابطة. واستشهد السلمان بمنظومة السفر والسياحة التي تضم «مطار الملك سلمان وطيران الرياض وإكسبو والبحر الأحمر»، قائلاً إن هذه الأصول «يعملون باعتبارها منظومة واحدة» بمستهدفات ونتائج مشتركة.
واصل «صندوق الاستثمارات العامة» قيادة التنويع الاقتصادي بنجاح؛ إذ قفزت أصوله المُدارة إلى 3.396 تريليون ريال (905.6 مليار دولار) بنهاية 2025، مقارنة بنحو تريليونَي ريال في 2021، و500 مليار ريال في 2015. واقترنت هذه القفزة بمضاعفة صافي الأرباح لتتجاوز 65 مليار ريال (17.3 مليار دولار)، مع نمو الإيرادات بنسبة 9 في المائة إلى 450 مليار ريال (120 مليار دولار).
محلياً، ضخ الصندوق 750 مليار ريال (200 مليار دولار) كاستثمارات تراكمية بين 2021 و2025، لترتفع مساهمته في الناتج المحلي الإجمالي غير النفطي إلى 11 في المائة العام الماضي. وتزامن هذا الأداء مع نمو الاستثمارات الدولية بنسبة 12 في المائة لتصل إلى 176.8 مليار دولار، بالتوازي مع التوسع التكنولوجي عبر إطلاق شركة «هيوماين» للذكاء الاصطناعي. وعزز الصندوق مرونته المالية واستدامة نموه بجمع 31 مليار دولار من الأسواق العامة عبر أدوات مقوّمة بالدولار والإسترليني واليورو شملت السندات والصكوك الخضراء.
توقعت مؤسسة الأبحاث “بي إم آي”، التابعة لمجموعة فيتش سوليوشنز، أن يتباطأ نمو أصول القطاع المصرفي في الأردن إلى 5.5% على أساس سنوي بنهاية 2026، مقارنة بنمو بلغ 6% في نهاية 2025. مع استمرار الإقراض باعتباره الحلقة الأضعف في هذا النمو، إذ ثبّتت المؤسسة توقعاتها له عند 3% فقط بفعل ارتفاع تكاليف الاقتراض وتراجع النشاط الاقتصادي.
وبحسب التقرير فإن نمو الأصول سيتجاوز نمو القروض بفارق كبير هذا العام، إذ سجّلت أصول البنوك في أيار/مايو الماضي نمواً بلغ 8.4% على أساس سنوي، مقابل نمو قروض العملاء بنسبة 3% فقط. وأوضحت “بي إم آي” أن الأصول الأجنبية للبنوك شكّلت المساهم الأكبر في هذ النمو بواقع 2.7 نقطة مئوية، تلتها الأوراق المالية بـ1.7 نقطة، فيما ساهمت النقد والاحتياطيات وقروض العملاء بواقع 1.4 نقطة لكل منهما.
الودائع توفر السيولة وتدعم استقرار التمويل
يمس هذا التباطؤ المقترضين من أفراد وشركات في الأردن. وتشير “بي إم آي” إلى أن بقاء سعر الفائدة الرسمي عند 5.75% حتى نهاية العام سيبقي كلفة الاقتراض مرتفعة، في وقت تتراجع فيه ثقة الأعمال والاستثمار نتيجة النزاع الأميركي-الإيراني.
يحتل الأردن المرتبة الثالثة عالمياً في مؤشر المؤسسة لقياس تعرّض الاقتصادات لتداعيات الحرب الإيرانية، نظراً لارتفاع حساسيته لأسعار الطاقة واضطراب التجارة وضعف الطلب الخارجي. نتيجة لذلك، خفّضت “بي إم آي” توقعاتها لنمو الناتج المحلي الإجمالي الحقيقي إلى 2.1% هذا العام، مقارنة بـ2.7% في 2025.
في المقابل، رفعت المؤسسة توقعاتها لنمو الودائع إلى 6% بنهاية 2026، من 5.7% في توقعاتها السابقة، بعدما سجلت الودائع نمواً بلغ 8% في أيار/مايو الماضي مقابل نمو قروض بنسبة 3% فقط. نتيجة هذه الفجوة، تراجعت نسبة القروض إلى الودائع من 86.3% في أيار/مايو 2025 إلى 82.6% في أيار/مايو 2026، ما يمنح البنوك سيولة إضافية توجهها نحو الأوراق المالية والأصول الخارجية بدل الإقراض.
ولفتت “بي إم آي” إلى أن تركيبة الودائع تدعم استقرار التمويل، إذ نمت الودائع تحت الطلب بنسبة 8.3% والودائع الادخارية بنسبة 7.4% والودائع لأجل بنسبة 7.1% في أيار/مايو، فيما تستحوذ الودائع لأجل وحدها على 66.4% من إجمالي الودائع.
تباين بين العملة المحلية والأجنبية
أظهر التقرير تبايناً في أداء الإقراض بحسب العملة. سجلت قروض العملات الأجنبية، التي تشكل 12.4% من إجمالي القروض، نمواً بلغ 3.4% في أيار/مايو، بعد فترة انكماش امتدت طوال النصف الثاني من 2025.
تباطأ في المقابل نمو القروض بالعملة المحلية إلى 2.9%. ترى “بي إم آي” أن تعافي الإقراض بالعملة الأجنبية أزال عائقاً كان يثقل نمو الإقراض في مطلع العام، لكنه لم يكن كافياً لإحداث تسارع أوسع في حركة الائتمان.
أشار التقرير إلى أن البنك المركزي الأردني خفّض في نيسان/أبريل 2026، عقب اندلاع الصراع الأميركي-الإيراني، نسبة الاحتياطي الإلزامي على الودائع تحت الطلب بمقدار 2 نقطة مئوية، لتصل إلى 5% للبنوك التجارية و4% للبنوك الإسلامية حتى نهاية العام، إضافة إلى تمويل مؤقت منخفض الكلفة للقطاعات المتضررة من النزاع عبر البنوك المرخصة. غير أن “بي إم آي” لا تتوقع أن يُحدث هذا الإجراء أثراً كبيراً على نمو الإقراض الإجمالي في ظل استمرار ضعف الطلب على الائتمان.
وبحسب التقرير، فإن العجز المالي في الأردن سيتسع من 5.8% من الناتج المحلي الإجمالي في 2025 إلى 6.1% في 2026، وهو ما سيدعم استمرار إقبال البنوك على شراء أدوات الدين الحكومية.
خمس حقائق أساسية
نمو أصول البنوك الأردنية بلغ 8.4% على أساس سنوي في أيار/مايو 2026، مقابل نمو قروض بنسبة 3% فقط.
2. حصة قروض العملاء من إجمالي أصول البنوك تراجعت من 47.1% في أيار/مايو 2025 إلى 44.8% في أيار/مايو 2026.
3. حصة الأوراق المالية من إجمالي الأصول استقرت عند نحو 22% خلال العام الماضي.
4. الودائع تحت الطلب نمت بنسبة 8.3%، والودائع الادخارية بنسبة 7.4%، والودائع لأجل بنسبة 7.1% في أيار/مايو 2026.
5. معدل التضخم المتوقع بنهاية 2026 يبلغ 3.2%، ما يجعل نمو القروض الحقيقي سلبياً عند سالب 0.2%.
تتواصل جهود رقمنة خدمات سوق رأس المال وتسهيل الإجراءات أمام المستثمرين غير المقيمين، بما يتيح لهم الوصول إلى السوق وإدارة استثماراتهم من خارج المملكة، بالتوازي مع متطلبات الإفصاح والامتثال وحماية المستثمر، وشهدت الفترة الأخير ارتفاع تدفق الاستثمار الأجنبي إلى الأردن حيث يعكس هذا النمو القوي نجاح الإصلاحات الهيكلية المنبثقة عن رؤية التحديث الاقتصادي، مدعومة باستمرار تدفق رؤوس الأموال في الربع الأول من عام 2026 بـ 258.9 مليون دولار.وفي هذا الإطار، قال رئيس هيئة الأوراق المالية عماد أبو حلتم، في تصريحات لـ«الدستور»، إن الهيئة تولي أهمية لتعزيز جاذبية سوق رأس المال الأردني أمام المستثمرين العرب وغير المقيمين، وقد اتخذت في هذا الإطار حزمة من الإجراءات التنفيذية والتشريعية، من أبرزها الربط البيني لبورصة عمان مع الأسواق المالية العربية والإقليمية من خلال منصة «تبادل»، وترخيص الوسطاء للعمل من خلال المنصة، بما يسهل وصول المستثمرين في الأسواق المشاركة وتنفيذ عمليات التداول، ويسهم في تسهيل الاستثمار عبر الحدود واستقطاب الاستثمارات إلى السوق الأردني.
وأضاف أن الهيئة أتاحت الاستثمار والتداول للمستثمر غير المقيم من خلال شركات الخدمات المالية المرخصة والخاضعة لرقابتها، بما يسهل وصوله إلى سوق رأس المال الأردني وتنفيذ تعاملاته في الأوراق المالية، إلى جانب تعزيز حماية المستثمر من خلال حصر تقديم الخدمات المالية على الجهات المرخصة والخاضعة لرقابة الهيئة، وإتاحة التحقق من شركات الخدمات المالية والأشخاص المعتمدين، وتوفير قنوات رسمية لتلقي شكاوى المستثمرين.
وأوضح أبو حلتم أن الأنظمة الإلكترونية أسهمت في تبسيط الإجراءات المقدمة للمستثمر، بدءًا من تعريفه وفتح حساب له على قاعدة بيانات مركز إيداع الأوراق المالية وإصدار رقم المركز للمستثمر، وصولًا إلى إتاحة التداول عبر الإنترنت وإدخال أوامر الشراء والبيع ومتابعتها إلكترونيًا.
كما تم تسهيل إجراءات التحقق من هوية المستثمر غير المقيم من خلال الحصول على مصادقة على هويته وتوقيعه من البنك الذي يتعامل معه في بلده، وإرسال المصادقة إلكترونيًا. بالإضافة إلى ذلك، تلتزم شركات الخدمات المالية بإجراءات العناية الواجبة، والتحقق من هوية العميل والمستفيد الحقيقي ومصدر المعلومات من مصادر موثوقة، إلى جانب توفير خدمة متابعة ملكيات الأوراق المالية من خلال تطبيق «سند»، مما يمكن المستثمرين من متابعة ملكياتهم بشكل فوري على التطبيق.
وأشار إلى عزم الهيئة توجيه مركز إيداع الأوراق المالية للعمل على زيادة كفاءة تعريف المستثمرين إلكترونيًا لديه، أسوة بما تقوم به البنوك بفتح الحسابات والتحقق من الهوية إلكترونيًا، بهدف تسهيل تعريف العملاء.
وفي ما يتعلق بالبيئة التشريعية والرقابية، أكد أبو حلتم أن ثقة المستثمر العربي والأجنبي تبنى على مدى استقرار وأمان البيئة الاستثمارية، مشيرًا إلى أن سوق رأس المال الأردني يتميز ببيئة تشريعية مواكبة للمعايير الدولية، إلى جانب الرقابة المستمرة على الجهات الخاضعة للهيئة وعلى التداول في بورصة عمان، ومتابعة الالتزام بالتشريعات ومتطلبات الإفصاح.
وأشار إلى أن السوق يوفر مستوى منظمًا من الإفصاح والشفافية، بما في ذلك نظام الإفصاح الإلكتروني «XBRL» الذي يتيح نشر البيانات المالية وغير المالية للشركات باللغتين العربية والإنجليزية، بما يعزز عدالة الوصول إلى المعلومات ويدعم ثقة المستثمرين، إضافة إلى إتاحة المعلومات المتعلقة بشركات الخدمات المالية المرخصة والأشخاص المعتمدين من خلال القنوات الرسمية.
وبشأن تطوير الخدمات الإلكترونية المقدمة للمستثمرين غير المقيمين، قال أبو حلتم إن التحديث المستمر لهذه الخدمات يأتي ضمن الأولويات الاستراتيجية للهيئة بالتنسيق والتعاون مع بورصة عمان ومركز إيداع الأوراق المالية والجهات الخاضعة لرقابة الهيئة.
وأوضح أن مركز إيداع الأوراق المالية يوفر خدمات إلكترونية تمكن المستثمر من متابعة ملكياته وحركات حساباته في الأوراق المالية، إلى جانب خدمة الرسائل القصيرة «SMS» لإشعاره بالحركات التي تتم على حساباته وملكياته.
وأضاف أن مشروع القانون المعدل لقانون الأوراق المالية لسنة 2026 تضمن إلزام الشركات المسجلة أوراقها المالية لدى الهيئة بتحويل أرباحها غير الموزعة أو غير المستلمة إلى مركز إيداع الأوراق المالية، ليتولى المركز تحويلها إلى مستحقيها، بهدف حمايتها والمحافظة على حقوق المستثمرين.
من جانبه، أكد المستثمر العراقي في سوق عمان المالي عمر سعد، في تصريحات لـ«الدستور»، أن الأردن يمتلك مقومات قوية تجعله وجهة جاذبة للاستثمارات العربية، إلا أن تطوير بعض الخدمات الرقمية، وتبسيط الإجراءات أمام المستثمرين غير المقيمين، وتعزيز الإفصاح عن القطاعات الاقتصادية، من شأنها أن ترفع من تنافسية السوق وتستقطب مزيدًا من رؤوس الأموال.
ودعا إلى تسهيل اجراءات المستثمر العربي غير المقيم صعوبات في تحديث بياناته أو فتح الحسابات البنكية، وإعادة النظر في بعض الشروط والإجراءات الخاصة بالمستثمرين العرب، وإقرار تعليمات تسهل عليهم إدارة استثماراتهم من خارج الأردن، بما يعزز جاذبية السوق المالية الأردنية.
وفي ملف توزيع الأرباح، أشار إلى أن بعض الشركات المدرجة ما تزال تشترط حضور المساهم شخصيًا لاستلام الشيكات، سواء من مقر الشركة أو من البنك المتعامل معها، وهو ما يشكل عبئًا على المستثمرين غير المقيمين، مطالبًا بتعميم تجربة الشركات التي تقوم بتحويل الأرباح مباشرة إلى الحسابات البنكية، كما فعلت شركات مثل الفوسفات والاتصالات، معتبرًا أن هذه الخطوة ستشجع المزيد من المستثمرين العرب والأجانب على دخول السوق الأردنية.
واوضح أن الإصلاحات التي أشرف عليها البنك المركزي خلال السنوات الأخيرة أسهمت في تحسين أداء شركات التأمين ورفع أرباحها.
وأكد أن الأردن يمتلك مزايا اقتصادية تستحق تسليط الضوء إعلاميًا، أبرزها استقرار سعر صرف الدينار الأردني منذ أكثر من ثلاثة عقود، وسهولة تحويل الأموال، إضافة إلى البيئة المصرفية المتطورة، وهي عوامل تمنح المستثمرين مستوى مرتفعًا من الثقة مقارنة بعدد من الأسواق في المنطقة.
وأضاف سعد أن البنوك الأردنية تتمتع بعلاقات قوية مع الأنظمة المصرفية في دول الخليج ومصر، الأمر الذي يتيح للمستثمرين العرب استخدام النظام المالي الأردني للوصول إلى أسواق إقليمية أخرى، حتى في الحالات التي يصعب عليهم فيها فتح حسابات مصرفية مباشرة في تلك الدول.
وختم سعد حديثه بالتأكيد أن الأردن يمثل بيئة استثمارية موثوقة ومضيافة معتبرًا أن الاستثمار في المملكة هو أيضًا تعبير عن الثقة والوفاء لبلد يحتضن المستثمرين العرب ويوفر لهم بيئة مستقرة وآمنة.
وتسهم مواصلة تطوير الخدمات الرقمية والتشريعية في تسهيل وصول المستثمرين غير المقيمين، وتعزيز تنافسية سوق رأس المال الأردني وجاذبيته للاستثمارات العربية والأجنبية.
كشف التقرير السنوي لمصرف قطر المركزي 2025 عن حصول تقدم كبير في بناء منظومة التكنولوجيا المالية، ففي إطار الجهود المتواصلة لتطوير منظومة التكنولوجيا المالية في دولة قطر، تم تنفيذ العديد من المبادرات المتعلقة ببناء منظومة التكنولوجيا المالية، حيث تم إصدار تراخيص جديدة في مجال التكنولوجيا المالية، من بينها ترخيصان لخدمة «اشتر الآن، وادفع لاحقا»، ليصل بذلك إجمالي عدد شركات التكنولوجيا المالية المرخصة من مصرف قطر المركزي إلى 14 شركة في دولة قطر، وإطلاق صفحة بودكاست مصرف قطر المركزي، حيث عرضت اللوائح الجديدة للتكنولوجيا المالية في الحلقة التجريبية الاولى، مما ساهم في تعزيز التواصل التنظيمي ورفع مستوى الوعي في القطاع، كما تم إصدار لائحة تعليمات معالجة وحماية البيانات في عام 2025 كجزء من استراتيجية التكنولوجيا المالية، بالتزامن مع بدء العمل على مسودات لوائح أخرى لنماذج أعمال جديدة، مع إطلاق لائحة تعليمات معالجة وحماية البيانات، يكون مصرف قطر المركزي قد نشر 10 تعليمات رئيسية تستهدفها استراتيجية التكنولوجيا المالية.
وفي هذا الصدد تم قبول 6 شركات في مجال التكنولوجيا المالية في البيئة التجريبية، موزعة بين مساري البيئة التجريبية التنظيمية والمسرعة، كما تم توقيع أكثر من 15 مذكرة تفاهم بين المشاركين في البيئة التجريبية والمؤسسات المالية أو الشركاء الاستراتيجيين كجزء من برنامج البيئة التجريبية، وتخضع حاليًا أكثر من 10 نماذج أعمال مبتكرة جديدة للمراجعة تمهيدًا للموافقة على انضمامها إلى البيئة التجريبية، مما يعكس وجود مجموعة قوية ومتنوعة من الابتكارات، وفي إطار عمل الضمانات القائمة على المخاطر للبيئة التجريبية، عمل مصرف قطر المركزي باستمرار على تعزيز برامج البيئة التنظيمية فيما يتعلق بخصائص إدارة المخاطر والالتزام بأطر العمل القائمة على المخاطر خلال برامج البيئة التجريبية، وبالإضافة إلى ذلك، استكمل مصرف قطر المركزي إجراءات التشغيل القياسية مع دمج جوانب تقييم المخاطر التنظيمية والامتثال عبر جميع المراحل.
وفي ذات السياق أشار التقرير إلى إطلاق بوابة تطبيقات الترخيص والدخول إلى البيئة التجريبية بنجاح، وهي بواية تعتمد على سير العمل، مما ادى إلى تسريع عمليات الترخيص والموافقة بشكل ملحوظ، وتعزيز الشفافية والكفاءة. كما تم إطلاق مشروع البنية التحتية الرقمية للسوق «اعرف عميلك» إلكترونيا، ويخضع المشروع حاليا لمرحلة متقدمة من التصميم. وتم البدء في تطوير مركز ابتكار فعلي بالشراكة مع مزود خارجي، وهو حاليا في مرحلة التطوير، إلى جانب الجهود المبذولة لانشاء بيئة تجريبية رقمية لدعم شركات التكنولوجيا المالية في النماذج الأولية السريعة واختبار الحلول. وتم العمل بشكل وثيق مع مختلف الجهات المعنية بما يتماشى مع أهداف الاستراتيجية الثالثة للتنمية الوطنية واستراتيجية التكنولوجيا المالية، وتم وضع توجيهات للسياسات بشأن التقنيات التمكينية ذات الأولوية، بما في ذلك تطوير ونشر البرمجيات الوسيطة والحلول المخصصة لدعم إمكانيات الخدمات المصرفية مثل واجهات برمجة التطبيقات، وجاري العمل عليه حاليا. وتم تصميم حملات وبرامج مبتكرة لتحفيز ابتكار المنتجات، بما في ذلك البنوك الرقمية وشركات التأمين الرقمية ومنصات الإقراض الرقمية، وذلك بالتعاون الوثيق مع الجهات المعنية في منظومة التكنولوجيا المالية. وتم العمل عن كثب مع الجهات المعنية لتيسير الإصلاحات التنظيمية والهيكلية.
حلّ المغرب في المرتبة الرابعة والخمسين عالميا من أصل 161 دولة في مؤشر “الحرية الاقتصادية”، بمعدل بلغ 63,74 نقطة؛ ليواصل بذلك صدارةَ دول شمال إفريقيا في هذا المضمار، وفق بيانات محيّنة نشرها حديثا معهد “ليغاتوم” (Legatum Institute) البريطاني.
وهذا المؤشر يعد واحدا من المؤشرات الفرعية المندرجة ضمن منظومة مؤشر الازدهار العالمي (Legatum Prosperity Index) الأشمل، الذي يصدره المعهد سالف الذكر كل سنة.
هذا التصنيف الفرعي يضع المملكة ضمن أفضل 60 دولة عالميا في مجال “الحرية الاقتصادية”، متقدمة على مجمل دول الجوار في شمال إفريقيا، في مؤشر يقيس أساسا: جودة البيئة الاستثمارية وشروط ممارسة النشاط الاقتصادي وسهولة الولوج إلى الأسواق.
يندرج مؤشر الحرية الاقتصادية ضمن “مؤشر الازدهار العالمي” لسنة 2026 في نسخته الكاملة، والذي وضع المغرب في المرتبة السادسة والسبعين عالميا من أصل 161 دولة مشمولة بالتصنيف.
ووفقًا للبيانات المتاحة، يكشف الترتيب العام عن تفاوت واضح بين أداء المملكة في المجال الاقتصادي والاستثماري من جهة، ونتائجها في عدد من القطاعات الاجتماعية من جهة أخرى؛ وعلى رأسها التعليم ومستوى المعيشة.
واستندت هذه النسخة، السابعة عشرة من عمر المؤشر، على أزيد من 130 مؤشرا فرعيا وقرابة 616 ألف نقطة بيانات مستقاة من 35 مَصدرا دوليا؛ ما يجعلها من أوسع قواعد البيانات العالمية لقياس جودة الحياة ومستويات الازدهار.
وكشفت المعطيات التفصيلية عن تباين كبير في أداء المغرب بين مختلف المجالات التي يعتمدها التصنيف.
ورصد المصدر عينه تفاوتا واضحا بين مختلف المكونات التي يقيسها التصنيف؛ فبينما جاء أداء المملكة جيدا نسبيا في محوري الحرية الاقتصادية وتماسك الأسرة، سجّلت تراجعا لافتا في مؤشرات أخرى ترتبط بالتنمية البشرية والحريات العامة.
وفي مؤشرات النزاهة الأخرى المرتبطة بالمجتمع، سجّل المغرب المرتبة السادسة والخمسين في نزاهة المجتمع، والمرتبة الخامسة والسبعين في نزاهة الدولة، مقابل المرتبة الرابعة والتسعين في “نزاهة المجتمعات المحلية”.
ويبرز هذا التفاوت الفجوة القائمة بين تحسّن البيئة الاقتصادية والاستثمارية للمملكة، وبين الحاجة إلى تعزيز الخدمات الاجتماعية والارتقاء بجودة حياة المواطنين، خصوصا في قطاع التعليم وتنمية المهارات الذي ما يزال يُثقل الترتيب العام للمغرب.
تكتسي نسخة 2026 أهمية خاصة كونها الأولى التي تعتمد فيها “ليغاتوم” منهجية حسابية جديدة، منذ إصدار نسخة 2023، تقوم على نموذج رياضي يُعرف بـ”المتوسط الأُسّي” (p-mean). ويهدف هذا النموذج إلى الحدّ من قدرة الدول على تعويض نقاط ضعفها في مجال معيّن بتحقيق نتائج مرتفعة في مجالات أخرى، انطلاقا من فرضية أن الازدهار الحقيقي يتطلّب أداء متوازنا عبر مختلف الركائز، وأن الثروة وحدها لا تكفي لتعويض ضعف الحكامة أو هشاشة المؤسسات أو التفكك الاجتماعي.
وأدى تطبيق هذه المنهجية الجديدة إلى تغييرات ملحوظة في ترتيب عدد من الدول الكبرى، إذ تراجعت الصين من المرتبة الرابعة والخمسين إلى المرتبة العاشرة بعد المائة، وروسيا من المرتبة السابعة والسبعين إلى المرتبة الثالثة بعد المائة، في مقابل تقدم لافت لدول من أوروبا الشرقية.
على الصعيد الدولي، تصدرت سويسرا ترتيب مؤشر الازدهار العالمي لسنة 2026، تلتها النرويج ثم أيرلندا؛ فيما جاءت الدانمارك وفنلندا ضمن المراتب الخمس الأولى. واستكملت كل من أيسلندا والسويد وألمانيا وأستراليا وهولندا قائمة الدول العشر الأولى عالميا، في ترتيب يعكس أهمية تكامل الأداء الاقتصادي والمؤسساتي والاجتماعي في تحقيق مستويات مرتفعة من الازدهار.
أما على المستوى القاري، فتحتفظ موريشيوس بموقعها كأكثر اقتصاد إفريقي ازدهارا؛ فيما تواصل كل من بوتسوانا وتونس والمغرب تصدّر الترتيب الإفريقي مقارنة بباقي دول القارة.
أفاد تقرير حديث بأن اقتصادات الخليج أظهرت قدرة على الصمود بصورة خالفت الكثير من التوقعات، التي سادت في بداية الحرب بين الولايات المتحدة وإيران أواخر فبراير الماضي، حين كان الاعتقاد السائد بأن أسعار النفط ستقفز، والأسواق المالية ستشهد تقلبات حادة، فيما ستتعرض الاقتصادات الخليجية لصدمة مؤقتة قبل أن تستعيد نشاطها سريعاً.
وأوضح تقرير موقع «ذا ناشيونال» أن مرور خمسة أشهر على اندلاع الحرب أظهر أن تلك الافتراضات كانت قصيرة النظر، إذ اتضح أن الخطر الاقتصادي الأكبر لا يتمثل في ارتفاع أسعار النفط وحده، وإنما في تعطل قدرة دول الخليج على تصدير الطاقة واستيراد السلع وممارسة أنشطتها بصورة طبيعية عبر مضيق هرمز.
صدمة أكبر
وأشار «ذا ناشيونال» إلى أن التمييز بين ارتفاع أسعار النفط وتعطل الصادرات أمر بالغ الأهمية بالنسبة لاقتصادات الخليج، إذ تستفيد الدول المنتجة عادة من صعود الأسعار، بينما يؤدي استمرار تعطل صادرات النفط والغاز إلى إلحاق أضرار اقتصادية بها.
ولفت إلى أن البنك الدولي أظهر حجم التحول في التوقعات، عندما خفض في أبريل توقعاته لنمو اقتصادات الخليج خلال 2026 من %4.4 إلى %1.3 فقط، قبل أن تصبح النظرة أكثر تشاؤماً بحلول يوليو.
وبحسب استطلاع لوكالة «رويترز» شمل اقتصاديين، كان متوقعاً انكماش اقتصادي الكويت وقطر بنسبة %8.1 لكل منهما، والبحرين بنسبة %5.1، والإمارات بنسبة %0.5، في حين كان متوقعاً أن تحافظ السعودية وسلطنة عمان على معدلات نمو إيجابية، بفضل امتلاكهما مسارات أكثر تنوعاً للصادرات.
وأضاف الموقع أن المفارقة تتمثل في أن أسعار النفط لم تستقر عند المستويات القياسية، التي كان يخشى وصولها إليها في بداية الحرب، إذ كان خام برنت يتداول قرب 84 دولاراً للبرميل في 10 أغسطس، مقارنة بمخاوف مبكرة من أن يؤدي استمرار الاضطرابات إلى دفع الأسعار نحو 120 إلى 150 دولاراً للبرميل.
حسابات مختلفة
وأوضح أن المشكلة الأساسية لدول الخليج لم تعد مرتبطة بمدى ارتفاع أسعار النفط، بل بقدرتها على إنتاج النفط ونقله وبيعه، لافتاً إلى أن التوقعات الاقتصادية المبكرة بُنيت على افتراض إعادة فتح مضيق هرمز خلال فترة قصيرة نسبياً.
وأشار إلى أن توقعات صندوق النقد الدولي الصادرة في يوليو، افترضت بدء إعادة فتح المضيق في منتصف الشهر نفسه، والعودة تدريجياً إلى الأوضاع الطبيعية بحلول مارس 2027، إلا أن هذا الجدول الزمني ثبت أنه متفائل بدرجة كبيرة.
تكلفة الاستمرار
وذكر الموقع أن أهمية عامل الوقت ترجع إلى تراكم التداعيات الاقتصادية كلما طالت الأزمة، إذ يمكن لارتفاع تكاليف الشحن وأقساط التأمين وتعطّل سلاسل الإمداد، وتأجيل الاستثمارات وضعف ثقة المستهلكين، أن تصبح أكثر ضرراً من القفزة الأولية في أسعار النفط.
وبيّن أن الأشهر الخمسة الماضية كشفت أيضاً عن تفاوت كبير في تأثير الحرب على اقتصادات الخليج، حيث تتمتع السعودية بحماية أكبر بفضل البنية التحتية لخط أنابيب الشرق – الغرب، فيما تمتلك سلطنة عمان موانئ خارج المضيق، كما تتوافر لدى الإمارات بنية تحتية بديلة لتصدير الطاقة، رغم أن مكانتها مركزاً عالمياً للخدمات اللوجستية والطيران والسياحة والمال تجعلها عرضة بدرجة ما للتداعيات الأوسع للاضطرابات الإقليمية.
وأوضح أن النظرة السائدة لآفاق دول الخليج على المدى المتوسط أصبحت أقل تشاؤماً، مقارنة بأكثر فترات الحرب صعوبة، لكنها في الوقت نفسه باتت أكثر حذراً بشأن الآفاق القصيرة الأجل.
وتشير توقعات صندوق النقد الدولي الصادرة في يوليو إلى إمكانية حدوث انتعاش قوي في 2027 بالنسبة للاقتصادات، التي تستعيد صادراتها من الطاقة وشبكات النقل نشاطها، إذ يتوقع، على سبيل المثال، تسارع نمو الاقتصاد السعودي من %1.7 في 2026 إلى %5.5 في 2027.
مسار التعافي
وأوضح الموقع أن هذه التوقعات تعكس اعتقاداً بأن جانباً كبيراً من الأضرار الاقتصادية الحالية يمثل تأخيراً للنمو وليس خسارة دائمة له، إلا أن هذا السيناريو يعتمد بصورة أساسية على إمكانية عودة الأوضاع إلى طبيعتها على المديين القريب والمتوسط.
وأضاف أنه في حال إعادة فتح مضيق هرمز وتحسن الأمن الإقليمي، يمكن أن تشهد اقتصادات الخليج انتعاشاً قوياً مع استئناف الاستثمارات المؤجلة وإنتاج الطاقة والسياحة والتجارة ومشاريع البنية التحتية.
لكن استمرار الاضطرابات قد يحول مسار التعافي المتوقع من شكل V، الذي يعكس هبوطاً حاداً يتبعه تعافٍ سريع، إلى شكل U يتسم بفترة أطول من الضعف قبل استعادة النشاط الاقتصادي.
وأكد «ذا ناشيونال» أن إحدى النتائج الطويلة الأجل للحرب بدأت تتضح بالفعل، إذ من المرجح أن تصبح دول الخليج أكثر وعياً بالمخاطر الاقتصادية الناجمة عن التركّز الجغرافي لصادرات الطاقة ومسارات الشحن وإمدادات الغذاء والبنية التحتية الحيوية.
وتوقع أن يؤدي ذلك إلى تسارع الاستثمار في الممرات اللوجستية البديلة، ومرافق التخزين، والإنتاج المحلي، وأمن الطاقة، وتعزيز قدرة سلاسل الإمداد على مواجهة الصدمات.
تكلفة الاعتماد الجيوسياسي
خلص التقرير إلى أنه قبل خمسة أشهر كان النقاش الاقتصادي يتركز إلى حد كبير على سعر النفط، أما اليوم فأصبح يدور بصورة أكبر حول تكلفة الاعتماد الجيوسياسي، التي قد تتحول في نهاية المطاف إلى أهم الآثار الاقتصادية وأكثرها استدامة، التي تتركها الحرب على منطقة الخليج.
أظهرت النتائج المالية لـ161 بنكاً وشركة مدرجة في أسواق المال المحلية تحقيق صافي أرباح إجمالية بلغ نحو 164.1 مليار درهم خلال النصف الأول من 2026، مقارنة مع نحو 140.4 مليار درهم خلال الفترة نفسها من 2025، بنمو 16.9%، بدعم الأداء القوي للقطاعات الرئيسة، إلى جانب الأرباح القوية لعدد من الشركات القيادية.
البنوك الأكثر ربحية
وتجاوز صافي الأرباح لـ16 بنكاً مدرجاً في أسواق الأسهم المحلية نحو 48 مليار درهم عن النصف الأول من عام 2026، بزيادة 7.8% على أساس سنوي.
حيث حقق 11 بنكاً مدرجاً في سوق أبوظبي للأوراق المالية صافي ربح 25.5 مليار درهم، في حين حققت 5 بنوك مُدرَجة في سوق دبي المالي صافي أرباح عن النصف الأول بلغت 22.64 مليار درهم.
وتصدر بنك الإمارات دبي الوطني قائمة البنوك الأكثر ربحية خلال النصف الأول من 2026، بعدما سجل صافي أرباح 12.9 مليار درهم، مقارنة مع 12.5 مليار درهم خلال الفترة نفسها من 2025، بنمو 3.2%.
وجاء بنك أبوظبي الأول في المرتبة الثانية، بعدما حقق أرباحاً 10.73 مليارات درهم خلال النصف الأول من العام الجاري، بنمو 1% مقارنة مع الفترة ذاتها من العام الماضي.
وسجل بنك أبوظبي التجاري أرباحاً بلغت 6.737 مليارات درهم، مقارنة مع 5.03 مليارات درهم في النصف الأول من 2025، بنمو 34%، وحقق بنك المشرق صافي ربح بعد الضريبة 4.05 مليارات درهم خلال النصف الأول من 2026، مقارنة مع 3.47 مليارات درهم خلال الفترة المقابلة من العام الماضي، بنمو 17%.
وسجل مصرف أبوظبي الإسلامي أرباحاً بعد الضريبة بقيمة 3.8 مليارات درهم، مقارنة مع 3.5 مليارات درهم في النصف الأول 2025، بزيادة 8%، كما حقق مصرف دبي الإسلامي صافي أرباح 3.736 مليارات درهم، مقارنة مع 3.730 مليارات درهم خلال الفترة نفسها من العام الماضي، بنمو 0.16%.
واحتل «بنك دبي التجاري» المركز السابع ضمن قائمة الأعلى ربحية بصافي أرباح 1.716 مليار درهم، مقارنة مع 1.695 مليار درهم في النصف الأول 2025، بنمو 1.24%.
وحقق بنك رأس الخيمة الوطني أرباحاً بلغت 1.71 مليار درهم، مقارنة مع نحو 1.37 مليار درهم خلال الفترة نفسها من العام الماضي، بارتفاع بلغ 25%.
وسجل مصرف الشارقة الإسلامي أرباحاً بقيمة 803.9 ملايين درهم، مقارنة مع 697 مليون درهم في النصف الأول 2025، بنمو 15.3%، وجاء «الفجيرة الوطني» في المركز العاشر، بأرباح 688.8 مليون درهم، بنمو 10.2%.
وحقق بنك الشارقة أرباحاً بلغت 362 مليون درهم، مقارنة مع 268 مليون درهم، بنمو 35%، يليه «أم القيوين الوطني» بأرباح 271.1 مليون درهم، وسجل بنك عجمان صافي ربح بعد الضريبة بقيمة 246 مليون درهم، مقارنة مع 243.6 مليون درهم خلال الفترة المقابلة، بارتفاع 1%.
وبلغت أرباح البنك العربي المتحد 201 مليون درهم، مقارنة مع 207.7 ملايين درهم في النصف الأول 2025، بتراجع 3.23%، وسجل «البنك التجاري الدولي» صافي ربح 141.49 مليون درهم، وبنسبة نمو 68%.
وحقق بنك الاستثمار صافي ربح 74.6 مليون درهم خلال النصف الأول 2026 بنمو 52.5%، مقارنة بـ48.9 مليون درهم في الفترة نفسها من 2025.
شركات العقارات
وعلى مستوى العقارات، ارتفعت الأرباح الصافية لخمس شركات عقارية مدرجة في سوق دبي المالي بنسبة 30.26%، خلال الأشهر الستة الأولى من عام 2026، لتصل إلى 18.98 مليار درهم، مقارنة بـ14.57 مليار درهم سجلتها خلال الفترة نفسها من عام 2025، ما يؤكد متانة سوق دبي العقارية.
وتصدرت «إعمار العقارية» قائمة الشركات بأرباح صافية بلغت نحو 11.15 مليار درهم، مقارنة بـ8.87 مليارات درهم، بزيادة نسبتها 25.7% خلال فترة المقارنة، مدفوعة بنمو الإيرادات المستدامة في ظل النمو المتوازن في قطاع التطوير العقاري والأعمال التي تولد إيرادات مستمرة، إلى جانب العمليات الدولية.
وسجلت «إعمار للتطوير» نمواً في صافي الأرباح بنسبة 42.76% ليصل إلى 6.71 مليارات درهم، مقارنة بـ4.7 مليارات درهم، فيما سجلت أرباحاً قبل الضريبة بقيمة 7.75 مليارات درهم، مقارنة بـ5.51 مليارات درهم في النصف الأول من 2025، بنمو 40.65%.
ونمت الأرباح الصافية لـ«تيكوم» بنسبة 9.11% لتصل إلى 804.6 ملايين درهم مقارنة بـ737.4 مليون درهم، مدفوعاً بالطلب المتنامي على أصول المجموعة، وارتفاع معدلات الإشغال، ومواصلة التركيز على تعزيز الكفاءة التشغيلية.
فيما ارتفعت الأرباح قبل الضريبة بنسبة 9.55% لتصل إلى 832.4 مليون درهم مقارنة بـ759.8 مليون درهم خلال النصف الأول من عام 2025، أما «شركة ديار للتطوير» .
فحققت نمواً في صافي الأرباح خلال الفترة من يناير إلى يونيو الماضي بنسبة 19.99%، لتصل إلى 298.3 مليون درهم، مقارنة بـ248.6 مليون درهم خلال الفترة نفسها من العام الماضي، في حين حققت أرباحاً قبل الضريبة بقيمة 336.1 مليون درهم، مقارنة بـ266.6 مليون درهم، بزيادة نسبتها 26.06% على أساس سنوي.
وارتفع صافي أرباح «الاتحاد العقارية» بنسبة 26.03% إلى 18.4 مليون درهم، مقارنة بأرباح بلغت 14.6 مليون درهم خلال الفترة ذاتها من عام 2025، في حين حققت أرباحاً قبل الضريبة بقيمة 20.5 مليون درهم، مقارنة بـ16.5 مليون درهم، بنمو 24.24%.
وفي سوق أبوظبي للأوراق المالية، حققت 3 شركات عقارية أرباحاً إجمالية بلغت نحو 6.44 مليارات درهم خلال النصف الأول من 2026، مقارنة بنحو 5.87 مليارات درهم خلال الفترة نفسها من عام 2025، بنمو 9.7%.
واحتلت الدار العقارية صدارة الشركات بأرباح بلغت 4.20 مليارات درهم، مقارنة بـ3.61 مليارات درهم في النصف الأول من 2025، بنمو نسبته 18%.
وجاءت «مدن القابضة» في المركز الثاني بأرباح بلغت 2.16 مليار درهم، مقابل 2.10 مليار درهم خلال الفترة المقابلة من العام السابق، بنمو يقارب 2.9%.
في المقابل، كانت رأس الخيمة العقارية الاستثناء بين الشركات العقارية السبع، بعدما تراجعت أرباحها إلى 76.7 مليون درهم، مقابل 160.6 مليون درهم خلال النصف الأول من 2025، بانخفاض نسبته نحو 52.2%.
الشركات الأعلى ربحية
تصدّرت «العالمية القابضة» قائمة الشركات الأعلى ربحية في سوق أبوظبي، بعدما سجلت صافي أرباح 26.2 مليار درهم خلال النصف الأول من العام الجاري، بنمو 195.6%، مقارنة مع 8.9 مليارات درهم في الفترة نفسها من 2025، تلتها «ألفا ظبي القابضة» بتحقيق صافي ربح 9.8 مليارات درهم بنسبة نمو 48%، ثم «تو بوينت زيرو» بقيمة 7.72 مليارات درهم وبنمو 938% مقارنة بالنصف الأول من عام 2025، وتمكّنت مجموعة الإمارات للاتصالات «إي آند» من تحقيق صافي ربح 6 مليارات درهم بنسبة نمو 2.4%.
وبلغ صافي ربح «أدنوك للإمداد والخدمات» نحو 4.3 مليارات درهم بنسبة نمو 179% عن الفترة نفسها من العام السابق، فيما ارتفع صافي ربح «أدنوك للحفر» ليسجل 2.59 مليار درهم بنمو 2% على أساس سنوي.
وأعلنت «أدنوك للتوزيع» تحقيق صافي ربح عن النصف الأول من 2026 بلغ 2.084 مليار درهم، بنسبة نمو على أساس سنوي 58.5%، وتمكنت «فيرتيغلوب» من تحقيق صافي ربح 1.727 مليار درهم بنمو 206%.
وسجلت مجموعة «إن إم دي سي» صافي ربح بعد الضريبة بلغ 1.6 مليار درهم رغم التراجع بنسبة 8.5% على أساس سنوي، وتلتها «بروج» محققة صافي ربح تجاوز 1.275 مليار درهم، ثم شركة «بيور هيلث» التي حققت زيادة في صافي الربح إلى 1.2 مليار درهم بنسبة نمو 20% على أساس سنوي.
وسجلت «أمريكانا» للمطاعم أرباحاً 539.12 مليون درهم، مقارنة مع 335.80 مليون درهم خلال الفترة نفسها من العام الماضي، بزيادة 60.54%.
وفي سوق دبي، حققت هيئة كهرباء ومياه دبي «ديوا» صافي ربح 3.33 مليارات درهم خلال النصف الأول من عام 2026، بنمو 15.02% مقارنة بصافي ربح بلغ نحو 2.89 مليار درهم في الفترة المماثلة من عام 2025، بزيادة تقارب 435 مليون درهم.
وبلغ صافي أرباح شركة الإمارات للاتصالات المتكاملة «دو» نحو 1.63 مليار درهم خلال النصف الأول 2026، مقارنة مع 1.45 مليار درهم في النصف الأول 2025، بنمو 12.6%.
وسجلت «سالك» صافي ربح 704 ملايين درهم، بتراجع 8.7%، مقارنة مع 770.85 مليون درهم، وارتفع صافي أرباح «دبي للاستثمار» بنسبة 28%، ليصل إلى 642.4 مليون درهم، مقارنة بـ502.2 مليون درهم، خلال الفترة ذاتها من العام الماضي.
وحققت «إمباور» أرباحاً صافية 468 مليون درهم، بنمو 16.2%، مقارنة مع 403 ملايين درهم، فيما بلغت أرباح مجموعة طيران أبوظبي 421 مليون درهم، بنمو 6.8%، مقابل 394 مليون درهم.
وسجلت شركة باركن صافي ربح قدره 351.4 مليون درهم، في النصف الأول من العام الجاري، بنمو 23% مقارنة مع 285 مليون درهم في الفترة المقابلة من العام الماضي.
48
مليار درهم أرباح 16 بنكاً مدرجاً في دبي وأبوظبي بنمو 7.8 %
أعلنت هيئة السياحة في العراق عن خطة استراتيجية بمشاركة الوزارات للنهوض بالقطاع السياحي وتوفير 1.5 مليون وظيفة، وزيادة مساهمة القطاع إلى 10% من الناتج المحلي الإجمالي.
وقال رئيس هيئة السياحة، ناصر غانم مراد، إن “الهيئة أقامت ورشة عمل موسعة لبحث الرؤية المقترحة لإعداد استراتيجية وطنية لتطوير القطاع السياحي العراقي لعام 2035، ضمن مشروع تعزيز التحول الاقتصادي في العراق بالتعاون مع الوكالة الألمانية للتعاون الدولي (GIZ)”.
وأضاف أن “الورشة تأتي لعرض وتحويل الرؤية الاستراتيجية التي وضعناها لعام 2035 إلى خطة استراتيجية للقطاع السياحي، بمساهمة كافة وزارات الدولة والمحافظات والقطاع السياحي، للنهوض بهذا القطاع”، وفقاً لوكالة الأنباء العراقية “واع”.
وقال رئيس القسم في مشروع تعزيز التحول الاقتصادي، ماتياس باخ، إن “ورقة الرؤية تحدد أهدافاً طموحة لعام 2035، تتمثل في وصول مساهمة السياحة إلى 10% من الناتج المحلي الإجمالي، وتوفير 1.5 مليون وظيفة، واستقبال 10 ملايين زائر”.
وأضاف أن “الوصول إلى هذه الأهداف يتطلب إجراءات منسقة، إذ تدعو ورقة الرؤية إلى استراتيجية مشتركة واحدة بين الحكومة والقطاع الخاص، وهذا هو المبدأ وراء ورشة العمل التي تعتبر الأولى من خمس ورش عمل ستقام في بغداد وأربيل وكربلاء والموصل والبصرة”.
وأشار إلى أن “مشروع تعزيز التحول الاقتصادي في العراق، الذي تنفذه (GIZ) نيابة عن الحكومة الألمانية، يدعم وزارة التخطيط وشركاء آخرين في عدة مجالات من مجالات التنمية الاقتصادية، بما في ذلك السياحة، وهو قطاع ذو إمكانات حقيقية لخلق فرص عمل وتنويع اقتصاد العراق”.
صنفت وكالة “ستاندرد آند بورز” البنك الإسلامي للتنمية ائتمانياً عند (AAA)، مع نظرة مستقبلية مستقرة، وتصنيف المصدر قصير الأجل عند (A-1)، حيث يعكس هذا التصنيف رؤية الوكالة لقوة الوضع المالي للبنك المدعوم بمستويات عالية من رأس المال والسيولة، فضلاً عن الدعم المستمر من مساهميه.
وأكدت الوكالة الدور السياسي الحيوي للبنك في دفع عجلة التنمية الاقتصادية والتقدم الاجتماعي في الدول الأعضاء، منوهة بالنمو المستهدف في حجم التمويل ضمن استراتيجية البنك للعقد القادم، والتي تركز على تعزيز النمو الشامل، والعمل المناخي، وتوطيد الشراكات بين الدول الأعضاء.
وعلى الرغم من التوترات الجيوسياسية، أثبت البنك كفاءة عالية في الوفاء بمهامه، مما يعكس قدرة المساهمين والتزامهم بتقديم الدعم اللازم، وتتوقع “ستاندرد آند بورز” أن يتم احتواء أي مخاطر محتملة من خلال تنويع محافظ البنك، وسياسات الرسملة المتحفظة، ومتانة مركزه المالي.
ويُصنّف البنك الإسلامي للتنمية ضمن أفضل بنوك التنمية متعددة الأطراف، ويحتل الصدارة في العالم الإسلامي، حيث يُعزز تصنيف (AAA) من قدرته على حشد الموارد الخارجية لتحقيق أهدافه التنموية، وترسيخ دوره الريادي في تطوير صناعة التمويل الإسلامي.
استقطبت الهند أكثر من 52 مليار دولار من ودائع الهنود غير المقيمين خلال أقل من ثلاثة أشهر، في حملة استثنائية أطلقها بنك الاحتياطي الهندي لتعزيز احتياطيات النقد الأجنبي، بينما تشير تقديرات مصرفيين إلى أن دول الخليج كانت المحرك الرئيسي لهذا التدفق الضخم للأموال.
وأعلن بنك الاحتياطي الهندي (RBI) أمس الجمعة إغلاق نافذة برنامج ودائع FCNR(B) قبل الموعد المقرر بشهر كامل، بعدما بلغت التدفقات الإجمالية عبر البرنامج نحو 56.85 مليار دولار حتى 13 أغسطس 2026، منها 52.3 مليار دولار في صورة ودائع FCNR(B)، وهو ما تجاوز بكثير التوقعات الأولية التي راهنت على جمع ما بين 40 و50 مليار دولار فقط، بحسب بيان نشره البنك المركزي الهندي.
ورغم أن البنك المركزي لم ينشر توزيعاً جغرافياً رسمياً لهذه الودائع، فإن مؤشرات القطاع المصرفي تضع منطقة الخليج في صدارة المساهمين في البرنامج، مستفيدة من وجود أكبر تجمع للهنود العاملين بالخارج في العالم داخل دول مجلس التعاون الخليجي.
الإمارات تقود التدفقات
ووفق تقديرات مصرفية حديثة، فإن أكثر من 70% من التدفقات الجديدة إلى ودائع FCNR(B) جاءت من منطقة الخليج، بينما استحوذت الإمارات وحدها على ما يقرب من نصف الأموال التي تم جمعها خلال البرنامج الاستثنائي، بحسب ما ذكره موقع “Economic Times” في أغسطس الجاري، واطلعت عليه “العربية Business”.
ويعكس ذلك الثقل الديموغرافي والاقتصادي للجالية الهندية في الإمارات، التي تعد أكبر جالية أجنبية في الدولة، إلى جانب تمركز جزء كبير من المدخرات الدولارية للهنود العاملين في المنطقة.
كما أشار مسؤولون مصرفيون في بنوك هندية كبرى إلى أن غالبية الودائع الجديدة جاءت من دول مجلس التعاون الخليجي، بما يشمل السعودية والإمارات والكويت وقطر وعُمان والبحرين، في حين كانت مساهمة الأسواق التقليدية الأخرى مثل الولايات المتحدة وبريطانيا أقل من المتوقع.
زخم كبير يدفع البنك المركزي لإغلاق البرنامج مبكراً
وجاء الإقبال القوي بعد أن رفع بنك الاحتياطي الهندي القيود المفروضة على أسعار الفائدة الخاصة بهذه الودائع، وقدم تسهيلات تحوط للبنوك من خلال نافذة مبادلة خاصة، ما سمح للمصارف بعرض عوائد تعد من الأعلى منذ سنوات على الودائع المقومة بالدولار.
ووجد العاملون الهنود في الخليج في هذه الأداة فرصة نادرة للحصول على عائد مرتفع بالدولار مع الاحتفاظ بحماية كاملة من تقلبات الروبية الهندية، وهو عامل مهم بالنسبة للمدخرين الذين يتقاضون دخولهم أساساً بعملات مرتبطة بالدولار مثل الدرهم الإماراتي والريال السعودي.
وتشير بيانات منشورة من بنوك هندية إلى أن بعض المؤسسات عرضت عوائد تراوحت بين 6.5% و7.5% على الودائع الدولارية، وهي مستويات جذبت شريحة واسعة من المغتربين الذين كانوا يحتفظون بأموالهم في مراكز مالية خليجية، وفقاً لما ذكره موقع “Nation Press”.
واستناداً إلى تقديرات المصرفيين وحسابات “العربية Business” فإن دول الخليج قد تكون وراء ما يزيد على 36 مليار دولار من إجمالي ودائع FCNR(B) البالغة 52.3 مليار دولار. مع ضرورة التنويه إلى عدم وجود بيانات رسمية منشورة حتى الآن.
ولكن وفقاً لمعيار التحويلات التقليدية للهنود بالخارج، فإن الصورة تبدو أكثر تحفظاً. فبحسب أحدث دراسة لبنك الاحتياطي الهندي حول التحويلات الواردة خلال السنة المالية 2023-2024، ساهمت دول مجلس التعاون الخليجي مجتمعة بنحو 38% من إجمالي التحويلات إلى الهند.
غير أن خبراء مصرفيين يرون أن هيكل ودائع FCNR(B) يختلف عن هيكل التحويلات التقليدية، لأن البرنامج استهدف بالأساس المدخرات الدولارية طويلة الأجل، وهي فئة يهيمن عليها العاملون في الخليج بصورة أكبر من مساهمتهم في التحويلات الاستهلاكية المعتادة.
مكسب للاحتياطيات الأجنبية
وساهمت هذه التدفقات الضخمة في تعزيز احتياطيات الهند من النقد الأجنبي، والتي اقتربت من مستويات قياسية خلال الأسابيع الأخيرة، ما وفر دعماً إضافياً للروبية ومنح البنك المركزي هامشاً أكبر في مواجهة تقلبات الأسواق العالمية وارتفاع أسعار الطاقة.
ويرى محللون أن النجاح الكبير للبرنامج يعيد إلى الأذهان حملات سابقة أطلقتها الهند خلال فترات الضغوط على ميزان المدفوعات، لكن الفارق هذه المرة يتمثل في السرعة التي تدفقت بها الأموال وحجم الاستجابة القوية من الجالية الهندية في الخليج.
قال محمود محيي الدين، المبعوث الخاص للأمم المتحدة لتمويل التنمية المستدامة، إن الاقتصاد العالمي يواجه مخاطر متزايدة قد تقود إلى أزمة مالية جديدة، في حال لم تُتخذ إجراءات منضبطة لضبط عجز الموازنات العامة والسيطرة على مستويات الدين، إلى جانب تحقيق قدر أكبر من التنسيق بين السياسات المالية والنقدية ودعم النمو الاقتصادي.
وأوضح محيي الدين، في مقابلة مع “العربية Business”، أن التوقع باندلاع أزمة مالية جديدة لا يأتي بمعزل عن مجموعة من الشروط والاختلالات القائمة، مشيراً إلى أنه في حال عدم معالجة هذه الملفات، فإن أي اضطراب كبير في أسعار الفائدة أو أسعار الصرف، أو تراجع ثقة المقرضين والدائنين، يمكن أن تكون له تداعيات شديدة السلبية على الاقتصاد العالمي، ولا سيما الدول النامية.
وأشار إلى أن الاقتصادات الكبرى نفسها تواجه تحديات كبيرة، في مقدمتها التدخلات في أسواق العملات والسندات، والاختلالات الاقتصادية والتجارية بين الصين والولايات المتحدة، وكذلك بين الصين وشركائها الاقتصاديين، إلى جانب التراجع الحاد في القدرة التنافسية للاتحاد الأوروبي.
وأضاف أن البيئة الحالية للتعاون السياسي والاقتصادي الدولي تمر بواحدة من أسوأ مراحلها منذ عقود، ما يزيد صعوبة الوصول إلى حلول جماعية للاختلالات القائمة.
الدولار يواجه علامات استفهام
وفيما يتعلق بقدرة الدول التي تمتلك عملاتها الخاصة على تحمل مستويات مرتفعة من الدين، قال محيي الدين إن هذه القدرة تظل مشروطة بشكل أساسي بالحفاظ على التضخم تحت السيطرة واستقرار العملة.
وأوضح محيي الدين أن الدولار الأميركي استفاد لعقود من وضع استثنائي باعتباره العملة الرئيسية للاحتياطيات الدولية والتجارة العالمية، مشيراً إلى أن الدولار يمثل نحو 58% إلى 60% من احتياطيات النقد الأجنبي العالمية خلال السنوات الثلاث الأخيرة.
لكنه لفت إلى ظهور علامات استفهام بشأن استمرار هذه المزايا الاستثنائية، خصوصاً في ظل التقلبات التي تشهدها أسواق العملات، موضحاً أن عدم وجود بديل قريب للدولار لا يعني غياب المخاطر المرتبطة باستقراره.
تدخلات الأسواق تؤجل الأزمة
ورأى محيي الدين أن التدخلات الأخيرة في أسواق العملات، ومنها التدخل الأميركي لدعم الين الياباني، تمثل نموذجاً لمحاولات احتواء الاختلالات القائمة.
وأوضح أن التدخل الأميركي لم يكن مرتبطاً بمساندة اليابان فقط، وإنما ساهم أيضاً في حماية سوق السندات الأميركية، إذ إن عدم دعم الين كان قد يدفع الحكومة اليابانية إلى زيادة مبيعاتها من السندات الأميركية، التي تمتلك منها أكثر من تريليون دولار.
وقال إن مثل هذه التدخلات يمكن وصفها بأنها “احتواء للأزمة أو إرجاء للأزمة”، لكنها لا تعالج جذور الاختلالات الاقتصادية الموجودة.
اختلالات الصين وأميركا
وفيما يتعلق بالاختلالات التجارية العالمية، أشار محيي الدين إلى أن الصين تواجه دعوات لخفض فائضها التجاري وزيادة الاستهلاك المحلي وتقليل معدلات الادخار، بينما تواجه الولايات المتحدة ضغوطاً لخفض العجز والسيطرة على المديونية.
كما تواجه أوروبا، بحسب محيي الدين، تحدياً يتمثل في تراجع قدرتها التنافسية والحاجة إلى زيادة الاستثمارات.
وحذر من أن المشكلة لا تكمن في غياب التوصيات الاقتصادية، التي وصفها بأنها “ثمينة في جوهرها”، وإنما في ضعف تنفيذها، وهو ما قد يزيد المخاطر على الاقتصاد العالمي.
أثارت دعوة صندوق النقد الدولي إلى تشديد السياسة النقدية في مصر لاحتواء الضغوط التضخمية، بالتزامن مع تسارع معدل التضخم العام في يوليو إلى 14.9% بعد 3 أشهر من التباطؤ، تساؤلات حول مسار أسعار الفائدة في مصر خلال الأشهر المتبقية من العام الحالي.
وأظهرت وثائق المراجعة السابعة لبرنامج الإصلاح الاقتصادي المصري، التي كشف عنها صندوق النقد الدولي، الجمعة الماضية، توقعات الصندوق بارتفاع معدل التضخم العام في مصر إلى نحو 17% بحلول سبتمبر 2026، مدفوعاً بارتفاع تكاليف الإنتاج وتعديلات أسعار الطاقة.
ومنذ بداية العام الحالي، خفض البنك المركزي المصري أسعار الفائدة مرة واحدة، بواقع 1% خلال اجتماع لجنة السياسة النقدية في فبراير الماضي، لتصل إلى 19% و20% للإيداع والإقراض على التوالي.
وفي أبريل الماضي، قرر “المركزي المصري” تعليق قرارات خفض الفائدة بعد دورة تيسير نقدي استمرت عام كامل وأسفرت عن خفض الفائدة بنحو 8.25% عبر 6 اجتماعات بدأت أبريل 2025.
تضخم مؤقت أم موجة مستدامة؟
من جانبه، استبعد العضو المنتدب ورئيس قطاع البحوث بشركة “سي آي كابيتال”، منصف مرسي، أن يجري البنك المركزي المصري تغييراً في أسعار الفائدة خلال اجتماعه المقبل على الأقل، مشيراً إلى أن معدلات التضخم الحالية والمتوقعة لا تمثل في الوقت الراهن عاملاً حاسماً بدرجة كافية لدفع البنك المركزي إلى تغيير توجهاته بشأن الفائدة.
واتفق معه رئيس قطاع البحوث بشركة “بريميير القابضة”، محمد عبد الحكيم، والذي استبعد أيضاً استجابة البنك المركزي في الوقت الحالي لدعوات رفع أسعار الفائدة، موضحاً أن التركيز سينصب على تقييم مدى استدامة موجة التضخم الحالية.
وقال عبد الحكيم لـ”العربية Business” إن وصول التضخم إلى مستويات تقترب من 17% لا يعني بالضرورة الحاجة إلى رفع أسعار الفائدة، إذ إن العامل الأكثر أهمية بالنسبة للبنك المركزي يتمثل في تحديد ما إذا كان الارتفاع ناتجاً عن صدمات مؤقتة أم يعكس اتجاهاً تضخمياً مستداماً.
ورجحت محللة الاقتصاد الكلي في “ثاندر”، إسراء أحمد، الإبقاء على أسعار الفائدة عند مستوياتها الحالية خلال الأجل القريب، موضحة أنه لا توجد في الوقت الراهن حاجة ملحة إلى تشديد السياسة النقدية، في ظل عدم كفاية التطورات الحالية لتبرير رفع عاجل للفائدة.
وأضافت أحمد لـ”العربية Business” أن تراجع فائض السيولة لدى الجهاز المصرفي قد يحد من الضغوط النقدية، بما يدعم عدم الحاجة إلى تشديد إضافي في الوقت الحالي، مع استمرار متابعة تطورات التضخم والسيولة وسعر الصرف وأسعار الطاقة.
جاذبية الفائدة الحقيقية
أشار عبد الحكيم إلى صعوبة تشديد السياسة النقدية في مصر خلال الفترة الحالية، خاصة مع وجود تأثير متباين لرفع أسعار الفائدة.
وأضاف: “رفع سعر الفائدة سيرفع العائد على أدوات الدين المصرية ويزيد جاذبيتها أمام المستثمرين الأجانب، لكن في الوقت نفسه سيرفع تكلفة الاقتراض على الحكومة، في ظل ارتفاع احتياجاتها التمويلية وأعباء خدمة الدين”.
وقال عبد الحكيم إن البنك المركزي المصري كان يستهدف، قبل تصاعد التوترات الجيوسياسية الأخيرة، خفض أسعار الفائدة بنحو 5 إلى 6% خلال 2026، إلا أن ارتفاع أسعار الوقود والكهرباء وبعض الخدمات أدى إلى تعطيل مسار خفض الفائدة.
من جانبه، قال مسؤول خزانة بأحد البنوك الكبرى، إن الفائدة الحقيقية على المدخرات بالجنيه لا تزال جاذبة، وتتراوح بين 4 و7%، إلا أن ارتفاع التضخم إلى 16 أو 17% مع ثبات أسعار الفائدة الاسمية سيؤدي إلى تآكل جزء من هذا العائد الحقيقي، بما قد يحد من جاذبية الأصول المقومة بالجنيه أمام المستثمرين الأجانب.
وأضاف المسؤول الذي فضّل عدم ذكر اسمه، أن استقرار سعر الصرف وهدوء التوترات الجيوسياسية سيظلان عاملين داعمين لجاذبية الاستثمار بالجنيه.
متى يصبح رفع الفائدة ضرورياً؟
اتفق الخبراء الأربعة الذين تحدثوا مع “العربية Business” على أن استمرار ارتفاع التضخم أو ظهور صدمات جديدة في الأسواق قد يغيّر حسابات البنك المركزي المصري بشأن رفع الفائدة خلال الاجتماعات المتبقية من العام الحالي.
وقال منصف مرسي إن استمرار ارتفاع أسعار النفط خلال الفترة المقبلة قد يمثل أحد أبرز العوامل القادرة على التأثير في مسار التضخم، وبالتالي في قرارات السياسة النقدية.
واتفق معه عبد الحكيم، والذي رجّح انعكاس أي زيادات جديدة في أسعار البنزين والوقود بصورة مباشرة على معدلات التضخم، بما يزيد الضغوط على البنك المركزي لرفع الفائدة.
ويرى عبد الحكيم أن اللجوء إلى رفع الفائدة لمواجهة هذه الضغوط سيكون مكلفاً، خاصة في ظل ارتفاع تكلفة خدمة الدين واحتياجات الحكومة التمويلية.
وأضاف: “وصول التضخم إلى مستويات تدفع البنك المركزي إلى رفع أسعار الفائدة، بالتزامن مع اتساع الفجوة التمويلية وارتفاع تكلفة خدمة الدين، سيكون سيناريو بالغ الصعوبة”.
في المقابل، قال محمد أنيس، عضو الجمعية المصرية للاقتصاد والتشريع، إن تجاوز التضخم مستوى 18% قد يدفع البنك المركزي إلى رفع أسعار الفائدة، ليس فقط بهدف احتواء الضغوط التضخمية، لكن لدعم الجنيه في مواجهة الدولار.
وأضاف أنيس لـ”العربية Business” أن استقرار التضخم بين 16% و18% ثم دخوله في مسار هبوطي قد يعني استمرار أسعار الفائدة المرتفعة لفترة أطول.
واستبعد أنيس بدء البنك المركزي المصري في خفض أسعار الفائدة مجدداً قبل تراجع التضخم إلى نحو 11% على الأقل، وهو ما قد يحدث في الربع الأول من 2027.
وأشار إلى أن الحفاظ على معدلات عائد حقيقية موجبة يظل أمراً مهماً خلال المرحلة الحالية، لا سيما مع اقتراب انتهاء برنامج صندوق النقد الدولي، والذي يستدعي قدراً أكبر من الحذر في إدارة السياسة النقدية وتحركات أسعار الفائدة.
أما إسراء أحمد، فاعتبرت أن رفع الفائدة يظل “احتمالاً قائماً”، لكنه يرتبط بحدوث صدمة تضخمية أكبر من المستويات الحالية، خاصة إذا شهدت أسعار المحروقات زيادات كبيرة أو تعرض الجنيه لتراجع ملحوظ أمام العملات الأجنبية.