انهارت جهود تمرير تشريع أميركي تاريخي لتنظيم سوق العملات المشفرة، الثلاثاء، بعدما فشل الجمهوريون والديمقراطيون في مجلس الشيوخ في تجاوز خلافات استمرت أشهراً بشأن القواعد الأخلاقية، والقطاع المصرفي، وآليات تنظيم صناعة الأصول الرقمية سريعة النمو.
وفشل قانون «سوق الأصول الرقمية الواضحة» (Digital Asset Market Clarity Act) في الحصول على الأصوات الـ60 اللازمة للانتقال إلى مرحلة مناقشته في مجلس الشيوخ، في ضربة كبيرة لمساعي وضع أول إطار اتحادي شامل لأسواق الأصول الرقمية في الولايات المتحدة.
وكانت الضوابط المتعلقة بمصالح الرئيس الأميركي دونالد ترمب الواسعة في قطاع العملات المشفرة من أبرز العقبات أمام التوصل إلى اتفاق.
وقالت السيناتورة الديمقراطية إليزابيث وارن، العضو البارز في اللجنة المصرفية بمجلس الشيوخ، إن مشروع القانون ينطوي على «مخاطر هائلة» على الأسر والأمن القومي والاقتصاد الأميركي.
وأضافت وارن أن المشروع، في ظل أزمة القدرة على تحمل تكاليف المعيشة التي يواجهها الأميركيون، من شأنه أن يعزز قدرة ترمب على تحقيق «مليارات ومليارات الدولارات» من أنشطة العملات المشفرة.
وكان ترمب وأفراد من عائلته قد حققوا أكثر من مليار دولار من مشاريع مرتبطة بالعملات المشفرة خلال العام الماضي، وفق إفصاحات مالية، ما جعل مصالح الرئيس التجارية في قلب اعتراضات الديمقراطيين على مشروع القانون.
وفي محاولة لإنقاذ التشريع، أدخل الجمهوريون تعديلات في اللحظات الأخيرة لتعزيز أحكام النزاهة، شملت قيوداً على إصدار المسؤولين المنتخبين عملات مشفرة، ومتطلبات تتعلق ببعض حيازاتهم من الأصول الرقمية، ومنح سلطات إنفاذ أكبر للمدعين العامين في الولايات.
وقالت السيناتورة الجمهورية عن وايومنغ سينثيا لوميس، إحدى أبرز مهندسي التشريع، إن الصيغة النهائية تضمنت أكثر من 120 تعديلاً طالبت بها شخصيات ديمقراطية. لكنها حذرت قبل التصويت من أن رفض المشروع سيعني التخلي عن إصلاحات تتعلق بمصالح السياسيين الشخصية، وترك القيادة الأميركية في مجال الأصول الرقمية للمنافسين الأجانب.
ورأى الديمقراطيون أن التعديلات لا تزال تتضمن ثغرات، وتمنح قدراً كبيراً من سلطات إنفاذ القواعد لمسؤولين عيّنهم ترمب.
ولم يقتصر الخلاف على الانقسام الحزبي، إذ عارضت بنوك مجتمعية بشدة أحكاماً تسمح بمنح مكافآت على حيازات العملات المستقرة، محذرة من أن ذلك قد يسحب الودائع من المصارف التقليدية ويقلص التمويل المتاح للمزارعين والشركات الصغيرة. كما أبدى عدد من أعضاء مجلس الشيوخ الجمهوريين مخاوف بشأن هذه الأحكام، ما زاد صعوبة حشد الأصوات اللازمة لتمرير المشروع.
ويتجاوز مشروع القانون 600 صفحة، وكان سيعيد توزيع الإشراف على سوق الأصول الرقمية بصورة رئيسية بين هيئة الأوراق المالية والبورصات الأميركية ولجنة تداول العقود الآجلة للسلع، بدلاً من النظام التنظيمي المتشعب الذي تغير مع تعاقب الإدارات الأميركية.
وكان مجلس النواب قد أقر نسخة من التشريع العام الماضي، فيما وافقت اللجنة المصرفية في مجلس الشيوخ على المشروع بأصوات من الحزبين في مايو (أيار). لكن أشهراً من المفاوضات لم تفضِ إلى تسوية قادرة على اجتياز التصويت في المجلس، رغم الضغوط المكثفة من صناعة العملات المشفرة ومحاولة أخيرة من الجمهوريين لإعادة صياغة التشريع.
وجاء فشل المشروع رغم سنوات من المفاوضات وحملة ضغط مكثفة وإنفاق سياسي بمئات الملايين من الدولارات. ويرى مؤيدوه أن إقرار تشريع دائم ضروري لمنح الشركات والمستهلكين قواعد واضحة، بدلاً من ترك تنظيم القطاع إلى حد كبير لقرارات الهيئات الاتحادية.
وحظي المشروع بدعم قوي من البيت الأبيض، الذي قدم العملات المشفرة باعتبارها جزءاً من سباق تكنولوجي عالمي تخاطر الولايات المتحدة بخسارته أمام منافسين دوليين.
ومع اقتراب انتخابات التجديد النصفي المقررة في 3 نوفمبر (تشرين الثاني) وضيق الوقت المتبقي على جدول أعمال الكونغرس، قد يؤدي فشل التصويت إلى تأجيل جهود تنظيم القطاع حتى انعقاد كونغرس جديد.
ويأتي تعثر التشريع في وقت يواجه فيه الكونغرس تحدياً تنظيمياً أكثر تعقيداً يتعلق بالذكاء الاصطناعي، مع تصاعد التحذيرات من مخاطر الأنظمة المتقدمة وانقسام المشرعين بشأن ما إذا كانت هناك حاجة ملحة إلى تنظيمها أو أن القواعد الجديدة قد تعرقل الابتكار الأميركي وتمنح الصين ميزة تنافسية.
وفي الأسواق، تراجعت «البتكوين»، أكبر عملة مشفرة من حيث القيمة السوقية، بنحو 5 في المائة إلى 75039 دولاراً بحلول الساعة 18:50 بتوقيت غرينتش، في الوقت الذي تلقى فيه قطاع العملات المشفرة ضربة سياسية جديدة مع تعثر مشروع القانون في مجلس الشيوخ.
فرضت هيئة السوق المالية السعودية سقفاً جديداً على الاستثمارات الخارجية لصناديق أسواق النقد العامة، بحيث لا يتجاوز استثمار أصول وأموال الصندوق خارج المملكة 5 في المائة من صافي قيمة أصوله، مع منح مديري الصناديق فترات انتقالية لتوفيق أوضاع الاستثمارات القائمة مع المتطلبات الجديدة.
وبموجب تعميم وجهته الهيئة إلى مؤسسات السوق المالية، يتعين على مديري صناديق أسواق النقد العامة التي تتجاوز استثماراتها الخارجية نسبة 5 في المائة اتخاذ الإجراءات اللازمة للالتزام بالسقف المحدد خلال مدة لا تزيد على سنتين من تاريخ التعميم.
ولا يقتصر المتطلب على الاستثمارات الجديدة، إذ ينص التعميم على عدم قيام مدير الصندوق بالاستثمار أو إبرام أو تجديد أي صفقة من شأنها الإخلال بالنسبة المحددة، إلى حين استكمال إجراءات توفيق الأوضاع.
ووضعت الهيئة إطاراً زمنياً أقصر للصناديق التي تتجاوز استثماراتها الخارجية 20 في المائة من صافي قيمة أصولها، إذ يتعين على مديري هذه الصناديق خفض تلك الاستثمارات إلى ما دون 20 في المائة خلال مدة أقصاها 6 أشهر من تاريخ التعميم.
وبعد ذلك، يتعين على مديري الصناديق مواصلة إجراءات توفيق الأوضاع للوصول إلى السقف النهائي البالغ 5 في المائة، وفقاً للمتطلب المحدد في التعميم.
ويعني ذلك أن التعميم يميز بين مستويات التعرض للاستثمارات الخارجية؛ فالصناديق التي تتجاوز السقف المحدد مطالبة بتوفيق أوضاعها خلال فترة انتقالية تصل إلى سنتين، في حين تخضع الصناديق التي يتجاوز تعرضها 20 في المائة لمسار أسرع لخفض تلك النسبة أولاً إلى ما دون 20 في المائة.
شروط للتصنيف الائتماني
وبالتوازي مع تحديد سقف الاستثمارات الخارجية، ألزمت الهيئة بأن تكون جميع الاستثمارات الخارجية لصندوق أسواق النقد العام مع أطراف ذات تصنيف ائتماني بدرجة استثمارية صادر عن وكالة تصنيف ائتماني مرخص لها.
وفي حال وجود استثمارات خارجية لا تستوفي هذا الشرط، يتعين على مدير الصندوق اتخاذ الإجراءات اللازمة لتوفيق الأوضاع خلال مدة لا تزيد على سنتين من تاريخ التعميم.
وأكدت هيئة السوق المالية ضرورة التزام مؤسسات السوق المالية بمقتضى التعميم ونظام السوق المالية ولوائحه التنفيذية، وحددت إدارة التزام برامج الاستثمار الجماعي جهة للاستفسارات المتعلقة بالمتطلبات الجديدة.
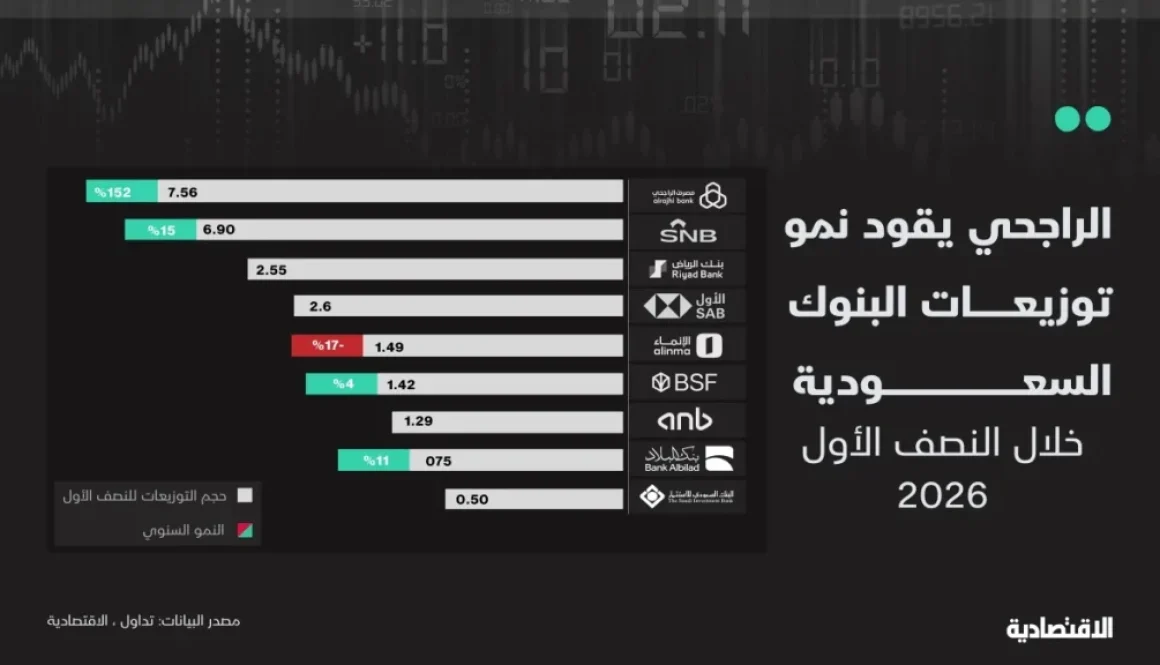
قفزت توزيعات البنوك السعودية إلى 24.5 مليار ريال خلال النصف الأول من العام الجاري، بزيادة 29.5% على أساس سنوي، في وقت نمت فيه أرباح القطاع بوتيرة أبطأ بكثير.
حقق القطاع أرباحا صافية بنحو 48.8 مليار ريال، بزيادة 7.9%، لترتفع نسبة ما يعاد إلى المساهمين إلى نحو 50% من الأرباح، مقابل 41.8% في الفترة المماثلة من العام الماضي.
الفارق بين نمو الأرباح والتوزيعات يعكس ارتفاع حصة الأرباح المدفوعة للمساهمين، وليس مجرد تحسن في الربحية. كما انخفضت الأرباح المتبقية أو المحتجزة داخل ميزانية البنوك إلى 24.3 مليار ريال، من نحو 26.3 مليار قبل عام.
توزيعات البنوك ترتفع أسرع من الأرباح
تغطي أرباح القطاع توزيعات النصف الأول بنحو مرتين، ما يبقي جزءا مهما من الأرباح داخل الميزانيات. لكن ارتفاع نسبة التوزيع يعني أن مساهمة الأرباح المحتجزة في دعم حقوق الملكية أصبحت أقل من العام الماضي.
قاد مصرف الراجحي معظم الزيادة، بعدما رفع توزيعه للسهم الواحد بنحو 152% على أساس سنوي، مقابل نمو أرباح بلغ 14.2%. كما ارتفعت نسبة توزيعه إلى نحو 55% من أرباح النصف الأول.
جاء البنك الأهلي ثانيا بنمو 15% في التوزيع النقدي، مع وصول نسبة التوزيع إلى نحو 53% من الأرباح. وارتفعت توزيعات بنك البلاد 11% و بنك بي إس إف بنحو 4%.
أما الرياض والأول والعربي والاستثمار، فاستقرت توزيعات السهم لديها عند مستويات الفترة المماثلة. في المقابل، انخفض توزيعات الإنماء 17% مع بقاء 54% تقريبا من أرباح الفترة داخل البنك.
هذا التباين يضع البنوك أمام مسارين مختلفين؛ فرفع نسبة التوزيع يزيد اعتماد الزيادة المقبلة على استمرار نمو الأرباح، بينما يتيح الاحتفاظ بجزء أكبر من الأرباح مساحة أوسع لدعم الميزانية ورأس المال.
العائد المرتفع يكشف فجوة التقييم
بلغ العائد النقدي لـ توزيعات البنوك خلال آخر 12 شهرا نحو 4.6% للبنوك التسعة التي أعلنت توزيعات قابلة للمقارنة. مع استثناء بنك الجزيرة الذي لم يعلن توزيعات نصف سنوية.
تصدر البنك الأول العائد النقدي عند 5.9%، ثم العربي 5.7%، والأهلي 5.6%. في المقابل، بلغ العائد 3.7% للراجحي رغم كونه الأكبر توزيعا بالقيمة.
يعكس هذا التفاوت أثر تقييم السهم، وليس حجم التوزيعات وحده. فالبنك الأول يتداول عند مكرر ربحية يقارب 8 مرات، مقابل نحو 14.8 مرة للراجحي، ما يرفع العائد النقدي على السعر المدفوع.
في المقابل، يتداول الراجحي بعلاوة أعلى تتسق مع قوة ربحيته، إذ يبلغ العائد على حقوق الملكية لديه نحو 22%، وهو الأعلى بين البنوك.
كما يتداول الراجحي عند نحو 3.24 مرة للقيمة الدفترية، مقابل 1.19 مرة للرياض و1.01 مرة للأول. لذلك يعكس انخفاض عائده النقدي ارتفاع تقييم السهم أكثر من ضعف التوزيعات.
الأرباح المحتجزة تدعم النمو ورأس المال
تدعم الأرباح المحتجزة حقوق الملكية، وبالتالي قدرة البنك على تمويل نمو الأصول دون الاعتماد المتكرر على زيادة رأس المال. لذلك تكتسب أهميتها عندما ترتفع وتيرة الإقراض أو احتياجات رأس المال التنظيمي.
احتفظ الراجحي بنحو 6.2 مليار ريال بعد توزيعات النصف الأول، تعادل قرابة 5.1% من حقوق مساهميه الحالية. ورغم ارتفاع نسبة توزيعه، ما زالت قوة الربحية تسمح بإضافة أرباح مهمة إلى قاعدة حقوق الملكية.
كما يحتفظ الإنماء بنحو 4.7% من حقوق الملكية، فيما تقترب النسبة لدى الرياض والبلاد من 4%. أما الأهلي، فتعادل الأرباح المتبقية لديه نحو 3.2% من حقوق الملكية.
لا تعني هذه النسب وحدها أن بنك أو مصرف يملك قدرة أعلى تلقائيا على رفع التوزيعات، لكنها توضح حجم الأرباح التي تبقى لدعم الميزانية بعد الدفع للمساهمين. وتظل كفاية رأس المال ونمو الأصول العاملين الأكثر حسما في هذه المعادلة.
الودائع تسبق القروض.. لكن الكلفة تحسم جودة النمو
تأتي التوزيعات المرتفعة مع تحسن نسبي في وضع التمويل لدى القطاع، إذ نمت الودائع 9.7% إلى نحو 3.15 تريليون ريال، متجاوزة نمو الائتمان البالغ 6.9% إلى 3.25 تريليون ريال. ونتيجة لذلك تراجعت نسبة الائتمان إلى الودائع إلى 103.1%.
لكن هذا التحسن لا يعني بالضرورة تحسنا مماثلا في الربحية، إذ يتجه جزء أكبر من نمو الودائع نحو مصادر أعلى كلفة. ولذلك تصبح نوعية الودائع أكثر أهمية من حجمها، لأنها تحدد قدرة البنك على حماية هامش الربح مع استمرار التوسع في الإقراض.
وهنا يظهر الفارق بين البنوك، البنك القادر على تمويل نمو القروض بقاعدة ودائع أقل كلفة سيكون أقدر على تحويل نمو الميزانية إلى أرباح قابلة للتوزيع.
تتسع رقعة التضخم في لبنان لتطال القطاعات الأكثر التصاقاً بحياة المواطن. فالتعليم سجّل ارتفاعاً بنحو 35%، والنقل نحو 27%، فيما راوحت الزيادات في المياه والكهرباء والمحروقات بين 25% و35%. وارتفعت أسعار الغذاء بما لا يقل عن 15%، والمطاعم والفنادق بين 15% و20%، والسكن بين 10% و20% بحسب المناطق، مع تسجيل ارتفاعات أعلى في بعضها. أما الألبسة والأحذية فراوحت زياداتها بين 3% و9%.
هذه الارتفاعات لا تعمل منفردة. فالمحروقات ترفع كلفة النقل، والنقل يرفع كلفة التوزيع، والطاقة تزيد كلفة الإنتاج والتشغيل، فيما تنتقل هذه الزيادة في النهاية إلى السلع والخدمات، لتتحوّل الصدمة من ارتفاع في عنصر واحد إلى موجة تضخمية تطال قطاعات أساسية وتستنزف القدرة الشرائية.
وبحسب الخبير الاقتصادي زياد ناصر الدين، فإن الفارق بين التضخم العالمي، الذي يصل إلى نحو 4.6%، والتضخم في لبنان، الذي يتخطى 15.7%، لا يمكن فصله عن العوامل الداخلية. فالاقتصاد اللبناني المدولر لا يزال يحمل آثار الانهيار النقدي منذ عام 2019، فيما أدى الانتقال الواسع إلى التسعير بالدولار إلى نشوء تضخم دولاري لم يعد مرتبطاً فقط بسعر صرف الليرة.
الارتفاع عالمي…
أزمة الطاقة العالمية تنعكس حكماً على الأسعار، ولا سيما أن كلفة النفط لا تمثل سوى جزء من السعر النهائي. فالشحن والتأمين والنقل والإمدادات تدخل جميعها في تكوين الكلفة.
لكن المشكلة اللبنانية برأي ناصر الدين تبدأ عند انتقال هذه الكلفة إلى السوق. فالسعر العالمي للسلعة يمر عبر المرفأ والجمرك والاستيراد والتخزين والتوزيع والمتجر قبل أن يصل إلى المستهلك. ومع ضعف المنافسة وتمركز الأسواق، يمكن لكل حلقة أن تضيف كلفة جديدة.
والأكثر إشكالية أن الأسعار لا تتحرك بالسرعة نفسها في الاتجاهين. فالارتفاع العالمي يصل سريعاً إلى السوق اللبنانية، بينما لا تنعكس الانخفاضات بالسرعة ذاتها. وهنا يدخل الاحتكار وضعف الرقابة في صلب المشكلة، إذ يمكن أن تتحول الأزمات إلى فرصة لتوسيع هوامش الأرباح تحت عناوين مختلفة، بينها التحوّط من المخاطر.
الاحتكار والطاقة… وجهان للتضخم
تمركز الأسواق في يد عدد محدود من المؤسسات، إلى جانب ضعف المنافسة والرقابة والتهرب الضريبي، يجعل ضبط الأسعار أكثر صعوبة. ولا تقتصر النتيجة على ارتفاع السعر، بل تمتد إلى إبطاء انخفاضه عندما تتراجع الكلفة العالمية.
في المقابل، تشكل الطاقة أحد أكبر مصادر الضغط على الاقتصاد. فارتفاع كلفة الكهرباء والفيول والنفط والمحروقات ينعكس مباشرة على المؤسسات والأسر، فيما يجعل اعتماد لبنان الكبير على النقل الخاص المحروقات عاملاً مؤثراً في أسعار معظم القطاعات.
ومن هنا، فإن أزمة الطاقة لا تنحصر في فاتورة الكهرباء أو سعر صفيحة البنزين. إنها تدخل في كلفة كل سلعة تتحرّك على الطرق، وكل خدمة تحتاج إلى تشغيل ونقل، برأي ناصر الدين.
المحروقات… الفاتورة تتضخم
يشكل سوق المحروقات نموذجاً واضحاً. فعند ارتفاع السعر العالمي، يرتفع السعر المحلي، لكن عند انخفاضه لا يكون التراجع بالمستوى والسرعة نفسيهما.
ويشير ناصر الدين إلى فارق يراوح بين 5 و6 دولارات في كل صفيحة بنزين، معتبراً أن انعكاس الانخفاض العالمي بالكامل كان يمكن أن يخفف الضغط عن عدد كبير من القطاعات. فخفض كلفة المحروقات لا يعني فقط خفض فاتورة السائق، بل خفض كلفة نقل السلع وتوزيعها، وتالياً تخفيف جزء من التضخم المتراكم.
التضخم يأكل الراتب والموازنة
الخلاصة أن المواطن يدفع التضخم أكثر من مرة. في راتبه الذي تتراجع قدرته الشرائية، وفي الأسعار التي ترتفع، وفي الخدمات الأساسية التي تستحوذ على حصة أكبر من دخله. ومع ارتفاع كلفة الغذاء والسكن والتعليم والطاقة، تتقلص قدرة الأسر على الادخار والاستهلاك.
ولا تتوقف التداعيات عند الأسر، فالمؤسسات تواجه بدورها ارتفاع كلفة التشغيل، ما يضغط على الاستثمار وفرص العمل، فيما تواجه الدولة ضغوطاً إضافية مع ارتفاع كلفة الخدمات والنفقات العامة.
لهذا، لا تبدو زيادة الرواتب حلاً كافياً. فإن لم تترافق مع معالجة مصادر التضخم، فقد تلتهم الأسعار الزيادة الجديدة سريعاً.
المطلوب، وفق رؤية ناصر الدين، يبدأ من مكان آخر. أولها الحد من الأرباح الهائلة الناتجة من الاحتكار، تعزيز المنافسة والرقابة، ومعالجة أزمة الطاقة والنقل. فالتضخم اللبناني ليس مجرد انعكاس للصدمة العالمية، بل نتيجة تفاعلها مع اقتصاد مثقل بتداعيات الانهيار النقدي وضعف المنافسة وارتفاع كلفة التشغيل.
منحت وكالة ستاندرد آند بورز؛ البنك الإسلامي للتنمية تصنيفاً ائتمانياً عند AAA، مع نظرة مستقبلية مستقرة، فيما كان تصنيف المصدر قصير الأجل عند (A-1)، حيث يعكس هذا التصنيف رؤية الوكالة لقوة الوضع المالي للبنك المدعوم بمستويات عالية من رأس المال والسيولة، فضلًا عن الدعم المستمر من مساهميه.
وأكدت الوكالة الدور الحيوي للبنك في دفع عجلة التنمية الاقتصادية والتقدم الاجتماعي في الدول الأعضاء، منوهةً بالنمو المستهدف في حجم التمويل ضمن استراتيجية البنك للعقد القادم، والتي تركز على تعزيز النمو الشامل، والعمل المناخي، وتوطيد الشراكات بين الدول الأعضاء، وفقاً لوكالة الأنباء السعودية «واس».
وعلى الرغم من التوترات الجيوسياسية، أثبت البنك كفاءة عالية في الوفاء بمهامه، مما يعكس قدرة المساهمين والتزامهم بتقديم الدعم اللازم، وتتوقع «ستاندرد آند بورز» أن يتم احتواء أي مخاطر محتملة من خلال تنويع محافظ البنك، وسياسات الرسملة المتحفظة، ومتانة مركزه المالي.
ويُصنّف البنك الإسلامي للتنمية ضمن أفضل بنوك التنمية متعددة الأطراف، ويحتل الصدارة في العالم الإسلامي، حيث يُعزز تصنيف (AAA) من قدرته على حشد الموارد الخارجية لتحقيق أهدافه التنموية، وترسيخ دوره الريادي في تطوير صناعة التمويل الإسلامي.
في ظل التحديات البيئية التي تهدد مستقبل البشرية، برزت الحاجة لآليات تمويلية مبتكرة تدعم التحول نحو الاقتصاد الأخضر، وتقع على الدول الإسلامية الأكثر عرضة لآثار التغير المناخي مسؤولية تبني أدوات تتوافق مع قيمها وهويتها.
وقد أثبتت الصكوك الإسلامية، القائمة على الملكية والمشاركة وليس على الدين والربا، قدرتها على التكيف مع متطلبات التمويل البيئي، فانطلقت العديد من الدول والمؤسسات المالية الإسلامية في رحلة تجمع بين الالتزام الديني والمسؤولية البيئية لتحقيق أهداف التنمية المستدامة.
مفهوم الصكوك الخضراء
وخصائصها الأساسية :
تُعرف الصكوك الخضراء بأنها أدوات مالية إسلامية متوافقة مع الشريعة، تُصدر لتمويل مشاريع بيئية كالطاقة المتجددة وكفاءة المياه والنقل النظيف، وتقوم على مبدأ الملكية في أصول قائمة، لا الدين كالسندات التقليدية؛ ما يربط التمويل بنشاط حقيقي ملموس.
ويُعرِّف المعيار الشرعي رقم (62) الصكوك بأنها شهادات متساوية القيمة تمثل حصصاً غير قابلة للتجزئة في ملكية أصول ملموسة، أو منافع، أو خدمات، أو أصول مشاريع معينة أو نشاط استثماري خاص. (AAOIFI، المعيار الشرعي رقم 62).
تتميز الصكوك الخضراء
بالخصائص التالية :
1 – التوافق الشرعي: تخضع لرقابة هيئات شرعية مستقلة تضمن خلوها من المحظورات الشرعية. (الربا، الغرر، الميسر).
2 – الشفافية والأثر البيئي: يُطلب من جهات الإصدار الإفصاح بوضوح عن كيفية استخدام العائدات والأثر البيئي المتوقع أو المتحقق للمشاريع الممولة.
3 – ربط العائد بالأصل: يعتمد عائد الصك على العائد الناتج عن الأصل أو المشروع الممول وليس على فائدة محددة سلفاً؛ ما يعزز العدالة ويحمي المستثمرين والممولين على السواء.
التطورات الحديثة وحجم
السوق في الدول الإسلامية :
شهدت سوق الصكوك الخضراء نمواً متسارعاً، متجاوزاً إجمالي الإصدارات حاجز 10 مليارات دولار، مع نسب تغطية فاقت 3 أضعاف في العديد من الإصدارات، طبقاً لبيانات بورصة لندن (LSEG) ؛ ما يعكس شهية استثمارية عالية.
1 – الريادة الآسيوية: برزت دول إسلامية آسيوية كرواد بتطوير أطر تنظيمية، وإطلاق إصدارات سيادية، وبناء منظومة مؤسسية، بدعم من بنوكها المركزية وهيئات الأوراق المالية عبر حوافز تنظيمية وضريبية.
2 – النمو المتسارع في المنطقة العربية: شهدت المنطقة العربية، وخاصة الخليجية، قفزة نوعية في الإصدارات الخضراء؛ ما يعكس توجهها نحو تنويع الدخل والتحول الأخضر، وترسيخ مكانتها كمراكز مالية إسلامية، وشملت الإصدارات كيانات حكومية وخاصة في قطاعات الطاقة المتجددة وكفاءة الطاقة.
3 – إصدارات المؤسسات متعددة الأطراف: اضطلعت مؤسسات كالبنك الإسلامي للتنمية بدور ريادي بإصدارات خضراء مقومة بعملات متعددة، استقطبت طلباً كبيراً، ووجهت عائداتها لتمويل مشاريع بيئية في دول أعضاء؛ ما نشر الوعي ونقل الخبرات.
آليات عمل الصكوك الخضراء
في تمويل المشاريع البيئية :
1 – نموذج الإجارة: يستخدم لتمويل الأصول الثابتة (كالألواح الشمسية) ببيع الأصل لصندوق الصك ثم استئجاره، وتوزيع الأجرة كعائد على حملة الصكوك، وهو الأكثر شيوعاً ووضوحاً شرعاً.
2 – نموذج الاستصناع: يستخدم لتمويل بناء مشاريع جديدة (كمحطات الطاقة)، بالاتفاق على صنع سلعة بمواصفات محددة لتسليمها مستقبلاً، ويناسب مشاريع البنية التحتية التي تحتاج فترة إنشاء.
3 – نموذج المشاركة (المضاربة أو الشركة): يستخدم حيث يبرز الجانب الاستثماري والمشاركة، فيدخل حملة الصكوك كممولين (رب المال) ويدير مضارب المشروع مقابل حصة من الربح، محققاً أعلى درجات التوافق مع روح التمويل الإسلامي.
أنماط تجارب الصكوك
الخضراء في العالم الإسلامي :
تنقسم تجارب الصكوك الخضراء في الدول الإسلامية إلى 3 فئات عريضة: فئة أولى تتمثل في شركات الطاقة المتجددة التي أصدرت صكوكاً لمشروعات شمسية، خضعت لتقييم خارجي مستقل وأثمرت عن خفض ملموس في الانبعاثات، وفئة ثانية تخص الحكومات التي طرحت صكوكاً سيادية خضراء، ربطتها بأهدافها المناخية الوطنية، ووجَّهت حصيلتها إلى مجالات متعددة كالتكيف مع المناخ والنقل المستدام، أما الفئة الثالثة فتشمل شركات خاصة أصدرت صكوكاً خضراء بهدف توسعة مشاريعها البيئية وإعادة تمويل ديونها القائمة، وقد لاقت هذه الإصدارات طلباً استثمارياً واسعاً.
ولتجاوز ذلك، يُوصى بتطوير أطر تنظيمية وطنية وإقليمية، وتعزيز الرقابة المستقلة، وبناء القدرات، والاستفادة من التقنيات المالية الحديثة كالبلوكشين، وتقديم حوافز ضريبية، وتوسيع نطاق المشاريع المؤهلة لتشمل إدارة النفايات والزراعة المستدامة.
لقد أثبتت الصكوك الخضراء جدارتها كأداة مالية إسلامية مبتكرة لتمويل المشاريع البيئية، جامعة بين مبادئ التمويل الأخلاقي الإسلامي ومتطلبات التمويل الأخضر؛ ما يجذب مستثمرين يبحثون عن عوائد مالية وأثر بيئي إيجابي معاً، لكن الطريق لا يزال طويلاً لتوحيد المعايير وتوسيع النطاق وبناء القدرات، ومعالجة تحديات «الغسل الأخضر» وضمان الشفافية سيكون حاسماً لاستمرار الثقة والنمو.
إن الصكوك الخضراء ليست مجرد خيار تمويلي بديل، وإنما محرك إستراتيجي لتحقيق تحول بيئي عادل ومستدام يتوافق مع قيم الدول الإسلامية وهويتها، ويبني مستقبلاً أفضل للأجيال القادمة.
أكد جاسم محمد البديوي، الأمين العام لمجلس التعاون لدول الخليج العربية، أن القطاع المصرفي في دول المجلس حافظ على متانته واستقراره رغم الظروف الراهنة، مدعوما بأطر رقابية وتنظيمية متطورة، ومستويات جيدة من السيولة وكفاية رأس المال.
وأوضح البديوي خلال الاجتماع السابع والثمانين للجنة محافظي البنوك المركزية بدول مجلس التعاون في العاصمة البحرينية المنامة اليوم، أن تلك المقدرات عززت قدرة الجهاز المصرفي على مواكبة كل المتغيرات الاقتصادية من جانب، ومواصلة دوره في دعم النشاط الاقتصادي وتمويل التنمية في دول المجلس من جانب آخر.
ولفت إلى عدد من المؤشرات التي تعكس متانة القطاع المصرفي والاستقرار النقدي في دول المجلس، في أولها ارتفاع إجمالي الودائع لدى البنوك التجارية العاملة في مجلس التعاون بنهاية يونيو الماضي بنسبة 6% مقارنة مع حجمها بنهاية عام 2025، ليصل لنحو 2.45 تريليون دولار أمريكي.
وبين البديوي أن إجمالي أصول البنوك التجارية العاملة في مجلس التعاون بلغ بنهاية يونيو الماضي أكثر من 4 تريليونات دولار أمريكي، بارتفاع نسبته 3.9% مقارنة مع نهاية العام المنصرم، فيما بلغ حجم صافي الأصول الأجنبية لدى البنوك المركزية الخليجية في ذات الفترة حوالي 829 مليار دولار أمريكي، وهي ما يغطي 11 شهرا من واردات مجلس التعاون.
ونوه إلى أن دول المجلس حافظت على استقرار مستويات التضخم رغم التحديات الاقتصادية الراهنة، حيث بلغ معدل التضخم الخليجي نحو 2.1% في مايو الماضي، وهو أدنى من متوسطات التجمعات الاقتصادية الكبرى، مبرزا في هذا السياق أن هذه المؤشرات تؤكد متانة اقتصادات دول المجلس ونجاح مسيرة التكامل الاقتصادي الخليجي، بما يعزز مكانتها التنافسية على المستويين الإقليمي والدولي.
وأشار الأمين العام لمجلس التعاون، إلى أن الساحة الاقتصادية العالمية تشهد تحولات متسارعة، في ظل تطورات جيوسياسية واقتصادية متلاحقة، وما يصاحبها من تقلبات في الأسواق وتحديات في حركة التجارة والاستثمار وسلاسل الإمداد.
وقال البديوي: “ونظرا للارتباط الوثيق بين اقتصادات دول المجلس والاقتصاد العالمي، فإن هذه المتغيرات تفرض أهمية مواصلة تعزيز الجاهزية والقدرة على التعامل مع مختلف التحديات، بما يحافظ على الاستقرار الاقتصادي والمالي والنقدي”.
تخطط مصر لإنشاء أول مركز واسع النطاق للبيانات مخصص للذكاء الاصطناعي في البلاد، بقدرة مستهدفة تبلغ 200 ميغاواط وكلفة تصل إلى مليار دولار، باستخدام تقنيات شركة «إنفيديا» الأمريكية.
ويأتي المشروع، الذي أعلنه وزير الاتصالات وتكنولوجيا المعلومات المصري رأفت هندي أمس، في ظل تنافس الولايات المتحدة والصين، أبرز قوتين عالميتين في مجال الذكاء الاصطناعي، على تعزيز حضورهما في الشرق الأوسط وأفريقيا. ومن المتوقع أن يبدأ المشروع بمنشأة قدرتها 20 ميغاواط وكلفتها 200 مليون دولار، ضمن مرحلة أولى تمتد ثلاث سنوات.
وتُعد «إنفيديا»، الشركة المدرجة الأعلى قيمة في العالم، القوة الدافعة الرئيسية وراء الطفرة الراهنة في مجال الذكاء الاصطناعي. وتستخدم وحدات معالجة الرسوميات التي تنتجها، والمثبتة داخل مراكز بيانات متخصصة تبنى في أنحاء العالم، لتدريب نماذج الذكاء الاصطناعي.
وقالت «كاسافا تكنولوجيز»: إن المركز المصري سيستخدم «تقنيات الحوسبة المسرّعة من إنفيديا». وتستهلك مراكز بيانات الذكاء الاصطناعي كميات هائلة من الكهرباء، قد تبلغ خمسة أضعاف استهلاك مراكز البيانات التقليدية. وتسعى مصر، أكبر دولة عربية من حيث عدد السكان وثاني أكبر اقتصاد في أفريقيا، منذ سنوات إلى سد العجز في إمدادات الطاقة.
حين يتحدث المدير العام لبنك التسويات الدولية، بابلو هيرنانديز دي كوس، عن تقديرات تشير إلى احتمال ارتفاع الاستثمار العالمي المرتبط بالذكاء الاصطناعي من نحو خمسمئة مليار دولار حاليًا إلى ما بين ثلاثة وأربعة تريليونات دولار بحلول عام 2030، فإننا لا نتحدث عن نمو قطاع تقني فحسب، بل عن موجة رأسمالية قد تعيد رسم خريطة الاستثمار والصناعة والطاقة في العالم. جاء حديث دي كوس في كلمة ألقاها أمام مؤتمر “Global Fintech Fest” في مومباي في العاشر من سبتمبر 2026، ونشرها بنك التسويات الدولية رسميًا لاحقًا.
وهنا ينبغي التمييز بدقة: رقم الأربعة تريليونات ليس توقعًا رسميًا من البنك، بل تقديرات صناعية أشار إليها في معرض حديثه، بينما يقدّر البنك بشكل مباشر أن أكبر خمس شركات تقنية وحدها ستُنفق أكثر من تريليون دولار خلال عامي 2025 و2026 على البنية التحتية المرتبطة بالذكاء الاصطناعي.
لكن السؤال الأهم ليس: هل سيواصل الذكاء الاصطناعي النمو؟ بل: إلى أين ستذهب هذه التريليونات فعليًا؟ ومن سيستحوذ على القيمة الاقتصادية التي ستولّدها؟ قد يتبادر إلى الذهن أن الحصة الأكبر ستذهب إلى البرمجيات والنماذج الذكية وحدها، لكن الواقع مختلف. فالذكاء الاصطناعي في جوهره قائم على بنية مادية ضخمة: رقائق متقدمة، ومعالجات، وخوادم، ومراكز بيانات، وشبكات اتصالات وألياف ضوئية، وأنظمة تبريد وتخزين، وأمن سيبراني. وقبل كل هذه العناصر يقف عنصر لا غنى عنه: الكهرباء.
فمركز البيانات ليس مجرد مبنى مليء بالخوادم، بل هو في جوهره منشأة صناعية كثيفة الاستهلاك للطاقة. ومع الكهرباء تظهر سلاسل صناعية كاملة: محطات توليد، وشبكات نقل وتوزيع، ومحولات، ومفاتيح كهربائية، وأنظمة تخزين وتبريد، وكابلات. ومع الكابلات والمحولات يبرز معدن محوري في هذه المنظومة كلها: النحاس. وهكذا، قد تكون إحدى مفارقات عصر الذكاء الاصطناعي أن الثورة الأكثر رقمية في التاريخ تقوم على واحدة من أضخم موجات الاستثمار في الأصول المادية والطاقة والمعادن. وبالتالي، فإن المستفيد من هذه التريليونات لن يكون فقط من يطوّر أفضل نموذج لغوي أو تطبيقي، بل أيضًا من يبني مراكز البيانات وشبكات الكهرباء، ومن يصنع الكابلات والمحولات والمعدات، ومن ينتج المعادن الاستراتيجية وعلى رأسها النحاس.
لكن مع هذه الفرصة الهائلة، تبرز أسئلة معقدة حول جدوى هذه الاستثمارات وعائدها الحقيقي. ففي المراحل الأولى من طفرة الذكاء الاصطناعي، اعتمدت الشركات الكبرى بشكل كبير على تدفقاتها النقدية الضخمة للتمويل. لكن مع تسارع الإنفاق، بدأ التمويل يتجه بصورة متزايدة نحو أسواق الدين والائتمان الخاص وهياكل مالية معقدة. والخطر هنا لا يكمن في حجم الديون وحدها، بل في ظاهرة أشار إليها بنك التسويات الدولية وتستحق التوقف عندها، وهي ما يُعرف ب”التمويل الدائري”؛ حيث تستثمر بعض الشركات المزوِّدة للرقائق أو القدرات الحاسوبية في شركات ذكاء اصطناعي، لتعود تلك الشركات فتستخدم جزءًا من هذه الأموال لشراء الرقائق أو الخدمات نفسها من الشركات المستثمِرة. هذا الترابط قد يُضخّم الإحساس بالطلب، ويجعل من الصعب التمييز بين الطلب الاقتصادي الحقيقي والطلب الذي تغذّيه دورة التمويل ذاتها.
وتشير أبحاث بنك التسويات إلى أن شدة المنافسة قد تدفع الشركات إلى استثمار يفوق المستوى الكفء اقتصاديًا، لأن كل طرف لا يريد أن يتأخر في سباق بناء القدرات. وهذه معضلة عرفها التاريخ الاقتصادي في لحظات كبرى، من السكك الحديدية إلى الكهرباء إلى طفرة الإنترنت في أواخر التسعينيات. ففي كل تلك الحالات كانت التقنية حقيقية وغيّرت العالم، لكن ذلك لم يمنع حدوث فترات مبالغة في الاستثمار وارتفاع مفرط في تقييم بعض الأصول. بمعنى آخر، يمكن أن يكون الذكاء الاصطناعي ثورة إنتاجية حقيقية، وأن توجد في الوقت نفسه فقاعة في أجزاء من الاستثمارات المرتبطة به.
وهنا تظهر أهمية السؤال السعودي: ما موقع المملكة من هذه الموجة؟ وكيف يمكن أن تستفيد منها دون أن تنقل إلى اقتصادها مخاطر لا طائل منها؟ تمتلك المملكة عناصر قوة لا تتوافر لكثير من الاقتصادات: الطاقة، ورأس المال، والبنية التحتية، والموقع الجغرافي، والقدرة على تنفيذ مشروعات كبرى، إلى جانب استراتيجية تحوّل رقمي واضحة. وقد بدأت المملكة بالفعل في بناء موقع لها ضمن اقتصاد الذكاء الاصطناعي، عبر التوسع في مراكز البيانات والبنية التحتية الرقمية، والاستثمار في القدرات الحاسوبية والمبادرات الوطنية.
لكن المقياس الأهم في النهاية لن يكون عدد مراكز البيانات أو حجم القدرات الحاسوبية وحده، بل كمّ القيمة المضافة التي ستبقى داخل الاقتصاد السعودي. فإذا أنفقنا مئة ريال على البنية التحتية للذكاء الاصطناعي، فكم ريالاً منها سيذهب إلى شركات ومصانع ومهندسين سعوديين؟ وكم سيذهب إلى الخارج لشراء معدات وتقنيات وخدمات؟ لا توجد حتى الآن نسبة معلنة يمكن الاستناد إليها بثقة، لكن يمكن تحويل هذا السؤال إلى محور للسياسة لا إلى نقطة ضعف. فلا حاجة لاختلاق هدف رقمي غير دقيق، بل يكفي أن نبدأ بقياس واضح لما يمكن أن نسميه “نسبة المحتوى المحلي” في اقتصاد الذكاء الاصطناعي.
والمملكة لا تحتاج إلى تصنيع كل شيء محليًا، فهذا ليس واقعيًا ولا ضروريًا، لكنها تستطيع المنافسة في حلقات عديدة من سلسلة القيمة، خصوصًا في مجالات الطاقة والنقل والتوزيع الكهربائي، وصناعة الكابلات والمحولات والمعدات، والإنشاءات المتخصصة، والألياف الضوئية، والتبريد، والأمن السيبراني، والخدمات السحابية، والبرمجيات والنماذج والتطبيقات العربية، بل حتى في بعض حلقات سلسلة أشباه الموصلات على المدى الأبعد. فالمسألة إذن ليست بناء مراكز بيانات فحسب، بل بناء منظومة صناعية وخدمية كاملة حولها، بحيث لا تكون المملكة مجرد مستورِد للتقنية، بل شريكًا في إنتاجها.
وعلى المدى الأبعد، يمكن أن تتحول بعض الشركات السعودية التي تنشأ لخدمة الطلب المحلي إلى شركات قادرة على التصدير إلى أسواق إقليمية ودولية. عندها فقط يتغير النموذج الاقتصادي جذريًا: فبدلاً من استيراد التقنية فحسب، تصبح المملكة طرفًا مصدّرًا ضمن سوق عالمي ضخم تشير التقديرات إلى أنه قد يصل إلى أربعة تريليونات دولار.
وفي المقابل، لا ينبغي أن يتحول الحماس إلى سباق لبناء قدرات تتجاوز الطلب الحقيقي، أو إلى هياكل تمويلية معقدة يصعب تقييم مخاطرها. فالتقنية تتطور بسرعة كبيرة، وقد يصبح ما هو حديث اليوم أقل تنافسية غدًا، بينما تستمر البنية التحتية الثقيلة لعقود. وهذا الفارق بين سرعة التقادم التقني وطول عمر الأصول يجب أن يكون حاضرًا في كل قرار استثماري كبير.
فالعالم مقبل على سباق استثماري ضخم، لكن التاريخ يقول لنا إن من أنفق أكثر ليس بالضرورة من ربح أكثر؛ فالفائز غالبًا هو من بنى سلاسل قيمة مستدامة. ومن هنا تبدو الفرصة السعودية مختلفة: ليست في حجم الإنفاق بحد ذاته، بل في مقدار ما يبقى من هذا الإنفاق داخل الاقتصاد الوطني. ونجاح المملكة سيُقاس بقدرتها على تحويل الإنفاق إلى قيمة محلية وتصدير، لا إلى مجرد فاتورة استيراد.
لذلك، السؤال الذي ينبغي أن يرافق كل قرار وكل استثمار هو: كم من هذا الاستثمار سيبقى هنا؟ وكم قيمة سنضيفها؟ وكم منها سنصدّره للعالم؟ فإذا استطعنا الإجابة عمليًا عن هذه الأسئلة، ستكون المملكة شريكًا ومصدّرًا في اقتصاد الذكاء الاصطناعي العالمي، لا مجرد مستورِد للتقنية. الفرصة ليست أن ننفق أكثر من الآخرين، بل أن نحتفظ بقيمة أكبر مما ينفقه العالم.
تبخرت أكثر من 600 مليار دولار من القيمة السوقية لأبرز “بائعي الجرافات” في صناعة الذكاء الاصطناعي خلال جلسة واحدة، بعدما امتدت موجة البيع من إنفيديا إلى برودكوم وTSMC وسامسونغ وإس كيه هاينكس، في إشارة إلى أن المستثمرين باتوا يعيدون تقييم الرهان الأهم الذي قاد أسواق الأسهم العالمية خلال العامين الماضيين.
لم يبدأ نزيف أسهم الذكاء الاصطناعي هذا الأسبوع من مطوري النماذج أو تطبيقات الدردشة الذكية، بل من شركات سلسلة القيمة للصناعة اللازمة لبناء الثورة التقنية نفسها.
ففي واحدة من أعنف جلسات البيع التي يشهدها القطاع هذا العام، تعرضت أسهم كبار مصنعي الرقائق وموردي البنية التحتية للذكاء الاصطناعي لضغوط حادة، ليتبخر أكثر من 600 مليار دولار من القيمة السوقية لأكبر 8 شركات مرتبطة بالعتاد الصناعي لنماذج الذكاء الاصطناعي.
وتراجعت أسهم إنفيديا وTSMC وسامسونغ وإس كيه هاينكس وبرودكوم وAMD، بعدما أثارت دعوات من قادة شركات الذكاء الاصطناعي إلى إبطاء تطوير النماذج الأكثر تقدماً مخاوف المستثمرين من احتمال تباطؤ الإنفاق الضخم الذي يدعم القطاع منذ أكثر من عامين.
اشترِ الجرافات..!
في عالم الاستثمار، يردد المستثمرون مقولة قديمة تعود إلى حمى الذهب الأميركية: “لا تشتر الذهب.. بل اشتر الجرافات والفؤوس”.
ويقصد أن الرابحين الحقيقيين في فترات الطفرات الكبرى ليسوا دائماً الباحثين عن الذهب، بل الشركات التي تبيع لهم الأدوات اللازمة للبحث عنه.
وخلال طفرة الذكاء الاصطناعي الحالية، أصبحت “إنفيديا” و”TSMC” و”برودكوم” و”سامسونغ إلكترونيكس” و”إس كيه هاينكس” و”AMD” تمثل النسخة المعاصرة من تلك “الجرافات”.
إنفيديا تبيع المعالجات التي تشغل نماذج الذكاء الاصطناعي، بينما تتولى TSMC تصنيع معظم تلك الرقائق. أما سامسونغ وإس كيه هاينكس فتنتجان شرائح الذاكرة المتقدمة المطلوبة لتدريب النماذج العملاقة، في حين توفر برودكوم البنية الشبكية التي تربط آلاف المعالجات داخل مراكز البيانات، بينما تحاول AMD اقتطاع حصة متزايدة من سوق مسرعات الذكاء الاصطناعي الذي تهيمن عليه إنفيديا.
إنفيديا تقود الخسائر
وكانت إنفيديا أكبر الخاسرين من حيث القيمة السوقية، بعدما تراجع سهمها بنحو 3.9%، ما محا نحو 200 مليار دولار من قيمتها السوقية في جلسة واحدة.
كما فقدت TSMC نحو 75 مليار دولار من قيمتها السوقية، بينما تكبدت إس كيه هاينكس خسائر تقارب 61 مليار دولار بعد تراجع تجاوز 6%، في حين خسرت Samsung Electronics ما يقرب من 49 مليار دولار.
وامتدت موجة البيع إلى AMD التي فقدت نحو 46 مليار دولار من قيمتها السوقية، إضافة إلى برودكوم التي تراجعت قيمتها بنحو 65 مليار دولار.
وبجمع هذه الخسائر، تقترب القيمة السوقية المفقودة من حاجز نصف تريليون دولار خلال جلسة واحدة، وهو رقم يعكس حجم الرهانات التي بناها المستثمرون على استمرار طفرة الذكاء الاصطناعي بوتيرتها الحالية.
لماذا تعد برودكوم مؤشراً مهماً؟
ورغم أن برودكوم لا تطور روبوتات محادثة أو نماذج لغوية تنافس ChatGPT أو Gemini، إلا أنها تعد من أكثر الشركات ارتباطاً بسباق الذكاء الاصطناعي.
فالشركة توفر الرقائق المخصصة ومكونات الشبكات فائقة السرعة التي تسمح لمراكز البيانات العملاقة بربط آلاف معالجات الذكاء الاصطناعي وتشغيلها بكفاءة، ما جعلها أحد أبرز المستفيدين من موجة الإنفاق الرأسمالي التي تقودها شركات التكنولوجيا الكبرى.
ولهذا السبب ينظر المستثمرون إلى أداء سهم برودكوم باعتباره اختباراً مباشراً لصحة قصة الإنفاق على الذكاء الاصطناعي. فعندما تتراجع أسهم الشركة إلى جانب إنفيديا ومصنعي الذاكرة والرقائق، فإن الرسالة تكون أن السوق لا يعيد تقييم شركة بعينها، بل يعيد تقييم المنظومة بأكملها.
اختبار لأقوى رواية في وول ستريت
خلال العامين الماضيين، دفعت طفرة الذكاء الاصطناعي القيمة السوقية لإنفيديا إلى صدارة الشركات العالمية، كما رفعت تقييمات “TSMC” و”برودكوم” و”إس كيه هاينكس” إلى مستويات تاريخية.
لكن جلسة الاثنين أظهرت أن المستثمرين باتوا أكثر حساسية لأي إشارة قد توحي بأن وتيرة الإنفاق على مراكز البيانات والرقائق المتقدمة لن تستمر إلى الأبد.
وبينما لا تزال شركات التكنولوجيا الكبرى تضخ مئات المليارات في البنية التحتية للذكاء الاصطناعي، فإن انهيار أسهم “بائعي الجرافات” يشير إلى أن السوق بدأ يختبر الفرضية التي قامت عليها أكبر موجة صعود شهدها قطاع التكنولوجيا منذ ظهور الإنترنت.
تستهدف مصر خفض أسعار الفائدة بصورة كبيرة خلال عام 2027، في خطوة تعول عليها الحكومة لتقليص فاتورة خدمة الدين التي تلتهم جزءاً كبيراً من موارد الموازنة العامة للدولة.
طموحات الحكومة لتحقيق هذا المستهدف تظل مرهونة بقدرة البنك المركزي المصري على السيطرة على معدلات التضخم واستئناف دورة التيسير النقدي، بالتوازي مع حفاظه على استقرار سوق الصرف وجاذبية أدوات الدين المصرية أمام المستثمرين الأجانب، وفقاً لخبراء تحدثوا مع “العربية Business”.
قالت كبيرة محللي الاقتصاد الكلي في شركة سي آي كابيتال، سارة سعادة، إن مسار أسعار الفائدة في مصر خلال عام 2027 سيظل مرتبطاً بصورة أساسية بتطورات التضخم، وإن استقرار سعر الصرف وهدوء التوترات الجيوسياسية سيدعمان تراجع الضغوط التضخمية واستئناف التيسير النقدي.
سعادة أضافت لـ”العربية Business” أن هناك مجالاً لاستئناف خفض أسعار الفائدة الشهور المقبلة حال انحسار معدلات التضخم وهدوء التوترات الجيوسياسية التي حدت من مساحة الخفض خلال الأشهر الماضية، نتيجة انعكاساتها على أسعار الطاقة وسعر الصرف وتكاليف الاستيراد.
وتوقعت أن يبدأ التضخم في التراجع خلال شهري فبراير أو مارس من العام المقبل، بما قد يسمح باستئناف خفض معدلات الفائدة، مرجحة إمكانية خفضها بنحو 400 نقطة من المستويات الحالية إذا وصل التضخم إلى الحد الأعلى من مستهدفات البنك المركزي، مع بقاء حجم الخفض وتوقيته مرهونين بمسار الأسعار.
وتتوافق توقعات “سعادة” مع رؤية البنك المركزي المصري، الذي يرجح بدء تراجع التضخم تدريجياً اعتباراً من الربع الأول من 2027، واقترابه من مستهدفه البالغ (7% ±2) نقطة مئوية خلال النصف الثاني من العام.
وحذرت سعادة من أن أي زيادات جديدة في أسعار الطاقة المحلية، خاصة السولار، قد تؤجل خفض الفائدة أو تبطئ وتيرتها، نظراً لامتداد تأثيرها إلى تكاليف النقل والأسعار خلال الأشهر التالية.
ورأت أن استقرار سعر الصرف عامل داعم لخفض الفائدة، لكنه ليس المحرك الوحيد للتضخم، في ظل تأثر الأسعار بعوامل محلية وموسمية، من بينها أسعار الخضراوات والفاكهة والدواجن.
سيناريوهان لمسار الفائدة
من جانبه، قال عضو الجمعية المصرية للاقتصاد والتشريع، محمد أنيس، إن مسار أسعار الفائدة في مصر سيعتمد بصورة رئيسية على تطورات التضخم محلياً واتجاه السياسة النقدية الأميركية.
أنيس أوضح لـ”العربية Business” أن هناك سيناريوهين لمسار الفائدة خلال الفترة المقبلة، يرجح الأول والأكثر احتمالاً، ألا يتجاوز التضخم في مصر 18% خلال موجة الارتفاع الحالية، وعدم دخول الاحتياطي الفيدرالي الأميركي في دورة متتالية لرفع الفائدة.
“في هذه الحالة، نتوقع أن يعاود التضخم الانخفاض بنهاية العام الجاري وخلال الربع الأول من 2027 إلى مستويات تتراوح بين 11% و12% مقابل 14.9% بنهاية يوليو الماضي، بما يسمح للبنك المركزي باستئناف دورة التيسير النقدي”، وفق أنيس، والذي توقع في هذا السيناريو خفض الفائدة بنحو 6 نقاط مئوية طوال عام 2027 لتصل إلى نحو 13% مع تراجع التضخم إلى 8 أو 9% خلال نفس الفترة.
أما السيناريو الثاني فيفترض تجاوز التضخم 18% بالتزامن مع اتجاه الفيدرالي إلى رفع الفائدة بصورة كبيرة أو متتالية، وهو ما قد يدفع البنك المركزي المصري إلى تأجيل الخفض أو حتى رفع الفائدة، بحسب أنيس، والذي رجح أن يؤدي هذا السيناريو، إلى تأجيل خفض الفائدة من الربع الأول من 2027 إلى نهاية العام أو مطلع 2028.
تحسن الجنيه يدعم خفض الفائدة
من جهته، رهن المدير التنفيذي لأسواق الدخل الثابت بشركة الأهلي للاستثمارات المالية، محمود نجلة، استئناف خفض أسعار الفائدة بوتيرة كبيرة خلال 2027 بتراجع التضخم واستقرار سعر الصرف، إلى جانب عدم إقرار زيادات جديدة في أسعار الطاقة.
وقال نجلة لـ”العربية Business”، إن تحسن الجنيه إلى مستويات تتراوح بين 45 و46 جنيهاً مقابل الدولار، حال استقرار الظروف الخارجية، قد يدعم تراجع التضخم ويفتح المجال أمام خفض الفائدة، خاصة أن أسعار الفائدة الحقيقية الموجبة بنحو 5 إلى 6 نقاط مئوية توفر مساحة إضافية للخفض.
“الأموال الساخنة” تحدد مساحة الخفض
وعلى العكس، رأى الخبير الاقتصادي وائل النحاس، أن مساحة خفض الفائدة في مصر لا ترتبط فقط بمعدلات التضخم ولكنها تتوقف أيضا على الاتجاهات النقدية العالمية وقدرة مصر على الحفاظ على تدفقات الأموال الساخنة.
النحاس أوضح لـ”العربية Business” أن خفض الفائدة قد يؤثر في جاذبية السوق المصرية أمام المستثمرين الأجانب، خاصة مع ارتفاع عوائد أدوات الدين في بعض الاقتصادات الناشئة.
“خفض تكلفة الدين والاقتراض يمثل دافعاً قوياً للحكومة لخفض الفائدة، لكن التحدي يكمن في تحقيق ذلك دون التأثير على تدفقات الاستثمارات الأجنبية، في ظل مقارنة المستثمرين بين العائد والمخاطر وتقلبات أسعار الصرف”، وفق النحاس، والذي اعتبر أن الحفاظ على جاذبية العائد والسيولة سيظل من أبرز القيود التي ستعرقل مساعي التيسير النقدي.
أغلقت المؤشرات الأميركية الرئيسية على خسائر جماعية في جلسة الإثنين بعد أن سادت حالة من القلق بين المستثمرين نتيجة تجاوز العائد القياسي على سندات الخزانة الأميركية لأجل 10 سنوات حاجز 5% لفترة وجيزة -وهي المرة الأولى التي يحدث فيها ذلك منذ عام 2023- وذلك قبيل اجتماع الفدرالي المقرر هذا الأسبوع.
ويُسعّر المتداولون احتمالاً بنسبة 90% بأن يقوم المركزي الأميركي برفع الفائدة بمقدار 25 نقطة أساس خلال اجتماع السياسة النقدية يوم الأربعاء، وذلك بهدف كبح التضخم المرتبط بارتفاع أسعار النفط.
وارتفعت العقود الآجلة لخام برنت بنسبة 1% لتستقر فوق مستويات 105 دولارات للبرميل، وسط تزايد المخاوف بشأن إمدادات الطاقة عقب ضربات جديدة استهدفت البنية التحتية للطاقة في السعودية وهجمات على سفن في منطقة الشرق الأوسط.
أداء المؤشرات الأميركية الرئيسية:
تراجع مؤشر الداو جونز بنسبة 0.3%أي ما يعادل أكثر من 152 نقطة في جلسة الإثنين لتصل خسائره لنحو 1300 نقطة في آخر 6 جلسات.
كما تراجع مؤشرا S&P 500 وناسداك المركب بنسبة 0.5% و0.6% على التوالي بضغط من انخفاض أسهم Nvidia وغيرها من شركات تصنيع الرقائق.
وشهدت ثمانية من أصل 11 مؤشراً قطاعياً ضمن مؤشر S&P 500 تراجعاً، حيث قاد قطاع تكنولوجيا المعلومات الانخفاض بنسبة 1.68%، تلاه قطاع الصناعة بخسارة بلغت 1.44%.
وارتفع مؤشر الخوف في وول ستريت بنسبة 8% في جلسة الإثنين لتصل مكاسبه إلى 19% في آخر 6 جلسات.
أسهم بنك أميركا:
تراجع سهم بنك أميركا ” Bank of America”بنسبة 5.1% في جلسة الإثنين ليتكبد أكبر خسارة يومية في عام ونصف، ويفقد البنك 22 مليار دولار من قيمته السوقية في يوم واحد.
وجاءت هذه الخسائر بعد أن صرح الرئيس التنفيذي برايان موينيهان بأنه يتوقع انخفاض رسوم الخدمات المصرفية الاستثمارية بنسبة 10% على الأقل في الربع الثالث، مضيفاً إنه في حال ارتفاع معدل الفائدة بشكل كبير، فإن ذلك سيؤدي إلى تباطؤ بعض الطلب على التمويل.
أسهم شركات الرقائق:
شهدت أسهم شركات الرقائق خسائر حادة في جلسة الإثنين بعد تحذيرات أطلقها قادة شركات (Anthropic) و(OpenAI) و(xAI) بشأن مخاطر التطوير السريع للذكاء الاصطناعي ودعوا إلى إبطاء وتيرة تطوير هذه التقنية.
ويُعد هذا التحذير التهديد الأبرز حتى الآن لمليارات الدولارات التي تتدفق إلى هذا القطاع، والتي كانت المحرك الرئيسي لصعود الأسواق إلى مستويات قياسية.
وانخفض سهم Nvidia بنسبة 3.4% مسجلاً خامس خسارة يومية على التوالي، وتراجع سهم Micron بأكثر من 5%، وهبطت أسهم كل من Broadcom و AMD بأكثر من 4%.
ما حجم سوق الخدمات المصرفية الرقمية في مصر؟، تساؤل نجيب عليه في التقرير التالي، بعدما فرضت التكنولوجيا الحديثة، وتقنيات الذكاء الاصطناعي نفسها على البنوك في مصر، كأحد أهم الأولويات في الوقت الراهن، والذي سيعيد تشكيل مستقبل منظومة تشغيل البنوك، وسيحدد القدرة التنافسية لكل بنك بناءً على استراتيجية الاستفادة من المزايا ومواجهة التحديات المرتبطة بهذه التكنولوجيا والقدرة على ضخ استثمارات بعشرات الملايين من الدولارات لتطوير الأنظمة المصرفية وتدريب وتأهيل الكوادر على مواكبة هذا التطور.
ويمضي البنك المركزي المصري في خطة مستدامة لمواكبة التحولات العالمية المتسارعة للخدمات الرقمية، وذلك من خلال تنفيذ استراتيجية للتحول الرقمي وتطوير نظم وخدمات الدفع الوطنية، وتبني تقنيات التكنولوجيا المالية المبتكرة بما يعزز من كفاءة البنية التحتية للخدمات المالية الرقمية وجهود الشمول المالي.
وأسفرت هذه الجهود المصرية عن ارتفاع معدل الشمول المالي وتنامي معدلات استخدام الخدمات المصرفية الرقمية، وهي المؤشرات التي نستعرضها تالياً.
الخدمات المصرفية الرقمية في مصر
و يعمل البنك المركزي المصري بالتنسيق مع الهيئة العامة للرقابة المالية على تسهيل استخدام البنوك للذكاء الاصطناعي، عبر وضع مشروع قانون التمويل البديل باستخدام التقنيات الحديثة، والذي يعني توفير تمويل للأفراد بشكل أكثر مرونة.
وتسعى البنوك إلى دمج تقنيات الذكاء الاصطناعي، ضمن بنيتها التحتية وأنظمتها التشغيلية، حيث إن الحلول الذكية من شأنها تقليل التكاليف التشغيلية، وتحسين كفاءة الخدمات المقدمة للعملاء.
شهد الاقتصاد الرقمي المصري، توسعاً ملحوظاً خلال السنوات الأخيرة، بالتزامن مع زيادة الاعتماد الفعلي على الخدمات الحكومية الإلكترونية ونمو البنية التحتية للاتصالات.
وارتفعت قيمة صادرات الخدمات الرقمية في مصر إلى نحو 7.4 مليار دولار خلال العام 2025، مقابل 6.9 مليار دولار في عام 2024، بنسبة نمو تبلغ نحو 7.2%.
وكشفت أحدث التقارير الرسمية، أن معدل النمو الحقيقي لقطاع الاتصالات وتكنولوجيا المعلومات بلغ 13.76% خلال العام المالي 2024/2025، مقابل 8.43% في 2013/2014، ليظل القطاع من بين الأسرع نمواً داخل الاقتصاد المصري.
ما حجم خدمات التعهيد في مصر؟
وشهدت صادرات خدمات التعهيد قفزة كبيرة، إذ ارتفعت من 2.4 مليار دولار في 2022 إلى 4.3 مليار دولار في 2024، ثم إلى 5.2 مليار دولار خلال 2025، بما يزيد على الضعف خلال 3 سنوات، فيما تستهدف مصر الوصول بها إلى نحو 6 مليارات دولار في 2026.
وعلى مستوى البنية التحتية، ارتفع عدد مشتركي الهاتف المحمول إلى 125.65 مليون خط في مارس 2026، مقابل 115.83 مليون خط في مارس 2025، بنمو سنوي 8.47%.
كما صعد عدد الاشتراكات النشطة للإنترنت عبر الهاتف المحمول إلى 94.43 مليون اشتراك في مارس 2026، مقارنة مع 86.25 مليون اشتراك قبل عام، بزيادة 9.48%، في حين ارتفع عدد اشتراكات الإنترنت الثابت فائق السرعة إلى 12.95 مليون اشتراك، مقابل 11.87 مليون اشتراك.
أكد وزير المالية السعودي محمد الجدعان أنه منذ انطلاق «رؤية 2030»، عملت بلاده على تطوير القطاع المالي ضمن مسار أوسع لرفع تنافسية الاقتصاد وتنويع قاعدته، وهيأت الرؤية من خلال منظِمي القطاع بيئة تشريعية وتنظيمية أكثر مرونة، ووسعت قنوات التمويل والاستثمار، وعززت البنية الرقمية، وفتحت المجال أمام نماذج أعمال وتقنيات مالية جديدة، وهي ممكنات عززت قدرة المنظومة على التعامل مع المتغيرات الراهنة والاستمرار في دعم الاقتصاد بكفاءة، مبيناً في الوقت نفسه أن بلاده انتقلت إلى سوق مالية أكثر استدامة للاستفادة من فرص النمو الجديدة.
وبيَّن الجدعان خلال كلمته الافتتاحية اليوم في مؤتمر «موني 20/ 20 الشرق الأوسط»، بالرياض، أن الحدث جاء في وقت يشهد فيه العالم تحولات اقتصادية وتقنية متسارعة، وتحديات إعادة تشكيل الأسواق والقطاع المالي على نحو متواصل.
في مثل هذه اللحظات، لا تقاس قوة القطاع المالي بحجمه أو سرعة نموه فقط، بل بقدرته على التكيف والاستمرار في العمل تحت مختلف الظروف. وهذا في تقديري سيكون أحد أهم سمات الأنظمة المالية الناجحة في المرحلة المقبلة: أن تكون مبتكرة ولكن مرنة، منفتحة ولكن موثوقة، سريعة في تبني التقنية دون التنازل عن الاستقرار المالي. بحسب الجدعان.
وواصل الوزير أنه مع دخول رؤية السعودية مرحلتها الثالثة وهي «تعظيم الأثر»، ينتقل التركيز إلى استدامة أثر التحول والاستفادة فرص النمو الجديدة، وترجمة أثرها إلى أسواق أكثر كفاءة، ورأس مال يتحرك نحو الفرص، وقطاع خاص أكثر قدرة على النمو والمنافسة.
ووفق الجدعان، يأتي قرار مجلس الوزراء بتمكين المقرات الإقليمية للمؤسسات المالية المرخَّصة من وزارة الاستثمار ومنظمي القطاع المعني لمزاولة الأنشطة المالية العابرة للحدود التي تعتمدها لجنة برنامج تطوير القطاع المالي، ليعزز تنافسية البيئة المالية، ويوسَع نطاق الأعمال التي يمكن إدارتها من المملكة، ويرسخ حضورها مركزاً إقليمياً للمؤسسات المالية العالمية.
القطاع المصرفي
واستطرد: «يمكن قياس الأثر المتحقق بوضوح في مختلف مكونات القطاع خلال الربع الثاني من هذا العام، بدءاً مما شهدناه من متانة القطاع المصرفي، ثم ما تحقق من نمو في عدد مؤسسات السوق المالية المرخَّصة وقطاع التأمين والتقنية المالية، وغيرها من المؤشرات التي ستستمعون خلال هذا المؤتمر من منظِمي القطاع المالي أرقاماً توضح ما تحقق من إنجازات، التي تجاوزت في كثير منها المستهدفات المحددة لبرنامج تطوير القطاع المالي».
وأكمل أن هذه المؤشرات تعطي صورة واضحة عن التطور الذي شهده القطاع خلال السنوات الماضية، من حيث اتساع السوق وتنوع أنشطته وارتفاع جاهزيته لمواكبة احتياجات الاقتصاد والسعي للمضي قدماً نحو تحقيق المستهدفات.
كما يأتي إعلان «جي بي مورغان» و«بلومبرغ» إدراج الصكوك الحكومية السعودية المقومة بالريال ضمن مؤشري أدوات الدين الحكومية للأسواق الناشئة اعتباراً من يناير وأبريل من العام القادم، ليعكس تطور أسواق الدين المحلية واتساع قاعدة المستثمرين وتعزيز حضور أدوات الدين السعودية عالمياً.
وتابع الجدعان حديثه: «لا تنفصل قدرة القطاع على دعم النمو عن قدرته على التعامل مع المتغيرات بكفاءة والمحافظة على الثقة والاستقرار، إذ أظهر القطاع المالي السعودي في ظل التطورات الاقتصادية والجيوسياسية الأخيرة مرونة واضحة، مستنداً إلى أطر تنظيمية ومؤسسية راسخة ومتانة في مستويات رأس المال والسيولة».
استقطاب رأس المال
وذكر أن وجهة المملكة باتت واضحة بأن يكون قطاع مالي أكثر عمقاً وتنافسية، يواكب تطور الاقتصاد السعودي، يمكِّن القطاع الخاص، ويستقطب رأس المال، ويوسَع الفرص.
واختتم حديثه قائلاً إن المملكة ستواصل تطوير قطاعها المالي بما يخدم أولوياتها الوطنية ويعزز تنافسية اقتصادها. «ولا يكتمل ذلك دون قدرات بشرية قادرة على القيادة؛ فالتقنية والأسواق لا تحقق أثرها دون كفاءات قادرة على تطويرها وتنظيمها وإدارة مخاطرها، ودون أفراد ومؤسسات قادرة على الاستفادة من الفرص التي يتيحها تطوير هذا القطاع».
وتستضيف الرياض هذا المؤتمر بمشاركة نخبة من قادة القطاع المالي والتقنية المالية والمستثمرين وصنّاع السياسات والمبتكرين من مختلف دول العالم، لبحث التحولات المتسارعة التي ترسم ملامح القطاع المالي في مرحلته المقبلة.
ومن المتوقع أن تستقطب نسخة عام 2026 أكثر من 38 ألف مشارك، إلى جانب 350 علامة تجارية عارضة، وأكثر من 350 متحدثاً، وما يزيد على 600 مستثمر، و150 شركة ناشئة.
لم يعد الأمن الغذائي في الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان قضية تتعلق بكمية الغذاء المتاحة على موائد السكان فقط؛ بل بات اختباراً واسعاً لقدرة اقتصادات المنطقة على إدارة مواردها المحدودة، وتنويع تجارتها، وجذب الاستثمارات، وتوفير الوظائف، والتعامل مع الصدمات الجيوسياسية والمناخية.
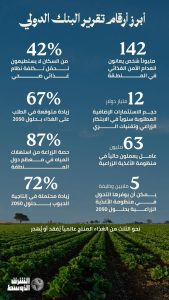
وفي منطقة يعيش فيها أكثر من 142 مليون شخص في حالة انعدام للأمن الغذائي، ولا يستطيع 42 في المائة من السكان تحمل تكلفة نظام غذائي صحي، تزداد صعوبة المعادلة: كيف يمكن إنتاج المزيد من الغذاء في واحدة من أكثر مناطق العالم شحاً في المياه، من دون استنزاف مواردها الطبيعية؟
ومع توقع ارتفاع الطلب على الغذاء بنحو 67 في المائة بحلول عام 2050، يرى البنك الدولي أن تلبية هذا الطلب تتطلب تغييراً في طريقة إدارة موارد المنطقة، خصوصاً المياه، وزيادة الاستثمارات في كفاءة الري والابتكار الزراعي. ويقدّر البنك الدولي أن المنطقة تحتاج إلى نحو 12 مليار دولار سنوياً للاستثمار في الري الأكثر كفاءة والابتكار الزراعي.
وفي حديث لـ«الشرق الأوسط»، يقول نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، أوسمان ديون، إن هذه التحديات يمكن أن تتحول إلى فرص اقتصادية كبيرة إذا جرى التعامل معها باعتبارها منظومة واحدة تشمل الزراعة والمياه والتجارة واللوجستيات والتصنيع والتكنولوجيا والقطاع الخاص.
المياه في قلب معادلة الغذاء
بالنسبة إلى ديون، لا يمكن الحديث عن مستقبل الغذاء في المنطقة من دون البدء بالمياه؛ فالزراعة تستهلك نحو 87 في المائة من المياه في المنطقة، في وقت تقع فيه دول عديدة بالفعل تحت مستويات شديدة من ندرة المياه، مع وصول نصيب الفرد في عدد منها إلى أقل من 500 متر مكعب سنوياً، وهو مستوى يعكس ندرة مائية شديدة.
ولهذا، لا يرى البنك الدولي أن الحل يكمن فقط في توفير مصادر إضافية للمياه، وإنما في إعادة التفكير في طريقة استخدام المورد نفسه.
ويشير ديون إلى ضرورة الانتقال نحو ما يُعرف بـ«إغلاق دورة المياه» (Closing the Loop)، وهو مفهوم يقوم على التعامل مع المياه ضمن دورة اقتصادية متكاملة، بحيث لا تُستخدم المياه مرة واحدة ثم تُفقد، وإنما تُجمع مياه الصرف، وتُعالج، ثم يُعاد استخدامها في الزراعة والصناعة وغيرها من الاستخدامات المناسبة، بالتوازي مع تقليص الفاقد ورفع كفاءة شبكات المياه والري.
وبذلك، تتحول المياه من مورد يُستهلك إلى مورد يمكن إعادة تدويره واستخدامه مرات متعددة، بما يزيد كمية المياه المتاحة فعلياً للاقتصاد من الكمية نفسها من الموارد الطبيعية.
ويشرح ديون أن المنطقة قطعت خطوات متقدمة في مجال تحلية المياه، لكن التحلية وحدها لن تكون كافية؛ فالمطلوب هو إدارة المياه باعتبارها مورداً اقتصادياً استراتيجياً، وليس مجرد مدخل للإنتاج الزراعي.
ويقول إن «كل قطرة ماء» في المنطقة ينبغي استخدامها بطرق متعددة وصولاً إلى إغلاق دورة المياه.
ولا تتوقف كفاءة استخدام المياه عند إنتاج الغذاء، بل تمتد إلى الحفاظ على الغذاء الذي أُنتج بالفعل؛ فكل كمية تُفقد أو تُهدر تعني، في المقابل، هدر المياه والطاقة والأرض والموارد التي استُخدمت لإنتاجها ونقلها وتخزينها.
إنتاج المزيد… بمياه أقل
يرى ديون أن التكنولوجيا ستلعب دوراً محورياً في تغيير معادلة الغذاء والمياه، بدءاً من الانتقال إلى الري بالتنقيط وتقليل التسرب والهدر وإعادة استخدام المياه، وصولاً إلى توظيف الذكاء الاصطناعي والبيانات في إدارة الموارد الزراعية بدقة أكبر.
ويمكن للتقنيات الحديثة أن تساعد في تحديد احتياجات المحاصيل من المياه، وقياس معدلات الاستهلاك، واختيار المحاصيل الأكثر ملاءمة للظروف المناخية والجغرافية، وتحديد دورات الإنتاج التي تحقق أفضل عائد بأقل استهلاك للمياه.
ومن هنا، لا يرى البنك الدولي أن التكنولوجيا مجرد أداة لرفع الإنتاجية، بل وسيلة لإعادة رسم الخريطة الزراعية للمنطقة: ما الذي تنبغي زراعته؟ وأين؟ وبأي كمية من المياه؟ وبأي تقنية؟
وتكتسب هذه المعادلة أهمية خاصة في منطقة لا تستطيع زيادة الإنتاج الزراعي ببساطة عبر التوسع في استهلاك المياه الجوفية، لأن ذلك قد يحول السعي إلى تعزيز الأمن الغذائي إلى ضغط إضافي على أحد أكثر مواردها ندرة.
لذلك، فإن الهدف ليس إنتاج المزيد بأي تكلفة، وإنما إنتاج المزيد من الغذاء من كل قطرة ماء، وتحقيق قيمة اقتصادية وغذائية أكبر من الموارد المتاحة.
«المياه الافتراضية»… التجارة أداةً للأمن الغذائي
هنا يطرح ديون فكرة مهمة في إدارة الأمن الغذائي: استيراد الغذاء ليس بالضرورة علامة على ضعف الأمن الغذائي؛ فالمنتج الزراعي المستورد يحمل معه، بصورة غير مباشرة، المياه التي استُخدمت لإنتاجه في بلد المنشأ، وهو ما يعرف بمفهوم «المياه الافتراضية».
وبالتالي، قد يكون من الأكثر كفاءة اقتصادياً وبيئياً أن تستورد دولة محصولاً يحتاج إنتاجه محلياً إلى كميات ضخمة من المياه، بدلاً من استنزاف مواردها المائية المحدودة لإنتاجه.
لكن المشكلة تبدأ عندما يتحول الاعتماد على الاستيراد إلى اعتماد مفرط على عدد محدود من الدول أو مسارات التجارة.
وهنا يلتقي أمن المياه مع مرونة التجارة؛ فالدولة التي تعتمد على الخارج لتأمين جزء من غذائها تحتاج إلى تنويع مصادر الاستيراد ومسارات الوصول، وضمان قدرة تجارتها على الصمود أمام الصدمات.
وأظهرت اضطرابات تجارة الحبوب في أعقاب الحرب في أوكرانيا كيف يمكن لصدمات التجارة أن تنتقل سريعاً إلى أسعار الغذاء، وتزيد الضغوط على الفئات الأكثر هشاشة.
لذلك، لا يرى البنك الدولي أن المعادلة الصحيحة هي الاختيار بين الإنتاج المحلي والاستيراد، وإنما بناء مزيج أكثر مرونة: إنتاج المحاصيل التي يمكن زراعتها بكفاءة من حيث المياه والموارد، واستيراد ما يكون إنتاجه محلياً أكثر استنزافاً للمياه، مع تنويع مصادر الإمدادات وتعزيز التخزين واللوجستيات والاحتياطيات الاستراتيجية.
الهدر… موارد تُفقد قبل أن تصل إلى المائدة
تواجه المنطقة تحدياً آخر يتمثل في الفقد والهدر الغذائي. ويقدّر البنك الدولي أن نحو ثلث الغذاء يُفقد أو يُهدر عبر مراحل مختلفة من السلسلة، من الإنتاج والتخزين والنقل إلى التصنيع والتوزيع والاستهلاك.
وتكتسب هذه الخسائر أهمية مضاعفة في منطقة تعاني شح المياه؛ فهدر الغذاء لا يعني خسارة الغذاء وحده، وإنما يعني أيضاً أن المياه والطاقة والأرض التي استُخدمت لإنتاجه لم تتحول في النهاية إلى غذاء يصل إلى المستهلك.
ومن هذه الزاوية، يصبح تقليص الهدر أحد أشكال الحفاظ على المياه؛ إذ إن إنقاذ الغذاء من الفقد يعني الاستفادة بصورة أكبر من الموارد التي استُخدمت لإنتاجه، من دون الحاجة إلى زيادة الضغط عليها لإنتاج الكمية نفسها مرة أخرى.
ولا يقتصر الحد من الهدر على سلوك المستهلك، بل يبدأ في مراحل مبكرة من سلسلة الإمداد، عبر تطوير التخزين وسلاسل التبريد والنقل والصوامع والتعبئة والتصنيع، وهي مجالات يمكن أن تمثل في الوقت نفسه فرصاً استثمارية جديدة.
هرمز يضع مرونة الغذاء تحت الاختبار
يكتسب هذا البعد أهمية أكبر مع اضطراب حركة التجارة في المنطقة، خصوصاً مع المخاطر المرتبطة بمضيق هرمز.
ويقول ديون إن اضطراب طرق التجارة لا يهدد فقط وصول الغذاء؛ بل يمكن أن يرفع تكلفته أيضاً، ما يجعل تنويع مصادر الاستيراد وطرق النقل والمخزونات الاستراتيجية جزءاً من الأمن الغذائي.
وتحتاج الدول، من هذا المنطلق، إلى بناء منظومة قادرة على الصمود أمام اضطرابات التجارة، تشمل تنويع دول المنشأ، وتطوير الموانئ والمستودعات والصوامع وسلاسل التبريد وشبكات النقل، إلى جانب بناء احتياطيات استراتيجية تتيح الوقت الكافي للتكيف عند تعطل الإمدادات.
12 مليار دولار سنوياً… أين تذهب الاستثمارات؟
لكن بناء هذه المنظومة يحتاج إلى رأس مال كبير.
ويشير ديون إلى أن المنطقة تحتاج إلى نحو 12 مليار دولار سنوياً من الاستثمارات الإضافية، وهو رقم لا يمكن تحقيقه بالإنفاق الحكومي وحده. ويرى أن جذب القطاع الخاص يبدأ من تحسين البيئة التنظيمية والتشريعية، ثم توجيه الاستثمار نحو المجالات التي تحقق أعلى قيمة مضافة.
ولا يتعلق الأمر بالزراعة وحدها، بل بما يحدث بعد خروج المنتج من المزرعة: التخزين، والتصنيع، والتعبئة، والنقل، والخدمات، والتوزيع.
ويقول ديون إن بناء هذه السلسلة المتكاملة هو ما يمكن أن يجعل الاستثمار الزراعي أكثر جاذبية، ويخلق تأثيرات اقتصادية تمتد إلى قطاعات أخرى.
من الغذاء إلى الوظائف
تتجاوز أهمية هذه الاستثمارات مسألة توفير الغذاء لتصل إلى سوق العمل؛ فالمنطقة تتمتع بقاعدة سكانية شابة، لكن ديون يحذر من أن هذه «النافذة الديموغرافية» لن تبقى مفتوحة إلى الأبد، خصوصاً مع بدء بعض دول المنطقة مواجهة الشيخوخة السكانية.
ولهذا، فإن تطوير منظومة الغذاء يمكن أن يوفر وظائف في مجالات تتجاوز العمل الزراعي المباشر، لتشمل التصنيع الغذائي، والتخزين، والنقل، واللوجستيات، والخدمات، والتجارة والتكنولوجيا.
ويقدّر البنك الدولي أن نحو 63 مليون وظيفة في المنطقة ترتبط حالياً بالأنظمة الزراعية والغذائية، مع إمكانية خلق نحو 5 ملايين وظيفة إضافية بحلول عام 2050، من خلال تطوير هذه المنظومة.
ويقول ديون إن الزراعة يمكن أن تكون مصدراً للدخل والثروة، وليست مجرد نشاط لتوفير الغذاء، إذا جرى ربطها بالتمويل والتكنولوجيا والأسواق وسلاسل القيمة.
صغار المزارعين… إلى سلاسل القيمة
يبرز هنا تحدٍ آخر يتمثل في صغار المزارعين؛ فالمزارع الكبيرة تمتلك في العادة قدرة أكبر على الوصول إلى التمويل والتكنولوجيا، بينما يواجه صغار المزارعين تحديات تتعلق بالتمويل، والوصول إلى الأسواق، والتخزين، والميكنة والبنية التحتية.
ومن هنا تأتي مبادرة «أغري كونكت» التي أطلقها البنك الدولي، والتي تستهدف مساعدة مئات الملايين من صغار المزارعين حول العالم في الانتقال من الزراعة المعيشية إلى إنتاج أكثر تنظيماً وإنتاجية وربحية.
ويشرح ديون أن تنظيم المزارعين في تعاونيات يمكن أن يعزز قدرتهم على الحصول على التمويل، وشراء المدخلات، واستخدام التكنولوجيا، والوصول إلى الأسواق. لكن نجاح هذه العملية، بحسبه، يتطلب أيضاً تطوير البنية التحتية المحيطة بهم، خصوصاً التخزين وسلاسل التبريد والنقل والتصنيع.
ويستشهد ديون بتجارب في المنطقة لإظهار أن زيادة الإنتاج الزراعي مع تقليص استهلاك المياه ليست هدفاً نظرياً. ويشير إلى المغرب، حيث أسهم التعاون مع البنك الدولي في تطوير مساحات زراعية تعتمد على تقنيات ري حديثة وربط الإنتاج بالأسواق، مع تحسين كفاءة استخدام المياه.
كما يشير إلى الأردن، أحد أكثر بلدان العالم شحاً في المياه، حيث تستخدم مشاريع مدعومة من البنك الدولي تقنيات حديثة في إدارة المياه والري بالتنقيط، مع تحقيق مستويات إنتاجية مرتفعة.
والدرس بالنسبة إلى ديون أن ندرة المياه لا تعني بالضرورة ندرة الفرص، إذا اقترنت السياسات الصحيحة بالتكنولوجيا والاستثمار.
السعودية… فرصة لبناء مركز إقليمي
في قلب هذه التحولات، يرى ديون أن السعودية تمتلك مقومات خاصة تؤهلها للعب دور إقليمي في منظومة الغذاء. ويشير إلى الموقع الجغرافي للمملكة، التي تطل على البحر الأحمر من الغرب والخليج من الشرق، ما يمنحها موقعاً محورياً في التجارة والربط اللوجستي بين أسواق المنطقة.
ولا يقتصر الدور المحتمل، بحسبه، على استيراد الغذاء للسوق المحلية، وإنما يمكن أن يتوسع ليشمل التصنيع والمعالجة والتعبئة والتخزين والتوزيع وإعادة التصدير.
ويقول ديون إن المملكة تستطيع أن تصبح مركزاً إقليمياً تُعالج فيه المنتجات الغذائية، وتُصنع وتُعبأ، ثم توزع على أسواق المنطقة. ويرى أن هذا الدور يتقاطع مع عدد من المسارات التي تعمل عليها السعودية ضمن رؤية 2030، بما في ذلك الاستثمار في الذكاء الاصطناعي والتكنولوجيا وتحلية المياه والطاقة والبنية التحتية واللوجستيات.
ويضيف أن الطاقة الوفيرة التي تتمتع بها المملكة يمكن أن توفر قاعدة مهمة لتطوير أنشطة التصنيع والمعالجة، بينما يوفر موقعها الجغرافي فرصة لتطوير الخدمات اللوجستية المرتبطة بتدفقات الغذاء.
ويشير ديون إلى أن التصنيع واللوجستيات والتوزيع يمكن أن تشكل مصادر مهمة لخلق الوظائف، مشيراً إلى الفرصة التي تملكها السعودية لتعزيز دورها الإقليمي في هذه المجالات.
وفي هذا السياق، لا يرتبط تعزيز الأمن الغذائي بالضرورة بإنتاج جميع أنواع الغذاء محلياً؛ فالأكثر كفاءة قد يكون الجمع بين الإنتاج المحلي، حيث تكون له جدوى مائية واقتصادية، والاستيراد من مصادر متنوعة، والمخزونات الاستراتيجية، والتصنيع الغذائي، والبنية التحتية اللوجستية.
التعاون الإقليمي… تكامل الموارد والأسواق
لكن ديون يرى أن بعض هذه التحديات لا يمكن لكل دولة أن تعالجها منفردة؛ فالتكامل بين دول المنطقة يمكن أن يسمح بتوزيع أكثر كفاءة للموارد: دول تمتلك إمكانات إنتاجية معينة، وأخرى تتمتع بالطاقة أو البنية التحتية أو الموانئ أو الخدمات اللوجستية، وأخرى لديها أسواق واسعة.
ويقول إن تحسين التجارة والربط اللوجستي والاستفادة من البنية التحتية القائمة وتبادل المعرفة والتكنولوجيا يمكن أن يجعل المنطقة ككل أكثر قدرة على التعامل مع صدمات الغذاء والمياه.
وهنا يعود الرابط بين المياه والغذاء والتجارة إلى الواجهة؛ فالبلد الذي لا يملك المياه الكافية لإنتاج كل احتياجاته الغذائية يستطيع تعويض ذلك بالتجارة، لكن عليه أن يضمن في المقابل تنوع مصادر الاستيراد ومرونة طرق النقل ووجود مخزونات استراتيجية.
وفي المقابل، يستطيع البلد الذي يملك إمكانات مائية أو طاقة أو تكنولوجيا متقدمة توظيفها في أنشطة ذات قيمة مضافة أعلى، بدلاً من استنزاف موارده في إنتاج سلع يمكن استيرادها بكفاءة أكبر.
من إدارة الندرة إلى صناعة الفرصة
في النهاية، يرى ديون أن التحدي الحقيقي أمام المنطقة ليس فقط كيف تطعم سكانها في 2050، وإنما كيف تبني نظاماً غذائياً ومائياً وتجارياً يستطيع التعامل مع عالم أكثر اضطراباً.
فالمياه المحدودة تفرض كفاءة أعلى، والصراعات تفرض مرونة أكبر في التجارة، والنمو السكاني يرفع الطلب، والشباب يفرضون الحاجة إلى وظائف، بينما تفتح التكنولوجيا الباب أمام نماذج إنتاج أكثر كفاءة.
وفي هذه المعادلة، تصبح الاستثمارات في المياه والزراعة والتخزين والتصنيع واللوجستيات والتكنولوجيا استثمارات في المرونة الاقتصادية نفسها.
وبالنسبة إلى السعودية، فإن الفرصة لا تكمن فقط في تأمين احتياجاتها الغذائية، وإنما في توظيف موقعها الجغرافي وطاقتها وبنيتها التحتية وتقنياتها لتصبح جزءاً مركزياً من منظومة الغذاء الإقليمية؛ إذ يمكن للسعودية أن تستخدم التكنولوجيا والتحلية وإعادة الاستخدام والاستيراد الذكي، بالتوازي مع تطوير التصنيع واللوجستيات، لبناء نموذج لا يقوم على إنتاج كل شيء محلياً، وإنما على تأمين الغذاء بكفاءة، وإضافة القيمة، وربط أسواق المنطقة بعضها ببعض.
وهنا يتحول الأمن الغذائي من مجرد قضية استهلاكية إلى فرصة استثمارية واقتصادية، بينما يصبح أمن المياه شرطاً أساسياً لاستدامة هذه الفرصة.
وبعبارة أخرى، فإن معركة الغذاء في المنطقة لن تُحسم فقط في الحقول، بل أيضاً في شبكات المياه، والموانئ، والمخازن، والمصانع، والمختبرات، وسلاسل الإمداد.
أكد الأمين العام لمجلس التعاون الخليجي جاسم محمد البديوي، الاثنين، أن القطاع المصرفي في دول المجلس حافظ على متانته واستقراره رغم الظروف الراهنة، مدعوماً بأطر رقابية وتنظيمية متطورة، ومستويات جيدة من السيولة وكفاية رأس المال.
وأوضح البديوي خلال الاجتماع الـ87 للجنة محافظي البنوك المركزية بدول مجلس التعاون في العاصمة البحرينية المنامة، أن تلك المقدرات عززت قدرة الجهاز المصرفي على مواكبة كل المتغيرات الاقتصادية من جانب، ومواصلة دوره في دعم النشاط الاقتصادي وتمويل التنمية في دول المجلس من جانب آخر.
ولفت إلى عدد من المؤشرات التي تعكس متانة القطاع المصرفي والاستقرار النقدي في دول المجلس، من بينها ارتفاع إجمالي الودائع لدى البنوك التجارية العاملة في مجلس التعاون بنهاية يونيو (حزيران) الماضي بنسبة 6 في المائة، مقارنة مع حجمها بنهاية عام 2025، ليصل لنحو 2.45 تريليون دولار.
وبيَّن البديوي أن إجمالي أصول البنوك التجارية العاملة في مجلس التعاون بلغ بنهاية يونيو الماضي أكثر من 4 تريليونات دولار، بارتفاع نسبته 3.9 في المائة، مقارنة مع نهاية العام المنصرم، بينما بلغ حجم صافي الأصول الأجنبية لدى البنوك المركزية الخليجية في الفترة ذاتها نحو 829 مليار دولار، ما يغطي 11 شهراً من واردات مجلس التعاون.
ونوَّه بأن دول المجلس حافظت على استقرار مستويات التضخم رغم التحديات الاقتصادية الراهنة؛ حيث بلغ معدل التضخم الخليجي نحو 2.1 في المائة في مايو (أيار) الماضي، وهو أدنى من متوسطات التجمعات الاقتصادية الكبرى، مبرزاً في هذا السياق أن هذه المؤشرات تؤكد متانة اقتصادات دول المجلس، ونجاح مسيرة التكامل الاقتصادي الخليجي، بما يعزز مكانتها التنافسية على المستويين الإقليمي والدولي.
وأشار الأمين العام لمجلس التعاون إلى أن الساحة الاقتصادية العالمية تشهد تحولات متسارعة، في ظل تطورات جيوسياسية واقتصادية متلاحقة، وما يصاحبها من تقلبات في الأسواق وتحديات في حركة التجارة والاستثمار وسلاسل الإمداد.
وقال البديوي: «نظراً للارتباط الوثيق بين اقتصادات دول المجلس والاقتصاد العالمي، فإن هذه المتغيرات تفرض أهمية مواصلة تعزيز الجاهزية والقدرة على التعامل مع مختلف التحديات، بما يحافظ على الاستقرار الاقتصادي والمالي والنقدي».
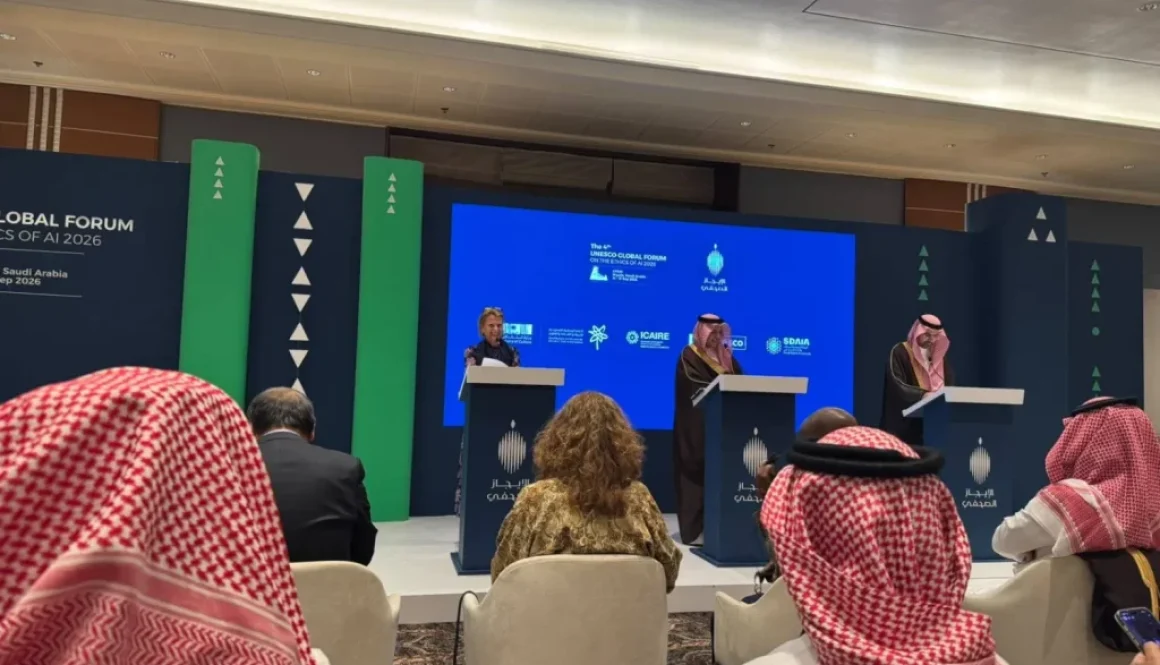
قالت نائبة المدير العام لـ«اليونيسكو» آسيا ريجينيه، إن العالم يشهد تحذيرات متزايدة بشأن احتمال فقدان السيطرة على تطوير الذكاء الاصطناعي، في ظل تسارع وتيرة تطور التقنية وتزايد المخاوف بشأن الرقابة والمساءلة، وذلك مع انعقاد المنتدى العالمي الرابع لـ«اليونيسكو» لأخلاقيات الذكاء الاصطناعي في الرياض من 14 إلى 17 سبتمبر (أيلول).
وأضافت ريجينيه، خلال مؤتمر صحافي على هامش المنتدى، يوم الاثنين، أن النقاشات التي شهدها الحدث ركزت على التحذيرات المرتبطة بسرعة تطور الذكاء الاصطناعي، إلى جانب الفرص الكبيرة التي توفرها التقنية.
وتابعت: «قبل شهرين، أصدر الفريق العلمي الدولي المستقل المعني بالذكاء الاصطناعي التابع للأمم المتحدة تحذيراً مماثلاً، وقال إن الذكاء الاصطناعي يغير اقتصاداتنا ومؤسساتنا وحياتنا اليومية بسرعة غير مسبوقة، لكن فوائده لا تزال متركزة لدى عدد محدود من الدول والشركات».
وأشارت نائبة المدير العام إلى أن ممثلين عن شركات كبرى في مجال الذكاء الاصطناعي أصدروا خلال الأسبوع الماضي تحذيرات مماثلة، قائلين إن وتيرة التطوير أصبحت مرتفعة للغاية، مع وجود نقص في الرقابة والمساءلة.
وأكدت أن التحدي يتمثل في تحقيق التوازن بين الاستفادة من الفرص التي يوفرها الذكاء الاصطناعي والتعامل بجدية مع مخاطره، قائلة: «كيف نتمكن من عدم تعطيل الفرص وأن نكون مفيدين للناس والبشرية بسبب الخوف من المخاطر، وفي الوقت نفسه نأخذ هذه المخاطر على محمل الجد؟ هذا توازن صعب».
وشدَّدت ريجينيه على ضرورة بقاء البشر في موقع التحكم في تقنيات الذكاء الاصطناعي، ومعرفة الجهات المسؤولة والخاضعة للمساءلة، إلى جانب إشراك الجميع في القرارات المتعلقة بهذه التقنيات.
وواصلت نائبة المدير العام: «يجب أن يظل البشر في موقع التحكم، ويجب أن نعرف من المسؤول، ومن يخضع للمساءلة، وكيف يمكننا إشراك الجميع في القرارات الحيوية المتعلقة بهذه التكنولوجيا القوية، بحيث تعود بالنفع على الجميع».
وأوضحت أن «اليونيسكو» اعتمدت توصيتها بشأن أخلاقيات الذكاء الاصطناعي عام 2021 بموافقة الدول الأعضاء الـ193، بهدف مساعدة الدول على التعامل مع القضايا المرتبطة بهذه التقنية، مشيرة إلى أن المنتدى الحالي يمثل النسخة الرابعة من الاجتماعات المخصصة لمناقشة هذه الملفات.
ولفتت ريجينيه إلى أن 78 دولة حول العالم أكملت أو تعمل حالياً على تطبيق منهجية «اليونيسكو» لتقييم الجاهزية للذكاء الاصطناعي، والتي تهدف إلى دراسة احتياجات كل دولة وسياقها وأهدافها، وتحديد الإجراءات التنظيمية والسياسات المناسبة لها.
وترى أن الدول تختلف في استجابتها للذكاء الاصطناعي بحسب مستويات التنمية والظروف الاقتصادية والاجتماعية، موضحة أن احتياجات دولة غنية ومتقدمة تختلف عن احتياجات دولة تواجه النزاعات أو الجوع أو الأمية.
وأكدت نائبة المدير العام أهمية التعاون الدولي في هذا المجال، مشيرة إلى ضرورة تبادل الدول خبراتها والعمل معاً لضمان الاستفادة من الذكاء الاصطناعي بطريقة أخلاقية وشاملة.
وأضافت أن السياسات المتعلقة بالذكاء الاصطناعي يجب أن تكون شاملة وتراعي احتياجات الرجال والنساء والأطفال، وتبحث في كيفية توظيف التقنية بصورة أخلاقية في مجالات عدة، من بينها العلاج الطبي والتخطيط والتعليم.
ارتفعت أسعار النفط يوم الثلاثاء، مع استمرار المخاوف بشأن اضطرابات الإمدادات، بعدما أدت هجمات على منشآت الطاقة السعودية إلى خروج خط أنابيب «شرق ـ غرب» عن الخدمة، في وقت أثارت فيه هجمات جديدة شكوكاً بشأن الجهود الرامية إلى تخفيف مخاطر الشحن في الخليج.
وارتفعت العقود الآجلة لخام برنت 1.24 دولار، أو 1.18 في المائة، إلى 106.93 دولار للبرميل عند الساعة 00:26 بتوقيت غرينتش، بعدما صعدت نحو 1 في المائة في الجلسة السابقة. كما زادت العقود الآجلة لخام غرب تكساس الوسيط الأميركي 1.29 دولار، أو 1.24 في المائة، إلى 102.65 دولار للبرميل، بعد ارتفاعها 1.3 في المائة في الجلسة السابقة.
وشنت جماعة الحوثي المدعومة من إيران في اليمن هجمات جديدة على السعودية يوم الاثنين، فيما أرجأت دول عربية خليجية محادثات كانت مقررة مع إيران، ما عزز المخاوف من اتساع نطاق الصراع في الشرق الأوسط وتأثيره في إمدادات النفط العالمية.
وأعلنت الجماعة تنفيذ هجوم بالصواريخ والطائرات المسيّرة على قاعدة خميس مشيط الجوية العسكرية في جنوب السعودية، قالت إنه استهدف حظائر طائرات وأنظمة رادار ومدارج ومستودعات للذخيرة، رداً على الضربات السعودية في اليمن.
وجاء ذلك بعد هجمات وقعت الجمعة على السعودية، حمّلت الرياض مسؤوليتها لمقاتلين مدعومين من إيران في العراق، وتسببت في تعطيل خط أنابيب «شرق غرب».
وقال تيم ووترر، كبير محللي الأسواق في «كيه سي إم تريد»: «يتعامل متداولو النفط مع كل هجوم جديد أو إصابة لمنشأة باعتبارها خطراً إضافياً على الإمدادات، مع مراقبة شديدة لأي مؤشرات على عودة خط أنابيب الشرق ـ غرب أو حركة الملاحة عبر هرمز إلى طبيعتها».
وتراجع عدد سفن السلع الأساسية التي تعبر مضيق هرمز إلى أقل من 10 عبورات يومياً خلال عطلة نهاية الأسبوع، مقارنة بمتوسط 14 عبوراً يومياً خلال الأيام العشرة السابقة، ما أثار مخاوف بشأن أحد أهم ممرات الطاقة في العالم، الذي كان يمر عبره عادة نحو خُمس إمدادات النفط العالمية قبل اندلاع الحرب الأميركية ـ الإسرائيلية على إيران في 28 فبراير (شباط).
وتستخدم السعودية، أكبر مصدر للنفط في العالم، الخط لإعادة توجيه نحو 4 ملايين برميل يومياً، أي ما يعادل نحو 4 في المائة من الإمدادات العالمية، إلى ميناء ينبع على البحر الأحمر، بما يتيح لها تجاوز مضيق هرمز.
وأضاف ووترر: «السؤال الكبير أمام المتداولين الآن هو مدة تعطل خط شرق ـ غرب. فأي اضطراب طويل الأمد وما يترتب عليه من فقدان للإمدادات يمكن أن يدفع الأسعار بسهولة إلى مستوى أعلى جديد».
وفي تطور منفصل، قال الرئيس الأوكراني فولوديمير زيلينسكي، يوم الاثنين، إن كييف مستعدة لدعم مقترح أميركي لوقف إطلاق النار الذي يستهدف منشآت الطاقة الروسية والأوكرانية فقط، شريطة أن تضمن واشنطن أن موسكو مستعدة فعلياً لإنهاء حربها على أوكرانيا.
أكد وزير العمل الدكتور محمد حيدر أن “لا يمكن أن نتحدث عن واقع العمل في لبنان بمعزل عن واقع لبنان نفسه”، مشيراً إلى أن “العدوان الإسرائيلي خلّف أضراراً كبيرة طالت الإنسان والاقتصاد والمؤسسات والبنى التحتية ومقومات الإنتاج، ومصانع ومؤسسات تضررت، ومستشفيات تعرضت للقصف، وحتى الإدارات الرسمية لم تكن بمنأى عن الاعتداءات”.
كلام حيدر جاء في كلمة ألقاها في الدورة الثانية والخمسين لمؤتمر العمل العربي، استهلها بالقول: “أقف أمامكم اليوم وفي القلب حزن كبير. وقبل أن أتحدث عن العمل والعمال والتحديات التي تواجه أسواق العمل العربية، أجد من واجبي أن أبدأ من الإنسان، لأن الإنسان وكرامته وحقه في العمل والحياة الكريمة هي جوهر رسالتنا جميعاً”.
واستذكر “شهيدة وزارة العمل اللبنانية، زميلتنا هبة صباح، التي ارتقت شهيدة قبل أيام مع أطفالها ورضيعها وعدد من أفراد عائلتها وعائلة زوجها، إثر قصف إسرائيلي استهدف منزلها الآمن في منطقة خارج نطاق الاعتداءات العسكرية المباشر، وأدى إلى سقوط أكثر من عشرة شهداء من المدنيين”، وقال: “هبة لم تكن رقماً في مؤسسة، بل كانت زميلة تؤدي واجبها، وأماً لها عائلة وأحلام وحياة. وهي اليوم واحدة من اللبنانيين الذين دفعوا حياتهم ثمناً للحرب والعدوان، فيما كان كل ما يسعون إليه هو العيش والعمل بكرامة”.
ولفت إلى أن “عندما تُستهدف مؤسسة أو مصنع أو مستشفى، فإن الخسارة لا تُقاس بالحجر وحده. خلف كل مؤسسة عمال، وخلف كل وظيفة عائلة، وخلف كل مشروع دورة إنتاج وأجور وأرزاق”، مؤكداً أن “حماية الاقتصاد اللبناني هي في الوقت نفسه حماية للعامل ولصاحب العمل ولقدرة المجتمع على الصمود والاستمرار”.
وتوجه إلى الأشقاء العرب قائلاً:”لبنان يحتاج اليوم إلى وقوفكم إلى جانبه، ليس بالتضامن فقط، بل بالمساندة التي تساعده على الحفاظ على مؤسساته وفرص العمل وقدرته على الإنتاج، وعلى الاستعداد لمرحلة التعافي وإعادة النهوض”.
وأكد أن “مسؤولية وزارة العمل تزداد في هذه الظروف”، مشدداً على أن “العامل وصاحب العمل ليسا خصمين، بل شريكان في عملية إنتاج واحدة”، وأن مهمة الوزارة هي “أن نحمي حقوق العامل وكرامته وأمنه الاجتماعي، وأن نساعد في الوقت نفسه أصحاب العمل والمؤسسات على الاستمرار والنمو والحفاظ على فرص العمل”.
وأشار إلى أن الوزارة تعمل على “تعزيز الحوار الاجتماعي بين الدولة والعمال وأصحاب العمل، للوصول إلى توازن يحمي الحقوق ويشجع الاستثمار والإنتاج وخلق فرص العمل”.
وقال: “رغم الظروف الصعبة، لم نتخذ من الأزمة ذريعة لتعليق الإصلاح”، مشيراً إلى أنه “بعد أكثر من عشرين عاماً، تمكنا من تعيين مجلس إدارة جديد للصندوق الوطني للضمان الاجتماعي، في خطوة أساسية لإعادة تفعيل هذه المؤسسة وتعزيز دورها في الحماية الاجتماعية”، لافتاً إلى أن الضمان “بدأ يستعيد تدريجياً قدرته على تقديم خدماته، وتحسنت الاستفادة من عدد من تقديماته بصورة ملحوظة”.
وأوضح أن الهدف “ليس فقط العودة إلى ما قبل الأزمة، بل بناء منظومة حماية اجتماعية أكثر فاعلية واستدامة وشفافية، لأن الأمن الاجتماعي للعامل هو جزء أساسي من الاستقرار الاقتصادي والاجتماعي للدولة”.
و أشار الوزير حيدر إلى أن وزارة العمل “وضعت خطة لتنظيم العمالة الأجنبية غير النظامية، انطلاقاً من مبدأ واضح: تنظيم سوق العمل ليس موجهاً ضد العامل الأجنبي، بل هو تطبيق للقانون وحماية لحقوق الجميع”، لافتاً إلى “إقبال كبير من العمال وأصحاب العمل على تسوية أوضاعهم”.
وفي ما يتعلق بسوق العمل، قال: “العالم يتغير بسرعة، الذكاء الاصطناعي، والتحول الرقمي، والعمل عن بُعد، وأنماط العمل الجديدة، كلها تعيد رسم طبيعة الوظائف والمهارات التي تحتاج إليها اقتصاداتنا”، مشيراً إلى أن الوزارة تعمل على “تحديث التشريعات وتطوير قانون العمل بما يواكب هذه التحولات، وإدخال مفاهيم حديثة، ومنها العمل المرن”.
كما أشار إلى العمل على “تحديث وزارة العمل نفسها، من خلال تطوير الخدمات، وتعزيز الحوكمة والشفافية، وتحديث قواعد البيانات وتسريع التحول الرقمي، بما يجعل الوزارة أكثر قرباً من العامل وأكثر استجابة لصاحب العمل”.
وتوقف عند “الدور المهم لمنظمة العمل العربية”، متوجهاً بالشكر إلى المدير العام للمنظمة فايز علي المطيري، على “اهتمامه الدائم بلبنان وعلى الدعم والتعاون الذي لمسناه منه تجاه وزارة العمل اللبنانية”، وقال: “نحن لا نتطلع فقط إلى استمرار هذا التعاون، بل إلى تطويره إلى شراكة أوسع وأكثر عملية”.
وأوضح أن لبنان “يحتاج إلى خبرات منظمة العمل العربية ودعمها الفني في تحديث التشريعات، وتطوير سياسات سوق العمل، وبناء قدرات الوزارة، وتعزيز التحول الرقمي، وتطوير منظومة الحماية الاجتماعية، والاستفادة من التجارب العربية الناجحة”، إضافة إلى التعاون “في تطوير مهارات القوى العاملة، ولا سيما الشباب، وتأهيلهم لوظائف المستقبل”.
وقال للمطيري: “نقدّر ما قدمتموه للبنان، ونتطلع إلى أن تكون منظمة العمل العربية شريكاً أساسياً لنا في مسيرة تحديث وزارة العمل وتطوير سوق العمل اللبناني”.
وقال الوزير حيدر: “رؤيتنا واضحة: نريد الانتقال من إدارة الأزمة إلى إدارة التعافي والتطور. نريد وزارة حديثة تحمي العامل، وتساند صاحب العمل، وتشجع المؤسسات على الاستمرار والاستثمار وخلق فرص العمل. نريد سوق عمل منظماً وعادلاً، يحمي الحقوق من دون أن يعيق المبادرة، ويشجع الاستثمار من دون أن يكون ذلك على حساب كرامة الإنسان”.
وأكد أن “لبنان اليوم يحتاج إلى أشقائه، لكنه في الوقت نفسه مصمم على النهوض”، وقال: “من القاهرة، ومن مؤتمر العمل العربي، نحمل صوت عمال لبنان وأصحاب العمل ومؤسساته الإنتاجية، ونؤكد أننا، رغم الألم والصعوبات، متمسكون بالعمل والإنتاج والحماية الاجتماعية والشراكة”.
وختم: “وسنبقى نعمل من أجل دولة تحمي العامل، وتساند صاحب العمل، وتشجع الإنتاج، وتفتح أمام شبابها أبواب المستقبل، لأن العمل ليس مجرد وسيلة للعيش، بل كرامة للإنسان، واستقرار للمجتمع، وأساس لنهوض الأوطان”.
يرتبط التقاعد في الوعي الاجتماعي بانتهاء الحياة الوظيفية والانتقال من دائرة الإنتاج إلى الراحة والاعتماد على المعاش. غير أن هذا التصور أصبح أقل ملاءمة للتحولات الديموغرافية والاقتصادية في دول الخليج العربي؛ فارتفاع متوسط العمر وتحسن الصحة يعنيان أن أعداداً متزايدة من المتقاعدين تستطيع مواصلة العطاء سنوات طويلة بعد مغادرة الوظيفة الرسمية.
وتكمن المفارقة في أن الاقتصادات الخليجية تنفق مبالغ كبيرة على التعليم والتدريب والاستشارات الخارجية، بينما يفترض أن تركز بصورة أكبر على خبراتها الوطنية. فالمصرفي الذي أمضى أربعين عاماً في إدارة المخاطر والائتمان، والمهندس الذي شارك في المشروعات الكبرى، والطبيب والقانوني والمعلم والإداري، لا يفقد خبرته في اليوم الذي يتقاعد فيه؛ بل يفقد غالباً القناة المؤسسية التي تتيح له توظيفها.
ولا تتمثل قيمة هؤلاء في الشهادات والمعلومات المكتوبة فقط، وإنما في «المعرفة الضمنية» الناتجة عن مواجهة الأزمات واتخاذ القرارات وفهم المؤسسات والأسواق. وعندما يغادر أصحاب الخبرة، لا تفقد المؤسسات موظفين فحسب، بل تخسر جزءاً من ذاكرتها، ثم قد تعوض هذا النقص بالتعاقد مع مستشارين من الخارج بتكاليف مرتفعة، رغم وجود الخبرة المطلوبة داخل المجتمع.
وفي هذا المجال، حققت البحرين خطوة مؤسسية مهمة بتدشين «المنصة الوطنية لخبراء البحرين «خبراء» في مارس 2023، ضمن مبادرات الخطة الوطنية لتعزيز الانتماء الوطني وترسيخ قيم المواطنة «بحريننا». ونفذت المنصة وزارة العمل بالتعاون مع هيئة المعلومات والحكومة الإلكترونية، بهدف حصر الكفاءات البحرينية وتوثيق سيرها العلمية والمهنية وإبرازها وتسويقها داخليا وخارجيا.
وتضم المنصة خبرات في ستة قطاعات رئيسية هي: المال والمصارف والتأمين، والصحة، والهندسة، والاتصالات وتكنولوجيا المعلومات، والصناعة، والعقارات. كما تخضع طلبات التسجيل للمراجعة والاعتماد وفق شروط مهنية محددة، بما يجعلها قاعدة موثوقة للخبرات الوطنية وليست مجرد موقع مفتوح للسير الذاتية.
وتمثل هذه المبادرة أساسا مهما يمكن البناء عليه للانتقال من مرحلة حصر الخبرات والتعريف بها إلى مرحلة أكثر تقدماً تتمثل في تشغيل الخبرة وتحويلها إلى قيمة اقتصادية. ويمكن تطوير المنصة لتصبح سوقاً منظمة تتيح للمؤسسات الصغيرة والجامعات والجهات الحكومية ورواد الأعمال التعاقد مع الخبراء من بينهم المتقاعدون، لإنجاز مهمات محددة مثل مراجعة الخطط، وتقييم طلبات التمويل، وإعداد أنظمة الحوكمة، وتدريب الموظفين، وتقديم الإرشاد للمشروعات الناشئة.
ولا يعني التقاعد المنتج إعادة المتقاعد إلى الدوام الكامل أو مزاحمة الشباب على الوظائف. المطلوب عمل جزئي ومرن ومحدد بالمهمة. وبذلك تصبح العلاقة بين الأجيال تكاملية؛ فالشاب يمتلك الأدوات الرقمية والطاقة، بينما يمتلك المتقاعد الحكم المهني والخبرة والذاكرة المؤسسية. ويمكن اشتراط أن تتضمن بعض عقود الخبراء تدريب موظف شاب أو توثيق المعرفة في دليل عملي، لضمان انتقالها إلى الجيل الجديد.
ويمكن إعطاء قيمة اقتصادية أكبر لهذه المبادرة عبر تطويرها من منصة وطنية إلى منصة خليجية مشتركة للخبرات. فاقتصادات دول الخليج العربي تمثل أسواقاً واسعة ومتنوعة، تشهد توسعاً كبيراً في المشروعات المالية والصناعية والتقنية والصحية والعقارية، وتحتاج باستمرار إلى خبرات مهنية متخصصة. وقد لا يجد الخبير فرصاً كافية داخل سوقه الوطنية، بينما تكون خبرته مطلوبة في دولة خليجية أخرى، ولا سيما من قبل المؤسسات الصغيرة والمتوسطة التي لا تستطيع تحمل كلفة بيوت الاستشارات العالمية.
ويمكن للمنصة الخليجية أن تتيح للمؤسسات والجهات الحكومية والجامعات ورواد الأعمال البحث في قاعدة موثقة للخبراء الخليجيين والتعاقد معهم لتنفيذ مهمات محددة، حضورياً أو عن بُعد، مثل مراجعة الخطط، وإعداد أنظمة الحوكمة، وتقييم المشروعات، وتدريب الموظفين، ونقل الخبرة إلى القيادات الشابة. ويتطلب ذلك توحيد معايير اعتماد الخبراء، والاعتراف المتبادل بالمؤهلات المهنية، وتنظيم العقود والمدفوعات والمسؤولية المهنية، مع وضع قواعد واضحة بشأن تأثير الدخل الإضافي في المعاش التقاعدي.
إن تحويل منصة «خبراء البحرين» إلى نواة لشبكة خليجية لا يوسع فرص الخبراء البحرينيين والمتقاعدين فحسب، بل يعزز أيضاً جهود تكامل أسواق العمل الخليجية وحرية انتقال الكفاءات الوطنية بين دول المجلس. فالتكامل الاقتصادي لا يتحقق بحركة السلع ورؤوس الأموال وحدها، وإنما كذلك بتداول المعرفة والخبرة.
ويمكن للبحرين، انطلاقاً من تجربتها القائمة، أن تقترح هذا المشروع على المستوى الخليجي، ليصبح خطوة عملية نحو سوق عمل خليجية أكثر تكاملاً، وأداة لتحويل الخبرات الوطنية المتراكمة إلى قيمة اقتصادية واجتماعية مشتركة.
على مدى أشهر، بل ربما لسنوات، هيمن الذكاء الاصطناعي على التصورات حول المستقبل، الأمر الذي أدى إلى تأجيج التكهنات في الوقت الراهن. تُعَد المشاريع المرتبطة بالذكاء الاصطناعي مسؤولة إلى حد كبير عن الارتفاع السريع الذي شهده مؤشر الأسهم S&P 500. ويعتبر الاستثمار في مراكز البيانات مساهما رئيسيا في ارتفاع أسعار الفائدة في الولايات المتحدة، حيث يتنافس الاقتراض المخصص للبناء على الائتمان مع حكومة فيدرالية مبتلاة بالعجز.
في ظل هذا القدر الكبير من الاستثمارات المرتبطة بتكنولوجيا جديدة سريعة التطور، ماذا قد يحدث إذا تبين أن التدفقات النقدية وأرباح شركات التكنولوجيا الفائقة التي تبني مراكز البيانات، وكذا أرباح شركات الذكاء الاصطناعي التي تستأجر تلك البنية الأساسية (وهما فئتان متداخلتان)، جاءت مخيبة للآمال؟ ماذا قد يعني هذا الإحباط للأسواق المالية؟ هل تلوح أزمة وشيكة في الأفق؟
قد يتحقق هذا السيناريو لعدد غير معلوم من الأسباب. فقد تكون فوائد الذكاء الاصطناعي في مجال الإنتاجية مبالغا فيها، وفي هذه الحالة ستقلص الشركات التي تفكر في تبني نماذج متطورة طلبها على الرموز الرقمية، وهي الوحدات الأساسية للبيانات التي تُعَالَج بواسطة هذه النماذج. أو قد يسمح توفر النماذج المفتوحة الأوزان التي تُمَكِّن المستخدمين من تكييف معطيات النماذج وفقا لاحتياجاتهم لهؤلاء المستخدمين باستخدام نماذج لغوية صغيرة تعمل على بنيتهم الأساسية الخاصة أو حتى على أجهزة الكمبيوتر المحمولة مثل الجهاز الذي أستخدمه لكتابة هذا التعليق. في أي من الحالتين، سيكون الدخل الذي يجنيه المستثمرون في مراكز البيانات أقل من التوقعات.
سيكون الأثر الأكثر مباشرة ووضوحا هو الانخفاض الحاد في أسعار أسهم “العظماء السبعة” (Magnificent 7) البالغة الارتفاع، وهي الشركات السبع ذات القيمة السوقية الشديدة الضخامة في قطاع التكنولوجيا والقطاعات المرتبطة بها، والتي كانت المحرك الرئيسي لمؤشر S&P 500. لكن التصحيحات في سوق الأسهم لا تعني حتما حدوث أزمات أو حتى ركود اقتصادي. فإذا انخفض سعر أسهم شركة Meta، سيشتري مارك زوكربيرج عددا أقل من القلاع في أيرلندا. وسوف يتباطأ الإنفاق الاستهلاكي والاستثماري.
كما ستعاني صناديق الاستثمار، مثل Situational Awareness، المتخصصة في المشاريع المرتبطة بالذكاء الاصطناعي. لكن الأزمة المالية لن تحدث إلا إذا تورطت البنوك، وشركات التأمين، وغيرها من شركات الاستثمار المؤسسية. ولا توجد أدلة تذكر على تعرض هذه المؤسسات بشدة لمخاطر أسهم شركات الذكاء الاصطناعي.
الواقع أن التطورات في أسواق الديون تبعث على القلق بدرجة أكبر. مع تجاوز تكلفة إنشاء مراكز البيانات التدفق النقدي الحر المتاح للجهات الراعية، ومع بقاء الدخل من المستأجرين المحتملين احتمالا بعيد المنال، يُمَوَّل قسم كبير من هذه الاستثمارات عن طريق الاقتراض من صناديق الائتمان الخاصة (شركات غير مصرفية تقدم قروضا يجري التفاوض عليها سِرا). وإذا كان الطلب على خدمات مراكز البيانات أقل من المتوقع، فسوف تفشل هذه القروض في سدادها (وهي طريقة مهذبة نقول بها إن المقترضين سيتخلفون عن السداد).
ويصبح السؤال إذن: من الذي يستثمر في صناديق الائتمان الخاصة؟ توحي الصورة الشائعة بأنها تجتذب المكاتب العائلية ذاتها والأفراد من أصحاب الثروات الضخمة الذين يستثمرون في رأس المال الاستثماري والقادرين على تحمل خسائر عَرَضية. لكن الحقيقة هي أن القسم الأعظم من الائتمان الخاص يوفره مستثمرون مؤسسيون: صناديق التقاعد، وشركات التأمين، وأستطيع أن أتجرأ فأضيف إلى هذه الفئة صناديق الهبات الجامعية.
علاوة على ذلك، اتخذت صناديق الائتمان الخاصة خطوات للاستفادة من هذه الأموال المؤسسية من خلال الاستحواذ على شركات التأمين، التي يمكنها أن تملأ محافظ أصولها بالقروض. وهذا يستحضر شبح أزمة في قطاع التأمين، والتي قد تتجلى بعدة طرق. فقد تلجأ شركات الائتمان الخاصة الأم إلى إعادة رسملة شركات التأمين، إذا افترضنا أنها تملك الأموال اللازمة.
أو بدلا من ذلك، قد تبادر صناديق الضمان المملوكة للدولة، التي تساهم فيها شركات التأمين الموفورة الصحة، إلى تمويل عملية إعادة الرسملة، وإن كنا لن نجد أي شركات موفورة الصحة إذا انهار القطاع بالكامل. وأخيرا، قد تتدخل الحكومة الفيدرالية بخطة إنقاذ، كما فعلت مع American International Group (AIG) في 2008.
إضافة إلى الاقتراض من صناديق التقاعد وشركات التأمين، تقترض شركات الائتمان الخاصة من البنوك التجارية، مستخدمة محافظ قروضها كضمان، فيتيح لها هذا رافعة مالية لالتزاماتها فضلا عن تعزيز عائداتها. وحتى لو امتنعت البنوك عن إقراض شركات الذكاء الاصطناعي ومراكز البيانات أو الاستثمار فيها مباشرة، فقد تظل مع ذلك عُرضة للمخاطر. ولا يسعنا إلا أن نأمل أن تكون الجهات التنظيمية المعنية تراقب الوضع من كثب.
أخيرا، تعمل شركات الائتمان الخاصة، التي بُنيت في الأصل على نموذج الشراء والاحتفاظ، بشكل متزايد على تحويل قروضها إلى أوراق مالية. فهي تُجمِّع تلك القروض من خلال كيانات ذات أغراض خاصة تصدر سندات مدعومة بالتدفقات النقدية المرتبطة بها، حيث تُقسّم السندات إلى مستويات أو شرائح مخاطر تتمتع بأولوية الدفع الأولى والثانية والثالثة في سداد خدمة الدين. ثم تُباع “شريحة الميزانين” (mezzanine tranche) من السندات المتوسطة المخاطر إلى مديري أصول آخرين. لتقييم مدى إلحاح مخاطر الأزمة، نحتاج إلى معرفة المزيد عن درجة مخاطر هذه الشريحة ومن يمتلكها.
لكننا لا نملك هذه المعلومات. إذا كان هذا يذكرك بدور التوريق (تحويل الأصول غير السائلة وغير القابلة للتداول إلى أوراق مالية قابلة للتداول)، والكيانات ذات الأغراض الخاصة، وتقسيم السندات إلى شرائح، والغموض في أزمة الرهون العقارية العالية المخاطر في الفترة 2007-2008، فأنت لست وحدك.
تماما كما تسببت أسواق الديون في تأجيج الانهيار المالي العالمي شبه الكامل الذي أعقب تلك الأزمة، فإن تعرضها للذكاء الاصطناعي سيقود التطورات الآن. تكمن المشكلة في أننا لا نملك سوى معلومات عامة محدودة للغاية عن تلك الأسواق، ولا تعمل الهيئات التنظيمية على تسهيل الحصول على تلك المعلومات.
إذا تحققت توقعات صندوق النقد الدولي، سيصل حجم الاقتصاد العالمي في 2030 إلى نحو 150.34 تريليون دولار بالأسعار الجارية، بزيادة تقارب 25 تريليون دولار عن 2026.
هذه هي الصورة التي يعرضها Visual Capitalist استناداً إلى قاعدة بيانات «آفاق الاقتصاد العالمي» لصندوق النقد الدولي في أبريل/ نيسان 2026، لكن هذا الرقم الضخم يخفي اقتصاداً أكثر انقساماً، فالولايات المتحدة ستظل في الصدارة، وآسيا ستلتهم حصة أكبر من النمو، فيما تحدد التكنولوجيا والديون والجغرافيا السياسية من يربح فعلاً من هذه الزيادة.
ولا تعني الـ150 تريليون دولار عودة العالم إلى نمو سريع؛ فتحديث صندوق النقد في يوليو/ تموز يتوقع نمواً حقيقياً عالمياً يبلغ 3% في 2026 و3.4% في 2027، دون المتوسط المسجل في 2024 و2025، وسط صدمات الطاقة والحروب والتجارة.
أميركا أولاً.. والصين لا تلحق بها بعد
يتوقع صندوق النقد الدولي أن يبلغ الناتج الاسمي للولايات المتحدة 37.68 تريليون دولار في 2030، أي 25.1% من الاقتصاد العالمي، مقابل 26.05 تريليون دولار للصين، أو 17.3%، وبذلك يبقى الفارق بين أكبر اقتصادين نحو 11.6 تريليون دولار.
لكن الصين ستظل محركاً ضخماً للنمو بالقيمة المطلقة؛ إذ تشير حسابات Visual Capitalist إلى أنها قد تضيف نحو 5.7 تريليون دولار إلى اقتصادها بين 2026 و2030، مقابل نحو 5 تريليونات للولايات المتحدة.
وتراهن خطة بكين الخمسية 2026-2030، وفق رويترز، على التكنولوجيا والتصنيع المتقدم وزيادة الاستهلاك، مع استهداف نمو سنوي يدور في المدى القريب حول 4.5% إلى 5%.
الهند على بعد 5 مليارات دولار من ألمانيا
التحول الأكثر لفتاً للنظر يقع في المركز الثالث؛ فالتقديرات تضع ألمانيا عند 6.178 تريليون دولار في 2030، والهند عند 6.173 تريليون دولار، بفارق خمسة مليارات فقط؛ وهو هامش يمكن أن تمحوه حركة في سعر اليورو أو الروبية.
وتظل الهند أسرع الاقتصادات الكبرى نمواً، وإن كانت عرضة لصدمات النفط والاستثمار. وأظهر استطلاع لرويترز في يوليو/تموز توقع نموها 6.6% في السنة المالية 2026-2027.
وفي المقابل، تدفع ألمانيا بمئات المليارات إلى البنية التحتية والدفاع، لكن شيخوخة السكان وضعف الإنتاجية الصناعية يظلان قيدين على المدى الطويل.
آسيا تستحوذ على الجزء الأكبر من الاقتصاد الجديد
خلف القوى الأربع الكبرى، يتسع وزن الاقتصادات الناشئة؛ فإندونيسيا مرشحة لاقتصاد حجمه 2.08 تريليون دولار في 2030، بينما تدخل السعودية قائمة أكبر 20 اقتصاداً بنحو 1.65 تريليون دولار.
والأهم أن الصين والولايات المتحدة والهند يُتوقع أن تمثل هذه الثلاثية 49.7% من إجمالي الزيادة في الناتج العالمي بين 2026 و2030. إنها ليست عملية «استبدال الغرب بالشرق» دفعة واحدة؛ فالاقتصادات المتقدمة ستظل أكثر ثراءً وعمقاً مالياً، لكن نصيباً متزايداً من الطلب والاستثمار والتصنيع الجديد سيتولد في آسيا.
الذكاء الاصطناعي قد يعيد كتابة توقعات 2030
أكبر متغير يصعب وضعه بدقة في جداول 2030 هو الإنتاجية؛ فقد ذكر غولدمان ساكس أن الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي لدى Meta وMicrosoft وAmazon وAlphabet قد يصل مجتمعاً إلى 5.3 تريليون دولار حتى 2030، ضمن سباق لبناء مراكز البيانات وشبكات الطاقة والرقائق، وفق ما نقلته بيزنس إنسايدر.
وتشير نماذج لصندوق النقد الدولي إلى أن الذكاء الاصطناعي قد يرفع مستوى الناتج العالمي بنحو 0.8% إلى 2.4% خلال خمس سنوات وفق سرعة انتقال مكاسب الإنتاجية.
ويقول البنك الدولي إن السيناريو الأكثر تفاؤلاً قد يجعل نمو ثلاثينيات القرن الحالي أقوى من المتوسط المسجل في العقد الأول من الألفية.
ويعمل الرهان يعمل في الاتجاهين، فإذا لم تتحول مليارات مراكز البيانات إلى إنتاجية وأرباح، فقد يتحول الاستثمار التكنولوجي إلى عبء مالي.
اقتصاد أكبر.. وفاتورة ديون أثقل
يتجه العالم أيضاً إلى 2030 بميزانيات أكثر هشاشة، حيث بلغ إجمالي ديون الحكومات والشركات والأسر مستوى قياسياً قدره 348 تريليون دولار في 2025، بينما تقترب الديون الحكومية العالمية من 100% من الناتج بحلول نهاية العقد، وفق فايننشال تايمز.
وأكد صندوق النقد في سبتمبر/أيلول أن ارتفاع الدين وأسعار الطاقة يضغط بالفعل على الاقتصاد العالمي، ما يعني أن الوصول إلى 150 تريليون دولار لا يضمن بالضرورة رخاءً موازياً؛ فارتفاع أسعار الفائدة أو الحروب أو تفكك التجارة يمكن أن يلتهم جانباً من المكاسب.
أين يقف العرب في خريطة 2030؟
في المنطقة العربية، تضع تقديرات فيجوال كابيتاليست نقلاً عن بيانات صندوق النقد الدولي السعودية في المرتبة 19 عالمياً بنحو 1.65 تريليون دولار، والإمارات في المرتبة 29 بـ770 مليار دولار، ومصر في المرتبة 39 بنحو 611 مليار دولار. وهذه الأرقام شديدة الحساسية لأسعار النفط وأسعار الصرف ومسار الإصلاحات والاستثمار.
وتشير خريطة 2030 إلى أن العالم لن يكون بالضرورة أسرع نمواً، لكنه سيكون أكبر وأكثر آسيوية وأكثر اعتماداً على التكنولوجيا ورأس المال، كما ستظل أميركا الأولى، وستضيف الصين كتلة اقتصادية ضخمة، وستطرق الهند باب المركز الثالث، بينما يصبح الاختبار الحقيقي للدول هو قدرتها على تحويل الذكاء الاصطناعي والاستثمار والديموغرافيا إلى إنتاجية حقيقية، من دون الوقوع في فخ الديون.
ويقيس ترتيب Visual Capitalist الناتج الاسمي بالدولار؛ لذلك تعكس الأرقام النمو والتضخم وأسعار الصرف معاً، ولا تعني وحدها تحسناً موازياً في القوة الشرائية أو مستوى معيشة الأفراد.
أكد الرئيس الروسي فلاديمير بوتين أن حجم التجارة البينية بين دول مجموعة “بريكس” بلغ نحو 1.2 تريليون دولار، مشيراً إلى أن المجموعة تعتزم مواصلة تعزيز تعاونها مع الشركاء الدوليين بما يدعم أهداف التنمية الشاملة.
وقال الرئيس الروسي فلاديمير بوتين، خلال اجتماع بصيغة “بريكس بلس” في العاصمة الهندية نيودلهي، إن المجموعة أصبحت واحدة من القوى الرئيسية الدافعة نحو ترسيخ التعددية في العلاقات الدولية، مؤكداً أهمية توسيع التعاون الاقتصادي بين الدول الأعضاء.
وأوضح الرئيس الروسي أن التكامل بين اقتصادات دول “بريكس” يمثل أحد أهم مصادر النمو والتنمية داخل التكتل، لكنه لا يزال، بحسب تقديره، مورداً لم يتم استغلال إمكاناته بصورة كاملة.
وأشار إلى أن التنوع الكبير في الهياكل الاقتصادية والتخصصات الإنتاجية للدول الأعضاء يوفر فرصاً واسعة لإقامة مشروعات مشتركة، وتطوير سلاسل إنتاج جديدة تشمل قطاعات التكنولوجيا والخدمات والأسواق.
“بريكس” تواصل ترسيخ دورها كقوة مؤثرة في دعم التعددية الدولية
وأضاف الرئيس الروسي فلاديمير بوتين، أن الهدف يتمثل في بناء منصة نمو مشتركة لـ”بريكس”، تجمع بين المزايا التنافسية والقدرات الاقتصادية للدول الأعضاء، بما يعزز قدرتها على تحقيق نمو مستدام ورفع مستويات التعاون التجاري والاستثماري.
كما شدد على أن “بريكس” تواصل ترسيخ دورها كقوة مؤثرة في دعم التعددية الدولية، مؤكداً أهمية العمل المشترك مع الدول الشريكة لتحقيق مصالح اقتصادية وتنموية متبادلة.
وفي السياق ذاته، لفت بوتين إلى أهمية منصة الاستثمار الجديدة التي تعمل المجموعة على تطويرها، موضحاً أنها ستسهم في جذب رؤوس أموال طويلة الأجل، ليس فقط إلى دول “بريكس”، بل أيضاً إلى الدول الشريكة، بما يدعم تمويل المشروعات والاستثمارات وتعزيز النمو الاقتصادي.
تجاوز حجم التبادل التجاري غير النفطي بين الإمارات ودول مجموعة بريكس 312 مليار دولار خلال عام 2025، مسجلا نموا بنسبة 28.5% مقارنة بالعام السابق، في مؤشر على تنامي العلاقات الاقتصادية والتجارية بين الإمارات وأسواق المجموعة.
312 مليار دولار حجم التجارة غير النفطية مع دول بريكس خلال 2025
وقال وزير التجارة الخارجية الإماراتي ثاني بن أحمد الزيودي، اليوم الأحد، إن تجارة الإمارات غير النفطية مع دول بريكس تمثل أكثر من 30% من إجمالي تجارة الدولة غير النفطية، بما يعكس تزايد أهمية أسواق المجموعة بالنسبة للاقتصاد الإماراتي.
وجاءت تصريحات الزيودي على هامش القمة الثامنة عشرة لمجموعة بريكس المنعقدة في العاصمة الهندية نيودلهي، والتي تشارك فيها الإمارات بوفد يرأسه ولي عهد أبوظبي الشيخ خالد بن محمد بن زايد آل نهيان.
وأوضح وزير التجارة الخارجية الإماراتي أن النمو المتواصل في حجم التجارة مع دول بريكس يعكس وجود فرص كبيرة لمواصلة توسيع العلاقات الاقتصادية والتجارية مع دول المجموعة، في ظل ما تتمتع به من أسواق واسعة وقاعدة صناعية متطورة واقتصادات تشهد معدلات نمو متسارعة.
وأضاف أن الإمارات تستهدف الاستفادة من اجتماعات بريكس في دعم جهود تيسير حركة التجارة، إلى جانب توسيع اتفاقيات التجارة الحرة والشراكات الاقتصادية الشاملة، بما يتماشى مع استراتيجية الدولة لتنويع الاقتصاد وفتح أسواق جديدة أمام القطاع الخاص الإماراتي.
وأشار الزيودي إلى أن الإمارات عملت قبل انضمامها إلى مجموعة بريكس على تعزيز شبكة شراكاتها الاقتصادية والتجارية مع عدد من الدول، بما يسهم في دعم وصول الشركات والمنتجات الإماراتية إلى أسواق جديدة وزيادة فرص التعاون والاستثمار.
وأكد وزير التجارة الخارجية الإماراتي أهمية التكنولوجيا والابتكار في اقتصادات دول بريكس، مشيرا إلى أن التطور المتسارع في التطبيقات التكنولوجية ونمو الشركات الكبرى يفتح المجال أمام فرص جديدة لتبادل الخبرات وتعزيز التعاون في قطاعات المستقبل.
ولفت إلى أن القمة تناولت مجموعة واسعة من الملفات الاقتصادية والتكنولوجية والمجتمعية والثقافية والسياسية، إلى جانب مناقشة سبل تعزيز التعاون بين دول المجموعة ودعم الشراكات الدولية.
وأكد الزيودي أن مشاركة الإمارات في اجتماعات بريكس تستهدف أيضا تعزيز العمل متعدد الأطراف وتوسيع نطاق الشراكات الدولية، إلى جانب الإسهام في إيجاد حلول للتحديات التنموية بما يدعم استدامة النمو الاقتصادي.
وتعكس أرقام التجارة غير النفطية بين الإمارات ودول بريكس تنامي أهمية المجموعة في خريطة التجارة الخارجية الإماراتية، خاصة مع سعي الدولة إلى تنويع أسواقها وتعزيز حضور القطاع الخاص في الأسواق الدولية، والاستفادة من الفرص المتاحة في قطاعات الصناعة والتكنولوجيا والخدمات والاستثمار.
دفعت قمة «بريكس» في نيودلهي باتجاه توسيع التعاون الاقتصادي، مع طرح الصين مبادرات جديدة في الذكاء الاصطناعي والتجارة وسلاسل الإمداد، فيما دعا رئيس الوزراء الهندي ناريندرا مودي إلى تحويل اتفاقات المجموعة إلى خطوات عملية، في وقت نجح فيه قادة المجموعة، رغم تباين مواقفهم، في إصدار موقف مشترك بشأن تصاعد التوترات في الشرق الأوسط.
وأظهرت قمة المجموعة في نيودلهي، التي اختتمت أعمالها الأحد، اتساع الأجندة الاقتصادية لـ«بريكس» لتشمل التجارة والاستثمار والذكاء الاصطناعي وسلاسل الإمداد والبنية التحتية الرقمية والطاقة والأمن الغذائي، إلى جانب الدفع نحو استخدام أكبر للعملات المحلية وتطوير أنظمة المدفوعات العابرة للحدود.
ويأتي هذا التوجه مع اتساع عضوية المجموعة لتضم، إلى جانب البرازيل وروسيا والهند والصين وجنوب أفريقيا، دولاً بينها إيران وإندونيسيا ومصر وإثيوبيا والإمارات، فضلاً عن مجموعة من الدول الشريكة في آسيا وأفريقيا وأميركا اللاتينية والشرق الأوسط.
وتقول الهند، التي ترأست المجموعة هذا العام، إن دول «بريكس» تمثل نحو 50 في المائة من سكان العالم، و40 في المائة من الناتج المحلي الإجمالي العالمي، وأكثر من 25 في المائة من التجارة العالمية، ما يمنحها وزناً اقتصادياً كبيراً في النقاش حول مستقبل النظام العالمي.
من «بريكس» إلى «بريكس الموسعة»
ودفعت الصين خلال القمة باتجاه تحويل هذا الوزن الاقتصادي إلى تعاون أكثر عملية. وطرح الرئيس الصيني شي جينبينغ مبادرات في مجالات الذكاء الاصطناعي والتجارة والخدمات والمناطق الاقتصادية الخاصة، داعياً دول «بريكس الموسعة» إلى الحفاظ على استقرار سلاسل الصناعة والإمداد وبناء سوق أكثر تكاملاً.
وأعلن شي أن الصين ستقود إنشاء منطقة مفتوحة للذكاء الاصطناعي ضمن «بريكس» بهدف تعزيز التعاون في نماذج اللغات الكبيرة، وتدريب أنظمة الذكاء الاصطناعي، وتطوير منظومة مفتوحة لهذه التكنولوجيا.
كما اقترح إقامة شراكة للمناطق الاقتصادية الخاصة بين دول المجموعة، وأعلن أن الصين ستستضيف العام المقبل منتدى لـ«بريكس» حول تجارة الخدمات، في خطوة تستهدف تعزيز التجارة والاستثمار بين الاقتصادات الأعضاء.
ويعكس ذلك تحولاً مهماً في طبيعة أجندة المجموعة؛ فبدلاً من التركيز فقط على إصلاح المؤسسات الدولية التي تهيمن عليها الاقتصادات الغربية، باتت «بريكس» تسعى إلى بناء أدوات ومنصات تعاون يمكن أن تمنح أعضاءها قدرة أكبر على التعامل مع الاقتصاد العالمي.
وقال شي إن نجاح مبادرة «بريكس الموسعة» يعتمد على وضع أساس صلب للتعاون العملي، فيما دعا إلى الحفاظ على استقرار سلاسل الصناعة والإمداد وتعزيز تكامل الأسواق.
مودي: من الملفات إلى الواقع
وفي المقابل، ركز مودي في كلمته الختامية على ضرورة ترجمة الاتفاقات التي تم التوصل إليها خلال القمة إلى نتائج ملموسة، داعياً قادة المجموعة إلى تحويلها من «ملفات» إلى خطوات عملية محددة زمنياً. وقال إن المناقشات التي جرت خلال اليومين عززت قناعته بأن «بريكس» ليست مجرد مجموعة من الدول، بل «منظومة من الحلول»، داعياً إلى أن تكون الحلول التي تطورها المجموعة قابلة للتطبيق والاستفادة منها على نطاق أوسع في دول «الجنوب العالمي».
وأكد مودي أن قوة «بريكس» تكمن في «تنوعها وتعاونها»، داعياً إلى تعزيز التعاون من أجل تحقيق نمو عالمي أكثر شمولاً.
التجارة وسلاسل الإمداد
وشكلت التجارة وسلاسل الإمداد محوراً رئيسياً في أجندة القمة، في وقت يواجه فيه الاقتصاد العالمي ارتفاعاً في الحواجز التجارية واضطرابات في حركة السلع والاستثمارات.
ودعا شي دول «بريكس الموسعة» إلى الحفاظ على استقرار سلاسل الصناعة والإمداد وتعزيز تكامل الأسواق، بينما أكد البيان المشترك دعم المجموعة لنظام تجاري متعدد الأطراف مفتوح وعادل وشفاف وشامل وقائم على القواعد، مع منظمة التجارة العالمية في مركزه.
كما عارضت دول المجموعة العقوبات الأحادية والإجراءات الاقتصادية القسرية غير الصادرة عن الأمم المتحدة، وانتقدت زيادة الرسوم الجمركية والحواجز غير الجمركية، عادّةً أنها تضر بالتجارة العالمية وسلاسل الإمداد.
ودعمت المجموعة كذلك زيادة استخدام العملات المحلية في التجارة، وتعزيز أنظمة المدفوعات العابرة للحدود، إلى جانب التعاون في الأمن الغذائي والطاقة والبنية التحتية الرقمية والذكاء الاصطناعي والعمل المناخي.
وتأتي هذه الأجندة في وقت تسعى فيه الاقتصادات الناشئة إلى تقليل تعرضها للصدمات الناتجة عن التوترات التجارية والجيوسياسية، وتعزيز قدرتها على الوصول إلى الأسواق والتمويل والتكنولوجيا.
الذكاء الاصطناعي يدخل أجندة «بريكس»
ويبرز الذكاء الاصطناعي بوصفه أحد المجالات الجديدة التي تحاول «بريكس» بناء تعاون عملي فيها. وتسعى المبادرة الصينية إلى تعزيز التعاون في نماذج الذكاء الاصطناعي وتدريبها، إضافة إلى تطوير منظومة مفتوحة تتيح للدول الأعضاء الاستفادة من التطورات التقنية.
ويأتي ذلك في وقت أصبح فيه الوصول إلى الرقائق المتقدمة ومراكز البيانات والطاقة اللازمة لتشغيل أنظمة الذكاء الاصطناعي جزءاً من المنافسة الاقتصادية والاستراتيجية بين القوى الكبرى.
ومن شأن التعاون بين اقتصادات «بريكس» في هذا المجال أن يفتح مجالاً لتبادل الخبرات والاستثمارات وتطوير البنية التحتية الرقمية، لكنه يواجه أيضاً تفاوتاً كبيراً بين الدول الأعضاء في القدرات التقنية والمالية.
العملات المحلية والمدفوعات
ولم تقتصر الأجندة الاقتصادية على التجارة التقليدية، إذ دعمت دول المجموعة زيادة استخدام العملات المحلية في التجارة، وتعزيز أنظمة المدفوعات العابرة للحدود.
ويأتي ذلك في إطار مسعى أوسع إلى تقليل تكاليف التجارة، وتعزيز قدرة الاقتصادات الناشئة على إجراء معاملاتها بعيداً عن الاعتماد الكامل على البنية المالية التقليدية التي تهيمن عليها العملات والمؤسسات الغربية.
لكن هذه المساعي لا تعني بالضرورة إنشاء بديل كامل للنظام المالي العالمي في المدى القريب، بقدر ما تعكس محاولة لبناء خيارات إضافية أمام دول المجموعة وتعزيز قدرتها على إدارة التجارة والتمويل في بيئة دولية أكثر انقساماً.
قال نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، أوسمان ديون، في حديث خاص لـ«الشرق الأوسط»، إن الأمن الغذائي لم يعد قضيةً مرتبطةً بتوفير الغذاء فحسب، بل أصبح جزءاً من معادلة اقتصادية تشمل المياه والتجارة والاستثمار والوظائف والتكنولوجيا.
وشرح ديون أنه مع توقع ارتفاع الطلب على الغذاء بنحو 67 في المائة بحلول 2050، تحتاج المنطقة إلى نحو 12 مليار دولار سنوياً من الاستثمارات الإضافية في كفاءة الري والابتكار الزراعي، وتطوير التخزين وسلاسل التبريد والنقل وتنويع مصادر الاستيراد.
وأكد نائب رئيس البنك الدولي، أن التكنولوجيا وإعادة استخدام المياه يمكن أن تساعدا في إنتاج المزيد بموارد أقل، فيما يمثل الحد من الهدر الغذائي وسيلة للحفاظ على المياه والموارد.
وأوضح ديون أن السعودية تمتلك فرصة لتطوير دور يتجاوز تأمين احتياجاتها المحلية إلى بناء مركز إقليمي للأنشطة المرتبطة بالغذاء، مستفيدةً من موقعها بين البحر الأحمر والخليج، وقدراتها في الطاقة والبنية التحتية واللوجستيات والتكنولوجيا.
ويمكن للمملكة، وفق رؤية ديون، توسيع أنشطة التصنيع والمعالجة والتعبئة والتخزين والتوزيع وإعادة التصدير، وربط أسواق المنطقة بسلاسل إمداد أكثر كفاءة ومرونة.
قال مارتينز كازاكس، صانع السياسة النقدية في البنك المركزي الأوروبي، إن البنك قد يحتاج إلى رفع أسعار الفائدة تدريجياً وبمزيد من الخطوات لمواجهة التضخم، قبل أن تبدأ تكاليف الوقود، التي ارتفعت بفعل الحرب المرتبطة بإيران، الانتقال إلى الأجور والأسعار الأخرى.
كان البنك المركزي الأوروبي قد رفع سعر الفائدة الرئيسي، يوم الخميس، من 2.25 في المائة إلى 2.5 في المائة، في ثاني زيادة له، هذا العام، محذراً من أن الضغوط التضخمية الناجمة عن الصراع المرتبط بإيران قد تكون طويلة الأمد، مما عزز توقعات الأسواق بمزيد من تشديد السياسة النقدية في أقرب وقت، ربما بحلول أكتوبر (تشرين الأول) المقبل.
ويرى كازاكس، وهو محافظ البنك المركزي في لاتفيا، مجالاً لمزيد من الزيادات التدريجية بأسعار الفائدة، في ظل بقاء أسعار الطاقة ومعدلات التضخم العام عند مستويات مرتفعة.
وقال، في مقابلة هاتفية مع «رويترز»: «تزداد المبررات لاتخاذ مزيد من إجراءات التشديد النقدي».
وأضاف كازاكس أن مستوى 2.5 في المائة، الذي وصفه البنك المركزي الأوروبي بأنه الحد الأعلى للنطاق المحايد الذي لا يحفز النمو ولا يكبحه، لا ينبغي اعتباره سقفاً نهائياً لأسعار الفائدة.
وقال: «قد تحتاج أسعار الفائدة إلى الدخول في نطاق تقييدي. لا يوجد حد غير مرئي، أو مستوى مرتفع معين يجب الوصول إليه، حتى تتجاوز أسعار الفائدة نسبة 2.50 في المائة».
وبلغ معدل التضخم في منطقة اليورو 3.3 في المائة، خلال أغسطس (آب) الماضي، ويتوقع البنك المركزي الأوروبي أن يرتفع أكثر خلال الأشهر المقبلة.
«المركزي الأوروبي» يستطيع التحرك دون تسرع
ولم يفصح كازاكس عما إذا كان يؤيد رفع أسعار الفائدة مجدداً في أكتوبر، لكنه أشار إلى أن البنك المركزي الأوروبي يمتلك هامشاً للتحرك «خطوة بخطوة» و«دون تسرع».
وقال: «إذا تحركنا خطوة بخطوة، فسنكون في وضع جيد. فبفضل القرارات السابقة التي أثبتت ملاءمتها، يمكننا، حتى الآن، التصرف دون تسرع أو توتر».
وأشار المسؤول اللاتفي إلى أن اقتصاد منطقة اليورو يعمل عند طاقته الإنتاجية الكاملة، وهو ما قد يُسهل انتقال تكاليف الوقود المرتفعة إلى الأسعار النهائية.
وقال: «إن فجوة الناتج تتقلص، مما يعني أن انتقال الأثر إلى الأسعار والأجور قد يزداد قوة؛ وهذا بوضوح يمثل خطراً صعودياً على معدلات التضخم».
وأشار كازاكس إلى أن التضخم، الذي يتوقع البنك المركزي الأوروبي أن يبلغ 3.6 في المائة، خلال الربع الأخير من العام الحالي، لا يزال ضمن نطاق «عدم الاكتراث» لدى المستهلكين والشركات، لكن هذا الوضع قد يتغير إذا ارتفعت أسعار السلع الأساسية، مثل الوقود والغذاء، بشكل أكبر.
وأضاف: «تُعد هذه السلع، في الغالب، مشتريات يومية، وهو ما قد يزيد من حساسية الأفراد تجاه التضخم، ولا سيما إذا تجاوزت معدلات التضخم معدلات نمو الأجور».
وارتفعت الأجور المتفق عليها في منطقة اليورو بنسبة 2.44 في المائة، خلال الأشهر الثلاثة المنتهية في يونيو (حزيران)، مقارنة بزيادة قدرها 2.56 في المائة خلال الربع الأول من العام.
تدخل الأسواق العالمية أسبوعاً حافلاً بقرارات البنوك المركزية، في وقت تعود فيه مخاطر التضخم إلى الواجهة مع ارتفاع أسعار النفط إلى أكثر من 100 دولار للبرميل، واستمرار ضغوط الأسعار المحلية في عدد من الاقتصادات الكبرى.
وتتجه الأنظار بصورة خاصة إلى ثلاثة قرارات في الولايات المتحدة وبريطانيا واليابان، قد ترسم ملامح السياسة النقدية خلال ما تبقى من 2026، في وقت تواجه فيه البنوك المركزية معضلة متزايدة بين احتواء التضخم والحفاظ على النمو. وبينما تزداد رهانات الأسواق على رفع الفائدة في الولايات المتحدة واليابان، يُرجح أن يبقي بنك إنجلترا سعر الفائدة دون تغيير، مع بقاء احتمال استئناف التشديد النقدي قائماً في الأشهر المقبلة.
ويأتي ذلك بعد قرار البنك المركزي الأوروبي رفع الفائدة، وسط إشارات إلى أن دورة التشديد النقدي في منطقة اليورو قد لا تكون انتهت بعد، مما يعزِّز المخاوف من اتساع نطاق التحوُّل نحو سياسات نقدية أكثر تشدداً في الاقتصادات الكبرى.
«الفيدرالي» في مواجهة التضخم والنفط
يصدر «الاحتياطي الفيدرالي» الأميركي قراره يوم الأربعاء، وسط توقعات متزايدة برفع سعر الفائدة 25 نقطة أساس، بعدما أظهرت بيانات التضخم الأميركية استمرار الضغوط السعرية، في حين جاء أداء سوق العمل أقوى من المتوقع.
وتسارعت رهانات الأسواق على رفع الفائدة بعد صدور بيانات التضخم، إذ بلغت احتمالات الزيادة نحو 82.5 في المائة يوم الجمعة، مقارنة بنحو 68 في المائة قبل صدور البيانات.
ولا يقتصر اهتمام المستثمرين على القرار نفسه، بل يمتد إلى تصريحات رئيس «الاحتياطي الفيدرالي» كيفين وارش بشأن مسار الفائدة في الأشهر المقبلة، خصوصاً في ظل ارتفاع عوائد سندات الخزانة إلى مستويات مرتفعة بفعل مخاوف التضخم وزيادة توقعات رفع الفائدة.
ويزيد ارتفاع أسعار النفط من تعقيد مهمة «الفيدرالي»، بعدما تجاوز خام برنت 100 دولار للبرميل، بما يهدد بإضافة ضغوط جديدة إلى التضخم، في وقت تشير فيه التقديرات إلى أن التضخم المحلي الناجم عن قوة الاقتصاد لا يزال مرتفعاً.
بنك إنجلترا يثبت الفائدة… لكن الباب مفتوح للرفع
وفي بريطانيا، يُرجح أن يبقي بنك إنجلترا سعر الفائدة عند 3.75 في المائة خلال اجتماعه الخميس، في ظل اعتبار المستوى الحالي مقيداً للنشاط الاقتصادي.
لكن قرار التثبيت لن يعني انتهاء مخاطر التشديد النقدي؛ إذ تسعر الأسواق احتمالاً يبلغ نحو 32 في المائة لرفع الفائدة 25 نقطة أساس خلال الاجتماع المقبل، فيما تشير توقعات السوق إلى ثلاث زيادات بحلول مارس (آذار) 2027.
وستكتسب بيانات الوظائف والتضخم البريطانية أهمية خاصة قبل الاجتماع، إذ قد تؤدي بيانات أقوى من المتوقع إلى تعزيز الرهانات على استئناف رفع الفائدة قبل نهاية العام.
اليابان تستعد لأعلى فائدة في نحو ثلاثة عقود
وفي اليابان، تتجه الأنظار إلى اجتماع بنك اليابان الجمعة، وسط توقعات واسعة برفع سعر الفائدة، مدفوعاً بلهجة أكثر تشدداً من المسؤولين وبيانات اقتصادية قوية.
وتشير مصادر مطلعة إلى أن البنك يستعد لرفع سعر الفائدة إلى 1.25 في المائة، وهو أعلى مستوى له منذ أبريل (نيسان) 1995، في خطوة تأتي بعد رفعه السعر إلى نحو 1 في المائة في يونيو (حزيران).
ويأتي القرار المحتمل في وقت تقترب فيه معدلات التضخم الأساسي من هدف البنك البالغ 2 في المائة، بينما تتزايد مخاطر ارتفاع الأسعار بفعل ارتفاع النفط وضعف الين والطلب المرتبط بالذكاء الاصطناعي.
وبحسب التوقعات، سيتركز اهتمام المستثمرين بعد القرار على توجيهات محافظ بنك اليابان كازو أويدا بشأن المسار المقبل للفائدة، خصوصاً مع ترقب الأسواق ما إذا كان البنك سيواصل التشديد خلال الأشهر المقبلة.
النفط يعقد حسابات البنوك المركزية
وتشكل أسعار الطاقة القاسم المشترك بين قرارات البنوك المركزية هذا الأسبوع. فارتفاع برنت فوق 100 دولار للبرميل يعيد مخاطر التضخم إلى صدارة المشهد، بعد أن كانت الأسواق تراهن على انحسار الضغوط السعرية.
ولا يقتصر أثر النفط على الاقتصادات المستوردة للطاقة، بل ينعكس أيضاً على توقعات التضخم وعوائد السندات وتكلفة الاقتراض عالمياً، مما قد يدفع البنوك المركزية إلى إبقاء السياسة النقدية أكثر تشدداً لفترة أطول.
ويظهر ذلك بوضوح في تحركات أسواق السندات، حيث يراقب المستثمرون عوائد سندات الخزانة الأميركية في ظل ارتفاع توقعات الفائدة ومخاوف التضخم، إلى جانب القلق بشأن الوضع المالي الأميركي.
قرارات متباينة خارج مجموعة السبع
ولا تقتصر تحركات السياسة النقدية على الاقتصادات الكبرى. ففي البرازيل، يُتوقع أن يخفض البنك المركزي أسعار الفائدة 25 نقطة أساس إلى 3.75 في المائة، بدعم من تباطؤ النشاط الاقتصادي وانحسار التضخم.
وفي تايوان، يترقب المستثمرون قرار البنك المركزي الخميس، مع انقسام التوقعات بين رفع الفائدة والإبقاء عليها دون تغيير. وتكتسب الخطوة أهمية خاصة بعدما رفع البلد توقعاته لنمو 2026 إلى 11.05 في المائة، مدعوماً بالطلب المرتبط بالذكاء الاصطناعي، في وقت تجاوز فيه التضخم 2 في المائة للشهر الرابع على التوالي.
وفي الصين، لن يكون هناك قرار فائدة رئيسي هذا الأسبوع، لكن بيانات النشاط الاقتصادي المقرر صدورها الثلاثاء ستقدم مؤشرات مهمة على قوة الطلب المحلي، في ظل استمرار اعتماد النمو بدرجة كبيرة على الصادرات.
أسبوع يرسم اتجاه الأسواق
وبذلك، تبدو الأسواق أمام أسبوع تتقاطع فيه ثلاثة اتجاهات رئيسية: تشديد نقدي محتمل في الولايات المتحدة واليابان، وتثبيت حذر في بريطانيا، مقابل اتجاه معاكس في بعض الاقتصادات الناشئة مثل البرازيل.
وقد تكون أهمية القرارات المقبلة أكبر من حجم التحركات نفسها، إذ ستراقب الأسواق خصوصاً لغة البنوك المركزية بشأن التضخم وأسعار الطاقة ومسار الفائدة لاحقاً. ومع استمرار النفط فوق 100 دولار، قد يصبح السؤال الأهم بالنسبة للمستثمرين ليس ما إذا كانت الفائدة سترتفع هذا الأسبوع، وإنما إلى أي مدى ستضطر البنوك المركزية إلى إبقائها مرتفعة بعد ذلك.
لم تنجح حربان وارتفاع هائل في أسعار الطاقة في تهدئة وتيرة الاقتصاد العالمي؛ إذ يواصل النمو العالمي زخمه القوي مع دخول النصف الثاني من العام، ما يضع مديري الأصول أمام تحدي إيجاد “خطوط عازلة” (للحماية من المخاطر) مع الحفاظ على استثماراتهم، في حين قد تكون أسعار الفائدة المرتفعة هي أداة الكبح الوحيدة المتبقية في السياسة الاقتصادية.
على مدى الأشهر الستة التي تلت تسبب الصراع المرتبط بإيران في قفزة بنسبة 50% في أسعار النفط الخام ومضاعفة أسعار الغاز الطبيعي، سادت حالة من الترقب والقلق بشأن كيفية انتقال تداعيات ذلك عبر الاقتصاد العالمي. ولكن مع اقتراب الربع الثالث من نهايته، يبدو أن النشاط العالمي قد اكتسب مزيداً من الزخم -مدفوعاً بسباق الذكاء الاصطناعي وطفرة استثمارات الشركات أكثر من أي عامل آخر- بدلاً من أن يتباطأ.
وإذا ظلت معدلات التضخم متقلبة ومرتفعة، فإن ذلك يعود إلى هذه المعادلة الأساسية المكونة من نمو اقتصادي قوي، وتوترات جيوسياسية محتدمة، واضطرابات في سلاسل الإمداد تصاحب هذه الأوضاع. ففي الأسبوع الماضي وحده، صدرت بيانات اقتصادية قوية؛ إذ كان الارتفاع غير المتوقع في أعداد الوظائف (كشوف المرتبات) في الولايات المتحدة خلال شهر أغسطس مثالاً بارزاً على ذلك.
كما تم تعديل أرقام الناتج المحلي الإجمالي لمنطقة اليورو واليابان للربع الثاني بالرفع، وسجلت الصين نمواً سنوياً في الصادرات والواردات تراوح بين 25% و30% الشهر الماضي، فضلاً عن اختتام موسم أرباح الشركات بتسجيل واحدة من أسرع معدلات نمو الأرباح الإجمالية على الإطلاق.
ولا عجب إذن أن أسعار النحاس -التي تُعتبر عادة مؤشراً لمدى قوة النشاط الصناعي العالمي- تعاود الارتفاع لتسجل مستويات قياسية، حيث تضاعفت قيمتها تقريباً في غضون 5 سنوات فقط.
وبالطبع، هناك عوامل أخرى تؤثر في هذا المعدن الأحمر، بما في ذلك المخاوف بشأن الرسوم الجمركية الأمريكية واختناقات مختلفة في سلاسل التوريد، إلا أنه يظل انعكاساً للنشاط الاقتصادي النشط وللطلب المتزايد على النحاس في ظل التوسع الهائل في إنشاء مراكز بيانات الذكاء الاصطناعي حول العالم وزيادة الإنفاق الدفاعي.
وتقودنا مؤشرات قياس معنويات الأعمال العالمية إلى النتيجة ذاتها. تُظهر مسوحات الأعمال العالمية المجمعة التي يجريها بنك “جي بي مورجان” (JPMorgan) -والتي تغطي قطاعي التصنيع والخدمات- أن مؤشر الإنتاج العالمي قد ارتفع في أغسطس للشهر الخامس على التوالي، ليصل إلى أعلى مستوياته منذ أكثر من عامين. ويتماشى هذا الأداء مع نمو سنوي في الناتج المحلي الإجمالي العالمي بنسبة 3.1%، وهي نسبة تتجاوز تقديرات البنك للنمو العالمي المحتمل البالغة 2.3%.
وأشار البنك إلى أن القفزة في الطلبيات الجديدة ومؤشرات الإنتاج المستقبلي -إلى جانب تعزز مستويات الإنتاج- تُعد إشارة إيجابية تتطلع نحو المستقبل. “وباستثناء فترات التعافي التي تلي الركود الاقتصادي، فإن قراءة أغسطس تتماشى مع ذروة فترات الانتعاش الاقتصادي التي شهدتها العقود العشرين الماضية.”
قد ينطوي هذا الانتعاش على مخاطر -ولا سيما فيما يتعلق بتأثيراته على التضخم وأسواق الديون- إلا أن قوته أمر لا جدال فيه. ونظراً لأن هذا النمو مدفوع بالاستثمار في الذكاء الاصطناعي والإنفاق الدفاعي، فلا توجد مؤشرات تذكر على احتمال حدوث تباطؤ في العام المقبل.
ومن المرجح أيضاً أن يرفع صندوق النقد الدولي تقديراته للنمو العالمي لعام 2026 عن النسبة البالغة 3.0% التي توقعها في يوليو. وفي ظل التوقعات بتسارع النمو إلى 3.4% في العام المقبل، ستكون الأنظار متجهة بشدة نحو توقعات الصندوق لعام 2027. علاوة على ذلك، وفي حين تعتمد الحكومات بشكل متزايد على النمو لكبح الارتفاع في نسب الدين إلى الناتج المحلي الإجمالي، لا يبدو أن أياً منها عازم على استخدام “كوابح” السياسة المالية؛ ما يترك البنوك المركزية مرة أخرى الأداة الوحيدة لضبط السياسات وكبح جماح الاقتصاد.
تطبيع حالة الاضطراب
يتمحور النقاش الاستثماري الأبرز حالياً حول كيفية استمرار المستثمرين في الاستفادة من موجة النمو هذه، وكيف ينبغي لهم النظر إلى الارتفاع المتزامن في تكاليف الاقتراض طويل الأجل لتصل إلى أعلى مستوياتها منذ عقود.
بالنسبة إلى البعض، يعزز هذا الوضع فكرة أن الفترة الاستثنائية في تاريخ ما بعد الحرب العالمية الثانية تمثلت في العقد الذي أعقب الأزمة المصرفية عام 2008؛ فقد كانت حقبة اتسمت بظروف خاصة شملت انخفاض معدلات النمو والاستثمار، وارتفاع معدلات الادخار، وتضخماً منخفضاً، وهي ظروف كانت تمثل “حالة شاذة” وليست “وضعاً طبيعياً جديداً” رسخته التغيرات الديموغرافية وشيخوخة السكان.
ويؤكد جيم ريد، الخبير الإستراتيجي في “دويتشه بنك” (Deutsche Bank)، أن ارتفاع عوائد السندات سيدفع المستثمرين ببساطة إلى التركيز على العوائد الدورية (الكوبونات) التي توفرها السندات، بدلاً من التركيز على المكاسب (أو الخسائر) الرأسمالية. كتب في مقال رأي نُشر الثلاثاء الماضي في صحيفة “فاينانشيال تايمز”: “لقد عادت السندات لتؤدي دورها المعهود كسندات”، وما نشهده الآن ليس سوى “استمرار لعملية العودة إلى الوضع الطبيعي، بعد الحالة الشاذة تاريخياً التي ميزت العقد الثاني من القرن الحادي والعشرين (عقد 2010)”.
غير أن ليس الجميع يعتقد أن نهاية “الوضع الطبيعي الجديد” تعني بالضرورة العودة إلى “الوضع الطبيعي القديم”؛ وذلك رغم أوجه التشابه الكبيرة بين المرحلة الراهنة -بما تتسم به من اضطرابات جيوسياسية وصدمات في سلاسل التوريد وتقلبات في النمو والاستثمار- وبين العقود التي سبقت أزمة 2008، والتي شهدت الحرب الباردة وحرب فيتنام وحظر النفط في الشرق الأوسط، فضلاً عن دورات الازدهار والانهيار المالي.
ويرى ديفيد كيلي، كبير الإستراتيجيين العالميين في شركة “جي بي مورجان” لإدارة الأصول، أن الحقبة الحالية تختلف عن كل من العقد الماضي و”الوضع الطبيعي القديم”، واصفاً إياها بـ “الوضع الطبيعي الجديد… الجديد”.
وكتب كيلي: “ينبغي على المستثمرين توخي الحذر وإدراك ما ظل ثابتاً وما تغير”، مشيراً إلى أوجه التشابه بين الوقت الراهن وعقد 2010 -مثل تزايد التفاوت الاقتصادي وشيخوخة السكان- وكذلك ملامح تذكرنا بعالم ما قبل 2008، مثل تراجع هيمنة الدولار.
كما شدد أيضاً على أن تتضمن عناصر فريدة لهذه المرحلة الجديدة، في ظل عودة القومية الاقتصادية والحمائية التجارية بمستويات غير مسبوقة منذ الحرب العالمية الثانية، فضلاً عن التحول نحو الذكاء الاصطناعي الذي قد يعزز الإنتاجية.
لكن الأمر المؤكد هو أننا لن نعود إلى “الوضع الطبيعي” السابق فيما يتعلق بمستويات الديون الحكومية؛ فقد تراكمت هذه الديون للحيلولة دون تحول الركود الاقتصادي الذي شهدته حقبة العقد الأول من القرن الحادي والعشرين (وما تلاها) إلى كساد عميق، وكذلك لحماية الاقتصادات من تداعيات الجائحة. ويرى كيلي أن هذا الواقع يغير قواعد اللعبة بالنسبة إلى المستثمرين في المرحلة المقبلة.
وكتب قائلاً: “لا يمكننا توقع ارتفاع أسعار سندات الخزانة استجابةً لأي تراجع اقتصادي أو هبوط في الأسواق بنفس الوتيرة أو الحجم الذي كان يحدث في ظل الوضع الطبيعي السابق؛ إذ يحتاج المستثمرون إلى مصادر أوسع للتنويع”. ربما تكون أفضل طريقة لوصف العالم حالياً هي التخلي تماماً عن مصطلح “طبيعي”.
شاركت المؤسسة العامة لتشجيع الاستثمارات في لبنان “ايدال”، ممثلة برئيس مجلس إدارتها د. ماجد منيمنة، في أعمال قمة AIMللاستثمار 2026 التي انعقدت في دبي بين 7 و9 أيلول الحالي تحت عنوان “نحو ازدهار عالمي جديد: إعادة بناء مستقبل الاستثمار لتحقيق التنمية الشاملة والمستدامة”.
وشارك في هذه القمة، إلى د. منيمنة وحاكم مصرف لبنان د. كريم سعيد من لبنان، نخبة من القادة والمسؤولين الحكوميين وصنّاع القرار ورجال الأعمال وكبار المستثمرين الإقليميين والدوليين، إلى جانب كبريات الشركات والمنظمات العالمية والصناديق والمؤسسات المالية وهيئات تشجيع الاستثمار من مختلف أنحاء العالم، حيث تمت مناقشة المشهد الاستثماري العالمي واستعراض الحلول المبتكرة لمواجهة التحديات والمتغيرات الراهنة والمستقبلية، وصولاً إلى ترسيخ دعائم اقتصادية مزدهرة ومستدامة.
واعتبر د. منيمنة أن مشاركة لبنان في هذه القمة تمثل رافعة أساسية لتعزيز موقع لبنان على خريطة الاستثمار الإقليمية والدولية، وتوسيع شبكة التواصل المباشر مع المستثمرين والصناديق والمؤسسات التمويلية، ولا سيما في القطاعات ذات الأولوية، من بينها التكنولوجيا والاقتصاد الرقمي، والطاقة والطاقة المتجددة، والسياحة، والصناعة، واللوجستيات والبنية التحتية. وشدد على أهمية دور الابتكار والاستدامة والشمول في بناء اقتصادات أكثر مرونة وقدرة على التكيّف والنمو. وأكد أن “ايدال” تعمل على تحديث مقاربتها للترويج الاستثماري وتحويلها إلى مقاربة أكثر فعالية تقوم على استهداف المستثمرين ومواكبة الاستثمار، من خلال إعداد محفظة مشاريع لبنانية جاهزة للاستثمار، وربطها بالمستثمرين المناسبين، ومواكبتهم وصولا إلى تحويل الفرص الاستثمارية إلى مشاريع فعلية.
وأضاف: “تأتي مشاركة “ايدال” في القمة ضمن مسار متكامل يهدف إلى ترجمة عملية متجددة في العلاقات اللبنانية–الإماراتية إلى شراكات ومشاريع واستثمارات ملموسة، وتعزيز دور المؤسسة كجهة وطنية تقود جهود جذب الاستثمارات وتسهيلها ومتابعتها في لبنان”.
وكان د. منيمنة التقى عدداً من المسؤولين والرسميين ورجال الأعمال على هامش مشاركته في القمة، ومن بينهم سفير لبنان لدى الإمارات طارق منيمنة. وتناول اللقاء تفعيل دور السفارة في تعريف المستثمرين والجالية اللبنانية بالفرص الاستثمارية المتاحة في لبنان، وتسهيل التواصل المباشر بينهم وبين “ايدال”، بما يساهم في جذب الاستثمارات وتحفيز اللبنانيين في الاغتراب على توجيه جزء من استثماراتهم وخبراتهم نحو الاقتصاد اللبناني. كما تم البحث في إمكانية تنظيم لقاءات دورية مع رجال الأعمال والمستثمرين اللبنانيين في الإمارات للتعريف بالمشاريع والقطاعات الواعدة والحوافز والتسهيلات التي توفرها “ايدال”.
كما التقى د. منيمنة، وفي إطار زيارته إلى أبو ظبي، يرافقه السفير منيمنة، المدير العام لمكتب أبو ظبي للاستثمار (ADIO) الأستاذ بدر العلماء، حيث جرى بحث آفاق التعاون بين “ايدال” والمكتب والاطلاع على التجربة الإماراتية الرائدة في جذب الاستثمارات وتطوير منظومة الاستثمار.
وتناول اللقاء إمكانية تطوير إطار عملي للتعاون وتبادل الخبرات والمعرفة في مجالات الترويج الاستثماري، وخدمات المستثمرين، وتطوير المشاريع والفرص الاستثمارية، واستقطاب الاستثمارات الأجنبية، إضافة إلى الاستفادة من خبرة ADIO في بناء منظومة متكاملة لخدمة المستثمر وربط المستثمرين بالفرص والمشاريع.
وزار د. منيمنة رجل الأعمال الإماراتي الشيخ عيسى الغرير، حيث جرى بحث العلاقات الاقتصادية والاستثمارية بين الإمارات ولبنان، ودور القطاع الخاص الإماراتي في دعم الاقتصاد اللبناني.
تجدر الإشارة إلى أن مشاركة لبنان في قمة AIMللاستثمار 2026، تأتي في أعقاب الزيارة الأخيرة لوفد رجال الأعمال الإماراتيين إلى لبنان برئاسة وزير دولة للتجارة الخارجية ثاني بن أحمد الزيودي، وفي إطار الزخم المتجدد لتعزيز العلاقات الاقتصادية والاستثمارية بين لبنان ودولة الإمارات العربية المتحدة. كما تزامنت مع زيارة وفد لبناني رسمي إلى دبي برئاسة وزير الدولة للذكاء الاصطناعي والاقتصاد الرقمي وشؤون المهجرين د. كمال شحادة ووزير الاقتصاد والتجارة د. عامر بساط.
يتغير سلوك الدفع في لبنان بوتيرة لافتة، بعدما بدأت الأرقام ترصد انتقالا تدريجيا من اقتصاد اعتاد “الكاش” إلى استخدام أوسع للأدوات المصرفية والإلكترونية. وخلال الأشهر الثمانية الأولى من عام 2026، ارتفع عدد عمليات الدفع بالبطاقات بنسبة 130%، فيما زادت قيمتها بنحو 50%، وقفز عدد الشيكات بالدولار “الفريش” بنسبة 124%، وارتفعت قيمة التحويلات المصرفية بالدولار 117%.
والأكثر دلالة أن قيمة الشيكات بالدولار تخطت مليار دولار، مقارنة بـ540 مليونا في الفترة عينها من العام الماضي.
يضع نائب حاكم مصرف لبنان الدكتور مكرم بو نصار هذه الأرقام في سياق سلسلة من الإجراءات التي اتخذها المصرف المركزي خلال الأشهر الأخيرة لتطوير القطاع المالي، وتعزيز استخدام وسائل الدفع الإلكتروني والحد من الاعتماد على النقد، ضمن رؤية حاكم مصرف لبنان كريم سعيد والمجلس المركزي بالتعاون مع هيئة التحقيق الخاصة. وتزامت هذه الإجراءات، بحسب بو نصار، مع تشديد متطلبات الحوكمة والامتثال ورفع مستويات رأس المال لدى المؤسسات المالية وشركات تحويل الأموال والصرافين ومقدمي خدمات المحافظ الإلكترونية، بما يعزز متانة هذه المؤسسات وسلامة عملياتها.
ولا ينظر بو نصار إلى الدفع غير النقدي بوصفه تحولا تقنيا فحسب، بل يربطه بإطار أوسع من الرقابة والامتثال وفق المعايير والممارسات الدولية، بما يزيد الشفافية ويحد من المخاطر المالية ويدعم الثقة بالنظام المالي. ويرى أن تكامل هذه الإجراءات يعزز التزام لبنان المعايير الدولية في مكافحة تبييض الأموال وتمويل الإرهاب، ويدعم الجهود الرامية إلى خروج لبنان من اللائحة الرمادية.
%130 زيادة في عمليات البطاقات
أبرز مؤشرات التحول تظهر في بطاقات الدفع. فخلال الأشهر الثمانية الأولى من 2026، ارتفع عدد العمليات بنسبة 130% مقارنة بالفترة نفسها من 2025، بينما زادت القيمة الإجمالية للعمليات بنحو 50%.
ويرى بو نصار أن هذه القفزة تعكس بدء استعادة استخدام البطاقات في السوق المحلية، ولا سيما تلك الصادرة عن المصارف والمؤسسات المالية اللبنانية. لكنه يلفت إلى أن معدلات النمو كان يمكن أن تكون أعلى لولا تأثير الحرب والعدوان على الإنفاق، خصوصا على استخدام البطاقات الدولية داخل لبنان.
ولا تبدو الزيادة محصورة في البطاقات. فبيانات المقاصة التي يعرضها بو نصار تظهر ارتفاع عدد الشيكات بالليرة اللبنانية “الفريش” من 13 ألف شيك إلى 33 ألفا، أي بنسبة 142%، فيما ارتفعت قيمتها من 23 ألف مليار ليرة إلى 48 ألف مليارا، بزيادة 105%.
أما الشيكات بالدولار “الفريش”، فارتفع عددها من 40 ألفا إلى 89 ألفا، أي بنسبة 124%، فيما تخطت قيمتها مليار دولار، مقابل 540 مليون دولار في الأشهر الثمانية الأولى من 2025، بزيادة 108%.
وتؤكد التحويلات المصرفية الاتجاه نفسه، إذ بلغ عدد التحويلات المحلية “الفريش” نحو 135 ألف عملية، مقابل 86 ألفا في الفترة عينها من العام السابق، بزيادة 60%. أما قيمة التحويلات المالية المحلية المنفذة عبر أنظمة الدفع لدى مصرف لبنان بالدولار “الفريش”، فارتفعت بنسبة 138% وفق البيانات التفصيلية التي يعرضها المصرف المركزي.
وتعني هذه المؤشرات، وفق قراءة بو نصار، أن “التغيير لا يتركز في أداة واحدة، بل يمتد إلى أكثر من قناة مالية، من البطاقة إلى الشيك والتحويل المصرفي، بما يشير إلى توسع الاعتماد على وسائل الدفع والتحويل غير النقدية”.
من محطات المحروقات إلى الصيدليات
يبدو التحول أكثر وضوحا عندما ينتقل من الأرقام المصرفية إلى تفاصيل الحياة اليومية. فبحسب المدير العام لوزارة الاقتصاد والتجارة محمد أبو حيدر، في لبنان نحو 3200 محطة بنزين، أصبح لدى نحو 1100 منها أجهزة نقاط بيع (POS). ويضم قطاع الصيدليات نحو 3600 صيدلية، تتوافر أجهزة نقاط البيع في ما لا يقل عن 1200 منها، فيما تُستخدم هذه الأجهزة في 180 سوبرماركت تابعة لـ75 شركة.
لكن المؤشر الأهم ليس عدد الأجهزة، بل نسبة استخدامها. فقد ارتفعت حصة الدفع الإلكتروني في محطات الوقود من 8% إلى 12%، بينما قفزت في الصيدليات من 16% إلى 33%. وتكشف هذه النسب أن الدفع الإلكتروني بدأ يتحول من مجرد خيار متاح إلى سلوك فعلي في قطاعات يتعامل معها المواطن يوميا.
ويشكل خفض كلفة الدفع إحدى الأدوات الأساسية لدعم هذا التحول، إذ يشير بو نصار إلى أن مصرف لبنان وضع سقفا للعمولة هو 1.25% عند استخدام بطاقات الدفع في محطات المحروقات والسوبرماركت والمستشفيات والصيدليات والأفران، على ألا يتحمل حامل البطاقة أيّ عمولة. وبمعنى عملي، فإن التاجر الذي يقبض 100 دولار بواسطة البطاقة يحصل على 98.75 دولارا.
أما تسديد الضرائب والرسوم لدى وزارة المال، فقد حددت عمولته بـ0.9%. ويوضح المدير العام لوزارة المال جورج معراوي أن شركتي Visa وMastercard خفضتا بدورهما العمولات المتعلقة بالدفع لدى الوزارة إلى 0.9%، بعدما كانت تراوح بين 2% و2.5%.
الدولة توسع شبكة الدفع الإلكتروني
التحول ليس محصورا في القطاع الخاص. فقد بدأت وزارة المال توسيع شبكة قبول الدفع الإلكتروني، إذ تقضي الخطة بتركيب 52 جهاز POS في مختلف دوائر الوزارة، تم تركيب 38 منها حتى الآن في المحافظات.
ويشير معراوي إلى أن استكمال الانتشار تأخر في بعض المناطق، ولا سيما الجنوب والنبطية وبعلبك-الهرمل، بسبب الظروف الأمنية. كذلك توسع استخدام أجهزة الدفع إلى وزارة العدل لتسهيل عمليات الدفع أمام المحامين، إضافة إلى جهازين في وزارة العمل، فيما يجري التحضير لتركيب أجهزة في وزارة الاقتصاد والتجارة والمديرية العامة للشؤون العقارية.
ويرتبط هذا المسار أيضا بالتعميمين 158 و166، إذ أصبح مبلغا الـ100و200 دولار متاحين عبر البطاقة، بما يشكل حافزا إضافيا لاستخدامها. وفي المقابل، يلفت بو نصار إلى ضرورة معالجة مسألة فرض بعض التجار رسوما إضافية على المستهلك عند الدفع بالبطاقة، معتبرا أن هذا الامر غير قانوني، وستلاحق وزارة الاقتصاد ولجنة الرقابة على المصارف المخالفين وتفرضان الغرامات والإجراءات القانونية اللازمة.
المحافظ الإلكترونية توسع البدائل
لا يحصر مصرف لبنان مسار الدفع غير النقدي بالبطاقات المصرفية التقليدية. فقد شملت الإجراءات الرقابية مقدمي خدمات الدفع وشركات تحويل الأموال والمحافظ الإلكترونية، مع رفع متطلبات رأس المال وتعزيز قواعد الامتثال.
ويوضح بو نصار أن المؤسسات العاملة في هذا المجال ملزمة الاحتفاظ بنحو 45% من الأموال الموجودة في المحافظ الإلكترونية في حساب لدى مصرف لبنان، فيما تصل حدود العمليات إلى 3000 دولار. ولا يُسمح لهذه الشركات بإصدار البطاقات مباشرة، إذ يتعين أن تصدر من خلال مصرف، ولا يحق لها تقديم القروض مباشرة أو مداورة. وتخضع هذه المؤسسات لرقابة لجنة الرقابة على المصارف وإجراءات مكافحة غسل الأموال والامتثال.
أما بالنسبة إلى الخدمات الحكومية، فالدفع الإلكتروني لا يزال اختياريا، إذ يستطيع المواطن الدفع نقدا في الصندوق أو استخدام البطاقة، فيما توفر البوابة الإلكترونية إمكان إنجاز المعاملة عن بعد وعلى مدار الساعة.
نمو يتجاوز البطاقات
من زاوية شركات الدفع العالمية، تبدو مؤشرات النمو أكثر اتساعا. وتشير المديرة الإقليمية لشركة Mastercard في لبنان والعراق سينتيا الخوري إلى استمرار التعاون مع القطاعين العام والخاص لدعم التحول الرقمي وتوفير حلول دفع آمنة وسلسة، مع التركيز على الشمول المالي ودعم المشاريع الصغيرة وتطوير البنية التحتية لمنظومة المدفوعات الرقمية.
أما المدير الإقليمي لشركة Visa ماريو مكرزل، فيشير إلى أن بيانات الشركة تظهر ارتفاع العمليات المحلية بالبطاقات بنحو 160% من حيث العدد، فيما نما حجم التعاملات الإلكترونية 60% منذ بداية العام، وارتفعت التجارة الإلكترونية بنسبة 70%. كذلك يتحدث عن برنامج يمنح عمولات تفضيلية للتجار الذين تقل تعاملاتهم السنوية عن 25 ألف دولار، ومبادرات مقبلة تتجاوز قيمتها 400 ألف دولار لدعم نشر نقاط البيع وتحفيز استخدام البطاقات.
بدأ مستخدمون في سوريا يستعيدون الوصول إلى متجر «مايكروسوفت» خلال أيلول/سبتمبر الجاري، بعدما واجهوا لسنوات قيوداً مرتبطة بالعقوبات الأميركية. وبات بعضهم قادراً على تنزيل التطبيقات والألعاب وتحديثها عبر اتصال إنترنت سوري، من دون استخدام شبكة افتراضية خاصة «VPN». لكن الإتاحة ما زالت متفاوتة، ولم يرافقها إعلان رسمي من الشركة يحدد نطاقها أو موعد تعميمها.
وتكشف الاختبارات التي وثّقتها مبادرة «Unblock Syria»، المعنية برصد القيود على الخدمات الرقمية، تفاصيل هذا التفاوت. ففي 5 و6 أيلول/سبتمبر، رُصد عمل تطبيق المتجر على أجهزة «ويندوز»، بما يشمل تنزيل التطبيقات وتثبيتها وتحديثها، فيما استمرت قيود على واجهته عبر المتصفح. وأظهرت الاختبارات أيضاً تأثير إعدادات البلد في إمكان الوصول، مع ظهور رسالة عدم التوافر عند اختيار سوريا. لذلك عدّلت المبادرة تصنيف الخدمة من متاحة إلى «إتاحة محدودة»، موضحة أن عمليات الشراء المدفوعة لم تُختبر.
هذه المعطيات تحدد معنى «العودة» حتى الآن: استعادة جزئية للوصول إلى متجر التطبيقات، من دون دليل على استئناف شامل لجميع منتجات الشركة. ولا تزال صفحة قيود تراخيص «Microsoft 365» المنشورة لدى مايكروسوفت، وقت إعداد التقرير في 10 أيلول/سبتمبر 2026، تستثني المقيمين في سوريا من إمكان إسناد تراخيص الخدمة إليهم. وإتاحة المتجر وحدها لا تكفي لتأكيد توافر الاشتراكات المؤسسية أو خدمات الحوسبة السحابية.
ويأتي هذا التطور بعد مسار متدرج لتخفيف القيود الأميركية. ففي 30 حزيران/يونيو 2025، صدر أمر تنفيذي ألغى الأساس الذي استند إليه برنامج العقوبات الشاملة على سوريا. وفي 2 أيلول/سبتمبر من العام نفسه، خففت وزارة التجارة متطلبات تراخيص تصدير فئات واسعة من السلع والبرمجيات والتقنيات المدنية. ثم شُطبت سوريا من قائمة الدول الراعية للإرهاب في 24 آب/أغسطس 2026، مع استمرار عقوبات تستهدف أشخاصاً وكيانات محددة، وبقاء ضوابط لبعض الصادرات.
ويُفهم من هذا المسار أن البيئة القانونية أصبحت أكثر انفتاحاً على النشاط التجاري والتقني. لكن تحويل ذلك إلى خدمة متاحة للمستخدم يتطلب قرارات وإجراءات داخل الشركات، تتعلق بالتراخيص والحسابات والفوترة والامتثال. لذلك يصعب استنتاج جدول زمني لعودة بقية خدمات مايكروسوفت من مجرد تحسن الوصول إلى متجرها.
اقتصادياً، تتمثل الفائدة المحتملة في تسهيل حصول الطلاب والعاملين المستقلين والشركات الصغيرة على التطبيقات وتحديثاتها، وتقليص الوقت والجهد اللازمين للوصول إليها. وقد يساعد انتظام هذه الخدمات المؤسسات على اعتماد أدوات عمل موحدة وتدريب الموظفين عليها. غير أن توسيع النشاط الرقمي يحتاج أيضاً إلى اشتراكات قابلة للشراء والتجديد، ودعم فني، واتصالات مستقرة؛ وهي شروط يتوقف عليها تحول تحسن الوصول إلى مكاسب فعلية في الإنتاجية وفرص العمل.
وتبرز المدفوعات الدولية بوصفها حلقة أساسية في هذا المسار. فقد أعلنت «فيزا» في 26 آب/أغسطس اختبار معاملة دولية مباشرة في سوريا بالتعاون مع «فرنسبنك لبنان» و«Paymera». وفي اليوم التالي، أعلنت «ماستركارد» ومجموعة «QNB» تنفيذ عملية شراء لدى تاجر سوري ببطاقة صادرة دولياً، بعد إعادة ربط المنظومة بشبكة ماستركارد.
وتتعلق هذه الإعلانات بقبول البطاقات الدولية داخل سوريا. لذلك لا يمكن اعتبارها، بمفردها، دليلاً على توافر بطاقات لجميع المقيمين تتيح شراء اشتراكات البرمجيات من الخارج. وبين فتح المتجر وإتمام عملية شراء ناجحة، تبقى أهلية الحساب ووسيلة الدفع ودعم السوق السورية عوامل حاسمة.
وسيتحدد الأثر الاقتصادي لعودة مايكروسوفت بمدى انتقال هذه الإتاحة الجزئية إلى وصول مستقر وخدمات يمكن شراؤها واستخدامها بصورة منتظمة. عندها يستطيع طالب أو مطوّر أو صاحب مؤسسة بناء خططه على أدوات متاحة فعلاً، وتصبح العودة إلى الاقتصاد الرقمي جزءاً من النشاط اليومي، يتجاوز مجرد اختفاء رسالة الحجب عن الشاشة.
عقد المنتدى الاقتصادي الأردني جلسة حوارية استضافت السفير الصيني لدى المملكة قوه وي، لمناقشة العلاقات الاقتصادية الأردنية الصينية وآفاق التعاون المشترك ومخرجات زيارة جلالة الملك عبدالله الثاني الأخيرة إلى الصين، بمشاركة رئيس المنتدى الدكتور خير أبو صعيليك، وبإدارة العين عيسى مراد، عضو مجلس إدارة المنتدى، وبحضور أعضاء من مجلس إدارة المنتدى والهيئة العامة.
وبحسب بيان للمنتدى، اليوم، أكد السفير الصيني حرص الجانبين على متابعة مخرجات الزيارة الملكية ومواصلة التنسيق والعمل المشترك لتنفيذها.
وكشف قوه وي عن زيارات مرتقبة لوفود صينية تجارية واستثمارية وسياحية إلى المملكة خلال الأيام القليلة المقبلة، قادمة من مقاطعات ومدن وبلديات مختلفة، في إطار العمل على ترجمة مخرجات الزيارة إلى مجالات تعاون عملية.
وأكد استعداد الجانب الصيني لتعميق التنسيق والتواصل مع الجهات الأردنية الراغبة في التعاون مع الشركات ورجال الأعمال والمستثمرين الصينيين، مشيرًا إلى اتصالات يجريها مع جهات في البلدين لتيسير العمل وتسريع تنفيذ التفاهمات.
وبيّن، أن الزيارة الملكية الأخيرة جاءت في توقيت بالغ الأهمية، مع دخول الشراكة الاستراتيجية القائمة بين البلدين منذ عام 2015 عقدها الثاني، واقتراب الاحتفال العام المقبل باليوبيل الذهبي لإقامة العلاقات الدبلوماسية التي انطلقت عام 1977.
وأضاف، أن التطورات المتسارعة على المستويين الإقليمي والدولي منحت الزيارة أهمية إضافية، سواء في دعم مسيرة التحديث الاقتصادي في الأردن أو في ترسيخ التعاون الاستراتيجي بين البلدين، مؤكدًا أن البعد الجغرافي لم يحل دون عمق العلاقات والتقارب بينهما.
وأشار إلى أن مباحثات جلالة الملك عبدالله الثاني مع القيادة الصينية تناولت مختلف الملفات ذات الاهتمام المشترك، وخاصة المجالات المرتبطة بمستقبل البلدين، وأظهرت توافقًا على تعزيز الانسجام بين توجهات التحديث في الصين ورؤية التحديث الاقتصادي في الأردن.
وأكد استعداد الصين لنقل خبراتها وتجاربها وتقنياتها إلى المملكة، بما يساعد على تسريع التحديث وتحقيق الأهداف التي وضعها جلالة الملك منذ عام 2022، مشيرًا إلى أهمية دعم البرنامج التنفيذي الثاني لرؤية التحديث الاقتصادي، بالتزامن مع مسارات التحديث الأخرى.
ولفت إلى أن البيان المشترك الصادر في ختام الزيارة حدد الخطوط العريضة للتعاون المستقبلي بين البلدين خلال العقد المقبل، مؤكدًا الحرص على الاستفادة من الزخم الذي أحدثته الزيارة إلى أقصى حد ممكن.
واستعرض قوه وي محطات الزيارة الملكية التي شملت شنغهاي وشنتشن وبكين، مشيرًا إلى التحولات الاقتصادية والتكنولوجية التي شهدتها المدن الصينية خلال العقود الماضية، وما توفره تجاربها من مجالات للاستفادة والتعاون.
وقال، إن شنتشن تعد ثالث أكبر المدن الصينية من حيث حجم الاقتصاد، بناتج محلي إجمالي بلغ نحو 500 مليار دولار عام 2025، مستعرضًا تحولها خلال خمسة عقود من قرية لصيد الأسماك إلى مدينة حديثة، ومشيرًا إلى إمكانية استفادة الأردن من تجربتها في بناء مدينة جديدة خضراء وصديقة للبيئة تعتمد على الطاقة المتجددة.
وفيما يتعلق بقطاع المركبات، أشار السفير إلى متابعته ملف أعطال ميكانيكية تتعلق بتوقف مفاجئ لبعض المركبات الصينية أثناء السير، مؤكدًا العمل على معالجة المشكلة بصورة مناسبة.
من جهته، أكد رئيس المنتدى الدكتور خير أبو صعيليك أن العلاقات الأردنية الصينية تقوم على الاحترام المتبادل، وأن اقتراب مرور خمسين عامًا على إقامتها يشكل مناسبة مهمة للبناء على ما تحقق، وتوسيع مجالات التعاون الاقتصادي بين البلدين.
وأشار إلى أن الزيارة الملكية الأخيرة شكلت محطة بارزة في هذه العلاقات، وأن استهلالها بشنغهاي ثم شنجن قبل اختتامها في بكين عكس أهمية البعد الاقتصادي والتكنولوجي، والاهتمام بالاستفادة من التجربة الصينية، لافتًا إلى توقيع عدد من مذكرات التفاهم خلال الزيارة.
وفيما يتعلق بعجز الميزان التجاري، أوضح أبو صعيليك أن المطلوب هو زيادة القيمة المضافة للاستثمارات الصينية في المملكة، وخاصة في التكنولوجيا، وتوسيع التعاون لاكتشاف مجالات إضافية للعمل المشترك.
بدوره، أكد مدير الجلسة العين عيسى مراد أهمية ترجمة العلاقات المتميزة بين البلدين إلى مشاريع ملموسة في الأردن، داعيًا إلى تعزيز حضور الشركات الصينية الكبرى، واستفادتها من الاتفاقيات التي يرتبط بها الأردن، وتوسيع التعاون ليشمل قطاعات اقتصادية متعددة.
وأشار إلى بدء العمل بصورة منظمة في بعض المجالات، ومنها النقل والسيارات، معربًا عن تطلعه إلى امتداد هذا التعاون إلى قطاعات أخرى، ومتسائلًا عن دور البلدين في تفعيل مذكرة التفاهم المرتبطة بمبادرة «الحزام والطريق» وتحويلها إلى مشاريع مشتركة.
ولفت مراد إلى أهمية التعاون في التعليم وتكنولوجيا المعلومات، وهما من المجالات التي ركز عليها جلالة الملك، مشيرًا إلى تدريس اللغة الصينية في مدارس وجامعات أردنية، ومنها جامعة مؤتة، وما يمثله ذلك من خطوة لتعزيز التواصل بين البلدين.
وأكد مراد أن علاقات الأردن المتوازنة مع مختلف الدول توفر أساسًا لتعزيز التعاون مع الصين، مشيدًا باهتمام السفير بتطوير العلاقات الثنائية، وخبرته في المنطقة العربية وإتقانه اللغة العربية.
وفي نهاية اللقاء، دار نقاش بين الحضور والسفير الصيني حول سبل توسيع التعاون الاقتصادي والاستثماري بين البلدين، والاستفادة من الخبرات الصينية في التكنولوجيا والبنية التحتية، وآليات ترجمة مخرجات الزيارة الملكية إلى مشاريع مشتركة، وتعزيز حضور الشركات الصينية في المملكة وزيادة القيمة المضافة لاستثماراتها.
توقعت «أكسفورد إيكونوميكس» أن يشكل عام 2027 محطة مفصلية لاقتصادات دول الخليج، مع دخول المنطقة مرحلة انتعاش اقتصادي قوي، مدفوعة باستعادة صادرات الطاقة جانباً كبيراً من زخمها وتحسن النشاط غير النفطي، بالتوازي مع توجه الحكومات إلى استغلال المتغيرات الراهنة لتسريع خطط التنويع الاقتصادي وإعادة ترتيب أولويات الإنفاق.
وقال تقرير حديث للمؤسسة إن اقتصادات الخليج مطالبة بالتعافي سريعاً من تداعيات الحرب الإقليمية، بما يعيد الثقة الدولية ويحد من الأضرار الطويلة الأجل، التي قد تطول قطاعات السياحة والهجرة والاستثمار الأجنبي المباشر.
وتوقعت المؤسسة نمو الناتج المحلي الإجمالي الحقيقي لدول المجلس %6.8 في 2027، بعد انكماش مقدر بنحو %5.4 خلال العام الحالي، على أن يعود الناتج إلى ذروته المسجلة قبل الحرب بحلول منتصف 2027.
حالة عدم اليقين
ورغم قوة الانتعاش المتوقع، رجح التقرير استمرار حالة عدم اليقين الجيوسياسي، مع توقع تحسن تدريجي في حركة الشحن عبر مضيق هرمز، لكن مع بقاء فترات التعطل سمة متكررة خلال السنوات المقبلة. ويستند السيناريو الأساسي للمؤسسة إلى تحسّن مطرد في تدفقات الشحن نتيجة ترتيبات واتفاقات ثنائية ومتعددة الأطراف، من دون عودة كاملة وسلسة للحركة.
وأشار التقرير إلى أن جزءاً من النمو المرتقب في 2027 سيعود إلى تأثيرات قاعدة المقارنة المنخفضة بعد انكماش العام الحالي، لكن جزءاً مهماً سيأتي أيضاً من نمو تعويضي قوي واستعادة الأنشطة الاقتصادية، التي تعطلت خلال الأزمة.
وتتوقع «أكسفورد إيكونوميكس» أن تسجل السعودية نمواً بنحو %6.4 في 2027 بعد انكماش %2.3 هذا العام، فيما يرجح نمو اقتصاد الإمارات %6.6، بينما تقفز قطر بنحو %11.5، مستفيدة من تعافٍ أكبر بعد تأثرها الأشد خلال 2026.
صادرات الطاقة
ويرتبط جانب أساسي من سيناريو التعافي بعودة حركة السفن وصادرات النفط والغاز عبر الممرات البحرية الرئيسية. ولفت التقرير إلى أن اضطرابات الشحن امتدت إلى مضيق باب المندب، حيث انخفضت الحركة بنحو الثلث منذ بدء الهجمات في أغسطس، ما أضاف ضغوطاً على خيارات تصدير النفط.
وبحسب التقرير، تمكنت السعودية من تحويل جانب كبير من صادراتها النفطية التي كانت تمر عبر هرمز إلى خط أنابيب الشرق – الغرب، إلا أن القيود الجديدة على باب المندب رفعت التحديات.
في المقابل، تواجه الكويت وقطر والبحرين تحدياً أكبر لعدم امتلاكها حالياً بدائل عن مضيق هرمز، ما يجعلها من أكبر المستفيدين من استعادة حركة الملاحة. أما عُمان، فتبقى أقل تأثراً بسبب موقعها خارج المضيق، فيما استطاعت الإمارات إعادة توجيه جزء كبير من صادرات الطاقة عبر ميناء الفجيرة.
وتوقعت «أكسفورد إيكونوميكس» ارتفاع إنتاج الإمارات النفطي إلى 4.85 ملايين برميل يومياً في 2027، مع وصول الطاقة الإنتاجية إلى مستوى 5 ملايين برميل يومياً. وعلى مستوى الخليج ككل، تتوقع المؤسسة نمو قطاع الهيدروكربونات %21.7 العام المقبل بعد انكماش %24.2 في 2026، ليسهم تحسنه بنحو %70 من إجمالي نمو الناتج الخليجي المتوقع في 2027.
تعافٍ غير نفطي
وفي الاقتصاد غير النفطي، رصد التقرير عودة تدريجية للنشاط خلال الأشهر الأخيرة، رغم استمرار المؤشرات دون متوسطاتها الطويلة الأجل. وأظهرت مسوح الشركات السعودية عودة إلى منطقة النمو، فيما تشير بيانات الإمارات إلى تراجع مؤقت، بينما لا يزال النشاط غير النفطي في قطر يعاني الانكماش.
لكن السياحة والسفر سيحتاجان إلى فترة أطول لاستعادة مستوياتهما السابقة. فقد أدت إغلاقات المجال الجوي ومخاطر التأخير والاضطرابات إلى دفع مسافرين نحو وجهات ومسارات بديلة، بينما لم تستأنف أغلبية شركات الطيران الدولية من خارج دول المجلس رحلاتها إلى المنطقة.
وتشير تقديرات «إياتا» إلى انخفاض حركة الركاب في الشرق الأوسط، بعد تعديلها وفق المسافة المقطوعة، %10 على أساس سنوي في يوليو، مقارنة بانخفاض بلغ %58.6 في بداية الحرب. وتتوقع المؤسسة انتعاشاً قوياً للرحلات والزيارات الدولية، لكن من دون تعافٍ كامل للسياحة قبل 2028.
التضخم والفائدة
وعلى صعيد الأسعار، توقع التقرير انحسار الضغوط التضخمية مع تحسن سلاسل الإمداد وحركة الشحن. ورغم توقع ارتفاع التضخم الرئيسي خلال الأشهر المقبلة، ترجح المؤسسة أن يبلغ متوسطه السنوي نحو %1.7 في 2027، مقابل تقديرات توافقية عند %2.
وكانت أسعار الغذاء والمشروبات من أبرز مصادر الضغوط، خصوصاً في الدول التي لا تمتلك مسارات شحن بديلة عن هرمز. واضطرت الكويت وقطر والبحرين إلى استيراد بعض السلع جواً أو براً من موانئ أكثر أمناً، ما أدى إلى زيادة التكاليف بصورة ملموسة، فيما تأثرت السعودية والإمارات وعُمان بارتفاع رسوم الشحن والتأمين. ويتوقع التقرير تراجع تلك الضغوط تدريجياً مع تعافي حركة الملاحة.
وفي السياسة النقدية، رجحت «أكسفورد إيكونوميكس» استمرار البنوك المركزية الخليجية في تتبع تحركات السياسة النقدية الأمريكية، مع خفضين إضافيين للفائدة بواقع 25 نقطة أساس لكل منهما خلال النصف الثاني من 2027، بالتزامن مع التركيز على توفير سيولة كافية لدعم تعافي القطاع المصرفي والحفاظ على الثقة في ربط العملات الخليجية.
مرحلة ما بعد الصدمة
يرى التقرير أن مرحلة ما بعد الصدمة تتيح لدول الخليج فرصة لإعادة ترتيب الإنفاق العام وتسريع التنويع. ورغم توقع تراجع متوسط سعر خام برنت %18.2 في 2027 مقارنة بعام 2026، فإن تعافي الصادرات سيقود، بحسب التقديرات، إلى ارتفاع الإيرادات الحكومية الخليجية %13.4، لتصل إلى أعلى مستوى إجمالي منذ 2022.
وتتوقع المؤسسة ارتفاع الإنفاق الحكومي الخليجي %5.1 خلال 2027، مقارنة بنمو متوقع قدره %7.5 في 2026، مع توجيه موارد أكبر نحو الأمن والتنويع، إلى جانب الأولويات المحلية، وفي مقدمتها التعليم والرعاية الصحية.
وأكد التقرير أن حماية البنية التحتية الحيوية ستدفع نحو استثمارات إضافية في الموانئ وخطوط الأنابيب ومحطات تحلية المياه والطاقة، بالتزامن مع البحث عن طرق بديلة لنقل الصادرات بعيداً عن نقاط الاختناق في هرمز وباب المندب. وقد يشمل ذلك إنشاء خطوط أنابيب وموانئ ومنشآت جديدة، توفر مسارات أكثر تنوعاً وأماناً للصادرات الخليجية، بما يقلص مستقبلاً حجم الضرر، الذي يمكن أن تلحقه التوترات الإقليمية بتدفقات النفط والتجارة.
هل يمكن لكيفن وارش أن يثبت أنه المصرفي المركزي الذي تحتاجه الولايات المتحدة والعالم؟ بعد الخطاب الذي ألقاه في ندوة «جاكسون هول»، أصبحت أقل تشاؤماً بشأن هذا الاحتمال مقارنة بذي قبل.
صحيح أن هناك خيارات صعبة تنتظره الأيام المقبلة.
وهي صعبة فكرياً وسياسياً على حد سواء، إلا أن خطابه المعنون بـ«في عصرنا» جاء واضحاً وعقلانياً.
واضحاً في تحديد أهداف السياسة النقدية، وعقلانياً في كيفية إدارة مجلس الاحتياطي الفيدرالي لمهامه. وهذا أمر يدعو للتفاؤل، بل قد ينطوي على أهمية بالغة في المستقبل.
وكما أشرت سابقاً، طالما كان وارش شخصية مثيرة للحيرة.
ففي الماضي، قدم نفسه كأحد «صقور التضخم»، بتخوفه المفرط والمبكر للغاية من أخطار السياسات النقدية المتبعة بعد الأزمة المالية العالمية، والتي عبر عنها صراحة منذ مارس 2010.
إلا أنه في الآونة الأخيرة، وقبل تعيينه رئيساً للاحتياطي الفيدرالي من قبل دونالد ترامب، بدا وكأنه يرضخ للضغوط السياسية لإبداء تفاؤله بشأن آفاق الإنتاجية والتضخم.
ولهذا سرى تخوف من أنه مجرد «دوارة رياح»، تتحدد توجهاته الاقتصادية بحسب هوية الجالس في السلطة.
رغم هذه التوجسات، ومنذ توليه رئاسة الفيدرالي، بدأت الأمور تتحسن قليلاً.
وصحيح أنه، كما أشار زميلي كريس جايلز في 11 أغسطس، لم ينخرط بشكل جوهري في مناقشة حالة الاقتصاد الأمريكي، إلا أن الفيدرالي تحت قيادته أعلن تشكيل 5 فرق عمل لتقييم أدوات التواصل، وإدارة الميزانية العمومية، والبيانات المستخدمة، وآفاق الإنتاجية، وأطر السياسة النقدية، تحت إشراف شخصيات مرموقة. وآمل أن تكون هذه الخطوة أسلوباً ذكياً لإضفاء المصداقية تمهيداً للمعترك القادم.
وهنا يأتي خطابه في «جاكسون هول» الذي ارتكز إلى 3 محاور رئيسية: تأملاته في تداعيات الذكاء الاصطناعي على الاقتصاد، وانتقاده لسياسة «التوجيه المستقبلي»، وإعادة تأكيد الأهداف الجوهرية للاحتياطي الفيدرالي.
وكل منها محور على قدر كبير من الأهمية في حد ذاته.
إن الحاجة إلى تقييم تداعيات الذكاء الاصطناعي على الاقتصاد، بالتالي على إدارة السياسة النقدية، يعد أمراً حيوياً للغاية.
والهدف الأساسي هنا هو فهم حجم نطاق وطبيعة حالة «عدم اليقين» المحيطة به.
كما أن حالة عدم اليقين هذه، بداهة، هي المشكلة الكبرى التي تشوب أسلوب «التوجيه المستقبلي».
فالأمر لا يقتصر على جهلنا بكيفية تأثر الاقتصاد بالسياسة النقدية، رغم وجود هذا الجهل بالفعل، بل يمتد لما هو أعمق من ذلك بكثير.
وكما أوضح جون كاي وميرفن كينج في كتابهما الرائع «الغموض الجذري»، فإن هناك الكثير مما نجهله.
فلا يمكن لأحد أن يتأمل أنظمتنا المالية والنقدية، والسياسات المحلية والدولية، وتغير المناخ، والظهور المفاجئ لجائحة كوفيد19، والتطورات التكنولوجية على مدار العقود الماضية، دون أن يدرك حجم عدم اليقين الهائل الذي نعيشه.
وقد يكون التوجيه المستقبلي مجدياً إذا لم تتغير الظروف كثيراً، لكن الواقع يؤكد أنها تتغير باستمرار.
وكما أوضح وارش، فقد تم إقرار التوجيه المستقبلي كممارسة متبعة بعد الأزمة المالية، وهو ما كان مبرراً حينها لوجود مصدر قلق مهيمن يرجح استمراره لفترة طويلة.
لكن هذه الممارسة أثبتت عدم جدواها قبيل اندلاع الأزمة مباشرة، في وقت كانت فيه الدقة ضرورة قصوى.
فقد صرح بن برنانكي، رئيس الفيدرالي آنذاك والاقتصادي القدير، في مارس 2007 بقوله: «في هذه المرحلة… يبدو على الأرجح أنه سيتم احتواء تأثير مشكلات سوق الرهن العقاري عالي المخاطر على الاقتصاد الأوسع والأسواق المالية».
كان التصريح يبدو منطقياً في حينه، لكنه كان خطأً جسيماً بالكلية.
ومن مجالات القصور الأخرى في الاقتصاد، التي ألمح إليها وارش في خطابه، هو افتراض أن «كمية المعروض النقدي» لا أهمية له.
غير أن ارتفاع مستويات الأسعار في مرحلة ما بعد الجائحة، وبعد التوسع النقدي الضخم عام 2020، يعد دليلاً قاطعاً على بطلان وجهة النظر تلك، كما قلت من قبل.
وعليه، فإن الملمح البارز هو حالة عدم اليقين المهيمنة على الاقتصاد؛ فالاقتصاد ليس آلة يحركها حكماء التكنوقراط وفق قواعد متوقعة.
فضلاً عن ذلك، يخلق التوجيه المستقبلي حالة شبيهة بـ«قاعة المرايا»؛ إذ لا يرى البنك المركزي في الأسواق تقديرات مستقلة، بل يرى انعكاساً لتصريحاته الخاصة، حيث يتحول المتعاملون من التحليل المستقل إلى اقتفاء أثر توقعات الفيدرالي وما يعتزم فعله.
ولا يعني ذلك الدعوة إلى الجمود أو التقاعس، بل على العكس؛ إذ يشير وارش إلى ركائز رئيسية يجب الاستناد إليها، تشمل: توفير بيانات دقيقة ومحدثة، وإدراك أن التضخم المنخفض شرط أساسي لخفض معدلات البطالة، والاعتماد على أسعار الفائدة قصيرة الأجل كأداة رئيسية للسياسة النقدية، وقبل هذا وذاك، كما يقول وارش، التأكيد على أن «هدف الفيدرالي في استقرار الأسعار عند 2 % هو هدف ثابت وصارم».
غير أن هذا النهج يتعارض مع رؤية الرئيس الأمريكي؛ ففي 4 سبتمبر 2026، كتب ترامب على منصة «تروث سوشيال»: «خفضوا سعر الفائدة وإلا فسأوقف التجارة مع الدول التي لدينا عجز تجاري معها».
ولا داعي هنا لتفنيد الغياب التام للمنطق الاقتصادي في هذا الطرح؛ فالنقطة الجوهرية تكمن في اعتقاده بأن الدولة القوية تعني سعر فائدة أقل، فهذا دليل على جدارتها الائتمانية… الأمر بسيط جداً! أما التضخم، فليس له أي وزن في حساباته.
وهذا الخلط هو ما يتوجب على وارش تجنبه تماماً؛ إذ يجب عليه تحقيق هدفه رغم العجز المالي والديون المرتفعة، وأسعار الفائدة الحقيقية والاسمية المرتفعة مقارنة بعقد 2010، والتحولات التكنولوجية المتسارعة.
وفي سبيل ذلك، سينبغي عليه إبداء أكبر قدر ممكن من الوضوح.
غير أن المطلب الأهم على الإطلاق هو الشجاعة؛ فعليه أن يستميت في أداء واجب الفيدرالي لتحقيق معدلات تضخم منخفضة، بغض النظر عن حجم الضغوط السياسية الممارسة عليه.
استحوذت السعودية على نحو 93% من استثمارات التجارة الإلكترونية في دول مجلس التعاون الخليجي خلال عام 2025، مقارنة مع 46% في عام 2021، بحسب بيانات استعرضها منتدى دائرة قادة التجزئة العالمي، نقلاً عن “بلومبرغ إنتليجنس”.
وأظهرت البيانات أن انتشار التجارة الإلكترونية في قطاع التجزئة الخليجي لا يزال عند نحو 11%، ما يعكس فرصاً كبيرة لمواصلة النمو، فيما توسعت الاستثمارات لتشمل الخدمات اللوجستية وتنفيذ الطلبات والبنية التحتية الرقمية، إلى جانب تجارة التجزئة.
وجاءت هذه المؤشرات خلال جلسة عقدها المنتدى في لندن، فيما أعلن اختيار شعار “مستقبل غير متكافئ” عنواناً لنسخة عام 2027، المقرر عقدها في الرياض يومي 1 و2 فبراير/شباط من العام المقبل.
فجوة الانتشار تفتح فرصاً استثمارية واسعة
قال الخبير الاقتصادي د. علي بوخمسين، إن السعودية لم تعد مجرد سوق استهلاكية كبيرة للتجارة الإلكترونية، بل أصبحت محركاً أساسياً للاقتصاد الرقمي في الشرق الأوسط، مع حضور متقدم في سوق التجارة الرقمية، ولا سيما في منطقة الخليج التي تعد من أكبر أسواق التجارة الإلكترونية في المنطقة والعالم.
وأوضح بوخمسين، في مقابلة مع “العربية Business”، أن السوق الخليجية تتميز بقوة شرائية كبيرة، إلى جانب بيئة تنظيمية داعمة لنمو التجارة الإلكترونية، وبنية تحتية رقمية متطورة، وانتشار واسع للمدفوعات الرقمية، فضلاً عن محفزات تشريعية وتنظيمية تعزز نمو القطاع.
وأشار إلى أن هذه العوامل تفسر القفزات التي حققتها السعودية في التجارة الإلكترونية، سواء على مستوى استقطاب الاستثمارات، التي ارتفعت حصتها إلى 46% في عام 2025 مقارنة مع 11% في عام 2021، أو على مستوى حجم التبادل النقدي الذي وصل إلى مستويات متقدمة مقارنة بالأسواق الرائدة في التجارة الإلكترونية.
فجوة سوقية وفرص استثمارية
وقال إن أرقام انتشار التجارة الإلكترونية تعكس وجود فرصة استثمارية كبيرة تتمثل اقتصادياً في فجوة سوقية، موضحاً أن معدل انتشار التجارة الإلكترونية يبلغ نحو 11%، مقارنة بنحو 25% في الأسواق العالمية المتقدمة، ما يعني وجود مساحة واسعة لمواصلة النمو.
وأضاف أن فرص النمو لا تقتصر على التجارة الإلكترونية وقطاع التجزئة، بل تمتد إلى كامل سلاسل الإمداد، بما يشمل النقل والتخزين والتأمين، ما يخلق ما وصفه ب”مضاعف اقتصادي” واسع النطاق يمكن أن يمتد إلى قطاعات مرتبطة بالتجارة الإلكترونية بشكل مباشر وغير مباشر.
وأشار إلى أن زيادة الاستثمارات في التجارة الإلكترونية ستدعم هذه القطاعات، بما يخلق فرصاً للنمو والتوظيف، ويعزز الأثر الاقتصادي لزيادة نشاط التجارة الرقمية على حركة التبادل الاقتصادي والنقدي.
تنفق الشركات مليارات الدولارات في اشتراكات نماذج الذكاء الاصطناعي للاستفادة من الطفرة التكنولوجية الرائدة، فهل تأتي هذه الاستثمارات والنفقات بالنتائج المرجوة أو العائد المفترض أن يتحقق.
كشفت دراسة جديدة أن المكاسب الكبيرة التي يحققها الذكاء الاصطناعي في سرعة إنجاز العمل لا تنعكس بالضرورة على الإنتاجية أو القيمة الاقتصادية بالقدر نفسه، ما يعيد إشعال الجدل حول العائد الحقيقي من الاستثمار في هذه التكنولوجيا.
وأظهرت المناقشات حول جدوى الذكاء الاصطناعي خلال العام الماضي قدراً أكبر من النضج، بعدما تراجعت الشكوك بشأن قدراته مع اتساع استخدامه في بيئات العمل المختلفة. لكن الجدل انتقل من التساؤل حول ما إذا كان الذكاء الاصطناعي مفيداً إلى قياس حجم القيمة التي يضيفها فعلياً، بحسب ما كتبه جون بيرن موردوخ، كبير مراسلي البيانات وكاتب الأعمدة في صحيفة “فاينانشال تايمز”.
وقال إن بحثاً أعده الباحث ميرت دميرر وفريقه من معهد “MIT” تناول أداء مطوري البرمجيات قبل تبني أدوات الذكاء الاصطناعي وبعدها، مع قياس التأثير عبر مستويات متعددة، تشمل حجم الأكواد البرمجية، وعدد الملفات المعدلة، والمشروعات المنجزة، وصولاً إلى الإصدارات النهائية للبرامج.
وأظهرت النتائج قفزة هائلة في المراحل الأولى من العمل، إذ ارتفع عدد الملفات التي أنشأها أو عدلها المطورون بنحو 300%. لكن هذا الأثر تراجع إلى 150% عند احتساب الأعمال المقدمة للمراجعة، ثم انخفض بشكل أكبر ليصل إلى نحو 30% فقط في عدد الإصدارات البرمجية النهائية التي وصلت إلى السوق.
ورغم أن زيادة بنسبة 30% في إنتاج المنتج الأساسي للشركة تعد مكسباً مهماً، فإن الدراسة توضح أن مؤشرات الأداء الأولية قد تبالغ في تصوير أثر الذكاء الاصطناعي. فما يبدو ثورة في إنجاز مهمة محددة غالباً ما يتضاءل عند مروره بمراحل المراجعة البشرية وضوابط النشر والإنتاج.
زيادة الإنتاج لا تعني بالضرورة زيادة الطلب
وكشفت الدراسة أيضاً أن ارتفاع إنتاج البرمجيات المدعومة بالذكاء الاصطناعي لم يقابله نمو مماثل في الاستهلاك. فبينما شهد السوق زيادة ملحوظة في عدد تطبيقات الهواتف الذكية المطروحة خلال العام الماضي، لم ترتفع معدلات التنزيل، ما يشير إلى أن معظم التطبيقات الجديدة فشلت في جذب جمهور ملموس.
وجاءت هذه النتائج في وقت أعلن فيه الرئيس التنفيذي لشركة أوبر، دارا خسروشاهي، أن الشركة استنفدت كامل ميزانيتها المخصصة للذكاء الاصطناعي لعام 2026 خلال ربع واحد فقط، ما دفعها إلى التخطيط للاعتماد بدرجة أكبر على نماذج أقل تكلفة، مع حصر استخدام النماذج الأكثر تطوراً في حالات محددة.
كما دعمت دراسة أخرى في القطاع القانوني هذا التوجه، بعدما خلصت إلى أن الجمع بين نماذج مفتوحة المصدر منخفضة التكلفة ونماذج متقدمة تعمل كمستشارين عند الحاجة يحقق نتائج أفضل وبكلفة أقل.
هل جرى تضخيم فوائد الذكاء الاصطناعي؟
وأثارت هذه التطورات تساؤلات بشأن ما إذا كانت قدرات الذكاء الاصطناعي على خلق قيمة اقتصادية قد جرى تضخيمها، أو ما إذا كانت الشركات تنفق أكثر من اللازم على أحدث النماذج. لكن الباحثين رجحوا تفسيراً مختلفاً يتمثل في أن الهياكل التنظيمية الحالية والأسواق لم تُصمم بعد لاستغلال المكاسب الكامنة التي توفرها التقنية.
واستشهد الباحثون بثورات تكنولوجية سابقة دعمت هذا الرأي. ففي بدايات استخدام الكهرباء خلال أواخر القرن التاسع عشر ومطلع القرن العشرين، كانت مكاسب الإنتاجية محدودة عندما استبدلت المصانع المحركات البخارية الضخمة بمحركات كهربائية كبيرة مع الإبقاء على أساليب العمل نفسها. أما القفزة الحقيقية فجاءت لاحقاً عندما أُعيد تصميم خطوط الإنتاج وزُودت كل محطة عمل بمحركها الخاص.
ويرى مراقبون أن هذا النمط قد يتكرر مع الذكاء الاصطناعي. فبينما تحقق الشركات التقليدية مكاسب إنتاجية متواضعة عبر دمج التقنية في عملياتها القائمة، تسجل شركات مثل OpenAI وAnthropic نمواً سريعاً في الاستخدام والإيرادات والإنتاجية، مستفيدة من بناء نماذج أعمالها وعملياتها بالكامل حول الذكاء الاصطناعي.
وفي المحصلة، يبدو أن طرفي الجدل يملكان جزءاً من الحقيقة. فالكثير من الإنفاق المؤسسي الحالي على الذكاء الاصطناعي لا يزال غير كفؤ، لكن ذلك لا يعني غياب القيمة الكامنة للتقنية. فالعائد الفعلي يتأثر اليوم باحتكاكات تنظيمية وعمليات تشغيلية لم تتكيف بعد مع القدرات الجديدة، وهي عقبات قد تتراجع تدريجياً مع إعادة تصميم الشركات لأساليب عملها حول الذكاء الاصطناعي لا مجرد إضافته إلى الهياكل القائمة.
تراجعت أسواق الذهب بشكل ملحوظ اليوم وسط ضغوط متزايدة من قوة الدولار وصعود عوائد السندات الأميركية، ما دفع المستثمرين إلى تقليص حيازاتهم من المعدن النفيس باعتباره ملاذاً آمناً، هذا التراجع يعكس حالة من الحذر في الأسواق العالمية مع استمرار التقلبات في أدوات الاستثمار الرئيسية.
وانخفض سعر الذهب في المعاملات الفورية بنسبة 1.77% إلى 4322.79 دولار للأونصة.
وهبطت العقود الأميركية الآجلة للذهب بنسبة 1.2% إلى 4407.30 دولار عند التسوية.
ومن المقرر أن تصدر بيانات مؤشر أسعار المنتجين في الولايات المتحدة عند الساعة 1230 بتوقيت غرينتش، وبيانات تضخم أسعار المستهلكين غداً الجمعة.
وتوقع معظم الخبراء في استطلاع أجرته رويترز أن يبقي الفدرالي الأميركي معدلات الفائدة دون تغيير في اجتماعه المقرر يومي 15 و16 سبتمبر، وكذلك خلال الفترة المتبقية من هذا العام.
وتظهر أداة فيد ووتش التابعة لـ”سي.إم.إي” أن الأسواق تتوقع بنسبة 60% رفع معدلات الفائدة الأميركية هذا الشهر.
وعادة ما تقلل معدلات الفائدة المرتفعة من جاذبية الأصول التي لا تدر عوائد.
وعلى الصعيد الجيوسياسي، قالت إيران أمس الأربعاء إنها هاجمت 10 سفن قرب مضيق هرمز بعد أن أغرقت الولايات المتحدة خمس ناقلات نفط إيرانية، في أكبر موجة هجمات على حركة الشحن من جانب الطرفين منذ اندلاع الحرب قبل ستة أشهر.
وبالنسبة إلى المعادن النفيسة الأخرى، ارتفعت الفضة في المعاملات الفورية 0.4% إلى 67.52 دولار للأوقية، وانخفض البلاتين 0.8% إلى 1881.56 دولار، بينما استقر البلاديوم عند 1353.55 دولار.
قال صندوق النقد الدولي اليوم إن الاقتصاد العالمي تجاوز صدمة الطاقة الناجمة عن الحرب في الشرق الأوسط بشكل أفضل مما كان يخشى، ولا يزال من المتوقع أن ينمو الناتج الاقتصادي العالمي بنحو ثلاثة بالمئة في 2026، لكنه حذر من أن المخاطر لا تزال مرتفعة.
وأوضحت المتحدثة باسم الصندوق جولي كوزاك أن أسعار النفط والغاز لا تزال مرتفعة، وأن صدمة الطاقة الناجمة عن الحرب لم تنته بعد، مضيفة أن ضغوط الديون العالمية آخذة في التزايد، وأن عملية خفض التضخم في أعقاب أزمة تكاليف المعيشة التي شهدها عام 2022 توقفت.
وأشارت خلال مؤتمر صحفي دوري للصندوق إلى أن توقعات التضخم العالمية ارتفعت، لكنها لا تزال مستقرة على المدى الطويل.
وقالت: “حتى الآن، ورغم مرور ستة أشهر على الحرب في الشرق الأوسط، أظهر الاقتصاد العالمي صمودًا”، مضيفة أن السحب من احتياطيات النفط والغاز أتاح لبعض البلدان التعامل مع صدمات الطاقة الناجمة عن الحرب، فيما تحولت بلدان أخرى إلى مصادر طاقة جديدة أو اتخذت إجراءات لكبح الطلب.
وتابعت “لا يزال الاقتصاد العالمي على المسار المؤدي لتحقيق نمو عالمي بنحو ثلاثة بالمئة، لكن الضبابية لا تزال مرتفعة”.
وذكرت أن المخاطر مرتفعة، إذ تحتاج بلدان كثيرة إلى إعادة تكوين احتياطياتها من النفط والغاز، بينما من المتوقع أن يرتفع الطلب على الطاقة مع اقتراب فصل الشتاء في نصف الكرة الشمالي.
قالت رئيسة البنك المركزي الأوروبي كريستين لاغارد إن الصراع في الشرق الأوسط لا يزال يولد ضغوطاً تضخمية، ومن المتوقع أن يظل التضخم أعلى بكثير من مستهدفه لفترة ممتدة، مشيرة إلى أن قرار البنك رفع سعر الفائدة الرئيس إلى 2.50 في المائة من 2.25 في المائة هو التزام بإدارة السياسة النقدية بما يضمن استقرار التضخم عند المستهدف البالغ 2 في المائة على المدى المتوسط.
وبحسب لاغارد، تشير التقديرات الأساسية الجديدة التي أعدها خبراء المركزي الأوروبي إلى أن متوسط التضخم العام سيبلغ 3 في المائة في عام 2026، و2.5 في المائة في عام 2027، و2.1 في المائة في عام 2028. وباستثناء الطاقة، والغذاء، تتوقع التقديرات الأساسية أن يبلغ التضخم 2.5 في المائة في عام 2026، و2.6 في المائة في عام 2027، و2.3 في المائة في عام 2028.
وبالمقارنة مع تقديرات يونيو (حزيران)، لم يطرأ تغيير على توقعات التضخم لعام 2026، بينما جرى رفعها لعامي 2027 و2028. وتبلغ التقديرات الأساسية للنمو الاقتصادي 0.9 في المائة لعام 2026، و1.4 في المائة لعام 2027، و1.5 في المائة لعام 2028. وتمثل هذه التقديرات مراجعة بالرفع لكل من عامي 2026 و2027، وتعكس بشكل رئيس قدرة اقتصاد منطقة اليورو على الصمود بدرجة تفوق التوقعات.
وأضافت لاغارد: «لا تزال التوقعات شديدة الضبابية، مع ميل مخاطر التضخم إلى الارتفاع، ومخاطر النمو الاقتصادي إلى الانخفاض. وفيما يتعلق بصدمة الطاقة، توضح السيناريوهات المحدّثة التي أعدها خبراء البنك النطاق الواسع للنتائج المحتملة لمسار النمو والتضخم في ظل افتراضات مختلفة بشأن شدة الصدمة، ومدتها، فضلاً عن آثارها غير المباشرة، وتأثيراتها من الجولة الثانية».
وتابعت: «مع قرار اليوم، نظل في وضع جيد للتعامل مع حالة عدم اليقين الناجمة عن الصراع. وسنتبع نهجاً يعتمد على البيانات، واجتماعاً تلو الآخر في تحديد الموقف المناسب للسياسة النقدية. وستستند قراراتنا بشأن أسعار الفائدة، على وجه الخصوص، إلى تقييمنا لتوقعات التضخم، والمخاطر المحيطة بها، في ضوء البيانات الاقتصادية والمالية الواردة، فضلاً عن ديناميات التضخم الأساسي، وقوة انتقال أثر السياسة النقدية. ولا نلتزم مسبقاً بمسار محدد لأسعار الفائدة».
النشاط الاقتصادي
أظهر اقتصاد منطقة اليورو قدرة على الصمود رغم صدمة الطاقة، مع استمرار النمو بدعم من الصناعات التحويلية، والإنفاق الحكومي، وتعافي ثقة المستهلكين. واستقر معدل البطالة عند 6.4 في المائة في يوليو (تموز)، فيما تحسنت الإنتاجية تدريجياً. وتحسنت آفاق النمو بفضل صمود الاستهلاك، والإنفاق العام، مع توقعات بدعم إضافي من انخفاض أسعار الطاقة، واستثمارات الشركات، والإسكان، والطلب الخارجي، رغم ضغوط التنافسية، وعدم اليقين التجاري. وأكد البنك أهمية الإصلاحات الهيكلية وسلامة المالية العامة، إلى جانب تبسيط قواعد السوق الموحدة، وتسريع التحول في مجال الطاقة، واستكمال اتحاد المدخرات، والاستثمارات، مع ضرورة أن تكون الاستجابات المالية لصدمة الطاقة مؤقتة، وموجهة.
التضخم
ارتفع التضخم في منطقة اليورو إلى 3.3 في المائة في أغسطس (آب) من 2.9 في المائة في يوليو، مدفوعاً بارتفاع تضخم أسعار الطاقة إلى 14.3 في المائة. وفي المقابل، تراجع التضخم -باستثناء الطاقة، والغذاء- إلى 2.4 في المائة، مع انخفاض تضخم الخدمات إلى 3 في المائة، بينما ارتفع تضخم السلع إلى 1.2 في المائة. وظلت مقاييس التضخم الأساسي مستقرة إلى حد كبير، فيما تباطأ نمو التعويض لكل موظف إلى 3.3 في المائة في الربع الثاني، وتراجع نمو تكاليف وحدة العمل إلى 2.6 في المائة.
ومن المتوقع أن تبقي صدمة الطاقة التضخم أعلى بكثير من المستهدف حتى النصف الأول من 2027، قبل أن يتراجع تدريجياً ويقترب من 2 في المائة بنهاية العام. ويراقب البنك انتقال ارتفاع أسعار الطاقة إلى الأسعار، والأجور، وتوقعات التضخم، وسط استمرار مخاطر ارتفاع التضخم.
تقييم المخاطر
تميل مخاطر النمو إلى الجانب السلبي، بفعل الصراع في الشرق الأوسط، والحرب الروسية على أوكرانيا، وما قد يترتب عليهما من اضطرابات في إمدادات الطاقة، وارتفاع أسعارها، إلى جانب تشديد الأوضاع المالية، وتجدد التوترات التجارية، بما يضغط على الاستهلاك، والاستثمار، والصادرات.
في المقابل، قد يتجاوز النمو التوقعات إذا تكيف الاقتصاد وأسواق الطاقة سريعاً مع الصدمات، أو جرى حل الصراعات، إضافة إلى أثر تبني التكنولوجيا، والإنفاق على الدفاع، والبنية التحتية، والإصلاحات الداعمة للإنتاجية.
أما مخاطر التضخم، بحسب لاغارد، فهي تميل إلى الجانب الصعودي، مع احتمال اشتداد صدمة الطاقة، وارتفاع أسعار الغاز، والغذاء، ولا سيما في حال استمرار اضطرابات الإمدادات، أو انخفاض مخزونات الغاز. كما قد تؤدي التوترات التجارية، وتجزئة سلاسل الإمداد، والظواهر الجوية المتطرفة إلى زيادة الضغوط السعرية.
وفي المقابل، قد يكون التضخم أقل من المتوقع إذا هدأت الصراعات الجيوسياسية، أو جاءت الآثار غير المباشرة وتأثيرات الجولة الثانية لصدمة الطاقة أقل حدة، أو أدى تزايد تقلب الأسواق والنفور من المخاطر إلى إضعاف الطلب.
بلغ عدد السياح الوافدين إلى دول مجلس التعاون الخليجي أكثر من 75 مليون سائح خلال عام 2025، محققاً نمواً نسبته 4.8 في المائة، فيما بلغ عدد السياح الذين تنقلوا بين دول المجلس نحو 20 مليون سائح، بزيادة 3.6 في المائة مقارنة بعام 2024.
ويأتي ذلك في وقت تشهد فيه السياحة البينية الخليجية زخماً متزايداً؛ إذ استقبلت السعودية خلال النصف الأول من عام 2026 نحو 3.2 مليون سائح وافد من دول مجلس التعاون، في مؤشر على اتساع حركة السفر بين دول المنطقة وتنامي الطلب على الوجهات الخليجية.
وكانت السعودية استقبلت نحو 30 مليون سائح وافد خلال 2025، بما يمثل قرابة 40 في المائة من إجمالي السياح الوافدين إلى دول مجلس التعاون.
زخم السياحة الخليجية
وقال الأمين العام لمجلس التعاون لدول الخليج العربية، جاسم البديوي، إن الإنفاق السياحي في دول المجلس تجاوز 131 مليار دولار خلال عام 2025، مقارنة بنحو 120 ملياراً في العام السابق، في حين بلغت المساهمة المباشرة وغير المباشرة للسياحة في اقتصادات دول المجلس نحو 254 مليار دولار، بما يعادل 11.4 في المائة من الناتج المحلي الإجمالي.
وأوضح البديوي، خلال الاجتماع العاشر للوزراء المسؤولين عن السياحة بدول مجلس التعاون، الذي عقد في المنامة برئاسة وزيرة السياحة البحرينية فاطمة بنت جعفر الصيرفي، أن هذه المؤشرات تعكس ما حققته دول المجلس من تقدم في تطوير القطاع السياحي، وتؤكد تنامي دوره في دعم النمو وتنويع الاقتصادات الخليجية.
وشاركت السعودية، ممثلة بوزير السياحة أحمد الخطيب، في الاجتماع في إطار رئاسة البحرين للدورة السادسة والأربعين لمجلس التعاون.
وأشار إلى أن هذه الأرقام «لا تمثل مجرد مؤشرات للنمو»، وإنما تعكس مكاسب تنموية واقتصادية مهمة، مؤكداً أن المرحلة المقبلة تتطلب البناء على هذه النتائج وتعزيز قدرة القطاع على حماية مكتسباته واستدامتها في مواجهة المتغيرات، وصولاً إلى مستهدفات الاستراتيجية الخليجية للسياحة 2023 – 2030.
تعزيز التكامل السياحي
وأكد البديوي أن المرحلة المقبلة تركز على ثلاثة مسارات رئيسية، تشمل تعزيز مرونة القطاع السياحي وجاهزيته، وتسريع تنفيذ المبادرات والمشروعات الخليجية المشتركة، وتعميق التكامل السياحي بين دول المجلس، بما يعزز السياحة البينية ويستفيد من تنوع المقومات السياحية في دول الخليج.
وناقش الاجتماع خطة التحرك الخليجي المشترك لتسريع تعافي القطاع السياحي، إلى جانب جهود الترويج السياحي المشترك وتطوير الباقات والبرامج السياحية الخليجية، وتعزيز الحضور السياحي لدول المجلس في الأسواق الدولية المستهدفة.
كما بحث الوزراء تطوير التحرك الإعلامي المشترك، ولوحة البيانات والمؤشرات السياحية الخليجية، بما يدعم توافر البيانات ويعزز القدرة على قياس أداء القطاع وتحديد فرص النمو.
مبادرات مشتركة
وتناول الاجتماع عدداً من المبادرات الرامية إلى دعم التعاون والتكامل السياحي، من بينها الحملات التسويقية المشتركة، وتبادل الخبرات والمعرفة في مجال الإحصاءات والبيانات السياحية، إلى جانب رخصة الإرشاد السياحي الموحدة والدليل الاسترشادي للتصنيف الفندقي.
كما ناقش الوزراء اختيار عاصمة السياحة الخليجية لعام 2027، ومجالات التعاون الدولي، والأنشطة والفعاليات السياحية المشتركة، بما يدعم تطوير منتج سياحي خليجي متكامل ويعزز القدرة على استقطاب الزوار من الأسواق العالمية.
ويأتي الاجتماع امتداداً لمسار العمل السياحي الخليجي المشترك، ومتابعة لما نوقش خلال الاجتماع الاستثنائي للوزراء المسؤولين عن السياحة الذي عقد في أبريل (نيسان) الماضي، بما يدعم استمرار التنسيق بين دول المجلس ورفع جاهزية القطاع للتعامل مع المتغيرات.
وتؤكد مشاركة السعودية حرصها على مواصلة دورها في دعم العمل السياحي الخليجي المشترك، والإسهام في تنسيق الأولويات ودفع مجالات التعاون بين دول المجلس، بما يعزز التكامل بين الوجهات السياحية الخليجية.
يتعرَّض الاقتصاد العراقي لصدمة حادة نتيجة اضطراب حركة الملاحة عبر مضيق هرمز، مع تراجع حاد في صادرات النفط التي يعتمد عليها العراق بصورة كبيرة لتمويل موازنته وتوفير العملة الأجنبية؛ ما يضع المالية العامة والحساب الجاري والاحتياطيات أمام ضغوط متزايدة.
وقال «معهد التمويل الدولي»، في تقرير صدر الخميس، إن صادرات النفط العراقية ستنخفض بنحو 22 في المائة خلال 2026؛ ما سيدفع الناتج المحلي الإجمالي الحقيقي إلى الانكماش بنحو 11 في المائة، في حين يتسع العجز المالي إلى نحو 11.8 في المائة من الناتج، والعجز في الحساب الجاري إلى 13.1 في المائة.
ورغم ارتفاع متوسط سعر خام برنت المتوقَّع إلى 89 دولاراً للبرميل هذا العام، مقارنة مع 69 دولاراً في 2025، فإن ارتفاع الأسعار لن يوفر للعراق سوى دعم محدود، في ظل الخصومات الكبيرة التي يُباع بها الخام العراقي، وارتفاع تكاليف الشحن، وبقاء أحجام الصادرات أقل بكثير من مستويات ما قبل الصراع.
صادرات النفط تحت الضغط
وأوضح التقرير أن العراق من أكثر الاقتصادات تعرُّضاً لاضطراب الملاحة في هرمز، نظراً إلى أن الجزء الأكبر من الخام المنتَج في جنوب البلاد يصل إلى الأسواق العالمية عبر المحطات النفطية في الخليج، بينما لا تزال طاقات التصدير البديلة محدودة.
وتوفر الطريق الشمالية عبر تركيا متنفساً محدوداً، في حين تحتاج مسارات التصدير المقترحة عبر سوريا والأردن إلى استثمارات كبيرة وسنوات من العمل، قبل أن تتمكن من توفير طاقة تصديرية مؤثرة.
وبحسب تقديرات المعهد، ستتراجع صادرات النفط العراقية بنحو 30 في المائة في المتوسط خلال 2026 مقارنة بالعام السابق، فيما ينخفض إنتاج الخام إلى نحو 3.3 مليون برميل يومياً، مقابل 4.4 مليون برميل يومياً في 2025.
ويعني ذلك أن ارتفاع أسعار النفط لن يكون كافياً لتعويض خسارة أحجام الصادرات، خصوصاً أن سعر التعادل المالي للنفط في العراق ارتفع من نحو 55 دولاراً للبرميل في 2020 إلى 85 دولاراً في 2025، قبل أن تدفع الصدمة الحالية نقطة التعادل إلى ما يزيد على 100 دولار للبرميل.
الاحتياطيات تواجه الاستنزاف
ويتوقع «معهد التمويل الدولي» أن تنخفض احتياطيات العراق الرسمية، باستثناء الذهب، من نحو 74 مليار دولار في نهاية 2025 إلى 56 مليار دولار بنهاية العام الحالي، مع استمرار البنك المركزي في توفير العملة الأجنبية لتمويل الواردات والحفاظ على ربط الدينار بالدولار.
ومع ذلك، يرى المعهد أن الاحتياطيات ستبقى مصدراً مهماً من مصادر الحماية الخارجية، وإن كانت سرعة استنزافها ستصبح أكثر أهمية إذا استمر اضطراب الملاحة عبر هرمز حتى 2027.
وفي الوقت نفسه، يُتوقع ارتفاع الدين العام إلى 63.1 في المائة من الناتج المحلي الإجمالي هذا العام، مقارنة مع 53.1 في المائة في 2025، نتيجة اتساع احتياجات التمويل الحكومية.
انتعاش قوي في 2027
ويفترض السيناريو الأساسي للمعهد أن تعود حركة الملاحة عبر هرمز تدريجياً إلى طبيعتها خلال الأشهر المقبلة مع تراجع التوترات الإقليمية وبدء العمل بترتيبات أمنية مؤقتة.
وفي هذه الحالة، يتوقع التقرير تعافي إنتاج النفط وصادراته بالكامل بحلول منتصف 2027؛ ما سيدفع الناتج المحلي الحقيقي إلى النمو بنسبة 12.6 في المائة، بعد انكماشه 10.9 في المائة خلال 2026.
كما يتوقع ارتفاع الناتج المحلي الهيدروكربوني بنسبة 24.3 في المائة العام المقبل، بعد انكماشه 20.5 في المائة خلال 2026، بينما يظل نمو الاقتصاد غير النفطي محدوداً عند نحو 2 في المائة.
ومن شأن تعافي الصادرات النفطية أن يسهم في تقليص العجزين المالي والحساب الجاري، واستقرار الاحتياطيات الأجنبية، لكنه لن يلغي نقاط الضعف الهيكلية التي يعاني منها الاقتصاد العراقي.
الإنفاق الحكومي يقيد التعافي
ويشير التقرير إلى أن قدرة الحكومة العراقية على امتصاص صدمة الإيرادات النفطية محدودة بسبب ارتفاع الالتزامات المرتبطة بأجور القطاع العام ومعاشات التقاعد، إلى جانب ضعف الإيرادات غير النفطية واحتياجات الإنفاق على البنية التحتية.
ويرى المعهد أن الاستجابة قصيرة الأجل ستعتمد على مزيج من خفض الإنفاق الرأسمالي، وتراكم المتأخرات المحلية، وزيادة الاقتراض الداخلي، مع استخدام جزء من الاحتياطيات لتلبية احتياجات العملة الأجنبية.
لكن هذه الإجراءات قد تؤثر بدورها في النمو غير النفطي، الذي يتوقع المعهد أن ينكمش بنحو 1 في المائة في 2026 قبل أن ينمو 2 في المائة فقط في 2027.
ويعزو المعهد ضعف النمو غير النفطي إلى مشكلات هيكلية أعمق، تشمل ضعف الاستثمار الخاص، والقيود التمويلية، وارتفاع البطالة، وضعف بيئة الأعمال، ومشكلات الحوكمة، إلى جانب أزمة الكهرباء.
مسارات بديلة للنفط
وفي محاولة لتقليص الاعتماد على هرمز، يعمل العراق على تطوير مسارات بديلة لتصدير النفط، تشمل تركيا وسوريا والأردن.
ويشير التقرير إلى أن العراق بدأ استخدام ميناء بانياس السوري لنقل زيت الوقود، مع خطط لبدء نقل الخام، إلا أن الكميات الحالية تظل صغيرة مقارنة بصادرات العراق التي تبلغ نحو 3.6 مليون برميل يومياً.
ويبرز مشروع خط أنابيب حديثة – بانياس بوصفه أحد أكثر الخيارات قدرة على تنويع صادرات العراق على المدى المتوسط، بطاقة أولية تتراوح بين 1 و1.5 مليون برميل يومياً، مع إمكانية رفعها إلى مليونَي برميل يومياً.
لكن تنفيذ المشروع يتطلب تمويلاً واستثمارات طويلة الأجل واستقراراً أمنياً وتوافقاً سياسياً مستداماً.
الاستثمار الأميركي فرصة ومخاطرة
وفي المقابل، يرى «معهد التمويل الدولي» أن تدفقات الاستثمار الأجنبي تمثل أحد مصادر الدعم للاقتصاد العراقي على المدى المتوسط، بعدما ارتفعت التدفقات الإجمالية من نحو 2 إلى 3 مليارات دولار سنوياً خلال 2020 – 2022 إلى 8.6 مليار دولار في 2025، بما يعادل نحو 4 في المائة من الناتج المحلي.
ويرتبط الجزء الأكبر من هذه الاستثمارات بقطاع النفط والغاز، ومشروعات التقاط الغاز ومعالجته، وتطوير قطاع الكهرباء.
كما يلفت التقرير إلى تنامي الاهتمام التجاري الأميركي بالعراق، مع سعي شركات، من بينها «شيفرون» و«كونوكو فيليبس» و«هاليبرتون» و«إتش كيه إن إنرجي» و«كي بي آر»، واحتمال عودة «إكسون موبيل»، إلى تطوير مشروعات في النفط والغاز.
ويرى المعهد أن تنفيذ هذه المشروعات يمكن أن يدعم الطاقة الإنتاجية، ويزيد التقاط الغاز، ويحسن إمدادات الكهرباء، ويفتح المجال أمام دورة استثمار جديدة، لكنه يحذر في الوقت نفسه من مخاطر التنفيذ المرتبطة بالوضع الأمني والسياسي.
الاستقرار السياسي شرط للتعافي
وبحسب التقرير، شهد المشهد السياسي العراقي تحسُّناً نسبياً منذ تولي رئيس الوزراء علي الزيدي منصبه في مايو (أيار) 2026، مع تركيز أكبر على تعزيز سلطة الدولة ومكافحة الفساد وجذب الاستثمار وتطوير العلاقات الاقتصادية مع الولايات المتحدة، مع الحفاظ على علاقات عملية مع إيران.
لكن المعهد يرى أن هذا التحسن لا يزال هشاً، في ظل استمرار نفوذ الفصائل المسلحة المرتبطة بإيران، وقدرتها العسكرية، وارتباطاتها السياسية والاقتصادية.
ويحذر التقرير من أن تجدُّد الهجمات على المصالح الأميركية أو دول الخليج قد يؤدي إلى ردود عسكرية، ويقوّض العلاقات الاقتصادية للعراق مع دول مجلس التعاون، ويضعف ثقة المستثمرين.
المخاطر الجيوسياسية
ويعتبر المعهد أن أكبر المخاطر السلبية على آفاق العراق في 2027 تتمثل في عدم التوصل إلى اتفاق موثوق بين الولايات المتحدة وإيران، أو عدم القدرة على الحفاظ عليه؛ ما قد يطيل اضطراب الملاحة في هرمز ويؤخر عودة حركة الشحن إلى طبيعتها ويبقي أقساط التأمين مرتفعة.
وفي حال طال أمد الصدمة، قد تتسارع وتيرة استنزاف الاحتياطيات ويرتفع الدين العام بوتيرة أكبر، بحيث يتجاوز 70 في المائة من الناتج المحلي الإجمالي بنهاية 2027 في السيناريو الأسوأ.
ويخلص «معهد التمويل الدولي» إلى أن تعافي صادرات النفط يمكن أن يمنح العراق نافذة زمنية لإجراء الإصلاحات وإعادة بناء الاحتياطيات، لكن استدامة التعافي ستظل مرتبطة بقدرة الحكومة على تقليص الاعتماد على النفط، وإصلاح المالية العامة والمصارف والكهرباء، وتحسين الحوكمة وبيئة الاستثمار.
أعلنت القاهرة تشكيل الجانب المصري من «مجلس الأعمال» مع سوريا، بعد أشهر من اعتماد دمشق أسماء ممثليها فيه.
والتقارب المتصاعد بين البلدين في ملف الاقتصاد يراه خبراء تحدثوا لـ«الشرق الأوسط»، شبيه الصلة «بتقارب مصر وتركيا إبان خلافاتهما السابقة»، متوقعين أن «يكون الاقتصاد بوابة تقارب البلدين قبل أن يتحول لمسار سياسي ودبلوماسي وشراكة أوسع».
وفي 2013، تدهورت علاقات مصر مع تركيا بسبب خلافات سياسية عميقة، غير أنها أبقت على المسار الاقتصادي قائماً، قبل أن تشهد السنوات الأخيرة استعادة لمسار التطبيع الكامل للعلاقات، وتبادل الزيارات الرئاسية والوزارية بين البلدين.
ويتضح نمو هذا المسار الاقتصادي بين مصر وسوريا مع إصدار وزير الاستثمار المصري محمد فريد قراراً في 9 سبتمبر (أيلول) الحالي بتشكيل الجانب المصري في المجلس المصري – السوري لمدة ثلاث سنوات.
ويضم الجانب المصري، بحسب وسائل إعلام، «قيادات ورجال أعمال يمثلون قطاعات اقتصادية وصناعية متنوعة تشمل الطاقة، والمقاولات والإنشاءات، والحديد والصلب، والتطوير العقاري، والصناعات الغذائية، والأدوية والمستلزمات الطبية، والهندسة، والأثاث، والسلع الاستهلاكية».
وقبيل ذلك القرار المصري، التقى وزير الخارجية بدر عبد العاطي، نظيره السوري أسعد الشيباني، في 7 سبتمبر الحالي بالقاهرة، على هامش الاجتماع الوزاري للجامعة العربية، واستعرضا «تطور العلاقات المصرية – السورية وسبل تعزيز التعاون الثنائي في المجالات الاقتصادية والتجارية»، وفق بيان لـ«الخارجية المصرية».
وسبق أن أصدر وزير الاقتصاد والصناعة السوري محمد نضال الشعار في مايو (أيار) الماضي، قراراً بتشكيل مجلس الأعمال السوري – المصري من الجانب السوري، في إطار تعزيز التعاون الاقتصادي المشترك بين البلدين، بحسب بيان للوزارة وقتها.
ويعتقد الأمين العام لـ«مركز الفارابي للدراسات»، مختار غباشي، أن نموذج استعادة العلاقات بين مصر وتركيا الذي استند في بداية حل الخلافات إلى الاقتصاد، قد يكون بدرجة ما مشابهاً للمسار الحالي المتبع من القاهرة في التقارب مع دمشق، مشيراً إلى أن «تشكيل مجلس الأعمال من الجانب المصري خطوة مهمة، وستسهم في نمو العلاقات اقتصادياً».
ويرى غباشي أن التقارب المصري – التركي الذي يشهد قمته حالياً، قد يساعد في تعجيل الخطوات المصرية – السورية، خاصة في ظل تقارب قوي للغاية بين دمشق وأنقرة.
وفي هذا الصدد، قال المحلل السياسي السوري عبد الله الحمد إن «القاهرة تحاول مد جسور الثقة باتجاه دمشق، معتمدة على تجربة مهمة هي علاقاتها مع أنقرة التي شهدت بعض التوترات في بعض المراحل التاريخية، لكن بالنهاية عاد الطرفان من بوابة الاقتصاد والاستثمار».
ومنذ سقوط بشار الأسد في ديسمبر (كانون الأول) 2024، بدت العلاقات المصرية – السورية تتحرك نحو اتصالات ثنائية حذرة بسبب مخاوف القاهرة من ملف المسلحين، قبل أن يتجه ذلك تدريجياً نحو تعاون اقتصادي.
وفي أواخر أبريل (نيسان) الماضي، التقى الرئيس المصري عبد الفتاح السيسي نظيره السوري أحمد الشرع على هامش «القمة التشاورية العربية – الأوروبية» التي عُقدت في قبرص. وأفادت وسائل إعلام في القاهرة ودمشق حينها بأن «حديثاً ودياً» جرى بين الرئيسين لبحث تطورات المنطقة، وتعزيز التعاون.
وأعقب هذا زيارة أجراها الشيباني إلى القاهرة في مايو الماضي تمخض عنها الإعلان عن تشكيل مجلس الأعمال المشترك، وتوسيع مجالات التعاون التجاري والاقتصادي، مع التأكيد على أهمية تنسيق المواقف بشأن التطورات في المنطقة.
وتسلَّم الدبلوماسي السوري يحيى دياب في أغسطس (آب) الماضي، مهام عمله قائماً بأعمال البعثة السورية في القاهرة، بعد اعتماده من السلطات المصرية.
وأوضح الحمد أن «دمشق والقاهرة تجمعهما نقاط مشتركة على المستوى السياسي والدبلوماسي والاقتصادي والثقافي الاجتماعي، وحالياً يحاول الطرفان إيجاد قواسم مشتركة لربط هذه النقاط، والوصول إلى تفاهمات سياسية واقتصادية ودبلوماسية تعود بالازدهار والانعكاس الإيجابي عليهما».
ويعتقد غباشي أن «استمرار الخطوات المصرية – السورية وتعزيزها بتقوية المسار الاقتصادي، سيقودان لا محالة لاستعادة العلاقات بين القاهرة ودمشق سريعاً، خاصة أن مصر تدرك أهمية سوريا لها وللمنطقة، وكذلك دمشق تدرك مكانة مصر ودورها في المنطقة، وحريصة على التطبيع الكامل للعلاقات أيضاً، وربما تركيا تلعب دوراً في تعجيل ذلك المسار».
في غضون ذلك، أدانت مصر، الخميس، بأشد العبارات التوغلات الإسرائيلية المتكررة داخل الأراضي السورية، وعدّتها «انتهاكاً صارخاً لسيادة الجمهورية العربية السورية ووحدة وسلامة أراضيها، وخرقاً واضحاً لأحكام القانون الدولي».
وأكدت، في بيان لـ«الخارجية»، «رفضها الكامل لكافة الانتهاكات والتوغلات الإسرائيلية داخل الأراضي السورية»، وحذرت من أن «استمرار هذه الممارسات التصعيدية من شأنه تأجيج التوتر وتقويض الأمن والاستقرار في المنطقة». وجددت «تضامنها الكامل مع سوريا ودعمها لسيادتها ووحدتها وسلامة أراضيها»، مشددة على «ضرورة انسحاب إسرائيل من الأراضي السورية المحتلة، والالتزام باتفاقية فض الاشتباك لعام 1974».
وسط تحديات اقتصادية تمر بها البلاد، جاءت تحويلات المغتربين لتصبح ملاذاً مصرياً في مواجهة الصدمات الخارجية الناتجة عن التوترات الإقليمية، بعدما واصلت ارتفاعها لتحقق أرقاماً قياسية، وساهمت في توفير تدفقات مالية مرتفعة.
وأكد المركز الإعلامي لمجلس الوزراء أن تحويلات المصريين العاملين بالخارج سجلت مستويات قياسية خلال عام 2025 – 2026، حيث وصلت إلى 47.3 مليار دولار، متجاوزة بذلك توقعات عدد من المؤسسات الدولية، بينها «صندوق النقد» الذي توقع أن تصل إلى 39.3 مليار دولار، فيما قدرها بنك «مورغان ستانلي» بنحو 46 مليار دولار.
وتشكل تحويلات المغتربين مصدراً مهماً للعملة الصعبة في مصر، ويقدر عدد المصريين في الخارج بنحو 14 مليوناً، وفق بيان لوزارة الخارجية في سبتمبر (أيلول) العام الماضي، وتتركز غالبيتهم في الدول العربية.
كما استعرض المركز الإعلامي رؤية عدد من المؤسسات الدولية بشأن قوة تحويلات المصريين العاملين بالخارج، حيث توقع صندوق النقد الدولي في أغسطس (آب) 2026 أن تظل التحويلات المالية قوية بعد التدفقات القياسية الأخيرة، وأكد أن التدفقات القياسية لتحويلات العاملين بالخارج، إلى جانب قوة إيرادات السياحة، والتعافي التدريجي لإيرادات قناة السويس، كلها أسهمت في الحد من الضغوط.
وبحسب مجلس الوزراء المصري، أشارت «ستاندرد آند بورز»، في أبريل (نيسان) الماضي، إلى أن مصر تواجه التحديات، وهي تتمتع بهوامش أمان خارجية أقوى مما كانت عليه خلال الأزمات السابقة، مدعومة بالإصلاحات التي أسهمت في دعم نمو قوي في إيرادات السياحة، وتحويلات المصريين بالخارج.
كما أوضحت «المنظمة الدولية للهجرة» في مايو (أيار) الماضي أن مصر جاءت في صدارة الاقتصادات العربية والأفريقية في تلقي تحويلات العاملين بالخارج، بينما احتلت المركز السابع عالمياً في عام 2024. وأكد بنك «مورغان ستانلي»، في أغسطس الماضي، أن «قوة تحويلات المصريين العاملين بالخارج توفر آلية فعالة لامتصاص الصدمات الخارجية»، مشيراً إلى «بقاء التحويلات عند مستويات مرتفعة تاريخياً طوال العام المالي 2025/2026».
وفي رأي الخبير الاقتصادي الدكتور كريم العمدة، ساهم تدفق تحويلات المغتربين في امتصاص الصدمات الخارجية الناتجة عن التوترات الإقليمية، وقال لـ«الشرق الأوسط» إن «التحويلات عززت قدرة الاقتصاد المصري على الصمود، وأدت إلى زيادة الاحتياطي النقدي، والاستقرار النسبي لسعر الدولار»، وأضاف: «تشكل تحويلات المغتربين في الوقت الراهن أهم شريان من شرايين النقد الأجنبي، حيث تدخل مباشرة في الاقتصاد الوطني».
وانعكس الارتفاع في تحويلات المصريين بالخارج على تعزيز صافي الاحتياطيات الدولارية، حيث ارتفع، بحسب بيان «المركز الإعلامي لمجلس الوزراء» إلى 55.1 مليار دولار في يونيو (حزيران) الماضي، ثم واصل صعوده ليسجل 57.2 مليار دولار في نهاية أغسطس 2026، مقارنة بنحو 48.7 مليار دولار في يونيو 2025، و46.4 مليار دولار في يونيو 2024.
ويرى الخبير الاقتصادي الدكتور وليد جاب الله أن التحويلات «عززت قدرة الاقتصاد المصري على الصمود في مواجهة التحديات الإقليمية، وتوترات المنطقة»، وقال لـ«الشرق الأوسط» إنه «على رغم الأزمة التي يواجهها الاقتصاد المصري في الكثير من المناحي، ساهمت تحويلات المغتربين في الحد من الأضرار، وعززت الموازنة العامة للدولة»، مشيراً إلى أن «تحويلات المغتربين تتنافس مع الصادرات المصرية على المركز الأول بشأن واردات النقد الأجنبي».
ووفق بيانات «الجهاز المركزي للتعبئة العامة والإحصاء» في مصر، وصلت قيمة الصادرات المصرية لمختلف دول العالم إلى 28 مليار دولار خلال النصف الأول من عام 2026 مقابل 26.1 مليار دولار خلال الفترة نفسها من العام الماضي بزيادة بلغت 1.9 مليار دولار.
ويعتقد جاب الله أنه «من المفترض أن تحتل الصادرات المركز الأول لتعزيز صمود الاقتصاد، إذ إن تحويلات المغتربين تكون مبالغ صافية تدخل إلى البنوك المصرية، بينما قيمة الصادرات يخصم منها تكلفة الإنتاج».
تواجه الأسواق المالية العالمية تحولاً هيكلياً مع صعود موجة غلاء جديدة تضرب أسواق الدين من الولايات المتحدة وأوروبا وصولاً إلى اليابان والشرق الأوسط، وسط قفزات متتالية في عوائد السندات، مما يطرح تساؤلات حادة حول مدى قدرة الاقتصاد العالمي على الصمود في عصر الديون باهظة الثمن.
وتقف خلف هذه الارتفاعات عوامل متداخلة، يتقدمها التضخم العنيد، وارتفاع أسعار الطاقة، والإنفاق الحكومي المتزايد، إضافة إلى الإصدارات السيادية القياسية التي باتت تنافس القطاع الخاص والشركات على السيولة المتاحة لدى المستثمرين.
وفقاً للتقديرات المالية، يتوقع أن تقترض الحكومات والشركات نحو 29 تريليون دولار خلال عام 2026، غير أن التحدي الأكبر لا يكمن فقط في حجم الإصدارات الجديدة، بل في إعادة تمويل شريحة ضخمة من الديون القديمة بأسعار فائدة أعلى بكثير مقارنة بالمعدلات الصفرية والمخفضة التي سادت في الأعوام السابقة.
وبدأت تداعيات هذا الارتفاع تظهر جلياً في الاقتصادات الكبرى؛ ففي الولايات المتحدة تجاوزت مدفوعات الفائدة السنوية حاجز التريليون دولار، فيما تتجه تكلفة خدمة الدين في أوروبا نحو الصعود المباشر، وهو ما يضغط على الميزانيات الحكومية ويتسبب في تقليص الإنفاق العام وتراجع الاستثمارات، إلى جانب رفع تكلفة القروض على الشركات والأفراد.
وتزداد المخاطر بالنسبة للأسواق الناشئة، حيث يتزامن ارتفاع عوائد سندات الخزانة الأمريكية مع قوة الدولار، ما يجعل الاقتراض المقوم بالعملة الأمريكية أكثر تكلفة ويفرض ضغوطاً على العملات المحلية والمخاوف من خروج رؤوس الأموال.
وفي المقابل، أظهرت دول مجلس التعاون الخليجي صموداً لافتاً وقدرة عالية على جذب السيولة الاستثمارية؛ حيث نجحت السعودية مؤخراً في جمع 3.25 مليار دولار عبر إصدار صكوك دولية شهدت إقبالاً قياسياً بتغطية تجاوزت 16.5 مليار دولار، في حين واصلت كل من الإمارات وقطر والكويت إصداراتها بنجاح.
وتؤكد التطورات الحالية أن الأزمة لا تكمن في إغلاق منافذ التمويل أو غياب السيولة، بل في ارتفاع ثمن الدخول إلى سوق الدين، لتظل المسألة المرهونة بالزمن هي مدى قدرة الاقتصاد العالمي بشركاته وحكوماته على تحمل هذه التكلفة المرتفعة.
ليس أصعب من إقناع المستثمر بضخ أمواله في بلد ما، إلا إقناعه بأن أمواله ستكون قابلة للاستثمار، وأن عوائدها ستكون قابلة للتحصيل، وأن الخروج منها لن يتحول إلى مغامرة جديدة. وهذه تحديدا هي العقدة التي تواجه لبنان اليوم: الأموال موجودة، لكن الثقة غائبة.
في المقابل، لا يبدأ البحث عن أدوات قادرة على جذب هذه الأموال من النقطة الصفر. فهيئة الأسواق المالية (CMA) التي تعمل تحت إشراف مصرف لبنان، وضعت منذ عام 2015 أطرا لأدوات مالية منظَّمة (Regulated Financial Instruments)، بما يتيح اجتذاب أموال المستثمرين اللبنانيين في الداخل والاغتراب ضمن قنوات قانونية وشفافة وخاضعة للرقابة.
لذا، تكتسب فكرة إنشاء صناديق استثمار عقاري متخصصة (REITs) أهميتها، لا بوصفها أداة لتمويل المشاريع العقارية فحسب، بل كقناة تربط الرساميل اللبنانية والمغتربة والأجنبية بالاقتصاد اللبناني. وتقوم الفكرة التي يطرحها الأستاذ المحاضر في عدد من الجامعات والمتخصص في اقتصادات التنظيم المدني والتطوير العقاري الدكتور جورج نور، على جمع أموال المستثمرين ضمن إطار قانوني ورقابي واضح، وتوظيفها في مشاريع داخل لبنان، مع تحديد قواعد الإدارة والعوائد وآليات الدخول والخروج. فهل يستطيع أن يوفر للمستثمر ما هو أهم من الصندوق نفسه، أي الثقة؟
هنا يبرز قانون هيئات الاستثمار الجماعي رقم 23 الصادر في 5 تشرين الأول 2005، والذي وضع إطارا لجمع أموال المستثمرين وإدارتها جماعيّا وفق مبدأ توزيع المخاطر. وقد نظم الصندوق المشترك للاستثمار، وشركة الاستثمار ذات الرأسمال المتغير، مع إخضاع الإدارة لجهة متخصصة وحفظ الأصول لدى وديع مستقل، وفرض الترخيص والرقابة والإفصاح وتنويع الاستثمارات.
لكن قانون 2005 ليس قانونا للـREITs، فهو ينظم أساساً الاستثمار الجماعي في القيم المنقولة والأدوات المالية، ولا ينشئ صندوقاً تكون مهمته الأساسية تملك العقارات وتطويرها. لذلك، يتطلب الانتقال إلى صناديق استثمار عقاري تطوير الإطار القانوني والتنظيمي، بما يحدد طبيعة الأصول وآليات إدارتها وتمويلها وحقوق المستثمرين والمعاملة الضريبية، إضافة إلى قواعد تملك غير اللبنانيين للعقارات.
الطرح لا يقتصر على شراء العقارات وبيعها، بل يمكن أن يحول الصندوق إلى منصة لتمويل الإسكان والتطوير العقاري والسياحة والصناعة والتجارة والتعليم والبنى التحتية، وصولا إلى مشاريع الشراكة بين القطاعين العام والخاص.
ومن النماذج التي يشير إليها نور “إعادة تطوير معرض رشيد كرامي الدولي واستثماره في طرابلس، بحيث تبقى ملكية الدولة للأرض أو الأصل العام، بينما يتولى المستثمر التطوير والتشغيل مقابل عائد. ويمكن توجيه الصناديق إلى الإسكان المخصص للإيجار، بما يحول العقار إلى أصل يولّد إيرادات مستمرة بدل اقتصار الاستثمار على المضاربة والبيع”.
وتكتسب الفكرة أهمية لقطاع البناء لارتباطه بسلسلة واسعة من الأنشطة، من الهندسة والاستشارات والخدمات القانونية والتمويل إلى السياحة والتجارة والتشغيل. وبالتالي، فإنّ ضخ رأس المال في مشروع عقاري يحرك قطاعات مرتبطة به ويوفّر فرص عمل وإيرادات للخدمات والشركات والمهن المختلفة.
ويشرح نور أن “الصندوق يمكن أن يؤدي دوراً يتجاوز وظيفة المستثمر العقاري التقليدي. فبدل أن يشتري المستثمر شقة أو أرضاً منفردة ويتحمل مخاطرها كاملة، يستطيع شراء حصة في محفظة تضم مجموعة من المشاريع، ما يسمح بتوزيع المخاطر والاستفادة من مصادر دخل متعددة. كما يمكن أن تصبح الأصول العقارية المنتجة، كالمباني المؤجرة أو المرافق السياحية والتجارية، مصدر عائد دوري للمستثمرين”.
“بنك للأراضي” وإعادة الإعمار
يشمل التصور فكرة إنشاء ما يعرف بـ”بنك للأراضي”، يمتلك الأراضي ويطورها ضمن مشاريع استثمارية، محولا غير المستثمر منها إلى أصول منتجة، بما يجمع رأس المال والأرض والتطوير ضمن هيكل استثماري واحد.
ويمكن تطبيق الفكرة أيضا على إعادة إعمار المناطق المتضررة، ولا سيما في الجنوب، من خلال صناديق متخصصة لتمويل بناء الوحدات السكنية والمشاريع الاقتصادية. ويتيح هذا النموذج، نظريا، نقل جزء من عبء إعادة الإعمار من التمويل العام إلى الاستثمار الخاص المنظم، مع توزيع المخاطر بين عدد أكبر من المستثمرين.
المال موجود… والاختبار هو الثقة
غير أن جذب الرساميل لا يتحقق بمجرد إنشاء الصندوق. فالمستثمر يريد أن يعرف من يدير أمواله، وأين تحفظ، وكيف تحتسب عوائده، وكيف يمكنه الخروج من الاستثمار، وما الضرائب والرسوم التي ستطبق عليه مستقبلا؟
لذلك، تبدو الحوافز الضريبية وتبسيط الإجراءات واستقرار القواعد عناصر أساسية لإنجاح التجربة. والمطلوب، وفق نور، “ليس بالضرورة أن تموّل الدولة المشاريع، بل أن توفر إطارا قانونيا واضحا، وإدارة شفافة، ورقابة مستقلة، وإجراءات سريعة وقابلة للتوقع. فالمستثمر لا يضع أمواله على أساس العائد المتوقع وحده، بل يقارن هذا العائد بالمخاطر القانونية والسياسية والمالية التي قد يواجهها”.
ويتحدث عن “إمكان جذب مئات ملايين الدولارات أو أكثر من الرساميل الخارجية إذا توافرت هذه الشروط، لكن هذه التقديرات تبقى في إطار المقترحات ما لم تتحول إلى التزامات وتمويل فعلي”.
قانون 2005… نقطة انطلاق
المطلوب، في النهاية، ليس إعادة تقديم قانون 2005 على أنه قانون للـREITs، بل البناء على مفهوم الاستثمار الجماعي الذي أرساه، وتحديد ما إذا كان يمكن تطويره ليشمل الاستثمار العقاري بصورة صريحة، أو أن الأمر يحتاج إلى تشريع وتنظيم إضافيين.
وتتطلب هذه الخطوة تنسيقا بين مصرف لبنان والجهات الرقابية ووزارة المال والوزارات المعنية، إلى وضع قواعد واضحة للملكية والإدارة والضرائب والإفصاح وحماية المستثمر. فنجاح الصندوق لا يقاس بحجم الأموال التي يجمعها عند التأسيس فقط، بل بقدرته على الاستمرار وتحقيق عوائد وتوفير آليات واضحة للدخول والخروج.
يواصل قطاع الصيرفة الإسلامية في قطر نموه وترسيخ حضوره في المنظومة المالية المحلية، مدفوعا بقوة القطاع المصرفي بالدولة وتطور البيئة التنظيمية والتوسع في الخدمات الرقمية، إلى جانب تنامي الاهتمام بالصكوك والتمويل المستدام.
وتؤكد أحدث بيانات مصرف قطر المركزي، الواردة في تقرير الاستقرار المالي لعام 2025 الصادر في أغسطس الماضي، متانة القطاع المصرفي القطري واستقراره، إذ ارتفع إجمالي موجوداته بنسبة 5.1 بالمئة، مدفوعا بنمو الائتمان في القطاعين العام والخاص، مع استمرار تحسن مؤشرات جودة الموجودات نتيجة انخفاض القروض غير المنتظمة وتعزيز مخصصات تغطية المخاطر. فيما بقيت احتياطيات رأس المال والسيولة، وفقا للتقرير نفسه، أعلى بكثير من الحدود الدنيا للمتطلبات التنظيمية.
وبحسب التقرير، بلغت نسبة كفاية رأس المال 19.9 بالمئة في 2025، مقابل 19.6 بالمئة في 2024، فيما ارتفعت نسبة رأس المال الأساسي بالشريحة الأولى إلى 15.7 بالمئة مقابل 15.2 بالمئة، وانخفضت نسبة القروض غير المنتظمة إلى 3.4 بالمئة مقابل 3.6 بالمئة، بينما ارتفعت نسبة مخصصات القروض غير المنتظمة إلى القروض غير المنتظمة إلى 84.6 بالمئة مقابل 77.4 بالمئة. كما بلغت نسبة الموجودات السائلة إلى إجمالي الموجودات 25.2 بالمئة، ونسبتها إلى المطلوبات قصيرة الأجل 58.8 بالمئة.
كما تظهر بيانات تقرير /التمويل الإسلامي في دولة قطر لعام 2025/ الصادر عن بيت المشورة للاستشارات المالية، استمرار نمو منظومة التمويل الإسلامي في قطر، إذ ارتفع إجمالي أصول مكوناتها إلى نحو 718.5 مليار ريال في 2025، مقارنة بنحو 682.3 مليار ريال في 2024. واستحوذت على الحصة الأكبر من هذه الأصول بنسبة 85.8 بالمئة، بقيمة بلغت 616.5 مليار ريال، مقابل 585.5 مليار ريال في 2024، بنمو 5.3 بالمئة، متجاوزة معدل نمو البنوك التجارية التقليدية البالغ 5 بالمئة، ومشكلة نحو 28 بالمئة من إجمالي أصول القطاع المصرفي القطري. وجاءت الصكوك في المرتبة الثانية بحصة تقارب 11 بالمئة، تلاها التأمين التكافلي بحصة 0.7 بالمئة، فيما توزعت النسبة المتبقية بين شركات التمويل والاستثمار الإسلامية والصناديق الاستثمارية.
أما الموجودات المحلية للبنوك الإسلامية فبلغت 554.3 مليار ريال بنسبة نمو بلغت 4.6 بالمئة، في حين ارتفعت ودائعها بنسبة 7.5 بالمئة خلال العام لتصل إلى 364.4 مليار ريال، مستحوذة على نحو 35 بالمئة من إجمالي ودائع الجهاز المصرفي. وبلغت التمويلات المقدمة من البنوك الإسلامية 418.3 مليار ريال، بنمو 4.2 بالمئة مقارنة بالعام 2024، لتستحوذ على نحو 29 بالمئة من إجمالي تمويلات القطاع المصرفي.
ويبرز اتساع حضور البنوك الإسلامية (مصرف قطر الإسلامي “المصرف”، بنك الريان، بنك دخان، بنك قطر الدولي الإسلامي “الدولي الإسلامي”) في السوق المحلية، من خلال حصتها المرتفعة من التمويلات المصرفية الموجهة إلى عدد من الأنشطة، إذ استحوذت على 63 بالمئة من التمويلات الموجهة إلى القطاع الاستهلاكي، و44 بالمئة من التمويلات العقارية، و42 بالمئة من تمويلات المقاولات، و34 بالمئة من تمويلات الصناعة، فيما اتجه 96 بالمئة من إجمالي تمويلاتها إلى السوق المحلية.
وفي ظل هذه البيئة المواتية، يرى اقتصاديون وخبراء في القطاع حاورتهم وكالة الأنباء القطرية /قنا/، أن الصيرفة الإسلامية في قطر تعيش نموا متعدد الأبعاد يمتد إلى الرقمنة والابتكار المالي وأدوات التمويل المستدام، حيث أكد الدكتور عبد الباسط أحمد الشيبي، الرئيس التنفيذي للدولي الإسلامي، في تصريح خاص لوكالة الأنباء القطرية /قنا/، أن استمرار نمو المصارف الإسلامية وتفوقها في بعض المؤشرات يعود إلى مجموعة من العوامل، في مقدمتها متانة البيئة التشغيلية للاقتصاد القطري، المدعومة برؤى استراتيجية وسياسات اقتصادية مستدامة، إلى جانب قدرة الصيرفة الإسلامية على الابتكار وطرح منتجات مالية تلبي احتياجات الأفراد والشركات، مع الالتزام بالضوابط الشرعية ومعايير الحوكمة وإدارة المخاطر.
وأضاف الشيبي أن الاستثمار المبكر في التحول الرقمي والبنية التكنولوجية أسهم في رفع كفاءة التشغيل وخفض التكاليف وتحسين تجربة العملاء، معتبرا أن هذه العوامل عززت الثقة بالقطاع المصرفي الإسلامي.
وعن قدرة قطر على تعزيز مكانتها في صناعة الصيرفة الإسلامية، أكد الدكتور الشيبي أن الدولي الإسلامي ينطلق من قاعدة رأسمالية صلبة وملاءة مالية قوية، ويعزز حضوره من خلال الابتكار التقني وتطوير الخدمات الرقمية وتوسيع الشراكات الاستراتيجية، إلى جانب نقل خبراته في الصيرفة الإسلامية إلى الأسواق الخارجية عبر شراكات ومشاريع تسهم في تعزيز حضور المؤسسات المالية القطرية إقليميا ودوليا.وفيما يتعلق بسوق الصكوك، أشار الرئيس التنفيذي للدولي الإسلامي إلى أنها تتمتع بمقومات نمو كبيرة في ظل استمرار الدولة في تنفيذ مشاريع تنموية وتطوير البنية التحتية وفق رؤية قطر الوطنية 2030، مشيرا إلى أن الصكوك توفر أداة لربط السيولة الاستثمارية بالمشاريع الاقتصادية الحقيقية.
وأوضح أن حضور الدولي الإسلامي في أسواق الصكوك يعود إلى عام 2012، حين أصدر صكوكا بقيمة 700 مليون دولار استقطبت اكتتابا تجاوز 5 مليارات دولار، وصولا إلى إصداره الأخير بقيمة 500 مليون ريال الذي أدرج في بورصة قطر، مشيرا إلى أن الصكوك الخضراء والمستدامة تمثل أداة مهمة لتمويل مشاريع الطاقة المتجددة وخفض الانبعاثات، مستشهدا بإصدار الدولي الإسلامي صكوكا مستدامة /أوريكس/ بقيمة 500 مليون دولار في بورصة لندن، شهد طلبا تجاوز ثمانية أضعاف قيمة الإصدار، مؤكدا أهمية توجيه التمويل إلى مشاريع تحقق أثرا بيئيا واجتماعيا مستداما.
من جانبه، ربط الدكتور خالد بن إبراهيم السليطي، نائب رئيس مجلس إدارة بيت المشورة للاستشارات المالية، في تصريح مماثل، مستقبل الصيرفة الإسلامية بالتحول الرقمي، مؤكدا أنه لم يعد مجرد أداة لتحسين الأداء، بل أصبح محركا أساسيا للنمو والاستدامة. وقال إن التكنولوجيا المالية الإسلامية تجاوزت 198 مليار دولار من حيث القيمة السوقية، مع توقعات بوصولها إلى 341 مليار دولار بحلول 2029، بمعدل نمو سنوي مركب يبلغ 11.5 بالمئة، مشيرا إلى أن طفرة الذكاء الاصطناعي تمثل تحولا نوعيا في مسار التكنولوجيا المالية.
وأكد الدكتور السليطي، أن مستقبل الصيرفة الإسلامية يرتبط بصورة وثيقة بالابتكار الرقمي، بما يوفره من نماذج ومنتجات قادرة على تلبية احتياجات المتعاملين وتعزيز الشمول المالي، مشددا على أن استدامة نمو التمويل الإسلامي ستعتمد بدرجة كبيرة على قدرة المؤسسات على مواكبة التطورات التكنولوجية.
وفي جانب الصكوك المستدامة، أشار إلى بروز تجارب واعدة في دولة قطر، لافتا إلى أن إصدارات الصكوك تجاوزت 20 مليار ريال، فيما شهد الربع الأول من العام الجاري إدراج أول صكوك خضراء في بورصة قطر، صادرة عن بنك الريان بقيمة 500 مليون ريال.
ودعا إلى مواصلة تحديث الأطر التنظيمية والتشريعية بما يتوافق مع المعايير البيئية والحوكمة العالمية، وتقديم حوافز للمصدرين والمستثمرين، وتوسيع قاعدة المشاريع الخضراء المؤهلة للتمويل، وتعميق سيولة سوق الصكوك المستدامة الثانوية، إلى جانب تعزيز الجوانب القانونية وإجراءات التحكيم الدولية.
وعن أبرز التحديات التي تواجه القطاع، أوضح الدكتور السليطي أنها تشمل المخاطر الاقتصادية العالمية الناجمة عن استمرار النزاعات وتأثيراتها على سلاسل الإمداد، وتقلبات تكاليف التمويل العالمية، وحدة المنافسة مع البنوك التقليدية، فضلا عن تحدي المواءمة بين التحول الرقمي ومتطلبات الالتزام بالمعايير التنظيمية والشرعية.
وعلى الرغم من ذلك، توقع نائب رئيس مجلس إدارة بيت المشورة للاستشارات المالية استمرار نمو الصيرفة الإسلامية في قطر خلال السنوات الخمس المقبلة، مدفوعا بتوسع قاعدة أصول المصارف الإسلامية، مع اتجاه أكبر للتمويل نحو القطاع الخاص، وتركيز متزايد على قطاعات الطاقة المتجددة والمشاريع الخضراء والابتكار، بما يدعم التحول نحو الاقتصاد المستدام واقتصاد المعرفة والتنويع الاقتصادي.
ولا تقتصر منظومة التمويل الإسلامي في قطر على النشاط المصرفي، بل تشمل كذلك التأمين التكافلي والصكوك وشركات التمويل والاستثمار والصناديق الاستثمارية، بما يعكس تنوع مكونات الصناعة المالية الإسلامية في الدولة. ففي قطاع التمويل غير المصرفي، أظهر تقرير الاستقرار المالي استمرار نمو نشاط شركات التمويل المرخصة المتوافقة مع أحكام الشريعة الإسلامية، إذ بلغ إجمالي أصولها 2.62 مليار ريال بنهاية 2025، بنمو 3.6 بالمئة، فيما ارتفعت حصة التمويل الإسلامي من إجمالي أصول هذه الشركات إلى 78.8 بالمئة، مقابل 74.2 بالمئة في 2024.
ويأتي التأمين التكافلي والصكوك ضمن المكونات الأخرى لهذه المنظومة، في إطار بيئة تنظيمية يواصل مصرف قطر المركزي تطويرها بما يدعم الاستدامة والحوكمة وإدارة المخاطر والتحول الرقمي. وقد شمل ذلك تطوير الأطر المتعلقة بالتمويل المستدام والاستدامة والإفصاح والحوكمة البيئية والاجتماعية والمؤسسية (ESG)، إلى جانب الأطر التنظيمية الخاصة بقطاع التأمين والتكافل.
وتشير هذه المعطيات، إلى جانب قوة مؤشرات القطاع المصرفي، إلى أن الصيرفة الإسلامية في قطر تدخل مرحلة جديدة يمتد فيها النمو إلى الرقمنة والذكاء الاصطناعي والصكوك الخضراء وتمويل القطاع الخاص والمشاريع المرتبطة بالتنويع الاقتصادي، مستفيدة من قوة الأساس المصرفي والتنظيمي وتنامي الطلب على التمويل الإسلامي والمستدام.
يخاطب معالي الشيخ محمد بن عبدالرحمن آل ثاني، رئيس مجلس الوزراء وزير الخارجية؛ النسخة الخاصة لمنتدى قطر الاقتصادي التي تنعقد يوم 20 سبتمبر على هامش الدورة الـ 81 للجمعية العامة للأمم المتحدة في نيويورك .
كما يتحدث في المنتدى سعادة علي بن أحمد الكواري، وزير المالية وسعادة سعد شريدة الكعبي، وزير الدولة لشؤون الطاقة والرئيس والمدير التنفيذي لشركة قطر للطاقة؛ وسعادة الشيخ فيصل بن ثاني بن فيصل آل ثاني، وزير التجارة والصناعة وسعادة السيد محمد سيف السويدي، الرئيس التنفيذي لجهاز قطر للاستثمار ومايكل ر. بلومبرغ، مؤسس بلومبرغ إل بي. وبلومبرغ الخيرية؛ جين فريزر، رئيسة مجلس الإدارة والرئيس التنفيذي، سيتي؛ ديفيد إم. سولومون، رئيس مجلس الإدارة والرئيس التنفيذي، مجموعة غولدمان ساكس؛ مارك روان، المؤسس المشارك والرئيس التنفيذي ورئيس مجلس الإدارة، أبولو جلوبال مانجمنت.
وكشف «منتدى قطر الاقتصادي الذي يعقد بالتعاون مع بلومبرغ»، امس عن الإعلان الأول للمتحدثين في منتدى قطر الاقتصادي: النسخة الخاصة للجمعية العامة للأمم المتحدة 2026، الذي يمثل اجتماعاً قيادياً حصرياً يجمع المنتدى كوكبة من القادة العالميين وصناع السياسات والمستثمرين ورجال الأعمال في لحظة فارقة في المشهد الجيوسياسي والاقتصاد العالمي، ويعقد تحت شعار «النمو بشروط جديدة: رأس المال، المخاطر والمرونة، حيث تتناول المحادثات خلال المنتدى تأثير حالة عدم اليقين الجيوسياسي، وتحولات رأس المال وتدفقات التجارة، والتغير في مشهد الطاقة والتكنولوجيا في إعادة تشكيل النمو العالمي والاستثمار. ويتضمن برنامج المنتدى مقابلات ونقاشات مع القادة المؤثرين من قطاعات الحكومة والأعمال والتمويل، من قطر وبلومبرغ ومجموعة غولدمان ساكس وأبولو جلوبال مانجمنت.
و قالت كارين زالتسر، الرئيس التنفيذي لبلومبرغ الإعلامية: «يشهد الاقتصاد العالمي تغيرات جذرية تقودها مراكز جديدة للتأثير والاستثمار والطموح. وتواصل منطقة الشرق الأوسط لعب دور أساسي في تلك التحولات، مثلما تواصل بلومبرغ التزامها بتعزيز الأفكار والآراء الناشئة من المنطقة. وتعمل هذه النسخة الخاصة من منتدى قطر الاقتصادي على تعميق هذه المحادثات في لحظة حرجة بالنسبة للقيادات العالمية وصناع القرار».
من جانبه، قال سعادة مبارك عجلان مبارك الكواري، المدير التنفيذي للجنة الدائمة لتنظيم المؤتمرات: «لطالما حرصت دولة قطر على أهمية جمع القادة معاً لإجراء حوارات هادفة ومثمرة، وخاصة في الأوقات التي يشهد فيها العالم تغيراً كبيراً وحالات عدم اليقين. تعتمد هذه النسخة الخاصة من منتدى قطر الاقتصادي، والتي تعقد على هامش الجمعية العامة للأمم المتحدة في نيويورك، على اتساع نطاق وتأثير المنتدى على مستوى العالم وتخلق فرصة مهمة للربط بين وجهات النظر من قطر والمنطقة مع القادة من جميع أنحاء العالم.»يمكن متابعة فعاليات المنتدى الذي تنتجه بلومبرغ لايف وتحرره بلومبرغ نيوز على محطات بلومبرغ تيرمنال وتلفزيون بلومبرغ وBloomberg.com.
كما يبث برنامج «بلومبرغ هذا العطلة” مباشرةً من الحدث، مع المُقدمين ديفيد جورا، وكريستينا روفيني، وليزا ماتيو الذين سيقدمون تقارير مباشرة ومقابلات لجمهور بلومبرغ العالمي. الشركاء الرسميون لمنتدى قطر الاقتصادي النسخة الخاصة للجمعية العامة للأمم المتحدة 2026 هم وزارة التجارة والصناعة القطرية واستثمر في قطر. وتمثل هيئة قطر للاستثمار وبنك قطر الوطني الراعيين الرئيسيين، بينما تمثل شركة مكنزي آند كومباني راعي البحوث في المنتدى. أما رعاة الدعم فهم جيه بي مورغان لإدارة الأصول والثروات، ومركز قطر المالي وهيئة المناطق الحرة في قطر. شركة جولدمان ساكس لإدارة الأصول وبنك ليشا هما الراعيان المشاركان.
تواجه حكومات العالم تهديداً بقيمة تريليوني دولار وهو خدمة الدين العالمي، وهو عبء يلتهم إيرادات الضرائب.
وفي لحظة ما، قد يكون لهذا الدين العام القدرة على إرباك الحكومات المنتخبة وشل قدرتها على الحركة.
في الشهر الماضي، بلغ إجمالي الدين المستحق على الحكومة الأمريكية مستوى قياسياً عند 40 تريليون دولار.
وفي عام 2025، تجاوز إجمالي خدمة الدين لدول منظمة التعاون الاقتصادي والتنمية تريليوني دولار، ما يعادل 3 % من الناتج المحلي الإجمالي.
ومن المتوقع أن تقترض دول المنظمة مجتمعة 18 تريليون دولار هذا العام، وهو مستوى قياسي آخر.
وحالياً، يتجاوز الإنفاق على خدمة الدين العام حجم الإنفاق الدفاعي في كل من المملكة المتحدة وفرنسا والولايات المتحدة. وينطبق الأمر نفسه على أكثر من 12 دولة من أعضاء منظمة التعاون الاقتصادي والتنمية البالغ عددهم 38 دولة.
ومن المرجح أن يرتفع عبء خدمة الدين في السنوات المقبلة، نتيجة موجة بيع السندات الأخيرة التي دفعت العوائد إلى الارتفاع، ما يؤدي إلى زيادة تكلفة الدين على الحكومات في أنحاء العالم.
والمشكلة حالياً هي أن تكاليف الاقتراض ارتفعت لأعلى مستوياتها في نحو عقدين، في الوقت الذي تراكمت فيه الديون الحكومية عند مستويات قياسية.
وقال مايك ريدل، مدير صندوق في «فيديليتي إنترناشيونال»: «يجب الآن إعادة تمويل هذه الديون السيادية الضخمة بمعدلات فائدة تتزايد باستمرار. وقد بدأ المستثمرون العالميون يشعرون بالقلق».
وبلغ متوسط عائد السندات القياسية لأجل 10 سنوات في دول مجموعة السبع 4 %، للمرة الأولى منذ عام 2008، وسط مخاوف من الأثر التضخمي للحرب مع إيران، ومن ضخامة حجم الديون التي تسعى الحكومات والشركات إلى جمعها، خصوصاً شركات التكنولوجيا.
وبالنسبة إلى الاقتصادات الكبرى المثقلة بالديون والنمو الضعيف، مثل المملكة المتحدة وفرنسا، فقد فرضت خدمة الدين بالفعل إعادة النظر في إدارة المالية العامة. وفي بريطانيا، ساهم الارتفاع الحاد في عوائد السندات في الإطاحة برئيسة الوزراء السابقة ليز تراس عام 2022.
والعوائد أعلى الآن. إذ تبلغ مدفوعات الفائدة البريطانية حالياً 110 مليارات استرليني سنوياً.
أما فرنسا، فقد تعاقب عليها ثلاثة رؤساء للوزراء منذ الانتخابات البرلمانية في 2024، ويرجع ذلك جزئياً إلى الضغوط المالية الناجمة عن ارتفاع تكلفة الدين.
وفي البلدين، وفي دول أخرى حول العالم، يواجه السياسيون خياراً صعباً: رفع الضرائب أم تقليص حجم الدولة؟ لأن حجم خدمة الدين الضخم يجعل من الصعب للغاية زيادة الإنفاق على الأولويات الاستراتيجية مثل الدفاع الوطني وأمن الطاقة.
وحتى الأزمة المالية العالمية في 2008، كانت أسعار الفائدة مرتفعة نسبياً في الاقتصادات الكبرى، لكن مستويات الدين كانت أقل بكثير. وبعد الأزمة، ارتفعت الديون بشدة، لكن إجراءات الطوارئ التي اتخذتها البنوك المركزية، إلى جانب ضعف النمو الاقتصادي، أبقت أسعار الفائدة منخفضة.
ولا تزال الحكومات تجد مشترين لديونها، لكن المستثمرين يطالبون بعائد أعلى مقابل أموالهم، بعد أن تراجع المشترون التقليديون للسندات طويلة الأجل، وحل محلهم مستثمرون سريعو الحركة، مثل صناديق التحوط.
وأدت إصدارات السندات الجديدة في بريطانيا والولايات المتحدة ودول أخرى خلال الأشهر الأخيرة إلى تسجيل أعلى عوائد على الديون طويلة الأجل في نحو عقدين.
وقالت كيم كروفورد، مديرة عالمية للدخل الثابت في «جيه بي مورجان لإدارة الأصول»: «لقد انتهى بالتأكيد عصر المال المجاني. سوق السندات تبحث الآن عن الانضباط».
وبسبب طبيعة أسواق الدين الحكومي، حيث تمول الحكومات نفسها من خلال ديون مستحقة على آجال متفاوتة، بعضها يمتد لعقود، فإن ارتفاع تكاليف الاقتراض لا يتحول إلى ارتفاع مماثل في تكاليف خدمة الدين إلا تدريجياً. لكن الاتجاه العام يبدو واضحاً.
ويتوقع مكتب الميزانية في الكونجرس الأمريكي أن تتضاعف تكلفة الدين خلال العقد المقبل، وأن تتجاوز، وفق المسار الحالي، الإنفاق على الضمان الاجتماعي بعد عام 2047. ومن المرجح أن يكون العبء أكبر على دول أخرى تجد عادة صعوبة أكبر من أمريكا في إقناع المستثمرين بشراء سنداتها بشروط مواتية.
وبلغ الدين العام العالمي 94 % من الناتج المحلي الإجمالي العالمي العام الماضي، بزيادة أكثر من 10 نقاط مئوية مقارنة بعام ما قبل الجائحة.
ويرى صندوق النقد الدولي الآن أنه سيصل إلى 100 % بحلول نهاية هذا العقد. وفاقمت موجة بيع السندات هذا الصيف المشكلة.
فالضغوط التضخمية الناجمة عن الحرب مع إيران، والتي ظهرت أولاً في أسعار الطاقة، دفعت البنوك المركزية إلى التحول نحو رفع أسعار الفائدة.
ويضاف إلى ذلك مخاوف المستثمرين من حدود استعداد الأسواق لتمويل هذا الحجم الهائل من الديون، فضلاً عن قلقهم من عدم استعداد الحكومات المتقدمة للحد من الاقتراض.
كما أدى عدم الاستقرار السياسي إلى زيادة تكاليف خدمة الدين، فيما يسميه بعض المستثمرين «علاوة الحمقى». وقد أضافت الهشاشة السياسية في أوروبا منذ 2022 نحو 100 مليار يورو إلى نفقات الفائدة في بريطانيا وإيطاليا وفرنسا وإسبانيا وبلجيكا، وفق تقديرات شركة «أليانز».
وأحد أكبر مخاوف المستثمرين هو أن تقترب بعض الدول من الدخول في حلقة مفرغة، يؤدي فيها ارتفاع تكلفة الدين إلى زيادة تدهور أوضاع المالية العامة.
وفي هذا السيناريو، تؤدي أعباء الفائدة التي تتحملها الحكومة إلى إضعاف المالية العامة وزيادة الدين، ما يدفع المستثمرين إلى المطالبة بعوائد أعلى، ما يرفع بدوره تكلفة خدمة الدين.
وما لم تنقذ المالية العامة أسعار فائدة منخفضة أو موجة قوية من النمو، فلن يكون أمام الحكومات سوى زيادة الإيرادات الضريبية أو خفض الإنفاق.
لكن الأسواق تشعر بقلق متزايد من أن تكون التخفيضات الصعبة غير قابلة للتنفيذ سياسياً في كثير من الحالات، سواء تعلق الأمر بكبح الإنفاق على المساعدات الاجتماعية في بريطانيا أم خفض الإنفاق الحكومي إجمالاً في الولايات المتحدة.
ويقول نيل ميهتا، مدير المحافظ في «RBC BlueBay Asset Management»: «السياسيون لا يريدون اتخاذ هذه الخيارات الصعبة، لأنهم يعلمون أنهم إذا فعلوا ذلك فسيطاح بهم في الانتخابات المقبلة. لا أعرف كيف ستنتهي هذه المشكلة».