أكد رئيس مجلس الوزراء العراقي علي الزيدي، اليوم الأربعاء، أن الحكومة ماضية في تنفيذ عملية إصلاح وهيكلة شاملة للقطاع المصرفي وقطاع التأمين.
وذكر المكتب الإعلامي لرئيس الوزراء في بيان أن “رئيس مجلس الوزراء استقبل مساء أمس الثلاثاء بتوقيت بغداد، في مقر اقامته بواشنطن، وزير الخزانة الأميركي سكوت بيسنت، والوفد المرافق له”.
وأكد رئيس مجلس الوزراء، خلال اللقاء، بحسب البيان، أن “العراق يقف اليوم أمام مرحلة مختلفة يسعى معها إلى بناء دولة قوية ذات سيادة، خالية من الفساد، وتتمتع باقتصاد قوي ومستدام”، لافتاً إلى أن “الحكومة وضعت في مقدمة أولوياتها مكافحة الفساد وحصر السلاح بيد الدولة، عبر حزمة من الإجراءات المهمة”.
وبين أن “العراقيين سيلمسون نتائج هذه الإجراءات خلال العام المقبل، الذي سيشهد تحسناً في العديد من الملفات، وفي مقدمتها الطاقة والاستثمار، بجانب تعزيز الاستقرار”، مشدداً على أن “الحكومة ماضية في تنفيذ عملية إصلاح وهيكلة شاملة للقطاع المصرفي وقطاع التأمين، إلى جانب الإصلاح الضريبي والجمركي، بما يسهم في بناء اقتصاد أكثر كفاءة واستدامة”.
من جانبه، عبّر وزير الخزانة الأميركي، بحسب البيان، عن دعم بلاده لسياسة الحكومة العراقية، وتوجهها الجاد نحو الانتقال بالعلاقة بين البلدين من الوجود العسكري إلى الاستثمار وتنمية الاقتصاد وتطوير قطاع الأعمال، والمضي نحو تحقيق نمو اقتصادي حقيقي، من خلال الاستفادة المُثلى من الموارد والإمكانات الاقتصادية التي يمتلكها العراق.
وأكد بيسنت، استعداد الولايات المتحدة لمساعدة العراق وتمكينه من تنفيذ خططه وبرامجه الاقتصادية، وتذليل العقبات التي تواجه التنمية، والعمل على وضع جدول زمني لدعم الاقتصاد العراقي وتعزيز مسارات الإصلاح الاقتصادي والمالي، وفق وكالة الأنباء العراقية.
بعد أن وَضَّحنا في المقال السابق كيف أنَّ الغسل الأخضر قد بلغ عالمياً مَبلَغَ الجريمة، ليس فقط لاحتوائه على تضليل استهلاكي وتداخل مع جرائم أخرى مثل التضليل المحاسبي، وغسل الأموال، والتلاعب بأسواق المال.
نرى اليوم النتيجة العالمية الكارثية؛ ليس فقط على شكل احتباس حراري، ونضوب في موارد المياه العذبة، وتصحُّر في الأراضي الزراعية، وتلوُّث في الهواء؛ بل أيضاً على شكل تحوُّل ممارسات انتهاك البيئة إلى أداة من أدوات الجريمة المنظمة.
وعليه، فإن حماية استدامة البيئة يجب أن تبدأ من أهم الفعاليات الاقتصادية والإدارية في الدولة؛ المتمثِّلة بشركات المساهمة، ثم جهات القطاع العام.
هذه هي النقطة الإدارية التنظيمية الحاسمة التي يجب أن تسبق أي قانون استدامة صارم؛ لأنَّ انتشار ممارسات غسل البيئة، إلى درجة اعتبارها عرفاً مباحاً في الأوساط الاستثمارية والقطاع العام؛ سيجعل من تطبيق أي قانون استدامة صعباً إلى درجة الانفصال عن الواقع.
فإذاً، يجب البدء في مهمة ترسيخ ثقافة عملية لحمايةً الاستدامة البيئة، قبل إصدار وتطبيق قوانين بيئية صارمة.
وفي الكويت، جرى العمل منذ سنوات طويلة على هذا التمهيد الثقافي البيئي؛ كما يلي:
1 – صَدَرَ كتاب حوكمة الشركات ضمن اللائحة التنفيذية لقانون هيئة أسواق المال رقم 7 – 2010؛ بما يجعل من الاستدامة معياراً ملزماً للشركات، لكنه خاضع للالتزام أو التفسير؛ ممَّا أتاح للشركات مخالفة قواعد الاستدامة إذا قدَّمت مبرِّرات مقنعة للهيئة مثل الضغط أو التعثُّر المالي الذي تتعرَّض له الشركة.
2 – أصدرت الأمانة العامة للمجلس الأعلى للتخطيط والتنمية دليلاً استرشادياً للحوكمة تحت مُسمَّى الإطار الوطني لحوكمة الجهاز الإداري الحكومي لعام 2021، ونص الإطار صراحة على أنَّ الاستدامة هي من أركان الحوكمة (صـ2)، وأكدت الأمانة على ذلك أيضاً في برنامجها الوطني الصادر عام 2024 (صـ8).
فالمؤشرات تقول بأن الكويت قد تراجعت درجتها من حيث تطبيق الحوكمة؛ من 46 إلى 42 من أصل 100 درجة منذ عام 2011 حتى 2020، وتراجع تصنيفها العالمي من 54 إلى 78 من أصل 180 دولة منذ 2011 حتى 2020 (الإطار، صـ3).
هذا الواقع السلبي الراكد لحوكمة القطاع العام، قائمٌ رغم وجود قوانين عديدة مثل المرسوم بقانون 346 – 2007، الخاص بإنشاء جهاز متابعة الأداء الحكومي.
وهكذا، نستطيع تخيُّل جحم الأضرار بالبيئة التي ستنشأ بسبب ضعف صيغة الالتزام بالاستدامة في قطاع الشركات، وضعف تطبيق معايير البيئة في القطاع الحكومي.
فما هو موقف قانون البيئة؟
الأبعاد النظرية والعملية
صدر قانون حماية البيئة بالكويت رقم 42 – 2014 برؤية طموحة جداً. كما نصَّ القانون على حماية البيئة الأرضية والخارجية من التلوُّث بالنفايات، وحَمَى التنوع البيولوجي، ووضع قواعد لإدارة الأزمات والكوارث البيئية.
على الرغم من هذه القاعدة القانونية المتنوعة والرصينة، إلاَّ أنَّ العقوبات المؤيدة لها كانت في معظمها تحتوي على إمكانية اكتفاء المحكمة بالغرامة دون الحبس، وحتى في حال كانت عقوبة الحبس إلزامية، فقد فتحت المادة 144 من القانون الباب للمصالحة في قضايا التلوث غير العمدي.
هذا رغم أنَّ الشركات الكبرى لها ممارسات عالمية في هذا الإطار، فالبعض منها تُخصِّص ميزانيات لدفع مبالغ المصالحة مع الدول التي تعمل فيها؛ لأن تلك المبالغ مع التعويضات لا تُشكِّلُ إلاَّ نسبةً بسيطةً من أرباحها، وإذا شكَّلت نسبةً جوهريةً، يتمُّ تحميل مبالغ المصالحات على العملاء عبر زيادة أسعار السلع التي تضرُّ بالبيئة.
وهكذا، يبدو أنَّ المسيرة نحو التنمية الصناعية والاستثمارية تصطدم بشكل طبيعي مع حماية البيئة، والسبب أنَّ فرض قوانين صارمة سيجعل من الشركات العملاقة تتجنَّب دخول السوق.
وعليه، كيف يمكن تطبيق حوكمة الاستدامة بشكل عملي – إداري -قانوني يُرَاعِي حساسية تنظيم البيئة؟
فرصة استثمارية
نص قانون تشجيع الاستثمار المباشر رقم 116 – 2013 على مجموعة من القواعد الذكية الجاذبة للاستثمار في الاستدامة ومشجعة للشركات التي تحترم قواعد البيئة، حيث جعل القانون منح التراخيص والمزايا الاستثمارية رهن بمدى مساهمة المشروع في تحقيق التنمية المستدامة؛ تماشياً مع رؤية كويت جديدة 2035،
حيث إنَّ القانون قد وضع معايير تقييم تسبق منح الترخيص؛ منها قياس الأثر التنموي للمشروع، وإدخال تقنيات تُقلِّل الانبعاثات وهدر الطاقة، وإعطاء الأولوية للمشاريع التي تخدم الاستدامة البيئية؛ مثل الطاقة المتجددة، إدارة النفايات، ومعالجة المياه.
وفي مقابل هذه المعايير البيئية تَحظَى الشركة بامتيازات؛ مثل إعفاء من ضريبة الدخل والضرائب الأخرى لمدة تصل إلى 10 سنوات، مع إعفاء كلي أو جزئي من الرسوم الجمركية على الآلات والمعدات والمواد الأولية المستوردة لخدمة المشروع البيئي؛ إضافة إلى تسهيل الحصول على الأراضي والقسائم اللازمة لإقامة المشاريع الاستثمارية.
بهذه الطريقة القانونية الذكية، يمكن القول بأنَّ المشرع قد استخدم الحوافز الاستثمارية كأداة لتطبيق حوكمة الاستدامة بشكل واقعي؛ فجعل منها فرصة استثمارية بدلاً من أن تكون عبئاً مالياً على الشركات.
لكن ما تزال توجد ثغرات تشريعية تخص المزيد من التشدد في التعامل العقابي مع المخالفات البيئية، وجعل قواعد الاستدامة أكثر جدية وصرامة في كتاب حوكمة الشركات، وإصدار قانون لمكافحة الغسل الأخضر، وفرض تدقيق ومحاسبة إدارية على نشاطات الجهات العامة؛ بما يجعل من تطبيق حوكمة الاستدامة أمراً منطقياً وذاتياً في آن معاً.
ليس كل ضغط مالي دليلاً على خلل في التخطيط، ولا كل لجوء إلى الاقتراض قراراً متهوراً. في كثير من الحالات، تكون المشكلة بسيطة: التزامات تتقاطع في توقيت غير مناسب، ومصروفات تتراكم أسرع من القدرة على احتوائها، وحلول تمويلية لا تعكس واقع المعيشة المتغيّر للمواطن الإماراتي. عند هذه النقطة تحديداً، لا يعود السؤال عن الحاجة بحد ذاتها، بل عن الطريقة الأنسب لإدارتها دون المساس بالاستقرار المالي.
في هذا السياق، يُطرح قرض سلفة من دار التمويل كأحد الحلول التمويلية المصمّمة حصرياً للمواطنين الإماراتيين، لا بوصفه استجابة سريعة، بل كنموذج يسعى إلى إدارة الالتزامات المالية.
تمويل يواكب الالتزامات
ما يميّز قرض سلفة هو إدراكه أن بعض المراحل تحتاج وقتاً قبل أن تحتاج أقساطاً. وجود فترة سماح تمتد حتى ستة أشهر قبل بدء السداد تمنح المقترض مساحة زمنية لإعادة ترتيب أولوياته دون ضغط فوري. هذا لا يعني الهروب من الالتزام، بل الاعتراف بأن الاستقرار ضروري قبل بدء الالتزام الشهري.
في حالات أخرى، تكون المشكلة في تعدد الديون لا في قيمتها. هنا تبرز أهمية تسوية التزامات مالية قائمة مثل قروض وبطاقات ائتمان من جهات أخرى، مع خصم يصل إلى 2% على فائدة قرض سداد الديون. هذه المقاربة لا تقلل الضغط فحسب، بل تسهم في تقليل الكلفة الإجمالية للديون وتحسين التصنيف الائتماني للعميل، وليس فقط منحه تمويلاً إضافياً.
كما أن عدم اشتراط تحويل الراتب يمنح المرونة الإدارية التي يقدّرها كثيرون، خصوصاً ممن لا يرغبون في إعادة ترتيب علاقتهم المصرفية في خضم ضغوط مالية قائمة.
الوعي أولاً ودائماً
ومع كل ذلك، يبقى التمويل التزاماً قبل أن يكون خياراً. لا توجد أداة مالية محايدة بالكامل، ولا قرار ذكي دون وعي. الفارق بين دعم مرحلي واستنزاف طويل الأجل غالباً ما يكون في وجود خيارات موجّهة خصيصاً للإماراتيين تقوم على المرونة والواقعية، بالإضافة إلى فهم القدرة الحقيقية على السداد واختيار التوقيت المناسب.
ولمن يرغب في الاطلاع على التفاصيل الكاملة بقرض سلفة، يمكن زيارة الموقع الرسمي www.financehouse.ae أو الاتصال المباشر بممثلي خدمة العملاء على الرقم 600511114.
استضاف مصرف البحرين المركزي الاجتماعات السنوية لمجلس الخدمات المالية الإسلامية لعام 2026، عبر تقنية الاتصال المرئي، بتنظيم مجلس الخدمات المالية الإسلامية وبرئاسة خالد إبراهيم حميدان محافظ المصرف، رئيس المجلس الحالي، بحضور محافظي المصارف المركزية ونوابهم إلى جانب عدد من مسؤولي الهيئات الرقابية والإشرافية.
وتضمن جدول الأعمال الاجتماعين الثامن والأربعين للمجلس والرابع والعشرين للجمعية العمومية، بمشاركة ما يقارب 100 شخصية رفيعة المستوى تضمنت كبار ممثلي المصارف المركزية والهيئات الرقابية والمؤسسات المالية والمنظمات متعددة الأطراف وغيرها من الجهات المعنية في قطاع الخدمات المالية الإسلامية. حيث تمت مناقشة الأولويات الاستراتيجية لمجلس الخدمات المالية الإسلامية، كما بحث المشاركون سبل تعزيز التعاون والارتقاء بالممارسات الرقابية السليمة في مجالات الصيرفة الإسلامية والتكافل وأسواق رأس المال.
وفي كلمته الافتتاحية، أشار خالد إبراهيم حميدان محافظ مصرف البحرين المركزي إلى أن التمويل الإسلامي أصبح جزءًا لا يتجزأ من الأنظمة المالية العالمية، ما يعكس مدى نضج هذا القطاع وتنوعه وأهميته المتزايدة على الصعيد الدولي. وبحسب تقرير الاستقرار المالي الإسلامي في نسخته الأخيرة والصادر عن المجلس، بلغت قيمة الأصول المالية الإسلامية العالمية حوالي 4.4 تريليونات دولار أمريكي في عام 2025.
كما سلّط الضوء على الدور الريادي الذي اضطلعت به مملكة البحرين على مدى عقود في تطوير التمويل الإسلامي ومساعيها الدؤوبة لدعم صلاحيات المجلس عبر توفير بيئة تنظيمية تشجع الابتكار مع ضمان الاستقرار والنمو المستدام.
ارتفع صافي الأصول الأجنبية للبنك المركزي السعودي “ساما” بنهاية شهر يونيو الماضي بنسبة 8.66% على أساس سنوي؛ ليصل إلى 1.768 تريليون ريال (471.55 مليار دولار)، وهو أعلى مستوى في 3 أشهر، مقارنة بنحو 1.627 تريليون ريال (433.97 مليار دولار) في الشهر المماثل من عام 2025م، وفقاً للمسح الشهري الصادر عن البنك يوم الثلاثاء.
وعلى أساس شهري، زاد صافي الأصول الأجنبية للبنك المركزي السعودي خلال شهر يونيو بنسبة 1.42% عن قيمته بنهاية شهر مايو الماضي والبالغة 1.743 تريليون ريال (464.93 مليار دولار)، لتبلغ الزيادة في الشهر الماضي 24.83 مليار ريال (6.62 مليار دولار).
وارتفع حجم القاعدة النقدية بنحو 2.7% بنهاية يونيو الماضي على أساس سنوي، لتصل إلى 445.27 مليار ريال (118.74 مليار دولار)، مقابل 433.48 مليار ريال (115.59 مليار دولار) في الشهر ذاته من عام 2025م، ولكنها انخفضت بنسبة 2.16% مقارنة مع قيمتها في شهر مايو 2026 والبالغة 455.1 مليار ريال (121.36 مليار دولار).
يذكر أن القاعدة النقدية في المملكة تتكون من ودائع لدى البنك المركزي والنقد في الصندوق والنقد المتداول خارج المصارف.
وكانت قيمة الودائع لدى البنك المركزي قد بلغت 174.3 مليار ريال (46.48 مليار دولار) بنهاية شهر مايو الماضي وكانت تخص ودائع البنوك المحلية، فيما بلغ النقد في الصندوق 22.29 مليار ريال (5.94 مليار دولار)، ومقابل 258.5 مليار ريال (68.93 مليار دولار) نقد متداول خارج المصارف.
وبحسب بيانات البنك المركزي، انخفض صافي المطالبات على الحكومة بنسبة 12.7% بنهاية شهر يونيو الماضي على أساس سنوي، لتبلغ 386.39 مليار ريال (103.04 مليار دولار)، مقابل 442.64 مليار ريال (118.04 مليار دولار) في يونيو من عام 2025م.
وفي المقابل، زادت قيمة المطالبات على الحكومة بنسبة 5.62% خلال يونيو مقارنة مع قيمتها في شهر مايو الماضي البالغة 365.83 مليار ريال (97.56 مليار دولار).
وأطلقت وزارة المالية، في 17 أكتوبر 2017م؛ خدمة المطالبات المالية للموردين والمقاولين، التي تهدف إلى جمع كافة المطالبات المالية، ومراجعتها مع الجهات الحكومية لتسهيل عملية الصرف، حيث تتطلب التأكد من تسجيل جميع المطالبات المالية على الحكومة من كافة الموردين والمقاولين قبل تاريخ 16 نوفمبر 2017م من خلال هذه الخدمة، مع الاستمرار في الإجراءات المتبعة مع الجهات الحكومية كما هو معمول مسبقاً.
وكانت الوزارة تسعى حينها إلى معرفة كافة المطالبات المالية على الجهات الحكومية من خلال البرامج والمشاريع، التي تم إنجازها، وبالتالي العمل على تسهيل مراجعة وصرف تلك المطالبات.
وأعلنت وزارة المالية السعودية، بالشراكة مع المركز الوطني لنظم الموارد الحكومية، في 13 أبريل 2021م، إطلاق خدمة المطالبات المالية عبر “منصة اعتماد الإلكترونية”، حيث ستمكّن الخدمة القطاع الخاص من تنفيذ مشروعاته وتعاملاته المالية وفق أعلى معايير الكفاءة والشفافية ضمن جهود الوزارة الرامية إلى تحقيق رؤية المملكة 2030.
وتتيح خدمة رفع المطالبات المالية للقطاع الخاص (المقاولين والموردين) تقديم المطالبات المالية بشكل مباشر إلى الجهات الحكومية، من خلال منصة “اعتماد”، واستكمال إجراءات دورة الدفع إلكترونياً، لافتاً الانتباه إلى مراقبة الأداء من خلال اتفاقيات مستوى الخدمة.
يذكر أن إجمالي موجودات البنك المركزي السعودي سجلت انخفاضاً بنهاية شهر مايو 2026م بنسبة 3.05% على أساس سنوي، لتبلغ 1.939 تريليون ريال (517.1 مليار دولار)، مقابل 2.0 تريليون ريال (533.37 مليار دولار) في الشهر نفسه من العام الماضي.
وتضم موجودات البنك المركزي؛ غطاء النقد ويشمل النقد الأجنبي والذهب، ونقد في الصندوق، وودائع لدى البنوك بالخارج، واستثمارات في أوراق مالية في الخارج، بالإضافة إلى موجودات متنوعة أخرى.
أطلقت المنظمة العربية للتنمية الإدارية، في القاهرة اليوم، الجائزة العربية للتمويل الإسلامي في دورتها الأولى، بالشراكة مع الجمعية المصرية للتمويل الإسلامي، بمشاركة نخبة من الخبراء والمختصين في مجالات الاقتصاد وتمويل المشروعات المالية والبنوك والإدارة والتنمية، من مختلف الدول العربية.
وأكد المدير العام للمنظمة العربية للتنمية الإدارية الدكتور ناصر الهتلان القحطاني، في كلمته الافتتاحية، أن الجائزة تعد الأولى من نوعها، كجائزة متخصصة في قطاع التمويل الإسلامي بالمنطقة، لتكريم الكوادر والمؤسسات المتميزة، مشيرًا إلى أن العالم العربي يشهد اهتمامًا متناميًا بالتمويل الإسلامي، وأن هذه الأدوات المالية أسهمت بشكل فعال في توسيع مظلة الشمول المالي وتحقيق الاستدامة الاقتصادية.
وبيّن أن الجائزة تضم فئتين رئيستين فئات مؤسسية تشمل 17 جائزة فرعية تكرم البرامج الحكومية والمبادرات التنموية والشراكات بين القطاعين العام والخاص، والبنوك والشركات ومنتجاتها الإسلامية، والصكوك، والوقف التنموي، والابتكار الرقمي، والالتزام الشرعي المؤسسي، وفئات فردية تكّرم المبتكرين في السياسات التمويلية، والباحثين التطبيقيين، والمصرفيين الإسلاميين المتميزين.
ونوّه المدير العام للمنظمة العربية للتنمية الإدارية، بأن الجائزة تستند في جميع مراحلها، إلى إطار حوكمة مؤسسي يضم مجلس الأمناء وهيئة التحكيم والأمانة الفنية، ويقوم على التحكيم المهني متعدد التخصصات، والاعتماد على بيانات موثقة وقابلة للتحقق، والاستبعاد الصارم لأي تضارب مصالح، بما يرسخ مكانتها كمنصةً عربية للاعتراف بالتميز الحقيقي في هذا المجال.
من جانبه، أكد رئيس الجمعية المصرية للتمويل الإسلامي الدكتور محمد البلتاجي، في كلمة مماثلة، أن تجربة الصيرفة الإسلامية الممتدة لنصف قرن أثبتت كفاءة هذا النموذج الاقتصادي وقدرته التنافسية العالية في الأسواق الإقليمية والعالمية، مشيرًا إلى أن إجمالي حجم أعمال التمويل الإسلامي بلغ نحو (6.3) تريليونات جنيه، في ظل توسع الصناعة وتنوع منتجاتها.
وأوضح أن قطاع التمويل الإسلامي يشهد تطورًا متسارعًا مع تقديم أكثر من (70) منتجًا تمويليًا، تشمل الصكوك والصناديق وأدوات مصرفية متنوعة تلبي احتياجات المستثمرين، مؤكدًا أن إطلاق الجائزة العربية للتمويل الإسلامي يمثل خطوة جديدة لتحفيز الابتكار والتميز بين المؤسسات والأفراد، ودعم مسيرة النمو الاقتصادي والتنمية المستدامة في الدول العربية.
سجلت بنوك «وول ستريت» الكبرى أداءً قوياً خلال الربع الثاني من العام، مدفوعة بازدهار صفقات الاندماج والاستحواذ، وانتعاش الاكتتابات العامة، وارتفاع نشاط التداول وسط تقلبات الأسواق العالمية. وأظهرت نتائج «جيه بي مورغان تشيس» و«ويلز فارغو» و«بنك أوف أميركا» و«غولدمان ساكس» قدرة القطاع المصرفي الأميركي على الاستفادة من حالة عدم اليقين الجيوسياسي وتقلبات أسعار الأصول لتعزيز الإيرادات والأرباح.
«جي بي مورغان» يعزز أرباحه بدعم من طفرة الصفقات
أعلن بنك «جي بي مورغان تشيس» يوم الثلاثاء، ارتفاع أرباحه خلال الربع الثاني من العام، مدفوعاً بازدهار نشاط الخدمات المصرفية الاستثمارية نتيجة الطفرة في الصفقات الكبرى، إلى جانب استفادة وحدات التداول التابعة له من تقلبات الأسواق المالية.
وحقق أكبر بنك في الولايات المتحدة أرباحاً بلغت 21.2 مليار دولار، أو 7.70 دولار للسهم، خلال الأشهر الثلاثة المنتهية في 30 يونيو (حزيران)، مقارنة بـ14.99 مليار دولار، أو 5.24 دولار للسهم، خلال الفترة نفسها من العام الماضي، وفق «رويترز».
ووفقاً لبيانات شركة «ديلوجيك»، تجاوزت قيمة عمليات الاندماج والاستحواذ العالمية المعلنة منذ بداية العام 3 تريليونات دولار، ما عزز أحد أهم مصادر الإيرادات القائمة على الرسوم لدى البنوك الكبرى، والمتمثل في تقديم الاستشارات بشأن الصفقات.
ورغم أن التقلبات الناتجة عن الصراع الإيراني، إلى جانب المخاوف من أن يؤدي الذكاء الاصطناعي إلى تغيير جذري في نموذج أعمال شركات البرمجيات التقليدية، أثَّرت لفترة وجيزة على معنويات المستثمرين، وأبطأت وتيرة إبرام الصفقات، فإن شهية المستثمرين عادت سريعاً إلى الأسواق.
وقال جيمي ديمون، الرئيس التنفيذي لـ«جيه بي مورغان»، في بيان: «أظهر الاقتصاد الأميركي مرونة ملحوظة هذا العام، مع زيادة واضحة في استثمارات الشركات والتوظيف».
وأضاف أن هذه القوة تدعمها مجموعة من العوامل الإيجابية، من بينها الاستثمارات الرأسمالية المرتبطة بالذكاء الاصطناعي، والحوافز المالية، ومزايا التنظيم الأكثر كفاءة. وارتفعت أسهم البنك بنسبة 1 في المائة في تداولات ما قبل افتتاح السوق عقب إعلان النتائج.
وحافظ «جيه بي مورغان» على صدارته في تصنيفات الخدمات المصرفية الاستثمارية العالمية، محققاً أعلى إيرادات في هذا القطاع، وفقاً لبيانات «ديلوجيك».
وفي الوقت نفسه، شهدت سوق الاكتتابات العامة الأولية في الولايات المتحدة انتعاشاً واسعاً بعد سنوات من الركود، بقيادة شركة «سبايس إكس» التابعة لإيلون ماسك، التي تجاوزت قيمة طرحها الأولي تريليوني دولار، لتسجل أكبر اكتتاب عام في التاريخ؛ حيث شارك «جيه بي مورغان» في إدارة العملية.
كما أتاح تحسن ظروف السوق لشركات الأسهم الخاصة ورأس المال المخاطر فرصاً أكبر للتخارج من استثماراتها، سواء عبر بيع الشركات أو إدراجها في الأسواق المالية. وارتفعت رسوم الخدمات المصرفية الاستثمارية لدى «جيه بي مورغان» بنسبة 30 في المائة خلال الربع الثاني مقارنة بالعام السابق، متجاوزة بذلك التقديرات السابقة للبنك.
وشارك البنك في عدد من الصفقات الكبرى خلال الربع، من بينها دوره كمستشار مشارك في صفقة اندماج «نيكست إيرا إنرجي» مع «دومينيون إنرجي» بقيمة 67 مليار دولار، إضافة إلى دوره كمدير رئيسي للاكتتاب في طرح أسهم شركة «ألفابت» بقيمة 85 مليار دولار.
وارتفعت إيرادات تداول الأسهم لدى «جي بي مورغان» بنسبة 86 في المائة، بينما زادت إيرادات تداول أدوات الدخل الثابت بنسبة 6 في المائة. وجاء انتعاش الخدمات المصرفية الاستثمارية بالتزامن مع ارتفاع تقلبات السوق، ما منح بنوك «وول ستريت» دفعة مزدوجة؛ إذ عزز نشاط إبرام الصفقات وإصدارات الأسهم الإيرادات القائمة على الرسوم، في حين ساهم نشاط العملاء في الأسواق في رفع عوائد التداول.
«ويلز فارغو» يستفيد من قوة التداول ونمو القروض
من جانبه، أعلن بنك «ويلز فارغو» ارتفاع أرباحه بنسبة 17 في المائة خلال الربع الثاني، مدفوعاً بتقلبات الأسواق التي حافظت على نشاط مكاتب التداول، إلى جانب النمو القوي في القروض الذي دعم دخل الفوائد.
وقال البنك -وهو رابع أكبر بنك مقرض في الولايات المتحدة- إن صافي دخله بلغ 6.41 مليار دولار، أو دولارين للسهم، خلال الأشهر الثلاثة المنتهية في 30 يونيو، مقارنة بـ5.49 مليار دولار، أو 1.60 دولار للسهم، خلال الفترة نفسها من العام الماضي.
وقال الرئيس التنفيذي للبنك، تشارلي شارف، إن الإنفاق الاستهلاكي يشهد تحسناً، بينما تراجعت حالات الشطب والتأخر في السداد، كما واصلت المدخرات والاستثمارات النمو في مختلف قطاعات المستهلكين. وأضاف أن الشركات لا تزال تتعامل بحذر، ولكن الميزانيات العمومية والتدفقات النقدية ما زالت قوية، ما ينعكس في أداء ائتماني متين.
وارتفعت أسهم «ويلز فارغو»، الذي يقع مقره في سان فرانسيسكو بولاية كاليفورنيا، بنسبة 1.4 في المائة في تداولات ما قبل افتتاح السوق، بعدما كان السهم قد تراجع بنحو 6 في المائة منذ بداية العام حتى إغلاق الجلسة السابقة، متخلفاً عن أداء منافسيه.
وكان رفع سقف الأصول المفروض على البنك عند 1.95 تريليون دولار العام الماضي قد خفف القيود التنظيمية، ما أتاح له تسريع خطط النمو التي يقودها الرئيس التنفيذي تشارلي شارف. ومنذ ذلك الحين، ركز البنك على توسيع أعمال بطاقات الائتمان وخدمات السيارات، إلى جانب استقطاب مصرفيين من بنوك منافسة لتعزيز قطاع الخدمات المصرفية التجارية.
كما واصلت البنوك الأميركية الاستفادة من إعادة استثمار السيولة الناتجة عن استحقاق أصول منخفضة العائد في محافظ استثمارية طويلة الأجل ذات عوائد أعلى. وارتفع صافي دخل الفوائد لدى «ويلز فارغو»، وهو الفرق بين ما يحصل عليه البنك من القروض وما يدفعه على الودائع، بنسبة 5 في المائة إلى 12.32 مليار دولار، خلال الربع الثاني مقارنة بالعام الماضي.
كذلك ارتفع متوسط القروض بنسبة 12 في المائة على أساس سنوي، في حين كان البنك يتوقع تحقيق زيادة في صافي دخل الفوائد خلال الفترة.
وشهد نشاط التداول نمواً ملحوظاً، مع زيادة استثمارات البنك في قطاع الأسواق المالية الذي كان مقيداً خلال فترة خضوعه لسقف الأصول. وقفزت إيرادات الأسواق المالية، التي تشمل أنشطة التداول، بنسبة 24 في المائة إلى 2.21 مليار دولار خلال الربع الثاني.
وقال شارف: «لا تزال هناك مخاوف بشأن القدرة على تحمل التكاليف والتضخم، ولكن سوق العمل ونمو الأجور لا يزالان قويين. وندرك أن هذه الظروف المواتية لن تستمر إلى الأبد، لذلك نختار بعناية حجم النمو ومجالاته».
«بنك أوف أميركا» يعزز أرباحه من نشاط التداول
وفي السياق نفسه، أعلن «بنك أوف أميركا» ارتفاع أرباحه في الربع الثاني، مدفوعاً بقوة نشاط التداول، بعدما دفعت تقلبات الأسواق العالمية العملاء إلى إعادة ترتيب محافظهم الاستثمارية. وأدى استمرار التوترات إلى حالة من عدم اليقين بشأن إمدادات النفط الخام العالمية، ما تسبب في ارتفاع حاد بأسعار النفط، وانعكس سلباً على قطاع الطاقة ضمن مؤشر «ستاندرد آند بورز 500» خلال الربع الثاني.
كما أثَّرت تغيرات توقعات أسعار الفائدة واستمرار التضخم المرتفع على أداء مؤشرات الأسهم الرئيسية، رغم حفاظها على مكاسب قوية في المجمل. ودفعت حالة عدم اليقين المستثمرين إلى مراجعة مراكزهم الاستثمارية وإعادة توزيع محافظهم، بحثاً عن أفضل العوائد الممكنة. وتستفيد البنوك الاستثمارية الكبرى عادة من بيئات الأسواق المتقلبة؛ إذ تحقق مكاتب التداول التابعة لها إيرادات أعلى نتيجة زيادة نشاط العملاء.
وبلغت إيرادات المبيعات والتداول لدى «بنك أوف أميركا» 7.1 مليار دولار خلال الربع الثاني، مقارنة بـ5.3 مليار دولار في الفترة نفسها من العام الماضي، متجاوزة التوقعات التي أشارت إلى نمو بنسبة 15 في المائة. وأعلن البنك تحقيق صافي دخل قدره 9.1 مليار دولار، أو 1.21 دولار للسهم، خلال الأشهر الثلاثة المنتهية في 30 يونيو، مقارنة بـ7.2 مليار دولار، أو 90 سنتاً للسهم، خلال الفترة نفسها من العام الماضي.
قفزة في أرباح «غولدمان ساكس»
حقق بنك «غولدمان ساكس» أرباحاً قوية خلال الربع الثاني من العام، مدعوماً بتسارع وتيرة إبرام الصفقات الكبرى وارتفاع نشاط التداول، في ظل تقلبات الأسواق الناجمة عن الحرب في الشرق الأوسط، ما دفع أداء قسم الأسهم إلى مستويات قياسية.
وساهمت المخاوف المرتبطة بالتضخم، وارتفاع أسعار النفط، والغموض المحيط بمسار أسعار الفائدة في الولايات المتحدة، في دفع المستثمرين إلى إعادة تقييم محافظهم الاستثمارية، الأمر الذي انعكس على زيادة نشاط التداول وارتفاع إيرادات البنك، ولا سيما في قطاع الأسهم.
كما استفاد البنك من الطرح العام الأولي المرتقب لشركة «سبايس إكس» في نهاية الربع، والذي أتاح للمستثمرين فرصة تداول أسهم شركة حظيت باهتمام واسع، في وقت شارك فيه «غولدمان ساكس» ضمن كبار متعهدي الاكتتاب.
وسجَّل قسم الأسهم في البنك إيرادات بلغت 7.42 مليار دولار خلال الربع الثاني، بزيادة قدرها 72 في المائة مقارنة بالفترة نفسها من العام الماضي، بينما ارتفعت إيرادات قسم الدخل الثابت والعملات والسلع بنسبة 32 في المائة إلى 4.59 مليار دولار.
وقال الرئيس التنفيذي لـ«غولدمان ساكس» ديفيد سولومون في بيان: «تسارع النمو في جميع قطاعات أعمالنا، ويتجه العملاء إلينا لإدارة معاملاتهم الأكثر استراتيجية وتأثيراً، والتي غالباً ما تشكِّل نقطة انطلاق للنشاط عبر المجموعة».
وبلغ صافي أرباح البنك 6.63 مليار دولار، أو 20.98 دولار للسهم، خلال الأشهر الثلاثة المنتهية في 30 يونيو، مقارنة بـ3.72 مليار دولار، أو 10.91 دولار للسهم، في الفترة نفسها من العام الماضي.
وقد تمنح هذه النتائج دعماً إضافياً لسهم «غولدمان ساكس»، الذي تفوَّق أداؤه على مؤشر «ستاندرد آند بورز 500» منذ بداية العام، رغم أنها أثارت تساؤلات حول مدى قدرة السهم على مواصلة الصعود بعد المكاسب القوية المسجلة.
واستفاد قطاع الخدمات المصرفية الاستثمارية في البنك من انتعاش كبير في عمليات الاندماج والاستحواذ؛ خصوصاً الصفقات الضخمة التي تتجاوز قيمتها 10 مليارات دولار، والتي ساهمت في رفع إجمالي قيمة الصفقات العالمية إلى مستويات قياسية خلال النصف الأول من عام 2026، وفق بيانات مجموعة بورصة لندن.
وارتفعت رسوم الخدمات المصرفية الاستثمارية لدى البنك بنسبة 55 في المائة لتصل إلى 3.40 مليار دولار خلال الربع، مدفوعة بزيادة عمليات إصدار الأسهم والسندات، إلى جانب تحسن نشاط الاستشارات.
وكان رئيس «غولدمان ساكس» جون والدرون، قد أشار في مايو (أيار) الماضي إلى أن حجم عمليات الاندماج والاستحواذ قد يقترب من المستويات القياسية المسجلة عام 2021. وقدم البنك استشارات في صفقات معلنة تتجاوز قيمتها تريليون دولار خلال النصف الأول من العام، في وتيرة قياسية لأي بنك استثماري.
كما واصل قطاع إدارة الأصول والثروات في البنك أداءه القوي؛ إذ ارتفعت إيراداته بنسبة 20 في المائة إلى 4.60 مليار دولار خلال الربع الثاني. كذلك تمكن صندوق الائتمان الخاص التابع للبنك من تجنب الضغوط التي واجهتها بعض شركات الائتمان الخاصة، في ظل مخاوف المستثمرين من تأثير الذكاء الاصطناعي على نماذج أعمال شركات البرمجيات المدرجة ضمن محافظهم الاستثمارية.
وصف ماسايوشي سون، الرئيس التنفيذي لمجموعة «سوفت بنك»، المخاوف بشأن فقاعة في استثمارات الذكاء الاصطناعي بأنها سخيفة، مستهزئاً بهذه الشكوك ووصفَها بالتخلف، ومماثلة للتشكيك في جدوى السيارات والطائرات.
وقال سون للمديرين التنفيذيين في فعالية سنوية للشركة في طوكيو: «إن التساؤل عما إذا كان الذكاء الاصطناعي فقاعة هو سؤال أحمق. سيُغير الذكاء الاصطناعي حياتنا تماماً، وسيفعل ذلك بطريقة تُدرُّ أرباحاً». وأضاف أن «أولئك الذين يرفضون التطور يُغلقون عالمهم. وأولئك الذين يُدينون الذكاء الاصطناعي يُشوِّهون الواقع»، حسب وكالة «أسوشييتد برس» الأميركية.
وقد اجتاحت الأسواق المالية مؤخراً موجات من القلق من أن الارتفاع الصاروخي في أسعار أسهم شركات مثل «إنفيديا»، والاستثمارات الضخمة في مراكز البيانات، قد لا تُحقق عوائد تُضاهي الآمال المعقودة على الأرباح الهائلة من الذكاء الاصطناعي.
ويُذكر أن سون أسس «سوفت بنك» قبل أكثر من 4 عقود، وهو رائد في مجال الاستثمارات التكنولوجية في اليابان. وكان من أوائل الداعمين للذكاء الاصطناعي، واستثمر عشرات المليارات من الدولارات في شركات ذات صلة.
وقال سون إنه يُقدِّر أن هناك حاجة إلى استثمارات سنوية وعالمية تُقارب 5 تريليونات دولار لتوسيع مراكز البيانات، وزيادة إنتاج رقائق الكومبيوتر، وتوفير أنظمة الطاقة وغيرها من البنى التحتية اللازمة للذكاء الاصطناعي.
وأضاف: «في عام 2040، سيتم تحويل ما يقرب من 20 في المائة من الناتج المحلي الإجمالي العالمي لصناعات مرتبطة بالذكاء الاصطناعي، عالم الذكاء الخارق».
وتُشرف «سوفت بنك» على مجموعة واسعة من الشركات من خلال «صناديق الرؤية». وتشمل أعمالها الأخرى الاتصالات والطاقة.
وكانت مجموعة «سوفت بنك»، ومقرها طوكيو، قد أعلنت سابقاً عن ارتفاع أرباحها للسنة المالية المنتهية في مارس (آذار) بنحو 5 أضعاف لتصل إلى 5 تريليونات ين (32 مليار دولار) مقارنة بالعام السابق، وذلك بفضل عوائد استثماراتها في الذكاء الاصطناعي.
واستثمرت عملاقة التكنولوجيا 34.6 مليار دولار في «أوبن إيه آي». وباعت حصتها في شركة «إنفيديا» لصناعة رقائق الكومبيوتر العام الماضي، لتوفير سيولة لمزيد من الاستثمارات في الذكاء الاصطناعي ومراكز البيانات.
كما أطلقت شركة «سوفت بنك» مؤخراً مشروعاً لإنتاج البطاريات في اليابان، بهدف بناء بنية تحتية متطورة للطاقة الكهربائية، تحسباً لتزايد الطلب على الكهرباء نتيجة لاستخدام الذكاء الاصطناعي.
أعلن البنك المركزي الأوروبي، يوم الثلاثاء، اختيار 36 شركة من مزوّدي خدمات الدفع، مِن بينها عدد من كبرى المؤسسات المالية بمنطقة اليورو، للمشاركة في البرنامج التجريبي الخاص بمشروع اليورو الرقمي.
ويعمل البنك المركزي الأوروبي، منذ سنوات، على تطوير اليورو الرقمي، في إطار مساعٍ لتعزيز الاستقلالية المالية لمنطقة اليورو، وتقليل اعتمادها على مزوّدي خدمات الدفع الأميركيين.
ويأمل البنك في إطلاق العملة الرقمية، للمرة الأولى في عام 2029، شريطة إقرار التشريعات اللازمة بحلول نهاية العام الحالي، وفق «رويترز».
وأوضح البنك المركزي الأوروبي، في بيان، أن البرنامج التجريبي، المقرر إطلاقه في النصف الثاني من عام 2027، سيستمر لمدة 12 شهراً، وسيهدف إلى اختبار الجوانب التقنية والعمليات التشغيلية لليورو الرقمي، إضافة إلى تحسين تجربة المستخدم قبل طرحه على نطاق أوسع.
وكان أكثر من 50 مزوّداً لخدمات الدفع قد تقدموا للمشاركة في البرنامج، في حين تضم قائمة الشركات الـ36 المختارة مؤسسات مالية بارزة مثل «دويتشه بنك» و«يونيكريديت»، إلى جانب بنوك رقمية سريعة النمو مثل «ريفولوت».
وسيُنفّذ البرنامج التجريبي بالتعاون بين البنك المركزي الأوروبي و19 بنكاً مركزياً وطنياً، من أصل 21 بنكاً مركزياً في منطقة اليورو، باستثناء بلغاريا ومالطا.
وقال البنك المركزي الأوروبي إن البرنامج سيشمل مشاركة موظفين من البنك المركزي الأوروبي والبنوك المركزية الوطنية المعنية، إضافة إلى تجار التجارة الإلكترونية والمتاجر التي تُقدم خدمات يومية للمستهلكين.
وأضاف أن موظفي البنوك المركزية المشارِكة سيتمكنون من إجراء مدفوعات تجريبية باستخدام اليورو الرقمي، سواء بين الأفراد أم بين الأفراد والشركات.
وسيستخدم البرنامج نسخة تجريبية من اليورو الرقمي أوضح البنك المركزي الأوروبي أنها ستكون قريبة من العملة الرقمية النهائية من حيث الوظائف والتقنيات المستخدمة، لكنها لن تتمتع بصفة العملة القانونية.
في وقت دفعت المواجهة بين الولايات المتحدة وإيران، المنطقة إلى واحدة من أكثر موجات التوتر حدة منذ سنوات، وأدت إلى إغلاق مضيق هرمز ورفع أسعار النفط والشحن والتأمين، جاء تثبيت وكالة «فيتش» التصنيف الائتماني للسعودية عند «إيه +» مع نظرة مستقبلية «مستقرة»، ليطرح سؤالاً أساسياً: كيف تمكّن الاقتصاد السعودي من الحفاظ على متانته ومرونته المالية في قلب الأزمة؟
الإجابة عن هذا السؤال لا ترتبط بارتفاع أسعار النفط، بل بمنظومة متكاملة من الإصلاحات التي راكمتها المملكة خلال السنوات الماضية، وأسهمت في بناء مصدات مالية ولوجستية واستثمارية عززت قدرتها على امتصاص الصدمات الجيوسياسية وأزمة الممرات.
وأتاحت هذه المنظومة إعادة توظيف أصول أجنبية بقيمة 22.6 مليار دولار من دون المساس باحتياطيات للبنك المركزي تقارب الـ500 مليار دولار، وتأمين تمويل دولي منخفض التكلفة، وتحقيق فائض في الحساب الجاري بـ4.1 مليار دولار، والأول منذ نحو عامين، مع بقاء التضخم عند 2.3 في المائة فقط.
ويعكس هذا التزامن نموذجاً متقدماً في إدارة السيولة وتعزيز الجدارة الائتمانية للمملكة في واحدة من أصعب الأزمات الإقليمية.
أقر مجلس الوزراء السعودي، في جلسته التي عقدت يوم الثلاثاء في مدينة جدة، نظام «إيرادات الدولة» المحدث، في خطوة رئيسية تهدف إلى تطوير المنظومة المالية العامة للمملكة، وترسيخ مبادئ الشفافية والامتثال ومواكبة التحولات الاقتصادية المتسارعة التي تشهدها البلاد.
وعقب القرار، رفع وزير المالية محمد الجدعان شكره وتقديره لخادم الحرمين الشريفين الملك سلمان بن عبد العزيز، والأمير محمد بن سلمان ولي العهد رئيس مجلس الوزراء، مؤكداً أن اعتماد هذا النظام المحدث يمثل ركيزة مهمة نحو تطوير حوكمة الإيرادات الحكومية وتعزيز كفاءة إدارتها، بما يدعم الاستدامة المالية على المديين المتوسط والطويل.
وأوضح الجدعان أن النظام الجديد يسهم بشكل مباشر في تمكين الجهات الحكومية من تحسين وتطوير آليات تقدير إيراداتها، ورفع مستوى الامتثال في سداد المستحقات. كما يعمل النظام على تنظيم إجراءات التحصيل ومعالجة الديون الحكومية، بما يضمن تحقيق التوازن الأمثل بين كفاءة التحصيل ومراعاة الأوضاع المالية للمكلفين.
ويأتي تحديث النظام كجزء من المراجعة المستمرة للتشريعات المالية في المملكة لتتلاءم مع مستهدفات «رؤية 2030». ويسهم النظام في:
تحديد الأدوار والمسؤوليات: رسم أطر واضحة للعمل والتنسيق بين مختلف الجهات الحكومية ذات العلاقة بالمالية العامة.
دعم التخطيط المالي: تطوير آليات تقدير الإيرادات على المدى المتوسط والطويل، مما يرفع من موثوقية التنبؤات والتقديرات المالية للميزانية العامة للدولة.
الانضباط المالي والتقسيط: تنظيم آليات واضحة لسداد المستحقات وجدولتها وتقسيطها وفق ضوابط محددة، مما يسهل على المكلفين الوفاء بالتزاماتهم ويعزز كفاءة إدارة الموارد المالية للدولة.
أعادت السعودية تنظيم خدمات الاستقطاع من رواتب موظفي الدولة والتمويل وبيع المستحقات المالية عبر منصة «اعتماد»، في خطوة تستهدف تعزيز كفاءة الخدمات المالية وتوسيع المنافسة في القطاع المالي، مع إسناد تقديم هذه الخدمات إلى المركز الوطني لنظم الموارد الحكومية، وفق إطار تنظيمي محدث يخضع لإشراف البنك المركزي السعودي.
وعلمت «الشرق الأوسط» أن مجلس الوزراء أقر إنهاء العمل بالقرار رقم 490، واعتماد التنظيم الجديد الذي يواكب مستهدفات «رؤية 2030» في رقمنة الخدمات الحكومية، وتحسين الوصول إلى التمويل، وتعزيز سوق تمويل المستحقات الحكومية، بما يدعم السيولة ويتيح للمؤسسات المالية تقديم منتجات تمويلية أكثر تنوعاً وكفاءة.
ويُنظر إلى القرار بوصفه خطوة تتجاوز إعادة توزيع الاختصاصات بين الجهات الحكومية؛ إذ يؤسس لإطار تنظيمي أكثر تطوراً لخدمات التمويل الحكومية، يجمع بين البنية الرقمية لمنصة «اعتماد» والرقابة التنظيمية للبنك المركزي السعودي.
ومن المتوقع أن يسهم ذلك في رفع كفاءة سوق تمويل المستحقات، وتعزيز المنافسة بين الجهات التمويلية، وتطوير منتجات تمويلية أكثر مرونة، بما يدعم مستهدفات «رؤية 2030» في تنمية القطاع المالي ورقمنة الخدمات الحكومية.
وبموجب التنظيم الجديد، يتولى المركز الوطني لنظم الموارد الحكومية تقديم خدمتَي الاستقطاع من رواتب موظفي الدولة لصالح الجهات المقرضة، والتمويل وبيع المستحقات المالية للقطاعين العام والخاص عبر منصة «اعتماد»، وذلك بعد استكمال متطلبات البنك المركزي السعودي، والالتزام بالأنظمة والتعليمات والقواعد التنظيمية الصادرة عنه.
ويحل هذا التنظيم محل قرار مجلس الوزراء رقم 490، الذي كان يقضي بقيام وزارة المالية بتقديم خدمتَي الاستقطاع من رواتب موظفي الدولة لصالح الجهات المقرضة، والتمويل وبيع المستحقات المالية، إلى جانب تحصيل المقابل المالي للخدمتين وتصنيف الاشتراكات السنوية.
معلوم أن «اعتماد» هي منصة تابعة لوزارة المالية السعودية، وهي تقدم كثيراً من الخدمات لمختلف الجهات الحكومية والقطاع الخاص والأفراد، مما يعزز الشراكة بينهم لتحقيق مستهدفات المشاريع التنموية في المملكة، تمكيناً للتحول الرقمي لتلك الخدمات، ورفع الشفافية والكفاءة، وتسهيلاً لإجراء الخدمات.
المقابل المالي
وفق المعلومات، يستهدف القرار تمكين المؤسسات المالية والمصرفية من تقديم منتجات تمويلية أكثر كفاءة وتنوعاً، بما يعزز المنافسة ويزيد فرص التمويل، مستفيداً من البنية الرقمية لمنصة «اعتماد» والإطار الرقابي الذي يشرف عليه البنك المركزي السعودي.
كما نص القرار على التنسيق مع صندوق التنمية الوطني لتحديد المقابل المالي الذي يحصل عليه المركز الوطني لنظم الموارد الحكومية، مقابل تقديم الخدمتين للصندوق والصناديق والبنوك التنموية التابعة له، بما يضمن استدامة تقديم الخدمات وفق أسس مالية وتنظيمية واضحة.
ويتماشى القرار مع مستهدفات «رؤية 2030» في تطوير البنية التحتية المالية، ورقمنة الخدمات الحكومية، وتحسين الوصول إلى التمويل، ودعم نمو القطاع المالي بوصفه أحد الممكنات الرئيسة لتنويع الاقتصاد. كما يعزز سوق تمويل المستحقات الحكومية، وهو سوق يسهم في تحسين السيولة لدى الشركات؛ خصوصاً المنشآت الصغيرة والمتوسطة، ويزيد من كفاءة إدارة التدفقات النقدية في الاقتصاد.
بنية مالية رقمية
ويمثل القرار انتقالاً إلى إطار أكثر تطوراً، يمنح البنك المركزي دوراً تنظيمياً أوضح، ويعزز مكانة منصة «اعتماد» كبنية مالية رقمية تخدم الحكومة والقطاع المالي والقطاع الخاص في آن واحد.
ومن شأنه تعزيز الدور الرقابي للبنك المركزي السعودي؛ حيث أصبح تقديم خدمات الاستقطاع من الرواتب والتمويل عبر منصة «اعتماد» مرتبطاً باستكمال متطلبات «ساما»، والالتزام بجميع أنظمته وتعليماته، ما يعني أن أي منتجات تمويلية ستخضع لإطار رقابي أكثر وضوحاً، وهو ما يرفع مستوى حماية العملاء ويعزز سلامة القطاع المالي.
وينص القرار على أن تكون الخدمات والمنتجات المقدمة ممكنة للقطاع المالي والمصرفي ومعززة للتنافسية، وهو ما يعني فتح المجال أمام عدد أكبر من الجهات التمويلية لتقديم منتجاتها وفق قواعد موحدة، بدلاً من اقتصارها على نماذج محددة، الأمر الذي قد ينعكس على الأسعار وجودة الخدمات.
كشف رئيس مجلس الاحتياطي الفيدرالي كيفين وارش أن مراجعة شاملة لسياسات البنك ستشمل الإطار الذي يتبعه منذ نحو عقدين لإدارة أسعار الفائدة، بما في ذلك نظام «الاحتياطيات الوفيرة» الذي يعتمد على الاحتفاظ بحيازات كبيرة من السندات، مع استبعاد العودة الكاملة إلى النظام الذي كان معمولاً به قبل الأزمة المالية العالمية.
وقال وارش، خلال أول مثول له أمام الكونغرس منذ توليه رئاسة الاحتياطي الفيدرالي في أواخر مايو (أيار)، إن فريق العمل المكلف بمراجعة الميزانية العمومية للبنك، البالغة 6.8 تريليون دولار، سيدرس مزايا وعيوب نظام «الاحتياطيات الوفيرة» والبدائل الممكنة له.
وأضاف أمام لجنة الخدمات المالية في مجلس النواب: «سنبحث مزايا وعيوب هذا النظام، وما البدائل المتاحة له».
لكنه أوضح لاحقاً أن العودة إلى النظام السابق بالكامل ليست خياراً واقعياً، قائلاً: «لا أعتقد أننا نستطيع العودة إلى الوضع الذي كان قائماً عندما انضممت إلى الاحتياطي الفيدرالي في عام 2006، لكن هناك أوضاع توازن أخرى يمكن تحقيقها».
وكان الاحتياطي الفيدرالي، قبل الأزمة المالية العالمية في عام 2008، يعمل وفق نظام «الاحتياطيات الشحيحة»، حيث كانت البنوك تتنافس فيما بينها للحصول على الاحتياطيات اللازمة، بينما كانت حيازات البنك المركزي من السندات تقل عن تريليون دولار، ومعظمها سندات خزانة أميركية قصيرة الأجل.
إلا أن الأزمة المالية دفعت الاحتياطي الفيدرالي إلى التحول نحو نظام «الاحتياطيات الوفيرة»، الذي يتطلب الاحتفاظ بمحفظة ضخمة من الأصول لضمان توافر السيولة في النظام المصرفي، بالتزامن مع إطلاق برامج التيسير الكمي وشراء السندات لخفض تكاليف الاقتراض وتحفيز الاقتصاد.
وخلال الفترة بين عامي 2008 و2014، نفذ الاحتياطي الفيدرالي ثلاث جولات من برامج التيسير الكمي، اشترى خلالها كميات كبيرة من سندات الخزانة والأوراق المالية المدعومة بالرهن العقاري، كما كرر هذه السياسة مع بداية جائحة «كوفيد – 19»، عندما ارتفعت ميزانيته العمومية من نحو 4.3 تريليون دولار إلى قرابة 9 تريليونات دولار في أقل من ثلاث سنوات.
ومنذ ذلك الحين، خفض البنك المركزي ميزانيته العمومية بنحو 2.2 تريليون دولار، قبل أن تعود إلى الارتفاع بشكل طفيف لضمان استمرار وفرة السيولة في النظام المصرفي.
وأكد وارش أنه لا يعارض استخدام الميزانية العمومية بصورة مكثفة خلال فترات الأزمات، لكنه يرى أن هذه الإجراءات يجب ألا تصبح نهجاً دائماً.
وقال: «في أوقات الأزمات، عندما لا تعمل الأسواق بكفاءة، أؤيد استخدام الميزانية العمومية بقوة. لكن بعد انتهاء الأزمات، ينبغي أن تعتمد السياسة النقدية، في رأيي، بصورة شبه كاملة على أداة أسعار الفائدة».
وأضاف أن أي تغييرات محتملة في إطار إدارة الميزانية العمومية ستكون مدروسة بعناية، وستُعلن للجمهور مسبقاً، مع منح الأسواق وقتاً كافياً للاستعداد قبل تطبيقها.
يبدو ان الحكومة والمجلس النيابي قررا الاسراع في بت التعديلات، التي طالب بها صندوق النقد الدولي لقانون الاصلاح المصرفي ومشروع قانون الفجوة المالية، بعد تراجع الحرب الاسرائيلية على لبنان ، وان بقيت من خلال الاعتداءات على بعض المناطق الجنوبية.
ويقود رئيس لجنة المال النيابية النائب ابراهيم كنعان اجتماعات اللجنة، بحضور كل المعنيين بهذين القانونين، بعد ان اعطى المجال للحكومة ومصرف لبنان وصندوق النقد، لتقديم اقتراحاتهم والسير حتى اقرار هذين المشروعين، لانهم ادركوا جميعا ان الممر الاجباري لعودة العافية الى الاقتصاد اللبناني وعملية النهوض، تستوجبان الانهاء من هذين القانونين واقرارهما بأسرع وقت ممكن، بعد ان اشبعا درسا واجتماعات خلال سبع سنوات من عمر هذه الازمة النقدية المصرفية والسياسية، حيث كان من المفترض معالجتهما والبدء بعملية النهوض، مع العلم ان صندوق النقد الدولي كان قد وقع اتفاقا مبدئيا على الاصلاحات المطلوبة مع لبنان منذ العام ٢٠٢٢.
ويبدو ان صبر الصندوق قد نفد، بعد ان ايقن ان الاصلاحات لم تطبق حتى الآن ، لا بل ان لبنان يتعمد التأخير في اقرارها، لاسباب باتت معروفة لدى المسؤولين في الصندوق، ومن اجل ذلك فانهم يتشددون في ملاحظاتهم، على امل ان يسلك لبنان الاتجاه الاصلاحي الصحيح، في ظل الضغوط التي يتعرض لها من المجتمع المالي الدولي، في ما يتعلق بابقاء لبنان ضمن اللائحة الرمادية، اي يعني انه قيد المراقبة المعززة ، لعدم استكمال المتطلبات الكاملة للامتثال للمعايير الدولية، المتعلقة بمكافحة غسل الاموال وتمويل الارهاب، وكذلك بالنسبة لزيادة حجم الاقتصاد غير الشرعي واقتصاد الظل وعدم تطبيق الحوكمة .
وعلى ضوء ذلك، فان الانباء التي تتحدث عن اضطرار صندوق النقد الى غسل يديه من لبنان قد تكون صحيحة، ومن اجل ذلك وبعدما استشعر المسؤولون في لبنان ان هذه الفرصة ستضيع منهم، عمدوا الى وضع خلافاتهم جانبا ، والاسراع في الدعوة الى الاجتماعات للانتهاء من القانونين، اللذين يشكلان الاساس في اي عملية اصلاحية.
وتقول مصادر مصرفية ان حاكم مصرف لبنان، كان قد ارسل ملاحظاته على هذين المشروعين الى النائب كنعان ، بعد ان ارسل صندوق النقد الدولي تعديلاته على قانون الاصلاح المصرفي، وكذلك الامر بالنسبة للحكومة، حيث اعلن خلالها رئيسها نواف سلام أن الحكومة مصممة على التوصل إلى برنامج مع صندوق النقد الدولي، التزاماً بما ورد في البيان الوزاري.
اذا، يبدو ان الجميع متفق على ادخال التعديلات التي يطالب بها الصندوق، من اجل تسريع عملية النهوض الاقتصادي، وعلى معالجة مشروع قانون الفجوة المالية ، خصوصا ان لبنان بحاجة اليوم لختم الصندوق، لكي يعيد الثقة الى قطاعاته المالية والمصرفية، ويكون جواز عبور الى الاسواق المالية مجددا .
وتقول المصادر المصرفية ان لبنان بحاجة الى الصندوق، ولكن ضمن اطار التعاون والتنسيق، وليس الاملاءات على هذا البلد، الذي يطالب كما يطالب الصندوق بالاصلاحات .
استحوذت الإمارات على الحصة الأكبر من تمويل الشركات الناشئة في الشرق الأوسط وشمال أفريقيا خلال حزيران/يونيو 2026، إذ جمعت 12 شركة ناشئة فيها 93.8 مليون دولار، بما يعادل نحو 63% من إجمالي التمويل الإقليمي، وفق تقرير صادر عن “ومضة” بالتعاون مع “الموجز الرقمي”
وتأتي هذه الهيمنة الإماراتية في سياق تراجع واسع في الاستثمار بالمنطقة، إذ هبط إجمالي التمويل الشهري 76% مقارنة بأيار/مايو، إلى 148.2 مليون دولار عبر 41 صفقة، من 454.7 مليون دولار في الشهر السابق. وعلى رغم هذا الانخفاض الحاد، بقيت الإمارات قادرةً على جذب الجزء الأكبر من رأس المال، بمتوسط صفقة بلغ نحو 7.8 ملايين دولار.
وتكشف الأرقام أن التراجع الإقليمي لم يكن تراجعاً موحداً في كل الأسواق بقدر ما كان انتقالاً إلى نمط أكثر تركّزاً. فالتمويل لم يتوزع بالتساوي بين المراكز الرئيسية في المنطقة، بل ذهب معظمه إلى الإمارات ومصر، اللتين استحوذتا معاً على نحو 91% من إجمالي التمويل الشهري.
لكن قراءة التراجع تحتاج إلى بعض التفصيل. فبحسب التقرير، يؤدي استبعاد التمويل بالدين من حسابات أيار/مايو وحزيران/يونيو إلى تقليص الانخفاض الشهري إلى 15% فقط. كما ارتفع عدد الصفقات إلى 41 صفقة من 33 صفقة في أيار/مايو، ما يعني أن النشاط الاستثماري استمر، لكن بأحجام أصغر وتركيز أكبر على صفقات محددة.
وعلى أساس سنوي، ارتفع تمويل الشركات الناشئة في المنطقة 190% مقارنة بحزيران/يونيو 2025، وهو ما يمنح الصورة بعداً مختلفاً: السوق أضعف من شهر أيار/مايو، لكنها لا تزال أعلى بكثير من مستوياتها قبل عام.
مصر تعود إلى المركز الثاني
بعد الإمارات، جاءت مصر في المركز الثاني إقليمياً، بعدما جمعت شركاتها الناشئة 41.4 مليون دولار عبر 8 صفقات، أي ما يقارب 28% من إجمالي التمويل الشهري.
ونسب تقرير “ومضة” تحسن موقع مصر إلى مؤشرات استقرارٍ اقتصادي بعد توقف الأعمال العدائية الإقليمية، مشيراً إلى استقرار نسبي للجنيه المصري أمام الدولار وارتفاع عائدات السياحة إلى أعلى مستوياتها منذ سنوات.
وبلغ متوسط الصفقة في مصر نحو 5.2 ملايين دولار، وهو مستوى يعكس عودة بعض الشهية الاستثمارية إلى السوق المصرية، وإن كانت لا تزال أقل من الإمارات من حيث القيمة الإجمالية وعدد الشركات الممولة.
السعودية في مركز ثالث بعيد
في المقابل، تراجعت السعودية إلى المركز الثالث بفارقٍ واضح عن الإمارات ومصر. وجمعت 5 شركات ناشئة سعودية 5.7 ملايين دولار فقط خلال حزيران/يونيو، بما يعادل نحو 4% من إجمالي التمويل الشهري.
وبلغ متوسط الصفقة في السعودية نحو 1.14 مليون دولار، وهو مستوى مخفوض مقارنة بالإمارات ومصر، ويعكس شهراً هادئاً في واحدة من أكبر أسواق رأس المال الجريء في المنطقة.
ولا تكفي بيانات شهر واحد للحكم على اتجاه السوق السعودية، لكنها تشير إلى أن حزيران/يونيو كان شهراً ضعيفاً نسبياً من حيث حجم الجولات، لا من حيث أهمية السوق نفسها داخل منظومة الشركات الناشئة الإقليمية.
المغرب يعود وعُمان تنشط بعدد الصفقات
عاد المغرب إلى خريطة التمويل في حزيران/يونيو بعد غيابه عن تمويلات أيار/مايو، إذ جمعت شركة “أجنز” (Agenz)، العاملة في التقنية العقارية، 5 ملايين دولار في جولة تمويل بذرة قادتها “بريغا” و”أتجاريوفا فنتشرز” و”سافيو فنتشرز”. ورفع ذلك حصة المغرب إلى نحو 3.4% من إجمالي التمويل الشهري.
أما سلطنة عُمان، فسجلت نشاطاً ملحوظاً من حيث عدد الصفقات لا قيمتها. فقد جمعت 10 شركات ناشئة عُمانية 1.3 مليون دولار مجتمعة، أي أقل من 1% من إجمالي التمويل. ويشير ذلك، بحسب التقرير، إلى دور برامج تسريع الأعمال في تحفيز الشركات المبكرة، حتى إن بقي حجم رأس المال محدوداً.
وفي باقي الأسواق، ظل التمويل هامشياً. فلم تتجاوز الحصة المجمعة لكل من قطر والعراق وتونس وسوريا نصف نقطة مئوية من إجمالي التمويل الشهري.
الذكاء الاصطناعي للشركات في الصدارة
قطاعياً، تصدّر الذكاء الاصطناعي الموجه للشركات (Enterprise AI) التمويل من حيث القيمة، بعدما جمعت شركتان ناشئتان فقط 67 مليون دولار، أي نحو 45% من إجمالي التمويل الشهري.
ويعكس ذلك توجهاً متزايداً لدى المستثمرين نحو التطبيقات التي تخدم الشركات مباشرة، خصوصاً في مجالات الأتمتة وتحليل البيانات ورفع الكفاءة التشغيلية، بحيث تبدو نماذج الإيرادات أوضح من كثير من التطبيقات الاستهلاكية.
وجاءت التكنولوجيا المالية في موقع متقدم أيضاً، ليس من حيث القيمة فحسب بل من حيث عدد الصفقات. فقد جمعت 13 شركة ناشئة في القطاع 43.5 مليون دولار، ما أبقى التكنولوجيا المالية ضمن أكثر القطاعات جذباً للمستثمرين في المنطقة.
وحلّت التكنولوجيا التنظيمية بعد ذلك بـ15.2 مليون دولار عبر 3 صفقات، تلتها التقنية العقارية بـ7 ملايين دولار عبر 3 صفقات.
المستثمرون يفضلون الشركات المبكرة
لم يسجل حزيران/يونيو أي جولات أسهم في مراحل النمو المتأخرة، ما يشير إلى استمرار حذر المستثمرين حيال الشركات التي تحتاج إلى رؤوس أموال كبيرة للتوسع.
وتركز التمويل بصورةٍ أوضح في الشركات المبكرة والتمويل بالدين، بينما لم تكشف 14 شركة ناشئة عن المرحلة التي حصلت فيها على التمويل.
واستمرت الشركات الموجهة إلى الشركات (B2B) في جذب الحصة الأكبر من رأس المال، بعدما جمعت 96.3 مليون دولار عبر 27 صفقة، أي نحو 65% من إجمالي التمويل. في المقابل، جمعت الشركات الموجهة إلى المستهلكين أقل من 50 مليون دولار عبر 11 صفقة، بينما توزع باقي التمويل على نماذج أعمال هجينة.
فجوة تمويل واسعة بين المؤسّسين والمؤسّسات
وأظهر التقرير استمرار فجوة كبيرة في التمويل بين الشركات المؤسّسة من رجال وتلك المؤسّسة من نساء.
فقد جمعت الشركات التي أسستها نساء 260 ألف دولار فقط عبر صفقتين، فيما جمعت الفرق المؤسّسة المختلطة 5.6 ملايين دولار. في المقابل، استحوذت الشركات المؤسّسة من رجال على 142.3 مليون دولار عبر 37 صفقة، بما يقارب 96% من إجمالي التمويل الشهري.
وتبرز هذه الأرقام أن فجوة التمويل بين الجنسين لا تزال من أبرز اختلالات منظومة رأس المال الجريء في المنطقة، خصوصاً في الأشهر التي تتركز فيها السيولة في صفقات قليلة وكبيرة.
النصف الثاني رهن بالاستقرار وعودة الجولات الكبيرة
يخلص تقرير “ومضة” إلى أن الأشهر الأخيرة تعكس ثقةً متنامية من المستثمرين الإقليميين والدوليين بقدرة المنطقة على استيعاب التداعيات الاقتصادية للنزاع الذي اندلع في شباط/فبراير، رغم عدم التوصل إلى اتفاق نهائي بين الولايات المتحدة وإيران حتى الآن.
وتتوقع “ومضة” أن يكون النصف الثاني من عام 2026 أقوى نسبياً إذا استمر التحسن في الظروف الاقتصادية والجيوسياسية، على أن تنشر تقريرها الكامل عن أداء النصف الأول من العام في 13 تموز/يوليو 2026.
لكن بيانات حزيران/يونيو توضح أن التعافي، إن تحقق، لن يكون متوازناً بالضرورة. فالإمارات تواصل جذب النصيب الأكبر من رأس المال، ومصر تستعيد حضورها، بينما تحتاج بقية الأسواق إلى صفقات أكبر كي تتحول زيادة عدد الجولات إلى نمو فعلي في حجم التمويل.
انتقلت سوريا من مجرد سوق تقليدية للصادرات اللبنانية إلى ورشة اقتصادية يتهيأ القطاع الخاص اللبناني للعودة إليها، مع تصاعد الحديث عن إعادة الإعمار وبدء إعادة فتح قنوات التعاون الاقتصادي بين البلدين.
هذا التوجه لم يعد يقتصر على اهتمام فردي من رجال الأعمال، بل بدأ يأخذ طابعا مؤسساتيا مع إطلاق مجلس الأعمال اللبناني – السوري، الذي يهدف إلى تعزيز التعاون الاقتصادي، وتنسيق التواصل بين القطاع الخاص في البلدين، وتذليل العقبات التي تعترض الاستثمارات والتبادل التجاري.
ويعكس تأسيس المجلس انتقال الاهتمام من مرحلة ترقب التطورات إلى مرحلة التحضير الفعلي لدخول الشركات اللبنانية السوق السورية. ومن المقرر أن يبدأ نشاطه بزيارة وفد اقتصادي لدمشق في منتصف تموز الجاري، لإجراء لقاءات مع المسؤولين والهيئات الاقتصادية السورية واستطلاع الفرص الاستثمارية، بما يمهد الطريق للشركات اللبنانية الراغبة في الاستثمار أو المشاركة في مشاريع إعادة الإعمار.
يؤكد عضو مجلس الأعمال اللبناني – السوري الدكتور رضا الميس أن “الزيارة ستركز قبل أي شيء على توفير التسهيلات التي يحتاج إليها المستثمرون اللبنانيون”، مشيرا إلى أن “رأس المال لا ينتقل من دون بيئة استثمارية مشجعة وحوافز واضحة”. ويكشف أن “الاهتمام بالاستثمار في سوريا بات ملحوظا، إذ شهد الاجتماع الأخير الذي عقد في غرفة التجارة مشاركة واسعة من رجال أعمال مهتمين بإطلاق مشاريع أو تسجيل شركات في سوريا، إلا أن معظمهم لا يزال يترقب اتضاح المشهد، ولا سيما على مستوى الاستقرار والإطار التنظيمي”.
المطاعم الأكثر جاهزية
بين القطاعات المختلفة، يبدو قطاع المطاعم الأكثر جاهزية لدخول السوق السورية سريعا، فيما تكثف شركات الفرانشايزاستعداداتها للعودة بوتيرة مدروسة رغم استمرار بعض التحديات المصرفية والتنظيمية. في المقابل، يفضل الصناعيون التوسع عبر التصدير في المرحلة الأولى، بينما تواصل شركات المقاولات درس فرص المشاركة في مشاريع إعادة الإعمار، في انتظار انتقال الوعود إلى التنفيذ.
ويرى رئيس نقابة أصحاب المطاعم والمقاهي والملاهي والباتيسري طوني الرامي أن “قطاع المطاعم سيكون أول القطاعات اللبنانية دخولا إلى السوق السورية، مستفيدا من القرب الجغرافي، وتشابه المطبخين اللبناني والسوري، وتوافر اليد العاملة والمواد الأولية، إضافة إلى المكانة التي تتمتع بها العلامات التجارية اللبنانية لدى المستهلك السوري”.
ويشير إلى أن “الاستثمارات المطلوبة، ولا سيما في مطاعم الوجبات السريعة، تبقى متوسطة الكلفة مقارنة بقطاعات أخرى، ما يسمح بدخول سريع إلى السوق”، لافتا إلى أن “عددا من العلامات اللبنانية بدأ التحضير لافتتاح فروع جديدة. ويعوّل على دور مجلس الأعمال في تسهيل الإجراءات الإدارية وحركة رجال الأعمال وإصدار التأشيرات، بما يعجّل في دخول المستثمرين”.
الصناعيون: أولوية للتصدير
من جهته، يؤكد رئيس جمعية الصناعيين سليم الزعني أن “الاستثمار في سوريا قرار يعود إلى كل شركة وفق حساباتها الخاصة”، معتبرا أن “الأولوية في المرحلة الحالية لاستعادة السوق السورية كوجهة رئيسية للصادرات اللبنانية عبر اتفاقات تضمن انسياب التجارة بين البلدين”.
ولا يرى الزعني أن “إنشاء مصانع لبنانية في سوريا يشكل خيارا واسعا في الوقت الراهن، إذ تمتلك المصانع استثمارات قائمة في لبنان”، داعيا “في المقابل الدولة اللبنانية إلى تحسين بيئة الأعمال والحوافز الضريبية والإدارية للمحافظة على الرساميل”، ومشددا على أن “أي توسع استثماري في سوريا سيبقى مرتبطا بترسيخ الاستقرار”.
المقاولات تنتظر الإعمار
أما قطاع المقاولات، الأكثر ارتباطا بملف إعادة الإعمار، فيبدو الأكثر حذرا. ويؤكد رئيس نقابة مقاولي الأشغال العامة والبناء مارون الحلو أن “عددا محدودا من الشركات اللبنانية سجل شركات في سوريا استعدادا للمشاركة في المشاريع المقبلة، فيما دخلت شركات أخرى في مشاريع خاصة بالشراكة مع شركات سورية وتركية”.
إلا أن “انطلاق المشاريع الكبرى لا يزال مؤجلا في انتظار إطلاق المناقصات الحكومية، واستكمال الإطار القانوني الناظم للاستثمارات، وتوفير ضمانات تتعلق بالتحكيم وحماية المستثمرين، فضلا عن إعادة تأهيل المنظومة المصرفية والتمويلية واللوجيستية”.
الفرانشايز: اهتمام متزايد
يؤكد رئيس جمعية الفرانشايز اللبنانية يحيى قصعة أن “اهتمام الشركات اللبنانية بالسوق السورية يتزايد، لكنه لا يزال يسير بوتيرة مدروسة بسبب استمرار تحديات الامتثال للأنظمة الدولية، ولا سيما في ما يتعلق بالتحويلات المصرفية وتعامل المصارف مع السوق السورية”.
ويكشف أن “الجمعية بدأت منذ أشهر التحضير لعودة الشركات اللبنانية عبر توفير شريك محلي في دمشق ومواكبة الأعضاء في اختيار مواقع الاستثمار، بالتوازي مع تكثيف الزيارات والمشاركة في المعارض الاقتصادية”.
ويشير إلى أن “المؤشرات الميدانية تبدو إيجابية مع عودة رجال أعمال سوريين للاستثمار في بلادهم، فيما تتركز الفرص حاليا في قطاعات الإنشاءات ومواد البناء والصناعات الغذائية وسلاسل توريد المطاعم، إضافة إلى الخدمات المالية والاستشارية”. ويلفت إلى أن زيارته الأخيرة لدمشق أظهرت تحسنا في الأوضاع التنظيمية والأمنية واستمرار تنفيذ مشاريع لتطوير البنية التحتية، معتبرا أن “هذه المؤشرات تعزز فرص الشركات اللبنانية للإفادة من مرحلة إعادة الإعمار متى انتقلت الخطط إلى التنفيذ الفعلي”.
أجمعت الصحف ووكالات الأنباء العالمية على أنه برحيل فقيد الوطن الكبير سمو الأمير الوالد الشيخ حمد بن خليفة آل ثاني، تودع قطر قائدا فذا أعاد رسم ملامح الدولة خلال العقود الثلاثة الماضية، بعدما قاد تحولاً غير مسبوق نقل البلاد من دولة تعتمد على موارد طبيعية محدودة إلى لاعب مؤثر في الاقتصاد العالمي. وتقول التقارير الإعلامية العالمية إن فقيد الوطن الكبير يستحق وصف «مؤسس قطر الحديثة»، إذ ارتبط اسمه بإطلاق مشروع شامل لتحديث الدولة، وتنويع أدوات نفوذها، وتوظيف ثروتها الغازية لبناء دولة حديثة ومتقدمة.
وجاء في تقرير لوكالة «رويترز» أن دولة قطر أصبحت قوة اقتصادية عالمية في عهد سمو الأمير الوالد رحمه الله، فيما قالت صحيفة نيويورك تايمز إن فقيد الوطن الكبير أحدث منذ توليه مقاليد الحكم تحولاً جذرياً جعل قطر دولة أكثر استقلالاً ونفوذاً، وكان الاستثمار في الغاز الطبيعي حجر الأساس في هذا التحول. فبحسب نيويورك تايمز، ارتفع الناتج المحلي الإجمالي لقطر 24 ضعفاً خلال فترة حكمه، مدفوعاً باستثمارات ضخمة في تطوير صناعة تصدير الغاز الطبيعي المسال، لتصبح البلاد واحدة من أكبر مصدريه في العالم، وإحدى أعلى دول العالم دخلاً للفرد.
وقالت صحيفة فايننشال تايمز، في تقرير لها إن فقيد الوطن الكبير اتخذ في بداية حكمه قراراً جريئاً بتكثيف استغلال احتياطيات الغاز غير المستغلة، وهو رهان أثبت نجاحه لاحقاً، بعدما تحولت قطر إلى قوة كبرى في سوق الغاز العالمية، وأصبحت تمتلك واحداً من أكبر الصناديق السيادية في العالم. وبحسب الصحيفة لم يقتصر المشروع على الاقتصاد، بل توسعت الاستثمارات القطرية حول العالم عبر جهاز قطر للاستثمار، الذي ضخ مليارات الدولارات في قطاعات العقارات والطاقة والبنوك والرياضة، واستحوذ على أصول عالمية بارزة، من بينها متجر هارودز البريطاني ونادي باريس سان جيرمان الفرنسي، في خطوة هدفت إلى تعزيز الحضور الاقتصادي والسياسي للدولة.
وبحسب تقارير متخصصة فقد بنت قطر قوة اقتصادية متعاظمة أصبحت تتزايد يوما بعد يوما بفضل الخبرة الاقتصادية والتكنلوجية التي راكمتها خلال فترة حكم سمو الأمير الوالد رحمه الله. و لا يُقاس هذا التطوربحجم الإنتاج فقط في مختلف القطاعات الاقتصادية، بل بوزنها النوعي ودورها في سلاسل الإمداد العالمية، ومن ذلك مثلا إنتاج قطر من الهيليوم الذي بلغ نحو 63 مليون متر مكعب في عام 2025، ما وضعها في المرتبة الثانية عالمياً بعد الولايات المتحدة الأميركية. كما عززت قطر موقعها كثاني أكبر منتج للهيليوم عالمياً بحصة تقارب ثلث الإنتاج العالمي، مدعومة ببنية تحتية متطورة تشمل مصانع «هيليوم 1» و»هيليوم 2» و»هيليوم 3». وهذه المنظومة لم تكن فقط مصدر قوة اقتصادية، بل أداة نفوذ جيواقتصادي عززت من حضور الدولة في سلاسل القيمة العالمية المرتبطة بالتكنولوجيا المتقدمة، من أشباه الموصلات إلى أجهزة التصوير الطبي، وهذا مجرد نموذج حي لما وصلت إليه قطر من تقدم تقني وتكنلوجي أصبح مصدر قوة ودينامية لاقتصاد متنوع ومتطور.
يشهد الإطار التنظيمي للاقتصاد الرقمي تحدياً متزايداً يتمثل في اتساع الفجوة بين الطبيعة القانونية للمنصات الرقمية والوظائف الاقتصادية التي تؤديها. فكثير من منصات التواصل الاجتماعي وتطبيقات المراسلة الفورية لم تعد تقتصر على نقل المحتوى، بل أصبحت تقدم خدمات مالية تشمل المحافظ الرقمية، والتحويلات بين المستخدمين، وأنظمة الدفع، والإكراميات، والتجارة المدمجة، بما يجعلها تؤدي عملياً وظائف مالية، رغم أنها لا تحمل تراخيص مصرفية ولا تُصنَّف قانوناً كمؤسسات مالية.
الفجوة التنظيمية تخلق مخاطر مالية
تكمن الإشكالية في أن بعض المنصات أصبحت تجمع الأموال وتنقلها وتحتفظ بها، لكنها ما زالت في كثير من الأنظمة تخضع لمتطلباتٍ تنظيمية أخف من تلك المفروضة على البنوك، وشركات الدفع، ومقدمي خدمات الأصول الافتراضية. وتوفر هذه الفجوة التنظيمية بيئةً قد تُستغل لإخفاء تدفقاتٍ مالية مرتبطة بتمويل الإرهاب أو الجريمة المنظمة العابرة للحدود.
ولم يعد استغلال المنصات يقتصر على نشر الدعاية أو التجنيد أو تبادل الرسائل المشفرة فحسب، بل امتد إلى إدارة دورة مالية متكاملة. فقد تبدأ العملية بحملة تبرعات ذات طابع إنساني، ثم ينتقل التواصل إلى قناةٍ مغلقة، وتُرسل بيانات محفظة رقمية أو رمز استجابة سريعة (QR Code)، قبل أن تمر الأموال عبر أكثر من مقدم خدمة أو أصل افتراضي باستخدام تقنيات إخفاء الهوية وشبكات البلوك تشين (Blockchain)، بما يصعّب تتبع الأموال أو تحديد المستفيدين النهائيين منها.
لماذا يصعب اكتشاف هذه الأنشطة؟
تختلف هذه العمليات عن التحويلات المصرفية التقليدية، إذ قد تكون المبالغ صغيرة لكنها متكررة، بينما يتوزع المتبرعون على دول مختلفة، وتستخدم حسابات بأسماء مستعارة مع تغيير مستمر لعناوين المحافظ الرقمية، فضلاً عن تقنيات التشفير المستخدمة في منصات تداول الأصول الرقمية.
كما يمكن استغلال البث المباشر، والإكراميات، والمتاجر المدمجة لإخفاء التمويل تحت غطاء نشاط تجاري مشروع أو دعم لمحتوى رقمي، في حين يكون الهدف الحقيقي تمويل أنشطة إرهابية أو شبكات إجرامية عابرة للحدود.
معيار تشريعي قائم على الوظيفة
يرتبط أحد أبرز أوجه القصور التشريعي بالاعتماد على الشكل القانوني للمنصة بدلاً من وظائفها الفعلية. لذلك، ينبغي اعتماد معيارٍ تنظيمي يقوم على أن كل منصة تدير الأموال، أو تسهّل تحويلها، أو توفر محافظ وصائية، أو تقدم خدمات أصول افتراضية، تخضع – في حدود هذه الأنشطة – لالتزامات مكافحة غسل الأموال وتمويل الإرهاب.
كما لا ينبغي أن يكون التعاقد مع مقدم خدمة دفع خارجي سبباً لإعفاء المنصة من المسؤولية، بل يجب أن يحدد القانون بوضوح مسؤوليات كل من المنصة، ومقدم خدمة الدفع، والمؤسسة المالية، بما يشمل التحقق من هوية العملاء، ومراقبة المعاملات، وحفظ السجلات، والإبلاغ عن الأنشطة المشبوهة.
تطوير أدوات رقابية تتناسب مع البيئة الرقمية
لم تعد مؤشرات الاشتباه التقليدية كافية، بل ينبغي إلزام المنصات تطوير مؤشرات إنذار تتناسب مع طبيعة البيئة الرقمية، مثل التبرعات المجهرية المتكررة، والانتقال المنظم من منصة عامة إلى تطبيقات مشفرة، والاستخدام المتكرر لرموز الاستجابة السريعة، والتغيير المستمر لعناوين المحافظ الرقمية، والارتباط بين المحتوى التحريضي وحملات جمع الأموال.
كما يتطلب الأمر إطاراً قانونياً يضمن الحفظ السريع للأدلة الرقمية، ويوفر قنوات اتصالٍ مباشرة بين المنصات ووحدات الاستخبارات المالية وجهات إنفاذ القانون، لأن أي تأخير في حفظ البيانات قد يؤدي إلى فقدان مسارٍ مالي كامل.
وفي الوقت نفسه، ينبغي إدراج مخاطر المنصات الرقمية، والذكاء الاصطناعي التوليدي، والتمويل اللامركزي ضمن التقييمات الوطنية للمخاطر، باعتبارها تحديات مالية وأمنية مترابطة، وليست مجرد قضايا تقنية
الخلاصة
لا يتمثل التحدي في فرض رقابة عامة على التواصل الرقمي، وإنما في إخضاع الوظائف المالية للقواعد المنظِّمة للأنشطة المالية، بغض النظر عن طبيعة الجهة التي تقدمها. فالمنصة التي تؤدي عملياً دوراً مشابهاً للبنك أو لشركة الدفع لا ينبغي أن تبقى خارج نطاق الرقابة لمجرد أنها بدأت كشركة تكنولوجيا أو منصة للتواصل الاجتماعي، لأن معيار التنظيم يجب أن يكون الوظيفة الاقتصادية التي تمارسها، لا الوصف القانوني الذي تحمله.
مع نضوج النظام البيئي للأصول الرقمية في الإمارات، تدرك شركات العملات المشفرة بشكل متزايد أن الميزة التنافسية لم تعد تقتصر على امتلاك محركات تداول متطورة فحسب، بل تمتد لتشمل تأسيس بنية تحتية مصرفية موثوقة وخاضعة للتنظيم، بحسب موقع bitcoinke.
وفي هذا السياق، تأتي الشراكة الاستراتيجية بين منصة «كوينا مينا» وبنك «ستاندرد تشارترد»، لتسلط الضوء على تحول أوسع نطاقاً، يشهده السوق الإماراتي، فبدلاً من الاعتماد على مزودي خدمات دفع مجزأين، تتجه منصات التداول لدمج عملياتها بقوة ضمن النظام المالي المنظم للدولة.
ويتحقق ذلك من خلال توفير قنوات للعملات النقدية مدعومة من البنوك، وحسابات محمية لأموال العملاء، وبنية تحتية أسرع لتسوية المدفوعات، بالإضافة إلى أطر امتثال أكثر صرامة.
ويعكس هذا التحول الجذري، الطريقة التي يُقيم بها رأس المال المؤسسي قطاع العملات المشفرة في الوقت الراهن، فكبار المستثمرين لا يبحثون فقط عن مجرد الوصول إلى الأصول الرقمية، بل يتوقعون توفر قنوات سلسة لإيداع وسحب العملات النقدية، وعمليات تسوية شفافة، وفصل آمن لأموال العملاء، فضلاً عن بناء علاقات مصرفية متينة مع مؤسسات مالية معترف بها عالمياً.
وفي هذا الصدد، أكد كل من دينا سمعان وطلال الطباع، المؤسسان المشاركان لمنصة «كوينا مينا»، على هذه الرؤية، في بيان مشترك، قائلين: نحن نؤمن بأن مستقبل الصناعة لا يعتمد على التكنولوجيا فحسب، بل يرتكز في الأساس على أسس مصرفية وتنظيمية وتشغيلية قوية.
من جانبها، أوضحت رولا أبو منة الرئيس التنفيذي لبنك «ستاندرد تشارترد» في الإمارات والشرق الأوسط وباكستان، في تعليقها على الإعلان، أن الإمارات برزت كواحدة من أكثر المراكز التنظيمية تقدماً في العالم في مجال الأصول الرقمية.
وأشارت إلى أن الدولة تنجح في توفير اليقين القانوني والإطار المؤسسي اللازمين للبنوك وشركات العملات المشفرة المرخصة، ما يتيح لها بناء شراكات استراتيجية طويلة الأجل، تواكب نضوج هذا القطاع الحيوي.
وفي خطوة أخرى، تعكس الاستراتيجية الأشمل للدولة، يأتي حصول تطبيق «ريفولوت» مؤخراً على تراخيص الدفع في الإمارات، ليؤكد على التوجه الجاد نحو دمج البنية التحتية المالية المنظمة ضمن الاقتصاد الرقمي، ما يعزز من قوة النظام البيئي لشركات التكنولوجيا المالية والعملات المشفرة، على حد سواء.
ورغم أن هذه التراخيص تغطي خدمات الدفع تحديداً، وليس خدمات الأصول الافتراضية، إلا أنها ترسخ مكانة الإمارات وجهة رائدة تتلاقى فيها مسارات التمويل المنظم مع الأصول الرقمية بشكل متزايد ومتسارع.
وفي المحصلة، يتضح أن المرحلة المقبلة من صناعة الأصول الرقمية لن تُحسم فقط من خلال الابتكار في تكنولوجيا «البلوكتشين»، بل ستكون الغلبة للشركات القادرة على دمج هذا الابتكار التكنولوجي مع علاقات مصرفية قوية، ومصداقية تنظيمية عالية، ومرونة تشغيلية، وهي الركائز الأساسية التي تجعل المشاركة المؤسسية الواسعة والآمنة أمراً ممكناً.
في مطلع الشهر الماضي، اندلع نقاش واسع على منصات التواصل الاجتماعي حول بعض التصرفات غير المعتادة في قطاع رأس المال المغامر، بعد أن نشر رائد الأعمال «غريغ إيزنبرغ» تفاصيل تجربته أثناء عرض مشروعه على واحدة من أكبر ثلاث شركات في هذا القطاع.
وخلال عرضه التقديمي للحصول على جولة تمويلية بقيمة 15 مليون دولار، روى إيزنبرغ كيف غفا أحد الشركاء في شركة رأس المال المغامر أثناء الاجتماع، دون أن يبدي أي من الحاضرين الاثني عشر في الغرفة أي رد فعل.
وكتب إيزنبرغ على منصة «إكس»: «إذا كنت تسعى لجمع التمويل الآن، فاعلم فقط أن كل مؤسس شركة لديه قصة كهذه. إنها عملية مختلفة، وديناميكيات القوة فيها معقدة».
وأثارت تدوينة إيزنبرغ أكثر من 400 تعليق، تضمنت شهادات من مؤسسين آخرين حول مواقف غير معتادة خلال اجتماعات التمويل؛ حيث تحدث أحدهم عن مستثمر حضر اجتماعاً بملابس غير رسمية أثناء توجهه إلى الشاطئ.
بينما ذكر آخر أن أحد المستثمرين انشغل أثناء العرض بسلوكيات عفوية، في حين روى ثالث أن مستثمراً دعاه للانضمام إليه على يخته لكنه غادر قبل وصوله.
ومهما بدت بعض التصرفات غير تقليدية في هذا القطاع، فإن عدداً من شركات رأس المال المغامر لا يزال يحقق عوائد استثنائية. ووفقاً لتقرير حديث صادر عن المنتدى الاقتصادي العالمي، فإن أقل من 0.1% من الشركات الناشئة الجديدة تنجح في جذب تمويل رأس المال المغامر.
لكن في الولايات المتحدة، تشكل الشركات الناشئة المدعومة من رأس المال المغامر التي طرحت للاكتتاب العام نحو 42% من إجمالي القيمة السوقية للبورصة. وتتركز العوائد الأكبر لدى المستثمرين القادرين على الوصول إلى أفضل الصناديق أداءً في القطاع.
وعلى العموم، فإن توزيع العوائد في قطاع رأس المال المغامر غير متوازن بدرجة كبيرة؛ إذ إن عدداً كبيراً من الصناديق يجمّد أموال المستثمرين لفترات قد تصل إلى 10 سنوات، وقد يحقق أداءً أقل من مؤشر «ناسداك» الذي يضم عدداً كبيراً من شركات التكنولوجيا، رغم تقاضيه رسوماً مرتفعة.
وهذا يجعل تحديد أفضل شركات رأس المال المغامر أمراً بالغ الأهمية، لكنه يظل مهمة صعبة بسبب طبيعة القطاع المغلقة وتباين أساليب التقييم.
وفي هذا السياق، نشر إيليا ستريبولاييف من كلية ستانفورد للدراسات العليا في إدارة الأعمال، وبليك جاكسون من جامعة ولاية أوهايو، إحدى أكثر المحاولات شمولاً لتصنيف أداء شركات رأس المال المغامر.
ويعتمد تحليلهما، المستند إلى 6 نقاط بيانات رئيسية، على تصنيف أفضل 100 شركة في الولايات المتحدة، بناءً على 230 ألف عملية استثمار نفذها نحو 13 ألف مستثمر مخاطر على مدار 30 عاماً.
ولم تكن النتائج مفاجئة بالكامل؛ إذ جاءت الشركات الخمس الأولى من بين الأسماء الأكثر شهرة في القطاع، وهي «سيكويا كابيتال»، و«أندريسن هورويتز»، و«أكسيل»، و«دي إس تي غلوبال»، و«تايغر غلوبال».
وبفضل السمعة القوية وشبكات العلاقات الواسعة، غالباً ما تحصل هذه الشركات على فرص مبكرة للوصول إلى أفضل الصفقات، كما أن نحو 62 شركة من بين أفضل 100 شركة تتخذ من ولاية كاليفورنيا مقراً لها.
لكن الجانب الأكثر لفتاً للانتباه هو درجة التفاوت الكبيرة في النتائج الإجمالية. فمن المبادئ الأساسية التي تحكم قطاع رأس المال المغامر، القائم على المخاطر العالية والعوائد الكبيرة، ما يعرف بـ«قانون الأقلية المهيمنة»، الذي يشير إلى أن الجزء الأكبر من العوائد يأتي من عدد محدود جداً من الاستثمارات الناجحة للغاية.
وتؤكد تصنيفات ستريبولاييف-جاكسون أن نحو 90% من أرباح القطاع تحققها 5% فقط من شركات رأس المال المغامر. ويقول ستريبولاييف: «يعلم معظم الناس أن قانون الأقلية المهيمنة ينطبق على الشركات الناشئة.
لكنه ينطبق أيضاً على شركات رأس المال المغامر نفسها، وهذه رسالة مهمة لجميع الأطراف، بما في ذلك الجهات المسؤولة عن تخصيص رؤوس الأموال».
ورغم ذلك، فإن الاستفادة من هذه التصنيفات تواجه تحديات واضحة. أولاً، تظل الصناديق الكبرى المتصدرة للقائمة بمثابة مؤسسات يصعب على المستثمرين الجدد الوصول إليها. وثانياً، يعتمد التصنيف على الأداء التاريخي، بينما قد تختلف نتائج الصناديق الفردية الحالية بشكل كبير.
وثالثاً، فإن توجه الشركات الكبرى نحو ضخ استثمارات ضخمة ومحدودة في المراحل المتأخرة من نمو الشركات الناشئة قد يغير قواعد المنافسة ويؤثر في الأداء المستقبلي.
وقد طرحت شركة «سبيس إكس» بالفعل للاكتتاب بتقييم يبلغ 1.77 تريليون دولار، وهو ما قد يوفر عوائد كبيرة لعدد من مستثمري رأس المال المغامر عند انتهاء فترات استثمارهم.
كما تتجه شركتان أخريان مدعومتان بهذا النوع من التمويل، وهما «أوبن إيه آي» و«أنثروبيك»، نحو احتمالات الطرح العام، رغم أن تقلبات أسواق الأسهم قد تؤثر في خططهما.
ويشير هذا التركّز الكبير لاستثمارات كبار مستثمري رأس المال المغامر في شركات ناشئة ضخمة إلى تحول بعضهم نحو نموذج أقرب إلى إدارة الأصول، عبر الاستفادة من الفروق بين تقييمات الأسواق الخاصة والعامة. ونتيجة لذلك، بدأت الحدود تتداخل بين رأس المال المغامر، والأسهم الخاصة، وإدارة الصناديق التقليدية.
وهذا يعني أن بعض الفرص الأكثر جاذبية في مستقبل رأس المال المغامر قد تكون موجودة بين الشركات الأصغر والناشئة التي تمكنت من اختراق قائمة أفضل 100 شركة، إذ يواصل العديد من المستثمرين الالتزام بالنموذج التقليدي للقطاع.
ورغم أن قطاع رأس المال المغامر يعمل وفق ديناميكيات خاصة وقواعد مختلفة عن الأسواق التقليدية، فإن القاعدة الاستثمارية الأساسية تظل قائمة: «الأداء السابق ليس ضماناً للنتائج المستقبلية».
أكدت وكالة “إس آند بي” جلوبال للتصنيفات الائتمانية، قدرة البنوك الخليجية على استيعاب تداعيات الحرب الأميركية الإيرانية، مستندة إلى قوة مستويات رأس المال، وانخفاض القروض المتعثرة، وارتفاع المخصصات، إلى جانب محدودية انكشافها على القطاعات الأكثر تأثراً بشكل مباشر.
وتوقعت “S&P Global” في أحدث تقاريرها، استمرار حالة عدم اليقين حتى نهاية عام 2026، بما قد يؤدي إلى اضطرابات في حركة الشحن وإمدادات الطاقة عبر مضيق هرمز، واستمرار التداعيات السلبية على البيئة الاقتصادية.
ووفقاً لسيناريو التصعيد الذي وضعته الوكالة، أكدت “إس آند بي”، قدرة البنوك الخليجية على تحمل ضغوط كبيرة، قد تتمثل في خروج رؤوس الأموال أو تراجع حاد في جودة الأصول، وهو ما يدعم استمرار نظرتها المستقبلية المستقرة للقطاع المصرفي الخليجي.
وأضافت وكالة “إس آند بي”، أن السعودية تُعد الأقل تأثراً اقتصادياً بين دول الخليج بتداعيات الحرب الإيرانية، مستفيدة من خط أنابيب النفط شرق-غرب الذي يتيح تصدير الخام عبر ميناء ينبع السعودي، فضلاً عن امتلاكها سوقاً محلية كبيرة تدعم مرونة اقتصادها.
يرى الخبراء أن هناك أربعة أمور سوف يكون لها تأثير على الاقتصاد العالمي خلال الفترة القادمة، هي التشظي الجيو-اقتصادي، وتطورات المناخ والكوارث الطبيعية، والتركيبة السكانية، وكذلك الذكاء الاصطناعي.
وأنا أشرت أكثر من مرة إلى أن النظام العالمي الذي تكون بعد انهيار الاتحاد السوفيتي عام 1991 لم يعد الآن كما كان عليه. والسبب يعود إلى أن الدول المنتصرة في الحرب الباردة لم تنجح في السباق الاقتصادي، الذي كانوا يتوخون منه، عندما أقاموا منظمة التجارة العالمية عام 1995 السيطرة على العالم واقتصاده.
إن علامات التصدع والتشظي في النظام العالمي بدأت عام 2008 عندما تطورت أزمة الرهن العقاري إلى أزمة مالية واقتصادية عالمية، فهذه الأزمة لم تتعافى منها، حتى الآن، الدول التي دعت إلى جولات في الاورجواي لوضع التفاصيل من أجل هيمنتها على العالم. فقد تقدمت الصين، خلال هذه الفترة، وأصبحت عام 2010 ثاني أكبر اقتصاد في العالم. والتوقعات تشير إلى أنها سوف تصبح أكبر اقتصاد خلال العقد القادم.
ولذلك، أصبحت منظمة التجارة العالمية بلا وزن، وبدأت الاقتصادات الكبرى، التي بدأت تفقد السباق في فرض ضرائب ورسوم جمركية على الواردات من الصين ومن بعضها البعض، في أوضح مظاهر للتشظي الذي بدأ يصيب النظام الاقتصادي العالمي. ومع هذه الرسوم وأجواء الحماية، ارتفع صوت العقوبات ضد الفضاءات المنافسة ومن ضمنه الفضاء الروسي الذي فرضت عليه أكثر من 1000 عقوبة. وبدى واضحاً أن النظام العالمي قد دخل مرحلة انتقالية، أهم معالمه الصراع بين المؤسسات التي ولدت بعد عام 1991 والمؤسسات التي أخذت في التكون بعد عام 2008.
وربما برز الشرق الأوسط، باعتباره واحداً من أهم الساحات التي عكست التشظيات الجيو-اقتصادية العالمية. فالحرب بين أمريكا وإيران وإغلاق مضيق هرمز، قد زادت من عملية التشظي هذه، وابتعاد الأطراف عن المركز. وهذا كان واضحاً خلال قمة مجموعة السبع “الكبرى سابقاً” التي عقدت في فرنسا، عندما أعلن ترمب، وإن بنوع من الدعابة: أنا الزعيم- وذلك كنوع من الاحتجاج ربما على نية بقية الأعضاء عقد الاجتماع قبل حضوره. وهذا التشظي تعمق خلال قمة الناتو في تركيا، بعد أن ضعف اهتمام الولايات المتحدة بهذا الحلف.
وتعتبر تقلبات المناخ، مثلها مثل التشظي الجيو-اقتصادي، أمراً موضوعياً يصعب على الإنسان التحكم فيه، وذلك على العكس من التركيبة السكانية والذكاء الاصطناعي، التي يمكن تحويل مسارهما وتقليل المخاطر الناجمة عنهما، وهذا ما تفعله الصين التي حدت في البداية من المواليد ومن ثم صارت تحفز زيادتهم لمواجهة شيخوخة السكان، كذلك، فإن الذكاء الاصطناعي سوف تستفيد منه الدول المتقدمة لإتمام الثورة الصناعية الرابعة وتسخره الدول الأقل تطوراً للبدء بهذه الثورة أو بعض مكوناتها. أما السلبيات، فإن المجتمع الدولي مدعو لوضع الضوابط التي تحد من سلبيات استخدامه.
قال المدير العام ورئيس قسم المعرفة في مجموعة البنك الدولي، باسكال دونوهو، إن الاقتصادات العالمية وفي المنطقة تشهد بعض التباطؤ نتيجة التحديات الحالية، ويعمل البنك مع الحكومات لدعم اقتصاداتها بشكل حثيث، عبر تقديم قروض بنحو 20 مليار دولار وقد تصل إلى 50 مليار دولار مع الدعم السعودي بشكل أساسي.
وذكر دونوهو، في مقابلة مع “العربية Business”، أن حالة عدم اليقين التي يشهدها العالم والمنطقة تمثل أحد التحديات المؤثرة على النمو الاقتصادي، إلا أن اقتصادات المنطقة لا تزال تواصل النمو رغم الصعوبات الحالية.
وأضاف دونوهو، أن البنك الدولي يركز على تشخيص التحديات التي تواجه الاقتصادات والعمل مع الحكومات لمعالجتها، مشيراً إلى أن التعاون مع المملكة العربية السعودية يحظى بأهمية خاصة في هذا السياق.
رؤية السعودية 2030
وأوضح أن تركيز البنك الدولي ينصب على ثلاثة محاور رئيسية، يتمثل أولها في دعم خلق الوظائف وتعزيز فرص العمل، مؤكداً أن مستهدفات رؤية السعودية 2030 تشكل إطاراً مهماً لتحقيق هذا الهدف. أما المحور الثاني فيتعلق بتعزيز الحضور الميداني والعمل المشترك مع الحكومات، لافتاً إلى أن البنك الدولي وسّع وجوده في الرياض خلال الفترة الماضية. ويتمثل المحور الثالث في دعم الاقتصادات المتأثرة بالأزمات والنزاعات عبر برامج التمويل والمساندة التنموية.
وأشار إلى أن مجموعة البنك الدولي تمتلك حالياً القدرة على توفير تمويلات تتجاوز 22 مليار دولار، مع إمكانية رفعها إلى نحو 50 مليار دولار إذا سمحت الظروف الاقتصادية بذلك، مؤكداً أن الهدف لا يقتصر على رصد التحديات فقط، بل يمتد إلى المساهمة في بناء اقتصاد أكثر قدرة على توليد الوظائف وتعزيز النمو.
وحول أهمية ملف التوظيف بالنسبة للاقتصادات الخليجية والسعودية، قال دونوهو إن الوظائف تمثل جوهر عمل مجموعة البنك الدولي، لأن التنمية الاقتصادية تنعكس في نهاية المطاف على حياة الأفراد وقدرتهم على الحصول على فرص عمل أو الحفاظ عليها.
وأضاف أن المملكة تقدم نموذجاً واضحاً في هذا المجال من خلال رؤية 2030 التي أسهمت في تعزيز متانة الاقتصاد وتسريع جهود التنويع الاقتصادي، مشيراً إلى أن تراجع معدل البطالة إلى أقل من 7% يعكس قدرة النمو الاقتصادي على استحداث المزيد من الوظائف.
وأكد أن البنك الدولي يعمل مع السلطات السعودية للاستفادة من المعرفة والخبرات التي جرى تطويرها داخل المملكة ونقلها إلى دول أخرى، لافتاً إلى أن قطاعات مثل الأغذية والسياحة والأمن الغذائي والبنية التحتية تمثل نماذج يمكن البناء عليها لدعم خلق الوظائف في السعودية والدول النامية على حد سواء.
وفي تقييمه لنتائج “رؤية السعودية 2030″، قال دونوهو إن الرؤية لعبت دوراً مهماً في تعزيز مرونة سوق العمل السعودي، موضحاً أن السنوات الأخيرة شهدت زيادة كبيرة في أعداد الوظائف وانخفاضاً ملموساً في معدل البطالة.
وأضاف أن افتتاح مركز المعرفة التابع للبنك الدولي في الرياض يعكس الرغبة في تعميق التعاون مع المملكة وتبادل الخبرات حول قضايا حيوية مثل البنية التحتية والسياحة وسلاسل الإمداد، مشيراً إلى أن الشراكة بين البنك الدولي والسعودية تمتد لعقود وتركز على بناء القدرات اللازمة لتحقيق مستهدفات رؤية 2030.
التوترات الجيوسياسية
وعن تداعيات التوترات الجيوسياسية والحروب على الاقتصاد العالمي، قال دونوهو إن الاقتصاد العالمي يشهد تباطؤاً في النمو في وقت لا تزال فيه العديد من الدول تتعافى من الصدمات السابقة، لافتاً إلى استمرار الضغوط المرتبطة بالتضخم وارتفاع أسعار الغذاء.
وأوضح أن البنك الدولي يركز على مسارين متوازيين؛ الأول يتمثل في مساعدة الدول على مواجهة الصدمات الحالية من خلال القروض والمنح والبرامج التمويلية، والثاني يركز على بناء اقتصاد أكثر مرونة في المستقبل عبر الاستثمار في رأس المال البشري والبنية التحتية وتحسين الوصول إلى الخدمات الأساسية مثل المياه والكهرباء والتعليم.
وأشار إلى أن البنك الدولي يمتلك حالياً قدرة تمويلية تتراوح بين 20 و22 مليار دولار، مع إمكانية زيادتها إلى نحو 50 مليار دولار بدعم من الدول المساهمة، ومن بينها السعودية.
وفيما يتعلق بتأثير الذكاء الاصطناعي على سوق العمل، قال دونوهو إن الجدل العالمي حول هذه التكنولوجيا مفهوم ومبرر، لكنه يرى أن الفرص التي يتيحها الذكاء الاصطناعي تفوق التحديات المرتبطة به.
وأضاف أنه لمس خلال زيارته إلى المملكة طموحاً كبيراً لتأهيل ملايين الأشخاص بالمهارات اللازمة للتعامل مع تقنيات الذكاء الاصطناعي، مؤكداً أن هذا التوجه الإيجابي يتكرر أيضاً في عدد متزايد من دول العالم.
وأوضح أن البنك الدولي يرى فرصاً كبيرة لخلق وظائف جديدة في قطاعات متعددة تشمل السياحة والرعاية الصحية والتصنيع والقطاع الغذائي، إلى جانب إمكانات واسعة لاستخدام الذكاء الاصطناعي في تحسين كفاءة القطاع العام ورفع الإنتاجية.
وضرب مثالاً بالمزارعين في الدول النامية، مشيراً إلى أن الذكاء الاصطناعي يمكن أن يساعدهم في الحصول على الإرشادات الزراعية والوصول إلى الأسواق بشكل أكثر كفاءة، بما ينعكس على تحسين الإنتاج والدخل.
وأكد دونوهو أن نجاح الاستفادة من الذكاء الاصطناعي يرتبط بالاستثمار في التعليم والتدريب وتنمية المهارات، معتبراً أن هذه التكنولوجيا ستخلق فرصاً جديدة في قطاعات متنوعة، وخاصة الرعاية الصحية والخدمات العامة.
وقال إن التحديات المرتبطة بالذكاء الاصطناعي حقيقية، لكن الفرص الاقتصادية والتنموية التي يتيحها أكبر بكثير، ما يجعل الاستثمار في تأهيل الأفراد والاستعداد للتحول الرقمي أولوية أساسية للاقتصادات خلال السنوات المقبلة.
جددت “سي آي كابيتال” قناعتها الإيجابية تجاه البنوك السعودية والمصرية، معتبرة أن السوقين يقدمان أفضل فرص الاستثمار في المنطقة خلال الفترة الحالية.
وقالت الشركة إن السعودية تبقى السوق المصرفية المفضلة خليجياً بفضل متانة الاقتصاد وانخفاض تأثره بالتوترات الجيوسياسية، إلى جانب قوة القطاع المصرفي واستمرار الطلب على الائتمان.
بينما وصفت المذكرة البحثية التي اطلعت عليها “العربية Business” مصر بأنها “نقطة دخول جذابة”، مع بدء ظهور مؤشرات التعافي الاقتصادي من خلال تحسن تدفقات المحافظ الأجنبية، وقوة الجنيه، وتراجع أسعار النفط، ما يدعم عودة دورة التيسير النقدي خلال 2027.
وتوقعت “سي آي كابيتال” أن تقود البنوك المصرية المنطقة من حيث النمو والربحية خلال الأعوام الثلاثة المقبلة، مع نمو سنوي مركب للقروض يبلغ 23.1% وعائد على حقوق المساهمين يقترب من 30%، مقابل 8.75% و15.1% على التوالي للبنوك الخليجية.
في المقابل، تبنت الشركة موقفاً أكثر انتقائية تجاه الإمارات، مرجعة ذلك إلى تأثر الاقتصاد الإماراتي بدرجة أكبر بالتوترات الإقليمية، بينما أبقت على نظرتها الحذرة للكويت بسبب ارتفاع انكشافها على تداعيات الصراع الإقليمي وتقييماتها المرتفعة نسبياً.
وأكدت أن قصة الاستثمار متوسطة الأجل في البنوك المصرية والسعودية ما زالت قوية رغم بعض الضغوط قصيرة الأجل الناتجة عن تأجيل خفض الفائدة والإنفاق الرأسمالي.
7 أسهم مصرفية تراهن عليها “سي آي كابيتال“
حددت “سي آي كابيتال” سبعة أسهم مصرفية باعتبارها الأفضل للاستثمار في منطقة الشرق الأوسط وشمال أفريقيا خلال المرحلة الحالية، موزعة بين السعودية ومصر والإمارات.
في السعودية، أوصت الشركة ببنك الرياض ومصرف الإنماء وبنك الجزيرة، معتبرة أن هذه البنوك تمثل أكبر فجوة بين الأداء الأساسي والتقييمات السوقية الحالية.
وترى أن بنك الرياض يوفر نموذجاً مصرفياً عالي الجودة بخصم سعري مقارنة بالمنافسين، بينما يجمع مصرف الإنماء بين النمو المرتفع والربحية القوية، في حين يمثل بنك الجزيرة أفضل قصة تحول وربما أعلى نمو للأرباح خلال السنوات المقبلة.
وفي مصر، اختارت الشركة البنك التجاري الدولي ومصرف أبوظبي الإسلامي مصر، مشيرة إلى أن الأول هو المستفيد الأكبر من تحسن الاقتصاد وانحسار المخاطر الكلية، بينما يتمتع الثاني بأفضل معدلات النمو الهيكلي في القطاع.
أما في الإمارات، فاقتصرت التوصيات على بنك أبوظبي التجاري و”بنك أبوظبي الأول” بفضل قوة الميزانيات العمومية وانخفاض التقييمات مقارنة بنظرائهما.
كما رشحت “سي آي كابيتال” أربعة أسهم باعتبارها الأكثر قابلية للتفوق في نتائج الربع الثاني 2026، وهي: البنك التجاري الدولي في مصر، ومصرف الراجحي في السعودية، وبنك أبوظبي التجاري في الإمارات، وبيت التمويل الكويتي في الكويت.
أصدر وزير الاقتصاد والصناعة السوري، نضال الشعار، تعميماً يقضي بتوحيد آلية العمل لدى جميع دوائر الشركات وأمانات السجل التجاري في المحافظات السورية، بهدف تبسيط إجراءات التأسيس والشهر.
وحسب التعميم، يطلب من دوائر الشركات وأمانات السجل التجاري تسجيل الشركة وإصدار قرارات تأسيسها وإشهارها ومنحها السجل التجاري للمرة الأولى فور تقديم الأوراق الأساسية وعدم تعليق السجل التجاري على المعاملات المالية، بحسب وكالة الأنباء السورية “سانا”.
وأكد التعميم عدم تعليق منح السجل التجاري على الموافقات والتراخيص اللازمة لممارسة النشاط التجاري، باستثناء الأنشطة المتعلقة بكل من وزارات الداخلية والدفاع والطاقة، إضافة إلى الأنشطة التي تخضع لرقابة وإشراف جهات رقابية ووصائية ذات صلة، وتشمل المصارف، والصرافة، والحوالات المالية، والتأمين، ووساطة التأمين، والنفقات الطبية، والتطوير العقاري، والتقييم العقاري، والتمويل العقاري، والحماية والحراسة، وفقاً لوكالة الأنباء السورية “سانا”.
ونص التعميم على منح أصحاب العلاقة مهلة لحين تجديد السجل التجاري لاستكمال كل الإجراءات في وزارة المالية والجهات التابعة لها أو أي جهة حكومية أخرى، على أن يقع عبء متابعة هذه الإجراءات على عاتق الوزارة المعنية.
وأطلقت الإدارة العامة للتجارة الداخلية وحماية المستهلك في وزارة الاقتصاد والصناعة، خلال الشهر الحالي، خدمة تأسيس الشركات بمختلف أنواعها عبر البوابة الإلكترونية للإدارة، وذلك في إطار تنفيذ برنامج التحول الرقمي وأتمتة العمل الحكومي.
نجحت دول مجلس التعاون الخليجي في الحفاظ على معدلات تضخم منخفضة خلال عام 2025، ليظل دون مستوى 2 في المائة للعام الثاني على التوالي، في مؤشر يعكس فعالية السياسات الاقتصادية والنقدية في احتواء الضغوط السعرية رغم استمرار التقلبات العالمية.
وأكد المركز الإحصائي لدول مجلس التعاون أن معدل التضخم الخليجي بلغ 1.8 في المائة خلال العام الماضي، وهو من بين الأدنى عالمياً، بما يوفر بيئة داعمة للنمو الاقتصادي ويعزز فرص مواصلة الإصلاحات والتنمية.
وأوضح المركز الإحصائي لدول مجلس التعاون، في تقريره السنوي حول التضخم لعام 2025، أن معدل التضخم الخليجي ارتفع بشكل طفيف إلى 1.8 في المائة، مقارنة بـ1.6 في المائة في عام 2024، لكنه بقي دون مستوى 2 في المائة للعام الثاني على التوالي، وهو ما يعكس نجاح السياسات الاقتصادية في الحفاظ على الاستقرار السعري.
وأشار التقرير إلى أن التضخم في دول المجلس لا يزال أقل من المعدلات المسجلة في معظم الاقتصادات العالمية، إذ بلغ متوسط التضخم في الاقتصادات الناشئة والنامية 5.3 في المائة، وفي العالم 4.2 في المائة، مقابل 3.2 في المائة في اليابان، و2.6 في المائة في الولايات المتحدة، و2.5 في المائة في الاتحاد الأوروبي والاقتصادات المتقدمة، و2.1 في المائة في منطقة اليورو.
ولفت المركز إلى أن معدلات التضخم بين دول المجلس جاءت متقاربة، بينما شكلت مجموعتا السكن والسلع والخدمات المتنوعة المحرك الرئيس للتضخم الخليجي خلال عام 2025؛ إذ أسهمتا مجتمعتين بنحو 73 في المائة من التضخم العام.
وعلى مستوى المجموعات الرئيسة للرقم القياسي لأسعار المستهلك، سجلت مجموعة السلع والخدمات المتنوعة أعلى معدل تضخم عند 5.4 في المائة، تلتها مجموعة السكن بنسبة 4 في المائة، ثم الثقافة والترفيه بنسبة 2 في المائة، والمطاعم والفنادق بنسبة 1.6 في المائة، فيما ارتفعت أسعار الأغذية والمشروبات بنسبة 1.2 في المائة، والتعليم بنسبة 1 في المائة، والتبغ بنسبة 0.6 في المائة، والملابس والأحذية بنسبة 0.4 في المائة. في المقابل، استقرت أسعار الصحة والاتصالات والأثاث عند مستويات العام السابق، بينما انخفضت أسعار النقل بنسبة 0.2 في المائة.
واستعرض التقرير تطور التضخم في دول المجلس خلال الفترة بين عامي 2020 و2025، مبيناً أنه ارتفع من 1.5 في المائة في عام 2020 إلى 2.4 في المائة في 2021، قبل أن يبلغ ذروته عند 3.2 في المائة في 2022، ثم تراجع إلى 2.3 في المائة في 2023، و1.6 في المائة في 2024، ليستقر عند 1.8 في المائة خلال 2025.
الشركاء التجاريون
وفيما يتعلق بالشركاء التجاريين الرئيسيين لدول المجلس، أشار التقرير إلى أن البرازيل سجلت أعلى معدل تضخم بلغ 5 في المائة، تلتها المملكة المتحدة بـ3.9 في المائة، ثم اليابان بـ3.2 في المائة، والهند بـ2.8 في المائة، والولايات المتحدة بـ2.6 في المائة، وألمانيا بـ2.2 في المائة، وكوريا الجنوبية بـ2.1 في المائة، وإيطاليا بـ1.5 في المائة، وفرنسا بـ0.9 في المائة، فيما سجلت الصين معدل تضخم صفرياً.
ولفت إلى أن انخفاض أسعار الغذاء والمشروبات عالمياً بنسبة 2.1 في المائة «أسهم في تخفيف الضغوط التضخمية المستوردة» إلا أن ارتفاع أسعار الغاز الطبيعي بنسبة 15.2 في المائة والتوترات الجيوسياسية ما زالت تمثل «مخاطر» تستوجب المتابعة.
وأكد أن التقارب الكبير في معدلات التضخم بين دول المجلس واستقرارها دون مستوى 2 في المائة، يوفران أرضية مواتية لتعزيز التكامل الاقتصادي والنقدي الخليجي، كما يمنحان الدول حيزاً مالياً لمواصلة الإصلاحات الاقتصادية والإنفاق التنموي.
وأكد في هذا الصدد أهمية توحيد المنهجيات الإحصائية، وتعزيز جاهزية السياسات لمواجهة أي ضغوط خارجية مستقبلية.
لم يعد التحول السعودي يقتصر على تحقيق أرقام قياسية في سوق العمل، بل بات، وفق البنك الدولي، نموذجاً تنموياً يجذب اهتمام العالم. وفي حديث لـ«الشرق الأوسط»، قال المدير الإداري وكبير مسؤولي المعرفة في مجموعة البنك الدولي، باسكال دونوهو، إن المملكة انتقلت من الاستفادة من الخبرات الدولية إلى الإسهام في إنتاج المعرفة التنموية وتصديرها، مشيراً إلى أن «مركز المعرفة» في الرياض سيحوّل التجارب السعودية إلى نماذج قابلة للتطبيق في دول أخرى. وجاءت تصريحاته عقب زيارته «مستشفى صحة الافتراضي»، الذي وصفه بأنه من أكثر التجارب إبهاراً عالمياً في توظيف الذكاء الاصطناعي لخدمة الإنسان، معتبراً أنه يقدم نموذجاً عملياً للرعاية الصحية الرقمية يمكن الاستفادة منه دولياً.
وأشار دونوهو إلى أن إصلاحات «رؤية 2030» عززت مرونة الاقتصاد السعودي وقدرته على مواجهة التقلبات العالمية، وربطت بين تنمية المهارات والابتكار والنمو المستدام.
تعافت أسعار الذهب، الثلاثاء، من أدنى مستوياتها في أسبوعين، مع ترقب المستثمرين صدور بيانات التضخم الأميركية لشهر يونيو (حزيران)، التي يُنظر إليها بوصفها عاملاً حاسماً في تحديد مسار السياسة النقدية لمجلس الاحتياطي الفيدرالي. ويأتي ذلك في وقت عززت فيه التوترات المتصاعدة بين الولايات المتحدة وإيران وارتفاع أسعار النفط توقعات إبقاء أسعار الفائدة مرتفعة، أو حتى رفعها مجدداً.
وارتفع الذهب في المعاملات الفورية بنسبة 0.3 في المائة إلى 4013.93 دولار للأوقية، بعدما سجل في وقت سابق من الجلسة أدنى مستوى له منذ الأول من يوليو (تموز). كما صعدت العقود الأميركية الآجلة للذهب تسليم أغسطس (آب) بنسبة 0.4 في المائة إلى 4020.80 دولار للأوقية.
وكان المعدن النفيس قد خسر نحو 3 في المائة في الجلسة السابقة، في أكبر تراجع يومي له منذ أكثر من شهر، بعدما أدى استمرار المواجهة العسكرية بين الولايات المتحدة وإيران إلى ارتفاع أسعار النفط إلى أعلى مستوياتها في شهر.
ويُنظر إلى الذهب تقليدياً باعتباره أداة للتحوط من التضخم، إلا أن ارتفاع أسعار الفائدة يقلص جاذبيته، نظراً لأنه أصل لا يدر عائداً، بينما تصبح الأصول المدرة للفائدة أكثر إغراءً للمستثمرين.
وقال إيليا سبيفاك، رئيس قسم الاقتصاد الكلي العالمي في «تاستي لايف»، إن الأسواق تتجنب اتخاذ رهانات كبيرة في الوقت الحالي، نظراً إلى كثافة الأحداث المنتظرة، وفي مقدمتها شهادة رئيس الاحتياطي الفيدرالي كيفين وارش أمام الكونغرس وصدور بيانات مؤشر أسعار المستهلكين، إلى جانب التطورات المتسارعة في الشرق الأوسط.
ويترقب المستثمرون في وقت لاحق اليوم صدور بيانات مؤشر أسعار المستهلكين الأميركي لشهر يونيو، بحثاً عن مؤشرات جديدة حول اتجاه التضخم ومسار السياسة النقدية. كما يترقبون هذا الأسبوع بيانات أسعار المنتجين، إضافة إلى أول شهادة نصف سنوية لرئيس الاحتياطي الفيدرالي كيفن وارش أمام الكونغرس.
وكان عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر قد صرح، الاثنين، بأن البنك المركزي قد يضطر إلى رفع أسعار الفائدة «في المدى القريب» إذا أظهرت البيانات المقبلة استمرار التضخم عند مستويات تفوق الهدف البالغ 2 في المائة.
وعززت هذه التصريحات رهانات الأسواق على تشديد السياسة النقدية، إذ ارتفعت احتمالات رفع أسعار الفائدة في اجتماع سبتمبر (أيلول)، وفق أداة «فيد ووتش» التابعة لمجموعة «سي إم إي»، إلى نحو 76 في المائة، مقارنة مع 57 في المائة قبل أسبوع.
وفي المعادن النفيسة الأخرى، تراجعت الفضة في المعاملات الفورية بنسبة 0.1 في المائة إلى 57.60 دولار للأوقية، بعدما لامست في وقت سابق أدنى مستوياتها في أسبوعين. كما انخفض البلاتين بنسبة 0.5 في المائة إلى 1597.52 دولار، بينما ارتفع البلاديوم بنسبة 0.6 في المائة إلى 1254.82 دولار للأوقية.
وقال الدكتور وسام فتوح في بيان النعي: «ببالغ الحزن والأسى، وبقلوبٍ مؤمنةٍ بقضاء الله وقدره، يتقدّم إتحاد المصارف العربية بأصدق التعازي وصادق المواساة إلى حضرة صاحب السمو الشيخ تميم بن حمد آل ثاني، أمير دولة قطر، وإلى الأسرة الكريمة، وإلى حكومة وشعب دولة قطر الشقيق، بوفاة صاحب السمو الأمير الوالد الشيخ حمد بن خليفة آل ثاني، الذي أفنى حياته في خدمة دولة قطر الشقيقة، وقاد مسيرة نهضتها الحديثة برؤية حكيمة وإستثنائية، وأسهم بدورٍ بارز في ترسيخ مكانتها وتعزيز حضورها على المستويين العربي والدولي، تاركاً إرثاً وطنياً وإنسانياً سيبقى حاضراً في تاريخ المنطقة. سائلين المولى عزّ وجلّ أن يتغمّد الفقيد بواسع رحمته ومغفرته، وأن يسكنه فسيح جناته، وأن يُلهم ذويه والشعب القطري الكريم جميل الصبر وحسن العزاء. إنا لله وإنا إليه راجعون».
إنّ صندوق النقد الدولي هو منظمة مالية ونقدية دولية، بمعنى آخر، إنّه مصرف يُموِّل ويُقرِض الدول، وليس جمعية خيرية، ولا مؤسسة رقابية. إنّ صندوق النقد عندما يُقرِض دولاً مفلسة مثل لبنان، من البديهي ومن حقه، أن يكون لديه شروط صارمة، لكن في الوقت عينه، من حق الدولة اللبنانية أن يكون لها أيضاً بعض الاعتراضات، وأن تُفاوض ببعض الشروط وفق رؤيتها لسيادتها واستقلالها ودستورها.
مراجع جغرافية
لا شك في أنّ لبنان يحتاج إلى إصلاحات جذرية، لاستعادة ثقة المجتمع الدولي والمستثمرين، لكن في الوقت عينه، يجب ألّا نعتبر أنّ كل ما يقوله صندوق النقد الدولي هو أمر مسلّم به أو منزّل وغير قابل للنقاش.
فالصندوق يجب أن يكون شريكاً، يقدّم الخبرة والإطار العام للإصلاح، لكنّ مسؤولية الدولة اللبنانية هي التفاوض بما يحفظ مصالحها ويأخذ في الاعتبار خصوصية الاقتصاد اللبناني والواقع الاجتماعي. والمطلوب إصلاحات تُناسب لبنان، وليس مجرّد تطبيق حرفي لتوصيات عامة.
فهناك بعضُ متطلّبات صندوق النقد المرتبطة بشطب ودائع المصارف في المركزي وخلق هيئات ناظمة جديدة، كانت قد رُفضت من المجلس الدستوري في لبنان، إذ إنّه في هذه الفترة الدقيقة لإعادة بناء الدولة، لا يُعقل طعن لما تبقّى من مؤسسات الدولة وقراراتها الدستورية.
من جهة أخرى، إنّ الأولوية اليوم هي لإقرار قانون الفجوة المالية، لأنّ هذا القانون الضروري سيُحدِّد الحجم الحقيقي للخسائر، ويضع إطاراً قانونياً لتوزيعها بشفافية وموضوعية، لكنّ الأهم هو تحميل الدولة رسمياً مسؤوليّتها في صرف وهدر جزء كبير من الأموال، وأن تقوم بخطة لإعادتها للمودعين على المديَين المتوسط والبعيد.
لا شك في أنّ المسؤولية الثانية تقع على القطاع المصرفي، الذي عليه أن يتحمّل جزءاً من الخسائر مع جدول زمني لإعادة تسديدها.
وأخيراً، وهذا الكلام مؤلم وغير مقبول من البعض، هناك مسؤولية على المودع الذي رضي بالمخاطر الدولية، وحصل على فوائد مرتفعة جداً خلال سنوات عديدة.
في المحصّلة، إنّ الاتفاق مع صندوق النقد الدولي يشكّل مرحلة مهمّة، لأنّه سيُنجز خطة لإعادة جزء من الثقة، وسيفتح الباب أمام المجتمع الدولي والمؤسسات المالية لإعادة الاستثمار ودعم لبنان. لكنّه ليس هدفاً في حدّ ذاته، بل يجب أن يكون ضمن رؤية اقتصادية شاملة، تقوم على الإصلاح وتحفيز الاستثمار ودعم القطاع الخاص وخلق فرص عمل.
في الوقت عينه، يجب ألّا نتحدّث عن مواجهة مع الصندوق لكن عن تفاوض شفّاف، إذ إنّه على هذه العلاقة أن تكون شراكة مثمرة، وليست علاقة مواجهة عدائية. لبنان يحتاج إلى إصلاحات لكنّه يحتاج أيضاً إلى عدالة في تطبيقها. فكرة النار التي هي عبارة عن مشروع الفجوة المالية الذي يُرمى من منصّة إلى أخرى، قد تأخّر منذ نحو 7 سنوات، ويجب أن يُبصر النور في أسرع وقت، لأنّه الحجر الأساس للتوزيع العادل للمسؤوليات، وبداية الإصلاح الفعلي للدولة. علينا الحفاظ على استقلالية المصرف المركزي، ووضع رؤية اقتصادية تُعيد الثقة وتؤسّس لمرحلة جديدة من النمو والاستقرار.
ارتفع إجماليّ قيمة الطلبات للتسهيلات الائتمانية الجديدة بنهاية شهر أيار من العام الحالي، بنسبة 14.6%، مقارنة بالفترة ذاتها من العام الماضي، وفق أحدث بيانات صادرة عن البنك المركزي.
ووفق آخر البيانات، فإنّ إجمالي قيمة التسهيلات الائتمانية الجديدة المطلوبة مع نهاية شهر أيار الماضي، وصلت إلى 6.724 مليون دينار، عبر قرابة 186 ألف طلب، مقارنة بـ 5.882 مليار دينار قيمة إجمالية، وبواقع 170 ألف طلب خلال الفترة ذاتها من 2025.
وبحسب الأرقام المتاحة، فإن إجمالي قيمة الطلبات التي وافق عليها الجهاز المصرفي منذ مطلع العام وحتى نهاية الشهر الخامس، بلغت 6.236 مليار دينار، وبنحو 130 ألف طلب، بينما بلغت في الفترة ذاتها من العام الماضي، نحو 4.105 مليار دينار، عبر 128 ألف طلب تقريبا.
وتشير الإحصائيات إلى أن البنوك العاملة في السوق المحلية، رفضت أكثر من 55 ألف طلب تمويل جديد، بنهاية شهر أيار الماضي، بقيمة بلغت 488 مليون دينار، منخفضة من 628 مليون دينار، في الفترة ذاتها من 2025، إذ تم رفض قرابة 42 ألف طلب تقريبا.
وبحسب أرقام البنك المركزي، فإن أعلى القطاعات حصولا على التمويل في خمسة أشهر من العام الحالي، كانت بند القطاعات الأخرى التي يدخل تحتها شراء الأسهم، ووصلت قيمة تمويلاته إلى 8.829 مليار دينار، بينما حل قطاع الإنشاءات في المرتبة الثانية، وبقيمة وصلت إلى 8.045 مليار دينار، خلال هذه الفترة.
كشف تقرير التمويل الإسلامي في دولة قطر 2025 الصادر عن شركة بيت المشورة للاستشارات المالية عن نمو إجمالي أصول التمويل الإسلامي في العام 2025 إلى 719 مليار ريال بنسبة نمو بلغت 5.3 %، ووفقا للتقرير شكلت المصارف الإسلامية ما نسبته 87.8 % من هذه الأصول، فيما كانت نسبة الصكوك الاسلامية 11 %، وشركات التأمين التكافلي 0.7 %، وتتوزع البقية بين الصناديق الاستثمارية والمؤسسات المالية الأخرى. ويقول التقرير إن القطاع المالي الاسلامي في الدولة يتنوع في أربعة قطاعات رئيسية تتمثل في المصارف الإسلامية، وشركات التأمين التكافلي، وشركات التمويل الإسلامية، وشركات الاستثمار الإسلامية، بالإضافة إلى منتجات التمويل الاسلامي المتمثلة في الصكوك وصناديق الاستثمار والمؤشرات الإسلامية، وهذه المؤسسات العاملة في هذه القطاعات المالية تخضع للاشراف المباشر من مصرف قطر المركزي، بالإضافة إلى وجود بعض المؤسسات المالية التي تمارس الأنشطة المالية الإسلامية ضمن إطار مركز قطر للمال.
ووفقا للتقرير، نمت أصول المصارف الإسلامية بمعدل 5.3 % حيث بلغت موجوداتها 616.5 مليار ريال مقارنة بـ 585.5 مليار ريال في عام 2024، مقابل نمو للمصارف التقليدية بمعدل 5 %، وارتفعت الموجودات المحلية للمصارف الإسلامية في 2025 بنسبة 4.6 % لتصل إلى 554.3 مليار ريال، وارتفعت احتياطياتها بنسبة 3.7 % حيث بلغت 21.3 مليار ريال، وبلغت موجوداتها الأجنبية 41 مليار ريال بنمو بلغ 16.3 % عن العام 2024.
ووفقا للتقرير، فقد نمت ودائع الجهاز المصرفي خلال العام 2025 بنسبة 1.7 %، وارتفعت ودائع المصارف الإسلامية بنسبة 7.5 % مقابل انخفاض للودائع في المصارف التقليدية بلغ 1.1 %، وتشكل ودائع المصارف الإسلامية ما يقارب 35 % من إجمالي ودائع الجهاز المصرفي المحلي بإجمالي ودائع بلغت 364.4 مليار ريال مقارنة بـ 339.1 مليار ريال في العام 2024. وبالنظر لهيكلة الودائع في المصارف الإسلامية خلال العام 2025 نجد أن القطاع الخاص لايزال يستحوذ على النسبة الأكبر (57%) ثم القطاع العام بنسبة 36 %، في حين كانت نسبة ودائع غير المقيمين 7 % من إجمالي الودائع في المصارف الإسلامية، وخلال العام نفسه كان معدل النمو الأبرز في ودائع غير المقيمين حيث ارتفعت بنسبة 50 %، كما ارتفعت ودائع القطاع الخاص بنسبة 6.1 %، وودائع القطاع العام بنسبة 3.8 % مقارنة بالعام 2024.
أكدت وكالة «ستاندرد آند بورز غلوبال للتصنيفات الائتمانية» أن النظام المصرفي الكويتي يتمتع بسيولة خارجية كافية لتحمّل مستويات مرتفعة من الضغوط، في ظل استمرار التوترات الجيوسياسية في المنطقة.
وأضافت أن معظم النظرات المستقبلية لتصنيفات بنوك دول الخليج لا تزال مستقرة، مستفيدة من متانة رؤوس الأموال، وانخفاض مستويات القروض المتعثرة، وتوافر المخصصات الاحترازية، فضلاً عن محدودية الانكشاف على القطاعات الأكثر تأثراً بالحرب، واستمرار إجراءات الدعم التنظيمي.
تمويل قوي
وأوضحت الوكالة أن إجمالي الودائع المحلية في دول الخليج ارتفع بنحو %4.2 خلال الربع الأول من عام 2026، قبل أن يتسارع النمو إلى %6.2 منذ بداية العام وحتى نهاية أبريل، فيما سجلت ودائع القطاع العام نمواً سنوياً بلغ %36 بقيادة الإمارات والكويت والسعودية.
وأضافت أن التدفقات المالية الواردة من الحكومات والجهات التابعة لها بلغت نحو 53 مليار دولار خلال الأشهر الثلاثة الأولى من العام، تلتها تدفقات إضافية بقيمة 21 مليار دولار خلال أبريل، في حين خفضت معظم أكبر 50 بنكاً في المنطقة اعتمادها على التمويل بين البنوك لخفض تكلفة التمويل.
سيولة مرتفعة
وأشارت إلى أن البنوك الخليجية حافظت على مستويات جيدة من السيولة، إذ تمثل الأصول السائلة نحو %20 من إجمالي الميزانيات العمومية، بينما تقدر هوامش السيولة بنحو 650 مليار دولار، بعد تطبيق نسب الخصم الاحترازية.
كما توقعت أن يتراوح متوسط نمو الائتمان لدى بنوك دول الخليج بين %5 و%6 خلال عام 2026، مع تسجيل معدلات نمو أعلى في الإمارات والسعودية، مؤكدة أن متوسط نسبة رأس المال الأساسي من الشريحة الأولى لدى أكبر 50 بنكاً في المنطقة بلغ نحو %17 بنهاية مارس 2026.
تحديات اقتصادية
وفي المقابل، توقعت الوكالة انكماش اقتصاد الكويت إلى جانب قطر والبحرين نتيجة التعطل الكبير، الذي أصاب صادرات النفط والغاز منذ مارس، بما يؤدي إلى إضعاف الطلب على الائتمان.
كما توقعت أن تؤدي الحرب في الشرق الأوسط إلى تباطؤ النمو، وانخفاض الربحية، وتراجع مؤشرات جودة الأصول لدى البنوك الخليجية، مع استمرار حالة عدم اليقين حتى نهاية عام 2026، رغم توقيع الولايات المتحدة وإيران مذكرة تفاهم.
مخاطر قائمة
وأوضحت الوكالة أن انكشاف البنوك الكويتية على قطاعي العقارات والإنشاءات يبلغ %25 من إجمالي الائتمان حتى نهاية مارس 2026، مقارنة بـ%31 في قطر، و%16 في السعودية، و%12 في البحرين، معتبرة أن هذين القطاعين يمثلان أحد أبرز مصادر المخاطر، إذا استمرت الاضطرابات الجيوسياسية.
وأضافت أن متوسط نسبة القروض المتعثرة لدى البنوك الخليجية استقر عند %2.6 حتى نهاية مارس، إلا أنها تتوقع ارتفاع تكلفة المخاطر بنحو 20 نقطة أساس خلال عام 2026، في حين لا يزال انكشاف البنوك على القطاعات الأكثر تأثراً بالحرب، مثل السياحة والضيافة والشحن، محدوداً.
ضغوط أكبر على النشاط الاقتصادي وثقة المستثمرين
أفادت «ستاندرد آند بورز» بأنه في حال تجدد التصعيد العسكري بصورة كبيرة، فقد يتعرض النشاط الاقتصادي وثقة المستثمرين لضغوط أكبر، بما ينعكس على القطاع المصرفي من خلال خروج رؤوس الأموال وتراجع جودة الأصول، إلا أنها تتوقع استمرار قدرة البنوك الخليجية على تحمل هذه الضغوط، مع احتمال احتياج البنوك في البحرين وقطر إلى دعم إضافي.
أظهرت بيانات صادرة عن البنك المركزي السعودي “ساما” ارتفاع عدد فروع المصارف العاملة في المملكة بنحو 0.9% بنهاية مايو 2026م، ليصل إلى 1920 فرعاً، مقابل 1903 فروع في الشهر المماثل من العام 2025م. ويأتي الارتفاع بعد افتتاح فرع لبنك الصين المحدود لأول مرة ضمن قائمة البنوك والمصارف العاملة بالمملكة.
وشهدت قائمة البنوك الأجنبية العامة في المملكة ارتفاعاً بنهاية مايو الماضي بعد دخول بنك الصين المحدود ضمن القائمة، ليصل إلى 20 بنكاً (من بينها 10 بنوك عربية باستثناء بنك الخليج الدولي)، بحسب البيانات الرسمية.
وعلى مستوى بنوك الاستثمار العالمية انضم مؤخراً دويتشه بنك إلى عدد من المؤسسات المالية التي حصلت بالفعل على الترخيص لافتتاح مقرات إقليمية في المملكة بجانب بنوك “جيه.بي مورغان” و”غولدمان ساكس” و”مورغان ستانلي” في مؤشر على جاذبية السعودية للبنوك عالمياً.
وتملك البنوك الأجنبية 48 فرعاً لها داخل المملكة بنهاية مايو 2026م، يتصدرها بنك الإمارات دبي الوطني بواقع 23 فرعاً، يليه بنك الكويت الوطني وبنك أبوظبي الأول بواقع 3 فروع لكل منهما.
وافتتح بنك أبوظبي التجاري أول فرع له بالمملكة في شهر أبريل 2026، وسبقه افتتاح البنك الأهلي المصري أول فرع له في السعودية خلال شهر نوفمبر 2025م.
مصرف الراجحي الأكثر انتشاراً
وبحسب بيانات البنك المركزي، يمتلك مصرف الراجحي أكبر شبكة فروع للبنوك المحلية داخل المملكة بواقع 513 فرعاً بنهاية شهر مايو 2026م، يليه البنك الأهلي السعودي بواقع 486 فرعاً.
ويتواجد بنك الرياض في المرتبة الثالثة بواقع 226 فرعاً، يليه مصرف الإنماء بواقع 130 فرعاً، ثم البنك العربي الوطني بعدد 118 فرعاً، وبنك البلاد بعدد 108 فروع.
ويعمل البنك السعودي الأول بشبكة فروع في المملكة بلغ عددها 88 فرعاً، يليه البنك السعودي الفرنسي بعدد 78 فرعاً، ثم بنك الجزيرة بعدد 73 فرعاً، والبنك السعودي للاستثمار بواقع 49 فرعاً، فيما يعمل بنك الخليج الدولي بالمملكة ضمن 3 فروع.
منطقة الرياض تتصدر بعدد 589 فرعاً
تحتضن منطقة الرياض أكبر عدد من فروع البنوك داخل المملكة بواقع 589 فرعاً كما في نهاية الربع الأول من عام 2026م، بحسب أحدث البيانات المتوفرة من “ساما”.
وجاءت منطقة مكة المكرمة في المرتبة الثانية بواقع 388 فرعاً، ثم المنطقة الشرقية بعدد 349 فرعاً، ومنطقة عسير بعدد 124 فرعاً، يليها منطقة القصيم بعدد 117 فرعاً، والمدينة المنورة بعدد 101 فرع.
أجهزة الصراف الآلي
يذكر أن عدد أجهزة الصراف الآلي في المملكة وصل إلى 14.468 ألف جهاز في نهاية شهر مايو 2026م، فيما بلغ عدد البطاقات المصدرة 68.48 مليون بطاقة.
ويملك مصرف الراجحي أكبر عدد من أجهزة الصراف الآلي بواقع 4323 جهازاً، يليه البنك الأهلي السعودي بعدد 3072 جهازاً، ثم بنك الرياض بعدد 1598 جهازاً.
كانت أرباح المصارف التجارية العاملة في المملكة قد ارتفعت بنسبة 6.6% في الأشهر الخمسة الأولى من عام 2026م، ليبلغ صافي أرباحها قبل الزكاة والضرائب 43.85 مليار ريال، مقابل 41.13 مليار ريال في الفترة ذاتها من عام 2025م.
وزاد حجم إقراض المصارف بالمملكة للقطاعين الخاص والعام بنسبة 6.9% بنهاية مايو الماضي، ليصل إلى 4.166 تريليون ريال، مقابل 3.896 تريليون ريال بنهاية الشهر نفسه من العام الماضي.
كشفت بيانات تقرير الثروة العالمي 2026 الصادر عن البنك السويسري العملاق “UBS” أن الإجابة عن سؤال “ما هي أغنى دول العالم؟” ليست بالبساطة التي تبدو عليها. فترتيب الدول يختلف بشكل كبير بحسب ما إذا كانت الثروة تُقاس بمتوسط ثروة الفرد البالغ أم بالثروة الوسيطة (الوسيط يحسب من الرقم الذي يتوسط ترتيب البيانات إذا ما تم ترتيبها تنازلياً أو تصاعدياً)، وهو ما يعكس مدى توزيع الثروة بين السكان لا مجرد حجمها الإجمالي.
وتصدرت سويسرا قائمة الدول من حيث متوسط الثروة للفرد البالغ بنحو 910 آلاف دولار، تلتها الولايات المتحدة بـ 696 ألف دولار، ثم لوكسمبورغ بـ655 ألف دولار. كما حلت هونغ كونغ وسنغافورة ضمن المراكز الأولى، مستفيدتين من تركّز الأصول المالية والثروات الكبيرة في مراكز مالية عالمية.
لكن الصورة تبدو مختلفة عند الاعتماد على الثروة الوسيطة، التي تمثل مستوى الثروة لدى الفرد العادي في المجتمع. ففي هذه الحالة، تنتقل لوكسمبورغ إلى المركز الأول بثروة وسيطة بلغت 394 ألف دولار للفرد البالغ، تلتها بلجيكا بـ277 ألف دولار، ثم أستراليا ونيوزيلندا والدنمارك.
ويفسر ذلك بأن متوسط الثروة يمكن أن يرتفع بصورة كبيرة نتيجة وجود عدد محدود من الأثرياء الذين يمتلكون حصة ضخمة من الأصول، بينما تعكس الثروة الوسيطة مدى انتشار الثروة بين شرائح المجتمع المختلفة. ولهذا السبب حققت دول مثل بلجيكا والدنمارك ولوكسمبورغ مراكز متقدمة بفضل ارتفاع معدلات تملك المنازل وانتشار المدخرات والأصول التقاعدية بين السكان.
ومن أبرز المفارقات التي يكشفها التقرير تراجع الولايات المتحدة من المركز الثاني عالمياً عند قياس متوسط الثروة إلى المركز الثامن والعشرين عند الاعتماد على الثروة الوسيطة، ما يشير إلى أن جزءاً كبيراً من ثروة الأسر الأميركية يتركز لدى الفئات الأكثر ثراءً.
في المقابل، حققت دول مثل كندا واليابان قفزات ملحوظة في التصنيف. فكندا ارتقت إلى المركز السابع وفق الثروة الوسيطة، بينما صعدت اليابان إلى المركز العاشر رغم حلولها في المرتبة الرابعة والعشرين فقط عند قياس متوسط الثروة.
ماذا عن الدول العربية؟
أظهرت البيانات حضوراً عربياً محدوداً في قائمة أغنى الدول وفق الثروة الفردية. وجاءت قطر في المرتبة 27 عالمياً من حيث متوسط الثروة للفرد البالغ بنحو 189 ألف دولار، متقدمة على الإمارات التي حلت في المرتبة 29 بثروة متوسطة بلغت 158 ألف دولار للفرد.
وعند قياس الثروة الوسيطة، احتلت قطر المرتبة 24 عالمياً بثروة بلغت 95 ألف دولار للفرد البالغ، فيما غابت الإمارات عن المراكز الثلاثين الأولى. وتشير هذه النتائج إلى أن اقتصادات الخليج ما زالت من بين الأكثر ثراءً في المنطقة، لكنها تبقى بعيدة عن المستويات التي سجلتها المراكز المالية الأوروبية الكبرى مثل لوكسمبورغ وسويسرا وبلجيكا.
وتكشف المقارنة أيضاً أن نجاح الدول في بناء الثروة لا يرتبط فقط بحجم الاقتصاد أو عدد المليارديرات، بل بمدى انتشار الأصول والادخار بين المواطنين. ولذلك تفوقت دول أصغر حجماً مثل لوكسمبورغ وبلجيكا ونيوزيلندا على اقتصادات أكبر بكثير عندما تم قياس الثروة من منظور المواطن العادي.
يؤكد التقرير أن النظر إلى متوسط الثروة وحده قد يعطي صورة مضللة عن الازدهار الاقتصادي، بينما يوفر الجمع بين متوسط الثروة والثروة الوسيطة فهماً أكثر دقة لكيفية توزيع الثروة ومستوى الرفاه الحقيقي داخل المجتمعات.
أظهرت بيانات البنك المركزي المصري، اليوم الأحد، تحقيق معاملات الاقتصاد المصري مع العالم الخارجي خلال الفترة يوليو/مارس من السنة المالية 2025/2026 (9 أشهر) تحسناً في العجز الكلي لميزان المدفوعات بمعدل 2.9% ليقتصر على نحو 1.8 مليار دولار (مقابل نحو 1.9 مليار دولار خلال نفس الفترة من السنة المالية السابقة).
وأسفرت المعاملات الرأسمالية والمالية عن ارتفاع صافي التدفق للداخل ليصل إلى نحو 9.9 مليار دولار خلال الفترة، مدفوعاً بتحقيق الاستثمار الأجنبي المباشر في مصر صافي تدفق للداخل بلغ نحو 13 مليار دولار (منها نحو 3.5 مليار دولار تدفقات واردة خلال الفترة أكتوبر/ديسمبر 2025 في إطار تنفيذ صفقة رأس الحكمة)، بينما حققت الاستثمارات في محفظة الأوراق المالية في مصر صافي تدفق للخارج بلغ نحو 4.4 مليار دولار (حيث شهدت الفترة التي تزامنت مع اندلاع الصراع في المنطقة – الفترة يناير/مارس 2026 – تحقيق الاستثمارات في محفظة الأوراق المالية صافي تدفق للخارج بلغ نحو 9.5 مليار دولار)، وفق بيان البنك.
حساب المعاملات الجارية
وعلى الجانب الآخر، حقق حساب المعاملات الجارية عجزاً بلغ نحو 14.6 مليار دولار لارتفاع العجز في الميزان التجاري السلعي بمعدل 24.6% ليصل إلى نحو 47.8 مليار دولار، بينما حقق صافي التحويلات الجارية بدون مقابل ارتفاعاً بمعدل 31.1% ليصل إلى نحو 34.7 مليار دولار أساساً لتصاعد تحويلات المصريين العاملين بالخارج، كما ارتفع الفائض في ميزان الخدمات بمعدل 19.2% ليحقق نحو 12.9 مليار دولار لارتفاع كل من الإيرادات السياحية وحصيلة رسوم المرور بقناة السويس والتي بدأت تستعيد جزءاً من مستوياتها السابقة.
وساهمت عدة عوامل في ارتفاع العجز في حساب المعاملات الجارية، تمثلت في ارتفاع عجز الميزان التجاري غير البترولي بنحو 6.7 مليار دولار وبمعدل 23.8% ليسجل نحو 34.7 مليار دولار مقابل نحو 28 مليار دولار، وذلك نتيجة أساسية لارتفاع الواردات غير البترولية بمقدار أكبر من ارتفاع الصادرات غير البترولية.
ارتفعت المدفوعات عن الواردات السلعية غير البترولية بنحو 8.3 مليار دولار وبمعدل 15.6% لتصل إلى نحو 61.9 مليار دولار مقابل نحو 53.6 مليار دولار، وتركز الارتفاع في الواردات من السلع الوسيطة بنسبة بلغت 44.3% من إجمالي الزيادة في الواردات غير البترولية. وهي مهمة للعملية الإنتاجية بما يساهم في زيادة معدلات النمو الاقتصادي، وفق بيان البنك المركزي المصري.
في حين ارتفعت حصيلة الصادرات السلعية غير البترولية بنحو 1.7 مليار دولار وبمعدل 6.6% لتصل إلى نحو 27.3 مليار دولار مقابل نحو 25.6 مليار دولار، وتركز الارتفاع في الصادرات من الخضر الطازجة والمبردة والمطبوخة، والأجهزة الكهربائية للاستعمال المنزلي، والملابس الجاهزة، والفواكه الطازجة، والمجففة.
وارتفع عجز الميزان التجاري البترولي بنحو 2.8 مليار دولار وبمعدل 26.8% ليسجل نحو 13.1 مليار دولار مقابل نحو 10.3 مليار دولار، وذلك نتيجة أساسية لارتفاع الواردات البترولية.
ارتفعت الواردات البترولية بنحو 2.8 مليار دولار وبمعدل 19.5% لتصل إلى نحو 17.3 مليار دولار مقابل نحو 14.5 مليار دولار، وذلك لارتفاع الواردات من كل من الغاز الطبيعي بنحو 2.6 مليار دولار، والبترول الخام بمقدار 831.1 مليون دولار لارتفاع الكميات المستوردة لكل منهما، بينما انخفضت الواردات من المنتجات البترولية بمقدار 603.2 مليون دولار لانخفاض الكميات المستوردة.
في حين ارتفعت الصادرات البترولية بمقدار طفيف بلغ نحو 550 مليون دولار لتسجل نحو 4.2 مليار دولار، وذلك لارتفاع الصادرات من كل من الغاز الطبيعي بمقدار 234.1 مليون دولار والمنتجات البترولية بمقدار 151.1 مليون دولار لارتفاع الكميات المصدرة لكل منهما، وانخفاض الصادرات من البترول الخام بمقدار 330.2 مليون دولار لانخفاض الكميات المصدرة.
ارتفع العجز في ميزان دخل الاستثمار بمعدل 18.2% ليصل إلى نحو 14.4 مليار دولار مقابل نحو 12.2 مليار دولار، محصلة لارتفاع مدفوعات دخل الاستثمار بنحو 2.3 مليار دولار لتسجل نحو 16.4 مليار دولار، هذا في حين ارتفعت متحصلات دخل الاستثمار بمقدار 103.1 مليون دولار لتسجل نحو 2 مليار دولار.
التحويلات والسياحة وقناة السويس
وحدت عدة عوامل من ارتفاع عجز حساب المعاملات الجارية، تمثلت في ارتفاع تحويلات المصريين العاملين بالخارج بمعدل 32% لتسجل نحو 34.9 مليار دولار مقابل نحو 26.4 مليار دولار.
وكذلك ارتفاع الإيرادات السياحية بمعدل 14.9% لتسجل نحو 14.4 مليار دولار مقابل نحو 12.5 مليار دولار.
وارتفعت إيرادات رسوم المرور في قناة السويس بمعدل 22.1% لتصل إلى نحو 3.2 مليار دولار مقابل نحو 2.6 مليار دولار، وذلك لارتفاع كل من الحمولة الصافية بمعدل 18.5% لتصل إلى 426.9 مليون طن، وعدد السفن العابرة بمعدل 7.6% لتسجل نحو 10.0 آلاف سفينة.
حساب المعاملات الرأسمالية والمالية
أسفرت المعاملات الرأسمالية والمالية عن صافي تدفق للداخل بلغ نحو 9.9 مليار دولار خلال الفترة مقابل صافي تدفق للداخل بلغ نحو 7.7 مليار دولار خلال نفس الفترة من السنة المالية السابقة.
وسجل الاستثمار الأجنبي المباشر في مصر صافي تدفق للداخل بلغ نحو 13.0 مليار دولار مقابل نحو 9.8 مليار دولار، حيث أسفرت الاستثمارات الأجنبية المباشرة الواردة للقطاعات الاقتصادية غير البترولية عن صافي تدفق للداخل بلغ نحو 13.5 مليار دولار.
وسجلت الاستثمارات الواردة لتأسيس شركات جديدة أو زيادة رؤوس أموال شركات قائمة صافي تدفق للداخل بلغ نحو 7.2 مليار دولار كنتيجة أساسية للتدفقات الواردة خلال الفترة أكتوبر / ديسمبر 2025 في إطار تنفيذ صفقة علم الروم بنحو 3.5 مليار دولار مقابل نحو 4.3 مليار دولار.
وحققت أرباح الفترة المعاد استثمارها صافي تدفق للداخل بلغ نحو 4.5 مليار دولار مقابل نحو 3.1 مليار دولار.
واستقرت الاستثمارات الواردة لشراء العقارات بمعرفة غير المقيمين عند نحو 1.6 مليار دولار. فيما حققت حصيلة بيع شركات وأصول إنتاجية لغير مقيمين صافي تدفق للداخل قدره 430.9 مليون دولار مقابل 396.1 مليون دولار.
الاستثمار الأجنبي المباشر في قطاع البترول
وحققت الاستثمارات الأجنبية المباشرة في قطاع البترول والثروة المعدنية صافي تدفق للخارج قدره 482.4 مليون دولار مقابل صافي تدفق للداخل قدره 669.6 مليون دولار، كمحصلة لانخفاض التدفقات الواردة للقطاع والتي تمثل استثمارات جديدة للشركات الأجنبية لتسجل نحو 4.3 مليار دولار مقابل نحو 5 مليارات دولار، وارتفاع التحويلات إلى الخارج والتي تمثل استرداد التكاليف التي تحملها الشركاء الأجانب خلال فترات سابقة في أعمال البحث والتنمية والتشغيل لتسجل نحو 4.8 مليار دولار مقابل نحو 4.3 مليار دولار.
وحققت الاستثمارات في محفظة الأوراق المالية في مصر صافي تدفق للخارج بلغ نحو 4.4 مليار دولار مقابل صافي تدفق للداخل بلغ نحو 2.1 مليار دولار، ويرجع ذلك بصفة أساسية لتحقيق الفترة يناير/مارس 2026 صافي تدفق للخارج بلغ نحو 9.5 مليار دولار تزامناً مع اندلاع الصراع في الشرق الأوسط.
وسجل التغير على الأصول الأجنبية للبنوك والأصول غير الاحتياطية للبنك المركزي تحسناً في صافي التدفق للخارج (يمثل زيادة في الأصول) ليبلغ نحو 3.4 مليار دولار مقابل 156.2 مليون دولار فقط.
فيما سجل التغير على التزامات البنك المركزي المصري صافي تدفق للخارج (يمثل انخفاضاً في الالتزامات) بلغ نحو 1.7 مليار دولار مقابل صافي تدفق للداخل قدره 429.9 مليون دولار.
وسجلت القروض والتسهيلات متوسطة وطويلة الأجل صافي استخدام بلغ نحو 2.7 مليار دولار مقابل صافي سداد بلغ نحو 2.6 مليار دولار، حيث سجل إجمالي المستخدم نحو 8.2 مليار دولار مقابل نحو 7.5 مليار دولار، كما سجل إجمالي الأقساط المسددة نحو 5.5 مليار دولار مقابل نحو 10.1 مليار دولار.
سجلت المبادلات التجارية بين تونس والخارج، خلال النصف الأول من سنة 2026، نمواً في كل من الصادرات والواردات، غير أن نسق ارتفاع الواردات كان أسرع، ما أدى إلى تفاقم العجز التجاري وتراجع نسبة تغطية الصادرات للواردات، وفق بيانات المعهد الوطني للإحصاء.
حسب البيانات، ارتفعت الصادرات بنسبة 9% لتبلغ 34,6 مليار دينار، مقابل 31,8 مليار دينار خلال الفترة نفسها من سنة 2025، في حين زادت الواردات بنسبة 13,3% لتصل إلى 47,2 مليار دينار.
وأدى هذا التطور إلى ارتفاع العجز التجاري إلى 12,57 مليار دينار، ما يعادل 4.2 مليار دولار خلال النصف الأول من العام الجاري مقارنة بنحو 9.9 مليار دينار بالنصف الأول من العام الماضي، مع تراجع نسبة تغطية الصادرات للواردات إلى 73,4% مقابل 76,2% قبل عام.
صادرات زيت الزيتون والطاقة
على مستوى القطاعات، ارتفعت صادرات الصناعات الميكانيكية والكهربائية بنسبة 9.1%، كما سجلت صادرات المنتجات الفلاحية والغذائية نموا بنسبة 25.2%، مدعومة بالارتفاع اللافت في صادرات زيت الزيتون التي بلغت 3.38 مليارات دينار.
كما حقق قطاع الطاقة نموا بنسبة 49.1% بفضل ارتفاع صادرات المواد المكررة، في حين تراجعت صادرات الفسفاط ومشتقاته بنسبة 19%، وانخفضت صادرات قطاع النسيج والملابس والجلود بنسبة 3,5%.
ارتفاع واردات الطاقة والغذاء
في المقابل، سجلت الواردات ارتفاعا في مختلف المجموعات، يتصدرها قطاع الطاقة بنسبة 33.5 %، تليه المواد الغذائية بنسبة 27.1%، ثم مواد التجهيز بنسبة 8.4%، والمواد الاستهلاكية بنسبة 9.3%، إلى جانب زيادة واردات المواد الأولية ونصف المصنعة بنسبة 6.5%.
واستحوذ الاتحاد الأوروبي على 70.4% من إجمالي الصادرات التونسية، مع ارتفاع الصادرات نحو فرنسا بنسبة 8.6% وإلى إيطاليا بنسبة 5.5%، مقابل تراجعها نحو ألمانيا واليونان.
كما سجلت الصادرات التونسية نمواً ملحوظاً نحو عدد من الدول العربية، أبرزها مصر بنسبة 104.8% والسعودية بنسبة 52.4%، في حين تراجعت نحو المغرب والجزائر وليبيا.
الطاقة تضغط على الميزان التجاري
وأظهرت البيانات أن قطاع الطاقة يظل العامل الرئيسي وراء تفاقم العجز التجاري، إذ بلغ عجز ميزانه 6.78 مليارات دينار، مقابل 5.21 مليارات دينار خلال الفترة نفسها من سنة 2025.
وفي المقابل، حققت المواد الغذائية فائضاً تجارياً بقيمة 971.8 مليون دينار، بينما بلغ العجز التجاري، باستثناء قطاع الطاقة، نحو 5.79 مليارات دينار، ما يؤكد استمرار تأثير فاتورة الطاقة على التوازنات التجارية للبلاد.
يتطلع العراق إلى تطوير علاقاته الاقتصادية مع الولايات المتحدة الأميركية بفضل دخول هذه العلاقة مؤخراً باتجاه تفاهمات وشراكات أكثر من تقاطعات الخلاف السابقة.
الناطق باسم الحكومة العراقية الدكتور حيدر العبودي اوضح في حديث لـ CNBC عربية إن الزيارة ستنعكس إيجاباً على واقع الاقتصاد العراقية بما فيها قطاع الطاقة والقطاع المالي، وأضاف أن إدارة البنك المركزي الجديدة تمثل محل ثقة لدى الوسط المالي العالمي.
كشف البنك المركزى المصرى عن تحسن أداء ميزان المدفوعات خلال الفترة من يوليو إلى مارس من العام المالى 2025/2026، حيث تراجع العجز الكلى إلى نحو 1.8 مليار دولار، مدعوماً بارتفاع صافى التدفقات الرأسمالية والمالية إلى نحو 9.9 مليار دولار، فى حين سجل حساب المعاملات الجارية عجزاً بلغ 14.6 مليار دولار.
وأوضح البنك المركزى أن المعاملات الرأسمالية والمالية شهدت ارتفاع صافى التدفق للداخل إلى 9.9 مليار دولار، بدعم من تحقيق الاستثمار الأجنبى المباشر صافى تدفقات داخلة بلغت نحو 13 مليار دولار. وفى المقابل، سجلت استثمارات محفظة الأوراق المالية صافى تدفق للخارج بنحو 4.4 مليار دولار، منها 9.5 مليار دولار خلال الفترة من يناير إلى مارس 2026، بالتزامن مع تصاعد التوترات الجيوسياسية فى المنطقة.
ارتفع عجز حساب المعاملات الجارية إلى 14.6 مليار دولار نتيجة زيادة العجز فى الميزان التجارى السلعى بنسبة 24.6% ليصل إلى 47.8 مليار دولار. إلا أن هذا الارتفاع قابله تحسن ملحوظ فى مصادر النقد الأجنبي، حيث ارتفع صافى التحويلات الجارية بدون مقابل بنسبة 31.1% إلى 34.7 مليار دولار، مدفوعاً بزيادة تحويلات المصريين العاملين بالخارج.
كما ارتفع فائض ميزان الخدمات بنسبة 19.2% ليبلغ نحو 12.9 مليار دولار، مدعوماً بزيادة الإيرادات السياحية وتحسن حصيلة رسوم المرور بقناة السويس، التى بدأت تستعيد جانباً من مستوياتها السابقة.
وقال الخبير المصرفى محمد عبدالعال إن هذه الأرقام تعكس قدرة الاقتصاد المصرى على التكيف مع المتغيرات الجيوسياسية الإقليمية، مشيراً إلى أن تحسن العجز الكلى فى ميزان المدفوعات جاء نتيجة تدفقات رأسمالية ومالية قوية، فى مقدمتها الاستثمار الأجنبى المباشر الذى سجل 13 مليار دولار، بما يعكس استمرار ثقة المستثمرين فى الاقتصاد المصرى رغم التحديات الإقليمية.
وأضاف أن الضغوط التى تعرض لها الحساب الجارى بسبب اتساع العجز التجارى السلعى لم تمنع الاقتصاد من الحفاظ على توازنه، بفضل الأداء القوى لمصادر النقد الأجنبى المستدامة.
وأكد عبدالعال أن تحويلات المصريين بالخارج، والإيرادات السياحية، وعوائد قناة السويس مثلت «صمام أمان» للاقتصاد المصري، إذ ساهمت فى تعويض جزء كبير من الضغوط الناتجة عن خروج استثمارات المحافظ المالية فى ظل اضطرابات المنطقة، وهو ما عزز من استقرار الأداء الاقتصادى الكلى رغم الظروف العالمية والإقليمية الدقيقة.
يقول خبراء إن أكبر تحدٍّ تواجهه أفريقيا، فيما يخص مجال الطاقة النظيفة، هو التحول من بناء المشاريع إلى بناء المؤسسات والأسواق والأنظمة الرقابية اللازمة لتوفيرها على نطاق واسع.
ويبرز هذا التحدي حتى في الوقت الذي حققت فيه الطاقة النظيفة إنجازاً تاريخياً على مستوى العالم، حيث قامت مصادر الطاقة المتجددة بتوليد 34 في المائة من حجم الكهرباء حول العالم في عام 2025، لتتجاوز بذلك حصة الفحم التي تبلغ نسبتها 33 في المائة.
ومن المتوقع أن توفر مصادر الطاقة المتجددة، إلى جانب الطاقة النووية، نصف حجم الكهرباء حول العالم بحلول عام 2030.
وفي ظل تزايد الطلب بسبب التصنيع والذكاء الاصطناعي والكهرباء، يقول الخبراء إن العائق الذي يقف حائلاً أمام التحول إلى طاقة أنظف، قد انتقل من التكنولوجيا إلى الأنظمة الداعمة لها، بما يشمل التمويل. ويعد التغلب على مثل هذه العقبات أمراً حيوياً لضمان حصول 600 مليون شخص في أفريقيا لم يتم ربطهم بشبكة الكهرباء بعد، عليها.
وكان مايكل بلومبرغ، عمدة مدينة نيويورك السابق والمبعوث الخاص للأمين العام للأمم المتحدة لشؤون الطموح المناخي والحلول، قال في أواخر يونيو (حزيران) الماضي، أثناء إعلانه عن مبادرة جديدة بقيمة 285 مليون دولار من مؤسسة «بلومبرغ» الخيرية لتعزيز صناعات الطاقة النظيفة في الاقتصادات الناشئة والنامية: «لقد صارت الطاقة النظيفة حالياً أرخص من الوقود الأحفوري في جميع أنحاء العالم تقريباً».
وأوضح: «ولكن لا تزال هناك عقبات يمكن حلها، تؤثر سلباً على حجم انتشار هذه الطاقة، ومع ارتفاع الطلب على الطاقة بوتيرة غير مسبوقة، لا يمكننا السماح لهذه العقبات بالاستمرار في عرقلة التقدم».
ومن المقرر أن تستثمر المبادرة في تعزيز تصميم السوق، والقدرات التنظيمية، والخبرات الفنية، والمؤسسات الصناعية – وهي مجالات ينظر إليها بصورة متزايدة على أنها أساسية لجذب الاستثمارات الخاصة وتسريع استخدام الطاقة المتجددة – بدلاً من تمويل مزارع الطاقة الشمسية أو مشاريع طاقة الرياح بشكل مباشر.
حين دشَّن ولي العهد السعودي الأمير محمد بن سلمان عام 2021 برنامجيّ «تعزيز الشراكة مع القطاع الخاص (شريك)» و«تنمية القدرات البشرية»، كان يعلن عن هندسة متكاملة لمستقبل رأس المال البشري وبنية الاقتصاد الوطني في المملكة؛ فبينما ركَّز المسار الأول على ضخ استثمارات وحزم إنفاق ضخمة لرفع مساهمة القطاع الخاص في الناتج المحلي الإجمالي إلى 65 في المائة حتى عام 2030 وخلق مئات الآلاف من الوظائف المستدامة، تولى المسار الثاني بناء استراتيجية وطنية لإعداد مواطن طموح يمتلك مهارات المستقبل والمعرفة لينافس عالمياً، وتوطين الوظائف عالية المهارة عبر مواءمة مخرجات التعليم مع احتياجات السوق المتجددة.
هذا الاستشراف الهيكلي الذي رُسمت ملامحه قبل سنوات في منتصف رحلة «رؤية 2030»، يرصده بشكل تحليلي ومستقل أحدث تقرير مشترك بين البنك الدولي ووزارة الموارد البشرية والتنمية الاجتماعية. ففي دراستهما الصادرة بعنوان «عقد من التقدم: نظرة عميقة داخل تحول سوق العمل السعودي»، تُظهر المؤشرات والبيانات الإحصائية انعكاس هذه المستهدفات على أرض الواقع. إذ تراجعت البطالة الإجمالية في المملكة إلى مستويات تاريخية بلغت 2.8 في المائة (و6.8 في المائة بين المواطنين)، وانعكست بنية العمل ليصبح نصف المواطنين السعوديين العاملين ينشطون فعلياً في القطاع الخاص. بالتوازي مع صعود لافت لاقتصاد المعرفة والابتكار الرقمي الذي بات يسهم بنحو 15 في المائة من الناتج المحلي الإجمالي.
تفاصيل التقرير
شهدت سوق العمل في السعودية طفرة غير مسبوقة في معدلات التوظيف والمشاركة خلال العقد الماضي، مدفوعاً بـ«رؤية 2030» والاستراتيجية الوطنية لسوق العمل. وبحسب مسح أسواق العمل المشترك، قفز معدل المشاركة الإجمالي في القوى العاملة إلى 67.1 في المائة بحلول منتصف عام 2025، متجاوزاً المستهدفات الموضوعة للعام نفسه والمقدرة بـ61.8 في المائة.
وفي الوقت نفسه، سجلت معدلات البطالة تراجعاً تاريخياً حاداً، حيث انخفض المعدل الإجمالي في المملكة إلى 2.8 في المائة وهو رقم يتفوق على مستهدف الرؤية لعام 2030 البالغ 3.8 في المائة. أما على صعيد المواطنين السعوديين، فقد استقر معدل البطالة عند 6.8 في المائة، مما يعكس نجاح سياسات التوطين والتمكين الشامل.
ولعلّ التحول الأبرز تجسد في تمكين المرأة؛ إذ ارتفع معدل توظيف الإناث مقارنة بعدد السكان من 11 في المائة في عام 2015 إلى 32 في المائة في عام 2025. كما رصد التقرير قفزة نوعية في دمج النساء المعيلات لأسرهن، حيث ارتفعت معدلات توظيفهن من 8 في المائة إلى 45 في المائة. وتزامن ذلك مع تراجع نسبة الشباب غير المنخرطين في التعليم أو العمل أو التدريب من 40 في المائة إلى 25 في المائة.
نقطة التحول
أحدث العقد الماضي تغييراً جذرياً في فلسفة التوظيف السائدة بالمملكة، حيث انتقل الثقل التوظيفي نحو القطاع الخاص، منهياً عقوداً من الاعتماد شبه الكلي على الوظائف الحكومية. وبحلول عام 2025، أصبح نصف المواطنين السعوديين العاملين ينشطون في القطاع الخاص، مقارنة بـ26.5 في المائة فقط في عام 2015.
هذا التحول الهيكلي كان أكثر وضوحاً بين النساء؛ ففي عام 2015 كانت 85 في المائة من السعوديات العاملات يتركزن في القطاع الحكومي، بينما انعكست الصورة تماماً بحلول عام 2025 لتصبح الغالبية الساحقة من الإناث عاملات في القطاع الخاص. توازى ذلك مع تغير عميق في ثقافة العمل، حيث انخفضت نسبة العاطلين الذين يبحثون حصرياً عن وظائف حكومية من 60 في المائة إلى 10 في المائة للرجال، ومن 48 في المائة إلى 22 في المائة للنساء.
طفرة الشركات متناهية الصغر
يتطلب هذا التطور المهني المتسارع توافقاً وثيقاً بين المخرجات التعليمية واحتياجات السوق المتجددة، وهو المحور الاقتصادي الذي رصده التقرير المشترك بعناية؛ حيث كشف عن نمو هائل في بنية الأعمال على صعيد المنشآت متناهية الصغر التي تضم من موظف واحد إلى أربعة موظفين. وبحسب البيانات، قفزت حصة هذه المنشآت من إجمالي التوظيف في المملكة من 6 في المائة في عام 2015 إلى 26 في المائة في عام 2025، لتستوعب هذه الكيانات الصغيرة جداً حالياً نحو 31.1 في المائة من إجمالي العمالة الوطنية السعودية.
ورافق هذا النمو توسع ملحوظ في الاعتماد على المهارات العالية؛ حيث شهدت الشركات بمختلف أحجامها زيادة مستمرة في الوظائف الإدارية والمهنية المتخصصة على حساب العمالة اليدوية. وفي الشركات متناهية الصغر تحديداً، ارتفعت حصة الكوادر المهنية والإدارية من 43 في المائة إلى 49 في المائة، مما يثبت التوجه نحو رفع الكفاءة التشغيلية والاعتماد على الحلول الذكية.
ازدهار الاقتصاد الرقمي
نجحت الإصلاحات التعليمية والمهنية في معالجة فجوات المهارات بشكل ملموس، حيث ارتفعت نسبة السعوديين الذين تتوافق مؤهلاتهم التعليمية تماماً مع متطلبات وظائفهم في القطاع الخاص لتصل إلى 62 في المائة للرجال و60 في المائة للنساء، مقارنة بـ41 في المائة و51 في المائة توالياً في عام 2015.
وفي سياق متصل، برز قطاع الاتصالات وتقنية المعلومات كأسرع القطاعات نمواً وتوظيفاً في المملكة تلبيةً للتوسع التجاري؛ إذ بلغت نسبة الشركات التي تطلب موظفين جدداً للتوسع في هذا المجال 19 في المائة. ونتيجة لهذه الطفرة الرقمية، بات الاقتصاد الرقمي يسهم بنحو 15 في المائة من الناتج المحلي الإجمالي للمملكة، مدعوماً بتغير نوعي في العمالة الوافدة التي ارتفعت نسبة الحاصلين على تعليم جامعي بينها بـ6 نقاط مئوية.
ديناميكية السوق
إلى جانب تطور المهارات، أصبحت مرونة الأنظمة والتشريعات المحرك الأساسي لديناميكية حركة السوق؛ إذ أظهرت البيانات الإحصائية حركية عالية في سوق العمل السعودي بعد أن ارتفع متوسط عدد أصحاب العمل الذين تنقل بينهم العامل خلال مسيرته الوظيفية من 1.2 إلى 1.7 للرجال السعوديين، ومن 1.9 إلى 2.5 للوافدين، مما ساهم بشكل مباشر في كسر حالة الركود الوظيفي السابقة.
وقد حظيت إصلاحات مبادرة تحسين العلاقة التعاقدية بإشادة واسعة من قطاع الأعمال؛ حيث أكد 65 في المائة من أصحاب العمل الذين شملهم المسح أن إلغاء قيود التنقل للعمالة الوافدة كان له أثر إيجابي مباشر على إنتاجية منشآتهم، إلى جانب زيادة مستويات التنافسية العادلة داخل بيئة العمل المحلية.
تحديات الاستدامة
رغم القفزات التاريخية التي وثقها التقرير المشترك، فإنه أكد أن سوق العمل السعودي يمر بمرحلة انتقالية تتطلب التحول من «التوسع الكمي» في الأرقام إلى «العمق النوعي» في الإنتاجية، حيث حدد حزمة من التحديات والتوصيات لتشكل خريطة طريق للمرحلة المقبلة. وتبرز في مقدمة هذه الأولويات ضرورة ردم فجوة المهارات المرتبطة بالطفرة المتسارعة للذكاء الاصطناعي التوليدي عبر إطلاق مبادرات تأهيل وطنية واسعة النطاق، إلى جانب أهمية تعزيز استدامة المنشآت متناهية الصغر التي باتت تستوعب نحو ثلث العمالة الوطنية، من خلال تكثيف الدعم المالي والتقني الموجه إليها لحمايتها من مخاطر ضعف الإنتاجية على المدى الطويل.
وفي السياق ذاته، شدد التقرير على أهمية الاستمرار في تحديث البيئة التشريعية لتشجيع القطاع الخاص على التوسع في أنماط العمل المرن وعن بُعد، والتي لا تتيحها حالياً سوى 17 في المائة فقط من الشركات السعودية، وهو ما يضمن استقطاب المزيد من الكفاءات الوطنية، وخاصة خارج المدن الرئيسية. وتكاملت هذه الرؤية مع توصية أخيرة تدعو إلى مواصلة إصلاح منظومة الاستقدام عبر منصة «قوى» للتحول الكامل نحو جذب المواهب والمهارات النادرة عالمياً، بما يتواءم مع متطلبات طموحات اقتصاد المعرفة الرقمي في المملكة.
آفاق المستقبل
يؤكد التقرير المشترك أن المملكة دخلت مرحلة جديدة تتطلب التركيز على النوعية والاستدامة بدلاً من الاكتفاء بالنمو الكمي. وتتحدد ملامح المرحلة القادمة في أربعة محاور أساسية: تطوير مهارات الذكاء الاصطناعي التوليدي عبر مبادرة تعلم وطنية، وإصلاح منظومة الاستقدام عبر منصة «قوى» لجذب المهارات النادرة، والتوسع في أنماط العمل المرن وعن بُعد (حيث تتيحه 17 في المائة فقط من الشركات حالياً)، وأخيراً تقديم الدعم المالي والتقني للشركات متناهية الصغر لضمان استمرار نموها وإنتاجيتها.
أعاد صندوق النقد الدولي فتح ملف الذهب في احتياطيات البنوك المركزية عبر تقرير موسع أصدره مؤخراً، مسلطاً الضوء على التحولات العميقة التي شهدتها الأسواق العالمية في السنوات الأخيرة. وحذّر الصندوق في ورقته التحليلية من إفراط البنوك المركزية في الاعتماد على الذهب كبديل للأصول الأجنبية السائلة، مؤكداً أن الصعود الحاد لحصته في الاحتياطي العام يرجع في المقام الأول إلى «مكاسب تقييم الأسعار» وليس إلى تراكم مادي حقيقي للمعدن النفيس.
وفقاً للبيانات الصادرة، قفزت حصة الذهب النقدي في ميزانيات البنوك المركزية من 10 في المائة في يناير (كانون الثاني) 2019 إلى أكثر من 22 في المائة بحلول أغسطس (آب) 2025. ورغم أن هذا الصعود عزز ظاهرياً مؤشرات كفاية الاحتياطي الدولي، غير أن الصندوق يرى أن جزءاً كبيراً من هذه المكاسب قد يكون مؤقتاً وعرضة للتبخر مع أي تقلبات حادة في الأسعار العالمية.
قفزة تاريخية بالتقييم لا بحجم الشحنات
كشفت الحسابات التحليلية الواردة في التقرير عن مفارقة نوعية؛ فبين عامي 2018 و2025، ارتفعت القيمة السوقية لإجمالي حيازات الذهب لدى البنوك المركزية بنحو 3.2 تريليون دولار، لتصل إلى 4.5 تريليون دولار، وهو ما يمثل قفزة بنسبة 268 في المائة. ومع ذلك، فإن الحجم الإجمالي الفعلي للذهب المادي المخزن لم يرتفع سوى بنسبة ضئيلة بلغت نحو 8.5 في المائة فقط.
وبيّن التقرير أن نحو ثلثي هذه الزيادة في القيمة الصافية تعود إلى بنوك مركزية لم تغير كميات الذهب المادي لديها على الإطلاق، بل استفادت بالكامل من رالي الأسعار التاريخي. وفي المقابل، فإن البنوك التي نشطت في الشراء الفعلي رفعت أحجام حيازاتها بنسبة 36 في المائة، وجاء الجزء الأكبر من هذه المشتريات مدفوعاً بقرارات استراتيجية لبنوك مركزية في دول غير منتجة للذهب تسعى لتنويع أصولها، وليس بدافع الاحتفاظ التلقائي بالإنتاج المحلي.
تفكك الارتباط التقليدي
أعاد خبراء الصندوق تقييم الخصائص الحمائية للذهب، مؤكدين أن قدرته على التحوط وتوفير الأمان تظل مشروطة ومرتبطة بطبيعة الصدمات الاقتصادية؛ حيث أثبت الذهب فاعلية مستقرة في التحوط ضد «مخاطر أسعار الفائدة» والانخفاض الجزئي لقيمة الدولار الأميركي.
غير أن المفاجأة الكبرى تكمن في تلاشي الخصائص الحمائية التقليدية للمعدن الأصفر منذ جائحة «كوفيد-19». ففي السابق، كانت تراجعات الأسواق تنجم عن مخاوف النمو، مما يخفض الفائدة الحقيقية ويدعم الذهب. أما منذ عام 2022، فقد أصبحت التراجعات مدفوعة بـ«التشديد النقدي وصدمات التضخم المرتبطة بجانب العرض»، وهي عوامل ترفع أسعار الفائدة الحقيقية وتضغط سلباً على الذهب.
وأظهرت التقديرات الإحصائية أن توزيع عوائد الذهب يظل متماثلاً حول الصفر تقريباً خلال صدمات السوق الحادة وتقلبات مؤشر الجيوسياسية ومؤشر الخوف (VIX)، مما ينفي امتلاكه لخصائص ملاذ آمن مطلق أو كوني في أوقات الأزمات المتطرفة.
معضلة السيولة ومخاطر العقوبات
رغم تمتع سوق الذهب العالمي بسيولة عميقة تصل في لندن وحدها إلى متوسط يومي يبلغ 134 مليار دولار، فإن الصندوق وضع خطاً فاصلاً بين القيمة السوقية الدفترية والقدرة الفعلية على تسييل الأصل عند الطوارئ:
* شريحة السيولة مقابل الاستثمار: يوصي التقرير بإبعاد الذهب تماماً عن شرائح السيولة المخصصة للدفاع الفوري عن العملة الوطنية، وحصره فقط في الشرائح الاستثمارية طويلة الأجل نظراً لتقلباته العالية.
* معضلة التخزين والمخاطر السيادية: يبرز الذهب كأداة للتحوط ضد مخاطر العقوبات وتجميد الأصول لكونه لا يمثل التزاماً على أي دولة أجنبية. لكن الصندوق يشير إلى معادلة عكسية معقدة؛ فإذا تم تخزين الذهب في الخزائن المحلية لضمان الحماية من التدخل الخارجي، فإنه يصبح «شبه عاجز عملياً عن التحول إلى سيولة فورية» للتدخل في أسواق الصرف أو السداد الدولي.
*حسم نسب الخصم: اقترح الصندوق تطبيق نسب خصم مخاطر تتراوح بين 6 في المائة إلى 12 في المائة على القيمة السوقية للذهب عند احتساب كفاية الاحتياطيات لمواجهة الصدمات المتطرفة، وهي نسبة تعادل ضعف الخصم المطبق على سندات الخزانة الأميركية لأجل 10 سنوات.
مخاطر هيكلية وشبه مالية
أفرد تقرير صندوق النقد الدولي مساحة واسعة للتحذير من مغبة إطلاق برامج الشراء المحلي للذهب (DGPs)، لا سيما تلك التي تركز على شراء الذهب غير النقدي (الخام أو غير المصفى) مباشرة من المناجم أو من قطاع التعدين التقليدي والمنقبين الصغار.
ووصف الصندوق هذه العمليات بأنها «أنشطة شبه مالية» تقع خارج نطاق المهام الأساسية للبنوك المركزية المتمثلة في الاستقرار النقدي والمالي. وتخلق هذه البرامج مخاطر متعددة تشمل:
* مخاطر الحوكمة والنزاهة المالية: تتطلب عمليات الشراء من المناجم التقليدية تطبيق ضوابط صارمة لمكافحة غسل الأموال وتمويل الإرهاب لضمان عدم تسلل أموال غير مشروعة أو مهربة إلى الاحتياطيات الرسمية للدولة، وهي مهمة ترهق الهياكل الرقابية للمصارف المركزية.
* استنزاف الميزانيات العمومية: يتحمل البنك المركزي تكاليف إضافية باهظة تشمل الفحص، والتصفية، والنقل الدولي للحصول على اعتماد لندن للمقاييس، والتأمين. وغالباً ما تشكل هذه الأنشطة دعماً مضمناً للمناجم المحلية يتحمله البنك المركزي على حساب استقلاليته المالية.
* التشويش على السياسة النقدية: يضخ شراء الذهب محلياً سيولة بالعملة الوطنية مباشرة في الاقتصاد، مما يؤدي إلى توسيع القاعدة النقدية. وفي حال ضعف القدرة على امتصاص هذه السيولة عبر عمليات السوق المفتوحة المكلفة، فإن ذلك يؤدي حتماً إلى صعوبة التحكم في معدلات التضخم أو يضطر البنوك إلى بيع النقد الأجنبي لامتصاص السيولة، مما يغير هيكل الاحتياطي بشكل غير مدروس.
يخلص صندوق النقد الدولي إلى ضرورة تجنب برامج شراء الذهب غير النقدي محلياً بشكل كامل، أو نقل هذه المهام بالكامل إلى جهات حكومية ومؤسسات عامة متخصصة تكون أكثر قدرة على إدارة المخاطر التجارية والمالية. وأكد الصندوق أن تنويع الاحتياطيات يجب أن يستند إلى أطر توزيع الأصول الاستراتيجية المدروسة بدقة، بعيداً عن برامج الدعم المحلي أو الانصياع للضغوط السياسية الرامية لتسييل المكاسب الدفترية المؤقتة.
تراجعت أسعار الذهب بأكثر من 1 في المائة، الاثنين، مع ارتفاع أسعار النفط بقوة وسط مخاوف من استمرار إغلاق مضيق هرمز، وهو ما عزز التوقعات ببقاء أسعار الفائدة مرتفعة لفترة أطول لمواجهة الضغوط التضخمية الناجمة عن تصاعد التوترات العسكرية في الشرق الأوسط.
وانخفض الذهب في المعاملات الفورية بنسبة 1.5 في المائة إلى 4059.11 دولار للأوقية (الأونصة) بحلول الساعة 03:56 بتوقيت غرينتش، فيما تراجعت العقود الآجلة الأميركية للذهب تسليم أغسطس (آب) بنسبة 1.1 في المائة إلى 4067.10 دولار للأوقية.
وتبادلت القوات الأميركية والإيرانية هجمات مكثفة بالصواريخ والطائرات المسيّرة، بعدما استهدفت طهران، الأحد، منشآت أميركية في عدد من دول الخليج، وأعلنت مجدداً إغلاق مضيق هرمز، أحد أهم ممرات شحن الطاقة في العالم.
وفي الوقت نفسه، قفزت أسعار النفط بنحو 4 في المائة، بينما ارتفع الدولار وعوائد سندات الخزانة الأميركية، في حين تراجعت أسواق الأسهم الآسيوية.
وقال نيكولاس فرابيل، رئيس الأسواق المؤسسية العالمية لدى شركة «إيه بي سي ريفاينري»: «أي تصاعد للعنف في منطقة الخليج يصاحبه ضغوط على الذهب».
وأضاف: «السؤال المطروح هو ما إذا كان استمرار إغلاق مضيق هرمز، كلياً أو جزئياً، سيؤدي لاحقاً إلى تأثير انكماشي قد يدعم الذهب، إذا تسبب تراجع الطلب في إبطاء النشاط الاقتصادي».
ويترقب المستثمرون هذا الأسبوع أول شهادة نصف سنوية لرئيس مجلس الاحتياطي الفيدرالي الأميركي كيفين وارش أمام الكونغرس، إلى جانب مجموعة من البيانات الاقتصادية المهمة في الولايات المتحدة، تشمل مؤشر أسعار المستهلكين، ومؤشر أسعار المنتجين، ومبيعات التجزئة لشهر يونيو (حزيران)، بحثاً عن مؤشرات جديدة بشأن الاقتصاد والتضخم ومسار السياسة النقدية.
كما تحظى تصريحات عدد من مسؤولي الاحتياطي الفيدرالي، بينهم نائبة الرئيس ميشيل بومان والمحافظ كريستوفر والر، باهتمام الأسواق، لما قد توفره من إشارات حول تأثير الضغوط التضخمية في توجهات البنك المركزي بشأن أسعار الفائدة.
وبحسب أداة «فيد ووتش» التابعة لمجموعة «سي إم إي»، رفعت الأسواق تقديراتها لاحتمال إقدام الاحتياطي الفيدرالي على رفع أسعار الفائدة في سبتمبر (أيلول) إلى 72 في المائة، مقارنة بنحو 63 في المائة قبل أسبوع.
وفي المعادن النفيسة الأخرى، تراجعت الفضة في المعاملات الفورية بنسبة 2.9 في المائة إلى 58.14 دولار للأوقية، وانخفض البلاتين بنسبة 1.8 في المائة إلى 1598.48 دولار، بينما هبط البلاديوم بنسبة 2.3 في المائة إلى 1247.27 دولار للأوقية.
ارتفعت أسعار النفط بأكثر من 4 في المائة، الاثنين، بعدما تجددت الضربات العسكرية بين الولايات المتحدة وإيران، مما أعاد المخاوف بشأن سلامة شحنات الطاقة عبر مضيق هرمز، أحد أهم الممرات البحرية لتجارة النفط والغاز في العالم.
وصعدت العقود الآجلة لخام برنت بمقدار 3.10 دولار، أو 4.08 في المائة، إلى 79.11 دولار للبرميل بحلول الساعة 03:25 بتوقيت غرينتش، فيما ارتفع خام غرب تكساس الوسيط الأميركي بمقدار 2.95 دولار، أو 4.11 في المائة، إلى 74.36 دولار للبرميل.
وأعلنت القيادة المركزية الأميركية أن القوات الأميركية نفذت، الأحد، موجة جديدة من الضربات ضد إيران، استهدفت عشرات المواقع باستخدام ذخائر دقيقة. في المقابل، قال الحرس الثوري الإيراني، الاثنين، إنه هاجم قواعد عسكرية أميركية في الكويت والبحرين.
وقال الرئيس الأميركي دونالد ترمب، الأحد، إن مضيق هرمز لا يزال مفتوحاً أمام حركة الملاحة التجارية، رغم إعلان إيران في وقت سابق إغلاق المضيق بعد عبور سفينة مساراً غير معتمد، قبل أن تتعرض للاستهداف.
وكان نحو 20 في المائة من تجارة النفط والغاز الطبيعي المسال العالمية تمر عبر مضيق هرمز قبل اندلاع الحرب في نهاية فبراير (شباط).
وأظهرت بيانات شركة «كبلر» لتتبع السفن أن ست سفن فقط عبرت المضيق، الأحد، وهو أدنى عدد مسجل خلال خمسة أسابيع.
وأثارت الهجمات المتصاعدة مزيداً من الشكوك حول مستقبل الاتفاق المؤقت بين الولايات المتحدة وإيران، الذي وُقّع الشهر الماضي بهدف إعادة فتح المضيق وإنهاء الحرب بعد فترة تفاوض إضافية مدتها 60 يوماً.
وكانت وكالة الطاقة الدولية قد ذكرت في تقريرها الشهري الصادر الجمعة أن الإمدادات العالمية من النفط ارتفعت بمقدار 4.1 مليون برميل يومياً في يونيو (حزيران) عقب الاتفاق، لكنها لا تزال أقل بنحو 9.4 مليون برميل يومياً مقارنة بمستويات ما قبل الحرب.
وقال محللو بنك «إيه إن زد» في مذكرة: «قد تكون الآمال في التوصل إلى تسوية سريعة نسبياً للاشتباكات الأخيرة قد تراجعت بعدما تصاعدت التوترات خلال عطلة نهاية الأسبوع».
من جانبه، قال توني سيكامور، محلل الأسواق لدى شركة «آي جي»: «الارتفاع المحدود نسبياً في أسعار النفط يشير إلى أن السوق ترى أن التطورات الأخيرة تمثل تصعيداً داخل هدنة هشة، ولا ترقى إلى انهيار كامل لوقف إطلاق النار».
وأضاف: «مدى صحة هذا التقييم سيتضح خلال الفترة المقبلة».
Le paysage énergétique international connaît actuellement une profonde recomposition sous l’effet des tensions géopolitiques, de l’évolution des équilibres entre producteurs et des transformations du marché mondial de l’énergie. Dans ce contexte, le retrait des Émirats arabes unis de l’alliance OPEP+, annoncé en avril 2026, constitue un développement majeur susceptible d’influencer durablement les marchés pétroliers ainsi que les perspectives économiques et financières des pays producteurs.
L’analyse ci-après, élaborée par la Direction générale du Trésor (France), apporte un éclairage particulièrement pertinent sur les enjeux de cette évolution et sur ses conséquences potentielles pour l’économie mondiale.
Le retrait des Émirats arabes unis accentue le recul de l’influence de l’OPEP+
Les Émirats arabes unis ont annoncé leur retrait de l’Organisation des pays exportateurs de pétrole (OPEP), ainsi que de l’alliance OPEP+, à compter du 1er mai 2026. Cette décision marque une étape importante dans l’évolution de cette organisation fondée en 1960 afin de renforcer le pouvoir de négociation des pays producteurs de pétrole.
En 2025, les Émirats arabes unis représentaient le quatrième producteur de l’OPEP, avec une production d’environ 3,5 millions de barils par jour, soit près de 3,3 % de la production mondiale et plus de 8 % de la production totale de l’OPEP+. Leur retrait intervient dans un contexte de fortes tensions sur les marchés pétroliers, marqué notamment par les perturbations dans le détroit d’Ormuz ainsi que par les divergences croissantes concernant les quotas de production.
Les capacités réelles de production du pays, estimées à 4,3 millions de barils par jour, dépassent sensiblement les quotas qui lui étaient attribués, ce qui explique en partie cette décision stratégique.
Source : Direction générale du Trésor (France), d’après l’Agence internationale de l’énergie (AIE) et l’OPEP
Des conséquences limitées à court terme, mais significatives à moyen terme
À court terme, les marchés pétroliers ont relativement peu réagi à cette annonce, demeurant principalement attentifs à l’évolution de la situation géopolitique au Moyen-Orient.
À moyen terme, une augmentation de la production émirienne pourrait contribuer à accroître l’offre mondiale de pétrole une fois les tensions actuelles dissipées, exerçant ainsi une pression baissière sur les prix. L’ampleur de cet effet dépendra toutefois des investissements effectivement réalisés par les Émirats arabes unis afin d’accroître leurs capacités de production.
Une influence de l’OPEP en recul depuis plusieurs décennies
Cette décision s’inscrit dans une tendance de long terme caractérisée par une diminution progressive de l’influence de l’OPEP sur le marché mondial du pétrole.
Alors que l’organisation représentait près de 54 % de la production mondiale au début des années 1970, sa part est tombée à 34 % en 2024. Cette évolution s’explique notamment par la montée en puissance de nouveaux producteurs, tels que les États-Unis ou le Brésil, ainsi que par les difficultés rencontrées par certains membres pour respecter les quotas de production.
Ces évolutions soulèvent désormais des interrogations croissantes quant à la capacité future de l’alliance OPEP+ à exercer une influence déterminante sur l’équilibre des marchés énergétiques mondiaux.
Source : Direction générale du Trésor (France), d’après Energy Institute.
Source:
Adapté: de: Flash Conjoncture Pays avancés – Le retrait des EAU de l’OPEP+ accentue le recul de l’influence de l’organisation, Direction générale du Trésor (France), 7 mai 2026.
Auteures: Eléa Giraud et Lina Bourassi (Bureau Prev2).
Publié avec l’aimable autorisation de la Direction générale du Trésor. Cette adaptation est exclusivement éditoriale et ne modifie ni le fond de l’analyse ni les conclusions des auteures.
Investir dans la fragilité : Repenser les partenariats
euro-arabes pour la résilience et une croissance durable
Dr. Haneen Najem
Directrice Générale Arab Finance House Bank – Liban
Enseignante universitaire
École Supérieure des Affaires (ESA)
Le paysage mondial de l’investissement connaît une transformation profonde. Les investisseurs n’évaluent plus les opportunités uniquement à travers les indicateurs traditionnels tels que les perspectives de croissance, le potentiel des marchés et la rentabilité. Ils accordent désormais une attention croissante à la qualité de la gouvernance, à la résilience institutionnelle, à la crédibilité réglementaire ainsi qu’à la capacité des économies à résister aux perturbations, à s’adapter à l’incertitude et à préserver la confiance dans la durée.
Cette évolution reflète une réalité plus large. Le monde assiste à une reconfiguration des corridors commerciaux mondiaux, des alliances géopolitiques, des écosystèmes technologiques, des systèmes énergétiques et des priorités financières. Alors que la volatilité, la fragmentation et la concurrence stratégique deviennent des caractéristiques centrales de l’environnement international, les fondements mêmes sur lesquels reposent les décisions d’investissement évoluent également.
Pour l’Europe et la région arabe, ces transformations créent à la fois des opportunités et des défis. La coopération euro-arabe ne peut plus être envisagée uniquement sous l’angle traditionnel des échanges commerciaux et des flux de capitaux. Elle doit être comprise progressivement comme un partenariat stratégique lié à la durabilité institutionnelle, à la résilience économique, à la stabilité régionale, à la sécurité énergétique et alimentaire ainsi qu’à une prospérité partagée à long terme.
Dans ce contexte, une question fondamentale se pose:
À mesure que les investisseurs évaluent de plus en plus la résilience institutionnelle parallèlement aux opportunités de marché, comment les partenariats euro-arabes devraient-ils évoluer afin de soutenir l’investissement durable, en particulier dans les économies fragiles et en transition?
L’investissement dans des contextes de fragilité est devenu l’un des principaux défis stratégiques du paysage mondial de l’investissement. Dans de nombreuses économies, notamment celles qui sont fragiles ou en transition, les investissements évoluent dans des environnements marqués par la fragilité institutionnelle, les perturbations de la gouvernance, l’affaiblissement des systèmes publics, l’incertitude réglementaire et des risques géopolitiques élevés. Cela crée un paradoxe stratégique: les environnements qui présentent les besoins de développement les plus importants sont souvent ceux qui sont perçus comme comportant les risques d’investissement les plus élevés.
Pendant des décennies, la fragilité a été abordée principalement sous l’angle de la prudence et de l’évitement. Aujourd’hui, elle est devenue une question stratégique ayant des implications géopolitiques, économiques et financières qui dépassent largement les frontières nationales. La question n’est donc plus de savoir si l’investissement doit avoir lieu dans des environnements fragiles, mais plutôt comment concevoir des cadres d’investissement capables d’y fonctionner de manière durable.
Pour relever ce défi, il est nécessaire d’aller au-delà des approches conventionnelles et d’adopter des investissements sensibles à la gouvernance, des financements orientés vers la résilience et des modèles de développement fondés sur le partenariat. L’investissement durable ne se limite plus aux rendements financiers. Il consiste également à préserver la confiance, renforcer les institutions et favoriser la résilience à long terme. Dans de nombreux environnements fragiles, la confiance elle-même est devenue une forme d’infrastructure économique.
Le Liban offre une illustration particulièrement pertinente de ce défi. L’interaction entre fragilité et résilience y fournit de précieux enseignements sur la relation entre gouvernance, confiance et investissement pour les investisseurs, les décideurs publics, les institutions financières et les partenaires du développement. Le pays a connu l’une des crises financières et institutionnelles les plus graves de l’histoire récente. Il ne s’est pas simplement agi d’un ralentissement économique, mais d’un choc systémique multidimensionnel affectant simultanément la crédibilité institutionnelle, la stabilité financière, l’efficacité de la gouvernance, la confiance monétaire et la prévisibilité socio-économique.
Peu de pays ont connu une érosion simultanée de la confiance financière, de la crédibilité institutionnelle et de la stabilité économique à une telle échelle. Dans les environnements fragiles, les crises restent rarement isolées ; elles évoluent progressivement vers des cycles interdépendants affectant les institutions, les investissements, la confiance du public et la durabilité économique à long terme. Pourtant, le Liban démontre également une leçon essentielle: la fragilité n’élimine pas nécessairement le potentiel stratégique. Malgré ses défis, le pays dispose toujours d’un capital humain hautement qualifié, d’un dynamisme entrepreneurial important, d’une diaspora connectée à l’international, d’une expertise bancaire et financière reconnue, de solides compétences professionnelles et d’une position géographique stratégique.
L’expérience libanaise souligne un principe fondamental: l’investissement durable ne peut reposer uniquement sur les opportunités. Il nécessite une crédibilité institutionnelle, une gouvernance efficace, la transparence et la cohérence stratégique des politiques publiques. Les environnements fragiles exigent des cadres adaptatifs capables de concilier opportunité et protection, croissance et gouvernance, flexibilité et responsabilité.
Cette réalité favorise la transition des flux de capitaux traditionnels vers des écosystèmes d’investissement stratégiques. Si les environnements fragiles font désormais partie de la réalité mondiale de l’investissement, les approches elles-mêmes doivent évoluer. Ce dont nous avons besoin aujourd’hui n’est pas seulement davantage de financement, mais une architecture financière plus intelligente.
Les écosystèmes d’investissement intègrent des mécanismes de gouvernance, des exigences de transparence, des structures de partage des risques, des dispositifs de financement conditionnés à des étapes de réalisation et des cadres de responsabilité renforcés. Le capital à lui seul ne crée pas un développement durable ; ce sont les institutions qui le permettent. C’est pourquoi les investissements sensibles à la gouvernance deviennent de plus en plus importants comme outils pratiques permettant aux projets de survivre et de prospérer dans des environnements perturbés.
Dans ce contexte, plusieurs secteurs offrent d’importantes opportunités de coopération euro-arabe: les énergies renouvelables, les infrastructures de transition énergétique, l’économie numérique, les partenariats fintech, le développement des infrastructures digitales, l’innovation, la logistique, la santé, les technologies éducatives, les écosystèmes de PME, le tourisme durable et les services professionnels spécialisés.
La finance islamique peut également jouer un rôle stratégique au-delà de sa fonction traditionnelle de financement. Son accent sur le partenariat, le financement adossé à des actifs, le partage des risques et la création de valeur à long terme la rend particulièrement adaptée aux économies fragiles et en transition. Des instruments innovants tels que les sukuk, les sukuk verts, les structures mixtes de financement islamique et les véhicules d’investissement soutenus par les diasporas peuvent contribuer au financement des infrastructures, de l’énergie, des PME et des initiatives de reconstruction.
Réinventer les partenariats euro-arabes exige de dépasser les investissements transactionnels au profit de modèles de co-développement. L’avenir ne peut reposer uniquement sur une partie fournissant le capital et l’autre le recevant. Il requiert le co-investissement, les partenariats institutionnels, la coopération en matière de gouvernance, le transfert de technologies, l’échange de connaissances et une responsabilité partagée quant aux résultats du développement.
Dans un environnement mondial interconnecté, la fragilité traverse les frontières, l’instabilité produit des conséquences systémiques et la résilience devient un intérêt stratégique commun. L’Europe et la région arabe doivent donc se considérer de plus en plus comme des partenaires stratégiques de long terme.
La construction d’écosystèmes d’investissement pour les économies fragiles et en transition nécessite des solutions pratiques et innovantes: plateformes d’investissement liées à la gouvernance, mécanismes de financement mixte soutenus par les institutions multilatérales, véhicules d’investissement appuyés par les diasporas, partenariats public-privé orientés vers la résilience, ainsi qu’un renforcement de la coopération entre régulateurs, institutions financières, agences de développement et secteur privé.
Plusieurs expériences internationales démontrent que des partenariats stratégiques peuvent réussir même dans des contextes complexes. La coopération entre le Maroc et ses partenaires européens dans le domaine des énergies renouvelables illustre la valeur d’un alignement institutionnel de long terme. Le marché malaisien des sukuk montre comment la finance islamique peut soutenir efficacement les infrastructures et le développement. Les initiatives de financement mixte menées par les institutions multilatérales ont également démontré leur capacité à mobiliser des capitaux privés dans des environnements plus risqués.
Ces expériences confirment une leçon fondamentale: le succès de l’investissement dépend rarement de la liquidité seule. Il repose davantage sur la qualité de la gouvernance, la coordination institutionnelle, la capacité de mise en œuvre et une vision stratégique claire.
Construire une nouvelle génération de partenariats euro-arabes exige donc plus qu’une simple mobilisation de capitaux. Cela nécessite un engagement commun en faveur de la résilience, de la crédibilité institutionnelle, de la croissance durable et de l’alignement stratégique à long terme.
Nous entrons dans une ère mondiale où la résilience, l’adaptabilité et la crédibilité institutionnelle deviennent aussi importantes que la solidité financière elle-même. L’avenir des investissements euro-arabes ne dépendra pas uniquement de la disponibilité du capital, mais de notre capacité collective à bâtir la confiance stratégique, des institutions résilientes, des partenariats durables et des cadres de gouvernance capables de faire face à l’incertitude.
En définitive, la question décisive de la prochaine décennie ne sera pas seulement de savoir combien de capitaux pourront être mobilisés. L’avenir de la coopération euro-arabe dépendra de notre capacité collective à construire la confiance, la gouvernance, la résilience et les partenariats qui permettront à ce capital de produire un impact transformateur et durable, en particulier dans les environnements fragiles et en transition où la reprise durable dépend à la fois de l’investissement et de la confiance institutionnelle.
À une époque de plus en plus marquée par l’incertitude, l’actif d’investissement le plus précieux n’est peut-être plus le capital lui-même, mais la confiance institutionnelle qui permet à ce capital de générer une croissance durable, un impact durable et une prospérité partagée. Pour les économies fragiles et en transition, reconstruire cette confiance pourrait bien constituer l’investissement le plus important de tous.
américano-iranienne et les stratégies de couverture
des risques pour les banques arabes
Dr. Souha Maad
Écrivaine et analyste stratégique
L’évaluation du Fonds monétaire international
Le rapport des Perspectives de l’économie mondiale du FMI, publié en avril 2026, souligne que la guerre américano-iranienne a provoqué une onde de choc significative sur l’économie mondiale. Selon cette évaluation, le conflit a fortement accru les risques de récession, réduit la prévision de croissance du PIB mondial à 3,1 % pour 2026 et alimenté les pressions inflationnistes en raison des perturbations des approvisionnements énergétiques.
La hausse des prix du pétrole au-delà de 100 dollars le baril constitue l’un des principaux canaux de transmission de la crise. Le FMI avertit qu’en cas de prolongation du conflit, la croissance mondiale pourrait reculer vers 2 %, un niveau généralement associé à une situation de quasi-récession mondiale. Le détroit d’Ormuz, artère essentielle du commerce énergétique international, est au cœur de cette vulnérabilité: les perturbations y auraient réduit le trafic maritime quotidien de près de 135 navires à environ 12 navires, affectant une part importante des flux pétroliers mondiaux.
Les effets sont particulièrement visibles en Asie, où certaines raffineries, notamment en Inde, signalent des tensions inédites sur l’approvisionnement et une contraction des marges. Les pays fortement dépendants des importations énergétiques, comme les Philippines et le Pakistan, font face à une hausse des coûts d’importation, à des pressions budgétaires et à des risques d’endettement accrus.
À l’échelle régionale, la croissance du Moyen-Orient serait ramenée à 1,8 % en 2026, sous l’effet de la suspension partielle des exportations pétrolières, de la baisse des transferts financiers et de l’aggravation des tensions budgétaires. Le FMI insiste enfin sur la nécessité de préserver des cadres de politiques économiques crédibles, de renforcer la coopération internationale et de diversifier les sources d’énergie afin de limiter les effets de contagion.
L’analyse de Statista: énergie, infrastructures et commerce
L’analyse de Statista met l’accent sur les dommages causés aux infrastructures critiques au Moyen-Orient, notamment les installations pétrolières, les stations de dessalement et les aéroports. Elle souligne également le rôle central du détroit d’Ormuz, par lequel transite une part majeure du pétrole brut et du gaz naturel liquéfié exportés à l’échelle mondiale.
Selon cette approche fondée sur les données, le quasi-gel du trafic commercial dans ce corridor stratégique a provoqué une hausse immédiate des primes d’assurance maritime, une désorganisation des flux de matières premières et un recul marqué de l’activité touristique régionale. L’impact dépasse donc le seul secteur de l’énergie: il affecte le transport, l’hôtellerie, les importateurs industriels, les finances publiques et la confiance des investisseurs.
La lecture de la Banque mondiale
La Banque mondiale considère la guerre américano-iranienne comme un choc global qui aggrave des crises déjà présentes: insécurité alimentaire, tensions énergétiques, crise de la dette, inégalités et vulnérabilités climatiques. Son analyse se distingue de celle du FMI par son insistance sur le financement du développement et la résilience des économies fragiles.
Dans un contexte de contraction des contributions internationales et de recul de l’aide publique au développement, la Banque mondiale apparaît comme l’un des rares acteurs capables d’augmenter son soutien financier. Néanmoins, certaines critiques soulignent la lenteur et la fragmentation des réponses institutionnelles, appelant à une meilleure coordination entre les institutions de Bretton Woods et les acteurs humanitaires.
La position des Nations Unies
Les Nations Unies abordent la crise sous l’angle de la légalité internationale, des conséquences humanitaires et de la paix mondiale. La justification juridique avancée par les États-Unis au titre de l’article 51 de la Charte des Nations Unies a suscité des débats au sein de la communauté internationale, tandis que les agences onusiennes alertent sur les risques de déplacements massifs de population, d’insécurité alimentaire et de pertes civiles liées aux attaques contre des infrastructures vitales.
Le conflit est ainsi présenté non seulement comme une crise économique, mais comme une crise de légitimité, de sécurité humaine et de stabilité internationale. L’effondrement des discussions de cessez-le-feu en avril 2026 a renforcé l’incertitude et accentué la volatilité des marchés.
La Banque centrale européenne: inflation importée et risques financiers
La Banque centrale européenne n’a pas publié de rapport autonome exclusivement consacré à la guerre, mais elle a intégré ses effets dans ses bulletins économiques et communications de politique monétaire. Le principal canal de transmission vers la zone euro demeure l’énergie: la hausse du pétrole et les perturbations du GNL via le détroit d’Ormuz ont contribué à l’augmentation des coûts d’importation et des factures énergétiques des ménages.
Même si l’exposition commerciale directe de la zone euro à l’Iran reste limitée, les effets indirects sont significatifs: volatilité des marchés financiers, incertitude des investisseurs, inflation plus persistante et affaiblissement potentiel de la croissance. La BCE estime que la prolongation du conflit pourrait retrancher 0,5 à 0,7 point de pourcentage à la croissance de la zone euro en 2026, tandis que l’inflation pourrait demeurer au-dessus de 3 % plus longtemps que prévu.
L’OCDE: la fragilisation de l’architecture de l’aide internationale
L’OCDE analyse la guerre à travers le prisme de l’aide au développement et des vulnérabilités systémiques. Elle relève une contraction marquée de l’aide publique au développement entre 2024 et 2025, au moment même où les économies fragiles font face à la hausse des coûts d’importation, à la crise de la dette et aux pressions inflationnistes liées au conflit.
Cette évolution affaiblit la capacité de résilience des pays les plus exposés, notamment en Afrique, au Moyen-Orient et en Asie du Sud. Pour l’OCDE, la guerre n’est donc pas seulement une crise énergétique ou commerciale ; elle constitue aussi une crise de solidarité internationale.
Les effets sur les banques arabes
Les évaluations des agences de notation convergent vers un constat nuancé: les banques arabes disposent, dans plusieurs pays, de bases de capital et de liquidité relativement solides, mais elles restent exposées aux effets d’un conflit prolongé, notamment à travers la liquidité, la qualité des actifs, les sorties de dépôts, la volatilité des marchés et les risques cybernétiques.
Fitch Ratings met en garde contre les risques pesant sur les banques du Golfe en cas de perturbation durable du détroit d’Ormuz, en particulier aux Émirats arabes unis, où les flux de dépôts des expatriés pourraient devenir plus sensibles à la perception du risque. Les banques égyptiennes et turques apparaissent relativement plus diversifiées, mais demeurent exposées à l’instabilité régionale et aux chocs d’inflation.
BMI, filiale de Fitch Solutions, élargit l’analyse aux risques de marché, de chaînes d’approvisionnement et de cybersécurité. Un scénario de fermeture prolongée d’Ormuz constituerait un risque extrême, susceptible de mettre sous pression les bilans bancaires, les coûts de financement et la confiance des déposants.
Dans les Émirats arabes unis, certaines analyses soulignent que les banques sont entrées dans la crise avec des niveaux élevés de capitalisation et de liquidité, mais identifient cinq canaux de transmission du stress: les chocs pétroliers, les flux de capitaux, la confiance des déposants, les tensions sur le crédit sectoriel et la réponse réglementaire. Le lancement par la Banque centrale des Émirats arabes unis d’un important dispositif de soutien à la résilience illustre l’importance d’une réponse proactive des autorités monétaires.
Une feuille de route pour les banques arabes
Face à ces risques, l’Union des Banques Arabes recommande une approche structurée de couverture et de résilience. La première priorité concerne la gestion de la liquidité: les banques doivent diversifier leurs sources de financement, renforcer les mécanismes de protection des dépôts et maintenir des réserves de liquidité plus élevées afin de faire face à d’éventuelles sorties de fonds.
La deuxième priorité porte sur la robustesse du capital. Les banques arabes doivent intensifier les tests de résistance sur leurs portefeuilles de crédit, en intégrant des scénarios de hausse prolongée des prix de l’énergie, de ralentissement économique et de fermeture partielle ou totale du détroit d’Ormuz.
La troisième priorité consiste à réduire les concentrations sectorielles et géographiques. La diversification des actifs et des revenus devient un impératif stratégique, notamment vers des marchés moins volatils ou des secteurs moins directement exposés aux fluctuations énergétiques.
La quatrième priorité est la résilience numérique. Les conflits géopolitiques modernes s’accompagnent souvent d’une intensification des cybermenaces. Les banques doivent donc investir dans les infrastructures de cybersécurité, la surveillance en temps réel, la continuité d’activité et la coopération transfrontalière en matière de réponse aux incidents.
La cinquième priorité réside dans la coordination réglementaire. Les banques centrales arabes, en particulier dans les pays du Golfe, peuvent jouer un rôle déterminant en harmonisant les mesures de soutien à la liquidité, les exigences de capital et les mécanismes de stabilisation systémique.
Enfin, la confiance des déposants doit être placée au cœur de la stratégie bancaire. Une communication transparente, des rapports réguliers sur la solidité financière et une relation proactive avec les clients peuvent limiter les comportements de retrait guidés par la panique.
Perspectives et scénarios de pertes mondiales
Les perspectives demeurent dominées par l’incertitude. Dans un scénario de conflit contenu, la croissance mondiale pourrait rester proche de 3,1 %, mais les risques baissiers demeurent élevés. Une guerre prolongée, combinée à des pressions sur la dette, à une fragmentation géopolitique et à des perturbations énergétiques persistantes, pourrait entraîner une dynamique de stagflation.
Le principal risque reste la fermeture prolongée du détroit d’Ormuz. Dans un scénario de résolution rapide, les pertes mondiales seraient estimées à environ 590 milliards de dollars. En revanche, si la fermeture devait se prolonger pendant plusieurs mois, les pertes pourraient atteindre 3 500 milliards de dollars, soit environ 3,15 % du PIB mondial. Les dommages économiques quotidiens pourraient alors atteindre près de 20 milliards de dollars, tandis que l’inflation mondiale augmenterait sensiblement.
Au-delà des pertes immédiates, la guerre accélère la recomposition des chaînes d’approvisionnement, la diversification des alliances énergétiques et la transition vers un monde plus fragmenté et multipolaire. Son impact ne doit donc pas être lu uniquement comme un choc conjoncturel, mais comme un facteur de transformation structurelle de l’économie mondiale et de la finance internationale.
Conclusion
La guerre américano-iranienne révèle la profondeur des interdépendances entre géopolitique, énergie, commerce, inflation et stabilité financière. Pour les banques arabes, l’enjeu est double: absorber les chocs immédiats tout en préparant une résilience durable face à un environnement international plus instable.
Cette résilience passera par une gestion renforcée de la liquidité, une capitalisation prudente, une meilleure diversification, une cybersécurité accrue, une coordination réglementaire plus étroite et une communication transparente avec les marchés et les déposants. Dans une période où les équilibres économiques mondiaux se redessinent, les banques arabes ont l’opportunité de consolider leur rôle comme piliers de stabilité, de confiance et de développement durable dans la région.
Version française éditorialisée pour publication dans Revue UAB
Le monde bancaire international traverse aujourd’hui l’une des périodes les plus complexes de son histoire contemporaine. Longtemps structuré autour d’un ordre économique relativement stable et de repères financiers prévisibles, le système mondial est désormais confronté à une succession de bouleversements profonds : tensions géopolitiques, fragmentation des échanges internationaux, inflation persistante, recomposition des chaînes d’approvisionnement, guerre énergétique, accélération technologique et montée des risques cybernétiques.
Dans cet environnement sous haute pression, les banques arabes se retrouvent au cœur d’une équation stratégique particulièrement délicate : préserver la stabilité financière, continuer à financer la croissance, accompagner les transformations économiques nationales et renforcer leur compétitivité dans un monde devenu multipolaire.
Pourtant, cette phase d’incertitude peut aussi constituer une opportunité historique pour le secteur bancaire arabe. Grâce à leur niveau élevé de liquidité, à l’accélération des stratégies de diversification économique dans plusieurs pays arabes, notamment dans le Golfe, à la montée des investissements technologiques et à l’élargissement des partenariats financiers internationaux, de nombreuses banques arabes démontrent aujourd’hui une capacité de résilience remarquable.
Au-delà de leur rôle traditionnel d’intermédiation, elles sont désormais appelées à devenir des acteurs stratégiques de la transformation économique régionale : financer les infrastructures, soutenir les PME, accompagner la transition énergétique, renforcer l’inclusion financière et participer à la construction de nouveaux corridors d’investissement entre le monde arabe, l’Europe, l’Afrique et l’Asie.
Cette étude propose ainsi d’analyser comment la finance arabe peut passer d’une posture d’adaptation à une posture d’influence, en affirmant son rôle dans le nouvel équilibre économique mondial.
Un ordre économique mondial en pleine recomposition
L’économie mondiale entre progressivement dans une nouvelle phase marquée par une fragmentation géoéconomique croissante. Après plusieurs décennies dominées par la mondialisation et l’interdépendance des marchés, les grandes puissances redéfinissent aujourd’hui leurs alliances commerciales, énergétiques, industrielles et technologiques selon des logiques de souveraineté stratégique. Cette transformation se traduit par une multiplication des tensions commerciales, le retour des politiques protectionnistes, la relocalisation de certaines chaînes de production et une compétition accrue autour des ressources énergétiques, des technologies avancées et des infrastructures critiques.
Parallèlement, les tensions géopolitiques régionales continuent de fragiliser les marchés internationaux et d’alimenter une volatilité économique durable. Les conflits armés, les rivalités entre blocs économiques, les sanctions financières ainsi que les perturbations logistiques mondiales accentuent l’incertitude et réduisent la visibilité des investisseurs. Dans ce nouvel environnement, la stabilité économique mondiale apparaît de plus en plus dépendante des équilibres géopolitiques.
Le Moyen-Orient occupe désormais une place centrale dans cette nouvelle architecture mondiale. La région se situe au cœur des grands enjeux liés à l’énergie, au commerce maritime, aux investissements stratégiques et aux nouvelles routes économiques reliant l’Asie, l’Europe et l’Afrique. Chaque escalade régionale ravive ainsi les inquiétudes concernant la sécurité énergétique mondiale, notamment autour du détroit d’Ormuz, point de passage stratégique par lequel transitent près de 20 % – 25 % des flux pétroliers mondiaux. Une perturbation prolongée de cette route maritime pourrait provoquer une flambée brutale des prix du pétrole dépassant les 120 dollars le baril, selon plusieurs scénarios évoqués par des institutions financières et énergétiques internationales, avec des répercussions directes sur l’inflation mondiale, les marchés financiers et la croissance économique.
Pour les banques arabes, cette situation représente un double défi stratégique. D’un côté, les revenus énergétiques élevés continuent de soutenir les économies exportatrices du Golfe, renforçant la liquidité bancaire, les investissements publics et les grands projets de diversification économique. De l’autre, la volatilité des marchés mondiaux, la hausse des taux d’intérêt internationaux et les tensions géopolitiques augmentent les risques financiers, ralentissent certains flux d’investissement et accentuent l’incertitude sur les perspectives de croissance régionale et internationale.
Face à cette nouvelle réalité, les institutions financières arabes ne peuvent plus considérer la géopolitique comme un facteur externe secondaire. Elle devient désormais un paramètre central de la stratégie bancaire, influençant les décisions d’investissement, la gestion des risques, les politiques de financement et les choix de partenariats internationaux. Les banques arabes sont ainsi appelées à renforcer leurs capacités d’anticipation, de résilience et d’adaptation afin de préserver leur stabilité tout en saisissant les opportunités offertes par la recomposition du paysage économique mondial.
Inflation mondiale et pressions sur les marchés financiers
Après plus d’une décennie marquée par des politiques monétaires accommodantes et des taux d’intérêt historiquement bas, le retour de l’inflation mondiale bouleverse profondément l’environnement bancaire international. Alimentée par les perturbations des chaînes d’approvisionnement, les tensions géopolitiques, la hausse des prix de l’énergie et les déséquilibres post-pandémie, cette inflation persistante a conduit les grandes banques centrales à engager l’un des cycles de resserrement monétaire les plus rapides des dernières décennies.
La Réserve fédérale américaine, la Banque centrale européenne et plusieurs autres institutions monétaires maintiennent désormais des taux directeurs élevés afin de contenir les pressions inflationnistes et restaurer la stabilité des prix. Selon les estimations du Fonds monétaire international, les taux d’intérêt mondiaux évoluent aujourd’hui à leurs niveaux les plus élevés depuis plus de quinze ans, dans un contexte où la croissance mondiale devrait ralentir à 3,1 % en 2026, contre environ 3,4 % en 2024-2025, selon le FMI. Cette nouvelle réalité financière entraîne une augmentation généralisée du coût du financement, un durcissement des conditions d’accès au crédit et une pression directe sur les marchés financiers internationaux.
Pour les banques arabes, les conséquences de cette transformation monétaire sont multiples. La hausse des taux internationaux augmente le coût du capital et du refinancement, ralentit certains investissements privés et publics et exerce une pression accrue sur les portefeuilles de crédit. Dans plusieurs marchés, le ralentissement économique pourrait également provoquer une augmentation progressive des créances à risque, notamment dans les secteurs les plus sensibles à la hausse des coûts de financement et au recul de la demande.
Parallèlement, la volatilité persistante des marchés obligataires et boursiers expose davantage les institutions financières aux risques de marché, tandis que les fluctuations rapides des flux de capitaux modifient les équilibres de liquidité à l’échelle internationale. Les banques doivent ainsi adapter leurs stratégies de gestion des risques dans un environnement marqué par une forte incertitude et une visibilité réduite sur les perspectives économiques mondiales.
Malgré ces pressions, plusieurs banques arabes continuent d’afficher des fondamentaux solides. Selon les données du FMI, les systèmes bancaires des pays du Golfe demeurent globalement bien capitalisés, liquides et rentables, avec des ratios de solvabilité oscillant généralement entre 17 % et plus de 20 %, soit largement au-dessus des exigences réglementaires de Bâle III. Soutenues par les revenus énergétiques, les programmes de diversification économique et les investissements publics massifs, les banques de la région ont globalement maintenu une rentabilité robuste et une capacité élevée d’absorption des chocs externes.
Dans ce contexte, la résilience du secteur bancaire arabe constitue aujourd’hui un avantage stratégique majeur. Elle offre aux institutions financières de la région une capacité accrue d’adaptation dans un environnement mondial devenu beaucoup plus instable, où la solidité des bilans, la maîtrise des risques et la flexibilité stratégique deviennent des facteurs déterminants de compétitivité et de stabilité financière.
Diversification économique : les banques comme moteur de transformation
Face à la volatilité persistante des marchés énergétiques et aux incertitudes de l’économie mondiale, plusieurs pays arabes accélèrent leurs stratégies de diversification afin de réduire leur dépendance aux hydrocarbures et de construire des modèles de croissance plus résilients. Cette dynamique est particulièrement visible dans les pays du Golfe, où les grandes visions nationales mobilisent des investissements massifs dans les infrastructures, les nouvelles technologies, le tourisme, les énergies renouvelables, la logistique, l’industrie et l’économie numérique.
Selon la Banque mondiale, les économies du Golfe continuent d’afficher une dynamique solide, avec une croissance estimée à 3,2 % en 2025 et une accélération attendue autour de 4,5 % en 2026, soutenue par la progression des secteurs non pétroliers et les grands programmes de diversification économique , portée notamment par l’expansion des secteurs non pétroliers. Cette évolution confirme le poids croissant de l’économie non énergétique dans la transformation régionale.
Dans ce contexte, les banques jouent un rôle central. Historiquement fortement exposées aux secteurs publics, immobiliers et énergétiques, elles réorientent progressivement leurs stratégies vers le financement des PME, l’économie digitale, les fintechs, les projets verts et durables, l’inclusion financière ainsi que l’entrepreneuriat des jeunes et des femmes. Cette mutation répond à une double exigence : accompagner les priorités nationales de diversification et identifier de nouveaux relais de croissance bancaire dans des économies en pleine transformation.
Les fonds souverains et les grands programmes d’investissement public renforcent également cette dynamique. En Arabie saoudite, par exemple, le Public Investment Fund s’est imposé comme l’un des principaux instruments de la Vision 2030, avec un rôle structurant dans le développement de nouveaux secteurs économiques, la création d’entreprises nationales et la mobilisation d’investissements stratégiques.
Pour les banques arabes, cette transformation ouvre un champ d’opportunités considérable. Le financement des infrastructures, des chaînes logistiques, des projets énergétiques durables, des plateformes numériques et des entreprises innovantes devient un levier essentiel de croissance. Les banques ne sont donc plus uniquement des intermédiaires financiers ; elles deviennent des partenaires stratégiques de l’État, du secteur privé et des investisseurs internationaux.
Cette évolution redéfinit profondément le rôle du secteur bancaire arabe. Dans un monde multipolaire où la compétitivité dépend de la capacité à financer l’innovation, la transition énergétique et l’inclusion économique, les banques arabes sont appelées à devenir des acteurs majeurs du développement économique, social et technologique de la région.
Finance islamique : un levier de croissance stratégique
La finance islamique s’impose aujourd’hui comme l’un des segments les plus dynamiques du système financier international. Longtemps concentrée principalement dans les pays du Golfe et certains marchés asiatiques, elle connaît désormais une expansion progressive à l’échelle mondiale, portée par la demande croissante pour des modèles financiers davantage fondés sur l’économie réelle, le partage des risques et les principes de durabilité.
Selon le rapport 2025 de l’Islamic Financial Services Board (IFSB), les actifs mondiaux de l’industrie des services financiers islamiques ont atteint environ 3,88 trillions de dollars en 2024, contre moins de 2 trillions de dollars il y a une décennie, confirmant la forte accélération de la finance islamique à l’échelle mondiale.. Plusieurs projections internationales estiment que ce marché pourrait atteindre entre 7 et 9 trillions de dollars à l’horizon 2030, sous l’effet de la croissance démographique, de l’essor des marchés émergents et de l’accélération des investissements liés aux infrastructures et à la transition énergétique.
Les banques arabes occupent une position centrale dans cette dynamique, en particulier dans les pays du Golfe, où la finance islamique représente dans certains cas plus de 40 % des actifs bancaires nationaux. L’Arabie saoudite demeure aujourd’hui le premier marché mondial de la finance islamique, suivie notamment par les Émirats arabes unis, le Koweït et le Qatar. Cette progression s’accompagne également d’une modernisation croissante des produits financiers islamiques et d’une accélération de la digitalisation des services bancaires conformes à la charia.
Dans un environnement mondial marqué par la montée des risques financiers, des tensions géopolitiques et des préoccupations liées à la durabilité, la finance islamique suscite un intérêt croissant bien au-delà du monde arabe. Plusieurs centres financiers internationaux, notamment à Londres, Luxembourg, Hong Kong et Singapour, cherchent désormais à renforcer leur positionnement dans les marchés des sukuks et des investissements islamiques.
Le marché mondial des sukuks continue lui aussi de progresser rapidement. Selon S&P Global Ratings, les émissions mondiales de sukuks devraient rester supérieures à 170 milliards de dollars par an dans les prochaines années, soutenues par les besoins de financement des infrastructures, des projets de transition énergétique et des grands programmes de diversification économique dans le Golfe et en Asie.
Parallèlement, les convergences croissantes entre finance islamique et critères ESG ouvrent de nouvelles perspectives stratégiques. Les principes de partage des risques, d’investissement éthique et de financement adossé à des actifs réels rapprochent progressivement la finance islamique des grandes tendances mondiales liées à la finance durable. Cette évolution favorise le développement de nouveaux instruments de financement vert et social conformes à la charia, susceptibles d’attirer davantage d’investisseurs internationaux.
Dans ce contexte, la finance islamique pourrait devenir l’un des principaux vecteurs de coopération financière entre les marchés arabes, européens, africains et asiatiques. Pour les banques arabes, cette dynamique représente une opportunité stratégique majeure de renforcer leur présence internationale et d’affirmer leur rôle dans la future architecture financière mondiale.
Révolution technologique et intelligence artificielle : une transformation irréversible
Parallèlement aux bouleversements géopolitiques et économiques, le secteur bancaire mondial connaît une révolution technologique sans précédent. L’accélération de la digitalisation, l’émergence des fintechs et les avancées rapides de l’intelligence artificielle redéfinissent profondément les modèles bancaires traditionnels, les modes de consommation financière et les équilibres concurrentiels internationaux.
L’intelligence artificielle transforme aujourd’hui l’ensemble de la chaîne de valeur bancaire. Les institutions financières utilisent désormais des solutions d’IA avancées dans l’analyse prédictive, la gestion des risques, la détection des fraudes, la conformité réglementaire, la cybersécurité, l’automatisation des services bancaires ainsi que l’amélioration de la relation client. Les technologies d’IA générative, les modèles d’analyse comportementale et les outils d’automatisation intelligente permettent aux banques d’améliorer leur efficacité opérationnelle, de réduire certains coûts et de personnaliser davantage leurs services.
Selon plusieurs estimations sectorielles, les dépenses mondiales du secteur financier consacrées à l’intelligence artificielle pourraient dépasser 120 milliards de dollars avant la fin de la décennie. Parallèlement, McKinsey & Company estime que l’intelligence artificielle générative pourrait générer, à elle seule, entre 200 et 340 milliards de dollars de valeur additionnelle annuelle pour le secteur bancaire mondial, soit l’équivalent de 2,8 % à 4,7 % des revenus totaux de l’industrie bancaire.
Dans le monde arabe, cette transformation s’accélère rapidement. Les grandes banques du Golfe investissent massivement dans les infrastructures numériques, les plateformes de paiement intelligentes, les technologies cloud, la cybersécurité et les services financiers digitaux afin de renforcer leur compétitivité face aux nouveaux acteurs technologiques et aux fintechs internationales. Selon les estimations de PwC Middle East, l’intelligence artificielle pourrait générer près de 320 milliards de dollars de valeur additionnelle pour l’économie du Moyen-Orient d’ici 2030, soit environ 11 % du PIB régional. Cette évolution positionnerait progressivement la région parmi les pôles émergents les plus dynamiques de l’économie mondiale de l’IA.
Les banques arabes cherchent également à intégrer l’intelligence artificielle dans les activités de conformité réglementaire et de lutte contre le blanchiment d’argent, secteurs où les exigences internationales deviennent de plus en plus complexes. Les technologies d’analyse de données et d’automatisation intelligente permettent désormais de renforcer les dispositifs de surveillance des transactions, d’améliorer les mécanismes de connaissance client (KYC) et de réduire les délais de traitement des opérations.
Cependant, cette révolution technologique soulève également des défis majeurs. La question de la souveraineté numérique devient stratégique dans un environnement marqué par la domination mondiale des grandes plateformes technologiques et des infrastructures cloud internationales. Les enjeux liés à la protection des données, à la cybersécurité, à la dépendance technologique, à la régulation de l’intelligence artificielle et à l’adaptation des compétences humaines deviennent désormais des priorités pour les autorités monétaires et les institutions financières.
Par ailleurs, l’augmentation des cyberattaques contre les infrastructures financières accentue les risques systémiques. Selon plusieurs études internationales, le secteur financier demeure l’un des secteurs les plus ciblés au monde par les cybermenaces, ce qui pousse les banques à augmenter fortement leurs budgets de cybersécurité et de protection des infrastructures critiques.
Dans ce contexte, la transformation digitale n’est plus uniquement un enjeu d’innovation ou de modernisation technologique. Elle devient une condition essentielle de résilience, de souveraineté économique et de compétitivité internationale. Les banques arabes qui réussiront à maîtriser cette transition technologique tout en renforçant la confiance, la sécurité et la gouvernance de leurs systèmes numériques disposeront d’un avantage stratégique majeur dans la future architecture financière mondiale.
Cyber-risques et sécurité financière : la nouvelle frontière bancaire
Dans un environnement financier de plus en plus digitalisé et interconnecté, les cybermenaces s’imposent désormais comme l’un des principaux risques systémiques auxquels sont confrontées les institutions financières internationales. L’accélération des services bancaires numériques, la généralisation du cloud computing, l’essor des paiements électroniques et l’utilisation croissante de l’intelligence artificielle élargissent considérablement la surface d’exposition des banques aux cyberattaques.
Les infrastructures financières figurent aujourd’hui parmi les cibles les plus sensibles au monde. Les attaques contre les banques, les systèmes de paiement, les plateformes de transfert de fonds et les données financières critiques se multiplient, avec des conséquences pouvant affecter directement la stabilité financière, la confiance des clients et la continuité des opérations bancaires. Selon les estimations de Cybersecurity Ventures, le coût mondial de la cybercriminalité pourrait atteindre 10,5 trillions de dollars par an d’ici 2025, contre environ 3 trillions de dollars en 2015, ce qui en ferait l’un des risques économiques les plus coûteux au monde.
Face à cette montée des cyber-risques, les banques internationales augmentent fortement leurs budgets de cybersécurité. Selon plusieurs estimations internationales, les dépenses mondiales liées à la cybersécurité devraient franchir le seuil des 300 milliards de dollars d’ici 2026. Cette progression reflète l’importance stratégique croissante accordée à la protection des infrastructures critiques, des systèmes financiers et des données sensibles dans une économie mondiale de plus en plus digitalisée. Le secteur financier demeure ainsi l’un des plus grands investisseurs mondiaux dans les technologies de sécurité numérique.
Les banques arabes suivent aujourd’hui cette tendance avec une accélération notable de leurs investissements technologiques. Dans les pays du Golfe notamment, les institutions financières renforcent massivement leurs infrastructures de cybersécurité, leurs systèmes de surveillance des transactions, leurs solutions de conformité intelligente, leurs plateformes de détection des risques ainsi que leurs centres de gestion des incidents cybernétiques. L’objectif est double : protéger les systèmes financiers nationaux contre les menaces croissantes et préserver la confiance dans les écosystèmes numériques bancaires.
Cette évolution s’accompagne également d’un renforcement des exigences réglementaires imposées par les banques centrales et les autorités de supervision financière. Les questions de résilience opérationnelle, de protection des données, de continuité des activités et de gouvernance des risques technologiques deviennent progressivement des piliers centraux de la stabilité financière.
Dans ce contexte, la cybersécurité n’est plus uniquement une question technique ou informatique. Elle devient un enjeu stratégique de souveraineté économique et de stabilité systémique. La résilience opérationnelle apparaît désormais aussi essentielle que la solidité financière elle-même, dans un monde où une cyberattaque majeure pourrait provoquer des perturbations économiques et financières d’ampleur internationale.
Vers une nouvelle architecture financière arabe ?
Face aux profondes mutations du système économique mondial, les banques arabes cherchent progressivement à renforcer les coopérations financières régionales et internationales afin de consolider leur résilience et d’élargir leur influence dans la nouvelle géographie économique mondiale.
Cette dynamique se traduit par une montée progressive des investissements intra-arabes, un renforcement des partenariats euro-arabes, le développement de nouveaux corridors financiers et logistiques reliant le Golfe, l’Europe, l’Afrique et l’Asie, ainsi qu’une coopération accrue dans les domaines de la finance digitale, de la cybersécurité et des infrastructures de paiement régionales. Dans un contexte marqué par la fragmentation géoéconomique et les tensions internationales, plusieurs pays arabes cherchent également à réduire leur vulnérabilité aux chocs externes en diversifiant leurs partenariats économiques et leurs sources de financement.
Le secteur bancaire arabe dispose aujourd’hui de plusieurs atouts stratégiques majeurs. La région bénéficie d’une position géographique centrale au carrefour des grandes routes commerciales mondiales, d’importantes capacités d’investissement, d’une population jeune et fortement digitalisée ainsi que d’une accélération rapide des projets technologiques et durables. Selon plusieurs estimations internationales, les fonds souverains des pays du Golfe gèrent désormais plus de 4 trillions de dollars d’actifs, renforçant considérablement la capacité d’investissement et d’influence financière de la région à l’échelle mondiale.
Parallèlement, les stratégies nationales de transformation économique engagées dans plusieurs pays arabes stimulent l’émergence de nouveaux secteurs de croissance, notamment dans les technologies, l’intelligence artificielle, les énergies renouvelables, les infrastructures, les services financiers numériques et l’économie verte. Cette transformation favorise progressivement l’évolution du rôle des banques arabes, appelées à devenir non seulement des institutions financières, mais également des plateformes de financement stratégique du développement régional.
Cependant, ces opportunités nécessitent une vision à long terme, une gouvernance renforcée, une modernisation continue des cadres réglementaires et une coopération régionale plus intégrée. Dans un monde marqué par une concurrence technologique et financière croissante, la capacité des banques arabes à renforcer leurs complémentarités régionales et à développer des infrastructures financières communes pourrait devenir un facteur déterminant de leur positionnement international.
Conclusion : la résilience comme nouveau modèle bancaire
Le nouvel ordre économique mondial impose aujourd’hui aux banques arabes une transformation profonde de leurs modèles de développement. Dans un environnement marqué par les tensions géopolitiques, l’instabilité énergétique, le retour des pressions inflationnistes, la révolution technologique et la montée des cyber-risques, la résilience devient progressivement le principal facteur de compétitivité et de stabilité financière.
Face à cette nouvelle réalité, les banques arabes démontrent une capacité croissante d’adaptation. Entre diversification économique, accélération de la digitalisation, montée de la finance durable, développement de la finance islamique et investissements massifs dans les technologies financières, le secteur bancaire régional cherche progressivement à construire un modèle plus agile, plus sécurisé et davantage intégré aux transformations de l’économie mondiale.
Cette évolution dépasse désormais le simple cadre bancaire. Les institutions financières arabes sont appelées à jouer un rôle stratégique dans le financement de la transition économique régionale, le développement des infrastructures, l’accompagnement des PME, la promotion de l’innovation et le renforcement de l’inclusion financière. Dans plusieurs pays, elles deviennent également des acteurs centraux de la souveraineté économique et technologique.
Dans ce contexte de « finance sous pression », le secteur bancaire arabe pourrait finalement émerger non pas comme une victime des bouleversements mondiaux, mais comme l’un des acteurs les plus dynamiques du nouvel ordre financier international en construction. À condition de poursuivre les réformes, d’investir dans l’innovation, de renforcer les coopérations régionales et d’anticiper les mutations géoéconomiques mondiales, les banques arabes disposent aujourd’hui des atouts nécessaires pour transformer les incertitudes actuelles en opportunités stratégiques durables.
Perspectives Internationales sur la Gestion des Risques
Jean Dermine
INSEAD Professor of Banking and Finance Emeritus
Fontainebleau, France 27 Mai 202
Nous souhaitons discuter trois sources de risque certes pas nouvelles mais amplifiées par le contexte actuel de grande incertitude: risque de liquidité, tests de résistance et importance du ratio price-to-book, et finalement la forte concentration des investissements en dette souveraine nationale par de nombreuses banques. Ces considérations concernent les banques et les autorités de contrôle.
La crise financière globale de 2007-2009, nouveau mode de gestion des crises et risque de liquidité
En Juillet 2007, il y a près de 20 ans, la banque HSBC annonçait des pertes importantes sur crédits immobiliers logés dans sa filiale américaine Household International. La crise financière globale des subprimes était amorcée. Suite au cri de ‘Never Again’, les autorités réglementaires de nombreux pays ont relevé le ratio minimum de capital, introduit un ratio de levier et une contrainte minimale de liquidité. Mais beaucoup plus important à nos yeux, elles ont mis en place un nouveau système d’intervention en cas de crise qui poursuit un triple objectif:
– Un besoin de reconnaître l’incertitude, c.à.d l’incapacité à identifier ex ante toutes les sources de risque, à les quantifier et à définir un ratio optimal de capital. Le seule certitude est que des surprises vont se produire.
– Un besoin de mettre une fin au lien entre pertes bancaires, le soutien financier de l’Etat et des déficits publics pouvant conduire à une crise souveraine.
– Un besoin de mettre un terme à la doctrine too-big-to- fail qui assure un soutien de l’Etat aux grands établissements financiers. Ceci introduit une distorsion de concurrence et une prise de risque excessive.
Solution magique: La fin annoncée du support de l’Etat. En cas de crise bancaire, les actionnaires subissent les pertes, suivi des détenteurs d’obligations, les dépôts interbancaires et les dépôts non-couverts par un mécanisme d’assurance-dépôt. La banque devient une entreprise normale: Elle prend des risques, encaisse les profits si tout va bien et subit les pertes si il y une crise. C’est le nouveau régime du bail in, opposé au bail out. Ce nouveau régime avec privatisation des pertes (US Dodd Frank Action 2010, European Directive on Resolution and Recovery 2014) allait permettre de rencontrer les trois objectifs évoqués: Opérer dans l’incertitude, fin du support public, et fin de la doctrine du too big to fail.
De nos rencontres à l’INSEAD avec des dirigeants de banque, beaucoup mettaient en doute la non-intervention de l’Etat en temps de crise. Mais ils pensaient que ce nouveau régime du bail in augmentait très significativement le risque de liquidité et de fuite des dépôts (bank run). En cas de pertes bancaires, même si la probabilité subjective d’un soutien de l’Etat est élevée, tout trésorier ou gestionnaire de fortune prudent se précipitera pour retirer ses dépôts. C’est d’autant plus facile que la banque digitale permet un transfert à moindre effort. Durant plus de dix ans (2010-2023), la question du risque accru de crise de liquidité et de course aux guichets demeurait ouverte, en attente d’une crise bancaire significative.
Les crises SVB et Credit Suisse 2023
Le 8 Mars 2023, la banque californienne SVB annonçait son plan stratégique pour financer des retraits de dépôt avec vente d’une partie de son portefeuille d’obligations et de discussion pour une nouvelle émission d’actions. La banque mettait en avant des ratios réglementaires satisfaisants avec un CET1 de 15% et un ratio de levier de 8, bien au delà des minima réglementaires. Peine perdue, les craintes des déposants non-assurés sur les moins-values potentielles sur le portefeuille d’actifs à revenu fixe, amplifiée par les réseaux sociaux, entraînait une fuite des dépôts, la fermeture de SVB et, plus important, la garantie exceptionnelle apportée à tous les dépôts – assurés et non-assurés- au nom de l’exception de crise systémique.
Le 19 mars 2023, le Credit Suisse, une des trente plus grandes banques dans le monde, faisait également face à un retrait des dépôts. De nouveau, les ratios réglementaires étaient satisfaisants: CET1 de 14%, levier de 8 et LCR de 144%. Dans le cas présent, c’est une rentabilité faible qui inquiétait les marchés. La Banque Nationale Suisse ignorait ses annonces préalables de non-intervention et arrangeait une fusion avec le concurrent UBS.
La conclusion de cette revue historique est sans équivoque. Le régime du bail in a augmenté de manière très significative le risque d’illiquidité et de retrait de dépôts dans le système financier international. L’incertitude globale actuelle avec le marché du private credit (les banques finançant à court terme des fonds d’investissement), les répercussions économiques des conflits en Ukraine et au Moyen-Orient, une nouvelle géopolitique mondiale où la force semble s’imposer aux règles de droit international et l’accroissement considérable de la dette publique dans de nombreux Etats, met en avant, si nécessaire, l’impérative nécessité pour les banques et les autorités réglementaires d’organiser une gouvernance appropriée du contrôle des risques et de la stratégie en cas de crise pour réduire le risque de liquidité et de bank run. On ne peut ignorer que SVB et Crédit Suisse rencontraient largement les ratios réglementaire de capital et de liquidité au départ de la crise de Mars 2023. C’est la crainte du régime du bail in et de la privatisation des pertes qui précipitait la course au guichet. Ce régime est toujours en place1.
Test de résistance et prise en compte de la valeur de marché des actions bancaires
En période d’incertitude durant lesquelles il est très difficile de quantifier le risque (probabilité et pertes potentielles), les tests de résistance (stress tests) sont le meilleur instrument pour évaluer la solvabilité d’une banque. Le pluriel est utilisé car il convient d’évaluer différents scénarios potentiels qui pourraient se produire et d’évaluer leur impact sur la solvabilité. Le danger est de satisfaire (ticking the box) le stress test unique des autorités de contrôle et de ne pas prendre correctement en compte l’incertitude. Ici, le support de la direction (tone from the top) est absolument nécessaire pour donner l’autorité et les moyens humains et financiers aux départements des risques pour analyser une série de scénarios possibles et leur impact sur le capital et la solvabilité de la banque.
Une question liée concerne la prise en compte ou non de la valeur de marché (en bourse) des fonds propres. A travers le monde, les ratios réglementaires de capital sont basés sur la valeur comptable des fonds propres (book value) et non sur leur valeur de marché. SVB et Crédit Suisse rencontraient largement les ratios de solvabilité sur base comptable. Une question se pose de savoir si la valeur de marché devrait également être prise en compte dans les mesures de solvabilité.
Dans la Tableau 1, nous rapportons le price-to-book (P/B), le ratio de la valeur de marché des fonds propres divisée par la valeur comptable, de quelques banques internationales et de la région MENA Nous rapportons également cette valeur pour le Crédit Suisse, 0.18, deux mois avant la crise de Mars 2023. On observe en général un P/B assez faible pour les banques Européennes mais élevé dans la région MENA. Différences de rentabilité et de perspective de croissance liée à la démographie expliquent cette situation.
La solvabilité sur base de valeur de marché doit-elle attirer l’attention des banques et des autorités de contrôle? Revoyons les principes économiques de base de la réglementation des fonds propres.
Fonds Propres = Actif – Dette
L’objectif de la réglementation est d’assurer qu’en cas de pertes le capital reste positif:
L’objectif d’un capital positif en cas de crise n’est pas vraiment d’assurer qu’en cas de liquidation de la banque, la vente des actifs couvre l’endettement. En effet les banques sont rarement mises en liquidation suite aux coûts que cela engendrerait. L’objectif est plutôt de permettre une recapitalisation de la banque ou une fusion avec un autre banque en assurant que la valeur des cash flows nets, cash flows de l’actif net de cash flows de la dette, est positive. Dans ce cas, la banque conserve une valeur pour l’acquéreur.
Mais les nouveaux actionnaires se préoccuperons également d’une seconde série de cash flows, les cash flows qui se produiront dans l’avenir. On peut prouver que la valeur de marché des actions d’une banque est égale à la valeur de liquidation (valeur de l’actif moins la dette) augmentée de la valeur actualisée des profits économiques à venir2.
Valeur de marché des actions = valeur de liquidation + valeur actualisée des profits économiques futurs.
Les valeurs comptables utilisées pour évaluer solvabilité ou ratio de levier sont basées sur la valeur de liquidation ( tangible value of equity), alors que les valeurs de marché prennent également en compte les profits économiques à venir. Si la stabilité financière repose sur la facilité de recapitalisation dune banque et non sa liquidation, il conviendrait d’attacher plus d’importance aux valeurs de marché des fonds propres. L’exemple du Credit Suisse avec un P/B de 0.18 en Janvier 2023 est édifiant. Ce n’est pas l’annonce de pertes qui a précipité la crise mais une faible rentabilité qui s’observait plusieurs mois avant la crise dans la faible valeur de marché.
Soyons clair: il ne s’agit pas de dire que les marchés d’actions sont toujours efficients, mais un faible price-to-book est souvent associé à un faible ROE, situation propice à l’instabilité. Cette information ne peut être ignorée par la banque et les autorités de contrôle.
La dernière source de risque que nous souhaitons évoquer est la forte concentration des investissements en dette souveraine nationale.
Concentration d’investissement en dette souveraine nationale
Dans de nombreux pays, le secteur bancaire finance une part significative de la dette publique nationale. A titre d’exemple, le niveau de concentration d’investissement en dette publique atteint un niveau de 27% et 26% des actifs bancaires en Roumanie et en Pologne (European Systemic Risk Board, 2026). Dans de nombreux pays, les agences de notation mentionnent une forte concentration de risque sur l’Etat. Il s’agit du ‘home country bias’ et du risque de ‘doom-loop’ scénario. On parle de boucle diabolique lorsque, en cas de récession, la perte de valeur des obligations d’Etat entraîne une baisse des fonds propres de la banque, une réduction des crédits, une accélération de la récession, baisse des recettes fiscales avec baisse de valeur supplémentaire des obligations et une crise souveraine.
Les règles actuelles de Bâle sur actifs pondérés ou sur la concentration des risques (large exposure) ne prennent pas en compte la détention d’obligations domestiques sous l’argument qu’elles sont sans risque vu que la banque centrale peut imprimer de la monnaie pour financer le service de cette dette.
Différents arguments ont été avancés dans la littérature pour expliquer la détention significative d’obligations souveraines domestiques. Actifs liquides pour financer de nouveaux prêts, l’ aléa moral (moral hazard ) et la prise de risque en présence d’assurance-dépôt ou de soutien de l’Etat, une prise de risque en dernier ressort pour redresser la rentabilité ou la répression financière lorsque le Ministère des Finances incite les banques à financer un déficit public.
Un argument supplémentaire3 est qu’une banque avec une notation moyenne ne va pas investir dans des obligations sans risque (USA, Allemagne) car il n’y a pas d’avantage financier. Un trésorier d’une banque Portugaise nous écrivait: “Nous n’investissons pas dans des obligations allemandes plus sûres du fait de l’impact négatif sur notre marge d’intérêt. Le rendement sur obligations allemandes ne couvre pas notre coût de financement lié à une plus faible notation.” Deux raisons justifient cet argument d’absence de bénéfice financier. La première est que les agences de notation lie la notation de la banque à la notation du pays. L’argument est que si le pays est en difficulté, il prendra des mesures défavorables aux banques. Investir dars des obligations sans risque n’améliorera pas la notation de la banque et ne réduira pas son coût de financement. La seconde raison est d’éviter le bank tax ou bank levy. Si le pays est en difficulté, il pourrait imposer une taxe spéciale sur les profits des banques rentables. Dans cette situation, il est préférable d’investir dans des obligations domestiques pour corréler la situation de la banque à celle du pays. En cas de forte récession la banque ne fera pas de profit et évitera la taxe bancaire.
Le message est clair si l’objectif est d’assurer la stabilité financière et d’éviter le doom loop, il faut créer des incitants à détenir des obligations sans risque ou un portefeuille diversifié. Notez que pour le Ministre des Finance, il y a ici un choix à faire entre augmenter la stabilité financière avec des portefeuilles bancaires diversifiés, mais avec sans doute un coût de financement de la dette publique plus élevé si les banques locales réduisent leur achat de dette nationale.
En conclusion: le régime du ‘bail in’ qui met les créditeurs à risque augmente fortement le risque de liquidité et de course au guichet. La grande incertitude actuelle liée à la géopolitique et au niveau élevé d’endettement des Etats renforce le besoin de tests de résistance multiples et d’attention à la rentabilité et aux valeurs de marché des fonds propres bancaires. La concentration d’investissement en dette souveraine nationale appelle la création d’incitants à diversifier le risque زsouverain si l’objectif est d’ augmenter la stabilité du système financier.
1. Dermine J., Single Resolution Mechanism in the European Union: Good Intentions and Unintended Evil, in Monetary Economic Issues Today, Festschrift in Honour of Ernst Baltensperger, 2017, editor Swiss National Bank, Orell Füssli Verlag, Zurich.
2. Dermine J. , Bank Valuation and Value-based Management. Deposit and Loan Pricing, Performance Evaluation and Risk Management”, 2nd edition, McGraw-Hill: New York.
3. Dermine J. Banks’ Home-Bias in Government Bonds Holdings. Will Banks in Low-Rated Countries Invest in European Safe Bonds (ESBies)?, European Financial Management, Vol 26 (4), 2020.
أكد بنك “باركليز” لـ “الاقتصادية” أن الانضباط المالي يدعم الاقتصاد السعودي، في ظل استهداف موازنة هذا العام خفض الإنفاق الحكومي بنسبة 2% وتقليص عجز الميزانية، ما دفع البنك البنك إلى تعزيز نظرته للاقتصاد السعودي وتحسين توقعاته لأدائه.
تعزيز النظرة الإيجابية جاء مدفوعا بانحسار المخاطر التي كانت تحيط بإنتاج النفط، ما انعكس إيجابا على آفاق النمو واستدامة الاقتصاد السعودي خلال الفترة المقبلة، وفق ما أكده لـ”الاقتصادية”.
“باركليز” قال على لسان محلل الشرق الأوسط وشمال إفريقيا جيمس سوانستون أن هذه المراجعة مدعومة بعدد من التطورات الإيجابية، في مقدمتها نجاح السعودية في الاستفادة من خط أنابيب شرق – غرب لضمان استمرار تدفقات النفط.
هذه التطورات عززت الثقة في استقرار الإمدادات النفطية وقلص حجم التراجع في الإنتاج.
فيما يتعلق بالتطورات الجيوسياسية وتأثيرها في أوضاع المالية العامة، أشار سوانستون إلى أن قدرة اقتصادات الخليج على مواصلة الإنفاق الحكومي تختلف باختلاف درجة اعتمادها على مضيق هرمز، لافتا إلى أن الدول الأكثر اعتمادا عليه، مثل الكويت وقطر والبحرين، قد تواجه ضغوطا أكبر على الإيرادات النفطية مقارنة بغيرها.
وقال أن ذلك قد يدفع الكويت وقطر إلى تبني نهج أكثر تحفظا في التوسع المالي، فيما يعزز بالنسبة للبحرين أهمية مواصلة إجراءات الضبط المالي للحفاظ على استدامة المالية العامة، في ظل ارتفاع الدين العام إلى 148% من الناتج المحلي الإجمالي في 2025.
سوانستون أشار إلى أن السعودية والإمارات وعمان تبدو في وضع أكثر مرونة، بفضل انخفاض مستوى اعتمادها على المضيق وتوافر بدائل لتصدير النفط، وهو ما يمنحها قدرة أكبر على مواصلة اتباع سياسات مالية متوازنة.
أكد باركليز الحاجة إلى مواصلة تعزيز التوازن المالي عبر رفع كفاءة الإنفاق وتنمية الإيرادات غير النفطية، بما في ذلك زيادة إسهام الضرائب والرسوم غير النفطية، بما يدعم متانة المالية العامة على المدى الطويل.
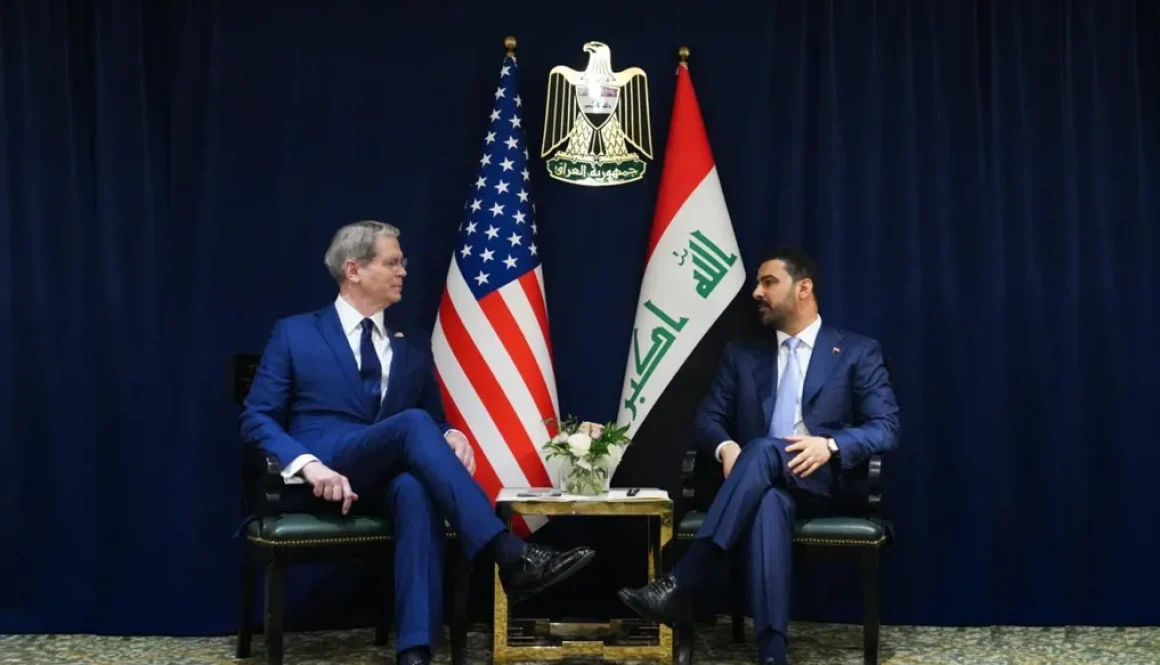
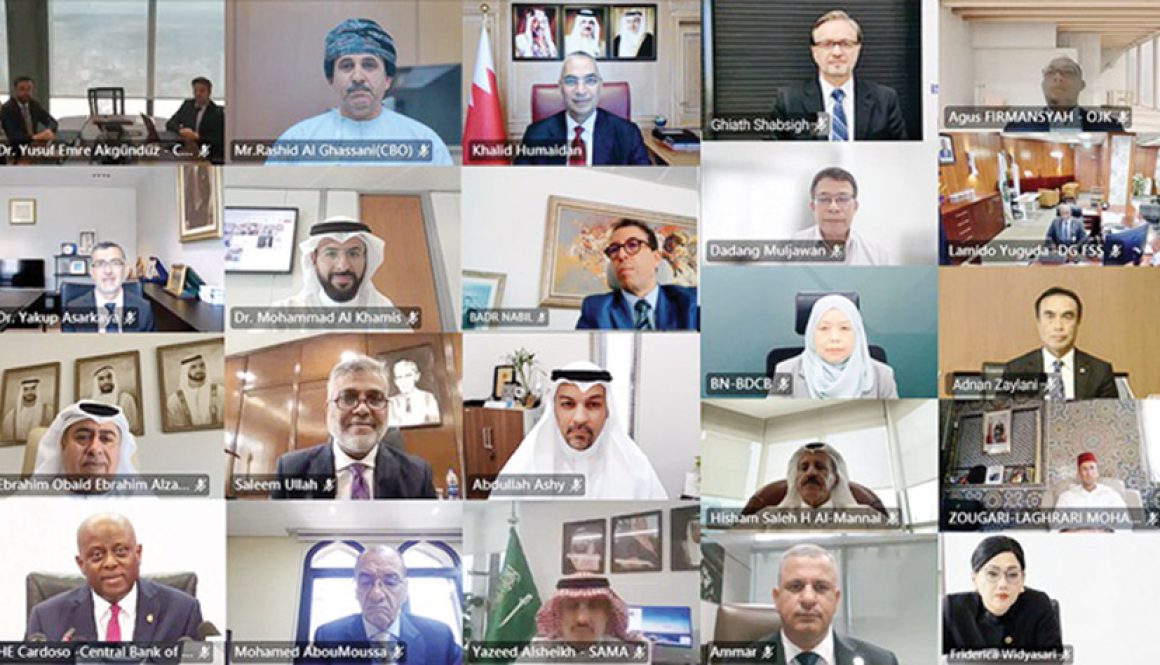
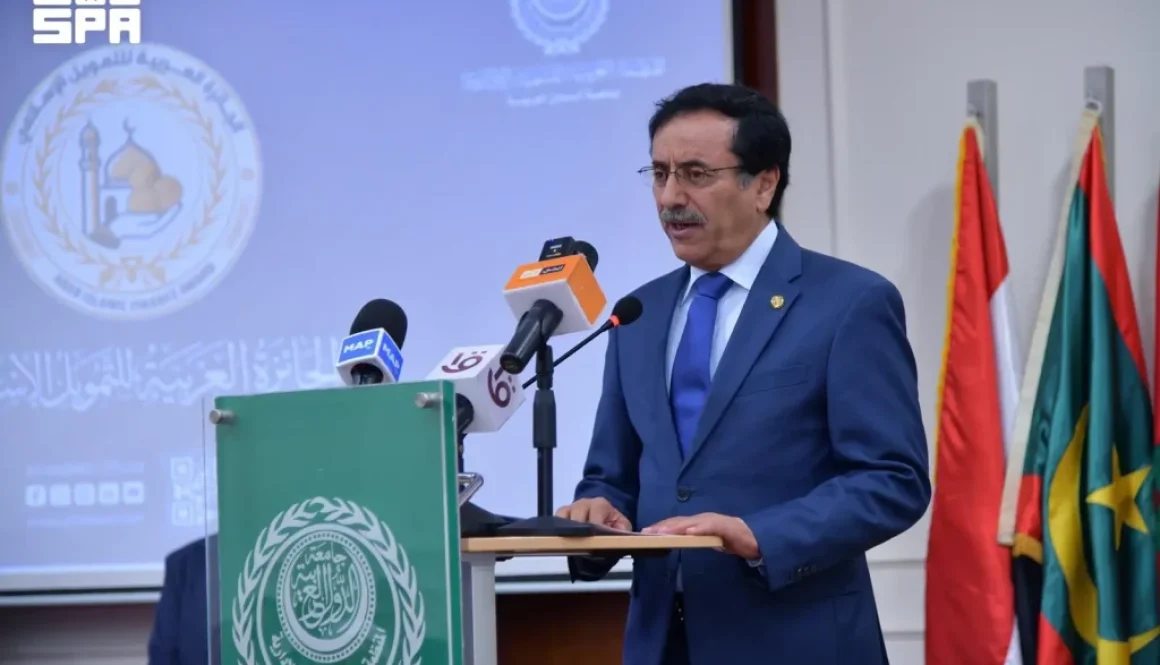
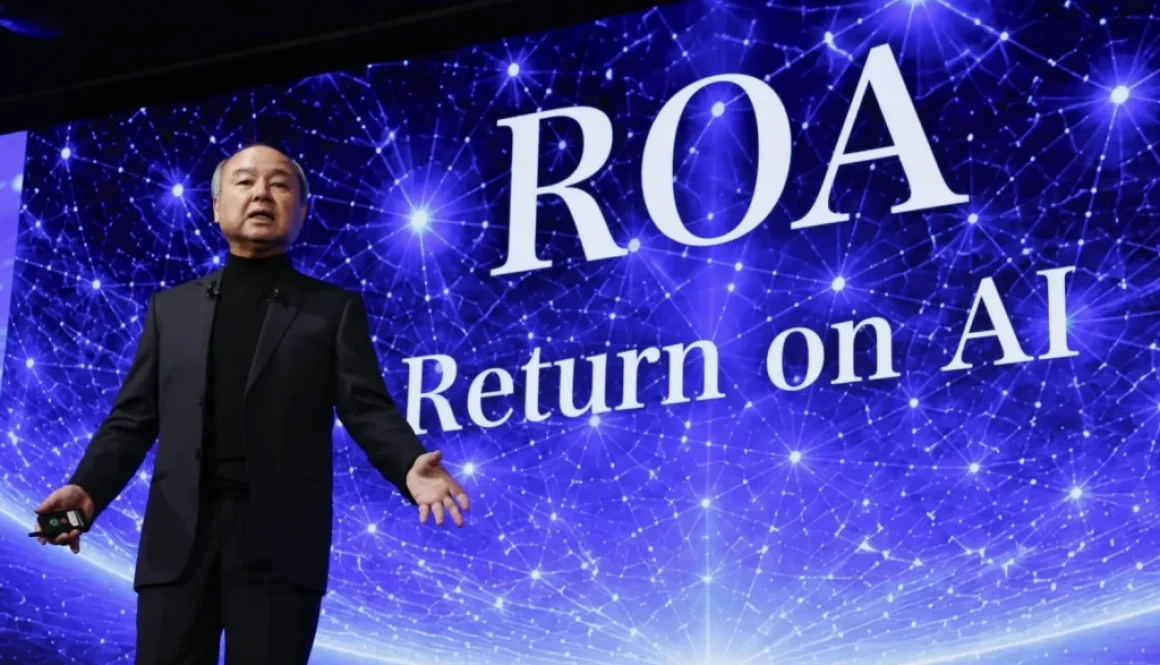


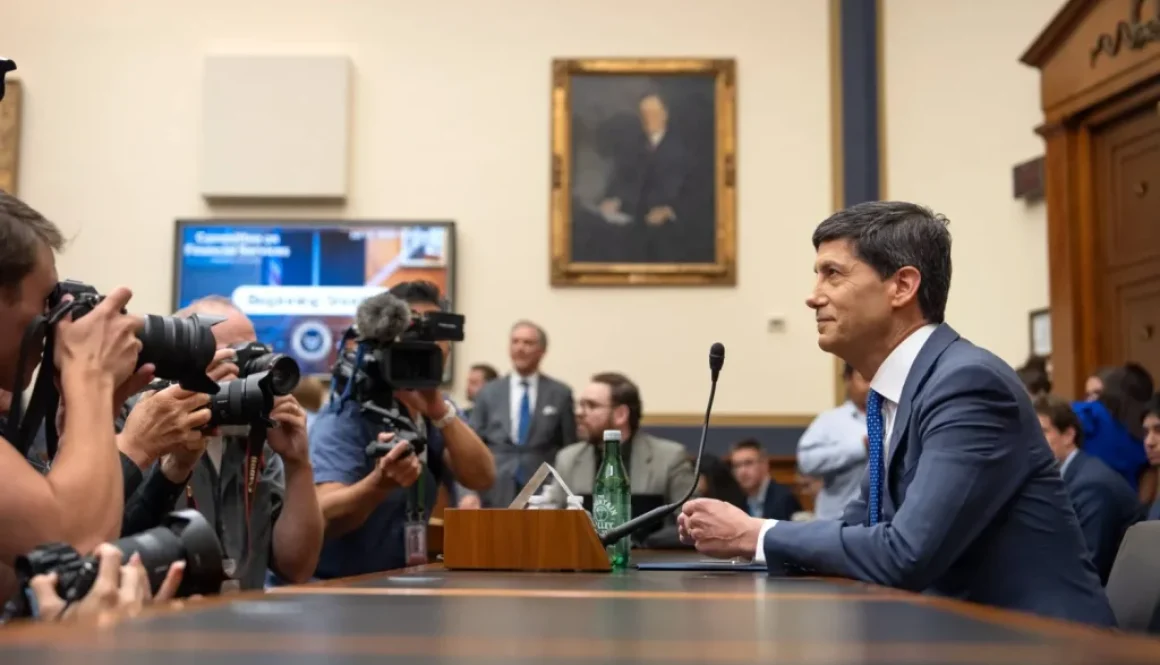


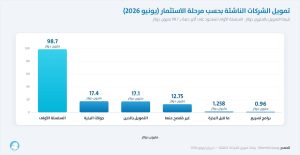
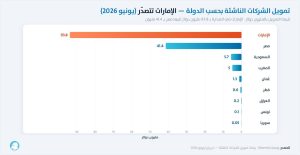
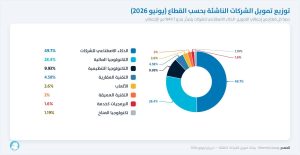



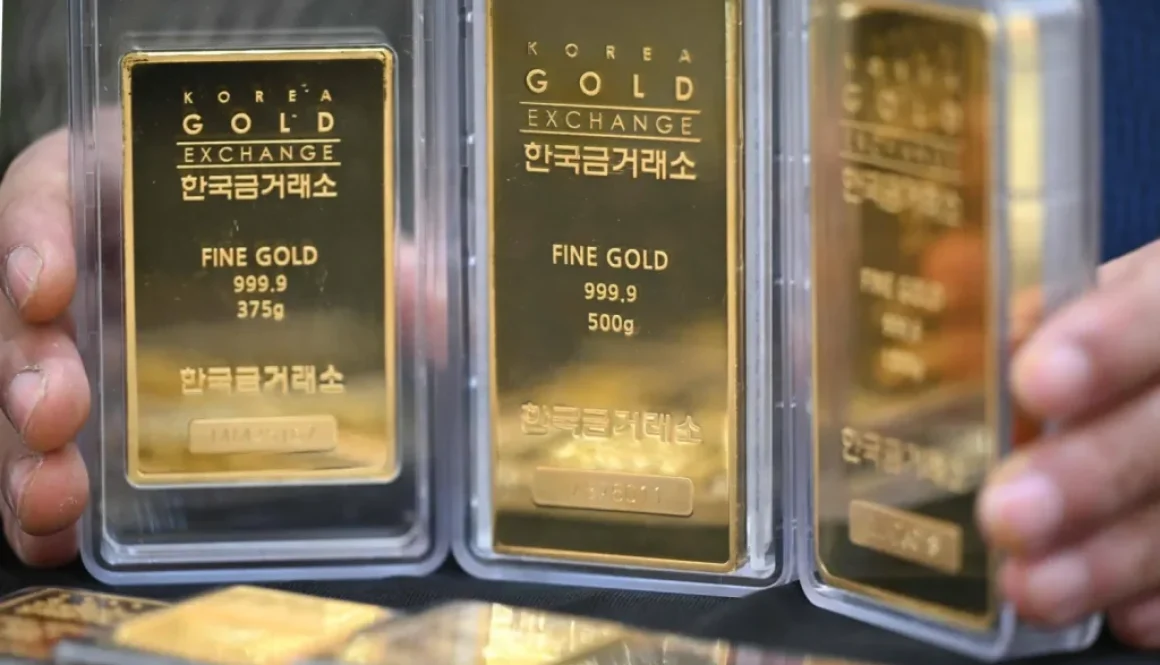

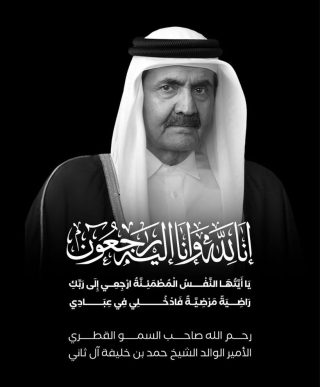


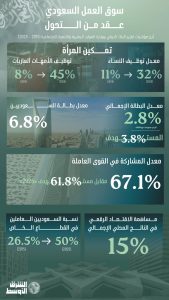

 Le paysage énergétique international connaît actuellement une profonde recomposition sous l’effet des tensions géopolitiques, de l’évolution des équilibres entre producteurs et des transformations du marché mondial de l’énergie. Dans ce contexte, le retrait des Émirats arabes unis de l’alliance OPEP+, annoncé en avril 2026, constitue un développement majeur susceptible d’influencer durablement les marchés pétroliers ainsi que les perspectives économiques et financières des pays producteurs.