كثفت البنوك المصرية خلال الأيام الماضية تحركاتها لطرح حزمة متنوعة من المنتجات الادخارية، في محاولة لجذب سيولة جديدة والحفاظ على قاعدة المدخرات داخل القطاع المصرفي، وسط تصاعد المنافسة على استقطاب ودائع العملاء.
ولم تعد المنافسة تقتصر على شهادات الادخار متوسطة الأجل، بل امتدت إلى الودائع قصيرة الأجل، عبر طرح منتجات أكثر مرونة وجاذبية من حيث المدة ودورية صرف العائد.
ويأتي ذلك في وقت أظهرت فيه بيانات البنك المركزي المصري تباطؤ نمو مدخرات الأفراد في شهادات الادخار والودائع لأجل خلال الربع الأول من العام الجاري، إذ ارتفعت بنحو 107.7 مليار جنيه فقط لتصل 6.8 تريليون جنيه، مقارنة بزيادة بلغت 444.2 مليار جنيه خلال الفترة المماثلة من العام الماضي.
وقال مصرفيون لـ”العربية Business” إن هذا التباطؤ كان متوقعاً، في ظل التراجع الملحوظ في أسعار الفائدة على المنتجات الادخارية، والتي انخفضت بنسب تراوحت بين 5% و8% خلال الأشهر الماضية، بالتزامن مع انحسار معدلات التضخم مقارنة بمستوياتها القياسية السابقة.
وأضافت المصادر أن بدء استحقاق الشهادات مرتفعة العائد، خاصة شهادات 27% و23.5% منذ يناير الماضي، أدى إلى خروج جزء من السيولة نحو أدوات استثمارية ومالية أخرى، مثل الذهب وصناديق الاستثمار وأذون الخزانة، ما دفع البنوك إلى تكثيف المنافسة للحفاظ على السيولة واستقطاب مدخرات جديدة.
سباق على الودائع
وأجرت “العربية Business” مسحاً على البنوك التي توسعت مؤخراً في طرح منتجات ادخارية قصيرة ومتوسطة الأجل، وجاء بنك مصر في المقدمة، بعدما أطلق الأسبوع الماضي مجموعة ودائع “فليكس بلس” لأجل 6 أشهر بعائد ثابت 17% سنوياً يُصرف بنهاية المدة، وبحد أدنى للإصدار يبدأ من 50 ألف جنيه.
كما طرح البنك وديعة لأجل 6 أشهر بعائد ثابت 16.5% سنوياً مع صرف العائد شهرياً وبحد أدنى للإصدار 100 ألف جنيه، إلى جانب وديعة أخرى لأجل 9 أشهر بعائد ثابت 16% سنوياً بدورية صرف شهرية، وبحد أدنى مماثل يبلغ 100 ألف جنيه.
وأصدر البنك أيضاً ودائع بعائد مدفوع مقدماً لآجال 6 و9 أشهر، بعائد يصل إلى 15.5% و15% على التوالي، وبحد أدنى يبدأ من 10 آلاف جنيه.
وطرح بنك Saib شهادتي ادخار جديدتين لأجل 3 سنوات، الأولى “Excellence” بعائد ثابت يصل إلى 17.25% يصرف شهرياً، أو 17.5% يصرف نصف سنوي، بحد أدنى للشراء يبلغ 1.5 مليون جنيه.
كما أطلق شهادة “Prime” بعائد سنوي ثابت 17% شهرياً، أو 17.25% يصرف نصف سنوي، وبحد أدني 1000 جنيه ومضاعفاتها.
أما بنك القاهرة، فطرح شهادة “البريمو” ذات العائد المتدرج لمدة 3 سنوات، بعائد 18% في السنة الأولى، و16% في الثانية، و14% في الثالثة، وبحد أدنى للإصدار 50 ألف جنيه.
كما يتيح البنك شهادة “بريمو Affluent” الثلاثية بعائد ثابت 17.25% سنوياً، وبحد أدنى للإصدار يبلغ مليون جنيه.
بينما رفع بنك قناة السويس العائد على بعض أوعيته الادخارية خلال الشهر الجاري، لتصل الفائدة على شهادة “إنفينيتي” إلى 19% بعائد متغير يُصرف يومياً، وبحد أدنى يبدأ من 5 ملايين جنيه.
كما يقدم البنك شهادة “جاري بلس” بعائد متغير يصل إلى 18.75% يصرف يومياً، بحد أدنى ألف جنيه، إلى جانب شهادة “إيليت” بعائد 17.25% شهرياً وبحد أدنى مليون جنيه.
سباق الحفاظ على السيولة
وقال محلل أسواق المال، مصطفى شفيع، إن المنافسة الحالية بين البنوك تعكس صراعاً للحفاظ على السيولة، خاصة في ظل هيمنة البنك الأهلي المصري وبنك مصر على الحصة الأكبر من سوق المدخرات، باعتبارهما الأكثر قدرة على جذب العملاء عبر منتجات ادخارية مرتفعة العائد وواسعة الانتشار.
وأشار شفيع لـ”العربية Business” أن بعض البنوك الخاصة باتت تلجأ إلى تقديم مزايا إضافية بجانب أسعار الفائدة، بهدف جذب شرائح جديدة من العملاء والحفاظ على حصتها السوقية.
“التحدي الأكبر أمام البنوك حالياً يتمثل في قدرتها على الاحتفاظ بالسيولة داخل الجهاز المصرفي، ومنع انتقالها إلى أدوات مالية واستثمارية بديلة، خاصة مع عودة الضغوط التضخمية نسبياً خلال الفترة الأخيرة”، وفقا لشفيع.
ومن جانبه قال مسؤول تجزئة مصرفية بأحد البنوك إن التنوع والتوسع في طرح منتجات ادخارية جديدة يعكس اختلاف احتياجات البنوك من السيولة، وفقاً للخطط الائتمانية والاستثمارية لكل بنك، إلى جانب السياسات التي تضعها لجان إدارة الأصول والخصوم “الألكو” لتحقيق التوازن بين تكلفة الأموال والعائد على التوظيفات.
استعداد مبكر لتحركات الفائدة
وأشار المسؤول إلى أن التوسع في طرح ودائع وأوعية قصيرة الأجل بعوائد مرتفعة، قد يكون استباقاً لأي تحركات محتملة في أسعار الفائدة خلال الفترة المقبلة، وفي الوقت نفسه يحد من تحمل البنوك تكلفة تثبيت عوائد مرتفعة لفترات زمنية طويلة.
وأضاف أن البنوك تسعى من خلال هذه المنتجات إلى تحقيق توازن بين جذب السيولة والحفاظ على مرونة إدارة التكلفة، خاصة في ظل حالة عدم اليقين المتعلقة بمسار أسعار الفائدة خلال النصف الثاني من العام.
وذكر شفيع أن استمرار حالة عدم اليقين العالمية المدفوعة بالتوترات الجيوسياسية قد تدفع البنك المركزي لتحريك أسعار الفائدة خلال الربع الثالث من العام الحالي، خاصة مع توقعات استمرار تسارع التضخم خلال العام الجاري.
وأبقى البنك المركزي المصري أسعار الفائدة دون تغيير، خلال ثاني اجتماع للجنة السياسة النقدية في 2026، لتستقر عند 19% للإيداع و20% للإقراض، مُعلناً بذلك تعليق دورة التيسير النقدي وتبنّي نهج الترقب وانتظار تطورات الأسواق، في ظل تداعيات الحرب الأميركية الإسرائيلية على إيران.
ارتفاع تقديرات التضخم
وقبل أيام رفع البنك المركزي المصري تقديراته لمعدلات التضخم خلال العامين الحالي والمقبل بسبب الحرب الإيرانية وتوترات المنطقة، وتوقع ارتفاع متوسط معدلات التضخم في عام 2026 إلى ما بين 16% و17%، مقابل 11% في توقعاته السابقة.
كما توقع البنك أن يصل معدل التضخم في مصر إلى ما بين 12% و13% في عام 2027، بدلاً من 8% في توقعاته السابقة.
ورجح البنك أن يستأنف التضخم مساره النزولي في الربع الأول من عام 2027، وأن ينخفض دون 10% في الربع الثاني منه.
وحذر البنك من أن مسار التضخم عرضة لمخاطر صعودية، منها احتمالية استمرار الحرب في إيران لفترة أطول وتجاوز أثر إجراءات ضبط أوضاع المالية العامة للتوقعات.
وخفض “المركزي” المصري توقعاته لنمو الاقتصاد إلى 4.9% خلال العام المالي الحالي مقارنة مع 5.1% في توقعاته السابقة، وكذلك خفضها إلى 4.8% في العام المالي المقبل مقابل 5.5% في توقعاته السابقة.
ووفقاً لبيانات البنك المركزي المصري، تأتي هذه المراجعة انعكاساً لتداعيات الصراع بين إيران والولايات المتحدة على النشاط الاقتصادي، مع افتراض استمرار تلك التداعيات حتى نهاية عام 2026.
تلقى بنك الإمارات دبي الوطني موافقة حكومة الهند على صفقة الاستحواذ على حصة الأغلبية في بنك RBL، ووفق بيان لسوق دبي قال البنك إنه بذلك يكون قد حصل على جميع الموافقات التنظيمية والحكومية اللازمة لإتمام الصفقة.
يذكر أن بنك الإمارات دبي الوطني كان قد أعلن في أكتوبر تشرين الأول الماضي استثماراً بقيمة 3 مليارات دولار في البنك الهندي عبر الاستحواذ على حصة 60% في أكبر استثمار أجنبي مباشر على الإطلاق في قطاع الخدمات المالية الهندية.
وسيقوم بنك الإمارات دبي الوطني بالاكتتاب في 959 مليون سهم عادي مدفوع القيمة بالكامل في بنك “RBL” بسعر 280 روبية هندية للسهم، وذلك من خلال طرح إصدار تفضيلي، بما يمثل نحو %60 من رأس المال المصدر والمدفوع للبنك بعد الإصدار.
ومن المتوقع أن تتراوح الحصة النهائية لبنك الإمارات دبي الوطني بين %51 و%74 من إجمالي رأس المال المدفوع، على أن يتم الامتثال لحدود الملكية الأجنبية المعمول بها واستكمال إجراءات عرض الشراء الملزم.
وتنص الصفقة كذلك على الدمج المستقبلي لعمليات فروع بنك الإمارات دبي الوطني في الهند ضمن بنك “RBL”
وعند إتمام الصفقة، سيتم تصنيف بنك الإمارات دبي الوطني كمروج لبنك RBL، الذي سيعمل كشركة تابعة لبنك أجنبي وفقًا إطار عمل البنك المركزي الهندي.
تترقب الأسواق المصرية اجتماع لجنة السياسة النقدية بـ البنك المركزي المصري يوم الخميس 21 مايو 2026، وسط توقعات واسعة بالإبقاء على أسعار الفائدة دون تغيير، في ظل استمرار الضغوط التضخمية واستقرار نسبي في مؤشرات السوق المصرفية خلال الفترة الحالية.
ويأتي الاجتماع المرتقب في وقت تتنافس فيه البنوك العاملة في السوق المحلية على تقديم أعلى عائد على شهادات الادخار، بهدف جذب السيولة من العملاء، خصوصًا بعد انتهاء آجال بعض الشهادات مرتفعة العائد التي طُرحت خلال العام الماضي.
شهادات بعوائد مرتفعة في أكبر البنوك المصرية:
تواصل بنوك الأهلي المصري ومصر والقاهرة طرح شهادات ادخار بعائد ثابت يصل إلى 17.25% سنويًا، لمدة 3 سنوات، مع صرف العائد بشكل شهري، وهي من أبرز الأوعية الادخارية التي يقبل عليها العملاء الباحثون عن دخل ثابت ومنتظم.
كما يتيح البنك الأهلي المصري مجموعة متنوعة من الشهادات بالعملات الأجنبية، تشمل الدولار الأمريكي واليورو، بمدد تبدأ من 3 سنوات وتصل إلى 7 سنوات، مع عوائد تصل إلى 4.90% على بعض الشهادات الدولارية طويلة الأجل.
ويبلغ العائد على الشهادة الدولارية لأجل 3 سنوات نحو 4.75%، بينما يصل إلى 4.85% لمدة 5 سنوات، و4.90% لمدة 7 سنوات، ما يجعلها من بين أعلى الشهادات الدولارية المتاحة حاليًا في السوق المصرفية المصرية.
البنك التجاري الدولي يطرح أعلى عائد متغير:
من جانبه، أعلن البنك التجاري الدولي CIB عن طرح شهادات ادخار جديدة بعائد متغير يصل إلى 19.5% سنويًا يصرف شهريًا، لتتصدر قائمة أعلى العوائد المطروحة حاليًا داخل القطاع المصرفي.
وأوضح البنك أن الشهادة الجديدة مدتها 3 سنوات، ويمكن شراؤها بحد أدنى يبدأ من 1000 جنيه، ويرتبط العائد فيها بسعر الإيداع لدى البنك المركزي، مع إضافة هامش 0.50% فوق سعر الكوريدور.
كما طرح البنك شهادة أخرى تحت اسم “Everyday” بعائد متغير يبلغ 19.25% سنويًا يصرف يوميًا، مع ربط العائد أيضًا بتحركات أسعار الفائدة لدى البنك المركزي، وهو ما يمنح العملاء فرصة الاستفادة من أي زيادات مستقبلية في الفائدة.
تعديل عائد الشهادة البلاتينية:
وأكد محمد الأتربي، الرئيس التنفيذي لـلبنك الأهلي المصري، أن لجنة الألكو بالبنك قررت رفع العائد على الشهادة البلاتينية ذات العائد الشهري لمدة 3 سنوات إلى 17.25% بدلًا من 16% سابقًا، في خطوة تستهدف الحفاظ على تنافسية الشهادات داخل السوق.
كما يطرح البنك شهادة ادخار لمدة سنة بعائد ثابت يبلغ 14% سنويًا يصرف شهريًا، لتناسب العملاء الراغبين في الاستثمار قصير الأجل.
بنك القاهرة يوسع خيارات الادخار:
بدوره، أعلن بنك القاهرة عن توفير شهادة ادخار جديدة لمدة 3 سنوات بعائد شهري تنافسي، إلى جانب وديعة ادخارية لمدة 18 شهرًا بعائد يصل إلى 22% يصرف في نهاية المدة.
وتبدأ قيمة الشهادة من مليون جنيه، بعائد شهري 17.25%، فيما تستهدف الوديعة العملاء الباحثين عن تحقيق أعلى عائد ممكن خلال فترة متوسطة.
لماذا تكتسب شهادات الادخار أهمية كبيرة؟:
وتحظى شهادات الادخار باهتمام واسع من المواطنين، باعتبارها من أكثر أدوات الاستثمار أمانًا واستقرارًا، خصوصًا في فترات ارتفاع معدلات التضخم وتقلبات الأسواق.
وتتنوع الشهادات المطروحة بين عائد ثابت ومتغير ومتدرج، كما تختلف مددها من سنة وحتى 7 سنوات، بما يتيح للعملاء اختيار الأداة المناسبة وفق احتياجاتهم المالية.
وكان البنك المركزي المصري قرر في اجتماعه الأخير تثبيت أسعار الفائدة عند 19% للإيداع و20% للإقراض لليلة واحدة، في إطار سياسة تستهدف السيطرة على معدلات التضخم والحفاظ على استقرار الأسواق النقدية.
بلغ إجمالي واردات دول مجلس التعاون الخليجي من الاتحاد الأوروبي 123.6 مليار دولار خلال عام 2025، في حين سجلت صادرات دول المجلس إلى الاتحاد الأوروبي 65.4 مليار دولار، بما يعكس استمرار النشاط التجاري بين الجانبين.
وأوضح «المركز الإحصائي الخليجي» أن استثمارات دول مجلس التعاون في الاتحاد الأوروبي بلغت نحو 199.5 مليار دولار خلال عام 2024، مقابل استثمارات أوروبية في دول المجلس بقيمة 185.6 مليار دولار.
وتعكس مؤشرات حجم التعاون الاقتصادي بين دول مجلس التعاون والاتحاد الأوروبي عمق الشراكة الاقتصادية بين الجانبين، في مجالات الاستثمار والتبادل التجاري.
أبرمت السعودية وصندوق النقد الدولي حزمة تدابير شاملة لدعم تنمية القدرات الاقتصادية على المستويين الإقليمي والدولي، مستهدفة تعزيز مرونة الدول الأعضاء ومواجهة التحديات الناشئة عن حالة عدم اليقين الجيوسياسي والاقتصادي.
جاء هذا الاتفاق في ختام الحوار الاستراتيجي رفيع المستوى الثاني، الذي عُقد في العاصمة الرياض، برئاسة مشتركة من نائب وزير المالية السعودي عبد المحسن الخلف، وكبار مسؤولي الصندوق؛ يتقدمهم مدير إدارة الشرق الأوسط وآسيا الوسطى، جهاد أزعور، ومديرة معهد تنمية القدرات، كاترينا بورفيل.
وناقش الجانبان آليات استغلال الشراكة السعودية الدولية لتعزيز الإصلاحات الهيكلية والاقتصادية، والاستجابة للطلب المتنامي على تنمية القدرات من قِبل الدول الأعضاء، لا سيما في ظل أوقات تشهد ضغوطاً متزايدة وحالة عدم يقين إقليمية ودولية فرضتها الحرب في الشرق الأوسط.
كما تبادل المسؤولون الرؤى حول الاستراتيجيات المثلى لتحقيق النمو المستدام وتحسين المرونة المالية للدول داخل المنطقة وخارجها.
الرياض ثالث أكبر شريك عالمي لصندوق النقد
تأتي هذه التحركات امتداداً للشراكة الاستراتيجية التي انطلقت بين السعودية والصندوق في عام 2024، بإجمالي تخصيصات تبلغ 279 مليون دولار تمتد على مدى 10 سنوات، مما يضع المملكة في المرتبة الثالثة عالمياً بين أكبر شركاء الصندوق في تمويل وتنمية القدرات.
وتتوزع الشراكة على 3 ركائز أساسية تدعمها وزارة المالية السعودية؛ تشمل الركيزة الأولى منطقة الشرق الأوسط وشمال أفريقيا عبر المكتب الإقليمي بالرياض، وبرامج تنمية القدرات ذاتية التمويل للمملكة، ومركز المساعدة الفنية الإقليمي «ميتاك»، وصندوق الصومال الاستئماني.
وتغطي الركيزة الثانية منطقة أفريقيا جنوب الصحراء عبر شبكة مراكز تنمية القدرات الإقليمية الأفريقية، في حين تدعم الركيزة الثالثة الأولويات الدولية عبر الصناديق المواضيعية التابعة للصندوق.
تكامل الأدوار الإقليمية للمكاتب الفنية
أوضح البيان أن تأسيس المكتب الإقليمي لصندوق النقد الدولي في الرياض، جاء بهدف تعزيز حوار السياسات، وتحسين التنسيق الإقليمي المشترك، والمساعدة في تلبية الطلب المتزايد على تنمية القدرات، ليكون ممثلاً ومكملاً لعمل مركز صندوق النقد الدولي للاقتصاد والتمويل في الشرق الأوسط الموجود في الكويت، ومركز «ميتاك» في لبنان.
وقد انعكست هذه الشراكة إيجاباً على الدول الأعضاء من خلال تنفيذ المكتب الإقليمي في الرياض لـ31 نشاطاً تدريبياً وفنياً في منطقة الشرق الأوسط وشمال أفريقيا وخارجها، استهدفت ما يزيد على 800 مشارك ومسؤول مالي خلال السنة المالية 2026.
ويعكس هذا النجاح المستمر أهمية الشراكات الاستراتيجية في قيادة التحول الاقتصادي ودعم الاستقرار المالي الإقليمي والعالمي.
حضور رفيع المستوى من الجانبين
يُذكر أن الحوار الاستراتيجي حظي برئاسة مشتركة من عبد المحسن الخلف، نائب وزير المالية السعودي، وحضور عبد الله بن زاره مساعد الوزير، وتركي أبالعلا مساعد وكيل الوزارة، ومحمد الراشد المدير التنفيذي للمملكة لدى صندوق النقد الدولي.
ومن جانب صندوق النقد الدولي، شارك في الحوار كبار المسؤولين؛ ومنهم بيرت كروس رئيس الإحصائيين ومسؤول البيانات ومدير إدارة الإحصاء، ومونتفورت ملاشيلا نائب مدير الإدارة الأفريقية، وفرنك بوسكيه نائب مدير معهد تنمية القدرات، وعبد العزيز واني مدير المكتب الإقليمي في الرياض، ومونيك نيواك مديرة مركز المساعدة الفنية الإقليمي للشرق الأوسط (ميتاك).
دخلت أسواق المال العالمية في موجة عاتية من الهبوط والارتباك المتبادل، إثر موجة بيع جماعية وعنيفة ضربت أسواق السندات السيادية من نيويورك وطوكيو إلى لندن، دافعة بكلفة الاقتراض الدولي إلى مستويات قياسية غير مسبوقة منذ عقود.
وتفجرت هذه الصدمة العنيفة عقب هجمات بطائرات مُسيَّرة في منطقة الخليج استهدفت منشأة للطاقة في الإمارات، وتم اعتراض أخرى في الأجواء السعودية، مما رسخ فرضية استمرار الإغلاق شبه الكامل لمضيق هرمز الاستراتيجي، منذ اندلاع حرب الرئيس دونالد ترمب في إيران قبل نحو 3 أشهر.
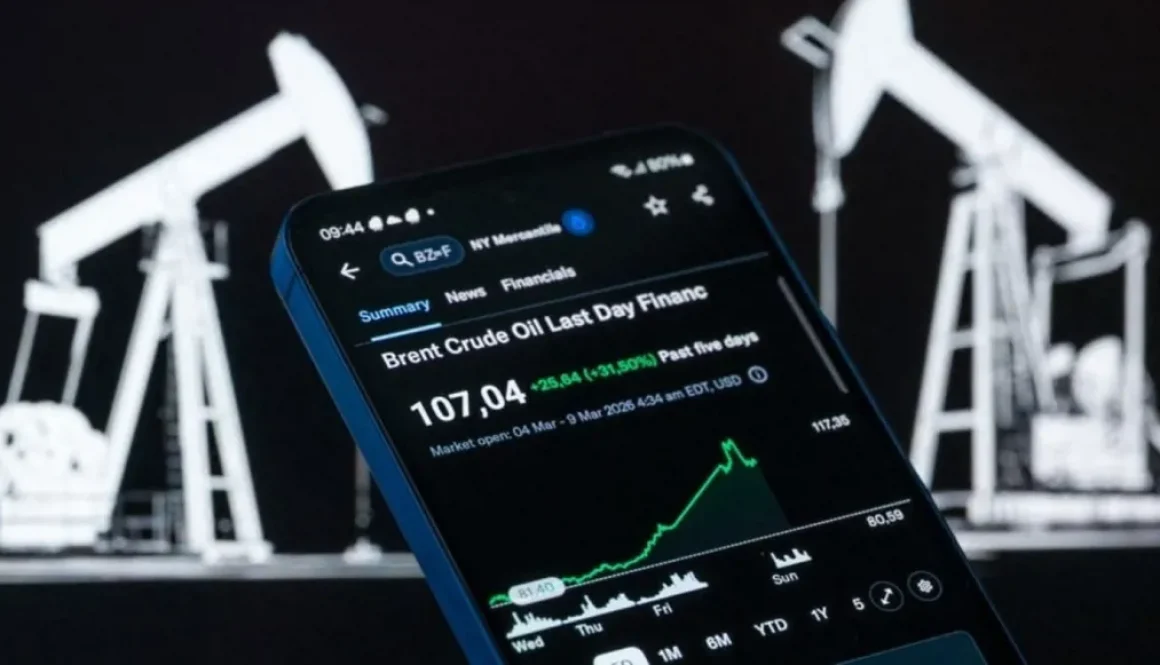
وقفزت أسعار خام برنت لتتجاوز حاجز 111 دولاراً للبرميل، وسط ذعر حقيقي يجتاح ردهات البورصات من تحول مخاوف التضخم المؤقت إلى نظام تضخمي دائم، يعيد رسم تكلفة المال عالمياً، ويهدد الاقتصادات الكبرى بالركود، مما دفع عوائد السندات الأميركية لأجل 30 عاماً للقفز إلى أعلى مستوياتها منذ عام 2023 عند 5.16 في المائة، بينما سجلت السندات اليابانية المماثلة قفزة تاريخية هي الأعلى في تاريخها الممتد لـ7 أعوام بتجاوزها 4.1 في المائة، في حين قفزت العوائد البريطانية إلى قمة غير مسبوقة منذ عام 1998 عند 4.63 في المائة.
ولا تقف هذه الأرقام الجافة عند حدود شاشات التداول المعقدة؛ بل إنها تترجم مباشرة إلى ضغوط يومية خانقة تمس القوة الشرائية للمواطن العادي وكلفة معيشته وقروضه الشخصية؛ إذ كشفت دراسة حديثة أعدها معهد «واتسون» بجامعة «براون» أن حرب ترمب في إيران كبَّدت الأسر الأميركية وحدها فاتورة وقود إضافية باهظة تخطت 41.5 مليار دولار (بمعدل 316 دولاراً لكل أسرة)، وهو ما يتجاوز الميزانية الكاملة المخصصة لإصلاح الجسور المتهالكة في الولايات المتحدة.
هذه التكلفة الباهظة في محطات الوقود؛ حيث قفز البنزين الأميركي بنسبة 51 في المائة ليصل إلى 4.51 دولار للغالون، تسربت سريعاً إلى أسعار الأغذية والشحن، مما دفع التضخم لأعلى مستوياته في 3 سنوات، وأجبر المستثمرين على إعادة هيكلة محافظهم عبر التخلص من السندات القديمة ذات العوائد المنخفضة، وتكبد خسائر دفترية فادحة، مدفوعين بمعادلة «المستثمر الحالي ضد المشتري الجديد»؛ فالسيولة الآن تبحث عن العوائد الجديدة المضمونة حكومياً والتي تخطت حاجز الـ5 في المائة، وهو ما سحب السيولة مباشرة من أسواق الأسهم التي باتت تقييماتها ومكرراتها متضخمة، وتنتظر هذا الأسبوع اختباراً حاسماً مع صدور النتائج المالية لعملاق أشباه الموصلات «إنفيديا»، في وقت يواجه فيه قطاع التكنولوجيا ضغطاً موازياً يُعرف بـ«تضخم الرقائق»، الناتج عن الإنفاق الملياري الهائل على البنية التحتية للذكاء الاصطناعي ومراكز البيانات، وضغطها الهائل على شبكات الطاقة العالمية ومواردها.
من تراجع البنوك المركزية إلى الديون المليارية
وإلى جانب صدمة الطاقة والذكاء الاصطناعي، يبرز التراكم التاريخي للديون السيادية كمحرك رئيسي وراء تمرد المستثمرين؛ إذ يشير صندوق النقد الدولي إلى أن الدَّين العام العالمي في طريقه للمس مائة في المائة من الناتج المحلي الإجمالي بحلول عام 2029، بينما يتوقع مكتب الموازنة في الكونغرس أن تدفع التخفيضات الضريبية لترمب بالدين الأميركي إلى 120 في المائة خلال عقد، متجاوزاً مستويات الحرب العالمية الثانية.
هذا الإسراف المالي، مضافاً إليه إعلان رئيسة الوزراء اليابانية ساناي تاكايتشي عن موازنة إضافية لمواجهة الغلاء، يدفع ما يُعرف بـ«حرَّاس السندات» إلى المطالبة بعلاوة مخاطر تضخمية أعلى، مجبرين الحكومات على دفع كلفة تمويل باهظة؛ خصوصاً في ظل المؤشرات السياسية المتوترة التي تواجه رئيس الوزراء البريطاني كير ستارمر، وتلمح نحو تيسير مالي غير مدروس.
كذلك، بدت البنوك المركزية كأنها تفقد السيطرة على كبح التضخم؛ فبعد أن كانت الأسواق تتوقع في فبراير (شباط) الماضي خفضين للفائدة، باتت الرهانات الآن تسعِّر رفعاً إلزامياً للفائدة الأميركية بحلول مارس (آذار) 2027، وسط ضغوط متزايدة على حاكم «الفيدرالي» القادم كيفين وارش، وتوقعات برفع وشيك للفائدة من بنك اليابان، و«المركزي الأوروبي» في يونيو (حزيران) المقبل لصد التضخم المستورد، مما أفقد السندات القديمة جاذبيتها تماماً؛ خصوصاً مع انسحاب البنوك المركزية من برامج التيسير الكمي ووقف شراء الديون الحكومية.
ويقفز الزخم غير المتوقع للاقتصاد الأميركي في نمو الوظائف ليعزز الضغوط التضخمية، مدفوعاً بـعوامل بنيوية طويلة الأجل تلخصها بحوث «أليانز» في التغير الديموغرافي لشيخوخة السكان، وتراجع العولمة لصالح سلاسل التوريد المحلية، وتكلفة التحول نحو الطاقة الخضراء.
وتأسيساً على هذا المشهد المعقد، يلتئم شمل وزراء مالية ومحافظي البنوك المركزية لمجموعة السبع في العاصمة الفرنسية باريس، في محاولة صعبة لتنسيق المواقف، واحتواء تقلبات أسواق الدين، وتأمين سلاسل التوريد للمعادن النادرة بعيداً عن الهيمنة الصينية، وذلك في أعقاب قمة بكين بين ترمب وشي جينبينغ، والتي لم تسفر عن اختراقات اقتصادية حقيقية.
ورغم محاولات وزير المالية الفرنسي رولان ليسكور لتلطيف الأجواء، بوصف ما يحدث بأنه «تصحيح حاد وليس انهياراً»، فإن رئيسة البنك المركزي الأوروبي كريستين لاغارد اعترفت بصراحة بقلقها المستمر، في حين دعت مديرة صندوق النقد الدولي كريستالينا غورغييفا الحكومات لعدم اتخاذ إجراءات تزيد الوضع سوءاً.
وتكشف الكواليس التحضيرية في باريس عن انقسامات حادة وتلاوم بين الحلفاء حول «الاختلالات الهيكلية غير المستدامة» للنظام الدولي؛ حيث يرى الجانب الأوروبي أن الأزمة تكمن في نمط ممتد منذ 10 سنوات يستهلك فيه العالم بشكل مشوه، تقوده الولايات المتحدة بالإفراط في الاستهلاك والديون، والصين بالإفراط في الإنتاج وضعف الاستهلاك المحلي، وأوروبا بضعف الاستثمار، وهو الواقع الهيكلي المعقد الذي أثبتت أسواق السندات اليوم أنه لم يعد قابلاً للاستمرار دون دفع ثمن باهظ يتجلى في قفزة سريعة لأسعار الفائدة التجارية، وبطاقات الائتمان، والرهون العقارية التي باتت تهدد النمو العالمي بأسره.
في المحصلة، يبعث الارتجاج العنيف في أسواق الدين العالمية برسالة بالغة الوضوح تتجاوز مجرد التذبذبات اليومية لشاشات التداول؛ ومفادها أن عصر الأموال الرخيصة والفائدة الصفرية الذي غذَّى الأسواق لسنوات قد ولَّى إلى غير رجعة. واليوم، تقف القوى الاقتصادية الكبرى، ومعها المستثمر والمستهلك العادي، أمام واقع مالي جديد يُعاد فيه تسعير المخاطر وكلفة الائتمان بناءً على معادلات جيوسياسية ملتهبة وخزان عام مثقل بالديون.
وبينما يترقب العالم ما ستُسفر عنه اجتماعات باريس وقرارات البنوك المركزية المرتقبة، تظل حقيقة واحدة ثابتة: أن ضبط إيقاع التضخم وتأمين سلاسل الإمداد سيكلِّف الاقتصاد العالمي ثمناً باهظاً، وأن شفرة السندات المشتعلة باتت هي المحدد الأول لمعالم المعيشة والاستثمار في المرحلة المقبلة.
وجد الدولار الأميركي الدعم مع بداية التعاملات الآسيوية، يوم الثلاثاء، بعد أن أعلن الرئيس الأميركي دونالد ترمب تعليق هجوم عسكري كان مخططاً له ضد إيران لإتاحة الفرصة للمفاوضات، في وقت استقرت فيه أسواق السندات العالمية بعد موجة بيع عنيفة استمرت يومين.
وتماسك مؤشر الدولار الأميركي، الذي يقيس أداء العملة الخضراء مقابل سلة من ست عملات رئيسية، ليحوم حول مستوى 99.026 نقطة، مستقطباً طلبات الشراء بعد أن أدى تراجع المخاوف من تصعيد عسكري واسع النطاق إلى انخفاض المؤشر بنسبة 0.3 في المائة، يوم الاثنين، ما أنهى سلسلة مكاسب استمرت خمسة أيام متتالية.
وفي هذا الصدد، أوضح محللو بنك «ويستباك» في مذكرة بحثية أن المعنويات في الأسواق استقرت عقب تقارير أفادت بأن الرئيس الأميركي ألغى ضربة مخططة على إيران استجابة لطلب من قادة دول الخليج العربي.
وفي أسواق الدين، تراجع العائد على سندات الخزانة الأميركية لأجل 10 سنوات بمقدار 3 نقاط أساس ليصل إلى 4.591 في المائة، متراجعاً من أعلى مستوياته في عام، وذلك مع انحسار المخاوف من قفزة تضخمية مستدامة، بالتزامن مع هبوط العقود الآجلة لخام برنت بنسبة 2.4 في المائة لتستقر عند 109.43 دولار للبرميل.
كان الدولار قد اكتسب قوة ملحوظة خلال الأسبوع الماضي كملاذ آمن في ظل تصاعد حدة الحرب في الشرق الأوسط وموجة البيع التي اجتاحت أسواق السندات العالمية، حيث أعاد المستثمرون تسعير المخاطر التي قد تجبر البنوك المركزية على اتخاذ إجراءات صارمة لاحتواء التضخم مع استمرار إغلاق مضيق هرمز واضطراب أسواق الطاقة.
رهانات الفائدة
وأظهرت أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» أن العقود الآجلة لأموال الفيدرالي تسعر الآن احتمالية تبلغ 36.2 في المائة لقيام البنك المركزي الأميركي برفع أسعار الفائدة بمقدار 25 نقطة أساس في اجتماعه المقرر في 9 ديسمبر (كانون الأول) المقبل، مقارنة باحتمالية ضئيلة لم تتجاوز 0.5 في المائة قبل شهر واحد فقط.
وعلى صعيد العملات المقابلة، استقر الدولار أمام الين الياباني عند مستوى 158.895 ين، وذلك بعد أن أظهرت البيانات الحكومية، يوم الثلاثاء، نمو الاقتصاد الياباني بنسبة سنوية بلغت 2.1 في المائة في الربع الأول، متجاوزة متوسط التوقعات.
كان وزير المالية الياباني ساتسوكي كاتاياما، قد صرح للصحافيين، يوم الاثنين، بأن اليابان مستعدة للتدخل في أي وقت لمواجهة التقلبات المفرطة في أسعار الصرف، مع ضمان تنفيذ أي تدخل لدعم الين وبيع الدولار بطريقة تتجنب دفع عوائد سندات الخزانة الأميركية للارتفاع.
وتترقب الأسواق عن كثب أي مؤشرات جديدة على تدخل طوكيو لدعم عملتها المحلية، والتي لا تزال عند مستويات قريبة من ضعفها الذي كانت عليه قبل بدء المسؤولين اليابانيين حملة التدخل الشهر الماضي، وهي الأولى من نوعها منذ نحو عامين.
وتشير بيانات البنك المركزي إلى أن طوكيو ربما أنفقت ما يقرب من 10 تريليونات ين (نحو 63 مليار دولار) منذ إطلاق جولتها الأخيرة من التدخل لشراء الين في 30 أبريل (نيسان) الماضي، بهدف كبح الضغوط التضخمية الناتجة عن ارتفاع تكاليف الاستيراد.
وفي بقية أسواق العملات، استقر اليورو دون تغيير يذكر عند 1.1650 دولار، في حين تراجع الجنيه الإسترليني بنسبة 0.1 في المائة ليصل إلى 1.3427 دولار. كما انخفض الدولار الأسترالي بنسبة 0.1 في المائة إلى 0.7164 دولار، وتراجع نظيره النيوزيلندي بالنسبة ذاتها ليسجل 0.5868 دولار. وأمام اليوان الصيني، حافظ الدولار على استقراره عند 6.798 يوان في التعاملات الخارجية (الأوفشور).
وفي سوق العملات المشفرة، ارتفعت عملة البتكوين بنسبة طفيفة بلغت 0.2 في المائة لتصل إلى 77005.69 دولار، في حين صعدت عملة الإيثريوم بنسبة 0.8 في المائة لتستقر عند 2131.91 دولار.
يحيى الشنار يطالب بدفاع عربي عن المصارف الفلسطينية
والاقتصاد المثقل بإجراءات قوات الإحتلال
طالب محافظ سلطة النقد الفلسطينية معالي يحيى الشنار اتحاد المصارف العربية بالدفاع عن القطاع المصرفي الفلسطيني والضغط على المؤسسات المالية الدولية والإقليمية والجهات المعنية لإزالة القيود الإسرائيلية عنه، خصوصاً تلك التي تتعلق بطبيعة العلاقة المصرفية مع البنوك المراسلة الإسرائيلية، والمساعدة في إيجاد حلول جذرية لمشكلة فائض الشيكل.
كما طالب الشنار في مقابلة مع مجلة «اتحاد المصارف العربية»، بضرورة العمل على تشكيل غطاء لحماية البنوك الفلسطينية من الإقتحامات الاسرائيلية وحجز ومصادرة الأموال، وتشكيل مظلّة مالية لمساندة المصارف الفلسطينية نتيجة تعرُّضها للخسائر الناتجة عن الإعتداءات الإسرائيلية خصوصاً في قطاع غزة، إلى جانب حشد الدعم الدولي من أجل تعويض المصارف الفلسطينية والاقتصاد الفلسطيني عن تلك الخسائر التي عمد الإحتلال على تنفيذها طوال عامين من الحرب والدمار.
وأكد الشنار أهمية توفير الدعم الفني والمؤسسي وبناء القدرات للبنوك الفلسطينية للتعامل مع التحديات والبيئة عالية المخاطر في ظل حالة عدم اليقين والتقلُّبات الجيوسياسية المرتفعة، فضلاً عن أهمية تشجيع المصارف العربية على توسيع علاقاتها مع المصارف الفلسطينية من أجل تعزيز صمودها وتقليل اعتمادها على البنوك المراسلة الإسرائيلية.
وفي ما يلي نص المقابلة:
1- ما هو تقييمكم للأداء الاقتصادي، خصوصاً النقدي، في فلسطين في ظل الظروف التي تمر بها فلسطين وفي ظل التصعيد الأخير في المنطقة؟
– بشكل عام، يشهد الاقتصاد الفلسطيني تراجعاً ملحوظاً خلال الفترة الأخيرة (بعد العدوان الاسرائيلي على قطاع غزة في العام 2023)، ويمر بأحد أصعب وأخطر المراحل، إذ تراجع أداء الأنشطة الاقتصادية كافة، حيث تم تدمير البنية التحتية في قطاع غزة بشكل شبه تام، وتقطيع أوصال الضفة الغربية من خلال البوابات الحديدية والحواجز الإسرائيلية، بالإضافة إلى التوغل الإستيطاني والرعوي الذي سيطر بشكل كبير على معظم مناطق (ج) في الضفة الغربية والتي تتواجد فيها معظم الموارد الطبيعية والزراعية للفلسطينيين.
ولا يختلف الحال كثيراً عند الحديث عن الأداء النقدي، إذ تعاني الحكومة الفلسطينية عجزاً مالياً بشكل كبير نتيجة وقف تحويل إيرادات المقاصة المصدر الرئيس والأكبر لتمويل الإنفاق الحكومي، بالإضافة إلى تراجع المنح والمساعدات الخارجية المقدمة للإقتصاد الفلسطيني. وقد أدى ذلك إلى عدم قدرة الحكومة على دفع الإلتزامات المترتبة عليها لا سيما فاتورة الأجور والرواتب.
أما في ما يتعلق بالقطاع المصرفي الفلسطيني، فقد أظهر مرونة نسبية في التعامل مع هذه الصدمات، وذلك رغم الظروف الاقتصادية والأمنية السائدة وحالة عدم اليقين غير المسبوقة. وقد ساهمت إجراءات سلطة النقد في المحافظة على الإستقرار المالي والمصرفي من خلال تعزيز الرقابة المصرفية وإدارة السيولة، والدفع في إتجاه التحول الرقمي والدفع الإلكتروني. إلاّ أن استمرار المخاطر الحالية وتصاعد حدّة التوترات السياسية والقيود المفروضة على الاقتصاد الفلسطيني بشكل عام، قد يكون لها تبعات سلبية على المناحي الاقتصادية والإجتماعية والسياسية وغيرها. كما يعاني القطاع المصرفي الفلسطيني بشكل خاص من مشكلة العلاقة المصرفية المراسلة مع البنوك الإسرائيلية، إلاّ أنه وفق الإجراءات الإسرائيلية الجديدة فقد أصبح تجديد هذه العلاقة يتم لفترات قصيرة قد تمتد لشهور وفي أحيان أخرى لأسابيع وهو ما يفاقم حالة عدم اليقين ويزيد من المخاطر. علماً أن العلاقة المصرفية المراسلة بين البنوك الفلسطينية والإسرائيلية تُعد مسألة حيوية لعمل النظام المصرفي الفلسطيني، خصوصاً في ظلّ الاعتماد الكبير على الإستيراد من إسرائيل، تحديداً المواد الأولية والأساسية.
2- كيف ترون وضع البنوك العاملة في فلسطين في ظل القيود التي تفرضها سلطات الإحتلال على مجمل النشاطات الاقتصادية ومن ضمنها النظام المصرفي الفلسطيني؟
– لا يزال القطاع المصرفي الفلسطيني يتمتع بمرونة نسبية في التعامل مع القيود التي تفرضها سلطات الإحتلال على الإقتصاد الفلسطيني بمكوّناته كافة. فلا يزال القطاع المصرفي يتمتع بمستويات ملاءة وسيولة جيدة تسمح له بالتعامل مع التحدّيات الحالية. كما أسهمت إجراءات سلطة النقد الرامية إلى تعزيز الرقابة المصرفية وإدارة السيولة، وإستخدام التكنولوجيا المالية في إتمام المعاملات اليومية، إضافة إلى تبنّي إستراتيجية التحوُّل الرقمي والدفع الإلكتروني، وإطلاق مجموعة من البرامج التمويلية التي تستهدف القطاعات الإقتصادية الإنتاجية.
وقد حافظت البنوك على مستويات مريحة من الرسملة والسيولة، حيث بلغت أصول الجهاز المصرفي نحو 26.6 مليار دولار في نهاية العام 2025 مرتفعة بنحو 22.6% مقارنة بالعام 2023، فيما وصلت ودائع العملاء إلى نحو 21.9 مليار دولار مقارنة بحوالي 17.6 مليار دولار لسنتي المقارنة، وإرتفع إجمالي محفظة التسهيلات إلى12.7 مليار دولار. كما تبنّت البنوك سياسة تحوُّط إئتماني متحفظة، رفعت من نسب المخصّصات لتغطية الديون المتعثّرة بشكل يفوق 144%، كما بلغت نسبة كفاية رأس مال القطاع المصرفي حوالي 17.4% وهي متوافقة مع النسب الرقابية.
في المقابل، تتعرّض البنوك لجملة من المخاطر الخارجية المرتبطة مباشرة بإجراءات الإحتلال، والتي تشكّل تحدّياً حقيقياً لإستمرار الإستقرار المالي، ومن أبرزها:
* مخاطر المقاصة والعلاقات المصرفية المراسلة: حيث لا يزال غياب تجديد طويل الأجل للترتيبات مع الجانب الإسرائيلي يشكل تهديداً مباشراً لحركة المدفوعات والتجارة.
* أزمة السيولة بالشيكل الناتجة عن القيود المفروضة على تحويل الفوائض النقدية، ما يخلق ضغوطاً على البنوك ويؤثر على تكلفة الإقتراض وتمويل التجارة.
* حجز أموال المقاصة وتراكم الاقتطاعات الأحادية الجانب، مما يفاقم الضائقة المالية لدى الحكومة وهو ما ينعكس على قدرة البنوك في إدارة مخاطر الإئتمان والسيولة.
* محفظة التسهيلات في قطاع غزة التي تُواجه مخاطر عالية نتيجة الأوضاع الإنسانية والاقتصادية، بما يتطلّب حلولاً إستثنائية كإنشاء صندوق لإدارة ومعالجة الديون الفردية.
وعليه، يمكن القول إن القطاع المصرفي يتمتع اليوم بصلابة مالية جيدة وقدرة عالية على إمتصاص الصدمات، لكنه في الوقت ذاته يُواجه تراكماً في الضغوط الخارجية المرتبطة بالبيئة السياسية والاقتصادية المفروضة قسراً. وهذه الضغوط – إن إستمرت من دون حلول – قد تترجم إلى تحدّيات في السيولة وإستدامة التمويل، وتتطلّب معالجة فورية من خلال: ضمان ترتيبات مستقرّة للمصرفية المراسلة، زيادة سقف تحويلات الشيكل، حل ملف المقاصة بصورة منتظمة ودعم معالجة محفظة غزة.
3- إلى أيّ مدى تستطيع سلطة النقد الفلسطينية أن تناور لتحقيق مكاسب لصالح الإستقرار النقدي في الاقتصاد الفلسطيني؟
– يعاني الاقتصاد الفلسطيني من تشوّهات هيكلية مزمنة، إذ يعاني من معدلات بطالة مرتفعة وقد تكون الأعلى في المنطقة، كما تعاني الحكومة من عجز مزمن وعدم قدرة على التحكُّم بمواردها المالية، بالإضافة إلى أن معدّلات التضخُّم الحاصلة في فلسطين هي في معظمها تضخُّم مستورد من الخارج وتحديداً إسرائيل وذلك في ظل بروتوكول باريس والعلاقة القسرية التي تجبر الاقتصاد الفلسطيني على إستيراد معظم المواد الأولية والأساسية من إسرائيل. كما أن غياب عملة وطنية يمثل تحديداً أساسياً في تنفيذ السياسة النقدية وتفعيل الأدوات التقليدية لهذه السياسة.
تعمل سلطة النقد في ظل هذه البيئة عالية المخاطر والتحدّيات، ورغم ذلك فقد نجحت في السنوات السابقة في التأقلم مع التحدّيات الجديدة، وإدارة الأزمات بإختلاف أنواعها بنجاح واقتدار. ورغم إجراءات سلطة النقد الهادفة إلى المحافظة على الإستقرار المالي والنقدي، إلاّ أنها تبقى محدودة في ظل غياب أدوات السياسة النقدية اللازمة، بالإضافة إلى أن جزءاً كبيراً من التضخُّم في الاقتصاد الفلسطيني هو تضخُّم مستورد ومن الصعب التحكُّم به. ونظراً لذلك فان قدرة سلطة النقد على المناورة تبقى محدودة في ظل هذه الظروف الصعبة والمعقّدة، مقارنة بالبنوك المركزية الأخرى ذات الصلاحيات الكاملة.
4- مع دخول قانون خفض إستخدام النقد حيّز التنفيذ؟
a. هل هناك كفاءة في التعامل مع هذا القانون؟
b. هل بدأت سلطة النقد تلمس آثاره في تعزيز أدوات الدفع غير النقدي؟
c. وكيف يتوقع أن ينعكس على الاقتصاد الفلسطيني بشكل عام؟
– جاء القرار بقانون خفض إستخدام النقد في فلسطين للحدّ من التعامل النقدي ومعالجة مشكلة فائض الشيكل وعدم قبول إسرائيل تحويل هذا الفائض إلى البنوك المراسلة الإسرائيلية، وقد حدّد سقف المعاملات المالية التي تخضع له بـ 30000 شيكل أو ما يعادلها بالعملات الأخرى، وقد دخل هذا القانون حيّز التنفيذ بتاريخ 25/2/2026.
إن الهدف الأساسي لهذا القانون هو تعزيز إستخدام وسائل الدفع غير النقدي وتخفيض إستخدام النقد في المعاملات وإدارة المخاطر ذات العلاقة وتطوير بيئة مالية رقمية آمنة لمعالجة مشاكل السيولة النقدية التي تُواجه القطاع المصرفي الفلسطيني، وبالتالي يُتوقع أن تكون له تبعات إقتصادية إيجابية على الاقتصاد الفلسطيني بشكل عام والقطاع المصرفي بشكل خاص. كما يُسهم هذا القانون في الحدّ من التهرُّب الضريبي والاقتصاد غير الرسمي، بالإضافة إلى تعزيز الشمول المالي. إلاّ أن بعض التحدّيات قد تظهر، في المدى القصير، عند تطبيق هذا القانون لا سيما تأثر الأنشطة الاقتصادية والمنشآت الصغيرة التي تعتمد بشكل شبه كلي على التعاملات النقدية.
في المحصّلة، يُتوقع أن تواجه بعض الأنشطة الاقتصادية مجموعة من التحدّيات والصعوبات في المدى القصير عند تطبيق هذا القانون، إلاّ أن الأثر المتوقع للقانون على المدى المتوسط والطويل سيكون إيجابياً ويُسهم في تعزيز الشفافية والحدّ من التهرب الضريبي ومكافحة غسل الأموال، وهو ما يُسهم في دعم الإستقرار المالي والنقدي ويعزّز من قدرة سلطة النقد على متابعة مشكلة السيولة وفائض الشيكل.
5- في ظل الثنائية التي تعيشها البنوك في فلسطين، التأثر بالقرارات التي تتخذها سلطات الإحتلال والإمتثال للمعايير والقواعد المصرفية؟
a. ما هي الصعوبات التي تواجه سلطة النقد في إدارة السياسة النقدية؟
b. ما هي المنهجية في قياس المؤشرات التي ترصدها الهيئة في خصوص النمو المتحقق والتضخُّم؟
– في خصوص الصعوبات والتحدّيات التي تواجه سلطة النقد في إدارة السياسة النقدية، فإنها تتمثل بشكل أساسي في غياب عملة وطنية وبالتالي عدم القدرة على إستخدام أدوات السياسة النقدية التقليدية. كما تمثل التقلّبات السياسية والإجراءات الإسرائيلية، تحدّياً أساسياً وكبيراً لسلطة النقد وتحدّ من قدرتها على إدارة السياسة النقدية، إذ تسيطر إسرائيل على المعابر والمنافذ الحدودية، كما أنها تسيطر على الموارد الطبيعية والمالية للحكومة الفلسطينية، بالإضافة إلى تحكُّمها في التعاملات المالية في ما بين القطاع المصرفي الفلسطيني والبنوك الإسرائيلية المراسلة، وهو ما يُحد من قدرة الاقتصاد على التعافي والنمو ويُحد من القدرة على التحكّم بمعدّلات التضخُّم والبطالة.
أما في خصوص منهجية قياس معدّل النمو المتحقّق في فلسطين، فهو يتم من خلال قياس التغيُّر الحاصل في حجم الناتج المحلي الإجمالي في فلسطين. ويتم قياس الناتج المحلي الإجمالي، إما بطريقة الإنفاق والتي تعتمد على حجم الإستهلاك والإستثمار والإنفاق الحكومي بالإضافة إلى صافي التصدير، أو عن طريق القيمة المضافة المتحقّقة من الأنشطة الاقتصادية كافة. علماً أنه يتم قياس الناتج المحلي الإجمالي بشكل ربعي وسنوي، بالأسعار الجارية والأسعار الثابتة، وهو ما يُمكن خلاله حساب معدّل النمو الحقيقي ومعدّل النمو الإسمي.
أما معدّل التضخُّم فيتم قياسه من خلال إحتساب معدّل التغيُّر الحاصل في مؤشّر أسعار المستهلك في فلسطين، ويتم إحتساب هذا المؤشّر بحسب المنطقة الجغرافية (الضفة الغربية، قطاع غزة، القدس)، وبحسب الأنشطة الاقتصادية وبشكل شهري.
6- كيف تقيّم التواجد المصرفي الأردني في فلسطين؟
– يُمثل التواجد المصرفي الأردني في فلسطين عاملاً مهماً ومساهماً أساسياً في المحافظة على الإستقرار المالي وتعزيز دور القطاع المصرفي في دعم صمود الاقتصاد الفلسطيني بشكل عام والمواطن الفلسطيني بشكل خاص، كما أن التواجد المصرفي الأردني في فلسطين ساهم في نقل وتعزيز ورفع مستوى المعرفة والتكنولوجيا المالية والخبرات المصرفية في القطاع المصرفي الفلسطيني المحلي. كما تُساهم المصارف الأردنية العاملة في فلسطين في توفير مظلة حماية للحكومة الفلسطينية في ظل التحدّيات التي تواجهها، يُضاف إلى ذلك توفير التمويل اللازم لمختلف القطاعات الاقتصادية وللمستثمرين والمواطنين على حد سواء. كما تُسهم هذه البنوك في رفع كفاءة الخدمات المالية والمصرفية المقدمة، وتُساعد في تحسين جودة هذه الخدمات وتنوعها.
وبشكل عام، فقد ساهمت المصارف الأردنية الوافدة في تعزيز صمود القطاع المصرفي الفلسطيني بشكل عام، إذ شكلت أصول هذه المصارف حوالي 35 % من إجمالي حجم القطاع المصرفي في فلسطين في العام 2025.
ما هو المطلوب من اتحاد المصارف العربية حيال البنوك في فلسطين، كون البنوك الفلسطينية لها خصوصية في إرتباطها بالنظام المصرفي لدولة الإحتلال الاسرائيلية؟
– نظراً إلى العلاقة القسرية في ما بين المصارف الفلسطينية والنظام المصرفي الإسرائيلي وتحكُّم الإحتلال الإسرائيلي بطبيعة هذه العلاقة وبقدرة المصارف الفلسطينية على تقديم الخدمات المصرفية اللازمة للمواطنين، تبرز الحاجة هنا إلى مساندة ودعم اتحاد المصارف العربية للقطاع المصرفي الفلسطيني وتعزيز دوره في دعم الاقتصاد الفلسطيني، وذلك من خلال مجموعة من الإجراءات التي تُعزّز الصمود:
– الدفاع عن القطاع المصرفي الفلسطيني والضغط على المؤسسات المالية الدولية والإقليمية والجهات المعنية لإزالة القيود الإسرائيلية عنه خصوصاً تلك التي تتعلق بطبيعة العلاقة المصرفية مع البنوك المراسلة الإسرائيلية، والمساعدة في إيجاد حلول جذرية لمشكلة فائض الشيكل.
– العمل على تشكيل غطاء لحماية البنوك الفلسطينية من الإقتحامات الإسرائيلية وحجز ومصادرة الأموال، وتشكيل مظلّة مالية لمساندة المصارف الفلسطينية نتيجة تعرُّضها للخسائر الناتجة عن الإعتداءات الإسرائيلية خصوصاً في قطاع غزة.
– حشد الدعم الدولي من أجل تعويض المصارف الفلسطينية والاقتصاد الفلسطيني عن تلك الخسائر التي عمد الإحتلال على تنفيذها طوال عامين من الحرب والدمار.
– توفير الدعم الفني والمؤسسي وبناء القدرات للتعامل مع التحدّيات والبيئة عالية المخاطر في ظل حالة عدم اليقين والتقلبات الجيوسياسية المرتفعة.
– تشجيع المصارف العربية على توسيع علاقاتها مع المصارف الفلسطينية من أجل تعزيز صمودها وتقليل اعتمادها على البنوك المراسلة الإسرائيلية.
الإقتصاد الوطني يملك هوامش أمان تمكّنه من التعامل مع الصدمات بكفاءة وبأثر أقل
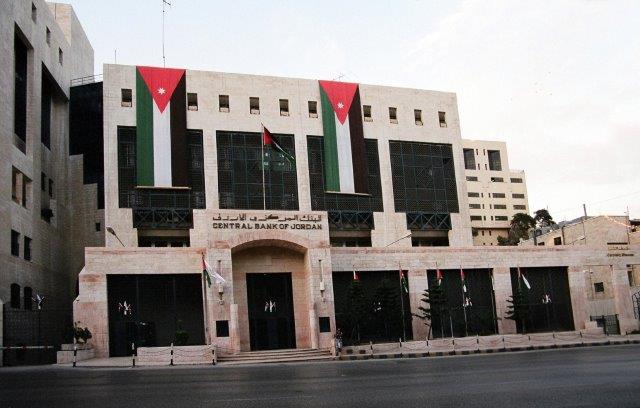
قال محافظ البنك المركزي الاردني، الدكتور عادل الشركس: إن تصاعد التوترات الجيوسياسية في المنطقة وما حمله من إنعكاسات على أسعار الطاقة وسلاسل الإمداد والأسواق المالية الدولية، شكل إختباراً جديداً للإقتصاد الوطني في العام الحالي 2026.
وأضاف د. الشركس في مقابلة مع مجلة اتحاد المصارف العربية «تقييمنا في ظل المعطيات الراهنة، والذي يتماشى مع تقييم صندوق النقد الدولي، يشير إلى أن أثر تصاعد الأوضاع الجيوسياسية في المنطقة سيبقى، محدوداً ومؤقتاً دون أن يغيّر المسار الأساسي للإقتصاد الوطني».
وقال د. الشركس: «إن هذه التوقعات مدعومة بما يتمتع به الإقتصاد الوطني من هوامش أمان وقائية وعوامل مرونة ومنعة، تمكنه من إمتصاص أثر الصدمات والتعامل معها بكفاءة وبأقل أثر ممكن».
وأكد د. الشركس في المقابلة أن رؤية التحديث الإقتصادي 2023-2033، والتي تم إطلاقها برعاية ملكية سامية في العام 2022، تُشكل خارطة طريق عابرة للحكومات، تهدف إلى إطلاق كامل الإمكانات الاقتصادية وتحقيق نمو شامل ومستدام، وتسعى إلى مضاعفة فرص العمل المتاحة، ورفع مستوى المعيشة بما يضمن تحسين نوعية حياة المواطنين.
وأشار د. الشركس إلى أن الأردن قطع شوطاً مهماً في تنفيذ أجندة الرؤية عبر البرنامج التنفيذي الأول 2023-2025، وكانت مُخرجات هذا البرنامج واضحة في تعزيز زخم النمو الإقتصادي الذي نشهده اليوم، إلى جانب تشجيع الإستثمار وتعميق الشراكة مع القطاع الخاص، ما ساهم في تعزيز مرونة الإقتصاد وقدرته على مواجهة التحدّيات.
وفي ما يلي نص المقابلة:
* كيف تقيّمون أداء الاقتصاد الوطني، وما هي المبادرات التي ينفذها البنك المركزي في إطار خطة التحديث الإقتصادي؟
– كما يعلم الجميع، شهد العالم والمنطقة في العام 2025 تطوّرات متسارعة على أصعدة عدة، لعلّ أبرزها ما يتعلق بالسياسات التجارية، إلى جانب استمرار وتعمّق الأوضاع الجيوسياسية، والتي تمثلت بالحرب في غزة وما رافقها من إنعكاسات، آنذاك، على صعيد إغلاق مضيق باب المندب وتأثر سلاسل الإمداد، بالإضافة إلى تداعيات حرب الـ 12 يوماً بين إيران وإسرائيل في حزيران/يونيو 2025. وفي خضم هذه التطورات، برهن الإقتصاد الوطني على تمتعه بدرجة عالية من المرونة والقدرة على امتصاص الصدمات، إذ تمكن من تحقيق مسار تصاعدي في معدّلات النمو الاقتصادي، على أساس ربعي، حيث ارتفع معدل النمو من 2.6 % في الربع الأخير من العام 2024 إلى 2.7 % في الربع الأول من العام 2025، ثم إلى 2.8 % في الربعين الثاني والثالث، وليصل إلى 3 % في الربع الأخير من العام 2025. وبذلك، بلغ معدّل النمو الاقتصادي ما نسبته 2.8 % لعام 2025 كاملاً، بالمقارنة مع نمو نسبته 2.6 % في العام 2024، متجاوزاً بذلك التوقعات، بما في ذلك توقعات صندوق النقد الدولي البالغة 2.7 % للعام ذاته، الأمر الذي يعكس متانة الأسس الاقتصادية وقدرة الاقتصاد على تحقيق نمو تدريجي ومستدام رغم الضغوط الخارجية.
وقد جاء النمو الاقتصادي في العام 2025 مدفوعاً بحزمة إجراءات تحفيزية من قبل الحكومة ساهمت في تمكين القطاعات الاقتصادية من النمو، بالإضافة إلى تحقيق جملة من المؤشرات الاقتصادية الإيجابية، التي تؤكد سلامة وقوة الأسس المالية والنقدية، وفي مقدّمها مؤشّرات القطاع الخارجي. فقد تمكن الأردن من استقطاب إستثمارات أجنبية مباشرة تجاوزت قيمتها 2 مليار دولار، محققةً نمواً نسبته 25.1 % في العام 2025، مما يعكس مستوى الثقة بالاقتصاد الوطني وجاذبية بيئته الاستثمارية. كما حقّقت الصادرات الوطنية نمواً قوياً بنسبة 9.9 % ، لتبلغ قيمتها 13.6 مليار دولار، مدفوعةً بارتفاع الصادرات غير التقليدية بنسبة 9.1 % ، والتي تُشكل 87.8 % من الصادرات الوطنية، إضافة إلى نمو الصادرات التقليدية (البوتاس والفوسفات) بنسبة 15.9 % . وفي السياق ذاته، إرتفعت حوالات العاملين في الخارج بنسبة 4.5 % لتصل إلى 4.5 مليار دولار خلال العام 2025. ورغم التأثر المحدود لقطاع السياحة بالأوضاع الجيوسياسية في المنطقة، واصل الدخل السياحي مسار تعافيه، مسجلاً نمواً بنسبة 7.6 % خلال العام 2025 ليصل إلى نحو 7.8 مليار دولار.
أما في ما يتعلق بالأداء الاقتصادي في العام 2026، فلا شك في أن تصاعد التوترات الجيوسياسية في المنطقة، بما يحمله من إنعكاسات على أسعار الطاقة وسلاسل الإمداد والأسواق المالية الدولية، يُشكل اختباراً جديداً للاقتصاد الوطني، ولكن تقييمنا في ظل المعطيات الراهنة، والذي يتماشى مع تقييم صندوق النقد الدولي، يشير إلى أن أثر تصاعد الأوضاع الجيوسياسية في المنطقة سيبقى محدوداً ومؤقتاً دون أن يغيّر المسار الأساسي للاقتصاد الوطني، وذلك في ضوء ما يتمتع به الاقتصاد الوطني من هوامش أمان وقائية وعوامل مرونة ومنعة، والتي تمكنه من امتصاص أثر الصدمات والتعامل معها بكفاءة وبأقل أثر ممكن.
أما في خصوص الشق الثاني من السؤال حول المبادرات التي ينفذها البنك المركزي في إطار رؤية التحديث الاقتصادي، فلا بد من الاشارة بدايةً إلى رؤية التحديث الاقتصادي 2023-2033، والتي تم إطلاقها برعاية ملكية سامية في العام 2022، تُشكل خارطة طريق عابرة للحكومات، تهدف إلى إطلاق كامل الإمكانات الاقتصادية وتحقيق نمو شامل ومستدام، وتسعى إلى مضاعفة فرص العمل المتاحة، ورفع مستوى المعيشة بما يضمن تحسين نوعية حياة المواطنين. وفي السنوات الثلاث الماضية قطع الأردن شوطاً مهماً في تنفيذ أجندة الرؤية عبر البرنامج التنفيذي الأول 2023-2025، وكانت مُخرجات هذا البرنامج واضحة في تعزيز زخم النمو الاقتصادي الذي نشهده اليوم، إلى جانب تشجيع الاستثمار وتعميق الشراكة مع القطاع الخاص، ما ساهم في تعزيز مرونة الاقتصاد وقدرته على مواجهة التحدّيات.
وقد شارك البنك المركزي في البرنامج الأول 2023-2025 بالعديد من المبادرات، لا سيما على صعيد تعزيز الاشتمال المالي في المملكة، وتنظيم وتطوير قطاع التأمين، وتعزيز وصول المنشآت متناهية الصغر والصغيرة والمتوسطة للتمويل، وتوفير بيئة ملائمة للنهوض بالتقنيات المالية وابتكاراتها، وتعزيز التحول الرقمي في القطاع المالي، هذا إلى جانب تطوير قدرة القطاع الصيرفي على تقديم خدمات رقمية مميزة، وتطوير التشريعات الناظمة للقطاع المالي. وتم ضمن هذا الإطار إقرار وتعديل العديد من التشريعات لتنسجم مع اهداف استراتيجية الاشتمال المالي 2023-2028، إضافة إلى إطلاق الاستراتيجية الوطنية للاشتمال المالي 2023-2028، ورؤية الأردن للتكنولوجيا المالية والابتكار، واستراتيجية الاتصال والعلامة التجارية لمنظومة التكنولوجيا المالية والابتكار، وأكاديمية الفنتك الأردنية بالتعاون مع معهد الدراسات المصرفية، والاستراتيجية الوطنية للمدفوعات الإلكترونية 2023-2025.
كما يواصل البنك المركزي حالياً دوره الريادي في تحقيق أهداف رؤية التحديث الاقتصادي من خلال المشاركة في البرنامج التنفيذي الثاني للرؤية للأعوام 2026-2029، الذي تم اطلاقه بداية العام الحالي، من خلال التركيز على تعزيز التحوُّل الرقمي، والأمن السيبراني، والتمويل الأخضر، والذكاء الاصطناعي، والابتكار المالي، وتنمية المهارات المستقبلية، تمثل هذه المجالات نقلة نوعية في القطاع المالي الأردني، وبشكل يساهم في دفع وتيرة النمو الاقتصادي المستدام.
* السياسة النقدية تتصدّر قائمة الانجازات على المستوى الاقتصادي، وهذه شهادة الجهات الدولية، خصوصاً صندوق النقد الدولي، وشهادة وكالات التصنيف الدولية، ما العوامل التي تساعد في أن تبقى السياسة النقدية في نجاح مستمر؟
– لا شك في أن البنك المركزي الأردني نجح على مدى العقود الثلاثة الماضية في إرساء أسس قوية للاستقرار النقدي والمالي في المملكة، بفضل إدارته الحصيفة للسياسة النقدية، على الرغم من كل التحدّيات غير المواتية التي شهدتها المنطقة والعالم خلال هذه الفترة، بما في ذلك الاضطرابات الجيوسياسية والأزمات الاقتصادية المختلفة. وهذا ما أجمعت عليه كل تقييمات المؤسسات المالية الدولية ووكالات التصنيف الائتماني، والتي كان آخرها تقرير وكالة ستاندرد آند بورز، الصادر في شهر آذار/مارس من العام الحالي، والذي أبرز بوضوح فعّالية السياسة النقدية التي يتبعها البنك المركزي وقدرتها على المحافظة على الاستقرار النقدي والمالي في المملكة.
في الحقيقة، هذا النجاح في إدارة السياسة النقدية لم يأتِ من فراغ، بل هو ثمرة تضافر عوامل عديدة، يأتي في مقدّمها الاستقلالية والمهنية العالية التي يتمتع بها البنك المركزي الأردني، والتي تمكّنه من اتخاذ قراراته النقدية بشكل موضوعي وحكيم، بعيداً عن أي ضغوط خارجية، بما يضمن الالتزام بتحقيق هدفه الرئيس المنصوص عليه في القانون، والمتمثل في المحافظة على الاستقرار النقدي والمالي في المملكة. كما لعبت المصداقية والثقة العالية التي يتمتع بها البنك المركزي الأردني على المستويين المحلي والدولي، والتي تشكّلت وترسّخت عبر التاريخ، دوراً أساسياً في تماسك قوة السياسة النقدية وضمان نجاحها المُستمر، وتعزيز الثقة في الاقتصاد الكلي بشكل عام. فوضوح بوصلة البنك المركزي في المحافظة على الاستقرار النقدي والمالي في المملكة، والتزامه بسياسة سعر الصرف الثابت للدينار الأردني مقابل الدولار الأميركي، مكّنته من اكتساب هذه الثقة وتعزيز استقرار العملة الوطنية على المدى الطويل، مدعوماً بمستوى مرتفع من الاحتياطيات الأجنبية، والتي تجاوزت 28 مليار دولار في مطلع العام الحالي، وهو ما يُغطي مستوردات المملكة من السلع والخدمات لأكثر من ثلاثة أضعاف المدة المُتعارف عليها دولياً، والتي تُقدّر بنحو ثلاثة أشهر. ويُعدُّ الاتجاه النزولي لمعدل الدولرة إلى 17.6 % في نهاية العام 2025، مقارنة بمعدّلات فاقت 20 % قبل العام 2020، مؤشّراً مهماً على تنامي هذه الثقة وعلى فعّالية السياسة النقدية بشكل عام. كما بقي معدل التضخُّم عند مستويات مقبولة لم تتجاوز 3 % بالمتوسط في العقود الثلاثة الماضية، ما حافظ على القوة الشرائية للدينار وعزز تنافسية الاقتصاد الوطني بشكل عام.
ولا شك في أن المصداقية والثقة العالية التي يتمتع بها البنك المركزي الأردني لا تنفصل عن عامل آخر جوهري في نجاح السياسة النقدية، وهو الشفافية. فالتواصل الواضح والدوري للبنك مع الجمهور والأسواق حول قراراته وأدواته النقدية، ونشر البيانات والتقارير الدورية، وشرح أهدافه ومسوّغات قراراته، يُعزّز فهم التوجُّهات الاقتصادية ويحد من حالة عدم اليقين، ما يرسّخ ثقة المستثمرين والمواطنين ويجعل السياسة النقدية أكثر فاعلية في الحفاظ على الاستقرار النقدي والمالي.
كما ساهم في هذا النجاح أيضاً مرونة السياسة النقدية، وقدرة البنك المركزي على تطوير أدواته بما يتلاءم مع طبيعة الظروف الاقتصادية، الأمر الذي مكّنه من احتواء آثار العديد من الأزمات والحفاظ على الاستقرار النقدي والمالي. وفي هذا الإطار، إستخدم البنك المركزي عدداً من الأدوات غير التقليدية خلال الفترات الماضية لدعم النشاط الاقتصادي وتعزيز قدرة القطاعات الإنتاجية على مواجهة التحدّيات، من بينها إطلاق برامج التمويل الميسر لدعم مختلف القطاعات الاقتصادية الحيوية، الذي لا يزال معمولاً به حتى الآن، وتوفير خطوط ائتمان موجهة للمشاريع الصغيرة والمتوسطة، إلى جانب اتخاذ إجراءات داعمة أثناء جائحة كورونا، مثل السماح للبنوك بتأجيل أقساط القروض للأفراد والشركات، بما ساهم في تخفيف الأعباء المالية على المقترضين والحفاظ على استمرارية النشاط الاقتصادي اثناء تلك المرحلة الاستثنائية.
ولا شك في أن هناك العديد من العوامل الأخرى التي لا يُمكن إغفالها عند الحديث عن العوامل الداعمة لنجاح السياسة النقدية، من أبرزها مرونة الاقتصاد الأردني وقدرته على التكيف مع مختلف المتغيّرات والصدمات، إلى جانب التزام الحكومة في تنفيذ برامج الإصلاح الاقتصادي والهيكلي، فضلًا عن التنسيق والتكامل بين السياسات المالية والنقدية، وغيرها العديد من العوامل التي قد لا يتسع المجال لذكرها بالتفصيل.
* ذكر التقرير التصنيف الائتماني لوكالة ستاندرد أند بورز أن رصيد الاحتياطيات من العملات الأجنبية وصل 28.6 مليار دولار في مطلع العام 2026، في ظل الارتفاعات التي شهدتها أسعار الطاقة مع التوتر الأخير في المنطقة بسبب الحرب الغربية – الإيرانية:
أ – هل تتوقعون المحافظة على هذا المستوى من الاحتياطيات، في ظل ارتفاع تكلفة المستوردات الطاقة؟
– تُعد الاحتياطيات الأجنبية ركيزة أساسية في تعزيز الاستقرار النقدي في الأردن، حيث شكّلت على الدوام دعامة حقيقية لسياسة سعر الصرف الثابت للدينار الأردني مقابل الدولار الأميركي، والتي تمثل الركيزة الاسمية للسياسة النقدية منذ العام 1995. وقد أسهمت هذه الاحتياطيات في ترسيخ الثقة بالاقتصاد الوطني، وتعزيز مصداقية السياسة النقدية، إلى جانب دورها المحوري كخط دفاع أول في مواجهة الصدمات والتقلبات الخارجية، سواء على صعيد تدفقات رؤوس الأموال أو تقلبات الأسواق العالمية. وفي هذا السياق، حرص البنك المركزي على المحافظة على مستويات مريحة من الاحتياطيات الأجنبية، تتجاوز بكفاية مؤشرات الأمان الدولية، بما يضمن القدرة على تلبية الاحتياجات التمويلية للمملكة، ويُعزّز منعة الاقتصاد الوطني في مواجهة مختلف التحديات. ولا يُخفى على أحد أن الاقتصاد الأردني قد واجه، على مدى العقود الماضية، سلسلة من التحدّيات والصدمات الخارجية المتعاقبة، سواء ذات طابع اقتصادي أو جيوسياسي، إلاّ أنه استطاع في كل مرة أن يتجاوزها بثبات، مستنداً إلى قاعدة صلبة من الاحتياطيات الأجنبية المريحة، والتي جرى المحافظة عليها بل وتعزيزها حتى في خضم تلك الأزمات، ليتجاوز رصيدها في بداية العام الحالي 28 مليار دولار، وهو ما يُغطّي مستوردات المملكة من السلع والخدمات لأكثر من ثلاثة أضعاف المدة المُتعارف عليها دولياً، والتي تُقدر بنحو ثلاثة أشهر، كما أشرت سابقاً.
ومن المتوقع أن تبقى الاحتياطيات الأجنبية ضمن نطاق مريح نسبياً في الفترة المقبلة، رغم التحدّيات المرتبطة بارتفاع أسعار الطاقة في ظل التوترات الجيوسياسية الأخيرة في المنطقة. ويُعزى ذلك إلى جملة من العوامل الداعمة، في مقدمتها الثقة الراسخة بالسياسة النقدية ومصداقية البنك المركزي الأردني، إلى جانب قوة الدينار واستقرار سعر صرفه، فضلًا عن تنوع واستدامة مصادر تدفقات العملات الأجنبية إلى الاقتصاد الوطني، بما في ذلك حوالات العاملين في الخارج، والدخل السياحي، والاستثمار الأجنبي المباشر، إلى جانب المنح والمساعدات الخارجية، الأمر الذي يعزّز من قدرة المملكة على المحافظة على مستويات قوية ومريحة من الاحتياطيات الأجنبية.
ب – هل مسؤولية بناء احتياطيات أجنبية تقع على عاتق البنك المركزي أم جميع النشاطات الاقتصادية؟
– أود في البداية التأكيد على أن الهدف الرئيس للبنك المركزي يتمثل في المحافظة على الاستقرار النقدي والمالي في المملكة، من خلال ترسيخ استقرار سعر الصرف الثابت للدينار الأردني مقابل الدولار الأميركي، باعتباره الركيزة الاسمية للسياسة النقدية، والمدعوم بمستويات مريحة من الاحتياطيات الأجنبية. ولا شك في أن مصداقية البنك المركزي وكفاءة سياساته تُسهمان في تعزيز الثقة بالدينار الأردني، كما أن إدارته الحصيفة والفعالة للاحتياطيات الأجنبية تُعد عاملاً محورياً في المحافظة على مستوياتها وتعزيزها.
لكن بكل تأكيد أن بناء الاحتياطيات الأجنبية لا يقتصر على دور البنك المركزي، بل يعتمد على مجموعة واسعة من العوامل المرتبطة بأداء الاقتصاد الكلي، وفي مقدّمها قدرة الاقتصاد الوطني على توليد العملات الأجنبية من خلال الصادرات السلعية والخدمية، وقطاع السياحة، وتحويلات العاملين في الخارج، إلى جانب الاستثمارات الأجنبية والتدفقات المالية الخارجية، والتي تشكّل مجتمعةً المصادر الأساسية لدعم وتعزيز الاحتياطيات. وعليه، فإن المحافظة على مستويات مريحة ومستدامة من الاحتياطيات الأجنبية يتطلّب تكاملاً وثيقاً بين السياسات النقدية والمالية والاقتصادية، إلى جانب مواصلة تعزيز القدرة التنافسية للاقتصاد الوطني وتنويع مصادر الدخل من العملات الأجنبية.
* إتسم أداء البنوك في الأردن، في العام 2025 بـ«التميُّز» كيف ترون الدور الذي تلعبة البنوك بشكل خاص والقطاع المصرفي بشكل عام، في خدمة الاقتصاد الوطني؟
– لا شك في أن القطاع المصرفي في الأردن اليوم يُعد ركيزة أساسية لدعم الاقتصاد الوطني، من خلال دوره المحوري في تعبئة المدّخرات وتوجيهها نحو الاستثمار المنتج، وتوفير التمويل اللازم لمختلف القطاعات الاقتصادية، بما يُسهم في تحفيز النمو وتوفير فرص العمل. كما تضطلع البنوك بدور مهم في تعزيز الاستقرار المالي وكفاءة الوساطة المالية، إلى جانب مساهمتها في تمويل احتياجات الحكومة وتنفيذ برامجها التنموية، الأمر الذي يعزز توظيف الموارد المحلية ويحد من الاعتماد على التمويل الخارجي. وإذا ما نظرنا إلى حجم التسهيلات الائتمانية الممنوحة من البنوك في نهاية عام 2025، نجد أنها بلغت نحو 36.1 مليار دينار، أي ما يشكل حوالي 83 % من الناتج المحلي الإجمالي، وهو ما يعكس الدور الحيوي للقطاع المصرفي في الاقتصاد، ويؤكد أن سلامة هذا القطاع تعني سلامة الاقتصاد ككل. ولطالما أثبت القطاع المصرفي الأردني قدرته على الصمود وتحقيق أداء إيجابي في ظل الظروف العالمية المحيطة، بما يعكس مرونة مؤسساته وكفاءة إداراته المهنية، مدعومة بمؤشّرات مالية قوية، تجلت في نمو الموجودات بنسبة 6.1 % لتصل إلى 74.1 مليار دينار، وارتفاع الودائع بنحو 7.1 % لتبلغ 50.0 مليار دينار، إضافة إلى زيادة التسهيلات الائتمانية بنسبة 3.7 %.
ويزداد دور القطاع المصرفي في الاقتصاد مع التطور التقني، إذ يواصل الريادة في تبني الحلول الرقمية والتكنولوجيا المالية، وأنظمة الدفع الحديثة. فقد تجاوزت قيمة العمليات المنفذة عبر أنظمة الدفع الوطنية (eFWATEERCOM، CliQ ، ـJoMoPay)
42 دولار، أي ما يفوق 100 % من الناتج المحلي الإجمالي، ما يعكس حجم التحوُّل الرقمي الكبير الذي يشهده القطاع. كما نفخر بأن نحو 84 % من الخدمات البنكية تُنفذ عن بُعد دون الحاجة لمراجعة الفروع، ما يبرهن على قدرة البنوك على تحويل التقنية إلى فرص للابتكار والريادة، بما يتماشى مع أفضل الممارسات الدولية. ويُسهم هذا التوجه الاستراتيجي في تعزيز دور القطاع المصرفي كمحرك رئيس للنمو الاقتصادي وداعم أساسي لتحقيق التنمية المستدامة.
* مؤشرات المتانة المالية للبنوك تظهر بوضوح قوة وثبات النمو والتطور في الأداء، ماهي أبرز مؤشرات التي ترى أنها تعكس قوة القطاع المصرفي؟ وما التطورات التي شهدتها في العام 2025 ومطلع العام 2026؟
لا شك في أن القطاع المصرفي الأردني يتمتع بسمعة رفيعة على مستوى المنطقة، ويظهر ذلك جلياً من خلال النسبة المرتفعة لإستثمارات الأجانب في رؤوس أموال البنوك، والتي تُعد من بين الأعلى في دول الشرق الأوسط وشمال إفريقيا. وتعكس المؤشّرات المالية المتقدمة للبنوك العاملة في المملكة سلامة ومتانة القطاع المصرفي، ما يُعزّز قدرته على امتصاص الصدمات وتحمل المخاطر بكفاءة. ويأتي ذلك نتيجة مستويات مرتفعة من رأس المال، تُعد من الأعلى في المنطقة، إضافة إلى مستويات مريحة من السيولة، وهو ما يدعم التوقعات بأداء مستقبلي واعد ومستدام. وبالأرقام، بلغت نسبة كفاية رأس المال نحو 17.8 % في نهاية العام 2025، متجاوزة الحد الأدنى المحدّد من قبل البنك المركزي البالغ 12 % ، كذلك أعلى من الحد الأدنى وفق متطلّبات لجنة بازل III البالغ 10.5 % . كما حافظت البنوك على مستويات مرتفعة من السيولة القانونية، حيث بلغت حوالي 148.4 %، ما يعكس القدرة على مواجهة أي احتياجات مفاجئة للسيولة. وعلى صعيد جودة الأصول، فقد سجلت نسبة الديون غير العاملة 5.5 % في نهاية عام 2025، وهي نسبة منخفضة نسبياً ضمن مستويات يمكن إدارتها، بينما بلغت نسبة تغطية المخصّصات لهذه الديون نحو 75.7 % ، ما يعكس قدرة البنوك على حماية حقوق المساهمين وتعزيز الاستقرار المالي.
وتُعدُّ مؤشرات الربحية مثل العائد على حقوق المساهمين (ROE) والعائد على الأصول (ROA) من أهم المقاييس التي تعكس متانة الأداء المالي، حيث بلغ العائد 8.6 % و1.0 % على التوالي في نهاية العام 2025، ما يدل على كفاءة إدارة رأس المال وقدرة البنوك على توليد عوائد مجزية ومستدامة للمساهمين. وفي السياق ذاته، تؤكد نتائج اختبارات الأوضاع الضاغطة (Stress Tests) مدى صلابة القطاع المصرفي الأردني، وقدرته العالية على مواجهة الصدمات، مدعوماً بمستويات قوية من رأس المال والسيولة، إلى جانب ربحية مستمرة تعزّز من متانة واستدامة الجهاز المصرفي.
* إتسع نطاق الرقابة والإشراف لدى البنك المركزي بدءاً من أعمال الصرافة مروراً بشركات التمويل الاصغر وأخيراً أعمال شركات التأمين، ما الذي تغيّر بعد دخول جميع هذه النشاطات لتكون تحت مظلة البنك المركزي؟
– إن وضع هذه القطاعات المالية لتكون تحت مظلّة رقابية واحدة يحقّق نظرة رقابية شاملة وموحّدة تضمن تناسق السياسات والأدوات الرقابية وانسجامها، كما تعزّز البيئة التنافسية بما يحقق رؤية البنك المركزي في الاستمرار بالمحافظة على الاستقرار النقدي والمساهمة في تحقيق الاستقرار المصرفي والمالي بما يُساهم في تحقيق التنمية المستدامة في المملكة. وقد عمل البنك المركزي على استثمار الخبرة التي يتمتع بها من تجربته العميقة في تحقيق رقابة حصيفة على أكبر القطاعات المالية وهو الجهاز المصرفي، إلى جانب أن له باعاً طويلة في الرقابة على المؤسسات المالية الأخرى، بما يملكه من الأدوات التحليلية والفرق الرقابية المتخصصة. وفي ما يتعلق بانتقال الرقابة على أعمال التأمين للبنك المركزي في النصف الأول من العام 2021، تم إصدار قانون تنظيم أعمال التأمين رقم (12) لسنة 2021، والذي جاء بهدف إيجاد إطار تشريعي منسجم مع أفضل الممارسات والمعايير الدولية وذلك بما يكفل النهوض بقطاع التأمين ورفع سويته. وخلال هذه الفترة التي خضعت فيها شركات التأمين لرقابة البنك المركزي، حققت الأقساط المكتتبة نمواً يقدر بحوالي 43 % خلال الفترة من العام 2020 وحتى نهاية العام 2025، كما نمت موجودات قطاع التأمين بحوالي 11 % عن الفترة نفسها.
وفي جانب قطاع التمويل الأصغر، فيعد أحد المنافذ الرئيسة لتوفير التمويل للأفراد والمنشآت متناهية الصغر والصغيرة والمتوسطة، وبما يعزّز الشمول المالي ويساعد في إيجاد فرص، ومن هنا برزت الحاجة لوجود إطار تشريعي متكامل لجميع الجهات التي تمارس نشاط التمويل وشموله بمظلة رقابية تهدف إلى تحقيق الاستقرار والشفافية بين المتعاملين في هذا النشاط والتقليل ما أمكن من المراجحة التنظيمية والتي يكون مبعثها عدم خضوع الجهات التي تمارس نفس النشاط لنفس المستوى من المتطلبات الرقابية مما يخل بالتنافسية، الأمر الذي سينعكس وبلا شك على حماية النظام المالي وعدالة التعاملات وحماية العملاء وتعزيز القدرة التنافسية، حيث يلعب هذا القطاع دوراً أساسياً في الاقتصاد والمتمثل بتوفير السيولة والاحتياجات التمويلية لتمويل مختلف الأنشطة الاقتصادية بما يُعزز النمو الاقتصادي.
واستكمالاً لجهود البنك المركزي في توسيع مظلته الرقابية، والتي كانت قد بدأت في العام 2015 بإخضاع شركات التمويل الأصغر لرقابته وإشرافه، فقد تم إخضاع كافة شركات التمويل بهدف ادماجها في القطاع المالي لضمان التزامها بالمعايير الدولية سعيا لتعزيز منظومة حماية العملاء وتوفير إطار مؤسسي لهذه الشركات وبما يدعم النمو الاقتصادي والاستقرار المالي وسعياً لتحقيق أهدافه الاستراتيجية، وذلك بإصدار نظام شركات التمويل رقم (107) لسنة 2021، حيث شكّل هذا النظام مرجعية قانونية لترخيص شركات التمويل كافة والرقابة عليها من قبل البنك المركزي. وقد ساهم هذا النظام في تعزيز قواعد الحوكمة وإدارة المخاطر والامتثال، ورفع مستويات الشفافية والانضباط في السوق، كما أدّى إلى تنظيم ممارسات الإقراض والحد من المخاطر التشغيلية والائتمانية، وتعزيز ثقة المستثمرين والعملاء في القطاع، بما يدعم دوره في توسيع الوصول إلى التمويل وتعزيز الشمول المالي بالإضافة إلى النمو المتوازن للقطاع.
* في مجال التأمين، شهدنا في الأعوام القليلة الماضية عمليات استحواذ بين البنوك المحلية وأخرى محلية وعربية وأجنبية، نتج عنها كيانات مصرفية كبيرة، هل هناك اهتمام لدى البنك المركزي الأردني لتشجيع شركات التأمين على الاندماج لتشكيل كيانات تأمين كبرى؟
– في الحقيقة هناك توجّه استراتيجي لدى البنك المركزي لتشجيع شركات التأمين على الاندماج لتصبح أكثر قدرة على مواجهة الأزمات المالية والتحدّيات والمخاطر المختلفة، حيث ثَبُت، ومن خلال التجارب السابقة، أن هذا التطبيق يسهم بشكل فعّال في خلق كيانات مالية تتمتع بقاعدة رأسمالية قوية، وبما يعزّز قدرتها على مواجهة المخاطر لتمكينها من تقديم خدمات متنوعة ومستدامة بما يكفل الحماية للمواطن والاقتصاد، وتمّت محاكاة هذا المشروع من خلال تجربة حقيقية ناجحة لاندماج إحدى كبرى شركات التأمين مع شركة أخرى أواخر العام 2021، كما أن هناك عمليات اندماج قائمة لبعض شركات التأمين، حيث يتم منح (بموجب قرارات مجلس الوزراء) شركات التأمين التي تندمج إعفاءات ضريبية ورسوم تحفيزية، أبرزها الإعفاء من ضريبة الدخل لمدة ثلاث سنوات، بالإضافة إلى الإعفاء من رسوم نقل الملكية، ورسوم رفع رأس المال، والرسوم السنوية المفروضة بموجب قانون تنظيم أعمال التأمين رقم (12) لسنة 2021.
إجتماع إداري في مصرف الجمهورية – ليبيا بمشاركة الدكتور وسام فتوح:
برامج تدريبية لإتحاد المصارف العربية لمدة عام تعزيزاً للحضور الإقليمي لـ «الجمهورية»
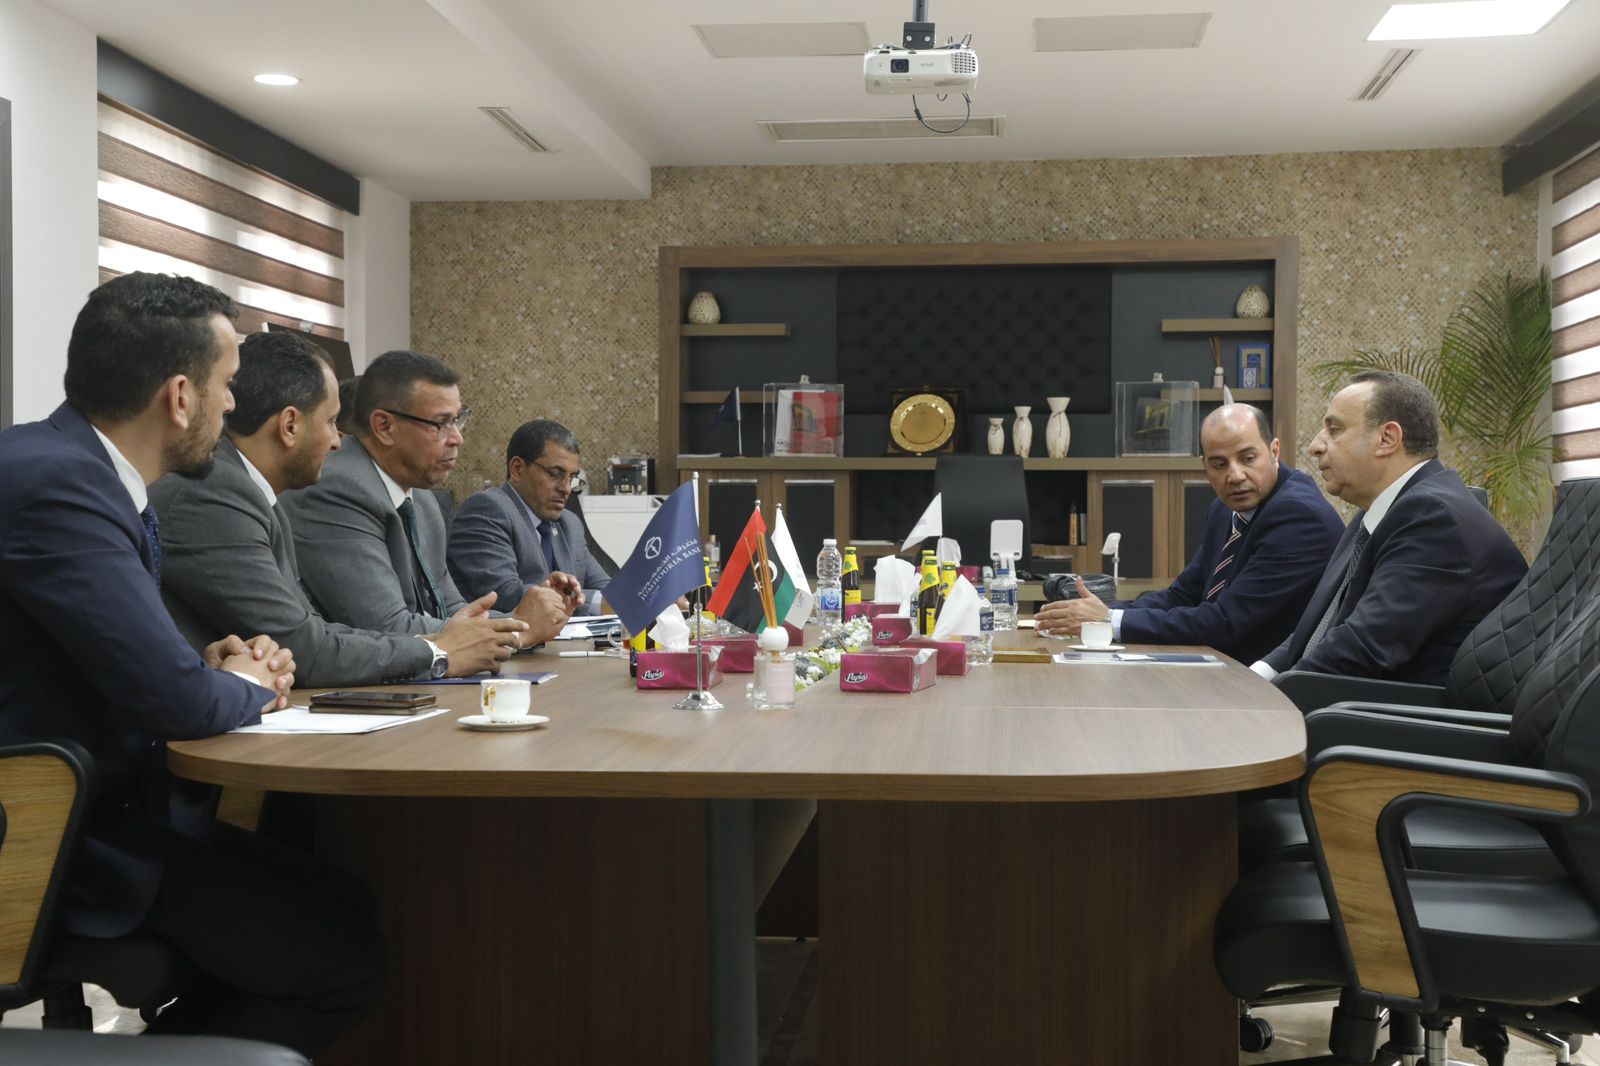
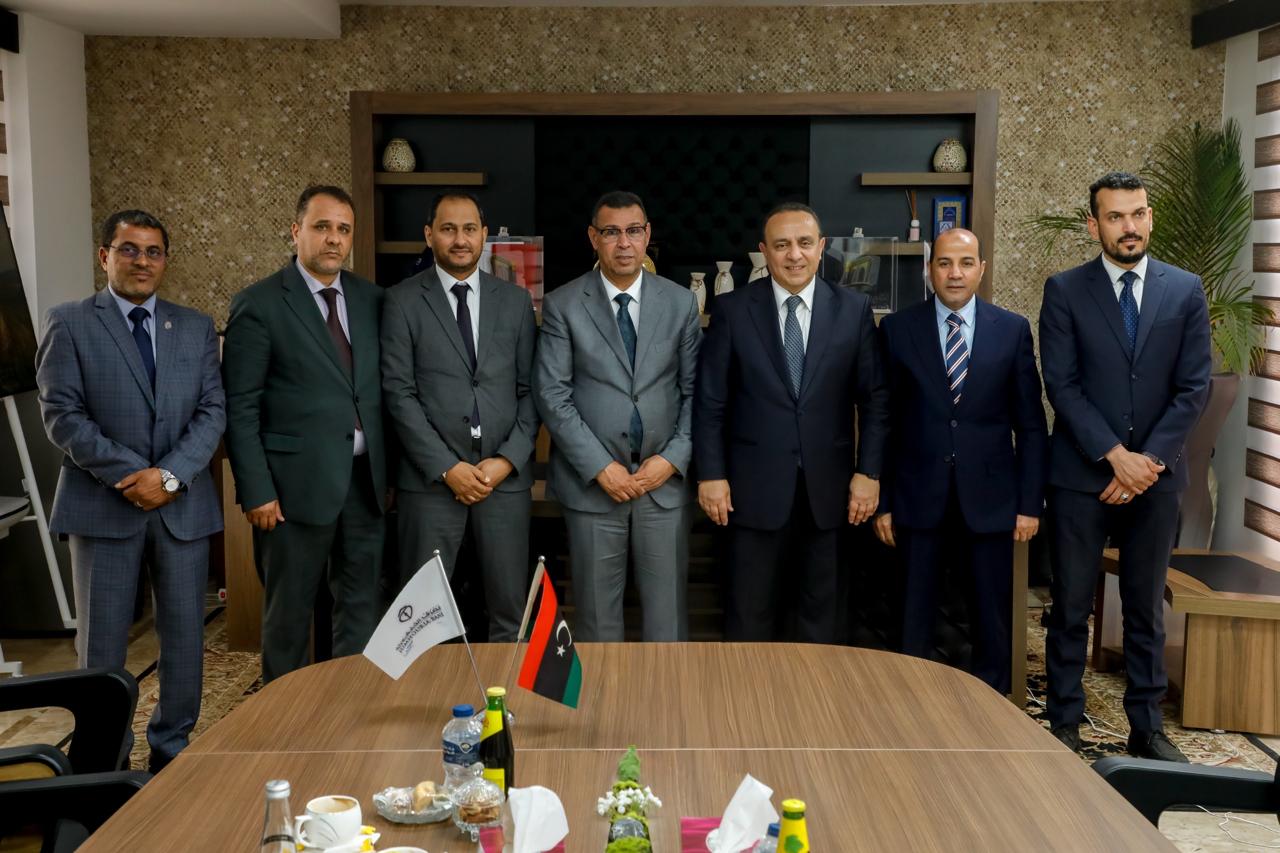
في إطار حرص الادارة العليا لمصرف الجمهورية – دولة ليبيا، على تنفيذ إستراتيجية التطوير والتحديث المعتمدة من مجلس إدارة المصرف، وبناء على توجيهات رئيس مجلس الادارة في مواكبة التطورات الحاصلة في الصناعة المصرفية الإقليمية والدولية، ومتابعة سير العمل في شبكة الفروع التابعة للمصرف، والوقوف على أبرز التحدّيات والصعوبات التي تُواجه مهمّات مدراء الإدارات، أثناء تأدية مهامهم اليومية، بما يُسهم في دعم الأداء وتعزيز جودة الخدمات المقدّمة للزبائن، إنعقد إجتماع في مقر المصرف، شارك فيه الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، والسيد هاني عبدالله المدير الإقليمي للإتحاد، والمدير العام للمصرف، نوري أبوفليجة، ومساعد المدير العام لشؤون الموارد البشرية وعدد من مدراء الأدارات، وذلك لتعزيز آفاق التعاون المشترك وتطوير الشراكات المؤسسية في المجالات المصرفية والتدريبية.
وتناول المجتمعون عدداً من الملفات ذات الإهتمام المشترك، وفي مقدّمها دعم برامج التأهيل والتطوير المهني التخصّصي، وتعزيز الإستفادة من الخبرات والتجارب المصرفية الحديثة، بما يُواكب التحوُّلات المتسارعة التي يشهدها القطاع المصرفي، ويُسهم في رفع كفاءة الموارد البشرية في المصرف وتطوير القدرات المؤسسية.
كما ناقش الجانبان، آليات توسيع مجالات التعاون مع المؤسسات واللجان التابعة لإتحاد المصارف العربية، بما يدعم خطط مصرف الجمهورية، ليبيا، في التطوير المؤسسي والتحوُّل الرقمي، وفق أفضل المعايير والممارسات المعتمدة على المستويين العربي والدولي.
وقد خلص المجتمعون إلى تقييم إيجابي للغاية لهذا الإجتماع، متوقعين منه نتائج عدة ستظهر في المستقبل القريب، حيث تم الإتفاق على برامج تدريبية تمتد لمدة عام كامل، على أن تتم متابعة ما إتفق عليه بشكل رئيسي مع السيد هاني عبدالله وإدارة التدريب في إتحاد المصارف العربية، إضافة إلى بقية الإدارات المعنية في الإتحاد، لا سيما العلاقات العامة، المجلة والشؤون القانونية.
ويأتي هذا اللقاء في إطار حرص مصرف الجمهورية الليبي على تعزيز حضوره الإقليمي، والإنفتاح على التجارب المصرفية الرائدة، بما يُعزّز من مسيرة التطوير والتحديث التي يشهدها المصرف خلال المرحلة الحالية.
لم يمرّ لبنان بأزمة مالية واقتصادية فحسب، إنما يمرّ بشيء أخطر بكثير: تدمير تدريجي للثقة وللرؤية الجماعية للمستقبل. فالدول تستطيع أن تتجاوز الحروب، والركود الإقتصادي وحتى الإنهيارات المالية يمكن احتواؤها مع الوقت. لكن عندما يفقد الشعب ثقته بدولته وبمؤسساته، واقتصاده، ومستقبله، وأحياناً بنفسه، يصبح إعادة البناء أصعب بكثير لا بل مستحيلة.
على مدى عقود، كان لبنان يعيش على رأس مال غير مرئي، لكنّه بالِغ الأهمّية: إنّه عامل الثقة. الثقة بالنظام المصرفي، الثقة بقدرة البلد على جذب الاستثمارات، الثقة بإعادة البناء، الثقة بالمرونة وإدارة الأزمات، الثقة بالتعليم وبالقطاع الخاص وبالسياحة، وبقدرة اللبنانيِّين الدائمة على النهوض مهما اشتدّت الأزمات.
هذه الثقة كانت الثروة الحقيقية للبنان، وعندما فَقَد المودعون إمكانية الوصول إلى أموالهم، لم تختفِ فقط الودائع، بل انهار الرابط الأساسي بين المواطن والنظام المالي ونظام الدولة. وعندما بدأ الشباب اللبناني يهاجر بأعداد كبيرة، لم تكن مجرَّد هجرة أدمغة، بل كانت هجرة أمل، ورؤية، ومستقبل.
اليوم، قد لا تكون أكبر أزمة في لبنان مالية أو سياسية فقط، بل هي أزمة نفسية ومؤسساتية واستراتيجية. فالمستثمر أصبح متردِّداً قبل الاستثمار، والشباب اللبنانيّون باتوا متردِّدين قبل البقاء، كما أنّ المغتربين يتردَّدون قبل العودة، وحتى المجتمع بأكمله بات يعيش في منطق المدى القصير، من دون أي وضوح للمستقبل.
ولا يمكن لأي اقتصاد أن ينهض من جديد من دون الثقة، فالثقة هي أساس: الاستثمار، الاستهلاك، النمو، الاستقرار، وحتى التماسك الإجتماعي. لكن هناك عنصراً آخر خسره لبنان تدريجياً: الرؤية، فمنذ سنوات عدة، يعيش البلد في إدارة الأزمات بدل بناء مشروع وطني واضح، إذ تتمّ معالجة النتائج بدل معالجة الأسباب، وتُطرح حلول موقتة بدل وضع خطة طويلة الأمد تُعيد الإستقرار والثقة.
في المقابل، فإنّ الدول التي تنجح في النهوض هي تلك التي تعيد إعطاء شعبها رؤية مشتركة: رؤية اقتصادية، رؤية تعليمية، رؤية اجتماعية، ورؤية واضحة للاستقرار والنمو.
وعلى رغم من كل شيء، لا يزال لبنان يمتلك نقاط قوّة كبيرة: جالية لبنانية منتشرة وناجحة حول العالم، وطاقات بشرية مميّزة، وروح ريادية عالية، وقطاع خاص صامد، وقدرة استثنائية على التكيُّف والإبداع. لكنّ هذه العناصر وحدها لم تعُد كافية. فالتحدّي الحقيقي اليوم ليس فقط إعادة هيكلة الاقتصاد أو القطاع المصرفي، بل في إعادة بناء الثقة الجماعية.
وهذا يتطلّب: مؤسسات ذات مصداقية، قضاءً عادلاً وواضحاً، إصلاحات شفافة، خطاباً صادقاً مع الناس، وليس شعارات وهمية وانتخابية، ورؤية واقعية تُعيد الأمل للمواطنين. فالاستثمارات قد تعود، ورؤوس الأموال قد تعود، وحتى النمو الاقتصادي قد يعود. لكن من دون ثقة ومن دون رؤية، لن تكون أي نهضة مستدامة.
في المحصّلة، لبنان لا يفتقر إلى الكفاءات، ولا إلى الطاقات، ولا إلى الإمكانات البشرية، إنّ ما ينقصه اليوم أكثر من أي وقت مضى، هو سبب جماعي، يجعل اللبنانيّين يؤمنون من جديد بمستقبل هذا البلد. فلا يتذمّرون منه، ولا يتركونه للمجهول، بل يعاندون من أجل البقاء في أرضهم، وبناء ما دمّرته الحروب المتتالية التي لم ترحم البشر ولا الحجر.
يقول منطق الصدمة إن على النفط أن يصعد إلى مستوياتٍ تاريخية: حرب في الخليج، إغلاق فعلي لمضيق هرمز، تراجع في صادرات دول خليجية، ارتفاع تكلفة التأمين والشحن، وتعطّل جزء من البنية التحتية للطاقة. بل إن سيناريو 200 دولار لم يكن تهويلاً، إذ نقلت “رويترز” في آذار/مارس الماضي أن تهديد إيران بدفع النفط إلى 200 دولار “لم يعد بعيد الاحتمال”، خصوصاً أن نحو خُمس الإمدادات العالمية، أو ما يقارب 20 مليون برميل يومياً، كان عالقاً بفعل الإغلاق الفعلي لهرمز.
مع ذلك، ظل خام برنت بعيداً عن 200 دولار. بلغ ذروة يومية عند نحو 138 دولاراً في 7 نيسان/أبريل، وتتوقع إدارة معلومات الطاقة الأميركية أن يدور في فلك 106 دولارات في أيار/مايو الجاري وحزيران/يونيو الآتي، قبل أن يتراجع إلى نحو 89 دولاراً في الربع الأخير من 2026.
في قراءةٍ أولى، السوق النفطية لم تنكر خطورة حرب إيران، لكنها لم تسعّر “نهاية الإمدادات”، إنما آثرت تسعير أزمة كبيرة قابلة للاحتواء جزئياً. فلم يصل النفط إلى 200 دولار لـ 8 أسباب:
1- السعر ارتفع لكنه لم يدخل منطقة “الذعر الكامل“
خطأ القول إن السوق بقيت هادئة، فالأرقام تؤكد أن صدمة الطاقة ضخمة: يصف البنك الدولي ما يحدث حتى الساعة بأنه “أكبر صدمة في أسواق السلع منذ غزو روسيا لأوكرانيا”، متوقعاً ارتفاع أسعار الطاقة 24% في 2026، ومشيراً إلى أن مضيق هرمز يتعامل عادةً مع نحو 35% من تجارة النفط الخام المنقولة بحراً، وأن الصدمة الأولية خفّضت الإمدادات العالمية بنحو 10 ملايين برميل يومياً. لكن، رغم ذلك، لم يضع البنك الدولي سيناريو أساسياً عند 200 دولار، إنما توقع وصول برميل خام برنت إلى عتبة 86 دولاراً في 2026، مع سيناريو تصاعدي يصل إلى 115 دولاراً إن تجددت الحرب، وطاولت الصواريخ الإيرانية منشآت خليجية وعطلتها. كذلك، لم تتعامل المؤسسات الكبرى مع سعر 200 دولار للبرميل بوصفه سيناريو مركزياً، بل بوصفه “سيناريو ذيل المخاطر”، أي نتيجة محتملة فقط إذا اجتمع الإغلاق الطويل واستمرار الحرب وتدمير أعمق للبنية التحتية وفشل كامل في المخزونات والبدائل.
2- “تراجع الطلب” بدأ قبل أن وصول السعر إلى 200 دولار
أهم سبب منع سعر برميل النفط من الارتفاع إلى 200 دولار هو أن الأسعار المرتفعة نفسها بدأت تقتل جزءاً من الطلب. خفّضت وكالة الطاقة الدولية توقعاتها للطلب العالمي في 2026 بنحو 420 ألف برميل يومياً، بعدما كانت تتوقع قبل الحرب طلباً أقوى بـ1,3 مليون برميل يومياً. كما توقعت انخفاض الطلب في الربع الثاني وحده بنحو 2,4 مليون برميل يومياً على أساس سنوي، مع تضرر واضح في البتروكيماويات والطيران والاستهلاك النهائي. هذا أيضاً رأي إدارة معلومات الطاقة الأميركية، إذ خفّضت توقع نمو الطلب العالمي في 2026 من 600 ألف برميل يومياً إلى 200 ألف فقط، وذكرت أن الأسعار الأعلى ستقود إلى خفض الطلب وتساعد السوق على التحرك نحو التوازن. بمعنى آخر، كلما اقترب السعر من مستويات خانقة، بدأ المستهلكون والمصانع وشركات الطيران والحكومات والمصافي بتقنين الاستهلاك. وهنا تكمن المفارقة: كي يصل سعر برميل النفط إلى 200 دولار، على الطلب أن يستمر قوياً رغم ارتفاع السعر. إلا أن استمرار الحرب وارتفاع السعر أضعفا الطلب.
3- المصافي خفّضت الشراء، فخفّ الضغط على الخام
لا يرتفع سعر برميل النفط الخام بسبب نقص المعروض فحسب، بل لأن المصافي تريد شراء النفط فوراً. لكن في هذه الأزمة، جزء من المصافي خفّض التشغيل لأنه لم يعد قادراً على الحصول على النفط الخام، أو لأن هوامش المنتجات والقيود اللوجستية جعلت التشغيل أصعب. تقول وكالة الطاقة الدولية إن تشغيل المصافي سيتراجع بنحو 4,5 ملايين برميل يومياً في الربع الثاني من 2026، وبنحو 1,6 مليون برميل يومياً للعام كله، نتيجة للأضرار التي أصابت البنية التحتية النفطية في دول الخليج، بسبب الصواريخ والمسيرات الإيرانية، ونتيجة لقيود التصدير ونقص المواد الأولية. إلى ذلك، تراجعت واردات الصين البحرية من الخام بنحو 3,6 ملايين برميل يومياً، واليابان بنحو 1,9 مليون، وكوريا بمليون، والهند بـ760 ألف برميل يومياً. وهذا يعني أن الطلب الفوري تراجع، فخفف جزئياً من اندفاع السعر إلى مستويات كارثية.
4- المخزونات الاستراتيجية تؤدي دور “الجسر“
في أزمات النفط الكبرى، يكون السؤال الأساس: كم برميلاً يمكن تعويضه موقتاً؟ وقد أوضحت إدارة معلومات الطاقة الأميركية أن توقعاتها تشمل الإفراج الأميركي من الاحتياطي البترولي الاستراتيجي المعلن في 11 آذار/مارس، وكذلك السحب الجماعي من المخزونات الاستراتيجية الذي أعلنته وكالة الطاقة الدولية. لكن، هذا لا يحل المشكلة بنيوياً. فالمخزونات الاستراتيجية تشبه جهاز تنفس اصطناعياً: لا تشفي المريض، لكنها تمنحه وقتاً. لذلك، بقي السعر مرتفعاً جداً لكنه لم ينهَر، ولم نصل إلى منطق “كل النفط بأي ثمن”.
5- إمدادات سريعة من خارج الخليج
في أزمة السبعينات، كانت قدرة العالم على التعويض أضعف كثيراً. اليوم، السوق أوسع وأكثر تنوعاً. وكالة الطاقة الدولية قالت إن المنتجين خارج الشرق الأوسط رفعوا الإنتاج والصادرات إلى مستوياتٍ قياسية استجابة للأزمة؛ وتوقعت ارتفاع إمدادات الأميركتين بـ1,5 مليون برميل يومياً في 2026، أي أكثر بـ600 ألف برميل يومياً من توقعات بداية العام. كما زادت صادرات حوض الأطلسي من الخام بنحو 3,5 ملايين برميل يومياً منذ شباط/فبراير، خصوصاً من الولايات المتحدة والبرازيل وكندا وكازاخستان وفنزويلا، متجهة إلى أسواق شرق السويس المتضررة. صحيح أن نفط الخليج لا يُستبدل بسهولة، خصوصاً من حيث النوعية والمسافة والتكلفة، لكن وجود نفط بديل منع السوق من التصرف كما لو أن كل النقص دائم وغير قابل للتعويض.
6- السوق راهنت على فتح مضيق هرمز تدريجاً
معروف أن الأسعار لا تعكس توقعات اليوم فقط، بل تعكس أيضاً توقعات الأشهر المقبلة. إدارة معلومات الطاقة افترضت أن يعود عبور هرمز تدريجاً في حزيران/يونيو، وأن يعود بعض الإنتاجات المتوقفة، ولذلك توقعت هبوط سعر برميل برنت من نحو 106 دولارات في أيار/مايو وحزيران/يونيو إلى 89 دولاراً في الربع الرابع. كما قالت إن بقاء المضيق مغلقاً شهراً إضافياً، حتى أواخر حزيران/يونيو، قد يضيف أكثر من 20 دولاراً الى سعر البرميل مقارنةً بتوقعاتها الحالية. وهذا يشرح لماذا لم يصل السعر إلى 200 دولار. فالسوق لم تسعّر إغلاقاً دائماً، بل إغلاقاً مؤلماً لكنه قابل للتراجع. و”رويترز” أشارت في آذار/مارس إلى أن المتعاملين كانوا يمنحون إدارة ترامب “فائدة الشك”، ويراهنون على أن الأزمة ستُفك سريعاً وأن هرمز سيعاد فتحه.
7- وجود طرق بديلة، ولو محدودة، خفّف الذعر
ليست كل صادرات الخليج محكومة بالمضيق بالدرجة نفسها. السعودية مثلاً تستطيع استخدام خط شرق-غرب إلى البحر الأحمر، وإن كان ذلك لا يعوض صادرات المنطقة كاملة. تقارير عن “أرامكو السعودية” أشارت إلى أنها استخدمت خط الأنابيب إلى ينبع لتجاوز هرمز، وساعدها ذلك في الحفاظ على جزءٍ كبير من صادراتها، بينما حذر الرئيس التنفيذي أمين الناصر من أن استمرار التعطل قد يؤخر عودة السوق إلى التوازن حتى 2027. رأت السوق “ثغرات نجاة”، ليست كافية لإلغاء الأزمة، لكنها كافية لمنع تسعير “سيناريو الفناء الكامل”.
8- السوق فرّقت بين نقص الخام ونقص المنتجات
أحد أسباب عدم وصول الخام إلى 200 دولار أن الأزمة انتقلت جزئياً إلى سوق المنتجات: الديزل، وقود الطائرات، النافثا، والغاز المسال. وكالة الطاقة الدولية قالت إن هوامش التكرير بقيت مرتفعة تاريخياً، وأن ضغوط المنتجات بدأت تظهر بقوة، خصوصاً مع تراجع صادرات الخليج من المنتجات. بكلام أبسط، توزعت تداعيات الأزمة على أسعار الوقود وتكلفة الشحن والتأمين والغاز والأسمدة والمعادن. لذلك، قد لا نرى 200 دولار على شاشة برنت، لكننا سنرى الصدمة في تضخم الغذاء وتذاكر السفر والديزل والأسمدة وتكلفة الإنتاج. وبحسب البنك الدولي، قد ترتفع أسعار الأسمدة 31% في 2026، مع قفزة 60% في اليوريا، وقد يصل التضخم في الاقتصادات النامية إلى 5.1%، أي أعلى بنقطة مئوية كاملة مما كان متوقعاً قبل اندلاع حرب إيران.
ارتفعت الاحتياطات الأجنبية لدى البنك المركزي الأردني إلى 27.051 مليار دولار حتى نهاية شهر نيسان الماضي، في مؤشر يعكس متانة المركز النقدي للمملكة واستمرار قدرة الاقتصاد الأردني على الحفاظ على الاستقرار المالي والنقدي.
وأظهرت البيانات ارتفاع موجودات الذهب لدى البنك المركزي إلى نحو 11 مليار دولار بحجم احتياطي مقداره 2.397 مليون أونصة، مستفيداً من الارتفاعات العالمية بأسعار المعدن الأصفر وزيادة الاعتماد عليه كأحد أهم الأصول الآمنة عالمياً.
وتعزز هذه المستويات المرتفعة من الاحتياطات الأجنبية قدرة البنك المركزي على دعم استقرار سعر صرف الدينار الأردني، وتوفير غطاء مريح للمستوردات، إضافة إلى تعزيز الثقة بالاقتصاد الوطني والقطاع المصرفي.
كما تعكس زيادة موجودات الذهب توجهاً لدى البنك المركزي نحو تنويع أدوات الاحتياطيات وتقوية الأصول الآمنة في ظل استمرار التقلبات الاقتصادية العالمية وارتفاع مستويات عدم اليقين في الأسواق الدولية.
وتعد الاحتياطات الأجنبية مؤشراً رئيساً على قوة الاقتصاد وقدرته على مواجهة الصدمات الخارجية، خصوصاً في ظل التحديات المرتبطة بأسعار الفائدة العالمية والتوترات الجيوسياسية وتباطؤ النمو في عدد من الاقتصادات العالمية.
ارتفعت قيمة الأصول الإجمالية لمصرف قطر المركزي في ختام شهر أبريل بنحو 0.37% سنوياً، و0.84% على أساس شهري، فيما انخفضت 0.87% منذ بداية العام الحالي، وفق مسح حديث. وسجل المركزي أصولاً إجمالية بلغت قيمتها 322.07 مليار ريال، مقابل 320.87 مليار ريال في الشهر ذاته من عام 2025، و321.23 مليار ريال بختام مارس السابق. أظهر مسح «المركزي» دعم 5 عوامل للنمو الإجمالي للأصول سنوياً، على رأسها الأرصدة لدى البنوك الأجنبية التي ارتفعت 45.06% في ختام أبريل السابق عند 23.66 مليار ريال، كما قفزت 51.09% على أساس شهري، ويتبعها احتياطي الذهب بنمو سنوي 37.14% وآخر شهري بـ0.82% لتصل إلى 61.33 مليار ريال. كما ارتفعت الأرصدة لدى البنوك المحلية 3.29% سنوياً إلى 63.46 مليار ريال، ونمت ودائع وحقوق السحب الخاصة وحصة قطر لدى صندوق النقد العربي بـ1.82% عند 5.04 مليار ريال، و1.17% إلى 344.6 مليون ريال على التوالي.
فرض «الذهب الرقمي» نفسه منافساً قوياً للذهب المادي في أسواق دولة الإمارات، مستفيداً من مرونة التداول وسهولة الاستثمار الذي بات متاحاً بمبالغ ضئيلة، تبدأ من «دولار واحد ونقرة زر». هذا التحول الرقمي قدّم أداة مرونة مالية استثنائية، تتيح للجيل الجديد من المستهلكين التحوط ضد التقلبات الاقتصادية بتكاليف تشغيلية منخفضة، بعيداً عن أعباء التخزين التقليدية أو رسوم المصنعية. ورغم هذا الزحف التكنولوجي، لا يزال الذهب العيني يحتفظ بمكانته كـ«ملاذ آمن»، وخيار مفضل بنسبة تصل إلى 70 % من حجم الطلب. هذه هي حال الذهب في الإمارات، كما يوجزها خبراء السوق، الذين التقتهم «البيان» في هذا التحقيق.
منصات رقمية
جوش جيلبرت (محلل الأسواق لدى «إيتورو»)، يعقب على ما سبق ذكره بأن سهولة الوصول إلى الذهب الرقمي، وإمكانية شراء أجزاء صغيرة منه من دون الحاجة للتخزين، تسهم في جذب شريحة جديدة من المستثمرين، ما يعني أن الفجوة بين الذهب الرقمي والتقليدي بدأت تضيق تدريجياً، مشيراً إلى أن الذهب المتداول عبر المنصات الرقمية، يكون عادة في شكل أدوات مالية، مثل الصناديق المتداولة (ETFs)، والتي تكون مدعومة بذهب فعلي عالي النقاء، ومخزن في خزائن مؤمّنة، وفق المعايير العالمية. ويختلف هذا عن الذهب التقليدي مثل المجوهرات، حيث يوفّر تعرضاً مباشراً لسعر الذهب من دون تكاليف التصنيع أو التخزين، ما يجعله خياراً أكثر كفاءة للمستثمرين الذين يركزون على العائد المالي، بخاصة مع إشارة 53 % من المستثمرين إلى توقعهم ارتفاع الأسعار كدافع رئيس.
أيهما أفضل؟
وعن الفرق بين الذهب الرقمي والتقليدي، وأيهما يُعتبر الأفضل للاستثمار، قال جيلبرت: يعتمد ذلك على هدف المستثمر، فالذهب العيني (سبائك، عملات، مجوهرات)، يوفر ملكية فعلية ملموسة، وهو أمر يفضّله الكثيرون في الإمارات، نظراً إلى الثقة بالأصل المادي وأبعاده الثقافية. وفي المقابل، يتميز الذهب الرقمي بانخفاض التكاليف، وسهولة التداول، وإمكانية الشراء الجزئي، والتوافر على مدار الساعة. ومع توقع 84 % من المستثمرين في الإمارات ارتفاع أسعار الذهب خلال الأشهر الستة المقبلة، يبرز الذهب الرقمي خياراً أكثر كفاءة لمن يسعى إلى الاستفادة من تحركات الأسعار. لذلك، قد يكون النهج الأمثل هو الجمع بين النوعين، عبر الاحتفاظ بالذهب التقليدي للقيمة طويلة الأجل، واستخدام الذهب الرقمي لتحقيق مرونة الاستثمار وسهولة التداول.
سهولة الاستثمار المجزأ
في حين يرى فيجاي فاليشا الرئيس التنفيذي للاستثمار في «سنشري فاينانشال»، أن الناس في الإمارات يقبلون على شراء الذهب العيني أو التقليدي، مشيراً إلى أنه في عام 2025، انخفضت أحجام الطلب على المجوهرات في الشرق الأوسط، مع قفزة الذهب إلى أسعار قياسية، في حين ارتفع الطلب على السبائك والعملات المعدنية في المنطقة بنسبة 24 % على أساس سنوي، ليصل إلى 14.8 طناً، ومع ذلك يشهد الذهب الرقمي نمواً ملحوظاً في الطلب والاعتماد، حيث وصلت الأسعار مؤخراً إلى ذروة بلغت 5600 دولار، وبات بإمكان المستثمرين الآن حيازة كميات ضئيلة تصل إلى 0.1 جرام من الذهب، وذلك بفضل سهولة الاستثمار المجزأ في الأصول الرقمية. وفي الإمارات، بدأت العديد من البنوك ومنصات التكنولوجيا المالية، تقديم استثمارات الذهب الرقمي ضمن خدماتها الأساسية، وأسهم ذلك في خفض «عتبة الدخول» للاستثمار في الذهب الرقمي بشكل كبير، بعد أن كان يتطلب في السابق رأسمال كبيراً. وتتمثل الأسباب الرئيسة لهذا الاعتماد المتزايد، في القدرة على تحمل التكاليف، والسيولة العالية، وتلاشي المخاوف المتعلقة بالتخزين. علاوة على ذلك، يدرك المستثمرون الجدد والشباب المواكبون للتكنولوجيا هذه المزايا جيداً.
ويضيف فاليشا: يعد الذهب الرقمي المجزأ المدعوم بذهب عيني من عيار 24 قيراط (نقاوة 999.9)، هو الشكل الأكثر رواجاً في الإمارات عبر المنصات الرقمية، حيث يشتري المستخدمون الذهب بكسور الجرام عبر تطبيقات الهواتف، ويكون مخزناً في خزائن مؤمنة بالكامل، مع ضمان نقاوة عيار 24، وتسعير مباشر مرتبط بالسوق، ما يجعله المنتج المهيمن مقارنةً بالبدائل الأخرى، مثل صناديق المؤشرات المتداولة والمشتقات المالية للذهب. وتعتبر فئة 700 درهم هي حجم الاستثمار الأكثر شيوعاً، حيث يشتري 64 % من المستثمرين ذهباً بقيمة تقل عن 500 درهم، ما يعكس تحولاً هيكلياً من عمليات الشراء الكبيرة لمرة واحدة نحو التراكم التدريجي والمستمر. ويدعم هذا التوجه نظام ضريبي محفز للغاية، حيث نجد ضريبة الأرباح الرأسمالية في الإمارات صفراً، كما يُعفى المشترون بنسبة
100 % من ضريبة القيمة المضافة عند شراء ذهب استثماري بنسبة نقاوة 99 % أو أكثر.
صناديق الاستثمار
ويشير فاليشا إلى أن القيمة الإجمالية للذهب المتداول عبر الإمارات بلغت في 2024 نحو 186 مليار دولار، ارتفاعاً من 129 مليار دولار في 2023، وهو العام الذي تجاوزت فيه الإمارات رسمياً المملكة المتحدة، لتصبح ثاني أكبر مركز لتجارة الذهب في العالم، مسجلةً نمواً بنسبة 36 % على أساس سنوي. وبالنسبة إلى صناديق الاستثمار ذات الانكشاف الإقليمي، فإن استمرار تراكم الذهب من عيار 24 قيراطاً، المدعوم عينياً عبر منصات خاضعة لرقابة مركز دبي للسلع المتعددة، وبعهدة حكومية، يمثل تدفقاً إيجابياً ومستداماً، يدعم الطلب على الذهب العيني في الخليج.
وعن الفروق بين الذهب الرقمي والتقليدي من حيث الاستثمار، قال فاليشا: تفرض المجوهرات مصنعية تتراوح عادةً بين 5 % و8 % من سعر الذهب. كما تخضع السبائك والعملات لرسوم مصنعية أو معالجة، وإن كانت أقل. بينما يتحمل الذهب الرقمي رسوم معاملات ضئيلة جداً، خاصة بالمنصة. أما من حيث الحد الأدنى للاستثمار، فإن الطريقة التقليدية تتطلب استثماراً بحد أدنى قدره 1 جرام، بينما في الطريقة الرقمية، يمكن أن يبدأ الاستثمار من دولار واحد فقط. ومن حيث التخزين، فإن الطريقة التقليدية تتطلب وجود خزنة منزلية، أو استئجار صندوق أمانات لدى البنك، في حين لا يتطلب الذهب الرقمي تخزيناً شخصياً، ولكن تُطبق عليه في هذه الحالة نسبة مصاريف معينة.
التقليدي يكسب
ويتفق مع ما سبق أحمد عنيزان، خبير بالأسواق المالية ومختص بالذهب والمعادن النفيسة، قائلاً: يشهد سوق الذهب بالإمارات تحولاً متسارعاً في أنماط الاستثمار، مع تنامي الإقبال على الذهب الرقمي، عبر منصات موثوق بها ومعتمدة ومرخصة من الجهات التنظيمية المختصة والمصرف المركزي. ولكن رغم هذا التوسع، لا يزال الذهب التقليدي يحتفظ بمكانته الراسخة في السوق المحلي، سواء كأداة ادخار، أو كجزء من الثقافة الاجتماعية المرتبطة بالمناسبات والعادات الأسرية.
وتشير التقديرات إلى أن ما بين 70 % و80 % من حجم الطلب في الإمارات، لا يزال موجهاً نحو الذهب التقليدي، مقابل ما بين 20 % و30 % للذهب الرقمي. ويستدرك عنيزان: ولكن هذه النسب لا تعكس ضعفاً في جاذبية الذهب الرقمي، بقدر ما تعكس طبيعة السوق الإماراتي والخليجي عموماً، ويُعزى استمرار تفوق الذهب التقليدي إلى عدة عوامل رئيسة، أبرزها البعد الثقافي والاجتماعي، إذ يمثل الذهب جزءاً من الهوية المجتمعية في الخليج. كما يفضل شريحة من المستثمرين الأصول الملموسة التي يمكن الاحتفاظ بها فعلياً، إلى جانب الاستخدام المزدوج للذهب التقليدي، كأداة استثمار وزينة في الوقت ذاته. في المقابل، يلقى الذهب الرقمي اهتماماً متزايداً من الجيل الجديد من المستثمرين، مدفوعاً بعدة مزايا، من أبرزها سهولة الوصول، وإمكانية الشراء بمبالغ صغيرة، تبدأ من أجزاء الجرام، ما يتيح الاستثمار لشريحة أوسع من الأفراد. كما توفر المنصات الرقمية مرونة في البيع والشراء الفوري، وإمكانية التسييل السريع، أو استبدال ذهب فعلي بالرصيد الرقمي عند الطلب. كذلك من العوامل الداعمة انخفاض التكاليف التشغيلية، حيث لا يحتاج المستثمر إلى تحمل نفقات التخزين أو النقل أو التأمين، فضلاً عن تقليل مخاطر السرقة. ويتركز الطلب عبر هذه المنصات غالباً على السبائك والذهب النقي عيار 24. كما دخلت بعض البنوك في الإمارات على خط هذه الخدمات، من خلال تقديم حلول مرتبطة بتداول الذهب الرقمي، أو الاستثمار المرتبط بالمعدن النفيس، ما يعزز ثقة المستثمرين، ويوسع قاعدة المستخدمين.
ويضيف عنيزان: يُتوقع أن ترتفع حصة الذهب الرقمي في السوق الإماراتي إلى ما بين 30 % و50 % خلال السنوات الثلاث المقبلة، مدفوعة باستراتيجية الدولة في التحول الرقمي، وتبنّي التكنولوجيا المالية، وزيادة مستويات الوعي المالي لدى الأفراد، ما يجعل الإمارات واحدة من أبرز الأسواق الإقليمية المرشحة لقيادة هذا النوع من الاستثمارات.
خيارات متكاملة
الختام مع أندرو نايلور، رئيس شؤون الشرق الأوسط والسياسات العامة في مجلس الذهب العالمي، الذي أكد وجود اهتمام عالمي بالذهب الرقمي، خصوصاً بين المستثمرين الشباب الذين نشؤوا في بيئة رقمية، ويبحثون عن سهولة الوصول والمرونة، حيث يمتلك الذهب الرقمي القدرة على توسيع قاعدة المستثمرين، من خلال إزالة العوائق أمام الدخول إلى السوق، وتمكين الملكية الجزئية. وتسهِّل مبادرات مثل «الذهب كخدمة»، التابعة لمجلس الذهب العالمي دمج الذهب في الأنظمة المالية الرقمية بطريقة سلسة وقابلة للتوسع. وقد صُممت حلول الذهب الرقمي عالمياً لتمكين الاستثمار في الذهب المادي بطريقة مريحة وسهلة الوصول، مع ضمان وجود احتياطيات ذهبية فعلية، تدعم هذه الأصول. وتختلف المنتجات المتاحة من منصة إلى أخرى، إلا أن معظم المصدّرين يركزون على الشفافية والأمان والالتزام بأفضل الممارسات العالمية، لضمان ثقة المستثمرين.
ويضيف نايلور: بدلاً من اعتبار أحدهما أفضل من الآخر، يمكن النظر إلى الذهب التقليدي والذهب الرقمي، باعتبارهما خيارات متكاملة. وبصفتنا جهة تعمل على تطوير السوق، فإننا لا نقدم استشارات استثمارية، لكننا ندرك أن أشكال الذهب المختلفة يمكن أن تلعب أدواراً متنوعة داخل محفظة استثمارية متوازنة، وفقاً لأهداف وتفضيلات كل مستثمر.
بلغت الأصول المدارة لمجموعة “جي إف إتش” المالية نحو 24 مليار دولار، فيما تسعى للاستحواذ على مديري أصول داخل وخارج المنطقة.
فيما سجّلت المجموعة أداءً قوياً خلال الربع الأول، حيث بلغ صافي الأرباح نحو 35 مليون دولار، مدعوماً بنمو متوازن عبر قطاعاتها الرئيسية، وفي مقدمتها إدارة الثروات والاستثمار، وفقاً للرئيس التنفيذي وعضو مجلس الإدارة لمجموعة “جي إف إتش” المالية، هشام الريّس.
وأضاف الريّس في مقابلة مع “العربية Business”، أن قطاع إدارة الثروات والاستثمار كان المحرك الأبرز للنمو، مسجلاً ارتفاعاً بنحو 60% خلال الربع الأول، وهو ما انعكس على مساهمته الكبرى في الإيرادات، إذ شكّل ما بين 55% إلى 60% من إجمالي إيرادات المجموعة.
وأوضح أن أنشطة الائتمان والتمويل حققت بدورها نمواً جيداً بنحو 20%، بينما تأثر دخل الخزينة والاستثمارات الخاصة بانخفاض يقارب 23% نتيجة التغيرات السوقية في تقييمات السندات، لافتاً إلى أن هذا التراجع بدأ في التعافي مع بداية الربع الثاني.
وأشار إلى أن تنوع مصادر الدخل يمثل إحدى نقاط القوة في نموذج أعمال المجموعة، مبيناً أن هذا التنوع ساهم في تحقيق نمو إجمالي للإيرادات بنسبة 24% خلال الربع الأول، رغم التراجع في بعض القطاعات، وهو ما يوفر مرونة وطمأنينة للإدارة والمساهمين.
التوترات الجيوسياسية
وفيما يتعلق بتأثير التوترات الجيوسياسية، قال الريّس إن تداعياتها جاءت مختلطة بين الإيجابية والسلبية، موضحاً أن المجموعة توقعت في البداية تراجع الشهية الاستثمارية عقب الاضطرابات، إلا أن الواقع أظهر العكس، حيث بقيت الشهية الاستثمارية مرتفعة مع سعي المستثمرين لاقتناص الفرص.
وأضاف أن المجموعة اتخذت مراكز استثمارية استباقية، خاصة في قطاع النفط، ترقباً لانخفاضات أكبر في أسواق السندات على غرار ما حدث خلال جائحة كورونا، إلا أن التراجعات جاءت محدودة وسرعان ما تعافت الأسواق، ما قلّص من فرص الاستفادة من هذه التحركات.
وأكد أن أداء الأسواق في المنطقة أظهر متانة لافتة، مشيراً إلى أن بعض الأسواق، مثل السوق العماني، سجل مستويات تاريخية مرتفعة، فيما شهد السوق السعودي تراجعاً محدوداً قبل أن يعاود الصعود، وهو ما يعكس عمق الاقتصادات الخليجية وقدرتها على التكيف مع التحديات.
استمرار تدفق السيولة الأجنبية
كما لفت إلى استمرار تدفق السيولة الأجنبية إلى المنطقة، مضيفاً أن المجموعة شهدت تزايداً في اهتمام مستثمرين من أوروبا بفتح حسابات استثمارية، ما يعكس ارتفاع مستوى الثقة في أسواق الخليج.
وعلى صعيد إدارة الأصول، قال الريّس إن حجم الأصول المدارة لدى المجموعة يبلغ حالياً نحو 24 مليار دولار، مع خطط للتوسع من خلال الاستحواذ على مديري أصول داخل وخارج المنطقة، بهدف تعزيز هذا الرقم خلال الفترة المقبلة.
وأضاف أن هذه الاستحواذات المرتقبة ستنعكس إيجاباً على أداء قطاع إدارة الثروات والاستثمار، وستسهم في تعزيز مساهمته في نتائج المجموعة بشكل أكبر.
وفي سياق متصل، أشار الريّس إلى أن الاضطرابات الأخيرة أسهمت في إحداث تحولات استراتيجية في سلاسل الإمداد عالمياً، حيث بدأت الشركات في تبني استراتيجيات بديلة ومتعددة لتأمين التوريد، وهو ما يفتح فرصاً استثمارية كبيرة في قطاع الخدمات اللوجستية.
وأوضح أن المجموعة تمتلك محفظة قوية في هذا القطاع، وتستثمر فيه داخل المنطقة وخارجها، مؤكداً أن هذه التحولات تمثل فرصة لتعزيز النمو خلال المرحلة المقبلة، في ظل تزايد الطلب على حلول لوجستية أكثر مرونة وتنوعاً.
كثفت البنوك المصرية خلال الأيام الماضية تحركاتها لطرح حزمة متنوعة من المنتجات الادخارية، في محاولة لجذب سيولة جديدة والحفاظ على قاعدة المدخرات داخل القطاع المصرفي، وسط تصاعد المنافسة على استقطاب ودائع العملاء.
ولم تعد المنافسة تقتصر على شهادات الادخار متوسطة الأجل، بل امتدت إلى الودائع قصيرة الأجل، عبر طرح منتجات أكثر مرونة وجاذبية من حيث المدة ودورية صرف العائد.
ويأتي ذلك في وقت أظهرت فيه بيانات البنك المركزي المصري تباطؤ نمو مدخرات الأفراد في شهادات الادخار والودائع لأجل خلال الربع الأول من العام الجاري، إذ ارتفعت بنحو 107.7 مليار جنيه فقط لتصل 6.8 تريليون جنيه، مقارنة بزيادة بلغت 444.2 مليار جنيه خلال الفترة المماثلة من العام الماضي.
وقال مصرفيون لـ”العربية Business” إن هذا التباطؤ كان متوقعاً، في ظل التراجع الملحوظ في أسعار الفائدة على المنتجات الادخارية، والتي انخفضت بنسب تراوحت بين 5% و8% خلال الأشهر الماضية، بالتزامن مع انحسار معدلات التضخم مقارنة بمستوياتها القياسية السابقة.
وأضافت المصادر أن بدء استحقاق الشهادات مرتفعة العائد، خاصة شهادات 27% و23.5% منذ يناير الماضي، أدى إلى خروج جزء من السيولة نحو أدوات استثمارية ومالية أخرى، مثل الذهب وصناديق الاستثمار وأذون الخزانة، ما دفع البنوك إلى تكثيف المنافسة للحفاظ على السيولة واستقطاب مدخرات جديدة.
سباق على الودائع
وأجرت “العربية Business” مسحاً على البنوك التي توسعت مؤخراً في طرح منتجات ادخارية قصيرة ومتوسطة الأجل، وجاء بنك مصر في المقدمة، بعدما أطلق الأسبوع الماضي مجموعة ودائع “فليكس بلس” لأجل 6 أشهر بعائد ثابت 17% سنوياً يُصرف بنهاية المدة، وبحد أدنى للإصدار يبدأ من 50 ألف جنيه.
كما طرح البنك وديعة لأجل 6 أشهر بعائد ثابت 16.5% سنوياً مع صرف العائد شهرياً وبحد أدنى للإصدار 100 ألف جنيه، إلى جانب وديعة أخرى لأجل 9 أشهر بعائد ثابت 16% سنوياً بدورية صرف شهرية، وبحد أدنى مماثل يبلغ 100 ألف جنيه.
وأصدر البنك أيضاً ودائع بعائد مدفوع مقدماً لآجال 6 و9 أشهر، بعائد يصل إلى 15.5% و15% على التوالي، وبحد أدنى يبدأ من 10 آلاف جنيه.
وطرح بنك Saib شهادتي ادخار جديدتين لأجل 3 سنوات، الأولى “Excellence” بعائد ثابت يصل إلى 17.25% يصرف شهرياً، أو 17.5% يصرف نصف سنوي، بحد أدنى للشراء يبلغ 1.5 مليون جنيه.
كما أطلق شهادة “Prime” بعائد سنوي ثابت 17% شهرياً، أو 17.25% يصرف نصف سنوي، وبحد أدني 1000 جنيه ومضاعفاتها.
أما بنك القاهرة، فطرح شهادة “البريمو” ذات العائد المتدرج لمدة 3 سنوات، بعائد 18% في السنة الأولى، و16% في الثانية، و14% في الثالثة، وبحد أدنى للإصدار 50 ألف جنيه.
كما يتيح البنك شهادة “بريمو Affluent” الثلاثية بعائد ثابت 17.25% سنوياً، وبحد أدنى للإصدار يبلغ مليون جنيه.
بينما رفع بنك قناة السويس العائد على بعض أوعيته الادخارية خلال الشهر الجاري، لتصل الفائدة على شهادة “إنفينيتي” إلى 19% بعائد متغير يُصرف يومياً، وبحد أدنى يبدأ من 5 ملايين جنيه.
كما يقدم البنك شهادة “جاري بلس” بعائد متغير يصل إلى 18.75% يصرف يومياً، بحد أدنى ألف جنيه، إلى جانب شهادة “إيليت” بعائد 17.25% شهرياً وبحد أدنى مليون جنيه.
سباق الحفاظ على السيولة
وقال محلل أسواق المال، مصطفى شفيع، إن المنافسة الحالية بين البنوك تعكس صراعاً للحفاظ على السيولة، خاصة في ظل هيمنة البنك الأهلي المصري وبنك مصر على الحصة الأكبر من سوق المدخرات، باعتبارهما الأكثر قدرة على جذب العملاء عبر منتجات ادخارية مرتفعة العائد وواسعة الانتشار.
وأشار شفيع لـ”العربية Business” أن بعض البنوك الخاصة باتت تلجأ إلى تقديم مزايا إضافية بجانب أسعار الفائدة، بهدف جذب شرائح جديدة من العملاء والحفاظ على حصتها السوقية.
“التحدي الأكبر أمام البنوك حالياً يتمثل في قدرتها على الاحتفاظ بالسيولة داخل الجهاز المصرفي، ومنع انتقالها إلى أدوات مالية واستثمارية بديلة، خاصة مع عودة الضغوط التضخمية نسبياً خلال الفترة الأخيرة”، وفقا لشفيع.
ومن جانبه قال مسؤول تجزئة مصرفية بأحد البنوك إن التنوع والتوسع في طرح منتجات ادخارية جديدة يعكس اختلاف احتياجات البنوك من السيولة، وفقاً للخطط الائتمانية والاستثمارية لكل بنك، إلى جانب السياسات التي تضعها لجان إدارة الأصول والخصوم “الألكو” لتحقيق التوازن بين تكلفة الأموال والعائد على التوظيفات.
استعداد مبكر لتحركات الفائدة
وأشار المسؤول إلى أن التوسع في طرح ودائع وأوعية قصيرة الأجل بعوائد مرتفعة، قد يكون استباقاً لأي تحركات محتملة في أسعار الفائدة خلال الفترة المقبلة، وفي الوقت نفسه يحد من تحمل البنوك تكلفة تثبيت عوائد مرتفعة لفترات زمنية طويلة.
وأضاف أن البنوك تسعى من خلال هذه المنتجات إلى تحقيق توازن بين جذب السيولة والحفاظ على مرونة إدارة التكلفة، خاصة في ظل حالة عدم اليقين المتعلقة بمسار أسعار الفائدة خلال النصف الثاني من العام.
وذكر شفيع أن استمرار حالة عدم اليقين العالمية المدفوعة بالتوترات الجيوسياسية قد تدفع البنك المركزي لتحريك أسعار الفائدة خلال الربع الثالث من العام الحالي، خاصة مع توقعات استمرار تسارع التضخم خلال العام الجاري.
وأبقى البنك المركزي المصري أسعار الفائدة دون تغيير، خلال ثاني اجتماع للجنة السياسة النقدية في 2026، لتستقر عند 19% للإيداع و20% للإقراض، مُعلناً بذلك تعليق دورة التيسير النقدي وتبنّي نهج الترقب وانتظار تطورات الأسواق، في ظل تداعيات الحرب الأميركية الإسرائيلية على إيران.
ارتفاع تقديرات التضخم
وقبل أيام رفع البنك المركزي المصري تقديراته لمعدلات التضخم خلال العامين الحالي والمقبل بسبب الحرب الإيرانية وتوترات المنطقة، وتوقع ارتفاع متوسط معدلات التضخم في عام 2026 إلى ما بين 16% و17%، مقابل 11% في توقعاته السابقة.
كما توقع البنك أن يصل معدل التضخم في مصر إلى ما بين 12% و13% في عام 2027، بدلاً من 8% في توقعاته السابقة.
ورجح البنك أن يستأنف التضخم مساره النزولي في الربع الأول من عام 2027، وأن ينخفض دون 10% في الربع الثاني منه.
وحذر البنك من أن مسار التضخم عرضة لمخاطر صعودية، منها احتمالية استمرار الحرب في إيران لفترة أطول وتجاوز أثر إجراءات ضبط أوضاع المالية العامة للتوقعات.
وخفض “المركزي” المصري توقعاته لنمو الاقتصاد إلى 4.9% خلال العام المالي الحالي مقارنة مع 5.1% في توقعاته السابقة، وكذلك خفضها إلى 4.8% في العام المالي المقبل مقابل 5.5% في توقعاته السابقة.
ووفقاً لبيانات البنك المركزي المصري، تأتي هذه المراجعة انعكاساً لتداعيات الصراع بين إيران والولايات المتحدة على النشاط الاقتصادي، مع افتراض استمرار تلك التداعيات حتى نهاية عام 2026.
انخفضت القاعدة النقدية لدى مصرف قطر المركزي في شهر أبريل/ نيسان 2026 بنسبة 12.3% على أساس سنوي إلى 84.7 مليار ريال وفق بيانات رسمية.
وتأثر رصيد النقود الاحتياطية الشهر الماضي بانخفاض ودائع السوق النقدي بنسبة 4.5% وصولاً إلى 18.2 مليار ريال، وتراجع إجمالي الاحتياطي الإلزامي بنسبة 23.7% إلى نحو 42.6 مليار ريال بتأثير من خفض نسبة الاحتياطي الإلزامي على الودائع من 4.5% إلى 3.5% اعتباراً من شهر مارس /آذار 2026 لدعم السيولة لدى البنوك القطرية.
في المقابل ارتفع مجموع النقد المصدر في أبريل 2026 بنسبة 11.6% إلى 23.4 مليار ريال، بينما استقر فائض الأرصدة الاحتياطية عند 515 مليون ريال.
حذّر مايكل بار، محافظ الاحتياطي الفيدرالي الأميركي، من أن خفض متطلبات السيولة للبنوك بهدف تقليص حجم ميزانية البنك المركزي يُعد فكرة غير سليمة، وقد يهدد استقرار النظام المالي.
وقال بار، في كلمة أمام جمعية خبراء سوق المال بجامعة نيويورك، إن هناك نقاشاً متزايداً حول تقليص ميزانية الاحتياطي الفيدرالي بهدف تقليص دوره في النظام المالي، مضيفاً: «أعتقد أن تقليص الميزانية هدف خاطئ، وأن العديد من المقترحات المطروحة لتحقيقه قد تضعف مرونة البنوك، وتعرقل عمل أسواق المال، وفي نهاية المطاف تهدد الاستقرار المالي»، وفق «رويترز».
وأوضح أن بعض هذه المقترحات قد تؤدي فعلياً إلى زيادة اعتماد الأسواق على تدخلات «الفيدرالي» بدلاً من تقليصه، مشيراً إلى أن تعديل قواعد السيولة لخفض متطلبات «الاحتياطي» لدى البنوك قد يرفع احتمالات لجوء المؤسسات المالية إلى تسهيلات الإقراض الطارئة التي يوفرها البنك المركزي في أوقات الأزمات.
وأضاف بار أن الضغوط التي واجهتها البنوك في عام 2023 تؤكد الحاجة إلى تعزيز متطلبات السيولة بدلاً من تقليصها، لافتاً إلى أن حجم ميزانية «الفيدرالي» ليس المعيار الأدق لقياس تأثيره في الأسواق، بل مدى فاعلية أدواته في تنفيذ السياسة النقدية.
وتأتي هذه التصريحات في وقت يشهد فيه الجدل حول حجم ميزانية الاحتياطي الفيدرالي وتصميم أدواته النقدية تصاعداً، مع بروز كيفن وارش كأحد أبرز الداعين إلى تقليص دور البنك المركزي في الأسواق المالية.
وكان بار قد شغل سابقاً منصب نائب رئيس «الفيدرالي» للإشراف؛ إذ قاد ملف التنظيم المصرفي والسياسات الرقابية.
في المقابل، انتقد وارش في السابق توسع «الفيدرالي» في شراء الأصول خلال الأزمات المالية، معتبراً أن هذه السياسة أدت إلى تضخم غير مبرر في ميزانية البنك المركزي وتشوهات في أسعار السوق، خصوصاً خلال أزمة 2008 وجائحة «كوفيد-19».
وقد أدت برامج شراء السندات خلال الجائحة إلى تضاعف ميزانية «الفيدرالي» لتصل إلى نحو 9 تريليونات دولار بحلول صيف 2022، قبل أن تنخفض لاحقاً بأكثر من تريليونَي دولار مع بدء تقليص الحيازات. ويحتفظ «الفيدرالي» حالياً بأصول تقارب 6.7 تريليون دولار.
ويؤكد وارش أن تقليص الميزانية العمومية بشكل أوسع قد يتيح مرونة أكبر في خفض أسعار الفائدة مقارنة بالظروف الحالية، في حين يرى منتقدوه أن هذا النهج قد يحدّ من قدرة البنك المركزي على إدارة السيولة والسيطرة على الاستقرار المالي.
وتكمن المعضلة الأساسية، وفق خبراء، في أن النظام القائم على وفرة الاحتياطيات يحدّ من قدرة «الفيدرالي» على تقليص ميزانيته مع الحفاظ على استقرار أسعار الفائدة المستهدفة.
كما يحذّر بعض الأكاديميين من أن خفض مستويات السيولة لدى البنوك في بيئة مالية متقلبة قد يزيد من مخاطر عدم الاستقرار.
وفي ختام كلمته، قال بار إنه لم يحسم بعد موقفه بشأن السياسة النقدية في الاجتماع المقبل لـ«الفيدرالي»، في ظل استمرار النقاشات حول كيفية التعامل مع صدمة أسعار الطاقة وتأثيرها على التضخم.
علمت «الشرق الأوسط» بوجود مبادرة مشتركة بين اتحاد غرف دول مجلس التعاون الخليجي ومنظمة العمل الدولية، بشأن تقييم سريع لأثر الحرب على القطاع الخاص وسوق العمل في دول المجلس، حيث ستساهم بشكل مباشر في صياغة توصيات قابلة للتنفيذ، من أجل المحافظة على استقرار سوق العمل ودعم استمرارية الأعمال.
وتهدف المبادرة إلى تقييم تأثير الأزمة والصراع الحاليين على مؤسسات القطاع الخاص، مع إيلاء اهتمام خاص بالمؤسسات الصغيرة ومتوسطة الحجم، وعلى سوق العمل عموماً في جميع أنحاء دول مجلس التعاون الخليجي.
وبحسب المعلومات، أبلغ اتحاد غرف دول مجلس التعاون الخليجي، جميع الشركات والمؤسسات العاملة في القطاع الخاص لدى بلدان المجلس، بضرورة حصر أثر هذه الحرب، سواءً كانت تبيع منتجاتها داخل الدولة نفسها، أو في السوقين الإقليمية والدولية.
كما يريد الاتحاد معرفة أثر الأزمة الإقليمية الحالية على سلاسل التوريد وعمليات القطاع الخاص، سواء فيما يتعلق بتأخير تسلّم المدخلات المستوردة، أو نقص المدخلات الحيوية التي تؤثر على العمليات، وزيادة تكاليف النقل والخدمات اللوجستية، وكذلك اضطرابات في توزيع السلع والخدمات النهائية على الأسواق والعملاء.
ويطرح الاتحاد تساؤلات عن أثر تعطل طرق التجارة البحرية، بما في ذلك مضيق هرمز، بشكل مباشر على المؤسسات، من حيث إعادة توجيه الشحنات إلى الطرق أو وسائل نقل بديلة، وعدم القدرة أو صعوبة شحن أو تسلّم البضائع عن طريق البحر، وأيضاً زيادة تكاليف الشحن أو تأمين البضائع، وانخفاض حجم الواردات أو الصادرات، وتأخير أو إلغاء الشحنات أو الطلبات.
ودعا الاتحاد إلى معرفة مدى تأثير الأزمة على إجمالي النفقات التشغيلية، وما إذا كانت منخفضة بشكل كبير أو معتدلة أو عدم وجود تأثير، وكذلك خطط الاستثمار للمؤسسة، وما إذا عزمت المنشأة إلغاء تلك الاستثمارات أو تخفيضها أو تأجيلها إلى أجل غير مسمى، أم أن التوجه للزيادة من أجل التكيف أو إعادة الهيكلة أو الاستجابة للظروف الجديدة.
ومن ضمن التحديات التي يود الاتحاد معرفتها كيفية تغطية تكاليف التشغيل والثابتة، ومسألة الإيرادات، والإجراءات الفورية التي اتخذتها المؤسسة فيما يتعلق بقوتها العاملة استجابةً للأزمة، سواء في تقليص ساعات العمل أو تحويل الموظفين إلى ترتيبات عمل جزئي، وتجميد التوظيف أو التعيين، أم إذا اتخذت المنشأة تخفيض الأجور والمزايا، وإعادة توزيع الموظفين على أدوار ومجالات عمل مختلفة.
وكان جاسم محمد البديوي، الأمين العام لمجلس التعاون لدول الخليج العربية، قد أكد مؤخراً أن هناك إنجازات ومكتسبات كثيرة قد تحققت في المجال الاقتصادي والمالي الخليجي عززت من تكامله، ودعمت استقراره المالي، لمواجهة جميع المتغيرات والتحديات.
وبيّن خلال الاجتماع الـ125 للجنة التعاون المالي والاقتصادي بدول مجلس التعاون، منتصف مايو (أيار) الحالي، أن أزمة الحرب الحالية تفرض على جميع بلدان الخليج الانتقال من مستوى التنسيق التقليدي إلى مستوى أعلى من التكامل العملي والاستجابة الفاعلة، وأن ما تشهده المنطقة من أزمات متسارعة وتحديات اقتصادية متنامية، تبرز الحاجة الملحَّة إلى الاستجابة الواعية لهذه المتغيرات، واتخاذ التدابير الكفيلة بالتعامل مع آثارها على اقتصاديات دول المجلس، التي لطالما اتسمت بانفتاحها وتفاعلها مع الاقتصاد العالمي.
وأشار إلى ضرورة الاستعجال باستكمال متطلبات تحقيق الوصول لجميع المشاريع الخليجية المشتركة، بما في ذلك النقل والخدمات اللوجستية، مع الإسراع في تنفيذ مشروع سكك الحديد الخليجية وتعزيز مشروع الربط الكهربائي بين دول المجلس، بالإضافة إلى دراسة إنشاء أنابيب لنقل النفط والغاز، ومشروع الربط المائي بين دول مجلس التعاون، والمضي قدماً في دراسة إنشاء مناطق للمخزون الاستراتيجي الخليجي، ومراعاة احتياطي السيولة لدى البنوك المركزية.
دخلت السلطة النقدية في سوريا مرحلة مفصلية جديدة عقب إعلان الرئيس السوري أحمد الشرع، تعيين محمد صفوت رسلان حاكماً جديداً لمصرف سوريا المركزي، خلفاً لعبد القادر الحصرية الذي عُيّن سفيراً للبلاد لدى كندا.
ويأتي هذا التغيير في قيادة الهرم النقدي، وهو الأحدث ضمن حركة التعديلات الوزارية والإدارية الواسعة، ليتزامن مع العام الثاني للحكومة التي تكافح لإدارة ملفات إعادة الإعمار الشائكة، وتثبيت ركائز الاقتصاد في مرحلة ما بعد سقوط نظام بشار الأسد.
ويواجه رسلان، الذي قاد سابقاً الصندوق السوري للتنمية، تركة مالية ثقيلة تطول النظام المصرفي والضغوط التضخمية الحادة، وبقاء سوريا في منطقة رمادية رغم خروجها من العزلة الخارجية. وبالتالي، فإن من أبرز التحديات المالية والنقدية أمام الحاكم الجديد، استعادة الثقة النقدية، وفكّ اختناق السيولة، ووقف التضخم وانخفاض قيمة الليرة السورية، والعودة إلى النظام المالي العالمي لجذب الاستثمارات الأجنبية والعربية ورأس المال السوري المهاجر.
يقول المستشار الاقتصادي السوري زياد عربش، لـ«الشرق الأوسط»: «فعلياً يقف الحاكم الجديد لمصرف سوريا المركزي أمام حزمة متداخلة من التحديات؛ هي: استكمال عملية تبديل العملة، وفك حبس السيولة، وإعادة ربط النظام المصرفي السوري بالمنظومة المالية العالمية، وبناء أدوات حديثة للتحويل والاستثمار والرقمنة».
وتكتسب هذه الملفات أهمية مضاعفة، لأن مصرف سوريا المركزي أعلن خلال العام الحالي، استراتيجية 2026 – 2030 التي تركّز على الاستقرار النقدي، وتطوير سوق الصرف، وتوسيع الدفع الرقمي، والاندماج التدريجي مع النظام المالي العالمي.
تبديل العملة وفك حبس السيولة
يرث رسلان مشروع إصلاح العملة الذي أشرف عليه سلفه عبد القادر الحصرية مطلع العام الحالي، والذي قضى بحذف صفرين من الأوراق النقدية السورية، واستبدال العملات التي كانت تحمل صور بشار الأسد وعائلته. ورغم أن هذا الإجراء الفني استهدف تسهيل المعاملات التجارية اليومية واستعادة جزء من الثقة المفقودة في الليرة السورية، فإن التحدي الحقيقي والراهن أمام الإدارة الجديدة يكمن في حماية القوة الشرائية للعملة الجديدة، ومنع أي تدهور إضافي في سعر الصرف؛ إذ تجاوز سعر صرف الليرة السورية أمام الدولار يوم الأحد في السوق الموازية، 13 ألفاً و800 ليرة، بعد استقرار في بداية العام الحالي ما بين 10500 ليرة و11 ألف ليرة.
وتمثل عملية استكمال تبديل العملة وفك حبس السيولة، اختباراً عملياً للثقة بالمؤسسة النقدية، لأنها – وفق عربش – لا تقتصر على استبدال أوراق نقدية؛ بل تتطلب إصلاحاً نقدياً ومصرفياً شاملاً، بما فيها إدارة للتدفقات والكتلة النقدية المتداولة، وسلوك الأسواق. كما أن نجاحها يرتبط بقدرة المصرف على منع الارتباك النقدي، والحد من الاكتناز ومكافحة التضخم وتدهور قيمة الليرة، وتسهيل انتقال الأسعار والعقود إلى الصيغة الجديدة من دون صدمات إضافية. لذلك فإن «فك حبس السيولة» يحتاج إلى توسيع القنوات المصرفية، لا إلى إجراءات نقدية شكلية فقط.
إعادة الاندماج المالي الخارجي
على الرغم من رفع الجزء الأكبر من العقوبات الغربية المفروضة على البلاد عقب التغيير السياسي، لا تزال المصارف السورية تعيش انقطاعاً شبه كامل عن المنظومة المالية الدولية. وبهذا الخصوص، يرى عربش أن العقبة الكبرى أمام إعادة الاندماج الخارجي، تكمن في انكفاء الشبكات المالية العالمية عن السوق المحلية، وتراجع علاقات المراسلة المصرفية التي تُعدّ الركيزة الأساسية للتجارة، والتحويلات، وتمويل الاستيراد.
لكنه يوضح، في المقابل، وجود مؤشرات أولية لانفتاح تدريجي؛ أبرزها المشاورات الجارية لإبرام اتفاقيات حسابات مراسلة مع تركيا، والعودة التجريبية لبوابات الدفع الدولية مثل «فيزا» و«ماستركارد»، ما من شأنه تقليص الاعتماد على السيولة النقدية واستعادة الثقة تدريجياً، لافتاً إلى ضرورة إدارة هذا المسار بحذر شديد عبر تعزيز الامتثال، والحوكمة، والشفافية؛ تفادياً لتحول هذا الانفتاح إلى مصدر مخاطر جديدة.
التحالفات والاستثمارات
يوضح عربش أن المرحلة المقبلة تتطلب شراكات مالية استراتيجية مع مصارف من دول الخليج العربي وأوروبا؛ ليس فقط على شكل مراسلين مصرفيين، بل عبر محافظ استثمارية مشتركة وصناديق تمويل وتموضع في قطاعات الإنتاج والبنية التحتية والتحول الرقمي.
وتظهر أهمية هذه المقاربة في أن بعض التحليلات يرى السوريين في الخارج، خصوصاً بألمانيا، «أصلاً استراتيجياً» يمكن أن يغذي التحويلات والروابط الاستثمارية، بدل النظر إليهم فقط بوصفهم ملف لجوء أو عودة، بحسب عربش، الذي رأى أن توسيع التحويلات منخفضة التكلفة والمنتجات المالية العابرة للحدود، قد يفتح قناة مهمة للمدخرات والتمويل الخاص.
الإصلاح المؤسسي والرقمنة
لا يمكن لأي إصلاح نقدي أن ينجح من دون إصلاح مصرفي وهيكلي موازٍ، لأن جزءاً كبيراً من الموارد البشرية في القطاعين العام والخاص، بات من وجهة نظر عربش، غير مهيأ لأدوات العمل الحديثة، ما يجعل مسألة التأهيل والتجديد المؤسسي أولوية لا تقل عن السياسة النقدية نفسها.
وتوضح الاستراتيجية المعلنة للمصرف أن الرقمنة، وسلامة القطاع المالي، والبنية التحتية للدفع الإلكتروني، والاندماج العالمي التدريجي؛ كلها ركائز أساسية للفترة من 2026 إلى 2030. ولذلك تبدو، بحسب عربش، أدوات الذكاء الاصطناعي، والتحليل الائتماني، والتدقيق الرقمي، وأنظمة الامتثال الآلي، ليست ترفاً تقنيا؛ بل هي شرط عملي لتجاوز التخلف المؤسساتي.
أولوية المرحلة
بالتالي، يرى عربش أن حاكمية المصرف الجديدة تحتاج إلى مقاربة مزدوجة: تثبيت نقدي سريع يمنع الفوضى، وإصلاح مؤسسي عميق يعيد بناء الثقة بالقطاع المصرفي.
ويضيف المستشار الاقتصادي أن «أي تأخير في الإصلاحات المصرفية والنقدية سيجعل فرص جذب التحويلات والمدخرات والاستثمارات أقل، بينما الإسراع في الرقمنة والشفافية وإعادة الاتصال المالي الخارجي قد يحولان الأزمة إلى نافذة تعافٍ تدريجي».
وتواجه القيادة المالية الجديدة تحديات أخرى؛ منها مسألة ابتكار أدوات تمويلية لتوفير السيولة اللازمة لمشاريع إعادة إعمار البنية التحتية.
ويأتي تعيين رسلان، في وقت تلقي فيه الأزمة الإنسانية بظلالها الثقيلة على قرارات المصرف المركزي؛ إذ تواجه البلاد حالة طوارئ تتعلق بالأمن الغذائي، مع وقوع أكثر من 25 في المائة من السكان في شبكة خطر الجوع، الأمر الذي يضع الحاكم الجديد أمام ضغط توفير النقد الأجنبي اللازم لتمويل استيراد السلع الغذائية الأساسية بشكل مستدام، وبأقل التكاليف الممكنة.
ويرى مراقبون أن مفتاح الحل لمعظم الأزمات الهيكلية الراهنة، يتمثل في مدى نجاح الحاكم الجديد في بناء نموذج تكاملي وشراكة حقيقية بين الدولة والمصارف الخاصة. وتتجه الأنظار نحو قدرة رسلان – مستفيداً من خلفيته السابقة في إدارة الصناديق التنموية – على استقطاب وتوطين الخبرات المصرفية والمالية السورية المهاجرة في الخارج، وتحفيز رؤوس الأموال الوطنية للمساهمة في مرحلة الانتعاش الاقتصادي الصعبة.
في مشهد يذكّر برحلات القوافل التي شكّلت عصب التجارة العربية القديمة، تحوّلت رمال الصحراء اليوم إلى «صمام أمان» للاقتصاد العالمي. ومع تصاعد التوترات العسكرية بين الولايات المتحدة وإسرائيل من جهة، وإيران من جهة أخرى، برزت الموانئ والطرق السريعة والسكك الحديدية في السعودية والإمارات وعُمان بوصفها خطوط إمداد طوارئ حيوية، نجحت في تحويل مسار التجارة بعيداً عن مضيق هرمز الذي بات «نقطة اختناق» محفوفة بالمخاطر، وفق تقرير لصحيفة «وول ستريت جورنال».
«معجزة معادن»
ويروي بوب ويلت، الرئيس التنفيذي لشركة «معادن» السعودية، قصة تحول مذهلة؛ فبعد اندلاع النزاع، تمكنت الشركة في غضون أسبوعين فقط من حشد أسطول ضخم من الشاحنات لنقل الأسمدة من الخليج إلى موانئ البحر الأحمر. يقول ويلت: «بدأنا بـ600 شاحنة، ثم 1600، والآن لدينا 3500 شاحنة تعمل على مدار الساعة».
ويضيف ويلت، المولود في ولاية ماريلاند، إن شركة «معادن» ستُنهي تراكم صادراتها بحلول نهاية مايو (أيار). متابعاً: «لا أدري إن كنت أؤمن حقاً بقدرتنا على تحقيق ذلك أم لا».
ويقول ويلت: «هذا التحرك لم يكسر حصار الصادرات فحسب، بل أسهم بشكل مباشر في سد النقص العالمي في الأسمدة الذي كان يُهدد الأمن الغذائي الدولي، وهو ما وصفه محللون بـ(المعجزة اللوجستية السعودية)».
إعادة رسم خريطة التجارة الإقليمية
ولم يقتصر الأمر على المواد الخام، بل امتد ليشمل السلع الاستهلاكية والسيارات. فقد قامت شركات شحن عالمية مثل «إم إس سي» و«ميرسك» بنقل البضائع براً عبر شبه الجزيرة العربية.
وفي تجربة فريدة، قامت سلسلة «سبينس» بنقل منتجات غذائية بريطانية في رحلة استمرت 16 يوماً من المملكة المتحدة عبر أوروبا ومصر وصولاً إلى دبي. كما سجّلت «شركة الاتحاد للشحن بالسكك الحديدية» سابقة بنقل مئات السيارات من ميناء الفجيرة على الساحل الشرقي للإمارات إلى أبوظبي، في خطوة تعكس المرونة العالية للاقتصاد الخليجي أمام صدمات الحرب.
وتُعدّ قوافل الشاحنات هذه أحدث مثال على المرونة المذهلة التي أظهرها الاقتصاد العالمي في مواجهة الصدمات الناجمة عن الحروب. فبينما انخفضت صادرات المنطقة الرئيسية -النفط والغاز الطبيعي- انخفاضاً حاداً، لا تزال كميات كبيرة منها تُشحن إلى الأسواق العالمية عبر طرق بديلة.
أنابيب «شرق-غرب» تتحدى الأزمة
وعلى صعيد الطاقة، اعتمدت «أرامكو السعودية» بشكل مكثف على خط أنابيب «شرق-غرب» لنقل النفط إلى ميناء ينبع على البحر الأحمر، في حين ضخت الإمارات مزيداً من خامها عبر ميناء الفجيرة.
وتعمل الدولتان حالياً على خطط لتوسيع قدرات هذه الروابط النفطية، وبناء خطوط سكك حديدية جديدة، في إطار استراتيجية طويلة الأمد تهدف إلى تحصين الصادرات من الاعتماد الكلي على ممر مائي واحد، والانتقال من كفاءة المسار الواحد إلى مرونة البدائل المتعددة.
كما تحول ميناء «خورفكان» الإماراتي الصغير إلى شريان حياة غير متوقع؛ فبعد أن كان محطة لإعادة شحن الحاويات بين السفن، أصبح بوابة دخول رئيسية تتدفق منها 50 ألف حاوية أسبوعياً (مقارنة بـ2000 قبل الأزمة). وانفجرت حركة الشاحنات في الميناء لتصل إلى 7000 شاحنة يومياً.
ويصف فريد بلبواب، الرئيس التنفيذي لشركة «غلفتينر» المشغلة للميناء هذا الإنجاز بقوله: «كان الأمر أشبه بتجميع أوركسترا بين ليلة وضحاها لتعزف سيمفونية لموزارت».
«رؤية 2030»… السيادة التعدينية والاعتماد العالمي
بالنسبة لشركة «معادن»، لم تكن الأزمة مجرد اختبار لوجستي، بل تأكيد لدور المملكة بوصفها لاعباً عالمياً في قطاع التعدين.
ومع خطط استثمارية تبلغ 110 مليارات دولار، تسعى السعودية لتصبح ثالث أكبر مصدر للفوسفات في العالم ومورداً رئيسياً للمعادن النادرة بالتعاون مع الولايات المتحدة.
ويؤكد ويلت أن الشركة أثبتت قدراتها في أصعب الظروف، قائلاً: «لقد أثبتنا ما يمكننا فعله… والآن سنعمل على جعل هذا الطريق إلى البحر الأحمر مساراً دائماً وصلباً».
أعلنت شركة «إتش سي» للأوراق المالية والاستثمار، الأحد، أنها تتوقع أن يبقي البنك المركزي المصري على أسعار الفائدة دون تغيير في اجتماعه المقرر عقده الخميس المقبل.
وقالت إدارة البحوث في الشركة، في مذكرة بحثية حصلت «الشرق الأوسط» على نسخة منها، إنه «في ضوء آخر تطورات الاقتصاد الكلي المصري والأوضاع الجيوسياسية، تتوقع إدارة البحوث المالية أن يبقي البنك المركزي المصري على أسعار الفائدة دون تغيير في الاجتماع المقبل».
وأوضحت هبة منير، محلل الاقتصاد الكلي بشركة «إتش سى»، أن الاضطرابات الجيوسياسية الإقليمية الناجمة عن الحرب الأميركية – الإسرائيلية ضد إيران، والتي بدأت في 28 فبراير (شباط)، ما زالت تؤثر على الاقتصاد العالمي ومصر، لكن المركز الخارجي للاقتصاد المصري ومرونة سعر الصرف كانا لهما دور في استيعاب تداعيات هذا الصراع نسبياً حتى الآن.
وأضافت: «على الرغم من تخارج تدفقات استثمارات أجنبية من مصر (أموال ساخنة) بقيمة 3.2 مليار دولار من السوق الثانوية لأدوات الخزانة في الفترة من 19 فبراير وحتى نهاية أبريل (نيسان)، فإن صافي احتياطي النقد الأجنبي ارتفع بمجموع 263 مليون دولار خلال شهري مارس (آذار) وأبريل، ليصل إلى مستوى قياسي بلغ 53.0 مليار دولار في أبريل».
وفي المقابل، انخفضت الودائع غير المدرجة في الاحتياطيات الرسمية بمجموع 2.60 مليار دولار خلال مارس وأبريل، لتصل إلى 10.8 مليار دولار، وفق هبة منير، التي أشارت إلى تراجع صافي الأصول الأجنبية لدى القطاع المصرفي بشكل ملحوظ بمقدار 8.18 مليار دولار خلال شهري فبراير ومارس، ليصل إلى 21.3 مليار دولار بنهاية مارس.
وأرجعت ذلك بشكل أساسي إلى «تخارج الاستثمارات الأجنبية من أدوات الخزانة، ما أدى إلى انخفاض قيمة الجنيه بنحو 10 في المائة منذ بداية العام وحتى الآن، ليصل إلى 52.9 جنيه لكل دولار (حتى 15 مايو «أيار»)، وهو ما يعكس مرونة سعر الصرف».
وعلى المستوى المحلي، أشارت هبة منير إلى رفع الحكومة أسعار السولار، وأسطوانات البوتاجاز، وبنزين الأوكتان بمتوسط يقارب 19 في المائة خلال 10 مارس، تلاها رفع أسعار الغاز الطبيعي للقطاع الصناعي (الأسمنت، والحديد، والصلب، والأسمدة غير النيتروجينية، وغيرها) في 3 مايو.
وقالت: «يعود هذا الرفع بشكل أساسي إلى قفزة في أسعار النفط بنحو 51 في المائة، لتصل إلى 109 دولارات للبرميل، إلى جانب ارتفاع أسعار الغاز الطبيعي (Dutch TTF – العقود الآجلة لمدة شهر) بنحو 58 في المائة لتصل إلى 17.1 دولار لكل مليون وحدة حرارية بريطانية، وزيادة أسعار القمح بنحو 5 في المائة، لتصل إلى 244 دولاراً للطن، والتي كانت بمثابة عوامل ضغط على سيولة النقد الأجنبي». وتوقعت أن تؤدي هذه العوامل إلى «زيادة الضغوط التضخمية».
أذون الخزانة
وفيما يتعلق بعوائد أذون الخزانة، تباينت أسعار الفائدة على أذون الخزانة نحو الاتجاه التصاعدي من أجل الحفاظ على جاذبية الاستثمار في أذون الخزانة؛ حيث بلغ العائد على آخر عطاء لأذون الخزانة لأجل 12 شهراً 24.4 في المائة، وهو ما يعكس سعر فائدة حقيقياً إيجابياً بنسبة 4.57 في المائة طبقاً لتقديرات إدارة البحوث بالشركة، للتضخم لمدة 12 شهراً عند 16 في المائة (وذلك بعد خصم نسبة ضريبة تبلغ 15 في المائة للمستثمرين الأوروبيين والأميركيين).
وقالت هبة منير: «بناءً على ذلك، وفي ظل المخاطر الجيوسياسية وتداعياتها على موارد مصر من العملة الأجنبية، وتقديرات التضخم، والحاجة إلى الحفاظ على جاذبية الاستثمار الأجنبي في أدوات الخزانة، ومستهدفات عجز الموازنة، فإننا نتوقع أن تبقي لجنة السياسة النقدية على أسعار الفائدة دون تغيير في اجتماعها المقبل في 21 مايو».
تجدر الإشارة إلى أن لجنة السياسات النقدية بالبنك المركزي المصري، قررت في اجتماعها السابق المنعقد في 2 أبريل، الإبقاء على أسعار الفائدة الرئيسية للإيداع والإقراض لليلة واحدة دون تغيير عند مستوى 20.0 في المائة، و21.0 في المائة على التوالي، بإجمالي خفض بـ825 نقطة أساس منذ عام 2025 وحتى الآن، من إجمالي 1.900 نقطة أساس جرت زيادتها بسعر الفائدة منذ أن بدأ البنك المركزي سياسته التشددية في عام 2022.
كما خفّضت اللجنة نسبة الاحتياطي الإلزامي للبنوك بمقدار 200 نقطة أساس، لتصل إلى 16.0 في المائة بدلاً من 18.0 في المائة خلال فبراير 2026.
ووفقاً لبيانات الجهاز المركزي للتعبئة العامة والإحصاء، تباطأ معدل التضخم السنوي للحضر في مصر إلى 14.9 في المائة خلال أبريل، مقابل 15.2 في المائة خلال مارس، في حين سجلت الأسعار الشهرية ارتفاعاً بنسبة 1.1 في المائة خلال أبريل، مقارنة بزيادة بلغت 3.2 في المائة خلال مارس.
وسعت السندات السيادية من طوكيو إلى نيويورك خسائرها بشكل حاد خلال تعاملات يوم الاثنين، حيث أدت أسعار الطاقة الآخذة في الارتفاع نتيجة الحرب المستمرة في الشرق الأوسط إلى إذكاء مخاوف التضخم العالمي، مما دفع المستثمرين إلى زيادة رهاناتهم على قيام البنوك المركزية الكبرى برفع أسعار الفائدة لتبديد الضغوط النقدية المستجدة.
وقفز العائد على سندات خزانة الولايات المتحدة القياسية لأجل 10 سنوات – والذي يتحرك بشكل عكسي مع الأسعار – إلى أعلى مستوياته منذ فبراير (شباط) 2025 في أوائل التعاملات الآسيوية ليصل إلى 4.6310 في المائة، بعد أن كان قد صعد بأكثر من 20 نقطة أساس الأسبوع الماضي.
وفي السياق ذاته، لامس العائد على السندات لأجل عامين أعلى مستوى له في 14 شهراً عند 4.1020 في المائة، في حين ارتفع عائد السندات لأجل 30 عاماً إلى أعلى مستوى له في عام كامل مسجلاً 5.1590 في المائة.
وجاءت هذه التحركات العنيفة مدفوعة بالقفزة الجديدة التي شهدتها أسعار النفط يوم الاثنين، إثر تعثر مساعي إنهاء الحرب على إيران بعد الهجوم بطائرة مسيرة الذي استهدف محطة طاقة نووية في الإمارات. ومع دخول الحرب شهرها الثالث، بدأ القلق يتسرب إلى أوساط المستثمرين بشأن التداعيات الاقتصادية العميقة للصراع وتأثيرها على مستهدفات الفائدة العالمية.
اليابان تعتزم إصدار ديون جديدة
وفي تطور فاقم من موجة البيع، تواترت الأنباء حول عزم الحكومة اليابانية إصدار أدوات دين جديدة لتمويل موازنة إضافية مقترحة بهدف امتصاص الصدمة الاقتصادية الناجمة عن حرب إيران، وهو ما يشكل ضغطاً إضافياً على المالية العامة المثقلة بالديون أصلاً في طوكيو.
ونتيجة لذلك، قفزت عوائد السندات الحكومية اليابانية لأجل 30 عاماً بأكثر من 10 نقاط أساس لتصل إلى أعلى مستوى لها على الإطلاق عند 4.200 في المائة، بينما لامس العائد على السندات لأجل 10 سنوات أعلى مستوياته منذ أكتوبر (تشرين الأول) 1996 مسجلاً 2.8 في المائة.
وقال يوجين ليو، كبير استراتيجيي معدلات الفائدة في بنك «دي بي إس»: «إن الأنباء المتعلقة بالموازنة الإضافية في اليابان جاءت لتضاعف القلق الراهن في سوق السندات. فالمعنويات كانت ضعيفة بالفعل قبيل إغلاق الأسبوع الماضي، والإنفاق المالي الإضافي من جانب طوكيو زاد الطين بلة. يبدو الأمر وكأنه إعادة تسعير متدحرجة لمنحنيات العائد في المنطقة مع كفاح المستثمرين لمواجهة هواجس التضخم».
البنوك المركزية تحت المجهر
وفقاً لأداة «فيد ووتش» التابعة لمجموعة «سي أم إي»، تسعّر الأسواق حالياً احتمالية تتجاوز 50 في المائة لقيام مجلس الاحتياطي الفيدرالي الأميركي برفع أسعار الفائدة بحلول ديسمبر (كانون الأول) المقبل لمكافحة شبح التضخم.
وفي أوروبا، تتوقع الأسواق قيام البنك المركزي الأوروبي برفع الفائدة في وقت مبكر من الشهر المقبل، بينما تشير التقديرات إلى قيام بنك إنجلترا برفعها مرتين هذا العام. وامتدت هذه الموجة إلى الأسواق الأوروبية؛ حيث انخفضت العقود الآجلة للسندات الألمانية بنسبة 0.4 في المائة، في حين تراجعت العقود الآجلة للسندات الحكومية الفرنسية بنسبة 0.45 في المائة.
وقالت تشارو تشانانا، رئيسة استراتيجيات الاستثمار في «ساكسو بنك»: «إن سردية بقاء الفائدة مرتفعة لفترة أطول تعود وبقوة إلى الواجهة، حتى وإن لم يكن رفع الفائدة الفعلي هو السيناريو الأساسي بعد».
قمة ترمب وشي
وتأتي جولة الهبوط الحالية بعد عمليات بيع مكثفة شهدها الأسبوع الماضي عقب صدور حزمة من بيانات التضخم العالمية التي جاءت أعلى من التوقعات، لا سيما في الولايات المتحدة؛ حيث أظهرت البيانات قفزة في أسعار المستهلكين والمنتجين خلال أبريل (نيسان)، مع قراءات مماثلة في الصين، وألمانيا، واليابان.
وقال نيك تويدال، كبير محللي الأسواق في «إيه تى إف إكس غلوبال»: «إن رؤية بيانات حقيقية تدعم مخاوف التضخم التي سيطرت على السوق منذ اندلاع صراع الشرق الأوسط هي العنصر الحاسم هنا».
وزاد من إحباط الأسواق فشل القمة الثنائية التي جمعت الرئيس الأميركي دونالد ترمب والرئيس الصيني شي جينبينغ الأسبوع الماضي في بكين؛ حيث لم تسفر المحادثات عن أي خرق ديبلوماسي لإنهاء الحرب. وفي هذا الصدد، أشار محللون في بنك «باركليز» إلى أنه «بما أن لقاء ترمب وشي لم يقدم الكثير لإنعاش الآمال في وجود جهد أميركي صيني مشترك للضغط على إيران لإعادة فتح مضيق هرمز، فإن الجمع بين صدمة إمدادات النفط المستمرة، وارتفاع معدلات التضخم، والطلب المحلي المتماسك، تحول إلى وصفة مثالية لدفع الفائدة نحو الارتفاع».
وعلى الرغم من الطابع العالمي للاضطرابات، فإن بعض المحركات حملت أبعاداً محلية؛ إذ قفزت عوائد السندات الحكومية البريطانية الأسبوع الماضي لأعلى مستوياتها في عقود، تحت تأثير الضغوط السياسية المتزايدة على رئيس الوزراء كير ستارمير للاستقالة، عقب الخسائر الفادحة التي مني بها حزب العمال في الانتخابات المحلية وظهور منافسين جدد على الساحة السياسية.
ملتقى إتحاد المصارف العربية لرؤساء إدارات المخاطر في الإسكندرية
«القيادة في إدارة المخاطر: من الرقابة إلى الإستشراف»
تحت رعاية محافظ البنك المركزي المصري، حسن عبدالله، نظم إتحاد المصارف العربية بالتعاون مع «المركزي المصري» وإتحاد بنوك مصر، الملتقى السنوي لرؤساء إدارات المخاطر في البنوك العربية لعام 2026 في دورته الثامنة، بعنوان «القيادة في إدارة المخاطر: من الرقابة إلى الإستشراف»، على مدار ثلاثة أيام، في الإسكندرية، مصر، وبمشاركة أكثر من 270 مشاركاً من 12 دولة عربية وأجنبية من مصر، الأردن، لبنان، ليبيا، السودان، اليمن، قطر، الإمارات، العراق، سويسرا، إنكلترا وأستراليا، وبمشاركة موسّعة من قيادات ورؤساء إدارات المخاطر فى البنوك العربية.
ويأتي إنعقاد الملتقى (15 – 17 أيار/مايو 2026)، في دورته الثامنة في الإسكندرية، في سياق جيوسياسي وإقتصادي دقيق، مما يجعله حدثاً مركزياً لتعزيز المرونة المصرفية في المنطقة العربية. كما يُعقد الملتقى لمواجهة التحدّيات المتزايدة التي تفرضها النزاعات الإقليمية، وتطورات الذكاء الإصطناعي، ومخاطر الأمن السيبراني، وضغوط الديون السيادية، بهدف تحويل دور مدير المخاطر إلى شريك إستراتيجي.
أما المحاور الرئيسية للملتقى فهي عن التحوّل الرقمي، المرونة المصرفية، مخاطر التغيُّر المناخي، والامتثال لمتطلبات بازل 3 وبازل 4.
أما الأهداف الإستراتيجية للمنتدى فهي:
إستشراف المخاطر: الإنتقال من الرقابة المنهجية التقليدية إلى الرقابة الاستباقية وأنظمة الإنذار المبكر،
مواجهة المخاطر الناشئة: التركيز على المخاطر المرتبطة بالتكنولوجيا المالية (FinTech)، الذكاء الإصطناعي، والمخاطر السيبرانية.
إدارة الديون السيادية: مناقشة تداعيات التطورات الجيوسياسية على مخاطر الإئتمان للبنوك.
تعزيز الحوكمة والإستدامة: التركيز على معايير البيئة والمجتمع والحوكمة (ESG) والمخاطر الفيزيائية والإنتقالية للتغيُّر المناخي.
الحوار الإقليمي: توفير منصة للحوار بين مديري المخاطر، السلطات الرقابية، وخبراء لجنة بازل.
يُذكر، أن إنعقاد هذا الملتقى السنوي في الإسكندرية يعكس إلتزام إتحاد المصارف العربية، تطوير القطاع المصرفي العربي وتعزيز قدرته على إدارة الأزمات وقيادة التغيير نحو إستقرار مالي.
أكد رئيس الجمهورية العماد جوزاف عون على انه من واجب الدولة الوقوف الى جانب القطاع المصرفي وإصلاحه وإعادة هيكلته للمحافظة على الوضع الاقتصادي وضمان حقوق المودعين، مشدداً على أهمية الوصول إلى حل عادل وشامل للأزمة المصرفية بما يرضي الجميع ويحفظ الحقوق على حد سواء.
مواقف الرئيس عون جاءت خلال استقباله قبل ظهر اليوم في قصر بعبدا، رئيس جمعية المصارف سليم صفير مع وفد ضم أعضاء الجمعية.
في مستهل اللقاء، ألقى صفير كلمة قال فيها:” باسم جمعية مصارف لبنان، أتوجه إليكم بكل تقدير وامتنان لجهودكم الحثيثة والمستمرة لإعادة الدولة إلى بر الأمان وإعادة الثقة بها وبمؤسساتها.
فخامة الرئيس،
نحن لا نواجه أزمة مصرفية عادية، بل أزمة نظامية، كما جاء بوضوح في قرار مجلس الشورى تاريخ 6 شباط 2024 الذي حمّل الدولة اللبنانية المسؤولية الأولى عن الأزمة المالية نتيجة اعتماد سياسة الاقتراض من مصرف لبنان لتمويل العجز في موازناتها. وبالرغم من أنّ المصارف هي من المودعين، حيث أودعت أموال زبائنها في مصرف لبنان ويحق لها استرجاعها بكاملها، فإنها إدراكاً منها لدورها الاقتصادي والاجتماعي، أبدت استعدادها للمشاركة في تحمل الخسائر، مطالبة فقط بتوزيع عادل للمسؤوليات والأعباء.
إلا أنّ الضحية رضيت ولم يرض المرتكب.
فعوضاً عن التوزيع العادل للمسؤوليات، أخرج مشروع القانون المحال إلى مجلس النواب، الدولة، وهي المسؤولة الأولى عن الفجوة من أية مساهمة واضحة في الخسائر. ولم يكتف المشروع بذلك، بل ألحق الأذى بالقطاع المصرفي والمودعين على حدّ سواء.”
أضاف: “فعلى سبيل المثال، المشروع يقول إن هناك أصولاً غير منتظمة يجب تنقيتها (Anomalies)، أي أنه يعتبر هذه الأموال غير مستحقة السداد للمودعين. لذلك يقرر حسمها من الودائع وعدم إعادتها إلى أصحابها . في المقابل، يحمّل المصارف قيمتها كخسارة، فتقع الخسارة على الطرفين معاً، وتكون النتيجة دفع المصارف نحو التصفية بدل تمكينها من إعادة الودائع. وقد اعترض سعادة حاكم مصرف لبنان على هذه المقاربة، حرصاً منه على إنجاح القانون ولكن دون جدوى.
هذا، ناهيك عن مقاربات أخرى خاطئة تضمنها المشروع، تسعى إلى تفشيله وقد أعددنا بها مذكرة شاملة نضعها بتصرف فخامتكم.”
وعندها، لن يتضرر القطاع فقط، بل المودعون أولاً، ولا سيما مودعو المصارف التي قد تؤول إلى التصفية.
لذلك نقول بوضوح حماية المودعين واستمرارية المصارف ليستا هدفين متناقضين، بل هدفان متلازمان”.
وقال:”القطاع المصرفي يعاني منذ نحو سبع سنوات من الدعاوى والحجوزات والضغوط، ويجد نفسه مكبل اليدين، في وقت يجاهد فيه للاستمرار في خدمة مودعيه بالحد المتاح.
كما أن عدم تحييد أعضاء مجالس الإدارة الجدد الذين دخلوا بعد الأزمة للمساعدة،
يبعد إمكان تجديد مجالس الإدارة واستقطاب الكفاءات التي يحتاجها القطاع.
وفوق ذلك، فإنّ المصارف تريد حقها الطبيعي في المشاركة في النقاشات التي تقرر
مصيرها.
فلا يجوز أن تبقى مستبعدة عن مناقشات تحدد مستقبل قطاع بهذه الأهمية.”
وأوضح ان: “ما نطلبه باختصار هو:
*عدالة في توزيع المسؤوليات،
*عدالة في توزيع الأعباء،
*حماية فعلية للمودعين،
*والحفاظ على القطاع القابل للحياة.
نحن مع الإصلاح. نحن مع إعادة الهيكلة. نحن مع تحمل المصارف مسؤولياتها. لكننا لا نريد أن يتحول الإصلاح إلى تصفية ، أو أن تتحول إعادة الهيكلة إلى تحميل غير عادل للقطاع والمودعين معاً”.
وختم:” نضع أنفسنا في عهدكم بتصرف الدولة اللبنانية من أجل حل عادل، واقعي وقابل للحياة، يعيد الثقة بلبنان ومؤسساته”.
وردّ الرئيس عون مرحّباً بالوفد مؤكداً ان لبنان يمر منذ العام 2019 بأزمة مالية يتحمل مسؤوليتها الجميع. وإذ شدد على ان المصارف لطالما شكلت ركيزة الاقتصاد اللبناني، فانه اعتبر انه “من دون قطاع مصرفي سليم لن تكون هناك استثمارات ولن يكون بلد”، مؤكدا على أهمية الإصلاح من دون تدمير او المس بهذا القطاع .
واثنى رئيس الجمهورية على ما يقوم به حاكم مصرف لبنان وحرصه على حماية المصارف والمودعين على حد سواء، ولفت الى انه في ظل الاقتصاد النقدي يتعذر ضبط الأمور على كافة الأصعدة، مشددا على ان من واجب الدولة الوقوف الى جانب القطاع المصرفي واصلاحه واعادة هيكلته للمحافظة على الوضع الاقتصادي وضمان حقوق المودعين، وعلى أهمية الوصول الى حل عادل وشامل للازمة المصرفية بما يرضي الجميع ويحفظ الحقوق على حد سواء.
وصرّح صفير بعد اللقاء، فقال:” زرنا اليوم فخامة الرئيس كجمعيّة المصارف في لبنان لنؤكد على أمرين أساسيين، الأول: وقوفنا إلى جانب فخامته في هذا الظرف الصعب الذي تمر به البلاد ، ودعم مواقفه وخياراته الوطنية في استعادة السيادة والكرامة والمحافظة على الاستقرار والأمان. اما الامر الثاني فالتشديد على اننا ندعم القرارات الوطنية التي اتخذها فخامة الرئيس والحكومة على نحو يعيد هيبة الدولة وبسط سلطتها”.
أضاف:” كانت مناسبة عرضنا لفخامته الواقع الذي تعاني منه المصارف حيث شددنا على اهمية التعاون بين الوزارات المعنية وحاكمية مصرف لبنان وجمعية المصارف في كل ما يؤدي إلى معالجة الواقع المصرفي الراهن، وسررنا لسماع موقف فخامته الذي اكد ان معالجة الأزمة المصرفية الراهنة هي مسؤولية مشتركة بحيث لا يتحمل اي فريق وحده عبء هذه المعالجة”.
أكد وزير النقل الدكتور نضال القطامين، أن الأردن يمتلك فرصة تاريخية لترسيخ مكانته كمركز لوجستي إقليمي يربط بين الشرق والغرب والشمال والجنوب، مستفيداً من موقعه الجغرافي الفريد، والاستقرار السياسي والأمني الذي تتمتع به المملكة، إضافة إلى شبكة العلاقات المتوازنة التي يقودها جلالة الملك عبدالله الثاني مع مختلف دول العالم.
وأوضح أن الأردن يمتلك فرصة استراتيجية للربط بين الخليج العربي وبلاد الشام وتركيا وأوروبا، إضافة إلى إمكانية الربط مع البحر المتوسط عبر الأراضي المصرية، وأن هذه الميزة الجغرافية تمنح المملكة قدرة تنافسية عالية في قطاع النقل والخدمات اللوجستية.
وبيّن أن الحكومة بدأت بالفعل بتنفيذ مشاريع سككية استراتيجية، وفي مقدمتها مشروع سكة حديد ميناء العقبة الذي سينقل الفوسفات والبوتاس والذي تم توقعيه مع الجانب الإماراتي، باستثمارات تتجاوز مليارين وثلاثمائة مليون دولار، مؤكداً أن الاتفاقية الموقعة تعد من أكثر الاتفاقيات وضوحاً وشفافية من حيث الشراكة وتقاسم المسؤوليات والقرارات بين الطرفين.وقال القطامين، خلال جلسة للمنتدى الاقتصادي الأردني بعنوان “الأردن كمركز لوجستي إقليمي: سياسات النقل رافعة للنمو والتنافسية”، بحضور رئيس المنتدى الدكتور خير أبو صعيليك، إن وزارة النقل تدير منظومة متكاملة تضم هيئة تنظيم الطيران المدني، وهيئة تنظيم النقل البري، وإدارة الأرصاد الجوية، ومؤسسة الخط الحديدي الحجازي، إلى جانب مشاريع النقل في مختلف الأنماط والخدمات اللوجستية التي تشكل اليوم محركاً رئيسياً للاقتصاد العالمي.
وأوضح أن التغيرات الجيوسياسية المتسارعة التي شهدتها المنطقة خلال الفترة الأخيرة، خصوصاً مضيق هرمز وتداعياته على المنطقة والعالم، أثبتت للعالم أهمية سلاسل الإمداد والممرات اللوجستية، لافتاً إلى أن أي اضطراب في هذه الممرات ينعكس مباشرة على الاقتصاد العالمي وأسعار الشحن وحركة التجارة الدولية.
وأشار إلى أن مضيقاً بحرياً لا يتجاوز عرضه قرابة الثلاثين كيلومتراً أثر في الاقتصاد العالمي بأكمله، ما يعكس حجم الترابط بين النقل والاقتصاد والأمن العالمي، مؤكداً أن العالم بات يبحث اليوم عن مسارات بديلة أكثر أمناً واستقراراً ومرونة في حركة التجارة.
وأضاف القطامين أن الأردن استطاع خلال السنوات الماضية الحفاظ على استقراره رغم الأوضاع الإقليمية الصعبة، الأمر الذي عزز ثقة العالم باستخدام المملكة كمركز عبور وموقع لوجستي آمن، موضحاً أن المملكة شهدت خلال الأزمات الأخيرة ارتفاعاً واضحاً في حركة النقل والبضائع عبر مختلف المعابر والمنافذ.
وأكد أن هذا الواقع جاء نتيجة تراكم سياسي ودبلوماسي طويل قاده جلالة الملك عبدالله الثاني وسمو الأمير الحسين بن عبدالله الثاني ولي العهد، ما جعل الأردن نقطة ارتكاز إقليمية تتمتع بالثقة والاستقرار والانفتاح على مختلف الأسواق.
وقال إن الحكومة تعمل اليوم ضمن رؤية التحديث الاقتصادي على تطوير قطاع النقل والخدمات اللوجستية باعتباره أحد أهم القطاعات القادرة على تحقيق النمو الاقتصادي وتوليد فرص العمل وتحفيز الاستثمار، لافتاً إلى أن العالم يتجه حالياً نحو إنشاء شبكات ربط سككي وبحري وبري متكاملة تربط القارات والأسواق ببعضها البعض.
وأشار إلى أن مشروع السكك الحديدية يمثل نقلة اقتصادية وتنموية كبيرة، ليس فقط لأنه سيخدم قطاع التعدين، بل لأنه أيضاً سيوفر حركة تنموية واسعة في المحافظات والمناطق التي سيمر بها، سواء من خلال فرص العمل المباشرة أو القطاعات المساندة المرتبطة بالبناء، والخدمات، والنقل، والإمداد.
وأوضح أن تنفيذ مشاريع السكك الحديدية يحتاج إلى آلاف العاملين والمهندسين والفنيين والخدمات المساندة، ما ينعكس مباشرة على النشاط الاقتصادي المحلي، مؤكداً أن مثل هذه المشاريع تخلق منظومة اقتصادية متكاملة وليست مجرد مشاريع نقل تقليدية.
وأضاف أن الحكومة تعمل أيضاً على استكمال الدراسات الخاصة بمشاريع الربط السككي مع السعودية وسوريا ومنها الى تركيا، في إطار بناء شبكة نقل سككية إقليمية متكاملة، موضحاً أن السعودية أنجزت جزءاً كبيراً من شبكتها السككية، فيما تمتلك سوريا بنية سككية قابلة لإعادة التأهيل والربط مع الأردن وتركيا وأوروبا.
وفيما يتعلق بقطاع النقل العام، أوضح القطامين أن الحكومة تعمل على تطوير منظومة نقل حديثة ومتكاملة تعتمد على الربط بين الباص سريع التردد والحافلات والقطار الخفيف مستقبلاً، بهدف تخفيف الازدحامات المرورية وتقديم خدمة نقل أكثر كفاءة وأقل تكلفة للمواطنين.
وأشار إلى أن تجربة الباص سريع التردد أثبتت نجاحها في تغيير ثقافة النقل العام في المملكة، حيث ساهمت في رفع مستوى التنظيم والسلامة وتحسين جودة الخدمة، إضافة إلى توفير الوقت والكلفة على المواطنين، علاوة على مشروع النقل بين مراكز المحافظات الذي يعمل بمواعيد وترددات ثابتة ويقدم خدمة مثلى للمواطنين بكفاءة عالية.
وأضاف أن الوزارة تعمل على تطوير المحطات والخدمات المرافقة لها، وتزويدها بالمرافق الحديثة والمظلات وأنظمة الدفع الإلكتروني وكاميرات المراقبة، إلى جانب التوسع في تشغيل الحافلات داخل المحافظات، بما يسهم في تعزيز فرص العمل ورفع كفاءة التنقل، خاصة للنساء والشباب.
كما أكد القطامين أن الوزارة أولت اهتماماً كبيراً بقطاع الطيران المدني وتطوير مطار عمان المدني، إضافة إلى تحديث خدمات الأرصاد الجوية من خلال إدخال رادارات وتقنيات حديثة ورفع جاهزية البنية الفنية، بما يواكب المعايير العالمية الحديثة في قطاع النقل والطيران والخدمات الجوية.
بدوره، قال الدكتور أبو صعيليك، إن حجم الطروحات والمعلومات التي تم عرضها خلال الجلسة يعكس الاهتمام الرسمي والشعبي المتزايد بقطاع النقل والخدمات اللوجستية، باعتباره أحد أهم القطاعات القادرة على إحداث تحول اقتصادي حقيقي في المملكة.
وأكد إن مشاريع النقل والبنية التحتية اللوجستية تعد من المشاريع الاستراتيجية طويلة الأمد، والتي تحتاج إلى رؤية حكومية بعيدة المدى، لافتاً إلى أن الحكومات الأردنية تنبهت مبكراً لأهمية هذا القطاع، خصوصاً فيما يتعلق بمشاريع الربط السككي مع دول الجوار.
وأدار الحوار عضو مجلس إدارة المنتدى، العين عيسى مراد، الذي أكد خلال الجلسة أهمية قطاع النقل باعتباره أحد المحركات الرئيسية للنمو الاقتصادي، وداعماً أساسياً لتعزيز موقع الأردن كمركز لوجستي إقليمي قادر على استقطاب الاستثمارات وتحفيز حركة التجارة والخدمات.
وبين مراد أن وزارة النقل لا يقتصر دورها على عمليات النقل التقليدية، لكن تمتد مسؤولياتها إلى منظومة متكاملة تضم الطيران المدني، والأرصاد الجوية، والنقل البري، والقطاع السككي، إلى جانب العديد من المؤسسات المرتبطة بالبنية اللوجستية والخدماتية في المملكة، مشيراً إلى أن هذه المؤسسات تشكل ركائز أساسية في دعم الاقتصاد الوطني وتعزيز تنافسية الأردن إقليمياً.
وفي ختام اللقاء، دار نقاش موسع بين الحضور والمتحدثين تناول أبرز التحديات والفرص المرتبطة بقطاعات النقل والطيران والخدمات اللوجستية والأرصاد الجوية، حيث جرى التأكيد على أهمية تسريع تنفيذ مشاريع البنية التحتية وتعزيز التكامل بين مختلف وسائط النقل، بما يدعم رؤية التحديث الاقتصادي ويعزز موقع الأردن كمركز إقليمي للنقل والخدمات اللوجستية.
كما تم فتح باب النقاش مع أمين عام وزارة النقل ومدراء الهيئات والمؤسسات التابعة للوزارة، حيث قدم كل منهم إيجازا حول أبرز الملفات والمشاريع والتحديات المرتبطة بعمله، كل حسب اختصاصه، إضافة إلى استعراض الخطط التنفيذية والبرامج الجاري العمل عليها في مختلف قطاعات النقل.
وحضر اللقاء، أمين عام وزارة النقل فارس أبو دية، ورئيس مجلس مفوضي هيئة تنظيم الطيران المدني الكابتن ضيف الله الفرجات، ومدير عام مؤسسة خط الحديد الحجازي زاهي خليل، ومدير عام هيئة تنظيم النقل البري المهندس رياض الخرابشة، ومدير عام إدارة الأرصاد الجوية رائد آل خطاب، إضافة إلى عدد من أعضاء مجلس إدارة المنتدى والهيئة العامة.
يشهد السوق الكويتي في المرحلة الحالية تحولا استثماريا لافتا، يتمثل في تصاعد الاهتمام بالشركات التشغيلية ذات النمو المتصاعد، التي استطاعت خلال سنوات محدودة بناء نماذج أعمال ناجحة وقابلة للتوسع، سواء في قطاع المطاعم أو التكنولوجيا أو الخدمات الصحية أو المنصات الرقمية.. وغيرها، الأمر الذي بدأ ينعكس بشكل واضح عبر زيادة صفقات الاستحواذ والاندماج.
هذا التحول لا يمكن اعتباره مجرد موجة استثمارية مؤقتة، بل يبدو أقرب الى اعادة تشكيل تدريجية لاستراتيجية الاستثمار في الكويت، حيث لم تعد القيمة مرتبطة فقط بحجم الأصول أو الاستثمارات التقليدية، بل أصبحت ترتبط بشكل متزايد بعوامل النمو والقدرة التشغيلية وقوة العلامة التجارية والانتشار الرقمي وحجم قاعدة العملاء وامكانات التوسع الاقليمي.
ولسنوات طويلة ارتبطت صورة السوق الكويتي بقطاعات تقليدية مثل البنوك والعقار والاستثمار، وهي قطاعات لا تزال تمثل العمود الفقري للاقتصاد المحلي، الا أن الفترة الأخيرة كشفت عن بروز جيل جديد من الشركات، التي تعمل وفق نماذج اقتصادية حديثة، تعتمد على التكنولوجيا والخدمات والابتكار وسرعة التوسع، وهو ما جعلها محط اهتمام مستثمرين محليين واقليميين.
تحوّل استثماري
تبرز أهمية هذا التحول في أن المستثمرين باتوا ينظرون الى الشركات الصغيرة والمتوسطة الناجحة، باعتبارها أهدافا استراتيجية قابلة للنمو، وليس مجرد مشاريع تشغيلية محدودة، وهو ما يفسر تنامي نشاط الاستحواذات على الشركات، التي تمتلك حضورا قويا في قطاعات استهلاكية أو رقمية أو خدمية. وتشير المعطيات الحالية الى أن السوق الكويتي يمتلك بالفعل أرضية خصبة لنمو هذا النوع من الشركات، خاصة في ظل ارتفاع معدلات استخدام التكنولوجيا، وزيادة الاعتماد على الخدمات الرقمية، وقوة الانفاق الاستهلاكي، اضافة الى شريحة شبابية واسعة تتبنّى أنماطاً جديدة من الاستهلاك والخدمات، كما أن التغير في سلوك المستهلك الكويتي لعب دورا أساسيا في رفع قيمة الشركات التشغيلية الحديثة، حيث أصبحت العلامة التجارية وتجربة المستخدم وسرعة الخدمة والانتشار الرقمي عوامل مؤثرة في تقييم الشركات، بل وفي جاذبيتها الاستثمارية.
قطاعات النمو
في قطاع المطاعم والمقاهي والأغذية على سبيل المثال، لم تعد الشركات الناجحة تُقيَّم فقط بعدد الفروع أو قيمة الأصول، بل بقدرتها على بناء علامة تجارية قوية وقاعدة عملاء مخلصة، ونموذج تشغيلي قابل للتوسع داخل الكويت وخارجها. الأمر ذاته ينطبق على المنصات الرقمية والخدمات الالكترونية، التي تحولت من مشاريع ناشئة محدودة الى شركات ذات قيمة استراتيجية عالية، خاصة مع النمو المتسارع للاقتصاد الرقمي في المنطقة.
فالمنصات التي تمتلك قاعدة مستخدمين كبيرة وبيانات وسوقاً نشطاً، أصبحت أصولاً جذابة للمستثمرين، نظراً لقدرتها على تحقيق عوائد مستقبلية مرتفعة، فضلاً عن امكانية تطوير خدمات اضافية عليها أو توسيع نشاطها اقليميا.
ويبدو واضحاً أن المستثمرين الاقليميين والعالميين باتوا ينظرون الى السوق الكويتي، باعتباره سوقاً قادراً على انتاج شركات نمو حقيقية، خصوصا في القطاعات المرتبطة بالتكنولوجيا والخدمات الاستهلاكية والرعاية الصحية.
وفي القطاع الصحي تحديداً برزت خلال السنوات الأخيرة نظرة استثمارية جديدة تعتبر المستشفيات والمراكز الطبية الخاصة أصولا استراتيجية طويلة الأجل، مدفوعة بارتفاع الطلب على الخدمات الصحية الخاصة وزيادة الانفاق الصحي والنمو السكاني.
كما أن قطاع التعليم بات أيضا بوابة أساسية مستهدفة للاستثمار من قبل شركات محلية واقليمية، والفترة الماضية، شهدت استهداف العديد من المؤسسات التعليمية، باعتبارها ضمن القطاعات النامية في السوق المحلي، لاسيما أن تأثر هذا القطاع ومعدلات نموه غير قابلة للتوقف في أي ظروف أو تقلبات في الأسواق، كما أن بعض الشركات الكويتية بدأت تتحرك وفق استراتيجيات توسعية أكثر وضوحا، عبر الدخول في استحواذات نوعية، تستهدف تعزيز حضورها في قطاعات واعدة ذات نمو مرتفع، بدلا من الاكتفاء بالأنشطة التقليدية أو الاستثمارات منخفضة النمو.
هذا التوجه يعكس أيضاً تطوراً في عقلية الشركات المدرجة نفسها، حيث باتت بعض الادارات أكثر استعداداً للاستثمار في قطاعات جديدة، تتماشى مع التحولات الاقتصادية الحديثة، وتبحث عن مصادر دخل مستقبلية أكثر استدامة وربحية.
ويكشف تصاعد نشاط الاستحواذات عن فجوة بين القيمة الحالية لبعض الشركات وقيمتها المستقبلية المحتملة، وهي فجوة تشكل فرصة مهمة للمستثمرين القادرين على اكتشاف الشركات الواعدة في مراحل مبكرة. وفي العديد من الأسواق العالمية كانت قصص النجاح الكبرى تبدأ غالباً من شركات صغيرة أو متوسطة استطاعت بناء نموذج عمل ناجح، قبل أن تتحول لاحقاً الى شركات بمليارات الدولارات بعد دخول مستثمرين استراتيجيين أو تنفيذ توسعات اقليمية ودولية، وهذا النموذج قد يتكرر في الكويت خلال السنوات المقبلة، خصوصاً اذا استمرت البيئة الاقتصادية والتنظيمية في دعم ريادة الأعمال والاستثمارات التشغيلية.
تطوير التشريعات
كما أن تطوير البنية التشريعية والرقابية سيكون عنصرا أساسيا في تعزيز هذا المسار، سواء عبر تسهيل عمليات الاندماج والاستحواذ، أو دعم الشركات الناشئة، أو تطوير أدوات التمويل، أو خلق بيئة أكثر مرونة لنمو شركات التكنولوجيا والخدمات. ومن اللافت أيضاً واكب السوق المالي هذا التحول من خلال توفير منصات تمويل واستثمار قادرة على دعم شركات النمو، سواء عبر الادراجات المستقبلية أو صناديق الملكية الخاصة أو رؤوس الأموال الجريئة، لاسيما وأن الأسواق المالية الحديثة لا تقاس فقط بحجم الشركات الكبرى التقليدية، بل بقدرتها على انتاج شركات جديدة تحقق معدلات نمو مرتفعة وتخلق قطاعات اقتصادية حديثة.
النماذج الناجحة تصنع شركات قوية
تبدو الكويت أمام فرصة حقيقية لبناء جيل جديد من الشركات القادرة على المنافسة الاقليمية، خاصة أن السوق المحلي يمتلك عناصر مهمة، تتمثل في القوة الشرائية، والانفتاح التكنولوجي، وارتفاع استخدام التطبيقات والخدمات الرقمية، فضلا عن قطاع خاص يتمتع بمرونة وقدرة على التكيف، كما أن نجاح المزيد من صفقات الاستحواذ خلال المرحلة المقبلة، قد يخلق موجة جديدة من رواد الأعمال والشركات الناشئة، حيث سيصبح لدى المستثمرين وأصحاب المشاريع نماذج نجاح محلية، تؤكد امكانية بناء شركات ذات قيمة مرتفعة داخل السوق الكويتي نفسه.
ما قيمة الإحصاءات الرسمية عالية الجودة والموثوقة، خاصة بالنظر إلى كثرة الأمور التي تقيسها الهيئات الإحصائية؟ لقد تضمّن تقرير للأمم المتحدة بعنوان «تعزيز وقياس قيمة الإحصاءات الرسمية»، نُشر عام 2018، العديد من الأفكار الجيدة حول فوائد الإحصاءات، والتي أكدت أنها تبني الثقة في الحكومة، وتحسّن عملية صنع القرار، وتعزز المساواة، و«تساعدنا على فهم من نحن، وما كنا عليه، وما أصبحنا عليه».
في المقابل، هناك من يرى أن الإحصاءات الرسمية ربما تكون قليلة القيمة.. كان هذا رأياً راديكالياً للسير جون كوبرثويت، الذي شغل منصب وزير المالية في هونغ كونغ طوال ستينيات القرن الماضي، حين كانت مستعمرة بريطانية سريعة النمو، تتبنى سياسة عدم التدخل. واعتقد كوبرثويت أن قيمة الإحصاءات الرسمية ليست ضئيلة فحسب، بل سلبية أيضاً.
في سياقه، كان موقف كوبرثويت مفهوماً: فقلما كانت هناك اقتصادات أكثر عرضة للتدخل غير المدروس من هونغ كونغ. ومع ذلك، هناك نقطتا ضعف على الأقل في حجته: الأولى هي الأمل في أن يكبح الجهل نزعات الحكومات التدخلية، بينما قد يؤدي ببساطة إلى تفاقمها. أما الثانية فهي الفرضية غير المدروسة بأن الحكومة وحدها هي من قد تجد الإحصاءات الرسمية مفيدة.
وقد قال تقرير صادر عن الأكاديميات الوطنية الأمريكية العام الماضي بخلاف ذلك. فبينما تعتمد الحكومات على الإحصاءات الرسمية في كل شيء، بدءاً من التمثيل السياسي – المرتبط غالباً بعدد السكان، وصولاً إلى تعديل المعاشات التقاعدية وغيرها من مدفوعات الرعاية الاجتماعية وفقاً للتضخم، فإن العديد من المؤسسات والمنظمات والأفراد يعتمدون أيضاً على الإحصاءات الموثوقة في أمور شتى.
وتشير تقديرات الأكاديميات الوطنية الأمريكية إلى أن إيرادات «القطاع الحكومي كثيف البيانات» في الولايات المتحدة تضاعفت تقريباً بين عامي 2012 و2022، لتصل إلى ما يقارب 800 مليار دولار، ما يُعد مؤشراً واضحاً على أن هذه الأرقام تُفيد كثيرين. وللمقارنة، بلغ إجمالي ميزانية جميع الوكالات والبرامج الإحصائية الأمريكية في عام 2022 نحو 7.1 مليارات دولار. عموماً، فإنك إذا أردت معرفة مدى فائدة شيء ما، يمكنك دائماً النظر إلى ما يحدث عند فقدانه. ويُمكننا تسمية هذا بـ«مبدأ جوني ميتشل»: لا تُدرك قيمة ما تملكه إلا عند فقدانه.
وقد صدرت ورقة عمل جديدة للمكتب الوطني للبحوث الاقتصادية بعنوان «قيمة الإحصاءات الموثوقة» من إعداد نيكولاس بلوم من جامعة ستانفورد، وإريكا غروشين، الرئيسة السابقة لمكتب إحصاءات العمل، وباحثين اثنين من معهد المشاريع الأمريكية، وهو مركز أبحاث مؤيد لاقتصاد السوق الحر. وتتناول الورقة التأثير الفعلي لانقسام محدد: إقالة الرئيس ترامب في أغسطس الماضي لإريكا ماكنتارفر، رئيسة مكتب إحصاءات العمل، وتصريحه بأن «أرقام الوظائف اليوم مُزوّرة لتشويه صورة الجمهوريين، وصورتي أنا أيضاً».
لقد مثل ذلك هجوماً مزدوجاً على مصداقية مكتب إحصاءات العمل. ومن خلال مهاجمة سجل المؤسسة، أضرّ ترامب بها في نظر مؤيديه، لكن باستبداله رئيسة المكتب بهذه الطريقة، فقد طاله هو الضرر في نظر خصومه.
ولقياس ذلك، يعتمد الباحثون على مؤشر عدم اليقين في السياسة الاقتصادية، وهو يقوم على مجموعة بيانات طُوِّرت قبل نحو خمسة عشر عاماً على يد بلوم وآخرين. ويتم القياس من خلال تحليل نصوص الصحف الأمريكية الكبرى. ولم يكن مفاجئًا ارتفاع المؤشر بشكل حاد فور إقالة ماكنتارفر. ثم تراجع بعد فترة وجيزة، لكن كما يشير الباحثون، «حتى عندما يكون الارتفاع الأساسي في حالة عدم اليقين أكثر استمراراً، فإن دورة الأخبار تمضي قدماً». واستناداً إلى أبحاث سابقة حول تأثير عدم اليقين على الاستثمار والنمو، يرجح الباحثون أن الزيادة في عدم اليقين الاقتصادي في ذلك الأسبوع ربما تسببت في أضرار اقتصادية بقيمة 104 مليارات دولار، وأن ما يصل إلى 168 ألف وظيفة ربما فُقدت.
بلا شك، هذه أرقام كبيرة، لكن كما يُقر بلوم وزملاؤه، فهي ليست تقديرات دقيقة لتأثير تصريحات ترامب وأفعاله، لوجود أسباب أخرى لارتفاع مؤشر عدم اليقين الاقتصادي. السبب الأول والأكثر وضوحاً هو أن سبب إقالة ماكنتارفر كان مراجعة كبيرة بالخفض في أرقام الوظائف، والتي كانت ستزيد من حالة عدم اليقين حتى لو لم يفعل ترامب شيئاً. وفي اليوم نفسه، أعلنت أدريانا كوجلر، عضو مجلس محافظي الاحتياطي الفيدرالي، استقالتها. ووقعت هذه الأحداث الثلاثة مجتمعة في غضون ساعات قليلة، وكان من الممكن تفسيرها في ذلك الوقت على أنها تزيد من حالة الفوضى وترفع مؤشر عدم اليقين الاقتصادي.
ورغم أن الأضرار المُقدّرة من هذه القضية لا تُمثل سوى جزء ضئيل للغاية من الناتج المحلي الإجمالي للولايات المتحدة، إلا أنها تُعادل حوالي 25 ضعف ميزانية مكتب إحصاءات العمل. ولعلّ هذه هي الحجة التي تدعو إلى الاستثمار في إحصاءات موثوقة، وعدم تقويضها طمعًا في مكاسب حزبية عابرة: فهي لا تُكلّف الكثير مقارنة بما تسعى إلى قياسه.
في الولايات المتحدة، يُخصّص ما يزيد قليلاً عن دولار واحد من كل ألف دولار من الإنفاق الحكومي الفيدرالي للوكالات وغيرها من البرامج الإحصائية. وتكمن الحجة المؤيدة للإحصاءات الممولة حكومياً في أن إنفاق دولار واحد من كل ألف دولار يستحق العناء، على أمل أن يُستغلّ المبلغ المتبقي، وهو 999 دولاراً، بشكل أفضل ولو بنسبة ضئيلة.
أكد الشيخ سلمان بن خليفة آل خليفة وزير المالية والاقتصاد الوطني، أن مملكة البحرين بقيادة حضرة صاحب الجلالة الملك حمد بن عيسى آل خليفة ملك البلاد المعظم، وتوجيهات صاحب السمو الملكي الأمير سلمان بن حمد آل خليفة ولي العهد رئيس مجلس الوزراء، تولي أهمية بالغة لتعزيز التكامل الاقتصادي الخليجي وتسريع تنفيذ المشاريع الاستراتيجية المشتركة، بما يسهم في دعم مرونة ونمو اقتصادات دول مجلس التعاون لدول الخليج العربية في مواجهة التحديات الإقليمية والدولية المتسارعة، تحقيقًا لرؤى وتطلعات أصحاب الجلالة والسمو قادة دول المجلس.
جاء ذلك لدى ترؤسه الاجتماع التاسع للجنة التحضيرية الدائمة على المستوى الوزاري لهيئة الشؤون الاقتصادية والتنموية، في إطار رئاسة مملكة البحرين الدورة السادسة والأربعين لمجلس التعاون لدول الخليج العربية، الذي عقد عبر تقنية الاتصال المرئي، لبحث سبل تعزيز التكامل الاقتصادي بين دول المجلس.
ورحب وزير المالية والاقتصاد الوطني بالمشاركين في الاجتماع، مشيدًا بالجهود التي بذلتها دولة الكويت الشقيقة خلال رئاستها السابقة، وبالدور الذي يقوم به مكتب الهيئة والأمانة العامة لمجلس التعاون في دعم مسيرة العمل الخليجي المشترك.
وأشار الوزير إلى أن دول مجلس التعاون تواجه مرحلة حساسة تتطلب المزيد من التنسيق والتكاتف، مؤكدًا أن العدوان الإيراني الآثم وما صاحبه من استهداف للمنشآت الحيوية وتهديد للممرات الملاحية وسلاسل الإمداد العالمية، يشكل انتهاكًا صارخًا للقانون الدولي وتهديدًا للاستقرار الإقليمي والدولي، ويبرز في الوقت ذاته أهمية ترسيخ التعاون الخليجي وتعزيز الجاهزية الاقتصادية والتنموية لمواجهة مختلف التحديات.
وأوضح الوزير أن حكمة قادة دول مجلس التعاون لدول الخليج العربية والتنسيق الوثيق بين الدول الأعضاء أسهما في الحد من التداعيات الاقتصادية السلبية الناجمة عن هذه التطورات، مؤكدًا أن المرحلة الراهنة تستوجب تعميق التكامل الخليجي وتعزيز العمل المشترك بما يدعم أمن واستقرار المنطقة ويحافظ على استدامة الاقتصاد العالمي.
وشدد وزير المالية والاقتصاد الوطني على أهمية الإسراع في استكمال المشاريع الخليجية المشتركة، تنفيذًا لتوجيهات أصحاب الجلالة والسمو قادة دول مجلس التعاون، في مقدمتها مشروع السكك الحديدية الخليجية، ومشاريع الربط الكهربائي والمائي، وإنشاء خطوط لنقل النفط والغاز، إضافة إلى دراسة إنشاء مناطق للمخزون الاستراتيجي الخليجي، بما يعزز الأمن الاقتصادي والاستدامة التنموية لدول المجلس. وفي ختام كلمته، أعرب وزير المالية والاقتصاد الوطني عن تطلعه إلى أن تسهم مخرجات الاجتماع في دفع مسيرة التكامل الاقتصادي الخليجي نحو آفاق أوسع، بما يحقق تطلعات قادة وشعوب دول مجلس التعاون في التنمية والازدهار والاستقرار.
اعتمدت الصين في مارس الماضي الخطة الخمسية ال15، والتي تغطي الفترة الواقعة بين (2026-2030). وفي هذه الخطة الاستراتيجية سوف تركز الصين على “التنمية عالية الجودة” بدلاً من مجرد النمو السريع، حيث ستعطي الأولوية للابتكار التكنولوجي، وتحقيق الاكتفاء العلمي الذاتي ورفع متوسط العمر إلى 80 عامًا.
وتأتي هذه الخطة، بعد أن حققت الخطة الخمسية ال14 إنجازات ضخمة. ففي خلال هذه الخطة ارتفع الناتج المحلي الإجمالي من حوالي 16 تريليون دولار إلى 20 تريليون دولار تقريباً، حيث شهد الذكاء الاصطناعي والروبوتات والصناعة الرقمية تقدماً هائلاً. وهذا أدى إلى تحول الصين من “مصنع العالم” إلى واحدة من أهم مراكز الابتكار العالمي. الأمر الذي رفع مساهمة الصين في الاقتصاد العالمي إلى 30% تقريباً.
ولهذا، فإن الصين تهدف خلال الخطة الخمسية القادمة، إلى تحقيق مزيد من التقدم. وهذا سوف يؤدي إلى رفع درجة تنافسية اقتصادها، بالمقارنة مع غيره من الفضاءات الاقتصادية الكبرى في العالم. الأمر الذي يعني إن هذه الأخيرة سوف تواجه صعوبة في تصريف ما تنتجه ليس فقط في الأسواق العالمية، وإنما داخل هذه الفضاءات نفسها. ففي الاتحاد الأوروبي على سبيل المثال، من المتوقع أن تنخفض مبيعات المنتجات المصنعة في أوروبا، بينما سوف تنمو مشتريات السكان من الماركات والمنتجات التجارية الصينية، وهذا سوف يكلف منطقة اليورو 0.6% من الناتج المحلي الإجمالي حتى العام 2029. وعلى رأس المتضررين سوف تكون صناعة السيارات في ألمانيا، مما سيكلفها 0.9% تقريباً من ناتجها المحلي الإجمالي.
ومثلما نرى في سوقنا، فإن بقية أسواق العالم سوف تنقسم على نحو مماثل. فالمنتجات والماركات الصينية، بما فيها السيارات، سوف يكون الطلب عليها كبيراً من عامة الناس، في حين أن الإقبال على الماركات الفاخرة المنتجة في أوروبا وأمريكا سوف يقتصر على النخبة.
وتنافسية الاقتصاد الصيني سوف تدعمها مصادر الطاقة الروسية الرخيصة التي رفضتها أوروبا، وأدت إلى ارتفاع التكلفة وانخفاض تنافسية ما تنتجه القارة العجوز. فهناك الآن مشروعان جديدان في مشروع واحد، من المحتمل أن تتم الموافقة عليهما خلال زيارة الرئيس الروسي إلى الصين هما: خط أنابيب “قوة سيبيريا 2” (Power of Siberia 2)، وخط أنابيب “سويوز-فوستوك” (Soyuz Vostok)، الذي هو الامتداد المنغولي لخط “قوة سيبيريا 2″، حيث يعتبر أحد أكبر مشروعات الغاز في العالم. كذلك، فإن الصين مهتمة بزيادة ترانزيت النفط الروسي المتوجِّه إلىها عبر الأراضي الكازاخستانية.
ولهذا، ففي الوقت الذي سوف يتراجع فيه الاقتصاد الأوروبي، وحتى الأمريكي، فمن المتوقع خلال الخطة الخمسية ال15 أن ترتفع تنافسية الاقتصاد الصيني، أكثر فأكثر، وهذا بالتأكيد سوف يؤدي ارتفاع مساهمتها في التجارة العالمية وإعطاء دفع للناتج المحلي الإجمالي.
قال مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، الدكتور جهاد أزعور، إن الاقتصاد السعودي الأقل تأثراً في الخليج بحرب إيران، مشيراً في مقابلة مع “العربية Business”، إلى أن خط أنابيب شرق- غرب ساهم في الحد من تأثير الحرب على اقتصاد المملكة، فيما أثبتت منطقة الشرق الأوسط قدرتها الكبيرة على التكيف خلال الحرب.
وعن زيارته إلى المنطقة، قال مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، إن زيارته تأتي في إطار التشاور المستمر مع قياداتها منذ اندلاع حرب إيران في نهاية فبراير الماضي، موضحاً أن الصندوق عقد منذ البداية اجتماعات مع وزراء المالية ومحافظي البنوك المركزية لمناقشة تداعيات هذا الحدث الكبير على اقتصادات المنطقة.
وأضاف أزعور أن هذه المشاورات استمرت خلال اجتماعات الربيع لصندوق النقد، مشيراً إلى أن زيارته الحالية تهدف إلى الوقوف ميدانياً على تطورات الأوضاع، والتباحث مع الدول، لا سيما تلك الواقعة في قلب تداعيات الأزمة، بدءاً من دول الخليج، لتقييم تأثير الحرب على اقتصاداتها واستشراف المرحلة المقبلة.
وأوضح أن الأزمة الحالية تعد غير مسبوقة خلال نصف قرن، سواء من حيث طبيعة الصدمات أو حجمها، ما استدعى تبني عدة سيناريوهات في توقعات الصندوق، تختلف وفق عمق الأزمة ومدتها وكيفية الخروج منها.
وأضاف أن حالة عدم اليقين المرتفعة تفرض تبني أكثر من مسار محتمل، مشيراً إلى أن الصراع انتقل من مرحلته العسكرية المدمرة إلى حالة جمود، إلا أن تأثيراته الاقتصادية ما تزال قوية، خاصة على حركة السلع الأساسية، مثل النفط والغاز ومشتقاتهما.
تداعيات الأزمة
وقال أزعور إن تداعيات الأزمة تمتد إلى ثلاثة مستويات، تشمل التأثير المباشر على اقتصادات المنطقة، وتأثيرات غير مباشرة تمتد إلى اقتصادات عالمية كبرى، إضافة إلى اختلاف وقع الصدمة داخل المنطقة نفسها، حيث تأثرت بعض الدول بدرجة أقل مثل السعودية وسلطنة عمان، في حين واجهت دول أخرى ضغوطاً أكبر، خصوصاً المستوردة للغذاء.
وأشار إلى أن ارتفاع أسعار النفط أسهم في تخفيف التأثير على بعض الدول المصدرة، بينما تشكل الأسعار عبئاً على الدول المستوردة، مؤكداً أن صعوبة المرحلة الحالية تعود إلى غياب وضوح بشأن مدة الأزمة ونهايتها، ما يجعل تقدير حجم تأثيرها بدقة أمراً معقداً.
وفيما يتعلق بأسواق الطاقة، أوضح أزعور أن الأسعار لم ترتفع إلى المستويات التي كان يخشاها البعض، رغم الصدمة، مرجعاً ذلك إلى قدرة الأسواق على التكيف، سواء من خلال إعادة توجيه الإنتاج أو تطوير البنية التحتية لنقل النفط، مثل خطوط الأنابيب في السعودية، وتعزيز قدرات التصدير في الإمارات وسلطنة عمان.
وأضاف أن جانب الطلب أيضاً أظهر مرونة، إلا أنه حذر من مخاطر محتملة تتعلق بنقص بعض السلع الاستراتيجية، ما قد يؤدي إلى ظهور تأثيرات أكبر في قطاعات محددة أو في اقتصادات تعتمد على واردات من المنطقة، خاصة في آسيا.
صدمات متتالية
وأكد أن الاقتصاد العالمي بات أكثر قدرة على التكيف نتيجة الصدمات المتتالية خلال السنوات الماضية، مثل جائحة كورونا والتوترات التجارية، لكنه شدد على أن آثار الأزمة الحالية ستستمر لفترة حتى بعد انتهائها.
وفيما يخص أوضاع الدين، قال أزعور إن دول المنطقة لا تزال قادرة على الوصول إلى الأسواق العالمية، حيث شهدت الفترة الأخيرة إصدارات عدة من السندات، مشيراً إلى أن هوامش التمويل ارتفعت مؤقتاً قبل أن تعود إلى مستوياتها السابقة.
وأضاف أن الدول التي تمتلك احتياطيات قوية، مثل السعودية والإمارات وقطر والكويت والبحرين، تتمتع بقدرة أكبر على دخول أسواق التمويل، لافتاً إلى أن السعودية كانت من أكبر مصدري السندات بين الأسواق الناشئة في عام 2025.
وأوضح أن التحدي الرئيسي يتمثل في تكلفة التمويل، خاصة للدول ذات المديونية المرتفعة، حيث يؤدي ارتفاع أسعار الفائدة إلى زيادة الأعباء على المالية العامة، ما يتطلب تعزيز الإيرادات وتحسين إدارة الدين.
وأشار إلى أن استمرار الضغوط التضخمية قد يؤدي إلى بقاء أسعار الفائدة مرتفعة لفترة أطول، ما يستوجب سياسات مالية فعالة للحد من الاحتياجات التمويلية وتجنب تصاعد الأعباء المالية.
التعافي الأسرع
وعن آفاق التعافي، أكد أزعور أن سرعة التعافي ستختلف بين الدول، بحسب قوة مؤسساتها وقدرتها على التكيف، مشيراً إلى أن بعض الدول، وعلى رأسها السعودية، أظهرت قدرة مؤسسية عالية في مواجهة الصدمات.
وأضاف أن الدول التي تستطيع زيادة إنتاجها النفطي بسرعة قد تستفيد بشكل أكبر، بينما قد تواجه دول أخرى تحديات في إعادة تشغيل طاقتها الإنتاجية، خصوصاً إذا تضررت بنيتها التحتية.
وشدد على أن عامل الاستقرار سيكون حاسماً في تحديد وتيرة التعافي، داعياً إلى ضرورة التركيز على التكيف السريع مع تداعيات الأزمة، وتجنب التشوهات الاقتصادية، إلى جانب الاستعداد المبكر لمرحلة ما بعد الحرب.
اقتصاد مصر
وفيما يتعلق بمصر، أوضح أزعور أن عمل بعثة صندوق النقد يتم على مرحلتين، تبدأ بالتحضير ثم المفاوضات، مشيراً إلى أن توقيت المراجعة السابعة للبرنامج لا يشكل تغييراً جوهرياً في الجدول الزمني، خاصة مع تداخل مواعيد عيد الأضحى.
وأضاف أن الاقتصاد المصري تمكن من التكيف مع تداعيات الأزمة، رغم الضغوط الأولية، بفضل السياسات التي تبنتها الحكومة والبنك المركزي، والتي ساهمت في استقرار الأسواق وتراجع هوامش المخاطر.
وأكد أن مصر، مثل غيرها من الدول ذات المديونية المرتفعة، تحتاج إلى تسريع وتيرة الإصلاحات الاقتصادية، بما يسهم في تقليل المخاطر المستقبلية وتعزيز الاستقرار المالي.
اتفقت الولايات المتحدة والصين على تعزيز علاقاتهما التعاونية خلال قمتهما في بكين اليوم الخميس، في اجتماع بالغ الأهمية شهد مبادرات ودية بين البلدين اللذين يتنافسان منذ سنوات حول قضايا متفرقة تتنوع بين الملكية الفكرية وحقوق الإنسان والتكنولوجيا والتجارة.
استناداً إلى بيان الرئيس الصيني شي جين بينغ حول الاجتماع، هناك 5 نقاط رئيسية، التي تم التطرق إليها خلال القمة، بحسب ما ذكرته شبكة “CNBC”، واطلعت عليه “العربية Business”.
تحديد المواقع الاستراتيجية
اتفق شي والرئيس الأميركي دونالد ترامب على تطوير “علاقة صينية أميركية بناءة قائمة على الاستقرار الاستراتيجي”، وفقاً للبيان الرسمي الصادر عن بكين باللغة الإنجليزية حول القمة. وأكد شي أن بكين ستعتمد هذا الإطار التوجيهي للسنوات الثلاث المقبلة وما بعدها.
وأوضح شي، بحسب البيان، أن تحديد المواقع الاستراتيجية سيرتكز على التعاون و”المنافسة المحسوبة” مع وجود اختلافات يمكن إدارتها، مشدداً على ضرورة ترجمة هذا الإطار إلى إجراءات ملموسة.
قال كبير الاقتصاديين في وحدة الاستخبارات الاقتصادية، تيانتشن شو: “يشير ذلك إلى فترة من ‘الاستقرار المُدار’ ستستمر لبعض الوقت”. وأضاف أنه على الرغم من استمرار بعض التوترات، “إلا أن هناك ضوابط، ولن تخرج الأمور عن سيطرة الجانبين كما كادت أن تحدث في عام 2025”.
اجتماع ما قبل القمة: “متوازن وإيجابي“
وفقاً لتصريح شي جين بينغ، توصل المبعوثون التجاريون للبلدين إلى “نتائج متوازنة وإيجابية بشكل عام” في القمة التحضيرية التي عقدت في كوريا الجنوبية يوم الأربعاء. وترأس الوفد وزير الخزانة الأميركي سكوت بيسنت ونائب الرئيس الصيني هي ليفنغ.
وقال شي: “ينبغي على الجانبين العمل معاً للحفاظ على هذا الزخم الإيجابي الذي تحقق بشق الأنفس”. وأكد أن بكين ترحب بتعميق التعاون التجاري من جانب الولايات المتحدة، وأن “باب الصين سيفتح على مصراعيه”.
جاءت هذه التصريحات بالتزامن مع انضمام اثني عشر من قادة الأعمال من كبرى الشركات الأميركية إلى زيارة ترامب، بمن فيهم إيلون ماسك الرئيس التنفيذي لشركة “تسلا” وجينسن هوانغ من شركة “إنفيديا”.
تعميق التعاون
قال شي جين بينغ إنه ينبغي على الجانبين الاستفادة بشكل أفضل من قنوات الاتصال الدبلوماسية والعسكرية. كما دعا إلى تعزيز التعاون في القضايا الاقتصادية والتجارية والزراعة والسياحة.
تايوان: “القضية الأهم“
خصص شي جين بينغ أشد عباراته لتايوان، واصفاً إياها بأنها “القضية الأهم في العلاقات الأميركية الصينية”.
وأكد أن المخاطر بالغة الأهمية: “إذا أحسنا التعامل معها، ستصمد العلاقات؛ وإذا أسأنا التعامل معها، فإن البلدين يواجهان خطر الصدام أو الصراع”.
قضايا أخرى
ناقش الجانبان أيضاً الصراع في الشرق الأوسط، والأزمة في أوكرانيا، وشبه الجزيرة الكورية، وفقاً للبيان الصادر، الذي لم يقدم مزيداً من التفاصيل.
وقال الرئيس التنفيذي لشركة “Osseyan Invest” أنطوني ساسين إن زيارة الرئيس الأميركي دونالد ترامب إلى الصين تحمل في طياتها مؤشرات إيجابية على صعيد العلاقات الثنائية، مستنداً إلى السوابق التاريخية التي أظهرت أن لقاءات ترامب مع الرئيس الصيني شي جين بينغ كانت غالباً ما تنعكس إيجاباً على العناوين الرئيسية وتساهم في تخفيف حدة التوتر، لا سيما فيما يتعلق بالتجارة وحركة الشحن.
وأضاف ساسين أن التوقعات بالتوصل إلى “صفقة كبرى” أو ما يُعرف ب”غراند بارغن” تبقى محدودة، نظراً لتعقيد الملفات العالقة بين البلدين، سواء على المستوى الاقتصادي أو السياسي. وأوضح أن حجم التشابك في هذه القضايا يجعل من الصعب الوصول إلى اتفاق شامل، مرجحاً في المقابل تحقيق نتائج إيجابية جزئية أو تفاهمات مرحلية.
وأشار إلى أن اللافت في هذه الزيارة يتمثل في أن البعد السياسي قد يتقدم على الاقتصادي، حيث تتركز الاهتمامات الأميركية حول ملف إيران وإمكانية توظيف الدور الصيني للمساعدة في تهدئة التوترات في الشرق الأوسط. في المقابل، اعتبر أن الجانب الصيني قد يستغل اللقاء لطرح قضية تايوان في توقيت سياسي مناسب.
ولفت ساسين إلى أن الملفات الاقتصادية لن تغيب بالكامل، بل ستأتي على شكل “مكاسب إضافية” موزعة بين الطرفين، مضيفاً أن الأسواق تترقب أي خطوات من شأنها تخفيف القيود التجارية وتحسين انسيابية التبادل، وهو ما من شأنه دعم النمو الاقتصادي العالمي.
وفيما يتعلق بهوية الرؤساء التنفيذيين المرافقين لترامب، قال ساسين إن اختيارهم لم يكن عشوائياً، بل يعكس طبيعة الملفات المطروحة للنقاش، موضحاً أنهم ينتمون إلى 4 قطاعات رئيسية تشمل القطاع المالي والمصرفي، والتكنولوجيا، وصناعة الطيران، إضافة إلى القطاع الزراعي.
وأضاف أن الولايات المتحدة ستسعى من خلال هذه الزيارة إلى دفع الصين نحو مزيد من الانفتاح الاقتصادي، خاصة أمام الشركات المالية والتكنولوجية الأميركية، إلى جانب زيادة وارداتها من المنتجات الزراعية والطائرات، لا سيما من شركة “بوينغ”.
قال مصدر حكومي إن المغرب يعتزم إضافة 20 مليار درهم (ملياري دولار) إلى ميزانية عام 2026 لتمويل إجراءات تهدف إلى تخفيف تأثير الصراع في الشرق الأوسط على السوق المحلية.
وأوضح أن القرار يأتي بعد إعلان الناطق الرسمي باسم الحكومة مصطفى بايتاس عن التوجه الجديد دون تحديد قيمة التمويل الإضافي، وفق رويترز الخميس 14 مايو/أيار.
أزمة الطاقة
وتسبب انقطاع إمدادات الطاقة الناجم عن الحرب في الشرق الأوسط في أضرار كبيرة للمغرب، الذي يعتمد على استيراد معظم احتياجاته من النفط والغاز والفحم، ولا يمتلك قدرات تكرير محلية.
وأكد بايتاس أن التعديلات تستهدف دعم القدرة الشرائية للمواطنين عبر تخصيص احتياطيات لمواجهة استمرار الأزمة.
إجراءات دعم
وشملت التدابير تقديم إعانات للحفاظ على استقرار أسعار غاز الطهي وخدمات النقل والكهرباء، إضافة إلى تمويل برامج لمعالجة آثار الفيضانات التي ضربت شمال المملكة هذا الشتاء، وتغطية النفقات الاستثنائية المرتبطة بالظرفية الدولية.
وتتوقع الحكومة أن ينمو الاقتصاد %5.3 خلال 2026 مقابل %4.6 العام الماضي، مدعوماً بتحسن القطاع الزراعي بعد أمطار غزيرة أنهت جفافاً استمر سبعة أعوام.
كما تتوقع تراجع العجز المالي 0.5 نقطة إلى %3، مع خفض الدين الحكومي إلى %66 من الناتج المحلي الإجمالي.
تكلفة الإعانات
وقال الوزير المنتدب المكلف بالميزانية في وزارة الاقتصاد والمالية فوزي لقجع الشهر الماضي إن الإعانات المخصصة لاستقرار أسعار النقل العام ورسوم الكهرباء تكلف نحو 648 مليون درهم (70.6 مليون دولار) شهرياً.
قال وزير الخارجية الإيراني عباس عراقجي إن مجموعة البريكس يجب أن تصبح إحدى ركائز نظام عالمي جديد ومتوازن وأكثر إنسانية.. وفقًا لما نقلته وكالة الأنباء الروسية “تاس”.
وتابع عراقجي في كلمة ألقاها أمام اجتماع وزراء خارجية دول البريكس في نيودلهي، ونُشرت على قناته في تطبيق التواصل الاجتماعي “تيليجرام”: “نؤمن بأن مجموعة البريكس قادرة على أن تصبح، بل ويجب عليها أن تصبح، إحدى الركائز الأساسية في بناء نظام عالمي أكثر عدلاً وتوازناً وإنسانية، قد يواجه المدافعون عن كرامتهم واستقلالهم صعوبات جمة، لكنهم لن يُهزموا أبداً”.
ويعقد اجتماع وزراء خارجية دول البريكس برئاسة الهند في الفترة من 14 إلى 15 مايو الجاري، ويتضمن الحدث ثلاث جلسات تحت عناوين “القضايا العالمية والإقليمية”، و”20 عاماً من البريكس: جهود مشتركة من أجل المرونة والابتكار والتعاون والاستدامة”، و”إصلاح الحوكمة العالمية والنظام متعدد الأطراف”.
تأسست مجموعة البريكس عام 2006، وكانت تضم في البداية البرازيل وروسيا والهند والصين، وفي عام 2011، انضمت جنوب أفريقيا إلى المجموعة، وحصلت مصر وإيران والإمارات العربية المتحدة وإثيوبيا على العضوية الكاملة في 1 يناير 2024.
كما انضمت إندونيسيا إلى المجموعة في 6 يناير 2025، وأصبحت بيلاروسيا وبوليفيا وكوبا وكازاخستان وماليزيا وتايلاند وأوغندا وأوزبكستان رسمياً دولاً شريكة في البريكس في 1 يناير 2025، تلتها نيجيريا في 17 يناير، وفيتنام في 14 يونيو.
يواجه حي المال في لندن موجة من القلق عقب التحذيرات التي أطلقها الرئيس التنفيذي لبنك «جي بي مورغان» والتي لوّح فيها بإلغاء مشروع بناء المقر الرئيسي الجديد للبنك.
يواجه حي المال في لندن موجة من القلق والارتباك عقب التحذيرات الصريحة التي أطلقها جيمي ديمون، الرئيس التنفيذي لبنك «جي بي مورغان»، والتي لوّح فيها بإمكانية إلغاء مشروع بناء المقر الرئيسي الجديد للبنك في «كاناري وارف» والبالغة قيمته 3 مليارات جنيه إسترليني. وربط استمرار هذا المشروع الضخم ببقاء «بيئة أعمال إيجابية»، محذراً من أن أي تغيير في القيادة البريطانية يسفر عن مجيء رئيس وزراء «معادٍ للبنوك» قد يدفع المصرف الأميركي لإعادة النظر في استثماراته بالكامل.
هذه التهديدات لم تكن مجرد موقف لمصرف أميركي عملاق، بل جاءت لتعبر عن مخاوف دفينة تشترك فيها كافة البنوك البريطانية المحلية التي بدأت تشعر باهتزاز الأرض تحت أقدامها نتيجة الاضطراب السياسي في «داونينغ ستريت».
خوف من «الاستهداف الضريبي»
أوضح ديمون أن المشكلة لا تكمن في «عدم الاستقرار السياسي» بحد ذاته، بل في احتمالية عودة الحكومة لاستهداف القطاع المصرفي ضريبياً. وأشار صراحةً إلى اعتراضه التاريخي على دفع البنك ما يقرب من 10 مليارات دولار كضرائب إضافية، مستهدفاً بذلك نوعين من الرسوم التي فُرضت عقب أزمة 2008:
* الرسوم المصرفية الإضافية: وهي ضريبة تقتطع نسبة إضافية من أرباح البنوك فوق الضريبة العامة للشركات، مما يضعف قدرتها على إعادة الاستثمار. وهناك اقتراح بزياتها من 3 في المائة إلى 5 في المائة.
* الرسم المصرفي (Bank Levy): وهو رسم يُفرض على حجم الميزانية العمومية للبنوك، مما يمثل عبئاً مستمراً بغض النظر عن حالة الربحية، وهو إجراء وُرث من تبعات أزمة 2008 ولم يُلغَ حتى الآن.
سوق السندات… وقود الأزمة السياسية
لم تكن تحذيرات ديمون معزولة عن الواقع، إذ أدت الاضطرابات السياسية المحيطة بمستقبل كير ستارمر في «داونينغ ستريت» إلى حالة من الارتباك في أسواق السندات وهبوط حاد في أسهم البنوك المحلية. ويرى الخبراء في «سيتي أوف لندن» أن هذا المناخ السياسي المتوتر قد يؤدي إلى:
* عرقلة الطروحات الأولية: إذ تتطلب عمليات الإدراج في البورصة استقراراً سوقياً يفتقده المشهد الحالي.
* خطر «السباق الفوضوي» على القيادة: يخشى المستثمرون تكرار تجربة تغيير رؤساء الوزراء المستمر، مما قد يجهض إشارات النمو الإيجابية التي أرسلتها وزيرة الخزانة راشيل ريفز.
مفارقة الأرباح والرسوم
في مقابل هذه التهديدات، هناك مفارقة مثيرة للجدل؛ فبينما يهدد البنك بإلغاء المقر الذي يفترض أن يضم أكثر من 11 ألف موظف، يسعى في الوقت ذاته للحصول على «حوافز مالية» من الحكومة البريطانية، تشمل خصومات على «رسوم الأعمال» للعقار، وذلك رغم تحقيق البنك صافي دخل ضخم بلغ 57 مليار دولار في عام 2025.
وفي ظل الانقسام الداخلي في حزب العمال، يخشى المستثمرون من أن يؤدي رحيل القيادة الحالية إلى صعود تيار يرى في البنوك «هدفاً سهلاً» لتمويل عجز الموازنة المتفاقم بسبب تداعيات الحرب في الشرق الأوسط.
يرى مراقبون أن تهديد «جي بي مورغان» ليس مجرد مناورة عقارية، بل هو إنذار مبكر من أن لندن قد تخسر مكانتها كمركز مالي عالمي إذا ما انزلقت السياسة البريطانية مجدداً نحو «الاستهداف القطاعي»، مما قد يدفع برؤوس الأموال والمقرات الدولية نحو مراكز مالية أخرى في أوروبا أو الولايات المتحدة.
في سياق يتسم بتصاعد الضغوط السياسية على المؤسسات النقدية في أوروبا، يكتسب ملف تعيين محافظ جديد لبنك فرنسا بُعداً اقتصادياً ومؤسسياً بالغ الحساسية، نظراً لارتباطه المباشر باستقلالية السياسة النقدية، ولدور البنك المركزي الفرنسي ضمن منظومة البنك المركزي الأوروبي في إدارة أسعار الفائدة، وضمان استقرار النظام المالي في منطقة اليورو.
وعليه، يواجه الرئيس الفرنسي إيمانويل ماكرون اختباراً حاسماً الأسبوع المقبل، مع استعداد البرلمان لاتخاذ قرار بشأن ترشيح رئيس ديوانه السابق لتولي إدارة «بنك فرنسا»، في خطوة يراها بعض المنتقدين جزءاً من مساعٍ أوسع لحماية المؤسسات الرئيسية من احتمال صعود اليمين المتطرف في انتخابات 2027.
وقد يُشكِّل رفض إيمانويل مولان هزيمةً محرجةً لماكرون، في وقت يعكس فيه ذلك تراجع نفوذه السياسي مع اقتراب نهاية ولايته الثانية والأخيرة، قبل أقل من عام على الانتخابات الرئاسية المقبلة، وفق «رويترز».
في المقابل، يرى مراقبون أنَّ تمرير التعيين قد يفتح الباب أمام مزيد من الاتهامات للسلطة التنفيذية بمحاولة تثبيت مقربين من الرئيس في مواقع استراتيجية، بما يضمن استمرار إرثه السياسي والتحسب لاحتمال فوز «التجمع الوطني» في الاستحقاق الرئاسي المقبل.
وقال المحلل السياسي، ويليام ثاي، من مركز الأبحاث «لو ميلينيير»: «الرئيس محق من الناحية الفنية في ترشيح مولان، لكن القرار ينطوي على مخاطرة سياسية كبيرة في حال رفضه البرلمان، خصوصاً في ظلِّ فقدانه الأغلبية».
ويُعدُّ مولان من أبرز صانعي السياسات الاقتصادية المخضرمين في فرنسا.
ويمكن للمعارضين داخل اللجان المالية في مجلسَي البرلمان عرقلة التعيين إذا صوّت 3 أخماس الأعضاء ضده. ويتم احتساب الأصوات في المجلسين معاً، ولا يُعتمد التعيين إلا إذا لم تتجاوز نسبة الرافضين 60 في المائة من إجمالي الأصوات.
ويعكس تشكيل اللجان، التي تضم 72 عضواً في مجلس النواب و49 في مجلس الشيوخ، تركيبة المجلسين. ولا يملك ماكرون وحلفاؤه أغلبية في أي منهما.
ورغم توقع وجود مقاومة في لجنة الجمعية الوطنية المنقسمة، يُنظَر إلى لجنة مجلس الشيوخ – التي يهيمن عليها المحافظون من حزب «الجمهوريون» – على أنَّها الحاسم الأساسي في القرار، وسط تحذيرات من انقسامات محتملة داخل الحزب قد تؤثر على نتيجة التصويت.
ولا يُشكِّك أحد في الكفاءة المهنية لمولان، الذي يُعدُّ من أبرز الأسماء في المؤسسة الاقتصادية الفرنسية.
غير أنَّ قربه السياسي من ماكرون أثار تساؤلات حول استقلاليته، وهي مسألة حساسة في منصب يُفترَض أن يتمتع باستقلال كامل عن النفوذ السياسي، خصوصاً داخل البنك المركزي.
وقال إريك كوكريل، رئيس لجنة المالية في الجمعية الوطنية، المنتمي لليسار المتشدد: «هل سبق أن رأيتم رئيس ديوان الإليزيه يتولى رئاسة بنك فرنسا؟ هذا لم يحدث من قبل».
مسألة استقلالية البنك المركزي
وأوضح كوكريل أنَّ غالبية أحزاب اليسار في الجمعية الوطنية تعارض تعيين مولان، في حين لا يزال موقف الاشتراكيين غير محسوم، مع احتمال انقسام الوسطيين غير الداعمين لماكرون.
ورغم الجدل، فإنَّ هناك سابقة مماثلة؛ إذ عيّن الرئيس الأسبق فرانسوا هولاند عام 2014 رئيس ديوانه، بيير رينيه ليماس، لرئاسة بنك الادخار الفرنسي، أحد أبرز المؤسسات المالية في البلاد.
ومن المقرر أن يخضع مولان لجلسات استماع في لجنتَي البرلمان يوم الأربعاء قبل التصويت، على أن تُعقَد جلسة مجلس الشيوخ خلف أبواب مغلقة، بينما لم يُحسَم بعد ما إذا كانت جلسة الجمعية الوطنية ستكون مفتوحة للصحافة.
وقال النائب الاشتراكي، فيليب برون، إن مولان أبدى استعداده للقاء النواب؛ لمناقشة أولويات عمله، بدءاً من تنظيم القطاع المصرفي، مروراً بمكافحة التضخم، وصولاً إلى مسألة استقلالية البنك.
وفي استبيان أُرسل إليه، سُئل مولان عن كيفية ضمان استقلالية «بنك فرنسا» في ظلِّ أدواره السياسية السابقة داخل الحكومة، بينما قال إنَّه سيحتفظ بإجاباته أمام النواب.
اليمين المتطرف: «كفى»
وبصفته محافظاً للبنك المركزي الفرنسي العريق الذي يمتد تاريخه لأكثر من 226 عاماً، سينضم مولان إلى مجلس محافظي البنك المركزي الأوروبي المسؤول عن تحديد أسعار الفائدة، إضافة إلى الإشراف على النظام المصرفي الفرنسي.
وحتى قبل ترشيحه، كان خصوم ماكرون قد عبَّروا عن استيائهم من سلسلة تعيينات شملت مقربين منه، من بينهم ريتشارد فيراند لرئاسة المجلس الدستوري، وأميلي دو مونتشالان لرئاسة هيئة التدقيق العليا.
ويرى نواب «التجمع الوطني» أنَّ هذه التعيينات تهدف إلى ترسيخ نفوذ حلفاء ماكرون في المؤسسات الحساسة تحسباً لأي انتقال سياسي محتمل في حال فوز اليمين المتطرف بالرئاسة.
وقال النائب فيليب بالارد من «التجمع الوطني»: «بعد فيراند ومونتشالان، نقول كفى».
وتشير استطلاعات الرأي إلى أنَّ الجولة الثانية من الانتخابات الرئاسية المقبلة قد تشهد مواجهة بين معسكر ماكرون ومرشح من اليمين المتطرف، الذي يتبنى برنامجاً لتعطيل جزء كبير من السياسات الاقتصادية والاجتماعية الحالية.
وكان تعيين فيراند قد أُقر بفارق صوت واحد في لجان البرلمان، بينما لم يتطلب تعيين مونتشالان تصويتاً برلمانياً.
ويبقى مجلس الشيوخ العامل الحاسم في مصير مولان، وسط ترقب لما إذا كان الجمهوريون سيوحِّدون صفوفهم، أم سيتجهون إلى الانقسام حول هذا الترشيح الحساس.
قال مصدر مقرب من صندوق النقد الدولي، اليوم (الخميس)، إنَّ مسؤولين عراقيين تواصلوا مع الصندوق للحصول على مساعدة مالية في أعقاب الحرب الدائرة في الشرق الأوسط.
وأضاف المصدر أنَّ المحادثات الأولية جرت الشهر الماضي خلال اجتماعات الربيع لصندوق النقد والبنك الدوليَّين في واشنطن، وأنَّ المناقشات مستمرة حول حجم التمويل الذي يريده العراق، وكيفية هيكلة أي قرض، وفق «رويترز».
وأحدثت الحرب التي اندلعت في 28 فبراير (شباط) زلزالاً في منطقة الشرق الأوسط بأسرها، وتسبَّبت في أضرار بالبنية التحتية والاقتصادات.
وتضرَّر العراق بشدة من جراء الحرب، إذ توقفت غالبية صادراته النفطية، التي تمثل تقريباً جميع إيرادات الحكومة؛ بسبب إغلاق مضيق «هرمز»، الذي كان يعبر من خلاله في السابق نحو 20 في المائة من إمدادات النفط الخام العالمية.
أعلن صندوق النقد الدولي، يوم الخميس، ترحيبه بالحوار الإيجابي الأولي بين الرئيس الأميركي دونالد ترمب ونظيره الصيني شي جينبينغ، مضيفاً أن خفض التوتر وعدم اليقين بين أكبر اقتصادين في العالم يصبّ في مصلحة العالم.
وقالت المتحدثة باسم صندوق النقد الدولي، جولي كوزاك، في مؤتمر صحافي، رداً على سؤال حول النتائج الأولية لقمة ترمب – شي، في بكين: «من المهم للغاية، بالطبع، أن ينخرط أكبر اقتصادين في العالم في حوار على أعلى مستوى».
أعلن صندوق النقد الدولي يوم الخميس أن بعثة خبراء توجد حالياً في مصر لإجراء أحدث المراجعات على برنامجي تسهيل الصندوق الممدد وصندوق المرونة والاستدامة، والتي ستحدد إمكانية صرف 1.6 مليار دولار.
وصرحت المتحدثة باسم الصندوق، جولي كوزاك، في مؤتمر صحافي، بأنه في حال أسفرت بعثة المراجعة عن اتفاق على مستوى الخبراء مع السلطات المصرية، فمن الممكن أن يُجرى تصويت من مجلس الإدارة خلال أشهر الصيف على استكمال المراجعات وصرف الأموال.
حذر تقرير حديث لوكالة “مودير” اليوم الأربعاء من أن الاقتصاد العالمي يواجه “صدمةً محتملة أخرى” في الطاقة وأسعار المواد الغذائية، خصوصا إذا استمر تقييد حركة العبور في مضيق هرمز، الذي تحاصره القوات الأمريكية من أجل الضغط على إيران لإعادة حرية الملاحة فيه.
التقرير يشير إلى استمرار حالة عدم اليقين، في ظل وقف إطلاق النار الهش والمفاوضات المضنية بين الولايات المتحدة وإيران، والحصار الجاري على الشحن البحري والخطر المتعلق بالتصعيد العسكري، معتبرا أن هذه العوامل مجتمعة تُشكل خطراً على استمرار الهُدنة.
كان الرئيس الأمريكي دونالد ترمب قد اعتبر أمس الأول أن وقف إطلاق النار مع إيران “على وشك الانهيار”، ووصف رد طهران على مقترح السلام الذي قدمته واشنطون بالـ”غبيّ”.
ترمب قال أمام المراسلين من المكتب البيضاوي: “أصفه (أي الرد الإيراني) بأنه الأضعف حاليا، بعد قراءة تلك الرسالة التافهة التي أرسلوها إلينا، بل إنني لم أكمل قراءتها”.
مضيق هرمز.. كلمة السر في سيناريوهين
“موديز” قالت إن حجم الآثار على النمو والتضخم يتوقف على مدة إغلاق مضيق هرمز، مشيرا إلى أن سيناريوهين قد يشكلان ملامح المرحلة القادمة للاقتصاد العالمي.
وبينما ترى أن السيناريو الرئيسي هو صمود وقف إطلاق النار وتحسن حركة المرور تدريجيا في ظل تفاوض مُستوردي النفط على اتفاقات العبور الثنائية.، فإنها ترى أنه من غير المُحتمل العودة إلى حجم حركة المرور في 2026 مقارنةً بفترة ما قبل الحرب.
في هذا السيناريو، وهو الأكثر تفاؤلا، تتوقع الوكالة عدم استعادة إمدادات النفط بشكل كامل إلاّ بعد الربع الأول من العام المقبل، وأن يُتداول خام القياس العالمي برنت في الأغلب ضمن نطاق يراوح بين 90 و110 دولارات للبرميل، مع استثناءات عرضية خارج هذا النطاق.
الارتفاع المستمر لتكاليف الطاقة سيؤدي على الأرجح إلى الحفاظ على استمرار ارتفاع التضخم، والضغط على الأرباح، وتراجع الاستثمار وإجهاد المالية العامة، بينما سيتراجع نمو مجموعة العشرين على إلى 2.4 % هذا العام، وفق تقديرات الوكالة.
كانت “موديز” تتوقع لمجموعة العشرين نموا نسبته 2.8% قبل الحرب. وقد أبقت على توقعاتها لنمو 2027 عند 2.6% دون تغيير عن التوقعات السابقة.
المفاوضات المُطوّلة ستعيد فتح المضيق، وإن كانت الثقة الهشة، ونقاط الاختناق اللوجستية وإعادة بناء المخزونات كلها عوامل تُبقي على ارتفاع الأسعار، بحسب الوكالة.
اضطرابات حتى الخريف.. السيناريو الأكثر تشاؤما
في المقابل، يفترض السيناريو المتشائم استمرار الاضطرابات والأضرار بالبنية التحتية للطاقة حتى الخريف القادم.
في هذا السيناريو، سيؤدي إلى ارتفاع أسعار النفط والغاز بشكل حاد، إضافة إلى صدمة تضخم مصحوب بالركود، وتشديد الظروف المالية ونشوء مخاطر سلبية كبيرة بالنسبة للاقتصادات المُستوردة للطاقة، بحسب “موديز”.
الوكالة أكدت أن الاضطراب في حركة الشحن البحري عبر المضيق أصبح بالفعل يُشكّل عائقاً هيكلياً أمام تدفقات الطاقة العالمية، وليس صدمةً مؤقتة في الإمدادات.
وإذا استمرت الاضطرابات في مضيق هرمز على نطاق كبير حتى فصل الخريف، حتى إذا لم تلحق أضرار كبيرة بالمنشآت أو البنية التحتية الرئيسية للإنتاج، ستستمر الاضطرابات في إمدادات الطاقة والمنتجات ذات الصلة حتى خريف 2026.
بيد أن الوكالة ترجح حتى في هذا السيناريو تحسّن حركة المرور تدريجياً مقارنةً بالمستويات الحالية في ظل تفاوض مستوردي النفط بشكل ثنائي على المرور، وإن كان من غير المُحتمل العودة إلى حجم حركة المرور قبل النزاع.
وقالت: “حتى عند بروز عوامل مخففة، مثل تفاوض مبكر على الاتفاقات، أو تحسن أسرع من المتوقع في حركة المرور، أو ارتفاع في الإمدادات من البلدان غير المنتمية لمنظمة أوبك، فأي تحسّن في الظروف الائتمانية سيكون تدريجياً، كما أن العودة إلى الوضع الطبيعي ستستغرق عدة أشهر”.
الوكالة توقعت كذلك استمرار حالة عدم اليقين الجيوسياسية خلال معظم فترات السنة.
نطاق الضغوط يتوسع ومنتجو الطاقة خارج الخليج يستفيدون
تتوقع “موديز” اتساع نطاق الضغوط الائتمانية عبر القطاعات والمناطق بعد أن كانت تتركز في السابق لدى المصدرين في الشرق الأوسط.
وقالتت: “سيتّسع نطاقها، ولا سيما بالنسبة إلى المُصدرين الذين يتعرضون للاضطرابات الطويلة المدى في الطاقة والإمدادات”.
القطاعات الأكثر تضررا من هذه الضغوط تسمل شركات الطيران وقطاع الكيميائيات، حيث يُشكلان أكثر القطاعات كثافةً من حيث الطاقة.
القطاعات الاستهلاكية والدورية تواجه هي الأخرى ضغوطاً ائتمانيةً معتدلة وإن كانت في توسع.
في المقابل، سيستمر مُنتجو الطاقة خارج الخليج وقطاعا الفضاء الجوي والدفاع في الاستفادة من الوضع.
قال حسن عبد الله، محافظ البنك المركزى المصرى، إن مصر تعد من الدول المؤسسة للبنك الأفريقى للتصدير والاستيراد وتستضيف مقره الرئيسي، فيما يُعد البنك المركزى من أكبر المساهمين فيه، مشيراً إلى أن العلاقة بين مصر والبنك الأفريقي للتصدير والاستيراد تمثل شراكة استراتيجية راسخة وتاريخية.
وأضاف محافظ البنك المركزى المصرى، خلال مؤتمر صحفى، إن الشراكة بين بين مصر والبنك الأفريقي للتصدير والاستيراد تستهدف تعزيز التجارة البينية الأفريقية، ودفع جهود التصنيع، وتوسيع آفاق التعاون الاقتصادي بين دول القارة، مؤكدا أن البنك دعم منذ تأسيسه عدداً من القطاعات الحيوية فى مصر، من بينها قطاع البترول والغاز والقطاع المصرفى.
وأوضح محافظ البنك المركزى المصرى، أن القاهرة تحرص على دعم مختلف مبادرات البنك الأفريقى للاستيراد والتصدير الهادفة إلى تعزيز التكامل الاقتصادي الأفريقي، ومن بينها نظام الدفع والتسوية الفورية الأفريقي، الذي يهدف إلى تسهيل المدفوعات الفورية بالعملات المحلية بين الدول الأفريقية، إلى جانب مبادرات أخرى تستهدف تعزيز الشفافية وتبادل المعلومات.
حضر المؤتمر الصحفى الدكتور جورج إلومبى، رئيس مجلس إدارة البنك الإفريقي للتصدير والاستيراد، وحشد كبير من القيادات الاقتصادية والمصرفية.
وتستضيف مصر الاجتماعات السنوية الثالثة والثلاثين للبنك الإفريقى للتصدير والاستيراد بمدينة العلمين، خلال الفترة من 21 إلى 24 يونيو 2026.
يكشف تقرير “أزمات الغذاء العالمية 2026” أن الجوع الحاد لم يعد أزمة عابرة، بل تحوّل إلى ظاهرة مزمنة ومتركّزة في عدد محدود من بؤر النزاع والانهيار الاقتصادي. فقد واجه نحو 266 مليون شخص في 47 بلداً وإقليماً مستوياتٍ مرتفعة من انعدام الأمن الغذائي الحاد في عام 2025، أي نحو 22.9% من السكان الذين شملهم التحليل.
الأخطر أن التقرير يؤكد إعلان المجاعة في سياقين متأثرين بالحرب: غزة والسودان، وهي سابقة لافتة في تاريخ تقرير برنامج الغذاء العالمي.
في العالم العربي، تبرز أربع بؤر كبرى: السودان وقطاع غزة واليمن وسوريا. هذه الحالات لا تتشابه في حجم الجوع فحسب، بل في أسبابه أيضاً: الحرب، تقييد وصول المساعدات، انهيار القدرة الشرائية، النزوح، وتراجع التمويل الإنساني.
أولاً: السودان أكبر الكوارث الغذائية العربية
يُعد السودان بين أكثر بؤر الجوع خطورة في العالم. فبحسب تحليل التصنيف المرحلي المتكامل للأمن الغذائي، انخفض عدد الأشخاص في المرحلة الثالثة فما فوق بعد موسم الحصاد إلى نحو 19.2 مليون شخص بين تشرين الأول/أكتوبر 2025 وكانون الثاني/يناير 2026. لكن هذا التحسن يبقى هشاً ومحدوداً بسبب استمرار القتال وانعدام الأمن، خصوصاً في شمال دارفور وجبال النوبة الغربية.
وتشير تقديرات أخرى لفترة الذروة توردها ICPAC إلى أن السودان سجّل نحو 24.6 مليون شخص في مستويات أزمة أو أسوأ، أي ما يقارب 51% من السكان، بينما أوردت مصادر إنسانية تقديراً أعلى بلغ 25.6 مليون شخص خلال موسم الجوع.
الأخطر أن التقرير العالمي يضع السودان بين الدول التي شهدت مستويات كارثية من الجوع، مع استمرار خطر المجاعة في توقعات 2026. وتشير المفوضية الأوروبية/مركز البحوث المشترك إلى أن نحو 207 آلاف شخص في السودان يُتوقع أن يبقوا في المرحلة الخامسة، أي في مرحلة “الكارثة”، حتى خلال فترة ما بعد الحصاد في 2026، بحسب المركز المشترك للأبحاث في المفوضية الأوروبية.
ثانياً: غزة كلها تعاني انعداماً غذائياً حاداً
يمثّل قطاع غزة الحالة الأكثر كثافة من حيث نسبة المتضررين بأزمة الغذاء. سجّل التقرير نفسه أن كل سكان القطاع تقريباً، أي 100% من السكان، كانوا في مرحلة أزمة أو أسوأ في عام 2025، وهذه أعلى نسبة بين الأزمات الغذائية عالمياً. كما أكّد التقرير إعلان المجاعة في أجزاء من غزة خلال 2025، مع بقاء خطر المجاعة قائماً في 2026.
وبعد وقف النار المعلن في 10 تشرين الأول/ أكتوبر 2025، أظهرت البيانات تحسناً نسبياً، لكن غزة لم تخرج من نطاق الأزمة. ففي خلال الفترة المتوقعة من 1 كانون الأول/ ديسمبر 2025 إلى 15 نيسان/أبريل 2026، بقي نحو 1.6 مليون شخص في غزة في مرحلة أزمة أو أسوأ، منهم 571 ألفاً في مرحلة الطوارئ، ونحو 1,900 شخص في مرحلة الكارثة.
لا تتعلق الأزمة في غزة بنقص الغذاء فحسب، بل بانهيار منظومة الحياة: تدمير الزراعة، صعوبة وصول المساعدات، ارتفاع الأسعار، تعطّل الخدمات الصحية، وسوء التغذية بين الأطفال والحوامل والمرضعات. لذلك، حتى حين تتراجع أرقام “المجاعة” رسمياً، تبقى المؤشرات الإنسانية شديدة الهشاشة وقابلة للانفجار مجدداً.
ثالثاً: نصف اليمن لا يأكل
لايزال اليمن يعاني واحدةً من أعمق أزمات الجوع المزمنة في العالم. قدّرت منظمة “فاو” أن أكثر من 17 مليون شخص كانوا في المرحلة الثالثة فما فوق في منتصف 2025، أي في حالة الأزمة أو أسوأ. وبين هؤلاء، كان أكثر من 5.2 ملايين شخص في مرحلة الطوارئ. وفي شباط/فبراير 2026، وصل عدد من يواجهون أزمة غذائية حادة إلى 18.1 مليون يمني، أي 52% من السكان. كما برز خطر دخول نحو 41 ألف شخص في المرحلة الخامسة، أي مرحلة الكارثة/المجاعة.
وتعود أزمة اليمن إلى مزيجٍ قاتل من الحرب الطويلة والانهيار الاقتصادي وارتفاع أسعار الغذاء والوقود وتراجع قيمة العملة والفيضانات وتأخر المواسم الزراعية. والأخطر أن خفض المساعدات الغذائية أزال شبكة أمان كانت تمنع ملايين الأسر من السقوط إلى مستويات أشد من الجوع.
رابعاً: الجوع يتمدد في سوريا
تقف سوريا في موقعٍ مغاير نسبياً بين الدول الأربع: سجّل تقرير 2026 تراجعاً في نسبة المصابين بانعدام الأمن الغذائي الحاد من 39٪ في 2024 إلى 29٪ في 2025. وعلى رغم أن هذا التحوّل يبدو إيجابياً في ظاهره، يُسارع التقرير إلى التحذير من ألّا يُخدَع أحد بهذه الأرقام النسبية.
ففي سوريا، لا تظهر الأزمة دائماً بمشهد المجاعة المباشرة، لكنها واسعة ومزمنة. تشير بيانات “فاو” إلى أن نحو 14.6 مليون شخص يعانون انعدام الأمن الغذائي، بينهم 9.1 ملايين شخص في حالة انعدام غذائي حاد، و1.4 مليون في حالة شديدة من الجوع. وتؤكد خطة الاستجابة للاحتياجات الإنسانية لعام 2026 أن ملايين السوريين ما زالوا غير قادرين على تأمين غذائهم، مع تقدير 13.3 مليون شخص غير آمنين غذائياً، بينهم 7.2 ملايين يعانون انعداماً غذائياً حاداً، و0.7 مليون في حالة شديدة. يعود اختلاف الأرقام إلى اختلاف المنهجيات والفترات الزمنية المستخدمة، لكنه لا يغيّر جوهر الصورة: سوريا لا تزال واحدة من أكبر أزمات الغذاء في المنطقة، بحسب Humanitarian Action.
وتتفاقم الأزمة بفعل الجفاف الشديد وتراجع الإنتاج الزراعي. فقد واجهت سوريا أسوأ موجة جفاف منذ عقود، مع انخفاض كبير في إنتاج القمح واتساع فجوة الاستيراد، ما يضغط مباشرة على الخبز، وهو السلعة الأكثر حساسية للأسر السورية، وفقاً لوكالة “رويترز”.
الخلاصة
الجوع العربي ليس نتيجة نقص عالمي في الطعام بقدر ما هو نتيجة الحرب وانهيار الدولة والاقتصاد وتقييد الإغاثة. السودان وغزة يمثلان الوجه الأشد كارثية، حيث وصل الجوع إلى حدود المجاعة. اليمن يعيش أزمة جماعية تطاول أكثر من نصف السكان. أما سوريا، فعلى رغم أنها أقل حضوراً في عناوين “المجاعة”، فما زالت ملايين الأسر فيها عالقةً بين الفقر والجفاف وانهيار الزراعة وارتفاع أسعار الغذاء.
بمعنى آخر، الغذاء في هذه الأزمات لم يعد مسألة إنتاج فحسب، بل أصبح مسألة وصولٍ وأمن وتمويل وسياسة. وكلما طال النزاع وتراجعت المساعدات، تحوّلت الأزمة الغذائية من حالة طوارئ إلى بنية دائمة من الجوع.
أشارت البيانات الأولية الصادرة عن البنك المركزي إلى ارتفاع إجمالي حوالات العاملين الواردة إلى المملكة بنسبة 12.4% خلال الربع الأول من العام الحالي، ليبلغ 1,231.7 مليون دولار.
وارتفعت الصادرات من الأردن بنسبة 13.6% لتبلغ 477.4 مليون دولار.وأظهرت البيانات أن الحوالات الواردة من دولة الإمارات العربية المتحدة قد احتلت المرتبة الأولى من إجمالي الحوالات الواردة إلى المملكة بنسبة 22.9%، تلتها الولايات المتحدة بنسبة (19.2%)، ثم المملكة العربية السعودية (18.3%)، يتبعها قطر (9.5%)، ثم الكويت (5.4%)، أما الدول الأخرى فقد شكلت (24.7%) من إجمالي الحوالات الواردة.
وفيما يتعلق بالحوالات الصادرة، فتبين أن مصر تمثل الوجهة الرئيسة للحوالات الصادرة من المملكة؛ لتشكل ما نسبته 40.6%، تليها بنغلاديش (11.9%)، يتبعها الفلبين (5.0%)، أما الدول الأخرى فقد شكلت (42.5%) من إجمالي الحوالات الصادرة.
أعلن محمد العبار، مؤسس شركة “إعمار” العقارية، على هامش مشاركته في المنتدى الاستثماري السوري الإماراتي الأول، عن توجه الشركة لضخ استثمارات بقيمة 18 مليار دولار في السوق السورية عبر إنشاء صندوق استثماري يحاكي نموذج شركة “إعمار” العالمي.
لفت العبار إلى وجود “تأخير حاد في الإنتاج” العقاري بدمشق وحلب، واللتين لم تشهدا توسعاً حقيقياً منذ 40 عاماً مقارنة بمدن مثل باريس ولندن، مما يخلق فرصة هائلة لسد هذا النقص العمراني عبر مشاريع كبرى.
وكشف عن خطط الصندوق لتخصيص استثمارات في دمشق تتراوح بين 11 إلى 12 مليار دولار، تهدف لإعادة تنشيط الحراك العقاري المتوقف، بالإضافة إلى استثمارات في الساحل السوري تقدر بنحو 5 إلى 7 مليارات دولار لتطوير القطاع السياحي.
وأكد العبار أن خطة “إعمار” تتضمن إعادة إحياء مشروع “البوابة الثامنة” بدمشق كمركز تجاري وإداري عالمي، ليكون الركيزة الأساسية لتوسيع العاصمة وتنشيط الاقتصاد المحلي، مشيراً إلى أن العمل الفعلي والتصميم سيبدأ خلال 6 إلى 12 شهراً.
العبار: السياحة كنز سوريا المنسي
وصف العبار قطاع السياحة السوري بـ “الكنز المنسي” منذ 25 عاماً، مؤكداً قدرة البلاد على استقطاب 8 ملايين سائح خلال 5 سنوات، قياساً بدول كإسبانيا التي تستقبل 90 مليون سائح رغم امتلاك سوريا مقومات تاريخية وطبيعية تتفوق عليها.
توقع مؤسس شركة “إعمار” العقارية أن هذا التدفق السياحي سيخلق 400 ألف وظيفة بمتوسط دخل يبدأ من 1000 دولار، وسيؤمن ضرائب حكومية تصل لـ 100 مليار دولار سنوياً، بالإضافة لتدفقات نقدية أجنبية تتراوح بين 5 إلى 7 مليارات دولار تدخل الخزينة السورية.
وأبدى العبار انبهاره بمنطقة “الشام القديمة”، مؤكداً أنها وحدها قادرة على استقطاب 70 مليون زائر حال استغلال كنوزها التاريخية، مشيراً إلى أن السياحة قادرة على تشكيل 15% من حجم الاقتصاد الكلي للبلاد.
نموذج المساهمة والـ 5 ملايين تاجر
كشف العبار عن رغبته في فتح باب الاستثمار للسوريين بالداخل والخارج للمشاركة في الصندوق برؤوس أموال تبدأ من 5000 دولار، مستحضراً بداية “إعمار” قبل 28 عاماً والتي انطلقت بمشاركة 290 ألف مساهم.
شدد مؤسس شركة “إعمار” العقارية على أن وجود 5 ملايين مغترب سوري، وصفهم جميعاً بأنهم “تجار ناجحون”، يمثل الركيزة الأساسية لنجاح المشاريع، مؤكداً أن فريقه الذي يعمل في 19 دولة سيتولى الإدارة والمحاسبة لضمان الشفافية المطلقة وحماية أموال المساهمين.
أوضح أن نموذج المساهمة يهدف لتمكين “المساهم الصغير” من تحقيق أرباح رأسمالية سريعة تتيح له بيع أسهمه بعد عام ونصف بضعف القيمة، مؤكداً على ضرورة دمج “الإنسانية بالربح” لضمان استفادة المجتمع السوري من هذه الثروة.
تفاؤل وثقة بالقيادة
أرجع العبار تفاؤله المطلق بمستقبل سوريا إلى الزخم والنشاط الذي يمنحه الرئيس أحمد الشرع للبلاد، مشيداً بحكمته وثقته في الكوادر الوطنية، معتبراً أن القيادة الجيدة والبيئة البكر تجعل سوريا المكان الأنسب للاستثمار حالياً.
اختتم العبار تصريحاته بالتأكيد على أن “الحب متبادل” مع سوريا، وأن أينما “تلمس” في أرضها تجد خيراً وفيراً، واصفاً البلاد بأنها “بداية العالم” والوجهة الواعدة لبناء شراكات اقتصادية عالمية مستدامة.
أكد معالي عبدالعزيز الغرير، رئيس مجلس إدارة اتحاد مصارف الإمارات، أن دولة الإمارات رسّخت عبر رؤيتها الاستراتيجية نهجاً اقتصادياً قائماً على تحويل الأزمات إلى فرص للنمو والتطور، مشيراً إلى أن الاقتصاد الوطني أثبت صلابته وقدرته على التعافي ويعود أقوى وذلك بعد ثلاث أزمات رئيسية خلال العقود الأخيرة، بدءاً من الأزمة المالية العالمية عام 2008، مروراً بجائحة كوفيد19 في 2020، وصولاً إلى التحديات الجيوسياسية الراهنة. وشدد على أن قوة الاقتصاد الإماراتي تستند إلى مرونة عالية في إدارة المخاطر واستدامة النمو وثقة المؤسسات الدولية في متانته واستقراره.
وأوضح معاليه أن اقتصاد الإمارات يواصل ترسيخ مكانته ضمن أكثر الاقتصادات تنوعاً واستقراراً في المنطقة، ويعكس تأكيد وكالات التصنيف الائتماني العالمية التصنيفات السيادية القوية لدولة الإمارات مع نظرة مستقبلية إيجابية الاستقرار الاقتصادي، وقوة الوضع المالي، وكفاءة الحوكمة المالية والمؤسساتية، ويؤكد الثقة الدولية باقتصاد الدولة ويدعم استمرار النمو والتوسع.
وقال إن نتائج بنوك الإمارات للربع الأول من 2026 خير دليل على ذلك، حيث كانت الأعلى وحققت الديون المعدومة نسبة هي الأقل في تاريخها، وأن البنوك وجهت أولويتها إلى مشاريع استراتيجية للنقل والدفاع والأمن السيبراني ومراكز البيانات، جاء ذلك خلال مؤتمر صحافي نظمه اتحاد مصارف الإمارات عن آفاق النمو في دولة الإمارات والمنطقة والاقتصاد العالمي مع التركيز على القطاع لمصرفي والمالي أمس في المقر الرئيسي لبنك المشرق في دبي، بحضور نخبة من القيادات المصرفية والمالية والإعلامية.
وأشار إلى أن الدعم الذي وفره البنك المركزي للبنوك لم يستخدم؛ لأن البنوك غطت كافة الاستحقاقات بدون الحاجة إلى دعم المركزي، وهذا مؤشر جيد على قوة القطاع.
وفيما يتعلق بحزمة الدعم الاستباقية التي أطلقها مصرف الإمارات المركزي خلال الفترة الأخيرة، أوضح الغرير أن الحزمة جاءت في وقتها، مشيراً إلى أن الحاجة إليها لم تكن ملحة في ظل قوة اقتصاد دولة الإمارات والشركات العاملة فيها.
وأضاف أن حجم الشركات المستفيدة من الحزمة بلغ نحو 6.5 مليارات درهم، مقارنة بـ200 مليار درهم خلال فترة جائحة كورونا، بما يعادل نحو 3% من حجم الدعم السابق، مؤكداً أن ذلك يعد مؤشراً يطمئن على صحة اقتصاد دولة الإمارات.
وحول نمو التمويل الموجه للقطاعات الحيوية، قال الغرير: إن توجه حكومة دولة الإمارات نحو دعم الصناعة المحلية وتعزيز الاعتماد على النفس في مختلف الصناعات، بما فيها الصناعات الغذائية، انعكس على التزام البنوك بتمويل هذه القطاعات، لافتاً إلى أن قطاعات الصناعة ستكون لها الحصة الكبرى خلال السنوات القادمة.
وحول نسبة نمو الاقتصاد قال: نمو الاقتصاد الإماراتي ينمو بنسبة 4% وهذا جيد مقارنة بأوروبا التي يصل فيها نسب النمو 1.3%.
وتوقع الغرير أن يكون الربع الثاني أفضل من مقارنة بالفترة نفسها من العام الماضي وسيكون هناك نمو في نتائج البنوك، وأضاف أنه لا يتوقع زيادة في تعثر الشركات عن سداد الديون بسبب تداعيات الأزمة الإقليمية الراهنة.
وأضاف أنه يتوقع أن يكون الربع الثاني أفضل من الربع الثاني من 2025. ولم يقدم أرقاماً محددة لتوقعات الأرباح أو نمو القروض.
وأضاف لـ«البيان»: «مع استمرار هذا النمو، سيكون أداء القطاع بنهاية العام الحالي أفضل من العام الماضي».
احترام مؤسسي عالمي
وأضاف أن القطاع المصرفي ينافس على المستوى الدولي من الولايات المتحدة إلى الصين، والمنافسة تتيح أفضل الخدمات والتقنية الحديثة، ومنها الذكاء الاصطناعي والتي سيخفف نوع العمالة ويطورها وسيدفع بقوة إلى الأمام.
وأشار إلى أن دولة الإمارات تتبوأ مكانية عالمية مرموقة، وتحظى باحترام المؤسسات العالمية الدولية المتخصصة في القطاع المالي، مشيراً إلى أن الدولة تسعى خلال العام الجاري لأن تكون عضواً في مجلس إدارة سويفت -«جمعية الاتصالات المالية العالمية بين البنوك»- وهي تشارك فيها منذ العام 1982، وتعد سويفت قلب النظام المالي العالمي، حيث تتدفق المليارات عبر الحدود في ثوانٍ معدودة، لم تعد الأموال تنقل في حقائب أو عبر وسائل تقليدية، بل تمر عبر منظومة معقدة من الرسائل المشفرة التي تتحكم في إيقاع الاقتصاد الدولي.
وقال لقد فرضنا أنفسنا عليهم بحجم الأعمال والآن تحتل الإمارات السابع عالمياً في حجم المبادلات التجارية عبر سويفت، والخامس عشر عالمياً في حجم التحويلات المالية، مشيراً إلى أن ذلك يعد اعترافاً بدور الدولة وحجم الأعمال التي تمر عبر الشبكة العالمية.
مرونة وجاهزيه
وأضاف معاليه: «يواصل القطاع المصرفي تحقيق أداء قوي يؤكد مرونته وجاهزيته للتعامل مع مختلف الظروف، مدعوماً بمتانة وكفاية رأس المال والمستويات المرتفعة للسيولة، والسياسات التنظيمية الاستباقية لمصرف الإمارات العربية المتحدة المركزي. وجاء أداء البنوك خلال الربع الأول من العام 2026 دليلاً على ذلك، حيث سجل القطاع نتائج قوية في مؤشرات الربحية والسيولة وجودة الأصول».
وأشار إلى أن القطاع المصرفي يمتاز بأسس قوية تعزز استدامة نموه، حيث بلغت أصول البنوك الإماراتية 5.4 تريليونات درهم بنهاية العام 2025، فيما سجلت المحفظة الائتمانية نمواً بنسبة 17.9%، وارتفعت الودائع بنسبة 16.2%، مع استمرار المحافظة على مستويات مرتفعة من كفاية رأس المال والسيولة تتجاوز المتطلبات الرقابية والمعايير العالمية.
وأضاف معالي عبدالعزيز الغرير: «تعكس حزمة الدعم الاستباقية الشاملة التي اعتمدها مجلـس إدارة مصرف الإمارات العربية المتحدة برئاسة سمو الشيخ منصور بن زايد آل نهيان، نائب رئيس الدولة، نائب رئيس مجلس الوزراء، رئيس ديوان الرئاسة، رئيس مجلس إدارة المصرف المركزي، النهج الاستباقي للمصرف المركزي بهدف تعزيز المرونة وترسيخ استقرار وقوة القطاع المصرفي في الدولة في ظل الظروف الاستثنائية التي تشهدها المنطقة والاقتصاد العالمي. وتوفر المحاور الخمسة لحزمة الدعم مرونة إضافية للمؤسسات المالية والمصرفية في استخدام فائض السيولة واحتياطيات رأس المال ودعم العملاء في هذه الظروف الاستثنائية، وهو ما يسهم في تعزيز الاقتصاد الوطني».
وأوضح معاليه أن دولة الإمارات تواصل جذب الاستثمارات والشركات العالمية، حيث استمر كل من سوق أبوظبي العالمي ومركز دبي المالي العالمي خلال الفترة القليلة الماضية في استقطاب المكاتب العائلية العالمية، وشركات إدارة الأصول، وصناديق التحوط، والخدمات المصرفية الخاصة، وشركات التكنولوجيا المالية. وأشار إلى أن اختيار دولة الإمارات لاستضافة الاجتماعات السنوية لمجموعة البنك الدولي وصندوق النقد الدولي لعام 2029 في أبوظبي، إلى جانب استضافة مؤتمر ومعرض «سايبوس 2029» في دبي، يعكس الثقة الدولية المتزايدة بمكانة الدولة ودورها المحوري في قيادة مستقبل القطاع المالي والمصرفي العالمي.
تسريع التحول الرقمي
وقال جمال صالح، المدير العام لاتحاد مصارف الإمارات: «يواصل القطاع المصرفي العمل، تحت الإِشراف المباشر لمصرف الإمارات العربية المتحدة المركزي، وفق رؤية طويلة الأمد ترتكز على الاستقرار، والابتكار، والاستدامة، ودعم العملاء والاقتصاد الوطني، بما يعزز مكانة دولة الإمارات كمركز مالي ومصرفي عالمي رائد».
وأضاف: «يحرص اتحاد مصارف الإمارات على التنسيق مع مختلف الجهات المعنية والبنوك الأعضاء في الاتحاد لدعم الابتكار، وتسريع التحول الرقمي، وتعزيز الأمن السيبراني، وتمكين التكنولوجيا المالية، بما يسهم في ترسيخ مكانة الإمارات كمركز عالمي للخدمات المصرفية والمالية الحديثة. وأشار إلى أن القطاع المصرفي يواصل تحقيق نتائج استثنائية في ملف التوطين، حيث تجاوزت البنوك الأعضاء في الاتحاد مستهدفات التوطين لعام 2025 بنسبة 160%، بعد تجاوز المستهدفات بنسبة 152.9% في عام 2024. ويؤكد هذا الإنجاز التزام القطاع المصرفي بتنمية الكفاءات الوطنية من خلال برامج تطوير المواهب والتدريب، وتأهيل القيادات وتعزيز مشاركتها في الوظائف المصرفية المتخصصة».
وشدد المدير العام لاتحاد مصارف الإمارات على أهمية تعزيز ثقة المتعاملين، موضحاً قدرة القطاع المصرفي على الارتقاء بمعايير الممارسات المصرفية وتعزيز الثقة والمصداقية في القطاع المصرفي بصورة مستمرة، عبر مبادرات متنوعة لتلبية متطلبات العملاء، الأمر الذي أسهم في المحافظة على الصدارة العالمية في مؤشر ثقة العملاء (2025) للعام الثالث على التوالي.
وأشار إلى أن الخطط الاستراتيجية، التي أقرتها الجمعية العمومية لاتحاد مصارف الإمارات مؤخراً، تسهم في دعم مسيرة تطوير القطاع المصرفي وترسيخ مكانة دولة الإمارات الريادية ضمن أبرز المراكز المالية والمصرفية في العالم، موضحاً أنها تركز على تعزيز تنافسية القطاع المصرفي وترسيخ سلامة ومتانة النظام المالي، ودعم رواد الأعمال والشركات الصغيرة والمتوسطة، ودفع عجلة الابتكار والتحول الرقمي، ودعم التمويل المستدام، وتعزيز المواءمة والامتثال التنظيمي.
أعلن بنك الخليج المتحد ش.م.ب. (مقفلة) تعيين السيد سامر العابد رئيساً تنفيذياً للبنك، حاملاً معه خبرة مصرفية ومالية دولية تمتد لأكثر من 25 عاماً في أسواق دول مجلس التعاون الخليجي والأسواق المالية العالمية.
ورحب مجلس إدارة البنك بهذا التعيين، مشيداً بالخبرات القيادية الواسعة التي يتمتع بها السيد العابد، ومعرباً عن ثقته بقدرته على دعم الاستراتيجية طويلة الأجل للبنك، وتعزيز نموذج أعماله، وقيادة البنك خلال المرحلة المقبلة من النمو والتطوير.
وقبل انضمامه إلى بنك الخليج المتحد، شغل السيد العابد منصب الرئيس التنفيذي لدى HSBC Bank Middle East في دولة الكويت، حيث أشرف على أعمال الخدمات المصرفية – قطاع الجملة، وأسهم في تعزيز مكانة البنك كأكبر بنك أجنبي في دولة الكويت. كما شملت خبراته قيادة أعمال المبيعات المؤسسية للأسواق العالمية في منطقة الشرق الأوسط وشمال أفريقيا لدى HSBC، متولياً الإشراف على منتجات الخزينة، بما في ذلك أدوات الدخل الثابت والعملات الأجنبية والأسهم. وفي وقت سابق من مسيرته المهنية، عمل لدى Morgan Stanley في لندن ضمن فريق البنك المركزي والمبيعات المهيكلة المعني بمنطقة أوروبا الوسطى والشرقية والشرق الأوسط وإفريقيا. ويحمل السيد العابد شهادة في إدارة الاقتصاد، كما أنه حاصل على شهادة محلل مالي معتمد (CFA) منذ عام 2001.
وتعليقاً على تعيينه، قال السيد سامر العابد:
«يشرفني الانضمام إلى بنك الخليج المتحد في هذه المرحلة المهمة بالنسبة للبنك ولقطاع الخدمات المالية في مملكة البحرين. وتزخر منطقة الخليج العربي بفرص واعدة، وأتطلع إلى العمل مع مجلس الإدارة وفريق العمل المتميز في البنك للبناء على الأسس الراسخة التي يتمتع بها البنك وتحقيق نمو مستدام يعود بالنفع على المساهمين وجميع أصحاب المصالح».
قال نائب رئيس بنك بلوم سابقا طارق متولي، إن التحركات الحالية في صافي الأصول الأجنبية داخل الجهاز المصرفي المصري تعد انعكاسا طبيعيا لتحركات “الأموال الساخنة” المرتبطة باستثمارات الأجانب في أدوات الدين قصيرة الأجل، وعلى رأسها أذون الخزانة.
وأوضح متولي،في مقابلة مع “العربية Business”، أن جزءا كبيرا من استثمارات الأجانب يتم توجيهه إلى استثمارات قصيرة الأجل داخل البنوك التجارية بهدف تلبية أي طلبات سحب مفاجئة، وهو ما يشكل “خط الدفاع الأول” قبل التأثير على الاحتياطيات النقدية الأجنبية.
وأضاف أن صافي الأصول الأجنبية يمثل الأداة الأهم في إدارة تدفقات الأموال الساخنة، حيث تلجأ البنوك إلى تسييل الاستثمارات قصيرة الأجل لمواجهة أي خروج مفاجئ للأجانب من أدوات الدين المحلية.
وأشار إلى أن هذه الآلية كانت أكثر وضوحا خلال أزمة 2022، عندما أدى خروج كبير للأموال الساخنة إلى تسجيل صافي الأصول الأجنبية مستويات سالبة، ما انعكس على سوق الصرف والاحتياطي النقدي بشكل مباشر.
وأكد أن الدرس الأساسي الذي استوعبته الإدارة الحالية هو ضرورة الاعتماد على استثمارات قصيرة الأجل كأداة امتصاص للصدمات، بما يحمي الاحتياطي النقدي ويحد من تقلبات سوق الصرف، خاصة في ظل الطبيعة المتغيرة للتدفقات المالية العالمية.
تحسن التحويلات وتراجع قناة السويس يضغطان على الميزان الدولاري
وفيما يتعلق بالعوامل الأساسية المؤثرة على تدفقات الدولار، أوضح متولي أن تحويلات المصريين في الخارج ما زالت عند مستويات قوية، إلى جانب تحسن ملحوظ في إيرادات السياحة خلال الفترات الأخيرة.
في المقابل، أشار إلى أن تراجع إيرادات قناة السويس وزيادة فاتورة الواردات، خصوصا البترول، يمثلان ضغطا على موارد الدولة من النقد الأجنبي، ما يوسع فجوة الالتزامات الدولارية مقارنة بالإيرادات.
وأضاف أن هذه الفجوة يتم تغطيتها جزئيا عبر التمويل الخارجي وصناديق مثل صندوق النقد الدولي، إلى جانب العودة للأسواق الدولية من خلال إصدار السندات.
وأكد أن الاقتصاد المصري لا يزال قادرا على الوفاء بالتزاماته الدولارية رغم الضغوط الحالية، مع استقرار نسبي في سوق الصرف، مشيرا إلى أن التحدي الأساسي يتمثل في استمرار الفجوة بين الالتزامات والإيرادات الدولارية، والتي تتأثر بشكل مباشر بالظروف الإقليمية والاقتصادية العالمية.
وتراجع صافي الأصول الأجنبية لمصر بنحو 6.1 مليار دولار خلال مارس ليسجل 21.3 مليار دولار مقابل 27.4 مليار دولار في فبراير، بحسب بيانات البنك المركزي المصري.
وسجل صافي الأصول الأجنبية لدى البنوك التجارية التراجع الأكبر بنحو 5.9 مليار دولار فيما تراجع لدى البنك المركزي بنحو 130 مليون دولار.
أصول البنوك التجارية بالعملة الأجنبية الموظفة بالخارج انخفضت 3.6 مليار دولار لتصل إلى 39.4 مليار دولار في حين زادت الالتزامات بالعملة الأجنبية بنحو 2.4 مليار دولار لتسجل 33.6 مليار دولار.
وقعت القاهرة والمؤسسة الدولية الإسلامية لتمويل التجارة اليوم الأربعاء اتفاق قرض قيمته 1.5 مليار دولار لدعم أمن الغذاء والطاقة في مصر.
وقال الرئيس التنفيذي للمؤسسة أديب يوسف الأعمى خلال حفل توقيع الاتفاق إن المؤسسة وافقت منذ عام 2008 على منح تمويل لمصر تجاوز 24 مليار دولار لدعم قطاع الطاقة والإسهام في تعزيز الأمن الغذائي ودعم المشروعات الصغيرة والمتوسطة.
وتضمن ذلك تمويلا 8.8 مليار دولار للهيئة العامة للسلع التموينية لدعم واردات مصر من المواد الغذائية، ولا سيما شراء نحو 12.6 مليون طن من القمح، وفق وكالة “رويترز”.
ودعمت المؤسسة أيضا مصر في سداد متأخرات شركات النفط الأجنبية والتي تعهدت الحكومة بسدادها بالكامل بحلول نهاية يونيو/حزيران.
وتعتمد مصر منذ فترة طويلة على برنامج الخبز المدعم، والذي تتجاوز كلفته 2.6 مليار دولار سنويا ويعتمد عليه نحو 70 مليون مواطن، مما يجعلها من أكبر مستوردي القمح في العالم.
وقالت الحكومة المصرية قبل أيام إنها ربما تنهي برنامج الدعم الحالي وتستبدله بدعم نقدي بدءا من يوليو/تموز.
ويأتي هذا القرض في وقت يعاني فيه الاقتصاد المصري من تداعيات الحرب في إيران، مما يزيد الضغط على بلد لا يزال يخوض غمار إصلاحات ضمن برنامج مع صندوق النقد الدولي قيمته 8 مليارات دولار.
وألقت الحرب بظلالها على اقتصاد مصر الذي لا يزال يعتمد بشدة على تدفقات الأموال الساخنة كمصدر للتمويل وعلى واردات الغاز كمصدرٍ رئيسي للطاقة.
تطوير برامج تمويل وتأمين الصادرات
وفي سياق التعاون، ذكرت وزارة الاستثمار والتجارة الخارجية المصرية اليوم الأربعاء، أن الدكتور محمد فريد وزير الاستثمار، بحث مع رئيس المؤسسة الدولية الإسلامية لتمويل التجارة سبل تطوير برامج تمويل وتأمين الصادرات، مع التركيز على تفعيل “برنامج جسور التجارة العربية والأفريقية” لفتح أسواق غير تقليدية وتعزيز التكامل الصناعي.
أكد الوزير في بيان الوزارة، أن إعداد جيل جديد من المصدرين يمثل أولوية استراتيجية، من خلال برامج تدريبية ترفع كفاءة الكوادر في التعامل مع أدوات التجارة الدولية، والتعريفة الجمركية، وآليات التأمين البحري لتحسين شروط التفاوض والتعاقد.
وكشف فريد، عن إطلاق “مختبر تنظيمي” في مراحله النهائية يعتمد على نماذج تحليل متقدمة والذكاء الاصطناعي لربط الفرص التصديرية بالأسواق المستهدفة، وتوفير قاعدة بيانات متكاملة تدعم اتخاذ قرارات دقيقة مبنية على تحليل البيانات.
وشدد الجانبان على أهمية إشراك القطاع الخاص في دعم الشركات الناشئة المصدرة، مع التوجه نحو إعادة تفعيل وتوسيع البعثات التجارية الجغرافية وتصميم برامج تمويلية مبتكرة ومخصصة لكل مشروع لضمان نمو الصادرات المصرية.
أعلن الأمين العام للأمم المتحدة، أنطونيو غوتيريش، أن قارة أفريقيا تمتلك القدرة، بحلول عام 2040، على تحقيق إنتاج كهرباء من مصادر الطاقة المتجددة يفوق حاجتها بعشرة أضعاف، وهو ما يمكن أن يوفر الكهرباء لـ600 مليون شخص.
وفي تصريحاته يوم الأربعاء عقب المؤتمر السنوي المشترك بين الاتحاد الأفريقي والأمم المتحدة في أديس أبابا، أكد غوتيريش أن القارة الأفريقية تحصل فقط على 2% من الاستثمارات العالمية المخصصة للطاقة النظيفة.
وتحدث عن العقبات التي تواجه القارة في هذا المجال، مثل ضعف شبكات الكهرباء والبنية التحتية لأنظمة تخزين الطاقة، وارتفاع تكاليف التمويل، إلى جانب هشاشة وتقييد سلاسل الإمداد في عدد قليل من الدول. وشدد كذلك على أهمية تعزيز الأطر التنظيمية في بعض الدول الأفريقية لتحفيز الاستثمارات الخاصة في قطاع الطاقة الخضراء.
كما حث الدول المتقدمة على زيادة تمويل التكيف المناخي إلى ثلاثة أضعاف، مع تعزيز مساهمتها في صندوق الخسائر والأضرار.
وحذر غوتيريش من التداعيات الخطيرة التي قد تواجهها القارة إذا تم تجاوز عتبة الاحترار العالمي القصوى البالغة 1.5 درجة مئوية حتى لو كان ذلك بشكل مؤقت، مشيرًا إلى أن ذلك سيؤدي إلى تصاعد حدة الجفاف والفيضانات وزيادة المعاناة الإنسانية في أفريقيا.
وأشار أيضًا إلى أهمية المؤتمرات المناخية المقبلة، مشددًا على ضرورة أن تكون مناسبات مثل مؤتمر “COP32″، المزمع انعقاده في إثيوبيا عام 2027، نقاط تحول حاسمة لدفع جهود التكيف وتعزيز الدعم الدولي.