في المنطقة العربية يُنذر بتقويض إنجازات عقود من التنمية
تؤكّد الإسكوا وهيئة الأمم المتحدة للمرأة، أن الصراع الحالي يقوّض سلامة النساء وأمنهن بوتيرة متسارعة في مختلف أنحاء المنطقة العربية، ويقلّص فرص وصولهن إلى العمل، ويؤدي إلى تدهور وضعهنّ الإقتصادي.
جاء ذلك في موجز سياساتي مشترك صدر عن المنظمتين ويحمل عنوان: «الصراع وتداعياته: الآثار المترتبة على أمن المرأة ومشاركتها الإقتصادية في المنطقة العربية».
فخلال الصراعات، يتردّى الوضع الأمني للنساء، وهو أصلًا هش، قبل غيرهن من الفئات، إذ يؤدي تفاقم إنعدام الأمن إلى تقييد تنقّلهن، وتقليص فرص حصولهن على الخدمات، ويعكس ضغوطاً أشد على نظم الحوكمة، بما يُنذر بتداعيات طويلة الأمد على مسارات التعافي والإستقرار.
ويحذّر الموجز من أن هذه الآثار لا تقتصر على البلدان المتأثرة مباشرة بالنزاع، بل تمتد إلى سائر المنطقة بفعل إضطرابات التجارة، وتقلبات الأوضاع المالية، والضغط المتزايد على الخدمات العامة.
ويلفت الموجز إلى خطر بالغ الأهمية، يتمثل في أن النساء غالباً ما يكنّ أول من يُقصى من سوق العمل في أوقات الأزمات. فحتى التراجعات الطفيفة في معدّلات مشاركتهن في القوى العاملة قد تفضي إلى انتكاسات ملموسة في مسار تحقيق المساواة بين الجنسين، ولا سيّما في البلدان التي لم تتجاوز فيها هذه المشاركة أصلًا نسبة 30 % مثل الأردن، والعراق، ودولة فلسطين ولبنان.
ومع إشتداد الضغوط الإقتصادية، يتّجه العديد من النساء نحو أشكال عمل غير مستقرّة، أو ينسحبن كلياً من سوق العمل المدفوع الأجر، مما يُضعف قدرة الأسر على الصمود ويُبطئ وتيرة التعافي الاقتصادي. وتتفاقم هذه الظاهرة على نحو خاص في قطاعي الخدمات والعمل غير النظامي، حيث تكون الوظائف أكثر عرضة للصدمات المرتبطة بالأزمات.
في هذا الإطار، أشارت نائبة الأمين التنفيذي للإسكوا بالإنابة للبرامج مهريناز العوضي إلى «أن احتدام الصراع يبدّد المكاسب التي تحققت بجدارة في مجال المساواة بين الجنسين، ويهدد آفاق التعافي في عدد من البلدان».
وأضافت العوضي: «في منطقتنا، حيث تتحمل النساء أصلًا ما يصل إلى 90 % من أعمال الرعاية غير المدفوعة الأجر، يهدد الصراع بترسيخ حلقة مفرغة من الإقصاء يصعب كسرها بمرور الوقت».
وقد دخلت المنطقة هذه المرحلة في ظل واقع مقلق، إذ تُعدّ الوحيدة عالمياً التي كانت فيها مؤشرات الشمول المالي للنساء في تراجع أصلاً.
وتؤدي محدودية الوصول إلى الخدمات المالية إلى إضعاف قدرة الأسر على إمتصاص الصدمات، مما يجعل التعافي أبطأ، وأقل شمولاً وأكثر هشاشة. وفي الوقت نفسه، تُسهم الإضطرابات التي تطال البنية التحتية المالية الرقمية في تعميق إقصاء النساء من الأنظمة المالية الرسمية.
من ناحيته، حذّر المدير الإقليمي لهيئة الأمم المتحدة للمرأة في الدول العربية معز دريد من «”تضاعف حدّة أوجه عدم المساواة الهيكلية بسبب النزاعات وحالات عدم الإستقرار والتي تقوّض أصلًا مشاركة النساء الاقتصادية وأمنهن في المنطقة العربية».
وأضاف دريد: «غالباً ما تكون النساء أول من يفقد مصادر دخلهن في أوقات الأزمات، في حين يتحمّلن في الوقت ذاته أعباء متزايدة من أعمال الرعاية غير المدفوعة الأجر، ويواجهن تراجعاً في فرص الوصول إلى الخدمات والأنظمة المالية. ومن دون تدخلات موجّهة تراعي إحتياجات النساء، فإن هذه التراجعات مرشّحة لأن تخلّف آثارًا بعيدة المدى، لا على النساء والفتيات فحسب، بل على قدرة المجتمعات بأسرها على التعافي والصمود».
ويوصي الموجز بتنفيذ إستجابات عاجلة ومنسّقة للحد من هذه التداعيات، بما يشمل حماية فرص عمل النساء ومصادر دخلهن خلال الأزمات، وإدماج خدمات الرعاية في أطر الإستجابة والتعافي، وضمان الوصول إلى الخدمات المالية والبنى التحتية الرقمية، وتعزيز نُظم الرصد وصنع السياسات على نحو يراعي إعتبارات النوع الإجتماعي.
التوازن المالي وتحوّل سياسات المصارف ومستقبل النظام النقدي والمالي العالمي
المرحلة المقبلة تتطلب من المصارف العربية تعزيز قدرتها
على التكيُّف مع التحوُّلات الدولية عبر تطوير البنية الرقمية
يشهد النظام المالي العالمي مرحلة إعادة تموضع عميقة، لم تعد فيها السياسات النقدية والمصرفية تٌدار وفق منطق النمو السهل والسيولة الوفيرة الذي ساد بعد الأزمة المالية العالمية وجائحة كورونا، بل وفق منطق جديد يقوم على ضبط التضخُّم وحماية الإستقرار المالي وإدارة الدين وتحصين الميزانيات العمومية للمصارف وللدول.
وقد أدّت موجات التضخُّم وإرتفاع أسعار الفائدة وتزايد المخاطر الجيوسياسية وتوسّع الدين العام والخاص، إلى تحويل مفهوم التوازن المالي من مجرّد توازن بين الإيرادات والنفقات أو بين الودائع والقروض، إلى مفهوم أوسع يرتبط بقدرة الإقتصاد والنظام المصرفي على إمتصاص الصدمات من دون الوقوع في أزمة سيولة أو أزمة ثقة أو أزمة مديونية.
وتشير تقديرات البنك الدولي إلى أن النمو العالمي مرشّح للتباطؤ إلى نحو 2.5% في العام 2026 في ظل ضغوط أسعار الطاقة وتجدد المخاطر التضخمية وتزايد حالة عدم اليقين الجيوسياسي، ما يفرض على السياسات الإقتصادية تحقيق توازن دقيق بين دعم النمو وكبح التضخم والحفاظ على الإستدامة المالية. وفي هذا السياق، يحذّر صندوق النقد الدولي من أن مخاطر الإستقرار المالي العالمي أصبحت مرتفعة، نتيجة تفاعل إرتفاع عوائد السندات وتشدُّد الأوضاع المالية ومخاطر الديون السيادية واحتمال انتقال الضغوط من الأسواق إلى القطاع المصرفي والإقتصاد الحقيقي.
مفهوم التوازن المالي في المرحلة الراهنة
لم يعد التوازن المالي يعني فقط قدرة الدولة على تمويل عجزها، أو قدرة المصرف على المحافظة على نسبة سيولة مريحة، فالتوازن المالي الحديث يقوم على ثلاثة مستويات مترابطة: توازن المالية العامة، وتوازن السياسة النقدية، وتوازن القطاع المصرفي. فعندما ترتفع كلفة الدين العام، تتأثر موازنات الحكومات، وترتفع عوائد السندات، وتنخفض القيمة السوقية للأصول المالية التي تحتفظ بها المصارف، ما قد يخلق حلقة ضغط بين الدولة والمصارف تعرف بعلاقة الترابط بين المخاطر السيادية والمخاطر المصرفية.
وقد أشار صندوق النقد الدولي إلى أن الدين العام العالمي مرشّح لتجاوز 100% من الناتج المحلي الإجمالي في حلول العام 2029، وهو مستوى يُعد الأعلى منذ العام 1948، كما أن إرتفاع أسعار الفائدة أصبح يضغط على كلفة خدمة الدين وعلى قدرة الحكومات على بناء هوامش أمان مالية. لذلك، فإن التوازن المالي في المرحلة المقبلة لن يتحقق فقط عبر خفض العجز، بل عبر تحسين نوعية الإنفاق العام ورفع كفاءة الإيرادات وتوجيه الموارد نحو الإستثمار المنتج، والبنية التحتية، ورأس المال البشري، والتحوُّل الرقمي.
تغيّر سياسات المصارف
أدّت التحوُّلات الإقتصادية والمالية العالمية خلال السنوات الأخيرة إلى إعادة صياغة جوهرية في سياسات المصارف، بعدما إنتقل القطاع المصرفي من بيئة إتسمت بإنخفاض أسعار الفائدة ووفرة السيولة إلى بيئة أكثر تعقيداً، تقوم على إرتفاع كلفة التمويل وتشدد السياسة النقدية وضعف اليقين الإقتصادي وتزايد المخاطر الجيوسياسية والرقابية. ولم تعد المصارف تنظر إلى النمو الإئتماني بوصفه مؤشّراً كافياً على قوة الأداء، بل باتت تركّز بصورة أكبر على نوعية الأصول وإستقرار الودائعو إدارة السيولة وكفاية رأس المال ومتانة نماذج الأعمال. ويأتي ذلك في ظل تحذيرات صندوق النقد الدولي من إرتفاع مخاطر الإستقرار المالي العالمي، نتيجة تفاعل الضغوط الجيوسياسية وتقلُّب الأسواق ومخاطر الديون وتشدُّد الأوضاع المالية.
وقد كشفت الإضطرابات المصرفية التي شهدها عدد من الأسواق المتقدمة في العام 2023 أن قوة المؤشّرات التقليدية لا تكفي وحدها لضمان الإستقرار، إذ يمكن أن تتعرّض المصارف لضغوط حادة إذا إجتمعت خسائر غير محققة في المحافظ الإستثمارية، مع ضعف إدارة مخاطر أسعار الفائدة وسرعة إنتقال الودائع. وأشارت لجنة بازل إلى أن تلك الإضطرابات أبرزت أهمية مراقبة مخاطر السيولة، وسلوك المودعين، وإستخدام أدوات رقابية أكثر فاعلية في مرحلة مبكرة. وفي هذا السياق، أصبحت سياسة إدارة الأصول والخصوم أكثر أهمية من أي وقت مضى. فإرتفاع أسعار الفائدة لا يؤثر فقط على كلفة التمويل، بل يضغط أيضاً على القيمة السوقية للسندات والأدوات المالية التي تحتفظ بها المصارف، وخصوصاً عندما تكون آجال الأصول أطول من آجال الخصوم. لذلك، تتجه المصارف إلى تقصير آجال بعض المحافظ، وتحسين المواءمة بين آجال الودائع والقروض، ورفع جاهزية خطط الطوارئ التمويلية، بما يسمح لها بمواجهة أي ضغط مفاجئ على السيولة أو الثقة.
كما أن سياسة الإئتمان تشهد تحوُّلاً واضحاً من التوسُّع الكمّي إلى التوسُّع النوعي، فالمصارف باتت أكثر تحفّظاً في تمويل القطاعات عالية المخاطر أو الأكثر حساسية لتقلّبات الفائدة، في مقابل إعطاء أولوية أكبر للقطاعات القادرة على توليد تدفقات نقدية مستقرّة، مثل التجارة الأساسية والطاقة والبنية التحتية والصناعات التصديرية والقطاعات المرتبطة بالتحوُّل الرقمي. وهذا لا يعني تراجع دور المصارف في تمويل الإقتصاد، بل يعني إنتقالها إلى دور أكثر إنتقائية، حيث يصبح التمويل مرتبطاً بقدرة المقترض على الإستدامة المالية وليس فقط بحجم الضمانات.
ومن ناحية أخرى، فرضت سرعة التحوُّل الرقمي تغيُّراً في سياسات المصارف تجاه العملاء والودائع، فالمودع أصبح أكثر قدرة على نقل أمواله بسرعة بين المصارف أو نحو أدوات مالية بديلة، وهو ما جعل إستقرار قاعدة الودائع عاملاً محورياً في تقييم قوة المصرف.
وقد أشار مجلس الإستقرار المالي إلى أن التطوّرات التكنولوجية ووسائل التواصل الإجتماعي يُمكن أن تسرّع موجات سحب الودائع في الأزمات، ما يفرض على المصارف تطوير أنظمة إنذار مبكّر ومراقبة لحظية لتدفقات السيولة وخطط تواصل فعّالة مع العملاء والأسواق.
كذلك، تواجه المصارف منافسة متزايدة من مؤسسات التمويل غير المصرفية، مثل صناديق الإستثمار، وشركات التكنولوجيا المالية، وشركات الدفع، وصناديق الائتمان الخاص. فقد أظهر مجلس الإستقرار المالي أن قطاع الوساطة المالية غير المصرفية بلغ نحو 257 تريليون دولار في العام 2024، أي ما يعادل حوالي 51% من إجمالي الأصول المالية العالمية، كما نما بنسبة 9.4%، أي بوتيرة تقارب ضعف نمو القطاع المصرفي. وهذا التطور يُفرض على المصارف إعادة النظر في نموذجها التشغيلي، ليس فقط لمواجهة المنافسة، بل أيضاً لإدارة مخاطر الترابط المتزايد بين المصارف والأسواق والمؤسسات غير المصرفية.
مستقبل النظام النقدي والمالي العالمي
يتّجه النظام النقدي والمالي العالمي إلى مرحلة إعادة تشكيل تدريجية، لا تقوم على إلغاء الدور التقليدي للمصارف أو الإنهيار المفاجئ لهيمنة العملات الدولية الرئيسية، بل على إدماج البنية المصرفية القائمة في بيئة مالية أكثر رقمية وترابطاً وقابلية للبرمجة. ويُرجّح أن يبقى النقد الصادر عن المصارف المركزية مرتكزاً أساسياً للثقة والتسوية النهائية، فيما تتوسَّع المصارف التجارية في تقديم الودائع والخدمات الإئتمانية والتمويلية ضمن قنوات رقمية أكثر سرعة وشفافية.
وتبرز الرمزية المالية للأصول كأحد أهم التحوُّلات المرتقبة، إذ تسمح بتحويل الودائع والسندات والأصول المالية إلى وحدات رقمية قابلة للتداول والتنفيذ الآلي. وبحسب بنك التسويات الدولية، فإن المنظومة المستقبلية قد تقوم على منصّات موحّدة تجمع إحتياطات المصارف المركزية، والنقود المصرفية التجارية، والسندات الحكومية المرمّزة، بما يختصر عمليات المراسلة والمطابقة والتسوية ويخفض الكلفة والمخاطر التشغيلية في المدفوعات والتحويلات عبر الحدود.
كما أن تطورات العملات الرقمية للمصارف المركزية، ولا سيما المخصّصة للتعاملات بين المؤسسات المالية، ستكون عنصراً مؤثّراً في تحديث البنية النقدية. فقد أظهر إستبيان بنك التسويات الدولية لعام 2024 أن 91% من المصارف المركزية المشمولة بالدراسة كانت تستكشف العملات الرقمية للمصارف المركزية، مع تقدّم أوضح في مشاريع العملات الرقمية بالجملة مقارنة بالعملات الموجهة للأفراد. ويعكس ذلك سعي السلطات النقدية إلى الحفاظ على سيادتها النقدية وضمان كفاءة التسويات، في ظل توسُّع العملات المستقرّة والأصول المشفّرة ومنصّات التمويل اللامركزي.
ولا يعني هذا التحوُّل أن الدولار الأميركي سيفقد مكانته المحورية في المدى المنظور، لكنه يشير إلى بيئة إحتياطية ومدفوعات دولية أكثر تنوعاً. فبحسب صندوق النقد الدولي، بلغت حصة الدولار من الإحتياطات الرسمية العالمية 56.8% في الربع الرابع من العام 2025، مقابل 20.2% لليورو و1.95% لليوان الصيني. وتؤكد هذه الأرقام إستمرار مركزية الدولار، مع وجود إتجاه تدريجي نحو تنويع الإحتياطات والعملات المستخدمة في التجارة والتسويات الدولية. وعليه، فإن مستقبل النظام المالي لن يكون نظاماً بلا مصارف، بل نظاماً تتغيّر فيه وظيفة المصرف من وسيط تقليدي إلى مؤسسة تجمع بين الوساطة المالية، وإدارة البيانات، والحماية السيبرانية، والإمتثال الرقابي، وحفظ الأصول الرقمية، وتوفير السيولة ضمن منظومة أكثر آنية وترابطاً. ويبقى نجاح هذا الإنتقال مرهوناً بقدرة المصارف المركزية والجهات الرقابية على تحقيق توازن دقيق بين الإبتكار والكفاءة من جهة، والإستقرار المالي والثقة والسيادة النقدية من جهة أخرى.
المخاطر الجديدة ومتطلّبات الحفاظ على التوازن المالي
يرفع التحوُّل نحو نظام مالي أكثر رقمنة وترابطاً كفاءة المدفوعات والخدمات المصرفية، لكنه يخلق في المقابل مصادر جديدة للمخاطر قد تنتقل بسرعة بين المؤسسات والأسواق. ويأتي الخطر السيبراني في مقدمة هذه التحديات، إذ يشير صندوق النقد الدولي إلى أن عدد الهجمات السيبرانية تضاعف تقريباً مقارنة بالفترة السابقة لجائحة «كوفيد-19، وأن المؤسسات المالية تحديداً تتعرّض لما يقارب خُمس مجمل الحوادث المسجلة. كما أن ترابط المصارف مع مزودي التكنولوجيا والحوسبة السحابية يجعل أي عطل أو هجوم واسع النطاق قادراً على تعطيل المدفوعات والخدمات الأساسية وتقويض ثقة المودعين والأسواق.
وتُظهر تقديرات صندوق النقد الدولي أن المخاطر لا تقاس فقط بالخسائر المباشرة المعتادة، بل بإحتمال وقوع خسائر إستثنائية. فإستناداً إلى «نمذجة الخسائر السيبرانية»، قد تبلغ الخسارة القصوى المقدرة للمؤسسات المالية نحو 152 مليون دولار في سنة اعتيادية، فيما قد تصل إلى 2.2 مليار دولار في سيناريو متطرّف، يُتوقع إحصائياً حدوثه مرة كل عشر سنوات.
وهذه تقديرات للمخاطر القصوى وليست متوسّطات خسائر فعلية متكررة، لكنها تعكس كيف يُمكن للحوادث الرقمية أن تتحول إلى أزمة سيولة أو ملاءة لدى المؤسسة المتضرّرة.
ولا يقتصر التحدّي على الأمن السيبراني، بل يشمل ضمان ألاّ يؤدي التحوُّل الرقمي إلى فجوة جديدة في الوصول إلى الخدمات المالية. فبحسب قاعدة Global Findex 2025 للبنك الدولي، والتي تستند إلى مسوح أُجريت خلال العام 2024 وشملت نحو 148 ألف بالغ في 141 إقتصاداً حول العالم، يمتلك 79% من البالغين عالمياً حساباً مالياً، فيما يمتلك 84% من البالغين في الإقتصادات منخفضة ومتوسطة الدخل هاتفاً محمولاً، ويبلغ عدد مالكي الهواتف الذكية فيها نحو 3 مليارات شخص. ومع ذلك، فإن 56% فقط من البالغين يستطيعون تأمين أموال إضافية موثوقة في حالة طارئة، ما يؤكد أن التوسُّع الرقمي لا يكفي بمفرده ما لم يُترجم إلى قدرة حقيقية على الإدّخار وإدارة المخاطر والوصول الآمن إلى التمويل.
وعليه، يتطلّب الحفاظ على التوازن المالي في المرحلة المقبلة أن تتعامل المصارف المركزية والمصارف مع المرونة السيبرانية، وتنويع البنية التكنولوجية، وإدارة مخاطر مزوّدي الخدمات الخارجيين، والشمول المالي الرقمي، بإعتبارها عناصر أساسية في السياسة الإحترازية، لا مجرّد متطلّبات تشغيلية أو تقنية.
خصوصية الواقع المصرفي والمالي العربي
يتميّز الواقع المصرفي العربي بقطاع مصرفي كبير نسبياً، يمتلك قدرة ملحوظة على إستيعاب الصدمات المالية والإقتصادية، إلاّ أنه يتسم في الوقت ذاته بتفاوت واضح بين الدول العربية من حيث حجم الأصول وعمق الأسواق المالية وهيكل الودائع ومدى مساهمة الإئتمان المصرفي في تمويل الإقتصاد الحقيقي، إذ بلغت موجودات القطاع المصرفي العربي نحو 5.5 تريليونات دولار في نهاية العام 2025، فيما وصلت التسهيلات الائتمانية إلى نحو 3.2 تريليون دولار، بما يعادل قرابة 58% من إجمالي الأصول. كما بلغت ودائع العملاء لدى المصارف العربية نحو 3.3 تريليونات دولار، بما يؤكد إستمرار إعتماد القطاع على قاعدة ودائع واسعة كمصدر رئيسي للتمويل والسيولة.
وتشير مؤشّرات السلامة المالية إلى احتفاظ المصارف العربية، في المجمل، بهوامش وقائية جيدة، إذ بلغ متوسط كفاية رأس المال نحو 18.4%، متجاوزاً الحد الأدنى الرقابي وفق متطلّبات بازل والبالغ 10.5%.
غير أن النظام المالي العربي لا يزال يعتمد بدرجة كبيرة على القطاع المصرفي، في مقابل محدودية دور المؤسسات المالية غير المصرفية في تعبئة المدّخرات وتوفير التمويل وإدارة المخاطر، إذ لم تتجاوز أصول هذه المؤسسات، بإستثناء صناديق التقاعد، نحو 6.7% من إجمالي أصول القطاع المالي العربي في نهاية العام 2024، كما بلغت نسبة تغلغل التأمين إلى الناتج المحلي الإجمالي نحو 1.7% فقط، مقارنة بمتوسط عالمي يقارب 7%، مما يعكس محدودية تنوُّع القنوات المالية خارج الجهاز المصرفي.
أما على صعيد التحوُّل الرقمي، فتبرز مؤشّرات إيجابية تعكس تقدُّماً في تطوير البنية التحتية للمدفوعات، إذ أشار صندوق النقد العربي إلى توافر خدمات الدفع عبر الهاتف المحمول في جميع الدول العربية المشمولة، فيما إمتلك 94% منها أُطراً قانونية لتنظيم أنظمة الدفع. ومع ذلك، فإن الإستفادة الكاملة من هذا التقدم تظل مرتبطة بتطوير نظم التصنيف الإئتماني وسجلاّت الضمانات المنقولة وتعزيز حماية البيانات والأمن السيبراني، إلى جانب ربط البنى التحتية الوطنية بمنظومات دفع وتسوية عربية عابرة للحدود، بما يدعم التكامل المالي الإقليمي ويحدّ من كلفة التحويلات والمعاملات المالية.
تتطلّب التحوُّلات المتسارعة في النظام النقدي والمالي العالمي إنتقال المصارف المركزية والسلطات الرقابية من إدارة المخاطر بعد وقوعها إلى بناء سياسات إستباقية قادرة على إستيعاب الصدمات المالية والتكنولوجية والجيوسياسية. ويقتضي ذلك تعزيز هوامش رأس المال والسيولة الوقائية وتطوير إختبارات الضغط لتشمل سيناريوهات أكثر تعقيداً، مثل الهجمات السيبرانية الواسعة، وتعطُّل أنظمة الدفع، وخروج الودائع الرقمية بسرعة، وإرتفاع تقلبات الأسواق وأسعار الفائدة. كما ينبغي أن تتجه المصارف التجارية إلى إعادة النظر في نماذج أعمالها التقليدية، عبر تنويع مصادر التمويل وتطوير آليات إدارة السيولة وتعزيز الإعتماد على التكنولوجيا المالية بصورة مدروسة.
فالتحوُّل الرقمي لا ينبغي أن يقتصر على تقديم خدمات إلكترونية للعملاء، بل يجب أن يشمل تحديث البنية التشغيلية وتطوير نظم تحليل البيانات وتحسين أدوات كشف الإحتيال ورفع كفاءة إدارة المخاطر الائتمانية والتشغيلية. وفي هذا الإطار، تصبح الإستثمارات في الأمن السيبراني وحماية البيانات جزءاً أساسياً من متطلبات السلامة المصرفية، لا مجرّد كلفة تقنية إضافية.
وتبرز الحاجة أيضاً إلى تعزيز التنسيق بين المصارف المركزية والهيئات الرقابية ومؤسسات القطاع المالي، ولا سيما في ما يتعلق بالعملات الرقمية والأصول الإفتراضية والمدفوعات العابرة للحدود ومخاطر شركات التكنولوجيا الكبرى ومزودي الحوسبة السحابية، إذ إن توسُّع الإعتماد على عدد محدود من مقدمي الخدمات الرقمية قد يؤدي إلى نشوء مخاطر تركّز جديدة، تستوجب أطر رقابية أكثر شمولاً وقدرة على مراقبة الترابط بين القطاع المالي والبنية التكنولوجية.
وعلى صعيد النظام النقدي الدولي، من الضروري العمل على تطوير قنوات دفع وتسوية أكثر سرعة وأقل كلفة، مع الحفاظ على دور المصارف المركزية في ضمان الثقة والسيادة النقدية وإستقرار العملة. كما ينبغي ألاّ يؤدي الإنتقال إلى الخدمات الرقمية إلى تعميق الفجوة بين الفئات القادرة على إستخدام التكنولوجيا والفئات الأقل دخلاً أو الأقل اتصالاً بالخدمات المصرفية، مما يفرض ربط التحوُّل الرقمي بسياسات واضحة للشمول المالي والتثقيف المالي وحماية المستهلك.
أما بالنسبة إلى المصارف العربية، فتتطلّب المرحلة المقبلة تعزيز قدرتها على التكيّف مع التحوُّلات الدولية عبر تطوير البنية الرقمية، ورفع مستويات الحوكمة وإدارة المخاطر، وتوسيع التعاون الإقليمي في أنظمة الدفع والتحويلات، وتبادل المعلومات المتعلقة بالجرائم المالية والهجمات السيبرانية. كما أن الحفاظ على مستويات كافية من السيولة ورأس المال وتنويع المحافظ الإئتمانية وتوجيه التمويل نحو القطاعات الإنتاجية والمشروعات المستدامة، تشكل كلها عناصر أساسية لتعزيز دور القطاع المصرفي العربي في دعم الإستقرار المالي والتنمية الإقتصادية.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
وتأتي هذه الجائزة تقديراً لإلتزامه بأعلىمعايير الجودة المصرفية، ونجاح إستراتيجيته
في تقديم حلول رقمية مبتكرة تلبي المتطلّباتوفق المعايير العالمية.
زيادة رأس المال
من جهة أخرى، أعلن المصرف الأهلي العراقي، عن زيادة رأس مال المصرف من 520 مليار دينار عراقي إلى 650 مليار دينار، من خلال رسملة جزء من الأرباح المدورة وتوزيع 25% أسهم مجانية على المساهمين، مؤكداً أنها خطوة إستراتيجية تهدف إلى تعزيز القاعدة الرأسمالية ودعم خطط التوسُّع والنمو.
وأفاد المصرف في بيان، إن «القرار إتخذ خلال الإجتماع السنوي للهيئة العامة للمصرف في حضور مساهمين بالأصالة والإنابة والذين يملكون ما نسبته (90.69%) من رأس المال، حيث وافقت الهيئة العامة على توزيع أرباح نقدية بنسبة 25%، وإبراء ذمة رئيس وأعضاء مجلس الإدارة، وتعيين مدقّقي الحسابات للسنة المالية 2026».
وقال رئيس مجلس إدارة المصرف باسم خليل السالم: إن «قرار زيادة رأس المال يعكس ثقة المساهمين بمتانة المركز المالي للمصرف، ويشكل خطوة محورية في مسيرة نموه»، مشيراً إلى «أن العام 2025 شكّل محطّة إستثنائية في مسيرة المصرف، حيث تمكّن من تحقيق إنجازات نوعية تعكس قوة أدائه ومرونته في مواجهة التحدّيات الإقتصادية، وتعزيز حضوره كمؤسسة مالية رائدة في القطاع المصرفي العراقي، وذلك بفضل رؤية استراتيجية واضحة وإدارة حصيفة وفريق عمل ملتزم».
وأضاف السالم: إن «المصرف واصل خلال العام الماضي توسيع نطاق خدماته وتعزيز موقعه التنافسي، محققاً أداءً مالياً قوياً يعكس ثقة عملائه ومساهميه، في ظل بيئة مصرفية اتسمت بالمرونة، مدعومة بسياسات البنك المركزي العراقي التي ساهمت في الحفاظ على الإستقرار النقدي وتعزيز متانة القطاع المصرفي وثقة المودعين»، موضحاً أن «المصرف حقّق صافي أرباح بعد الضريبة بلغت نحو 308 مليار دينار عراقي، مقارنة مع نحو 252 مليار دينار عراقي في العام السابق، فيما إرتفعت موجوداته الإجمالية إلى حوالي 6.5 تريليونات دينار عراقي، نتيجة النمو المتواصل في مختلف الأنشطة المصرفية».
وأوضح السالم أن «ودائع العملاء سجّلت إرتفاعاً من نحو 3.5 تريليونات دينار عراقي إلى حوالي 4 تريليونات دينار عراقي، بنسبة نمو بلغت نحو 15%، في حين إرتفعت التسهيلات الإئتمانية المباشرة من نحو 1.8 تريليون دينار عراقي إلى حوالي 2.8 تريليون دينار عراقي، بنسبة نمو وصلت إلى 56%، مدفوعة بالتوسُّع في تمويل الأفراد والشركات في مختلف فئاتها»، لافتاً إلى أن «المصرف عزّز حضوره على صعيد التعاون الدولي، من خلال توقيع اتفاقية تمويل ائتماني مع البنك الأوروبي لإعادة الإعمار والتنمية (EBRD) بقيمة 100 مليون دولار والتي تعتبر الأولى من نوعها في العراق وتهدف الى دعم أنشطة تمويل التجارة، بما يسهم في تعزيز دوره في دعم الاقتصاد العراقي».
وأكد السالم،«أهمية الشراكة مع مختلف الجهات الداعمة للقطاع المصرفي»، مثمّنًا «الجهود التي يقودها محافظ البنك المركزي العراقي في ترسيخ الإستقرار النقدي وتعزيز متانة القطاع»، ومشيداً بالدور الذي تضطلع به الجهات التنظيمية في دعم البيئة المصرفية بما في ذلك هيئة الأوراق المالية، ودائرة تسجيل الشركات، وسوق العراق للأوراق المالية، ورابطة المصارف الخاصة العراقية، لدورها في تعزيز استقرار القطاع المالي ودعم مسيرة النمو الإقتصادي.
من جانبه، أكد المدير المفوض للمصرف الأهلي العراقي، أيمن أبودهيم، أن «المصرف يواصل تنفيذ إستراتيجية تحوّل رقمي شاملة تهدف إلى بناء بنية تحتية مصرفية مستدامة ومتطورة تدعم الابتكار وتواكب التطورات المتسارعة في التقنيات المالية، بما يضمن تقديم خدمات مصرفية حديثة وآمنة وسهلة الوصول للعملاء»، مشيراً إلى أن «المصرف عمل خلال العام 2025 على تعزيز كفاءته التشغيلية من خلال تطبيق معيار SWIFT MX وإعتماد حلول أتمتة متقدمة لإعداد التقارير وفق معايير IFRS9، بما يُسهم في رفع مستويات الكفاءة والإمتثال».
وفي إطار توسع المصرف في خدماته المصروفة، أضاف أبودهيم، أن «شبكة الصرّافات الالية شهدت توسعاً ملحوظاً حيث وصلت الى 424 جهازاً، وأن شبكة فروع المصرف قد وصلت الى 41 فرعاً و3 مكاتب منتشرة في مختلف محافظات العراق، بالإضافة الى فرع المصرف في المملكة العربية السعودية والذي أسهم في تعزيز التكامل المالي والتجاري بين الأسواق العراقية والسعودية».
وفي ما يتعلق بالخطط المستقبلية، أوضح أبودهيم أن «المصرف يمضي بثبات في تنفيذ خططه التوسعية لعام 2026، والتي تشمل إفتتاح نحو 15 فرعاً جديداً ليصل اجمالي عدد فروع المصرف الى 56 فرعاً، إلى جانب التوسع في مشروع توطين الرواتب، وتعزيز تمويل الشركات الصغيرة والمتوسطة، وزيادة إستقطاب الودائع من الأفراد والشركات والمؤسسات الرسمية، بما يعزز من حضوره في السوق المصرفي العراقي».
وختم أبودهيم مؤكداً إلتزام المصرف مواصلة تقديم تجربة مصرفية متطوّرة تضع العملاء والشركاء في صميم أولوياته، معرباً عن تقديره لثقة العملاء ودعمهم المتواصل، والذي يشكل دافعاً رئيسياً لمواصلة مسيرة النمو والتطوير.
رأت في تقرير تحدّيات متزايدة تواجه قيادة الفيدرالي الأميركي الجديدة
مجموعة QNB تطلق إطاراً إستراتيجياً متكاملاً لتعزيز رفاهية موظفيها
أطلقت مجموعو QNB، المؤسسة المالية الرائدة في منطقة الشرق الأوسط وإفريقيا، إطاراً إستراتيجياً متكاملاً وموحّداً لتعزيز رفاهية موظفيها من خلال دمج أبعاد الرفاهية الشاملة النفسية، والصحية، والمالية ضمن بيئة العمل، بما يعزّز إستدامة الأداء وجودة الحياة المهنية.
ويأتي إطلاق هذا الإطار تأكيداً على إلتزام المجموعة المستمر بالإستثمار في رأس المال البشري باعتباره أحد أهم ركائز النجاح المؤسسي، وتعزيز مكانة QNB كجهة عمل مفضّلة من خلال توفير بيئة عمل متكاملة تدعم رفاهية الموظفين وترتقي بتجربتهم المهنية وتسهم في رفع مستويات الأداء والإنتاجية والإبتكار.
وتأتي هذه المبادرة إنسجاماً مع إستراتيجية QNB الرامية إلى تعزيز تجربة الموظف ورفاهيته، من خلال توفير إطار متكامل يدعم الارتباط الوظيفي، والرضا المهني، وجودة الحياة العملية، كما يعكس إلتزام المجموعة بالاستثمار في رأس المال البشري باعتباره أحد أهم ركائز النجاح المؤسسي، وبما يعزّز مكانة QNB كإحدى المؤسسات المالية الرائدة في المنطقة في مجال تجربة الموظف ورفاهيته.
ويعتمد الإطار على ثلاثة محاور رئيسية تشمل الرفاهية النفسية والعاطفية، والرفاهية الجسدية، والرفاهية المالية، ضمن نموذج موحد يهدف إلى تنسيق المبادرات والأنشطة ذات الصلة على مستوى المجموعة، بما يسهم في تعزيز الأداء ورفع مستويات المشاركة والإنتاجية.
كما يهدف البرنامج أيضاً إلى تمكين الموظفين من تحسين أنماط حياتهم، وتطوير بيئة عمل صحية وآمنة ومحفزة مما ينعكس إيجابًا على الأداء المؤسسي، وكفاءة الإنتاج، وإستدامة سوق العمل المصرفي، تماشياً مع أهداف رؤية قطر الوطنية 2030.
وقالت السيدة هبة التميمي، نائب رئيس تنفيذي أول – الإتصالات في مجموعة QNB: «يمثل إطار رفاهية الموظفين خطوة إستراتيجية مهمة تعكس إلتزام QNB الراسخ ببناء بيئة عمل داعمة ومحفزة تمكن موظفينا من تحقيق أفضل مستويات الأداء والإبتكار، ويؤكد هذا الإطار إستثمار المجموعة المستمر في رأس المال البشري بإعتباره الركيزة الأساسية للنجاح المؤسسي، كما يجسّد حرصنا على تبنّي أفضل الممارسات العالمية في مجال رفاهية الموظفين وتعزيز تجربة العمل بما يُسهم في رفع مستويات المشاركة والارتباط الوظيفي ويدعم الأداء المؤسسي على المدى الطويل».
وأضافت التميمي: «إن رفاهية الموظفين لم تعد مجرّد مبادرات داعمة، بل أصبحت عنصراً أساسياً في بناء مؤسسات أكثر مرونة واستدامة وقدرة على تحقيق النمو. ومن خلال هذا الإطار الموحّد، نؤكد التزامنا بتوفير بيئة عمل إيجابية تمكّن موظفينا من النجاح والتطور والمساهمة في تحقيق أهداف المجموعة المستقبلية».
وتنفيذاً لهذا الإطار الاستراتيجي، يواصل البنك إطلاق برامج ومبادرات دورية تُعنى بالصحة النفسية والجسدية والرفاه المالي لموظفيه، إلى جانب توفير خدمات وحلول متكاملة تتجاوز المزايا التقليدية، وذلك من خلال شراكات استراتيجية مع جهات ومؤسسات متخصصة محلياً ودولياً لدعم مختلف جوانب رفاهية الموظفين.
تحدّيات متزايدة تواجه قيادة الفيدرالي الأميركي الجديدة
من جهة أخرى، توقع QNB، «أن تُواجه القيادة الجديدة لمجلس الإحتياطي الفيدرالي (البنك المركزي الأميركي)، تحدّيات عديدة، وعلى رأسها ضغوط تضخمية متجدّدة، وقوى هيكلية متغيّرة، ونقاشات حول إطار السياسة النقدية المناسب»، معتبراً في تقرير «أن آفاق السياسة النقدية الأميركية أكثر تعقيداً في ظل تزايد التحدّيات الإقتصادية القائمة والمحتملة».
وأشار QNB إلى أنه «إنعكاساً لهذه التحدّيات، تحوّلت توقعات السوق لأسعار الفائدة نحو سيناريو التقييد المطول، مع إحتمال حدوث تشديد بمقدار 25 نقطة أساس في حلول نهاية العام، مما سيرفع سعر الفائدة الأساسي إلى 4 % ».
ورأى التقرير «أن تنصيب كيفن وارش رئيساً لمجلس الإحتياطي الفيدرالي الأميركي يأتي في وقت تكثر فيه التحدّيات المرتبطة بالسياسة النقدية، لا سيما وأن الإقتصاد الأميركي في مطلع العام 2026، كان يشهد حالة من إستقرار معدّلات النمو وإعتدال التضخُّم، مع توقعات متزايدة بتخفيض تدريجي لأسعار الفائدة، إلاّ أن هذا المسار تعرّض لإنتكاسة مفاجئة نتيجة التصاعد الحاد في التوترات الجيوسياسية»، مشيراً إلى أنه «في ظل التصعيد العسكري في الشرق الأوسط في 28 من فبراير 2026، وإغلاق مضيق هرمز، إرتفعت أسعار الطاقة ما أدى إلى تسارع التضخم إلى ما يقارب 4 %، أي ما يناهز ضِعف النسبة المستهدفة في السياسة النقدية البالغة 2 %، مما استدعى إعادة تقييم التوقعات الإقتصادية».
لأنه يبحث عدد كبير من عملاء بنك مصر على أعلى شهادات إدخار بعوائد كبيرة، والتي تضمن عوائد ثابتة من دون المخاطرة بخسائر مفاجئة، وذلك بعد قرارات لجنة السياسات النقدية بتثبيت سعر الفائدة، لذا برزت شهادات إدخار بنك مصر لعام 2026 في حزيران/يونيو كخيار مفضّل لدى كثيرين، لما تُوفره من عوائد منتظمة مع حد أدنى من المخاطر.
شهادة «يوماتي»
يقدم بنك مصر شهادة «يوماتي» ذات العائد المتغيّر، حيث سجلت العائد الحالي نحو 19 % بدلًا من 20 %. وتمتد فترة الشهادة لثلاث سنوات، وهي متاحة للأفراد الطبيعيين فقط، وتتيح فرصة إدخار آمنة بالجنيه المصري مع الإستفادة من العوائد الدورية.
شهادة «إبن مصر» ذات العائد الشهري المتناقص
كما يُوفر البنك شهادة «ابن مصر»، التي تمنح العائد بشكل شهري متناقص، حيث تبدأ بنسبة 20.5 % في السنة الأولى، ثم 16.25 % في السنة الثانية، لتصل إلى 12.25 % في السنة الثالثة، مما يُتيح للأفراد تخطيطًاً مالياً مرناً على مدى ثلاث سنوات.
شهادة «القمة» وشهادات ثلاثية العائد الثابت
في خطوة لتعزيز جاذبية الادخار، رفع كل من بنك مصر والبنك الأهلي العائد السنوي على الشهادات الثلاثية ذات العائد الثابت إلى 17.25 % بدلاً من 16 %.
يشمل ذلك الشهادات البلاتينية وشهادة «القمة»، مع صرف العائد للعملاء شهرياً طوال مدة الثلاث سنوات، ما يوفر إستقراراً مالياً وثقة أكبر للمستثمرين.
وأكد خبراء مصرفيون أن مثل هذه الشهادات توفر ملاذًاً آمنًاً للمدّخرين وسط تقلُّب أسعار الذهب وتذبذب أداء البورصات، مشيرين إلى أن هذه الأدوات تمثل توازنًا بين العائد المالي والمخاطر المحدودة.
حقق بنك القاهرة إنجازاً جديداً بفوزه بجائزة «البنك الأكثر ثقة في الخدمات المصرفية للأفراد في مصر لعام 2026» – (Most Trusted Retail Bank Egypt 2026) والممنوحة من World Business Outlook، وذلك تقديراً لنجاحه في ترسيخ ثقة العملاء وتقديم خدمات مصرفية مبتكرة ومتطورة تلبي إحتياجات مختلف شرائح العملاء، بما يعكس قوة أدائه ومكانته الرائدة في السوق المصرفية المصرية.
ويأتي هذا التكريم تتويجاً لجهود بنك القاهرة المستمرة في تطوير منظومة الخدمات المصرفية للأفراد، وتعزيز تجربة العملاء عبر التوسُّع في الحلول الرقمية وتقديم باقة متكاملة من المنتجات والخدمات المصرفية التي تواكب تطلّعات العملاء والمتغيّرات المتسارعة في القطاع المصرفي. كما يعكس إلتزام البنك بدعم الشمول المالي وإتاحة الخدمات المصرفية المتنوّعة لشريحة أوسع من العملاء.
وفي هذا السياق، أعرب أحمد عفت، نائب الرئيس التنفيذي لبنك القاهرة، عن إعتزازه بهذا الإنجاز، مؤكداً «أن الجائزة تمثل تقديراً دولياً لنجاح البنك في تنفيذ إستراتيجيته التي تضع العميل في صدارة أولوياته»، مشيراً إلى «أن بنك القاهرة يواصل الإستثمار في تطوير بنيته التكنولوجية وتعزيز قدراته الرقمية بما يُساهم في تقديم تجربة مصرفية أكثر كفاءة وسهولة وأماناً، مع تبنّي أفضل الممارسات العالمية لتعزيز مكانته التنافسية في السوق المصرية».
ومن جانبه، أكد محمد ثروت، رئيس مجموعة التجزئة المصرفية والتمويل متناهي الصغر في بنك القاهرة، «أن حصول البنك على هذه الجائزة يعكس نجاح إستراتيجية التجزئة المصرفية التي ينتهجها البنك والهادفة إلى تقديم تجربة مصرفية متكاملة تلبّي إحتياجات مختلف شرائح العملاء، من خلال التطوير المستمر للمنتجات والخدمات المصرفية والتوسع في الخدمات الرقمية بما يوفر حلولاً مصرفية أكثر مرونة وسهولة».
وأضاف ثروت: «أن بنك القاهرة يحرص على الإستماع إلى إحتياجات عملائه وتقديم منتجات وخدمات مبتكرة تتوافق مع تطلعاتهم، مما أسهم في تعزيز مستويات الثقة والرضى لدى العملاء»، مؤكداً «إستمرار البنك في تطوير أفضل الحلول المصرفية والحفاظ على مكانته كأحد أبرز البنوك الرائدة في مجال الخدمات المصرفية للأفراد في مصر».
وتُعد هذه الجائزة واحدة من الجوائز الدولية المرموقة التي تمنحها مؤسسة World Business Outlook للمؤسسات المالية التي تتميّز بأدائها القوي وقدرتها على تقديم خدمات مصرفية عالية الجودة وبناء علاقات مستدامة قائمة على الثقة مع العملاء، بما يعكس إلتزامها المستمر بالإبتكار والتميُّز وتحقيق أعلى مستويات رضى العملاء.
البنك الأهلي المصري يطلق أول منتج تمويلي مخصّص للمباني الخضراء في السوق المصرية
في ظل إستمراره لدوره الريادي في دعم التنمية المستدامة والتحوُّل نحو الإقتصاد الأخضر، أعلن البنك الأهلي المصري عن إطلاق أول منتج تمويلي من موارده الذاتية متخصّص لتمويل المباني الخضراء، حيث يُعد البنك الأهلي المصري من أوائل البنوك التي تقدم تلك الخدمات في القطاع المصرفي.
ويستهدف هذا المنتج تمويل تكلفة الاستثمارات الخاصة بمشروعات المباني المستدامة، التي تحصل على شهادات معتمدة للبناء الأخضر مثل LEED، EDGE، Green Star، وGPRS، بالإضافة إلى المشروعات التي يؤكد إستشاري بيئي معتمد إلتزامها معايير المباني الخضراء.
وفي هذا السياق، قال محمد الإتربي الرئيس التنفيذي للبنك الأهلي المصري: «إن إطلاق هذا المنتج الجديد يأتي تجسيداً لرؤية البنك في تبنّي ممارسات مصرفية مسؤولة بيئياً، وتعزيزاً لدور البنك في دعم مشروعات التنمية المستدامة بما يتماشى مع توجهات الدولة المصرية وخطة مصر 2030»، مشيراً إلى «أن البنك الأهلي يُعد من أوائل البنوك التي طرحت منتجاً تمويلياً متخصّصاً لتمويل المباني الخضراء في مصر، ويجب على القطاع المصرفي أن يلعب دوراً محورياً في مواجهة تحدّيات التغيُّر المناخي، ومن هنا تأتي أهمية تمويل مشروعات المباني الخضراء التي تحقق كفاءة في استخدام الموارد وتقلل من الأثر البيئي».
«الأهلي المصري» يحصل على شهادة ISO/IEC 20000-1:2018
من جهة أخرى، أعلن البنك الأهلي المصري عن تحقيق إنجاز إستراتيجي غير مسبوق، حيث أصبح أول بنك في مصر ومن أوائل المؤسسات في منطقة الشرق الأوسط يحصل على شهادة ISO/IEC 20000-1:2018 في إدارة خدمات تكنولوجيا المعلومات، بما يعكس ريادته في مجال التحوُّل الرقمي وإلتزامه بتطبيق أعلى المعايير الدولية في جودة الخدمات والتميُّز التشغيلي.
وأعرب محمد الإتربي الرئيس التنفيذي للبنك الأهلي المصري عن إعتزازه بهذا الإنجاز «والذي يعد تأكيداً على إستراتيجية البنك في دعم التحوُّل الرقمي الشامل، وتبنّي أحدث التقنيات والحلول الذكية، وبناء منظومة متكاملة لإدارة خدمات تكنولوجيا المعلومات تدعم إستمرارية الأعمال وترفع كفاءة التشغيل وتواكب تطورات السوق»، مؤكداً «أن هذا الإنجاز يُمثل خطوة مهمة في مسيرة البنك نحو الريادة الرقمية، ويعكس إلتزام البنك الأهلي المصري الدائم تطبيق المعايير الدولية وتعزيز كفاءة البنية التكنولوجية».
وأضاف الإتربي: «أن البنك يواصل الإستثمار في أحدث التقنيات والحلول المبتكرة بهدف تقديم خدمات مصرفية متميّزة، وتعزيز مكانته التنافسية، وتلبية تطلُّعات العملاء بما يتماشى مع أفضل الممارسات العالمية، وبما يدعم دوره في تحقيق التنمية المستدامة».
أعلن بنك الإعتماد اللبناني إطلاق (MIRA) المساعد الذكي الجديد المعتمد على الذكاء الإصطناعي، والذي يهدف إلى تقديم تجربة مصرفية أكثر سهولة وذكاء وشخصية للعملاء.
تعمل MIRA على تحويل طريقة التعامل مع الخدمات المصرفية لتصبح أبسط وأسرع وأكثر تفاعلية، حيث يُمكن للعملاء إنجاز طلباتهم مباشرة عبر المحادثة، من دون الحاجة إلى الإجراءات التقليدية أو زيارة الفروع أو الانتظار.
وقد أصبحت MIRA متاحة اليوم عبر المنصّات الرقمية لمجموعة الإعتماد اللبناني: (التطبيق المصرفي لبنك الإعتماد اللبناني Wink Neo المحفظة الرقمية الرائدة في لبنان)، كما أصبحت متاحة عبر Whatsapp للمستخدمين المصرّح لهم.
وتعتمد MIRA على منصّة الذكاء الإصطناعي Cloudfish.al Cloudfish، وتقنيات ومعالجة اللغة الطبيعية NLP المتقدّمة، ما يمكّنها من فهم طلبات العملاء والتفاعل معها والرد عليها وتنفيذها بشكل فوري وسلس وباللغات العربية والإنكليزية والفرنسية.
وبفضل قدراتها المتقدّمة، تقدّم MIRA تجربة مصرفية متكاملة لا تقتصر على تقديم المعلومات فقط، بل تمتد إلى إدارة الخدمات اليومية عبر محادثة طبيعية وسهلة الإستخدام.
تتميّز MIRA بثلاث قدرات أساسية:
تعرف (KNOWS): تفهم إحتياجات كل عميل لتقديم تجربة مصرفية مخصّصة وشخصية.
تتذكّر (REMEMBERS): تحتفظ بسجلّ وسياق التفاعلات السابقة لضمان تجربة سلسة ومستمرة من دون إعادة شرح في كل مرة.
تنقذ (ACTS):تقوم بتنفيذ العمليات المصرفية المصرّح بها بشكل آمن، مثل عرض الحسابات مراجعة المعاملات، إدارة البطاقات، إجراء التحويلات وطلب الخدمات مباشرة عبر المحادثة.
وتوفّر MIRA مستوى عالياً من الأمان، حيث تخضع العمليات الحساسة مثل التحويلات المصرفية وأرصدة البطاقات والنقاط وغيرها لـ «عملية تحقُّق» عبر رمز لمرة واحدة (OTP) لضمان الحماية الكاملة.
كما تقدّم MIRA تنبيهات ذكية (Alerts) وذكاء إستباقياً، يساعدان العملاء على البقاء على إطلاع دائم من خلال إشعارات فورية حول إنخفاض الرصيد أرصدة الحسابات، قرب إنتهاء صلاحية البطاقات أو الحاجة إلى تجديدها، بالإضافة إلى إقتراب إنتهاء نقاط المكافآت، مما يساعدهم على إدارة شؤونهم المالية بشكل أفضل وبشكل لحظي.
وعند الحاجة إلى تدخُّل بشري أو خبرة إضافية، تقوم MIRA بتحويل المحادثة بسلاسة إلى أحد ممثلي بنك الإعتماد اللبناني، مع الحفاظ على كامل سياق الحوار ومضمون الحديث، لضمان تجربة خدمة متكاملة وشخصية من دون إنقطاع.
وفي تعليقها على الإطلاق، قالت رندة بدير، نائبة المدير العام ورئيسة قسم حلول الدفع الإلكتروني وتقنيات البطاقات في بنك الاعتماد اللبناني: «في عالم رقمي سريع التطور، يتوقع العملاء خدمات مصرفية بسيطة وذكية وشخصية مع MIRA، حيث نقدم جيلاً جديداً من التجربة المصرفية، يجمع بين قوة الذكاء الإصطناعي وجدارة الثقة ببنك الإعتماد اللبناني».
أضافت بدير: «MIRA لیست مجرّد chatbot بل مساعد ذكي يعرف عملاءنا، ويتذكّر تفضيلاتهم وتفاعلاتهم. وينقذ بالنيابة عنهم خدمات مصرفية آمنة وذات معنى من خلال محادثات طبيعية».
وتابعت بدير: «رؤيتنا هي جعل الخدمات المصرفية متاحة وذكية وفي متناول الجميع في أي وقت ومن أي مكان، سواء كان العميل مصرفياً أو غير مصرفي».
وتمثل MIRA أكثر من مجرّد مساعد بالذكاء الإصطناعي: فهي تجسّد مستقبل الخدمات المصرفية الذكية، حيث تجمع بين التكنولوجيا والتخصيص وسهولة الوصول والخدمة المتمحورة حول الإنسان. إنها تجربة مصرفية أكثر معنى وفاعلية.
ويعكس هذا الإطلاق إلتزام بنك الإعتماد اللبناني المستمر بالإبتكار والشمول المالي وصياغة مستقبل الخدمات المصرفية في لبنان والمنطقة.
تسلّم الأستاذ نزار ناصر حسين، مهام محافظ البنك المركزي العراقي خلفاً للدكتور علي محسن العلاق. وفي هذا السياق، هنأ إتحاد المصارف العربية، المحافظ الجديد ناصر حسين بتسلمه المهام الجديدة، متمنّياً له النجاح، والإزدهار للقطاع المصرفي العراقي.
وقد تسلّم المحافظ الجديد مهماته برعاية رئيس الوزراء علي فالح الزيدي، الذي كلّف المحافظ السابق العلاق مستشاراً للشؤون الإقتصادية.
ويُنظر إلى تعيين ناصر حسين، الذي شغل سابقاً منصب مدير مكتب مكافحة غسل الأموال وتمويل الإرهاب في البنك المركزي، كإشارة إلى تعزيز توجُّه بغداد نحو تشديد الرقابة المالية، لا سيما بعد إدراج العراق مؤخراً على «القائمة الرمادية» لمجموعة العمل المالي (FATF).
يُذكر أن المحافظ الجديد نزار ناصر حسين العامري من مواليد بغداد 1975، حاصل على الماجستير في القانون من جامعة ليستر البريطانية، وكان قد بدأ العمل في وزارة التجارة في العام 1999، متدرّجاً في السلم الوظيفي في الوزارة، ومن ثم في الهيئة الوطنية للإستثمار حيث شغل العديد من المناصب والمسؤوليات القانونية والإدارية.
وقد تولّى منصب مدير عام مكتب مكافحة غسل الأموال وتمويل الإرهـاب (يتمتع بإستقلالية مالية وإدارية ويرتبط بملفات حساسة مع المجتمع الدولي والخزانة الأميركية).
ترأس وشارك في العديد الوفود الرسمية العراقية (المكوّنة من البنك المركزي، وزارة الخارجية، والجهات الأمنية) في الإجتماعات الدولية، لا سيما إجتماعات مجموعة العمل المالي لمنطقة الشرق الأوسط وشمال أفريقيا (MENAFATF).
كما تولّى الإشراف المباشر على تطبيق المعايير الدولية الخاصة بحظر تدفق الأموال غير المشروعة، ومتابعة القوائم السوداء، وتطوير الأنظمة الإلكترونية لتتبع الحوالات المالية بالتنسيق مع المصارف العراقية والمؤسسات الدولية.
وأدّى حلقة الوصل بين البنك المركزي العراقي والقضاء العراقي (خصوصاً محاكم تحقيق نزاهة ومكافحة غسل الأموال) لتقديم التقارير الفنية والمالية الخاصة بالقضايا المنظورة.
الدكتورة رانيا المشاط تسلمت منصبها وكيلاً للأمين العام للأمم المتحدة وأمينًا تنفيذيًا للإسكوا
تسلمت الدكتورة رانيا المشاط، مهام عملها وكيلًا للأمين العام للأمم المتحدة وأميناً تنفيذياً للجنة الأمم المتحدة الإقتصادية والإجتماعية لغربي آسيا (الإسكوا)، حيث كانت قد وصلت إلى مقر اللجنة في العاصمة اللبنانية بيروت، وأُقيمت لها مراسم التحية الرسمية في حضور كبار المسؤولين والموظفين، إيذانًاً ببدء ولايتها.
وكان الأمين العام للأمم المتحدة، أنطونيو غوتيريش، قد أعلن في 20 نيسان/أبريل 2026، تعيين الدكتورة رانيا المشاط، من جمهورية مصر العربية، في هذا المنصب.
ويأتي تولّي الدكتورة رانيا المشاط هذا المنصب الأممي الرفيع في ظرف دولي دقيق يشهده العالم بأسره، لا سيّما الدول الأعضاء في (الإسكوا)، في ظلّ تداعيات الحرب الراهنة في منطقة الشرق الأوسط، وما تفرضه من ضغوط متزايدة على أسواق الطاقة، والتجارة العالمية، وسلاسل الإمداد، فضلاً عن إنعكاساتها الواسعة على الأوضاع الإقتصادية والإجتماعية. ويؤكد ذلك أهمية الدور الأممي في دعم التعاون الدولي متعدّد الأطراف، إلى جانب الدور المحوري الذي تضطلع به لجنة الأمم المتحدة الاقتصادية والاجتماعية لغربي آسيا (الإسكوا) في تعزيز التكامل الإقليمي وتوسيع مجالات التعاون والمنافع المشتركة بين الدول العربية.
كما يتزامن قرار التعيين مع مرحلة تشهد فيها المنظومة الأممية تحولاً هيكلياً تقوده مبادرة الأمم المتحدة 80 (UN80) التي أطلقها الأمين العام في آذار/ مارس 2025، بهدف تحديث هياكل الأمم المتحدة وأولوياتها وعملياتها بما يتواكب مع متطلبات القرن الحادي والعشرين. وتسعى المبادرة، عبر مسارات متعددة، إلى رفع كفاءة أداء المنظومة الأممية، وتعزيز قدرتها على خدمة الشعوب، وتبسيط العمليات، وتعظيم أثرها التنموي، بما يعيد التأكيد على أهمية الأمم المتحدة في عالم سريع التغيُّر.
وفي هذا السياق، قالت الدكتورة رانيا المشاط: «أتشرف بإختياري من قبل الأمين العام للأمم المتحدة لهذا المنصب في وقت تتزايد فيه التشابكات الإقتصادية الإقليمية والعالمية ومن هذا المنطلق، ستعمل (الإسكوا) على دعم السياسات والإستراتيجيات الوطنية للدول الأعضاء لترسيخ منهجيات التنمية الشاملة وربطها بالمنافع الإقليمية لتوسيع مساحات التعاون المشترك مما يدعم التكامل الإقليمي، وتبادل الخبرات، كما ستعمل على بناء شراكات بين (الإسكوا) والمنظمات الإقليمية والدولية الأخرى لخدمة الدول الأعضاء، فضلًا عن تدشين تحالفات مع مراكز الفكر والأبحاث الإقليمية والدولية».
وتُعد الدكتورة رانيا المشاط خبيرة دولية في مجال الدبلوماسية الإقتصادية، حيث تمتلك أكثر من 25 عاماً من الخبرة في مجالات السياسات الإقتصادية الكلية، والسياسات النقدية، والتنمية الإقتصادية والإجتماعية المستدامة،، والتمويل الإنمائي والمناخي، إلى جانب سجلّ حافل في العمل متعدّد الأطراف وبناء الشراكات الدولية. وقد شغلت سابقًاً ثلاث حقائب وزارية على مدى ثماني سنوات في حكومة جمهورية مصر العربية، وهي: السياحة، كأول سيدة تتولى هذا المنصب؛ والتعاون الدولي؛ ثم التخطيط والتنمية الإقتصادية والتعاون الدولي.
كما شملت خبراتها العمل كمستشارة لكبير إقتصاديي صندوق النقد الدولي وخبيرة إقتصادية أولى في صندوق النقد الدولي في واشنطن. كما تولّت منصب وكيل محافظ البنك المركزي المصري للسياسة النقدية. وعملت الدكتورة المشاط في أدوارها القياديّة على الربط بين صنع السياسات والتمويل والتعاون الإنمائي وتعكس إسهاماتها الأكاديمية، بما في ذلك أبحاثها ومؤلفاتها في الإقتصاد إلتزامها بتجسير السياسات مع البحث العلمي والتطبيق العملي.
وتُعد (الإسكوا) واحدة من 5 لجان إقليمية تابعة للأمم المتحدة، وستقود الدكتورة المشاط جهود (الإسكوا) في دعم الدول العربية في مسارات التنمية الشاملة، وتعزيز التكامل الإقليمي، ودفع أجندات التحول الاقتصادي والرقمي، بما يواكب التحدّيات العالمية والإقليمية الراهنة.
وفق أحكام الشريعة الإسلامية والإطار القانوني العراقي
بقلم البرفسور الدكتور صادق الشمّري إستشاري وخبير مالي دولي
يتناول هذا المقال – البحث تصميم نموذج عملي للمصرف الإسلامي التعليمي بوصفه بيئة محاكاتية متكاملة تجمع بين التأصيل النظري في أحكام الشريعة الإسلامية والتطبيق العملي لأعمال المصارف الإسلامية. وتكمن الأهمية في الفجوة القائمة بين مخرجات التعليم الأكاديمي في مجال المصرفية الإسلامية ومتطلّبات سوق العمل المصرفي، لا سيما في ظل التطوُّر المتسارع للصناعة المالية الإسلامية على المستويين الإقليمي والدولي.
ويسعى المقال إلى بناء إطار مؤسسي متكامل للمصرف التعليمي يشمل رؤيته ورسالته وقيمه المحورية وهيكله التنظيمي والإجراءات التشغيلية. ويخلص إلى أن المصرف الإسلامي التعليمي يُمثل أداة فعّالة لسدّ الفجوة بين التعليم والتطبيق، وأن تطبيق هذا النموذج داخل الكليات الإقتصادية العراقية سيُسهم في رفع مستوى الكفاءة المهنية لخرّيجي أقسام المصارف، موصياً بتبنّي هذا النموذج ضمن مناهج كليات الإقتصاد والمصارف في الجامعات العراقية والتنسيق مع البنك المركزي العراقي لمنحه الغطاء التنظيمي اللازم.
في هذا السياق تشهد الصناعة المالية الإسلامية نمواً متسارعاً على المستويين الإقليمي والدولي، حيث تجاوزت أصولها حاجز ثلاثة تريليونات دولار، في حين تتصاعد الحاجة إلى توافر كوادر بشرية مؤهلة تمتلك المعرفة الشرعية والمهارة التقنية المصرفية في آن واحد. لذا، تبرز الجامعات بوصفها الرافد الأساسي لإمداد هذه الصناعة بالكوادر البشرية المدرّبة والمؤهّلة.
تعريف المصرف الإسلامي التعليمي
يُعرّف المصرف الإسلامي التعليمي بأنه مؤسسة أكاديمية تطبيقية تُحاكي البيئة الفعلية للمصرف الإسلامي التجاري، وتعمل وفق أحكام ومبادئ الشريعة الإسلامية، بهدف تدريب الطلبة والمهتمين على إجراءات وعمليات الصيرفة الإسلامية ضمن سياق تعليمي منضبط، بما يُكسبهم المهارات العملية والمعرفة التطبيقية اللازمة للعمل في القطاع المصرفي الإسلامي.
ويختلف المصرف التعليمي عن المصرف التجاري الإسلامي في أن هدفه الأساسي تربوي تأهيلي لا ربحي تجاري، وإن كانت عملياته تُحاكي العمليات التجارية بصورة كاملة لتحقيق أعلى درجات الواقعية في التدريب.
خصائص المصرف الإسلامي التعليمي
يخلق المصرف الإسلامي التعليمي بيئة إفتراضية (محاكاتية) تُشابه الواقع المصرفي في جميع تفاصيله من نماذج ووثائق وإجراءات ومنظومة معلوماتية.
وتخضع جميع عمليات هذا المصرف لضوابط الشريعة الإسلامية، وإشراف هيئة رقابية شرعية متخصّصة، بإستبعاد الفائدة في تعاملها بحسب المادة 6 من قانون المصارف الإسلامية رقم 43 لسنة 2025.
ويعمل المصرف الإسلامي التعليمي ضمن خطة دراسية منهجية تربط العمليات التطبيقية بالمفاهيم النظرية في المقرّرات الدراسية، مستهدفاً التوجُّه الأكاديمي تحقيق مخرجات تعليمية محدّدة وقابلة للقياس ترتبط بمتطلّبات سوق العمل المصرفي، مواكباً التطوّرات في الصناعة المالية الإسلامية، ومحدّثاً إجراءاته وعملياته بصفة دورية.
الفرق بين التدريب التقليدي والمحاكاة المصرفية
يتجاوز مفهوم المحاكاة المصرفية التدريب التقليدي القائم على المحاضرات النظرية والزيارات الميدانية المحدودة، إذ يُتيح للطالب خوض تجربة مصرفية شاملة تتضمّن التعامل مع العملاء وتنفيذ العمليات المصرفية الفعلية كفتح الحسابات والإيداع والسحب ومنح التمويل، وكل ذلك في بيئة آمنة تُتيح التعلُّم من الأخطاء من دون تبعات مالية حقيقية.
الرسالة المؤسسية
يسعى المصرف الإسلامي التعليمي إلى توفير بيئة تدريبية متكاملة تجمع بين التأصيل العلمي والتطبيقي العملي، من خلال تقديم خدمات مصرفية إفتراضية وفق صيغ التمويل الإسلامي، وتأهيل الطلبة والباحثين لإكتساب المهارات المهنية في مجالات العمل المصرفي، مع الإلتزام بأحكام الشريعة الإسلامية وتعزيز الإبتكار في تقديم الحلول المالية الإسلامية المستجيبة لمتطلّبات العصر.
القيم الأساسية للمصرف الإسلامي التعليمي
تُحدّد القيم الأساسية للمصرف الإسلامي التعليمي كالتالي:
– الإلتزام الشرعي بالمادة 7 و8 (هيئة الرقابة الشرعية) من قانون المصارف الإسلامية رقم 43 لسنة 2015.
– الشفافية والمصداقية.
– الإبداع والإبتكار.
– التطوير المستمر.
– المسؤولية المهنية.
– الجودة والتميّز.
أهمية المصرف التعليمي في منظومة التعليم الإقتصادي
يحتل المصرف التعليمي موقعاً محورياً في منظومة التعليم الإقتصادي الحديث، إذ يُجسّد فلسفة التعلُّم النشط Active Learning، القائمة على الممارسات الفعلية بدلاً من التلقي السلبي. ويتجلّى دوره في محاور أساسية عدّة:
– سدُّ الفجوة المهارية، إذ يُعالج الهوّة بين ما يتعلّمه الطالب في قاعة الدراسة وما يحتاجه في بيئة العمل المصرفي الفعلية.
– تعزيز التوظيف، إذ يرفع من معدّلات توظيف الخرّيجين في القطاع المصرفي الإسلامي بما يختصر فترة الإعداد الوظيفي ويوفر تكاليف التدريب على المصارف.
– بناء الثقة المهنية، إذ يُعزّز ثقة الطالب بنفسه وكفاءته الذاتية من خلال التجربة العملية المتكرّرة في بيئة آمنة.
– التكامل مع المنهج الأكاديمي، إذ يُحوّل المفاهيم النظرية في مقرّرات المصارف الإسلامية إلى تجارب تطبيقية ملموسة وذات معنى للطالب.
وعلى صعيد التجارب الدولية، تشير الدراسات إلى أن عدداً من المؤسسات التعليمية الرائدة في ماليزيا والمملكة العربية السعودية والأردن، تبنّت نماذج مماثلة للمصارف التعليمية ضمن برامجها الأكاديمية، وأسهمت في تخريج كفاءات مصرفية إسلامية متميّزة أثّرت في سوق العمل إيجاباً.
إستخلاص النتائج
يُمثل المصرف الإسلامي أداة تربوية متميّزة وفعّالة لسدّ الفجوة الحقيقية بين التعليم الأكاديمي النظري في مجال المصرفية الإسلامية ومتطلّبات سوق العمل المصرفي المتطورة.
ويتوافق النموذج المقترح مع الإطار القانوني العراقي الناظم للمصارف الإسلامية، لا سيما قانون المصارف الإسلامية رقم 13 لسنة 2013، ويُعزّز من إمكانية تطبيقه ضمن المنظومة التشريعية القائمة.
وتشكل هيئة الرقابة الشرعية حسب المادة 8 من قانون المصارف الإسلامية رقم 43 لسنة 2015 محوراً لا غنى عنه في منظومة المصرف التعليمي، وتمنحه الشرعية الدينية والمهنية اللازمة لتحقيق أهدافه التعليمية.
وتُسهم محاكاة العمليات المصرفية الإسلامية الفعلية في رفع الكفاءة المهنية للطلبة، وتُقلّص فجوة المهارات التي كثيراً ما تحول دون توظيفهم في القطاع المصرفي مباشرة بعد التخرّج.
ويُمكن توسيع نطاق المصرف التعليمي ليشمل موظفي المصارف الإسلامية القائمة الذين يحتاجون إلى تطوير مهاراتهم في صيغ التمويل الإسلامي.
التوصيات
بناء على النتائج المشار إليها حول المصرف الإسلامي التعليمي، نوصي بالتالي:
– تبنّي نموذج المصرف الإسلامي التعليمي وإدراجه رسمياً في خطط التعليم لكليات الإقتصاد والإدارة والمصارف في الجامعات العراقية بوصفه متطلّباً تطبيقياً إلزامياً.
– التنسيق مع البنك المركزي العراقي للحصول على التوجيه التنظيمي الملائم وضمان توافق نموذج المصرف التعليمي مع أحدث المتطلّبات الرقابية.
– تطوير مناهج أكاديمية تكاملية تربط المقرّرات النظرية في المصرفية الإسلامية بالتدريب الميداني المنظم في المصرف التعليمي لتحقيق أعلى درجات الإندماج بين النظرية والتطبيق.
– إنشاء شركات إستراتيجية مع المصارف الإسلامية العاملة في العراق لتطوير برامج التدريب وتوفير فرص التوظيف المباشر للمتميّزين من خريجي المصرف التعليمي.
– تطوير منظومة معلوماتية متكاملة Core Banking System مخصّصة للمصرف التعليمي تُحاكي الأنظمة المعلوماتية الفعلية المستخدمة في المصارف الإسلامية العراقية.
– تعميم تجربة المصرف الإسلامي التعليمي على المؤسسات التعليمية في سائر المحافظات العراقية بما يخدم الإستراتيجية الوطنية للتنمية البشرية في القطاع المصرفي.
أثر الذكاء الإصطناعي في تغيير نموذج الإنتاج العالمي
مستقبل الإنتاج العالمي سيكون أكثر ذكاءً وترابطاً
يشهد نموذج الإنتاج العالمي تحوُّلاً هيكلياً متسارعاً بفعل الذكاء الإصطناعي، والذي إنتقل من كونه أداة تقنية مساندة إلى عامل إنتاج جديد قائم على البيانات والخوارزميات والأتمتة الذكية. وبحسب مؤتمر الأمم المتحدة للتجارة والتنمية (UNCTAD)، يُتوقع أن تبلغ قيمة سوق الذكاء الإصطناعي نحو 4.8 تريليونات دولار في حلول العام 2033، في وقت قد يؤثر فيه الذكاء الإصطناعي على ما يصل إلى 40% من الوظائف عالمياً، ما يعكس إتساع أثره على الإنتاجية وسوق العمل وتوزيع مكاسب النمو.
وتؤكد البيانات الدولية أن هذا التحوُّل لا يقتصر على القطاعات التكنولوجية، بل يمتد إلى الصناعة والخدمات وسلاسل الإمداد والتجارة العالمية، إذ أشار صندوق النقد الدولي إلى أن نحو 40% من العمالة العالمية معرضة للتأثر بالذكاء الاصطناعي، وترتفع النسبة إلى حوالي 60% في الإقتصادات المتقدّمة، فيما تشير منظمة العمل الدولية إلى أن عاملاً من كل أربعة عمال عالمياً يعمل في مهنة لديها درجة من التعرض للذكاء الإصطناعي التوليدي. كما إرتفعت نسبة الشركات المستخدمة للذكاء الإصطناعي في دول منظمة التعاون الاقتصادي والتنمية إلى 20.2% في العام 2025، مقارنة بـ 8.7% فقط في العام 2023، بما يعكس تسارع تبنّي هذه التكنولوجيا في أنماط الإنتاج والإدارة.
غير أن هذا التحوُّل يطرح تحدّيات جديدة، أبرزها تركز القدرات التكنولوجية في عدد محدود من الدول والشركات، وإتساع الفجوة الرقمية، وإرتفاع الطلب على الطاقة والبنية التحتية الرقمية، إذ تتوقع وكالة الطاقة الدولية أن يتضاعف إستهلاك الكهرباء في مراكز البيانات ليصل إلى نحو 945 تيراواط/ساعة في حلول العام 2030.
ومن هنا، فإن أثر الذكاء الإصطناعي في الإنتاج العالمي لا يتمثل فقط في رفع الكفاءة وخفض الكلفة، بل في إعادة تشكيل موازين التنافسية بين الدول، وتحديد قدرة الإقتصادات على الاندماج في سلاسل القيمة العالمية الجديدة.
الذكاء الإصطناعي كعامل إنتاج جديد
يُمثل الذكاء الإصطناعي اليوم أحد أبرز التحوُّلات في بنية الإنتاج العالمي، إذ لم يعد دوره محصوراً في أتمتة بعض المهام، بل أصبح عاملاً إنتاجياً جديداً يعيد تنظيم العلاقة بين رأس المال والعمل والمعرفة. فالشركات التي تعتمد الذكاء الإصطناعي باتت أكثر قدرة على تحسين إستخدام الموارد وخفض الهدر وتسريع عمليات التصميم والإبتكار ورفع كفاءة إدارة المخزون وسلاسل الإمداد. وتشير منظمة التعاون الإقتصادي والتنمية إلى أن تبنّي الذكاء الإصطناعي داخل الشركات أصبح من القضايا المحورية المرتبطة بالإنتاجية والتنافسية، في حين يؤكد صندوق النقد الدولي أن هذه التكنولوجيا تمثل تحوُّلاً هيكلياً قادراً على إعادة تشكيل الإنتاجية والنمو وتوزيع الدخل على المستوى العالمي.
وتتضح أهمية الذكاء الاصطناعي بصورة خاصة في القطاع الصناعي، حيث يتيح إستخدامه في الصيانة التنبؤية، ومراقبة الجودة، وتحسين خطوط الإنتاج، وتطوير منتجات جديدة بكلفة ووقت أقل. وقد أكدت منظمة الأمم المتحدة للتنمية الصناعية أن الذكاء الاصطناعي قادر على تعزيز الإنتاجية والكفاءة والابتكار في التصنيع عبر مختلف مراحل العملية الإنتاجية، بما يجعل المنافسة الصناعية أكثر ارتباطاً بالقدرة على إمتلاك البيانات والبنية الرقمية والمهارات التقنية، وليس فقط بتوافر العمالة منخفضة الكلفة أو رأس المال التقليدي.
وبذلك، يتجه نموذج الإنتاج العالمي نحو بنية أكثر إعتماداً على المعرفة الرقمية، حيث تصبح القيمة المضافة ناتجة بدرجة متزايدة عن تحليل البيانات والتعلّم الآلي والقدرة على التنبؤ والتخصيص السريع للإنتاج.
غير أن هذا التحوُّل قد يعمّق الفجوة بين الدول والشركات، إذ يشير البنك الدولي إلى أن الدول منخفضة ومتوسطة الدخل تُواجه تحدّيات كبيرة في تبنّي الذكاء الإصطناعي على نطاق واسع، خصوصاً في ما يتعلق بالبنية التحتية الرقمية، والقدرات الحاسوبية، وتوافر البيانات المحلية والمهارات المتخصّصة.
إعادة تشكيل سلاسل الإنتاج والتجارة العالمية
لا يظهر أثر الذكاء الإصطناعي اليوم في المختبرات أو شركات التكنولوجيا فقط، بل بات واضحاً في قلب المصنع والمرفأ والمستودع وشبكات النقل والتوزيع. فالمؤسسة الحديثة لم تعد تنتظر وقوع الخلل في الآلات كي تتدخل، بل تستخدم أنظمة ذكية للتنبؤ بالأعطال قبل حدوثها. ولم تعد تعتمد فقط على تقديرات بشرية لحجم الطلب، بل باتت تحلّل بيانات السوق وسلوك المستهلك والمخزون لحظة بلحظة، بما يسمح بإنتاج أكثر دقة، وتخزين أقل وهدر أدنى واستجابة أسرع للتغيُّرات.
وتشير منظمة التجارة العالمية إلى أن السلع المرتبطة بالذكاء الإصطناعي، مثل أشباه الموصلات والخوادم ومعدّات الاتصالات، أصبحت محركاً مهماً للتجارة العالمية، إذ إرتفعت تجارتها بأكثر من 20% على أساس سنوي خلال النصف الأول من العام 2025، في حين نمت التجارة غير المرتبطة بالذكاء الإصطناعي بأقل من 4%. كما ساهمت هذه السلع بما يقارب نصف نمو التجارة السلعية العالمية خلال الفترة نفسها، رغم أنها تمثل أقل من سدس التجارة السلعية العالمية. وهذا يعكس أن الذكاء الإصطناعي لم يعد مجرد قطاع مستقل، بل أصبح جزءاً من البنية المادية للتجارة والإنتاج العالميين.
وضمن هذا السياق، تتجه سلاسل القيمة العالمية نحو نموذج أكثر ذكاءً وترابطاً، حيث تصبح القدرة على إمتلاك البيانات وتحليلها عاملاً حاسماً في تحديد موقع الدول والشركات داخل الإقتصاد العالمي. فالدولة التي تملك مصانع متقدّمة، وشبكات إتصالات قوية ومراكز بيانات وكفاءات رقمية، ستكون أكثر قدرة على جذب الإستثمارات الصناعية والتكنولوجية. أما الإقتصادات التي تتأخر في بناء هذه القدرات، فقد تجد نفسها في موقع المستهلك للتكنولوجيا لا المنتج لها، ما قد يوسّع الفجوة الإنتاجية بين الدول المتقدّمة والنامية.
إنعكاسات الذكاء الإصطناعي على سوق العمل والمهارات
لا يقتصر أثر الذكاء الإصطناعي على إعادة تنظيم خطوط الإنتاج وسلاسل الإمداد، بل يمتد بصورة مباشرة إلى سوق العمل وطبيعة المهارات المطلوبة داخل المؤسسات. فالتحوُّل الذي يفرضه الذكاء الإصطناعي لا يعني بالضرورة اختفاء العمل البشري، بل إعادة توزيع الأدوار بين الإنسان والآلة، بحيث تتراجع أهمية المهام الروتينية والمتكررة، في مقابل إرتفاع أهمية المهارات التحليلية والرقمية والإبداعية. ومن هنا، فإن نموذج الإنتاج العالمي الجديد لن يقوم فقط على إمتلاك الآلات والتكنولوجيا، بل على قدرة المؤسسات والدول على بناء قوة عمل قادرة على التعامل مع البيانات، وإستخدام الخوارزميات، وتوظيف أدوات الذكاء الإصطناعي في تحسين القرار والإنتاجية.
وفي هذا السياق، فإن عاملاً من كل أربعة عمال عالمياً يعمل في مهنة لديها درجة من التعرُّض للذكاء الإصطناعي التوليدي، وأن نحو 3.3% من العمالة العالمية تقع ضمن فئة التعرض الأعلى. كما ترتفع درجة التعرض في الدول مرتفعة الدخل إلى نحو 34% من إجمالي العمالة، مقابل نحو 11% في الدول منخفضة الدخل، بما يؤكد أن أثر الذكاء الإصطناعي سيكون أكبر في الوظائف المكتبية والإدارية والمعرفية، وليس فقط في الوظائف الصناعية التقليدية. وهذا يعني أن قطاعات مثل الخدمات المالية، والمحاسبة، وخدمة العملاء، والتسويق، والتحليل الإداري، والبرمجة، وإدارة المخاطر، ستكون في قلب هذا التحوُّل، نظراً إلى إعتمادها الكبير على معالجة المعلومات والبيانات.
ولا يعني ذلك أن الذكاء الاصطناعي سيؤدي بالضرورة إلى تراجع شامل في فرص العمل، بل إلى إنتقال تدريجي من وظائف ومهام تقليدية إلى وظائف ومهام جديدة، إذ أشار المنتدى الإقتصادي العالمي إلى أن التحوُّلات في سوق العمل قد تؤثر على نحو 22% من الوظائف في حلول العام 2030، مع توقع خلق نحو 170 مليون وظيفة جديدة، مقابل إزاحة نحو 92 مليون وظيفة، أي بصافي زيادة يناهز 78 مليون وظيفة. غير أن تحقيق هذا الأثر الإيجابي يبقى مشروطاً بقدرة الدول والمؤسسات على الإستثمار في التدريب وإعادة التأهيل، خصوصاً أن أصحاب العمل يتوقعون تغيّر نحو 39% من المهارات الأساسية المطلوبة للعمال في حلول العام 2030.
وبناءً على ذلك، فإن التحدّي الرئيسي أمام الإقتصادات لم يعد محصوراً في توفير فرص العمل بالمعنى التقليدي، بل في تأهيل القوى العاملة للإنتقال إلى وظائف ذات قيمة مضافة أعلى. فالمهارات المطلوبة في المرحلة المقبلة ستتركّز حول تحليل البيانات، والتفكير النقدي، والأمن السيبراني، وإدارة الأنظمة الذكية، والإبداع، وحل المشكلات المعقدة، والقدرة على العمل جنباً إلى جنب مع أدوات الذكاء الإصطناعي. ومن هذا المنطلق، تصبح سياسات التعليم والتدريب المهني وإعادة التأهيل جزءاً أساسياً من السياسات الإنتاجية، إذ إن الدول التي لا تستثمر في رأس المال البشري الرقمي قد تجد نفسها أمام فجوة مزدوجة: فجوة في التكنولوجيا، وفجوة في المهارات.
فرص وتحديات الإنتاج الذكي
في الخلاصة، لم يعد الذكاء الإصطناعي مجرّد تطوّر تقني عابر، بل أصبح أحد العوامل الرئيسية التي تعيد تشكيل نموذج الإنتاج العالمي، من خلال رفع الكفاءة وتسريع الابتكار وتحسين إدارة الموارد وإعادة تنظيم سلاسل القيمة والتجارة والعمل. فالإنتاج في المرحلة المقبلة لن يعتمد فقط على رأس المال والعمالة والمواد الأولية، بل سيعتمد بصورة متزايدة على البيانات والخوارزميات ومراكز البيانات والبنية الرقمية والطاقة والمهارات المتخصّصة. غير أن هذا التحوُّل لا يخلو من تحدّيات جوهرية، إذ إن مكاسب الذكاء الإصطناعي قد لا تتوزّع بالتساوي بين الدول والشركات. فالإقتصادات التي تمتلك بنية رقمية متقدمة، وموارد بشرية مؤهلة، وقدرات حوسبة عالية، وتشريعات مرنة لحوكمة البيانات، ستكون الأقدر على تحويل الذكاء الإصطناعي إلى إنتاجية أعلى ونمو اقتصادي أسرع. أما الإقتصادات التي تتأخر في بناء هذه المقومات، فقد تواجه خطر البقاء في موقع المستهلك للتكنولوجيا بدلاً من المنتج لها، ما قد يؤدي إلى تعميق الفجوة الإنتاجية والتكنولوجية بينها وبين الإقتصادات المتقدمة.
كما أن نموذج الإنتاج الذكي يفرض متطلّبات جديدة على مستوى الطاقة والإستثمار والبنية التحتية. فالتوسُّع في إستخدام الذكاء الإصطناعي يتطلّب مراكز بيانات ضخمة وشبكات إتصال آمنة وقدرات عالية في الحوسبة السحابية، إضافة إلى إمدادات كهرباء مستقرة ومستدامة. ومن هنا، يصبح الإستثمار في البنية الرقمية والطاقة والمهارات جزءاً أساسياً من السياسات الصناعية والاقتصادية، وليس مجرّد خيار تقني محدود.
وعلى المستوى العربي، يفتح الذكاء الإصطناعي فرصاً واسعة أمام الإقتصادات والمؤسسات، ولا سيما في قطاعات الصناعة، والخدمات المالية، والتجارة، والنقل، والطاقة، والإدارة الحكومية. ويُمكن للقطاع المصرفي والمالي العربي أن يكون من أكثر القطاعات إستفادة من هذه التكنولوجيا من خلال تطوير نماذج تحليل الائتمان وإدارة المخاطر ومكافحة الإحتيال وتحسين الامتثال وتعزيز الأمن السيبراني، وتقديم خدمات مالية أكثر سرعة ودقة. غير أن تعظيم هذه المكاسب يتطلب تعزيز الإستثمار في البنية التحتية الرقمية، وتطوير الكفاءات البشرية، ووضع أطر واضحة لحوكمة البيانات وحماية الخصوصية وتنظيم إستخدام الذكاء الإصطناعي.
وبناءً على ذلك، فإن مستقبل الإنتاج العالمي سيكون أكثر ذكاءً وترابطاً، لكنه قد يكون أيضاً أكثر تفاوتاً إذا لم تتمكن الدول النامية من اللحاق بهذا التحوُّل. لذلك، لا ينبغي النظر إلى الذكاء الإصطناعي بإعتباره بديلاً عن الإنسان، بل بإعتباره أداة لإعادة بناء الإنتاجية وتعزيز القدرة التنافسية، شرط أن يترافق إستخدامه مع سياسات تعليمية وتدريبية وإستثمارية وتشريعية قادرة على توجيه هذه التكنولوجيا نحو خلق قيمة إقتصادية شاملة ومستدامة.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
على المصارف العربية تعزيز أطر تنويع العملات من خلال توسيع قدرات التسوية باليوان والروبل
إن قمّة بوتين – شي التي عقدت في بيجينغ يومي 19 و20 مايو/أيار 2026 كانت حدثاً بارزاً في تطوّر العلاقات بين روسيا والصين. وقد كانت القمّة رمزاً للتضامن بين قوتين تسعيان إلى إعادة تشكيل النظام العالمي بعيداً عن الهيمنة الغربية.
وأصدر الزعيمان، بوتين وشي، بياناً أكّدا فيه ضرورة وجود عالم متعدّد الأقطاب، وإنتقدا ما وصفاه بالآثار المزعزعة للإستقرار الذي تنطوي عليها السياسة الخارجية الأميركية، وتتمثل رؤيتهما المشتركة في تعزيز نماذج جديدة للحوكمة والعلاقات الدولية.
وعلى الصعيد الإقتصادي، سلّطت القمّة الضوء على إعتماد روسيا المتزايد على الصين كشريكها التجاري الرئيسي، لا سيما في صادرات الطاقة. وفي الوقت نفسه، تم التوصُّل إلى إتفاقيات لتوسيع التجارة بالعملات الوطنية، الروبل واليوان، وتعميق التعاون في مجالات مثل الذكاء الإصطناعي وحماية البيئة.
وقد أظهرت قمّة مايو/أيار 2026 عمق وحدود التعاون الصيني الروسي، إذ شكّلت جبهة موحّدة ضد الغرب، ووسّعت العلاقات الإقتصادية والتكنولوجية، وعكست صورة التضامن بين روسيا والصين.
ونعرض في هذا التحقيق، تقييم آثار قمّة بوتين – شي على التجارة والتمويل العالميين، وعلى سعر الذهب، وعلى النظام العالمي، وعلى الولايات المتحدة ولبنان، ونختم بالتوصيات والإستراتيجيات للمصارف العربية لمواجهة التحدّيات والإستفادة من الفرص والآفاق المستقبلية عقب قمّة بوتين وشي.
الآثار على الصعيد العالمي
ثمّة أبعاد عدّة لآثار قمّة بوتين – شي في مايو/أيار 2026 على الصعيد العالمي:
على الصعيد الجيوسياسي، عزّزت القمّة فكرة متعدّد الأقطاب، متحدّية بذلك هيمنة الولايات المتحدة والغرب بشكل مباشر.
ومن خلال إصدار إعلان مشترك، إنتقد الأحادية الأميركية، رسّخت روسيا والصين مكانيتهما كصوتين رائدين لنظام حكم بديل، وذلك له تداعيات على المؤسسات العالمية ومنها الأمم المتحدة ومجموعة العشرين وغيرها من المؤسسات المتعدّدة الأطراف، مما يعقّد جهود الغرب الرامية الى فرض العقوبات.
إقتصادياً، ساهمت القمّة في تسريع وتيرة الإستغناء عن الدولار، حيث تعهّدت الصين وروسيا بتوسيع التجارة بالروبل واليوان. علماً أن هذا التحوُّل، وإن كان محدود النطاق مقارنة بالهيمنة العالمية للدولار، فإنه يُشير إلى مساع متزايدة لإنشاء أنظمة مالية موازية تُقلّل من آثار العقوبات التي تفرضها الدول الغربية.
بالنسبة إلى روسيا، فإن ذلك يحدُّ من آثار عزلتها عن الأسواق الغربية، بينما يُعزّز بالنسبة إلى الصين دورها كمركز للتدفقات المالية.
من الناحية الإستراتيجية، زادت القمّة من مخاوف واشنطن والدول الأوروبية من إنشاء كتلة معادية للغرب. ورغم أن الشراكة بين الصين وروسيا لا ترقى إلى مستوى التحالف الرسمي، إلاّ أن رمزية الوحدة بين قوتين نوويتين تتمتعان بحق النقض في مجلس الأمن الدولي، تحمل دلالات بالغة الأهمية:
فهي تُعقّد في الإستراتيجيات الغربية في مناطق مثل الشرق الأوسط وأفريقيا وآسيا الوسطى، حيث تسعى كل من موسكو وبيجينغ إلى توسيع نفوذهما من خلال صفقات الطاقة والبنية التحتية والأسلحة.
على الصعيد الإقليمي، تنظر دول في أفريقيا وأميركا اللاتينية وأجزاء من آسيا إلى التحالف الصيني – الروسي كفرصة لتنويع الشراكات والتفاوض على شروط أفضل مع القوى الغربية، وهذا يُسرّع من تفتّت الحوكمة العالمية إلى كتل متنافسة.
أما في ما يتعلق بالمخاطر العالمية، فقد عزّزت القمّة مفهوم النظام العالمي الجديد، لذا، تُسهم القمّة في إنشاء جو من عدم اليقين المتزايد.
الآثار على موازين القوى في العالم
إن آثار قمّة بوتين – شي على موازين القوى في العالم تكمن في تعزيز التعدُّدية القطبية والتوطيد الواضح لكتلة بديلة للقوة الغربية، فقد دعت روسيا والصين إلى «نمط جديد من العلاقات الدولية» مما يُؤثّر على الحوكمة العالمية. وقد تتّجه الدول الصغيرة، ولا سيما في الجنوب العالمي، بشكل متزايد إلى التحالف مع المحور الصيني – الروسي وإستغلال الفرص للتفاوض على شروط أفضل من الشروط مع القوى الغربية.
على المدى الطويل، تساهم القمّة في نظام جديد تتعايش فيه المؤسسات والمعايير الغربية مع الهياكل الموازية التي تروّج لها الصين وروسيا.
الآثار على التجارة العالمية
إن آثار قمّة بوتين – شي على التجارة العالمية لها أبعاد جيوسياسية وهيكلية:
على الصعيد الجيوسياسي، تساهم القمّة في إنشاء وحدة تجارية ضد الهيمنة الإقتصادية الغربية، معزّزة فكرة نظام تجاري متعدّد الأقطاب.
أما من الناحية الهيكلية، فقد سرّعت القمّة من وتيرة التوجُّهات القائمة نحو التكتلات الإقليمية والتخلّي عن الدولار. ومن خلال التعهُّد بتوسيع التجارة بالروبل واليوان، تسعى روسيا والصين إلى الحدّ من الإعتماد على الدولار، الذي لطالما شكّل الركيزة الأساسية لتسويات التجارة الدولية.
ورغم أن حجم هذا التحوُّل لا يزال محدوداً مقارنة بالدور الراسخ للدولار، إلاّ أن القمّة تُشجع على إستخدام عملات بديلة في التجارة العالمية.
على الصعيد العالمي، تُسهم القمّة في تفتيت حوكمة التجارة، فبدلاً من نظام واحد تقوده الولايات المتحدة، يتّجه العالم نحو هياكل متوازية تتعايش فيها المؤسسات الغربية مع بدائل صينية – روسية.
وهذا يزيد من حالة عدم اليقين لدى الشركات المتعدّدة الجنسيات والمؤسسات المالية، إذ يتعيّن على هذه الشركات التعامل مع أطر تنظيمية متنافسة، وأنظمة عملات مختلفة، ومواجهة مخاطر سياسية.
وعلى المدى البعيد، قد تُسرّع القمّة من تشكيل تكتلات تجارية إقليمية، حيث تشكّل الصين وروسيا أحد أقطابها، بينما تُشكّل الولايات المتحدة وحلفاؤها القطب الآخر.
يكمن تأثير القمّة على التجارة العالمية في تعزيزها الأنظمة المالية البديلة، وإعادة تشكيلها لتدفُّقات الطاقة، ومساهمتها في تفتيت الحوكمة العالمية، حيث يتعيّن على الدول والشركات التكيُّف مع قواعد ومراكز قوى متنافسة.
الآثار على التمويل العالمي
إن قمة بوتين – شي لها أثر بالغ على التمويل العالمي، لا سيما من خلال تسريع تفتيت الأنظمة المالية وتعزيز التوجُّه نحو التخلي عن الدولار. وقد أكد كل من بوتين وشي على ضرورة توسيع التجارة والتسويات بالروبل واليوان للحدّ من هيمنة الدولار في الأسواق الدولية.
وبينما لا يزال الدولار متأصّلاً كعملة الإحتياط العالمية، فإن العالم يشهد ترتيبات مالية موازية مما يُسهم في التنويع التدريجي لإستخدام العملات العالمية، ويزيد من تعقيد تسوية المعاملات المالية عبر الحدود.
وبذلك تتجه موسكو إلى بيجينغ للحصول على السيولة والإستثمار وآليات التسوية، مما يعيد تشكيل القطاع المصرفي الروسي.
وتعزّز القمّة توسيع الدور الدولي لليوان، فمن خلال تعميق التعاون المالي مع روسيا، تعزّز بيجينغ موقفها تجاه اليوان كبديل موثوق في التجارة والتمويل العالميين.
وهذا له تداعيات على مؤسسات مثل البنك الآسيوي للإستثمار في البنية التحتية ومبادرة الحزام والطريق، اللتين تروّجان بشكل متزايد للتمويل المقوّم باليوان.
أعلن الرئيس الروسي، فلاديمير بوتين، دعمه الصريح لإستخدام العملات المشفّرة في تسوية المعاملات التجارية الدولية، مصرّحاً بأنه «لا يُمكن حظر البيتكوين»، ومؤكّداً أهمية دور العملات المشفّرة في تعزيز السيادة الاقتصادية الروسية وتجاوز العقوبات الغربية.
إن إستخدام العملات المشفّرة على نطاق واسع في التجارة العالمية لا يزال مقيّداً بالتقلُّبات، وعدم اليقين التنظيمي، وتحدّيات التكامل التقني. فالعملات المشفّرة تعاني تقلّبات عالية، مما يقوّض موثوقيتها كوسيلة للتبادل، كما أن معظم الشركاء التجاريين لا يزالون حذرين بسبب عدم اليقين التنظيمي ومخاطر الإمتثال للعملات المشفّرة. علاوة على ذلك، تتطلّب التجارة العالمية التكامل بين الأنظمة المالية القائمة، وتفتقر العملات المشفّرة إلى بروتوكولات موحّدة للتوافق التشغيلي، في حين أن تأييد روسيا يسلط الضوء على الأهمية الجيوسياسية للعملات المشفرة كأداة مقاومة للعقوبات، إلاّ أن إعتماد العملات المشفّرة على نطاق واسع في التجارة العالمية مقيّد بتحدّيات نظامية وتنظيمية وإقتصادية، مما يجعل العملات الرقمية للبنوك المركزية حلاً أكثر جدوى على المدى الطويل.
ونعرض في هذا البحث فرص وتحدّيات إستخدام العملات المشفّرة في تسوية التجارة العالمية، وآخر التطورات في هذا المجال وأفضل العملات المشفّرة لتسوية التجارة العالمية، والدول التي تستخدم العملات المشفّرة بالفعل في التجارة العالمية. ونختتم بدور المصارف العربية والتشريعات اللازمة لدعم إستخدام العملات المشفّرة في تسوية التجارة العالمية والآفاق المستقبلية لاستخدام العملات المشفّرة في تسوية التجارة العالمية.
الفرص والتحدّيات
إن تسوية التجارة العالمية بواسطة العملات المشفّرة يعتمد على عوامل عدّة إقتصادية وتنظيمية وتقنية. وتوفّر العملات المشفّرة مزايا مثل سرعة المعاملات عبر الحدود، وتقليل الإعتماد على شبكات البنوك المراسلة، وإمكانية الحماية من تقلبات العملات في الإقتصادات الهشّة. كما أنها توفر الشفافية من خلال تقنية البلوك تشين، مما قد يقلّل من الإحتيال ويعزّز الثقة في تسويات التجارة. ومع ذلك، لا تزال هناك عقبات كبيرة. يُعد عدم اليقين التنظيمي عائقاً رئيسياً، حيث لم تضع معظم الدول بعد أطراً واضحة لإستخدام العملات المشفّرة في التجارة العالمية، ولا تزال المخاوف قائمة حيال غسل الأموال والتهرّب من العقوبات والإستقرار المالي. كما أن تقلُّب أسعار العملات المشفرة يُضعف موثوقيتها كوسيلة للتبادل.
وتتطلّب التجارة العالمية قابلية التشغيل البيني مع الأنظمة المالية القائمة. إن غياب بروتوكولات موحّدة لتسوية العملات
المصارف الليبية تتمتع بمستويات مرتفعة جداً من السيولة
يضم القطاع المصرفي الليبي 26 مصرفاً وإثني عشر مكتباً تمثيلياً لمصارف عربية، وستة مكاتب تمثيلية لمصارف أجنبية. وتزاول هذه المصارف نشاطها من خلال 715 فرعاً ووكالة. كما بلغ عدد العاملين في القطاع المصرفي حوالي 22,494 في نهاية العام 2025.
يتضمن الجدول رقم 1 قائمة المصارف العاملة في ليبيا.
المصارف المصرية تُواصل أداءها القوي رغم التحدّيات الجيوسياسية والإقتصادية
وتتمتع بمستويات عالية من السيولة وجودة الأصول وقاعدة رأسمالية قوية
يُعدُّ القطاع المصرفي المصري أحد أكبر القطاعات المصرفية في المنطقة العربية من حيث حجم الأصول وإنتشار النشاط، حيث يلعب دوراً محورياً في دعم الإستقرار النقدي وتمويل الإقتصاد في ظل بيئة إقتصادية تتسم بإرتفاع معدّلات التضخُّم وتشديد الأوضاع المالية عالمياً.
وقد أظهر هذا القطاع خلال الفترة الأخيرة قدرة ملحوظة على التكيُّف مع الضغوط، مدعوماً بإجراءات البنك المركزي المصري، حيث واصل تحقيق نمو في مؤشراته الرئيسية، لا سيما على صعيد الودائع والائتمان. ضمن هذا الإطار، يتعزّز دور المصارف المصرية تدريجياً ليتجاوز الوساطة المالية التقليدية، نحو دعم الشمول المالي والتحوُّل الرقمي وتمويل الأنشطة الإنتاجية، بما يعكس تحولاً هيكلياً في دورها ضمن الاقتصاد الوطني.
ويضم القطاع المصرفي المصري 35 مصرفاً، تُشرف على شبكة واسعة من الفروع بلغ عددها 4,787 فرعاً في نهاية العام 2025، مقارنة بـ 4,775 فرعاً في نهاية العام 2024. كما إرتفع عدد ماكينات الصراف الآلي (ATM) إلى 26,160 ماكينة، بزيادة سنوية نسبتها 5.22 %، في مؤشّر على التوسّع في الخدمات المصرفية الذاتية وإنتشار البنية التحتية الرقمية.
وفي سياق التوسُّع في الخدمات المالية الإلكترونية، شهدت أدوات الدفع نمواً ملحوظاً، حيث إرتفع عدد بطاقات «الخصم» إلى 29.093 مليون بطاقة، وعدد البطاقات المدفوعة مقدماً إلى نحو 34.4 مليون بطاقة في نهاية عام 2025، فيما قفز عدد بطاقات الائتمان إلى نحو 6.9 ملايين بطاقة، بنسبة نمو تجاوزت 10.2 %. كما إرتفع عدد نقاط البيع الإلكترونية (POS) إلى 274,921 نقطة، بما يعكس تكثيف الجهود لتعزيز الشمول المالي والإنتقال إلى مجتمع أقل إعتماداً على النقد.
ومن جهة الموارد البشرية، بلغ عدد العاملين في القطاع المصرفي المصري 148,410 موظفاً في نهاية العام 2025، ما يعكس التوسّع في حجم الأعمال وتنوع الأنشطة المصرفية على إمتداد الجمهورية.
رعاية معالي محافظ البنك المركزي المصري الأستاذ حسن عبدالله
الملتقى السنوي لرؤساء إدارات المخاطر في الإسكندرية
«القيادة في إدارة المخاطر: من الرقابة إلى الإستشراف»
الحضور الرسمي والمصرفي العربي وقوفاً للسلام المصري
تحت رعاية محافظ البنك المركزي المصري، حسن عبدالله، جاء تنظيم إتحاد المصارف العربية بالتعاون مع «المركزي المصري» وإتحاد بنوك مصر، للملتقى السنوي لرؤساء إدارات المخاطر في البنوك العربية لعام 2026 في دورته الثامنة، بعنوان «القيادة في إدارة المخاطر: من الرقابة إلى الإستشراف»، على مدار ثلاثة أيام، في الإسكندرية، مصر، وبمشاركة أكثر من 270 مشاركاً من 12 دولة عربية وأجنبية من مصر، الأردن، لبنان، ليبيا، السودان، اليمن، قطر، الإمارات، العراق، سويسرا، إنكلترا وأستراليا، وبمشاركة واسعة من قيادات ورؤساء إدارات المخاطر في البنوك العربية، والخبراء والمتخصّصين في مجالات المخاطر والحوكمة والإمتثال، وقد جاء هذا الملتقى في سياق جيوسياسي وإقتصادي دقيق، مما جعله حدثاً مركزياً لتعزيز المرونة المصرفية في المنطقة العربية.
كما إنعقد الملتقى السنوي لمواجهة التحدّيات المتزايدة التي تفرضها النزاعات الإقليمية، وتطورات الذكاء الإصطناعي، ومخاطر الأمن السيبراني، وضغوط الديون السيادية، بهدف تحويل دور مدير المخاطر إلى شريك إستراتيجي. علماً أن إنعقاد هذا الملتقى يعكس إلتزام إتحاد المصارف العربية، تطوير القطاع المصرفي العربي وتعزيز قدرته على إدارة الأزمات وقيادة التغيير نحو إستقرار مالي.
وإفتتح أعمال الملتقى هشام عكاشة، نائب رئيس مجلس إدارة إتحاد بنوك مصر، والدكتور وسام فتوح الأمين العام لإتحاد المصارف العربية عبر تقنية «زوم»، والدكتور أحمد بن سنكر عضو مجلس إدارة إتحاد المصارف العربية ممثلاً رئيس إتحاد المصارف العربية محمد الإتربي، ومارك فرج عضو الأمانة العامة للجنة بازل، بنك التسويات الدولية بازل، سويسرا.
أما المحاور الرئيسية للملتقى فهي عن التحوّل الرقمي، المرونة المصرفية، مخاطر التغيُّر المناخي، والإمتثال لمتطلبات بازل 3 وبازل 4.
أما الأهداف الإستراتيجية للملتقى فهي: إستشراف المخاطر: الإنتقال من الرقابة المنهجية التقليدية إلى الرقابة الاستباقية وأنظمة الإنذار المبكر، ومواجهة المخاطر الناشئة: التركيز على المخاطر المرتبطة بالتكنولوجيا المالية (FinTech) والذكاء الإصطناعي، والمخاطر السيبرانية، وإدارة الديون السيادية: مناقشة تداعيات التطورات الجيوسياسية على مخاطر الإئتمان للبنوك، وتعزيز الحوكمة والإستدامة: التركيز على معايير البيئة والمجتمع والحوكمة (ESG) والمخاطر الفيزيائية والإنتقالية للتغيُّر المناخي، والحوار الإقليمي: توفير منصّة للحوار بين مديري المخاطر، السلطات الرقابية، وخبراء لجنة بازل.
كلمات الإفتتاح
هشام عكاشة نائب رئيس إتحاد بنوك مصر: القطاع المصرفي العربي أمام مرحلة فارقة
أكد هشام عكاشة نائب رئيس إتحاد بنوك مصر، «أن القطاع المصرفي العربي يقف اليوم أمام مرحلة فارقة في ظلّ التحوُّلات الإقتصادية والرقابية المتسارعة عالمياً»، مشيراً إلى «أن الذكاء الإصطناعي أصبح لاعباً رئيسياً في تطوير إدارة المخاطر وتعزيز قدرة البنوك على التكيُّف مع نظام مالي أكثر تعقيداً وترابطاً».
وأوضح عكاشة «أن البنوك العربية أصبحت مطالبة بإعادة صياغة أدواتها ومنهجياتها لتتلاءم مع متطّلبات عصر جديد من المخاطر، يتميّز بإرتفاع مستوى الترابط بين الأسواق وتسارع إنتقال الصدمات عبر الحدود»، مشيراً إلى «أن النظام المالي العالمي لم يعد ينتظر المؤسسات حتى تتكيّف مع التغيُّرات، بل يتحرّك بوتيرة تفوق قدرة الأساليب التقليدية على التنبؤ»، مؤكداً «أن إطار بازل IV يمثل محطّة مفصلية في هذا التحوّل، حيث يفرض على البنوك تعزيز رأس المال ورفع مستوى الشفافية، مما يتطلّب تطوير مهارات الكوادر البشرية القادرة على التعامل مع منهجيات تحليل أكثر تقدُّماً».
وتناول عكاشة الجهود المستمرة التي يقودها البنك المركزي المصري لتدعيم مرونة القطاع المصرفي، وقال «إن «المركزي المصري» تبنّى تطبيقاً متدرّج المعايير («بازل 3») وتوسّع في إختبارات الضغط، وأدار السيولة الدولارية بمرونة، كما عزّز الإحتياطي النقدي ودعم التحويلات، بالإضافة إلى إصدار ضوابط الأمن السيبراني ومتابعة المخاطر النظامية».
وأضاف عكاشة: «إن هذه الإجراءات عملت على تحسين نسب كفاية رأس المال وتدعيم قدرة البنوك على مواجهة الصدمات، مع إستمرار العمل على تطوير المخصّصات وتعزيز متطلّبات الحوكمة».
وأشار عكاشة إلى الدور المهم الذي قامت به اللجان الفرعية المنبثقة عن لجنة المخاطر خلال العام الماضي (2025)، حيث ناقشت موضوعات حيوية مثل التقييم الداخلي لكفاية رأس المال ICAAP، ومستجدّات خطط التعافي، وتفعيل المشتقّات المالية في السوق المصرية، ومخاطر التشغيل وESG، ودور قطاعات إئتمان الشركات في دعم وتوطين المشروعات المحلية»، موضحاً أن اللجنة الرئيسية للمخاطر قامت بدورها بمراجعة هذه الأوراق والتوصيات بما يعزّز الإطار المتكامل لإدارة المخاطر داخل القطاع المصرفي المصري ويرفع كفاءة الإلتزام بالمتطلّبات الرقابية.
وأكد عكاشة «أن الذكاء الإصطناعي لم يعد مجرّد تقنية مساعدة، بل أصبح شريكاً إستراتيجياً في إدارة المخاطر، حيث يتيح القدرة على تحليل البيانات الضخمة في الوقت الفعلي، وإكتشاف الأنماط المخفية، وتوقع السيناريوهات المستقبلية بدقة تفوق الأساليب التقليدية»، موضحاً «أن دوره يمتد إلى تقييم الجدارة الإئتمانية وتقليل معدّلات التعثُّر، والكشف عن الإحتيال والهجمات السيبرانية المعقّدة، إلى جانب تعزيز قدرات البنوك في إجراء إختبارات الضغط المناخية وتوجيه التمويل المستدام نحو المشاريع الأكثر مرونة».
وأشار عكاشة إلى «أن المنطقة العربية تواجه تحدّيات مناخية واضحة، مثل التصحُّر وندرة المياه، ما يجعل دمج مخاطر المناخ في نماذج إدارة المخاطر ضرورة ملحّة»، مشيراً إلى «أن البنك المركزي المصري كان قد إتخذ خطوات مهمة بإصدار تعليمات رقابية ملزمة حيال إدارة المخاطر المالية المرتبطة بالمناخ، وإلزام البنوك الإقرار عن العملاء المصدّرين وفق آلية CBAM بدءاً من النصف الثاني من العام 2026».
وقال عكاشة: «إن وظيفة مدير المخاطر تشهد تحوّلاً جذرياً من الدور الدفاعي إلى الشراكة الإستراتيجية داخل المؤسسات، وهو ما يستلزم الإستثمار في القدرات البشرية، وتحسين جودة البيانات، وتطوير نماذج قابلة للتفسير أمام الجهات الرقابية والمساهمين»، مؤكداً «أن التوازن بين الإبتكار والحوكمة أصبح ضرورة لتجنُّب المخاطر النظامية التي قد تنشأ عن الإعتماد المكثّف على التكنولوجيا»، مشدّداً على «أهمية تعزيز التعاون الإقليمي بين البنوك والجهات الرقابية وتبادل الخبرات»، مشيراً إلى «أن المرحلة المقبلة تتطلّب عملاً جماعياً يُواكب التطوّرات العالمية ويعزّز مرونة القطاع المصرفي، بما يدعم بناء إقتصاد عربي أكثر قوة وإستدامة في مواجهة التحدّيات الراهنة والمستقبلية».
الدكتور أحمد بن سنكر ممثلاً رئيس إتحاد المصارف العربية محمد الإتربي: إدارات المخاطر لم تعد مجرّد وحدات رقابية بل أصبحت شريكاً رئيسياً في رسم التوجُّهات الإستراتيجية للمصارف
ألقى الدكتور أحمد بن سنكر عضو مجلس إدارة إتحاد المصارف العربية ورئيس مجلس إدارة جمعية البنوك اليمنية كلمة الأستاذ محمد الإتربي، رئيس مجلس إدارة إتحاد المصارف العربية، رئيس مجلس إدارة إتحاد بنوك مصر، والرئيس التنفيذي للبنك الأهلي المصري، فقال: «إن القطاع المصرفي العربي يمرّ بمرحلة تحوُّل غير مسبوقة، تتطلّب تطوير نماذج أكثر تقدُّماً ومرونة في إدارة المخاطر، بما يُواكب المتغيّرات الإقتصادية والتكنولوجية والجيوسياسية المتسارعة»، مشدّداً على «أن إدارات المخاطر لم تعد مجرّد وحدات رقابية، بل أصبحت شريكاً رئيسياً في رسم التوجُّهات الإستراتيجية للمصارف».
وأعرب د. سنكر بإسم الإتربي عن تقديره لرعاية حسن عبد الله، محافظ البنك المركزي المصري، لفعّاليات الملتقى، شاكراً كلاً من المهندس أيمن محمد إبراهيم عطية محافظ الإسكندرية، والبنك المركزي المصري وإتحاد بنوك مصر على دعمهم المستمر لفعّاليات إتحاد المصارف العربية، وموضحاً «أن العالم يُواجه تحوُّلات متسارعة وغير مسبوقة، جعلت المخاطر أكثر تعقيداً وتشابكاً وتأثيراً على الإستقرار المالي والإقتصادي والإجتماعي»، مشيراً إلى «أن المخاطر المصرفية لم تعد تقتصر على الإئتمان والسيولة وتقلّبات الأسواق، بل إمتدت لتشمل مخاطر التكنولوجيا والذكاء الإصطناعي والهجمات السيبرانية والتغيُّرات المناخية وسلاسل الإمداد والتوترات الجيوسياسية والتحوُّلات السريعة في سلوك العملاء والإقتصاد الرقمي العالمي».
وأشار د. سنكر إلى «أن الأزمات العالمية المتلاحقة، بدءاً من الأزمة المالية العالمية مروراً بجائحة كورونا وصولاً إلى الإضطرابات الإقتصادية والجيوسياسية الراهنة، أثبتت أن المؤسسات القادرة على إمتلاك رؤية إستشرافية وأنظمة متقدّمة لإدارة المخاطر هي الأكثر قدرة على الصمود والإستمرار وتحقيق النمو»، مؤكداً «أن مفهوم إدارة المخاطر شهد تحوُّلاً جذرياً خلال العقدين الأخيرين، حيث أصبحت إدارات المخاطر شريكاً أساسياً في صناعة القرار الإستراتيجي داخل المصارف، ولم تعد تقتصر مسؤوليتها على حماية المؤسسات من الخسائر فقط، بل أصبحت معنية أيضاً بتحديد الفرص وتحقيق التوازن بين النمو والإستقرار والإبتكار والحوكمة والإستدامة».
وأضاف د. سنكر: «أن القيادة الحديثة في إدارة المخاطر تتطلّب عقليات جديدة تعتمد على الإستشراف والتحليل العميق والقدرة على قراءة المؤشرات المبكّرة للتغيُّرات الإقتصادية والتكنولوجية والسياسية، خصوصاً في ظل ما يشهده العالم العربي من مشاريع تحوُّل إقتصادي وتوسُّع في الإقتصاد الرقمي والإستثمارات والبنية التحتية والتكنولوجيا المالية»، متطرّقاً إلى أبرز التحديّات التي تواجه إدارات المخاطر في المصارف العربية، والتي تشمل تنامي المخاطر السيبرانية والجرائم المالية الرقمية، وتأثيرات الذكاء الإصطناعي والتكنولوجيا المالية على النماذج المصرفية التقليدية، وإرتفاع متطلّبات الإمتثال والمعايير التنظيمية الدولية، فضلاً عن مخاطر التغيّر المناخي والإستدامة والتقلُّبات الجيوسياسية»، مؤكداً «أن الإنتقال من الرقابة إلى الإستشراف يتطلّب الإستثمار في العنصر البشري، وبناء قيادات مصرفية تمتلك مهارات تحليلية وإستراتيجية وتكنولوجية متقدّمة، إلى جانب تعزيز التحوُّل الرقمي في إدارة المخاطر من خلال توظيف الذكاء الاصطناعي وتحليلات البيانات الضخمة والنماذج التنبُّئية، بما يُسهم في رفع كفاءة ودقة إتخاذ القرار».
وشدّد د. بن سنكر بإسم الإتربي على «أهمية تعزيز التكامل المؤسسي بين إدارات المخاطر والإدارات التنفيذية ومجالس الإدارة، بحيث تصبح إدارة المخاطر جزءاً أصيلاً من الثقافة المؤسسية وصناعة القرار اليومي، مع ضرورة تبنّي مفهوم المرونة المؤسسية وقدرة المصارف على التكيُّف السريع مع الأزمات والصدمات المفاجئة»، موضحاً «أن المستقبل المصرفي العالمي يتّجه بصورة متزايدة نحو التمويل المستدام وربط الأداء المالي بالمسؤولية البيئية والإجتماعية والحوكمة، مما يستوجب دمج مفاهيم الإستدامة ضمن أطر إدارة المخاطر في المصارف العربية».
وأشار د. بن سنكر إلى «أن المؤسسات المصرفية الناجحة في المستقبل لن تكون فقط تلك التي تمتلك رؤوس أموال قوية، بل التي تتمتع بقيادات قادرة على التفكير الإستراتيجي والإستجابة السريعة وبناء ثقافة مؤسسية مرنة وإستشراف المستقبل قبل وقوع الأزمات»، مختتماً كلمة الإتربي قائلاً: «إن الملتقى يمثل منصّة مهمة لتبادل الخبرات والرؤى بين القيادات المصرفية العربية والخبراء والمتخصّصين، بما يُسهم في تطوير أفضل الممارسات وتعزيز إستقرار القطاع المصرفي العربي ودوره الحيوي في دعم التنمية الإقتصادية»، معرباً عن ثقته «بأن المناقشات والجلسات المتخصصة ستُسهم في صياغة رؤى عملية تساعد المصارف العربية على بناء نماذج أكثر تطوراً ومرونة وإستدامة في إدارة المخاطر».
الدكتور وسام فتوح: رسالة إتحاد المصارف العربية تستهدف تطوير العمل المصرفي العربي وخصوصاً إدارة المخاطر والإمتثال
وألقى الدكتور وسام فتوح الأمين العام لإتحاد المصارف العربية كلمة عبر تقنية «زوم»، متطلّعاً إلى تحقيق الأهداف المرجوة من هذا الملتقى، وأنّ يُلاقي ما سوف يقدّمه خبراؤنا من علم ومعرفة وخبرة إحتياجاتكم المهنية، تماشياً مع رسالة إتحاد المصارف العربية الهادفة إلى تطوير العمل المصرفي العربي ولا سيما في مجال إدارة المخاطر والإمتثال.
وقال د. فتوح: «يُسعدني ويُشرّفني أنّ أرحّب بكم جميعاً في فعّاليات «الملتقى السنوي لرؤساء إدارات المخاطر في المصارف العربية» الذي يعقده إتحاد المصارف العربية في جمهورية مصر العربية للسنة الثامنة توالياً، وتحت رعاية مشكورة من محافظ البنك المركزي المصري حسن عبد الله، وبالتعاون مع إتحاد بنوك مصر»، مجدّداً «قبول إعتذاري عن عدم تمكّني من المشاركة حضورياً في حفل إفتتاح هذا الحدث، نظراً إلى ظروف طارئة، وأتوجّه بالشكر والتقدير إلى هشام عكاشة الرئيس التنفيذي لبنك مصر، ونائب رئيس إتحاد بنوك مصر، وإلى الدكتور أحمد بن سنكر، عضو مجلس إدارة إتحاد المصارف العربية، على مشاركتهما الشخصية في حفل إفتتاح هذا الملتقى الهام».
أطلقه إتحاد المصارف العربية في غرفة التجارة الدولية (ICC) في باريس
الجزء الثاني من البرنامج التحكيمي الدولي في النزاعات المصرفية والمالية والتجارية الدولية
أطلق إتحاد المصارف العربية أعمال الجزء الثاني من البرنامج التحكيمي الدولي المتخصص في النزاعات المصرفية، المالية والتجارية والدولية، وذلك من مقرّ غرفة التجارة الدولية (ICC) في العاصمة الفرنسية باريس، على مدار يومين. علماً أن هذا البرنامج المتخصّص يصدر في نهايته شهادة في التحكيم الدولي معتمدة وموقّعة من قبل الغرفة والإتحاد.
وإفتتح البرنامج الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، في حضور المدير العام للمجموعة المهنية لبنوك المغرب GPBM الدكتور الهادي شايب عينو، والأمين العام لمحكمة التحكيم الدولي ألكسندر فيساس، بالإضافة إلى نخبة من كبار المحكمين الدوليين المعتمدين لدى غرفة التجارة الدولية (ICC) ومدراء الشؤون القانونية في البنوك العربية والبنوك المركزية.
ينقسم البرنامج إلى جزأين متكاملين:
* الجزء الأول عُقد على مدار ثلاثة أيام في المقر الإقليمي للإتحاد في العاصمة السعودية الرياض ما بين 13 و15 يناير/كانون الثاني 2026.
* الجزء الثاني عُقد على مدار يومين في المقر الرئيسي لغرفة التجارة الدولية ICC في العاصمة الفرنسية باريس في 12 و13 مايو/أيار 2026.
وقد بلغ عدد المشاركين في البرنامج 22 مشاركاً، تنوّع حضورهم ما بين المملكة العربية السعودية وجمهورية مصر العربية.
وقد ركّز البرنامج على تطوير الكفاءات القانونية والمصرفية لمعالجة النزاعات المعقّدة التي تنشأ في بيئة الأعمال العابرة للحدود، متضمّناً المحاور الرئيسية التالية:
– الإطار القانوني الدولي: دراسة القواعد المنظمة للتحكيم التجاري الدولي والمصرفي.
القمّة المصرفية والإقتصادية العربية – الأوروبية 2026 في باريس
«نحو توازن إقتصادي ومالي عالمي جديد»
من اليمين السادة: راؤول ديلامار، جيرار ميستراليه، محمد الإتربي، مايا أتيغ وقوفاً للنشيد الوطني الفرنسي (لامارسييز)
طرحت القمّة المصرفية والاقتصادية العربية – الأوروبية 2026، في العاصمة الفرنسية باريس على مدار يومين بعنوان «نحو توازن إقتصادي ومالي عالمي جديد»، وتحت رعاية رئيس الجمهورية الفرنسية إيمانويل ماكرون، وبتنظيم من إتحاد المصارف العربية، وبالتعاون مع كل من الفدرالية المصرفية الأوروبية، بروكسيل، غرفة التجارة العربية – الفرنسية، باريس، الإتحاد من أجل المتوسط، برشلونة والفدرالية المصرفية الفرنسية، باريس، وبمشاركة واسعة رفيعة المستوى لكبار المسؤولين في المنظمات المالية والمصرفية العربية والدولية، أفكاراً جديدة تتماشى مع التحوّلات الجيوسياسية والمالية العميقة الراهنة في مشهد الإقتصاد العالمي.
وفي ختام حفل الإفتتاح، منح إتحاد المصارف العربية كلاً من وزير المالية القطري علي بن أحمد الكواري جائزة «شخصية العام – الرؤية القيادية 2026»، تقديراً للسياسات المالية التي رسمها الكواري، والتي إتسمت بنهج مالي محافظ ومتزن قائم على الإستدامة والمرونة والإنضباط المالي، ومحافظ مصرف ليبيا المركزي، ناجي محمد عيسى بلقاسم، جائزة «محافظ العام 2026»، تقديراً لجهوده في تعزيز الإستقرار المالي في ليبيا.
وتحدّث في أعمال القمّة، نخبة من كبار المسؤولين والخبراء، وفي مقدّمهم: جيرار ميستراليه المبعوث الخاص للرئيس الفرنسي لممرّ الهند – أوروبا الإقتصادي IMEC، فرنسا، الدكتور محمد معيط المدير التنفيذي في صندوق النقد الدولي، واشنطن، ياسين جابر وزير المال اللبناني، علي بن أحمد الكواري وزير مالية دولة قطر، محمد الإتربي رئيس مجلس إدارة إتحاد المصارف العربية، الدكتور جوزف طربيه، رئيس اللجنة التنفيذية لإتحاد المصارف العربية، الدكتور وسام فتوح الأمين العام للإتحاد، مايا أتيغ المديرة العامة للفيدرالية المصرفية الفرنسية، راؤول ديلامار رئيس الغرفة التجارية الفرنسية – العربية، ناصر كامل الأمين العام للإتحاد من أجل المتوسط، إسبانيا، الشيخ إبراهيم بن خليفة آل خليفة، رئيس هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية، البحرين، ناجي محمد عيسى بلقاسم، محافظ مصرف ليبيا المركزي، الدكتور سليم صفير رئيس مجلس إدارة جمعية مصارف لبنان، إضافة إلى العديد من الوجوه النافذة في عالم المصارف والإقتصاد العالمي.
محمد الإتربي: الإقتصاد العالمي تحديات متزايدة ذات طابع إقتصادي وجيوسياسي
افتتح الأستاذ محمد الإتربي رئيس إتحاد المصارف العربية أعمال القمة، معرباً عن شكره للرئيس الفرنسي إيمانويل ماكرون على دعمه المستمر لهذا الحدث، ومشيداً بالتعاون القائم بين إتحاد المصارف العربية وكل من الإتحاد المصرفي الأوروبي، والإتحاد المصرفي الفرنسي، والإتحاد المصرفي الفرنكوفوني، والذي يعكس مستوى متقدّماً من التنسيق بين المؤسسات المالية على المستويين العربي والأوروبي، لافتاً إلى أن القمّة «باتت تشكّل منصّة إستراتيجية مهمة تجمع مختلف المؤسسات المصرفية والمالية والتكنولوجية، بهدف مناقشة أبرز القضايا والتحدّيات الإقتصادية العالمية المتسارعة».
وأشار الإتربي إلى «أن الإقتصاد العالمي يُواجه تحدّيات متزايدة ذات طابع إقتصادي وجيوسياسي، تؤثر بشكل مباشر على حركة الأسواق العالمية وسلاسل الإمداد والتجارة الدولية، ما يجعل من تعزيز التعاون والتكامل بين الدول والمؤسسات المالية خياراً إستراتيجياً لمواجهة هذه التحوُّلات»، موضحاً «أن الشراكة العربية – الأوروبية شهدت تطوّراً ملحوظاً خلال السنوات الأخيرة، وأصبحت تمثل ركيزة أساسية لتعزيز الإستقرار المالي ودعم جهود التنمية المستدامة في مختلف المناطق»، مشدّداً على «أهمية العلاقات التاريخية والثقافية والسياسية التي تجمع العالم العربي وأوروبا»، لافتاً إلى «الدور المحوري الذي تضطلع به فرنسا في تعزيز الحوار والتعاون بين الجانبين».
وختم الإتربي مؤكداً ثقته بأن هذا الملتقى سيُسهم في تعميق الشراكة العربية – الأوروبية، وفتح آفاق أوسع للتعاون البنّاء بين المؤسسات المصرفية والمالية، بما يخدم المصالح المشتركة ويدعم الإستقرار الإقتصادي العالمي».
مايا أتيغ: تعزيز التعاون المصرفي الدولي ضرورة لمواجهة التحدّيات الرقمية
أكدت مايا أتيغ المديرة العامة للفيدارلية المصرفية الفرنسية، «أن تعزيز التعاون بين المؤسسات المصرفية الدولية أصبح ضرورة ملحّة في ظل التغيُّرات الإقتصادية والجيوسياسية المتسارعة التي يشهدها العالم»، مشدّدة على «أهمية تطوير شراكات مستدامة بين المؤسسات المالية، بما يُسهم في دعم الإستقرار المالي وتعزيز قدرة القطاع المصرفي على التكيُّف مع التحوُّلات العالمية، لا سيما في مجالات البنية التحتية والتنمية الإقليمية».
وأشارت أتيغ إلى «أن التحدّيات الراهنة، بما في ذلك المخاطر الجيوسياسية، والتطور المتسارع في تقنيات الذكاء الإصطناعي، والتهديدات السيبرانية، تفرض على المؤسسات المصرفية تكثيف التنسيق والعمل المشترك لوضع حلول فعّالة ومستدامة»، مؤكدة «أن مستقبل القطاع المصرفي يعتمد بشكل أساسي على تعميق التعاون الدولي وتبادل الخبرات، بما يضمن تعزيز الإستقرار المالي ودعم مسارات التنمية الإقتصادية المستدامة».
راؤول ديلامار: مواصلة الإستثمار في مشاريع البنية التحتية والتنمية الإقليمية
وفي كلمته، أكد راؤول ديلامار، رئيس الغرفة التجارية الفرنسية العربية – فرنسا، أهمية تعزيز التعاون بين المؤسسات المصرفية والمالية العربية والأوروبية والفرنكوفونية في ظل التحدّيات العالمية المتسارعة، مشيراً إلى «أن هذه الشراكة تمثل ركيزة أساسية لدعم التنمية الإقتصادية وتعزيز الإستقرار المالي في المنطقة»، مشدّداً على «أهمية مواص لة الإستثمار في مشاريع البنية التحتية والتنمية الإقليمية، بإعتبارها من المحرّكات الرئيسية للنمو الإقتصادي، وأداة فعّالة لتعزيز التكامل بين الأسواق العربية والأوروبية».
وتناول ديلامار أبرز التحدّيات التي تواجه القطاع المالي والمصرفي في المرحلة الراهنة، وفي مقدّمها التوترات الجيوسياسية المتصاعدة، والتحوّلات التكنولوجية السريعة، وتطورات الذكاء الإصطناعي، إضافة إلى المخاطر المتزايدة المرتبطة بالأمن السيبراني وحماية الأنظمة المالية الرقمية، مؤكداً «أن مواجهة هذه التحدّيات تتطلّب تعزيز الحوار والتنسيق المستمر بين المؤسسات المصرفية والإقتصادية، وتبادل الخبرات والمعرفة، والعمل المشترك على تطوير أطر تنظيمية وتقنية قادرة على مواكبة المتغيّرات العالمية».
وختم ديلامار مؤكداً «أن الشراكة العربية – الأوروبية ستظل عاملاً محورياً في دعم الإستقرار الإقتصادي، وتعزيز فرص الإستثمار والتعاون المستقبلي بين الجانبين».
جيرار ميستراليه: يُعزّز الترابط الإقتصادي والنقل بين أوروبا والشرق الأوسط وآسيا
وفي كلمته الإفتتاحية، قدّم جيرار ميستراليه، المبعوث الخاص للرئيس الفرنسي لمشروع «ممر الهند – أوروبا الإقتصادي»، رؤيته حول المشروع ودوره في تعزيز الترابط الإقتصادي واللوجستي، مشدّداً على أهمية مشروع الممرّ الإقتصادي أي ممرّ الهند – الشرق الأوسط – أوروبا، مؤكداً «أن المشروع يُعزّز الترابط الإقتصادي والنقل بين أوروبا والشرق الأوسط وآسيا»، معتبراً «أن أهمية الإستقرار الإقليمي تكمن بالتعاون الإقتصادي الذي يُعد الركيزة الأساسية لتحقيق الاستقرار الإقليمي والدولي»، معرباً عن سعادته بالمشاركة في هذه القمّة المهمة، معتبراً أن الدعوة لحضورها «يُعد إعترافاً بأهمية التدفقات اللوجستية الحيوية بين الشرق الأوسط وأوروبا، لا سيما في ظل الأزمات الحالية مثل التوترات مع إيران وإغلاق مضيق هرمز».
كما قدّم ميستراليه شرحاً عاماً ورؤية إستراتيجية حول أهمية المشروع وأهدافه الرئيسية (الطاقة، والنقل اللوجستي، والبيانات الرقمية)، وأثره المتوقع على الإستقرار السياسي والإقتصادي بين القارات الثلاث، مؤكداً أن هذا الممرّ يربط بين مجتمعات تضم نحو 2.5 مليار شخص (جزء كبير من سكان العالم)، ورغم أن العديد من الصراعات الحالية تتركز في الجزء الأوسط من هذا الممر، إلاّ أن تعزيز هذه العلاقات الإقتصادية يمكن أن يلعب دوراً جوهرياً في تحقيق الإستقرار السياسي للمنطقة والعالم.
كلمات رئيسية
معالي وزير المالية اللبناني ياسين جابر: إلتزامنا الإصلاح والتعافي لم يتزعزع
في الكلمات الرئيسية، رأى وزير المالية اللبناني ياسين جابر «أن لبنان يمرُّ بواحدة من أكثر المراحل قسوة في تاريخه الحديث، فالحرب المستمرة عليه فرضت أثماناً بشرية وإقتصادية باهظة، وحوّلت قرى بأكملها الى ركام، وإقتلعت مجتمعات من أراضٍ إرتبطت بها عبر أجيال متعاقبة، وعرّضت مئات الألوف للنزوح ودمّرت المنازل والبنى التحتية وإندثر جزء من التراث الثقافي الذي يعود إلى قرون، كما وتعطّلت الأنشطة الاقتصادية بشكل كبير وتعرّضت المالية العامة لضغوط هائلة»، مؤكداً أنه ورغم التحدّيات الجسيمة، فإن صمود الشعب اللبناني لا يزال راسخاً، قائلا: «إلتزامنا الإصلاح والتعافي لم يتزعزع، ونواصل العمل على تعزيز الحوكمة والحفاظ على إستمرارية المؤسسات ووضع الأسس اللازمة للتعافي وإعادة الإعمار وتحقيق نمو مستدام».
وأكدّ الوزير جابر «نظرة لبنان الثابتة الى برنامج مدعوم من صندوق النقد الدولي بإعتباره ركيزة أساسية في إستراتيجة التعافي وإستعادة الثقة وإطاراً يساعد لبنان على حشد التمويل الخارجي ودعم العودة المستدامة الى النمو والإستقرار»، مشدّداً على «أن مستقبل التعاون الأوروبي العربي يجب ألاّ يقتصر على إدارة الأزمات، بل ينبغي أن يستند إلى رؤية مشتركة لتعزيز المرونة الإقتصادية، والتكامل الإقليمي، والإستثمار، والنمو المستدام».
معالي الدكتور محمد معيط: دور الشراكة العربية – الأوروبية
وأكد الدكتور محمد معيط، المدير التنفيذي لصندوق النقد الدولي، واشنطن، «أن المرونة الإقتصادية أصبحت ضرورة لا غنى عنها»، مشدّداً على أهمية تطبيق الدول إصلاحات حقيقية ودعم الإستثمار، مركّزاً على ضرورة الإستثمار في الأفراد وبناء بنية تحتية قوية، ومؤكداً دور الشراكة العربية – الأوروبية الفعّال في تحقيق الإستقرار والنمو المستدام، داعياً إلى إتباع سياسات ذكية تساعد في تكامل الموارد والخبرات لمواجهة التحدّيات العالمية.
لم تعد بطولة كأس العالم لكرة القدم مجرّد منافسة رياضية تجمع أفضل منتخبات العالم، بل أصبحت إحدى أبرز أدوات الدبلوماسية الإقتصادية والقوة الناعمة في العصر الحديث. فالحدث يستقطب مليارات المشاهدين، ويجمع قادة الدول وصنّاع القرار ورجال الأعمال والمستثمرين والإعلام العالمي في منصّة واحدة، ما يجعل منه فرصة إستراتيجية لتعزيز المكانة الدولية للدول المستضيفة، وترسيخ صورتها، وإستقطاب الإستثمارات، وتنشيط السياحة، وفتح آفاق جديدة للتعاون الإقتصادي.
وقد أثبتت التجارب المتعاقبة، أن الدول لم تعد تتنافس على إستضافة كأس العالم لأسباب رياضية فحسب، بل لما يحققه الحدث من مكاسب إقتصادية وسياسية وإستراتيجية طويلة الأجل، إذ يشكل منصّة لإبراز قدراتها التنظيمية والتكنولوجية، وتعزيز حضورها على الساحة الدولية، وبناء شراكات إقتصادية وتجارية جديدة.
وفي موازاة ذلك، يبرز القطاع المالي والمصرفي بوصفه أحد الركائز الداعمة لهذا الحدث العالمي، من خلال توفير البنية التحتية المالية التي تضمن إنسيابية العمليات الإقتصادية المصاحبة للبطولة، بما يشمل أنظمة الدفع الإلكتروني، والتحويلات المالية، وتمويل مشاريع البنية التحتية، وإدارة التدفقات النقدية، والخدمات المصرفية المقدمة للأفراد والشركات والزوار.
كما تشكل البطولات العالمية فرصة مهمة للمصارف لتسريع التحوُّل الرقمي، وتوسيع إستخدام حلول الدفع عبر الهاتف المحمول والمحافظ الإلكترونية، وتعزيز الإبتكار في الخدمات المالية، بما يواكب الزيادة الكبيرة في حركة المدفوعات والتجارة والسياحة خلال فترة البطولة، ويسهم في ترسيخ الثقة بالمنظومة المالية للدولة المستضيفة.
ومن جهة أخرى، تتيح هذه الأحداث للمصارف بناء شراكات مع شركات التكنولوجيا المالية (FinTech)، وشبكات الدفع العالمية، والمؤسسات الاستثمارية، بما يعزز الإبتكار المالي ويرفع كفاءة الخدمات المقدمة للعملاء، فضلاً عن إستقطاب شرائح جديدة من المستخدمين، ولا سيما الشباب، الذين يعتمدون بصورة متزايدة على الحلول الرقمية في معاملاتهم اليومية.
وبالنسبة إلى الدول العربية، فقد برهنت التجربة، ولا سيما إستضافة دولة قطر لبطولة كأس العالم 2022، على أن الأحداث الرياضية الكبرى يمكن أن تتحوّل إلى منصّة لتعزيز التنمية الإقتصادية، وتسريع التحوُّل الرقمي، وترسيخ المكانة الدولية للدولة، وإبراز قدرتها على تنظيم فعاليات عالمية وفق أعلى المعايير.
وفي هذا السياق، تمتلك المصارف العربية فرصة مهمة للإستفادة من هذا التحوُّل عبر تطوير منتجاتها الرقمية، وتعزيز حلول الدفع الحديثة، وتمويل المشاريع المرتبطة بالإقتصاد الرياضي، والمشاركة في بناء منظومة مالية أكثر كفاءة وإبتكاراً، بما يدعم النمو الإقتصادي ويعزّز التكامل المالي العربي.
في المحصّلة، إن القيمة الحقيقية لكأس العالم لا تكمن في الجانب الرياضي وحده، وإنما في قدرته على الجمع بين الإقتصاد والدبلوماسية والإستثمار والتكنولوجيا في حدث عالمي واحد. ومن هنا، فإن دور القطاع المصرفي لا يتمثل في قيادة هذا الحدث، بل في مواكبته وتوفير البيئة المالية التي تمكنه من تحقيق أقصى أثر إقتصادي وتنموي، بما يخدم مصالح الدول والمجتمعات على حدّ سواء.
«الأهلي المصري» يتعاون مع «ماستركارد» لإطلاق بطاقة الخصم المباشر
للشركات بالدولار لتسهيل المدفوعات عبر الحدود
أعلن البنك الأهلي المصري، بالتعاون مع ماستركارد، عن إطلاق بطاقة الخصم المباشر للشركات بالدولار، وهي حلٌّ رائدٌ مُصمّمٌ لتمكين الشركات المصرية، وتشمل الشركات الكبرى والشركات الصغيرة والمتوسطة، من الوصول السلس إلى أسواق التجارة العالمية.
وقالت صرّحت سهى التركي، نائب الرئيس التنفيذي للبنك الأهلي المصري: «إن التعاون يمثل مع «ماستركارد» يعكس إلتزام البنك المتواصل بتمكين الشركات المصرية وتقديم حلول دفع مبتكرة للشركات الصغيرة والمتوسطة والكبيرة وتبسيط المعاملات عبر الحدود، وإتاحة حلول لسداد المدفوعات بالدولار للموردين الدوليين ومزوّدي الخدمات والمنصات الرقمية بشكل آمن ومبسط، بالإضافة إلى إدماج الشركات في الإقتصاد العالمي، وفتح فرص جديدة أمامها في السوق، وتمكينها من المنافسة بثقة على الساحة الدولية من خلال تعزيز بيئة الأعمال في مصر وتسريع تطوير البنية التحتية للمدفوعات الرقمية في ظل تسارع التحوّل الرقمي في مصر وهو ما يعزّز كفاءة العمليات ويدعم النمو المستدام، ويرفع الكفاءة التشغيلية للمشركات، إضافة الى تمكين العملاء من تنفيذ عمليات الشراء الخارجية وإدارة المدفوعات الدولية بما يدعم توفير منظومة مدفوعات متكاملة تدعم التجارة عبر الحدود وتعزّز مرونة وإستمرارية أعمال الشركات».
من جهته، أوضح محمد عاصم، مدير عام «ماستركارد» في مصر والعراق ولبنان وسوريا: «نؤمن في ماستركارد، بأن التجارة الشاملة العابرة للحدود هي أساس النمو الإقتصادي المستدام، ويعكس تعاوننا مع البنك الأهلي المصري إلتزامنا المشترك تزويد الشركات بالأدوات اللازمة للنجاح في ظل وجود إقتصاد رقمي متقدّم. ومن خلال بنيتنا التحتية العالمية الآمنة للمدفوعات، نُمكّن الشركات من التجارة بثقة والتوسع خارج الحدود».
Les principales personnalitéslors de l’ouverture du sommet bancaire se tiennent debout pour
l’hymne national français (La Marseillaise)
Organisé par l’Union des Banques Arabes (UBA), le Sommet Économique et Bancaire Euro-Arabe s’est tenu à Paris les 4 et 5 juin 2026, réunissant plus de 150 décideurs et experts issus de plus de 20 pays. Dans un contexte marqué par les recompositions géopolitiques, les défis énergétiques et les mutations technologiques, cette rencontre a constitué une plateforme de dialogue visant à renforcer le partenariat euro-arabe et à contribuer à l’émergence d’un nouvel équilibre économique et financier mondial.
Présentépar des représentants officiels et des représentants des secteurs bancaire arabe
et européen lors de la cérémonie d’ouverture du sommet bancaire
Sous le Haut Patronage de Son Excellence Monsieur Emmanuel Macron, Président de la République française, l’Union des Banques Arabes (UBA), en partenariat avec la Fédération Bancaire Française (FBF), la Fédération Bancaire Européenne (EBF), l’Union pour la Méditerranée (UpM), l’Union Bancaire Francophone (UBF) et la Chambre de Commerce Franco-Arabe (CCFA), a organisé les 4 et 5 juin 2026 à Paris le Sommet Économique et Bancaire Euro-Arabe 2026 sous le thème : «Vers un nouvel équilibre économique et financier mondial». Plus de 150 hauts responsables issus de plus de 20 pays arabes et européens ont participé à cette rencontre de haut niveau, qui a réuni ministres, gouverneurs de banques centrales, dirigeants d’institutions financières, représentants d’organisations internationales, régulateurs, investisseurs et experts économiques.
Organisé dans un contexte marqué par les recompositions géopolitiques, les défis énergétiques, les mutations technologiques et les transformations profondes de l’économie mondiale, le Sommet a constitué une plateforme privilégiée de dialogue et de coopération entre l’Europe et le monde arabe. Les échanges ont porté sur les perspectives de croissance, les investissements croisés, la résilience des systèmes financiers, la transition énergétique, l’intelligence artificielle et la cybersécurité.
L’ouverture officielle a été marquée par les interventions de nombreuses personnalités de premier plan, notamment M. Mohamed El-Etreby, Président de l’Union des Banques Arabes, Mme Maya Atig, Directrice Générale de la Fédération Bancaire Française, M. Raoul Delamare, Président de la Chambre de Commerce Franco-Arabe, M. Gérard Mestrallet, Envoyé spécial du Président de la République française pour le Corridor économique Inde–Moyen-Orient–Europe (IMEC), S.E. M. Yassine Jaber, Ministre des Finances de la République libanaise, S.E. Dr. Mohamed Maait, Directeur Exécutif au Fonds Monétaire International, S.E. M. Nasser Kamel, Secrétaire Général de l’Union pour la Méditerranée, ainsi que plusieurs responsables gouvernementaux, financiers et économiques de premier plan.
Les débats ont souligné l’importance de renforcer les partenariats euro-arabes afin de faire face aux défis du nouvel ordre économique mondial, de soutenir les investissements stratégiques, d’accélérer les transitions numérique et énergétique et de promouvoir des mécanismes de coopération capables de renforcer la stabilité économique et financière régionale et internationale.
Le Sommet a également été marqué par la remise du Prix du Leadership & Vision 2026 à Son Excellence M. Ali bin Ahmed Al Kuwari, Ministre des Finances de l’État du Qatar, ainsi que du Prix du Gouverneur de l’Année 2026 à Son Excellence M. Naji Mohamed Issa Belgacem, Gouverneur de la Banque Centrale de Libye, en reconnaissance de leurs contributions remarquables au développement économique et à la stabilité financière.
Pour plus d’informations, veuillez suivre le lien ci-joint :
une dynamique renouvelée de coopération et de modernisation bancaire
Dans le cadre de sa mission visant à consolider les partenariats bancaires arabes et à accompagner les dynamiques de modernisation du secteur financier régional, le Secrétaire Général de l’Union des Banques Arabes (UBA), Dr. Wissam Fattouh, a effectué une série de rencontres de haut niveau en Libye avec plusieurs institutions bancaires majeures du pays
Banque Al Joumhouria: cap sur la formation et le développement des compétences
Au siège de la Banque Al Joumhouria, Dr Fattouh, accompagné de M. Hani Abdallah, Directeur régional de l’UBA pour l’Égypte, la Libye et le Soudan, a rencontré le Directeur Général de la banque, M. Nouri Abouflija, ainsi que plusieurs responsables des ressources humaines et directeurs de départements.
Les discussions ont porté sur le renforcement de la coopération institutionnelle, le développement des capacités professionnelles et l’accompagnement des programmes de transformation et de modernisation engagés par la banque. Les deux parties ont également évoqué les défis opérationnels rencontrés par les différentes directions ainsi que les moyens d’améliorer la qualité des services bancaires proposés à la clientèle.
À l’issue de cette réunion, un accord a été conclu autour d’un vaste programme de formation s’étendant sur une année complète, en coordination avec le département formation de l’UBA et plusieurs autres directions de l’Union, notamment les relations publiques, les affaires juridiques et les deux magazines officiels de l’Union des Banques Arabes, publiés en arabe et en français.
Pour plus d’informations, veuillez suivre le lien ci-joint :
Dans le secteur des services d’information et de notation de crédit, la société Egyptian Credit Bureau (ISEC) a également annoncé plusieurs évolutions au sein de son management.
Parmi les nominations marquantes du secteur bancaire égyptien figure également celle de M. Ahmed Issa au poste de Président Exécutif d’Abu Dhabi First Bank Egypt. Cette nomination confirme l’orientation stratégique de la banque visant à consolider sa présence en Égypte et à renforcer ses activités dans les domaines de la banque de financement, de l’investissement et des services aux entreprises.
Banque Misr a, de son côté, annoncé la nomination de M. Amr El Nekhely au poste de Vice-Président Exécutif. Cette nomination intervient dans le cadre des efforts continus de la banque visant à renforcer son équipe dirigeante et à soutenir ses projets de développement.
Banque Misr poursuit actuellement une stratégie axée sur l’innovation bancaire, l’inclusion financière, la transformation digitale et le soutien aux grands projets de développement économique en Égypte.
M. Mohamed Karim a été nommé Président Exécutif de l’institution, avec pour mission de poursuivre le développement des solutions d’analyse de données et des services de renseignement de crédit destinés au secteur financier égyptien.
Par ailleurs, Mme Souinara El Asmar a été nommée Vice-Présidente Exécutive de l’ISEC. Cette nomination s’inscrit dans le cadre des efforts visant à renforcer les capacités opérationnelles et stratégiques de l’institution dans un environnement financier de plus en plus orienté vers la donnée et les technologies financières.
Le secteur bancaire et financier égyptien poursuit sa dynamique de modernisation et de consolidation de ses équipes dirigeantes à travers une série de nominations et de renouvellements de mandats approuvés récemment par les assemblées générales de plusieurs banques et institutions financières majeures du pays. Ces décisions traduisent la volonté des établissements concernés de renforcer leur gouvernance, d’accompagner leurs stratégies de croissance et de poursuivre les efforts de transformation du secteur financier égyptien.
Abdelhamid Abou Moussa reconduitàla têtede la Banque Faisal Islamique d’Égypte
Les instances compétentes de la Banque Faisal Islamique d’Égypte ont approuvé le renouvellement du mandat de M. Abdelhamid Abou Moussa en qualité de Gouverneur de la banque. Cette reconduction témoigne de la confiance accordée à son leadership ainsi qu’à son expérience de longue date dans le secteur bancaire islamique.
Sous sa direction, la banque a poursuivi le développement de ses activités et renforcé sa présence au sein du marché bancaire égyptien, notamment dans les domaines de la finance islamique, de l’inclusion financière et des services numériques.
Tarek Fayad renouveléau poste de Chief Executive Officer d’Al-Masraf Al-Mottahed
M. Tarek Fayad a également été reconduit dans ses fonctions de Président Exécutif (Chief Executive Officer) d’Al-Masraf Al-Mottahed (United Bank). Cette décision reflète les résultats positifs enregistrés par la banque au cours des dernières années ainsi que les avancées réalisées en matière de transformation digitale et d’expansion des services financiers.
Le renouvellement de son mandat intervient dans un contexte marqué par l’évolution rapide du secteur bancaire égyptien et la nécessité pour les banques de renforcer leur compétitivité et leur capacité d’innovation.
Hazem Hegazy confirméàla direction exécutive d’Al Baraka Bank Egypt
Les actionnaires d’Al Baraka Bank Egypt ont validé le renouvellement du mandat de M. Hazem Hegazy au poste de Président Exécutif.
Figure reconnue du secteur bancaire régional, M. Hegazy poursuit ainsi sa mission visant à consolider la position de la banque sur le marché égyptien.
La banque continue de développer ses services bancaires islamiques, tout en mettant l’accent sur la digitalisation, l’expérience client et le financement des petites et moyennes entreprises.
Najib Fakhoury nomméVice-présidentrégional de la Sociétéfinancière internationale pour le Moyen-Orient et l’Asie centrale
La Société financière internationale (IFC), branche du Groupe de la Banque mondiale dédiée au développement du secteur privé, a annoncé la nomination de Najib Fakhoury au poste de Vice-président régional pour le Moyen-Orient et l’Asie centrale.
Basé au bureau régional de l’IFC à Dubaï, il sera chargé de piloter les activités de l’institution dans une région couvrant 21 pays et près de 700 millions d’habitants. À ce titre, il supervisera un portefeuille d’investissements de plus de 11 milliards de dollars, avec pour mission de renforcer la mobilisation des capitaux privés, de favoriser la création d’emplois et d’accompagner le développement d’un secteur privé plus dynamique et inclusif.
À l’occasion de sa nomination, Najib Fakhoury a souligné l’importance de mettre à profit l’expertise mondiale du Groupe de la Banque mondiale afin d’attirer davantage d’investissements privés, de soutenir les économies en transition et de répondre aux principaux défis auxquels la région est confrontée, notamment en matière de développement économique, d’infrastructures, de sécurité alimentaire, d’eau, d’énergie et de financement.
Membre du Groupe de la Banque mondiale depuis 2019, Najib Fakhoury bénéficie d’une solide expérience dans les secteurs public et privé. Il a notamment occupé les fonctions de ministre du Plan et de la Coopération internationale, ministre d’État chargé du Développement du secteur public et des Grands projets en Jordanie, ainsi que Directeur du Cabinet de Sa Majesté le Roi Abdullah II. Il est également reconnu pour son rôle dans le développement de la Zone économique spéciale d’Aqaba et dans la promotion des partenariats public-privé.
Khaleeji Bank, l’un des principaux établissements bancaires islamiques au Royaume de Bahreïn, a annoncé la nomination de M. Abdulkarim Mohammed Alzakari en qualité de Président-directeur général par intérim, succédant à M. Al Qassibi.
Cette nomination traduit la confiance du Conseil d’administration dans les compétences de M. Alzakari ainsi que dans son expérience ap profondie du secteur bancaire islamique, notamment dans les domaines de la gestion des risques, de la finance et du crédit.
Fort de près de 20 ans d’expérience dans le secteur bancaire, M. Alzakari rejoint Khaleeji Bank en 2020, où il a occupé plusieurs postes de direction, dont celui de Directeur financier. À ce titre, il a contribué à renforcer la gestion des ressources financières de la banque, à soutenir sa rentabilité et à préserver la solidité de sa situation financière.
Son parcours au sein de la banque a également été marqué par son rôle dans le renforcement de la gouvernance, de la gestion des risques et de l’efficacité opérationnelle. Il a, par ailleurs, supervisé plusieurs fonctions stratégiques, notamment les ressources humaines, le développement des affaires et la stratégie.
Alzakari est titulaire d’un MBA de la London Business School et d’une licence en gestion des risques financiers et d’investissement de Bayes Business School, anciennement Cass Business School, City, University of London. Il détient également la certification Chartered Financial Analyst (CFA), la certification Professional Risk Manager (PRM), ainsi que plusieurs qualifications avancées en finance quantitative et en gestion des risques.
À cette occasion, M. Yousif Abdullah Taqi, Président du Conseil d’administration de Khaleeji Bank, a salué les compétences de M. Alzakari, soulignant que son expérience, sa vision stratégique et son parcours au sein de la banque contribueront à poursuivre la dynamique de croissance et à consolider la position de Khaleeji Bank dans le secteur bancaire.
Pour sa part, M. Abdulkarim Mohammed Alzakari a exprimé sa reconnaissance au Conseil d’administration pour la confiance accordée, affirmant sa volonté de travailler avec les équipes de la banque afin de poursuivre les acquis réalisés, de renforcer l’efficacité opérationnelle et de développer des services et produits répondant aux attentes de la clientèle.
Cette nomination s’inscrit dans la stratégie de Khaleeji Bank visant à assurer la continuité de sa performance institutionnelle, à renforcer sa stabilité et à soutenir son développement futur en tant qu’acteur majeur de la finance islamique au Royaume de Bahreïn.
Photo: avec l’aimable autorisation de Khaleeji Bank.
Walid El-Nohas nomméVice-Président du Conseil d’administration de Banque Nasser Social
Le Conseil d’administration de Banque Nasser Social, présidé par Mme Maya Morsi, Ministre égyptienne de la Solidarité sociale, a annoncé la nomination de M. Walid El-Nohas au poste de Vice-Président du Conseil d’administration de la banque.
Cette nomination s’inscrit dans le cadre de la stratégie de développement et de modernisation de la banque, visant à renforcer son rôle social et son positionnement en tant qu’institution financière engagée au service du développement communautaire et de l’inclusion économique.
Lors de la réunion du Conseil d’administration tenue au siège principal de la banque, Mme Maya Morsi a salué les efforts de l’ancien Vice-Président, M. Osama El-Sayed, pour sa contribution au développement de l’institution, tout en exprimant sa confiance dans la capacité de M. Walid El-Nohas à poursuivre la dynamique de croissance et à accompagner les projets d’expansion de la banque.
Le Conseil a également passé en revue les principaux indicateurs financiers de l’établissement pour la période allant du 1er juillet au 31 décembre 2025. Les résultats ont confirmé la poursuite d’une croissance soutenue des activités de la banque, avec un total de bilan atteignant 61,4 milliards de livres égyptiennes, tandis que les financements et facilités accordés à la clientèle se sont élevés à 39 milliards de livres, en hausse de 9 %. Les dépôts ont, quant à eux, atteint 25 milliards de livres, traduisant la confiance croissante des clients envers la banque et la solidité de sa gestion.
La banque a également enregistré un bénéfice net de 3,87 milliards de livres égyptiennes à fin décembre 2025, contre 3,23 milliards durant la même période de l’exercice précédent, soit une progression de 20 %.
Dans le domaine de la responsabilité sociétale, M. Walid El-Nohas a souligné la poursuite des initiatives de la banque en faveur de l’autonomisation économique et du soutien aux catégories les plus vulnérables, notamment à travers des financements à conditions préférentielles, des prêts sociaux sans intérêts ainsi que des contributions au soutien du secteur de la santé et des programmes d’assistance sociale.
Samer Alabed au poste de nouveau Directeur Général
(Chief Executive Officer) de la banque
M. Alabed a rejoint United Gulf Bank le 11 mai 2026, fort de plus de 25 années d’expérience internationale dans les secteurs bancaire et des services financiers à travers les pays du Golfe et les marchés financiers internationaux.
Avant de rejoindre UGB, M. Alabed occupait le poste de Chief Executive Officer de HSBC Bank Middle East Limited au Koweït, où il supervisait les activités de banque de financement et d’investissement (Wholesale Banking) et contribuait au renforcement de la position de HSBC en tant que première banque étrangère du pays.
Son parcours comprend également la direction des ventes institutionnelles pour les marchés mondiaux de HSBC dans la région MENA, couvrant des produits de trésorerie tels que les titres à revenu fixe, les opérations de change ainsi que les marchés actions. Auparavant, il a travaillé au sein de Morgan Stanley à Londres, dans l’équipe Central Bank and Structured Sales dédiée à la région CEEMEA.
M. Alabed est diplômé en gestion économique et détient la certification CFA depuis 2001
Bank ABC nomme Paul Jennings au poste de Directeur Général
(Chief Executuve Officer) du Groupe
Bank ABC a annoncé la nomination de M. Paul Jennings au poste de Chief Executive Officer du Groupe, à compter du 5 août 2026, à la suite de l’approbation du Conseil d’administration et de la Banque centrale de Bahreïn. Cette nomination s’inscrit dans la volonté du Groupe de consolider sa trajectoire de croissance et de renforcer la continuité de son leadership à l’échelle internationale.
Fort d’une carrière bancaire internationale de près de quatre décennies, Paul Jennings a occupé plusieurs fonctions de direction au Royaume-Uni et en Europe, tout en développant une connaissance approfondie du Groupe Bank ABC et de ses différents marchés d’activité. Il avait notamment exercé les fonctions de Managing Director et Chief Executive Officer de ABC International Bank plc à Londres, où il a piloté une phase de croissance durable, renforcé les relations avec les autorités de régulation et contribué au développement des dispositifs de gouvernance, de gestion des risques et des activités commerciales. Il occupe actuellement le poste de Chief Executive Officer de la banque British Arab Commercial Bank à Londres.
Dans le cadre de cette transition, M. Brandon Hopkins, qui assurait les fonctions de CEO par intérim depuis le 1er février 2026, continuera d’accompagner le Groupe à titre consultatif durant une période transitoire afin d’assurer la continuité des opérations et la fluidité du processus de passation. Le Groupe a salué son engagement et son rôle dans la conduite de la banque au cours d’une période marquée par un contexte régional particulièrement complexe.
Commentant cette nomination, M. Naji Belkhadem, Président du Conseil d’administration du Groupe Bank ABC, a souligné que le retour de Paul Jennings au sein du Groupe constitue un atout stratégique, mettant en avant son expérience internationale, ses qualités de leadership ainsi que sa parfaite connaissance du modèle opérationnel et des marchés du Groupe. Il a également affirmé que, dans un environnement mondial en mutation rapide, le Conseil d’administration est convaincu que Paul Jennings dispose, aux côtés de l’équipe dirigeante, des compétences nécessaires pour conduire Bank ABC vers une nouvelle phase de développement et de création de valeur durable.
De son côté, Paul Jennings s’est déclaré honoré de la confiance accordée par le Conseil d’administration, affirmant son ambition de travailler étroitement avec les équipes du Groupe afin de consolider les acquis de Bank ABC, poursuivre ses priorités stratégiques et renforcer la valeur apportée aux clients et aux parties prenantes.
À travers cette nomination, Bank ABC réaffirme sa volonté de poursuivre l’exécution de sa stratégie, de renforcer ses standards de gouvernance et de maintenir une performance cohérente à travers l’ensemble de son réseau international.
Directrice de la région Moyen-Orientàla Banque mondiale
La Banque mondiale a annoncé la nomination de Dalia Khalifa au poste de Directrice de la région Moyen-Orient, couvrant l’Iran, l’Irak, la Jordanie, le Liban et la Syrie. Basée à Amman, elle succède à Jean-Christophe Carret, qui occupait cette fonction depuis quatre ans.
À ce titre, Dalia Khalifa dirigera les stratégies et les opérations de la Banque mondiale dans les cinq pays de la région, en étroite collaboration avec les gouvernements, les partenaires au développement, le secteur privé et les autres parties prenantes. Elle aura pour mission d’accompagner les priorités nationales en matière de développement, de promouvoir une croissance durable et inclusive, de renforcer les infrastructures, de soutenir le développement du capital humain et d’encourager la création d’emplois, tout en contribuant aux réformes économiques et à l’amélioration de la gouvernance.
Entrée au sein du Groupe de la Banque mondiale en 2004, Dalia Khalifa possède plus de vingt ans d’expérience dans les domaines du développement, du financement, de l’investissement et du développement du secteur privé. Avant cette nomination, elle occupait le poste de Directrice régionale de la Société financière internationale (IFC) pour l’Afrique centrale et l’Afrique de l’Ouest anglophone, basée à Lagos, où elle supervisait les opérations d’investissement et les services de conseil.
Au cours de sa carrière, elle a également exercé plusieurs fonctions de direction au sein du Groupe de la Banque mondiale dans les domaines de l’investissement, du climat des affaires, du commerce, de la compétitivité, de la macroéconomie et de l’emploi des jeunes.
Le Conseil de la Ligue des États arabes a adopté à l’unanimité la nomination du diplomate égyptien Nabil Fahmy au poste de Secrétaire général de la Ligue des États arabes pour un mandat de cinq ans, à compter du 1er juillet 2026. Il succède à M. Ahmed Aboul Gheit, dont le mandat est arrivé à son terme le 30 juin 2026.
Cette nomination intervient dans un contexte régional particulièrement complexe, marqué par de profondes mutations géopolitiques et de nombreux défis politiques, économiques et sécuritaires, qui confèrent une importance accrue au rôle de la Ligue des États arabes dans le renforcement de l’action arabe commune.
Figure reconnue de la diplomatie égyptienne, Nabil Fahmy possède une carrière de plus de quatre décennies au service de la politique étrangère de son pays. Il a notamment occupé les fonctions de ministre des Affaires étrangères de l’Égypte de 2013 à 2014, d’ambassadeur d’Égypte aux États-Unis (1999 – 2008) et au Japon (1997-1999), ainsi que plusieurs postes de responsabilité au sein des missions permanentes de l’Égypte auprès des Nations Unies.
Parallèlement à son parcours diplomatique, il s’est distingué dans le domaine académique en fondant l’École des affaires internationales et des politiques publiques de l’Université améri-caine du Caire, dont il a assuré le décanat pendant plusieurs années. Auteur de plusieurs ou-vrages consacrés aux relations internationales et à la diplomatie, il est considéré comme l’une des personnalités arabes les plus influentes dans le domaine des affaires stratégiques.
Avec cette nomination, Nabil Fahmy devient le neuvième Secrétaire général de la Ligue des États arabes depuis sa création en 1945, et le huitième ressortissant égyptien à occuper cette haute fonction.
Le secteur bancaire en Syrie connaît des changements rapides qui reflètent une orientation claire vers sa restructuration et le renforcement de son rôle dans le soutien de l’économie nationale, notamment à l’ombre des défis imposés durant les années de révolution et de sanctions.
Avec l’émergence de partenariats régionaux et internationaux, en particulier avec le Qatar, les contours d’une nouvelle phase se dessinent, pour réintégrer le système financier syrien dans l’ordre financier mondial et à créer un environnement bancaire susceptible de financer la reconstruction et de stimuler l’investissement.
Des changements de qualité dans la structure de propriété bancaire
L’annonce de l’acquisition de 49 % d’une banque syrienne par un groupe qatari constitue une étape charnière dans le développement du secteur bancaire.
Le gouverneur de la Banque centrale de Syrie, Abdelkader Husriya, a déclaré à la fin du mois que cette opération reflète une vision d’avenir pour un marché prometteur et confirme la confiance des investisseurs étrangers dans les capacités de l’économie syrienne.
Cet investissement ne représente pas seulement une transaction financière, mais constitue également un portail d’accès pour le transfert de savoir-faire et de technologies bancaires modernes, ainsi que pour le renforcement des normes de gouvernance et de transparence au sein des banques syriennes.
Cette initiative s’inscrit dans le cadre d’une stratégie plus large adoptée par la Banque centrale de Syrie en vue de réactiver le rôle des banques dans la mobilisation de l’épargne locale et son orientation vers le financement des projets productifs, ce qui est essentiel dans la phase de reconstruction.
D’autres opérations similaires devraient suivre, ouvrant la voie à l’entrée de nouveaux partenaires et renforçant la compétitivité du secteur bancaire.
Dans le cadre de cet accord, conclu à Damas, la société Masaref Holding, filiale d’Invest Capital, acquiert une part de 49 % dans la Banque Shahba, marquant une nouvelle phase dans son expansion régionale et dans le renforcement de sa présence dans le secteur des services financiers.
La coopération syro-qatarie : levier de réforme financière
La coopération entre la Syrie et le Qatar constitue l’un des principaux piliers de transformation du secteur financier. Un projet d’évaluation globale du secteur bancaire et financier a été signé avec le soutien du Fonds qatari pour le développement et d’Oliver Wyman, en présence du ministre des Finances Mohammad Yesser Berniyeh, à la mi-mois.
Ce projet vise à réaliser une évaluation précise des banques et des institutions financières non bancaires, en vue de l’élaboration d’une feuille de route de réforme globale.
Au-delà de ses aspects techniques, ce projet revêt une dimension stratégique consistant à reconstruire la confiance dans le secteur financier syrien et à améliorer sa capacité à se conformer aux normes internationales, notamment celles relatives à la lutte contre le blanchiment d’argent et le financement du terrorisme.
Il reflète également l’engagement à long terme du Qatar à contribuer à la reprise de l’économie syrienne, en renforçant les liens entre les secteurs public et privé et en améliorant l’environnement d’investissement.
Réintégration dans le système financier mondial
Parmi les évolutions les plus marquantes figurent les démarches visant à reconnecter le système bancaire syrien à la sphère financière internationale. Dans ce cadre, l’ouverture d’un compte de la Banque centrale syrienne auprès de la Réserve fédérale américaine constitue une étape à la fois symbolique et concrète vers le rétablissement des relations bancaires internationales.
Des accords parallèles sont également envisagés pour l’ouverture de comptes bancaires dans plusieurs pays européens, notamment en Allemagne, ainsi que des discussions en cours pour ouvrir un compte en France, ce qui renforcerait la capacité des banques syriennes à effectuer des transferts internationaux et à faciliter le commerce extérieur.
Si ces mesures sont menées à bien, elles contribueront à alléger les restrictions sur les flux financiers, à soutenir la stabilité du taux de change et à créer un environnement plus attractif pour les investisseurs étrangers, qui exigent un système bancaire connecté au monde pour sécuriser leurs investissements.
Création du marché de Damas des devises et de l’or
La Banque centrale de Syrie a annoncé la création du marché de Damas des devises et de l’or, comme étape clé dans le développement de la politique monétaire et l’établissement d’un marché de change équilibré et transparent conforme aux normes internationales.
Le gouverneur Abdelkader Husriya a indiqué que ce marché contribuera à renforcer la transparence grâce à la fourniture de données fiables et de mises à jour continues, ce qui soutiendra la confiance des acteurs économiques, limitera les spéculations non organisées et éliminera le marché noir ainsi que les marchés parallèles, pour la première fois depuis plus de soixante-dix ans.
Cette initiative s’inscrit dans le cadre d’un ensemble de mesures visant à restructurer le marché des changes et les professions financières qui y sont liées, avec l’engagement de la Banque centrale à poursuivre la mise en œuvre de sa stratégie globale pour assurer l’équilibre du marché des changes et soutenir le processus de reprise économique.
Le secteur bancaire, pilier de la reconstruction
Il est impossible d’évoquer la reconstruction de la Syrie sans souligner le rôle central du secteur bancaire dans son financement. Les banques constituent en effet le principal canal de mobilisation des ressources financières et de leur orientation vers les projets de développement, qu’il s’agisse d’infrastructures ou de secteurs productifs.
Ainsi, toute réforme de ce secteur aura un impact direct sur le rythme de la reprise économique, faisant du système bancaire un levier essentiel pour la stabilité et la croissance futures du pays.
Andre Chatta- source: SANA Syrian Arab News Agency
Le budget 2026, approuvé mardi par le prince héritier Mohammed ben Salmane lors d’une réunion du cabinet à Dammam, fixe les dépenses totales à 1,31 trillion de SR
Le déficit budgétaire devrait atteindre environ 165 milliards de SR en 2026, soit 3,3 % du PIB, grâce à des politiques de dépenses anticycliques ciblées
L’Arabie saoudite devrait générer des recettes de 1,15 trillion de francs suisses (306 milliards de dollars) en 2026, soit une augmentation de 5,1 pour cent par rapport à l’estimation de 2025, soulignant les gains du programme de diversification économique en cours du Royaume.
Le budget 2026, approuvé mardi par le prince héritier Mohammed ben Salmane lors d’une réunion du cabinet à Dammam, fixe les dépenses totales à 1,31 trillion de SR, soit un peu moins que les 1,34 trillion de SR prévus pour 2025, selon la déclaration budgétaire publiée par le ministère des Finances.
EN BREF
Les dépenses totales sont fixées à SR1.31 trillion, légèrement en dessous des SR1.34 trillion prévus pour 2025.
Le déficit budgétaire devrait atteindre environ 165 milliards de SR en 2026, soit 3,3 % du PIB, grâce à des politiques de dépenses anticycliques ciblées.
Le gouvernement donnera la priorité à l’efficacité des dépenses, à la modernisation des infrastructures et à l’amélioration des services publics.
Le ministère a déclaré que le gouvernement restait concentré sur l’amélioration de l’efficacité des dépenses, le renforcement de la qualité des services essentiels et l’avancement des giga-projets et des stratégies nationales prioritaires alignées sur les objectifs de Saudi Vision 2030.
“Ces efforts comprennent le développement continu des infrastructures, l’amélioration de la qualité de vie et le renforcement des services publics pour les citoyens, les résidents et les visiteurs”, indique le communiqué.
Les estimations révisées pour 2025 font état d’un déficit budgétaire de 245 milliards de SR, soit 5,3 % du produit intérieur brut. Le déficit devrait atteindre environ 165 milliards de SR en 2026, soit 3,3 % du PIB.
“Le déficit budgétaire devrait se maintenir à des niveaux plus bas à moyen terme, en raison de l’adoption par le gouvernement de politiques de dépenses anticycliques ciblées”, note le rapport.
“Le gouvernement s’est engagé à maintenir un équilibre entre la réponse aux cycles économiques et le respect des objectifs de viabilité budgétaire.
Le budget prévoit également une croissance du PIB réel de 4,6 % en 2026, conformément au chiffre indiqué dans la déclaration pré-budgétaire publiée en septembre.
Le prince héritier Mohammed ben Salmane a déclaré que le budget de l’État pour 2026 réaffirme l’engagement du Royaume à placer le bien-être des citoyens au centre des priorités du gouvernement.
Il a demandé aux ministres et aux fonctionnaires de mettre activement en œuvre les programmes et les projets décrits dans le budget – en particulier les initiatives de développement et les initiatives sociales qui font progresser la Vision saoudienne 2030 – en soulignant que les citoyens et leurs services restent la priorité absolue.
Selon l’agence de presse saoudienne, le prince héritier a noté que la transformation structurelle réalisée depuis le lancement de Vision 2030 a stimulé la croissance du secteur non pétrolier, maintenu l’inflation en dessous des moyennes mondiales, amélioré l’environnement des affaires, renforcé le rôle du secteur privé en tant que partenaire clé du développement, et positionné le Royaume en tant que centre économique et d’investissement mondial.
Il a déclaré que le gouvernement continuait à soutenir la croissance économique tout en maintenant la viabilité budgétaire, en améliorant la résistance de l’économie locale aux fluctuations mondiales et en soutenant la dynamique de développement. Ces objectifs sont atteints grâce à des politiques fiscales, économiques et sociales disciplinées et flexibles, à une planification à long terme et à l’utilisation stratégique d’outils de financement souverains dans le cadre d’une dette à moyen terme.
Le prince héritier a souligné que les indicateurs économiques positifs s’inscrivent dans le prolongement des réformes en cours dans le cadre de Vision 2030. Les estimations préliminaires font état d’une croissance du PIB réel de 4,6 %, tirée par une expansion de 4,8 % des activités non pétrolières, qui continuent d’ancrer la performance économique.
Il a souligné que le budget 2026 met en évidence l’engagement du gouvernement à renforcer la résilience et la flexibilité de l’économie locale, à soutenir une croissance durable et à lui permettre de relever les défis économiques mondiaux.
Il a réaffirmé l’accent mis par le Royaume sur la diversification de sa base économique, la stimulation de l’investissement et l’accélération de la transformation économique conformément à la Vision 2030.
L’Algérie dans le top 4 des plus grandes économies arabes et africaines, selon le critère de la PPA
Le Fonds monétaire international (FMI) a estimé le Produit intérieur brut (PIB) de l’Algérie attendu pour l’année 2026, selon le critère de la “parité de pouvoir d’achat” (PPA), à 915 milliards de dollars, avec des prévisions dépassant les 1.000 milliards à l’horizon 2029, ce qui place le pays parmi les quatre plus grandes économies de la région arabe et du continent africain.
La parité de pouvoir d’achat (PPA) est un outil analytique reposant sur la comparaison des niveaux de prix entre les pays. Elle prend en considération les écarts du coût de la vie ainsi que les prix des biens et services, permettant ainsi une évaluation plus précise de la taille des économies et de leur capacité réelle de production et de consommation, indépendamment des fluctuations des taux de change.
Par conséquent, contrairement au PIB nominal qui repose sur le taux de change officiel, le calcul du PIB selon la PPA s’effectue après ajustement de la valeur des montants en fonction du niveau de vie réel.
Les dernières données du Fonds, publiées récemment sur son site électronique, montrent que l’Algérie occupe le quatrième (4e) rang au niveau arabe en termes de PIB attendu en PPA pour 2026, tandis qu’au niveau africain, elle figure parmi les quatre premières économies aux côtés du Nigeria, de l’Egypte et de l’Afrique du Sud.
A l’échelle mondiale, le PIB de l’Algérie selon le critère de la PPA se positionne à la 39e position d’après les prévisions du FMI pour l’année 2026, après avoir occupé la 40e place en 2025.
Le FMI prévoit que l’économie algérienne poursuivra sa tendance haussière dans les années à venir, le PIB en PPA devant atteindre 956 milliards de dollars en 2027, puis 998 milliards en 2028, avant de s’établir à 1.041 milliards de dollars en 2029.
Il convient de noter que le PIB “nominal” de l’Algérie pour l’année 2026 devrait dépasser les 285 milliards de dollars, selon les données du FMI.
نظمه نادي رجال الأعمال بالشراكة مع مصرف اليمن البحرين الشامل
«ملتقى «جسور التمويل» بمشاركة نخبة من رواد الأعمال
نظّم نادي رجال الأعمال، بالشراكة مع مصرف اليمن البحرين الشامل، «ملتقى جسور التمويل»، وهو الملتقى الأول لرواد الأعمال، تحت شعار «نحو تمويل مستدام للمشاريع»، في حضور إياد ياسين، مدير فرع عدن في مصرف اليمن البحرين الشامل، وحبيب العزب، مدير إدارة التسويق في المصرف، وبمشاركة نخبة من رواد الأعمال والمهتمين بقطاع ريادة الأعمال والتمويل.
وقد إفتُتح الملتقى بكلمة ترحيبية ألقتها المديرة التنفيذية لنادي رجال الأعمال، الدكتورة سارة محفوظ، حيث عرضت أهداف الملتقى وأهميته «في تعزيز التواصل بين رواد الأعمال والجهات التمويلية، بما يُسهم في دعم المشاريع وتحقيق إستدامتها».
كما ألقى أمين محمد الريمي، مساعد المدير العام لمصرف اليمن البحرين الشامل، كلمة المصرف، أكد فيها «حرص المصرف على دعم رواد الأعمال والمشاريع الصغيرة والمتوسطة، وتعزيز الشراكة مع مختلف الجهات الداعمة للتنمية الإقتصادية».
وأدار أعمال الملتقى السيد أوسان عبدالقادر، فيما قدّم محمد السامعي، مدير إدارة النقود، عرضاً حول خدمات محفظة «شامل موني»، مشيراً إلى أبرز المزايا والخدمات التي توفّرها المحفظة الرقمية.
كما قدّم محمد الويسي، رئيس وحدة التمويل الأصغر والمتوسط، عرضاً تناول فيه الخدمات التمويلية التي يقدمها المصرف، وآليات التمويل والضمانات المطلوبة للإستفادة منها.
وإختُتمت فعّاليات الملتقى بورشة عمل تفاعلية ناقشت أبرز التحدّيات التي تواجه رواد الأعمال، وأسفرت عن عدد من التوصيات العملية الهادفة إلى تحسين بيئة ريادة الأعمال، وتوسيع فرص الوصول إلى التمويل المستدام، وتعزيز التعاون بين القطاع المصرفي ورواد الأعمال.
وقال الدكتور وسام فتوح في بيان النعي: «ببالغ الحزن والأسى، وبقلوبٍ مؤمنةٍ بقضاء الله وقدره، يتقدّم إتحاد المصارف العربية بأصدق التعازي وصادق المواساة إلى حضرة صاحب السمو الشيخ تميم بن حمد آل ثاني، أمير دولة قطر، وإلى الأسرة الكريمة، وإلى حكومة وشعب دولة قطر الشقيق، بوفاة صاحب السمو الأمير الوالد الشيخ حمد بن خليفة آل ثاني، الذي أفنى حياته في خدمة دولة قطر الشقيقة، وقاد مسيرة نهضتها الحديثة برؤية حكيمة وإستثنائية، وأسهم بدورٍ بارز في ترسيخ مكانتها وتعزيز حضورها على المستويين العربي والدولي، تاركاً إرثاً وطنياً وإنسانياً سيبقى حاضراً في تاريخ المنطقة. سائلين المولى عزّ وجلّ أن يتغمّد الفقيد بواسع رحمته ومغفرته، وأن يسكنه فسيح جناته، وأن يُلهم ذويه والشعب القطري الكريم جميل الصبر وحسن العزاء. إنا لله وإنا إليه راجعون».
Le paysage énergétique international connaît actuellement une profonde recomposition sous l’effet des tensions géopolitiques, de l’évolution des équilibres entre producteurs et des transformations du marché mondial de l’énergie. Dans ce contexte, le retrait des Émirats arabes unis de l’alliance OPEP+, annoncé en avril 2026, constitue un développement majeur susceptible d’influencer durablement les marchés pétroliers ainsi que les perspectives économiques et financières des pays producteurs.
L’analyse ci-après, élaborée par la Direction générale du Trésor (France), apporte un éclairage particulièrement pertinent sur les enjeux de cette évolution et sur ses conséquences potentielles pour l’économie mondiale.
Le retrait des Émirats arabes unis accentue le recul de l’influence de l’OPEP+
Les Émirats arabes unis ont annoncé leur retrait de l’Organisation des pays exportateurs de pétrole (OPEP), ainsi que de l’alliance OPEP+, à compter du 1er mai 2026. Cette décision marque une étape importante dans l’évolution de cette organisation fondée en 1960 afin de renforcer le pouvoir de négociation des pays producteurs de pétrole.
En 2025, les Émirats arabes unis représentaient le quatrième producteur de l’OPEP, avec une production d’environ 3,5 millions de barils par jour, soit près de 3,3 % de la production mondiale et plus de 8 % de la production totale de l’OPEP+. Leur retrait intervient dans un contexte de fortes tensions sur les marchés pétroliers, marqué notamment par les perturbations dans le détroit d’Ormuz ainsi que par les divergences croissantes concernant les quotas de production.
Les capacités réelles de production du pays, estimées à 4,3 millions de barils par jour, dépassent sensiblement les quotas qui lui étaient attribués, ce qui explique en partie cette décision stratégique.
Source : Direction générale du Trésor (France), d’après l’Agence internationale de l’énergie (AIE) et l’OPEP
Des conséquences limitées à court terme, mais significatives à moyen terme
À court terme, les marchés pétroliers ont relativement peu réagi à cette annonce, demeurant principalement attentifs à l’évolution de la situation géopolitique au Moyen-Orient.
À moyen terme, une augmentation de la production émirienne pourrait contribuer à accroître l’offre mondiale de pétrole une fois les tensions actuelles dissipées, exerçant ainsi une pression baissière sur les prix. L’ampleur de cet effet dépendra toutefois des investissements effectivement réalisés par les Émirats arabes unis afin d’accroître leurs capacités de production.
Une influence de l’OPEP en recul depuis plusieurs décennies
Cette décision s’inscrit dans une tendance de long terme caractérisée par une diminution progressive de l’influence de l’OPEP sur le marché mondial du pétrole.
Alors que l’organisation représentait près de 54 % de la production mondiale au début des années 1970, sa part est tombée à 34 % en 2024. Cette évolution s’explique notamment par la montée en puissance de nouveaux producteurs, tels que les États-Unis ou le Brésil, ainsi que par les difficultés rencontrées par certains membres pour respecter les quotas de production.
Ces évolutions soulèvent désormais des interrogations croissantes quant à la capacité future de l’alliance OPEP+ à exercer une influence déterminante sur l’équilibre des marchés énergétiques mondiaux.
Source : Direction générale du Trésor (France), d’après Energy Institute.
Source:
Adapté: de: Flash Conjoncture Pays avancés – Le retrait des EAU de l’OPEP+ accentue le recul de l’influence de l’organisation, Direction générale du Trésor (France), 7 mai 2026.
Auteures: Eléa Giraud et Lina Bourassi (Bureau Prev2).
Publié avec l’aimable autorisation de la Direction générale du Trésor. Cette adaptation est exclusivement éditoriale et ne modifie ni le fond de l’analyse ni les conclusions des auteures.
Investir dans la fragilité : Repenser les partenariats
euro-arabes pour la résilience et une croissance durable
Dr. Haneen Najem
Directrice Générale Arab Finance House Bank – Liban
Enseignante universitaire
École Supérieure des Affaires (ESA)
Le paysage mondial de l’investissement connaît une transformation profonde. Les investisseurs n’évaluent plus les opportunités uniquement à travers les indicateurs traditionnels tels que les perspectives de croissance, le potentiel des marchés et la rentabilité. Ils accordent désormais une attention croissante à la qualité de la gouvernance, à la résilience institutionnelle, à la crédibilité réglementaire ainsi qu’à la capacité des économies à résister aux perturbations, à s’adapter à l’incertitude et à préserver la confiance dans la durée.
Cette évolution reflète une réalité plus large. Le monde assiste à une reconfiguration des corridors commerciaux mondiaux, des alliances géopolitiques, des écosystèmes technologiques, des systèmes énergétiques et des priorités financières. Alors que la volatilité, la fragmentation et la concurrence stratégique deviennent des caractéristiques centrales de l’environnement international, les fondements mêmes sur lesquels reposent les décisions d’investissement évoluent également.
Pour l’Europe et la région arabe, ces transformations créent à la fois des opportunités et des défis. La coopération euro-arabe ne peut plus être envisagée uniquement sous l’angle traditionnel des échanges commerciaux et des flux de capitaux. Elle doit être comprise progressivement comme un partenariat stratégique lié à la durabilité institutionnelle, à la résilience économique, à la stabilité régionale, à la sécurité énergétique et alimentaire ainsi qu’à une prospérité partagée à long terme.
Dans ce contexte, une question fondamentale se pose:
À mesure que les investisseurs évaluent de plus en plus la résilience institutionnelle parallèlement aux opportunités de marché, comment les partenariats euro-arabes devraient-ils évoluer afin de soutenir l’investissement durable, en particulier dans les économies fragiles et en transition?
L’investissement dans des contextes de fragilité est devenu l’un des principaux défis stratégiques du paysage mondial de l’investissement. Dans de nombreuses économies, notamment celles qui sont fragiles ou en transition, les investissements évoluent dans des environnements marqués par la fragilité institutionnelle, les perturbations de la gouvernance, l’affaiblissement des systèmes publics, l’incertitude réglementaire et des risques géopolitiques élevés. Cela crée un paradoxe stratégique: les environnements qui présentent les besoins de développement les plus importants sont souvent ceux qui sont perçus comme comportant les risques d’investissement les plus élevés.
Pendant des décennies, la fragilité a été abordée principalement sous l’angle de la prudence et de l’évitement. Aujourd’hui, elle est devenue une question stratégique ayant des implications géopolitiques, économiques et financières qui dépassent largement les frontières nationales. La question n’est donc plus de savoir si l’investissement doit avoir lieu dans des environnements fragiles, mais plutôt comment concevoir des cadres d’investissement capables d’y fonctionner de manière durable.
Pour relever ce défi, il est nécessaire d’aller au-delà des approches conventionnelles et d’adopter des investissements sensibles à la gouvernance, des financements orientés vers la résilience et des modèles de développement fondés sur le partenariat. L’investissement durable ne se limite plus aux rendements financiers. Il consiste également à préserver la confiance, renforcer les institutions et favoriser la résilience à long terme. Dans de nombreux environnements fragiles, la confiance elle-même est devenue une forme d’infrastructure économique.
Le Liban offre une illustration particulièrement pertinente de ce défi. L’interaction entre fragilité et résilience y fournit de précieux enseignements sur la relation entre gouvernance, confiance et investissement pour les investisseurs, les décideurs publics, les institutions financières et les partenaires du développement. Le pays a connu l’une des crises financières et institutionnelles les plus graves de l’histoire récente. Il ne s’est pas simplement agi d’un ralentissement économique, mais d’un choc systémique multidimensionnel affectant simultanément la crédibilité institutionnelle, la stabilité financière, l’efficacité de la gouvernance, la confiance monétaire et la prévisibilité socio-économique.
Peu de pays ont connu une érosion simultanée de la confiance financière, de la crédibilité institutionnelle et de la stabilité économique à une telle échelle. Dans les environnements fragiles, les crises restent rarement isolées ; elles évoluent progressivement vers des cycles interdépendants affectant les institutions, les investissements, la confiance du public et la durabilité économique à long terme. Pourtant, le Liban démontre également une leçon essentielle: la fragilité n’élimine pas nécessairement le potentiel stratégique. Malgré ses défis, le pays dispose toujours d’un capital humain hautement qualifié, d’un dynamisme entrepreneurial important, d’une diaspora connectée à l’international, d’une expertise bancaire et financière reconnue, de solides compétences professionnelles et d’une position géographique stratégique.
L’expérience libanaise souligne un principe fondamental: l’investissement durable ne peut reposer uniquement sur les opportunités. Il nécessite une crédibilité institutionnelle, une gouvernance efficace, la transparence et la cohérence stratégique des politiques publiques. Les environnements fragiles exigent des cadres adaptatifs capables de concilier opportunité et protection, croissance et gouvernance, flexibilité et responsabilité.
Cette réalité favorise la transition des flux de capitaux traditionnels vers des écosystèmes d’investissement stratégiques. Si les environnements fragiles font désormais partie de la réalité mondiale de l’investissement, les approches elles-mêmes doivent évoluer. Ce dont nous avons besoin aujourd’hui n’est pas seulement davantage de financement, mais une architecture financière plus intelligente.
Les écosystèmes d’investissement intègrent des mécanismes de gouvernance, des exigences de transparence, des structures de partage des risques, des dispositifs de financement conditionnés à des étapes de réalisation et des cadres de responsabilité renforcés. Le capital à lui seul ne crée pas un développement durable ; ce sont les institutions qui le permettent. C’est pourquoi les investissements sensibles à la gouvernance deviennent de plus en plus importants comme outils pratiques permettant aux projets de survivre et de prospérer dans des environnements perturbés.
Dans ce contexte, plusieurs secteurs offrent d’importantes opportunités de coopération euro-arabe: les énergies renouvelables, les infrastructures de transition énergétique, l’économie numérique, les partenariats fintech, le développement des infrastructures digitales, l’innovation, la logistique, la santé, les technologies éducatives, les écosystèmes de PME, le tourisme durable et les services professionnels spécialisés.
La finance islamique peut également jouer un rôle stratégique au-delà de sa fonction traditionnelle de financement. Son accent sur le partenariat, le financement adossé à des actifs, le partage des risques et la création de valeur à long terme la rend particulièrement adaptée aux économies fragiles et en transition. Des instruments innovants tels que les sukuk, les sukuk verts, les structures mixtes de financement islamique et les véhicules d’investissement soutenus par les diasporas peuvent contribuer au financement des infrastructures, de l’énergie, des PME et des initiatives de reconstruction.
Réinventer les partenariats euro-arabes exige de dépasser les investissements transactionnels au profit de modèles de co-développement. L’avenir ne peut reposer uniquement sur une partie fournissant le capital et l’autre le recevant. Il requiert le co-investissement, les partenariats institutionnels, la coopération en matière de gouvernance, le transfert de technologies, l’échange de connaissances et une responsabilité partagée quant aux résultats du développement.
Dans un environnement mondial interconnecté, la fragilité traverse les frontières, l’instabilité produit des conséquences systémiques et la résilience devient un intérêt stratégique commun. L’Europe et la région arabe doivent donc se considérer de plus en plus comme des partenaires stratégiques de long terme.
La construction d’écosystèmes d’investissement pour les économies fragiles et en transition nécessite des solutions pratiques et innovantes: plateformes d’investissement liées à la gouvernance, mécanismes de financement mixte soutenus par les institutions multilatérales, véhicules d’investissement appuyés par les diasporas, partenariats public-privé orientés vers la résilience, ainsi qu’un renforcement de la coopération entre régulateurs, institutions financières, agences de développement et secteur privé.
Plusieurs expériences internationales démontrent que des partenariats stratégiques peuvent réussir même dans des contextes complexes. La coopération entre le Maroc et ses partenaires européens dans le domaine des énergies renouvelables illustre la valeur d’un alignement institutionnel de long terme. Le marché malaisien des sukuk montre comment la finance islamique peut soutenir efficacement les infrastructures et le développement. Les initiatives de financement mixte menées par les institutions multilatérales ont également démontré leur capacité à mobiliser des capitaux privés dans des environnements plus risqués.
Ces expériences confirment une leçon fondamentale: le succès de l’investissement dépend rarement de la liquidité seule. Il repose davantage sur la qualité de la gouvernance, la coordination institutionnelle, la capacité de mise en œuvre et une vision stratégique claire.
Construire une nouvelle génération de partenariats euro-arabes exige donc plus qu’une simple mobilisation de capitaux. Cela nécessite un engagement commun en faveur de la résilience, de la crédibilité institutionnelle, de la croissance durable et de l’alignement stratégique à long terme.
Nous entrons dans une ère mondiale où la résilience, l’adaptabilité et la crédibilité institutionnelle deviennent aussi importantes que la solidité financière elle-même. L’avenir des investissements euro-arabes ne dépendra pas uniquement de la disponibilité du capital, mais de notre capacité collective à bâtir la confiance stratégique, des institutions résilientes, des partenariats durables et des cadres de gouvernance capables de faire face à l’incertitude.
En définitive, la question décisive de la prochaine décennie ne sera pas seulement de savoir combien de capitaux pourront être mobilisés. L’avenir de la coopération euro-arabe dépendra de notre capacité collective à construire la confiance, la gouvernance, la résilience et les partenariats qui permettront à ce capital de produire un impact transformateur et durable, en particulier dans les environnements fragiles et en transition où la reprise durable dépend à la fois de l’investissement et de la confiance institutionnelle.
À une époque de plus en plus marquée par l’incertitude, l’actif d’investissement le plus précieux n’est peut-être plus le capital lui-même, mais la confiance institutionnelle qui permet à ce capital de générer une croissance durable, un impact durable et une prospérité partagée. Pour les économies fragiles et en transition, reconstruire cette confiance pourrait bien constituer l’investissement le plus important de tous.
américano-iranienne et les stratégies de couverture
des risques pour les banques arabes
Dr. Souha Maad
Écrivaine et analyste stratégique
L’évaluation du Fonds monétaire international
Le rapport des Perspectives de l’économie mondiale du FMI, publié en avril 2026, souligne que la guerre américano-iranienne a provoqué une onde de choc significative sur l’économie mondiale. Selon cette évaluation, le conflit a fortement accru les risques de récession, réduit la prévision de croissance du PIB mondial à 3,1 % pour 2026 et alimenté les pressions inflationnistes en raison des perturbations des approvisionnements énergétiques.
La hausse des prix du pétrole au-delà de 100 dollars le baril constitue l’un des principaux canaux de transmission de la crise. Le FMI avertit qu’en cas de prolongation du conflit, la croissance mondiale pourrait reculer vers 2 %, un niveau généralement associé à une situation de quasi-récession mondiale. Le détroit d’Ormuz, artère essentielle du commerce énergétique international, est au cœur de cette vulnérabilité: les perturbations y auraient réduit le trafic maritime quotidien de près de 135 navires à environ 12 navires, affectant une part importante des flux pétroliers mondiaux.
Les effets sont particulièrement visibles en Asie, où certaines raffineries, notamment en Inde, signalent des tensions inédites sur l’approvisionnement et une contraction des marges. Les pays fortement dépendants des importations énergétiques, comme les Philippines et le Pakistan, font face à une hausse des coûts d’importation, à des pressions budgétaires et à des risques d’endettement accrus.
À l’échelle régionale, la croissance du Moyen-Orient serait ramenée à 1,8 % en 2026, sous l’effet de la suspension partielle des exportations pétrolières, de la baisse des transferts financiers et de l’aggravation des tensions budgétaires. Le FMI insiste enfin sur la nécessité de préserver des cadres de politiques économiques crédibles, de renforcer la coopération internationale et de diversifier les sources d’énergie afin de limiter les effets de contagion.
L’analyse de Statista: énergie, infrastructures et commerce
L’analyse de Statista met l’accent sur les dommages causés aux infrastructures critiques au Moyen-Orient, notamment les installations pétrolières, les stations de dessalement et les aéroports. Elle souligne également le rôle central du détroit d’Ormuz, par lequel transite une part majeure du pétrole brut et du gaz naturel liquéfié exportés à l’échelle mondiale.
Selon cette approche fondée sur les données, le quasi-gel du trafic commercial dans ce corridor stratégique a provoqué une hausse immédiate des primes d’assurance maritime, une désorganisation des flux de matières premières et un recul marqué de l’activité touristique régionale. L’impact dépasse donc le seul secteur de l’énergie: il affecte le transport, l’hôtellerie, les importateurs industriels, les finances publiques et la confiance des investisseurs.
La lecture de la Banque mondiale
La Banque mondiale considère la guerre américano-iranienne comme un choc global qui aggrave des crises déjà présentes: insécurité alimentaire, tensions énergétiques, crise de la dette, inégalités et vulnérabilités climatiques. Son analyse se distingue de celle du FMI par son insistance sur le financement du développement et la résilience des économies fragiles.
Dans un contexte de contraction des contributions internationales et de recul de l’aide publique au développement, la Banque mondiale apparaît comme l’un des rares acteurs capables d’augmenter son soutien financier. Néanmoins, certaines critiques soulignent la lenteur et la fragmentation des réponses institutionnelles, appelant à une meilleure coordination entre les institutions de Bretton Woods et les acteurs humanitaires.
La position des Nations Unies
Les Nations Unies abordent la crise sous l’angle de la légalité internationale, des conséquences humanitaires et de la paix mondiale. La justification juridique avancée par les États-Unis au titre de l’article 51 de la Charte des Nations Unies a suscité des débats au sein de la communauté internationale, tandis que les agences onusiennes alertent sur les risques de déplacements massifs de population, d’insécurité alimentaire et de pertes civiles liées aux attaques contre des infrastructures vitales.
Le conflit est ainsi présenté non seulement comme une crise économique, mais comme une crise de légitimité, de sécurité humaine et de stabilité internationale. L’effondrement des discussions de cessez-le-feu en avril 2026 a renforcé l’incertitude et accentué la volatilité des marchés.
La Banque centrale européenne: inflation importée et risques financiers
La Banque centrale européenne n’a pas publié de rapport autonome exclusivement consacré à la guerre, mais elle a intégré ses effets dans ses bulletins économiques et communications de politique monétaire. Le principal canal de transmission vers la zone euro demeure l’énergie: la hausse du pétrole et les perturbations du GNL via le détroit d’Ormuz ont contribué à l’augmentation des coûts d’importation et des factures énergétiques des ménages.
Même si l’exposition commerciale directe de la zone euro à l’Iran reste limitée, les effets indirects sont significatifs: volatilité des marchés financiers, incertitude des investisseurs, inflation plus persistante et affaiblissement potentiel de la croissance. La BCE estime que la prolongation du conflit pourrait retrancher 0,5 à 0,7 point de pourcentage à la croissance de la zone euro en 2026, tandis que l’inflation pourrait demeurer au-dessus de 3 % plus longtemps que prévu.
L’OCDE: la fragilisation de l’architecture de l’aide internationale
L’OCDE analyse la guerre à travers le prisme de l’aide au développement et des vulnérabilités systémiques. Elle relève une contraction marquée de l’aide publique au développement entre 2024 et 2025, au moment même où les économies fragiles font face à la hausse des coûts d’importation, à la crise de la dette et aux pressions inflationnistes liées au conflit.
Cette évolution affaiblit la capacité de résilience des pays les plus exposés, notamment en Afrique, au Moyen-Orient et en Asie du Sud. Pour l’OCDE, la guerre n’est donc pas seulement une crise énergétique ou commerciale ; elle constitue aussi une crise de solidarité internationale.
Les effets sur les banques arabes
Les évaluations des agences de notation convergent vers un constat nuancé: les banques arabes disposent, dans plusieurs pays, de bases de capital et de liquidité relativement solides, mais elles restent exposées aux effets d’un conflit prolongé, notamment à travers la liquidité, la qualité des actifs, les sorties de dépôts, la volatilité des marchés et les risques cybernétiques.
Fitch Ratings met en garde contre les risques pesant sur les banques du Golfe en cas de perturbation durable du détroit d’Ormuz, en particulier aux Émirats arabes unis, où les flux de dépôts des expatriés pourraient devenir plus sensibles à la perception du risque. Les banques égyptiennes et turques apparaissent relativement plus diversifiées, mais demeurent exposées à l’instabilité régionale et aux chocs d’inflation.
BMI, filiale de Fitch Solutions, élargit l’analyse aux risques de marché, de chaînes d’approvisionnement et de cybersécurité. Un scénario de fermeture prolongée d’Ormuz constituerait un risque extrême, susceptible de mettre sous pression les bilans bancaires, les coûts de financement et la confiance des déposants.
Dans les Émirats arabes unis, certaines analyses soulignent que les banques sont entrées dans la crise avec des niveaux élevés de capitalisation et de liquidité, mais identifient cinq canaux de transmission du stress: les chocs pétroliers, les flux de capitaux, la confiance des déposants, les tensions sur le crédit sectoriel et la réponse réglementaire. Le lancement par la Banque centrale des Émirats arabes unis d’un important dispositif de soutien à la résilience illustre l’importance d’une réponse proactive des autorités monétaires.
Une feuille de route pour les banques arabes
Face à ces risques, l’Union des Banques Arabes recommande une approche structurée de couverture et de résilience. La première priorité concerne la gestion de la liquidité: les banques doivent diversifier leurs sources de financement, renforcer les mécanismes de protection des dépôts et maintenir des réserves de liquidité plus élevées afin de faire face à d’éventuelles sorties de fonds.
La deuxième priorité porte sur la robustesse du capital. Les banques arabes doivent intensifier les tests de résistance sur leurs portefeuilles de crédit, en intégrant des scénarios de hausse prolongée des prix de l’énergie, de ralentissement économique et de fermeture partielle ou totale du détroit d’Ormuz.
La troisième priorité consiste à réduire les concentrations sectorielles et géographiques. La diversification des actifs et des revenus devient un impératif stratégique, notamment vers des marchés moins volatils ou des secteurs moins directement exposés aux fluctuations énergétiques.
La quatrième priorité est la résilience numérique. Les conflits géopolitiques modernes s’accompagnent souvent d’une intensification des cybermenaces. Les banques doivent donc investir dans les infrastructures de cybersécurité, la surveillance en temps réel, la continuité d’activité et la coopération transfrontalière en matière de réponse aux incidents.
La cinquième priorité réside dans la coordination réglementaire. Les banques centrales arabes, en particulier dans les pays du Golfe, peuvent jouer un rôle déterminant en harmonisant les mesures de soutien à la liquidité, les exigences de capital et les mécanismes de stabilisation systémique.
Enfin, la confiance des déposants doit être placée au cœur de la stratégie bancaire. Une communication transparente, des rapports réguliers sur la solidité financière et une relation proactive avec les clients peuvent limiter les comportements de retrait guidés par la panique.
Perspectives et scénarios de pertes mondiales
Les perspectives demeurent dominées par l’incertitude. Dans un scénario de conflit contenu, la croissance mondiale pourrait rester proche de 3,1 %, mais les risques baissiers demeurent élevés. Une guerre prolongée, combinée à des pressions sur la dette, à une fragmentation géopolitique et à des perturbations énergétiques persistantes, pourrait entraîner une dynamique de stagflation.
Le principal risque reste la fermeture prolongée du détroit d’Ormuz. Dans un scénario de résolution rapide, les pertes mondiales seraient estimées à environ 590 milliards de dollars. En revanche, si la fermeture devait se prolonger pendant plusieurs mois, les pertes pourraient atteindre 3 500 milliards de dollars, soit environ 3,15 % du PIB mondial. Les dommages économiques quotidiens pourraient alors atteindre près de 20 milliards de dollars, tandis que l’inflation mondiale augmenterait sensiblement.
Au-delà des pertes immédiates, la guerre accélère la recomposition des chaînes d’approvisionnement, la diversification des alliances énergétiques et la transition vers un monde plus fragmenté et multipolaire. Son impact ne doit donc pas être lu uniquement comme un choc conjoncturel, mais comme un facteur de transformation structurelle de l’économie mondiale et de la finance internationale.
Conclusion
La guerre américano-iranienne révèle la profondeur des interdépendances entre géopolitique, énergie, commerce, inflation et stabilité financière. Pour les banques arabes, l’enjeu est double: absorber les chocs immédiats tout en préparant une résilience durable face à un environnement international plus instable.
Cette résilience passera par une gestion renforcée de la liquidité, une capitalisation prudente, une meilleure diversification, une cybersécurité accrue, une coordination réglementaire plus étroite et une communication transparente avec les marchés et les déposants. Dans une période où les équilibres économiques mondiaux se redessinent, les banques arabes ont l’opportunité de consolider leur rôle comme piliers de stabilité, de confiance et de développement durable dans la région.
Version française éditorialisée pour publication dans Revue UAB
Le monde bancaire international traverse aujourd’hui l’une des périodes les plus complexes de son histoire contemporaine. Longtemps structuré autour d’un ordre économique relativement stable et de repères financiers prévisibles, le système mondial est désormais confronté à une succession de bouleversements profonds : tensions géopolitiques, fragmentation des échanges internationaux, inflation persistante, recomposition des chaînes d’approvisionnement, guerre énergétique, accélération technologique et montée des risques cybernétiques.
Dans cet environnement sous haute pression, les banques arabes se retrouvent au cœur d’une équation stratégique particulièrement délicate : préserver la stabilité financière, continuer à financer la croissance, accompagner les transformations économiques nationales et renforcer leur compétitivité dans un monde devenu multipolaire.
Pourtant, cette phase d’incertitude peut aussi constituer une opportunité historique pour le secteur bancaire arabe. Grâce à leur niveau élevé de liquidité, à l’accélération des stratégies de diversification économique dans plusieurs pays arabes, notamment dans le Golfe, à la montée des investissements technologiques et à l’élargissement des partenariats financiers internationaux, de nombreuses banques arabes démontrent aujourd’hui une capacité de résilience remarquable.
Au-delà de leur rôle traditionnel d’intermédiation, elles sont désormais appelées à devenir des acteurs stratégiques de la transformation économique régionale : financer les infrastructures, soutenir les PME, accompagner la transition énergétique, renforcer l’inclusion financière et participer à la construction de nouveaux corridors d’investissement entre le monde arabe, l’Europe, l’Afrique et l’Asie.
Cette étude propose ainsi d’analyser comment la finance arabe peut passer d’une posture d’adaptation à une posture d’influence, en affirmant son rôle dans le nouvel équilibre économique mondial.
Un ordre économique mondial en pleine recomposition
L’économie mondiale entre progressivement dans une nouvelle phase marquée par une fragmentation géoéconomique croissante. Après plusieurs décennies dominées par la mondialisation et l’interdépendance des marchés, les grandes puissances redéfinissent aujourd’hui leurs alliances commerciales, énergétiques, industrielles et technologiques selon des logiques de souveraineté stratégique. Cette transformation se traduit par une multiplication des tensions commerciales, le retour des politiques protectionnistes, la relocalisation de certaines chaînes de production et une compétition accrue autour des ressources énergétiques, des technologies avancées et des infrastructures critiques.
Parallèlement, les tensions géopolitiques régionales continuent de fragiliser les marchés internationaux et d’alimenter une volatilité économique durable. Les conflits armés, les rivalités entre blocs économiques, les sanctions financières ainsi que les perturbations logistiques mondiales accentuent l’incertitude et réduisent la visibilité des investisseurs. Dans ce nouvel environnement, la stabilité économique mondiale apparaît de plus en plus dépendante des équilibres géopolitiques.
Le Moyen-Orient occupe désormais une place centrale dans cette nouvelle architecture mondiale. La région se situe au cœur des grands enjeux liés à l’énergie, au commerce maritime, aux investissements stratégiques et aux nouvelles routes économiques reliant l’Asie, l’Europe et l’Afrique. Chaque escalade régionale ravive ainsi les inquiétudes concernant la sécurité énergétique mondiale, notamment autour du détroit d’Ormuz, point de passage stratégique par lequel transitent près de 20 % – 25 % des flux pétroliers mondiaux. Une perturbation prolongée de cette route maritime pourrait provoquer une flambée brutale des prix du pétrole dépassant les 120 dollars le baril, selon plusieurs scénarios évoqués par des institutions financières et énergétiques internationales, avec des répercussions directes sur l’inflation mondiale, les marchés financiers et la croissance économique.
Pour les banques arabes, cette situation représente un double défi stratégique. D’un côté, les revenus énergétiques élevés continuent de soutenir les économies exportatrices du Golfe, renforçant la liquidité bancaire, les investissements publics et les grands projets de diversification économique. De l’autre, la volatilité des marchés mondiaux, la hausse des taux d’intérêt internationaux et les tensions géopolitiques augmentent les risques financiers, ralentissent certains flux d’investissement et accentuent l’incertitude sur les perspectives de croissance régionale et internationale.
Face à cette nouvelle réalité, les institutions financières arabes ne peuvent plus considérer la géopolitique comme un facteur externe secondaire. Elle devient désormais un paramètre central de la stratégie bancaire, influençant les décisions d’investissement, la gestion des risques, les politiques de financement et les choix de partenariats internationaux. Les banques arabes sont ainsi appelées à renforcer leurs capacités d’anticipation, de résilience et d’adaptation afin de préserver leur stabilité tout en saisissant les opportunités offertes par la recomposition du paysage économique mondial.
Inflation mondiale et pressions sur les marchés financiers
Après plus d’une décennie marquée par des politiques monétaires accommodantes et des taux d’intérêt historiquement bas, le retour de l’inflation mondiale bouleverse profondément l’environnement bancaire international. Alimentée par les perturbations des chaînes d’approvisionnement, les tensions géopolitiques, la hausse des prix de l’énergie et les déséquilibres post-pandémie, cette inflation persistante a conduit les grandes banques centrales à engager l’un des cycles de resserrement monétaire les plus rapides des dernières décennies.
La Réserve fédérale américaine, la Banque centrale européenne et plusieurs autres institutions monétaires maintiennent désormais des taux directeurs élevés afin de contenir les pressions inflationnistes et restaurer la stabilité des prix. Selon les estimations du Fonds monétaire international, les taux d’intérêt mondiaux évoluent aujourd’hui à leurs niveaux les plus élevés depuis plus de quinze ans, dans un contexte où la croissance mondiale devrait ralentir à 3,1 % en 2026, contre environ 3,4 % en 2024-2025, selon le FMI. Cette nouvelle réalité financière entraîne une augmentation généralisée du coût du financement, un durcissement des conditions d’accès au crédit et une pression directe sur les marchés financiers internationaux.
Pour les banques arabes, les conséquences de cette transformation monétaire sont multiples. La hausse des taux internationaux augmente le coût du capital et du refinancement, ralentit certains investissements privés et publics et exerce une pression accrue sur les portefeuilles de crédit. Dans plusieurs marchés, le ralentissement économique pourrait également provoquer une augmentation progressive des créances à risque, notamment dans les secteurs les plus sensibles à la hausse des coûts de financement et au recul de la demande.
Parallèlement, la volatilité persistante des marchés obligataires et boursiers expose davantage les institutions financières aux risques de marché, tandis que les fluctuations rapides des flux de capitaux modifient les équilibres de liquidité à l’échelle internationale. Les banques doivent ainsi adapter leurs stratégies de gestion des risques dans un environnement marqué par une forte incertitude et une visibilité réduite sur les perspectives économiques mondiales.
Malgré ces pressions, plusieurs banques arabes continuent d’afficher des fondamentaux solides. Selon les données du FMI, les systèmes bancaires des pays du Golfe demeurent globalement bien capitalisés, liquides et rentables, avec des ratios de solvabilité oscillant généralement entre 17 % et plus de 20 %, soit largement au-dessus des exigences réglementaires de Bâle III. Soutenues par les revenus énergétiques, les programmes de diversification économique et les investissements publics massifs, les banques de la région ont globalement maintenu une rentabilité robuste et une capacité élevée d’absorption des chocs externes.
Dans ce contexte, la résilience du secteur bancaire arabe constitue aujourd’hui un avantage stratégique majeur. Elle offre aux institutions financières de la région une capacité accrue d’adaptation dans un environnement mondial devenu beaucoup plus instable, où la solidité des bilans, la maîtrise des risques et la flexibilité stratégique deviennent des facteurs déterminants de compétitivité et de stabilité financière.
Diversification économique : les banques comme moteur de transformation
Face à la volatilité persistante des marchés énergétiques et aux incertitudes de l’économie mondiale, plusieurs pays arabes accélèrent leurs stratégies de diversification afin de réduire leur dépendance aux hydrocarbures et de construire des modèles de croissance plus résilients. Cette dynamique est particulièrement visible dans les pays du Golfe, où les grandes visions nationales mobilisent des investissements massifs dans les infrastructures, les nouvelles technologies, le tourisme, les énergies renouvelables, la logistique, l’industrie et l’économie numérique.
Selon la Banque mondiale, les économies du Golfe continuent d’afficher une dynamique solide, avec une croissance estimée à 3,2 % en 2025 et une accélération attendue autour de 4,5 % en 2026, soutenue par la progression des secteurs non pétroliers et les grands programmes de diversification économique , portée notamment par l’expansion des secteurs non pétroliers. Cette évolution confirme le poids croissant de l’économie non énergétique dans la transformation régionale.
Dans ce contexte, les banques jouent un rôle central. Historiquement fortement exposées aux secteurs publics, immobiliers et énergétiques, elles réorientent progressivement leurs stratégies vers le financement des PME, l’économie digitale, les fintechs, les projets verts et durables, l’inclusion financière ainsi que l’entrepreneuriat des jeunes et des femmes. Cette mutation répond à une double exigence : accompagner les priorités nationales de diversification et identifier de nouveaux relais de croissance bancaire dans des économies en pleine transformation.
Les fonds souverains et les grands programmes d’investissement public renforcent également cette dynamique. En Arabie saoudite, par exemple, le Public Investment Fund s’est imposé comme l’un des principaux instruments de la Vision 2030, avec un rôle structurant dans le développement de nouveaux secteurs économiques, la création d’entreprises nationales et la mobilisation d’investissements stratégiques.
Pour les banques arabes, cette transformation ouvre un champ d’opportunités considérable. Le financement des infrastructures, des chaînes logistiques, des projets énergétiques durables, des plateformes numériques et des entreprises innovantes devient un levier essentiel de croissance. Les banques ne sont donc plus uniquement des intermédiaires financiers ; elles deviennent des partenaires stratégiques de l’État, du secteur privé et des investisseurs internationaux.
Cette évolution redéfinit profondément le rôle du secteur bancaire arabe. Dans un monde multipolaire où la compétitivité dépend de la capacité à financer l’innovation, la transition énergétique et l’inclusion économique, les banques arabes sont appelées à devenir des acteurs majeurs du développement économique, social et technologique de la région.
Finance islamique : un levier de croissance stratégique
La finance islamique s’impose aujourd’hui comme l’un des segments les plus dynamiques du système financier international. Longtemps concentrée principalement dans les pays du Golfe et certains marchés asiatiques, elle connaît désormais une expansion progressive à l’échelle mondiale, portée par la demande croissante pour des modèles financiers davantage fondés sur l’économie réelle, le partage des risques et les principes de durabilité.
Selon le rapport 2025 de l’Islamic Financial Services Board (IFSB), les actifs mondiaux de l’industrie des services financiers islamiques ont atteint environ 3,88 trillions de dollars en 2024, contre moins de 2 trillions de dollars il y a une décennie, confirmant la forte accélération de la finance islamique à l’échelle mondiale.. Plusieurs projections internationales estiment que ce marché pourrait atteindre entre 7 et 9 trillions de dollars à l’horizon 2030, sous l’effet de la croissance démographique, de l’essor des marchés émergents et de l’accélération des investissements liés aux infrastructures et à la transition énergétique.
Les banques arabes occupent une position centrale dans cette dynamique, en particulier dans les pays du Golfe, où la finance islamique représente dans certains cas plus de 40 % des actifs bancaires nationaux. L’Arabie saoudite demeure aujourd’hui le premier marché mondial de la finance islamique, suivie notamment par les Émirats arabes unis, le Koweït et le Qatar. Cette progression s’accompagne également d’une modernisation croissante des produits financiers islamiques et d’une accélération de la digitalisation des services bancaires conformes à la charia.
Dans un environnement mondial marqué par la montée des risques financiers, des tensions géopolitiques et des préoccupations liées à la durabilité, la finance islamique suscite un intérêt croissant bien au-delà du monde arabe. Plusieurs centres financiers internationaux, notamment à Londres, Luxembourg, Hong Kong et Singapour, cherchent désormais à renforcer leur positionnement dans les marchés des sukuks et des investissements islamiques.
Le marché mondial des sukuks continue lui aussi de progresser rapidement. Selon S&P Global Ratings, les émissions mondiales de sukuks devraient rester supérieures à 170 milliards de dollars par an dans les prochaines années, soutenues par les besoins de financement des infrastructures, des projets de transition énergétique et des grands programmes de diversification économique dans le Golfe et en Asie.
Parallèlement, les convergences croissantes entre finance islamique et critères ESG ouvrent de nouvelles perspectives stratégiques. Les principes de partage des risques, d’investissement éthique et de financement adossé à des actifs réels rapprochent progressivement la finance islamique des grandes tendances mondiales liées à la finance durable. Cette évolution favorise le développement de nouveaux instruments de financement vert et social conformes à la charia, susceptibles d’attirer davantage d’investisseurs internationaux.
Dans ce contexte, la finance islamique pourrait devenir l’un des principaux vecteurs de coopération financière entre les marchés arabes, européens, africains et asiatiques. Pour les banques arabes, cette dynamique représente une opportunité stratégique majeure de renforcer leur présence internationale et d’affirmer leur rôle dans la future architecture financière mondiale.
Révolution technologique et intelligence artificielle : une transformation irréversible
Parallèlement aux bouleversements géopolitiques et économiques, le secteur bancaire mondial connaît une révolution technologique sans précédent. L’accélération de la digitalisation, l’émergence des fintechs et les avancées rapides de l’intelligence artificielle redéfinissent profondément les modèles bancaires traditionnels, les modes de consommation financière et les équilibres concurrentiels internationaux.
L’intelligence artificielle transforme aujourd’hui l’ensemble de la chaîne de valeur bancaire. Les institutions financières utilisent désormais des solutions d’IA avancées dans l’analyse prédictive, la gestion des risques, la détection des fraudes, la conformité réglementaire, la cybersécurité, l’automatisation des services bancaires ainsi que l’amélioration de la relation client. Les technologies d’IA générative, les modèles d’analyse comportementale et les outils d’automatisation intelligente permettent aux banques d’améliorer leur efficacité opérationnelle, de réduire certains coûts et de personnaliser davantage leurs services.
Selon plusieurs estimations sectorielles, les dépenses mondiales du secteur financier consacrées à l’intelligence artificielle pourraient dépasser 120 milliards de dollars avant la fin de la décennie. Parallèlement, McKinsey & Company estime que l’intelligence artificielle générative pourrait générer, à elle seule, entre 200 et 340 milliards de dollars de valeur additionnelle annuelle pour le secteur bancaire mondial, soit l’équivalent de 2,8 % à 4,7 % des revenus totaux de l’industrie bancaire.
Dans le monde arabe, cette transformation s’accélère rapidement. Les grandes banques du Golfe investissent massivement dans les infrastructures numériques, les plateformes de paiement intelligentes, les technologies cloud, la cybersécurité et les services financiers digitaux afin de renforcer leur compétitivité face aux nouveaux acteurs technologiques et aux fintechs internationales. Selon les estimations de PwC Middle East, l’intelligence artificielle pourrait générer près de 320 milliards de dollars de valeur additionnelle pour l’économie du Moyen-Orient d’ici 2030, soit environ 11 % du PIB régional. Cette évolution positionnerait progressivement la région parmi les pôles émergents les plus dynamiques de l’économie mondiale de l’IA.
Les banques arabes cherchent également à intégrer l’intelligence artificielle dans les activités de conformité réglementaire et de lutte contre le blanchiment d’argent, secteurs où les exigences internationales deviennent de plus en plus complexes. Les technologies d’analyse de données et d’automatisation intelligente permettent désormais de renforcer les dispositifs de surveillance des transactions, d’améliorer les mécanismes de connaissance client (KYC) et de réduire les délais de traitement des opérations.
Cependant, cette révolution technologique soulève également des défis majeurs. La question de la souveraineté numérique devient stratégique dans un environnement marqué par la domination mondiale des grandes plateformes technologiques et des infrastructures cloud internationales. Les enjeux liés à la protection des données, à la cybersécurité, à la dépendance technologique, à la régulation de l’intelligence artificielle et à l’adaptation des compétences humaines deviennent désormais des priorités pour les autorités monétaires et les institutions financières.
Par ailleurs, l’augmentation des cyberattaques contre les infrastructures financières accentue les risques systémiques. Selon plusieurs études internationales, le secteur financier demeure l’un des secteurs les plus ciblés au monde par les cybermenaces, ce qui pousse les banques à augmenter fortement leurs budgets de cybersécurité et de protection des infrastructures critiques.
Dans ce contexte, la transformation digitale n’est plus uniquement un enjeu d’innovation ou de modernisation technologique. Elle devient une condition essentielle de résilience, de souveraineté économique et de compétitivité internationale. Les banques arabes qui réussiront à maîtriser cette transition technologique tout en renforçant la confiance, la sécurité et la gouvernance de leurs systèmes numériques disposeront d’un avantage stratégique majeur dans la future architecture financière mondiale.
Cyber-risques et sécurité financière : la nouvelle frontière bancaire
Dans un environnement financier de plus en plus digitalisé et interconnecté, les cybermenaces s’imposent désormais comme l’un des principaux risques systémiques auxquels sont confrontées les institutions financières internationales. L’accélération des services bancaires numériques, la généralisation du cloud computing, l’essor des paiements électroniques et l’utilisation croissante de l’intelligence artificielle élargissent considérablement la surface d’exposition des banques aux cyberattaques.
Les infrastructures financières figurent aujourd’hui parmi les cibles les plus sensibles au monde. Les attaques contre les banques, les systèmes de paiement, les plateformes de transfert de fonds et les données financières critiques se multiplient, avec des conséquences pouvant affecter directement la stabilité financière, la confiance des clients et la continuité des opérations bancaires. Selon les estimations de Cybersecurity Ventures, le coût mondial de la cybercriminalité pourrait atteindre 10,5 trillions de dollars par an d’ici 2025, contre environ 3 trillions de dollars en 2015, ce qui en ferait l’un des risques économiques les plus coûteux au monde.
Face à cette montée des cyber-risques, les banques internationales augmentent fortement leurs budgets de cybersécurité. Selon plusieurs estimations internationales, les dépenses mondiales liées à la cybersécurité devraient franchir le seuil des 300 milliards de dollars d’ici 2026. Cette progression reflète l’importance stratégique croissante accordée à la protection des infrastructures critiques, des systèmes financiers et des données sensibles dans une économie mondiale de plus en plus digitalisée. Le secteur financier demeure ainsi l’un des plus grands investisseurs mondiaux dans les technologies de sécurité numérique.
Les banques arabes suivent aujourd’hui cette tendance avec une accélération notable de leurs investissements technologiques. Dans les pays du Golfe notamment, les institutions financières renforcent massivement leurs infrastructures de cybersécurité, leurs systèmes de surveillance des transactions, leurs solutions de conformité intelligente, leurs plateformes de détection des risques ainsi que leurs centres de gestion des incidents cybernétiques. L’objectif est double : protéger les systèmes financiers nationaux contre les menaces croissantes et préserver la confiance dans les écosystèmes numériques bancaires.
Cette évolution s’accompagne également d’un renforcement des exigences réglementaires imposées par les banques centrales et les autorités de supervision financière. Les questions de résilience opérationnelle, de protection des données, de continuité des activités et de gouvernance des risques technologiques deviennent progressivement des piliers centraux de la stabilité financière.
Dans ce contexte, la cybersécurité n’est plus uniquement une question technique ou informatique. Elle devient un enjeu stratégique de souveraineté économique et de stabilité systémique. La résilience opérationnelle apparaît désormais aussi essentielle que la solidité financière elle-même, dans un monde où une cyberattaque majeure pourrait provoquer des perturbations économiques et financières d’ampleur internationale.
Vers une nouvelle architecture financière arabe ?
Face aux profondes mutations du système économique mondial, les banques arabes cherchent progressivement à renforcer les coopérations financières régionales et internationales afin de consolider leur résilience et d’élargir leur influence dans la nouvelle géographie économique mondiale.
Cette dynamique se traduit par une montée progressive des investissements intra-arabes, un renforcement des partenariats euro-arabes, le développement de nouveaux corridors financiers et logistiques reliant le Golfe, l’Europe, l’Afrique et l’Asie, ainsi qu’une coopération accrue dans les domaines de la finance digitale, de la cybersécurité et des infrastructures de paiement régionales. Dans un contexte marqué par la fragmentation géoéconomique et les tensions internationales, plusieurs pays arabes cherchent également à réduire leur vulnérabilité aux chocs externes en diversifiant leurs partenariats économiques et leurs sources de financement.
Le secteur bancaire arabe dispose aujourd’hui de plusieurs atouts stratégiques majeurs. La région bénéficie d’une position géographique centrale au carrefour des grandes routes commerciales mondiales, d’importantes capacités d’investissement, d’une population jeune et fortement digitalisée ainsi que d’une accélération rapide des projets technologiques et durables. Selon plusieurs estimations internationales, les fonds souverains des pays du Golfe gèrent désormais plus de 4 trillions de dollars d’actifs, renforçant considérablement la capacité d’investissement et d’influence financière de la région à l’échelle mondiale.
Parallèlement, les stratégies nationales de transformation économique engagées dans plusieurs pays arabes stimulent l’émergence de nouveaux secteurs de croissance, notamment dans les technologies, l’intelligence artificielle, les énergies renouvelables, les infrastructures, les services financiers numériques et l’économie verte. Cette transformation favorise progressivement l’évolution du rôle des banques arabes, appelées à devenir non seulement des institutions financières, mais également des plateformes de financement stratégique du développement régional.
Cependant, ces opportunités nécessitent une vision à long terme, une gouvernance renforcée, une modernisation continue des cadres réglementaires et une coopération régionale plus intégrée. Dans un monde marqué par une concurrence technologique et financière croissante, la capacité des banques arabes à renforcer leurs complémentarités régionales et à développer des infrastructures financières communes pourrait devenir un facteur déterminant de leur positionnement international.
Conclusion : la résilience comme nouveau modèle bancaire
Le nouvel ordre économique mondial impose aujourd’hui aux banques arabes une transformation profonde de leurs modèles de développement. Dans un environnement marqué par les tensions géopolitiques, l’instabilité énergétique, le retour des pressions inflationnistes, la révolution technologique et la montée des cyber-risques, la résilience devient progressivement le principal facteur de compétitivité et de stabilité financière.
Face à cette nouvelle réalité, les banques arabes démontrent une capacité croissante d’adaptation. Entre diversification économique, accélération de la digitalisation, montée de la finance durable, développement de la finance islamique et investissements massifs dans les technologies financières, le secteur bancaire régional cherche progressivement à construire un modèle plus agile, plus sécurisé et davantage intégré aux transformations de l’économie mondiale.
Cette évolution dépasse désormais le simple cadre bancaire. Les institutions financières arabes sont appelées à jouer un rôle stratégique dans le financement de la transition économique régionale, le développement des infrastructures, l’accompagnement des PME, la promotion de l’innovation et le renforcement de l’inclusion financière. Dans plusieurs pays, elles deviennent également des acteurs centraux de la souveraineté économique et technologique.
Dans ce contexte de « finance sous pression », le secteur bancaire arabe pourrait finalement émerger non pas comme une victime des bouleversements mondiaux, mais comme l’un des acteurs les plus dynamiques du nouvel ordre financier international en construction. À condition de poursuivre les réformes, d’investir dans l’innovation, de renforcer les coopérations régionales et d’anticiper les mutations géoéconomiques mondiales, les banques arabes disposent aujourd’hui des atouts nécessaires pour transformer les incertitudes actuelles en opportunités stratégiques durables.
Perspectives Internationales sur la Gestion des Risques
Jean Dermine
INSEAD Professor of Banking and Finance Emeritus
Fontainebleau, France 27 Mai 202
Nous souhaitons discuter trois sources de risque certes pas nouvelles mais amplifiées par le contexte actuel de grande incertitude: risque de liquidité, tests de résistance et importance du ratio price-to-book, et finalement la forte concentration des investissements en dette souveraine nationale par de nombreuses banques. Ces considérations concernent les banques et les autorités de contrôle.
La crise financière globale de 2007-2009, nouveau mode de gestion des crises et risque de liquidité
En Juillet 2007, il y a près de 20 ans, la banque HSBC annonçait des pertes importantes sur crédits immobiliers logés dans sa filiale américaine Household International. La crise financière globale des subprimes était amorcée. Suite au cri de ‘Never Again’, les autorités réglementaires de nombreux pays ont relevé le ratio minimum de capital, introduit un ratio de levier et une contrainte minimale de liquidité. Mais beaucoup plus important à nos yeux, elles ont mis en place un nouveau système d’intervention en cas de crise qui poursuit un triple objectif:
– Un besoin de reconnaître l’incertitude, c.à.d l’incapacité à identifier ex ante toutes les sources de risque, à les quantifier et à définir un ratio optimal de capital. Le seule certitude est que des surprises vont se produire.
– Un besoin de mettre une fin au lien entre pertes bancaires, le soutien financier de l’Etat et des déficits publics pouvant conduire à une crise souveraine.
– Un besoin de mettre un terme à la doctrine too-big-to- fail qui assure un soutien de l’Etat aux grands établissements financiers. Ceci introduit une distorsion de concurrence et une prise de risque excessive.
Solution magique: La fin annoncée du support de l’Etat. En cas de crise bancaire, les actionnaires subissent les pertes, suivi des détenteurs d’obligations, les dépôts interbancaires et les dépôts non-couverts par un mécanisme d’assurance-dépôt. La banque devient une entreprise normale: Elle prend des risques, encaisse les profits si tout va bien et subit les pertes si il y une crise. C’est le nouveau régime du bail in, opposé au bail out. Ce nouveau régime avec privatisation des pertes (US Dodd Frank Action 2010, European Directive on Resolution and Recovery 2014) allait permettre de rencontrer les trois objectifs évoqués: Opérer dans l’incertitude, fin du support public, et fin de la doctrine du too big to fail.
De nos rencontres à l’INSEAD avec des dirigeants de banque, beaucoup mettaient en doute la non-intervention de l’Etat en temps de crise. Mais ils pensaient que ce nouveau régime du bail in augmentait très significativement le risque de liquidité et de fuite des dépôts (bank run). En cas de pertes bancaires, même si la probabilité subjective d’un soutien de l’Etat est élevée, tout trésorier ou gestionnaire de fortune prudent se précipitera pour retirer ses dépôts. C’est d’autant plus facile que la banque digitale permet un transfert à moindre effort. Durant plus de dix ans (2010-2023), la question du risque accru de crise de liquidité et de course aux guichets demeurait ouverte, en attente d’une crise bancaire significative.
Les crises SVB et Credit Suisse 2023
Le 8 Mars 2023, la banque californienne SVB annonçait son plan stratégique pour financer des retraits de dépôt avec vente d’une partie de son portefeuille d’obligations et de discussion pour une nouvelle émission d’actions. La banque mettait en avant des ratios réglementaires satisfaisants avec un CET1 de 15% et un ratio de levier de 8, bien au delà des minima réglementaires. Peine perdue, les craintes des déposants non-assurés sur les moins-values potentielles sur le portefeuille d’actifs à revenu fixe, amplifiée par les réseaux sociaux, entraînait une fuite des dépôts, la fermeture de SVB et, plus important, la garantie exceptionnelle apportée à tous les dépôts – assurés et non-assurés- au nom de l’exception de crise systémique.
Le 19 mars 2023, le Credit Suisse, une des trente plus grandes banques dans le monde, faisait également face à un retrait des dépôts. De nouveau, les ratios réglementaires étaient satisfaisants: CET1 de 14%, levier de 8 et LCR de 144%. Dans le cas présent, c’est une rentabilité faible qui inquiétait les marchés. La Banque Nationale Suisse ignorait ses annonces préalables de non-intervention et arrangeait une fusion avec le concurrent UBS.
La conclusion de cette revue historique est sans équivoque. Le régime du bail in a augmenté de manière très significative le risque d’illiquidité et de retrait de dépôts dans le système financier international. L’incertitude globale actuelle avec le marché du private credit (les banques finançant à court terme des fonds d’investissement), les répercussions économiques des conflits en Ukraine et au Moyen-Orient, une nouvelle géopolitique mondiale où la force semble s’imposer aux règles de droit international et l’accroissement considérable de la dette publique dans de nombreux Etats, met en avant, si nécessaire, l’impérative nécessité pour les banques et les autorités réglementaires d’organiser une gouvernance appropriée du contrôle des risques et de la stratégie en cas de crise pour réduire le risque de liquidité et de bank run. On ne peut ignorer que SVB et Crédit Suisse rencontraient largement les ratios réglementaire de capital et de liquidité au départ de la crise de Mars 2023. C’est la crainte du régime du bail in et de la privatisation des pertes qui précipitait la course au guichet. Ce régime est toujours en place1.
Test de résistance et prise en compte de la valeur de marché des actions bancaires
En période d’incertitude durant lesquelles il est très difficile de quantifier le risque (probabilité et pertes potentielles), les tests de résistance (stress tests) sont le meilleur instrument pour évaluer la solvabilité d’une banque. Le pluriel est utilisé car il convient d’évaluer différents scénarios potentiels qui pourraient se produire et d’évaluer leur impact sur la solvabilité. Le danger est de satisfaire (ticking the box) le stress test unique des autorités de contrôle et de ne pas prendre correctement en compte l’incertitude. Ici, le support de la direction (tone from the top) est absolument nécessaire pour donner l’autorité et les moyens humains et financiers aux départements des risques pour analyser une série de scénarios possibles et leur impact sur le capital et la solvabilité de la banque.
Une question liée concerne la prise en compte ou non de la valeur de marché (en bourse) des fonds propres. A travers le monde, les ratios réglementaires de capital sont basés sur la valeur comptable des fonds propres (book value) et non sur leur valeur de marché. SVB et Crédit Suisse rencontraient largement les ratios de solvabilité sur base comptable. Une question se pose de savoir si la valeur de marché devrait également être prise en compte dans les mesures de solvabilité.
Dans la Tableau 1, nous rapportons le price-to-book (P/B), le ratio de la valeur de marché des fonds propres divisée par la valeur comptable, de quelques banques internationales et de la région MENA Nous rapportons également cette valeur pour le Crédit Suisse, 0.18, deux mois avant la crise de Mars 2023. On observe en général un P/B assez faible pour les banques Européennes mais élevé dans la région MENA. Différences de rentabilité et de perspective de croissance liée à la démographie expliquent cette situation.
La solvabilité sur base de valeur de marché doit-elle attirer l’attention des banques et des autorités de contrôle? Revoyons les principes économiques de base de la réglementation des fonds propres.
Fonds Propres = Actif – Dette
L’objectif de la réglementation est d’assurer qu’en cas de pertes le capital reste positif:
L’objectif d’un capital positif en cas de crise n’est pas vraiment d’assurer qu’en cas de liquidation de la banque, la vente des actifs couvre l’endettement. En effet les banques sont rarement mises en liquidation suite aux coûts que cela engendrerait. L’objectif est plutôt de permettre une recapitalisation de la banque ou une fusion avec un autre banque en assurant que la valeur des cash flows nets, cash flows de l’actif net de cash flows de la dette, est positive. Dans ce cas, la banque conserve une valeur pour l’acquéreur.
Mais les nouveaux actionnaires se préoccuperons également d’une seconde série de cash flows, les cash flows qui se produiront dans l’avenir. On peut prouver que la valeur de marché des actions d’une banque est égale à la valeur de liquidation (valeur de l’actif moins la dette) augmentée de la valeur actualisée des profits économiques à venir2.
Valeur de marché des actions = valeur de liquidation + valeur actualisée des profits économiques futurs.
Les valeurs comptables utilisées pour évaluer solvabilité ou ratio de levier sont basées sur la valeur de liquidation ( tangible value of equity), alors que les valeurs de marché prennent également en compte les profits économiques à venir. Si la stabilité financière repose sur la facilité de recapitalisation dune banque et non sa liquidation, il conviendrait d’attacher plus d’importance aux valeurs de marché des fonds propres. L’exemple du Credit Suisse avec un P/B de 0.18 en Janvier 2023 est édifiant. Ce n’est pas l’annonce de pertes qui a précipité la crise mais une faible rentabilité qui s’observait plusieurs mois avant la crise dans la faible valeur de marché.
Soyons clair: il ne s’agit pas de dire que les marchés d’actions sont toujours efficients, mais un faible price-to-book est souvent associé à un faible ROE, situation propice à l’instabilité. Cette information ne peut être ignorée par la banque et les autorités de contrôle.
La dernière source de risque que nous souhaitons évoquer est la forte concentration des investissements en dette souveraine nationale.
Concentration d’investissement en dette souveraine nationale
Dans de nombreux pays, le secteur bancaire finance une part significative de la dette publique nationale. A titre d’exemple, le niveau de concentration d’investissement en dette publique atteint un niveau de 27% et 26% des actifs bancaires en Roumanie et en Pologne (European Systemic Risk Board, 2026). Dans de nombreux pays, les agences de notation mentionnent une forte concentration de risque sur l’Etat. Il s’agit du ‘home country bias’ et du risque de ‘doom-loop’ scénario. On parle de boucle diabolique lorsque, en cas de récession, la perte de valeur des obligations d’Etat entraîne une baisse des fonds propres de la banque, une réduction des crédits, une accélération de la récession, baisse des recettes fiscales avec baisse de valeur supplémentaire des obligations et une crise souveraine.
Les règles actuelles de Bâle sur actifs pondérés ou sur la concentration des risques (large exposure) ne prennent pas en compte la détention d’obligations domestiques sous l’argument qu’elles sont sans risque vu que la banque centrale peut imprimer de la monnaie pour financer le service de cette dette.
Différents arguments ont été avancés dans la littérature pour expliquer la détention significative d’obligations souveraines domestiques. Actifs liquides pour financer de nouveaux prêts, l’ aléa moral (moral hazard ) et la prise de risque en présence d’assurance-dépôt ou de soutien de l’Etat, une prise de risque en dernier ressort pour redresser la rentabilité ou la répression financière lorsque le Ministère des Finances incite les banques à financer un déficit public.
Un argument supplémentaire3 est qu’une banque avec une notation moyenne ne va pas investir dans des obligations sans risque (USA, Allemagne) car il n’y a pas d’avantage financier. Un trésorier d’une banque Portugaise nous écrivait: “Nous n’investissons pas dans des obligations allemandes plus sûres du fait de l’impact négatif sur notre marge d’intérêt. Le rendement sur obligations allemandes ne couvre pas notre coût de financement lié à une plus faible notation.” Deux raisons justifient cet argument d’absence de bénéfice financier. La première est que les agences de notation lie la notation de la banque à la notation du pays. L’argument est que si le pays est en difficulté, il prendra des mesures défavorables aux banques. Investir dars des obligations sans risque n’améliorera pas la notation de la banque et ne réduira pas son coût de financement. La seconde raison est d’éviter le bank tax ou bank levy. Si le pays est en difficulté, il pourrait imposer une taxe spéciale sur les profits des banques rentables. Dans cette situation, il est préférable d’investir dans des obligations domestiques pour corréler la situation de la banque à celle du pays. En cas de forte récession la banque ne fera pas de profit et évitera la taxe bancaire.
Le message est clair si l’objectif est d’assurer la stabilité financière et d’éviter le doom loop, il faut créer des incitants à détenir des obligations sans risque ou un portefeuille diversifié. Notez que pour le Ministre des Finance, il y a ici un choix à faire entre augmenter la stabilité financière avec des portefeuilles bancaires diversifiés, mais avec sans doute un coût de financement de la dette publique plus élevé si les banques locales réduisent leur achat de dette nationale.
En conclusion: le régime du ‘bail in’ qui met les créditeurs à risque augmente fortement le risque de liquidité et de course au guichet. La grande incertitude actuelle liée à la géopolitique et au niveau élevé d’endettement des Etats renforce le besoin de tests de résistance multiples et d’attention à la rentabilité et aux valeurs de marché des fonds propres bancaires. La concentration d’investissement en dette souveraine nationale appelle la création d’incitants à diversifier le risque زsouverain si l’objectif est d’ augmenter la stabilité du système financier.
1. Dermine J., Single Resolution Mechanism in the European Union: Good Intentions and Unintended Evil, in Monetary Economic Issues Today, Festschrift in Honour of Ernst Baltensperger, 2017, editor Swiss National Bank, Orell Füssli Verlag, Zurich.
2. Dermine J. , Bank Valuation and Value-based Management. Deposit and Loan Pricing, Performance Evaluation and Risk Management”, 2nd edition, McGraw-Hill: New York.
3. Dermine J. Banks’ Home-Bias in Government Bonds Holdings. Will Banks in Low-Rated Countries Invest in European Safe Bonds (ESBies)?, European Financial Management, Vol 26 (4), 2020.
Finance sous pression: le rôle stratégique des banques arabes
face aux nouveaux équilibres mondiaux
Dr. Wissam Hassan Fattouh
Secrétaire Général Union des Banques Arabes
Le monde connaît une profonde recomposition économique et géopolitique qui redéfinit les priorités des institutions financières. Dans cet environnement marqué par l’incertitude, les banques arabes sont appelées à renforcer leur résilience, à accompagner les transformations économiques et à jouer un rôle moteur dans le financement d’une croissance durable.
Cette édition de la Revue UBA s’inscrit dans la continuité des réflexions engagées lors du Sommet Économique et Bancaire Euro-Arabe de Paris 2026, organisé sous le Haut Patronage de Son Excellence le Président Emmanuel Macron. Les échanges de haut niveau qui ont réuni les principaux décideurs européens et arabes ont confirmé la nécessité de renforcer le dialogue, les partenariats stratégiques et l’intégration financière entre nos deux régions.
À travers les analyses, les contributions d’experts et les actualités présentées dans ce numéro, nous souhaitons apporter un éclairage sur les grandes mutations qui façonnent le nouvel ordre économique mondial et sur les réponses que le secteur bancaire arabe peut y apporter.
À l’Union des Banques Arabes, nous continuerons à promouvoir cette vision fondée sur la coopération, l’innovation et les partenariats stratégiques, afin d’accompagner nos banques dans les défis d’aujourd’hui et les opportunités de demain.
عماد نجيب فاخوري نائباً لرئيس منطقة الشرق الأوسط وآسيا الوسطى
في مؤسسة التمويل الدولية
أعلنت مؤسسة التمويل الدولية، الذراع المعنية في القطاع الخاص في مجموعة البنك الدولي، عن تعيين عماد نجيب فاخوري نائباً إقليميا لرئيس منطقة الشرق الأوسط وآسيا الوسطى.
وسيتولى فاخوري، من مكتب المؤسسة الإقليمي في دبي (دولة الإمارات العربية المتحدة)، قيادة جهود مؤسسة التمويل الدولية الرامية إلى تعزيز خلق فرص العمل وتعبئة رأس المال الخاص على نطاق واسع في منطقة تضم نحو 700 مليون شخص.
وتضم منطقة الشرق الأوسط وآسيا الوسطى مجموعة متنوّعة من الإقتصادات في مراحل متفاوتة من التنمية، إذ تعمل مؤسسة التمويل الدولية على تهيئة بيئات أعمال مواتية، وتحفيز إستثمارات الأسواق الصاعدة، ودعم قطاع خاص نشط وحيوي قادر على خلق فرص العمل وتوسيع آفاق سبل كسب العيش للناس، وبصفته نائباً للرئيس، سيُشرف فاخوري على إقامة الشراكات الفعالة في 21 بلداً، وسيتولّى إدارة محفظة مشاريع استثمارية نشطة تتجاوز قيمتها 11 مليار دولار.
وأكد فاخوري «أهمية تعزيز الإستفادة من الخبرات العالمية لمجموعة البنك الدولي في مجال تنمية القطاع الخاص، بهدف جذب رؤوس الأموال الخاصة ودفع عجلة النمو والتنمية ومساندة البلدان التي تمر في مرحلة إنتقالية بعد خروجها من أوضاع الهشاشة وتقديم حلول حقيقية لبعض التحدّيات الأكثر إلحاحاً في المنطقة».
وأشار فاخوري إلى «أن المؤسسة تهتم بإيجاد فرص عمل نوعية وتنويع الاقتصادات ودعم جهود إعادة الإعمار في البيئات المتأثرة بالصراعات وتعزيز القدرة على الصمود في مواجهة الصدمات العالمية والإقليمية ومساعدة الدول على التصدي لتحديات الغذاء والمياه والطاقة والتمويل»، مشدّداً على «أهمية توسيع الإستثمارات في قطاعات التصنيع والخدمات والبنية التحتية المستدامة والتمويل المبتكر والشامل، لمساعدة الإقتصادات على إستقطاب رؤوس الأموال والخبرات التي تحتاج إليها لتعزيز تنافسيتها وضمان أن تعود ثمار النمو على الجميع، لا سيما النساء والشباب والمجتمعات الأقل حظاً».
يُذكر أن فاخوري كان قد إنضم إلى مجموعة البنك الدولي في العام 2019، كما شغل منصب وزير التخطيط والتعاون الدولي ووزير الدولة لتطوير القطاع العام ووزير دولة للمشاريع الكبرى في المملكة الأردنية، كما شغل منصب مدير مكتب جلالة الملك عبد الله الثاني وعضوية مجلس الأعيان الأردني.
وقاد تطوير منطقة العقبة الإقتصادية الخاصة، وكان من رواد إطلاق مشاريع الشراكة الكبرى بين القطاعين العام والخاص، وشارك أيضاً في تأسيس عدد من الشركات الوطنية الإستراتيجية العاملة في نظام الشراكة بين القطاعين العام والخاص وعضوية مجالس إدارتها.
داليا خليفة مديرة جديدة للبنك الدوليّ دائرة الشرق الأوسط
أعلن البنك الدولي، في بيان، تعيين داليا خليفة مديرةً لدائرة الشرق الأوسط، التي تضم إيران والعراق والأردن ولبنان وسوريا، حيث تخلف في هذا المنصب جان كريستوف كاريه، الذي تولاه خلال السنوات الأربع الماضية.
وأشار البيان إلى أن «خليفة ستقود، من مقرّها في العاصمة الأردنية عمّان، إستراتيجيات عمل البنك الدولي في البلدان الخمسة، بالتعاون الوثيق مع الحكومات وشركاء التنمية والقطاع الخاص وسائر الجهات المعنية، دعماً لأولويات هذه البلدان ورسالة البنك في القضاء على الفقر المدقع وتعزيز الرخاء المشترك على كوكب صالح للعيش، مع توفير فرص عمل أكثر وأفضل للجميع»، لافتاً إلى أن «خليفة ستقود دعم البنك لأجندة إنمائية واسعة تشمل خلق فرص العمل بقيادة القطاع الخاص، وتعزيز البنية التحتية الأساسية، وتنمية رأس المال البشري، وتحقيق نمو مستدام وشامل، وتحسين الحوكمة، ودعم الحوار حيال السياسات والإصلاحات المستندة إلى الأدلة. كما ستشرف على تقديم التمويل والمعرفة والمشورة والخدمات الإستشارية المصمّمة لتلبية إحتياجات كل دولة والإستفادة من فرصها المختلفة».
وأوضح البيان أن «خليفة إنضمت إلى مجموعة البنك الدولي في العام 2004، وتتمتع بخبرة واسعة في التنمية، ولا سيما في مجالات التمويل والإستثمار وتنمية القطاع الخاص. وقبل تولّيها منصبها الجديد، كانت مديرة مؤسسة التمويل الدولية لمنطقة وسط أفريقيا وغرب أفريقيا الناطقة بالإنكليزية، ومقرّها لاغوس في نيجيريا، حيث أشرفت على عمليات الإستثمار والخدمات الإستشارية.
كما شغلت مناصب قيادية عليا في المجموعة في مجالات الإستثمار والمناخ والإقتصاد الكلي والتجارة والتنافسية وتوظيف الشباب».
فرضت الأحداث الدولية الأخيرة تحوّلات جيوسياسية عالمية، إنعكست على الإقتصادات العربية والأوروبية، كما على أمن الطاقة العالمي، وتركت تداعيات على إستقرار الأسواق المالية. وفي هذا السياق نجدّد الدعوة إلى حماية الإقتصادات العربية من خلال تمويل القطاع المصرفي العربي لهذه الإقتصادات، وخصوصاً أن حجم هذا القطاع يزيد عن 3 تريليونات دولار، مما يزيد الحاجة إلى تمويل المشاريع الإنتاجية.
ونرى أهمية توجيه التمويل نحو القطاعات المنتجة بما يحقق أهداف التنمية المستدامة، حيث كان قد سعى إتحاد المصارف العربية مؤخراً بالتعاون مع لجنة الأمم المتحدة الإقتصادية والإجتماعية لغرب آسيا (الإسكوا) بإجراء مسح لإستكشاف أيّ من القطاعات التي تتلقى تلك الكتلة النقدية الكبيرة من التمويلات، سواء البترول أو السياحة أو الصناعة أو الإقتصاد الأخضر وتمويل السلع الإستهلاكية، بحيث يُمكننا بعد هذا التحليل إعداد خطة عمل جيدة للإقتصاد العربي.
والحق أنه لا يزال توفير التمويل اللازم لتحقيق أهداف التنمية المستدامة في حلول العام 2030 تحدّياً رئيسياً للمنطقة العربية، لذا فإن الإتحاد يلتزم السعي إلى تشجيع المصارف العربية على حشد تريليون دولار أميركي دعماً لتنفيذ أهداف التنمية المستدامة في حلول العام 2030، وذلك بالشراكة مع الإسكوا.
وتسعى هذه المبادرة التمويلية الطموحة إلى الإسراع في تنفيذ أهداف التنمية المستدامة في كافة الدول العربية ودعم تحقيق التحوُّلات الرئيسية اللازمة في ستة مجالات هي الحماية الإجتماعية، والطاقة، والتعليم، والنظم الغذائية، والتحوُّل الرقمي، والتنوُّع البيئي والطبيعة.
إننا ننطلق بهذه المبادرة لكي نساهم على قدر ما أمكن بالإجراءات التحويلية اللازمة حتى العام 2030. علماً أن تضمين أهداف التنمية المستدامة في التحوُّل الاقتصادي جوهري، ويتطلّب مساهمات جميع المعنيين في كافة القطاعات. ويعكس هذا الإلتزام إصرارنا على دعم التنمية المستدامة في المنطقة العربية وفي جعلها واقعاً لمجتمعاتنا وأوطاننا.
ويُتوقع أن تستفيد جهات مختلفة من هذه المبادرة، منها الحكومات والمؤسسات (بما فيها المؤسسات المتناهية الصِغر والصغيرة والمتوسطة) والأسر في المنطقة العربية.
وتوفر قمّة الأمم المتحدة لأهداف التنمية المستدامة فرصة لتأمين الحلول المبتكرة والزخم اللازم لتغيير المسار وتحقيق الأهداف العالمية في حلول العام 2030.
إننا نسعى في إتحاد المصارف العربية من خلال المؤتمرات والقمم المصرفية العربية والدولية، إلى تعزيز التعاون العربي المشترك، كذلك التعاون مع أوروبا وبلدان أخرى، كما تعزيز التكامل الإقتصادي في الدول العربية والإستثمار في القطاعات الإقتصادية المختلفة وخصوصاً في القطاع المصرفي وقطاعي الزراعة والسياحة.
في المحصّلة، إن المصارف هي المحرّك الأساسي للإقتصادات العربية، إذ تساهم هذه المصارف بقوة في دفع عجلة النمو من خلال تقديم تمويلات ضخمة للقطاعين العام والخاص، وتمويل مشاريع البنية التحتية والتنمية. وقد تجاوزت تمويلات القطاع المصرفي العربي حاجز ثلاثة تريليونات دولار، وهو ما يعادل الناتج المحلي الإجمالي للمنطقة العربية. كما تعمل المصارف كحجر زاوية لحماية الإقتصادات وتوجيه رؤوس الأموال نحو المشاريع المنتجة، مما يخلق فرص عمل جديدة ويحسن القدرة الشرائية، في ظل قيام المصارف بإدارة أصول تتجاوز 4.4 تريليونات دولار، كما تمتلك قاعدة ودائع ضخمة تصل إلى2.8 تريليون دولار، مما يمنحها القدرة على مواصلة تمويل الاقتصادات.
المتخصّص في مجال الإمتثال والتدابير الوقائية لمكافحة
غسل الأموال وتمويل الإرهاب والإحتيال
إختتم مصرف اليمن البحرين الشامل البرنامج التدريبي المتخصّص في مجال الامتثال والتدابير الوقائية لمكافحة غسل الأموال وتمويل الإرهاب والإحتيال، والذي إستهدف عدداً من موظفي المصرف ووكلائه لخدمة «ويسترن يونيون».
ويأتي تنظيم هذا البرنامج في إطار إستراتيجية المصرف الرامية إلى تعزيز ثقافة الإمتثال، ورفع كفاءة الكوادر العاملة، وتطوير قدراتهم بما يُواكب المتطلّبات الرقابية وأفضل الممارسات الدولية، ويُسهم في حماية العملاء وتعزيز أمن وسلامة العمليات المالية.
وتضمّن البرنامج عدداً من المحاور التطبيقية التي تناولت آليات التعرُّف على المخاطر، والإجراءات الوقائية، وسبل الحدّ من عمليات غسل الأموال وتمويل الإرهاب والإحتيال، بما يُعزّز جودة الخدمات المقدّمة ويرسخ مبادئ الإلتزام والشفافية.
وقد قدّم البرنامج التدريبي المدرب الأستاذ هاني الشميري، مدير إدارة الإلتزام في المصرف، الذي عرض خلاله أبرز المفاهيم والممارسات العملية في مجال الإمتثال، وسط تفاعل متميّز من المشاركين، بما يعكس حرص المصرف على الإستثمار في تطوير كوادره وكوادر وكلائه وتعزيز كفاءتهم.
إتحاد الجامعات العربية يستضيف إجتماعات لجنة التنسيق العليا للعمل العربي المشترك
في دورتها العادية (58) على مستوى الخبراء
إفتتح الدكتور عمرو عزت سلامة، الأمين العام لإتحاد الجامعات العربية، إجتماعات لجنة التنسيق العليا للعمل العربي المشترك في دورتها العادية الـ 58، على مستوى الخبراء، والتي إستضافها إتحاد الجامعات العربية في العاصمة الأردنية عمّان، بمشاركة مديري وأمناء عموم (28) منظمة ومؤسسة عربية متخصّصة منضوية تحت مظلة جامعة الدول العربية ومنظومة العمل العربي المشترك.
وترأس أعمال الجلسة الإفتتاحية الوزير المفوض الدكتور رائد الجبور، مدير إدارة المنظمات والإتحادات العربية في جامعة الدول العربية، في حضور ممثلّي المنظمات العربية المتخصّصة والمؤسسات الأعضاء في اللجنة.
د. عمرو عزت سلامة
وفي كلمته الإفتتاحية، رحّب الدكتور عمرو عزت سلامة بالمشاركين، مؤكداً أهمية لجنة التنسيق العليا للعمل العربي المشترك «بإعتبارها أحد أهم آليات التنسيق والتكامل بين المنظمات العربية المتخصّصة، ومنصّة مؤسسية فاعلة لتوحيد الجهود العربية وتعزيز التعاون المشترك بما يُسهم في تحقيق أهداف التنمية المستدامة ومواجهة التحديات الراهنة والمستقبلية»، مشيراً إلى «أن إستضافة إتحاد الجامعات العربية لهذه الإجتماعات تأتي في إطار إلتزامه دعم منظومة العمل العربي المشترك وتعزيز التعاون بين المؤسسات العربية المتخصّصة، وترسيخ دور التعليم العالي والبحث العلمي والإبتكار في خدمة أولويات التنمية العربية».
وقد شهدت الإجتماعات مناقشة عدد من الموضوعات الإستراتيجية المدرجة على جدول الأعمال، من أبرزها متابعة تنفيذ قرارات الدورة السابقة للجنة، وعرض نتائج المنتدى العربي السنوي الأول للذكاء الإصطناعي، وبحث آليات إنشاء مرصد عربي للذكاء الإصطناعي الذي يعتمد على البيانات الضخمة، إلى جانب مناقشة قضايا التكامل التجاري العربي، وأمن الطاقة والغذاء، والتحوُّل الرقمي، وحوكمة الذكاء الإصطناعي، وخطط عمل المنظمات والمؤسسات العربية المشتركة.
كما تناولت الإجتماعات المنصّة العربية للتنمية المستدامة، والرؤية العربية 2045، وعدداً من الموضوعات التنظيمية الرامية إلى تطوير منظومة العمل العربي المشترك وتعزيز كفاءة التنسيق بين مؤسساته المختلفة.
وتعكس هذه الإجتماعات حرص جامعة الدول العربية والمنظمات العربية المتخصّصة على تعزيز العمل التكاملي المشترك، وتطوير المبادرات والمشروعات العربية النوعية التي تخدم أولويات التنمية في الوطن العربي، وتسهم في بناء مستقبل أكثر إستدامة وإزدهاراً لشعوبه.
يشار إلى أن أعمال الدورة العادية الـ58 للجنة التنسيق العليا للعمل العربي المشترك تكتسب طبيعة إستثنائية، حيث طُلب من جميع المنظمات والاتحادات العربية الأعضاء تقديم تقارير شاملة عن أنشطتها وإنجازاتها، بدءاً من العام 2016 وحتى العام 2026، وهي فترة تولّي أحمد أبو الغيط منصب الأمين العام لجامعة الدول العربية، بما يمثل حصاد عقد كامل من العمل العربي المشترك.
وقد تضمّن جدول الأعمال عدداً من الموضوعات التنظيمية والإجرائية، إلى جانب البت في طلبات إنضمام بعض الإتحادات والمنظمات العربية إلى اللجنة. علماً أن لجنة التنسيق العليا للعمل العربي المشترك تُعد أحد أبرز آليات التنسيق المؤسسي التابعة لجامعة الدول العربية، حيث تضم في عضويتها 36 منظمة ومؤسسة وإتحاداً عربياً متخصّصاً، وتعمل على توحيد الجهود وتعزيز التعاون بين مختلف مؤسسات العمل العربي المشترك في المجالات الإقتصادية والإجتماعية والعلمية والثقافية والتنموية.
ويمثل هذا الإجتماع منصّة رفيعة المستوى للحوار وتبادل الرؤى بين رؤساء ومديري وأمناء عموم المنظمات العربية، بما يُسهم في تطوير الأداء المؤسسي وتعزيز الشراكات الإستراتيجية وإطلاق مبادرات ومشروعات عربية مشتركة تخدم مصالح الدول العربية.
كما أن جدول الأعمال تضمّن أيضاً عرض إنجازات مؤسسات العمل العربي المشترك، ومناقشة سبل تحسين الأداء المؤسسي، وبحث فرص التعاون في المشروعات الإستراتيجية، إلى جانب تبادل الخبرات وأفضل الممارسات بين المؤسسات العربية. كذلك يولي جدول الأعمال إهتماماً خاصاً بملفات التحوُّل الرقمي والإبتكار والذكاء الإصطناعي، فضلاً عن دعم التعليم العالي والبحث العلمي وتمكين الشباب وبناء القدرات المؤسسية، بإعتبارها ركائز أساسية لتحقيق التنمية المستدامة في المنطقة العربية. علماً أن التعليم العالي والبحث العلمي يمثلان محركاً رئيسياً للتنمية والتقدم، فيما يحرص إتحاد الجامعات العربية على توفير منصّات للحوار والتعاون بين المؤسسات العربية بما يعزّز التكامل العربي ويدعم بناء مستقبل أكثر إزدهاراً وإستقراراً للشعوب العربية.

 تؤكّد الإسكوا وهيئة الأمم المتحدة للمرأة، أن الصراع الحالي يقوّض سلامة النساء وأمنهن بوتيرة متسارعة في مختلف أنحاء المنطقة العربية، ويقلّص فرص وصولهن إلى العمل، ويؤدي إلى تدهور وضعهنّ الإقتصادي.
 يشهد النظام المالي العالمي مرحلة إعادة تموضع عميقة، لم تعد فيها السياسات النقدية والمصرفية تٌدار وفق منطق النمو السهل والسيولة الوفيرة الذي ساد بعد الأزمة المالية العالمية وجائحة كورونا، بل وفق منطق جديد يقوم على ضبط التضخُّم وحماية الإستقرار المالي وإدارة الدين وتحصين الميزانيات العمومية للمصارف وللدول.
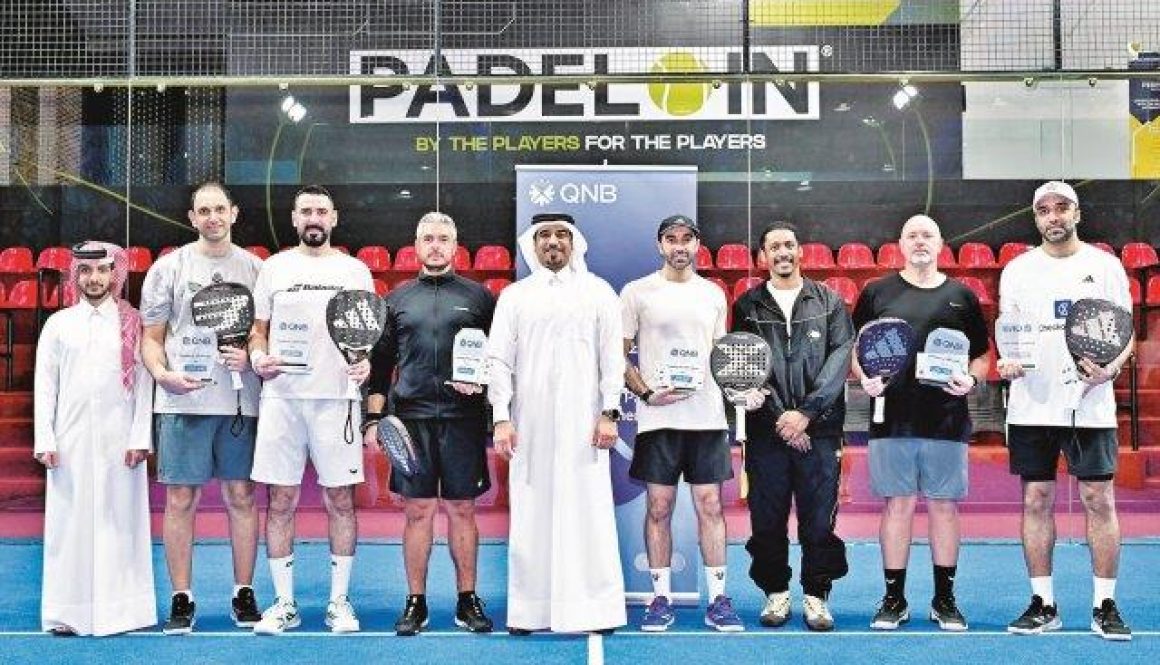
 أطلقت مجموعو QNB، المؤسسة المالية الرائدة في منطقة الشرق الأوسط وإفريقيا، إطاراً إستراتيجياً متكاملاً وموحّداً لتعزيز رفاهية موظفيها من خلال دمج أبعاد الرفاهية الشاملة النفسية، والصحية، والمالية ضمن بيئة العمل، بما يعزّز إستدامة الأداء وجودة الحياة المهنية.


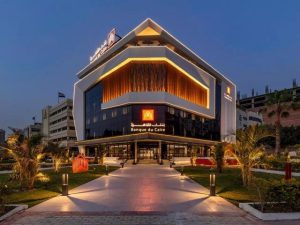

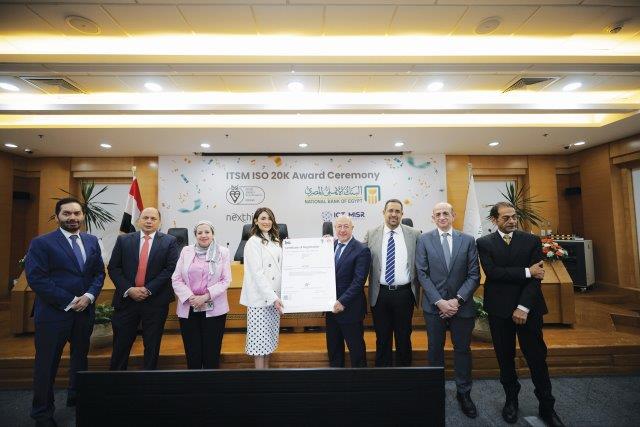


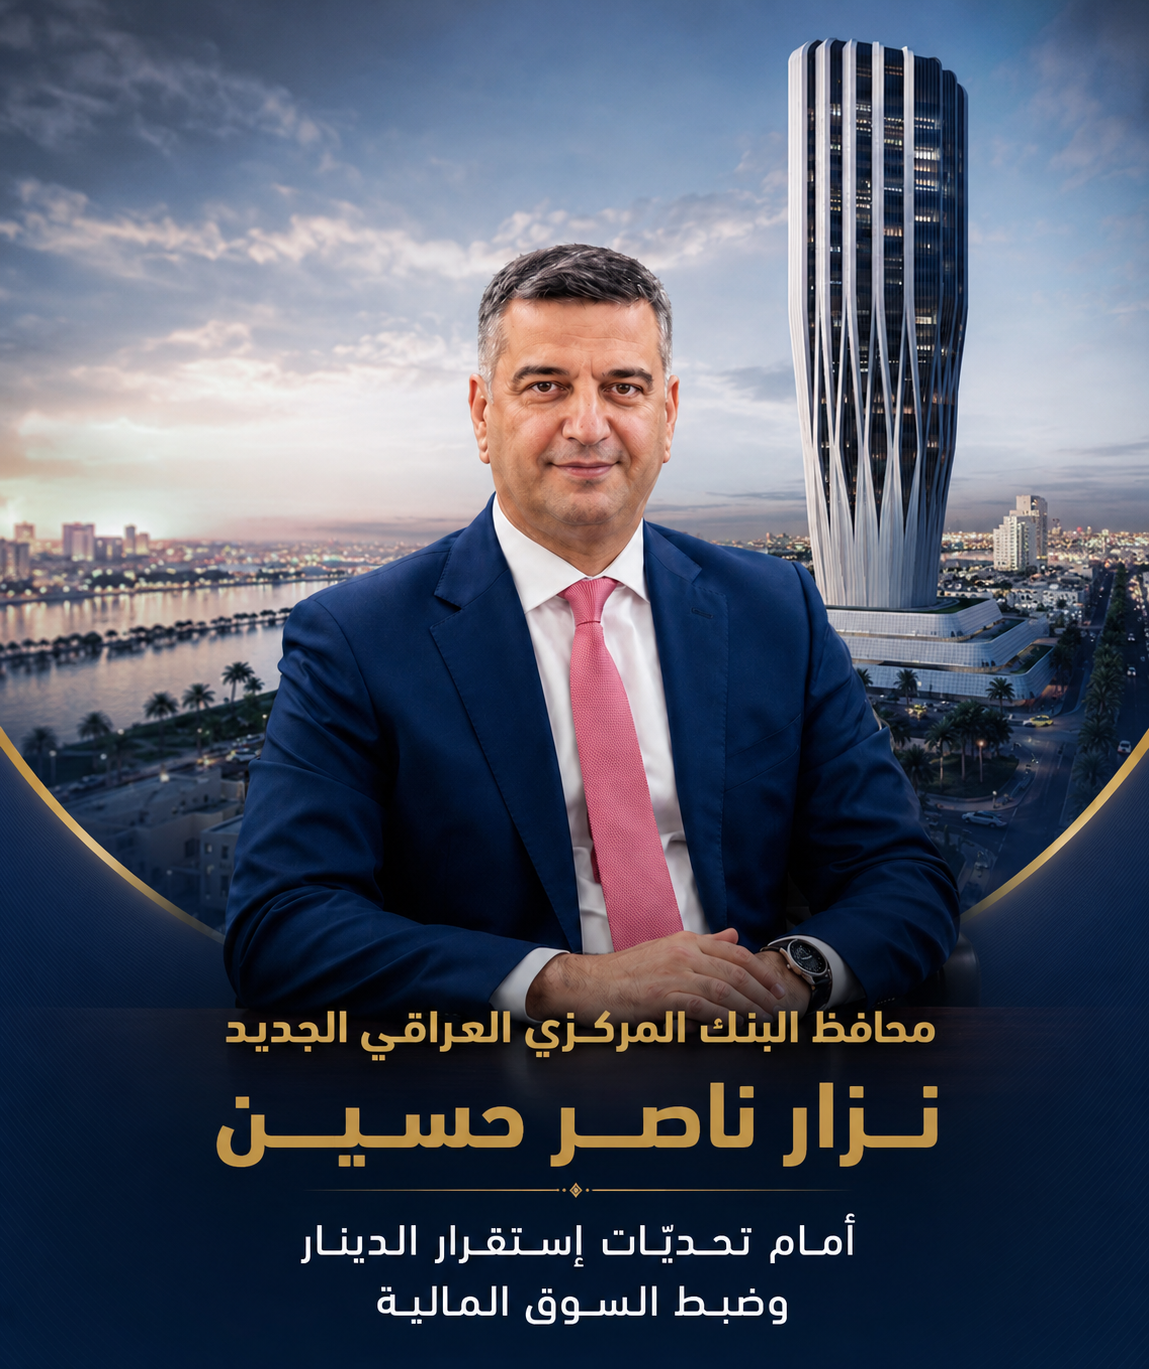

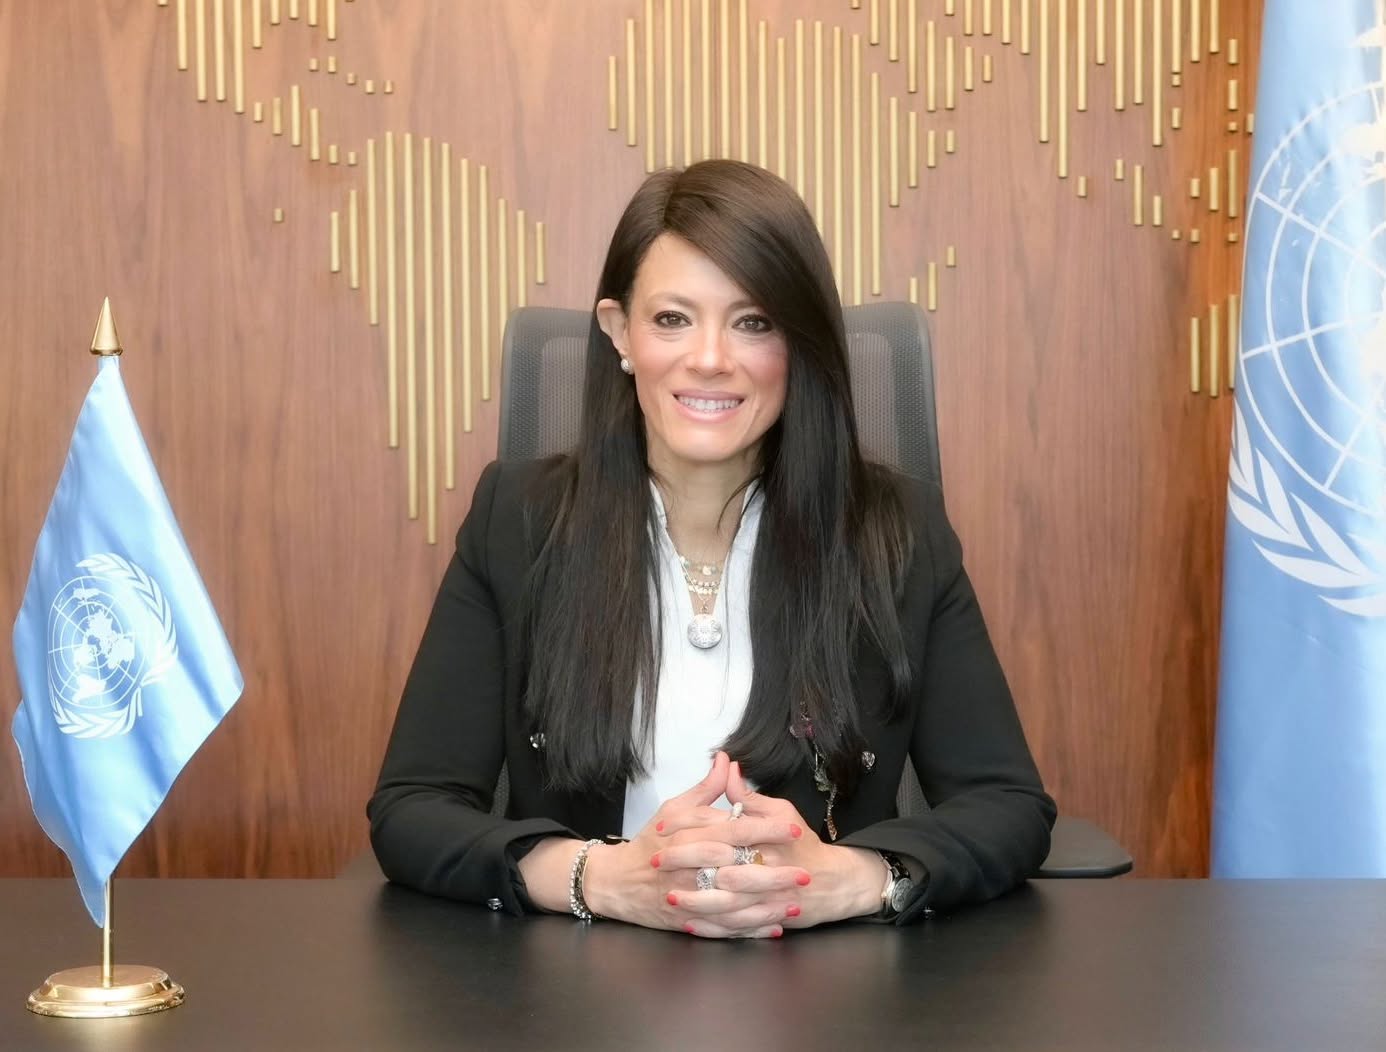
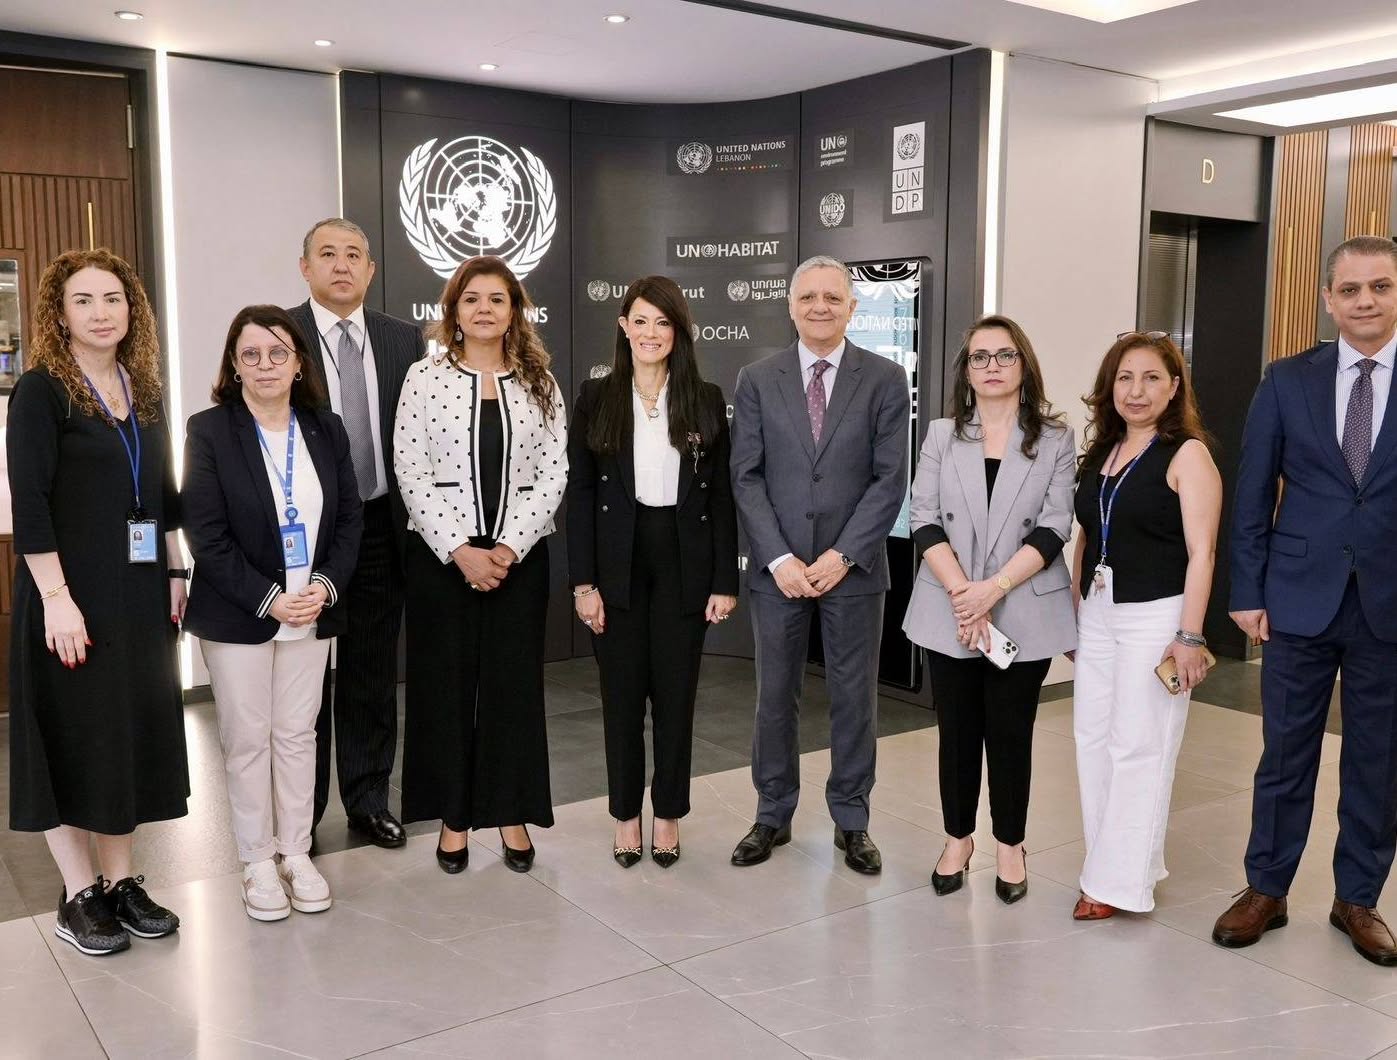

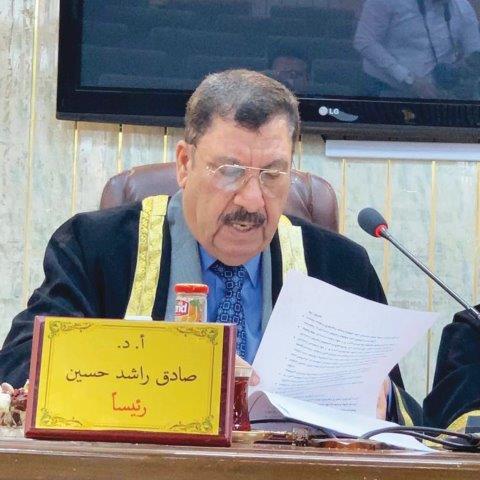

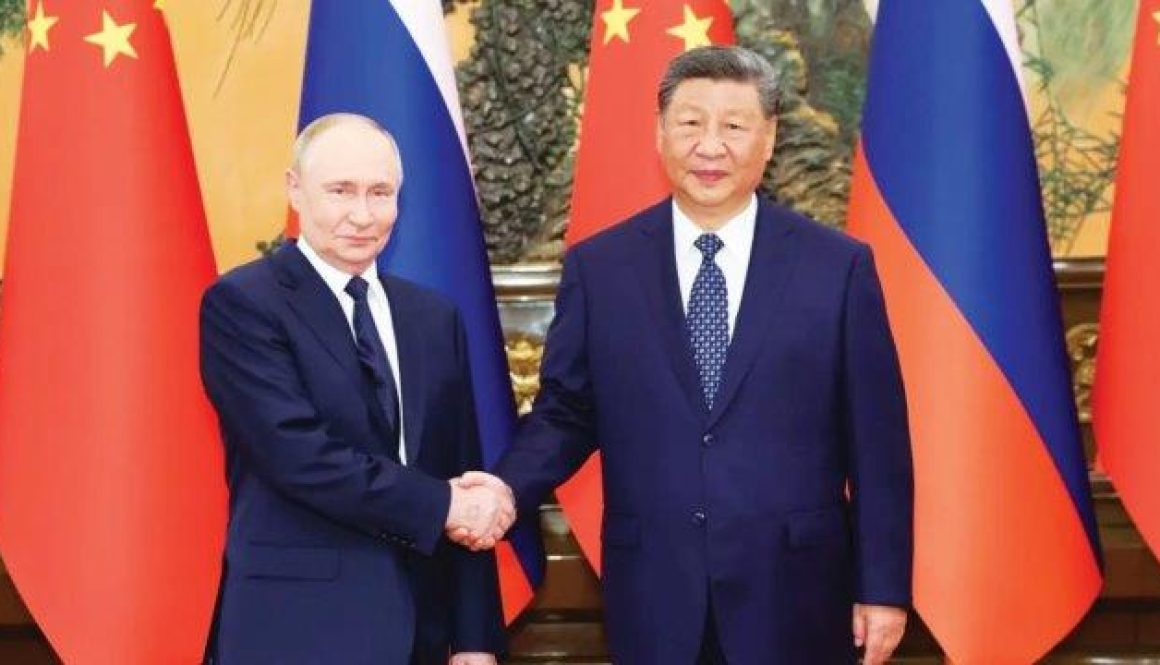
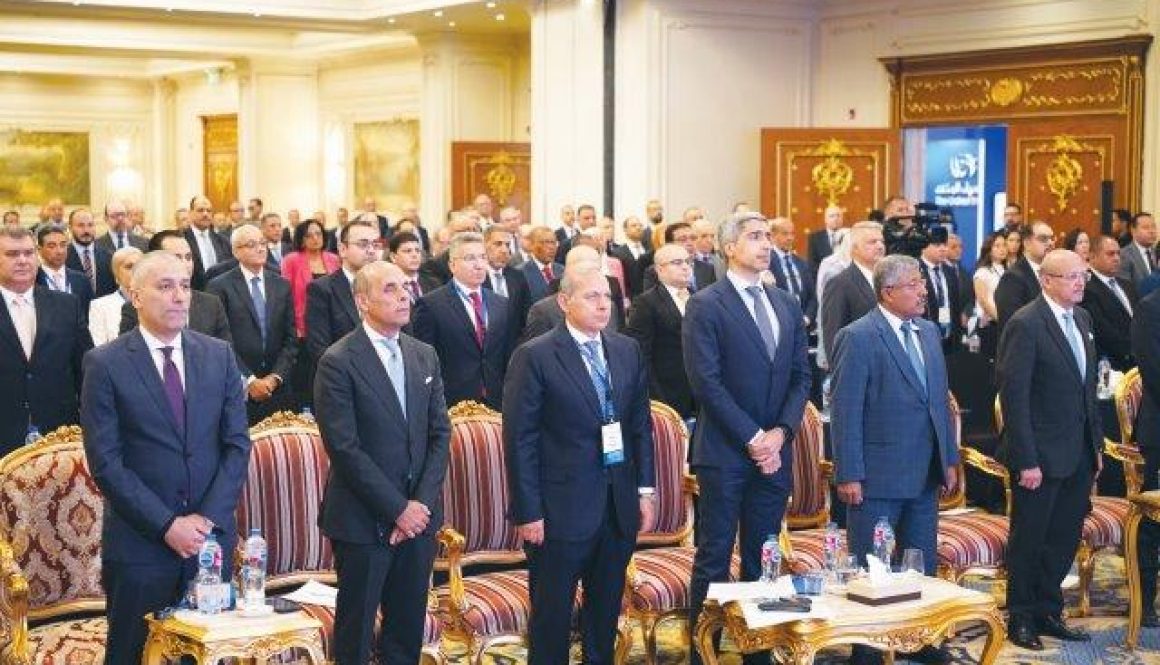
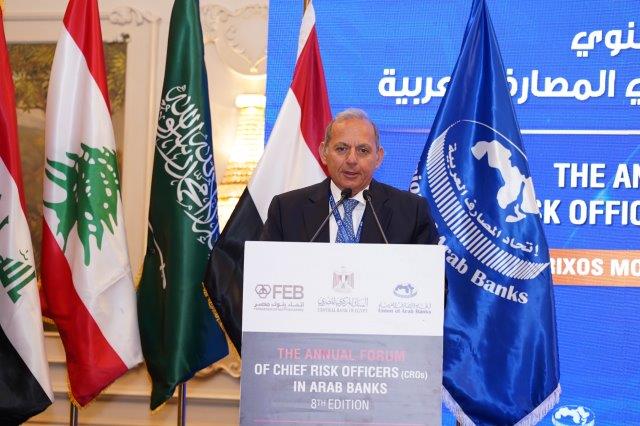
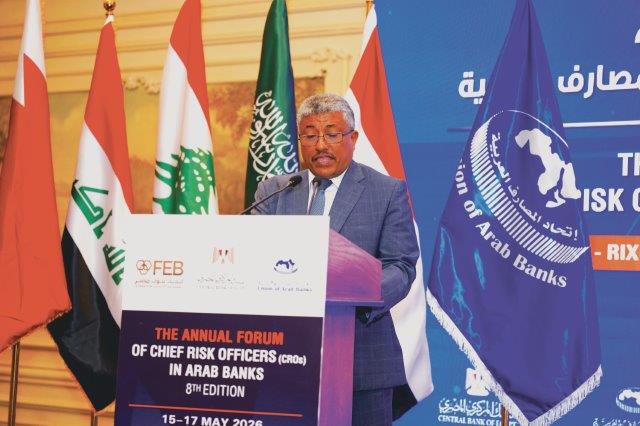
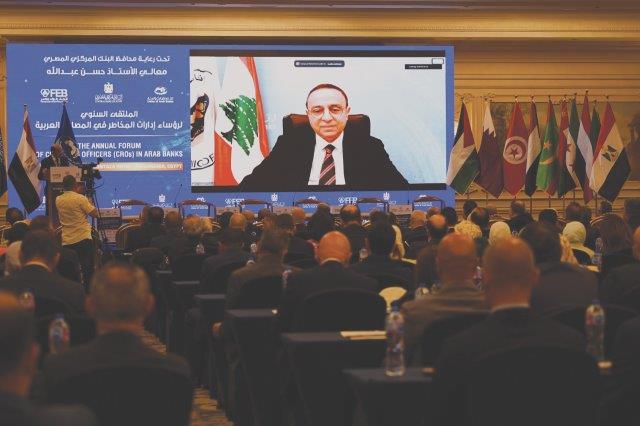
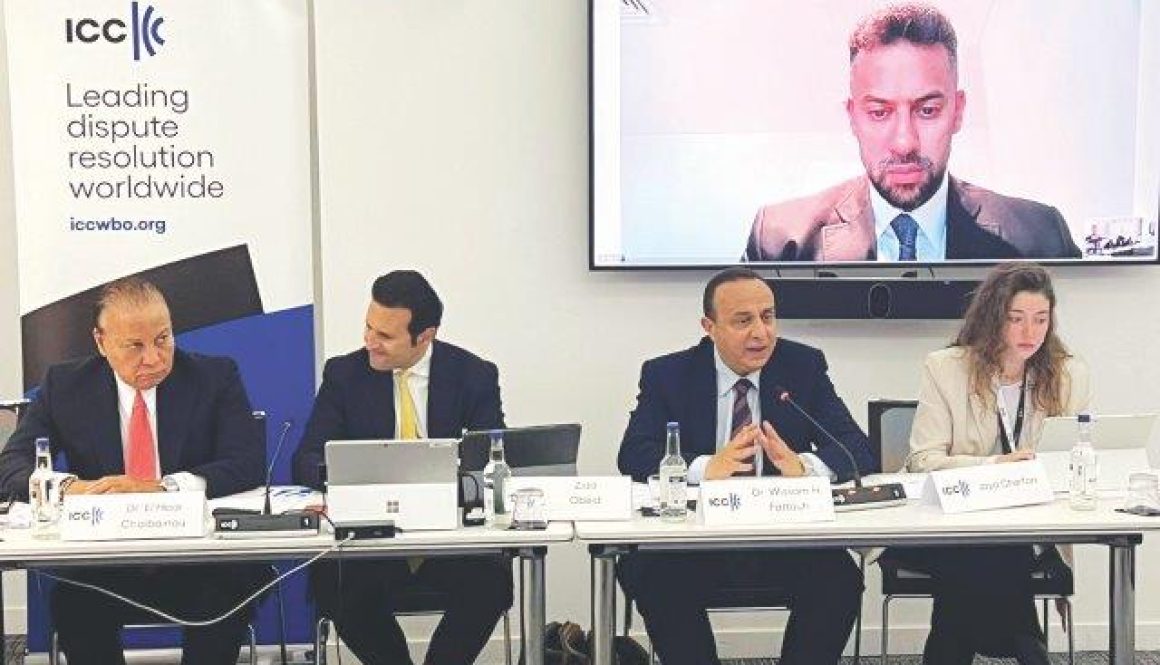
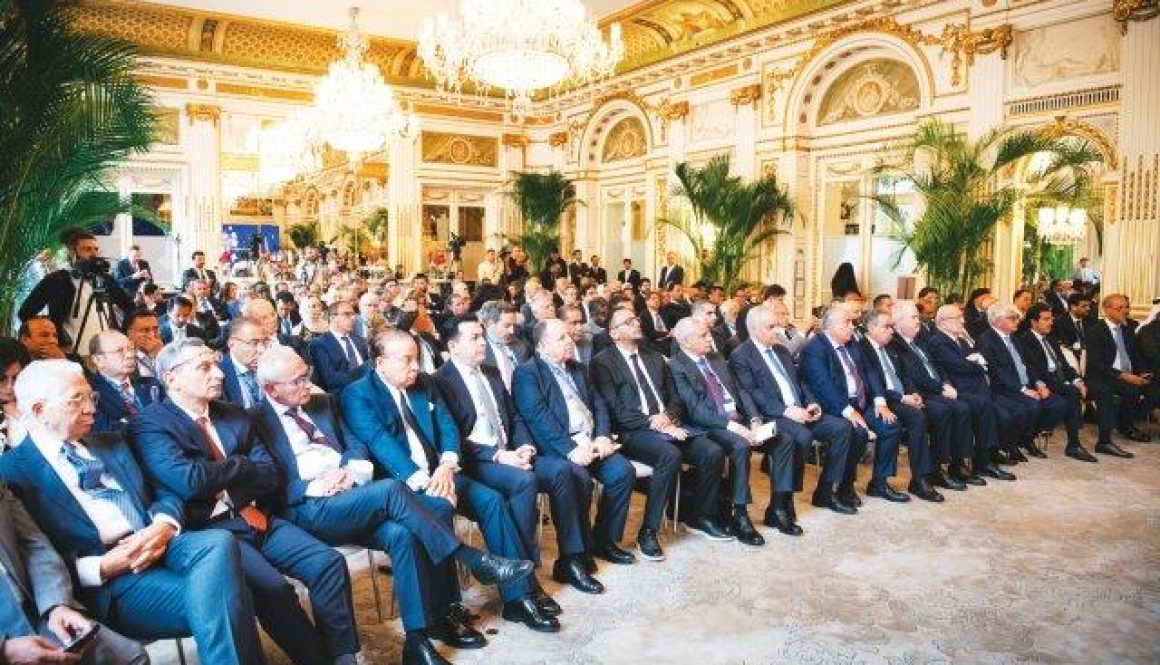
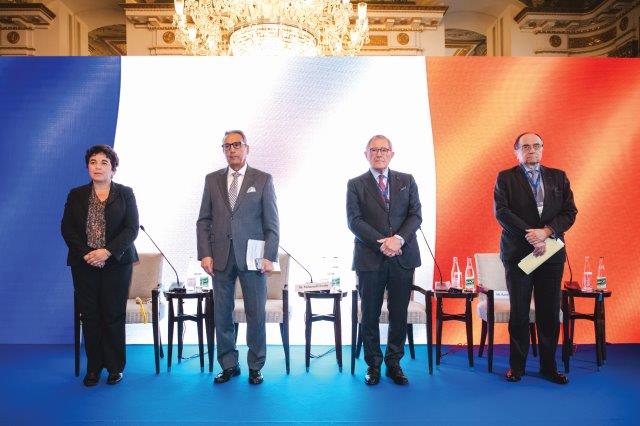
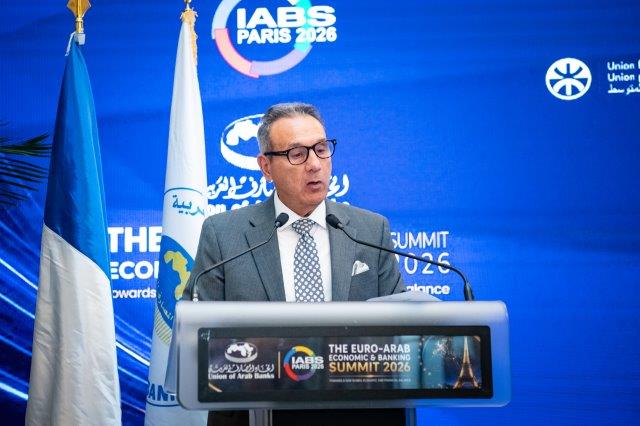
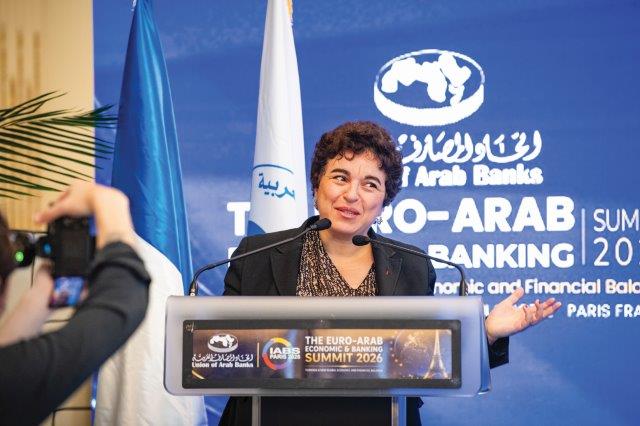
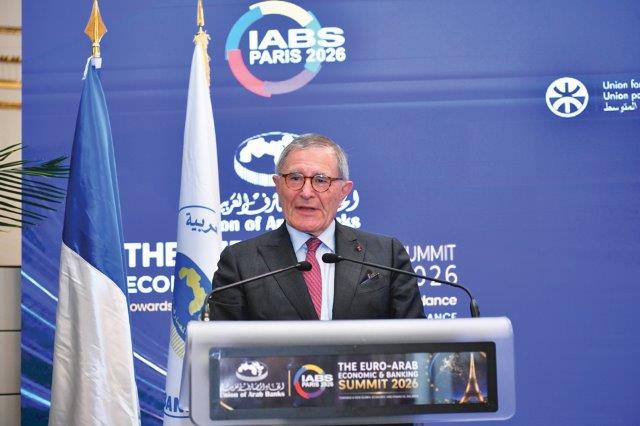


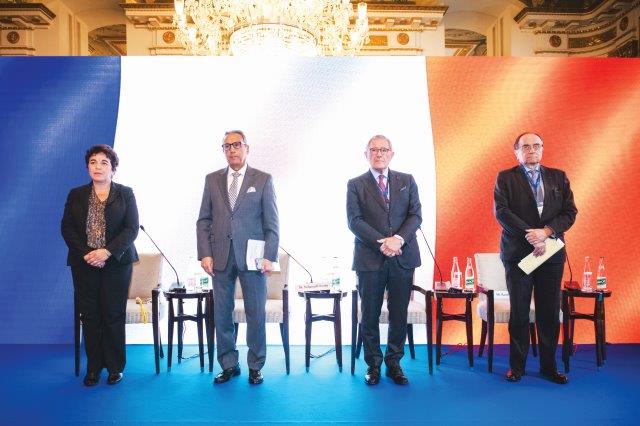
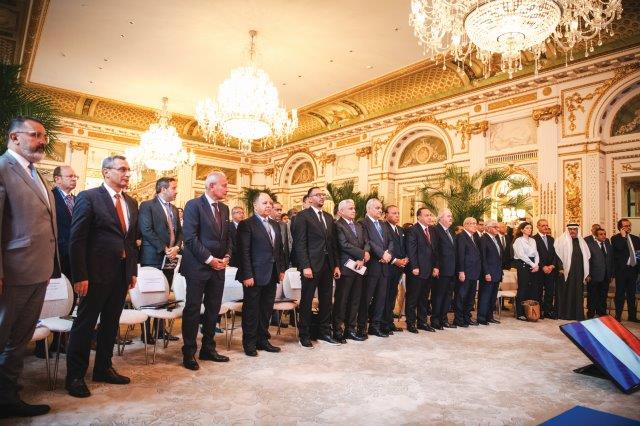




 Le paysage énergétique international connaît actuellement une profonde recomposition sous l’effet des tensions géopolitiques, de l’évolution des équilibres entre producteurs et des transformations du marché mondial de l’énergie. Dans ce contexte, le retrait des Émirats arabes unis de l’alliance OPEP+, annoncé en avril 2026, constitue un développement majeur susceptible d’influencer durablement les marchés pétroliers ainsi que les perspectives économiques et financières des pays producteurs.