تحذير بنك أوف أميركا من احتمال وصول الفائدة الأميركية إلى مستويات تتجاوز 5% يمثل إعادة تسعير محتملة للمسار النقدي وليس مجرد توقع لرفع إضافي واحد. فالبنك يرى أن الأسواق قد لا تكون قد استوعبت بالكامل استمرار التضخم وقوة النشاط الاقتصادي، خصوصاً بعد أن رفع الاحتياطي الفيدرالي الفائدة في أيلول/ سبتمبر إلى نطاق 3.75%–4.00%، مع بقاء الباب مفتوحاً أمام مزيد من التشديد. ويأتي ذلك في وقت بدأت فيه الأسواق بالفعل في تسعير احتمال استمرار الرفع، بينما ارتفعت عوائد سندات الخزانة الأميركية بقوة، مع تجاوز عائد الـ10 سنوات مستوى 5% خلال سبتمبر.
المغزى الأهم من تحذير بنك أوف أميركا هو أن دورة التشديد قد لا تكون في مراحلها النهائية كما تعتقد الأسواق، بل ربما تكون أقرب إلى بدايتها إذا بقي التضخم مرتفعاً. فرفع الفائدة الأخير، بحسب قراءة البنك لتصريحات كيفن وارش، أزال جزءاً من التيسير النقدي لكنه لم يجعل السياسة النقدية مقيدة بما يكفي للنشاط الاقتصادي. وفي هذه الحالة، قد يستمر الفدرالي في رفع الفائدة حتى تصبح الأوضاع المالية أكثر تشدداً، وهو ما يفسر توقع البنك مزيداً من تسطح منحنى العائد وارتفاع عوائد السندات قصيرة الأجل.
بالنسبة إلى سوق السندات، فإن هذا السيناريو يمثل العامل الأكثر أهمية. ارتفاع توقعات الفائدة يضغط على أسعار السندات ويرفع عوائدها، خصوصاً على الآجال القصيرة التي تعكس توقعات السياسة النقدية بشكل مباشر. وفي الوقت نفسه، فإن تجاوز عائد سندات الخزانة لأجل 10 سنوات مستوى 5% يعكس أن الأسواق لا تتعامل فقط مع توقعات الفائدة، بل أيضاً مع التضخم المرتفع، أسعار الطاقة، وحجم إصدار الدين الأميركي. استمرار هذه العوامل قد يبقي منحنى العائد تحت الضغط ويزيد تكلفة الاقتراض على الشركات والأسر.
أما الدولار، فمن الطبيعي أن يجد دعماً في حال بدأت الأسواق بإعادة تسعير مسار الفائدة نحو مستويات أعلى، خصوصاً إذا ارتفعت العوائد الأميركية مقارنة بعوائد الاقتصادات الكبرى الأخرى. لكن قوة الدولار ستكون مرتبطة بطبيعة هذا التشديد؛ فإذا جاءت الفائدة المرتفعة نتيجة استمرار نمو اقتصادي قوي، فقد يكون الدعم للدولار أكثر وضوحاً، بينما إذا جاءت نتيجة مخاوف تضخمية وارتفاع حاد في تكاليف الطاقة، فقد تصبح الصورة أكثر تعقيداً بسبب المخاوف من تباطؤ الاقتصاد لاحقاً.
على مستوى الأسهم الأميركية، فإن ارتفاع الفائدة إلى مستويات تقترب من 5% سيزيد تكلفة رأس المال ويرفع معدل الخصم المستخدم في تقييم الأرباح المستقبلية، ما يضع ضغطاً أكبر على التقييمات، خصوصاً في الأسهم ذات مضاعفات الربحية المرتفعة. وقد ظهرت حساسية الأسهم بالفعل تجاه ارتفاع العوائد، إذ تراجعت المؤشرات الأميركية بعد رفع الفائدة في سبتمبر بالتزامن مع ارتفاع عوائد الخزانة. وفي المقابل، فإن استمرار قوة الاقتصاد والأرباح يمكن أن يخفف من أثر ارتفاع العوائد، لذلك سيكون السؤال الأساسي هو ما إذا كانت الفائدة المرتفعة ستؤدي فقط إلى ضغط على التقييمات أم ستبدأ لاحقاً في التأثير على الأرباح والنمو.
بالنسبة إلى الذهب، فإن سيناريو الفائدة فوق 5% يمثل تحدياً واضحاً على المدى القصير، خصوصاً إذا ترافق مع ارتفاع الدولار والعوائد الحقيقية. ارتفاع العوائد يزيد تكلفة الفرصة البديلة للاحتفاظ بالذهب، ولذلك قد نشهد استمرار التقلبات والضغط على المعدن النفيس. لكن في المقابل، لا تزال هناك عوامل يمكن أن تدعم الذهب، وعلى رأسها المخاطر الجيوسياسية ومخاوف التضخم. لذلك، فإن اتجاه الذهب لن يعتمد على الفائدة الاسمية وحدها، بل سيكون مرتبطاً بشكل أكبر بمسار العوائد الحقيقية والدولار.
أما النفط، فيمثل جزءاً مهماً من هذه المعادلة؛ فارتفاع أسعار الطاقة يمكن أن يرفع التضخم ويجبر الفدرالي على إبقاء السياسة النقدية متشددة لفترة أطول، لكنه في الوقت نفسه قد يؤدي إلى إضعاف الطلب إذا بدأت تكلفة الطاقة المرتفعة تضغط على النشاط الاقتصادي. وهذا يخلق حلقة مترابطة بين النفط والتضخم والفائدة: ارتفاع النفط يرفع الضغوط التضخمية، التضخم المرتفع يدعم بقاء الفائدة مرتفعة، والفائدة المرتفعة قد تضغط لاحقاً على النمو والطلب على الطاقة. وفي جلسة اليوم، تراجعت أسعار النفط رغم استمرار التوترات في الشرق الأوسط مع تحسن مؤشرات الإمدادات، بينما بقيت عوائد السندات والدولار من أهم محركات الأسواق.
وبالنسبة للأسواق الناشئة والأسواق العربية، فإن ارتفاع الدولار والعوائد الأميركية لفترة أطول قد يعني تشديداً في الظروف المالية العالمية وارتفاع تكلفة التمويل بالدولار، مع احتمال تعرض بعض العملات والأصول لضغوط إذا تحولت السيولة العالمية نحو الأصول الأميركية ذات العوائد المرتفعة. في المقابل، قد توفر أسعار النفط المرتفعة دعماً للدول المصدرة للطاقة، ما يجعل تأثير هذه السياسة النقدية مختلفاً من اقتصاد إلى آخر.
الرسالة الأساسية من بنك أوف أميركا هي أن الأسواق قد تكون بحاجة إلى إعادة تسعير مفهوم “الفائدة النهائية”. فإذا تحولت توقعات المستثمرين من رفع واحد إضافي إلى دورة تشديد أطول، فسيكون التأثير واسعاً على السندات والدولار والأسهم والذهب والنفط. لذلك، فإن أهم ما يجب مراقبته خلال المرحلة المقبلة ليس رقم الفائدة وحده، وإنما العلاقة بين التضخم، عوائد سندات العامين والعشرة أعوام، الدولار، وأسعار النفط. فإذا ارتفعت هذه العوائد مع قوة الدولار، فسيزداد الضغط على الذهب والأسهم؛ أما إذا بدأت العوائد في التراجع رغم بقاء الفائدة مرتفعة، فقد تكون الأسواق قد بدأت تستبق تباطؤاً اقتصادياً أو تغيراً في توقعات السياسة النقدية.
تتوسع شركات التكنولوجيا الكبرى بسرعة في الاعتماد على الضمانات لدعم الديون الموجهة لبناء مراكز البيانات وشراء رقائق الذكاء الاصطناعي، حيث أصدرت التزامات تصل إلى 300 مليار دولار خلال أقل من عام، دون أن تسجل سوى قدر ضئيل من هذه المخاطر في ميزانياتها العمومية.
وقد استخدمت شركة «ميتا» ما يعرف بـ«ضمانات القيمة المتبقية» للمرة الأولى في مشروع ضخم لمراكز البيانات خريف العام الماضي، ثم «برودكوم» في صفقة تمويل رقائق لصالح شركة «أنثروبيك»، تلاهما عملاق الرقائق «إنفيديا» لتقديم الدعم لشركة «أوبن إيه آي» وعملاء آخرين يشترون رقائقها.
وبحسب تحليل أجرته صحيفة «فايننشال تايمز»، فقد قدمت كبرى شركات التكنولوجيا ضمانات تصل قيمتها إلى 300 مليار دولار خلال الإثني عشر شهراً الماضية وحدها.
ويصف المصرفيون هذه الضمانات بأنها «ذات كفاءة عالية بالنسبة للميزانيات العمومية»؛ لأنها تضمن عادة ديوناً لا تصدرها شركات التكنولوجيا بنفسها، بل تصدرها شركات ذات غرض خاص تمتلك البنية التحتية. ويتيح هذا الأسلوب لمجموعات التكنولوجيا تسخير ملاءتها المالية لدعم الصفقات دون الحاجة لإدراج الالتزامات بالكامل في دفاترها المحاسبية.
إلا أن تنامي استخدام هذه الضمانات يضيف طبقة جديدة من المخاطر المالية إذا لم يسفر رهان كبرى شركات التكنولوجيا على الذكاء الاصطناعي، الذي تقدر قيمته بتريليونات الدولارات، عن الثمار المرجوة منه. سواء أكان ذلك بسبب معدلات استخدام مخيبة للآمال، أم حدوث فائض في المعروض من القدرة الحوسبية، أم العجز عن بناء نماذج أعمال مستدامة حول هذه التقنية.
وقال دوج كولاندريا، المدير العام في وكالة «كي بي آر إيه» للتصنيف الائتماني: «شهد العام الماضي توسعاً ملحوظاً في الالتزامات والمخاطر خارج الميزانية العمومية، ما يضيف درجة عالية جداً من التعقيد إلى ملف المخاطر الائتمانية لهذه الشركات».
وبشكل عام، قدر المحللون في بنك «مورجان ستانلي» إجمالي الالتزامات والدعم الائتماني خارج الميزانية العمومية بأكثر من 3.1 تريليونات دولار لدى سبع من كبرى شركات الحوسبة السحابية ومصنعي الرقائق.
وبالنسبة للمقرضين، تسهم ضمانات القيمة المتبقية المقدمة في تقليل المخاوف المتعلقة بالتقادم السريع للتقنيات الحالية، حيث توافق شركات التكنولوجيا بموجبها على تغطية أي نقص في حال اضطرت لتصفية هذه الأصول أو إعادة تأجيرها يوماً ما بسعر يقل عن الحد الأدنى المضمون.
وقد أدى إدخال هذه الآلية إلى تقديم تمويل بتكلفة أقل للمشاريع المشمولة بالضمانات؛ إذ عادة ما تُسعّر بعلاوة تتراوح بين 100 و150 نقطة أساس فقط فوق العائد على ديون الشركة الضامنة نفسها.
وكانت «برودكوم» أول شركة لصناعة الرقائق تعتمد هذه الضمانات العام الجاري، بعدما تحملت مخاطر بقيمة 29 مليار دولار في يونيو الماضي لبيع رقائق بطاقة حوسبية تبلغ 1 جيجاوات إلى كيان ذي غرض خاص سيقوم بتأجيرها لشركة «أنثروبيك».
ويشكل هذا الضمان جزءاً من برنامج تمويل الموردين المعقد الذي صممته «برودكوم» و«جوجل» معاً لتزويد مختبر الذكاء الاصطناعي بالرقائق.
ومن المرجح أن تقدم المزيد من الضمانات لتمويل بعض شحنات الرقائق المقرر تسليمها العام المقبل، والتي تشمل 5 جيجاوات إضافية من الرقائق لشركة «أنثروبيك»، إلى جانب 1.3 جيجاوات من الرقائق لشركة «أوبن إيه آي».
وقالت الشركة للمستثمرين إن «مسار الربحية القوي لمختبرات الذكاء الاصطناعي والقيمة المستدامة للأصول الأساسية» يجعل احتمالية تفعيل هذه الضمانات منخفضة للغاية.
وفي الشهر الماضي، كشفت منافستها «إنفيديا» عن برنامج مماثل لتمويل الموردين، في الصفقات التي ينظمها بنك «جولدمان ساكس» ومجموعة من مستثمري وول ستريت بهدف حشد رؤوس أموال بقيمة 500 مليار دولار للبنية التحتية للذكاء الاصطناعي التي تعتمد على رقائق «إنفيديا».
كما قدمت «إنفيديا» ضمانات بقيمة 105 مليارات دولار لشركة «إس بي إنرجي»، التابعة لمجموعة «سوفت بنك»، والتي تبني مجمعاً ضخماً لمراكز البيانات في ولاية أوهايو لصالح «أوبن إيه آي».
ومثل «برودكوم»، لن تسجل مجموعة الرقائق، التي يقودها جينسن هوانغ، أي التزامات في ميزانيتها العمومية حتى بدء سريان عقود الإيجار الخاصة بـ «أوبن إيه آي» في عام 2028، وحتى حينها ستقلل هيكلية الضمانات العبء المالي المدرج في دفاترها. وفي المقابل، سيعتمد المجمع حصرياً على أجهزة ومعدات «إنفيديا» لمدة 20 عاماً.
ولعب المصرفيون في بنكي «مورجان ستانلي» و«جولدمان ساكس» دوراً محورياً في إبرام وصياغة هذه الصفقات.
وقال ريتشارد مايرز، رئيس أبحاث أسواق مال المنتجات المهيكلة في «مورجان ستانلي»، الذي أدخل هذه الهيكلية لقطاع البنية التحتية للذكاء الاصطناعي «تتمتع ضمانات القيمة المتبقية بآلية تعاقدية واضحة؛ حيث يجب تسييل الأصل عبر عملية بيع تنافسية، ثم يُخصم سعر البيع من إجمالي المخاطر المغطاة بموجب الضمان».
وأضاف مايرز أن الضامن يتكفل فقط بتغطية الفجوة بين سعر البيع والقيمة المضمونة، ما يجعل ضمانات القيمة المتبقية «تحظى بمعاملة محاسبية أكثر كفاءة في الميزانية العمومية مقارنة بضمانات الدفع التقليدية».
وكانت شركة «ميتا» السباقة في تبني هذا الهيكل التمويلي، حيث قدمت ضمان قيمة متبقية بقيمة 28 مليار دولار لدعم مشروعها مع شركة «بلو أول» لتطوير مركز بيانات «هايبيريون» بقدرة 2 جيجاوات في ولاية لويزيانا.
ويمتد المشروع على مساحة 4 ملايين قدم مربعة، ومن المتوقع بدء تشغيله بحلول عام 2030.
وقد ساعدت هذه الضمانات في على جمع 27 مليار دولار من الديون لمركز البيانات بفارق سعر لا يتجاوز 150 نقطة أساس عن سندات «ميتا» نفسها، مع تسجيل أثر هامشي على دفاتر الشركة.
ورغم أن هذه الضمانات تقع في معظمها خارج الميزانية العمومية، تؤكد وكالات التصنيف الائتماني أنها تجري تعديلات على الرافعة المالية لمجموعات التكنولوجيا لعكس أثرها.
وقال بيير جورج، رئيس أبحاث البنية التحتية في «ستاندرد أند بورز جلوبال»: إن أكبر فجوة تم رصدها بين القيمة والديون في أي صفقة بلغت نحو 25 %، وهو ما يعادل إضافة تعديل للرافعة المالية بنحو 5 مليارات دولار إلى التزامات الجهة الضامنة في هيكل تمويلي بقيمة 20 مليار دولار.
وبالنسبة لشركة «ميتا» على وجه الخصوص، أوضح جورج أن الوكالة طبقت «خصماً قاسياً» على تقييم مركز بيانات «هايبيريون»، لكنها خلصت مع ذلك إلى أن قيمته تظل أعلى من حجم الدين المقابل له، ما يعني عدم الحاجة لإجراء أي تعديل على الرافعة المالية لـ «ميتا».
وأضاف: «الواقع الذي نراه اليوم هو أن الفجوة، حتى مع اعتماد القيمة الاضطرارية تحت الضغط، تظل أقرب إلى الصفر في معظم الأحيان».
ارتفعت القيمة السوقية للعملات المشفرة لتلامس 3 تريليونات دولار للمرة الأولى منذ يناير 2026.
وتراجعت بيتكوين اليوم الثلاثاء من أعلى مستوى في 8 أشهر بعد موجة صعود تجاوزت 13% خلال أربعة أيام، لتنخفض إلى نحو 85.5 ألف دولار بعدما لامست 87.38 ألف دولارا، لكنها لا تزال أعلى بنحو 10 آلاف دولار من أدنى مستويات الأسبوع الماضي.
وجاءت المكاسب الأخيرة بدعم من تحسن شهية المخاطرة عالميا، وتدفقات قوية إلى صناديق بيتكوين المتداولة في الولايات المتحدة، إلى جانب تحسن المعنويات بعد موافقة هيئة الأوراق المالية الأميركية على تداول نسخ من الأوراق المالية قائمة على تقنية البلوكتشين في الولايات المتحدة.
كما ساهم التفاؤل قبل القمة الأميركية الصينية في دعم الأصول عالية المخاطر.
ووفق بيانات موقع”كوين ماركت كاب”، ارتفعت القيمة السوقية للعملات المشفرة بنسبة 3.66% لتصل إلى نحو 2.9 تريليون دولار.
وتراجعت بيتكوين اليوم بنسبة 0.1% إلى مستوى 85.2 ألف دولار بحلول الساعة 10:30 بتوقيت الرياض، في حين كانت قد ارتفعت بأكثر من 4% خلال تداولات الـ24 ساعة الماضية، بحسب بيانات “كوين ماركت كاب”.
كما سجلت إيثريوم تراجعا طفيفا بنسبة 0.01% إلى مستوى 2727 دولار. وكانت العملة المشفرة قد ارتفعت بأكثر من 2% في الـ 24 ساعة الماضية.
تراجعت أسعار النفط اليوم الأربعاء مع بدء السعودية في استئناف إمدادات الخام عبر خط أنابيب حيوي يصل إلى البحر الأحمر، وسط تزايد الآمال في التوصل إلى حل دبلوماسي للحرب بين الولايات المتحدة وإيران من خلال محادثات تُجرى في الأمم المتحدة بنيويورك.
وانخفضت العقود الآجلة لخام برنت سبعة سنتات أو 0.07% إلى 99.18 دولار للبرميل بحلول الساعة 01:19 بتوقيت غرينتش. كما تراجعت العقود الآجلة لخام غرب تكساس الوسيط الأميركي 35 سنتاً أو 0.39% إلى 90.17 دولار للبرميل.
وحذر الرئيس الأميركي دونالد ترامب أمس الثلاثاء من أنه قد “يبيد” إيران، لكنه قال أيضا إن المبعوثين ستيف ويتكوف وجاريد كوشنر عقدا محادثات مثمرة مع وسطاء عن إيران بهدف إنهاء الحرب.
وأضاف “أعتقد أن هناك زخماً كبيراً للتوصل إلى اتفاق”.
وأدى التفاؤل بتحسن الإمدادات والمساعي الرامية إلى إنهاء النزاع المستمر منذ نحو سبعة أشهر إلى هبوط خام برنت عند التسوية أمس الثلاثاء إلى ما دون 100 دولار للبرميل للمرة الأولى منذ الثامن من سبتمبر/ أيلول.
وقال تيم ووترر، كبير المحللين لدى كيه.سي.إم تريد “السوق تنظر حالياً بصورة أكثر إيجابية إلى آفاق إمدادات النفط العالمية، مقارنة بما كانت عليه قبل بضعة أسابيع”.
وأضاف: “اجتماع الوفدين الأميركي والإيراني في نيويورك منح المتعاملين بصيص أمل… وعلى الرغم من استمرار التصريحات الحادة، بما في ذلك تهديدات الإبادة، فإن السوق تعول على احتمال إجراء محادثات”.
وذكرت ثلاثة مصادر مطلعة أن السعودية استأنفت تشغيل خط الأنابيب (شرق-غرب) الممتد إلى البحر الأحمر أمس الثلاثاء، وذلك في ظل تزايد المؤشرات على ارتفاع تدفقات النفط من الشرق الأوسط.
وأفاد وزير النفط العراقي باسم محمد أمس الثلاثاء بزيادة صادرات البلاد من النفط. وقال إن العراق يصدّر حاليا أكثر من ثلاثة ملايين برميل يومياً، ويُتوقع رفع صادراته عبر تركيا إلى أكثر من 600 ألف برميل يومياً.
قال البنك المركزي الأوروبي وعدد من البنوك المركزية في دول الاتحاد، يوم الثلاثاء، إنه لا ينبغي إلزام مُصدري العملات المستقرة بالاحتفاظ بنسبة من أصول الاحتياطي في شكل ودائع مصرفية، محذّرين من أن هذا الإجراء قد يزيد تعرض البنوك للتغيرات في سوق العملات المستقرة، في ظل احتمال أن تكون هذه الودائع أقل استقراراً.
وأدلت المنظومة الأوروبية للبنوك المركزية، التي تضم البنك المركزي الأوروبي والبنوك المركزية الوطنية للدول الـ27 الأعضاء في الاتحاد، بهذه الملاحظات، في ردها على مشاورة بشأن لوائح «ميكا»، وهي مجموعة من القواعد الأوروبية الموحدة لتنظيم أسواق الأصول المشفرة، دخلت حيز التنفيذ، العام الماضي، وفق «رويترز».
وبدلاً من المتطلب الحالي الذي يُلزم كبار مُصدري العملات المستقرة بالاحتفاظ بـ60 في المائة من احتياطياتهم في صورة ودائع مصرفية، أوصت البنوك المركزية بتعديل لوائح «ميكا»، بحيث تُلزم المُصدرين بالاحتفاظ بحد أدنى من احتياطات العملات المستقرة في أصول تستحق آجالها خلال فترة تتراوح بين يوم وخمسة أيام عمل.
كما أشارت البنوك المركزية إلى أن الجهات التنظيمية الأوروبية تواجه «تحديات جوهرية» في تطبيق القواعد المنظمة للأصول المشفرة، في ظل استمرار شركات غير ملتزمة باللوائح في تقديم خدماتها للعملاء داخل الاتحاد، مما يثير مخاوف بشأن حماية المستثمرين.
دعا صندوق النقد الدولي الحكومات حول العالم إلى تسريع خطوات ضبط العجز المالي وكبح تصاعد الدين العام، الذي بلغ بالفعل مستوى قياسياً، محذراً من أن غياب إجراءات كافية يقرّب موعد بلوغه عتبة 100% من الناتج المحلي الإجمالي العالمي إلى عام 2029، أي قبل عامين من التوقعات السابقة.
وقالت كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، إن “التفاهم قائم لدى الحكومات بضرورة ضبط الأوضاع المالية، لكن الإجراءات الفعلية لا تزال دون المطلوب”، مشيرة إلى أن الارتفاع في الدين مدفوع أساساً بمسار المالية العامة في الولايات المتحدة والصين.
واشنطن وبكين في صدارة المخاوف
وبحسب الصندوق، فإن الارتفاع المرتقب في نسبة الدين إلى الناتج يعود بشكل رئيسي إلى الاتجاه المالي في أكبر اقتصادين في العالم. وأوضحت غورغييفا أن مباحثات جرت مع وزير الخزانة الأميركي سكوت بيسنت، خلصت إلى تفاهم مفاده أن الوضع الحالي “غير مستدام”، وأن على الولايات المتحدة خفض عجزها ودينها تدريجياً. وكانت غورغييفا قد جددت في الشهر الماضي التحذير من أن مسارات الدين في معظم الاقتصادات المتقدمة، ومنها الولايات المتحدة، باتت تستدعي “اهتماماً على مستوى السياسات”.
وربطت مديرة الصندوق هذا الملف بمسار التضخم، الذي وصفته بأنه لا يزال “عنيداً”، معتبرة أنه قد يكون من الضروري أن تحذو بنوك مركزية أخرى حول العالم حذو الاحتياطي الفيدرالي الأميركي والبنك المركزي الأوروبي في رفع أسعار الفائدة، وهو ما سيزيد بدوره من كلفة خدمة الديون على الحكومات.
كيف تتعامل الاقتصادات المصدّرة للطاقة مع الأثر؟
أشارت غورغييفا إلى أن اضطرابات في قطاعي الطاقة والنقل تفرض ضغوطاً على دول مصدّرة للسلع الأولية، من بينها قطر والكويت والعراق، وهو ما يجعل تسجيل “انكماشات حادة” في اقتصاداتها أمراً مرجحاً.
وفي المقابل، لفتت إلى أن قطر، التي كانت ثاني أكبر مصدّر للغاز الطبيعي المسال عالمياً قبل التطورات الإقليمية التي شهدها هذا العام، بنت احتياطيات تحمي اقتصادها حالياً، معتبرة أن الأسواق الناشئة تملك اليوم سياسات نقدية توازي أو تتفوق على نظيراتها في الاقتصادات المتقدمة التي شهدت قفزات في مستويات الدين.
ويتوقع الصندوق أن ينكمش الاقتصاد القطري بنسبة 8.6% خلال عام 2026، مقارنة بتوقعات سابقة كانت تشير إلى نمو بنسبة 6.1% هذا العام قبل التطورات الإقليمية الأخيرة. وأضاف الصندوق أن حالة عدم اليقين طويلة الأمد المحيطة بسوق الغاز الطبيعي المسال تمثل مخاطرة إضافية على آفاق النمو في البلاد. ومن المقرر أن يحدّث الصندوق الشهر المقبل توقعاته للاقتصاد العالمي والتضخم.
وجاءت تصريحات مديرة الصندوق هذه خلال مشاركتها في منتدى قطر الاقتصادي الذي عُقد الأحد.
خمس حقائق رئيسية
الدين العام العالمي مرشح لتجاوز 100% من الناتج المحلي الإجمالي العالمي بحلول 2029، أي قبل عامين من التوقعات السابقة، بحسب صندوق النقد الدولي.
الارتفاع مدفوع أساساً بالمسار المالي في الولايات المتحدة والصين.
مديرة الصندوق أكدت وجود تفاهم مع وزير الخزانة الأميركي سكوت بيسنت حول ضرورة خفض العجز والدين الأميركيين تدريجياً.
الصندوق يتوقع انكماش الاقتصاد القطري بنسبة 8.6% في 2026، بعدما كانت التوقعات السابقة تشير إلى نمو 6.1%.
جورجييفا اعتبرت أن قطر بنت احتياطيات تحمي اقتصادها حالياً، وأن الأسواق الناشئة تملك سياسات نقدية توازي أو تتفوق على الاقتصادات المتقدمة.
في تصريح يحمل أبعاداً استراتيجية عميقة لمستقبل الاستقرار المالي الدولي، أعاد رئيس الاحتياطي الفيدرالي الأمريكي السابق جيروم باول التذكير بأحد أكثر المفاهيم الاقتصادية تعقيداً وجدلاً، والمعروف بـ«الاقتصاد على شكل حرف K».
وهو المصطلح الذي صاغه محللون وازداد زخماً خلال السجالات السياسية والاقتصادية لتوصيف التعافي غير المتكافئ عقب الأزمات الكبرى.
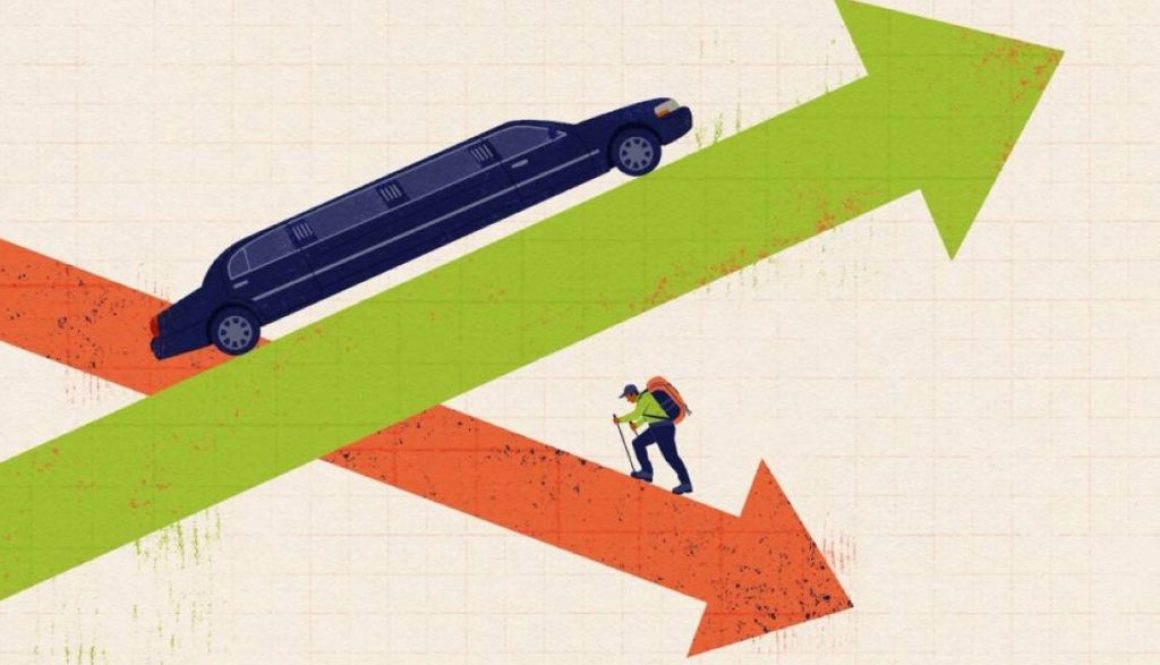
حيث يجسد هذا المفهوم انقساماً حاداً ينقسم فيه المسار الاقتصادي إلى اتجاهين متناقضين: مسار صاعد يمثل الذراع العلوية للحرف ويعبر عن فئات الأثرياء والمستثمرين والشركات الكبرى التي تواصل تحقيق الأرباح والنمو والإنفاق الاستهلاكي الفاخر.
ومسار هابط يمثل الذراع السفلية للحرف ويعكس تدهور القدرة الشرائية للأسر ذات الدخل المنخفض، والشركات الصغيرة والمتوسطة، والعمالة غير المستقرة التي تعاني تحت وطأة الضغوط المالية وتراجع مداخيلها الحقيقية.
ولم يعد هذا التوصيف مجرد قراءة لواقع الاقتصاد الأمريكي الذي أشار فيه باول إلى وجود «اقتصاد مزدوج المسار» يتجلى في تباين السلوك الاستهلاكي وتقارير الأرباح بين طبقات المجتمع، بل تحول اليوم إلى عدسة تحليلية شاملة تفسر واقع الاقتصاد العالمي في ظل تقلبات السياسة النقدية.
وارتفاع معدلات الفائدة، والنزاعات الجيوسياسية المتصاعدة، واضطرابات سلاسل الإمداد في الممرات المائية الحيوية وعلى رأسها مضيق هرمز، فضلاً عن حروب الطاقة واحتدام سباقات التنافس التكنولوجي. إن الرؤية التي طرحها الفيدرالي تكتسب تجسيداً أعمق على الصعيد العالمي؛ إذ أدى طول فترة معدلات الفائدة المرتفعة.
والتضخم الهيكلي في أسعار المواد الأساسية، وتكاليف الشحن والحروب، إلى توسيع الفجوة بين الاقتصاديات المتقدمة والطبقات الممتلكة للأصول من جهة، وبين الدول النامية والطبقات الهشة من جهة أخرى.
تُظهر الدراسات الاقتصادية السابقة التي تناولت نشأة مفهوم التعافي على شكل K، لا سيما الأبحاث الناجمة عن تداعيات جائحة كورونا والتقلبات المالية التالية لها، أن المكاسب في أوقات الأزمات تذهب بشكل غير متناسب للطبقات الأكثر ثراءً نتيجة ملاءتها المالية وقدرتها على استغلال ارتفاع أسعار الأصول كالأسهم والعقارات والتقنيات الحديثة.
في حين تُطحن الطبقات الوسطى والفقيرة بسبب اعتمادها المباشر على الأجور الثابتة التي تلتهمها معدلات التضخم وارتفاع تكاليف المعيشة.
وفي هذا السياق، يرى كبار الخبراء والمحللين الاقتصاديين في الولايات المتحدة والعالم، وعلى رأسهم الاقتصادي الحائز جائزة نوبل جوزيف ستيغليتز، أن تجسيد رؤية «اقتصاد K» على المسرح الدولي لم يعد محصوراً في مؤشرات الدخل الفردي، بل امتد ليشمل قطاعات كاملة ودولاً برُمّتها؛ إذ أشار ستيغليتز إلى أن التعافي غير المتكافئ يكرس لا مساواة هيكلية.
فبينما تجني شركات الطاقة وعمالقة التكنولوجيا ومؤسسات الدفاع أرباحاً قياسية في أعلى السلم، تعاني القطاعات الإنتاجية الصغيرة والأسواق الناشئة التي تعتمد على استيراد الغذاء من مخاطر الإفلاس والانكماش.
وفي الاتجاه ذاته، أوضح الخبير الاقتصادي محمد العريان أن الانقسام يزداد خطورة عندما تلتقي الضغوط النقدية بالتعقيدات الجيوسياسية، محذراً من أن اضطرابات سلاسل الإمداد في الممرات الحيوية، كمضيق هرمز، تفرض «ضريبة غير مباشرة» تتحمل الطبقات الهشة عبئها الأكبر.
وقد أثارت هذه التحليلات تفاعلاً واسعاً في وسائل الإعلام العالمية، لا سيما الأمريكية والأوروبية؛ إذ كتبت صحيفة «فايننشال تايمز» أن «الانقسام الاقتصادي المزدوج يجعل خيارات البنوك المركزية بين التضخم والانكماش بمثابة السير في حقل ألغام».
فيما أكدت صحيفة «وول ستريت جورنال» أن «فجوة الثروة لا تزال تتوسع مع تحول أسواق الأسهم والأصول إلى ملاذ آمن للمستثمرين في أعلى حرف K، مقارنة بالضغوط المعيشية في أدناه».
ومن جانبها، حذرت صحيفة «الإيكونوميست» من أن «صناع السياسة النقدية يعجزون عن علاج الخلل البنيوي بأدوات الفائدة التقليدية وحدها دون إصلاحات مالية شاملة».
بينما شددت مجلة «فوربس» على أن «أزمة اقتصاد K تحولت من مجرد ظاهرة أمريكية إلى تحدٍ استراتيجي يهدد استدامة النمو والأنظمة المالية في مختلف دول العالم».
وتؤكد الدراسات الاقتصادية الحالية المطبقة على المشهد الراهن أن هذا النموذج البنيوي بات يتكرر بصورة أشد قسوة؛ إذ يمتلك ذوو الدخل المرتفع «مصدات مالية» ومرونة استثمارية تتيح لهم الاستفادة من ارتفاع عوائد الفائدة على مدخراتهم والنمو المتسارع لقطاعات الذكاء الاصطناعي والتكنولوجيا، بينما تواجه الطبقات الأقل دخلاً عجزاً متزايداً عن مواكبة تكاليف الإقراض المرتفعة، وتضخم أسعار الغذاء والطاقة، ما يقلص قدرتها الشرائية ويدفعها نحو مستويات أدنى من الفقر والديون.
أعلن البنك الدولي وصندوق النقد الدولي، اليوم الاثنين، موافقة مجلسيهما التنفيذيين على حزمة إصلاحات مقترحة لإطار العمل المشترك لتقييم استدامة ديون البلدان منخفضة الدخل، في خطوة تستهدف مواكبة تعقيدات ومخاطر متزايدة تواجه الاقتصادات الفقيرة.
وجاءت الموافقة عقب مراجعة مشتركة هي الأولى منذ عام 2017، خلصت إلى ضرورة إدخال تعديلات على الإطار، من بينها تحسين تحليل الديون المحلية وتوسيع نطاق تقييم التحديات التنموية طويلة الأجل، بما يشمل تداعيات تغير المناخ.
وتهدف الإصلاحات الجديدة إلى تعزيز قدرة المؤسسات الدولية على رصد المخاطر التي تهدد استدامة الديون، من خلال تطوير أساليب قياس قدرة الدول على تحمل أعباء الاقتراض، إلى جانب إدخال أدوات إضافية لتحليل أوضاع الدين وتقييم قدرته على الاستمرار.
وأوضح البنك الدولي أنه سيعمل بالتعاون مع صندوق النقد على تطوير أدوات التحليل واختبارات التحمل المستخدمة في تقييم الديون، بما يساعد على تعزيز اتساق التوقعات ودقتها.
كما ستشجع الإصلاحات الدول على رفع مستوى الشفافية بشأن البيانات المتعلقة بديونها.
ويستخدم البنك الدولي وصندوق النقد إطار استدامة الديون لتقييم قدرة الدول على الحصول على تمويل إضافي دون التأثير في قدرتها على الوفاء بالتزاماتها الحالية.
ارتفاع مستويات الدين لدى العديد من البلدان منخفضة الدخل
وجاءت التعديلات المقترحة في ظل ارتفاع مستويات الدين لدى العديد من البلدان منخفضة الدخل، بالتزامن مع تغير هيكل مصادر التمويل وزيادة الاعتماد على الاقتراض المحلي والخارجي بشروط تجارية.
ومن المتوقع أن يدخل الإطار المنقح حيز التنفيذ خلال النصف الثاني من عام 2027.
وكانت مراجعة أُجريت في يوليو قد خلصت إلى أن إطار استدامة الديون نجح في رصد حالات التعثر أو الضغوط المالية قبل تفاقمها، وساعد الدول على اتخاذ قرارات أكثر استناداً إلى المعلومات بشأن الاقتراض والإقراض.
لكن المراجعة أشارت في الوقت نفسه إلى الحاجة لتطوير الإطار لمواجهة تحديات جديدة، في ظل ارتفاع احتياجات التنمية وتراجع المساعدات الإنمائية الرسمية.
أطلق البنك المركزي الأوروبي، يوم الاثنين، خدمة جديدة تربط نظام المدفوعات التابع له بالأسواق المالية القائمة على تقنية «بلوك تشين»، مُعلناً أنه سيستثمر جزءاً من أمواله الخاصة في أوراق مالية رقمية.
تأتي هذه الخطوة في إطار جهودٍ أوسع تبذلها البنوك المركزية للتكيف مع الاستخدام المتزايد لتقنية «بلوك تشين» في القطاع المالي، حيث تُصدر الأصول المالية وتُتداول عبر سِجلات رقمية موزعة، بدلاً من البنية التحتية التقليدية، وفق «رويترز».
وتتيح الخدمة الجديدة، التي تحمل اسم «بونتس»، للبنوك والمستثمرين تسوية المعاملات القائمة على «بلوك تشين» باستخدام اليورو المدعوم من البنك المركزي الأوروبي، بدلاً من العملات المستقرة أو غيرها من أشكال الأموال الخاصة.
وقال البنك المركزي الأوروبي إن المجموعة الأولى من المستخدمين، التي تضم «دويتشه بنك» و«سانتاندير» وشركة المقاصة «كليرستريم»، أكملت إجراءات الانضمام إلى الخدمة، وأصبحت قادرة على استخدام «بونتس» منذ بدء تشغيلها.
وستعمل المنصة في البداية من الساعة الثامنة صباحاً حتى الرابعة عصراً، بتوقيت وسط أوروبا، خلال أيام العمل، على أن يجري توسيع خدماتها تدريجياً.
وقال البنك المركزي الأوروبي إن «هذه التقنية لديها القدرة على جعل المعاملات أسرع وأكثر كفاءة، من خلال دمج مراحل متعددة من دورة حياة الأصل… وإتاحة أتمتة العمليات».
استثمار في سندات قائمة على «بلوك تشين»
وقال البنك المركزي الأوروبي إنه سيبدأ أيضاً استثمار جزء ضئيل من أمواله الخاصة، البالغة 23 مليار يورو، في أوراق مالية قائمة على «بلوك تشين»، مع التركيز على أدوات دَين مقوَّمة باليورو وذات تصنيف ائتماني مرتفع، تُصدرها مؤسسات عامة.
وقالت إيزابيل شنابل، عضو مجلس إدارة البنك المركزي الأوروبي، الشهر الماضي، إن على البنوك المركزية «الانتقال إلى تقنية البلوك تشين»، وعدَّت أن ذلك سيقلل الاعتماد على البدائل الخاصة.
وتتبع بنوك مركزية أخرى مبادرات مماثلة؛ إذ يدير البنك الوطني السويسري «مشروع هلفيتيا»، الذي يستخدم عملة رقمية مخصصة للمعاملات بين المؤسسات لتسوية صفقات الأوراق المالية.
كما يختبر بنك إنجلترا استخدام تقنية «بلوك تشين»، من خلال «البيئة التجريبية للأوراق المالية الرقمية».
ويعمل البنك المركزي الأوروبي أيضاً على تطوير اليورو الرقمي المخصص للمستهلكين، في إطار مساعٍ، مِن بين أهداف أخرى، لتقليل اعتماد المنطقة على بطاقات الائتمان الأميركية، ويستهدف إطلاقه في عام 2029.
استخدمت شركات التكنولوجيا الكبرى آلية تمويل جديدة مكنتها من دعم توسعها الهائل في البنية التحتية للذكاء الاصطناعي، عبر تقديم ضمانات تصل قيمتها إلى 300 مليار دولار خلال أقل من عام، من دون تحميل معظم هذه الالتزامات على ميزانياتها العمومية.
واعتمدت شركات مثل ميتا وإنفيديا وبرودكوم ما يعرف بـ”ضمانات القيمة المتبقية”، وهي آلية تضمن حداً أدنى من قيمة مراكز البيانات أو الرقائق مستقبلاً، ما يسمح لمستثمرين ومقرضين بتمويل المشاريع بشروط أفضل وتكلفة أقل.
ومثلت هذه الضمانات أحدث أدوات التمويل التي لجأت إليها شركات التكنولوجيا لتسريع سباق بناء البنية التحتية للذكاء الاصطناعي. ووفق تحليل لصحيفة “فاينانشال تايمز”، قدمت الشركات الكبرى التزامات من هذا النوع بقيمة تصل إلى 300 مليار دولار خلال الاثني عشر شهراً الماضية.
ووصف مصرفيون هذه الضمانات بأنها “فعالة من ناحية الميزانية العمومية”، إذ تقدم عادةً لصالح ديون تصدرها شركات ذات غرض خاص تمتلك الأصول، وليس الشركات التكنولوجية نفسها. وبذلك تستفيد المشاريع من القوة الائتمانية للشركات الراعية من دون تسجيل الالتزامات بالكامل في دفاترها المالية.
مخاطر خارج الميزانية
أضاف انتشار هذه الهياكل التمويلية طبقة جديدة من المخاطر في حال أخفق الرهان الضخم على الذكاء الاصطناعي بسبب ضعف الطلب أو فائض الطاقة الحاسوبية أو تعثر تطوير نماذج أعمال مستدامة.
وقال المدير في وكالة التصنيف الائتماني KBRA، دوغ كولاندريا، إن العام الماضي شهد “توسعاً ملحوظاً في الالتزامات خارج الميزانية”، وهو ما يزيد من تعقيد ملفات المخاطر الائتمانية لتلك الشركات.
وجاء هذا التوجه مع تسارع إنفاق شركات التكنولوجيا على الذكاء الاصطناعي بوتيرة بدأت تتجاوز التدفقات النقدية المتولدة من أعمالها، ما دفعها إلى البحث عن طرق للحفاظ على تصنيفاتها الائتمانية والاستمرار في الوصول إلى أسواق الدين منخفضة التكلفة.
وقدر محللو مورغان ستانلي إجمالي الالتزامات والدعوم الائتمانية خارج الميزانية لدى سبع شركات كبرى من مشغلي مراكز البيانات ومصنعي الرقائق بأكثر من 3.1 تريليون دولار.
وقال رئيس الدخل الثابت في CIBC Private Wealth US، تيم موسيال، إن السوق باتت تراقب بقلق هذه الالتزامات المستقبلية في ظل احتدام المنافسة للحصول على القدرات الحاسوبية اللازمة للذكاء الاصطناعي.
تمويل أرخص للمشاريع
أسهمت ضمانات القيمة المتبقية في طمأنة المقرضين الذين يواجهون مخاوف من تراجع قيمة التكنولوجيا سريعاً مع تطور الأجيال الجديدة من الرقائق والخوادم.
وبموجب هذه الترتيبات، تتعهد الشركات الراعية بتغطية أي فجوة بين السعر الفعلي للأصل عند بيعه مستقبلاً والقيمة الدنيا المضمونة المتفق عليها مسبقاً.
وأدت هذه الآلية إلى خفض تكلفة التمويل، إذ يجري تسعير المشاريع المدعومة بضمانات القيمة المتبقية بعلاوة تتراوح بين 100 و150 نقطة أساس فقط فوق تكلفة اقتراض الشركة الضامنة نفسها.
برودكوم وإنفيديا في الصدارة
تبنت برودكوم هذا النموذج خلال العام الحالي عندما تحملت تعرضاً بقيمة 29 مليار دولار ضمن صفقة لبيع رقائق بقدرة 1 غيغاواط إلى شركة ذات غرض خاص ستقوم بتأجيرها إلى شركة أنثروبيك.
وأظهرت إفصاحات الشركة الفصلية أن هذا الدعم الائتماني لم ينعكس بشكل جوهري على ميزانيتها العمومية. كما يتوقع أن تستخدم الآلية نفسها لتمويل شحنات إضافية من الرقائق خلال العام المقبل تشمل 5 غيغاواط ل”أنثروبيك” و1.3 غيغاواط من الرقائق المخصصة لصالح أوبن إيه آي.
وأكدت الشركة للمستثمرين أن قوة ربحية مختبرات الذكاء الاصطناعي الكبرى والقيمة المستدامة للأصول الأساسية تجعلان احتمالات تفعيل هذه الضمانات منخفضة.
وفي السياق نفسه، كشفت إنفيديا الشهر الماضي برنامجاً مشابهاً لتمويل العملاء، موضحة أنها قد توفر دعماً يصل إلى 25% من قيمة بعض الصفقات التي يعمل غولدمان ساكس ومستثمرون من وول ستريت على تجميع تمويلات لها قد تصل إلى 500 مليار دولار لمشاريع بنية تحتية تعتمد على تقنيات إنفيديا.
كما قدمت الشركة ضمانات بقيمة 105 مليارات دولار لصالح شركة SB Energy التابعة لسوفت بنك، والتي تطور مجمعاً ضخماً لمراكز البيانات في ولاية أوهايو لخدمة أوبن إيه آي.
ولن تسجل إنفيديا أي التزام مرتبط بهذه الضمانات في ميزانيتها قبل بدء عقود الإيجار عام 2028، في حين ستؤمن الصفقة للشركة تشغيل الموقع باستخدام عتادها حصرياً لمدة 20 عاماً.
ميتا كانت السباقة
سبقت ميتا منافسيها إلى استخدام هذه الآلية عندما قدمت ضمان قيمة متبقية بقيمة 28 مليار دولار دعماً لمشروعها المشترك مع Blue Owl لتطوير مركز بيانات “هايبرون” بقدرة 2 غيغاواط في ولاية لويزيانا.
وامتد المشروع على مساحة 4 ملايين قدم مربعة، ومن المتوقع دخوله الخدمة بحلول 2030، مع استهلاك كهربائي يكفي لتغذية نحو 1.5 مليون منزل.
وساعدت هذه الضمانات المشروع على جمع 27 مليار دولار من الديون بتكلفة قريبة من تكلفة اقتراض ميتا نفسها، مع تسجيل تعرض محدود للغاية في دفاتر الشركة. كما استخدمت المجموعة هيكلاً مشابهاً خلال يوليو لدعم مركز بيانات آخر بقدرة 1 غيغاواط في مدينة إل باسو.
وكالات التصنيف تراقب
رغم أن هذه الضمانات تبقى خارج الميزانية العمومية في معظم الحالات، فإن وكالات التصنيف الائتماني لا تتجاهلها بالكامل.
وأضاف محللو S&P أن تقييماتهم تأخذ في الاعتبار الفارق بين القيمة المضمونة للأصول وبين تقديراتهم لقيمتها في حال بيعها تحت ضغوط السوق.
وأوضح رئيس أبحاث البنية التحتية في S&P Global، بيير جورج، أن أكبر فجوة رصدها بين القيمة المتوقعة للأصل والالتزامات المرتبطة به بلغت نحو 25%، ما قد يضيف مليارات الدولارات إلى مديونية الجهة الضامنة عند احتساب الرافعة المالية المعدلة.
وأشار إلى أن تقييم S&P لمشروع “هايبرون” التابع لميتا تضمن تخفيضاً حاداً لقيمة الأصل، إلا أن النتيجة النهائية أظهرت أن قيمة المشروع لا تزال أعلى من حجم الديون المدعومة، ما جنب ميتا أي زيادة في مؤشرات الرافعة المالية.
وقال إن الفجوة بين القيمة الفعلية المتوقعة للأصول والقيم المضمونة “تقترب من الصفر في معظم الصفقات الحالية”، وهو ما يفسر استمرار إقبال شركات التكنولوجيا والمقرضين على هذا النموذج التمويلي.
قالت رانيا المشاط، وكيلة الأمين العام للأمم المتحدة والأمينة التنفيذية للجنة الأمم المتحدة الاقتصادية والاجتماعية لغرب آسيا “الإسكوا”، إن اضطرابات التجارة وسلاسل الإمداد وإعادة بناء البنية التحتية المرتبطة بالأزمات في المنطقة وحرب إيران تفرض تكلفة تقدر بنحو 4% من الناتج المحلي الإقليمي.
وأوضحت المشاط في مقابلة مع “العربية Business” أن تقديرات “الإسكوا” التي جرى تحديثها في يونيو/ حزيران الماضي خفضت تقدير التكلفة من نحو 150 مليار دولار إلى 140 ملياراً، مشيرة إلى أن هذا التراجع يعكس قدرة دول المنطقة على التعامل مع الاضطرابات من خلال سياسات وإجراءات تراكمية ساهمت في تخفيف حدة الانخفاض الذي شهدته الأشهر الأولى من الأزمة.
وأضافت أن الاضطرابات الأخيرة في باب المندب تؤكد أن المسارات المساندة لا تستطيع تعويض نقاط الاختناق الرئيسية، موضحة أن تداعيات اضطرابات الملاحة لا تقتصر على اقتصادات المنطقة، وإنما تمتد إلى الاقتصاد العالمي والأسواق في أميركا وأوروبا وأسواق السلع الأساسية.
وأشارت المشاط إلى أن تداعيات الأزمة لا تتوزع بالتساوي بين الدول العربية، لافتة إلى أن البلدان التي تشهد أزمات أو تخرج منها تأتي في مقدمة الاقتصادات المتضررة، تليها الدول المستوردة للطاقة والغذاء، بينما تكون دول الخليج أقل تأثراً نسبياً.
وأكدت أن جهود الإصلاح وتنويع الاقتصادات والاستثمار في البنية الأساسية خلال السنوات الماضية ساعدت الدول العربية على مواجهة تداعيات الأزمة، وجعلت آثارها أقل مما كان متوقعاً في بداية الاضطرابات.
وحول دور “الإسكوا”، قالت المشاط إن اللجنة عملت مع الدول العربية من خلال فريق فني إقليمي للنقل واللوجستيات وسلاسل الإمداد، ركز على الحفاظ على مرونة الأعمال واستمراريتها وإدارة المخاطر، إلى جانب تطوير آليات للتنسيق والرصد المبكر.
وأضافت أن المرحلة المقبلة تتطلب مضاعفة الاستثمارات في الموانئ وشبكات الربط البري والسككي والبحري، وتقييم الاحتياجات الاستثمارية اللازمة للحد من تداعيات أي اضطرابات مستقبلية في حركة التجارة وسلاسل الإمداد.
انخفضت أسعار النفط يوم الاثنين إلى أدنى مستوياتها في أكثر من أسبوع، وسط آمال بأن تتيح اجتماعات الأمم المتحدة هذا الأسبوع فرصة للجهود الدبلوماسية في الحرب مع إيران.
ولامست العقود الآجلة لخام برنت وخام غرب تكساس الوسيط الأميركي أدنى مستوياتها منذ العاشر من سبتمبر/أيلول في وقت سابق من يوم الاثنين. وسجل برنت 101.71 دولار للبرميل بحلول الساعة 02:13 بتوقيت غرينتش بانخفاض 2.16 دولار بما يعادل 2.08% بعد أن أغلقت منخفضة 0.91% يوم الجمعة.
ونزل خام غرب تكساس الوسيط الأميركي 2.15 دولار أو 2.14% إلى 98.15 دولار للبرميل بعد تراجع 1.58% في الجلسة السابقة.
وقال محلل الأسواق لدى كيه.سي.إم تريد تيم ووترر: “يبدو أن قدراً من علاوة المخاطر يجري استبعاده من أسعار النفط وسط آمال بأن يظهر هذا الأسبوع مسار دبلوماسي للتهدئة في الحرب بين الولايات المتحدة وإيران”.
وأضاف: “ما إذا كانت تلك الآمال ستثبت صحتها أم لا، فتلك مسألة أخرى. وسيكشف الوقت ذلك”.
وقال وسيط مقره سنغافورة إن خام غرب تكساس الوسيط كسر مستوى دعم نفسياً مهماً عند 100 دولار للبرميل، بينما قد يكون بعض المستثمرين رحلوا مراكزهم في عقود أكتوبر/تشرين الأول إلى عقود نوفمبر/تشرين الثاني قبل يوم من حلول أجلها.
وتبادلت إيران والولايات المتحدة تهديدات جديدة يوم الأحد وسط حالة من الجمود، لكن الرئيس دونالد ترامب قال إنه منفتح على لقاء الرئيس الإيراني مسعود بزشكيان، الذي من المتوقع أن يكون في نيويورك هذا الأسبوع لحضور اجتماعات الجمعية العامة للأمم المتحدة.
وقال محللون من جي.بي مورغان في مذكرة بتاريخ 18 سبتمبر/أيلول: “لا تزال تدفقات النفط من الشرق الأوسط قوية على نحو مفاجئ”، مضيفين أن إجمالي تدفقات النفط بلغ في المتوسط 17.1 مليون برميل يومياً خلال الأيام العشرة الماضية، أي بما يقل 6.1 مليون برميل يومياً فقط عن متوسط 2025.
قال الرئيس الأميركي دونالد ترامب، في منشور على وسائل التواصل الاجتماعي، يوم السبت 19 سبتمبر/ أيلول، إنه بصدد إنشاء قوة للذكاء الاصطناعي للإشراف على تنظيم القطاع، وإنه سيعلن قريباً عن تعيين قيصر للذكاء الاصطناعي.
وكتب ترامب على منصة تروث سوشيال: “لن نعرقل أو نخنق، بأي شكل، نمو هذه الصناعة المذهلة، بل سنقدرها ونساعدها ونراقبها وهي تنمو!”.
وأضاف “لكننا سنبحث أيضاً عن الأمور السيئة، ويمكننا القيام بذلك بسهولة شديدة، من خلال نظام العدالة الجنائية والمدنية القائم بالفعل”.
وأمام حملة عدد من قادة التكنولوجيا ضد إطلاق سباق الذكاء الاصطناعي، قال ترامب، يوم الأحد الماضي، إن الكثير من “القوى السلبية للغاية” تثير مخاوف لن تتحقق بشأن الذكاء الاصطناعي، مؤكداً أنه يريد ضمان بقاء الولايات المتحدة في موقع الريادة في هذا القطاع.
وأوضح ترامب للصحفيين رداً على سؤال بشأن ما إذا كان ينبغي إبطاء تطور قطاع الذكاء الاصطناعي أو إخضاعه لمزيد من التنظيم “نحن نسبق الصين في مجال الذكاء الاصطناعي. نحن الدولة الأكثر تقدماً في العالم، وبصراحة أريد الحفاظ على هذا الوضع، لأن من يفز بالذكاء الاصطناعي هو الفائز”.
وتبنت إدارة ترامب إلى حد بعيد شركات الذكاء الاصطناعي خلال ولايته الثانية. ودعمت هذه الشركات وغيرها من شركات التكنولوجيا مبادرات ترامب.
ومع ذلك، حذرت وزارة الدفاع الأميركية “البنتاغون” في وقت سابق من العام من المخاطر المرتبطة بنموذج أنثروبيك.
وفي أعقاب تحذيرات الباحثين، يدفع بعض الرؤساء التنفيذيين لشركات الذكاء الاصطناعي باتجاه إبطاء وتيرة تطوير النماذج.
وفي مؤشر آخر على تصاعد المخاوف بشأن سلامة الذكاء الاصطناعي، دعا الرئيس التنفيذي لشركة أنثروبيك داريو أمودي يوم السبت شركات الذكاء الاصطناعي إلى إبطاء وتيرة تطوير التكنولوجيا المتقدمة.
وقال أمودي في منشور على موقعه الإلكتروني الشخصي “يجب أن نبطئ الوتيرة التي نطوّر بها قدرات نماذج الذكاء الاصطناعي”، مضيفاً أن “التقدم سيظل سريعاً، لكن إبطاء الوتيرة سيمنح القطاع وقتاً لاتخاذ قرارات أكثر حكمة”.
وأيد رئيس أوبن إيه آي سام ألتمان وإيلون ماسك، مالك شركة إكس إيه آي، تقييم أمودي بشأن ضرورة إبطاء وتيرة تطوير الذكاء الاصطناعي.
وجاءت هذه التصريحات بعد أيام من مغادرة الباحث في مجال الذكاء الاصطناعي جاكوب كوكسون القطاع، عقب انتقاله من أوبن إيه آي إلى أنثروبيك، بسبب مخاوف تتعلق بالسلامة.
وكان كوكسون قد كتب على منصة إكس أن العاملين على تطوير الذكاء الاصطناعي يعتقدون بجدية أن هذه التكنولوجيا قد تشكل خطراً وجودياً على البشرية قبل نهاية العقد.
وعندما سُئل ألتمان من جانب فورتشن عن مخاطر انقراض البشر، قال إن العاملين في هذا المجال يتحملون مسؤولية هائلة، ولا يمكن السماح للأنا أو الحوافز المالية أو أي عوامل أخرى بالتأثير في قراراتهم.
حذرت المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا من أن الاقتصاد العالمي رغم مرونته يواجه مخاطر متشابكة مصدرها التضخم المستعصي وارتفاع أعباء خدمة الديون والمخاطر المرتبطة باستثمارات الذكاء الاصطناعي.
وقالت غورغييفا، خلال حوار بمنتدى قطر الاقتصادي في نيويورك: “إن التضخم مستعص، ولا نتوقع حلًا سريعًا له، وهذا يعني أن على العديد من البنوك المركزية تشديد سياستها”، مضيفة أن معركة تحقيق استقرار الأسعار زادت أيضًا من تكلفة خدمة الديون وصعوبتها، مشددة على أن الضبط المالي ضروري لكن التنفيذ لا يواكب الفهم.
وسلطت غورغييفا الضوء على المخاطر المرتبطة باستثمارات الذكاء الاصطناعي، معتبرة أنها تستوجب أقصى درجات اليقظة.
وأوضحت أن خيبة التوقعات المرتفعة المعقودة على الذكاء الاصطناعي قد تصدم النظام المالي العالمي، لا سيما مع تركز مخاطر تمويله في الولايات المتحدة، في حين تظل دول آسيا وأوروبا جزءًا من سلسلة التوريد العالمية لهذه التقنية.
وأشارت غورغييفا إلى أن تقرير الصندوق المرتقب في أكتوبر سيعكس بقاء المخاطر مرتفعة، معتبرة أن تحقيق نمو يحوم حول 3% يمثل إنجازًا هائلًا في ظل الصدمات المتلاحقة.
وأعربت غورغييفا عن تفاؤلها في سرعة الإجراءات عند الضرورة لمواجهة صدمة الطاقة، داعية إلى التحلي بالحذر؛ فالمخاطر مرتفعة، وعدم اليقين بات الوضع الطبيعي الجديد.
حذر صندوق النقد الدولي من أن التوسع في استخدام الذكاء الاصطناعي داخل أوروبا قد يحقق مكاسب اقتصادية، لكنه في الوقت نفسه قد يزيد من الضغوط على سوق العمل والبنية التحتية، ويعمق فجوات عدم المساواة بين الدول والمناطق والعمال.
وأوضح الصندوق، في ورقة أعدها لاجتماع غير رسمي لوزراء مالية الاتحاد الأوروبي في دبلن يومي 18 و19 سبتمبر، أن الذكاء الاصطناعي يمكن أن يرفع إنتاجية الاقتصاد الأوروبي بنحو 1% خلال خمس سنوات، إلا أن توزيع هذه المكاسب لن يكون متساوياً.
السوق الأوروبية الموحدة
وأشار صندوق النقد إلى أن استكمال السوق الأوروبية الموحدة يمكن أن يساعد على انتشار تقنيات الذكاء الاصطناعي وتحقيق فوائدها بصورة أكثر توازناً بين دول الاتحاد الأوروبي البالغ عددها 27 دولة.
وتأتي هذه التحذيرات في ظل مخاوف سابقة بشأن تأثير تشتت أسواق رأس المال والعمل والطاقة في أوروبا على مستويات الاستثمار والابتكار.
ووفقاً للورقة، يعمل نحو 60% من العاملين في الاقتصادات الأوروبية المتقدمة في وظائف شديدة التأثر بالذكاء الاصطناعي. وبينما قد تتيح التكنولوجيا لبعض الموظفين زيادة الإنتاجية، فإنها قد تؤدي أيضاً إلى الاستغناء عن وظائف أخرى، خاصة التي تعتمد على المهام الروتينية القابلة للأتمتة.
ضغط متزايد على شبكات الكهرباء
وأشار الصندوق إلى أن مراكز البيانات تستهلك حالياً نحو 3% من كهرباء أوروبا، مع توقعات بارتفاع الطلب مع توسع تطبيقات الذكاء الاصطناعي.
وتواجه مدن مثل فرانكفورت ولندن وأمستردام وباريس ودبلن ضغوطاً متزايدة على شبكات الكهرباء بسبب تركز مراكز البيانات، ما يتطلب استثمارات في شبكات الطاقة وتعزيز التكامل بين دول الاتحاد.
كما حذر صندوق النقد من اعتماد أوروبا المتزايد على التكنولوجيا الأجنبية، في ظل هيمنة الولايات المتحدة والصين على تطوير نماذج الذكاء الاصطناعي، داعياً إلى زيادة الاستثمارات الأوروبية في هذا القطاع.
تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.
وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».
وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.
تريليون دولار إضافية
ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».
ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.
وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.
ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.
لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».
استراتيجية بيسنت
وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.
وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.
وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.
عجز مرتفع
وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.
ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.
لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.
اقترحت الولايات المتحدة إنشاء آلية أميركية–صينية للإخطار بالحوادث المرتبطة بالذكاء الاصطناعي التي قد ترقى إلى مستوى تهديد للأمن القومي، في خطوة تستهدف تعزيز الحوار بين أكبر قوتين في هذا المجال، قبل القمة المرتقبة بين الرئيسين دونالد ترمب وشي جينبينغ في واشنطن هذا الأسبوع.
وقال وزير الخزانة الأميركي سكوت بيسنت، عقب محادثات مع نائب رئيس الوزراء الصيني هي ليفنغ في نيويورك، إن الجانبين ناقشا إنشاء حوار جديد حول الذكاء الاصطناعي، يركز بصورة خاصة على قضايا الأمن القومي، بما في ذلك نظام للإخطار بالحوادث التي تمثل تهديدات مشتركة أو تتصل بأهداف مشتركة.
وقال بيسنت إن زيادة الشفافية بين الولايات المتحدة والصين، باعتبارهما القوتين الأولى والثانية عالمياً في الذكاء الاصطناعي، مهمة في ظل الطابع العابر للحدود لهذا النشاط.
وكان ترمب وشي قد ناقشا في مايو (أيار) الماضي إمكانية إجراء مشاورات حول تطوير الذكاء الاصطناعي خلال قمتهما في بكين، لكن ذلك الحوار لم يتحول إلى إطار رسمي.
ولم يتضح موقف بكين من المقترح الأميركي، إذ اكتفى بيان لوكالة «شينخوا» بالإشارة بصورة مقتضبة إلى أن الجانبين بحثا الذكاء الاصطناعي، فيما وصف المحادثات الاقتصادية والتجارية بأنها «صريحة ومعمقة وبناءة».
الرسوم والسلع غير الاستراتيجية
وتناولت المحادثات أيضاً تنفيذ تفاهمات سابقة بشأن التجارة والاستثمار، في إطار التحضير لقمة ترمب وشي المقررة الخميس والجمعة المقبلين.
وقال الممثل التجاري الأميركي جيميسون غرير إن واشنطن وبكين تعملان على تفعيل آلية متفق عليها في مايو لتحديد سلع غير استراتيجية يمكن أن تشملها تخفيضات جمركية، ضمن ما يسمى «مجلس التجارة».
وأوضح غرير أن القائمة المحتملة قد تشمل بعض السلع الاستهلاكية والمنتجات الصينية منخفضة التقنية، في مقابل الطاقة والمنتجات الزراعية والأجهزة الطبية الأميركية.
وأكد أن ضوابط التصدير الأميركية على رقائق الذكاء الاصطناعي المتقدمة ومعدات تصنيع أشباه الموصلات لم تكن مطروحة ضمن محادثات آلية الذكاء الاصطناعي.
وقال جورج تشن، الشريك ورئيس ممارسة الاقتصاد الرقمي في شركة «ذا آسيا غروب» الاستشارية، إن استمرار الحوار يمثل تطوراً مهماً، لكنه أشار إلى أن التعاون في الذكاء الاصطناعي يظل محدوداً بسبب انخفاض مستوى الثقة بين البلدين، وبسبب اعتقاد بكين بأن واشنطن تسعى إلى احتواء تطور قطاع الذكاء الاصطناعي الصيني.
وقد تتناول الجولات المقبلة موضوعات أكثر حساسية، بينها استخدام الذكاء الاصطناعي في الأسلحة، ومبادئ السلامة، وحماية البنية التحتية الحيوية، ومنع الهجمات السيبرانية.
وتأتي هذه المحادثات فيما تستعد الولايات المتحدة والصين لقمة جديدة، بينما تقترب الهدنة التجارية الحالية من موعد انتهائها في 10 نوفمبر (تشرين الثاني)، ولا تزال ملفات أخرى عالقة، بينها تعهدات صينية بزيادة مشتريات المنتجات الزراعية الأميركية بنحو 17 مليار دولار سنوياً وشراء أكثر من 200 طائرة من «بوينغ».
أعلن صندوق النقد الدولي أن معدلات نمو الناتج المحلي الإجمالي العالمي تباطأت خلال الربع الثاني من العام الجاري إلى 0.7%، مقابل 0.8% في الربع الأول من 2026.
وقالت المؤسسة الدولية، في بيان: “انخفضت معدلات نمو الناتج المحلي الإجمالي العالمي الحقيقي إلى 0.7% في الربع الثاني من عام 2026، مقابل 0.8% في الربع الأول من العام نفسه (بانخفاض 0.1 نقطة مئوية)”.
وأشار البيان إلى أن معدل نمو الاقتصاد العالمي بلغ في المتوسط 0.8% خلال الأرباع الستة الماضية. وسجل اقتصاد أوروبا نموا بنسبة 0.6% في الربع الماضي، بعد صفر نمو في الربع الأول، بينما تباطأت وتيرة النمو في آسيا إلى 0.9% مقابل 1.3%. وحافظت الأمريكتان الشمالية والجنوبية على معدل نمو 0.5% دون تغيير عن الربع السابق، وارتفع النمو في إفريقيا إلى 1.6% من 1.3%، وفي أوقيانوسيا إلى 0.5% من 0.4%.
آسيا المحرك الرئيسي للنمو العالمي
وساهمت آسيا في الغالب الأكبر من النمو العالمي بنحو 0.4%، بينما أسهمت كل من أوروبا والأمريكتين وإفريقيا بنحو 0.1% لكل منها. وارتفع نمو الناتج المحلي الإجمالي في الدول المتقدمة في الربع الثاني إلى 0.5% من 0.4% في الربع الأول، بينما تباطأت وتيرة النمو في اقتصادات الدول النامية إلى 0.9% من 1.1%.
وبناء على ذلك، ارتفعت مساهمة الدول المتقدمة في النمو الاقتصادي العالمي إلى 0.2% في الربع الثاني، مقابل 0.1% في الربع الأول، في حين انخفضت مساهمة الدول النامية إلى 0.5% من 0.7%.
تخيل أنك طلبت ملابس من “شي إن” وانتظرت وصولها إلى منزلك. في الظروف الطبيعية، تبدأ القطعة رحلتها من مصنع في الصين، ثم تنتقل عبر شبكة من مراكز التجميع والشحن، قبل أن تصل إلى المنطقة وتُسلَّم إلى شركة التوصيل. تأخذ هذه العملية نحو شهر في الأيام العادية
لكن مع إغلاق مضيق، لم تعد الرحلة تسير كالمعتاد، فالشحنات المتجهة إلى لبنان مثلاً واجهت تأخيرات واضطرابات في مسارات النقل، ما جعل بعض طلبات “شي إن” تصل بعد ثلاثة أسابيع من وقتها المعتاد.
وهنا تظهر أهمية سلاسل الإمداد: قرار أو أزمة في ممر مائي واحد يمكن أن تبدأ آثارها من السفن، وتصل إلى شركات الشحن، ثم إلى المتاجر الإلكترونية، وفي النهاية إلى طلبية تنتظرها أمام باب منزلك.
فالاقتصاد العالمي يعتمد على سلاسل الإمداد كشريان حيوي تمر عبره احتياجات الدول من الطاقة والغذاء والأدوية، إلى السيارات والإلكترونيات والمواد الأولية، حيث ترتبط الأسواق بشبكة معقدة من المصانع والموانئ وشركات النقل والمصارف والتأمين، تربط إنتاج السلع واستهلاكها عبر العالم. ويختلف أثرها بين حالات السلم والحرب.
ففي زمن السلم تعمل هذه الشبكة على قاعدة أساسية:
تكاليف النقل: مستقرة ومنخفضة نسبياً.
سرعة التوصيل: عالية ومنظمة.
أسعار السلع: مستقرة وتخضع للمنافسة.
أما في زمن الحرب، فتتغير الأولويات: الأمان، الاستمرارية، وتوفير البدائل، وتتحول سلاسل الإمداد إلى حالة طوارئ:
تكاليف النقل: مرتفعة جداً بسبب المخاطر وارتفاع أسعار التأمين.
سرعة التوصيل: بطيئة وأحياناً منعدمة، وتتذبذب بحسب وضع الممرات.
يحتل النقل البحري موقعاً مركزياً في المنظومة العالمية، إذ ينقل أكثر من 80% من تجارة السلع العالمية من حيث الحجم. وفي عام 2024 بلغ حجم البضائع المحمّلة للنقل البحري الدولي نحو 12.1 مليار طن.
غيرت الحرب هذه المعادلة، فمن المعروف عبر التاريخ بأنّ إغلاق ممر بحري أو استهداف سفن أو ارتفاع مخاطر التأمين يمكن أن يحوّل الطريق التجاري الأقصر إلى طريق أطول وأكثر كلفة. وهذا ما ظهر بوضوح مع اضطرابات البحر الأحمر، حيث اضطرت سفن كثيرة إلى الدوران حول رأس الرجاء الصالح. وبحلول مايو/أيار 2025 كان حجم الحمولة المارة عبر قناة السويس أقل بنحو 70% مقارنة بمستويات 2023، فيما ارتفعت المسافات التي تقطعها السفن عالمياً، وسجلت “طن-ميل”* نمواً قياسياً بلغ 6% في 2024.
وفي 2026 انتقلت المخاطر إلى مستوى أكثر حساسية مع اضطرابات مضيق هرمز. فالممر يستوعب نحو ربع تجارة النفط المنقولة بحراً عالمياً، إضافة إلى كميات مهمة من الغاز الطبيعي والأسمدة. وأشارت الأونكتاد إلى ارتفاع تكاليف الشحن والتأمين ومخاطر الطاقة، واليوم بلغ برميل خام برنت نحو 105 دولارات. كما يمر عبر المضيق نحو 16 مليون طن من الأسمدة، أي قرابة ثلث تجارة الأسمدة المنقولة بحراً عالمياً.
وتتحمل البلدان المستوردة للطاقة في آسيا وأوروبا عبئاً كبيراً لارتفاع تكلفة الوقود ومشتقاته، إذ إن نحو 80% من النفط المنقول عبر مضيق هرمز يتجه إلى الأسواق الآسيوية، فيما تستحوذ الصين والهند وحدهما على نحو 44% من صادرات الخام العابرة للمضيق، بينما تستقبل اليابان وكوريا الجنوبية حصة مهمة إضافية. وحصة أوروبا نحو 4% من تدفقات الخام، وفق بيانات وكالة الطاقة الدولية لعام 2025.
وهنا تظهر أهمية الفرق بين “سلسلة إمداد فعّالة” و”سلسلة إمداد مرنة”.
في السلم تبحث الشركات عن المخزون الأقل والتكلفة الأدنى. أما أثناء الحرب، فتصبح الشركات مضطرة إلى بناء مخزونات استراتيجية، وتنويع الموردين، واستخدام موانئ ومسارات بديلة، ورفع الإنفاق على التأمين والنقل.
ورغم هذه الصدمات، ارتفع حجم تجارة السلع العالمية نحو 4.6% في 2025 وفق منظمة التجارة العالمية، بينما بلغت قيمة تجارة السلع والخدمات عالمياً نحو 35 تريليون دولار. لكن المنظمة توقعت تباطؤ نمو تجارة السلع إلى نحو 2% في 2026، مع احتمال انخفاضه إلى 1.4% إذا بقيت أسعار النفط والغاز مرتفعة.
خلاصة القول
الحروب لا توقف سلاسل الإمداد، لكنها تعيد رسم خريطتها. فالموانئ تتغير، والمسارات تطول، والأسعار ترتفع، والمخزون يصبح أكثر أهمية، والدول والشركات تبحث عن الإنتاج المحلي والإقليمي ومصادر توريد متعددة.
وفي اقتصاد عالمي يعيش أزمات متداخلة، من حرب أوكرانيا إلى اضطرابات البحر الأحمر والشرق الأوسط، أصبح ضمان وصول الطاقة والسلع مسألة أمن دولي.
طن-ميل = وزن البضاعة بالطن × المسافة التي نُقلت خلالها بالأميال.
من أين تأتي الوظائف الجديدة؟ كان لدى العالم الاقتصادي جوزيف شومبيتر إجابة على هذا السؤال، وهي أن موجات التكنولوجيا تتكفل بإطاحة الأعمال القديمة لتفسح المجال للأنواع الأحدث منها، ولعل القراء الأكبر سناً يذكرون مشغلي البطاقات المثقوبة ومديري متاجر تأجير أشرطة الفيديو، وهي وظائف أصبحت طي النسيان بفعل ثورتي الحاسوب والتحول الرقمي.
في المقابل ربما يتساءل القراء الأصغر سناً عما إذا كانوا سيعيشون ليروا زمناً لا تبقى فيه سوى وظائف مهندسي الذكاء الاصطناعي.
قبل نحو 250 عاماً شدد الاقتصادي آدم سميث على مصدر مختلف لنشوء الوظائف الجديدة وهو: «التخصص»، فالوظائف في جوهرها ليست سوى حزم من المهام؛ والأسواق الكبيرة تسمح للأفراد بتفكيك هذه الحزم وتقسيمها، ومن ثم مضاعفة الإنتاجية بدرجة هائلة، وعلى غرار أسلوب العمل في «مصنع الدبابيس» الشهير في نظريته، والذي قسم عملية التصنيع إلى مراحل منفصلة (مثل تقطيع السلك، وتحديد سنه، وغير ذلك)، استطاع المختصون تحقيق زيادة هائلة في الإنتاج مقارنة بالحرفي التقليدي، الذي كان يصنع الدبوس بمفرده من البداية إلى النهاية، وهنا يطرح السؤال نفسه: من منهما على حق؟
تكمن صعوبة الإجابة لتشابك النظريتين وتداخل معطياتهمان إذ يمكن للتكنولوجيا أن تكون عنصر تمكين للتخصص، مثلما سهلت ثورة الحوسبة عملية التنسيق بين المصانع المتباعدة جغرافياً، كما أن الاتساع المعرفي يدفع نحو التخصص، فلم يعد منطقياً افتراض قدرة شخص واحد على الإلمام بكل جوانب مجال ما. وأمام هذا التداخل حاول المؤرخون الاقتصاديون قراءة ما وراء هذا الغموض عبر تحليل الثورات التاريخية في سوق العمل للوقوف على المحركات الأكثر تأثيراً.
في هذا السياق استند فريق من الباحثين إلى السجلات القضائية لاستخلاص أدلة تؤيد طرح آدم سميث؛ حيث وثقوا كيف انقسمت مهنة «صانع الساعات» في بريطانيا عام 1550 إلى عشرات المهن المستقلة بعد 200 عام، لتشمل مهناً مثل «نقاش الساعات»، و«مذهب الساعات»، و«صانع زنبرك الساعات»، وكلما اتسعت رقعة الأسواق البريطانية خلال تلك الفترة زادت معدلات التخصص.
وفي دراسة حديثة تناولت سوق العمل الأمريكي، استخدم الباحثون نموذجاً لغوياً ضخماً لتحديد المهن «المعتمدة على التكنولوجيا»، حيث يصنف فني تركيب توربينات الرياح ضمن هذه الفئة، بينما استبعد منها المختص في الدراما، على سبيل المثال، وخلصت الدراسة إلى أن الوظائف ذات الطابع التكنولوجي شكلت نحو ثلث الوظائف الجديدة المستحدثة بين عامي 2011 و2023؛ وهي نسبة ملموسة، لكنها لا تمثل الأغلبية.
وتتبنى دراسة جديدة لسوق العمل السويدي أفقاً زمنياً أطول، بالاعتماد على بيانات تفصيلية للمهن بين عامي 1880 و2019، حيث تم توظيف الذكاء الاصطناعي لمنح كل مهنة تقييمين، كل منهما من خمس نقاط. التقييم الأول هو مؤشر «سميث» الذي يعكس مدى كون المهنة نتاجاً للتخصص وتقسيم العمل، وحصل فيه تجار الجملة وأطباء الأشعة على درجات مرتفعة، والتقييم الثاني هو مؤشر «شومبيتر»، الذي يوضح مدى ارتباط المهنة بتقنية جديدة، حيث سجل فيه مبرمج الكمبيوتر وفني الكهرباء درجات عالية.
ورغم صعوبة الفصل التام بين التكنولوجيا والتخصص توصل الباحثون إلى نتائج لافتة، إذ ارتفعت نسبة الوظائف التي حصدت درجات عالية في كلا المؤشرين بمرور الوقت، غير أن الوظائف القائمة على تقسيم العمل كانت صاحبة أكبر مساهمة في هذا التغير، فبين عامي 1990 و2019 شكلت الوظائف ذات الطابع التخصصي القوي نحو 60 % من إجمالي التوظيف، مقارنة بنحو الثلث فقط للوظائف ذات الطابع «التقني».
وعلى النحو ذاته تبدو الوظائف القائمة على التخصص أطول بقاء واستقراراً مقارنة بنظيراتها التكنولوجية. فالوظائف التقنية، رغم أهميتها المحورية في تمكين المهن الأخرى، تظل أكثر عرضة للاندثار والتقادم؛ إذ كان مشغلو البطاقات المثقوبة في طليعة الابتكار في زمنهم، قبل أن يتجاوزهم قطار التطور. وبينما يسيطر القلق حالياً من إمكانية أن ينسف الذكاء الاصطناعي المهن في موجة من التدمير الخلاق فإن التفكير في كيفية تأثيره على التخصص وتقسيم العمل قد يكون أكثر فائدة وإلهاماً.
أوضح مؤلفو الدراسة السويدية أن نحو 70 % من عمليات التوظيف بين عامي 1990 و2019 كان في مهن موجودة بالفعل منذ نهاية القرن التاسع عشر، والمسألة الجوهرية الآن تكمن في تحديد أي المكونات والمهام ستظل مجمعة داخل الوظيفة الواحدة، وأيها سينتقل إلى مكان آخر.
وكما أشار لويس جاريكانو، مؤلف كتاب «الوظائف الفوضوية»، فإن بعض حزم المهام ترتبط ببعضها البعض بشكل ضعيف ومفكك، ما يجعلها عرضة للتعطل والتحول بفعل الذكاء الاصطناعي، كما لفت إلى أن الاتجاهات التاريخية قد تنعكس تماما إذا جعل الذكاء الاصطناعي التخصصات المعقدة متاحة وسهلة الاستخدام، بحيث يصبح إنجازها داخلياً أسهل وأوفر من تكلفة التنسيق مع خبراء خارجيين. يمكنك مثلاً تخيل كاتبة مقالات اقتصادية قررت إنشاء موقعها الإلكتروني بنفسها بدلاً من الاستعانة بمهندس مستقل.
وقد بدأ هذا التداخل وتجاوز الحدود المهنية بالفعل؛ إذ تظهر بيانات شركة «أوبن إيه آي» أن نحو 17 % من الرسائل المتعلقة بالعمل تدور حول مهام ترتبط بمهن أخرى. ويرى جاريكانو أنه إذا انعكس مسار تقسيم العمل «فسيكون ذلك تحولاً غير مسبوق في هذه الثورة مقارنة بكل المحطات التاريخية للتقدم العلمي»، غير أن الخاتمة الأهم لهذه البحوث تظل متمثلة في أن الثورات التكنولوجية لا تتشابه أبداً في أنماط تأثيرها.
قال المحلل المالي المعتمد ورئيس الاستثمار لدى “Petiole Asset Management AG”، وسيم جمعة، إن التحرك الأخير للاحتياطي الفيدرالي لم يكن مفاجئًا، بل كان متوقعًا في ضوء الارتفاع الكبير في أسعار الطاقة وعوائد السندات طويلة الأجل في الولايات المتحدة والأسواق العالمية.
وأوضح جمعة، في مقابلة مع “العربية Business”، أن وجود سعر للديزل عند نحو 6 دولارات للغالون بالتزامن مع توترات جيوسياسية، بينما بقي مؤشر الخوف دون مستوى 20، لم يكن منطقيًا من منظور الأسواق، ما جعل الحاجة إلى نوع من إعادة ضبط الأسواق والسياسات النقدية العالمية أمرًا متوقعًا.
وأشار إلى أن كيفن وارش لم يشر إلى توجه مشابه لما حدث في 2022، عندما رفع الفيدرالي أسعار الفائدة بنحو 500 نقطة أساس واستمر في زيادتها لعدة أشهر، لافتًا إلى أن الاتجاه الحالي يبدو أقرب إلى رفع ثانٍ أو ثالث على الأكثر بهدف إعادة ضبط الأسواق.
وأضاف أن وارش أشار بوضوح إلى استمرار نمو الاقتصاد، كما تحدث عن الإنتاجية، وهي نقطة سبق أن تناولها في اجتماعات جاكسون هول، عندما أشار إلى إمكانية أن يصبح الذكاء الاصطناعي الصناعي عامل إنتاج رابعًا، إلى جانب العمل والأرض ورأس المال.
ويرى جمعة أن تحركات الفيدرالي تساعد، في جانب منها، وزارة الخزانة الأميركية رغم أنها قد تبدو ظاهريًا غير داعمة لها، مشيرًا إلى أن منحنى العائد شهد نوعًا من التسطيح، مع تقلص الفارق بين عوائد السندات لأجل عامين و10 سنوات، فيما توقفت عوائد السندات طويلة الأجل عند مستويات مرتفعة ولم تنخفض عن 5%، وهو ما يفرض متابعة مسار عجز الموازنة الأميركية وكيفية تحركه من هنا.
وفيما يتعلق بالأسواق العالمية، قال جمعة إن المستثمرين لديهم القدرة على النظر إلى المدى البعيد والفصل بين التغيرات الهيكلية والعوامل الدورية، مشيرًا إلى أن التركيز الحالي على التحولات الهيكلية، خصوصًا المرتبطة بالذكاء الاصطناعي، يفتح فرصًا في أسهم الشركات المستفيدة من هذه التحولات، ومنها القطاع المالي.
فرص استثمارية في آسيا والصين
ولفت إلى أن الأسواق لا تولي اهتمامًا كافيًا لفرص الاستثمار في آسيا والصين، مشيرًا إلى أن عائد السندات الصينية لأجل 10 سنوات يبلغ نحو 1.7%، مقارنة بمستويات عوائد مرتفعة في الولايات المتحدة، بما يعكس فارقًا كبيرًا في تكلفة رأس المال ويفتح المجال أمام فرص استثمارية في آسيا والصين.
وأضاف أن هذه الفرص مستمرة رغم وجود “جيوب من الضغوط” تحددها أسعار الفائدة المرتفعة، خصوصًا في القطاعات الأكثر تأثرًا بتكاليف التمويل، مستشهدًا بصناديق المؤشرات المتداولة المرتبطة بقطاعي البناء والتجزئة، التي كانت تتراجع حتى قبل رفع الفائدة.
تدفقات استثمارية
في المقابل، أشار إلى قدرة قطاعات أخرى على النمو رغم ارتفاع أسعار الفائدة، مع وجود تدفقات استثمارية كبيرة نحو الطاقة والذكاء الاصطناعي تتجاوز تريليون دولار، في حين تتجاوز التدفقات نحو قطاعي الدفاع والفضاء 700 مليار دولار.
وقال إن هذه التدفقات تدعم نمو الاقتصاد، لكنها في الوقت نفسه تخلق تفاوتات بين القطاعات، وهو ما يدفع إلى بناء محافظ استثمارية هيكلية تميز بين العوامل الدورية والتحولات طويلة الأجل، خصوصًا مع تغير علاوة المخاطر كلما ظهرت تطورات جيوسياسية.
أعلن رئيس الوزراء الفرنسي، سيباستيان لوكورنو، أنه يسعى إلى تطبيق إجراءات لضبط الموازنة بقيمة 62.1 مليار دولار “54 مليار يورو” لعام 2027، حسبما أفادت وكالة بلومبرغ للأنباء.
وقال لوكورنو: “إنه تعديل كبير، إذ ستؤدي هذه الوفورات إلى إبطاء وتيرة الإنفاق بشكل ملحوظ، بعدما ارتفع بلا توقف عاماً تلو الآخر”.
وأضاف لوكورنو أن عجز الموازنة كان سيقترب من 6.5% في عام 2027 إذا لم يتم اتخاذ إجراءات لتوفير النفقات.
وأوضح أن الضغط على الميزانية كان ضرورياً للحد من الإنفاق الحكومي الاجتماعي والمحلي، وكذلك تكاليف الاقتراض المتزايدة، متعهداً بعدم زيادة الضرائب.
من ناحية أخرى، أبقت زعيمة حزب “التجمع الوطني” الفرنسي، مارين لوبان، الباب مفتوحاً أمام التصويت بحجب الثقة عن الحكومة بسبب خلافات بشأن موازنة عام 2027، لكنها أكدت في الوقت نفسه أنها لا تريد اتخاذ خطوات تزيد الضغوط على المالية العامة الفرنسية.
الانتخابات الرئاسية الفرنسية
ويأتي التصعيد بشأن الموازنة قبل الانتخابات الرئاسية الفرنسية المقررة في 2027، في وقت تواجه فيه الحكومة صعوبة في تمرير خططها المالية داخل برلمان منقسم.
وتطرح لوبان في برنامجها السياسي خفض ضريبة القيمة المضافة وتقليص الإنفاق الحكومي، إلى جانب خفض مساهمات فرنسا في ميزانية الاتحاد الأوروبي، فضلاً عن تبني سياسات أكثر تشدداً بشأن الهجرة.
وتواجه فرنسا ضغوطاً متزايدة مع اقتراب إعداد موازنة العام المقبل، في ظل تراجع توقعات النمو وارتفاع تكاليف الاقتراض وأسعار الطاقة.
قال الرئيس الروسي، فلاديمير بوتين، إنه من المتوقع نمو الاقتصاد الروسي خلال العام الحالي بنحو 1% من إجمالي الناتج المحلي، وهو ما جاء متفقاً مع التقديرات الأولية.
في الوقت نفسه يتوقع بوتين أن يكون عجز الميزانية خلال العام المقبل في حدود 2% من إجمالي الناتج المحلي.
وأشارت وكالة بلومبرغ للأنباء إلى أن بوتين كان يتحدث خلال اجتماع للحكومة مذاعاً في التلفزيون، حيث قال إن التضخم “تحت السيطرة” ويتباطأ بشكل تدريجي.
وأضاف أن الميزانية الفيدرالية حققت خلال الشهر الماضي فائضاً بقيمة 7.169 مليار دولار “606 مليارات روبل روسي”.
وتستند تقديرات الميزانية الروسية إلى تقييم متحفظ للغاية لسعر النفط ليكون 50 دولاراً للبرميل.
وتتوقع روسيا زيادة إيراداتها من النفط والغاز الطبيعي، بما يسمح للحكومة بإعادة تمويل صندوق الرفاه الاجتماعي.
كشف تقرير التجارة العالمية لعام 2026، الصادر حديثاً ، أن تعزيز النظام التجاري متعدد الأطراف قد يُساهم في زيادة الناتج المحلي الإجمالي العالمي بنحو 3%، أي ما يُعادل 3 تريليونات دولار أمريكي، بحلول عام 2050. وفى المقابل سيؤدى التقاعس عن تحديث هذا النظام قد يُؤدي إلى انخفاض الناتج العالمي بنسبة تصل إلى 10%. يُقدم التقرير والذى أعدته أمانة منظمة التجارة العالمية، دراسةً لما حققه النظام التجاري متعدد الأطراف على مدى 80 عامًا، والتحديات التي يواجهها، مُوفرًا بذلك أدلةً تُسهم في الجهود المبذولة للحفاظ على فعالية قواعد التجارة.
أوضح التقرير أن النظام التجاري متعدد الأطراف قد حقق فوائد جمة على مدى السنوات الثمانين الماضية، مما ساهم في بناء اقتصاد عالمي أكثر تكاملاً ومرونة. يقدم التقرير الذى يحمل عنوان “منعطف حاسم لنظام التجارة العالمى الجديد ”
“ثلاثة سيناريوهات لمستقبل هذا النظام منها سيناريو يتبنى إطارًا متعدد الأطراف مُعززًا، من شأنه أن يرفع الناتج المحلي الإجمالي العالمي بنسبة 2.9% ،والصادرات العالمية بنسبة 17.9% بحلول عام 2050 مقارنةً بالمسار الأساسي.
يفترض هذا السيناريو عالمًا تُعزز فيه قواعد منظمة التجارة العالمية من خلال التزامات أوسع نطاقًا بفتح الأسواق، وقواعد متعددة الأطراف جديدة في التجارة والخدمات الرقمية، وتوسيع نطاق العضوية، وإطار عمل متوازن يراعي الانفتاح التجاري والاعتبارات الأمنية.
بالنسبة لأقل البلدان نمواً، التي لا تمثل حالياً سوى أقل من 1% من التجارة العالمية، وقد تكون المكاسب ذات أهمية بالغة. ففي ظل هذا السيناريو، من المتوقع أن يرتفع الناتج المحلي الإجمالي لهذه البلدان بنسبة 7.7% بفضل الفوائد التي ستجنيها من تخفيضات الرسوم الجمركية وغيرها من تكاليف التجارة. أما الاقتصادات ذات الدخل المرتفع، فمن المتوقع أن تحقق مكاسب كبيرة من حيث القيمة المطلقة، حيث تصل مكاسب الناتج المحلي الإجمالي المتوقعة إلى حوالي 1.7 تريليون دولار أمريكي (بقيمة الدولار في عام 2023)، مما يعكس بشكل خاص فوائد انخفاض تكاليف التجارة في قطاع الخدمات.
يتناول السيناريوهان الآخران ،محاكاةً لتآكل قواعد التجارة متعددة الأطراف،وعالم مجزأ جغرافياً ،حيث سيكون هناك انخفاض بنسبة 5.1% في الناتج المحلي الإجمالي و18.6% في الصادرات،وسيكون هناك خسائر فى “عالم اتفاقيات التجارة الحرة” ،حيث سيكون هناك انخفاض بنسبة 6.9% في الناتج المحلي الإجمالي، و26.9% في الصادرات.
أوضح التقرير، أن الفجوة بين تعزيز التعاون متعدد الأطراف وتآكل قواعد التجارة متعددة الأطراف تعادل تكلفة الفرصة البديلة التي تتراوح بين -5 إلى -10% من الناتج المحلي الإجمالي العالمي الحقيقى.
وأشار التقرير إلى أن العديد من التحديات التي تواجه النظام التجاري متعدد الأطراف اليوم هي نتيجة لإنجازاته. فعلى مدى العقود الثمانية الماضية، ساهم هذا النظام في خفض الحواجز التجارية، ودعم توسع التجارة العالمية بنحو خمسين ضعفاً، وخلق اقتصاد عالمي أكثر انفتاحاً وتكاملاً وقائماً على القواعد. كما ارتبطت عضوية منظمة التجارة العالمية بزيادة التبادل التجاري بين الدول الأعضاء، وتعزيز القدرة على الصمود خلال الأزمات الاقتصادية، وتحقيق أثر إيجابي في تعزيز السلام من خلال التعاون القائم على القواعد.
وبحسب التقرير، فإن التطورات نفسها التي عززت الاقتصاد العالمي قد زادت من تعقيد التعاون. ويحدد التقرير أربعة تطورات رئيسية: تحولات في موازين القوى الاقتصادية؛ وتزايد أهمية التدخلات الحكومية، كسياسات الصناعة، ومخاوف تكافؤ الفرص؛ وتغيرات في طبيعة التجارة مدفوعة بالتحول الرقمي، وسلاسل القيمة العالمية، والتغيرات البيئية؛ وتصاعد التوترات الجيوسياسية.
و يسلط التقرير الضوء على المجالات التي قد تتطلب تكييف قواعد التجارة. ويخلص إلى أن الحفاظ على مزايا النظام التجاري متعدد الأطراف لا يعني الإبقاء على الوضع الراهن. بل إن التحدي الذي يواجه أعضاء منظمة التجارة العالمية هو تكييف التعاون القائم على القواعد مع اقتصاد عالمي أكثر تكاملاً وتعدداً وتنوعاً، مع الحفاظ على الانفتاح والشفافية والعدالة التي شكلت أساس نجاح النظام.
كانت نجوزي أوكونجو إيويالا قد أكدت فى افتتاحية التقرير، أن حوالي 72% من التجارة العالمية في السلع لا تزال تتم بموجب شروط الدولة الأكثر رعاية التي تضعها منظمة التجارة العالمية، في حين أن التعاون التجاري الذي تقوده المنظمة قد دعم النمو الاقتصادي، وساعد في تضييق فجوات الدخل بين الاقتصادات النامية والمتقدمة، وساهم في تعزيز السلام بين الدول الأعضاء.
وقالت المدير العام للمنظمة: “لقد تغير المشهد التجاري العالمي بشكل كبير، لكن المنطق الأساسي للنظام هو، أن جميع الاقتصادات تكون أفضل حالاً بالتعاون بدلاً من العمل بشكل منفرد، لا يزال قائماً اليوم كما كان دائماً.
سجلت مجموعة البنك الدولي قفزة كبيرة في قدرتها على تعبئة رؤوس الأموال الخاصة لصالح الاقتصادات النامية، بعدما ارتفع حجم التمويل الخاص الذي حشدته إلى 112 مليار دولار خلال السنة المالية 2026، مقارنة مع 35 مليار دولار في 2022، بزيادة تتجاوز ثلاثة أمثال خلال أربع سنوات.
وبإضافة التمويل المباشر من موارد المجموعة، تجاوز إجمالي التمويل ورؤوس الأموال المعبّأة للاقتصادات النامية 200 مليار دولار، خلال السنة المالية الأخيرة، في نتيجة تعكس التحول الذي تقوده المجموعة لتوسيع دور رأس المال الخاص في تمويل التنمية.
112 مليار دولار من رأس المال الخاص
أوضحت مجموعة البنك الدولي أن الزيادة في تعبئة رأس المال الخاص شملت شرائح مختلفة من الاقتصادات النامية، وإن تفاوتت معدلات النمو بينها.
وفي بلدان الشريحة الدنيا من البلدان المتوسطة الدخل، ارتفع حجم رأس المال الخاص المعبّأ من 14 مليار دولار إلى 37 مليار دولار، في حين قفز في بلدان الشريحة العليا من 12 مليار دولار إلى 50 مليار دولار.
وعلى مستوى أفريقيا، زادت التعبئة من 9 مليارات دولار إلى 22 مليار دولار، بارتفاع يقارب 150 في المائة. وفي المقابل، استقرت عند نحو 3 مليارات دولار في البلدان منخفضة الدخل، في ظل استمرار التحديات الهيكلية التي تحدّ من قدرتها على جذب الاستثمارات الخاصة.
إصلاحات لتوسيع دور القطاع الخاص
وقالت المجموعة إن النتائج جاءت بعد ثلاث سنوات من الإصلاحات الرامية إلى تبسيط وتسريع التعامل مع القطاع الخاص، وتوحيد نقاط الاتصال داخل كل بلد لتغطية أنشطة القطاعين العام والخاص.
وشملت الإصلاحات تعزيز دور «مختبر استثمارات القطاع الخاص» في تحديد معوّقات الاستثمار ومعالجتها، وتحسين بيئة الأعمال، وتوسيع أدوات التمويل بالعملة المحلية، والتعامل مع مخاطر النقد الأجنبي، إلى جانب زيادة الاستثمار في رأس المال.
وفي مجال إدارة المخاطر، أصدرت المجموعة ضمانات تجاوزت قيمتها 25 مليار دولار، خلال السنة المالية الحالية، متخطّية هدفها البالغ 20 مليار دولار سنوياً بحلول 2030.
وأسهمت منصة الضمانات الموحدة، التي أُنشئت في 2024، في توحيد وتبسيط منتجات الضمانات التي تُقدمها مؤسسات المجموعة.
بانغا: رأس المال يجب أن يتحول إلى وظائف
وقال أجاي بانغا، رئيس مجموعة البنك الدولي، إن المساهمين والبلدان المتعاملة مع المجموعة طالبوا، قبل ثلاث سنوات، بتعظيم الاستفادة من مواردها وخبراتها لتعبئة مزيد من رأس المال الخاص، مضيفاً أن المجموعة غيّرت طريقة عملها لتصبح «أسرع وأكثر بساطة»، وتعمل «كمجموعة بنك دولي واحدة».
وأضاف أن تعبئة 112 مليار دولار تُمثل أكثر من ثلاثة أمثال المستوى الذي بدأت منه المجموعة، لكن أهمية الرقم، وفق بانغا، ترتبط بتوجيه رأس المال إلى المجالات القادرة على توفير الفرص والوظائف، مع مواصلة إزالة الحواجز أمام الاستثمار وتوسيع قاعدة المستثمرين.
الوظائف في صدارة الأولويات
ويأتي التركيز على رأس المال الخاص في وقت تتوقع فيه مجموعة البنك الدولي دخول نحو 1.2 مليار شاب إلى سن العمل في الاقتصادات النامية، خلال السنوات العشر إلى الخمس عشرة المقبلة، مقابل توقعات بتوفير نحو 420 مليون فرصة عمل فقط.
وبما أن القطاع الخاص يوفر نحو تسع من كل عشر وظائف، تركز استراتيجية المجموعة على قطاعات كثيفة العمالة تشمل البنية التحتية والطاقة والصناعات الزراعية والرعاية الصحية والسياحة والصناعات التحويلية ذات القيمة المضافة.
وحصلت هذه القطاعات مجتمعةً على نحو 55 في المائة من إجمالي التمويلات المباشرة والمعبّأة خلال السنة المالية 2026.
نحو نموذج جديد لتوزيع التمويل
وتسعى مجموعة البنك الدولي إلى البناء على هذا التوسع، من خلال نموذج عمل جديد يقوم على «إنشاء الأصول التمويلية بغرض توزيعها» (originate-to-distribute)، بما يتيح تطوير آليات لتجميع الاستثمارات وتوزيعها على كبار المستثمرين المؤسسيين.
ويستهدف النموذج ربط رؤوس الأموال طويلة الأجل المتاحة عالمياً بالمشروعات والفرص الاستثمارية في الاقتصادات النامية، مع توسيع نطاق التمويل المتاح للمشروعات القادرة على دعم النمو وخلق وظائف مستدامة.
دق باحثون أمريكيون ناقوس الخطر هذا الشهر بشأن التهديدات الوجودية المحتملة الناجمة عن الذكاء الاصطناعي، غير أن نظراءهم الصينيين يرون أن الإصرار الأمريكي على السيطرة التكنولوجية يعوق التوصل إلى أرضية مشتركة بشأن السلامة.
وفي هذا السياق، أجرت مراكز فكرية وشركات تكنولوجيا صينية محادثات غير رسمية مع نظرائهم الأمريكيين، قبل القمة المرتقبة الأسبوع المقبل بين الرئيس الأمريكي دونالد ترامب والزعيم الصيني شي جين بينغ. وهي قمة تحظى بمتابعة حثيثة لرصد أي مؤشرات على قدرة الحكومتين على التعاون لإدارة مخاطر الذكاء الاصطناعي.
وأفاد مشاركون في المحادثات خلال الأسابيع الأخيرة بوجود مخاوف مشتركة لدى الجانبين بشأن الأخطار التي تفرضها أنظمة الذكاء الاصطناعي فائقة القوة، التي قد تخرج عن السيطرة. إلا أنهم أشاروا إلى أن التنافس التكنولوجي المحموم بين واشنطن وبكين يضاعف صعوبة التوصل إلى «ضوابط تنظيمية» لإدارة هذه المخاطر.
واتضحت هذه التوترات عقب نشر داريو أمودي، الرئيس التنفيذي لشركة «أنثروبيك»، مقالاً نهاية الأسبوع الماضي دعا فيه المختبرات الأمريكية الرائدة إلى إبطاء وتيرة تطوير الذكاء الاصطناعي.
وحث أمودي على أن يترافق أي إبطاء مع آليات تضمن للولايات المتحدة الحفاظ على تفوقها التكنولوجي على الصين، خصوصاً عبر تقييد وصول بكين إلى الرقائق المتقدمة، والتصدي للشركات الصينية التي تدرب نماذجها باستغلال مخرجات النماذج المنافسة الأمريكية، في عملية تعرف بـ «التقطير».
في المقابل، أعربت شياو تشيان، نائبة عميد معهد الحوكمة الدولية للذكاء الاصطناعي بجامعة «تسينغهوا» في بكين، والتي شارك قسمها في المحادثات غير الرسمية مع الجانب الأمريكي، عن خيبة أمل الخبراء الصينيين من تصريحات أمودي.
وقالت شياو: «نشعر ببالغ القلق وخيبة الأمل؛ فالخبراء المعنيون بسلامة الذكاء الاصطناعي في الصين يرغبون في العمل جنباً إلى جنب مع الولايات المتحدة لإدارة المخاطر المتقدمة، غير أن مقال أمودي أعطى انطباعاً بأن مساحة التعاون أصبحت أضيق وأكثر محدودية مما كان متوقعاً».
وأضافت أن ربط أمودي للملف بالأمن القومي «يزيد صعوبة أي تعاون محتمل، ويجعل المشهد أكثر تعقيداً».
من جانبها، شنت صحيفة «جلوبال تايمز»، التابعة للحزب الشيوعي الصيني، هجوماً يوم الاثنين على مزاعم أمودي بأن تقدم الصين في الذكاء الاصطناعي يمثل «خطراً جسيماً على الولايات المتحدة والعالم».
ونقلت الصحيفة عن «خبير» صيني لم تسمه أن هذه المزاعم «تنطوي على مخاطرة بتحويل سلامة الذكاء الاصطناعي إلى قضية جيوسياسية قائمة على معادلة صفرية، بدلاً من التعاطي معها كتحد عالمي يتطلب التنسيق بين القوى التكنولوجية الكبرى»، مشيرة إلى أن دوافع أمودي «تجارية في المقام الأول».
وقبل انعقاد قمة ترامب وشي في 24 سبتمبر، أشار مطلعون على النقاشات داخل الحكومة الأمريكية إلى أن سقف التوقعات يتسم بالانخفاض الشديد بشأن التوصل إلى أي اتفاق جوهري يتعلق بالذكاء الاصطناعي.
ورغم إعلان الصين في مايو الماضي اتفاق القائدين على إطلاق حوار حول الذكاء الاصطناعي خلال قمة بكين، لم تتم أي محادثات رسمية في هذا الشأن منذ ذلك الحين. وبينما ذكر ترامب أنه ناقش «ضوابط السلامة» مع شي، عاد وصرح نهاية الأسبوع الماضي بأنه لا حاجة لمثل هذه الضوابط.
كما طفت نقطة احتكاك أخرى في الاتهامات الأمريكية للمختبرات الصينية بالالتفاف على قواعد التطوير عبر تقنية «التقطير».
وأفادت مصادر مطلعة بأن بيل غيديرا، المسؤول بوزارة التجارة الأمريكية، أثار هذه المخاوف خلال مباحثات مع إدارة الفضاء الإلكتروني الصينية على هامش الاجتماع الوزاري لمنتدى التعاون الاقتصادي لآسيا والمحيط الهادئ «أبيك» بمدينة تشنغدو في يوليو الماضي.
في المقابل، رفض المسؤولون الصينيون هذه الاتهامات بوصفها عارية عن الصحة، مؤكدين أنها تتجاهل الابتكارات والمستجدات المستقلة للشركات الوطنية.
وحذر البيت الأبيض بكين علناً من اتخاذ إجراءات صارمة رداً على ممارسات التقطير. كما اتهمت وكالة الأمن القومي وأجهزة أمنية أمريكية أخرى، الأسبوع الماضي، كيانات صينية بارزة، بينها «ديب سيك» و«علي بابا»، بإجراء عمليات التقطير، مشيرة إلى أن ذلك تم «على الأرجح بعلم من الحكومة الصينية».
من جانبهم، يرى خبراء صينيون أن اتهامات التقطير تقوض فرص التوصل إلى توافق. وصرح سون تشنغ هاو، الباحث في مركز الأمن والاستراتيجية الدولية بجامعة «تسينغهوا»، بأن «الادعاءات التي ترجع تطور النماذج الصينية إلى تقطيرها من النماذج الأمريكية تخلق مخاوف أمنية وضغوطاً سياسية تعرقل التعاون في مجال التكنولوجيات المتقدمة».
وأشار العديد من الخبراء إلى اختلاف أولويات الطرفين بشأن طبيعة التهديدات؛ فبينما يتركز النقاش في الولايات المتحدة على المخاطر الوجودية المستقبلية وكيفية منع الذكاء الاصطناعي من الخروج عن السيطرة، يركز المنظمون في الصين على المخاطر الراهنة، مثل الاختراقات السيبرانية ومنع انتشار المحتوى الحساس سياسياً.
وأوضح مصدر مطلع على توجهات الهيئات التنظيمية الصينية أن «فرض رقابة صارمة حالياً لا يخدم المصلحة الوطنية للصين، لأن البلاد لا تزال تلاحق الركب في هذا المجال».
وأكد تنفيذيون ومستثمرون في مجموعات صينية رائدة للذكاء الاصطناعي غياب النقاشات الجادة أو الجوهرية داخل أروقتهم حول المخاطر الكارثية أو الوجودية للتقنية.
وفي هذا الصدد، قال مستثمر في شركتين صينيتين لنماذج اللغات الكبيرة: «لا نكاد نسمع أي حديث عن سلامة الذكاء الاصطناعي في اجتماعات المستثمرين.
ولم تظهر سوى نقاشات هامشية أخيراً بين الباحثين وفي اللقاءات الودية، دون أن ترتقي بأي حال إلى مستوى السجال الجاري في الولايات المتحدة؛ فالجميع صامدون لتعزيز القدرات وحل المشكلات الملحة».
كما أشار مسؤول تنفيذي في شركة ذكاء اصطناعي صينية إلى أن مطورين بارزين مثل «ديب سيك» و«مون شوت» يطمحون إلى تحقيق الذكاء الاصطناعي العام، لكنهم يفترضون عموماً أن نظراءهم الأمريكيين سيصلون إلى هذا الإنجاز أولاً.
وأضاف المسؤول التنفيذي: «إن الشركة التي ستطور الذكاء الاصطناعي العام أولاً هي التي ستتحمل عبء الإجابة عن التساؤلات الأخلاقية، بينما تنصب جهود الشركات الصينية على سد الفجوة وبناء نماذج أعمال مربحة».
رغم ذلك، بدأت المخاوف الناجمة عن الذكاء الاصطناعي تحتل موقعاً متقدماً على جدول الأعمال السياسي للصين؛ حيث أصدرت وزارة أمن الدولة يوم الأحد أحد أشد التحذيرات شمولاً حتى الآن من سلطة صينية رفيعة المستوى بشأن أخطار التقنية، مشيرة إلى تهديدات تتراوح بين الهجمات السيبرانية وسرقة البيانات إلى عدم الاستقرار السياسي والنزاعات العسكرية.
واعتبر مصدر مقرب من المنظمين الصينيين أن هذا البيان يحمل «إشارة إلى الولايات المتحدة بوجود مساحة للحوار حول الذكاء الاصطناعي خلال قمة ترامب وشي»، من خلال إظهار اهتمام المسؤولين الصينيين بملف أخطار التكنولوجيا.
ورغم أن شركات الذكاء الاصطناعي الرائدة لدى الجانبين لم تعقد مباحثات رسمية مباشرة حول المخاطر، فإن بعض كوادرها شارك في المحادثات غير الرسمية التي نظمتها مراكز الفكر. ورغم ذلك، يسود انطباع قوي في القطاع بضرورة إجراء محادثات حكومية مباشرة.
وأشار المشاركون في النقاشات غير الرسمية إلى أن مجالات التوافق المحتملة قد تشمل تطوير أنظمة تقييم مشتركة لسلامة النماذج، وإيجاد آليات للإفصاح عن الاستخدامات الخبيثة، فضلاً عن فتح قنوات رسمية للإنذار المبكر بين البلدين في حال صدور سلوكيات غير متوقعة أو ضارة من أنظمة الذكاء الاصطناعي المتقدمة.
وقدم أحد المشاركين في النقاشات مقترحاً بهذا الشأن إلى إدارة ترامب، إلا أن مصادر مطلعة أكدت عدم وجود مؤشرات على حصول هذا المقترح على أي زخم حتى الآن.
وفي هذا الصدد، أشار سكوت سينجر، المدير المشارك لمبادرة الذكاء الاصطناعي الصيني في «مؤسسة كارنيغي للسلام الدولي»، التي شاركت أيضاً في المباحثات بين الجانبين، إلى أن «المخاطر متزايدة الحدة» للذكاء الاصطناعي ستجبر واشنطن وبكين في نهاية المطاف على البحث عن أرضية مشتركة.
وقال سينجر: «لقد وصلنا إلى مرحلة أصبحت فيها المخاطر تشكل تهديداً جدياً لكلا البلدين، ما يجعل الحوار أمراً حتمياً».
أعلنت وزارة الخزانة الأميركية، الأربعاء، أن شبكة مكافحة الجرائم المالية التابعة لها (FinCEN) عقدت اجتماعًا ضم مؤسسات مالية عالمية في إطار جهود واشنطن لتعزيز عملية “Economic Outcast”، وهي المبادرة التي أطلقتها مؤخرًا بهدف زيادة عزلة إيران والحد من قدرتها على تمويل الحرب الدائرة في الشرق الأوسط.
وقالت الوزارة في بيان إن الاجتماع زوّد المؤسسات المالية بالمعلومات والأدوات اللازمة لتعطيل مصادر الإيرادات وشبكات المشتريات المرتبطة بالنظام الإيراني، بما يسهم في تشديد الضغط الاقتصادي على طهران.
وتأتي هذه الخطوة ضمن مساعي الولايات المتحدة لتوسيع نطاق تطبيق العقوبات المالية وتعزيز التعاون مع البنوك والمؤسسات المالية الدولية لرصد المعاملات والأنشطة التي قد تساعد إيران في الالتفاف على القيود المفروضة عليها.
وأكدت وزارة الخزانة أن مشاركة القطاع المالي العالمي تمثل عنصرًا أساسيًا في الجهود الرامية إلى تعطيل التدفقات المالية المرتبطة بإيران وتقليص قدرتها على الوصول إلى الموارد اللازمة لتمويل أنشطتها الإقليمية.
وكانت واشنطن قد كثفت خلال الأسابيع الماضية إجراءاتها الاقتصادية والدبلوماسية ضد طهران، في إطار استراتيجية أوسع تستهدف زيادة الضغوط على إيران على خلفية التطورات الأمنية والعسكرية في المنطقة.
في تحول لافت لمسار السياسة النقدية الأميركية، رفعت لجنة السوق المفتوحة الفدرالية FOMC سعر الفائدة القياسي بمقدار ربع نقطة مئوية، ليستقر النطاق المستهدف عند 3.75% إلى 4.00%، في أول زيادة للفائدة منذ يوليو 2023، بعد سلسلة من التخفيضات المتتالية خلال العامين الماضيين.
قرار جاء وسط انقسام داخل اللجنة
ويأتي القرار في ختام اجتماع البنك المركزي الذي استمر يومين، وسط ما وصفته تقارير اقتصادية بأنه أحد أكثر قرارات الفائدة “صعوبة في التوقع” هذا العام، نظراً للتناقض بين اتجاه مؤشرات التضخم المتراجعة من جهة، والخطاب المتشدد لرئيس الفدرالي كيفن وارش من جهة أخرى.
فبينما كان معدل التضخم العام قد تراجع لشهرين متتاليين، تمسّك وارش في كلمته الشهيرة بمنتدى جاكسون هول بضرورة استعادة الثقة الكاملة في مسار التضخم نحو هدف 2%، معتبراً أن التقدم المحرز خلال العامين الماضيين ظل متواضعاً.
هذا الخطاب هو ما غيّر توقعات الأسواق بشكل جذري، إذ قفزت احتمالات رفع الفائدة من نحو النصف إلى أكثر من 85% بحلول منتصف سبتمبر، بحسب أداة “فيدواتش” التابعة لبورصة شيكاغو التجارية.
وفي تصريحات علنية أدلى بها في 3 سبتمبر، عبّر الحاكم كريستوفر والِر عن دعمه للإبقاء على الفائدة دون تغيير في هذا الاجتماع، مع التحفظ المعتاد بضرورة مراقبة البيانات للتأكد من استمرار اتجاهات انخفاض التضخم. في الغالب، دعا فقط إلى التحلي بالصبر بدلاً من التسرع في رفع الفائدة.
وقال: “ما تكلفة الانتظار اجتماعاً واحداً؟ رفع الفائدة بمقدار 25 نقطة أساس الآن لن يخفض مؤشر أسعار المستهلك إلى 2%”.
وأظهر مؤشر أسعار المستهلك لشهر أغسطس أن التضخم العام يسير بمعدل 3.4%، بينما كان المعدل الأساسي – الذي يستثني الغذاء وتكاليف الطاقة المرتفعة – أكثر اعتدالاً عند 2.4%، منخفضاً بمقدار 0.1 نقطة مئوية عن يوليو.
لم يكن والِر وحده في الدعوة إلى الصبر، إذ قال رئيس بنك الاحتياطي الفدرالي في نيويورك جون ويليامز لقناة CNBC قبل أقل من أسبوعين إن نهج “الانتظار والترقب” يبدو منطقياً.
وفي وقت سابق من الصيف، صرّح ويليامز – الذي يُعتبر موقعه في نيويورك جزءاً من “الترويكا” المؤثرة داخل البنك المركزي – أنه يعتقد أن التضخم قد بلغ ذروته.
وفي تصريحات أخرى، أعرب الحاكم مايكل بار عن قلقه من أن التضخم المؤقت قد يترسخ بشكل أعمق، وقال إنه منفتح على رفع الفائدة لكنه غير ملتزم بذلك بشكل نهائي.
خلفية القرار: ضغوط الطاقة وأزمة إيران
من أبرز العوامل التي دفعت باتجاه التشديد النقدي، استمرار الاضطرابات في سلاسل إمداد الطاقة العالمية بفعل التوتر المستمر مع إيران، ما أبقى أسعار الطاقة مرتفعة وأثّر بشكل مباشر على معدلات التضخم الأساسية.
كما لعبت بيانات سوق العمل المستقرة نسبياً دوراً في تعزيز قناعة صناع القرار بأن الاقتصاد قادر على تحمّل مزيد من التشديد دون الانزلاق نحو الركود.
وكانت اللجنة قد أبقت على الفائدة دون تغيير في اجتماع يوليو الماضي بتصويت 9 مقابل 3، حين طالب ثلاثة من أعضاء اللجنة من بينهم رؤساء بنوك احتياطي كليفلاند ومينيابوليس ودالاس برفع الفائدة فوراً، في أول انقسام واضح الاتجاه داخل اللجنة منذ عام 2016.
ردود فعل الأسواق
تفاعلت الأسواق المالية مع القرار بحذر، إذ يُنظر إلى تفاصيل التصويت والتوقعات الاقتصادية المحدّثة “خريطة النقاط” على أنها أكثر أهمية من الرفع نفسه، كون السوق كان قد استوعب احتمال الزيادة مسبقاً.
وارتفعت عوائد سندات الخزانة الأميركية بشكل ملحوظ، حيث صعد العائد على السندات لأجل عشر سنوات بنحو نقطة مئوية منذ فبراير، فيما قفز العائد على السندات لأجل عامين بوتيرة أسرع.
كما ارتفعت تكلفة الاقتراض العقاري، إذ بلغ معدل الفائدة على الرهن العقاري الثابت لأجل 30 عاماً 7.19%، بزيادة تفوق نقطة مئوية عن العام الماضي.
وتترقب الأسواق بشكل خاص تصريحات وارش في المؤتمر الصحفي، لما لها من تأثير مباشر على توقعات مسار الفائدة حتى نهاية العام.
ويرى بعض المحللين أن اللجنة قد تلجأ إلى رفع إضافي واحد على الأقل قبل نهاية 2026، فيما يتوقع آخرون أن يكون هذا القرار الأخير لهذا العام إذا واصل التضخم الأساسي التباطؤ.
تداعيات على المستهلكين
ويعني القرار ارتفاعاً مباشراً في تكلفة الاقتراض بالنسبة للمستهلكين الأميركيين، سواء عبر قروض السيارات أو بطاقات الائتمان أو الرهن العقاري، حيث ترتفع الفائدة الأساسية عادة بالتوازي مع قرار الفدرالي.
في المقابل، يُتوقع أن تستفيد حسابات التوفير وأدوات الدخل الثابت من ارتفاع العوائد المعروضة على المودعين.
أثار قرار مجلس الاحتياطي الفيدرالي الأمريكي برفع أسعار الفائدة، للمرة الأولى منذ أكثر من 3 سنوات، اهتمام الأسواق العالمية، وسط انعكاسات محتملة على حركة الدولار والذهب والأسواق الناشئة، ومن بينها السوق المصرية.
وقرر الفيدرالي الأمريكي، في اجتماعه المنعقد يوم 16 سبتمبر 2026، رفع سعر الفائدة الأساسية بمقدار 25 نقطة أساس، لتصل إلى نطاق بين 3.75% و4%، في قرار صدر بالإجماع.
وأكد البنك أن التضخم لا يزال مرتفعًا، وأن القرار يستهدف دعم عودة التضخم إلى مستهدف 2%.
الدولار والجنيه
من شأن ارتفاع أسعار الفائدة الأمريكية أن يدعم جاذبية الأصول المقومة بالدولار، وهو ما قد ينعكس على أسواق العملات الناشئة من خلال زيادة الضغوط على عملاتها، وإن كان تأثير القرار على الجنيه المصري لن يتحدد بصورة منفردة، بل سيتأثر أيضًا بتدفقات النقد الأجنبي وحركة الاستثمارات الأجنبية وتحويلات المصريين ووضع السيولة الدولارية داخل السوق.
الذهب تحت الضغط
أما الذهب، فقد تلقى بالفعل ضغوطًا عقب القرار، إذ تراجع سعر الذهب الفوري بأكثر من 1% إلى نحو 4240 دولارًا للأوقية، مع ارتفاع الدولار وتراجع جاذبية الأصول التي لا تحقق عائدًا.
وفي السوق المصرية، تظل المعادلة أكثر تعقيدًا، إذ يمكن أن يحد ارتفاع سعر الدولار أمام الجنيه من أثر أي تراجع في السعر العالمي للذهب، ما يجعل حركة المعدن محليًا مرتبطة بالسوقين العالمي والمحلي معًا.
ماذا يفعل البنك المركزي المصري؟
ويأتي القرار الأمريكي قبل اجتماع لجنة السياسة النقدية بالبنك المركزي المصري المقرر في 24 سبتمبر الجاري.
وكان المركزي قد أبقى أسعار الفائدة دون تغيير في اجتماعه الأخير، عند 19% للإيداع و20% للإقراض و19.5% لسعر العملية الرئيسية.
ويضع رفع الفائدة الأمريكية المركزي المصري أمام معادلة دقيقة عند تقييم مسار أسعار الفائدة، خصوصًا مع أهمية الحفاظ على جاذبية الأصول المحلية ودعم استقرار سوق الصرف، بالتوازي مع متابعة التضخم والنشاط الاقتصادي.
ولا يعني القرار الأمريكي بالضرورة اتجاه المركزي المصري إلى رفع الفائدة، إذ يظل القرار النهائي مرتبطًا بتقييم لجنة السياسة النقدية للظروف المحلية.
قال وزير الخزانة والمالية التركي محمد شيمشك إن مستهدف التضخم لعام 2027 الوارد في البرنامج الاقتصادي متوسط الأجل يُعد واقعياً من وجهة نظر الأسواق، شرط ألا تستمر الحرب في إيران خلال العام المقبل، في وقت تتوقع فيه الحكومة تراجع التضخم إلى 21 في المائة في 2027، بعد بلوغه 28.4 في المائة هذا العام.
وأضاف شيمشك، في مقابلة مع قناة «خبر ترك» الأربعاء، أن تركيا ينبغي في الظروف الطبيعية أن تعمل وفق نظام سعر صرف عائم، لأنه يوفر الأساس للاستجابة بصورة صحيحة للصدمات الاقتصادية.
وتتوقع الحكومة التركية أن يتراجع التضخم إلى خانة الآحاد في عام 2029، أي بعد نحو عامين من الموعد الذي كانت تستهدفه سابقاً.
وقال شيمشك إن الحكومة لطالما ضمنت للعاملين في القطاع العام والمتقاعدين زيادات في الأجور لا تقل عن معدل التضخم، مؤكداً أنها ستواصل اتباع هذه السياسة.
سعر الصرف
وأوضح الوزير أن تركيا قد تلغي إلزام المصدرين ببيع جزء من حصيلة صادراتهم بمجرد انخفاض التضخم إلى خانة الآحاد، تمهيداً للانتقال إلى نظام أكثر حرية.
وأضاف أن الظروف اللازمة لإلغاء هذا الإلزام لم تتحقق بعد، وأن الحكومة ستعيد النظر في الأمر عندما تتوافر الشروط المناسبة.
القطاع المصرفي
وفيما يتعلق بالقطاع المصرفي، قال شيمشك إن بنك «غولدن غلوب ياتيريم» الخاضع لعقوبات أميركية مؤسسة صغيرة، ولا يشكل خطراً نظامياً على القطاع المالي التركي. ودعا البنوك الأخرى إلى الالتزام باللوائح الدولية، وتعزيز إجراءات الامتثال.
وتأتي تصريحات شيمشك في وقت تواجه فيه تركيا مخاطر إضافية على مسار التضخم نتيجة ارتفاع أسعار الطاقة، وتداعيات الحرب في الشرق الأوسط، ما يزيد أهمية تطورات أسعار النفط وسعر الصرف بالنسبة إلى مسار الأسعار المحلية.
قال رئيس مجلس الاحتياطي الفيدرالي الأميركي كيفين وارش إن التضخم لا يزال مرتفعاً جداً بدرجة تحول دون اعتبار البنك المركزي أن مساره نحو مستهدفه البالغ 2 في المائة يسير بالسرعة المطلوبة، مؤكداً في الوقت نفسه أن الاقتصاد الأميركي لا يزال مرناً وسوق العمل في وضع جيد.
وأوضح وارش، خلال مؤتمره الصحافي عقب قرار «الفيدرالي» رفع أسعار الفائدة ربع نقطة مئوية إلى نطاق 3.75–4 في المائة، أن «التضخم مرتفع جداً، ولطالما كان كذلك»، مشيراً إلى أن بيانات الصيف لم تقدم دليلاً على تحسن وضع التضخم.
وأضاف أن على «الفيدرالي» أن يكون واثقاً من أن التضخم الأساسي يتحرك نحو مستوى 2 في المائة «في الوقت المناسب»، وأن لجنة السوق المفتوحة خلصت إلى أن هذا الشرط لم يتحقق بعد.
وفي المقابل، وصف وارش الاقتصاد الأميركي بأنه «مرن»، مشيراً إلى قوة تدفقات الائتمان وتحسن عدد من المؤشرات الاقتصادية خلال الأشهر الأخيرة. وقال إن الاقتصاد «يبدو أنه يزداد قوة» في الوقت الذي اتخذ فيه «الفيدرالي» قراره برفع الفائدة.
وعلى صعيد سوق العمل، قال وارش إن معدل البطالة لا يزال منخفضاً، بينما تتزايد الوظائف الشاغرة وساعات العمل، مضيفاً أن جانب سوق العمل ضمن تفويض «الفيدرالي» «في وضع جيد».
وفي ما يتعلق بالظروف المالية، قال وارش إنه «يصعب عليه اعتبار الظروف المالية مقيدة»، مشيراً إلى أن هذا الرأي كان واسع المشاركة داخل لجنة السوق المفتوحة. وأضاف أن تدفقات الائتمان ظلت قوية.
وقال وارش إن المخاطر المرتبطة بالتضخم تميل إلى الاتجاه الصعودي، في حين تبدو مخاطر سوق العمل متوازنة، مؤكداً أن «التركيز الأساسي للاحتياطي الفيدرالي ينصب على استقرار الأسعار».
وأشار إلى أن قرار اللجنة أزال «قدراً من التيسير» من السياسة النقدية، بعد أن كانت اللجنة قد عبّرت في يوليو (تموز) عن استعداد مشترك للتحرك.
وكشف وارش أنه لم يقدم توقعاً فردياً لمسار أسعار الفائدة ضمن ما يعرف بـ«مخطط النقاط» في اجتماع سبتمبر (أيلول)، في وقت أظهرت فيه التوقعات الجديدة لصناع السياسة أن غالبية أعضاء اللجنة يتوقعون زيادة أخرى للفائدة قبل نهاية العام.
وقال إن هناك «عدداً كبيراً جداً» من فئات الأسعار التي تسجل زيادات تتجاوز 3 في المائة على أساس ستة أشهر و12 شهراً، معتبراً أن ذلك لا يدعم بعد العودة السريعة والمستدامة للتضخم إلى هدف «الفيدرالي» البالغ 2 في المائة.
قرر «الاحتياطي الفيدرالي» الأميركي، أمس، رفع أسعار الفائدة بواقع ربع نقطة مئوية، في خطوة عُدت بمثابة أول اختبار مبكر لعلاقة رئيس هذه المؤسسة كيفين وارش مع الرئيس دونالد ترمب الذي ظل يقدم مطالب متكررة بخفض تكاليف الاقتراض.
ورفع البنك المركزي، أمس، سعر الفائدة إلى نطاق 3.75–4 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع استمرار التضخم فوق مستهدفه البالغ 2 في المائة.
ويأتي القرار في وقت تضغط فيه أسعار النفط المرتفعة على توقعات التضخم، بينما تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات مستوى 5 في المائة.
وبعد رفع ينتقل الاختبار إلى كيفية إدارة وارش للمرحلة المقبلة، وما إذا كانت الزيادة تمثل خطوة منفردة أم بداية لمسار جديد من التشديد النقدي، في وقت تواصل فيه تكلفة الاقتراض طويلة الأجل ارتفاعها.
أكد محافظ بنك فرنسا ووزير المالية الفرنسي أن القطاع المصرفي يتمتع بالمرونة، وأن عملية إصدار الديون مضمونة، في ظل الارتفاع الحاد في عوائد السندات العالمية.
وقال إيمانويل مولان، محافظ بنك فرنسا، إن الديون الفرنسية تتمتع بجاذبية كبيرة لدى المستثمرين، موضحًا أن الطلب عليها يفوق الكميات التي تطرحها الحكومة.
من جانبه، قال وزير المالية الفرنسي رولان ليسكور إن الخزانة أنجزت بالفعل 85% من برنامج إصدار الديون للعام الحالي، مؤكدًا أن القطاع المالي يتمتع بالمرونة.
وتتعرض السندات الفرنسية لضغوط بيع، في الوقت الذي تسعى فيه البلاد إلى خفض عجز الموازنة، بالتزامن مع تزايد حالة عدم اليقين السياسي قبل سبعة أشهر من الانتخابات الرئاسية.
الدين العام الفرنسي يبلغ 3.5 تريليون يورو
قال حسين قنيبر، مدير مكتب “العربية” في فرنسا، إن تصريحات محافظ بنك فرنسا إيمانويل مولان ووزير الاقتصاد والمالية الفرنسي رولان ليسكور جاءت خلال مؤتمر صحفي أعقب اجتماع “المجلس الأعلى للاستقرار المالي” في فرنسا، وهو المجلس المعني بمتابعة المخاطر المالية والاقتصادية في الأسواق.
وأوضح قنيبر أن مولان أكد أن الديون الفرنسية لا تزال جاذبة للمستثمرين، مشيرًا إلى أن سندات الخزانة الفرنسية تلقى إقبالًا من المستثمرين الذين يطلبون المزيد منها، في وقت أقر فيه ليسكور بوجود توتر في الأسواق المالية.
وأضاف أن وزير الاقتصاد الفرنسي أشار إلى أن ارتفاع فوائد الاقتراض لا يقتصر على فرنسا، بل يشمل أيضًا ألمانيا والولايات المتحدة، لافتًا إلى أن الدين العام الفرنسي يبلغ نحو 3.5 تريليون يورو، مقارنة بنحو 40 تريليون دولار للدين العام الأميركي، وهو ما يستند إليه المسؤولون الفرنسيون في التقليل من مخاطر حجم الدين الفرنسي والتأكيد على قدرة البلاد على مواجهة الوضع.
عوائد الاقتراض ترتفع إلى 4.4%
وأشار قنيبر إلى أن مولان أقر بأن فرنسا تقترض حاليًا بفوائد مرتفعة، ربما تكون الأعلى منذ عام 2008، لكنه ذكر بأن معدلات الفائدة على الدين العام كانت أعلى بكثير خلال تسعينيات القرن الماضي، عندما بلغت نحو 10%.
وأوضح أن تكلفة الاقتراض على الدين العام الفرنسي تبلغ حاليًا نحو 4.4%، مقارنة ب4% فقط قبل أقل من شهر، ما يعكس ارتفاعًا كبيرًا خلال الفترة منذ 17 أغسطس/آب وحتى الآن.
عجز مالي يتجاوز المستهدف
ولفت قنيبر إلى أن العجز المالي في فرنسا بلغ 5.1% العام الماضي، فيما كانت الحكومة قد تعهدت بخفضه إلى أقل من عتبة 5%، لكنها أخفقت في تحقيق هذا الهدف.
وأضاف أن فرنسا تواجه التزامًا بخفض العجز المالي إلى أقل من 3% بحلول عام 2029، وإلا فإنها قد تعرض نفسها لإجراءات وعقوبات من المفوضية الأوروبية.
وأكد أن ارتفاع تكاليف الاقتراض يفرض ضغوطًا إضافية على المالية العامة، في وقت تسعى فيه الحكومة الفرنسية إلى خفض العجز والدين وتعزيز ثقة الأسواق في قدرتها على إدارة أوضاعها المالية.
حذّر الكاتب والمستثمر روبرت كيوساكي من أن ما وصفه بـ”أكبر انهيار في التاريخ” بدأ بالفعل، معتبرًا أن موجة الهبوط التي يترقبها في أسواق الأسهم والسندات انطلقت من أوروبا واليابان خلال عام 2026، قبل أن تمتد إلى بقية أنحاء العالم.
وقال كيوساكي، في منشور له عبر حسابه في منصة إكس، إن كتابه الأب الغني والأب الفقير الذي أصدره عام 2002 كُتب بهدف إعداد القراء لتحقيق الاستفادة من أكبر انهيار متوقع في تاريخ أسواق الأسهم والسندات، بدلًا من أن يكونوا ضحايا له.
وأضاف أن الانهيار الذي كان يحذر منه بدأ، بحسب تقديره، في عام 2026، مشيرًا إلى أن عدة عوامل تقف وراءه، من بينها الحمى المرتبطة بالذكاء الاصطناعي، والحرب في إيران، وتراكم الديون، وتقاعد جيل طفرة المواليد.
تحذير لأصحاب خطط التقاعد
ووجّه كيوساكي تحذيرًا خاصًا إلى الأشخاص الذين يمتلكون حسابات وخططًا للتقاعد والاستثمار في أميركا، قائلًا إن أصحاب حسابات 401(k) وIR وSuperannuation وRRSP قد يواجهون مخاطر، خصوصا من تجاوزوا سن الأربعين.
واستشهد كيوساكي بفترة الكساد الكبير، قائلًا إن آخر كساد استمر 25 عامًا، من 1929 إلى 1954، لكنه أشار في الوقت نفسه إلى أن بعض العائلات التي كانت مستعدة لتلك المرحلة، مثل عائلة كينيدي، حققت خلالها ازدهارًا كبيرًا.
ودعا المستثمرين إلى عدم الوقوع ضحايا لما يتوقعه من اضطرابات مالية، محذرًا من أن حالة الذعر قد تتصاعد عندما يستوعب الجمهور حجم الأزمة، بما قد يقود، وفق تصوره، إلى موجة من الهلع وسحب الأموال من البنوك.
كيوساكي يكشف كيف يستعد
وقال كيوساكي إنه ظل لسنوات يتحدث عن الطريقة التي يستعد بها لمثل هذه الظروف، مشيرًا إلى تركيزه على الأعمال الخاصة، والعقارات المدرة للدخل، والاستثمار في آبار النفط المنتجة.
كما قال إنه لا يركز على الادخار النقدي، وإنما يحتفظ بالذهب والفضة وبيتكوين، انطلاقًا من توقعه بأن طباعة النقود ستتزايد مع تفاقم الأزمات المالية.
توصية بكتاب جديد
وفي السياق نفسه، أوصى كيوساكي بكتاب “The Entropy Trap”، الذي نُشر في عام 2026، ووصفه بأنه قد يكون من أهم الكتب التي يمكن قراءتها خلال العام.
وأشار إلى أن مؤلف الكتاب هو ميكي ماينى، داعيًا متابعيه إلى قراءته، معتبرًا أن شراء الكتاب قد يكون “أفضل استثمار” يمكن القيام به اليوم.
وتأتي تصريحات كيوساكي في إطار تحذيراته المتكررة من مخاطر الأسواق والديون والنظام المالي، إلا أن ما قاله يمثل توقعاته وآراءه بشأن مسار الأسواق والاقتصاد، وليس تأكيدًا لوقوع انهيار مالي عالمي بالفعل.
دفعت قمة مجموعة بريكس الأخيرة مجدداً النقاش حول تقليص الاعتماد على الدولار، مع تأكيد قادة التكتل أهمية توسيع التجارة بالعملات المحلية وتعزيز دور اقتصادات الجنوب العالمي في النظام المالي الدولي.
أرجع خبراء هذا التوجه إلى تصاعد التوترات الجيوسياسية والعقوبات الاقتصادية الأميركية والسياسات الحمائية، إلا أنهم شككوا في قدرة التكتل على إحداث تحول جذري يضعف هيمنة الدولار على المدى المنظور.
ظل الحديث عن “إزالة الدولرة” يتكرر كلما تعرضت الثقة في الولايات المتحدة أو نظامها المالي لاهتزازات، غير أن الواقع يكشف استمرار هيمنة العملة الأميركية على التجارة والتمويل العالميين، إذ لا تزال سلع رئيسية مثل النفط والذهب تسعر بالدولار، بحسب تقرير موسع لشبكة “CNBC”، واطلعت عليه “العربية Business”.
وأظهرت بيانات بنك التسويات الدولية أن الدولار استحوذ على 89% من تداولات سوق العملات الأجنبية حتى أبريل الماضي، مرتفعاً نقطة مئوية مقارنة بالعام السابق، فيما بلغت حصة اليورو 29% والين الياباني 17%.
دعا رئيس جنوب أفريقيا سيريل رامافوزا خلال القمة إلى توسيع استخدام العملات المحلية، وتعزيز أنظمة المدفوعات العابرة للحدود، وتعميق التكامل المالي بين الدول الأعضاء.
وطالبت دول مثل روسيا وإيران اللتين تواجهان قيوداً على استخدام الدولار بفعل العقوبات الأميركية، بتطوير بنية تحتية خاصة بالتكتل للمدفوعات والتسويات والودائع المالية. كما اعتبر الرئيس الإيراني مسعود بزشكيان أن تركز النظام المالي العالمي حول عدد محدود من العملات يجعله عرضة للصدمات السياسية، داعياً إلى تنويع البدائل.
عقبات هيكلية
أكد خبراء أن مجموعة بريكس لا تزال تفتقر إلى البنية المؤسسية والمالية والاقتصادية الكلية اللازمة لاستبدال ما يتمتع به الدولار من سيولة وثقة عالمية.
وشكلت فجوات التكامل المالي، واختلالات الميزان التجاري بين الأعضاء، فضلاً عن ضعف الثقة المتبادلة بين قوى رئيسية داخل التكتل مثل الصين والهند، أبرز العقبات أمام أي محاولة جادة للابتعاد عن العملة الأميركية.
خطوات محدودة
برز ملف إزالة الدولرة بصورة متكررة داخل بريكس، إلى درجة دفعت الرئيس الأميركي دونالد ترامب سابقاً إلى التهديد بفرض رسوم جمركية بنسبة 100% إذا اتجهت دول التكتل إلى إطلاق عملة بديلة للدولار أو دعم أي مشروع ينافسه.
ومثلت دول بريكس العشر مجتمعة نحو 27% من الناتج العالمي و24% من صادرات السلع و22% من تدفقات الاستثمار الأجنبي المباشر خلال 2024، وفق بيانات أممية، إلا أن التجارة البينية داخل التكتل لم تتجاوز نحو 5% من التجارة العالمية.
ورغم تكرار التعهدات بتوسيع استخدام العملات الوطنية، لم تظهر حتى الآن خطوات عملية واسعة النطاق. كما خلا إعلان بريكس لعام 2026 من أي إشارة إلى عملة موحدة أو آليات واضحة لتسوية التجارة والاستثمارات بالعملات المحلية، مكتفياً بتكليف فريق مدفوعات بريكس بالعمل على حلول عملية للمدفوعات العابرة للحدود.
وأشارت رئيسة أبحاث آسيا في “فيريسك مابلكروفت”، ريما باتاتشاريا، إلى أن نحو 90% من التجارة بين روسيا والصين تسوى حالياً بالروبل واليوان، إلا أن هذا التحول جاء بالأساس نتيجة العقوبات الغربية المفروضة على موسكو منذ 2022، وليس نتيجة سياسة منسقة داخل بريكس.
وأضافت أن معظم عملات الدول الأعضاء تفتقر إلى أسواق مالية عميقة وسائلة خارج حدودها المحلية، ما يدفع المصدرين إلى تفضيل الدولار كخيار أكثر سهولة وأقل مخاطرة في تسعير التجارة العالمية، خاصة السلع الأساسية.
الصين والهند.. التحدي الأكبر
اعتبرت باتاتشاريا أن التنافس بين الصين والهند يمثل أكبر عائق أمام تماسك التكتل. فرغم رغبة البلدين في تعزيز استقلالهما الاستراتيجي بعيداً عن واشنطن، فإنهما يتنافسان مباشرة في مجالات التصنيع والتكنولوجيا وجذب الاستثمارات والنفوذ الإقليمي.
وزادت الفجوة التجارية المتنامية بين أكبر اقتصادين في بريكس من صعوبة بناء الثقة اللازمة لتحقيق اندماج مالي أعمق. فبينما بلغ حجم التجارة بين البلدين مستوى قياسياً عند 151.1 مليار دولار خلال السنة المنتهية في مارس 2026، ارتفع العجز التجاري الهندي مع الصين إلى مستوى قياسي بلغ 112.16 مليار دولار.
وفي المحصلة، يبدو أن طموحات بريكس لتقليص الاعتماد على الدولار ما تزال تصطدم بعقبات مؤسسية وتجارية وسياسية كبيرة، ما يجعل الحديث عن إنهاء هيمنة العملة الأميركية أقرب إلى خطاب سياسي طويل الأمد منه إلى تحول اقتصادي ومالي وشيك.
دعت «منظمة التجارة العالمية»، الثلاثاء، أعضاءها إلى إصلاح قواعد التجارة العالمية، محذرة بأن الفشل في ذلك قد يدفع بالاقتصاد العالمي نحو مزيد من الانقسام والتشرذم، بما يهدد بخفض الإنتاج الاقتصادي العالمي وإلحاق أضرار جسيمة بالدول الأكبر فقراً.
وقالت «المنظمة»، التي تتخذ من جنيف مقراً لها، في تقريرها السنوي، إن القواعد التجارية الحالية تواجه صعوبة متصاعدة في مواكبة تحولات موازين القوى الاقتصادية العالمية، وصعود السياسات الصناعية، واتساع نطاق التجارة الرقمية، فضلاً عن تصاعد التوترات السياسية بين القوى الكبرى، وفق «رويترز».
ويأتي هذا التحذير بعد إخفاق الدول الأعضاء الـ166 بـ«المنظمة» في التوصل إلى اتفاق بشأن حزمة إصلاحات خلال الاجتماع الوزاري الذي عُقد في ياوندي بالكاميرون خلال مارس (آذار) الماضي، قبل استئناف المفاوضات في جنيف بشأن قضايا تشمل آليات اتخاذ القرار، وتسوية النزاعات التجارية، والتحديات المرتبطة بالدعم الحكومي وتدخل الدولة في الاقتصاد.
وتواجه «المنظمة» صعوبات في تحقيق توافق بين جميع أعضائها؛ نظراً إلى اختلاف مستويات التنمية الاقتصادية وتباين المصالح بين الدول الأعضاء، في ظل اعتمادها على مبدأ الإجماع في اتخاذ القرارات.
وأظهرت نماذج أعدها اقتصاديون في «المنظمة» أن انقسام العالم إلى كتل جيوسياسية متنافسة قد يؤدي إلى تراجع الناتج المحلي الإجمالي العالمي بنسبة 5.1 في المائة، وانخفاض الصادرات العالمية بنسبة 18.6 في المائة، بحلول عام 2050، مقارنة بالمسار الأساسي.
وفي سيناريو أكبر تشدداً، يتمثل في انهيار التعاون متعدد الأطراف واستبدال شبكة متفرقة من اتفاقيات التجارة الحرة به، قد يتراجع الناتج المحلي الإجمالي العالمي بنسبة 6.9 في المائة وتنخفض الصادرات بنحو 27 في المائة.
في المقابل، أشار التقرير إلى أن تعزيز التعاون متعدد الأطراف يمكن أن يرفع الناتج المحلي الإجمالي العالمي بنسبة 2.9 في المائة ويزيد الصادرات العالمية بنحو 18 في المائة.
وأكدت «المنظمة» أن الدول الأقل نمواً ستكون المستفيد الأكبر من تعزيز التعاون الدولي، لكنها في الوقت نفسه ستكون الأكبر عرضة للخسائر إذا تسارع تفكك النظام التجاري العالمي.
التجارة العالمية عند مفترق طرق
وقال كبير الاقتصاديين في «منظمة التجارة العالمية»، روب ستايغر، لـ«رويترز»، إن نظام التجارة العالمي يقف عند «منعطف حاسم»، مشيراً إلى 4 تحديات رئيسية تواجهه، هي: اتساع توزيع القوة الاقتصادية عالمياً، وازدياد تدخل الحكومات في الاقتصادات الوطنية، والتحولات التي فرضتها الرقمنة وسلاسل القيمة العالمية على طبيعة التجارة، إضافة إلى تصاعد الاحتكاكات السياسية بين الدول.
وأضاف: «القواعد الحالية تتعرض لضغوط متصاعدة، وهذا يترك أثراً ملموساً بالفعل. وإذا انهار النظام متعدد الأطراف على المستوى العالمي، فإن السيناريوهات التي أعددناها تشير إلى أن التكاليف الاقتصادية ستكون كبيرة للغاية».
وتأتي هذه التقديرات في وقت تتجه فيه دول كثيرة إلى إبرام ترتيبات تجارية إقليمية وقطاعية خاصة، وسط تصاعد التوترات التجارية وفرض الولايات المتحدة رسوماً جمركية واسعة النطاق.
وفي مارس الماضي، وافقت مجموعة من أعضاء المنظمة على المضي قدماً في أول مجموعة أساسية من القواعد المنظمة للتجارة الرقمية من خلال اتفاق متعدد الأطراف، متجاوزة اعتراضات بعض الأعضاء.
ورأى ستايغر أن الاتفاقيات التجارية الإقليمية والمبادرات متعددة الأطراف المحدودة قد تسهم في تعزيز النظام التجاري العالمي، لكنه حذر بأنها قد تتحول كتلاً متنافسة تقوض هذا النظام إذا ابتعدت عن الإطار متعدد الأطراف.
وأوضح أن غياب إطار قوي لـ«منظمة التجارة العالمية» قد يدفع بهذه الترتيبات إلى توجيه التجارة نحو شركاء مفضلين بدلاً من المنتجين الأعلى كفاءة، كما قد يشجع التكتلات التجارية على إقامة حواجز جديدة أمام الأطراف الخارجية.
وأضاف أن قواعد «المنظمة» تلعب دوراً أساسياً في الحد من التمييز ضد الدول غير الأعضاء في الاتفاقيات التجارية، وفي ضبط كيفية تصميم اتفاقيات التجارة الحرة.
وأشارت «المنظمة» إلى أن حالة عدم اليقين المرتبطة بالسياسات التجارية بلغت مستويات غير مسبوقة خلال السنوات الأخيرة، مع ازدياد استخدام الحكومات الرسوم الجمركية، والدعم الحكومي، وقيود التصدير، والسياسات الصناعية.
ورغم أن نحو 72 في المائة من تجارة السلع العالمية لا تزال تجري وفق مبدأ «الدولة الأولى بالرعاية» المعتمد في «منظمة التجارة العالمية»، مقارنة بنحو 80 في المائة عام 2022، فإن ستايغر وصف هذا التراجع بأنه «اتجاه مقلق»، يعكس خطر التآكل التدريجي للنظام التجاري متعدد الأطراف.
قال وزير الخزانة الأميركي سكوت بيسنت، الثلاثاء، إن الدولار الأميركي يواصل ترسيخ مكانته عملة احتياطية عالمية، مشيراً إلى أن ارتفاع حجم التعاملات به على مستوى العالم يعكس «مصداقية نظامنا وما تقوم به هذه الإدارة».
وأضاف بيسنت، خلال جلسة استماع في الكونغرس، أن قوة الدولار «ليست مجرد سعر يظهر على شاشة»، وإنما تنعكس في سلوك المستثمرين وتدفقات رؤوس الأموال.
وأوضح أن الإدارة الأميركية تعمل على توفير قدر أكبر من اليقين في مجالات التنظيم والضرائب والتجارة والطاقة، وهو ما قال إنه يسهم في جذب تريليونات الدولارات إلى الولايات المتحدة.
وأشار بيسنت إلى أن روسيا والصين قلصتا حيازاتهما من احتياطيات الدولار، لكنه أكد أن دولاً أخرى تواصل زيادة نشاطها في السوق.
وقال إن وزارة الخزانة أجرت مؤخراً «مزادين من أنجح مزاداتها خلال 20 عاماً»، معتبراً أن قوة الطلب على السندات تعكس مصداقية النظام الأميركي ومستوى الثقة العالمية بالولايات المتحدة.
تراجع سعر عملة «البتكوين» المشفرة 5.11 في المائة إلى 75057.41 دولار، يوم الثلاثاء، متجهةً لتسجيل أكبر انخفاض يومي بالنسبة المئوية منذ 2 يونيو (حزيران)، في ظل موجة عزوف عن المخاطرة في الأسواق.
ويأتي هبوط العملة المشفرة الأكبر من حيث القيمة السوقية مع تراجع الأصول عالية المخاطر، فيما يترقب المستثمرون قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة، وسط ارتفاع عوائد سندات الخزانة الأميركية إلى مستويات مرتفعة.
وكانت «البتكوين» قد ارتفعت في أغسطس (آب) قبل أن تتراجع مجدداً في سبتمبر (أيلول)، بعدما أثرت توقعات ارتفاع الفائدة وقوة الدولار في شهية المستثمرين للأصول المشفرة.
انهارت جهود تمرير تشريع أميركي تاريخي لتنظيم سوق العملات المشفرة، الثلاثاء، بعدما فشل الجمهوريون والديمقراطيون في مجلس الشيوخ في تجاوز خلافات استمرت أشهراً بشأن القواعد الأخلاقية، والقطاع المصرفي، وآليات تنظيم صناعة الأصول الرقمية سريعة النمو.
وفشل قانون «سوق الأصول الرقمية الواضحة» (Digital Asset Market Clarity Act) في الحصول على الأصوات الـ60 اللازمة للانتقال إلى مرحلة مناقشته في مجلس الشيوخ، في ضربة كبيرة لمساعي وضع أول إطار اتحادي شامل لأسواق الأصول الرقمية في الولايات المتحدة.
وكانت الضوابط المتعلقة بمصالح الرئيس الأميركي دونالد ترمب الواسعة في قطاع العملات المشفرة من أبرز العقبات أمام التوصل إلى اتفاق.
وقالت السيناتورة الديمقراطية إليزابيث وارن، العضو البارز في اللجنة المصرفية بمجلس الشيوخ، إن مشروع القانون ينطوي على «مخاطر هائلة» على الأسر والأمن القومي والاقتصاد الأميركي.
وأضافت وارن أن المشروع، في ظل أزمة القدرة على تحمل تكاليف المعيشة التي يواجهها الأميركيون، من شأنه أن يعزز قدرة ترمب على تحقيق «مليارات ومليارات الدولارات» من أنشطة العملات المشفرة.
وكان ترمب وأفراد من عائلته قد حققوا أكثر من مليار دولار من مشاريع مرتبطة بالعملات المشفرة خلال العام الماضي، وفق إفصاحات مالية، ما جعل مصالح الرئيس التجارية في قلب اعتراضات الديمقراطيين على مشروع القانون.
وفي محاولة لإنقاذ التشريع، أدخل الجمهوريون تعديلات في اللحظات الأخيرة لتعزيز أحكام النزاهة، شملت قيوداً على إصدار المسؤولين المنتخبين عملات مشفرة، ومتطلبات تتعلق ببعض حيازاتهم من الأصول الرقمية، ومنح سلطات إنفاذ أكبر للمدعين العامين في الولايات.
وقالت السيناتورة الجمهورية عن وايومنغ سينثيا لوميس، إحدى أبرز مهندسي التشريع، إن الصيغة النهائية تضمنت أكثر من 120 تعديلاً طالبت بها شخصيات ديمقراطية. لكنها حذرت قبل التصويت من أن رفض المشروع سيعني التخلي عن إصلاحات تتعلق بمصالح السياسيين الشخصية، وترك القيادة الأميركية في مجال الأصول الرقمية للمنافسين الأجانب.
ورأى الديمقراطيون أن التعديلات لا تزال تتضمن ثغرات، وتمنح قدراً كبيراً من سلطات إنفاذ القواعد لمسؤولين عيّنهم ترمب.
ولم يقتصر الخلاف على الانقسام الحزبي، إذ عارضت بنوك مجتمعية بشدة أحكاماً تسمح بمنح مكافآت على حيازات العملات المستقرة، محذرة من أن ذلك قد يسحب الودائع من المصارف التقليدية ويقلص التمويل المتاح للمزارعين والشركات الصغيرة. كما أبدى عدد من أعضاء مجلس الشيوخ الجمهوريين مخاوف بشأن هذه الأحكام، ما زاد صعوبة حشد الأصوات اللازمة لتمرير المشروع.
ويتجاوز مشروع القانون 600 صفحة، وكان سيعيد توزيع الإشراف على سوق الأصول الرقمية بصورة رئيسية بين هيئة الأوراق المالية والبورصات الأميركية ولجنة تداول العقود الآجلة للسلع، بدلاً من النظام التنظيمي المتشعب الذي تغير مع تعاقب الإدارات الأميركية.
وكان مجلس النواب قد أقر نسخة من التشريع العام الماضي، فيما وافقت اللجنة المصرفية في مجلس الشيوخ على المشروع بأصوات من الحزبين في مايو (أيار). لكن أشهراً من المفاوضات لم تفضِ إلى تسوية قادرة على اجتياز التصويت في المجلس، رغم الضغوط المكثفة من صناعة العملات المشفرة ومحاولة أخيرة من الجمهوريين لإعادة صياغة التشريع.
وجاء فشل المشروع رغم سنوات من المفاوضات وحملة ضغط مكثفة وإنفاق سياسي بمئات الملايين من الدولارات. ويرى مؤيدوه أن إقرار تشريع دائم ضروري لمنح الشركات والمستهلكين قواعد واضحة، بدلاً من ترك تنظيم القطاع إلى حد كبير لقرارات الهيئات الاتحادية.
وحظي المشروع بدعم قوي من البيت الأبيض، الذي قدم العملات المشفرة باعتبارها جزءاً من سباق تكنولوجي عالمي تخاطر الولايات المتحدة بخسارته أمام منافسين دوليين.
ومع اقتراب انتخابات التجديد النصفي المقررة في 3 نوفمبر (تشرين الثاني) وضيق الوقت المتبقي على جدول أعمال الكونغرس، قد يؤدي فشل التصويت إلى تأجيل جهود تنظيم القطاع حتى انعقاد كونغرس جديد.
ويأتي تعثر التشريع في وقت يواجه فيه الكونغرس تحدياً تنظيمياً أكثر تعقيداً يتعلق بالذكاء الاصطناعي، مع تصاعد التحذيرات من مخاطر الأنظمة المتقدمة وانقسام المشرعين بشأن ما إذا كانت هناك حاجة ملحة إلى تنظيمها أو أن القواعد الجديدة قد تعرقل الابتكار الأميركي وتمنح الصين ميزة تنافسية.
وفي الأسواق، تراجعت «البتكوين»، أكبر عملة مشفرة من حيث القيمة السوقية، بنحو 5 في المائة إلى 75039 دولاراً بحلول الساعة 18:50 بتوقيت غرينتش، في الوقت الذي تلقى فيه قطاع العملات المشفرة ضربة سياسية جديدة مع تعثر مشروع القانون في مجلس الشيوخ.
أغلقت المؤشرات الأميركية الرئيسية على خسائر جماعية في جلسة الإثنين بعد أن سادت حالة من القلق بين المستثمرين نتيجة تجاوز العائد القياسي على سندات الخزانة الأميركية لأجل 10 سنوات حاجز 5% لفترة وجيزة -وهي المرة الأولى التي يحدث فيها ذلك منذ عام 2023- وذلك قبيل اجتماع الفدرالي المقرر هذا الأسبوع.
ويُسعّر المتداولون احتمالاً بنسبة 90% بأن يقوم المركزي الأميركي برفع الفائدة بمقدار 25 نقطة أساس خلال اجتماع السياسة النقدية يوم الأربعاء، وذلك بهدف كبح التضخم المرتبط بارتفاع أسعار النفط.
وارتفعت العقود الآجلة لخام برنت بنسبة 1% لتستقر فوق مستويات 105 دولارات للبرميل، وسط تزايد المخاوف بشأن إمدادات الطاقة عقب ضربات جديدة استهدفت البنية التحتية للطاقة في السعودية وهجمات على سفن في منطقة الشرق الأوسط.
أداء المؤشرات الأميركية الرئيسية:
تراجع مؤشر الداو جونز بنسبة 0.3%أي ما يعادل أكثر من 152 نقطة في جلسة الإثنين لتصل خسائره لنحو 1300 نقطة في آخر 6 جلسات.
كما تراجع مؤشرا S&P 500 وناسداك المركب بنسبة 0.5% و0.6% على التوالي بضغط من انخفاض أسهم Nvidia وغيرها من شركات تصنيع الرقائق.
وشهدت ثمانية من أصل 11 مؤشراً قطاعياً ضمن مؤشر S&P 500 تراجعاً، حيث قاد قطاع تكنولوجيا المعلومات الانخفاض بنسبة 1.68%، تلاه قطاع الصناعة بخسارة بلغت 1.44%.
وارتفع مؤشر الخوف في وول ستريت بنسبة 8% في جلسة الإثنين لتصل مكاسبه إلى 19% في آخر 6 جلسات.
أسهم بنك أميركا:
تراجع سهم بنك أميركا ” Bank of America”بنسبة 5.1% في جلسة الإثنين ليتكبد أكبر خسارة يومية في عام ونصف، ويفقد البنك 22 مليار دولار من قيمته السوقية في يوم واحد.
وجاءت هذه الخسائر بعد أن صرح الرئيس التنفيذي برايان موينيهان بأنه يتوقع انخفاض رسوم الخدمات المصرفية الاستثمارية بنسبة 10% على الأقل في الربع الثالث، مضيفاً إنه في حال ارتفاع معدل الفائدة بشكل كبير، فإن ذلك سيؤدي إلى تباطؤ بعض الطلب على التمويل.
أسهم شركات الرقائق:
شهدت أسهم شركات الرقائق خسائر حادة في جلسة الإثنين بعد تحذيرات أطلقها قادة شركات (Anthropic) و(OpenAI) و(xAI) بشأن مخاطر التطوير السريع للذكاء الاصطناعي ودعوا إلى إبطاء وتيرة تطوير هذه التقنية.
ويُعد هذا التحذير التهديد الأبرز حتى الآن لمليارات الدولارات التي تتدفق إلى هذا القطاع، والتي كانت المحرك الرئيسي لصعود الأسواق إلى مستويات قياسية.
وانخفض سهم Nvidia بنسبة 3.4% مسجلاً خامس خسارة يومية على التوالي، وتراجع سهم Micron بأكثر من 5%، وهبطت أسهم كل من Broadcom و AMD بأكثر من 4%.
لم يعد الأمن الغذائي في الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان قضية تتعلق بكمية الغذاء المتاحة على موائد السكان فقط؛ بل بات اختباراً واسعاً لقدرة اقتصادات المنطقة على إدارة مواردها المحدودة، وتنويع تجارتها، وجذب الاستثمارات، وتوفير الوظائف، والتعامل مع الصدمات الجيوسياسية والمناخية.
وفي منطقة يعيش فيها أكثر من 142 مليون شخص في حالة انعدام للأمن الغذائي، ولا يستطيع 42 في المائة من السكان تحمل تكلفة نظام غذائي صحي، تزداد صعوبة المعادلة: كيف يمكن إنتاج المزيد من الغذاء في واحدة من أكثر مناطق العالم شحاً في المياه، من دون استنزاف مواردها الطبيعية؟
ومع توقع ارتفاع الطلب على الغذاء بنحو 67 في المائة بحلول عام 2050، يرى البنك الدولي أن تلبية هذا الطلب تتطلب تغييراً في طريقة إدارة موارد المنطقة، خصوصاً المياه، وزيادة الاستثمارات في كفاءة الري والابتكار الزراعي. ويقدّر البنك الدولي أن المنطقة تحتاج إلى نحو 12 مليار دولار سنوياً للاستثمار في الري الأكثر كفاءة والابتكار الزراعي.
وفي حديث لـ«الشرق الأوسط»، يقول نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، أوسمان ديون، إن هذه التحديات يمكن أن تتحول إلى فرص اقتصادية كبيرة إذا جرى التعامل معها باعتبارها منظومة واحدة تشمل الزراعة والمياه والتجارة واللوجستيات والتصنيع والتكنولوجيا والقطاع الخاص.
المياه في قلب معادلة الغذاء
بالنسبة إلى ديون، لا يمكن الحديث عن مستقبل الغذاء في المنطقة من دون البدء بالمياه؛ فالزراعة تستهلك نحو 87 في المائة من المياه في المنطقة، في وقت تقع فيه دول عديدة بالفعل تحت مستويات شديدة من ندرة المياه، مع وصول نصيب الفرد في عدد منها إلى أقل من 500 متر مكعب سنوياً، وهو مستوى يعكس ندرة مائية شديدة.
ولهذا، لا يرى البنك الدولي أن الحل يكمن فقط في توفير مصادر إضافية للمياه، وإنما في إعادة التفكير في طريقة استخدام المورد نفسه.
ويشير ديون إلى ضرورة الانتقال نحو ما يُعرف بـ«إغلاق دورة المياه» (Closing the Loop)، وهو مفهوم يقوم على التعامل مع المياه ضمن دورة اقتصادية متكاملة، بحيث لا تُستخدم المياه مرة واحدة ثم تُفقد، وإنما تُجمع مياه الصرف، وتُعالج، ثم يُعاد استخدامها في الزراعة والصناعة وغيرها من الاستخدامات المناسبة، بالتوازي مع تقليص الفاقد ورفع كفاءة شبكات المياه والري.
وبذلك، تتحول المياه من مورد يُستهلك إلى مورد يمكن إعادة تدويره واستخدامه مرات متعددة، بما يزيد كمية المياه المتاحة فعلياً للاقتصاد من الكمية نفسها من الموارد الطبيعية.
ويشرح ديون أن المنطقة قطعت خطوات متقدمة في مجال تحلية المياه، لكن التحلية وحدها لن تكون كافية؛ فالمطلوب هو إدارة المياه باعتبارها مورداً اقتصادياً استراتيجياً، وليس مجرد مدخل للإنتاج الزراعي.
ويقول إن «كل قطرة ماء» في المنطقة ينبغي استخدامها بطرق متعددة وصولاً إلى إغلاق دورة المياه.
ولا تتوقف كفاءة استخدام المياه عند إنتاج الغذاء، بل تمتد إلى الحفاظ على الغذاء الذي أُنتج بالفعل؛ فكل كمية تُفقد أو تُهدر تعني، في المقابل، هدر المياه والطاقة والأرض والموارد التي استُخدمت لإنتاجها ونقلها وتخزينها.
إنتاج المزيد… بمياه أقل
يرى ديون أن التكنولوجيا ستلعب دوراً محورياً في تغيير معادلة الغذاء والمياه، بدءاً من الانتقال إلى الري بالتنقيط وتقليل التسرب والهدر وإعادة استخدام المياه، وصولاً إلى توظيف الذكاء الاصطناعي والبيانات في إدارة الموارد الزراعية بدقة أكبر.
ويمكن للتقنيات الحديثة أن تساعد في تحديد احتياجات المحاصيل من المياه، وقياس معدلات الاستهلاك، واختيار المحاصيل الأكثر ملاءمة للظروف المناخية والجغرافية، وتحديد دورات الإنتاج التي تحقق أفضل عائد بأقل استهلاك للمياه.
ومن هنا، لا يرى البنك الدولي أن التكنولوجيا مجرد أداة لرفع الإنتاجية، بل وسيلة لإعادة رسم الخريطة الزراعية للمنطقة: ما الذي تنبغي زراعته؟ وأين؟ وبأي كمية من المياه؟ وبأي تقنية؟
وتكتسب هذه المعادلة أهمية خاصة في منطقة لا تستطيع زيادة الإنتاج الزراعي ببساطة عبر التوسع في استهلاك المياه الجوفية، لأن ذلك قد يحول السعي إلى تعزيز الأمن الغذائي إلى ضغط إضافي على أحد أكثر مواردها ندرة.
لذلك، فإن الهدف ليس إنتاج المزيد بأي تكلفة، وإنما إنتاج المزيد من الغذاء من كل قطرة ماء، وتحقيق قيمة اقتصادية وغذائية أكبر من الموارد المتاحة.
«المياه الافتراضية»… التجارة أداةً للأمن الغذائي
هنا يطرح ديون فكرة مهمة في إدارة الأمن الغذائي: استيراد الغذاء ليس بالضرورة علامة على ضعف الأمن الغذائي؛ فالمنتج الزراعي المستورد يحمل معه، بصورة غير مباشرة، المياه التي استُخدمت لإنتاجه في بلد المنشأ، وهو ما يعرف بمفهوم «المياه الافتراضية».
وبالتالي، قد يكون من الأكثر كفاءة اقتصادياً وبيئياً أن تستورد دولة محصولاً يحتاج إنتاجه محلياً إلى كميات ضخمة من المياه، بدلاً من استنزاف مواردها المائية المحدودة لإنتاجه.
لكن المشكلة تبدأ عندما يتحول الاعتماد على الاستيراد إلى اعتماد مفرط على عدد محدود من الدول أو مسارات التجارة.
وهنا يلتقي أمن المياه مع مرونة التجارة؛ فالدولة التي تعتمد على الخارج لتأمين جزء من غذائها تحتاج إلى تنويع مصادر الاستيراد ومسارات الوصول، وضمان قدرة تجارتها على الصمود أمام الصدمات.
وأظهرت اضطرابات تجارة الحبوب في أعقاب الحرب في أوكرانيا كيف يمكن لصدمات التجارة أن تنتقل سريعاً إلى أسعار الغذاء، وتزيد الضغوط على الفئات الأكثر هشاشة.
لذلك، لا يرى البنك الدولي أن المعادلة الصحيحة هي الاختيار بين الإنتاج المحلي والاستيراد، وإنما بناء مزيج أكثر مرونة: إنتاج المحاصيل التي يمكن زراعتها بكفاءة من حيث المياه والموارد، واستيراد ما يكون إنتاجه محلياً أكثر استنزافاً للمياه، مع تنويع مصادر الإمدادات وتعزيز التخزين واللوجستيات والاحتياطيات الاستراتيجية.
الهدر… موارد تُفقد قبل أن تصل إلى المائدة
تواجه المنطقة تحدياً آخر يتمثل في الفقد والهدر الغذائي. ويقدّر البنك الدولي أن نحو ثلث الغذاء يُفقد أو يُهدر عبر مراحل مختلفة من السلسلة، من الإنتاج والتخزين والنقل إلى التصنيع والتوزيع والاستهلاك.
وتكتسب هذه الخسائر أهمية مضاعفة في منطقة تعاني شح المياه؛ فهدر الغذاء لا يعني خسارة الغذاء وحده، وإنما يعني أيضاً أن المياه والطاقة والأرض التي استُخدمت لإنتاجه لم تتحول في النهاية إلى غذاء يصل إلى المستهلك.
ومن هذه الزاوية، يصبح تقليص الهدر أحد أشكال الحفاظ على المياه؛ إذ إن إنقاذ الغذاء من الفقد يعني الاستفادة بصورة أكبر من الموارد التي استُخدمت لإنتاجه، من دون الحاجة إلى زيادة الضغط عليها لإنتاج الكمية نفسها مرة أخرى.
ولا يقتصر الحد من الهدر على سلوك المستهلك، بل يبدأ في مراحل مبكرة من سلسلة الإمداد، عبر تطوير التخزين وسلاسل التبريد والنقل والصوامع والتعبئة والتصنيع، وهي مجالات يمكن أن تمثل في الوقت نفسه فرصاً استثمارية جديدة.
هرمز يضع مرونة الغذاء تحت الاختبار
يكتسب هذا البعد أهمية أكبر مع اضطراب حركة التجارة في المنطقة، خصوصاً مع المخاطر المرتبطة بمضيق هرمز.
ويقول ديون إن اضطراب طرق التجارة لا يهدد فقط وصول الغذاء؛ بل يمكن أن يرفع تكلفته أيضاً، ما يجعل تنويع مصادر الاستيراد وطرق النقل والمخزونات الاستراتيجية جزءاً من الأمن الغذائي.
وتحتاج الدول، من هذا المنطلق، إلى بناء منظومة قادرة على الصمود أمام اضطرابات التجارة، تشمل تنويع دول المنشأ، وتطوير الموانئ والمستودعات والصوامع وسلاسل التبريد وشبكات النقل، إلى جانب بناء احتياطيات استراتيجية تتيح الوقت الكافي للتكيف عند تعطل الإمدادات.
12 مليار دولار سنوياً… أين تذهب الاستثمارات؟
لكن بناء هذه المنظومة يحتاج إلى رأس مال كبير.
ويشير ديون إلى أن المنطقة تحتاج إلى نحو 12 مليار دولار سنوياً من الاستثمارات الإضافية، وهو رقم لا يمكن تحقيقه بالإنفاق الحكومي وحده. ويرى أن جذب القطاع الخاص يبدأ من تحسين البيئة التنظيمية والتشريعية، ثم توجيه الاستثمار نحو المجالات التي تحقق أعلى قيمة مضافة.
ولا يتعلق الأمر بالزراعة وحدها، بل بما يحدث بعد خروج المنتج من المزرعة: التخزين، والتصنيع، والتعبئة، والنقل، والخدمات، والتوزيع.
ويقول ديون إن بناء هذه السلسلة المتكاملة هو ما يمكن أن يجعل الاستثمار الزراعي أكثر جاذبية، ويخلق تأثيرات اقتصادية تمتد إلى قطاعات أخرى.
من الغذاء إلى الوظائف
تتجاوز أهمية هذه الاستثمارات مسألة توفير الغذاء لتصل إلى سوق العمل؛ فالمنطقة تتمتع بقاعدة سكانية شابة، لكن ديون يحذر من أن هذه «النافذة الديموغرافية» لن تبقى مفتوحة إلى الأبد، خصوصاً مع بدء بعض دول المنطقة مواجهة الشيخوخة السكانية.
ولهذا، فإن تطوير منظومة الغذاء يمكن أن يوفر وظائف في مجالات تتجاوز العمل الزراعي المباشر، لتشمل التصنيع الغذائي، والتخزين، والنقل، واللوجستيات، والخدمات، والتجارة والتكنولوجيا.
ويقدّر البنك الدولي أن نحو 63 مليون وظيفة في المنطقة ترتبط حالياً بالأنظمة الزراعية والغذائية، مع إمكانية خلق نحو 5 ملايين وظيفة إضافية بحلول عام 2050، من خلال تطوير هذه المنظومة.
ويقول ديون إن الزراعة يمكن أن تكون مصدراً للدخل والثروة، وليست مجرد نشاط لتوفير الغذاء، إذا جرى ربطها بالتمويل والتكنولوجيا والأسواق وسلاسل القيمة.
صغار المزارعين… إلى سلاسل القيمة
يبرز هنا تحدٍ آخر يتمثل في صغار المزارعين؛ فالمزارع الكبيرة تمتلك في العادة قدرة أكبر على الوصول إلى التمويل والتكنولوجيا، بينما يواجه صغار المزارعين تحديات تتعلق بالتمويل، والوصول إلى الأسواق، والتخزين، والميكنة والبنية التحتية.
ومن هنا تأتي مبادرة «أغري كونكت» التي أطلقها البنك الدولي، والتي تستهدف مساعدة مئات الملايين من صغار المزارعين حول العالم في الانتقال من الزراعة المعيشية إلى إنتاج أكثر تنظيماً وإنتاجية وربحية.
ويشرح ديون أن تنظيم المزارعين في تعاونيات يمكن أن يعزز قدرتهم على الحصول على التمويل، وشراء المدخلات، واستخدام التكنولوجيا، والوصول إلى الأسواق. لكن نجاح هذه العملية، بحسبه، يتطلب أيضاً تطوير البنية التحتية المحيطة بهم، خصوصاً التخزين وسلاسل التبريد والنقل والتصنيع.
ويستشهد ديون بتجارب في المنطقة لإظهار أن زيادة الإنتاج الزراعي مع تقليص استهلاك المياه ليست هدفاً نظرياً. ويشير إلى المغرب، حيث أسهم التعاون مع البنك الدولي في تطوير مساحات زراعية تعتمد على تقنيات ري حديثة وربط الإنتاج بالأسواق، مع تحسين كفاءة استخدام المياه.
كما يشير إلى الأردن، أحد أكثر بلدان العالم شحاً في المياه، حيث تستخدم مشاريع مدعومة من البنك الدولي تقنيات حديثة في إدارة المياه والري بالتنقيط، مع تحقيق مستويات إنتاجية مرتفعة.
والدرس بالنسبة إلى ديون أن ندرة المياه لا تعني بالضرورة ندرة الفرص، إذا اقترنت السياسات الصحيحة بالتكنولوجيا والاستثمار.
السعودية… فرصة لبناء مركز إقليمي
في قلب هذه التحولات، يرى ديون أن السعودية تمتلك مقومات خاصة تؤهلها للعب دور إقليمي في منظومة الغذاء. ويشير إلى الموقع الجغرافي للمملكة، التي تطل على البحر الأحمر من الغرب والخليج من الشرق، ما يمنحها موقعاً محورياً في التجارة والربط اللوجستي بين أسواق المنطقة.
ولا يقتصر الدور المحتمل، بحسبه، على استيراد الغذاء للسوق المحلية، وإنما يمكن أن يتوسع ليشمل التصنيع والمعالجة والتعبئة والتخزين والتوزيع وإعادة التصدير.
ويقول ديون إن المملكة تستطيع أن تصبح مركزاً إقليمياً تُعالج فيه المنتجات الغذائية، وتُصنع وتُعبأ، ثم توزع على أسواق المنطقة. ويرى أن هذا الدور يتقاطع مع عدد من المسارات التي تعمل عليها السعودية ضمن رؤية 2030، بما في ذلك الاستثمار في الذكاء الاصطناعي والتكنولوجيا وتحلية المياه والطاقة والبنية التحتية واللوجستيات.
ويضيف أن الطاقة الوفيرة التي تتمتع بها المملكة يمكن أن توفر قاعدة مهمة لتطوير أنشطة التصنيع والمعالجة، بينما يوفر موقعها الجغرافي فرصة لتطوير الخدمات اللوجستية المرتبطة بتدفقات الغذاء.
ويشير ديون إلى أن التصنيع واللوجستيات والتوزيع يمكن أن تشكل مصادر مهمة لخلق الوظائف، مشيراً إلى الفرصة التي تملكها السعودية لتعزيز دورها الإقليمي في هذه المجالات.
وفي هذا السياق، لا يرتبط تعزيز الأمن الغذائي بالضرورة بإنتاج جميع أنواع الغذاء محلياً؛ فالأكثر كفاءة قد يكون الجمع بين الإنتاج المحلي، حيث تكون له جدوى مائية واقتصادية، والاستيراد من مصادر متنوعة، والمخزونات الاستراتيجية، والتصنيع الغذائي، والبنية التحتية اللوجستية.
التعاون الإقليمي… تكامل الموارد والأسواق
لكن ديون يرى أن بعض هذه التحديات لا يمكن لكل دولة أن تعالجها منفردة؛ فالتكامل بين دول المنطقة يمكن أن يسمح بتوزيع أكثر كفاءة للموارد: دول تمتلك إمكانات إنتاجية معينة، وأخرى تتمتع بالطاقة أو البنية التحتية أو الموانئ أو الخدمات اللوجستية، وأخرى لديها أسواق واسعة.
ويقول إن تحسين التجارة والربط اللوجستي والاستفادة من البنية التحتية القائمة وتبادل المعرفة والتكنولوجيا يمكن أن يجعل المنطقة ككل أكثر قدرة على التعامل مع صدمات الغذاء والمياه.
وهنا يعود الرابط بين المياه والغذاء والتجارة إلى الواجهة؛ فالبلد الذي لا يملك المياه الكافية لإنتاج كل احتياجاته الغذائية يستطيع تعويض ذلك بالتجارة، لكن عليه أن يضمن في المقابل تنوع مصادر الاستيراد ومرونة طرق النقل ووجود مخزونات استراتيجية.
وفي المقابل، يستطيع البلد الذي يملك إمكانات مائية أو طاقة أو تكنولوجيا متقدمة توظيفها في أنشطة ذات قيمة مضافة أعلى، بدلاً من استنزاف موارده في إنتاج سلع يمكن استيرادها بكفاءة أكبر.
من إدارة الندرة إلى صناعة الفرصة
في النهاية، يرى ديون أن التحدي الحقيقي أمام المنطقة ليس فقط كيف تطعم سكانها في 2050، وإنما كيف تبني نظاماً غذائياً ومائياً وتجارياً يستطيع التعامل مع عالم أكثر اضطراباً.
فالمياه المحدودة تفرض كفاءة أعلى، والصراعات تفرض مرونة أكبر في التجارة، والنمو السكاني يرفع الطلب، والشباب يفرضون الحاجة إلى وظائف، بينما تفتح التكنولوجيا الباب أمام نماذج إنتاج أكثر كفاءة.
وفي هذه المعادلة، تصبح الاستثمارات في المياه والزراعة والتخزين والتصنيع واللوجستيات والتكنولوجيا استثمارات في المرونة الاقتصادية نفسها.
وبالنسبة إلى السعودية، فإن الفرصة لا تكمن فقط في تأمين احتياجاتها الغذائية، وإنما في توظيف موقعها الجغرافي وطاقتها وبنيتها التحتية وتقنياتها لتصبح جزءاً مركزياً من منظومة الغذاء الإقليمية؛ إذ يمكن للسعودية أن تستخدم التكنولوجيا والتحلية وإعادة الاستخدام والاستيراد الذكي، بالتوازي مع تطوير التصنيع واللوجستيات، لبناء نموذج لا يقوم على إنتاج كل شيء محلياً، وإنما على تأمين الغذاء بكفاءة، وإضافة القيمة، وربط أسواق المنطقة بعضها ببعض.
وهنا يتحول الأمن الغذائي من مجرد قضية استهلاكية إلى فرصة استثمارية واقتصادية، بينما يصبح أمن المياه شرطاً أساسياً لاستدامة هذه الفرصة.
وبعبارة أخرى، فإن معركة الغذاء في المنطقة لن تُحسم فقط في الحقول، بل أيضاً في شبكات المياه، والموانئ، والمخازن، والمصانع، والمختبرات، وسلاسل الإمداد.
قالت نائبة المدير العام لـ«اليونيسكو» آسيا ريجينيه، إن العالم يشهد تحذيرات متزايدة بشأن احتمال فقدان السيطرة على تطوير الذكاء الاصطناعي، في ظل تسارع وتيرة تطور التقنية وتزايد المخاوف بشأن الرقابة والمساءلة، وذلك مع انعقاد المنتدى العالمي الرابع لـ«اليونيسكو» لأخلاقيات الذكاء الاصطناعي في الرياض من 14 إلى 17 سبتمبر (أيلول).
وأضافت ريجينيه، خلال مؤتمر صحافي على هامش المنتدى، يوم الاثنين، أن النقاشات التي شهدها الحدث ركزت على التحذيرات المرتبطة بسرعة تطور الذكاء الاصطناعي، إلى جانب الفرص الكبيرة التي توفرها التقنية.
وتابعت: «قبل شهرين، أصدر الفريق العلمي الدولي المستقل المعني بالذكاء الاصطناعي التابع للأمم المتحدة تحذيراً مماثلاً، وقال إن الذكاء الاصطناعي يغير اقتصاداتنا ومؤسساتنا وحياتنا اليومية بسرعة غير مسبوقة، لكن فوائده لا تزال متركزة لدى عدد محدود من الدول والشركات».
وأشارت نائبة المدير العام إلى أن ممثلين عن شركات كبرى في مجال الذكاء الاصطناعي أصدروا خلال الأسبوع الماضي تحذيرات مماثلة، قائلين إن وتيرة التطوير أصبحت مرتفعة للغاية، مع وجود نقص في الرقابة والمساءلة.
وأكدت أن التحدي يتمثل في تحقيق التوازن بين الاستفادة من الفرص التي يوفرها الذكاء الاصطناعي والتعامل بجدية مع مخاطره، قائلة: «كيف نتمكن من عدم تعطيل الفرص وأن نكون مفيدين للناس والبشرية بسبب الخوف من المخاطر، وفي الوقت نفسه نأخذ هذه المخاطر على محمل الجد؟ هذا توازن صعب».
وشدَّدت ريجينيه على ضرورة بقاء البشر في موقع التحكم في تقنيات الذكاء الاصطناعي، ومعرفة الجهات المسؤولة والخاضعة للمساءلة، إلى جانب إشراك الجميع في القرارات المتعلقة بهذه التقنيات.
وواصلت نائبة المدير العام: «يجب أن يظل البشر في موقع التحكم، ويجب أن نعرف من المسؤول، ومن يخضع للمساءلة، وكيف يمكننا إشراك الجميع في القرارات الحيوية المتعلقة بهذه التكنولوجيا القوية، بحيث تعود بالنفع على الجميع».
وأوضحت أن «اليونيسكو» اعتمدت توصيتها بشأن أخلاقيات الذكاء الاصطناعي عام 2021 بموافقة الدول الأعضاء الـ193، بهدف مساعدة الدول على التعامل مع القضايا المرتبطة بهذه التقنية، مشيرة إلى أن المنتدى الحالي يمثل النسخة الرابعة من الاجتماعات المخصصة لمناقشة هذه الملفات.
ولفتت ريجينيه إلى أن 78 دولة حول العالم أكملت أو تعمل حالياً على تطبيق منهجية «اليونيسكو» لتقييم الجاهزية للذكاء الاصطناعي، والتي تهدف إلى دراسة احتياجات كل دولة وسياقها وأهدافها، وتحديد الإجراءات التنظيمية والسياسات المناسبة لها.
وترى أن الدول تختلف في استجابتها للذكاء الاصطناعي بحسب مستويات التنمية والظروف الاقتصادية والاجتماعية، موضحة أن احتياجات دولة غنية ومتقدمة تختلف عن احتياجات دولة تواجه النزاعات أو الجوع أو الأمية.
وأكدت نائبة المدير العام أهمية التعاون الدولي في هذا المجال، مشيرة إلى ضرورة تبادل الدول خبراتها والعمل معاً لضمان الاستفادة من الذكاء الاصطناعي بطريقة أخلاقية وشاملة.
وأضافت أن السياسات المتعلقة بالذكاء الاصطناعي يجب أن تكون شاملة وتراعي احتياجات الرجال والنساء والأطفال، وتبحث في كيفية توظيف التقنية بصورة أخلاقية في مجالات عدة، من بينها العلاج الطبي والتخطيط والتعليم.
ارتفعت أسعار النفط يوم الثلاثاء، مع استمرار المخاوف بشأن اضطرابات الإمدادات، بعدما أدت هجمات على منشآت الطاقة السعودية إلى خروج خط أنابيب «شرق ـ غرب» عن الخدمة، في وقت أثارت فيه هجمات جديدة شكوكاً بشأن الجهود الرامية إلى تخفيف مخاطر الشحن في الخليج.
وارتفعت العقود الآجلة لخام برنت 1.24 دولار، أو 1.18 في المائة، إلى 106.93 دولار للبرميل عند الساعة 00:26 بتوقيت غرينتش، بعدما صعدت نحو 1 في المائة في الجلسة السابقة. كما زادت العقود الآجلة لخام غرب تكساس الوسيط الأميركي 1.29 دولار، أو 1.24 في المائة، إلى 102.65 دولار للبرميل، بعد ارتفاعها 1.3 في المائة في الجلسة السابقة.
وشنت جماعة الحوثي المدعومة من إيران في اليمن هجمات جديدة على السعودية يوم الاثنين، فيما أرجأت دول عربية خليجية محادثات كانت مقررة مع إيران، ما عزز المخاوف من اتساع نطاق الصراع في الشرق الأوسط وتأثيره في إمدادات النفط العالمية.
وأعلنت الجماعة تنفيذ هجوم بالصواريخ والطائرات المسيّرة على قاعدة خميس مشيط الجوية العسكرية في جنوب السعودية، قالت إنه استهدف حظائر طائرات وأنظمة رادار ومدارج ومستودعات للذخيرة، رداً على الضربات السعودية في اليمن.
وجاء ذلك بعد هجمات وقعت الجمعة على السعودية، حمّلت الرياض مسؤوليتها لمقاتلين مدعومين من إيران في العراق، وتسببت في تعطيل خط أنابيب «شرق غرب».
وقال تيم ووترر، كبير محللي الأسواق في «كيه سي إم تريد»: «يتعامل متداولو النفط مع كل هجوم جديد أو إصابة لمنشأة باعتبارها خطراً إضافياً على الإمدادات، مع مراقبة شديدة لأي مؤشرات على عودة خط أنابيب الشرق ـ غرب أو حركة الملاحة عبر هرمز إلى طبيعتها».
وتراجع عدد سفن السلع الأساسية التي تعبر مضيق هرمز إلى أقل من 10 عبورات يومياً خلال عطلة نهاية الأسبوع، مقارنة بمتوسط 14 عبوراً يومياً خلال الأيام العشرة السابقة، ما أثار مخاوف بشأن أحد أهم ممرات الطاقة في العالم، الذي كان يمر عبره عادة نحو خُمس إمدادات النفط العالمية قبل اندلاع الحرب الأميركية ـ الإسرائيلية على إيران في 28 فبراير (شباط).
وتستخدم السعودية، أكبر مصدر للنفط في العالم، الخط لإعادة توجيه نحو 4 ملايين برميل يومياً، أي ما يعادل نحو 4 في المائة من الإمدادات العالمية، إلى ميناء ينبع على البحر الأحمر، بما يتيح لها تجاوز مضيق هرمز.
وأضاف ووترر: «السؤال الكبير أمام المتداولين الآن هو مدة تعطل خط شرق ـ غرب. فأي اضطراب طويل الأمد وما يترتب عليه من فقدان للإمدادات يمكن أن يدفع الأسعار بسهولة إلى مستوى أعلى جديد».
وفي تطور منفصل، قال الرئيس الأوكراني فولوديمير زيلينسكي، يوم الاثنين، إن كييف مستعدة لدعم مقترح أميركي لوقف إطلاق النار الذي يستهدف منشآت الطاقة الروسية والأوكرانية فقط، شريطة أن تضمن واشنطن أن موسكو مستعدة فعلياً لإنهاء حربها على أوكرانيا.
إذا تحققت توقعات صندوق النقد الدولي، سيصل حجم الاقتصاد العالمي في 2030 إلى نحو 150.34 تريليون دولار بالأسعار الجارية، بزيادة تقارب 25 تريليون دولار عن 2026.
هذه هي الصورة التي يعرضها Visual Capitalist استناداً إلى قاعدة بيانات «آفاق الاقتصاد العالمي» لصندوق النقد الدولي في أبريل/ نيسان 2026، لكن هذا الرقم الضخم يخفي اقتصاداً أكثر انقساماً، فالولايات المتحدة ستظل في الصدارة، وآسيا ستلتهم حصة أكبر من النمو، فيما تحدد التكنولوجيا والديون والجغرافيا السياسية من يربح فعلاً من هذه الزيادة.
ولا تعني الـ150 تريليون دولار عودة العالم إلى نمو سريع؛ فتحديث صندوق النقد في يوليو/ تموز يتوقع نمواً حقيقياً عالمياً يبلغ 3% في 2026 و3.4% في 2027، دون المتوسط المسجل في 2024 و2025، وسط صدمات الطاقة والحروب والتجارة.
أميركا أولاً.. والصين لا تلحق بها بعد
يتوقع صندوق النقد الدولي أن يبلغ الناتج الاسمي للولايات المتحدة 37.68 تريليون دولار في 2030، أي 25.1% من الاقتصاد العالمي، مقابل 26.05 تريليون دولار للصين، أو 17.3%، وبذلك يبقى الفارق بين أكبر اقتصادين نحو 11.6 تريليون دولار.
لكن الصين ستظل محركاً ضخماً للنمو بالقيمة المطلقة؛ إذ تشير حسابات Visual Capitalist إلى أنها قد تضيف نحو 5.7 تريليون دولار إلى اقتصادها بين 2026 و2030، مقابل نحو 5 تريليونات للولايات المتحدة.
وتراهن خطة بكين الخمسية 2026-2030، وفق رويترز، على التكنولوجيا والتصنيع المتقدم وزيادة الاستهلاك، مع استهداف نمو سنوي يدور في المدى القريب حول 4.5% إلى 5%.
الهند على بعد 5 مليارات دولار من ألمانيا
التحول الأكثر لفتاً للنظر يقع في المركز الثالث؛ فالتقديرات تضع ألمانيا عند 6.178 تريليون دولار في 2030، والهند عند 6.173 تريليون دولار، بفارق خمسة مليارات فقط؛ وهو هامش يمكن أن تمحوه حركة في سعر اليورو أو الروبية.
وتظل الهند أسرع الاقتصادات الكبرى نمواً، وإن كانت عرضة لصدمات النفط والاستثمار. وأظهر استطلاع لرويترز في يوليو/تموز توقع نموها 6.6% في السنة المالية 2026-2027.
وفي المقابل، تدفع ألمانيا بمئات المليارات إلى البنية التحتية والدفاع، لكن شيخوخة السكان وضعف الإنتاجية الصناعية يظلان قيدين على المدى الطويل.
آسيا تستحوذ على الجزء الأكبر من الاقتصاد الجديد
خلف القوى الأربع الكبرى، يتسع وزن الاقتصادات الناشئة؛ فإندونيسيا مرشحة لاقتصاد حجمه 2.08 تريليون دولار في 2030، بينما تدخل السعودية قائمة أكبر 20 اقتصاداً بنحو 1.65 تريليون دولار.
والأهم أن الصين والولايات المتحدة والهند يُتوقع أن تمثل هذه الثلاثية 49.7% من إجمالي الزيادة في الناتج العالمي بين 2026 و2030. إنها ليست عملية «استبدال الغرب بالشرق» دفعة واحدة؛ فالاقتصادات المتقدمة ستظل أكثر ثراءً وعمقاً مالياً، لكن نصيباً متزايداً من الطلب والاستثمار والتصنيع الجديد سيتولد في آسيا.
الذكاء الاصطناعي قد يعيد كتابة توقعات 2030
أكبر متغير يصعب وضعه بدقة في جداول 2030 هو الإنتاجية؛ فقد ذكر غولدمان ساكس أن الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي لدى Meta وMicrosoft وAmazon وAlphabet قد يصل مجتمعاً إلى 5.3 تريليون دولار حتى 2030، ضمن سباق لبناء مراكز البيانات وشبكات الطاقة والرقائق، وفق ما نقلته بيزنس إنسايدر.
وتشير نماذج لصندوق النقد الدولي إلى أن الذكاء الاصطناعي قد يرفع مستوى الناتج العالمي بنحو 0.8% إلى 2.4% خلال خمس سنوات وفق سرعة انتقال مكاسب الإنتاجية.
ويقول البنك الدولي إن السيناريو الأكثر تفاؤلاً قد يجعل نمو ثلاثينيات القرن الحالي أقوى من المتوسط المسجل في العقد الأول من الألفية.
ويعمل الرهان يعمل في الاتجاهين، فإذا لم تتحول مليارات مراكز البيانات إلى إنتاجية وأرباح، فقد يتحول الاستثمار التكنولوجي إلى عبء مالي.
اقتصاد أكبر.. وفاتورة ديون أثقل
يتجه العالم أيضاً إلى 2030 بميزانيات أكثر هشاشة، حيث بلغ إجمالي ديون الحكومات والشركات والأسر مستوى قياسياً قدره 348 تريليون دولار في 2025، بينما تقترب الديون الحكومية العالمية من 100% من الناتج بحلول نهاية العقد، وفق فايننشال تايمز.
وأكد صندوق النقد في سبتمبر/أيلول أن ارتفاع الدين وأسعار الطاقة يضغط بالفعل على الاقتصاد العالمي، ما يعني أن الوصول إلى 150 تريليون دولار لا يضمن بالضرورة رخاءً موازياً؛ فارتفاع أسعار الفائدة أو الحروب أو تفكك التجارة يمكن أن يلتهم جانباً من المكاسب.
أين يقف العرب في خريطة 2030؟
في المنطقة العربية، تضع تقديرات فيجوال كابيتاليست نقلاً عن بيانات صندوق النقد الدولي السعودية في المرتبة 19 عالمياً بنحو 1.65 تريليون دولار، والإمارات في المرتبة 29 بـ770 مليار دولار، ومصر في المرتبة 39 بنحو 611 مليار دولار. وهذه الأرقام شديدة الحساسية لأسعار النفط وأسعار الصرف ومسار الإصلاحات والاستثمار.
وتشير خريطة 2030 إلى أن العالم لن يكون بالضرورة أسرع نمواً، لكنه سيكون أكبر وأكثر آسيوية وأكثر اعتماداً على التكنولوجيا ورأس المال، كما ستظل أميركا الأولى، وستضيف الصين كتلة اقتصادية ضخمة، وستطرق الهند باب المركز الثالث، بينما يصبح الاختبار الحقيقي للدول هو قدرتها على تحويل الذكاء الاصطناعي والاستثمار والديموغرافيا إلى إنتاجية حقيقية، من دون الوقوع في فخ الديون.
ويقيس ترتيب Visual Capitalist الناتج الاسمي بالدولار؛ لذلك تعكس الأرقام النمو والتضخم وأسعار الصرف معاً، ولا تعني وحدها تحسناً موازياً في القوة الشرائية أو مستوى معيشة الأفراد.
أكد الرئيس الروسي فلاديمير بوتين أن حجم التجارة البينية بين دول مجموعة “بريكس” بلغ نحو 1.2 تريليون دولار، مشيراً إلى أن المجموعة تعتزم مواصلة تعزيز تعاونها مع الشركاء الدوليين بما يدعم أهداف التنمية الشاملة.
وقال الرئيس الروسي فلاديمير بوتين، خلال اجتماع بصيغة “بريكس بلس” في العاصمة الهندية نيودلهي، إن المجموعة أصبحت واحدة من القوى الرئيسية الدافعة نحو ترسيخ التعددية في العلاقات الدولية، مؤكداً أهمية توسيع التعاون الاقتصادي بين الدول الأعضاء.
وأوضح الرئيس الروسي أن التكامل بين اقتصادات دول “بريكس” يمثل أحد أهم مصادر النمو والتنمية داخل التكتل، لكنه لا يزال، بحسب تقديره، مورداً لم يتم استغلال إمكاناته بصورة كاملة.
وأشار إلى أن التنوع الكبير في الهياكل الاقتصادية والتخصصات الإنتاجية للدول الأعضاء يوفر فرصاً واسعة لإقامة مشروعات مشتركة، وتطوير سلاسل إنتاج جديدة تشمل قطاعات التكنولوجيا والخدمات والأسواق.
“بريكس” تواصل ترسيخ دورها كقوة مؤثرة في دعم التعددية الدولية
وأضاف الرئيس الروسي فلاديمير بوتين، أن الهدف يتمثل في بناء منصة نمو مشتركة لـ”بريكس”، تجمع بين المزايا التنافسية والقدرات الاقتصادية للدول الأعضاء، بما يعزز قدرتها على تحقيق نمو مستدام ورفع مستويات التعاون التجاري والاستثماري.
كما شدد على أن “بريكس” تواصل ترسيخ دورها كقوة مؤثرة في دعم التعددية الدولية، مؤكداً أهمية العمل المشترك مع الدول الشريكة لتحقيق مصالح اقتصادية وتنموية متبادلة.
وفي السياق ذاته، لفت بوتين إلى أهمية منصة الاستثمار الجديدة التي تعمل المجموعة على تطويرها، موضحاً أنها ستسهم في جذب رؤوس أموال طويلة الأجل، ليس فقط إلى دول “بريكس”، بل أيضاً إلى الدول الشريكة، بما يدعم تمويل المشروعات والاستثمارات وتعزيز النمو الاقتصادي.
دفعت قمة «بريكس» في نيودلهي باتجاه توسيع التعاون الاقتصادي، مع طرح الصين مبادرات جديدة في الذكاء الاصطناعي والتجارة وسلاسل الإمداد، فيما دعا رئيس الوزراء الهندي ناريندرا مودي إلى تحويل اتفاقات المجموعة إلى خطوات عملية، في وقت نجح فيه قادة المجموعة، رغم تباين مواقفهم، في إصدار موقف مشترك بشأن تصاعد التوترات في الشرق الأوسط.
وأظهرت قمة المجموعة في نيودلهي، التي اختتمت أعمالها الأحد، اتساع الأجندة الاقتصادية لـ«بريكس» لتشمل التجارة والاستثمار والذكاء الاصطناعي وسلاسل الإمداد والبنية التحتية الرقمية والطاقة والأمن الغذائي، إلى جانب الدفع نحو استخدام أكبر للعملات المحلية وتطوير أنظمة المدفوعات العابرة للحدود.
ويأتي هذا التوجه مع اتساع عضوية المجموعة لتضم، إلى جانب البرازيل وروسيا والهند والصين وجنوب أفريقيا، دولاً بينها إيران وإندونيسيا ومصر وإثيوبيا والإمارات، فضلاً عن مجموعة من الدول الشريكة في آسيا وأفريقيا وأميركا اللاتينية والشرق الأوسط.
وتقول الهند، التي ترأست المجموعة هذا العام، إن دول «بريكس» تمثل نحو 50 في المائة من سكان العالم، و40 في المائة من الناتج المحلي الإجمالي العالمي، وأكثر من 25 في المائة من التجارة العالمية، ما يمنحها وزناً اقتصادياً كبيراً في النقاش حول مستقبل النظام العالمي.
من «بريكس» إلى «بريكس الموسعة»
ودفعت الصين خلال القمة باتجاه تحويل هذا الوزن الاقتصادي إلى تعاون أكثر عملية. وطرح الرئيس الصيني شي جينبينغ مبادرات في مجالات الذكاء الاصطناعي والتجارة والخدمات والمناطق الاقتصادية الخاصة، داعياً دول «بريكس الموسعة» إلى الحفاظ على استقرار سلاسل الصناعة والإمداد وبناء سوق أكثر تكاملاً.
وأعلن شي أن الصين ستقود إنشاء منطقة مفتوحة للذكاء الاصطناعي ضمن «بريكس» بهدف تعزيز التعاون في نماذج اللغات الكبيرة، وتدريب أنظمة الذكاء الاصطناعي، وتطوير منظومة مفتوحة لهذه التكنولوجيا.
كما اقترح إقامة شراكة للمناطق الاقتصادية الخاصة بين دول المجموعة، وأعلن أن الصين ستستضيف العام المقبل منتدى لـ«بريكس» حول تجارة الخدمات، في خطوة تستهدف تعزيز التجارة والاستثمار بين الاقتصادات الأعضاء.
ويعكس ذلك تحولاً مهماً في طبيعة أجندة المجموعة؛ فبدلاً من التركيز فقط على إصلاح المؤسسات الدولية التي تهيمن عليها الاقتصادات الغربية، باتت «بريكس» تسعى إلى بناء أدوات ومنصات تعاون يمكن أن تمنح أعضاءها قدرة أكبر على التعامل مع الاقتصاد العالمي.
وقال شي إن نجاح مبادرة «بريكس الموسعة» يعتمد على وضع أساس صلب للتعاون العملي، فيما دعا إلى الحفاظ على استقرار سلاسل الصناعة والإمداد وتعزيز تكامل الأسواق.
مودي: من الملفات إلى الواقع
وفي المقابل، ركز مودي في كلمته الختامية على ضرورة ترجمة الاتفاقات التي تم التوصل إليها خلال القمة إلى نتائج ملموسة، داعياً قادة المجموعة إلى تحويلها من «ملفات» إلى خطوات عملية محددة زمنياً. وقال إن المناقشات التي جرت خلال اليومين عززت قناعته بأن «بريكس» ليست مجرد مجموعة من الدول، بل «منظومة من الحلول»، داعياً إلى أن تكون الحلول التي تطورها المجموعة قابلة للتطبيق والاستفادة منها على نطاق أوسع في دول «الجنوب العالمي».
وأكد مودي أن قوة «بريكس» تكمن في «تنوعها وتعاونها»، داعياً إلى تعزيز التعاون من أجل تحقيق نمو عالمي أكثر شمولاً.
التجارة وسلاسل الإمداد
وشكلت التجارة وسلاسل الإمداد محوراً رئيسياً في أجندة القمة، في وقت يواجه فيه الاقتصاد العالمي ارتفاعاً في الحواجز التجارية واضطرابات في حركة السلع والاستثمارات.
ودعا شي دول «بريكس الموسعة» إلى الحفاظ على استقرار سلاسل الصناعة والإمداد وتعزيز تكامل الأسواق، بينما أكد البيان المشترك دعم المجموعة لنظام تجاري متعدد الأطراف مفتوح وعادل وشفاف وشامل وقائم على القواعد، مع منظمة التجارة العالمية في مركزه.
كما عارضت دول المجموعة العقوبات الأحادية والإجراءات الاقتصادية القسرية غير الصادرة عن الأمم المتحدة، وانتقدت زيادة الرسوم الجمركية والحواجز غير الجمركية، عادّةً أنها تضر بالتجارة العالمية وسلاسل الإمداد.
ودعمت المجموعة كذلك زيادة استخدام العملات المحلية في التجارة، وتعزيز أنظمة المدفوعات العابرة للحدود، إلى جانب التعاون في الأمن الغذائي والطاقة والبنية التحتية الرقمية والذكاء الاصطناعي والعمل المناخي.
وتأتي هذه الأجندة في وقت تسعى فيه الاقتصادات الناشئة إلى تقليل تعرضها للصدمات الناتجة عن التوترات التجارية والجيوسياسية، وتعزيز قدرتها على الوصول إلى الأسواق والتمويل والتكنولوجيا.
الذكاء الاصطناعي يدخل أجندة «بريكس»
ويبرز الذكاء الاصطناعي بوصفه أحد المجالات الجديدة التي تحاول «بريكس» بناء تعاون عملي فيها. وتسعى المبادرة الصينية إلى تعزيز التعاون في نماذج الذكاء الاصطناعي وتدريبها، إضافة إلى تطوير منظومة مفتوحة تتيح للدول الأعضاء الاستفادة من التطورات التقنية.
ويأتي ذلك في وقت أصبح فيه الوصول إلى الرقائق المتقدمة ومراكز البيانات والطاقة اللازمة لتشغيل أنظمة الذكاء الاصطناعي جزءاً من المنافسة الاقتصادية والاستراتيجية بين القوى الكبرى.
ومن شأن التعاون بين اقتصادات «بريكس» في هذا المجال أن يفتح مجالاً لتبادل الخبرات والاستثمارات وتطوير البنية التحتية الرقمية، لكنه يواجه أيضاً تفاوتاً كبيراً بين الدول الأعضاء في القدرات التقنية والمالية.
العملات المحلية والمدفوعات
ولم تقتصر الأجندة الاقتصادية على التجارة التقليدية، إذ دعمت دول المجموعة زيادة استخدام العملات المحلية في التجارة، وتعزيز أنظمة المدفوعات العابرة للحدود.
ويأتي ذلك في إطار مسعى أوسع إلى تقليل تكاليف التجارة، وتعزيز قدرة الاقتصادات الناشئة على إجراء معاملاتها بعيداً عن الاعتماد الكامل على البنية المالية التقليدية التي تهيمن عليها العملات والمؤسسات الغربية.
لكن هذه المساعي لا تعني بالضرورة إنشاء بديل كامل للنظام المالي العالمي في المدى القريب، بقدر ما تعكس محاولة لبناء خيارات إضافية أمام دول المجموعة وتعزيز قدرتها على إدارة التجارة والتمويل في بيئة دولية أكثر انقساماً.
قال نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، أوسمان ديون، في حديث خاص لـ«الشرق الأوسط»، إن الأمن الغذائي لم يعد قضيةً مرتبطةً بتوفير الغذاء فحسب، بل أصبح جزءاً من معادلة اقتصادية تشمل المياه والتجارة والاستثمار والوظائف والتكنولوجيا.
وشرح ديون أنه مع توقع ارتفاع الطلب على الغذاء بنحو 67 في المائة بحلول 2050، تحتاج المنطقة إلى نحو 12 مليار دولار سنوياً من الاستثمارات الإضافية في كفاءة الري والابتكار الزراعي، وتطوير التخزين وسلاسل التبريد والنقل وتنويع مصادر الاستيراد.
وأكد نائب رئيس البنك الدولي، أن التكنولوجيا وإعادة استخدام المياه يمكن أن تساعدا في إنتاج المزيد بموارد أقل، فيما يمثل الحد من الهدر الغذائي وسيلة للحفاظ على المياه والموارد.
وأوضح ديون أن السعودية تمتلك فرصة لتطوير دور يتجاوز تأمين احتياجاتها المحلية إلى بناء مركز إقليمي للأنشطة المرتبطة بالغذاء، مستفيدةً من موقعها بين البحر الأحمر والخليج، وقدراتها في الطاقة والبنية التحتية واللوجستيات والتكنولوجيا.
ويمكن للمملكة، وفق رؤية ديون، توسيع أنشطة التصنيع والمعالجة والتعبئة والتخزين والتوزيع وإعادة التصدير، وربط أسواق المنطقة بسلاسل إمداد أكثر كفاءة ومرونة.
قال مارتينز كازاكس، صانع السياسة النقدية في البنك المركزي الأوروبي، إن البنك قد يحتاج إلى رفع أسعار الفائدة تدريجياً وبمزيد من الخطوات لمواجهة التضخم، قبل أن تبدأ تكاليف الوقود، التي ارتفعت بفعل الحرب المرتبطة بإيران، الانتقال إلى الأجور والأسعار الأخرى.
كان البنك المركزي الأوروبي قد رفع سعر الفائدة الرئيسي، يوم الخميس، من 2.25 في المائة إلى 2.5 في المائة، في ثاني زيادة له، هذا العام، محذراً من أن الضغوط التضخمية الناجمة عن الصراع المرتبط بإيران قد تكون طويلة الأمد، مما عزز توقعات الأسواق بمزيد من تشديد السياسة النقدية في أقرب وقت، ربما بحلول أكتوبر (تشرين الأول) المقبل.
ويرى كازاكس، وهو محافظ البنك المركزي في لاتفيا، مجالاً لمزيد من الزيادات التدريجية بأسعار الفائدة، في ظل بقاء أسعار الطاقة ومعدلات التضخم العام عند مستويات مرتفعة.
وقال، في مقابلة هاتفية مع «رويترز»: «تزداد المبررات لاتخاذ مزيد من إجراءات التشديد النقدي».
وأضاف كازاكس أن مستوى 2.5 في المائة، الذي وصفه البنك المركزي الأوروبي بأنه الحد الأعلى للنطاق المحايد الذي لا يحفز النمو ولا يكبحه، لا ينبغي اعتباره سقفاً نهائياً لأسعار الفائدة.
وقال: «قد تحتاج أسعار الفائدة إلى الدخول في نطاق تقييدي. لا يوجد حد غير مرئي، أو مستوى مرتفع معين يجب الوصول إليه، حتى تتجاوز أسعار الفائدة نسبة 2.50 في المائة».
وبلغ معدل التضخم في منطقة اليورو 3.3 في المائة، خلال أغسطس (آب) الماضي، ويتوقع البنك المركزي الأوروبي أن يرتفع أكثر خلال الأشهر المقبلة.
«المركزي الأوروبي» يستطيع التحرك دون تسرع
ولم يفصح كازاكس عما إذا كان يؤيد رفع أسعار الفائدة مجدداً في أكتوبر، لكنه أشار إلى أن البنك المركزي الأوروبي يمتلك هامشاً للتحرك «خطوة بخطوة» و«دون تسرع».
وقال: «إذا تحركنا خطوة بخطوة، فسنكون في وضع جيد. فبفضل القرارات السابقة التي أثبتت ملاءمتها، يمكننا، حتى الآن، التصرف دون تسرع أو توتر».
وأشار المسؤول اللاتفي إلى أن اقتصاد منطقة اليورو يعمل عند طاقته الإنتاجية الكاملة، وهو ما قد يُسهل انتقال تكاليف الوقود المرتفعة إلى الأسعار النهائية.
وقال: «إن فجوة الناتج تتقلص، مما يعني أن انتقال الأثر إلى الأسعار والأجور قد يزداد قوة؛ وهذا بوضوح يمثل خطراً صعودياً على معدلات التضخم».
وأشار كازاكس إلى أن التضخم، الذي يتوقع البنك المركزي الأوروبي أن يبلغ 3.6 في المائة، خلال الربع الأخير من العام الحالي، لا يزال ضمن نطاق «عدم الاكتراث» لدى المستهلكين والشركات، لكن هذا الوضع قد يتغير إذا ارتفعت أسعار السلع الأساسية، مثل الوقود والغذاء، بشكل أكبر.
وأضاف: «تُعد هذه السلع، في الغالب، مشتريات يومية، وهو ما قد يزيد من حساسية الأفراد تجاه التضخم، ولا سيما إذا تجاوزت معدلات التضخم معدلات نمو الأجور».
وارتفعت الأجور المتفق عليها في منطقة اليورو بنسبة 2.44 في المائة، خلال الأشهر الثلاثة المنتهية في يونيو (حزيران)، مقارنة بزيادة قدرها 2.56 في المائة خلال الربع الأول من العام.
تدخل الأسواق العالمية أسبوعاً حافلاً بقرارات البنوك المركزية، في وقت تعود فيه مخاطر التضخم إلى الواجهة مع ارتفاع أسعار النفط إلى أكثر من 100 دولار للبرميل، واستمرار ضغوط الأسعار المحلية في عدد من الاقتصادات الكبرى.
وتتجه الأنظار بصورة خاصة إلى ثلاثة قرارات في الولايات المتحدة وبريطانيا واليابان، قد ترسم ملامح السياسة النقدية خلال ما تبقى من 2026، في وقت تواجه فيه البنوك المركزية معضلة متزايدة بين احتواء التضخم والحفاظ على النمو. وبينما تزداد رهانات الأسواق على رفع الفائدة في الولايات المتحدة واليابان، يُرجح أن يبقي بنك إنجلترا سعر الفائدة دون تغيير، مع بقاء احتمال استئناف التشديد النقدي قائماً في الأشهر المقبلة.
ويأتي ذلك بعد قرار البنك المركزي الأوروبي رفع الفائدة، وسط إشارات إلى أن دورة التشديد النقدي في منطقة اليورو قد لا تكون انتهت بعد، مما يعزِّز المخاوف من اتساع نطاق التحوُّل نحو سياسات نقدية أكثر تشدداً في الاقتصادات الكبرى.
«الفيدرالي» في مواجهة التضخم والنفط
يصدر «الاحتياطي الفيدرالي» الأميركي قراره يوم الأربعاء، وسط توقعات متزايدة برفع سعر الفائدة 25 نقطة أساس، بعدما أظهرت بيانات التضخم الأميركية استمرار الضغوط السعرية، في حين جاء أداء سوق العمل أقوى من المتوقع.
وتسارعت رهانات الأسواق على رفع الفائدة بعد صدور بيانات التضخم، إذ بلغت احتمالات الزيادة نحو 82.5 في المائة يوم الجمعة، مقارنة بنحو 68 في المائة قبل صدور البيانات.
ولا يقتصر اهتمام المستثمرين على القرار نفسه، بل يمتد إلى تصريحات رئيس «الاحتياطي الفيدرالي» كيفين وارش بشأن مسار الفائدة في الأشهر المقبلة، خصوصاً في ظل ارتفاع عوائد سندات الخزانة إلى مستويات مرتفعة بفعل مخاوف التضخم وزيادة توقعات رفع الفائدة.
ويزيد ارتفاع أسعار النفط من تعقيد مهمة «الفيدرالي»، بعدما تجاوز خام برنت 100 دولار للبرميل، بما يهدد بإضافة ضغوط جديدة إلى التضخم، في وقت تشير فيه التقديرات إلى أن التضخم المحلي الناجم عن قوة الاقتصاد لا يزال مرتفعاً.
بنك إنجلترا يثبت الفائدة… لكن الباب مفتوح للرفع
وفي بريطانيا، يُرجح أن يبقي بنك إنجلترا سعر الفائدة عند 3.75 في المائة خلال اجتماعه الخميس، في ظل اعتبار المستوى الحالي مقيداً للنشاط الاقتصادي.
لكن قرار التثبيت لن يعني انتهاء مخاطر التشديد النقدي؛ إذ تسعر الأسواق احتمالاً يبلغ نحو 32 في المائة لرفع الفائدة 25 نقطة أساس خلال الاجتماع المقبل، فيما تشير توقعات السوق إلى ثلاث زيادات بحلول مارس (آذار) 2027.
وستكتسب بيانات الوظائف والتضخم البريطانية أهمية خاصة قبل الاجتماع، إذ قد تؤدي بيانات أقوى من المتوقع إلى تعزيز الرهانات على استئناف رفع الفائدة قبل نهاية العام.
اليابان تستعد لأعلى فائدة في نحو ثلاثة عقود
وفي اليابان، تتجه الأنظار إلى اجتماع بنك اليابان الجمعة، وسط توقعات واسعة برفع سعر الفائدة، مدفوعاً بلهجة أكثر تشدداً من المسؤولين وبيانات اقتصادية قوية.
وتشير مصادر مطلعة إلى أن البنك يستعد لرفع سعر الفائدة إلى 1.25 في المائة، وهو أعلى مستوى له منذ أبريل (نيسان) 1995، في خطوة تأتي بعد رفعه السعر إلى نحو 1 في المائة في يونيو (حزيران).
ويأتي القرار المحتمل في وقت تقترب فيه معدلات التضخم الأساسي من هدف البنك البالغ 2 في المائة، بينما تتزايد مخاطر ارتفاع الأسعار بفعل ارتفاع النفط وضعف الين والطلب المرتبط بالذكاء الاصطناعي.
وبحسب التوقعات، سيتركز اهتمام المستثمرين بعد القرار على توجيهات محافظ بنك اليابان كازو أويدا بشأن المسار المقبل للفائدة، خصوصاً مع ترقب الأسواق ما إذا كان البنك سيواصل التشديد خلال الأشهر المقبلة.
النفط يعقد حسابات البنوك المركزية
وتشكل أسعار الطاقة القاسم المشترك بين قرارات البنوك المركزية هذا الأسبوع. فارتفاع برنت فوق 100 دولار للبرميل يعيد مخاطر التضخم إلى صدارة المشهد، بعد أن كانت الأسواق تراهن على انحسار الضغوط السعرية.
ولا يقتصر أثر النفط على الاقتصادات المستوردة للطاقة، بل ينعكس أيضاً على توقعات التضخم وعوائد السندات وتكلفة الاقتراض عالمياً، مما قد يدفع البنوك المركزية إلى إبقاء السياسة النقدية أكثر تشدداً لفترة أطول.
ويظهر ذلك بوضوح في تحركات أسواق السندات، حيث يراقب المستثمرون عوائد سندات الخزانة الأميركية في ظل ارتفاع توقعات الفائدة ومخاوف التضخم، إلى جانب القلق بشأن الوضع المالي الأميركي.
قرارات متباينة خارج مجموعة السبع
ولا تقتصر تحركات السياسة النقدية على الاقتصادات الكبرى. ففي البرازيل، يُتوقع أن يخفض البنك المركزي أسعار الفائدة 25 نقطة أساس إلى 3.75 في المائة، بدعم من تباطؤ النشاط الاقتصادي وانحسار التضخم.
وفي تايوان، يترقب المستثمرون قرار البنك المركزي الخميس، مع انقسام التوقعات بين رفع الفائدة والإبقاء عليها دون تغيير. وتكتسب الخطوة أهمية خاصة بعدما رفع البلد توقعاته لنمو 2026 إلى 11.05 في المائة، مدعوماً بالطلب المرتبط بالذكاء الاصطناعي، في وقت تجاوز فيه التضخم 2 في المائة للشهر الرابع على التوالي.
وفي الصين، لن يكون هناك قرار فائدة رئيسي هذا الأسبوع، لكن بيانات النشاط الاقتصادي المقرر صدورها الثلاثاء ستقدم مؤشرات مهمة على قوة الطلب المحلي، في ظل استمرار اعتماد النمو بدرجة كبيرة على الصادرات.
أسبوع يرسم اتجاه الأسواق
وبذلك، تبدو الأسواق أمام أسبوع تتقاطع فيه ثلاثة اتجاهات رئيسية: تشديد نقدي محتمل في الولايات المتحدة واليابان، وتثبيت حذر في بريطانيا، مقابل اتجاه معاكس في بعض الاقتصادات الناشئة مثل البرازيل.
وقد تكون أهمية القرارات المقبلة أكبر من حجم التحركات نفسها، إذ ستراقب الأسواق خصوصاً لغة البنوك المركزية بشأن التضخم وأسعار الطاقة ومسار الفائدة لاحقاً. ومع استمرار النفط فوق 100 دولار، قد يصبح السؤال الأهم بالنسبة للمستثمرين ليس ما إذا كانت الفائدة سترتفع هذا الأسبوع، وإنما إلى أي مدى ستضطر البنوك المركزية إلى إبقائها مرتفعة بعد ذلك.
بدأ مستخدمون في سوريا يستعيدون الوصول إلى متجر «مايكروسوفت» خلال أيلول/سبتمبر الجاري، بعدما واجهوا لسنوات قيوداً مرتبطة بالعقوبات الأميركية. وبات بعضهم قادراً على تنزيل التطبيقات والألعاب وتحديثها عبر اتصال إنترنت سوري، من دون استخدام شبكة افتراضية خاصة «VPN». لكن الإتاحة ما زالت متفاوتة، ولم يرافقها إعلان رسمي من الشركة يحدد نطاقها أو موعد تعميمها.
وتكشف الاختبارات التي وثّقتها مبادرة «Unblock Syria»، المعنية برصد القيود على الخدمات الرقمية، تفاصيل هذا التفاوت. ففي 5 و6 أيلول/سبتمبر، رُصد عمل تطبيق المتجر على أجهزة «ويندوز»، بما يشمل تنزيل التطبيقات وتثبيتها وتحديثها، فيما استمرت قيود على واجهته عبر المتصفح. وأظهرت الاختبارات أيضاً تأثير إعدادات البلد في إمكان الوصول، مع ظهور رسالة عدم التوافر عند اختيار سوريا. لذلك عدّلت المبادرة تصنيف الخدمة من متاحة إلى «إتاحة محدودة»، موضحة أن عمليات الشراء المدفوعة لم تُختبر.
هذه المعطيات تحدد معنى «العودة» حتى الآن: استعادة جزئية للوصول إلى متجر التطبيقات، من دون دليل على استئناف شامل لجميع منتجات الشركة. ولا تزال صفحة قيود تراخيص «Microsoft 365» المنشورة لدى مايكروسوفت، وقت إعداد التقرير في 10 أيلول/سبتمبر 2026، تستثني المقيمين في سوريا من إمكان إسناد تراخيص الخدمة إليهم. وإتاحة المتجر وحدها لا تكفي لتأكيد توافر الاشتراكات المؤسسية أو خدمات الحوسبة السحابية.
ويأتي هذا التطور بعد مسار متدرج لتخفيف القيود الأميركية. ففي 30 حزيران/يونيو 2025، صدر أمر تنفيذي ألغى الأساس الذي استند إليه برنامج العقوبات الشاملة على سوريا. وفي 2 أيلول/سبتمبر من العام نفسه، خففت وزارة التجارة متطلبات تراخيص تصدير فئات واسعة من السلع والبرمجيات والتقنيات المدنية. ثم شُطبت سوريا من قائمة الدول الراعية للإرهاب في 24 آب/أغسطس 2026، مع استمرار عقوبات تستهدف أشخاصاً وكيانات محددة، وبقاء ضوابط لبعض الصادرات.
ويُفهم من هذا المسار أن البيئة القانونية أصبحت أكثر انفتاحاً على النشاط التجاري والتقني. لكن تحويل ذلك إلى خدمة متاحة للمستخدم يتطلب قرارات وإجراءات داخل الشركات، تتعلق بالتراخيص والحسابات والفوترة والامتثال. لذلك يصعب استنتاج جدول زمني لعودة بقية خدمات مايكروسوفت من مجرد تحسن الوصول إلى متجرها.
اقتصادياً، تتمثل الفائدة المحتملة في تسهيل حصول الطلاب والعاملين المستقلين والشركات الصغيرة على التطبيقات وتحديثاتها، وتقليص الوقت والجهد اللازمين للوصول إليها. وقد يساعد انتظام هذه الخدمات المؤسسات على اعتماد أدوات عمل موحدة وتدريب الموظفين عليها. غير أن توسيع النشاط الرقمي يحتاج أيضاً إلى اشتراكات قابلة للشراء والتجديد، ودعم فني، واتصالات مستقرة؛ وهي شروط يتوقف عليها تحول تحسن الوصول إلى مكاسب فعلية في الإنتاجية وفرص العمل.
وتبرز المدفوعات الدولية بوصفها حلقة أساسية في هذا المسار. فقد أعلنت «فيزا» في 26 آب/أغسطس اختبار معاملة دولية مباشرة في سوريا بالتعاون مع «فرنسبنك لبنان» و«Paymera». وفي اليوم التالي، أعلنت «ماستركارد» ومجموعة «QNB» تنفيذ عملية شراء لدى تاجر سوري ببطاقة صادرة دولياً، بعد إعادة ربط المنظومة بشبكة ماستركارد.
وتتعلق هذه الإعلانات بقبول البطاقات الدولية داخل سوريا. لذلك لا يمكن اعتبارها، بمفردها، دليلاً على توافر بطاقات لجميع المقيمين تتيح شراء اشتراكات البرمجيات من الخارج. وبين فتح المتجر وإتمام عملية شراء ناجحة، تبقى أهلية الحساب ووسيلة الدفع ودعم السوق السورية عوامل حاسمة.
وسيتحدد الأثر الاقتصادي لعودة مايكروسوفت بمدى انتقال هذه الإتاحة الجزئية إلى وصول مستقر وخدمات يمكن شراؤها واستخدامها بصورة منتظمة. عندها يستطيع طالب أو مطوّر أو صاحب مؤسسة بناء خططه على أدوات متاحة فعلاً، وتصبح العودة إلى الاقتصاد الرقمي جزءاً من النشاط اليومي، يتجاوز مجرد اختفاء رسالة الحجب عن الشاشة.