من طوكيو إلى واشنطن، يتزايد الانقسام بين محافظي البنوك المركزية حول كيفية التعامل مع صدمة الطاقة العالمية. هذا التباين في الآراء يعني أن على المستثمرين الاستعداد لمزيد من عدم اليقين بشأن السياسات، والرسائل المبهمة، والتقلبات في الأشهر المقبلة.
مع وصول سعر خام برنت إلى 120 دولارًا للبرميل – أي ضعف سعره في بداية العام – تتضح معضلة صناع السياسات: هل يرفعون أسعار الفائدة لكبح التضخم، أم يخفضونها لدعم النمو؟
يبدو أن الخيار المفضل هو التريث على أمل انتهاء الحرب الإيرانية قريبًا. لكن المعارضة، ومعظمها من دعاة السياسة النقدية المتشددة، بلغت ذروتها بشكل لم يُسمع منذ سنوات.
يوم الأربعاء، أبقى مجلس الاحتياطي الفيدرالي الأمريكي سعر الفائدة المستهدف على الأموال الفيدرالية ضمن نطاق 3.50-3.75%، كما كان متوقعًا. إلا أن معارضة أربعة من صناع السياسة – أحدهم لخفض أسعار الفائدة وثلاثة لإزالة “التحيز نحو التيسير” من البيان المصاحب – أسفرت عن انقسام 8-4، وهو أكبر انقسام في التصويت منذ 1992. قبل ذلك بيوم، أبقى بنك اليابان أيضًا سعر الفائدة الرئيسي دون تغيير كما كان متوقعًا، عند 0.75%. وكان التصويت بنتيجة 6-3، مع دعوة ثلاثة مسؤولين لرفع سعر الفائدة، وهو أكبر انقسام في المجلس منذ 2016.
ستجعل هذه الانقسامات المتزايدة من الصعب بشكل متزايد إيصال رسالة موحدة. وهذا يُنذر بإرسال إشارات متضاربة للمستثمرين والشركات بشأن مسار أسعار الفائدة – وهو ما لا يحتاجونه على الإطلاق في الوقت الراهن.
هل سيظل الرئيس وارش في صفوف الأقلية؟
هل سيظل الرئيس وارش في صفوف الأقلية؟ قال جيروم باول، في آخر اجتماع له كرئيس لمجلس الاحتياطي الفيدرالي، وإن لم يكن عضوًا في مجلس إدارته، إن هذا الانقسام ليس مفاجئًا.وصرح باول للصحفيين بعد الاجتماع: “من الطبيعي أن تتباين الآراء داخل اللجنة. ويعود ذلك جزئيًا إلى سلسلة الصدمات الاستثنائية التي واجهناها في العرض على مدى السنوات الخمس أو الست الماضية”.
وهو محق في ذلك. فجائحة كوفيد-19 2020، والغزو الروسي لأوكرانيا عام 2022، وفرض الرئيس دونالد ترامب تعريفات جمركية 2025، والحرب الإيرانية الحالية، كلها تمثل سلسلة صدمات استثنائية
لكن البنك المركزي يواجه الآن تحديًا أكثر تعقيدًا: وجود رئيس لمجلس الاحتياطي الفيدرالي قد يكون على خلاف مع لجنة تحديد أسعار الفائدة. ومن المقرر أن يحل كيفن وارش، المحافظ السابق، محل باول الشهر المقبل، بعد عام من ضغوط شعبية غير مسبوقة من البيت الأبيض وتهديدات قانونية ضد المؤسسة.
رغم تصريح وارش بأن الرئيس لم يطلب منه تقديم أي وعود سياسية، قال ترامب هذا الأسبوع إنه سيشعر “بخيبة أمل” إذا لم يصوّت وارش فورًا لمصلحة خفض أسعار الفائدة. لا تُزعزع المعارضة العرضية الأسواق عادةً، لكن هذا قد يتغير إذا وجد رئيس الاحتياطي الفيدرالي الجديد نفسه في صفوف المعارضة، خاصةً إذا أصبحت قرارات أسعار الفائدة متقاربة.
يقول رايان شحرور، أستاذ الاقتصاد في جامعة كورنيل: “سيُحدث سيناريو وجود الرئيس وارش في صفوف المعارضة بشأن أسعار الفائدة اضطرابات في الأسواق المالية. لكن وارش سيبذل قصارى جهده لتجنب هذه النتيجة”.
والأهم من ذلك، أن هذا التغيير في القيادة يحدث في وقت تتسم فيه التوقعات الاقتصادية بالغموض الشديد، وهو تحديدًا الوقت الذي تكون فيه الشفافية والوضوح في غاية الأهمية.
“معارضة خفية”:
يبدو أن مزيدا من المعارضة في الاحتياطي الفيدرالي يُولّد مزيدا من تقلبات السوق. هذا ما توصلت إليه دراسة نُشرت العام الماضي من قِبل كوك بينج تسانج من جامعة فرجينيا للتكنولوجيا وزيتشاو يانج من كلية وينلان للأعمال في ووهان، الصين.
قام الباحثان بتخصيص نموذج للتعلم العميق لقياس “المعارضة الخفية” في محاضر اجتماعات اللجنة الفيدرالية للسوق المفتوحة، أي “الخلافات التي لا تظهر في التصويتات الرسمية”.
ووجدا أن “المعارضة الخفية” لها تأثير كبير في السوق، إذ تزيد من تقلبات سوق الأسهم المتوقعة، وتؤثر سلبًا في أسعار الأسهم، وترفع عوائد السندات ومخاطر أسعار الفائدة المتوقعة.وكتبا: “يؤكد هذا أن كيفية توصل اللجنة إلى قرار، وتحديدًا درجة الإجماع أو المعارضة الكامنة، تُعد معلومات قيّمة للمشاركين في السوق تتجاوز السياسة المعلنة أو النبرة العامة”.باختصار، يُصعّب ضعف الإجماع على المستثمرين تحديد الخطوة التالية للاحتياطي الفيدرالي.
وقد ينطبق الأمر نفسه على البنوك المركزية الأخرى. ويشير الضعف الذي شهدته أسواق العملات والسندات والأسهم اليابانية منذ قرار الثلاثاء المنقسم إلى أن رسائل بنك اليابان ليست واضحة أو جلية.
بالطبع، تناولت هذه الدراسة المعارضة الخفية. ماذا عن الانقسام العلني والمتزايد؟ سنعرف ذلك قريبًا.
يشهد الاقتصاد السياسي للطاقة العالمية تحوُّلاً هيكلياً عميقاً. لم تعُد السيطرة على الاحتياطيات وحدها مصدر النفوذ. بات القبض على المسارات يُعادلها أهمّية، ويتجاوزها أحياناً. في خضم هذا التحوُّل، تبرز جغرافيا لبنان، المُهمَلة استراتيجياً لعقود، بوصفها أصلاً (asset) نائماً قابلاً للإيقاظ، شرط أن تتوفّر الإرادة على قراءة اللحظة بعيون المستقبل لا بأعباء الماضي.
الموقع الجغرافي فرصة اقتصادية
الخطأ الأول في أي نقاش عن لبنان والطاقة هو التعامل مع الموقع الجغرافي كفرصة اقتصادية. الموقع الجغرافي، حين يكون حساساً بما يكفي، هو ورقة سياسية مكتملة الأوصاف. والفارق بين التعامل معه كاقتصاد وكسياسة هو الفارق بين دولة تُدار وأخرى تُؤثِّر.
المنطق الذي يحكُم الاقتصاد السياسي للطاقة بسيط في صياغته، مركّب في تداعياته. انتقل النفوذ ممَّن يملك إلى مَن يتحكّم بالمرور. وحين تُعاد قراءة لبنان بهذه العدسة، يُصبح أصلاً استراتيجياً أُدير بمنطق دولة ريعية من دون أن تكون دولة ريعية.
ثمة 4 نقاط في خريطة العالم يمرّ عبرها ما يتجاوز نصف تجارة الطاقة العالمية: هرمز، باب المندب، ملقا، والسويس. وهي في الوقت عينه آليات ضغط جيوسياسي قابلة للتفعيل.
ارتفاع تكاليف الشحن بنسب تجاوزت 200%
كشفت عمليات الحوثيِّين في البحر الأحمر بين عامَي 2023 و2024، هشاشةً بنيوية في النظام اللوجستي العالمي. حين تُغلق نقطة واحدة، لا بدائل كافية لاستيعاب الفائض. ارتفعت تكاليف الشحن بنسب تجاوزت 200% على بعض المسارات، وأعادت شركات عملاقة كـ Maersk وHapag-Lloyd توجيه أساطيلها نحو رأس الرجاء الصالح، مضيفةً ما بين 10 إلى 14 يوماً لكل رحلة.
لا رَيب أنّ الدرس الاستراتيجي الأول هو أنّ مَن يجلس بالقرب من نقاط الخنق يمتلك قيمة تتضخُّم مع كل اضطراب.
لبنان عند المنتهى الغربي الأكثر حساسية في العالم
يجلس لبنان عند المنتهى الغربي للقوس المضطرب والأكثر حساسية في العالم، الممتد من هرمز إلى باب المندب، فالسويس. تتناسب قيمة هذا الموقع مع تصاعد الاضطرابات الإقليمية.
ثمة 3 سيناريوات للبنان تحتاج حُكماً 3 درجات من الجرأة الاستراتيجية.
– السيناريو الأول: العقدة اللوجستية، الرهان الأقل مخاطرة والأوفر عائداً آنياً. يعالج مرفأ بيروت راهناً ما يقارب مليون حاوية سنوياً بطاقة استيعابية تقارب نظرياً مليوناً ونصف مليون حاوية. ويشتغل مرفأ طرابلس من دون طاقته الكاملة بكثير. في المقابل، يتنافس مرفأي بورسعيد المصري ومرسين التركي بضراوة على حصة إعادة الشحن في شرق المتوسط. وكل ارتفاع في كلفة العبور عبر السويس يعزّز نسبياً تنافسية المرافئ البديلة، ومنها لبنان.
تعني إعادة بناء منظومة الموانئ اللبنانية تحريرها من شبكات المحاصصة التي حوَّلتها إلى إقطاعيات ريعية، وأحياناً ذات طابع قبلي، وإدماجها ضمن استراتيجية وطنية متكاملة تُعيد تعريف الدور الاقتصادي والسيادي.
– السيناريو الثاني: منصة خدمات الطاقة، وهذا رهان متوسط المدى. إذ أعاد التحوُّل إلى الغاز الطبيعي المسال كوقود عبور عالمي رَسْم خريطة البُنية التحتية اللازمة. بذلك تحوَّلت محطات الاستقبال والتخزين والإعادة إلى بُنية تحتية ذات أهمّية استراتيجية.
النموذج المرجعي في هذا السياق ليس هولندا أو سنغافورة كما يُستشهد بهما عادةً، بل رأس مركز العُماني كنموذج للتحوُّل الاستراتيجي في الجغرافيا الطاقوية، من موقع غير مستثمر طاقوياً إلى مركز تخزين ولوجستي استراتيجي، بقرار سياسي واضح وبيئة تنظيمية حاسمة.
يملك لبنان في الزهراني ودير عمار بُنية تحتية قائمة تحتاج تطويراً لا بناء من الصفر. ما ينقصه قانون استثمار في الطاقة يمنح ضمانات فاعلية وسلطة تنظيمية مستقلة تملك صلاحيات حقيقية ورؤية استراتيجية.
– السيناريو الثالث: نقطة نهاية الممرات البرية، وهذا الرهان هو الأجرأ والأبعد مدى والأكثر إثارة والأصعب تحقيقاً. ليست جديدةً فكرةُ الربط البري بين الخليج والمتوسط عبر العراق وسوريا ولبنان، لكنّها تكتسب منطقاً جديداً مع كل متغيّر إقليمي.
تجعل 3 عوامل هذا المشهد أقل استحالة للتحقّق ممّا كان عليه قبل عقد من الزمن، تأسيساً على إعادة تشكّل سوريا، الضغط العراقي نحو التنويع، وارتفاع كلفة الشحن البحري. غير أنّ تفعيل هذه الأدوار يبقى مشروطاً بحدّ أدنى من الاستقرار السياسي والقدرة على اتخاذ قرار سيادي مستقل.
يكمن الخطر الاستراتيجي لعدم المشاركة في هذا النقاش الآن، في أنّ الخريطة الجيوسياسية ستُرسم من دون لبنان، أو بلبنان هامشي.
ثمة وَهم شائع يقول إنّ الجغرافيا تنتظر. الجغرافيا لا تنتظر، لكنّ الخرائط السياسية والاقتصادية تُرسم بشكل مستمر، ومَن يغيب عن طاولة رسْمها لا يجد مقعداً حين تُطبع وتُنشر.
يواجه لبنان معادلة نادرة. يملك أصلاً استراتيجياً لا يمكن اصطناعه، هو الموقع، في لحظة يرتفع فيها الطلب على هذا الأصل نتيجة اضطراب الممرات البحرية، مع نافذة زمنية حقيقية قبل أن تكتمل البدائل الإقليمية.
الدول التي قرأت جغرافيّتها متأخّرة دفعت من سيادتها ثمن التأخّر. ولبنان، الذي أنهكته عقود من إدارة الأزمات، يحتاج بالضبط إلى ما يبدو اليوم صعباً ومرهقاً. يحتاج إلى فالتفكير بمنطق 20 سنة في لحظة لا تتجاوز أفقها السنة القائمة. هذا التحدّي وتلك الفرصة، وكلاهما ينتظر قراراً، لا معجزة.
أظهرت البيانات الصادرة عن البنك المركزي ارتفاع إجمالي ودائع البنوك في المملكة إلى نحو 50.7 مليار دينار حتى شباط 2026، مقارنة مع 50.0 مليار دينار في نهاية عام 2025، مسجلة نموًا بنسبة 1.4%، مدفوعة بزيادة الودائع بالدينار التي ارتفعت إلى 39.7 مليار دينار مقابل 39.3 مليار دينار، إلى جانب صعود الودائع بالعملات الأجنبية إلى نحو 11.0 مليار دينار مقارنة مع 10.8 مليار دينار.
كما واصلت ودائع القطاع الخاص استحواذها على الحصة الأكبر لتبلغ قرابة 39.2 مليار دينار مقابل 38.3 مليار دينار بنهاية العام الماضي، ما يعكس استمرار الثقة بالقطاع المصرفي وتحسن مستويات السيولة في السوق المحلية.
أعلنت Visa، الرائدة عالمياً في مجال المدفوعات الرقمية، عن تعيين لوكا بيانكوني نائباً للرئيس ومديراً عاماً لعملياتها في دولة قطر، على أن يباشر عمله في الدوحة. ويأتي هذا التعيين في إطار مواصلة الشركة استثماراتها في السوق القطري، والتأكيد على التزامها بتعزيز الكفاءات القيادية المحلية لدعم نمو التجارة الرقمية في الدولة. وبصفته نائباً للرئيس ومديراً عاماً، سيتولى لوكا قيادة أعمال Visa في قطر، والعمل عن كثب مع العملاء المحليين والجهات التنظيمية ومختلف الأطراف في منظومة المدفوعات، بهدف تسريع تبني الحلول الرقمية، وتعزيز التعاون، ودعم تطور مشهد المدفوعات في قطر. وتعليقاً على هذا التعيين، قال فادي مقدّم، نائب الرئيس الأول والمدير الإقليمي لمجموعة Visa في الإمارات والكويت وقطر: «يعكس تعيين لوكا بيانكوني التزامنا الراسخ تجاه السوق القطري، ويعزز قدرتنا على توطيد أواصر التعاون مع عملائنا وشركائنا والجهات التنظيمية، بما يواكب تطلعات الدولة ويدفع عجلة الاقتصاد الرقمي نحو مزيد من النمو والاستدامة».
من جانبه، قال لوكا بيانكوني، نائب الرئيس ومدير عام Visa في قطر: «يسعدني تولي قيادة أعمال Visa في دولة قطر، والمساهمة في دعم رؤية الدولة لتعزيز الاقتصاد الرقمي. وبالشراكة مع عملائنا وشركائنا سنواصل جهودنا لتوسيع آفاق التجارة الرقمية، وترسيخ دعائم نمو اقتصادي مستدام ينعكس أثره إيجاباً على الأفراد وقطاع الأعمال على حد سواء».
يمثل إنشاء منطقة الذكاء الاصطناعي الخاصة في سلطنة عمان إحدى أبرز خطوات التحول نحو إعادة تشكيل بنية الاقتصاد الرقمي القائم على المعرفة والتقنيات المتقدمة.
ويأتي هذا المشروع ضمن مسار وطني يستهدف تنويع مصادر الدخل، واستقطاب الاستثمارات النوعية، وتمكين الشركات التقنية المحلية، وتعزيز حضور سلطنة عمان كمركز إقليمي للتقنيات المتقدمة، بما يسهم في تعزيز السيادة الرقمية ورفع مساهمة الاقتصاد الرقمي في الناتج المحلي.
ويهدف المشروع إلى بناء منظومة ابتكار متكاملة عبر استقطاب الاستثمارات في التقنيات المتقدمة، ودعم الشركات الناشئة، وتعزيز نقل المعرفة، إلى جانب تمكين الكفاءات الوطنية ورفع جاهزية البنية الرقمية.
وأجمع خبراء على أن منطقة الذكاء الاصطناعي تمثل تحولا استراتيجيا نحو اقتصاد يعزز السيادة الرقمية، ويجذب الاستثمارات النوعية، ويدعم الشركات التقنية المحلية ونقل المعرفة.
وأكدوا أن نجاح المشروع مرهون بتطوير الكفاءات الوطنية، وتحديث الأطر التشريعية، وتوفير بيئة تنظيمية مرنة ومحفزة قادرة على مواكبة المنافسة الإقليمية.
وفي هذا السياق، رصدت “عمان” آراء عدد من المختصين والخبراء؛ للوقوف على الأبعاد الاقتصادية للمشروع، واستكشاف الفرص الاستثمارية التي يتيحها، وقراءة التحديات المرتبطة بالبنية التشريعية وتطوير الكفاءات الوطنية، في وقت تتجه فيه سلطنة عمان إلى ترسيخ موقعها في الاقتصاد الرقمي العالمي من خلال بناء منظومة متكاملة للابتكار والتقنية.
في البداية قال سعادة أحمد بن سعيد الشرقي، رئيس اللجنة الاقتصادية والمالية بمجلس الشورى: إن إنشاء منطقة الذكاء الاصطناعي الخاصة يمثل تحولا استراتيجيا في هيكل الاقتصاد الوطني، موضحا أنها ستضع الأساس لبنية سيادية للاقتصاد الرقمي ترتكز على البيانات والتقنيات المتقدمة.
وأشار سعادته إلى أن المشروع من شأنه أن يسهم في رفع مساهمة الاقتصاد الرقمي في الناتج المحلي الإجمالي، إلى جانب تحسين الإنتاجية من خلال الأتمتة والتحليل الذكي، وتعزيز القيمة المضافة في قطاعات حيوية مثل النقل والطاقة والمالية والصحة، الأمر الذي يدعم توجه سلطنة عمان نحو اقتصاد المعرفة، ويعزز تحقيق مستهدفات رؤية عمان 2040.
وأوضح أن المنطقة ستفتح المجال لاستقطاب استثمارات في مجالات مراكز البيانات، والذكاء الاصطناعي، والحوسبة السحابية، والأمن السيبراني، إضافة إلى دعم أنشطة البحث والتطوير، وخلق فرص غير مباشرة في مجالات الخدمات اللوجستية والتقنية والتعليم والتدريب، لتعزز قدرة سلطنة عمان على التحول إلى مركز إقليمي للتقنيات المتقدمة، مستفيدة من موقعها الاستراتيجي واستقرارها التنظيمي، ومهيأة لبناء شراكات دولية تعزز حضورها في الاقتصاد الرقمي العالمي.
دعم الشركات المحلية
وفيما يتعلق بدور المنطقة في دعم الشركات التقنية المحلية بين أنها ستسهم في تمكين المؤسسات الصغيرة والمتوسطة للدخول في سلاسل القيمة التقنية، عبر نقل المعرفة والتكنولوجيا من خلال الشراكات مع الشركات العالمية، ورفع كفاءة الكوادر الوطنية، ورفع نسب التعمين النوعي في الوظائف التقنية المتقدمة، إلى جانب تحفيز إنشاء شركات ناشئة عمانية قادرة على الابتكار والمنافسة لتنتقل سلطنة عمان من مرحلة استهلاك التقنية إلى إنتاجها وتطويرها.
وأشار إلى ضرورة التعامل مع عدد من المحاور الأساسية، في مقدمتها تطوير الأطر التشريعية المرتبطة بحوكمة البيانات، وأخلاقيات الذكاء الاصطناعي، وحماية الملكية الفكرية، وأكد على إسهام المنطقة بسد فجوة المهارات من خلال مواءمة مخرجات التعليم مع احتياجات السوق، وبناء بنية أساسية رقمية متقدمة وآمنة تشمل الاتصالات والطاقة والحوسبة السحابية، فضلًا عن مواجهة التنافس الإقليمي، وضمان وجود تنسيق مؤسسي فعّال وسرعة في اتخاذ القرار، بما يمنع تحول المشروع إلى إطار شكلي دون تحقيق أثر اقتصادي ملموس.
بيئة حاضنة للابتكار
ونوه إلى أن نجاح المنطقة من منظور الحوكمة والتكامل المؤسسي يتطلب تبني نموذج إدارة مرن ومستقل يواكب طبيعة الاقتصاد الرقمي، مع توفير بيئة تنظيمية حاضنة للابتكار، وإشراك القطاع الخاص في التشغيل والتطوير، إلى جانب ربط المنطقة بمنظومة التعليم العالي والبحث العلمي عبر برامج متخصصة وأكاديميات للذكاء الاصطناعي، بما يضمن استدامة تدفق الكفاءات الوطنية المؤهلة.
تعزيز جاذبية المنطقة
وفيما يتعلق بالحوافز، شدد على أن تعزيز جاذبية المنطقة لا ينبغي أن يقتصر على الإعفاءات الضريبية بل يتعدى ذلك ليقدم حوافز تشمل دعم البحث والتطوير، وتمويل الابتكار، وتسهيل الاستثمار الأجنبي، إلى جانب تحقيق التكامل مع القطاعات الوطنية الحيوية مثل الطاقة واللوجستيات والتعدين، بما يعظم الاستفادة من التقنيات الحديثة في رفع الكفاءة والإنتاجية.
وسلط سعادته الضوء على أهمية اعتماد مؤشرات واضحة لقياس نجاح المنطقة، تشمل حجم الاستثمارات الأجنبية المباشرة، وعدد الشركات التقنية المستقطبة، ونسبة التعمين في الوظائف التقنية، وعدد براءات الاختراع، إلى جانب مساهمة الاقتصاد الرقمي في الناتج المحلي، وحجم صادرات الخدمات الرقمية، بما يضمن الانتقال من الطموحات النظرية إلى نتائج عملية ملموسة.
وأكد على أن نجاح هذه المنطقة يتطلب تبني حزمة متكاملة من الإجراءات، تشمل إنشاء إطار حوكمة مستقل ومرن، وتفعيل بيئة تنظيمية تجريبية، وإطلاق برامج وطنية لإعداد الكفاءات، وتعزيز الشراكات مع الشركات العالمية لنقل المعرفة، وتوجيه الحوافز نحو دعم البحث والتطوير، مع التركيز على استقطاب استثمارات نوعية ذات قيمة مضافة.
قاعدة تقنية متقدمة
من جانبه قال الدكتور معمر بن علي التوبي، الأكاديمي والباحث العُماني: إن إنشاء منطقة الذكاء الاصطناعي الخاصة تجسّد توجهات الحكومة نحو بناء قاعدة تقنية متقدمة تقوم على الذكاء الاصطناعي والبيانات، معتبرًا الإعلان عن إنشاء هذه المنطقة يعكس الإدراك المبكر لأهمية الاستثمار في التقنيات الحديثة وما تحمله من آثار اقتصادية مباشرة وغير مباشرة.
وأشار إلى أن المنطقة ستسهم في خلق قيمة مضافة عالية من خلال تطوير صناعات قائمة على المعرفة والبيانات، والتي تتميز بارتفاع إنتاجيتها مقارنة بالقطاعات التقليدية، بما في ذلك بعض القطاعات التقنية التقليدية، كما ستسهم في رفع كفاءة قطاعات اقتصادية أخرى مثل اللوجستيات والطاقة والرعاية الصحية، عبر إدماج تقنيات الذكاء الاصطناعي في عملياتها، بما يؤدي إلى خفض التكاليف وتحسين جودة الخدمات.
وأضاف أن المشروع، على المستوى الكلي، يدعم تنويع مصادر الدخل الوطني ويقلل الاعتماد على الموارد التقليدية، وهو ما يمثل أحد الأهداف الاستراتيجية الأساسية للاقتصاد الوطني.
وفيما يتعلق بالفرص الاستثمارية، أوضح أن المنطقة ستشكل عامل جذب لرؤوس الأموال المحلية والدولية، لا سيما في مجالات تحليل البيانات الضخمة، والحوسبة السحابية، وتطبيقات الذكاء الاصطناعي، و أن وجود بيئة تنظيمية مرنة وحوكمة متخصصة في هذا المجال، إلى جانب حوافز استثمارية مدروسة، سيشجع الشركات العالمية على إنشاء مراكز بحث وتطوير إقليمية في سلطنة عمان.
وبيّن أن الشركات التقنية المحلية، خاصة الناشئة، ستكون من أبرز المستفيدين من هذا المشروع، حيث ستوفر لهم المنطقة بيئة خصبة للنمو والتوسع من خلال تسهيل الوصول إلى البنية الأساسية الرقمية المتقدمة، وتوفير فرص التمويل، وتعزيز الشراكات الدولية، بما يدعم بناء منظومة ابتكار متكاملة.
كما أكد أن الاحتكاك المباشر مع الشركات العالمية سيسهم في نقل المعرفة والتقنية، ورفع مستوى الكفاءات من الكوادر العمانية، وتعزيز توطين التقنيات الحديثة.
ودعا التوبي إلى ضرورة التعامل مع التحديات المرتبطة بهذا المشروع بواقعية، مشيرا إلى أن تأهيل الكوادر البشرية، خاصة الوطنية، يمثل أحد أبرز هذه التحديات، نظرًا للحاجة إلى مهارات متقدمة في مجالات الذكاء الاصطناعي وعلوم البيانات.
وأوضح أن معالجة هذا التحدي تتطلب تطوير البرامج التعليمية والتخصصات، بدءًا من التعليم المدرسي وصولًا إلى التعليم الجامعي، لضمان رفد السوق بكفاءات وطنية مؤهلة.
وأضاف أن هناك تحديات أخرى تتعلق بالجوانب التنظيمية والتشريعية، لا سيما في مجالات حوكمة البيانات، والخصوصية، والأمن السيبراني، إلى جانب تحديات المنافسة الإقليمية، في ظل توجه عدد من الدول إلى إنشاء مراكز مماثلة، ما يستدعي تقديم قيمة تنافسية واضحة تعزز من موقع سلطنة عمان في هذا المجال.
جذب الاستثمارات الرقمية
من جانبه أوضح المهندس رايف بن علي الزكواني، مدرب مختص في الذكاء الاصطناعي أن إنشاء منطقة الذكاء الاصطناعي الخاصة يمثل خطوة بالغة الأهمية في مسار التحول نحو الاقتصاد الرقمي، وأن أهميتها الاقتصادية تنبع من قدرتها على بناء منظومة متكاملة قائمة على الابتكار والتقنيات المتقدمة.
وأشار إلى أن هذه المنطقة ستسهم في تنويع مصادر الدخل وتقليل الاعتماد على القطاعات التقليدية، من خلال جذب الاستثمارات في مجالات الذكاء الاصطناعي والتقنيات الرقمية، إلى جانب خلق فرص عمل للشباب.
وأوضح أن المنطقة سيكون لها دور مباشر في تسريع التحول الرقمي في مختلف القطاعات الحكومية والخاصة، وأضاف أن الأثر التطبيقي للمشروع يتجلى في تسريع تبني تقنيات مثل تحليلات البيانات الضخمة، والأتمتة الذكية، ومراكز الاتصال المدعومة بالذكاء الاصطناعي، وأنظمة التنبؤ بالأعطال وإدارة الشبكات، بما يعزز جودة الخدمات ويرفع جاهزية البنية الرقمية وموثوقيتها.
وأشار الزكواني إلى التأثير الاقتصادي للمنطقة عبر إسهامها برفع إنتاجية المؤسسات، وتقليل الهدر التشغيلي، وفتح مجالات جديدة للتصدير الرقمي، إلى جانب تنمية الشركات الناشئة وخلق طلب متزايد على المهارات المتقدمة.
وبيّن أن المنطقة تفتح آفاقا واسعة لفرص استثمارية في مجالات متعددة، أبرزها مراكز البيانات، وتطوير الروبوتات، وأشباه الموصلات، والواقع الافتراضي والمعزز، وتطبيقات الذكاء الاصطناعي، وتحليل البيانات، والأمن السيبراني، إضافة إلى الصناعات المرتبطة بالمدن الذكية والتقنيات المالية والرعاية الصحية الرقمية. كما تمثل فرصة مهمة لرواد الأعمال لتأسيس مشاريع مبتكرة قابلة للتوسع، إلى جانب جذب الاستثمارات الأجنبية المباشرة.
وأشار إلى أن المشروع سيعزز من مكانة سلطنة عُمان كمركز إقليمي للتقنيات المتقدمة وذلك بفضل موقعها الجغرافي وبنيتها الأساسية الرقمية واستقرارها الاقتصادي والسياسي، بما يمكنها من أن تكون حلقة وصل بين أسواق الشرق الأوسط وآسيا وإفريقيا، إضافة إلى تعزيز حضورها الدولي من خلال بناء شراكات مع شركات عالمية والمشاركة في تطوير حلول تخدم مختلف القطاعات.
وأكد أن جذب الشركات العالمية يتطلب توفير عوامل تنافسية، تشمل الحوافز الاستثمارية المرنة، وتسهيل الإجراءات التنظيمية، وتوفير بنية أساسية رقمية متقدمة، إلى جانب وجود تشريعات داعمة للابتكار وبرامج لتطوير الكفاءات الوطنية، وهي عوامل تشكل أساسًا في قرارات الاستثمار لدى الشركات العالمية.
وفيما يتعلق بدور الشركات التقنية المحلية أوضح الزكواني أن المنطقة ستوفر بيئة متكاملة تحقق النمو والتوسع من خلال إتاحة الوصول إلى بنية أساسية متقدمة، وفرص تمويل، وشراكات استراتيجية، إضافة إلى تمكين الشركات الناشئة من اختبار حلولها في بيئة واقعية وتسريع دخولها إلى السوق، وستسهم في توطين التقنيات الحديثة عبر استقطاب الشركات العالمية ونقل المعرفة وتدريب الكفاءات الوطنية، بما يعزز من قدرة سلطنة عمان على الابتكار والإنتاج التقني محليًا.
ولفت الزكواني إلى أهمية دور الفعاليات التقنية مثل الهاكاثون في تعزيز الابتكار داخل المنطقة، باعتبارها منصات تجمع المبرمجين ورواد الأعمال لتطوير حلول مبتكرة خلال فترات زمنية قصيرة، وتسهم في اكتشاف المواهب الوطنية وبناء فرق عمل قادرة على تطوير مشاريع قابلة للنمو، إلى جانب ربطها بالمستثمرين والشركات.
وحول التحديات أشار إلى ضرورة تأهيل الكفاءات الوطنية ورفع جاهزيتها في مجالات الذكاء الاصطناعي، إلى جانب تطوير أطر تنظيمية وتشريعية مرنة توازن بين دعم الابتكار وحماية البيانات، ومواجهة المنافسة الإقليمية من خلال تقديم قيمة مضافة واضحة.
كما لفت إلى تحديات تتعلق بتوفر البيانات وجودتها، وأهمية وضع سياسات واضحة لمشاركتها، إضافة إلى الحاجة لبناء منظومة متكاملة تجمع بين القطاعين الحكومي والخاص والمؤسسات الأكاديمية، فضلًا عن أهمية حماية الملكية الفكرية، وجذب الكفاءات العالمية، وتسريع تحويل الأبحاث إلى منتجات تجارية تحقق قيمة اقتصادية ملموسة.
نحو اقتصاد المعرفة
من جانبه أوضح الخليل بن أحمد العبدلي مؤسس أكاديمية تقنيات الذكاء الاصطناعي أن إنشاء منطقة الذكاء الاصطناعي الخاصة بمحافظة مسقط يمثل خطوة في مسار التحول نحو اقتصاد رقمي قائم على المعرفة، ويعكس توجها واضحا لتعزيز دور التقنيات المتقدمة كمحرك رئيسي للنمو الاقتصادي.
وأشار إلى أن هذه المنطقة من المتوقع أن تسهم في رفع كفاءة القطاعات الاقتصادية عبر توظيف تقنيات الذكاء الاصطناعي في تحسين الإنتاجية، ودعم اتخاذ القرار، وتقليل التكاليف التشغيلية.
وبيّن أن المشروع يفتح الباب أمام استقطاب الاستثمارات المحلية والدولية في مجالات التقنية المتقدمة، تشمل مراكز البيانات، والحوسبة عالية الأداء، وتطوير النماذج الذكية، إضافة إلى الصناعات المرتبطة بالروبوتات وأشباه الموصلات، وهو ما يعزز من موقع سلطنة عمان كمركز إقليمي لنمو وتطوير الشركات التقنية.
وأضاف أن هذه البيئة الاستثمارية ستمكّن سلطنة عمان من استقطاب الشركات العالمية لإنشاء مراكز تشغيل وتطوير، والانطلاق منها نحو الأسواق الإقليمية والدولية، مستفيدة من الحوافز والتسهيلات التي توفرها المناطق الاقتصادية الخاصة.
وفيما يتعلق بالشركات التقنية المحلية، أكد أن المنطقة تمثل بيئة محفزة للانتقال من مرحلة استخدام التقنيات إلى تطوير حلول ومنتجات تقنية قابلة للتوسع، من خلال توفير بنية أساسية متقدمة، وتقليل تكاليف التجريب والتطوير، وتعزيز فرص الشراكات مع الجهات الحكومية والشركات العالمية. كما تسهم المنطقة بتوطين التقنيات الحديثة عبر نقل المعرفة وبناء قدرات وطنية متخصصة، وتطوير حلول تتناسب مع البيئة المحلية واحتياجات السوق، بما يدعم استدامة النمو التقني ويعزز تنافسية الشركات العُمانية.
السيادة الرقمية
ولفت إلى أن السيادة الرقمية تمثل أحد المرتكزات الأساسية لنجاح هذه المنطقة، من خلال تعزيز القدرة على إدارة البيانات وتشغيل الأنظمة التقنية، وضمان أمن المعلومات، وتقليل الاعتماد على الحلول الخارجية لبناء منظومة رقمية مستقلة وآمنة وقابلة للتوسع على المستوى المحلي.
وأشار إلى أن تحقيق الأثر الاقتصادي المرجو يتطلب التعامل مع عدد من التحديات، في مقدمتها تطوير الكفاءات الوطنية المتخصصة في مجالات الذكاء الاصطناعي وعلوم البيانات، وتعزيز منظومة البيانات من حيث الجودة والتكامل، إلى جانب الحاجة إلى أطر تنظيمية مرنة تواكب سرعة التطور التقني دون أن تعيق الابتكار، مؤكدا أهمية تسريع الإجراءات التشغيلية وتبسيط بيئة الأعمال، بما يسهم في جذب الاستثمارات والحفاظ على القدرة التنافسية، في ظل تسارع المبادرات الإقليمية في هذا المجال.
ترى أوروبا بوضوح الفرصة السانحة لإزاحة الدولار عن عرشه. أما إذا كان ذلك سيحدث، فهذا أمر آخر.
والترويج لليورو بوصفه عملة قادرة على منافسة الدولار في الاحتياطيات والتجارة، وعاملاً أساسياً في تماسك النظام المالي العالمي، ليس بالأمر الجديد. لكن هذا الترويج ازداد حدة بشكل ملحوظ قبل عام، بعد أن قضت الولايات المتحدة على تحالفات عالمية راسخة بفرضها، في خطوة غير مدروسة، حزمة تعريفات جمركية عالمية عالية.
أعطى تصريح لرئيسة البنك المركزي الأوروبي، كريستين لاغارد، في يونيو من العام الماضي، بأننا «نقترب من عصر اليورو العالمي»، الأمل في أن الطموح الذي رافق إطلاق العملة الموحدة قد يُترجم أخيراً إلى إجراءات عملية جادة، ومع ذلك ما زلنا في مرحلة الكلام المعسول والدعوات الجادة للعمل، التي ازدادت بشكل ملحوظ في الأسابيع الأخيرة.
وفي خطاب ألقاه الشهر الماضي، أعاد فيليب لين، عضو المجلس التنفيذي للبنك المركزي الأوروبي، التأكيد على الجوانب الإيجابية والسلبية في هذا الشأن. فمن جهة، أسهمت مجموعة من الإصلاحات التي أُجريت خلال السنوات الأخيرة، والتي غالباً ما وُضعت في خضم الأزمات، في جعل اليورو جاهزاً للاستخدام على نطاق واسع.
كما أصبح النظام المصرفي في المنطقة الأوروبية أكثر أماناً، وزادت قوة آليات الدعم المالي، ويمتلك البنك المركزي الأوروبي مجموعة واسعة من الضمانات ضد أي خلل في سوق السندات.
وتوجد بالفعل سندات مشتركة مدعومة من دول الاتحاد الأوروبي، ما يعني أن المبدأ قد تم اختباره، إلا أنها لا تزال صغيرة الحجم بحيث لا تفي بالغرض كأصل احتياطي جاد، كما أن تداولها يعد أكثر تعقيداً من تداول السندات الحكومية الفرنسية أو الألمانية.
وأعاد فيليب لين التأكيد على أن دفع هذا المشروع قدماً «يعتمد في نهاية المطاف على وجود إرادة سياسية كافية وثقة متبادلة».
ولا شك أن الشعور بالإلحاح أمر ضروري هنا، كما أشار لين وغيره، فقبل ذلك في نوفمبر الماضي، شدد ثلاثة من أبرز المفكرين الماليين الأوروبيين، هم فيليب هيلدبراند، وهيلين ري، وموريتز شولاريك، في مقال لهم على موقع فوكس، على أن أوروبا «يجب أن تتصدى للهيمنة الساحقة لأسواق رأس المال الأمريكية»، وأن «الوقت ضيق».
ويُعد التمويل الأوروبي المشترك من خلال سندات الدفاع السيادية، والإصدارات المنتظمة، والأهلية الكاملة للاستفادة من آليات التمويل في البنك المركزي الأوروبي، وسيلة أساسية لتحقيق ذلك.
وقالوا: «لا يمكن المبالغة في أهمية هذا الأمر»، مع التركيز بشكل أساسي على تمويل الدفاع عن أوكرانيا، و«تغيير الالتزامات الأمريكية». وكان هذا قبل أحدث تحدٍّ أمريكي لحلف الناتو في حرب إيران.
إنهم محقّون بالتأكيد، فليس هناك أي مستثمر كبير في السندات يرفض إصدار سندات سيادية أوروبية مشتركة على نطاق واسع، بل إن المستثمرين الأفراد سيُقبلون عليها بشغف، لكن يبدو أن النظام في أوروبا غافل عن هذا الخطر المحدق، ولا يتحرك نحو الحل، أي حل، إلا ببطء شديد.
إننا نعلم أن الرغبة في الابتعاد عن الدولار حقيقية، وهي تتجلى بوضوح في تدفقات الأموال إلى الذهب، وهو أصل، على عكس اليورو، لا يخضع لأي بنية تحتية مركزية. ويصعد الذهب بسرعة في قائمة الأصول المفضلة لدى مديري الاحتياطيات.
وأشار معهد أبحاث دويتشه بنك في مذكرة منذ أيام إلى أن الذهب يشكل الآن ما يقرب من ثلث احتياطيات البنوك المركزية، بينما انخفضت حصة الدولار على مدى سنوات عدة من أكثر من 60 % إلى نحو 40 %.
ومن المؤكد أن جزءاً كبيراً من التخصيص الأكبر للذهب هو في الواقع نتيجة للقفزة الكبيرة التي حققها سعر الذهب خلال العامين الماضيين. لكن، كما كتبت ماليكا ساشديفا ومايكل هسوه من دويتشه بنك: «هناك محرك حقيقي وراء ذلك. ويقال إن مشتريات البنوك المركزية نفسها كانت وراء هذا الزخم السعري الكبير».
وتُبدي البنوك المركزية في الأسواق الناشئة، على وجه الخصوص، حماساً كبيراً لشراء الذهب، لا سيما بعد تجميد الاحتياطيات الروسية عقب اندلاع الحرب مع أوكرانيا عام 2022.
وتضفي الطبيعة غير المرتبطة بجنسية معينة للذهب جاذبية فريدة لأي حكومة تخشى تجميد مدخراتها بالعملات الأجنبية، سواء كانت بالدولار أو اليورو أو غيرها، ومع ذلك فإن هذا التوجه لدى مديري الاحتياطيات الرسمية نحو التخلي عن الدولار يُعدّ تعبيراً مهماً عن تراجع ثقة كبار المستثمرين في استقرار الولايات المتحدة وقدرتها على التنبؤ.
وإذا استمر هذا الوضع، فقد نشهد سعراً للذهب يصل إلى 8000 دولار للأونصة أو حتى أعلى خلال السنوات الخمس المقبلة، وفقاً لتقديرات محللي دويتشه بنك، وهو سعر أعلى بكثير من سعر الذهب الحالي البالغ نحو 4500 دولار.
ولا يشير أي من هذا إلى أن المستثمرين ينوون بيع الدولار في حد ذاته، بل إنهم مهتمون بشكل غير معتاد بتعزيز ثرواتهم بأصول أخرى أيضاً، نتيجة للتحولات الواضحة في التحالفات والتنافسات الجيوسياسية.
وعموماً، فإن تاريخ الأسواق المالية الحديث حافل بالفرص الضائعة، فقد فوّتت حكومات كثيرة فرصة الاقتراض من دون فوائد خلال سنوات أسعار الفائدة الصفرية، وهو مفتاح لتمويل الطاقة والبنية التحتية بتكلفة زهيدة، وهو أمر من المرجح ألا يتكرر.
وكما فشلت معظم دول العالم في استيعاب أهمية الطاقة النظيفة بعد اندلاع الحرب الروسية – الأوكرانية، وهو ما وضع أوروبا وآسيا تحديداً في مأزق بشأن الشرق الأوسط اليوم، فإنه من المحتمل جداً أن تُفوّت أوروبا هذه الفرصة أيضاً، وستكون هذه خسارة فادحة للغاية.
قال حاكم مصرف سوريا المركزي عبدالقادر الحصرية، إن التعايش بين العملتين، الليرة الجديدة والليرة القديمة، سيبقى قائماً حتى نهاية مدة الاستبدال التي جرى تمديدها حتى 30 يونيو المقبل.
وأضاف الحصرية أن الهدف من هذا الإجراء هو ضمان استقرار التعاملات وتسهيل عمليات التحويل ضمن الأطر القانونية المعتمدة، مشدداً على ضرورة الالتزام التام من قبل جميع المؤسسات والأفراد بالتعليمات الصادرة بهذا الخصوص.
وأشار إلى أن أي مخالفة لهذه التعليمات ستعرض مرتكبها للمساءلة القانونية، واتخاذ الإجراءات اللازمة وفق القوانين والأنظمة النافذة، وفقاً لوكالة الأنباء السورية “سانا”.
وأعلن حاكم مصرف سوريا المركزي عن تمديد فترة استبدال العملة ثلاثين يوماً إضافياً، لتبدأ من الأول حتى الـ 30 من يونيو المقبل، وذلك في إطار التقدم الجيد الذي تشهده عملية الاستبدال.
وأوضح الحصرية أن هذا التمديد يأتي لإتاحة فرصة أكبر لإتمام عملية الاستبدال بسهولة ومرونة، حيث سيتم ذلك حصراً عبر فروع المصارف العاملة ووفق الشروط والضوابط التي سيعلن عنها.
وكان حاكم مصرف سوريا أصدر في الثاني من شهر مارس الماضي قراراً بتمديد استبدال العملة لمدة ستين يوماً اعتباراً من الأول من شهر أبريل، بعدما بدأت عملية الاستبدال في الأول من شهر يناير الماضي، حيث تستمر 90 يوماً قابلة للتمديد، بحيث تعادل كل 100 ليرة سورية من العملة القديمة ليرة سورية واحدة من العملة الجديدة.
في قلب التحول الجذري الذي يشهده العالم مطلع عام 2026، لم يعد الذكاء الاصطناعي مجرد وافد تقني جديد، بل تحول إلى العمود الفقري لإعادة هيكلة الاقتصاد العالمي، حيث تشير التقارير الاقتصادية الموثقة إلى أننا نمر بواحدة من أسرع الدورات التكنولوجية تأثيراً في التاريخ البشري، متجاوزة في سرعتها وعمقها الثورة الصناعية الأولى. ويبدأ هذا المشهد بالأرقام الضخمة التي سجلها “مؤشر الذكاء الاصطناعي 2026” الصادر عن جامعة ستانفورد (Stanford HAI)، والذي كشف عن قفزة هائلة في الاستثمارات الخاصة بنسبة نمو بلغت 127.5% خلال العام الماضي، مما يعكس ثقة المؤسسات المالية العالمية في أن هذه التكنولوجيا هي المحرك الأول والأساسي للنمو المستقبلي.
هذا التدفق المالي الضخم تترجمه تقارير مؤسسة (PwC) إلى واقع ملموس، حيث يتوقع أن يساهم الذكاء الاصطناعي بمبلغ مذهل يصل إلى 15.7 تريليون دولار في الاقتصاد العالمي بحلول عام 2030، وهو ما يعادل زيادة قدرها 14% في الناتج المحلي الإجمالي العالمي، مما يضع هذه التكنولوجيا في مرتبة تتجاوز القيمة الاقتصادية لأكبر التكتلات التجارية الحالية. ولا يقتصر هذا التأثير على النمو الكلي، بل يمتد ليعيد صياغة مفهوم العمل والقوى البشرية؛ فبينما يثير تقرير المنتدى الاقتصادي العالمي (WEF) قلقاً من احتمال تلاشي 92 مليون وظيفة تقليدية بحلول عام 2030، فإنه يبشر في الوقت ذاته بخلق 170 مليون دور وظيفي جديد يعتمد على مهارات الابتكار والتعاون الرقمي، مما يعني تحقيق صافي ربح قدره 78 مليون وظيفة جديدة تماماً تعتمد على التخصصات النوعية.
ومع استمرار هذا الزخم، تبرز نتائج دراسات شركة (McKinsey) لتؤكد أن هذه الثورة تتطلب مرونة فائقة من القوى العاملة العالمية، إذ سيضطر نحو 14% من الموظفين حول العالم لتغيير تخصصاتهم المهنية كلياً قبل نهاية العقد الحالي لمواكبة متطلبات الإنتاجية الجديدة. وبالحديث عن الإنتاجية، فقد رصدت تقارير مطلع عام 2026 مكاسب غير مسبوقة في كفاءة المؤسسات، حيث ارتفعت إنتاجية تطوير البرمجيات بنسبة 26%، بينما حقق قطاع التسويق والإبداع قفزة في المخرجات بنسبة 50% بفضل أدوات الذكاء الاصطناعي التوليدي، مع تحسن ملموس بنسبة 15% في سرعة حل مشكلات العملاء، مما يعزز من الربحية ويخفض التكاليف التشغيلية بشكل جذري نتيجة تحسين العمليات اللوجستية والإدارية.
وعلى صعيد الإنفاق الاستثماري العام، تشير البيانات المحدثة إلى أن التدفقات المالية الموجهة لتطوير الأنظمة الذكية لم تعد حكراً على منطقة بعينها، بل أصبحت سباقاً عالمياً مفتوحاً، حيث تتوقع شركة (Gartner) أن يتجاوز الإنفاق العالمي على تكنولوجيا المعلومات المرتبطة بالذكاء الاصطناعي حاجز ال 2 تريليون دولار بنهاية عام 2026.
وفي نهاية المطاف، نجد أن هذا التحول قد وصل بالفعل إلى جيب المستهلك العادي، حيث قُدر الفائض الاستهلاكي الناتج عن الخدمات الذكية الميسرة والحلول الموفرة للوقت بنحو 172 مليار دولار سنوياً، مما يؤكد أننا أمام اقتصاد جديد لا يعيد صياغة كيفية الإنتاج فحسب، بل يغير تماماً كيفية توزيع القيمة والفرص في قرننا الحالي، مما يضع جميع الفاعلين الاقتصاديين أمام خيار وحيد وهو التكيف السريع مع هذه المعطيات الرقمية أو البقاء في معزل عن قاطرة النمو العالمي.
قال المبعوث الخاص للأمم المتحدة لتمويل التنمية الدكتور محمود محيي الدين، إن حالة عدم اليقين بشأن التداعيات الاقتصادية للحرب الإيرانية الحالية ليست مستغربة، مؤكدًا أنه لا توجد جهة قادرة على التنبؤ الدقيق بتأثيراتها على النمو أو التضخم أو البطالة أو أسعار الطاقة.
وأوضح محيي الدين، خلال مقابلة مع “العربية Business”، أن هذه الحالة من الضبابية لا تقتصر على مجلس الاحتياطي الفيدرالي الأميركي، برئاسة جيروم باول، بل تشمل أيضًا المؤسسات الدولية الكبرى، مثل البنك الدولي وصندوق النقد الدولي، والتي اكتفت خلال اجتماعات الربيع الأخيرة في واشنطن بطرح سيناريوهات متعددة تتفاوت حدتها وفقًا لمدة استمرار الحرب.
وأشار إلى أن أفضل التوقعات للنمو العالمي تدور حول 3%، بينما قد تنخفض إلى نحو 2% في السيناريوهات الأسوأ، فيما تتراوح توقعات التضخم بين 4% و6%، مع تحذيرات من بعض المحللين من احتمالات أسوأ، قد تصل إلى ركود تضخمي على مستوى الاقتصاد العالمي.
وأضاف أن استمرار الحرب، خاصة مع تأثيراتها على أسواق الطاقة واعتماد العالم على النفط والغاز الطبيعي، إلى جانب تداعيات إغلاق المضائق البحرية التي تمر عبرها نحو 25% من الصادرات، يشكل ضغطًا مزدوجًا يتمثل في إبطاء النمو ورفع معدلات التضخم.
التضخم في الولايات المتحدة وخطاب باول الأخير
وفيما يتعلق باستهداف التضخم عند مستوى 2% في الولايات المتحدة، أشار محيي الدين إلى أن هناك نقاشًا بين الاقتصاديين حول مدى واقعية هذا الهدف، خاصة بعد خمس سنوات لم يتمكن خلالها الاقتصاد الأميركي من تحقيق هذا المستوى بشكل مستدام.
وأوضح أن بعض الاقتصاديين اقترحوا رفع المستهدف إلى ما بين 2.5% و3%، إلا أن جيروم باول رفض هذا التوجه سابقًا، لما قد يترتب عليه من زيادة توقعات التضخم وفقدان المصداقية في قدرة الفيدرالي على السيطرة على الأسعار.
ولفت إلى أن مستويات التضخم المرتفعة التي شهدها الاقتصاد الأميركي، والتي تجاوزت 9% في عام 2022، كانت نتيجة صدمات في جانب العرض، مشيرًا إلى أن الخطاب الأخير لرئيس الفيدرالي حمل طابعًا تقييميًا يستعرض ما تحقق من تقدم في خفض التضخم مقارنة بتلك الفترة.
توجهات كيفين ورش
وفي سياق متصل، تناول محيي الدين المقترحات المتعلقة باستخدام مؤشرات بديلة لقياس التضخم، مثل مؤشر “التضخم المتوسط المنقوص”، الذي يدعو إليه كيفن وورش، والذي يستبعد العناصر ذات التقلبات الحادة والمؤقتة.
وأوضح أن هذا المؤشر مطبق بالفعل بشكل موازٍ، إلا أن اعتماده بشكل أساسي يتطلب موافقة غالبية أعضاء لجنة السياسة النقدية، مشيرًا إلى أن الفيدرالي يفضل استخدام مؤشرات تعكس بشكل أقرب ما يشعر به المستهلك، حتى وإن كانت تتضمن عناصر متقلبة مثل الغذاء والطاقة.
وأكد أن التحدي يكمن في تحديد ما هو “مؤقت” وما هو “دائم” في تحركات الأسعار، محذرًا من أن استبعاد بعض المكونات قد يقلل من مصداقية المؤشرات إذا لم تعكس الواقع الذي يلمسه المواطن.
وفيما يخص المقترحات المتعلقة بإدارة الميزانية العمومية للفيدرالي، أشار إلى إمكانية اللجوء إلى بيع جزء من الأصول بالتوازي مع خفض أسعار الفائدة، وهو ما قد يحقق توازنًا في التأثيرات النقدية إذا تم تنفيذه بشكل متناسق.
وأكد محيي الدين أن نجاح مثل هذه السياسات سيظل مرهونًا بقدرة صناع القرار على إقناع الأسواق، التي تترقب أي إشارات نحو تخفيف السياسة النقدية، مشيرًا إلى أن أي خطوة في هذا الاتجاه ستكون محل اختبار حقيقي من قبل المستثمرين.
قال وزير المالية اللبناني ياسين جابر لـ CNBC عربية إن حقوق موظفي القطاع العام محفوظة، مشيراً إلى أن تنفيذ الالتزامات يبقى مرتبطاً بقدرة الخزينة في ظل التحديات المالية الراهنة.
وأوضح جابر أن تراجع الإيرادات يفرض قدراً كبيراً من الحذر في إدارة المالية العامة، مؤكداً أن الأولوية الحالية تتمثل في الحفاظ على الاستقرار المالي والنقدي. وأضاف أن الحكومة تواصل دفع رواتب القطاع العام من دون تأخير، بالتنسيق مع مصرف لبنان لضبط الكتلة النقدية والحد من الضغوط التضخمية.
وفي ما يتعلق بالسياسات الضريبية، شدد وزير المالية على أن ضريبة البنزين ستبقى قائمة، محذراً من أن إلغائها قد يؤدي إلى تفاقم عجز الخزينة وزيادة الضغوط على المالية العامة.
ودعا جابر المواطنين إلى التحلي بالصبر، مؤكداً أن الحكومة تعمل بحكمة لعبور المرحلة الاقتصادية الصعبة، مع تمسكها بسياسة الاستقرار النقدي والمالي رغم التحديات.
وفي سياق الإصلاحات، أشار إلى أن تحديث أنظمة الدفع يمثل أولوية، كاشفاً عن شراكة مع Visa لتطوير الخدمات الرقمية، والعمل على إطلاق منصة موحدة للدفع الإلكتروني تشمل الفواتير والضرائب.
وأكد أن الحكومة تمضي قدماً في تحديث الإدارة المالية ومواكبة التطورات الإقليمية، رغم الأزمة الاقتصادية التي تمر بها البلاد.
أعلنت الأمانة العامة للمنظمة العربية للطاقة، منظمة الأقطار العربية المصدرة للبترول، أوابك، انسحاب من عضوية المنظمة وذلك اعتباراً من 1 مايو/ أيار الجاري.
وقالت “العربية للطاقة” في بيان، إن الأمانة العامة للمنظمة أحيطت علماً بكتاب وزير الطاقة والبنية التحتية في الإمارات سهيل المزروعي الموجه إلى وزير النفط والغاز في دولة ليبيا ورئيس الدورة الحالية لمجلس وزراء المنظمة خليفة عبدالصادق والمتضمن قرار انسحاب الإمارات من المنظمة.
وأعربت الأمانة العامة للمنظمة عن تقديرها للدور الذي اضطلعت به الإمارات طوال فترة عضويتها، وأكدت حرصها على مواصلة جهودها في تعزيز التعاون والتكامل بين دولها الأعضاء بما يدعم المصالح المشتركة من خلال تنفيذ برامجها ومبادراتها الاستراتيجية.
وكانت دولة الإمارات أعلنت في 28 أبريل/ نيسان انسحابها من منظمة أوبك وتحالف أوبك+، اعتباراً من الأول من مايو.
أنشئت منظمة الأقطار العربية المدرة للبترول، كمنظمة عربية إقليمية ذات طابع دولي، بموجب اتفاقية تم التوقيع على ميثاقها في مدينة بيروت في 9 يناير 1968، ، بين كل من المملكة العربية السعودية، ودولة الكويت، ودولة ليبيا (المملكة الليبية آنذاك)، وتم الاتفاق على أن تكون دولة الكويت مقراً للمنظمة.
أكد الرئيس التنفيذي لبنك المنشآت الصغيرة والمتوسطة إبراهيم بن حمد الراشد أن قطاع التمويل في المملكة شهد تحولًا نوعيًا ملحوظًا منذ إطلاق رؤية المملكة 2030، انعكس في تطور الأدوات والسياسات التمويلية، مشيرًا إلى أن المملكة حققت مستهدفات التمويل والإقراض الموجّه للمنشآت الصغيرة والمتوسطة خلال عام 2025.
جاء ذلك في الجلسة الافتتاحية ضمن فعاليات “أسبوع التمويل”، الذي تنظمه الهيئة العامة للمنشآت الصغيرة والمتوسطة (منشآت) بالتعاون مع بنك المنشآت الصغيرة والمتوسطة، خلال الفترة من 3 إلى 7 مايو 2026م، في مراكز دعم المنشآت بالرياض، وجدة، والخبر، والمدينة المنورة، ضمن سلسلة أسابيع الأعمال؛ بهدف تعزيز وصول المنشآت إلى الحلول التمويلية ورفع جاهزيتها للاستفادة منها.
وبيّن الراشد أن إجمالي التسهيلات الائتمانية التراكمية المقدمة للمنشآت الصغيرة والمتوسطة ومتناهية الصغر في المملكة بلغ نحو (467) مليار ريال بنهاية عام 2025، محققًا نموًا بنسبة 33% على أساس سنوي، مع توجه لمضاعفة هذا الأثر بما يسهم في سد فجوات التمويل في القطاع، متوقعًا أن يشهد القطاع خلال السنوات الخمس المقبلة نقلة نوعية ترتكز على ثلاثة محاور رئيسية تشمل التمويل غير المباشر، وأداة الكفالة، وأداة الاستثمار الجريء.
وأفاد بأن برنامج “كفالة” أسهم في تمكين (46) منشأة من الانتقال إلى السوق الموازي “نمو”، وتعزيز حضورها في السوق المالية، عادًا البرنامج أحد الركائز المهمة في منظومة التمويل من خلال تقليل المخاطر وتقديم الضمانات، حيث دعم منذ انطلاقه في عام 2006 أكثر من (27) ألف منشأة، عبر اعتماد ما يزيد على (73) ألف كفالة، وبإجمالي تمويل يقارب (135) مليار ريال.
وأشار إلى أن البنك يركز على تمكين المنشآت القائمة أكثر من المنشآت في مرحلة التأسيس، بما يعزز استدامتها ويدعم توسعها، مبينًا أن البنك يستهدف ضخ (19) مليار ريال في خدمات التمويل خلال السنوات المقبلة.
ويأتي إطلاق أسبوع التمويل ضمن سعي الهيئة المتواصل في تمكين المنشآت الصغيرة والمتوسطة، وربطها بالجهات التمويلية والممكنة، ورفع وعيها بخيارات التمويل، بما يسهم في دعم نموها واستدامتها وتعزيز مساهمتها في الاقتصاد الوطني.
وتضمن اليوم الأول عقد العديد من الجلسات واللقاءات المتخصصة، التي ناقشت الحلول التمويلية المقدمة من الجهات الممكنة في القطاعين العام والخاص، واستعرضت التحول الرقمي الذي تشهده الخدمات المالية في المملكة، إضافة إلى ممكنات الصندوق الصناعي في مجالات التمويل والاستشارات.
أكدت فعاليات ملتقى الاتحاد الدولى للمصرفيين العرب، أن الشمول المالى أصبح إحدى أهم ركائز تحقيق النمو الاقتصادى المستدام وتعزيز الاستقرارين الاقتصادى والاجتماعى فى المنطقة العربية، فى ظل استمرار وجود نحو 70% من المواطنين العرب خارج النظام المالى الرسمى.
وأشاد الملتقى بجهود مصر مؤكدين أنها حققت تقدمًا ملحوظًا فى هذا الملف، حيث ارتفعت معدلات الشمول المالى لتصل إلى نحو 77.6% فى ديسمبر 2025، بمعدل نمو بلغ 219% مقارنة بعام 2016، مع تركيز واضح على الفئات ذات الأولوية مثل المرأة والشباب. بالإضافة إلى تمويل المشروعات متناهية الصغر والصغيرة والمتوسطة يمثل أحد المحاور الأساسية فى استراتيجية البنك المركزى، حيث ارتفاع حجم التمويل الموجه لهذا القطاع بنسبة 390% خلال الفترة من ديسمبر 2015 حتى ديسمبر 2025، إلى جانب نمو ملحوظ فى محفظة التمويل متناهى الصغر داخل القطاعين المصرفى وغير المصرفى.
وعلى مدار يومين بالقاهرة، عقد الاتحاد الدولى للمصرفيين العرب، ملتقى تحت عنوان من الشمول المالى إلى النمو الشامل: آفاق وسياسات مستقبلية”، بمشاركة واسعة من قيادات العمل المصرفى والاقتصادى فى المنطقة العربية.
قال محمد الأتربى، رئيس مجلس إدارة اتحاد المصارف العربية ورئيس اتحاد بنوك مصر، الشمول المالى لم يعد مجرد هدف اقتصادى، بل أصبح أداة تمكين حقيقية تسهم فى إتاحة الخدمات المالية للمواطنين، خاصة المشروعات الصغيرة والمتوسطة، بما يدعم الابتكار ويعزز فرص النمو فى مختلف القطاعات، مشيراً إلى أن المؤسسات المصرفية العربية تتحمل مسئولية كبيرة فى دعم جهود التنمية، من خلال تطوير المنتجات والخدمات المالية، وتبنى أحدث التقنيات، والاستفادة من الابتكار لتحسين تجربة العملاء وتعزيز تنافسية القطاع المصرفى على المستويين الإقليمى والدولى. مؤكدا أن التعاون بين البنوك العربية وتبادل الخبرات والمعرفة يمثلان حجر الأساس لبناء نظام مالى متكامل وقادر على مواجهة التحديات، بما يدعم تحقيق أهداف التنمية الاقتصادية فى الدول العربية.
ومن جانبه، أشاد الدكتور وسام حسن فتوح، الأمين العام للاتحاد الدولى للمصرفيين العرب بالجهود التى تبذلها الحكومة المصرية فى إدارة التحديات الاقتصادية وتعزيز الاستقرار، رغم التوترات الجيوسياسية والاقتصادية التى تشهدها المنطقة، مؤكدًا أن ذلك يعكس كفاءة مؤسسية ورؤية استراتيجية واضحة.
وقال الشمول المالى بات ركيزة أساسية لتحقيق النمو المستدام وتعزيز الاستقرار الاقتصادى والاجتماعى، وفقًا لما تشير إليه تقارير البنك الدولى، لافتًا إلى أن التحدى لم يعد يقتصر على إتاحة الخدمات المالية، بل يمتد إلى ضمان الاستخدام الفعلى والمستدام لها بما يعزز جودة الخدمات ويحافظ على متانة النظام المالى. موضحا أن الانتقال من الشمول المالى إلى النمو الشامل يتطلب العمل على عدد من المرتكزات، من بينها تطوير سياسات تستهدف الفئات الأكثر احتياجًا، وتعزيز توظيف التكنولوجيا والبيانات لتوسيع فرص التمويل، وتسريع التحول الرقمى، إلى جانب الاستثمار فى نشر الثقافة المالية كعنصر أساسى لتحقيق الاستدامة.
وأشار إلى أن تحقيق هذه الأهداف يستلزم تكاملًا وثيقًا بين السياسات الاقتصادية، وتعاونًا فعالًا بين البنوك المركزية والمؤسسات المالية والقطاع الخاص، ضمن أطر تنظيمية مرنة تواكب الابتكار وتحافظ على الاستقرار. مؤكدا أن الاتحاد الدولى للمصرفيين العرب، بالتعاون مع اتحاد المصارف العربية، يواصل دوره فى دعم مسارات تطوير القطاع المصرفى وتعزيز الحوار والمساهمة فى صياغة رؤى مستقبلية تسهم فى بناء قطاع مصرفى عربى أكثر تكاملًا وقدرة على مواجهة التحديات.
قال شريف لقمان، رئيس مجموعة خبراء الشمول المالى فى الاتحاد الدولى للمصرفيين العرب ووكيل محافظ البنك المركزى المصرى لقطاع الشمول المالى والاستدامة، إن الشمول المالى يُعد أحد المحركات الرئيسية لتحقيق النمو الاقتصادى الشامل، الذى يتيح فرصًا متكافئة لجميع فئات المجتمع للمشاركة فى النشاط الاقتصادى والاستفادة من عوائده. وأضاف أن مصر حققت تقدمًا ملحوظًا فى هذا المجال، حيث بلغت معدلات الشمول المالى نحو 77.6% فى ديسمبر 2025، بمعدل نمو بلغ 219% مقارنة بعام 2016، خاصة بين الفئات ذات الأولوية مثل المرأة والشباب.
أكد أن تمويل المشروعات متناهية الصغر والصغيرة والمتوسطة يمثل ركيزة أساسية فى استراتيجية البنك المركزى، مشيرًا إلى ارتفاع حجم التمويل الممنوح لهذا القطاع بنسبة 390% خلال الفترة من ديسمبر 2015 حتى ديسمبر 2025، إلى جانب نمو محفظة التمويل متناهى الصغر فى القطاعين المصرفى وغير المصرفى بأكثر من 1572% خلال الفترة من ديسمبر 2016 حتى ديسمبر 2025. مؤكدًا أهمية مساهمة البنوك فى التحول نحو الاقتصاد الأخضر من خلال أدوات مالية مبتكرة، مثل السندات الخضراء والقروض المرتبطة بالاستدامة، فى ظل التحديات المناخية الحالية.
وأشار إلى توجه البنك المركزى المصرى لإعداد استراتيجية الشمول المالى للفترة 2026–2030، مع التركيز على تعزيز الاستخدام الفعلى للخدمات المالية، وتطوير منتجات مبتكرة، وتعزيز الأطر التنظيمية، وتوسيع الشراكات على المستويين المحلى والإقليمى. مؤكدا استمرار البنك المركزى المصرى فى قيادة وتنسيق الجهود بالتعاون مع المؤسسات المختلفة، بما يدعم تحقيق شمول مالى فعّال يسهم فى تعزيز النمو الشامل والاستقرار الاقتصادى.
وثمن همام بن ناصر بن جريد، المدير التنفيذى، برنامج الخليج العربى للتنمية (أجفند) على الدور الريادى الذى يقوم به البنك المركزى المصرى وقياداته، فى ترسيخ نموذج متقدم فى الشمول المالى، أصبح اليوم مرجعًا إقليميًا يُحتذى به، ليس فقط فى توسيع نطاق الوصول، بل فى تحقيق نتائج ملموسة على مستوى الاقتصاد والمجتمع مؤكدا أن التحدى لم يعد هو إتاحة الخدمات المالية فحسب، بل فى تحويل هذا الوصول إلى تمكين اقتصادى حقيقى، ينعكس على حياة الأفراد، ويسهم فى بناء اقتصادات أكثر شمولًا واستدامة.
وقال، لقد آمن صاحب السمو الملكى الأمير طلال بن عبدالعزيز – رحمه الله – بهذه الرؤية منذ وقت مبكر، وكان صاحب مبادرة إطلاق أجفند، انطلاقًا من إيمانه بأن الشمول المالى يمثل أداة تنموية قادرة على كسر دائرة الفقر، وتمكين الفئات الأقل حظًا، وتحفيز الإنتاج. وقد شكلت هذه المبادرة الأساس لنهج تنموى مستدام، يقوم على التمكين الاقتصادى بدلًا من الاعتماد على المساعدات. موضحا أن سمو الأمير عبدالعزيز بن طلال بن عبدالعزيز، رئيس مجلس إدارة برنامج أجفند يواصل هذا النهج من خلال دعم متواصل من ممثلى دول الخليج العربية فى مجلس الإدارة لتعزيز أثر البرنامج وتوسيع نطاق أعماله، الذين يسهمون بدور فاعل فى توجيه هذا العمل التنموى، وتعزيز حضوره الإقليمى والدولى.
ونوه إلى أن البرنامج عمل على ترجمة هذه الرؤية إلى واقع عملى، من خلال تأسيس ودعم بنوك متخصصة فى الشمول المالى، تمثل اليوم أحد أبرز النماذج التنموية التطبيقية فى المنطقة، حيث تعمل هذه البنوك فى 9 دول عربية وأفريقية، عبر شبكة تضم أكثر من 112 فرعًا، ويعمل فيها ما يزيد عن 1,500 موظف، لخدمة أكثر من مليونى مستفيد. موضحا أنه لا يقتصر دور هذه البنوك على تقديم التمويل، بل يمتد إلى بناء قدرات العملاء، وتعزيز استدامة مشاريعهم، وربطهم بالاقتصاد الرسمى، وهو ما انعكس فى تقديم أكثر من 1.5 مليون قرض بقيمة تتجاوز 1.4 مليار دولار، مع تركيز واضح على تمكين المرأة، التى تشكل نحو 58% من إجمالى المقترضين.
وقال باسل رحمى، الرئيس التنفيذى لجهاز دعم وتنمية المشروعات الصغيرة والمتوسطة، أن قضية الشمول المالى أصبحت مطلب رئيسى لا غنى عنه، خاصة فى ظل ما نشهده من تطورات متلاحقة تتطلب مراعاة التوازن فى التنمية وما يتبعه من عدالة فى إتاحة الفرص التمويلية وضمان استفادة المواطنين منها بشكل كاف. موضحا إلى أن التقديرات الإقليمية تشير إلى أن نحو 65 – 70 % من الأفراد فى المنطقة العربية ما زالوا خارج النظام المالى الرسمى، وهو ما يعكس فجوة تمويلية وتنموية كبيرة، رغم أن قطاع المشروعات المتوسطة والصغيرة ومتناهية الصغر يمثل أكثر من 90% من إجمالى الأنشطة الاقتصادية. ويوفر ما يقرب من 60–70% من فرص العمل فى العديد من الدول العربية.
وقال، يعمل جهاز تنمية المشروعات على تقديم خدمات وتنفيذ أنشطة متنوعة تعمل على توعية المواطنين وأصحاب المشروعات بسياسات الشمول المالى والرقمنة وأهميتهم فى تطوير أعمالهم ومساعدتهم على الاستفادة من القوانين التى وضعتها الدولة لخدمة هذا القطاع وقد نجح الجهاز خلال الفترة من 2022 إلى 2025 فى ضخ تمويلات تجاوزت 24 مليار جنيه، أسهمت فى تمويل مئات الآلاف من المشروعات، وتوفير فرص عمل مباشرة وغير مباشرة، مع تركيز واضح على دعم المناطق الأكثر احتياجًا، وتمكين المرأة اقتصاديًا، ودعم الشباب ورواد الأعمال، وتحفيز ريادة الأعمال كمدخل أساسى للتشغيل والنمو.
ولفت إلى أن الجهاز يعمل من خلال عدة محاور، وهى توسيع قاعدة الشمول المالى عبر دمج الآلاف من المشروعات الصغيرة ومتناهية الصغر فى المنظومة الرسمية من خلال تبسيط بيئة الأعمال ووضع إجراءات مرنة، والتنسيق مع وزارة المالية نحو أتاحة حوافز ضريبية بجانب قيام الجهاز بالتنسيق المستمر نحو أتاحة التشريعات اللازمة لتشجع المشروعات على الانتقال من الاقتصاد غير الرسمى إلى الرسمى دون أعباء معقدة. ودمج الخدمات المالية وغير المالية من خلال أتاحة خدمات التأهيل، التسويق، التحول الرقمى، والدعم الفنى، بحيث لا يكون التمويل منفصلًا عن القدرة على الاستدامة. وتوظيف التكنولوجيا المالية التى أصبحت اليوم أداة رئيسية لتوسيع قاعدة المستفيدين، وتسريع الإدماج الاقتصادى.
أكد أن الجهاز، من خلال رئاسته لـ الاتحاد العربى للمشروعات الصغيرة، سيعمل على تعزيز التكامل الإقليمى، ونقل الخبرات بين الدول العربية، بالتعاون مع مجلس الوحدة الاقتصادية العربية، والاتحاد الدولى للمصرفيين العرب، ومؤسسة أجفند، بما يسهم فى بناء منظومة عربية أكثر شمولًا واستدامة لتمويل وتنمية المشروعات.
أكد رامى طه، نائب الرئيس التنفيذى للتجزئة المصرفية والصيرفة الرقمية فى بنك الإسكندرية، أن التكنولوجيا المالية تمثل أداة تمكينية رئيسية لتحقيق الشمول المالى وليست هدفاً فى حد ذاتها، موضحاً أن دورها الأساسى يتمثل فى تقليل الاحتكاك بين العميل والخدمات المصرفية وتبسيط الوصول إليها. وجاء ذلك خلال مشاركته فى جلسة نقاشية أدارها خالد بسيونى رئيس قطاع الشمول المالى بالبنك المركزى، ضمن فعاليات مؤتمر «من الشمول المالى إلى النمو الشامل: آفاق وسياسات مستقبلية»، الذى ينظمه الاتحاد الدولى للمصرفيين العرب برعاية البنك المركزى المصرى.
وأوضح طه أن التكنولوجيا لا تعد بديلاً عن الخدمات المصرفية التقليدية، بل هى وسيلة لتمكين الوصول إليها بشكل أكثر كفاءة وسهولة، حيث يكمن الهدف الأساسى فى إزالة الحواجز بين العميل والمنتج المالى عبر حلول رقمية مبسطة وسلسة. وأشار إلى أن التكنولوجيا المالية لعبت دوراً محورياً فى دعم الفئات الأكثر احتياجاً للخدمات المصرفية، مثل المرأة فى المناطق الريفية وذوى الهمم، مما ساعد فى تجاوز تحديات التنقل والإجراءات التقليدية ووفر بدائل مرنة للوصول إلى الخدمات المالية دون الحاجة لزيارة الفروع البنكية.
وفيما يتعلق بمؤشرات التحول الرقمى، كشف طه أن عدد المحافظ الإلكترونية فى مصر وصل إلى نحو 60 مليون محفظة مسجلة بمعدل نمو سنوى يقارب 20%، بينما بلغت قيمة المعاملات المنفذة عبر هذه المحافظ نحو 14 تريليون جنيه. وأكد أن هذا التوسع الكبير يعكس نقلة نوعية فى الخدمات المالية المحققة خلال العقد الأخير، مشدداً على أن البساطة وسهولة الاستخدام كانتا العامل الحاسم فى تعزيز معدلات الاعتماد على هذه الحلول وتطوير منتجات رقمية تتناسب مع احتياجات مختلف الفئات المجتمعية.
كما حرص طه على تصحيح المفهوم الخاطئ حول عدم ربحية الشمول المالى، مؤكداً أن نمو قاعدة العملاء هو المحرك الأول لخلق القيمة وتحقيق الاستدامة الربحية التى تُمكّن البنك من مواصلة ابتكار منتجات مبسطة تحفز العملاء على التعامل اليومى. وأضاف أن نجاح الاستراتيجية القادمة يتوقف على الاستثمار المكثف فى تدريب الكوادر البشرية لسد الفجوة فى مجالات هندسة البيانات والذكاء الاصطناعى، مع التركيز على فهم احتياجات العميل الحقيقية بدلاً من الاكتفاء بالإمكانيات التقنية المتاحة للبنك.
أعلن طه عن تحقيق نمو سنوى قوى فى حسابات الشمول المالى داخل البنك بنسبة تصل إلى 130%، حيث نجح البنك خلال عامين فقط فى فتح ما يقرب إلى 170 ألف «حساب ابدأ»، مؤكداً أن البساطة وسهولة الاستخدام كانتا العامل الحاسم فى تعزيز معدلات الاعتماد على هذه الحلول وتوسيع قاعدة المستفيدين
واختتم طه تصريحاته بالتشديد على أن نقطة البداية فى الخروج بحلول مصرفية جديدة ومبتكرة ليس النظر إلى إمكانيات البنك التكنولوجيا، ولكن النظر إلى احتياجات العملاء وتطوير منتجات تلبى هذه الاحتياجات. وأضاف أن هذا الأمر يتطلب استراتيجية تقوم على عدد من المحاور منها أهمية الانتقال إلى تحليل البيانات الشاملة التى تضم الجوانب الديموغرافية والاجتماعية وسلوكيات الإنفاق، وصولاً إلى تحليل السلوكيات الرقمية بالتعاون مع شركات التكنولوجيا المالية لتقديم عروض مخصصة لكل عميل. ودعا إلى ضرورة تأهيل الكوادر المصرفية لامتلاك رؤية شاملة تُمكّنهم من استخدام التقييم الائتمانى السلوكى لخدمة كافة شرائح المجتمع بكفاءة عالية، مما يساهم فى تحقيق نمو شامل ومستدام للقطاع المالى.
أبقت وكالة «ستاندرد آند بورز غلوبال ريتينغز» على التصنيفات السيادية لقطر عند «AA/A-1+»، متوقعة أن تساعد «الأصول المالية والخارجية الكبيرة المتراكمة» لدى البلاد في تخفيف أثر الحرب الأميركية الإسرائيلية على إيران.
وقالت الوكالة: «على الرغم من الصراع في المنطقة وتأثيره على إنتاج الغاز، لا تزال تصنيفاتنا لقطر مدعومة بمراكز الأصول الصافية الخارجية والمالية الضخمة للبلاد، والتي تدعمها الأموال الموجودة في صندوق الثروة السيادي (جهاز قطر للاستثمار) بالإضافة إلى صناديق أخرى».
وتسببت الحرب مع إيران، التي بدأت قبل شهرين، في تعطيل الشحنات عبر مضيق هرمز، الذي يمر عبره 20 في المائة من إمدادات النفط والغاز الطبيعي المسال العالمية.
وأعلنت قطر حالة «القوة القاهرة» على جزء من إنتاجها من الغاز الطبيعي المسال في مارس (آذار)، بعد هجمات إيرانية ألحقت أضراراً بالبنية التحتية في مجمع رأس لفان الضخم للغاز الطبيعي المسال، مما أدى إلى تعطيل نحو 17 في المائة من طاقة قطر الإنتاجية، وقد تستغرق الإصلاحات ما يصل إلى خمس سنوات.
وقالت «ستاندرد آند بورز» مساء الجمعة إنها تتوقع انكماش اقتصاد قطر في 2026، مع بقاء إنتاج الغاز الطبيعي المسال أقل بكثير من مستويات ما قبل الحرب، وتأثر القطاعات غير الهيدروكربونية مثل التجارة والتصنيع والضيافة بتداعيات الحرب.
وقال صندوق النقد الدولي الشهر الماضي إن قطر من بين اقتصادات الخليج التي من المتوقع أن تنكمش هذا العام.
كما أبقت «ستاندرد آند بورز» على النظرة المستقبلية لقطر عند «مستقرة»، متوقعة أن تستقر الأوضاع في المنطقة تدريجياً وأن تُستأنف التدفقات التجارية عبر مضيق هرمز في النصف الثاني من 2026.
أعلن صندوق النقد الدولي أن معظم الحكومات في الاتحاد الأوروبي تفشل في توجيه خفض ضرائب الوقود وغيرها من تدابير دعم أسعار الطاقة لتشمل فقط المستهلكين الأكثر ضعفاً، وذلك رغم التحذيرات من أن التكتل قد يواجه رد فعل عكسياً من الأسواق إذا استمرت الدول في تقديم إجراءات دعم شاملة وباهظة الثمن.
وبحسب بحث أجراه صندوق النقد، فإن ثلثي الإعانات الحكومية والتخفيضات الضريبية في أنحاء الاتحاد الأوروبي، الرامية إلى تخفيف وطأة أزمة الطاقة، كانت «غير موجهة»، وذلك في وقت يحث فيه الصندوق وصناع السياسات في بروكسل الدول على إبقاء هذه الإجراءات مؤقتة ومحدودة النطاق.
دروس غير مستفادة
وفي حديثه لصحيفة «فاينانشيال تايمز»، قال مدير الإدارة الأوروبية في صندوق النقد الدولي، ألفريد كامر، إنه حتى لو كانت الجهود الأولية لحماية المستهلكين من ارتفاع أسعار الطاقة الناتج عن الصراع في الشرق الأوسط «متواضعة»، فإن الحكومات الأوروبية ستجد صعوبة سياسية في التراجع عنها، مما سيؤدي إلى تصاعد الأعباء المالية بمرور الوقت.
وأكد كامر أن الحكومات الأوروبية «بكل وضوح» لا تأخذ دروس عام 2022 في الاعتبار، في إشارة إلى الفترة التي أعقبت الغزو الروسي الشامل لأوكرانيا، حين استحدثت دول عديدة إجراءات مكلفة لدعم الأسر والشركات لمواجهة الارتفاع الحاد في أسعار الغاز. وأضاف أنه «ليست كل الدول حذرة بشأن استخدام مساحتها المالية» في الأزمة الحالية.
وأضاف كامر: «نحن بحاجة إلى إجراء حوار مع الشعوب لتوضيح أن الإنفاق على التدابير الشاملة وسيلة مكلفة للغاية لاستخدام إيرادات الضرائب، خاصة عندما تكون هناك احتياجات إنفاق أخرى». وحذر من أن الحكومات التي تعاني من ضعف في ماليتها العامة بحاجة إلى إيجاد مدخرات في مجالات أخرى إذا أرادت تجنُّب رد فعل سلبي في أسواق السندات.
ضغوط الأسواق وواقع الديون
وقد لامست تكاليف الاقتراض لبعض دول منطقة اليورو أعلى مستوياتها منذ سنوات منذ بدء الصراع، مع تزايد قلق المستثمرين بشأن تأثير صدمة الطاقة على المالية العامة. وتتعرض الحكومات حول العالم لضغوط متزايدة لبذل المزيد من الجهد لحماية الأسر والشركات من آثار الصراع في الشرق الأوسط، الذي دفع أسعار النفط لتصل إلى 126 دولاراً للبرميل في مرحلة ما من هذا الأسبوع، مع جفاف الشحنات عبر مضيق هرمز.
وعلى سبيل المثال، أعلنت ألمانيا عن خفض لمدة شهرين في ضرائب البنزين والديزل لجميع المواطنين، بينما تنفق إسبانيا 3.5 مليار يورو لخفض ضريبة القيمة المضافة على الطاقة. كما قامت رئيسة الوزراء الإيطالية، جورجيا ميلوني، بإجراء تخفيضات مؤقتة في رسوم الاستهلاك على الوقود.
لكن في أجزاء كبيرة من الاتحاد الأوروبي، تبدو المالية العامة في حالة هشة، نظراً للتكاليف المالية التي تم تكبدها خلال جائحة «كوفيد – 19» وأزمة الطاقة التي أعقبت غزو أوكرانيا. ووفقاً لتقرير الراصد المالي للصندوق الصادر الشهر الماضي، تعد إيطاليا وفرنسا وبلجيكا واليونان من بين أكثر اقتصادات منطقة اليورو مديونية.
مخاطر الاستمرار وتشويه السوق
ويقدر صندوق النقد الدولي أن حكومات الاتحاد الأوروبي أنفقت 2.5 في المائة من الناتج المحلي الإجمالي على تدخلات الطاقة بعد اندلاع حرب أوكرانيا. وبالمقارنة، فإن الإجراءات المعلنة في الاتحاد الأوروبي حتى الآن لا تتجاوز في المتوسط 0.18 في المائة من الناتج المحلي الإجمالي، وفقاً لبيانات الصندوق. لكن كامر حذر من أن هذا العبء المالي المتواضع نسبياً سيزداد إذا ثبت أن القيود على إمدادات الطاقة ستكون طويلة الأمد.
وقال كامر: «المشكلة في هذه الإجراءات هي أنك تبدأها، وقد تكون أزمة الطاقة أكثر استدامة مما نتوقع، وعندها ستتصاعد التكاليف، وستجد نفسك مقيداً بها». وحذر بشكل خاص من إجراءات، مثل سقف الأسعار أو التخفيضات الضريبية التي تحجب إشارات السوق الناتجة عن ارتفاع الأسعار، مما قد يؤدي إلى استمرار الطلب المرتفع في سوق تعاني من قيود الإمداد، بينما تضعف الحوافز للتحول إلى مصادر طاقة مستقلة، مثل المتجددة.
وأظهر تحليل صندوق النقد الدولي أن أكثر من 90 في المائة من دول الاتحاد الأوروبي اتخذت إجراءً واحداً على الأقل «مشوهاً للأسعار»، خلال الأزمة الحالية. واختتم كامر، الذي يستعد للتقاعد من الصندوق بعد 34 عاماً، تصريحاته بالقول: «عندما يكون لديك هذا الارتفاع في الأسعار، فإن ذلك يستوجب التحول إلى طاقات بديلة، ولكن بإزالة إشارة السعر، فإنك تسلب ذلك الحافز والدافع».
سجّلت الأصول الاحتياطية لدى «البنك المركزي السعودي (ساما)» ارتفاعاً ملحوظاً خلال شهر مارس (آذار) 2026؛ إذ بلغت 1.86 تريليون ريال (496 مليار دولار)، وهو أعلى مستوى تصله منذ فبراير (شباط) 2020، وفق بيانات البنك.
وعلى أساس سنوي، ارتفعت الأصول الاحتياطية بنسبة 9.4 في المائة مقارنة بـ1.7 تريليون ريال (453 مليار دولار) في مارس 2025، فيما سجّلت نمواً شهرياً بلغ 4.5 في المائة مقارنة بـ1.78 تريليون ريال (474.6 مليار دولار) في فبراير 2026.
وتصدّرت استثمارات الأوراق المالية في الخارج مكوّنات هذه الأصول، إذ شكّلت 56.6 في المائة من إجماليها، ونمت بنسبة 9.2 في المائة لتصل إلى 1.05 تريليون ريال، مرتفعة من 961.8 مليار ريال في مارس 2025.
وفي السياق ذاته، ارتفع النقد الأجنبي والودائع في الخارج من 649 مليار ريال إلى 714.6 مليار ريال على أساس سنوي، كما شهد وضع الاحتياطي لدى صندوق النقد الدولي ارتفاعاً طفيفاً من 12.5 مليار ريال إلى 12.8 مليار ريال خلال الفترة ذاتها.
حلَّت السعودية في المرتبة الثانية عالمياً بعد الولايات المتحدة، ضمن أكثر الأسواق جذباً لمراكز البيانات، وفق تحليل حديث لـ«بلومبرغ»، في إشارة إلى تسارع مكانتها في مجالات البنية التحتية الرقمية والذكاء الاصطناعي والحوسبة السحابية.
ويأتي هذا التقدم مدعوماً بنمو فعلي في القدرات التشغيلية؛ حيث ارتفعت سعة مراكز البيانات في المملكة من 68 ميغاواط في عام 2021 إلى نحو 440 ميغاواط في عام 2025، أي ما يقارب 6 أضعاف خلال 4 سنوات.
وفي هذا السياق، قالت «نيوم» إنها تعمل على دعم تحول المملكة إلى اقتصاد قائم على البيانات.
وذكرت في منشور على «إكس» أن منطقة «أوكساغون» توفر أراضي صناعية مطورة مسبقاً، ومخصصة للصناعات المتقدمة المعتمدة على الذكاء الاصطناعي، مع بنية تحتية تتيح التوسع في الطاقة، واتصالاً بحرياً منخفض زمن الاستجابة عبر البحر الأحمر، ما يعزز قدرات الحوسبة عالية الكثافة.
أعلن بنك التنمية الآسيوي، الأحد، عن برنامج بقيمة 70 مليار دولار لتوسيع البنية التحتية للطاقة والاتصال الرقمي في منطقة آسيا والمحيط الهادئ بحلول عام 2035، بهدف تعزيز روابط شبكة الطاقة وتعزيز تجارة الكهرباء عبر الحدود وزيادة الوصول إلى النطاق العريض.
وقال رئيس بنك التنمية الآسيوي، ماساتو كاندا، إن الطاقة والاتصال الرقمي سيدعمان النمو طويل المدى للمنطقة مع زيادة الطلب وتسارع التغير التكنولوجي.
وأضاف كاندا في بيان: «من خلال ربط شبكات الطاقة والشبكات الرقمية عبر الحدود، يمكننا خفض التكاليف وتوسيع الفرص وتوفير الطاقة الموثوقة والوصول الرقمي لمئات الملايين من الناس».
وأوضح البنك أن الخطة تتضمن ضخ 50 مليار دولار لمبادرة شبكة الطاقة الجديدة لعموم آسيا، و20 مليار دولار لمشروعات التكنولوجيا والاتصال الرقمي.
ويهدف بنك التنمية الآسيوي، في إطار مبادرة شبكة الطاقة الجديدة لعموم آسيا، إلى دمج نحو 20 غيغاواط من الطاقة المتجددة عبر الحدود، وبناء 22 ألف كيلومتر دائري من خطوط نقل الطاقة، وتحسين وصول الكهرباء لنحو 200 مليون شخص بحلول عام 2035. ويتوقع البنك أن تؤدي المبادرة إلى خفض انبعاثات قطاع الطاقة على المستوى الإقليمي بنحو 15 في المائة.
ويُخطط بنك التنمية الآسيوي لتمويل نحو نصف مبادرة شبكة الطاقة من الموارد الخاصة به، على أن يأتي الباقي من التمويل المشترك، بما في ذلك الاستثمار الخاص.
وسيجري جمع 20 مليار دولار المتبقية من خلال مبادرة الطريق الرقمي لآسيا والمحيط الهادئ لدعم شبكات الألياف الضوئية والكابلات البحرية واتصالات الأقمار الاصطناعية ومراكز البيانات الإقليمية.
ويهدف البرنامج الرقمي إلى توفير الوصول إلى النطاق العريض لأول مرة لنحو 200 مليون شخص، وتحسين الاتصال إلى 450 مليون شخص آخرين بحلول عام 2035، ما يقلل التكاليف في المناطق النائية بنحو 40 في المائة ويوفر ما يصل إلى 4 ملايين وظيفة.
ويتوقع بنك التنمية الآسيوي أن يقدم تمويلاً بقيمة 15 مليار دولار للمبادرة الرقمية.
شدد حاكم مصرف لبنان، كريم سعيد، على أن خطة الإنقاذ المقترحة تضع 90 في المائة من المودعين كأولوية قصوى؛ كونه إجراءً عقلانياً واجتماعياً، مؤكداً في الوقت ذاته أن الاتفاق مع صندوق النقد الدولي يمثل «المسار الأخير ذا المصداقية» لتأمين تعافي البلاد. وحذر من أن الأزمة تتطلب تدخلاً دولياً عاجلاً، وإلا فإن البديل هو مواجهة واقع أكثر زعزعة بكثير.
ورفض سعيد في مقال بصحيفة «فاينانشال تايمز» البريطانية حمل عنوان «لبنان يحتاج إلى المساعدة لضمان تعافيه الاقتصادي»، ورسم فيه خريطة طريق واضحة للتعافي الاقتصادي اللبناني، وصْف الأزمة اللبنانية بـ«المعقدة»، معتبراً أنها نتيجة متوقعة لثلاثة عوامل رئيسية: غياب الانضباط المالي من قبل الحكومات المتعاقبة، وسوء الإدارة النقدية من جانب البنك المركزي سابقاً، وسوء تخصيص مدخرات القطاع الخاص من قبل المصارف. ورغم هذا التشخيص، أكد سعيد أن التعديلات السياسية الأخيرة بدأت تضع البلاد على الطريق الصحيح، خاصة مع تحسن التوازنات المالية عبر زيادة جباية الضرائب وتقليص الإنفاق.
إعادة هيكلة المصارف
أوضح سعيد أن إطار إعادة هيكلة القطاع المصرفي المقترح من قبل البنك المركزي يرتكز على «حقيقة أساسية»، وهي ضرورة توزيع الخسائر بين أصحاب المصلحة الرئيسيين: الدولة، والبنك المركزي، والمصارف التجارية، قبل البدء في أي عملية نهوض.
وشدد على أن الأولوية المطلقة هي لصغار المودعين الذين يمثلون نحو 90 في المائة من إجمالي الحسابات، معتبراً ذلك ضرورة اقتصادية واجتماعية.
وحول وضع الجهاز المصرفي، قال سعيد: «لا يمكن إعادة بناء نظام مصرفي على أصول متعثرة ورأسمال غير كافٍ؛ فإما إعادة الرسملة بأسهم جديدة أو تقليص الحجم ليعكس الواقع الاقتصادي».
مخاطر اقتصاد «الكاش» وملاحقة الفساد
حذر سعيد من تزايد الاعتماد على الاقتصاد النقدي، مشيراً إلى أنه يضعف الجباية الضريبية، ويضر بالنمو، ويسهل الأنشطة المالية غير المشروعة. وأكد أن استعادة الثقة في النظام المصرفي الرسمي هي السبيل الوحيدة لعكس هذا الاتجاه.
وفي سياق متصل، قال إن البنك المركزي يدعم حالياً إجراءات قانونية (جنائية ومدنية) داخل لبنان وخارجه ضد مسؤولين سابقين ومديري مصارف تورطوا في «عمليات احتيال نظامية متطورة»، بهدف استعادة الأموال المنهوبة وصون حقوق المودعين.
عقبة الحرب والمفاوضات مع صندوق النقد
تطرق المقال إلى عامل «النزاع المسلح» الذي لا يمكن لأي نموذج اقتصادي استيعابه بسهولة، موضحاً أن الحرب تزيد من عدم اليقين وتؤدي لهروب رؤوس الأموال. ومع ذلك، أبدى سعيد تفاؤلاً بشأن التوصل إلى اتفاق مع صندوق النقد الدولي، واصفاً إياه بـ«المسار الأخير ذي المصداقية» لتأمين التعافي. وأشار إلى أن لبنان ليس في موقع يسمح له بفرض شروط مضادة، مما يجعل فرص التوصل إلى اتفاق إيجابية للغاية.
رسالة للمجتمع الدولي
انتقد سعيد اكتفاء الأطراف الدولية بتقديم النصائح والوعود المبدئية دون دعم مالي ملموس، مؤكداً أن الاستقرار يتطلب «تصحيح السياسات والالتزام برأس المال» جنباً إلى جنب.
وختم حاكم مصرف لبنان مقاله بتوجيه رسالة إلى المجتمع الدولي: إما دعم حكومة يقودها الإصلاح الآن، أو تأجيل المساعدة والمخاطرة بواقع أكثر اضطراباً بعد أن تضع الحرب أوزارها، وفي وقت قد تفتقر فيه البلاد إلى القدرة المؤسسية اللازمة لتنفيذ أي إصلاح.
بشهادة بلومبرغ العالمية خلال الربع الأول من العام 2026
«الأهلي المصري» الأول في السوق المصرفية المصرية
كوكيل للتمويل ومرتب رئيسي ومسوق للتمويل للقروض المشتركة
والأول في قارة أفريقيا كمسوّق للتمويل وبنك المستندات
والرابع على مستوى الشرق الأوسط وشمال أفريقيا
أنهت القروض المشتركة في البنك الأهلي المصري في الربع الأول عن العام 2026 بتحقيق نتائج متميّزة وفق نتائج التقييم التي أعدّتها مؤسسة بلومبرغ العالمية عن القائمة الخاصة بالقروض المشتركة والتي اظهرت حصول «الأهلي المصري» على المركز الأول كأفضل بنك في السوق المصرفية المصرية عن قيامه بأدوار وكيل التمويل ومرتب رئيسي ومسوق للتمويل وبنك المستندات.
كذلك أظهرت النتائج أيضاً تحقيق البنك الأهلي المصري المركز الأول كمسوّق للتمويل وبنك المستندات، المركز الثاني كوكيل للتمويل والمركز الثالث كمرتب رئيسي على مستوى قارة أفريقيا، كما أظهرت النتائج على مستوى منطقة الشرق الأوسط وشمال أفريقيا حصول البنك الأهلي المصري على المركز الأول كبنك المستندات، المركز الرابع كوكيل للتمويل ومرتب رئيسي ومسوق للتمويل، حيث إستطاع البنك إدارة 12 صفقة تمويلية منها 10 صفقات كوكيل للتمويل، وذلك بقيمة إجمالية تبلغ 141.5 مليار جنيه حتى الربع الأول عن العام 2026.
وتعقيباً على إستمرار البنك في الحفاظ على تلك المراكز المتقدمة، أكد محمد الإتربي الرئيس التنفيذي للبنك الأهلي المصري، أن نتائج التقييم تعتبر بمثابة شهادة من مؤسسة دولية متخصصة وذات ثقل ومصداقية كبيرة على المستوى الدولي لريادة البنك في مجال القروض المشتركة في مصر وأفريقيا ومنطقة الشرق الأوسط، مشيراً إلى أن هذا النجاح يأتي إنعكاساً لحرص البنك المستمر على توفير الإحتياجات التمويلية اللازمة للمشروعات الكبرى من خلال قيامه بترتيب وإدارة وتسويق صفقات القروض المشتركة ذات الجدارة الإئتمانية والجدوى الإقتصادية المرتفعة التي تساهم في خلق قيمة مضافة للاقتصاد المصري ودفع عجلة التنمية، ودعم خطط الدولة للنهوض بمختلف القطاعات الاقتصادية مثل النقل، الكهرباء، الطاقة، التطوير العقاري ومواد البناء والصناعات الغذائية والبترول والزراعة والسياحة، مما يساهم بشكل إيجابي في دعم التنمية الإقتصادية المستدامة للبلاد وتوطين الصناعة وتوفير المزيد من فرص العمل للشباب المصري، وبما ينعكس على تقليل الاستيراد وزيادة معدّلات التصدير وبالتالي تحسين أداء الميزان التجاري وتعظيم موارد الإقتصاد المصري من العملات الأجنبية، مشيراً الى أن ذلك النجاح يأتي رغم التحدّيات الكبيرة التي شهدتها مصر والعالم خلال الفترات الأخيرة وتبعاتها على الاقتصاد المصري والعالمي.
شراكة جديدة مع شركتي «ترابط لتكنولوجيا الاتصالات» و«ماستر هولدنغ»
من جهة أخرى، أعلن البنك الأهلي المصري عن شراكة جديدة مع شركتي «ترابط لتكنولوجيا الإتصالات» و«ماستر هولدنغ» بهدف تقديم باقة متكاملة من الخدمات الإدارية والحكومية التي تسهل على عملاء الأهلي بلاتينم إنهاء جميع مطالباتهم الخاصة بالمصالح الحكومية، بالإضافة إلى خدمات السفر والسياحة المتكاملة من خلال تطبيق NBE Platinum Concierge.
وقالت سهى التركي نائب الرئيس التنفيذي للبنك الأهلي المصري: «إن هذه الشراكة تأتي ضمن إستراتيجية البنك لتعزيز تجربة العملاء ورفع مستوى الخدمات المتميّزة المقدّمة لهم، مع تقديم حلول عملية مبتكرة وسريعة تلبي إحتياجاتهم اليومية والمهنية وتعزّز تجربتهم المصرفية، إضافة إلى دمج الخدمات المصرفية المقدمة للعملاء مع الخدمات السياحية والحكومية بما يضيف قيمة حقيقية لتجربة العميل ويعزز مكانة البنك في السوق».
صرّح محافظ مجلس الاحتياطي الفيدرالي، مايكل بار، بأن الضغوط في قطاع الائتمان الخاص قد تتسبب في «عدوى نفسية» تؤدي إلى انكماش ائتماني أوسع نطاقاً، وفقاً لما نقلته وكالة «بلومبرغ نيوز» يوم الأحد.
وأوضح بار في مقابلته أنه بينما لا تبدو الروابط المباشرة بين البنوك والائتمان الخاص «مقلقة للغاية» حتى الآن، إلا أن هناك مجالات أخرى تثير القلق، مثل تداخل قطاع التأمين مع المقرضين الخواص.
وأضاف بار واصفاً السيناريو المحتمل: «قد ينظر الناس إلى الائتمان الخاص، وبدلاً من عدّه مشكلة فردية وقروضاً عالية المخاطر، قد يعتقدون بوجود تصدعات في قطاع الشركات ككل، بما في ذلك سوق السندات». وحذّر من أن هذا التصور قد يؤدي إلى تراجع في منح الائتمان، مما يسفر عن مزيد من الضغوط المالية.
ضغوط السوق وتراجع المستثمرين
تواجه شركات الائتمان الخاص حالياً ضغوطاً بسبب التراجع الأخير في السوق، حيث بدأ بعض المستثمرين بالانسحاب نتيجة مخاوف تتعلق بالتقييمات ومعايير الإقراض، خصوصاً بعد وقوع عدد من حالات الإفلاس البارزة.
يأتي تصريح بار استكمالاً لما ذكره رئيس مجلس الاحتياطي الفيدرالي، جيروم باول، في مارس (آذار) الماضي، حيث أكد أن مسؤولي البنك المركزي يراقبون التطورات في قطاع الائتمان الخاص بحثاً عن علامات اضطراب. ومع ذلك، أشار باول حينها إلى أنهم لا يرون حالياً مشكلات في هذا القطاع قادرة على إسقاط النظام المالي ككل.
La Deuxième Conférence Arabe sur la Lutte contre la fraude
Louxor – Égypte
Une réponse collective face à la montée des risques de fraude financière
La Deuxième Conférence Arabe sur la Lutte contre la Fraude, organisée à Louxor par l’Union des Banques Arabes en coopération avec la Banque centrale d’Égypte, l’Union des Banques d’Égypte, la Cellule de lutte contre le blanchiment d’argent et le financement du terrorisme, l’Université arabe Naif des sciences de la sécurité et le Bureau des Nations Unies contre la drogue et le crime (UNODC), a constitué une plateforme arabe de haut niveau consacrée aux nouveaux défis de la fraude financière à l’ère du numérique.
Réunissant responsables institutionnels, gouverneurs, dirigeants bancaires, experts internationaux et représentants d’organisations régionales et internationales, la conférence a mis en lumière l’ampleur croissante des crimes financiers organisés, alimentés par l’accélération de la digitalisation, l’usage intensif des technologies avancées et l’émergence de nouveaux schémas de fraude transfrontalière.
Des messages forts des autorités et des partenaires internationaux
Dans son allocution d’ouverture, le Gouverneur de Louxor, l’ingénieur Abdel Motaleb Emara, a souligné l’importance symbolique et stratégique de l’accueil de cette conférence dans une ville historique, affirmant que la lutte contre la fraude constitue aujourd’hui un pilier essentiel de la confiance financière, de la stabilité économique et de l’intégrité des systèmes bancaires. Il a salué le rôle de l’Union des Banques Arabes en tant que plateforme régionale active favorisant la coopération, l’échange d’expertises et la coordination face aux défis de la gouvernance, de la conformité et de la transformation numérique.
De son côté, M. Mohamed El-Etreby, Président de l’Union des Banques Arabes et de l’Union des Banques d’Égypte, a mis en avant les efforts continus du secteur bancaire
en avant les efforts continus du secteur bancaire égyptien pour renforcer ses infrastructures technologiques et ses dispositifs de cybersécurité, soulignant la solidité des indicateurs financiers et la nécessité d’adopter des stratégies préventives intégrées pour faire face à la nouvelle génération de crimes financiers.
Les partenaires internationaux ont également insisté sur la dimension collective de la lutte contre la fraude. Les représentants de l’Université arabe Naif des sciences de la sécurité et de l’UNODC ont rappelé que la fraude financière n’est plus un phénomène isolé ou strictement technique, mais une menace systémique nécessitant une coordination étroite entre cadres juridiques, autorités sécuritaires, institutions financières et organismes de contrôle, ainsi qu’un renforcement des partenariats public-privé au niveau régional et international.
Le rôle central des banques centrales et de la régulation
Clôturant les interventions officielles, le Gouverneur de la Banque centrale d’Égypte, S.E. M. Hassan Abdalla, a replacé la conférence dans un contexte mondial marqué par l’essor rapide des technologies numériques et de l’intelligence artificielle, qui, tout en améliorant l’efficacité des services financiers, ont favorisé l’apparition de formes de fraude plus sophistiquées, qualifiées aujourd’hui de « fraude organisée».
Il a souligné le rôle central des banques centrales dans la mise en place de cadres réglementaires robustes, la protection des clients et le renforcement de la confiance dans les systèmes financiers, mettant en avant les résultats concrets obtenus grâce à des politiques préventives, à l’amélioration des mécanismes de détection et à la coopération institutionnelle.
Des débats axés sur l’innovation, la gouvernance et les capacités humaines
Sur trois jours, les travaux de la conférence ont abordé plusieurs axes stratégiques, notamment:
l’utilisation de l’intelligence artificielle et de l’analyse des données dans la détection des fraudes;
les défis juridiques et opérationnels liés à l’échange d’informations;
le rôle des conseils d’administration et des directions générales dans l’ancrage d’une culture de lutte contre la fraude;
le renforcement des capacités des enquêteurs et des équipes spécialisées;
la responsabilité partagée des différents acteurs publics et privés dans la protection des systèmes financiers.
Les échanges ont permis de dégager des pistes concrètes pour renforcer la résilience du secteur bancaire arabe et jeter les bases d’une architecture financière plus sûre, capable de s’adapter aux mutations rapides des crimes financiers à l’ère numérique.
Vers une coopération arabe renforcée
Au terme de ses travaux, la Deuxième Conférence Arabe sur la Lutte contre la Fraude a réaffirmé l’importance d’une action collective, fondée sur la coordination régionale, le partage d’expertise et l’innovation réglementaire et technologique. Elle a confirmé le rôle de l’Union des Banques Arabes comme acteur fédérateur dans la mobilisation des institutions financières arabes autour d’un objectif commun: préserver la confiance, protéger la stabilité et renforcer l’intégrité des systèmes bancaires face aux risques croissants de la fraude financière.
Union des Banques Arabes lance le Comité des Banques Islamiques
Une référence institutionnelle pour renforcer la gouvernance et développer les compétences
Dans le cadre de sa vision stratégique visant à renforcer la gouvernance et le développement des capacités au sein du secteur bancaire arabe, l’Union des Banques Arabes a annoncé le lancement du Comité des Banques Islamiques, en tant que plateforme institutionnelle de référence dédiée au développement de la finance et de la banque islamiques selon les meilleures normes internationales, reflétant l’importance économique et financière croissante de ce secteur dans le monde arabe.
Le Comité des Banques Islamiques constitue l’un des comités permanents spécialisés émanant de l’Union des Banques Arabes. Il opère sous son cadre institutionnel en tant qu’organe de référence et de conseil chargé d’élaborer des cadres généraux et des normes professionnelles, ainsi que de formuler des recommandations relatives au développement de systèmes de certifications professionnelles spécialisées et reconnues à l’échelle internationale dans les domaines de la banque et de la finance islamiques. Cette démarche vise à renforcer la reconnaissance professionnelle et institutionnelle des banques islamiques arabes et à améliorer leur compétitivité.
Le Comité joue également un rôle central dans la publication de recherches et d’études spécialisées, ainsi que dans l’élaboration d’une newsletter électronique trimestrielle consacrée au suivi des évolutions, des tendances et des meilleures pratiques en matière de finance et de banque islamiques, tant au niveau régional qu’international. Il œuvre par ailleurs à l’organisation d’une conférence scientifique annuelle de haut niveau, constituant une plateforme professionnelle réunissant dirigeants bancaires, autorités de régulation, décideurs et experts, afin de débattre des enjeux stratégiques et des défis futurs auxquels fait face ce secteur clé.
Le Comité des Banques Islamiques est composé de 15 dirigeants de premier plan dans le domaine de la banque et de la finance islamiques, disposant d’une expérience approfondie et jouant un rôle actif dans la conduite et le développement de ce secteur.
Le lancement du Comité des Banques Islamiques s’inscrit dans l’engagement continu de l’Union des Banques Arabes à soutenir le développement du secteur bancaire arabe, à promouvoir une gouvernance saine, à renforcer les compétences, et à consolider son rôle en tant que source de référence du savoir bancaire, contribuant ainsi à la stabilité financière et à la réalisation d’un développement économique durable dans la région arabe.
nommée Secrétaire Générale de l’Union des Banques du Koweït
Le Président du Conseil d’administration de l’Union des Banques du Koweït et Président du Conseil d’administration de la Kuwait Finance House, Hamad Abdulmohsen Al-Marzouq, a annoncé que le Conseil d’administration de l’Union a approuvé à l’unanimité la nomination de Cheikha Al-Issa au poste de Secrétaire générale de l’Union des Banques du Koweït.
Cette décision reflète la confiance du Conseil dans les compétences nationales et incarne l’orientation institutionnelle visant à promouvoir l’autonomisation des femmes koweïtiennes et à renforcer leur présence aux postes de leadership et de prise de décision, en particulier dans le secteur bancaire.
Al-Marzouq a précisé que cette nomination s’inscrit dans la vision de l’Union des Banques du Koweït, qui ambitionne d’élever la performance institutionnelle de l’Union, de renforcer son efficacité dans la représentation des banques membres et d’accompagner les mutations rapides des secteurs bancaire et financier, en s’appuyant sur des cadres nationaux dotés d’expertise, de compétence et de capacités de leadership à même de conduire la prochaine phase avec professionnalisme.
Le Président et les membres du Conseil d’administration ont adressé leurs plus chaleureuses félicitations à la nouvelle Secrétaire générale, Cheikha Al-Issa, à l’occasion de sa prise de fonctions, lui souhaitant plein succès dans ses nouvelles responsabilités et lui réaffirmant leur plein soutien pour renforcer le rôle de l’Union et la coopération entre les banques membres, au service du secteur bancaire koweïtien et de l’économie nationale.
De son côté, Cheikha Al-Issa a exprimé sa profonde gratitude et sa reconnaissance au Conseil d’administration pour la confiance qui lui a été accordée, affirmant son engagement à poursuivre l’action de l’Union et à consolider sa coopération avec les banques membres, afin de réaliser davantage de progrès, de réussites et d’accomplissements au cours de la prochaine étape.
nommé Directeur général du Centre financier du Qatar
Le Centre financier du Qatar a annoncé la nomination de M. Mansour Rached Al-Khater au poste de Directeur général, à compter du 11 janvier 2026, succédant à M. Youssef Mohamed Al-Jaida.
Fort de plus de 28 années d’expérience et d’une vision stratégique affirmée, M. Al-Khater aura pour mission de piloter la mise en œuvre des priorités stratégiques du Centre financier du Qatar et d’en renforcer le positionnement en tant que place financière internationale de référence, reconnue pour sa crédibilité et sa fiabilité. Il veillera également à aligner la stratégie du Centre avec la Vision nationale du Qatar 2030, contribuant ainsi au soutien de l’économie nationale et aux efforts de diversification économique.
Au cours de sa carrière, M. Al-Khater a occupé plusieurs fonctions de direction dans les secteurs des télécommunications et de l’énergie. Il a récemment exercé les fonctions de Directeur général d’Ooredoo Tunisie, où il a conduit une transformation institutionnelle majeure, se traduisant par des performances opérationnelles et financières remarquables. Il a par ailleurs occupé divers postes de responsabilité au sein du Groupe Ooredoo, après avoir passé 11 ans chez Qatar Petroleum.
Al-Khater siège actuellement au Conseil d’administration d’Ooredoo Algérie et a précédemment été membre des conseils d’administration d’Arabsat et du réseau Al Jazeera. Il a également été membre du Conseil d’administration de Qatar Museums, témoignant de son expertise reconnue en gouvernance et en gestion institutionnelle.
Sur le plan académique, M. Mansour Al-Khater est titulaire d’un Bachelor en génie mécanique de l’Université du Qatar, d’un MBA de l’Université de Hull (Royaume-Uni), ainsi que d’un Master en gestion des urgences et des catastrophes de l’Université de Georgetown (États-Unis).
prend ses fonctions de Gouverneur par intérim de la Banque d’Algérie
Mouatassem Boudiaf a pris lundi le 5 Janvier 2026, ses fonctions de Gouverneur par intérim de la Banque d’Algérie, à la suite de sa nomination dimanche par le président de la République, M. Abdelmadjid Tebboune, a indiqué un communiqué de cette institution bancaire.
La cérémonie de passation s’est déroulée dimanche au siège social de la Banque d’Algérie entre M. Boudiaf et son prédécesseur, Salah Eddine Taleb, en présence des hauts responsables de l’institution.
Avant sa nomination à la tête de la Banque d’Algérie, Mouatassem Boudiaf a occupé le poste de vice-gouverneur de la Banque d’Algérie.
Lauréate InspireHer – Catégorie « Established Business »
Quand l’innovation éducative naît des marges pour rayonner à l’international
Lauréate du prix InspireHer – 1ʳᵉ catégorie « Established Business »,
Thelal Al-Shamayleh
incarne une nouvelle génération de femmes entrepreneures qui transforment les défis structurels en leviers d’impact durable. Partie de zéro dans une région reculée du sud de la Jordanie, elle a su bâtir un projet éducatif technologique innovant, à forte valeur sociale, aujourd’hui reconnu au-delà des frontières nationales. À travers la création de Easy Robot Kit Academy, Zilal a démontré que l’entrepreneuriat féminin, lorsqu’il est porté par la vision, la compétence et l’engagement communautaire, peut devenir un puissant moteur de résilience, d’inclusion et de transformation économique.
L’histoire de Thelal Al-Shamayleh commence à partir de zéro, dans une région reculée du gouvernorat de Karak, au sud de la Jordanie, où les opportunités dans le domaine technologique étaient limitées et l’accès à une éducation technologique avancée presque inexistant. Toutefois, la conviction profonde que le lieu ne détermine pas l’ambition, et que le savoir est un droit pour tous, a été le moteur fondamental de cette aventure.
Ingénieure en électricité et entrepreneure sociale, Thelal a fondé Easy Robot Kit Academy pour combler un réel déficit dans le domaine de l’éducation, en proposant des programmes spécialisés en robotique, programmation, intelligence artificielle, design ingénierial et technologies modernes. L’objectif n’était pas uniquement de transmettre des compétences techniques, mais surtout de construire un état d’esprit fondé sur l’innovation, le design thinking, la créativité, la résolution de problèmes et l’autonomisation des apprenants afin qu’ils développent des solutions concrètes au service de leurs communautés.
Les services de l’académie se distinguent par une approche éducative intégrée reposant sur:
Des programmes de formation pratiques, conçus pour différents groupes d’âge, mettant l’accent sur l’apprentissage par la pratique et les projets.
Une plateforme éducative numérique interactive, développée par l’académie, offrant un contenu intelligent et une expérience utilisateur innovante, soutenant les apprenants et les enseignants en présentiel comme à distance.
Des kits éducatifs, entièrement conçus et fabriqués par l’académie, permettant aux apprenants d’expérimenter, d’innover et de relier les connaissances théoriques à leur application pratique.
Malgré les défis liés au travail dans une zone éloignée — notamment la rareté des ressources et les limites des infrastructures -Thelal a su transformer ces contraintes en une véritable force motrice d’excellence et d’innovation. Avec le temps, Easy Robot Kit est passée d’une initiative locale à Karak à une académie jouissant aujourd’hui d’une présence et d’un impact aux niveaux régional et international. Elle collabore désormais avec des écoles, des institutions et des organisations en Jordanie et à l’étranger, touchant des milliers de bénéficiaires.
Thelal accorde une priorité particulière au soutien des entrepreneurs et à l’autonomisation des femmes, convaincue que la technologie constitue un levier essentiel pour créer de nouvelles opportunités d’emploi et bâtir des sources de revenus durables, en particulier dans les communautés les moins favorisées.
L’histoire de Thelal Al-Shamayleh est celle du dépassement des contraintes géographiques, du départ de zéro et de l’accès à l’international. C’est un message inspirant démontrant qu’une éducation technologique fondée sur la créativité peut naître du point le plus éloigné pour générer un impact qui dépasse toutes les frontières.
lauréate du concours InspireHer (3ᵉ place – catégorie Established Business),
Green Robot Tech incarne une approche éducative innovante alliant STEAM, inclusion et responsabilité environnementale
Aujourd’hui, Green Robot Tech poursuit son développement à la croisée de l’éducation, de la technologie et de la durabilité. L’initiative ambitionne d’élargir son intervention auprès d’un plus grand nombre d’écoles et de communautés, d’enrichir sa gamme de kits de robotique et de renforcer davantage les fonctionnalités d’accessibilité afin de mieux répondre à la diversité des apprenants.
En plaçant les enfants au cœur de l’innovation et en alignant la technologie avec les responsabilités environnementales et sociales, Green Robot Tech s’impose comme un exemple inspirant de l’entrepreneuriat éducatif à fort impact. Le projet incarne une vision où l’apprentissage devient un levier d’autonomisation, la technologie une source d’inspiration, et la durabilité un principe directeur pour construire l’avenir.
À l’ère où la technologie et la durabilité redéfinissent l’avenir, l’accès à une éducation de qualité et inclusive demeure un défi majeur, en particulier pour les enfants issus de communautés défavorisées et ceux ayant des besoins spécifiques. Green Robot Tech, startup libanaise spécialisée dans l’éducation, est née pour répondre à cet enjeu, avec une mission claire et porteuse d’impact: autonomiser les enfants grâce à une éducation STEAM écoresponsable, alliant innovation, créativité et inclusion sociale.
Green Robot Tech a été créée sur la conviction que les enfants apprennent mieux par l’expérimentation et la pratique. Plutôt que de s’appuyer uniquement sur des approches théoriques, l’initiative conçoit et déploie des kits de robotique Do It Yourself qui permettent aux enfants de construire, d’expérimenter et d’explorer des concepts concrets issus du monde réel. Ces kits intègrent les disciplines des sciences, de la technologie, de l’ingénierie, des arts et des mathématiques, tout en véhiculant des valeurs environnementales essentielles telles que la durabilité, le recyclage et l’utilisation responsable des ressources.
Ce qui distingue Green Robot Tech est son engagement fort en faveur de la responsabilité environnementale. L’ensemble des kits est conçu à partir de matériaux sûrs, réutilisables et respectueux de l’environnement, encourageant ainsi les enfants à prendre conscience de l’importance de la protection de la planète tout en développant des compétences techniques avancées. À travers cette approche, le projet contribue à former une nouvelle génération à la fois technologiquement compétente et pleinement consciente des enjeux environnementaux.
L’inclusion est au cœur de la vision de Green Robot Tech. L’initiative accorde une attention particulière à l’adaptation de ses outils pédagogiques et de ses ateliers afin de répondre aux besoins des enfants en situation de handicap, en garantissant des expériences d’apprentissage accessibles, stimulantes et valorisantes pour tous. Grâce à des activités personnalisées et à une conception inclusive, Green Robot Tech aide les enfants à renforcer leur confiance en eux, à développer leurs capacités de résolution de problèmes et à se sentir pleinement acteurs de leur parcours éducatif, quelles que soient leurs aptitudes.
Au fil du temps, Green Robot Tech a déployé un large éventail d’ateliers et de programmes éducatifs au sein d’écoles, de centres d’apprentissage et d’espaces communautaires. Ces initiatives ont permis de toucher des centaines d’enfants, leur offrant une première immersion dans la robotique, les bases de la programmation, le travail d’équipe et la pensée critique. Les retours des enseignants et des parents soulignent de manière constante une hausse notable de la curiosité, de la motivation et de l’engagement des enfants participants.
Au-delà de son impact éducatif direct, Green Robot Tech s’inscrit dans une mission sociale plus large. En conjuguant l’éducation STEAM avec les principes de durabilité et d’inclusion, l’initiative répond à des enjeux majeurs liés à la qualité de l’éducation, à la sensibilisation environnementale et à l’égalité des chances. Le projet illustre de manière concrète comment l’innovation peut devenir un puissant levier de changement social, lorsqu’elle est portée par une vision claire et des valeurs profondément ancrées dans les besoins des communautés.
Green Robot Tech a également entamé la mise en place de collaborations stratégiques avec des institutions éducatives, des ONG et des programmes axés sur l’innovation qui partagent son engagement en faveur d’un apprentissage inclusif et durable. Ces partenariats soutiennent le développement de l’initiative, contribuent à élargir son champ d’action et renforcent son positionnement au sein de l’écosystème éducatif local et régional.
Impact du programme InspireHer et de l’événement de Palerme
La participation au programme InspireHer a constitué un véritable tournant dans le développement de Green Robot Tech. Ce programme a offert une plateforme inestimable de visibilité, d’apprentissage et de mise en réseau, permettant des échanges avec un écosystème diversifié de femmes entrepreneures, d’institutions financières, de décideurs publics et de leaders de l’innovation issus de la région MENA et d’Europe.
À travers InspireHer, Green Robot Tech a bénéficié d’une reconnaissance internationale, renforçant sa crédibilité en tant qu’initiative éducative porteuse de sens et d’impact. Le programme a offert un accès à du mentorat, à des échanges entre pairs et à des perspectives stratégiques précieuses, contribuant à affiner la vision du projet, à consolider son positionnement et à renforcer sa stratégie de développement à long terme.
La participation à l’événement InspireHer à Palerme a amplifié cet impact. Cette rencontre a ouvert la voie à de nouvelles opportunités de partenariats avec des organisations engagées dans l’éducation, la durabilité et l’innovation sociale. Ces échanges ont permis de positionner Green Robot Tech comme un acteur régional émergent de l’éducation STEAM inclusive et des solutions d’apprentissage écoresponsables.
En outre, cette expérience a soutenu l’ambition du projet de dépasser le cadre local. L’exposition aux meilleures pratiques internationales et aux réussites régionales a permis à Green Robot Tech de mieux définir sa feuille de route pour un déploiement à l’échelle de la région MENA, tout en préservant ses valeurs fondamentales d’inclusion, de durabilité et d’apprentissage centré sur l’enfant.
Perspectives d’avenir
Aujourd’hui, Green Robot Tech poursuit son développement à la croisée de l’éducation, de la technologie et de la durabilité. L’initiative ambitionne d’élargir son intervention auprès d’un plus grand nombre d’écoles et de communautés, d’enrichir sa gamme de kits de robotique et de renforcer davantage les fonctionnalités d’accessibilité afin de mieux répondre à la diversité des apprenants.
En plaçant les enfants au cœur de l’innovation et en alignant la technologie avec les responsabilités environnementales et sociales, Green Robot Tech s’impose comme un exemple inspirant de l’entrepreneuriat éducatif à fort impact. Le projet incarne une vision où l’apprentissage devient un levier d’autonomisation, la technologie une source d’inspiration, et la durabilité un principe directeur pour construire l’avenir.
Quand les femmes réinventent la résilience climatique au cœur des communautés vulnérables du Moyen-Orient et d’Afrique
Lauréate du Concours InspireHer 3ᵉ place, catégorie New Venture,
Tamara Ghandour
incarne une nouvelle génération d’entrepreneures qui conjuguent innovation, impact social et résilience climatique.
À travers RAMA Impact, qu’elle a fondée pour répondre aux défis structurels rencontrés par les femmes entrepreneures dans les communautés vulnérables du Moyen-Orient et d’Afrique, Tamara transforme les contraintes climatiques en leviers de développement économique durable.
Son initiative s’inscrit au cœur des nouvelles dynamiques portées par l’entrepreneuriat féminin: des solutions ancrées dans les réalités locales, pensées pour les territoires insuffisamment desservis, et capables de produire un impact mesurable à long terme. Cette reconnaissance par le concours InspireHer, dédié à la promotion de projets portés par des femmes visionnaires, vient consacrer un parcours entrepreneurial engagé, fondé sur l’innovation, la résilience et l’inclusion.
Dans de trop nombreuses régions d’Afrique et du Moyen-Orient encore insuffisamment desservies, les femmes sont déjà en première ligne face aux dérèglements climatiques. Elles soutiennent les familles, les exploitations agricoles et les économies locales, alors que les sécheresses s’intensifient, que l’eau se raréfie, que les chaînes d’approvisionnement se désorganisent et que les moyens de subsistance deviennent toujours plus fragiles.Ce sont elles qui s’adaptent en premier: elles conçoivent des solutions circulaires, préservent la sécurité alimentaire et développent des activités économiques climato-intelligentes dans des territoires où la résilience n’est pas une tendance, mais une nécessité vitale. Pourtant, lorsque vient le temps de financer ces solutions, les portes se ferment souvent — non parce que les idées manquent de solidité ou d’impact, mais parce que les systèmes existants n’ont pas été pensés pour elles.
RAMA Impact est née pour transformer cette réalité
Fondée par Tamara Ghandour, RAMA Impact a pour vocation de soutenir des entreprises sociales en phase de démarrage, dirigées par des femmes, opérant à l’intersection de la résilience climatique et de l’autonomisation économique au sein de communautés insuffisamment desservies.Au cœur de son action se trouve une conviction simple mais essentielle: les solutions climatiques portées par des femmes ne sont pas de simples « projets », mais de véritables infrastructures économiques. Elles méritent des financements adaptés à leurs réalités, ainsi qu’un accompagnement durable, capable de s’inscrire dans le temps et de produire un impact réel.
C’est dans cette optique que RAMA Impact propose des prêts sans garantie, sans intérêts et sans frais administratifs, spécifiquement conçus pour des fondatrices en phase de démarrage, souvent exclues des circuits de financement traditionnels. Les modalités de remboursement sont souples et adaptées au modèle économique de chaque entreprise, afin d’accompagner la croissance plutôt que de peser sur des trésoreries déjà fragiles.L’action de RAMA Impact va toutefois bien au-delà du financement. Chaque fondatrice bénéficie d’un accompagnement personnalisé, à travers un parcours de mentorat individuel avec une équipe dédiée de conseillers et de mentors, sur une période de 12 à 36 mois – et non de simples interventions ponctuelles. L’objectif n’est pas seulement d’aider ces entrepreneures à survivre, mais de leur permettre de devenir attractives pour les investisseurs, capables de passer à l’échelle et suffisamment résilientes pour s’inscrire dans la durée.
Depuis le lancement de ses premiers décaissements de prêts en septembre 2024, RAMAImpact a soutenu 23 entreprises sociales dirigées par des femmes dans 9 pays, avec un taux de remboursement supérieur à 91 % , tout en fournissant plus de 250 heures d’assistance technique et de mentorat sur mesure.Derrière ces chiffres se dessinent des impacts bien réels: des entrepreneures qui développent des initiatives à fort impact, des communautés qui accèdent à des services essentiels, des petits exploitants agricoles qui renforcent durablement leurs moyens de subsistance, ainsi que des innovations circulaires contribuant à la réduction des déchets et à l’évitement des émissions de CO₂. Au-delà de l’impact opérationnel, RAMAImpact accompagne également les fondatrices dans le renforcement de leur confiance, de leur bien-être et dans la construction d’un véritable écosystème de soutien. Une stabilité de long terme qui ne transforme pas seulement une entreprise, mais qui influence positivement les familles et les générations futures.
Lauréate du Concours InspireHer 2025, RAMA Impact se tourne désormais vers la prochaine étape de son développement: élargir l’accès à des capitaux catalytiques, étendre son portefeuille à l’échelle régionale et démontrer que, lorsque les entreprises sociales dirigées par des femmes bénéficient de financements adaptés, elles ne se contentent pas de réussir – elles redessinent, à partir du terrain, l’avenir de la résilience climatique.
La Banque mondiale salue les Émirats arabes unis comme un modèle en matière d’autonomisation des femmes et des jeunes
La Banque mondiale a salué les Émirats arabes unis comme un modèle de référence en matière de développement humain et dans l’adoption de politiques favorisant l’autonomisation des femmes et des jeunes.
Fadia Saadah, directrice régionale du développement humain pour le Moyen-Orient, l’Afrique du Nord, l’Afghanistan et le Pakistan à la Banque mondiale, a souligné que les Émirats arabes unis ont mis en place un modèle intégré conciliant équilibre entre vie professionnelle et vie privée et participation accrue des femmes au marché du travail, grâce à des réformes du droit du travail et à des investissements dans le développement de la petite enfance et les services de garde d’enfants.
Dans un entretien accordé à l’Agence de presse des Émirats (WAM) à la suite de la publication du nouveau rapport phare de la Banque mondiale intitulé « Embracing and Shaping Change: Human Development for a Middle East & North Africa Region in Transition », Saadah a indiqué que les réformes du droit du travail introduites par les Émirats arabes unis en 2022 ont permis de développer le travail à temps partiel, temporaire, à distance et partagé, ouvrant ainsi de nouvelles perspectives pour les femmes et les jeunes.
En 2021, le pays a également introduit des dispositions améliorées en matière de congé parental, renforçant l’équilibre entre vie professionnelle et familiale et favorisant la participation des femmes à la vie économique.
«Les investissements du pays dans le développement de la petite enfance et dans des structures de garde d’enfants accessibles contribuent à autonomiser les femmes et à doter les jeunes des compétences essentielles pour l’avenir », a-t-elle souligné.
Fadia Saadah a par ailleurs mis en avant la pertinence du modèle émirien pour les autres pays de la région MENA, notamment à travers ses politiques flexibles de mobilité de la main-d’œuvre, incluant des visas adaptables tels que les visas dorés et verts destinés aux professionnels qualifiés, aux investisseurs et aux travailleurs indépendants, ainsi que des visas de recherche d’emploi et de travail à distance.
Elle a ajouté que les Émirats arabes unis veillent également à la protection des travailleurs grâce à des mécanismes d’assurance-chômage, de protection des salaires et à un encadrement renforcé du recrutement. L’adoption de politiques similaires dans la région, a-t-elle affirmé, contribuerait à attirer et retenir les talents, à soutenir la diversification économique et à stimuler l’innovation.
Selon le rapport de la Banque mondiale, le capital humain dans la région MENA s’est considérablement amélioré ces dernières années, bien que des efforts supplémentaires soient nécessaires pour garantir une croissance inclusive et durable.
Le rapport identifie trois grandes tendances influençant l’avenir de la région – le vieillissement des populations, le changement climatique et la transformation technologique – et encourage les gouvernements à investir dans des politiques de développement humain « adaptées à l’avenir ».
Saadah a enfin précisé que les pays du CCG pourraient se concentrer sur le vieillissement et la numérisation, les pays à revenu intermédiaire sur la gestion budgétaire, et les pays à faible revenu ou fragiles sur la préservation du capital humain et des institutions.
Avec un engagement soutenu, a-t-elle conclu, la région MENA est en mesure de transformer les défis émergents en leviers de croissance durable et inclusive, garantissant ainsi un avenir plus prospère pour tous.
Photo de famille à l’issue de la signature de l’accord de garantie entre les représentants du Groupe de la Banque africaine de développement et ceux de la Banque Internationale Arabe de Tunisie.
Le Groupe de la Banque africaine de développement et la Banque internationale arabe de Tunisie (BIAT) ont signé, le vendredi 6 février 2026 à Tunis, un accord de garantie de 50 millions de dollars destiné à renforcer le financement du commerce. L’accord permettra de soutenir l’activité des entreprises tunisiennes, créer des emplois, et faciliter l’accès des populations à des biens essentiels grâce à une amélioration des chaînes d’approvisionnement et de la production locale.
La signature de cet accord a eu lieu au siège de la BIAT, consolidant l’engagement de la Banque africaine de développement en faveur du secteur privé tunisien, en appui aux efforts du gouvernement pour renforcer le secteur financier du pays.
La garantie de transaction permettra de soutenir notamment les importations d’intrants, de machines de production ainsi que d’équipements de télécommunications et d’énergies renouvelables essentiels au processus d’industrialisation de la Tunisie. Elle facilitera la confirmation, par des banques internationales, des instruments de financement du commerce émis par la BIAT, notamment les lettres de crédit et autres instruments assimilés.
Cette facilité, d’une durée de trois ans, bénéficiera aussi bien aux grandes entreprises qu’aux petites et moyennes entreprises, y compris celles dirigées par des femmes. Les opérations éligibles concerneront essentiellement des projets à faible empreinte carbone, en cohérence avec les objectifs climatiques de la Tunisie. L’appui à l’agro-industrie et à l’industrie manufacturière légère constitue un axe prioritaire. L’opération contribuera également à faciliter l’importation de produits de première nécessité destinés à répondre à la demande locale.
« Nous sommes ravis de nouer ce partenariat avec la Banque internationale arabe de Tunisie qui est un acteur majeur du financement du commerce dans le pays. Cette facilité permettra à la Banque africaine de développement de contribuer à la création d’emplois et à un meilleur accès des populations à des biens et services essentiels », s’est félicitée Malinne Blomberg, directrice générale adjointe de la région Afrique de Nord et responsable pays pour la Tunisie au Groupe de la Banque.
Cet accord permettra à la Banque de fournir jusqu’à 100 % de garantie aux banques internationales, facilitant la confirmation des lettres de crédit et autres instruments similaires de financement du commerce émis par la BIAT au bénéfice des entreprises tunisiennes.
Elyes Jebir, directeur général de la Banque internationale arabe de Tunisie, a, pour sa part, salué cette première coopération directe avec la Banque africaine de développement: « Grâce à cette garantie, la BIAT consolide son rôle de partenaire privilégié des entreprises tunisiennes qui opèrent à l’international, en leur facilitant l’accès aux marchés mondiaux et en sécurisant leurs opérations. Elle se présente comme un pont solide qui relie les acteurs économiques tunisiens au système financier global ».
Grâce à sa gouvernance solide, à son expertise locale reconnue et à un large réseau de partenaires stratégiques, la Banque internationale arabe de Tunisie continue de jouer un rôle central dans le soutien à l’économie tunisienne et au développement du secteur privé.
La facilité est pleinement alignée sur le Document de stratégie pays 2024-2029 de la Banque africaine de développement pour la Tunisie, qui accorde une priorité particulière au renforcement de la résilience économique, à la création d’emplois et au renforcement du secteur privé.
À propos de la garantie de transaction du Groupe de la Banque africaine de développement:
La garantie de transaction est l’un des instruments de financement du commerce de la Banque africaine de développement lancée en 2021 pour soutenir les banques commerciales en Afrique. Elle couvre une large gamme d’instruments notamment les lettres de crédit confirmées, les prêts commerciaux, les engagements de remboursement irrévocables, les traites avalisées et les billets à ordre.
À propos de la Banque internationale arabe de Tunisie (BIAT):
Banque universelle et acteur de référence en Tunisie, la BIAT est aujourd’hui un groupe bancaire solide, disposant de filiales dans l’assurance, la gestion d’actifs, le capital-investissement, l’intermédiation boursière et le conseil. Implantée sur l’ensemble du territoire tunisien avec 206 agences et plus de 2 400 collaborateurs, la BIAT sert une clientèle diversifiée comprenant particuliers, professionnels, PME, grandes entreprises et institutions.
La Banque arabe a annoncé la signature d’un accord de
coopération avec le Forum des femmes entrepreneures
La Banque arabe a annoncé la signature d’un accord de coopération avec le Forum des femmes entrepreneures, visant à soutenir et développer des projets durables dirigés par des femmes. Cela s’inscrit dans l’engagement continu de la Banque à soutenir les programmes d’autonomisation des femmes et à renforcer leur contribution active au développement économique et social. Cette coopération représente une concrétisation de cet engagement à travers le soutien des initiatives qui contribuent à l’édification des capacités des femmes entrepreneures, ainsi qu’à la création d’un environnement d’affaires favorable qui renforce la durabilité de leurs projets et soutient le rôle de la femme en tant que partenaire clé dans la dynamisation de l’économie.
En vertu de cet accord, la Banque arabe fournira un soutien financier et technique pour contribuer au développement de 30 projets pionniers dirigés par des femmes entrepreneures, en plus de proposer des programmes de formation spécialisés et des conseils dans les domaines de l’entrepreneuriat et de la gestion financière, afin d’améliorer les compétences de leadership et de gestion des femmes et de leur permettre de développer leurs projets selon les meilleures pratiques professionnelles, garantissant ainsi leur croissance et leur durabilité.
Commentant l’accord, Dr. Jamal Hourani, directeur de la région de Palestine à la Banque arabe, a affirmé que cette coopération reflète la vision de la Banque en matière d’autonomisation des femmes et de renforcement de leur rôle dans l’activité économique, soulignant que le soutien aux initiatives entrepreneuriales dirigées par des femmes ouvre de plus larges perspectives pour leur participation dans divers secteurs économiques, contribuant directement à la création de nouvelles opportunités d’emploi et au renforcement de la stabilité économique et sociale.
De son côté, l’ingénieure Sherine Salameh, présidente du conseil d’administration du Forum des femmes entrepreneures, a exprimé sa joie de collaborer avec la Banque arabe, réaffirmant l’engagement du Forum à coopérer avec le secteur privé pour fournir toutes les ressources et expertises nécessaires soutenant les femmes et les aidant à diriger des projets réussis contribuant au développement économique et social. Elle a souligné l’importance des initiatives conjointes pour accroître le niveau de participation des femmes dans l’activité économique, et leur rôle vital dans la réalisation du développement durable et la construction d’une société plus inclusive et équitable.
Il convient de noter que la Banque arabe adopte une stratégie globale et intégrée en matière de durabilité et de responsabilité sociale, partant de son souci de réaliser un impact positif tangible sur les plans économique et social, en plus de son engagement envers des pratiques environnementales durables. Le programme “Ensemble” pour la responsabilité sociale incarne cette orientation, à travers son soutien à un ensemble d’initiatives et d’activités diverses qui contribuent à servir des secteurs vitaux tels que l’éducation, la santé, la lutte contre la pauvreté, la protection de l’environnement, l’autonomisation des femmes, et la prise en charge des orphelins, grâce à des efforts conjoints avec les institutions de la communauté locale.
Quand l’entrepreneuriat devient un impératif mondial
À l’heure où le monde est confronté à des crises multiples et à une fragmentation croissante, l’entrepreneuriat apparaît comme l’un des moteurs les plus puissants de transformation économique et sociale. Réuni à Bahreïn, le World Entrepreneurs Investment Forum 2026 (WEIF) a rassemblé des leaders mondiaux autour d’une conviction commune : l’innovation et l’initiative entrepreneuriale sont essentielles pour accélérer la réalisation des Objectifs de développement durable. Plus qu’un forum, le WEIF s’affirme comme une plateforme d’action où se dessinent les contours d’une économie mondiale plus inclusive et résiliente.
Séance inaugurale du WEIF. De droite à gauche : S.E. M. Fakhro, ministre de l’Industrie et du Commerce ; S.E. Dr Hashim Hussein, directeur de l’ITPO Bahreïn ; S.E. M. Juma, ministre de l’Éducation ; S.E. Dr Ahmed Aboul Gheit, Secrétaire général de la Ligue des États arabes ; S.E. Cheikh Salman Al Khalifa, ministre des Finances et de l’Économie nationale ; S.E. M. Gerd Müller, Directeur général de l’ONUDI ; et S.E. Mme Al Khulaif, ministre du Développement durable.
À une époque marquée par l’enchevêtrement des crises — fragilité économique, chocs climatiques, tensions géopolitiques et mutations technologiques accélérées — la résilience s’impose désormais comme la véritable mesure du progrès mondial. Pourtant, au cœur de cette instabilité persistante, un moteur de transformation demeure d’une constance remarquable : l’entrepreneuriat. Plus qu’un simple vecteur d’activité économique, il constitue l’un des leviers les plus puissants d’un développement à la fois inclusif et durable.
Peu de plateformes internationales illustrent avec autant de clarté cette dynamique que le World Entrepreneurs Investment Forum (WEIF 2026), tenu en février dernier à Exhibition World Bahrain, sous le haut patronage de Son Altesse Royale le Prince Salman bin Hamad Al Khalifa, Prince héritier et Premier ministre du Royaume de Bahreïn. Pour sa sixième édition, le Forum a pleinement confirmé sa stature de plateforme mondiale de référence, où se rencontrent idées, capitaux et partenariats, et où l’innovation s’affirme comme un engagement collectif au service d’une croissance plus inclusive et durable.
Organisé parallèlement à la 18e Conférence de l’International Women’s Entrepreneurial Challenge (IWEC), le WEIF 2026 a réuni plus de 800 participants- décideurs publics, innovateurs, universitaires, investisseurs et acteurs du développement issus de plus de 80 pays. Loin d’être un simple cadre d’échanges protocolaires, le Forum s’est affirmé comme un véritable espace d’action, structuré autour d’une question centrale et pressante: comment l’entrepreneuriat peut-il accélérer les progrès du monde vers la réalisation des Objectifs de développement durable?
À cette interrogation, le Forum a apporté une réponse sans équivoque: en misant sur des collaborations audacieuses, en investissant dans le potentiel humain et en reconnaissant les entrepreneurs non comme des acteurs périphériques du développement, mais comme de véritables bâtisseurs de résilience.
Une année charnière pour un mouvement mondial
L’édition 2026 du Forum revêtait une dimension hautement symbolique, en célébrant à la fois le 30e anniversaire de l’ITPO Bahreïn de l’ONUDI et le 25e anniversaire de son programme Enterprise Development and Investment Promotion (EDIP). Au fil des années, ce programme a contribué à autonomiser des millions de personnes dans 56 pays, illustrant avec force une réalité essentielle: lorsque l’accès aux compétences, au financement et aux opportunités est rendu possible, les individus ne se contentent pas de créer des entreprises ; ils structurent des filières, renforcent les cellules familiales et participent à l’élévation durable des communautés.
Le thème de cette édition- « Réaliser les ODD en renforçant l’entrepreneuriat, l’innovation et la mobilisation des capitaux pour des communautés résilientes » – témoigne d’une inflexion majeure dans la pensée du développement à l’échelle mondiale. Les Objectifs de développement durable ne sauraient être atteints par la seule action des institutions publiques ; ils appellent aussi la créativité de la jeunesse, le leadership des femmes, l’audace des innovateurs et la mobilisation d’un capital responsable porté par des investisseurs soucieux de leur impact.
Du dialogue à l’engagement
À la différence de nombreux rassemblements internationaux, le WEIF se caractérise par une culture du résultat où l’action prévaut sur la rhétorique. L’édition 2026 s’est traduite par plus de 50 lettres d’intention et par la mobilisation de 45 millions de dollars d’investissements potentiels. Des résultats qui illustrent la maturité d’une plateforme pensée non seulement pour inspirer, mais avant tout pour mettre en mouvement.
Pôle d’innovation financière et acteur régional de premier plan dans l’autonomisation des MPME, le Royaume de Bahreïn a, une fois encore, pleinement démontré sa légitimité en tant que pays hôte. Son partenariat durable avec l’ITPO Bahreïn de l’ONUDI- qui abrite le programme EDIP, reconnu sur le plan international- continue de façonner les écosystèmes entrepreneuriaux à travers de nombreuses régions en développement.
Des voix qui redessinent l’agenda mondial
La cérémonie d’ouverture du WEIF 2026 a constitué une démonstration éloquente du rôle déterminant d’un leadership visionnaire et de l’action collective dans l’orientation des priorités internationales. Elle a mis en lumière la manière dont des figures de premier plan- issues d’institutions mondiales comme d’organisations régionales- ont mis leur tribune au service d’un même impératif: rappeler l’urgence de promouvoir l’entrepreneuriat, l’innovation et une croissance inclusive.
La cérémonie d’ouverture a fait résonner des messages dont la portée a largement dépassé le cadre du Forum. Par leurs déclarations marquantes, des dirigeants et représentants de premier plan ont donné le ton du WEIF 2026, en rappelant la dimension stratégique de l’entrepreneuriat et de l’innovation dans l’accélération du développement durable. Elle s’est ainsi affirmée comme une véritable tribune d’appels audacieux à l’action, exhortant les participants à repenser collectivement l’approche mondiale de la croissance inclusive, des partenariats et de la résilience.
L’appel des Nations Unies
À l’occasion de la cérémonie d’ouverture, le Secrétaire général des Nations Unies, António Guterres, a fait parvenir au Forum une déclaration écrite dans laquelle il a mis en exergue le rôle stratégique du secteur privé- et plus particulièrement des micro, petites et moyennes entreprises (MPME)- comme levier essentiel d’une croissance inclusive et durable. Rappelant leur contribution décisive à l’emploi à l’échelle mondiale, il a souligné leur importance dans l’avancement des Objectifs de développement durable. Il a également insisté sur le caractère central de l’innovation, de l’action climatique et de la résilience des communautés dans la construction d’une prospérité partagée.
L’appel de la Ligue des États arabes
Participant au Forum, Ahmed Aboul Gheit, Secrétaire général de la Ligue des États arabes, a livré une intervention mettant en avant le rôle essentiel de l’action concertée, de l’innovation et de l’entrepreneuriat dans la promotion du développement durable à l’échelle de la région arabe. Il a souligné la nécessité d’instaurer des environnements favorables à l’investissement, d’approfondir l’intégration économique et de valoriser les capacités créatives et entrepreneuriales, en vue de consolider une croissance durable et une résilience à long terme.
La vision industrielle de l’ONUDI
Le Directeur général de l’ONUDI, Dr Gerd Müller, a approfondi cette vision en rappelant que le monde dispose déjà des technologies, des connaissances et des ressources nécessaires pour répondre au changement climatique, à l’instabilité économique et à l’élargissement des écarts de développement. Selon lui, l’enjeu n’est donc plus celui des moyens, mais bien celui d’une volonté politique renouvelée et d’une véritable « offensive d’investissement » capable d’ériger l’innovation en moteur central de la transformation industrielle.
Dr Müller a également mis en exergue la puissance de l’innovation, soulignant que les entreprises industrielles détiennent désormais 60 % des brevets verts à l’échelle mondiale- une donnée qui illustre avec force le lien stratégique entre avancée technologique et réponse aux défis climatiques.
L’inclusion comme priorité
Tout aussi fortes furent les voix que l’on relègue encore trop souvent à la périphérie des grands débats- celles des jeunes innovateurs, des femmes entrepreneures et des acteurs du changement de terrain. Leur présence n’avait rien de symbolique. Le WEIF 2026 les a inscrits au cœur même des échanges, en écho à une exigence mondiale de plus en plus pressante: faire une place pleine et entière aux voix marginalisées dans les politiques publiques, les stratégies d’investissement et l’accès aux marchés.
Les femmes à l’avant-garde de l’innovation
Parmi les temps forts du Forum, la session intitulée « Women-Led Innovation: Scaling Impact Across Borders » a réuni des dirigeantes de la région MENA, d’Asie et d’Europe. Le message porté par ces voix d’expérience a été sans ambiguïté: l’autonomisation des femmes ne relève pas d’un geste symbolique ou moral, mais d’un véritable impératif économique.
Le partenariat noué entre le Forum et l’IWEC est venu consacrer cette conviction. Les femmes ne sont pas seulement bénéficiaires du développement ; elles en sont aussi les architectes, contribuant à façonner des économies plus justes, plus innovantes et plus résilientes
La finance islamique, nouvelle frontière du développement mondial
La session consacrée à la finance islamique comme nouvelle frontière du développement mondial s’est penchée sur la manière de traduire en leviers d’action concrets les résultats de la quatrième Conférence internationale sur le financement du développement (FfD4), tenue à Séville, afin de contribuer à résorber le déficit mondial de financement des ODD. Elle a mis en évidence le potentiel considérable de la finance islamique- à travers les sukuk, les mécanismes de partage des risques et les approches fondées sur l’investissement éthique- pour soutenir le développement durable, tout en consolidant les marchés nationaux, en stimulant la croissance des PME et en favorisant l’inclusion financière.
Les échanges ont également souligné l’importance d’une plus grande cohérence réglementaire, d’une coopération internationale renforcée et du rôle catalyseur des banques multilatérales de développement dans l’expansion de solutions de finance islamique alignées sur les principes ESG, afin de répondre aux défis de développement de plus en plus pressants à l’échelle mondiale.
L’innovation à la source: promouvoir l’éducation entrepreneuriale, la recherche et le renforcement des capacités
La session consacrée à « L’innovation à la source » a affirmé le rôle stratégique des universités, des centres de recherche et des pôles d’affaires en tant que moteurs décisifs de l’entrepreneuriat et de l’innovation appliquée. Elle a mis en exergue la mission essentielle des institutions académiques dans la mise en relation entre recherche et valorisation économique, dans l’encouragement de la créativité, ainsi que dans la formation d’une nouvelle génération d’entrepreneurs, grâce à des partenariats étroits avec les milieux industriels et les pouvoirs publics.
Cette séquence a également donné la parole à des personnalités académiques de stature internationale, avec notamment une déclaration enregistrée du Professeur Tshilidzi Marwala, Recteur de l’Université des Nations Unies, ainsi que la participation d’institutions telles que Babson College, représenté par Dr Amir Reza. Une présence qui a mis en évidence l’importance de la coopération internationale et d’un engagement académique de haut niveau pour consolider durablement les écosystèmes entrepreneuriaux.
La jeunesse: architecte du présent, et non seulement de l’avenir
La session de clôture du Forum, « Voices of the Future », a porté avec force l’urgence et l’ambition d’une génération résolue à bousculer l’ordre établi. Les jeunes entrepreneurs n’y ont pas simplement demandé à être entendus: ils ont revendiqué un accès réel, non seulement au financement et à la technologie, mais aussi aux plateformes de soutien aux PME à travers lesquelles ils peuvent contribuer à orienter les politiques publiques et les priorités d’investissement.
Cette interpellation a trouvé sa traduction dans la Déclaration de Manama 2026, qui appelle les gouvernements, les banques de développement et le secteur privé à intégrer pleinement les perspectives de la jeunesse dans les stratégies nationales, tout en élargissant les possibilités d’accès aux marchés, de renforcement des capacités et d’innovation.
La tri-économie comme avantage stratégique: un nouveau cadre de transformation économique
Parmi les discussions les plus novatrices du Forum, l’une a mis en lumière le modèle de la tri-économie- économie verte, économie bleue et économie orange- incarnant respectivement l’innovation environnementale, le développement adossé aux ressources marines et les industries créatives. Ensemble, ces trois sphères tracent les contours d’une nouvelle feuille de route pour une diversification économique durable, résolument tournée vers l’avenir et pleinement alignée sur les grandes priorités internationales.
La vitalité de cette session a confirmé un constat désormais incontournable: l’avenir de la croissance économique se situe au croisement de la créativité et de la durabilité.
Bien-être et compétitivité: les piliers invisibles d’une croissance durable
interventions marquantes ont apporté au Forum une profondeur résolument humaine.
Export Bahrain y a dévoilé le cadre « Bridge & Engine », présenté comme une voie stratégique pour renforcer la compétitivité à l’export des MPME- un levier déterminant pour les économies qui aspirent à une intégration accrue dans les chaînes de valeur mondiales.
Dr Amal Al Jowder a, quant à elle, mis en lumière la question du bien-être psychologique des entrepreneurs, en rappelant qu’aucune économie résiliente ne peut se construire sans individus résilients. Elle a souligné avec justesse que l’entrepreneuriat recouvre souvent, derrière l’apparente réussite, des fardeaux invisibles et des vulnérabilités tues.
Des partenariats qui redessinent les contours de la coopération
Le message le plus puissant du Forum
s’est imposé avec clarté: ni les nations ni les institutions ne peuvent, isolément, réaliser les Objectifs de développement durable.
La Déclaration de Manama 2026, adoptée lors de la cérémonie de clôture, a donné une traduction concrète à cette conviction. Parmi ses recommandations les plus transformatrices figure l’appel à la création d’un Conseil arabo-africain des entrepreneurs, pensé comme une plateforme de rapprochement entre deux régions dynamiques, fondée sur le partage des investissements, des talents et des opportunités.
Une feuille de route pour l’avenir
Le WEIF 2026 a été bien davantage qu’un rendez-vous international: il a rappelé avec force que l’entrepreneuriat demeure l’une des réponses les plus puissantes face à la fragmentation croissante du monde. Il a démontré que l’innovation peut retisser des liens entre les régions, rapprocher les secteurs et ouvrir un passage entre les défis du présent et les promesses de demain.
À l’heure où le monde se projette vers 2030 et au-delà, une conviction se dégage clairement: les nations qui feront de l’entrepreneuriat non pas un simple secteur d’activité, mais une véritable stratégie de transformation, seront celles qui dessineront l’avenir.
Le WEIF 2026 en a esquissé les contours avec clarté: une stratégie audacieuse, inclusive, durable et portée sans relâche par l’innovation.
Organisation des Nations Unies pour le développement
industriel (ONUDI)
Dans un contexte où les besoins de financement des PME restent considérables en Afrique et dans le monde arabe, la finance islamique s’affirme comme un levier encore sous-exploité au service de l’économie réelle. L’article met en lumière le modèle IFETAA (Islamic Finance-led Economic Transformation in Africa, the Arab Region and Beyond), conçu pour lever les freins structurels qui entravent l’accès des petites et moyennes entreprises au financement. À travers cette approche, il dessine une voie concrète pour mieux articuler abondance de liquidités, exigences de développement et engagement bancaire durable.
À l’échelle de l’Afrique et du monde arabe, les petites et moyennes entreprises (PME) s’imposent comme un levier central de croissance, de création d’emplois et de transformation structurelle des économies. En Afrique, entre 8 et 11 millions de jeunes intègrent chaque année le marché du travail, tandis qu’à peine 3 millions d’emplois salariés formels sont créés. Dans ce contexte1, la capacité des économies à répondre à cette pression démographique repose largement sur le dynamisme, la résilience et les gains de productivité des PME.
Or, ces entreprises continuent de se heurter à un sous-financement chronique. À travers les économies africaines et arabes, moins d’une entreprise sur cinq a accès à un prêt bancaire ou à une ligne de crédit. Et lorsque le financement existe, son coût demeure souvent prohibitif pour soutenir des investissements durables. Dans de nombreux marchés africains, les taux appliqués au crédit aux PME dépassent fréquemment 20 % , contre des taux à un chiffre dans plusieurs économies émergentes d’Asie. À ce niveau de coût du capital, il devient extrêmement difficile pour les entreprises d’investir dans la technologie, de changer d’échelle, ou de se hisser vers des segments à plus forte valeur ajoutée au sein des chaînes de valeur régionales et mondiales. Les résultats d’une enquête conjointe menée auprès de 52 institutions financières par l’Organisation des Nations Unies pour le développement industriel (ONUDI), l’Union des Banques Arabes (UBA), l’Accounting and Auditing Organization of Islamic Financial Institutions (AAOIFI) et l’Africa Finance Corporation (AFC)2 montrent que ce déficit ne relève pas uniquement d’un manque de liquidité. Il reflète aussi des fragilités structurelles persistantes, parmi lesquelles la faiblesse des garanties disponibles, l’insuffisance de la transparence financière et le caractère encore limité des systèmes d’information sur le crédit (figure 1).
Figure I: Key MSME Finance Barries
Source: United Nations Industrial Development Organisations
Cequi rend cette réalité d’autant plus frappante, c’est qu’elle s’inscrit dans un contexte d’abondance financière sans précédent. Selon l’Islamic Finance Development Indicator 2025, les actifs mondiaux de la finance islamique ont atteint 5,9 trillions de dollars en 2024, soit une progression de plus de 20 % en glissement annuel, et devraient s’élever à près de 9,7 trillions de dollars à l’horizon 2029. Présente dans plus de 140 juridictions, la finance islamique s’impose désormais comme l’un des segments les plus dynamiques et les plus prometteurs du système financier mondial 3.
Or, malgré cette expansion remarquable, l’essentiel des actifs islamiques demeure concentré dans les dépôts et les instruments à faible risque, plutôt que d’être mobilisé au service de l’investissement productif. Le paradoxe est donc profond: le capital existe, la liquidité est là, les besoins de développement sont immenses, mais le financement ne parvient pas jusqu’aux acteurs économiques qui en ont le plus besoin. Autrement dit, le problème n’est pas celui d’une rareté des ressources, mais bien celui d’une déconnexion structurelle entre des masses de capitaux disponibles et des besoins de financement pourtant urgents, concrets et transformateurs.
La finance islamique: un potentiel structurel, des contraintes pratiques
En théorie, la finance islamique est particulièrement bien placée pour répondre à ce défi. Par l’importance qu’elle accorde aux transactions adossées à des actifs, au partage des profits et des pertes, ainsi qu’au lien direct avec l’économie réelle, elle correspond étroitement aux besoins de financement des PME. Les objectifs de la charia (maqasid al-shariah) accordent d’ailleurs une place centrale à l’activité économique productive, au partage des risques et à la création de valeur sociale – autant de principes en forte résonance avec les stratégies de croissance inclusive.
Dans la pratique, toutefois, ce potentiel demeure encore partiellement exploité. Les banques islamiques représentent environ 70 à 75 % de l’ensemble des actifs de la finance islamique, tandis que les marchés mondiaux des sukuk dépassent désormais 1 000 milliards de dollars d’encours. Pourtant, le financement des PME ne constitue encore qu’une part modeste de ces portefeuilles. La difficulté ne tient pas à un manque de ressources disponibles, mais à la persistance d’un risque d’exécution 4.
Les instruments fondés sur le partage des risques exigent une évaluation rigoureuse des projets, des projections fiables des flux de trésorerie ainsi qu’une gouvernance d’entreprise solide. Lorsque les PME ne disposent pas du niveau de préparation requis pour l’investissement, le partage des risques peut accroître l’exposition au risque au lieu de l’atténuer. Parallèlement, les exigences en matière de capital réglementaire, les modèles internes de gestion des risques et les attentes des autorités de supervision tendent à privilégier des actifs standardisés et moins risqués. Il en résulte que les institutions financières islamiques, à l’instar de leurs homologues conventionnelles, concentrent souvent, de manière rationnelle, leur liquidité sur des instruments plus sûrs, même lorsque les impératifs de développement appellent à un engagement accru en faveur de l’économie réelle.
Combler le déficit de financement grâce à l’IFETAA
Conçu à partir d’un constat simple – la liquidité, à elle seule, ne génère pas de crédit -, le programme IFETAA (Islamic Finance-led Economic Transformation in Africa, the Arab Region and Beyond) vise à lever les blocages structurels qui freinent le financement des PME à grande échelle. L’IFETAA n’a pas vocation à être un dispositif de financement, ni à se substituer aux décisions de crédit des banques. Il constitue plutôt une architecture facilitatrice, pensée pour réduire le risque à sa source et améliorer les conditions dans lesquelles les institutions financières orientent leurs capitaux vers l’économie productive.
Le programme repose sur la convergence de compétences institutionnelles complémentaires. L’ONUDI y apporte son expertise technique en matière de développement des entreprises, de montée en gamme des chaînes de valeur et de préparation à l’investissement. L’UBA en assure l’ancrage au sein des réseaux bancaires régionaux. L’AAOIFI veille à l’alignement avec les normes de la charia et les cadres réglementaires, tandis que l’AFC met au service de l’initiative son expérience des investissements directs ainsi que sa capacité à structurer, à grande échelle, des solutions de financement et de garantie. Fort de l’appui des membres et des réseaux de l’UBA, de l’AAOIFI et de l’AFC, l’IFETAA est ainsi en mesure de toucher un large éventail d’institutions financières en Afrique et dans le monde arabe, afin que ses outils, ses approches et ses enseignements viennent répondre de manière concrète aux priorités stratégiques des banques.
L’IFETAA repose sur une idée centrale: le financement des PME atteint ses limites lorsque les risques financiers et non financiers sont abordés de façon cloisonnée. Si les banques savent apprécier et tarifer le risque financier, elles se trouvent en revanche souvent démunies face à d’autres vulnérabilités – modèles d’affaires fragiles, inefficiences opérationnelles, déficits de gouvernance – qui excèdent leur champ d’intervention habituel. C’est à ce niveau que l’IFETAA apporte sa valeur ajoutée, en réunissant au sein d’un cadre intégré l’assistance technique, le développement d’un portefeuille de projets et les mécanismes de partage des risques, dans le but d’aligner plus efficacement les incitations entre les institutions concernées.
Lever les contraintes des banques grâce à un modèle structuré en cinq piliers
Le modèle opérationnel de l’IFETAA repose sur cinq piliers étroitement complémentaires, conçus pour répondre, de manière ciblée, aux principales contraintes auxquelles les institutions financières sont confrontées.
Le renforcement des capacités des institutions financières constitue un axe central de l’IFETAA. Il vise à consolider les acquis existants tout en accompagnant les banques dans l’élargissement de leurs portefeuilles islamiques consacrés aux PME. À travers des programmes conjoints menés avec l’UBA et l’AAOIFI, l’IFETAA agit aux côtés des établissements financiers pour approfondir l’alignement avec les principes de la charia, affermir les pratiques de gestion des risques et intégrer plus pleinement les impératifs de durabilité au sein de leurs stratégies de financement des PME.
Le développement d’un pipeline de projets répond à l’un des freins les plus persistants au financement des PME: l’insuffisance de projets véritablement prêts à l’investissement. À travers un processus rigoureux d’identification, de sélection et d’évaluation, fondé sur des critères harmonisés à la fois techniques, financiers et charaïques, l’IFETAA contribue à faire émerger un portefeuille crédible de PME finançables, tout en réduisant les asymétries d’information et les coûts d’origination. Cette démarche s’enrichit progressivement d’outils numériques et de méthodes de sélection pilotées par les données, en phase avec la transformation du secteur vers des modèles d’origination plus efficaces, plus précis et résolument technologiques.
L’assistance technique apportée aux PME contribue à améliorer leur performance après décaissement. Le renforcement de la gestion financière, de l’efficacité opérationnelle et de la gouvernance au niveau de l’entreprise se traduit, pour les banques, par une diminution du risque de défaut et une amélioration de la qualité des portefeuilles.
Les services de conseil en matière de politiques publiques et de cadres réglementaires traduisent une réalité fondamentale: le financement des PME est façonné autant par l’architecture réglementaire que par les décisions de crédit elles-mêmes. En favorisant un dialogue structuré avec les autorités de régulation et les instances de normalisation, l’IFETAA contribue à lever les incertitudes juridiques et à faire évoluer les cadres existants afin de mieux les adapter aux instruments de finance islamique et de finance mixte.
Les mécanismes de dé-risquage financier et de partage des risques viennent parachever cette architecture. En collaboration avec les organismes de garantie et les institutions de financement du développement, l’IFETAA soutient la mise en place de solutions de partage des risques, au niveau des portefeuilles comme des transactions, afin de réduire le risque de crédit et d’alléger les contraintes en capital, sans déroger aux exigences prudentielles.
Pour les institutions financières, l’apport concret de l’IFETAA réside dans sa capacité à rendre l’engagement en faveur des PME plus accessible, en réduisant à la fois les coûts et les incertitudes. En mettant à disposition des pipelines de projets prêts à l’investissement, des outils d’évaluation harmonisés et des dispositifs structurés de partage des risques, le programme permet aux banques de développer leurs portefeuilles PME sans compromettre le respect des normes prudentielles. Une telle approche contribue à abaisser les coûts de structuration , à améliorer la qualité des portefeuilles et à permettre aux banques islamiques d’intensifier, de manière disciplinée et à grande échelle, leur engagement au service de l’économie réelle.
Une pertinence stratégique pour les banques arabes
Dans l’ensemble de la région arabe, les banques évoluent aujourd’hui dans un environnement caractérisé par une liquidité abondante, l’expansion continue des bilans de la finance islamique et des attentes croissantes quant à leur contribution à l’économie réelle. Dans le même temps, les stratégies de diversification économique, les dynamiques démographiques et les impératifs de durabilité replacent les PME au cœur des priorités, en tant que vecteurs essentiels de croissance et de résilience. Pour nombre d’établissements, une interrogation centrale s’impose dès lors: comment convertir l’abondance de capitaux en financement productif, sans fragiliser les équilibres de long terme ?
C’est précisément dans ce contexte que l’IFETAA prend tout son sens. Loin d’exiger des banques une transformation radicale de leur modèle, le programme a été conçu pour s’inscrire dans leurs pratiques existantes, selon une approche progressive, sélective et résolument axée sur la qualité. En consolidant l’écosystème du financement des PME, l’IFETAA contribue à rendre l’engagement envers les petites et moyennes entreprises plus réaliste, plus crédible et plus étroitement aligné sur le positionnement stratégique de long terme des banques au sein de leurs marchés.
C’est précisément à ce niveau que la proposition de valeur de l’IFETAA prend une dimension concrète pour les institutions financières. En renforçant l’écosystème qui entoure le financement des PME – préparation des projets, coordination entre les acteurs et mécanismes de partage des risques -, le programme contribue à résorber l’écart entre l’ambition affichée et la capacité d’exécution. Il permet ainsi aux banques de s’engager auprès de PME mieux préparées, évoluant dans des cadres plus lisibles et inscrites dans des partenariats conçus pour réduire l’incertitude, plutôt que pour accroître la complexité.
À l’horizon 2026-2027, l’IFETAA entend franchir une nouvelle étape en donnant une traduction opérationnelle à ses partenariats régionaux, en élargissant le développement de pipelines de projets dans les pays prioritaires et en approfondissant ses travaux sur les garanties islamiques ainsi que sur les instruments de finance mixte. Le programme renforcera également son action auprès des banques arabes et africaines à travers des initiatives ciblées de renforcement des capacités, le déploiement d’outils numériques d’évaluation et la conception de projets nationaux dérivés destinés à mobiliser, à grande échelle, des financements externes. Grâce à l’ancrage assuré par l’UBA, l’IFETAA est en mesure de toucher un large éventail d’institutions financières arabes, de sorte que ses outils, ses analyses et ses dispositifs d’accompagnement répondent de manière directe et concrète aux priorités stratégiques des banques à l’échelle régionale.
Pour toute information complémentaire, prière de contacter Aymen Ahmed, Senior Programme Officer
World Economic Forum, ‘Empower Africa’s youth to create jobs, growth and peace’ https://www.weforum.org/stories/2024/01/empower-africa-s-youth-to-create-jobs-growth-and-peace/, accessed 24.02.2025
Survey of Islamic and Arab financial Instiutions on MSME Investments: https://forms.office.com/Pages/AnalysisPage.aspx?AnalyzerToken=EXJ9WXFdMskJbq6njIpsMtqM8epJKjee&id=MUlqQlzsy0-dEDNj69-SgIN5Xsl7Z4BCkjLLOu5C_EhUOERWTDZWSUEzR084UVRPUEtHTDlQQko1Qy4u
Islamic Corporation for the Development of the Private Sector “Islamic Finance Development Report 2025” <ICD – LSEG Islamic Finance Development Report 2025 > accessed 25.02.2026.
Islamic Corporation for the Development of the Private Sector “Islamic Finance Development Report 2025” <ICD – LSEG Islamic Finance Development Report 2025 > accessed 25.02.2026
Renforcer les décisions d’investissement durable au sein des banques arabes grâce à COMFAR 4
Par Arbana Gjoni
Organisation des Nations Unies pour le développement industriel (ONUDI)
Face aux mutations économiques, géopolitiques et technologiques, les banques arabes sont appelées à renforcer leurs capacités d’évaluation des investissements et de gestion des risques. Dans cette perspective, COMFAR 4, développé par l’ONUDI, apparaît comme un outil stratégique pour appuyer des décisions de financement plus rigoureuses, plus crédibles et mieux alignées sur les exigences du développement durable.
Le paysage financier mondial connaît une mutation profonde, portée par l’intensification des incertitudes économiques, la fragmentation géopolitique, les ruptures technologiques et l’aggravation des enjeux de durabilité. Dans son Global Risks Report 2026, le Forum économique mondial souligne que les tensions géoéconomiques, la volatilité des marchés, les préoccupations croissantes autour de la soutenabilité de la dette et les risques de formation de bulles d’actifs comptent désormais parmi les menaces majeures pour la stabilité financière internationale. Pour les banques, ces évolutions ne sont pas sans conséquences : elles pèsent directement sur la qualité des portefeuilles de crédit, la performance des investissements et, plus largement, sur leur capacité de résilience à long terme.
Parallèlement, les pays en développement font face à un déficit annuel d’investissement dans le développement durable estimé à près de 4 000 milliards de dollars, ce qui met en lumière l’impératif d’une allocation plus efficiente des capitaux et d’une évaluation rigoureuse des projets1.
Dans ce contexte en pleine mutation, la qualité des études de faisabilité s’impose désormais comme un pilier essentiel d’une prise de décision bancaire éclairée, d’une gestion maîtrisée des risques et de la durabilité des investissements.
Mettre l’analyse de faisabilité au service de la transformation économique durable
Les banques arabes jouent un rôle de plus en plus déterminant dans le financement de la transformation économique à travers la région. À mesure que les économies arabes accélèrent leur transition vers la diversification, les énergies renouvelables, le développement industriel et la transformation numérique, les institutions financières sont appelées à évaluer des opportunités d’investissement de plus en plus complexes, tout en maîtrisant les risques financiers et en veillant à la durabilité à long terme.Dans cet environnement en constante évolution, la qualité, la rigueur et l’efficacité de l’analyse de faisabilité sont devenues des éléments indispensables à une prise de décision bancaire éclairée. Plus encore, une analyse de faisabilité solide s’impose désormais comme un levier essentiel pour renforcer les décisions d’investissement et assurer une gestion prudente des risques financiers.
La nécessité de renforcer les capacités d’analyse de l’investissement est d’autant plus pressante qu’elle est confirmée par les récentes évaluations mondiales et régionales. Selon l’Arab Region SDG Index and Dashboards 2026, la région arabe a enregistré un score global de 60,6 au regard des Objectifs de développement durable (ODD)2, traduisant des avancées modérées, mais aussi d’importants écarts dans la réalisation des cibles de développement durable.
Ce constat montre qu’un effort d’investissement considérable demeure indispensable dans des secteurs clés tels que les infrastructures, les énergies renouvelables, la gestion de l’eau et le développement industriel. Le rapport souligne également qu’environ 85 % des indicateurs ODD dans la région arabe font apparaître des défis majeurs ou significatifs, en particulier dans les domaines liés à la diversification économique, à l’emploi et aux infrastructures durables.
Ces conclusions mettent en lumière l’importance stratégique des banques arabes, appelées à mobiliser les capitaux avec davantage d’efficacité et à orienter les financements vers des projets à la fois économiquement viables et durables.
Parallèlement, les enseignements tirés à l’échelle internationale confirment l’importance stratégique de l’analyse de faisabilité dans l’amélioration de la performance des investissements. Plusieurs études révèlent qu’environ 25 % des projets d’investissement échouent en raison de faiblesses dans les études de faisabilité, tandis que plus de 71 % des projets restés à l’arrêt ont été mis en œuvre sans évaluation préalable rigoureuse. Ces constats mettent en évidence la valeur essentielle d’outils d’analyse structurés pour réduire les risques financiers, accroître les chances de succès des investissements et renforcer la qualité des processus d’évaluation du crédit, en particulier pour les banques engagées dans le financement de grands projets d’infrastructure, industriels et énergétiques.Depuis plus de quarante ans, le Computer Model for Feasibility Analysis and Reporting de l’ONUDI – connu à l’échelle mondiale sous l’acronyme COMFAR et reconnu comme la seule application agréée par les Nations Unies pour l’évaluation de la faisabilité financière et des investissements – s’impose comme une méthodologie de référence, normalisée et crédible, au service de la décision d’investissement dans le monde entier. COMFAR a ainsi permis à de nombreuses institutions de transformer des idées de projets en propositions solides, bancables et prêtes à être financées.Avec le lancement de COMFAR 4, l’ONUDI ouvre une nouvelle étape en mettant à disposition une plateforme numérique de nouvelle génération, accessible en ligne, conçue pour accompagner les acteurs des secteurs public et privé – y compris le secteur bancaire – dans l’analyse d’environnements d’investissement de plus en plus complexes, tout en intégrant pleinement les impératifs de durabilité et de gestion des risques3.
Dans le même temps, la plateforme Digital Investment Promotion Services (DIPS) de l’ONUDI met en lumière le rôle déterminant des outils numériques et des méthodologies structurées dans l’amélioration de la préparation des investissements, de leur évaluation et de leur niveau de maturité en vue du financement. Elle souligne également la nécessité d’adopter des approches adaptées à chaque marché, les stratégies générales de promotion des investissements directs étrangers ne répondant plus pleinement aux exigences actuelles. Des stratégies ciblées, conçues spécifiquement pour les investisseurs du Golfe et du monde arabe, apparaissent désormais essentielles pour maximiser l’attractivité des investissements et garantir un engagement plus efficace 4.
Ces plateformes numériques visent à améliorer la qualité des projets, la transparence et la confiance des investisseurs en permettant aux institutions financières et aux parties prenantes de l’investissement de réaliser des analyses de faisabilité efficaces. COMFAR4 représente l’un des outils fondamentaux de cet écosystème, permettant aux banques d’évaluer la viabilité des projets dans toutes les devises étrangères grâce à une modélisation financière complète, à des projections détaillées des flux de trésorerie et à de solides analyses de sensibilité. En améliorant la fiabilité des études de faisabilité, COMFAR4 renforce l’écosystème de l’investissement et favorise une allocation efficace du capital. La conception cloud de l’application permet aux analystes, aux responsables du crédit et aux équipes de gestion des risques d’accéder à leur travail depuis n’importe quel système d’exploitation ou appareil, soutenant ainsi la nature de plus en plus distribuée du travail dans le secteur financier. Elle soutient la préparation, l’instruction et l’évaluation des projets d’investissement dans tous les secteurs, y compris l’industrie manufacturière, les infrastructures, l’énergie, l’agriculture, l’exploitation minière, le tourisme et les projets environnementaux. Sa conception indépendante des secteurs permet aux banques d’évaluer divers types d’opportunités d’investissement à l’aide d’un cadre analytique cohérent et reconnu à l’échelle internationale.
À l’échelle mondiale, COMFAR a démontré une large adoption et une forte crédibilité, avec plus de 11 000 utilisateurs dans plus de 160 pays et une disponibilité en 19 langues. Les banques, les gouvernements, les organisations des Nations Unies, les entreprises privées et les agences de promotion de l’investissement s’appuient sur COMFAR pour renforcer l’analyse de faisabilité et améliorer la prise de décision en matière d’investissement 5.
Il est important de souligner que COMFAR 4 prend en charge les normes comptables internationales IFRS reconnues à l’échelle mondiale, y compris la conformité aux principes de la finance islamique, ce qui revêt une importance particulière pour les institutions bancaires des pays arabes.
Le Global Risks Report 2026 du Forum économique mondial, fondé sur l’enquête Global Risks Perception Survey 2025–2026 (GRPS)6, identifie la dette souveraine et la dette des entreprises comme le principal risque mondial pouvant être atténué grâce à des instruments financiers appropriés et à une gestion financière rigoureuse. Ce constat met en évidence la responsabilité essentielle des institutions financières de renforcer leurs capacités analytiques et leurs cadres d’évaluation des investissements. Ainsi, grâce à l’utilisation de COMFAR 4, les banques peuvent améliorer leur capacité à évaluer la durabilité des investissements à long terme, la capacité de remboursement et l’exposition aux risques, afin de garantir que les projets financés demeurent financièrement viables et résilients face à l’évolution des conditions économiques.
COMFAR 4 permet aux banques de réaliser une modélisation financière détaillée, incluant l’analyse des flux de trésorerie à long terme, l’évaluation de la rentabilité et des tests de sensibilité dans plusieurs scénarios économiques. Cela renforce la capacité des banques à évaluer le risque de crédit et à garantir la durabilité financière.
Au-delà de la technologie elle-même, COMFAR 4 est soutenu par les vastes programmes de formation et de renforcement des capacités de l’ONUDI, qui ont permis à des milliers de professionnels à travers le monde de consolider leur expertise en analyse financière et en évaluation de projets. Ces initiatives de formation sont particulièrement précieuses pour les banques et les autorités de régulation financière qui cherchent à développer des capacités analytiques en interne, à normaliser les méthodologies d’évaluation financière et à améliorer la cohérence ainsi que la qualité des évaluations d’investissement.
En conclusion, les banques arabes sont idéalement placées pour jouer un rôle transformateur dans le financement du développement économique et de la croissance durable à travers la région. Toutefois, la réalisation de cet objectif exige des outils avancés d’analyse de faisabilité permettant une prise de décision financière rigoureuse et une gestion efficace des risques. COMFAR 4 offre une application en ligne, développée par les Nations Unies et reconnue à l’échelle mondiale, qui renforce l’évaluation des investissements, réduit le risque financier et améliore la crédibilité des projets d’investissement. En intégrant COMFAR 4 dans leurs dispositifs d’investissement et de crédit, les banques arabes peuvent améliorer leur stabilité financière, soutenir le développement durable et se positionner comme des acteurs clés de la transformation économique dans la région arabe et au-delà.
Principaux risques pouvant être couverts par des instruments financiers7
(assurance, obligations catastrophe, fonds publics de mutualisation des risques), 2026–2036FIGURE 41. Selon vous, quelle(s) approche(s) présente(nt) le plus grand potentiel pour faire progresser la réduction des risques et la préparation au cours des dix prochaines années?
Pour plus d’informations, veuillez contacter l’ONUDI pour la formation et l’accès à l’application COMFAR 4 à l’adresse suivante:
Directeur de l’Initiative Financière du Programme des Nations Unies pour l’Environnement (UNEP FI)
Dans un contexte marqué par l’intensification des risques climatiques, économiques et sociaux, le secteur bancaire est appelé à jouer un rôle déterminant dans l’orientation des investissements vers une économie plus durable. Dans cet article, M.Eric Usher, Directeur de l’Initiative Financière du Programme des Nations Unies pour l’Environnement (UNEP FI), analyse comment l’intégration de la durabilité dans les stratégies bancaires devient non seulement une nécessité systémique, mais également un levier de performance financière à long terme.
En ce début d’année, le Forum économique mondial a publié son rapport annuel sur les risques globaux. Parmi les 21 menaces majeures recensées à l’échelle planétaire figurent les phénomènes climatiques extrêmes, l’appauvrissement de la biodiversité, la polarisation des sociétés, l’aggravation des inégalités et la raréfaction des opportunités économiques. Il est désormais largement reconnu que ces risques systémiques se répercutent à travers les canaux du crédit, des marchés, des opérations et des risques souverains. Leurs effets peuvent être profonds: érosion de la valeur des actifs, perturbation des marchés, tension sur les finances publiques et affaiblissement du tissu social.
Les phénomènes météorologiques extrêmes figurent parmi les trois principaux risques mondiaux. À titre d’exemple, les enjeux liés à l’eau, aggravés par le changement climatique, représentent un défi majeur pour de nombreux pays du monde arabe.
Au cours des premiers mois de l’année, la Tunisie a enregistré les pluies les plus abondantes depuis sept décennies. Bien que les inondations y soient moins récurrentes que les sécheresses, elles concentrent à elles seules près de 60 % des pertes économiques totales du pays1 .. Plus largement, le coût potentiel des catastrophes naturelles majeures est évalué à près de 1,9 % du PIB tunisien2 .
À l’inverse, au Maroc, les célébrations de l’Aïd ont été revues à la baisse l’an dernier, dans un contexte marqué avant tout par la pénurie d’eau3 . Plus largement, le Fonds monétaire international estime que, si les tendances actuelles se confirment, le changement climatique pourrait amputer le produit intérieur brut du Maroc de jusqu’à 6,5 % à l’horizon 2050, en raison notamment de la raréfaction de l’eau douce et de l’intensification des épisodes de sécheresse4.
Il ne s’agit pas uniquement d’un enjeu climatique. La protection de la nature et de la biodiversité constitue l’une des réponses les plus fondamentales aux dérèglements climatiques ; pourtant, elle se trouve elle-même gravement fragilisée. Or, l’importance économique du capital naturel n’est plus à démontrer: plus de la moitié du produit intérieur brut mondial repose, directement ou indirectement, sur la nature5 .
Parallèlement, les inégalités sociales et de genre, combinées à la faiblesse des perspectives économiques, nourrissent la polarisation des sociétés et se traduisent par des coûts économiques substantiels. Les recherches du Groupe de la Banque mondiale révèlent, à cet égard, l’ampleur du déficit de financement que subissent les femmes entrepreneures. À l’échelle mondiale, les micro, petites et moyennes entreprises détenues et/ou gérées par des femmes représentent 34 % du total des MPME, mais se heurtent à un déficit de financement colossal de 1 900 milliards de dollars 6. Rapporté à l’échelle régionale, le Moyen-Orient et l’Afrique du Nord concentreraient 11 % de ce manque de financement mondial7 , soit près de 210 milliards de dollars.
En apparence distincts, ces grands défis systémiques relèvent en réalité d’une même dynamique: tous fragilisent durablement la stabilité de nos économies, alors même que les coûts liés à leur traitement ne cessent de croître.
Le changement climatique en offre une illustration particulièrement éloquente. Il est aujourd’hui acquis que la transition vers un avenir bas carbone ne pourra se réaliser sans une mobilisation massive des financements privés, en complément de l’investissement public. À travers le monde, les économies s’organisent pour rendre cette transition possible, et les banques s’affirment comme des acteurs décisifs dans l’orientation et la facilitation de ces financements.
Les pays arabes comptent parmi les économies qui accélèrent aujourd’hui leurs investissements en faveur de la transition. L’Arabie saoudite en offre une illustration marquante: à travers la Saudi Green Initiative, le Royaume engage 187 milliards de dollars pour développer les énergies renouvelables et les solutions climatiques fondées sur la nature, avec pour objectif une réduction annuelle de 20 millions de tonnes d’émissions de carbone à l’horizon 20308 .
Engager dès maintenant des ressources en faveur de l’atténuation du changement climatique constitue un choix de gestion sain, susceptible de prévenir, à terme, des coûts infiniment plus élevés. Ainsi, chaque dollar investi dans la protection du littoral permettrait d’éviter jusqu’à 14 dollars9 de dommages.
À l’inverse, sous-estimer l’impératif d’adaptation climatique fait peser de nouveaux risques et ouvre la voie à des pertes considérables. L’Égypte l’a bien compris: dans le cadre de ses orientations pour 2025/2026, elle prévoit de consacrer plus de 13 milliards de dollars à des projets verts, selon une répartition de 64 % pour l’atténuation et 36 % pour l’adaptation au changement climatique10.
La mise en regard des besoins estimés en financement de l’adaptation au changement climatique et des flux actuellement mobilisés met en lumière l’ampleur du retard à combler: à l’échelle mondiale, le déficit de financement de l’adaptation est désormais évalué entre 284 et 339 milliards de dollars par an d’ici 2035, soit un montant 12 à 14 fois supérieur aux financements aujourd’hui disponibles11. Pour les pays en développement, l’équation est plus critique encore, tant les besoins y sont plus élevés12.
Le financement du secteur privé est indispensable. Le Adaptation Gap Report du PNUE estime à environ 50 milliards de dollars par an le potentiel d’investissement du secteur privé dans les priorités nationales d’adaptation portées par les pouvoirs publics, contre à peine 5 milliards de dollars mobilisés à l’heure actuelle13.
Comment, dès lors, les banques peuvent-elles contribuer à cette mobilisation ? Leur responsabilité fiduciaire les oblige à anticiper et à gérer les risques, non seulement pour la solidité de leurs propres bilans, mais aussi pour la résilience de leurs clients. Dans ce contexte, les entreprises de l’économie réelle qui ne s’adaptent pas aux nouvelles contraintes liées au changement climatique s’exposent à des risques croissants et à des pertes potentiellement significatives.
Dans le même esprit, les banques doivent aujourd’hui relever un défi de taille: accompagner leurs clients dans l’identification et le financement des opportunités issues de la transformation économique vers un modèle bas carbone. Leur aptitude à se positionner avec justesse dans cette transition sera déterminante pour la pérennité de leur modèle d’affaires et la qualité de leurs performances à long terme.
La transition vers une banque responsable
L’adoption d’une démarche de banque responsable permet aux établissements bancaires de mobiliser les capitaux nécessaires pour répondre à ces risques, d’accompagner leurs clients dans la transition de leurs activités et de faire émerger de nouvelles opportunités de développement.
C’est dans cette perspective que l’UNEP FI, aux côtés de banques issues du monde entier, a mis en place les Principes pour une Banque Responsable, afin d’accompagner chaque établissement dans l’évolution de sa propre trajectoire vers une banque plus responsable. Lancé en 2019, ce cadre volontaire fédère aujourd’hui plus de 350 banques dans le monde — dont plus de 20 dans la région MENA — et couvre près de 50 % des actifs bancaires mondiaux.
Ce cadre offre aux banques signataires un ensemble d’orientations, de ressources et d’appuis techniques leur permettant de faire avancer leurs propres objectifs en matière de durabilité. Il leur donne également la possibilité d’identifier les axes prioritaires sur lesquels concentrer leurs efforts, parmi lesquels figurent notamment:
Climat
Les banques bénéficient d’un accompagnement pour mieux appréhender la transition climatique, consolider leurs capacités en matière d’atténuation, intensifier le financement de l’adaptation et renforcer la compétitivité ainsi que la résilience de leurs activités.
La question de l’adaptation est particulièrement cruciale pour les établissements signataires dont les clients évoluent dans des régions très vulnérables ou dans des secteurs comme l’agriculture et les infrastructures, appelés à subir de manière disproportionnée les effets des événements climatiques extrêmes.
Nature
Les signataires sont également appelés à prendre en compte les risques liés à la dégradation de la nature, tout en repérant les opportunités qui y sont associées. Les institutions financières bénéficient d’un accompagnement pour identifier des mécanismes concrets de financement en faveur d’impacts positifs sur la nature, qu’il s’agisse de crédits nature, d’obligations vertes ou encore de solutions fondées sur la nature destinées à protéger, restaurer et gérer durablement les écosystèmes.
Aujourd’hui, les 350 banques adhérant aux Principes pour une Banque Responsable sont toutes engagées dans une dynamique d’action en faveur de la nature.
Des économies plus saines et plus inclusives
Les banques bénéficient également d’un accompagnement pour faire progresser l’inclusion financière, l’égalité de genre, le travail décent et les principes d’une transition juste. Lorsque ces enjeux sont pleinement intégrés aux mécanismes de gouvernance, à la gestion des risques ainsi qu’aux décisions de crédit, d’investissement et de souscription, ils renforcent la résilience des sociétés et soutiennent directement la dynamique de croissance des économies locales et régionales.
Par ailleurs, dans la mesure où les femmes entrepreneures représentent souvent un risque de crédit plus maîtrisé que leurs homologues masculins14, leur accompagnement constitue pour les banques à la fois une opportunité commerciale tangible et un levier concret de promotion de l’égalité entre les sexes.
L’intégration de la durabilité génère également des avantages financiers.
Les Principes pour une Banque Responsable se traduisent-ils réellement par des avancées concrètes dans la trajectoire des banques engagées ? Les résultats semblent sans équivoque. L’an dernier, une comparaison menée par MSCI entre les banques signataires et non signataires a révélé que 61 % des établissements adhérents sont identifiés comme des leaders en matière de durabilité, contre 23 % seulement parmi les banques non signataires15.
Cet enjeu est loin d’être uniquement éthique ou institutionnel: il possède une portée financière directe. Les travaux de MSCI montrent en effet que les banques dotées de politiques et de mécanismes solides en matière de durabilité bénéficient également d’un avantage économique mesurable.
Selon MSCI, les signataires des Principes pour une Banque Responsable, portés par une meilleure performance en matière de durabilité, ont bénéficié d’un coût moyen du capital – tant en actions qu’en dette — inférieur d’un point de pourcentage à celui des banques non signataires sur une période couvrant près de dix ans, jusqu’au 31 mars 2025.
Dans le même esprit, la Banque centrale européenne a également relevé que les banques présentant un risque de transition plus élevé – reflété par des émissions financées plus importantes — supportent des taux d’emprunt plus élevés sur le marché interbancaire des pensions livrées (repo).
Autrement dit, la capacité à anticiper et à intégrer les défis liés à la durabilité constitue désormais un facteur déterminant de performance financière. Les recherches disponibles suggèrent ainsi que les institutions qui savent appréhender, piloter et maîtriser ces enjeux seront mieux armées pour réussir sur le long terme. Pour rejoindre cette dynamique internationale portée par les banques les plus engagées et construire une trajectoire vers un avenir durable, l’UNEP FI peut être contacté à l’adresse suivante: [email protected]
The long-run anthropogenic incidence on climate change, air pollution, water scarcity, and contribution to global warming in Morocco – ScienceDirect
Pg 13 of the WEF_New_Nature_Economy_Report_2020.pdf
IFC Report_MAIN Final 3 25.pdf pg 12, para 2
IFC Report_MAIN Final 3 25.pdf pg 58, para 1
Saudi Green Initiative 2025–2030: Policy Analysis, Roadmap & Vision 2030 Goals – CARE – Climate Action & Renewables Expo
Adaptation Gap Report 2025: Running on Empty – The World is Gearing up for Climate Resilience – without the Money to get there, pg 10, para 2
Ministry of International Cooperation – As part of a series of periodic reports on the targets of the economic and social development plan: Ministry of Planning, Economic Development and International Cooperation Reviews National Priorities and Egypt’s Strategy for Addressing Climate Change and Transitioning to a Green Economy within the 2025/2026 Plan
Adaptation Gap Report 2025: Running on Empty – The World is Gearing up for Climate Resilience-without the Money to get there UNEP Adaptation Gap Report, pg 13, para 3
Adaptation Gap Report 2025: Running on Empty – The World is Gearing up for Climate Resilience – without the Money to get there UNEP Adaptation Gap Report, pg 13, para 1
Adaptation Gap Report 2025: Running on Empty – The World is Gearing up for Climate Resilience – without the Money to get there UNEP Adaptation Gap Report, pg 9, para 5
MSME Finance Gap | SME Finance Forum and https://financialallianceforwomen.org/business-case/
vestir dans l’avenir: financer l’entrepreneuriat féminin
Talents négligés, opportunités manquées
Dans un environnement économique en pleine recomposition, où inclusion et performance ne peuvent plus être dissociées, la promotion de l’entrepreneuriat féminin apparaît comme une exigence à la fois sociale et stratégique. À la lumière des analyses de l’OCDE, cet article montre que l’accès des femmes au financement constitue bien plus qu’une question d’égalité : cela représente un puissant vecteur de dynamisme économique, d’innovation et de stabilité durable dans la région MENA. Il en ressort une conviction forte : les banques et institutions financières sont appelées à devenir des acteurs de premier plan dans la construction d’une croissance plus équilibrée et porteuse d’avenir.
Les femmes de la région MENA sont plus instruites que jamais. Au cours de la dernière décennie, les gouvernements de la région ont considérablement élargi l’accès des femmes à l’éducation. L’écart entre les sexes dans l’enseignement secondaire s’est presque résorbé: en 2023, 80 % des femmes y étaient inscrites, contre 82 % des hommes¹.
Dans l’enseignement supérieur, les femmes de la région MENA dépassent désormais les hommes: elles représentaient 45 % ² des étudiants inscrits en 2023, contre 41 % d’hommes.
Malgré ces progrès en matière d’éducation, les femmes demeurent largement sous-représentées sur le marché du travail. En 2023, elles ne représentaient que 19 % ³ de la population active dans la région MENA – le taux de participation féminine au marché du travail le plus faible au monde, bien en deçà de la moyenne mondiale de 40 % . Par ailleurs, alors que la réduction des écarts de participation et d’horaires de travail pourrait accroître le PIB de 9,2 % en moyenne dans les pays de l’OCDE d’ici 2060, les gains potentiels pour les économies de la région MENA pourraient être encore plus importants. Selon une analyse de la Banque mondiale publiée en 2024, la fermeture de l’écart de participation des femmes au marché du travail dans la région MENA pourrait augmenter le PIB régional de 54 % ⁴.
Depuis plus de quinze ans, l’OCDE, à travers le Programme MENA-OCDE pour la compétitivité et le Forum MENA-OCDE sur l’autonomisation économique des femmes (WEEF), travaille aux côtés des gouvernements, des régulateurs, des institutions financières et des partenaires du développement pour faire avancer des réformes de politiques publiques visant à renforcer l’accès des femmes aux opportunités économiques. Les choses évoluent : les gouvernements passent à l’action et, au cours de la dernière décennie, la région a adopté plus de réformes juridiques en faveur de l’égalité de genre que partout ailleurs⁵.
Mais, jusqu’à présent, ces mesures ont eu peu d’impact. La région détient l’un de ses plus grands atouts économiques – et le laisse largement inexploité.
Femmes entrepreneures: à la périphérie du financement, au cœur de la croissance
L’entrepreneuriat constitue l’un des leviers majeurs de l’autonomisation économique des femmes. À mesure que les populations augmentent et que la concurrence sur le marché du travail s’intensifie, le secteur privé a l’opportunité de mobiliser ce vivier croissant de talents féminins pour stimuler la croissance et accélérer la diversification économique. Cet enjeu est particulièrement déterminant dans une région où les PME représentent entre 10 % et 40 % de l’emploi total (UNFCCC, 2023[1]). Pourtant, les femmes demeurent très largement sous-représentées parmi les chefs d’entreprise: en moyenne, seules 13,4 % des entreprises dans la région MENA comptent une femme parmi leurs propriétaires, un contraste saisissant avec la moyenne mondiale de 34 % ⁶.
Qu’est-ce qui freine les femmes ?
Malgré les compétences et le niveau d’éducation qu’apportent les entrepreneures, elles continuent de se heurter à des obstacles disproportionnés, notamment pour accéder aux financements indispensables au lancement et à la croissance de leur entreprise. Dans la région MENA, les femmes ont moins souvent un compte bancaire, obtiennent plus difficilement des prêts formels, accèdent moins au capital-risque et bénéficient moins des services financiers numériques. des freins structurels persistent, notamment les contraintes liées aux garanties, les inégalités juridiques, les normes sociales et discriminatoires, ainsi que les biais de genre dans les décisions de crédit. À cela s’ajoutent une éducation financière plus limitée, l’absence de produits financiers sensibles au genre et des réseaux professionnels moins solides, qui dissuadent davantage de femmes de solliciter un financement formel. Beaucoup se tournent alors vers des sources informelles. Le déficit de financement des PME détenues par les femmes demeure ainsi important. Lever ces barrières exige une action coordonnée entre les cadres de politiques publiques, les institutions financières et les écosystèmes d’accompagnement.
Le rôle clé des institutions financières
Dans un paysage aussi complexe, chaque acteur a un rôle à jouer. Les institutions financières, en particulier, ont le pouvoir de faire évoluer le récit dominant. En choisissant d’investir dans les femmes entrepreneures, elles peuvent contribuer à redessiner l’avenir de la région.
«D’après notre expérience, investir dans les femmes entrepreneures n’est pas risqué. Les entrepreneures que nous avons financées sont dévouées et pleinement engagées dans leurs entreprises», Amina Dabbas, Directrice des investissements, Oasis 500.
Les données internationales montrent que les emprunteuses affichent d’excellents comportements de remboursement et une fidélité durable à long terme. En concevant des produits spécifiquement adaptés aux femmes entrepreneures, les banques peuvent diversifier leurs portefeuilles, élargir le financement des PME et renforcer la gestion des risques grâce à des données plus solides et mieux exploitées. En outre, les établissements qui intègrent pleinement la dimension de genre dans leur stratégie améliorent leur performance ESG, renforcent leur réputation et s’alignent davantage sur les standards internationaux de durabilité.
L’OCDE s’est associée à l’Union européenne afin d’approfondir l’analyse des insuffisances en matière de politiques publiques et de cadres réglementaires, et de promouvoir des solutions ciblées à travers un dialogue régional multipartite ainsi que des échanges d’expériences entre pairs. Cette démarche s’inscrit dans le cadre de l’initiative régionale conjointe UE-OCDE intitulée: «Autonomisation économique des femmes en Méditerranée méridionale: renforcer l’inclusion financière des femmes entrepreneures et leur accès au financement à l’ère numérique».
Ce projet a permis d’encourager des démarches concrètes au sein des institutions financières – des avancées susceptibles de faire une réelle différence:
Intégrer une approche « genre» au niveau du conseil d’administration et de la direction générale, en inscrivant l’inclusion financière des femmes au cœur de la stratégie de l’institution. En Jordanie, la Banque centrale a émis des directives visant à porter la représentation des femmes à 20 % au sein des conseils d’administration des banques et à 25 % dans la haute direction d’ici 2024, dans le cadre de sa Stratégie nationale d’inclusion financière.
Mettre en place des systèmes de données ventilées par sexe et s’aligner sur des standards internationaux tels que le We-Fi Code. Cela suppose une adoption coordonnée d’une définition harmonisée des entreprises détenues et/ou dirigées par des femmes. En Égypte, en Jordanie et au Maroc, les banques centrales ont introduit de telles définitions et obligé les banques à collecter des données ventilées par sexe.
Élargir les dispositifs de garantie et les partenariats de financement mixte (blended finance) afin de réduire le risque lié au crédit accordé aux PME dirigées par des femmes. Au Maroc, Tamwilcom⁷ et Bank Al-Maghrib étendent activement l’accès à des mécanismes de garantie dédiés pour sécuriser les prêts destinés aux femmes entrepreneures, contribuant ainsi à atténuer les contraintes de garanties.
Concevoir des produits financiers sur mesure, notamment des exigences de garanties plus souples et des solutions de microcrédit numérique. Au sein de l’Autorité palestinienne, l’Autorité monétaire palestinienne a créé un Fonds d’innovation pour l’égalité de genre destiné aux coopératives et aux MPME dirigées par des femmes, en déployant des financements et du microcrédit adaptés au bénéfice de 500 femmes entrepreneures.
Nouer des partenariats avec les associations de femmes cheffes d’entreprise afin d’améliorer le ciblage, l’ancrage et la compréhension des besoins du marché. En Jordanie, la Banque centrale s’associe à la Business and Professional Women Association (BPWA) et au gouvernement pour offrir des actions de renforcement des capacités et des formations en gestion financière. La BPWA organise également des forums reliant les femmes entrepreneures aux banques et aux investisseurs, élargissant l’accès aux réseaux, à l’information et aux opportunités de financement.
Investir dans des initiatives d’éducation financière spécifiquement destinées aux femmes entrepreneures. En Tunisie, l’Observatoire de l’inclusion financière de la Banque centrale a lancé un Programme national d’éducation financière et développé des outils d’apprentissage numériques ciblant les femmes des zones rurales. Au Maroc, la Fondation pour l’éducation financière a intégré l’éducation financière dans les programmes scolaires de base.
S’engager dans des plateformes régionales d’apprentissage entre pairs, telles que le Forum MENA-OCDE sur l’autonomisation économique des femmes, soutenu par l’Union européenne, afin de partager les bonnes pratiques et d’en renforcer l’impact.
Ces actions peuvent être encore amplifiées grâce à une meilleure coordination régionale et à l’apprentissage entre pairs. À cet égard, l’Union des Banques Arabes joue un rôle central et constitue un partenaire majeur du projet UE-OCDE. En s’appuyant sur sa capacité de rassemblement, son expertise technique et l’étendue de son réseau de banques membres, elle contribue à déployer à grande échelle des pratiques de financement sensibles au genre, à renforcer l’adoption de données et de normes communes, et à mobiliser les institutions financières dans l’ensemble de la région MENA afin de faciliter l’accès des femmes entrepreneures au financement.
Rejoignez la dynamique
Le projet UE-OCDE place les institutions financières au cœur du dialogue sur les politiques publiques. Au cours des deux prochaines années de mise en œuvre, les institutions financières sont invitées à poursuivre leur contribution au renforcement de l’inclusion financière des femmes entrepreneures dans la région MENA en:
Renforçant leurs capacités, grâce à des ateliers dédiés aux données ventilées par sexe et à l’adoption de standards internationaux;
Améliorant leurs pratiques par leur participation à des dispositifs régionaux d’apprentissage entre pairs réunissant décideurs publics et banques centrales, banques commerciales, institutions de microfinance et associations de femmes entrepreneures;
Jouant un rôle consultatif sur les réformes réalisables et pertinentes pour le secteur financier;
Collectant de manière systématique des données ventilées par sexe sur l’inclusion financière, afin d’appuyer le développement de services fondés sur des données probantes et adaptés aux femmes.
Le Forum MENA-OCDE sur l’autonomisation économique des femmes 2026, soutenu par l’Union européenne, et organisé à Paris (France), mettra l’accent sur l’éducation et la éducation financières ainsi que sur les cadres réglementaires, offrant de nouvelles opportunités aux banques et aux régulateurs de s’aligner sur les standards de l’OCDE et de partager leurs innovations.
Une responsabilité partagée
Comme le souligne le thème éditorial de cette édition, les banques sont au cœur des nouveaux modèles de croissance. Les femmes entrepreneures ne constituent pas un segment de niche: elles sont un pilier de la compétitivité de demain.
En intégrant des approches de financement sensibles au genre, en renforçant les systèmes de données et en s’associant aux décideurs publics et aux acteurs du développement, les institutions financières de la région MENA peuvent jouer un rôle transformateur pour libérer le potentiel économique des femmes.
L’Organisation de coopération et de développement économiques (OCDE) est une organisation internationale qui œuvre à construire de meilleures politiques pour une vie meilleure. Forte de plus de 60 ans d’expérience et d’analyses, elle contribue à façonner des politiques qui favorisent la prospérité et l’égalité des chances, fondées sur l’égalité et le bien-être.
L’OCDE travaille en étroite collaboration avec les décideurs, les parties prenantes et les citoyens afin d’élaborer des standards internationaux fondés sur des données probantes et d’identifier des solutions aux défis sociaux, économiques et environnementaux.
Le Programme MENA-OCDE pour la compétitivité est un partenariat stratégique entre les économies de la région MENA et celles de l’OCDE, visant à renforcer l’échange de connaissances, d’expertise et de bonnes pratiques. Depuis plus de 15 ans, ce programme porte activement l’agenda de l’autonomisation économique des femmes dans la région.
Le projet UE-OCDE visant à renforcer l’inclusion financière des femmes entrepreneures et leur accès au financement en Méditerranée méridionale a été lancé lors du WEEF 2024 en Égypte. Ce projet régional, financé par l’Union européenne, a pour ambition de renforcer l’autonomisation économique des femmes en améliorant l’inclusion financière et l’accès au financement dans huit économies de la région MENA. Il promeut un cadre de politiques publiques et de réglementation propice à l’inclusion financière des femmes et à leur accès au financement, en particulier pour les femmes entrepreneures.
Pour atteindre ces objectifs, le projet vise à accroître la sensibilisation et l’engagement des décideurs publics et des institutions financières en faveur de l’inclusion financière des femmes entrepreneures, tout en développant des recommandations de politiques publiques et des orientations opérationnelles pour leur mise en œuvre. Les dialogues régionaux multipartites – réunissant décideurs, institutions financières et réseaux de femmes entrepreneures – ainsi que les ateliers de renforcement des capacités, l’apprentissage entre pairs et le partage de bonnes pratiques constituent des leviers essentiels pour atteindre les objectifs du projet.
Banque mondiale, 2023. Base de données World Development Indicators (WDI) de la Banque mondiale. Estimations fondées sur des données de l’Organisation internationale du Travail (OIT) et de la Division de la population des Nations Unies.
Données agrégées par la Banque mondiale, sur la base de la base de données de l’Institut de statistique de l’UNESCO (ISU/UIS).
Banque mondiale, 2023. Base de données World Development Indicators (WDI) de la Banque mondiale. Estimations fondées sur des données de l’Organisation internationale du Travail (OIT) et de la Division de la population des Nations Unies.
Fiuratti, Federico Ivan; Pennings, Steven Michael; Torres Coronado, Jesica, 2024. « How Large Are the Economic Dividends from Closing Gender Employment Gaps in the Middle East and North Africa ? », Policy Research Working Paper n° 10706, Banque mondiale.
Banque mondiale, 2024. Women, Business and the Law (Les femmes, l’entreprise et le droit).
Et 48 % en Amérique latine et dans les Caraïbes, et 30 % en Afrique subsaharienne. Source: (Banque mondiale, 2024[2]).
Tamwilcom est un établissement public marocain qui fournit des garanties adossées à l’État ainsi que des solutions de financement afin d’aider les entreprises – notamment les PME et les start-up – à accéder au financement bancaire.
Directrice générale de la Digital Cooperation Organization (DCO)
À l’heure où la transformation numérique redéfinit les équilibres économiques et sociaux, Dr. Hajar El Haddaoui, Directrice Générale de la Digital Cooperation Organization, incarne une vision ambitieuse d’une coopération digitale plus inclusive et responsable. À travers cet entretien, elle éclaire le rôle stratégique des institutions financières dans la construction d’un avenir numérique fondé sur la confiance, l’innovation et l’impact sociétal.
1. Dans un monde où la transformation numérique redéfinit à la fois les économies, les sociétés et les modes de gouvernance, comment décririez-vous le moment charnière que nous traversons aujourd’hui?
Nous sommes à l’aube d’une révolution numérique redessinant les contours de notre réalité. Imaginez un monde interconnecté où chaque appareil, service et individu participe à un écosystème en évolution constante. La transformation digitale s’intensifie mondialement, touchant tous les secteurs. Elle offre d’immenses opportunités pour nos économies et nos sociétés, mais comporte aussi des risques significatifs qu’il faut gérer pour en maximiser les bénéfices. Les pays et les acteurs doivent collaborer dans une approche globale de gouvernance, fondée sur des données probantes, pour favoriser un avenir numérique fiable, durable et inclusif pour tous.
Ce moment charnière se caractérise par une démocratisation des données, propulsant les entreprises vers des modèles économiques plus agiles et réactifs. Nous assistons à la réinvention des modes de gouvernance, avec une transparence accrue grâce aux technologies numériques. En somme, c’est un paradigme évolutif, où chaque innovation a le potentiel de transformer notre société.
2. En tant que Directrice Générale de la Digital Cooperation Organization, comment percevez-vous le rôle des institutions financières dans la construction d’un écosystème numérique responsable conciliant innovation technologique, confiance et impact sociétal?
Les institutions financières sont le pilier fondamental de toute économie dynamique. Elles transforment l’épargne en initiatives concrètes, gèrent les risques et soutiennent le quotidien des ménages. Cet équilibre fragile est essentiel pour la vitalité des marchés et la confiance des citoyens. Leur impact dépasse le domaine monétaire: elles influencent les comportements de consommation, dirigent les flux d’investissement et redéfinissent la stabilité économique.
Elles sont au cœur de cette transformation. Elles doivent catalyser l’innovation technologique tout en établissant des standards de confiance. 85 % des consommateurs disent qu’ils ne feraient pas confiance à une institution qui ne protège pas leurs données. En intégrant des critères environnementaux, sociaux et de gouvernance (ESG) dans leurs opérations, elles peuvent véritablement influencer l’impact sociétal. C’est un défi, mais aussi une opportunité de façonner un avenir où technologie et responsabilité sociale coexistent harmonieusement.
3.Votre parcours met fortement l’accent sur la « humanisation de la technologie ». Selon vous, comment les banques peuvent-elles intégrer l’intelligence numérique tout en préservant une approche centrée sur l’humain et la cohésion sociale?
Les marchés sont fragilisés par la rapidité de la révolution technologique de l’IA générative, qui menace de bouleverser des modèles économiques établis. Les banques doivent se considérer comme des architectes de l’expérience humaine, utilisant l’intelligence numérique pour personnaliser les services tout en préservant l’interaction humaine.
Pour tirer parti de l’IA, il faut instaurer la confiance et résoudre les problèmes de cybersécurité, de transparence et de protection de la vie privée. En matière de services bancaires, les gens veulent que leurs valeurs éthiques et humaines soient prises en compte. Ils privilégient des interactions justes et des systèmes qui comprennent et réagissent à leur comportement. Ainsi, technologie, pratiques commerciales, processus et services doivent être développés en tenant compte des émotions et aspirations humaines.
Imaginez des algorithmes qui analysent les données et enrichissent le dialogue avec les clients. Cela ouvre la voie à la banque conversationnelle, renforçant la confiance envers la technologie. Investir dans la formation des employés pour qu’ils deviennent des ambassadeurs de cette expérience est crucial. Et n’oublions pas l’importance de l’engagement communautaire: des programmes de microfinance peuvent faire une différence significative tout en renforçant le tissu social
4.Le leadership féminin évolue rapidement dans les secteurs technologique et financier. Quels changements structurels observez-vous aujourd’hui, et quels leviers restent essentiels pour permettre aux femmes d’accéder davantage aux postes décisionnels dans l’économie digitale?
Nous sommes témoins d’une évolution fascinante. La visibilité des femmes dans des rôles de leadership a considérablement augmenté, avec une hausse de 30 % de femmes dans les conseils d’administration des entreprises du Fortune 500 depuis 2010. De nombreuses femmes se sont imposées dans le monde de la technologie et de la finance, défiant les stéréotypes et ouvrant la voie aux futures générations. Leurs parcours, souvent semés d’obstacles, illustrent la détermination et l’innovation. Des figures emblématiques émergent, des pionnières aux leaders actuelles, chacune apportant des contributions uniques à des domaines variés. La visibilité de ces rôles modèles est cruciale — “You cannot be what you cannot see”.
Cependant, il reste du travail à faire. Les entreprises doivent adopter des politiques inclusives pour garantir que chaque voix soit entendue, chaque talent reconnu. Ce n’est pas seulement une question de diversité, mais une nécessité pour innover et prospére
5.Quel message souhaiteriez-vous adresser à la nouvelle génération de leaders — en particulier aux femmes — qui souhaitent contribuer à façonner un futur numérique plus humain, inclusif et durable ?
À la nouvelle génération de leaders, je dirais: “Osez rêver grand.” N’ayez pas peur de prendre des risques et de proposer des solutions novatrices. L’empathie et l’humilité sont vos meilleurs atouts: elles vous permettront de créer des environnements de travail inclusifs. Pensez toujours à l’impact à long terme de vos décisions. Votre rôle est de bâtir un monde où la technologie sert l’humanité, non l’inverse. En investissant dans un futur numérique durable et équitable, vous serez les architectes de notre avenir collectif, contrôlant la technologie et non l’inverse.
Dans un contexte mondial marqué par l’incertitude et une profonde mutation des comportements, l’Arab Tunisian Bank (ATB) fait le choix de la clarté. Loin de la course aux volumes, la banque, forte de l’appui stratégique du Groupe Arab Bank, déploie une vision fondée sur une croissance maîtrisée et sélective. Une trajectoire où la solidité financière, l’innovation digitale et l’engagement RSE ne sont pas des silos, mais des leviers complémentaires au service d’un même objectif: accompagner durablement l’économie nationale.
Une lecture lucide des enjeux nationaux
Pour l’ATB, agir en banque responsable commence par une lecture sans complaisance de son environnement. La Tunisie traverse une phase de transformation structurelle qui impose aux acteurs financiers une vigilance accrue et des arbitrages clairs. Face à ces défis, l’ATB a fait le choix de l’anticipation. Sa stratégie 2025–2030 repose sur un équilibre assumé entre rigueur prudentielle, discipline du risque et ambition commerciale ciblée. Comme l’analyse M. Riadh Hajjej, Directeur Général de l’ATB, la clé de la performance durable ne réside plus dans une approche fragmentée: « Dans un secteur où la concurrence se joue désormais sur plusieurs fronts, espérer se distinguer durablement par un seul facteur relève de l’illusion. Seule une combinaison cohérente des dimensions commerciale, technologique, prudentielle et humaine permet d’assurer la pérennité des institutions financières dans un environnement en constante évolution.
Le Groupe Arab Bank: un ancrage de référence
La solidité de l’ATB repose autant sur sa gestion interne que sur une synergie étroite avec sa maison mère. L’appartenance au Groupe Arab Bank, acteur bancaire de référence dans la région MENA, constitue un facteur déterminant de stabilité et de crédibilité pour l’ensemble de ses partenaires. Cet appui s’est récemment traduit par un signal concret et structurant: une augmentation de capital de 50 millions de dinars, réalisée en deux temps; via l’émission de certificats d’investissement réservés à l’actionnaire de référence avec le maintien de la même structure de vote, préservant ainsi les droits des autres actionnaires et particulièrement des petits porteurs. Plus qu’une simple opération de haut de bilan, cette décision traduit l’engagement durable du Groupe envers sa filiale tunisienne, tout en préservant l’équilibre de l’actionnariat local.
Transformation digitale: une banque qui évolue avec ses clients
Pour l’ATB, la transformation digitale ne se résume pas à une simple modernisation technologique. Elle accompagne avant tout l’évolution des usages, où les clients attendent des services bancaires accessibles à tout moment, simples et rapides.
Dans cette dynamique, la banque a déployé sa nouvelle plateforme de Digital Temenos (Infinity), qui constitue aujourd’hui le socle de son espace client en ligne, disponible aussi bien sur le web que sur l’application mobile.
Grâce à cette plateforme, l’ATB renforce ainsi sa capacité à proposer des services personnalisés et une expérience omnicanale cohérente, plaçant la proximité digitale au cœur de la relation client
la Banque prévoit également la digitalisation complète de l’entrée en relation à travers une nouvelle plateforme actuellement en cours de déploiement.
Orientée vers le « zéro papier », intégrant la signature électronique et des parcours simplifiés, cette initiative vise un objectif concret: réduire significativement les délais de traitement, supprimer les temps d’attente et garantir une disponibilité des services 24h/24 et 7j/7.
L’alliance de la performance et du sens (ESG)
À l’Arab Tunisian Bank, la responsabilité sociétale et l’intégration des critères environnementaux, sociaux et de gouvernance (ESG) constituent un socle opérationnel, pleinement intégré aux processus de décision. Face à des risques économiques et climatiques de plus en plus complexes, l’approche ESG est envisagée comme un outil de pilotage à long terme, renforçant la résilience de la Banque et la confiance de ses parties prenantes.
Sur le plan environnemental, l’ATB a mis en place des lignes de crédit dédiées au financement des énergies renouvelables, de l’efficacité énergétique et du développement durable. Elle accompagne ainsi les entreprises engagées dans la transition écologique, notamment à travers le programme ADAPT, doté de 70 millions d’euros. Ces dispositifs permettent d’orienter les capitaux vers des projets à impact positif, conciliant viabilité économique et responsabilité environnementale.
Sur le plan de la gouvernance, la Banque s’appuie sur des standards élevés de conformité et de transparence, garantissant une prise de décision alignée sur les meilleures pratiques du secteur.
Mais c’est sur le plan humain que cette vision trouve sa traduction la plus concrète. « La performance financière est indissociable du capital humain », souligne M. Riadh Hajjej. « L’engagement des collaborateurs constitue l’un des principaux leviers de création de valeur. » Cette conviction se matérialise par des actions mesurables notamment la création de l’IT Academy pour développer et fidéliser les talents technologiques, une politique active en faveur de la parité, avec 17 % de femmes au Conseil d’Administration.
L’exigence comme seule boussole
Dans un contexte où la relance économique tunisienne repose sur la solidité de ses institutions financières, l’Arab Tunisian Bank entend pleinement jouer son rôle de moteur de transformation. En combinant discipline financière, innovation digitale et financements à impact, l’ATB se positionne comme un acteur structurant, capable de soutenir l’investissement productif et de restaurer la confiance. Forte de l’appui du Groupe Arab Bank et ancrée dans une logique de croissance maîtrisée, l’ATB affirme une ambition claire: contribuer activement à la dynamique économique nationale, en construisant une performance utile, durable et au service de la Tunisie.
Une convergence stratégique pour les banques arabes
Aligner performance bancaire, impact sociétal et Objectifs de Développement Durable
Dans un contexte de transformations économiques et sociétales accélérées, les banques arabes sont appelées à repenser leur rôle au-delà du financement traditionnel.
L’intégration des critères ESG, combinée à l’inclusion financière et au soutien à l’entrepreneuriat, s’impose comme un levier stratégique de performance et de résilience.
Cette convergence permet de renforcer le financement de l’économie réelle tout en répondant aux attentes croissantes des régulateurs, des investisseurs et des sociétés.
Alignées sur les Objectifs de Développement Durable, les banques affirment ainsi leur rôle d’acteurs clés d’une croissance plus inclusive et durable.
Cette étude propose une lecture stratégique de cette transformation au cœur du secteur bancaire arabe.
De la responsabilité sociale à la stratégie bancaire
Longtemps considérée comme un engagement volontaire à vocation essentiellement réputationnelle, l’approche ESG est devenue un cadre structurant de gouvernance et de pilotage stratégique pour les institutions financières. Les attentes croissantes des régulateurs, des investisseurs internationaux et des partenaires de développement incitent les banques à intégrer les dimensions environnementales, sociales et de gouvernance au cœur de leurs modèles d’affaires.
Dans ce nouveau paradigme, l’alignement avec les Objectifs de Développement Durable (ODD) des Nations Unies offre une grille de lecture cohérente permettant de relier les priorités stratégiques des banques aux besoins réels des économies arabes.
Inclusion financière: un pilier central du “S” de l’ESG
L’inclusion financière constitue l’un des leviers les plus concrets et mesurables du pilier social (S) de l’ESG, tout en représentant un enjeu stratégique majeur pour les banques arabes. Selon la Global Findex Database 2025 de la Banque mondiale, 79 % des adultes dans le monde disposent désormais d’un compte financier formel (banque, institution ou service de mobile money), contre 74 % lors de la précédente édition, traduisant des progrès significatifs en matière d’accès aux services financiers. Néanmoins, environ 1,3 milliard d’adultes restent exclus du système financier formel à l’échelle mondiale, avec des disparités persistantes dans la région Moyen-Orient et Afrique du Nord (MENA), où les taux de bancarisation demeurent inférieurs à la moyenne mondiale, en particulier parmi les femmes, les jeunes, les micro-entrepreneurs et les populations rurales. Bien que l’écart de genre se soit réduit au niveau mondial — 77 % des femmes possédant aujourd’hui un compte — des inégalités structurelles continuent de freiner l’inclusion économique dans plusieurs pays arabes. Pour les banques, l’inclusion financière représente à la fois un levier de croissance durable des dépôts et des volumes de transactions, un facteur de stabilisation et de diversification de la base clientèle, ainsi qu’un outil de renforcement de la confiance et de l’ancrage territorial. Dans ce contexte, la digitalisation des services financiers — comptes simplifiés, paiements électroniques et solutions mobiles, utilisés désormais par 15 % des adultes dans le monde — joue un rôle déterminant en réduisant les coûts d’accès, en dépassant les contraintes géographiques et en améliorant l’efficacité opérationnelle, tout en contribuant directement à l’atteinte des Objectifs de Développement Durable, notamment la cible ODD 8.10 relative à l’accès universel aux services financiers.
Entrepreneuriat et PME: financer l’économie réelle
Au cœur des économies arabes, les petites et moyennes entreprises incarnent bien plus qu’un segment économique: elles sont le moteur silencieux de l’emploi, de l’innovation et de la cohésion sociale. Pourtant, malgré leur rôle central dans la création de valeur, les PME continuent d’évoluer dans un environnement marqué par des difficultés d’accès au financement, souvent aggravées par l’informalité, le manque de garanties et une lecture encore trop restrictive du risque.
C’est précisément à ce niveau que la convergence entre critères ESG et développement durable prend tout son sens. En intégrant une lecture plus globale des projets financés — prenant en compte leur impact économique, social et territorial — les banques peuvent dépasser la logique du court terme et accompagner des trajectoires de croissance plus inclusives. Le financement des chaînes de valeur locales, l’accompagnement progressif vers la formalisation et la conception de solutions adaptées aux réalités de terrain deviennent alors des outils puissants de transformation.
Cette approche permet de changer de regard sur le risque, non plus comme un frein, mais comme un potentiel à structurer et à sécuriser. En soutenant l’entrepreneuriat et les PME, les banques contribuent directement au dynamisme de l’économie réelle, renforcent leur ancrage dans les territoires et affirment leur rôle d’acteurs clés d’une croissance durable, inclusive et résiliente au service des sociétés arabes.
ODD et ESG: une grille d’alignement stratégique
Pour les banques arabes, les Objectifs de Développement Durable ne constituent pas un cadre abstrait, mais une véritable boussole stratégique permettant de hiérarchiser les priorités et de donner du sens aux politiques de financement. En offrant une lecture structurée des enjeux économiques, sociaux et environnementaux, les ODD facilitent l’intégration concrète des principes ESG dans les décisions bancaires et les modèles d’affaires.
Dans cette dynamique, le soutien à l’égalité entre les sexes, à travers l’accompagnement des femmes entrepreneures, s’inscrit naturellement dans l’ODD 5, tandis que le financement des PME et de l’emploi contribue directement à l’ODD 8 relatif à une croissance inclusive et durable. L’investissement dans l’innovation, les infrastructures et la digitalisation bancaire répond aux ambitions de l’ODD 9, en renforçant la compétitivité et la modernisation des systèmes financiers. Enfin, l’intégration progressive du risque climatique et environnemental dans l’analyse du crédit et de l’investissement s’aligne avec l’ODD 13, plaçant la lutte contre le changement climatique au cœur de la stratégie bancaire.
Ainsi envisagé, l’ESG devient un véritable outil de cohérence et d’alignement stratégique, reliant la gouvernance interne, les politiques de financement et le reporting extra-financier dans une vision intégrée. Il permet aux banques de conjuguer performance, responsabilité et impact, tout en renforçant leur crédibilité auprès des régulateurs, des investisseurs et des partenaires internationaux.
ESG: un levier de résilience bancaire
L’intégration des critères ESG s’impose aujourd’hui comme un facteur clé de résilience pour les banques. En élargissant leur lecture du risque, les institutions financières sont en mesure d’anticiper plus finement les vulnérabilités émergentes, d’améliorer la qualité et la durabilité de leurs portefeuilles, et de renforcer leur crédibilité auprès des investisseurs et partenaires internationaux.
Au-delà de la gestion du risque, l’ESG favorise une culture accrue de transparence et de responsabilité, soutenue par des mécanismes de gouvernance plus solides. Cette évolution contribue non seulement à la stabilité du secteur bancaire, mais aussi à la consolidation de la confiance — condition essentielle pour accompagner durablement le financement de l’économie réelle et le développement des marchés arabes.
Passer de l’intention à l’action
Pour les banques arabes, la convergence entre ESG, inclusion financière et entrepreneuriat ne peut se limiter à des engagements de principe. Elle appelle une mise en œuvre concrète, structurée et mesurable, capable de traduire les ambitions stratégiques en résultats tangibles sur le terrain.
Cette transition vers l’action repose avant tout sur le développement de produits financiers à impact mesurable, conçus pour répondre aux besoins réels des entrepreneurs, des PME et des populations encore insuffisamment desservies par le système bancaire. Elle nécessite également l’adoption d’une gouvernance ESG claire et assumée, portée au plus haut niveau de l’institution, afin d’assurer la cohérence entre stratégie, politiques de financement et culture interne. Enfin, la mise en place de dispositifs de suivi et de reporting structurés permet de mesurer l’impact réel des financements, d’en améliorer en continu l’efficacité et de renforcer la crédibilité des banques auprès des régulateurs, des investisseurs et des partenaires internationaux.
En passant résolument de l’intention à l’action, les banques arabes affirment leur capacité à conjuguer performance financière, responsabilité sociétale et contribution durable au développement économique de la région.
Conclusion
La convergence entre les critères ESG, l’inclusion financière et le financement de l’entrepreneuriat ouvre une perspective stratégique majeure pour les banques arabes. Loin d’être une contrainte, elle constitue une opportunité de repenser le rôle du secteur bancaire comme moteur d’une croissance plus inclusive, plus résiliente et mieux ancrée dans les réalités économiques et sociales de la région.
En orientant leurs financements vers l’économie réelle, en élargissant l’accès aux services financiers et en intégrant les enjeux environnementaux et de gouvernance au cœur de leurs stratégies, les banques arabes renforcent à la fois leur impact sur le développement économique et leur propre solidité à long terme. Cette approche leur permet de consolider la confiance des parties prenantes, d’améliorer leur compétitivité sur les marchés régionaux et internationaux, et d’affirmer leur rôle d’acteurs clés de la transition vers des modèles de développement durable au service des sociétés arabes.
Entrepreneuriat et transformation Economique dans le monde Arabe
Repenser le rôle du secteur privé arabe face
aux chocs et aux transitions
À l’heure où les équilibres économiques se redessinent et où les chocs successifs accélèrent les mutations structurelles, le monde arabe se trouve à un tournant décisif.
L’entrepreneuriat et le secteur privé émergent comme des forces stratégiques capables de transformer l’incertitude en opportunité et de bâtir des modèles de croissance plus résilients et durables.
Cette étude propose une lecture approfondie des leviers économiques et financiers nécessaires pour accompagner cette transformation.
Quand la transformation devient une nécessité
La transformation économique n’est plus une option stratégique: elle constitue désormais une exigence structurelle. Dans un environnement marqué par la succession des chocs économiques, la volatilité des marchés et les mutations technologiques et environnementales, les économies arabes sont appelées à repenser en profondeur leurs modèles de croissance.
La question centrale n’est plus de savoir si les économies doivent évoluer, mais comment et par quels acteurs cette transformation peut être portée durablement. Dans ce contexte, l’entrepreneuriat s’impose comme un levier stratégique pour diversifier les structures productives, stimuler l’innovation et renforcer la résilience des économies nationales.
Loin d’un phénomène conjoncturel, il représente aujourd’hui un pilier des trajectoires de développement à long terme.
Des chocs révélateurs des fragilités structurelles
Les crises récentes ont mis en lumière les vulnérabilités persistantes de plusieurs modèles économiques dans la région arabe. La concentration sectorielle, la dépendance à des ressources limitées et la faible diversification des économies ont accentué l’exposition aux cycles mondiaux et aux perturbations géopolitiques.
Ces chocs ont agi comme un révélateur: ils ont souligné les limites de modèles insuffisamment préparés à l’incertitude et aux transitions de fond. Ils ont également ouvert un débat plus large sur la capacité des économies arabes à s’adapter durablement et à renforcer leur base productive.
Dans ce contexte, la résilience ne peut plus reposer sur des réponses ponctuelles. Elle suppose une transformation structurelle fondée sur la diversification, l’innovation et l’investissement dans des secteurs à forte valeur ajoutée.
Les PME: un poids économique majeur, un potentiel sous-exploité
Les petites et moyennes entreprises représentent entre 90 % et 95 % du tissu entrepreneurial dans la majorité des pays arabes. Elles génèrent près de 60 % à 70 % des emplois du secteur privé, constituant ainsi un pilier central de l’activité économique et de la stabilité sociale.
Pourtant, leur accès au financement demeure limité. Les PME bénéficient d’environ 7 % à 10 % du total des crédits bancaires dans la région MENA, contre près de 20 % à 25 % au niveau mondial. Le déficit de financement est estimé entre 250 et 300 milliards de dollars, freinant leur capacité d’expansion, d’innovation et de montée en échelle.
Ce décalage entre poids économique et accès aux ressources financières constitue l’un des principaux défis structurels à relever pour accélérer la transformation économique régionale.
(Sources: IFC – Banque mondiale – World Economic Forum – ESCWA)
L’entrepreneuriat comme moteur de résilience et de diversification
Les PME et les startups disposent d’un avantage stratégique: leur agilité. Leur capacité à intégrer rapidement les technologies numériques, à expérimenter de nouveaux modèles économiques et à répondre avec flexibilité aux évolutions du marché en fait des vecteurs privilégiés d’innovation.
En contribuant à l’émergence de nouveaux secteurs — notamment dans le numérique, l’économie verte et les services à forte valeur ajoutée locale — l’entrepreneuriat favorise une diversification progressive des économies arabes. Il élargit les bases de croissance et limite les risques liés à la concentration sectorielle.
Au-delà de la création d’entreprises, il participe à la construction d’écosystèmes plus inclusifs, soutient l’emploi des jeunes et renforce la cohésion sociale.
Repenser le rôle du secteur privé
La transformation en cours appelle une redéfinition du rôle du secteur privé. Celui-ci ne peut plus être envisagé uniquement comme un moteur de croissance à court terme. Dans un environnement instable, il est appelé à intégrer une vision stratégique de long terme, orientée vers la durabilité, l’innovation et la résilience.
Créer de la valeur durable suppose désormais de conjuguer performance économique, impact social et responsabilité environnementale. Cette évolution répond aux attentes croissantes des investisseurs, des marchés et des sociétés, et constitue un facteur clé de compétitivité.
La réussite des transitions repose également sur des écosystèmes coordonnés. Entreprises, institutions financières et pouvoirs publics doivent agir de manière complémentaire pour mobiliser les financements, soutenir l’innovation et accélérer les réformes structurelles.
Le secteur financier, catalyseur de la transition
Le secteur bancaire joue un rôle central dans l’accompagnement de cette transformation. En facilitant l’accès au financement des entrepreneurs et des PME, il contribue à transformer des initiatives innovantes en activités économiques durables.
Au-delà du crédit traditionnel, les banques sont appelées à développer des instruments financiers adaptés aux profils de risque des entreprises entrepreneuriales et aux exigences des transitions numériques et environnementales.
Leur rôle dépasse désormais la seule intermédiation financière. Conseil stratégique, renforcement des capacités, amélioration de la gouvernance: les institutions financières deviennent des partenaires de long terme du secteur privé.
En ce sens, le secteur financier constitue le trait d’union entre ambition entrepreneuriale et transformation économique durable.
Transformer aujourd’hui pour renforcer demain
Face aux incertitudes et aux transitions structurelles, l’entrepreneuriat s’affirme comme l’un des piliers des nouveaux modèles économiques appelés à structurer l’avenir du monde arabe.
Soutenu par un secteur financier engagé et par des cadres institutionnels adaptés, le secteur privé peut dépasser son rôle traditionnel pour devenir un acteur clé de la résilience économique, de l’inclusion sociale et de la création de valeur durable.
La transformation n’est plus une alternative stratégique: elle constitue la condition même d’un développement solide, capable d’anticiper les mutations et de convertir les défis en opportunités.
Des engagements ESG à l’impact concret et mesurable:
«comment les entreprises et les institutions financières
peuvent renforcer l’autonomisation des femmes
entrepreneures grâce à des stratégies durables et inclusives»
Mme Melina Taprantzi
entrepreneure distinguée par les Nations Unies,
fondatrice de l’agence de conseil Earth and Co
Dans un contexte où la responsabilité sociale et l’inclusion deviennent des priorités stratégiques, cet article appelle à dépasser les engagements déclaratifs pour entrer dans l’ère de l’impact mesurable. Mme Melina Taprantzi, entrepreneure distinguée par les Nations Unies et fondatrice de l’agence de conseil Earth and Co, plaide pour une refonte de l’architecture du financement: données ventilées par genre, critères de crédit modernisés, innovation produit et gouvernance exigeante. Une conviction traverse ces lignes: l’inclusion n’est pas un slogan – c’est une décision de financement, et un levier stratégique de résilience et de croissance durable.
Lorsque j’ai reçu le World of Difference Award de l’International Alliance for Women à Washington DC en 2022, ce moment ne m’est pas apparu comme une simple célébration, mais comme un miroir exigeant.Cette distinction, qui récompense les acteurs engagés en faveur de l’autonomisation économique des femmes, a le pouvoir rare de suspendre le temps. Elle impose une double introspection: regarder avec lucidité le chemin parcouru – et mesurer avec responsabilité l’ampleur de celui qui reste à accomplir.À cet instant, je ne pensais ni aux symboles ni aux tribunes honorifiques. Je pensais aux modèles de crédit, aux bilans, aux critères d’éligibilité et aux règles invisibles qui déterminent qui est jugé « finançable » -et qui ne l’est pas. Car l’autonomisation, au fond, n’est pas un slogan. C’est une décision de financement.
À l’occasion de la Journée internationale des femmes 2026, que Revue UBA consacre au thème «Femmes, entrepreneuriat et responsabilité sociale: les banques au cœur de nouveaux modèles de croissance», nous sommes confrontés à une question déterminante: comment les banques peuvent-elles passer d’engagements ESG à un impact mesurable dans la vie des femmes entrepreneures ?La réponse ne réside pas dans l’ajout de nouvelles initiatives RSE ni dans l’organisation d’événements supplémentaires, mais dans la refonte de l’architecture même du financement.
Le déficit de financement qui définit l’opportunité
Les femmes possèdent environ un tiers des PME formelles dans le monde. Pourtant, selon la Société financière internationale (IFC), le déficit mondial de financement des petites et moyennes entreprises dirigées par des femmes dépasse 1 700 milliards de dollars.La Banque mondiale a à maintes reprises documenté les obstacles disproportionnés auxquels les femmes sont confrontées dans l’accès au crédit – qu’il s’agisse des exigences en matière de garanties, de l’insuffisance d’historique de crédit ou encore des biais systémiques persistants.
Dans les marchés émergents, la demande non satisfaite est vertigineuse. Au Moyen-Orient et en Afrique du Nord, le taux de participation des femmes au marché du travail demeure relativement faible; pourtant, l’entrepreneuriat féminin progresse de manière constante, d’abord par nécessité, et de plus en plus par ambition.Ces entreprises couvrent des secteurs variés – des plateformes numériques et industries créatives à l’agriculture, à la production alimentaire et au commerce durable. Il ne s’agit pas d’initiatives marginales, mais de véritables moteurs de croissance locale.La contradiction est manifeste: les femmes entrepreneures sont économiquement actives, mais financièrement sous-desservies. Il ne s’agit pas d’une question sociale périphérique. C’est une inefficacité structurelle dans l’allocation du capital.
De la RSE à l’ESG: une évolution nécessaire
Pendant des années, les banques ont abordé l’autonomisation des femmes principalement à travers des programmes de Responsabilité Sociétale des Entreprises (RSE), des ateliers d’éducation financière, des concours d’entrepreneuriat et le parrainage de conférences. Ces efforts sont importants. Ils renforcent la visibilité et inspirent la confiance.Mais la RSE est ponctuelle. L’ESG est systémique.La RSE opère à la périphérie de l’organisation. L’ESG, lorsqu’il est véritablement intégré, transforme la gouvernance, la gestion des risques et la conception des produits.La RSE célèbre les femmes entrepreneures une fois par an.
L’ESG collecte chaque trimestre des données de crédit ventilées par genre et les présente au conseil d’administration.Le passage de la RSE à l’ESG n’est pas sémantique.Il est stratégique.
Une banque qui sponsorise un forum dédié aux femmes entrepreneures tout en maintenant des critères d’octroi de crédit qui excluent systématiquement les femmes ne disposant pas de titres fonciers n’a pas résolu le problème. Elle a simplement géré son image.Un impact réel exige une intégration profonde: l’inclusion de genre doit siéger au sein des comités de crédit, et non uniquement dans les départements marketing.
Des enseignements de la microfinance à la banque moderne
L’idée selon laquelle les femmes ne seraient pas « finançables » a déjà été contestée. Lorsque Muhammad Yunus a fondé la Grameen Bank au Bangladesh, il a fait un choix délibéré: accorder des prêts principalement aux femmes. À l’époque, cette décision était considérée comme radicale. Les femmes disposaient souvent de peu d’actifs formels et d’un niveau d’éducation limité.
Pourtant, les résultats ont été transformateurs. Les taux de remboursement ont dépassé 95 % . Les femmes ont réinvesti dans leurs familles et leurs communautés. Le microcrédit n’a pas seulement financé des entreprises; il a redéfini le pouvoir économique au sein des ménages. La Grameen Bank, fondée par Muhammad Yunus au Bangladesh, a démontré une vérité essentielle: les perceptions traditionnelles du risque peuvent masquer de véritables opportunités.
Les banques commerciales d’aujourd’hui évoluent dans un cadre réglementaire et financier nettement plus complexe. Elles ne peuvent sans doute pas transposer intégralement les modèles de la microfinance.Cependant, elles peuvent en intégrer l’enseignement essentiel: le crédit inclusif ne relève pas de la philanthropie. Il constitue une stratégie rationnelle de diversification du portefeuille, de gestion optimisée du risque et de création de valeur durable.
Les institutions financières modernes commencent à intégrer pleinement cette réalité. Banco Santander, par exemple, a développé des programmes dédiés aux femmes entrepreneures au sein de sa stratégie globale en faveur des PME, en associant des solutions de financement adaptées à du mentorat et à un accompagnement numérique. Par le biais d’initiatives telles que le WE Finance Code, soutenu par la Banque européenne pour la reconstruction et le développement (BERD), les banques s’engagent à collecter des données ventilées par sexe et à fixer des objectifs de financement mesurables.
Sur l’ensemble des marchés, les institutions financières multiplient désormais le lancement de produits innovants explicitement rattachés à la durabilité sociale, avec un accent marqué sur l’autonomisation des femmes: obligations sociales orientant les capitaux vers les entreprises détenues ou dirigées par des femmes, prêts indexés sur des objectifs de durabilité (SLL) adossés à des KPI de diversité de genre, lignes de crédit dédiées aux PME portées par des entrepreneures, mécanismes de finance mixte (blended finance) réduisant le risque des prêts accordés aux entreprises féminines, solutions de financement adossées aux revenus adaptées aux fondatrices en phase de démarrage, ou encore programmes de financement de la chaîne d’approvisionnement privilégiant les fournisseurs appartenant à des femmes. Autant de signaux d’un passage progressif d’une inclusion symbolique à une ingénierie financière structurée au service de l’égalité.
N’oublions pas, enfin, qu’on ne transforme réellement que ce que l’on mesure: dès lors que les indicateurs de genre deviennent visibles au niveau du conseil d’administration, l’inclusion cesse d’être une intention – elle devient un critère de performance.
Pourquoi le « business case » n’a jamais été aussi solide
Soutenir l’entrepreneuriat féminin est souvent présenté comme un impératif moral. C’en est un. Mais c’est aussi un choix économiquement rationnel et commercialement pertinent.
Les entreprises détenues ou dirigées par des femmes affichent fréquemment de bonnes performances de remboursement. Elles sont fortement ancrées dans les chaînes d’approvisionnement locales, contribuant ainsi à la résilience économique des territoires. Lorsqu’elles sont accompagnées de manière adéquate, elles deviennent des clientes de long terme pour une gamme complète de services – épargne, paiements, assurances, produits de financement du commerce – et développent des relations bancaires durables, fondées sur la confiance et la fidélité.
Les investisseurs, eux aussi, montent en vigilance. La dimension sociale de l’ESG prend une place croissante dans les grilles d’analyse des investisseurs institutionnels comme des fonds souverains. Les banques capables de démontrer, chiffres à l’appui, un impact réel en faveur de l’inclusion financière renforcent leurs notations ESG – et, par conséquent, leur attractivité auprès des marchés, des partenaires et des capitaux.
Dans un paysage régional très concurrentiel, la « gender-smart banking » n’est pas un simple atout d’image: c’est un facteur de différenciation stratégique et un accélérateur de croissance.
Les banques arabes en tant que catalyseurs de la transformation économique des femmes
À travers le monde arabe, les banques ne sont plus de simples observatrices du mouvement de l’entrepreneuriat féminin : elles en sont désormais des catalyseurs actifs. Dans de nombreux marchés, les institutions financières figurent parmi les soutiens institutionnels les plus solides de la participation économique des femmes, en intégrant l’inclusion au cœur de leurs stratégies dédiées aux PME, de leurs plateformes de banque digitale et des agendas nationaux de développement.
Fait essentiel, les banques arabes ont saisi une réalité que les débats internationaux tendent parfois à sous-estimer : dans cette région, l’entrepreneuriat féminin est étroitement lié à la stabilité des communautés, à la résilience des familles et à l’ascension intergénérationnelle. Le financement d’une entreprise dirigée par une femme génère ainsi des retombées démultipliées au sein des foyers et des économies locales.
Dans ce contexte, les banques occupent une position singulière — non seulement en tant que bailleurs de fonds, mais également comme architectes d’écosystèmes. Elles fédèrent des réseaux, structurent des mécanismes de financement mixte, influencent le dialogue sur les politiques publiques et contribuent à façonner les normes de marché. Leur rôle dépasse largement le cadre des transactions.
6+1 leviers pour changer d’échelle
D’abord, les banques doivent collecter et analyser des données ventilées par genre au sein de leurs portefeuilles PME. Sans données, pas de diagnostic. Sans diagnostic, pas de stratégie. Les conseils d’administration et les comités exécutifs devraient examiner régulièrement la part des financements alloués aux entreprises détenues ou dirigées par des femmes, leurs performances de remboursement, leur répartition sectorielle ainsi que leurs trajectoires de croissance.
Deuxièmement, les critères d’octroi doivent être revus à travers une grille de lecture sensible au genre. Dans de nombreux pays, la propriété d’actifs demeure majoritairement masculine; les cadres de financement fortement adossés aux garanties réelles créent ainsi, sans le vouloir, des mécanismes d’exclusion. Les banques peuvent dès lors mobiliser des sources de données alternatives – historiques de transactions, contrats au sein des chaînes d’approvisionnement, traces de paiements digitaux, analyses fondées sur les flux de trésorerie (cash-flow). Il ne s’agit pas d’abaisser les exigences, mais de les moderniser pour mieux refléter l’activité économique réelle d’aujourd’hui.
Troisièmement, l’innovation produit doit s’ancrer dans les réalités du quotidien. Des calendriers de remboursement plus souples, des financements progressifs par étapes pour accompagner la montée en puissance des entreprises, ainsi que des parcours d’entrée en relation entièrement digitalisés peuvent renforcer significativement l’accessibilité. Les femmes entrepreneures composent souvent avec la gestion de leur activité et des responsabilités familiales; réduire les lourdeurs administratives et les points de friction peut, à ce titre, générer un impact concret et mesurable.
Quatrièmement, les partenariats sont déterminants. Les institutions de financement du développement proposent fréquemment des dispositifs de partage des risques et des instruments de finance mixte afin d’encourager le crédit aux segments insuffisamment servis. En s’appuyant sur ces mécanismes, les banques peuvent atténuer le risque perçu tout en élargissant leurs portefeuilles inclusifs. Par ailleurs, la collaboration avec les chambres de commerce, les associations de femmes cheffes d’entreprise et les incubateurs permet de renforcer le flux d’opportunités (deal pipeline) et d’apporter, au-delà du financement, un accompagnement non financier essentiel.
Cinquièmement, la gouvernance doit ancrer l’ambition dans des engagements concrets. Fixer des objectifs publics d’augmentation des financements accordés aux PME détenues ou dirigées par des femmes – et publier de manière transparente les progrès réalisés – est un signal fort de crédibilité. Les rapports ESG doivent dépasser le récit pour intégrer des résultats mesurables: croissance du chiffre d’affaires des entreprises accompagnées, emplois créés, formalisation d’activités, etc.
Sixièmement, la culture interne doit évoluer. Les chargés de relation et les analystes crédit devraient bénéficier de formations pour identifier et corriger les biais inconscients. Le discours du leadership doit, quant à lui, affirmer clairement que l’inclusion financière des femmes relève d’une priorité stratégique – et non d’un simple exercice de conformité.
Enfin, la mesure d’impact doit gagner en maturité. L’enjeu n’est pas seulement de comptabiliser les prêts octroyés, mais d’évaluer la transformation réelle. Les entreprises ont-elles changé d’échelle ? L’emploi a-t-il progressé ? Les entrepreneures ont-elles renforcé leur résilience financière ? Les banques qui intégreront ce type d’indicateurs d’impact dans leur reporting annuel établiront un nouveau standard de référence pour la région.
Redéfinir la croissance
Le monde arabe se trouve à un moment charnière. Les stratégies de diversification économique s’accélèrent. La transformation digitale reconfigure la finance. Les défis climatiques imposent des investissements durables. Dans un tel contexte, la croissance inclusive n’est pas une option.
Les femmes entrepreneures représentent l’un des moteurs de croissance les plus sous-exploités de la région. Lorsque les banques alignent le capital sur l’inclusion, elles ne se contentent pas d’autonomiser des individus: elles renforcent des écosystèmes entiers.
Le «S» de l’ESG a longtemps été le pilier le plus abstrait. Or, il pourrait devenir le plus déterminant. L’intégration des enjeux environnementaux est désormais inscrite dans les stress tests et les modèles de risque climatique. Les réformes de gouvernance sont scrutées par les investisseurs internationaux. L’inclusion sociale – en particulier l’inclusion de genre – doit bénéficier du même niveau d’exigence et d’attention.
Le passage d’une logique de « pensée RSE » à une véritable intégration ESG marque la maturité du rôle du secteur bancaire dans la société. Il traduit la prise de conscience que la finance durable n’est pas une activité parallèle, mais le cœur même de la stratégie bancaire moderne.
Au-delà des prix et des reconnaissances
La véritable mesure du progrès n’est pas l’applaudissement, mais l’impact – un impact que l’on peut suivre, documenter et démultiplier.
Partout dans le monde, les banques sont en position d’en façonner l’ampleur. Elles déterminent qui accède au capital, qui peut développer ses activités, qui recrute, qui innove. Lorsqu’elles inscrivent l’inclusion de genre au cœur de leur stratégie ESG, elles n’affaiblissent pas la rentabilité: elles renforcent la résilience.
En cette Journée internationale des droits des femmes, la question pour le secteur bancaire arabe n’est pas de savoir si l’autonomisation des femmes entrepreneures est souhaitable. La question est plutôt la suivante: sommes-nous prêts à l’intégrer dans l’ADN de nos systèmes financiers et à définir la réussite à la fois par la performance – et par l’ampleur de l’accès ?
Des pionniers du microcrédit aux cadres ESG contemporains, une leçon demeure constante: lorsque les femmes prospèrent, les économies se stabilisent et les sociétés progressent.
L’opportunité est claire. Les données sont probantes. Les outils existent. Ce qui manque encore, c’est une mise en œuvre rigoureuse et disciplinée.
Responsabilité sociale des banques et levier stratégique de compétitivité
Mme. Najat El Mekkaoui
Economiste, Professeur, LEDa DIAL,
University Paris Dauphine- PSL & ABS,
University Mohamed-VI Polytechnic (Morocco)
Mme. Sara Loukili
Economiste Chercheure et Responsable de Service,
Département Recherche, Bank-Al-Maghrib (1)
(1) Les opinions exprimées dans cet article et les éléments produits sont celles des auteures et ne reflètent pas nécessairement la position de l’institution d’affiliation. Les auteures tiennent à remercier M. Abdessamad Saidi, Responsable de la Recherche, ainsi que Mme Echihabi Fatima Zahra, Responsable du Département Inclusion Financière et Développement Durable à Bank Al-Maghrib pour leurs observations, qui ont contribué à l’amélioration de cet article.
Les banques ne sont plus évaluées uniquement sur la base de leurs ratios prudentiels, de leur croissance et de leur encours. Elles le sont également sur leur capacité à accroître l’accès, à réduire les fractures économiques et à remédier aux inégalités structurelles qui entravent la participation économique dans l’économie formelle. Dans les économies émergentes et en développement, les institutions financières occupent une place particulière, car ce ne sont pas seulement la croissance et le développement qu’elles financent, mais aussi le niveau de participation de tous à leur évolution. La responsabilité sociale de la banque, jusqu’alors considérée comme un engagement volontaire, change de nature et devient un facteur de résilience, d’attractivité institutionnelle et de performance durable, et ce notamment sur la base de sa capacité à financer les femmes dans l’économie formelle.
Des progrès mesurables mais un écart persistant
L’évolution récente de la bancarisation au Maroc offre un exemple de cette tendance. Depuis la mise en place de la Stratégie Nationale d’Inclusion Financière, les taux de possession de compte ont augmenté ces dernières années pour la population globale ainsi que la participation des femmes (graphique 1).
Cette évolution reflète la baisse progressive de la disparité de genre. Cependant, la disparité demeure importante. Les femmes sont moins bancarisées en moyenne que les hommes. Cette inégalité n’est pas seulement injustifiée sur le plan de la parité mais reflète une difficulté d’intégration économique car un large potentiel d’activité reste sous-exploité. Posséder un compte bancaire constitue un premier pas vers la construction d’une autonomie économique, mais la mobilisation des services financiers, des crédits et des outils numériques pour construire un véritable processus d’activité demeure limitée. Les indicateurs d’ouverture de compte mesurent la capacité d’accès formel, tandis que la capacité d’inclusion réelle repose sur la densité de la relation bancaire, entendue comme la fréquence, la diversité et la profondeur des interactions avec la banque (dépôts réguliers, recours au crédit, constitution d’une épargne, utilisation des services digitaux, accès au conseil financier, etc.)..
Accès féminin ne signifie pas autonomisation financière
L’analyse microéconomique réalisée sur une enquête représentative menée auprès des femmes apporte ici un éclairage essentie(2) . Elle permet d’observer les déterminants distinctifs de l’utilisation des services financiers spécifiquement du point de vue des femmes.
Graphique 1:
Source: Elaboration auteures, Données Bank Al-Mghrib
Premièrement, la distance reste un élément important (graphique 2). Les femmes vivant proches d’un point de service ont une probabilité accrue d’utiliser des services financiers formels. Ainsi, pour les femmes en particulier, les contraintes de mobilité, de temps et parfois de normes sociales semblent continuer de peser sur l’accès réel aux services.
Même si le niveau d’accès formel est possible, le niveau de contrôle sur les ressources en fonction de certaines normes sociales peut réduire l’usage réel de produits financiers des femmes.
En effet, le résultat le plus structurant concerne le contrôle du revenu (graphique 2). Les femmes ayant un contrôle partiel sur leur revenu ont une probabilité moindre d’utiliser les services financiers formels que celles ayant un contrôle total de leur propre revenu. L’autonomie financière ne repose pas uniquement sur le niveau du revenu mais également sur le pouvoir de décision (Field et al., 2021; Espinoza-Delgado et Silber, 2024). Cette distinction est centrale. Une femme peut être bancarisée sans être financièrement autonome. Elle peut posséder un compte sans disposer d’un contrôle effectif sur les fonds. L’inclusion formelle peut coexister avec une dépendance économique persistante. Pour les banques, cette réalité transforme profondément la nature de la responsabilité sociale. Une stratégie de RSE orientée vers l’égalité de genre ne peut se limiter à augmenter le nombre de comptes pour les femmes. Elle doit intégrer la question de l’autonomisation: conception de produits favorisant l’épargne individuelle, outils digitaux sécurisés, accompagnement spécifique des entrepreneures, dispositifs renforçant la confidentialité et la maîtrise des transactions. Ce qui pourrait sembler relever d’une politique sociale relève en réalité d’une stratégie de développement de marché. Les femmes représentent l’un des segments les plus dynamiques, mais aussi les plus contraints, du tissu entrepreneurial.
Graphique 2:
Source: Elaboration auteures, Enquête Bank Al-Mghrib
L’inclusion financière progresse aussi avec l’âge, et ce facteur est particulièrement pertinent pour les femmes (graphique 3).
En effet, l’engagement dans le secteur des services financiers formels change avec le cycle de vie (graphique 3). Pour les femmes, ce processus est parfois lié à des moments important de leur cycle de vie, comme leur entrée dans la vie active, la création d’une activité indépendante, et la charge de famille. Ces moments marquent autant d’opportunités de développement stratégique pour la banque car si elle parvient à accompagner les femmes à travers ces périodes de changement, elle transformera une relation ponctuelle en relation durable. Dans cette perspective, les établissements financiers peuvent utilement segmenter leur clientèle féminine en fonction de l’âge et de la situation socio-professionnelle (jeunes professionnelles, mères, entrepreneures, etc.) afin d’adapter les produits, les services et l’accompagnement proposés aux besoins spécifiques de chaque étape du cycle de vie. Cela est d’autant plus important que les nouvelles générations de femmes sont davantage sensibilisées aux solutions financières innovantes et aux services financiers numériques, mais aussi de plus en plus exigeantes en termes de transparence, de simplicité et de sécurité de l’expérience utilisateur, ce dernier devenant un facteur essentiel de fidélisation.
L’équité constitue un indicateur de performance durable. En effet, l’élargissement de la clientèle féminine contribue à renforcer les dépôts, à diversifier les portefeuilles de crédit et à accroître la profondeur financière, entendue comme le degré de développement, de diversification et d’intensité d’utilisation des services financiers dans l’économie. Les travaux récents sur l’inclusion financière montrent que les économies dont les femmes sont les plus présentes dans le système formel bénéficient d’une meilleure mobilisation de l’épargne et d’une résilience accrue face aux chocs (Magwegwe et al., 2022). À l’échelle microéconomique, plusieurs analyses soulignent également une meilleure qualité de remboursement observée auprès des femmes ce qui contribue à l’amélioration du profil de risque des établissements financiers. de risque des établissements financiers. La diversification accrue des portefeuilles, notamment par une représentation plus équilibrée entre les genres, participe en outre à la réduction du risque systémique. Dans cette perspective, la RSE, lorsqu’elle prend explicitement en compte les questions de genre, cesse d’être une démarche déclarative pour devenir une véritable stratégie d’expansion, de gestion du risque et de différenciation concurrentielle.
Graphique 3:
La digitalisation responsable et la création de valeur partagée
La digitalisation constitue aujourd’hui un pilier central de cette transformation. Elle offre, comme l’ont montré Bachas et al. (2018), les possibilités de réduction des coûts de transaction, d’élargir les horizons géographiques des services financiers, ainsi que d’améliorer l’expérience client. Néanmoins, il faut relativiser les effets potentiels de l’innovation technologique sur l’inclusion réelle. Les bénéfices économiques du mobile money, comme ceux mesurés par Suri et Jack (2016), émergent principalement lorsqu’ils sont intégrés aux pratiques quotidiennes des ménages, plutôt que simplement disponibles.
Dans le cadre de l’économie marocaine, il existe un écart entre les adultes possédant un compte financier et ceux effectivement utilisateurs de services digitaux. En effet, une part importante des adultes possède un compte financier, mais une part moins importante effectue régulièrement des transactions digitales. Il faut toutefois relativiser ce constat, dans la mesure où il met en évidence une réalité fondamentale: l’inclusion ne peut pas être évaluée simplement sur le plan de l’accès.
Lorsque les niveaux d’alphabétisation numérique et scolaire sont faibles, l’appropriation des services numériques est limitée par un déficit d’information, les contraintes socioculturelles, ainsi que, dans certains cas, un déficit de confiance face aux technologies. La digitalisation responsable, donc, n’implique pas seulement l’implémentation d’infrastructures, mais aussi un parcours client simplifié, un programme de éducation financière, ainsi qu’une protection renforcée des usagers. Si elle est imaginée sur ce modèle, l’innovation devient un levier de valeur partagée. Elle réduit les écarts sociaux, notamment de genre, tout en augmentant fréquemment les interactions entre la banque et ses clients. Elle améliore la traçabilité, diversifie les sources de revenus transactionnels ainsi que les dépôts.
Conclusion
L’analyse des dynamiques récentes du secteur bancaire met en évidence une transformation profonde de la RSE, passée d’une logique essentiellement volontaire à une stratégie intégrée de compétitivité durable. Les avancées observées en matière d’inclusion financière, combinées aux défis persistants liés à l’équité de genre et à l’adoption effective des services digitaux, soulignent le rôle central des banques dans la construction d’un développement plus inclusif.
L’inclusion financière des femmes devient un aspect central du modèle de croissance.
Un système financier dans lequel une partie du capital humain demeure en marge ne fonctionne pas à son plein potentiel (sous-financement de l’entrepreneuriat, faible niveau de développement du marché intérieur, etc.). Ainsi, lorsque la RSE est pleinement intégrée au modèle d’affaires, à travers l’élargissement de l’accès aux services financiers, la réduction des inégalités de genre et l’innovation responsable, elle devient un fort moteur d’inclusion et de performance à long terme.
Références
Bachas P., Gertler P., Higgins S., and Seira E. (2018). Digital Financial Services Go a Long Way: Transaction Costs and Financial Inclusion. AEA Papers and Proceedings. May, vol. 108: 444-48.
Bank Al-Maghrib (2025). Statistiques des comptes bancaires. Décembre 2024. Bank Al-Maghrib.
Bank Al-Maghrib. (2022). Stratégie Nationale d’Inclusion Financière. Rapport annuel. Exercice 2022. Bank Al-Maghrib.
Demirguc-Kunt, A., & Levine, R. (2008). Finance and economic opportunity. Washington, DC: World Bank.
Espinoza-Delgado, J., & Silber, J. (2024). Gender gaps in financial literacy: evidence from Argentina, Chile, and Paraguay. Feminist Economics, 30(1), 134-171.
Field, E., Pande, R., Rigol, N., Schaner, S., & Troyer Moore, C. (2021). On her own account: How strengthening women’s financial control impacts labor supply and gender norms. American Economic Review, 111(7), 2342-2375.
Magwegwe, F. M., MacDonald, M. M., Lim, H., & Heckman, S. J. (2022). Determinants of financial worry. Journal of Consumer Affairs, 1–51. DOI: 10.1111/joca.12496
Suri, T., Jack, W. (2016). The long-run poverty and gender impacts of mobile money. Science, 354 (6317), 1288–1292.
Économiste en chef pour le Moyen-Orient, l’Afrique du Nord, l’Afghanistan et le Pakistan, Banque mondiale.
À travers une lecture stratégique fondée sur les données, cette contribution met en lumière le rôle central de l’entrepreneuriat, des PME et du secteur privé dans l’accélération de la transformation structurelle des économies arabes, le renforcement de leur résilience et la promotion d’une croissance plus inclusive et durable.
J’ai commencé à rédiger cet article à la fin du mois de février. Son paragraphe d’ouverture, dans sa version initiale, se lisait ainsi:
«À l’heure où des mutations de fond – transitions démographiques, bouleversements technologiques et fragilités croissantes – se conjuguent à des chocs géopolitiques et économiques, la région du Moyen-Orient et de l’Afrique du Nord (MENA) se trouve confrontée à un défi fondamental: créer plus d’emplois, et surtout de meilleurs emplois. Un secteur privé dynamique constitue un levier essentiel pour relever ce défi. Pourtant, sur de nombreux plans, le secteur privé de la région demeure en retrait par rapport à celui d’économies de niveau de revenu comparable».
À peine une semaine plus tard, le Moyen Orient se retrouvait une fois encore en proie au conflit.
En quoi cette nouvelle donne vient-elle modifier mes réflexions?
Une priorité s’impose d’emblée: la paix. Aujourd’hui plus que jamais, elle devrait être la priorité absolue, car son opposé – le conflit – entraîne des coûts dévastateurs. La région MENA n’est malheureusement pas étrangère aux conflits.Au cours des vingt dernières années, les conflits armés s’y sont multipliés tout en gagnant en intensité. Ces dernières années, le nombre moyen d’épisodes de conflit a plus que doublé, tandis que le bilan humain qui leur est associé est six fois plus élevé que dans les années 1990.
Permettez-moi de m’appuyer sur le PIB comme mesure, certes imparfaite, mais éclairante, du coût des conflits. Après tout, je suis économiste. Dans une étude récente, nous avons mené un exercice économétrique contrefactuel autour d’une question simple: que se serait-il passé si les grands conflits des dernières décennies tel que la guerre civile en Algérie, ou les conflits en Irak ou Syrie, n’avaient pas eu lieu? Sept ans après le déclenchement de chacun de ces conflits, le PIB par habitant des pays concernés aurait été supérieur de 45 % – un chiffre saisissant. Une telle perte équivaut à près de 35 années de progrès. Le dividende potentiel de la paix apparaît, dès lors, immense. À titre de comparaison, la croissance annuelle moyenne du PIB dans la région depuis 2000 s’est établie autour de 3,5 %. Ces chiffres sont présentés de manière agrégée, mais les conflits façonnent également en profondeur le fonctionnement et la capacité de survie des entreprises. Confrontées à des chocs, celles-ci perdent des revenus, des clients et de la main-d’œuvre. Nombre d’entre elles s’adaptent en réduisant leur taille et en comprimant leurs coûts salariaux afin de compenser la baisse des revenus et de préserver leur rentabilité. Toutefois, cette capacité d’adaptation devient nettement plus limitée dans des environnements caractérisés par une gouvernance fragile – un domaine dans lequel la région dispose encore d’une marge d’amélioration significative.
Au-delà des conflits – et cette réserve est considérable – quels facteurs structurels expliquent les performances économiques en demi-teinte de la région?
Dans la région MENA, la croissance de la productivité du secteur privé est non seulement faible, mais également orientée à la baisse. D’après les dernières vagues des World Bank Enterprise Surveys, qui couvrent les entreprises formelles depuis 2015, la croissance annualisée des ventes par travailleur a enregistré un recul moyen de 2,8 % entre le dernier exercice fiscal déclaré et celui de deux ans auparavant. Ce résultat contraste défavorablement avec les performances relevées dans les économies à revenu intermédiaire de la tranche inférieure (1,1 % ), à revenu intermédiaire de la tranche supérieure (1,7 % ) et à revenu élevé (2,6 % ).
L’investissement et l’innovation – deux ressorts fondamentaux de la productivité – restent en retrait¹. Dans la région MENA, en moyenne, seule une entreprise sur quatre investit dans des actifs physiques tels que les machines ou les équipements informatiques, tandis qu’à peine une sur cinq offre à ses salariés une formation formelle. Ces deux indicateurs se situent bien en deçà des niveaux observés dans les économies comparables. Cette faiblesse des investissements, tant dans le capital physique que dans le capital humain, s’accompagne logiquement d’un déficit d’innovation et d’un effort limité en matière de recherche et développement (R&D).
Le conflit façonne lui aussi les conditions de fonctionnement et de survie des entreprises. Lorsqu’elles sont exposées à des chocs, celles-ci perdent des revenus, des clients et des salariés. Beaucoup cherchent alors à s’ajuster en réduisant leur envergure et en maîtrisant leurs coûts salariaux pour compenser l’érosion de leurs recettes et préserver leur rentabilité². Toutefois, cette adaptation devient nettement plus difficile dans des contextes caractérisés par une gouvernance fragile – un terrain sur lequel la région a encore d’importants progrès à accomplir.
Deux autres facteurs structurels pèsent sur la faiblesse de la dynamique de productivité: la segmentation persistante entre économie formelle et économie informelle, ainsi que l’exclusion des femmes au marché du travail.
L’informalité représenterait entre 10 % et 30 % de la production totale, et entre 40 % et 80 % de l’emploi dans la région. Les données relatives aux entreprises informelles restent cependant rares. Les enseignements tirés d’enquêtes menées en Irak et en Égypte indiquent que ces entreprises affichent, en moyenne, une productivité inférieure à celle des entreprises formelles. Le constat mérite toutefois d’être nuancé. En Irak, par exemple, des entreprises informelles très productives coexistent avec d’autres beaucoup moins efficientes, ce qui suggère que certaines d’entre elles seraient en mesure de rivaliser efficacement avec leurs homologues du secteur formel.
J’ai rédigé cet article à l’approche de la Journée internationale des femmes, aurait été impossible de passer sous silence une autre réalité marquante des économies de la région MENA: celle-ci enregistre le taux de participation féminine au marché du travail le plus faible au monde, autour de 18 % , contre une moyenne mondiale de 49 % .
Ce contraste perdure malgré la progression du niveau d’éducation des femmes. Plusieurs facteurs expliquent que leurs compétences restent encore insuffisamment valorisées: l’accès limité à des services de garde d’enfants financièrement abordables, des normes sociales et de cadres juridiques restrictifs, la faiblesse générale de la création d’emplois, ainsi que les discriminations liées au genre ³. Selon des estimations récentes, la levée de ces freins, à travers une approche globale et cohérente, pourrait entraîner une hausse de près de 30 % du PIB par habitant dans un pays comme l’Égypte.
Les données les plus récentes laissent également entendre qu’un renforcement du leadership féminin au sein des entreprises pourrait constituer un levier important pour accroître la présence des femmes sur le marché du travail. Dans la région MENA, la part des femmes dans les effectifs des entreprises dirigées par des femmes est presque deux fois supérieure à celle observée dans les entreprises dirigées par des hommes, quel que soit le secteur d’activité. Pourtant, les femmes restent très peu présentes aux postes de direction. Même en Arabie saoudite – où les réformes ont permis de presque doubler la participation des femmes au marché du travail en l’espace de dix ans – seules 2,95 % des entreprises comptent une femme au poste de plus haute direction, contre une moyenne de 18,7 % dans les économies à revenu élevé. À l’échelle de la région, les avancées en matière de promotion du leadership féminin restent encore lentes.
Les gouvernements ont, eux aussi, un rôle déterminant à jouer dans l’orientation de l’avenir économique de la région. Une redéfinition de la relation entre l’État et le marché sera, à cet égard, essentielle. Elle passe par une promotion plus résolue de la concurrence, une amélioration du climat des affaires et un recours mesuré et stratégique à la politique industrielle.
L’emprise économique de l’État dans la région MENA reste particulièrement marquée. L’emploi public capte une part significative des talents au détriment du secteur privé, tandis que les entreprises publiques occupent une position dominante dans de nombreux secteurs où, dans d’autres régions du monde, les entreprises privées jouent un rôle de premier plan. Un rééquilibrage des conditions de concurrence entre acteurs publics et privés pourrait ainsi constituer un puissant levier de croissance et de création d’emplois.
Parallèlement, les entreprises de la région signalent des niveaux plus élevés d’instabilité politique, de corruption, ainsi que des procédures de licences et d’autorisations plus lourdes que dans des économies comparables. Une amélioration des cadres réglementaires, une fourniture plus efficace des services publics et un allègement des coûts de mise en conformité permettraient de renforcer sensiblement le climat des affaires.
La mauvaise allocation des talents constitue un frein supplémentaire à la productivité. Dans de nombreux pays de la région, l’ampleur du secteur public détourne les travailleurs d’activités relevant du secteur privé, pourtant plus productives. Cette dynamique est particulièrement marquée chez les femmes. En Égypte, par exemple, deux femmes diplômées de l’enseignement supérieur sur trois exercent dans le secteur public⁴. Des recherches récentes mettent en évidence des gains de productivité substantiels qu’une réaffectation des talents du secteur public vers le secteur privé permettrait de dégager. Dans un scénario de réallocation optimale, la productivité agrégée progresserait de 8 % en Tunisie et en Égypte, de 9 % en Jordanie, et jusqu’à 43 % en Algérie.Dans le même temps, lorsque la discrimination à l’embauche se conjugue à une faible concurrence entre les entreprises, les perspectives d’emploi des femmes se détériorent – un constat confirmé par des données expérimentales récentes. Ces gains potentiels demeurent donc étroitement tributaires du degré de concurrence au sein du secteur privé: lorsque des pratiques discriminatoires de la part des employeurs s’exercent dans des marchés insuffisamment concurrentiels, les chances des femmes d’accéder à l’emploi s’en trouvent encore davantage réduites, comme le montrent de récents travaux expérimentaux⁵.
Les données agrégées viennent corroborer les constats issus de l’analyse des entreprises. Les économies en développement de la région demeurent en deçà de 20 % de la frontière mondiale du revenu. Sur les cinquante dernières années, leur revenu par habitant n’a augmenté que de 62 % – une progression très inférieure au quadruplement observé dans l’ensemble des économies émergentes et en développement, et au doublement enregistré dans les économies avancées.
Les exercices de comptabilité du développement montrent que la faiblesse du ratio emploi-population – notamment la sous-participation des femmes au marché du travail – ainsi que l’insuffisance des gains de productivité expliquent, à elles deux, entre 60 % et 80 % de l’écart de revenu qui sépare la région de la frontière mondiale.
De la paix aux politiques visant à améliorer le climat d’investissement des entreprises, une grande partie des questions abordées jusqu’ici touche aux fondamentaux. Mais le paysage mondial des politiques économiques est en train de se recomposer. Alors que le modèle de croissance porté par les exportations en révèle de plus en plus les limites, la politique industrielle – entendue comme l’ensemble des leviers par lesquels les États influencent la structure de la production – revient au premier plan partout dans le monde.
Mais réussir une politique industrielle pertinente est loin d’être simple. Cela exige des pouvoirs publics une capacité réelle à repérer les défaillances du marché, à mettre en œuvre les mesures de façon crédible, puis à en évaluer les effets afin de pouvoir réorienter l’action lorsque nécessaire. Les données et l’analyse empirique constituent, dans ce processus, des ressources décisives. Pourtant, dans de nombreux pays de la région, l’élaboration de politiques fondées sur les preuves en est encore à ses débuts. Un meilleur accès à des données administratives détaillées au niveau des entreprises aiderait les gouvernements à mieux appréhender les réalités du secteur privé et à concevoir des politiques publiques plus efficaces.
Dans les débats de politique publique, l’attention se concentre souvent sur le « quoi » des réformes. Pourtant, le « comment » est tout aussi décisif: la capacité des pouvoirs publics à mesurer les résultats, à tirer les enseignements de l’expérience et à réorienter l’action lorsque les politiques mises en œuvre ne produisent pas les effets escomptés⁶.
Nous sommes partis d’une question simple: comment la région peut-elle relever son défi en matière d’emploi?
Le secteur privé est au cœur de la réponse. Pourtant, aujourd’hui, il s’apparente à un patient dans une salle d’attente – fragilisé par de multiples maux et écrasé sous le poids des lourdeurs administratives. Les difficultés sont profondes, et nombre des solutions sont déjà bien connues. Ce sont, à bien des égards, des problèmes anciens.
Mais la région dispose également d’une formidable raison d’espérer: sa jeunesse et l’élan qu’elle porte. Cette jeunesse est instruite, talentueuse, entreprenante et ambitieuse. La région MENA est une région jeune – et elle ne le restera pas éternellement. Le moment est venu de saisir cette opportunité démographique et d’offrir aux jeunes femmes comme aux jeunes hommes les moyens de concrétiser pleinement le potentiel de la région.
Les gouvernements ont également un rôle déterminant à jouer dans l’orientation de l’avenir économique de la région. Il sera crucial de repenser la relation entre l’État et les marchés. Cela suppose de favoriser la concurrence, d’améliorer l’environnement des affaires et de mobiliser la politique industrielle avec mesure et discernement.
L’empreinte économique de l’État dans la région MENA demeure importante. L’emploi public détourne les talents du secteur privé, tandis que les entreprises publiques dominent de nombreux secteurs qui, ailleurs dans le monde, relèvent principalement de l’initiative privée. Rétablir des conditions de concurrence équitables entre acteurs publics et privés pourrait stimuler de manière significative la croissance et la création d’emplois.
Dans le même temps, les entreprises de la région signalent des niveaux plus élevés d’instabilité politique, de corruption, ainsi que des procédures d’autorisation et de délivrance de licences plus lourdes que dans des économies comparables. L’amélioration des cadres réglementaires, une prestation plus efficiente des services publics et la réduction des coûts de conformité contribueraient à renforcer le climat des affaires.
Une mauvaise allocation des talents constitue également un frein majeur à la productivité. Dans de nombreux pays, l’ampleur du secteur public détourne la main-d’œuvre d’activités privées plus productives. Ce phénomène est particulièrement marqué pour les femmes : en Égypte, par exemple, deux diplômées universitaires sur trois travaillent dans le secteur public. Des travaux récents mettent en évidence des gains de productivité significatifs liés à une réallocation des talents du secteur public vers le secteur privé . Dans un scénario optimal, la productivité globale pourrait ainsi augmenter de 8 % en Tunisie et en Égypte, de 9 % en Jordanie, et jusqu’à 43 % en Algérie.Toutefois, ces gains potentiels restent conditionnés à l’intensité de la concurrence dans le secteur privé. En effet, lorsque des pratiques discriminatoires du côté des employeurs persistent dans des marchés peu concurrentiels, les perspectives d’emploi des femmes se dégradent, comme le montrent de récentes données expérimentales7.
Les données agrégées confirment les enseignements issus des analyses au niveau des entreprises. Les économies en développement de la région demeurent en deçà de 20 % de la frontière mondiale des revenus. Au cours des cinquante dernières années, leur revenu par habitant n’a progressé que de 62 %, un rythme nettement inférieur à celui observé dans les économies émergentes et en développement, où il a été multiplié par quatre, et dans les économies avancées, où il a doublé.
Les exercices de comptabilité du développement indiquent que la faiblesse du ratio emploi/population – en particulier la faible participation des femmes-conjuguée à une productivité insuffisante, explique entre 60 % et 80 % de l’écart de revenu qui sépare la région de la frontière mondiale.
En commençant par la paix et en poursuivant par des politiques visant à améliorer le climat d’investissement des entreprises, l’essentiel de ce que nous avons évoqué relève des fondamentaux. Toutefois, le paysage des politiques publiques à l’échelle mondiale est en pleine évolution. Alors que le modèle de croissance tirée par les exportations montre ses limites, la politique industrielle – entendue comme l’ensemble des instruments mobilisés par les pouvoirs publics pour orienter la structure de production – gagne en importance à travers le monde.
Toutefois, concevoir et mettre en œuvre une politique industrielle efficace demeure un exercice complexe. Cela requiert des capacités institutionnelles solides pour identifier les défaillances de marché, appliquer les politiques de manière crédible et en évaluer les résultats afin d’ajuster les orientations lorsque nécessaire. Les données et les preuves empiriques sont au cœur de ce processus. Or, l’élaboration de politiques fondées sur l’évidence en est encore à ses débuts dans de nombreux pays de la région. L’élargissement de la disponibilité et de l’accessibilité des données administratives au niveau des entreprises permettrait aux pouvoirs publics de mieux appréhender le tissu productif et de concevoir des politiques plus efficaces.
Dans les débats de politique publique, l’attention se porte souvent sur le « quoi » des réformes. Pourtant, le « comment » est tout aussi déterminant : la capacité des gouvernements à mesurer les résultats, à tirer des enseignements des données et à s’adapter lorsque les politiques n’atteignent pas leurs objectifs8.
Nous sommes partis d’une question simple : comment la région peut-elle relever le défi de l’emploi ?
Le secteur privé constitue une part essentielle de la réponse. Mais aujourd’hui, il ressemble à un patient dans une salle d’attente – accablé par de multiples contraintes et submergé par une lourde charge administrative. Les problèmes sont importants, et nombre de solutions sont déjà connues. Il s’agit, en réalité, de défis anciens.
La région dispose toutefois d’un formidable levier d’espoir : sa jeunesse et ses aspirations. Éduquée, talentueuse, entreprenante et ambitieuse, elle représente un atout majeur. Le Moyen-Orient et l’Afrique du Nord sont encore une région jeune, mais cela ne durera pas indéfiniment. Le moment est venu de tirer pleinement parti de cette dynamique démographique et d’offrir aux jeunes femmes et aux jeunes hommes les moyens de réaliser le potentiel de la région.
Il est temps de dépasser les défis d’hier — et de s’attaquer résolument à ceux de demain.
Il est temps de dépasser les blocages hérités du passé – et de commencer, enfin, à répondre aux défis de l’avenir.
Gatti et al. (2024).
Gatti et al. (2024).
Gatti et al. (2025b).
Chiplunkar and Goldberg (2024).
Gatti et al. (2025a).
Parro & Torres (2024).
Falco et al. (2025).
Belhaj et al. (2022).
Lecture compémentaire
Belhaj, F., Gatti, R., Lederman, D., Sergenti, E., Lotfi, R., Mousa, M., & Assem, H. (2022). A New State of Mind: Greater Transparency and Accountability in the Middle East and North Africa. Middle East and North Africa Economic Update (October). Washington, DC: World Bank. http://hdl.handle.net/10986/38065
Brancati, E., Di Maio, M., Gatti, R., Islam, Asif M. (2024). “Under Pressure: Global Evidence on Conflict and Firms.” World Bank Policy Research Working Paper No. 10898. World Bank.
Chiplunkar, G. and P. Goldberg (2024). “Aggregate implications of female entrepreneurship,” Econometrica, 92(6), November 2024.
Falco, P., Gatti, R., Islam, A., & Menzel, A. (2025). Does competition reduce gender discrimination in hiring? Experimental evidence from Egypt. Unpublished manuscript.
Gatti, R., Torres, J., Elmallakh, N., Mele, G., Faurès, D., Mousa, M., & Suvanov, I. (2024). Growth in the Middle East and North Africa. Middle East and North Africa Economic Update (October). Washington, DC: World Bank. http://hdl.handle.net/10986/42000
Gatti, R., Onder, H., Islam, A. M., Torres, J., Mele, G., Bennett, F., Chun, S., Lotfi, R., & Suvanov, I. (2025a). Shifting Gears: The private sector as an engine of growth in the Middle East and North Africa. Middle East and North Africa Economic Update (April). Washington, DC: World Bank.
http://hdl.handle.net/10986/42890
Gatti, R., Özden, Ç., Torres, J., Baghdadi, L., Sergenti, E., Islam, A. M., Gaddis, I., Mele, G., Chun, S., Parro, F.,Mousa, Mennatallah E., Ramirez, A., Newsome, R., Suvanov, I. (2025b). Jobs and Women: Untapped Talent, Unrealized Growth. Middle East and North Africa Economic Update (October). Washington, DC: World Bank. http://hdl.handle.net/10986/43742
يبدو أن كثيرين باتوا مقتنعين بأن مكاسب الإنتاجية الناتجة عن الذكاء الاصطناعي ستحل مشكلة العجز المالي غير المستدام في الاقتصادات المتقدمة. وفقا لهذا التصور، سوف يتسبب الذكاء الاصطناعي، من خلال إمطار الحكومات بإيرادات ضريبية أعلى، في تقليص العجز المالي حتى في أكثر الدول إسرافا.
قد يكون هذا صحيحا. لكن أسبابا أخرى كثيرة تحملنا على الاعتقاد بأن مثل هذه التوقعات متفائلة بدرجة خطرة. بادئ ذي بدء، يبدو من المرجح أن يعمل الذكاء الاصطناعي على زيادة حصة رأس المال في الناتج بينما يقلل حصة العمالة، وتميل هذه النتيجة إلى خفض الإيرادات الضريبية. وفي غياب جهد حازم لزيادة الضرائب على الدخل من رأس المال ــ وهو ما يزداد صعوبة مع زيادة تركز الثروة، وتعاظم قوتها السياسية، وقدرتها على التنقل ــ من غير المرجح أن تنمو الإيرادات الضريبية بذات السرعة التي ينمو بها الناتج.
علاوة على ذلك، حتى لو تنامت الإيرادات، فما الذي يضمن أن النظام السياسي لن يستجيب بزيادة الإنفاق والعجز بدرجة أكبر؟ ذلك أن الاقتصادات المتقدمة غنية جدا بالفعل. ومن حيث المبدأ، كان بإمكانها إدارة شؤونها المالية بشكل أفضل بسهولة لو وجد قادتها أن ذلك مناسب سياسيا. لكن الثراء لم يكن قَط عائقا يحول دون الإفلاس.
لم يبدأ الناخبون بعد في التكيف مع واقع عالم يتسم بارتفاع أسعار الفائدة، حيث أدى التراجع الديموغرافي والزيادة الهائلة في احتياجات الإنفاق الدفاعي إلى ظهور تكاليف جديدة كبرى. ومع تقدم الناخب المتوسط في العمر، ستزداد حدة انحياز الأنظمة المنحازة بالفعل ضد الشباب.
يتمثل تخوف آخر أكثر إلحاحا في أن الانتقال إلى الذكاء الاصطناعي لن يكون سلسا. يخشى كثيرون من ارتفاع حاد في معدلات البطالة مع إقدام الشركات على تسريح الموظفين الإداريين. يرفض بعض المعلقين هذه التحذيرات باعتبارها “متشائمة”، لكنهم قد يتساءلون عن السبب وراء تأييد كل هذا العدد من كبار الباحثين في مجال الذكاء الاصطناعي لها. (في حين أن بعض الناس قد تكون لديهم مصلحة مالية في الترويج لقوة نماذجهم، فإن وفرة من الخبراء المستقلين يشاطرونهم الرأي ذاته).
الوجه المقابل لهذه المسألة هو أن كثيرا من السلع، وخاصة الخدمات، ستظل تتطلب عنصرا بشريا ضخما في المستقبل المنظور. حتى لو تمكنت تطبيقات الذكاء الاصطناعي من أداء بعض المهام بتكلفة منخفضة، فسوف يحصل البشر على تعويضات كبيرة مقابل القيام بما لا يستطيع الذكاء الاصطناعي والروبوتات القيام به.
قد يكون هذا صحيحا أيضا، لكن السرعة التي يبدو أن فصول ثورة الذكاء الاصطناعي تتوالى بها تثير الشكوك حول مدى السرعة التي قد يتمكن بها العمال من التكيف ومدى رغبتهم في التكيف. ربما يثبت الموظفون الإداريون العاطلون عن العمل أنهم أكثر مرونة من أولئك الذين خسروا وظائفهم في قطاع التصنيع في العقود الأخيرة. ولكن رغم ذلك، قد يأتي التغيير أسرع من أي شيء تعاملنا معه من قبل على الإطلاق.
لعل القضية الأكثر خطورة وإلحاحا هي أن الذكاء الاصطناعي، على الرغم من إمكاناته الهائلة في تحسين جودة الحياة، قد يتسبب أيضا في إحداث مشكلات عميقة في غياب التنظيم المناسب. لم يبدأ القطاع المالي إلا أخيرا في إدراك خطر مفاده أن أدوات برمجة الذكاء الاصطناعي الجديدة ربما تساعد جهات خبيثة على اختراق أنظمة كان يُعتقد أنها آمنة. على نحو مماثل، أصبح التزييف العميق (deepfakes) منتشرا في كل مكان على الإنترنت، حيث قد يهدد الاستقرار السياسي بأن يجعل من المستحيل على أي شخص أن يثق بما يراه.
من حيث المبدأ، من الممكن أن تمنع ضوابط السلامة المعمول بها في شركات الذكاء الاصطناعي حدوث مثل هذه المشكلات. ولكن في غياب التنظيم الحكومي عمليا، يركز مطورو النماذج على اكتساب الصدارة في ما يرونه سباقا يستأثر فيه الفائز بكل شيء بدرجة أكبر من تركيزهم على السلامة.
الأمر الأشد خُـبثا هو الاستخدامات العسكرية للذكاء الاصطناعي، والتي قد تقضي على جميع مزايا هذه التكنولوجيا في غياب أي نوع من الاتفاق الدولي بشأن هذه المسألة. كتابات كثيرة تناولت مخاطر الطائرات الـمُـسَيَّرة آليا والروبوتات المبرمجة لقتل العدو بشكل مستقل، دون توجيه بشري. بالفعل، لم يعد حتى بطل العالم قادرا على التغلب على الكمبيوتر في لعبة الشطرنج. وإذا لم يكن بوسع الجنرالات من البشر مجاراة زمن ردود فِعل جنرالات الذكاء الاصطناعي وقدرتهم على التخطيط العميق، فقد تكون النتيجة تصعيدا غير منضبط للصراعات التي كان الحكم البشري من كلا الجانبين ليؤدي فيها إلى نتائج أكثر سلمية.
إذا لم يكن الذكاء الاصطناعي فائدة خالصة للاقتصادات المتقدمة، فإن الحسابات تكون أكثر تعقيدا بالنسبة للبلدان النامية. كانت الهند، التي لا تزال فقيرة، واحدة من أسرع اقتصادات العالم الضخمة نموا في السنوات الأخيرة، متجاوزة معدل النمو في الصين بأشواط. لكن صادرات الخدمات (التعهيد الخارجي)، التي ربما تكون جوهرة التاج في الاقتصاد الهندي، أصبحت الآن معرضة بشدة للمنافسة من الذكاء الاصطناعي. وحتى لو كان الموظفون الإداريون الهنود الذين يؤدون مهام الدعم الإداري عن بُعد يتقاضون رواتب أقل كثيرا من مستوى الرواتب التي يحصل عليها نظراؤهم في البلدان الغنية، فإن تكلفة الذكاء الاصطناعي قد تكون حتى أقل.
بطبيعة الحال، قد تبرز بعض الدول كفائزين كبار على الرغم من كل هذه التكاليف. على سبيل المثال، وجدت كوريا الجنوبية مكانة متميزة في تصنيع رقائق الذاكرة الضرورية لتطوير الذكاء الاصطناعي، كما سعت اليابان وراء فرص مماثلة.
وماذا عن الولايات المتحدة؟ بصفتها البلد الذي يقود تطوير الذكاء الاصطناعي (إلى جانب الصين)، قد يبدو من المأمون أن نفترض أنها ستكون فائزا مؤكدا، وهذا ما تتصوره أسواق الأسهم الأمريكية بكل تأكيد. ولكن إذا كانت هذه هي الحال، فمن المرجح أن تجد الولايات المتحدة نفسها في طليعة خسائر الوظائف والاضطرابات الاجتماعية الناجمة عن الذكاء الاصطناعي. ونظرا للانقسامات السياسية العميقة في أمريكا، فلا يوجد من الأسباب ما يجعلنا نعتقد أن عملية الانتقال ستدار بشكل جيد.
وكما أظهر استخدام إيران للطائرات الـمُسَيَّرة آليا، فإن تطور الحرب في عالم يحركه الذكاء الاصطناعي قد يؤدي إلى تآكل الميزة العسكرية التي تتمتع بها أمريكا ويفرض زيادة حادة في نفقات الدفاع.
برغم أن الذكاء الاصطناعي قد يساعد على حل مشكلة العجز المالي غير المستدام في الولايات المتحدة وأماكن أخرى، فمن المحتمل بدرجة أكبر أن يؤدي إلى تفاقم الأمور قبل أن تتحسن. وفي مواجهة اضطرابات تشمل المجتمع بأسره، قد يكتشف صُـنّاع السياسات أن الحصافة المالية هي آخر ما يشغل بالهم.
*كبير خبراء الاقتصاد في صندوق النقد الدولي سابقا، أستاذ الاقتصاد والسياسة العامة في جامعة هارفارد
لا تكمن أهمية التقرير السنوي لرؤية السعودية 2030 في أنه يسجل ما تحقق من أرقام فحسب، بل في أنه يكشف عن شيء أعمق: كيف تتحول الرؤية، حين تُدار بمنهجية واضحة، إلى أثر اقتصادي ومؤسسي قابل للقياس.
فالرؤية لم تُبنَ منذ إطلاقها على مبادرات متفرقة أو وعود عامة، بل على هندسة تنفيذية تقوم على المستهدفات، ومؤشرات الأداء، والبرامج، وتوزيع الأدوار، والمتابعة المستمرة. وما يبرزه التقرير الأخير ليس انتقال الرؤية إلى مرحلة جديدة من حيث الفكرة، بل اتساع أثر أدواتها التي وُضعت منذ البداية لتعيد تشكيل الاقتصاد الوطني على أسس أكثر تنوعًا وكفاءة.
من الزاوية القانونية، لا يمكن فصل الأداء الاقتصادي عن البيئة النظامية التي تحكمه. فالاستثمار لا يتحرك لمجرد وجود الفرص، والقطاع الخاص لا يتوسع في فراغ، والأسواق لا تبني الثقة بالطموح وحده. ما يحتاجه الاقتصاد هو قواعد واضحة، وإجراءات أكثر كفاءة، واختصاصات محددة، وبيئة يمكن التنبؤ بها. ومن هنا، تصبح الإصلاحات التشريعية والتنظيمية المصاحبة للرؤية جزءًا من البنية المنتجة للنمو، لا مجرد إطار مرافق له.
أما اقتصاديًا، فإن دلالة التقرير تظهر في انتقال أثر الرؤية إلى الاقتصاد الحقيقي: نمو الأنشطة غير النفطية، توسع السياحة، تحسن سوق العمل، وتمكين المنشآت الصغيرة والمتوسطة. هذه ليست مؤشرات منفصلة، بل ملامح لتحول أوسع في مصادر النمو داخل الاقتصاد الوطني.
الأهم أن التقرير يعيد تعريف معنى الإنجاز. فالإنجاز لم يعد يُقاس بعدد المبادرات التي أُطلقت، بل بما أحدثته من أثر. لم يعد السؤال: كم برنامجًا بدأ؟ بل: ماذا غيّر هذا البرنامج في السوق، وفي الاستثمار، وفي كفاءة المؤسسات، وفي حياة الناس؟
هنا تظهر قيمة الحوكمة الاقتصادية. فالدولة لا تكتفي بإعلان السياسات، بل تربطها بمؤشرات، ومسؤوليات، وبرامج تنفيذية، وآليات متابعة. وحين تصبح السياسات قابلة للقياس، يصبح التحول أقل ارتباطًا بالشعارات وأكثر اتصالًا بالنتائج.
لذلك، فإن القيمة الأعمق للتقرير أنه لا يوثق الإنجاز فقط، بل يوضح كيف أصبح التحول قابلًا للقياس. فرؤية 2030 لم تكن مشروعًا ينتظر اكتماله كي يثبت أثره، بل مشروعًا صمّم أدواته منذ البداية لصناعة هذا الأثر. واليوم، تبدو الأرقام دليلًا على أن الإصلاح حين يُدار بالقواعد والمؤشرات والحوكمة، يمكن أن يتحول إلى بنية دائمة.
*مستشارة في الشؤون الدولية والإستراتيجيات العالمية
أشارت تقديرات أولية إلى نمو الاقتصاد السعودي 2.8% في الربع الأول من العام الجاري على أساس سنوي رغم الحرب الإيرانية، وفق التقديرات السريعة للهيئة العامة للإحصاء الصادرة اليوم الخميس.
كانت الحرب بين أمريكا وإسرائيل من جهة وإيران من جهة أخرى، قد اندلعت 28 فبراير الماضي، ما انعكس بدوره على الأنشطة الاقتصادية في المنطقة، لا سيما القطاع النفطي المتأثر بنقص الإمدادات نتيجة إغلاق مضيق هرمز.
وفق وحدة التحليل المالي في “الاقتصادية”، فرغم نمو الاقتصاد السعودي في الربع الأول، إلا أنه بوتيرة أبطأ من الربع السابق البالغ 5%، بضغط القطاعين النفطي وغير النفطي.
تبطأ نمو القطاع النفطي إلى 2.8% نزولا من 10.8% في الربع الرابع 2025، فيما تباطأ القطاع غير النفطي بوتيرة أقل عند 2.3% مقابل 4.3% في الربع السابق.
كان صندوق النقد الدولي قد خفض توقعات النمو للسعودية هذا العام، إلا أنها اعتبرها من أقل دول المنطقة تأثرا بفضل قدرتها على توفير بدائل للتصدير.
رغم الحرب، استطاعت السعودية الوصول إلى صادرات حجمها 5 ملايين برميل يوميا عبر ميناء ينبع على ساحل البحر الأحمر، مستفيدة من نقل النفط بعيدا عن مضيق هرمز عبر خط أنابيب شرق غرب “بترولاين” الذي وصلت طاقته القصوى عند 7 ملايين برميل يوميا.
رغم الوصول لصادرات 5 ملايين برميل يوميا، فإن ذلك يبقى أقل من مستوياته قبل الحرب التي كانت تتجاوز 7 ملايين برميل يوميا.
وفق بيانات منظمة أوبك، انخفض إنتاج النفط السعودي خلال مارس الماضي ،الذي تزامن مع الحرب، 23% على أساس سنوي و13% على أساس شهري لتصل إلى 7.8 مليون برميل يوميا.
خفض صندوق النقد توقعاته لنمو الاقتصاد السعودي للعام الجاري بواقع 1.4 نقطة مئوية إلى 3.1%،، بحسب تقرير “آفاق الاقتصاد العالمي” عدد أبريل الصادر قبل أسبوعين.
تظهر هذه التوقعات تباطؤا في النمو الاقتصادي خلال 2026 نزولا من 4.5% العام الماضي، الذي مثل أسرع وتيرة نمو خلال 3 أعوام، حيث بلغ النمو 0.5% و2.6% عامي 2023 و2024 على التوالي. فيما كان النمو 12% خلال 2022.
على الرغم من خفض صندوق النقد توقعاته لنمو اقتصاد السعودية في 2026 بسبب الحرب وانخفاض إنتاج النفط، فإنها تبقى بين أعلى دول العشرين نموا لتأتي بين أسرع 6 اقتصادات نموا بين دول المجموعة، بينما ثالث أسرع دول G20 نموا العام المقبل خلف الهند وإندونيسيا.
فيما يخص 2027، توقع الصندوق انتعاش الاقتصاد السعودي لينمو 4.5%، ما يشير لرفع التوقعات بنحو 0.9 نقطة مئوية مقارنة بتوقعات يناير الماضي.
الانتعاش المتوقع للاقتصاد السعودي يفترض عودة إنتاج الطاقة وأسعار النقل إلى وضعهما الطبيعي خلال الأشهر القليلة المقبلة، وهو افتراض قد يحتاج إلى مراجعة إذا طالت مدة النزاع وأُعيد تقييم حجم الأضرار.
كان نمو الاقتصاد السعودي قد تسارع في 2025 إلى 4.5% ارتفاعا من 2.7% في 2024.
نمو الاقتصاد السعودي العام الماضي يعد الأفضل خلال 3 أعوام مع عودة القطاع النفطي للنمو بـ5.7% مع زيادة إنتاج النفط بعد عامين من الانكماش، ومواصلة القطاع غير النفطي نموه للعام الخامس على التوالي عند 4.9% إلا أنه بأبطأ وتيرة خلال الفترة ذاتها، وهو ما انطبق أيضا على الأنشطة الحكومية مع تباطؤ النمو إلى 0.9%.
نمو الاقتصاد السعودي الأعوام الأخيرة قد لقى دعما رئيسيا من القطاع غير النفطي والقطاع الخاص ما خفف من أثر خفض إنتاج النفط اعتبارا من 2023، في ظل نجاح برنامج الإصلاح الاقتصادي رؤية 2030 في تنويع الاقتصاد.
انعكس ذلك في ارتفاع مساهمة القطاع غير النفطي والقطاع الخاص في الاقتصاد إلى أعلى مستوياتها على الإطلاق عند 55% و51% على التوالي العام الماضي.
حذّرت وكالات تابعة للأمم المتحدة، في بيان اليوم الأربعاء، من احتمال تفاقم انعدام الأمن الغذائي في لبنان على خلفية الحرب بين “إسرائيل” وحزب الله، متوقعة أن تطال الأزمة أكثر من مليون و200 ألف شخص خلال الأشهر المقبلة.
وأورد بيان من منظمة الأغذية والزراعة للأمم المتحدة وبرنامج الأغذية العالمي ووزارة الزراعة : “أدى التصعيد الأخير الحاد في أعمال العنف الذي شهده لبنان، إلى تدهور في الأمن الغذائي في لبنان وبدّد التحسنات الأخيرة المحرزة في هذا المجال، ما دفع البلاد مجدداً إلى حالة من الأزمة”.
ويتوقّع وفقاً للبيان: “أن يواجه نحو 1,24 مليون شخص – أي ما يقارب واحداً من كل أربعة أفراد من السكان الذين شملهم التحليل – مستويات مختلفة من انعدام الأمن الغذائي تُصنّف ضمن مرحلة الأزمة… وذلك خلال الفترة من نيسان إلى آب 2026”.
ويستند البيان إلى تقييم نشرته هيئة التصنيف المرحلي المتكامل للأمن الغذائي (IPC) التابعة للأمم المتحدة.
وأشار البيان إلى أن ذلك يعد “تدهوراً ملحوظاً مقارنة بالفترة الممتدة من تشرين الثاني 2025 إلى آذار2026، حيث قُدّر عدد الأشخاص الذين يعانون من انعدام الأمن الغذائي الحاد بنحو 874 ألف شخص أي (حوالي 17% من السكان)”.
ويعزى هذا التدهور وفقاً للبيان إلى “تفاقم عدّة عوامل من أبرزها النزاع المتجدّد والنزوح والتحديات الاقتصادية المستمرة”.
كتب الأمين العام لجمعية مصارف لبنان، الدكتور فادي خلف، في افتتاحية التقرير الشهري:
“في الأزمات، يتضاعف ضغط الشارع والإعلام والسياسة، وتكثر محاولات تسويق حلول سريعة تحت عنوان “الاستقرار”. لكن التجربة اللبنانية علّمتنا درساً واحداً لا يجوز تجاهله: أي استقرار يُموَّل من حقوق المودعين هو استقرار موقّت، يشتري وقتاً قصيراً ويُراكم أزمة أطول. ومن هنا، يجب تثبيت قاعدة واضحة: الاستقرار لا يُشترى باستنزاف الاحتياطي بالعملات الأجنبية العائد لحقوق المودعين والمصارف.
أولاً: تحديد الإطار… منعاً لأي التباسٍ
القضية ليست سجالاً ولا تبادلاً للاتهامات، بل مسألة حقوق:
• للدولة حساباتها وموجباتها ضمن مؤسساتها، ولمصرف لبنان مطالباته حيال الدولة، وهذا شأن يُعالج بين الدولة ومصرف لبنان.
• أمّا أموال المصارف، أي أموال المودعين لدى مصرف لبنان، فهي حقوق خاصة لا يجوز تحويلها إلى “هامشٍ قابل للاستهلاك” تحت ضغط الحرب أو أي ظرف استثنائي.
ثانياً: ثلاث حقائق يجب الوقوف عندها
1. الاحتياطي ليس صندوقاً عاماً مفتوحاً يُستعمل عند الحاجة، بل هو آخر هامش متبقٍ لحقوق المودعين، وأي مساس به يضرب إمكان استرداد الودائع اليوم وغداً.
2. الظروف الاستثنائية لا تُسقط الحقوق: الحرب ترفع المخاطر، لكنها لا تُحوِّل حقوق الناس إلى أموال قابلة للاستهلاك. المطلوب حماية ما تبقّى، لا إعادة استنزافه.
3. الاستنزاف لا يصنع استقراراً: قد تنجح التدابير مرحلياً في الحدّ من التقلّبات أو تهدئة الأسواق، لكن حذار أن يصبح الثمن تبديد ما تبقّى من حقوق المودعين. فذلك لن يكون استقراراً… بل تأجيل لأزمةٍ إضافية مع مضاعفة تكلفتها.
ولتفادي أي التباس أو توظيف، لا بدّ كذلك من تثبيت أمرين ملازمين لهذه الحقائق:
• استبعاد استعمال ما تبقّى من الاحتياطي العائد عملياً لحقوق المودعين ضمن أي سياسة نقدية أو مالية، لأن ذلك ليس خياراً تقنياً بل شرط بقاء اجتماعي، لأنه يمس بالأموال التي تؤمّن عبر التعاميم الحد الأدنى من الاحتياجات الشهرية لمئات آلاف العائلات.
• إظهار صورة مفصّلة عن مكونات الاحتياطي: ما هو المتاح فعلاً؟ ما هو المخصّص للمصارف وحقوق المودعين؟ وما هو العائد لحسابات الدولة؟ لأن الشفافية هنا ليست تفصيلاً بل ضمانة لمنع الالتباس والتوظيف.
ثالثاً: أين الخطر العملي اليوم؟
الخطر يبدأ إذا ما أصبح الاحتياطي خياراً سهلاً لتمويل الطوارئ في زمن الحرب، لأن الاستقرار الاقتصادي والنقدي لا يُبنى على حرق أموال المودعين.
وهنا لا بد من التذكير بحقيقة تقنية يعرفها كل من يقرأ المعايير الدولية: استعمال احتياطي المصارف المركزية لفترات طويلة يستهلك حكماً مقدراتها ويُضعف قدرتها على الصمود.
رابعاً: البديل العملي الفعلي
إذا كان الهدف فعلاً حماية الاستقرار الاقتصادي والنقدي، فإن البديل العملي لا يبدأ من “حلولٍ ظرفية” تُموَّل من الاحتياطي، بل يبدأ من تأمين الاستقرار السياسي والأمني.
فالاقتصاد لا يستعيد عافيته في بيئةٍ يتراجع فيها الأمان، ولا تنتظم الأسواق في مناخٍ تتبدّل فيه التوقعات كل يوم مع التطوّرات الميدانية. لأنه في ظل غياب الاستقرار السياسي والأمني المطلوب، تتعطّل القرارات الإصلاحية، تتراجع الثقة، وتصبح أي إجراءات نقدية مجرّد إدارةٍ موقتة للأزمة لا علاجاً لها.
ومن هنا، فإن حماية الاحتياطي ليست موقفاً مالياً فحسب، بل هي أيضاً قرارٌ سياديّ عقلاني يربط بين النقد والاستقرار العام: يمنع الاستنزاف، ويحمي ما تبقّى من حقوق المودعين، إلى أن تتوافر الشروط الأساسية لأي تعافٍ فعلي.
في الخلاصة: لسنا أمام خيار بين “الاستقرار” وحقوق المودعين. الاستقرار الذي يُبنى على أموال المودعين ليس استقراراً، بل مشروع لانفجارٍ اقتصادي واجتماعي مؤجّل. ولأنّ للدولة ودائعها في مصرف لبنان وللمصارف احتياطاتها، فحذار الخلط بينهما تحت أي ظرف أو عذر كان.
الاستقرار لا يُشترى باللجوء إلى احتياطي المصارف، لأننا جرّبنا هذا الطريق ونعرف تماماً إلى أين يقود…
أكدت مجموعة البنك الدولي، الثلاثاء، أن المغرب بإمكانه إحداث 1.7 مليون منصب شغل إضافي بحلول عام 2035، وزيادة ناتجه الداخلي الخام الحقيقي بحوالي 20 بالمائة أعلى من المستوى المرجعي، وذلك من خلال تنفيذ برنامج إصلاحات طموح.
وأوضحت مؤسسة “بريتون وودز”، في بلاغ، أن تقريرين تحليليين تم إعدادهما “بتعاون وثيق مع الحكومة المغربية” وصدرا عن مجموعة البنك الدولي الثلاثاء، يقدمان في الآن ذاته، معطيات ملموسة وخارطة طريق لإنجاح هذا التحول على أرض الواقع.
وأشار المصدر ذاته إلى أن “تقرير النمو وإحداث فرص الشغل في المغرب” و”تشخيص القطاع الخاص بالمغرب” يتكاملان لتحديد التغييرات الهيكلية التي من شأنها تمكين المغرب من الانتقال نحو نمو تحويلي، من خلال الربط بين الإصلاحات الماكرو-اقتصادية وفرص الاستثمار الخاص في القطاعات المحورية للاقتصاد.
وأضاف البنك الدولي أن الأمر يتعلق، بشكل خاص، بإجراء إصلاحات هيكلية تهدف إلى تعزيز المنافسة في الأسواق، وتحرير الاستثمار الخاص، وإدماج النساء والشباب بشكل أوسع في الاقتصاد المهيكل.
وسجلت المؤسسة، التي يوجد مقرها في واشنطن، أن الاقتصاد المغربي حقق مكاسب ملموسة، غير أن وتيرة النمو لم تنعكس بعد في إحداث عدد كاف من فرص الشغل، خاصة بالنسبة للنساء والشباب، ملاحظة أنه بين عامي 2000 و2024، نما عدد السكان في سن العمل بنسبة أسرع بـ 2.5 مرة من نمو التشغيل.
ويقدم تقرير النمو والتشغيل توصيات استراتيجية تتمحور حول أربعة محاور متكاملة، تتمثل في أسواق أكثر فعالية وتنافسية، ومقاولات أكثر دينامية، واستثمارات عمومية أكثر نجاعة، وأسواق شغل أكثر إدماجا.
وأكد البنك الدولي أن هذه الإصلاحات تتيح إمكانية إحداث 1.7 مليون فرصة عمل إضافية في أفق 2035، و2.5 مليون فرصة بحلول 2050، مع تحقيق زيادة تقارب 20 بالمائة في الناتج الداخلي الخام الحقيقي مقارنة بخط الأساس، بما يعكس ترجمة عملية لطموحات النموذج التنموي الجديد.
ونقل البلاغ عن أحمدو مصطفى ندياي، المدير الإقليمي لدائرة المغرب العربي ومالطا بالبنك الدولي، قوله إن المغرب قد أرسى قواعد صلبة، وبفضل التوصيات الواردة في تقرير النمو وإحداث فرص الشغل، ستصبح المملكة قادرة على الذهاب أبعد من ذلك، من خلال إحداث ملايين فرص الشغل، وتعميق الاستثمار الخاص، وفتح آفاق حقيقية أمام النساء والشباب.
وأبرز أن مجموعة البنك الدولي “تؤكد التزامها الكامل بمواكبة هذا المسار إلى جانب المغرب”.
من جهة أخرى، يرصد “تشخيص القطاع الخاص” على مستوى المملكة فرصا استثمارية متوسطة الأجل يمكن أن تشكل رافعة قوية للاستثمار الخاص في أربعة قطاعات ذات إمكانات مرتفعة، تشمل كلا من الطاقة الشمسية اللامركزية، وصناعة النسيج منخفضة الكربون، وتثمين منتجات الأركان في مجال مستحضرات التجميل، وتربية الأحياء المائية البحرية.
وتتماشى هذه القطاعات مع أولويات المغرب، المتمثلة في النمو الأخضر، والتحديث الصناعي، والتنمية الجهوية.
من جانبه، أكد شيخ عمر سيلا، المدير الإقليمي لشمال إفريقيا والقرن الإفريقي في مؤسسة التمويل الدولية، أن “المغرب يمتلك المقومات القطاعية القوية، إلى جانب الإرادة الإصلاحية الضرورية، التي تؤهله لجذب استثمارات خاصة بأحجام أكبر”.
وأضاف أن “المملكة باتت مهيّأة للانتقال إلى مستوى أكثر تقدما من انخراط القطاع الخاص، ويبرز هذا التشخيص فرصا عملية من شأنها تعبئة استثمارات خاصة تعادل نحو 4 بالمائة من الناتج الداخلي الخام”.
وخلص البلاغ إلى أن إطلاق هذين التقريرين بشكل مشترك، يجسد الرؤية المتكاملة التي تعتمدها مجموعة البنك الدولي في دعم المرحلة المقبلة من المسار التنموي للمغرب، من خلال ربط الإصلاحات الماكرواقتصادية بفرص القطاع الخاص القابلة للاستثمار، وتحويل الطموحات الاستراتيجية إلى نمو شامل لفائدة جميع المغاربة.







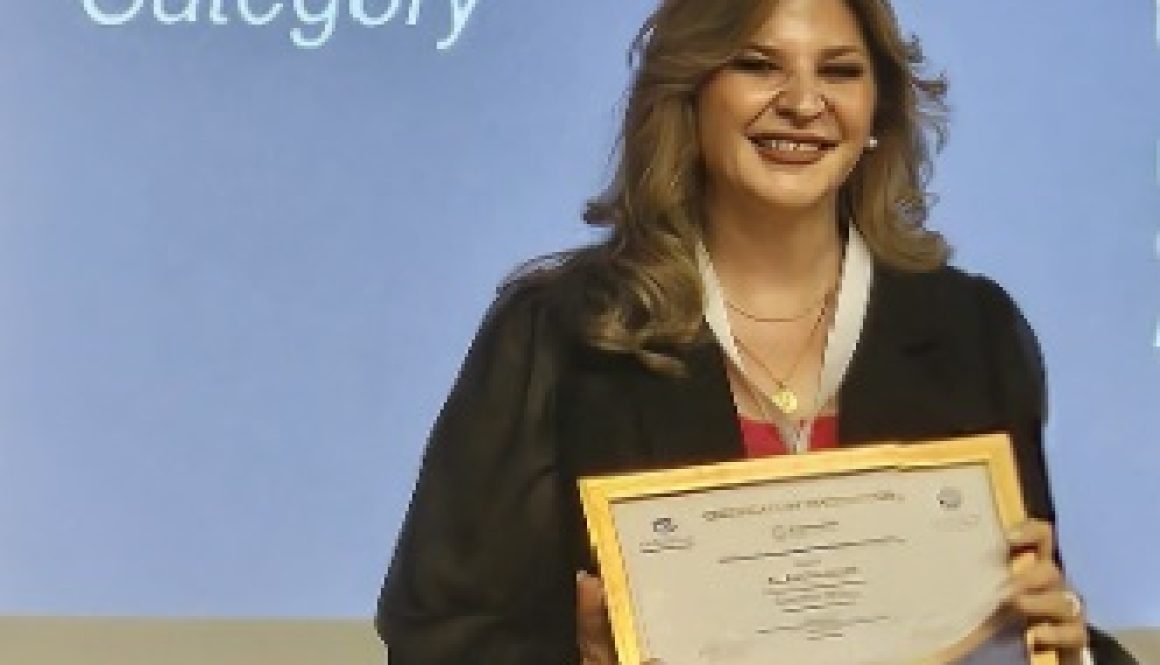


 Séance inaugurale du WEIF. De droite à gauche : S.E. M. Fakhro, ministre de l’Industrie et du Commerce ; S.E. Dr Hashim Hussein, directeur de l’ITPO Bahreïn ; S.E. M. Juma, ministre de l’Éducation ; S.E. Dr Ahmed Aboul Gheit, Secrétaire général de la Ligue des États arabes ; S.E. Cheikh Salman Al Khalifa, ministre des Finances et de l’Économie nationale ; S.E. M. Gerd Müller, Directeur général de l’ONUDI ; et S.E. Mme Al Khulaif, ministre du Développement durable.











 Mme. Najat El Mekkaoui