الدولار يغري المدخرين من جديد.. بنوك مصرية تطرح شهادات بعوائد مرتفعة
(العربية)-18/09/2026
طرح عدد من البنوك المصرية مؤخراً شهادات ادخار بالدولار بعوائد مرتفعة نسبياً، فيما اتجهت بنوك أخرى إلى تنويع منتجاتها الادخارية بالعملات الأجنبية من خلال اختلاف آجال الشهادات ودوريات صرف العائد والحد الأدنى للاكتتاب، في إطار المنافسة على جذب المدخرات الدولارية وتعزيز مواردها من العملات الأجنبية.
وتأتي هذه التحركات في وقت تسعى فيه البنوك إلى زيادة أرصدة الودائع بالعملات الأجنبية وتوسيع قاعدة العملاء الراغبين في الاحتفاظ بمدخراتهم بالدولار، إلى جانب استقطاب مزيد من مدخرات المصريين في الخارج، عبر منتجات توفر عائداً دورياً مع الحفاظ على أصل المدخرات بالعملة الأجنبية.
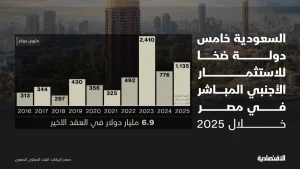
وأظهرت بيانات البنك المركزي المصري ارتفاع أرصدة ودائع الأفراد بالعملات الأجنبية لدى البنوك بنحو 1.8 مليار دولار خلال أول 7 أشهر من العام الحالي، لتصل إلى نحو 39.9 مليار دولار بنهاية يوليو، مقابل 38.1 مليار دولار بنهاية ديسمبر 2025.
وتركز الجزء الأكبر من هذه الزيادة في الشهادات والودائع لأجل بالعملات الأجنبية، التي ارتفعت بنحو 1.3 مليار دولار خلال الفترة نفسها، لتصل إلى نحو 35.06 مليار دولار بنهاية يوليو، مقارنة مع 33.8 مليار دولار بنهاية ديسمبر الماضي.
تعزيز جاذبية الادخار لأجل بالدولار
وقالت مصادر مصرفية لـ”العربية Business” إن تحركات البنوك لزيادة جاذبية الشهادات الدولارية تستهدف تعظيم الاستفادة من السيولة الأجنبية القائمة، وليس فقط استقطاب مدخرات جديدة، موضحة أن ارتفاع العوائد يشجع أصحاب الأرصدة الحالية على تحويل جزء من ودائعهم السائلة إلى أوعية ادخارية لأجل، بما يعزز قدرة البنوك على توظيف هذه الموارد.
وأضافت أن المنافسة لم تعد تقتصر على سعر العائد، وإنما تمتد إلى مرونة تصميم المنتج الادخاري، من خلال تنويع آجال الشهادات ودوريات صرف العائد والحد الأدنى للاكتتاب، بما يلائم احتياجات شرائح مختلفة من العملاء.
“نمو الودائع بالعملات الأجنبية يعزز قاعدة الموارد الدولارية لدى البنوك، ويمنحها مساحة أكبر لإدارة السيولة وتمويل احتياجات العملاء والشركات من النقد الأجنبي، بدلاً من بقاء جانب من هذه الأموال في صورة أرصدة غير موظفة”، وفقاً للمصادر.
شهادات دولارية بعوائد تصل إلى 5.3%
وأجرت “العربية Business” مسحاً على شهادات الادخار الدولارية الأعلى عائداً التي تصدرها البنوك المصرية، مع التركيز على آجال الشهادات ودوريات صرف العائد والحد الأدنى للشراء.
ويتصدر بنك قناة السويس قائمة الشهادات الأعلى عائداً، من خلال شهادات ادخار بالدولار بآجال 3 و5 سنوات، بحد أدنى يبدأ من 100 دولار للأفراد و10 آلاف دولار للشركات، مع إتاحة دوريات صرف متعددة للعائد.
وتبلغ عوائد الشهادة لأجل 3 سنوات نحو 5.15% سنوياً عند الصرف الشهري، وتصل إلى 5.30% عند الصرف السنوي، فيما تتراوح عوائد الشهادة لأجل 5 سنوات بين 5% للصرف الشهري و5.15% للصرف السنوي.
ويأتي البنك العربي الأفريقي الدولي ضمن أعلى العوائد من خلال شهادة “جرين بيرلز” الدولارية لأجل 3 سنوات، بعائد يبلغ 4.80% عند الصرف الشهري، و4.85% عند الصرف الربع سنوي، ويصل إلى 4.90% عند الصرف السنوي، بحد أدنى للشراء يبدأ من 5 آلاف دولار.
ويطرح المصرف المتحد شهادة “رغد” الدولارية لأجل 3 سنوات، بعائد ثابت يبلغ 4.75% سنويًا عند الصرف الشهري، ويرتفع إلى 4.80% عند الصرف الربع سنوي، بحد أدنى للشراء يبلغ ألف دولار ومضاعفاتها.
ويقدم بنك مصر شهادة “الثبات” بالدولار لأجل 3 سنوات بعائد سنوي يبلغ 4.77%، وبحد أدنى للشراء يبدأ من 100 دولار.
ويتيح البنك الأهلي المصري “الشهادة الذهبية” بالدولار لأجل 3 سنوات بعائد سنوي يبلغ 4.75%، يُصرف كل 3 أشهر، وبحد أدنى للشراء 500 دولار.
أما البنك التجاري الدولي CIB، فيعرض شهادة دولارية لأجل 3 سنوات بعائد يصل إلى 4.50%، وبحد أدنى للشراء يبلغ 1000 دولار.
“الفيدرالي” قد يدفع لمراجعة العوائد
وقال الخبير المصرفي أحمد متولي إن أسعار العائد على منتجات الادخار الدولارية تخضع لمراجعة دورية تراعي مستويات المنافسة وتكلفة الأموال وحجم السيولة المتاحة لدى كل بنك، ما يجعل تحركات أسعار الفائدة العالمية أحد العوامل المؤثرة في قرارات التسعير.
وتوقع متولي أن تشهد عوائد منتجات الادخار بالدولار مراجعة سريعة في حال رفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة، مستبعدًا في الوقت نفسه حدوث تحركات كبيرة، في ظل وصول مستويات العائد الحالية على المدخرات بالعملات الأجنبية إلى مستويات مرتفعة نسبياً.
” جانباً مهماً من المنافسة المصرفية يتركز حالياً على جذب تحويلات المصريين بالخارج، خصوصاً العملاء الذين يفضلون الاحتفاظ بجزء من مدخراتهم بالدولار، بهدف التحوط من تقلبات سعر الصرف والحفاظ على قيمة مدخراتهم.” بحسب متولي.
ورفع مجلس الاحتياطي الفيدرالي الأميركي (البنك المركزي الأميركي)، أمس الأربعاء، سعر الفائدة الرئيسي للمرة الأولى منذ أكثر من 3 سنوات. وزاد البنك سعر الفائدة الرئيسي 25 نقطة أساس لنطاق بين 3.75% و4%.
 أصبحت الجرائم المالية خلال السنوات الأخيرة واحدة من أكثر المخاطر تعقيداَ التي تواجه الأنظمة المالية والإقتصادات حول العالم. ولم يعد غسل الأموال والإحتيال وتمويل الأنشطة غير المشروعة يتم من خلال عمليات منفردة يمكن إكتشافها بسهولة، بل أصبحت هذه الجرائم تعتمد على شبكات معقدة تمتد عبر مؤسسات مالية ودول وقنوات دفع مختلفة، مستفيدة من السرعة الكبيرة في حركة الأموال وإنتشار الخدمات المالية الرقمية وتطور التكنولوجيا المالية والأصول الافتراضية والمنصات العابرة للحدود.
 شهد النظام المالي العالمي خلال العقد الأخير تحولاً جوهرياً مع ظهور الأصول الإفتراضية والعملات الرقمية، التي إنتقلت من كونها ظاهرة تكنولوجية محدودة إلى مكوّن متزايد الأهمية في الأسواق المالية العالمية. ولم يعد التعامل مع العملات المشفرة، مثل Bitcoin وEthereum، مقتصراً على المستثمرين الأفراد أو شركات التكنولوجيا الناشئة، بل أصبحت الأصول الرقمية تدخل بصورة متزايدة في المدفوعات العابرة للحدود والتحويلات والإستثمار والتمويل اللامركزي وترميز الأصول وإصدار العملات المستقرة. إلاّ أن هذا التطوُّر حمل معه تحدّياً موازياً للسلطات الرقابية والمصارف ووحدات المعلومات المالية. فخصائص الأصول الإفتراضية (السرعة، الطابع العالمي، إمكانية التحويل المباشر بين الأفراد، عدم وجود حدود جغرافية واضحة، استخدام المحافظ غير المستضافة، وبعض أدوات تعزيز الخصوصية) يمكن أن توفر مزايا إقتصادية كبيرة، لكنها في الوقت نفسه قد تُستغل لغسل الأموال وتمويل الإرهاب وتمويل إنتشار أسلحة الدمار الشامل والإحتيال والتهرّب من العقوبات وتمويل الجرائم الإلكترونية.
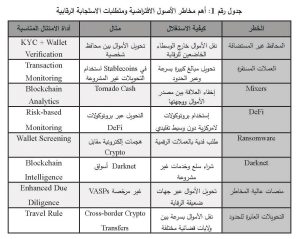 يوضح الجدول رقم 1 أن المخاطر المرتبطة بالأصول الإفتراضية لا تقتصر على طبيعة الأصول نفسها، وإنما تمتد إلى كيفية تداولها ونقلها وتخزينها، وهو ما يتطلب أدوات رقابية وتقنية متخصصة تتجاوز آليات الإمتثال التقليدية. ومن هنا تبرز أهمية الإنتقال إلى إطار تنظيمي متكامل يجمع بين متطلبات مكافحة غسل الأموال وتمويل الإرهاب والتحليل التقني للمعاملات الرقمية.


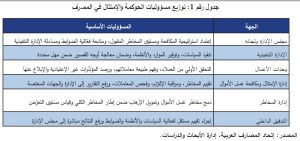 ويستند هذا التوزيع إلى نموذج خطوط المسؤولية الثلاثة، الذي يجعل وحدات الأعمال مسؤولة مباشرة عن المخاطر الناتجة عن أنشطتها، ويمنح وظائف المخاطر والإمتثال دور الرقابة والتوجيه، بينما يوفّر التدقيق الداخلي ضماناً مستقلاً لمجلس الإدارة. كما يتوافق ذلك مع منهج مجموعة العمل المالي القائم على توجيه الموارد والإجراءات المعزّزة نحو العملاء والمنتجات والدول الأعلى خطراً.


 الرئيس فؤاد السنيورة
 الرئيس تمام سلام
 الوزير آلان حكيم
 وزيرة الإعلام اللبناني السابقة منال عبدالصمد
 أمين عام هيئة التحقيق الخاصة – وحدة الإخبار المالي اللبنانية عبد الحفيظ منصور: