البنك الإسلامي الأردني يحصد جائزة «أقوى مؤسسة مالية إسلامية في الأردن لعام 2026»
الدكتور حسين سعيد يتسلم الجائزة من الدكتور وسام فتوح في حضور محافظ البنك المركزي الأردني الدكتور عادل شركس
حصل البنك الإسلامي الأردني على جائزة «أقوى مؤسسة مالية إسلامية في الأردن لعام 2026» التي تمنحها مجلة الإتحاد الدولي للمصرفيين العرب (The Banking Executive Magazine)، وذلك ضمن فعّاليات حفل توزيع جوائز التميُّز والإنجاز المصرفي للمجلة لعام 2026، والذي اُقيم في إسطنبول مؤخراً، في حضور نخبة من قيادات المصارف العربية وشخصيات مصرفية دولية ومؤسسات إقليمية.
وسلّم الدكتور وسام فتوح الأمين العام للإتحاد الدولي للمصرفيين العرب وإتحاد المصارف العربية، وفي حضور معالي الدكتور عادل شركس محافظ البنك المركزي الأردني، الجائزة للدكتور حسين سعيد الرئيس التنفيذي للبنك الإسلامي الأردني، على هامش إنعقاد فعّاليات المؤتمر العربي الإقليمي في العاصمة الأردنية عمّان.
وقال الدكتور حسين سعيد الرئيس التنفيذي للبنك الإسلامي الأردني «يأتي حصول مصرفنا على هذه الجائزة تتويجاً لمسيرته الممتدة لأكثر من أربعة عقود، وما حقّقه من إنجازات رسّخت مكانته الريادية في القطاع المصرفي الأردني وجسّدت إلتزامه بمواصلة تطوير خدماته ومنتجاته المصرفية، وتعزيز قدرته التنافسية والإرتقاء بتجربة المتعاملين، كما تعكس الجائزة جهود البنك في ترسيخ ممارسات الحوكمة المؤسسية، وتعزيز كفاءة الأداء والإدارة، الى جانب دوره في تطوير الصناعة المصرفية الإسلامية وتقديم حلول مبتكرة ومتوافقة مع أحكام ومبادئ الشريعة الإسلامية، وبما يلبّي إحتياجات المتعاملين ويدعم النمو المستدام».
ويأتي هذا التكريم ضمن جوائز التميُّز والانجاز المصرفي العربي التي يطلقها الإتحاد الدولي للمصرفيين العرب سنوياً تأكيداً على مكانة البنك وإنجازاته المتميّزة في القطاع المصرفي الإسلامي ودوره في تطور الأسواق والخدمات المالية وتعزيز مسيرة التنمية الإقتصادية.
… و يواصل رعايته الذهبية لمنتدى التمويل الأخضر لعام 2026
من جهة أخرى، واصل البنك الإسلامي الأردني تقديم الرعاية الذهبية للنسخة الرابعة من منتدى التمويل الأخضر لعام 2026 بعنوان «الحوار الأخضر بين القطاعين العام والخاص: أداة إستراتيجية لتأطير الإستدامة» والذي نظّمته جمعية البنوك في الأردن، وتحت رعاية معالي مندوب الدكتور عادل شركس محافظ البنك المركزي الأردني، السيد زياد غنما نائب محافظ البنك المركزي، وفي حضور معالي المهندس وليد المصري نائب رئيس الوزراء وزير الإدارة المحلية، وبمشاركة كبيرة من قادة القطاع المصرفي وصُنّاع القرار من المؤسسات المالية الدولية، بهدف إجراء حوار وطني حول متطلّبات التحوُّل الأخضر في المملكة الأردنية، وتعزيز دور التمويل المستدام في دعم النمو الاقتصادي، وبناء اقتصاد أكثر مرونة وإستدامة.
وقال الدكتور حسين سعيد، الرئيس التنفيذي للبنك الإسلامي الأردني: «إن إستمرارية رعاية ومشاركة البنك الإسلامي الأردني في المنتدى، يأتي إنطلاقاً من حرصه على تنفيذ إستراتيجيته بالتوجُّه نحو الإقتصاد الأخضر وإستناداً إلى رؤية التحديث الإقتصادي، والإستراتيجيات الوطنية، والسياسات التي يقودها البنك المركزي الأردني، لدعم التحوُّل الأخضر والإستدامة وتوجيه الإستثمارات نحو مشاريع ذات أثر إقتصادي وبيئي مستدام».
وأشاد الدكتور حسين سعيد بـ «الجهود والمبادرات التي يتبنّاها البنك المركزي الأردني وجمعية البنوك في الأردن، ومنها هذا المنتدى وذلك لمواجهة التحوُّلات المتسارعة في السياسات الإقتصادية والمالية، والتأكيد على دور القطاع المصرفي كشريك رئيسي في تعزيز مسيرة التحوُّل نحو إقتصاد أخضر وأكثر إستدامة»، مؤكداً «أن التمويل الأخضر يمثل أولوية إستراتيجية في عمل البنك وإلتزامه مسؤولياته الإجتماعية تجاه المجتمع والبيئة، مع سعيه المستمر في تطوير أدوات تمويل ومنتجات مبتكرة ومستدامة وداعمة للإقتصاد الأخضر، وتُسهم في توفير الطاقة وتحد من المخاطر البيئية».
وخلال حفل الإفتتاح، سلّم السيد زياد غنما ومعالي السيد باسم السالم رئيس مجلس إدارة جمعية البنوك في الأردن درعاً تكريمياً للبنك الإسلامي الأردني، تقديراً لرعايته للمؤتمر، حيث تسلّمه السيد أحمد عبد الكريم مدير الإتصال المؤسسي في البنك.
ومن أبرز محاور جلسات المنتدى، واقع وأهمية الإستدامة في الأردن، ودور التصنيف الأخضر الوطني في توجيه الإستثمارات، وآليات تعبئة التمويل اللازم للتحوُّل الأخضر، وتعزيز الشراكة بين القطاعين العام والخاص بما يُسهم في دعم التحوُّل المستدام.
بنك الأردن راعياً ذهبياً للمؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
إنطلاقاً من حضوره الإقليمي ورؤيته الهادفة إلى تعزيز الشراكات الإقتصادية والمصرفية ودعم قنوات التعاون بين أسواق المنطقة، شارك بنك الأردن بصفته راعياً ذهبياً في المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا، والذي عُقد تحت عنوان «الشراكة الاقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا»، وذلك في العاصمة الأردنية عمّان على مدار يومي 21 و22 أيلول/سبتمبر 2026، برعاية معالي محافظ البنك المركزي الأردني الدكتور عادل شركس، وفي حضور حاكم مصرف سورية المركزي الأستاذ محمد صفوت رسلان، وبمشاركة واسعة من صنّاع القرار والقيادات المصرفية والمالية الأردنية والسورية والعربية، إلى جانب المستثمرين ورجال الأعمال وممثلي القطاع الخاص.
وجاءت رعاية بنك الأردن للمؤتمر إمتداداً لدوره في دعم الحوار الإقتصادي والمصرفي على مستوى المنطقة، وتعزيز الشراكات التي تجمع المؤسسات المالية ومجتمعات الأعمال والمستثمرين، بما يُسهم في توسيع مجالات التعاون والإستفادة من الفرص الإقتصادية والإستثمارية التي تشهدها الأسواق العربية.
وتعكس مشاركة بنك الأردن في المؤتمر توجّه مجموعة بنك الأردن نحو توظيف خبرتها وحضورها الإقليمي في مواكبة التحوُّلات التي تمرّ بها الأسواق التي تعمل فيها، وفي مقدّمها السوق السورية، التي تمثل إحدى الأسواق المهمة ضمن حضور المجموعة الإقليمي، والتي تتواجد فيها منذ العام 2008 من خلال بنك الأردن – سورية، إحدى الشركات التابعة للمجموعة، عبر شبكة تضم 11 فرعاً موزّعة على عدد من المدن الرئيسية.
وتكتسب هذه المشاركة أهمية خاصة في ضوء المرحلة الإقتصادية التي تشهدها سوريا وما تتيحه من آفاق متجدّدة للتعاون والإستثمار وتعزيز العلاقات الإقتصادية والتجارية مع أسواق المنطقة. وفي هذا الإطار، يؤمن بنك الأردن بأهمية الدور الذي تضطلع به المؤسسات المصرفية في مواكبة حركة الأعمال والإستثمار وتعزيز قنوات التواصل والتعاون بين مختلف الأطراف الإقتصادية، بما يُسهم في بناء بيئة أكثر قدرة على الإستفادة من فرص النمو والإستثمار خلال المرحلة المقبلة.
وشهد إفتتاح المؤتمر حضور المدير العام لمجموعة بنك الأردن، السيد صالح رجب حمّاد، ومدير عام بنك الأردن–سورية، السيد رائف أبو داهود، إلى جانب عدد من أعضاء الإدارة التنفيذية، بما يؤكد أهمية المؤتمر وما يطرحه من محاور تتعلق بمستقبل التعاون الإقتصادي والمصرفي وفرص الإستثمار في السوق السورية. وقد شارك عدد من موظفي بنك الأردن وبنك الأردن–سورية في أعمال المؤتمر على مدار يومين، بما أتاح تعزيز التواصل مع ممثلي القطاعين المصرفي والخاص، وتبادل الرؤى حول إحتياجات قطاع الأعمال والفرص التي يُمكن أن تتيحها المرحلة المقبلة.
وشكّل المؤتمر منصّة للحوار بين المؤسسات المصرفية والمالية ومجتمعات الأعمال والمستثمرين من مختلف الأسواق، ومناقشة سبل تعزيز التعاون الإقتصادي والمصرفي وفتح قنوات جديدة للتواصل بين الأطراف المعنية، بما يدعم بناء شراكات أكثر إستدامة ويواكب تطلُّعات الشركات والمستثمرين نحو النمو والتوسُّع والإستفادة من الفرص المتاحة في الأسواق.
وفي هذا السياق، قال المدير العام لمجموعة بنك الأردن، صالح رجب حمّاد: «نواصل بناء حضور إقليمي أكثر تكاملاً، إنطلاقاً من رؤية تنظر إلى التوسُّع كوسيلة لتطوير قدرات المجموعة وتعميق خبرتها في الأسواق، وليس مجرّد توسع جغرافي. ومع تنامي الروابط الإقتصادية بين دول المنطقة، تزداد أهمية قدرة المؤسسات المصرفية على العمل عبر الأسواق، وفهم إحتياجات الشركات والمستثمرين ومواكبة خطط نموهم وتوسُّعهم، بما يترجم حضورنا الإقليمي إلى قيمة حقيقية ومستدامة لعملائنا وشركائنا».
على فهم طبيعة أعمالها وأهدافها والتحدّيات التي تواجهها، ومواكبة إحتياجاتها وتطلُّعاتها في مختلف مراحل النمو والتوسع، بما يعزّز قدرته على مساندتها والإستفادة من الفرص المتاحة محلياً وإقليمياً.
وتحظى مجموعة بنك الأردن بحضورٍ إقليمي يعكس استراتيجيتها في النمو والتوسُّع المدروس، من خلال شبكة فروعها في المملكة الأردنية الهاشمية، إلى جانب شركاتها التابعة، وهي شركة تفوق للإستثمارات المالية وشركة الأردن للتأجير التمويلي، إضافةً إلى فروعها في فلسطين وسورية ومملكة البحرين والعراق. ويأتي إفتتاح فرعها في المملكة العربية السعودية إمتداداً لهذه الإستراتيجية، بما يعزّز قدرتها على خدمة عملائها وتلبية إحتياجاتهم عبر أسواق متعددة.
ومن خلال هذا الحضور الإقليمي، تواصل مجموعة بنك الأردن تعزيز دورها في ربط الأسواق ودعم حركة التجارة والإستثمار، ومواكبة إحتياجات الأفراد والشركات عبر الأسواق التي تعمل فيها، بما يُسهم في دعم التنمية الإقتصادية وتعزيز التكامل الإقتصادي على المستويين الإقليمي والدولي.
وتعكس رعاية بنك الأردن للمؤتمر هذا التوجُّه، وتؤكد حرص المجموعة على مواصلة دورها في دعم الحوار الإقتصادي والمصرفي وتعزيز قنوات التعاون بين المؤسسات المالية ومجتمعات الأعمال والمستثمرين، والإستفادة من حضورها وخبراتها الإقليمية في بناء شراكات مستدامة ومواكبة الفرص الإقتصادية والإستثمارية التي تشهدها المنطقة.
الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية
ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والاستدامة
رأى الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده أن دور البنك يكمن في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء، مشيراً إلى أن التمويل المستدام يلتقي مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءاً من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها.
في ما يلي الحوار مع الرئيس التنفيذي/ المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
* كيف يُقيّم البنك الأهلي الأردني موقعه التنافسي في السوق؟ وكيف يرى دوره في القطاع المصرفي في ظلّ التحوُّلات التي يشهدها الإقتصاد الأردني؟ وما أبرز محاور إستراتيجيته لتعزيز النمو المستدام وتوسيع قاعدة عملائه في المرحلة المقبلة؟
– نقيّم موقعنا التنافسي من خلال قدرتنا على بناء قيمة مستدامة وعلاقات طويلة الأجل مع عملائنا ومختلف أصحاب المصلحة، وليس من خلال مؤشّرات الحجم وحدها. فالقطاع المصرفي يشهد تغيُّراً مستمراً في توقعات العملاء، وتسارعاً في تبنّي القنوات الرقمية، وتزايداً في الحاجة إلى حلول أكثر تخصُّصاً ومرونة. وفي هذا السياق، ترتبط التنافسية بالنسبة إلينا بمدى قدرتنا على فهم هذه المتغيّرات والإستجابة لها بصورة عملية، مع الحفاظ على الثقة والكفاءة وجودة التجربة.
ويشكّل مفهوم «الإزدهار المشترك» إطاراً أساسياً ضمن هذا التوجُّه؛ إذ ينظر البنك إلى العملاء والموظفين والمساهمين والشركاء والجهات الرقابية والمجتمع بإعتبارهم أطرافاً مترابطة في عملية خلق القيمة. ومن هنا، نركّز على تعميق التواصل مع أصحاب المصلحة وفهم أولوياتهم، بحيث تنعكس هذه المعرفة على قراراتنا وتطوير خدماتنا وعلاقاتنا معهم. وينطلق هذا النهج من قناعة بأنّ تحقيق قيمة مستدامة للعملاء وأصحاب المصلحة يدعم بدوره قدرة البنك على النمو وتحقيق عوائد مستدامة على المدى الطويل1.
وفي المرحلة المقبلة، نرى أن النمو سيعتمد على الجمع بين توسيع قاعدة العملاء وتعميق علاقتنا بالعملاء الحاليين. ويشمل ذلك مواصلة تطوير الخدمات الرقمية وتجربة العميل، وتقديم حلول مالية وغير مالية أكثر ارتباطًا باحتياجات الأفراد والشركات، إلى جانب توسيع الوصول إلى الخدمات المالية وبناء شراكات تتيح لنا الوصول إلى شرائح وفرص جديدة. وقد حدّد البنك ضمن توجُّهاته المعلنة مواصلة دعم الشركات بمختلف أحجامها، وتطوير منصّاته الرقمية، وتوسيع قاعدة عملائه من الأفراد، بما يعزّز قدرته على النمو بصورة متوازنة ومستدامة2.
ونرى أنّ دور البنك في المرحلة المقبلة يتجاوز توفير التمويل والخدمات المصرفية التقليدية إلى بناء علاقات أعمق مع العملاء، ومساندتهم في تحقيق أهدافهم المالية والنمو في أعمالهم، وتطوير تجربة مصرفية تتسم بالمرونة والإبتكار. وهذا هو الأساس الذي نرى أنه يحافظ على قدرتنا التنافسية ويتيح لنا الإستفادة من الفرص التي يخلقها تطوّر الإقتصاد الأردني والقطاع المالي.
* في ظل تصاعد الإهتمام بالتمويل المستدام والممارسات البيئية والإجتماعية والحوكمة (ESG)، كيف يدمج البنك الأهلي الأردني مبادئ الإستدامة في استراتيجيته وأعماله المصرفية؟ وما الدور الذي يُمكن أن يسهم به في تمويل التحوُّل نحو إقتصاد أكثر إستدامة وشمولاً؟
– في البنك الأهلي الأردني، ننظر إلى الإستدامة بإعتبارها جزءاً من صميم العمل المصرفي وطريقة إدارة الأعمال، وليست مساراً منفصلاً يرتبط بالإفصاح أو الإمتثال فقط. وهذا يعني أن الإعتبارات البيئية والإجتماعية والحوكمة تدخل في كيفية توجيه رأس المال، وتقييم الفرص والمخاطر، وإتخاذ القرارات الإئتمانية والإستثمارية، وتطوير الحلول التي نقدمها لعملائنا. وقد عمل البنك على ترسيخ هذا النهج ضمن هياكله وآليات إتخاذ القرار، بما في ذلك دمج مبادئ البيئة والمجتمع والحوكمة (ESG) في الممارسات الداخلية وإدارة المخاطر3.
وقد ترجمنا هذا التوجُّه عملياً من خلال إطار التمويل المستدام، الذي يُحدّد آليات توجيه التمويل إلى المشاريع الخضراء والإجتماعية والمستدامة، ويُغطي مجالات من بينها الطاقة المتجدّدة، وكفاءة الطاقة، والنقل النظيف، وإدارة المياه ومياه الصرف، والمباني الخضراء، والإدارة المستدامة للموارد الطبيعية. كما يشمل التمويل الاجتماعي مجالات مرتبطة بالتمكين والوصول إلى الخدمات ودعم الشرائح المستهدفة4.
وفي العام 2024، أصدر البنك بالتعاون مع مؤسسة التمويل الدولية أول سند إستدامة محلي في الأردن بقيمة 50 مليون دولار أميركي، بهدف توجيه التمويل إلى مشاريع ذات أثر بيئي وإجتماعي، بما يشمل المنشآت الصغيرة والمتوسطة الخضراء، والمنشآت التي تمتلكها أو تقودها نساء. ويعكس هذا الإصدار كيف يُمكن للتمويل المستدام أن ينتقل من إطار وسياسات إلى أدوات مالية قادرة على تعبئة رأس المال وتوجيهه نحو قطاعات ذات أثر إقتصادي وإجتماعي وبيئي.
وعلى المستوى الوطني، نرى أن البنوك تؤدي دوراً محورياً في تمويل التحوُّل الإقتصادي، ولا سيما مع تطور الإطار التنظيمي للتمويل الأخضر في الأردن. ويتقاطع توجُّهنا مع إستراتيجية التمويل الأخضر 2023-2028 التي أطلقها البنك المركزي الأردني، ومع الإستراتيجية الوطنية للإشتمال المالي 2023-2028 والتصنيف الوطني الأخضر للأردن، وهي أطر تساعد القطاع المالي على توجيه التمويل بصورة أكثر وضوحاً نحو الأنشطة الداعمة للإستدامة والنمو الشامل6 7 8.
ونرى فرصاً متزايدة لتمويل الإستثمار في كفاءة الطاقة والمياه، والطاقة المتجدّدة، والنقل المستدام، والإدارة المستدامة للموارد والزراعة، إلى جانب دعم نماذج الإقتصاد الدائري والتحوّل في القطاعات التي تحتاج إلى إستثمارات تجعلها أكثر كفاءة وقدرة على الصمود والمنافسة. وبالنسبة إلى المنشآت الصغيرة والمتوسطة تحديداً، لا يقتصر الدور على إتاحة التمويل، وإنما يشمل مساعدتها على الإنتقال إلى نماذج أعمال أكثر كفاءة وإستعداداً للمتطلّبات المستقبلية.
وهنا يلتقي التمويل المستدام مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءًا من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها9.
ومن هذا المنطلق، نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء.
1. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
2. Jordan Ahli Bank, “Jordan Ahli Bank Celebrates Its 70th Anniversary”: https://ahli.com/jordan-ahli-bank-celebrates-its-70th-anniversary/
3. Jordan Ahli Bank, “Sustainable Finance”: https://ahli.com/our-pathway-to-responsible-banking/
4. Jordan Ahli Bank, Sustainable Finance Framework 2024: https://ahli.com/wp-content/uploads/2024/08/Sustainable-Finance-Framework-2024.pdf
5. International Finance Corporation (IFC), “IFC and Jordan Ahli Bank Launch First Locally Issued Sustainability Bond in Jordan”: https://www.ifc.org/en/pressroom/2024/ifc-and-jordan-ahli-bank-launch-first-locally-issued-sustainability-bond-in-jordan
6. Central Bank of Jordan, Jordan National Green Taxonomy: https://www.cbj.gov.jo/EN/Pages/Jordan_National_Green_Taxonomy
7. Central Bank of Jordan, National Financial Inclusion Strategy (2023-2028): https://www.cbj.gov.jo/EN/List/National_Financial_Inclusion_Strategy_20232028
8. البنك المركزي الأردني – استراتيجية التمويل الأخضر (2023-2028): https://www.cbj.gov.jo/EN/Pages/Green_Finance_Strategy
9. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
ساهم في ترسيخ الإستقرار النقدي والمالي ومتانة القطاع المصرفي في المملكة
مجلس الوزراء الأردني يجدّد للدكتور عادل الشركس محافظاً للبنك المركزي لمدة خمس سنوات
قرّر مجلس الوزراء الأردني تجديد تعيين الدكتور عادل الشركس محافظاً للبنك المركزي الأردني لمدة خمس سنوات جديدة. ويعكس هذا القرار الثقة بالبنك المركزي في ضوء الإنجازات النوعية التي حقّقها البنك تحت قيادة الشركس خلال فترة ولايته الأولى والتي أسهمت في ترسيخ الإستقرار النقدي والمالي في المملكة وتعزيز متانة القطاع المصرفي ومنعة الإقتصاد الوطني وقدرته على تحقيق النمو الإقتصادي المستدام.
ورغم الظروف الإقتصادية والجيوسياسية الإستثنائية التي شهدها العالم والمنطقة خلال السنوات الماضية، نجح البنك في المحافظة على سعر صرف الدينار وقوته الشرائية مدعوماً بإرتفاع إحتياطات البنك المركزي من العملات الأجنبية إلى مستوى تاريخي غير مسبوق بلغ 28.4 مليار دولار في نهاية آب/أغسطس 2026 مقارنة مع 18 مليار دولار في نهاية العام 2021، بالتزامن مع بقاء معدّلات التضخُّم عند مستويات منخفضة ومستقرة بلغت بالمتوسط 2 % خلال الفترة عينها وهي من بين الأدنى في دول المنطقة.
هذا في الوقت الذي إتخذ فيه البنك المركزي الأردني حزمة من الإجراءات الإستباقية خلال العام 2026 بقيمة إجمالية بلغت 760 مليون دينار، للحدّ من تداعيات التطورات الإقليمية ودعم القطاعات الإقتصادية المتأثرة، بما عزّز من مرونة الإقتصاد الوطني وقدرته على التعامل مع الظروف الإستثنائية. كما عكست مؤشّرات المتانة المالية سلامة أداء البنوك ومنعتها عبر المحافظة على مستويات مرتفعة من كفاية رأس المال والسيولة القانونية والعائد على الموجودات وحقوق المساهمين، وإستمر في توفير التمويل للقطاعات الإقتصادية المختلفة، مستنداً إلى أطر رقابية وإحترازية متطوّرة أسهمت في ترسيخ سلامته وقدرته على مواجهة المخاطر.
وشهدت الولاية الأولى للدكتور الشركس خروج الأردن من القائمة الرمادية لمجموعة العمل المالي الدولية (FATF) في تشرين الأول/أوكتوبر 2023، بعد إستكمال متطلّبات خطة العمل الخاصة بتطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب، مما عزّز مكانة وسمعة النظام المالي الأردني دولياً.
وعلى صعيد تحديث القطاع المالي، حقق البنك المركزي تقدماً ملموساً في منظومة التكنولوجيا المالية والإبتكار والمدفوعات الرقمية، من خلال إطلاق الإستراتيجية الوطنية للمدفوعات الإلكترونية في الأردن للسنوات 2023-2025، كذلك إطلاق المركز الأردني للتكنولوجيا المالية والإبتكار، وإطلاق أكاديمية التكنولوجيا المالية الاردنية، وإطلاق المختبر التنظيمي الرقمي، وتطوير منظومة الخدمات والمدفوعات المالية الرقمية، والتوسُّع في خدمات التحويل والدفع الإلكتروني، مع قيام البنك المركزي بتعزيز جاهزيته لمواجهة المخاطر الرقمية المتصاعدة، بما يعكس نجاح البنك المركزي في الموازنة بين الإستقرار والتطوير والحماية الرقمية إنسجاماً مع مستهدفات رؤية التحديث الإقتصادي 2023-2033.
في حديث صحافي لوكالة «سانا» السورية الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
نثمّن عالياً إستراتيجيته «المركزي السوري» 2026 – 2030 ولا إصلاح إقتصادياً ولا إستثمارات من دون إصلاح مصرفي شامل
مصرف سورية المركزي سيكون مشاركاً للمرة الأولى في المؤتمر الدولي
في مقرّ «الإحتياطي الفيدرالي» في نيويورك
على هامش المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا، تحدث الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح إلى وكالة «سانا» السورية قائلاً: «لا شك في أنه لا إصلاح إقتصادياً ولا إستثمارات في سوريا من دون إصلاح مصرفي شامل، وخصوصاً أن المصارف هي عصب الإقتصاد، وهي التي تموّله، وعليه، نتفهّم في هذه المرحلة بأنه لا بد من تلقي تمويلات إستثمارية على نحو أكبر في سوريا، ولا سيما أن فرص الإستثمار في هذا البلد كبيرة، وخصوصاً في قطاعات الإتصالات، الزراعة، النقل وسائر الخدمات المالية»، مشيراً إلى أهمية لقائه مع حاكم مصرف سورية المركزي محمد صفوت رسلان، حيث تناول البحث موضوع أهمية الإستثمار في القطاعات المشار إليها.
وأكد د. فتوح: «أن إتحاد المصارف العربية يتمتع بعلاقات قوية جداً ولا سيما مع منظمة «سويفت» (SWIFT) العالمية، حيث تتركز هذه الشراكة في محاور أساسية عدّة تهدف إلى تطوير القطاع المالي والمصرفي في المنطقة، كذلك لدينا علاقات متينة جداً مع وزارة الخزانة الأميركية، والبنك الفدرالي الأميركي في نيويورك، فضلاً عن جهات رقابية عدة».
أضاف د. فتوح: «في هذا الإطار سيُعقد قريباً المؤتمر الدولي الذي يستضيفه «الإحتياطي الفدرالي» في مقره الرئيسي في نيويورك، وقد تمت دعوة سوريا للمرة الأولى في تاريخها إلى هذا المؤتمر، إذ عرضنا مع سعادة الحاكم رسلان ضرورة حضوره هذا المؤتمر، وإلقاء كلمة مصرف سورية المركزي خلال حفل إفتتاحه»، مشيراً إلى «جلسة خاصة ستُعقد خلال المؤتمر المذكور عن القطاع المصرفي السوري، هدفها الرئيسي تقوية علاقات القطاع المصرفي، مع الجهات الدولية، من بينها «سويفت» وجهات رقابية أخرى. علماً أن على المصارف السورية أن تكون جاهزة لهذه الإتصالات الدولية، من خلال تجهيز البنى التحتية، والإمكانات التقنية، والتدريب والتأهيل والإمتثال. ومن هنا يأتي دور إتحاد المصارف العربية للوقوف إلى جانب دعم سياسة مصرف سورية المركزي لتدريب وتأهيل القطاع المصرفي السوري».
وعبّر د. فتوح عن فخر إتحاد المصارف العربية بإنعقاد المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا بعنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا» تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس، في العاصمة الأردنية عمّان، «حيث سلّط الأضواء على الجهود التي يقوم بها مصرف سورية المركزي ضمن إستراتيجيته التي أطلقها 2026 – 2030»، مثمّناً عالياً هذه الإستراتيجية «وما تضمّنته من إصلاحات مصرفية ولا سيما حيال الرقابة، وتطوير الدفع، والقوانين والتشريعات، وترسيخ مبادئ الإلتزام، ومكافحة غسل الأموال وتمويل الإرهاب»، مؤكداً بإسم إتحاد المصارف العربية «الوقوف جنباً إلى جنب مع مصرف سورية المركزي في هذه الجهود ومسار التعافي».
وقال د. فتوح «إن الإتحاد منظمة عربية إقليمية تأسس في العام 1974، ويعمل تحت مظلة جامعة الدول العربية، وقد إتخذ العاصمة اللبنانية بيروت مقرّاً رئيسياً له، لكن لديه مقرّات إقليمية أخرى، أبرزها وأهمها في الرياض، عاصمة المملكة العربية السعودية، كما في القاهرة/ مصر، وفي عمّان/الأردن، ويجمع الإتحاد 350 مصرفاً عربياً، تعمل في 20 دولة عربية، ويتمتع بعضوية معظم البنوك المركزية العربية وجمعيات المصارف المحلية بصفتها أعضاء مراقبين».
من قنوات مصرفية جديدة إلى شبكة دولية … مؤتمر عمّان يبحث في توسيع فرص التمويل لسوريا
حاكم مصرف سوريا المركزي محمد صفوت رسلان:
وجود القطاع المصرفي السوري في المؤتمر العربي الإقليمي في عمّان جزء أساسي من جهود التنمية
ترتبط قدرة سوريا على جذب الإستثمارات بحجم الفرص المتاحة في قطاعات إقتصادها، وبقدرة القطاع المصرفي في الوقت نفسه على توفير القنوات التي تحوّل هذه الفرص إلى مشاريع وتدفقات مالية فعلية، وهو ما وضعه المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا، والذي إنعقد في العاصمة الأردنية عمّان، في صلب نقاشاته.
ويأتي ذلك في وقت يعمل فيه مصرف سوريا المركزي على توسيع شبكة علاقاته المصرفية وإعادة تفعيل قنوات المراسلة، بالتوازي مع مسار إصلاحي يستهدف تطوير أنظمة الدفع والتشريعات والرقابة والإلتزام، بما يعزّز قدرة القطاع المصرفي على مواكبة إحتياجات الإقتصاد والإستثمار.
قنوات مصرفية لتمويل الإقتصاد
وأكد حاكم مصرف سوريا المركزي محمد صفوت رسلان، أهمية وجود القطاع المصرفي السوري في المؤتمر، باعتباره جزءاً أساسياً من جهود التنمية وجذب الاستثمارات، وقال لـ «سانا»: «لا تنمية ولا إستثمار من دون قنوات مصرفية، ولا قنوات مصرفية من دون علاقات مبنية على أسس صحيحة».
وأوضح رسلان «أن مشاركة مصرف سوريا المركزي إلى جانب مجموعة من المصارف السورية تستهدف فتح قنوات جديدة مع المصارف الأردنية بالدرجة الأولى، والمصارف العربية والإقليمية»، مشيراً إلى «أن بناء هذه العلاقات يحتاج إلى لقاءات وإجتماعات متعدّدة، وهو ما شكَّل أحد محاور النقاشات الثنائية التي شهدها المؤتمر».
وتتقاطع هذه الخطوة مع ما أكدته مديرة العمليات المصرفية في مصرف سوريا المركزي خلود شيخو، حول إعادة تفعيل العلاقات مع عدد من المصارف المراسلة، مع توقعات بتوسيع هذه الشبكة خلال المرحلة المقبلة، مما يزيد حجم المعاملات المالية ويُعزّز تدفق الإستثمارات إلى سوريا.
إهتمام بتأسيس مصارف جديدة
ولا يقتصر الحراك المصرفي على إعادة تفعيل العلاقات، إذ أظهرت إجتماعات المؤتمر إهتماماً بتأسيس مصارف جديدة في سوريا، وفق معاون مدير مديرية المفوضية في مصرف سوريا المركزي محمود باشا.
وأوضح باشا «أن سبعة وفود أبدت رغبتها في تأسيس مصارف في سوريا»، موضحاً «أن العمل معها سيبدأ خلال المرحلة المقبلة لإستكمال الإجراءات وفق التشريعات والقوانين السورية الناظمة لهذا المجال».
وتعكس هذه الرغبة، وفق المعطيات التي برزت خلال المؤتمر، إنتقال النقاش من البحث في فرص الإستثمار إلى بحث الأدوات المالية والمصرفية اللازمة لمواكبة هذه الفرص، ولا سيما أن دخول مصارف جديدة يمكن أن يوسع قاعدة التمويل والخدمات المصرفية المتاحة أمام الشركات والمستثمرين.
الإصلاح المصرفي بوابة الإستثمار
وقال الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح: «إن الإتحاد ينظر إلى المؤتمر بإعتباره منصّة لدعم إستراتيجية مصرف سوريا المركزي 2026-2030، وما تتضمّنه من إصلاحات مصرفية في مجالات الرقابة وتطوير أنظمة الدفع والقوانين والتشريعات وترسيخ مبادئ الإلتزام ومكافحة غسل الأموال وتمويل الإرهاب».
وأكد د. فتوح أن «لا إصلاح إقتصادياً ولا إستثمار من دون إصلاح مصرفي شامل»، مشيراً إلى «أن المصارف تمثل عصب الإقتصاد وأداة أساسية لتمويله، ولا سيما في مرحلة تحتاج فيها سوريا إلى إستثمارات وتمويلات أكبر لإستثمار الفرص المتاحة في قطاعات الإتصالات والزراعة والنقل والخدمات المالية وغيرها».
وأضاف د. فتوح: «أن إتحاد المصارف العربية مستعد لمواكبة مصرف سوريا المركزي في مسار التعافي، بما يشمل التدريب والتأهيل وتطوير البنية التحتية والإمكانات التقنية اللازمة للانفتاح على المؤسسات المالية الدولية».
أول دعوة لسوريا إلى مؤتمر مصرفي في نيويورك
وأشار د. فتوح إلى «أن مسار الإنفتاح المصرفي على سوريا لا يقتصر على الدول العربية، إذ إن سوريا مدعوّة للمرة الأولى للمشاركة في مؤتمر دولي سيعقد في نيويورك ويستضيفه بنك الإحتياطي الفيدرالي، وسيتضمن جلسة خاصة حول القطاع المصرفي السوري، بهدف بحث سبل تقريب هذا القطاع من المؤسسات والشبكات المالية الدولية، وفي مقدّمها «سويفت» وغيرها».
ويربط د. فتوح نجاح هذا الإنفتاح بمدى جاهزية القطاع المصرفي السوري للإتصالات الدولية، من حيث البنية التحتية والتأهيل والتدريب والإمكانات التقنية، وهو ما يجعل الإصلاح المصرفي جزءاً من عملية أوسع تتجاوز تطوير القطاع نفسه إلى تهيئة الإقتصاد السوري لإستقبال التمويل والإستثمار.
وبذلك، يفتح مؤتمر عمّان مساراً يتدرّج من إعادة بناء العلاقات المصرفية العربية وتوسيع شبكة المصارف المراسلة، إلى إستقطاب مصارف جديدة والإستعداد للتواصل مع المؤسسات المالية الدولية، بما يضع القطاع المصرفي في موقع أساسي لتحويل فرص الإستثمار المتاحة في سوريا إلى حركة إقتصادية وتمويلية فعلية.
على هامش المؤتمر العربي الإقليمي حول دعم التنمية والاستثمار في سوريا
حاكم مصرف سورية المركزي محمد صفوت رسلان يلتقي
الأمين العام لإتحاد المصارف العربية د. وسام فتوح: إمكانية إنشاء جمعية للمصارف في سوريا
حاكم مصرف سورية المركزي محمد صفوت رسلان مجتمعاً بالأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح في حضور فريقي عمل الجانبين
إلتقى حاكم مصرف سوريا المركزي محمد صفوت رسلان، الأمينَ العام لإتحاد المصارف العربية د. وسام فتوح، وذلك على هامش المؤتمر العربي الإقليمي حول دعم التنمية والاستثمار في سوريا، وكان بحث «في ما يُمكن أن يقدّمه الإتحاد من إستشارات لما يتمتع به من خبرة واسعة في صوغ القوانين والتشريعات».
كما ناقش الجانبان إمكانية إنشاء جمعية للمصارف في سوريا، تكون إطاراً جامعاً للعمل المصرفي، وتنسق الجهود بين المصارف العاملة في البلاد.
وفي وقت سابق، كان الحاكم رسلان، قد عقد سلسلة لقاءات ثنائية مع ممثلي عدد من المصارف العربية في عمّان، وقد شملت ممثلي البنك الأهلي وبنك الإتحاد والبنك التجاري وبنك لبنان والمهجر، في حضور ممثلي عدد من المصارف السورية الخاصة.
حفل إستقبال كبار الشخصيات الرسمية والمصرفية والدبلوماسية
في المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
جرى على هامش إفتتاح المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا تحت عنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والاستثمار في سوريا»، والذي نظّمه إتحاد المصارف العربية تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس على مدار يومين في العاصمة الأردنية عمّان، حفل إستقبال كبار الشخصيات الرسمية والمصرفية والدبلوماسية العربية والأجنبية، وبمشاركة مسؤولين ومصرفيين ومستثمرين وشركات وصناديق ومؤسسات مالية وتنموية عربية مهتمة بالأسواق ولا سيما في السوق السورية.
تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس في عمّان
المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
«الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا»
مقدم الحضور الرسمي وقوفاً للسلام الملكي الأردني في افتتاح المؤتمر
من بوابة عمّان، المملكة الأردنية الهاشمية، دخل الإقتصاد السوري مرحلة جديدة من البحث عن التمويل والشراكات العربية، لكن هذه المرّة من خلال القطاع المصرفي كأحد المفاتيح الأساسية لإعادة تحريك التجارة والإستثمار وتمويل التعافي، وذلك تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس. وقد جاء إفتتاح المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا تحت عنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والاستثمار في سوريا»، ونظّمه إتحاد المصارف العربية على مدار يومين في العاصمة الأردنية عمّان، بمشاركة مسؤولين ومصرفيين ومستثمرين وشركات وصناديق ومؤسسات مالية وتنموية عربية مهتمة بالسوق السورية.
وقد وضع المؤتمر العربي الإقليمي الذي نظّمه الإتحاد بالتعاون مع البنك المركزي الأردني، وجمعية البنوك في الاردن وجمعية رجال الأعمال الأردنيين، ثلاثة ملفات مترابطة في صدارة النقاش: تعافي الإقتصاد السوري، إعادة تطوير القطاع المصرفي وتحويل فرص الإستثمار إلى شراكات قابلة للتنفيذ.
وتحدّث في الإفتتاح كل من محافظ البنك المركزي الأردني الدكتور عادل شركس، وحاكم مصرف سورية المركزي محمد صفوت رسلان، والأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، ورئيس جمعية البنوك في الأردن المهندس باسم السالم ورئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة.
محافظ البنك المركزي الأردني الدكتور عادل شركس:
الأردن وسوريا يرتبطان بمصالح إقتصادية متبادلة وإستعادة نشاط الإقتصاد السوري أولوية تحظى بإهتمام مشترك
بداية، أكد محافظ البنك المركزي الأردني، الدكتور عادل شركس، «أن تعافي الإقتصاد السوري وإزدهاره يحظى بإهتمام مباشر من الأردن، إنطلاقاً من المصالح الإقتصادية المشتركة والروابط الوثيقة التي تجمع البلدين»، مشيراً إلى «أن نجاح مسار التعافي في سوريا يُسهم في إعادة تنشيط حركة التجارة والنقل والعبور، وتعزيز ترابط الأسواق وسلاسل الإمداد، بما ينعكس إيجاباً على سوريا ومحيطها العربي».
وقال د. شركس: «إن الأردن وسوريا يرتبطان بمصالح إقتصادية متبادلة تجعل من دعم تعافي الإقتصاد السوري وتعزيز قدرته على إستعادة نشاطه الإقتصادي، أولوية تحظى بإهتمام مشترك»، مؤكداً «أن دعم تعافي سوريا الشقيقة يُمثل مسؤولية عربية مشتركة، وفي الوقت ذاته مصلحة إقتصادية متبادلة، لما يُمكن أن يترتب عليه من آثار إيجابية على التجارة والإستثمار والنقل والروابط الإقتصادية بين سوريا والدول العربية».
وأشار د. شركس إلى «أن دعم الإقتصاد السوري لا يقتصر على إطار العلاقات الثنائية، بل يرتبط بمصلحة عربية أوسع، في ظل المتغيّرات الإقتصادية والجيوسياسية التي تستدعي تعزيز التعاون بين الدول العربية وتوسيع الإستفادة من الموارد والخبرات والفرص المتاحة في المنطقة»، موضحاً «أن القطاع المصرفي الأردني يمتلك خبرات فنية ومؤسسية وعلاقات مصرفية واسعة يُمكن الإستفادة منها في تطوير التعاون مع سوريا، خصوصاً في تمويل التجارة، وقنوات المدفوعات والتحويلات، والرقابة والحوكمة وإدارة المخاطر، والخدمات المالية الرقمية».
ورأى محافظ البنك المركزي الأردني د. عادل شركس «أن فاعلية الشراكة الإقتصادية والمصرفية في هذه المرحلة تتطلّب العمل على ثلاثة عناصر مترابطة: أول هذه العناصر، «ترسيخ الثقة والاستقرار»، إذ لا يُمكن للقطاع المصرفي أن يؤدي دوره في تعبئة المدّخرات وتوجيه الإئتمان بكفاءة ما لم يستند إلى بيئة تتسم بالاستقرار النقدي والمالي، وأطر تشريعية ورقابية حديثة، وممارسات راسخة في الحوكمة والشفافية وإدارة المخاطر. وفي هذا الإطار، يكتسب الإمتثال لمتطلّبات مكافحة غسل الأموال وتمويل الإرهاب أهمية خاصة، ليس فقط لضمان سلامة التعاملات المصرفية، وإنما أيضاً لبناء علاقات مصرفية موثوقة مع المؤسسات العربية والدولية.
أما العنصر الثاني، فيتمثل بتحويل الإحتياجات إلى مشروعات منتجة وقابلة للتمويل: هنا تبرز أهمية أن تتكامل مساهمات المصارف والقطاع الخاص والمؤسسات التمويلية والتنموية العربية والدولية، بحيث تتناسب مصادر التمويل وآجاله مع طبيعة المشروعات ومخاطرها، فتمويل التجارة ورأس المال العامل يختلف، بطبيعته، عن تمويل البنية التحتية طويلة الأجل، وهو ما يستدعي تنويع أدوات التمويل وتطوير التمويل المشترك، إلى جانب دراسة أدوات الضمان وتقاسم المخاطر، وتفعيل الشراكة بين القطاعين العام والخاص، على أسس واضحة من الجدوى والحوكمة والمسؤولية المالية.
أما العنصر الثالث والأخير، فيتمثل في تطوير القنوات التي تصل التمويل بالنشاط الإقتصادي: فلا شك أن التجارة والإستثمارات تحتاج إلى قنوات مصرفية ومالية موثوقة ومدفوعات وتحويلات آمنة وكفوءة، وعلاقات مراسلة مصرفية تستند إلى الوضوح والإمتثال وإدارة المخاطر. لذلك، فإن تطوير البنية التحتية المالية والخدمات الرقمية وبناء القدرات البشرية ينبغي أن يسير بالتوازي مع توسيع التمويل. فنجاح هذه القنوات ييسّر أعمال المنشآت، ويعزّز الشمول المالي، ويزيد قدرة القطاع المصرفي على خدمة الإقتصاد».
حاكم مصرف سورية المركزي محمد صفوت رسلان:
المرحلة المقبلة تتطلّب الإنتقال من الحديث عن الفرص إلى بناء مشاريع وشراكات حقيقية
بدوره، تحدث حاكم مصرف سوريا المركزي محمد صفوت رسلان عن أهمية المؤتمر في تعزيز التعاون المصرفي العربي ودعم جهود التنمية وإعادة الإعمار، كذلك أهمية تعزيز الشراكات الإقتصادية والمصرفية العربية ودور القطاع المصرفي والنقدي في دعم مسار التنمية والإستثمار في سوريا.
وقال رسلان: «إن المرحلة المقبلة تتطلّب الإنتقال من الحديث عن الفرص إلى بناء مشاريع وشراكات حقيقية تجمع رأس المال بالخبرة والقدرة على التنفيذ وتدعم الإنتاج وفرص العمل وإعادة الإعمار والنمو الإقتصادي المستدام»، مشيراً إلى «أهمية العلاقات المصرفية والتجارية السورية الأردنية في توسيع التعاون العربي وتعزيز إندماج سوريا تدريجياً في محيطها العربي والمنظومة الاقتصادية والمالية الدولية».
وأكد رسلان «أهمية مشاركة القطاع المصرفي السوري في المؤتمر»، مشيراً إلى «أن وجود القطاع المصرفي يمثل جانباً مهماً في تحقيق التنمية وجذب الإستثمارات»، موضحاً «أن مشاركة مصرف سوريا المركزي إلى جانب مجموعة من المصارف السورية، جاءت تلبية للدعوة، والعمل على فتح قنوات مصرفية جديدة مع المصارف الأردنية بالدرجة الأولى، والمصارف العربية والإقليمية بشكل عام».
وقال الحاكم رسلان: «سورية تدخل اليوم مرحلة جديدة، والرهان فيها ليس على إستعادة ما كان، بل على بناء إقتصاد أكثر إنتاجاً وكفاءة، وأكثر قدرة على الإستثمار والتكامل مع محيطه العربي والإنفتاح على الإقتصاد العالمي، وهذا يتطلب قبل كل شيء بيئة اقتصادية ومصرفية ونقدية موثوقة، قادرة على إستيعاب الإستثمار، وتمويل النشاط الإقتصادي، وتسهيل التجارة، وحماية الاستقرار. ومن هنا يأتي دور مصرف سورية المركزي في هذه المرحلة، حيث نعمل على ترسيخ الإستقرار النقدي، وتطوير أدوات السياسة النقدية وإدارة السيولة، وتعزيز الحوكمة وإدارة المخاطر والامتثال، وتحديث الأطر التنظيمية والرقابية للقطاع المصرفي والنقدي.
كما نعمل على تحديث منظومة الدفع والتحويل الإلكتروني، وتوسيع خيارات الدفع، وتطوير البنية التحتية للمدفوعات، بما يرفع كفاءة حركة الأموال ويتيح للمصارف والمؤسسات المالية تطوير خدمات أكثر قدرة على تلبية إحتياجات الإقتصاد. وفي الوقت نفسه، نواصل تطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب، وتعزيز جاهزيتها، لأن سلامة النظام المالي والثقة به تشكلان أساساً لأي إنفتاح مصرفي وإقتصادي مستدام».
وأضاف رسلان: «سورية تمتلك إحتياجات كبيرة، لكنها تمتلك في المقابل فرصاً كبيرة في الطاقة والبنية التحتية والصناعة والزراعة والسياحة والرعاية الصحية والتكنولوجيا والخدمات، وتحويل تلك الفرص إلى مشاريع يحتاج إلى رأس مال، وخبرة، وتمويل، وبنية تحتية، وبيئة تنظيمية واضحة، وعلاقات مصرفية قادرة على خدمة حركة التجارة والإستثمار.
ولهذا، فإن ما نطمح إليه ليس مجرّد تدفق للإستثمارات إلى سورية، وإنما بناء شراكات عربية حقيقية تُنشئ إنتاجاً وفرص عمل وأسواقاً جديدة، وتدعم إعادة الإعمار، وتكون جزءاً من نمو إقتصادي مستدام.
والقطاع المصرفي سيكون أحد العناصر الأساسية في هذا المسار، من خلال قدرته على تمويل الاقتصاد، وتطوير الخدمات، وبناء العلاقات المصرفية، وربط حركة الإستثمار والتجارة بالنظام المالي. والأردن، بما يجمعه بسورية من جغرافيا وتاريخ وعلاقات إقتصادية وإجتماعية، يمثل شريكاً مهماً في هذه المرحلة، ويُمكن للعلاقات المصرفية والتجارية بين البلدين أن تكون منصة عملية لتوسيع التعاون العربي، وتسهيل حركة التجارة والاستثمار والخدمات».
الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
سوريا تمتلك مقوّمات حقيقية للنهوض وفرصاً إستثمارية واعدة تجعلها محطّ إهتمام متزايد في المنطقة
من جانبه، أكد الأمين العام لإتحاد المصارف العربية، الدكتور وسام فتوح، «أن سوريا تمتلك مقوّمات حقيقية للنهوض وفرصاً إستثمارية واعدة تجعلها محط إهتمام متزايد في المنطقة»، مشيراً إلى «أن سوريا تقف اليوم أمام مرحلة مفصلية تنتقل فيها من إدارة الأزمات إلى بناء الدولة، ودمج إقتصادها في محيطه العربي والدولي».
وعن متطلّبات البناء الجديد، شدّد د. فتوح على «أن بناء سوريا الجديدة يحتاج إلى مؤسسات قوية تعمل وفق أحكام القانون، وسياسات إقتصادية واضحة ومستقرّة، وقضاء عادل يحمي الحقوق، وقطاع خاص متين، ونظام مالي ومصرفي موثوق يقوم على معايير الحوكمة والشفافية والمعايير الدولية».
وعن حجم الفرص والأضرار، لفت د. فتوح الإنتباه إلى «أن حجم الأضرار التي لحقت بالبنية التحتية والمباني (بحسب تقييمات البنك الدولي) يعكس في المقابل حجماً هائلاً من الإحتياجات والفرص الإستثمارية الكبرى في قطاعات: الطاقة، النقل، الخدمات اللوجستية، الإسكان، الزراعة، الصناعة، الإتصالات والخدمات المالية».
وحول القطاع المصرفي السوري والعقوبات، أوضح د. فتوح «أن إتحاد المصارف العربية يعمل على خطة إصلاحية لتطوير القطاع المصرفي في سوريا الذي يضم 21 مصرفاً (بينها 15 بنكاً خاصاً)»، مؤكداً «أن إزالة العقوبات المفروضة على المصارف السورية تظل الخطوة الأولى والأساسية لتنشيط هذا القطاع وعودته للإندماج عالمياً».
وقال د. فتوح: «وفق تقديرات البنك الدولي، بلغ الناتج المحلي لسوريا نحو 21.4 مليار دولار في العام 2024، ولكن الرئيس السوري أحمد الشرع أشار إلى توقعات بمضاعفة حجم الإقتصاد السوري خلال المرحلة المقبلة، بما يعكس الطموح نحو تسريع وتيرة التعافي وتحقيق نمو إقتصادي مستدام. وتبرز هذه التوقعات حجم الفرص الواعدة التي يتمتع بها الإقتصاد السوري، لكنها تؤكد في الوقت عينه، ضرورة دعم مسار التعافي بإصلاح شامل للقطاع المصرفي والمالي والإمتثال الكامل للمعايير الدولية».
وتحدث د. فتوح عن المؤتمر الدولي في نيويورك والذي سيُعقد قريباً، وما يميّزه مشاركة القطاع المصرفي السوري فيه للمرة الأولى، ضمن برنامج عمل المؤتمر.
وقال د. فتوح: «لقد خلّفت السنوات الماضية إرثاً ثقيلاً من العزلة، لكن سورية اليوم تقف أمام لحظة إنتقال من إدارة الأزمات إلى بناء الدولة، ومن الإقتصاد المعزول Isolated Economy إلى الإقتصاد الفاعل والمندمج في محيطه العربي والدولي».
أضاف د. فتوح: «إن سوريا الجديدة هي سوريا الدولة القوية بمؤسساتها، والقادرة بقانونها، والمنفتحة على محيطها العربي، والتي تجعل من الإدارة الرشيدة والشفافية والمساءلة ركائز أساسية للحكم الرشيد. وما نراه من تركيز على إعادة بناء المؤسسات، وتنظيم عملية إتخاذ القرار، والإنفتاح على الاشقاء العرب والمجتمع الدولي، يُشكل أساساً مهماً لتعزيز الثقة.
فالدول لا تُبنى بالشعارات، بل بمؤسسات تعمل وفق القانون، وسياسات واضحة ومستقرّة، وقضاء يحمي الحقوق، وقطاع خاص فعّال، ونظام مالي ومصرفي متين وموثوق يقوم على الحوكمة والشفافية، ويُواكب المعايير الدولية ويفتح أمام سوريا آفاقاً أوسع للتعاون والإستثمار عربياً ودولياً».
رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم:
نحرص على تعزيز التواصل والتعاون بين القطاعين المصرفيين الأردني والسوري
شدّد رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم على «أهمية توسيع مساحات الحوار والتعاون بين مختلف الجهات الإقتصادية والمصرفية، وبناء شراكات فاعلة تُسهم في دعم النشاط الإقتصادي وتحفيز الإستثمار وتعزيز دور القطاعين الخاص والمصرفي في مسارات التنمية»، مؤكداً «أن الأردن يُولي أهمية خاصة لعلاقاته مع سوريا»، لافتاً إلى حرص جمعية البنوك في الأردن على «تعزيز التواصل والتعاون بين القطاعين المصرفيين الأردني والسوري وفتح آفاق أوسع للتعاون خلال المرحلة المقبلة».
وركز السالم في كلمته على المصالح الإقتصادية المشتركة، إذ شدّد على عمق العلاقات والروابط الوثيقة والترابط بين الأسواق وسلاسل الإمداد التي تجمع الأردن وسوريا، مشيراً إلى أن دعم تعافي الإقتصاد السوري يمثل مصلحة عربية متبادلة وأولوية ذات إهتمام مشترك، داعياً إلى تفعيل دور القطاع المصرفي العربي والمؤسسات المالية لفتح قنوات تعاون جديدة تسهم في تعزيز تدفق الإستثمارات وإعادة الإعمار، مؤكداً أهمية الإنتقال من مرحلة الحديث عن الفرص إلى بناء مشاريع إستثمارية وشراكات حقيقية على أرض الواقع تدعم الإنتاج وتوفّر فرص العمل وتحقق النمو الإقتصادي المستدام.
رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة:
المرحلة المقبلة تتطلّب توسيع مجالات التعاون الإقتصادي العربي
أكد رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة، «أن المرحلة المقبلة تتطلّب توسيع مجالات التعاون الإقتصادي العربي وتعزيز دور القطاع الخاص في دعم الإقتصاد السوري، وتهيئة بيئة مناسبة أمام المستثمرين العرب لإطلاق مشروعات إستثمارية وتنموية تُسهم في إعادة الإعمار وتحقيق التنمية المستدامة».
وقال العلاونة: «نشدد في هذا الإطار على أهمية تعزيز الشراكة الإقتصادية والمصرفية بين الأردن وسوريا، والإستفادة من الخبرات المتراكمة للقطاع المصرفي الأردني إلى جانب تطوير أدوات التمويل المصرفية التي تدعم التجارة والإستثمار بين البلدين».
وأضاف العلاونة: «كما أن المرحلة المقبلة تتطلّب تكامل الأدوار بين الحكومات والقطاع الخاص والمصارف والمؤسسات المالية العربية، لتوجيه الإستثمارات نحو القطاعات القادرة على خلق فرص العمل وتحقيق قيمة مضافة وتعزيز النمو الإقتصادي. ونحن في جمعية رجال الأعمال الأردنيين نؤكد إستعدادنا للمساهمة في بناء جسور التعاون والشراكة، وتبادل الخبرات، وفتح المجال أمام مزيد من الإستثمارات والشراكات بين رجال الأعمال في الأردن وسوريا وكافة الدول العربية».
جذبت السعودية استثمارات أجنبية مباشرة قياسية العام الماضي، عند 159.1 مليار ريال، بزيادة 33.5% عن 2024، فيما ساهم العرب بأكثر من ثلث هذه التدفقات.
وفق وحدة التحليل المالي في “الاقتصادية”، تعد الاستثمارات الداخلة العام الماضي هي الأعلى تاريخيا، متجاوزة مستهدف رؤية 2030 للعام الماضي، البالغ 140 مليار ريال.
التدفقات الداخلة للاقتصاد السعودي خلال 2025، تعادل تقريبا ضعفي مستوياتها قبل رؤية 2030، البالغة 59 مليار ريال، فيما رفعت إجمالي التدفقات منذ إطلاق الرؤية إلى 885 مليار ريال.
في السياق، ارتفع صافي الاستثمار الأجنبي المباشر 1.7% خلال العام الماضي إلى 81.4 مليار ريال، في ظل صعود الاستثمارات الخارجة 98.5% إلى 77.7 مليار ريال، وفق بيانات صادرة عن الهيئة العامة للإحصاء اليوم الخميس نقلتها عن وزارة الاستثمار.
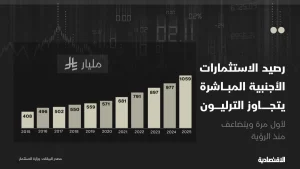
لأول مرة، تجاوز رصيد الاستثمار الأجنبي التراكمي في السعودية بنهاية العام الماضي التريليون ريال، مرتفعا 8% على أساس سنوي، ليتضاعف عن مستوياته قبل الرؤية البالغة 408 مليارات ريال في 2015.
في إطار سعي الرؤية لوصول الاستثمارات الأجنبية المتدفقة إلى السعودية إلى 388 مليار ريال بحلول 2030، شهدت البلاد مجموعة من التطويرات التشريعية والتنظيمية والمالية، التي تستهدف جعل المملكة وجهة أكثر جاذبية للاستثمار الأجنبي، مع انتقال التركيز من مجرد استقطاب رؤوس الأموال إلى تسهيل دخول المستثمرين، وحماية حقوقهم، وتوسيع الفرص الاستثمارية في القطاعات غير النفطية.
كيف تغيرت بيانات الاستثمار الأجنبي المباشر في السعودية عن نظيرتها الأولية؟
من أبرز هذه التطويرات: تحديث نظام الاستثمار، وبرنامج المقرات الإقليمية للشركات العالمية، والمناطق الاقتصادية الخاصة والحوافز، وفتح السوق المالية أمام المستثمرين الأجانب بجميع فئاتهم، وتوسيع الفرص الاستثمارية في القطاعات غير النفطية، وتطوير بيئة الأعمال والتشريعات التجارية.
في السياق، كانت وزارة الاستثمار السعودية قد أعلنت في 2023 منهجية جديدة لبيانات الاستثمار الأجنبي، أقرها صندوق النقد الدولي، وتعتمد على تحليل القوائم المالية للوصول إلى إحصاءات سنوية عالية الدقة، مقارنة بالمنهجية السابقة التي كانت تعتمد على احتساب تراكم التدفقات بناء على التقديرات.
أين تتركز استثمارات الأجانب في الأسهم السعودية؟
لوكسمبورج ومصر الأكثر مساهمة في الطفرة
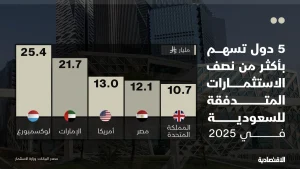
كانت لوكسمبورج أكثر الدول ضخا للاستثمارات الأجنبية المباشرة في السعودية خلال العام الماضي بنحو 25.4 مليار ريال شكلت 16% من الإجمالي، لتعود للصدارة بعد التنازل عنها للإمارات عامي 2023 و2024.
في الترتيب الثاني من حيث حجم الاستثمارات المتدفقة العام الماضي، جاءت الإمارات بمبلغ 21.7 مليار ريال بحصة 14% من الإجمالي، ثم أمريكا بـ 13 مليار ريال، فيما كانت مصر رابع دولة في الترتيب بـ 12.1 مليار ريال، ثم المملكة المتحدة بـ 10.7 مليار ريال، بنسب بين 7% و8% لكلل دولة من الثلاث.
لوكسبورج ومصر كانتا الأكثر مساهمة في الطفرة السنوية، حيث زاد تدفقات الأولى بنحو 26 مليار ريال، حيث كانت تدفقات سالبة في 2024، بينما ساهمت الثانية بـ5.6 مليار ريال تمثل 14% من الزيادة الإجمالية لجميع الدول البالغة 40 مليار ريال.
التفاوت الكبير في تدفقات الاستثمار الأجنبي من لوكسمبورج إلى السعودية قد يكون ناتجًا عن طبيعة الاستثمارات العابرة للحدود، وتوقيت الصفقات الكبرى، وطريقة تسجيل التدفقات إحصائيًا.
لوكسمبورج ليست مجرد مصدر تقليدي للاستثمار، فهي مركز مهم للصناديق الاستثمارية والشركات القابضة والهياكل المالية الدولية. لذلك قد يُسجل الاستثمار في الإحصاءات تحت لوكسمبورج لأن الكيان المستثمر مقيم فيها، حتى لو كان رأس المال النهائي يعود إلى مستثمرين من دول أخرى.
وزير الاستثمار: الاستدامة المالية السعودية أعطت المستثمرين الثقة
تشهد السوق السعودية رواجا ملحوظا لدخول الشركات المصرية أخيرا، في ظل الطفرة الاقتصادية والمشاريع الضخمة ضمن برنامج الإصلاح الاقتصادي “رؤية 2030″، بجانب مشاكل العملة الأجنبية التي كانت قد تعرضت لها السوق المصرية أخيرا.
بين الشركات الشهيرة التى دخلت السوق المصرية أخيرا مجموعة “طلعت مصطفى” العاملة في القطاع العقاري، والتي تطور مشروعا عقاريا ضخما في الرياض، كما أعلنت شركة “ماونتن فيو” العقارية دخول السوق، وغيرهما كثير من الشركات المصرية.
“روشن” و”TMG” تستهدفان تطوير 55 ألف وحدة سكنية في الرياض
العرب يقفزون باستثماراتهم بأكثر من 40%
من جهة أخرى، رفعت الدول العربية تدفقاتها الاستثمارية المباشرة إلى السعودية بنسبة 41% لتصل إلى 58 مليار ريال، مع زخم الزيادة في التدفقات المصرية.
من حيث حجم الاستثمارات، تصدرت الإمارات القائمة العربية بـ37% من إجمالي العرب، ثم مصر 21%، تلتها اليمن والأردن وعُمان.
شركات مصرية تستحوذ على 27% من تراخيص الاستثمار الأجنبي في السعودية خلال الفصل الثالث
قطاع التشييد يخطف الأضواء العام الماضي
التشييد كان أكثر الأنشطة جذبا للاستثمارات الأجنبية المباشرة في السعودية خلال 2025، بعد تجاوز قطاعي الصناعات التحويلية وتجارة الجملة والتجزئة اللذين كانا في الصدارة في عام 2024، وذلك بعد جذبه استثمارات بقيمة 34.5 مليار ريال.
تلاه الصناعات التحويلية بـ 33.3 مليار ريال، الخدمات الإدارية والدعم بنحو 22.4 مليار ريال، فيما حلت تجارة الجملة والتجزئة رابعا بمبلغ 19.1 مليار ريال، تبعها الأنشطة المهنية والعلمية والتقنية بنحو 14 مليار ريال.
رغم أن التشييد صاحب أكبر حجم استثمارات، لكن “الخدمات الإدارية والدعم” أكثر القطاعات مساهمة في زيادة التدفقات خلال 2025 بنحو 21 مليار ريال، حيث كانت التدفقات الداخلة له في 2024 نحو 1.6 مليار ريال.
صدر التقرير الاقتصادي الفصلي الجديد لـ”بنك عوده” والذي ورد فيه انه بعد التباطؤ الشديد الذي شهده الفصل الثاني من العام في ظل تداعيات الحرب، أظهر الفصل الثالث تحسناً طفيفاً في النشاط الاقتصادي ونشاط الأسواق في لبنان، كما يتضح من خلال عدد من مؤشرات القطاع الحقيقي والمؤشرات المالية. ففي الواقع، وعلى الرغم من حالة عدم اليقين المحيطة بمسار المفاوضات والوضع الأمني في الجنوب، وما يرافق ذلك من ضغوط على زخم النشاط الاقتصادي عموماً، سجّل النشاط الماكرو-اقتصادي أداءً مقبولاً نسبياً خلال الصيف.
أولاً، سجّل عدد الوافدين عبر مطار بيروت تراجعاً سنوياً طفيفاً بنسبة 5.8% في الفصل الثالث هذا العام مقارنة بالفصل الثالث من العام الماضي. ويجدر الذكر ان الفصل الثاني كان قد شهد انخفاضاً في أعداد الوافدين بنسبة 44.4% وسط المخاوف الأمنية الواسعة النطاق. وتزامن التحسن النسبي خلال الصيف مع رفع دولة الإمارات العربية المتحدة حظر السفر إلى لبنان، إضافة إلى رفع المملكة العربية السعودية الحظر المفروض على الصادرات اللبنانية.
ثانياً، شهدت سوق سندات اليوروبوندز على وجه الخصوص ارتفاعاً في الأسعار، بالتزامن مع تعزيز الورشة التشريعية في مجلس النواب. وقد ساهم ذلك في تحفيز الطلب على سندات الدين اللبنانية من جانب المستثمرين المؤسساتيين الأجانب خلال الأسابيع القليلة الماضية، لا سيما أن التقدم على الصعيد التشريعي يشكل ركيزة أساسية لإطلاق خطة إعادة هيكلة الدين العام. وفي هذا السياق، ارتفعت أسعار السندات الحكومية من 24 سنتاً للدولار في حزيران إلى 30 سنتاً للدولار في أيلول، أي بزيادة نسبتها 25%، مع الإشارة إلى أن أحجام التداول بقيت محدودة في ظل فترة العطلة الصيفية لبعض المستثمرين.
ثالثاً، استقرت احتياطيات مصرف لبنان بالعملات الأجنبية خلال أشهر الصيف، بعدما كانت قد سجلت تراجعاً صافياً منذ اندلاع الحرب في بداية آذار، وذلك نتيجة بعض التحسن في الطلب على الليرة اللبنانية في سوق القطع. وقد جاء شبه الثبات في الاحتياطيات على الرغم من أن مصرف لبنان يسدد أكثر من 220 مليون دولار أميركي شهرياً بموجب التعاميم، إضافة إلى تسديده رواتب القطاع العام بالدولار، بما يرفع إجمالي المدفوعات إلى أكثر من 400 مليون دولار أميركي شهرياً.
رابعاً، يتمثل عامل سوقي بارز آخر في تجدد ارتفاع أسعار الذهب عالمياً وانعكاسه على احتياطيات مصرف لبنان. فمع صعود أسعار الذهب العالمية خلال الفصل الثالث، إذ ارتفع سعر الأونصة من زهاء 4,000 دولار أميركي في حزيران 2026 إلى 4,200 دولار أميركي في ايلول، يُقدّر أن احتياطيات مصرف لبنان من الذهب زادت من 37 مليار دولار أميركي في نهاية حزيران 2026 لتقترب مجدداً من عتبة 40 مليار دولار أميركي. وتجدر الإشارة إلى أن الزيادة في احتياطيات مصرف لبنان من الذهب منذ بداية الأزمة في تشرين الأول 2019 بلغت نحو 177%، أي ما يعادل 26 مليار دولار أميركي.
خامساً، ارتفعت الودائع “الفريش” لدى المصارف اللبنانية بمتوسط 144 مليون دولار أميركي شهرياً هذا العام، متجاوزة 5.6 مليارات دولار أميركي في آب. ويمثل ذلك نمواً أقوى من المسجل في العام الماضي، حين زادت الودائع “الفريش” بمقدار 107 ملايين دولار أميركي شهرياً، كما مقارنة بـ33 مليون دولار أميركي شهرياً في العام 2024. ويجدر الذكر هنا بأن العام الماضي كان قد شهد انفراجاً مهماً على الصعيدين السياسي والاقتصادي.
ويضف التقرير انه في ضوء التباينات الملحوظة بين السيناريوهات المختلفة المتوقعة لما تبقى من العام 2026 وللعام المقبل 2027، يأمل اللبنانيون اليوم أن تنتهي الحرب بصورة نهائية وقريباً، ضمن ترتيبات مسبقة تحول دون تجددها، وأن يتبنى السياسيون سلوكاً توافقياً وبنّاءً يمكن للبلاد البناء عليه بصورة منتجة، وأن ينتهج صناع السياسات مسار الإصلاح الموعود، وأن يبدي المجتمع الدولي استعداده لتقديم الدعم المنشود من أجل النهوض والتعافي بشكل عام.
وتناول التقرير في خاتمته الحسنات والسلبيات لتطبيق نظام مجلس النقد (Currency Board) في لبنان. انطلاقاً من المفهوم العام لهذا النظام، فإن من شأن مجلس النقد أن يثبّت وفقاً للقانون سعر صرف الليرة اللبنانية مقابل عملة ارتكاز -على الأرجح الدولار الأميركي- مع إلزام السلطة النقدية بتحويل الليرات إلى دولارات عند الطلب، وتغطية القاعدة النقدية بالكامل، أو شبه بالكامل، بأصول أجنبية سائلة. وخلافاً لنظام الربط التقليدي، من شأنه أن يقيّد بشدة خلق النقد الاستنسابي، وعملية تمويل المصرف المركزي للحكومة، ودعم دور المقرض الأخير (Lender of last resort). وبذلك، يسعى هذا النظام إلى استبدال حرية القرار التقديري بالتزام شفاف قائم على قواعد واضحة.
ثمة مزايا محتملة عديدة لاعتماد مجلس النقد في لبنان، وتتمحور حول ما يلي:
مرتكز اسمي قوي: بعدما فقدت الليرة أكثر من 98% من قيمتها خلال الأزمة، يمكن لربط قانوني ذو مصداقية أن يخفض سريعاً حالة عدم اليقين بشأن سعر الصرف ويساعد في تثبيت توقعات التضخم. وقد ساهم التشدد في ضبط عرض النقد، ووقف تمويل الحكومة، واستقرار سعر الصرف بالفعل في تباطؤ نسبي للتضخم منذ منتصف العام 2023 على ما كان عليه في أوائل سنين الازمة.
تعزيز مصداقية السياسات والانضباط المالي: من شأن التغطية الكاملة بالاحتياطيات أن تمنع التمويل النقدي للعجز المالي وتحد من العمليات شبه المالية مستقبلاً. وفي لبنان، حيث تضررت الثقة بالمؤسسات المالية والنقدية بشدة، يمكن لبساطة القاعدة وقابليتها للتحقق أن تعززا المصداقية.
• الانسجام مع الدولرة الفعلية: تعمل أجزاء واسعة من الاقتصاد النقدي في لبنان، ونظام التسعير، وتدفقات التحويلات، والتجارة الخارجية بالفعل بالدولار الأميركي. ويمكن لمجلس مرتبط بالدولار أن يضفي طابعاً رسمياً على السلوك السائد مع الإبقاء على عملة محلية للمعاملات الأصغر.
• خفض تكاليف المعاملات وعلاوات المخاطر: يمكن لربط مستدام أن يخفض تكاليف تحويل العملات، ويحسن شفافية الأسعار، ويدعم – إذا اقترن بإصلاحات أوسع- التجارة والاستثمار والتحويلات المالية والوساطة المالية التدريجية.
• تشجيع إعادة الرساميل وإضفاء الطابع الرسمي: من خلال ضمان قابلية التحويل بسعر شفاف وتعزيز الثقة بالعملة، يمكن لمجلس ذي مصداقية أن يشجع تدفقات رأس المال، بما يحسن السيولة ويدعم الاستثمار المنتج.
الحماية من التدخل السياسي: من شأن مجلس مستقل قانوناً يقوم بنشر نسبة تغطية الاحتياطيات أن يضيّق نطاق التدخلات الاستنسابية ويعزّز المساءلة.
غير أن تطبيق نظام مجلس النقد ينطوي أيضاً على بعض السلبيات، ومن أبرزها ما يلي:
• فقدان المرونة النقدية: لن يكون بمقدور لبنان تعديل أسعار الفائدة أو سعر الصرف استجابةً للركود المحلي أو الصدمات الخارجية أو التغيرات في القدرة التنافسية. وبدلاً من ذلك، سيجري التكيف عبر الأجور والأسعار والتوظيف والسياسة المالية، ما قد يفرض تكاليف اجتماعية مرتفعة.
• متطلبات احتياطي صارمة: تتطلب المصداقية أصولاً أجنبية كافية وغير مثقلة بالالتزامات لتغطية المطلوبات النقدية المحددة، إضافة إلى هامش سيولة احتياطي. ولا تعادل الاحتياطيات الإجمالية الاحتياطيات الصافية القابلة للاستخدام بحرية، لذا سيكون من الضروري إجراء تدقيق شفاف للأصول والمطلوبات.
عدم معالجة الخسائر الموروثة: لن يقوم مجلس النقد بحد ذاته بإعادة هيكلة الدين العام، أو توزيع خسائر القطاع المالي، أو إعادة رسملة المصارف القابلة للاستمرار، أو إصلاح المالية العامة، أو إصلاح قطاع الكهرباء والحوكمة. ويجب أن يكون توحيد سعر الصرف جزءاً من خطة تعافٍ شاملة.
• مخاطر اعتماد سعر صرف غير ملائم: من شأن سعر مبالغ في تقييمه أن يضعف القدرة التنافسية ويستنزف الاحتياطيات، فيما يؤدي سعر أدنى من القيمة الحقيقية إلى تكريس خسائر الثروة ورفع الأسعار المحلية. وقد يفضي اختيار سعر التعادل قبل إعادة هيكلة الميزانيات إلى آثار توزيعية ملحوظة.
• بقاء المصداقية عرضة للمخاطر السياسية: سيفشل المجلس إذا عاود العجز المالي الظهور، أو افتقرت بيانات الاحتياطيات إلى الشفافية، أو أضعفت الاستثناءات القاعدة، أو عدّلت السلطات سعر الصرف لاحقاً.
خلاصة القول، يمكن لمجلس النقد أن يوفر للبنان آلية قوية لتحقيق الاستقرار وتعزيز المصداقية، ولا سيما في ظل الدولرة الواسعة وعدم اليقين المحيط بالسياسات العامة الاستنسابية وفق تقرير بنك عوده. إلا أنه ينبغي النظر إليه بوصفه تتويجاً لبرنامج تعافٍ شامل، لا بديلاً عنه. ولا يكون اعتماده مبرراً إلا بعد: (1) توحيد سعر الصرف واختيار سعر صرف مستدام؛ (2) الاعتراف بشفافية بخسائر الدولة والقطاع المالي وتوزيعها؛ (3) إعادة رسملة المصارف القابلة للاستمرار ووضع ضمانات للسيولة؛ (4) إقرار قواعد مالية عامة تحد تمويل المصرف المركزي؛ و(5) سن أحكام قوية للحوكمة والإفصاح عن الاحتياطيات والمؤونات على اختلافها. ومع ترسيخ هذه الشروط المسبقة، يمكن لمجلس النقد أن يصبح مرتكزاً نقدياً دائماً يساعد في استعادة الثقة، وتعزيز الاستقرار، ودعم التعافي الاقتصادي في لبنان على نطاق واسع.
في السابع عشر من تشرين الأول 2019، استفاق لبنان على الانهيار المالي والمصرفي، وظهرت أكبر عملية نهب لمدخرات الناس في تاريخ البلاد، «سرقة القرن». 7 سنوات مرّت، ولا يزال أصحاب الأموال المحتجزة يدفعون ثمن جريمة هم ضحاياها، فيما تستمر حياة المسؤولين وأصحاب المصارف، أي السارقين، في مشهد يختصر الفجوة الهائلة بين مَن خسروا أعمارهم ومدخراتهم، ومَن تزايدت رفاهيّتهم.
شراء عقارات واستثمارات في لبنان والخارج
أعراس الأبناء في الخارج، والاحتفالات في أفخم الأماكن، ومظاهر البذخ التي يتباهى بها بعض السارقين، ويواصل أصحاب المصارف حياتهم المترفة، فيما تتردّد أخبار عن شراء عقارات واستثمارات في لبنان والخارج. وفي المقابل، لا يستطيع أصحاب الودائع الوصول إلى مدخراتهم التي جمعوها على مدى عقود من العمل، والعائلات عاجزة عن دفع أقساط المدارس والجامعات، ممّا تسبَّب بمشاكل اجتماعية وتعتير لا يوصفان.
هكذا تبدو المعادلة بعد 7 سنوات: مَن امتلك القرار والسلطة والنفوذ ارتفع مستوى قدرته على البذخ. أمّا المواطن الذي عمل طوال عمره ووضع ثقته في الدولة والمصارف، فوجد نفسه وحيداً أمام سرقة أفقدته أمانه ومستقبله وكرامته.
امرأة سُرِقت شيخوختها
من بين آلاف الحكايات التي تختصر المأساة، حكاية امرأة تجاوزت الـ70 من عمرها، أمضت وزوجها سنوات طويلة في العمل داخل مستشفى، وجمعا تعويض نهاية الخدمة أملاً في تأمين شيخوختَيهما. أودعت التعويض بالليرة اللبنانية، بعدما أقنعوها بأنّ الفائدة عليها أعلى، وأنّ مدخراتهما ستوفِّر لهما دخلاً شهرياً يكفيهما في سنوات العمر الأخيرة.
اليوم، تتقاضى هذه المرأة نحو 5 ملايين ليرة شهرياً من وديعتها، وهو مبلغ تافه، ولا تملك ضماناً صحياً للشيخوخة، وتضطر إلى مَد اليد واللجوء إلى الجمعيات الخيرية لتأمين الدواء. ولا تستطيع حتى أن تدخل إلى المستشفى التي خدمت فيه كل عمرها. يقول البعض، إنّها خاطرت حين وضعت أموالها بالليرة اللبنانية، لكنهم يتجاهلون أنّ الدولة نفسها كانت تطمئن الناس إلى أنّ الليرة بألف خير، وتقنعهم بأنّه لا داعي للخوف. لذلك، تتحمّل الدولة مسؤولية أساسية عن هذه المأساة، ومَن ينكر ذلك يتجاهل الحقيقة.
هذه ليست مجرّد حكاية خسارة مالية؛ إنما حكاية إنسان سُلِب حقه في العيش بكرامة. وهي صورة عن مصير متقاعدين وموظفين ومغتربين وغيرهم.
7 سنوات من الخطوات المهزلة
وماذا فعلت السلطات خلال هذه السنوات الـ7؟ اجتماعات متكرّرة، خطط تتبدَّل، مشاريع قوانين تُطرح وتُناقش، ووعود باستعادة الحقوق وإصلاح القطاع المصرفي. لكنّ النتيجة بقيت فارغة: الودائع لم تُسترد، المحاسبة لم تتحقق، الثقة لم تعُد، والاقتصاد لا يزال عاجزاً عن استعادة عافيته.
تمخّض الجبل فوُلِد فأراً. فبدلاً من معالجة جذور الانهيار، توالت المقترحات التي تحاول تحميل مسؤولية السرقة لأصحاب الودائع، وكأنّ المواطن الذي إئتمن المصارف على أمواله، هو المسؤول عن السرقات، سوء الإدارة، والقرارات التي أوصلت البلاد إلى هذا المصير. وبين مشروع وآخر، يضيع الوقت، وتتآكل قيمة الأموال، ويزداد تعتير الناس.
أمّا حسابات المصارف، فتبقى في صلب المحرَّمات، وكأنّ فتحها وكشف ما تخفيه خط أحمر لا يجوز الاقتراب منه. لكنّ السؤال الذي يفرض نفسه، ويتهرَّب المسؤولون من الإجابة عنه، هو: لماذا يُرفَض فتح حسابات المصارف؟ وما الذي يمنع من كشف الحقيقة أمام العالم؟
إذا كانوا مقتنعين بسلامة قراراتهم، وبأنّهم لم يفرّطوا بأموال الناس ولم يحموا مصالح أحد، فلماذا كل هذا الإصرار على إبقاء الحسابات مغلقة؟ ولماذا لا يخرج مسؤول واحد ليشرح للعالم، بوضوح ومن دون مراوغة، ما الذي يجعل كشف هذه الحسابات أمراً مرفوضاً؟
لا نريد شعارات جديدة عن الإصلاح، ولا وعوداً أخرى بالإنقاذ، بل نريد جواباً صريحاً عن سؤال بسيط: لماذا لا تريدون كشف الحسابات؟ ماذا تخشون أن يعرف العالم؟ إنّ رفض كشف الحسابات، من دون تقديم تفسير مقنع، لا يفعل سوى تعميق الشكوك وتكريس انعدام الثقة. فإذا كانت الحقيقة لا تُخيفكم، فلماذا لا تفتحون الحسابات وتضعون الحقائق أمام الناس؟
إلى سفراء الدول الكبرى
نريد أن نفهم: هل المطلوب أن يبقى لبنان فقيراً ومشلولاً؟ هل المطلوب أن يُحرَم من قطاع مصرفي قادر على استعادة دوره، وأن يستمر نزف شبابه وناسه إلى الخارج، فيما يُترك اقتصاده عاجزاً عن النهوض؟ نتوجّه إلى سفراء الدول الكبرى في لبنان، لأنّ من حق اللبنانيّين أن يعرفوا ما إذا كانت هناك إرادة دولية فعلية لمساعدتهم على استعادة عافية بلدهم، أم أنّ بقاء لبنان ضعيفاً وعاجزاً عن النهوض هو المطلوب.
لبنان قادر على معالجة أزمته من دون أن يرهن مستقبله بمزيد من الاستدانة. وحتى لو لم تكفِ الأموال التي يمكن استردادها من السارقين لتغطية كامل الالتزامات، فهناك أصول وأملاك عامة تشكّل الجزء المطلوب من الحل، شرط إدارتها بشفافية. ويمكن البحث في استثمار أراضي الدولة وأملاكها، ولا سيما الأراضي البحرية وأراضي سكك الحديد، بما يتيح تحقيق إيرادات للدولة وتوظيفها في مشاريع تعيد تحريك الاقتصاد، بدلاً من الاستمرار في تحميل الناس أعباء السرقات.
وفي هذا السياق، نتوجّه إلى شركة CMA CGM ورئيسها رودولف سعادة، وندعوهما إلى دراسة خيار نقل مرفأ بيروت إلى موقع أكثر ملاءمة، قبل المضي في خطط تحسين المرفأ الحالي أو توسيعه. فالمشكلة لا تقتصر على تحديث المنشآت وزيادة القدرة الاستيعابية، بل تتعلّق بموقع المرفأ نفسه، الواقع في قلب العاصمة، حيث لا تتوافر شبكة طرقات وأوتوسترادات واسعة ومهيّأة تتيح للشاحنات الكبيرة التنقّل بسهولة، وتضمن نقل البضائع بكفاءة من المرفأ وإليه. فكيف يمكن بناء مرفأ حديث وفعّال، فيما يظلّ محاصراً بقيود عمرانية ومرورية يصعب تجاوزها في وسط بيروت؟
أليس الأجدى، إذا أثبتت الدراسات الجدوى الاقتصادية والفنية، نقل المرفأ إلى موقع استراتيجي تتوافر فيه المساحات اللازمة، ويمكن ربطه بشبكة مواصلات وطرقات سريعة مخصّصة للنقل التجاري؟ أمّا الأرض التي يشغلها المرفأ الحالي، وهي من بين أغلى الأراضي في لبنان، فيمكن إعادة توظيفها ضمن خطة متكاملة وشفافة، من خلال الاستثمار أو بيع أجزاء منها وفق الأطر القانونية، بما يدرّ إيرادات للدولة ويتيح تمويل مشاريع البنية التحتية والتنمية. هكذا يمكن تحويل موقع يفرض اليوم قيوداً على حركة العاصمة إلى فرصة اقتصادية وعمرانية، بدلاً من إنفاق الأموال على توسعة منشأة قد تبقى محدودة الإمكانات بسبب موقعها.
لبنان لا يحتاج إلى الشفقة، ولا إلى مزيد من الاستدانة التي ترهن مستقبله، بل إلى خطة اقتصادية شاملة تستعيد الأموال الممكن استردادها، وتحسن إدارة الأصول العامة، وتطوّر البنية التحتية، وتعيد الثقة بالاقتصاد وتخلق فرصاً لشبابه.
ملاحظة أخيرة، ما نكرِّره دائماً، يبدأ كل شيء بإقرار قانون للشفافية المطلقة، وهو المدخل الرئيسي لأي إصلاح.
أكد رشيد البدر، المدير العام للصندوق الكويتي للتنمية الاقتصادية العربية بالوكالة، استعداد الصندوق لاستئناف التعاون الإنمائي مع سوريا والمساهمة في جهود إعادة الإعمار، وفقاً لتوجيهات الكويت وبالتنسيق مع وزارة الخارجية الكويتية. جاء ذلك في كلمة للبدر خلال اجتماع الطاولة المستديرة لشركاء إعادة الإعمار في سوريا، الذي نظّمه البنك الدولي على هامش الاجتماعات السنوية لمجموعة البنك الدولي وصندوق النقد الدولي لعام 2026 في بانكوك.
مليار دولار في أربعة عقود
عودة صندوق تنموي عربي بحجم الصندوق الكويتي إلى سوريا ليست مجرد خطوة رمزية، بل مؤشر عملي على بدء تحرك مؤسسات تمويل عربية باتجاه مشاريع إعادة الإعمار، بعد سنوات من تجميد التعاون المؤسسي. فأي قرض أو مشروع جديد يمكن أن يترجَم مباشرة إلى بنية تحتية ملموسة للسوريين في قطاعات حيوية كالطاقة والمياه والطرق، في وقت تحتاج فيه البلاد إلى تمويل خارجي ضخم لإعادة بناء ما دمرته الحرب.
وقال البدر إن الصندوق قدّم على مدى أكثر من أربعة عقود 28 قرضاً بقيمة إجمالية تجاوزت 330 مليون دينار كويتي (نحو مليار دولار)، ساهمت في تمويل مشاريع في قطاعات الطاقة والطرق والاتصالات والري وشبكات المياه والصرف الصحي، مشيراً إلى أن مسيرة التعاون بين الصندوق وسوريا تعود إلى عام 1969.
وأضاف أن الكويت قدّمت خلال سنوات الأزمة السورية، عبر الصندوق، منحاً تجاوزت قيمتها 375 مليون دولار لدعم المتضررين داخل سوريا وفي الدول المجاورة المستضيفة للاجئين، بالتعاون مع وكالات الأمم المتحدة والشركاء في المجال الإنساني، من بينها اتفاقيات منح وُقّعت مع مكتب الأمم المتحدة لتنسيق الشؤون الإنسانية (أوتشا) في آب/أغسطس وأيلول/سبتمبر الماضيين لدعم “صندوق سوريا الإنساني”.
وذكر البدر أن الصندوق أجرى مؤخراً مباحثات مع الجهات السورية المعنية بشأن استئناف التعاون المؤسسي، تضمنت مقترحاً بتشكيل فريق فني وقانوني ومالي مشترك لمراجعة المشاريع التي سبق للصندوق تمويلها، إضافة إلى دراسة فرص التعاون في مشاريع إنمائية جديدة.
خمس حقائق أساسية
الصندوق الكويتي للتنمية الاقتصادية العربية أعلن استعداده لاستئناف التعاون الإنمائي مع سوريا.
2. قدّم الصندوق منذ 1969 ما مجموعه 28 قرضاً بقيمة تجاوزت 330 مليون دينار كويتي (نحو مليار دولار).
3. الكويت قدّمت عبر الصندوق منحاً إنسانية تجاوزت 375 مليون دولار خلال سنوات الأزمة السورية.
4. الصندوق اقترح تشكيل فريق فني وقانوني ومالي مشترك مع الجانب السوري لمراجعة المشاريع الممولة سابقاً.
5. الصندوق الكويتي وقّع مذكرة تفاهم منفصلة مع صندوق الاستثمار التركي (تركيك) لتنسيق الأنشطة وتبادل الخبرات.
دعا جاسم البديوي، الأمين العام لمجلس التعاون لدول الخليج العربية، إلى تحقيق نتائج ملموسة في التعاون المصرفي العابر للحدود مع الصين، في رسالة تضع ملف الربط المالي بين الجانبين أمام اختبار التنفيذ، بعدما شهدت العلاقات الاقتصادية والمالية بينهما توسعاً أبرزه البديوي في كلمته.
جاءت تصريحات البديوي خلال اجتماع مشترك عُقد في العاصمة التايلاندية بانكوك يوم 14 تشرين الأول/أكتوبر 2026، جمع محافظي البنوك المركزية في دول المجلس مع بان قونغ شنغ، محافظ بنك الشعب الصيني، البنك المركزي للصين، بحسب ما نقلته صحيفة “كويت تايمز” الكويتية.
انعقد اللقاء على هامش الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي، برئاسة خالد حميدان، محافظ مصرف البحرين المركزي.
ماذا يريد الخليج من بكين؟
تركّز الاجتماع، وفق الصحيفة ذاتها، على مبادرات التعاون المصرفي العابر للحدود، أي الترتيبات التي تسهّل انتقال الأموال وتسوية المدفوعات بين المصارف الخليجية ونظيراتها الصينية، بما يختصر الوقت والكلفة على الشركات التي تتبادل السلع والخدمات بين الجانبين.
شدد البديوي على ضرورة الوصول إلى نتائج ملموسة في التنسيق المالي، مؤكداً أن تعزيز الروابط المالية يبقى أساسياً لتحقيق 3 أهداف. أولها ربط أسواق رأس المال، أي البورصات وأسواق السندات التي تجمع منها الشركات والحكومات التمويل. ثانيها تسهيل التجارة الثنائية، أي تبسيط الإجراءات المالية المرتبطة بعمليات الاستيراد والتصدير، من فتح الاعتمادات إلى تحويل قيمة الصفقات، فيما يتمثل الثالث في الحفاظ على الاستقرار النقدي، أي صون قيمة العملات واستقرار الأسعار، في ظل تحديات عالمية أوسع، إذ يزداد حرص البنوك المركزية على حماية عملاتها من التقلبات كلما اشتدت الضغوط في الأسواق الدولية.
تكتسب مشاركة محافظي البنوك المركزية الخليجية مجتمعين ثقلاً خاصاً، إذ هي الجهة القادرة على تحويل أي تفاهم إلى قواعد وأنظمة تلتزم بها المصارف.
اختبار التنفيذ
وفق كلمة البديوي فغن التركيز سيكون على النتائج لا على النوايا. فتوسع العلاقات الذي أشار إليه يقابله الآن مطلب صريح بمخرجات قابلة للقياس، بهذا المعنى، تتحول اللقاءات المقبلة بين الجانبين إلى محطات مراجعة لما أُنجز.
يطمح الجانبان إلى أن تكون قنوات الدفع بين المصارف أسرع وأقل كلفة، لتتراجع الأعباء على المستوردين والمصدّرين، ما قد ينعكس على أسعار السلع المتداولة بين الجانبين، كما قد يوسّع فرص الشركات الخليجية في السوق الصينية.
خمس حقائق رئيسية:
دعا جاسم البديوي، الأمين العام لمجلس التعاون الخليجي، إلى نتائج ملموسة في التنسيق المالي مع الصين.
2. عُقد الاجتماع في بانكوك يوم 14 تشرين الأول/أكتوبر 2026 على هامش الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي.
3. ضم اللقاء محافظي البنوك المركزية الخليجية وبان قونغ شنغ، محافظ بنك الشعب الصيني.
4. ترأس الاجتماع خالد حميدان، محافظ مصرف البحرين المركزي.
5. حدد البديوي 3 أهداف للروابط المالية: ربط أسواق رأس المال، تسهيل التجارة الثنائية، الحفاظ على الاستقرار النقدي.
أصدر منتدى الاستراتيجيات الأردني تقريراً ضمن سلسلة تقارير «المعرفة قوة» تحت عنوان «الاقتصاد الأردني: أداء مشجع رغم استمرار حالة عدم اليقين» والذي استعرض فيه منعة الاقتصاد الأردني وأداءه المشجع رغم التحديات المحيطة به. وذلك من خلال تتبع أبرز المؤشرات الاقتصادية المتاحة لعام 2026، ومقارنتها بذات الفترة من العام 2025، وعلى مر الأعوام السابقة. وأشار المنتدى في تقريره إلى ان الضغوطات الاقليمية غير المستقرة فاقمت من التحديات الداخلية بالأردن، مبيناً أن البنك الدولي أكد على أن الصراعات الإقليمية تختبر قدرة الاقتصاد الأردني وقطاعاته والشركات والأسر على الحفاظ على الاستقرار ومواصلة النشاط والتكيف مع الظروف الجديدة.
وفيما يتعلق بالنمو الاقتصادي، أوضح المنتدى ان الاقتصاد الأردني قد واصل تحقيق تحسن تدريجي في معدل نموه خلال العامين الماضيين؛ اذ ارتفع من 2.5% في الربع الثاني من عام 2024، إلى 2.8% في الربع الثاني من عام 2025، ثم إلى 3.0% في الربع الثاني من عام 2026، مؤكداً على أن وتيرة النمو هذه تشير إلى إمكانية اقتراب معدل النمو الحقيقي إلى 3% للعام 2026، مع تحقيق معدلات أعلى في حال استمر النشاط الاقتصادي بهذا المستوى خلال النصف الثاني من العام ذاته. وأضاف بأن استقرار معدل التضخم ضمن مستوى معتدل بنحو 2.2% خلال الثمانية أشهر الأولى من العام 2026، يسهم في الحد من الضغوط على مستوى القوة الشرائية وتكاليف الأعمال والإنتاج.
وأوضح المنتدى أن مجموعة من القطاعات الحيوية قد ساهمت في جانب مهم من النمو الاقتصادي، في مقدمتها قطاع الصناعات التحويلية الذي نما بنسبة 6.2%، وأسهم بنحو 33% من إجمالي النمو المتحقق.
إضافة إلى قطاع الزراعة الذي نما بنسبة 7.8%، وأسهم بنحو 11.3% من النمو المتحقق. وأشار إلى انخفاض العجز التجاري بنسبة 6%، وتحسن نسبة تغطية الصادرات للمستوردات من 51% إلى 55% خلال الأشهر السبعة الأولى من عام 2026، مقارنة مع الفترة ذاتها من العام 2025، وذلك نتيجة لارتفاع قيمة الصادرات الكلية بنسبة 10.3%، لتبلغ نحو 6.40 مليار دينار، مقارنة بارتفاع لا يتجاوز 2.4% في المستوردات.
أما على مستوى التشغيل فقد بلغ صافي فرص العمل المستحدثة خلال العام 2025 نحو 96.2 ألف فرصة عمل، 91% منها للأردنيين، وهو أعلى مستوى تاريخي لفرص العمل المستحدثة للأردنيين.
وفي المقابل، انخفض معدل البطالة بين الأردنيين ليصل إلى 21.0% خلال الربع الثاني من عام 2026، مقارنة مع 21.3% خلال ذات الفترة من العام 2025.
كما ارتفع عدد المؤمن عليهم اجتماعيا والفعالين بنسبة 4.3%، أي إلى 1.69 مليون فرد مع نهاية أيلول 2026.
كما أشار المنتدى إلى تحسن مؤشرات القطاع السياحي رغم حالة عدم اليقين الإقليمية؛ اذ ارتفع إجمالي عدد الزوار في الأردن ليصل إلى 4.97 مليون زائر خلال الثمانية أشهر الأولى من العام 2026، أي بمعدل نمو 2.9% مقارنة مع الفترة ذاتها من العام 2025. كما حافظ الدخل السياحي على مستوياته ليبلغ نحو 3.94 مليار دينار خلال النصف الأول من العام الحالي، مقارنة بـ3.83 مليار دينار للفترة ذاتها من العام 2025. وارتفعت تدفقات حوالات العاملين إلى الأردن خلال السبعة أشهر الأولى من العام 2026 بنسبة 14.1%، لتصل إلى 2.1 مليار دينار. لافتاً إلى أن هذه التدفقات توفر مصدراً مهماً لدخل الأسر والعملات الأجنبية، بما يدعم الطلب المحلي والقدرة على تمويل المستوردات.
وبين التقرير ارتفاع المساحات المرخصة بنسبة 4.7% لتصل إلى 5.84 مليون متر مربع خلال الفترة من كانون الثاني إلى تموز 2026، مع زيادة المساحات السكنية بنسبة 10.7%.
وهو ما قد يشير إلى تحسن محتمل في نشاط البناء والطلب المرتبط به، منوهاً بأن الرخص لا تعكس بالضرورة تنفيذا فعليًا لأعمال التشييد.
أما على صعيد أنشطة الأعمال، فقد استمر توسع تمويل الأعمال الممنوح للمشروعات متناهية الصغر والصغيرة والمتوسطة ليصل إلى نحو 3.56 مليار دينار مع نهاية النصف الاول 2026. كما ارتفع عدد الشركات الجديدة المسجلة بنسبة 7.24% لتصل إلى 6,046 شركة خلال التسعة أشهر الأولى من العام 2026 مقارنة مع 5,638 شركة خلال الفترة ذاتها من العام 2025، مقابل انخفاض عدد الشركات التي تم فسخ أو شطب تسجيلها بنسبة 15%، مما يعزز الصورة الإيجابية لقطاع الأعمال. في حين شهدت المناطق التنموية توسعاً في مستويات الاستثمار والتشغيل، حيث ارتفع رصيد الاستثمار فيها خلال النصف الأول من العام 2026 بنسبة 18.8%، ليصل إلى 6.9 مليار دينار. وليرتفع بذلك أيضًا عدد العاملين فيها من 117 ألف عامل إلى نحو 123 ألف عامل. هذا وقد بين التقرير ارتفاع رصيد الاستثمار الأجنبي المباشر في الأردن والذي وصل إلى 28.4 مليار دينار مع نهاية الربع الثاني من العام 2026، مقارنة بـ 26.4 مليار دينار خلال العام الماضي.
وهو ما يشير إلى استمرار وجود قاعدة استثمارية أجنبية مهمة داخل الاقتصاد الأردني القادر على الصمود رغم حالة عدم اليقين الإقليمي.
وفيما يتعلق بالسوق المالي، فقد بين المنتدى أن الشركات المدرجة قد حققت نمواً ملحوظاً في الأرباح خلال النصف الأول من عام 2026، لتصل إلى 1.20 مليار دينار، أي بزيادة بلغت 14.3% مقارنة مع النصف الأول من العام 2025.
مشيراً إلى أن هذا المستوى يعد ثاني أعلى مستوى تاريخي لأرباح النصف الأول. كما أشاد المنتدى بأداء بورصة عمان خلال عام 2025، والتي حصلت على جائزة أفضل بورصة عربية من حيث الأداء، استناداً إلى نمو المؤشر المرجح، بعد ارتفاع المؤشر العام بنسبة 45.1%.
وفي سياق متصل، سجل المؤشر الأردني لثقة المستثمر، الصادر عن منتدى الاستراتيجيات الأردني، ارتفاعًا بنسبة 21.9% خلال الربع الثاني من عام 2026، مقارنة بالربع الأول من العام ذاته. ولفت المنتدى إلى أن هذا الارتفاع جاء نتيجة ارتفاع مؤشر الثقة في النشاط الاقتصادي بنسبة 74.3% خلال الربع الثاني من العام 2026، وهو أعلى مستوى ربعي مسجل خلال السنوات الثلاث الماضية. ونوه المنتدى بأن تقييم صندوق النقد الدولي في حزيران 2026، قد أكد على استمرار الاستقرار الاقتصادي الكلي في الأردن رغم الصراع الإقليمي، مسلطًا الضوء على دور الاحتياطات من العملات الأجنبية، وسلامة القطاع المصرفي، وأداء الأردن القوي في تنفيذ برامج الإصلاح. واختتم المنتدى تقريره بأن تحسن الأداء الاقتصادي هذا يوفر أساساً لمزيد من التقدم يمكن البناء عليه.
وذلك من خلال استقطاب المزيد من الاستثمارات الأجنبية والمحلية وبشراكة مع القطاع الخاص، ومن خلال العمل على تحسين مستويات الإنتاجية، واستحداث فرص عمل مجزية، لتعزيز مرونة الاقتصاد والأعمال، ورفع مستويات المعيشة. كما أكد المنتدى على أهمية مؤتمر الاستثمار الأردني الأوروبي، المقرر عقده في 19 تشرين الثاني 2026 في البحر الميت، والذي يمثل فرصة استراتيجية لربط المشروعات الأردنية بمصادر التمويل والتكنولوجيا والخبرات الأوروبية.
أصدر منتدى الاستراتيجيات الأردني تقريراً ضمن سلسلة تقارير “المعرفة قوة” تحت عنوان “الاقتصاد الأردني: أداء مشجع رغم استمرار حالة عدم اليقين” والذي استعرض فيه منعة الاقتصاد الأردني وأداءه المشجع رغم التحديات المحيطة به؛ وذلك من خلال تتبع أبرز المؤشرات الاقتصادية المتاحة لعام 2026، ومقارنتها بالفترة ذاتها من العام 2025، وعلى مر الأعوام السابقة.
وأشار المنتدى في تقريره إلى أن الاقتصاد الأردني منذ مطلع العقد الماضي، واجه تداعيات أزمات وصراعات إقليمية متعاقبة أثرت في حركة الشحن وسلاسل التوريد وأسعار السلع والطاقة، وانعكست مباشرة على الأنشطة الإنتاجية والتجارية والخدمية والسياحة والاستثمار بحكم انفتاحه وارتباطه بالأسواق الإقليمية والدولية.
وأضاف أن هذه الضغوط تتفاقم بفعل تحديات داخلية، أبرزها محدودية الموارد والحيز المالي، وارتفاع البطالة، وتراجع القوة الشرائية.
وبين أن البنك الدولي قد أكّد أن الصراعات الإقليمية تختبر قدرة الاقتصاد الأردني وقطاعاته والشركات والأسر على الحفاظ على الاستقرار ومواصلة النشاط والتكيف مع الظروف الجديدة.
وفيما يتعلق بالنمو الاقتصادي، أوضح المنتدى أن الاقتصاد الأردني قد واصل تحقيق تحسن تدريجي في معدل نموه خلال العامين الماضيين، اذ ارتفع من 2.5% في الربع الثاني من عام 2024، إلى 2.8% في الربع الثاني من العام الماضي، ثم إلى 3.0% في الربع الثاني من العام الحالي.
وأكّد أن وتيرة النمو هذه تشير إلى إمكانية اقتراب معدل النمو الحقيقي إلى 3% للعام الحالي، مع تحقيق معدلات أعلى في حال استمر النشاط الاقتصادي بهذا المستوى خلال النصف الثاني من العام ذاته.
وأضاف بأن استقرار معدل التضخم ضمن مستوى معتدل بنحو 2.2% خلال الثمانية أشهر الأولى من العام 2026، يسهم في الحد من الضغوط على مستوى القوة الشرائية وتكاليف الأعمال والإنتاج.
وأوضح المنتدى أن مجموعة من القطاعات الحيوية قد أسهمت في جانب مهم من النمو الاقتصادي، في مقدمتها قطاع الصناعات التحويلية الذي نما بنسبة 6.2%، وأسهم بنحو 33% من إجمالي النمو المتحقق. إضافة إلى قطاع الزراعة الذي نما بنسبة 7.8%، وأسهم بنحو 11.3% من النمو المتحقق.
كما أشار إلى انخفاض العجز التجاري بنسبة 6%، وتحسن نسبة تغطية الصادرات للمستوردات من 51% إلى 55% خلال الأشهر السبعة الأولى من عام 2026، مقارنة مع الفترة ذاتها من العام 2025، وذلك نتيجة لارتفاع قيمة الصادرات الكلية بنسبة 10.3%، لتبلغ نحو 6.40 مليار دينار، مقارنة بارتفاع لا يتجاوز 2.4% في المستوردات.
أما على مستوى التشغيل؛ فقد بلغ صافي فرص العمل المستحدثة خلال العام 2025 نحو 96.2 ألف فرصة عمل، 91% منها للأردنيين، وهو أعلى مستوى تاريخي لفرص العمل المستحدثة للأردنيين. وفي المقابل، انخفض معدل البطالة بين الأردنيين ليصل إلى 21.0% خلال الربع الثاني من عام 2026، مقارنة مع 21.3% خلال ذات الفترة من العام 2025. كما ارتفع عدد المؤمن عليهم اجتماعيا والفعالين بنسبة 4.3%، أي إلى 1.69 مليون فرد مع نهاية أيلول 2026.
كما أشار المنتدى إلى تحسن مؤشرات القطاع السياحي رغم حالة عدم اليقين الإقليمية، اذ ارتفع إجمالي عدد الزوار في الأردن ليصل إلى 4.97 مليون زائر خلال الثمانية أشهر الأولى من العام 2026، أي بمعدل نمو 2.9% مقارنة مع الفترة ذاتها من العام 2025. كما حافظ الدخل السياحي على مستوياته ليبلغ نحو 3.94 مليار دينار خلال النصف الأول من العام الحالي 2026، مقارنة بـ3.83 مليار دينار للفترة ذاتها من العام 2025.
وارتفعت تدفقات حوالات العاملين إلى الأردن خلال السبعة أشهر الأولى من العام 2026 بنسبة 14.1%، لتصل إلى 2.1 مليار دينار، لافتاً إلى أن هذه التدفقات توفر مصدراً مهماً لدخل الأسر والعملات الأجنبية، بما يدعم الطلب المحلي والقدرة على تمويل المستوردات.
وبين التقرير ارتفاع المساحات المرخصة بنسبة 4.7% لتصل إلى 5.84 مليون متر مربع خلال الفترة من كانون الثاني إلى تموز 2026، مع زيادة المساحات السكنية بنسبة 10.7%، وهو ما قد يشير إلى تحسن محتمل في نشاط البناء والطلب المرتبط به، مشيرا إلى أن الرخص لا تعكس بالضرورة تنفيذا فعليًا لأعمال التشييد.
أما على صعيد أنشطة الأعمال، استمر توسع تمويل الأعمال الممنوح للمشروعات متناهية الصغر والصغيرة والمتوسطة ليصل إلى نحو 3.56 مليار دينار مع نهاية النصف الأول 2026. كما ارتفع عدد الشركات الجديدة المسجلة بنسبة 7.24% لتصل إلى 6,046 شركة خلال التسعة أشهر الأولى من العام الحالي مقارنة مع 5,638 شركة خلال الفترة ذاتها من العام الماضي، مقابل انخفاض عدد الشركات التي تم فسخ أو شطب تسجيلها بنسبة 15%، مما يعزز الصورة الإيجابية لقطاع الأعمال.
في حين شهدت المناطق التنموية توسعاً في مستويات الاستثمار والتشغيل، حيث ارتفع رصيد الاستثمار فيها خلال النصف الأول من العام 2026 بنسبة 18.8%، ليصل إلى 6.9 مليار دينار. وليرتفع بذلك أيضًا عدد العاملين فيها من 117 ألف عامل إلى نحو 123 ألف عامل.
هذا وقد بين التقرير ارتفاع رصيد الاستثمار الأجنبي المباشر في الأردن والذي وصل إلى 28.4 مليار دينار مع نهاية الربع الثاني من العام 2026، مقارنة بـ 26.4 مليار دينار خلال العام الماضي. وهو ما يشير إلى استمرار وجود قاعدة استثمارية أجنبية مهمة داخل الاقتصاد الأردني القادر على الصمود رغم حالة عدم اليقين الإقليمي.
وفيما يتعلق بالسوق المالي، بين المنتدى أن الشركات المدرجة حققت نموا ملحوظا في الأرباح خلال النصف الأول من العام الحالي، لتصل إلى 1.20 مليار دينار، أي بزيادة بلغت 14.3% مقارنة مع النصف الأول من العام الماضي، مشيراً إلى أن هذا المستوى يعد ثاني أعلى مستوى تاريخي لأرباح النصف الأول.
كما أشاد المنتدى بأداء بورصة عمان خلال العام الماضي، والتي حصلت على جائزة أفضل بورصة عربية من حيث الأداء، استناداً إلى نمو المؤشر المرجح، بعد ارتفاع المؤشر العام بنسبة 45.1%.
وفي سياق متصل، سجل المؤشر الأردني لثقة المستثمر، الصادر عن منتدى الاستراتيجيات الأردني، ارتفاعا بنسبة 21.9% خلال الربع الثاني من العام الحالي، مقارنة بالربع الأول من العام ذاته.
ولفت المنتدى إلى أن هذا الارتفاع جاء نتيجة ارتفاع مؤشر الثقة في النشاط الاقتصادي بنسبة 74.3% خلال الربع الثاني من العام الحالي، وهو أعلى مستوى ربعي مسجل خلال السنوات الثلاث الماضية.
وأشار المنتدى أن تقييم صندوق النقد الدولي في حزيران 2026، قد أكد على استمرار الاستقرار الاقتصادي الكلي في الأردن رغم الصراع الإقليمي، مسلطا الضوء على دور الاحتياطات من العملات الأجنبية، وسلامة القطاع المصرفي، وأداء الأردن القوي في تنفيذ برامج الإصلاح.
واختتم المنتدى تقريره بأن تحسن الأداء الاقتصادي هذا يوفر أساساً لمزيد من التقدم يمكن البناء عليه؛ وذلك من خلال استقطاب المزيد من الاستثمارات الأجنبية والمحلية وبشراكة مع القطاع الخاص، ومن خلال العمل على تحسين مستويات الإنتاجية، واستحداث فرص عمل مجزية، لتعزيز مرونة الاقتصاد والأعمال، ورفع مستويات المعيشة.
كما أكد المنتدى على أهمية مؤتمر الاستثمار الأردني الأوروبي، المقرر عقده في 19 تشرين الثاني 2026 في البحر الميت، والذي يمثل فرصة استراتيجية لربط المشروعات الأردنية بمصادر التمويل والتكنولوجيا والخبرات الأوروبية.
قالت وكالة فيتش للتصنيف الائتماني إن متوسط المؤشرات الإجمالية لأكبر البنوك في الأسواق الناشئة ظل مستقراً خلال عام 2025، رغم استمرار التفاوت بين المناطق الجغرافية، متوقعة أن تؤثر تقلبات أسعار النفط الناجمة عن الحرب الأمريكية الإيرانية، واستمرار ارتفاع أسعار الفائدة الحقيقية عالمياً وتكاليف الاقتراض، في أوضاع الائتمان والتمويل خلال عامي 2026 و2027، بما يشمل فرص النمو والربحية وجودة القروض.
وأوضحت الوكالة أن تفاوت انكشاف المناطق على تداعيات الحرب مع إيران انعكس على نظرتها للقطاعات المصرفية، إذ خفضت في يونيو نظرتها لبنوك الشرق الأوسط وتركيا من «محايدة» إلى «متدهورة»، نتيجة تراجع آفاق النمو وتصاعد الضغوط التضخمية.
وأبقت نظرتها لبنوك أفريقيا والأسواق الناشئة في آسيا والمحيط الهادئ عند «محايدة»، بينما تحولت نظرتها لأمريكا اللاتينية إلى «متدهورة». وتمثل هذه التقييمات توقعات للظروف التشغيلية وبيئة الأعمال مقارنة بالعام السابق.
مخاطر الذكاء
وأشارت «فيتش» إلى أن سيناريو مخاطر فقاعة الذكاء الاصطناعي يُظهر أن تصحيحاً حاداً في الأسهم الأمريكية والإنفاق الرأسمالي المرتبط بهذه التكنولوجيا قد يخفض نمو الأسواق الناشئة بصورة كبيرة، بما ينعكس على أداء بنوكها، التي قد تتأثر أيضاً بتقلبات العملات.
وكشف تقرير الوكالة، الذي يغطي 142 بنكاً، استقرار مؤشرات الربحية التشغيلية نسبياً خلال 2025، بمتوسط أرباح تشغيلية إلى الأصول المرجحة بالمخاطر بلغ 3.3 %، وهو مستوى اعتبرته «فيتش» هامش حماية جيداً لمواجهة تقلبات بيئة التشغيل خلال 2026.
وتصدرت بنوك الأسواق الأوروبية الناشئة الربحية، مستفيدة من هوامش الفائدة وإيرادات الرسوم، خصوصاً في تركيا، فيما حققت بنوك كازاخستان وأذربيجان وأرمينيا وجورجيا نمواً قوياً في صافي إيرادات الفوائد والرسوم والعمولات.
مخصصات الائتمان
وبيّنت الوكالة أن متوسط الأرباح التشغيلية قبل احتساب خسائر انخفاض القيمة بلغ 5.2 % لدى البنوك المشمولة، موفراً هامشاً كبيراً لاستيعاب مخصصات القروض المتعثرة.
وسجلت البنوك الأفريقية أعلى متوسط للقروض المتعثرة عند 5.8 % من إجمالي القروض بنهاية 2025، لكنها ظلت بين الأكثر ربحية، بدعم من اتساع هوامش الفائدة وانخفاض كثافة الأصول المرجحة بالمخاطر، رغم تراجع متوسط ربحيتها التشغيلية إلى 4.6 %.
جودة الأصول
وسجلت آسيا والمحيط الهادئ أدنى متوسط للقروض المتعثرة عند 2.5 %، بينما واصلت النسبة انخفاضها في الشرق الأوسط وأمريكا اللاتينية.
وتحسنت ربحية بنوك أمريكا اللاتينية بفضل اتساع هوامش الفائدة، وزيادة الكفاءة التشغيلية في البرازيل، وانخفاض مخصصات خسائر القروض لدى معظم البنوك الكولومبية.
بنوك المنطقة
وذكرت الوكالة أن انخفاض الفائدة وتراجع تقلبات بيئة التشغيل خلال 2025 حدّا من ربحية بنوك الشرق الأوسط وآسيا والمحيط الهادئ، فيما سجلت بنوك الشرق الأوسط وأمريكا اللاتينية أعلى متوسط لكثافة الأصول المرجحة بالمخاطر.
وظلت البنوك الصينية الأضعف من حيث القدرة على تحقيق الأرباح، بهوامش صافي فائدة تراوحت بين 1.2 % و1.8 %، وأرباح تشغيلية بين 0.6 % و2.4 % من الأصول المرجحة بالمخاطر.
الملاءة الرأسمالية
وأفادت «فيتش» بأن توليد رأس المال داخلياً عوّض نمو الإقراض، ليظل متوسط نسبة رأس المال الأساسي مستقراً نسبياً عند 14.9 % بنهاية 2025، وكذلك نسبة حقوق الملكية إلى الأصول عند 10.8 %.
وسجلت البنوك الأفريقية أكبر فارق بين المؤشرين، نتيجة ارتفاع حصة الأصول غير المرتبطة بالقروض، ومنها الأوراق المالية الحكومية منخفضة الأوزان المرجحة بالمخاطر.
مصادر التمويل
وأظهر التقرير أن ودائع العملاء شكلت 76 % من التمويل غير القائم على حقوق الملكية بنهاية 2025، دون تغير يُذكر سنوياً. وتصدرت البنوك الأفريقية الاعتماد على الودائع بنسبة 83 %، مع أدنى نسبة للقروض إلى الودائع عند 66 %.
وفي المقابل، سجلت بنوك أمريكا اللاتينية أدنى حصة للودائع الأساسية عند 68 %، وأعلى نسبة للقروض إلى الودائع عند 120 %، رغم اعتدال اعتمادها على التمويل بالجملة، بفضل مصادر اقتراض مستقرة أخرى مشابهة للودائع.
التصنيفات الائتمانية للبنوك الناشئة
أوضحت وكالة فيتش أنه حتى 14 سبتمبر الماضي، كان 20 بنكاً من أصل 142 بنكاً شملتها الدراسة غير مصنف لديها. وبلغ متوسط التصنيف الائتماني الطويل الأجل لاحتمال تخلف الجهات المصدرة عن السداد للبنوك المصنفة مستوى «BBB-»، فيما سجل متوسط تصنيف الجدارة الذاتية «bb+». وتعكس هذه المؤشرات متوسط التصنيفات الائتمانية للبنوك المشمولة بالدراسة، وفقاً للبيانات التي رصدتها الوكالة.
كشف تقرير خليجي عن ارتفاع حركة التجارة البينية الخليجية بنسبة 21.5% خلال عام 2025، حيث بلغ حجمها نحو 177.4 مليار دولار أمريكي. وأشار إلى أن أصول البنوك التجارية في الخليج تجاوز خلال نفس العام 3.9 تريليونات دولار أمريكي.
التصدير والاستثمار
وذكر تقرير المركز الإحصائي الخليجي الصادر مؤخرا «ارتفعت الصادرات الخليجية غير النفطية إلى الأسواق العالمية بنسبة 35.2%». في الوقت الذي أشار إلى ارتفاع رصيد الاستثمار الأجنبي المباشر بنسبة 13.2% ليبلغ نحو 792.7 مليار دولار أمريكي، فيما بلغ رصيد الاستثمارات الخارجة من دول المجلس نحو 810.7 مليارات دولار أمريكي مع توجيه جوانب منها نحو القطاعات التكنولوجية والطاقة المتجددة.
القطاع المصرفي
وأضاف التقرير: «واصل القطاع المصرفي الخليجي أداءه كركيزة أساسية للاستقرار المالي، حيث ارتفعت أصول البنوك التجارية لتتجاوز 3.9 تريليونات دولار والودائع إلى 2.3 تريليون دولار، مع اتجاه 79.6% من الائتمان الممنوح نحو القطاع الخاص». وتحدث عن استمرار التوسع في استخدام أنظمة المدفوعات الرقمية الوطنية بالتوازي مع تعزيز الربط المالي عبر نظام المدفوعات الخليجي البيني «آفاق» لتسهيل المعاملات التجارية والسياحية.
السياسة النقدية
على صعيد الأسعار والمؤشرات النقدية، حافظت دول المجلس على استقرار نسبي لمعدلات التضخم عند 1.8 %.
وتماشياً مع اتجاه مجلس الاحتياطي الفيدرالي الأمريكي نحو التيسير النقدي، خفضت البنوك المركزية الخليجية أسعار الفائدة بحكم ربط العملات، ما أسهم في تقليل تكاليف التمويل وزيادة السيولة المحلية؛ حيث ارتفع عرض النقد الواسع (م 2) بنسبة 11.2 %.
وفي المقابل، واجهت الموازنات العامة ضغوطاً واضحة؛ إذ أدى انخفاض الإيرادات النفطية إلى تراجع إجمالي الإيرادات بنسبة 8.3%، واتساع العجز المالي المجمع إلى نحو 750 مليار دولار. ومع ذلك، أبقت الحكومات على مستويات إنفاق عام بلغت 666.5 مليار دولار (شكل الإنفاق الجاري منها 86.2%)، موجهة 91.9 مليار دولار أمريكي لالى الإنفاق الاستثماري والتنموي.
القطاع غير النفطي
ولفت التقرير «لعب القطاع غير النفطي دوراً أساسياً في الحد من أثر انخفاض أسعار النفط على اقتصاد دول مجلس التعاون خلال عام 2025، فبالرغم من تراجع الإيرادات النفطية الإسمية بنسبة 9.1%، بلغ معدل نمو القطاع غير النفطي 5.6% ليبلغ 1,911.7 مليار دولار أمريكي».
وأضاف: «حقق الناتج المحلي الإجمالي الحقيقي نمواً بنسبة 4.7% ليبلغ 1,903.7 مليار دولار أمريكي، مدعوماً بنمو القطاع غير النفطي بنسبة 5.2%، لتصل مساهمته في القيمة المضافة الكلية إلى 70.6%. وتوزع هذا النمو على عدة قطاعات رئيسية، شملت التشييد والبناء بنسبة 6.9%، والتجارة بنسبة 6.4%، والصناعات التحويلية بنسبة 4.6%، والأنشطة المالية والتأمين بنمو قدره 7.0%». وقد انعكس هذا النشاط على متوسط نصيب الفرد من الناتج الحقيقي الذي ارتفع بنسبة 2.5% ليبلغ 30.3 ألف دولار أمريكي.
سوق العمل
وذكر التقرير «شهد سوق العمل زيادة في إجمالي القوى العاملة بنسبة بلغت 6.3% ليصل إلى 37.9 مليون عامل، حيث استوعب القطاع الخاص 89.7% منهم، بالتضامن مع ارتفاع مشاركة المرأة لتصل إلى 7.7 ملايين عاملة».
قالت وكيلة الأمين العام للأمم المتحدة والأمينة التنفيذية للجنة الأمم المتحدة الاقتصادية والاجتماعية لغرب آسيا (الإسكوا) الدكتورة رانيا المشاط، إن الاضطرابات التي تشهدها الممرات المائية الرئيسية، سواء في مضيق هرمز أو باب المندب، تفرض آثاراً اقتصادية واسعة تتجاوز سلاسل الإمداد لتطال التضخم والأمن الغذائي وتكاليف التمويل.
وأضافت المشاط، في مقابلة مع “العربية Business”، أن ما يحدث في هذه الممرات الحيوية لا يؤثر فقط على تدفق المواد الخام والمدخلات المستخدمة في التصنيع، بل ينعكس أيضاً على تكاليف النقل والشحن وسلاسل التوريد العالمية.
وأوضحت أن الارتفاعات الأخيرة في أسعار الديزل كان لها تأثير مباشر على تكاليف نقل المواد الغذائية، الأمر الذي انعكس على أسعار الغذاء في العديد من الدول.
وأشارت إلى أن المنطقة العربية تضم 21 دولة، من بينها نحو 9 دول تعيش صراعات أو تمر بمرحلة ما بعد الصراع، ما يجعلها أكثر عرضة لتداعيات ارتفاع أسعار الغذاء وتكاليف المعيشة.
وأكدت أن هذه التطورات تؤثر بشكل مباشر على المواطنين وعلى برامج الحماية الاجتماعية التي تتحمل أعباء إضافية نتيجة ارتفاع الأسعار.
كما لفتت إلى أن الاجتماعات الحالية للبنك الدولي وصندوق النقد الدولي سلطت الضوء على ارتفاع تكاليف التمويل، ليس فقط في الاقتصادات الناشئة، بل أيضاً في الاقتصادات المتقدمة، وهو ما يحمل تداعيات إضافية على الدول النامية ومنها الدول العربية.
ارتفاع أسعار الغذاء يهدد ملايين الأشخاص
وقالت المشاط إن ارتفاع أسعار الغذاء العالمية إلى مستويات تتجاوز 20% قد يدفع نحو 5 ملايين شخص إلى أوضاع حرجة من منظور الأمن الغذائي والحصول على غذاء ملائم.
وأضافت أن “الإسكوا” كانت قد قدرت في بداية الأزمة أن تكلفة الشهر الأول فقط على المنطقة العربية بلغت نحو 150 مليار دولار.
وأوضحت أن الدول العربية اتخذت خلال الفترة الماضية عدداً من السياسات والإجراءات المهمة للحد من المخاطر وتخفيف آثار الأزمة، إلا أن استمرار الصراع واتساع تداعياته يفرضان تحديات إضافية على الاقتصادات العربية.
وأكدت أن استمرار هذه الأوضاع يؤثر على الحيز المالي المتاح للحكومات ويحد من الاستثمارات، ما ينعكس بدوره على فرص التشغيل والنمو الاقتصادي.
وشددت المشاط على أن الأولوية في المرحلة الحالية تتمثل في ضمان أمن الملاحة البحرية وتعزيز التعاون الدولي بشكل سريع لمعالجة هذه التحديات، معتبرة أن استعادة الاستقرار في حركة التجارة والشحن تمثل الأساس للحد من التداعيات الاقتصادية المتصاعدة للأزمة.
أكد البنك المركزي العراقي، في تعليمات جديدة اليوم الخميس، منح المسافرين 2000 دولار كل شهرين وبواقع 6 مرات سنوياً.
وقال البنك، في بيان، إن “البنك المركزي العراقي يعلن تطبيق آلية تنظيمية جديدة، لمنح المسافرين المبلغ المخصص لهم والبالغ 2000 دولار أميركي كل شهرين، وبواقع 6 مرات سنوياً كحد أقصى”.
وأضاف البنك أن “تنفيذ هذا القرار سيبدأ رسمياً اعتباراً من يوم الأحد 18 أكتوبر 2026″، وفقاً لوكالة الأنباء العراقية “واع”.
وأشار إلى أن “الخطوة تهدف إلى تنظيم عملية الحصول على العملة الأجنبية وضمان وصولها للمستحقين وفق الضوابط المعلنة سابقاً”.
وخلال الأسبوع الماضي، رفع البنك المركزي العراقي السعر الرسمي لصرف الدولار لأول مرة منذ أكثر من ثلاثة أعوام، وسط مخاوف من ارتفاع سعره في السوق السوداء وتفاقم الأزمة الاقتصادية التي خلّفتها حرب الشرق الأوسط.
وقال البنك المركزي العراقي إنه بناء على قرار حكومي: “تقرر اعتماد سعر بيع الدولار الأميركي للجمهور عند 1520 ديناراً لكل دولار”، وذلك بعدما كان السعر مثبّتاً عند 1320 ديناراً منذ فبراير 2023.
توقع مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، جهاد أزعور، أن يسجل الاقتصاد المصري نمواً بنحو 5.2% خلال عام 2026 مع استمرار الزخم نفسه في 2027، مشيراً إلى أن تراجع التضخم ومرونة سعر صرف الجنيه المصري ساهما في تعزيز استقرار الاقتصاد رغم الصدمات الخارجية.
وأكد في مقابلة مع “العربية Business”، على هامش اجتماعات صندوق النقد الدولي ومجموعة البنك الدولي السنوية في بانكوك، أن المرحلة المقبلة تتطلب تسريع إصلاحات تمنح القطاع الخاص دوراً أكبر وتحد من هيمنة القطاع العام، في وقت يستعد فيه الصندوق لإجراء المراجعة الثامنة للبرنامج قبل نهاية العام الجاري.
وقال جهاد أزعور، إن الاقتصاد المصري مرشح لتحقيق نمو بنحو 5.2% خلال عام 2026، مع توقعات باستمرار النمو عند مستويات مماثلة خلال عام 2027، في ظل تحسن المؤشرات الاقتصادية واستمرار تنفيذ برنامج الإصلاحات.
وأضاف أزعور، أن أحد التطورات الإيجابية اللافتة يتمثل في استمرار تراجع معدلات التضخم، مشيراً إلى أن المراجعة الثامنة لبرنامج مصر مع صندوق النقد الدولي يُتوقع أن تُجرى قبل نهاية العام الجاري.
وأوضح أن بعثة من الصندوق ستزور مصر بعد اجتماعات الخريف لمتابعة التطورات الاقتصادية وتقييم التقدم المحرز في تنفيذ الإصلاحات، لافتاً إلى أن التركيز سيبقى منصباً على ثلاثة محاور رئيسية تشمل الحفاظ على الاستقرار الاقتصادي، وتعزيز أوضاع المالية العامة، وتفعيل دور القطاع الخاص مع تقليص حجم القطاع العام في النشاط الاقتصادي.
مرونة سعر الصرف
وأكد أزعور أن الإصلاحات التي نُفذت بالتعاون بين الحكومة المصرية وصندوق النقد الدولي لعبت دوراً أساسياً في الحفاظ على الاستقرار الاقتصادي خلال فترة شهدت صدمات خارجية كبيرة، مشيراً إلى أن مرونة سعر الصرف أثبتت أهميتها في حماية الاقتصاد المصري من تداعيات تلك الصدمات، وساهمت في استعادة الاستقرار وتدفقات رؤوس الأموال بوتيرة أسرع.
وأضاف أن التحسن في أوضاع المالية العامة ساعد كذلك على تعزيز قدرة الاقتصاد على مواجهة التحديات، خصوصاً في ظل حالة عدم اليقين التي يشهدها الاقتصاد العالمي، مشدداً على أهمية استمرار التركيز على تعزيز الاستقرار وبناء القدرة على مواجهة الصدمات المستقبلية.
وأشار أزعور إلى أن إشراك القطاع الخاص بصورة أكبر بات أولوية رئيسية للمرحلة المقبلة، موضحاً أن تقليص دور الدولة في الأنشطة الاقتصادية التي لا تمثل فيها المنتج أو المستثمر الأكثر كفاءة من شأنه دعم النمو ورفع تنافسية الاقتصاد.
وقال إن المراجعة الأخيرة للبرنامج ركزت بشكل واضح على أهمية الإصلاحات الهيكلية التي تستهدف تطوير الاقتصاد المصري وتعزيز دور القطاع الخاص، باعتبارها إحدى الركائز الأساسية لتحقيق نمو اقتصادي مستدام وأكثر تنوعاً.
القطاع الخاص
وحول تقييم الصندوق للإصلاحات التي نفذتها مصر حتى الآن، أكد أزعور أن المطلوب خلال المرحلة المقبلة هو توفير مساحة أكبر للقطاع الخاص عبر إجراءات تضمن تكافؤ الفرص بين القطاعين العام والخاص، إلى جانب تسريع وتيرة إعادة هيكلة حجم القطاع العام.
وأضاف أن هناك عدداً من الخطوات والإجراءات لا يزال قيد المناقشة مع الحكومة المصرية، مؤكداً أن القطاع الخاص في مصر يمتلك قدرات وإمكانات كبيرة، فضلاً عن ديناميكية تؤهله لرفع معدلات النمو الاقتصادي.
وقال أزعور إن تعزيز دور القطاع الخاص سيسهم في الحد من التشوهات الناتجة عن الحجم الكبير للقطاع العام في الاقتصاد المصري، بما يدعم النمو ويوفر فرصاً أكبر للاستثمار والتوظيف خلال السنوات المقبلة.
أكد مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، جهاد أزعور، أن الاقتصاد السعودي أظهر قدرة ملحوظة على مواجهة تداعيات التوترات الجيوسياسية والاضطرابات التي طالت أسواق الطاقة وسلاسل التجارة في المنطقة، مستفيداً من تنوع البنية التحتية ومرونة الاقتصاد واحتياطياته الكبيرة.
وقال أزعور في مقابلة مع “العربية Business” على هامش اجتماعات صندوق النقد والبنك الدوليين في بانكوك، إن عدداً من العوامل مكّن المملكة من الحد من تأثير الأزمة، في مقدمتها الاستثمارات الكبيرة في البنية التحتية التي سمحت بتنويع مسارات تصدير النفط واستيراد السلع، إضافة إلى وجود مرافق ومنشآت استراتيجية على البحر الأحمر أسهمت في تعزيز مرونة سلاسل الإمداد. وأضاف “ساهمت مستويات الاحتياطي المرتفعة، إلى جانب الاستثمارات السابقة في البنية التحتية، في منحه السعودية مرونة كبيرة لإعادة توجيه صادرات النفط بسرعة”.
وأوضح أن هيكل الاقتصاد السعودي وطبيعة العلاقة بين القطاعين النفطي وغير النفطي، إلى جانب امتلاك المملكة احتياطيات وأصولاً خارج منطقة الخليج، ساهمت جميعها في تخفيف آثار الحرب والتوترات الإقليمية على الاقتصاد.
وأشار إلى أن السعودية لعبت أيضاً دوراً محورياً في الحفاظ على درجة مرتفعة من الاستقرار في أسواق النفط والغاز العالمية خلال الفترة الماضية.
القطاع النفطي وراء انكماش 2026
وحول توقعات صندوق النقد الدولي للاقتصاد السعودي، أوضح أزعور أن الانكماش المتوقع خلال عام 2026 يعود بالدرجة الأولى إلى أداء القطاع النفطي، في حين يواصل القطاع غير النفطي إظهار مستويات من المرونة.
وقال إن تأثير التباطؤ على الأنشطة غير النفطية يبقى محدوداً، بينما يتوقع أن يسجل القطاع النفطي نمواً سلبياً بنحو 3.4%، وهو العامل الرئيس وراء الأداء الاقتصادي الكلي خلال العام.
وأضاف أن سلطنة عُمان كانت الأقل تأثراً بالتداعيات الاقتصادية للأزمة على مستوى دول الخليج، تليها السعودية ثم الإمارات، مشيراً إلى أن المملكة في وضع أفضل من نظرائها الخليجيين لتجاوز هذه الاضطرابات.
تعافٍ متوقع في 2027
وأشار أزعور إلى أن توقعات الصندوق لعام 2027 تستند إلى افتراض تراجع التأثيرات السلبية للصراع الإقليمي على حركة التجارة والنشاط الاقتصادي خلال الربع الأول من العام المقبل.
وأضاف أن السيناريو الأساسي يفترض عودة تدريجية للإنتاج إلى مستوياته الطبيعية بحلول منتصف عام 2027، بما يدعم تعافي النشاط الاقتصادي في المنطقة.
وأوضح أن مستوى عدم اليقين لا يزال مرتفعاً، وأن التطورات الجيوسياسية قد تأخذ مسارات مختلفة، إلا أن الاقتصادات الخليجية تمتلك هوامش أمان كبيرة تساعدها على مواجهة الصدمات.
وأكد أن السعودية تتمتع باحتياطيات مالية قوية، فيما يمتلك الاقتصاد قاعدة اقتصادية أكثر تنوعاً وقدرة على امتصاص آثار الأزمات مقارنة بما كان عليه الحال في فترات سابقة.
وقال أزعور إن الإصلاحات الاقتصادية وبرامج التنويع التي نفذتها المملكة خلال السنوات الماضية عززت مناعة الاقتصاد ورفعت قدرته على التعامل مع التحديات الإقليمية والعالمية.
الحرب وقدرة الاقتصادات الخليجية على التكيف
وبشأن اقتصادات الخليج، قال أزعور، إن الاقتصاد القطري يعد من أكثر اقتصادات الخليج تأثراً بالأزمة الحالية نظراً لاعتماد صادرات الغاز والطاقة على حركة الملاحة عبر مضيق هرمز، مشيراً إلى أن التوقعات تشير إلى انكماش الاقتصاد القطري بنحو 16.8% خلال عام 2026، على أن يعقبه تعافٍ قوي خلال عام 2027.
وأضاف أن الصندوق يتوقع نمط تعافي سريع العام المقبل يشمل قطر وعدداً من اقتصادات الخليج بعد انتهاء آثار الأزمة.
وأشار إلى أن الأضرار التي لحقت بمنشآت الغاز أدت إلى إعادة تقييم الجدول الزمني لعودة الإنتاج، إلا أن المعلومات الواردة من قطر تشير إلى تسارع وتيرة الإصلاحات وإعادة المنشآت إلى مستويات الإنتاج التي كانت عليها قبل الأزمة.
وأكد أزعور أن هذه التوقعات تبقى مرتبطة بدرجة عالية من عدم اليقين، موضحاً أن مسار الأحداث خلال المرحلة المقبلة سيظل عاملاً أساسياً في تحديد حجم التعافي وسرعته.
مسارات بديلة
وفي تعليقه على تأثير الحرب في تسريع مشاريع البنية التحتية البديلة، قال أزعور إن الأزمة سلطت الضوء على قدرة دول الخليج، اقتصادياً ومؤسسياً، على التكيف مع الصدمات.
وأضاف أن دول مجلس التعاون الخليجي أظهرت خلال جائحة كورونا، ومجدداً خلال الأزمة الحالية، قدرة كبيرة على تطوير السياسات والإجراءات التي تحد من التداعيات الاقتصادية وتدعم استقرار الأسواق.
وأوضح أن إدارة الأزمة لا تقتصر على التعامل مع تداعياتها المباشرة، بل تشمل أيضاً تعزيز القدرة على استيعاب الصدمات المستقبلية من خلال تطوير قنوات ومسارات بديلة للتصدير والنقل.
التعاون الخليجي في مواجهة الأزمات
وأشار أزعور إلى أن أحد أهم الدروس المستفادة يتمثل في أهمية التعاون بين دول الخليج، لافتاً إلى أن تقريراً سيصدر قريباً عن صندوق النقد الدولي سيظهر حجم العوائد الاقتصادية الكبيرة الناتجة عن التكامل الخليجي ومشاركة البنية التحتية بين دول المجلس.
وأكد أن التعاون في البنية التحتية وخلق منافذ إضافية للتجارة والطاقة يحد من الاعتماد على مسار أو منفذ واحد، ما يعزز المرونة الاقتصادية خلال الأزمات وفي فترات الاستقرار على حد سواء.
وأضاف أزعور أن الأزمة الحالية ستدفع أيضاً إلى تسريع وتيرة الاستثمار في القطاعات المستقبلية، وفي مقدمتها تقنيات الذكاء الاصطناعي والتكنولوجيا المتقدمة.
وأشار إلى وجود توجه واضح لدى دول المنطقة لتعزيز هذه الاستثمارات ودعم مسارات التنويع الاقتصادي.
واعتبر أن الحرب الحالية تمثل صدمة كبيرة للمنطقة، لكنها في الوقت ذاته قد تشكل نقطة تحول مهمة في المسار الاقتصادي لدول الخليج، مستفيدة من الاحتياطيات المالية والقدرات المؤسسية التي تمتلكها لمواجهة التحديات وتعزيز النمو في المرحلة المقبلة.
يدرس بنك UBS السويسري نقل مقره الرئيسي خارج سويسرا، في حال إقرار قواعد مصرفية جديدة قد تجبره على الاحتفاظ برأسمال إضافي يصل إلى 20 مليار دولار.
وبحسب صحيفة “وول ستريت جورنال”، تشمل الخيارات التي يدرسها أكبر بنك سويسري الاستحواذ على مؤسسة مالية أميركية ونقل مقره إلى الولايات المتحدة، أو الاندماج مع بنك أوروبي منافس، أو حتى بيع نفسه لمصرف أميركي.
وتأتي هذه الخطط في ظل مساعي السلطات السويسرية لتشديد متطلبات رأس المال على البنوك الكبرى، بعد أزمة انهيار كريدي سويس واستحواذ “UBS” عليه عام 2023.
وتريد الحكومة السويسرية إلزام بنك “يو بي إس” برفع نسبة رأس المال الأساسي الذي يحتفظ به محلياً مقابل فروعه الخارجية إلى 100% من قيمة حقوق الملكية لكل فرع خارجي بدلاً من 60% حالياً، ويرى بنك “يو بي إس” أن هذا سيتطلب منه إضافة حوالي 20 مليار دولار من رأس المال الأساسي من الفئة الأولى إلى فرعه السويسري.
وقال البنك إن الخطة سوف تضر بشدة بنموذج أعماله، وبالتالي بالاقتصاد السويسري.
وكان تقرير صادر عن البنك المركزي السويسري، قد أظهر امتلاك بنك “يو بي إس غروب”، أكبر بنوك سويسرا، رأس المال الكافي لتلبية الاشتراطات الحكومية الجديدة المقترحة بشأن رسملة البنوك الكبرى في سويسرا.
وذكر البنك المركزي في تقريره السنوي أنه ما زال يؤيد طلب الحكومة بأن يغطي أي بنك سويسري رأس مال فروعه الخارجية بالكامل، مضيفاً أنه نظراً لامتلاك “يو بي إس” احتياطياً مالياً قدره 9 مليارات دولار في وحدته السويسرية، فهو بذلك يتمتع برأس المال اللازم لتلبية الاشتراطات المقترحة.
بحث وزير المالية العراقي، فالح ساري، مع نائب رئيس مجموعة البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا، عثمان ديون، تمويل مشاريع استراتيجية ودعم الإصلاحات الاقتصادية في العراق.
وقال بيان للوزارة، اليوم الخميس، إن “وزير المالية التقى مع عثمان ديون، بحضور محافظ البنك المركزي العراقي نزار ناصر حسين، وذلك في إطار الاجتماعات السنوية لصندوق النقد الدولي ومجموعة البنك الدولي في العاصمة التايلاندية بانكوك”.
وأكد وزير المالية أن “البنك الدولي يمثل شريكاً أساسياً في مسار الإصلاحات الاقتصادية والمالية، مشيراً إلى “تطلع العراق للاستفادة من خبرات المجموعة ومساهماتها التمويلية في تنفيذ مشاريع مهمة ضمن قطاعات الطاقة والتعليم والنقل والتحول الرقمي، بما يدعم التنمية المستدامة ويرفع كفاءة الخدمات”، وفقاً لوكالة الأنباء العراقية “واع”.
من جانبه، أشاد عثمان ديون بالتنسيق القائم مع وزارة المالية، مشيراً إلى أن الوزارة نظّمت آليات العمل والتواصل مع البنك الدولي، وأن المجموعة لمست جدية في التعامل مع الملفات المشتركة، مؤكداً أن “ذلك يمهد لاتخاذ خطوات داعمة للتوجهات الاقتصادية والمالية للعراق خلال المرحلة المقبلة”.
كشفت المندوبية السامية للتخطيط في المغرب أن ثقة الأسر المغربية سجلت تراجعاً طفيفاً خلال الربع الثالث من عام 2026، في ظل استمرار التصورات السلبية بشأن مستوى المعيشة والبطالة والقدرة على الادخار، إلى جانب شعور غالبية الأسر بارتفاع أسعار المواد الغذائية.
وقالت المندوبية، في مذكرة حول نتائج البحث الدائم لظروف الأسر المغربية، إن مؤشر ثقة الأسر استقر عند 59.2 نقطة خلال الربع الثالث من العام الجاري، مقابل 60.1 نقطة خلال الربع السابق، و53.6 نقطة خلال الفترة نفسها من عام 2025.
وأظهرت نتائج البحث أن 76.3% من الأسر المغربية صرحت بتدهور مستوى معيشتها خلال الأشهر الاثني عشر الماضية، مقابل 18.5% اعتبرت أنه ظل مستقراً؛ فيما لم تتجاوز نسبة الأسر التي سجلت تحسناً في مستوى معيشتها 5.2%، وفقاً لموقع “هسبريس” المغربي.
وحول توقعات المستقبل، أفادت 51.7% من الأسر بأنها تتوقع تدهور مستوى معيشتها خلال الأشهر الاثني عشر المقبلة؛ بينما رجحت 39.6% استقراره، ولم تتجاوز نسبة المتفائلين بتحسنه 8.7%.
وفيما يتعلق بالوضعية المالية، كشفت المندوبية السامية للتخطيط أن 39% من الأسر اضطرت إلى استنزاف مدخراتها أو اللجوء إلى الاقتراض لتغطية نفقاتها، مقابل 58.2% أكدت أن إيراداتها تغطي مصاريفها؛ في حين لم تتمكن سوى 2.8% من الأسر من ادخار جزءاً من إيراداتها.
آفاق الادخار أكثر قتامة
وتبدو آفاق الادخار أكثر قتامة، إذ صرحت 92.5% من الأسر المغربية بعدم قدرتها على الادخار خلال الأشهر الاثني عشر المقبلة، مقابل 7.5% فقط تتوقع إمكانية القيام بذلك.
وسجل رصيد مؤشر القدرة على الادخار تراجعاً إلى سالب 85 نقطة خلال الربع الثالث من 2026، مقارنة بسالب 80.9 نقطة خلال الربع السابق، وسالب 80.8 نقطة خلال الفترة نفسها من العام الماضي.
وعلى مستوى أسعار المواد الغذائية، أفادت 95.9% من الأسر بأن الأسعار ارتفعت خلال الأشهر الاثني عشر الماضية، مقابل 0.4% فقط اعتبرت أنها انخفضت.
كما توقعت 77.9% من الأسر استمرار ارتفاع أسعار المواد الغذائية خلال السنة المقبلة؛ بينما رجحت 21.1% استقرارها، ولم تتجاوز نسبة الأسر التي تنتظر انخفاضها 1%.
وفيما يخص سوق العمل، أظهرت نتائج البحث استمرار التشاؤم بشأن تطور البطالة، إذ توقعت 61.3% من الأسر ارتفاع عدد العاطلين خلال الأشهر الاثني عشر المقبلة، مقابل 17.3% تتوقع انخفاضه.
ارتفعت القاعدة النقدية في قطر بنهاية سبتمبر/أيلول 2026 بنسبة 1.45% على أساس شهري لتصل إلى نحو 76.6 مليار ريال، مدعومة بزيادة ودائع السوق النقدي والنقد المُصدر، بحسب مسح أجرته CNBC عربية.
عودة للنمو
عاد رصيد النقود الاحتياطية لدى مصرف قطر المركزي إلى الارتفاع بعد أن سجل نحو 74 مليار ريال في يوليو/تموز الماضي، وهو أدنى مستوى له منذ ديسمبر/كانون الأول 2019.
السوق النقدي
جاء نمو النقود الاحتياطية خلال سبتمبر/أيلول مدفوعاً بارتفاع ودائع السوق النقدي بنسبة 20.7% على أساس شهري لتصل إلى نحو 14.3 مليار ريال.
كما ارتفع النقد المُصدر بنسبة 2.64% ليبلغ نحو 21 مليار ريال.
تراجع الاحتياطي
انخفض الاحتياطي الإلزامي بشكل طفيف خلال سبتمبر/أيلول ليصل إلى نحو 40.8 مليار ريال، متأثراً بتراجع ودائع الجهاز المصرفي إلى نحو 1.06 تريليون ريال.
هبوط قياسي
تراجع فائض الأرصدة الاحتياطية بنسبة 79% على أساس شهري إلى نحو 500 مليون ريال، ليسجل أدنى مستوى له وفق آخر البيانات المتاحة.
مستويات السيولة
يعكس ارتفاع القاعدة النقدية خلال سبتمبر/أيلول عودة جزئية للنمو، إلا أن تراجع الاحتياطي الإلزامي والانخفاض الحاد في فائض الأرصدة الاحتياطية يسلطان الضوء على تحولات في مستويات السيولة لدى الجهاز المصرفي القطري.
قال صندوق النقد الدولي اليوم الخميس إن طول أمد الحرب في الشرق الأوسط، وما يترتب عليه من اضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية، تشكل جميعها أكبر خطر يهدد اقتصادات الشرق الأوسط وآسيا الوسطى.
وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، للصحفيين إن الحرب تلحق صدمة اقتصادية غير متكافئة بالمنطقة ككل، حيث تتعرض الدول المتضررة بشكل مباشر لضغوط شديدة.
وأضاف أزعور خلال مؤتمر صحفي عُقد على هامش الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك: «تعتمد التوقعات بشكل أساسي على مدى سرعة عودة إنتاج الطاقة وتجارتها إلى وضعهما الطبيعي، وعلى قدرة الدول على الحفاظ على استقرار الاقتصاد الكلي».
وساعد الفائض المتاح قبل الحرب، والطرق البديلة، وتعديلات الطلب، والسحب الكبير من المخزونات، في احتواء تأثير الصدمة الناجمة عن الهجمات التي قادتها الولايات المتحدة وإسرائيل على إيران، وما تلاها من إغلاق طهران مضيق هرمز.
وقال أزعور: «وفرت هذه الموارد الاحتياطية بعض الوقت، لكنها محدودة. فقد انخفضت المخزونات وتراجعت الطاقة الإنتاجية الاحتياطية، وقد يؤدي تجدد الاضطرابات إلى تعديلات أكبر بكثير في الأسعار».
وأضاف أزعور أن صندوق النقد يتوقع انكماشاً حاداً بنسبة 1.3% في منطقة الشرق الأوسط وشمال أفريقيا وباكستان، بعد نمو بنسبة 3.3% في عام 2025، يليه انتعاش قوي، وإن كان متفاوتاً، في عام 2027، إذ تشير التوقعات إلى نمو بنسبة 6.6% خلاله. لكنه أشار إلى وجود اختلافات كبيرة بين دول المنطقة.
وستشهد الدول المصدرة للنفط والمتأثرة بشكل مباشر بالحرب انكماشاً كبيراً في عام 2026، وانتعاشاً حاداً في النمو في عام 2027 مع عودة إنتاج الطاقة إلى مستوياته الطبيعية، لكن من المتوقع أن يظل الناتج دون التوقعات متوسطة الأجل الصادرة قبل الحرب.
وقال إن اقتصادات الدول المستوردة للنفط في المنطقة أظهرت متانة، ومن المتوقع أن تظل كذلك.
ونجحت منطقة القوقاز وآسيا الوسطى في تجاوز الصدمة بشكل جيد نسبياً، ومن المتوقع أن يستمر التضخم في الانخفاض من مستوياته المرتفعة. ويتوقع صندوق النقد تباطؤ النمو إلى 5.2% في عام 2026، ثم إلى 5% في عام 2027، مقارنة بنمو بلغ 6.2% في عام 2025.
ودعا أزعور صانعي السياسات إلى إعطاء الأولوية لاستقرار الأسعار، والتركيز على إعادة بناء الاحتياطيات المالية وتعزيز القدرة على الصمود في مواجهة الصدمات المستقبلية.
يعتزم صندوق النقد الدولي إيفاد بعثة إلى لبنان في نوفمبر (تشرين الثاني) المقبل؛ لمواصلة المناقشات بشأن معالجة الأزمة المصرفية واستعادة استدامة الدين، في وقت لا تزال فيه ملفات توزيع الخسائر المالية ومساهمة الدولة في المعالجة تتطلب مزيداً من التوافق، في حين يواجه قانون إصلاح المصارف، الذي أقرّ مجلس النواب تعديلاته في أغسطس (آب)، مراجعةً أمام المجلس الدستوري بعد طعن الرئيس جوزيف عون في إحدى مواده.
وقال نائب مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، تانوس أرفانيتيس، الخميس، إن مسؤولي الصندوق أجروا مناقشات جيدة مع السلطات اللبنانية خلال الاجتماعات السنوية لصندوق النقد والبنك الدوليين في بانكوك، واتفقوا على مواصلة المحادثات خلال الأسابيع المقبلة، على أن تزور بعثة من موظفي الصندوق لبنان في نوفمبر.
وكانت المديرة العامة لصندوق النقد الدولي، كريستالينا غورغييفا، قد أعلنت، عقب اجتماعها مع رئيس الحكومة اللبنانية نواف سلام ووزير المالية ياسين جابر في واشنطن أواخر سبتمبر (أيلول)، عن زيارة وفد من صندوق النقد الدولي إلى لبنان لمواصلة المفاوضات ودفعها نحو اتفاق. ورحّبت بالتقدم الذي أحرزته الحكومة في مسار الإصلاحات، مشيدةً بجهودها في إدارة المالية العامة وإعداد الموازنة، والخطوات المتخذة لإصلاح القطاع المصرفي وتعزيز الانضباط المالي، ومؤكدةً استعداد الصندوق لمواصلة العمل مع السلطات اللبنانية والبناء على ما تحقق.
وكان جابر قد قال، في تصريحات أواخر سبتمبر، إن بلاده تسعى إلى التوصل إلى اتفاق على مستوى الموظفين مع صندوق النقد الدولي، يمهّد للانتقال إلى برنامج تمويلي متكامل. وأشار إلى أن إقرار قانون إصلاح وإعادة هيكلة القطاع المصرفي شكّل خطوة مهمة في مسار الإصلاحات، لكنه شدد على أن التوصل إلى اتفاق شامل يبقى مرتبطاً بإقرار قانون الفجوة المالية، الذي يحدد آلية توزيع الخسائر الناجمة عن الأزمة المالية.
وأوضح أرفانيتيس أن لبنان يواجه أزمة مالية واقتصادية غير مسبوقة، في حين تعرضت البلاد لصدمات استثنائية خلال السنوات الأخيرة. وقال إن الحكومة التي تولت مهامها في فبراير (شباط) 2025 سعت إلى تسريع جهودها لوضع استراتيجية لمعالجة الأزمة، وإن الصندوق أجرى جولات عدة من المناقشات لمساعدتها في صياغة برنامج يعيد البلاد إلى مسار التعافي.
وأضاف أن تركيز الصندوق انصبّ، في المقام الأول، على القطاع المصرفي، وتحديداً على معالجة الأزمة المصرفية وإعادة تأهيل القطاع، بما يعيد ثقة الناس في إيداع مدخراتهم في النظام المصرفي، ويمنح المصارف القدرة على توفير الائتمان للاقتصاد، وهو أمر بالغ الأهمية لتحقيق النمو وتعافي البلاد.
وفي الوقت نفسه، ركّز الصندوق على استعادة القدرة على تحمّل الديون، لا سيما أن لبنان متخلّف عن سداد ديونه الخارجية، مشيراً إلى وجود ترابط فعلي بين معالجة الأزمة المصرفية واستعادة القدرة على تحمّل الديون.
وأوضح أرفانيتيس أن المناقشات المتعلقة بالأزمة المصرفية ركزت على قانون معالجة أوضاع المصارف وقانون الفجوة المالية، اللذين يشكلان إطاراً للمضي قدماً في إعادة هيكلة النظام المصرفي. وأشار إلى أن أحد المحاور الرئيسية تمثّل في ضمان توافق قانون الفجوة المالية مع إطار معالجة أوضاع المصارف، وتطبيقه على جميع الحالات بصورة منظمة، بدلاً من ترك الحلول للتقديرات العشوائية.
وأضاف أن الصندوق يحتاج إلى مزيد من الوضوح بشأن مساهمة الدولة في معالجة الأزمة؛ نظراً إلى ارتباطها باستدامة الدين، وضرورة أن تبقى هذه المساهمة ضمن حدود يمكن تحمّلها بما يمكّن لبنان من خدمة ديونه.
وشدد أرفانيتيس على أهمية احترام المعايير الدولية المعترف بها، بما في ذلك التسلسل الهرمي للمطالبات المالية؛ لضمان عدم تحميل المودعين الخسائر قبل الدائنين الذين يتمتعون بأولوية أعلى.
وقال إن هذه هي مجمل المسائل التي يناقشها الصندوق مع السلطات اللبنانية، مؤكداً أن المناقشات مع الوفد اللبناني خلال الاجتماعات السنوية كانت جيدة جداً، وأن الطرفين اتفقا على مواصلتها خلال الأسابيع المقبلة.
وفي هذا السياق، شدد وزير المالية ياسين جابر من بانكوك على أن حماية حقوق المودعين، ولا سيما صغار المودعين، تُشكل حجر الزاوية في التشريعات المالية كافة الجاري بحثها، وفي مقدمتها مشروع قانون معالجة الفجوة المالية وإعادة هيكلة القطاع المصرفي. وأكد جابر أن الانضباط المالي ينبغي أن يمهّد الطريق لإقرار تشريعات عادلة تعيد الثقة بالجهاز المصرفي وتُعزّز قدرته على دعم الاقتصاد، مشيراً إلى أن الوفد اللبناني يُواصل التنسيق المكثف مع صندوق النقد والبنك الدوليين لتأمين التمويل الطارئ ودعم شبكات الحماية الاجتماعية والتعافي الاقتصادي، بما يخفف من الأعباء المعيشية والضغوط الناجمة عن أزمة النازحين والاعتداءات الراهنة في الجنوب.
تضع تداعيات الحرب اقتصادات الشرق الأوسط أمام معادلة صعبة، إذ تتقاطع اضطرابات إمدادات الطاقة والتجارة مع توقعات التعافي، في حين يظل مسار النمو رهناً بمدة الصراع وسرعة عودة النشاط الاقتصادي إلى طبيعته.
وفي هذا السياق، حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدُّد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يُمثِّلان أكبر المخاطر على اقتصادات المنطقة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان 1.3 في المائة في 2026، يعقبه نمو قوي بنسبة 6.6 في المائة في 2027، وإن كان التعافي متفاوتاً بين دول المنطقة.
وتأتي هذه التوقعات بعد نمو اقتصادات المنطقة بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المنتظَرة خلال العام الحالي، قبل الارتداد المتوقع في العام المقبل. غير أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين الاقتصادات، تبعاً لمدى تأثرها باضطرابات الطاقة والتجارة وقدرتها على استيعاب تداعيات الحرب.
وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، خلال مؤتمر صحافي على هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك، إن تأثير الحرب يتفاوت بشدة بين اقتصادات المنطقة، مع تعرُّض الدول المتضررة مباشرة من اضطرابات إنتاج الطاقة والتجارة لضغوط أكبر. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الحكومات على الحفاظ على استقرار الاقتصاد الكلي.
وتراجعت العقود الآجلة لخام برنت، الخميس، 2.2 في المائة إلى 103.78 دولار للبرميل، في جلسة عكست استمرار حساسية أسواق الطاقة للمخاطر الأمنية واضطرابات الإمدادات. ورغم أن الأسعار المرتفعة توفر دعماً لبعض الموازنات العامة والمراكز الخارجية للدول المصدرة للنفط، فإن هذا الأثر لا يعوّض بالضرورة خسائر تعطل الإنتاج أو تراجع كميات التصدير.
تعافٍ مشروط
وتفترض توقعات الصندوق استئناف حركة التجارة والشحن بصورة طبيعية خلال الرُّبع الأول من 2027، على أن تعود الصادرات تدريجياً إلى مستوياتها المعتادة بحلول منتصف العام، مع بقاء أسعار النفط أعلى. ويظل هذا المسار مشروطاً بعدم تجدد الاضطرابات، إذ إن استمرار الحرب أو اتساع الأضرار التي تطول إنتاج الطاقة وطرق الشحن والبنية التحتية الحيوية قد يعرقلان التعافي المتوقع.
وأوضح أزعور أن الدول المصدرة للنفط التي تأثرت مباشرة بالحرب مرشحة لانكماش ملحوظ في 2026، يعقبه انتعاش قوي في العام التالي مع عودة الإنتاج والتجارة تدريجياً إلى طبيعتهما. لكنه أشار إلى أن الناتج سيظل دون المسار الذي كان الصندوق يتوقعه على المدى المتوسط قبل الحرب، بما يعكس الآثار الممتدة للأضرار التي لحقت بالبنية التحتية والقطاعات الاقتصادية.
وتتفاوت حدة الصدمة الاقتصادية بين الدول المصدرة للطاقة في المنطقة، إذ يتوقع صندوق النقد الدولي انكماش الاقتصاد الكويتي 16.7 في المائة، والعراقي 16 في المائة، والقطري 15.6 في المائة في 2026، مقابل 3.3 في المائة للسعودية و3.9 في المائة للإمارات، بينما يُنتظَر أن تسجِّل اقتصادات هذه الدول انتعاشاً قوياً في 2027 مع عودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتشير توقعات الصندوق إلى نمو الاقتصاد السعودي 7.9 في المائة، والقطري 18.8 في المائة، والكويتي 17.1 في المائة، والعراقي 19 في المائة في العام المقبل، في تعافٍ يعكس جزئياً الانخفاض الحاد المتوقع في العام الحالي، لكنه يظل مشروطاً بتراجع اضطرابات الطاقة والتجارة والشحن.
في المقابل، أظهرت الاقتصادات المستوردة للنفط قدراً أكبر من المتانة في مواجهة الصدمة، وفق أزعور، الذي أشار إلى أن مسار التعافي سيظل متفاوتاً بين دول المنطقة تبعاً لمدى تأثرها بالحرب وقدرتها على استيعاب تداعياتها.
الخليج وأولويات ما بعد الحرب
وعلى صعيد متطلبات التعافي في دول الخليج، قالت الخبيرة في الاقتصاد والسياسات العامة، هزار كركلا لـ«الشرق الأوسط»، إن التطورات الأخيرة أثّرت على دول مجلس التعاون الخليجي بدرجات متفاوتة، لكنها أبرزت أهمية بناء نموذج اقتصادي مرن قادر على استيعاب الصدمات والتكيف مع المتغيرات.
وأوضحت أن دول مجلس التعاون الخليجي تمكنت من الصمود أمام تداعيات الحرب بفضل مرونتها الاقتصادية والسياسات السليمة التي اعتمدتها خلال السنوات الأخيرة. وأضافت أن هذه الدول تمتلك المقومات الاقتصادية اللازمة لإعادة بناء ما تضرر واستعادة النشاط الاقتصادي على المدى القصير، تمهيداً لاستئناف تنفيذ المشاريع التنموية الاستراتيجية على المديين المتوسط والطويل. غير أنها أشارت إلى أن تحقيق ذلك يظل مرهوناً بإنهاء الحرب والتوصل إلى حل شامل ومستدام يعيد الأمن والاستقرار إلى دول المجلس.
وأشارت كركلا إلى أن الاستقرار شكّل على مدى عقود عاملاً أساسياً في جذب السياحة والفعاليات والخدمات والاستثمارات إلى دول مجلس التعاون الخليجي. وأوضحت أن الإنفاق في مرحلة ما بعد الحرب سيستهدف ضخ السيولة في الاقتصاد المحلي، وتعزيز أمن الطاقة ومرونة البنية التحتية، إلى جانب تطوير البنية التحتية للنقل وشبكات السكك الحديدية.
وأضافت أن تنفيذ هذه المشاريع يتطلب تمويلاً كبيراً واستثمارات واسعة، ما يستدعي تحديد مصادر التمويل المتاحة، بما فيها استثمارات القطاع الخاص، بما يضمن الحفاظ على الاستقرار المالي. وشددت على أن الأولوية في مرحلة ما بعد الحرب ينبغي أن تتمثل في تهيئة بيئة مستقرة للأعمال واستعادة ثقة المستثمرين تدريجياً.
هوامش الأمان تتقلص
إلى ذلك، قال أزعور إن الفوائض المتاحة قبل الحرب، واللجوء إلى مسارات تصدير بديلة، والتكيف في الطلب على الطاقة، والسحب من المخزونات، ساعدت على احتواء جانب من الصدمة. إلا أن هذه الهوامش ليست بلا حدود، في ظلِّ تراجع المخزونات وانخفاض الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لتحركات حادة في الأسعار إذا تجدَّدت الاضطرابات.
ولا تقتصر المخاطر على أسواق الطاقة، إذ حذَّر الصندوق من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظلُّ الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظلِّ اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.
وفي حين تتركز المخاطر المباشرة على اقتصادات الشرق الأوسط في اضطرابات الطاقة والتجارة وتشديد الأوضاع المالية، تمتد توقعات الصندوق إلى اقتصادات القوقاز وآسيا الوسطى، التي يُتوقع أن يتباطأ نموها إلى 5.2 في المائة في 2026 و5 في المائة في 2027، مقارنة بـ6.2 في المائة في 2025، مع استمرار تراجع التضخم من مستوياته المرتفعة.
أولوية الاستقرار المالي
ودعا أزعور الحكومات إلى إعطاء الأولوية لاستقرار الأسعار وإعادة بناء الهوامش المالية التي تآكلت بفعل الصدمات، وتعزيز القدرة على التعامل مع اضطرابات مستقبلية. ويشمل ذلك تجنب الدعم الواسع وغير الموجّه، والاعتماد بدلاً منه على مساعدات مؤقتة ومحددة للفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات على المالية العامة.
وشدَّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية. كما حذَّر من اللجوء إلى الدعم الواسع النطاق، مفضِّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات ويحافظ على استدامة المالية العامة.
وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.
وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة.
ومن المقرر أن يصدر الصندوق تقريره الإقليمي عن آفاق الاقتصاد في الشرق الأوسط وآسيا الوسطى في دبي في 22 أكتوبر (تشرين الأول)، متضمناً تقييماً أوسع لتداعيات الحرب ومسارات النمو والتضخم والسياسات الاقتصادية في المنطقة.
دعا صندوق النقد الدولي الصين إلى توسيع إجراءات التحفيز المالي بصورة ملموسة، محذراً من أن ثاني أكبر اقتصاد في العالم لا يزال يواجه خطر الانزلاق إلى الانكماش السعري، في ظل ضعف الطلب المحلي، واستمرار أزمة القطاع العقاري، رغم الأداء القوي للصادرات.
وقال كريشنا سرينيفاسان، مدير إدارة آسيا والمحيط الهادي في صندوق النقد الدولي، خلال مؤتمر صحافي الخميس، إن الإجراءات المالية التي اتخذتها بكين لدعم الاقتصاد تمثل خطوة إيجابية، لكنها لا تزال محدودة من حيث الحجم، والنطاق، ولا تكفي لمعالجة الاختلالات التي تعوق تعافي الطلب المحلي.
وأضاف: «نرحب بالدعم المالي الذي قدمته الصين للاقتصاد، لكننا نرى أنه محدود للغاية من حيث الحجم، والنطاق».
وتأتي هذه الدعوة بالتزامن مع توقعات جديدة للصندوق تشير إلى تباطؤ نمو الاقتصاد الصيني إلى 4.5 في المائة خلال عام 2026، مقارنة بنمو بلغ 5 في المائة في 2025، على أن يتراجع النمو بصورة إضافية إلى 4 في المائة في 2027.
وتعكس هذه التوقعات استمرار التحديات الهيكلية التي تواجه الاقتصاد الصيني، وفي مقدمتها ضعف إنفاق الأسر، وتراجع الثقة في سوق العقارات، والاعتماد الكبير على الطلب الخارجي لدعم النشاط الاقتصادي.
وأوضح سرينيفاسان أن الجزء الأكبر من النمو الصيني لا يزال مدفوعاً بالطلب الخارجي، مشيراً إلى أن إعادة التوازن الاقتصادي نحو الاستهلاك المحلي، التي يدعو إليها الصندوق منذ سنوات، لم تتحقق بالقدر المطلوب.
وقال إن الصين تحتاج إلى قدر أكبر بكثير من التحفيز المالي خلال المدى القريب، إلى أن يتمكن الاقتصاد من استعادة زخم الأسعار، والابتعاد عن مخاطر الانكماش.
ويشير الانكماش السعري إلى تراجع المستوى العام للأسعار، وهو وضع قد يبدو إيجابياً للمستهلكين في البداية، لكنه يحمل مخاطر اقتصادية إذا استمر لفترة طويلة، إذ قد يدفع الأسر إلى تأجيل مشترياتها توقعاً لمزيد من انخفاض الأسعار.
كما يؤدي ضعف الأسعار إلى الضغط على إيرادات الشركات، وأرباحها، ويزيد العبء الحقيقي للديون، ما قد يحد من الاستثمار، والتوظيف، ويضعف النشاط الاقتصادي.
وتواجه الصين هذه المخاطر في وقت تظهر فيه قطاعات التصدير والتكنولوجيا قدرة ملحوظة على النمو، بينما يظل الطلب الاستهلاكي المحلي أقل قوة، ما يوسع الفجوة بين أداء القطاعات الموجهة إلى الخارج وتلك المعتمدة على السوق الداخلية.
ويرى صندوق النقد أن معالجة هذا الاختلال تتطلب سياسة مالية أكثر فاعلية في دعم الأسر، وتحسين ثقتها في آفاق الاقتصاد، بدلاً من الاعتماد بصورة أساسية على الاستثمار والإنتاج الموجهين إلى التصدير.
وتكتسب هذه التوصية أهمية خاصة مع استمرار قوة الصادرات الصينية التي أسهمت في دعم النمو، لكنها تثير في الوقت نفسه توترات تجارية متزايدة مع عدد من الشركاء الاقتصاديين.
فالاعتماد المفرط على الأسواق الخارجية يجعل الاقتصاد أكثر عرضة للتغيرات في الطلب العالمي، والرسوم الجمركية، والإجراءات الحمائية، وهو ما يعزز الحاجة إلى تنشيط الاستهلاك المحلي بوصفه مصدراً أكثر استدامة للنمو.
وفي هذا السياق جدد سرينيفاسان تحذيراته من استمرار أزمة العقارات الصينية، قائلاً إنها «استمرت لفترة أطول مما ينبغي».
وأكد ضرورة اتخاذ إجراءات لإعادة تأهيل القطاع العقاري، إلى جانب تعزيز ثقة الأسر، وتوسيع شبكات الحماية الاجتماعية.
ويمثل قطاع العقارات أحد أبرز مصادر الضغوط على الاقتصاد الصيني، نظراً إلى ارتباطه بثروة الأسر، والتمويل المحلي، والطلب على مواد البناء، والخدمات المرتبطة بالتشييد.
وقد يؤدي استمرار ضعف القطاع إلى إضعاف ثقة المستهلكين، خصوصاً لدى الأسر التي ترتبط نسبة كبيرة من مدخراتها بالأصول العقارية.
ومن شأن تحسين أوضاع السوق العقارية أن يساعد على استعادة الثقة، لكنه يتطلب معالجة المشكلات القائمة بصورة تضمن استقرار القطاع دون إعادة إنتاج الاختلالات السابقة.
كما أن توسيع شبكات الأمان الاجتماعي يمكن أن يشجع الأسر على زيادة إنفاقها، من خلال تقليل الحاجة إلى الاحتفاظ بمدخرات كبيرة لمواجهة تكاليف العلاج، والتقاعد، وغيرها من النفقات المستقبلية.
وتبرز هنا أهمية توجيه التحفيز المالي نحو دعم القدرة الشرائية للأسر، وتحسين الخدمات الاجتماعية، بما يساعد على رفع الطلب الداخلي، وتقليل الاعتماد على الصادرات.
وفي المقابل، تواجه السلطات الصينية تحدياً في تحديد حجم التحفيز المناسب، وآليات تمويله، بما يضمن دعم الاقتصاد دون زيادة الضغوط على الموازنات المحلية، أو توجيه الموارد إلى مشروعات محدودة العائد.
وتشير دعوة صندوق النقد إلى أن الإجراءات التدريجية قد لا تكون كافية إذا استمرت الضغوط الانكماشية وضعف الثقة، خصوصاً مع توقع تباطؤ النمو خلال العام المقبل.
ومن الناحية الاستثمارية، سيكون اتجاه السياسة المالية الصينية عاملاً مهماً في تحديد آفاق قطاعات التجزئة، والخدمات، والعقارات، إلى جانب الشركات الصناعية التي تعتمد على الطلب المحلي.
كما أن نجاح بكين في تنشيط الاستهلاك قد يخفف اعتماد الشركات على الأسواق الخارجية، ويحد تدريجياً من الاختلالات التجارية التي أصبحت محوراً رئيساً في علاقات الصين مع شركائها.
وفي المحصلة، يضع صندوق النقد الدولي أمام الصين أولوية اقتصادية واضحة تتمثل في الانتقال من النمو المدفوع بالصادرات إلى نموذج أكثر اعتماداً على الاستهلاك المحلي.
وبينما تواصل القطاعات التصديرية دعم النشاط الاقتصادي، فإن استدامة التعافي ستعتمد بدرجة متزايدة على معالجة أزمة العقارات، وتعزيز ثقة الأسر، وتوسيع نطاق الدعم المالي.
وستكون الخطوات التي تتخذها بكين خلال الفترة المقبلة حاسمة في تحديد قدرتها على احتواء مخاطر الانكماش السعري، وتحقيق توازن أكبر بين الطلب المحلي والخارجي، والحفاظ على نمو مستقر خلال عامي 2026 و2027.
قد يعيِّن «المنتدى الاقتصادي العالمي» كريستين لاغارد، رئيسة البنك المركزي الأوروبي، رئيسةً جديدة لمجلس أمنائه في نوفمبر (تشرين الثاني) المقبل، في خطوة من شأنها أن تعجِّل بمغادرتها منصبها الحالي وتفتح الباب أمام إعادة ترتيب المناصب القيادية في البنك، وفق 4 مصادر مطلعة على شؤون المنتدى تحدثت إلى «رويترز».
ومن المقرر أن يجتمع مجلس أمناء المنتدى في 2 نوفمبر، وقد يصوِّت خلال الاجتماع على اختيار لاغارد، التي تتمتع بدعم واسع داخل المجلس، وفق المصادر التي طلبت عدم الكشف عن هوياتها نظراً إلى حساسية المسألة. ولم يُتَّخذ قرار نهائي بعد، في حين قد يكتفي المجلس بتحديد موعد لاحق للتصويت، بما يتيح الإعلان عن لاغارد رئيسةً معيّنة قبل الاجتماع السنوي للمنتدى في دافوس خلال يناير (كانون الثاني).
ومن شأن مغادرة لاغارد البنك المركزي الأوروبي قبل انتهاء ولايتها المقررة في أكتوبر (تشرين الأول) 2027 أن تتيح لقادة الاتحاد الأوروبي اختيار خلف لها قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع العام المقبل، وسط مخاوف في الأوساط السياسية الأوروبية من أن يؤدي فوز اليمين المتطرف إلى تعقيد المفاوضات بشأن التعيينات الأوروبية.
وكانت لاغارد، وزيرة المالية الفرنسية السابقة البالغة 70 عاماً، قد أكدت أنها ستبقى في منصبها حتى العام المقبل، لكنها لم تتعهد بالاستمرار حتى نهاية ولايتها الرسمية.
إعادة ترتيب المناصب القيادية
وقد تفتح مغادرتها المبكرة الباب أمام اتفاق أوسع بين دول الاتحاد الأوروبي بشأن المناصب القيادية في البنك المركزي، في وقت يشهد فيه المجلس التنفيذي تغييرات مرتقبة. فإلى جانب شغور محتمل في منصب الرئيس، يأتي ذلك بعد استقالة إيزابيل شنابل الشهر الماضي، بينما تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار) المقبل.
وتشير التوقعات إلى أن كلاوس نوت الرئيس السابق للبنك المركزي الهولندي، وبابلو هيرنانديز دي كوس المحافظ السابق للبنك المركزي الإسباني، من أبرز المرشحين لخلافة لاغارد. وفي المقابل، تسعى فرنسا، وفق المصادر، إلى الحصول على منصب كبير الاقتصاديين، بينما تعتزم ألمانيا ترشيح خلف لشنابل، المسؤولة عن عمليات السوق في البنك.
ويضم مجلس أمناء المنتدى الاقتصادي العالمي شخصيات من القطاعين العام والخاص، من بينها لاري فينك الرئيس التنفيذي لـ«بلاك روك»، وأندريه هوفمان نائب رئيس «روش»، اللذان يتشاركان رئاسة المجلس، إلى جانب كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، والملكة رانيا العبد الله.
تعهدت دول مجموعة السبع بتخصيص 2.5 مليار دولار لدعم الأمن الغذائي في الدول الأكثر عرضة للمخاطر، في ظل ارتفاع أسعار الطاقة عالمياً وتداعياته على إمدادات الأسمدة وتكاليف الغذاء، وفق ما أعلنه وزير الاقتصاد الفرنسي، رولان ليسكور، الخميس.
وقال ليسكور، على هامش الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك، إن البنك الدولي حدد 44 دولة قد تواجه مشكلات في الأمن الغذائي نتيجة الارتفاع الحاد في أسعار الطاقة العالمية.
وأوضح الوزير الفرنسي أن التعهد يستهدف مساعدة الدول الأكثر فقراً، مع تركيز خاص على الأسمدة، التي تُعد عنصراً أساسياً في الإنتاج الزراعي، في وقت تؤدي فيه اضطرابات الإمدادات وارتفاع تكاليف الطاقة إلى زيادة الضغوط على أسعار الغذاء.
وفي سياق آخر، قال ليسكور إن دول المجموعة جمعت 260 مليون يورو (291 مليون دولار) للمساهمة في إصلاح القبة الواقية في موقع كارثة تشيرنوبل النووية، التي تضررت جراء هجمات روسية في فبراير (شباط) 2025.
وكانت فرنسا، التي تتولى الرئاسة الحالية لمجموعة السبع، قد قدرت في مارس (آذار) الماضي تكلفة الإصلاحات بنحو 500 مليون يورو، ودعت الدول الأعضاء إلى المساهمة في تمويلها. وأعلنت الولايات المتحدة في أبريل (نيسان) تقديم 100 مليون دولار لهذا الغرض.
وأضاف ليسكور أن هناك حاجة إلى تأمين بضعة ملايين إضافية من اليورو، مشيراً إلى تنظيم مؤتمر للتعهدات المالية في باريس خلال نوفمبر (تشرين الثاني) المقبل لجمع مزيد من التمويل. كما أكد استمرار رغبة دول المجموعة في دعم أوكرانيا.
يستكمل الوفد اللبناني إلى الاجتماعات السنوية لصندوق النقد الدولي ومجموعة البنك الدولي في بانكوك لقاءاته، وعقد برئاسة وزير المالية ياسين جابر سلسلة اجتماعات تناولت الإصلاحات المالية والمصرفية تمهيداً للتوصل إلى برنامج مع الصندوق، وتمويل التعافي والطاقة الشمسية والمؤسسات الصغيرة والمتوسطة، والدعم الإنساني والاجتماعي.
وترأس جابر اجتماعاً موسّعاً مع مدير دائرة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي جهاد أزعور ونائبه المسؤول عن ملف لبنان تانوس أرفانيتيس، بمشاركة وزير الاقتصاد والتجارة عامر البساط، وحاكم مصرف لبنان كريم سعيد، والمدير العام للمالية جورج معراوي، ورئيس لجنة الرقابة على المصارف مازن سويد، ومستشارة رئيس الجمهورية روعة حاراتي، ومستشارتَي وزير المالية كلودين كركي وزينة قاسم.
وبحث الاجتماع مشروع قانون معالجة الفجوة المالية واستعادة الودائع، والتقدّم في الإصلاحات المصرفية. وأكد الجانبان أن التعاون يسير في الاتجاه الصحيح، فيما أشاد المشاركون بنتائج الاستقرار المالي والانضباط في المالية العامة. وشدّد جابر على ضرورة إقرار قانون عادل وموثوق وقابل للاستدامة، يحمي صغار المودعين ويعيد الثقة بالمصارف وقدرتها على تمويل الاقتصاد.
وأكد أزعور التزام الصندوق بمساعدة لبنان واستعداده لتسريع العمل وتوفير الدعم الفني، داعياً إلى التحضير للنقاش النيابي وإطلاع الشركاء الدوليين على التقدّم المحرز واستكمال الإصلاحات الموازية، ومنها قطاع الطاقة. وأوضح أرفانيتيس أن إقرار القانون يفتح الطريق أمام إطار مالي متوسط الأجل وبرنامج متكامل مع الصندوق. واتُّفق على مواصلة الاجتماعات الفنية أسبوعياً.
وفي الاجتماع مع نايجل كلارك وفريق الصندوق المعني بلبنان، أوضح الوفد أن إحالة رئيس الجمهورية قانون إصلاح وضع المصارف إلى المجلس الدستوري تندرج ضمن صلاحياته وتهدف إلى الإيضاح، ولا تطال مادة بعينها أو تمسّ استقلالية الهيئة المصرفية العليا وتركيبتها وأدوات تسوية أوضاع المصارف المتفق عليها مع الصندوق.
وعرض عمل ثلاث مجموعات متخصصة بتسوية أوضاع المصارف وإعادة رسملتها، والدين السيادي المترتب على الدولة لمصرف لبنان، والسيولة، تعقد اجتماعات تصل إلى أربعة أسبوعياً. ويهدف العمل إلى التوافق على مبادئ أساسية قبل زيارة بعثة الصندوق بين 9 و13 تشرين الثاني المقبل، لتضمينها في ملحق للقانون المحال إلى مجلس النواب.
وتناول البحث تباطؤ الاقتصاد في الربع الثالث بعد صموده في النصف الأول من العام. وأكد الوفد أولوية الاستقرار النقدي ودور التنسيق بين وزارة المالية ومصرف لبنان والانضباط المالي والتحصيل الضريبي في الحفاظ عليه، مشيراً إلى استمرار ردّ جزء من الودائع من الاحتياطي الإلزامي.
ولفت إلى تزايد الضغوط الاجتماعية والمالية نتيجة نزوح المواطنين جراء الاعتداءات الإسرائيلية في الجنوب، مؤكداً مواصلة الإصلاحات والحدّ من الاقتصاد النقدي وإعادة هيكلة المصارف. وأبدى فريق الصندوق استعداده للدعم ومواصلة التنسيق تحضيراً لزيارة البعثة.
كذلك، التقى جابر ووفد وزارة المالية المدير التنفيذي الممثل للبنان في مجلس الصندوق، بمشاركة ممثلين عن رئاستَي الجمهورية والحكومة ولجنة الرقابة على المصارف. وأكد تحسّن الإيرادات الضريبية ومواصلة مكافحة التهرّب والتحول الرقمي، بما يشمل الفوترة الإلكترونية. وأبدى مكتب المدير التنفيذي دعمه للبنان، مشدّداً على أهمية تحقيق نتائج ملموسة خلال زيارة البعثة تمهّد لبرنامج مع الصندوق.
وفي اجتماع مع نائب رئيس مجموعة البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان عثمان ديون، بمشاركة البساط ووفد وزارة المالية، طرح جابر توجيه جزء من التمويلات المتاحة إلى قروض صغيرة للأسر لتركيب أنظمة للطاقة الشمسية وخفض كلفة الطاقة، مع إعداد مذكرة مفاهيمية بالتعاون مع مؤسسة التمويل الدولية.
كما طرح إنشاء صندوق ائتماني لا يرتّب ديناً على الدولة لتمويل المؤسسات الصغيرة والمتوسطة، طالباً دعم البنك الدولي ومؤسسة التمويل الدولية في هيكلته وإطلاقه. واتُّفق على عقد جلسة عمل مع الشركاء المانحين اعتباراً من الأسبوع المقبل.
وشملت المباحثات تحديث دراسات التكامل الإقليمي لإنجازها بحلول كانون الأول المقبل، وإصلاح الكهرباء وتطوير الشراكة بين القطاعين العام والخاص. وأكد ديون استعداد البنك الدولي لمواكبة الإصلاحات وتقديم دعم للموازنة عند إقرار برنامج مع صندوق النقد.
وفي لقائه وزير التنمية الدولية النرويجي أوسموند أوكروست، بحث جابر تداعيات النزاع على الاقتصاد والمالية العامة والأوضاع المعيشية، مؤكداً أولوية تأمين حاجات النازحين والفئات الأكثر هشاشة، وتعزيز الحماية الاجتماعية واستمرارية خدمات الصحة والتعليم.
وشدّد على مواصلة الإصلاحات المالية وتحديث الإدارة الضريبية والجمركية لتوجيه الموارد نحو الحاجات الملحّة، وعلى ضرورة توفير دعم دولي منسّق للتعافي وإعادة الإعمار يتكامل مع برامج البنك الدولي وأولويات الحكومة.
أعادت الحرب الأميركية الإسرائيلية على إيران ترتيب الأولويات الاقتصادية في الشرق الأوسط خلال النصف الأول من 2026؛ فأصبح تأمين الطاقة واستمرار التجارة وحماية القدرة الشرائية أكثر إلحاحاً. ومنذ اندلاعها في 28 شباط/فبراير، انتقلت تداعياتها من ميادين القتال إلى كلفة الإنتاج والتمويل وقرارات الاستثمار.
ووصف جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، المشهد في 16 نيسان/أبريل بأنه “صدمة واسعة وعميقة لا تزال تتكشف”. وتبيّن المؤشرات تفاوت النتائج بحسب تنوع الاقتصاد، ومسارات إمداده، وقدرته المالية على الاستجابة.
صدمة الطاقة
كانت الطاقة أسرع قنوات انتقال الصدمة. فوفق إدارة معلومات الطاقة الأميركية، ارتفع متوسط سعر برنت من 70.89 دولاراً للبرميل في شباط إلى 117.29 دولاراً في نيسان، بزيادة تقارب 65.5%، ثم تراجع إلى 85.40 دولاراً في حزيران/يونيو. وهذا يعني أن انحسار موجة الأسعار لم يُعد المتوسط إلى مستوى ما قبل الحرب؛ إذ ظل أعلى بنحو 20.5% من شباط.
وربطت وكالة الطاقة الدولية في تقريرها الصادر في تموز/يوليو المنصرم هبوط الأسعار في حزيران باستئناف تدفقات النفط عبر مضيق هرمز. اقتصادياً، زادت هذه التقلبات صعوبة تسعير العقود وإعداد الموازنات وتقدير كلفة النقل.
في الاقتصادات المستوردة للطاقة، تحولت الصدمة إلى ضغط مباشر على الإنفاق العام والطلب على الدولار. ففي مصر، أعلن رئيس الوزراء مصطفى مدبولي في 28 آذار/مارس ارتفاع فاتورة استيراد الطاقة من 1.2 مليار دولار في كانون الثاني/يناير 2026 إلى 2.5 مليار في آذار، أي أكثر من الضعف، قائلاً: “في مارس بسبب الحرب ارتفعت إلى 2.5 مليار دولار”. وتوضح هذه القفزة المعضلة المالية: تحمل الدولة الزيادة يضغط على الموازنة، وتمريرها إلى المستهلك يرفع كلفة المعيشة، بينما يخفف ترشيد الاستهلاك جزءاً من العبء.
التمويل يتقهقر
في إيران، عمّقت الحرب أزمة أسعار سبقتها العقوبات واختلالات الاقتصاد. وبحسب بيانات مركز الإحصاء الإيراني، بلغ ارتفاع أسعار المستهلك على أساس سنوي 88.6% بين 22 آيار/مايو إلى 21 حزيران. وهو مؤشر لتآكل القدرة الشرائية، مع تداخل آثار الحرب والعوامل السابقة لها.
وفي إسرائيل، قدرت وزارة المالية في 12 نيسان الإنفاق الإضافي الناجم عن الحرب بنحو 35 مليار شيكل، تعادل حينها 11.52 مليار دولار؛ منها 22 مليار شيكل للدفاع. وهذا تقدير أولي معلن أثناء النصف الأول، وليس حصيلة الأشهر الستة.
وامتدت الآثار إلى التمويل، إذ أفاد صندوق النقد الدولي بارتفاع فروق العائد على الديون السيادية في عدد من الدول المستوردة للنفط بمقدار 50 إلى 100 نقطة أساس خلال آذار، قبل عودتها إلى مستويات ما قبل الحرب بعد إعلان وقف إطلاق النار في نيسان. وتوضح هذه الحركة سرعة انتقال المخاطر الجيوسياسية إلى كلفة الاقتراض، حتى في الاقتصادات البعيدة عن القتال، كما تؤكد أن أثرها يتغير مع تطورات التهدئة.
في الخليج، برزت قيمة الاستثمارات السابقة في البنية التحتية وإدارة السيولة: ساعد استخدام السعودية خط أنابيب “شرق – غرب” وموانئ البحر الأحمر على إعادة توجيه الشحنات، وأشاد صندوق النقد في حزيران بمتانة الأسس الاقتصادية وتنوع البنية النفطية واللوجستية. والدلالة الاقتصادية أن امتلاك منافذ بديلة ومؤسسات قادرة على التحرك السريع أصبح عنصراً أساسياً في استمرارية الأعمال وأمن الإمدادات.
وتبرز البيانات الإماراتية دور التنويع في دعم النشاط. فقد بلغ الناتج المحلي الحقيقي 961.9 مليار درهم في النصف الأول، بزيادة سنوية 0.4%، وفق التقديرات الأولية للمركز الاتحادي للتنافسية والإحصاء المنشورة في تشرين الأول/أكتوبر. ونما الناتج غير النفطي 1.8%، وبلغت حصته 79.2% من الاقتصاد. وسجلت الأنشطة المالية والتأمين نمواً 14.8%، والمعلومات والاتصالات 7.3%، والتشييد والبناء 5.1%. وتشير هذه النتائج إلى أهمية تعدد محركات النمو في توفير مصادر للنشاط خلال الاضطرابات، وفقاً لوكالة الأنباء الإماراتية.
وعلى صعيد السياسات، اعتمد المصرف المركزي الإماراتي في 17 آذار حزمة استباقية لتعزيز مرونة المؤسسات المالية، شملت تسهيلات سيولة بالدرهم والدولار وإتاحة استخدام ما يصل إلى 30% من متطلبات الاحتياطي النقدي. وأكد المحافظ خالد محمد بالعمى في 10 نيسان: “نلتزم في المصرف المركزي حماية واستقرار المنظومة المالية للدولة وتعزيز مرونتها وتنافسيتها وريادتها العالمية”. وتكمن أهمية هذه الأدوات في دعم استمرار الائتمان والمدفوعات وقدرة الشركات على تمويل نشاطها.
وتشير حصيلة النصف الأول إلى ارتفاع القيمة الاقتصادية للتنويع، والمخزونات، والمسارات التجارية البديلة، والدعم الموجه للأسر. وفي 8 نيسان، شددت روبرتا غاتي، كبيرة اقتصاديي المنطقة في البنك الدولي، على ضرورة “عدم إغفال العمل اللازم لتحقيق سلام وازدهار دائمين”. فالاستجابة الفعالة تتطلب ربط احتواء الصدمة بحماية الاستثمار المنتج؛ وتبقى استدامة التهدئة شرطاً لتحويل القدرة على الصمود إلى نمو مستقر.
أظهر المؤشر العربي للاقتصاد الرقمي لعام 2026، تقدم الأردن إلى المرتبة السادسة عربيا، محققا أعلى نتيجة له منذ إطلاق المؤشر، ومتصدرا مجموعة الدول الصاعدة رقميا.
وبحسب بيان لوزارة الاقتصاد الرقمي والريادة امس، ارتفعت نتيجة الأردن في المؤشر إلى 59.6 نقطة في 2026، مقارنة بـ52.6 نقطة في 2024، بعد أن حافظ على المرتبة السابعة عربيا في أربعة إصدارات متتالية منذ 2018.
وتتجاوز نتيجة الأردن المتوسط العربي البالغ 44.33 نقطة، بفارق 15.27 نقطة، فيما جاءت الإمارات والسعودية والبحرين وقطر وعُمان في المراتب الخمس الأولى.
وسجل الأردن أداء أعلى من المتوسط العربي في جميع المحاور الـ8 للمؤشر، إذ جاء أعلى أداء في محور الأثر الاقتصادي والاجتماعي بواقع 71.85 نقطة، يليه محور الأمن السيبراني وسيادة البيانات بـ69.7 نقطة، ثم الحوكمة والمؤسسات الرقمية بـ60 نقطة، والبنية التحتية الرقمية بـ59.7 نقطة، كما سجل الأردن 53.8 نقطة في كل من محوري الابتكار والتكنولوجيا واقتصاد البيانات والذكاء الاصطناعي، متفوقا على المتوسط العربي بأكثر من 19 نقطة في كل منهما.
وأظهر المؤشر تحسنا لافتا في عدد من المؤشرات خلال الفترة 2024 2026، أبرزها ارتفاع مؤشر الخدمات الحكومية الإلكترونية من 46.8 إلى 75.9 نقطة، وارتفاع مستوى الأمن السيبراني من 70.5 إلى 98.3 نقطة، وفي مجال الابتكار والتكنولوجيا، ارتفعت نتيجة استراتيجية الذكاء الاصطناعي من 50 إلى 100 نقطة، فيما ارتفع تبني التقنيات الناشئة من 27.9 إلى 76.8 نقطة.
وحدد المؤشر أبرز نقاط القوة للأردن في استراتيجية الذكاء الاصطناعي، والأمن السيبراني، وتنوع الصناعة المحلية، وتبني التقنيات الناشئة، والخدمات الحكومية الإلكترونية المتكاملة، كما أشار في المقابل إلى عدد من الفجوات التي تتطلب مزيدا من العمل، أبرزها كفاءة اللوجستيات للتجارة الرقمية، والتسوق عبر الإنترنت، واستيعاب المعرفة التكنولوجية، وامتلاك أدوات الدفع، وتمويل الشركات الناشئة.
رجح صندوق النقد الدولي تسارع وتيرة نمو الاقتصاد الأردني إلى 3.1 بالمئة خلال عام 2027، مقارنة مع 2.7 بالمئة متوقعة للعام الحالي، في مؤشر على استمرار قدرة الاقتصاد الوطني على مواجهة التحديات الإقليمية والاضطرابات التي تشهدها أسواق الطاقة والتجارة العالمية. ووفقا لتقرير «آفاق الاقتصاد العالمي»، الصادر أمس الثلاثاء، عدَّل الصندوق توقعاته لنمو الاقتصاد الأردني خلال العام الحالي إلى 2.7 بالمئة، مقابل نمو بلغ 2.8 بالمئة في عام 2025، على أن يستعيد الاقتصاد زخمه خلال العام المقبل بزيادة مقدارها 0.4 نقطة مئوية.
وتأتي هذه التقديرات في وقت أظهرت فيه أحدث بيانات دائرة الإحصاءات العامة ارتفاع الناتج المحلي الإجمالي الحقيقي بنسبة 3 بالمئة خلال الربع الثاني من العام الحالي، مقارنة مع 2.8 بالمئة للفترة المقابلة من العام الماضي، مدعوما بالأداء الإيجابي لعدد من القطاعات الإنتاجية، أبرزها الزراعة التي سجلت نموا بنسبة 7.8 بالمئة، والصناعة التحويلية بنسبة 6.2 بالمئة، وقطاع الكهرباء بنسبة 5 بالمئة.
وعلى المستوى الإقليمي، توقع التقرير انكماش اقتصاد منطقة الشرق الأوسط وشمال إفريقيا بنسبة 2 بالمئة خلال العام الحالي، قبل أن يسجل تعافيا ملحوظا بنمو يصل إلى 7 بالمئة في 2027، بالتزامن مع توقعات بنمو مجموعة الدول المستوردة للنفط، التي تضم الأردن، بنسبة 4.7 بالمئة في كل من العامين الحالي والمقبل.
وأشار الصندوق إلى أن إغلاق مضيق هرمز أحدث صدمة واسعة في أسواق النفط العالمية، متوقعا أن يبلغ متوسط أسعار النفط 95.74 دولار للبرميل خلال 2026، قبل انخفاضه إلى 87.39 دولار في 2027، مستندا إلى فرضية بدء إعادة فتح مضيق هرمز في آذار المقبل، والعودة التدريجية إلى مستويات النشاط السابقة للحرب بحلول تشرين الأول من العام ذاته.
وحذر الصندوق من أن استمرار التصعيد الإقليمي قد يؤدي إلى إطالة أمد الضغوط على أسعار الطاقة والغذاء، ما ينعكس على معدلات التضخم وآفاق النمو الاقتصادي والموازين الخارجية، ولا سيما في الدول التي تعتمد على استيراد احتياجاتها من الطاقة.
على صعيد آخر قالت مديرة إدارة الشرق الأوسط في البنك الدولي داليا خليفة، امس الثلاثاء، إن الأردن يتحول بسرعة إلى قوة بارزة في مجال ريادة الأعمال ومركز رقمي لدول منطقة الشرق الأوسط وشمال إفريقيا.
جاء ذلك عقب لقاء جمعها بوزيرة التخطيط والتعاون الدولي زينة طوقان ونائب الرئيس الإقليمي لمؤسسة التمويل الدولية لمنطقة الشرق الأوسط وآسيا الوسطى عماد الفاخوري، خلال الاجتماعات السنوية لمجموعة البنك الدولي 2026 في العاصمة التايلاندية بانكوك.
وأضافت خليفة، في منشور على منصة «لينكدإن» أن لقاءاتها مع مسؤولين حكوميين من مختلف أنحاء الشرق الأوسط وخارجها، خلال اليوم الأول من الاجتماعات السنوية، أظهرت التزاما قويا بالمضي قدما في الإصلاحات التي يمكن أن توفر فرص عمل أكثر وأفضل، وتوسع الفرص الاقتصادية لشعوب تلك الدول.
وبحثت طوقان والفاخوري، سبل تعزيز التعاون في مجالات الأمن المائي والبنية التحتية، وتهيئة الظروف اللازمة لتوسيع مشاركة القطاع الخاص.
وقال الفاخوري، عبر «لينكدإن» إن اللقاء ركز على تعزيز الأمن المائي، وتطوير بنية تحتية قادرة على الصمود، وتهيئة الظروف اللازمة لمشاركة أكبر للقطاع الخاص، موضحا أن المباحثات تناولت تحفيز الاستثمار في قطاعات عالية القيمة، بما في ذلك الطاقة والنقل والتعدين، بما يسهم في دفع رؤية التحديث الاقتصادي للأردن قدماً وتوفير فرص العمل.
وأشارت خليفة إلى أن لقاءها مع طوقان كان أحد الأمثلة على التزام الدول بالمضي قدما في الإصلاحات، معربة عن اعتزازها بالشراكة التي تواصل مجموعة البنك الدولي بناءها في أنحاء المنطقة، وبجهود فرق عمل المجموعة اليومية لدعم الدول في تحويل الإصلاحات الطموحة إلى نتائج ملموسة. ويشارك الأردن في الاجتماعات السنوية لصندوق النقد الدولي ومجموعة البنك الدولي، التي انطلقت يوم الاثنين في العاصمة التايلاندية بانكوك، وتستمر حتى 18 تشرين الأول الحالي، بوفد يضم وزيرة التخطيط والتعاون الدولي زينة طوقان، ووزير المالية عبد الحكيم الشبلي، ومحافظ البنك المركزي الأردني عادل الشركس.
قال التقرير الشهري الصادر عن QNB للخدمات المالية إن إجمالي أصول القطاع المصرفي شهدت استقراراً دون تغيير على أساس شهري +2.3 % مقارنة بنهاية عام 2025 خلال أغسطس 2026، ليبلغ 2,194.0 مليار ريال. استقرت محفظة القروض في القطاع المصرفي القطري دون تغيير على أساس شهري +3.5 % مقارنة بنهاية عام 2025 خلال أغسطس 2026، لتبلغ 1,486.0 مليار ريال، في حين تراجعت الودائع بنسبة 0.8 % على أساس شهري إلى 1,061.4 مليار ريال +1.6% مقارنة بنهاية عام 2025.
وعليه، ارتفع معدل القروض إلى الودائع إلى 140% في أغسطس مقارنةً بـ139% في يوليو و137% في ديسمبر 2025. ومع ذلك، ووفقاً لإرشادات مصرف قطر المركزي لاحتساب معدل القروض إلى الودائع، والتي تشمل مصادر التمويل المستقرة، لا يزال المعدل دون الحد الأقصى البالغ 100 %. تراجعت ودائع القطاع العام بنسبة 1.3% على أساس شهري -0.7% مقارنة بنهاية عام 2025 خلال أغسطس 2026، ما أدى إلى تراجع إجمالي ودائع القطاع المصرفي. وبالنظر إلى تفاصيل القطاعات، ارتفعت ودائع القطاع الحكومي يمثل نحو 30% من ودائع القطاع العام بنسبة 2.7% على أساس شهري -8.8% مقارنة بنهاية عام 2025.
في المقابل، تراجعت ودائع المؤسسات الحكومية، تمثل نحو 54% من ودائع القطاع العام، بنسبة 3.2% على أساس شهري، دون تغيير مقارنة بنهاية عام 2025، فيما انخفضت ودائع المؤسسات شبه الحكومية، تمثل نحو 17% من ودائع القطاع العام، بنسبة 1.8% على أساس شهري +15.0% مقارنة بنهاية عام 2025 خلال أغسطس 2026. تراجعت ودائع غير المقيمين بنسبة 2.1 % على أساس شهري +2.1 % مقارنة بنهاية عام 2025 خلال أغسطس 2026. واستقرت حصة ودائع غير المقيمين من إجمالي الودائع عند 18.9%، مقارنةً بـ18.8 % بنهاية عام 2025. استقرت ودائع القطاع الخاص دون تغيير على أساس شهري +3.2 % مقارنة بنهاية عام 2025 خلال أغسطس 2026. وعلى مستوى التفاصيل، ارتفعت ودائع الشركات والمؤسسات بنسبة 1.5 % على أساس شهري +3.3 % مقارنة بنهاية عام 2025، في حين تراجعت ودائع قطاع الأفراد بنسبة 1.0 % على أساس شهري +3.1 % مقارنة بنهاية عام 2025.
استقرت محفظة القروض الإجمالية دون تغيير على أساس شهري خلال أغسطس 2026، نتيجة الأداء الإيجابي للقروض خارج قطر واستقرار قروض القطاع الخاص، ما عوَّض ضعف أداء قروض القطاع العام. وتراجعت قروض القطاع العام بنسبة 0.8 % على أساس شهري -4.6 % مقارنة بنهاية عام 2025. كما تراجعت قروض القطاع الحكومي يمثل نحو 40% من قروض القطاع العام بنسبة 0.8% على أساس شهري +14.9% مقارنة بنهاية عام 2025، فيما تراجعت قروض المؤسسات الحكومية تمثل نحو 50% من إجمالي قروض القطاع العام بنسبة 1.8% على أساس شهري -19.4% مقارنة بنهاية عام 2025.
في المقابل، ارتفعت قروض المؤسسات شبه الحكومية تمثل نحو 10 % من إجمالي قروض القطاع العام بنسبة 4.6 % على أساس شهري +25.5% مقارنة بنهاية عام 2025 خلال أغسطس 2026. استقرت قروض القطاع الخاص دون تغيير يُذكر على أساس شهري +1.4 % مقارنة بنهاية عام 2025 خلال أغسطس 2026، حيث استقرت قروض قطاع الأفراد دون تغيير على أساس شهري +2.6 % مقارنة بنهاية عام 2025، كما استقرت القروض العقارية دون تغيير على أساس شهري -2.4% مقارنة بنهاية عام 2025. واستقرت بقية القطاعات دون تغيير يُذكر. واصلت القروض خارج قطر ارتفاعها، مسجلة نمواً بنسبة 4.6% على أساس شهري خلال أغسطس 2026 +63.1% مقارنة بنهاية عام 2025.
أكد وزير المالية الدكتور يعقوب الرفاعي أن الكويت أظهرت قدرة عالية على الصمود في مواجهة التحديات الاقتصادية الاستثنائية مدعومة باحتياطيات مالية قوية وسياسات اقتصادية حصيفة أسهمت في الحفاظ على استقرار الاقتصاد الكلي واحتواء الضغوط التضخمية.
جاء ذلك خلال مشاركة الوزير الرفاعي في اجتماع وزراء المالية ومحافظي البنوك المركزية لدول منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان MENAP مع مدير عام صندوق النقد الدولي كريستالينا جورجيفا وبمشاركة محافظ بنك الكويت المركزي باسل الهارون على هامش الاجتماعات السنوية لمجلس محافظي مجموعة البنك الدولي وصندوق النقد الدولي في بانكوك.
وشدد الرفاعي على ضرورة تعزيز الجهوزية لمواجهة التحديات المستقبلية لا سيما في ظل المخاطر المرتبطة باضطرابات مضيق هرمز وانعكاساتها على أسواق الطاقة وسلاسل الإمداد والنشاط الاقتصادي.
وأكد الرفاعي مواصلة تنفيذ الإصلاحات الاقتصادية في إطار «رؤية الكويت 2035» بما يعزز دور القطاع الخاص ويحفز الاستثمار والتنويع الاقتصادي والاستفادة من فرص الذكاء الاصطناعي لرفع الإنتاجية، كما شدد على أهمية تعزيز التعاون الإقليمي وأمن سلاسل الإمداد، مثمنا دور صندوق النقد الدولي في تقديم المشورة الاقتصادية وإسهامات مركزه الإقليمي في دولة الكويت في بناء القدرات وتبادل الخبرات.
وأشارت وزارة المالية إلى أنه تم خلال الاجتماع مناقشة أبرز التطورات الاقتصادية الإقليمية والتحديات التي تواجه اقتصادات المنطقة في ظل استمرار التوترات الجيوسياسية وتداعياتها الاقتصادية. وتناول الاجتماع التطورات الاقتصادية في المنطقة وآفاق النمو خلال عامي 2026 و2027 إلى جانب انعكاسات الأوضاع الإقليمية على النشاط الاقتصادي ولا سيما قطاعات الطاقة والتجارة والنقل والخدمات اللوجستية والسياحة وسبل تعزيز قدرة الاقتصادات على مواجهة الصدمات والمحافظة على الاستقرار الاقتصادي والمالي. كما ناقش الاجتماع أولويات السياسات الاقتصادية والمالية خلال المرحلة المقبلة وأهمية إعادة بناء الهوامش المالية وتعزيز كفاءة الإنفاق والمحافظة على الاستثمارات ذات الأولوية وشبكات الحماية الاجتماعية بما يدعم الاستدامة المالية ويرفع قدرة الدول على التعامل مع المتغيرات الاقتصادية. وتأتي مشاركة الكويت في الاجتماع في إطار حرصها على متابعة التطورات الاقتصادية والمالية الإقليمية والدولية وتعزيز الحوار والتعاون مع المؤسسات المالية الدولية ودول المنطقة بما يدعم الاستقرار الاقتصادي والمالي ويخدم الأهداف التنموية للدولة.
عززت دولة الإمارات حضورها العالمي بعدما تقدمت 5 مراكز لتدخل للمرة الأولى قائمة أفضل 25 اقتصاداً ابتكاراً في العالم خلال 2026 وفق مؤشر المنظمة العالمية للملكية الفكرية «الويبو».
فيما تصدرت سويسرا للعام السادس عشر، تلتها السويد والولايات المتحدة، ويقيس المؤشر أداء 139 اقتصاداً بالاستناد إلى نحو 80 مؤشراً للابتكار.
ذكرتنا الأيام القليلة الماضية بواحدة من أبرز حقيقتين اقتصاديتين معاصرتين؛ وهي أن رئيس الولايات المتحدة يمثل قوة هدامة. إلا أن هذا يتسق مع الحقيقة الثانية، وهي أنه رغم الاضطرابات والصدمات المتلاحقة في عصرنا، لا يزال الاقتصاد العالمي ماكينة نمو قوية، تدفعه ابتكارات استثنائية، وتمويل يتسم بالمخاطرة، وتراكم ضخم للديون. فهل يعقل أن يستمر هذا الوضع؟ السبب وراء الاعتقاد في استمراره يكمن في أن النمو كان السمة المهيمنة على الاقتصاد العالمي منذ منتصف القرن الماضي. إلا أن علينا ألا ننسى أن النمو شيء، والنمو المستقر شيء آخر تماماً.
فما هي إذن أحدث حماقات دونالد ترامب؟ أولاً، أطلق حرباً على إيران، دون أن يملك خطة، ما رفع أسعار الديزل في الولايات المتحدة وحول العالم. ثم أبرم، قبل بضعة أيام، صفقة مع فلاديمير بوتين للإفراج عن الديزل الروسي وضخه في الأسواق العالمية، في انتهاك للعقوبات المفروضة على روسيا بسبب أوكرانيا. كما طلب ترامب من كييف وقف ضرباتها على مصافي النفط الروسية، وهدد بقطع تبادل المعلومات الاستخباراتية مع أوكرانيا ومنعها من الوصول للأسلحة الأمريكية. ولكن هذه الصفقة «غبية»، لأن نطاقها أضيق من أن يخفض أسعار الديزل بشكل ملموس، كما أنها غير أخلاقية.
والسياسات الأمريكية الحالية ليست مجرد طائشة وغير أخلاقية فحسب، بل تمثل أيضاً أحد أسباب حالة عدم اليقين التي يمر بها العالم. وفي هذا الصدد، افتتح صندوق النقد الدولي أحدث تقاريره عن «آفاق الاقتصاد العالمي» بتعليق من سيلفانا تينريو، المستشارة الاقتصادية الجديدة بالصندوق، جاء فيه: «في أقل من 7 سنوات، تعرض الاقتصاد العالمي لسلسلة استثنائية من الأحداث المتلاحقة». إلا أن كل هذه الصدمات، باستثناء الجائحة، من صنع البشر، أو ربما من صنع «القادة الأقوياء»؛ وتتمثل في حرب أوكرانيا، وحرب الرسوم الجمركية، والحرب في الشرق الأوسط. وكان بوتين قد أطلق شرارة الحرب الأولى في عام 2022، في حين بدأ ترامب الحربين الأخريين.
ولقد اختبرت هذه الصدمات، كما تقول تينريو: «مرونة الأسر، والشركات، والأسواق المالية، والحكومات. ولو نظرنا إلى كل تطور من هذه التطورات الرئيسية بمفرده لوجدنا احتمال حدوثه أمراً بعيداً، لكن تزامنها خلال فترة زمنية وجيزة يبدو أكثر غرابة واستثناء». رغم ذلك، وبما يثير الدهشة، فإن توقعات تقرير آفاق الاقتصاد العالمي لنسب النمو خلال العام الحالي والعام المقبل، هي 3.1 % و3.4 % على التوالي، «ولم تتغير بوجه عام عن توقعات شهر أبريل»، رغم استمرار اضطرابات الطاقة لفترة أطول مما كان متوقعاً حينها. في المقابل، يتوقع أن يصل التضخم العالمي إلى 4.7 % هذا العام نتيجة ارتفاع أسعار السلع الأساسية، وإلى 4.1 % في 2027. لكن الخبر السار هو أن «انتقال هذه التأثيرات إلى التضخم الأساسي من المتوقع أن يظل محدوداً».
وأسباب هذه المرونة معروفة ومألوفة؛ وتشمل تعديل مسارات الصادرات والواردات بعيداً عن التجارة المباشرة بين أمريكا والصين. إلا أن العامل المهيمن تمثل في مرونة اقتصاد الطاقة العالمي، إلى جانب طفرة الاستثمار التي أحدثها الذكاء الاصطناعي. إلا أن أياً من العاملين غير مضمون الاستمرار؛ إذ يشير نيك بتلر إلى أن مخزونات النفط الخام والمشتقات انخفضت بعد 6 أشهر من السحب المستمر. فضلاً عن ذلك «لا تزال صادرات المشتقات النفطية من الديزل ووقود الطائرات في مستوياتها الدنيا». كما أن إمدادات النافثا واليوريا والغاز الطبيعي المسال (وهذا الأخير يحظى بأهمية خاصة لأوروبا) تواجه مخاطر أيضاً. كذلك، تتسبب طفرة الاستثمار في الذكاء الاصطناعي في تركيز المخاطر؛ فحتى لو نجح الذكاء الاصطناعي تقنياً، فمن المرجح أن يتوقف مستوى الاستثمار عن النمو، إن لم يتراجع، عند مرحلة ما. أضف إلى ذلك احتمال ألا يحقق الذكاء الاصطناعي عوائد مالية على النطاق المأمول إطلاقاً.
كما يوجد مظاهر ضعف واضحة، خصوصاً في الأوضاع المالية العامة. فرغم الارتفاع الكبير في أسعار الفائدة الحقيقية والاسمية بعد الجائحة، لا تزال معظم الاقتصادات الكبرى تسجل عجوزات مالية أولية ملموسة (قبل سداد مدفوعات الفوائد). ويبرز وضع أمريكا بشكل خاص في هذا الصدد، حيث يتوقع أن يسجل العجز المالي الأولي 4.8 % من الناتج المحلي الإجمالي هذا العام، وتستحوذ أذون الخزينة على 58 % من إجمالي الاقتراض بمتوسط أجل استحقاق لا يتجاوز 5.9 سنوات.
ويركز تقرير آفاق الاقتصاد العالمي على أهمية إعادة بناء المساحة المالية للحكومات. والخبر السار هو أنه في ظل الظروف الراهنة، من المرجح أن يعوض الأثر السلبي للتشديد المالي انخفاض أسعار الفائدة الحقيقية والاسمية. لكن معالجة الاختلالات في الحسابات الجارية العالمية تظل أمراً ضرورياً، وهو ما يجب أن يشمل الصين في نهاية المطاف.
كما يشدد التقرير على مخاطر أخرى، تشمل تفاقم الحروب القائمة، والتهديدات السيبرانية، المرجح أن يدعمها الذكاء الاصطناعي، والكوارث المناخية. ولا يمكن استبعاد حدوث انهيار في سوق الأسهم أو انهيار في الاستثمارات المرتبطة بالذكاء الاصطناعي إذا جاءت العوائد مخيبة للآمال.
أما المخاطر الإيجابية، فتشمل تحقيق تقدم أسرع في تقنيات الذكاء الاصطناعي، رغم أن ذلك قد يتسبب في عواقب اجتماعية مدمرة. ومن السيناريوهات الإيجابية المحتملة أيضاً تسريع التحول في الطاقة، حيث أظهرت الأحداث الأخيرة عدم إمكانية الاعتماد على الوقود الأحفوري الذي سيظل، بحكم موقعه الجغرافي، غير موثوق لدول عدة. ويوضح التقرير أن القدرة على استغلال الذكاء الاصطناعي وتلبية احتياجات الطاقة بشكل موثوق ستكون حاسمة لآفاق النمو. وللأسف، فإن الدول الأكثر فقراً في العالم هي الأكثر عرضة للضعف في كلا الجانبين، لذا يخشى التقرير من أن مستويات المعيشة فيها مرشحة للتخلف بدرجة أكبر عن الدول الغنية.
قد يكون من المريح الاعتقاد بأن العالم سيصبح أقل عرضة للصدمات، لكن الأرجح ألا يحدث ذلك. وعليه، فإن أفضل استجابة هي تعزيز الركائز الأساسية، خصوصاً المرونة والديناميكية الاقتصادية، إلى جانب تعزيز القدرة على الصمود في قطاع الطاقة. وكما يشير تقرير «آفاق الاقتصاد العالمي»، من الضروري أن يكون الدعم الموجه للفئات الأكثر عرضة للصدمات محدداً ومؤقتاً؛ فقد ولى زمن الإنفاق العام السخي غير المقيد. كما سيكون من المفيد أيضاً لو توقفت الصدمات، غير أنني، بالنظر إلى طبيعة قادتنا، لا أراهن على حدوث ذلك.
إن الخطاب المهم الذي ألقاه وزير الخارجية الأميركي روبيو في 7 أكتوبر الماضي عند معبد البارثينون في العاصمة أثينا، والذي ركز فيه على قيم الحضارة الغربية والدفاع عنها، يطرح العديد من التساؤلات، التي يفترض أن لا تمر دون الانتباه لها والتوقف عندها، فهذا الخطاب قد عاد بنا، سواء عن قصد أو دون قصد، إلى نصوص المؤرخ والجنرال العسكري الأثيني ثوسيديدس التي صاغها في كتابه” تاريخ الحرب البيلوبونيسية”، والذي خصصه لتوضيح الصراع بين أسبرطة وأثينا، بعد تعاظم قوة هذه الأخيرة وتزايد مخاوف الأولى من ذلك، مما جعل الحرب بينهما أمرًا لا مفر منه.
إن المواجهة الكبرى التي حدثت بين أثينا وأسبرطة، والمعروفة باسم الحرب البيلوبونيسية خلال الفترة من 431 إلى 404 قبل الميلاد، قد سبقتها مواجهات أقل منها شأناً مهدت لها، وهذا يذكرنا بما يحدث اليوم بين أمريكا والصين، فأسبرطة المسيطرة هي اليوم الولايات المتحدة، وأثينا الناشئة هي الصين، التي تشير العديد من التوقعات إلى أن اقتصادها سوف يتخطى حجمه خلال الفترة القريبة القادمة حجم الاقتصاد الأمريكي، وهذا يثير المخاوف في واشنطن، التي تسعى إلى إعاقة هذا السيناريو، أو على الأقل تأخير حدوثه إلى أطول فترة ممكنة، فروبيو في خطابه عند معبد البارثينون في أثينا، يؤكد أن هناك فراغ خلفه ضعف الولايات المتحدة والغرب، ففي كل عام، بدا أننا نسلّم المزيد من سيادتنا إلى جهات خارجية، وننقل قراراتنا إلى بيروقراطيات عالمية تقع بعيدًا جدًا عن متناول سيطرتنا، وهذا أدى إلى ازدياد ثروات وقوة الخصوم والمنافسين، الذين أصبحوا سعداء للغاية بملء الفراغ الذي تركناه – الفراغ الذي خلّفه ضعفنا، ولذلك نجد اليوم أنفسنا عند مفترق طرق. لأن العقد القادم والقرارات التي نتخذها ستكتب قصة القرن القادم. والمسار الذي نسلكه سيحدد ما إذا كان الغرب سيحافظ على مكانته في صدارة العالم أم سيستسلم لمستقبل من الضمور والعبودية والانحطاط.
وهكذا، نجد أنفسنا اليوم أمام “مصيدة ثوسيديدس” الجديدة وأمام أسبرطة وأثينا، ولكن بمسميات أخرى. فالولايات المتحدة تسعى لقيادة المواجهة مع الصين ورص صفوف الغرب ورآها، في محاولة للحيلولة دون تقدم الصين عليها اقتصادياً، وذلك بعد أن تخطت هذه الأخيرة جل المنافسين، وأصبحت ثاني أكبر اقتصاد في العالم بعد الولايات المتحدة. فلنستمع مرة أخرى إلى ما يقوله روبيو: إما أن نختار التصرف الآن أو نفقد خيار التصرف تمامًا، ولذلك اختارت الولايات المتحدة في عهد الرئيس ترامب، دون خجل، السعي للقوة الوطنية، لاستعادة السيطرة على سلاسل الإمداد الحيوية الخاصة بنا، وإعادة التصنيع لاقتصادنا، وإعادة بناء دفاعاتنا، والكفاح من أجل الهيمنة على تقنيات وصناعات المستقبل.
وعلى هذا الأساس، فمن المتوقع أن نشهد خلال الفترة القادمة مزيداً من التنافس بين الولايات المتحدة والصين، خاصة بعد فشل الزيارة التي قام بها الرئيس الصيني لواشنطن، في تحقيق أي تقدم جوهري في العلاقات بين البلدين.
تخطط الحكومة العراقية إلى الدفع بخطة للوصول بسعر صرف الدولار بالسوق الموازية إلى 1550 ديناراً.
ونقلت وكالة الأنباء العراقية الرسمية (واع) اليوم الأربعاء عن المتحدث باسم الحكومة حيدر العبودي قوله إن “الحكومة والبنك المركزي العراقي يعملان وفق خطة مدروسة للوصول بسعر صرف الدولار في السوق الموازية إلى 1550 ديناراً للدولار الواحد خلال المدى القريب”.
وأضاف أن “هذا المسار يستند إلى أرصدة مؤمّنة وكافية لدى البنك المركزي تتيح تمويل التجارة الخارجية بانسيابية عالية وتلبية احتياجات الاستيراد”.
ويبلغ سعر صرف الدولار في السوق الموازي حالياً أكثر من 1660 ديناراً لكل دولار أميركي بعد أن أعلنت الحكومة العراقية رسمياً قبل أسبوع رفع سعر صرف الدولار في مشروع الموازنة الاتحادية للعراق للعام 2027 إلى 1500 دينار لكل دولار أميركي.
وحسب بيانات، تبلغ احتياطيات البنك المركزي العراقي من العملات الأجنبية حالياً نحو 81 مليار دولار فضلاً عن احتياطيات الذهب تتجاوز 170 طناً.
وقررت الحكومة العراقية إعفاء المواد الغذائية والأدوية المستوردة من الرسوم الجمركية اعتباراً من السابع أكتوبر/تشرين الأول الحالي في إطار دعم السوق العراقية والسيطرة على الأسعار.
قدر البنك الدولي احتياجات مصر من التمويل الخارجي خلال النصف الأول من العام المالي الحالي 2026-2027 بنحو 28 مليار دولار.
وأشار البنك الدولي، في تقرير حديث، إلى أن الاحتياجات التمويلية الكبيرة والتوترات بمنطقة الشرق الأوسط يضعان بعض الضغوط على الاقتصاد المصري.
ويرى البنك الدولي أن الاقتصاد المصري سينمو بنسبة 5% خلال العام المالي المقبل 2027-2028، بعد تباطؤ محدود متوقع خلال العام المالي الحالي.
وقدر البنك أن دين الحكومة من الناتج المحلي سينخفض إلى 76.3% بنهاية العام المالي الحالي، على أن يتراجع إلى 74.5% بنهاية العام المالي المقبل، مؤكداً أن تراجع الدين العام كنسبة للناتج المحلي يدعم استمرار تراجع عجز الموازنة.
كما قدر البنك الدولي أن معدل الفقر في مصر سيتراجع هامشياً إلى 12.4% من السكان خلال العام المالي الحالي، مقابل 12.5% في العام المالي الماضي، وذلك بحساب خط الفقر عند 4.2 دولار يومياً تعادل القوى الشرائية لعام 2021.
رغم أن الاقتصاد العالمي يبدو أكثر صموداً مما كان متوقعاً قبل أشهر، بعد أن رفع صندوق النقد الدولي تقديراته لنمو عام 2026 إلى 3.1%، فإن الأرقام التفصيلية تكشف واقعاً مختلفاً تماماً. فالنمو العالمي اليوم لم يعد موزعاً على نطاق واسع كما في السابق، بل أصبح أكثر تركزاً في عدد محدود من الاقتصادات القادرة على الاستفادة من التحولات التكنولوجية الكبرى وطفرة الذكاء الاصطناعي.
وبينما توحي الأرقام الإجمالية باستقرار الاقتصاد العالمي، فإن هذا الاستقرار يخفي اتساع فجوة الأداء بين الدول. فبحسب الصندوق، باتت 32 دولة فقط تقود نحو 95% من النمو العالمي، في وقت تواجه فيه اقتصادات عديدة ضغوطاً ناتجة عن ارتفاع تكاليف الطاقة وتباطؤ التجارة وارتفاع أعباء التمويل. ونتيجة لذلك، تتشكل خريطة اقتصادية جديدة يمكن وصفها بـ”اقتصاد السرعتين”، حيث تتسارع دول مدفوعة بالابتكار والتكنولوجيا، فيما تكافح دول أخرى للحفاظ على وتيرة نموها وسط بيئة عالمية أكثر تعقيداً وتقلباً.
النمو لم يعد موزعاً بالتساوي
بحسب صندوق النقد الدولي، فإن الاقتصاد العالمي لا يتباطأ أو يتسارع بشكل جماعي، بل إن النمو “يعاد توزيعه” بين الدول وفق عاملين رئيسيين؛ مدى تعرضها لصدمة الإمدادات الناتجة عن الحرب، وقدرتها على الاستفادة من الطلب المرتبط بالذكاء الاصطناعي.
الولايات المتحدة والصين تمثلان أكثر من ثلاثة أرباع الطلب العالمي الصافي على أشباه الموصلات ومعدات الذكاء الاصطناعي، ما يجعل الدول المرتبطة بسلاسل توريد التكنولوجيا المستفيد الأكبر من موجة الاستثمار الحالية. كما استفادت اقتصادات مثل كوريا الجنوبية وماليزيا والمكسيك وتايلاند من الطلب المتزايد على البنية التحتية الرقمية والرقائق الإلكترونية.
في المقابل، تواجه الاقتصادات المستوردة للطاقة ضغوطاً مزدوجة تتمثل في ارتفاع فاتورة الواردات وتراجع القدرة الشرائية للمستهلكين، من دون امتلاك محركات نمو بديلة مرتبطة بالتكنولوجيا.
الرابحون والخاسرون في الاقتصاد الجديد
تتصدر الهند قائمة الرابحين، مع توقعات بنمو يبلغ 7% خلال 2026 و2027، لتبقى أسرع الاقتصادات الكبرى نمواً عالمياً. كما تواصل الولايات المتحدة الحفاظ على نمو يبلغ 2.3% بدعم مباشر من الإنفاق الضخم على مراكز البيانات والذكاء الاصطناعي. أما الصين فتحافظ على نمو عند 4.5% رغم التباطؤ النسبي مقارنة بالسنوات السابقة.
على الجانب الآخر، تبرز الاقتصادات المعتمدة على استيراد الطاقة والدول منخفضة الدخل باعتبارها الأكثر هشاشة أمام ارتفاع الأسعار العالمية. ويشير الصندوق إلى أن هذه الدول تجد نفسها خارج دائرة الاستفادة المباشرة من الطفرة التكنولوجية، بينما تتحمل كامل أثر ارتفاع تكاليف الطاقة والغذاء.
لماذا يخدعنا الرقم العالمي؟
تكمن المشكلة في أن متوسط النمو العالمي يشبه متوسط عمق نهر؛ فقد يبدو آمناً على الورق بينما تخفي بعض المناطق أعماقاً خطيرة.
فعندما تحقق اقتصادات ضخمة مثل الولايات المتحدة والصين والهند نمواً قوياً، فإنها ترفع المتوسط العالمي حتى لو كانت عشرات الاقتصادات الأخرى تتباطأ أو تتعرض لخفض توقعاتها. وتشير بيانات الصندوق إلى أن نحو 47% من اقتصادات العالم تعرضت لخفض في توقعات النمو مقارنة بالتقديرات السابقة.
بمعنى آخر، فإن استقرار النمو العالمي لا يعني بالضرورة أن معظم دول العالم تنمو بالسرعة نفسها، بل يعكس قوة عدد محدود من الاقتصادات الكبيرة القادرة على امتصاص الصدمات والاستفادة من التحولات التكنولوجية.
ماذا يعني ذلك للدول العربية المستوردة للطاقة؟
بالنسبة لدول مثل الأردن والمغرب وتونس، يحمل هذا الواقع تحديات إضافية.
أولاً، يؤدي ارتفاع أسعار النفط والطاقة إلى زيادة فاتورة الاستيراد والضغط على الموازنات العامة والحسابات الخارجية. ثانياً، يؤثر ارتفاع تكاليف النقل والطاقة على القدرة التنافسية للقطاع الصناعي. وثالثاً، فإن بقاء الاستثمارات العالمية موجّهة نحو قطاعات الذكاء الاصطناعي والتكنولوجيا قد يوسع فجوة النمو بين الاقتصادات الرقمية والاقتصادات التقليدية.
لكن هذا لا يعني غياب الفرص بالكامل. فالتحولات الجارية تمنح هذه الاقتصادات فرصة للاستفادة من خدمات التعهيد الرقمي، وتطوير المهارات التقنية، وجذب الاستثمارات المرتبطة بسلاسل القيمة التكنولوجية، ولو بشكل غير مباشر. غير أن تحقيق ذلك يتطلب استثمارات أكبر في البنية الرقمية والتعليم والمهارات المستقبلية.
الرسالة الأساسية في تقرير أكتوبر 2026 لصندوق النقد الدولي ليست أن الاقتصاد العالمي قوي أو ضعيف، بل أنه أصبح أكثر انقساماً. فبينما تدفع طفرة الذكاء الاصطناعي مجموعة محدودة من الدول إلى الأمام، تواجه عشرات الاقتصادات الأخرى ضغوطاً من ارتفاع الطاقة والديون وتباطؤ الاستثمار. ولهذا فإن رقم النمو العالمي البالغ 3.1% يخفي وراءه واقعاً أكثر تعقيداً؛ عالم ينمو بالفعل، لكن بسرعتين مختلفتين، وربما بثلاث سرعات أو أكثر خلال السنوات المقبلة.
يتجه البنك المركزي التركي إلى السماح بتراجع الليرة بوتيرة أسرع مقابل العملات الأجنبية، في محاولة لتجنب انخفاض أكثر حدة في قيمتها خلال السنوات المقبلة.
وبحسب وكالة بلومبرغ، أوضح محافظ البنك المركزي، فاتح كاراهان، خلال اجتماعات مغلقة مع مستثمرين في بانكوك، أن ضعف النشاط الاقتصادي قلّص تأثير انخفاض الليرة على التضخم، ما يجعل الظروف الحالية أكثر ملاءمة لتعديل وتيرة تراجع العملة.
وأكد كاراهان أهمية الحفاظ على سياسة مستدامة لسعر الصرف، مشيراً إلى أن ولايته تنتهي في فبراير 2028، وأنه يسعى لتجنب اضطرار خلفه إلى إجراء خفض كبير لقيمة الليرة قد يمحو التقدم الاقتصادي المحقق.
يأتي التوجه نحو السماح بتراجع أسرع لليرة التركية في وقت أظهرت فيه بيانات سبتمبر/ أيلول 2026 تباطؤ التضخم السنوي إلى أقل من 30% للمرة الأولى منذ نحو خمس سنوات، ما قد يمنح البنك المركزي مساحة أكبر لإعادة ضبط وتيرة انخفاض العملة. ومع ذلك، لا يعني تراجع التضخم انتهاء الضغوط السعرية، إذ لا تزال السلطات النقدية تواجه تحدي ترسيخ استقرار الأسعار مع الحفاظ على النشاط الاقتصادي.
أبقى البنك المركزي التركي سعر الفائدة الرئيسي عند 37% في اجتماعه المنعقد في سبتمبر/ أيلول، ضمن سياسة نقدية تستهدف خفض التضخم ودعم استقرار الأسعار. وأسهم الجمع بين الفائدة المرتفعة والمسار المتوقع لتراجع الليرة في جذب استثمارات أجنبية إلى الأصول المقومة بالعملة التركية، عبر ما يُعرف بتجارة الفائدة، التي يستفيد فيها المستثمرون من الفارق بين عوائد العملات المختلفة. لكن تسريع انخفاض الليرة قد يغير حسابات المستثمرين إذا قلّص العائد الحقيقي المتوقع من الاحتفاظ بالأصول التركية.
أصدر صندوق النقد الدولي نداءً عاجلاً للاقتصادات المتقدمة وغيرها لخفض الإنفاق الحكومي والعجز ومستويات الدين، محذراً من أن التأخير سيصعب تلك المسألة في السنوات المقبلة.
وقال رئيس قسم الشؤون المالية في صندوق النقد الدولي رودريغو فالديز إن ارتفاع عوائد السندات السيادية يزيد من الضغوطات المالية في الوقت الذي يستعد فيه الدين العام من أن يصل لـ100% من الناتج المحلي الإجمالي وهو أعلى مستوى منذ الحرب العالمية الثانية مما يترك للدول هامشاً أقل للتأخير.
وأضاف فالديز: نقول الآن إن الأمر عاجل، وذلك لأن الظروف قد تغيرت. مشيراً في ذلك إلى الضغوط التضخمية ومستويات الدين العالمي المرتفع وارتفاع عوائد السندات السيادية.
وصرح مسؤول الصندوق بأن التحدي بالنسبة للاقتصادات المتقدمة التي لديها مستويات ديون مرتفعة هو بناء دعم سياسي لخطط ملموسة لاحتواء تكاليف الاقتراض على المدى المتوسط، والحد من الآثار الجانبية على باقي العالم.
وواصل فالديز في مدونة اليوم الأربعاء الرابع عشر من أكتوبر تشرين الأول: كلما انتظرت الدول كلما أصبحت التعديلات أكثر إيلاماً. مشيراً إلى أن تأخير التعديلات سيؤدي إلى زيادة مواطن الضعف المالي وتضييق هامش الخيارات المتاحة أمام صانعي السياسات.
ويقول الصندوق إن ظروف التمويل للعديد من الأسواق الناشئة والاقتصادات النامية لا تزال مواتية لكن ذلك ربما لا يستمر. وتابع: الدول منخفضة الدخل، التي كانت تواجه بالفعل قيوداً أكبر على التمويل الخارجي، تحتاج إلى تعزيز أنظمتها الضريبية وتحسين كفاءة الإنفاق.
وفيما يتعلق بملف الطاقة، قال فالديس إن مزيداً من الدول باتت تسمح بانتقال الارتفاع في أسعار الطاقة إلى المستهلكين، لكن العديد منها لا يزال يعتمد على إجراءات واسعة النطاق ومكلفة لحماية السكان من تداعيات هذه الزيادات.
وأضاف: نقدر أن التكلفة المالية الإجمالية لهذه الإجراءات تبلغ نحو 0.5% من الناتج المحلي الإجمالي العالمي، مشيراً إلى أن استمرار هذه التدابير من شأنه أن يدفع الأسعار إلى مزيد من الارتفاع على مستوى العالم.
أعلنت وزارة المالية السورية، أن سوريا ستعود إلى المجموعة العربية في صندوق النقد الدولي في الأول من نوفمبر المقبل، بعد أن كانت ضمن مجموعة الاتحاد الروسي منذ عام 2012.
وذكرت الوزارة، أن وزير المالية محمد يسر برنية وحاكم مصرف سوريا المركزي محمد صفوت رسلان بحثا مع المدير التنفيذي للمجموعة العربية في صندوق النقد الدولي علي الحوسني على هامش الاجتماعات السنوية لصندوق النقد ومجموعة البنك الدولي في بانكوك مسارات العمل والمشاريع المشتركة بين سوريا والصندوق.
واستعرض الجانبان مجالات الدعم الفني وبناء القدرات إلى جانب التحضيرات لمشاورات المادة الرابعة من اتفاقية تأسيس الصندوق.
كشف مكتب مراقب العملة التابع لوزارة الخزانة الأميركية أن أكبر البنوك العاملة في الولايات المتحدة استخدمت سياسات مرتبطة بمخاطر السمعة سمحت باعتبارات سياسية واجتماعية بالتأثير على قرارات منح الخدمات المصرفية لبعض العملاء.
تفحص غير مسبوق
راجع المكتب أوضاع أكبر تسعة بنوك وطنية خاضعة لرقابته، مستنداً إلى نحو 100 ألف شكوى وما يقرب من 420 ألف صفحة من الوثائق، وفق شبكة CNBC.
وأظهرت المراجعة أن جميع البنوك التسعة استخدمت سياسات لمخاطر السمعة تفتقر إلى معايير واضحة وموضوعية، وهو ما قد يؤدي إلى الإضرار ببعض العملاء بسبب آرائهم السياسية أو الدينية أو أنشطتهم التجارية المشروعة.
اتهامات بالتمييز
قال مراقب العملة الأميركي جوناثان غولد إن البنوك يجب أن تتخذ قراراتها استناداً إلى المخاطر المالية لا إلى التفضيلات السياسية أو الاجتماعية لموظفيها أو مديريها.
ومن شأن نتائج التقرير أن تعزز موقف الرئيس الأميركي دونالد ترامب الذي اتهم مراراً مؤسسات مالية كبرى بممارسة ما وصفه بالإقصاء المصرفي ضد المحافظين، كما رفع دعاوى قضائية ضد عدد من البنوك الكبرى.
أكبر البنوك
شملت المراجعة بنوك جيه بي مورغان تشيس، وبنك أوف أميركا, وسيتي بنك ، وويلز فارجو ، ويو إس بنك، وكابيتال وان، وبي إن سي بنك ، وتي دي بنك ، وبي إم أو بنك.
وأشار التقرير إلى أن شركة وي باي (WePay) التابعة لجيه بي مورغان أغلقت حسابات عدد من التجار الذين يبيعون منتجات مرتبطة بترامب أو تيارات محافظة.
وكشف التقرير أن قوائم الفحص الداخلية تضمنت عبارات مثل “اجعل أميركا عظيمة مجدداً” و”أميركا أولاً”، رغم عدم وجود معايير مكتوبة تحدد متى يمكن اعتبار هذه المواد مرتبطة بالكراهية أو العنف.
وأكد جيه بي مورغان أن سياساته تحظر التمييز على أساس المعتقدات السياسية أو الدينية، مشيراً إلى أنه عالج هذه المشكلة وأغلق النشاط المعني لاحقاً.
قطاعات متعددة
وجدت المراجعة أن القيود لم تقتصر على الجماعات السياسية، بل امتدت إلى قطاعات تشمل الأسلحة النارية والوقود الأحفوري والسجون الخاصة والتبغ والعملات المشفرة.
وأشار التقرير إلى أن بعض البنوك عدلت مستوى تقبلها للتعامل مع هذه القطاعات تبعاً للمناخ السياسي القائم، بما قد يؤدي إلى تغييرات حادة في السياسات بين الإدارات الأميركية المتعاقبة.
إجراءات تنظيمية
لم يعلن مكتب مراقب العملة فرض غرامات أو عقوبات على البنوك في الوقت الحالي، لكنه أشار إلى دراسة قواعد إضافية تهدف إلى منع أي تمييز سياسي أو ديني في الحصول على الخدمات المصرفية.
وأفادت البنوك التسعة بأنها قامت منذ ذلك الحين بتعديل أو دمج سياساتها لضمان عدالة الوصول إلى الخدمات، إلا أن الجهة الرقابية قالت إن أياً منها لم يعترف بالكامل بقرارات الإقصاء السابقة أو يطلق برنامجاً شاملاً لمعالجة أوضاع العملاء المتضررين.
ارتفع سعر الذهب بنحو 1% اليوم الخميس، متعافياً من أدنى مستوى له في أسبوع، والذي سجله خلال جلسة أمس الأربعاء، بدعم من تراجع الدولار وتقييم المستثمرين لاحتمالات رفع معدلات الفائدة الأميركية خلال الشهر الجاري، عقب صدور بيانات أظهرت تسارع التضخم.
وصعد الذهب في المعاملات الفورية بنسبة 0.99% إلى 4145.94 دولار للأونصة، بعدما سجل في الجلسة السابقة أدنى مستوى له منذ 7 أكتوبر تشرين الأول. كما ارتفعت العقود الأميركية الآجلة للذهب تسليم ديسمبر كانون الأول بنسبة 1.4% إلى 4166.50 دولار للأونصة.
وتراجع الدولار بعدما سجل أعلى مستوياته في 18 شهراً خلال تعاملات الليل، ما يجعل المعدن النفيس المقوم بالعملة الأميركية أقل تكلفة لحائزي العملات الأخرى.
وقال كايل رودا، كبير محللي الأسواق المالية في شركة كابيتال دوت كوم، إن التحركات الحالية تعكس حالة عدم اليقين في الأسواق بشأن مسار معدلات الفائدة الأميركية، وهو ما يؤدي إلى زيادة التقلبات.
وأضاف لرويترز أن الذهب يقترب من مستوى حرج يقل قليلاً عن 4000 دولار، مشيراً إلى أن صدور بيانات اقتصادية قوية مجدداً قد يعزز التوقعات بأن مجلس الاحتياطي الفدرالي سيضطر إلى رفع معدلات الفائدة بوتيرة سريعة نسبياً، ليصبح ذلك محور اهتمام الأسواق.
وتسارع ارتفاع أسعار المستهلكين في الولايات المتحدة خلال سبتمبر أيلول، مدفوعاً بالزيادة الحادة في تكلفة البنزين.
وقالت ماري دالي، رئيسة الفدرالي في سان فرانسيسكو، إن البنك المركزي الأميركي قد يضطر إلى رفع معدلات الفائدة قصيرة الأجل بمقدار أكبر، لكنها أشارت إلى عدم وجود حاجة لرفعها خلال اجتماع أكتوبر تشرين الأول المقرر يومي 27 و28 من الشهر الجاري.
وعلى الرغم من أن الذهب يُنظر إليه باعتباره أداة للتحوط من التضخم، فإن ارتفاع معدلات الفائدة يقلل من جاذبيته، نظراً إلى أنه لا يدر عائداً.
وتترقب الأسواق صدور بيانات مؤشر أسعار المنتجين ومبيعات التجزئة الأميركية، المقرر نشرها في الساعة 12:30 بتوقيت غرينتش.
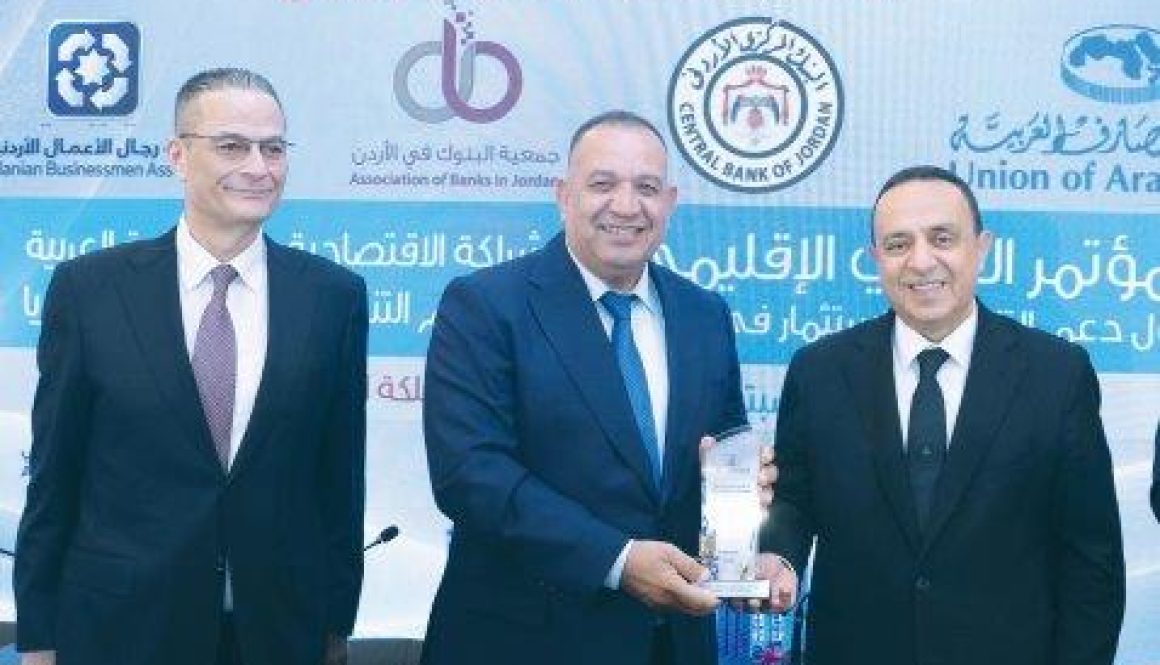
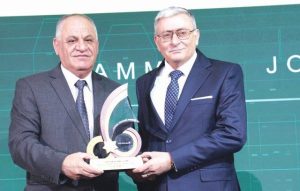 … و يواصل رعايته الذهبية لمنتدى التمويل الأخضر لعام 2026
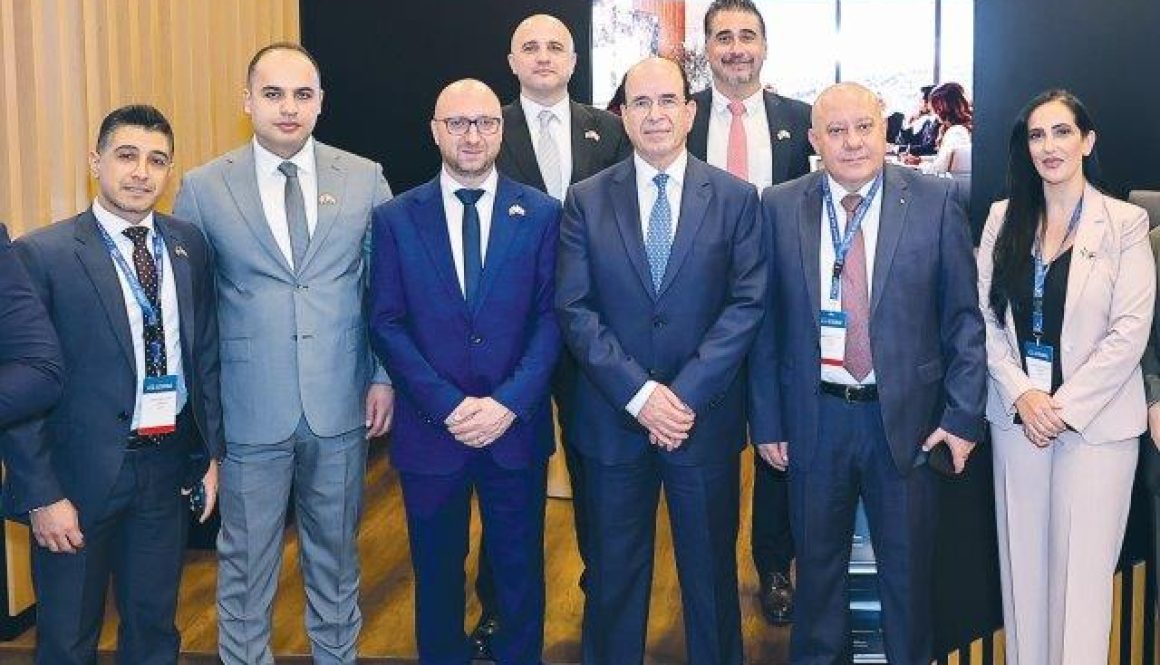
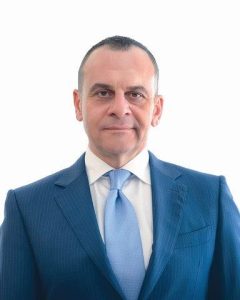
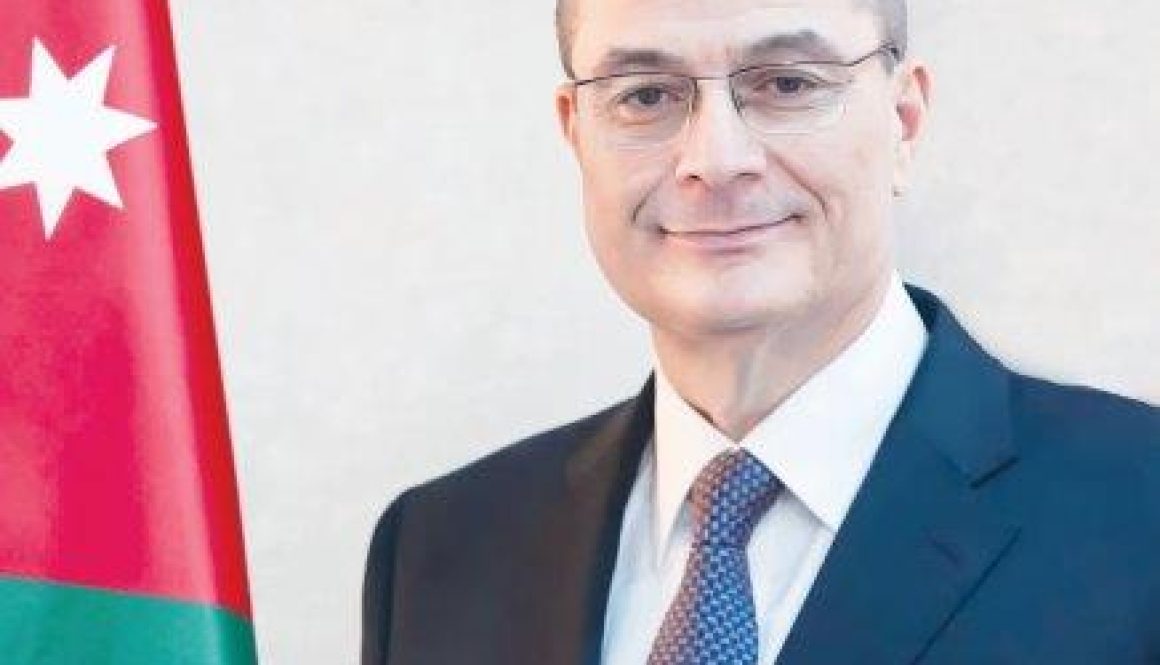

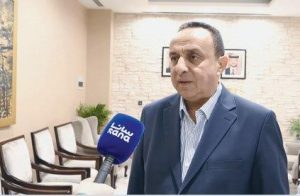

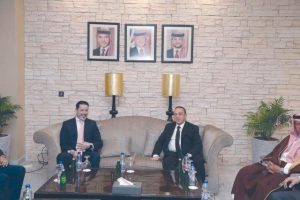


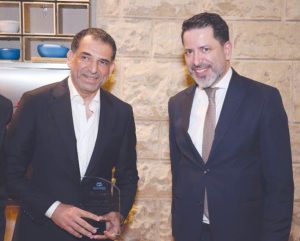

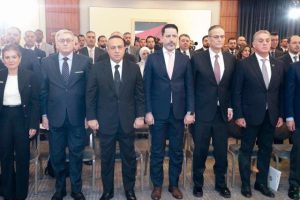
 محافظ البنك المركزي الأردني الدكتور عادل شركس:
 حاكم مصرف سورية المركزي محمد صفوت رسلان:
 الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
 رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم:
 رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة: