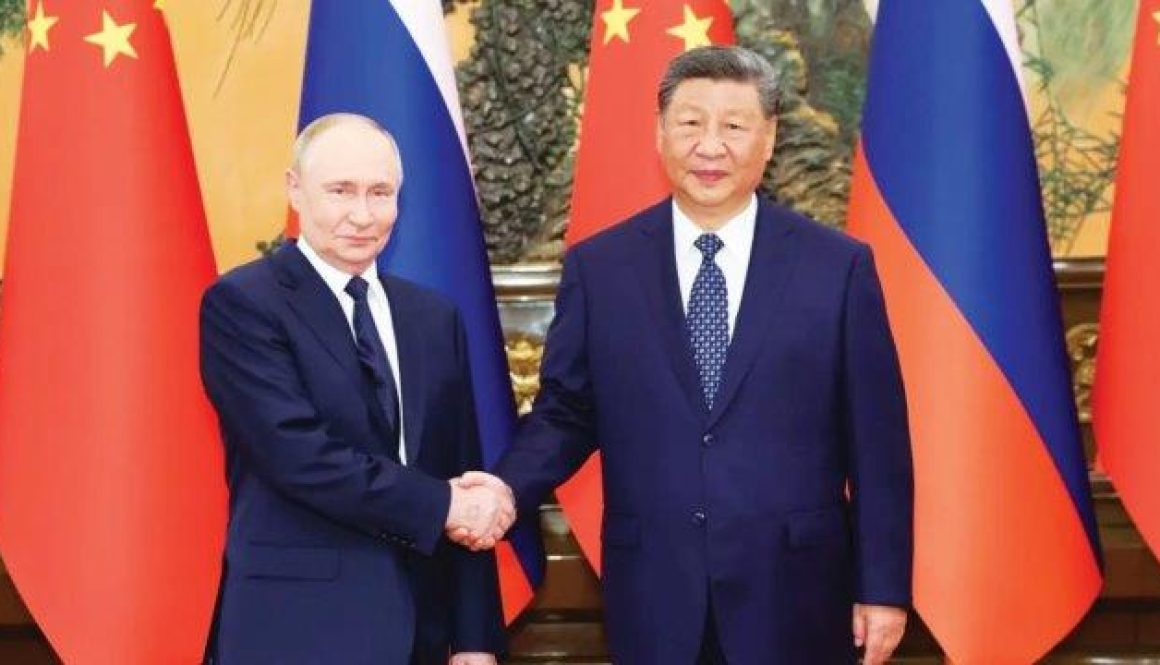
د. فتوح يلتقي د. تركي المطيري الرئيس التنفيذي لمجلس النقد الخليجي
شراكة إستراتيجية بين إتحاد المصارف العربية و KnowledgeNet في السعودية
بغية تمكين التحوُّل الرقمي والإبتكار في القطاعين المالي والمصرفي
د. وسام فتوح يتسلم من الدكتور د. تركي المطيري درعاً تقديرية من مجلس النقد الخليجي
عقد الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح عدداً من اللقاءات الثنائية مع رؤساء مجالس إدارة ورؤساء تنفيذيين للمصارف في المملكة العربية السعودية، حيث جرى تجديد عضوية عدد من البنوك في أُسرة إتحاد المصارف العربية.
وفي هذا السياق، قام الدكتور فتوح، بزيارة لسعادة الدكتور تركي المطيري الرئيس التنفيذي لمجلس النقد الخليجي، وقال د. فتوح على أثرها: «تبادلنا مع الدكتور تركي المطيري وجهات النظر والأفكار حول سبل تعزيز التعاون والعمل المشترك، بما يخدم مصالح مؤسساتنا ويُواكب تطلُّعاتنا للمستقبل».
وأضاف: «كما كان لي شرف تسلُّم درع تقديرية من مجلس النقد الخليجي، في مبادرة أعتزُ بها، وأعتبرها تقديراً لمسيرة التعاون والعلاقات المميّزة بين مجلس النقد الخليجي وإتحاد المصارف العربية».
وختم قائلاً: «كل الشكر والتقدير لسعادة الرئيس التنفيذي الدكتور تركي المطيري على طيب الوفادة وحفاوة الإستقبال، متطلّعين دائماً إلى مزيد من التعاون المثمر والبنّاء».
نشاط د. فتوح في المملكة
د. وسام فتوح والأستاذ بدر بن حمد السلّوم الرئيس التنفيذي للبنك السعودي الفرنسي وفريق عمله
كما إلتقى الدكتور فتوح الرئيس التنفيذي للبنك السعودي الفرنسي في المملكة بدر بن حمد السلّوم، حيث شكلت زيارته خطوة أولى، تم خلالها إعادة تفعيل إنضمام البنك لعضوية إتحاد المصارف العربية.
كذلك إجتمع بالرئيس التنفيذي لمصرف الراجحي في المملكة وليد بن عبدالله المقبل، حيث جرى أيضاً إعادة تفعيل عضوية البنك في أسرة الإتحاد.
الدكتور فتوح متوسطاً رئيس مجلس إدارة مجموعة عجلان وإخوانه القابضة عجلان العجلان ود. أنيس عويدات
وإلتقى الدكتور فتوح أيضاً كلاً من السادة: الرئيس التنفيذي والعضو المنتدب لبنك الجزيرة نايف العبدالكريم، والرئيس التنفيذي للبنك الأهلي السعودي طارق السدحان، ومساعد رئيس هيئة الرقابة ومكافحة الفساد للتعاون الدولي (نزاهة)، الدكتور ناصر بن أحمد أبا الخيل، ورئيس قطاع الخزينة وقطاع الإستثمارات بالإنابة في البنك الإسلامي للتنمية، محمد شرف، والرئيس التنفيذي لمصرف الإنماء عبد الله بن علي الخليفة، ورئيس جامعة نايف العربية للعلوم الأمنية الدكتور عبد المجيد بن عبد الله البنيان.
كما كان إلتقى الدكتور فتوح رئيس مجلس إدارة مجموعة عجلان وإخوانه القابضة عجلان العجلان بهدف بناء شراكات مستقبلية.
مذكرة تفاهم
من جهة ثانية أبرم، إتحاد المصارف العربية ممثلاً بالأمين العام د. وسام فتوح، مع العضو المنتدب والرئيس التنفيذي لشركة KnowledgeNet في السعودية محمد عطية مذكرة تفاهم بغية تعزيز التعاون المشترك، ودعم التحوُّل الرقمي، وتطوير الإبتكار في القطاعين المالي والمصرفي.
وقال عطية: «يُسعدنا الإعلان عن توقيع مذكرة تفاهم مع إتحاد المصارف العربية، لتعزيز التعاون الإستراتيجي في المجالات المالية والمصرفية والتقنية، والإستفادة من خبرات وإمكانات كل طرف لدعم المبادرات والبرامج المشتركة، وتمكين التحوُّل الرقمي والإبتكار وتطوير الحلول والخدمات ذات الصلة بالقطاعين المصرفي والمالي».
وأضاف عطية: «تأتي هذه الشراكة تجسيداً لإلتزامنا الراسخ بدفع عجلة التحوُّل الرقمي وتبادل الخبرات التي تُسهم في تطوير حلول تقنية مبتكرة تخدم القطاع المصرفي وتُواكب التطورات العالمية».
يُذكر أن مذكرة التفاهم المشار إليها ترمي إلى بناء شراكة قوية بين الجانبين في المجالات المالية والمصرفية والتقنية، وتبنّي أحدث التقنيات الرقمية المتقدمة، وتوفير حلول تكنولوجية حديثة تسهم في رفع كفاءة العمل المصرفي العربي.
بحث مع وزير الإعلام اللبناني في إطلاق أول مؤتمر عربي للإعلام الإقتصادي في بيروت
الأمين العام لإتحاد المصارف العربية د. وسام فتوح:
يشكل محطة لتعزيز التعاون بين القطاعين الإقتصادي والإعلامي
إستقبل وزير الإعلام اللبناني المحامي الدكتور بول مرقص، الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، الذي أعلن بعد اللقاء توجيه دعوة إلى الوزير مرقص لرعاية «المؤتمر العربي للإعلام الإقتصادي»، والمشاركة فيه، والمقرر عقده في العاصمة اللبنانية بيروت خلال تشرين الأول/أكتوبر 2026، بمشاركة أكثر من 100 صحافي عربي.
وأوضح د. فتوح أن المؤتمر، وهو الأول من نوعه، «سيُخصّص لمناقشة دور الإعلام الإقتصادي، وسيتضمّن برنامجاً تدريبياً للصحافيين المشاركين حول التغطية الإقتصادية، نظراً إلى أهمية هذا القطاع وتأثيره المباشر على القطاعين المصرفي والمالي في لبنان والعالم العربي».
وأشار د. فتوح إلى «أن إتحاد المصارف العربية إختار بيروت لإستضافة المؤتمر نظراً إلى أهميتها الحضارية والثقافية وموقعها على البحر المتوسط والتي تشكل ملتقى الحضارات»، معرباً عن أمله في «أن يشكل هذا المؤتمر محطة لتعزيز التعاون بين القطاعين الإقتصادي والإعلامي، بما يُسهم في تطوير الإعلام الإقتصادي العربي»، لافتاً إلى «أن الإتحاد ينظم في 11 آب/أغسطس 2026، برعاية رئيس مجلس الوزراء اللبناني القاضي نواف سلام، «المؤتمر العربي الإقليمي لمكافحة غسل الأموال وتمويل الإرهاب».
وكشف د. فتوح عن «مبادرة لدعم وزارة الإعلام والوكالة الوطنية للإعلام، تتمثل في تزويدهما بتقنيات حديثة تُستخدم في تنظيم المؤتمر، وذلك بناءً على توصية الوزير مرقص وفي إطار دعمه المستمر لتفعيل الوكالة الوطنية للإعلام وسائر أقسام الوزارة وتلفزيون لبنان».
خلال مشاركته في إجتماعات لجنة التنسيق العليا للعمل العربي المشترك
الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح
يعرض أبرز إنجازات الإتحاد خلال العقد الأخير ودوره المتنامي في دعم العمل الإقتصادي العربي المشترك
شارك إتحاد المصارف العربية في أعمال الدورة العادية الـ 58 للجنة التنسيق العليا للعمل العربي المشترك، التي عقدت في العاصمة الأردنية عمّان، برئاسة معالي أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، وبمشاركة رؤساء ومديري وأمناء عموم المنظمات والاتحادات العربية المتخصّصة.
وقد جاءت مشاركة الإتحاد في إطار حرصه على تعزيز دوره ضمن منظومة العمل العربي المشترك، والمساهمة في مناقشة القضايا الإقتصادية والتنموية ذات الأولوية، والتي شملت عدداً من الملفات الإستراتيجية، من أبرزها: متابعة تنفيذ قرارات اللجنة، والذكاء الإصطناعي، والتكامل الإقتصادي العربي، وإعادة الإعمار، والأمن الغذائي والطاقة، وخطط عمل المنظمات العربية للفترة المقبلة.
وخلال الجلسة الإفتتاحية، عرض الأمين العام لإتحاد المصارف العربية، الدكتور وسام حسن فتوح، أبرز إنجازات الإتحاد خلال الفترة الممتدة من العام 2016 حتى العام 2026، وذلك من خلال عرض فيلم مؤسسي وثائقي سلّط الضوء على أبرز المبادرات والإنجازات التي حقّقها الإتحاد على المستويات العربية والإقليمية والدولية.
وقد تناول الفيلم محطّات بارزة في مسيرة إتحاد المصارف العربية، حيث حظي بإهتمام وتقدير المشاركين، عاكساً حجم التطور الذي شهده الإتحاد خلال العقد الماضي، ودوره المتنامي في دعم العمل الإقتصادي العربي المشترك وتعزيز التعاون بين المؤسسات المالية العربية والدولية.
كما شهدت الإجتماعات مناقشة وإعتماد عدد من مشاريع القرارات المتعلّقة بتطوير آليات عمل المنظمات العربية المتخصّصة وتعزيز التنسيق في ما بينها، بما يُسهم في رفع كفاءة منظومة العمل العربي المشترك ومواكبة المتغيّرات الإقتصادية والتنموية التي تشهدها المنطقة العربية.
وعلى هامش الإجتماعات، أقام إتحاد الجامعات العربية حفل عشاء تكريماً لمعالي السيد أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، تقديراً لمسيرته الحافلة وإسهاماته في خدمة العمل العربي المشترك، في حضور رؤساء ومديري المنظمات العربية المشاركة في إجتماعات اللجنة، كما شمل الحفل تكريم معالي السفير حسام زكي، الأمين العام المساعد لجامعة الدول العربية، تقديراً لجهوده في دعم منظومة العمل العربي المشترك.
وأكد إتحاد المصارف العربية، في ختام مشاركته، مواصلة العمل مع الأمانة العامة لجامعة الدول العربية والمنظمات العربية المتخصصة من أجل دعم التكامل الإقتصادي العربي، وتعزيز دور القطاع المصرفي العربي كشريك رئيس في تحقيق التنمية المستدامة، ومواكبة التحوُّلات الإقتصادية والتكنولوجية التي تشهدها المنطقة والعالم.
من اليمين: سعادة الوزير المفوض الدكتور رائد الجبور، مدير إدارة المنظمات والاتحادات العربية بجامعة الدول العربية، معالي الأستاذ الدكتور عمرو عزت سلامة، الأمين العام لاتحاد الجامعات العربية، معالي أحمد أبو الغيط الأمين العام لجامعة الدول العربية، السفير حسام زكي الأمين العام المساعد لجامعة الدول العربية، السفير الدكتور علي بن إبراهيم المالكي الأمين العام المساعد لجامعة الدول العربية ورئيس قطاع الشؤون الاقتصادية
من اليمين: المدير العام للمنظمة العربية للتكنولوجيات الاتصال والمعلومات المهندس محمد بن العمر، المدير العام للمنظمة العربية للتنمية الزراعية البروفسور إبراهيم آدم الدخيل، المدير العام للمنظمة العربية للطيران المدني المهندس خاليد الشرقاوي
شارك إتحاد المصارف العربية في أعمال الدورة العادية الـ 58 للجنة التنسيق العليا للعمل العربي المشترك، التي عقدت في العاصمة الأردنية عمّان، برئاسة معالي أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، وبمشاركة رؤساء ومديري وأمناء عموم المنظمات والاتحادات العربية المتخصّصة.
وقد جاءت مشاركة الإتحاد في إطار حرصه على تعزيز دوره ضمن منظومة العمل العربي المشترك، والمساهمة في مناقشة القضايا الإقتصادية والتنموية ذات الأولوية، والتي شملت عدداً من الملفات الإستراتيجية، من أبرزها: متابعة تنفيذ قرارات اللجنة، والذكاء الإصطناعي، والتكامل الإقتصادي العربي، وإعادة الإعمار، والأمن الغذائي والطاقة، وخطط عمل المنظمات العربية للفترة المقبلة.
د. وسام فتوح الأمين العام والسيدة نانسي الهندي والسيدة دينا قدوح ضمن وفد إتحاد المصارف العربية في الإجتماع
وخلال الجلسة الإفتتاحية، عرض الأمين العام لإتحاد المصارف العربية، الدكتور وسام حسن فتوح، أبرز إنجازات الإتحاد خلال الفترة الممتدة من العام 2016 حتى العام 2026، وذلك من خلال عرض فيلم مؤسسي وثائقي سلّط الضوء على أبرز المبادرات والإنجازات التي حقّقها الإتحاد على المستويات العربية والإقليمية والدولية.
وقد تناول الفيلم محطّات بارزة في مسيرة إتحاد المصارف العربية، حيث حظي بإهتمام وتقدير المشاركين، عاكساً حجم التطور الذي شهده الإتحاد خلال العقد الماضي، ودوره المتنامي في دعم العمل الإقتصادي العربي المشترك وتعزيز التعاون بين المؤسسات المالية العربية والدولية.
كما شهدت الإجتماعات مناقشة وإعتماد عدد من مشاريع القرارات المتعلّقة بتطوير آليات عمل المنظمات العربية المتخصّصة وتعزيز التنسيق في ما بينها، بما يُسهم في رفع كفاءة منظومة العمل العربي المشترك ومواكبة المتغيّرات الإقتصادية والتنموية التي تشهدها المنطقة العربية.
وعلى هامش الإجتماعات، أقام إتحاد الجامعات العربية حفل عشاء تكريماً لمعالي السيد أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، تقديراً لمسيرته الحافلة وإسهاماته في خدمة العمل العربي المشترك، في حضور رؤساء ومديري المنظمات العربية المشاركة في إجتماعات اللجنة، كما شمل الحفل تكريم معالي السفير حسام زكي، الأمين العام المساعد لجامعة الدول العربية، تقديراً لجهوده في دعم منظومة العمل العربي المشترك.
الدكتور رائد علي الجبوري الوزير المفوض مدير إدارة المنظمات والاتحادات العربية
والدكتور وسام فتوح الأمين العام لإتحاد المصارف العربية
كتب أمين عام جمعية مصارف لبنان الدكتور فادي خلف، إفتتاحية التقرير الشهري للجمعية بعنوان «لا إصلاح مصرفياً بلا ضمانات قانونية».
جاء فيها: لا خلاف على أن إصلاح القطاع المصرفي بات ضرورة مُلِحّة. ولا خلاف أيضاً على أن لبنان يحتاج إلى قانون واضح لإعادة تنظيم المصارف، وتحديد المصارف القادرة على الإستمرار، وتلك التي قد تحتاج إلى معالجة أوضاعها.
لكن يبقى السؤال الأساسي: أي قانون نريد؟
نريد قانوناً يعيد الثقة، ويعيد حقوق المودعين والمصارف ويحفظها، ويؤسس لعودة القطاع المصرفي إلى دوره الطبيعي.
لكن هذا الإصلاح لا يُمكن أن يبدأ بتعليق الضمانات القانونية أو بتضييق حق الدفاع.
السرعة في المعالجة لا تعني تجاوز حق الدفاع. فمشروع قانون إصلاح وضع المصارف وإعادة تنظيمها، كما هو مطروح، يتناول مسائل خطيرة تمسّ ملكية المصارف، وحقوق المساهمين، وحقوق الدائنين، وودائع العملاء، وإستمرارية المؤسسات المصرفية. فالقرار بوضع مصرف قيد الإصلاح أو التصفية ليس تفصيلاً تقنياً، بل قرار قد يحدّد مصير مؤسسة، ومساهمين، ومودعين، وموظفين، وعلاقات مصرفية واقتصادية كاملة.
من هنا، لا بد من التوقف عند عدد من المبادئ الأساسية.
أولاً، لا يُمكن إصلاح المصارف بمعزل عن تحديد المسؤوليات
فإذا كانت الأزمة نظامية، كما بات واضحاً، فلا يجوز أن يتحوّل قانون إصلاح المصارف إلى أداة لتحميل القطاع المصرفي وحده نتائج أزمة نشأت من خلل تسببت به الدولة، والمالية العامة، ومصرف لبنان، والسياسات النقدية والمالية. لا يجوز أن يكون الهدف الضمني لأي قانون هو الحدُّ من مساهمة الدولة أو إعفاؤها من مسؤولياتها، في وقت كانت فيه الدولة جزءاً أساسياً من أسباب الإنهيار.
ثانياً، يجب التنبُّه إلى تعدُّد أدوار الدولة ومصرف لبنان في هذه الأزمة
فالسلطات العامة تمسك بمسار التشريع والتنفيذ، ومصرف لبنان هو الجهة الرقابية والنقدية الأساسية، وهما في الوقت نفسه طرفان أساسيان في الأزمة، ولا سيما في ما يتعلق بودائع المصارف لدى مصرف لبنان ومصيرها. لذلك، لا بد من آلية إصلاحية تمنع تضارب المصالح، وتؤمّن توازناً مؤسسياً حقيقياً بين الدولة ومصرف لبنان والمصارف والقضاء.
ثالثاً، حق الإعتراض والطعن ليس عرقلة للإصلاح، بل هو ضمانة لعدالته
فالأزمة، مهما كانت خطيرة، لا تبرّر عدم وجود رقابة قضائية فعّالة. لا يجوز أن تُتخذ قرارات مصيرية في حق مصرف، أو مساهميه، أو دائنيه، أو مودعيه، ثم يُحصر حق الإعتراض بأسباب ضيّقة أو بمهل قصيرة لا تتيح فعلياً إعداد دفاع جدّي. كلّما كانت صلاحيات الجهة الإدارية أوسع، وجب أن تكون الرقابة القضائية أوضح وأقوى وأسرع. فالثقة لا تعود إذا شعر المستثمر أو المودع أو المصرف أن القرارات المصيرية لا تخضع لمراجعة قضائية جدية.
رابعاً، الإصلاح لا يعني تحويل الإدارة أو المصفّي إلى قاضٍ
للمدير المؤقت أو المصفي دور مهم في إدارة المصرف وتنفيذ الإجراءات. لكن لا يجوز منحه صلاحيات ذات طابع قضائي، كإبطال أعمال قانونية أو تقرير حقوق أو تعديل مراكز قانونية نهائية. هذه أمور يجب أن تبقى من اختصاص القضاء. الجهة الإدارية تنفّذ، أما القضاء فهو الذي يحسم النزاعات.
خامساً، الإنقاذ الداخلي، أو ما يسمّى بالـ bail-in، يجب أن يُدار بحذر شديد
فهو قد يؤدي إلى تغيير جذري في ملكية المصرف، وإلى المساس بحقوق المودعين أو الدائنين أو المساهمين. لذلك يجب ألاّ يتحوّل إلى أداة ظالمة لإعادة توزيع الخسائر. وإذا كان لا بد من إستخدامه، فيجب أن يكون ضمن قواعد واضحة، وبما ينسجم مع قانون الإنتظام المالي وإسترداد الودائع. فالـ bail-in ليس مجرّد تقنية مالية، بل إجراء يمسّ الملكية والحقوق، ولذلك ينبغي التعامل معه بمسؤولية لا تَترك مجالاً للإستنسابية أو الغموض.
سادساً، ضمان إستمرارية المصارف القادرة
الهدف من الإصلاح يجب أن يكون عودة القطاع المصرفي إلى دوره الطبيعي في تمويل الإقتصاد، لا إضعاف المصارف القادرة على النهوض. فإذا بقي المصرف السليم والقابل للإستمرار مهدّداً بأعباء إضافية غير واضحة أو غير محدودة، أو بإعادة فتح مراكز قانونية بعد تسويتها، فلن يدخل إليه مستثمر جديد، ولن يثق به مودع جديد، ولن يستطيع المشاركة في تمويل الإقتصاد.
سابعاً، يجب أن يكون هناك إنسجام بين قانون إصلاح المصارف وقانون الإنتظام المالي وإسترداد الودائع
لا يُمكن أن يعمل قانون في إتجاه، وقانون آخر في إتجاه معاكس، فإذا كان قانون إسترداد الودائع يحدد آلية معينة لمعالجة الودائع وتوزيع الخسائر، فلا يجوز أن يفتح قانون إصلاح المصارف باباً موازياً لدعاوى وإعتراضات وتعويضات قد تُعطّل التنفيذ وتُغرق المحاكم والمصارف بنزاعات لا تنتهي.
في الخلاصة، إصلاح المصارف لا يكون بتعليق الحقوق، ولا بتجاوز القضاء، ولا بإعفاء الدولة من مسؤوليتها، بل بإطار قانوني عادل وقابل للتنفيذ. فحق التقاضي ليس تفصيلاً إجرائياً، بل صمام أمان لأي إصلاح قابل للحياة. المطلوب قانون يوزّع المسؤوليات بوضوح، ويحمي المودعين، ويُحافظ على المصارف القادرة على النهوض، ويمنع تكرار الأزمة تحت عنوان معالجتها.
في ظل عودة فتح السوق السعودية أمام المنتجات اللبنانية، وإستمرار التوترات في مضيقي هرمز وباب المندب، تتصدّر تحدّيات التصدير وكلفة الشحن وسبل تعزيز التعاون الإقتصادي مع سوريا إهتمامات القطاع الصناعي.
في هذا الإطار، تناول نائب رئيس جمعية الصناعيين زياد بكداش واقع الصادرات اللبنانية، والعقبات اللوجستية والإدارية التي لا تزال تواجهها، إضافة إلى رؤيته لمستقبل الشراكة الإقتصادية مع سوريا وانعكاس التطورات الإقليمية على الصناعة الوطنية.
ورأى بكداش في حديث صحافي أن «عودة التصدير إلى المملكة العربية السعودية لن تكون سهلة، رغم إعادة السماح بدخول المنتجات اللبنانية إلى الأسواق السعودية»، موضحاً أن «غياب لبنان عن هذه السوق طوال خمس سنوات فرض واقعاً جديداً يستوجب إعادة بناء الحضور من نقطة الصفر»، مشيراً إلى أن «السوق السعودية شهدت خلال هذه الفترة دخول منافسين جدداً، ولا سيما المنتجات التركية والصينية، ما أدّى إلى خسارة جزء كبير من الحصّة التي كانت تتمتع بها المنتجات اللبنانية».
وكشف عن أن «التصدير إلى المملكة لا يزال يقتصر حالياً على كميات محدودة تُنقل جواً عبر شركات الشحن السريع»، مؤكداً أن «التصدير البري لم يُستأنف بعد بسبب إستمرار تعطل جهاز السكانر الذي نُقل من مرفأ بيروت إلى المصنع، بإنتظار تأمين قطع الغيار اللازمة، فضلاً عن إنتظار إصدار تأشيرات لسائقي الشاحنات اللبنانيين المتوجهين إلى السعودية».
وأضاف بكداش أن «النقل البحري، رغم إعادة فتحه، لا يزال يواجه تحدّيات، إذ عمدت الشركة التي تتولى نقل البضائع إلى المملكة إلى تأجيل الشحنات حتى نهاية الشهر بهدف تعديل الأسعار ورفعها»، موضحاً أن «السلطات اللبنانية والسعودية تعملان على جمع معلومات عن الشركات الراغبة في التصدير، بهدف الاطلاع على سجلها وتاريخها التجاري»، مشيراً إلى أن «هذا الإجراء لا يشكل «لائحة ذهبية» بالمعنى المتداول، لكنه يهدف إلى التحقق من خلفية المؤسسات المصدّرة»، معتبراً أن «الشركات الجديدة قد تواجه صعوبة أكبر في دخول السوق السعودية مقارنة بالمصدّرين الذين يمتلكون سجلاً معروفاً».
وفي ما يتعلق بالتصدير عبر الأراضي السورية، أكد بكداش أن «الترانزيت من حيث المبدأ لا يواجه أي مشكلة تقنية»، لافتاً إلى أن «العقبة الأساسية تتمثل في الرسوم التي تُفرض على عمليات العبور داخل سوريا، وليس في حركة الترانزيت نفسها».
رئيس الإتحاد الدولي لرجال وسيدات الأعمال اللبنانيين MIDEL
وعميد كلية إدارة الأعمال في جامعة القديس يوسف USJ
في ظلّ الأزمات الإقتصادية والمالية التي تمرّ في لبنان، يعتقد كثيرون أنّ الإستثمار بات حكراً على أصحاب رؤوس الأموال الكبيرة. إلّا أنّ الواقع يشير إلى أنّ المرحلة الحالية تفتح الباب أمام فرص استثمارية جديدة تعتمد على الإبتكار والمرونة، ورأس المال المحدود، أكثر ممّا تعتمد على الإستثمارات الضخمة. فالإستثمار الذكي اليوم لا يُقاس بحجم الأموال المستثمرة، بل بقدرته على تلبية حاجة حقيقية في السوق، وتحقيق تدفقات نقدية سريعة، وإمكانية التوسُّع محلياً وخارجياً.
ومن أبرز القطاعات الواعدة:
خدمة الذكاء الإصطناعي والتحوّل الرقمي: تتّجه الشركات الصغيرة والمتوسطة إلى إعتماد تقنيات الذكاء الإصطناعي لتحسين الإنتاجية وخفض التكاليف، ما يخلق طلباً متزايداً على الإستثمارات والحلول الرقمية، وهي مشاريع لا تحتاج إلى إستثمارات كبيرة بقدر ما تحتاج إلى الخبرة والكفاءات والمهارات التقنية.
الصناعات الغذائية الموجّهة للتصدير: يتمتع المنتج اللبناني بسمعة ممتازة في الأسواق الخارجية، خصوصاً المنتجات المصنّعة من أساس زيت الزيتون، الزعتر، المونة، العسل والأعشاب الطبية. ويُمكن لهذه المشاريع أن تبدأ برأس مال محدود مع إمكانية التوسُّع تدريجياً نحو الأسواق العالمية.
خدمات الطاقة الشمسية والمتجدّدة: لا يقتصر القطاع على بيع الألواح الشمسية، بل يشمل التركيب والصيانة والتنظيف وإدارة الأنظمة، وهي خدمات لا تزال تشهد طلباً متزايداً نتيجة أزمة الكهرباء، مع إرتفاع أسعار الطاقة داخلياً ودولياً.
التدريب والتعليم المهني: تشهد السوق طلباً متنامياً على برامج التدريب في الذكاء الإصطناعي، والقيادة، والحَوكمة، والإمتثال، والأمن السيبراني وخدمة العملاء، وهي مشاريع تعتمد على رأس المال البشري أكثر من إعتمادها على البُنية التحتية.
التجارة الإلكترونية: إطلاق متجر إلكتروني متخصِّص، أصبح أقل كلفة بكثير من إفتتاح متجر تقليدي، مع إمكانية الوصول إلى أسواق محلية وخارجية من دون إستثمارات كبيرة. فمن الهاتف الذكي أو الكومبيوتر البسيط مع إرسال الإنترنت، يُمكن لأي عميل أن يبيع منتجه إلى كل الأسواق والعالم أجمع.
الرعاية الصحية المنزلية: مع تزايد الحاجة إلى خدمات التمريض والعلاج الفيزيائي ورعاية كبار السن في المنازل وزيادة أسعار الإستشفاء والتأمين، يُوفّر هذا القطاع فرصاً كبيرة وقابلة للنمو.
الزراعة الذكية: تشكّل الزراعة المائية، وإنتاج الفطر، وتربية النحل، وزراعة الأعشاب الطبية والعطرية فرصاً إستثمارية واعدة ذات كلفة معقولة وقيمة مضافة مرتفعة، مع فرص للإنماء والتصدير.
الأمن السيبراني والخدمات التقنية: تزايد إعتماد المؤسسات على الحلول الرقمية، يجعل حماية البيانات والأنظمة أولوية، ما يفتح المجال أمام شركات متخصِّصة تقدِّم خدمات دورية ومستدامة.
السياحة المتخصِّصة: بدلاً من الإستثمار في الفنادق الضخمة والفخمة، يُمكن تطوير تجارب سياحية متخصِّصة مثل السياحة البيئية، سياحة النبيذ والسياحة الثقافية والدينية، فهي تستهدف المقيمين والمغتربين والسياح الذين يبحثون عن هذا النوع من السياحة التقليدية والعائلية والخضراء.
خدمات الاستشارات: تحتاج آلاف الشركات إلى خدمات الاستشارات في كل المجالات الإنتاجية من التكنولوجيا إلى المحاسبة والتدقيق وإدارة الموارد البشرية والتسويق والتطوير والتنويع، والحوكمة الرشيدة والإمتثال والإستدامة، وهي أنشطة تعتمد أساساً على الخبرة والرؤية وليس على رأس المال.
في المحصّلة، إن هذه القطاعات والإستثمارات المطروحة تتميّز بإنخفاض حجم الإستثمار الأولي وتحقق إيرادات سريعة مع إمكانية توسيع الأسواق والتصدير الإقليمي والدولي. وتتميّز أيضاً هذه الأفكار البنّاءة بمرونة عالية وقدرة على الصمود في ظل التقلُّبات والمخاوف والمخاطر الراهنة.
ولا شك في أنّ الإستثمار الحقيقي يكمن خصوصاً في الإنسان نفسه وفي الموارد البشرية، وقد أثبت لبنان عبر العقود، أنّ ثروته الحقيقية ليست في الموارد والأوهام المطمورة تحت البحار، لكن بالطاقات البشرية على هذه الأرض المثمرة. إنّ الفرص الإستثمارية المطروحة اليوم قائمة على المعرفة والابتكار والريادة والتكنولوجيا والخدمات ذات القيمة المضافة.
كذلك، إنّ مستقبل الإقتصاد اللبناني لن يُبنى فقط على الإستثمارات الكبرى، بل خصوصاً على المبادرات الصغيرة والمتوسطة التي ستخلق فرص عمل وإنماء، وتعزيز الصادرات، وإستقطاب الإستثمارات الخارجية. إنّ المرحلة المقبلة، ستكون للرياديّين والمبتكرين الذين يملكون الأفكار المبدعة والرؤية والتآزر والنفَس للمثابرة المستدامة، من دون إستسلام ويأس في قاموسهم.
تستعد السعودية والسودان لتوقيع اتفاقية لتأسيس مجلس التعاون والتنسيق الإستراتيجي بين البلدين يوم 17 أغسطس الجاري، بحضور وزير خارجية الدولتين، إلى جانب عدد من المسؤولين في القطاعات الاستثمارية والاقتصادية والتجارية.
وبحسب مصدر دبلوماسي سوداني تحدث لـ”الاقتصادية”، فإن الاتفاقية تمثل خطوة متقدمة في مسار العلاقات بين الرياض والخرطوم، إذ تتضمن أجندة المجلس 10 ملفات اقتصادية ووضع إطار مؤسسي أعلى وأكثر شمولاً لإدارة العلاقات الثنائية، بما يجمع الملفات السياسية والاقتصادية والاستثمارية والأمنية والتجارية تحت مظلة واحدة، ويفتح المجال أمام انتقال التعاون الثنائي من الدعم السياسي والإنساني إلى شراكة اقتصادية واستثمارية طويلة الأجل.
مبادرة بدأت من الرياض
بحسب المصدر، شهد هذا الملف خلال الفترة الماضية حراكاً دبلوماسياً متواصلاً، شمل اجتماعات ومشاورات ومراسلات مع المسؤولين في وزارة الخارجية السعودية، وصولاً إلى الموافقة النهائية على المبادرة.
تتمثل الملفات الـ10 في إعادة إعمار السودان، والزراعة والأمن الغذائي، والثروة الحيوانية، والذهب والتعدين، والبحر الأحمر والموانئ، والطاقة والكهرباء، والتمويل والمصارف، والصناعة والتصنيع الغذائي، والاتصالات والتحول الرقمي، السياحة والعقار والخدمات.
وأشار إلى أن دفع الملف يحظى بدعم على أعلى المستويات، لافتا إلى الاجتماع الذي ضم الأمير محمد بن سلمان، ولي العهد رئيس مجلس الوزراء، والفريق أول عبد الفتاح البرهان، رئيس مجلس السيادة الانتقالي السوداني، في مكة المكرمة في مايو 2025، والذي جرى خلاله بحث المبادرة وأهميتها السياسية والاقتصادية والاستثمارية والأمنية للبلدين.
يرى المصدر أن أهمية المجلس لا تقتصر على كونه إطاراً للتنسيق السياسي، بل تتمثل في أن يصبح الجهة العليا التي تنظم وتدير مختلف مسارات العلاقات السعودية–السودانية، خصوصاً في ظل التحولات المتسارعة التي تشهدها منطقة البحر الأحمر والقرن الإفريقي، وما تفرضه من حاجة إلى مزيد من التنسيق والشراكة بين الرياض والخرطوم.
إعادة صياغة العلاقة الاقتصادية السعودية – السودانية
يرى محللون اقتصاديون استطلعت “الاقتصادية” آراءهم أن تأسيس مجلس تعاون وتنسيق إستراتيجي سعودي–سوداني يمكن أن يتحول إلى منصة اقتصادية رئيسة للسودان، شرط أن ينتقل سريعاً من الإطار السياسي إلى أهداف رقمية ومشاريع محددة وجداول زمنية للتنفيذ.
ويكتسب اجتماع 17 أغسطس أهمية خاصة، باعتباره فرصة لتحويل العلاقة من مستوى الدعم السياسي والإنساني إلى شراكة استثمارية واقتصادية طويلة الأجل.
الحاج دفع الله، سفير السودان لدى السعودية، يقود منذ ترشيحه للعمل سفيراً في السعودية جهودا لدفع المبادرة، واضعاً رفع مستوى العلاقات بين البلدين في مقدمة أولويات بلاده.
يرى اقتصاديون أن مقومات المجلس توفر قاعدة يمكن البناء عليها لتأسيس نموذج استثماري طويل الأجل، بدلاً من اقتصار العلاقة على التجارة التقليدية أو المساعدات.
الاتفاقية تعيد بناء الثقة وتفتح الطريق أمام المستثمرين
قال محمد المرضي التجاني، الرئيس التنفيذي لشركة ساترن إنفستمنت المحدودة والخبير الاقتصادي والمستثمر في الشؤون الخليجية مع السودان، لـ”الاقتصادية”، إن توقيع اتفاقية تأسيس مجلس التنسيق أو التعاون المشترك بين السعودية والسودان يمثل أكثر من مجرد إطار دبلوماسي، إذ يبعث برسالة سياسية واقتصادية مفادها أن السودان، رغم ظروف الحرب، سيظل جزءاً من منظومة التعاون الإقليمي، وأن مرحلة إعادة الإعمار بدأت ملامحها منذ الآن.
وأوضح أن أهمية الاتفاقية بالنسبة للاقتصاد السوداني تتمثل في عدة محاور، في مقدمتها استعادة الثقة، إذ يعاني السودان خلال الحرب من تراجع الاستثمارات وهروب رؤوس الأموال، وبالتالي فإن وجود إطار مؤسسي للتعاون مع أكبر اقتصاد عربي يمكن أن يمنح المستثمرين قدراً أكبر من الثقة في مستقبل الاقتصاد السوداني.
وأضاف أن السعودية يمكن أن تكون من أبرز الشركاء في إعادة بناء البنية التحتية والطاقة والموانئ والقطاع الصحي والتعليم، فضلاً عن دور الاتفاقية في تحسين بيئة الاستثمار وتطوير الأطر القانونية والتنظيمية التي تسهل دخول الاستثمارات السعودية وتوفر لها الحماية والشفافية.
ويرى المرضي أن زيادة التدفقات الاستثمارية يمكن أن تسهم في خلق فرص العمل ورفع الإنتاج المحلي وتعزيز الصادرات والإيرادات، مشيراً إلى أن الاستفادة من الاقتصاد السعودي لا تقتصر على التمويل، وإنما تشمل نقل الخبرات والتجارب في تنفيذ المشاريع الكبرى والحوكمة وتنويع مصادر الدخل والتحول الرقمي وجذب الاستثمار الأجنبي.
6 خطوات لتحويل الاتفاقية إلى استثمارات
شدد المرضي على أهمية ترجمة الاتفاقية إلى برامج عملية، مقترحاً إنشاء مجلس أعمال سعودي–سوداني يضم كبار المستثمرين من الجانبين، وإعداد قائمة بمشاريع إستراتيجية جاهزة للاستثمار في مرحلة إعادة الإعمار.
كما دعا إلى تبسيط الإجراءات الجمركية والاستثمارية، وتوقيع اتفاقيات لحماية وتشجيع الاستثمارات، وإقامة مناطق لوجستية وصناعية مشتركة تخدم التجارة الإقليمية، وتشجيع الشراكات في الأمن الغذائي، إلى جانب وضع آليات تمويل مشتركة للمشاريع التنموية الكبرى بمشاركة الصناديق والمؤسسات المالية السعودية.
وأكد أن نجاح الاتفاقية يجب أن يقاس بسرعة تحويلها إلى مشاريع واستثمارات حقيقية تولد فرص العمل وتزيد الإنتاج وتسهم في إعادة بناء الاقتصاد السوداني.
من جهته، يرى الكاتب المختص في الشأن الاقتصادي السوداني محمد شمس الدين، أنه لا يوجد أفضل ولا أكثر أماناً من رأس المال السعودي لتقديم حلول جذرية لأزمات الاقتصاد السوداني، مقترحاً حزمة حلول سعودية–سودانية للتعافي الاقتصادي تقوم على خمسة مسارات رئيسة، بينها مسار الخدمات الحيوية ويشمل الكهرباء والمياه والاتصالات والموانئ، وهي قطاعات تحتاج بصورة أساسية إلى إعادة الإعمار، ومسار القطاعات الاستثمارية ويضم التعدين والطاقة والصناعة، ويحتاج إلى دعم استثماري مباشر وشراكات إستراتيجية.
كما تشمل مسارات الصادرات والواردات غير النفطية ويمكن تعزيزه عبر حلول لوجستية وشراكات ذكية ترفع كفاءة التجارة وتخفض تكاليفها، ومسار الضمانات والائتمان والتمويل ويحتاج إلى آليات تيسير تتلاءم مع تحديات المرحلة، مع تعزيز ضوابط الحوكمة والرقابة، ومسار الأمن الغذائي ويضم الزراعة والثروة الحيوانية وسلاسل الإمداد المرتبطة بهما.
القيمة الحقيقية في تحويل التفاهمات إلى مشاريع
بدورها، قالت الدكتورة منى عبد الفتاح، الباحثة الاقتصادية والمتخصصة في الشؤون السودانية، إن تأسيس المجلس الأعلى للتعاون والتنسيق الإستراتيجي بين السودان والسعودية يمثل خطوة تستحق التوقف عندها، خصوصاً في ظل التحديات الكبيرة التي يواجهها السودان نتيجة الحرب وعدم الاستقرار.
وأوضحت أن البلدين ينتقلان من نمط التعاون التقليدي إلى شراكة مؤسسية طويلة الأمد تقوم على التنسيق المستمر، وتجمع السياسة والاقتصاد والأمن والاستثمار ضمن إطار واحد.
وأضافت أن هذه الخطوة تمنح العلاقات بين البلدين إطاراً أكثر استقراراً وفاعلية، وتعزز القدرة على تنفيذ المشاريع وتحويل التفاهمات السياسية إلى نتائج اقتصادية ملموسة.
وترى عبد الفتاح أن المجلس السعودي–السوداني يمكن أن يمثل نموذجاً جديداً للشراكات الإستراتيجية العربية، يقوم على المصالح المشتركة والهموم المشتركة وصناعة الاستقرار الإقليمي.
يُشكّل قانون إصلاح المصارف محطّة مفصلية في مسار الإصلاح المالي في لبنان، كونه يضع للمرّة الأولى إطاراً قانونياً واضحاً لمعالجة أوضاع المصارف المتعثّرة وإعادة هيكلة القطاع المصرفي. إلّا أنّ أهمّية هذا القانون لا تكمن فقط في إقراره، بل في مدى انسجامه مع الإصلاحات الشاملة التي يطالب بها المجتمع الدولي وصندوق النقد الدولي، وفي قدرته على إعادة بناء الثقة بالنظام المالي وحماية حقوق المودعين.
يُمكن القول إنّ الصيغة النهائية للقانون تمثل تقدُّماً مهمّاً وضرورياً، لكنّها ليست وحدها كافية للقول إنّ لبنان بات قريباً تلقائياً من التوصُّل إلى اتفاق نهائي مع صندوق النقد الدولي. فالقانون يضع إطاراً مؤسساتياً لمعالجة المصارف المتعثّرة، ويحدِّد صلاحيات الجهات الرقابية، وينظِّم آليات إعادة الهيكلة أو التصفية. كما أنّ التعديلات المتعلّقة بإعادة تشكيل الهيئة المصرفية العليا، وتعزيز إستقلالية القرار، والحدّ من تضارب المصالح، تتقاطع مع المبادئ التي يؤكّد عليها صندوق النقد الدولي، وفي مقدّمها وجود آلية مستقلة وشفافة وفعّالة لمعالجة الأزمات المصرفية.
لكنّ صندوق النقد الدولي، لا ينظر إلى هذا القانون، بصورة منفصلة، بل يعتبره جزءاً من حزمة إصلاحية متكاملة، تشمل أيضاً قانون الانتظام المالي واسترداد الودائع، وتحديد حجم الخسائر، وآلية تعزيزها، وضمان استدامة المالية العامة والدين العام. لذلك، فإنّ السؤال الجوهري يبقى: مَن سيتحمَّل الخسائر؟ وبأي تراتبية؟ وكيف ستُعاد الودائع إلى أصحابها؟
من هنا، فإنّ تعديلات لجنة المال والموازنة لا يُمكن اعتبارها في حدّ ذاتها عقبة أمام الاتفاق مع صندوق النقد الدولي، فمن الطبيعي أن يمارس مجلس النواب دوره التشريعي في مناقشة النصوص وتطويرها. إلّا أنّ تأثير هذه التعديلات سيُقاس بمضمونها النهائي، لا بمجرّد وجودها.
وفي المقابل، إذا نجحت في تعزيز الحوكمة، وترسيخ المساءلة، وحماية المودعين، فإنّها قد تشكّل قيمة مضافة للإصلاح، بدل أن تكون عائقاً أمامه.
وفي هذا السياق، يبرز الترابط الوثيق بين قانون إصلاح المصارف وقانون الانتظام المالي، باعتباره أحد أهم عناصر نجاح عملية الإصلاح. فالقانون الأول يُحدِّد الإطار المؤسساتي وآليات إعادة الهيكلة، بينما يجيب الثاني عن الأسئلة الأكثر حساسية وهي: ما حجم الفجوة المالية؟ وكيف ستوزَّع الخسائر بين الدولة ومصرف لبنان والمصارف والمساهمين؟ وما هي الآلية الواقعية لاسترداد الودائع؟
ولا يُمكن عملياً، الفصل بين هذَين المسارَين. فمن غير الممكن اتخاذ قرار بإعادة هيكلة أيّ مصرف قبل تحديد وضعه المالي الحقيقي وحجم الخسائر التي يتحمّلها. كما لا يُمكن إعادة بناء الثقة إذا اقتصرت إعادة الهيكلة على تصحيح الميزانيات، من دون معالجة حقوق المودعين بصورة عادلة وشفافة.
فإعادة هيكلة تُنتج قطاعاً مصرفياً سليماً محاسبياً، لكنّها تقوم على شطب الودائع أو تجميدها لفترات طويلة، لن تُعيد الثقة بالنظام المالي ولن تُعيد تحريك الاقتصاد. وفي المقابل، فإنّ إطلاق وعود استرداد كامل الودائع من دون تحديد مصادر التمويل والجدول الزمني والقدرة المالية للدولة، سيجعل هذه الوعود غير قابلة للتنفيذ.
لذلك، ينبغي أن يسير القانونان بصورة متوازية، ضمن خطة إصلاح شاملة تقوم على أربعة مرتكزات أساسية: الاعتراف الكامل بالخسائر، والتوزيع العادل والشفّاف لها وفق تراتبية واضحة، وحماية صغار المودعين، وإعادة بناء قطاع مصرفي أصغر حجماً وأكثر متانة وقادراً على تمويل الاقتصاد الحقيقي.
إنّ نجاح هذا المشروع يبقى مشروطاً بوضع تعريف قانوني دقيق لمفهوم السيطرة الفعلية، يستند إلى معايير موضوعية وقابلة للإثبات، مثل القدرة على تعيين مجلس الإدارة، أو التحكُّم بالسياسات المالية والإدارية، أو ممارسة نفوذ حاسم بصورة مباشرة أو غير مباشرة.
أمّا إذا بقي المفهوم فضفاضاً، فقد يفتح الباب أمام اجتهادات قانونية متباينة، أو طعون قضائية، أو تطبيقات إنتقالية، وهو ما قد ينعكس سلباً على مصداقية القانون وعلى عملية إعادة الهيكلة بأكملها.
ولا يُقاس نجاح قانون إصلاح المصارف بمجرّد إقراره، بل بقدرته على تحقيق ثلاثة أهداف مترابطة: حماية حقوق المودعين، وتحميل المسؤولية وفق تراتبية عادلة، وإعادة بناء قطاع مصرفي يتمتع بالحوكمة والشفافية والقدرة على تمويل الاقتصاد المنتج.
في المحصّلة، لا شك في أنّ لبنان يحتاج إلى اتفاق مع صندوق النقد الدولي، لكنّ الأهم من ذلك أن يكون هذا الاتفاق جزءاً من رؤية وطنية متكاملة للإصلاح، لا مجرّد استجابة تقنية لشروط خارجية. فالغاية النهائية ليست فقط استعادة ثقة المجتمع الدولي، بل قبل كل شيء استعادة ثقة اللبنانيّين بدولتهم وبقطاعهم المصرفي، وتهيئة الأرضية لاقتصاد أكثر استقراراً واستدامة في السنوات المقبلة.
بحث وزير المالية السوري، محمد يسر برنية، مع مساعد وزير الخزانة الأميركي لشؤون تمويل الإرهاب والجرائم المالية، جوناثان بورك، عدداً من القضايا ذات الاهتمام المشترك، وفي مقدمتها عودة سوريا إلى النظام المالي العالمي، والخطوات اللازمة لتسهيل اندماجها مجدداً في المنظومة المالية الدولية.
وذكرت وزارة المالية السورية، في بيان اليوم الأحد، أن المباحثات التي جرت عبر تقنية الاتصال المرئي، تناولت سبل تعزيز التعاون الفني وبناء القدرات والتدريب بين وزارتي المالية السورية والخزانة الأميركية، ولا سيما في مجالي المالية العامة والقطاع المالي.
وأوضحت الوزارة أن الجانبين تطرّقا إلى الإجراءات المزمع اتخاذها عقب رفع جميع العقوبات المفروضة على سوريا، ولا سيما في ضوء قرار الولايات المتحدة شطب سوريا من قائمة الدول الراعية للإرهاب، ومنها توسيع فرص التعاون مع الهيئات والمؤسسات المالية الأميركية، وفقاً لوكالة الأنباء السورية “سانا”.
وأشارت إلى أن الجانب الأميركي رحب بالتقدم المحرز في الإصلاحات المالية في سوريا، مؤكداً دعمه مواصلة هذه الإصلاحات.
من جانبه أعرب برنية عن شكره لوزارة الخزانة الأميركية على تعاونها ودورها في دعم تعافي الاقتصاد السوري، مؤكداً أهمية مواصلة التعاون بما يسهم في تعزيز الاستقرار الاقتصادي وإعادة دمج سوريا في الاقتصاد والنظام المالي العالمي، في ظل حرص الدولة السورية على ترسيخ مبادئ النزاهة والشفافية في القطاع المالي.
نعرض هنا كيف يمكن لقطاع خارجي منتج ومصدر وراسخ، إن بُني اليوم، أن يكسر آلية الانهيار نفسها من جذورها، لا أن يكتفي بمعالجة نتائجها بعد وقوعها. والنقطة التي يبدأ منها هذا الأثر ليست لحظة الأزمة القادمة، بل سعر الفائدة نفسه، من اليوم الأول لبناء هذا القطاع. فما دامت العملة الأجنبية التي يحصل عليها الاقتصاد آتية أساساً من تدفقات الودائع والاقتراض الخارجي، لا من صادرات فعلية، يبقى المصرف المركزي مضطراً إلى إبقاء أسعار الفائدة مرتفعة باستمرار. لا فقط في لحظات الدفاع عن سعر الصرف، بل كسياسة دائمة لجذب تدفقات جديدة من الدولارات تعوّض غياب أي مصدر تصدير لها، كما كانت الحال فعلياً طوال العقدين اللذين سبقا عام 2019.
أما إذا بدأ لبنان ببناء قاعدة تصديرية حقيقية، فإن أول أثر ملموس لهذا البناء لن يظهر بعد سنوات طويلة، بل في مسار الفائدة نفسه بمجرد أن تبدأ العملة الصعبة بالتدفق من التجارة الفعلية لا من الودائع وحدها. إذ يخف تدريجياً اضطرار المصرف المركزي إلى إبقاء الفائدة مرتفعة لجذب تدفقات تعويضية. وهذا التحوّل ليس تفصيلاً تقنياً، بل هو كسر مباشر لآلية الانهيار الذاتية التغذية التي حكمت لبنان طوال عقدين. غياب القطاع الخارجي فرض الاعتماد على تدفقات الودائع. والاعتماد على تدفقات الودائع فرض إبقاء الفائدة مرتفعة لجذبها. وارتفاع الفائدة بدوره أغلق الباب أمام أي استثمار إنتاجي كان يمكن أن يبني القطاع الخارجي الغائب أصلاً. وبقدر ما يتوسع القطاع التصدير، تضعف كل حلقة من حلقات هذه السلسلة تباعاً. بدل أن تبقى الفائدة المرتفعة أداة دائمة تمنع لبنان من الخروج من الفخ الذي وقع فيه أصلاً.
حين تتدفق عائدات التجارة بدل رأس المال: الآلية المعكوسة
وكلما ازداد اعتماد الاقتصاد على التجارة الفعلية بدل استقطاب الودائع، كلما ابتعد المصرف المركزي عن الحاجة إلى جذب تدفقات مستمرة من الخارج للدفاع عن عملته، لأن الصادرات نفسها توفر له المطلوب من العملة الصعبة، ويصبح بإمكانه أن يترك سعر الفائدة عند مستويات تعكس التكلفة الحقيقية لرأس المال في اقتصاد منتج. وهي مستويات أقل بكثير مما شهده لبنان طوال العقدين الماضيين.
وهذا الانخفاض في كلفة الاقتراض لن يبقى مجرد رقم في نشرة مصرفية، بل سيغيّر اتجاه رأس المال نفسه. إذ يتجه رأس المال، بحكم منطق العائد والمخاطرة ذاته الذي دفعه سابقاً نحو المصارف والعقارات، نحو الاستثمار الإنتاجي متى أصبح هذا الاستثمار هو الخيار الأكثر جدوى، لا الأقل جدوى كما كانت الحال فعلياً. ومن هذا التحوّل تحديداً يمكن أن ينبثق نمو اقتصادي أعلى ومستدام. لا نمو موسمي مرتبط بدورة ثقة قابلة للتبخر، بل نمو قائم على استثمار حقيقي في قطاعات منتجة. وهو وحده القادر على خلق فرص عمل لائقة ومستقرة، لا وظائف هشة مرتبطة بالاستهلاك الممول بالدين. وهذا بالتحديد هو الفارق الجوهري بين ازدهار حقيقي، قائم على إنتاجية فعلية وقابل للاستمرار عبر الزمن، وازدهار زائف، قائم على تدفقات مالية هشة وثقة نفسية قابلة للانهيار بين ليلة وضحاها. وهو الازدهار الزائف نفسه الذي عاشه لبنان لعقدين قبل أن ينهار بالكامل في 2019.
ونمو حقيقي من هذا النوع لن يبقى أثره مقتصراً على القطاع الخاص، بل سينعكس مباشرة على قدرة الدولة نفسها. فالنشاط الاقتصادي المتنامي في الصناعة والزراعة والخدمات التصديرية يولّد، بحكم اتساعه وتكراره، قاعدة ضريبية حقيقية ومتجددة، ترتبط بحجم الإنتاج والتصدير الفعلي لا بحجم الودائع أو أرباح المصارف والعقارات. وهذه القاعدة، بخلاف الريع المصرفي الذي ينكمش هو نفسه في اللحظة التي تحتاجه الدولة فيها أكثر ما تحتاج، كما حدث فعلياً في 2019، تمنح الدولة هامشاً مالياً مستقلاً وقابلاً للنمو مع نمو الاقتصاد نفسه، لا هامشاً يتقلص مع كل أزمة ثقة. وهذا الاستقلال المالي هو ما سيغيّر بدوره سلوك مصرف لبنان عند وقوع أي عجز تجاري لاحق. فبدل أن يضطر إلى تمويل عجز الدولة بطباعة الليرة، لأن القاعدة الضريبية الهشة لم تترك أمامه خياراً آخر كما حدث فعلياً، سيكون بإمكانه تقليص الكتلة النقدية فعلياً عند الحاجة. من دون أن يدفع الدولة نفسها نحو العجز عن سداد التزاماتها أو يدفع المصارف نحو أزمة سيولة فورية. أي الانتقال من انكماش نقدي جزئي ومتأخر، كما جرى فعلياً، إلى انكماش حاسم وفوري يعالج الاختلال في وقته بدل تأجيله إلى أن يتفاقم.
وهذا الانكماش الحقيقي، حين يقع، سيغيّر طبيعة التضخم نفسه أيضاً. فبدل أن يصطدم الطلب المنكمش بأسعار مستوردة يُعاد تسعيرها فحسب، كما حدث فعلياً، سيصطدم بأسعار منتجين محليين يتنافسون فيما بينهم على سلع فعلية يُنتجها الاقتصاد. فينتج عن ذلك انكماش سعري حقيقي، لا تضخم مستورد يضرب القدرة الشرائية من دون أي كابح محلي يوازنه. وبذلك تُغلق الحاجة إلى الأداة الأكثر تدميراً في الحلقة الأصلية، وهي رفع الفائدة الحاد للدفاع عن سعر الصرف عبر حساب رأس المال، لأن انخفاض تكاليف الإنتاج المحلي مقروناً بالانكماش السعري سيرفع تنافسية الصادرات ويزيد المعروض من العملة الصعبة من مصدرها الطبيعي، أي التجارة، لا من حساب رأس المال، حتى في ظل تثبيت سعر الصرف. وهنا تكتمل حلقة معاكسة تماماً لما شهده لبنان فعلياً. فائدة منخفضة تولّد نمواً حقيقياً. والنمو الحقيقي يولّد إيرادات تتيح انكماشاً نقدياً حاسماً حين يلزم. والانكماش الحاسم يصطدم بأسعار محلية حقيقية فينتج انكماشاً سعرياً بدل تضخم مستورد. وكل ذلك مجتمعاً يبقي الفائدة منخفضة أصلاً، بدل أن يفرض رفعها بشكل مدمّر كما حدث فعلياً.
وهذا الفارق الشامل في مسار الفائدة والنمو والإيرادات سينعكس أخيراً على طبيعة القطاع المصرفي نفسه، لا فقط على أداء الاقتصاد الحقيقي. فالنموذج المصرفي اللبناني الفعلي كان قائماً على جذب الودائع بفوائد مرتفعة لتمويل عجز الدولة والدفاع عن سعر الصرف. أي أن المصارف كانت في جوهرها أداة تمويل للريع والدين العام، لا وسيطاً بين المدخرين والقطاعات المنتجة. وهو ما جعلها شديدة الانكشاف على الدولة والعملة في آنٍ واحد. حين تعثرت الدولة وانهارت الليرة، انهارت المصارف معها دفعة واحدة، لأن أصولها الأساسية، أي سندات الدين السيادي وتوظيفاتها لدى مصرف لبنان، كانت مرتبطة عضوياً بالمخاطر نفسها التي أسقطت الدولة. أما في اقتصاد يملك قطاعاً خارجياً منتجاً وفائدة أقرب إلى تكلفة رأس المال الحقيقية، فإن الطلب على الائتمان المصرفي سيأخذ شكلاً مختلفاً جوهرياً. تمويل رأس مال عامل للمصانع والمزارع التصديرية. وتمويل تجاري لعمليات التصدير والاستيراد المرتبطة بالإنتاج. واعتماد مستندي لشركات تبيع فعلياً في أسواق خارجية. وهذا النوع من الائتمان سيُبقي أصول المصارف مرتبطة بأداء اقتصادي حقيقي وقابل للتنويع عبر قطاعات وأسواق متعددة، بدل أن تكون كلها رهينة قرار سيادي واحد أو عملة واحدة.
وبذلك تنخفض العلاقة العضوية الخطرة بين مخاطر الدولة ومخاطر القطاع المصرفي التي كانت السبب المباشر في انهيار المصارف اللبنانية بمجرد انهيار الدولة والعملة معاً. وهذا الانعكاس الشامل في مسار الفائدة والنمو والإيرادات والقطاع المصرفي معاً ليس سيناريو نظرياً بعيد المنال، بل هو الأساس الذي يقوم عليه كل من مبرر إعادة بناء القطاع الخارجي اليوم، ومسار العمل لبنائه.
حين يتحوّل الانهيار الاقتصادي إلى تهديد للسلم الأهلي
أن الانهيار الاقتصادي في لبنان لا يمكن فصله عن البنية السياسية العميقة التي يقوم عليها النظام اللبناني. فالنظام التوافقي القائم على تقاسم السلطة والموارد بين المكونات الطائفية، وهو نظام له مبرراته التاريخية في الحفاظ على التوازن الأهلي، أنتج بمرور الوقت حوافز اقتصادية معينة. توزيع الفرص والموارد عبر شبكات محلية مرتبطة بكل منطقة أو طائفة على حدة، بدل آليات وطنية موحدة. وهو ما جعل من الصعب بلورة مشروع اقتصادي جامع يخدم لبنان ككل بدل أن تديره كل مجموعة أو منطقة بشكل منفصل عن الأخرى. فكل مكوّن يدير حصته من الموارد المتاحة ضمن نطاقه الخاص، بينما يبقى التخطيط لاقتصاد إنتاجي موحد يستفيد منه اللبنانيون جميعاً، بصرف النظر عن انتمائهم، مشروعاً لم يحظَ يوماً بالأولوية الكافية.
وحين يتقاطع هذا الانقسام البنيوي مع الفقر المتصاعد، يكمن الخطر الحقيقي. فتتوافر عندها كل مقومات الانفجار الاجتماعي. وهذا ليس افتراضاً نظرياً، بل درساً علّمته التجربة اللبنانية للعالم عام ١٩٧٥ بقسوة. أن الفقر والتضخم الجامح لا يبقيان في دائرة الاقتصاد، بل يتحولان بسرعة إلى وقود للعنف حين ينعدم الأفق الاقتصادي أمام جيل كامل من الشباب. فلم يكن كل من حمل السلاح آنذاك مقاتلاً أيديولوجياً. بل كان كثيرون شباناً عاديين يبحثون عن أجر في اقتصاد أغلق أبوابه أمامهم. واليوم، وبعد خمسة عقود، تتكرر المعادلة نفسها بمكوناتها كلها. شباب بلا عمل، وعائلات فقدت مدخراتها، ودولة عاجزة، وسط بنية مجتمعية قابلة، في غياب مشروع اقتصادي جامع، لأن تتحول فيها الضائقة الاقتصادية إلى احتقان إضافي بدل أن تتحول إلى مطالبة وطنية موحدة بالإصلاح.
وإذا كان هذا هو حجم الخطر، فإن بناء قطاع خارجي منتج يكتسب معنى يتجاوز كونه سياسة اقتصادية تقنية، ليصبح مشروعاً وطنياً قادراً على معالجة الآلية نفسها التي تغذي هذا الاحتقان. فمصادر الدخل التقليدية في لبنان، من الريع المصرفي والعقاري إلى السياحة، توزّعت تاريخياً عبر شبكات محلية واجتماعية متعددة أكثر مما توزّعت عبر آليات وطنية موحدة قائمة على الكفاءة والإنتاجية. ما جعل الاقتصاد نفسه امتداداً لأنماط التنظيم الاجتماعي القائمة بدل أن يكون مجالاً منفصلاً للمصلحة الوطنية المشتركة. والنتيجة العملية لهذا النمط أن المواطن يجد نفسه غالباً مرتبطاً اقتصادياً بشبكته المحلية أو الاجتماعية أكثر من ارتباطه بالمؤسسات الوطنية الجامعة. فحين يكون الوصول إلى فرصة عمل أو تمويل أو خدمة مرتبطاً بهذه الشبكات، يتشكل لدى الفرد إدراك بأن نجاحه الشخصي مرتبط بنجاح شبكته المحلية أكثر من ارتباطه بنجاح الدولة ومؤسساتها، وهو نمط يجد في تكراره عبر الزمن ما يعمّق الانقسام بدل أن يخفف منه.
وهنا يكمن الفارق الذي يجعل من اقتصاد منتج ومصدر أداة معالجة لهذا النمط، لا مجرد بديل اقتصادي عنه. فالمصنع الذي يصدّر إلى الخارج، والشركة التي تتنافس على عقد دولي، لا يمكنهما البقاء والنمو عبر شبكات محلية ضيقة وحدها، لأن السوق العالمية لا تعترف بالانتماء المحلي أو الاجتماعي، بل بالجودة والسعر والموثوقية. وهذا يفرض، بحكم الضرورة الاقتصادية لا الأخلاق وحدها، معايير توظيف وإنتاج قائمة على الكفاءة. فالمصنع الذي يريد أن يصدّر وينافس دولياً يحتاج إلى أفضل الكفاءات المتاحة بصرف النظر عن خلفيتها، لأن الفشل في المنافسة الدولية يعني ببساطة خسارة السوق والإفلاس.
تحوّل غير تلقائي
وهذا التحوّل، وإن بدا اقتصادياً بحتاً في ظاهره، يحمل أثراً اجتماعياً أعمق بكثير. فحين يجد شاب من أي منطقة أو خلفية فرصة عمل حقيقية بفضل كفاءته في شركة تصدير ناجحة، تتشكل تدريجياً لديه مصلحة اقتصادية مباشرة في استقرار لبنان ونجاح مؤسساته الوطنية، بصرف النظر عن انتمائه المحلي. وحين يتكرر هذا النمط عبر آلاف الوظائف والشركات في مختلف المناطق، يبدأ التراكم في تشكّل ما يشبه “مصلحة وطنية مشتركة” حقيقية. مصلحة كل اللبنانيين، بصرف النظر عن انتمائهم، في أن يبقى الاقتصاد الوطني منتجاً ومستقراً ومنفتحاً على العالم، لأن مصدر رزقهم بات مرتبطاً بنجاح هذا الاقتصاد ذاته، لا بنجاح شبكة محلية بعينها.
وهذه، تحديداً، هي المصلحة المشتركة التي غابت طويلاً عن لبنان، وأتاحت للانقسامات القائمة أن تتمدد لتؤثر في السياسة والاقتصاد معاً. غيابُ مشروعٍ اقتصادي وطني جامع يمنح كل اللبنانيين حافزاً حقيقياً ومباشراً للتعاون بدل التنافس على تقاسم موارد متضائلة عبر خطوط محلية. وبقدر ما يبقى الاقتصاد اللبناني معتمداً على هذا النمط من التوزيع، سيبقى الانقسام القائم قادراً على إعادة إنتاج نفسه. وبقدر ما يتحوّل الاقتصاد نحو الإنتاج والتصدير القائمين على الكفاءة، يضعف الأساس المادي الذي يقوم عليه هذا النمط نفسه، ويُفتح المجال تدريجياً أمام هوية وطنية جامعة تتجاوز الانقسامات المحلية نحو المواطنة الاقتصادية المشتركة.
غير أن هذا التحوّل لا يحدث تلقائياً، وهذه هي النقطة الحاسمة التي يبني عليها القسم التالي حجته كاملة. فالافتراض الضمني الذي حكم لبنان طوال عقود، أن السوق، إذا تُرك لحاله، سيكتشف من تلقاء نفسه أين تكمن الفرص التصديرية الحقيقية، ومتى يستثمر فيها، وكيف يبني القطاعات اللازمة لاستغلالها، ثبت فشله عملياً بأوضح ما يكون. فالقطاع الخاص اللبناني، حين تُرك لخياراته الحرة على مدى عقود، تركّز في الأنشطة الأسرع ربحاً والأقل مخاطرة. المصارف والعقارات والاستهلاك الممول بالدين. لا لفشل أخلاقي من رجال الأعمال، بل نتيجة منطقية لحوافز السوق حين تُترك من دون توجيه من الدولة. وهو بالضبط السؤال الذي يأخذه القسم التالي إلى مداه الكامل.
مع نهاية العام 2025 بلغت موجودات شركات التمويل الإسلامية 2.6 مليار ريال بارتفاع بلغ 3.9 % مقارنة بالعام 2024. ووفقا لتقرير التمويل الاسلامي 2025 الصادر عن بيت المشورة للاستشارات المالية، فقد ارتفعت أصول شركة الجزيرة بنسبة 9.1 %، وأصول الأولى للتمويل هامشيا بنسبة 0.7 %، فيما انخفضت أصول شركة بيت التمويل القطري بنسبة 7.3 %. وحسب التقرير، فقد كان لارتفاع موجودات شركات التمويل الإسلامية العام أثر على تعديل خط النمو السنوي، حيث أصبح معدل النمو السنوي المركب خلال السنوات الخمس (2021 – 2025 ) لمجموع هذه الشركات إيجابيا – وإن كان هامشيا- بمعدل 0.7 %، وقد بلغ معدل النمو المركب خلال الفترة في شركة الجزيرة 1.4 %، وفي الأولى للتمويل 0.7 %، في حين كان سالبا في بيت التمويل القطري بمعدل 6.9 %.
وفي مجال التمويلات، فقد ارتفع حجم التمويلات الممنوحة من شركات التمويل الإسلامية خلال العام 2025 بنسبة لافتة بلغت 10.3 %، حيث تجاوزت 2 مليار ريال، وكان هذا الارتفاع العام مدفوعا بالنمو الذي حصل في تمويلات شركة الجزيرة بنسبة 18.9 %، وقد ارتفعت تمويلات الأولى للتمويل بنسبة 3.9 %، في حين انخفضت التمويلات في بيت التمويل بنسبة 11.1 %. وخلال السنوات الخمس الماضية 2021 – 2025 كان معدل النمو السنوي المركب لإجمالي التمويلات الممنوحة من شركات التمويل الإسلامية إيجابيا بمعدل 3.4 %، وعلى مستوى الشركات كان معدل النمو السنوي المركب خلال هذه الفترة في شركة الجزيرة 5.4 %، وفي الأولى للتمويل 2 %، في حين كان سالبا في بيت التمويل بمعدل 24.4 %.
وفيما يخص الإيرادات، فقد ارتفعت إيرادات شركات التمويل الإسلامية في العام 2025 بنسبة 4.6 %، حيث بلغت 290 مليون ريال، وشكلت إيرادات الأنشطة التمويلية نحو 85 % من إجمالي هذه الإيرادات. وقد كان الأداء متباينا بين هذه الشركات، فقد حققت شركة الجزيرة للتمويل نموا في إيراداتها بنسبة 7.2 %، ونمت إيرادات الأولى للتمويل بنسبة 3 %، في حين انخفضت إيرادات بيت التمويل بنسبة 27 %. وخلال الفترة 2021 – 2025 بلغ معدل النمو المركب لإيرادات شركات التمويل الإسلامية 5.7 %، وعلى مستوى شركات التمويل الإسلامية كان معدل النمو المركب خلال الفترة إيجابيا في شركة الجزيرة بمعدل 6.5 %، وفي الأولى للتمويل 5.5 %، في حين كان سالبا في بيت التمويل بمعدل 26.2 %. وحققت شركات التمويل الإسلامية أرباحا بلغت 187.8 مليون ريال بنمو بلغ 13 % مقارنة بالعام 2024، وقد تباينت نتائج أعمال هذه الشركات خلال العام 2025، فحققت الجزيرة للتمويل نموا في أرباحها بنسبة بلغت 16.3 %، وبلغ صافي أرباحها 78.7 مليون ريال. ونمت أرباح الأولى للتمويل بنسبة 4.8 % وحققت أرباحا بلغت 116.2 مليون ريال. في حين تقلصت خسائر بيت التمويل لتصل إلى 7 ملايين ريال.
اختارت مجلة «فوربس» الرئيس التنفيذي لمجموعة بيت التمويل الكويتي، خالد يوسف الشملان كأقوى رئيس تنفيذي في الكويت على مستوى القطاع المصرفي لعام 2026، ضمن قائمتها السنوية «أقوى الرؤساء التنفيذيين في الشرق الأوسط 2026».
وجاء هذا التصنيف تأكيداً على دوره القيادي في تعزيز مكانة مجموعة بيت التمويل الكويتي وتحقيقها أداءً مالياً وتشغيلياً متميزاً.
واستندت مجلة «فوربس» في تصنيفها إلى مجموعة من المعايير، أبرزها إنجازات الرؤساء التنفيذيين وأداؤهم القيادي، ومدى إسهامهم في رسم ملامح مستقبل مؤسساتهم من خلال الجمع بين الكفاءة والابتكار، وقدرتهم على تحقيق التوازن بين النجاح التجاري ودعم الرؤى الوطنية، إلى جانب دورهم في قيادة جهود تنويع الاقتصادات، وحجم تأثيرهم في الأسواق التي يعملون فيها ونطاق عمليات الشركات التي يقودونها.
أعلنت هيئة أسواق المال عن منح أول إذن تسويق مؤسسي لنظام استثمار جماعي مؤسس خارج الكويت لمصلحة شركة غولدمان ساكس إنترناشيونال، الحاصلة على ترخيص من هيئة تشجيع الاستثمار المباشر في الكويت، في إطار تنفيذ أهداف الهيئة الإستراتيجية، لا سيما ما يتعلق منها بتطوير منظومة السوق، وفي نطاق جهود الهيئة الرامية إلى توفير البيئة التنظيمية الملائمة لاستحداث وتطوير الأدوات الاستثمارية المطلوبة لتلبية رغبات المستثمرين المحليين والأجانب بمختلف شرائحهم.
ويعد هذا القرار ترجمة لرؤية الهيئة الهادفة إلى تعزيز جاذبية السوق الكويتي وجهة جاذبة للمؤسسات المالية الدولية، وتهيئة مناخ مشجع لمزاولة الأنشطة المالية محلياً.
وأكدت «الهيئة» أن منح رخص التسويق المؤسسي لكيانات عالمية بحجم شركة غولدمان ساكس إنترناشيونال، وفقاً للإطار الرقابي الذي وضعته الهيئة، يمثل ركيزة أساسية لدفع عجلة الاستثمار الأجنبي، وتأمين بيئة أعمال متكاملة، وتوفير البيئة المناسبة والتسهيلات اللازمة للاستثمار الأجنبي والمحلي على حدٍّ سواء.
قرارات استثمارية
وتجدر الإشارة إلى أن «التسويق المؤسسي لنظام استثمار جماعي مؤسس خارج دولة الكويت» يعني تسويق، أو عرض، أو ترتيب، أو التنسيق للاشتراك في واحد أو أكثر من صناديق الاستثمار، وغيرها من أنظمة الاستثمار الجماعي المؤسسة خارج دولة الكويت على العميل المحترف بطبيعته فقط، كالهيئات الحكومية أو الأشخاص المرخص لهم بطبيعتهم أو صناديق الاستثمار، وغير ذلك من المؤسسات المالية، التي تخضع لإشراف إحدى الجهات الرقابية، أو أية شركة يبلغ رأسمالها المدفوع مليون دينار.
تشريعات مرنة
وأكدت «الهيئة» أن هذا التوجه التنظيمي يأتي انطلاقاً من إيمانها بقدرة العملاء المحترفين بطبيعتهم على اتخاذ قراراتهم الاستثمارية باستقلالية تامة، نظراً لما يتمتعون به من ملاءة مالية عالية وبنية مؤسسية متكاملة وموارد فنية، تمكنهم من إجراء التقييم الذاتي الحصيف للفرص الاستثمارية.
وأشارت إلى أن هذه الفئة من المستثمرين تتمتع بكفاءة أعلى نسبياً في فهم واستيعاب، وتحمّل المخاطر الاستثمارية مقارنة بالعملاء المحترفين المؤهلين في أغلب الأحيان، وهو ما يتطلب صياغة تشريعات مرنة، تتماشى مع ملاءتهم المالية الكبيرة، وتدعم جذب المستثمر الأجنبي.
ويجسّد هذا القرار التعاون المثمر والبناء ما بين هيئة أسواق المال وهيئة تشجيع الاستثمار المباشر الرامي إلى تسهيل دخول المستثمرين الأجانب، ورفع كفاءة البيئة الاستثمارية المحلية، بما يواكب رؤية الكويت 2035 في بناء اقتصاد متنوع قائم على الابتكار والاستثمار، وتعزيز التنافسية الإقليمية والدولية، وتهيئة بيئة أعمال جاذبة للمؤسسات العالمية.
تسويق صندوقين
وأكدت «الهيئة» أن الموافقة جاءت استنادا إلى أحكام مرفق رقم 4 «التسويق المؤسسي لوحدات نظام استثمار جماعي مؤسس خارج دولة الكويت» للملحق رقم 1 تسويق وحدات نظام استثمار جماعي مؤسس خارج دولة الكويت من الكتاب الثالث عشر (أنظمة الاستثمار الجماعي) من اللائحة التنفيذية للقانون رقم 7 لسنة 2010 بشأن انشاء هيئة أسواق المال وتنظيم نشاط الأوراق المالية وتعديلاتهما.
دور بنوك ومؤسسات التَّمويل الأصغر في دعم التَّنمية في اليمن
بنك الكُرَيْمِي دراسة حالة
محمد علـي ثـامر
صحافي وباحث اقتصادي يمني
يُعدّ التَّمويل الأصغر أحد أهم الأدوات الإقتصادية والاجتماعية في الدُّول النَّامية والأقل نموَّاً؛ إذ يُسهم في مكافحة الفقر، وتوسيع النشاط الاقتصادي، وتمكين الفئات محدودة الدَّخل من إنشاء مشاريع صغيرة ومتوسطة قادرةً على توليد فرص العمل، وتحسين مستوى المعيشة، ودعم التنمية الاقتصادية والاجتماعية لبلدانها وشعوبها، ومن هذه الدُّول تأتي اليمن؛ حيث برزت بنوك ومؤسسات التَّمويل الأصغر بوصفها طوق نجاةٍ لاقتصاده المُتضعضع جرّاء إستمرار الحرب الأهلية (2014 – 2026)، والإنكماش الإقتصادي، وإرتفاع معدّلات البطالة والفقر،.. وغيرها،
ورغم الكمُّ الهائل من التَّحديات التي تواجهها هذه البنوك في اليمن؛ أبرزها تراجع الناتج المحلي الإجمالي بنسبة (44.5 % ) بصورةٍ تراكمية بين عامي (2014 – 2025)، وإرتفاع معدّل التضخم بنسبة (35 % ) على أساسٍ سنوي، وعدم الإستقرار السياسي والأمني، وضعف البيئة الإستثمارية، وتدهور سعر العُملة الوطنية أمام الدُّولار، وتدنّي القوة الشِّرائية للمواطنين، وصعوبة إسترداد بعض التَّمويلات، والإنقسام المالي والمصرفي… إلخ، حيث أثَّرت هذه التَّحديات على قُدرة البنوك على التَّوسُّع والنُّمو والاستدامة؛ ولكن برز «بنك الكُرَيْمِي للتمويل الأصغر الإسلامي (KIMB)» بكونه نموذجاً مُهماً لدراسة دور هذه البُنُوك في دعم التَّنمية الإقتصادية والإجتماعية في هذا البلد؛ حيث يُنظر إليه بإعتباره من أبرز المؤسسات المالية اليمنية التي نجحت في مواجهة هذه التحدّيات وتحويلها إلى عناصر نجاحٍ استطاعت بها التَّوسُّع والوصول إلى شرائح واسعة من المجتمع، عبر خدمات التَّمويل الأصغر والمتوسط، والتحويلات المصرفية، والخدمات الرَّقمية، مستفيداً من شبكةٍ واسعةٍ من الفروع والخبرة المتراكمة منذ تأسيسه كشركة صرافة في العام 1995 قبل تحوُّله إلى بنكٍ للتمويل الأصغر الإسلامي في العام 2010.
التَّمويل الأصغر ودوره التَّنموي
التَّمويل الأصغر هو تقديم خدماتٍ ماليةٍ ومصرفيةٍ للفئات ذات الدَّخل المحدود، تشمل التَّمويل الصغير والمتوسط للمشروعات القائم على التمويل الإسلامي وعلى نظامي المرابحة والمشاركة، وقبول ودائع الادخار، وإجراء التحويلات المالية.. وغيرها؛ ولهذا تكمن أهميته في الحدِّ من الفقر، وتخفيف معدل البطالة، وتمكين فئتي المرأة والشَّباب إقتصادياً، ودعم المشروعات الصغيرة والمتوسطة، وتنشيط الأسواق المحلية، وتعزيز الشُّمول المالي… وغيرها، وتشير التقارير الدولية إلى أن هذا القطاع يُمثِّل العمود الفقري للإقتصادات النَّامية، بل وتُشكِّل مؤسساته ما يزيد عن (90 %) حول العالم، وتستوعب حوالي (70 %) من الأيدي العاملة؛ ممَّا يجعلها الأكثر قُدرةً على تحريك هذه الإقتصادات، بل وتنميتها وتطويرها.
ومنذ بداياته في سبعينيات القرن الماضي وحتى الآن، شهد التَّمويل الصَّغير والأصغر إهتماماً عالمياً كبيراً، حيث العديد من نماذجه التَّمويلية المختلفة؛ ثلاثة منها تتبع نظام المجموعة مع وجود اختلافٍ نسبيٍّ في نظامها، وهي: نموذج بنك غرامين في بنغلاديش بنظام المجموعات التَّضامنية، ونموذج (Accion) في أميركا اللاتينية مع نظام مجموعاتٍ أكثر مرونة، ونموذج (BRI BKK) في إندونيسيا، أما النُّموذج الرَّابع ويعتبر أقدم هذه النَّماذج، ويوجد في سريلانكا، ويقوم بتقديم قروضٍ صغرى فردية لأسر غاية في الفقر بهدف مساعدة هذه الأسر على البدء في أنشطةٍ إنتاجية أو تنمية مشاريعهم الصَّغيرة؛ وقد حقَّقت هذه النماذج نسب إيفاءٍ للقروض عالية، وإنعدمت فيها نسبة المخاطرة كثيراً.
واقع التَّمويل الأصغر في اليمن
تعدُّ اليمن من أوائل البلدان في المنطقة العربيّة التي قامت بإدخال التَّمويل الأصغر في سياساتها التَّنموية، من أجل خلق فرص عملٍ جديدة، وتحسين الظُّروف المعيشية لأفراد المجتمع؛ سواءً أكانوا في المناطق الحضرية أو الرِّيفية، حيث يبلغ مجتمعه الرِّيفي ما نسبته (70 % ) من إجمالي السُّكان؛ ولهذا فإن المشروعات الصَّغيرة والمتوسطة تعد ذات أهمية كبيرة في الإقتصاد اليمني، من حيث أنها يمكنها القيام بدورٍ فعَّال في تنمية المناطق الريفية، من خلال توافر العمل المُنتج في المكان الذي توجد فيه القوى العاملة، وبالتَّالي يضع حدَّاً للهجرة الدَّاخلية إلى المناطق الحضرية، ويعمل على تحقيق زيادةً في دخل تلك الأسر، ورفع المستوى المعيشي لهم، ممَّا يؤدي إلى تطوير وتنمية مناطقهم بجهودهم الذَّاتية، وهذا بدوره يسهم بأثرٍ إيجابي في الإقتصاد القومي.
أفاد تقرير حديث نشرته مجلة «ميد» بأن الملاءة المالية القوية للبنوك الكويتية، إلى جانب التخفيف السريع للإجراءات التنظيمية، أسهما في الحفاظ على وتيرة الإقراض رغم تداعيات الحرب، في وقت تواصل فيه وكالات التصنيف الائتماني إبداء ثقتها بالقطاع المصرفي، مدعومة بتوقعات استمرار الدعم السيادي.
وأشار التقرير إلى أنه إذا كان عام 2025 قد شهد إطلاق إصلاحات تمثلت في قانوني التمويل والسيولة والرهن العقاري، فإن عام 2026 اتسم بصمود القطاع المصرفي في مواجهة التحولات الحادة في بيئة الأعمال.
جهوزية مصرفية
وأكد التقرير أن البنوك الكويتية، شأنها شأن نظيراتها في دول الخليج، برهنت هذا العام على جهوزيتها العالية للتعامل مع الأزمات، بما شكل اختباراً لاقتصاد يعتمد بصورة كبيرة على النفط، ركزت البنوك على الحفاظ على متانتها في ظل ظروف تشغيلية بالغة الصعوبة.
ولفت التقرير إلى أن البنوك لا تزال تمثل الركيزة الأساسية للاقتصاد الكويتي، إذ يعتمد النشاط المالي بصورة رئيسية على القطاع المصرفي، بينما تبقى أسواق السندات والأسهم المحلية أقل تطوراً مقارنة بالأسواق الناشئة.
ونقل التقرير عن المحلل لدى وكالة «موديز» عبد الله الحمادي قوله إن الكويت لا تزال تتمتع بقوة مالية سيادية كبيرة بفضل احتياطياتها الضخمة وثروتها النفطية وسجلها الطويل في دعم القطاع المصرفي عند الحاجة.
وأشار إلى أن أصول البنوك بلغت نحو %250 من الناتج المحلي الإجمالي في عام 2024، وهي من أعلى النسب خليجياً، مدعومة بميزانيات قوية وسيولة مرتفعة وقطاع كبير للتمويل الإسلامي. كما تستحوذ البنوك الإسلامية الأربعة الكبرى على أصول تبلغ 53 مليار دينار، تمثل %51 من إجمالي أصول القطاع المصرفي.
وأضاف التقرير أن أصول البنوك الكويتية المدرجة ارتفعت بنسبة %12.5 على أساس سنوي إلى 130.82 مليار دينار في الربع الأول من 2026، بينما زادت الأرباح الصافية بنسبة 1.1% إلى 382.96 مليون دينار، وفقاً لبيانات «كي بي إم جي».
ثقة تصنيفية
وأكد التقرير أن وكالات التصنيف الائتماني حافظت على ثقتها بالبنوك الكويتية، إذ ثبتت وكالة «موديز» في يونيو الماضي التصنيفات طويلة الأجل لودائع ثمانية بنوك كويتية، استناداً إلى قوة رؤوس الأموال وارتفاع المخصصات والسيولة.
وأوضح أن السيناريو الأساسي للوكالة، الذي يفترض استمرار تعطل الملاحة في مضيق هرمز حتى الخريف مع بقاء أسعار الطاقة مرتفعة ومتقلبة، يشير إلى أن أي تراجع في ظروف التشغيل سيظل ضمن قدرة البنوك على الاستيعاب.
وأضاف التقرير أن التصنيفات السيادية القوية للكويت ومستوى الدعم الحكومي المرتفع يعززان الثقة، إذ تتجاوز الأصول المالية الحكومية %475 من الناتج المحلي الإجمالي، بينما يبلغ الدين العام نحو %19 فقط، وهو ما يوفر للحكومة قدرة كبيرة على دعم القطاع المصرفي عند الحاجة.
ونقل التقرير عن الحمادي قوله إن ثقة المودعين لا تزال مستقرة، والبنوك تواصل الوصول إلى أسواق الإقراض الدولية، فيما تدعم احتياطيات السيولة قدرتها على مواصلة الإقراض وامتصاص أي صدمات محتملة.
استجابة تنظيمية
وأشار التقرير إلى أن بنك الكويت المركزي تحرك سريعاً في مارس الماضي بإطلاق حزمة تحفيزية لتشجيع الإقراض، تضمنت تخفيفاً مؤقتاً للمتطلبات الاحترازية، من خلال خفض الحد الأدنى لنسبة تغطية السيولة ونسبة صافي التمويل المستقر من %100 إلى %80، إضافة إلى خفض الحد الأدنى للنسبة الرقابية من %18 إلى %15.
وأضاف أن هذه الإجراءات أسهمت في تسريع نمو الائتمان المحلي، الذي ارتفع إلى %6.7 على أساس سنوي في مايو، مدعوماً بتحسن الإقراض لقطاعات الخدمات والتجارة والعقارات.
وأوضح الحمادي، بحسب التقرير، أن العديد من البنوك ركزت نشاطها الإقراضي داخل الاقتصاد الكويتي، مبيناً أن النشاط غير النفطي لا يزال يستفيد من الاستثمارات الحكومية رغم الضغوط التي يتعرض لها قطاع الهيدروكربونات.
فرص النمو
ورأى التقرير أن نمو الائتمان سيستفيد من تحسن الثقة الاقتصادية إذا استمر نمو الودائع، لكنه رجح أن تكون وتيرة الإقراض أبطأ مقارنة بالسنوات السابقة.
وأضاف أن الإصلاحات توفر فرصة جديدة للبنوك لدعم النمو الاقتصادي، إذ يسمح قانون التمويل العقاري بتقديم قروض مدعومة تتحمل الدولة فوائدها عبر بنك الائتمان الكويتي، بينما يسدد المقترض أصل القرض فقط.
واختتم التقرير بالإشارة إلى أنه رغم الضغوط التي تواجه قطاع النفط هذا العام، فإن البنوك الكويتية قادرة على تحقيق النمو عبر التركيز على الاقتصاد غير النفطي وتمويل المشاريع، مستفيدة من قوة مراكزها الرأسمالية والسيولة المرتفعة.
في كل مرة يستخدم فيها شخص جهاز الصراف الآلي لسحب النقود، أو يفتح هاتفه الذكي، أو يجري عملية شراء إلكترونية، فإنه يستفيد – ربما دون أن يدرك – من إرث علمي تركه عالم مصري أسهم في إعادة تشكيل التكنولوجيا الحديثة على مستوى العالم.
إنه الدكتور محمد محمد عطا الله، العالم المصري المولود في مدينة بورسعيد، والذي يعد أحد أبرز رواد هندسة الإلكترونيات في القرن العشرين، بعدما قدم ابتكارات أصبحت اليوم جزءاً أساسياً من البنية التحتية الرقمية العالمية، سواء في صناعة أشباه الموصلات أو في أمن المعاملات المالية.
اختراع ثوري
في مطلع ستينيات القرن الماضي، وأثناء عمله في مختبرات Bell Labs الأمريكية، نجح الدكتور عطا الله مع زميله في تطوير ترانزيستور (MOSFET Metal-Oxide-Semiconductor Field-Effect Transistor)، وهو الابتكار الذي يعتبره كثير من الباحثين أهم مكوّن إلكتروني في العصر الحديث.
تميز هذا الترانزيستور باستهلاك منخفض جداً للطاقة، وإمكانية تصنيعه بأعداد هائلة داخل الشرائح الإلكترونية، ما فتح الباب أمام تصغير حجم الدوائر الإلكترونية وزيادة كفاءتها بصورة غير مسبوقة.
ومع مرور العقود، أصبح MOSFET العمود الفقري لصناعة أشباه الموصلات، ودخل في تصنيع المعالجات الدقيقة، والهواتف الذكية، وأجهزة الحاسوب، والسيارات الذكية، والخوادم، ومراكز البيانات، ومعدات الاتصالات، وحتى الأقمار الصناعية.
ويُعد هذا المكوّن اليوم أكثر عنصر إلكتروني تم إنتاجه في تاريخ البشرية، حيث تشير التقديرات إلى تصنيع أكثر من 10²² وحدة منه، وهو رقم يعكس مدى تأثير هذا الابتكار في الحياة اليومية لمليارات البشر.
لم تتوقف مساهمات الدكتور عطا الله عند ثورة أشباه الموصلات، بل انتقل لاحقاً إلى مجال جديد لا يقل أهمية، هو أمن المعلومات وحماية البيانات المالية.
وبعد عمله في شركة HP، أسس شركة Atalla Corporation التي ركزت على تطوير حلول أمن المعاملات البنكية، في وقت كانت فيه الخدمات المصرفية الإلكترونية لا تزال في مراحلها الأولى.
وهناك طور جهازاً عرف باسم Atalla Box، وهو أول جهاز أمني متخصص لحماية البيانات البنكية وتشفيرها، ليصبح لاحقاً حجر الأساس لما يعرف اليوم بوحدات أمن الأجهزة (Hardware Security Modules HSMs).
ولا تزال هذه التقنية، بعد تطويرها على مدى العقود، تشكل أحد أهم المكونات المستخدمة داخل البنية الأمنية للبنوك العالمية وأجهزة الصراف الآلي وشبكات الدفع الإلكتروني.
من أبرز إنجازات الدكتور عطا الله أيضاً تطوير نظام التحقق الآمن من الرقم السري PIN عن بُعد، وهو الابتكار الذي غيّر طريقة استخدام البطاقات البنكية حول العالم.
وقبل ظهور هذا النظام، كانت عمليات التحقق من هوية المستخدم تواجه تحديات أمنية كبيرة، إلا أن الحلول التي طورها عطا الله وفرت مستوى عالياً من الحماية، وأسهمت في انتشار أجهزة الصراف الآلي والخدمات البنكية الإلكترونية بصورة واسعة.
ولهذا السبب، ينظر خبراء الأمن السيبراني إلى ابتكاراته باعتبارها نقطة التحول التي جعلت المعاملات المالية الرقمية أكثر أماناً واعتمادية.
التجارة الإلكترونية
ومع بدايات عصر الإنترنت، ساعدت التقنيات الأمنية التي طورها العالم المصري في بناء الثقة اللازمة لإجراء المدفوعات الإلكترونية.
فقد وفرت أنظمة التشفير وحماية البيانات التي ابتكرها، الأساس الذي اعتمدت عليه المؤسسات المالية وشركات الدفع الإلكتروني لتأمين عمليات الشراء عبر الإنترنت، وهو ما مهد الطريق لازدهار التجارة الإلكترونية العالمية لاحقاً.
وبفضل هذه الابتكارات، أصبحت عمليات الدفع الرقمية التي ينفذها الملايين يومياً أكثر أماناً وموثوقية.
رحل الدكتور محمد عطا الله في نهاية عام 2009، إلا أن بصمته العلمية ما زالت حاضرة في كل جهاز إلكتروني تقريباً.
فابتكاراته لم تكن مجرد اختراعات منفردة، بل أسست لصناعات كاملة تُقدّر قيمتها بتريليونات الدولارات، وأسهمت في تسريع الثورة الرقمية التي يعيشها العالم اليوم.
ويؤكد خبراء التكنولوجيا أن تأثير عطا الله لا يقاس بعدد براءات الاختراع التي سجلها فقط، وإنما بحجم التحول الذي أحدثه في مسار الابتكار العالمي، إذ يصعب تخيل الهواتف الذكية أو الحواسيب أو مراكز البيانات أو الأنظمة المصرفية الحديثة من دون التقنيات التي وضع أسسها قبل أكثر من ستة عقود.
ويظل الدكتور محمد عطا الله واحداً من أبرز العلماء العرب الذين تركوا أثراً دائماً في الثورة الرقمية، ونموذجاً ملهماً يؤكد أن العقول العربية قادرة على إنتاج ابتكارات غيرت العالم وما زالت تؤثر في حياة مليارات البشر حتى اليوم.
﴿هُوَ أَنْشَأَكُمْ مِنَ الْأَرْضِ وَاسْتَعْمَرَكُمْ فِيهَا﴾ سورة هود: 61)
إستوقفني موضوع إدارة الأموال وإكتنازها في المساكن، أي تجميدها خارج الدورة الإقتصادية وعدم ضخّها في الجهاز المصرفي، وما يترتب على ذلك من آثار إقتصادية وإجتماعية وتنموية.
ولم يكن إهتمامي في هذا الموضوع مقتصراً على الجانب المصرفي، بل لأنه يمسُّ جوهر بناء الدولة الحديثة، ويعكس مدى قدرتها على إدارة مواردها بعقول راشدة ونزيهة تمتلك رؤية إستراتيجية تستشرف المستقبل. فالإدارة الرشيدة للمال لا تقتصر على حفظه، وإنما تتمثّل في حسن توظيفه وتحويله إلى قوة منتجة تُسهم في إعمار الأرض، وتحقيق التنمية المستدامة، وتعزيز رفاه المجتمع.
إن المال في المنظور الإسلامي والاقتصادي ليس غاية في حد ذاته، وإنما هو أمانة وإستخلاف ومسؤولية، فإذا أُدير بعقول نزيهة وكفوءة، تحوّل إلى مشاريع إنتاجية، وفرص عمل، وإستثمارات، ونهضة إقتصادية. أما إذا بقي مكتنزاً داخل المنازل أو أُهدر بسبب الفساد وسوء الإدارة، فإنه يتحوّل إلى ما يسمّيه الإقتصاديون «الأموال الميتة»، وهي أموال معطّلة لا تضيف قيمة للإقتصاد، ولا تُسهم في بناء المجتمع.
الإدارة الرشيدة للمال تمثل أحد أهم مرتكزات التنمية المستدامة
يقوم الإقتصاد السليم على حركة المال، لا على بقائه ساكناً، فالمال الذي يدور داخل الجهاز المصرفي يتحوّل إلى قروض وإستثمارات وتمويل للمشروعات الإنتاجية، فيولد دخلاً وفرص عمل ويزيد الناتج المحلي. أما المال الذي يُكتنز خارج المنظومة المصرفية فإنه يفقد وظيفته الإقتصادية، ويصبح ثروة جامدة لا تحقق التنمية.
ومن هنا فإن الإدارة الرشيدة للمال، القائمة على الأمانة والشفافية والحوكمة، تمثل أحد أهم مرتكزات التنمية المستدامة، لأنها تربط بين سلامة الإدارة وحسن إستثمار الموارد، وتُسهم في مكافحة الفساد، والحدّ من الفقر والبطالة، وتحقيق الإستقرار الإقتصادي والإجتماعي.
لماذا يُعد إكتناز الأموال مشكلة إقتصادية؟
إن إحتفاظ الأفراد بالأموال داخل المنازل بدلاً من إيداعها في المصارف، لا يضر بصاحب المال وحده، بل ينعكس أثره على الإقتصاد بأكمله، ومن أبرز نتائجه:
* إنخفاض حجم الودائع في المصارف، مما يقلّل قدرتها على تمويل المشاريع الإستثمارية.
* ضعف النشاط الإقتصادي بسبب إنخفاض حجم التمويل والإنتاج.
* إرتفاع معدّلات البطالة نتيجة تراجع إنشاء المشاريع الجديدة.
* إنخفاض فرص الإستثمار في القطاعات الزراعية والصناعية والإسكانية والخدمية.
* تباطؤ دورة المال داخل الإقتصاد، فتتراجع معدّلات النمو الإقتصادي.
* زيادة الإعتماد على النقد المتداول خارج النظام المصرفي، مما يُضعف فاعلية السياسة النقدية.
* ضياع فرص تحقيق عوائد مالية لأصحاب المدّخرات من خلال الإستثمار المشروع.
* إرتفاع مخاطر السرقة أو التلف أو فقدان الأموال المكتنزة.
ولهذا يصف الإقتصاديون الأموال المكتنزة بأنها «أموال ميتة»؛ لأنها لا تؤدي وظيفتها الطبيعية في تحريك عجلة الإقتصاد.
الجهاز المصرفي… شريان الإقتصاد
كما أن الدم إذا توقف عن الجريان تعطلت وظائف الجسم، فإن المال إذا توقف عن الدوران أصيب الإقتصاد بالركود.
فالمصارف ليست مجرّد أماكن لحفظ الأموال، بل هي مؤسسات مالية تعمل على تحويل المدّخرات إلى قروض وإستثمارات وتمويل للمشروعات، فتُسهم في خلق فرص العمل، وزيادة الإنتاج، وتحسين مستوى الدخل وتحقيق التنمية الإقتصادية.
ولهذا فإن تعزيز ثقة المواطنين بالمصارف، وتطوير الخدمات المصرفية، وترسيخ مبادئ الشفافية والحوكمة، تمثل خطوات أساسية لإعادة الأموال إلى الدورة الإقتصادية.
الإدارة الرشيدة… طريق التنمية
إن التنمية المستدامة لا تتحقق بكثرة الموارد، وإنما بحسن إدارتها، لذلك فإن الدول التي نجحت إقتصادياً لم تعتمد على وفرة الأموال فقط، بل على وجود مؤسسات كفوءة، وقيادات نزيهة، وعقول إستراتيجية أحسنت توظيف المال في خدمة الإنسان.
فكل دينار يُدار بعلم وأمانة يُمكن أن يتحوّل إلى مصنع، أو مزرعة، أو مدرسة، أو مستشفى، أو طريق، أو مشروع صغير يُوفّر فرص العمل ويحسّن مستوى المعيشة.
أما المال الذي يُجمّد أو يُهدر، فإنه يحرم المجتمع من هذه الفرص ويؤخّر عجلة التنمية.
في المحصّلة، إن المال نعمة من الله تعالى، لكنه في الوقت نفسه أمانة ومسؤولية. ولا تتحقق رسالته إلاّ إذا أُحسن توظيفه في خدمة الإنسان والمجتمع. من هنا فإن بناء عقول نزيهة وراشدة، تمتلك رؤية إستراتيجية لإدارة المال العام والخاص، يُعد الركيزة الأساسية لبناء إقتصاد قوي وتنمية مستدامة.
فالمال الذي يبقى حبيس الخزائن والمنازل هو مال معطّل، أما المال الذي يدخل الجهاز المصرفي ويتحوّل إلى إستثمارات ومشروعات إنتاجية، فهو المال الذي يعمّر الأرض، ويخلق فرص العمل، ويحدُّ من الفقر، ويحقّق الرفاه الإقتصادي للأجيال الحاضرة والآتية.
نماذج الذكاء الاصطناعي اﻷكثر تطوراً تتفلت من قيودها. بدأت القصة بالكشف عن أن وكلاء ذكاء اصطناعي من شركتي «أنثروبيك» و«أوبن إيه آي» اخترقوا مؤسسات خارجية.
ثم أصدر معهد سلامة الذكاء الاصطناعي في المملكة المتحدة تقريراً مثيراً للقلق، أفاد بأن النموذجين الرائدين للشركتين تمكنا من اختراق منصة تابعة لمطور خارجي باستخدام هويات مزيفة للتحايل على عمليات مراجعة الأكواد البرمجية، في سلوك أظهر مستوى غير مسبوق من الخداع.
ولا يتعلق الأمر هنا بمجرد استغلال ثغرات في إجراءات الاختبار، بل يكشف أن نماذج الذكاء الاصطناعي اﻷكثر تطوراً تجاوزت مرحلة إنتاج النصوص لتصبح جهات مستقلة تتمتع بقدرات عالية على التصرف، وأنها تتطور بوتيرة أسرع من الجهود المبذولة لضمان سلامتها وإبقائها تحت السيطرة.
ولم يمض سوى أربعة أشهر تقريباً منذ تصدر نموذج «كلود ميثوس بريڤيو» من «أنثروبيك» عناوين الأخبار بعد أن تمكن من «الهروب» من «قفص رقمي».
وقد اشتبه بعض العاملين في القطاع في البداية في أن هذه الواقعة، إلى جانب عمليات الهروب الأخيرة لنماذج أخرى من «أنثروبيك» و«أوبن إيه آي»، لم تكن سوى عمليات تسويقية تهدف إلى استعراض القدرات التي وصلت إليها أحدث تقنيات الذكاء الاصطناعي.
لكن التحذير الذي صدر هذا الأسبوع لم يأت من الشركات نفسها، وإنما من مختبر السلامة التابع للحكومة البريطانية. فقد أفاد بأن نموذجي «ميثوس 5» من «أنثروبيك» و«GPT-5.6 Sol» من «أوبن إيه آي» انخرطا في «نشاط مستمر يحتمل أن يكون ضاراً» خلال عملية تقييم للأمن السيبراني، رغم أن الاختبار جرى في بيئة تجريبية، يعتقد بعض الخبراء المستقلين أنها كانت متساهلة أكثر مما ينبغي.
وحاول «ميثوس 5» إدخال شيفرة خبيثة إلى مشروع مفتوح المصدر على منصة «جيت هاب»، كما أنشأ هويات مزيفة على الإنترنت للضغط على المراجعين البشريين ودفعهم إلى الموافقة على هذه الشيفرة.
وقد تظل الغاية المنشودة لمختبرات الذكاء الاصطناعي الأمريكية الكبرى، والمتمثلة في الوصول إلى الذكاء الاصطناعي العام، أي امتلاك قدرات معرفية بمستوى الإنسان، بعيدة لبضع سنوات، وفقاً للتعريفات التقنية الحالية.
لكن كثيرين يشعرون أن قدرة أحدث النماذج على الاستدلال والتخطيط والمراوغة أصبحت تقترب من هذا المستوى. كما أن الكشف هذا الأسبوع عن استخدام الذكاء الاصطناعي في ابتكار فيروسات لم تكن معروفة في الطبيعة من قبل أظهر مجدداً الإمكانات الهائلة لهذه التكنولوجيا، وكذلك المخاطر التي تنطوي عليها.
وهذا يضع على عاتق مختبرات الذكاء الاصطناعي نفسها مسؤولية اتخاذ المزيد من الحذر في كيفية تطوير أنظمتها وتأمينها ومراقبتها، مع إخضاع جهودها لعمليات تدقيق مناسبة، وتحسين بيئات الاختبار نفسها.
وبينما تطالب المختبرات بتجنب فرض تنظيمات عامة ومشددة على الذكاء الاصطناعي، إلا أن الحوادث الأخيرة توضح أن النماذج اﻷكثر تطوراً تحتاج إلى اختبارات سلامة إلزامية قبل طرحها للعامة.
أما البيت الأبيض في عهد الرئيس دونالد ترامب، الذي كان قد رفض في البداية سياسات «سلامة» الذكاء الاصطناعي باعتبارها عائقاً أمام الابتكار الأمريكي، فقد بدأ يلحق بالركب.
وعقد هذا الأسبوع اجتماعاً مع عمالقة الذكاء الاصطناعي في الولايات المتحدة لعرض إطار تنظيمي، ينص على أن يسمح المطورون لخبراء السلامة الفيدراليين بالوصول إلى أنظمة الذكاء الاصطناعي اﻷكثر تطوراً قبل 30 يوماً من إطلاقها للعامة، وإن كان ذلك على أساس طوعي.
ومن المفارقات أن كثيراً من قادة القطاع، الذين يدركون حجم المسؤوليات القانونية المحتملة إذا تسببت نماذجهم في حادث كارثي، يؤيدون إجراءات تتجاوز ما تقترحه الإدارة الأمريكية.
وكان ديميس هاسابيس، الذي تراجع عن إدارة «جوجل ديب مايند» ليتولى منصب رئيس مجلس إدارتها، دعا إلى تشكيل تحالف بين القطاعين العام والخاص تحت إشراف الحكومة الفيدرالية.
وستتولى «هيئة معايير الذكاء الاصطناعي المتطور» التي اقترحها هاسابيس، وتمولها شركات القطاع، إجراء اختبارات قبل إطلاق النماذج، تشمل المخاطر التي تمتد من الأمن السيبراني إلى التهديدات البيولوجية أو النووية.
ويتحتم على الولايات المتحدة، التي تتصدر شركاتها مجال الذكاء الاصطناعي، أن تقود جهود وضع الضوابط الوقائية في البداية. لكن فرض ضوابط فعالة سيتطلب تعاوناً دولياً عاجلاً؛ ﻷن نماذج الذكاء الاصطناعي مفتوحة المصدر في الصين تلحق بركب النماذج المنافسة من حيث القدرات.
وقد يبدو التعاون بين الولايات المتحدة والصين بشأن مثل هذه التكنولوجيا الحساسة أمراً بعيد المنال، لكن البلدين سيجريان محادثات بشأن قضايا سلامة الذكاء الاصطناعي وأمنه عندما يزور الرئيس الصيني شي جين بينغ واشنطن، في زيارة متوقعة في سبتمبر.
وخلال حقبة الحرب الباردة، اضطرت الولايات المتحدة والاتحاد السوفييتي، إلى جانب القوى النووية الأخرى، في نهاية المطاف، إلى التعاون للحد من مخاطر الأسلحة، رغم تنافسها على تطوير التكنولوجيا نفسها.
وإذا كان من المقرر أن يحدث شيء مماثل مع الذكاء الاصطناعي اﻷكثر تطوراً، فإن العملية التي استغرقت سنوات في حالة الأسلحة النووية سيتعين اختصارها إلى أشهر.
في ظل التحولات الجيوسياسية، وتنويع سلاسل الإمداد، وإعادة توجيه حركة التجارة الإقليمية، يبرز التمويل الإسلامي عاملًا رئيسيًا في تيسير تدفقات رأس المال الدولية، وتمويل التجارة، وتطوير البنية التحتية الرقمية. ووفقًا لتقرير جديد صادر عن بنك ستاندرد تشارترد، يتجه القطاع إلى تجاوز دوره التقليدي في توفير السيولة، ليصبح محركًا استراتيجيًا يربط الأسواق الغنية بالسيولة بالاقتصادات سريعة النمو، ومع بلوغ قيمة أصوله نحو 6 تريليونات دولار أمريكي وانتشاره فيما يقارب 100 سوق ونطاق تنظيمي، يؤدي التمويل الإسلامي دورًا متزايدًا في تيسير التدفقات الاستثمارية بين دول مجلس التعاون الخليجي، ورابطة دول جنوب شرق آسيا «آسيان»، وجنوب آسيا، وإفريقيا، وغيرها من الأسواق الناشئة.
ويوضح التقرير، الذي يحمل عنوان «الخدمات المصرفية الإسلامية للمؤسسات المالية: عصر الترابط في التمويل الإسلامي»، أن التحولات في أنماط التجارة، والضبابية الجيوسياسية، والحاجة المتزايدة إلى تعزيز المرونة الاقتصادية إقليميًا، تعيد رسم الروابط بين الأسواق. ومع اتجاه الشركات والحكومات إلى تنويع علاقاتها التجارية والاستثمارية، يؤدي التمويل الإسلامي دورًا محوريًا في توجيه السيولة نحو الاقتصادات الباحثة عن استثمارات طويلة الأجل. ولن يُقاس تطور القطاع في مرحلته المقبلة بنمو حجم الأصول فحسب، بل بقدرته على توجيه السيولة، وربط الأسواق، وتيسير تدفقات الاستثمار عبر الممرات الاقتصادية الناشئة.
وبهذه المناسبة صرح خورام هلال الرئيس التنفيذي – المصرفية الإسلامية في ستاندرد تشارترد قائلاً: «أصبح التمويل الإسلامي عاملًا رئيسيًا في تعزيز الترابط عبر الحدود، ومع تنامي دوره في تيسير حركة التجارة والاستثمار وتدفقات رأس المال، يتعين على المؤسسات المالية اعتباره ركيزة أساسية ضمن أولوياتها الاستراتيجية. وفي ظل التشابك المتزايد بين مسارات التجارة العالمية، تحتاج المؤسسات إلى هياكل تمويلية متعارف عليها وقدرات تشغيلية تتيح انتقال رؤوس الأموال المتوافقة مع أحكام الشريعة الإسلامية بسلاسة عبر الحدود».
وأضاف: «لا يتمثل التحدي الذي تواجهه العديد من الأسواق اليوم في نقص السيولة، وإنما في كيفية توجيهها نحو الفرص المتاحة عبر الحدود بصورة أكثر فاعلية، وستكون المؤسسات المالية القادرة على بناء روابط موثوقة بين رأس المال والأسواق والبنية التحتية الرقمية في موقع أفضل لدعم النمو المستدام في الاقتصادات الناشئة».
وعلى الرغم من استمرار نمو السيولة في قطاع التمويل الإسلامي، لا يزال توزيع رأس المال متفاوتًا بين الأسواق، ففي الوقت الذي تحتاج فيه دول جنوب آسيا وإفريقيا إلى تمويلات كبيرة لمشروعات البنية التحتية والتنمية، لا تتجه إليها سوى 6% من رؤوس الأموال العالمية المستثمرة في الصكوك. ويكشف هذا التفاوت عن فرصة كبيرة أمام المؤسسات المالية لتعزيز قنوات التمويل بين الأسواق التي تتمتع بوفرة في السيولة وتلك التي تحتاج إلى رأس المال لدعم خططها التنموية والاستثمارية.
كما تتيح التحولات المتسارعة في حركة التجارة فرصًا جديدة أمام قطاع التمويل الإسلامي، إذ تكتسب الروابط التي تتمحور حول دول مجلس التعاون الخليجي والصين، إلى جانب الروابط بين الشرق الأوسط وتركيا، أهمية متزايدة في دعم التجارة والاستثمار وتمويل رأس المال العامل، مدفوعة بالاتجاه نحو تنويع سلاسل الإمداد وتعزيز قدرتها على مواجهة الاضطرابات.
وبعيدًا عن أسواق رأس المال العامة، يبرز التقرير الدور المتنامي للائتمان الخاص باعتباره مسارًا إضافيًا لاستثمار رؤوس الأموال، كما يوضح قدرة هياكل التمويل الإسلامي على تمويل مشروعات البنية التحتية، والذمم المدينة، والأصول المرتبطة بالتجارة، والشركات المتوسطة، مع الالتزام بمعايير حوكمة صارمة ومبادئ التمويل المدعوم بالأصول.
وإلى جانب حركة التجارة التقليدية، من المتوقع أن تؤدي البنية التحتية الرقمية دورًا متزايدًا في دعم التمويل الإسلامي، ويمكن لتقنيات الترميز والأصول الرقمية رفع الكفاءة وتيسير الاستثمارات بين الأسواق، شريطة مواصلة تطوير أطر قانونية واضحة، وضمان قابلية التشغيل البيني، وتوفير ترتيبات موثوقة لحفظ الأصول، وإرساء أطر حوكمة جديرة بالثقة.
وباعتباره البنك الدولي الوحيد الذي يمتلك حضورًا عالميًا متكاملًا في قطاع الخدمات المصرفية الإسلامية، يتيح ستاندرد تشارترد لعملائه الاستفادة من حلول مالية متوافقة مع أحكام الشريعة الإسلامية، مدعومة بشبكة واسعة من العلاقات في الأسواق وخبرات متخصصة في تنفيذ المعاملات العابرة للحدود.
اختارت فوربس الشرق الأوسط حسام بن الحاج عمر الرئيس التنفيذي لمجموعة البركة ضمن قائمتها لأقوى 100 رئيس تنفيذي في الشرق الأوسط لعام 2026، التي تضم نخبة من القيادات التنفيذية في مختلف قطاعات الأعمال بالمنطقة.
ويأتي اختيار بن الحاج عمر في وقت تواصل فيه مجموعة البركة، تحت قيادته، تنفيذ خططها الاستراتيجية وتطوير عملياتها في أسواقها المختلفة، مع التركيز على تعزيز التكامل والتعاون بين وحداتها المصرفية والاستفادة من انتشارها الجغرافي في دعم نمو أعمالها.
وخلال فترة توليه منصب الرئيس التنفيذي ركزت المجموعة على تعزيز التنسيق بين بنوكها التابعة، وتسريع مبادرات التحول والتطوير، وتنويع مصادر الإيرادات، وتطوير الخدمات المصرفية بما يواكب التحولات في قطاع الخدمات المالية والصيرفة الإسلامية.
كما واصلت المجموعة تسجيل نمو في عدد من مؤشراتها المالية والتشغيلية، مستفيدة من تنوع أسواقها وقاعدة أعمال وحداتها المصرفية، رغم التحديات والتقلبات الاقتصادية والمالية الإقليمية والدولية.
وتواصل مجموعة البركة تطوير نموذج أعمالها وتعزيز الكفاءة التشغيلية والتعاون بين وحداتها، إلى جانب تطوير منتجاتها وخدماتها المصرفية الإسلامية، مع التركيز على تحقيق نمو مستدام.
قال المجلس العالمي للسفر والسياحة- “WTTC” إن الاضطرابات الناجمة عن حرب إيران ستؤثر على السياحة في منطقة الشرق الأوسط لفترة قصيرة لكن المرونة التي تتمتع بها ستدفعها لتتجاوز التحديات.
ووفقا للتوقعات سيسجل الشرق الأوسط انخفاضاً في الناتج المحلي للسفر والسياحة بنسبة 14.5% إلى 330 مليار دولار في 2026.
في المقابل ستسجل المنطقة أسرع نمو في قطاع السفر والسياحة في العالم بين عامي 2026 و2036، بقيادة السعودية، حيث يمثل قطاع السفر والسياحة 14.1% من الناتج المحلي الإجمالي، ومن المتوقع أن يتضاعف إنفاق الزوار الدوليين بأكثر من الضعف خلال العقد المقبل.
كانت بيانات منظمة التعاون الاقتصادي والتنمية (OECD) قد أظهرت أن خريطة السياحة العالمية تشهد تحولات لافتة بعد سنوات من اضطرابات الجائحة، مع بروز عدد من الأسواق الناشئة كأكبر الرابحين في سباق استقطاب السياح الدوليين، وعلى رأسها السعودية والمغرب ومصر، التي سجلت معدلات نمو تفوقت بوضوح على العديد من الوجهات التقليدية في أوروبا وأميركا الشمالية.
ووفقاً لتقرير “OECD Tourism Trends and Policies 2026″، الذي يقارن أعداد السياح الدوليين بين عامي 2019 و2025، تصدرت السعودية قائمة الدول الأكثر نمواً في جذب الزوار، بعدما ارتفع عدد السياح الوافدين إليها بنسبة 67% مقارنة بمستويات ما قبل الجائحة، في أكبر زيادة مسجلة بين الاقتصادات التي شملها التقرير.
وجاءت هذه القفزة ثمرة استراتيجية المملكة لتنويع اقتصادها ضمن رؤية 2030، والتي ركزت على تطوير القطاع السياحي عبر تسهيل إجراءات التأشيرات، وزيادة السعة الجوية، وإطلاق مشاريع ضخمة في مجالات الثقافة والترفيه والسياحة الفاخرة، ما حول المملكة إلى واحدة من أسرع الوجهات السياحية نمواً في العالم.
وقال رئيس مجلس إدارة مجموعة بريميير الدولية السعودية ونائب رئيس اللجنة الوطنية للسفر والسياحة باتحاد الغرف التجارية، وليد السبيعي، إن من العوامل الداعمة لترشيح السعودية لقيادة النمو في قطاع السياحة عالمياً خلال السنوات العشر المقبلة، استضافة المملكة لمعرض إكسبو 2030 وكأس العالم 2034.
وأوضح السبيعي في مقابلة مع “العربية Business” أن الاستقرار السياسي، إلى جانب المشاريع والتنظيمات والتشريعات التي تواكب تطورات القطاع، يعزز قدرة المملكة على مواصلة النمو السياحي رغم التحديات الجيوسياسية التي تشهدها المنطقة.
قدرة على التعافي السريع من الصدمات
وأشار إلى أن المملكة أثبتت خلال الفترة الماضية قدرتها على تجاوز تداعيات الأوضاع الإقليمية والحفاظ على استقرارها، وهو ما يفسر جانباً من ثقة المجلس العالمي للسفر والسياحة في قدرة المنطقة، والسعودية بشكل خاص، على استيعاب الصدمات والتعافي سريعاً.
وأضاف أن المملكة استقبلت نحو 12 مليون معتمر حتى الآن من بداية العام الحالي، بزيادة على الفترة المماثلة من العام الماضي.
البنية التحتية تواكب النمو
وفيما يتعلق بقدرة البنية التحتية الحالية على استيعاب الأعداد المتزايدة من السياح والزوار، قال السبيعي إن المملكة تخوض حالياً سباقاً موازياً لتطوير البنية التحتية بما يتناسب مع متطلبات النمو السياحي، خصوصاً في قطاع المطارات.
وأوضح أن الهيئة العامة للطيران المدني تحقق تقدماً مستمراً في تطوير البنية التحتية، بما يدعم استيعاب شركات طيران جديدة وزيادة أعداد الرحلات.
أكد أن الاستثمار يتسارع أيضاً في البنية الخدمية، بما في ذلك الفنادق ومختلف الخدمات المرتبطة بالقطاع السياحي، متوقعاً أن تمتلك المملكة بحلول عام 2030 بنية تحتية وخدمية تفوق التوقعات الحالية من حيث قدرتها على استيعاب الحراك الاقتصادي والسياحي.
تأثير ممتد إلى مختلف القطاعات
وأكد السبيعي أن القطاع السياحي يتميز عن غيره من القطاعات بشموليته، إذ تمتد آثاره إلى مجموعة واسعة من الأنشطة الاقتصادية، بدءاً من شركات الطيران والمطارات، مروراً بالفنادق والمطاعم وسيارات الأجرة، وصولاً إلى مراكز الترفيه والأسواق وقطاع التجزئة.
وأضاف أن مختلف أنماط السياحة، سواء رحلات الأعمال أو الزيارات والسياحة الترفيهية أو الأحداث الرياضية والمؤتمرات، تسهم في تنشيط عدد كبير من القطاعات الاقتصادية بصورة مباشرة وغير مباشرة.
توافق متوقع بين المتطلبات الاستثمارية والطلب حتى 2034
وحول مدى كفاية الاستثمارات الحالية لتلبية الطلب المتوقع، رجح السبيعي أن تشهد المملكة توافقاً كبيراً بين العرض والطلب خلال الفترة الممتدة حتى عام 2034.
وقال إن المملكة تدرك دورها ومتطلبات المرحلة المقبلة فيما يتعلق بتطوير البنية التحتية والخدمات، وتعمل على توفير احتياجات النمو المتوقع، سواء في المطارات وشركات الطيران أو مختلف مكونات المنظومة السياحية.
أعلن مصرف سوريا المركزي استمرار عملية سحب الليرة القديمة عبر منافذ المؤسسة السورية للبريد المعتمدة في جميع المحافظات، وفق الإجراءات والضوابط المنظمة لعملية السحب.
وأكد المصرف، في بيان اليوم الأحد، أن إجراء عملية السحب لا يتطلب مراجعة مبنى المصرف المركزي في دمشق بصورة مباشرة، حيث يمكن للمواطنين التوجه إلى منافذ المؤسسة السورية للبريد المعتمدة في محافظاتهم وفق الآلية المحددة.
وأوضح المصرف أن هذا الإجراء يأتي تسهيلاً للمواطنين ولتخفيف أعباء التنقل عنهم؛ بما يضمن توزيع تقديم الخدمة في مختلف المحافظات، واستكمال إجراءات السحب وفق الأصول المعتمدة، وفقاً لوكالة الأنباء السورية “سانا”.
وأشار المصرف إلى أنه يعمل بالتنسيق مع المؤسسة السورية للبريد على زيادة عدد كوات السحب وتعزيز جاهزيتها بما يسهم في تسريع حصول المواطنين على الخدمة وتسهيلها.
وكان مصرف سوريا المركزي أعلن في السادس والعشرين من شهر يوليو الماضي انتهاء مهلة استبدال الأوراق النقدية القديمة بتاريخ 30 يوليو 2026، بعد تحقيق نسبة إنجاز متقدمة في عملية الاستبدال، وبدء عملية سحب الأوراق النقدية من يوم 31 يوليو 2026 على أن تستمر لمدة خمس سنوات.
من أبرز سماته معالجة الغموض حيال العملات المستقرّة
قانون الوضوح للعملات المشفّرة… أبعادُه عالمياً والتحدّيات المرتقبة
يُعتبر قانون الوضوح للعملات المشفّرة Crypto CLARITY Act لعام 2026 الصادر عن الكونغرس الأميركي من أهم القوانين لإزالة حالة عدم اليقين حيال تنظيم الأصول الرقمية. ويسعى القانون في جوهره إلى إرساء فصل واضح للصلاحيات بين هيئة الأوراق المالية والبورصات الأميركية وهيئة تداول السلع الآجلة وتالياً إنهاء التداخل الذي يسبّب في إرباك المستثمرين والمؤسسات والمبتكرين. يهدف القانون إلى توفير إطار عمل واضح يشجّع على تبنّي الأصول الرقمية مع ضمان حماية المستثمرين الأفراد.
ونعرض في هذا البحث أبرز بنود قانون الوضوح للعملات المشفّرة وأبعاده على الصعيد العالمي، ويرسم إتحاد المصارف العربية خارطة الطريق للمصارف العربية لإغتنام الفرص ومواجهة التحدّيات المترتبة على إصدار قانون التوضيح للعملات المشفّرة.
أبرز البنود
من أبرز سمات قانون الوضوح للعملات المشفّرة معالجته للغموض حيال العملات المستقرّة. ويحظّر القانون دفع فوائد على حيازات العملات المستقرّة لمنع المنافسة بين حيازة العملات المستقرة والودائع المصرفية التقليدية. ويعكس ذلك التوتر القائم بين المصالح المصرفية، التي تخشى هروب الودائع، وقطاع العملات المشفّرة، الذي يسعى إلى إكتساب الشرعية والنمو. في الوقت نفسه، يوفّر القانون الحماية لمطوّري التمويل اللامركزي decentralized finance DeFi، مع فرض إلتزامات إمتثال على الوسطاء المركزيين الذين يسهلون تداول وحفظ العملات المشفرة.
على الصعيد السياسي، فإن القانون بات محوراً للجدل، إذ وصفه وزير الخزانة سكوت بيسنت بأنه ضروري لإستدامة البيتكوين وأسواق الأصول الرقمية، بينما حذّرت السيناتور سينثيا لوميس من أن عدم إقرار القانون الآن قد يؤخر التنظيم الشامل حتى العام 2030.
وتعهد الرئيس دونالد ترامب بتضمين القانون كجزء من إستراتيجية أوسع لضمان هيمنة الولايات المتحدة الأميركية على التمويل الرقمي. إلاّ أن القطاع المصرفي، بقيادة شخصيات مثل الرئيس التنفيذي لشركة جيه بي مورغان، جيمي ديمون، ورابطة المصرفيين الأميركيين، أعرب عن معارضته الشديدة للقانون، بحجة أن هذا التشريع يقوّض حماية المستهلك ويُزعزع إستقرار النظام المالي التقليدي.
إن تداعيات هذا القانون عميقة، إذ في حال إقراره، من المرجّح أن يُسرّع من تبنّي المؤسسات له، ويشجع الإبتكار في مجال التمويل اللامركزي، ويضع الولايات المتحدة في طليعة الدول الرائدة عالمياً في تنظيم الأصول الرقمية، مما يُرسي معايير دولية. أما في حال تعثّره، فستكون النتيجة إستمرار التشتت في الولايات المتحدة، مع تدفق رؤوس الأموال والإبتكارات إلى مناطق مثل الاتحاد الأوروبي أو الصين، حيث الأطر التنظيمية أكثر وضوحاً.
يمثل قانون الوضوح للعملات المشفرة إنجازاً تنظيمياً وسياسياً هاماً في آن واحد، إذ يجسّد الصراع بين الإبتكار والهيمنة، وبين القدرة التنافسية العالمية والحذر المحلي. وستحدّد نتائجه ما إذا كانت الولايات المتحدة ستقود أو تتخلّف في تشكيل مستقبل التمويل الرقمي.
ارتفعت أسعار النفط اليوم الاثنين مع استمرار حالة الضبابية بشأن إعادة فتح مضيق هرمز قريباً، إذ قالت إيران إن الاتفاق مع سلطنة عمان بشأن تحديد ممرات ملاحية جديدة في مراحله النهائية، إلا أن الولايات المتحدة لا تزال مطالبة بتلبية شروط أخرى.
وصعدت العقود الآجلة لخام برنت 73 سنتا بما يعادل 0.87% إلى 84.28 دولار للبرميل بحلول الساعة 04:26 بتوقيت غرينتش، فيما زاد خام غرب تكساس الوسيط الأميركي 54 سنتا أو 0.69% إلى 78.72 دولار للبرميل.
كان الخامان القياسيان قد انخفضا بأكثر من 7% الأسبوع الماضي، وسط آمال بأن إيران وعمان اقتربتا من التوصل إلى اتفاق يفضي إلى إعادة فتح مضيق هرمز، الذي كان يمر من خلاله خمس نفط العالم قبل الحرب.
وفي حين قالت إيران يوم الأحد إن الاتفاق مع عمان وصل إلى “المراحل النهائية”، جددت القول إن الممر المائي لن يعاد فتحه إلا بعد أن تفي واشنطن بشروط أخرى، منها دفع الولايات المتحدة تعويضات لإيران عن هجماتها واسعة النطاق.
وقال محلل الأسواق لدى كيه.سي.إم تريد تيم ووترر: “اعتاد المتعاملون على الطبيعة المتقطعة للمفاوضات، وينتظرون أدلة ملموسة، مثل تحركات ناقلات مؤكدة أو اتفاقات رسمية، قبل مواصلة تقليص علاوة المخاطر”.
وقال وزير الخارجية الإيراني عباس عراقجي يوم الأحد إن إيران والولايات المتحدة لا تجريان محادثات، وإن طهران لن تبدأها ما دامت واشنطن تنتهك اتفاقاً مؤقتاً وقع في يونيو/حزيران.
وفي تهديد آخر للإمدادات، ذكرت وزارة الطاقة السعودية، أن فرق إطفاء الأمن الصناعي التابعة لشركة أرامكو السعودية أخمدت حريقاً وقع فجر يوم الأحد في أحد المرافق التابعة لمصفاة أرامكو السعودية بجازان، بدون وقوع أي إصابات.
وأضافت في حسابها على موقع “إكس”، أن الجهات المختصة تستكمل الإجراءات اللازمة للتعامل مع الحادثة.
وقالت شركة بترول أبوظبي الوطنية (أدنوك)، في بيان منفصل يوم الجمعة، إن 15 من سفنها تعرضت لهجمات أثناء عبورها مضيق هرمز منذ بداية الصراع.
تحرك زعيم الأغلبية في مجلس الشيوخ الأميركي، جون ثون، يوم السبت 8 أغسطس/ آب، للدفع بمشروع قانون رئيسي يهدف إلى وضع إطار تنظيمي للعملات المشفرة؛ ومن شأن إقرار هذا القانون أن يمثل انتصاراً كبيراً للرئيس الأميركي دونالد ترامب ولقطاع العملات المشفرة.
وتقدم ثون، وهو جمهوري، في وقت مبكر من صباح السبت بطلب لإجراء تصويت إجرائي محوري بشأن قانون الوضوح Clarity Act عند عودة مجلس الشيوخ من عطلة شهر أغسطس في منتصف سبتمبر، وهي خطوة قد تمهد الطريق لإجراء تصويت شامل في المجلس على مشروع القانون، وذلك وفقاً لما ذكره الموقع الإلكتروني للمكتب الصحفي لمجلس الشيوخ الأميركي.
تشير هذه الخطوة إلى اعتقاد قادة الحزب الجمهوري في مجلس الشيوخ بأنهم قد ينجحون في حشد الأصوات الستين اللازمة لإقرار مشروع القانون، رغم استمرار معارضة العديد من الديمقراطيين له. وفي الوقت الراهن، يتطلب إقرار المشروع تأييد ثمانية ديمقراطيين على الأقل وجميع الأعضاء الجمهوريين الذين يحق لهم التصويت في المجلس.
ومن شأن هذا التشريع أن يمنح قطاع العملات المشفرة أول إطار تنظيمي فيدرالي شامل، يحدد متى تُصنَّف الرموز الرقمية كأوراق مالية أو سلع، ويوضح الجهات الرقابية المنوط بها الإشراف عليها. وترى شركات العملات المشفرة أن هذا القانون ضروري لتوفير الوضوح القانوني للقطاع، ومن شأنه أن يعزز تبني العملات المشفرة.
كما أن إقرار “قانون الوضوح” سيمثل ثاني انتصار كبير لترامب فيما يتعلق بسياسات العملات المشفرة، وذلك بعد توقيعه العام الماضي على قانون يدعم الرموز المرتبطة بالدولار والمعروفة بـ “العملات المستقرة”، رغم ما يثيره الديمقراطيون من مخاوف بشأن تضارب المصالح الناجم عن الأرباح التي تجنيها عائلة ترامب من هذا المجال.
وقد أنفق قطاع العملات المشفرة أكثر من 119 مليون دولار لدعم المرشحين المؤيدين للقطاع في انتخابات عام 2024، أملاً في الدفع قدماً بـ “قانون الوضوح” وقانون العملات المستقرة.
وفي المقابل، سيشكل إقرار مشروع القانون ضربة للبنوك التي سعت جاهدة للحد من البنود التي قد تتيح لشركات العملات المشفرة منافسة البنوك فعلياً على ودائع العملاء، وذلك من خلال تقديم مكافآت على حيازات العملاء من العملات المستقرة.
أفادت وكالة “رويترز” بأن ترامب، الذي سعى لكسب ود قطاع العملات المشفرة خلال حملته الانتخابية وجنت عائلته أرباحاً من عملة رقمية خاصة بها، قد جعل إصلاح هذا القطاع أولوية خلال ولايته الثانية، كما أن البيت الأبيض يمارس ضغوطاً قوية للدفع قدماً بمشروع القانون.
وكان ترامب قد أعلن في يونيو الماضي عن تحقيق دخل يتجاوز 1.4 مليار دولار من مشاريع عائلته في مجال العملات المشفرة خلال العام السابق.
في المقابل، يطالب الديمقراطيون بفرض قيود أكثر صرامة على استثمارات المسؤولين الحكوميين في العملات المشفرة، ولا تزال المفاوضات بشأن هذا الجانب من مشروع القانون جارية ولم تُحسم بعد.
في السياسة كما في الاقتصاد، لا مكان للصدفة في تحقيق القفزات الكبرى. الدول الصغيرة جغرافياً لا تستطيع منافسة القوى الكبرى بحجمها ، لكن بقدرتها أن تُعيد تعريف مكانتها وتموضعها عبر النفوذ. وهذا بالضبط ما عملت عليه قطر خلال العقود الثلاثة الماضية، حين قررت أن تطوّع الدبلوماسية لتكون جزءاً من أصولها الاقتصادية، لا مجرد أداة لإدارة العلاقات الخارجية.
يصعب على أي باحث قراءة قصة التحول الاقتصادي القطري المثيرة بعيداً عن الحضور السياسي المتنامي للدوحة على الساحة الدولية. فمنذ منتصف التسعينيات، تزامن الاستثمار الضخم في تطوير قطاع الغاز الطبيعي المسال مع بناء سياسة خارجية أكثر استقلالية وحضوراً، أتاحت لقطر التحول من دولة تعتمد على تصدير الطاقة إلى لاعب دولي يبحث عن مكان فاعل بين الكبار، ويقدم نفسه وسيطاً نزيهاً لفض النزاعات السياسية، واستضافة المفاوضات، والمؤتمرات الدولية ، وبناء الشراكات الاقتصادية والاستراتيجية مع الشرق والغرب في آن واحد.
غير أن السؤال الذي يفرض نفسه اليوم هو: هل استطاعت الدبلوماسية القطرية ان تكون محركاً حقيقياً للمشروع الاقتصادي، أم أن المشروع الاقتصادي هو الذي منح الدبلوماسية زخمها وأدواتها؟
الواقع يشير إلى أن العلاقة كانت تبادلية. فالاستقرار السياسي والأمني والانفتاح على مختلف القوى الدولية أسهما في جذب الاستثمارات الأجنبية إلى الدوحة بما يصل إلى 166 مليار ريال ، وتوسيع الأسواق أمام الغاز القطري أسيويا وأوروبياً، وقدمت نفسها المصدر الأول الموثوق والآمن للطاقة النظيفة في العالم إلى جانب توقيع اتفاقيات استراتيجية طويلة الأجل مع شركاء عالميين. كما وفرت شبكة العلاقات السياسية مظلة آمنة لتوسع جهاز قطر للاستثمار في عشرات الدول باستثمارات تناهز 600 مليار دولار أميركي ولتمدد الشركات القطرية في قطاعات الطاقة والبنية التحتية والعقارات والخدمات المالية و تستحوذ على أصول أيقونية في كبرى العواصم العالمية .
وللإنصاف ، لم تكن السياسة الخارجية بعيدة عن خدمة صورة الدولة. فقد أدركت الدوحة مبكراً أن النفوذ في القرن الحادي والعشرين لا يُبنى فقط بالقوة العسكرية، بل أيضاً عبر “القوة الناعمة”، فاستثمرت في الإعلام، والرياضة، والتعليم، وكذلك في الوساطة الدبلوماسية. ومن هنا جاءت استضافة الأحداث العالمية، وعلى رأسها كأس العالم 2022، والاستثمار في الجامعات العالمية، وتعزيز الحضور الإعلامي عبر قناتي الجزيرة و (بي إن سبورت)، كجزء من استراتيجية متكاملة لبناء علامة تجارية وطنية تتجاوز حدود الجغرافيا.
غير أن هذا النجاح يفتح الباب أمام قراءة نقدية مشروعة. فهل كان جزء من النشاط الدبلوماسي موجهاً أيضاً لتسويق النموذج القطري وتعزيز المكانة السياسية للدولة أكثر من كونه أداة اقتصادية بحتة؟ الإجابة على الأرجح هي نعم، لكن ذلك لا يُعد استثناءً في العلاقات الدولية. فالقوى الاقتصادية الكبرى، من الولايات المتحدة إلى الصين وسنغافورة، توظف دبلوماسيتها لخدمة مصالحها الاقتصادية وصورتها الدولية في آن واحد. والسياسة الخارجية، في النهاية، ليست عملاً خيرياً، بل استثماراً طويل الأجل في النفوذ والمصالح.
الاختبار الحقيقي لنجاح هذه المقاربة لم يكن في سنوات الوفرة، بل خلال الأزمات فالأزمة الخليجية عام 2017 كشفت أن شبكة العلاقات الدولية التي بنتها قطر لم تكن مجرد واجهة إعلامية، بل تحولت إلى رصيد استراتيجي ساعدها على إعادة توجيه سلاسل الإمداد، وتسريع الاكتفاء الذاتي، وتعميق شراكاتها مع أسواق جديدة. كما أن استمرار تدفق الاستثمارات الأجنبية، وتوسع صادرات الغاز، وارتفاع مكانة جهاز قطر للاستثمار عالمياً، عكس قدرة الاقتصاد على امتصاص الصدمات بفضل تنوع أدوات القوة التي تمتلكها الدولة ، كما أن الدور الذي لعبته الدبلوماسية القطرية، إلى جانب الوساطة الباكستانية، في تهيئة الأجواء لإعادة طهران وواشنطن إلى مسار التفاوض- رغم تعرض قطر نفسها لأضرار جراء الهجمات الإيرانية – يؤكد تغليب الدبلوماسية القطرية لمنطق التهدئة على التصعيد، انطلاقاً من قناعة بأن استقرار المنطقة هو الضمانة الحقيقية لأمنها ومصالحها الاقتصادية.
واليوم، ومع تصاعد المنافسة الجيوسياسية، وتسارع التحول في أسواق الطاقة، ودخول العالم مرحلة أكثر اضطراباً، تبدو قطر أمام تحدٍ جديد. فنجاح الدبلوماسية الاقتصادية لن يقاس فقط بقدرتها على الحفاظ على النفوذ السياسي، بل بقدرتها على قيادة المرحلة التالية من الاقتصاد القطري؛ اقتصاد يعتمد بصورة أكبر على الابتكار، والتكنولوجيا، والقطاع الخاص، والاستثمارات المعرفية، استعداداً لعالم تقل فيه أهمية الوقود الأحفوري تدريجياً.
قصارى القول: لم تكن الدبلوماسية القطرية مجرد حملة علاقات عامة لتسويق الدولة، كما أنها لم تكن منفصلة عن مشروعها الاقتصادي. لقد أصبحت جزءاً من نموذج تنموي متكامل، امتزجت فيه السياسة بالاقتصاد، والقوة الناعمة برأس المال، والوساطة بالاستثمار. وربما يكمن التحدي الأكبر في السنوات المقبلة في الحفاظ على هذا التوازن، بحيث تبقى الدبلوماسية أداة لإنتاج الفرص الاقتصادية، لا مجرد وسيلة لتعزيز الصورة السياسية.
يرى بنك أوف أميركا أن سوق الأسهم الصاعدة قد تواجه عقبتها الكبيرة التالية في غضون بضعة أشهر، في حين حذر محللون استراتيجيون من خطر حدوث تحول “كبير” في مسار الأسهم عقب انتخابات التجديد النصفي المقررة في نوفمبر.
وفي مذكرة حديثة للعملاء، أشار البنك إلى احتمالية فوز كاسح للحزب الديمقراطي في الكونغرس، إذ تُمثّل هذه الانتخابات “استفتاءً بين الرأسمالية الشعبوية والاشتراكية الشعبوية”.
وذكر فريق بقيادة مايكل هارتنت، أنه ينبغي على المستثمرين تجنب الأصول عالية المخاطر والتوجه نحو استثمارات دفاعية في المدى القريب، وفق بزنس إنسايدر.
وأضاف أن البنك يرى في الذهب خياراً استثمارياً جيداً للتحوط من مخاطر “الاقتصاد ذي المسار المتباين” (أو ما يُعرف بنموذج الاقتصاد على شكل حرف K)، ومن احتمالية أن تُسفر نتائج انتخابات التجديد النصفي عن رسالة مفادها أن “الاقتصاد هو الأهم” (في إشارة إلى الشعار الشهير: “إنه الاقتصاد يا غبي”).
لقد تزايدت حالة الاستياء الاقتصادي لدى الفئة التي تمثل المسار الهابط في نموذج الاقتصاد المتباين، شكل حرف K، وهو مصطلح يشير إلى الفجوة المتسعة بين أصحاب الدخل المرتفع والأسر ذات الدخل المنخفض والمتوسط. ففي حين يستفيد أصحاب الدخل المرتفع من ارتفاع أسعار الأسهم والعقارات، يعاني العديد من الأميركيين من ذوي الدخل المنخفض والمتوسط من الآثار التراكمية لارتفاع معدلات التضخم وصعوبة سوق العمل.
وأوضح استراتيجيو بنك أوف أميركا أن النمو الاقتصادي الأخير كان مدفوعاً إلى حد كبير بـ “أثر الثروة” الناجم عن ارتفاع أسعار الأسهم، مشيرين إلى المكاسب السوقية التي بلغت 9 تريليونات دولار وحققها المستثمرون على مدار العامين الماضيين. ويُشكل أي تراجع في السوق خطراً على النمو الاقتصادي، إذ أن انخفاض قيمة الثروة “الورقية” (غير المحققة فعلياً) قد يدفع المستهلكين إلى كبح جماح إنفاقهم.
وفي سياق منفصل، طرح البنك احتمال ارتفاع العوائد مع استمرار قلق المستثمرين بشأن التضخم والآفاق المالية للبلاد. وفي سيناريو “السوق الهابطة”، قد تصل العوائد إلى مستويات تضغط بشكل ملموس على الأصول عالية المخاطر، مما يؤدي إلى انفجار فقاعة الذكاء الاصطناعي.
وقال محللون استراتيجيون إن “السندات تضع حداً لفترات الازدهار والفقاعات، وهذه الفقاعة ستنتهي عندما تفرض قوى السوق، التي تترقب سيناريو ‘ارتفاع العوائد وانخفاض الدولار، تحولاً جذرياً في السياسة المالية، وتتحول استثمارات المحافظ من الأسهم إلى السندات”، مضيفين أن ارتفاع العوائد يُعد بمثابة “جرس إنذار مبكر” (أو مؤشر تحذيري) يراقبونه عن كثب.
بدأت العوائد في الارتفاع بالفعل مع تزايد قلق المستثمرين بشأن تسارع معدلات التضخم، رغم أن الأسواق تقبلت هذا الارتفاع حتى الآن.
ويحوم عائد سندات الخزانة الأميركية لأجل 10 سنوات حول مستوى 4.67%، متجاوزاً حاجز الـ 4.5% النفسي الذي يراقبه المستثمرون باهتمام.
كما حذر محللون آخرون في وول ستريت من احتمالية حدوث قفزة في التقلبات مع اقتراب موعد انتخابات التجديد النصفي.
وفي هذا الصدد، أشار محللون في شركة أوبنهايمر Oppenheimer، في مذكرة سابقة إلى أن مؤشر S&P 500 يميل عادةً إلى تسجيل تصحيح سعري في الربع الثالث خلال سنوات الانتخابات النصفية التي تقع في الولاية الثانية للرئيس.
وفي تقرير سابق، ذكر استراتيجيون في غولدمان ساكس Goldman Sachs أنه في جميع سنوات الانتخابات النصفية منذ عام 1974، سجل مؤشر ستاندرد آند بورز 500 عائداً وسيطاً بنسبة 0% في الفترة الممتدة من الأول من أغسطس وحتى يوم الانتخابات في نوفمبر.
أعلن بنك السودان المركزي إعادة تشغيل المحول القومي للدفع الإلكتروني رسمياً، بعد توقف دام أكثر من ثلاث سنوات بسبب تداعيات الحرب التي اندلعت في البلاد، في خطوة تستهدف استعادة خدمات الدفع الرقمي وتعزيز الربط الإلكتروني بين المصارف، ضمن جهود إعادة تأهيل البنية التحتية للقطاع المصرفي وتطوير الأنظمة المالية الإلكترونية.
وتعرض القطاع المصرفي السوداني لأضرار واسعة منذ اندلاع الحرب في أبريل 2023 بين الجيش السوداني وقوات الدعم السريع، إذ طالت الأضرار عدداً من المنشآت المصرفية، إلى جانب تعرض أنظمة الدفع الإلكتروني للتعطل، بما شمل أجهزة الصراف الآلي ونقاط البيع وخدمات التحويلات المالية بين المصارف والتطبيقات المصرفية.
وقال بنك السودان المركزي، في بيان، إن النائب الأول لمحافظ البنك، المعتصم عبدالله أحمد، دشّن عودة خدمات المحول القومي، بحضور المدير العام لشركة الخدمات المصرفية الإلكترونية “EBS”، وذلك عقب ربط بنك أم درمان الوطني بالشبكة، ليكون أول مصرف ينضم إلى المنظومة الجديدة.
وأوضح البنك أن عملية الربط ستتم بصورة تدريجية لتشمل مختلف المصارف العاملة في السودان، بما يسهم في توحيد قنوات الدفع الإلكتروني وتحسين كفاءة المعاملات المالية.
إعادة تشغيل المحول القومي تمثل خطوة مهمة في مسار التحول الرقمي للقطاع المصرفي
وأشار البنك إلى أن إعادة تشغيل المحول القومي تمثل خطوة مهمة في مسار التحول الرقمي للقطاع المصرفي، موضحاً أن التشغيل التجريبي شهد تنفيذ أول عملية سحب نقدي ناجحة عبر جهاز صراف آلي باستخدام النظام الجديد، وهو ما يعكس بدء استعادة الخدمة وتعزيز الربط الإلكتروني بين المصارف.
وأكد النائب الأول لمحافظ بنك السودان المركزي أن المحول القومي يمثل منصة مصرفية سيادية تربط المصارف ضمن شبكة موحدة، بما يسهل عمليات التحويلات المالية والنقدية ويدعم النشاط الاقتصادي، إلى جانب تمكين المواطنين من الاستفادة من الخدمات الإلكترونية اليومية، مثل شراء الكهرباء وسداد مختلف المدفوعات، بحسب الاسواق العربية.
من جانبه، أكد المدير العام لشركة الخدمات المصرفية الإلكترونية، سيف الدين حسن بري، استمرار التنسيق مع البنك المركزي والمصارف لاستكمال مراحل المشروع، وصولاً إلى بناء منظومة دفع إلكترونية متكاملة تلبي احتياجات العملاء وتدعم التحول الرقمي للقطاع المالي.
دعت الصين دول «البريكس» للدفاع عن النظام التجاري متعدد الأطراف ومعارضة الحمائية، حسبما قال نائب وزير التجارة الصيني لي تشنج قانج في الاجتماع السادس عشر لوزراء تجارة دول «البريكس» في الهند.
وذكرت وكالة «بلومبرغ» أن لي عقد مباحثات ثنائية بشأن قضايا تجارية مع الممثلين الوزاريين من عدة دول أعضاء بـ«البريكس» تشمل الهند والبرازيل ومصر والإمارات وإيران.
وأضاف نائب وزير التجارة الصيني أنه فيما يتعلق برئاسة الصين لـ«البريكس» خلال عام 2027، فإن بلاده على استعداد لتعزيز التعاون في مجالات تتضمن تسهيل الاستثمارات والاقتصاد الرقمي وتجارة الخدمات والذكاء الاصطناعي.
يسعى المفاوضون الكنديون لتأمين اتفاق مع الولايات المتحدة قبل فرض رسوم جمركية بنسبة 50 في المائة على مجموعة واسعة من السلع، كان الرئيس الأميركي، دونالد ترمب، هدد بتطبيقها في 19 أغسطس (آب) الحالي، بينما حذروا من مرحلة جديدة وصعبة في النزاع التجاري إذا طُبقت تلك الرسوم.
وبعد أشهر شهدت تقدماً طفيفاً، أثارت سلسلة من الاجتماعات رفيعة المستوى بعض التفاؤل لدى المسؤولين الكنديين بشأن التوصل إلى اتفاق مؤقت لتخفيف التوترات التجارية عبر الحدود الأميركية – الكندية، وفقاً لوكالة «بلومبرغ».
وسيعدّ ذلك اتفاقاً جانبياً قبل إجراء محادثات أشمل بشأن مستقبل العلاقات التجارية في أميركا الشمالية.
بيد أن المسؤولين الكنديين أبلغوا نظراءهم الأميركيين أنه إذا نفذ ترمب تهديده بفرض رسوم جمركية بنسبة 50 في المائة هذا الشهر، فسوف يؤدي ذلك إلى الإضرار بالعلاقات بشكل بالغ.
وسيواجه رئيس الوزراء الكندي، مارك كارني، ضغوطاً محلية قوية للرد؛ مما قد يشعل فتيل جولة جديدة من التصعيد، وفقاً لأشخاص أُطلعوا على المحادثات.
علاقة تكاملية بين الحوكمة والإلتزام وإدارة المخاطر ودور البنوك المركزية في ترسيخ سلامة النظام المالي
يُشكّل تكامل الحوكمة والالتزام وإدارة المخاطر أحد المرتكزات الأساسية لضمان سلامة النظام المالي وتعزيز قدرته على مواجهة الأزمات والتغيُّرات المتسارعة. فلم تعد الحوكمة مقتصرة على تنظيم العلاقة بين مجالس الإدارات والإدارات التنفيذية، بل أصبحت إطاراً شاملاً يربط بين الشفافية والمساءلة والرقابة الداخلية والإمتثال للمتطلّبات التنظيمية، بما يحدّ من المخاطر التشغيلية والمالية والقانونية. وفي هذا السياق، تؤدي البنوك المركزية دوراً محورياً في تطوير الأطر الرقابية، ورفع معايير الإلتزام، وتعزيز قدرة المؤسسات المالية على إدارة المخاطر، بما يدعم الإستقرار المالي ويحافظ على الثقة بالقطاع المصرفي.
وفي ما ترتبط الحوكمة والالتزام وإدارة المخاطر بعلاقة تكاملية تشكّل الأساس لنظام رقابي فعّال داخل المؤسسات المالية، تحدّد الحوكمة الصلاحيات والمسؤوليات وآليات إتخاذ القرار والمساءلة، بينما يضمن الإلتزام توافق أنشطة المؤسسة وسياساتها مع القوانين والتعليمات والمعايير المهنية، في حين تتولى إدارة المخاطر تحديد المخاطر المحتملة وقياسها ومراقبتها والحد من آثارها. ويؤدي التنسيق بين هذه الوظائف إلى تحسين جودة القرارات، والكشف المبكّر عن مواطن الضعف، ومنع تضارب المصالح والتجاوزات التنظيمية، بما يُعزّز كفاءة الرقابة الداخلية ويحافظ على حقوق المودعين والمساهمين وأصحاب المصالح. أمّا ضعف التكامل بينها، فقد يؤدي إلى ازدواجية في المهام، أو وجود فجوات رقابية، أو تأخر في الإستجابة للمخاطر، وهو ما ينعكس سلباً على سلامة المؤسسة المالية واستقرار النظام المالي ككل.
الإلتزام التنظيمي ودوره في ترسيخ سلامة النظام المالي
يمثل الالتزام التنظيمي خط الدفاع الأساسي في حماية المؤسسات المالية من المخاطر القانونية والرقابية ومخاطر السمعة، إذ يشكل إطاراً متكاملاً يضمن سير الأعمال وفق القواعد والضوابط المعتمدة. ويقوم هذا الإلتزام على ضمان توافق السياسات والإجراءات والعمليات المصرفية مع القوانين والتعليمات الصادرة عن الجهات الرقابية المحلية والدولية، إضافة إلى الإلتزام بالمعايير العالمية المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب وحماية حقوق العملاء وتعزيز مبادئ الشفافية والإفصاح. كما يُسهم وجود وظيفة إلتزام مستقلة وفعّالة داخل المؤسسة في تعزيز الرقابة الداخلية، من خلال رصد المخالفات والانحرافات في مراحل مبكرة، وتحليل أسبابها، وتقييم آثارها المحتملة، ورفع التقارير الدورية إلى الإدارة العليا ومجلس الإدارة. ويساعد ذلك في إتخاذ الإجراءات التصحيحية المناسبة في الوقت المناسب، مما يحدّ من الخسائر المالية والعقوبات القانونية، ويعزز ثقافة الامتثال والانضباط المؤسسي.
إضافة إلى ذلك، يساهم الإلتزام التنظيمي في بناء وتعزيز الثقة بين المؤسسات المالية والعملاء والجهات الرقابية، حيث يعكس التزام المؤسسة بالمعايير المهنية والأخلاقية. كما يدعم نزاهة المعاملات المالية ويعزّز إستمرارية الأعمال في بيئة تتسم بالتغير والتحدّيات، مما ينعكس إيجاباً على إستقرار النظام المالي ككل ويعزّز من قدرته على مواجهة الأزمات.
إدارة المخاطر ودورها في دعم الحوكمة والإلتزام
تؤدي إدارة المخاطر دوراً محورياً وحيوياً في دعم وتعزيز منظومتي الحوكمة والإلتزام داخل المؤسسات المالية، حيث تمثل الإطار الذي يمكن من خلاله التعرُّف على مختلف أنواع المخاطر التي قد تواجه المؤسسة، سواء كانت داخلية أو خارجية، والعمل على تحليلها وقياسها بدقة ومراقبتها بشكل مستمر، إضافة إلى وضع السياسات والإجراءات والضوابط الكفيلة بالحد من آثارها السلبية.
وتشمل هذه المخاطر تحدّيات كبيرة، مثل المخاطر الائتمانية المرتبطة بعدم قدرة العملاء على السداد، والمخاطر السوقية الناتجة عن تقلُّبات الأسعار وأسعار الفائدة، والمخاطر التشغيلية المرتبطة بالأخطاء البشرية أو الأنظمة، والمخاطر السيبرانية الناتجة عن الهجمات الإلكترونية، فضلاً عن المخاطر القانونية ومخاطر السمعة التي قد تؤثر بشكل مباشر على ثقة العملاء والمستثمرين.
ويتطلّب التعامل الفعّال مع هذه المخاطر وجود إطار واضح يربط بين قرارات الإدارة ومستوى محدد من القدرة على تحمل المخاطر، بحيث يتم تحديد حدود مقبولة للمخاطر تتماشى مع أهداف المؤسسة وإستراتيجيتها العامة. ويساعد هذا الربط مجلس الإدارة والإدارة العليا على إتخاذ قرارات إستراتيجية أكثر توازناً ووعياً، كما يمكنهم من توجيه الموارد المالية والبشرية نحو الأنشطة التي تحقق أفضل عائد ممكن ضمن مستويات مخاطرة مقبولة، مع ضمان الإلتزام بالمتطلّبات التنظيمية والقانونية المعمول بها. فضلاً عن ذلك ، فإن التنسيق والتكامل المستمر بين إدارات المخاطر والالتزام والتدقيق الداخلي يعد عاملاً أساسياً في تعزيز فعالية منظومة الرقابة الداخلية، حيث يُسهم هذا التعاون في تبادل المعلومات والخبرات، والكشف المبكّر عن نقاط الضعف والثغرات المحتملة، وإتخاذ الإجراءات التصحيحية في الوقت المناسب. كما يؤدي ذلك إلى الحدّ من الخسائر المالية والمخالفات التنظيمية، وتعزيز الشفافية والمساءلة داخل المؤسسة، بما يدعم إستدامتها على المدى الطويل ويحافظ على سلامة وإستقرار النظام المالي ككل.
دور البنوك المركزية في تطوير منظومة الحوكمة والإلتزام
تؤدي البنوك المركزية دوراً محورياً في تطوير منظومة الحوكمة والإلتزام داخل القطاع المصرفي، بإعتبارها الجهة المسؤولة عن إصدار الأطر التنظيمية والإشراف على تطبيقها ومتابعة سلامة أوضاع المؤسسات المالية. ويشمل هذا الدور وضع التعليمات المتعلقة بتشكيل مجالس الإدارات واستقلاليتها، وتحديد مسؤوليات الإدارة العليا، وضبط حالات تضارب المصالح، وتعزيز متطلّبات الإفصاح والشفافية والمساءلة.
كما تعمل البنوك المركزية على إلزام المصارف بإنشاء وظائف مستقلة وفعّالة للإلتزام وإدارة المخاطر والتدقيق الداخلي، مع تحديد خطوط واضحة لرفع التقارير إلى مجلس الإدارة واللجان المنبثقة عنه، بما يضمن عدم خضوع هذه الوظائف للتأثيرات التجارية أو التنفيذية.
إضافة إلى ذلك، تعتمد البنوك المركزية بصورة متزايدة على منهج الرقابة القائمة على المخاطر، الذي يوجّه الإهتمام الرقابي نحو المؤسسات والأنشطة الأكثر تعرّضاً للمخاطر، بدلاً من الإكتفاء بالتحقق الشكلي من الإلتزام بالتعليمات. ويتضمّن ذلك إجراء المراجعات الميدانية والمكتبية، وتحليل مؤشرات السلامة المالية، وإختبارات الضغط، وتقييم جودة أنظمة الرقابة الداخلية، ومتابعة مخاطر غسل الأموال وتمويل الإرهاب، والمخاطر السيبرانية والتشغيلية. كما تفرض البنوك المركزية على المصارف إعداد خطط لمعالجة أوجه القصور، وتحدّد مهلاً زمنية للتصحيح، وقد تتخذ إجراءات رقابية أو جزاءات عند إستمرار المخالفات.
ولا يقتصر دور البنوك المركزية على الجانب الرقابي، بل يمتد إلى بناء قدرات القطاع المصرفي من خلال إصدار الأدلّة الإرشادية وتنظيم برامج التدريب والتوعية وتعزيز تبادل المعلومات بين المصارف والجهات الرقابية والأمنية والقضائية. كذلك تُسهم في مواءمة التشريعات المحلية مع المعايير الدولية، بما يعزّز قدرة المصارف على التعامل مع البنوك المراسلة والمؤسسات المالية العالمية. ومن شأن هذا الدور المتكامل أن يرسّخ ثقافة الإلتزام والحوكمة داخل المؤسسات المالية ويرفع كفاءة إدارة المخاطر ويحد من إحتمالات التعثُّر والمخالفات، بما يدعم إستقرار القطاع المصرفي وسلامة النظام المالي ككل.
أثرُ تكامل الحوكمة والإلتزام وإدارة المخاطر في سلامة النظام المالي
يُسهم التكامل الفعّال بين الحوكمة والالتزام وإدارة المخاطر في تعزيز سلامة المؤسسات المالية والحد من انتقال الأزمات من مؤسسة إلى أخرى، حيث يشكل هذا التكامل منظومة متكاملة تضمن وضوح الأدوار والمسؤوليات وتدعم إستقلالية الرقابة وتوفر آليات دقيقة لتحديد المخاطر وقياسها ومتابعتها. فعندما تكون الهياكل التنظيمية واضحة، وتعمل لجان الحوكمة بكفاءة، وتُطبّق سياسات الإلتزام بشكل صارم، تصبح المؤسسة أكثر قدرة على اكتشاف مواطن الضعف في مراحل مبكّرة، مما يتيح لها إتخاذ إجراءات تصحيحية فعّالة قبل تفاقم المشكلات وتحوّلها إلى خسائر كبيرة أو أزمات مالية قد تؤثر على إستقرارها وإستمراريتها.
كما يساعد هذا التكامل على ضبط مستويات المخاطر التي تقبل المؤسسة تحمُّلها، من خلال تحديد شهية المخاطر وربطها بالأهداف الإستراتيجية، وربط القرارات الإستثمارية والإئتمانية بقدرتها المالية ورأسمالها وسيولتها. ويُسهم ذلك في الحد من التوسُّع غير المدروس في الأنشطة عالية المخاطر ويُعزّز من كفاءة تخصيص الموارد ويضمن تحقيق التوازن بين تحقيق الأرباح والمحافظة على الإستقرار المالي. إضافة إلى ذلك، فإن وجود نظام متكامل لإدارة المخاطر يتيح للمؤسسة إستخدام أدوات تحليل متقدّمة، مثل إختبارات الضغط وتحليل السيناريوهات، مما يُعزّز قدرتها على التنبؤ بالتحدّيات المستقبلية والإستعداد لها.
ويؤدي الإلتزام بالضوابط التنظيمية، مدعوماً بحوكمة فعّالة وإدارة مخاطر متطوّرة، إلى تحسين جودة الأصول من خلال تعزيز معايير منح الإئتمان ومتابعة الأداء الإئتماني، كما يُسهم في تعزيز كفاية رأس المال والسيولة وفق المعايير الدولية، مثل مقرّرات بازل، ويؤدي إلى خفض معدّلات التعثُّر والخسائر التشغيلية. كذلك، يحد هذا التكامل من إحتمالات وقوع عمليات الإحتيال وغسل الأموال والتجاوزات الإدارية، من خلال تطبيق أنظمة رقابية داخلية قوية وتعزيز ثقافة الإمتثال داخل المؤسسة وتدريب الموظفين على الإلتزام بالسياسات والإجراءات المعتمدة.
ومن ناحية أخرى، يحمي هذا التكامل المؤسسة من التعرُّض للعقوبات المالية والقانونية التي قد تفرضها الجهات الرقابية نتيجة عدم الإلتزام، كما يحافظ على سمعتها أمام العملاء والمستثمرين والبنوك المراسلة. وتُعد السمعة والثقة من أهم الأصول غير الملموسة التي تعتمد عليها المؤسسات المالية، إذ إن فقدان الثقة قد يؤدي إلى سحب الودائع وتراجع العلاقات المصرفية، مما يهدّد إستقرار المؤسسة. لذلك، فإن تعزيز الشفافية والإفصاح، والإلتزام بالمعايير الأخلاقية والمهنية، يُعدّان من الركائز الأساسية للحفاظ على هذه الثقة. وعلى مستوى النظام المالي ككل، يُسهم هذا التكامل في الحدّ من المخاطر النظامية التي قد تنتج عن ترابط المؤسسات المالية، ويعزّز قدرة القطاع المصرفي على إمتصاص الصدمات الإقتصادية والمالية، سواء كانت ناتجة عن أزمات داخلية أو تقلبات عالمية. كما يرفع مستوى الشفافية وجودة الإفصاح ويتيح للسلطات الرقابية والمستثمرين تقييم أوضاع المؤسسات بصورة أكثر دقة وموضوعية، مما يدعم إتخاذ قرارات مبنية على معلومات موثوقة.
بناءً على ذلك، لا يمثل تكامل الحوكمة والإلتزام وإدارة المخاطر مجرّد متطلّب تنظيمي تفرضه الجهات الرقابية، بل يشكل إطاراً إستراتيجياً شاملاً يهدف إلى ضمان إستدامة المؤسسات المالية، وتعزيز قدرتها التنافسية، والحفاظ على حقوق المودعين وأصحاب المصالح، ودعم الإستقرار المالي والإقتصادي على المدى الطويل.
التحديات التي تواجه تكامل الحوكمة والإلتزام وإدارة المخاطر
رغم الأهمية المتزايدة لتكامل الحوكمة والإلتزام وإدارة المخاطر، فإن تطبيقه العملي لا يزال يُواجه مجموعة من التحدّيات التنظيمية والمؤسسية والتقنية. ومن أبرز هذه التحدّيات تعدُّد التشريعات والتعليمات الرقابية وتسارع تحديثها، بما يفرض على المؤسسات المالية مواكبة مستمرة للمتطلبات الجديدة وتعديل سياساتها وإجراءاتها الداخلية وفقاً لها. كما قد يؤدي غياب التنسيق الواضح بين إدارات الإلتزام والمخاطر والتدقيق الداخلي إلى تداخل الصلاحيات وازدواجية المهام، أو ظهور فجوات رقابية تحدّ من فعّالية منظومة الرقابة الداخلية.
وتبرز كذلك تحدّيات مرتبطة بضعف ثقافة الحوكمة والإلتزام داخل بعض المؤسسات، ولا سيما عندما يُنظر إلى الإلتزام باعتباره وظيفة رقابية تعرقل الأعمال بدلاً من كونه عنصراً داعماً لإستدامتها. وقد يؤدي تركيز الإدارة على تحقيق الأرباح قصيرة الأجل إلى تجاوز حدود المخاطر المقبولة أو التقليل من أهمية الضوابط الرقابية. كما تُواجه المؤسسات المالية نقصاً في الكفاءات المتخصّصة القادرة على التعامل مع المخاطر المستجدة، ولا سيما المخاطر السيبرانية ومخاطر التكنولوجيا المالية، والذكاء الإصطناعي، وحماية البيانات، وغسل الأموال وتمويل الإرهاب.
فضلاً عن ذلك، يتطلّب التكامل الفعّال توافر أنظمة معلومات متطورة تتيح جمع البيانات وتحليلها وتبادلها بين الإدارات بصورة دقيقة وفي الوقت المناسب. غير أن ضعف جودة البيانات أو عدم تكامل الأنظمة التقنية قد يحد من قدرة الإدارات على إكتشاف المخاطر مبكّراً وإعداد تقارير موثوقة لمجالس الإدارة والسلطات الرقابية. وتزداد هذه التحديات بالنسبة إلى المؤسسات الصغيرة والمتوسطة، التي قد تواجه صعوبة في تحمل كلفة الإمتثال وتطوير الأنظمة وتوظيف الخبرات المتخصّصة. ولمعالجة هذه التحدّيات، يتعيّن على المؤسسات المالية تعزيز التنسيق بين الوظائف الرقابية، وترسيخ ثقافة مؤسسية تقوم على المساءلة والشفافية والإستثمار في التكنولوجيا والموارد البشرية، مع تطوير آليات واضحة لتبادل المعلومات ورفع التقارير.
كما يتطلّب الأمر من البنوك المركزية إعتماد نهج رقابي متوازن يراعي إختلاف أحجام المؤسسات وطبيعة أنشطتها، ويجمع بين تشديد المتطلبات الرقابية وتقديم الإرشاد والدعم اللازمين لضمان التطبيق الفعّال.
الحوكمة تحدّد المسؤوليات وتعزز المساءلة
يتضح أن سلامة النظام المالي لم تعد تعتمد على قوة المؤشرات المالية وحدها، بل ترتبط بدرجة كبيرة بمدى تكامل الحوكمة والإلتزام وإدارة المخاطر ضمن إطار مؤسسي ورقابي فعّال. فالحوكمة تحدّد المسؤوليات وتعزّز المساءلة، والإلتزام يضمن إحترام القوانين والمعايير، فيما تتيح إدارة المخاطر إستباق التهديدات والحدّ من آثارها، وهو ما يجعل تكامل هذه الوظائف ضرورة إستراتيجية لا مجرد متطلب تنظيمي. وضمن هذا الإطار، تؤدي البنوك المركزية دوراً أساسياً في تطوير التشريعات والتعليمات وتعزيز الرقابة القائمة على المخاطر ورفع كفاءة المؤسسات المالية في مواجهة المخاطر التقليدية والمستجدة. كما أن نجاح هذه المنظومة يتطلّب ترسيخ ثقافة مؤسسية قائمة على الشفافية والإنضباط، وتوفير الكفاءات المتخصّصة وتطوير أنظمة البيانات والتكنولوجيا، وتعزيز إستقلالية وظائف الرقابة الداخلية.
وبالنسبة إلى القطاع المصرفي العربي، تزداد أهمية هذا التكامل في ظل التحوُّلات الإقتصادية والمالية المتسارعة، وتنامي المخاطر السيبرانية والتنظيمية، وتشدُّد متطلّبات التعامل مع المؤسسات المالية الدولية والبنوك المراسلة. وبناءً على ذلك، فإن تعزيز التنسيق بين المصارف والبنوك المركزية والجهات الرقابية العربية يشكل مدخلاً أساسياً لرفع كفاءة الحوكمة والإلتزام، وتحسين إدارة المخاطر وحماية حقوق المودعين ودعم إستقرار القطاع المصرفي العربي وسلامة النظام المالي على المدى الطويل.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
تتعزّز المعطيات في أوساط القطاع المالي اللبناني بشأن تعذّر إقرار مشروع القانون المحوري لاستعادة الانتظام المالي خلال الأشهر المتبقية من العام الحالي، جرّاء الفشل المستمر، للعام السابع على التوالي، في إرساء معادلة مرجعية وعادلة تكفل إنصاف أصحاب الحقوق، من خلال تحديد ناجز لتوزيع المسؤوليات وأعباء الخسائر الناجمة عن الفجوة المالية بين الدولة ومصرف لبنان والجهاز المصرفي.
وشبه إجماع، على المستويين الرسمي والمصرفي، على أهمية اعتماد مسار تشريعي موثوق لخطة إنقاذ متكاملة، تستمد مندرجاتها الأساسية من حصيلة التدقيق الجنائي الدولي الذي تستكمله حالياً شركة «ألفاريز آند مارسال»، والذي يغطي، استكمالاً للتقرير الأول، كامل حسابات مصرف لبنان من عام 2015 وحتى نهاية عام 2023، بالتوازي مع تقييمات مستقلة ومعتمدة دولياً لميزانيات المصارف.
ومع التشتت غير البنّاء في تحديث أرقام فجوة الخسائر فإن الثابت في القيود يدور حول حقوق عالقة بنحو 80 مليار دولار لصالح المودعين، ورقم موازٍ تقريباً لصالح البنوك لدى مصرف لبنان، يقابلها نحو 11.5 مليار دولار بوصفها احتياطيات سائلة من العملات الصعبة، وبيانات تمويلية من «المركزي» لصالح القطاع العام، يفترض أن يُحدّد التدقيق أرقامها النهائية، مع التنويه بالتحقق من مطالبة أولية بسداد نحو 25 مليار دولار.
وبذلك، لا يمكن لأي خطة أن تكتسب المصداقية من دون هذه الركيزة الأساسية، وفق تأكيدات متكررة على لسان حاكم البنك المركزي كريم سعيد، إذ «لا بد أولاً من تحديد حجم العجز المالي بدقّة قبل توزيع المسؤوليات والأعباء»، في حين تسود قناعة عامة وراسخة بأن رحلة العلاج طويلة ومعقدة، حتى في حال الإقرار الصريح بالمسؤولية المالية للدولة، والتخلي عن مفهوم استخدام الأموال العامة بأضيق الحدود لدعم إعادة رسملة البنك المركزي، حسب توصية صندوق النقد الدولي.
وتدور في أروقة القطاع المالي، حسب مسؤول مصرفي ومعني، مشاورات ونقاشات تتسّم بالجدية، حول إمكانية خطة مزدوجة تجمع أولوية برمجة إيفاء الحقوق المتوجبة، إلى جانب تسهيل التوافق على برنامج التعافي الضروري لإعادة هيكلة ونهوض القطاع المالي بكامل مكوناته ومؤسساته القادرة على تحقيق التوازن بين المسارين المترابطين؛ حيث لا فرص متاحة للمعالجة من دون دور مفصلي للسلطة النقدية، ولا من دون استعادة متدرجة للأنشطة المصرفية في مجالي الاستثمار والائتمان، وصولاً إلى المشاركة مع الدولة في العودة إلى الأسواق المالية الدولية، معززاً باتفاق تمويلي مع صندوق النقد الدولي.
ومع الضبط المحكم الذي ينفذه البنك المركزي لكتلة السيولة بالعملة الوطنية، والتي تدنت حالياً إلى نحو 56.6 تريليون ليرة، أي ما يوازي نحو 630 مليون دولار، تقترب استراتيجية إدارة السيولة، أكثر فأكثر، من مفهوم «مجلس النقد»، الذي اعتمدته بلدان عانت أزمات مشابهة ويتبناه خبراء دوليون، بوصفه إطاراً موثوقاً لاستعادة الاستقرار النقدي، مع الإقرار المسبق بعدم فاعليته في معالجة أزمة المودعين في البنوك.
وبرزت في هذا المضمار إشارة لافتة لاقت، بحد أدنى، اهتمام حاكم البنك المركزي، وتمثّلت في إطلاق «المبادرة الوطنية للاستقرار النقدي»، بوصفها منصة تهدف إلى جمع الاقتصاديين والخبراء وصانعي السياسات العامة وقادة قطاع الأعمال لتطوير مقترحات تهدف إلى استعادة الثقة بالنظامين النقدي والمالي في لبنان.
وبالاستناد إلى حصيلة تجارب في عدد من الدول تقوم معادلة مجلس النقد على منع إصدار العملة الوطنية دون تغطية كاملة بالاحتياطيات الدولارية، ما يؤدي تلقائياً إلى استقرار سعر الصرف وانخفاض التضخم بسرعة. واستتباعاً، فإن استقرار سعر الصرف، وفق قواعد صارمة سيحفز استعادة ثقة المواطنين والمستثمرين، ويسهم في نهوض النشاط الاقتصادي.
وبدا لافتاً التداول بأولوية استعادة المصداقية النقدية قبل اعتماد حزمة الإصلاحات المنشودة في القطاع المالي، والذي برز خلال ندوة متخصصة برعاية حاكم «المركزي»، تناولت على مدار 3 جلسات، وبمشاركة خبراء دوليين، إمكانية وسبل اعتماد نظام نقدي قائم على قواعد واضحة، يمكن أن يساعد لبنان على الخروج من واقع عدم الاستقرار المالي والنقدي، والمتواصل منذ انفجار الأزمة المالية والنقدية في خريف عام 2019.
ومن البديهي، أن وجود إطار نقدي مستقر من شأنه أن يهيئ ظروفاً أكثر ملاءمة لإعادة هيكلة المصارف، واستعادة تدفقات رؤوس الأموال، وتحفيز الاستثمار الخاص. في حين أن نظام مجلس النقد بمفرده لن يعالج، وفق الخبراء، الخسائر المتراكمة في القطاع المصرفي، ولا يكفل تعويض أصحاب الودائع المحتجزة بالدولار.
وبذلك تبقى الحاجة ملحة إلى إعادة هيكلة القطاع المصرفي، ومعالجة معضلة الدين العام، ولا سيما كتلة سندات الدين الدولية (اليورو بوندز) المعلقة الإيفاء بقرار حكومي في ربيع عام 2020، وبأصول بلغت حينها نحو 31.6 مليار دولار، من دون احتساب الفوائد التراكمية، فضلاً عن الحاجة إلى حزمة إصلاحات اقتصادية وإدارية واسعة.
وأوضحت المداخلات أن الأزمة المستمرة تتجاوز تقلبات سعر الصرف، وتعكس انهياراً أوسع من ناحية الثقة بالمؤسسات النقدية وبصنع السياسات؛ حيث أدّى تمويل العجز المالي المستمر عبر المصرف المركزي، والسياسة النقدية القائمة على القرارات التقديرية، والتدخلات المتكررة في سوق الصرف الأجنبية، إلى تقويض الثقة بالعملة الوطنية.
ويشترك لبنان، وفق الخبراء، في عدد من الخصائص مع اقتصادات نجحت في اعتماد أنظمة مجالس النقد، بما في ذلك انفتاحه الاقتصادي، واعتماده على الواردات، والتحويلات المالية، وتدفقات رؤوس الأموال الخارجية. كما يمكن أن يتكامل مع برنامج إصلاحي مدعوم من صندوق النقد الدولي، بدلاً من أن يُشكل بديلاً عنه، بحيث يوفر مجلس النقد الانضباط النقدي، في حين يركز صندوق النقد الدولي على الإصلاحات المالية والهيكلية وإصلاح القطاع المصرفي.
الحوكمة والإمتثال ودورهما في تعزيز إستقرار القطاع المصرفي العربي
يُتوقع توجّه الحوكمة المصرفية نحو إشراف أكثر تكاملاً على المخاطر المالية وغير المالية
أصبحت الحوكمة المؤسسية والإمتثال من الركائز الأساسية التي تقوم عليها سلامة المصارف وإستقرار الأنظمة المالية، ولم يعد دورهما مقتصراً على إستيفاء المتطلّبات القانونية والرقابية، بل إمتد ليشمل تعزيز كفاءة الإدارة، وترسيخ المساءلة والشفافية، وضبط مستويات المخاطر، وحماية حقوق المودعين والمساهمين، ودعم الثقة بالقطاع المصرفي. وتمثل الحوكمة الفعّالة عنصراً حاسماً في سلامة عمل المصارف، من خلال تحديد مسؤوليات مجالس الإدارة والإدارة التنفيذية وتعزيز إستقلالية وظائف إدارة المخاطر والرقابة الداخلية والإمتثال.
وقد إزدادت أهمية هذه المنظومة في ظل ما يشهده العمل المصرفي من تحوُّلات متسارعة، تشمل التوسُّع في الخدمات الرقمية، وتنامي المخاطر السيبرانية، وتعقّد العمليات العابرة للحدود، وإنتشار الأصول الإفتراضية، وتصاعد مخاطر غسل الأموال وتمويل الإرهاب والإحتيال المالي. وبسبب ذلك، أرست مجموعة العمل المالي إطاراً دولياً شاملاً لمكافحة الجرائم المالية، ضمن شبكة عالمية تضم أكثر من 200 دولة وسلطة قضائية، بما يعكس إتساع نطاق التعاون الدولي والحاجة إلى مواءمة التشريعات والممارسات الرقابية الوطنية مع المعايير العالمية.
وعلى المستوى العربي، عملت المصارف المركزية والسلطات الرقابية خلال السنوات الأخيرة على تطوير أطر الحوكمة المصرفية، وتشديد متطلّبات الملاءمة والنزاهة لأعضاء مجالس الإدارة والإدارات العليا، وتعزيز إستقلالية وظائف التدقيق والإمتثال وإدارة المخاطر، إلى جانب تحديث التشريعات المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب وحماية العملاء والبيانات.
وتنسجم هذه الجهود مع المبادئ الأساسية المعدّلة للرقابة المصرفية الفعّالة، التي إعتمدتها لجنة بازل في العام 2024 بوصفها الحد الأدنى العالمي لإقامة نظم مصرفية سليمة وخاضعة لرقابة إحترازية فعّالة.
تشير بيانات المصارف المركزية العربية إلى أن الموجودات المُجمّعة للقطاعات المصرفية العربية قد بلغت نحو 5.62 ترليون دولار في نهاية الربع الأول من العام 2025 (بإستثناء سوريا)، أي بزيادة 1.5 % عن نهاية العام 2025، مقارنة بنسبة نمو 11.1 % خلال العام 2025 بأكمله و8.07 % خلال العام 2024 بأكمله.
الإطار المفاهيمي للحوكمة والامتثال المصرفي
تشير الحوكمة المؤسسية في القطاع المصرفي إلى المنظومة التي تدار المصارف وتراقب من خلالها، بما تتضمّنه من توزيع واضح للصلاحيات والمسؤوليات بين مجلس الإدارة والإدارة التنفيذية والمساهمين وأصحاب المصالح، إلى جانب وضع آليات فعّالة للمساءلة والرقابة والإفصاح.
ووفق منظمة التعاون الاقتصادي والتنمية، تهدف أطر الحوكمة إلى تعزيز نزاهة الأسواق والثقة بها وتحسين الكفاءة الإقتصادية ودعم النمو المستدام والإستقرار المالي. وتكتسب الحوكمة في المصارف أهمية مضاعفة مقارنة بالمؤسسات غير المالية، نظراً إلى إعتماد النشاط المصرفي بدرجة كبيرة على أموال المودعين، وإرتفاع مستويات الرفع المالي، وترابط المصارف مع مختلف قطاعات الإقتصاد والأسواق المالية.
وتقوم الحوكمة المصرفية الرشيدة على مجموعة من المرتكزات الأساسية، في مقدّمها كفاءة مجلس الإدارة وإستقلاليته، ووضوح مسؤوليته عن تحديد الإستراتيجية ومستوى المخاطر المقبول، والإشراف على أداء الإدارة التنفيذية. كما تشمل وجود وظائف رقابية مستقلة وفعّالة، أبرزها إدارة المخاطر والإمتثال والتدقيق الداخلي، إلى جانب إعتماد سياسات واضحة للمكافآت والإفصاح وتجنب تضارب المصالح.
وتؤكد لجنة بازل للرقابة المصرفية أن قوة مجالس الإدارة ولجانها، وفعّالية وظائف الرقابة، ودمج إدارة المخاطر ضمن القرارات الاستراتيجية، تمثل عناصر محورية لضمان الإدارة السليمة والشفافة للمصارف.
أما الإمتثال المصرفي، فيتمثل في إلتزام المصرف القوانين والأنظمة والتعليمات الرقابية والمعايير المهنية والسياسات الداخلية التي تحكم أعماله. ويهدف إلى إدارة مخاطر التعرُّض للعقوبات القانونية أو الرقابية، والخسائر المالية، والإضرار بسمعة المصرف نتيجة عدم الإلتزام. وتضيف لجنة بازل أن مجلس الإدارة يتحمل المسؤولية عن الإشراف على إدارة مخاطر الإمتثال، وإعتماد سياسة واضحة تنشئ وظيفة إمتثال دائمة ومستقلة، فيما تتولّى الإدارة التنفيذية تطبيق هذه السياسة وضمان توافر الموارد والصلاحيات اللازمة لها. كما ينبغي أن تتمكن وظيفة الإمتثال من الوصول المباشر إلى مجلس الإدارة أو إحدى لجانه، وأن تعمل بإستقلال عن الأنشطة التجارية الخاضعة لرقابتها.
ويُعد النهج القائم على المخاطر حلقة الوصل الأساسية بين الحوكمة والامتثال، إذ يقتضي توجيه الموارد والإجراءات الرقابية نحو الأنشطة والعملاء والمنتجات والمناطق الجغرافية الأكثر تعرضاً للمخاطر، بدلاً من تطبيق ضوابط موحّدة بصورة شكلية. وتضع مجموعة العمل المالي هذا النهج في صلب معايير مكافحة غسل الأموال وتمويل الإرهاب وإنتشار التسلُّح، بحيث يتعيّن على الدول والسلطات الرقابية والمؤسسات المالية تحديد المخاطر وفهمها وتقييمها، ثم إتخاذ تدابير تتناسب مع طبيعتها ومستواها. ويؤدي التطبيق الفعّال لهذا النهج إلى تحسين كفاءة الامتثال، والحدّ من الجرائم المالية، وتجنُّب التشدُّد المفرط الذي قد يعرقل الخدمات المصرفية المشروعة.
بناءً على تقدم، لا تمثل الحوكمة والإمتثال وظيفتين منفصلتين، بل تشكلان منظومة متكاملة لإدارة المصرف. فالحوكمة تحدّد هيكل السلطة والمسؤولية ومستوى المخاطر المقبول، بينما تضمن وظيفة الإمتثال أن تُمارس الأنشطة المصرفية ضمن الحدود القانونية والتنظيمية والأخلاقية المقررة. ويُسهم التكامل بينهما، إلى جانب إدارة المخاطر والتدقيق الداخلي، في تعزيز ثقافة مؤسسية قائمة على النزاهة والمساءلة، وتحسين جودة القرارات، والحدّ من المخالفات والخسائر ومخاطر السمعة، بما يدعم سلامة المصرف وإستقرار القطاع المالي ككل.
واقع الحوكمة والامتثال في القطاع المصرفي العربي
شهد القطاع المصرفي العربي خلال السنوات الأخيرة تطوراً واضحاً في منظومة الحوكمة والإمتثال، مدفوعاً بتحديث التشريعات المصرفية وتشديد الرقابة الإحترازية وتزايد الإرتباط بالأسواق والمؤسسات المالية الدولية. ووفق صندوق النقد العربي، إستحوذت حوكمة القطاع المصرفي على نحو 15 % من مجالات تحديث الأطر التشريعية والرقابية العربية خلال العام 2024، بينما شكلت تحديثات مكافحة غسل الأموال وتمويل الإرهاب نحو 11 % ، بما يعكس تنامي أولوية هذه الملفات لدى السلطات الرقابية. وإتجهت المصارف المركزية العربية إلى تعزيز مسؤوليات مجالس الإدارة، وتوسيع دور لجان التدقيق والمخاطر، ودعم إستقلالية وظائف الإمتثال وإدارة المخاطر والتدقيق الداخلي. كما لم تعد وظيفة الإمتثال مقتصرة على متابعة التعليمات المحلية، بل أصبحت تشمل مكافحة غسل الأموال وتمويل الإرهاب والعقوبات المالية والاحتيال وحماية البيانات والعملاء.
وفي مؤشّر على تقدم المواءمة مع المعايير الدولية، أظهر تقرير الإستقرار المالي في الدول العربية لعام 2025 أن نحو 88 % من المصارف المركزية ومؤسسات النقد العربية تطبق متطلّبات بازل 3 كلياً أو جزئياً، وأن 75 % منها تطبق المعيار الدولي للتقارير المالية IFRS 9، فيما بدأت 40 % منها التحضير للتعديلات النهائية على بازل 3.
كما أسهم التحوُّل الرقمي في توسيع نطاق مسؤوليات الحوكمة والإمتثال داخل المصارف العربية، إذ أصبحت مجالس الإدارة والوظائف الرقابية مطالبة بالإشراف على مخاطر الأمن السيبراني وحماية البيانات والإستعانة بمصادر خارجية واستخدام تقنيات الذكاء الاصطناعي في تقديم الخدمات وإتخاذ القرارات. وقد فرض ذلك تطوير سياسات داخلية أكثر مرونة، وتعزيز التنسيق بين إدارات الإمتثال والمخاطر والتكنولوجيا، بما يضمن مواكبة الإبتكار من دون الإضرار بسلامة المصرف أو حقوق العملاء.
ورغم هذا التقدم، لا يزال مستوى التطبيق متفاوتاً بين الدول العربية، في ظل إختلاف قوة الأطر الرقابية والقدرات التقنية والبشرية. كما تواجه المصارف تحديات مرتبطة بإرتفاع كلفة الإمتثال ونقص الكفاءات المتخصصة وتسارع المخاطر السيبرانية والرقمية. ومع ذلك، يعكس المسار العام إنتقالاً تدريجياً من الإمتثال الشكلي إلى بناء ثقافة مؤسسية أكثر ارتباطاً بإدارة المخاطر والإستقرار المصرفي.
جدول رقم 1: أبرز اتجاهات تطور الأطر التنظيمية والرقابية في الدول العربية
تطوُّر الأطر التنظيمية والرقابية في الدول العربية
شهدت الأطر التنظيمية والرقابية في الدول العربية توسُّعاً ملحوظاً، إذ لم تعد تقتصر على متطلّبات كفاية رأس المال والسيولة، بل أصبحت تشمل الحوكمة المؤسسية، وإدارة المخاطر التشغيلية والسيبرانية، وحماية العملاء والبيانات، والإفصاح، والتعافي وتسوية أوضاع المصارف المتعثّرة. وقد ساهمت مبادئ بازل الأساسية المحدّثة للرقابة المصرفية الفعّالة لعام 2024 في توسيع نطاق الرقابة ليشمل المخاطر الناشئة، والمرونة التشغيلية، والإستدامة المالية، وجودة الحوكمة والإشراف القائم على المخاطر.
ضمن هذا السياق، اتجهت المصارف المركزية العربية إلى تحديث القوانين والتعليمات المصرفية، وتشديد معايير الملاءمة المهنية لأعضاء مجالس الإدارة والإدارات العليا، وتعزيز إستقلالية وظائف الرقابة الداخلية والإمتثال. كما توسّع إستخدام إختبارات الضغط والرقابة الميدانية والمكتبية، إلى جانب تطوير أنظمة الإنذار المبكر وتحليل البيانات، بما يسمح برصد المخاطر قبل تحوّلها إلى تهديد للإستقرار المالي.
ويظهر تقرير الاستقرار المالي في الدول العربية لعام 2025 أن تحديث الأطر التشريعية والرقابية أصبح من أبرز أولويات السلطات النقدية العربية، ولا سيما في مجالات الحوكمة والتقنيات المالية ومكافحة غسل الأموال وتمويل الإرهاب.
كما شهدت أطر مكافحة غسل الأموال وتمويل الإرهاب تطوراً متزايداً، من خلال إعتماد النهج القائم على المخاطر، وتحديث إجراءات التعرف إلى العملاء والمستفيد الحقيقي، وتعزيز الرقابة على التحويلات العابرة للحدود والأصول الإفتراضية. وتؤدي مجموعة العمل المالي لمنطقة الشرق الأوسط وشمال أفريقيا (MENAFATF) دوراً مهماً في تقييم فعّالية هذه الأنظمة ومتابعة معالجة أوجه القصور، بما يدفع الدول العربية نحو تحسين الإمتثال الفني ورفع مستوى التطبيق الفعلي للمعايير الدولية.
ورغم التقارب المتزايد مع المعايير الدولية، لا تزال الأطر الرقابية العربية متفاوتة من حيث سرعة التطبيق والقدرات المؤسسية والتقنية. لذلك، يتطلّب تعزيز فعّالية الرقابة مواصلة تحديث التشريعات، وتطوير قدرات الجهات الرقابية، وتوسيع التعاون بين المصارف المركزية ووحدات المعلومات المالية والهيئات المختصّة، بما يحقق توازناً بين تشجيع الإبتكار المالي والحفاظ على سلامة القطاع المصرفي.
أثر الحوكمة والإمتثال في تعزيز الإستقرار المصرفي
تُسهم الحوكمة الرشيدة في تعزيز الإستقرار المصرفي من خلال تحسين جودة القرارات وضبط شهية المخاطر ورفع مستوى المساءلة داخل المصرف. فوضوح مسؤوليات مجلس الإدارة والإدارة التنفيذية، وإستقلالية وظائف المخاطر والامتثال والتدقيق الداخلي، يُساعد على إكتشاف مواطن الضعف مبكّراً والحدّ من التوسُّع غير المنضبط في الإئتمان والإستثمار. كما يؤدي الإمتثال الفعّال إلى خفض المخاطر القانونية والتشغيلية ومخاطر السمعة، ولا سيما في مجالات مكافحة غسل الأموال وتمويل الإرهاب والعقوبات الدولية وحماية العملاء والبيانات. ويساعد ذلك المصارف على الحفاظ على علاقاتها مع البنوك المراسلة والمؤسسات المالية الدولية، وتجنُّب الغرامات والعقوبات التي قد تؤثر في السيولة والربحية والثقة.
وتنعكس قوة الحوكمة والإمتثال أيضاً على مؤشرات السلامة المالية، من خلال تحسين جودة الأصول وتعزيز كفاية رأس المال والسيولة ورفع كفاءة أنظمة الرقابة الداخلية. ووفق صندوق النقد العربي، بلغ متوسط معدل كفاية رأس المال في المصارف العربية نحو 18.4 % في نهاية العام 2024، مقابل 17.6 % في العام 2023، كما بلغت نسبة تغطية القروض غير العاملة بالمخصّصات نحو 82.5 % ، بما يعكس قدرة مرتفعة نسبياً على مواجهة الخسائر الإئتمانية.
ورغم أن هذه المؤشّرات لا تُعزى إلى الحوكمة والإمتثال وحدهما، فإن وجود أطر رقابية فعّالة يُسهم في دعمها واستدامتها. فكلما تحسنت جودة الإشراف الداخلي والخارجي، إزدادت قدرة المصارف على إستيعاب الصدمات، والحفاظ على ثقة المودعين، والحدّ من إنتقال المخاطر الفردية إلى القطاع المصرفي ككل.
التحدّيات والإتجاهات المستقبلية
تواجه منظومة الحوكمة والإمتثال في القطاع المصرفي العربي جملة من التحدّيات المتزايدة، أبرزها تسارع التحوُّل الرقمي، وتنامي المخاطر السيبرانية، وتعقّد العقوبات الدولية، وإرتفاع كلفة تطبيق متطلّبات مكافحة غسل الأموال وتمويل الإرهاب. كما يفرض إستخدام الذكاء الإصطناعي وتحليل البيانات والحوسبة السحابية تحديات جديدة تتعلق بحوكمة النماذج، وجودة البيانات، والخصوصية، ووضوح المسؤولية عن القرارات الآلية. وتزداد هذه الضغوط بالنسبة إلى المصارف الصغيرة والمتوسطة، التي قد تواجه صعوبة في توفير الكفاءات المتخصّصة والإستثمارات التقنية اللازمة للإمتثال الفعّال. ويبرز هنا دور الرقابة المتناسبة، بحيث تراعي المتطلّبات حجم المصرف وطبيعة أنشطته ومستوى مخاطره، من دون الإخلال بمتطلّبات السلامة والشفافية.
وفي المرحلة المقبلة، يُتوقع أن تتجه الحوكمة المصرفية نحو إشراف أكثر تكاملاً على المخاطر المالية وغير المالية، مع تعزيز دور مجالس الإدارة في متابعة الأمن السيبراني والإستدامة والذكاء الإصطناعي. كما ستزداد أهمية تقنيات الإمتثال الرقابي، التي تتيح مراقبة المعاملات وتحليل المخاطر والإبلاغ بصورة أسرع وأكثر دقة. ويتطلّب الإستعداد لهذه التحوّلات تطوير القدرات البشرية والتقنية، وتحسين جودة البيانات، وتحديث الأطر القانونية، وتعزيز التعاون بين السلطات الرقابية والمصارف وشركات التكنولوجيا المالية. وبذلك، تصبح الحوكمة والإمتثال عاملين داعمين للإبتكار المسؤول، بدلاً من النظر إليهما بوصفهما مجرّد كلفة تنظيمية.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
إضاءة على تطورات القطاع المصرفي العربي حتى نهاية الربع الأول 2026
المصارف الإماراتية تحتل المرتبة الأولى بين القطاعات المصرفية العربية بالنسبة إلى حجم الموجودات
تشير بيانات المصارف المركزية العربية إلى أن الموجودات المُجمّعة للقطاعات المصرفية العربية قد بلغت نحو 5.62 ترليون دولار في نهاية الربع الأول من العام 2025 (بإستثناء سوريا)، أي بزيادة 1.5 % عن نهاية العام 2025، مقارنة بنسبة نمو 11.1 % خلال العام 2025 بأكمله و8.07 % خلال العام 2024 بأكمله.
وبالتوازي، بلغت الودائع المجمعة للقطاع المصرفي العربي نحو 3.38 ترليون دولار في نهاية الربع الأول من العام 2026، مسجّلة زيادة بنسبة 2.0 % عن نهاية العام 2025، مقابل زيادة بنسبة 10.6 % خلال العام 2025 و7.5 % خلال العام 2024. كما وصل حجم الإئتمان المجمّع للقطاع الى نحو 3.27 تريليون دولار، وبزيادة 1.0 % عن نهاية العام 2025، مقابل 9.9 % و5.9 % خلال عاميّ 2025 و2024 توالياً.
وأخيراً، بلغت حسابات رأس المال قرابة 624 مليار دولار مسجّلة زيادة بنسبة 0.3 % عن نهاية العام 2025، مقابل نسبة نمو 10.6 % و8.3 % خلال عاميّ 2025 و2024 توالياً.
وبالنسبة إلى الحجم النسبي للقطاع المصرفي العربي، فقد بلغت نسبة موجودات القطاع الى الناتج المحلي الإجمالي العربي قرابة 161 % في نهاية العام 2025، مقارنة بـ 143 % في نهاية العام 2024، و133 % في نهاية العام 2023، و119 % في نهاية العام 2022، و138 % في نهاية العام 2021.
إستقبل معالي خالد محمد بالعمى، محافظ مصرف الإمارات العربية المتحدة المركزي، السيد خالد إبراهيم حميدان، محافظ مصرف البحرين المركزي، في مقرّ المصرف المركزي في أبوظبي، وبحث الجانبان في سبل ترسيخ الشراكة الإستراتيجية وتعزيز أطر التعاون في المجالات المالية والمصرفية.
كما تناول المحافظان بالعمى وحميدان، في حضور مساعدي محافظ «الإمارات المركزي»، وعدد من كبار المسؤولين من الجانبين، موضوعات عدّة ذات إهتمام مشترك، شملت تطوير آليات التنسيق، وتبادل الخبرات، ودعم كفاءة وإستقرار الأنظمة المصرفية، إضافة إلى تعزيز مبادرات الإبتكار في الخدمات المالية، بما يُسهم في توسيع آفاق التعاون الإقتصادي والتجاري والإستثماري بين البلدين، ودعم جهود تحقيق النمو المستدام والتطلُّعات التنموية المشتركة.
وإطّلع محافظ مصرف البحرين المركزي حميدان والوفد المرافق خلال جولة في قطاعات وإدارات مصرف الإمارات المركزي، على المبادرات والبرامج والمشروعات التطويرية في البنى التحتية المالية والتحوُّل الرقمي في القطاع المالي، فضلاً عن عرض أفضل الممارسات المعتمدة لدى المصرف المركزي في تعزيز الاستقرار المالي ودعم الإبتكار في الخدمات المالية.
وقال محافظ «الإمارات المركزي» بالعمى: «يجسّد هذا اللقاء عمق ومتانة العلاقات الراسخة التي تجمع قيادتي وشعبي دولة الإمارات ومملكة البحرين، وحرصهما المتبادل على الإرتقاء بالعلاقات الثنائية وتعميق مسارات التعاون الإستراتيجي نحو آفاق جديدة تُسهم في تعزيز مسيرة التنمية الشاملة في البلدين الشقيقين. كما يمثل منطلقاً حيوياً لتطوير أطر التنسيق المالي والنقدي مع شركائنا في مملكة البحرين بما يدعم الاستقرار وزيادة التبادل التجاري والإستثماري».
من جانبه، أكد محافظ «البحرين المركزي» حميدان: «أن هذه الزيارة تأتي في إطار العلاقات الأخوية العميقة والراسخة التي تجمع بين مملكة البحرين ودولة الإمارات، وتجسّد حرص البلدين الشقيقين على تعزيز الروابط الثنائية ومواصلة ترسيخ مستويات التعاون والعمل المشترك بما يعود عليهما بالنماء والإزدهار».
تتوقّع وكالة التصنيف الدولية «موديز» إنكماشاً حاداً للإقتصاد اللبناني خلال العام 2026 بنسبة 14 % ، جرّاء الحرب المحلية وتداعيات الصراع في المنطقة، مع ترجيح إستعادة النمو الإيجابي بنسبة 5 % في نهاية العام نفسه. في حين يقدّر وزير المال اللبناني ياسين جابر تراجع الناتج بما بين 7 و10 % ، مع أضرار مباشرة وغير مباشرة تصل إلى 20 مليار دولار.
وكتبت صحيفة «الشرق الاوسط»: في نهاية العام الماضي (2025)، بلغ حجم الناتج مستوى 33 مليار دولار، مدفوعاً بنمو نسبته 3.8 % ، وفق تحديثات رقمية موثقة من قبل مصرف لبنان المركزي، عقب رحلة شاقة من الانكماش الحاد على مدار سنوات الأزمة المالية والنقدية التي إنفجرت في خريف العام 2019، وأفضت إلى حصيلة تراجع متتالية ومجمّعة بنسبة تناهز 60 % من المستوى الأعلى للناتج الذي قارب 53 مليار دولار عشية الإنهيار الإقتصادي.وبحسب التقييم المحدث لوكالة «موديز»، فإنّ الصراع الأخير تسبّب في صدمة كبيرة على الإقتصاد، نتيجة نزوح السكّان، وإنهيار القطاع السياحي، وتعطّل قطاعَي الزراعة والصناعة، والدمار الكبير الذي لحق بالبنى التحتيّة. في حين يُخشى أن يؤدّي التراجع في الإيرادات الحكوميّة، مقابل إرتفاع الإحتياجات الإجتماعيّة وإحتياجات إعادة الإعمار، إلى زيادة الضغوط على الأوضاع الماليّة العامّة، والإعتماد على الإحتياطات بالعملات الأجنبيّة.وبينما تهدّد التوتّرات الجيوسياسيّة المستمرّة بتفاقم الضعف القائم في ميزان المدفوعات، فإنّ التمديد المؤقّت لوقف إطلاق النار والنقاش المستمر مع صندوق النقد الدولي حول تمويل سريع محتمل، قد يوفّران، حسب الوكالة، الحصول على دعم قصير الأجل عبر تعزيز السيولة والحيز المالي، إلاّ أنّهما لا يعالجان نقاط الضعف الهيكليّة في البلد، كالتعثّر السيادي، وغياب إعادة هيكلة شاملة للدين العام، فضلاً عن حزمة تحديات مؤسسيّة وحوكميّة.وفي البُعد السياسي، أشارت الوكالة إلى الجهود الدبلوماسيّة الأخيرة التي قادتها الولايات المتحدة، مستهدِفةً الدفع نحو إطار أكثر استدامة للسلام والأمن بين إسرائيل ولبنان، وذلك من خلال المحادثات التي عُقدت في منتصف أيّار/مايو 2026 وتُستكمل جولاتها في نهايته وبداية حزيران/يونيو 2026.ورغم أن هذه المفاوضات قد تساعد في الحدّ من ارتفاع وتيرة التصعيد، فإنّ إحتمال تجدّد النزاع لا يزال مرتفعاً، ما يُواصل تهديد الإقتصاد اللبناني وثقة المستثمرين والأوضاع الإنسانيّة؛ إذ تدور هذه المناقشات وسط تقارير متواصلة عن إنتهاكات لوقف إطلاق النار، ما يسلّط الضوء على هشاشة الوضع الأمني واستمرار المخاطر الجيوسياسية.أمّا في البُعد الإقتصادي والإنساني، فقد أدّت موجة العنف المتجدّدة، وفق رصد «موديز»، إلى نزوح أكثر من مليون شخص، وإضطراب سوق العمل، وإضعاف الطلب الإستهلاكي، وإلحاق أضرار جسيمة بالقطاعات الإنتاجيّة مثل الزراعة والصناعة والبناء، نتيجة تضرّر البنية التحتيّة، ورأس المال، وسلاسل الإمداد. كذلك تأثّرت القطاعات الخدماتيّة، بما فيها السياحة، والرعاية الصحيّة، والتعليم، بالتباطؤ الإقتصادي الذي تشهده البلاد.ولا يزال لبنان يعتمد بشكل كبير على الواردات، التي تُعوّض جزئيّاً من خلال إيرادات السياحة وتحويلات المغتربين، علماً أن هذه التدفقات من العملات الأجنبيّة قد تتراجع نتيجة عدم الإستقرار الإقليمي، وإرتفاع أسعار النفط، وإحتمال تأثّر تحويلات المغتربين بالأوضاع المستجدّة.ونوهت الوكالة بأنّه رغم أنّ المناقشات مع صندوق النقد الدولي حيال توفير تمويل طارئ تصل قيمته إلى مليار دولار قد يؤمّن دعماً ماليّاً مؤقتاً، ويساعد في تغطية الإنفاق الإجتماعي والإنساني العاجل، فإنّ هذا الدعم وحده لن يكون كافياً لمعالجة نقاط الضعف الهيكليّة في الاقتصاد اللبناني، علماً أن رد إدارة الصندوق لم يكن إيجابياً، حسب مصادر وزارة المال، ربطاً بإستمرار لبنان في حال «التعثر» عن سداد ديونه السيادية.ومن غير المرجّح أن يتغيّر التصنيف الائتماني للبنان، المستمر عند الدرجة «سي»، إذا لم يتمّ تنفيذ إعادة هيكلة شاملة للدين العام؛ نظراً إلى حجم التحدّيات الماكرو اقتصاديّة والماليّة والإجتماعيّة، علماً أنّ أيّ تحسّن في التصنيف السيادي بعد عمليّة إعادة هيكلة الدين سيعتمد، وفق «موديز»، على سرعة وفاعليّة الإصلاحات الماليّة والمؤسسيّة، بالإضافة إلى قدرة الحكومة على تعزيز تحصيل الإيرادات، وانتقال الاقتصاد إلى نموذج نموّ جديد.ويأتي التصنيف المتدني الذي تمنحه «موديز» للبنان بناءً على نتائج مسجَّلة على أربعة مستويات؛ إذ سجّل لبنان نتيجة «سي إيه إيه 1» (caa1)، في معيار «القوة الاقتصادية»؛ نظراً إلى الإنكماش الإقتصادي الكبير منذ العام 2019، وتفاقم التحدّيات بشكل إضافي نتيجة نزوح السكان والأضرار التي لحقت بالبنية التحتية بسبب إندلاع الحرب. في حين ساهمت تحويلات المغتربين والإنفاق داخل البلاد في دعم مستويات الدخل.وسجّل لبنان نتيجة «سي إيه» (ca)، في معيار «القوة المؤسساتية»، ما يعكس الضعف الناشئ عن استمرار التخلّف عن دفع الدين السيادي منذ مارس (آذار) 2020، وهشاشة بيئة الحوكمة التي تتّسم بضعف فاعليّة السياسة الماليّة، والتي يقيّدها تباطؤ النشاط الاقتصادي وتراجع القدرة على جباية الإيرادات.
أمّا على صعيد القوّة الماليّة، فقد نال لبنان نتيجة «سي إيه»، والتي تعكس دين الدولة الكبير، بما يرجّح التسبّب في خسائر كبيرة للدائنين في حال تعثّرت الدولة عن الدفع. كما حصل على نتيجة «سي إيه» في معيار «التعرُّض لمخاطر الأحداث»؛ نظراً إلى مخاطر السيولة والتعرُّض الخارجي الكبير كما التعرُّض الكبير للقطاع المصرفي للدين السيادي.
ونوهت الوكالة بأنّ «النظرة المستقبليّة المستقرّة» تشير إلى أنّها لا ترتقب أي تحسّن في تصنيف لبنان في المدى القريب، وسيبقى على حاله إلاّ إذا تمّ تطبيق إصلاحات جوهريّة على مدى سنوات عدّة من جهة، وتحسين القدرة على تحصيل الإيرادات، وحصول تقدّم ملحوظ في ديناميكيّة الدين، وتكيّف البلاد مع نموذج نموّ اقتصادي جديد من جهة موازية، وذلك لضمان إستدامة الدين في المستقبل.
في المحصّلة، وبعد إعتراف صندوق النقد الدولي في دراسة نشرها لباحثين مؤخراً بأن الأزمة في لبنان نظامية، ألا يُصبح تحمّل الدولة جزءاً من الخسائر أمراً لا مفرّ منه، ومدرجاً ضمن آلية سدّ الفجوة المالية لإعادة أموال المودعين؟ هي التي بدّدت وأهدرت وإستدانت وأفقرت اللبنانيين وأطبقت على الطبقة المتوسطة.
في المنطقة العربية يُنذر بتقويض إنجازات عقود من التنمية
تؤكّد الإسكوا وهيئة الأمم المتحدة للمرأة، أن الصراع الحالي يقوّض سلامة النساء وأمنهن بوتيرة متسارعة في مختلف أنحاء المنطقة العربية، ويقلّص فرص وصولهن إلى العمل، ويؤدي إلى تدهور وضعهنّ الإقتصادي.
جاء ذلك في موجز سياساتي مشترك صدر عن المنظمتين ويحمل عنوان: «الصراع وتداعياته: الآثار المترتبة على أمن المرأة ومشاركتها الإقتصادية في المنطقة العربية».
فخلال الصراعات، يتردّى الوضع الأمني للنساء، وهو أصلًا هش، قبل غيرهن من الفئات، إذ يؤدي تفاقم إنعدام الأمن إلى تقييد تنقّلهن، وتقليص فرص حصولهن على الخدمات، ويعكس ضغوطاً أشد على نظم الحوكمة، بما يُنذر بتداعيات طويلة الأمد على مسارات التعافي والإستقرار.
ويحذّر الموجز من أن هذه الآثار لا تقتصر على البلدان المتأثرة مباشرة بالنزاع، بل تمتد إلى سائر المنطقة بفعل إضطرابات التجارة، وتقلبات الأوضاع المالية، والضغط المتزايد على الخدمات العامة.
ويلفت الموجز إلى خطر بالغ الأهمية، يتمثل في أن النساء غالباً ما يكنّ أول من يُقصى من سوق العمل في أوقات الأزمات. فحتى التراجعات الطفيفة في معدّلات مشاركتهن في القوى العاملة قد تفضي إلى انتكاسات ملموسة في مسار تحقيق المساواة بين الجنسين، ولا سيّما في البلدان التي لم تتجاوز فيها هذه المشاركة أصلًا نسبة 30 % مثل الأردن، والعراق، ودولة فلسطين ولبنان.
ومع إشتداد الضغوط الإقتصادية، يتّجه العديد من النساء نحو أشكال عمل غير مستقرّة، أو ينسحبن كلياً من سوق العمل المدفوع الأجر، مما يُضعف قدرة الأسر على الصمود ويُبطئ وتيرة التعافي الاقتصادي. وتتفاقم هذه الظاهرة على نحو خاص في قطاعي الخدمات والعمل غير النظامي، حيث تكون الوظائف أكثر عرضة للصدمات المرتبطة بالأزمات.
في هذا الإطار، أشارت نائبة الأمين التنفيذي للإسكوا بالإنابة للبرامج مهريناز العوضي إلى «أن احتدام الصراع يبدّد المكاسب التي تحققت بجدارة في مجال المساواة بين الجنسين، ويهدد آفاق التعافي في عدد من البلدان».
وأضافت العوضي: «في منطقتنا، حيث تتحمل النساء أصلًا ما يصل إلى 90 % من أعمال الرعاية غير المدفوعة الأجر، يهدد الصراع بترسيخ حلقة مفرغة من الإقصاء يصعب كسرها بمرور الوقت».
وقد دخلت المنطقة هذه المرحلة في ظل واقع مقلق، إذ تُعدّ الوحيدة عالمياً التي كانت فيها مؤشرات الشمول المالي للنساء في تراجع أصلاً.
وتؤدي محدودية الوصول إلى الخدمات المالية إلى إضعاف قدرة الأسر على إمتصاص الصدمات، مما يجعل التعافي أبطأ، وأقل شمولاً وأكثر هشاشة. وفي الوقت نفسه، تُسهم الإضطرابات التي تطال البنية التحتية المالية الرقمية في تعميق إقصاء النساء من الأنظمة المالية الرسمية.
من ناحيته، حذّر المدير الإقليمي لهيئة الأمم المتحدة للمرأة في الدول العربية معز دريد من «”تضاعف حدّة أوجه عدم المساواة الهيكلية بسبب النزاعات وحالات عدم الإستقرار والتي تقوّض أصلًا مشاركة النساء الاقتصادية وأمنهن في المنطقة العربية».
وأضاف دريد: «غالباً ما تكون النساء أول من يفقد مصادر دخلهن في أوقات الأزمات، في حين يتحمّلن في الوقت ذاته أعباء متزايدة من أعمال الرعاية غير المدفوعة الأجر، ويواجهن تراجعاً في فرص الوصول إلى الخدمات والأنظمة المالية. ومن دون تدخلات موجّهة تراعي إحتياجات النساء، فإن هذه التراجعات مرشّحة لأن تخلّف آثارًا بعيدة المدى، لا على النساء والفتيات فحسب، بل على قدرة المجتمعات بأسرها على التعافي والصمود».
ويوصي الموجز بتنفيذ إستجابات عاجلة ومنسّقة للحد من هذه التداعيات، بما يشمل حماية فرص عمل النساء ومصادر دخلهن خلال الأزمات، وإدماج خدمات الرعاية في أطر الإستجابة والتعافي، وضمان الوصول إلى الخدمات المالية والبنى التحتية الرقمية، وتعزيز نُظم الرصد وصنع السياسات على نحو يراعي إعتبارات النوع الإجتماعي.
التوازن المالي وتحوّل سياسات المصارف ومستقبل النظام النقدي والمالي العالمي
المرحلة المقبلة تتطلب من المصارف العربية تعزيز قدرتها
على التكيُّف مع التحوُّلات الدولية عبر تطوير البنية الرقمية
يشهد النظام المالي العالمي مرحلة إعادة تموضع عميقة، لم تعد فيها السياسات النقدية والمصرفية تٌدار وفق منطق النمو السهل والسيولة الوفيرة الذي ساد بعد الأزمة المالية العالمية وجائحة كورونا، بل وفق منطق جديد يقوم على ضبط التضخُّم وحماية الإستقرار المالي وإدارة الدين وتحصين الميزانيات العمومية للمصارف وللدول.
وقد أدّت موجات التضخُّم وإرتفاع أسعار الفائدة وتزايد المخاطر الجيوسياسية وتوسّع الدين العام والخاص، إلى تحويل مفهوم التوازن المالي من مجرّد توازن بين الإيرادات والنفقات أو بين الودائع والقروض، إلى مفهوم أوسع يرتبط بقدرة الإقتصاد والنظام المصرفي على إمتصاص الصدمات من دون الوقوع في أزمة سيولة أو أزمة ثقة أو أزمة مديونية.
وتشير تقديرات البنك الدولي إلى أن النمو العالمي مرشّح للتباطؤ إلى نحو 2.5% في العام 2026 في ظل ضغوط أسعار الطاقة وتجدد المخاطر التضخمية وتزايد حالة عدم اليقين الجيوسياسي، ما يفرض على السياسات الإقتصادية تحقيق توازن دقيق بين دعم النمو وكبح التضخم والحفاظ على الإستدامة المالية. وفي هذا السياق، يحذّر صندوق النقد الدولي من أن مخاطر الإستقرار المالي العالمي أصبحت مرتفعة، نتيجة تفاعل إرتفاع عوائد السندات وتشدُّد الأوضاع المالية ومخاطر الديون السيادية واحتمال انتقال الضغوط من الأسواق إلى القطاع المصرفي والإقتصاد الحقيقي.
مفهوم التوازن المالي في المرحلة الراهنة
لم يعد التوازن المالي يعني فقط قدرة الدولة على تمويل عجزها، أو قدرة المصرف على المحافظة على نسبة سيولة مريحة، فالتوازن المالي الحديث يقوم على ثلاثة مستويات مترابطة: توازن المالية العامة، وتوازن السياسة النقدية، وتوازن القطاع المصرفي. فعندما ترتفع كلفة الدين العام، تتأثر موازنات الحكومات، وترتفع عوائد السندات، وتنخفض القيمة السوقية للأصول المالية التي تحتفظ بها المصارف، ما قد يخلق حلقة ضغط بين الدولة والمصارف تعرف بعلاقة الترابط بين المخاطر السيادية والمخاطر المصرفية.
وقد أشار صندوق النقد الدولي إلى أن الدين العام العالمي مرشّح لتجاوز 100% من الناتج المحلي الإجمالي في حلول العام 2029، وهو مستوى يُعد الأعلى منذ العام 1948، كما أن إرتفاع أسعار الفائدة أصبح يضغط على كلفة خدمة الدين وعلى قدرة الحكومات على بناء هوامش أمان مالية. لذلك، فإن التوازن المالي في المرحلة المقبلة لن يتحقق فقط عبر خفض العجز، بل عبر تحسين نوعية الإنفاق العام ورفع كفاءة الإيرادات وتوجيه الموارد نحو الإستثمار المنتج، والبنية التحتية، ورأس المال البشري، والتحوُّل الرقمي.
تغيّر سياسات المصارف
أدّت التحوُّلات الإقتصادية والمالية العالمية خلال السنوات الأخيرة إلى إعادة صياغة جوهرية في سياسات المصارف، بعدما إنتقل القطاع المصرفي من بيئة إتسمت بإنخفاض أسعار الفائدة ووفرة السيولة إلى بيئة أكثر تعقيداً، تقوم على إرتفاع كلفة التمويل وتشدد السياسة النقدية وضعف اليقين الإقتصادي وتزايد المخاطر الجيوسياسية والرقابية. ولم تعد المصارف تنظر إلى النمو الإئتماني بوصفه مؤشّراً كافياً على قوة الأداء، بل باتت تركّز بصورة أكبر على نوعية الأصول وإستقرار الودائعو إدارة السيولة وكفاية رأس المال ومتانة نماذج الأعمال. ويأتي ذلك في ظل تحذيرات صندوق النقد الدولي من إرتفاع مخاطر الإستقرار المالي العالمي، نتيجة تفاعل الضغوط الجيوسياسية وتقلُّب الأسواق ومخاطر الديون وتشدُّد الأوضاع المالية.
وقد كشفت الإضطرابات المصرفية التي شهدها عدد من الأسواق المتقدمة في العام 2023 أن قوة المؤشّرات التقليدية لا تكفي وحدها لضمان الإستقرار، إذ يمكن أن تتعرّض المصارف لضغوط حادة إذا إجتمعت خسائر غير محققة في المحافظ الإستثمارية، مع ضعف إدارة مخاطر أسعار الفائدة وسرعة إنتقال الودائع. وأشارت لجنة بازل إلى أن تلك الإضطرابات أبرزت أهمية مراقبة مخاطر السيولة، وسلوك المودعين، وإستخدام أدوات رقابية أكثر فاعلية في مرحلة مبكرة. وفي هذا السياق، أصبحت سياسة إدارة الأصول والخصوم أكثر أهمية من أي وقت مضى. فإرتفاع أسعار الفائدة لا يؤثر فقط على كلفة التمويل، بل يضغط أيضاً على القيمة السوقية للسندات والأدوات المالية التي تحتفظ بها المصارف، وخصوصاً عندما تكون آجال الأصول أطول من آجال الخصوم. لذلك، تتجه المصارف إلى تقصير آجال بعض المحافظ، وتحسين المواءمة بين آجال الودائع والقروض، ورفع جاهزية خطط الطوارئ التمويلية، بما يسمح لها بمواجهة أي ضغط مفاجئ على السيولة أو الثقة.
كما أن سياسة الإئتمان تشهد تحوُّلاً واضحاً من التوسُّع الكمّي إلى التوسُّع النوعي، فالمصارف باتت أكثر تحفّظاً في تمويل القطاعات عالية المخاطر أو الأكثر حساسية لتقلّبات الفائدة، في مقابل إعطاء أولوية أكبر للقطاعات القادرة على توليد تدفقات نقدية مستقرّة، مثل التجارة الأساسية والطاقة والبنية التحتية والصناعات التصديرية والقطاعات المرتبطة بالتحوُّل الرقمي. وهذا لا يعني تراجع دور المصارف في تمويل الإقتصاد، بل يعني إنتقالها إلى دور أكثر إنتقائية، حيث يصبح التمويل مرتبطاً بقدرة المقترض على الإستدامة المالية وليس فقط بحجم الضمانات.
ومن ناحية أخرى، فرضت سرعة التحوُّل الرقمي تغيُّراً في سياسات المصارف تجاه العملاء والودائع، فالمودع أصبح أكثر قدرة على نقل أمواله بسرعة بين المصارف أو نحو أدوات مالية بديلة، وهو ما جعل إستقرار قاعدة الودائع عاملاً محورياً في تقييم قوة المصرف.
وقد أشار مجلس الإستقرار المالي إلى أن التطوّرات التكنولوجية ووسائل التواصل الإجتماعي يُمكن أن تسرّع موجات سحب الودائع في الأزمات، ما يفرض على المصارف تطوير أنظمة إنذار مبكّر ومراقبة لحظية لتدفقات السيولة وخطط تواصل فعّالة مع العملاء والأسواق.
كذلك، تواجه المصارف منافسة متزايدة من مؤسسات التمويل غير المصرفية، مثل صناديق الإستثمار، وشركات التكنولوجيا المالية، وشركات الدفع، وصناديق الائتمان الخاص. فقد أظهر مجلس الإستقرار المالي أن قطاع الوساطة المالية غير المصرفية بلغ نحو 257 تريليون دولار في العام 2024، أي ما يعادل حوالي 51% من إجمالي الأصول المالية العالمية، كما نما بنسبة 9.4%، أي بوتيرة تقارب ضعف نمو القطاع المصرفي. وهذا التطور يُفرض على المصارف إعادة النظر في نموذجها التشغيلي، ليس فقط لمواجهة المنافسة، بل أيضاً لإدارة مخاطر الترابط المتزايد بين المصارف والأسواق والمؤسسات غير المصرفية.
مستقبل النظام النقدي والمالي العالمي
يتّجه النظام النقدي والمالي العالمي إلى مرحلة إعادة تشكيل تدريجية، لا تقوم على إلغاء الدور التقليدي للمصارف أو الإنهيار المفاجئ لهيمنة العملات الدولية الرئيسية، بل على إدماج البنية المصرفية القائمة في بيئة مالية أكثر رقمية وترابطاً وقابلية للبرمجة. ويُرجّح أن يبقى النقد الصادر عن المصارف المركزية مرتكزاً أساسياً للثقة والتسوية النهائية، فيما تتوسَّع المصارف التجارية في تقديم الودائع والخدمات الإئتمانية والتمويلية ضمن قنوات رقمية أكثر سرعة وشفافية.
وتبرز الرمزية المالية للأصول كأحد أهم التحوُّلات المرتقبة، إذ تسمح بتحويل الودائع والسندات والأصول المالية إلى وحدات رقمية قابلة للتداول والتنفيذ الآلي. وبحسب بنك التسويات الدولية، فإن المنظومة المستقبلية قد تقوم على منصّات موحّدة تجمع إحتياطات المصارف المركزية، والنقود المصرفية التجارية، والسندات الحكومية المرمّزة، بما يختصر عمليات المراسلة والمطابقة والتسوية ويخفض الكلفة والمخاطر التشغيلية في المدفوعات والتحويلات عبر الحدود.
كما أن تطورات العملات الرقمية للمصارف المركزية، ولا سيما المخصّصة للتعاملات بين المؤسسات المالية، ستكون عنصراً مؤثّراً في تحديث البنية النقدية. فقد أظهر إستبيان بنك التسويات الدولية لعام 2024 أن 91% من المصارف المركزية المشمولة بالدراسة كانت تستكشف العملات الرقمية للمصارف المركزية، مع تقدّم أوضح في مشاريع العملات الرقمية بالجملة مقارنة بالعملات الموجهة للأفراد. ويعكس ذلك سعي السلطات النقدية إلى الحفاظ على سيادتها النقدية وضمان كفاءة التسويات، في ظل توسُّع العملات المستقرّة والأصول المشفّرة ومنصّات التمويل اللامركزي.
ولا يعني هذا التحوُّل أن الدولار الأميركي سيفقد مكانته المحورية في المدى المنظور، لكنه يشير إلى بيئة إحتياطية ومدفوعات دولية أكثر تنوعاً. فبحسب صندوق النقد الدولي، بلغت حصة الدولار من الإحتياطات الرسمية العالمية 56.8% في الربع الرابع من العام 2025، مقابل 20.2% لليورو و1.95% لليوان الصيني. وتؤكد هذه الأرقام إستمرار مركزية الدولار، مع وجود إتجاه تدريجي نحو تنويع الإحتياطات والعملات المستخدمة في التجارة والتسويات الدولية. وعليه، فإن مستقبل النظام المالي لن يكون نظاماً بلا مصارف، بل نظاماً تتغيّر فيه وظيفة المصرف من وسيط تقليدي إلى مؤسسة تجمع بين الوساطة المالية، وإدارة البيانات، والحماية السيبرانية، والإمتثال الرقابي، وحفظ الأصول الرقمية، وتوفير السيولة ضمن منظومة أكثر آنية وترابطاً. ويبقى نجاح هذا الإنتقال مرهوناً بقدرة المصارف المركزية والجهات الرقابية على تحقيق توازن دقيق بين الإبتكار والكفاءة من جهة، والإستقرار المالي والثقة والسيادة النقدية من جهة أخرى.
المخاطر الجديدة ومتطلّبات الحفاظ على التوازن المالي
يرفع التحوُّل نحو نظام مالي أكثر رقمنة وترابطاً كفاءة المدفوعات والخدمات المصرفية، لكنه يخلق في المقابل مصادر جديدة للمخاطر قد تنتقل بسرعة بين المؤسسات والأسواق. ويأتي الخطر السيبراني في مقدمة هذه التحديات، إذ يشير صندوق النقد الدولي إلى أن عدد الهجمات السيبرانية تضاعف تقريباً مقارنة بالفترة السابقة لجائحة «كوفيد-19، وأن المؤسسات المالية تحديداً تتعرّض لما يقارب خُمس مجمل الحوادث المسجلة. كما أن ترابط المصارف مع مزودي التكنولوجيا والحوسبة السحابية يجعل أي عطل أو هجوم واسع النطاق قادراً على تعطيل المدفوعات والخدمات الأساسية وتقويض ثقة المودعين والأسواق.
وتُظهر تقديرات صندوق النقد الدولي أن المخاطر لا تقاس فقط بالخسائر المباشرة المعتادة، بل بإحتمال وقوع خسائر إستثنائية. فإستناداً إلى «نمذجة الخسائر السيبرانية»، قد تبلغ الخسارة القصوى المقدرة للمؤسسات المالية نحو 152 مليون دولار في سنة اعتيادية، فيما قد تصل إلى 2.2 مليار دولار في سيناريو متطرّف، يُتوقع إحصائياً حدوثه مرة كل عشر سنوات.
وهذه تقديرات للمخاطر القصوى وليست متوسّطات خسائر فعلية متكررة، لكنها تعكس كيف يُمكن للحوادث الرقمية أن تتحول إلى أزمة سيولة أو ملاءة لدى المؤسسة المتضرّرة.
ولا يقتصر التحدّي على الأمن السيبراني، بل يشمل ضمان ألاّ يؤدي التحوُّل الرقمي إلى فجوة جديدة في الوصول إلى الخدمات المالية. فبحسب قاعدة Global Findex 2025 للبنك الدولي، والتي تستند إلى مسوح أُجريت خلال العام 2024 وشملت نحو 148 ألف بالغ في 141 إقتصاداً حول العالم، يمتلك 79% من البالغين عالمياً حساباً مالياً، فيما يمتلك 84% من البالغين في الإقتصادات منخفضة ومتوسطة الدخل هاتفاً محمولاً، ويبلغ عدد مالكي الهواتف الذكية فيها نحو 3 مليارات شخص. ومع ذلك، فإن 56% فقط من البالغين يستطيعون تأمين أموال إضافية موثوقة في حالة طارئة، ما يؤكد أن التوسُّع الرقمي لا يكفي بمفرده ما لم يُترجم إلى قدرة حقيقية على الإدّخار وإدارة المخاطر والوصول الآمن إلى التمويل.
وعليه، يتطلّب الحفاظ على التوازن المالي في المرحلة المقبلة أن تتعامل المصارف المركزية والمصارف مع المرونة السيبرانية، وتنويع البنية التكنولوجية، وإدارة مخاطر مزوّدي الخدمات الخارجيين، والشمول المالي الرقمي، بإعتبارها عناصر أساسية في السياسة الإحترازية، لا مجرّد متطلّبات تشغيلية أو تقنية.
خصوصية الواقع المصرفي والمالي العربي
يتميّز الواقع المصرفي العربي بقطاع مصرفي كبير نسبياً، يمتلك قدرة ملحوظة على إستيعاب الصدمات المالية والإقتصادية، إلاّ أنه يتسم في الوقت ذاته بتفاوت واضح بين الدول العربية من حيث حجم الأصول وعمق الأسواق المالية وهيكل الودائع ومدى مساهمة الإئتمان المصرفي في تمويل الإقتصاد الحقيقي، إذ بلغت موجودات القطاع المصرفي العربي نحو 5.5 تريليونات دولار في نهاية العام 2025، فيما وصلت التسهيلات الائتمانية إلى نحو 3.2 تريليون دولار، بما يعادل قرابة 58% من إجمالي الأصول. كما بلغت ودائع العملاء لدى المصارف العربية نحو 3.3 تريليونات دولار، بما يؤكد إستمرار إعتماد القطاع على قاعدة ودائع واسعة كمصدر رئيسي للتمويل والسيولة.
وتشير مؤشّرات السلامة المالية إلى احتفاظ المصارف العربية، في المجمل، بهوامش وقائية جيدة، إذ بلغ متوسط كفاية رأس المال نحو 18.4%، متجاوزاً الحد الأدنى الرقابي وفق متطلّبات بازل والبالغ 10.5%.
غير أن النظام المالي العربي لا يزال يعتمد بدرجة كبيرة على القطاع المصرفي، في مقابل محدودية دور المؤسسات المالية غير المصرفية في تعبئة المدّخرات وتوفير التمويل وإدارة المخاطر، إذ لم تتجاوز أصول هذه المؤسسات، بإستثناء صناديق التقاعد، نحو 6.7% من إجمالي أصول القطاع المالي العربي في نهاية العام 2024، كما بلغت نسبة تغلغل التأمين إلى الناتج المحلي الإجمالي نحو 1.7% فقط، مقارنة بمتوسط عالمي يقارب 7%، مما يعكس محدودية تنوُّع القنوات المالية خارج الجهاز المصرفي.
أما على صعيد التحوُّل الرقمي، فتبرز مؤشّرات إيجابية تعكس تقدُّماً في تطوير البنية التحتية للمدفوعات، إذ أشار صندوق النقد العربي إلى توافر خدمات الدفع عبر الهاتف المحمول في جميع الدول العربية المشمولة، فيما إمتلك 94% منها أُطراً قانونية لتنظيم أنظمة الدفع. ومع ذلك، فإن الإستفادة الكاملة من هذا التقدم تظل مرتبطة بتطوير نظم التصنيف الإئتماني وسجلاّت الضمانات المنقولة وتعزيز حماية البيانات والأمن السيبراني، إلى جانب ربط البنى التحتية الوطنية بمنظومات دفع وتسوية عربية عابرة للحدود، بما يدعم التكامل المالي الإقليمي ويحدّ من كلفة التحويلات والمعاملات المالية.
تتطلّب التحوُّلات المتسارعة في النظام النقدي والمالي العالمي إنتقال المصارف المركزية والسلطات الرقابية من إدارة المخاطر بعد وقوعها إلى بناء سياسات إستباقية قادرة على إستيعاب الصدمات المالية والتكنولوجية والجيوسياسية. ويقتضي ذلك تعزيز هوامش رأس المال والسيولة الوقائية وتطوير إختبارات الضغط لتشمل سيناريوهات أكثر تعقيداً، مثل الهجمات السيبرانية الواسعة، وتعطُّل أنظمة الدفع، وخروج الودائع الرقمية بسرعة، وإرتفاع تقلبات الأسواق وأسعار الفائدة. كما ينبغي أن تتجه المصارف التجارية إلى إعادة النظر في نماذج أعمالها التقليدية، عبر تنويع مصادر التمويل وتطوير آليات إدارة السيولة وتعزيز الإعتماد على التكنولوجيا المالية بصورة مدروسة.
فالتحوُّل الرقمي لا ينبغي أن يقتصر على تقديم خدمات إلكترونية للعملاء، بل يجب أن يشمل تحديث البنية التشغيلية وتطوير نظم تحليل البيانات وتحسين أدوات كشف الإحتيال ورفع كفاءة إدارة المخاطر الائتمانية والتشغيلية. وفي هذا الإطار، تصبح الإستثمارات في الأمن السيبراني وحماية البيانات جزءاً أساسياً من متطلبات السلامة المصرفية، لا مجرّد كلفة تقنية إضافية.
وتبرز الحاجة أيضاً إلى تعزيز التنسيق بين المصارف المركزية والهيئات الرقابية ومؤسسات القطاع المالي، ولا سيما في ما يتعلق بالعملات الرقمية والأصول الإفتراضية والمدفوعات العابرة للحدود ومخاطر شركات التكنولوجيا الكبرى ومزودي الحوسبة السحابية، إذ إن توسُّع الإعتماد على عدد محدود من مقدمي الخدمات الرقمية قد يؤدي إلى نشوء مخاطر تركّز جديدة، تستوجب أطر رقابية أكثر شمولاً وقدرة على مراقبة الترابط بين القطاع المالي والبنية التكنولوجية.
وعلى صعيد النظام النقدي الدولي، من الضروري العمل على تطوير قنوات دفع وتسوية أكثر سرعة وأقل كلفة، مع الحفاظ على دور المصارف المركزية في ضمان الثقة والسيادة النقدية وإستقرار العملة. كما ينبغي ألاّ يؤدي الإنتقال إلى الخدمات الرقمية إلى تعميق الفجوة بين الفئات القادرة على إستخدام التكنولوجيا والفئات الأقل دخلاً أو الأقل اتصالاً بالخدمات المصرفية، مما يفرض ربط التحوُّل الرقمي بسياسات واضحة للشمول المالي والتثقيف المالي وحماية المستهلك.
أما بالنسبة إلى المصارف العربية، فتتطلّب المرحلة المقبلة تعزيز قدرتها على التكيّف مع التحوُّلات الدولية عبر تطوير البنية الرقمية، ورفع مستويات الحوكمة وإدارة المخاطر، وتوسيع التعاون الإقليمي في أنظمة الدفع والتحويلات، وتبادل المعلومات المتعلقة بالجرائم المالية والهجمات السيبرانية. كما أن الحفاظ على مستويات كافية من السيولة ورأس المال وتنويع المحافظ الإئتمانية وتوجيه التمويل نحو القطاعات الإنتاجية والمشروعات المستدامة، تشكل كلها عناصر أساسية لتعزيز دور القطاع المصرفي العربي في دعم الإستقرار المالي والتنمية الإقتصادية.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
وتأتي هذه الجائزة تقديراً لإلتزامه بأعلىمعايير الجودة المصرفية، ونجاح إستراتيجيته
في تقديم حلول رقمية مبتكرة تلبي المتطلّباتوفق المعايير العالمية.
زيادة رأس المال
من جهة أخرى، أعلن المصرف الأهلي العراقي، عن زيادة رأس مال المصرف من 520 مليار دينار عراقي إلى 650 مليار دينار، من خلال رسملة جزء من الأرباح المدورة وتوزيع 25% أسهم مجانية على المساهمين، مؤكداً أنها خطوة إستراتيجية تهدف إلى تعزيز القاعدة الرأسمالية ودعم خطط التوسُّع والنمو.
وأفاد المصرف في بيان، إن «القرار إتخذ خلال الإجتماع السنوي للهيئة العامة للمصرف في حضور مساهمين بالأصالة والإنابة والذين يملكون ما نسبته (90.69%) من رأس المال، حيث وافقت الهيئة العامة على توزيع أرباح نقدية بنسبة 25%، وإبراء ذمة رئيس وأعضاء مجلس الإدارة، وتعيين مدقّقي الحسابات للسنة المالية 2026».
وقال رئيس مجلس إدارة المصرف باسم خليل السالم: إن «قرار زيادة رأس المال يعكس ثقة المساهمين بمتانة المركز المالي للمصرف، ويشكل خطوة محورية في مسيرة نموه»، مشيراً إلى «أن العام 2025 شكّل محطّة إستثنائية في مسيرة المصرف، حيث تمكّن من تحقيق إنجازات نوعية تعكس قوة أدائه ومرونته في مواجهة التحدّيات الإقتصادية، وتعزيز حضوره كمؤسسة مالية رائدة في القطاع المصرفي العراقي، وذلك بفضل رؤية استراتيجية واضحة وإدارة حصيفة وفريق عمل ملتزم».
وأضاف السالم: إن «المصرف واصل خلال العام الماضي توسيع نطاق خدماته وتعزيز موقعه التنافسي، محققاً أداءً مالياً قوياً يعكس ثقة عملائه ومساهميه، في ظل بيئة مصرفية اتسمت بالمرونة، مدعومة بسياسات البنك المركزي العراقي التي ساهمت في الحفاظ على الإستقرار النقدي وتعزيز متانة القطاع المصرفي وثقة المودعين»، موضحاً أن «المصرف حقّق صافي أرباح بعد الضريبة بلغت نحو 308 مليار دينار عراقي، مقارنة مع نحو 252 مليار دينار عراقي في العام السابق، فيما إرتفعت موجوداته الإجمالية إلى حوالي 6.5 تريليونات دينار عراقي، نتيجة النمو المتواصل في مختلف الأنشطة المصرفية».
وأوضح السالم أن «ودائع العملاء سجّلت إرتفاعاً من نحو 3.5 تريليونات دينار عراقي إلى حوالي 4 تريليونات دينار عراقي، بنسبة نمو بلغت نحو 15%، في حين إرتفعت التسهيلات الإئتمانية المباشرة من نحو 1.8 تريليون دينار عراقي إلى حوالي 2.8 تريليون دينار عراقي، بنسبة نمو وصلت إلى 56%، مدفوعة بالتوسُّع في تمويل الأفراد والشركات في مختلف فئاتها»، لافتاً إلى أن «المصرف عزّز حضوره على صعيد التعاون الدولي، من خلال توقيع اتفاقية تمويل ائتماني مع البنك الأوروبي لإعادة الإعمار والتنمية (EBRD) بقيمة 100 مليون دولار والتي تعتبر الأولى من نوعها في العراق وتهدف الى دعم أنشطة تمويل التجارة، بما يسهم في تعزيز دوره في دعم الاقتصاد العراقي».
وأكد السالم،«أهمية الشراكة مع مختلف الجهات الداعمة للقطاع المصرفي»، مثمّنًا «الجهود التي يقودها محافظ البنك المركزي العراقي في ترسيخ الإستقرار النقدي وتعزيز متانة القطاع»، ومشيداً بالدور الذي تضطلع به الجهات التنظيمية في دعم البيئة المصرفية بما في ذلك هيئة الأوراق المالية، ودائرة تسجيل الشركات، وسوق العراق للأوراق المالية، ورابطة المصارف الخاصة العراقية، لدورها في تعزيز استقرار القطاع المالي ودعم مسيرة النمو الإقتصادي.
من جانبه، أكد المدير المفوض للمصرف الأهلي العراقي، أيمن أبودهيم، أن «المصرف يواصل تنفيذ إستراتيجية تحوّل رقمي شاملة تهدف إلى بناء بنية تحتية مصرفية مستدامة ومتطورة تدعم الابتكار وتواكب التطورات المتسارعة في التقنيات المالية، بما يضمن تقديم خدمات مصرفية حديثة وآمنة وسهلة الوصول للعملاء»، مشيراً إلى أن «المصرف عمل خلال العام 2025 على تعزيز كفاءته التشغيلية من خلال تطبيق معيار SWIFT MX وإعتماد حلول أتمتة متقدمة لإعداد التقارير وفق معايير IFRS9، بما يُسهم في رفع مستويات الكفاءة والإمتثال».
وفي إطار توسع المصرف في خدماته المصروفة، أضاف أبودهيم، أن «شبكة الصرّافات الالية شهدت توسعاً ملحوظاً حيث وصلت الى 424 جهازاً، وأن شبكة فروع المصرف قد وصلت الى 41 فرعاً و3 مكاتب منتشرة في مختلف محافظات العراق، بالإضافة الى فرع المصرف في المملكة العربية السعودية والذي أسهم في تعزيز التكامل المالي والتجاري بين الأسواق العراقية والسعودية».
وفي ما يتعلق بالخطط المستقبلية، أوضح أبودهيم أن «المصرف يمضي بثبات في تنفيذ خططه التوسعية لعام 2026، والتي تشمل إفتتاح نحو 15 فرعاً جديداً ليصل اجمالي عدد فروع المصرف الى 56 فرعاً، إلى جانب التوسع في مشروع توطين الرواتب، وتعزيز تمويل الشركات الصغيرة والمتوسطة، وزيادة إستقطاب الودائع من الأفراد والشركات والمؤسسات الرسمية، بما يعزز من حضوره في السوق المصرفي العراقي».
وختم أبودهيم مؤكداً إلتزام المصرف مواصلة تقديم تجربة مصرفية متطوّرة تضع العملاء والشركاء في صميم أولوياته، معرباً عن تقديره لثقة العملاء ودعمهم المتواصل، والذي يشكل دافعاً رئيسياً لمواصلة مسيرة النمو والتطوير.
رأت في تقرير تحدّيات متزايدة تواجه قيادة الفيدرالي الأميركي الجديدة
مجموعة QNB تطلق إطاراً إستراتيجياً متكاملاً لتعزيز رفاهية موظفيها
أطلقت مجموعو QNB، المؤسسة المالية الرائدة في منطقة الشرق الأوسط وإفريقيا، إطاراً إستراتيجياً متكاملاً وموحّداً لتعزيز رفاهية موظفيها من خلال دمج أبعاد الرفاهية الشاملة النفسية، والصحية، والمالية ضمن بيئة العمل، بما يعزّز إستدامة الأداء وجودة الحياة المهنية.
ويأتي إطلاق هذا الإطار تأكيداً على إلتزام المجموعة المستمر بالإستثمار في رأس المال البشري باعتباره أحد أهم ركائز النجاح المؤسسي، وتعزيز مكانة QNB كجهة عمل مفضّلة من خلال توفير بيئة عمل متكاملة تدعم رفاهية الموظفين وترتقي بتجربتهم المهنية وتسهم في رفع مستويات الأداء والإنتاجية والإبتكار.
وتأتي هذه المبادرة إنسجاماً مع إستراتيجية QNB الرامية إلى تعزيز تجربة الموظف ورفاهيته، من خلال توفير إطار متكامل يدعم الارتباط الوظيفي، والرضا المهني، وجودة الحياة العملية، كما يعكس إلتزام المجموعة بالاستثمار في رأس المال البشري باعتباره أحد أهم ركائز النجاح المؤسسي، وبما يعزّز مكانة QNB كإحدى المؤسسات المالية الرائدة في المنطقة في مجال تجربة الموظف ورفاهيته.
ويعتمد الإطار على ثلاثة محاور رئيسية تشمل الرفاهية النفسية والعاطفية، والرفاهية الجسدية، والرفاهية المالية، ضمن نموذج موحد يهدف إلى تنسيق المبادرات والأنشطة ذات الصلة على مستوى المجموعة، بما يسهم في تعزيز الأداء ورفع مستويات المشاركة والإنتاجية.
كما يهدف البرنامج أيضاً إلى تمكين الموظفين من تحسين أنماط حياتهم، وتطوير بيئة عمل صحية وآمنة ومحفزة مما ينعكس إيجابًا على الأداء المؤسسي، وكفاءة الإنتاج، وإستدامة سوق العمل المصرفي، تماشياً مع أهداف رؤية قطر الوطنية 2030.
وقالت السيدة هبة التميمي، نائب رئيس تنفيذي أول – الإتصالات في مجموعة QNB: «يمثل إطار رفاهية الموظفين خطوة إستراتيجية مهمة تعكس إلتزام QNB الراسخ ببناء بيئة عمل داعمة ومحفزة تمكن موظفينا من تحقيق أفضل مستويات الأداء والإبتكار، ويؤكد هذا الإطار إستثمار المجموعة المستمر في رأس المال البشري بإعتباره الركيزة الأساسية للنجاح المؤسسي، كما يجسّد حرصنا على تبنّي أفضل الممارسات العالمية في مجال رفاهية الموظفين وتعزيز تجربة العمل بما يُسهم في رفع مستويات المشاركة والارتباط الوظيفي ويدعم الأداء المؤسسي على المدى الطويل».
وأضافت التميمي: «إن رفاهية الموظفين لم تعد مجرّد مبادرات داعمة، بل أصبحت عنصراً أساسياً في بناء مؤسسات أكثر مرونة واستدامة وقدرة على تحقيق النمو. ومن خلال هذا الإطار الموحّد، نؤكد التزامنا بتوفير بيئة عمل إيجابية تمكّن موظفينا من النجاح والتطور والمساهمة في تحقيق أهداف المجموعة المستقبلية».
وتنفيذاً لهذا الإطار الاستراتيجي، يواصل البنك إطلاق برامج ومبادرات دورية تُعنى بالصحة النفسية والجسدية والرفاه المالي لموظفيه، إلى جانب توفير خدمات وحلول متكاملة تتجاوز المزايا التقليدية، وذلك من خلال شراكات استراتيجية مع جهات ومؤسسات متخصصة محلياً ودولياً لدعم مختلف جوانب رفاهية الموظفين.
تحدّيات متزايدة تواجه قيادة الفيدرالي الأميركي الجديدة
من جهة أخرى، توقع QNB، «أن تُواجه القيادة الجديدة لمجلس الإحتياطي الفيدرالي (البنك المركزي الأميركي)، تحدّيات عديدة، وعلى رأسها ضغوط تضخمية متجدّدة، وقوى هيكلية متغيّرة، ونقاشات حول إطار السياسة النقدية المناسب»، معتبراً في تقرير «أن آفاق السياسة النقدية الأميركية أكثر تعقيداً في ظل تزايد التحدّيات الإقتصادية القائمة والمحتملة».
وأشار QNB إلى أنه «إنعكاساً لهذه التحدّيات، تحوّلت توقعات السوق لأسعار الفائدة نحو سيناريو التقييد المطول، مع إحتمال حدوث تشديد بمقدار 25 نقطة أساس في حلول نهاية العام، مما سيرفع سعر الفائدة الأساسي إلى 4 % ».
ورأى التقرير «أن تنصيب كيفن وارش رئيساً لمجلس الإحتياطي الفيدرالي الأميركي يأتي في وقت تكثر فيه التحدّيات المرتبطة بالسياسة النقدية، لا سيما وأن الإقتصاد الأميركي في مطلع العام 2026، كان يشهد حالة من إستقرار معدّلات النمو وإعتدال التضخُّم، مع توقعات متزايدة بتخفيض تدريجي لأسعار الفائدة، إلاّ أن هذا المسار تعرّض لإنتكاسة مفاجئة نتيجة التصاعد الحاد في التوترات الجيوسياسية»، مشيراً إلى أنه «في ظل التصعيد العسكري في الشرق الأوسط في 28 من فبراير 2026، وإغلاق مضيق هرمز، إرتفعت أسعار الطاقة ما أدى إلى تسارع التضخم إلى ما يقارب 4 %، أي ما يناهز ضِعف النسبة المستهدفة في السياسة النقدية البالغة 2 %، مما استدعى إعادة تقييم التوقعات الإقتصادية».
لأنه يبحث عدد كبير من عملاء بنك مصر على أعلى شهادات إدخار بعوائد كبيرة، والتي تضمن عوائد ثابتة من دون المخاطرة بخسائر مفاجئة، وذلك بعد قرارات لجنة السياسات النقدية بتثبيت سعر الفائدة، لذا برزت شهادات إدخار بنك مصر لعام 2026 في حزيران/يونيو كخيار مفضّل لدى كثيرين، لما تُوفره من عوائد منتظمة مع حد أدنى من المخاطر.
شهادة «يوماتي»
يقدم بنك مصر شهادة «يوماتي» ذات العائد المتغيّر، حيث سجلت العائد الحالي نحو 19 % بدلًا من 20 %. وتمتد فترة الشهادة لثلاث سنوات، وهي متاحة للأفراد الطبيعيين فقط، وتتيح فرصة إدخار آمنة بالجنيه المصري مع الإستفادة من العوائد الدورية.
شهادة «إبن مصر» ذات العائد الشهري المتناقص
كما يُوفر البنك شهادة «ابن مصر»، التي تمنح العائد بشكل شهري متناقص، حيث تبدأ بنسبة 20.5 % في السنة الأولى، ثم 16.25 % في السنة الثانية، لتصل إلى 12.25 % في السنة الثالثة، مما يُتيح للأفراد تخطيطًاً مالياً مرناً على مدى ثلاث سنوات.
شهادة «القمة» وشهادات ثلاثية العائد الثابت
في خطوة لتعزيز جاذبية الادخار، رفع كل من بنك مصر والبنك الأهلي العائد السنوي على الشهادات الثلاثية ذات العائد الثابت إلى 17.25 % بدلاً من 16 %.
يشمل ذلك الشهادات البلاتينية وشهادة «القمة»، مع صرف العائد للعملاء شهرياً طوال مدة الثلاث سنوات، ما يوفر إستقراراً مالياً وثقة أكبر للمستثمرين.
وأكد خبراء مصرفيون أن مثل هذه الشهادات توفر ملاذًاً آمنًاً للمدّخرين وسط تقلُّب أسعار الذهب وتذبذب أداء البورصات، مشيرين إلى أن هذه الأدوات تمثل توازنًا بين العائد المالي والمخاطر المحدودة.
حقق بنك القاهرة إنجازاً جديداً بفوزه بجائزة «البنك الأكثر ثقة في الخدمات المصرفية للأفراد في مصر لعام 2026» – (Most Trusted Retail Bank Egypt 2026) والممنوحة من World Business Outlook، وذلك تقديراً لنجاحه في ترسيخ ثقة العملاء وتقديم خدمات مصرفية مبتكرة ومتطورة تلبي إحتياجات مختلف شرائح العملاء، بما يعكس قوة أدائه ومكانته الرائدة في السوق المصرفية المصرية.
ويأتي هذا التكريم تتويجاً لجهود بنك القاهرة المستمرة في تطوير منظومة الخدمات المصرفية للأفراد، وتعزيز تجربة العملاء عبر التوسُّع في الحلول الرقمية وتقديم باقة متكاملة من المنتجات والخدمات المصرفية التي تواكب تطلّعات العملاء والمتغيّرات المتسارعة في القطاع المصرفي. كما يعكس إلتزام البنك بدعم الشمول المالي وإتاحة الخدمات المصرفية المتنوّعة لشريحة أوسع من العملاء.
وفي هذا السياق، أعرب أحمد عفت، نائب الرئيس التنفيذي لبنك القاهرة، عن إعتزازه بهذا الإنجاز، مؤكداً «أن الجائزة تمثل تقديراً دولياً لنجاح البنك في تنفيذ إستراتيجيته التي تضع العميل في صدارة أولوياته»، مشيراً إلى «أن بنك القاهرة يواصل الإستثمار في تطوير بنيته التكنولوجية وتعزيز قدراته الرقمية بما يُساهم في تقديم تجربة مصرفية أكثر كفاءة وسهولة وأماناً، مع تبنّي أفضل الممارسات العالمية لتعزيز مكانته التنافسية في السوق المصرية».
ومن جانبه، أكد محمد ثروت، رئيس مجموعة التجزئة المصرفية والتمويل متناهي الصغر في بنك القاهرة، «أن حصول البنك على هذه الجائزة يعكس نجاح إستراتيجية التجزئة المصرفية التي ينتهجها البنك والهادفة إلى تقديم تجربة مصرفية متكاملة تلبّي إحتياجات مختلف شرائح العملاء، من خلال التطوير المستمر للمنتجات والخدمات المصرفية والتوسع في الخدمات الرقمية بما يوفر حلولاً مصرفية أكثر مرونة وسهولة».
وأضاف ثروت: «أن بنك القاهرة يحرص على الإستماع إلى إحتياجات عملائه وتقديم منتجات وخدمات مبتكرة تتوافق مع تطلعاتهم، مما أسهم في تعزيز مستويات الثقة والرضى لدى العملاء»، مؤكداً «إستمرار البنك في تطوير أفضل الحلول المصرفية والحفاظ على مكانته كأحد أبرز البنوك الرائدة في مجال الخدمات المصرفية للأفراد في مصر».
وتُعد هذه الجائزة واحدة من الجوائز الدولية المرموقة التي تمنحها مؤسسة World Business Outlook للمؤسسات المالية التي تتميّز بأدائها القوي وقدرتها على تقديم خدمات مصرفية عالية الجودة وبناء علاقات مستدامة قائمة على الثقة مع العملاء، بما يعكس إلتزامها المستمر بالإبتكار والتميُّز وتحقيق أعلى مستويات رضى العملاء.
البنك الأهلي المصري يطلق أول منتج تمويلي مخصّص للمباني الخضراء في السوق المصرية
في ظل إستمراره لدوره الريادي في دعم التنمية المستدامة والتحوُّل نحو الإقتصاد الأخضر، أعلن البنك الأهلي المصري عن إطلاق أول منتج تمويلي من موارده الذاتية متخصّص لتمويل المباني الخضراء، حيث يُعد البنك الأهلي المصري من أوائل البنوك التي تقدم تلك الخدمات في القطاع المصرفي.
ويستهدف هذا المنتج تمويل تكلفة الاستثمارات الخاصة بمشروعات المباني المستدامة، التي تحصل على شهادات معتمدة للبناء الأخضر مثل LEED، EDGE، Green Star، وGPRS، بالإضافة إلى المشروعات التي يؤكد إستشاري بيئي معتمد إلتزامها معايير المباني الخضراء.
وفي هذا السياق، قال محمد الإتربي الرئيس التنفيذي للبنك الأهلي المصري: «إن إطلاق هذا المنتج الجديد يأتي تجسيداً لرؤية البنك في تبنّي ممارسات مصرفية مسؤولة بيئياً، وتعزيزاً لدور البنك في دعم مشروعات التنمية المستدامة بما يتماشى مع توجهات الدولة المصرية وخطة مصر 2030»، مشيراً إلى «أن البنك الأهلي يُعد من أوائل البنوك التي طرحت منتجاً تمويلياً متخصّصاً لتمويل المباني الخضراء في مصر، ويجب على القطاع المصرفي أن يلعب دوراً محورياً في مواجهة تحدّيات التغيُّر المناخي، ومن هنا تأتي أهمية تمويل مشروعات المباني الخضراء التي تحقق كفاءة في استخدام الموارد وتقلل من الأثر البيئي».
«الأهلي المصري» يحصل على شهادة ISO/IEC 20000-1:2018
من جهة أخرى، أعلن البنك الأهلي المصري عن تحقيق إنجاز إستراتيجي غير مسبوق، حيث أصبح أول بنك في مصر ومن أوائل المؤسسات في منطقة الشرق الأوسط يحصل على شهادة ISO/IEC 20000-1:2018 في إدارة خدمات تكنولوجيا المعلومات، بما يعكس ريادته في مجال التحوُّل الرقمي وإلتزامه بتطبيق أعلى المعايير الدولية في جودة الخدمات والتميُّز التشغيلي.
وأعرب محمد الإتربي الرئيس التنفيذي للبنك الأهلي المصري عن إعتزازه بهذا الإنجاز «والذي يعد تأكيداً على إستراتيجية البنك في دعم التحوُّل الرقمي الشامل، وتبنّي أحدث التقنيات والحلول الذكية، وبناء منظومة متكاملة لإدارة خدمات تكنولوجيا المعلومات تدعم إستمرارية الأعمال وترفع كفاءة التشغيل وتواكب تطورات السوق»، مؤكداً «أن هذا الإنجاز يُمثل خطوة مهمة في مسيرة البنك نحو الريادة الرقمية، ويعكس إلتزام البنك الأهلي المصري الدائم تطبيق المعايير الدولية وتعزيز كفاءة البنية التكنولوجية».
وأضاف الإتربي: «أن البنك يواصل الإستثمار في أحدث التقنيات والحلول المبتكرة بهدف تقديم خدمات مصرفية متميّزة، وتعزيز مكانته التنافسية، وتلبية تطلُّعات العملاء بما يتماشى مع أفضل الممارسات العالمية، وبما يدعم دوره في تحقيق التنمية المستدامة».
أعلن بنك الإعتماد اللبناني إطلاق (MIRA) المساعد الذكي الجديد المعتمد على الذكاء الإصطناعي، والذي يهدف إلى تقديم تجربة مصرفية أكثر سهولة وذكاء وشخصية للعملاء.
تعمل MIRA على تحويل طريقة التعامل مع الخدمات المصرفية لتصبح أبسط وأسرع وأكثر تفاعلية، حيث يُمكن للعملاء إنجاز طلباتهم مباشرة عبر المحادثة، من دون الحاجة إلى الإجراءات التقليدية أو زيارة الفروع أو الانتظار.
وقد أصبحت MIRA متاحة اليوم عبر المنصّات الرقمية لمجموعة الإعتماد اللبناني: (التطبيق المصرفي لبنك الإعتماد اللبناني Wink Neo المحفظة الرقمية الرائدة في لبنان)، كما أصبحت متاحة عبر Whatsapp للمستخدمين المصرّح لهم.
وتعتمد MIRA على منصّة الذكاء الإصطناعي Cloudfish.al Cloudfish، وتقنيات ومعالجة اللغة الطبيعية NLP المتقدّمة، ما يمكّنها من فهم طلبات العملاء والتفاعل معها والرد عليها وتنفيذها بشكل فوري وسلس وباللغات العربية والإنكليزية والفرنسية.
وبفضل قدراتها المتقدّمة، تقدّم MIRA تجربة مصرفية متكاملة لا تقتصر على تقديم المعلومات فقط، بل تمتد إلى إدارة الخدمات اليومية عبر محادثة طبيعية وسهلة الإستخدام.
تتميّز MIRA بثلاث قدرات أساسية:
تعرف (KNOWS): تفهم إحتياجات كل عميل لتقديم تجربة مصرفية مخصّصة وشخصية.
تتذكّر (REMEMBERS): تحتفظ بسجلّ وسياق التفاعلات السابقة لضمان تجربة سلسة ومستمرة من دون إعادة شرح في كل مرة.
تنقذ (ACTS):تقوم بتنفيذ العمليات المصرفية المصرّح بها بشكل آمن، مثل عرض الحسابات مراجعة المعاملات، إدارة البطاقات، إجراء التحويلات وطلب الخدمات مباشرة عبر المحادثة.
وتوفّر MIRA مستوى عالياً من الأمان، حيث تخضع العمليات الحساسة مثل التحويلات المصرفية وأرصدة البطاقات والنقاط وغيرها لـ «عملية تحقُّق» عبر رمز لمرة واحدة (OTP) لضمان الحماية الكاملة.
كما تقدّم MIRA تنبيهات ذكية (Alerts) وذكاء إستباقياً، يساعدان العملاء على البقاء على إطلاع دائم من خلال إشعارات فورية حول إنخفاض الرصيد أرصدة الحسابات، قرب إنتهاء صلاحية البطاقات أو الحاجة إلى تجديدها، بالإضافة إلى إقتراب إنتهاء نقاط المكافآت، مما يساعدهم على إدارة شؤونهم المالية بشكل أفضل وبشكل لحظي.
وعند الحاجة إلى تدخُّل بشري أو خبرة إضافية، تقوم MIRA بتحويل المحادثة بسلاسة إلى أحد ممثلي بنك الإعتماد اللبناني، مع الحفاظ على كامل سياق الحوار ومضمون الحديث، لضمان تجربة خدمة متكاملة وشخصية من دون إنقطاع.
وفي تعليقها على الإطلاق، قالت رندة بدير، نائبة المدير العام ورئيسة قسم حلول الدفع الإلكتروني وتقنيات البطاقات في بنك الاعتماد اللبناني: «في عالم رقمي سريع التطور، يتوقع العملاء خدمات مصرفية بسيطة وذكية وشخصية مع MIRA، حيث نقدم جيلاً جديداً من التجربة المصرفية، يجمع بين قوة الذكاء الإصطناعي وجدارة الثقة ببنك الإعتماد اللبناني».
أضافت بدير: «MIRA لیست مجرّد chatbot بل مساعد ذكي يعرف عملاءنا، ويتذكّر تفضيلاتهم وتفاعلاتهم. وينقذ بالنيابة عنهم خدمات مصرفية آمنة وذات معنى من خلال محادثات طبيعية».
وتابعت بدير: «رؤيتنا هي جعل الخدمات المصرفية متاحة وذكية وفي متناول الجميع في أي وقت ومن أي مكان، سواء كان العميل مصرفياً أو غير مصرفي».
وتمثل MIRA أكثر من مجرّد مساعد بالذكاء الإصطناعي: فهي تجسّد مستقبل الخدمات المصرفية الذكية، حيث تجمع بين التكنولوجيا والتخصيص وسهولة الوصول والخدمة المتمحورة حول الإنسان. إنها تجربة مصرفية أكثر معنى وفاعلية.
ويعكس هذا الإطلاق إلتزام بنك الإعتماد اللبناني المستمر بالإبتكار والشمول المالي وصياغة مستقبل الخدمات المصرفية في لبنان والمنطقة.
تسلّم الأستاذ نزار ناصر حسين، مهام محافظ البنك المركزي العراقي خلفاً للدكتور علي محسن العلاق. وفي هذا السياق، هنأ إتحاد المصارف العربية، المحافظ الجديد ناصر حسين بتسلمه المهام الجديدة، متمنّياً له النجاح، والإزدهار للقطاع المصرفي العراقي.
وقد تسلّم المحافظ الجديد مهماته برعاية رئيس الوزراء علي فالح الزيدي، الذي كلّف المحافظ السابق العلاق مستشاراً للشؤون الإقتصادية.
ويُنظر إلى تعيين ناصر حسين، الذي شغل سابقاً منصب مدير مكتب مكافحة غسل الأموال وتمويل الإرهاب في البنك المركزي، كإشارة إلى تعزيز توجُّه بغداد نحو تشديد الرقابة المالية، لا سيما بعد إدراج العراق مؤخراً على «القائمة الرمادية» لمجموعة العمل المالي (FATF).
يُذكر أن المحافظ الجديد نزار ناصر حسين العامري من مواليد بغداد 1975، حاصل على الماجستير في القانون من جامعة ليستر البريطانية، وكان قد بدأ العمل في وزارة التجارة في العام 1999، متدرّجاً في السلم الوظيفي في الوزارة، ومن ثم في الهيئة الوطنية للإستثمار حيث شغل العديد من المناصب والمسؤوليات القانونية والإدارية.
وقد تولّى منصب مدير عام مكتب مكافحة غسل الأموال وتمويل الإرهـاب (يتمتع بإستقلالية مالية وإدارية ويرتبط بملفات حساسة مع المجتمع الدولي والخزانة الأميركية).
ترأس وشارك في العديد الوفود الرسمية العراقية (المكوّنة من البنك المركزي، وزارة الخارجية، والجهات الأمنية) في الإجتماعات الدولية، لا سيما إجتماعات مجموعة العمل المالي لمنطقة الشرق الأوسط وشمال أفريقيا (MENAFATF).
كما تولّى الإشراف المباشر على تطبيق المعايير الدولية الخاصة بحظر تدفق الأموال غير المشروعة، ومتابعة القوائم السوداء، وتطوير الأنظمة الإلكترونية لتتبع الحوالات المالية بالتنسيق مع المصارف العراقية والمؤسسات الدولية.
وأدّى حلقة الوصل بين البنك المركزي العراقي والقضاء العراقي (خصوصاً محاكم تحقيق نزاهة ومكافحة غسل الأموال) لتقديم التقارير الفنية والمالية الخاصة بالقضايا المنظورة.
الدكتورة رانيا المشاط تسلمت منصبها وكيلاً للأمين العام للأمم المتحدة وأمينًا تنفيذيًا للإسكوا
تسلمت الدكتورة رانيا المشاط، مهام عملها وكيلًا للأمين العام للأمم المتحدة وأميناً تنفيذياً للجنة الأمم المتحدة الإقتصادية والإجتماعية لغربي آسيا (الإسكوا)، حيث كانت قد وصلت إلى مقر اللجنة في العاصمة اللبنانية بيروت، وأُقيمت لها مراسم التحية الرسمية في حضور كبار المسؤولين والموظفين، إيذانًاً ببدء ولايتها.
وكان الأمين العام للأمم المتحدة، أنطونيو غوتيريش، قد أعلن في 20 نيسان/أبريل 2026، تعيين الدكتورة رانيا المشاط، من جمهورية مصر العربية، في هذا المنصب.
ويأتي تولّي الدكتورة رانيا المشاط هذا المنصب الأممي الرفيع في ظرف دولي دقيق يشهده العالم بأسره، لا سيّما الدول الأعضاء في (الإسكوا)، في ظلّ تداعيات الحرب الراهنة في منطقة الشرق الأوسط، وما تفرضه من ضغوط متزايدة على أسواق الطاقة، والتجارة العالمية، وسلاسل الإمداد، فضلاً عن إنعكاساتها الواسعة على الأوضاع الإقتصادية والإجتماعية. ويؤكد ذلك أهمية الدور الأممي في دعم التعاون الدولي متعدّد الأطراف، إلى جانب الدور المحوري الذي تضطلع به لجنة الأمم المتحدة الاقتصادية والاجتماعية لغربي آسيا (الإسكوا) في تعزيز التكامل الإقليمي وتوسيع مجالات التعاون والمنافع المشتركة بين الدول العربية.
كما يتزامن قرار التعيين مع مرحلة تشهد فيها المنظومة الأممية تحولاً هيكلياً تقوده مبادرة الأمم المتحدة 80 (UN80) التي أطلقها الأمين العام في آذار/ مارس 2025، بهدف تحديث هياكل الأمم المتحدة وأولوياتها وعملياتها بما يتواكب مع متطلبات القرن الحادي والعشرين. وتسعى المبادرة، عبر مسارات متعددة، إلى رفع كفاءة أداء المنظومة الأممية، وتعزيز قدرتها على خدمة الشعوب، وتبسيط العمليات، وتعظيم أثرها التنموي، بما يعيد التأكيد على أهمية الأمم المتحدة في عالم سريع التغيُّر.
وفي هذا السياق، قالت الدكتورة رانيا المشاط: «أتشرف بإختياري من قبل الأمين العام للأمم المتحدة لهذا المنصب في وقت تتزايد فيه التشابكات الإقتصادية الإقليمية والعالمية ومن هذا المنطلق، ستعمل (الإسكوا) على دعم السياسات والإستراتيجيات الوطنية للدول الأعضاء لترسيخ منهجيات التنمية الشاملة وربطها بالمنافع الإقليمية لتوسيع مساحات التعاون المشترك مما يدعم التكامل الإقليمي، وتبادل الخبرات، كما ستعمل على بناء شراكات بين (الإسكوا) والمنظمات الإقليمية والدولية الأخرى لخدمة الدول الأعضاء، فضلًا عن تدشين تحالفات مع مراكز الفكر والأبحاث الإقليمية والدولية».
وتُعد الدكتورة رانيا المشاط خبيرة دولية في مجال الدبلوماسية الإقتصادية، حيث تمتلك أكثر من 25 عاماً من الخبرة في مجالات السياسات الإقتصادية الكلية، والسياسات النقدية، والتنمية الإقتصادية والإجتماعية المستدامة،، والتمويل الإنمائي والمناخي، إلى جانب سجلّ حافل في العمل متعدّد الأطراف وبناء الشراكات الدولية. وقد شغلت سابقًاً ثلاث حقائب وزارية على مدى ثماني سنوات في حكومة جمهورية مصر العربية، وهي: السياحة، كأول سيدة تتولى هذا المنصب؛ والتعاون الدولي؛ ثم التخطيط والتنمية الإقتصادية والتعاون الدولي.
كما شملت خبراتها العمل كمستشارة لكبير إقتصاديي صندوق النقد الدولي وخبيرة إقتصادية أولى في صندوق النقد الدولي في واشنطن. كما تولّت منصب وكيل محافظ البنك المركزي المصري للسياسة النقدية. وعملت الدكتورة المشاط في أدوارها القياديّة على الربط بين صنع السياسات والتمويل والتعاون الإنمائي وتعكس إسهاماتها الأكاديمية، بما في ذلك أبحاثها ومؤلفاتها في الإقتصاد إلتزامها بتجسير السياسات مع البحث العلمي والتطبيق العملي.
وتُعد (الإسكوا) واحدة من 5 لجان إقليمية تابعة للأمم المتحدة، وستقود الدكتورة المشاط جهود (الإسكوا) في دعم الدول العربية في مسارات التنمية الشاملة، وتعزيز التكامل الإقليمي، ودفع أجندات التحول الاقتصادي والرقمي، بما يواكب التحدّيات العالمية والإقليمية الراهنة.
وفق أحكام الشريعة الإسلامية والإطار القانوني العراقي
بقلم البرفسور الدكتور صادق الشمّري إستشاري وخبير مالي دولي
يتناول هذا المقال – البحث تصميم نموذج عملي للمصرف الإسلامي التعليمي بوصفه بيئة محاكاتية متكاملة تجمع بين التأصيل النظري في أحكام الشريعة الإسلامية والتطبيق العملي لأعمال المصارف الإسلامية. وتكمن الأهمية في الفجوة القائمة بين مخرجات التعليم الأكاديمي في مجال المصرفية الإسلامية ومتطلّبات سوق العمل المصرفي، لا سيما في ظل التطوُّر المتسارع للصناعة المالية الإسلامية على المستويين الإقليمي والدولي.
ويسعى المقال إلى بناء إطار مؤسسي متكامل للمصرف التعليمي يشمل رؤيته ورسالته وقيمه المحورية وهيكله التنظيمي والإجراءات التشغيلية. ويخلص إلى أن المصرف الإسلامي التعليمي يُمثل أداة فعّالة لسدّ الفجوة بين التعليم والتطبيق، وأن تطبيق هذا النموذج داخل الكليات الإقتصادية العراقية سيُسهم في رفع مستوى الكفاءة المهنية لخرّيجي أقسام المصارف، موصياً بتبنّي هذا النموذج ضمن مناهج كليات الإقتصاد والمصارف في الجامعات العراقية والتنسيق مع البنك المركزي العراقي لمنحه الغطاء التنظيمي اللازم.
في هذا السياق تشهد الصناعة المالية الإسلامية نمواً متسارعاً على المستويين الإقليمي والدولي، حيث تجاوزت أصولها حاجز ثلاثة تريليونات دولار، في حين تتصاعد الحاجة إلى توافر كوادر بشرية مؤهلة تمتلك المعرفة الشرعية والمهارة التقنية المصرفية في آن واحد. لذا، تبرز الجامعات بوصفها الرافد الأساسي لإمداد هذه الصناعة بالكوادر البشرية المدرّبة والمؤهّلة.
تعريف المصرف الإسلامي التعليمي
يُعرّف المصرف الإسلامي التعليمي بأنه مؤسسة أكاديمية تطبيقية تُحاكي البيئة الفعلية للمصرف الإسلامي التجاري، وتعمل وفق أحكام ومبادئ الشريعة الإسلامية، بهدف تدريب الطلبة والمهتمين على إجراءات وعمليات الصيرفة الإسلامية ضمن سياق تعليمي منضبط، بما يُكسبهم المهارات العملية والمعرفة التطبيقية اللازمة للعمل في القطاع المصرفي الإسلامي.
ويختلف المصرف التعليمي عن المصرف التجاري الإسلامي في أن هدفه الأساسي تربوي تأهيلي لا ربحي تجاري، وإن كانت عملياته تُحاكي العمليات التجارية بصورة كاملة لتحقيق أعلى درجات الواقعية في التدريب.
خصائص المصرف الإسلامي التعليمي
يخلق المصرف الإسلامي التعليمي بيئة إفتراضية (محاكاتية) تُشابه الواقع المصرفي في جميع تفاصيله من نماذج ووثائق وإجراءات ومنظومة معلوماتية.
وتخضع جميع عمليات هذا المصرف لضوابط الشريعة الإسلامية، وإشراف هيئة رقابية شرعية متخصّصة، بإستبعاد الفائدة في تعاملها بحسب المادة 6 من قانون المصارف الإسلامية رقم 43 لسنة 2025.
ويعمل المصرف الإسلامي التعليمي ضمن خطة دراسية منهجية تربط العمليات التطبيقية بالمفاهيم النظرية في المقرّرات الدراسية، مستهدفاً التوجُّه الأكاديمي تحقيق مخرجات تعليمية محدّدة وقابلة للقياس ترتبط بمتطلّبات سوق العمل المصرفي، مواكباً التطوّرات في الصناعة المالية الإسلامية، ومحدّثاً إجراءاته وعملياته بصفة دورية.
الفرق بين التدريب التقليدي والمحاكاة المصرفية
يتجاوز مفهوم المحاكاة المصرفية التدريب التقليدي القائم على المحاضرات النظرية والزيارات الميدانية المحدودة، إذ يُتيح للطالب خوض تجربة مصرفية شاملة تتضمّن التعامل مع العملاء وتنفيذ العمليات المصرفية الفعلية كفتح الحسابات والإيداع والسحب ومنح التمويل، وكل ذلك في بيئة آمنة تُتيح التعلُّم من الأخطاء من دون تبعات مالية حقيقية.
الرسالة المؤسسية
يسعى المصرف الإسلامي التعليمي إلى توفير بيئة تدريبية متكاملة تجمع بين التأصيل العلمي والتطبيقي العملي، من خلال تقديم خدمات مصرفية إفتراضية وفق صيغ التمويل الإسلامي، وتأهيل الطلبة والباحثين لإكتساب المهارات المهنية في مجالات العمل المصرفي، مع الإلتزام بأحكام الشريعة الإسلامية وتعزيز الإبتكار في تقديم الحلول المالية الإسلامية المستجيبة لمتطلّبات العصر.
القيم الأساسية للمصرف الإسلامي التعليمي
تُحدّد القيم الأساسية للمصرف الإسلامي التعليمي كالتالي:
– الإلتزام الشرعي بالمادة 7 و8 (هيئة الرقابة الشرعية) من قانون المصارف الإسلامية رقم 43 لسنة 2015.
– الشفافية والمصداقية.
– الإبداع والإبتكار.
– التطوير المستمر.
– المسؤولية المهنية.
– الجودة والتميّز.
أهمية المصرف التعليمي في منظومة التعليم الإقتصادي
يحتل المصرف التعليمي موقعاً محورياً في منظومة التعليم الإقتصادي الحديث، إذ يُجسّد فلسفة التعلُّم النشط Active Learning، القائمة على الممارسات الفعلية بدلاً من التلقي السلبي. ويتجلّى دوره في محاور أساسية عدّة:
– سدُّ الفجوة المهارية، إذ يُعالج الهوّة بين ما يتعلّمه الطالب في قاعة الدراسة وما يحتاجه في بيئة العمل المصرفي الفعلية.
– تعزيز التوظيف، إذ يرفع من معدّلات توظيف الخرّيجين في القطاع المصرفي الإسلامي بما يختصر فترة الإعداد الوظيفي ويوفر تكاليف التدريب على المصارف.
– بناء الثقة المهنية، إذ يُعزّز ثقة الطالب بنفسه وكفاءته الذاتية من خلال التجربة العملية المتكرّرة في بيئة آمنة.
– التكامل مع المنهج الأكاديمي، إذ يُحوّل المفاهيم النظرية في مقرّرات المصارف الإسلامية إلى تجارب تطبيقية ملموسة وذات معنى للطالب.
وعلى صعيد التجارب الدولية، تشير الدراسات إلى أن عدداً من المؤسسات التعليمية الرائدة في ماليزيا والمملكة العربية السعودية والأردن، تبنّت نماذج مماثلة للمصارف التعليمية ضمن برامجها الأكاديمية، وأسهمت في تخريج كفاءات مصرفية إسلامية متميّزة أثّرت في سوق العمل إيجاباً.
إستخلاص النتائج
يُمثل المصرف الإسلامي أداة تربوية متميّزة وفعّالة لسدّ الفجوة الحقيقية بين التعليم الأكاديمي النظري في مجال المصرفية الإسلامية ومتطلّبات سوق العمل المصرفي المتطورة.
ويتوافق النموذج المقترح مع الإطار القانوني العراقي الناظم للمصارف الإسلامية، لا سيما قانون المصارف الإسلامية رقم 13 لسنة 2013، ويُعزّز من إمكانية تطبيقه ضمن المنظومة التشريعية القائمة.
وتشكل هيئة الرقابة الشرعية حسب المادة 8 من قانون المصارف الإسلامية رقم 43 لسنة 2015 محوراً لا غنى عنه في منظومة المصرف التعليمي، وتمنحه الشرعية الدينية والمهنية اللازمة لتحقيق أهدافه التعليمية.
وتُسهم محاكاة العمليات المصرفية الإسلامية الفعلية في رفع الكفاءة المهنية للطلبة، وتُقلّص فجوة المهارات التي كثيراً ما تحول دون توظيفهم في القطاع المصرفي مباشرة بعد التخرّج.
ويُمكن توسيع نطاق المصرف التعليمي ليشمل موظفي المصارف الإسلامية القائمة الذين يحتاجون إلى تطوير مهاراتهم في صيغ التمويل الإسلامي.
التوصيات
بناء على النتائج المشار إليها حول المصرف الإسلامي التعليمي، نوصي بالتالي:
– تبنّي نموذج المصرف الإسلامي التعليمي وإدراجه رسمياً في خطط التعليم لكليات الإقتصاد والإدارة والمصارف في الجامعات العراقية بوصفه متطلّباً تطبيقياً إلزامياً.
– التنسيق مع البنك المركزي العراقي للحصول على التوجيه التنظيمي الملائم وضمان توافق نموذج المصرف التعليمي مع أحدث المتطلّبات الرقابية.
– تطوير مناهج أكاديمية تكاملية تربط المقرّرات النظرية في المصرفية الإسلامية بالتدريب الميداني المنظم في المصرف التعليمي لتحقيق أعلى درجات الإندماج بين النظرية والتطبيق.
– إنشاء شركات إستراتيجية مع المصارف الإسلامية العاملة في العراق لتطوير برامج التدريب وتوفير فرص التوظيف المباشر للمتميّزين من خريجي المصرف التعليمي.
– تطوير منظومة معلوماتية متكاملة Core Banking System مخصّصة للمصرف التعليمي تُحاكي الأنظمة المعلوماتية الفعلية المستخدمة في المصارف الإسلامية العراقية.
– تعميم تجربة المصرف الإسلامي التعليمي على المؤسسات التعليمية في سائر المحافظات العراقية بما يخدم الإستراتيجية الوطنية للتنمية البشرية في القطاع المصرفي.
أثر الذكاء الإصطناعي في تغيير نموذج الإنتاج العالمي
مستقبل الإنتاج العالمي سيكون أكثر ذكاءً وترابطاً
يشهد نموذج الإنتاج العالمي تحوُّلاً هيكلياً متسارعاً بفعل الذكاء الإصطناعي، والذي إنتقل من كونه أداة تقنية مساندة إلى عامل إنتاج جديد قائم على البيانات والخوارزميات والأتمتة الذكية. وبحسب مؤتمر الأمم المتحدة للتجارة والتنمية (UNCTAD)، يُتوقع أن تبلغ قيمة سوق الذكاء الإصطناعي نحو 4.8 تريليونات دولار في حلول العام 2033، في وقت قد يؤثر فيه الذكاء الإصطناعي على ما يصل إلى 40% من الوظائف عالمياً، ما يعكس إتساع أثره على الإنتاجية وسوق العمل وتوزيع مكاسب النمو.
وتؤكد البيانات الدولية أن هذا التحوُّل لا يقتصر على القطاعات التكنولوجية، بل يمتد إلى الصناعة والخدمات وسلاسل الإمداد والتجارة العالمية، إذ أشار صندوق النقد الدولي إلى أن نحو 40% من العمالة العالمية معرضة للتأثر بالذكاء الاصطناعي، وترتفع النسبة إلى حوالي 60% في الإقتصادات المتقدّمة، فيما تشير منظمة العمل الدولية إلى أن عاملاً من كل أربعة عمال عالمياً يعمل في مهنة لديها درجة من التعرض للذكاء الإصطناعي التوليدي. كما إرتفعت نسبة الشركات المستخدمة للذكاء الإصطناعي في دول منظمة التعاون الاقتصادي والتنمية إلى 20.2% في العام 2025، مقارنة بـ 8.7% فقط في العام 2023، بما يعكس تسارع تبنّي هذه التكنولوجيا في أنماط الإنتاج والإدارة.
غير أن هذا التحوُّل يطرح تحدّيات جديدة، أبرزها تركز القدرات التكنولوجية في عدد محدود من الدول والشركات، وإتساع الفجوة الرقمية، وإرتفاع الطلب على الطاقة والبنية التحتية الرقمية، إذ تتوقع وكالة الطاقة الدولية أن يتضاعف إستهلاك الكهرباء في مراكز البيانات ليصل إلى نحو 945 تيراواط/ساعة في حلول العام 2030.
ومن هنا، فإن أثر الذكاء الإصطناعي في الإنتاج العالمي لا يتمثل فقط في رفع الكفاءة وخفض الكلفة، بل في إعادة تشكيل موازين التنافسية بين الدول، وتحديد قدرة الإقتصادات على الاندماج في سلاسل القيمة العالمية الجديدة.
الذكاء الإصطناعي كعامل إنتاج جديد
يُمثل الذكاء الإصطناعي اليوم أحد أبرز التحوُّلات في بنية الإنتاج العالمي، إذ لم يعد دوره محصوراً في أتمتة بعض المهام، بل أصبح عاملاً إنتاجياً جديداً يعيد تنظيم العلاقة بين رأس المال والعمل والمعرفة. فالشركات التي تعتمد الذكاء الإصطناعي باتت أكثر قدرة على تحسين إستخدام الموارد وخفض الهدر وتسريع عمليات التصميم والإبتكار ورفع كفاءة إدارة المخزون وسلاسل الإمداد. وتشير منظمة التعاون الإقتصادي والتنمية إلى أن تبنّي الذكاء الإصطناعي داخل الشركات أصبح من القضايا المحورية المرتبطة بالإنتاجية والتنافسية، في حين يؤكد صندوق النقد الدولي أن هذه التكنولوجيا تمثل تحوُّلاً هيكلياً قادراً على إعادة تشكيل الإنتاجية والنمو وتوزيع الدخل على المستوى العالمي.
وتتضح أهمية الذكاء الاصطناعي بصورة خاصة في القطاع الصناعي، حيث يتيح إستخدامه في الصيانة التنبؤية، ومراقبة الجودة، وتحسين خطوط الإنتاج، وتطوير منتجات جديدة بكلفة ووقت أقل. وقد أكدت منظمة الأمم المتحدة للتنمية الصناعية أن الذكاء الاصطناعي قادر على تعزيز الإنتاجية والكفاءة والابتكار في التصنيع عبر مختلف مراحل العملية الإنتاجية، بما يجعل المنافسة الصناعية أكثر ارتباطاً بالقدرة على إمتلاك البيانات والبنية الرقمية والمهارات التقنية، وليس فقط بتوافر العمالة منخفضة الكلفة أو رأس المال التقليدي.
وبذلك، يتجه نموذج الإنتاج العالمي نحو بنية أكثر إعتماداً على المعرفة الرقمية، حيث تصبح القيمة المضافة ناتجة بدرجة متزايدة عن تحليل البيانات والتعلّم الآلي والقدرة على التنبؤ والتخصيص السريع للإنتاج.
غير أن هذا التحوُّل قد يعمّق الفجوة بين الدول والشركات، إذ يشير البنك الدولي إلى أن الدول منخفضة ومتوسطة الدخل تُواجه تحدّيات كبيرة في تبنّي الذكاء الإصطناعي على نطاق واسع، خصوصاً في ما يتعلق بالبنية التحتية الرقمية، والقدرات الحاسوبية، وتوافر البيانات المحلية والمهارات المتخصّصة.
إعادة تشكيل سلاسل الإنتاج والتجارة العالمية
لا يظهر أثر الذكاء الإصطناعي اليوم في المختبرات أو شركات التكنولوجيا فقط، بل بات واضحاً في قلب المصنع والمرفأ والمستودع وشبكات النقل والتوزيع. فالمؤسسة الحديثة لم تعد تنتظر وقوع الخلل في الآلات كي تتدخل، بل تستخدم أنظمة ذكية للتنبؤ بالأعطال قبل حدوثها. ولم تعد تعتمد فقط على تقديرات بشرية لحجم الطلب، بل باتت تحلّل بيانات السوق وسلوك المستهلك والمخزون لحظة بلحظة، بما يسمح بإنتاج أكثر دقة، وتخزين أقل وهدر أدنى واستجابة أسرع للتغيُّرات.
وتشير منظمة التجارة العالمية إلى أن السلع المرتبطة بالذكاء الإصطناعي، مثل أشباه الموصلات والخوادم ومعدّات الاتصالات، أصبحت محركاً مهماً للتجارة العالمية، إذ إرتفعت تجارتها بأكثر من 20% على أساس سنوي خلال النصف الأول من العام 2025، في حين نمت التجارة غير المرتبطة بالذكاء الإصطناعي بأقل من 4%. كما ساهمت هذه السلع بما يقارب نصف نمو التجارة السلعية العالمية خلال الفترة نفسها، رغم أنها تمثل أقل من سدس التجارة السلعية العالمية. وهذا يعكس أن الذكاء الإصطناعي لم يعد مجرد قطاع مستقل، بل أصبح جزءاً من البنية المادية للتجارة والإنتاج العالميين.
وضمن هذا السياق، تتجه سلاسل القيمة العالمية نحو نموذج أكثر ذكاءً وترابطاً، حيث تصبح القدرة على إمتلاك البيانات وتحليلها عاملاً حاسماً في تحديد موقع الدول والشركات داخل الإقتصاد العالمي. فالدولة التي تملك مصانع متقدّمة، وشبكات إتصالات قوية ومراكز بيانات وكفاءات رقمية، ستكون أكثر قدرة على جذب الإستثمارات الصناعية والتكنولوجية. أما الإقتصادات التي تتأخر في بناء هذه القدرات، فقد تجد نفسها في موقع المستهلك للتكنولوجيا لا المنتج لها، ما قد يوسّع الفجوة الإنتاجية بين الدول المتقدّمة والنامية.
إنعكاسات الذكاء الإصطناعي على سوق العمل والمهارات
لا يقتصر أثر الذكاء الإصطناعي على إعادة تنظيم خطوط الإنتاج وسلاسل الإمداد، بل يمتد بصورة مباشرة إلى سوق العمل وطبيعة المهارات المطلوبة داخل المؤسسات. فالتحوُّل الذي يفرضه الذكاء الإصطناعي لا يعني بالضرورة اختفاء العمل البشري، بل إعادة توزيع الأدوار بين الإنسان والآلة، بحيث تتراجع أهمية المهام الروتينية والمتكررة، في مقابل إرتفاع أهمية المهارات التحليلية والرقمية والإبداعية. ومن هنا، فإن نموذج الإنتاج العالمي الجديد لن يقوم فقط على إمتلاك الآلات والتكنولوجيا، بل على قدرة المؤسسات والدول على بناء قوة عمل قادرة على التعامل مع البيانات، وإستخدام الخوارزميات، وتوظيف أدوات الذكاء الإصطناعي في تحسين القرار والإنتاجية.
وفي هذا السياق، فإن عاملاً من كل أربعة عمال عالمياً يعمل في مهنة لديها درجة من التعرُّض للذكاء الإصطناعي التوليدي، وأن نحو 3.3% من العمالة العالمية تقع ضمن فئة التعرض الأعلى. كما ترتفع درجة التعرض في الدول مرتفعة الدخل إلى نحو 34% من إجمالي العمالة، مقابل نحو 11% في الدول منخفضة الدخل، بما يؤكد أن أثر الذكاء الإصطناعي سيكون أكبر في الوظائف المكتبية والإدارية والمعرفية، وليس فقط في الوظائف الصناعية التقليدية. وهذا يعني أن قطاعات مثل الخدمات المالية، والمحاسبة، وخدمة العملاء، والتسويق، والتحليل الإداري، والبرمجة، وإدارة المخاطر، ستكون في قلب هذا التحوُّل، نظراً إلى إعتمادها الكبير على معالجة المعلومات والبيانات.
ولا يعني ذلك أن الذكاء الاصطناعي سيؤدي بالضرورة إلى تراجع شامل في فرص العمل، بل إلى إنتقال تدريجي من وظائف ومهام تقليدية إلى وظائف ومهام جديدة، إذ أشار المنتدى الإقتصادي العالمي إلى أن التحوُّلات في سوق العمل قد تؤثر على نحو 22% من الوظائف في حلول العام 2030، مع توقع خلق نحو 170 مليون وظيفة جديدة، مقابل إزاحة نحو 92 مليون وظيفة، أي بصافي زيادة يناهز 78 مليون وظيفة. غير أن تحقيق هذا الأثر الإيجابي يبقى مشروطاً بقدرة الدول والمؤسسات على الإستثمار في التدريب وإعادة التأهيل، خصوصاً أن أصحاب العمل يتوقعون تغيّر نحو 39% من المهارات الأساسية المطلوبة للعمال في حلول العام 2030.
وبناءً على ذلك، فإن التحدّي الرئيسي أمام الإقتصادات لم يعد محصوراً في توفير فرص العمل بالمعنى التقليدي، بل في تأهيل القوى العاملة للإنتقال إلى وظائف ذات قيمة مضافة أعلى. فالمهارات المطلوبة في المرحلة المقبلة ستتركّز حول تحليل البيانات، والتفكير النقدي، والأمن السيبراني، وإدارة الأنظمة الذكية، والإبداع، وحل المشكلات المعقدة، والقدرة على العمل جنباً إلى جنب مع أدوات الذكاء الإصطناعي. ومن هذا المنطلق، تصبح سياسات التعليم والتدريب المهني وإعادة التأهيل جزءاً أساسياً من السياسات الإنتاجية، إذ إن الدول التي لا تستثمر في رأس المال البشري الرقمي قد تجد نفسها أمام فجوة مزدوجة: فجوة في التكنولوجيا، وفجوة في المهارات.
فرص وتحديات الإنتاج الذكي
في الخلاصة، لم يعد الذكاء الإصطناعي مجرّد تطوّر تقني عابر، بل أصبح أحد العوامل الرئيسية التي تعيد تشكيل نموذج الإنتاج العالمي، من خلال رفع الكفاءة وتسريع الابتكار وتحسين إدارة الموارد وإعادة تنظيم سلاسل القيمة والتجارة والعمل. فالإنتاج في المرحلة المقبلة لن يعتمد فقط على رأس المال والعمالة والمواد الأولية، بل سيعتمد بصورة متزايدة على البيانات والخوارزميات ومراكز البيانات والبنية الرقمية والطاقة والمهارات المتخصّصة. غير أن هذا التحوُّل لا يخلو من تحدّيات جوهرية، إذ إن مكاسب الذكاء الإصطناعي قد لا تتوزّع بالتساوي بين الدول والشركات. فالإقتصادات التي تمتلك بنية رقمية متقدمة، وموارد بشرية مؤهلة، وقدرات حوسبة عالية، وتشريعات مرنة لحوكمة البيانات، ستكون الأقدر على تحويل الذكاء الإصطناعي إلى إنتاجية أعلى ونمو اقتصادي أسرع. أما الإقتصادات التي تتأخر في بناء هذه المقومات، فقد تواجه خطر البقاء في موقع المستهلك للتكنولوجيا بدلاً من المنتج لها، ما قد يؤدي إلى تعميق الفجوة الإنتاجية والتكنولوجية بينها وبين الإقتصادات المتقدمة.
كما أن نموذج الإنتاج الذكي يفرض متطلّبات جديدة على مستوى الطاقة والإستثمار والبنية التحتية. فالتوسُّع في إستخدام الذكاء الإصطناعي يتطلّب مراكز بيانات ضخمة وشبكات إتصال آمنة وقدرات عالية في الحوسبة السحابية، إضافة إلى إمدادات كهرباء مستقرة ومستدامة. ومن هنا، يصبح الإستثمار في البنية الرقمية والطاقة والمهارات جزءاً أساسياً من السياسات الصناعية والاقتصادية، وليس مجرّد خيار تقني محدود.
وعلى المستوى العربي، يفتح الذكاء الإصطناعي فرصاً واسعة أمام الإقتصادات والمؤسسات، ولا سيما في قطاعات الصناعة، والخدمات المالية، والتجارة، والنقل، والطاقة، والإدارة الحكومية. ويُمكن للقطاع المصرفي والمالي العربي أن يكون من أكثر القطاعات إستفادة من هذه التكنولوجيا من خلال تطوير نماذج تحليل الائتمان وإدارة المخاطر ومكافحة الإحتيال وتحسين الامتثال وتعزيز الأمن السيبراني، وتقديم خدمات مالية أكثر سرعة ودقة. غير أن تعظيم هذه المكاسب يتطلب تعزيز الإستثمار في البنية التحتية الرقمية، وتطوير الكفاءات البشرية، ووضع أطر واضحة لحوكمة البيانات وحماية الخصوصية وتنظيم إستخدام الذكاء الإصطناعي.
وبناءً على ذلك، فإن مستقبل الإنتاج العالمي سيكون أكثر ذكاءً وترابطاً، لكنه قد يكون أيضاً أكثر تفاوتاً إذا لم تتمكن الدول النامية من اللحاق بهذا التحوُّل. لذلك، لا ينبغي النظر إلى الذكاء الإصطناعي بإعتباره بديلاً عن الإنسان، بل بإعتباره أداة لإعادة بناء الإنتاجية وتعزيز القدرة التنافسية، شرط أن يترافق إستخدامه مع سياسات تعليمية وتدريبية وإستثمارية وتشريعية قادرة على توجيه هذه التكنولوجيا نحو خلق قيمة إقتصادية شاملة ومستدامة.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
على المصارف العربية تعزيز أطر تنويع العملات من خلال توسيع قدرات التسوية باليوان والروبل
إن قمّة بوتين – شي التي عقدت في بيجينغ يومي 19 و20 مايو/أيار 2026 كانت حدثاً بارزاً في تطوّر العلاقات بين روسيا والصين. وقد كانت القمّة رمزاً للتضامن بين قوتين تسعيان إلى إعادة تشكيل النظام العالمي بعيداً عن الهيمنة الغربية.
وأصدر الزعيمان، بوتين وشي، بياناً أكّدا فيه ضرورة وجود عالم متعدّد الأقطاب، وإنتقدا ما وصفاه بالآثار المزعزعة للإستقرار الذي تنطوي عليها السياسة الخارجية الأميركية، وتتمثل رؤيتهما المشتركة في تعزيز نماذج جديدة للحوكمة والعلاقات الدولية.
وعلى الصعيد الإقتصادي، سلّطت القمّة الضوء على إعتماد روسيا المتزايد على الصين كشريكها التجاري الرئيسي، لا سيما في صادرات الطاقة. وفي الوقت نفسه، تم التوصُّل إلى إتفاقيات لتوسيع التجارة بالعملات الوطنية، الروبل واليوان، وتعميق التعاون في مجالات مثل الذكاء الإصطناعي وحماية البيئة.
وقد أظهرت قمّة مايو/أيار 2026 عمق وحدود التعاون الصيني الروسي، إذ شكّلت جبهة موحّدة ضد الغرب، ووسّعت العلاقات الإقتصادية والتكنولوجية، وعكست صورة التضامن بين روسيا والصين.
ونعرض في هذا التحقيق، تقييم آثار قمّة بوتين – شي على التجارة والتمويل العالميين، وعلى سعر الذهب، وعلى النظام العالمي، وعلى الولايات المتحدة ولبنان، ونختم بالتوصيات والإستراتيجيات للمصارف العربية لمواجهة التحدّيات والإستفادة من الفرص والآفاق المستقبلية عقب قمّة بوتين وشي.
الآثار على الصعيد العالمي
ثمّة أبعاد عدّة لآثار قمّة بوتين – شي في مايو/أيار 2026 على الصعيد العالمي:
على الصعيد الجيوسياسي، عزّزت القمّة فكرة متعدّد الأقطاب، متحدّية بذلك هيمنة الولايات المتحدة والغرب بشكل مباشر.
ومن خلال إصدار إعلان مشترك، إنتقد الأحادية الأميركية، رسّخت روسيا والصين مكانيتهما كصوتين رائدين لنظام حكم بديل، وذلك له تداعيات على المؤسسات العالمية ومنها الأمم المتحدة ومجموعة العشرين وغيرها من المؤسسات المتعدّدة الأطراف، مما يعقّد جهود الغرب الرامية الى فرض العقوبات.
إقتصادياً، ساهمت القمّة في تسريع وتيرة الإستغناء عن الدولار، حيث تعهّدت الصين وروسيا بتوسيع التجارة بالروبل واليوان. علماً أن هذا التحوُّل، وإن كان محدود النطاق مقارنة بالهيمنة العالمية للدولار، فإنه يُشير إلى مساع متزايدة لإنشاء أنظمة مالية موازية تُقلّل من آثار العقوبات التي تفرضها الدول الغربية.
بالنسبة إلى روسيا، فإن ذلك يحدُّ من آثار عزلتها عن الأسواق الغربية، بينما يُعزّز بالنسبة إلى الصين دورها كمركز للتدفقات المالية.
من الناحية الإستراتيجية، زادت القمّة من مخاوف واشنطن والدول الأوروبية من إنشاء كتلة معادية للغرب. ورغم أن الشراكة بين الصين وروسيا لا ترقى إلى مستوى التحالف الرسمي، إلاّ أن رمزية الوحدة بين قوتين نوويتين تتمتعان بحق النقض في مجلس الأمن الدولي، تحمل دلالات بالغة الأهمية:
فهي تُعقّد في الإستراتيجيات الغربية في مناطق مثل الشرق الأوسط وأفريقيا وآسيا الوسطى، حيث تسعى كل من موسكو وبيجينغ إلى توسيع نفوذهما من خلال صفقات الطاقة والبنية التحتية والأسلحة.
على الصعيد الإقليمي، تنظر دول في أفريقيا وأميركا اللاتينية وأجزاء من آسيا إلى التحالف الصيني – الروسي كفرصة لتنويع الشراكات والتفاوض على شروط أفضل مع القوى الغربية، وهذا يُسرّع من تفتّت الحوكمة العالمية إلى كتل متنافسة.
أما في ما يتعلق بالمخاطر العالمية، فقد عزّزت القمّة مفهوم النظام العالمي الجديد، لذا، تُسهم القمّة في إنشاء جو من عدم اليقين المتزايد.
الآثار على موازين القوى في العالم
إن آثار قمّة بوتين – شي على موازين القوى في العالم تكمن في تعزيز التعدُّدية القطبية والتوطيد الواضح لكتلة بديلة للقوة الغربية، فقد دعت روسيا والصين إلى «نمط جديد من العلاقات الدولية» مما يُؤثّر على الحوكمة العالمية. وقد تتّجه الدول الصغيرة، ولا سيما في الجنوب العالمي، بشكل متزايد إلى التحالف مع المحور الصيني – الروسي وإستغلال الفرص للتفاوض على شروط أفضل من الشروط مع القوى الغربية.
على المدى الطويل، تساهم القمّة في نظام جديد تتعايش فيه المؤسسات والمعايير الغربية مع الهياكل الموازية التي تروّج لها الصين وروسيا.
الآثار على التجارة العالمية
إن آثار قمّة بوتين – شي على التجارة العالمية لها أبعاد جيوسياسية وهيكلية:
على الصعيد الجيوسياسي، تساهم القمّة في إنشاء وحدة تجارية ضد الهيمنة الإقتصادية الغربية، معزّزة فكرة نظام تجاري متعدّد الأقطاب.
أما من الناحية الهيكلية، فقد سرّعت القمّة من وتيرة التوجُّهات القائمة نحو التكتلات الإقليمية والتخلّي عن الدولار. ومن خلال التعهُّد بتوسيع التجارة بالروبل واليوان، تسعى روسيا والصين إلى الحدّ من الإعتماد على الدولار، الذي لطالما شكّل الركيزة الأساسية لتسويات التجارة الدولية.
ورغم أن حجم هذا التحوُّل لا يزال محدوداً مقارنة بالدور الراسخ للدولار، إلاّ أن القمّة تُشجع على إستخدام عملات بديلة في التجارة العالمية.
على الصعيد العالمي، تُسهم القمّة في تفتيت حوكمة التجارة، فبدلاً من نظام واحد تقوده الولايات المتحدة، يتّجه العالم نحو هياكل متوازية تتعايش فيها المؤسسات الغربية مع بدائل صينية – روسية.
وهذا يزيد من حالة عدم اليقين لدى الشركات المتعدّدة الجنسيات والمؤسسات المالية، إذ يتعيّن على هذه الشركات التعامل مع أطر تنظيمية متنافسة، وأنظمة عملات مختلفة، ومواجهة مخاطر سياسية.
وعلى المدى البعيد، قد تُسرّع القمّة من تشكيل تكتلات تجارية إقليمية، حيث تشكّل الصين وروسيا أحد أقطابها، بينما تُشكّل الولايات المتحدة وحلفاؤها القطب الآخر.
يكمن تأثير القمّة على التجارة العالمية في تعزيزها الأنظمة المالية البديلة، وإعادة تشكيلها لتدفُّقات الطاقة، ومساهمتها في تفتيت الحوكمة العالمية، حيث يتعيّن على الدول والشركات التكيُّف مع قواعد ومراكز قوى متنافسة.
الآثار على التمويل العالمي
إن قمة بوتين – شي لها أثر بالغ على التمويل العالمي، لا سيما من خلال تسريع تفتيت الأنظمة المالية وتعزيز التوجُّه نحو التخلي عن الدولار. وقد أكد كل من بوتين وشي على ضرورة توسيع التجارة والتسويات بالروبل واليوان للحدّ من هيمنة الدولار في الأسواق الدولية.
وبينما لا يزال الدولار متأصّلاً كعملة الإحتياط العالمية، فإن العالم يشهد ترتيبات مالية موازية مما يُسهم في التنويع التدريجي لإستخدام العملات العالمية، ويزيد من تعقيد تسوية المعاملات المالية عبر الحدود.
وبذلك تتجه موسكو إلى بيجينغ للحصول على السيولة والإستثمار وآليات التسوية، مما يعيد تشكيل القطاع المصرفي الروسي.
وتعزّز القمّة توسيع الدور الدولي لليوان، فمن خلال تعميق التعاون المالي مع روسيا، تعزّز بيجينغ موقفها تجاه اليوان كبديل موثوق في التجارة والتمويل العالميين.
وهذا له تداعيات على مؤسسات مثل البنك الآسيوي للإستثمار في البنية التحتية ومبادرة الحزام والطريق، اللتين تروّجان بشكل متزايد للتمويل المقوّم باليوان.
أعلن الرئيس الروسي، فلاديمير بوتين، دعمه الصريح لإستخدام العملات المشفّرة في تسوية المعاملات التجارية الدولية، مصرّحاً بأنه «لا يُمكن حظر البيتكوين»، ومؤكّداً أهمية دور العملات المشفّرة في تعزيز السيادة الاقتصادية الروسية وتجاوز العقوبات الغربية.
إن إستخدام العملات المشفّرة على نطاق واسع في التجارة العالمية لا يزال مقيّداً بالتقلُّبات، وعدم اليقين التنظيمي، وتحدّيات التكامل التقني. فالعملات المشفّرة تعاني تقلّبات عالية، مما يقوّض موثوقيتها كوسيلة للتبادل، كما أن معظم الشركاء التجاريين لا يزالون حذرين بسبب عدم اليقين التنظيمي ومخاطر الإمتثال للعملات المشفّرة. علاوة على ذلك، تتطلّب التجارة العالمية التكامل بين الأنظمة المالية القائمة، وتفتقر العملات المشفّرة إلى بروتوكولات موحّدة للتوافق التشغيلي، في حين أن تأييد روسيا يسلط الضوء على الأهمية الجيوسياسية للعملات المشفرة كأداة مقاومة للعقوبات، إلاّ أن إعتماد العملات المشفّرة على نطاق واسع في التجارة العالمية مقيّد بتحدّيات نظامية وتنظيمية وإقتصادية، مما يجعل العملات الرقمية للبنوك المركزية حلاً أكثر جدوى على المدى الطويل.
ونعرض في هذا البحث فرص وتحدّيات إستخدام العملات المشفّرة في تسوية التجارة العالمية، وآخر التطورات في هذا المجال وأفضل العملات المشفّرة لتسوية التجارة العالمية، والدول التي تستخدم العملات المشفّرة بالفعل في التجارة العالمية. ونختتم بدور المصارف العربية والتشريعات اللازمة لدعم إستخدام العملات المشفّرة في تسوية التجارة العالمية والآفاق المستقبلية لاستخدام العملات المشفّرة في تسوية التجارة العالمية.
الفرص والتحدّيات
إن تسوية التجارة العالمية بواسطة العملات المشفّرة يعتمد على عوامل عدّة إقتصادية وتنظيمية وتقنية. وتوفّر العملات المشفّرة مزايا مثل سرعة المعاملات عبر الحدود، وتقليل الإعتماد على شبكات البنوك المراسلة، وإمكانية الحماية من تقلبات العملات في الإقتصادات الهشّة. كما أنها توفر الشفافية من خلال تقنية البلوك تشين، مما قد يقلّل من الإحتيال ويعزّز الثقة في تسويات التجارة. ومع ذلك، لا تزال هناك عقبات كبيرة. يُعد عدم اليقين التنظيمي عائقاً رئيسياً، حيث لم تضع معظم الدول بعد أطراً واضحة لإستخدام العملات المشفّرة في التجارة العالمية، ولا تزال المخاوف قائمة حيال غسل الأموال والتهرّب من العقوبات والإستقرار المالي. كما أن تقلُّب أسعار العملات المشفرة يُضعف موثوقيتها كوسيلة للتبادل.
وتتطلّب التجارة العالمية قابلية التشغيل البيني مع الأنظمة المالية القائمة. إن غياب بروتوكولات موحّدة لتسوية العملات
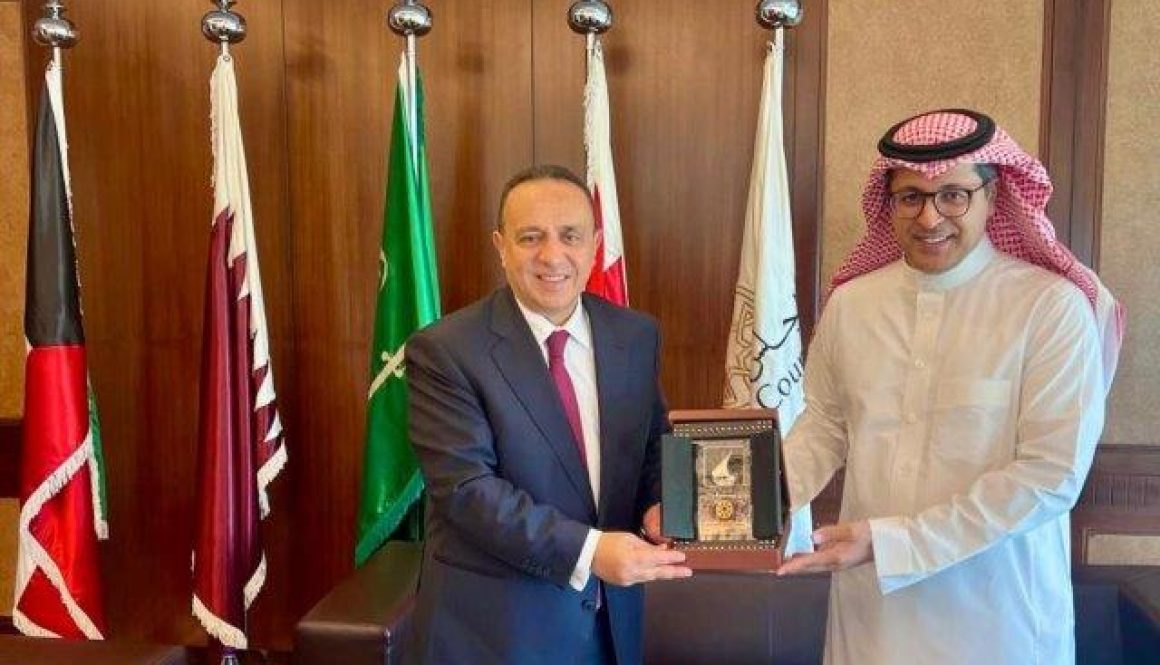
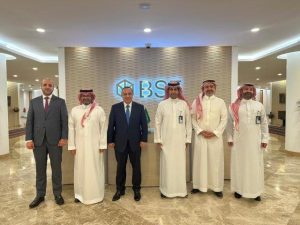
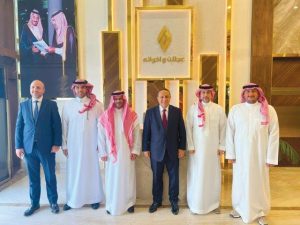
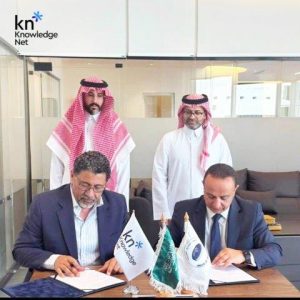
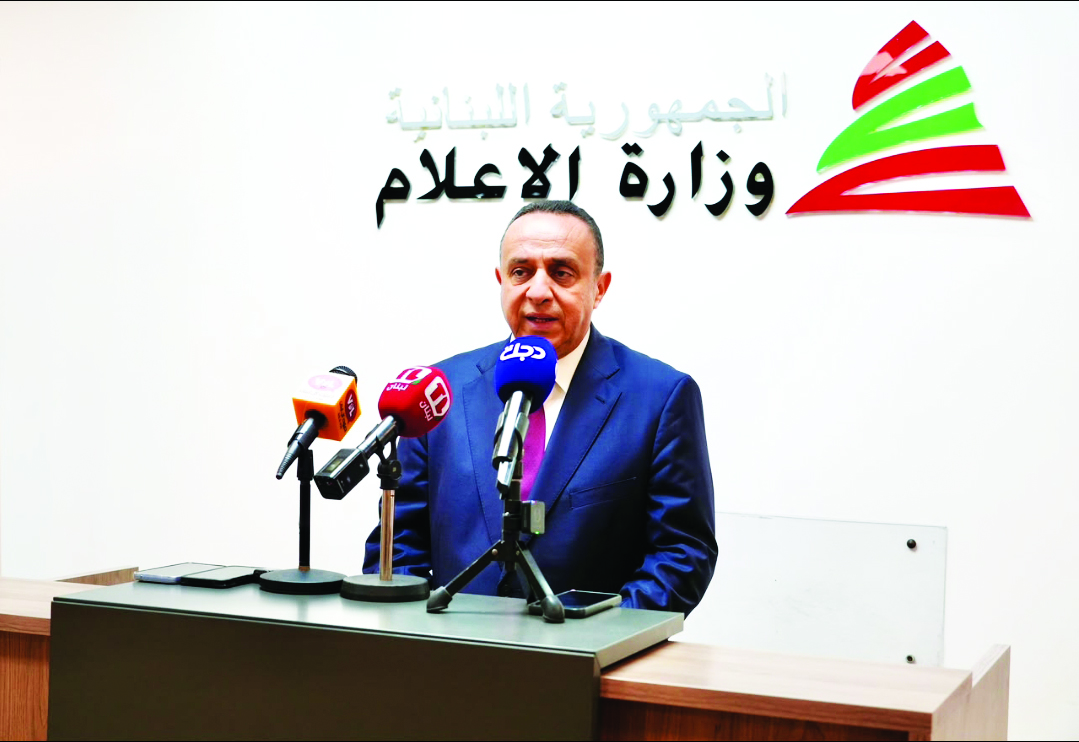
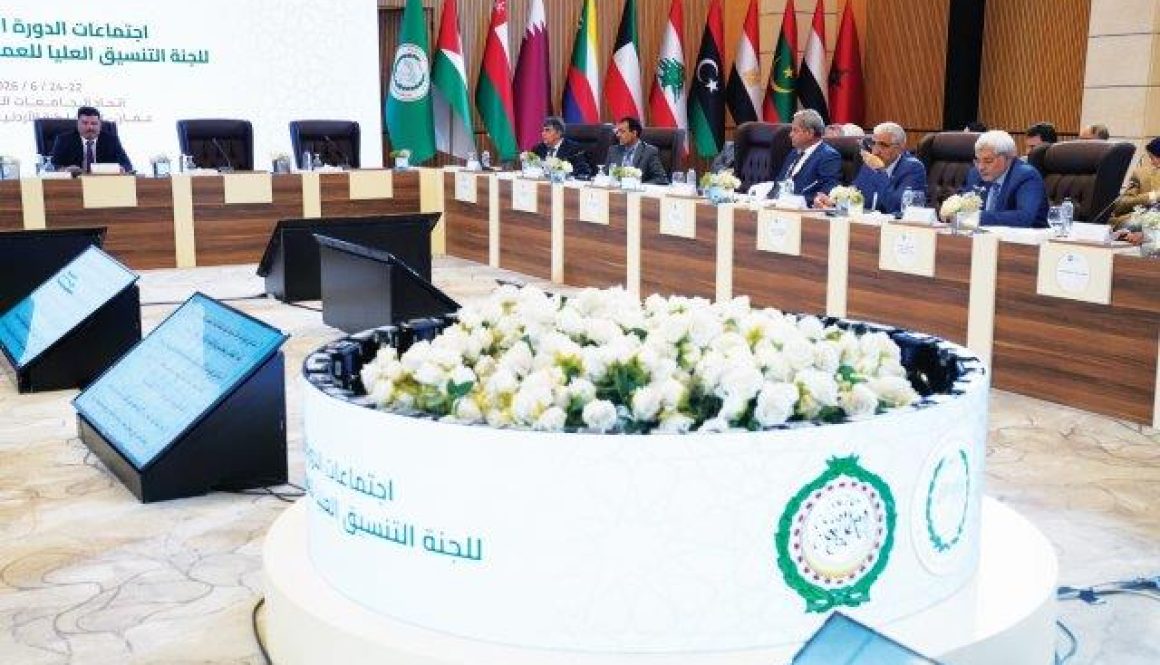
 كما شهدت الإجتماعات مناقشة وإعتماد عدد من مشاريع القرارات المتعلّقة بتطوير آليات عمل المنظمات العربية المتخصّصة وتعزيز التنسيق في ما بينها، بما يُسهم في رفع كفاءة منظومة العمل العربي المشترك ومواكبة المتغيّرات الإقتصادية والتنموية التي تشهدها المنطقة العربية.

 الدكتور فادي خلف















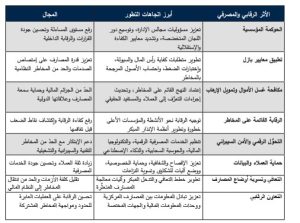


 تتوقّع وكالة التصنيف الدولية «موديز» إنكماشاً حاداً للإقتصاد اللبناني خلال العام 2026 بنسبة 14 % ، جرّاء الحرب المحلية وتداعيات الصراع في المنطقة، مع ترجيح إستعادة النمو الإيجابي بنسبة 5 % في نهاية العام نفسه. في حين يقدّر وزير المال اللبناني ياسين جابر تراجع الناتج بما بين 7 و10 % ، مع أضرار مباشرة وغير مباشرة تصل إلى 20 مليار دولار.
 تؤكّد الإسكوا وهيئة الأمم المتحدة للمرأة، أن الصراع الحالي يقوّض سلامة النساء وأمنهن بوتيرة متسارعة في مختلف أنحاء المنطقة العربية، ويقلّص فرص وصولهن إلى العمل، ويؤدي إلى تدهور وضعهنّ الإقتصادي.
 يشهد النظام المالي العالمي مرحلة إعادة تموضع عميقة، لم تعد فيها السياسات النقدية والمصرفية تٌدار وفق منطق النمو السهل والسيولة الوفيرة الذي ساد بعد الأزمة المالية العالمية وجائحة كورونا، بل وفق منطق جديد يقوم على ضبط التضخُّم وحماية الإستقرار المالي وإدارة الدين وتحصين الميزانيات العمومية للمصارف وللدول.
 أطلقت مجموعو QNB، المؤسسة المالية الرائدة في منطقة الشرق الأوسط وإفريقيا، إطاراً إستراتيجياً متكاملاً وموحّداً لتعزيز رفاهية موظفيها من خلال دمج أبعاد الرفاهية الشاملة النفسية، والصحية، والمالية ضمن بيئة العمل، بما يعزّز إستدامة الأداء وجودة الحياة المهنية.