نبيل فهمي يبحث مع محمد الأتربي ووسام فتوح تعزيز التعاون العربي المصرفي والاقتصادي
عقد الأمين العام لجامعة الدول العربية، معالي السيد نبيل فهمي، لقاءً مع رئيس اتحاد المصارف العربية، السيد محمد محمود الأتربي، والأمين العام للاتحاد، الدكتور وسام فتوح، جرى خلاله بحث آفاق التعاون بين الجانبين، وفرص تطوير مشاريع ومبادرات مشتركة تعزّز العمل العربي المشترك في المجالين المصرفي والاقتصادي.
وتناول اللقاء سبل تعزيز التنسيق بين جامعة الدول العربية واتحاد المصارف العربية، بما يدعم توحيد الجهود العربية في مواجهة التحديات الاقتصادية، ويعزّز دور القطاع المصرفي في دعم مسارات التنمية والتكامل الاقتصادي بين الدول العربية.
ويأتي هذا اللقاء في إطار الحرص على توطيد العلاقات المؤسسية بين الجانبين، وتوسيع مجالات التعاون بما يخدم المصالح الاقتصادية العربية المشتركة، ويفتح المجال أمام إطلاق مبادرات نوعية تسهم في تطوير العمل المصرفي العربي، وتعزيز مساهمته في تحقيق التنمية المستدامة ودعم فرص الاستثمار في المنطقة العربية.
القطاع المصرفي السوري: الواقع الراهن وتحدّيات الإصلاح
التعافي المصرفي رافعة للتعافي الإقتصادي والإجتماعي في سوريا
البيانات المالية الأساسية للمصارف الخاصة السورية
تعكس البيانات المالية الأساسية للمصارف الخاصة السورية تفاوتاً واضحاً في أحجام المصارف ومستويات نشاطها، إذ بلغ إجمالي موجودات المصارف المشمولة نحو 4.08 مليارات دولار، وودائعها نحو 2.37 مليار دولار، وقروضها وتمويلاتها قرابة 455.3 مليون دولار، فيما بلغت حقوق الملكية نحو 772.1 مليون دولار.
وتشير محدودية القروض مقارنةً بالودائع، إذ تبلغ النسبة التقريبية نحو 19 % ، إلى إنخفاض مستوى توظيف الودائع في النشاط الإئتماني، وإحتفاظ المصارف بجزء كبير من مواردها في صورة سيولة وأرصدة وتوظيفات مصرفية أخرى.
كما تكشف النتائج عن تفاوت في الربحية، حيث حقّقت بعض المصارف أرباحاً جيدة، في حين سجلت مصارف أخرى خسائر أدت إلى تراجع صافي الأرباح المجمعة إلى نحو6 ملايين دولار فقط.
ويضم قطاع المصارف الخاصة المدرجة في سوق دمشق للأوراق المالية 15 مصرفاً، منها أربعة مصارف إسلامية. يعمل هذا القطاع ضمن بيئة تتسم بتقلبات بإرتفاع المخاطر التشغيلية والإئتمانية، مما ينعكس سلباً على حجم التمويل والربحية وتقييم الموجودات وحقوق الملكية. علماً أن الأرقام تمثل أحدث فترة متاحة لكل مصرف، كما أنها لا تشمل المصارف الحكومية. يتضمّن الجدول رقم 2 البيانات المالية الأساسية للمصارف السورية الخاصة.
أبرز التحديات التي تواجه القطاع المصرفي السوري
يُواجه القطاع المصرفي السوري تحدّيات هيكلية تحدّ من قدرته على تعبئة المدّخرات وتمويل النشاط الإقتصادي، إذ أشار البنك الدولي، في آب/أغسطس 2026، إلى أن القطاع المالي لا يزال صغير الحجم وشديد الإعتماد على النقد ومحدود الوساطة المالية، مع تقادم البنية التحتية للمدفوعات ووجود ثغرات في أنظمة الرقابة والإستقرار المالي. وتؤدي هذه العوامل إلى إرتفاع تكاليف المعاملات وضعف الوصول إلى التمويل، ما يجعل إستعادة الدور الأساسي للمصارف في تحويل الودائع إلى إئتمان منتج أحد أبرز متطلّبات التعافي.
وعلى صعيد السلامة المالية، تبرز جودة الأصول وتحديد الخسائر المتراكمة ضمن التحدّيات الأساسية، إذ شدّدت بعثة صندوق النقد الدولي في آب/أغسطس 2026 على ضرورة إجراء تقييم شامل للصحة المالية للمصارف وفق أفضل الممارسات الدولية.
وتكمن أهمية هذا التقييم في تحديد مواطن الضعف والاحتياجات الإصلاحية، بما يُمهّد لتعزيز قدرة المصارف على إستئناف دورها في التمويل. وإلى جانب التحدّيات المرتبطة بالأوضاع المالية للمصارف، يشكّل تحقيق الإستقرار النقدي عاملاً أساسياً في تحسين بيئة عملها، إذ أفادت بعثة صندوق النقد الدولي بأن التضخُّم تسارع مجدداً خلال العام 2026، فيما بقيت السياسة النقدية مقيّدة بضعف أداء النظام المصرفي ونقص أدواتها. ومن الناحية التحليلية، تزيد هذه الظروف صعوبة تسعير القروض وتقدير مخاطرها، وتؤكد أن إرتفاع الموجودات أو الأرباح بالقيمة الإسمية لا يكفي وحده للحكم على تحسّن الأداء، ما لم يُؤخذ أثر التضخُّم وتغيّر سعر الصرف في الإعتبار.
أما على الصعيد التشغيلي، فيبرز تحدّي تحديث البنية التقنية، بما يشمل أنظمة الدفع والمعلومات الإئتمانية والأمن السيبراني. وفي إطار معالجة هذه التحديات، وافق البنك الدولي في آب/أغسطس 2026 على منحة بقيمة 100 مليون دولار لمشروع تحديث القطاع المالي السوري، تشمل تطوير البنية المالية الأساسية ودعم مراجعات مستقلة لجودة أصول المصارف العامة والخاصة. وبذلك، يجمع المشروع بين تحديث الأنظمة التقنية ودعم تقييم الأوضاع المالية للمصارف، باعتبارهما مسارين متكاملين لتأهيل القطاع.
وبالتوازي مع التحديث التقني، تظلّ تقوية الرقابة والإمتثال وتحسين الإفصاح شروطاً أساسية لاستعادة الثقة وتوسيع العلاقات المالية الخارجية. وقد أكّدت بعثة صندوق النقد الدولي أهمية تحديث التشريعات المصرفية وتعزيز أطر مكافحة غسل الأموال وتمويل الإرهاب، مشيرةً أيضاً إلى استمرار فجوات في توافر البيانات الإقتصادية وجودتها. وتحدّ هذه الفجوات من إمكان إجراء تقييم دقيق وشامل لمتانة القطاع، ما يبرز ضرورة تطوير الإحصاءات النقدية والمالية وتوحيد الإفصاحات المصرفية.
وتزداد أهمية معالجة هذه التحدّيات في ضوء ضخامة الاحتياجات التمويلية لإعادة الإعمار، إذ قدّر البنك الدولي، في تشرين الأول/أكتوبر 2025، كلفة إعادة بناء الأصول المادية المتضرّرة خلال الفترة 2011-2024 بنحو 216 مليار دولار، ضمن نطاق تقديري يُراوح بين 140 و345 مليار دولار. ويُستنتج من حجم هذه الإحتياجات ومحدودية الوساطة المالية أن تأهيل المصارف المحلية يجب أن يترافق مع تمويل دولي وشراكات إستثمارية، وألّا يقتصر تمويل التعافي على موارد القطاع المصرفي وحدها.
إعادة إندماج المصارف السورية في النظام المالي والمصرفي الدولي
تُعدّ إعادة الإندماج في النظام المالي الدولي مساراً مكمّلاً لتأهيل القطاع المصرفي السوري، لما تُتيحه من فرص لإستعادة العلاقات مع المصارف المراسلة وتسهيل التحويلات وتمويل التجارة والإستثمار. وقد شهد هذا المسار تطورات مهمة، أبرزها قرار الإتحاد الأوروبي في أيار/مايو 2025 رفع العقوبات الإقتصادية، بإستثناء التدابير القائمة على إعتبارات أمنية، وإزالة 24 كياناً من قائمة تجميد الأموال والموارد الاقتصادية، من بينها مصرف سورية المركزي. وعلى الجانب الأميركي، تؤكد الإرشادات الرسمية المحدّثة في آب/أغسطس 2026 إنتهاء العقوبات الشاملة على سوريا، وإلغاء تصنيفها «دولة راعية للإرهاب» في 24 آب/أغسطس 2026، مع إستمرار عقوبات محدّدة على أفراد وكيانات مدرجة في القوائم الأميركية.
وبالتوازي مع تخفيف القيود، أُعيد تفعيل التعاون مع المؤسسات المالية الدولية، فقد أعلن البنك الدولي في أيار/مايو 2025 تسوية متأخّرات سوريا المستحقة للمؤسسة الدولية للتنمية، والبالغة نحو 15.5 مليون دولار، بتمويل من المملكة العربية السعودية ودولة قطر. وأعادت هذه التسوية أهلية سوريا للإستفادة من عمليات جديدة لدى البنك الدولي، وفق سياساته التشغيلية، ما مهّد لإستئناف الدعم التنموي والمؤسسي.
وعلى المستوى العملي، بدأت تظهر مؤشّرات على إعادة الاتصال بشبكات المدفوعات الدولية، إذ في آب/أغسطس 2026، أعلنت «ماستركارد» ومجموعة بنك قطر الوطني تنفيذ معاملة دفع في سوريا ببطاقة صادرة دولياً عبر نقطة بيع لدى تاجر محلي معتمد. وتمثّل هذه الخطوات بداية لتوسيع قبول البطاقات الدولية، ولا تعني في حدّ ذاتها تعميم الخدمات على جميع المصارف والتجار أو إكتمال إستعادة العلاقات المصرفية الخارجية.
ومع ذلك، فإن رفع العقوبات وتطوير الربط التقني لا يغنيان عن إستيفاء متطلّبات النزاهة المالية، فقد بقيت سوريا ضمن قائمة الدول الخاضعة للمتابعة المعزّزة لدى مجموعة العمل المالي، وفق القائمة المنشورة في حزيران/يونيو 2026. ويوضح البيان الخاص بسوريا أنها أتمّت خطة العمل المتفق عليها، لكن المجموعة لم تتمكّن – لأسباب أمنية – من إجراء زيارة ميدانية للتحقُّق من تنفيذ الإصلاحات وإستدامتها. ومن المهم التمييز بين هذا المسار الرقابي ومسار رفع العقوبات، فالإدراج في القائمة لا يشكّل حظراً شاملاً على التعامل، وتؤكد مجموعة العمل المالي «فاتف» ضرورة تطبيق نهج قائم على المخاطر بدلاً من قطع العلاقات بصورة جماعية.
وبناءً على ذلك، يُمكن النظر إلى إعادة الإندماج بوصفها عملية تدريجية تجمع بين إزالة القيود القانونية وإستعادة الثقة المؤسسية وتوسيع الخدمات المصرفية الفعلية. ويُقاس نجاحها بقدرة المصارف على تنفيذ التحويلات بصورة منتظمة، وتوفير أدوات تمويل التجارة، وإستقطاب التدفقات المالية عبر قنوات رسمية آمنة وشفّافة، وليس بمجرّد الإعلان عن إتفاقيات أو تنفيذ معاملات تجريبية.
التحوّل الرقمي وتعزيز الشمول المالي
يمثّل التحوّل الرقمي أحد المسارات الأساسية لتوسيع الوصول إلى الخدمات المالية في سوريا، ولا سيما في ظل تضرّر شبكة الخدمات المصرفية التقليدية، إذ أشار برنامج الأمم المتحدة الإنمائي، في آذار/مارس 2026، إلى أن تدهور البنية التحتية المالية العامة جعل أكثر من 40 % من فروع المصارف العامة غير عاملة. ويبرز ذلك أهمية تطوير قنوات رقمية تتيح للأفراد والمؤسسات إجراء معاملاتهم. بالتوازي مع إعادة تأهيل الفروع، بما يساعد على تجاوز بعض العوائق الجغرافية والتشغيلية أمام الوصول إلى الخدمات. وفي هذا السياق، يتضمّن مشروع تحديث القطاع المالي السوري، الذي أقرّه البنك الدولي في آب/أغسطس 2026، أهدافاً كمية لتوسيع إستخدام المدفوعات الرقمية، إذ يستهدف المشروع، خلال فترة تنفيذه، تطوير أنظمة تتيح إجراء ما لا يقل عن 15 مليون عملية من مدفوعات التجزئة الإلكترونية سنوياً، ودعم الإستخدام الفعلي للمدفوعات الرقمية لدى ما لا يقل عن 500 ألف من الأفراد والمنشآت، بمن فيهم 150 ألف امرأة. وتمثّل هذه الأرقام أهدافاً مستقبلية للمشروع، وليست نتائج محقّقة أو تقديراً للمستوى الراهن للشمول المالي في سوريا.
غير أن توسيع الشمول المالي لا يتحقّق بمجرد إطلاق تطبيقات أو زيادة عدد الحسابات، بل يتطلّب خدمات ميسّرة الكلفة وسهلة الاستخدام وتلبّي الاحتياجات اليومية للمستفيدين. ويشير البنك الدولي إلى أن ضعف الثقافة المالية والرقمية يشكّل عائقاً أمام الاستفادة من الخدمات، وأن التحوّل الرقمي قد يصاحبه تفاوت في الوصول إلى التكنولوجيا ومخاطر تتعلّق بخصوصية البيانات والأمن السيبراني. وإنطلاقاً من ذلك، ينبغي أن تترافق الرقمنة في سوريا مع التثقيف المالي وحماية المستهلك ووضوح الرسوم وتوفير قنوات للمساعدة والشكاوى، مع مراعاة احتياجات الفئات الأقل قدرة على استخدام الوسائل الرقمية.
ومن الناحية التطبيقية، يُمكن إعطاء الأولوية للخدمات واسعة الإستخدام، مثل دفع الرواتب والمعاشات والمساعدات، وتسديد الفواتير والمشتريات، والتحويلات المحلية، بما يمنح الأفراد والتجار حوافز عملية لاستخدام القنوات الرسمية. ويتّسق هذا التوجّه مع تأكيد البنك الدولي أهمية تطوير النظام المالي لتسهيل المدفوعات الحكومية والمعاملات التجارية وإيصال المساعدات بصورة آمنة وشفافة. ويُمكن أن يشكّل الإستخدام المنتظم لهذه الخدمات مدخلاً لتوسيع التعامل لاحقاً مع منتجات الإدخار والتمويل الملائمة.
دور المصارف في تمويل التعافي الاقتصادي وإعادة الإعمار
تتجاوز مساهمة المصارف في التعافي الاقتصادي توفير القروض، لتشمل تعبئة المدّخرات وتسهيل المدفوعات وتمويل التجارة وربط المشروعات بمصادر التمويل المحلية والخارجية. وتتّضح أهمية هذه الوظائف في ضوء تنوع احتياجات إعادة الإعمار، إذ قدّر البنك الدولي، في تشرين الأول/أكتوبر 2025، كلفة إعادة بناء الأصول المادية المتضرّرة خلال الفترة 2011 -2024 بنحو 216 مليار دولار، موزّعة على 82 مليار دولار للبنية التحتية، و75 مليار دولار للمباني السكنية، و59 مليار دولار للمباني غير السكنية. ويشير هذا التوزيع إلى الحاجة إلى مصادر وأدوات تمويل متنوّعة، تتناسب مع طبيعة المشروعات وآجال تنفيذها.
ومن ضمن ترتيب الأولويات، يُمكن أن تركّز المصارف – بحسب أوضاعها المالية – على تمويل إستئناف الأنشطة الإنتاجية القابلة للإستمرار، ولا سيما توفير رأس المال العامل للمشروعات الصغيرة والمتوسطة وشراء المواد الأولية والمعدّات وتمويل التجارة وسلاسل التوريد. ويُقترح أن يستند اختيار المشروعات إلى جدواها الاقتصادية وقدرتها على توليد تدفقات نقدية تسمح بالسداد، إلى جانب مساهمتها في التشغيل والإنتاج المحلي، بما يربط التوسّع الائتماني بالتعافي الفعلي للنشاط الإقتصادي.
أما المشروعات الأكبر والأطول أجلاً، فيمكن بحث تمويلها من خلال شراكات مع المصارف العربية ومؤسسات التمويل التنموي، بدلاً من تحميل المصارف المحلية كامل إحتياجاتها ومخاطرها. وتوفّر الخبرات الدولية نماذج يُمكن الاستفادة منها، منها القروض المشتركة التي تتيح مشاركة جهات تمويل متعددة، وآليات ضمان محافظ القروض وتقاسم المخاطر التي تدعم توسيع تمويل المؤسسات الصغيرة والمتوسطة. وتستخدم مؤسسة التمويل الدولية هذه الأدوات في أسواق مختلفة، ويُطرح توظيفها في سوريا هنا بوصفه مساراً محتملاً يستلزم اتفاقيات وتقييماً للأهلية والمخاطر، وليس برنامجاً قائماً أو تمويلاً معتمداً بالفعل.
غير أن توسيع الدور التمويلي للمصارف يبقى مرتبطاً بتأهيلها المالي والمؤسسي. فقد أكّدت بعثة صندوق النقد الدولي في آب/أغسطس 2026 ضرورة تسريع إصلاح النظام المصرفي ليستعيد دوره في الوساطة المالية، وإجراء تقييم شامل للصحة المالية للمصارف، بالتوازي مع إستمرار الدعم المالي الدولي لتلبية الاحتياجات الإنسانية والتنموية. ويُستنتج من ذلك أن زيادة الإقراض ينبغي أن تتدرّج وفق قدرة كل مصرف على تحمّل المخاطر، وأن تترافق مع معالجة الخسائر وتحديد الاحتياجات الرأسمالية وتحسين إدارة الإئتمان.
وعليه، يتمثّل الدور الواقعي للمصارف السورية في أن تكون شريكاً في منظومة تمويل التعافي، من خلال تمويل الأنشطة القابلة للإستمرار وتسهيل تدفّق الإستثمارات والمساعدات، مع توزيع الأعباء بين الموارد المصرفية والتمويل التنموي ورؤوس الأموال الإستثمارية. ويتيح هذا النهج دعم إعادة الإعمار مع الحدّ من مخاطر التوسّع الائتماني الذي يتجاوز قدرة المصارف على التمويل وتحمّل الخسائر.
آفاق القطاع المصرفي السوري وأولويات الإصلاح
تُظهر المعطيات أن إستعادة الدور التنموي للقطاع المصرفي السوري ترتبط بقدرته على تحويل فرص الإنفتاح المالي والدعم الدولي إلى تحسّن ملموس في أدائه وخدماته. فلا يكفي نمو المؤشرات المالية بالقيم الإسمية أو الإعلان عن شراكات جديدة، ما لم ينعكس ذلك على إستعادة ثقة المودعين، وتعزيز متانة المصارف، وتوسيع التمويل المنتج، وتيسير الوصول إلى الخدمات المالية. وتتمثّل الأولوية في بناء قاعدة موثوقة للإصلاح، تبدأ بتقييم جودة الأصول وتحديد الخسائر والإحتياجات الرأسمالية، بالتوازي مع تحديث التشريعات وتعزيز الرقابة والحوكمة والإمتثال، وأن تترافق هذه الإجراءات مع تحسين الإفصاح وتوفير بيانات دورية قابلة للمقارنة، بما يسمح بقياس التقدّم وتوجيه القرارات على أسس واضحة. وعلى هذه القاعدة، يُمكن التوسّع تدريجياً في الخدمات الرقمية والعلاقات المصرفية الخارجية وتمويل المشروعات، وفق قدرة المصارف على إدارة المخاطر وحماية أموال المودعين.
بناءً على ما سبق، يتطلّب نجاح الإصلاح المصرفي تنسيقاً بين السلطات النقدية والمالية والمصارف والشركاء العرب والدوليين، ضمن أولويات محدّدة ومسؤوليات واضحة ومؤشّرات قابلة للقياس. وتبقى الغاية بناء قطاع مصرفي موثوق وقادر على الإستمرار، يساهم في تعبئة الموارد وتوجيهها نحو الإنتاج والتشغيل وإعادة الإعمار، بحيث يصبح التعافي المصرفي رافعةً للتعافي الإقتصادي والإجتماعي في سوريا.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
البنك الإسلامي الأردني يحصد جائزة «أقوى مؤسسة مالية إسلامية في الأردن لعام 2026»
الدكتور حسين سعيد يتسلم الجائزة من الدكتور وسام فتوح في حضور محافظ البنك المركزي الأردني الدكتور عادل شركس
حصل البنك الإسلامي الأردني على جائزة «أقوى مؤسسة مالية إسلامية في الأردن لعام 2026» التي تمنحها مجلة الإتحاد الدولي للمصرفيين العرب (The Banking Executive Magazine)، وذلك ضمن فعّاليات حفل توزيع جوائز التميُّز والإنجاز المصرفي للمجلة لعام 2026، والذي اُقيم في إسطنبول مؤخراً، في حضور نخبة من قيادات المصارف العربية وشخصيات مصرفية دولية ومؤسسات إقليمية.
وسلّم الدكتور وسام فتوح الأمين العام للإتحاد الدولي للمصرفيين العرب وإتحاد المصارف العربية، وفي حضور معالي الدكتور عادل شركس محافظ البنك المركزي الأردني، الجائزة للدكتور حسين سعيد الرئيس التنفيذي للبنك الإسلامي الأردني، على هامش إنعقاد فعّاليات المؤتمر العربي الإقليمي في العاصمة الأردنية عمّان.
وقال الدكتور حسين سعيد الرئيس التنفيذي للبنك الإسلامي الأردني «يأتي حصول مصرفنا على هذه الجائزة تتويجاً لمسيرته الممتدة لأكثر من أربعة عقود، وما حقّقه من إنجازات رسّخت مكانته الريادية في القطاع المصرفي الأردني وجسّدت إلتزامه بمواصلة تطوير خدماته ومنتجاته المصرفية، وتعزيز قدرته التنافسية والإرتقاء بتجربة المتعاملين، كما تعكس الجائزة جهود البنك في ترسيخ ممارسات الحوكمة المؤسسية، وتعزيز كفاءة الأداء والإدارة، الى جانب دوره في تطوير الصناعة المصرفية الإسلامية وتقديم حلول مبتكرة ومتوافقة مع أحكام ومبادئ الشريعة الإسلامية، وبما يلبّي إحتياجات المتعاملين ويدعم النمو المستدام».
ويأتي هذا التكريم ضمن جوائز التميُّز والانجاز المصرفي العربي التي يطلقها الإتحاد الدولي للمصرفيين العرب سنوياً تأكيداً على مكانة البنك وإنجازاته المتميّزة في القطاع المصرفي الإسلامي ودوره في تطور الأسواق والخدمات المالية وتعزيز مسيرة التنمية الإقتصادية.
… و يواصل رعايته الذهبية لمنتدى التمويل الأخضر لعام 2026
من جهة أخرى، واصل البنك الإسلامي الأردني تقديم الرعاية الذهبية للنسخة الرابعة من منتدى التمويل الأخضر لعام 2026 بعنوان «الحوار الأخضر بين القطاعين العام والخاص: أداة إستراتيجية لتأطير الإستدامة» والذي نظّمته جمعية البنوك في الأردن، وتحت رعاية معالي مندوب الدكتور عادل شركس محافظ البنك المركزي الأردني، السيد زياد غنما نائب محافظ البنك المركزي، وفي حضور معالي المهندس وليد المصري نائب رئيس الوزراء وزير الإدارة المحلية، وبمشاركة كبيرة من قادة القطاع المصرفي وصُنّاع القرار من المؤسسات المالية الدولية، بهدف إجراء حوار وطني حول متطلّبات التحوُّل الأخضر في المملكة الأردنية، وتعزيز دور التمويل المستدام في دعم النمو الاقتصادي، وبناء اقتصاد أكثر مرونة وإستدامة.
وقال الدكتور حسين سعيد، الرئيس التنفيذي للبنك الإسلامي الأردني: «إن إستمرارية رعاية ومشاركة البنك الإسلامي الأردني في المنتدى، يأتي إنطلاقاً من حرصه على تنفيذ إستراتيجيته بالتوجُّه نحو الإقتصاد الأخضر وإستناداً إلى رؤية التحديث الإقتصادي، والإستراتيجيات الوطنية، والسياسات التي يقودها البنك المركزي الأردني، لدعم التحوُّل الأخضر والإستدامة وتوجيه الإستثمارات نحو مشاريع ذات أثر إقتصادي وبيئي مستدام».
وأشاد الدكتور حسين سعيد بـ «الجهود والمبادرات التي يتبنّاها البنك المركزي الأردني وجمعية البنوك في الأردن، ومنها هذا المنتدى وذلك لمواجهة التحوُّلات المتسارعة في السياسات الإقتصادية والمالية، والتأكيد على دور القطاع المصرفي كشريك رئيسي في تعزيز مسيرة التحوُّل نحو إقتصاد أخضر وأكثر إستدامة»، مؤكداً «أن التمويل الأخضر يمثل أولوية إستراتيجية في عمل البنك وإلتزامه مسؤولياته الإجتماعية تجاه المجتمع والبيئة، مع سعيه المستمر في تطوير أدوات تمويل ومنتجات مبتكرة ومستدامة وداعمة للإقتصاد الأخضر، وتُسهم في توفير الطاقة وتحد من المخاطر البيئية».
وخلال حفل الإفتتاح، سلّم السيد زياد غنما ومعالي السيد باسم السالم رئيس مجلس إدارة جمعية البنوك في الأردن درعاً تكريمياً للبنك الإسلامي الأردني، تقديراً لرعايته للمؤتمر، حيث تسلّمه السيد أحمد عبد الكريم مدير الإتصال المؤسسي في البنك.
ومن أبرز محاور جلسات المنتدى، واقع وأهمية الإستدامة في الأردن، ودور التصنيف الأخضر الوطني في توجيه الإستثمارات، وآليات تعبئة التمويل اللازم للتحوُّل الأخضر، وتعزيز الشراكة بين القطاعين العام والخاص بما يُسهم في دعم التحوُّل المستدام.
بنك الأردن راعياً ذهبياً للمؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
إنطلاقاً من حضوره الإقليمي ورؤيته الهادفة إلى تعزيز الشراكات الإقتصادية والمصرفية ودعم قنوات التعاون بين أسواق المنطقة، شارك بنك الأردن بصفته راعياً ذهبياً في المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا، والذي عُقد تحت عنوان «الشراكة الاقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا»، وذلك في العاصمة الأردنية عمّان على مدار يومي 21 و22 أيلول/سبتمبر 2026، برعاية معالي محافظ البنك المركزي الأردني الدكتور عادل شركس، وفي حضور حاكم مصرف سورية المركزي الأستاذ محمد صفوت رسلان، وبمشاركة واسعة من صنّاع القرار والقيادات المصرفية والمالية الأردنية والسورية والعربية، إلى جانب المستثمرين ورجال الأعمال وممثلي القطاع الخاص.
وجاءت رعاية بنك الأردن للمؤتمر إمتداداً لدوره في دعم الحوار الإقتصادي والمصرفي على مستوى المنطقة، وتعزيز الشراكات التي تجمع المؤسسات المالية ومجتمعات الأعمال والمستثمرين، بما يُسهم في توسيع مجالات التعاون والإستفادة من الفرص الإقتصادية والإستثمارية التي تشهدها الأسواق العربية.
وتعكس مشاركة بنك الأردن في المؤتمر توجّه مجموعة بنك الأردن نحو توظيف خبرتها وحضورها الإقليمي في مواكبة التحوُّلات التي تمرّ بها الأسواق التي تعمل فيها، وفي مقدّمها السوق السورية، التي تمثل إحدى الأسواق المهمة ضمن حضور المجموعة الإقليمي، والتي تتواجد فيها منذ العام 2008 من خلال بنك الأردن – سورية، إحدى الشركات التابعة للمجموعة، عبر شبكة تضم 11 فرعاً موزّعة على عدد من المدن الرئيسية.
وتكتسب هذه المشاركة أهمية خاصة في ضوء المرحلة الإقتصادية التي تشهدها سوريا وما تتيحه من آفاق متجدّدة للتعاون والإستثمار وتعزيز العلاقات الإقتصادية والتجارية مع أسواق المنطقة. وفي هذا الإطار، يؤمن بنك الأردن بأهمية الدور الذي تضطلع به المؤسسات المصرفية في مواكبة حركة الأعمال والإستثمار وتعزيز قنوات التواصل والتعاون بين مختلف الأطراف الإقتصادية، بما يُسهم في بناء بيئة أكثر قدرة على الإستفادة من فرص النمو والإستثمار خلال المرحلة المقبلة.
وشهد إفتتاح المؤتمر حضور المدير العام لمجموعة بنك الأردن، السيد صالح رجب حمّاد، ومدير عام بنك الأردن–سورية، السيد رائف أبو داهود، إلى جانب عدد من أعضاء الإدارة التنفيذية، بما يؤكد أهمية المؤتمر وما يطرحه من محاور تتعلق بمستقبل التعاون الإقتصادي والمصرفي وفرص الإستثمار في السوق السورية. وقد شارك عدد من موظفي بنك الأردن وبنك الأردن–سورية في أعمال المؤتمر على مدار يومين، بما أتاح تعزيز التواصل مع ممثلي القطاعين المصرفي والخاص، وتبادل الرؤى حول إحتياجات قطاع الأعمال والفرص التي يُمكن أن تتيحها المرحلة المقبلة.
وشكّل المؤتمر منصّة للحوار بين المؤسسات المصرفية والمالية ومجتمعات الأعمال والمستثمرين من مختلف الأسواق، ومناقشة سبل تعزيز التعاون الإقتصادي والمصرفي وفتح قنوات جديدة للتواصل بين الأطراف المعنية، بما يدعم بناء شراكات أكثر إستدامة ويواكب تطلُّعات الشركات والمستثمرين نحو النمو والتوسُّع والإستفادة من الفرص المتاحة في الأسواق.
وفي هذا السياق، قال المدير العام لمجموعة بنك الأردن، صالح رجب حمّاد: «نواصل بناء حضور إقليمي أكثر تكاملاً، إنطلاقاً من رؤية تنظر إلى التوسُّع كوسيلة لتطوير قدرات المجموعة وتعميق خبرتها في الأسواق، وليس مجرّد توسع جغرافي. ومع تنامي الروابط الإقتصادية بين دول المنطقة، تزداد أهمية قدرة المؤسسات المصرفية على العمل عبر الأسواق، وفهم إحتياجات الشركات والمستثمرين ومواكبة خطط نموهم وتوسُّعهم، بما يترجم حضورنا الإقليمي إلى قيمة حقيقية ومستدامة لعملائنا وشركائنا».
على فهم طبيعة أعمالها وأهدافها والتحدّيات التي تواجهها، ومواكبة إحتياجاتها وتطلُّعاتها في مختلف مراحل النمو والتوسع، بما يعزّز قدرته على مساندتها والإستفادة من الفرص المتاحة محلياً وإقليمياً.
وتحظى مجموعة بنك الأردن بحضورٍ إقليمي يعكس استراتيجيتها في النمو والتوسُّع المدروس، من خلال شبكة فروعها في المملكة الأردنية الهاشمية، إلى جانب شركاتها التابعة، وهي شركة تفوق للإستثمارات المالية وشركة الأردن للتأجير التمويلي، إضافةً إلى فروعها في فلسطين وسورية ومملكة البحرين والعراق. ويأتي إفتتاح فرعها في المملكة العربية السعودية إمتداداً لهذه الإستراتيجية، بما يعزّز قدرتها على خدمة عملائها وتلبية إحتياجاتهم عبر أسواق متعددة.
ومن خلال هذا الحضور الإقليمي، تواصل مجموعة بنك الأردن تعزيز دورها في ربط الأسواق ودعم حركة التجارة والإستثمار، ومواكبة إحتياجات الأفراد والشركات عبر الأسواق التي تعمل فيها، بما يُسهم في دعم التنمية الإقتصادية وتعزيز التكامل الإقتصادي على المستويين الإقليمي والدولي.
وتعكس رعاية بنك الأردن للمؤتمر هذا التوجُّه، وتؤكد حرص المجموعة على مواصلة دورها في دعم الحوار الإقتصادي والمصرفي وتعزيز قنوات التعاون بين المؤسسات المالية ومجتمعات الأعمال والمستثمرين، والإستفادة من حضورها وخبراتها الإقليمية في بناء شراكات مستدامة ومواكبة الفرص الإقتصادية والإستثمارية التي تشهدها المنطقة.
الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية
ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والاستدامة
رأى الرئيس التنفيذي / المدير العام للبنك الأهلي الأردني أحمد أبو عيده أن دور البنك يكمن في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء، مشيراً إلى أن التمويل المستدام يلتقي مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءاً من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها.
في ما يلي الحوار مع الرئيس التنفيذي/ المدير العام للبنك الأهلي الأردني أحمد أبو عيده:
* كيف يُقيّم البنك الأهلي الأردني موقعه التنافسي في السوق؟ وكيف يرى دوره في القطاع المصرفي في ظلّ التحوُّلات التي يشهدها الإقتصاد الأردني؟ وما أبرز محاور إستراتيجيته لتعزيز النمو المستدام وتوسيع قاعدة عملائه في المرحلة المقبلة؟
– نقيّم موقعنا التنافسي من خلال قدرتنا على بناء قيمة مستدامة وعلاقات طويلة الأجل مع عملائنا ومختلف أصحاب المصلحة، وليس من خلال مؤشّرات الحجم وحدها. فالقطاع المصرفي يشهد تغيُّراً مستمراً في توقعات العملاء، وتسارعاً في تبنّي القنوات الرقمية، وتزايداً في الحاجة إلى حلول أكثر تخصُّصاً ومرونة. وفي هذا السياق، ترتبط التنافسية بالنسبة إلينا بمدى قدرتنا على فهم هذه المتغيّرات والإستجابة لها بصورة عملية، مع الحفاظ على الثقة والكفاءة وجودة التجربة.
ويشكّل مفهوم «الإزدهار المشترك» إطاراً أساسياً ضمن هذا التوجُّه؛ إذ ينظر البنك إلى العملاء والموظفين والمساهمين والشركاء والجهات الرقابية والمجتمع بإعتبارهم أطرافاً مترابطة في عملية خلق القيمة. ومن هنا، نركّز على تعميق التواصل مع أصحاب المصلحة وفهم أولوياتهم، بحيث تنعكس هذه المعرفة على قراراتنا وتطوير خدماتنا وعلاقاتنا معهم. وينطلق هذا النهج من قناعة بأنّ تحقيق قيمة مستدامة للعملاء وأصحاب المصلحة يدعم بدوره قدرة البنك على النمو وتحقيق عوائد مستدامة على المدى الطويل1.
وفي المرحلة المقبلة، نرى أن النمو سيعتمد على الجمع بين توسيع قاعدة العملاء وتعميق علاقتنا بالعملاء الحاليين. ويشمل ذلك مواصلة تطوير الخدمات الرقمية وتجربة العميل، وتقديم حلول مالية وغير مالية أكثر ارتباطًا باحتياجات الأفراد والشركات، إلى جانب توسيع الوصول إلى الخدمات المالية وبناء شراكات تتيح لنا الوصول إلى شرائح وفرص جديدة. وقد حدّد البنك ضمن توجُّهاته المعلنة مواصلة دعم الشركات بمختلف أحجامها، وتطوير منصّاته الرقمية، وتوسيع قاعدة عملائه من الأفراد، بما يعزّز قدرته على النمو بصورة متوازنة ومستدامة2.
ونرى أنّ دور البنك في المرحلة المقبلة يتجاوز توفير التمويل والخدمات المصرفية التقليدية إلى بناء علاقات أعمق مع العملاء، ومساندتهم في تحقيق أهدافهم المالية والنمو في أعمالهم، وتطوير تجربة مصرفية تتسم بالمرونة والإبتكار. وهذا هو الأساس الذي نرى أنه يحافظ على قدرتنا التنافسية ويتيح لنا الإستفادة من الفرص التي يخلقها تطوّر الإقتصاد الأردني والقطاع المالي.
* في ظل تصاعد الإهتمام بالتمويل المستدام والممارسات البيئية والإجتماعية والحوكمة (ESG)، كيف يدمج البنك الأهلي الأردني مبادئ الإستدامة في استراتيجيته وأعماله المصرفية؟ وما الدور الذي يُمكن أن يسهم به في تمويل التحوُّل نحو إقتصاد أكثر إستدامة وشمولاً؟
– في البنك الأهلي الأردني، ننظر إلى الإستدامة بإعتبارها جزءاً من صميم العمل المصرفي وطريقة إدارة الأعمال، وليست مساراً منفصلاً يرتبط بالإفصاح أو الإمتثال فقط. وهذا يعني أن الإعتبارات البيئية والإجتماعية والحوكمة تدخل في كيفية توجيه رأس المال، وتقييم الفرص والمخاطر، وإتخاذ القرارات الإئتمانية والإستثمارية، وتطوير الحلول التي نقدمها لعملائنا. وقد عمل البنك على ترسيخ هذا النهج ضمن هياكله وآليات إتخاذ القرار، بما في ذلك دمج مبادئ البيئة والمجتمع والحوكمة (ESG) في الممارسات الداخلية وإدارة المخاطر3.
وقد ترجمنا هذا التوجُّه عملياً من خلال إطار التمويل المستدام، الذي يُحدّد آليات توجيه التمويل إلى المشاريع الخضراء والإجتماعية والمستدامة، ويُغطي مجالات من بينها الطاقة المتجدّدة، وكفاءة الطاقة، والنقل النظيف، وإدارة المياه ومياه الصرف، والمباني الخضراء، والإدارة المستدامة للموارد الطبيعية. كما يشمل التمويل الاجتماعي مجالات مرتبطة بالتمكين والوصول إلى الخدمات ودعم الشرائح المستهدفة4.
وفي العام 2024، أصدر البنك بالتعاون مع مؤسسة التمويل الدولية أول سند إستدامة محلي في الأردن بقيمة 50 مليون دولار أميركي، بهدف توجيه التمويل إلى مشاريع ذات أثر بيئي وإجتماعي، بما يشمل المنشآت الصغيرة والمتوسطة الخضراء، والمنشآت التي تمتلكها أو تقودها نساء. ويعكس هذا الإصدار كيف يُمكن للتمويل المستدام أن ينتقل من إطار وسياسات إلى أدوات مالية قادرة على تعبئة رأس المال وتوجيهه نحو قطاعات ذات أثر إقتصادي وإجتماعي وبيئي.
وعلى المستوى الوطني، نرى أن البنوك تؤدي دوراً محورياً في تمويل التحوُّل الإقتصادي، ولا سيما مع تطور الإطار التنظيمي للتمويل الأخضر في الأردن. ويتقاطع توجُّهنا مع إستراتيجية التمويل الأخضر 2023-2028 التي أطلقها البنك المركزي الأردني، ومع الإستراتيجية الوطنية للإشتمال المالي 2023-2028 والتصنيف الوطني الأخضر للأردن، وهي أطر تساعد القطاع المالي على توجيه التمويل بصورة أكثر وضوحاً نحو الأنشطة الداعمة للإستدامة والنمو الشامل6 7 8.
ونرى فرصاً متزايدة لتمويل الإستثمار في كفاءة الطاقة والمياه، والطاقة المتجدّدة، والنقل المستدام، والإدارة المستدامة للموارد والزراعة، إلى جانب دعم نماذج الإقتصاد الدائري والتحوّل في القطاعات التي تحتاج إلى إستثمارات تجعلها أكثر كفاءة وقدرة على الصمود والمنافسة. وبالنسبة إلى المنشآت الصغيرة والمتوسطة تحديداً، لا يقتصر الدور على إتاحة التمويل، وإنما يشمل مساعدتها على الإنتقال إلى نماذج أعمال أكثر كفاءة وإستعداداً للمتطلّبات المستقبلية.
وهنا يلتقي التمويل المستدام مع مفهوم الإزدهار المشترك الذي يتبنّاه البنك؛ فالقيمة التي نهدف إلى خلقها هي التي تُقاس بقدرة التمويل على دعم النشاط الإقتصادي، وتوسيع الفرص، وتمكين المرأة والمنشآت الصغيرة والمتوسطة، وخلق قيمة طويلة الأجل للعملاء والمجتمع والمساهمين. وهذا يجعل الإستدامة جزءًا من معادلة النمو والتنافسية، وليس هدفاً منفصلاً عنها9.
ومن هذا المنطلق، نرى دور البنك الأهلي الأردني في توجيه رأس المال نحو فرص النمو المستقبلية، ومساعدة عملائنا على الإستعداد لإقتصاد يتّجه بصورة متزايدة نحو الكفاءة والإستدامة والقدرة على الصمود. فالتمويل المستدام بالنسبة إلينا أداة لحماية القيمة وخلق فرص جديدة وتعزيز تنافسية البنك وعملائه والإقتصاد الأردني على حد سواء.
1. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
2. Jordan Ahli Bank, “Jordan Ahli Bank Celebrates Its 70th Anniversary”: https://ahli.com/jordan-ahli-bank-celebrates-its-70th-anniversary/
3. Jordan Ahli Bank, “Sustainable Finance”: https://ahli.com/our-pathway-to-responsible-banking/
4. Jordan Ahli Bank, Sustainable Finance Framework 2024: https://ahli.com/wp-content/uploads/2024/08/Sustainable-Finance-Framework-2024.pdf
5. International Finance Corporation (IFC), “IFC and Jordan Ahli Bank Launch First Locally Issued Sustainability Bond in Jordan”: https://www.ifc.org/en/pressroom/2024/ifc-and-jordan-ahli-bank-launch-first-locally-issued-sustainability-bond-in-jordan
6. Central Bank of Jordan, Jordan National Green Taxonomy: https://www.cbj.gov.jo/EN/Pages/Jordan_National_Green_Taxonomy
7. Central Bank of Jordan, National Financial Inclusion Strategy (2023-2028): https://www.cbj.gov.jo/EN/List/National_Financial_Inclusion_Strategy_20232028
8. البنك المركزي الأردني – استراتيجية التمويل الأخضر (2023-2028): https://www.cbj.gov.jo/EN/Pages/Green_Finance_Strategy
9. البنك الأهلي الأردني – الازدهار المشترك: https://ahli.com/shared-prosperity/?lang=ar
ساهم في ترسيخ الإستقرار النقدي والمالي ومتانة القطاع المصرفي في المملكة
مجلس الوزراء الأردني يجدّد للدكتور عادل الشركس محافظاً للبنك المركزي لمدة خمس سنوات
قرّر مجلس الوزراء الأردني تجديد تعيين الدكتور عادل الشركس محافظاً للبنك المركزي الأردني لمدة خمس سنوات جديدة. ويعكس هذا القرار الثقة بالبنك المركزي في ضوء الإنجازات النوعية التي حقّقها البنك تحت قيادة الشركس خلال فترة ولايته الأولى والتي أسهمت في ترسيخ الإستقرار النقدي والمالي في المملكة وتعزيز متانة القطاع المصرفي ومنعة الإقتصاد الوطني وقدرته على تحقيق النمو الإقتصادي المستدام.
ورغم الظروف الإقتصادية والجيوسياسية الإستثنائية التي شهدها العالم والمنطقة خلال السنوات الماضية، نجح البنك في المحافظة على سعر صرف الدينار وقوته الشرائية مدعوماً بإرتفاع إحتياطات البنك المركزي من العملات الأجنبية إلى مستوى تاريخي غير مسبوق بلغ 28.4 مليار دولار في نهاية آب/أغسطس 2026 مقارنة مع 18 مليار دولار في نهاية العام 2021، بالتزامن مع بقاء معدّلات التضخُّم عند مستويات منخفضة ومستقرة بلغت بالمتوسط 2 % خلال الفترة عينها وهي من بين الأدنى في دول المنطقة.
هذا في الوقت الذي إتخذ فيه البنك المركزي الأردني حزمة من الإجراءات الإستباقية خلال العام 2026 بقيمة إجمالية بلغت 760 مليون دينار، للحدّ من تداعيات التطورات الإقليمية ودعم القطاعات الإقتصادية المتأثرة، بما عزّز من مرونة الإقتصاد الوطني وقدرته على التعامل مع الظروف الإستثنائية. كما عكست مؤشّرات المتانة المالية سلامة أداء البنوك ومنعتها عبر المحافظة على مستويات مرتفعة من كفاية رأس المال والسيولة القانونية والعائد على الموجودات وحقوق المساهمين، وإستمر في توفير التمويل للقطاعات الإقتصادية المختلفة، مستنداً إلى أطر رقابية وإحترازية متطوّرة أسهمت في ترسيخ سلامته وقدرته على مواجهة المخاطر.
وشهدت الولاية الأولى للدكتور الشركس خروج الأردن من القائمة الرمادية لمجموعة العمل المالي الدولية (FATF) في تشرين الأول/أوكتوبر 2023، بعد إستكمال متطلّبات خطة العمل الخاصة بتطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب، مما عزّز مكانة وسمعة النظام المالي الأردني دولياً.
وعلى صعيد تحديث القطاع المالي، حقق البنك المركزي تقدماً ملموساً في منظومة التكنولوجيا المالية والإبتكار والمدفوعات الرقمية، من خلال إطلاق الإستراتيجية الوطنية للمدفوعات الإلكترونية في الأردن للسنوات 2023-2025، كذلك إطلاق المركز الأردني للتكنولوجيا المالية والإبتكار، وإطلاق أكاديمية التكنولوجيا المالية الاردنية، وإطلاق المختبر التنظيمي الرقمي، وتطوير منظومة الخدمات والمدفوعات المالية الرقمية، والتوسُّع في خدمات التحويل والدفع الإلكتروني، مع قيام البنك المركزي بتعزيز جاهزيته لمواجهة المخاطر الرقمية المتصاعدة، بما يعكس نجاح البنك المركزي في الموازنة بين الإستقرار والتطوير والحماية الرقمية إنسجاماً مع مستهدفات رؤية التحديث الإقتصادي 2023-2033.
في حديث صحافي لوكالة «سانا» السورية الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
نثمّن عالياً إستراتيجيته «المركزي السوري» 2026 – 2030 ولا إصلاح إقتصادياً ولا إستثمارات من دون إصلاح مصرفي شامل
مصرف سورية المركزي سيكون مشاركاً للمرة الأولى في المؤتمر الدولي
في مقرّ «الإحتياطي الفيدرالي» في نيويورك
على هامش المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا، تحدث الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح إلى وكالة «سانا» السورية قائلاً: «لا شك في أنه لا إصلاح إقتصادياً ولا إستثمارات في سوريا من دون إصلاح مصرفي شامل، وخصوصاً أن المصارف هي عصب الإقتصاد، وهي التي تموّله، وعليه، نتفهّم في هذه المرحلة بأنه لا بد من تلقي تمويلات إستثمارية على نحو أكبر في سوريا، ولا سيما أن فرص الإستثمار في هذا البلد كبيرة، وخصوصاً في قطاعات الإتصالات، الزراعة، النقل وسائر الخدمات المالية»، مشيراً إلى أهمية لقائه مع حاكم مصرف سورية المركزي محمد صفوت رسلان، حيث تناول البحث موضوع أهمية الإستثمار في القطاعات المشار إليها.
وأكد د. فتوح: «أن إتحاد المصارف العربية يتمتع بعلاقات قوية جداً ولا سيما مع منظمة «سويفت» (SWIFT) العالمية، حيث تتركز هذه الشراكة في محاور أساسية عدّة تهدف إلى تطوير القطاع المالي والمصرفي في المنطقة، كذلك لدينا علاقات متينة جداً مع وزارة الخزانة الأميركية، والبنك الفدرالي الأميركي في نيويورك، فضلاً عن جهات رقابية عدة».
أضاف د. فتوح: «في هذا الإطار سيُعقد قريباً المؤتمر الدولي الذي يستضيفه «الإحتياطي الفدرالي» في مقره الرئيسي في نيويورك، وقد تمت دعوة سوريا للمرة الأولى في تاريخها إلى هذا المؤتمر، إذ عرضنا مع سعادة الحاكم رسلان ضرورة حضوره هذا المؤتمر، وإلقاء كلمة مصرف سورية المركزي خلال حفل إفتتاحه»، مشيراً إلى «جلسة خاصة ستُعقد خلال المؤتمر المذكور عن القطاع المصرفي السوري، هدفها الرئيسي تقوية علاقات القطاع المصرفي، مع الجهات الدولية، من بينها «سويفت» وجهات رقابية أخرى. علماً أن على المصارف السورية أن تكون جاهزة لهذه الإتصالات الدولية، من خلال تجهيز البنى التحتية، والإمكانات التقنية، والتدريب والتأهيل والإمتثال. ومن هنا يأتي دور إتحاد المصارف العربية للوقوف إلى جانب دعم سياسة مصرف سورية المركزي لتدريب وتأهيل القطاع المصرفي السوري».
وعبّر د. فتوح عن فخر إتحاد المصارف العربية بإنعقاد المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا بعنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا» تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس، في العاصمة الأردنية عمّان، «حيث سلّط الأضواء على الجهود التي يقوم بها مصرف سورية المركزي ضمن إستراتيجيته التي أطلقها 2026 – 2030»، مثمّناً عالياً هذه الإستراتيجية «وما تضمّنته من إصلاحات مصرفية ولا سيما حيال الرقابة، وتطوير الدفع، والقوانين والتشريعات، وترسيخ مبادئ الإلتزام، ومكافحة غسل الأموال وتمويل الإرهاب»، مؤكداً بإسم إتحاد المصارف العربية «الوقوف جنباً إلى جنب مع مصرف سورية المركزي في هذه الجهود ومسار التعافي».
وقال د. فتوح «إن الإتحاد منظمة عربية إقليمية تأسس في العام 1974، ويعمل تحت مظلة جامعة الدول العربية، وقد إتخذ العاصمة اللبنانية بيروت مقرّاً رئيسياً له، لكن لديه مقرّات إقليمية أخرى، أبرزها وأهمها في الرياض، عاصمة المملكة العربية السعودية، كما في القاهرة/ مصر، وفي عمّان/الأردن، ويجمع الإتحاد 350 مصرفاً عربياً، تعمل في 20 دولة عربية، ويتمتع بعضوية معظم البنوك المركزية العربية وجمعيات المصارف المحلية بصفتها أعضاء مراقبين».
من قنوات مصرفية جديدة إلى شبكة دولية … مؤتمر عمّان يبحث في توسيع فرص التمويل لسوريا
حاكم مصرف سوريا المركزي محمد صفوت رسلان:
وجود القطاع المصرفي السوري في المؤتمر العربي الإقليمي في عمّان جزء أساسي من جهود التنمية
ترتبط قدرة سوريا على جذب الإستثمارات بحجم الفرص المتاحة في قطاعات إقتصادها، وبقدرة القطاع المصرفي في الوقت نفسه على توفير القنوات التي تحوّل هذه الفرص إلى مشاريع وتدفقات مالية فعلية، وهو ما وضعه المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا، والذي إنعقد في العاصمة الأردنية عمّان، في صلب نقاشاته.
ويأتي ذلك في وقت يعمل فيه مصرف سوريا المركزي على توسيع شبكة علاقاته المصرفية وإعادة تفعيل قنوات المراسلة، بالتوازي مع مسار إصلاحي يستهدف تطوير أنظمة الدفع والتشريعات والرقابة والإلتزام، بما يعزّز قدرة القطاع المصرفي على مواكبة إحتياجات الإقتصاد والإستثمار.
قنوات مصرفية لتمويل الإقتصاد
وأكد حاكم مصرف سوريا المركزي محمد صفوت رسلان، أهمية وجود القطاع المصرفي السوري في المؤتمر، باعتباره جزءاً أساسياً من جهود التنمية وجذب الاستثمارات، وقال لـ «سانا»: «لا تنمية ولا إستثمار من دون قنوات مصرفية، ولا قنوات مصرفية من دون علاقات مبنية على أسس صحيحة».
وأوضح رسلان «أن مشاركة مصرف سوريا المركزي إلى جانب مجموعة من المصارف السورية تستهدف فتح قنوات جديدة مع المصارف الأردنية بالدرجة الأولى، والمصارف العربية والإقليمية»، مشيراً إلى «أن بناء هذه العلاقات يحتاج إلى لقاءات وإجتماعات متعدّدة، وهو ما شكَّل أحد محاور النقاشات الثنائية التي شهدها المؤتمر».
وتتقاطع هذه الخطوة مع ما أكدته مديرة العمليات المصرفية في مصرف سوريا المركزي خلود شيخو، حول إعادة تفعيل العلاقات مع عدد من المصارف المراسلة، مع توقعات بتوسيع هذه الشبكة خلال المرحلة المقبلة، مما يزيد حجم المعاملات المالية ويُعزّز تدفق الإستثمارات إلى سوريا.
إهتمام بتأسيس مصارف جديدة
ولا يقتصر الحراك المصرفي على إعادة تفعيل العلاقات، إذ أظهرت إجتماعات المؤتمر إهتماماً بتأسيس مصارف جديدة في سوريا، وفق معاون مدير مديرية المفوضية في مصرف سوريا المركزي محمود باشا.
وأوضح باشا «أن سبعة وفود أبدت رغبتها في تأسيس مصارف في سوريا»، موضحاً «أن العمل معها سيبدأ خلال المرحلة المقبلة لإستكمال الإجراءات وفق التشريعات والقوانين السورية الناظمة لهذا المجال».
وتعكس هذه الرغبة، وفق المعطيات التي برزت خلال المؤتمر، إنتقال النقاش من البحث في فرص الإستثمار إلى بحث الأدوات المالية والمصرفية اللازمة لمواكبة هذه الفرص، ولا سيما أن دخول مصارف جديدة يمكن أن يوسع قاعدة التمويل والخدمات المصرفية المتاحة أمام الشركات والمستثمرين.
الإصلاح المصرفي بوابة الإستثمار
وقال الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح: «إن الإتحاد ينظر إلى المؤتمر بإعتباره منصّة لدعم إستراتيجية مصرف سوريا المركزي 2026-2030، وما تتضمّنه من إصلاحات مصرفية في مجالات الرقابة وتطوير أنظمة الدفع والقوانين والتشريعات وترسيخ مبادئ الإلتزام ومكافحة غسل الأموال وتمويل الإرهاب».
وأكد د. فتوح أن «لا إصلاح إقتصادياً ولا إستثمار من دون إصلاح مصرفي شامل»، مشيراً إلى «أن المصارف تمثل عصب الإقتصاد وأداة أساسية لتمويله، ولا سيما في مرحلة تحتاج فيها سوريا إلى إستثمارات وتمويلات أكبر لإستثمار الفرص المتاحة في قطاعات الإتصالات والزراعة والنقل والخدمات المالية وغيرها».
وأضاف د. فتوح: «أن إتحاد المصارف العربية مستعد لمواكبة مصرف سوريا المركزي في مسار التعافي، بما يشمل التدريب والتأهيل وتطوير البنية التحتية والإمكانات التقنية اللازمة للانفتاح على المؤسسات المالية الدولية».
أول دعوة لسوريا إلى مؤتمر مصرفي في نيويورك
وأشار د. فتوح إلى «أن مسار الإنفتاح المصرفي على سوريا لا يقتصر على الدول العربية، إذ إن سوريا مدعوّة للمرة الأولى للمشاركة في مؤتمر دولي سيعقد في نيويورك ويستضيفه بنك الإحتياطي الفيدرالي، وسيتضمن جلسة خاصة حول القطاع المصرفي السوري، بهدف بحث سبل تقريب هذا القطاع من المؤسسات والشبكات المالية الدولية، وفي مقدّمها «سويفت» وغيرها».
ويربط د. فتوح نجاح هذا الإنفتاح بمدى جاهزية القطاع المصرفي السوري للإتصالات الدولية، من حيث البنية التحتية والتأهيل والتدريب والإمكانات التقنية، وهو ما يجعل الإصلاح المصرفي جزءاً من عملية أوسع تتجاوز تطوير القطاع نفسه إلى تهيئة الإقتصاد السوري لإستقبال التمويل والإستثمار.
وبذلك، يفتح مؤتمر عمّان مساراً يتدرّج من إعادة بناء العلاقات المصرفية العربية وتوسيع شبكة المصارف المراسلة، إلى إستقطاب مصارف جديدة والإستعداد للتواصل مع المؤسسات المالية الدولية، بما يضع القطاع المصرفي في موقع أساسي لتحويل فرص الإستثمار المتاحة في سوريا إلى حركة إقتصادية وتمويلية فعلية.
على هامش المؤتمر العربي الإقليمي حول دعم التنمية والاستثمار في سوريا
حاكم مصرف سورية المركزي محمد صفوت رسلان يلتقي
الأمين العام لإتحاد المصارف العربية د. وسام فتوح: إمكانية إنشاء جمعية للمصارف في سوريا
حاكم مصرف سورية المركزي محمد صفوت رسلان مجتمعاً بالأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح في حضور فريقي عمل الجانبين
إلتقى حاكم مصرف سوريا المركزي محمد صفوت رسلان، الأمينَ العام لإتحاد المصارف العربية د. وسام فتوح، وذلك على هامش المؤتمر العربي الإقليمي حول دعم التنمية والاستثمار في سوريا، وكان بحث «في ما يُمكن أن يقدّمه الإتحاد من إستشارات لما يتمتع به من خبرة واسعة في صوغ القوانين والتشريعات».
كما ناقش الجانبان إمكانية إنشاء جمعية للمصارف في سوريا، تكون إطاراً جامعاً للعمل المصرفي، وتنسق الجهود بين المصارف العاملة في البلاد.
وفي وقت سابق، كان الحاكم رسلان، قد عقد سلسلة لقاءات ثنائية مع ممثلي عدد من المصارف العربية في عمّان، وقد شملت ممثلي البنك الأهلي وبنك الإتحاد والبنك التجاري وبنك لبنان والمهجر، في حضور ممثلي عدد من المصارف السورية الخاصة.
حفل إستقبال كبار الشخصيات الرسمية والمصرفية والدبلوماسية
في المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
جرى على هامش إفتتاح المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا تحت عنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والاستثمار في سوريا»، والذي نظّمه إتحاد المصارف العربية تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس على مدار يومين في العاصمة الأردنية عمّان، حفل إستقبال كبار الشخصيات الرسمية والمصرفية والدبلوماسية العربية والأجنبية، وبمشاركة مسؤولين ومصرفيين ومستثمرين وشركات وصناديق ومؤسسات مالية وتنموية عربية مهتمة بالأسواق ولا سيما في السوق السورية.
تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس في عمّان
المؤتمر العربي الإقليمي حول دعم التنمية والإستثمار في سوريا
«الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والإستثمار في سوريا»
مقدم الحضور الرسمي وقوفاً للسلام الملكي الأردني في افتتاح المؤتمر
من بوابة عمّان، المملكة الأردنية الهاشمية، دخل الإقتصاد السوري مرحلة جديدة من البحث عن التمويل والشراكات العربية، لكن هذه المرّة من خلال القطاع المصرفي كأحد المفاتيح الأساسية لإعادة تحريك التجارة والإستثمار وتمويل التعافي، وذلك تحت رعاية وحضور محافظ البنك المركزي الأردني الدكتور عادل شركس. وقد جاء إفتتاح المؤتمر العربي الإقليمي حول التنمية والإستثمار في سوريا تحت عنوان «الشراكة الإقتصادية والمصرفية العربية نحو دعم التنمية والاستثمار في سوريا»، ونظّمه إتحاد المصارف العربية على مدار يومين في العاصمة الأردنية عمّان، بمشاركة مسؤولين ومصرفيين ومستثمرين وشركات وصناديق ومؤسسات مالية وتنموية عربية مهتمة بالسوق السورية.
وقد وضع المؤتمر العربي الإقليمي الذي نظّمه الإتحاد بالتعاون مع البنك المركزي الأردني، وجمعية البنوك في الاردن وجمعية رجال الأعمال الأردنيين، ثلاثة ملفات مترابطة في صدارة النقاش: تعافي الإقتصاد السوري، إعادة تطوير القطاع المصرفي وتحويل فرص الإستثمار إلى شراكات قابلة للتنفيذ.
وتحدّث في الإفتتاح كل من محافظ البنك المركزي الأردني الدكتور عادل شركس، وحاكم مصرف سورية المركزي محمد صفوت رسلان، والأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، ورئيس جمعية البنوك في الأردن المهندس باسم السالم ورئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة.
محافظ البنك المركزي الأردني الدكتور عادل شركس:
الأردن وسوريا يرتبطان بمصالح إقتصادية متبادلة وإستعادة نشاط الإقتصاد السوري أولوية تحظى بإهتمام مشترك
بداية، أكد محافظ البنك المركزي الأردني، الدكتور عادل شركس، «أن تعافي الإقتصاد السوري وإزدهاره يحظى بإهتمام مباشر من الأردن، إنطلاقاً من المصالح الإقتصادية المشتركة والروابط الوثيقة التي تجمع البلدين»، مشيراً إلى «أن نجاح مسار التعافي في سوريا يُسهم في إعادة تنشيط حركة التجارة والنقل والعبور، وتعزيز ترابط الأسواق وسلاسل الإمداد، بما ينعكس إيجاباً على سوريا ومحيطها العربي».
وقال د. شركس: «إن الأردن وسوريا يرتبطان بمصالح إقتصادية متبادلة تجعل من دعم تعافي الإقتصاد السوري وتعزيز قدرته على إستعادة نشاطه الإقتصادي، أولوية تحظى بإهتمام مشترك»، مؤكداً «أن دعم تعافي سوريا الشقيقة يُمثل مسؤولية عربية مشتركة، وفي الوقت ذاته مصلحة إقتصادية متبادلة، لما يُمكن أن يترتب عليه من آثار إيجابية على التجارة والإستثمار والنقل والروابط الإقتصادية بين سوريا والدول العربية».
وأشار د. شركس إلى «أن دعم الإقتصاد السوري لا يقتصر على إطار العلاقات الثنائية، بل يرتبط بمصلحة عربية أوسع، في ظل المتغيّرات الإقتصادية والجيوسياسية التي تستدعي تعزيز التعاون بين الدول العربية وتوسيع الإستفادة من الموارد والخبرات والفرص المتاحة في المنطقة»، موضحاً «أن القطاع المصرفي الأردني يمتلك خبرات فنية ومؤسسية وعلاقات مصرفية واسعة يُمكن الإستفادة منها في تطوير التعاون مع سوريا، خصوصاً في تمويل التجارة، وقنوات المدفوعات والتحويلات، والرقابة والحوكمة وإدارة المخاطر، والخدمات المالية الرقمية».
ورأى محافظ البنك المركزي الأردني د. عادل شركس «أن فاعلية الشراكة الإقتصادية والمصرفية في هذه المرحلة تتطلّب العمل على ثلاثة عناصر مترابطة: أول هذه العناصر، «ترسيخ الثقة والاستقرار»، إذ لا يُمكن للقطاع المصرفي أن يؤدي دوره في تعبئة المدّخرات وتوجيه الإئتمان بكفاءة ما لم يستند إلى بيئة تتسم بالاستقرار النقدي والمالي، وأطر تشريعية ورقابية حديثة، وممارسات راسخة في الحوكمة والشفافية وإدارة المخاطر. وفي هذا الإطار، يكتسب الإمتثال لمتطلّبات مكافحة غسل الأموال وتمويل الإرهاب أهمية خاصة، ليس فقط لضمان سلامة التعاملات المصرفية، وإنما أيضاً لبناء علاقات مصرفية موثوقة مع المؤسسات العربية والدولية.
أما العنصر الثاني، فيتمثل بتحويل الإحتياجات إلى مشروعات منتجة وقابلة للتمويل: هنا تبرز أهمية أن تتكامل مساهمات المصارف والقطاع الخاص والمؤسسات التمويلية والتنموية العربية والدولية، بحيث تتناسب مصادر التمويل وآجاله مع طبيعة المشروعات ومخاطرها، فتمويل التجارة ورأس المال العامل يختلف، بطبيعته، عن تمويل البنية التحتية طويلة الأجل، وهو ما يستدعي تنويع أدوات التمويل وتطوير التمويل المشترك، إلى جانب دراسة أدوات الضمان وتقاسم المخاطر، وتفعيل الشراكة بين القطاعين العام والخاص، على أسس واضحة من الجدوى والحوكمة والمسؤولية المالية.
أما العنصر الثالث والأخير، فيتمثل في تطوير القنوات التي تصل التمويل بالنشاط الإقتصادي: فلا شك أن التجارة والإستثمارات تحتاج إلى قنوات مصرفية ومالية موثوقة ومدفوعات وتحويلات آمنة وكفوءة، وعلاقات مراسلة مصرفية تستند إلى الوضوح والإمتثال وإدارة المخاطر. لذلك، فإن تطوير البنية التحتية المالية والخدمات الرقمية وبناء القدرات البشرية ينبغي أن يسير بالتوازي مع توسيع التمويل. فنجاح هذه القنوات ييسّر أعمال المنشآت، ويعزّز الشمول المالي، ويزيد قدرة القطاع المصرفي على خدمة الإقتصاد».
حاكم مصرف سورية المركزي محمد صفوت رسلان:
المرحلة المقبلة تتطلّب الإنتقال من الحديث عن الفرص إلى بناء مشاريع وشراكات حقيقية
بدوره، تحدث حاكم مصرف سوريا المركزي محمد صفوت رسلان عن أهمية المؤتمر في تعزيز التعاون المصرفي العربي ودعم جهود التنمية وإعادة الإعمار، كذلك أهمية تعزيز الشراكات الإقتصادية والمصرفية العربية ودور القطاع المصرفي والنقدي في دعم مسار التنمية والإستثمار في سوريا.
وقال رسلان: «إن المرحلة المقبلة تتطلّب الإنتقال من الحديث عن الفرص إلى بناء مشاريع وشراكات حقيقية تجمع رأس المال بالخبرة والقدرة على التنفيذ وتدعم الإنتاج وفرص العمل وإعادة الإعمار والنمو الإقتصادي المستدام»، مشيراً إلى «أهمية العلاقات المصرفية والتجارية السورية الأردنية في توسيع التعاون العربي وتعزيز إندماج سوريا تدريجياً في محيطها العربي والمنظومة الاقتصادية والمالية الدولية».
وأكد رسلان «أهمية مشاركة القطاع المصرفي السوري في المؤتمر»، مشيراً إلى «أن وجود القطاع المصرفي يمثل جانباً مهماً في تحقيق التنمية وجذب الإستثمارات»، موضحاً «أن مشاركة مصرف سوريا المركزي إلى جانب مجموعة من المصارف السورية، جاءت تلبية للدعوة، والعمل على فتح قنوات مصرفية جديدة مع المصارف الأردنية بالدرجة الأولى، والمصارف العربية والإقليمية بشكل عام».
وقال الحاكم رسلان: «سورية تدخل اليوم مرحلة جديدة، والرهان فيها ليس على إستعادة ما كان، بل على بناء إقتصاد أكثر إنتاجاً وكفاءة، وأكثر قدرة على الإستثمار والتكامل مع محيطه العربي والإنفتاح على الإقتصاد العالمي، وهذا يتطلب قبل كل شيء بيئة اقتصادية ومصرفية ونقدية موثوقة، قادرة على إستيعاب الإستثمار، وتمويل النشاط الإقتصادي، وتسهيل التجارة، وحماية الاستقرار. ومن هنا يأتي دور مصرف سورية المركزي في هذه المرحلة، حيث نعمل على ترسيخ الإستقرار النقدي، وتطوير أدوات السياسة النقدية وإدارة السيولة، وتعزيز الحوكمة وإدارة المخاطر والامتثال، وتحديث الأطر التنظيمية والرقابية للقطاع المصرفي والنقدي.
كما نعمل على تحديث منظومة الدفع والتحويل الإلكتروني، وتوسيع خيارات الدفع، وتطوير البنية التحتية للمدفوعات، بما يرفع كفاءة حركة الأموال ويتيح للمصارف والمؤسسات المالية تطوير خدمات أكثر قدرة على تلبية إحتياجات الإقتصاد. وفي الوقت نفسه، نواصل تطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب، وتعزيز جاهزيتها، لأن سلامة النظام المالي والثقة به تشكلان أساساً لأي إنفتاح مصرفي وإقتصادي مستدام».
وأضاف رسلان: «سورية تمتلك إحتياجات كبيرة، لكنها تمتلك في المقابل فرصاً كبيرة في الطاقة والبنية التحتية والصناعة والزراعة والسياحة والرعاية الصحية والتكنولوجيا والخدمات، وتحويل تلك الفرص إلى مشاريع يحتاج إلى رأس مال، وخبرة، وتمويل، وبنية تحتية، وبيئة تنظيمية واضحة، وعلاقات مصرفية قادرة على خدمة حركة التجارة والإستثمار.
ولهذا، فإن ما نطمح إليه ليس مجرّد تدفق للإستثمارات إلى سورية، وإنما بناء شراكات عربية حقيقية تُنشئ إنتاجاً وفرص عمل وأسواقاً جديدة، وتدعم إعادة الإعمار، وتكون جزءاً من نمو إقتصادي مستدام.
والقطاع المصرفي سيكون أحد العناصر الأساسية في هذا المسار، من خلال قدرته على تمويل الاقتصاد، وتطوير الخدمات، وبناء العلاقات المصرفية، وربط حركة الإستثمار والتجارة بالنظام المالي. والأردن، بما يجمعه بسورية من جغرافيا وتاريخ وعلاقات إقتصادية وإجتماعية، يمثل شريكاً مهماً في هذه المرحلة، ويُمكن للعلاقات المصرفية والتجارية بين البلدين أن تكون منصة عملية لتوسيع التعاون العربي، وتسهيل حركة التجارة والاستثمار والخدمات».
الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
سوريا تمتلك مقوّمات حقيقية للنهوض وفرصاً إستثمارية واعدة تجعلها محطّ إهتمام متزايد في المنطقة
من جانبه، أكد الأمين العام لإتحاد المصارف العربية، الدكتور وسام فتوح، «أن سوريا تمتلك مقوّمات حقيقية للنهوض وفرصاً إستثمارية واعدة تجعلها محط إهتمام متزايد في المنطقة»، مشيراً إلى «أن سوريا تقف اليوم أمام مرحلة مفصلية تنتقل فيها من إدارة الأزمات إلى بناء الدولة، ودمج إقتصادها في محيطه العربي والدولي».
وعن متطلّبات البناء الجديد، شدّد د. فتوح على «أن بناء سوريا الجديدة يحتاج إلى مؤسسات قوية تعمل وفق أحكام القانون، وسياسات إقتصادية واضحة ومستقرّة، وقضاء عادل يحمي الحقوق، وقطاع خاص متين، ونظام مالي ومصرفي موثوق يقوم على معايير الحوكمة والشفافية والمعايير الدولية».
وعن حجم الفرص والأضرار، لفت د. فتوح الإنتباه إلى «أن حجم الأضرار التي لحقت بالبنية التحتية والمباني (بحسب تقييمات البنك الدولي) يعكس في المقابل حجماً هائلاً من الإحتياجات والفرص الإستثمارية الكبرى في قطاعات: الطاقة، النقل، الخدمات اللوجستية، الإسكان، الزراعة، الصناعة، الإتصالات والخدمات المالية».
وحول القطاع المصرفي السوري والعقوبات، أوضح د. فتوح «أن إتحاد المصارف العربية يعمل على خطة إصلاحية لتطوير القطاع المصرفي في سوريا الذي يضم 21 مصرفاً (بينها 15 بنكاً خاصاً)»، مؤكداً «أن إزالة العقوبات المفروضة على المصارف السورية تظل الخطوة الأولى والأساسية لتنشيط هذا القطاع وعودته للإندماج عالمياً».
وقال د. فتوح: «وفق تقديرات البنك الدولي، بلغ الناتج المحلي لسوريا نحو 21.4 مليار دولار في العام 2024، ولكن الرئيس السوري أحمد الشرع أشار إلى توقعات بمضاعفة حجم الإقتصاد السوري خلال المرحلة المقبلة، بما يعكس الطموح نحو تسريع وتيرة التعافي وتحقيق نمو إقتصادي مستدام. وتبرز هذه التوقعات حجم الفرص الواعدة التي يتمتع بها الإقتصاد السوري، لكنها تؤكد في الوقت عينه، ضرورة دعم مسار التعافي بإصلاح شامل للقطاع المصرفي والمالي والإمتثال الكامل للمعايير الدولية».
وتحدث د. فتوح عن المؤتمر الدولي في نيويورك والذي سيُعقد قريباً، وما يميّزه مشاركة القطاع المصرفي السوري فيه للمرة الأولى، ضمن برنامج عمل المؤتمر.
وقال د. فتوح: «لقد خلّفت السنوات الماضية إرثاً ثقيلاً من العزلة، لكن سورية اليوم تقف أمام لحظة إنتقال من إدارة الأزمات إلى بناء الدولة، ومن الإقتصاد المعزول Isolated Economy إلى الإقتصاد الفاعل والمندمج في محيطه العربي والدولي».
أضاف د. فتوح: «إن سوريا الجديدة هي سوريا الدولة القوية بمؤسساتها، والقادرة بقانونها، والمنفتحة على محيطها العربي، والتي تجعل من الإدارة الرشيدة والشفافية والمساءلة ركائز أساسية للحكم الرشيد. وما نراه من تركيز على إعادة بناء المؤسسات، وتنظيم عملية إتخاذ القرار، والإنفتاح على الاشقاء العرب والمجتمع الدولي، يُشكل أساساً مهماً لتعزيز الثقة.
فالدول لا تُبنى بالشعارات، بل بمؤسسات تعمل وفق القانون، وسياسات واضحة ومستقرّة، وقضاء يحمي الحقوق، وقطاع خاص فعّال، ونظام مالي ومصرفي متين وموثوق يقوم على الحوكمة والشفافية، ويُواكب المعايير الدولية ويفتح أمام سوريا آفاقاً أوسع للتعاون والإستثمار عربياً ودولياً».
رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم:
نحرص على تعزيز التواصل والتعاون بين القطاعين المصرفيين الأردني والسوري
شدّد رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم على «أهمية توسيع مساحات الحوار والتعاون بين مختلف الجهات الإقتصادية والمصرفية، وبناء شراكات فاعلة تُسهم في دعم النشاط الإقتصادي وتحفيز الإستثمار وتعزيز دور القطاعين الخاص والمصرفي في مسارات التنمية»، مؤكداً «أن الأردن يُولي أهمية خاصة لعلاقاته مع سوريا»، لافتاً إلى حرص جمعية البنوك في الأردن على «تعزيز التواصل والتعاون بين القطاعين المصرفيين الأردني والسوري وفتح آفاق أوسع للتعاون خلال المرحلة المقبلة».
وركز السالم في كلمته على المصالح الإقتصادية المشتركة، إذ شدّد على عمق العلاقات والروابط الوثيقة والترابط بين الأسواق وسلاسل الإمداد التي تجمع الأردن وسوريا، مشيراً إلى أن دعم تعافي الإقتصاد السوري يمثل مصلحة عربية متبادلة وأولوية ذات إهتمام مشترك، داعياً إلى تفعيل دور القطاع المصرفي العربي والمؤسسات المالية لفتح قنوات تعاون جديدة تسهم في تعزيز تدفق الإستثمارات وإعادة الإعمار، مؤكداً أهمية الإنتقال من مرحلة الحديث عن الفرص إلى بناء مشاريع إستثمارية وشراكات حقيقية على أرض الواقع تدعم الإنتاج وتوفّر فرص العمل وتحقق النمو الإقتصادي المستدام.
رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة:
المرحلة المقبلة تتطلّب توسيع مجالات التعاون الإقتصادي العربي
أكد رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة، «أن المرحلة المقبلة تتطلّب توسيع مجالات التعاون الإقتصادي العربي وتعزيز دور القطاع الخاص في دعم الإقتصاد السوري، وتهيئة بيئة مناسبة أمام المستثمرين العرب لإطلاق مشروعات إستثمارية وتنموية تُسهم في إعادة الإعمار وتحقيق التنمية المستدامة».
وقال العلاونة: «نشدد في هذا الإطار على أهمية تعزيز الشراكة الإقتصادية والمصرفية بين الأردن وسوريا، والإستفادة من الخبرات المتراكمة للقطاع المصرفي الأردني إلى جانب تطوير أدوات التمويل المصرفية التي تدعم التجارة والإستثمار بين البلدين».
وأضاف العلاونة: «كما أن المرحلة المقبلة تتطلّب تكامل الأدوار بين الحكومات والقطاع الخاص والمصارف والمؤسسات المالية العربية، لتوجيه الإستثمارات نحو القطاعات القادرة على خلق فرص العمل وتحقيق قيمة مضافة وتعزيز النمو الإقتصادي. ونحن في جمعية رجال الأعمال الأردنيين نؤكد إستعدادنا للمساهمة في بناء جسور التعاون والشراكة، وتبادل الخبرات، وفتح المجال أمام مزيد من الإستثمارات والشراكات بين رجال الأعمال في الأردن وسوريا وكافة الدول العربية».
Réinventer la banque à l’ère de l’intelligence artificielle
Dr. Wissam Hassan Fattouh
Secrétaire Général Union des Banques Arabes
L’intelligence artificielle n’est plus une promesse lointaine. Elle s’installe aujourd’hui au cœur des économies, transforme les entreprises, bouleverse les métiers et redéfinit progressivement les contours de l’industrie financière mondiale. Le secteur bancaire arabe n’échappe pas à cette mutation. Bien au contraire, de nombreuses institutions de notre région accélèrent déjà l’intégration de l’intelligence artificielle dans leurs modèles opérationnels, la relation client, la gestion des risques, la conformité, la lutte contre la fraude et les processus de décision. C’est à cette transformation majeure que l’Union des Banques Arabes a choisi de consacrer cette 13e édition de Revue UBA, sous le thème: «La Banque Réinventée – Comment l’intelligence artificielle redessine l’avenir du secteur bancaire arabe». À travers les études, analyses, entretiens et contributions réunis dans ce numéro, nous avons souhaité explorer les opportunités offertes par l’IA, mais également les défis qu’elle soulève. De la banque islamique à la lutte contre la fraude financière, de la cybersécurité aux nouvelles expériences bancaires, cette édition met en lumière les transformations déjà à l’œuvre dans notre région et les choix stratégiques auxquels les banques seront confrontées. Cette édition marque également le lancement d’une nouvelle rubrique, « Le Monde Autrement », conçue comme une ouverture sur les grandes mutations qui, au-delà de la banque, façonneront nos économies et nos sociétés. Pour l’inaugurer, nous avons choisi d’explorer «Vivre jusqu’à 100 ans: la révolution de la longévité», un phénomène qui soulève déjà de profondes questions économiques, financières et sociales.
À l’Union des Banques Arabes, notre ambition est d’accompagner nos banques membres dans ces transformations et de contribuer, par le dialogue, la connaissance et la coopération, à bâtir un secteur bancaire arabe plus innovant, plus résilient et au service des personnes et des économies de notre région.
Je remercie chaleureusement tous les experts, dirigeants, institutions et partenaires qui ont contribué à enrichir cette édition et souhaite à nos lecteurs une excellente lecture.
الإمتثال المصرفي: خط الدفاع الأول في مواجهة غسل الأموال وتمويل الإرهاب
د. وســام حســن فـتــوح
الأميـــــن العــــام
يُعتبر الإمتثال المصرفي خط الدفاع الأول والركيزة الأساسية لحماية القطاع المالي عبر تطبيق سياسات صارمة لكشف ومنع الجرائم المالية. ويكمن الإمتثال في مكافحة غسل الأموال وتمويل الإرهاب في العناية الواجبة عبر تحقُّق البنك من هوية العملاء بدقة ومراقبة المعاملات المشبوهة بناءً على مستوى المخاطر، والسياسات الداخلية. ويرتكز ذلك على وضع المصرف ضوابط وقائية وقواعد بيانات دقيقة لمتابعة حركة الأموال والحدّ من الثغرات، والإلتزام الرقابي، من حيث إلتزام المؤسسات المالية تعليمات المصرف المركزي والمعايير الدولية لتفادي المخاطر القانونية والمالية.
وتقوم منظومة الإمتثال المصرفي على مجموعة من الآليات، حيث تتتّبع العمليات المالية غير العادية والإبلاغ عنها فوراً للجهات المختصّة، وإدارة المخاطر عبر تقييم المخاطر المستجدّة وتحديث أنظمة الرقابة الآلية، وتدريب الكوادر البشرية بإستمرار، والتنسيق المشترك عبر تبادل المعلومات وتعزيز التعاون بين المصارف ووحدات التحرّي المالي.
مهنياً، الإمتثال المصرفي أوسع من مكافحة غسل الأموال وتمويل الإرهاب، فهو يشمل الإمتثال للقوانين والانظمة والعقوبات والحوكمة وحماية العملاء، بينما تمثل مكافحة غسل الاموال وتمويل الإرهاب أحد أبرز محاور حماية النظام المالي، بغية تعزيز نزاهة وشفافية القطاع المصرفي ضد الإستغلال في العمليات غير المشروعة، وإستعادة الثقة ومواجهة الإقتصاد النقدي.
وهنا يجدر بنا التحذير من مخاطر التوسُّع في التعاملات النقدية الورقية التي تسهّل التهرُّب الضريبي والفساد وتبييض الأموال، مما يجعل صرامة الإمتثال ضرورة ملحّة، فضلاً عن أهمية تحقيق الإصلاح والتعاون، حيث تتطلب المواجهة الفعّالة الإنتقال الجذري نحو تطبيق أعلى معايير العناية الواجبة والتعاون المستمر مع الهيئات الرقابية الدولية.
في هذا السياق، إن إتحاد المصارف العربية شارك خلال السنوات الماضية في مئات الإجتماعات مع المصارف المركزية والهيئات الرقابية والجهات الحكومية والمؤسسات المالية الدولية. وقد خلصت هذه اللقاءات إلى وجود قناعة مشتركة بأن المشكلة لا تكمن في نقص الخبرات، بل بالإرادة الجدّية بتحقيق الإصلاح وإلتزام المعايير الدولية، لا سيما وأن هذه المعايير واضحة والحلول الفنية متاحة في معظم الدول العربية.
في هذا الإطار، لم يعد السؤال الأهم في المرحلة الراهنة: «هل نعرف ما يجب فعله؟»، وإنما: «هل نملك الإرادة السياسية لفعل ما يجب فعله؟». علماً أن الإلتزام السياسي يمثل الأساس لأي إستجابة وطنية فعّالة لمواجهة الجرائم المالية.
في المحصّلة، إن مكافحة غسل الأموال وتمويل الإرهاب تعتمد على الإرادة السياسية الفاعلة وتحويل المعايير الدولية إلى تطبيقات عملية وليست مجرّد نصوص على الورق. فالبنوك خط دفاع أول، حيث تُعد المصارف والمؤسسات المالية خط الدفاع الأساسي لحماية النظام المالي، شريطة تزويدها بالخبرات والمعرفة والموارد الكافية، إضافة إلى أهمية توافر الإرادة السياسية من خلال التحدّي الرئيسي والذي لم يعد محصوراً في نقص الخبرات أو غياب القوانين، بل عبر توافر قرار سياسي جاد يجعل الإصلاح أولوية وطنية لإستعادة الثقة الدولية. مع التحذير من توسُّع التعاملات النقدية «الكاش» كونها تشكل بيئة خصبة للتهرُّب الضريبي وتسهيل الجرائم المالية، مع ضرورة إستمرار الحوار البنّاء مع الجهات الرقابية الدولية (الإحتياطي الفيدرالي الأميركي ووزارة الخزانة الأميركية) لرفع معايير الإمتثال في القطاع المصرفي العربي.
يُطلقان صندوق إعادة هيكلة المصانع المتعثّرة برأسمال مليار جنيه
تنفيذاً للتوجيهات الرئاسية لإعادة تشغيل المصانع والكيانات المتعثّرة، والعمل على دعم الإستثمار الصناعي بإعتباره ركيزة رئيسية للاقتصاد الوطني، أعلن السيد حسن عبدالله محافظ البنك المركزي المصري، والمهندس خالد هاشم وزير الصناعة، إطلاق «صندوق إعادة هيكلة المصانع المتعثّرة»، بإجمالي رأسمال مليار جنيه، ويستهدف الصندوق المشاركة في رؤوس أموال المنشآت الصناعية المتعثّرة ذات المقوّمات التشغيلية الواعدة في مصر والعمل على إعادة هيكلتها بما يدعم إستعادة كفاءتها التشغيلية، ويعزّز قدرتها على النمو والإستدامة، ويُسهم في تعظيم قيمتها على المدى الطويل.
وفي هذا السياق، عقد الجانبان إجتماعاً، في مقر البنك المركزي المصري، لإطلاق الصندوق، في حضور كل من طارق الخولي نائب المحافظ للإستقرار المصرفي، وممثلي البنوك المساهمة في الصندوق السادة: محمد الإتربي الرئيس التنفيذي للبنك الأهلي المصري، وهشام عكاشة الرئيس التنفيذي لبنك مصر، وتامر وحيد نائب رئيس مجلس الإدارة والعضو المنتدب للبنك العربي الأفريقي الدولي، ومحمد أبو السعود الرئيس التنفيذي للبنك الزراعي المصري، وأحمد جلال رئيس البنك المصري لتنمية الصادرات، ومحمد السويدي رئيس إتحاد الصناعات المصرية ورئيس لجنة الإستثمار في الصندوق، وأيمن البياع مساعد وزير الصناعة للتحوّل الرقمي والمدير التنفيذي لمركز تحديث الصناعة والمهندس محمد سامي مساعد وزير الصناعة للشؤون الإستراتيجية، ومحمود عطاالله نائب رئيس مجلس الإدارة والعضو المنتدب لشركة سي آي كابيتال، التي ستتولى إدارة الصندوق وعدد من المهتمين.
وقال حسن عبد الله محافظ البنك المركزي المصري: «إن إطلاق صندوق إعادة هيكلة المصانع المتعثّرة يمثل خطوة مهمة في إطار جهود الدولة الرامية إلى دعم القطاع الصناعي وتعزيز مساهمته في الناتج المحلي الإجمالي والنمو الإقتصادي، من خلال توجيه رؤوس الأموال نحو إعادة تأهيل الأصول الإنتاجية والاستفادة من الطاقات الإنتاجية القابلة للإستدامة والنمو».
وأضاف عبدالله: «إن القطاع المصرفي لا يدّخر جهداً في تشجيع الإستثمار والإنتاج، إلى جانب تقديم كافة الحلول اللازمة لإعادة تشغيل المصانع المتعثّرة من خلال إتاحة مصادر تمويل متنوّعة لهذا القطاع الحيوي»، مؤكداً «مواصلة البنك المركزي والقطاع المصرفي دعمهما بغية تعميق الصناعة المحلية وتوفير قنوات تمويل بديلة لها، بما يُسهم في تحقيق مستهدفات التنمية وتعزيز النمو الإقتصادي المستدام».
من جانبه أكد خالد هاشم وزير الصناعة «أن إطلاق هذا الصندوق يمثل خطوة مهمة في إطار جهود إعادة هيكلة وتشغيل المصانع المتعثّرة والذي يمثل أولوية لدى وزارة الصناعة بإعتباره أحد المحاور الرئيسية ضمن توجهات الدولة لتعزيز الإنتاج المحلي ورفع كفاءة وإستدامة القطاع الصناعي في السوق المصرية»، مشيراً إلى «أن هذا الصندوق يأتي ضمن مبادرة متكاملة للمصانع المتعثّرة»، موضحاً «أن التقدم للإستفادة من تمويل الصندوق سيكون من خلال منظومة دعم المصنعين التي أطلقتها وزارة الصناعة مؤخراً، والتي سيقوم الصندوق من خلالها بتقييم المصانع المتقدمة للحصول على التمويل».
ويرتكز الصندوق على إستراتيجية استثمارية متخصّصة تستهدف خدمة المصانع والمنشآت الصناعية التي تواجه تحدّيات مالية أو تشغيلية، رغم إمتلاكها أصولاً وطاقات إنتاجية قابلة للتطوير، ويعمل فريق الصندوق المتخصّص بالتعاون مع الإدارات التنفيذية لهذه المنشآت على تنفيذ خطط متكاملة لإعادة الهيكلة، تشمل إعادة هيكلة القروض، وضخ رؤوس أموال جديدة، وتطبيق برامج لرفع الكفاءة التشغيلية وتعزيز أطر الحوكمة، بما يُسهم في إستعادة الكفاءة الإنتاجية، والحفاظ على فرص العمل، ودعم تنافسية القطاع الصناعي المصري.
تعزيز التعاون بين القطاعين العام والخاص في مكافحة الجرائم المالية:
نحو منظومة أكثر كفاءة وفعّالية
أصبحت الجرائم المالية خلال السنوات الأخيرة واحدة من أكثر المخاطر تعقيداَ التي تواجه الأنظمة المالية والإقتصادات حول العالم. ولم يعد غسل الأموال والإحتيال وتمويل الأنشطة غير المشروعة يتم من خلال عمليات منفردة يمكن إكتشافها بسهولة، بل أصبحت هذه الجرائم تعتمد على شبكات معقدة تمتد عبر مؤسسات مالية ودول وقنوات دفع مختلفة، مستفيدة من السرعة الكبيرة في حركة الأموال وإنتشار الخدمات المالية الرقمية وتطور التكنولوجيا المالية والأصول الافتراضية والمنصات العابرة للحدود.
وفي الوقت نفسه، أتاحت التطورات التكنولوجية للمجرمين أدوات أكثر تطوراً لإخفاء هوياتهم ومصادر أموالهم ومسارات انتقالها. كما أدى إنتشار الخدمات المصرفية الرقمية والمدفوعات الفورية إلى تقليص الفترة الزمنية المتاحة للمؤسسات المالية والسلطات المختصة لإكتشاف المعاملات المشبوهة والتدخل في شأنها. وهذا يعني أن مكافحة الجرائم المالية أصبحت، بصورة متزايدة، سباقاً بين سرعة حركة الأموال وقدرة المؤسسات والسلطات على اكتشاف المخاطر والإستجابة لها.
وتعكس بعض التقديرات الدولية حجم المشكلة. فالأموال التي يتم غسلها سنوياً تعادل ما بين 2% – 5% من الناتج المحلي الإجمالي العالمي، رغم الصعوبة الكبيرة في قياس التدفقات غير المشروعة بدقة. كما قدّر تقريرGlobal Financial Crime Report 2024 الخسائر العالمية الناجمة عن الإحتيال وعمليات النصب والاحتيال المصرفي بنحو 486 مليار دولار، وهو رقم يعكس جانباً فقط من التكلفة الإقتصادية والإجتماعية الأوسع للجرائم المالية.
الشراكة بين القطاعين العام والخاص: تغيير في فلسفة مكافحة الجريمة المالية
رغم الإستثمارات الكبيرة التي تقوم بها المصارف والحكومات في أنظمة مكافحة غسل الأموال وتمويل الإرهاب ومراقبة المعاملات، تبقى إحدى أبرز نقاط الضعف في المنظومة التقليدية هي تجزؤ المعلومات بين الجهات المختلفة. فالمصرف يرى العمليات التي تمر عبر حسابات عملائه، لكنه لا يرى بالضرورة ما يحدث للحساب نفسه أو للأطراف المرتبطة به لدى المؤسسات الأخرى. وقد يمتلك مصرف آخر جزءاً مختلفاً من الصورة، بينما تمتلك وحدة المعلومات المالية معلومات إضافية ناتجة عن تقارير معاملات مشبوهة سابقة، وتتوافر لدى أجهزة إنفاذ القانون معلومات إستخباراتية أو تحقيقية لا يمكن للمؤسسات المالية الوصول إليها. وبالتالي، قد تبدو مجموعة من العمليات طبيعية عند فحصها بصورة منفردة، لكنها تصبح مثيرة للشك بمجرد جمع المعلومات وربط العلاقات بين الحسابات والأطراف المختلفة. وهذه الفجوة هي تحديداً ما تستفيد منه الشبكات الإجرامية، من خلال توزيع عملياتها على مؤسسات وقنوات ودول متعدّدة.
وتشير مجموعة العمل المالي (FATF) إلى أن المؤسسة المالية الواحدة لا ترى عادة إلاّ جزءاً من شبكة معاملات قد تكون كبيرة ومعقّدة، وهو ما يجعل التعاون وتبادل المعلومات عنصراُ مهماُ في بناء صورة أكثر شمولاُ للمخاطر. وهنا تظهر مفارقة جوهرية في النظام الحالي: المجرمون يعملون ضمن شبكات مترابطة، بينما تعمل الجهات التي تكافحهم، في كثير من الأحيان، ضمن جزر منفصلة من المعلومات.
من هنا تبرز أهمية الشراكة بين القطاعين العام والخاص باعتبارها أكثر من مجرد آلية لتبادل البيانات. فهي تمثل تحولاً في “فلسفة” مكافحة الجرائم المالية من نظام يعتمد بدرجة كبيرة على امتثال كل مؤسسة بصورة منفردة إلى منظومة تعتمد على التعاون والاستخبارات المالية المشتركة. ولا يعني ذلك نقل مسؤوليات السلطات العامة إلى المصارف، كما لا يعني منح المؤسسات المالية وصولاً مفتوحاً إلى المعلومات الحكومية الحساسة. وإنما المقصود إنشاء إطار قانوني ومؤسسي واضح يسمح بتبادل معلومات محددة مرتبطة بالمخاطر والتهديدات، وفق قواعد دقيقة للسرية والخصوصية وحماية البيانات.
ويمتلك كل طرف في هذه الشراكة قيمة لا يمتلكها الطرف الآخر. فالقطاع الخاص، وخصوصاً المصارف وشركات الدفع والتكنولوجيا المالية، يمتلك كميات ضخمة من البيانات المتعلقة بحركة الأموال وسلوك العملاء وأنماط المعاملات. أما وحدات المعلومات المالية وأجهزة إنفاذ القانون والسلطات الرقابية فتمتلك رؤية أوسع للمخاطر، إلى جانب المعلومات الاستخباراتية والتحقيقية. وعندما يتم الربط بين الجانبين، تتحول البيانات المتفرقة إلى استخبارات مالية قابلة للاستخدام. وهذا التحول مهم أيضاً من ناحية الكفاءة. فزيادة عدد التنبيهات أو تقارير المعاملات المشبوهة لا تعني بالضرورة زيادة فعّالية النظام. إنما الأهم هو تحسين جودة المعلومات وقدرة الجهات المختصة على تحديد الحالات ذات المخاطر المرتفعة وتركيز الموارد عليها.
من الشراكة إلى منظومة متكاملة: ماذا تقول التجارب الدولية؟
يتطلّب نجاح هذا النموذج مجموعة من الشروط الأساسية. أولها وجود أساس قانوني واضح يسمح بتبادل المعلومات ويحدد الأطراف المخولة بذلك ونطاق المعلومات التي يمكن مشاركتها. وثانيها بناء حوكمة قوية للبيانات تضمن السرية والخصوصية والأمن السيبراني. أما الشرط الثالث فهو الإستثمار في البنية التكنولوجية والقدرات التحليلية، لأن تبادل كميات أكبر من البيانات لن يحقق قيمة إذا لم تتوافر القدرة على تحليلها وتحويلها إلى معرفة قابلة للإستخدام. ويتمثل الشرط الرابع في بناء الثقة. فالمؤسسات المالية تحتاج إلى الثقة بأن المعلومات التي تشاركها ستستخدم للأغراض المحددة لها، بينما تحتاج السلطات إلى الثقة بجودة البيانات المقدمة وسرعة الاستجابة من القطاع الخاص.
وقد أظهرت عدة تجارب دولية أن التعاون المنظم بين السلطات العامة والمؤسسات المالية يمكن أن يحقق نتائج تتجاوز قدرة أي طرف منفرد. ومن أبرز هذه التجارب JMLIT-Joint Money Laundering Intelligence Taskforce في المملكة المتحدة، التي تأسست في العام 2015 بهدف تعزيز تبادل المعلومات بين القطاع المالي وأجهزة إنفاذ القانون. وقد تطورت المبادرة من 12 شريكاً عند انطلاقها إلى أكثر من 200 منظمة تشمل مصارف ومؤسسات مالية وشركات تكنولوجيا وإتصالات ومقدمي خدمات دفع وأصول افتراضية، إلى جانب الجهات الرقابية وإنفاذ القانون.
أما على المستوى الأوروبي، فتقدم EFIPPP – Europol Financial Intelligence Public Private Partnership نموذجاً آخر للتعاون بين المؤسسات المالية ووحدات المعلومات المالية وأجهزة إنفاذ القانون. ويسمح هذا النوع من الشراكات بتبادل المعرفة حول أنماط الجرائم الجديدة، ومؤشّرات المخاطر، والتهديدات المستجدة، إضافة إلى تعزيز التعاون التشغيلي ضمن الأطر القانونية المتاحة.
والدرس الأساسي من هذه التجارب ليس ضرورة إستنساخ نموذج معين، بل أهمية وجود منصّة مؤسسية دائمة للتعاون. فالتعاون الفعّال لا ينبغي أن يبدأ فقط عند وقوع جريمة أو ظهور حالة محددة، وإنما يجب أن يصبح جزءاً من البنية الأساسية لمنظومة مكافحة الجرائم المالية.
الإستفادة من التكنولوجيا في الإنتقال من مراقبة المعاملة إلى فهم الشبكة
يُمكن للتكنولوجيا أن تضاعف القيمة الناتجة عن التعاون بين القطاعين العام والخاص. فالأساليب التقليدية لمراقبة المعاملات تعتمد بدرجة كبيرة على قواعد وتنبيهات محددة مسبقاً، بينما تتيح تقنيات الذكاء الإصطناعي والتعلم الآلي وتحليل الشبكات اكتشاف العلاقات والأنماط التي يصعب ملاحظتها من خلال فحص المعاملات منفردة. فعلى سبيل المثال، قد لا يكون تحويل مبلغ معين بين حسابين مثيراً للشك في حد ذاته، ولكن تحليل شبكة من عشرات الحسابات التي تقوم بتحويلات صغيرة ومتكررة ثم تجمع الأموال في حساب واحد قد يكشف نمطاً مختلفاً تماماً. كما يمكن استخدام الذكاء الاصطناعي في ترتيب التنبيهات بحسب درجة المخاطر، وإكتشاف الأنماط غير الاعتيادية، وربط الأطراف والحسابات، وتحسين إستخدام الموارد البشرية المتخصصة. وهذا يسمح بالانتقال تدريجيًا من مراقبة المعاملات إلى فهم الشبكات المالية التي تقف خلفها.
لكن الإستفادة من التكنولوجيا يجب ألاّ تكون على حساب الخصوصية. فالتوسُّع في مشاركة المعلومات يفرض في المقابل تعزيز حوكمة البيانات والأمن السيبراني وضوابط الوصول إلى المعلومات وتحديد أغراض إستخدامها وفترات الإحتفاظ بها. ولذلك فإن نجاح الشراكات يرتبط بقدرتها على تحقيق التوازن بين فعّالية مكافحة الجريمة وحماية الحقوق والبيانات.
وفي هذا السياق، تفتح التطورات المتسارعة في مجال الذكاء الإصطناعي التوليدي (Generative AI) وتقنياتRegTech وSupTech آفاقاً إضافية لتعزيز التعاون بين المؤسسات المالية والجهات الرقابية، إذ يُمكن لهذه الأدوات أن تساعد في تحليل كميات ضخمة من البيانات وإستخلاص الأنماط والمؤشرات من مصادر متعددة وتسريع عمليات الفرز والتحليل وإعداد التقارير، بما يدعم قدرة المؤسسات والسلطات على الإستجابة بصورة أكثر سرعة ودقة للمخاطر المستجدة. كما يُمكن للجهات الرقابية الاستفادة من تقنيات SupTech في تحليل البيانات الرقابية وتحديد مواطن الخطر على مستوى النظام المالي، في حين تساعد حلول RegTech المؤسسات المالية على تحسين إجراءات الإمتثال ومراقبة المعاملات. ومع ذلك، فإن القيمة الحقيقية لهذه التقنيات لا تكمن في إستبدال العنصر البشري، بل في تعزيز قدرته على التحليل واتخاذ القرار وتوجيه الموارد نحو الحالات الأعلى مخاطر.
المجرمون والتكنولوجيا
يفرض التطور المستمر في طبيعة الجرائم المالية إعادة التفكير في الأدوات المستخدمة لمواجهتها، فالمجرمون أصبحوا أكثر قدرة على إستخدام التكنولوجيا والعمل عبر مؤسسات ودول متعدّدة، بينما لا تزال المعلومات اللازمة لمكافحتهم موزعة بين عدد كبير من الجهات العامة والخاصة. وقد يرى مصرف معاملة واحدة، ويرى مصرف آخر جزءاً ثانياً، وتمتلك وحدة المعلومات المالية معلومة ثالثة، بينما تمتلك أجهزة إنفاذ القانون جزءاً رابعاً من الصورة. ولا تظهر الصورة الكاملة إلاّ عندما تجتمع هذه الأجزاء. لذلك، فإن مستقبل مكافحة الجرائم المالية لا يكمن فقط في إضافة المزيد من قواعد الامتثال أو زيادة حجم التقارير، وإنما في تحسين جودة المعلومات، وسرعة تبادلها، وتعزيز القدرة على تحليلها بصورة مشتركة وتحويلها إلى إجراءات عملية.
وتكتسب هذه القضية أهمية خاصة بالنسبة للمنطقة العربية، في ظل التطور السريع في الخدمات المالية الرقمية، ونمو التكنولوجيا المالية والمدفوعات الإلكترونية، وإرتفاع الترابط بين الأسواق والمصارف، إلى جانب الحجم الكبير للتحويلات والتدفقات المالية عبر الحدود.
ومن هنا، يُمكن للدول العربية تطوير شراكات وطنية دائمة تضم المصارف المركزية والجهات الرقابية، ووحدات المعلومات المالية، وأجهزة إنفاذ القانون، والمصارف والمؤسسات المالية، وشركات التكنولوجيا المالية ومقدمي خدمات الأصول الافتراضية حيثما كان ذلك مناسباً. ويُقترح أن تكون في قلب هذه المنظومة منصة وطنية آمنة لتبادل المعلومات والتحليل المشترك، بحيث لا تقتصر وظيفتها على إستقبال وإرسال المعلومات، بل تتحوّل إلى مركز لإنتاج المعرفة حول التهديدات المالية. ومن خلال هذه المنصّة يمكن إصدار إنذارات مبكرة، ومشاركة مؤشّرات المخاطر، وتحديد أساليب الإحتيال الجديدة، وتحليل الشبكات المالية، وتطوير مؤشرات مشتركة تساعد المؤسسات على تحسين أنظمة المراقبة لديها. ولا ينبغي أن يتوقف الطموح عند المستوى الوطني. فالجرائم المالية لا تعترف بالحدود، وتالياً فإن تطوير آليات عربية للتعاون وتبادل أنماط المخاطر والتهديدات بين الجهات المختصة يمكن أن يشكل خطوة مهمة نحو تعزيز قدرة المنطقة على مواجهة الشبكات العابرة للحدود.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
شهد النظام المالي العالمي خلال العقد الأخير تحولاً جوهرياً مع ظهور الأصول الإفتراضية والعملات الرقمية، التي إنتقلت من كونها ظاهرة تكنولوجية محدودة إلى مكوّن متزايد الأهمية في الأسواق المالية العالمية. ولم يعد التعامل مع العملات المشفرة، مثل Bitcoin وEthereum، مقتصراً على المستثمرين الأفراد أو شركات التكنولوجيا الناشئة، بل أصبحت الأصول الرقمية تدخل بصورة متزايدة في المدفوعات العابرة للحدود والتحويلات والإستثمار والتمويل اللامركزي وترميز الأصول وإصدار العملات المستقرة. إلاّ أن هذا التطوُّر حمل معه تحدّياً موازياً للسلطات الرقابية والمصارف ووحدات المعلومات المالية. فخصائص الأصول الإفتراضية (السرعة، الطابع العالمي، إمكانية التحويل المباشر بين الأفراد، عدم وجود حدود جغرافية واضحة، استخدام المحافظ غير المستضافة، وبعض أدوات تعزيز الخصوصية) يمكن أن توفر مزايا إقتصادية كبيرة، لكنها في الوقت نفسه قد تُستغل لغسل الأموال وتمويل الإرهاب وتمويل إنتشار أسلحة الدمار الشامل والإحتيال والتهرّب من العقوبات وتمويل الجرائم الإلكترونية.
وتكتسب هذه المخاطر أهمية أكبر في ضوء التطورات الحديثة، حيث أفادت Chainalysis بأن العناوين المرتبطة بنشاط غير مشروع تلقت ما لا يقل عن 154 مليار دولار من العملات المشفّرة خلال العام 2025، بزيادة بلغت نحو 162 % عن العام 2024. ورغم ضخامة الرقم، فإن هذه التدفقات بقيت أقل من 1 % من إجمالي حجم معاملات العملات المشفرة المنسوبة، وهو أمر مهم لأنه يوضح أن المشكلة ليست أن العملات المشفّرة «أداة إجرامية» في حد ذاتها، بل إن حجم الإقتصاد المشروع أصبح كبيراً إلى درجة تجعل حتى نسبة صغيرة من الاستخدام غير المشروع ذات قيمة مالية هائلة. والأكثر لفتاً للنظر أن العملات المستقرة Stablecoins شكلت 84 % من حجم المعاملات غير المشروعة في العام 2025. وعليه، لم يعد السؤال المطروح أمام السلطات هو ما إذا كان ينبغي تنظيم الأصول الإفتراضية، بل كيفية تنظيمها بطريقة تحقق التوازن بين الإبتكار المالي من جهة، وحماية النظام المالي ومكافحة غسل الأموال وتمويل الإرهاب من جهة أخرى.
تعريف الأصول الإفتراضية والعملات الرقمية
من المهم في البداية التمييز بين عدد من المفاهيم التي غالباً ما تستخدم بصورة مترادفة رغم إختلافها من الناحية التنظيمية. الأصل الإفتراضي (Virtual Asset) هو، وفق النهج الذي إعتمدته مجموعة العمل المالي (FATF)، تمثيل رقمي للقيمة يُمكن تداوله أو نقله رقمياً ويمكن إستخدامه لأغراض الدفع أو الإستثمار، مع إستبعاد الأشكال الرقمية للقيمة التي تخضع أصلاً لتنظيم مالي آخر. وقد وسّعت مجموعة العمل المالي نطاق توصيتها رقم 15 بحيث أصبحت الأصول الإفتراضية ومقدّمو خدمات الأصول الإفتراضية خاضعين لإجراءات مكافحة غسل الأموال وتمويل الإرهاب. أما العملات المشفّرة (Cryptocurrencies) فهي فئة من الأصول الرقمية تعتمد عادة على تقنيات التشفير ودفاتر الأستاذ الموزعة، وأبرز أمثلتها Bitcoin وEthereum. وهناك أيضاً العملات المستقرّة (Stablecoins)، وهي أصول رقمية مصمّمة للحفاظ على قيمة أكثر إستقراراً مقارنة بالعملات المشفرة التقليدية، وغالباً ما تكون مرتبطة بالدولار أو بأصل آخر.
وهذه الفئة أصبحت ذات أهمية إستثنائية في مجال مكافحة الجرائم المالية. وفي حلول منتصف العام 2025، كان هناك أكثر من 250 عملة مستقرّة متداولة، بقيمة سوقية إجمالية تجاوزت 300 مليار دولار، كما تجاوزت أحجام تداولها اليومية أحجام تداول Bitcoin. وتشير مجموعة العمل المالي إلى أن خصائصها جعلتها جذابة للإستخدام المشروع وغير المشروع في الوقت نفسه. ولا بد كذلك من التمييز بين هذه الأصول وبين العملات الرقمية للبنوك المركزية (Central Bank Digital Currencies)، والتي تصدرها جهة نقدية رسمية وتخضع لنظام قانوني ومؤسسي مختلف تماماً عن Bitcoin أو العملات المستقرة الخاصة. لذلك فإن وضعها ضمن مفهوم «العملات المشفرة» بصورة عامة قد يؤدي إلى أخطاء تحليلية وتنظيمية.
تتمثل المشكلة الأساسية في أن الأصول الإفتراضية تجمع بين خصائص كانت، في الماضي، موزّعة بين أدوات مالية مختلفة. فهي عالمية بطبيعتها، ويُمكن أن تنتقل القيمة من دولة إلى أخرى خلال ثوانٍ دون الحاجة إلى المرور بالنظام المصرفي التقليدي. كما أن المعاملة قد تتم بصورة مباشرة بين محفظتين رقميتين دون وجود بنك أو مؤسسة مالية وسيطة، وهو ما يخلق ما يمكن تسميته بـ «فجوة الوسيط المالي». ففي النظام المصرفي التقليدي، عندما يحوّل العميل مبلغاً من حساب مصرفي إلى حساب آخر، توجد عادة مجموعة من نقاط الرقابة: المصرف المرسل، والمصرف المستقبل، ونظام المدفوعات، وربما مصرف مراسل، إضافة إلى قواعد إعرف عميلك ومكافحة غسل الاموال والعقوبات.
أما في معاملة (Peer-to-Peer – P2P) على شبكة Blockchain، فقد ينتقل الأصل مباشرة من محفظة الى محفظة دون وجود مؤسسة مالية مرخصة في المنتصف. وتزداد المشكلة عندما تكون المحافظ غير مُستضافة (Unhosted/Self-hosted Wallets)، أي المحافظ التي يسيطر عليها المستخدم مباشرة ولا يديرها مزود خدمة أصول افتراضية. وقد ركّزت مجموعة العمل المالي بصورة خاصة على هذه المشكلة في تقريرها الصادر في مارس/آذار 2026، مشيرة إلى أن معاملات P2P من خلال المحافظ غير المستضافة يُمكن أن تتم مباشرة بين الأفراد أو الكيانات من دون وجود موفّر خدمة الأصول الإفتراضية (Virtual Asset Service Provider) أو مؤسسة مالية خاضعة للرقابة.
المخاطر الرئيسية للأصول الافتراضية واستخدامها في الجرائم المالية
تتميّز الأصول الإفتراضية بخصائص تجعلها جذابة للإستخدام المشروع، لكنها في الوقت نفسه تخلق تحدّيات إستثنائية أمام أنظمة مكافحة غسل الأموال وتمويل الإرهاب. ومن أبرز هذه الخصائص السرعة، الطابع العابر للحدود، إمكانية التحويل المباشر بين الأفراد، وإستخدام المحافظ غير المستضافة، وصعوبة تحديد الهوية الحقيقية لبعض الأطراف. ومن المهم تصحيح الإعتقاد الشائع بأن العملات المشفرة، مثل Bitcoin، توفّر إخفاءً كاملاً للهوية. فمعاملات Blockchain تكون في كثير من الحالات علنية وقابلة للتتبع، لكنها لا تكشف بالضرورة هوية الشخص الذي يقف وراء العنوان الرقمي. لذلك فإن التحدّي الحقيقي لا يكمن دائماً في معرفة مسار الأموال، وإنما في ربط العنوان الرقمي بالهوية الحقيقية لصاحبه. وهنا تبرز أهمية أدوات Blockchain Analytics التي تستطيع تحليل أنماط المعاملات وربط المحافظ والمنصّات والخدمات ذات المخاطر المرتفعة.
وتزداد المخاطر مع المحافظ غير المستضافة (Unhosted Self-hosted Wallets)، حيث يسيطر المستخدم مباشرة على أصوله دون وجود مزود خدمة مالي خاضع للرقابة. فإذا قام عميل لدى منصّة مرخصة بتحويل 50 ألف دولار من العملات الرقمية إلى محفظته الشخصية، ثم أعاد تحويلها إلى عنوان آخر، فقد يصبح تحديد المستفيد النهائي ومصدر الأموال أكثر تعقيداً. ولهذا تفرض بعض الأطر التنظيمية، مثل الإطار الأوروبي، إجراءات إضافية للتحقق من ملكية أو سيطرة العميل على العنوان الذاتي الإستضافة عندما تتجاوز المعاملة مبلغ ألف يورو.
وتتمثل إحدى أخطر التطورات الحديثة في الاستخدام المتزايد للعملات المستقرّة في الأنشطة غير المشروعة. فهذه العملات تجمع بين سهولة التحويل التي توفرها الأصول الرقمية والإستقرار النسبي للقيمة، لذلك أصبحت جذابة بصورة متزايدة لتحويل الأموال عبر الحدود. ووفق Chainalysis، شكلّت العملات المستقرّة نحو 84 % من حجم المعاملات المرتبطة بعناوين غير مشروعة في العام 2025. كما أشارت مجموعة العمل المالي في تقريرها لعام 2026 إلى أن العملات المستقرّة، ولا سيما عندما تستخدم من خلال المحافظ غير المستضافة ومعاملات P2P، أصبحت جزءاً مهماً من بعض أنماط غسل الأموال وتمويل الإرهاب وتمويل الإنتشار.
وتتمثل إحدى أكثر طرق غسل الأموال شيوعاً في إستخدام الأصول الافتراضية لنقل الأموال عبر سلسلة معقدة من المحافظ والمنصّات والشبكات، بحيث تصبح عملية تحديد المصدر الأصلي للأموال أكثر صعوبة. ويُمكن أن تبدأ العملية بإدخال الأموال غير المشروعة إلى منصّة أو محفظة، ثم تحويلها إلى عملات مستقرة، ونقلها بين عدة محافظ أو شبكات Blockchain، ثم تمريرها عبر خدمات تهدف إلى إخفاء العلاقة بين المصدر والوجهة، قبل إعادة تحويلها إلى عملة تقليدية وإدخالها إلى النظام المالي.
وتزداد هذه المشكلة عند استخدام Crypto Mixers أو Tumblers، والتي تهدف إلى زيادة صعوبة تتبع العلاقة بين العملات الداخلة والخارجة. ومن أبرز الأمثلة قضية Tornado Cash، حيث أعلنت وزارة الخزانة الأميركية في العام 2022 أن الخدمة إستُخدمت لغسل أكثر من 7 مليارات دولار من العملات الإفتراضية منذ إطلاقها في العام 2019. كما كشفت قضية Binance عن حجم المخاطر التي يُمكن أن تنتج عن ضعف أنظمة الإمتثال داخل المنصّات الكبرى. ففي العام 2023 وافقت Binance على دفع نحو4.3 مليارات دولار في إطار التسويات والعقوبات الأميركية المرتبطة، من بين أمور أخرى، بمخالفات تتعلق بقواعد مكافحة غسل الأموال والعقوبات. وتوضح هذه القضية أن حجم المنصّة لا يقلل بالضرورة من المخاطر؛ بل إن ضعف الرقابة في منصة ذات حجم عالمي يمكن أن يؤدي إلى آثار مالية وتنظيمية هائلة.
ولا تقتصر المخاطر على غسل الأموال، بل تمتد إلى تمويل الإرهاب وتمويل الإنتشار والجرائم الإلكترونية والإحتيال وعمليات الفدية الإلكترونية (Ransomware). ففي العام 2025 تجاوزت قيمة الأصول المشفرة المسروقة 3.4 مليار دولار، بينما تجاوزت مدفوعات Ransomware نحو820 مليون دولار. كما قدّرت Chainalysis خسائر الإحتيال والـScams في العملات المشفرة بنحو 17 مليار دولار خلال العام نفسه.
وهكذا، فإن الخطر التنظيمي لا يكمن في وجود العملات الرقمية في حد ذاته، وإنما في إمكانية إستخدامها لتحويل الأموال بسرعة، وإخفاء مصدرها أو وجهتها، وتجاوز الحدود والوسطاء التقليديين، والإنتقال بين منصّات وشبكات متعدّدة قبل أن تصل إلى النظام المالي الرسمي. لذلك أصبح من الضروري أن تتطوّر أنظمة مكافحة غسل الاموال وتمويل الارهاب من مجرد التعرف على هوية العميل إلى فهم هوية المحفظة ومسار الأموال وشبكة العلاقات بين العناوين والمعاملات.
يوضح الجدول رقم 1 أن المخاطر المرتبطة بالأصول الإفتراضية لا تقتصر على طبيعة الأصول نفسها، وإنما تمتد إلى كيفية تداولها ونقلها وتخزينها، وهو ما يتطلب أدوات رقابية وتقنية متخصصة تتجاوز آليات الإمتثال التقليدية. ومن هنا تبرز أهمية الإنتقال إلى إطار تنظيمي متكامل يجمع بين متطلبات مكافحة غسل الأموال وتمويل الإرهاب والتحليل التقني للمعاملات الرقمية.
أدّى التطور السريع في سوق الأصول الإفتراضية إلى إنتقال الجهات الرقابية من مرحلة مراقبة الظاهرة إلى بناء أطر تنظيمية متكاملة. وكان التحوُّل الأهم على المستوى الدولي هو إدخال الأصول الإفتراضية ومقدّمي خدماتها ضمن معايير مجموعة العمل المالي، ولا سيما من خلال توسيع نطاق التوصية 15. وأصبح مقدّمو خدمات الأصول الإفتراضية مطالبين، وفق نهج قائم على المخاطر، بتطبيق متطلّبات مماثلة إلى حد كبير لتلك المفروضة على المؤسسات المالية التقليدية، بما في ذلك التعرُّف على العملاء والتحقق من المستفيد الحقيقي وتقييم المخاطر وحفظ السجلات والإبلاغ عن المعاملات المشبوهة وتطبيق العقوبات المالية المستهدفة.
ومن أبرز المتطلّبات التي اكتسبت أهمية خاصة قاعدة السفر (Travel Rule)، التي تهدف إلى ضمان إنتقال المعلومات الأساسية المتعلقة بالمرسل والمستفيد مع تحويل الأصول الإفتراضية، على غرار المعلومات المصاحبة للتحويلات المصرفية. وقد أصبحت هذه القاعدة جزءاً أساسياً من الإطار التنظيمي الدولي، بينما تبنّتها أوروبا بصورة واضحة من خلال التشريع Regulation (EU) 2023/1113، الذي بدأ تطبيقه في ديسمبر/كانون الاول 2024. كما فرض الإطار الأوروبي متطلّبات إضافية عند التعامل مع المحافظ ذاتية الإستضافة، بما في ذلك التحقق من ملكية أو سيطرة العميل على العنوان في حالات معينة تتجاوز فيها المعاملة ألف يورو كما أسلفنا.
وتتّجه الأنظمة الحديثة أيضاً نحو تنظيم العملات المستقرّة بصورة أكثر صرامة، نظراً إلى توسُّع إستخدامها في المدفوعات والتحويلات والنشاط غير المشروع. وقد أصبح هذا واضحاً في الإتحاد الأوروبي من خلال إطار Markets in Crypto-Assets Regulation (MiCA)، الذي دخل حيز التطبيق الكامل في نهاية العام 2024، مع تطبيق الأحكام المتعلّقة بالعملات المستقرة منذ يونيو/حزيران من العام نفسه. ويعكس هذا التطور انتقال التنظيم من التركيز على العملات المشفرة كأصول إستثمارية فقط إلى التعامل معها بإعتبارها جزءاً من البنية المالية والمدفوعات العالمية.
وعلى مستوى المؤسسات المالية، لا ينبغي أن يقتصر برنامج مكافحة غسل الأموال وتمويل الإرهاب على إجراءات إعرف عميلك التقليدية. فالبيئة الرقمية تتطلّب توسيع مفهوم معرفة العميل ليشمل ما يمكن تسميته «إعرف محفظتك» (Know Your Wallet). ويتعيّن على المؤسسة، خصوصاً المصرف أو مزوّد خدمات الأصول الإفتراضية، أن يعرف ليس فقط هوية العميل ومصدر أمواله، وإنما أيضاً المحافظ التي يتعامل معها، والمنصّات التي يستخدمها، والدول المرتبطة بنشاطه، وطبيعة الأصول الرقمية التي يتداولها، والمسار الذي تسلكه الأموال قبل دخولها إلى المؤسسة أو بعد خروجها منها. ولهذا ينبغي أن يقوم تقييم مخاطر العميل على مجموعة متكاملة من العناصر، تشمل مخاطر: العميل، المخاطر الجغرافية، مخاطر المُنتَج، مخاطر المعاملة، ومخاطر المحفظة. فعميل معروف الهوية وله نشاط إقتصادي واضح ويتعامل بمبالغ تتناسب مع دخله لا يمثل بالضرورة المستوى نفسه من المخاطر الذي يمثله عميل جديد يحوّل مبالغ كبيرة من عدة محافظ، ويتعامل مع منصات عالية المخاطر أو خدمات Mixing، أو يحرّك الأموال بسرعة بين عدة شبكات Blockchain.
كما أصبح فحص المحافظ الرقمية وتحليل Blockchain من أهم أدوات الإمتثال الحديثة. فالمؤسسة لا ينبغي أن تكتفي بالسؤال عن هوية العميل، بل يجب أن تكون قادرة – عند إرتفاع مستوى المخاطر – على تحديد ما إذا كانت المحفظة مرتبطة بخدمات أو عناوين ذات مخاطر مرتفعة، مثل أسواق الـ Darknet، أو هجمات Ransomware، أو الأموال المسروقة، أو الجهات الخاضعة للعقوبات، أو خدمات إخفاء مصدر الأموال.
وهنا تتغيّر طبيعة مراقبة العمليات (Transaction Monitoring) بصورة جوهرية. ففي النظام المصرفي التقليدي قد يكون التركيز على حجم المعاملة وتكرارها، بينما تحتاج البيئة الرقمية إلى تحليل السلوك والشبكات. ومن مؤشرات الاشتباه، على سبيل المثال، تحويل مبالغ كبيرة فور فتح الحساب، أو تقسيم مبلغ كبير إلى عشرات المعاملات الصغيرة، أو نقل الأموال بسرعة بين عدة محافظ وشبكات، أو استخدام Mixers، أو التعامل مع محافظ مرتبطة بأنشطة غير مشروعة، أو وجود حركة أموال لا تتناسب مع طبيعة النشاط الاقتصادي للعميل.
وتتجه الصناعة بصورة متزايدة إلى استخدام الذكاء الاصطناعي والتعلم الآلي وتحليل الشبكات في هذا المجال. فبدلاً من البحث عن معاملة منفردة، تستطيع الأنظمة الحديثة تحليل شبكة كاملة من المعاملات، وربط المحافظ والمنصات والعناوين، ومقارنة الأنماط السلوكية مع أنماط معروفة لغسل الأموال أو الإحتيال أو تمويل الإرهاب، وتالياً ينتقل الإمتثال من نموذج الإمتثال القائم على القواعد(Rule-based Compliance) إلى نموذج أكثر تطوراً يقوم على الذكاء المالي القائم على الشبكة (Network-based Financial Intelligence). وتزداد صعوبة الرقابة في حالة التمويل اللامركزي (Decentralized Finance – DeFi)، حيث قد لا توجد مؤسسة مركزية واضحة يُمكن إخضاعها لمتطلبات إعرف عميلك وقواعد مكافحة غسل الأموال بالطريقة التقليدية. فبعض البروتوكولات تعتمد على العقود الذكية والحوكمة اللامركزية والمستخدمين المنتشرين عالمياً، مما يطرح أسئلة قانونية وتنظيمية معقدة حول تحديد الجهة المسؤولة عن الامتثال.
ولذلك أصبح التمويل اللامركزي والمحافظ غير المستضافة والعملات المستقرة ومعاملات P2P من أهم الملفات التي تركز عليها مجموعة العمل المالي في تطوير معاييرها.
وتبرز التجربة الأوروبية كنموذج متقدم للإنتقال نحو تنظيم متكامل يجمع بين الترخيص، وحماية المستثمرين، ونزاهة السوق، ومكافحة غسل الاموال وتمويل الإرهاب، وTravel Rule، والمرونة التشغيلية. إلاّ أن التطورات السريعة في التكنولوجيا تجعل التنظيم عملية مستمرة وليست نهائية. فقد بدأت المفوضية الأوروبية في العام 2026 مراجعة مستهدفة لإطار MiCA، بما يعكس الحاجة إلى تحديث القواعد باستمرار لمواكبة تطورات السوق.
أما بالنسبة إلى المصارف، فإن عدم تعاملها المباشر مع العملات الرقمية لا يعني أنها خارج نطاق المخاطر، فقد تكون المصارف نقطة الدخول أو الخروج بين النظام المالي التقليدي وإقتصاد الأصول الافتراضية، من خلال التحويلات إلى منصات التداول أو استقبال أموال من هذه المنصّات. لذلك تحتاج المصارف إلى سياسات واضحة للتعامل مع العملاء ذوي النشاط المرتبط بالأصول الرقمية، مع تجنب سياسة المنع الشامل أو ما يعرف بتجنب المخاطر (De-risking)، وإعتماد نهج قائم على المخاطر يسمح بتمييز النشاط المشروع عن النشاط المشبوه.
وبصورة عامة، إن الإمتثال الفعال في الإقتصاد الرقمي لا يعتمد على الوثائق التي يقدمها العميل فقط، وإنما على القدرة على تحليل السلوك المالي الكامل وربط البيانات التقليدية ببيانات Blockchain.
الأصول الافتراضية والعملات الرقمية جزء متزايد الأهمية من النظام المالي العالمي
في المحصّلة، أصبحت الأصول الإفتراضية والعملات الرقمية جزءاً متزايد الأهمية من النظام المالي العالمي، ولم يعد التعامل معها مسألة تقنية بحتة، بل أصبح قضية تنظيمية ومالية وأمنية ذات أبعاد دولية. وقد أظهرت التطورات الأخيرة أن سرعة إنتقال الأصول، وطبيعتها العابرة للحدود، وإستخدام المحافظ غير المستضافة، والعملات المستقرة، والمنصّات اللامركزية، يُمكن أن توفّر فرصاً جديدة لغسل الأموال وتمويل الإرهاب والجرائم الإلكترونية، رغم أن غالبية النشاط في سوق الأصول الرقمية تظل مشروعة.
وعليه، فإن التحدّي لا يتمثل في منع التكنولوجيا، وإنما في منع إساءة استخدامها. ويتطلب ذلك الإنتقال من الإمتثال التقليدي القائم على معرفة هوية العميل فقط إلى نموذج أكثر تطوراً يقوم على معرفة العميل، ومعرفة محفظته، وفهم مسار أمواله. وفي ضوء التطوّرات المتسارعة في سوق الأصول الإفتراضية، تبرز الحاجة إلى إطار تنظيمي واضح وقائم على المخاطر يتوافق مع معايير مجموعة العمل المالي، ويحدد بصورة دقيقة متطلبات الترخيص والحوكمة وإدارة المخاطر لمقدمي خدمات الأصول الإفتراضية. كما ينبغي تعزيز متطلبات مكافحة غسل الأموال وتمويل الإرهاب من خلال إلزام هذه الجهات والمؤسسات المالية بتطبيق إجراءات فعّالة للتعرف على العملاء والتحقق من المستفيد الحقيقي، والعناية الواجبة، والإبلاغ عن المعاملات المشبوهة، وتطبيق العقوبات المالية المستهدفة. وفي هذا الإطار، يكتسب التطبيق الفعّال لـTravel Rule أهمية خاصة، إلى جانب تطوير آليات مناسبة للتعامل مع المحافظ غير المستضافة والتحقق من ملكيتها أو السيطرة عليها عندما تستدعي درجة المخاطر ذلك.
كذلك، يتعين على المصارف والجهات الرقابية الإستثمار في تقنيات تحليل Blockchain والذكاء الإصطناعي لتعزيز القدرة على تتبع مسارات الأموال وفحص المحافظ الرقمية وإكتشاف الإرتباطات المحتملة بالـ Darknet أو برامج الفدية أو خدمات إخفاء مصدر الأموال أو الأموال المسروقة والجهات الخاضعة للعقوبات. كما ينبغي تطوير أنظمة مراقبة المعاملات بحيث تنتقل من الإعتما-د على القواعد التقليدية إلى تحليل السلوك والشبكات، بما يسمح بإكتشاف الأنماط المعقدة لغسل الأموال وتمويل الإرهاب بصورة أكثر فعّالية. وفي الوقت نفسه، تبرز الحاجة إلى وضع أطر تنظيمية متخصصة للعملات المستقرة والتمويل اللامركزي، نظراً إلى سرعة نموهما وما يطرحانه من تحديات رقابية جديدة. وعلى المستوى المؤسسي، ينبغي تعزيز التعاون بين المصارف المركزية والجهات الرقابية ووحدات المعلومات المالية وأجهزة إنفاذ القانون، إلى جانب توسيع التعاون الإقليمي والدولي وتبادل المعلومات والخبرات، نظراً إلى الطبيعة العابرة للحدود للأصول الافتراضية. كما يتعيّن الإستثمار في بناء القدرات البشرية المتخصّصة في الأصول الرقمية والتحليل المالي وتقنيات Blockchain.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
التحوُّلات العالمية في مكافحة غسل الأموال وتمويل الإرهاب
في عصر الذكاء الاصطناعي والتقنيات المالية
شهد النظام المالي العالمي تحوّلات متسارعة بفعل التوسُّع في الخدمات المصرفية الرقمية والمدفوعات الفورية والأصول الإفتراضية والذكاء الإصطناعي. وقد أسهمت هذه التطورات في زيادة سرعة المعاملات المالية وتوسيع نطاق الشمول المالي، لكنها أوجدت في المقابل أساليب أكثر تعقيداً لغسل الأموال وتمويل الإرهاب، من خلال الهويات الرقمية المزيّفة والتزييف العميق، والمحافظ غير المستضافة والمنصات اللامركزية والتحويلات العابرة للحدود.
وتشير تقديرات مكتب الأمم المتحدة المعني بالمخدرات والجريمة إلى أن الأموال التي يجري غسلها سنوياً تعادل ما بين 2-5 % من الناتج المحلي الإجمالي العالمي. كما أظهرت بيانات الإنتربول في العام 2026 أن عمليات الاحتيال المدعومة بالذكاء الإصطناعي أصبحت أكثر ربحية بنحو 4.5 مرات من الأساليب التقليدية، بما يعكس تزايد قدرة الشبكات الإجرامية على توظيف التكنولوجيا في توسيع أنشطتها وإخفاء العائدات غير المشروعة. في المقابل، يتيح الذكاء الإصطناعي للمصارف والجهات الرقابية تطوير أنظمة أكثر كفاءة لتحليل البيانات، والتحقق من هوية العملاء، وإكتشاف العمليات المشبوهة في الوقت الفعلي.
تحوّل أنماط غسل الأموال وتمويل الإرهاب
لم تعد عمليات غسل الأموال تعتمد بصورة رئيسية على النقد والشركات الوهمية والتحويلات المصرفية التقليدية، بل أصبحت تجمع بين الأدوات المالية التقليدية والمنصّات الرقمية. ويستفيد المجرمون من المدفوعات الفورية والحسابات المتعدّدة والتجارة الإلكترونية وشبكات الحسابات الوسيطة لنقل الأموال بسرعة وتجزئتها عبر عدد كبير من العمليات الصغيرة، بما يصعب إكتشافها.
وساهم الذكاء الإصطناعي في زيادة تعقيد هذه الأنشطة، من خلال إنشاء هويات ووثائق مزيّفة، وإنتحال أصوات وصور العملاء والمسؤولين، وأتمتة عمليات الإحتيال والهندسة الإجتماعية. وأشار الإنتربول في العام 2026 إلى أن الشبكات الإجرامية أصبحت تتعاون مع مجموعات متخصّصة في غسل الأموال، وتتبادل التقنيات والخبرات لتوسيع عملياتها عالمياً. كما برزت الأصول الإفتراضية والعملات المستقرة والمحافظ غير المستضافة (Unhosted Wallets) ومنصات التمويل اللامركزي (Decentralized Finance Platforms) بوصفها قنوات جديدة لنقل الأموال عبر الحدود. وقد حذرت مجموعة العمل المالي من تزايد إستغلال هذه الأدوات في غسل عائدات الإحتيال والتهرُّب من العقوبات، مستفيدةً من تفاوت التشريعات وضعف الرقابة على بعض مقدمي الخدمات. في مجال تمويل الإرهاب، تزايد إستخدام التحويلات الصغيرة والمنصّات الرقمية وحملات التمويل الجماعي والأصول الإفتراضية، مما يجعل التمييز بين المعاملات المشروعة وغير المشروعة أكثر صعوبة، ويعزّز الحاجة إلى رقابة قائمة على تحليل السلوك والعلاقات، وليس على قيمة العملية المالية وحدها.
الذكاء الإصطناعي في مكافحة الجرائم المالية
أصبح الذكاء الإصطناعي من أهم الأدوات المستخدمة في تطوير أنظمة مكافحة غسل الأموال وتمويل الإرهاب، إذ يتيح تحليل كميات ضخمة من البيانات وإكتشاف الأنماط والعلاقات التي قد يصعب رصدها بالوسائل التقليدية. كما يساعد على الإنتقال من الرقابة القائمة على قواعد ثابتة إلى رقابة أكثر مرونة تعتمد على سلوك العميل ومستوى المخاطر المرتبط به. وتُستخدم تقنيات التعلم الآلي في تحليل العمليات المالية وتحديد الأنشطة غير الإعتيادية، فيما تساعد معالجة اللغة الطبيعية على فحص المستندات والأخبار وقواعد بيانات العقوبات والأشخاص المعرّضين سياسياً. كما يتيح تحليل الشبكات تتبع الروابط بين الحسابات والشركات والمستفيدين الحقيقيين، والكشف عن شبكات تحويل الأموال والحسابات الوسيطة. ويُمكن لهذه التقنيات تحسين دقة التنبيهات وتقليل النتائج الإيجابية الكاذبة، بما يسمح بتوجيه جهود فرق الامتثال نحو الحالات الأعلى خطورة. كذلك تدعم أدوات التحقق الرقمي والقياسات الحيوية إجراءات التعرُّف إلى العملاء، وتساعد في كشف الهويات المصطنعة والمستندات والتسجيلات المزيّفة.
وبحسب مجموعة العمل المالي، فإن الاستخدام المسؤول للتكنولوجيا يمكن أن يحسّن سرعة إجراءات مكافحة غسل الأموال وتمويل الإرهاب وجودتها وكفاءتها. إلا أن فعالية هذه الأدوات تظل مرتبطة بجودة البيانات وقابلية تفسير قرارات النماذج ووجود رقابة بشرية وحوكمة واضحة تضمن عدم الاعتماد الكامل على القرارات الآلية.
تطور الأطر التنظيمية والرقابية الدولية وتحديات إستخدام أنظمة مكافحة الجرائم المالية
دفعت المخاطر المرتبطة بالذكاء الإصطناعي والتكنولوجيا المالية الجهات الدولية إلى تحديث قواعد مكافحة غسل الأموال وتمويل الإرهاب، بحيث تشمل الأنشطة الرقمية والأصول الإفتراضية ومقدّمي خدمات الدفع والتكنولوجيا المالية، إلى جانب المؤسسات المصرفية التقليدية. وأصبح التركيز يتجه نحو الرقابة القائمة على المخاطر والنتائج الفعلية، بدلاً من الإكتفاء بالإمتثال الشكلي للقواعد. وفي العام 2025، عدّلت مجموعة العمل المالي التوصية رقم 16 المتعلقة بالتحويلات المالية، بهدف زيادة شفافية المدفوعات العابرة للحدود وتوحيد المعلومات المرافقة لها. كما تضمّنت التعديلات إستخدام تقنيات للتحقُّق من بيانات المستفيد والحدّ من الإحتيال والأخطاء، على أن تدخل المتطلّبات المعدلة حيّز التطبيق في حلول نهاية العام 2030. وفي مجال الأصول الإفتراضية، إرتفعت نسبة الدول المشمولة بمسح مجموعة العمل المالي التي أقرّت تشريعات لتطبيق قاعدة السفر (Travel rule) من 73 % في العام 2025 إلى 83 % في العام 2026. ومع ذلك، لا تزال فجوات قائمة في الإشراف الفعلي على مقدّمي الخدمات، ولا سيما المنصّات العاملة من الخارج والمحافظ غير المستضافة والعملات المستقرّة والتمويل اللامركزي. كما بدأت الجهات الرقابية في إستخدام التكنولوجيا الرقابية الإشرافية لتحليل بيانات المؤسسات المالية وتحديد المخاطر بصورة مبكرة. ويعكس ذلك تحوُّل الرقابة من الفحص الدوري اللاحق إلى المتابعة المستمرة، مع تزايد أهمية تبادل المعلومات والتعاون بين المصارف والسلطات الرقابية ووحدات المعلومات المالية وشركات التكنولوجيا.
ورغم المزايا التي يوفرها الذكاء الإصطناعي في تحليل العمليات وإكتشاف الأنماط المشبوهة، فإن إستخدامه في مكافحة غسل الأموال وتمويل الإرهاب يواجه تحديات تقنية وتنظيمية وتشغيلية. ويأتي في مقدّمها ضعف جودة البيانات وتجزئتها بين أنظمة مصرفية متعدّدة، إذ تعتمد كفاءة النماذج على دقة البيانات واكتمالها وتحديثها المستمر. وقد تؤدي الأخطاء في أسماء العملاء أو بيانات المستفيد الحقيقي أو تصنيف المعاملات إلى إصدار تنبيهات غير دقيقة أو إغفال مخاطر فعلية. كما تُواجه المصارف تحدّياً يتعلق بقابلية تفسير قرارات النماذج، خصوصاً عند إستخدام تقنيات معقّدة يصعب تحديد الأساس الذي إعتمدته في تصنيف عميل أو معاملة بأنها مرتفعة المخاطر. وقد يحد غياب التفسير الواضح من قدرة المصرف على تبرير قراراته أمام الجهات الرقابية، أو الإستناد إليها عند تقديم تقارير العمليات المشبوهة. وقد تتأثر النماذج بالتحيّزات الموجودة في البيانات المستخدمة لتدريبها، فتؤدي إلى تصنيف غير عادل لبعض العملاء أو المناطق أو الأنشطة. كما يُمكن أن تتراجع دقة النموذج بمرور الوقت نتيجة تغيُّر سلوك العملاء وظهور أساليب إجرامية جديدة، مما يستدعي إعادة إختباره وتحديثه بصورة دورية. وتزداد هذه المخاطر مع قدرة المجرمين على دراسة آليات أنظمة الكشف ومحاولة التحايل عليها، من خلال تجزئة التحويلات أو تغيير أنماطها بصورة مستمرة أو استخدام هويات مصطنعة وبيانات مزيّفة. لذلك، لا يمكن التعامل مع نماذج الذكاء الإصطناعي بإعتبارها أنظمة ثابتة، بل يجب تطويرها بالتوازي مع تطور المخاطر وأساليب الجريمة المالية.
وتبرز التجارب التطبيقية حجم المكاسب التي يمكن تحقيقها من استخدام التقنيات المتقدمة. فقد أظهر مشروع Aurora التابع لمركز الابتكار في بنك التسويات الدولية أن الجمع بين التعلم الآلي وتحليل الشبكات وتبادل البيانات مع الحفاظ على الخصوصية أتاح اكتشاف ما يصل إلى ثلاثة أضعاف حالات غسل الأموال المعقدة، وخفّض النتائج الإيجابية الكاذبة بنسبة تصل إلى 80 % مقارنةً بالأنظمة التقليدية القائمة على القواعد. علماً أن هذه النتائج إستندت إلى تجربة إثبات مفهوم بإستخدام بيانات اصطناعية، وليست نتائج تشغيلية لجميع المصارف. كما أظهرت الهيئة المصرفية الأوروبية في العام 2025 أن 92 % من مصارف الإتحاد الأوروبي أصبحت تستخدم الذكاء الإصطناعي في أعمالها، فيما كانت النسبة المتبقية البالغة 8 % تختبر تطبيقاته أو تناقش إستخدامها. ويؤكد هذا الإنتشار الواسع الحاجة إلى تطوير أطر حوكمة ورقابة بشرية تواكب سرعة تبنّي هذه التقنيات.
وتتطلب مواجهة هذه التحدّيات وضع إطار متكامل لحوكمة الذكاء الإصطناعي، يشمل تحديد المسؤوليات، وتوثيق عمل النماذج، والتحقق المستقل من نتائجها، ومراقبة مستوى الدقة والتحيُّز، وإجراء إختبارات دورية. كما ينبغي الإبقاء على الرقابة البشرية في الحالات الحساسة، بحيث يكون الذكاء الإصطناعي أداة داعمة لفرق الإمتثال وليس بديلاً عنها، مع الإستثمار في تدريب الموظفين وبناء الخبرات اللازمة لفهم نتائج النماذج وتقييمها.
إنعكاسات التحوُّلات على المصارف العربية
تكتسب التحوُّلات العالمية في مكافحة غسل الأموال وتمويل الإرهاب أهمية خصوصاً حيال المصارف العربية، في ظل التوسُّع في الخدمات الرقمية والمدفوعات الفورية والتحويلات العابرة للحدود. وبحسب دراسة مشتركة لصندوق النقد العربي ولجنة المدفوعات والبنى التحتية للأسواق، بلغت التحويلات الواردة إلى 14 دولة عربية نحو 62.4 مليار دولار في العام 2022، بما يعادل 2.4 % من ناتجها المحلي الإجمالي، فيما بلغت التحويلات الصادرة منها نحو 70 مليار دولار، أو 2.7% من الناتج. كما كانت نحو 55 % من المدفوعات العابرة للحدود في المنطقة مقوّمة بالدولار الأميركي في العام 2018، مما يزيد أهمية الإمتثال للمعايير الدولية والمحافظة على علاقات المصارف المراسلة.
وفي الوقت نفسه، أدّى دخول شركات التكنولوجيا المالية ومقدّمي خدمات الدفع إلى توسيع المنظومة المالية خارج نطاق المصارف التقليدية. وأظهر مسح إقليمي أن خدمات الدفع المتخصّصة كانت متاحة في 86 % من الدول العربية المستجيبة، فيما سمحت 76 % منها للمؤسسات غير المصرفية بمعالجة التحويلات الإلكترونية للغير. كما بلغت نسبة الدول التي تسمح بتقديم خدمات النقود الإلكترونية 57 %، مقابل 43 % للحسابات المرتبطة بالمعاملات. وتدل هذه المؤشرات على إمتداد مخاطر غسل الأموال وتمويل الإرهاب إلى المحافظ الإلكترونية وشركات الدفع وغيرها من المؤسسات المالية الرقمية. ويفرض هذا الواقع على المصارف العربية تطوير إجراءات التعرف على العملاء والتحقّق من المستفيد الحقيقي، وربط البيانات المتاحة عبر الفروع والتطبيقات والمنصات الرقمية. كما يتطلب الإنتقال من مراقبة كل عملية بصورة منفصلة إلى تحليل السلوك المالي الكامل للعميل والعلاقات بين الحسابات والأطراف المرتبطة به.
لكن مستويات الجاهزية التقنية والرقابية تختلف بين الدول والمصارف العربية. فبعض المصارف لا تزال تعتمد على أنظمة قديمة وبيانات مجزأة، فيما تواجه المصارف الأصغر إرتفاع كلفة الحلول المتقدّمة ونقص الخبرات المتخصّصة. وتبرز كذلك تحدّيات مرتبطة بتعدد طرق كتابة الأسماء العربية باللغات الأجنبية، مما قد يؤدي إلى أخطاء في مطابقة العملاء مع قوائم العقوبات والأشخاص المعرّضين سياسياً. وتؤثر كفاءة أنظمة المكافحة في علاقات المصارف العربية مع المصارف المراسلة، إذ قد يؤدي ضعف الرقابة أو عدم وضوح مصادر الأموال إلى إرتفاع مخاطر السمعة وتقييد العلاقات المصرفية الدولية. لذلك، تحتاج المصارف العربية إلى تطوير قواعد بيانات موحّدة وتعزيز حوكمة الذكاء الإصطناعي وتدريب فرق الامتثال وتوسيع التعاون مع وحدات المعلومات المالية والسلطات الرقابية وشركات التكنولوجيا، مع تحقيق التوازن بين مكافحة الجرائم المالية وتوسيع الشمول المالي.
تحوّل جوهري
في المحصّلة، أحدث الذكاء الإصطناعي والتكنولوجيا المالية تحوُّلاً جوهرياً في طبيعة مخاطر غسل الأموال وتمويل الإرهاب، بعدما أصبحت العمليات غير المشروعة أكثر سرعة وتعقيداً وقدرة على تجاوز الحدود والأنظمة الرقابية التقليدية. وفي المقابل، وفّرت هذه التقنيات أدوات متقدمة لتحليل البيانات واكتشاف الشبكات المشبوهة والتحقق من هوية العملاء، مما جعل الذكاء الاصطناعي أداة مزدوجة يمكن استخدامها في تنفيذ الجرائم المالية أو في مكافحتها. وبناء على ما تقدم، يتبين أن فعّالية أنظمة المكافحة لا تعتمد على التكنولوجيا وحدها، بل تتطلب بيانات دقيقة ومتكاملة وحوكمة واضحة للنماذج ورقابة بشرية فعّالة، إلى جانب التعاون بين المصارف والسلطات الرقابية ووحدات المعلومات المالية وشركات التكنولوجيا. كما ينبغي تحديث التشريعات بصورة مستمرة، بما يضمن شمول مقدمي خدمات الدفع والأصول الإفتراضية والمنصات الرقمية ضمن الأطر الرقابية.
وبالنسبة إلى المصارف العربية، تفرض زيادة المدفوعات الرقمية والتحويلات العابرة للحدود الإنتقال من الإمتثال القائم على الإجراءات الثابتة إلى منهج إستباقي قائم على تحليل المخاطر والسلوك المالي. ويتطلب ذلك الإستثمار في جودة البيانات والتكنولوجيا الرقابية وتدريب فرق الإمتثال وتعزيز تبادل المعلومات والتعاون الإقليمي والدولي، مع تحقيق التوازن بين تشديد الرقابة وتوسيع الشمول المالي. ومن شأن تبنّي هذا النهج أن يعزّز قدرة المصارف العربية على حماية سلامة أنظمتها المالية، والمحافظة على علاقاتها المصرفية الدولية، ودعم الثقة بالقطاع المصرفي في ظل التحوُّل الرقمي المتسارع.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
أصبحت مكافحة غسل الأموال وتمويل الإرهاب من أهم متطلّبات حماية سلامة القطاع المصرفي وإستقراره، في ظل توسُّع المعاملات العابرة للحدود وتسارع الخدمات المالية الرقمية وإنتشار الأصول الإفتراضية وتزايد قدرة الشبكات الإجرامية على إستخدام هياكل قانونية وتقنية معقّدة لإخفاء مصادر الأموال والمستفيدين الحقيقيين منها. ولا تعتمد فعّالية المكافحة على وجود التشريعات وأنظمة المراقبة فقط، بل ترتبط بوجود حوكمة مؤسسية واضحة تحدّد مسؤوليات مجلس الإدارة والإدارة التنفيذية ووظائف الإمتثال وإدارة المخاطر والتدقيق الداخلي. فضعف الرقابة أو غياب المساءلة أو نقص استقلالية وظيفة الامتثال قد يُحوّل السياسات المعتمدة إلى إجراءات شكلية غير قادرة على اكتشاف المخاطر أو منعها.
وضمن هذا الإطار، تطوّر مفهوم الإمتثال من مجرّد الإلتزام بالتعليمات والإبلاغ عن العمليات المشبوهة إلى وظيفة إستراتيجية تشارك في تقييم المخاطر وإتخاذ القرارات وحماية سمعة المصرف. ويتطلّب ذلك توفير الموارد والكوادر المتخصصة، وتعزيز جودة البيانات، وإستخدام التكنولوجيا الرقابية، وترسيخ ثقافة مؤسسية تضع النزاهة وإدارة المخاطر ضمن أولويات العمل المصرفي.
تكامل الحوكمة والإمتثال وتوزيع المسؤوليات
تبدأ فعّالية مكافحة غسل الأموال وتمويل الإرهاب من مستوى الحوكمة العليا، إذ ينبغي إدماج هذه المخاطر ضمن الإطار العام لإدارة المخاطر في المصرف، وعدم حصرها في إدارة الإمتثال. وتؤكد لجنة بازل أنه يتوجّب على المصارف التعامل مع مخاطر غسل الأموال وتمويل الإرهاب بإعتبارها جزءاً من المخاطر المصرفية الكلية، لما قد تسبّبه من خسائر قانونية وتشغيلية وأضرار بالسمعة. ويتولّى مجلس الإدارة إعتماد إستراتيجية المكافحة ومستوى المخاطر المقبول، ومتابعة التقارير المتعلقة بالعملاء والمعاملات مرتفعة المخاطر، وضمان إستقلالية وظيفة الإمتثال وتوفير الموارد اللازمة لها. وتتولّى الإدارة التنفيذية ترجمة هذه التوجُّهات إلى سياسات وإجراءات عملية، فيما تراقب إدارة الإمتثال مدى الإلتزام وتحدّد أوجه القصور، ويقدم التدقيق الداخلي تقييماً مستقلاً لفعّالية الضوابط.
ويستند هذا التوزيع إلى نموذج خطوط المسؤولية الثلاثة، الذي يجعل وحدات الأعمال مسؤولة مباشرة عن المخاطر الناتجة عن أنشطتها، ويمنح وظائف المخاطر والإمتثال دور الرقابة والتوجيه، بينما يوفّر التدقيق الداخلي ضماناً مستقلاً لمجلس الإدارة. كما يتوافق ذلك مع منهج مجموعة العمل المالي القائم على توجيه الموارد والإجراءات المعزّزة نحو العملاء والمنتجات والدول الأعلى خطراً.
أفضل الممارسات في تعزيز الحوكمة والإمتثال
رغم التقدُّم في بناء الأطر التشريعية، لا تزال الفجوة قائمة بين الإلتزام بالمتطلّبات وتحقيق نتائج فعلية. وتشير مجموعة العمل المالي إلى أن 76 % من الدول طبّقت توصياتها الأربعين بصورة مُرضية من الناحية التشريعية والتنظيمية، مقارنة بنحو 36 % في العام 2012، إلاّ أن دولاً عديدة لا تزال تُواجه صعوبات في التحقيق في القضايا المعقّدة العابرة للحدود ومنع إستخدام الشركات الوهمية في إخفاء الأموال. ويؤكد ذلك أن وجود السياسات لا يكفي ما لم يقترن بالتنفيذ والرقابة والمساءلة.
وتبدأ أفضل الممارسات بإجراء تقييم شامل ودوري لمخاطر غسل الأموال وتمويل الإرهاب، يغطي العملاء والدول والمنتجات وقنوات تقديم الخدمات. وينبغي تحديث هذا التقييم عند دخول أسواق جديدة أو طرح منتجات رقمية أو حدوث تغيُّرات جوهرية في أنماط المعاملات، ثم إستخدام نتائجه في تحديد مستوى الرقابة وتوزيع الموارد. كما يجب أن تمتد إجراءات العناية الواجبة طوال مدة العلاقة مع العميل، وألاّ تقتصر على مرحلة فتح الحساب. ويشمل ذلك التحقق المستمر من المستفيد الحقيقي، ومصدر الأموال والثروة في الحالات مرتفعة المخاطر، ومقارنة المعاملات بالنشاط المتوقع للعميل، وتحديث البيانات عند ظهور تغيّرات غير إعتيادية.
وتتطلب الحوكمة الفعّالة إستقلالية إدارة الإمتثال وقدرتها على الوصول إلى المعلومات ورفع التقارير مباشرة إلى مجلس الإدارة أو لجانه المختصة، من دون تأثر قراراتها بالأهداف التجارية. كما ينبغي منحها صلاحية تصعيد المخالفات وطلب وقف العمليات أو العلاقات التي لا يُمكن إدارة مخاطرها، مع متابعة معالجة أوجه القصور ضمن مهل واضحة. وتكتمل هذه الممارسات بترسيخ ثقافة مؤسسية تجعل مكافحة غسل الأموال مسؤولية مشتركة، من خلال التدريب المستمر، وحماية قنوات الإبلاغ الداخلي، وعدم مكافأة الأداء التجاري الذي يتحقق على حساب الضوابط. ففعّالية الإمتثال تُقاس بقدرته على منع المخاطر واكتشافها ومعالجتها، وليس بعدد السياسات والتقارير التي يصدرها المصرف.
دور التكنولوجيا والبيانات في تطوير الإمتثال
أصبحت التكنولوجيا الرقابية عنصراً أساسياً في تطوير أنظمة مكافحة غسل الأموال وتمويل الإرهاب، إذ تسمح بأتمتة التحقق من هوية العملاء وفحص قوائم العقوبات ومراقبة المعاملات وربط الحسابات والأطراف المرتبطة. ويساعد ذلك المصارف على الإنتقال من مراقبة العمليات المنفردة وفق قواعد ثابتة إلى تحليل الأنماط والعلاقات المالية المعقّدة. ويُعزّز الذكاء الإصطناعي قدرة المصارف على اكتشاف السلوك غير الإعتيادي وتقليل التنبيهات غير الدقيقة. فقد أظهر مشروع Aurora التابع لبنك التسويات الدولية، أن إستخدام التعلم الآلي وتحليل الشبكات أدّى إلى زيادة إكتشاف عمليات غسل الأموال بمعدّل تراوح بين ضعفين وثلاثة أضعاف، مع خفض التنبيهات الإيجابية الكاذبة بنحو 80 % .
غير أن إستخدام هذه التقنيات يتطلّب حوكمة واضحة للنماذج والبيانات، تشمل التحقُّق من جودة المعلومات وإختبار دقة النتائج ومراجعة إحتمالات التحيُّز أو الخطأ، وحماية خصوصية العملاء. كما ينبغي ألاّ تُتخذ القرارات المتعلقة بتجميد الحسابات أو إنهاء العلاقات المصرفية بصورة آلية بالكامل، بل يجب أن تخضع لمراجعة بشرية موثقة.
وتتحقق الفعّالية الأكبر عندما تُدمج بيانات العملاء والتحويلات والعقوبات والمستفيدين الحقيقيين ضمن منصّة موحّدة، بدلاً من بقائها موزعة بين أنظمة منفصلة. فالتكنولوجيا لا تعوّض ضعف الحوكمة أو نقص الخبرة، وإنما تصبح أكثر فاعلية عندما تقترن بمساءلة واضحة وكوادر متخصصة وإشراف مستمر من الإدارة ومجلس الإدارة.
التحدّيات المستقبلية
تتمثل أبرز التحدّيات في إتساع الخدمات المصرفية الرقمية والمدفوعات الفورية وفتح الحسابات عن بُعد، إذ تقل الفترة المتاحة أمام المصرف لإكتشاف العملية وإيقافها قبل إنتقال الأموال إلى جهات أخرى. كما يؤدّي تعدُّد شركات التكنولوجيا المالية ومقدّمي خدمات الدفع إلى توزيع بيانات العميل والمعاملة بين مؤسسات مختلفة، ما يحدّ من قدرة كل جهة على تكوين صورة متكاملة عن المخاطر. وتبرز الأصول الإفتراضية بوصفها أحد أكبر التحديات التنظيمية، فحتى أبريل/نيسان 2026، كانت دولة واحدة فقط من أصل 149 دولة خضعت للتقييم ممتثلة بالكامل للتوصية رقم 15 الخاصة بالأصول الإفتراضية، مقابل 34 % ممتثلة إلى حد كبير، و43 % ممتثلة جزئياً، و22 % غير ممتثلة. كما أن 40 % فقط من الدول الخاضعة للتقييم كانت تطبق بصورة مُرضية متطلّبات ترخيص مقدّمي خدمات الأصول الإفتراضية أو تسجيلهم.
ويضيف الذكاء الإصطناعي مستوى جديداً من التعقيد، مع إستخدامه في إنتحال الهوية وإنشاء المستندات والصور والأصوات المزيّفة وتنفيذ عمليات احتيال واسعة النطاق. وقد حذرت الإنتربول في العام 2026 من تزايد عدد مراكز الإحتيال وإتساع نطاقها، ومن إستخدام الوسطاء والشركات الوهمية لإخفاء القائمين عليها. وفي المقابل، يفرض إعتماد المصارف على الذكاء الإصطناعي تحدّيات تتعلّق بدقة النماذج وقابلية تفسيرها وحماية البيانات من الإختراق أو التلاعب. ويتمثل التحدّي الأهم في قدرة أطر الحوكمة والإمتثال على مواكبة سرعة هذه التحوُّلات.
ويتطلّب ذلك تحديث تقييمات المخاطر بصورة مستمرة وتطوير خبرات مجالس الإدارات والكوادر المتخصّصة وتعزيز تبادل المعلومات بين المصارف والسلطات، مع تحقيق التوازن بين فعّالية الرقابة وخصوصية البيانات والشمول المالي.
تعزيز مسؤولية مجالس الإدارات
في الخلاصة، لا تُقاس فعّالية مكافحة غسل الأموال وتمويل الإرهاب بعدد السياسات والتقارير، بل بقدرة المصرف على تحويلها إلى قرارات وضوابط تمنع إستغلاله في الأنشطة غير المشروعة. وتبدأ هذه الفعّالية من مجلس الإدارة، وتمتد إلى الإدارة التنفيذية ووحدات الأعمال ووظائف المخاطر والإمتثال والتدقيق الداخلي، ضمن إطار واضح للمساءلة وتوزيع المسؤوليات. كما تفرض الأصول الإفتراضية والمدفوعات الفورية والذكاء الإصطناعي والهويات الرقمية تحدّيات تتجاوز قدرة الأنظمة التقليدية القائمة على القواعد الثابتة. ورغم ما تُوفّره التكنولوجيا من إمكانات لتحسين إكتشاف المخاطر وتقليل التنبيهات غير الدقيقة، فإن إستخدامها يتطلّب حوكمة للبيانات والنماذج، وحماية للخصوصية، ومراجعة بشرية للقرارات الحساسة.
ومن هنا، يتعيّن على المصارف العربية تعزيز مسؤولية مجالس الإدارات، وضمان إستقلالية وظيفة الإمتثال، وتطبيق تقييم شامل ومستمر للمخاطر، وتطوير جودة البيانات وإستخدام التحليلات المتقدّمة. كما ينبغي تشديد الرقابة على المستفيدين الحقيقيين والأصول الإفتراضية، وتوسيع تبادل المعلومات والتدريب والتعاون الإقليمي. فتعزيز الحوكمة والإمتثال ليس مجرّد إستجابة للمتطلّبات الرقابية، بل إستثمار في حماية الثقة والسمعة وعلاقات البنوك المراسلة وإستمرار إندماج القطاع المصرفي العربي في النظام المالي العالمي.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
خروج لبنان من اللائحة الرمادية تستلزم شروطاً أساسية
شخصيات قيادية لبنانية شدّدت على أهمية إستعادة الثقة
بالقطاع المصرفي اللبناني ودوره الريادي في المنطقة والعالم
أبدى عدد من الشخصيات القيادية اللبنانية ترحيبه بكلمات الإفتتاح، والتي ركّزت على أجندة الإصلاح المالي والتشريعي المتعلّقة بمكافحة الجرائم المالية، وخارطة الطريق والمتطلّبات اللازمة للتعامل مع «القائمة الرمادية»، وتعزيز أطر الإمتثال والرقابة داخل المؤسسات المالية المصرفية، وتبادل الخبرات والتنسيق بين صنّاع السياسات والجهات الرقابية والخبراء الدوليين، مشدّدة على أهمية دور القطاع المصرفي اللبناني الريادي في المنطقة والعالم، ولافتة إلى أهمية عامل الثقة بشكل أساسي بغية إستعادة المصارف اللبنانية زخمها ودورها البارز في لبنان والخارج، وتالياً خروجه من اللائحة الرمادية التي تكلّف الإقتصاد اللبناني خسائر فادحة بمليارات الدولارات.
الرئيس فؤاد السنيورة
في هذا السياق، قال رئيس الحكومة اللبنانية السابق فؤاد السنيورة: «لا شك في أن هناك مجموعة كبيرة من المشكلات التي تضافرت مع بعضها في لبنان والتي أوصلتنا إلى هنا. وعليه، فإن العودة إلى النظام العالمي يقتضي حلّ كلّ المسائل المعقّدة والتي علق لبنان فيها مؤخراً»، مشدّداً على «أهمية إستعادة الدولة اللبنانية سلطتها الكاملة على جميع الأراضي اللبنانية، وتالياً حلّ المشكلات المتعلّقة بالنظام المصرفي اللبناني، ولا سيما مشكلة الفجوة المالية»، معتبراً «أن كل هذه الأمور مترابطة مع بعضها على نحو وثيق»، ومؤكداً «أن الإمكانية متوافرة للتوصُّل إلى حلول، لكن المهم أن تتضافر النوايا في سبيل الوصول إلى نتائج ملموسة تخدم القطاع المصرفي اللبناني والإقتصاد الوطني وبالسرعة المرجوّة».
الرئيس تمام سلام
بدوره، أوضح رئيس الحكومة اللبنانية السابق تمّام سلام: «أن من الشروط الأساسية لخروج لبنان من اللائحة الرمادية، قيام الحكومة بإحتضان كل الهموم المصرفية، والتعاون مع كل الهيئات المعنية بغية إستعادة الثقة بموقعنا الرائد في المنطقة، فنُطلق من جديد النشاطات والإنجازات المميّزة وعلى كل الصعد والتي ينتظرها منّا أشقاءونا العرب وأصدقاؤنا الدوليون وفي شتّى أنحاء العالم».
الوزير آلان حكيم
ولفت وزير الإقتصاد والتجارة اللبناني السابق آلان حكيم إلى «أن الشرط الأول والأخير لخروج لبنان من اللائحة الرمادية يكمن بتوافر عامل الثقة، إذ إن إقتصاد الكاش في لبنان يبلغ في الوقت الحاضر نحو 45 % ، فيما يبلغ الإقتصاد الأسود ما بين 20 % و30 % ، من هنا على الحكومة اللبنانية أن تقوم بواجباتها كاملة بغية إنهاء هذا الوضع الشاذ، والذي كلما طالت وتيرته إنعكس سلباً على المالية العامة وعلى الإقتصاد اللبناني ككل»، مشيراً إلى أن ذلك «يتطلّب مضاعفة الجهود القضائية والأمنية والإجتماعية داخل الدولة اللبنانية»، مشدّداً على ضرورة «إعطاء الأهمية حيال مكافحة غسل الأموال وتمويل الإرهاب والقضاء على الفساد، والتشدُّد حيال موضوع الإمتثال والذي يشكل عنصراً أساسياً من أجل المحافظة على المجتمع اللبناني وإنعاش الإقتصاد الوطني».
نائب حاكم مصرف لبنان د. مكرم بونصار
من جانبه، قال نائب حاكم مصرف لبنان د. مكرم بونصار: «إن من أهم الشروط الأساسية لخروج لبنان من اللائحة الرمادية، هو ضرورة تطبيق القوانين المرعية الإجراء، وخصوصاً أن القضاء اللبناني بدأ يُفعّل أحكامه، وهذا مؤشر إيجابي بغية إستعادة الدولة سلطتها بدءاً من القضاء»، مشيراً إلى «أن مصرف لبنان المركزي قام بخطوات كبيرة مؤخراً أفضت إلى التخفيف من الدفع النقدي»، معلناً عن «حزمة إجراءات وتدابير تنظيمية تهدف إلى الحدّ من إنتشار الإقتصاد النقدي (الكاش) وتشجيع إستخدام وسائل الدفع الإلكترونية، وذلك تماشياً مع المعايير الدولية المتعلقة بمكافحة تبييض الأموال وتمويل الإرهاب».
وزيرة الإعلام اللبناني السابقة منال عبدالصمد
وقالت وزيرة الإعلام اللبناني السابقة وكبيرة المستشارين في السياسات المالية، لبنان منال عبد الصمد: «إن لبنان يحتاج إلى قرار وإرادة حازمين بغية خروجه من اللائحة الرمادية، ولا سيما تجاوز المعوّقات التي تعترض هذا القرار في الداخل اللبناني»، مشيرة إلى «أن لبنان يحتاج إلى إستعادة النظام المالي الذي يثق اللبنانيون به، فضلاً عن أهمية إستعادة الدور المصرفي اللبناني في المنطقة والعالم».
أمين عام هيئة التحقيق الخاصة – وحدة الإخبار المالي اللبنانية عبد الحفيظ منصور:
إستعادة لبنان مركزه المالي إقليمياً ودولياً يتطلّب إستكمال تنفيذ بنود خطة عمل FATF
والخروج من اللائحة الرمادية ومواصلة الإصلاحات المالية والمصرفية
على هامش إنعقاد المؤتمر العربي الإقليمي لمواجهة غسل الأموال وتمويل الإرهاب في بيروت، برز الحديث عن ضرورة خروج لبنان من اللائحة الرمادية لمجموعة العمل المالي (FATF) ، بإعتبار أن وجوده فيها يعكس ضعفاً ممنهجاً في مكافحة تبييض الأموال وتمويل الإرهاب. وفي هذا الإطار خص أمين عام هيئة التحقيق الخاصة – وحدة الإخبار المالي اللبنانية الأستاذ عبد الحفيظ منصور، مجلة «إتحاد المصارف العربية» بحديث شدّد فيه على «أن رفع إسم لبنان عن اللائحة الرمادية يرتبط بشكل أساسي بتنفيذ بنود خطة العمل التي وضعتها مجموعة العمل المالي FATF – Financial Action Task Force للبنان، كما وبإثبات فعّالية تطبيقها على أرض الواقع، وليس فقط بإقرار قوانين وإتخاذ إجراءات شكلية».
وقال منصور: «ترتكز خطة عمل FATF على محاور أساسية، من أبرزها: إستكمال تقييم بعض مخاطر تبييض الأموال وتمويل الإرهاب وإتخاذ تدابير لمعالجتها، وتعزيز التعاون القضائي الدولي وإسترداد الأصول، وزيادة فعّالية الرقابة على قطاع المهن والاعمال غير المالية المحددة (محامين، كتاب عدل، تجار المجوهرات والمعادن النفيسة، ووسطاء العقارات)، وتحديث معلومات صاحب الحق الإقتصادي، وزيادة التحقيقات والإدعاءات والأحكام القضائية بجرائم تبييض الأموال التي يجب أن تكون أكثر إتساقاً مع المخاطر في لبنان، فضلاً عن زيادة مصادرات المتحصّلات الإجرامية والأصول ذات الصلة».
وشدد منصور على «أن الحكومة اللبنانية تعمل على معالجة أوجه القصور المحدّدة ضمن خطة عمل FATF وذلك من خلال توجيه السلطات والجهات المعنية. وفي هذا الإطار، وجّه دولة رئيس مجلس الوزراء القاضي نواف سلام مراسلات الى الوزارات والإدارات والأجهزة المعنية، طلب فيها إتخاذ الإجراءات المناسبة والعمل على تنفيذ بنود خطة العمل التي تقع ضمن إختصاص كل جهة، وذلك ضمن المهل المحددة. كما تقوم، هيئة التحقيق الخاصة بصفتها المنسق الوطني لمتابعة تنفيذ خطة عمل FATF، بدور أساسي في متابعة الجهات المعنية والتنسيق في ما بينها، وعقد الإجتماعات الدورية لمناقشة التقدم المحرز، كما تقوم بتأمين مساعدة فنية وتدريب من جهات دولية مختلفة لعدد من الجهات اللبنانية المعنية».
أضاف منصور: «إلاّ أن تنفيذ بعض الإجراءات التصحيحية شهد تأخيراً نتيجة الحرب والظروف الإستثنائية التي مرت في لبنان، والتي إنعكست على قدرة عدد من الجهات المعنية على إستكمال بعض التدابير ضمن الجدول الزمني المحدد. ومع ذلك، إستمر العمل على تنفيذ بنود خطة العمل، وإستؤنف العمل مع الشركاء الدوليين الذين يقدمون المساعدة الفنية».
وتابع منصور: «أما بالنسبة إلى إستعادة لبنان مركزه المالي إقليمياً ودولياً، فهذا الأمر يتطلّب مجهوداً أوسع يشمل أولاً إستكمال تنفيذ بنود خطة عمل FATF والخروج من اللائحة الرمادية، وثانياً مواصلة الإصلاحات المالية والمصرفية لإعادة الثقة بالقطاع المصرفي والمالي اللبناني وعلاقاته مع النظام المالي في الخارج».
ورداً على سؤال، إذا كان لبنان يقوم بضبط حدوده الشمالية والشرقية كذلك مرافقه ومرافئه البحرية والجوية، ماذا ينقص لبنان لكي يفي بمتطلبات الإمتثال؟ أجاب عبد الحفيظ منصور: «إن ضبط الحدود أمنيا لا يكفي، حيث إن المطلوب هو إثبات قدرة السلطات الجمركية على كشف تهريب العملات والمعادن والأحجار الثمينة التي تُنقل بصورة غير مشروعة عبر الحدود وحجزها عند الإقتضاء، والتحقيق في الحالات التي يُشتبه أنها قد ترتبط بعمليات تبييض أموال أو تمويل إرهاب».
برعاية رئيس مجلس الوزراء اللبناني الدكتور نواف سلام
المؤتمر العربي الإقليمي لمواجهة غسل الأموال ومكافحة تمويل الإرهاب في بيروت
تثبيت الثقة بالإقتصاد والنقد لخروج لبنان من «القائمة الرمادية»
وإستعادة سمعة القطاع المصرفي اللبناني في المنطقة والعالم
جاء إنعقاد المؤتمر العربي الإقليمي لمواجهة غسل الأموال وتمويل الإرهاب في العاصمة اللبنانية بيروت على مدار يومين، تحت رعاية رئيس مجلس الوزراء اللبناني الدكتور نواف سلام ممثلاً بوزير الإقتصاد والتجارة عامر البساط، ومن تنظيم إتحاد المصارف العربية، بالتعاون مع الإتحاد الدولي للمصرفيين العرب، ومجموعة مدراء وخبراء الإلتزام Group of Certified Compliance Officers – GCCO،مناسبة لمناقشة أطر الإمتثال وخارطة الطريق للخروج من «القائمة الرمادية» لمجموعة العمل المالي (FATF) وتعزيز النزاهة المالية الإقليمية.
وقد ركّزت محاور المؤتمر على أجندة الإصلاح المالي والتشريعي المتعلقة بمكافحة الجرائم المالية، وبحث خارطة الطريق والمتطلبات اللازمة للتعامل مع «القائمة الرمادية»، وتعزيز أطر الإمتثال والرقابة داخل المؤسسات المالية المصرفية، وتبادل الخبرات والتنسيق بين صنّاع السياسات والجهات الرقابية والخبراء الدوليين، بمشاركة كبار صنّاع السياسات والمسؤولين الحكوميين المعنيين، وممثلي الجهات الرقابية ووحدات المعالجة المالية، وقيادات المؤسسات المالية والمصارف العربية والدولية ونخبة من الخبراء والمتخصّصين في مجال الإمتثال المالي ومكافحة الجرائم.
أما الحضور الرسمي فكان في مقدّمه وزير الإقتصاد والتجارة عامر البساط ممثلاً راعي الحفل الرئيس نواف سلام، والرئيسان فؤاد السنيورة وتمام سلام، ورئيس إتحاد المصارف العربية محمد الإتربي، وحاكم مصرف لبنان كريم سعيد، ورئيس الإتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه، ورئيس جمعية مصارف لبنان الدكتور سليم صفير، والأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، والنائب العام لدى محكمة التمييز القاضي أحمد رامي الحاج، ورئيس الهيئة الوطنية لمكافحة الفساد القاضي كلود كرم، والسفير الأميركي في لبنان ميشال عيسى، وعدد كبير من الوزراء والنواب والسفراء العرب والأجانب.
وتحدّث في إفتتاح المؤتمر كل من السادة: الوزير عامر البساط ممثلاً راعي المؤتمر الرئيس الدكتور نواف سلام، ومحمد الإتربي، والحاكم كريم سعيد، والدكتور جوزف طربيه، والدكتور سليم صفير والدكتور وسام فتوح.
بعد النشيد الوطني اللبناني، ونشيد إتحاد المصارف العربية، كان عرض لفيلم وثائقي مختصر عن المرحلة الإقتصادية في لبنان، ما بين الأزمة والعبور منها من بوابة الإصلاحات. وقدّمت الإعلامية جوزفين ديب الكلمة الترحيبية بالمشاركين والحضور والتعريف بالمتحدّثين خلال حفل الإفتتاح.
الافتتــــاح
وزير الإقتصاد والتجارة اللبناني عامر البساط:
أولوياتنا تحديث تقييم المخاطر وإحكام
الرقابة على المهن غير المالية وشفافية المستفيد الحقيقي
في الكلمات، أكد وزير الإقتصاد والتجارة اللبناني الدكتور عامر البساط ممثلاً راعي المؤتمر الرئيس نواف سلام، «أن أولوياتنا للفترة المقبلة تشمل تحديث تقييم المخاطر، إحكام الرقابة على المهن غير المالية، شفافية المستفيد الحقيقي والتنفيذ الفوري للعقوبات المالية على المؤسسات غير المرخصة»، معتبراً «أن القانون لا يعرف مناطق أو طوائف، ومَن يعمل خارج النظام المالي الشرعي يعمل ضد لبنان، ولا يكتمل هذا المسار بمصارف معطّلة، فالإقتصاد النقدي وُلد من إنهيار الثقة بالقطاع المصرفي، وشلل هذا القطاع هو أكبر ثغرة في منظومة مكافحة تبييض الأموال. لذا، فإن إعادة الحياة إلى قطاع مصرفي سليم هي إجراء لمكافحة المال غير المشروع».
ولفت الوزير البساط إلى أنه «يوجد الآن بين يدي مجلس النواب مشروع قانون معالجة الفجوة المالية وإسترداد الودائع، الذي يضمن لـ 85 % من المودعين إستعادة ودائعهم كاملة، ويُدخل مبدأ إسترداد الأرباح غير المشروعة، ونحن منفتحون على أيّ تعديل يُطوّره لتسريع إقراره. كما نؤكد أنه لا تراجع عن مسار الإتفاق مع صندوق النقد الدولي،.
وأشار البساط إلى أن «بقاء لبنان على اللائحة الرمادية يرفع كلفة التحويلات ويُضيّق علاقات المراسلة المصرفية ويعوّق إعادة الإعمار. فلا نمو من دون إستثمار، ولا إستثمار من دون ثقة، ولا ثقة من دون نظافة مالية. ونطلب منكم، كمصرفيين عرب، الشراكة لا الإستثناء، فالإنسحاب من السوق يُضعف الملتزمين ويدفع الناس نحو الظل. بيروت تريد أن تعود عاصمة للثقة لا للسرية».
وإعتبر الوزير البساط أن «إنعقاد هذا المؤتمر ليس تفصيلاً بروتوكولياً؛ فلبنان يخرج من حرب لم يخترها، خلّفت أكثر من 40,000 وحدة سكنية متضرّرة أو مدمّرة ودفعت أكثر من 40 % من اللبنانيين تحت خط الفقر. وفي بلد بهذا الجرح، قد يبدو الحديث عن الإمتثال ومعايير الشفافية ترفاً تقنياً، لكن العكس تماماً هو الصحيح؛ فالمال غير الشرعي هو أول مَن يستوطن الأنقاض، والإقتصاد النقدي هو أول مَن يزدهر حين تضعف الدولة. لذلك، فإن مكافحة تبييض الأموال ليست ملفاً تقنياً بل هي جزء لا يتجزأ من مشروع إعادة بناء الدولة. فكما لا سيادة للدولة من دون حصرية السلاح، لا سيادة لها من دون حصرية المال الشرعي والإمتثال».
أضاف الوزير البساط: «حين طلبت الحكومة الثقة في شباط/فبراير 2025، وضعنا إلتزاماً صريحاً لإخراج لبنان من اللائحة الرمادية. وقد أقررنا قانون رفع السرية المصرفية بمفعول رجعي يمتد عشر سنوات، لأن السرية صارت عبئاً والشفافية هي ميزة لبنان اليوم. كما أقررنا قانون إصلاح أوضاع المصارف لتقييم المصارف المتعثّرة وإعادة هيكلتها، ومشروع قانون إستقلالية القضاء. وعلى مستوى الإنفاذ، أحلنا أكثر من 100 شركة إلى النيابة العامة المالية بتهمة التهرب الضريبي المتعمد، ورفعنا التحصيل الجمركي بنسبة 108 % في سنة واحدة، وإرتفعت إيرادات الدولة من 3.9 مليارات دولار في العام 2024 إلى 6 مليارات دولار في العام 2025. كما تم تفعيل أجهزة المسح في مرفأي بيروت وطرابلس، وإعادة سيطرة الدولة على مطار بيروت الدولي وضبط الحدود».
وتابع الوزير البساط: «لقد إجتمعت أخيراً لجنة متابعة خطة العمل مع مجموعة العمل المالي (FATF) وهي لجنة تضم نائب رئيس الحكومة ووزراء المال والعدل والداخلية وحاكم مصرف لبنان ورئيس هيئة التحقيق الخاصة والنائب العام التمييزي. هذا التشكيل يوجّه رسالة بأن مكافحة تبييض الأموال أصبحت ملفاً حكومياً متكاملاً يجمع السلطات التنفيذية والنقدية والقضائية والأمنية في جدول زمني ومسؤوليات محددة. ورغم قرار مجموعة العمل المالي بإبقاء لبنان تحت المراقبة المعزّزة مؤخراً، فإننا نتعامل معه كإنذار لا حكماً. فما أنجزناه تشريعياً حقيقي، لكننا لا نزال دون المطلوب على مستوى الفعّالية والتنفيذ».
رئيس إتحاد المصارف العربية محمد الإتربي:
توصيات مجموعة العمل المالي FATF تشكل الإطار المرجعي العالمي
من جهته، رأى رئيس مجلس إدارة إتحاد المصارف العربية محمد الإتربي «أن توصيات مجموعة العمل المالي «فاتف» تشكل الإطار المرجعي العالمي لمكافحة غسل الأموال وتمويل الإرهاب وإنتشار التسلح، وقد أصبحت معياراً أساسياً لقياس سلامة الأنظمة المالية في مختلف دول العالم. وقد شهدت السنوات الأخيرة تطورات مهمة في هذه التوصيات، منها إعتماد النهج القائم على المخاطر (Risk-based approach)، بحيث تُوجَّه الموارد الرقابية إلى القطاعات والأنشطة الأكثر تعرُّضاً للمخاطر، مع تعزيز متطلّبات الشفافية والإفصاح عن المستفيد الحقيقي (Beneficial Ownership) لمنع إساءة إستخدام الشركات والكيانات القانونية في إخفاء الأموال غير المشروعة».
ولفت الإتربي إلى «أن هذه التطوّرات شملت تشديد الرقابة على الأصول الإفتراضية ومزوّدي خدماتها بعد إرتفاع إستخدام العملات الرقمية في بعض الجرائم المالية، بالإضافة إلى تعزيز التعاون الدولي وتبادل المعلومات بين السلطات الرقابية ووحدات المعلومات المالية وأجهزة إنفاذ القانون، بهدف رفع مستوى فاعلية الأنظمة الوطنية بحيث لا يقتصر التقييم على وجود التشريعات فحسب، بل يمتد إلى قياس نتائج تطبيقها العملي»، مؤكداً أن «قضية الثقة هي الجوهر، فلا مصرف بلا ثقة، ولا إستقرار مالياً بلا حوكمة، ولا نمو مستداماً بلا إلتزام، ومن هنا تأتي أهمية إجتماعنا اليوم لنطرح تساؤلاً جوهرياً حول كيفية بناء قطاع مصرفي عربي قادر على مواجهة عالم يتغيّر بسرعة غير مسبوقة دون أن يفقد أهم أصوله، وهي الثقة».
وقال الإتربي: «إننا نلتقي اليوم في مرحلة تتزايد فيها التحدّيات الناجمة عن التطوُّر التكنولوجي والجرائم المالية العابرة للحدود، وإتساع الأصول الإفتراضية والذكاء الإصطناعي»، مشيراً إلى «أن إنعقاد هذا المؤتمر في بيروت يحمل دلالة خاصة؛ فهذه المدينة كانت ولا تزال عاصمة للحوار المصرفي والمالي العربي، ومنها إنطلقت مبادرات مصرفية رائدة أسهمت في ترسيخ التعاون بين المؤسسات المالية العربية. كما أن إتحاد المصارف العربية، الذي يتخذ من بيروت مقرّاً له، إستطاع على مدى أكثر من خمسة عقود أن يكون منصّة عربية جامعة لتعزيز الإستقرار المالي ونشر ثقافة الإلتزام وبناء شراكات فاعلة مع المصارف المركزية والمنظمات الإقليمية والدولية».
وقال الإتربي: «لقد تغيّرت طبيعة المخاطر التي تُواجه مؤسساتنا المصرفية، فلم تعد تقف عند حدود الإئتمان والسيولة والسوق، بل نحن اليوم أمام منظومة أكثر تعقيداً تشمل الجرائم المالية العابرة للحدود، غسل الأموال، تمويل الإرهاب، الإحتيال الإلكتروني، الهجمات السيبرانية، ومخاطر البيانات. إنها تحدّيات جديدة فرضتها التكنولوجيا المالية والذكاء الإصطناعي، وفي الوقت ذاته، أصبح العميل يريد خدمة أسرع وأكثر سهولة وإبتكاراً، وهنا يكمن التحدّي الحقيقي في كيفية تحقيق الإبتكار دون إضعاف الرقابة، وتسريع الخدمات دون تسريع المخاطر، وفتح أبواب التكنولوجيا دون فتح أبواب جديدة للجرائم المالية»، مشدّداً على أن «هذه ليست أسئلة نظرية، بل قضايا تتعلق بمستقبل مؤسساتنا وسلامة أنظمتنا المالية وقدرة إقتصاداتنا العربية على تحقيق النمو والتنمية. لذا، فقد آن الأوان لننظر إلى إلتزام منظور مختلف؛ فالإلتزام ليس تكلفة بل إستثمار، والحوكمة ليست عائقاً أمام النمو بل هي التي تحميه وتجعله مستداماً، وإدارة المخاطر ليست وظيفة دفاعية وإنما أداة لصناعة القرار. هذه هي الثقافة التي نحتاج لترسيخها داخل مؤسساتنا، لينتقل الإلتزام من كونه مسؤولية إدارة متخصّصة ليصبح ثقافة تبدأ من مجلس الإدارة والإدارة العليا وتمتد إلى كل موظف وقرار ومعاملة، فالمؤسسة التي تملك ثقافة قوية للحوكمة والإلتزام هي التي تستطيع الحفاظ على نجاحها عند وقوع الأزمات».
ورأى الإتربي أننا «أمام فرصة حقيقية لبناء نموذج عربي متقدم في الحوكمة والإلتزام، مستندين إلى خبرات مصرفية كبيرة ومؤسسات متطورة وكفاءات بشرية متميّزة، وما نحتاج إليه هو المزيد من التنسيق والتعاون وتبادل الخبرات لبناء منظومة أقوى وأكثر تكاملاً. ومن هذا المنطلق، يؤكد إتحاد المصارف العربية إلتزامه مواصلة دوره كمنصّة تجمع المصارف العربية والجهات الرقابية والخبراء بهدف تعزيز الحوار وتطوير الكفاءات، والمرحلة المقبلة تتطلّب منّا الإنتقال من الإستجابة للمخاطر إلى إستباقها، ومن الإمتثال للقواعد إلى بناء ثقافة مؤسسية راسخة».
وقال الإتربي: «إن الحوكمة والإلتزام لا ينبغي أن يتحوّلا إلى منظومة معقّدة تعرقل وصول التمويل إلى الإقتصاد الحقيقي؛ فالهدف النهائي للقطاع المصرفي هو أن يكون شريكاً في التنمية. نحن نريد مصرفاً آمناً وقادراً في الوقت ذاته على تمويل الإستثمار، ورقابة قوية تشجع الإبتكار، ومكافحة فعّالة للجرائم المالية دون فقدان القدرة على تحقيق الشمول المالي»، لافتاً إلى «أن التوازن بين الرقابة والإبتكار هو أحد أهم تحدّيات المرحلة المقبلة، وهو ما يحتاج إلى حوار مستمر بين المصارف والجهات الرقابية وصنّاع السياسات»، معتبراً أن الذكاء الإصطناعي «سيغيّر شكل الخدمات وآليات إدارة المخاطر»، لافتاً إلى أنه «ستظل التكنولوجيا بحاجة إلى الإنسان؛ فأقوى نظام رقابي لا يغني عن الإنسان الواعي، وأحدث تكنولوجيا لا تعوض عن الحوكمة الرشيدة. لذا، فإن الإستثمار في الكفاءات المصرفية يجب أن يكون على رأس أولوياتنا لبناء جيل يمتلك المعرفة المصرفية والفهم الرقابي والقدرة التكنولوجية والوعي المسؤول»، مؤكداً أن «مسؤوليتنا اليوم تتجاوز ميزانيات المصارف لنحمي مدّخرات المواطنين وثقة المستثمرين وإستقرار الأسواق؛ فالحوكمة والإلتزام جزء لا يتجزأ من منظومة الأمن الإقتصادي العربي».
حاكم مصرف لبنان كريم سعيد:
الثقة ليست هدفاً من الإصلاح بل المعيار الذي نقيس به تقدمه
وقال حاكم مصرف لبنان كريم سعيد: «إن كل نظام مالي ناجح يقوم على ركيزتين: ركيزة ملموسة تتمثل في القوانين والأنظمة والمؤسسات الناظمة والرقابية والبنية التحتية المالية، وركيزة غير ملموسة ولكنها الأعمق أثراً وهي الثقة. فالثقة هي الإسم المعنوي الذي لا يظهر في أي ميزانية، لكن كل ما تبنيه يقوم عليه، وموضوع هذا المؤتمر هو بالتحديد الموضوع الذي تُبنى فيه هذه الركيزة أو تتأخر. فغسل الأموال، أو بتعبير أدق إعادة تدوير الأموال غير المشروعة وتمويل الإرهاب، ليس مجرّد جريمتين ماليتين، بل هما وسيلتان لإختراق الإقتصاد المشروع وإضعاف المؤسسات وتحويل النظام المالي إلى قناة لحماية الجريمة وتقويض سيادة القانون».
أضاف الحاكم سعيد: «لقد أثبتت التجارب، ومنها التجربة اللبنانية، أن الحماية المؤسسية ليست مجرد قاعدة قوية واحدة، بل سلسلة متكاملة من الحلقات؛ وحلقة واحدة ضعيفة تكفي لإسقاط المنظومة بأكملها. ومن هذا المفهوم، إنطلقت مبادرة مصرف لبنان في العام 2025 لإرساء «حلقات النار الثلاث» (The Three Rings of Fire)، كـثلاث مبادرات متكاملة: تغلق الحلقة الأولى الفجوة عند حدود النظام المالي بتحديد من يحق له الدخول إليه، حيث عملنا، ولا سيما في قطاع الصرافة ومؤسسات خدمات الدفع، على تجديد شروط الترخيص والملاءة والحوكمة وترسيخ متطلّبات «إعرف عميلك»، فأيّ تحويل أو إستلام أموال نقداً يتجاوز الـ 1000 دولار بات يخضع لشروط رقابية صارمة. وتغلق الحلقة الثانية الفجوة عند نقطة إلتقاء المصرف بعميله، فمعرفة العميل لا تكفي إذا إقتصرت على لحظة فتح الحساب، بل يجب قراءة كل عملية في سياقها الكامل بوصفها حدثاً مستمراً. أما الحلقة الثالثة، فهي الأكثر حساسية وتتعلق بعلاقتنا بالمصارف المراسلة، حيث نعمل على حماية المصارف اللبنانية من مخاطر عدم الامتثال المرتبطة بالأموال الآتية من جهات مشبوهة أو خاضعة للعقوبات».
تابع سعيد: «إن التصدُّع في الحلقة الأولى أو الثانية يضعف السيطرة الداخلية، أما التصدُّع في الحلقة الثالثة فقد يعني خطر خروج النظام المصرفي الوطني من النظام المالي العالمي، وهذا ما يجعلها الأثقل خطورة»، مشيراً إلى «أن بعض الجهات الرقابية الدولية ركّزت جهودها في العقود الماضية على مكافحة تمويل الإرهاب، ولا سيما في منطقة الشرق الأوسط ولبنان، وهو بلا شك أولوية؛ إلاّ أن مليارات الدولارات المرتبطة بالفساد والتحويلات التي يُجريها الأشخاص المعرّضون سياسياً لم تحظَ بالمستوى ذاته من الإهتمام»، معتبراً «أن تمويل الإرهاب وإختلاس الأموال العامة أو الخاصة في إطار الفساد يستويان في درجة الخطورة ويجب أن يعاملا بالقدر نفسه من الحزم».
وأشار سعيد إلى أنه «في ظل التطوُّر المتسارع في التكنولوجيا المالية والأصول الرقمية، يعمل مصرف لبنان حالياً بالتعاون مع بنك فرنسا المركزي على إعداد مجموعة من الأطر التنظيمية الجديدة التي تهدف إلى تنظيم هذه الأنشطة وإخضاعها لرقابة فعّالة، بدلاً من حظرها. إن هذه الحلقات لا قيمة لها إذا بقيت نصوصاً على الورق، فقد علّمتنا التجربة أن أخطر الفجوات هي التراجع عن تطبيق القواعد أو تطبيقها بصورة انتقائية. لذا، فإن المؤسسات التي تخفق في تطبيق برامج إمتثال فعّالة ستُواجه تبعات حازمة من دون إستثناء »، لافتاً إلى «أن مصرف لبنان يعمل اليوم بالتعاون مع سائر السلطات اللبنانية على تنفيذ خطة العمل المتفق عليها مع مجموعة العمل المالي (FATF)، إثر إدراج لبنان على لائحة المراقبة المعززة في تشرين الأول/أكتوبر 2024. ونحن نتعامل مع هذه الخطة بوصفها إستحقاقاً داخلياً وفرصة وطنية لمعالجة أوجه القصور، فنجاح المنظومة لا يُقاس بعدد التقارير، بل بالنتائج الملموسة والتحقيقات التي تصل فعلاً إلى القضاء».
وختم حاكم مصرف لبنان قائلاً: «إن قوة منظومتنا الإقليمية تُقاس بأضعف حلقة تعاون في ما بيننا، والثقة في أي نظام مالي لا تُستعاد بمجرّد الإعلان عن الإصلاح، بل حين يرى الشريك والمصرف الدولي أن القواعد واضحة وتطبّق على الجميع دون إستثناء؛ فالثقة ليست هدفاً من الإصلاح، بل المعيار الذي نقيس به تقدمه».
رئيس الإتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه:
من الخطأ النظر إلى المصارف بإعتبارها سبب المشكلة
بل هي خط الدفاع الأول في مواجهة الأموال غير المشروعة
بدوره، أكد رئيس مجلس إدارة الاتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه أنه «من الخطأ النظر إلى المصارف بإعتبارها سبب المشكلة. فالمصارف هي في الواقع خط الدفاع الأول في مواجهة الأموال غير المشروعة، وهي صاحبة المصلحة الأولى في حماية كياناتها ومصالح مساهميها ومودعيها واقتصادات بلدانها، وأن أيّ إستثمار تبذله على هذا الصعيد، هو إستثمار في إستمرارية المصرف وسمعته وقدرته على العمل في النظام المالي العالمي، وأن نجاح أيّ بلد في مكافحة تبييض الأموال يتطلّب إستراتيجية شاملة تتجاوز حدود القطاع المصرفي لتشمل مراقبة الشركات والتجارة وتملُّك العقارات ومختلف القطاعات التي يُمكن أن تشكل منافذ لتبييض الأموال. ويساهم في إنجاحها يقظة السلطة القضائية وتعاون المهن التي هي على تماس مع قطاعات الأعمال ككتّاب العدل والمحامين والمحاسبين، وشركات تحويل الأموال، والصرّافين وغيرهم».
ورأى د. طربيه أنه «لا يُمكن لأيّ دولة عربية أن تواجه غسل الأموال وتمويل الإرهاب منفردة، بعد أن أصبح العالم يُدار بمنطق التكتلات الإقتصادية والتحالفات وسلاسل الإمداد، والدخول بمنظومات أكبر تمنحها قيمة ودوراً أهم. فالأموال يُمكن أن تنتقل سريعاً من دولة إلى أخرى، وقد يكون مصدرها دولة، والوسيط في دولة ثانية، والمستفيد النهائي في دولة ثالثة لذلك فإن التعاون بين دولنا ووحدات المعلومات المالية فيها والسلطات الرقابية والسلطات الضريبية والأمنية والقضاء، بالاضافة إلى التعاون العربي والدولي لم يعد خياراً بل أصبح ضرورة»، مشيراً إلى «أن منطقتنا تُواجه في مجملها تحدّيات هي الأخطر منذ عقود، وأن الحروب الدائرة لم تعد حروباً عسكرية فقط، بل هي تدور بكل أنواع الأسلحة وخصوصاً سلاح العقوبات، بفعل دولرة الإقتصادات وتأثير حركة التدفقات وتأثير البنوك المراسلة والتمويل الدولي بالضغوط السياسية والمالية الخارجية»، معتبراً أن «التحدّيات التي تواجه دولنا العربية متشابهة إلى حد كبير، لكن الإمكانات المؤسساتية والتقنية للتعامل معها تختلف بين دولة وأخرى»، مشدّداً على «أهمية التعاون وتنسيق العمل بين الجهات الرقابية والأمنية وتبادل التجارب الناجحة في التحقيق المالي وملاحقة شبكات تبييض الأموال وتمويل الإرهاب».
وأشار د. طربيه إلى «أهمية إختيار لبنان لعقد هذا المؤتمر الإقليمي الهام لمواجهة غسل الأموال ومكافحة تمويل الإرهاب، في لحظة سياسية وإقتصادية بالغة الدقة، حيث تجذب منطقة الشرق الأوسط الإهتمام العالمي في السياسة الدولية، كما يعود لبنان إلى إسترداد دوره كلاعب فاعل على الصعيد العربي في مقاربة المواضيع ذات الإهتمام المشترك».
وتحدّث د. طربيه أنه «لم تعد مكافحة غسل الأموال وتمويل الإرهاب، مجرّد إلتزام مصرفي أو إجراء قانوني تفرضه المعايير الدولية، اذ تحوّلت هذه المواجهة إلى واحدة من أهم معارك حماية الإقتصاد الوطني، وصون إستقرار النظام المالي، والحفاظ على ثقة المجتمع الدولي بالدول ومؤسساتها المالية»، لافتاً إلى أنه «في لبنان والعالم العربي، تزداد أهمية هذه المعركة في ظل التحوُّلات الجيوسياسية والإقتصادية التي تشهدها المنطقة، وإتساع الإقتصاد النقدي، وتطوُّر وسائل تحويل الأموال، وظهور أدوات مالية وتكنولوجية جديدة يُمكن أن تستغلها الشبكات الإجرامية والإرهابية»، وقال: «إن الدول العربية قطعت شوطاً مهماً في بناء الأطر التشريعية والمؤسساتية لمكافحة غسل الأموال وتمويل الإرهاب، بالتعاون مع مجموعة العمل المالي لمنطقة الشرق الأوسط وشمال أفريقيا (MENAFATF)، بما يتوافق مع المعايير الدولية، ولكن المعضلة الأساسية هي في مدى الإمتثال لهذه القوانين ومدى فعّالية تطبيقها».
كما تحدّث د. طربيه عن العقوبات الإقتصادية والمالية وما يتبعها من تجميد الأصول وتحقيقات مالية وجنائية، وكيف باتت تُستخدم اليوم كسيف مسلط وسلاح مدمّر على دول العالم كله، تلجأ إليه الدول العظمى للدفاع عن مصالحها السياسية والإستراتيجية، ويساعدها في ذلك إمساكها بالمفاصل الأساسية للاقتصاد العالمي، متطرّقاً إلى «التحدّيات التي عاناها لبنان خلال السنوات الأخيرة، وفي مقدّمها الأزمة المالية التي نشأت من تراكم إختلالات نقدية ومالية لسنوات دون إتخاذ إجراءات تصحيحية في الوقت المناسب، كذلك الحرب الدائرة في الجنوب، والتي يختلط فيها العسكري بالإقتصادي والسياسي بالمحلي وبالإقليمي وبالدولي، وتتقاطع فيها بوادر مصالح دولية تظهر تردداتها في معظم الملفات الداخلية والخارجية»، مؤكداً أنه «في الحالة اللبنانية، تكتسب مكافحة غسل الأموال وتمويل الإرهاب أهمية إستثنائية، نظراً إلى حساسية موقع لبنان في النظام المالي الإقليمي والدولي، وأهمية علاقاته بالمصارف المراسلة والمؤسسات المالية العالمية، والتي لا تزال المصارف اللبنانية محافظة على علاقاتها التاريخية معها، مما يتطلّب جهوداً مسؤولةً للمحافظة على هذه الثقة، حيث إن التجارة الخارجية للبنان، إستيراداً وتصديراً، تعتمد أساساً على النظام المصرفي لتنفيذها. وقد بلغت فاتورة الإستيراد في العام 2025 حوالي 19 مليار دولار وإيرادات التصدير حوالي 3.3 مليارات دولار، وقد إستطاعت المصارف اللبنانية خدمتها بعلاقاتها مع المصارف المراسلة، بكثير من السلاسة، رغم الأزمة المالية في لبنان، وإدراجه على اللائحة الرمادية لمجموعة العمل المالي».
ولفت د. طربيه إلى أن «تعزيز فعّالية منظومة مكافحة غسل الأموال وتمويل الإرهاب في لبنان لا ينبغي أن يُنظر إليه فقط كإستجابة لمتطلّبات دولية، بل كجزء من عملية إستمرار الثقة بالقطاع المالي اللبناني، وهذا يتطلّب تعزيز إستقلالية وفعّالية الجهات الرقابية والقضائية المختصة، وتطوير أنظمة الامتثال في المصارف، وتحسين جودة المعلومات المالية، وتطبيق قواعد المستفيد الحقيقي، وتعزيز التعاون بين مختلف المؤسسات المعنية».
رئيس جمعية مصارف لبنان الدكتور سليم صفير:
أي مسار إصلاحي في القطاع المصرفي اللبناني يبقى رهناً
بتكامل الأدوار وبناء الثقة مسؤولية مشتركة
أما رئيس جمعية مصارف لبنان الدكتور سليم صفير فقال: «إننا نقف اليوم لنرسم معاً الطريق إلى ما نستحقه: قطاع مصرفي تحكمه الشفافية، وتحميه المساءلة، وتقوده الثقة. يشهد العالم اليوم مرحلة تُعاد فيها صياغة النظام المالي العالمي؛ فالتحوُّلات الجيوسياسية وإزدياد المخاطر العابرة للحدود تفرض جميعها مسؤوليات جديدة على القطاع المصرفي. فالنجاح أصبح يُقاس بقدرة المؤسسات على ترسيخ الحوكمة، وتعزيز الشفافية، وإدارة المخاطر بكفاءة، فالإمتثال أصبح إستثماراً في السمعة والحفاظ على العلاقات المصرفية المراسلة. في الإقتصاد، يمكن تعويض رأس المال المفقود، ويُمكن إعادة بناء المؤسسات المتصدعة، ويمكن حتى ترميم الأسواق المنهارة، لكن الثقة إذا فُقدت لا تُستعاد بقرار ولا تُشترى بمال، بل تُبنى حجراً حجراً، وقراراً بعد قرار، حتى تعود جزءاً من هوية المؤسسة ذاتها».
أضاف د. صفير: «إن إستعادة الثقة بالإقتصاد اللبناني تتم بإستعادة الثقة بالمؤسسات، وهذا يتطلّب إستكمال الإصلاحات المالية والإقتصادية، وتعزيز سيادة القانون، وترسيخ مبادئ الحوكمة والشفافية والمساءلة، بما يُعيد بناء الثقة لدى المواطنين والمودعين والمستثمرين، ويُؤسس لمرحلة جديدة من النمو والإستقرار. وتؤكد جمعية مصارف لبنان إلتزامها الكامل بالتعاون مع السلطات الدستورية، وفي مقدمها فخامة رئيس الجمهورية العماد جوزاف عون، ودولة رئيس مجلس النواب نبيه بري، ودولة رئيس مجلس الوزراء الدكتور نواف سلام، في كل ما من شأنه دعم مسيرة الإصلاح وصون مصالح المودعين».
وتابع د. صفير: «إنطلاقاً من هذه القناعة، واصلت المصارف اللبنانية جهودها في تطوير منظومة الإمتثال وإدارة المخاطر بما ينسجم مع قانون مكافحة تبييض الأموال وتمويل الإرهاب، دعماً لخطة العمل الوطنية الرامية إلى إستكمال الخروج من القائمة الرمادية؛ فسلامة أي نظام مالي لا تُقاس بقوة كل مؤسسة على حدة، بل بمتانة المنظومة بأكملها. ومن هذا المنطلق، يجدّد القطاع المصرفي اللبناني إلتزامه الكامل مواصلة التعاون البنّاء مع مصرف لبنان وهيئة التحقيق الخاصة وكافة السلطات المختصة».
وتوجّه د. صفير من خلال الوزير عامر بساط، إلى الرئيس الدكتور نواف سلام؛ قائلاً: «أعلم أنكم لستم المسؤول المباشر عن هذه الأزمة، فقد جئتم بعد سلسلة من الحكومات والمحطات المتعاقبة التي أنهكت القطاع المصرفي قبل أن تتولوا مسؤولية هذه المرحلة، لكن التاريخ لا يسأل من بدأ الأزمة. بل يسأل من يملك الشجاعة لإنهائها. وأنتم اليوم تملكون هذه الفرصة؛ فرصة أن يقترن إسمكم لا بإدارة الإنهيار، بل بلحظة الخروج منه. ولعلّ ما يمنحنا الإطمئنان، دولة الرئيس، هو أن رجلاً حمل لسنوات مسؤولية العدالة في أرفع محاكم العالم، وأصدر أحكاماً في أكثر القضايا تعقيداً وحساسية، هو اليوم مَن يقود هذه المرحلة. فخبرتكم القضائية وحكمتكم في الفصل بين الحقوق المتشابكة تجعلكم الأقدر على إيجاد المخرج العادل والمتوازن لهذه الأزمة، بما ينصف المودعين ويصون إستقرار القطاع المصرفي، ويؤسّس لعدالة إقتصادية تليق بتاريخكم القانوني».
كما توجّه صفير بالشكر إلى حاكم مصرف لبنان كريم سعيد قائلاً: «إن أيّ مسار إصلاحي في القطاع المصرفي يبقى رهناً بتكامل الأدوار بين حاكمية مصرف لبنان والحكومة والمصارف نفسها، فالرقابة وحدها لا تكفي إن لم ترافقها إرادة حكومية داعمة، كما أن إلتزام المصارف بالحوكمة والشفافية لا يكتمل من دون إطار رقابي واضح ومستقر يقوم على التشاور المؤسسي المستمر بين الحكومة ومصرف لبنان والقطاع المصرفي. وإننا نثق بأن قيادتكم لمصرف لبنان في هذه المرحلة الدقيقة ستكون شريكاً فاعلاً في إعادة بناء الثقة، لا حكماً عليها فحسب».
وأثنى د. صفير على «الدور الذي تضطلع به لجنة المال والموازنة النيابية برئاسة النائب إبراهيم كنعان في إدارة هذا الملف الوطني الحساس؛ فما تبقى من هذه الأزمة ليس ملفاً يخص المصارف وحدها، بل مساراً وطنياً يستدعي إدارة ذكية وحكيمة وشفافة تحفظ حقوق المودعين وتراعي في الوقت نفسه إستقرار النظام المالي بأكمله»، متمنياً «أن تُتاح الفرصة للجمعية المشاركة في النقاشات التي ستجري في لجنة المال والموازنة حول هذه المشاريع، لإبداء رأيها الفني والعملي والمساهمة في بلورة حلول قابلة للتنفيذ تحفظ حقوق المودعين وتصون في الوقت نفسه استمرارية القطاع المصرفي».
وسأل د. صفير المنظومة القضائية: «هل تمّت معالجة الملفات المرتبطة بالقطاع المصرفي وفق معايير الإمتثال ذاتها التي نطالب بها اليوم؟ فما نواجهه ليس أزمة قطاع بمفرده، بل أزمة نظامية بإعتراف صندوق النقد الدولي، تستدعي معالجة قضائية منزهة وشاملة مدعومة بإرادة حكومية واضحة، حتى يكون القطاع المصرفي أكثر قدرة على المساهمة في الحل بدل الإنشغال بالدفاع عن إستمراريته»، مؤكداً أن «بناء الثقة مسؤولية مشتركة؛ مسؤولية حكومات وسلطات رقابية ومصارف ومؤسسات مالية وكل من يساهم في صياغة السياسات الإقتصادية».
وقال د. صفير: «إن الثقة لا تُبنى بالوعود بل بالإنجاز، ولا تُكتسب بالخطابات بل بالشفافية. إن بناء الثقة ليس محطة نصل إليها بل مسيرة نلتزم بها كل يوم. ولعلّ أبرز درس يستحق أن نستحضره اليوم هو أن لا نكرر خطأ الماضي؛ ففي 9 آذار/مارس 2020، وحين كانت إحتياطات مصرف لبنان تقارب 33 مليار دولار، تعثّر سداد إستحقاق سندات اليوروبوند، ولو أننا حينها إستبقنا الأزمة بالتوجُّه بحكمة إلى صندوق النقد الدولي كجهة إستشارية تعيدنا إلى معالجة أوضاعنا الداخلية، لما وجدنا أنفسنا اليوم بعد ست سنوات وإحتياطات تراجعت إلى مستويات متواضعة، نطرُق الباب ذاته من جديد وبموقع أضعف أمام شروط أثقل كلفة وأصعب».
الإعلامية جوزفين ديب
قدمت حفل افتتاح المؤتمر
الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
نعمل على بناء القدرات وتحفيز ثقافة الإمتثال والحوكمة
وإستعادة الثقة بلبنان وتعزيز مكانته المالية وهذا إلتزام مؤسّسي
ورأى الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح «أن المشكلة ليست في نقص الخبرات؛ فالجميع يعرف ماذا يجب أن يفعل، والمعايير الدولية واضحة والحلول معروفة، كما أن الخبرات الفنية متوافرة في لبنان مثلما هي متوافرة في معظم الدول العربية. إن السؤال اليوم ليس هل نعرف ما يجب فعله؟ بل هل نملك الإرادة السياسية الجامعة لفعل ما يجب فعله؟ ومن هنا، أقول إن التجارب الدولية أثبتت أن جميع الدول التي نجحت في بناء منظومات قوية لمكافحة غسل الأموال وتمويل الإرهاب، أو إستعادة ثقة المجتمع المالي والدولي، إمتلكت قراراً سياسياً واضحاً وثابتاً جعل الإصلاح أولوية وطنية».
وقال د. فتوح: «لقد إخترنا موضوعات هذا المؤتمر بعناية، لأنها تتناول أبرز القضايا التي تواجه منطقتنا اليوم: الإصلاحات التشريعية، وخطط العمل الوطنية، والتقييمات المتبادلة، والعلاقات مع البنوك المراسلة، والعقوبات الدولية، وتعزيز التعاون بين السلطات الرقابية والامنية والقضائية والقطاع المالي، وغيرها من الموضوعات المهمة التي سنناقشها على مدار يومين من أعمال المؤتمر»، مشيراً إلى «أن إتحاد المصارف العربية، منصّة عربية جامعة للحوار والتعاون والشراكة، وجسر يربط القطاع المصرفي العربي بالحكومات والمؤسسات المالية الدولية. ومن هذا الدور، تأتي المؤتمرات والبرامج التدريبية والمبادرات كأدوات لترجمتها إلى نتائج عملية ومستدامة. وقد عمل الإتحاد خلال السنوات الماضية، على تبادل الخبرات وبناء القدرات، وتعزيز ثقافة الإمتثال والحوكمة بالتعاون مع المؤسسات الدولية والهيئات الرقابية».
وشدّد د. فتوح على أن «رعاية الرئيس الدكتور نواف سلام، لهذا المؤتمر، ومشاركة هذا الحشد الرفيع من القضاة والأمنيين والمصرفيين والدبلوماسيين، تحمل رسالة واضحة وقوية بأن مواجهة الجرائم المالية وتعزيز نزاهة النظام المالي مسؤولية وطنية مشتركة، وأن لبنان عازم على المضيّ قدماً في مسيرة الإصلاح وإستعادة الثقة».
ولفت د. فتوح إلى «أن الإتحاد عمل خلال السنوات الماضية على بناء القدرات وتحفيز ثقافة الإمتثال والحوكمة. ومن هذا المنطلق، نجدّد التأكيد على أن إتحاد المصارف العربية سيبقى شريكاً فاعلاً إلى جانب الدولة اللبنانية وقطاعها المصرفي، واضعاً كل إمكاناته وإرادته وشبكة علاقاته في خدمة مسيرة الإصلاح، وإستعادة الثقة، وتعزيز مكانة لبنان المالية. وهذا إلتزام مؤسسي نؤمن به تجاه لبنان، وتجاه جميع دولنا العربية».
عيّنت السلطات الجزائرية محند بوراي محافظاً جديداً للبنك المركزي الجزائري. وقد أشرف وزير المالية محمد لمين لبو على إجراءات التعيين.
وقد كان بوراي يشغل منصب رئيس الجمعية المهنية للبنوك والمدير العام لبنك الفلاحة. علماً أن بوراي عُيّن في هذا المنصب خلفاً للبو الذي كان قد عُيّن وزيراً للمالية خلال تعديل وزاري أعلنه أخيراً الرئيس الجزائري عبدالمجيد تبون.
انطلاق النسخة الرابعة من برنامج Banking Ready 2026
أول برنامج تدريبي مصرفي من نوعه في العراق ومموّل بالكامل من المصرف الأهلي العراقي
و بالتعاون مع مركز التميز للابداع والتطوير و الجامعة الأمريكية في بغداد – العراق
ويُعد البرنامج أول برنامج تدريبي مصرفي من نوعه في العراق، وهو مجاني ومموّل بالكامل من المصرف الأهلي العراقي، بالتعاون مع مركز التميز للإبداع والتطوير والجامعة الأمريكية في بغداد.
ويهدف البرنامج إلى تمكين الشباب من خلال تزويدهم بالمعارف والمهارات اللازمة، بما يسهم في تعزيز فرصهم المهنية وبناء مسارات وظيفية واعدة في القطاع المصرفي.وتأتي النسخة الرابعة من البرنامج تحت شعار التعلّم والتطور واكتساب المهارات، لتشكل محطة جديدة أمام المشاركين نحو مستقبل مهني أكثر جاهزية في عالم القطاع المصرفي
الذكاء الإصطناعي ضرورة إستراتيجية لتطوير القطاع المصرفي العربي
د. وســام حســن فـتــوح
الأميـــــن العــــام
لا شك في أن توظيف الذكاء الإصطناعي لم يعد خياراً بل ضرورة إستراتيجية لتطوير القطاع المصرفي العربي، ومكافحة غسل الأموال وتمويل الإرهاب، ودعم أهداف التنمية المستدامة. فالذكاء الإصطناعي دخل بشكل فعّال في صلب التجربة المصرفية، من خلال تقديم خدمات مخصّصة للعملاء، وتسهيل إجراءات منح القروض، خصوصاً للمشروعات الصغيرة والمتوسطة، إضافة إلى تصميم حلول تمويلية متقدمة للشركات.
كذلك فإن للذكاء الإصطناعي دوراً محورياً في تعزيز الإمتثال ومكافحة الجرائم المالية عبر تحليل ملايين البيانات وكشف الأنماط المشبوهة، ما يُسهم في خفض التكاليف التشغيلية وتحسين كفاءة الرقابة المصرفية. كما يُتيح توجيه التمويل نحو المشاريع الخضراء، ويدعم تطبيق معايير البيئة والمجتمع والحوكمة.
وبما أن الذكاء الإصطناعي أصبح ضرورة إستراتيجية للمصارف لتعزيز الأمن السيبراني، مكافحة الإحتيال المالي وتحسين كفاءة الرقابة، فإن دوره المحوري يندرج في حماية المصارف، ورصد الأنشطة المشبوهة من خلال إكتشاف الأنماط غير العادية، ومكافحة الجرائم عبر التصدّي لعمليات غسل الأموال، القرصنة الإلكترونية، تمويل الإرهاب بكفاءة عالية وتطوير الأمن السيبراني من خلال دمج التقنيات الذكية لحماية المواقع الإلكترونية والبيانات المصرفية الحسّاسة.
كما يُحقق الذكاء الإصطناعي فوائد مصرفية أخرى، بينها خفض التكاليف لتقليل النفقات التشغيلية للمؤسسات المالية من خلال الأتمتة وتحسين الخدمات، أي تقديم حلول تمويلية دقيقة وتجربة مصرفية مخصّصة وسريعة للعملاء.
ويعمل إتحاد المصارف العربية على مواضيع تتعلق بحماية القطاع المصرفي منذ أعوام عدّة بما فيها مكافحة غسل الأموال وتمويل الإرهاب والفساد والرشوة، وهذه أهم متطلّبات العمل المصرفي، كما تُعد من متطلّبات البنوك المراسلة. ولا يستطيع أي بنك مراسل التعامل مع أي بنك آخر إلاّ من خلال هذه القوانين وتحديداً قوانين مكافحة غسل الأموال وتمويل الارهاب والفساد والرشوة.
وفي ظل التكنولوجيا والتطور الحاصل في العالم، فقد برز موضوع الأمن السيبراني، حيث أصبحنا نتحدّث عن digital banks وdigital assets والعملة الرقمية، وتالياً فإن إحتمال خرق هذه الأنظمة المصرفية بات كبيراً لا بل أكثر خطورة، إن لم تُتخذ الإجراءات المشدّدة لحماية القطاع المصرفي العربي كذلك المصارف العالمية. من هنا، يحرص إتحاد المصارف العربية على التعاون مع شركائه الدوليين والخبراء الدوليين في هذا الموضوع، بغية حماية القطاع المصرفي والمالي، من خلال آليات يُمكنها رؤية أيّ تحرُّك لأي «هاكر» يُحاول خرق البيانات والمعلومات بما فيها البطاقات المصرفية والحسابات المصرفية والتحويلات لأي مصرف أو مؤسسة، وتالياً إعطاء تحليل لهذه المعلومات والبيانات والتحركات السيبرانية وتنبيه البنك إلى المشكلة قبل تفاقمها.
في المحصّلة، تعمل التكنولوجيا القائمة على الذكاء الإصطناعي على إعادة تشكيل ملامح القطاع المصرفي العربي في الشرق الأوسط، إذ تحسّن طرق تشغيل البنوك التقليدية والرقمية. وبحسب شركة الإستشارات (&Strategy)، وهي شركة عالمية للإستشارات الإدارية وإستراتيجيات الأعمال، يُتوقع أن تُحقّق منطقة مجلس التعاون الخليجي في حلول العام 2030 عائداً إقتصادياً يصل إلى 9.9 دولارات لكل دولار يتم إستثماره في الذكاء الإصطناعي التوليدي، ما يُمكن أن يدر عائداً إقتصادياً سنوياً يصل إلى 23.5 مليار دولار. ومع تقديم أدوات موجّهة نحو العملاء تعتمد على الذكاء الاصطناعي التوليدي، تعتمد البنوك بشكل متزايد على أحدث التقنيات لتعزيز الإنتاجية وتحسين تجربة العملاء.
الإصلاح المصرفي في العراق … المرتكزات والمعايير والأهداف
بقلم: سمير النصيري
مستشار رابطة المصارف الخاصة العراقية
يُؤكد البرنامج الوزاري للحكومة الحالية في المحور الثالث والفقرة 3 منه على تسريع عملية إصلاح القطاع المصرفي إنسجاماً مع الخطط التي يتبنّاها البنك المركزي العراقي والنهج الذي سار عليه منذ العام 2003 وفق رؤية وطنية شاملة. وهذا يعني أن توجُّهات الحكومة هي مع إستمرار عملية الإصلاح الشاملة بالمشاركة مع المصارف الخاصة العراقية، وبالتعاون مع الشركات الإستشارية العالمية «ستاندرد آند يونغ» بما يخص المصارف الحكومية، وشركة «أولفر وايمان» بما يتعلق بالمصارف الخاصة بغية تنفيذ مشروع الإصلاح المصرفي الشامل، والذي أطلقه في نيسان/إبريل 2025، ويتم تنفيذه بالتعاون مع الحكومة السابقة والحكومة الجديدة خلال ثلاث سنوات.
وقبل أن نتطرّق إلى عرض محاور هذا المشروع، والأهداف التي سيُحقّقها خلال التنفيذ في الأمد القريب، لا بد من أن نشير إلى ما حقّقه البنك المركزي العراقي من بناء الأسس والقواعد والمرتكزات للإصلاح المصرفي خلال السنوات الماضية، وخصوصاً سنوات 2023-2025 والتي ساهمت بشكل رئيسي في المساعدة على تشخيص ما يحتاجه القطاع المصرفي العراقي من خطط وبرامج ومعايير للإنتقال به من واقعه الحالي إلى الإصلاح والتطوير والنمو.
الركائز الأساسية لمشروع الإصلاح المصرفي في العراق
1 – أصدر البنك المركزي العراقي إستراتيجيته الثالثة، ودليل المعايير البيئية والإجتماعية والحوكمة المؤسسية للمصارف.
2 – أصدر «المركزي» الإستراتيجية الوطنية للإقراض المصرفي في العراق، ودليل الوصول لتمويل المشاريع الصغرى والصغيرة والمتوسطة وتأسيس مصرف ريادة.
3 – أطلق أيضاً إستراتيجية الشمول المالي، وتعزيز إجراءات تنظيم تمويل التجارة الخارجية، كما ألغى المنصّة الإلكترونية للتحويلات الخارجية، منتقلاً إلى التعاملات المصرفية المباشرة بين المصارف العراقية والبنوك العالمية المراسلة، حيث بلغ عدد الحسابات المفتوحة لـ 20 مصرفاً عراقياً في حدود 30 حساباً في البنوك المراسلة.
4 – تنظيم توزيع الدولار النقدي وفق نظام متقدم، أشاد به كل من صندوق النقد الدولي والخزانة الأميركية، والسيطرة على سعر صرف الدينار العراقي بشكل متوازن مع السعر الموازي، وصولاً إلى تحقيق هدف الوصول للسعر الرسمي، مما إنعكس على الحدّ من التضخُّم، بحيث أصبح في 30/حزيران/يونيو 2025 بنسبة (0.8 % ) بالمقارنة مع الفترة عينها من العام 2024 حيث كان بنسبة (3.3 % ).
5 – إستطاع البنك المركزي العراقي أن يُحافظ على إحتياطاته النقدية الأجنبية في حدود 100 مليار دولار، وبما يُغطي العملة المحلية المصدّرة وعمليات الإستيراد وإحتياطه التحوّطي من الذهب في حدود 173 طناً.
لذلك إستندت إستراتيجية الإصلاح المصرفي العراقي على الركائز البنيوية أعلاه، مما ساهم في رسم خارطة الطريق التي أعلنها البنك المركزي العراقي والشركات الإستشارية والتدقيقية والتي تضمّنت المحاور التالية:
أولاً، دراسة التحدّيات التي تواجه القطاع المصرفي العراقي
1 – تركّزت في تضرّر سمعة القطاع المصرفي العراقي وقلّة الثقة.
2 – عدم إستدامة نماذج العمل بسبب التركيز على التحويلات الخارجية.
3 – ضعف القدرات في البنى التحتية والكفاءات.
4 -عدم وجود بيئة تنافسية صحية ومتوازنة بين المصارف الحكومية والخاصة.
وإستناداً إلى التحدّيات أعلاه، تم تحديد أهداف الإصلاح المصرفي في العراق وبرامج الإصلاح لتمكين نمو القطاع المصرفي العراقي.
ثانياً، الأهداف وبرامج الإصلاح لتمكين نمو القطاع المصرفي العراقي
1 – بناء قطاع مصرفي رصين وشامل وحديث ومرن، يعمل على تحقيق النمو السريع للإقتصاد الوطني ويُوفّر فرص العمل.
2 – يُحقق زيادة متراكمة في الناتج المحلي الإجمالي.
3 – يؤدي إلى زيادة في الاستثمار الأجنبي ويُحقّق عوائد مجزية ومستدامة للمستثمرين في القطاع المصرفي العراقي.
4 – يرفع القيمة السوقية للقطاع المصرفي من 8 مليارات دولار إلى 60 مليار دولار.
5 – إستعادة الثقة بالمصارف العراقية، وتحديث نظام ضمان الودائع وتنظيم حملات التثقيف المالي وخفض نسبة النقد إلى الناتج المحلي الإجمالي من 40 % -15 % .
6 – زيادة إستخدام المنتجات المصرفية، وتعزيز الشمول وزيادة معدّل إشراك العاملين في القطاع الخاص من 7 % -50 % .
7 – تمكين زيادة في الإئتمان إلى الناتج المحلي الإجمالي من 22 % -60 % .
8 – تحديث المدفوعات بتحقيق نسبة نمو في الإنفاق المنزلي غير النقدي إلى 50 % .
9 – دعم بناء البنية التحتية المالية ورفع عدد الفروع إلى 10 فروع و30 صرّافاً آلياً لكل 100 ألف مواطن بالغ.
10 – تعزيز القدرة التنافسية في داخل القطاع المصرفي العراقي، والإرتقاء بمستوى اللوائح والتشريعات وإصلاح المصارف الحكومية، وزيادة حصّة إلتزامات القطاع الخاص من 13 % إلى 50 % .
11 – تطوير الإمتثال من خلال تطبيق الهوية الرقمية وإختصار وقت فتح الحسابات من ساعات إلى دقائق.
12 – تطوير قدرة البنك المركزي العراقي على الرقابة، وتحديث اللوائح والإمتثال للمعايير بنسبة 100 % . وسيتم تقييم عملية الإصلاح وفق المعايير القياسية الواضحة.
ثالثاً، تقييم عمليات الإصلاح المصرفي في العراق
سيتم تقييم عمليات الإصلاح المصرفي في العراق وفق المعايير المستندة إلى قانون المصارف العراقية واللوائح والتشريعات والإرشادات، وأن تتصف هذه المعايير بإعتبار أنها مجرّبة وشفّافة وعادلة وعملية:
1 – وفق إعادة النظر بهيكل الملكية 10 % ، حدّ الملكية الأقصى، و40 % الحد الأقصى لإستثناءات الملكية للأفراد والشركات والاطراف ذات الصلة، و41 % الحدّ الأدنى للمستثمرين المؤسسيين المؤهّلين، وهذا يعني إذا رغب المساهمون مع الأطراف ذوي الصلة إمتلاك 40 % ، يجب أن تتجاوز حصّة المستثمرين الموسّسيين المؤهلين نسبة 40 % مثلاً41 % .
2 – حوكمة مجلس الإدارة، بأن يكون ثلثا الأعضاء من المستقلين ولمدتين إنتخابيتين.
3 – تحسين المقاييس الرئيسية، وهي الشمول المالي والتمويل (الودائع إلى الناتج المحلي الإجمالي) ونسبة القروض إلى الناتج المحلي الإجمالي، والإرتفاع بها من نسبها المتدنية الحالية إلى نسب الدول المناظرة.
4 – المعيار المهم والأساسي هو زيادة الحدّ الأدنى لرأس المال إلى 400 مليار دينار عراقي خلال الفترة (2025-2027 ) بمعدّل 50 مليار دينار سنوياً، وإلغاء شرط الحدّ الأدنى لرأس المال للمصارف التي تختار مسار الإندماج البالغ 250 مليار دينار، ويكون الحدّ الأدنى 400 مليار دينار، والحدّ الأدنى لنسبة كفاية رأس المال 12.5 % والحدّ الأدنى لنسبة تغطية السيولة 100 %.
مع التأكيد بأن البنك المركزي العراقي سيعمل بشكل دؤوب على تقديم برامج عدّة لدعم القطاع المصرفي العراقي، بغية تمكينه من النمو والإصلاح وفق مراحل المشروع الإصلاحي.
من أبرز البرامج الداعمة لهذا المشروع الإصلاحي التالي:
1 – تخفيف متطلّبات رأس المال.
2 – تسهيل الإندماج للمصارف الراغبة في الإندماج.
3 – دعم إعادة ربط القطاع المصرفي العراقي بالنظام المالي العالمي، والإمتثال للمعايير المصرفية الدولية.
4 – تقديم الإستشارات العامة والفنية والمساعدة في إعادة المصارف المقيّدة من التعامل بالدولار والتي تُواكب عملية الإصلاح إلى السوق المصرفية الدولية والتعامل بالعملات الأجنبية.
يُذكر أنه سيُشارك في تنفيذ عملية الإصلاح الشامل والدعم والتقييم، شبكة من المستشارين الماليين والأخصائيين القانونيين، والمدقّقين المحترفين والخبراء التنظيميين المتخصّصين وأخصائيي التواصل.
برعاية رئيس مجلس الوزراء اللبناني الدكتور نواف سلام
المؤتمر العربي الإقليمي لمواجهة غسل الأموال ومكافحة تمويل الإرهاب في بيروت
دعوات إلى تثبيت الثقة بالإقتصاد والنقد لخروج لبنان من «القائمة الرمادية»
وإستعادة سمعة القطاع المصرفي اللبناني في المنطقة والعالم
جاء إنعقاد المؤتمر العربي الإقليمي لمواجهة غسل الأموال وتمويل الإرهاب في العاصمة اللبنانية بيروت على مدار يومين، تحت رعاية رئيس مجلس الوزراء اللبناني الدكتور نواف سلام ممثلاً بوزير الإقتصاد والتجارة عامر البساط، ومن تنظيم إتحاد المصارف العربية، بالتعاون مع الإتحاد الدولي للمصرفيين العرب، ومجموعة مدراء وخبراء الإلتزام Group of Certified Compliance Officers – GCCO ، مناسبة لمناقشة أطر الإمتثال وخارطة الطريق للخروج من «القائمة الرمادية» لمجموعة العمل المالي (FATF) وتعزيز النزاهة المالية الإقليمية.
وقد ركّزت محاور المؤتمر على أجندة الإصلاح المالي والتشريعي المتعلقة بمكافحة الجرائم المالية، وبحث خارطة الطريق والمتطلبات اللازمة للتعامل مع «القائمة الرمادية»، وتعزيز أطر الإمتثال والرقابة داخل المؤسسات المالية المصرفية، وتبادل الخبرات والتنسيق بين صنّاع السياسات والجهات الرقابية والخبراء الدوليين، بمشاركة كبار صنّاع السياسات والمسؤولين الحكوميين المعنيين، وممثلي الجهات الرقابية ووحدات المعالجة المالية، وقيادات المؤسسات المالية والمصارف العربية والدولية ونخبة من الخبراء والمتخصّصين في مجال الإمتثال المالي ومكافحة الجرائم.
أما الحضور الرسمي خلال حفل الإفتتاح فكان في مقدّمه وزير الإقتصاد والتجارة عامر البساط ممثلاً راعي الحفل الرئيس نواف سلام، والرئيسان فؤاد السنيورة وتمام سلام، ورئيس إتحاد المصارف العربية محمد الإتربي، وحاكم مصرف لبنان كريم سعيد، ورئيس الإتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه، ورئيس جمعية مصارف لبنان الدكتور سليم صفير، والأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، والنائب العام لدى محكمة التمييز القاضي أحمد رامي الحاج، ورئيس الهيئة الوطنية لمكافحة الفساد القاضي كلود كرم، والسفير الأميركي في لبنان ميشال عيسى، وعدد كبير من الوزراء والنواب والسفراء العرب والأجانب.
وتحدّث في إفتتاح المؤتمر كل من السادة: الوزير البساط ممثلاً راعي المؤتمر الرئيس الدكتور نواف سلام، ومحمد الإتربي، والحاكم كريم سعيد، والدكتور جوزف طربيه، والدكتور سليم صفير والدكتور وسام فتوح.
بعد النشيد الوطني اللبناني، ونشيد إتحاد المصارف العربية، كان عرض لفيلم وثائقي مختصر عن المرحلة الإقتصادية في لبنان، ما بين الأزمة والعبور منها من بوابة الإصلاحات. وقدمت الإعلامية جوزفين ديب الكلمة الترحيبية بالمشاركين والحضور، والتعريف بالمتحدّثين خلال حفل الإفتتاح.
وزير الإقتصاد والتجارة اللبناني عامر البساط:
أولوياتنا تحديث تقييم المخاطر وإحكام الرقابة على المهن غير المالية وشفافية المستفيد الحقيقي
في الكلمات، أكد وزير الإقتصاد والتجارة اللبناني الدكتور عامر البساط ممثلاً راعي المؤتمر الرئيس سلام، «أن أولوياتنا للفترة المقبلة تشمل تحديث تقييم المخاطر، إحكام الرقابة على المهن غير المالية، شفافية المستفيد الحقيقي والتنفيذ الفوري للعقوبات المالية على المؤسسات غير المرخصة»، معتبراً «أن القانون لا يعرف مناطق أو طوائف، ومَن يعمل خارج النظام المالي الشرعي يعمل ضد لبنان، ولا يكتمل هذا المسار بمصارف معطّلة، فالإقتصاد النقدي وُلد من إنهيار الثقة بالقطاع المصرفي، وشلل هذا القطاع هو أكبر ثغرة في منظومة مكافحة تبييض الأموال. لذا، فإن إعادة الحياة إلى قطاع مصرفي سليم هي إجراء لمكافحة المال غير المشروع».
ولفت الوزير البساط إلى انه «يوجد الآن بين يدي مجلس النواب مشروع قانون معالجة الفجوة المالية وإسترداد الودائع، الذي يضمن لـ 85% من المودعين إستعادة ودائعهم كاملة، ويُدخل مبدأ إسترداد الأرباح غير المشروعة، ونحن منفتحون على أيّ تعديل يُطوّره لتسريع إقراره. كما نؤكد أنه لا تراجع عن مسار الإتفاق مع صندوق النقد الدولي، فالإصلاحات المطلوبة هي ما نحتاج إليه، والإتفاق يمنح لبنان «شهادة حسن سلوك» تفتح باب الإستثمار».
وأشار البساط إلى أن «بقاء لبنان على اللائحة الرمادية يرفع كلفة التحويلات ويُضيّق علاقات المراسلة المصرفية ويعوّق إعادة الإعمار. فلا نمو من دون إستثمار، ولا إستثمار من دون ثقة، ولا ثقة من دون نظافة مالية. ونطلب منكم، كمصرفيين عرب، الشراكة لا الإستثناء، فالإنسحاب من السوق يُضعف الملتزمين ويدفع الناس نحو الظل. بيروت تريد أن تعود عاصمة للثقة لا للسرية».
واعتبر الوزير البساط أن «إنعقاد هذا المؤتمر ليس تفصيلاً بروتوكولياً؛ فلبنان يخرج من حرب لم يختارها، خلّفت أكثر من 40,000 وحدة سكنية متضرّرة أو مدمّرة ودفعت أكثر من 40% من اللبنانيين تحت خط الفقر. وفي بلد بهذا الجرح، قد يبدو الحديث عن الإمتثال ومعايير الشفافية ترفاً تقنياً، لكن العكس تماماً هو الصحيح؛ فالمال غير الشرعي هو أول مَن يستوطن الأنقاض، والإقتصاد النقدي هو أول مَن يزدهر حين تضعف الدولة. لذلك، فإن مكافحة تبييض الأموال ليست ملفاً تقنياً بل هي جزء لا يتجزأ من مشروع أعادة بناء الدولة. فكما لا سيادة للدولة من دون حصرية السلاح، لا سيادة لها من دون حصرية المال الشرعي والإمتثال».
أضاف الوزير البساط: «حين طلبت الحكومة الثقة في شباط/فبراير 2025، وضعنا إلتزاماً صريحاً لإخراج لبنان من اللائحة الرمادية. وقد أقررنا قانون رفع السرية المصرفية بمفعول رجعي يمتد عشر سنوات، لأن السرية صارت عبئاً والشفافية هي ميزة لبنان اليوم. كما أقررنا قانون إصلاح أوضاع المصارف لتقييم المصارف المتعثّرة وإعادة هيكلتها، ومشروع قانون إستقلالية القضاء. وعلى مستوى الإنفاذ، أحلنا أكثر من 100 شركة إلى النيابة العامة المالية بتهمة التهرب الضريبي المتعمد، ورفعنا التحصيل الجمركي بنسبة 108% في سنة واحدة، وإرتفعت إيرادات الدولة من 3.9 مليارات دولار في العام 2024 إلى 6 مليارات دولار في العام 2025. كما تم تفعيل أجهزة المسح في مرفأي بيروت وطرابلس، وإعادة سيطرة الدولة على مطار بيروت الدولي وضبط الحدود».
وتابع الوزير البساط: «لقد إجتمعت أخيراً لجنة متابعة خطة العمل مع مجموعة العمل المالي (FATF) وهي لجنة تضم نائب رئيس الحكومة ووزراء المال والعدل والداخلية وحاكم مصرف لبنان ورئيس هيئة التحقيق الخاصة والنائب العام التمييزي. هذا التشكيل يوجّه رسالة بأن مكافحة تبييض الأموال أصبحت ملفاً حكومياً متكاملاً يجمع السلطات التنفيذية والنقدية والقضائية والأمنية في جدول زمني ومسؤوليات محددة. ورغم قرار مجموعة العمل المالي بإبقاء لبنان تحت المراقبة المعزّزة مؤخراً، فإننا نتعامل معه كإنذار لا حكماً. فما أنجزناه تشريعياً حقيقي، لكننا لا نزال دون المطلوب على مستوى الفعّالية والتنفيذ».
رئيس إتحاد المصارف العربية محمد الإتربي:
توصيات مجموعة العمل المالي FATF تشكل الإطار المرجعي العالمي لمكافحة غسل الأموال وتمويل الإرهاب وإنتشار التسلح
من جهته، رأى رئيس مجلس إدارة إتحاد المصارف العربية محمد الإتربي «أن توصيات مجموعة العمل المالي «فاتف» تشكل الإطار المرجعي العالمي لمكافحة غسل الأموال وتمويل الإرهاب وإنتشار التسلح، وقد أصبحت معياراً أساسياً لقياس سلامة الأنظمة المالية في مختلف دول العالم. وقد شهدت السنوات الأخيرة تطورات مهمة في هذه التوصيات، منها إعتماد النهج القائم على المخاطر (Risk-based approach)، بحيث تُوجَّه الموارد الرقابية إلى القطاعات والأنشطة الأكثر تعرُّضاً للمخاطر، مع تعزيز متطلّبات الشفافية والإفصاح عن المستفيد الحقيقي (Beneficial Ownership) لمنع إساءة إستخدام الشركات والكيانات القانونية في إخفاء الأموال غير المشروعة».
ولفت الإتربي إلى «أن هذه التطوّرات شملت تشديد الرقابة على الأصول الإفتراضية ومزوّدي خدماتها بعد إرتفاع إستخدام العملات الرقمية في بعض الجرائم المالية، بالإضافة إلى تعزيز التعاون الدولي وتبادل المعلومات بين السلطات الرقابية ووحدات المعلومات المالية وأجهزة إنفاذ القانون، بهدف رفع مستوى فاعلية الأنظمة الوطنية بحيث لا يقتصر التقييم على وجود التشريعات فحسب، بل يمتد إلى قياس نتائج تطبيقها العملي»، مؤكداً أن «قضية الثقة هي الجوهر، فلا مصرف بلا ثقة، ولا إستقرار مالياً بلا حوكمة، ولا نمو مستداماً بلا إلتزام، ومن هنا تأتي أهمية إجتماعنا اليوم لنطرح تساؤلاً جوهرياً حول كيفية بناء قطاع مصرفي عربي قادر على مواجهة عالم يتغيّر بسرعة غير مسبوقة دون أن يفقد أهم أصوله، وهي الثقة».
وقال الإتربي: «إننا نلتقي اليوم في مرحلة تتزايد فيها التحدّيات الناجمة عن التطوُّر التكنولوجي والجرائم المالية العابرة للحدود، وإتساع الأصول الإفتراضية والذكاء الإصطناعي»، مشيراً إلى «أن إنعقاد هذا المؤتمر في بيروت يحمل دلالة خاصة؛ فهذه المدينة كانت ولا تزال عاصمة للحوار المصرفي والمالي العربي، ومنها إنطلقت مبادرات مصرفية رائدة أسهمت في ترسيخ التعاون بين المؤسسات المالية العربية. كما أن إتحاد المصارف العربية، الذي يتخذ من بيروت مقرّاً له، إستطاع على مدى أكثر من خمسة عقود أن يكون منصّة عربية جامعة لتعزيز الإستقرار المالي ونشر ثقافة الإلتزام وبناء شراكات فاعلة مع المصارف المركزية والمنظمات الإقليمية والدولية».
وقال الإتربي: «لقد تغيّرت طبيعة المخاطر التي تُواجه مؤسساتنا المصرفية، فلم تعد تقف عند حدود الإئتمان والسيولة والسوق، بل نحن اليوم أمام منظومة أكثر تعقيداً تشمل الجرائم المالية العابرة للحدود، غسل الأموال، تمويل الإرهاب، الإحتيال الإلكتروني، الهجمات السيبرانية، ومخاطر البيانات. إنها تحدّيات جديدة فرضتها التكنولوجيا المالية والذكاء الإصطناعي، وفي الوقت ذاته، أصبح العميل يريد خدمة أسرع وأكثر سهولة وإبتكاراً، وهنا يكمن التحدّي الحقيقي في كيفية تحقيق الإبتكار دون إضعاف الرقابة، وتسريع الخدمات دون تسريع المخاطر، وفتح أبواب التكنولوجيا دون فتح أبواب جديدة للجرائم المالية»، مشدّداً على أن «هذه ليست أسئلة نظرية، بل قضايا تتعلق بمستقبل مؤسساتنا وسلامة أنظمتنا المالية وقدرة إقتصاداتنا العربية على تحقيق النمو والتنمية. لذا، فقد آن الأوان لننظر إلى إلتزام منظور مختلف؛ فالإلتزام ليس تكلفة بل إستثمار، والحوكمة ليست عائقاً أمام النمو بل هي التي تحميه وتجعله مستداماً، وإدارة المخاطر ليست وظيفة دفاعية وإنما أداة لصناعة القرار. هذه هي الثقافة التي نحتاج لترسيخها داخل مؤسساتنا، لينتقل الإلتزام من كونه مسؤولية إدارة متخصّصة ليصبح ثقافة تبدأ من مجلس الإدارة والإدارة العليا وتمتد إلى كل موظف وقرار ومعاملة، فالمؤسسة التي تملك ثقافة قوية للحوكمة والإلتزام هي التي تستطيع الحفاظ على نجاحها عند وقوع الأزمات».
ورأى الإتربي أننا «أمام فرصة حقيقية لبناء نموذج عربي متقدم في الحوكمة والإلتزام، مستندين إلى خبرات مصرفية كبيرة ومؤسسات متطورة وكفاءات بشرية متميّزة، وما نحتاج إليه هو المزيد من التنسيق والتعاون وتبادل الخبرات لبناء منظومة أقوى وأكثر تكاملاً. ومن هذا المنطلق، يؤكد إتحاد المصارف العربية إلتزامه مواصلة دوره كمنصّة تجمع المصارف العربية والجهات الرقابية والخبراء بهدف تعزيز الحوار وتطوير الكفاءات، والمرحلة المقبلة تتطلّب منّا الإنتقال من الإستجابة للمخاطر إلى إستباقها، ومن الإمتثال للقواعد إلى بناء ثقافة مؤسسية راسخة».
وقال الإتربي: «إن الحوكمة والإلتزام لا ينبغي أن يتحوّلا إلى منظومة معقّدة تعرقل وصول التمويل إلى الإقتصاد الحقيقي؛ فالهدف النهائي للقطاع المصرفي هو أن يكون شريكاً في التنمية. نحن نريد مصرفاً آمناً وقادراً في الوقت ذاته على تمويل الإستثمار، ورقابة قوية تشجع الإبتكار، ومكافحة فعّالة للجرائم المالية دون فقدان القدرة على تحقيق الشمول المالي»، لافتا إلى «أن التوازن بين الرقابة والإبتكار هو أحد أهم تحدّيات المرحلة المقبلة، وهو ما يحتاج إلى حوار مستمر بين المصارف والجهات الرقابية وصنّاع السياسات»، معتبراً أن الذكاء الإصطناعي «سيغيّر شكل الخدمات وآليات إدارة المخاطر»، لافتاً إلى أنه «ستظل التكنولوجيا بحاجة إلى الإنسان؛ فأقوى نظام رقابي لا يغني عن الإنسان الواعي، وأحدث تكنولوجيا لا تعوض عن الحوكمة الرشيدة. لذا، فإن الإستثمار في الكفاءات المصرفية يجب أن يكون على رأس أولوياتنا لبناء جيل يمتلك المعرفة المصرفية والفهم الرقابي والقدرة التكنولوجية والوعي المسؤول»، مؤكداً أن «مسؤوليتنا اليوم تتجاوز ميزانيات المصارف لنحمي مدّخرات المواطنين وثقة المستثمرين وإستقرار الأسواق؛ فالحوكمة والإلتزام جزء لا يتجزأ من منظومة الأمن الإقتصادي العربي».
حاكم مصرف لبنان كريم سعيد:
الثقة هي الإسم المعنوي الذي لا يظهر في أي ميزانية لكن كل ما تبنيه يقوم عليه وغسل الأموال إختراق للإقتصاد
وقال حاكم مصرف لبنان كريم سعيد: «إن كل نظام مالي ناجح يقوم على ركيزتين: ركيزة ملموسة تتمثل في القوانين والأنظمة والمؤسسات الناظمة والرقابية والبنيه التحتية المالية، وركيزة غير ملموسة ولكنها الأعمق أثراً وهي الثقة. فالثقة هي الإسم المعنوي الذي لا يظهر في أي ميزانية، لكن كل ما تبنيه يقوم عليه، وموضوع هذا المؤتمر هو بالتحديد الموضوع الذي تُبنى فيه هذه الركيزة أو تتأخر. فغسل الأموال، أو بتعبير أدق إعادة تدوير الأموال غير المشروعة وتمويل الإرهاب، ليس مجرّد جريمتين ماليتين، بل هما وسيلتان لإختراق الإقتصاد المشروع وإضعاف المؤسسات وتحويل النظام المالي إلى قناة لحماية الجريمة وتقويض سيادة القانون».
أضاف الحاكم سعيد: «لقد أثبتت التجارب، ومنها التجربة اللبنانية، أن الحماية المؤسسية ليست مجرد قاعدة قوية واحدة، بل سلسلة متكاملة من الحلقات؛ وحلقة واحدة ضعيفة تكفي لإسقاط المنظومة بأكملها. ومن هذا المفهوم، إنطلقت مبادرة مصرف لبنان في العام 2025 لإرساء «حلقات النار الثلاث» (The Three Rings of Fire)، كـثلاث مبادرات متكاملة: تغلق الحلقة الأولى الفجوة عند حدود النظام المالي بتحديد من يحق له الدخول إليه، حيث عملنا، ولا سيما في قطاع الصرافة ومؤسسات خدمات الدفع، على تجديد شروط الترخيص والملاءة والحوكمة وترسيخ متطلّبات «إعرف عميلك»، فأيّ تحويل أو إستلام أموال نقداً يتجاوز الـ 1000 دولار بات يخضع لشروط رقابية صارمة. وتغلق الحلقة الثانية الفجوة عند نقطة إلتقاء المصرف بعميله، فمعرفة العميل لا تكفي إذا إقتصرت على لحظة فتح الحساب، بل يجب قراءة كل عملية في سياقها الكامل بوصفها حدثاً مستمراً. أما الحلقة الثالثة، فهي الأكثر حساسية وتتعلق بعلاقتنا بالمصارف المراسلة، حيث نعمل على حماية المصارف اللبنانية من مخاطر عدم الامتثال المرتبطة بالأموال الآتية من جهات مشبوهة أو خاضعة للعقوبات».
تابع سعيد: «إن التصدُّع في الحلقة الأولى أو الثانية يضعف السيطرة الداخلية، أما التصدُّع في الحلقة الثالثة فقد يعني خطر خروج النظام المصرفي الوطني من النظام المالي العالمي، وهذا ما يجعلها الأثقل خطورة»، مشيراً إلى «أن بعض الجهات الرقابية الدولية ركّزت جهودها في العقود الماضية على مكافحة تمويل الإرهاب، ولا سيما في منطقة الشرق الأوسط ولبنان، وهو بلا شك أولوية؛ إلاّ أن مليارات الدولارات المرتبطة بالفساد والتحويلات التي يُجريها الأشخاص المعرّضون سياسياً لم تحظَ بالمستوى ذاته من الإهتمام»، معتبراً «أن تمويل الإرهاب وإختلاس الأموال العامة أو الخاصة في إطار الفساد يستويان في درجة الخطورة ويجب أن يعاملا بالقدر نفسه من الحزم».
وأشار سعيد إلى أنه «في ظل التطوُّر المتسارع في التكنولوجيا المالية والأصول الرقمية، يعمل مصرف لبنان حالياً بالتعاون مع بنك فرنسا المركزي على إعداد مجموعة من الأطر التنظيمية الجديدة التي تهدف إلى تنظيم هذه الأنشطة وإخضاعها لرقابة فعّالة، بدلاً من حظرها. إن هذه الحلقات لا قيمة لها إذا بقيت نصوصاً على الورق، فقد علّمتنا التجربة أن أخطر الفجوات هي التراجع عن تطبيق القواعد أو تطبيقها بصورة انتقائية. لذا، فإن المؤسسات التي تخفق في تطبيق برامج إمتثال فعّالة ستُواجه تبعات حازمة من دون إستثناء »، لافتاً إلى «أن مصرف لبنان يعمل اليوم بالتعاون مع سائر السلطات اللبنانية على تنفيذ خطة العمل المتفق عليها مع مجموعة العمل المالي (FATF)، إثر إدراج لبنان على لائحة المراقبة المعززة في تشرين الأول/أكتوبر 2024. ونحن نتعامل مع هذه الخطة بوصفها إستحقاقاً داخلياً وفرصة وطنية لمعالجة أوجه القصور، فنجاح المنظومة لا يُقاس بعدد التقارير، بل بالنتائج الملموسة والتحقيقات التي تصل فعلاً إلى القضاء».
وختم حاكم مصرف لبنان قائلاً: «إن قوة منظومتنا الإقليمية تُقاس بأضعف حلقة تعاون في ما بيننا، والثقة في أي نظام مالي لا تُستعاد بمجرّد الإعلان عن الإصلاح، بل حين يرى الشريك والمصرف الدولي أن القواعد واضحة وتطبّق على الجميع دون إستثناء؛ فالثقة ليست هدفاً من الإصلاح، بل المعيار الذي نقيس به تقدمه».
رئيس الإتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه:
من الخطأ النظر إلى المصارف بإعتبارها سبب المشكلة بل هي خط الدفاع الأول في مواجهة الأموال غير المشروعة
بدوره، أكد رئيس مجلس إدارة الاتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه أنه «من الخطأ النظر إلى المصارف بإعتبارها سبب المشكلة. فالمصارف هي في الواقع خط الدفاع الأول في مواجهة الأموال غير المشروعة، وهي صاحبة المصلحة الأولى في حماية كياناتها ومصالح مساهميها ومودعيها واقتصادات بلدانها، وأن أيّ إستثمار تبذله على هذا الصعيد، هو إستثمار في إستمرارية المصرف وسمعته وقدرته على العمل في النظام المالي العالمي، وأن نجاح أيّ بلد في مكافحة تبييض الأموال يتطلّب إستراتيجية شاملة تتجاوز حدود القطاع المصرفي لتشمل مراقبة الشركات والتجارة وتملك العقارات ومختلف القطاعات التي يُمكن أن تشكل منافذ لتبييض الأموال. ويساهم في إنجاحها يقظة السلطة القضائية وتعاون المهن التي هي على تماس مع قطاعات الأعمال ككتّاب العدل والمحامين والمحاسبين، وشركات تحويل الأموال، والصرافين وغيرهم».
ورأى د. طربيه أنه «لا يُمكن لأيّ دولة عربية أن تُواجه غسل الأموال وتمويل الإرهاب منفردة، بعد أن أصبح العالم يُدار بمنطق التكتلات الإقتصادية والتحالفات وسلاسل الإمداد، والدخول بمنظومات أكبر تمنحها قيمة ودوراً أهم. فالأموال يُمكن أن تنتقل سريعاً من دولة إلى أخرى، وقد يكون مصدرها دولة، والوسيط في دولة ثانية، والمستفيد النهائي في دولة ثالثة لذلك فإن التعاون بين دولنا ووحدات المعلومات المالية فيها والسلطات الرقابية والسلطات الضريبية والأمنية والقضاء، بالاضافة إلى التعاون العربي والدولي لم يعد خياراً بل أصبح ضرورة»، مشيراً إلى «أن منطقتنا تُواجه في مجملها تحدّيات هي الأخطر منذ عقود، وأن الحروب الدائرة لم تعد حروباً عسكرية فقط، بل هي تدور بكل أنواع الأسلحة وخصوصاً سلاح العقوبات، بفعل دولرة الإقتصادات وتأثير حركة التدفقات وتأثير البنوك المراسلة والتمويل الدولي بالضغوط السياسية والمالية الخارجية»، معتبراً أن «التحدّيات التي تواجه دولنا العربية متشابهة إلى حد كبير، لكن الإمكانات المؤسساتية والتقنية للتعامل معها تختلف بين دولة وأخرى»، مشدّداً على «أهمية التعاون وتنسيق العمل بين الجهات الرقابية والأمنية وتبادل التجارب الناجحة في التحقيق المالي وملاحقة شبكات تبييض الأموال وتمويل الإرهاب».
وأشار د. طربيه إلى «أهمية إختيار لبنان لعقد هذا المؤتمر الإقليمي الهام لمواجهة غسل الأموال ومكافحة تمويل الإرهاب، في لحظة سياسية وإقتصادية بالغة الدقة، حيث تجذب منطقة الشرق الأوسط الإهتمام العالمي في السياسة الدولية، كما يعود لبنان إلى إسترداد دوره كلاعب فاعل على الصعيد العربي في مقاربة المواضيع ذات الإهتمام المشترك».
وتحدّث د. طربيه أنه «لم تعد مكافحة غسل الأموال وتمويل الإرهاب، مجرّد إلتزام مصرفي أو إجراء قانوني تفرضه المعايير الدولية، اذ تحوّلت هذه المواجهة إلى واحدة من أهم معارك حماية الإقتصاد الوطني، وصون إستقرار النظام المالي، والحفاظ على ثقة المجتمع الدولي بالدول ومؤسساتها المالية»، لافتاً إلى أنه «في لبنان والعالم العربي، تزداد أهمية هذه المعركة في ظل التحوُّلات الجيوسياسية والإقتصادية التي تشهدها المنطقة، وإتساع الإقتصاد النقدي، وتطوُّر وسائل تحويل الأموال، وظهور أدوات مالية وتكنولوجية جديدة يُمكن أن تستغلها الشبكات الإجرامية والإرهابية»، وقال: «إن الدول العربية قطعت شوطاً مهماً في بناء الأطر التشريعية والمؤسساتية لمكافحة غسل الأموال وتمويل الإرهاب، بالتعاون مع مجموعة العمل المالي لمنطقة الشرق الأوسط وشمال أفريقيا (MENAFATF)، بما يتوافق مع المعايير الدولية، ولكن المعضلة الأساسية هي في مدى الإمتثال لهذه القوانين ومدى فعّالية تطبيقها».
كما تحدّث د. طربيه عن العقوبات الإقتصادية والمالية وما يتبعها من تجميد الأصول وتحقيقات مالية وجنائية، وكيف باتت تُستخدم اليوم كسيف مسلط وسلاح مدمّر على دول العالم كله، تلجأ إليه الدول العظمى للدفاع عن مصالحها السياسية والإستراتيجية، ويساعدها في ذلك إمساكها بالمفاصل الأساسية للاقتصاد العالمي، متطرّقاً إلى «التحدّيات التي عاناها لبنان خلال السنوات الأخيرة، وفي مقدّمها الأزمة المالية التي نشأت من تراكم إختلالات نقدية ومالية لسنوات دون إتخاذ إجراءات تصحيحية في الوقت المناسب، كذلك الحرب الدائرة في الجنوب، والتي يختلط فيها العسكري بالإقتصادي والسياسي بالمحلي بالإقليمي وبالدولي، وتتقاطع فيها بوادر مصالح دولية تظهر تردداتها في معظم الملفات الداخلية والخارجية»، مؤكداً أنه «في الحالة اللبنانية، تكتسب مكافحة غسل الأموال وتمويل الإرهاب أهمية إستثنائية، نظراً إلى حساسية موقع لبنان في النظام المالي الإقليمي والدولي، وأهمية علاقاته بالمصارف المراسلة والمؤسسات المالية العالمية، والتي لا تزال المصارف اللبنانية محافظة على علاقاتها التاريخية معها، مما يتطلّب جهوداً مسؤولةً للمحافظة على هذه الثقة، حيث إن التجارة الخارجية للبنان، إستيراداً وتصديراً، تعتمد أساساً على النظام المصرفي لتنفيذها. وقد بلغت فاتورة الإستيراد في العام 2025 حوالي 19 مليار دولار وإيرادات التصدير حوالي 3.3 مليارات دولار، وقد إستطاعت المصارف اللبنانية خدمتها بعلاقاتها مع المصارف المراسلة، بكثير من السلاسة، رغم الأزمة المالية في لبنان، وإدراجه على اللائحة الرمادية لمجموعة العمل المالي».
ولفت د. طربيه إلى أن «تعزيز فعّالية منظومة مكافحة غسل الأموال وتمويل الإرهاب في لبنان لا ينبغي أن يُنظر إليه فقط كإستجابة لمتطلّبات دولية، بل كجزء من عملية إستمرار الثقة بالقطاع المالي اللبناني، وهذا يتطلّب تعزيز إستقلالية وفعّالية الجهات الرقابية والقضائية المختصة، وتطوير أنظمة الامتثال في المصارف، وتحسين جودة المعلومات المالية، وتطبيق قواعد المستفيد الحقيقي، وتعزيز التعاون بين مختلف المؤسسات المعنية».
رئيس جمعية مصارف لبنان د. سليم صفير:
أي مسار إصلاحي في القطاع المصرفي اللبناني يبقى رهناً بتكامل الأدوار وبناء الثقة مسؤولية مشتركة
أما رئيس جمعية مصارف لبنان الدكتور سليم صفير فقال: «إننا نقف اليوم لنرسم معاً الطريق إلى ما نستحقه: قطاع مصرفي تحكمه الشفافية، وتحميه المساءلة، وتقوده الثقة. يشهد العالم اليوم مرحلة تُعاد فيها صياغة النظام المالي العالمي؛ فالتحوُّلات الجيوسياسية وإزدياد المخاطر العابرة للحدود تفرض جميعها مسؤوليات جديدة على القطاع المصرفي. فالنجاح أصبح يُقاس بقدرة المؤسسات على ترسيخ الحوكمة، وتعزيز الشفافية، وإدارة المخاطر بكفاءة، فالإمتثال أصبح إستثماراً في السمعة والحفاظ على العلاقات المصرفية المراسلة. في الإقتصاد، يمكن تعويض رأس المال المفقود، ويُمكن إعادة بناء المؤسسات المتصدعة، ويمكن حتى ترميم الأسواق المنهارة، لكن الثقة إذا فُقدت لا تُستعاد بقرار ولا تُشترى بمال، بل تُبنى حجراً حجراً، وقراراً بعد قرار، حتى تعود جزءاً من هوية المؤسسة ذاتها».
أضاف د. صفير: «إن إستعادة الثقة بالإقتصاد اللبناني تتم بإستعادة الثقة بالمؤسسات، وهذا يتطلّب إستكمال الإصلاحات المالية والإقتصادية، وتعزيز سيادة القانون، وترسيخ مبادئ الحوكمة والشفافية والمساءلة، بما يُعيد بناء الثقة لدى المواطنين والمودعين والمستثمرين، ويُؤسس لمرحلة جديدة من النمو والإستقرار. وتؤكد جمعية مصارف لبنان إلتزامها الكامل بالتعاون مع السلطات الدستورية، وفي مقدمها فخامة رئيس الجمهورية العماد جوزيف عون، ودولة رئيس مجلس النواب نبيه بري، ودولة رئيس مجلس الوزراء الدكتور نواف سلام، في كل ما من شأنه دعم مسيرة الإصلاح وصون مصالح المودعين».
وتابع د. صفير: «إنطلاقاً من هذه القناعة، واصلت المصارف اللبنانية جهودها في تطوير منظومة الإمتثال وإدارة المخاطر بما ينسجم مع قانون مكافحة تبييض الأموال وتمويل الإرهاب، دعماً لخطة العمل الوطنية الرامية إلى إستكمال الخروج من القائمة الرمادية؛ فسلامة أي نظام مالي لا تُقاس بقوة كل مؤسسة على حدة، بل بمتانة المنظومة بأكملها. ومن هذا المنطلق، يجدّد القطاع المصرفي اللبناني إلتزامه الكامل مواصلة التعاون البناء مع مصرف لبنان وهيئة التحقيق الخاصة وكافة السلطات المختصة».
وتوجّه د. صفير من خلال الوزير عامر بساط، إلى الرئيس الدكتور نواف سلام؛ قائلا: «أعلم أنكم لستم المسؤول المباشر عن هذه الأزمة، فقد جئتم بعد سلسلة من الحكومات والمحطات المتعاقبة التي أنهكت القطاع المصرفي قبل أن تتولوا مسؤولية هذه المرحلة، لكن التاريخ لا يسأل من بدأ الأزمة. بل يسأل من يملك الشجاعة لإنهائها. وأنتم اليوم تملكون هذه الفرصة؛ فرصة أن يقترن إسمكم لا بإدارة الإنهيار، بل بلحظة الخروج منه. ولعلّ ما يمنحنا الإطمئنان، دولة الرئيس، هو أن رجلاً حمل لسنوات مسؤولية العدالة في أرفع محاكم العالم، وأصدر أحكاماً في أكثر القضايا تعقيداً وحساسية، هو اليوم مَن يقود هذه المرحلة. فخبرتكم القضائية وحكمتكم في الفصل بين الحقوق المتشابكة تجعلكم الأقدر على إيجاد المخرج العادل والمتوازن لهذه الأزمة، بما ينصف المودعين ويصون إستقرار القطاع المصرفي، ويؤسّس لعدالة إقتصادية تليق بتاريخكم القانوني».
كما توجّه صفير بالشكر إلى حاكم مصرف لبنان كريم سعيد قائلاً: «إن أيّ مسار إصلاحي في القطاع المصرفي يبقى رهناً بتكامل الأدوار بين حاكمية مصرف لبنان والحكومة والمصارف نفسها، فالرقابة وحدها لا تكفي إن لم ترافقها إرادة حكومية داعمة، كما أن إلتزام المصارف بالحوكمة والشفافية لا يكتمل من دون إطار رقابي واضح ومستقر يقوم على التشاور المؤسسي المستمر بين الحكومة ومصرف لبنان والقطاع المصرفي. وإننا نثق بأن قيادتكم لمصرف لبنان في هذه المرحلة الدقيقة ستكون شريكاً فاعلاً في إعادة بناء الثقة، لا حكماً عليها فحسب».
وأثنى د. صفير على «الدور الذي تضطلع به لجنة المال والموازنة النيابية برئاسة النائب إبراهيم كنعان في إدارة هذا الملف الوطني الحساس؛ فما تبقى من هذه الأزمة ليس ملفاً يخص المصارف وحدها، بل مساراً وطنياً يستدعي إدارة ذكية وحكيمة وشفافة تحفظ حقوق المودعين وتراعي في الوقت نفسه إستقرار النظام المالي بأكمله»، متمنياً «أن تُتاح الفرصة للجمعية المشاركة في النقاشات التي ستجري في لجنة المال والموازنة حول هذه المشاريع، لإبداء رأيها الفني والعملي والمساهمة في بلورة حلول قابلة للتنفيذ تحفظ حقوق المودعين وتصون في الوقت نفسه استمرارية القطاع المصرفي».
وسأل د. صفير المنظومة القضائية: «هل تمّت معالجة الملفات المرتبطة بالقطاع المصرفي وفق معايير الإمتثال ذاتها التي نطالب بها اليوم؟ فما نواجهه ليس أزمة قطاع بمفرده، بل أزمة نظامية بإعتراف صندوق النقد الدولي، تستدعي معالجة قضائية منزهة وشاملة مدعومة بإرادة حكومية واضحة، حتى يكون القطاع المصرفي أكثر قدرة على المساهمة في الحل بدل الإنشغال بالدفاع عن إستمراريته»، مؤكداً أن «بناء الثقة مسؤولية مشتركة؛ مسؤولية حكومات وسلطات رقابية ومصارف ومؤسسات مالية وكل من يساهم في صياغة السياسات الإقتصادية».
وقال د. صفير: «إن الثقة لا تُبنى بالوعود بل بالإنجاز، ولا تُكتسب بالخطابات بل بالشفافية. إن بناء الثقة ليس محطة نصل إليها بل مسيرة نلتزم بها كل يوم. ولعلّ أبرز درس يستحق أن نستحضره اليوم هو أن لا نكرر خطأ الماضي؛ ففي 9 آذار/مارس 2020، وحين كانت إحتياطات مصرف لبنان تقارب 33 مليار دولار، تعثّر سداد إستحقاق سندات اليوروبوند، ولو أننا حينها إستبقنا الأزمة بالتوجُّه بحكمة إلى صندوق النقد الدولي كجهة إستشارية تعيدنا إلى معالجة أوضاعنا الداخلية، لما وجدنا أنفسنا اليوم بعد ست سنوات وإحتياطات تراجعت إلى مستويات متواضعة، نطرُق الباب ذاته من جديد وبموقع أضعف أمام شروط أثقل كلفة وأصعب. إن الدرس الأهم من هذه التجربة ليس توزيع المسؤولية، بل أن لا نكرر الخطأ نفسه، فلا يجوز أن يتحمّل المودع والمصارف والإقتصاد كلفة قرارات لم يشاركوا في صنعها. ولعلّ أفضل ما يُمكن أن نخرج به من هذه المرحلة الصعبة هو منظومة قرار مختلفة تحمي القطاع المصرفي والمودعين معاً في وجه أيّ أزمة».
الأمين العام لإتحاد المصارف العربية
الدكتور وسام فتوح:
نعمل على بناء القدرات وتحفيز ثقافة الإمتثال والحوكمة وإستعادة الثقة بلبنان
وتعزيز مكانته المالية وهذا إلتزام مؤسّسي
ورأى الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح «أن المشكلة ليست في نقص الخبرات؛ فالجميع يعرف ماذا يجب أن يفعل، والمعايير الدولية واضحة والحلول معروفة، كما أن الخبرات الفنية متوافرة في لبنان مثلما هي متوافرة في معظم الدول العربية. إن السؤال اليوم ليس هل نعرف ما يجب فعله؟ بل هل نملك الإرادة السياسية الجامعة لفعل ما يجب فعله؟ ومن هنا، أقول إن التجارب الدولية أثبتت أن جميع الدول التي نجحت في بناء منظومات قوية لمكافحة غسل الأموال وتمويل الإرهاب، أو إستعادة ثقة المجتمع المالي والدولي، إمتلكت قراراً سياسياً واضحاً وثابتاً جعل الإصلاح أولوية وطنية».
وقال د. فتوح: «لقد إخترنا موضوعات هذا المؤتمر بعناية، لأنها تتناول أبرز القضايا التي تواجه منطقتنا اليوم: الإصلاحات التشريعية، وخطط العمل الوطنية، والتقييمات المتبادلة، والعلاقات مع البنوك المراسلة، والعقوبات الدولية، وتعزيز التعاون بين السلطات الرقابية والامنية والقضائية والقطاع المالي، وغيرها من الموضوعات المهمة التي سنناقشها على مدار يومين من أعمال المؤتمر»، مشيراً إلى «أن إتحاد المصارف العربية، منصّة عربية جامعة للحوار والتعاون والشراكة، وجسر يربط القطاع المصرفي العربي بالحكومات والمؤسسات المالية الدولية. ومن هذا الدور، تأتي المؤتمرات والبرامج التدريبية والمبادرات كأدوات لترجمتها إلى نتائج عملية ومستدامة. وقد عمل الإتحاد خلال السنوات الماضية، على تبادل الخبرات وبناء القدرات، وتعزيز ثقافة الإمتثال والحوكمة بالتعاون مع المؤسسات الدولية والهيئات الرقابية».
وشدّد د. فتوح على أن «رعاية الرئيس الدكتور نواف سلام، لهذا المؤتمر، ومشاركة هذا الحشد الرفيع من القضاة والأمنيين والمصرفيين والدبلوماسيين، تحمل رسالة واضحة وقوية بأن مواجهة الجرائم المالية وتعزيز نزاهة النظام المالي مسؤولية وطنية مشتركة، وأن لبنان عازم على المضيّ قدماً في مسيرة الإصلاح وإستعادة الثقة».
ولفت د. فتوح إلى «أن عمل الإتحاد خلال السنوات الماضية على بناء القدرات وتحفيز ثقافة الإمتثال والحوكمة. ومن هذا المنطلق، نجدّد التأكيد على أن إتحاد المصارف العربية سيبقى شريكاً فاعلاً إلى جانب الدولة اللبنانية وقطاعها المصرفي، واضعاً كل إمكاناته وإرادته وشبكة علاقاته في خدمة مسيرة الإصلاح، وإستعادة الثقة، وتعزيز مكانة لبنان المالية. وهذا إلتزام مؤسسي نؤمن به تجاه لبنان، وتجاه جميع دولنا العربية».
يذكر أن الجلسات على مدار يومين تناولت محاور «خارطة الطريق لتعزيز الإمتثال والخروج من اللائحة الرمادية»، و«التقييمات المتبادلة Mutual Evaluation والإستعداد المؤسسي»، و«الإصلاحات الإقتصادية والمصرفية المطلوبة لتعزيز النزاهة المصرفية»، و«العقوبات الدولية والعلاقات مع البنوك المراسلة» و«حلقة نقاش: الدروس المستفادة في مكافحة الجرائم المالية».
وخرج المحاضرون بخلاصات أبرزها أن الثقة هي العنصر الأكثر أهمية من أجل جذب رؤوس الأموال والإستثمارات، وهي تأتي في مقدّم أي عمل مصرفي ومالي في لبنان وفي بلدان أخرى، وأن الترجمة العملية لهذه الثقة تأتي من خلال الإصلاحات التشريعية والمؤسسية وفق معايير FATF، وتنفيذ خطة العمل الوطنية ودور السلطات الرقابية والمصارف ووحدة المعلومات المالية، وتعزيز التعاون بين الجهات الرقابية والأمنية والقضائية والقطاع المصرفي، وإعتبار أن الذكاء الإصطناعي عنصراً جوهرياً لا يقل أهمية في نطاق العمل المصرفي من أجل تطويره ومواكبته للتكنولوجيا المتسارعة التطور.
كتابا تهنئة من بنك المشرق العربي الإسلامي للإستثمار
إلى كل من محافظ البنك المركزي العراقي الدكتور نزار ناصر حسين
ونائب المحافظ الدكتورة شيماء عباس هويرف لمناسبة تعيينهما في منصبيهما
أرسل بنك المشرق العربي الإسلامي للإستثمار، العراق، كتابي تهنئة إلى كل من محافظ البنك المركزي العراقي الدكتور نزار ناصر حسين، ونائب المحافظ الدكتورة شيماء عباس هويرف لمناسبة تعيينهما في منصبيهما.
جاء في كتاب التهنئة الأول إلى المحافظ الدكتور نزار ناصر التالي: «بالنيابة عن مجلس الإدارة والإدارة التنفيذية وجميع موظفي بنك المشرق العربي الإسلامي للإستثمار، نتقدّم بأحرّ التهاني وأطيب التمنيات إلى معالي الدكتور نزار ناصر لمناسبة تعيينه محافظاً للبنك المركزي العراقي.
ونحن على ثقة بأن قيادتكم المتميّزة وخبرتكم الواسعة وإلتزامكم الراسخ بتطوير القطاع المصرفي والمالي العراقي ستُسهم إسهاماً كبيراً في تعزيز الإستقرار النقدي، ودعم الشمول المالي، وتحقيق النمو الإقتصادي المستدام.
نتمنى لمعاليكم كل التوفيق في أداء هذه المسؤولية الوطنية الهامة، ونتطلّع إلى إستمرار التعاون في سبيل تعزيز مرونة وإزدهار النظام المصرفي العراقي. وتقبلوا منّا أطيب التحيّات وأطيب التمنيات بمزيد من النجاح. مع خالص التقدير».
أما في كتاب التهنئة الثاني إلى نائب المحافظ الدكتورة شيماء عباس هويرف فجاء كالتالي: «يتقدم بنك المشرق العربي الإسلامي للإستثمار بخالص التهاني وأطيب التمنيات للدكتورة شيماء عباس هويرف لمناسبة تعيينها نائبة لمحافظ مصرف العراق المركزي.
ويُثمّن البنك هذا التعيين عالياً، تقديراً لكفاءة الدكتورة هويرف المهنية المتميّزة، ونزاهتها، وإسهاماتها الجليلة في تطوير القطاع المصرفي العراقي. وقد أسهمت جهودها في دفع عجلة إصلاحات القطاع المالي، وتعزيز الأداء المؤسسي، ونشر الممارسات المصرفية السليمة، إسهاماً كبيراً في دعم الإستقرار المالي وتعزيز التنمية المستمرة للبيئة المصرفية في العراق.
ندعو الله العلي القدير أن يوفقها في مهامها الجديدة، وأن يوفقها في مساعيها، وأن يبارك جهودها في خدمة العراق والمساهمة في إستمرار تقدم وإزدهار قطاعه المصرفي».
مباحثات أممية – عربية شاملة حول مسار التعاون لدعم التنمية في المنطقة وسط التحوُّلات العالمية
الدكتورة رانيا المشاط والأمين العام لجامعة الدول العربية نبيل فهمي
جاءت زيارة وكيل الأمين العام للأمم المتحدة والأمين التنفيذي للجنة الأمم المتحدة الإقتصادية والإجتماعية لغربي آسيا (الإسكوا) الدكتورة رانيا المشاط، للأمين العام لجامعة الدول العربية نبيل فهمي في مقر الجامعة في القاهرة، لتهنئته بتولّيه منصبه رسمياً، مناسبة لبحث الرؤية التي أطلقها فهمي لتطوير العمل العربي المشترك من خلال إصلاح مؤسسات الجامعة ودعم التكامل الإقتصادي، ووضع التنمية والإنسان في صميم الأولويات، معربة في الوقت ذاته عن تطلّعها لإطلاق مرحلة جديدة من التعاون بين المنظمتين، تقوم على رؤية مشتركة لمستقبل المنطقة، خصوصاً في هذه المرحلة التي تشهد تحوُّلات متسارعة على المستويين الإقليمي والدولي.
الرؤية العربية 2045
وأكدت المشاط «أنّ إعتماد القمّة العربية للرؤية العربية 2045 في بغداد في أيار/مايو 2025 حول مستقبل المنطقة، والتي كانت ثمرة تعاون وثيق بين الإسكوا والجامعة، تمثّل إنجازاً في مسيرة العمل العربي المشترك، وإطاراً للتعاون خلال العقدين المقبلين، بما يحقق التنمية المتكاملة في بلدان المنطقة»، مشيرة في الوقت نفسه إلى أهمية الإنتقال إلى مرحلة التنفيذ بما يضمن تحويل الرؤية إلى نتائج ملموسة.
التنسيق في المحافل الدولية
وشدّدت المشاط على «أهمية التنسيق بين الجانبين من أجل إبراز الأولويات العربية بصورة أكثر تكاملًا في المحافل الدولية، لا سيما على صعيد التنمية المستدامة، والسياسات الإجتماعية، وتمويل التنمية، والعمل المناخي، والتحوُّل الرقمي، والذكاء الإصطناعي، وإصلاح الحوكمة العالمية»، مضيفة «أن تعزيز الحضور العربي في النقاشات الدولية يتطلّب التكامل بين الجامعة العربية الممثلة لـ 22 دولة عربية والخبرات الفنية والتحليلية التي توفرها الإسكوا».
في سياق متصل، عرضت المشاط عملية الإصلاح الجارية في منظومة الأمم المتحدة من خلال مبادرة «الأمم المتحدة 80»، التي تعزّز التحوُّل في منظومة العمل المتعدد الأطراف، لافتة إلى أنّ هذه التحوُّلات «تؤكد دور المنظمات الإقليمية وتبرز القيمة المضافة التي يُمكن أن تقدمها المنطقة العربية للنظام الدولي المتعدّد الأطراف».
تحديث منظومة الأمم المتحدة
وركّزت المشاط في حديثها على توجُّهات خطة «الأمم المتحدة 2.0» التي تُمثل رؤية الأمين العام للأمم المتحدة للتحديث بهدف تسريع وتيرة تنفيذ أهداف التنمية المستدامة، وتحديث أدوات العمل التقليدية من خلال الإستثمار في البيانات، والإبتكار، والرقمنة، والإستشراف، والعلوم السلوكية، مرحبة بالرؤية التي طرحها الأمين العام للجامعة حول الدبلوماسية الوقائية، بإعتبارها محوراً هاماً للعمل العربي في المرحلة المقبلة، مؤكدة «أن الوقاية تستلزم الإستثمار في الإستشراف الإستراتيجي، والإنذار المبكر، وتحليل المخاطر قبل تحوُّلها إلى أزمات»، مبدية الإستعداد للعمل المشترك لتطوير أدوات عربية تساعد صانعي القرار على التعامل مع التحدّيات المستقبلية بصورة إستباقية.
وقالت المشاط: «إن التكامل الإقتصادي العربي يُمثل أحد المحرّكات الرئيسية للإستقرار والنمو والقدرة على التنافس، وهو ما يتطلّب البناء على الجهود القائمة في مجالات الربط الإقليمي المختلفة، بما يتسق مع التحوُّلات الإقتصادية العالمية».
مستقبل التنمية الرقمية
وأوضحت المشاط «أن المنطقة العربية أمام مرحلة عالمية جديدة وفرصة لبناء مستقبل التنمية الرقمية والذكاء الإصطناعي، وقد ساهمت الشراكة بين الإسكوا وجامعة الدول العربية في بلورة الموقف العربي والمساهمة في تشكيل هذه المرحلة، لذلك فإن الفرصة أصبحت مواتية للإنتقال معاً من صوغ خطة التنمية المستدامة العالمية إلى ترجمتها إقليمياً من خلال الأجندة الرقمية العربية 2023–2033، التي تعتبر الإطار الجامع المعتمد من القادة العرب والتي صممتها الإسكوا وصاغتها بمشاركة ممثلي الدول الأعضاء وفي إطار آليات الجامعة».
وأضافت المشاط: «أن الأجندة الرقمية العربية، إلى جانب تقرير التنمية الرقمية العربية ومنتدى التعاون والتنمية الرقمية، تشكل منظومة متكاملة لدعم السياسات، وقياس التقدم، وبناء التوافق، وتعزيز التنفيذ على المستويين الإقليمي والوطني»، موضحة «أن الإسكوا تتطلّع إلى مرحلة أكثر تقدُّماً من التعاون مع الجامعة العربية بما يتسق مع التطورات العالمية لا سيّما ثورة الذكاء الإصطناعي، وبما يعكس إحتياجات الدول العربية».
شيماء عباس هويرف أول إمرأة نائباً لمحافظ «المركزي العراقي»
أعلنت إدارة البنك المركزي العراقي، عن تسلُّم شيماء عباس هويرف، مهام نائب محافظ البنك، لتكون بذلك أول شخصية نسوية تشغل هذا المنصب داخل البنك .
وشيماء عباس هويرف كليل الساعدي، من مواليد العام 1977 في بغداد، وقد كانت تعمل في ديوان الرقابة المالية الإتحادي/ مديراً عاماً وكالة، وتمتلك خبرة 23 عاماً، وهي حاصلة على شهادة دبلوم محاسبة/ معهد الادارة في العام 1996 ضمن العشرة الاوائل، وعلى شهادة البكالوريوس في المحاسبة/ جامعة بغداد/ كلية الادارة والإقتصاد/ في العام 2000، وكانت الثانية على القسم.
وهي حاصلة أيضاً على شهادة دكتوراه محاسب قانوني/ جامعة بغداد/ المعهد العالي للدراسات المحاسبية والمالية في العام 2013، الأولى على الدفعة، وعلى إجازة ممارسة مهنة مراقبة وتدقيق الحسابات من مجلس المهنة العراقي في العام 2017.
وكانت قد تدرّجت هويرف في عدد من دوائر ديوان الرقابة المالية، إذ عملت في دوائر تدقيق نشاط الشركات، والتمويل والتوزيع، والزراعة والتعمير، والخدمات العامة، فضلاً عن دائرة التدقيق والمتابعة، ودائرة الشؤون الفنية والدراسات، كما شغلت مناصب مدير تحرير مجلة «المراقب العام»، ومدير قسم تقويم التدريب في المركز التدريبي للديوان، ومعاون مدير دائرة الشؤون الفنية والدراسات، ومديراً عاماً للدائرة بالوكالة.
وفي البنك المركزي العراقي، شغلت منصب المدير العام لدائرة الرقابة على المصارف، كما تشغل عضوية مجلس مهنة مراقبة وتدقيق الحسابات في العراق.
وحصلت أيضاً على شهادة مدرّب دولي (International Training Specialist) من مبادرة تنمية الإنتوساي (IDI) التابعة للمنظمة الدولية للأجهزة العليا للرقابة المالية والمحاسبية (INTOSAI)، إلى جانب شهادة (Mentor) للتدريب المعتمد، فضلاً عن شهادة خبير معايير المحاسبة في القطاع العام (IPSAS) من جمعية المحاسبين القانونيين البريطانية.
داليــا خليفــة مديرة جديدة للبنك الدوليّ دائرة الشرق الأوسط
أعلن البنك الدولي، في بيان، تعيين داليا خليفة مديرةً لدائرة الشرق الأوسط، التي تضم إيران والعراق والأردن ولبنان وسوريا، حيث تخلف في هذا المنصب جان كريستوف كاريه، الذي تولاه خلال السنوات الأربع الماضية.
وأشار البيان إلى أن «خليفة ستقود، من مقرّها في العاصمة الأردنية عمّان، إستراتيجيات عمل البنك الدولي في البلدان الخمسة، بالتعاون الوثيق مع الحكومات وشركاء التنمية والقطاع الخاص وسائر الجهات المعنية، دعماً لأولويات هذه البلدان ورسالة البنك في القضاء على الفقر المدقع وتعزيز الرخاء المشترك على كوكب صالح للعيش، مع توفير فرص عمل أكثر وأفضل للجميع».
ولفت البيان إلى أن «خليفة ستقود دعم البنك لأجندة إنمائية واسعة تشمل خلق فرص العمل بقيادة القطاع الخاص، وتعزيز البنية التحتية الأساسية، وتنمية رأس المال البشري، وتحقيق نمو مستدام وشامل، وتحسين الحوكمة، ودعم الحوار حيال السياسات والإصلاحات المستندة إلى الأدلة. كما ستشرف على تقديم التمويل والمعرفة والمشورة والخدمات الإستشارية المصمّمة لتلبية إحتياجات كل دولة والإستفادة من فرصها المختلفة».
وأوضح البيان أن «خليفة إنضمت إلى مجموعة البنك الدولي في العام 2004، وتتمتع بخبرة واسعة في التنمية، ولا سيما في مجالات التمويل والإستثمار وتنمية القطاع الخاص. وقبل تولّيها منصبها الجديد، كانت مديرة مؤسسة التمويل الدولية لمنطقة وسط أفريقيا وغرب أفريقيا الناطقة بالإنكليزية، ومقرّها لاغوس في نيجيريا، حيث أشرفت على عمليات الإستثمار والخدمات الإستشارية.
كما شغلت مناصب قيادية عليا في المجموعة في مجالات الإستثمار والمناخ والإقتصاد الكلي والتجارة والتنافسية وتوظيف الشباب».
عمــاد نجيب فاخوري نائباً لرئيس منطقة الشرق الأوسط
وآسيا الوسطى في مؤسسة التمويل الدولية
أعلنت مؤسسة التمويل الدولية، الذراع المعنية في القطاع الخاص في مجموعة البنك الدولي، عن تعيين عماد نجيب فاخوري نائباً إقليمياً لرئيس منطقة الشرق الأوسط وآسيا الوسطى.
وسيتولى فاخوري، من مكتب المؤسسة الإقليمي في دبي (دولة الإمارات العربية المتحدة)، قيادة جهود مؤسسة التمويل الدولية الرامية إلى تعزيز خلق فرص العمل وتعبئة رأس المال الخاص على نطاق واسع في منطقة تضم نحو 700 مليون شخص.
وتضم منطقة الشرق الأوسط وآسيا الوسطى مجموعة متنوّعة من الإقتصادات في مراحل متفاوتة من التنمية، إذ تعمل مؤسسة التمويل الدولية على تهيئة بيئات أعمال مواتية، وتحفيز إستثمارات الأسواق الصاعدة، ودعم قطاع خاص نشط وحيوي قادر على خلق فرص العمل وتوسيع آفاق سبل كسب العيش للناس، وبصفته نائباً للرئيس، سيُشرف فاخوري على إقامة الشراكات الفعَّالة في 21 بلداً، وسيتولّى إدارة محفظة مشاريع استثمارية نشطة تتجاوز قيمتها 11 مليار دولار.
وأكد فاخوري «أهمية تعزيز الإستفادة من الخبرات العالمية لمجموعة البنك الدولي في مجال تنمية القطاع الخاص، بهدف جذب رؤوس الأموال الخاصة ودفع عجلة النمو والتنمية ومساندة البلدان التي تمر في مرحلة إنتقالية بعد خروجها من أوضاع الهشاشة وتقديم حلول حقيقية لبعض التحدّيات الأكثر إلحاحاً في المنطقة».
وأشار فاخوري إلى «أن المؤسسة تهتم بإيجاد فرص عمل نوعية وتنويع الاقتصادات ودعم جهود إعادة الإعمار في البيئات المتأثرة بالصراعات وتعزيز القدرة على الصمود في مواجهة الصدمات العالمية والإقليمية ومساعدة الدول على التصدي لتحديات الغذاء والمياه والطاقة والتمويل»، مشدّداً على «أهمية توسيع الإستثمارات في قطاعات التصنيع والخدمات والبنية التحتية المستدامة والتمويل المبتكر والشامل، لمساعدة الإقتصادات على إستقطاب رؤوس الأموال والخبرات التي تحتاج إليها لتعزيز تنافسيتها وضمان أن تعود ثمار النمو على الجميع، لا سيما النساء والشباب والمجتمعات الأقل حظاً».
يُذكر أن فاخوري كان قد إنضم إلى مجموعة البنك الدولي في العام 2019، كما شغل منصب وزير التخطيط والتعاون الدولي ووزير الدولة لتطوير القطاع العام ووزير دولة للمشاريع الكبرى في المملكة الأردنية، كما شغل منصب مدير مكتب جلالة الملك عبد الله الثاني وعضوية مجلس الأعيان الأردني.
وقاد تطوير منطقة العقبة الإقتصادية الخاصة، وكان من رواد إطلاق مشاريع الشراكة الكبرى بين القطاعين العام والخاص، وشارك أيضاً في تأسيس عدد من الشركات الوطنية الإستراتيجية العاملة في نظام الشراكة بين القطاعين العام والخاص وعضوية مجالس إدارتها.
إجتماع وزراء الخارجية العرب اعتمد بالإجماع نبيل فهمي أمينا عاما للجامعة
إعتمد مجلس جامعة الدول العربية بالإجماع نبيل فهمي، أميناً عاماً جديداً للجامعة خلال إجتماع وزراء الخارجية العرب في العاصمة الأردنية عمّان، بحسب المكتب الإعلامي للجامعة.
ويأتي نبيل فهمي أميناً عاماً للجامعة لمدة 5 سنوات، خلفاً لأحمد أبو الغيط الذي تنتهي فترته في 30 يونيو/حزيران 2026، وهو يُعد دبلوماسي مخضرم، حيث كان قد تولّى منصب وزير الخارجية المصري بين عامي 2013 و2016.
السيد نبيل فهمي الامين العام الجديد لجامعة الدول العربية
وفي بيان الإجماع على ترشيحه، وصف فهمي (75 عاماً) المنصب بأنه «مسؤولية كبيرة» نظراً إلى «ما تواجهه أمّتنا من تحدّيات غير مسبوقة، ومخالفات صارخة للقانون الدولي من قِبل أطراف معتدية غدراً على دولنا وسلامتنا، وأخرى طال إحتلالها لأراضينا، وتُعرقل تمكين أشقائنا من ممارسة حقوقهم المشروعة، فضلاً عن تعرُّض منطقتنا لمخطّطات تستهدف الهيمنة، والمساس بأمن وإستقرار العالم العربي».
ترحيب مصري
ورحبت الخارجية المصرية بتعيين فهمي، متمنية له التوفيق في أداء منصبه الجديد «بما يُسهم في مزيد من تعزيز العمل العربي المشترك، وتطوير آليات التنسيق والتعاون العربي».
ويأتي هذا الإختيار بحسب البيان المصري، «تقديراً للدور المهم الذي تضطلع به مصر على المستوى العربي والعلاقات الأخوية المتميّزة التي تربطها بشقيقاتها من الدول العربية».
ويُعتبر نبيل فهمي، الأمين العام التاسع لجامعة الدول العربية منذ تأسيسها العام 1945، والثامن المختار من مصر مع إستثناء فترة واحدة مع نقل المقر من العاصمة المصرية القاهرة إلى تونس في العام 1979.
وطوال تاريخها، لم يقد جامعة الدول العربية سوى أمناء عامّين مصريين، بإستثناء التونسي الشاذلي القليبي الذي تولى المنصب في ثمانينيات القرن الماضي.
إرث دبلوماسي
يُعد نبيل فهمي، أحد أبرز رموز الدبلوماسية المصرية خلال العقود الأخيرة، حيث وُلد في مدينة نيويورك في 5 يناير/كانون الثاني 1951، ولا يحمل سوى الجنسية المصرية، وهو أب لثلاثة أبناء.
ولا تنفصل مسيرته المهنية عن إرث عائلي دبلوماسي راسخ، فهو نجل وزير الخارجية المصري الأسبق إسماعيل فهمي، الذي تولّى حقيبة الخارجية في عهد الرئيس الراحل أنور السادات، وقاد الدبلوماسية المصرية خلال مرحلة مفصلية تزامنت مع حرب أكتوبر/تشرين الأول 1973، وأسهم في صياغة توجهات السياسة الخارجية المصرية في واحدة من أكثر الفترات حساسية في تاريخ البلاد الحديث.
محطة جامعة الدول العربية
وجاءت المحطة الأحدث في المسار الدبلوماسي الطويل لفهمي مع إعلان وزارة الخارجية المصرية، إعتماد تعيينه أميناً عاماً لجامعة الدول العربية لمدة خمس سنوات.
وأفادت وزارة الخارجية المصرية، في بيان، إن «مجلس جامعة الدول العربية على المستوى الوزاري، وبالتفويض من القادة العرب، خلال دورته العادية المستأنفة الـ165 التي عُقدت في العاصمة الأردنية عمّان، إعتمد بالإجماع قرار تعيين نبيل فهمي أميناً عاماً لجامعة الدول العربية، لمدة خمس سنوات إعتباراً من الأول من يوليو/تموز 2026».
وتُعد هذه الخطوة المرحلة الثانية في مسار التعيين، بعد إعلان جلسة عربية عقدت عبر الإتصال المرئي برئاسة البحرين في مارس/آذار 2026، موافقة مجلس الجامعة على المستوى الوزاري بالإجماع على ترشيح فهمي للمنصب خلفاً لمواطنه أحمد أبو الغيط، مع رفع توصية إلى القمّة العربية لإعتماد القرار رسمياً، وفق بيان الخارجية المصرية حينها.
الأمين العام التاسع
نبيل فهمي، الأمين العام التاسع لجامعة الدول العربية منذ تأسيسها في العام 1945، والثامن من الجنسية المصرية، مع إستثناء فترة واحدة جرى خلالها نقل مقر الجامعة إلى تونس في العام 1979، حيث كان قد تولى منصب الأمين العام قبل فهمي، سبعة دبلوماسيين مصريين، إضافة إلى دبلوماسي تونسي واحد، حيث كان المصري عبد الرحمن عزام أول أمين عام للجامعة بين عامي 1945 و1952، تلاه محمد عبد الخالق حسونة من 1952 إلى 1971، ثم محمود رياض من 1971 إلى 1979، بينما تولى التونسي الشاذلي القليبي المنصب بين 1979 و1990 خلال فترة نقل مقر الجامعة إلى تونس.
وعاد المنصب بعد ذلك إلى مصر، حيث تولاه المصري أحمد عصمت عبد المجيد بين عامي 1990 و2001، ثم عمرو موسى بين عامي 2001 و2011، تلاه نبيل العربي بين عامي 2011 و2016، وصولًا إلى أحمد أبو الغيط الذي تولى المنصب منذ العام 2016 وحتى 30 يونيو/حزيران 2026، بعد تجديد ولايته في مارس/آذار 2021.
مشهد إقليمي معقّد
ويأتي طرح إسم نبيل فهمي لتولي هذا المنصب في توقيت بالغ الحساسية، في ظل مشهد إقليمي معقد يتسم بتصاعد التوترات بعد إندلاع حرب إقليمية بين إسرائيل وإيران في 28 فبراير/شباط 2026، وما تبعها من تداعيات عسكرية وسياسية وإقتصادية إمتدت إلى دول عربية عدة.
محطات دبلوماسية وأكاديمية
بدأ نبيل فهمي مسيرته الدبلوماسية عام 1976 عقب التحاقه بالسلك الدبلوماسي المصري، حيث تنقل بين عدد من المواقع داخل وزارة الخارجية، قبل أن يتدرج في مناصب دبلوماسية رفيعة داخل وخارج مصر.
وتولّى فهمي منصب سفير مصر لدى الولايات المتحدة بين عامي 1999 و2008، كما شغل منصب سفير مصر لدى اليابان بين عامي 1997 و1999، إضافة إلى عمله مستشاراً سياسياً لوزير الخارجية المصري بين عامي 1990 و1997.
كما خدم في بعثات مصر الدائمة لدى الأمم المتحدة في نيويورك بين عامي 1986 و1990، وفي جنيف بين عامي 1978 و1982، وشارك في عدد من الوفود المصرية في مؤتمرات دولية وإقليمية بارزة، من بينها مؤتمر مدريد للسلام في الشرق الأوسط في العام 1991، إضافة إلى مؤتمرات مراجعة معاهدة عدم إنتشار الأسلحة النووية، وعدد من إجتماعات جامعة الدول العربية.
وعلى الصعيد الأكاديمي، حصل فهمي على بكالوريوس في الفيزياء والرياضيات من الجامعة الأميركية في القاهرة في العام 1974، ثم درجة الماجستير في الإدارة في العام 1976.
وفي العام 2009، أسس كلية الشؤون الدولية والسياسات العامة في الجامعة الأميركية في القاهرة، وتولى عمادتها حتى العام 2013، ثم عاد لتولي المنصب مجدداً بين أواخر العام 2014 وحتى العام 2022، كما شغل عضوية هيئات أكاديمية دولية من بينها هيئة تحرير مجلة «مراجعة الصين والشرق الأوسط» التابعة لجامعة بيجينغ.
كما حصل نبيل فهمي على عدد من الأوسمة الدولية، من بينها وسام «الشمس المشرقة» من إمبراطور اليابان، إلى جانب أوسمة من فرنسا والأردن والكويت ورومانيا، إضافة إلى دكتوراه فخرية في الآداب الإنسانية من معهد مونتيري للدراسات الدولية (معهد ميدلبري حالياً).
ويُعرف فهمي أيضاً بأنه كاتب وصاحب إسهامات فكرية، حيث نشر كتاباً باللغة الإنكليزية بعنوان «دبلوماسية مصر في الحرب والسلام ومراحل التحول» في العام 2020، إلى جانب كتابين بالعربية هما «من قلب الأحداث» في العام 2022 و«الشرق الأوسط يُعاد تشكيله في أزمنة مضطربة» في العام 2024، فضلاً عن مقالات دورية في عدد من الصحف.
د. فتوح يلتقي د. تركي المطيري الرئيس التنفيذي لمجلس النقد الخليجي
شراكة إستراتيجية بين إتحاد المصارف العربية و KnowledgeNet في السعودية
بغية تمكين التحوُّل الرقمي والإبتكار في القطاعين المالي والمصرفي
د. وسام فتوح يتسلم من الدكتور د. تركي المطيري درعاً تقديرية من مجلس النقد الخليجي
عقد الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح عدداً من اللقاءات الثنائية مع رؤساء مجالس إدارة ورؤساء تنفيذيين للمصارف في المملكة العربية السعودية، حيث جرى تجديد عضوية عدد من البنوك في أُسرة إتحاد المصارف العربية.
وفي هذا السياق، قام الدكتور فتوح، بزيارة لسعادة الدكتور تركي المطيري الرئيس التنفيذي لمجلس النقد الخليجي، وقال د. فتوح على أثرها: «تبادلنا مع الدكتور تركي المطيري وجهات النظر والأفكار حول سبل تعزيز التعاون والعمل المشترك، بما يخدم مصالح مؤسساتنا ويُواكب تطلُّعاتنا للمستقبل».
وأضاف: «كما كان لي شرف تسلُّم درع تقديرية من مجلس النقد الخليجي، في مبادرة أعتزُ بها، وأعتبرها تقديراً لمسيرة التعاون والعلاقات المميّزة بين مجلس النقد الخليجي وإتحاد المصارف العربية».
وختم قائلاً: «كل الشكر والتقدير لسعادة الرئيس التنفيذي الدكتور تركي المطيري على طيب الوفادة وحفاوة الإستقبال، متطلّعين دائماً إلى مزيد من التعاون المثمر والبنّاء».
نشاط د. فتوح في المملكة
د. وسام فتوح والأستاذ بدر بن حمد السلّوم الرئيس التنفيذي للبنك السعودي الفرنسي وفريق عمله
كما إلتقى الدكتور فتوح الرئيس التنفيذي للبنك السعودي الفرنسي في المملكة بدر بن حمد السلّوم، حيث شكلت زيارته خطوة أولى، تم خلالها إعادة تفعيل إنضمام البنك لعضوية إتحاد المصارف العربية.
كذلك إجتمع بالرئيس التنفيذي لمصرف الراجحي في المملكة وليد بن عبدالله المقبل، حيث جرى أيضاً إعادة تفعيل عضوية البنك في أسرة الإتحاد.
الدكتور فتوح متوسطاً رئيس مجلس إدارة مجموعة عجلان وإخوانه القابضة عجلان العجلان ود. أنيس عويدات
وإلتقى الدكتور فتوح أيضاً كلاً من السادة: الرئيس التنفيذي والعضو المنتدب لبنك الجزيرة نايف العبدالكريم، والرئيس التنفيذي للبنك الأهلي السعودي طارق السدحان، ومساعد رئيس هيئة الرقابة ومكافحة الفساد للتعاون الدولي (نزاهة)، الدكتور ناصر بن أحمد أبا الخيل، ورئيس قطاع الخزينة وقطاع الإستثمارات بالإنابة في البنك الإسلامي للتنمية، محمد شرف، والرئيس التنفيذي لمصرف الإنماء عبد الله بن علي الخليفة، ورئيس جامعة نايف العربية للعلوم الأمنية الدكتور عبد المجيد بن عبد الله البنيان.
كما كان إلتقى الدكتور فتوح رئيس مجلس إدارة مجموعة عجلان وإخوانه القابضة عجلان العجلان بهدف بناء شراكات مستقبلية.
مذكرة تفاهم
من جهة ثانية أبرم، إتحاد المصارف العربية ممثلاً بالأمين العام د. وسام فتوح، مع العضو المنتدب والرئيس التنفيذي لشركة KnowledgeNet في السعودية محمد عطية مذكرة تفاهم بغية تعزيز التعاون المشترك، ودعم التحوُّل الرقمي، وتطوير الإبتكار في القطاعين المالي والمصرفي.
وقال عطية: «يُسعدنا الإعلان عن توقيع مذكرة تفاهم مع إتحاد المصارف العربية، لتعزيز التعاون الإستراتيجي في المجالات المالية والمصرفية والتقنية، والإستفادة من خبرات وإمكانات كل طرف لدعم المبادرات والبرامج المشتركة، وتمكين التحوُّل الرقمي والإبتكار وتطوير الحلول والخدمات ذات الصلة بالقطاعين المصرفي والمالي».
وأضاف عطية: «تأتي هذه الشراكة تجسيداً لإلتزامنا الراسخ بدفع عجلة التحوُّل الرقمي وتبادل الخبرات التي تُسهم في تطوير حلول تقنية مبتكرة تخدم القطاع المصرفي وتُواكب التطورات العالمية».
يُذكر أن مذكرة التفاهم المشار إليها ترمي إلى بناء شراكة قوية بين الجانبين في المجالات المالية والمصرفية والتقنية، وتبنّي أحدث التقنيات الرقمية المتقدمة، وتوفير حلول تكنولوجية حديثة تسهم في رفع كفاءة العمل المصرفي العربي.
بحث مع وزير الإعلام اللبناني في إطلاق أول مؤتمر عربي للإعلام الإقتصادي في بيروت
الأمين العام لإتحاد المصارف العربية د. وسام فتوح:
يشكل محطة لتعزيز التعاون بين القطاعين الإقتصادي والإعلامي
إستقبل وزير الإعلام اللبناني المحامي الدكتور بول مرقص، الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح، الذي أعلن بعد اللقاء توجيه دعوة إلى الوزير مرقص لرعاية «المؤتمر العربي للإعلام الإقتصادي»، والمشاركة فيه، والمقرر عقده في العاصمة اللبنانية بيروت خلال تشرين الأول/أكتوبر 2026، بمشاركة أكثر من 100 صحافي عربي.
وأوضح د. فتوح أن المؤتمر، وهو الأول من نوعه، «سيُخصّص لمناقشة دور الإعلام الإقتصادي، وسيتضمّن برنامجاً تدريبياً للصحافيين المشاركين حول التغطية الإقتصادية، نظراً إلى أهمية هذا القطاع وتأثيره المباشر على القطاعين المصرفي والمالي في لبنان والعالم العربي».
وأشار د. فتوح إلى «أن إتحاد المصارف العربية إختار بيروت لإستضافة المؤتمر نظراً إلى أهميتها الحضارية والثقافية وموقعها على البحر المتوسط والتي تشكل ملتقى الحضارات»، معرباً عن أمله في «أن يشكل هذا المؤتمر محطة لتعزيز التعاون بين القطاعين الإقتصادي والإعلامي، بما يُسهم في تطوير الإعلام الإقتصادي العربي»، لافتاً إلى «أن الإتحاد ينظم في 11 آب/أغسطس 2026، برعاية رئيس مجلس الوزراء اللبناني القاضي نواف سلام، «المؤتمر العربي الإقليمي لمكافحة غسل الأموال وتمويل الإرهاب».
وكشف د. فتوح عن «مبادرة لدعم وزارة الإعلام والوكالة الوطنية للإعلام، تتمثل في تزويدهما بتقنيات حديثة تُستخدم في تنظيم المؤتمر، وذلك بناءً على توصية الوزير مرقص وفي إطار دعمه المستمر لتفعيل الوكالة الوطنية للإعلام وسائر أقسام الوزارة وتلفزيون لبنان».
خلال مشاركته في إجتماعات لجنة التنسيق العليا للعمل العربي المشترك
الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح
يعرض أبرز إنجازات الإتحاد خلال العقد الأخير ودوره المتنامي في دعم العمل الإقتصادي العربي المشترك
شارك إتحاد المصارف العربية في أعمال الدورة العادية الـ 58 للجنة التنسيق العليا للعمل العربي المشترك، التي عقدت في العاصمة الأردنية عمّان، برئاسة معالي أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، وبمشاركة رؤساء ومديري وأمناء عموم المنظمات والاتحادات العربية المتخصّصة.
وقد جاءت مشاركة الإتحاد في إطار حرصه على تعزيز دوره ضمن منظومة العمل العربي المشترك، والمساهمة في مناقشة القضايا الإقتصادية والتنموية ذات الأولوية، والتي شملت عدداً من الملفات الإستراتيجية، من أبرزها: متابعة تنفيذ قرارات اللجنة، والذكاء الإصطناعي، والتكامل الإقتصادي العربي، وإعادة الإعمار، والأمن الغذائي والطاقة، وخطط عمل المنظمات العربية للفترة المقبلة.
وخلال الجلسة الإفتتاحية، عرض الأمين العام لإتحاد المصارف العربية، الدكتور وسام حسن فتوح، أبرز إنجازات الإتحاد خلال الفترة الممتدة من العام 2016 حتى العام 2026، وذلك من خلال عرض فيلم مؤسسي وثائقي سلّط الضوء على أبرز المبادرات والإنجازات التي حقّقها الإتحاد على المستويات العربية والإقليمية والدولية.
وقد تناول الفيلم محطّات بارزة في مسيرة إتحاد المصارف العربية، حيث حظي بإهتمام وتقدير المشاركين، عاكساً حجم التطور الذي شهده الإتحاد خلال العقد الماضي، ودوره المتنامي في دعم العمل الإقتصادي العربي المشترك وتعزيز التعاون بين المؤسسات المالية العربية والدولية.
كما شهدت الإجتماعات مناقشة وإعتماد عدد من مشاريع القرارات المتعلّقة بتطوير آليات عمل المنظمات العربية المتخصّصة وتعزيز التنسيق في ما بينها، بما يُسهم في رفع كفاءة منظومة العمل العربي المشترك ومواكبة المتغيّرات الإقتصادية والتنموية التي تشهدها المنطقة العربية.
وعلى هامش الإجتماعات، أقام إتحاد الجامعات العربية حفل عشاء تكريماً لمعالي السيد أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، تقديراً لمسيرته الحافلة وإسهاماته في خدمة العمل العربي المشترك، في حضور رؤساء ومديري المنظمات العربية المشاركة في إجتماعات اللجنة، كما شمل الحفل تكريم معالي السفير حسام زكي، الأمين العام المساعد لجامعة الدول العربية، تقديراً لجهوده في دعم منظومة العمل العربي المشترك.
وأكد إتحاد المصارف العربية، في ختام مشاركته، مواصلة العمل مع الأمانة العامة لجامعة الدول العربية والمنظمات العربية المتخصصة من أجل دعم التكامل الإقتصادي العربي، وتعزيز دور القطاع المصرفي العربي كشريك رئيس في تحقيق التنمية المستدامة، ومواكبة التحوُّلات الإقتصادية والتكنولوجية التي تشهدها المنطقة والعالم.
من اليمين: سعادة الوزير المفوض الدكتور رائد الجبور، مدير إدارة المنظمات والاتحادات العربية بجامعة الدول العربية، معالي الأستاذ الدكتور عمرو عزت سلامة، الأمين العام لاتحاد الجامعات العربية، معالي أحمد أبو الغيط الأمين العام لجامعة الدول العربية، السفير حسام زكي الأمين العام المساعد لجامعة الدول العربية، السفير الدكتور علي بن إبراهيم المالكي الأمين العام المساعد لجامعة الدول العربية ورئيس قطاع الشؤون الاقتصادية
من اليمين: المدير العام للمنظمة العربية للتكنولوجيات الاتصال والمعلومات المهندس محمد بن العمر، المدير العام للمنظمة العربية للتنمية الزراعية البروفسور إبراهيم آدم الدخيل، المدير العام للمنظمة العربية للطيران المدني المهندس خاليد الشرقاوي
شارك إتحاد المصارف العربية في أعمال الدورة العادية الـ 58 للجنة التنسيق العليا للعمل العربي المشترك، التي عقدت في العاصمة الأردنية عمّان، برئاسة معالي أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، وبمشاركة رؤساء ومديري وأمناء عموم المنظمات والاتحادات العربية المتخصّصة.
وقد جاءت مشاركة الإتحاد في إطار حرصه على تعزيز دوره ضمن منظومة العمل العربي المشترك، والمساهمة في مناقشة القضايا الإقتصادية والتنموية ذات الأولوية، والتي شملت عدداً من الملفات الإستراتيجية، من أبرزها: متابعة تنفيذ قرارات اللجنة، والذكاء الإصطناعي، والتكامل الإقتصادي العربي، وإعادة الإعمار، والأمن الغذائي والطاقة، وخطط عمل المنظمات العربية للفترة المقبلة.
د. وسام فتوح الأمين العام والسيدة نانسي الهندي والسيدة دينا قدوح ضمن وفد إتحاد المصارف العربية في الإجتماع
وخلال الجلسة الإفتتاحية، عرض الأمين العام لإتحاد المصارف العربية، الدكتور وسام حسن فتوح، أبرز إنجازات الإتحاد خلال الفترة الممتدة من العام 2016 حتى العام 2026، وذلك من خلال عرض فيلم مؤسسي وثائقي سلّط الضوء على أبرز المبادرات والإنجازات التي حقّقها الإتحاد على المستويات العربية والإقليمية والدولية.
وقد تناول الفيلم محطّات بارزة في مسيرة إتحاد المصارف العربية، حيث حظي بإهتمام وتقدير المشاركين، عاكساً حجم التطور الذي شهده الإتحاد خلال العقد الماضي، ودوره المتنامي في دعم العمل الإقتصادي العربي المشترك وتعزيز التعاون بين المؤسسات المالية العربية والدولية.
كما شهدت الإجتماعات مناقشة وإعتماد عدد من مشاريع القرارات المتعلّقة بتطوير آليات عمل المنظمات العربية المتخصّصة وتعزيز التنسيق في ما بينها، بما يُسهم في رفع كفاءة منظومة العمل العربي المشترك ومواكبة المتغيّرات الإقتصادية والتنموية التي تشهدها المنطقة العربية.
وعلى هامش الإجتماعات، أقام إتحاد الجامعات العربية حفل عشاء تكريماً لمعالي السيد أحمد أبو الغيط، الأمين العام لجامعة الدول العربية، تقديراً لمسيرته الحافلة وإسهاماته في خدمة العمل العربي المشترك، في حضور رؤساء ومديري المنظمات العربية المشاركة في إجتماعات اللجنة، كما شمل الحفل تكريم معالي السفير حسام زكي، الأمين العام المساعد لجامعة الدول العربية، تقديراً لجهوده في دعم منظومة العمل العربي المشترك.
الدكتور رائد علي الجبوري الوزير المفوض مدير إدارة المنظمات والاتحادات العربية
والدكتور وسام فتوح الأمين العام لإتحاد المصارف العربية
كتب أمين عام جمعية مصارف لبنان الدكتور فادي خلف، إفتتاحية التقرير الشهري للجمعية بعنوان «لا إصلاح مصرفياً بلا ضمانات قانونية».
جاء فيها: لا خلاف على أن إصلاح القطاع المصرفي بات ضرورة مُلِحّة. ولا خلاف أيضاً على أن لبنان يحتاج إلى قانون واضح لإعادة تنظيم المصارف، وتحديد المصارف القادرة على الإستمرار، وتلك التي قد تحتاج إلى معالجة أوضاعها.
لكن يبقى السؤال الأساسي: أي قانون نريد؟
نريد قانوناً يعيد الثقة، ويعيد حقوق المودعين والمصارف ويحفظها، ويؤسس لعودة القطاع المصرفي إلى دوره الطبيعي.
لكن هذا الإصلاح لا يُمكن أن يبدأ بتعليق الضمانات القانونية أو بتضييق حق الدفاع.
السرعة في المعالجة لا تعني تجاوز حق الدفاع. فمشروع قانون إصلاح وضع المصارف وإعادة تنظيمها، كما هو مطروح، يتناول مسائل خطيرة تمسّ ملكية المصارف، وحقوق المساهمين، وحقوق الدائنين، وودائع العملاء، وإستمرارية المؤسسات المصرفية. فالقرار بوضع مصرف قيد الإصلاح أو التصفية ليس تفصيلاً تقنياً، بل قرار قد يحدّد مصير مؤسسة، ومساهمين، ومودعين، وموظفين، وعلاقات مصرفية واقتصادية كاملة.
من هنا، لا بد من التوقف عند عدد من المبادئ الأساسية.
أولاً، لا يُمكن إصلاح المصارف بمعزل عن تحديد المسؤوليات
فإذا كانت الأزمة نظامية، كما بات واضحاً، فلا يجوز أن يتحوّل قانون إصلاح المصارف إلى أداة لتحميل القطاع المصرفي وحده نتائج أزمة نشأت من خلل تسببت به الدولة، والمالية العامة، ومصرف لبنان، والسياسات النقدية والمالية. لا يجوز أن يكون الهدف الضمني لأي قانون هو الحدُّ من مساهمة الدولة أو إعفاؤها من مسؤولياتها، في وقت كانت فيه الدولة جزءاً أساسياً من أسباب الإنهيار.
ثانياً، يجب التنبُّه إلى تعدُّد أدوار الدولة ومصرف لبنان في هذه الأزمة
فالسلطات العامة تمسك بمسار التشريع والتنفيذ، ومصرف لبنان هو الجهة الرقابية والنقدية الأساسية، وهما في الوقت نفسه طرفان أساسيان في الأزمة، ولا سيما في ما يتعلق بودائع المصارف لدى مصرف لبنان ومصيرها. لذلك، لا بد من آلية إصلاحية تمنع تضارب المصالح، وتؤمّن توازناً مؤسسياً حقيقياً بين الدولة ومصرف لبنان والمصارف والقضاء.
ثالثاً، حق الإعتراض والطعن ليس عرقلة للإصلاح، بل هو ضمانة لعدالته
فالأزمة، مهما كانت خطيرة، لا تبرّر عدم وجود رقابة قضائية فعّالة. لا يجوز أن تُتخذ قرارات مصيرية في حق مصرف، أو مساهميه، أو دائنيه، أو مودعيه، ثم يُحصر حق الإعتراض بأسباب ضيّقة أو بمهل قصيرة لا تتيح فعلياً إعداد دفاع جدّي. كلّما كانت صلاحيات الجهة الإدارية أوسع، وجب أن تكون الرقابة القضائية أوضح وأقوى وأسرع. فالثقة لا تعود إذا شعر المستثمر أو المودع أو المصرف أن القرارات المصيرية لا تخضع لمراجعة قضائية جدية.
رابعاً، الإصلاح لا يعني تحويل الإدارة أو المصفّي إلى قاضٍ
للمدير المؤقت أو المصفي دور مهم في إدارة المصرف وتنفيذ الإجراءات. لكن لا يجوز منحه صلاحيات ذات طابع قضائي، كإبطال أعمال قانونية أو تقرير حقوق أو تعديل مراكز قانونية نهائية. هذه أمور يجب أن تبقى من اختصاص القضاء. الجهة الإدارية تنفّذ، أما القضاء فهو الذي يحسم النزاعات.
خامساً، الإنقاذ الداخلي، أو ما يسمّى بالـ bail-in، يجب أن يُدار بحذر شديد
فهو قد يؤدي إلى تغيير جذري في ملكية المصرف، وإلى المساس بحقوق المودعين أو الدائنين أو المساهمين. لذلك يجب ألاّ يتحوّل إلى أداة ظالمة لإعادة توزيع الخسائر. وإذا كان لا بد من إستخدامه، فيجب أن يكون ضمن قواعد واضحة، وبما ينسجم مع قانون الإنتظام المالي وإسترداد الودائع. فالـ bail-in ليس مجرّد تقنية مالية، بل إجراء يمسّ الملكية والحقوق، ولذلك ينبغي التعامل معه بمسؤولية لا تَترك مجالاً للإستنسابية أو الغموض.
سادساً، ضمان إستمرارية المصارف القادرة
الهدف من الإصلاح يجب أن يكون عودة القطاع المصرفي إلى دوره الطبيعي في تمويل الإقتصاد، لا إضعاف المصارف القادرة على النهوض. فإذا بقي المصرف السليم والقابل للإستمرار مهدّداً بأعباء إضافية غير واضحة أو غير محدودة، أو بإعادة فتح مراكز قانونية بعد تسويتها، فلن يدخل إليه مستثمر جديد، ولن يثق به مودع جديد، ولن يستطيع المشاركة في تمويل الإقتصاد.
سابعاً، يجب أن يكون هناك إنسجام بين قانون إصلاح المصارف وقانون الإنتظام المالي وإسترداد الودائع
لا يُمكن أن يعمل قانون في إتجاه، وقانون آخر في إتجاه معاكس، فإذا كان قانون إسترداد الودائع يحدد آلية معينة لمعالجة الودائع وتوزيع الخسائر، فلا يجوز أن يفتح قانون إصلاح المصارف باباً موازياً لدعاوى وإعتراضات وتعويضات قد تُعطّل التنفيذ وتُغرق المحاكم والمصارف بنزاعات لا تنتهي.
في الخلاصة، إصلاح المصارف لا يكون بتعليق الحقوق، ولا بتجاوز القضاء، ولا بإعفاء الدولة من مسؤوليتها، بل بإطار قانوني عادل وقابل للتنفيذ. فحق التقاضي ليس تفصيلاً إجرائياً، بل صمام أمان لأي إصلاح قابل للحياة. المطلوب قانون يوزّع المسؤوليات بوضوح، ويحمي المودعين، ويُحافظ على المصارف القادرة على النهوض، ويمنع تكرار الأزمة تحت عنوان معالجتها.
في ظل عودة فتح السوق السعودية أمام المنتجات اللبنانية، وإستمرار التوترات في مضيقي هرمز وباب المندب، تتصدّر تحدّيات التصدير وكلفة الشحن وسبل تعزيز التعاون الإقتصادي مع سوريا إهتمامات القطاع الصناعي.
في هذا الإطار، تناول نائب رئيس جمعية الصناعيين زياد بكداش واقع الصادرات اللبنانية، والعقبات اللوجستية والإدارية التي لا تزال تواجهها، إضافة إلى رؤيته لمستقبل الشراكة الإقتصادية مع سوريا وانعكاس التطورات الإقليمية على الصناعة الوطنية.
ورأى بكداش في حديث صحافي أن «عودة التصدير إلى المملكة العربية السعودية لن تكون سهلة، رغم إعادة السماح بدخول المنتجات اللبنانية إلى الأسواق السعودية»، موضحاً أن «غياب لبنان عن هذه السوق طوال خمس سنوات فرض واقعاً جديداً يستوجب إعادة بناء الحضور من نقطة الصفر»، مشيراً إلى أن «السوق السعودية شهدت خلال هذه الفترة دخول منافسين جدداً، ولا سيما المنتجات التركية والصينية، ما أدّى إلى خسارة جزء كبير من الحصّة التي كانت تتمتع بها المنتجات اللبنانية».
وكشف عن أن «التصدير إلى المملكة لا يزال يقتصر حالياً على كميات محدودة تُنقل جواً عبر شركات الشحن السريع»، مؤكداً أن «التصدير البري لم يُستأنف بعد بسبب إستمرار تعطل جهاز السكانر الذي نُقل من مرفأ بيروت إلى المصنع، بإنتظار تأمين قطع الغيار اللازمة، فضلاً عن إنتظار إصدار تأشيرات لسائقي الشاحنات اللبنانيين المتوجهين إلى السعودية».
وأضاف بكداش أن «النقل البحري، رغم إعادة فتحه، لا يزال يواجه تحدّيات، إذ عمدت الشركة التي تتولى نقل البضائع إلى المملكة إلى تأجيل الشحنات حتى نهاية الشهر بهدف تعديل الأسعار ورفعها»، موضحاً أن «السلطات اللبنانية والسعودية تعملان على جمع معلومات عن الشركات الراغبة في التصدير، بهدف الاطلاع على سجلها وتاريخها التجاري»، مشيراً إلى أن «هذا الإجراء لا يشكل «لائحة ذهبية» بالمعنى المتداول، لكنه يهدف إلى التحقق من خلفية المؤسسات المصدّرة»، معتبراً أن «الشركات الجديدة قد تواجه صعوبة أكبر في دخول السوق السعودية مقارنة بالمصدّرين الذين يمتلكون سجلاً معروفاً».
وفي ما يتعلق بالتصدير عبر الأراضي السورية، أكد بكداش أن «الترانزيت من حيث المبدأ لا يواجه أي مشكلة تقنية»، لافتاً إلى أن «العقبة الأساسية تتمثل في الرسوم التي تُفرض على عمليات العبور داخل سوريا، وليس في حركة الترانزيت نفسها».
رئيس الإتحاد الدولي لرجال وسيدات الأعمال اللبنانيين MIDEL
وعميد كلية إدارة الأعمال في جامعة القديس يوسف USJ
في ظلّ الأزمات الإقتصادية والمالية التي تمرّ في لبنان، يعتقد كثيرون أنّ الإستثمار بات حكراً على أصحاب رؤوس الأموال الكبيرة. إلّا أنّ الواقع يشير إلى أنّ المرحلة الحالية تفتح الباب أمام فرص استثمارية جديدة تعتمد على الإبتكار والمرونة، ورأس المال المحدود، أكثر ممّا تعتمد على الإستثمارات الضخمة. فالإستثمار الذكي اليوم لا يُقاس بحجم الأموال المستثمرة، بل بقدرته على تلبية حاجة حقيقية في السوق، وتحقيق تدفقات نقدية سريعة، وإمكانية التوسُّع محلياً وخارجياً.
ومن أبرز القطاعات الواعدة:
خدمة الذكاء الإصطناعي والتحوّل الرقمي: تتّجه الشركات الصغيرة والمتوسطة إلى إعتماد تقنيات الذكاء الإصطناعي لتحسين الإنتاجية وخفض التكاليف، ما يخلق طلباً متزايداً على الإستثمارات والحلول الرقمية، وهي مشاريع لا تحتاج إلى إستثمارات كبيرة بقدر ما تحتاج إلى الخبرة والكفاءات والمهارات التقنية.
الصناعات الغذائية الموجّهة للتصدير: يتمتع المنتج اللبناني بسمعة ممتازة في الأسواق الخارجية، خصوصاً المنتجات المصنّعة من أساس زيت الزيتون، الزعتر، المونة، العسل والأعشاب الطبية. ويُمكن لهذه المشاريع أن تبدأ برأس مال محدود مع إمكانية التوسُّع تدريجياً نحو الأسواق العالمية.
خدمات الطاقة الشمسية والمتجدّدة: لا يقتصر القطاع على بيع الألواح الشمسية، بل يشمل التركيب والصيانة والتنظيف وإدارة الأنظمة، وهي خدمات لا تزال تشهد طلباً متزايداً نتيجة أزمة الكهرباء، مع إرتفاع أسعار الطاقة داخلياً ودولياً.
التدريب والتعليم المهني: تشهد السوق طلباً متنامياً على برامج التدريب في الذكاء الإصطناعي، والقيادة، والحَوكمة، والإمتثال، والأمن السيبراني وخدمة العملاء، وهي مشاريع تعتمد على رأس المال البشري أكثر من إعتمادها على البُنية التحتية.
التجارة الإلكترونية: إطلاق متجر إلكتروني متخصِّص، أصبح أقل كلفة بكثير من إفتتاح متجر تقليدي، مع إمكانية الوصول إلى أسواق محلية وخارجية من دون إستثمارات كبيرة. فمن الهاتف الذكي أو الكومبيوتر البسيط مع إرسال الإنترنت، يُمكن لأي عميل أن يبيع منتجه إلى كل الأسواق والعالم أجمع.
الرعاية الصحية المنزلية: مع تزايد الحاجة إلى خدمات التمريض والعلاج الفيزيائي ورعاية كبار السن في المنازل وزيادة أسعار الإستشفاء والتأمين، يُوفّر هذا القطاع فرصاً كبيرة وقابلة للنمو.
الزراعة الذكية: تشكّل الزراعة المائية، وإنتاج الفطر، وتربية النحل، وزراعة الأعشاب الطبية والعطرية فرصاً إستثمارية واعدة ذات كلفة معقولة وقيمة مضافة مرتفعة، مع فرص للإنماء والتصدير.
الأمن السيبراني والخدمات التقنية: تزايد إعتماد المؤسسات على الحلول الرقمية، يجعل حماية البيانات والأنظمة أولوية، ما يفتح المجال أمام شركات متخصِّصة تقدِّم خدمات دورية ومستدامة.
السياحة المتخصِّصة: بدلاً من الإستثمار في الفنادق الضخمة والفخمة، يُمكن تطوير تجارب سياحية متخصِّصة مثل السياحة البيئية، سياحة النبيذ والسياحة الثقافية والدينية، فهي تستهدف المقيمين والمغتربين والسياح الذين يبحثون عن هذا النوع من السياحة التقليدية والعائلية والخضراء.
خدمات الاستشارات: تحتاج آلاف الشركات إلى خدمات الاستشارات في كل المجالات الإنتاجية من التكنولوجيا إلى المحاسبة والتدقيق وإدارة الموارد البشرية والتسويق والتطوير والتنويع، والحوكمة الرشيدة والإمتثال والإستدامة، وهي أنشطة تعتمد أساساً على الخبرة والرؤية وليس على رأس المال.
في المحصّلة، إن هذه القطاعات والإستثمارات المطروحة تتميّز بإنخفاض حجم الإستثمار الأولي وتحقق إيرادات سريعة مع إمكانية توسيع الأسواق والتصدير الإقليمي والدولي. وتتميّز أيضاً هذه الأفكار البنّاءة بمرونة عالية وقدرة على الصمود في ظل التقلُّبات والمخاوف والمخاطر الراهنة.
ولا شك في أنّ الإستثمار الحقيقي يكمن خصوصاً في الإنسان نفسه وفي الموارد البشرية، وقد أثبت لبنان عبر العقود، أنّ ثروته الحقيقية ليست في الموارد والأوهام المطمورة تحت البحار، لكن بالطاقات البشرية على هذه الأرض المثمرة. إنّ الفرص الإستثمارية المطروحة اليوم قائمة على المعرفة والابتكار والريادة والتكنولوجيا والخدمات ذات القيمة المضافة.
كذلك، إنّ مستقبل الإقتصاد اللبناني لن يُبنى فقط على الإستثمارات الكبرى، بل خصوصاً على المبادرات الصغيرة والمتوسطة التي ستخلق فرص عمل وإنماء، وتعزيز الصادرات، وإستقطاب الإستثمارات الخارجية. إنّ المرحلة المقبلة، ستكون للرياديّين والمبتكرين الذين يملكون الأفكار المبدعة والرؤية والتآزر والنفَس للمثابرة المستدامة، من دون إستسلام ويأس في قاموسهم.
دور بنوك ومؤسسات التَّمويل الأصغر في دعم التَّنمية في اليمن
بنك الكُرَيْمِي دراسة حالة
محمد علـي ثـامر
صحافي وباحث اقتصادي يمني
يُعدّ التَّمويل الأصغر أحد أهم الأدوات الإقتصادية والاجتماعية في الدُّول النَّامية والأقل نموَّاً؛ إذ يُسهم في مكافحة الفقر، وتوسيع النشاط الاقتصادي، وتمكين الفئات محدودة الدَّخل من إنشاء مشاريع صغيرة ومتوسطة قادرةً على توليد فرص العمل، وتحسين مستوى المعيشة، ودعم التنمية الاقتصادية والاجتماعية لبلدانها وشعوبها، ومن هذه الدُّول تأتي اليمن؛ حيث برزت بنوك ومؤسسات التَّمويل الأصغر بوصفها طوق نجاةٍ لاقتصاده المُتضعضع جرّاء إستمرار الحرب الأهلية (2014 – 2026)، والإنكماش الإقتصادي، وإرتفاع معدّلات البطالة والفقر،.. وغيرها،
ورغم الكمُّ الهائل من التَّحديات التي تواجهها هذه البنوك في اليمن؛ أبرزها تراجع الناتج المحلي الإجمالي بنسبة (44.5 % ) بصورةٍ تراكمية بين عامي (2014 – 2025)، وإرتفاع معدّل التضخم بنسبة (35 % ) على أساسٍ سنوي، وعدم الإستقرار السياسي والأمني، وضعف البيئة الإستثمارية، وتدهور سعر العُملة الوطنية أمام الدُّولار، وتدنّي القوة الشِّرائية للمواطنين، وصعوبة إسترداد بعض التَّمويلات، والإنقسام المالي والمصرفي… إلخ، حيث أثَّرت هذه التَّحديات على قُدرة البنوك على التَّوسُّع والنُّمو والاستدامة؛ ولكن برز «بنك الكُرَيْمِي للتمويل الأصغر الإسلامي (KIMB)» بكونه نموذجاً مُهماً لدراسة دور هذه البُنُوك في دعم التَّنمية الإقتصادية والإجتماعية في هذا البلد؛ حيث يُنظر إليه بإعتباره من أبرز المؤسسات المالية اليمنية التي نجحت في مواجهة هذه التحدّيات وتحويلها إلى عناصر نجاحٍ استطاعت بها التَّوسُّع والوصول إلى شرائح واسعة من المجتمع، عبر خدمات التَّمويل الأصغر والمتوسط، والتحويلات المصرفية، والخدمات الرَّقمية، مستفيداً من شبكةٍ واسعةٍ من الفروع والخبرة المتراكمة منذ تأسيسه كشركة صرافة في العام 1995 قبل تحوُّله إلى بنكٍ للتمويل الأصغر الإسلامي في العام 2010.
التَّمويل الأصغر ودوره التَّنموي
التَّمويل الأصغر هو تقديم خدماتٍ ماليةٍ ومصرفيةٍ للفئات ذات الدَّخل المحدود، تشمل التَّمويل الصغير والمتوسط للمشروعات القائم على التمويل الإسلامي وعلى نظامي المرابحة والمشاركة، وقبول ودائع الادخار، وإجراء التحويلات المالية.. وغيرها؛ ولهذا تكمن أهميته في الحدِّ من الفقر، وتخفيف معدل البطالة، وتمكين فئتي المرأة والشَّباب إقتصادياً، ودعم المشروعات الصغيرة والمتوسطة، وتنشيط الأسواق المحلية، وتعزيز الشُّمول المالي… وغيرها، وتشير التقارير الدولية إلى أن هذا القطاع يُمثِّل العمود الفقري للإقتصادات النَّامية، بل وتُشكِّل مؤسساته ما يزيد عن (90 %) حول العالم، وتستوعب حوالي (70 %) من الأيدي العاملة؛ ممَّا يجعلها الأكثر قُدرةً على تحريك هذه الإقتصادات، بل وتنميتها وتطويرها.
ومنذ بداياته في سبعينيات القرن الماضي وحتى الآن، شهد التَّمويل الصَّغير والأصغر إهتماماً عالمياً كبيراً، حيث العديد من نماذجه التَّمويلية المختلفة؛ ثلاثة منها تتبع نظام المجموعة مع وجود اختلافٍ نسبيٍّ في نظامها، وهي: نموذج بنك غرامين في بنغلاديش بنظام المجموعات التَّضامنية، ونموذج (Accion) في أميركا اللاتينية مع نظام مجموعاتٍ أكثر مرونة، ونموذج (BRI BKK) في إندونيسيا، أما النُّموذج الرَّابع ويعتبر أقدم هذه النَّماذج، ويوجد في سريلانكا، ويقوم بتقديم قروضٍ صغرى فردية لأسر غاية في الفقر بهدف مساعدة هذه الأسر على البدء في أنشطةٍ إنتاجية أو تنمية مشاريعهم الصَّغيرة؛ وقد حقَّقت هذه النماذج نسب إيفاءٍ للقروض عالية، وإنعدمت فيها نسبة المخاطرة كثيراً.
واقع التَّمويل الأصغر في اليمن
تعدُّ اليمن من أوائل البلدان في المنطقة العربيّة التي قامت بإدخال التَّمويل الأصغر في سياساتها التَّنموية، من أجل خلق فرص عملٍ جديدة، وتحسين الظُّروف المعيشية لأفراد المجتمع؛ سواءً أكانوا في المناطق الحضرية أو الرِّيفية، حيث يبلغ مجتمعه الرِّيفي ما نسبته (70 % ) من إجمالي السُّكان؛ ولهذا فإن المشروعات الصَّغيرة والمتوسطة تعد ذات أهمية كبيرة في الإقتصاد اليمني، من حيث أنها يمكنها القيام بدورٍ فعَّال في تنمية المناطق الريفية، من خلال توافر العمل المُنتج في المكان الذي توجد فيه القوى العاملة، وبالتَّالي يضع حدَّاً للهجرة الدَّاخلية إلى المناطق الحضرية، ويعمل على تحقيق زيادةً في دخل تلك الأسر، ورفع المستوى المعيشي لهم، ممَّا يؤدي إلى تطوير وتنمية مناطقهم بجهودهم الذَّاتية، وهذا بدوره يسهم بأثرٍ إيجابي في الإقتصاد القومي.
﴿هُوَ أَنْشَأَكُمْ مِنَ الْأَرْضِ وَاسْتَعْمَرَكُمْ فِيهَا﴾ سورة هود: 61)
إستوقفني موضوع إدارة الأموال وإكتنازها في المساكن، أي تجميدها خارج الدورة الإقتصادية وعدم ضخّها في الجهاز المصرفي، وما يترتب على ذلك من آثار إقتصادية وإجتماعية وتنموية.
ولم يكن إهتمامي في هذا الموضوع مقتصراً على الجانب المصرفي، بل لأنه يمسُّ جوهر بناء الدولة الحديثة، ويعكس مدى قدرتها على إدارة مواردها بعقول راشدة ونزيهة تمتلك رؤية إستراتيجية تستشرف المستقبل. فالإدارة الرشيدة للمال لا تقتصر على حفظه، وإنما تتمثّل في حسن توظيفه وتحويله إلى قوة منتجة تُسهم في إعمار الأرض، وتحقيق التنمية المستدامة، وتعزيز رفاه المجتمع.
إن المال في المنظور الإسلامي والاقتصادي ليس غاية في حد ذاته، وإنما هو أمانة وإستخلاف ومسؤولية، فإذا أُدير بعقول نزيهة وكفوءة، تحوّل إلى مشاريع إنتاجية، وفرص عمل، وإستثمارات، ونهضة إقتصادية. أما إذا بقي مكتنزاً داخل المنازل أو أُهدر بسبب الفساد وسوء الإدارة، فإنه يتحوّل إلى ما يسمّيه الإقتصاديون «الأموال الميتة»، وهي أموال معطّلة لا تضيف قيمة للإقتصاد، ولا تُسهم في بناء المجتمع.
الإدارة الرشيدة للمال تمثل أحد أهم مرتكزات التنمية المستدامة
يقوم الإقتصاد السليم على حركة المال، لا على بقائه ساكناً، فالمال الذي يدور داخل الجهاز المصرفي يتحوّل إلى قروض وإستثمارات وتمويل للمشروعات الإنتاجية، فيولد دخلاً وفرص عمل ويزيد الناتج المحلي. أما المال الذي يُكتنز خارج المنظومة المصرفية فإنه يفقد وظيفته الإقتصادية، ويصبح ثروة جامدة لا تحقق التنمية.
ومن هنا فإن الإدارة الرشيدة للمال، القائمة على الأمانة والشفافية والحوكمة، تمثل أحد أهم مرتكزات التنمية المستدامة، لأنها تربط بين سلامة الإدارة وحسن إستثمار الموارد، وتُسهم في مكافحة الفساد، والحدّ من الفقر والبطالة، وتحقيق الإستقرار الإقتصادي والإجتماعي.
لماذا يُعد إكتناز الأموال مشكلة إقتصادية؟
إن إحتفاظ الأفراد بالأموال داخل المنازل بدلاً من إيداعها في المصارف، لا يضر بصاحب المال وحده، بل ينعكس أثره على الإقتصاد بأكمله، ومن أبرز نتائجه:
* إنخفاض حجم الودائع في المصارف، مما يقلّل قدرتها على تمويل المشاريع الإستثمارية.
* ضعف النشاط الإقتصادي بسبب إنخفاض حجم التمويل والإنتاج.
* إرتفاع معدّلات البطالة نتيجة تراجع إنشاء المشاريع الجديدة.
* إنخفاض فرص الإستثمار في القطاعات الزراعية والصناعية والإسكانية والخدمية.
* تباطؤ دورة المال داخل الإقتصاد، فتتراجع معدّلات النمو الإقتصادي.
* زيادة الإعتماد على النقد المتداول خارج النظام المصرفي، مما يُضعف فاعلية السياسة النقدية.
* ضياع فرص تحقيق عوائد مالية لأصحاب المدّخرات من خلال الإستثمار المشروع.
* إرتفاع مخاطر السرقة أو التلف أو فقدان الأموال المكتنزة.
ولهذا يصف الإقتصاديون الأموال المكتنزة بأنها «أموال ميتة»؛ لأنها لا تؤدي وظيفتها الطبيعية في تحريك عجلة الإقتصاد.
الجهاز المصرفي… شريان الإقتصاد
كما أن الدم إذا توقف عن الجريان تعطلت وظائف الجسم، فإن المال إذا توقف عن الدوران أصيب الإقتصاد بالركود.
فالمصارف ليست مجرّد أماكن لحفظ الأموال، بل هي مؤسسات مالية تعمل على تحويل المدّخرات إلى قروض وإستثمارات وتمويل للمشروعات، فتُسهم في خلق فرص العمل، وزيادة الإنتاج، وتحسين مستوى الدخل وتحقيق التنمية الإقتصادية.
ولهذا فإن تعزيز ثقة المواطنين بالمصارف، وتطوير الخدمات المصرفية، وترسيخ مبادئ الشفافية والحوكمة، تمثل خطوات أساسية لإعادة الأموال إلى الدورة الإقتصادية.
الإدارة الرشيدة… طريق التنمية
إن التنمية المستدامة لا تتحقق بكثرة الموارد، وإنما بحسن إدارتها، لذلك فإن الدول التي نجحت إقتصادياً لم تعتمد على وفرة الأموال فقط، بل على وجود مؤسسات كفوءة، وقيادات نزيهة، وعقول إستراتيجية أحسنت توظيف المال في خدمة الإنسان.
فكل دينار يُدار بعلم وأمانة يُمكن أن يتحوّل إلى مصنع، أو مزرعة، أو مدرسة، أو مستشفى، أو طريق، أو مشروع صغير يُوفّر فرص العمل ويحسّن مستوى المعيشة.
أما المال الذي يُجمّد أو يُهدر، فإنه يحرم المجتمع من هذه الفرص ويؤخّر عجلة التنمية.
في المحصّلة، إن المال نعمة من الله تعالى، لكنه في الوقت نفسه أمانة ومسؤولية. ولا تتحقق رسالته إلاّ إذا أُحسن توظيفه في خدمة الإنسان والمجتمع. من هنا فإن بناء عقول نزيهة وراشدة، تمتلك رؤية إستراتيجية لإدارة المال العام والخاص، يُعد الركيزة الأساسية لبناء إقتصاد قوي وتنمية مستدامة.
فالمال الذي يبقى حبيس الخزائن والمنازل هو مال معطّل، أما المال الذي يدخل الجهاز المصرفي ويتحوّل إلى إستثمارات ومشروعات إنتاجية، فهو المال الذي يعمّر الأرض، ويخلق فرص العمل، ويحدُّ من الفقر، ويحقّق الرفاه الإقتصادي للأجيال الحاضرة والآتية.
من أبرز سماته معالجة الغموض حيال العملات المستقرّة
قانون الوضوح للعملات المشفّرة… أبعادُه عالمياً والتحدّيات المرتقبة
يُعتبر قانون الوضوح للعملات المشفّرة Crypto CLARITY Act لعام 2026 الصادر عن الكونغرس الأميركي من أهم القوانين لإزالة حالة عدم اليقين حيال تنظيم الأصول الرقمية. ويسعى القانون في جوهره إلى إرساء فصل واضح للصلاحيات بين هيئة الأوراق المالية والبورصات الأميركية وهيئة تداول السلع الآجلة وتالياً إنهاء التداخل الذي يسبّب في إرباك المستثمرين والمؤسسات والمبتكرين. يهدف القانون إلى توفير إطار عمل واضح يشجّع على تبنّي الأصول الرقمية مع ضمان حماية المستثمرين الأفراد.
ونعرض في هذا البحث أبرز بنود قانون الوضوح للعملات المشفّرة وأبعاده على الصعيد العالمي، ويرسم إتحاد المصارف العربية خارطة الطريق للمصارف العربية لإغتنام الفرص ومواجهة التحدّيات المترتبة على إصدار قانون التوضيح للعملات المشفّرة.
أبرز البنود
من أبرز سمات قانون الوضوح للعملات المشفّرة معالجته للغموض حيال العملات المستقرّة. ويحظّر القانون دفع فوائد على حيازات العملات المستقرّة لمنع المنافسة بين حيازة العملات المستقرة والودائع المصرفية التقليدية. ويعكس ذلك التوتر القائم بين المصالح المصرفية، التي تخشى هروب الودائع، وقطاع العملات المشفّرة، الذي يسعى إلى إكتساب الشرعية والنمو. في الوقت نفسه، يوفّر القانون الحماية لمطوّري التمويل اللامركزي decentralized finance DeFi، مع فرض إلتزامات إمتثال على الوسطاء المركزيين الذين يسهلون تداول وحفظ العملات المشفرة.
على الصعيد السياسي، فإن القانون بات محوراً للجدل، إذ وصفه وزير الخزانة سكوت بيسنت بأنه ضروري لإستدامة البيتكوين وأسواق الأصول الرقمية، بينما حذّرت السيناتور سينثيا لوميس من أن عدم إقرار القانون الآن قد يؤخر التنظيم الشامل حتى العام 2030.
وتعهد الرئيس دونالد ترامب بتضمين القانون كجزء من إستراتيجية أوسع لضمان هيمنة الولايات المتحدة الأميركية على التمويل الرقمي. إلاّ أن القطاع المصرفي، بقيادة شخصيات مثل الرئيس التنفيذي لشركة جيه بي مورغان، جيمي ديمون، ورابطة المصرفيين الأميركيين، أعرب عن معارضته الشديدة للقانون، بحجة أن هذا التشريع يقوّض حماية المستهلك ويُزعزع إستقرار النظام المالي التقليدي.
إن تداعيات هذا القانون عميقة، إذ في حال إقراره، من المرجّح أن يُسرّع من تبنّي المؤسسات له، ويشجع الإبتكار في مجال التمويل اللامركزي، ويضع الولايات المتحدة في طليعة الدول الرائدة عالمياً في تنظيم الأصول الرقمية، مما يُرسي معايير دولية. أما في حال تعثّره، فستكون النتيجة إستمرار التشتت في الولايات المتحدة، مع تدفق رؤوس الأموال والإبتكارات إلى مناطق مثل الاتحاد الأوروبي أو الصين، حيث الأطر التنظيمية أكثر وضوحاً.
يمثل قانون الوضوح للعملات المشفرة إنجازاً تنظيمياً وسياسياً هاماً في آن واحد، إذ يجسّد الصراع بين الإبتكار والهيمنة، وبين القدرة التنافسية العالمية والحذر المحلي. وستحدّد نتائجه ما إذا كانت الولايات المتحدة ستقود أو تتخلّف في تشكيل مستقبل التمويل الرقمي.
علاقة تكاملية بين الحوكمة والإلتزام وإدارة المخاطر ودور البنوك المركزية في ترسيخ سلامة النظام المالي
يُشكّل تكامل الحوكمة والالتزام وإدارة المخاطر أحد المرتكزات الأساسية لضمان سلامة النظام المالي وتعزيز قدرته على مواجهة الأزمات والتغيُّرات المتسارعة. فلم تعد الحوكمة مقتصرة على تنظيم العلاقة بين مجالس الإدارات والإدارات التنفيذية، بل أصبحت إطاراً شاملاً يربط بين الشفافية والمساءلة والرقابة الداخلية والإمتثال للمتطلّبات التنظيمية، بما يحدّ من المخاطر التشغيلية والمالية والقانونية. وفي هذا السياق، تؤدي البنوك المركزية دوراً محورياً في تطوير الأطر الرقابية، ورفع معايير الإلتزام، وتعزيز قدرة المؤسسات المالية على إدارة المخاطر، بما يدعم الإستقرار المالي ويحافظ على الثقة بالقطاع المصرفي.
وفي ما ترتبط الحوكمة والالتزام وإدارة المخاطر بعلاقة تكاملية تشكّل الأساس لنظام رقابي فعّال داخل المؤسسات المالية، تحدّد الحوكمة الصلاحيات والمسؤوليات وآليات إتخاذ القرار والمساءلة، بينما يضمن الإلتزام توافق أنشطة المؤسسة وسياساتها مع القوانين والتعليمات والمعايير المهنية، في حين تتولى إدارة المخاطر تحديد المخاطر المحتملة وقياسها ومراقبتها والحد من آثارها. ويؤدي التنسيق بين هذه الوظائف إلى تحسين جودة القرارات، والكشف المبكّر عن مواطن الضعف، ومنع تضارب المصالح والتجاوزات التنظيمية، بما يُعزّز كفاءة الرقابة الداخلية ويحافظ على حقوق المودعين والمساهمين وأصحاب المصالح. أمّا ضعف التكامل بينها، فقد يؤدي إلى ازدواجية في المهام، أو وجود فجوات رقابية، أو تأخر في الإستجابة للمخاطر، وهو ما ينعكس سلباً على سلامة المؤسسة المالية واستقرار النظام المالي ككل.
الإلتزام التنظيمي ودوره في ترسيخ سلامة النظام المالي
يمثل الالتزام التنظيمي خط الدفاع الأساسي في حماية المؤسسات المالية من المخاطر القانونية والرقابية ومخاطر السمعة، إذ يشكل إطاراً متكاملاً يضمن سير الأعمال وفق القواعد والضوابط المعتمدة. ويقوم هذا الإلتزام على ضمان توافق السياسات والإجراءات والعمليات المصرفية مع القوانين والتعليمات الصادرة عن الجهات الرقابية المحلية والدولية، إضافة إلى الإلتزام بالمعايير العالمية المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب وحماية حقوق العملاء وتعزيز مبادئ الشفافية والإفصاح. كما يُسهم وجود وظيفة إلتزام مستقلة وفعّالة داخل المؤسسة في تعزيز الرقابة الداخلية، من خلال رصد المخالفات والانحرافات في مراحل مبكرة، وتحليل أسبابها، وتقييم آثارها المحتملة، ورفع التقارير الدورية إلى الإدارة العليا ومجلس الإدارة. ويساعد ذلك في إتخاذ الإجراءات التصحيحية المناسبة في الوقت المناسب، مما يحدّ من الخسائر المالية والعقوبات القانونية، ويعزز ثقافة الامتثال والانضباط المؤسسي.
إضافة إلى ذلك، يساهم الإلتزام التنظيمي في بناء وتعزيز الثقة بين المؤسسات المالية والعملاء والجهات الرقابية، حيث يعكس التزام المؤسسة بالمعايير المهنية والأخلاقية. كما يدعم نزاهة المعاملات المالية ويعزّز إستمرارية الأعمال في بيئة تتسم بالتغير والتحدّيات، مما ينعكس إيجاباً على إستقرار النظام المالي ككل ويعزّز من قدرته على مواجهة الأزمات.
إدارة المخاطر ودورها في دعم الحوكمة والإلتزام
تؤدي إدارة المخاطر دوراً محورياً وحيوياً في دعم وتعزيز منظومتي الحوكمة والإلتزام داخل المؤسسات المالية، حيث تمثل الإطار الذي يمكن من خلاله التعرُّف على مختلف أنواع المخاطر التي قد تواجه المؤسسة، سواء كانت داخلية أو خارجية، والعمل على تحليلها وقياسها بدقة ومراقبتها بشكل مستمر، إضافة إلى وضع السياسات والإجراءات والضوابط الكفيلة بالحد من آثارها السلبية.
وتشمل هذه المخاطر تحدّيات كبيرة، مثل المخاطر الائتمانية المرتبطة بعدم قدرة العملاء على السداد، والمخاطر السوقية الناتجة عن تقلُّبات الأسعار وأسعار الفائدة، والمخاطر التشغيلية المرتبطة بالأخطاء البشرية أو الأنظمة، والمخاطر السيبرانية الناتجة عن الهجمات الإلكترونية، فضلاً عن المخاطر القانونية ومخاطر السمعة التي قد تؤثر بشكل مباشر على ثقة العملاء والمستثمرين.
ويتطلّب التعامل الفعّال مع هذه المخاطر وجود إطار واضح يربط بين قرارات الإدارة ومستوى محدد من القدرة على تحمل المخاطر، بحيث يتم تحديد حدود مقبولة للمخاطر تتماشى مع أهداف المؤسسة وإستراتيجيتها العامة. ويساعد هذا الربط مجلس الإدارة والإدارة العليا على إتخاذ قرارات إستراتيجية أكثر توازناً ووعياً، كما يمكنهم من توجيه الموارد المالية والبشرية نحو الأنشطة التي تحقق أفضل عائد ممكن ضمن مستويات مخاطرة مقبولة، مع ضمان الإلتزام بالمتطلّبات التنظيمية والقانونية المعمول بها. فضلاً عن ذلك ، فإن التنسيق والتكامل المستمر بين إدارات المخاطر والالتزام والتدقيق الداخلي يعد عاملاً أساسياً في تعزيز فعالية منظومة الرقابة الداخلية، حيث يُسهم هذا التعاون في تبادل المعلومات والخبرات، والكشف المبكّر عن نقاط الضعف والثغرات المحتملة، وإتخاذ الإجراءات التصحيحية في الوقت المناسب. كما يؤدي ذلك إلى الحدّ من الخسائر المالية والمخالفات التنظيمية، وتعزيز الشفافية والمساءلة داخل المؤسسة، بما يدعم إستدامتها على المدى الطويل ويحافظ على سلامة وإستقرار النظام المالي ككل.
دور البنوك المركزية في تطوير منظومة الحوكمة والإلتزام
تؤدي البنوك المركزية دوراً محورياً في تطوير منظومة الحوكمة والإلتزام داخل القطاع المصرفي، بإعتبارها الجهة المسؤولة عن إصدار الأطر التنظيمية والإشراف على تطبيقها ومتابعة سلامة أوضاع المؤسسات المالية. ويشمل هذا الدور وضع التعليمات المتعلقة بتشكيل مجالس الإدارات واستقلاليتها، وتحديد مسؤوليات الإدارة العليا، وضبط حالات تضارب المصالح، وتعزيز متطلّبات الإفصاح والشفافية والمساءلة.
كما تعمل البنوك المركزية على إلزام المصارف بإنشاء وظائف مستقلة وفعّالة للإلتزام وإدارة المخاطر والتدقيق الداخلي، مع تحديد خطوط واضحة لرفع التقارير إلى مجلس الإدارة واللجان المنبثقة عنه، بما يضمن عدم خضوع هذه الوظائف للتأثيرات التجارية أو التنفيذية.
إضافة إلى ذلك، تعتمد البنوك المركزية بصورة متزايدة على منهج الرقابة القائمة على المخاطر، الذي يوجّه الإهتمام الرقابي نحو المؤسسات والأنشطة الأكثر تعرّضاً للمخاطر، بدلاً من الإكتفاء بالتحقق الشكلي من الإلتزام بالتعليمات. ويتضمّن ذلك إجراء المراجعات الميدانية والمكتبية، وتحليل مؤشرات السلامة المالية، وإختبارات الضغط، وتقييم جودة أنظمة الرقابة الداخلية، ومتابعة مخاطر غسل الأموال وتمويل الإرهاب، والمخاطر السيبرانية والتشغيلية. كما تفرض البنوك المركزية على المصارف إعداد خطط لمعالجة أوجه القصور، وتحدّد مهلاً زمنية للتصحيح، وقد تتخذ إجراءات رقابية أو جزاءات عند إستمرار المخالفات.
ولا يقتصر دور البنوك المركزية على الجانب الرقابي، بل يمتد إلى بناء قدرات القطاع المصرفي من خلال إصدار الأدلّة الإرشادية وتنظيم برامج التدريب والتوعية وتعزيز تبادل المعلومات بين المصارف والجهات الرقابية والأمنية والقضائية. كذلك تُسهم في مواءمة التشريعات المحلية مع المعايير الدولية، بما يعزّز قدرة المصارف على التعامل مع البنوك المراسلة والمؤسسات المالية العالمية. ومن شأن هذا الدور المتكامل أن يرسّخ ثقافة الإلتزام والحوكمة داخل المؤسسات المالية ويرفع كفاءة إدارة المخاطر ويحد من إحتمالات التعثُّر والمخالفات، بما يدعم إستقرار القطاع المصرفي وسلامة النظام المالي ككل.
أثرُ تكامل الحوكمة والإلتزام وإدارة المخاطر في سلامة النظام المالي
يُسهم التكامل الفعّال بين الحوكمة والالتزام وإدارة المخاطر في تعزيز سلامة المؤسسات المالية والحد من انتقال الأزمات من مؤسسة إلى أخرى، حيث يشكل هذا التكامل منظومة متكاملة تضمن وضوح الأدوار والمسؤوليات وتدعم إستقلالية الرقابة وتوفر آليات دقيقة لتحديد المخاطر وقياسها ومتابعتها. فعندما تكون الهياكل التنظيمية واضحة، وتعمل لجان الحوكمة بكفاءة، وتُطبّق سياسات الإلتزام بشكل صارم، تصبح المؤسسة أكثر قدرة على اكتشاف مواطن الضعف في مراحل مبكّرة، مما يتيح لها إتخاذ إجراءات تصحيحية فعّالة قبل تفاقم المشكلات وتحوّلها إلى خسائر كبيرة أو أزمات مالية قد تؤثر على إستقرارها وإستمراريتها.
كما يساعد هذا التكامل على ضبط مستويات المخاطر التي تقبل المؤسسة تحمُّلها، من خلال تحديد شهية المخاطر وربطها بالأهداف الإستراتيجية، وربط القرارات الإستثمارية والإئتمانية بقدرتها المالية ورأسمالها وسيولتها. ويُسهم ذلك في الحد من التوسُّع غير المدروس في الأنشطة عالية المخاطر ويُعزّز من كفاءة تخصيص الموارد ويضمن تحقيق التوازن بين تحقيق الأرباح والمحافظة على الإستقرار المالي. إضافة إلى ذلك، فإن وجود نظام متكامل لإدارة المخاطر يتيح للمؤسسة إستخدام أدوات تحليل متقدّمة، مثل إختبارات الضغط وتحليل السيناريوهات، مما يُعزّز قدرتها على التنبؤ بالتحدّيات المستقبلية والإستعداد لها.
ويؤدي الإلتزام بالضوابط التنظيمية، مدعوماً بحوكمة فعّالة وإدارة مخاطر متطوّرة، إلى تحسين جودة الأصول من خلال تعزيز معايير منح الإئتمان ومتابعة الأداء الإئتماني، كما يُسهم في تعزيز كفاية رأس المال والسيولة وفق المعايير الدولية، مثل مقرّرات بازل، ويؤدي إلى خفض معدّلات التعثُّر والخسائر التشغيلية. كذلك، يحد هذا التكامل من إحتمالات وقوع عمليات الإحتيال وغسل الأموال والتجاوزات الإدارية، من خلال تطبيق أنظمة رقابية داخلية قوية وتعزيز ثقافة الإمتثال داخل المؤسسة وتدريب الموظفين على الإلتزام بالسياسات والإجراءات المعتمدة.
ومن ناحية أخرى، يحمي هذا التكامل المؤسسة من التعرُّض للعقوبات المالية والقانونية التي قد تفرضها الجهات الرقابية نتيجة عدم الإلتزام، كما يحافظ على سمعتها أمام العملاء والمستثمرين والبنوك المراسلة. وتُعد السمعة والثقة من أهم الأصول غير الملموسة التي تعتمد عليها المؤسسات المالية، إذ إن فقدان الثقة قد يؤدي إلى سحب الودائع وتراجع العلاقات المصرفية، مما يهدّد إستقرار المؤسسة. لذلك، فإن تعزيز الشفافية والإفصاح، والإلتزام بالمعايير الأخلاقية والمهنية، يُعدّان من الركائز الأساسية للحفاظ على هذه الثقة. وعلى مستوى النظام المالي ككل، يُسهم هذا التكامل في الحدّ من المخاطر النظامية التي قد تنتج عن ترابط المؤسسات المالية، ويعزّز قدرة القطاع المصرفي على إمتصاص الصدمات الإقتصادية والمالية، سواء كانت ناتجة عن أزمات داخلية أو تقلبات عالمية. كما يرفع مستوى الشفافية وجودة الإفصاح ويتيح للسلطات الرقابية والمستثمرين تقييم أوضاع المؤسسات بصورة أكثر دقة وموضوعية، مما يدعم إتخاذ قرارات مبنية على معلومات موثوقة.
بناءً على ذلك، لا يمثل تكامل الحوكمة والإلتزام وإدارة المخاطر مجرّد متطلّب تنظيمي تفرضه الجهات الرقابية، بل يشكل إطاراً إستراتيجياً شاملاً يهدف إلى ضمان إستدامة المؤسسات المالية، وتعزيز قدرتها التنافسية، والحفاظ على حقوق المودعين وأصحاب المصالح، ودعم الإستقرار المالي والإقتصادي على المدى الطويل.
التحديات التي تواجه تكامل الحوكمة والإلتزام وإدارة المخاطر
رغم الأهمية المتزايدة لتكامل الحوكمة والإلتزام وإدارة المخاطر، فإن تطبيقه العملي لا يزال يُواجه مجموعة من التحدّيات التنظيمية والمؤسسية والتقنية. ومن أبرز هذه التحدّيات تعدُّد التشريعات والتعليمات الرقابية وتسارع تحديثها، بما يفرض على المؤسسات المالية مواكبة مستمرة للمتطلبات الجديدة وتعديل سياساتها وإجراءاتها الداخلية وفقاً لها. كما قد يؤدي غياب التنسيق الواضح بين إدارات الإلتزام والمخاطر والتدقيق الداخلي إلى تداخل الصلاحيات وازدواجية المهام، أو ظهور فجوات رقابية تحدّ من فعّالية منظومة الرقابة الداخلية.
وتبرز كذلك تحدّيات مرتبطة بضعف ثقافة الحوكمة والإلتزام داخل بعض المؤسسات، ولا سيما عندما يُنظر إلى الإلتزام باعتباره وظيفة رقابية تعرقل الأعمال بدلاً من كونه عنصراً داعماً لإستدامتها. وقد يؤدي تركيز الإدارة على تحقيق الأرباح قصيرة الأجل إلى تجاوز حدود المخاطر المقبولة أو التقليل من أهمية الضوابط الرقابية. كما تُواجه المؤسسات المالية نقصاً في الكفاءات المتخصّصة القادرة على التعامل مع المخاطر المستجدة، ولا سيما المخاطر السيبرانية ومخاطر التكنولوجيا المالية، والذكاء الإصطناعي، وحماية البيانات، وغسل الأموال وتمويل الإرهاب.
فضلاً عن ذلك، يتطلّب التكامل الفعّال توافر أنظمة معلومات متطورة تتيح جمع البيانات وتحليلها وتبادلها بين الإدارات بصورة دقيقة وفي الوقت المناسب. غير أن ضعف جودة البيانات أو عدم تكامل الأنظمة التقنية قد يحد من قدرة الإدارات على إكتشاف المخاطر مبكّراً وإعداد تقارير موثوقة لمجالس الإدارة والسلطات الرقابية. وتزداد هذه التحديات بالنسبة إلى المؤسسات الصغيرة والمتوسطة، التي قد تواجه صعوبة في تحمل كلفة الإمتثال وتطوير الأنظمة وتوظيف الخبرات المتخصّصة. ولمعالجة هذه التحدّيات، يتعيّن على المؤسسات المالية تعزيز التنسيق بين الوظائف الرقابية، وترسيخ ثقافة مؤسسية تقوم على المساءلة والشفافية والإستثمار في التكنولوجيا والموارد البشرية، مع تطوير آليات واضحة لتبادل المعلومات ورفع التقارير.
كما يتطلّب الأمر من البنوك المركزية إعتماد نهج رقابي متوازن يراعي إختلاف أحجام المؤسسات وطبيعة أنشطتها، ويجمع بين تشديد المتطلبات الرقابية وتقديم الإرشاد والدعم اللازمين لضمان التطبيق الفعّال.
الحوكمة تحدّد المسؤوليات وتعزز المساءلة
يتضح أن سلامة النظام المالي لم تعد تعتمد على قوة المؤشرات المالية وحدها، بل ترتبط بدرجة كبيرة بمدى تكامل الحوكمة والإلتزام وإدارة المخاطر ضمن إطار مؤسسي ورقابي فعّال. فالحوكمة تحدّد المسؤوليات وتعزّز المساءلة، والإلتزام يضمن إحترام القوانين والمعايير، فيما تتيح إدارة المخاطر إستباق التهديدات والحدّ من آثارها، وهو ما يجعل تكامل هذه الوظائف ضرورة إستراتيجية لا مجرد متطلب تنظيمي. وضمن هذا الإطار، تؤدي البنوك المركزية دوراً أساسياً في تطوير التشريعات والتعليمات وتعزيز الرقابة القائمة على المخاطر ورفع كفاءة المؤسسات المالية في مواجهة المخاطر التقليدية والمستجدة. كما أن نجاح هذه المنظومة يتطلّب ترسيخ ثقافة مؤسسية قائمة على الشفافية والإنضباط، وتوفير الكفاءات المتخصّصة وتطوير أنظمة البيانات والتكنولوجيا، وتعزيز إستقلالية وظائف الرقابة الداخلية.
وبالنسبة إلى القطاع المصرفي العربي، تزداد أهمية هذا التكامل في ظل التحوُّلات الإقتصادية والمالية المتسارعة، وتنامي المخاطر السيبرانية والتنظيمية، وتشدُّد متطلّبات التعامل مع المؤسسات المالية الدولية والبنوك المراسلة. وبناءً على ذلك، فإن تعزيز التنسيق بين المصارف والبنوك المركزية والجهات الرقابية العربية يشكل مدخلاً أساسياً لرفع كفاءة الحوكمة والإلتزام، وتحسين إدارة المخاطر وحماية حقوق المودعين ودعم إستقرار القطاع المصرفي العربي وسلامة النظام المالي على المدى الطويل.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
الحوكمة والإمتثال ودورهما في تعزيز إستقرار القطاع المصرفي العربي
يُتوقع توجّه الحوكمة المصرفية نحو إشراف أكثر تكاملاً على المخاطر المالية وغير المالية
أصبحت الحوكمة المؤسسية والإمتثال من الركائز الأساسية التي تقوم عليها سلامة المصارف وإستقرار الأنظمة المالية، ولم يعد دورهما مقتصراً على إستيفاء المتطلّبات القانونية والرقابية، بل إمتد ليشمل تعزيز كفاءة الإدارة، وترسيخ المساءلة والشفافية، وضبط مستويات المخاطر، وحماية حقوق المودعين والمساهمين، ودعم الثقة بالقطاع المصرفي. وتمثل الحوكمة الفعّالة عنصراً حاسماً في سلامة عمل المصارف، من خلال تحديد مسؤوليات مجالس الإدارة والإدارة التنفيذية وتعزيز إستقلالية وظائف إدارة المخاطر والرقابة الداخلية والإمتثال.
وقد إزدادت أهمية هذه المنظومة في ظل ما يشهده العمل المصرفي من تحوُّلات متسارعة، تشمل التوسُّع في الخدمات الرقمية، وتنامي المخاطر السيبرانية، وتعقّد العمليات العابرة للحدود، وإنتشار الأصول الإفتراضية، وتصاعد مخاطر غسل الأموال وتمويل الإرهاب والإحتيال المالي. وبسبب ذلك، أرست مجموعة العمل المالي إطاراً دولياً شاملاً لمكافحة الجرائم المالية، ضمن شبكة عالمية تضم أكثر من 200 دولة وسلطة قضائية، بما يعكس إتساع نطاق التعاون الدولي والحاجة إلى مواءمة التشريعات والممارسات الرقابية الوطنية مع المعايير العالمية.
وعلى المستوى العربي، عملت المصارف المركزية والسلطات الرقابية خلال السنوات الأخيرة على تطوير أطر الحوكمة المصرفية، وتشديد متطلّبات الملاءمة والنزاهة لأعضاء مجالس الإدارة والإدارات العليا، وتعزيز إستقلالية وظائف التدقيق والإمتثال وإدارة المخاطر، إلى جانب تحديث التشريعات المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب وحماية العملاء والبيانات.
وتنسجم هذه الجهود مع المبادئ الأساسية المعدّلة للرقابة المصرفية الفعّالة، التي إعتمدتها لجنة بازل في العام 2024 بوصفها الحد الأدنى العالمي لإقامة نظم مصرفية سليمة وخاضعة لرقابة إحترازية فعّالة.
تشير بيانات المصارف المركزية العربية إلى أن الموجودات المُجمّعة للقطاعات المصرفية العربية قد بلغت نحو 5.62 ترليون دولار في نهاية الربع الأول من العام 2025 (بإستثناء سوريا)، أي بزيادة 1.5 % عن نهاية العام 2025، مقارنة بنسبة نمو 11.1 % خلال العام 2025 بأكمله و8.07 % خلال العام 2024 بأكمله.
الإطار المفاهيمي للحوكمة والامتثال المصرفي
تشير الحوكمة المؤسسية في القطاع المصرفي إلى المنظومة التي تدار المصارف وتراقب من خلالها، بما تتضمّنه من توزيع واضح للصلاحيات والمسؤوليات بين مجلس الإدارة والإدارة التنفيذية والمساهمين وأصحاب المصالح، إلى جانب وضع آليات فعّالة للمساءلة والرقابة والإفصاح.
ووفق منظمة التعاون الاقتصادي والتنمية، تهدف أطر الحوكمة إلى تعزيز نزاهة الأسواق والثقة بها وتحسين الكفاءة الإقتصادية ودعم النمو المستدام والإستقرار المالي. وتكتسب الحوكمة في المصارف أهمية مضاعفة مقارنة بالمؤسسات غير المالية، نظراً إلى إعتماد النشاط المصرفي بدرجة كبيرة على أموال المودعين، وإرتفاع مستويات الرفع المالي، وترابط المصارف مع مختلف قطاعات الإقتصاد والأسواق المالية.
وتقوم الحوكمة المصرفية الرشيدة على مجموعة من المرتكزات الأساسية، في مقدّمها كفاءة مجلس الإدارة وإستقلاليته، ووضوح مسؤوليته عن تحديد الإستراتيجية ومستوى المخاطر المقبول، والإشراف على أداء الإدارة التنفيذية. كما تشمل وجود وظائف رقابية مستقلة وفعّالة، أبرزها إدارة المخاطر والإمتثال والتدقيق الداخلي، إلى جانب إعتماد سياسات واضحة للمكافآت والإفصاح وتجنب تضارب المصالح.
وتؤكد لجنة بازل للرقابة المصرفية أن قوة مجالس الإدارة ولجانها، وفعّالية وظائف الرقابة، ودمج إدارة المخاطر ضمن القرارات الاستراتيجية، تمثل عناصر محورية لضمان الإدارة السليمة والشفافة للمصارف.
أما الإمتثال المصرفي، فيتمثل في إلتزام المصرف القوانين والأنظمة والتعليمات الرقابية والمعايير المهنية والسياسات الداخلية التي تحكم أعماله. ويهدف إلى إدارة مخاطر التعرُّض للعقوبات القانونية أو الرقابية، والخسائر المالية، والإضرار بسمعة المصرف نتيجة عدم الإلتزام. وتضيف لجنة بازل أن مجلس الإدارة يتحمل المسؤولية عن الإشراف على إدارة مخاطر الإمتثال، وإعتماد سياسة واضحة تنشئ وظيفة إمتثال دائمة ومستقلة، فيما تتولّى الإدارة التنفيذية تطبيق هذه السياسة وضمان توافر الموارد والصلاحيات اللازمة لها. كما ينبغي أن تتمكن وظيفة الإمتثال من الوصول المباشر إلى مجلس الإدارة أو إحدى لجانه، وأن تعمل بإستقلال عن الأنشطة التجارية الخاضعة لرقابتها.
ويُعد النهج القائم على المخاطر حلقة الوصل الأساسية بين الحوكمة والامتثال، إذ يقتضي توجيه الموارد والإجراءات الرقابية نحو الأنشطة والعملاء والمنتجات والمناطق الجغرافية الأكثر تعرضاً للمخاطر، بدلاً من تطبيق ضوابط موحّدة بصورة شكلية. وتضع مجموعة العمل المالي هذا النهج في صلب معايير مكافحة غسل الأموال وتمويل الإرهاب وإنتشار التسلُّح، بحيث يتعيّن على الدول والسلطات الرقابية والمؤسسات المالية تحديد المخاطر وفهمها وتقييمها، ثم إتخاذ تدابير تتناسب مع طبيعتها ومستواها. ويؤدي التطبيق الفعّال لهذا النهج إلى تحسين كفاءة الامتثال، والحدّ من الجرائم المالية، وتجنُّب التشدُّد المفرط الذي قد يعرقل الخدمات المصرفية المشروعة.
بناءً على تقدم، لا تمثل الحوكمة والإمتثال وظيفتين منفصلتين، بل تشكلان منظومة متكاملة لإدارة المصرف. فالحوكمة تحدّد هيكل السلطة والمسؤولية ومستوى المخاطر المقبول، بينما تضمن وظيفة الإمتثال أن تُمارس الأنشطة المصرفية ضمن الحدود القانونية والتنظيمية والأخلاقية المقررة. ويُسهم التكامل بينهما، إلى جانب إدارة المخاطر والتدقيق الداخلي، في تعزيز ثقافة مؤسسية قائمة على النزاهة والمساءلة، وتحسين جودة القرارات، والحدّ من المخالفات والخسائر ومخاطر السمعة، بما يدعم سلامة المصرف وإستقرار القطاع المالي ككل.
واقع الحوكمة والامتثال في القطاع المصرفي العربي
شهد القطاع المصرفي العربي خلال السنوات الأخيرة تطوراً واضحاً في منظومة الحوكمة والإمتثال، مدفوعاً بتحديث التشريعات المصرفية وتشديد الرقابة الإحترازية وتزايد الإرتباط بالأسواق والمؤسسات المالية الدولية. ووفق صندوق النقد العربي، إستحوذت حوكمة القطاع المصرفي على نحو 15 % من مجالات تحديث الأطر التشريعية والرقابية العربية خلال العام 2024، بينما شكلت تحديثات مكافحة غسل الأموال وتمويل الإرهاب نحو 11 % ، بما يعكس تنامي أولوية هذه الملفات لدى السلطات الرقابية. وإتجهت المصارف المركزية العربية إلى تعزيز مسؤوليات مجالس الإدارة، وتوسيع دور لجان التدقيق والمخاطر، ودعم إستقلالية وظائف الإمتثال وإدارة المخاطر والتدقيق الداخلي. كما لم تعد وظيفة الإمتثال مقتصرة على متابعة التعليمات المحلية، بل أصبحت تشمل مكافحة غسل الأموال وتمويل الإرهاب والعقوبات المالية والاحتيال وحماية البيانات والعملاء.
وفي مؤشّر على تقدم المواءمة مع المعايير الدولية، أظهر تقرير الإستقرار المالي في الدول العربية لعام 2025 أن نحو 88 % من المصارف المركزية ومؤسسات النقد العربية تطبق متطلّبات بازل 3 كلياً أو جزئياً، وأن 75 % منها تطبق المعيار الدولي للتقارير المالية IFRS 9، فيما بدأت 40 % منها التحضير للتعديلات النهائية على بازل 3.
كما أسهم التحوُّل الرقمي في توسيع نطاق مسؤوليات الحوكمة والإمتثال داخل المصارف العربية، إذ أصبحت مجالس الإدارة والوظائف الرقابية مطالبة بالإشراف على مخاطر الأمن السيبراني وحماية البيانات والإستعانة بمصادر خارجية واستخدام تقنيات الذكاء الاصطناعي في تقديم الخدمات وإتخاذ القرارات. وقد فرض ذلك تطوير سياسات داخلية أكثر مرونة، وتعزيز التنسيق بين إدارات الإمتثال والمخاطر والتكنولوجيا، بما يضمن مواكبة الإبتكار من دون الإضرار بسلامة المصرف أو حقوق العملاء.
ورغم هذا التقدم، لا يزال مستوى التطبيق متفاوتاً بين الدول العربية، في ظل إختلاف قوة الأطر الرقابية والقدرات التقنية والبشرية. كما تواجه المصارف تحديات مرتبطة بإرتفاع كلفة الإمتثال ونقص الكفاءات المتخصصة وتسارع المخاطر السيبرانية والرقمية. ومع ذلك، يعكس المسار العام إنتقالاً تدريجياً من الإمتثال الشكلي إلى بناء ثقافة مؤسسية أكثر ارتباطاً بإدارة المخاطر والإستقرار المصرفي.
جدول رقم 1: أبرز اتجاهات تطور الأطر التنظيمية والرقابية في الدول العربية
تطوُّر الأطر التنظيمية والرقابية في الدول العربية
شهدت الأطر التنظيمية والرقابية في الدول العربية توسُّعاً ملحوظاً، إذ لم تعد تقتصر على متطلّبات كفاية رأس المال والسيولة، بل أصبحت تشمل الحوكمة المؤسسية، وإدارة المخاطر التشغيلية والسيبرانية، وحماية العملاء والبيانات، والإفصاح، والتعافي وتسوية أوضاع المصارف المتعثّرة. وقد ساهمت مبادئ بازل الأساسية المحدّثة للرقابة المصرفية الفعّالة لعام 2024 في توسيع نطاق الرقابة ليشمل المخاطر الناشئة، والمرونة التشغيلية، والإستدامة المالية، وجودة الحوكمة والإشراف القائم على المخاطر.
ضمن هذا السياق، اتجهت المصارف المركزية العربية إلى تحديث القوانين والتعليمات المصرفية، وتشديد معايير الملاءمة المهنية لأعضاء مجالس الإدارة والإدارات العليا، وتعزيز إستقلالية وظائف الرقابة الداخلية والإمتثال. كما توسّع إستخدام إختبارات الضغط والرقابة الميدانية والمكتبية، إلى جانب تطوير أنظمة الإنذار المبكر وتحليل البيانات، بما يسمح برصد المخاطر قبل تحوّلها إلى تهديد للإستقرار المالي.
ويظهر تقرير الاستقرار المالي في الدول العربية لعام 2025 أن تحديث الأطر التشريعية والرقابية أصبح من أبرز أولويات السلطات النقدية العربية، ولا سيما في مجالات الحوكمة والتقنيات المالية ومكافحة غسل الأموال وتمويل الإرهاب.
كما شهدت أطر مكافحة غسل الأموال وتمويل الإرهاب تطوراً متزايداً، من خلال إعتماد النهج القائم على المخاطر، وتحديث إجراءات التعرف إلى العملاء والمستفيد الحقيقي، وتعزيز الرقابة على التحويلات العابرة للحدود والأصول الإفتراضية. وتؤدي مجموعة العمل المالي لمنطقة الشرق الأوسط وشمال أفريقيا (MENAFATF) دوراً مهماً في تقييم فعّالية هذه الأنظمة ومتابعة معالجة أوجه القصور، بما يدفع الدول العربية نحو تحسين الإمتثال الفني ورفع مستوى التطبيق الفعلي للمعايير الدولية.
ورغم التقارب المتزايد مع المعايير الدولية، لا تزال الأطر الرقابية العربية متفاوتة من حيث سرعة التطبيق والقدرات المؤسسية والتقنية. لذلك، يتطلّب تعزيز فعّالية الرقابة مواصلة تحديث التشريعات، وتطوير قدرات الجهات الرقابية، وتوسيع التعاون بين المصارف المركزية ووحدات المعلومات المالية والهيئات المختصّة، بما يحقق توازناً بين تشجيع الإبتكار المالي والحفاظ على سلامة القطاع المصرفي.
أثر الحوكمة والإمتثال في تعزيز الإستقرار المصرفي
تُسهم الحوكمة الرشيدة في تعزيز الإستقرار المصرفي من خلال تحسين جودة القرارات وضبط شهية المخاطر ورفع مستوى المساءلة داخل المصرف. فوضوح مسؤوليات مجلس الإدارة والإدارة التنفيذية، وإستقلالية وظائف المخاطر والامتثال والتدقيق الداخلي، يُساعد على إكتشاف مواطن الضعف مبكّراً والحدّ من التوسُّع غير المنضبط في الإئتمان والإستثمار. كما يؤدي الإمتثال الفعّال إلى خفض المخاطر القانونية والتشغيلية ومخاطر السمعة، ولا سيما في مجالات مكافحة غسل الأموال وتمويل الإرهاب والعقوبات الدولية وحماية العملاء والبيانات. ويساعد ذلك المصارف على الحفاظ على علاقاتها مع البنوك المراسلة والمؤسسات المالية الدولية، وتجنُّب الغرامات والعقوبات التي قد تؤثر في السيولة والربحية والثقة.
وتنعكس قوة الحوكمة والإمتثال أيضاً على مؤشرات السلامة المالية، من خلال تحسين جودة الأصول وتعزيز كفاية رأس المال والسيولة ورفع كفاءة أنظمة الرقابة الداخلية. ووفق صندوق النقد العربي، بلغ متوسط معدل كفاية رأس المال في المصارف العربية نحو 18.4 % في نهاية العام 2024، مقابل 17.6 % في العام 2023، كما بلغت نسبة تغطية القروض غير العاملة بالمخصّصات نحو 82.5 % ، بما يعكس قدرة مرتفعة نسبياً على مواجهة الخسائر الإئتمانية.
ورغم أن هذه المؤشّرات لا تُعزى إلى الحوكمة والإمتثال وحدهما، فإن وجود أطر رقابية فعّالة يُسهم في دعمها واستدامتها. فكلما تحسنت جودة الإشراف الداخلي والخارجي، إزدادت قدرة المصارف على إستيعاب الصدمات، والحفاظ على ثقة المودعين، والحدّ من إنتقال المخاطر الفردية إلى القطاع المصرفي ككل.
التحدّيات والإتجاهات المستقبلية
تواجه منظومة الحوكمة والإمتثال في القطاع المصرفي العربي جملة من التحدّيات المتزايدة، أبرزها تسارع التحوُّل الرقمي، وتنامي المخاطر السيبرانية، وتعقّد العقوبات الدولية، وإرتفاع كلفة تطبيق متطلّبات مكافحة غسل الأموال وتمويل الإرهاب. كما يفرض إستخدام الذكاء الإصطناعي وتحليل البيانات والحوسبة السحابية تحديات جديدة تتعلق بحوكمة النماذج، وجودة البيانات، والخصوصية، ووضوح المسؤولية عن القرارات الآلية. وتزداد هذه الضغوط بالنسبة إلى المصارف الصغيرة والمتوسطة، التي قد تواجه صعوبة في توفير الكفاءات المتخصّصة والإستثمارات التقنية اللازمة للإمتثال الفعّال. ويبرز هنا دور الرقابة المتناسبة، بحيث تراعي المتطلّبات حجم المصرف وطبيعة أنشطته ومستوى مخاطره، من دون الإخلال بمتطلّبات السلامة والشفافية.
وفي المرحلة المقبلة، يُتوقع أن تتجه الحوكمة المصرفية نحو إشراف أكثر تكاملاً على المخاطر المالية وغير المالية، مع تعزيز دور مجالس الإدارة في متابعة الأمن السيبراني والإستدامة والذكاء الإصطناعي. كما ستزداد أهمية تقنيات الإمتثال الرقابي، التي تتيح مراقبة المعاملات وتحليل المخاطر والإبلاغ بصورة أسرع وأكثر دقة. ويتطلّب الإستعداد لهذه التحوّلات تطوير القدرات البشرية والتقنية، وتحسين جودة البيانات، وتحديث الأطر القانونية، وتعزيز التعاون بين السلطات الرقابية والمصارف وشركات التكنولوجيا المالية. وبذلك، تصبح الحوكمة والإمتثال عاملين داعمين للإبتكار المسؤول، بدلاً من النظر إليهما بوصفهما مجرّد كلفة تنظيمية.
المصدر: إدارة الأبحاث والدراسات – إتحاد المصارف العربية
إضاءة على تطورات القطاع المصرفي العربي حتى نهاية الربع الأول 2026
المصارف الإماراتية تحتل المرتبة الأولى بين القطاعات المصرفية العربية بالنسبة إلى حجم الموجودات
تشير بيانات المصارف المركزية العربية إلى أن الموجودات المُجمّعة للقطاعات المصرفية العربية قد بلغت نحو 5.62 ترليون دولار في نهاية الربع الأول من العام 2025 (بإستثناء سوريا)، أي بزيادة 1.5 % عن نهاية العام 2025، مقارنة بنسبة نمو 11.1 % خلال العام 2025 بأكمله و8.07 % خلال العام 2024 بأكمله.
وبالتوازي، بلغت الودائع المجمعة للقطاع المصرفي العربي نحو 3.38 ترليون دولار في نهاية الربع الأول من العام 2026، مسجّلة زيادة بنسبة 2.0 % عن نهاية العام 2025، مقابل زيادة بنسبة 10.6 % خلال العام 2025 و7.5 % خلال العام 2024. كما وصل حجم الإئتمان المجمّع للقطاع الى نحو 3.27 تريليون دولار، وبزيادة 1.0 % عن نهاية العام 2025، مقابل 9.9 % و5.9 % خلال عاميّ 2025 و2024 توالياً.
وأخيراً، بلغت حسابات رأس المال قرابة 624 مليار دولار مسجّلة زيادة بنسبة 0.3 % عن نهاية العام 2025، مقابل نسبة نمو 10.6 % و8.3 % خلال عاميّ 2025 و2024 توالياً.
وبالنسبة إلى الحجم النسبي للقطاع المصرفي العربي، فقد بلغت نسبة موجودات القطاع الى الناتج المحلي الإجمالي العربي قرابة 161 % في نهاية العام 2025، مقارنة بـ 143 % في نهاية العام 2024، و133 % في نهاية العام 2023، و119 % في نهاية العام 2022، و138 % في نهاية العام 2021.
إستقبل معالي خالد محمد بالعمى، محافظ مصرف الإمارات العربية المتحدة المركزي، السيد خالد إبراهيم حميدان، محافظ مصرف البحرين المركزي، في مقرّ المصرف المركزي في أبوظبي، وبحث الجانبان في سبل ترسيخ الشراكة الإستراتيجية وتعزيز أطر التعاون في المجالات المالية والمصرفية.
كما تناول المحافظان بالعمى وحميدان، في حضور مساعدي محافظ «الإمارات المركزي»، وعدد من كبار المسؤولين من الجانبين، موضوعات عدّة ذات إهتمام مشترك، شملت تطوير آليات التنسيق، وتبادل الخبرات، ودعم كفاءة وإستقرار الأنظمة المصرفية، إضافة إلى تعزيز مبادرات الإبتكار في الخدمات المالية، بما يُسهم في توسيع آفاق التعاون الإقتصادي والتجاري والإستثماري بين البلدين، ودعم جهود تحقيق النمو المستدام والتطلُّعات التنموية المشتركة.
وإطّلع محافظ مصرف البحرين المركزي حميدان والوفد المرافق خلال جولة في قطاعات وإدارات مصرف الإمارات المركزي، على المبادرات والبرامج والمشروعات التطويرية في البنى التحتية المالية والتحوُّل الرقمي في القطاع المالي، فضلاً عن عرض أفضل الممارسات المعتمدة لدى المصرف المركزي في تعزيز الاستقرار المالي ودعم الإبتكار في الخدمات المالية.
وقال محافظ «الإمارات المركزي» بالعمى: «يجسّد هذا اللقاء عمق ومتانة العلاقات الراسخة التي تجمع قيادتي وشعبي دولة الإمارات ومملكة البحرين، وحرصهما المتبادل على الإرتقاء بالعلاقات الثنائية وتعميق مسارات التعاون الإستراتيجي نحو آفاق جديدة تُسهم في تعزيز مسيرة التنمية الشاملة في البلدين الشقيقين. كما يمثل منطلقاً حيوياً لتطوير أطر التنسيق المالي والنقدي مع شركائنا في مملكة البحرين بما يدعم الاستقرار وزيادة التبادل التجاري والإستثماري».
من جانبه، أكد محافظ «البحرين المركزي» حميدان: «أن هذه الزيارة تأتي في إطار العلاقات الأخوية العميقة والراسخة التي تجمع بين مملكة البحرين ودولة الإمارات، وتجسّد حرص البلدين الشقيقين على تعزيز الروابط الثنائية ومواصلة ترسيخ مستويات التعاون والعمل المشترك بما يعود عليهما بالنماء والإزدهار».
تتوقّع وكالة التصنيف الدولية «موديز» إنكماشاً حاداً للإقتصاد اللبناني خلال العام 2026 بنسبة 14 % ، جرّاء الحرب المحلية وتداعيات الصراع في المنطقة، مع ترجيح إستعادة النمو الإيجابي بنسبة 5 % في نهاية العام نفسه. في حين يقدّر وزير المال اللبناني ياسين جابر تراجع الناتج بما بين 7 و10 % ، مع أضرار مباشرة وغير مباشرة تصل إلى 20 مليار دولار.
وكتبت صحيفة «الشرق الاوسط»: في نهاية العام الماضي (2025)، بلغ حجم الناتج مستوى 33 مليار دولار، مدفوعاً بنمو نسبته 3.8 % ، وفق تحديثات رقمية موثقة من قبل مصرف لبنان المركزي، عقب رحلة شاقة من الانكماش الحاد على مدار سنوات الأزمة المالية والنقدية التي إنفجرت في خريف العام 2019، وأفضت إلى حصيلة تراجع متتالية ومجمّعة بنسبة تناهز 60 % من المستوى الأعلى للناتج الذي قارب 53 مليار دولار عشية الإنهيار الإقتصادي.وبحسب التقييم المحدث لوكالة «موديز»، فإنّ الصراع الأخير تسبّب في صدمة كبيرة على الإقتصاد، نتيجة نزوح السكّان، وإنهيار القطاع السياحي، وتعطّل قطاعَي الزراعة والصناعة، والدمار الكبير الذي لحق بالبنى التحتيّة. في حين يُخشى أن يؤدّي التراجع في الإيرادات الحكوميّة، مقابل إرتفاع الإحتياجات الإجتماعيّة وإحتياجات إعادة الإعمار، إلى زيادة الضغوط على الأوضاع الماليّة العامّة، والإعتماد على الإحتياطات بالعملات الأجنبيّة.وبينما تهدّد التوتّرات الجيوسياسيّة المستمرّة بتفاقم الضعف القائم في ميزان المدفوعات، فإنّ التمديد المؤقّت لوقف إطلاق النار والنقاش المستمر مع صندوق النقد الدولي حول تمويل سريع محتمل، قد يوفّران، حسب الوكالة، الحصول على دعم قصير الأجل عبر تعزيز السيولة والحيز المالي، إلاّ أنّهما لا يعالجان نقاط الضعف الهيكليّة في البلد، كالتعثّر السيادي، وغياب إعادة هيكلة شاملة للدين العام، فضلاً عن حزمة تحديات مؤسسيّة وحوكميّة.وفي البُعد السياسي، أشارت الوكالة إلى الجهود الدبلوماسيّة الأخيرة التي قادتها الولايات المتحدة، مستهدِفةً الدفع نحو إطار أكثر استدامة للسلام والأمن بين إسرائيل ولبنان، وذلك من خلال المحادثات التي عُقدت في منتصف أيّار/مايو 2026 وتُستكمل جولاتها في نهايته وبداية حزيران/يونيو 2026.ورغم أن هذه المفاوضات قد تساعد في الحدّ من ارتفاع وتيرة التصعيد، فإنّ إحتمال تجدّد النزاع لا يزال مرتفعاً، ما يُواصل تهديد الإقتصاد اللبناني وثقة المستثمرين والأوضاع الإنسانيّة؛ إذ تدور هذه المناقشات وسط تقارير متواصلة عن إنتهاكات لوقف إطلاق النار، ما يسلّط الضوء على هشاشة الوضع الأمني واستمرار المخاطر الجيوسياسية.أمّا في البُعد الإقتصادي والإنساني، فقد أدّت موجة العنف المتجدّدة، وفق رصد «موديز»، إلى نزوح أكثر من مليون شخص، وإضطراب سوق العمل، وإضعاف الطلب الإستهلاكي، وإلحاق أضرار جسيمة بالقطاعات الإنتاجيّة مثل الزراعة والصناعة والبناء، نتيجة تضرّر البنية التحتيّة، ورأس المال، وسلاسل الإمداد. كذلك تأثّرت القطاعات الخدماتيّة، بما فيها السياحة، والرعاية الصحيّة، والتعليم، بالتباطؤ الإقتصادي الذي تشهده البلاد.ولا يزال لبنان يعتمد بشكل كبير على الواردات، التي تُعوّض جزئيّاً من خلال إيرادات السياحة وتحويلات المغتربين، علماً أن هذه التدفقات من العملات الأجنبيّة قد تتراجع نتيجة عدم الإستقرار الإقليمي، وإرتفاع أسعار النفط، وإحتمال تأثّر تحويلات المغتربين بالأوضاع المستجدّة.ونوهت الوكالة بأنّه رغم أنّ المناقشات مع صندوق النقد الدولي حيال توفير تمويل طارئ تصل قيمته إلى مليار دولار قد يؤمّن دعماً ماليّاً مؤقتاً، ويساعد في تغطية الإنفاق الإجتماعي والإنساني العاجل، فإنّ هذا الدعم وحده لن يكون كافياً لمعالجة نقاط الضعف الهيكليّة في الاقتصاد اللبناني، علماً أن رد إدارة الصندوق لم يكن إيجابياً، حسب مصادر وزارة المال، ربطاً بإستمرار لبنان في حال «التعثر» عن سداد ديونه السيادية.ومن غير المرجّح أن يتغيّر التصنيف الائتماني للبنان، المستمر عند الدرجة «سي»، إذا لم يتمّ تنفيذ إعادة هيكلة شاملة للدين العام؛ نظراً إلى حجم التحدّيات الماكرو اقتصاديّة والماليّة والإجتماعيّة، علماً أنّ أيّ تحسّن في التصنيف السيادي بعد عمليّة إعادة هيكلة الدين سيعتمد، وفق «موديز»، على سرعة وفاعليّة الإصلاحات الماليّة والمؤسسيّة، بالإضافة إلى قدرة الحكومة على تعزيز تحصيل الإيرادات، وانتقال الاقتصاد إلى نموذج نموّ جديد.ويأتي التصنيف المتدني الذي تمنحه «موديز» للبنان بناءً على نتائج مسجَّلة على أربعة مستويات؛ إذ سجّل لبنان نتيجة «سي إيه إيه 1» (caa1)، في معيار «القوة الاقتصادية»؛ نظراً إلى الإنكماش الإقتصادي الكبير منذ العام 2019، وتفاقم التحدّيات بشكل إضافي نتيجة نزوح السكان والأضرار التي لحقت بالبنية التحتية بسبب إندلاع الحرب. في حين ساهمت تحويلات المغتربين والإنفاق داخل البلاد في دعم مستويات الدخل.وسجّل لبنان نتيجة «سي إيه» (ca)، في معيار «القوة المؤسساتية»، ما يعكس الضعف الناشئ عن استمرار التخلّف عن دفع الدين السيادي منذ مارس (آذار) 2020، وهشاشة بيئة الحوكمة التي تتّسم بضعف فاعليّة السياسة الماليّة، والتي يقيّدها تباطؤ النشاط الاقتصادي وتراجع القدرة على جباية الإيرادات.
أمّا على صعيد القوّة الماليّة، فقد نال لبنان نتيجة «سي إيه»، والتي تعكس دين الدولة الكبير، بما يرجّح التسبّب في خسائر كبيرة للدائنين في حال تعثّرت الدولة عن الدفع. كما حصل على نتيجة «سي إيه» في معيار «التعرُّض لمخاطر الأحداث»؛ نظراً إلى مخاطر السيولة والتعرُّض الخارجي الكبير كما التعرُّض الكبير للقطاع المصرفي للدين السيادي.
ونوهت الوكالة بأنّ «النظرة المستقبليّة المستقرّة» تشير إلى أنّها لا ترتقب أي تحسّن في تصنيف لبنان في المدى القريب، وسيبقى على حاله إلاّ إذا تمّ تطبيق إصلاحات جوهريّة على مدى سنوات عدّة من جهة، وتحسين القدرة على تحصيل الإيرادات، وحصول تقدّم ملحوظ في ديناميكيّة الدين، وتكيّف البلاد مع نموذج نموّ اقتصادي جديد من جهة موازية، وذلك لضمان إستدامة الدين في المستقبل.
في المحصّلة، وبعد إعتراف صندوق النقد الدولي في دراسة نشرها لباحثين مؤخراً بأن الأزمة في لبنان نظامية، ألا يُصبح تحمّل الدولة جزءاً من الخسائر أمراً لا مفرّ منه، ومدرجاً ضمن آلية سدّ الفجوة المالية لإعادة أموال المودعين؟ هي التي بدّدت وأهدرت وإستدانت وأفقرت اللبنانيين وأطبقت على الطبقة المتوسطة.

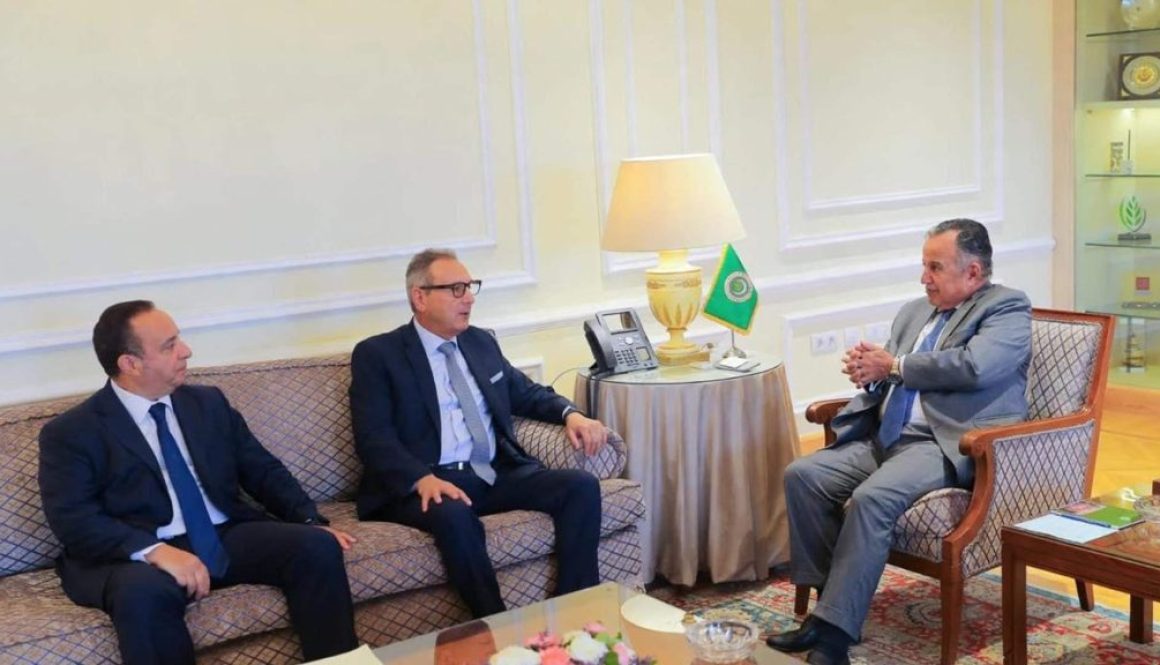
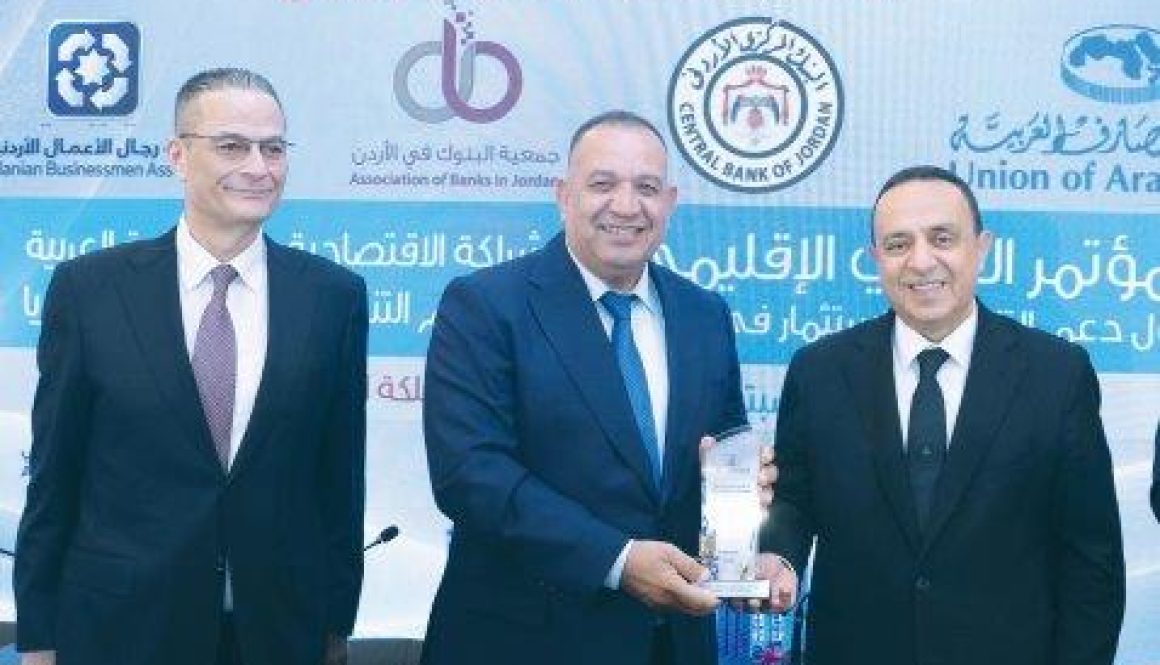
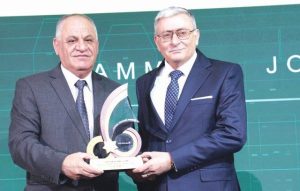 … و يواصل رعايته الذهبية لمنتدى التمويل الأخضر لعام 2026
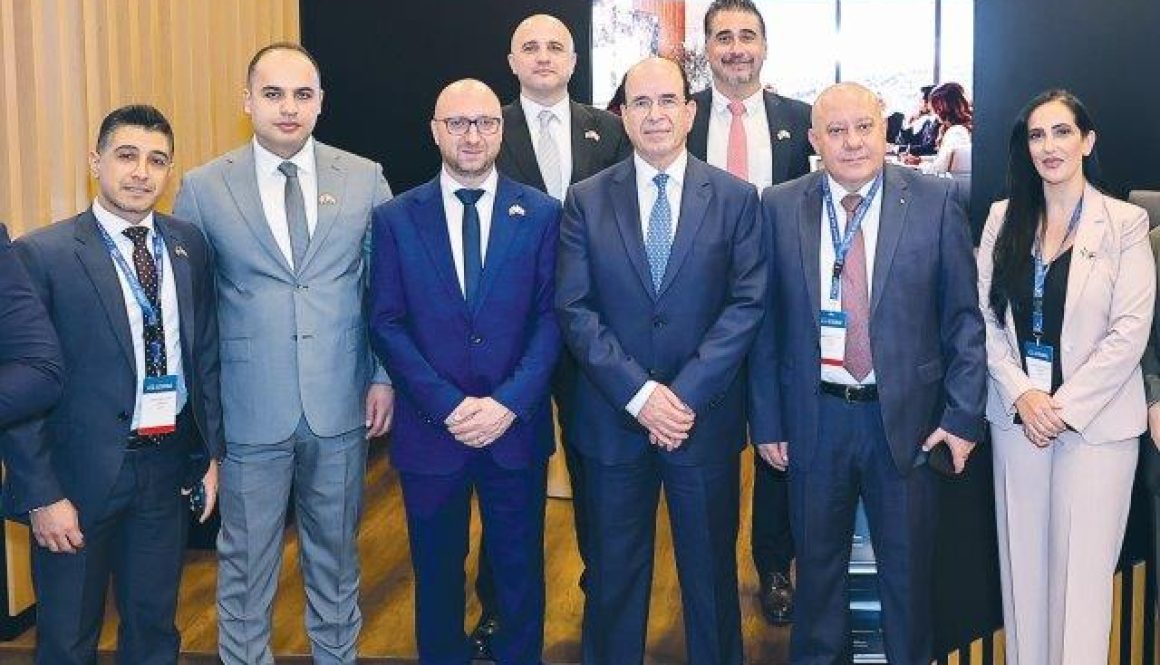




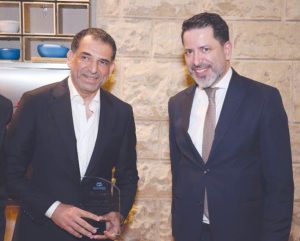

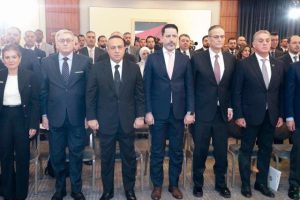
 محافظ البنك المركزي الأردني الدكتور عادل شركس:
 حاكم مصرف سورية المركزي محمد صفوت رسلان:
 الأمين العام لإتحاد المصارف العربية الدكتور وسام فتوح:
 رئيس مجلس إدارة جمعية البنوك الأردنية المهندس باسم السالم:
 رئيس جمعية رجال الأعمال الأردنيين أيمن العلاونة:



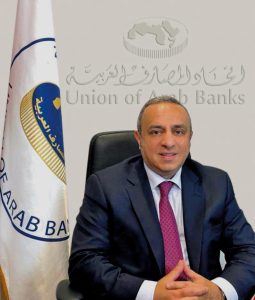
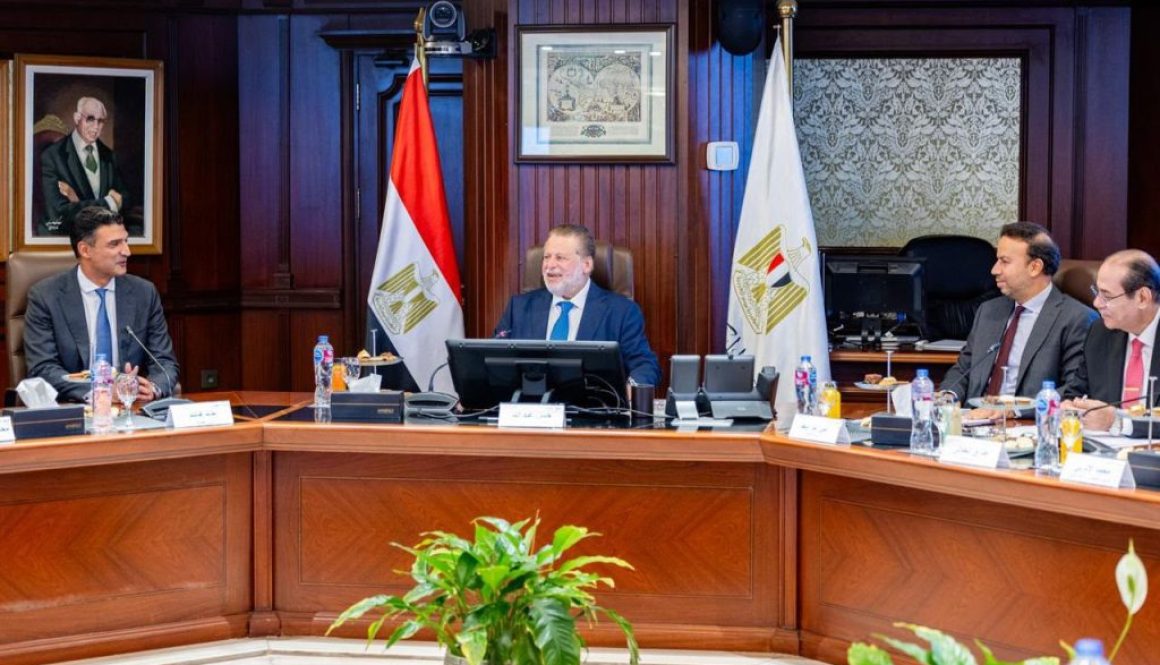
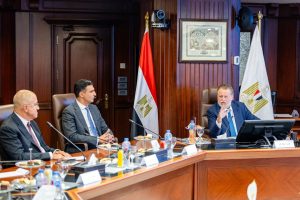
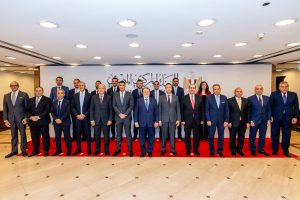
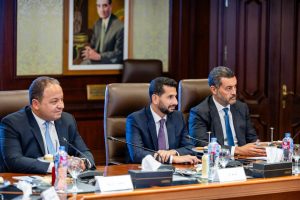
 أصبحت الجرائم المالية خلال السنوات الأخيرة واحدة من أكثر المخاطر تعقيداَ التي تواجه الأنظمة المالية والإقتصادات حول العالم. ولم يعد غسل الأموال والإحتيال وتمويل الأنشطة غير المشروعة يتم من خلال عمليات منفردة يمكن إكتشافها بسهولة، بل أصبحت هذه الجرائم تعتمد على شبكات معقدة تمتد عبر مؤسسات مالية ودول وقنوات دفع مختلفة، مستفيدة من السرعة الكبيرة في حركة الأموال وإنتشار الخدمات المالية الرقمية وتطور التكنولوجيا المالية والأصول الافتراضية والمنصات العابرة للحدود.
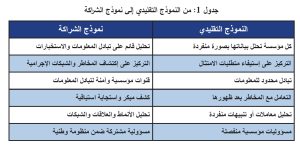
 شهد النظام المالي العالمي خلال العقد الأخير تحولاً جوهرياً مع ظهور الأصول الإفتراضية والعملات الرقمية، التي إنتقلت من كونها ظاهرة تكنولوجية محدودة إلى مكوّن متزايد الأهمية في الأسواق المالية العالمية. ولم يعد التعامل مع العملات المشفرة، مثل Bitcoin وEthereum، مقتصراً على المستثمرين الأفراد أو شركات التكنولوجيا الناشئة، بل أصبحت الأصول الرقمية تدخل بصورة متزايدة في المدفوعات العابرة للحدود والتحويلات والإستثمار والتمويل اللامركزي وترميز الأصول وإصدار العملات المستقرة. إلاّ أن هذا التطوُّر حمل معه تحدّياً موازياً للسلطات الرقابية والمصارف ووحدات المعلومات المالية. فخصائص الأصول الإفتراضية (السرعة، الطابع العالمي، إمكانية التحويل المباشر بين الأفراد، عدم وجود حدود جغرافية واضحة، استخدام المحافظ غير المستضافة، وبعض أدوات تعزيز الخصوصية) يمكن أن توفر مزايا إقتصادية كبيرة، لكنها في الوقت نفسه قد تُستغل لغسل الأموال وتمويل الإرهاب وتمويل إنتشار أسلحة الدمار الشامل والإحتيال والتهرّب من العقوبات وتمويل الجرائم الإلكترونية.
 يوضح الجدول رقم 1 أن المخاطر المرتبطة بالأصول الإفتراضية لا تقتصر على طبيعة الأصول نفسها، وإنما تمتد إلى كيفية تداولها ونقلها وتخزينها، وهو ما يتطلب أدوات رقابية وتقنية متخصصة تتجاوز آليات الإمتثال التقليدية. ومن هنا تبرز أهمية الإنتقال إلى إطار تنظيمي متكامل يجمع بين متطلبات مكافحة غسل الأموال وتمويل الإرهاب والتحليل التقني للمعاملات الرقمية.
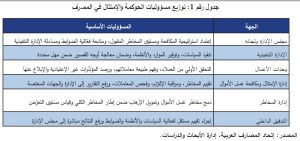 ويستند هذا التوزيع إلى نموذج خطوط المسؤولية الثلاثة، الذي يجعل وحدات الأعمال مسؤولة مباشرة عن المخاطر الناتجة عن أنشطتها، ويمنح وظائف المخاطر والإمتثال دور الرقابة والتوجيه، بينما يوفّر التدقيق الداخلي ضماناً مستقلاً لمجلس الإدارة. كما يتوافق ذلك مع منهج مجموعة العمل المالي القائم على توجيه الموارد والإجراءات المعزّزة نحو العملاء والمنتجات والدول الأعلى خطراً.

 الرئيس فؤاد السنيورة
 الرئيس تمام سلام
 الوزير آلان حكيم
 وزيرة الإعلام اللبناني السابقة منال عبدالصمد
 أمين عام هيئة التحقيق الخاصة – وحدة الإخبار المالي اللبنانية عبد الحفيظ منصور:

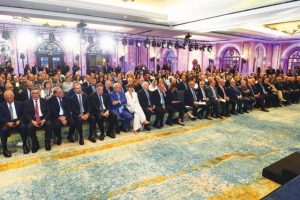
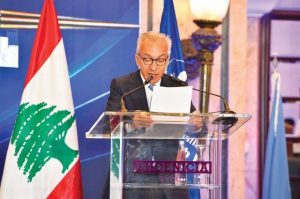 وزير الإقتصاد والتجارة اللبناني عامر البساط:
 رئيس إتحاد المصارف العربية محمد الإتربي:
 حاكم مصرف لبنان كريم سعيد:
 رئيس الإتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه:
 رئيس جمعية مصارف لبنان الدكتور سليم صفير:
 الإعلامية جوزفين ديب




 بقلم: سمير النصيري


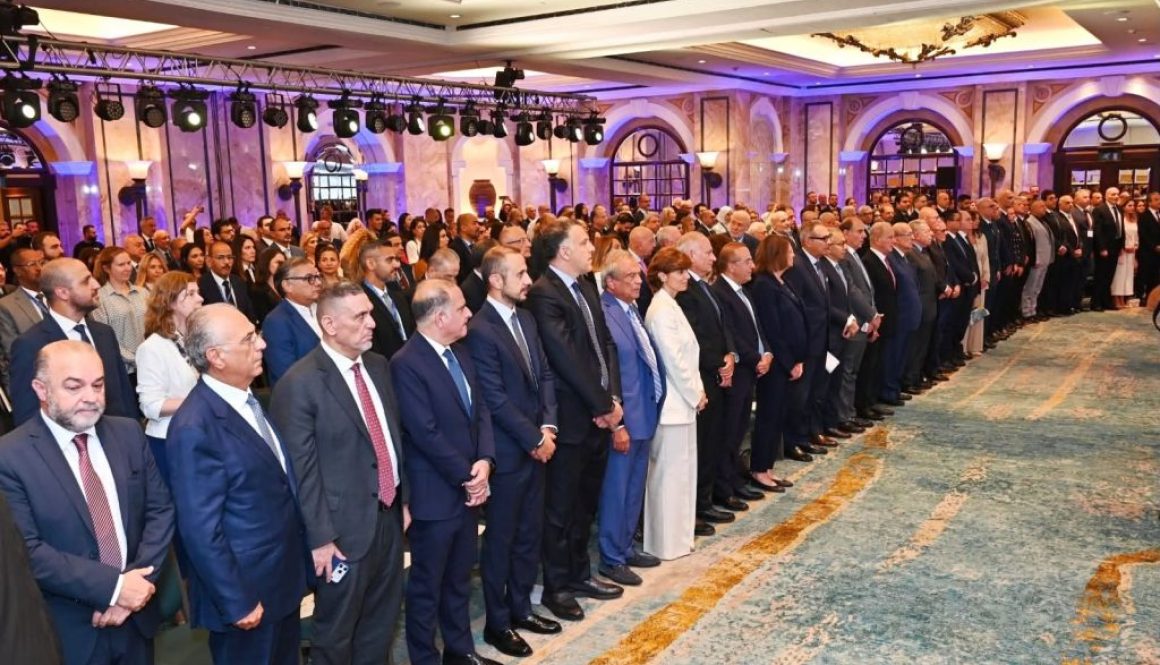
 وزير الإقتصاد والتجارة اللبناني عامر البساط:
 رئيس إتحاد المصارف العربية محمد الإتربي:
 حاكم مصرف لبنان كريم سعيد:
 رئيس الإتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه:
 رئيس جمعية مصارف لبنان د. سليم صفير:
 الأمين العام لإتحاد المصارف العربية
 جاء في كتاب التهنئة الأول إلى المحافظ الدكتور نزار ناصر التالي: «بالنيابة عن مجلس الإدارة والإدارة التنفيذية وجميع موظفي بنك المشرق العربي الإسلامي للإستثمار، نتقدّم بأحرّ التهاني وأطيب التمنيات إلى معالي الدكتور نزار ناصر لمناسبة تعيينه محافظاً للبنك المركزي العراقي.
 أما في كتاب التهنئة الثاني إلى نائب المحافظ الدكتورة شيماء عباس هويرف فجاء كالتالي: «يتقدم بنك المشرق العربي الإسلامي للإستثمار بخالص التهاني وأطيب التمنيات للدكتورة شيماء عباس هويرف لمناسبة تعيينها نائبة لمحافظ مصرف العراق المركزي.

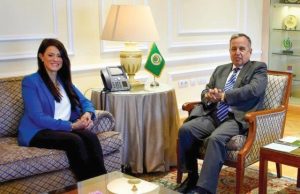

 أعلنت إدارة البنك المركزي العراقي، عن تسلُّم شيماء عباس هويرف، مهام نائب محافظ البنك، لتكون بذلك أول شخصية نسوية تشغل هذا المنصب داخل البنك .

 أعلن البنك الدولي، في بيان، تعيين داليا خليفة مديرةً لدائرة الشرق الأوسط، التي تضم إيران والعراق والأردن ولبنان وسوريا، حيث تخلف في هذا المنصب جان كريستوف كاريه، الذي تولاه خلال السنوات الأربع الماضية.

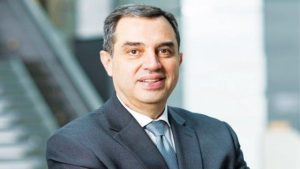 أعلنت مؤسسة التمويل الدولية، الذراع المعنية في القطاع الخاص في مجموعة البنك الدولي، عن تعيين عماد نجيب فاخوري نائباً إقليمياً لرئيس منطقة الشرق الأوسط وآسيا الوسطى.

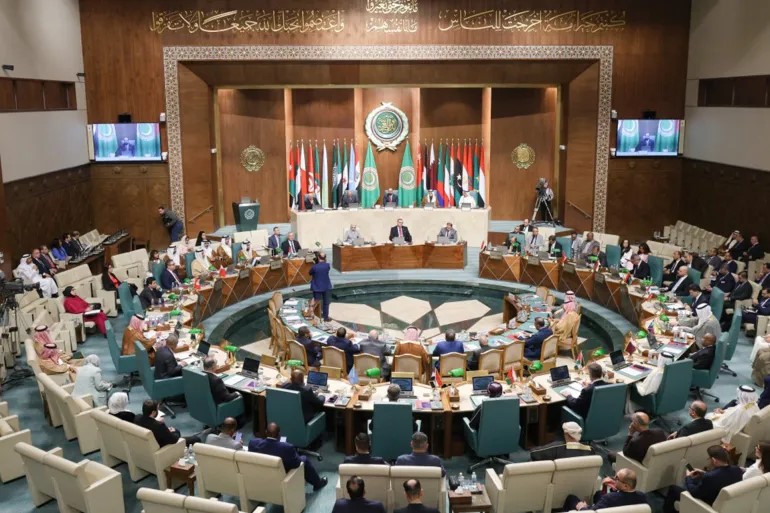
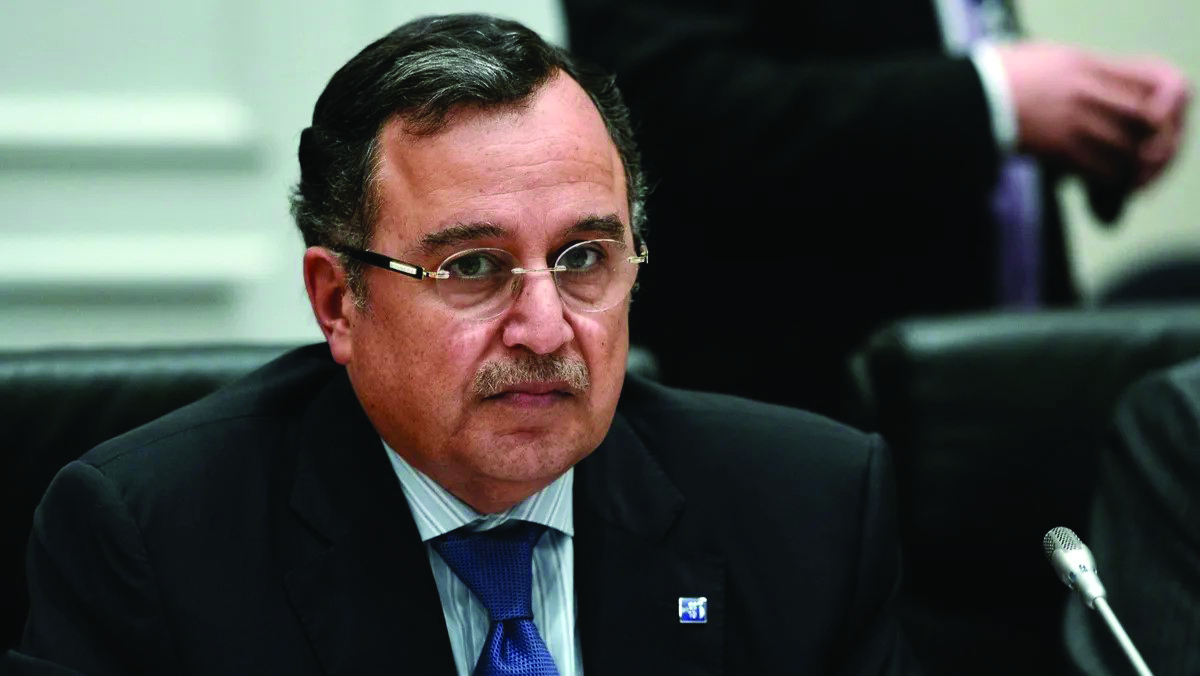


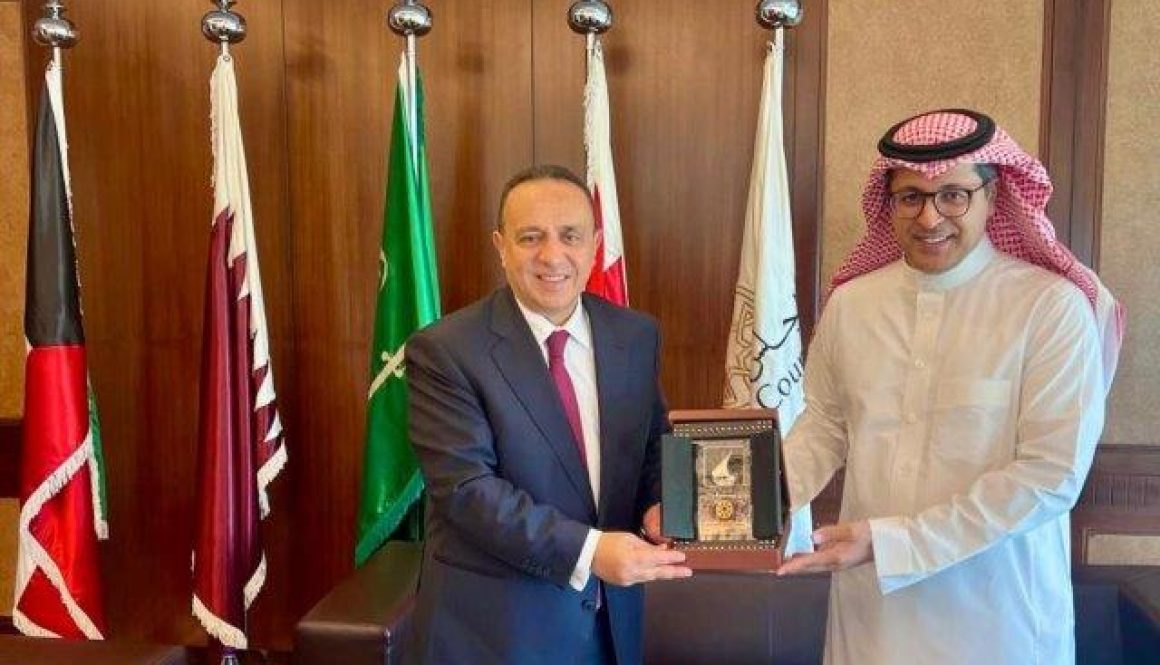
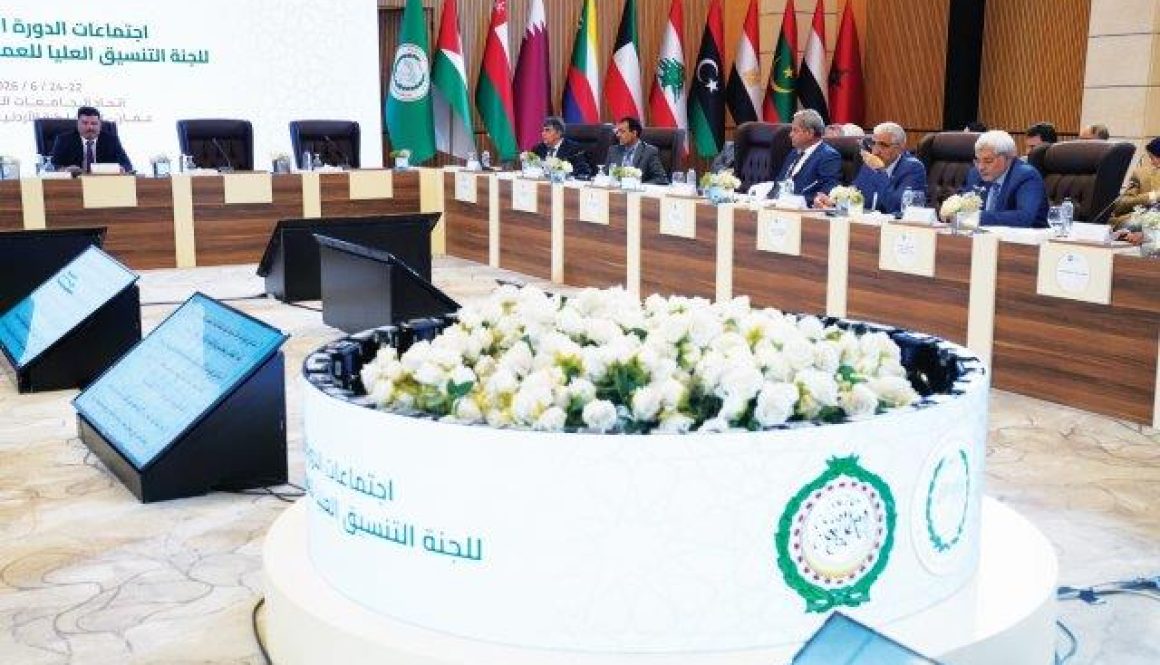
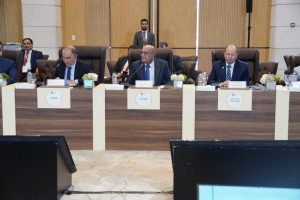
 كما شهدت الإجتماعات مناقشة وإعتماد عدد من مشاريع القرارات المتعلّقة بتطوير آليات عمل المنظمات العربية المتخصّصة وتعزيز التنسيق في ما بينها، بما يُسهم في رفع كفاءة منظومة العمل العربي المشترك ومواكبة المتغيّرات الإقتصادية والتنموية التي تشهدها المنطقة العربية.

 الدكتور فادي خلف









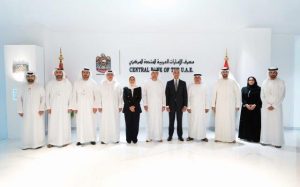
 تتوقّع وكالة التصنيف الدولية «موديز» إنكماشاً حاداً للإقتصاد اللبناني خلال العام 2026 بنسبة 14 % ، جرّاء الحرب المحلية وتداعيات الصراع في المنطقة، مع ترجيح إستعادة النمو الإيجابي بنسبة 5 % في نهاية العام نفسه. في حين يقدّر وزير المال اللبناني ياسين جابر تراجع الناتج بما بين 7 و10 % ، مع أضرار مباشرة وغير مباشرة تصل إلى 20 مليار دولار.